18.4兆円で買うのは、AIの配線を光に変えるレーザー
AI向けの半導体を設計する米マーベル・テクノロジーが、レーザーを作る会社を丸ごと買う。相手は光通信の部品を手がける米ルメンタムで、借入金なども含めた企業価値は約18.4兆円。代金はすべて自社の株式で払い、ルメンタムの株主は合併後の会社の3分の1を持つことになる。11月2日に発表された、テクノロジー業界の歴史でも指折りの大型買収だ。
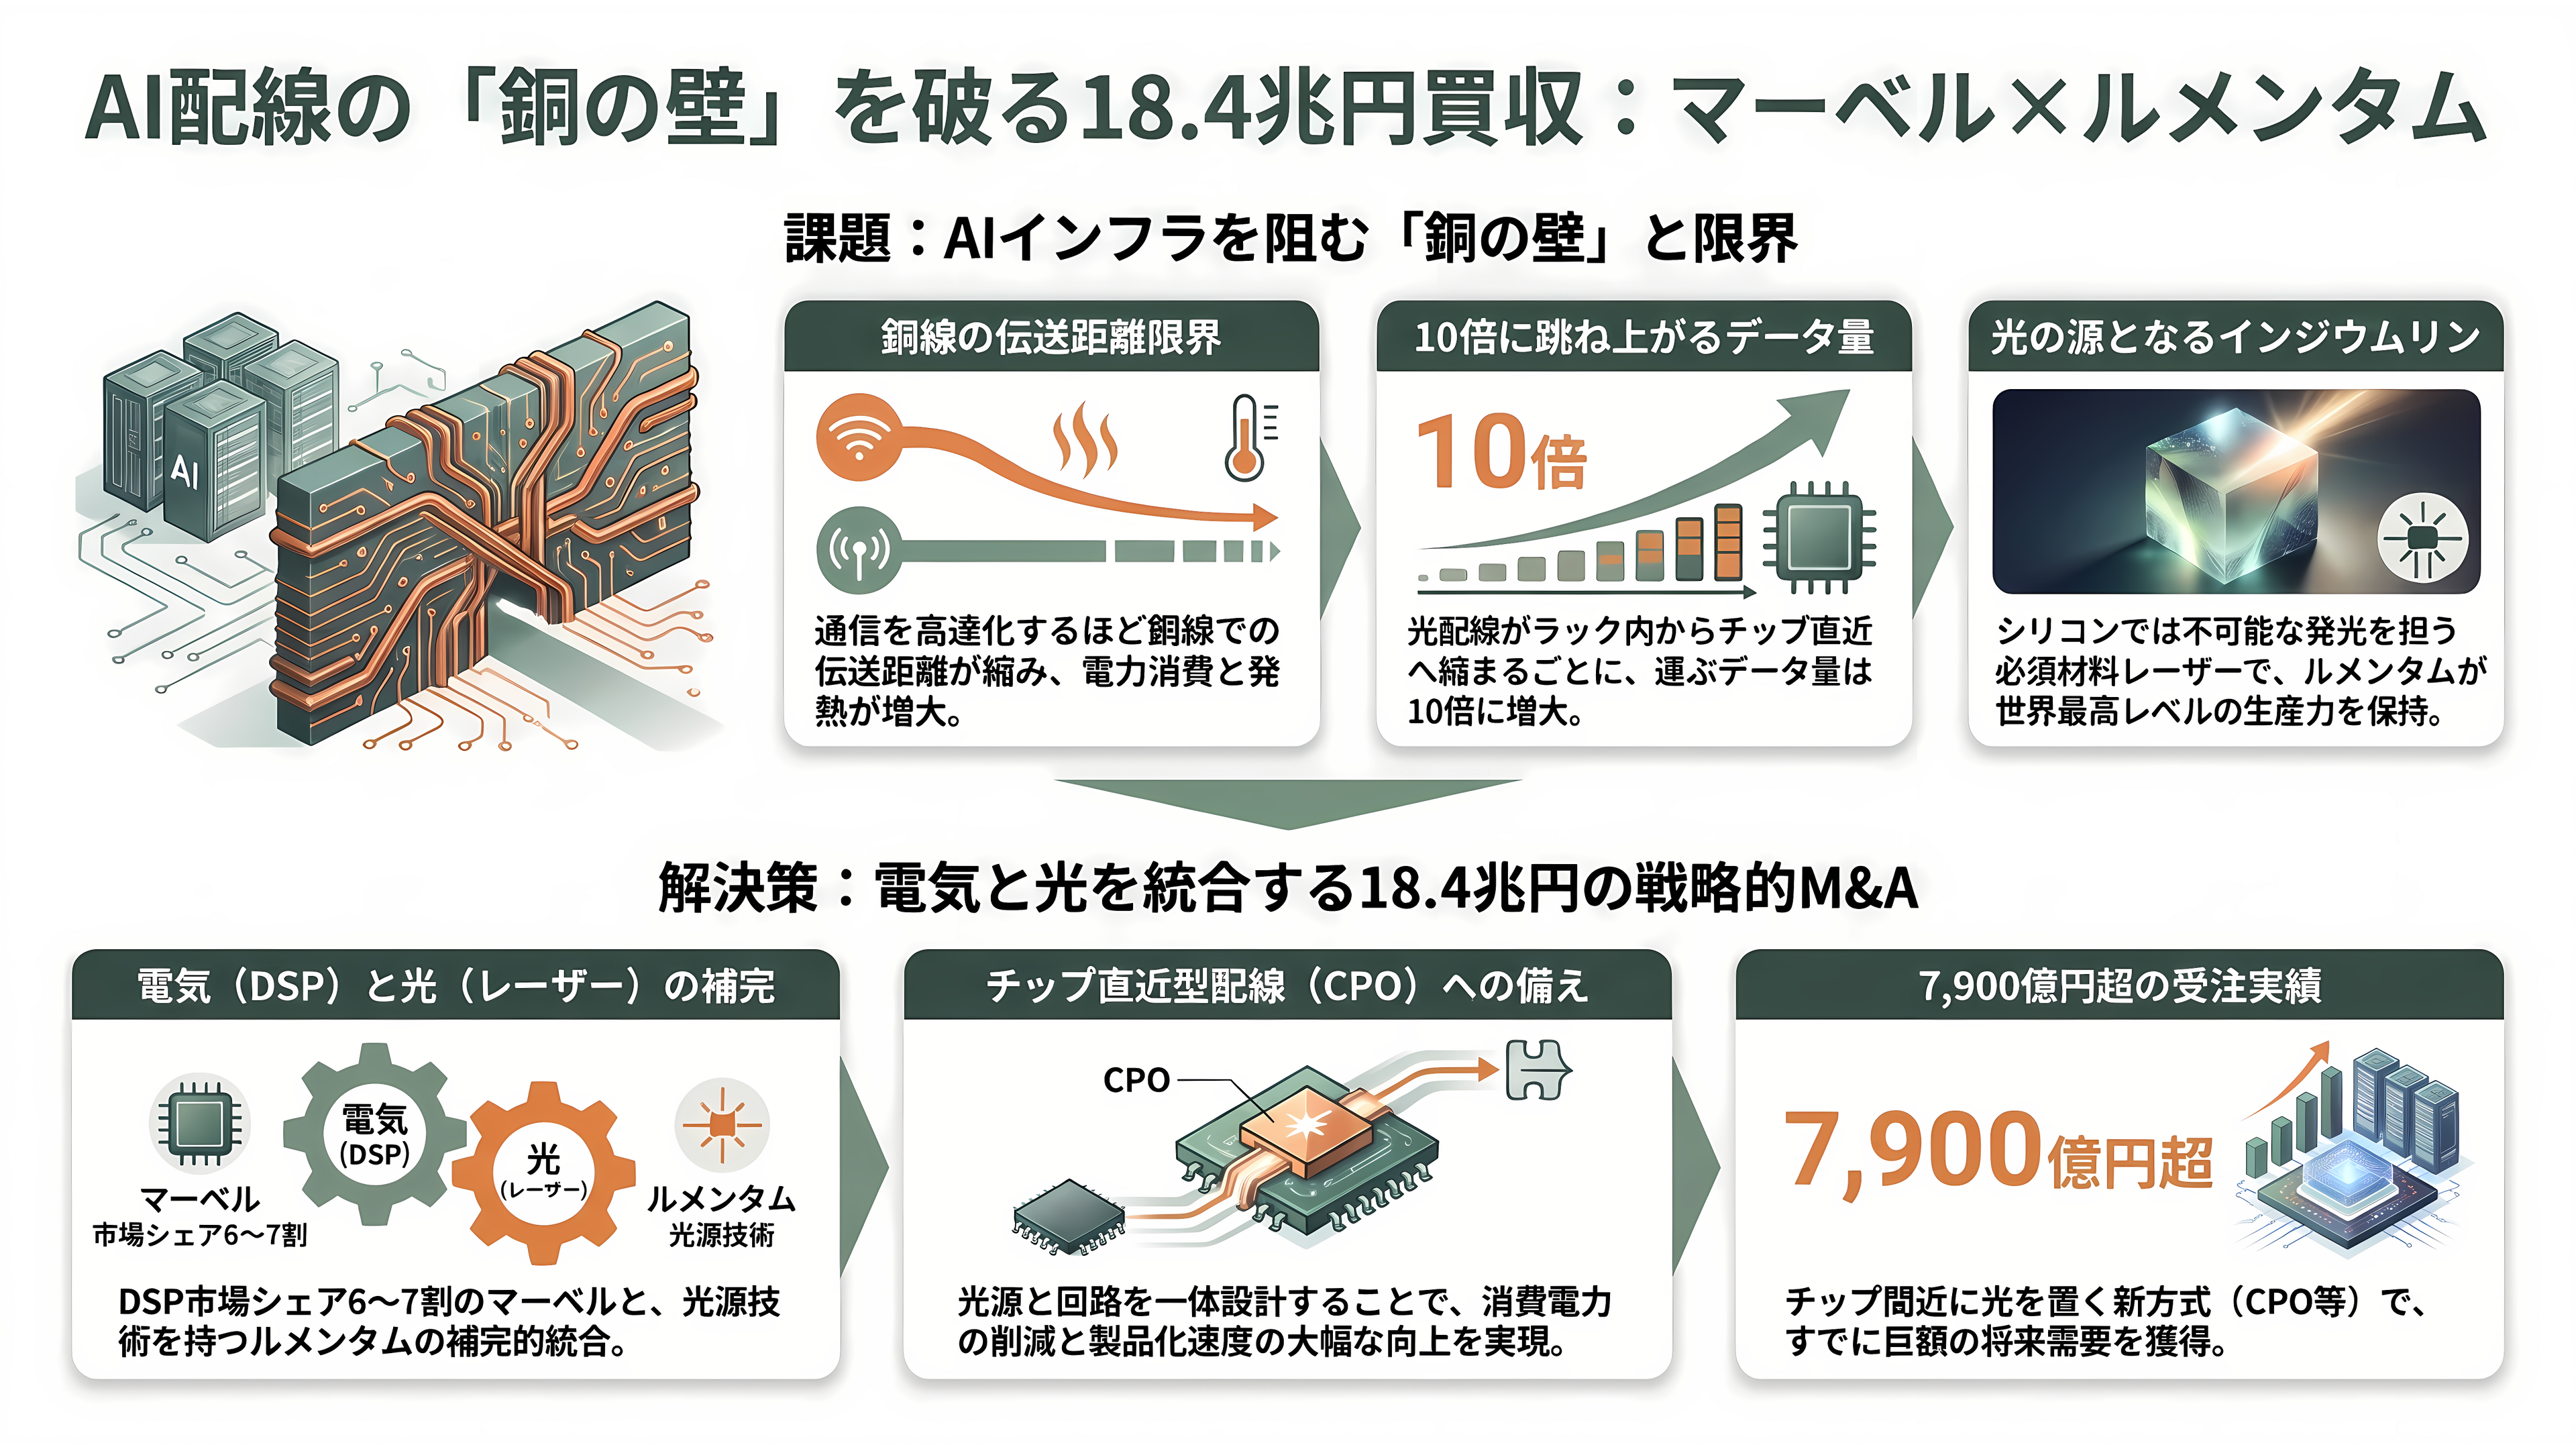
なぜレーザーなのか。AIデータセンターの中では、数万個のAIチップが休みなくデータをやり取りしている。それをつなぐ光ファイバーの両端には、電気の信号を光に変える小さな部品が差し込まれていて、その光を生み出しているのがレーザーだ。材料には、インジウムリンという化合物を使う。半導体の主役であるシリコンは、光をうまく出せないからだ。ルメンタムは、インジウムリンの生産設備を世界でいちばん多く持つと説明していて、その工場の一つは神奈川県相模原市にある。ルメンタムのマイケル・ハールストンCEOは10月、ブルームバーグのテレビ番組で、生産能力は2029年の初めまでほぼ売り切れだと語っていた。
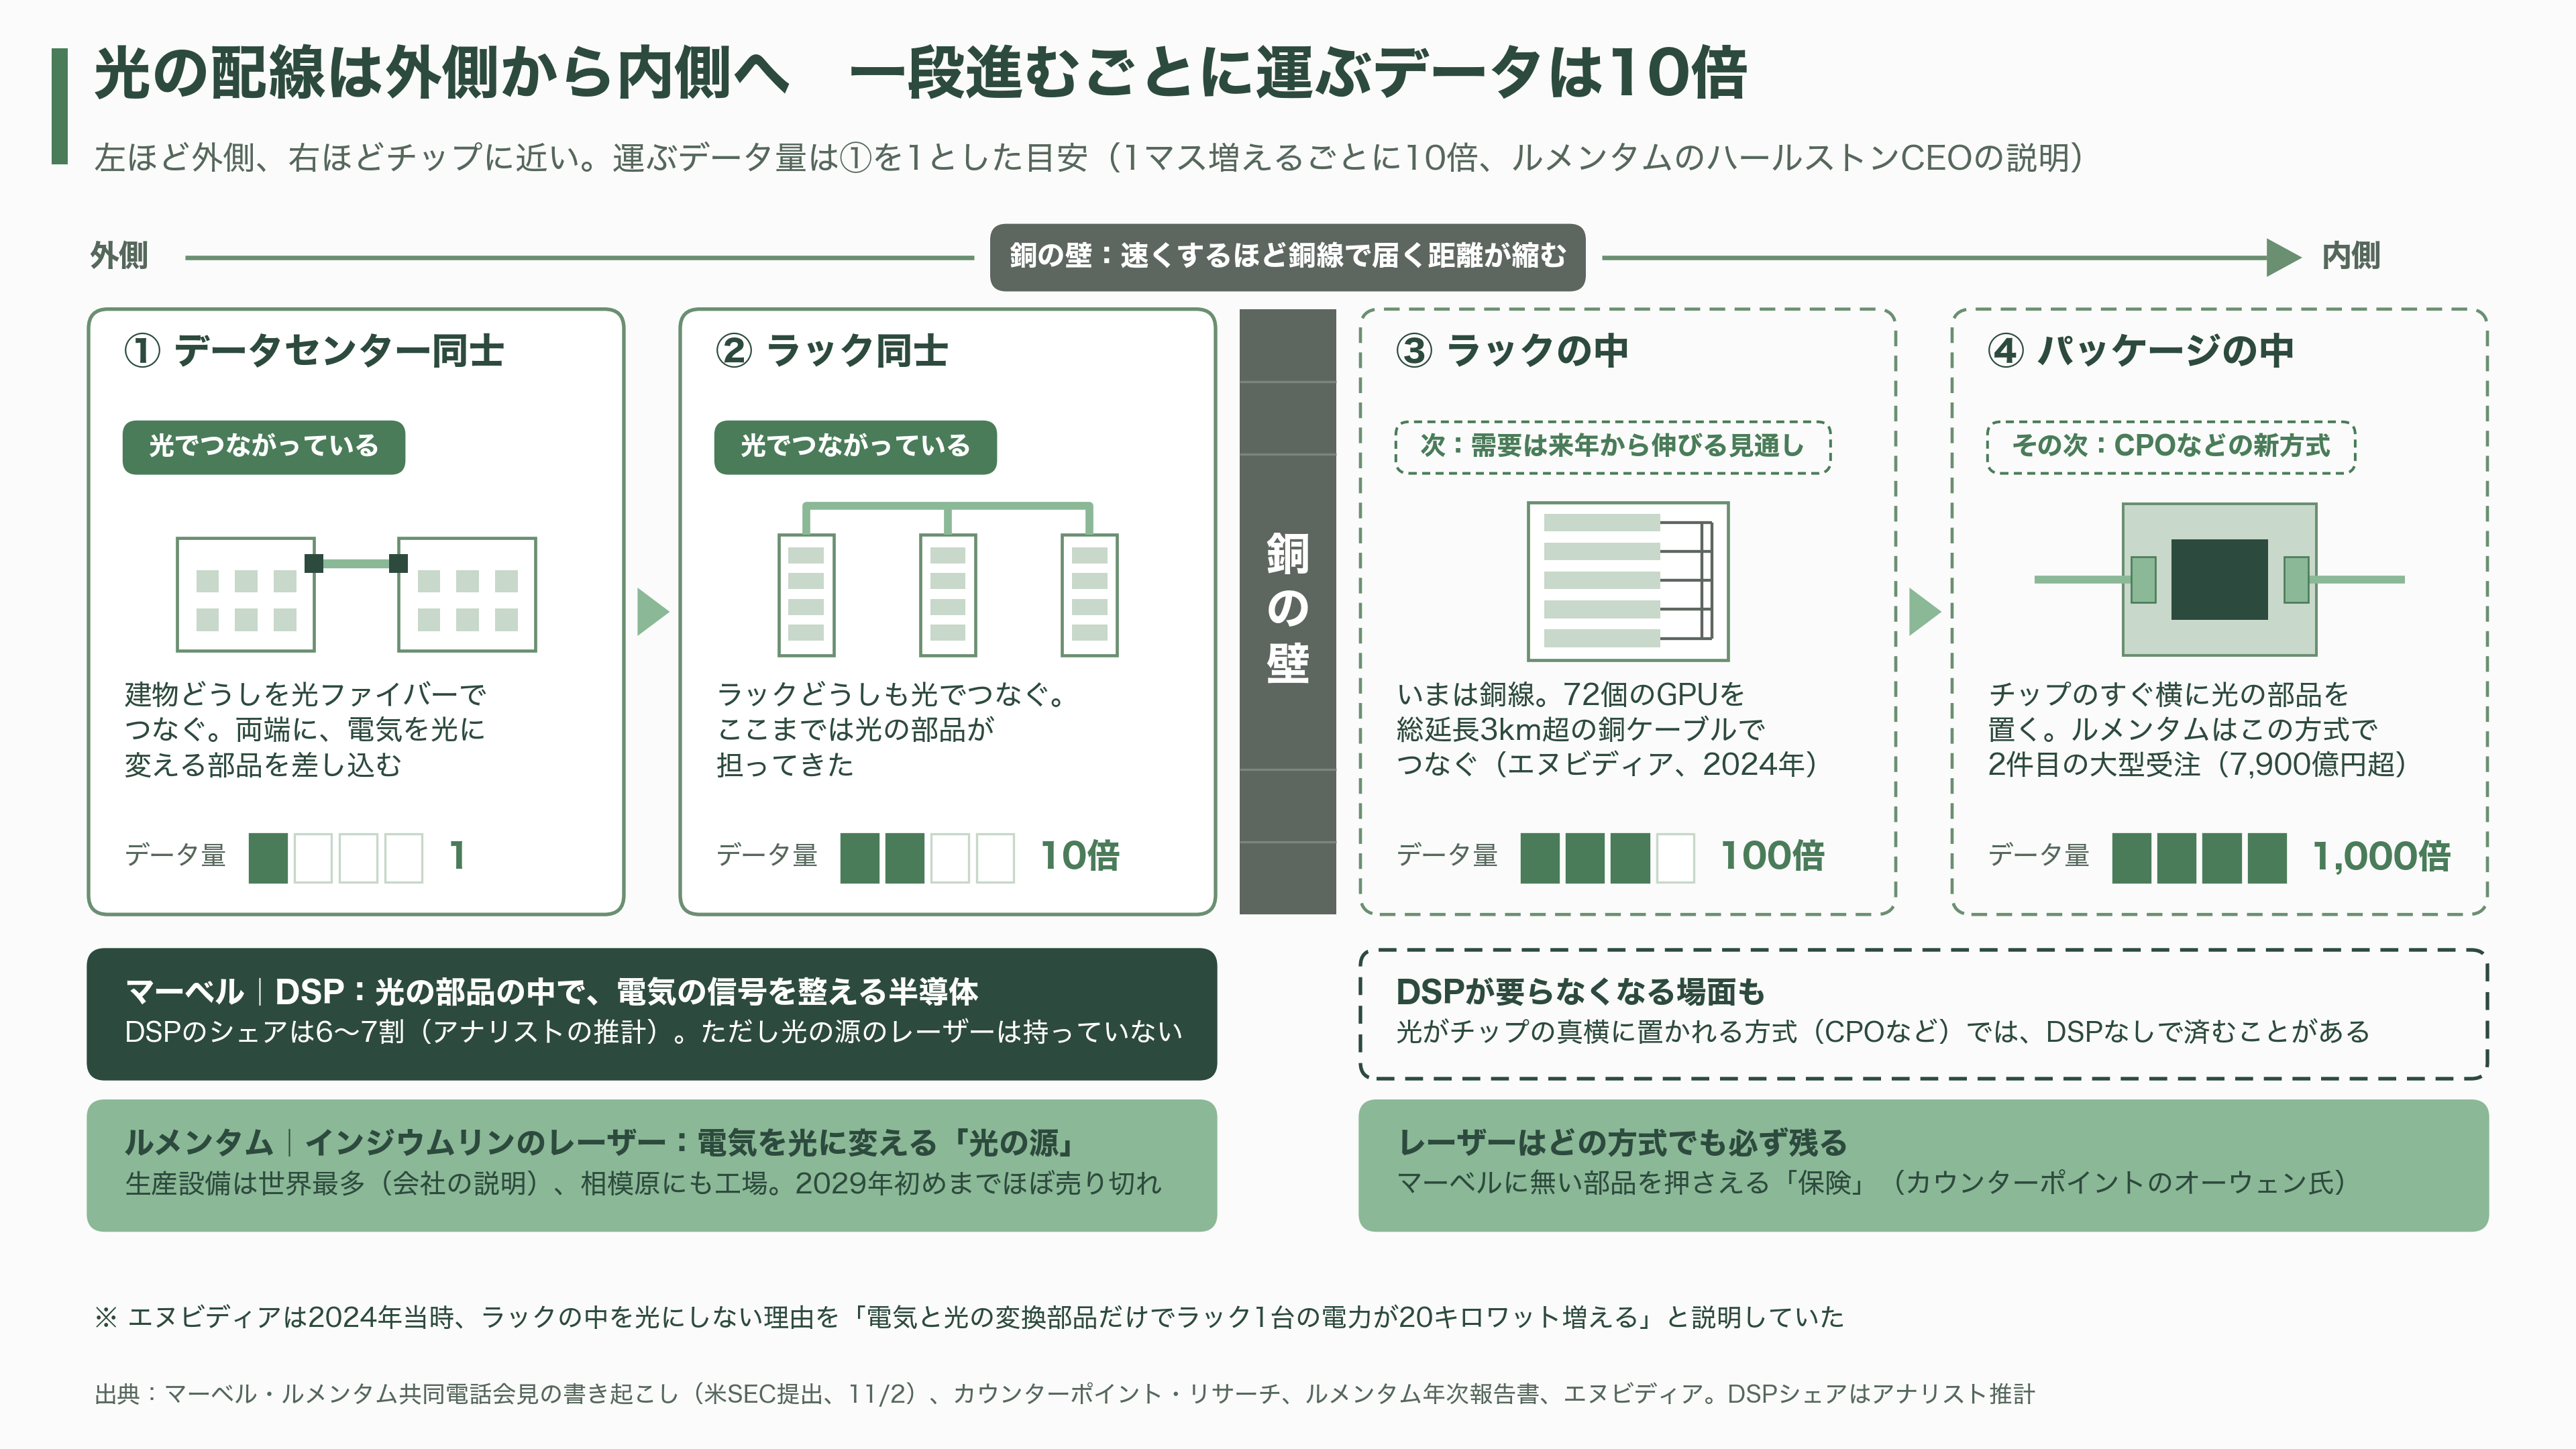
いま、この光がチップのすぐそばまで入り込もうとしている。きっかけは銅線の限界だ。エヌビディアが2024年に発表したAI用のラックは、72個のGPUを、総延長3キロを超える銅ケーブルの束でつなぎ、1台の巨大なコンピューターのように動かしている。光を使わなかったのは、当時の説明では、電気と光を変換する部品だけでラック1台の電力が20キロワットも増えてしまうからだった。ところが通信を速くするほど、銅線で信号が届く距離は縮んでいく。業界はこれを「銅の壁」と呼ぶ。光の配線は、データセンター同士、ラック同士と、少しずつ内側へ進んできた。次はラックの中、その次はチップを収めたパッケージの中だ。ハールストン氏によれば、一段内側へ進むごとに、運ぶデータの量は10倍に増える。
マーベルは、この光の通り道で電気の側を担ってきた。光の部品の中で信号を整えるDSPという半導体では、アナリストの推計で6〜7割のシェアを握る。ただ、光の源であるレーザーは持っていない。しかも、光がチップの真横に置かれるようになると、DSPそのものが要らなくなる場面も出てくる。米調査会社カウンターポイント・リサーチのガレス・オーウェン氏は、配線の方式がどう変わっても必ず残り、しかもマーベルが持っていない部品がレーザーだと指摘し、今回の買収を、その変化に備えた保険だとみる。電気の回路と光の源を最初から一緒に設計すれば、消費電力を抑えられ、製品化も速くなる。両社が狙うのはそこだ。ルメンタムは発表と同じ日に、チップの間近に光を置くCPOなどの新しい方式で、2件目の大型受注を得たと明かした。顧客が約束した購入額は約7,900億円を超える。
マーベルはどんな会社か ―― ハードディスクの読み取りチップから、AIの配線の要へ
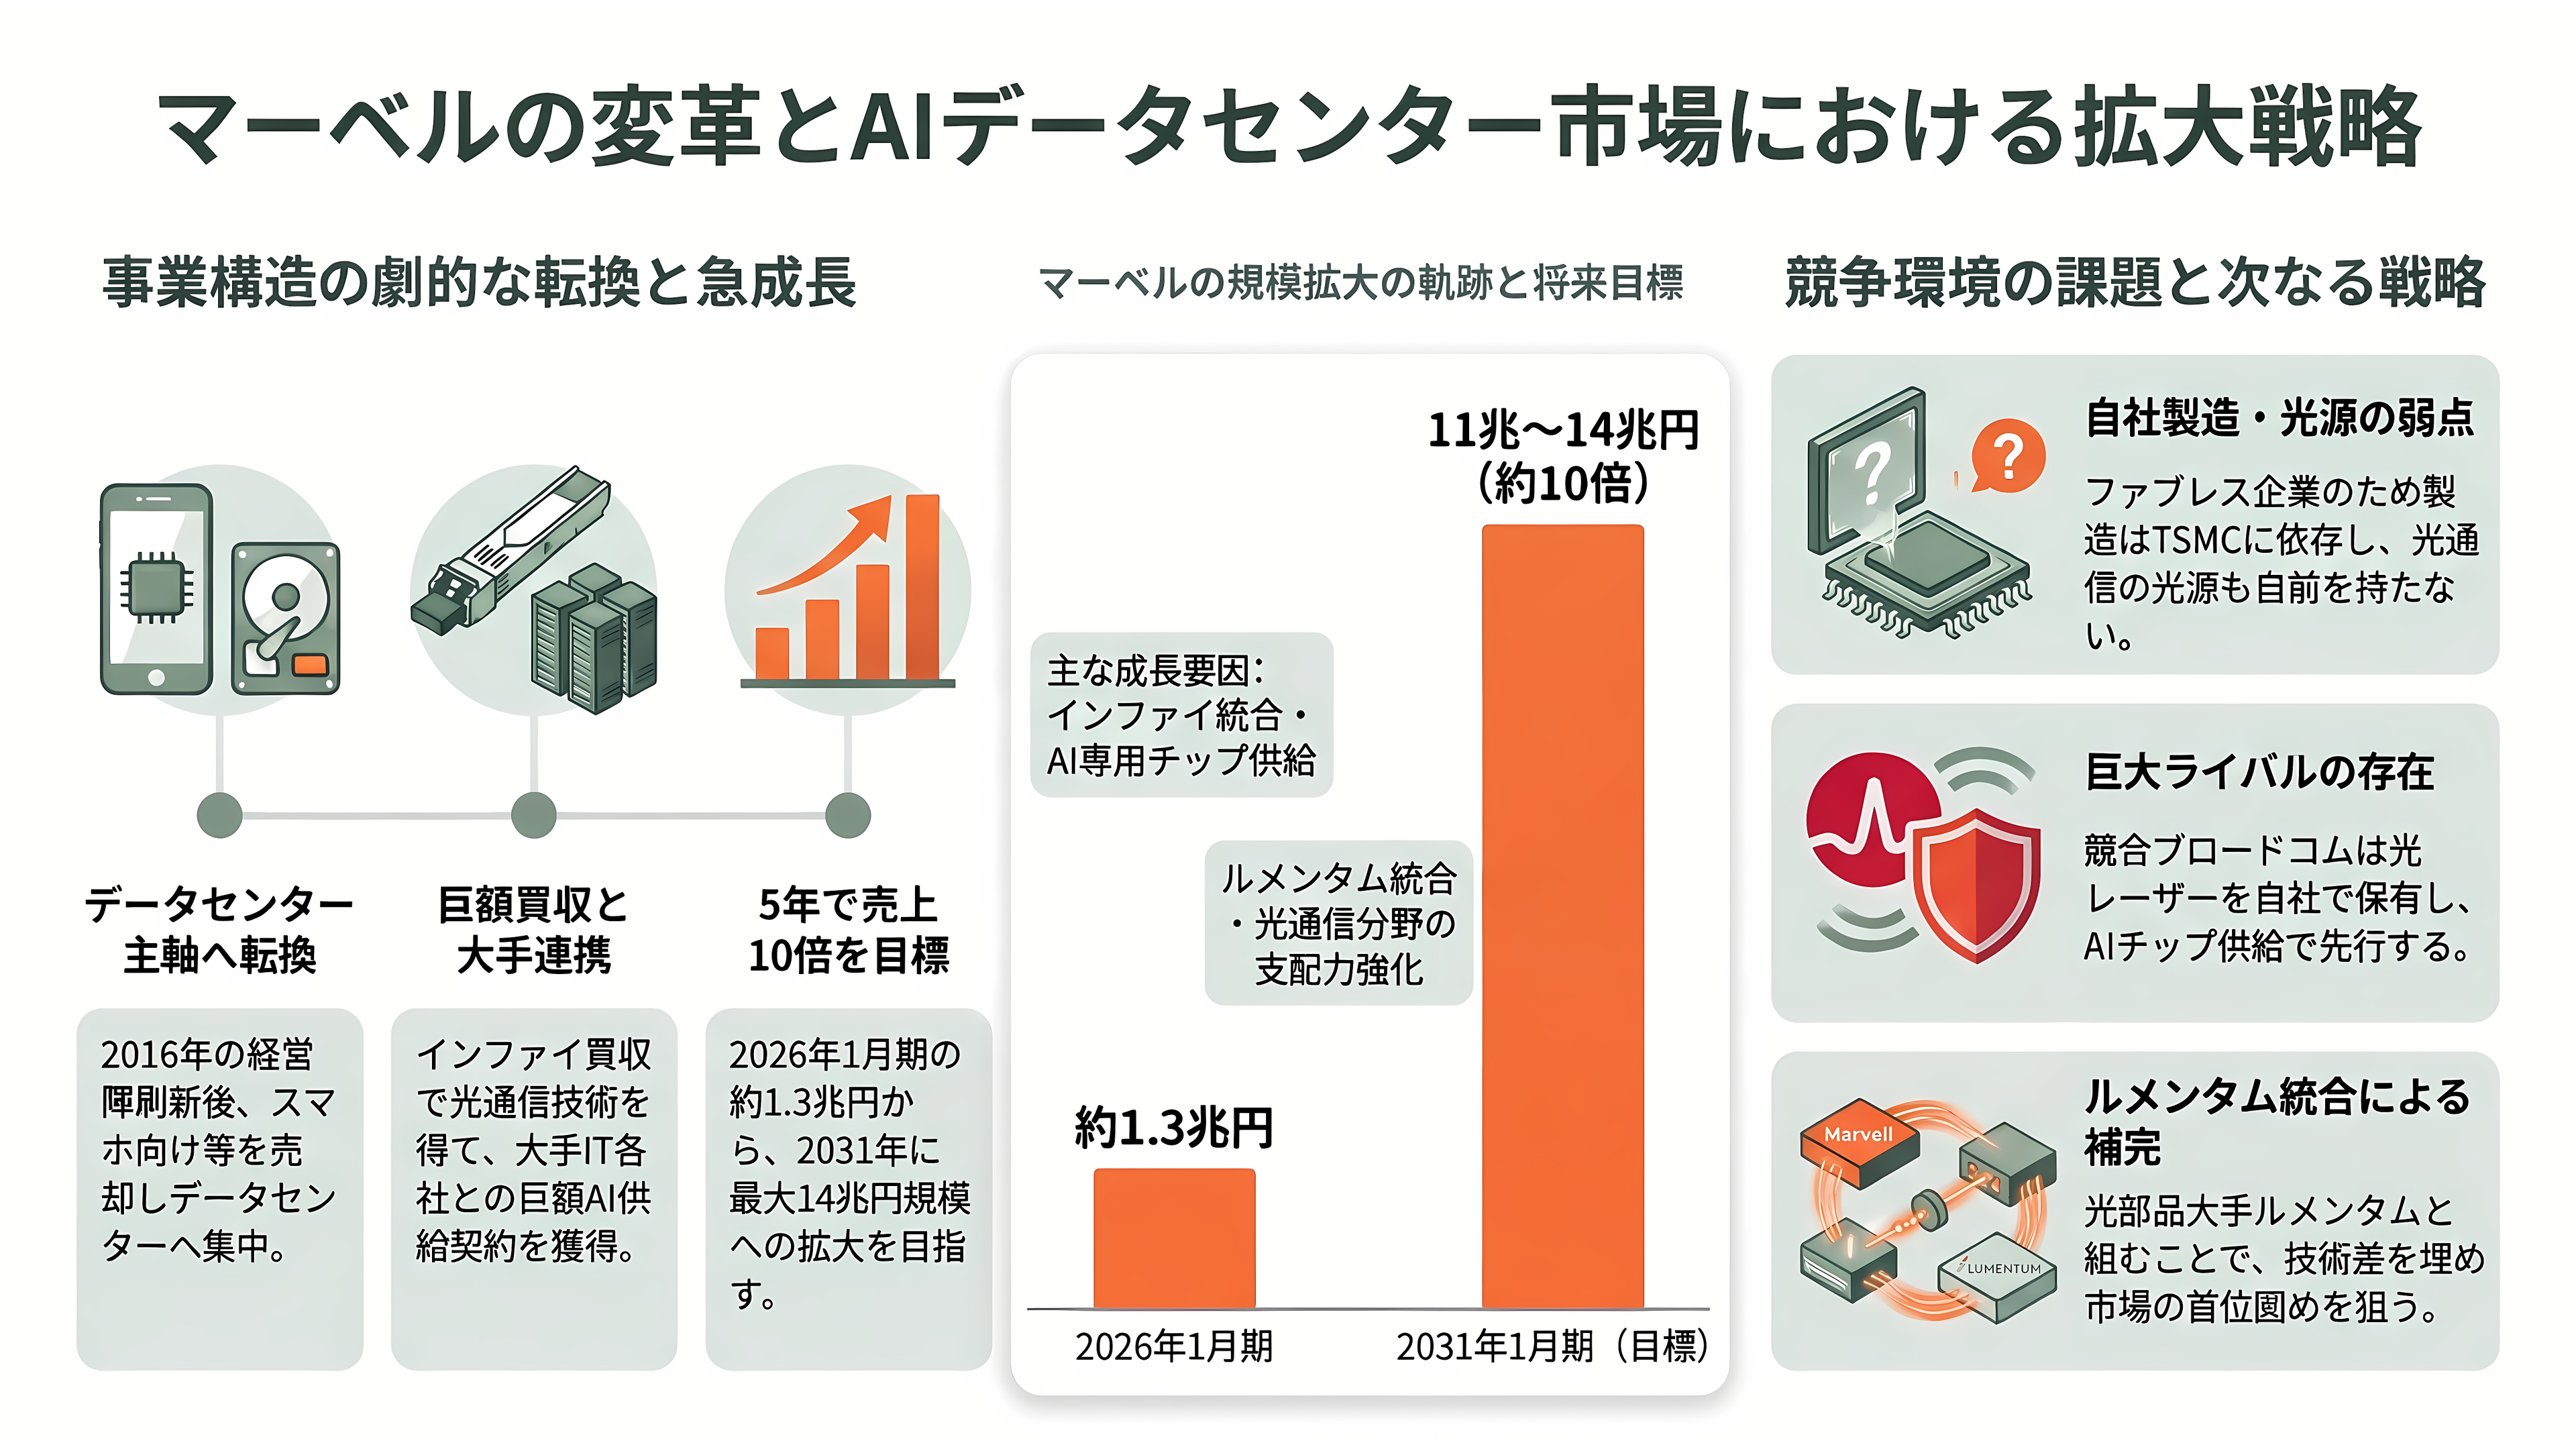
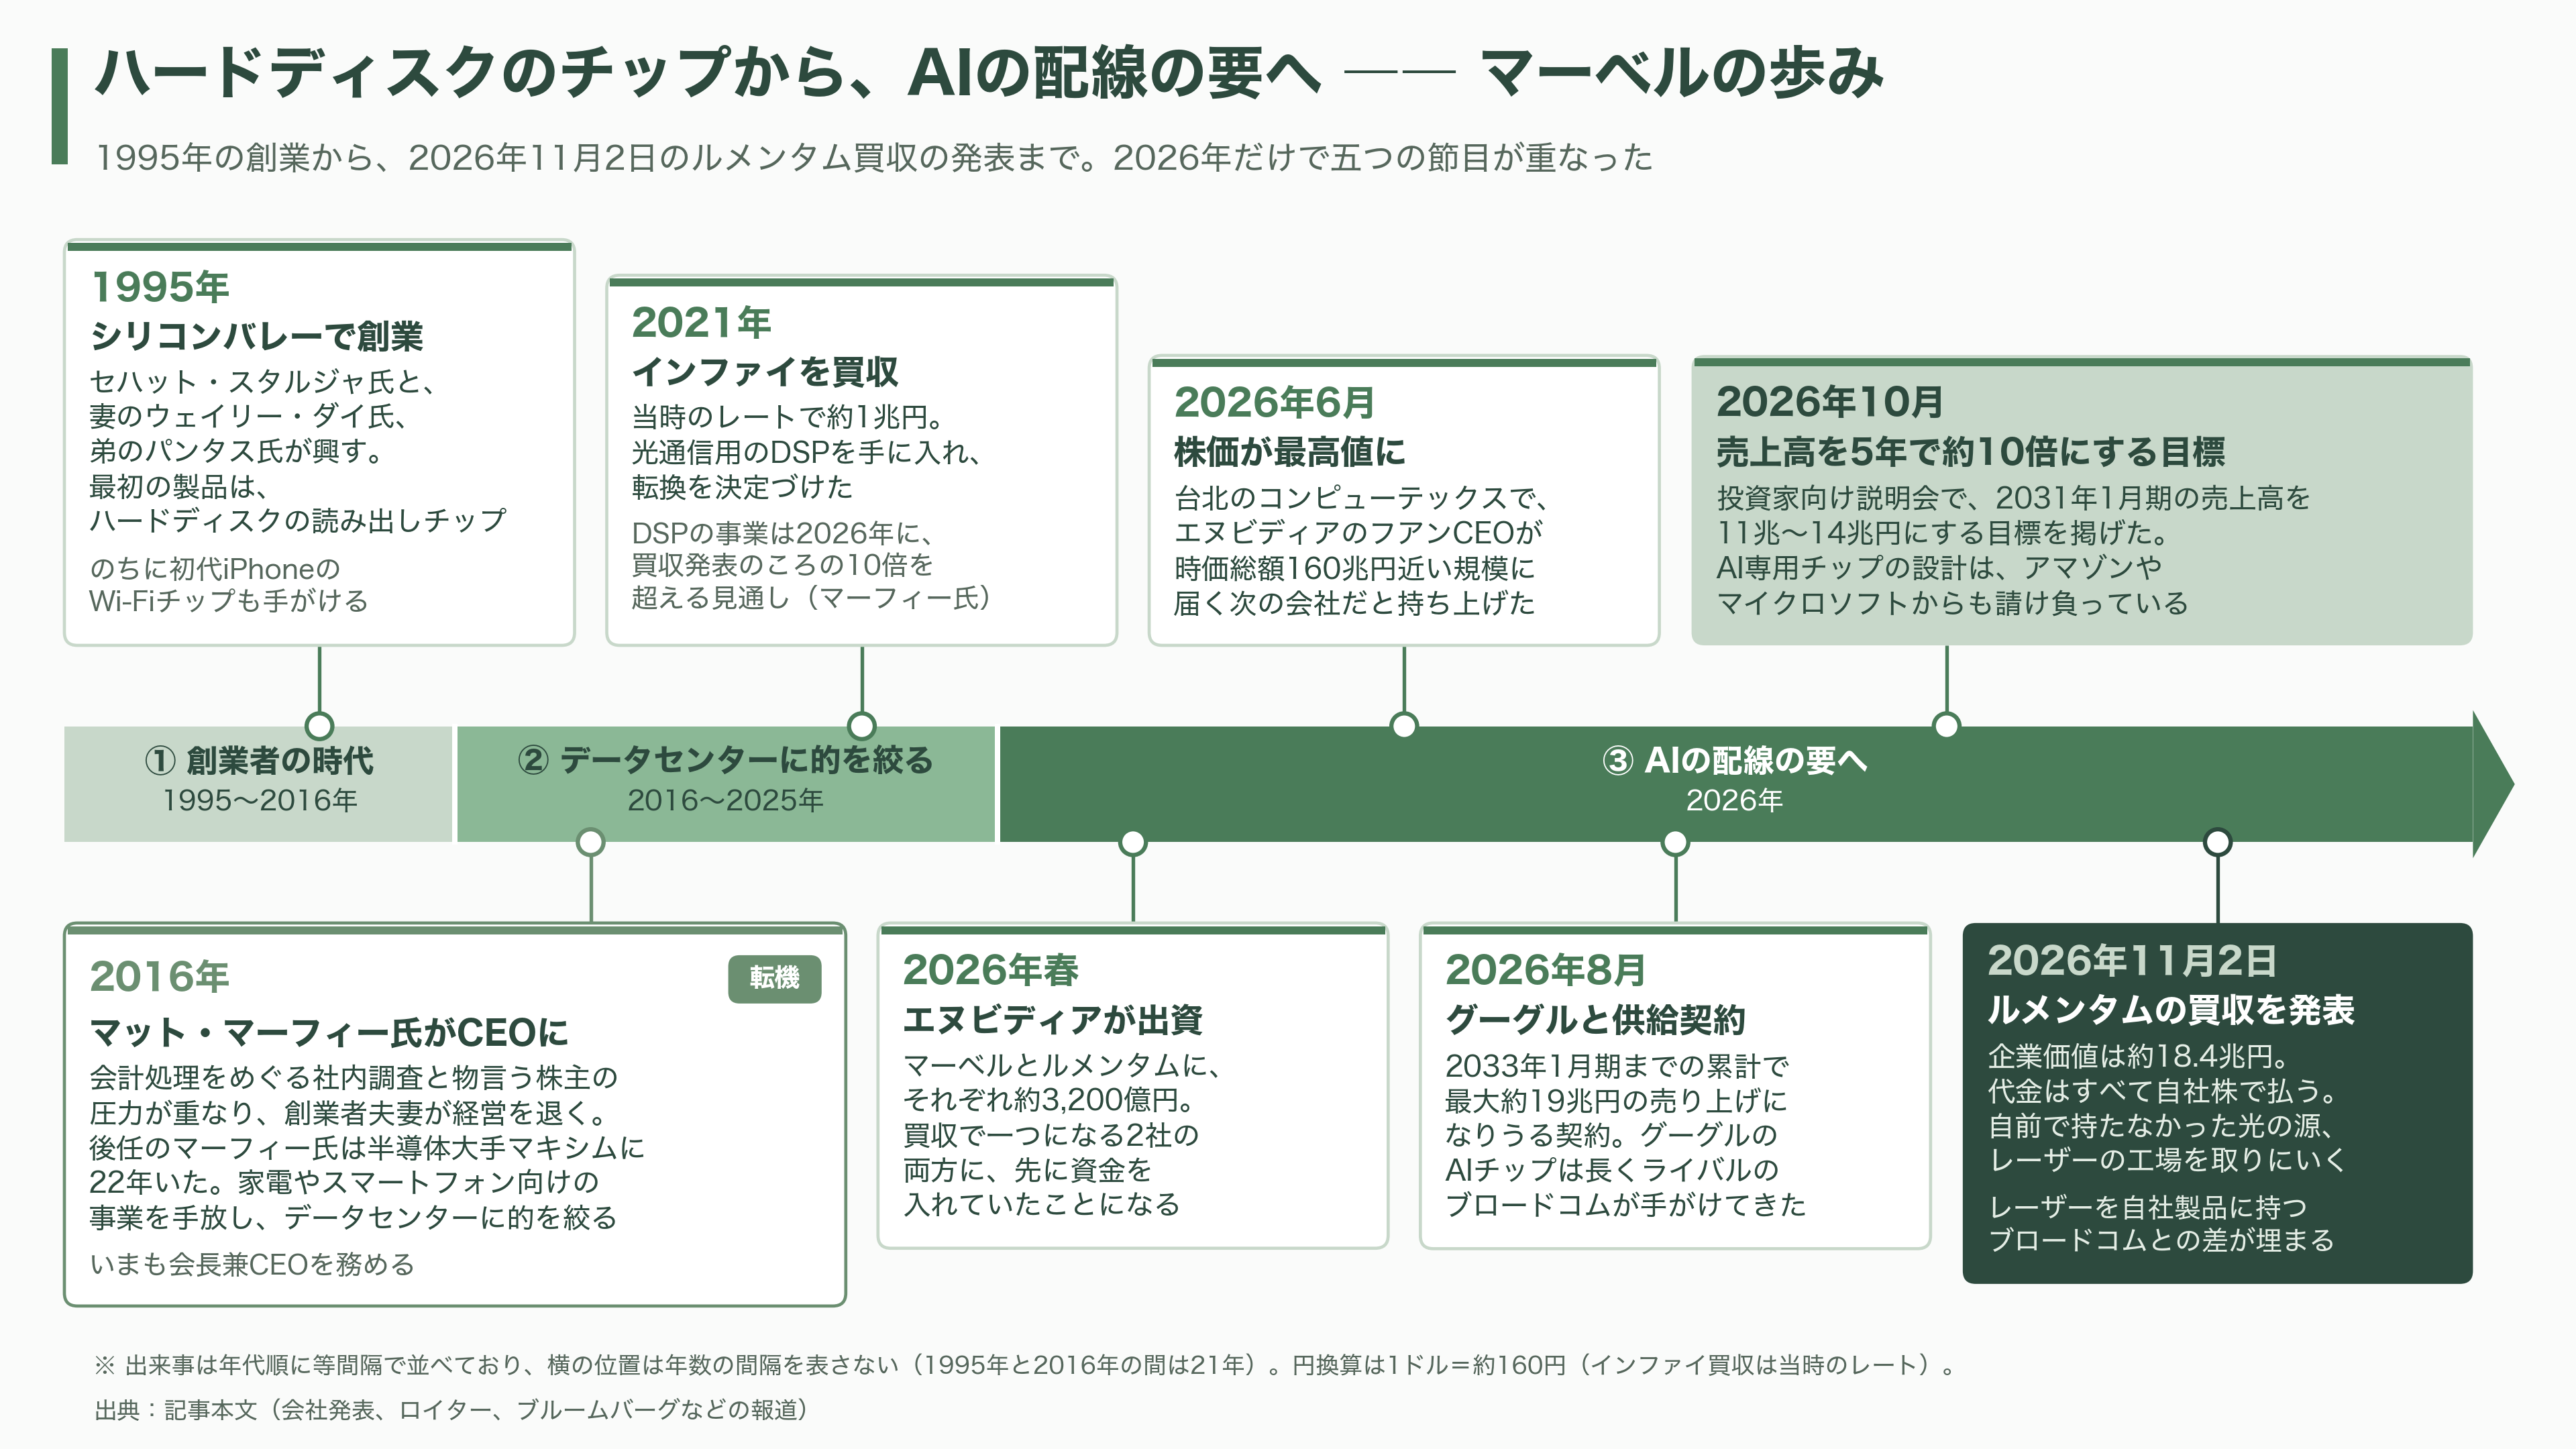
では、これだけの金額を払うマーベルとは、どんな会社なのか。アメコミのマーベルを思い浮かべる人も多いが、綴りにLが一つ多い、まったく別の会社だ。1995年、シリコンバレーで、インドネシアのジャカルタ生まれの技術者セハット・スタルジャ氏と、妻のウェイリー・ダイ氏、弟のパンタス氏が創業した。セハット氏はジャカルタの高校を出て渡米し、カリフォルニア大学バークレー校で博士号を取った。最初の製品は、ハードディスクからデータを読み出すチップだった。初代iPhoneのWi-Fiチップを手がけたこともある。
転機は2016年に来た。会計処理をめぐる社内調査と物言う株主の圧力が重なり、創業者夫妻は経営から退いた。後を継いだのが、半導体大手マキシムに22年いたマット・マーフィー氏で、いまも会長兼CEOを務める。マーフィー氏は家電やスマートフォン向けの事業を手放し、データセンターに的を絞った。転換を決定づけたのが、2021年に当時のレートで約1兆円を投じたインファイの買収だ。光通信用のDSPを手に入れ、マーフィー氏によれば、その事業は今年、買収を発表したころの10倍を超える規模になる見通しだ。いまはアマゾンやマイクロソフトのAI専用チップの設計も請け負い、8月にはグーグルとも、2033年1月期までの累計で最大約19兆円の売り上げになりうる供給契約を結んだ。
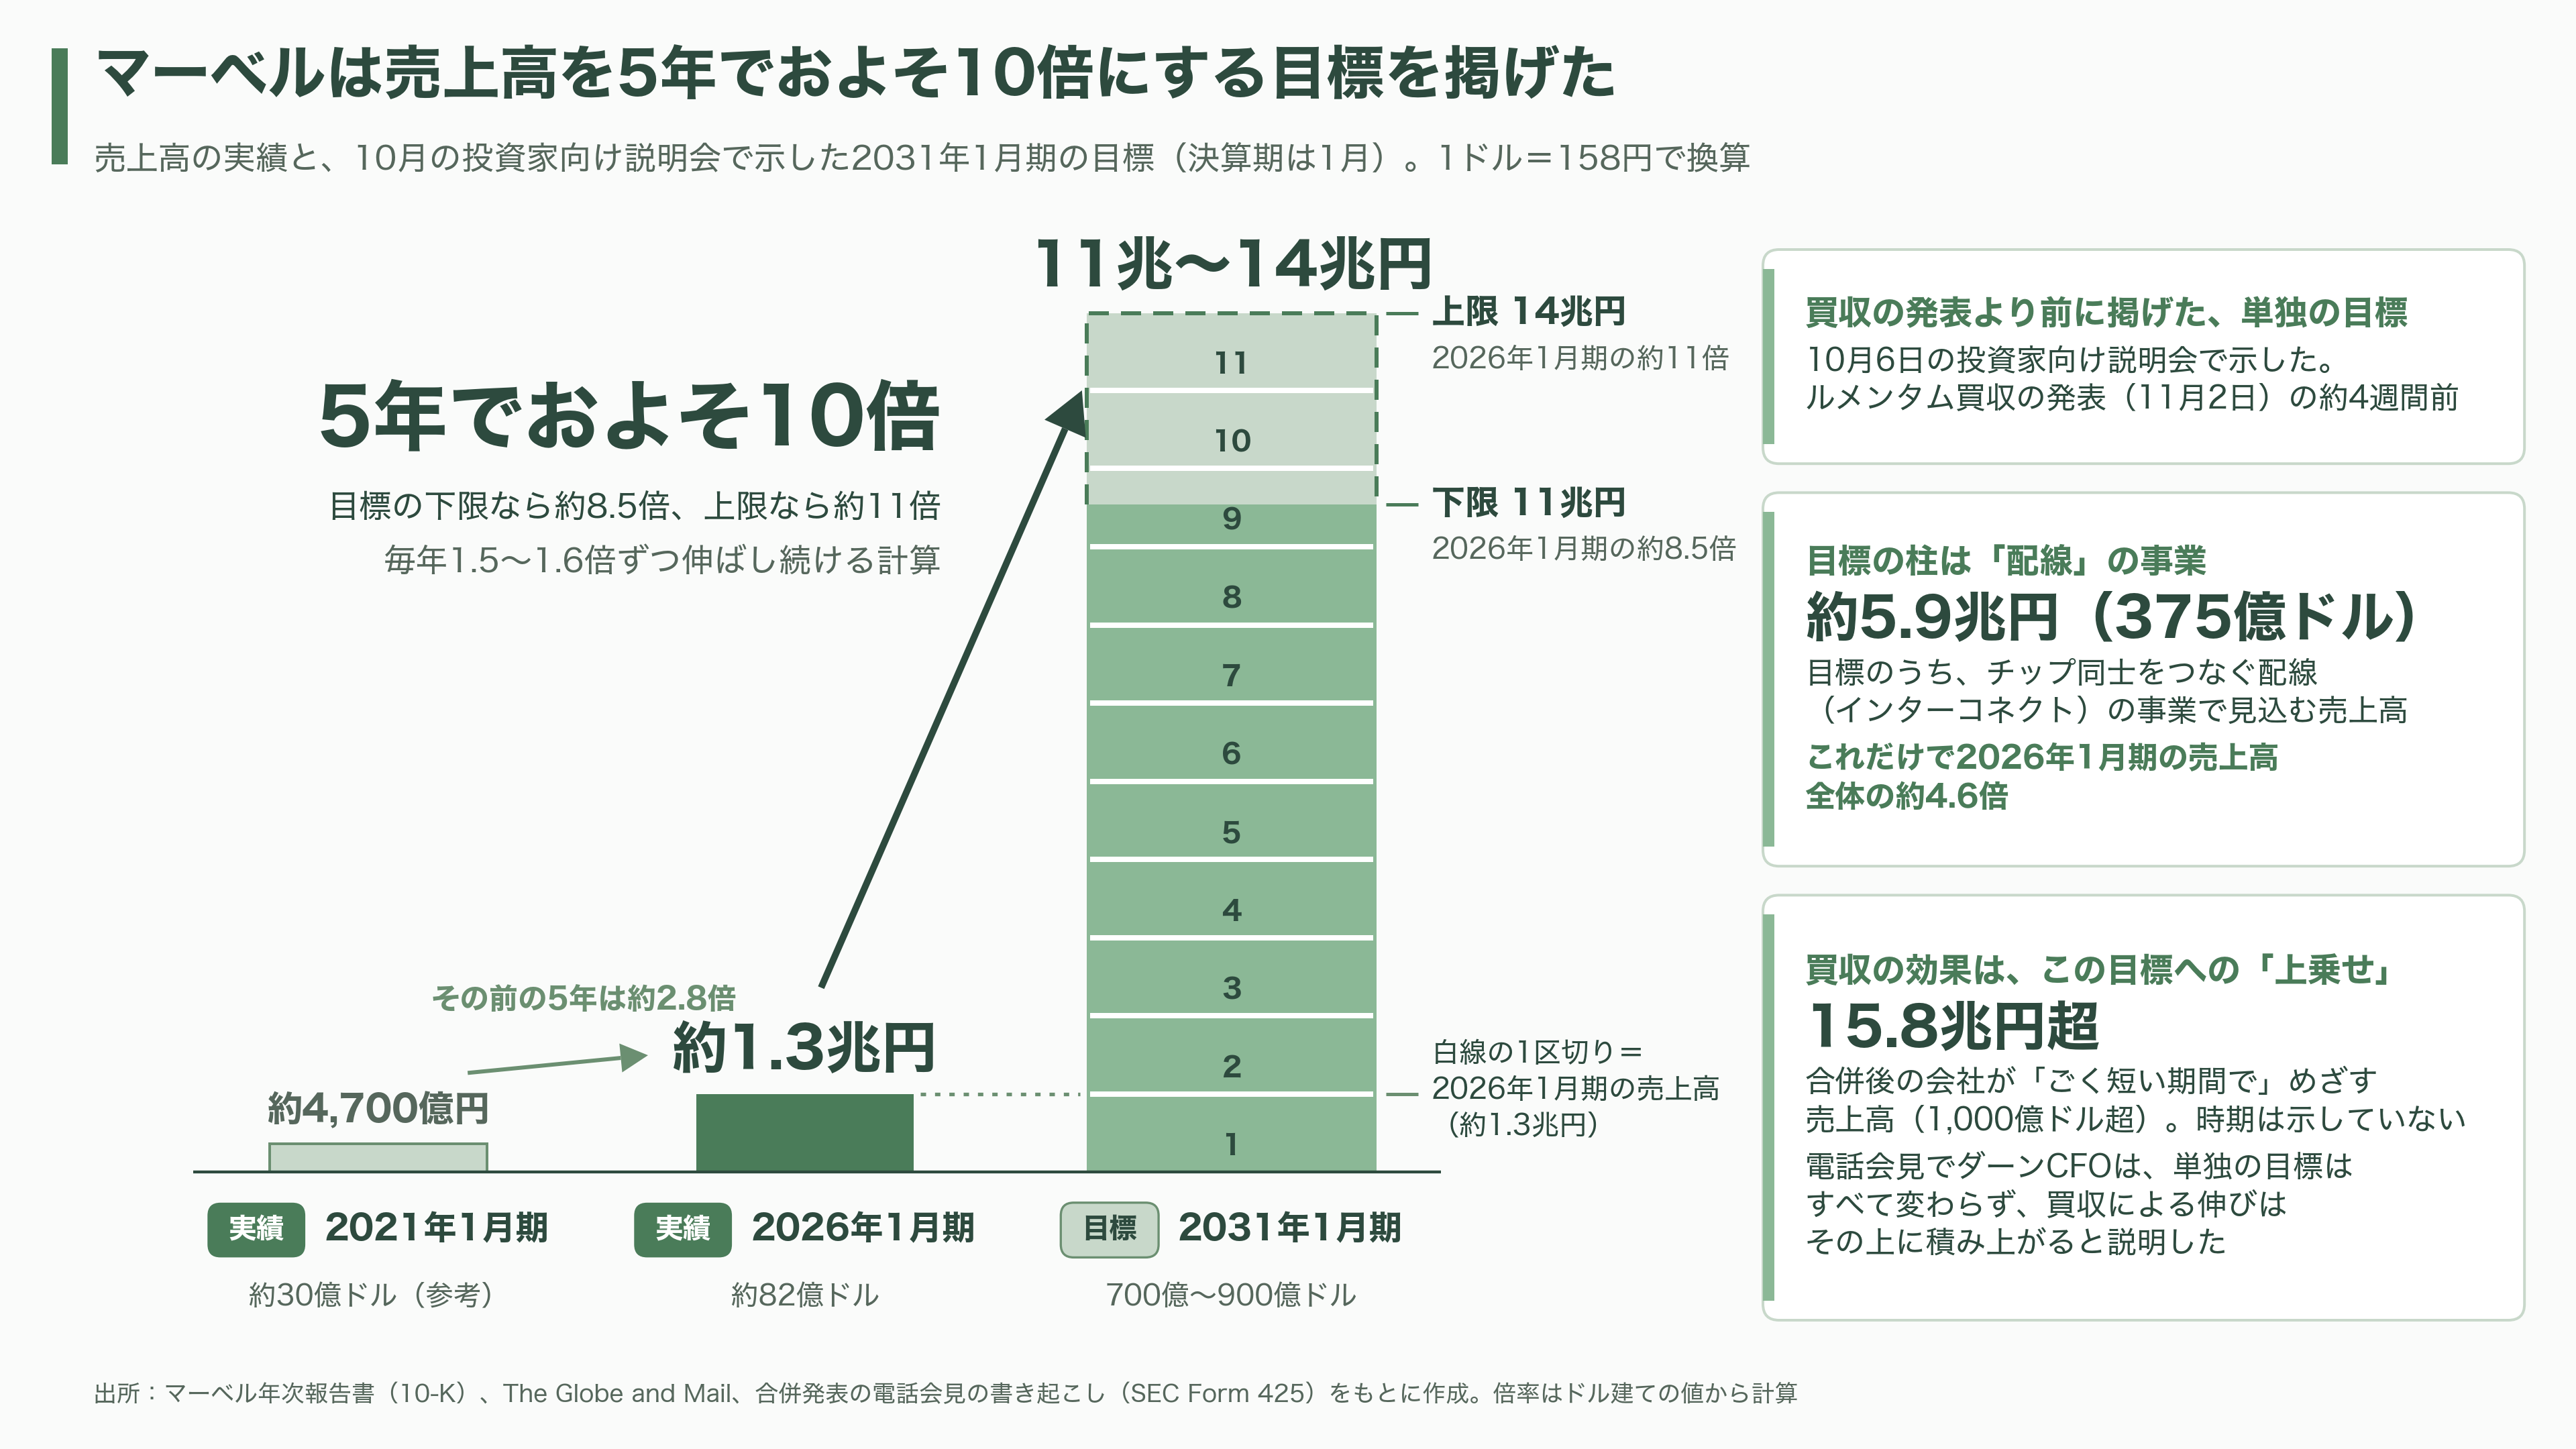
2026年は追い風が続いた。春にはエヌビディアが、マーベルとルメンタムにそれぞれ約3,200億円を出資した。6月には、台北のコンピューテックスの会期中、マーフィー氏とともに登場したエヌビディアのジェンスン・フアンCEOが、マーベルは時価総額が160兆円近い規模に届く次の会社だと持ち上げ、株価は最高値をつけた。売上高は2026年1月期で約1.3兆円。10月の投資家向け説明会では、2031年1月期に11兆〜14兆円、つまり5年でおよそ10倍にする目標を掲げた。
弱みもはっきりしている。マーベルは工場を持たない設計専業の会社で、製造は台湾のTSMCなどに任せ、光の源も自前で作れない。最大のライバルで規模も大きいブロードコムは、グーグルのAIチップを長く手がけてきたうえ、光通信用のレーザーも自社製品として持つ。ルメンタムを手に入れれば、この差が埋まる。
一方のルメンタムは、2015年に光通信大手JDSユニフェーズから分かれた会社で、iPhoneの顔認証に使うレーザーで伸び、いまはAI向けで稼ぐ。7〜9月期の売上高は約2,000億円と、前の年の約2.4倍になった。それでも買われる側に回る道を選んだ理由を、ハールストン氏は電話会見で、半導体の設計の力を自前でつけようと業界の2番手や3番手の会社をいくつも買い集めるより、首位の会社と組む方がいいと判断したと説明した。両社はもともと取引先同士で、ルメンタムはマーベルの大口の顧客でもある。ハールストン氏は2019年にも、光部品大手フィニサーのCEOとして同社の売却をまとめた経験があり、合併後はマーベルの取締役に加わる。
世の中の見方と、これからの観測ポイント
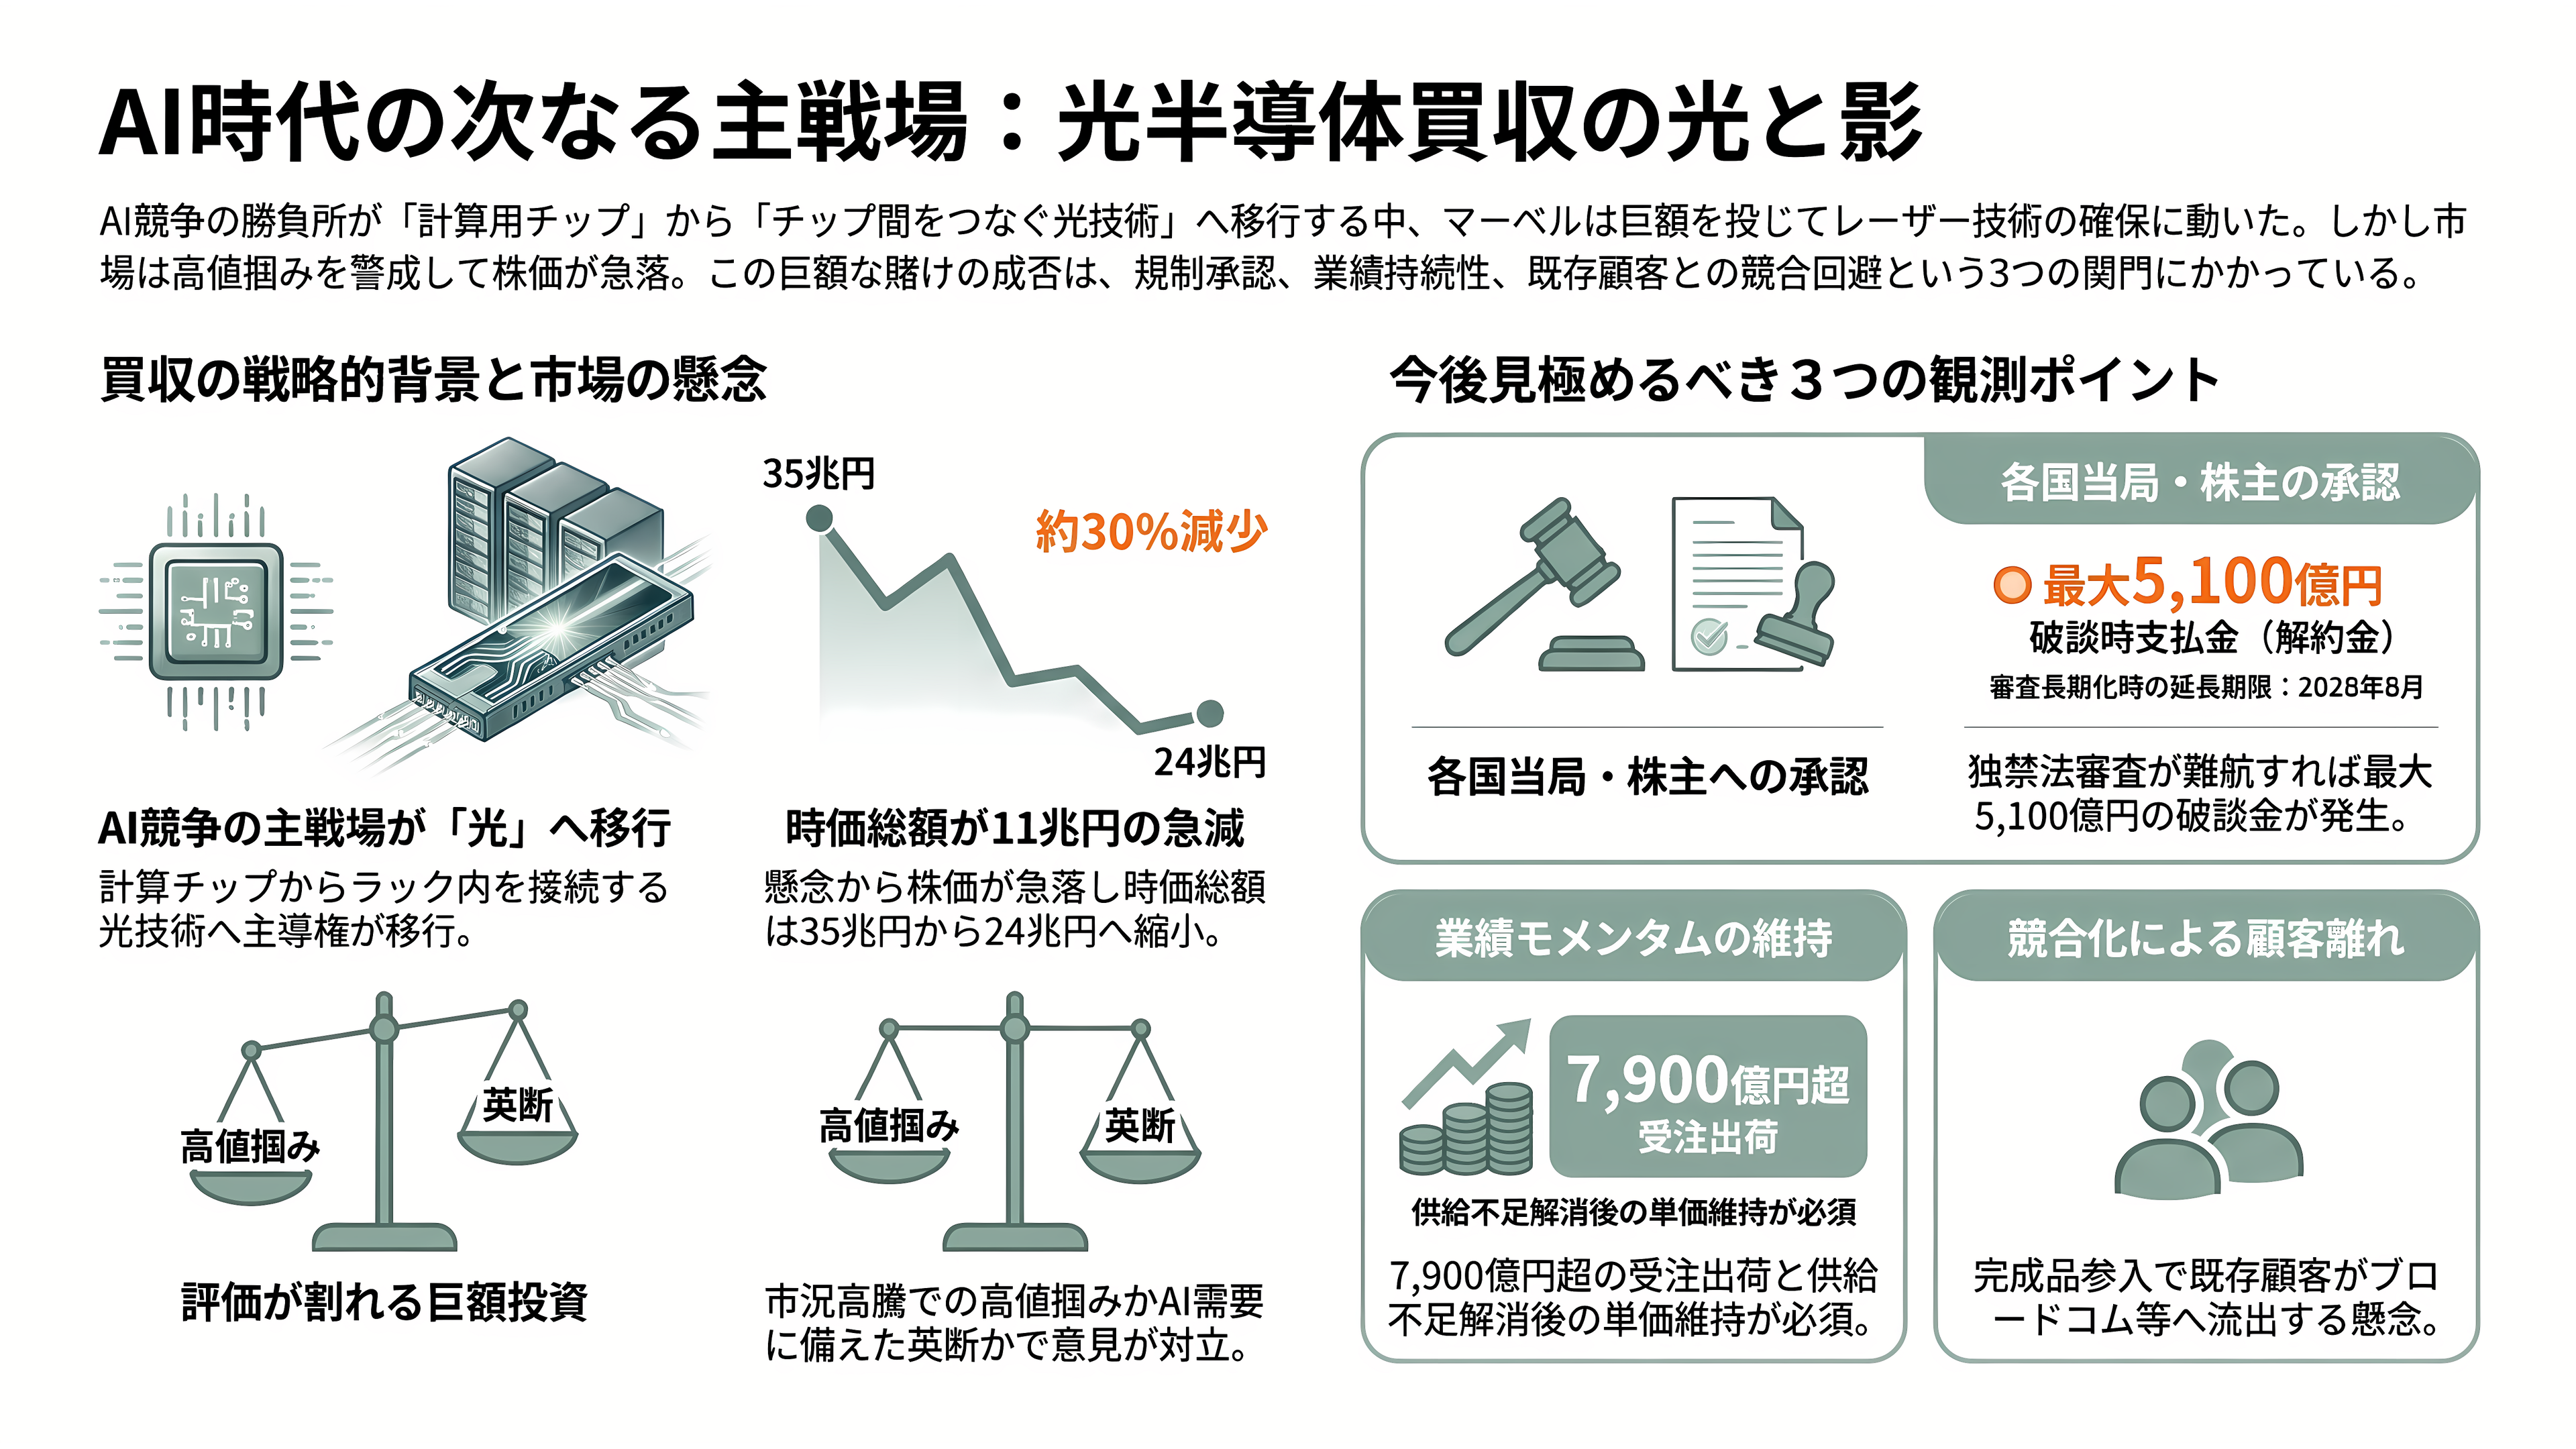
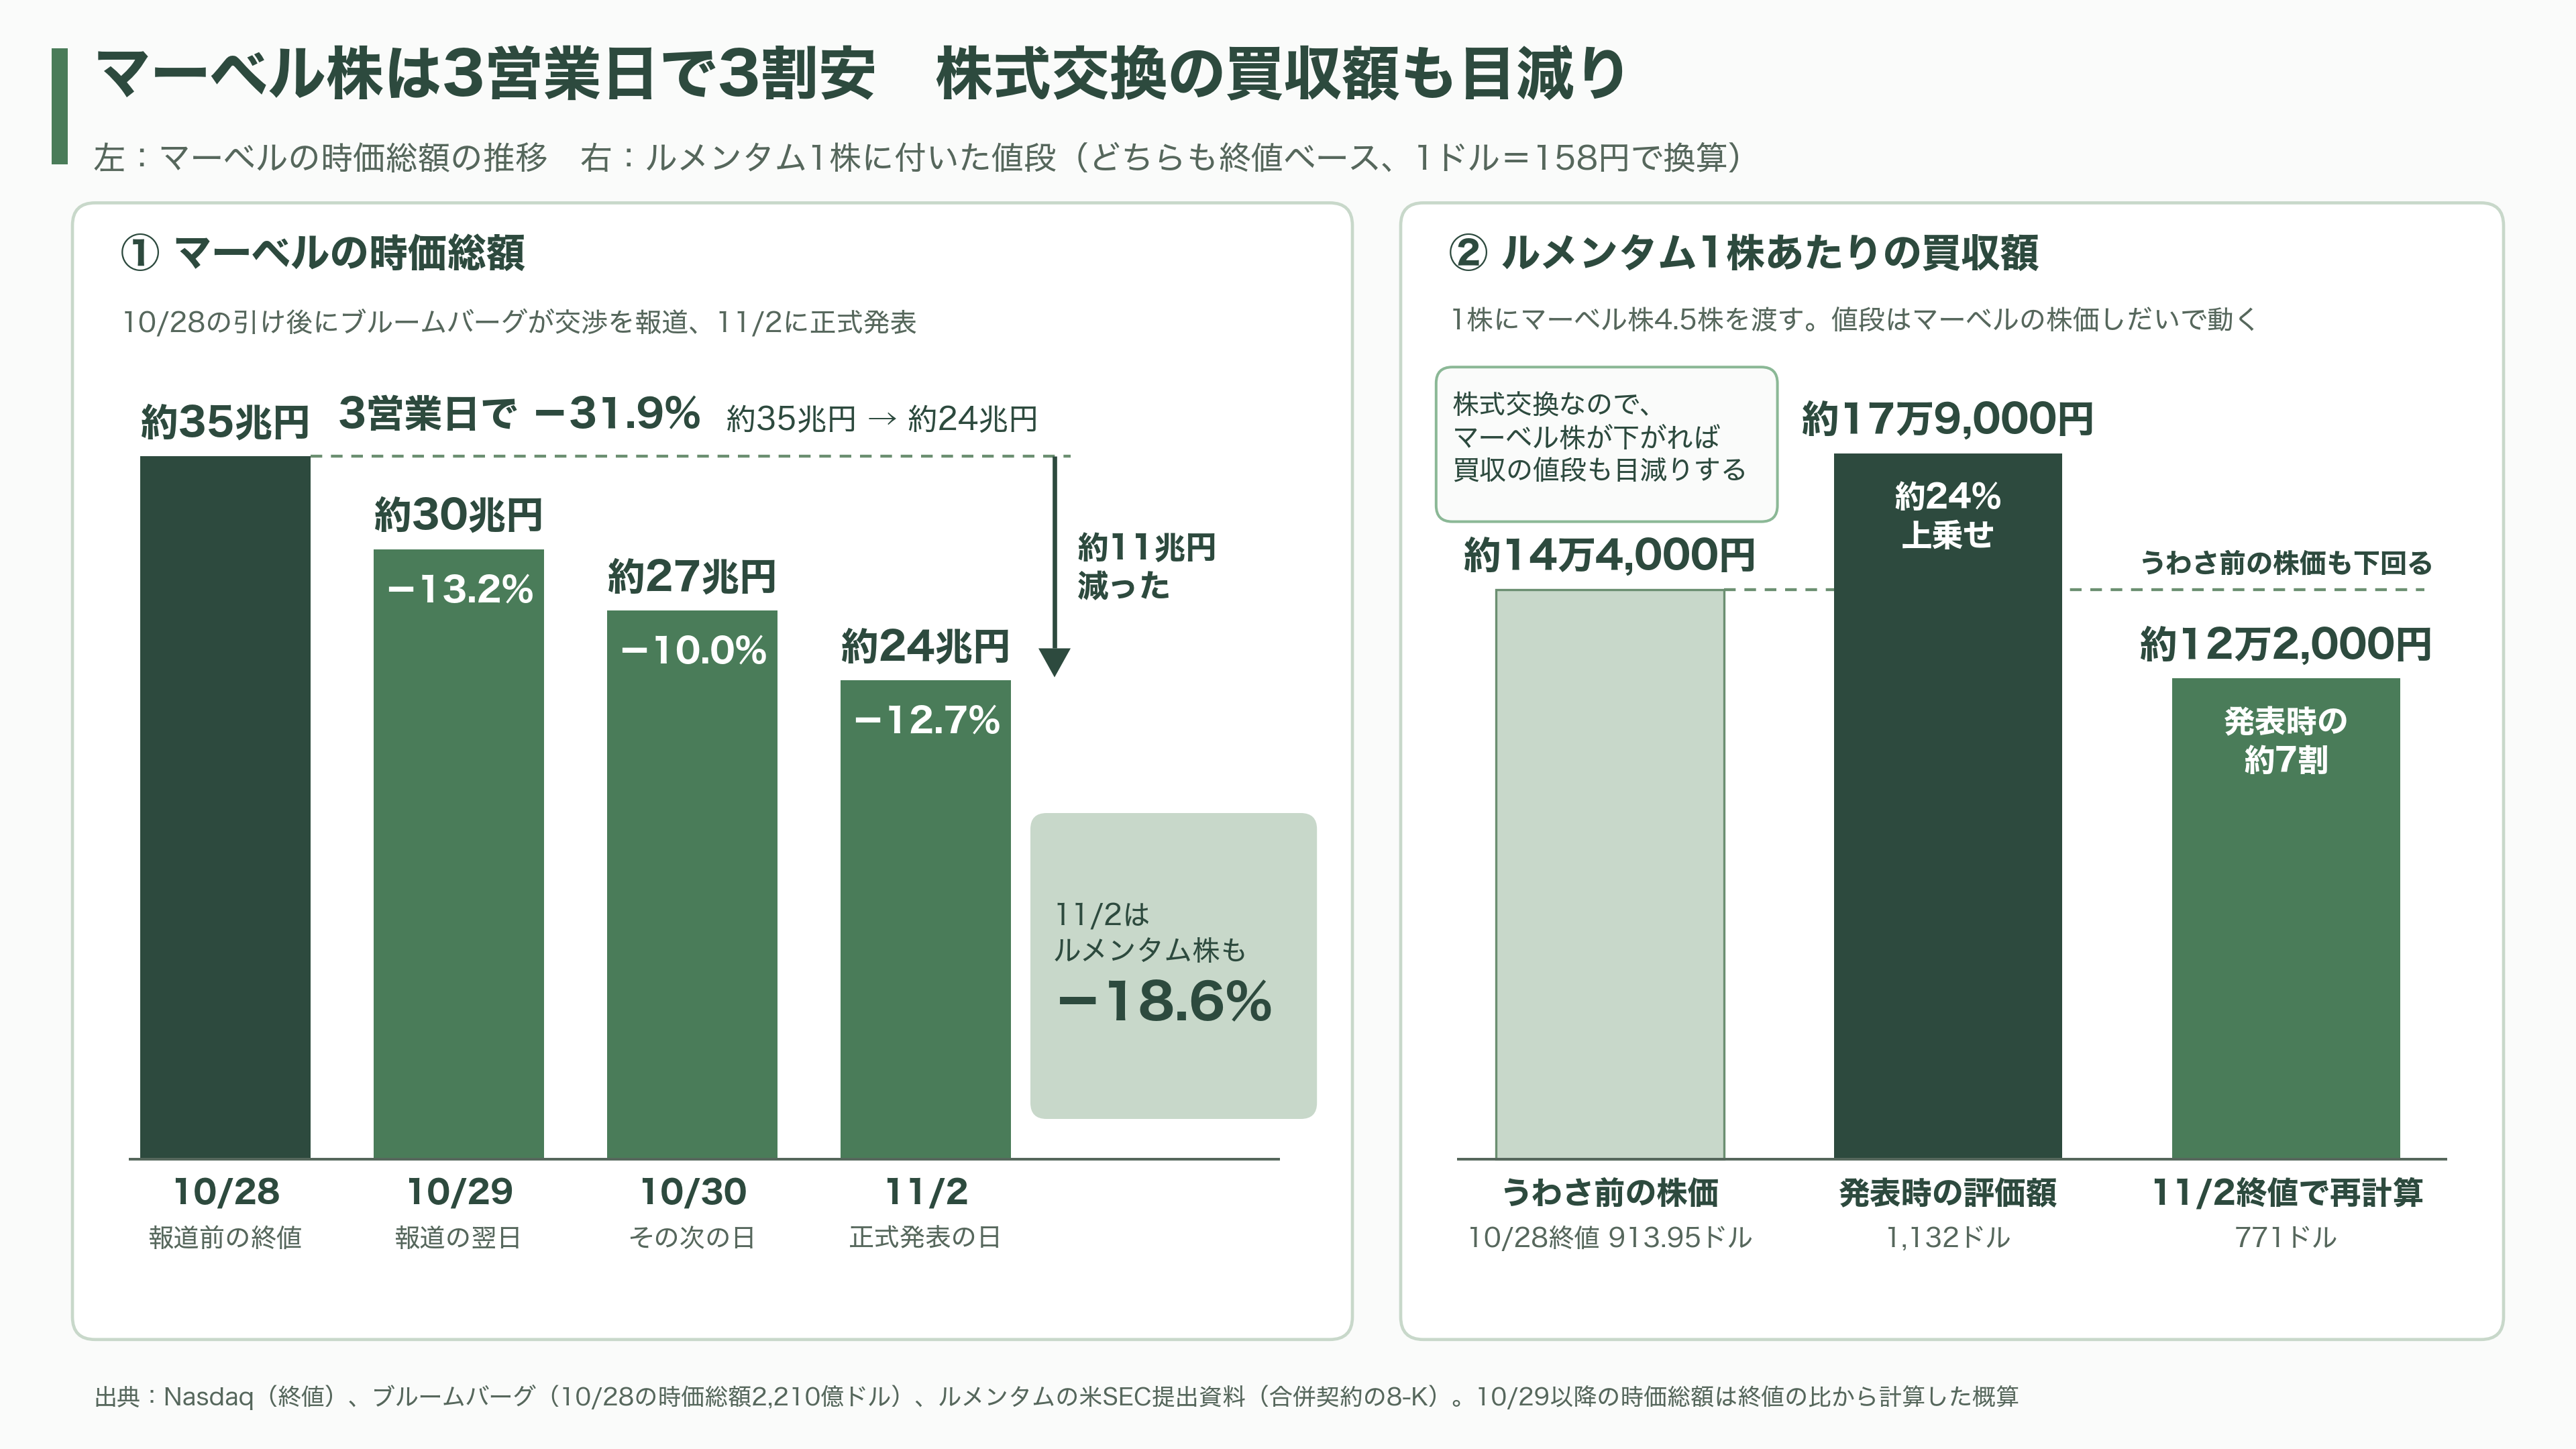
ただ、株式市場はこの組み合わせを歓迎しなかった。10月28日にブルームバーグが交渉を報じると、マーベル株は翌日に13%下がり、正式発表の11月2日にも12.7%下げた。報道の翌日からの3営業日で3割あまり値を下げ、時価総額は約35兆円から約24兆円へ縮んだ。ロイターは、AIバブルへの警戒も重なったと伝えている。ルメンタム株も発表の日に18.6%下げた。株式交換なので、マーベル株が下がれば買収の値段も目減りする。ルメンタム1株の値段は、うわさが出る前の株価に約24%を上乗せした約17万9,000円とされたが、11月2日の終値で計算し直すと約12万2,000円で、7割ほどにとどまる。
心配の中身は、買う値段だ。米モーニングスターのウィリアム・カーウィン氏は交渉が報じられた直後、組み合わせとしては理にかなうとしつつ、「数字の上では高すぎる恐れがある」と書いた。弱気の見方として、ルメンタムの好業績は品不足と値上げに支えられた面があり、中国には安い競争相手も控えると指摘し、業績の一部でも市況の波によるものなら、マーベルは思ったより弱い資産に高値を払うことになるとした。発表当日の電話会見でも、品不足の頂点で買っているのではないか、という質問がアナリストから相次いだ。マーフィー氏は、品不足は買収の理由ではないと否定し、「注文はもう目の前にある」と答えた。
逆の見方もある。レイモンド・ジェームズのサイモン・レオポルド氏は、株価の反応は行き過ぎで、マーベル株も割安だとして、ルメンタムの投資判断を最上位に引き上げた。英IGグループのアクセル・ルドルフ氏はロイターに、強い手札になりうると認めつつ、「途方もない賭け」で、払いすぎではないかと投資家が問うのは当然だと語った。
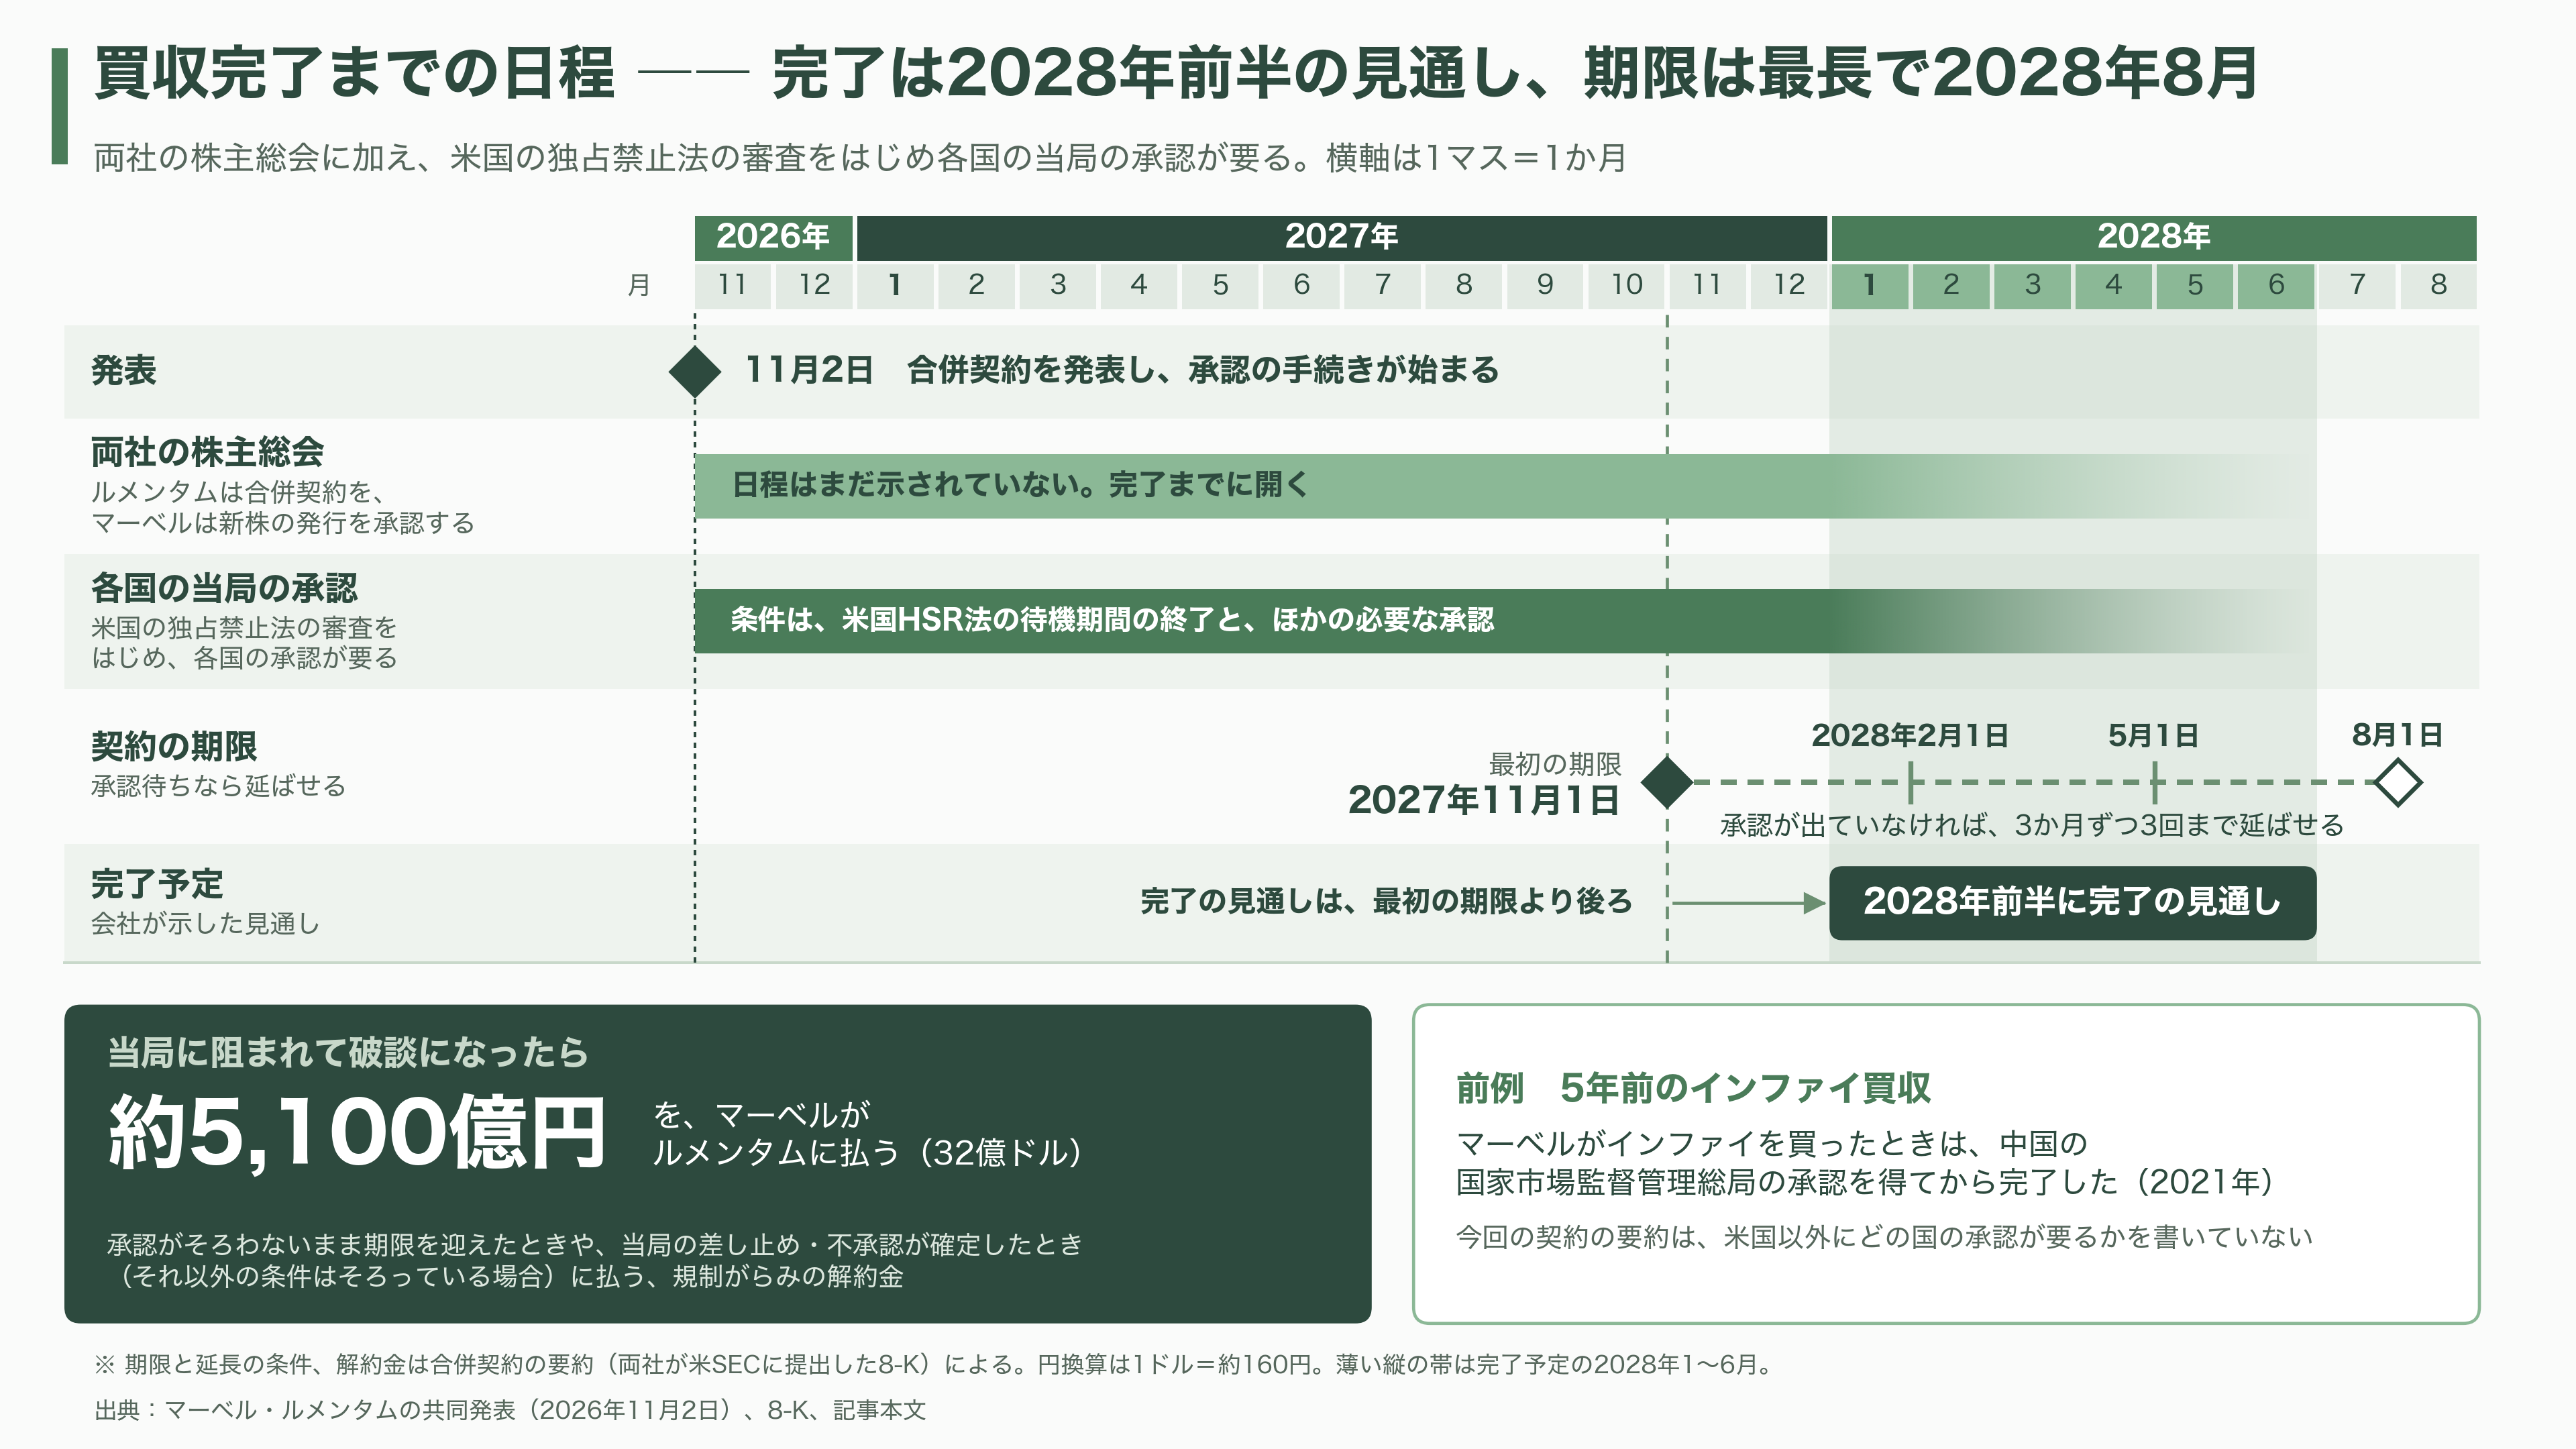
この先、見るべき点は三つある。一つ目は承認だ。両社の株主総会に加え、米国の独占禁止法の審査をはじめ、各国の当局の承認が要る。マーベルが5年前にインファイを買ったときは、中国の国家市場監督管理総局の承認を得てから完了した。契約の期限は2027年11月で、審査が長引けば2028年8月まで延ばせる。当局に阻まれて破談になれば、マーベルはルメンタムに約5,100億円を払う。
二つ目は、ルメンタムの勢いが続くかだ。会社が示した10〜12月期の売上高の見通しは約2,500億円で、市場の予想を上回った。マーフィー氏は、ラックの中を光でつなぐ需要が来年から伸び始めるとみる。約7,900億円を超える大型受注が予定どおり出荷に移るのか、それとも品不足が解けて値段が下がり始めるのかで、この買収の値打ちは大きく変わる。
三つ目は、取引先の動きだ。マーベルはこれから、光の部品を組み上げた完成品、つまり光モジュールも自分で売る立場になる。これまでマーベルのDSPを買ってきた光部品メーカーにとっては、取引先がライバルにもなる。カウンターポイントは、その一部がブロードコムなどに乗り換える可能性を指摘している。ハールストン氏は、レーザーは競合のほとんどにも売っていて、これからも支え続けると強調した。
この買収が示しているのは、AIの競争の急所が、計算するチップから、チップ同士をつなぐ光へ移りつつあるということだ。マーベルは会社の3分の1を差し出して、いちばん手に入りにくい光の源、レーザーの工場を取りにいった。市場の疑いが外れるかどうかは、完了予定の2028年までに、光が本当にラックの中へ入っていくかで決まる。