ごま粒の半分の部品に、注文が殺到している
長さ1ミリ、幅0.5ミリ。ごま粒の半分ほどの小さな四角い粒の中に、髪の毛の太さの100分の1ほどしかない薄いセラミックの膜が、1,000枚以上も重なっている。
この粒が、積層セラミックコンデンサ、英語の頭文字をとってMLCCと呼ばれる電子部品だ。いま世界中で、この粒が足りなくなっている。
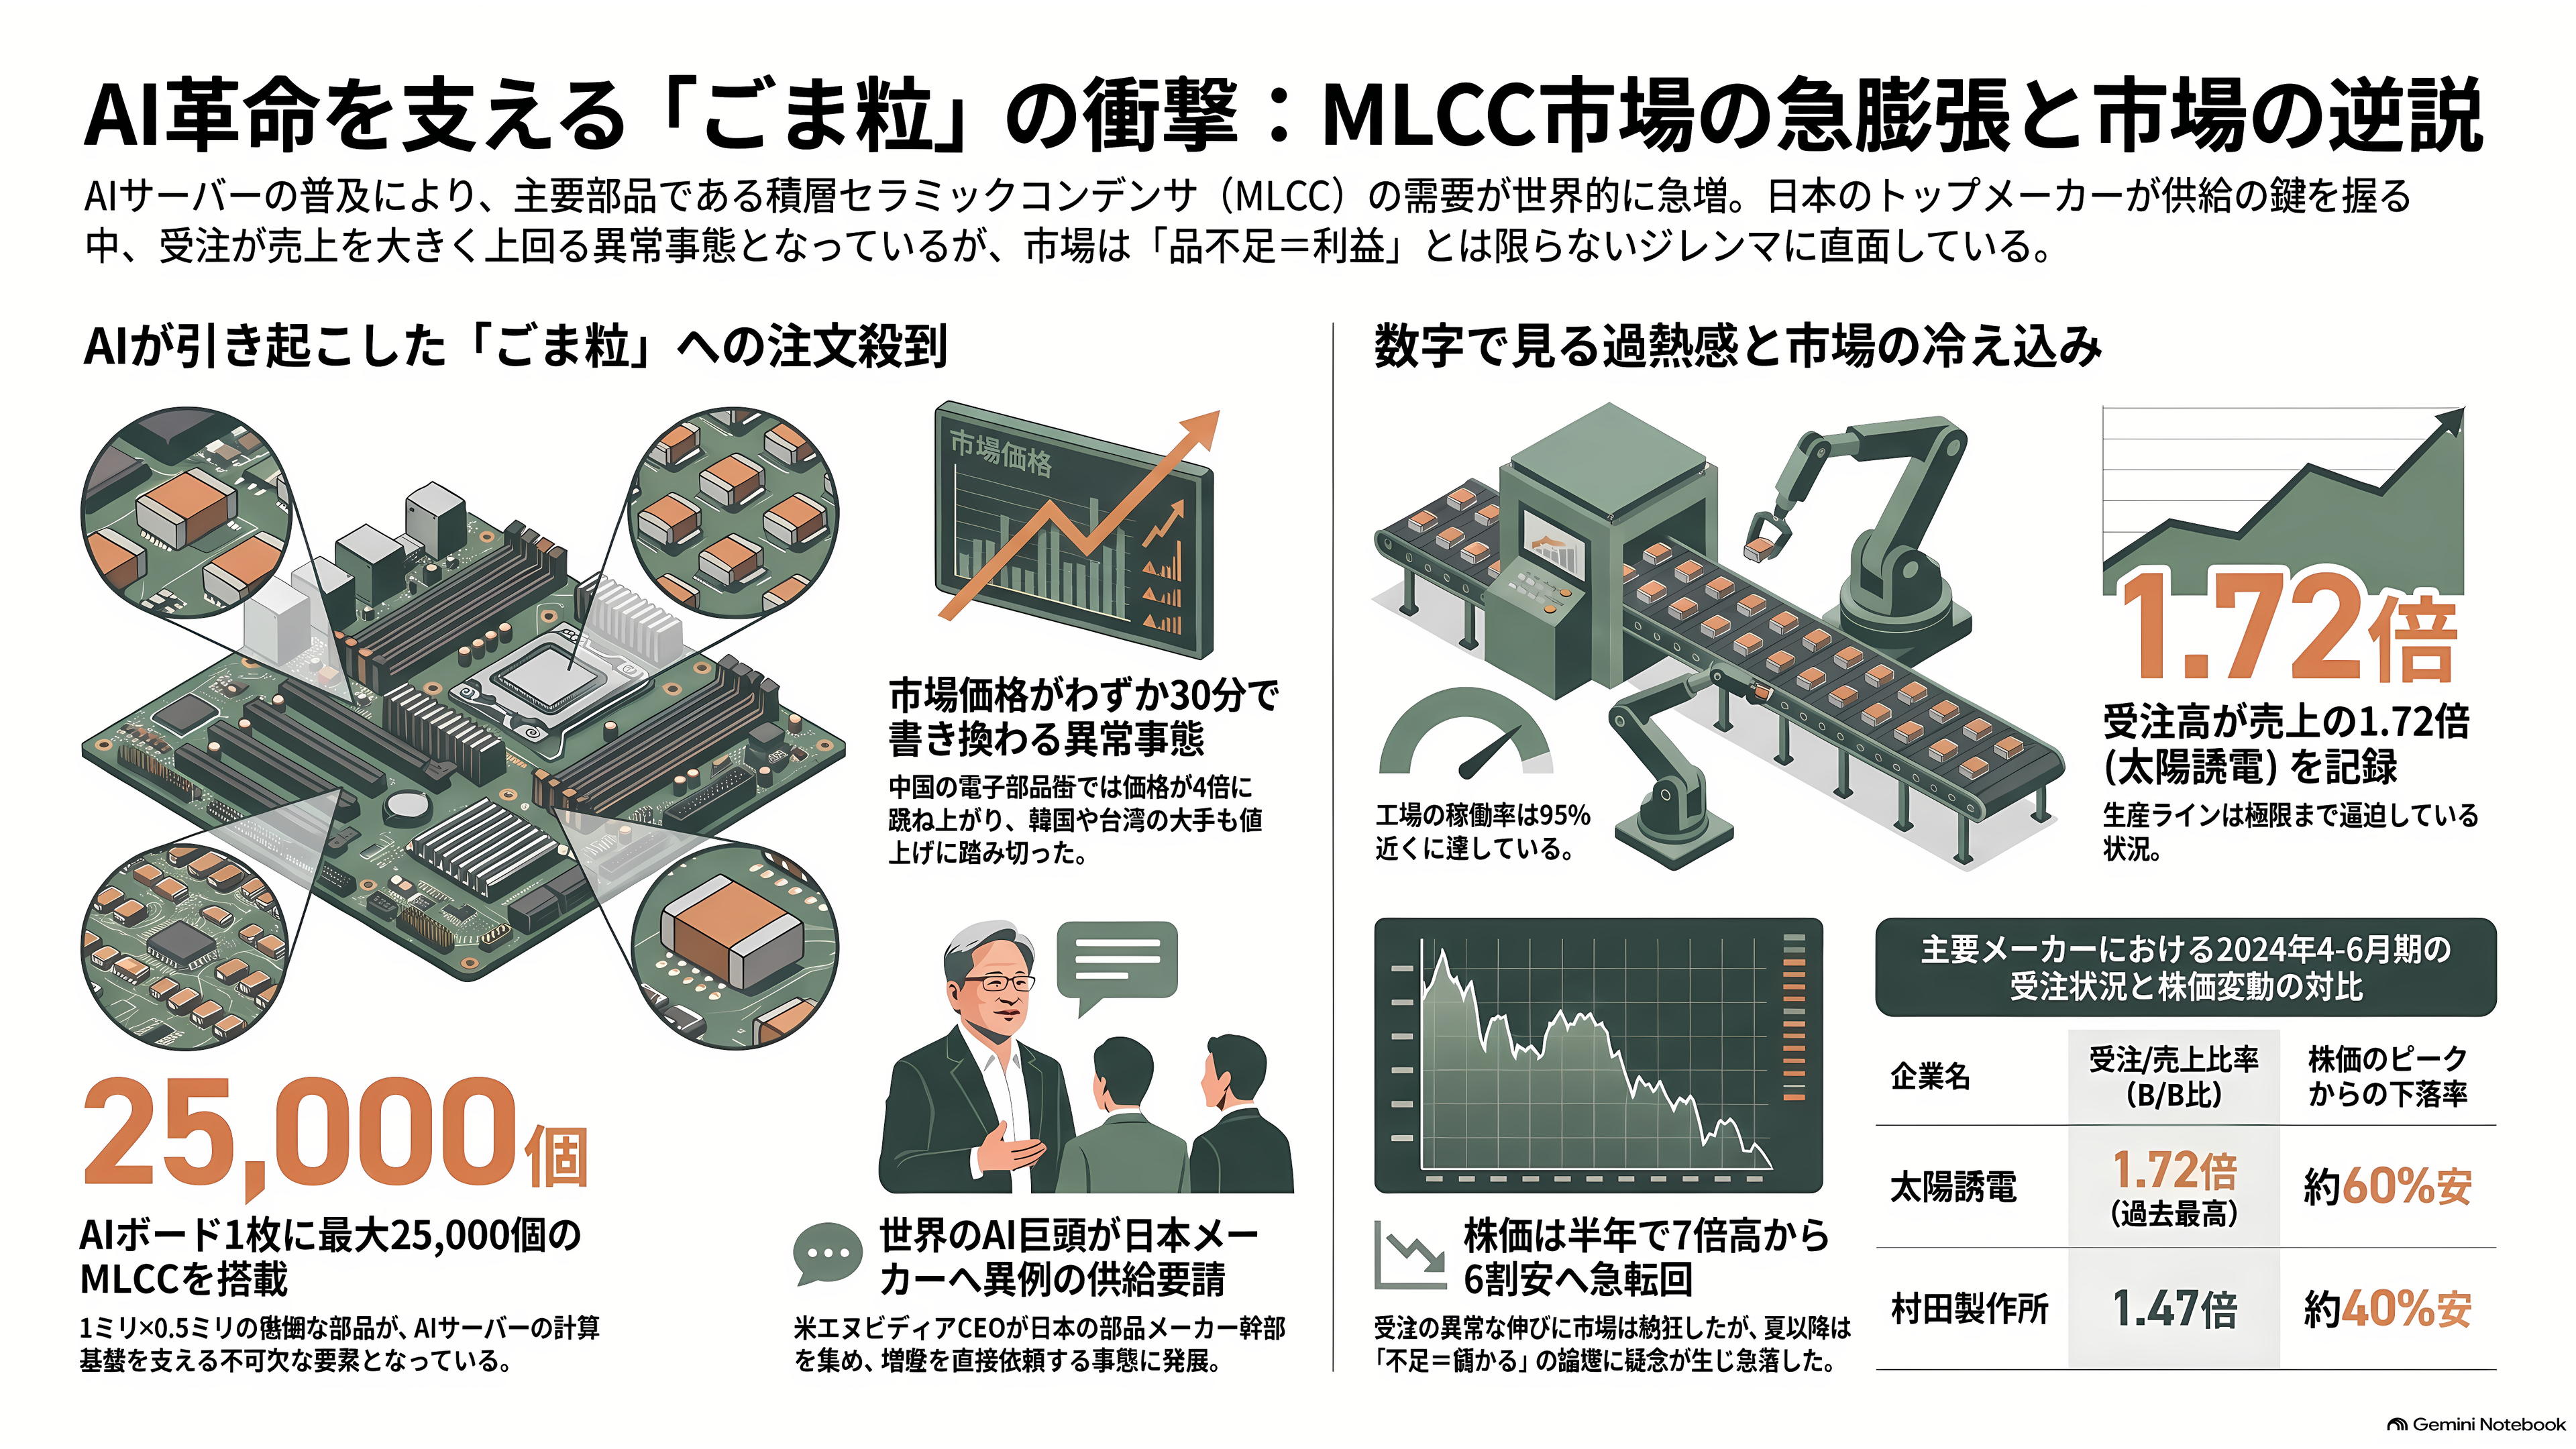
引き金はAIだ。AIの計算を担うボード1枚に、MLCCは1万5,000個から2万5,000個も並ぶ。そのボードを何枚も詰め込んだサーバーが、世界中のデータセンターで一斉に据え付けられている。
中国・深圳の電子部品街、華強北では6月、一部のMLCCの値札が30分おきに書き換えられた。値段が4倍に跳ね上がった品種もある。値上げの波は、韓国のサムスン電機や台湾の国巨(ヤゲオ)といった大手メーカーにも広がった。
7月中旬の夜、東京・神田の居酒屋では、米エヌビディアのジェンスン・フアンCEOが、日本の部品・素材メーカー16社の幹部30人余りと卓を囲んだ。村田製作所、太陽誘電、TDKの名前もあった。村田の中島規巨社長は月末の決算説明会で、アナリストから東京での会議の印象を尋ねられ、MLCCの供給は「彼らにとってもエスカレーションされている大きなイシューらしくて。たくさんのお願いを受けた」と答えている。
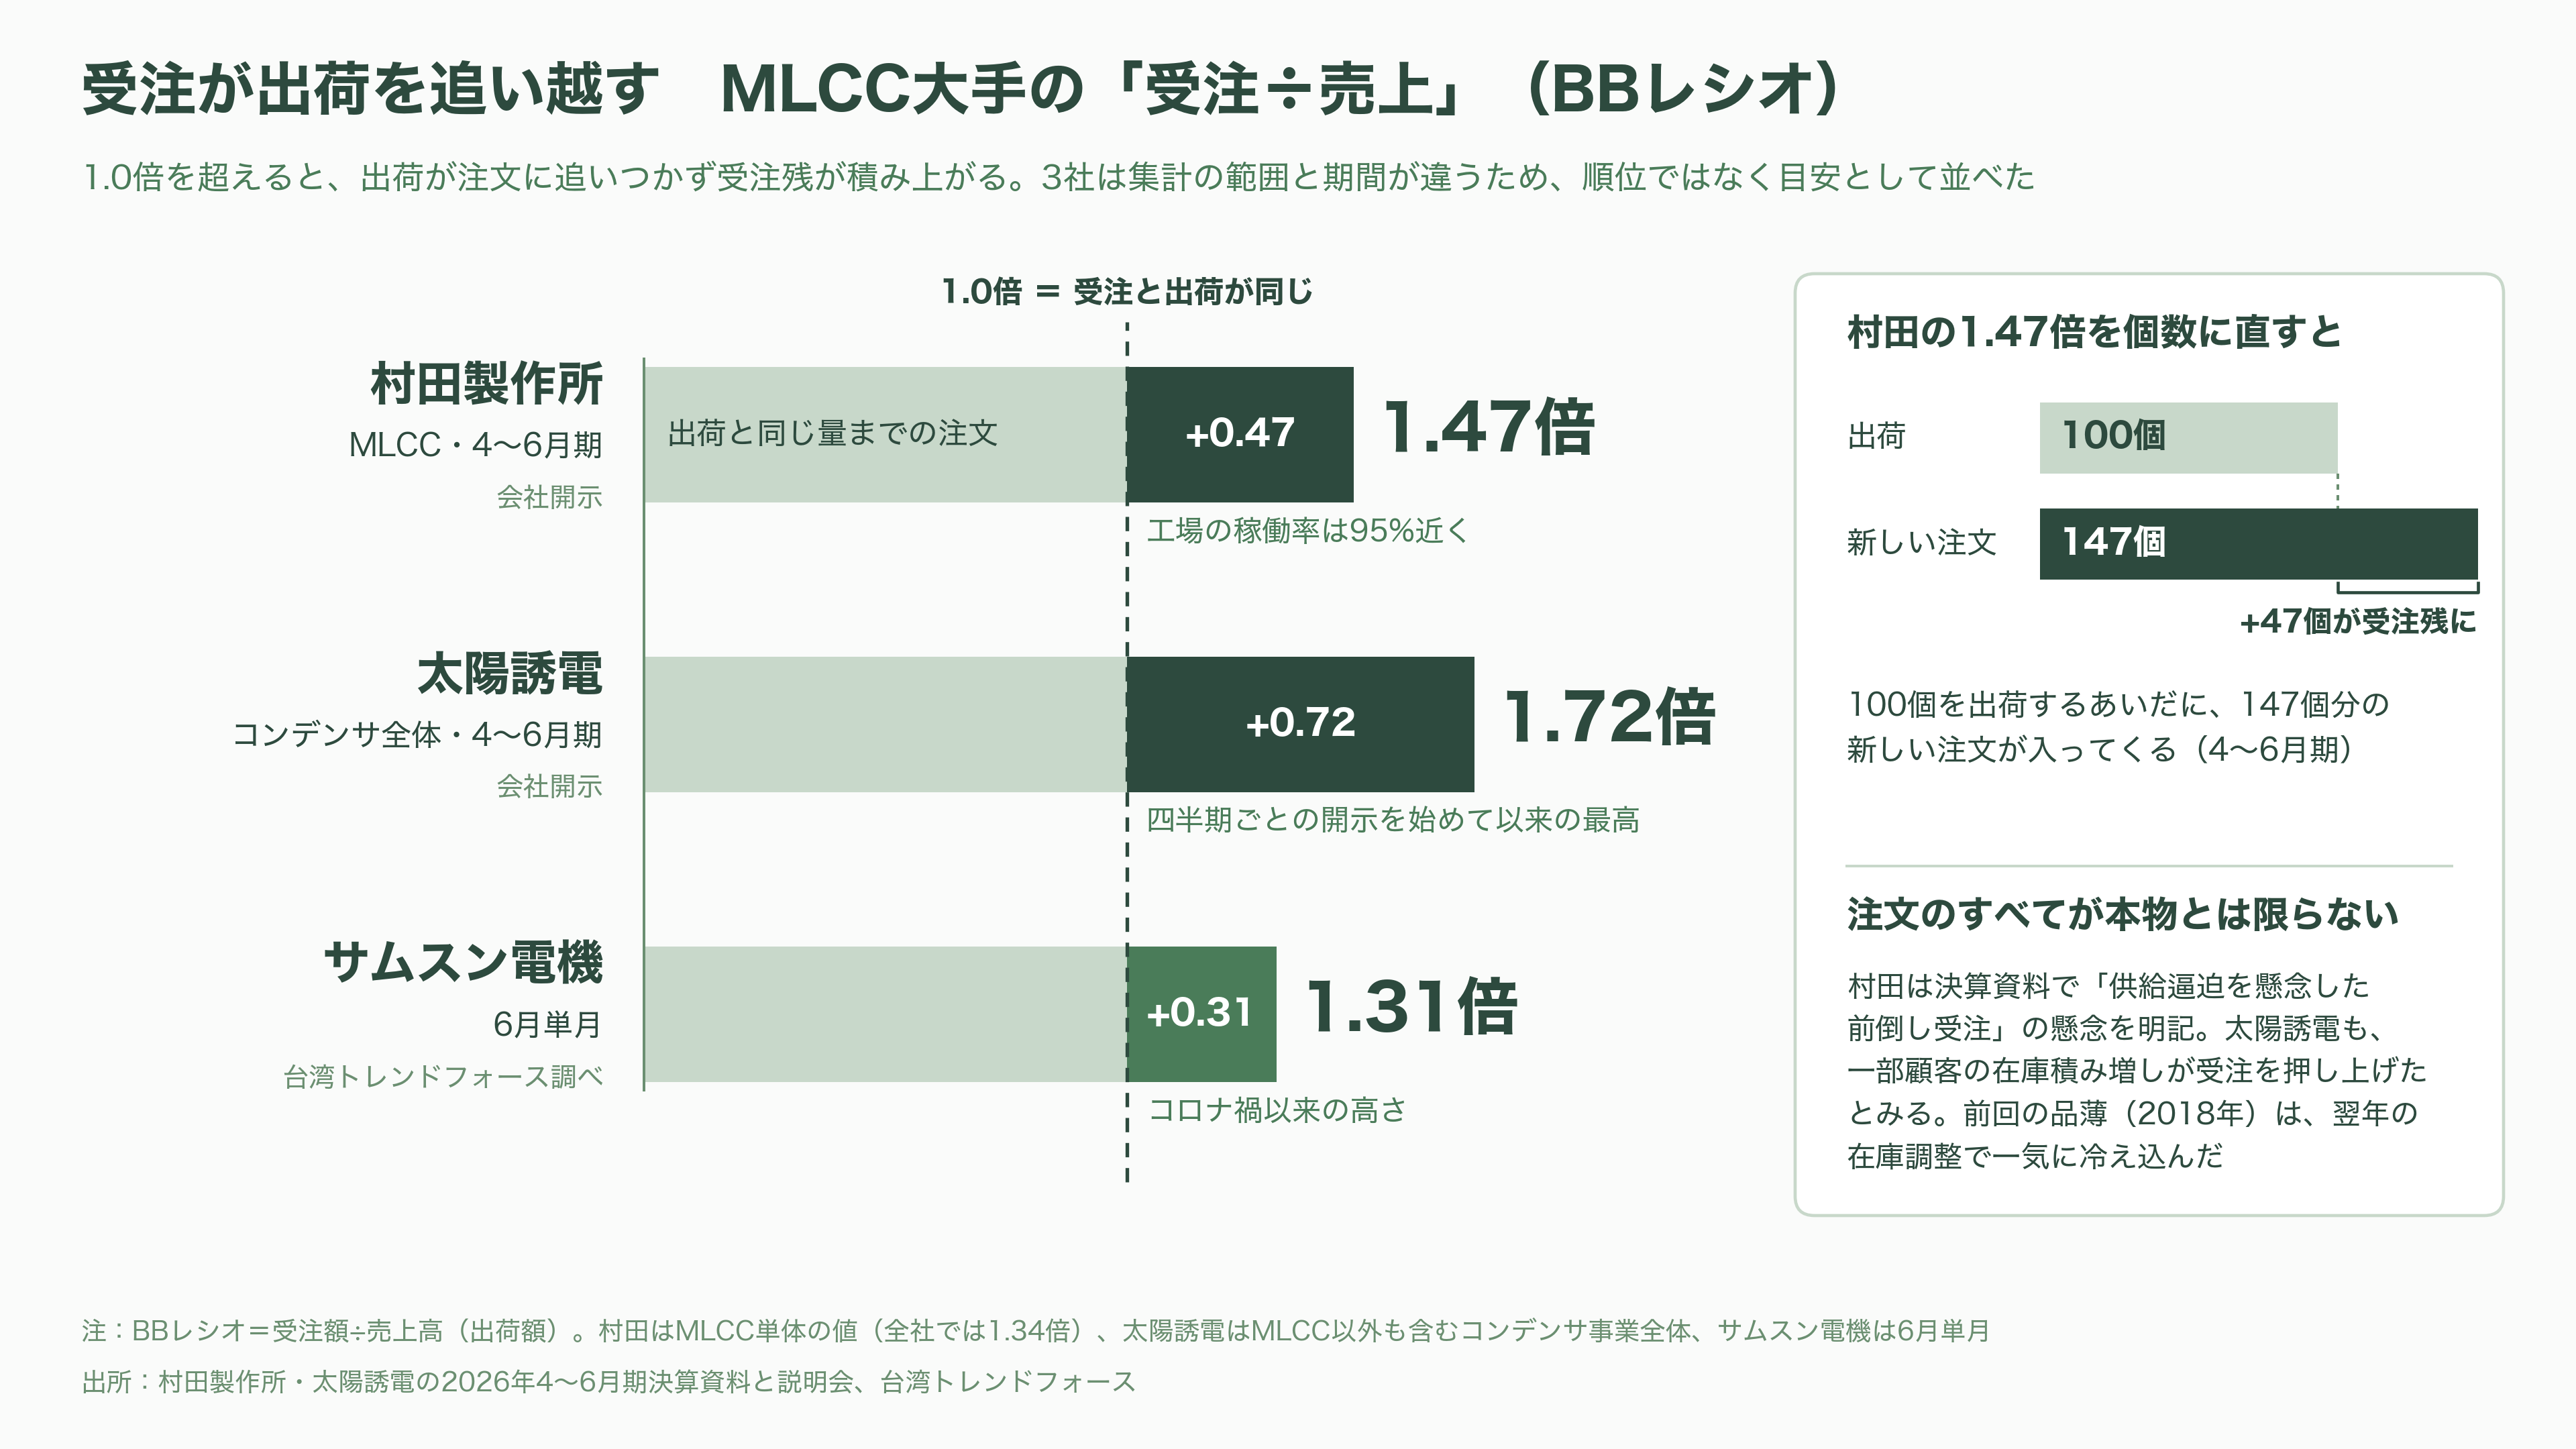
数字も異常を示している。村田の4〜6月期、MLCCの受注は売上の1.47倍に達した。100個を出荷するあいだに、147個分の新しい注文が入ってくる計算だ。工場の稼働率は95%近くで、作ったそばから出荷している。太陽誘電のコンデンサの受注は売上の1.72倍と、四半期ごとの開示を始めて以来の最高になった。
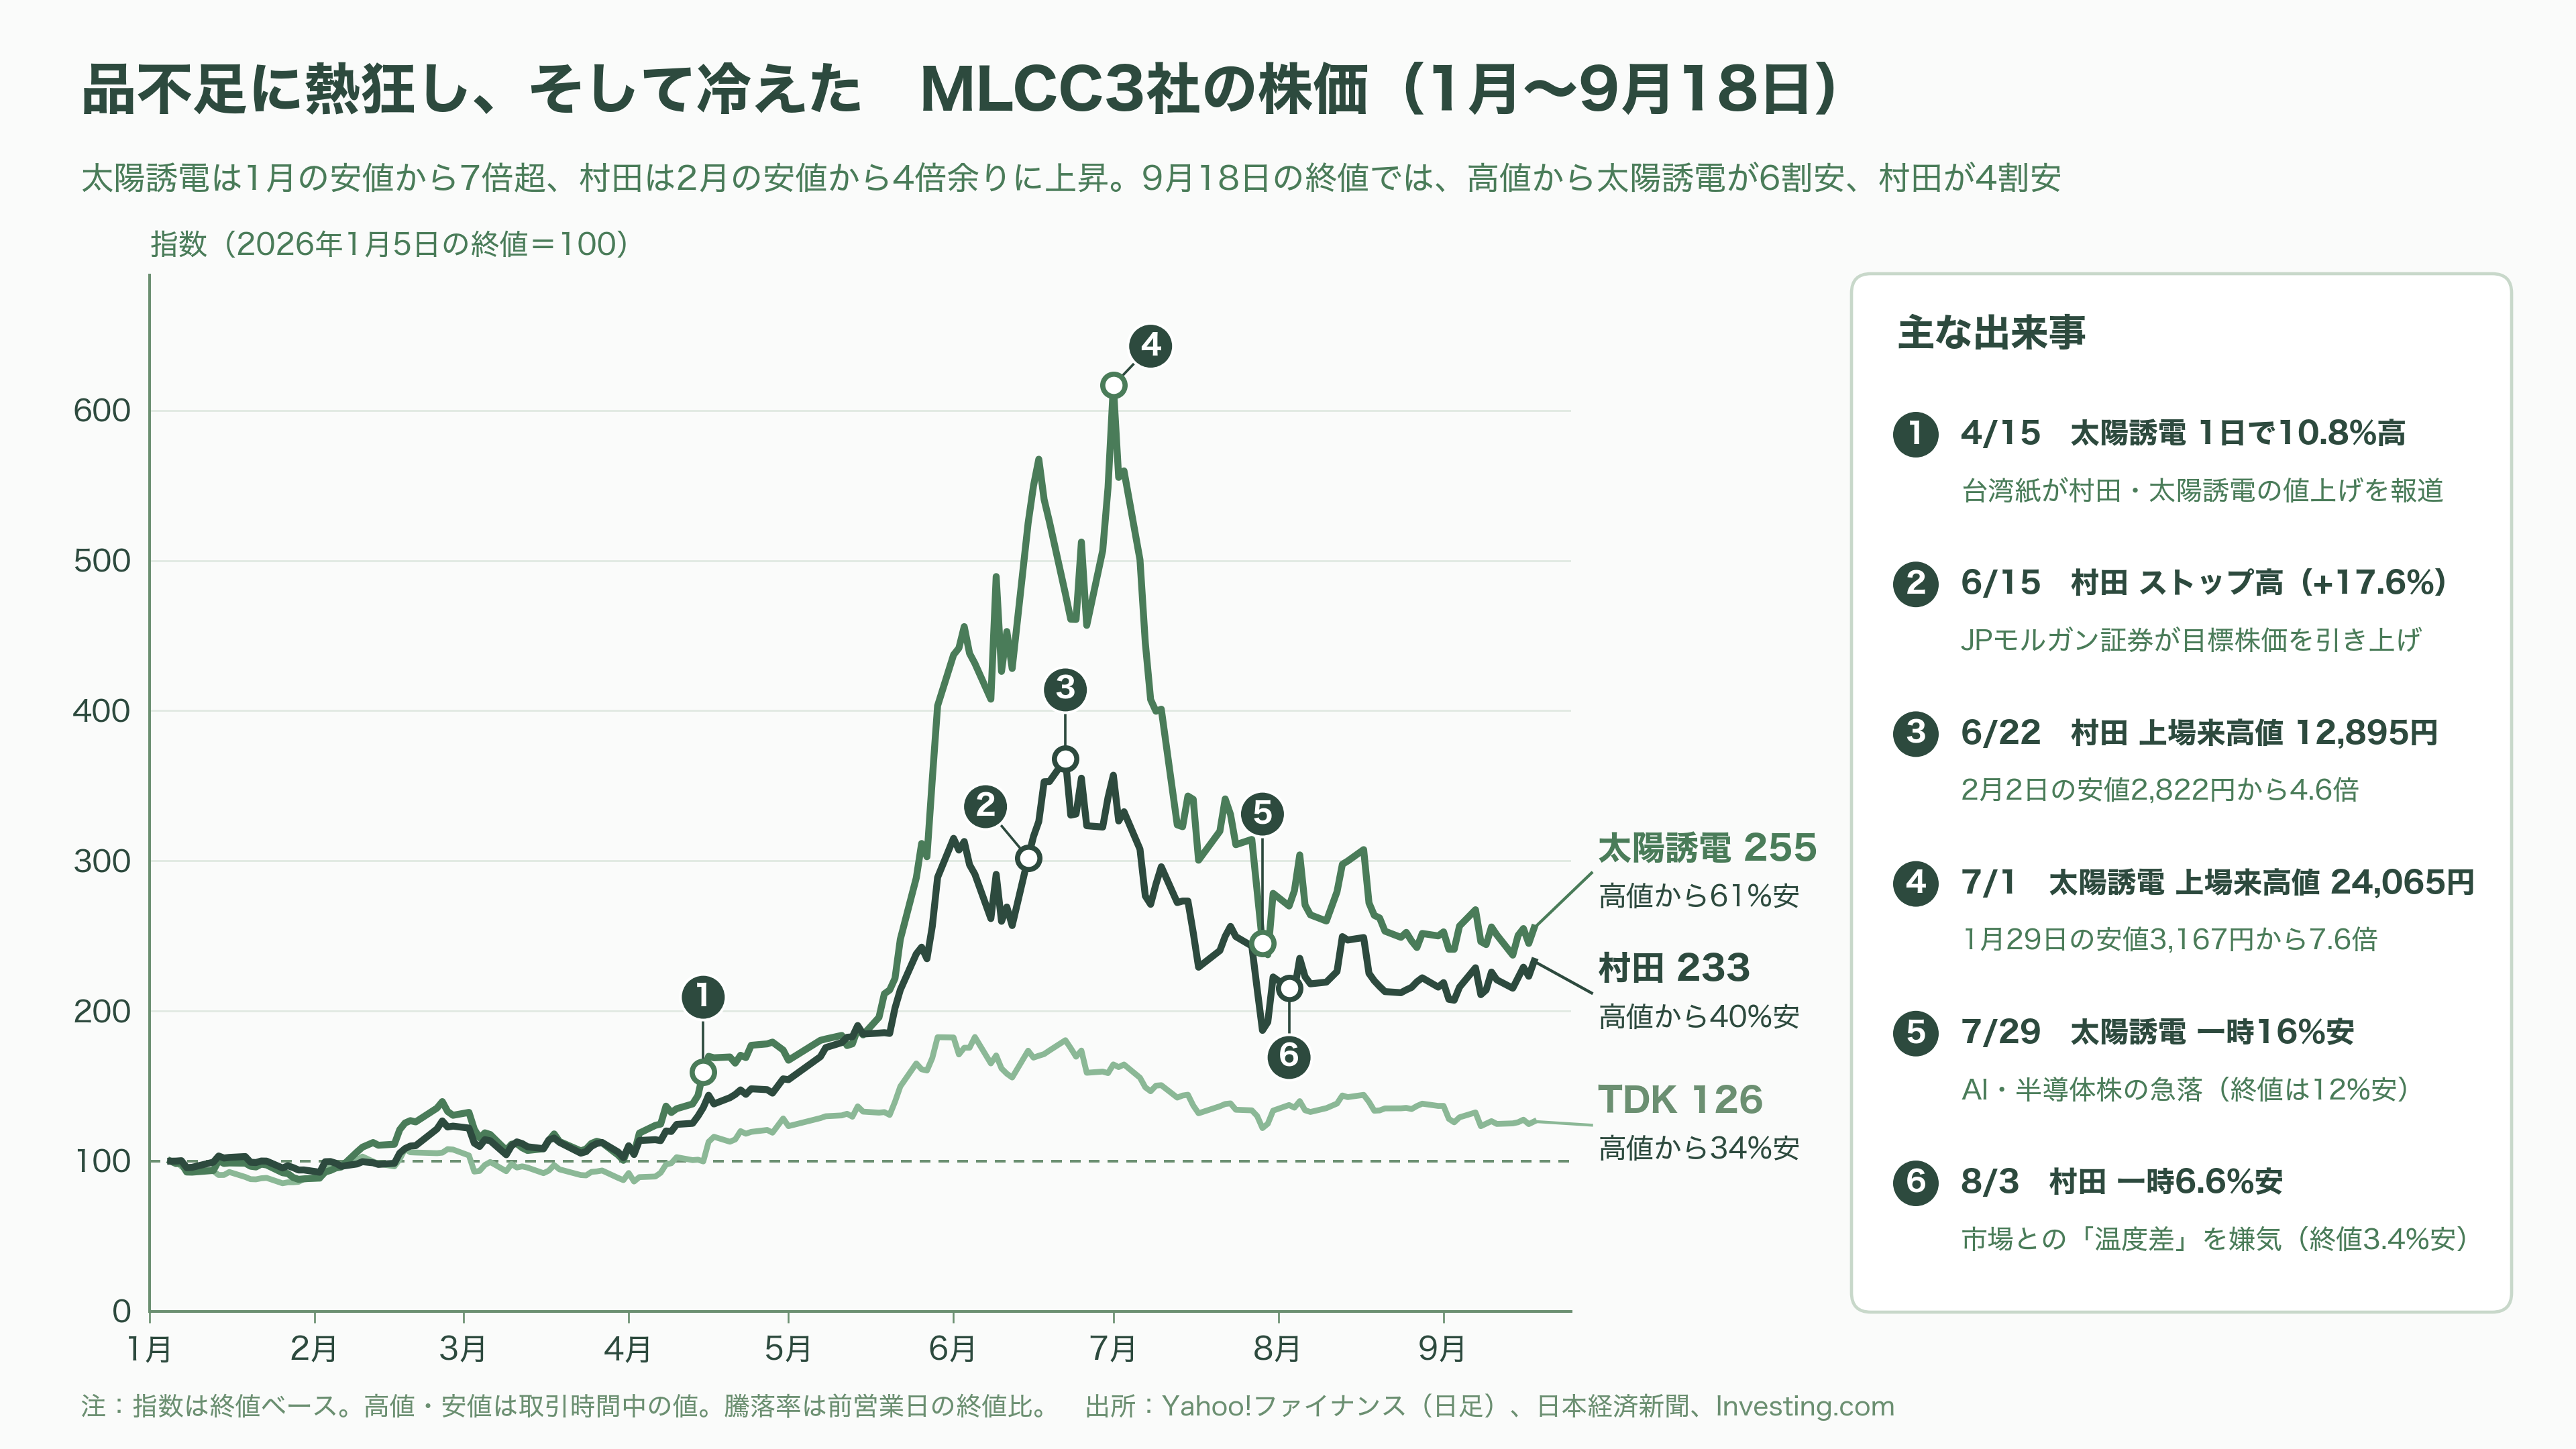
株式市場は、この品不足に熱狂し、そして冷えた。太陽誘電の株価は、1月の安値から7月1日の高値まで7倍を超えた。村田も2月の安値から4倍余りに上がった。ところが夏以降は急落し、9月18日の終値で見ると、太陽誘電は高値から6割安、村田は4割安の水準にある。
部品は足りない。それなのに、なぜ株は売られたのか。答えは、「足りない」ことと「儲かる」ことが、必ずしも同じではないところにある。
MLCCとは何か 電気をためる「小さな貯水タンク」
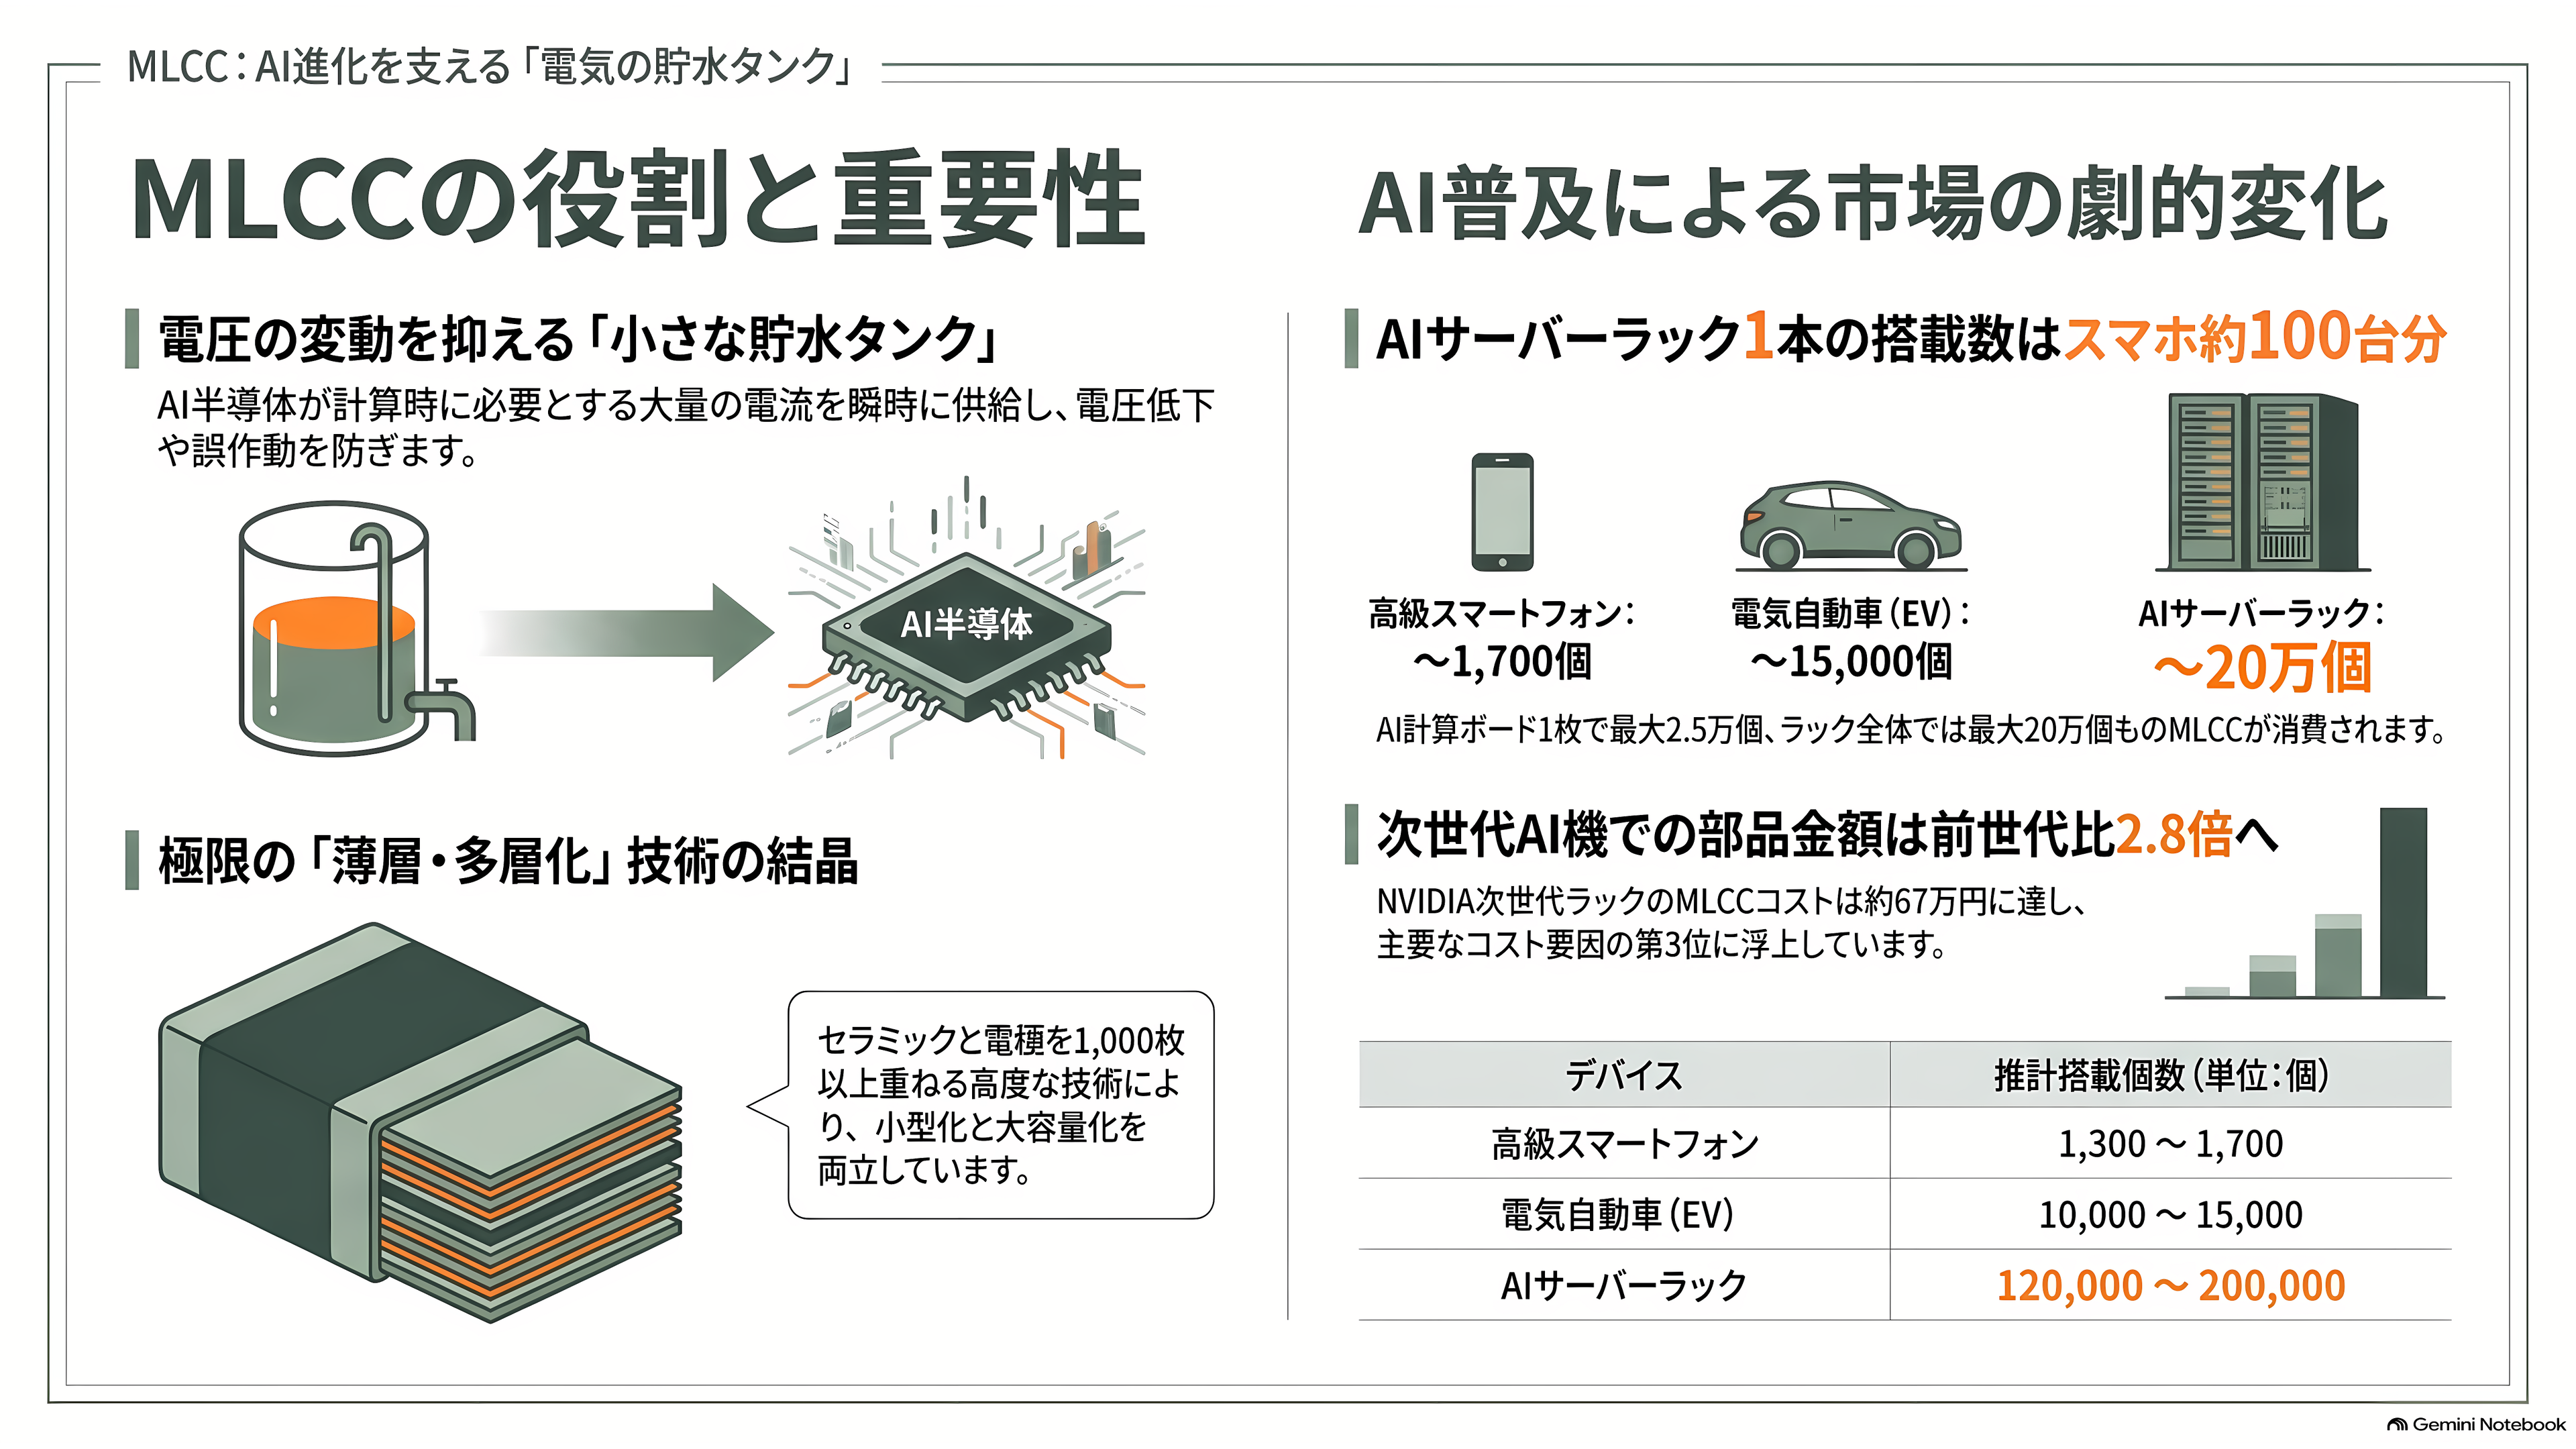
コンデンサは、電気を一瞬ためて、一瞬で吐き出す部品だ。電池のように長くためておくのではなく、ほんのわずかな時間の「つなぎ」を受け持つ。
たとえるなら、マンションの各階に置いた小さな貯水タンクだ。全部の家が同じ瞬間に蛇口をひねると、遠くの浄水場から届く水は間に合わず、水の勢いが落ちる。すぐそばにタンクがあれば、その一瞬をしのげる。
半導体でも、同じことが起きる。AIの計算に使うGPUと呼ばれる半導体は、計算を始めた瞬間に大量の電流を欲しがる。電源は少し離れた場所にあるので、供給がわずかに遅れ、電圧がガクッと下がる。電圧が下がれば、チップは計算を間違えるか、止まってしまう。そこで、チップのすぐ脇や真裏にMLCCをびっしり並べて電気をため込み、必要な瞬間に一斉に吐き出させる。電圧のでこぼこをならし、雑音のような電気の揺れも吸い取る。どれほど高性能な半導体も、この地味な部品がなければ安定して動かない。
中身は、ミルフィーユに似ている。チタン酸バリウムというセラミックの粉を、薄いシートに伸ばす。そこにニッケルの電極を印刷し、数百枚から1,000枚以上重ねて、1,000度を超える炉で焼き固める。シートを薄くして枚数を増やすほど、同じ大きさでたくさんの電気をためられる。各社の技術競争は、突き詰めれば、どこまで薄く、どこまで均一に、ずれなく重ねられるかに尽きる。
1個の値段は、汎用品なら1円にも満たない。その代わり、数がけた外れに多い。村田1社だけで、年間2兆個に迫るMLCCをつくっている。世界の人口で割ると、1人あたり250個ほどだ。
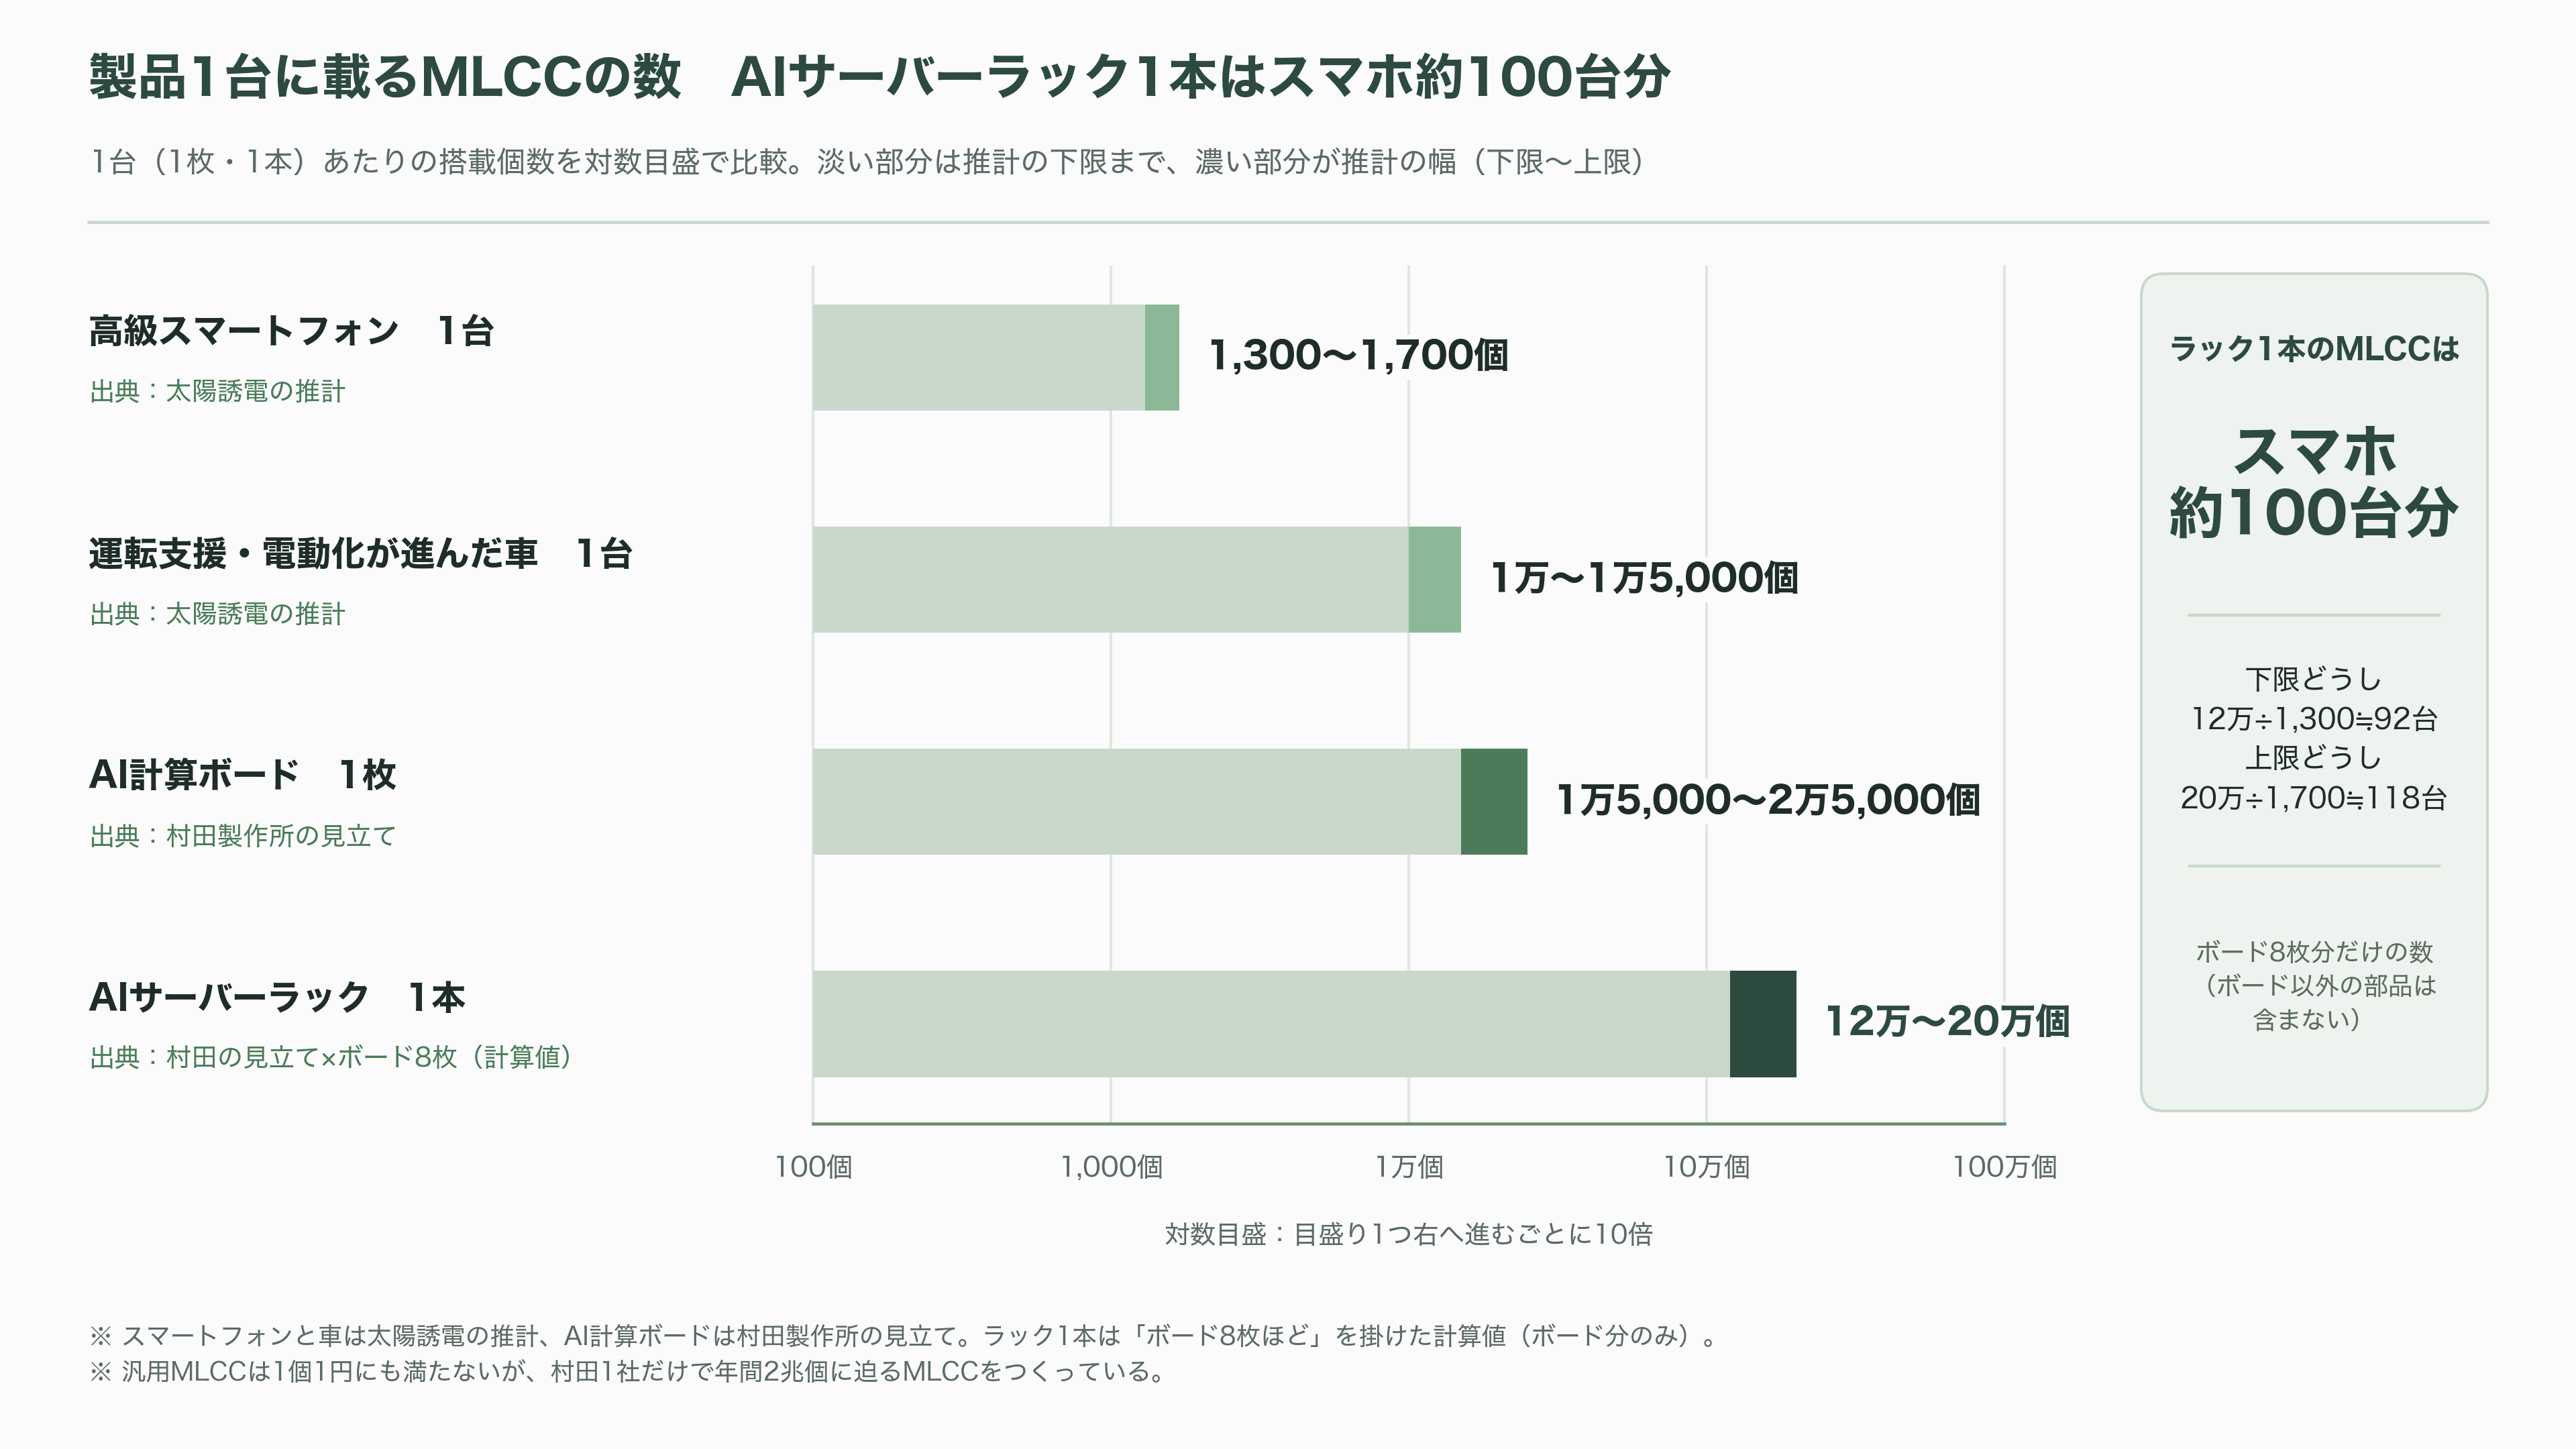
搭載される数を比べると、AIの重さがよくわかる。太陽誘電の推計では、高級スマートフォン1台に1,300〜1,700個、運転支援や電動化が進んだ車1台に1万〜1万5,000個。これに対して、村田の見立てでは、AIの計算ボードは1枚で1万5,000〜2万5,000個。サーバーラック1本にはこのボードが8枚ほど入るので、ボードだけで12万〜20万個になる。ラック1本に、スマートフォン100台分前後のMLCCが吸い込まれる計算だ。
米モルガン・スタンレーは、エヌビディアの次世代機「ヴェラ・ルービン」のラック1本に載るMLCCの金額を、約4,320ドル(約67万円)と試算した。前の世代の約1,530ドル(約24万円)から、2.8倍に膨らむ。この試算で、MLCCはラックの部品代を押し上げる要因の3番目に入った。1番目はメモリー、2番目はプリント基板だ。日本経済新聞は、このリポートが6月のMLCC関連株の急騰の引き金になったと伝えている。
AIが電気を食うほど、必要なMLCCは増える。ただし、数を増やすには限りがある。基板の広さが決まっているからだ。中島社長は、これからは個数よりも「一つ当たりの容量」が大きく伸びるとみる。小さくて、たくさんの電気をためられる最先端品ほど、価値が上がっていく構図だ。
なぜ足りないのか 「次のメモリー」と呼ばれる理由
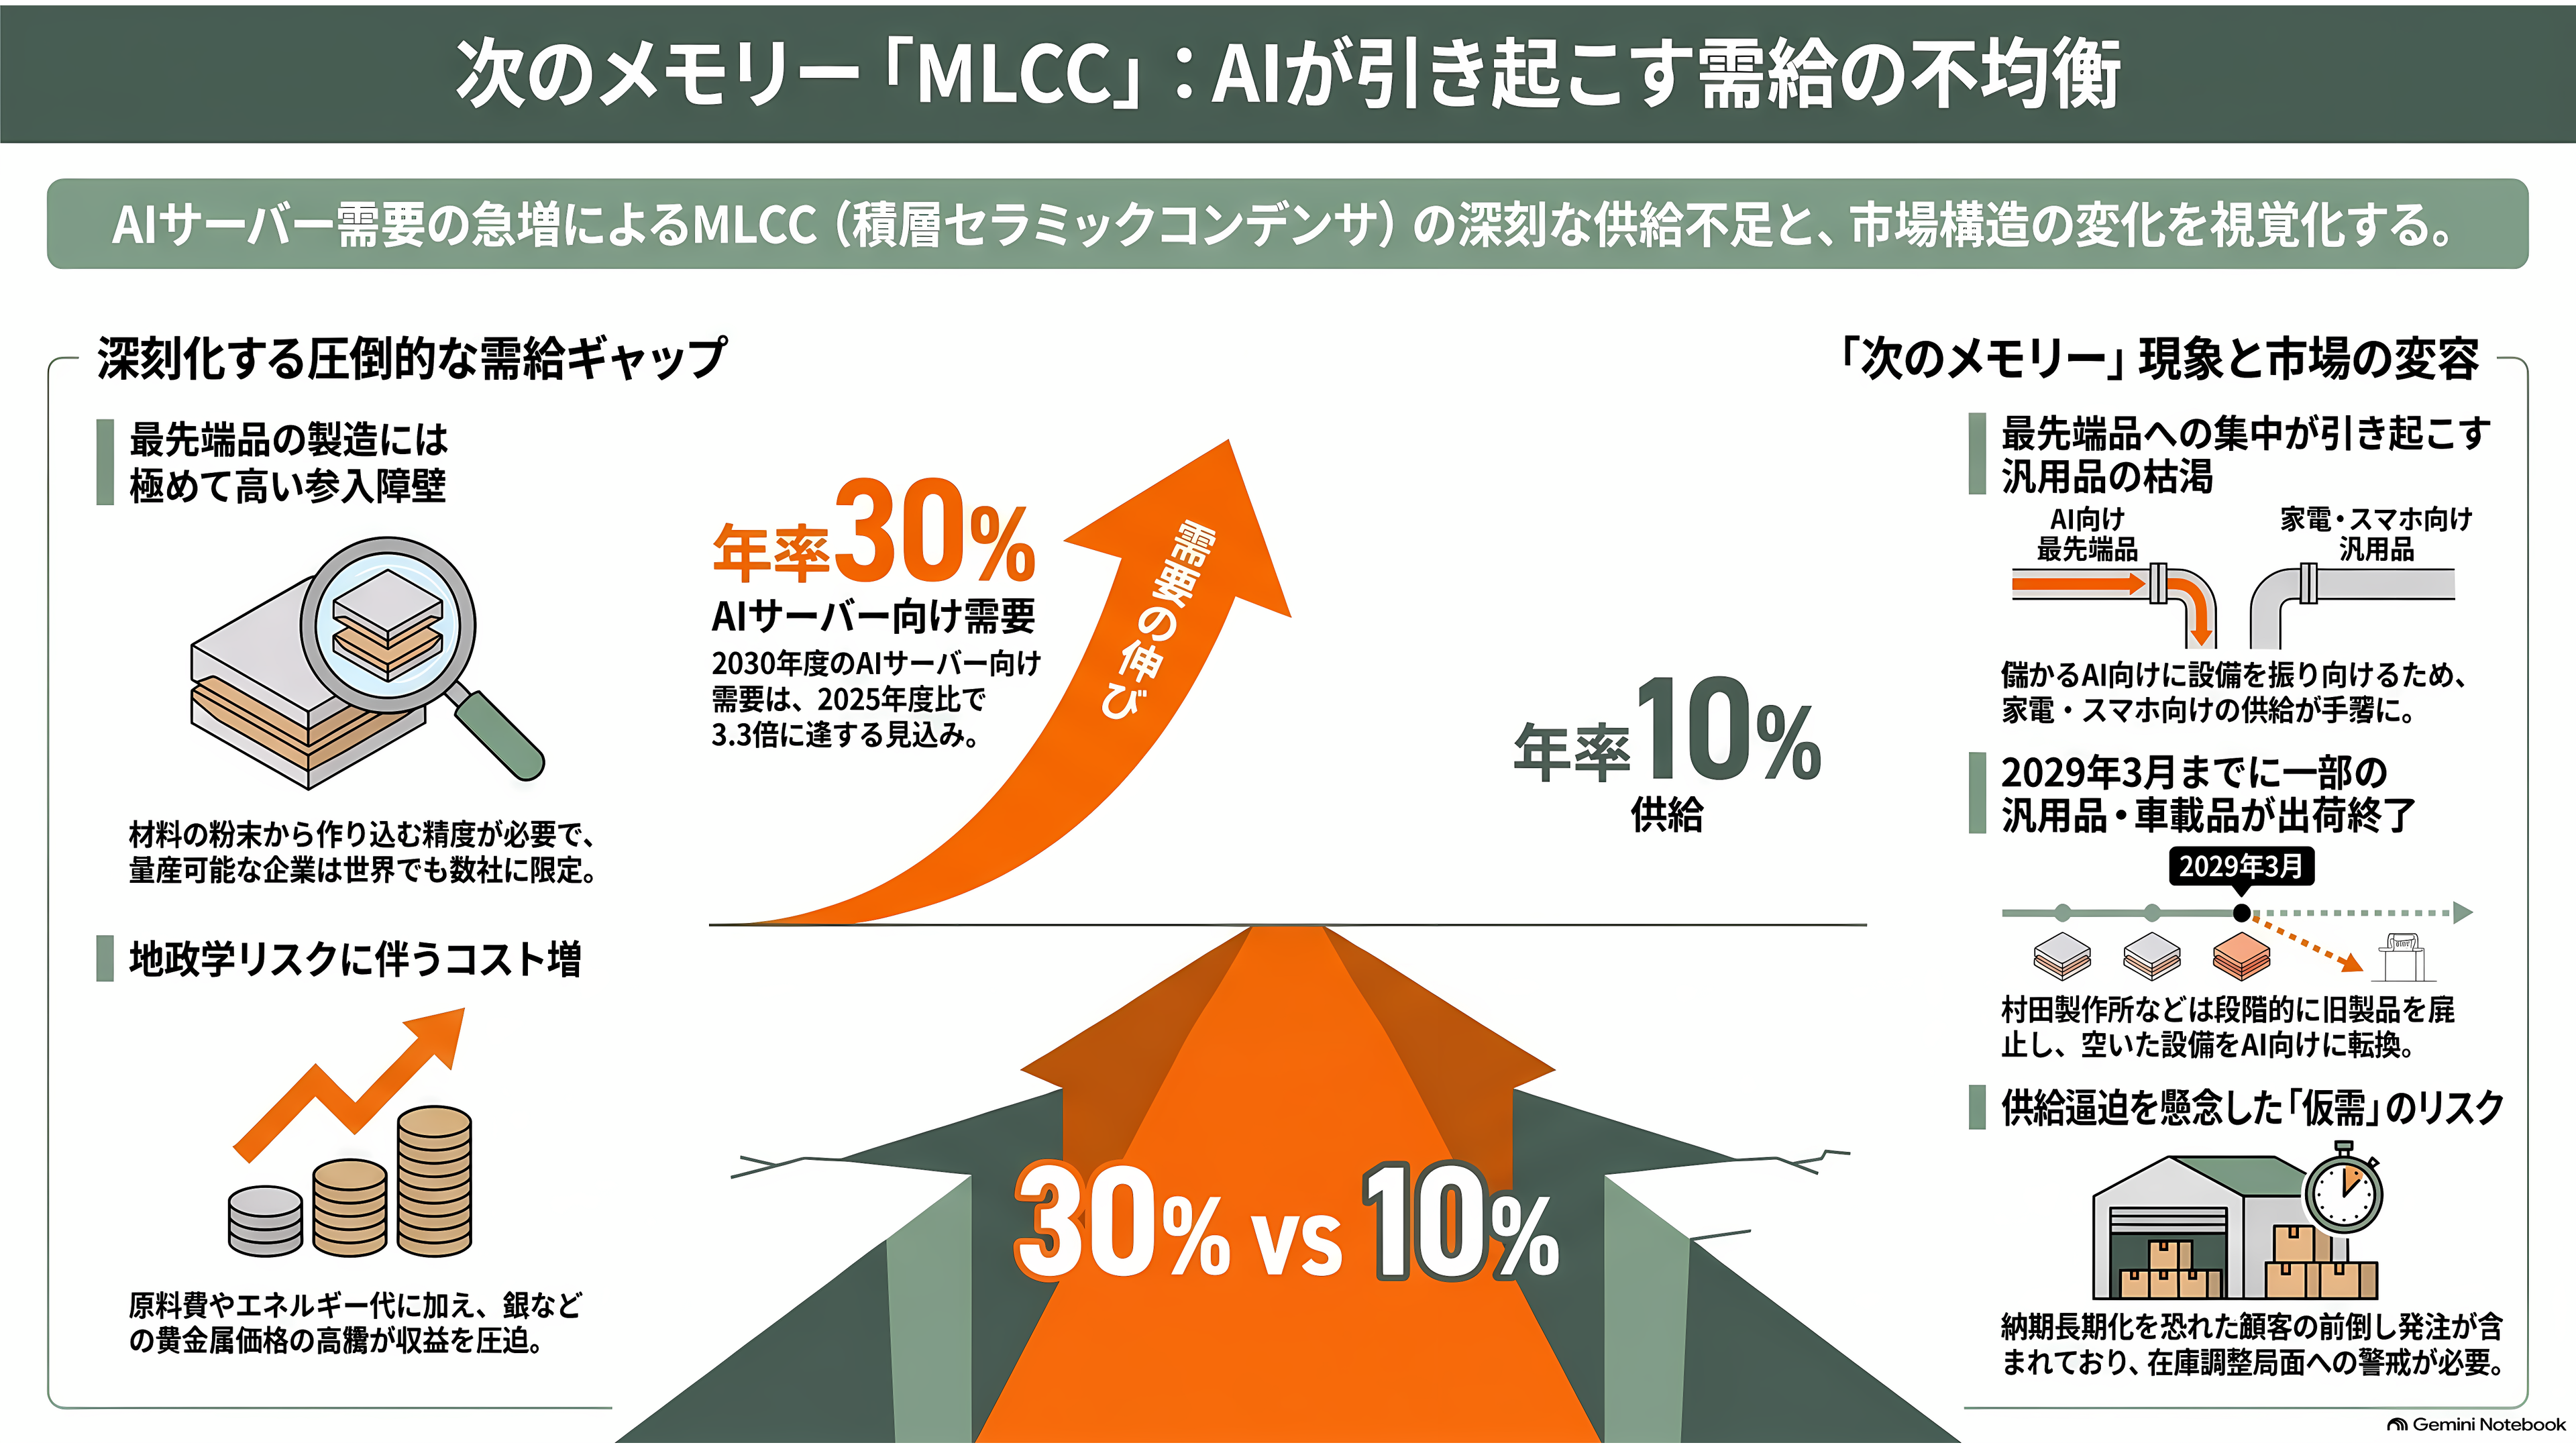
足りないのは、MLCCなら何でも、というわけではない。最も深刻なのは、小さいのに大容量で、熱にも強い最先端品だ。AIサーバーのチップの周りで求められるのは、まさにこの種類で、量産できる会社は世界でも数社しかない。太陽誘電は、AIサーバーの厳しい要求に応えられる会社は「限られる」と説明している。
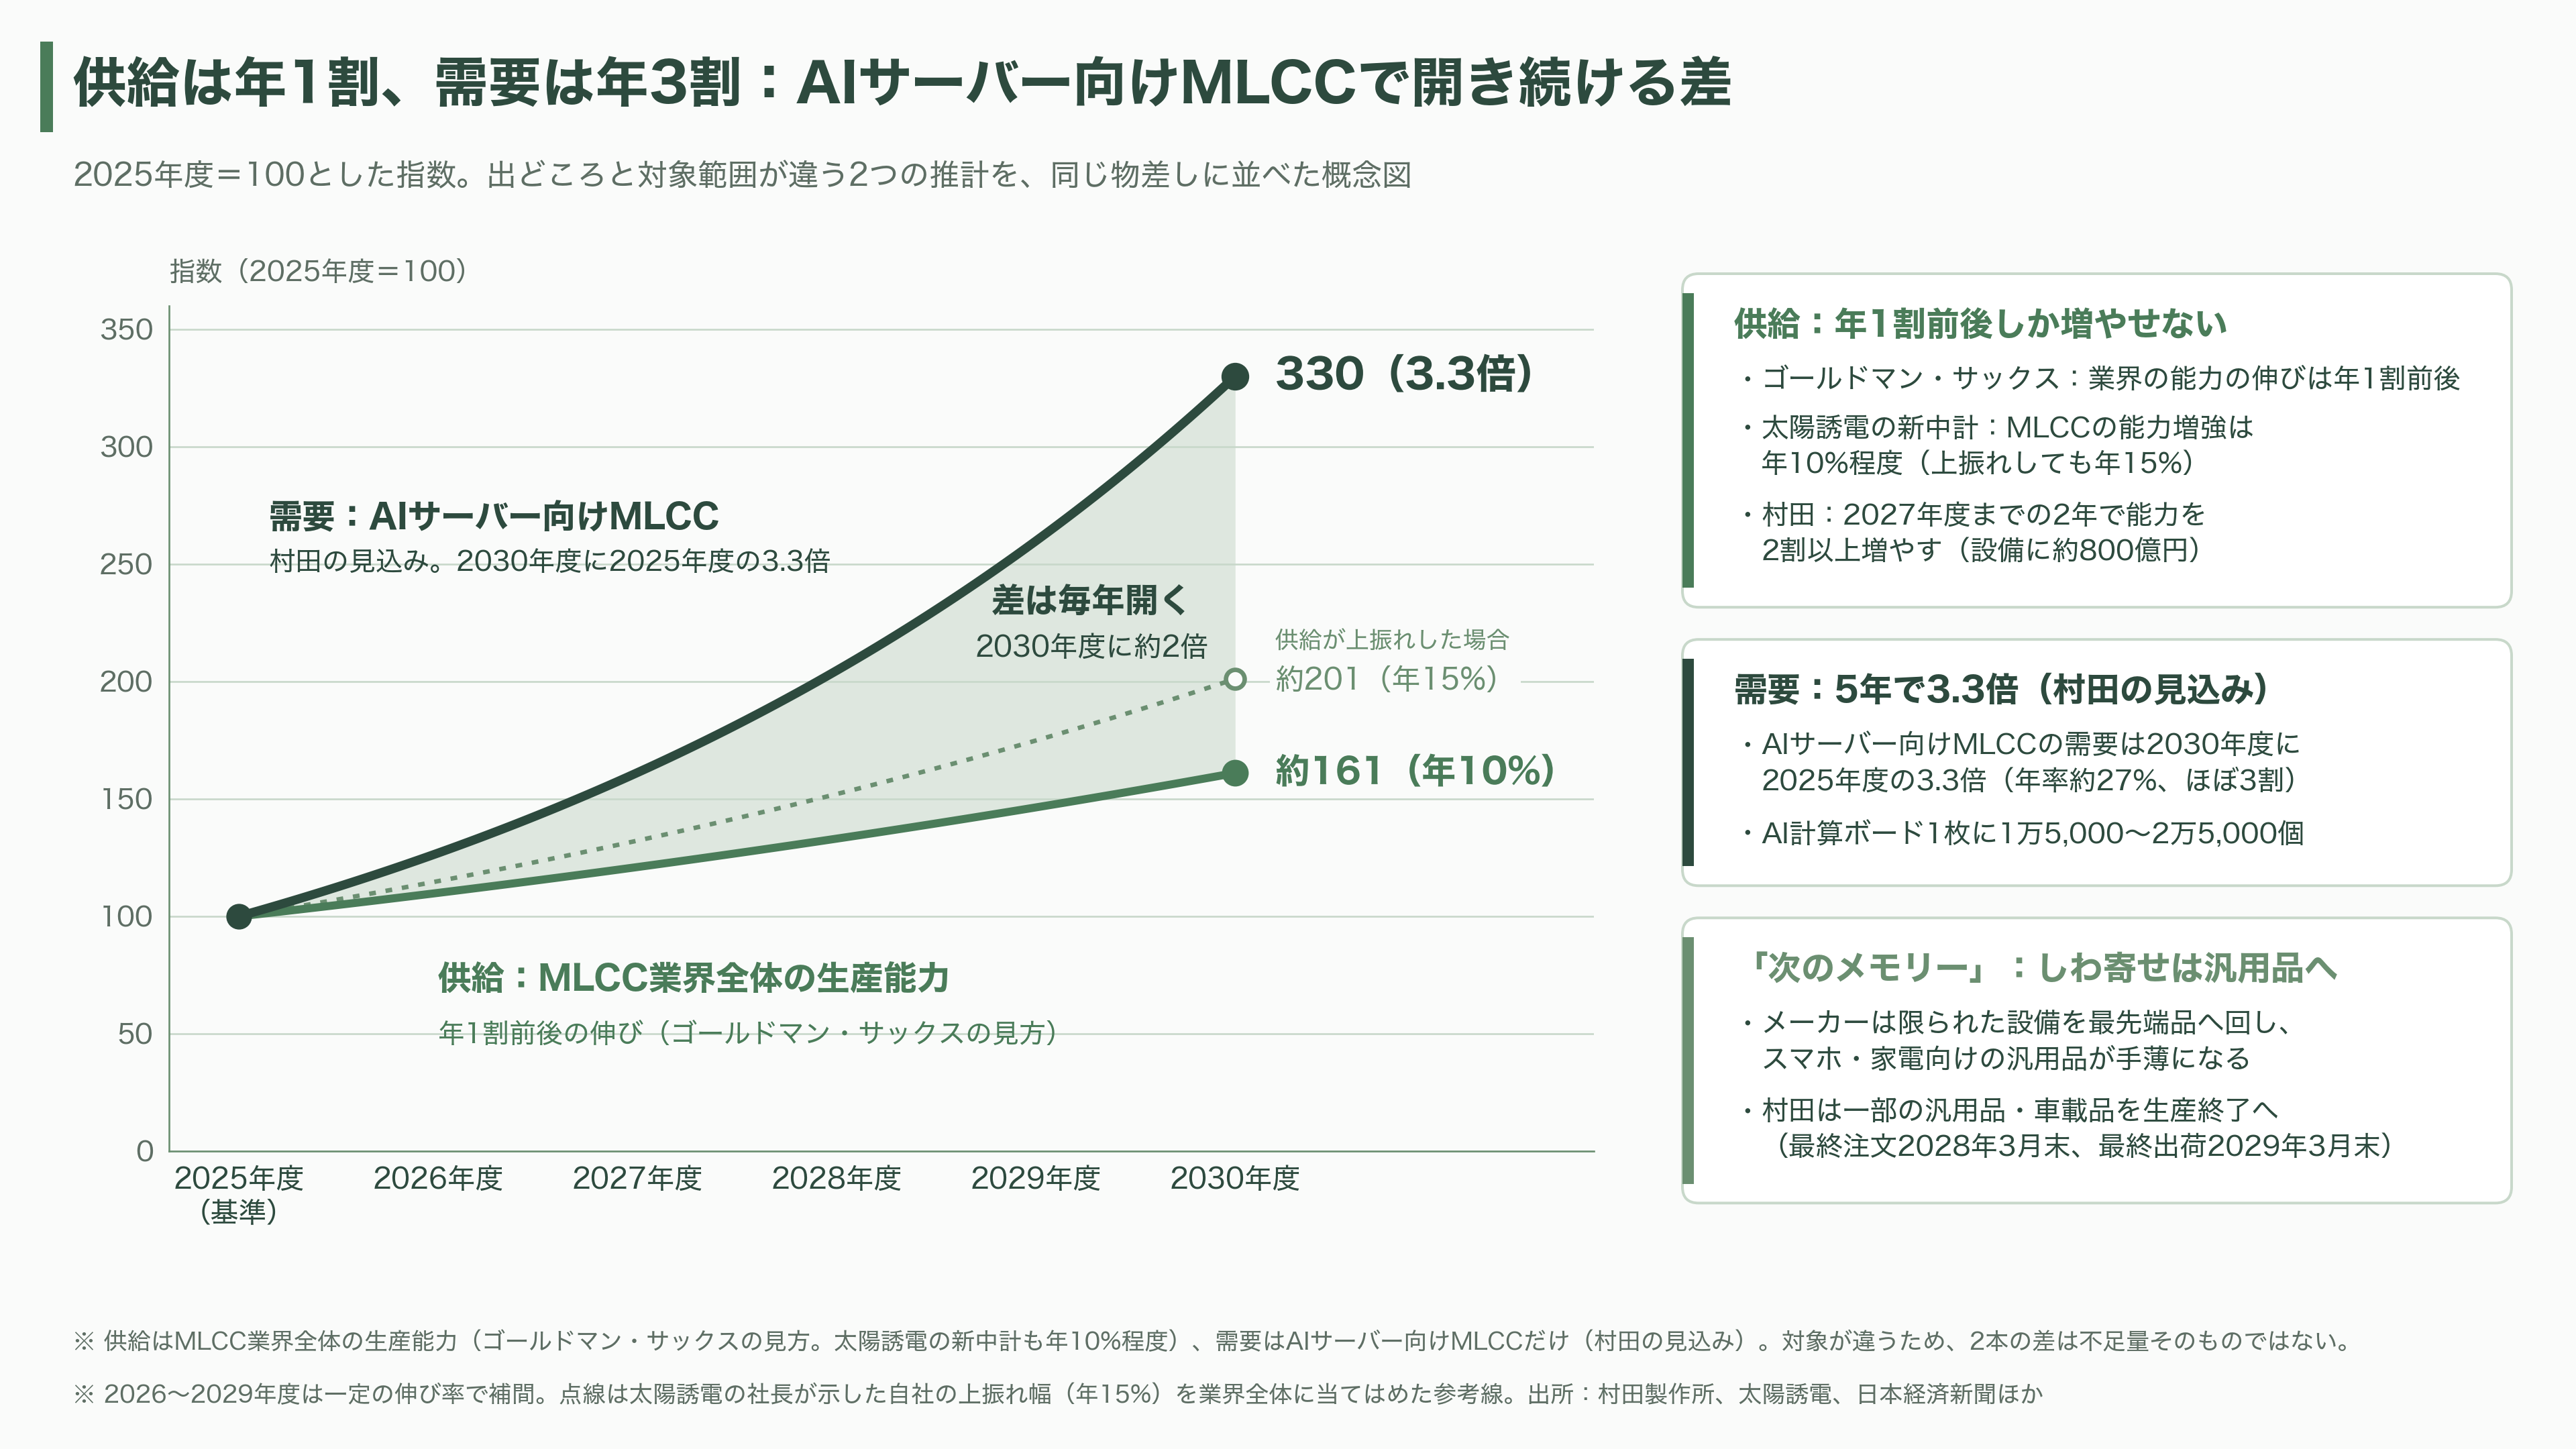
作る側は、簡単には増やせない。シートを塗る装置も、積み重ねる装置も、焼く炉も、高い精度が要る。材料の粉から作り込む必要もある。米ゴールドマン・サックスは、業界全体の生産能力の伸びは年1割前後にとどまるとみる。太陽誘電の新しい中期経営計画でも、MLCCの能力増強は年10%程度だ。一方で村田は、AIサーバー向けMLCCの需要が2030年度に2025年度の3.3倍、年率にして30%ほどのペースで伸びると見込む。1割ずつ増える供給と、3割ずつ増える需要。その差は、毎年開いていく。
ここから、半導体メモリーで起きたのと同じ連鎖が始まった。メーカーは限られた設備を、儲かる最先端品に振り向ける。すると、スマートフォンや家電向けの汎用品が手薄になる。ゴールドマン・サックスはこの構図を指して、MLCCを「次のメモリー」と呼んだ。AIがメモリーの最先端品を吸い上げ、やがて汎用品まで品薄になった流れを、MLCCがなぞるという見立てだ。
実際、村田は一部の汎用品と車載品の品番を、段階的に生産終了にすると顧客に伝えた。中国や台湾のメディアによると、最終の注文期限は2028年3月末、最後の出荷は2029年3月末だ。空いた設備は、AI向けの上位品に回る。台湾の工商時報は、国巨グループや華新科技がその受け皿として注文を得るとみている。
コストの面からも圧力がかかる。2月末に米国とイスラエルがイランを攻撃し、ホルムズ海峡が事実上封鎖されて以降、石油化学由来の材料や、工場のエネルギー代が上がった。村田は、原料費で70億円、エネルギー費で60億円ほどのコスト増を期初から見込んでいたが、その影響は7月までにさらに数十億円膨らんだ。材料に使う銀などの貴金属も高騰している。
皮肉な現象もある。AI向けにメモリーが取られた結果、スマートフォンとパソコンの生産は減っている。村田は今年度、世界のスマートフォン生産を前年度より4%少ない11.9億台、パソコンを1割少ない3.6億台と見込む。MLCCの大口の買い手が縮んでいるのに、それでも足りない。AI需要の圧力は、それほど強い。
ただし、注文のすべてが本物の需要とは限らない。村田は決算資料で、長い納期の案件が増えていることに加え、一部の用途では「供給逼迫を懸念した前倒し受注」の懸念もあるとして、動向を注視すると明記した。太陽誘電も、受注の急増には一部の顧客による在庫の積み増しが影響したとみている。MLCCは2018年にも品薄と値上がりに沸き、翌2019年に在庫の調整で一気に冷え込んだ。不安にかられた買い手が多めに発注する「仮需」は、品不足の局面で必ず顔を出す。
村田製作所(6981) 世界シェア4割の王者の強みと課題
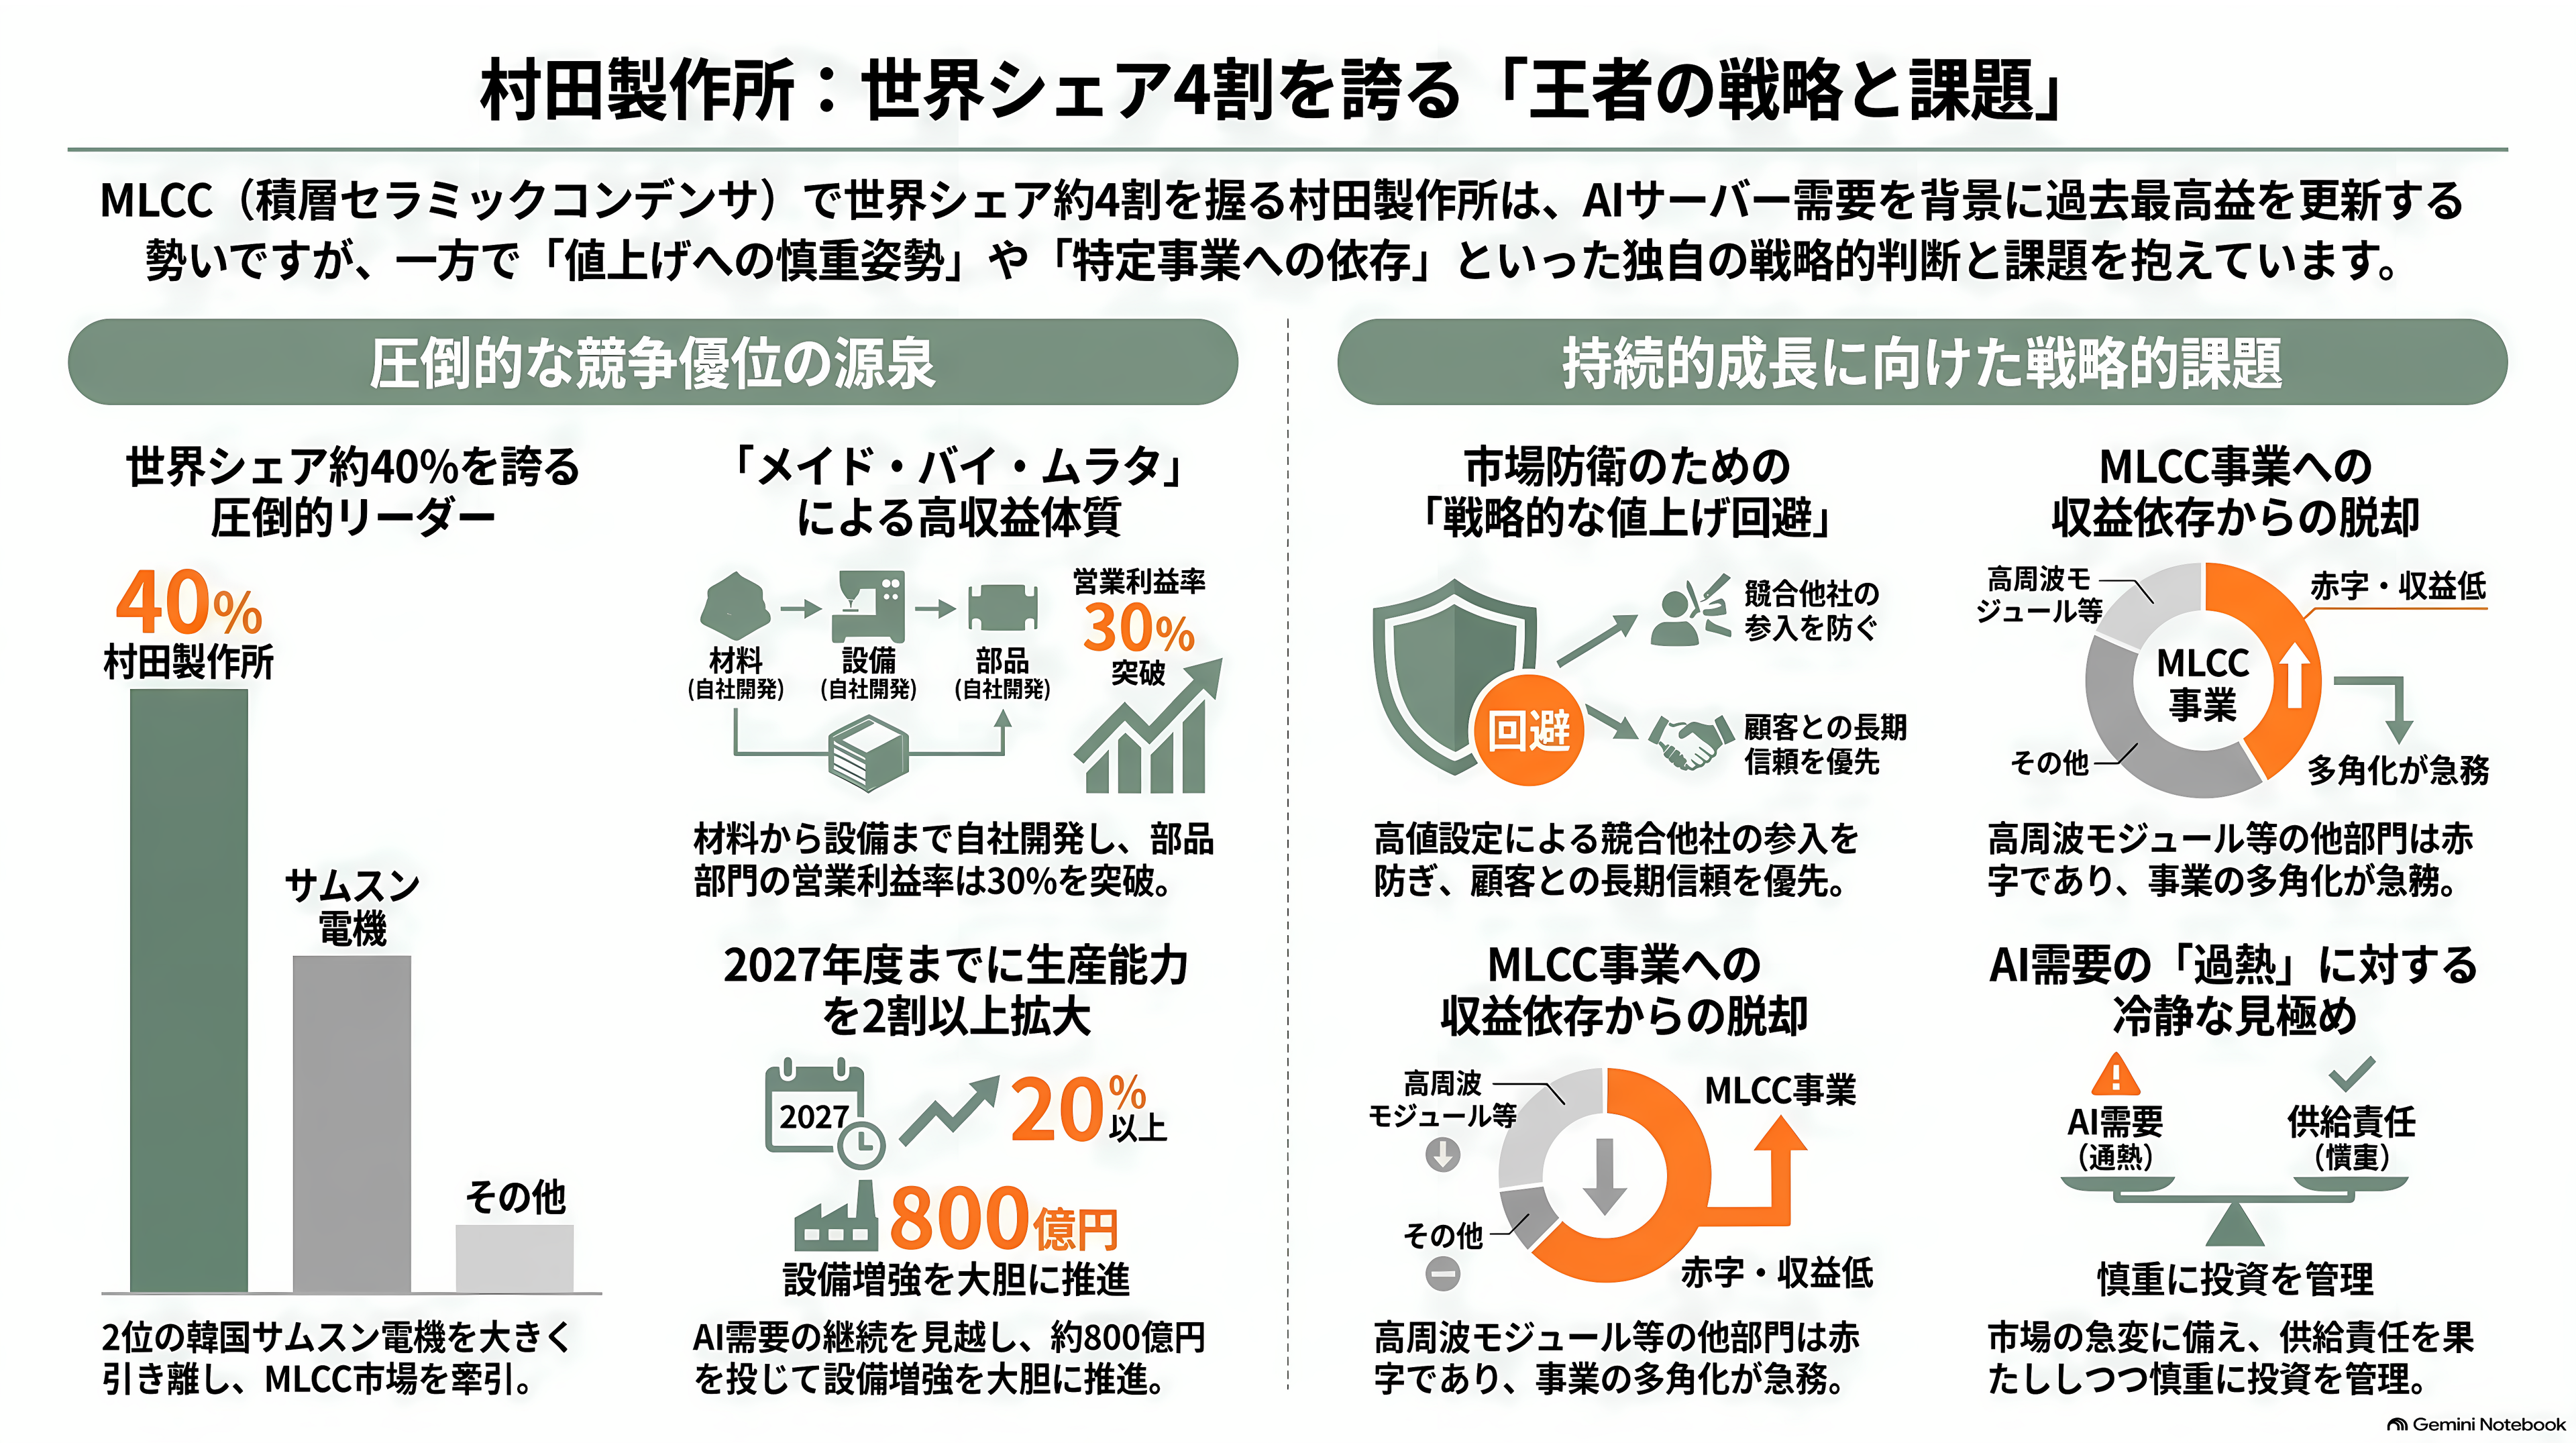
村田製作所は、京都府に本社を置くMLCCの世界最大手だ。世界シェアはおよそ4割で、2位の韓国サムスン電機以下を引き離している。
一つ目の強みは、最先端品での力だ。小さく、大容量で、熱に強い。AIサーバーで求められる最先端の領域では、村田は相対的に高いシェアを取れていると、中島社長は説明する。2025年には、ごま粒の半分ほどの大きさで従来の2倍の電気をためられる製品を、福井県の工場で量産し始めた。2024年には、長さ0.16ミリ、幅0.08ミリという世界最小のMLCCも開発している。
二つ目は、材料から設備までを作り込む力だ。どの国の工場でも同じ特性の製品をつくる「メイド・バイ・ムラタ」を掲げ、設備や材料にまで手を入れてコストを突き詰めてきた。中国市場の中・低価格帯についても、中島社長は「コストでは負けていない」と言い切る。
三つ目は、稼ぐ力だ。4〜6月期の営業利益は985億円で、四半期として過去最高だった。MLCCを含む部品部門の営業利益率は30%を超えた。データセンター向けの売上は前年同期の1.8倍に増え、今年度通期では前年度の2倍強を見込む。会社は7月、今年度の営業利益の見通しを4,300億円に引き上げた。これも過去最高になる。
増産にも踏み込む。南出雅範副社長は日本経済新聞のインタビューで、2027年度までの2年間でMLCCの生産設備に約800億円を投じ、生産能力を今より2割以上高めると明らかにした。AIが引っ張る需要の伸びは「少なくとも2028年まで続く」とみて、新工場を含む3〜5年先の増強策を、これまでより大胆に検討しているという。島根県の出雲やフィリピンでは、すでに新しい建屋の手配を進めている。
一方で、課題もはっきりしている。
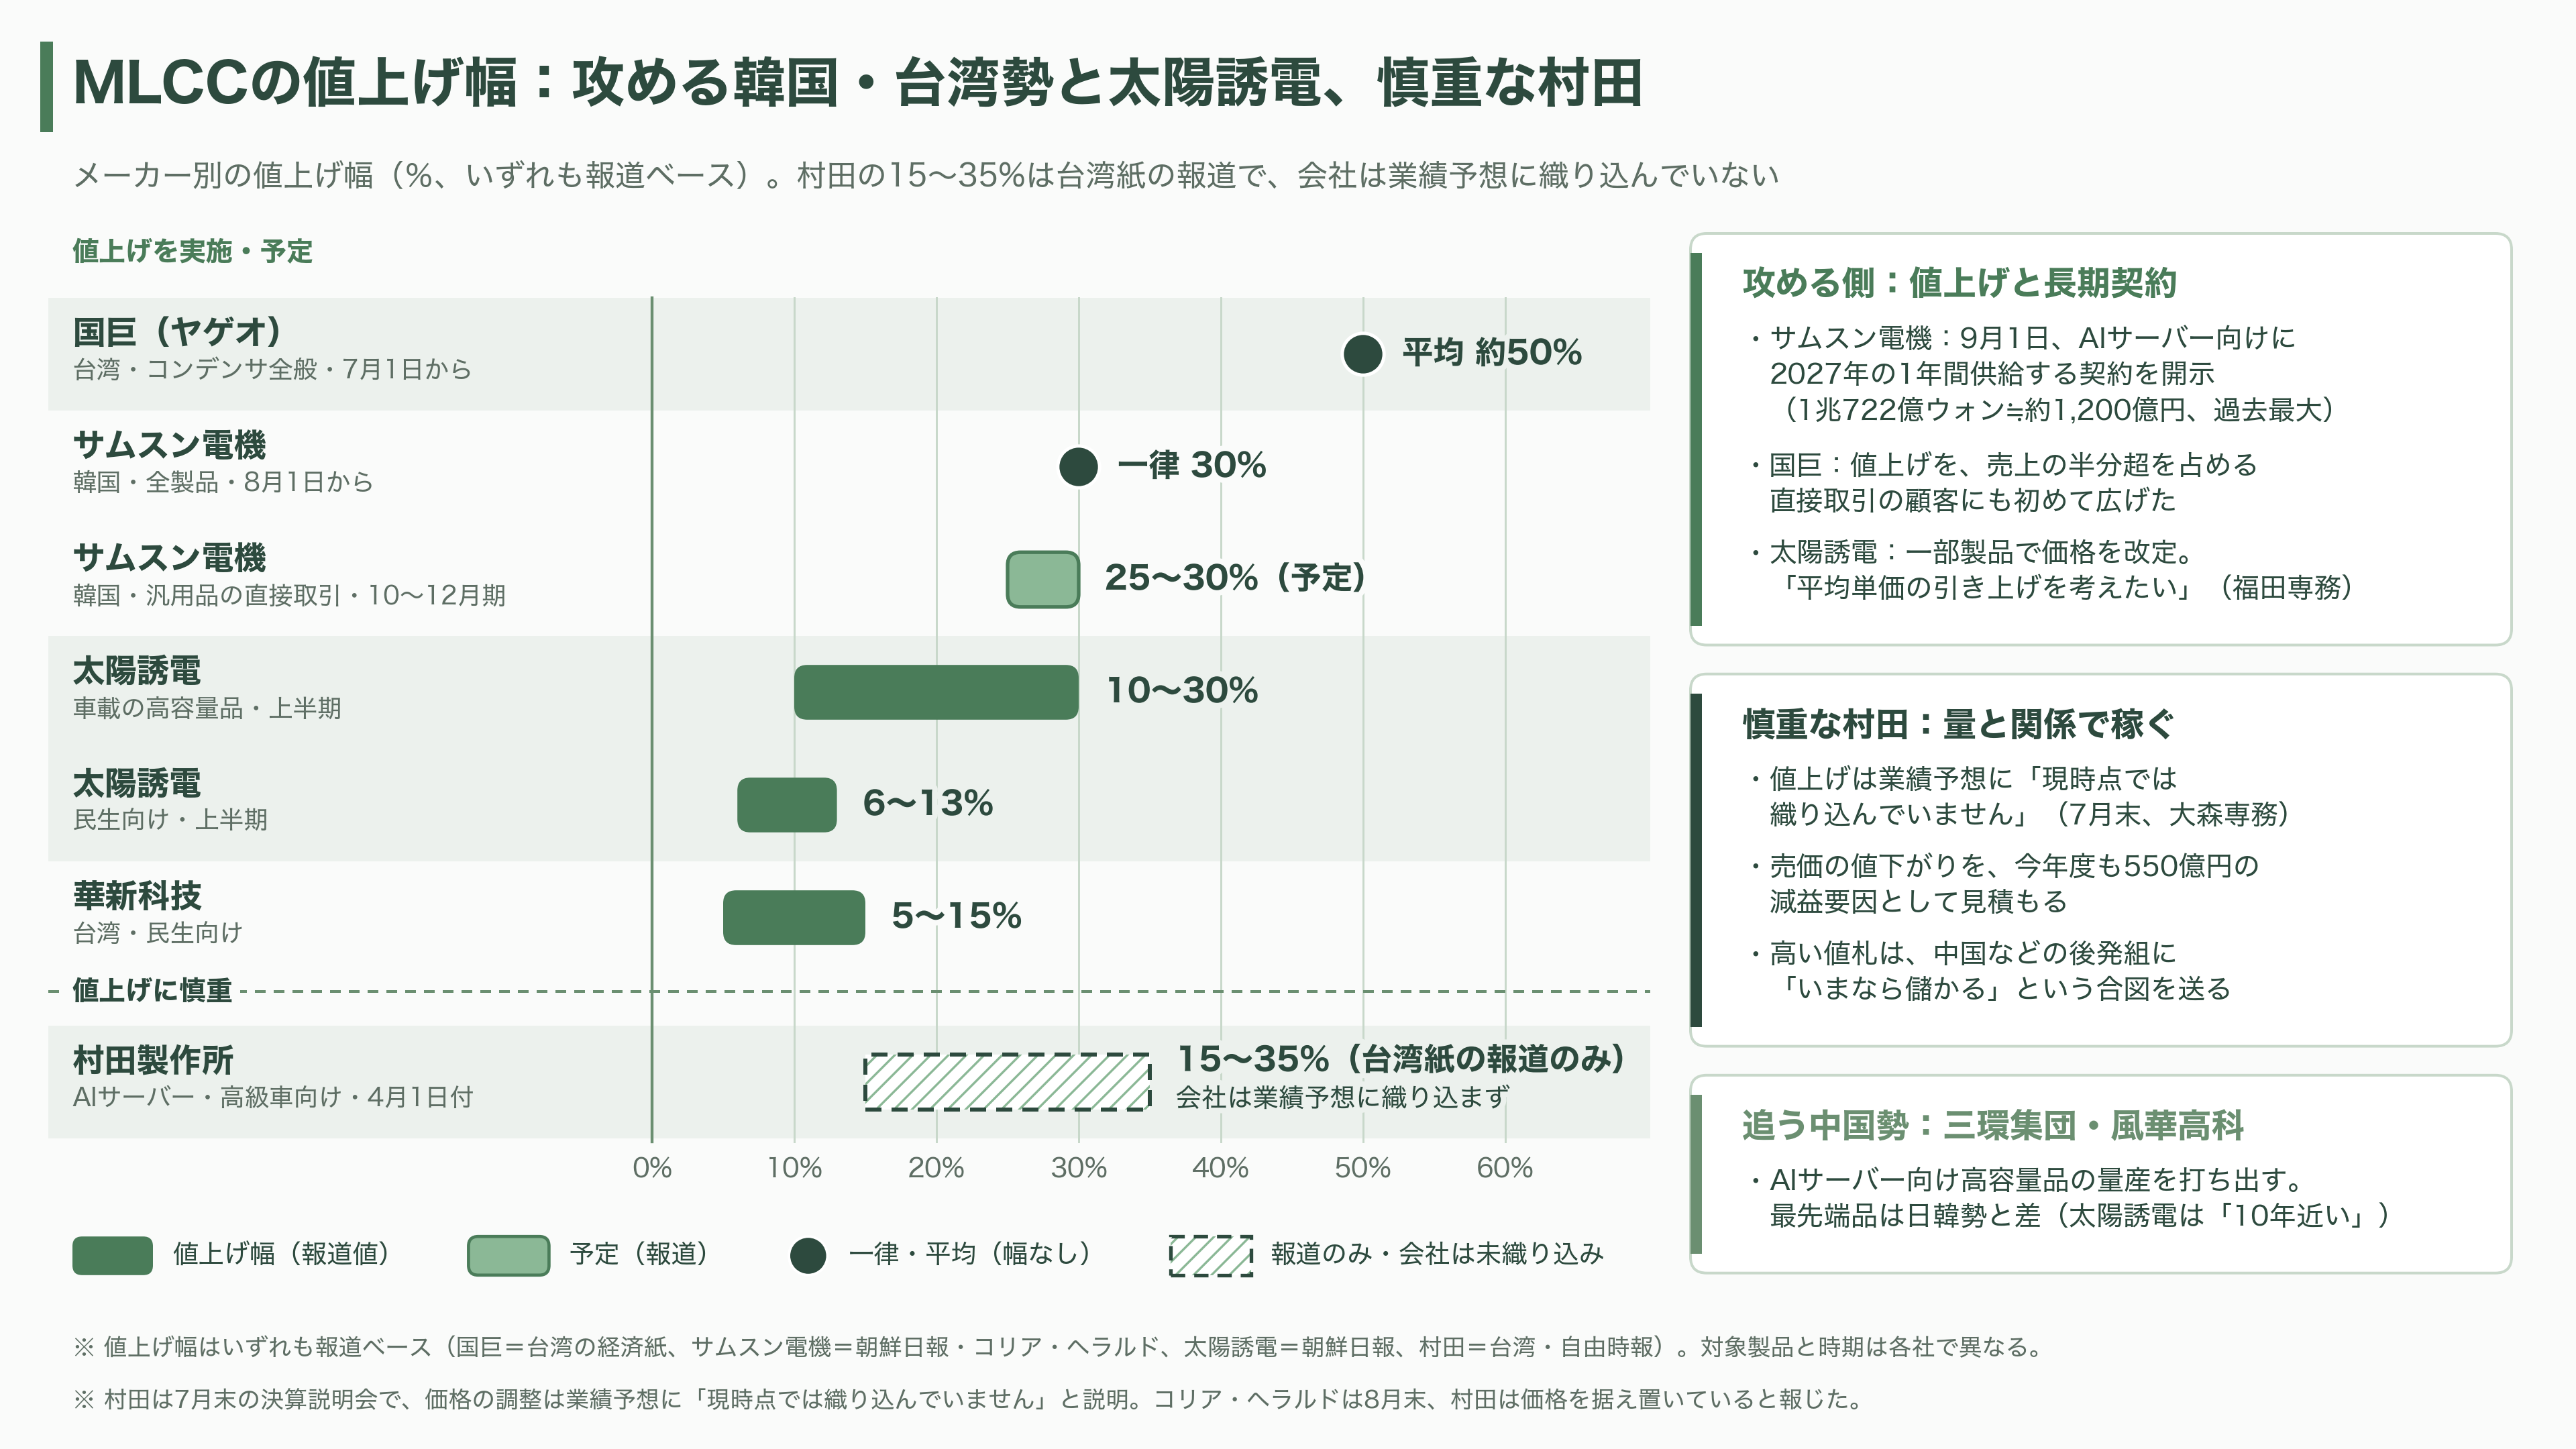
最大の論点は、値上げへの慎重さだ。2月には中島社長が、データセンター向けの値上げを真剣に議論し始めたと明かし、引き合いは供給能力の倍ほどに達していると語っていた。4月には台湾の自由時報が、村田がAIサーバー向けと高級車向けのMLCCを4月1日付で15〜35%値上げしたと報じ、株価は上昇した。
ところが会社側は、値上げを業績予想に入れていない。7月末の決算説明会で、セラミックコンデンサ事業本部長の大森長門専務は、需給のひずみから「一部調整を加える状況が出てくる可能性はある」と述べる一方、業績予想には「現時点では織り込んでいません」と答えた。村田の資料では、製品価格の値下がりが今も減益要因として残っている。今年度は前年度に比べ、550億円の減益要因と見積もる。4月の想定よりは緩やかになったが、値下がりが止まったわけではない。韓国のコリア・ヘラルドも8月末、村田は価格を据え置いていると伝えた。日経は、値上げを期待する市場と冷静な経営陣の「温度差」を指摘し、決算の次の取引日の8月3日、村田株は6.64%下げた。
なぜ村田は値上げに慎重なのか。南出副社長は、顧客との長い信頼関係を土台にする方針は変えないとしたうえで、需給に合わせて値段を上げ下げすれば、新しいメーカーの参入を招きやすいと語っている。高い値札は、中国などの後発組に「いまなら儲かる」という合図を送ってしまう。王者ならではの計算だ。中島社長は昨年12月の説明会で、多くの顧客と長期の需要見通しを共有する覚書のような契約を結んでいると明かし、大森専務は、顧客の側も「価格よりもどちらかといえば供給優先」になりつつあると話している。値上げで稼ぐよりも、量と関係で稼ぐ道を選んでいるといえる。
二つ目の課題は、MLCCへの依存だ。スマートフォン向けの高周波モジュールや電源などを手がける部門は、4〜6月期に129億円の営業赤字だった。高周波モジュールでは想定したシェアが取れず、昨年度は、買収で手に入れた表面波フィルター事業の価値を438億円切り下げている。中島社長自身、「MLCC、インダクタに対する利益創出の依存度が高い状態が続いてしまっている」と認めている。
三つ目は、需要の読みにくさだ。大森専務は、データセンターの「設計変更が頻繁にされるケース」が実際に起きていると明かした。アジアの代理店からは、他社の値上げで行き場を失った注文が村田に流れ込んでいる。村田は、長年の取引先を優先して出荷の割り当てを決めている。
ハイパースケーラーと呼ばれる巨大IT企業の投資について、中島社長は「もうバブルと言ったらだめなのでしょうけど、過熱気味に入っている」と語った。いまデータセンター建設の足かせになっているのは、電子部品ではなく、電力や建物だという。計画の見直しや延期は起きる。それでも投資の総額が大きく落ちるとは考えていない。これが社長の見立てだ。
太陽誘電(6976) 大容量品に賭ける専業の強みと課題
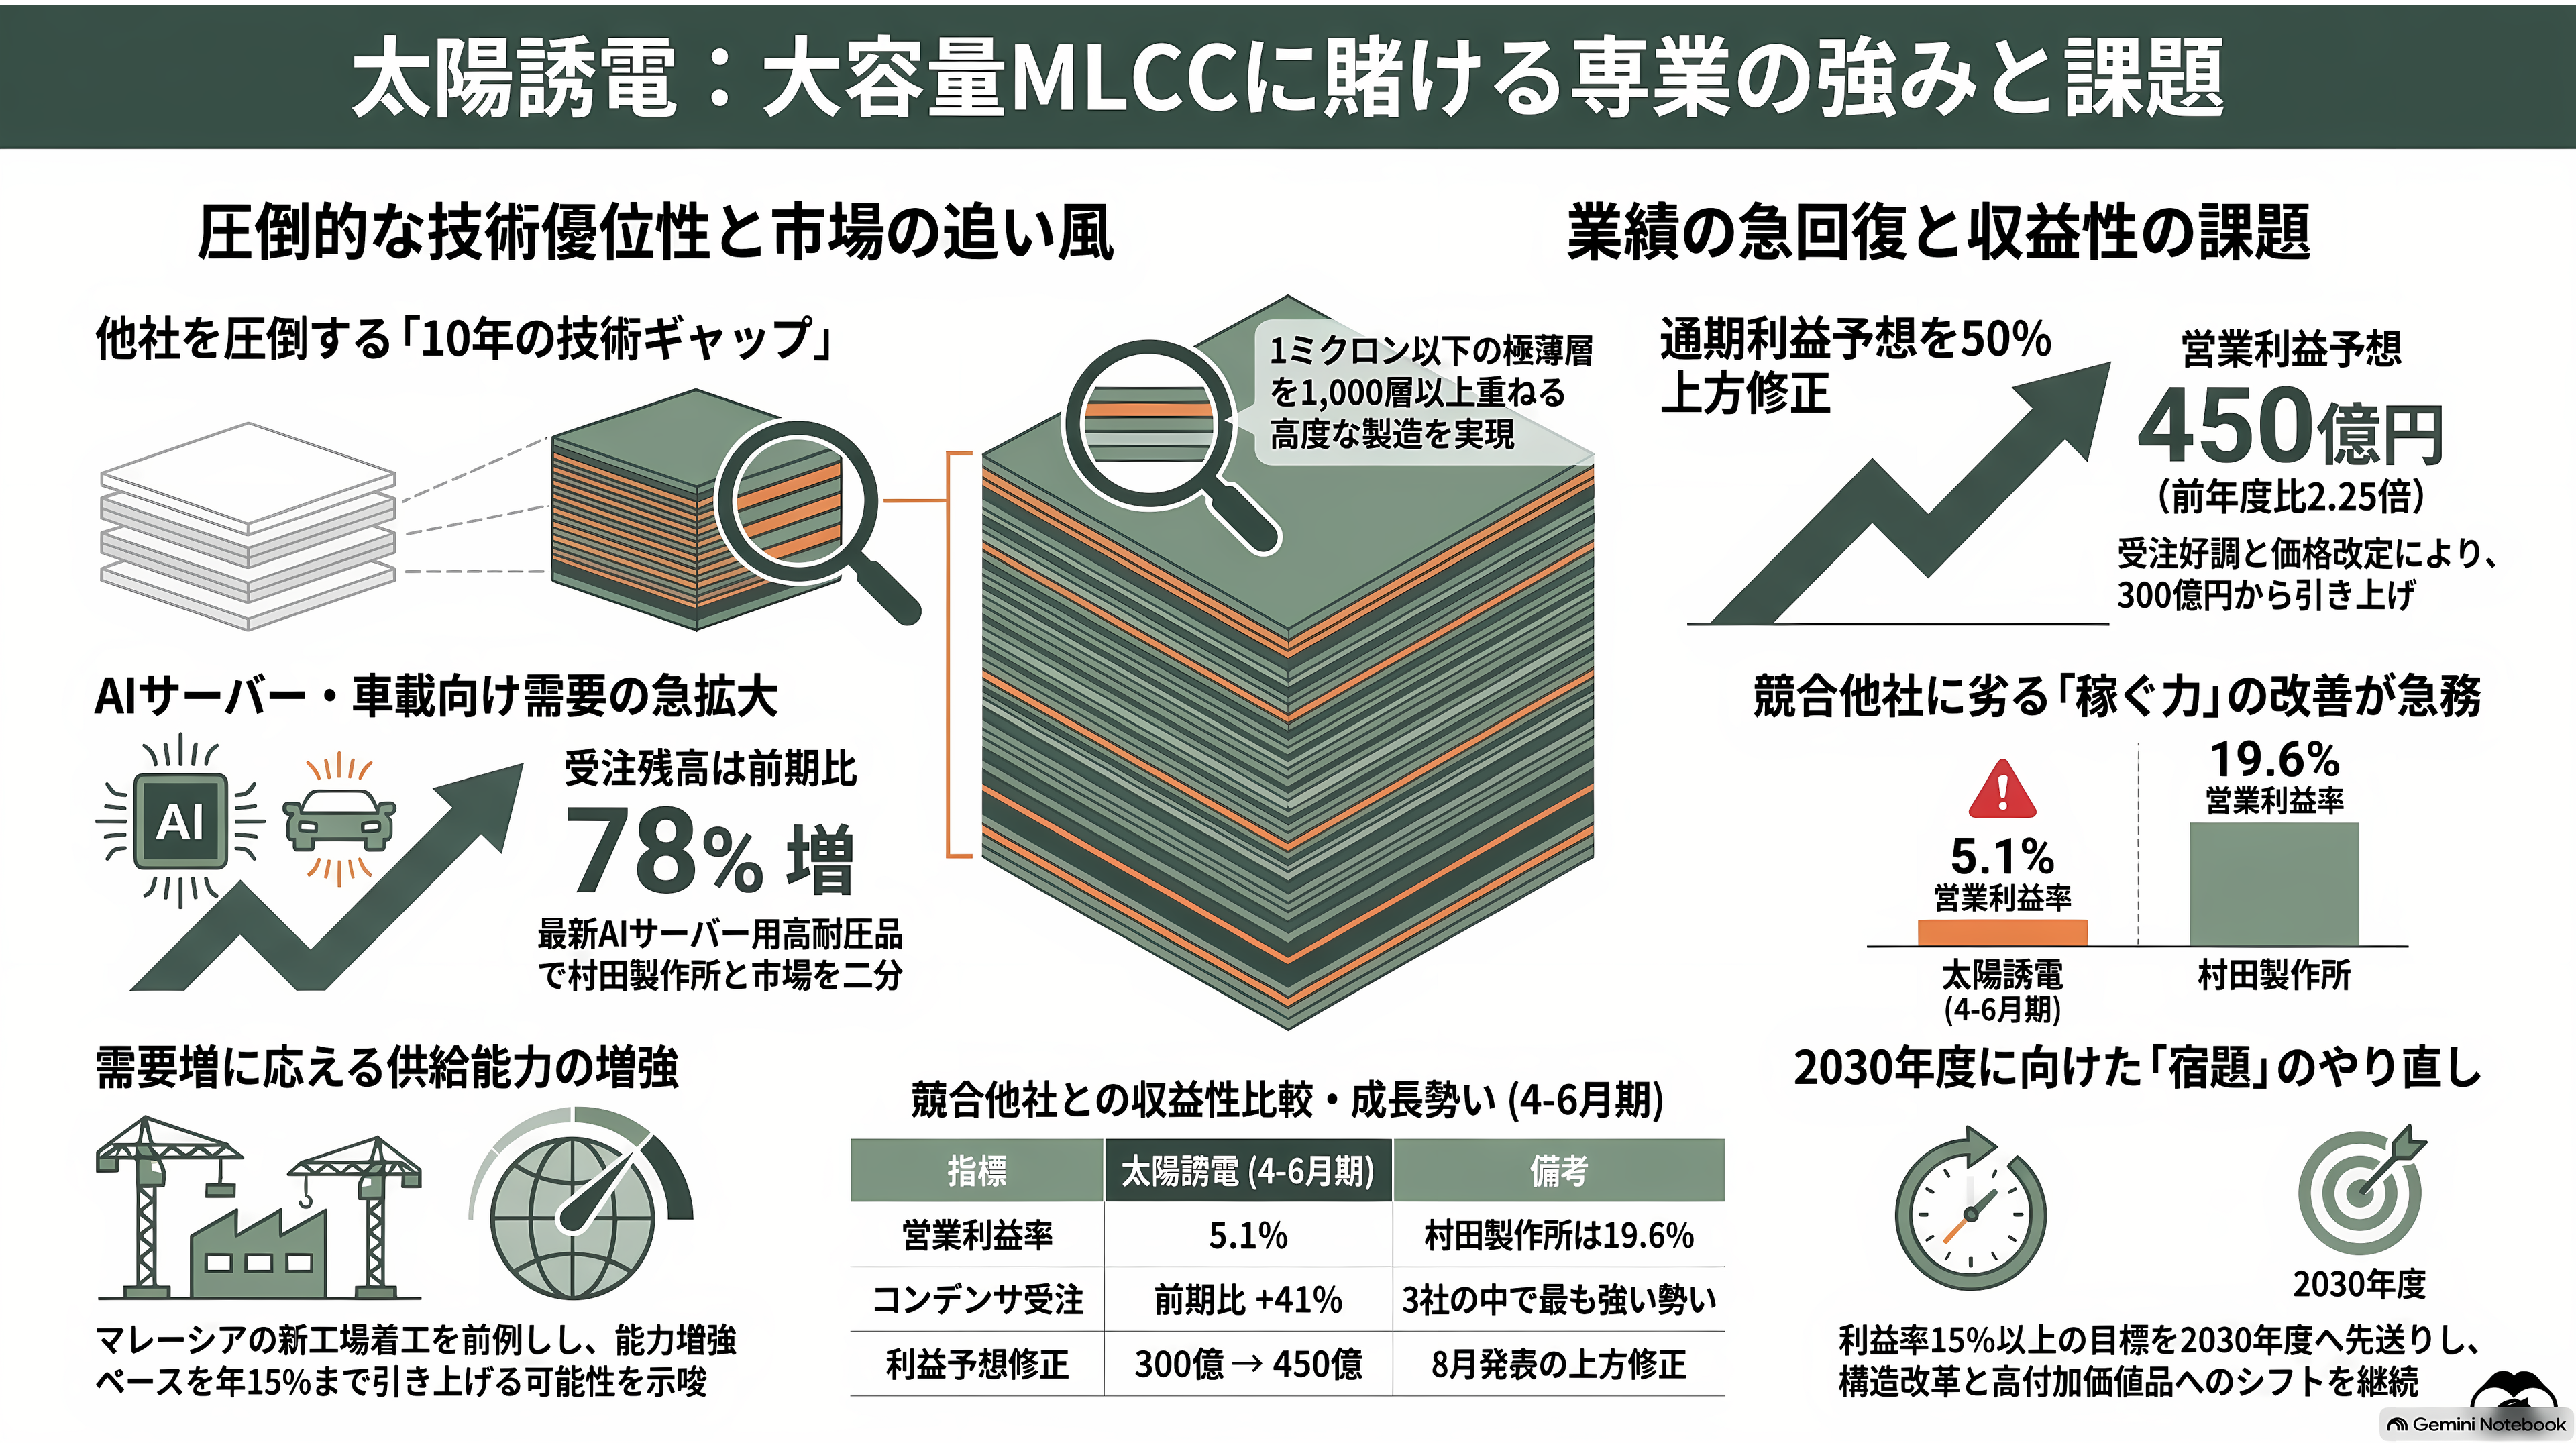
太陽誘電は、売上高のおよそ7割をコンデンサが占める。3社の中で、MLCCの好不調が最も業績に直結する会社だ。
強みは、材料の粉から自社でつくる技術にある。MLCCの主原料であるチタン酸バリウムを自社で合成し、粒をどこまで細かく、そろえられるかを75年以上磨いてきた。会社は、海外の低価格帯メーカーとの間に「10年近くの技術ギャップ」があるとしている。1ミクロンを切るシートを1,000層以上ずれなく重ね、しかも速くつくれる企業は、世界で数社に限られるという。ブルームバーグは、最新のAIサーバー向けで需要が急増する高耐圧・大容量品は、太陽誘電と村田が市場の大部分を占めると伝えている。
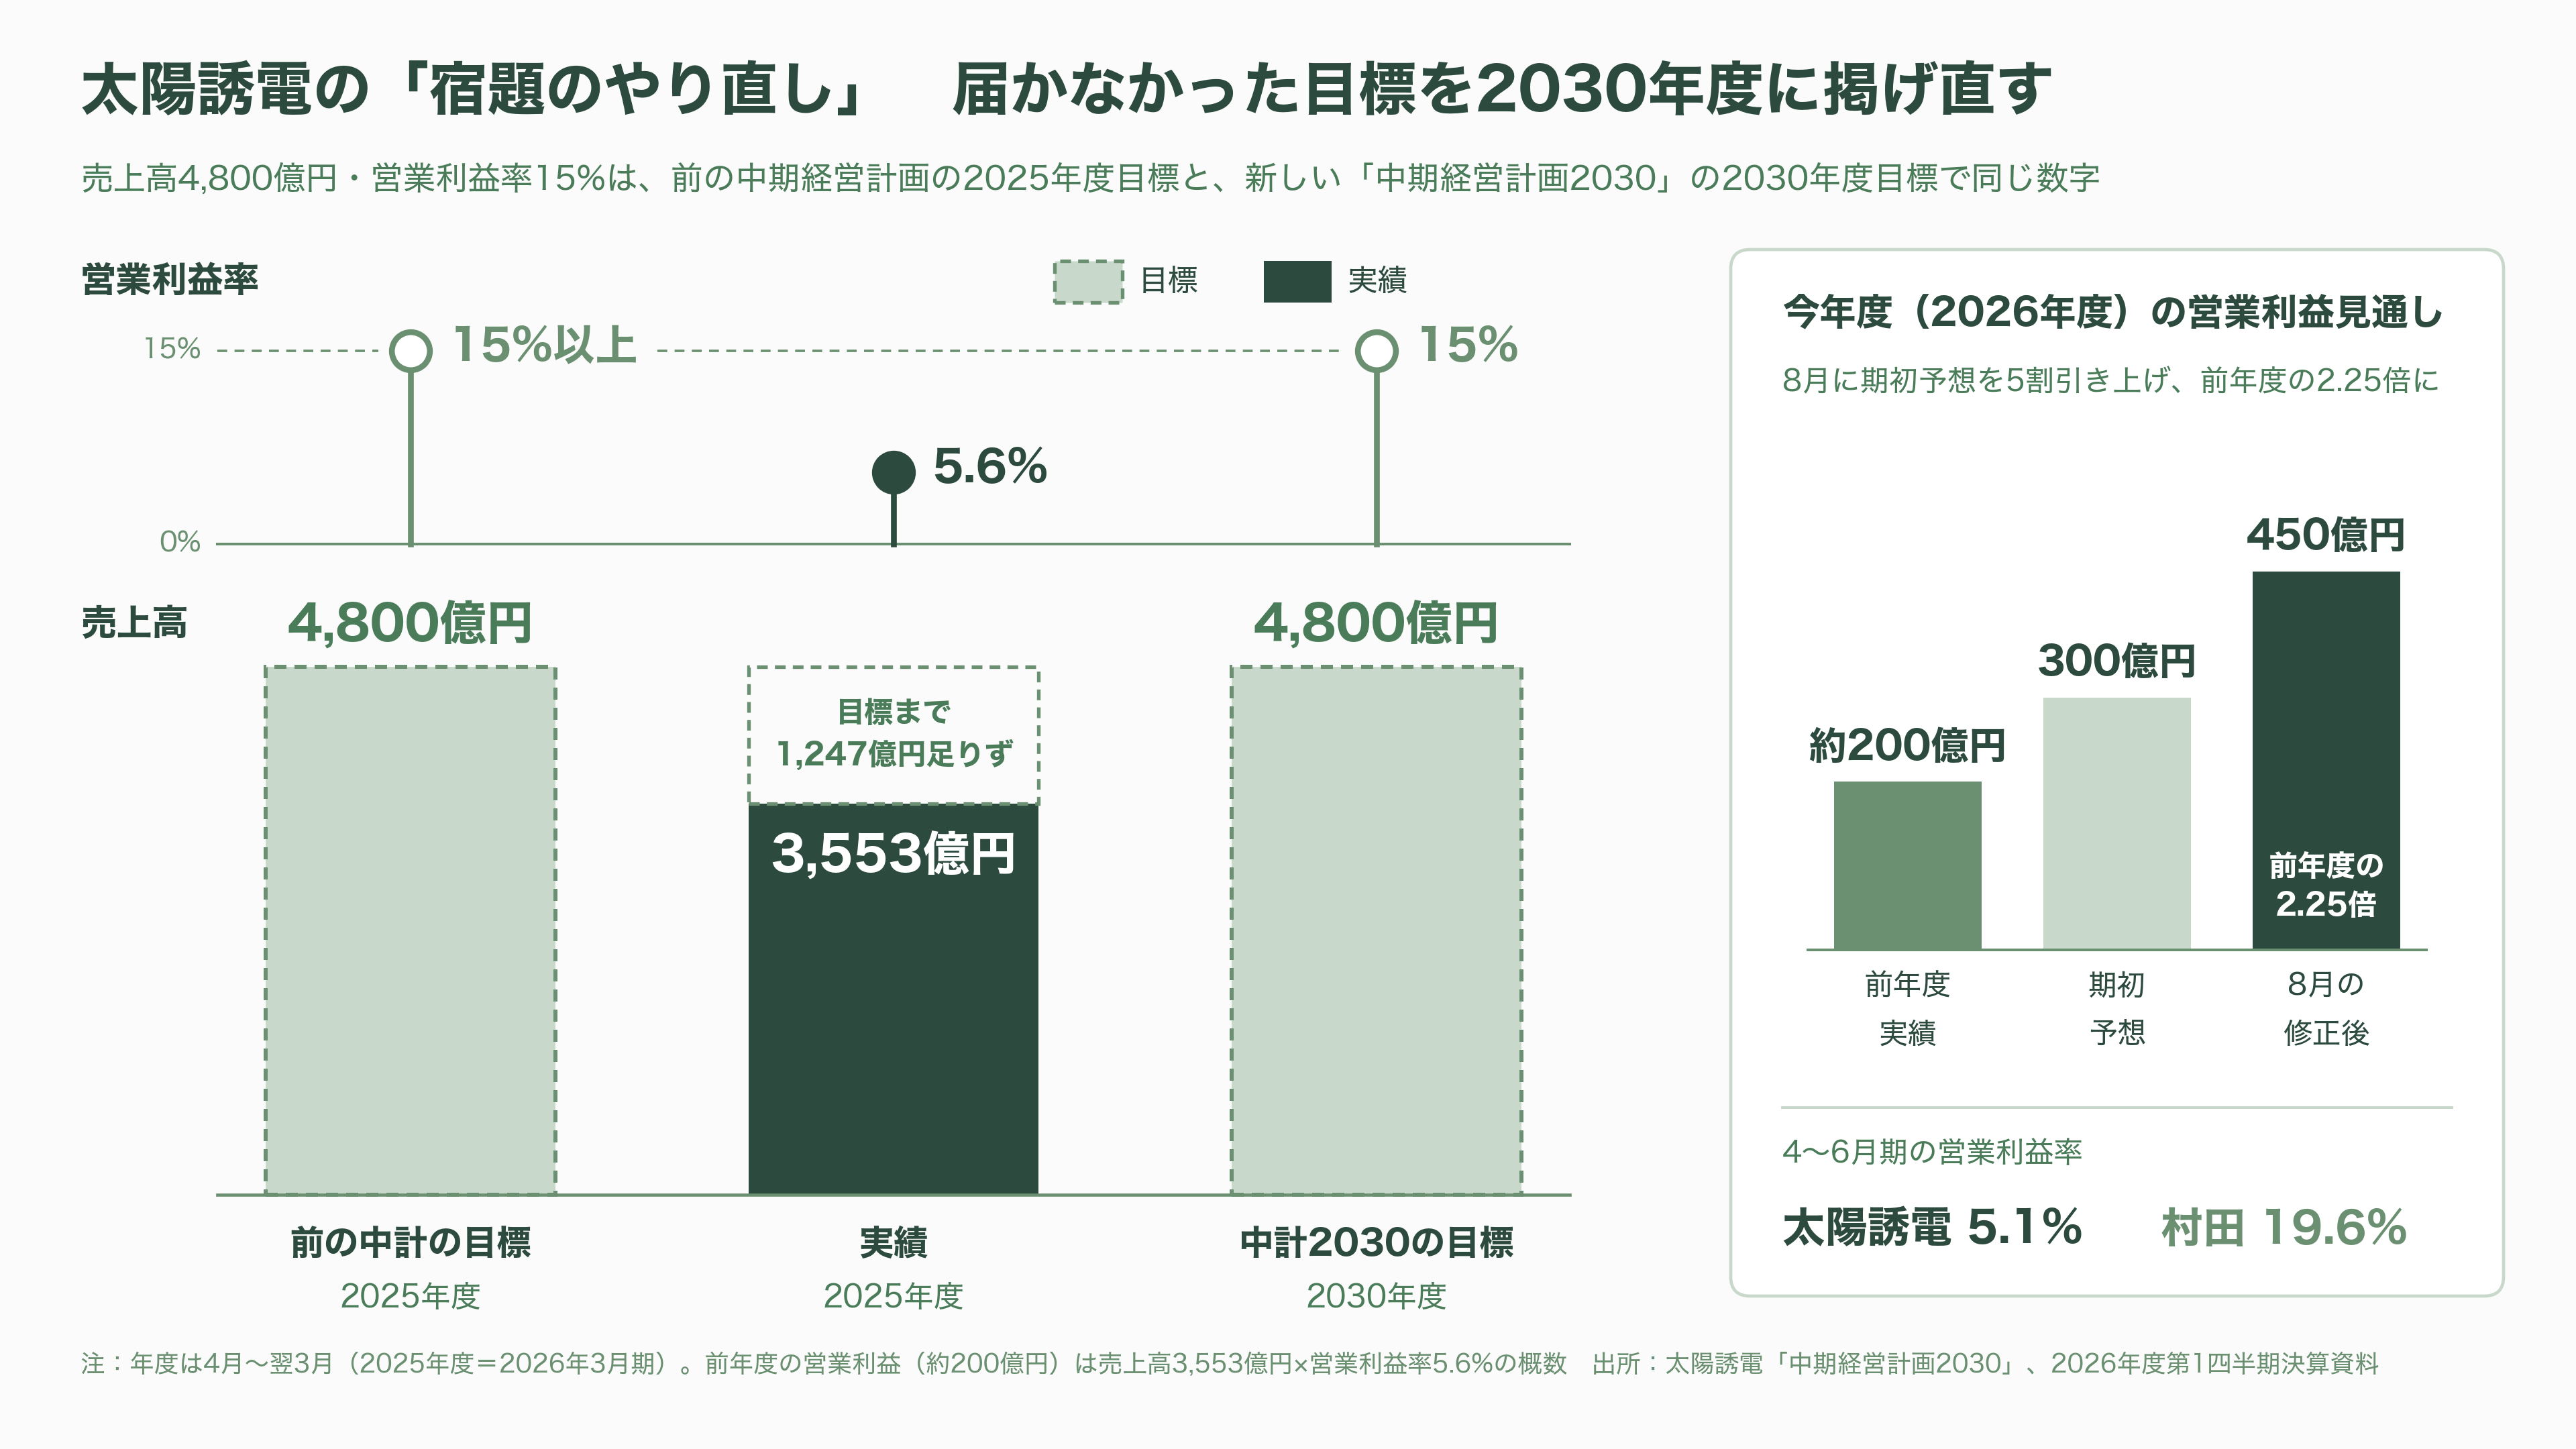
足元の勢いは、3社の中で最も強い。4〜6月期のコンデンサの受注は前の四半期から41%増え、受注残高は78%積み上がった。会社は8月、今年度の営業利益の見通しを300億円から450億円へ、5割引き上げた。前年度の2.25倍にあたる。製品の値下がりのペースが鈍り、代理店向けを中心に一部の製品で価格改定も実施した。韓国の朝鮮日報は、太陽誘電が上半期に車載向けの高容量品を10〜30%、民生向けを6〜13%値上げしたと報じている。福田智光専務は「商品構成を改善しながら平均単価の引き上げを考えたい」と話す。
佐瀬克也社長は5月、ブルームバーグのインタビューで、足元の注文の量を「怖いほど」と表現し、1社でもつまずけば、すぐに供給が遅れかねないほど圧力が強いと語った。6月には日経のインタビューで、年10%程度としていたMLCCの能力増強のペースが、ハイパースケーラーの動き次第で年15%まで上振れしうると述べている。8月には、中期経営計画で予定していたマレーシアのMLCC新工場について、着工を前倒しすると決めた。今年度中に着工し、2028年度中の完成を目指す。
課題は、稼ぐ力の弱さだ。4〜6月期の営業利益率は5.1%。同じ時期の村田は19.6%だった。前の中期経営計画では、2025年度に売上高4,800億円、営業利益率15%以上を掲げたが、実績は3,553億円、5.6%にとどまった。中国とマレーシアに新工場を建てた大型投資の結果、借入金が手元資金を上回る状態も続いている。新しい中期経営計画2030は、同じ4,800億円と15%を、2030年度に改めて目指す。いわば、宿題のやり直しだ。
スマートフォン向けの通信用デバイスは構造改革の途中で、原材料高のあおりで黒字化の時期が今年度後半にずれ込む。車載向けは、中国向けの不振で4〜6月期の売上が減った。銀などの原材料高と中東情勢の影響は、合わせて数十億円の後半の規模のリスクとして計画に織り込んでいる。
値動きの激しさも、投資家にとっては表裏一体だ。売上に占めるMLCCの比率が高いぶん、期待が膨らむ局面では村田より大きく上がり、しぼむ局面では大きく下がる。7月29日には、AI関連株の急落に巻き込まれ、1日で16%下げた。
TDK(6762) 車載に強い「電池の会社」の強みと課題
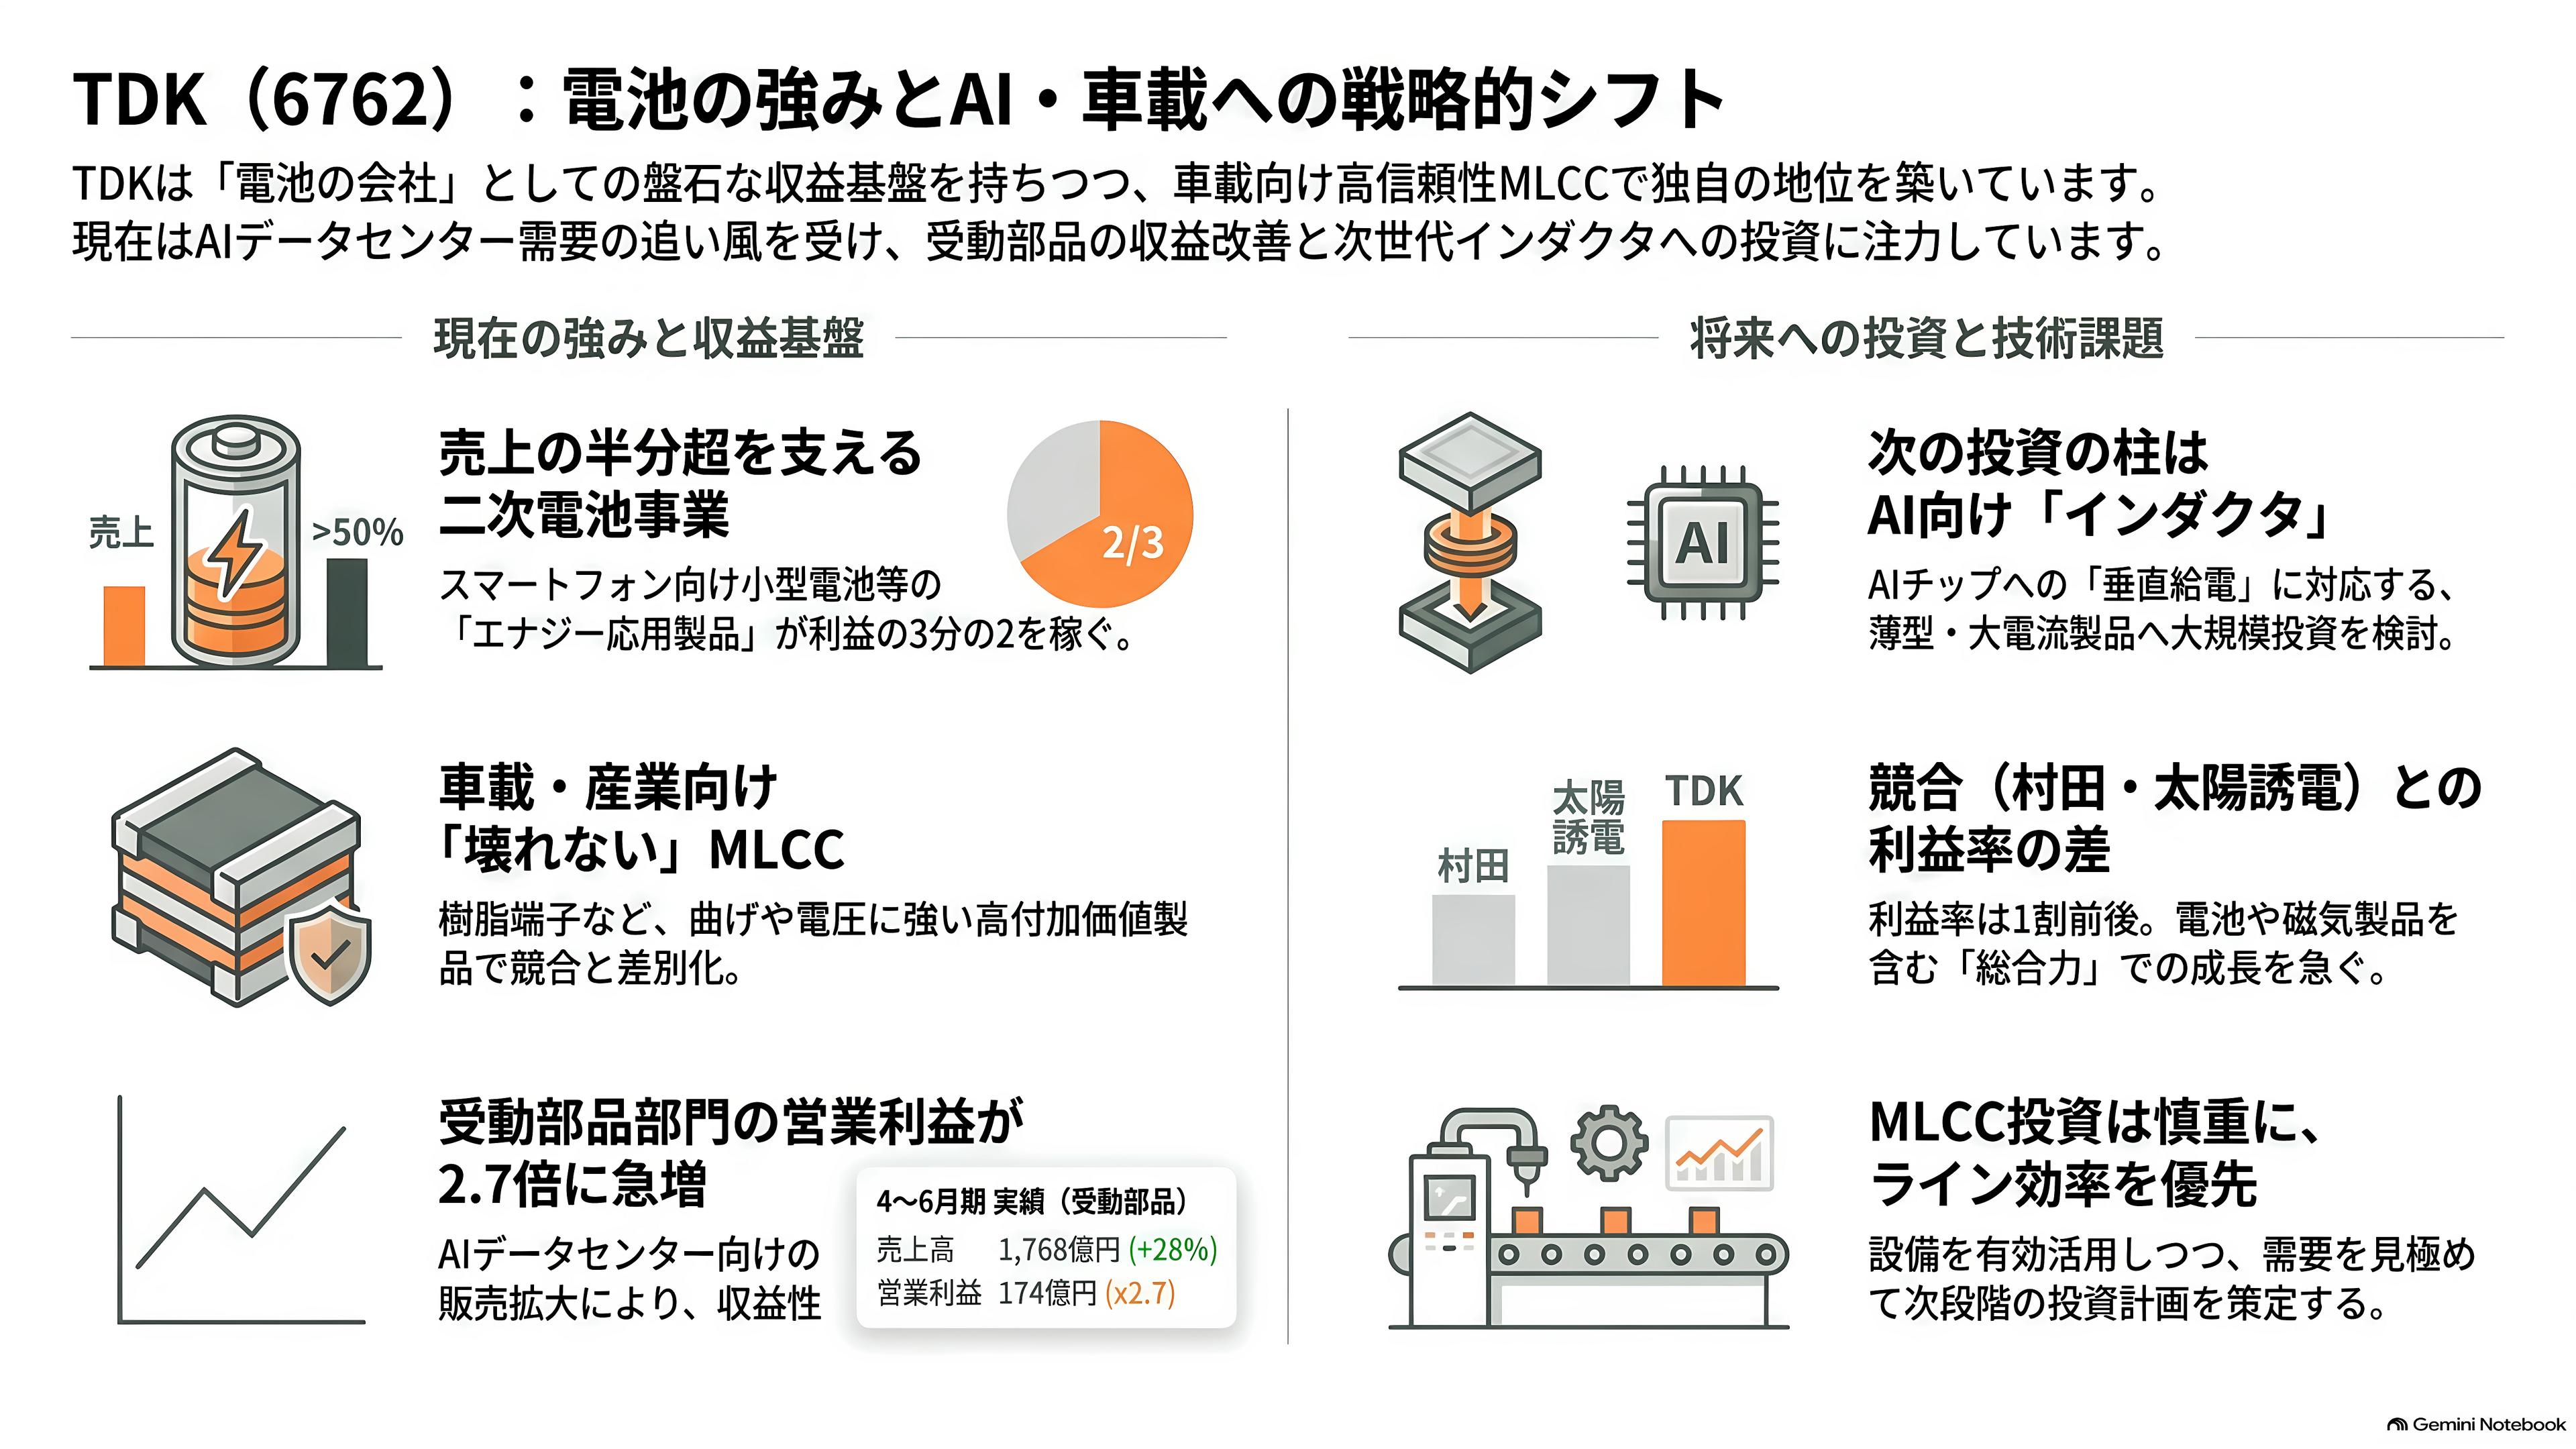
かつてカセットテープのブランドで親しまれたTDKも、MLCCの大手の一角だ。ただし、3社の中では立ち位置がかなり違う。
強みは、自動車や産業機器向けの、壊れにくく電圧に強いMLCCだ。代表例が、端子に樹脂を使って、基板が曲がっても割れにくくした製品だ。9月には、この系統で、定格100ボルト、容量10マイクロファラッドの新製品の量産を始めた。AIサーバーやヒューマノイドロボット、電動車で広がる48ボルトの電源ラインに向けたもので、従来品の2倍の容量により、部品の数と実装面積を半分に減らせるという。
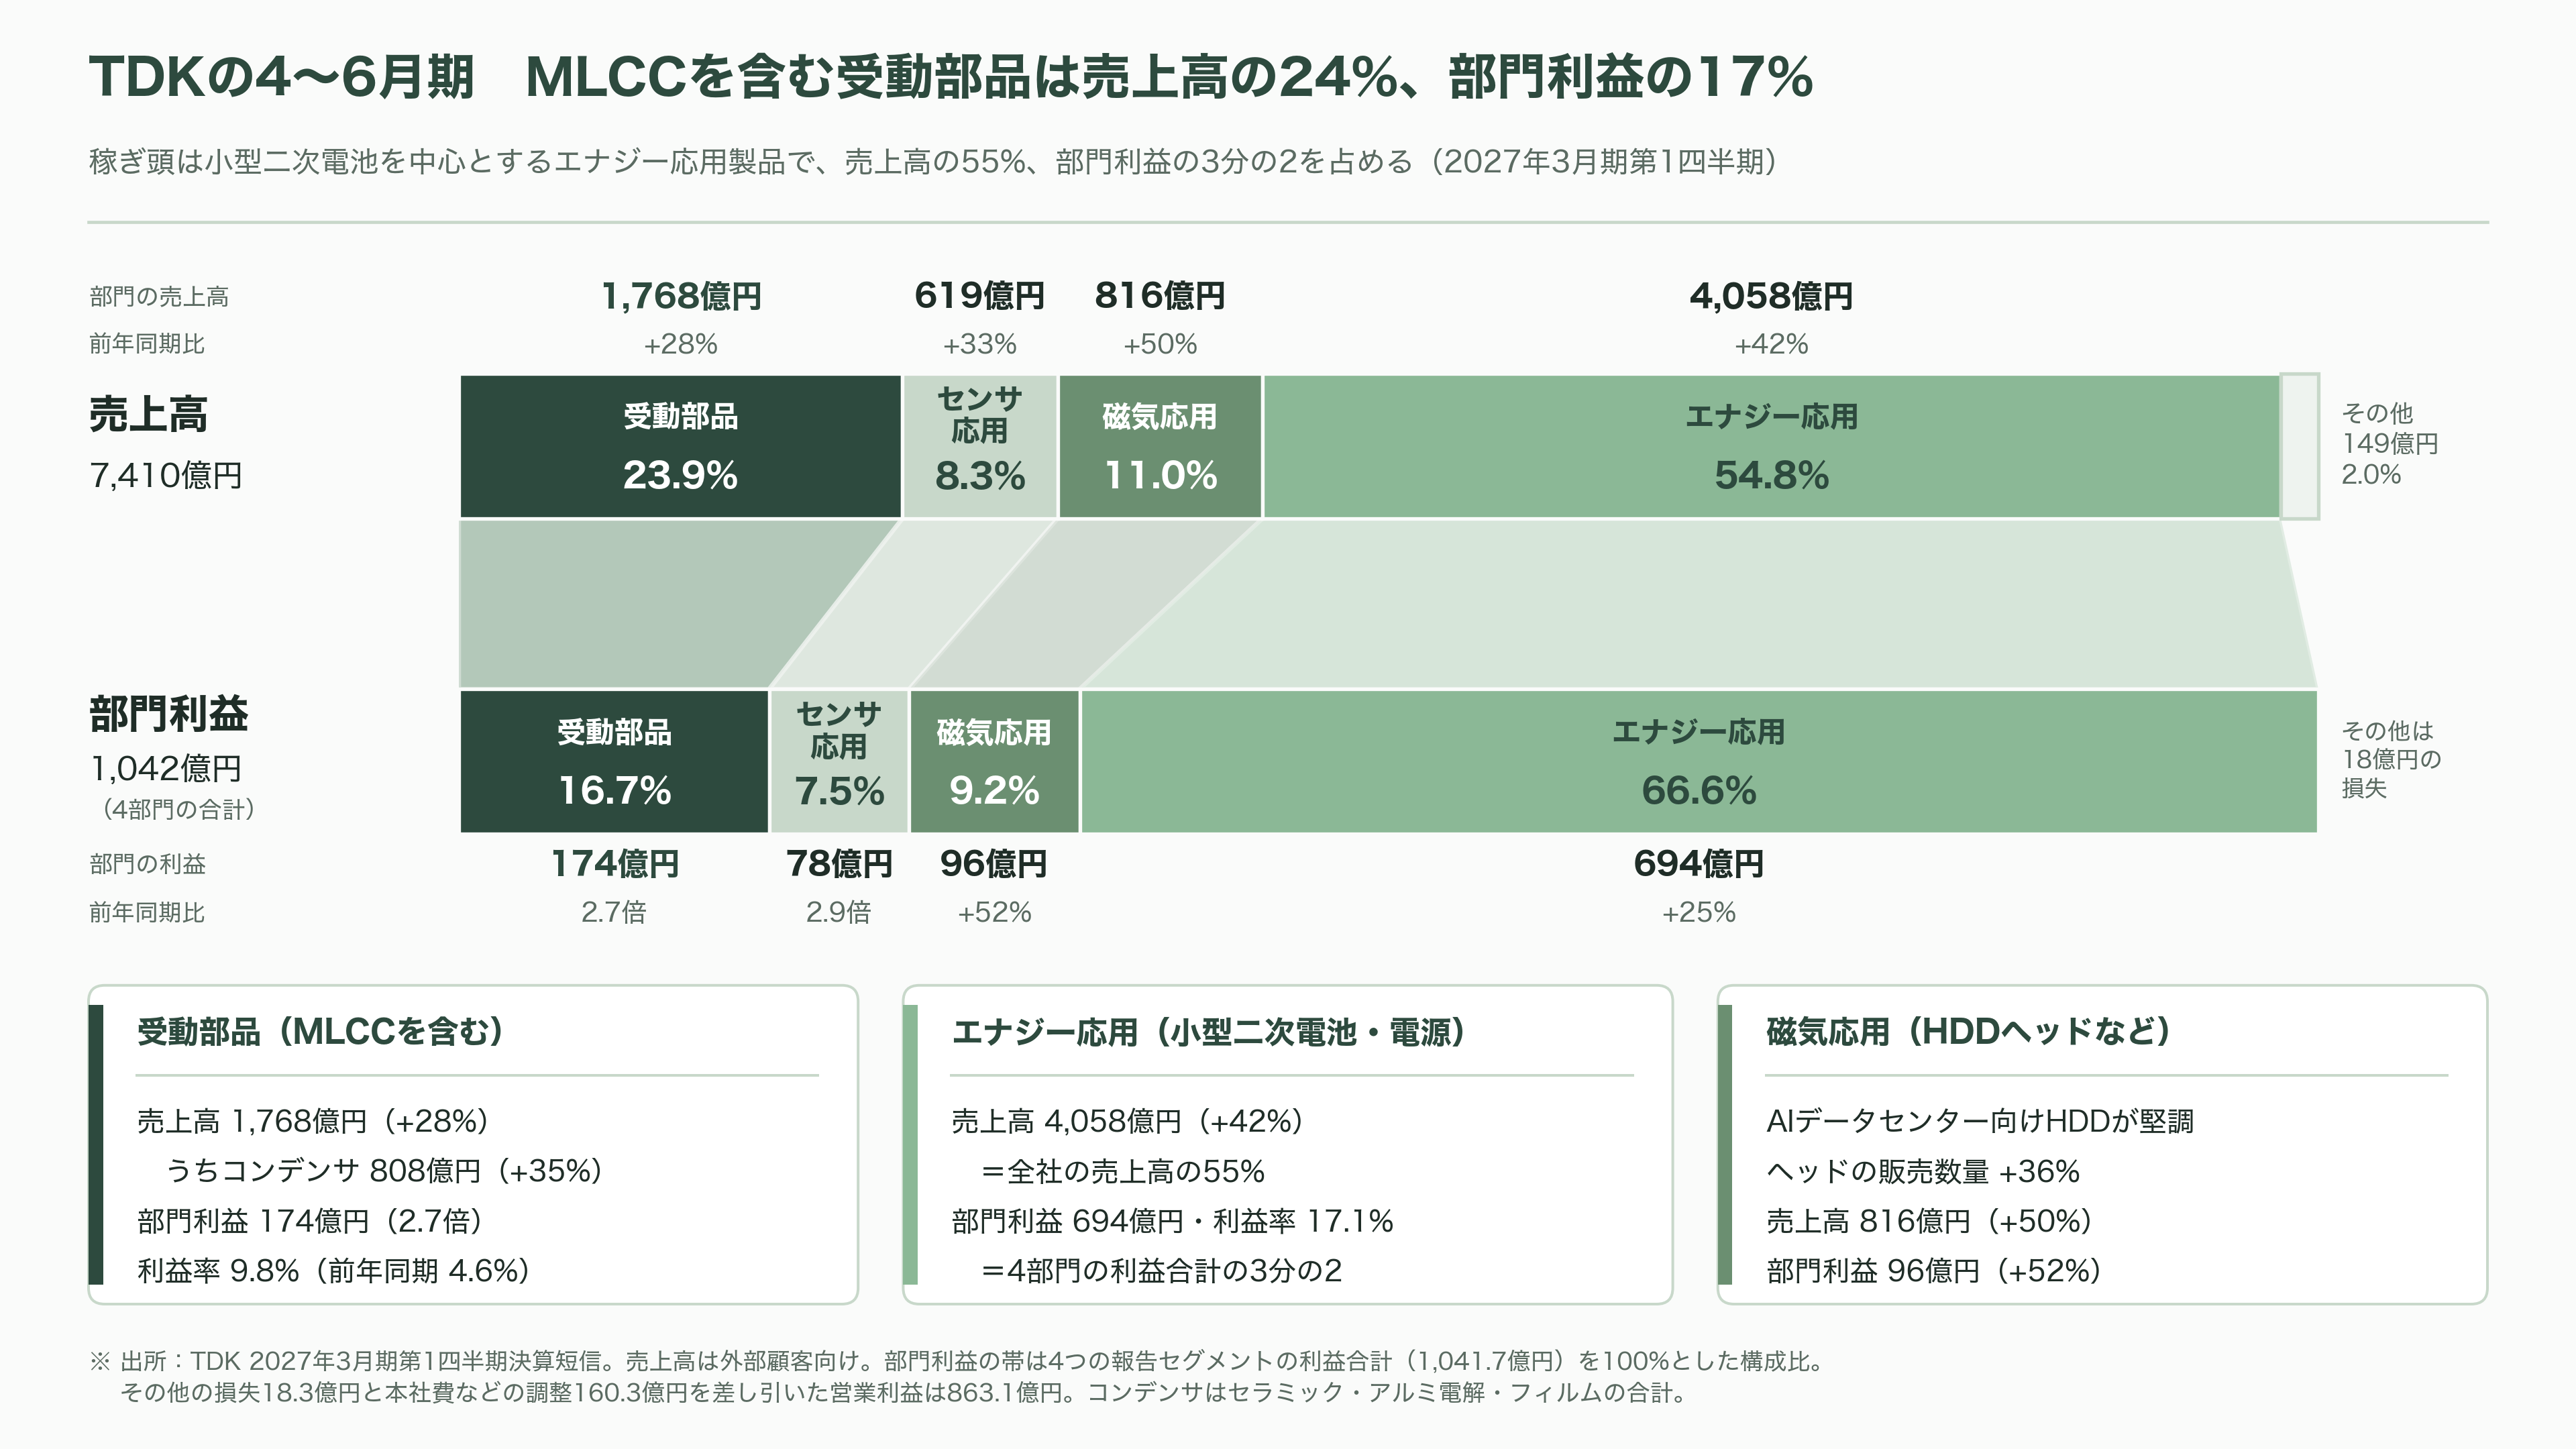
4〜6月期、コンデンサやインダクタなどを扱う受動部品の部門は、売上高が前年同期比28%増の1,768億円、営業利益は2.7倍の174億円だった。セラミックコンデンサはAIデータセンター向けの販売が伸び、収益性が大きく改善した。会社は、7〜9月期には受動部品の営業利益率が2けたに乗るとみている。
一方で、TDKの稼ぎ頭はMLCCではない。4〜6月期の売上高7,410億円のうち、半分超はスマートフォンなどに使う小型の二次電池を中心とするエナジー応用製品で、部門別の利益の3分の2もここで稼いだ。AIデータセンター向けでは、ハードディスクの読み書きヘッドも販売数量が36%増えている。MLCCの追い風は、TDK全体の中では、数ある追い風の一つにすぎない。
課題は、MLCCへの投資の慎重さだ。TDKは7月末の決算説明会で、コンデンサについては「今まで投資してきた設備を有効活用するために、まずはラインバランスを取って生産対応に当たる」と説明した。その先は、需要を見極めながら投資計画を立てるという。いま最も投資の重要性を感じているのは、コンデンサではなく、電流の変化をならすコイル部品のインダクタだ。AIチップの真下から電気を送り込む「垂直給電」が広がり、薄くて大きな電流に耐えるインダクタが「次の技術的なトリガー」になるとみて、大きな投資を考えている。
もともとTDKの受動部品は電気自動車向けに偏っていて、会社自身、AI向けへの展開を急いでいる段階だ。部品部門の利益率も、村田の3割超に対して1割前後にとどまる。MLCCの品不足で最も大きく稼ぐのは村田と太陽誘電で、TDKはその追い風を、電池やハードディスク部品と合わせた総合力で受け止める構図になっている。利益に対して株価がどれだけ買われているかを示す予想PERも、9月18日時点で24倍と、村田や太陽誘電の40倍台を大きく下回る。
追いかける韓国・台湾・中国勢
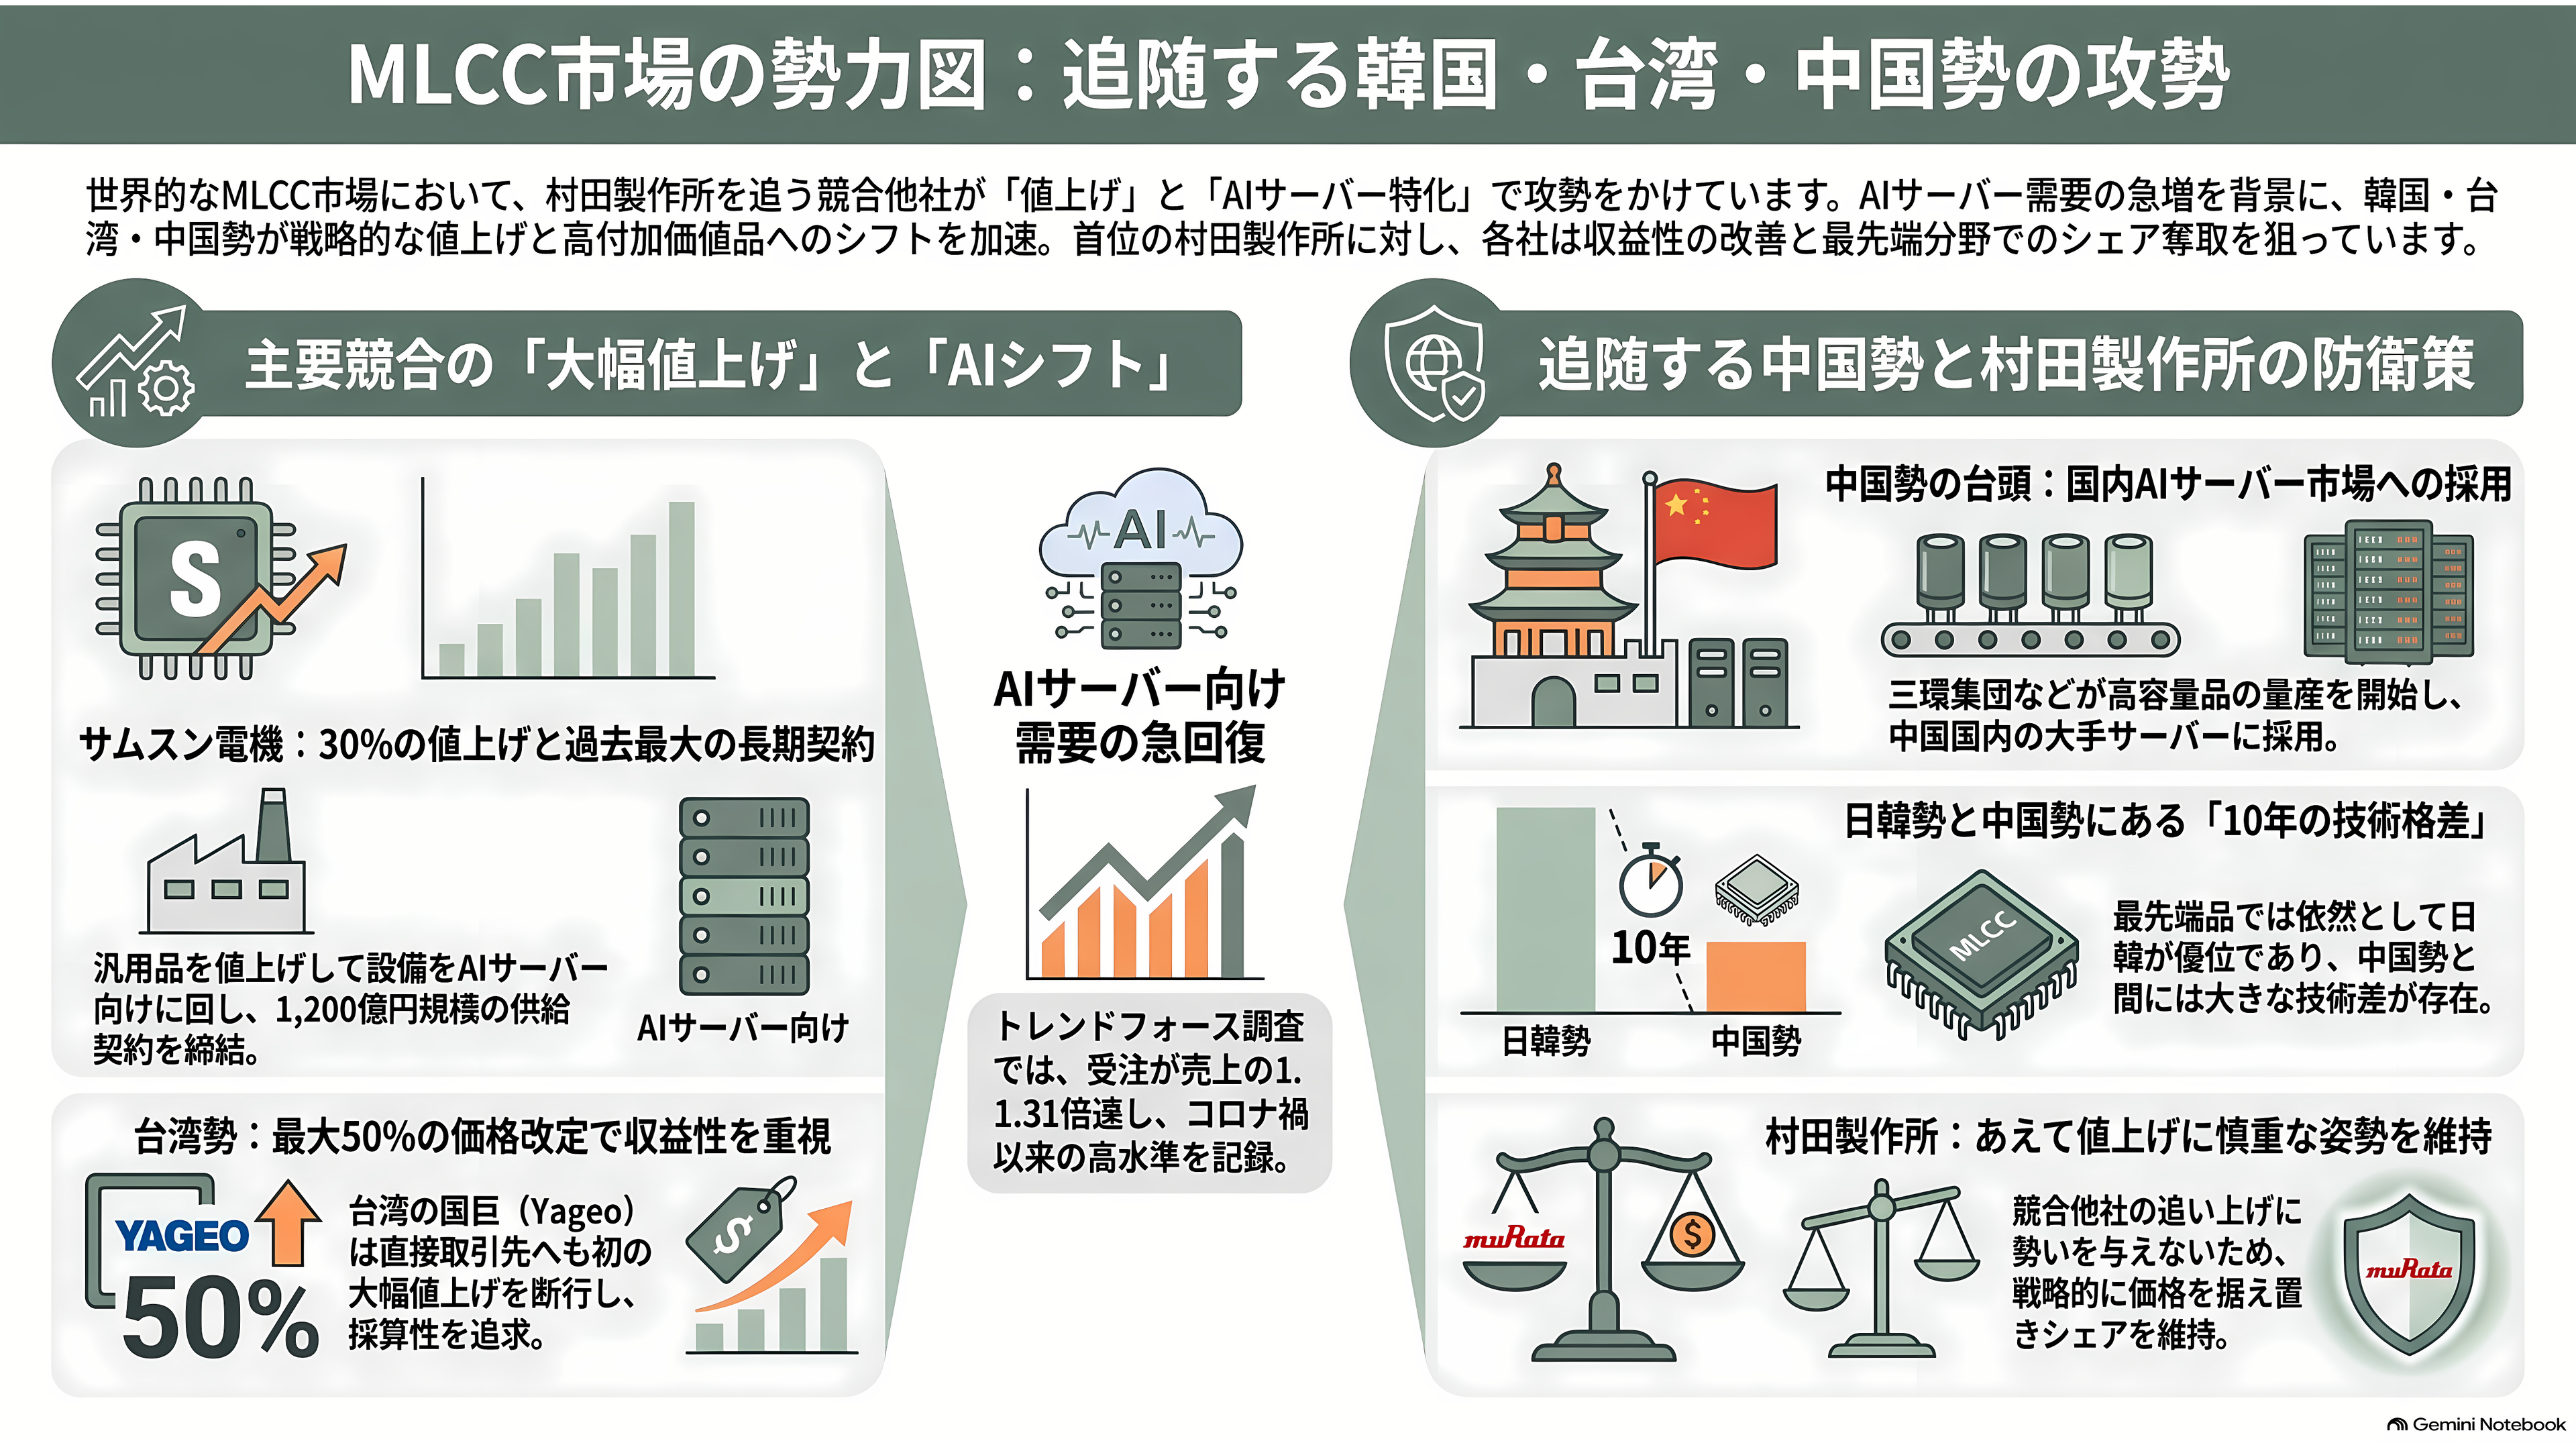
村田の最大のライバルは、世界2位の韓国サムスン電機だ。AIサーバー向けの高容量品でも、村田と正面からぶつかる。台湾の調査会社トレンドフォースによると、6月の受注は売上の1.31倍と、コロナ禍以来の高さになった。
サムスン電機は、村田と対照的に、値上げと長期契約で攻めている。8月1日に値上げに踏み切り、韓国の朝鮮日報は全製品一律30%と報じた。コリア・ヘラルドは、10〜12月期にはスマートフォンや家電のメーカーとの直接取引でも、汎用品を25〜30%引き上げると伝えている。儲けの薄い注文を値上げで絞り込み、空いた設備を上位品に回す狙いだ。9月1日には、名前を伏せた世界的なIT大手に、AIサーバー向けのMLCCを2027年の1年間供給する、1兆722億ウォン(約1,200億円)の契約を開示した。同社として過去最大のMLCC長期契約だ。
台湾の国巨は7月1日から、コンデンサ全般を平均で5割ほど値上げしたと、現地の経済紙が報じた。これまで代理店向けに限っていた値上げを、売上の半分超を占める直接取引の顧客にまで広げたのは初めてだという。同じ台湾の華新科技も、民生向けを5〜15%引き上げた。
中国勢も追い上げている。三環集団や風華高科は、AIサーバー向けの高容量品の量産や、国内大手のAIサーバーへの採用を打ち出している。ただ、最先端品では日韓勢との差がなお大きい。太陽誘電は、海外の低価格帯メーカーとの差を10年近いとみる。村田が値上げに慎重なのは、この追い上げに勢いを与えないためでもある。
投資家とVCはどう見ているか
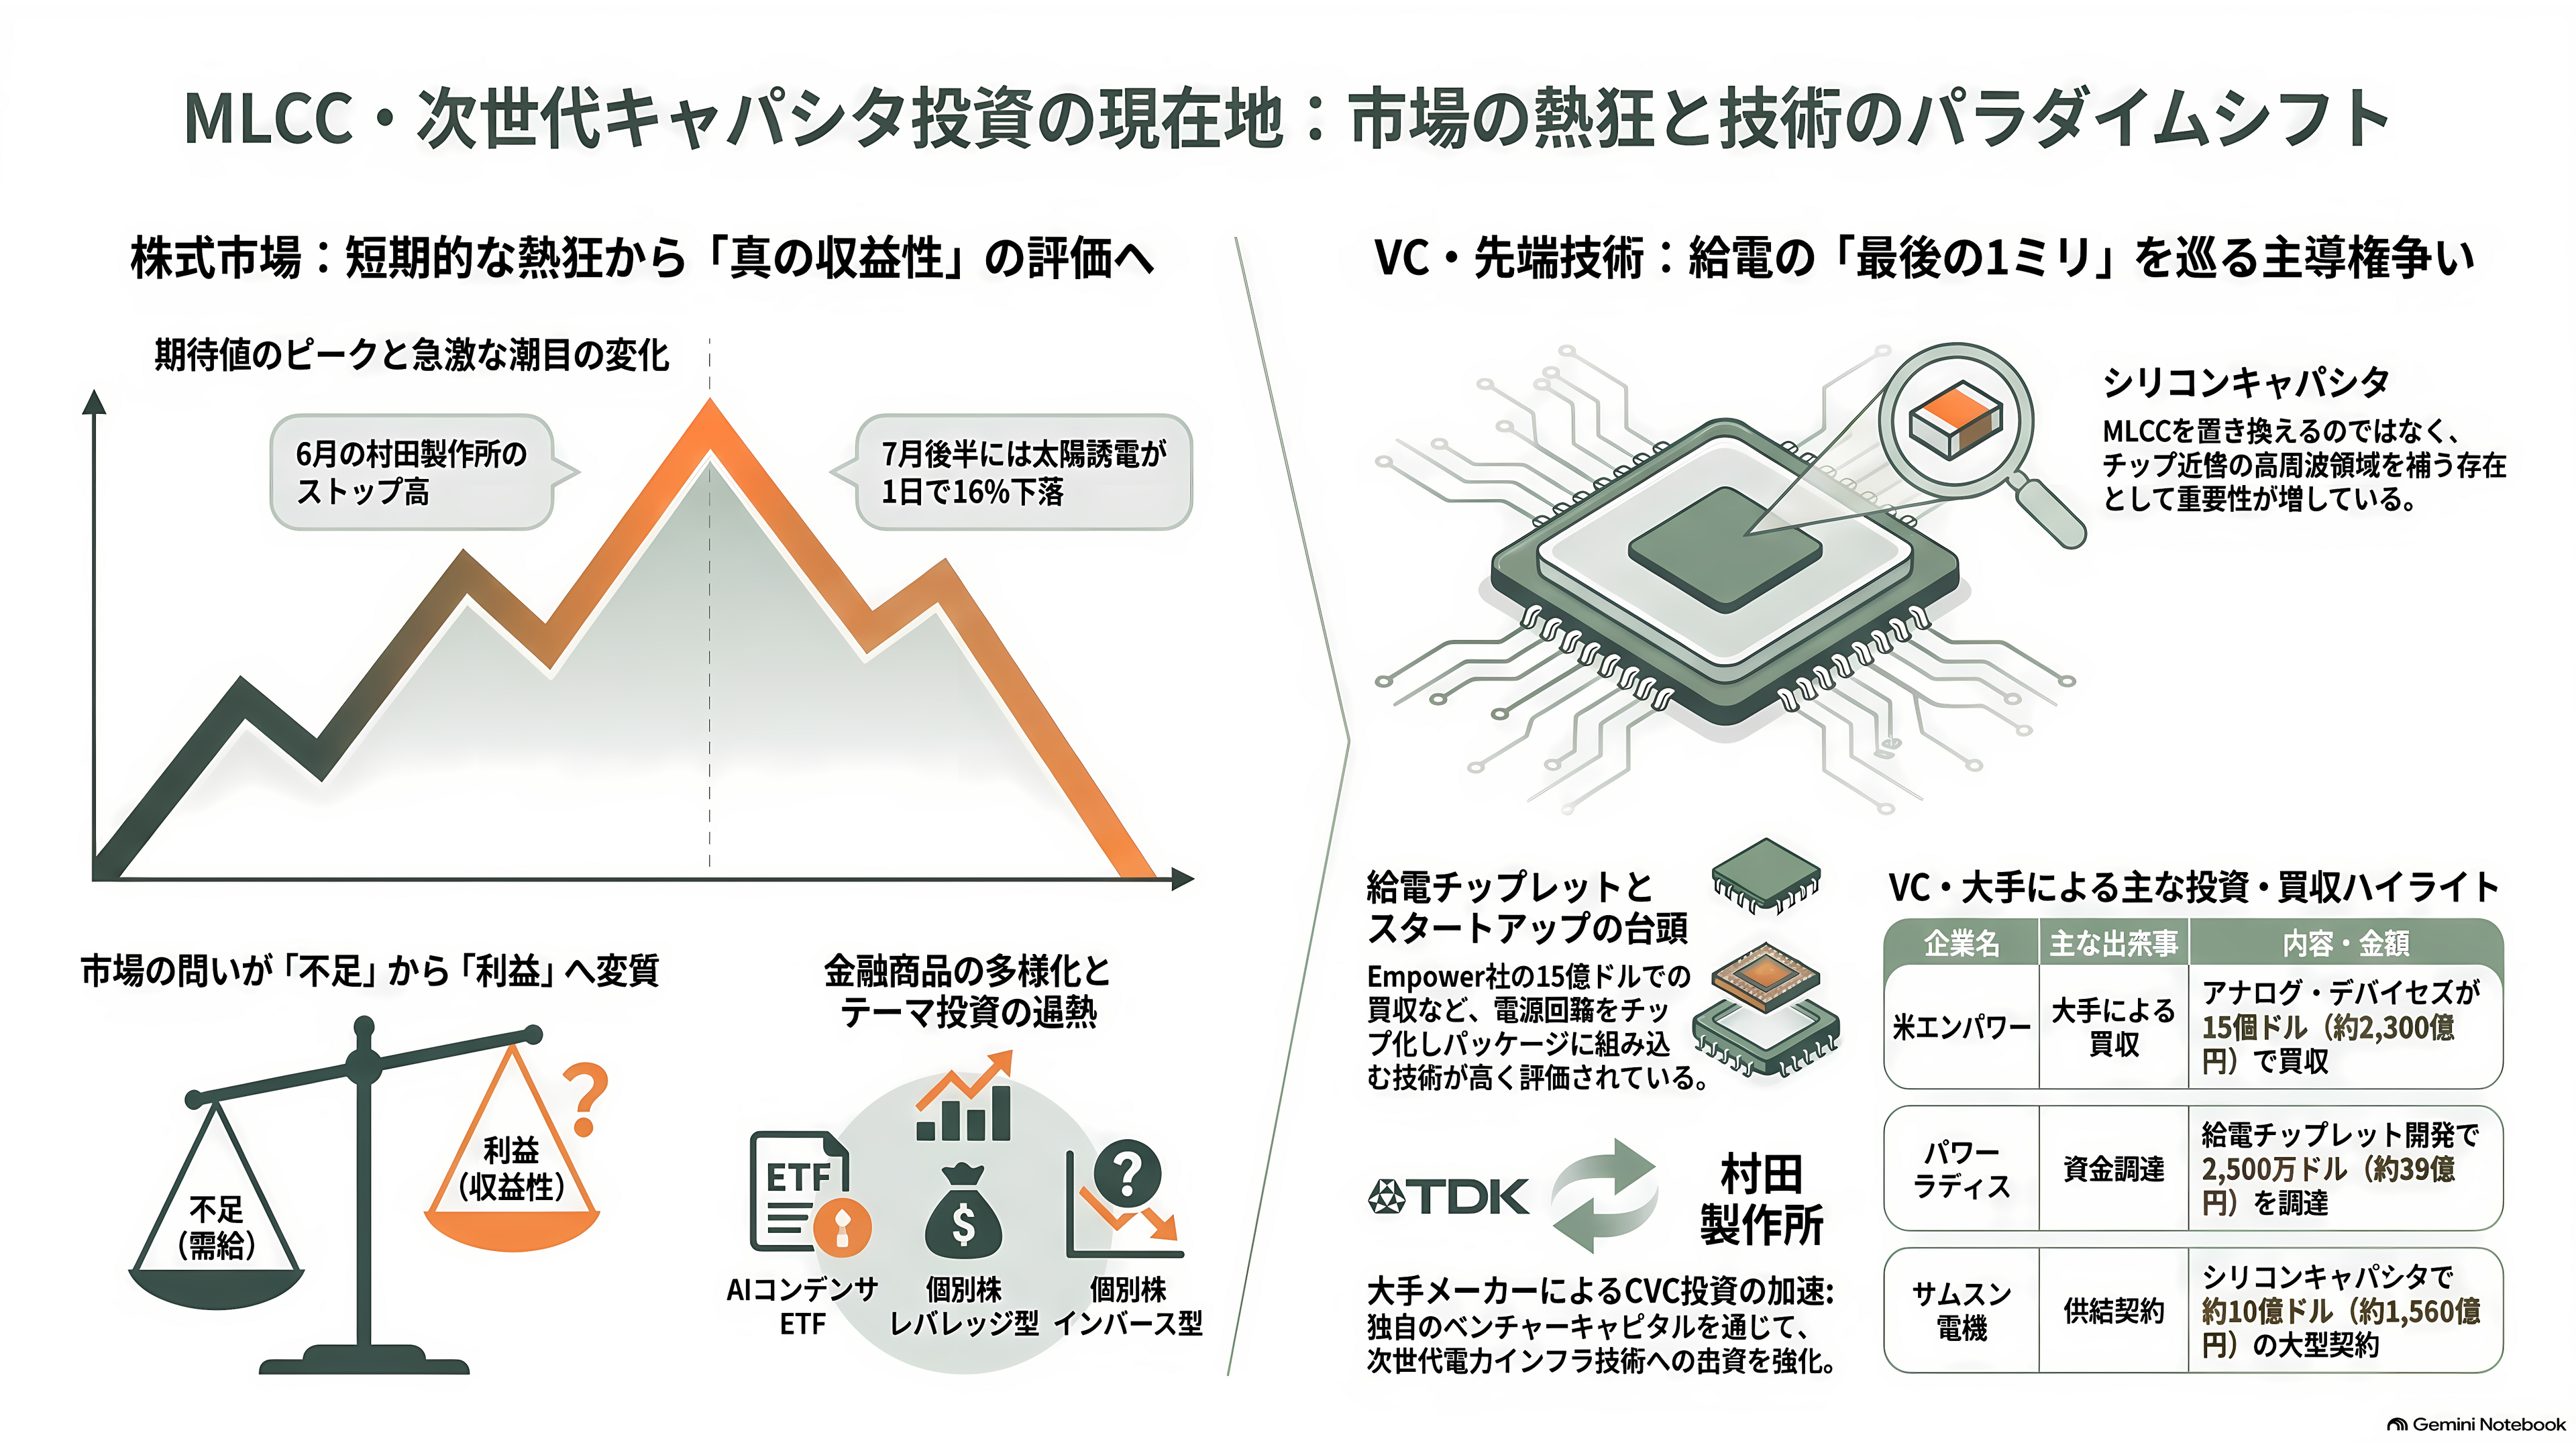
株式市場の熱狂には、いくつもの火種があった。4月、台湾紙が村田と太陽誘電の値上げを報じると、太陽誘電株は1日で1割上げた。5月には佐瀬社長の「怖いほど」の発言が伝わった。6月には、モルガン・スタンレーの部品代の分析が出回り、JPモルガン証券が村田の目標株価を引き上げると、村田株は6月15日にストップ高となった。村田は6月22日、太陽誘電は7月1日に、上場来の高値をつけた。
潮目が変わったのは7月だ。日経によると、太陽誘電株は7月中旬までに高値から5割安となった。7月29日には、キオクシアなどAI・半導体株の急落で日経平均が一時1,900円あまり下げ、太陽誘電は1日で16%下げた。そして8月3日には、村田の「温度差」が嫌気された。品不足そのものは続いている。変わったのは、市場の問いだ。「どれだけ足りないか」から、「その品不足で、本当に利益が増えるのか」へ。
米国では、MLCCが投資テーマとして商品になり始めた。米CNBCによると、8月には「AIコンデンサ」や「MLCCとパワー半導体」をうたう上場投資信託が相次いで上場し、大手運用会社も設定を届け出た。村田株の値動きの2倍を狙うレバレッジ型と、逆に動くインバース型の上場投資信託の届け出も、7月に米証券取引委員会に出されている。米ベアード・ストラテガスのトッド・ソーン氏は、CNBCに「テーマ投資のブームには周期がある」と話している。
ベンチャーキャピタルの資金は、少し違う場所に向かっている。MLCCそのものではなく、「チップの最後の1ミリに、どう電気を届けるか」という技術だ。
象徴的なのが、米エンパワー・セミコンダクターだ。チップのすぐそばで電圧を整える回路と、シリコンでつくる薄いコンデンサ、シリコンキャパシタを手がける。2025年9月には、米フィデリティが主導し、アルファベット系のキャピタルGやアブダビ投資庁の子会社などが加わって、1億4,000万ドル超(約220億円)を調達した。そして2026年5月、米アナログ・デバイセズが15億ドル(約2,300億円)の現金で買収すると発表し、7月に手続きを終えた。電源のスタートアップとしては、大きな出口だ。
電源回路を小さなチップにしてAIチップのパッケージに組み込む「給電チップレット」を開発するパワーラティスは、プレイグラウンド・グローバルとセレスタ・キャピタルが主導して2,500万ドル(約39億円)を集めた。元インテルCEOのパット・ゲルシンガー氏が取締役に入っている。
MLCCメーカー自身も、この流れに手を打っている。TDKの投資会社TDKベンチャーズは運用資産が5億ドル(約780億円)に達し、2026年には、AIデータセンター向けの電圧調整技術を開発するC2iセミコンダクターズや、データセンターの電力インフラを手がける米アストン・パワーに出資した。村田も2025年に米国で投資会社ワンダーストーン・ベンチャーズを設け、5年間で5,000万ドル(約78億円)を投じる。サムスン電機は5月、シリコンキャパシタで約10億ドル(約1,560億円)の供給契約を発表した。
シリコンキャパシタは、半導体と同じシリコンの板に深い溝を掘ってつくるコンデンサで、薄く、チップのパッケージの中に埋め込める。ただ、トレンドフォースは、シリコンキャパシタはMLCCを置き換えるのではなく、チップのごく近くの高い周波数の領域を補う「補完関係」にあると分析する。この分野は村田と台湾のTSMCが先行している。電気の通り道の最後の1ミリはシリコンが、その外側の基板はMLCCが受け持つ。この境界線がどこに引かれるかが、VCと部品メーカーの双方にとって、長い目で見た最大の論点になる。
品不足は、原料の川上にも広がっている。チタン酸バリウム大手の日本化学工業は8月18日、福島県郡山市の工場の設備を増強し、AIサーバー向けの供給力を2027年度に今の約1.5倍にすると発表した。株価は4日続伸した。日経は6月の段階で、関連銘柄として日本化学工業と堺化学工業の名前を挙げている。
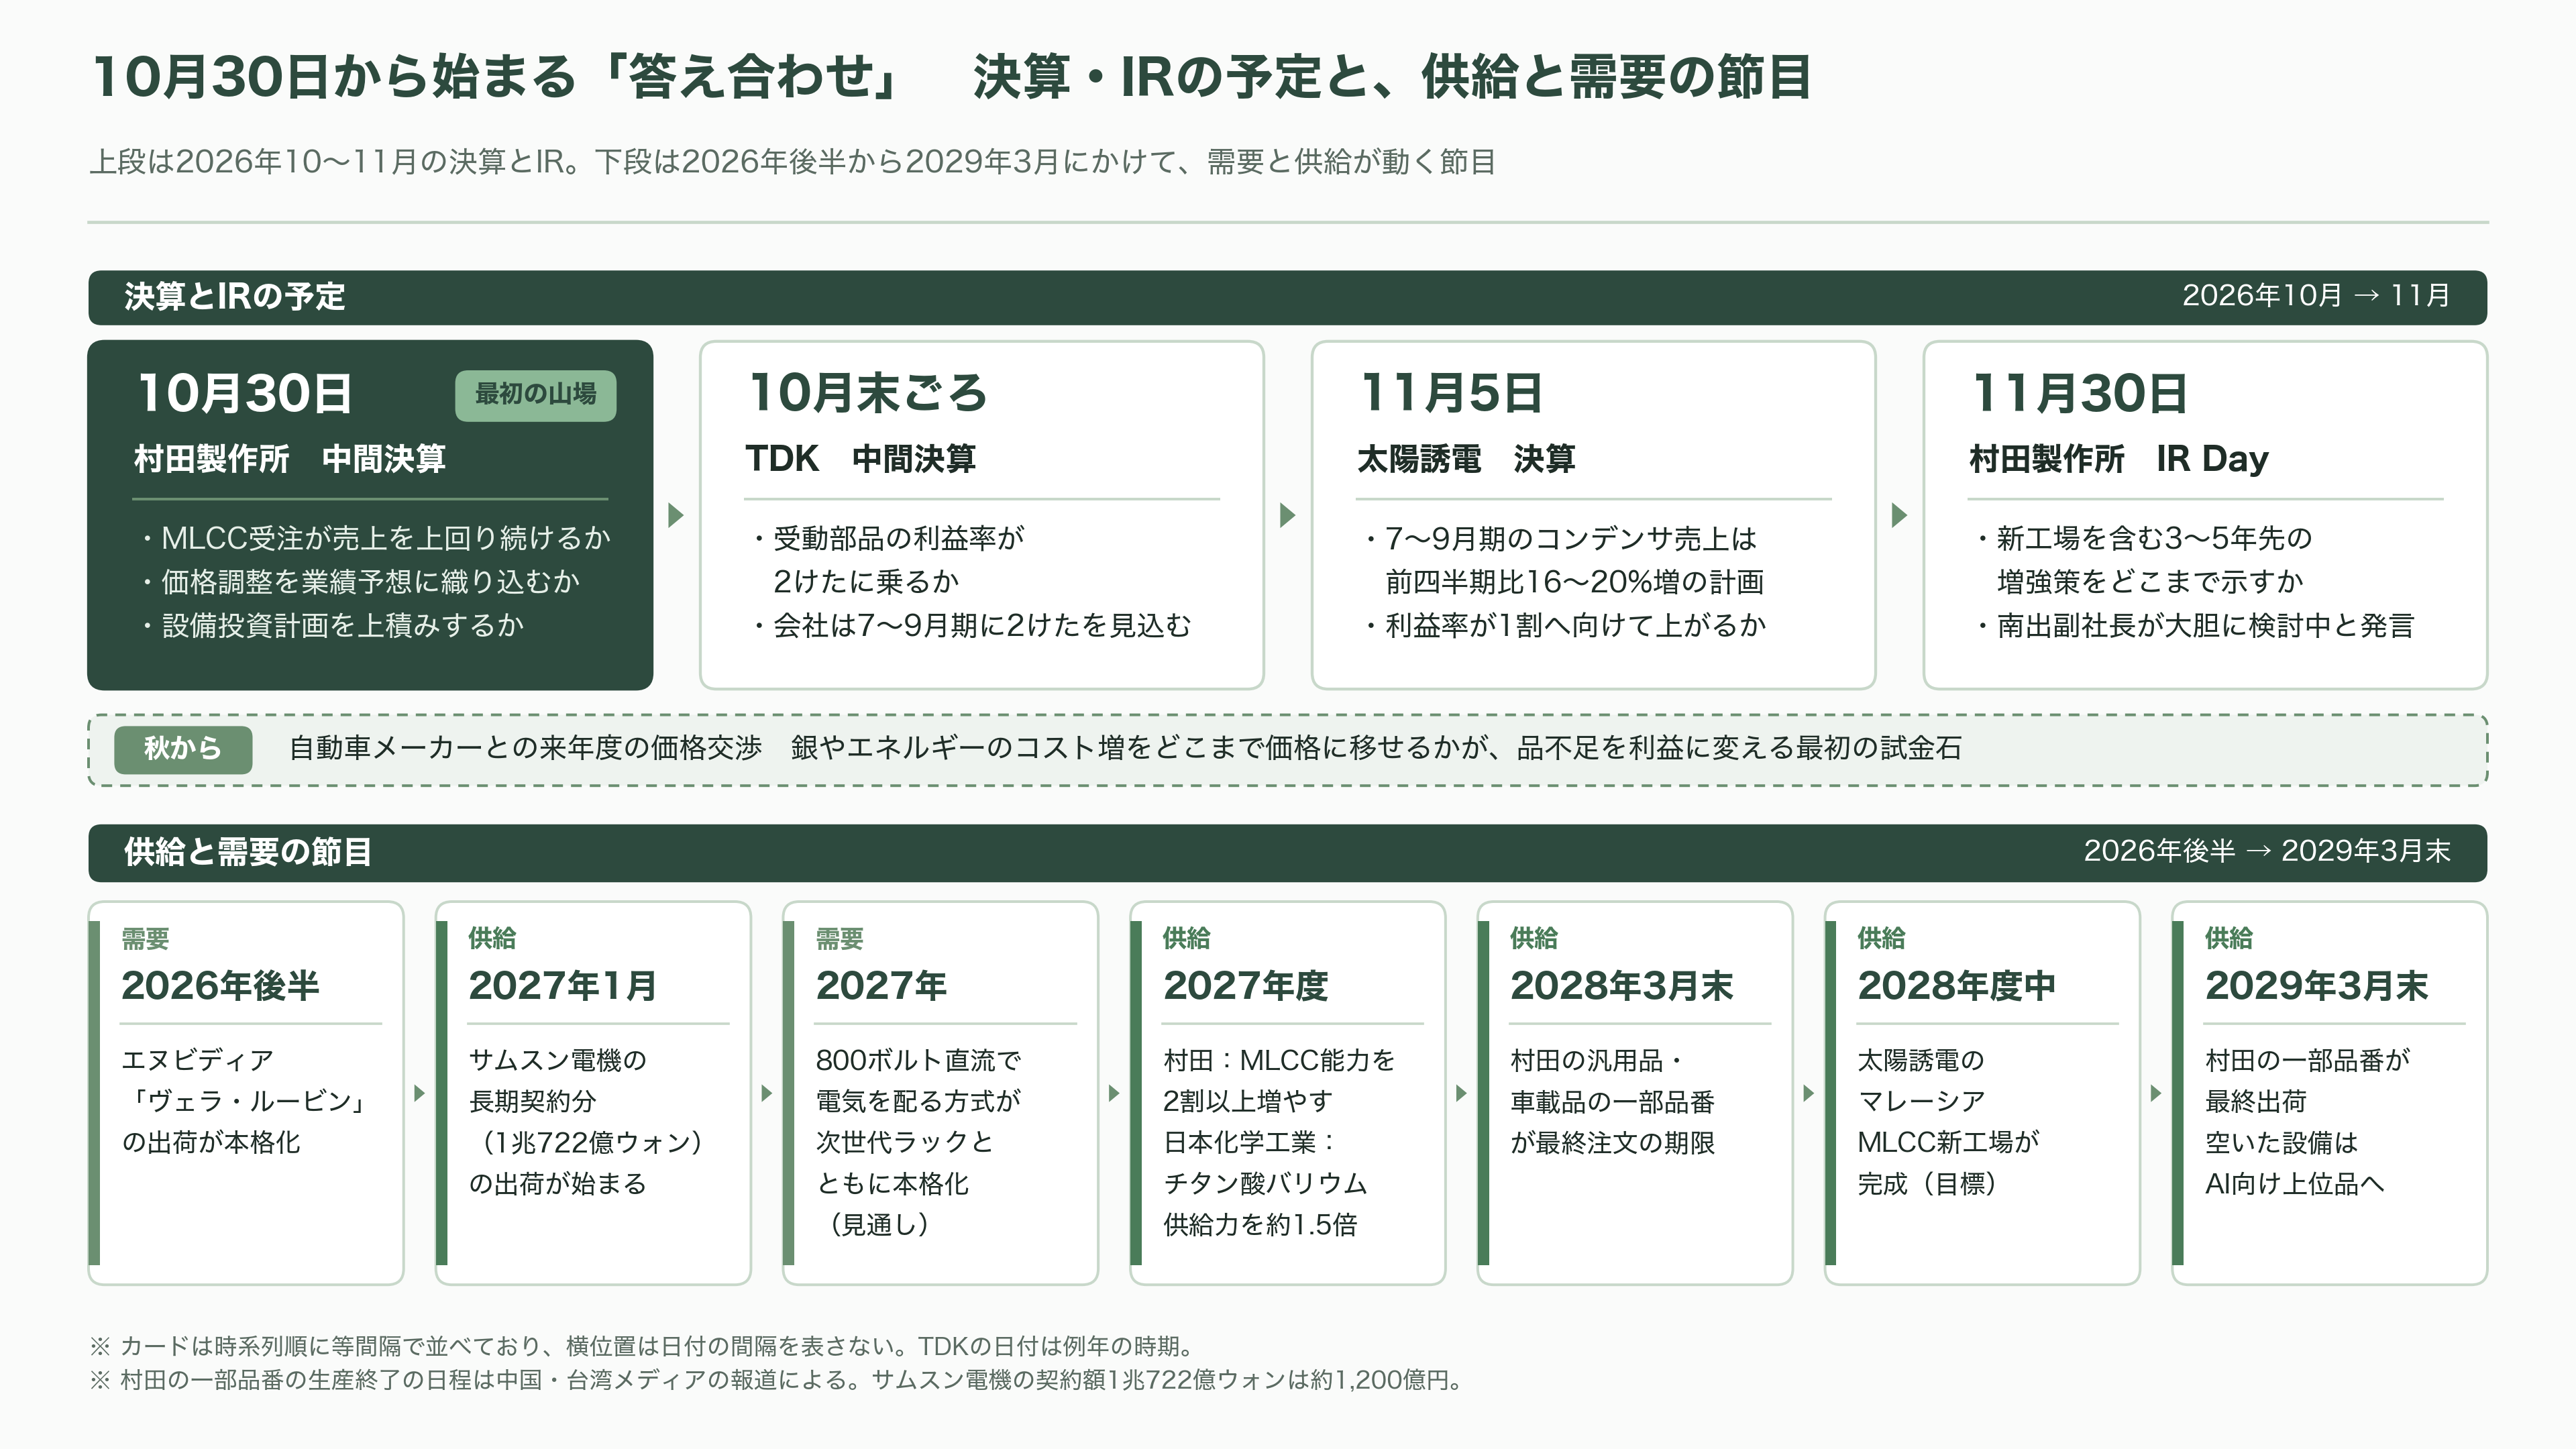
今後 10月30日から始まる「答え合わせ」
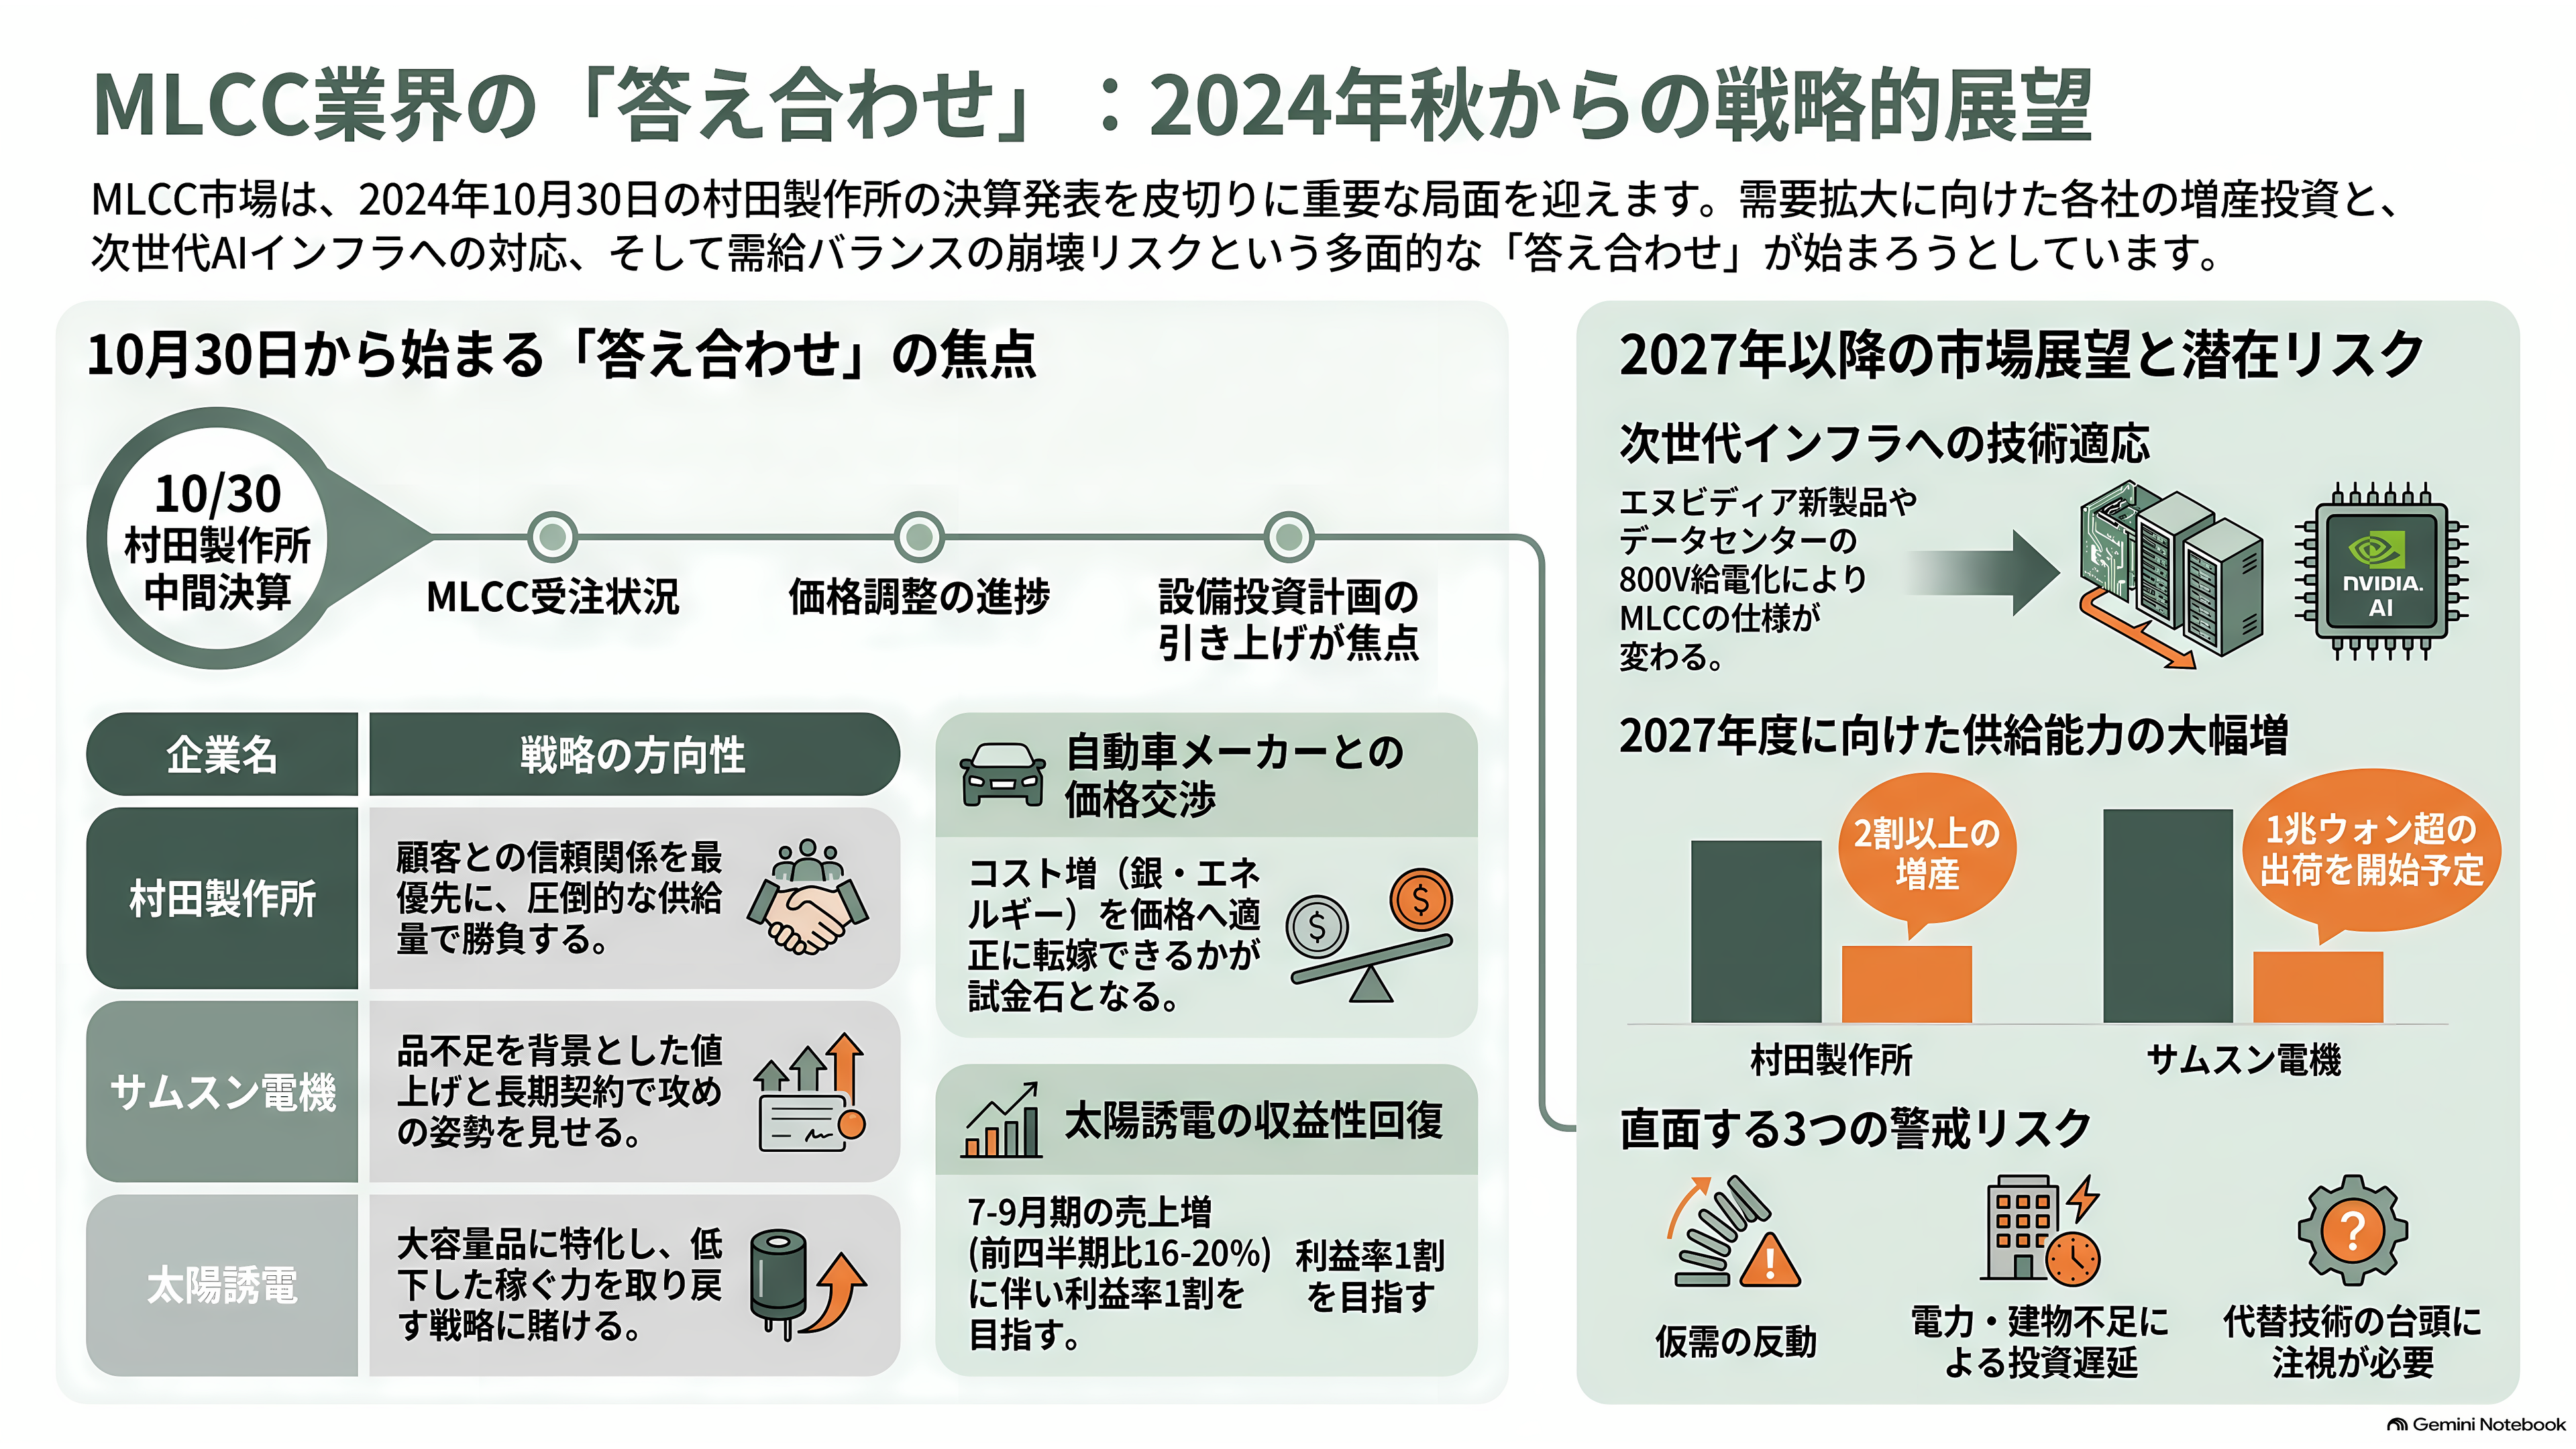
最初の山場は、10月30日の村田の中間決算だ。見どころは三つある。MLCCの受注が売上を大きく上回る状態が続いているか。7月に「現時点では織り込んでいません」とした価格の調整が、業績予想に入ってくるか。そして、設備投資の計画をさらに引き上げるかだ。TDKも例年、10月末に中間決算を発表する。11月5日には太陽誘電が続く。太陽誘電は7〜9月期のコンデンサの売上を前の四半期より16〜20%増やす計画で、利益率が1割に向けて上がっていくかが焦点になる。
秋からは、自動車メーカーとの来年度の価格交渉が始まる。村田は、これまでの信頼関係を最優先にしつつ、コストと価格については双方にとって「ウィンウィン」の形を探ると説明している。銀やエネルギーのコスト増を、どこまで価格に移せるか。ここが、品不足を利益に変えられるかどうかの、最初の本格的な試金石になる。
11月30日には、村田が投資家向けの説明会「IR Day」を開く。南出副社長が大胆に検討していると語った、新工場を含む3〜5年先の増強策が、どこまで具体的に示されるかが注目点だ。
需要の側では、エヌビディアの「ヴェラ・ルービン」の出荷が今年後半から本格化する。2027年には、データセンターの中を800ボルトの直流で電気を配る新しい方式が、次の世代のラックとともに本格的に立ち上がる見通しだ。電気の配り方が変われば、MLCCに求められる電圧や大きさも変わる。
供給の側は、2027年に一斉に動き出す。村田は2027年度にかけて能力を2割以上増やし、サムスン電機は1兆ウォン超の契約分の出荷を2027年1月から始める。日本化学工業のチタン酸バリウムの増強も2027年度に稼働する。太陽誘電のマレーシア新工場は2028年度中の完成を目指す。村田の一部品番の生産終了は、2028年3月末に最終注文、2029年3月末に最終出荷を迎える。
リスクも見えている。第一に、仮需の反動だ。2018年の品薄が翌年に崩れたように、不安から膨らんだ注文は、供給が追いついた瞬間に消える。第二に、ハイパースケーラーの投資計画の見直しだ。中島社長が言うように、データセンター建設の足かせは電力と建物で、計画と実需の間には必ずずれが出る。村田は、発電用のタービンや光ファイバー網の動きまで追って、実需に生産能力を合わせようとしている。第三に、技術の置き換えだ。シリコンキャパシタや垂直給電が広がれば、チップ周りの部品の顔ぶれが変わる。
MLCCが足りないことは、数字の上では疑いようがない。問われているのは、その品不足を、どの会社がどれだけ利益に変えられるかだ。値上げと長期契約で攻めるサムスン電機。信頼関係と量で勝負する村田。大容量品に賭け、稼ぐ力を取り戻そうとする太陽誘電。電池や部品の総合力で追い風を受け止めるTDK。答え合わせは、10月30日から始まる。