縦と横で曲がり方が違うレンズ
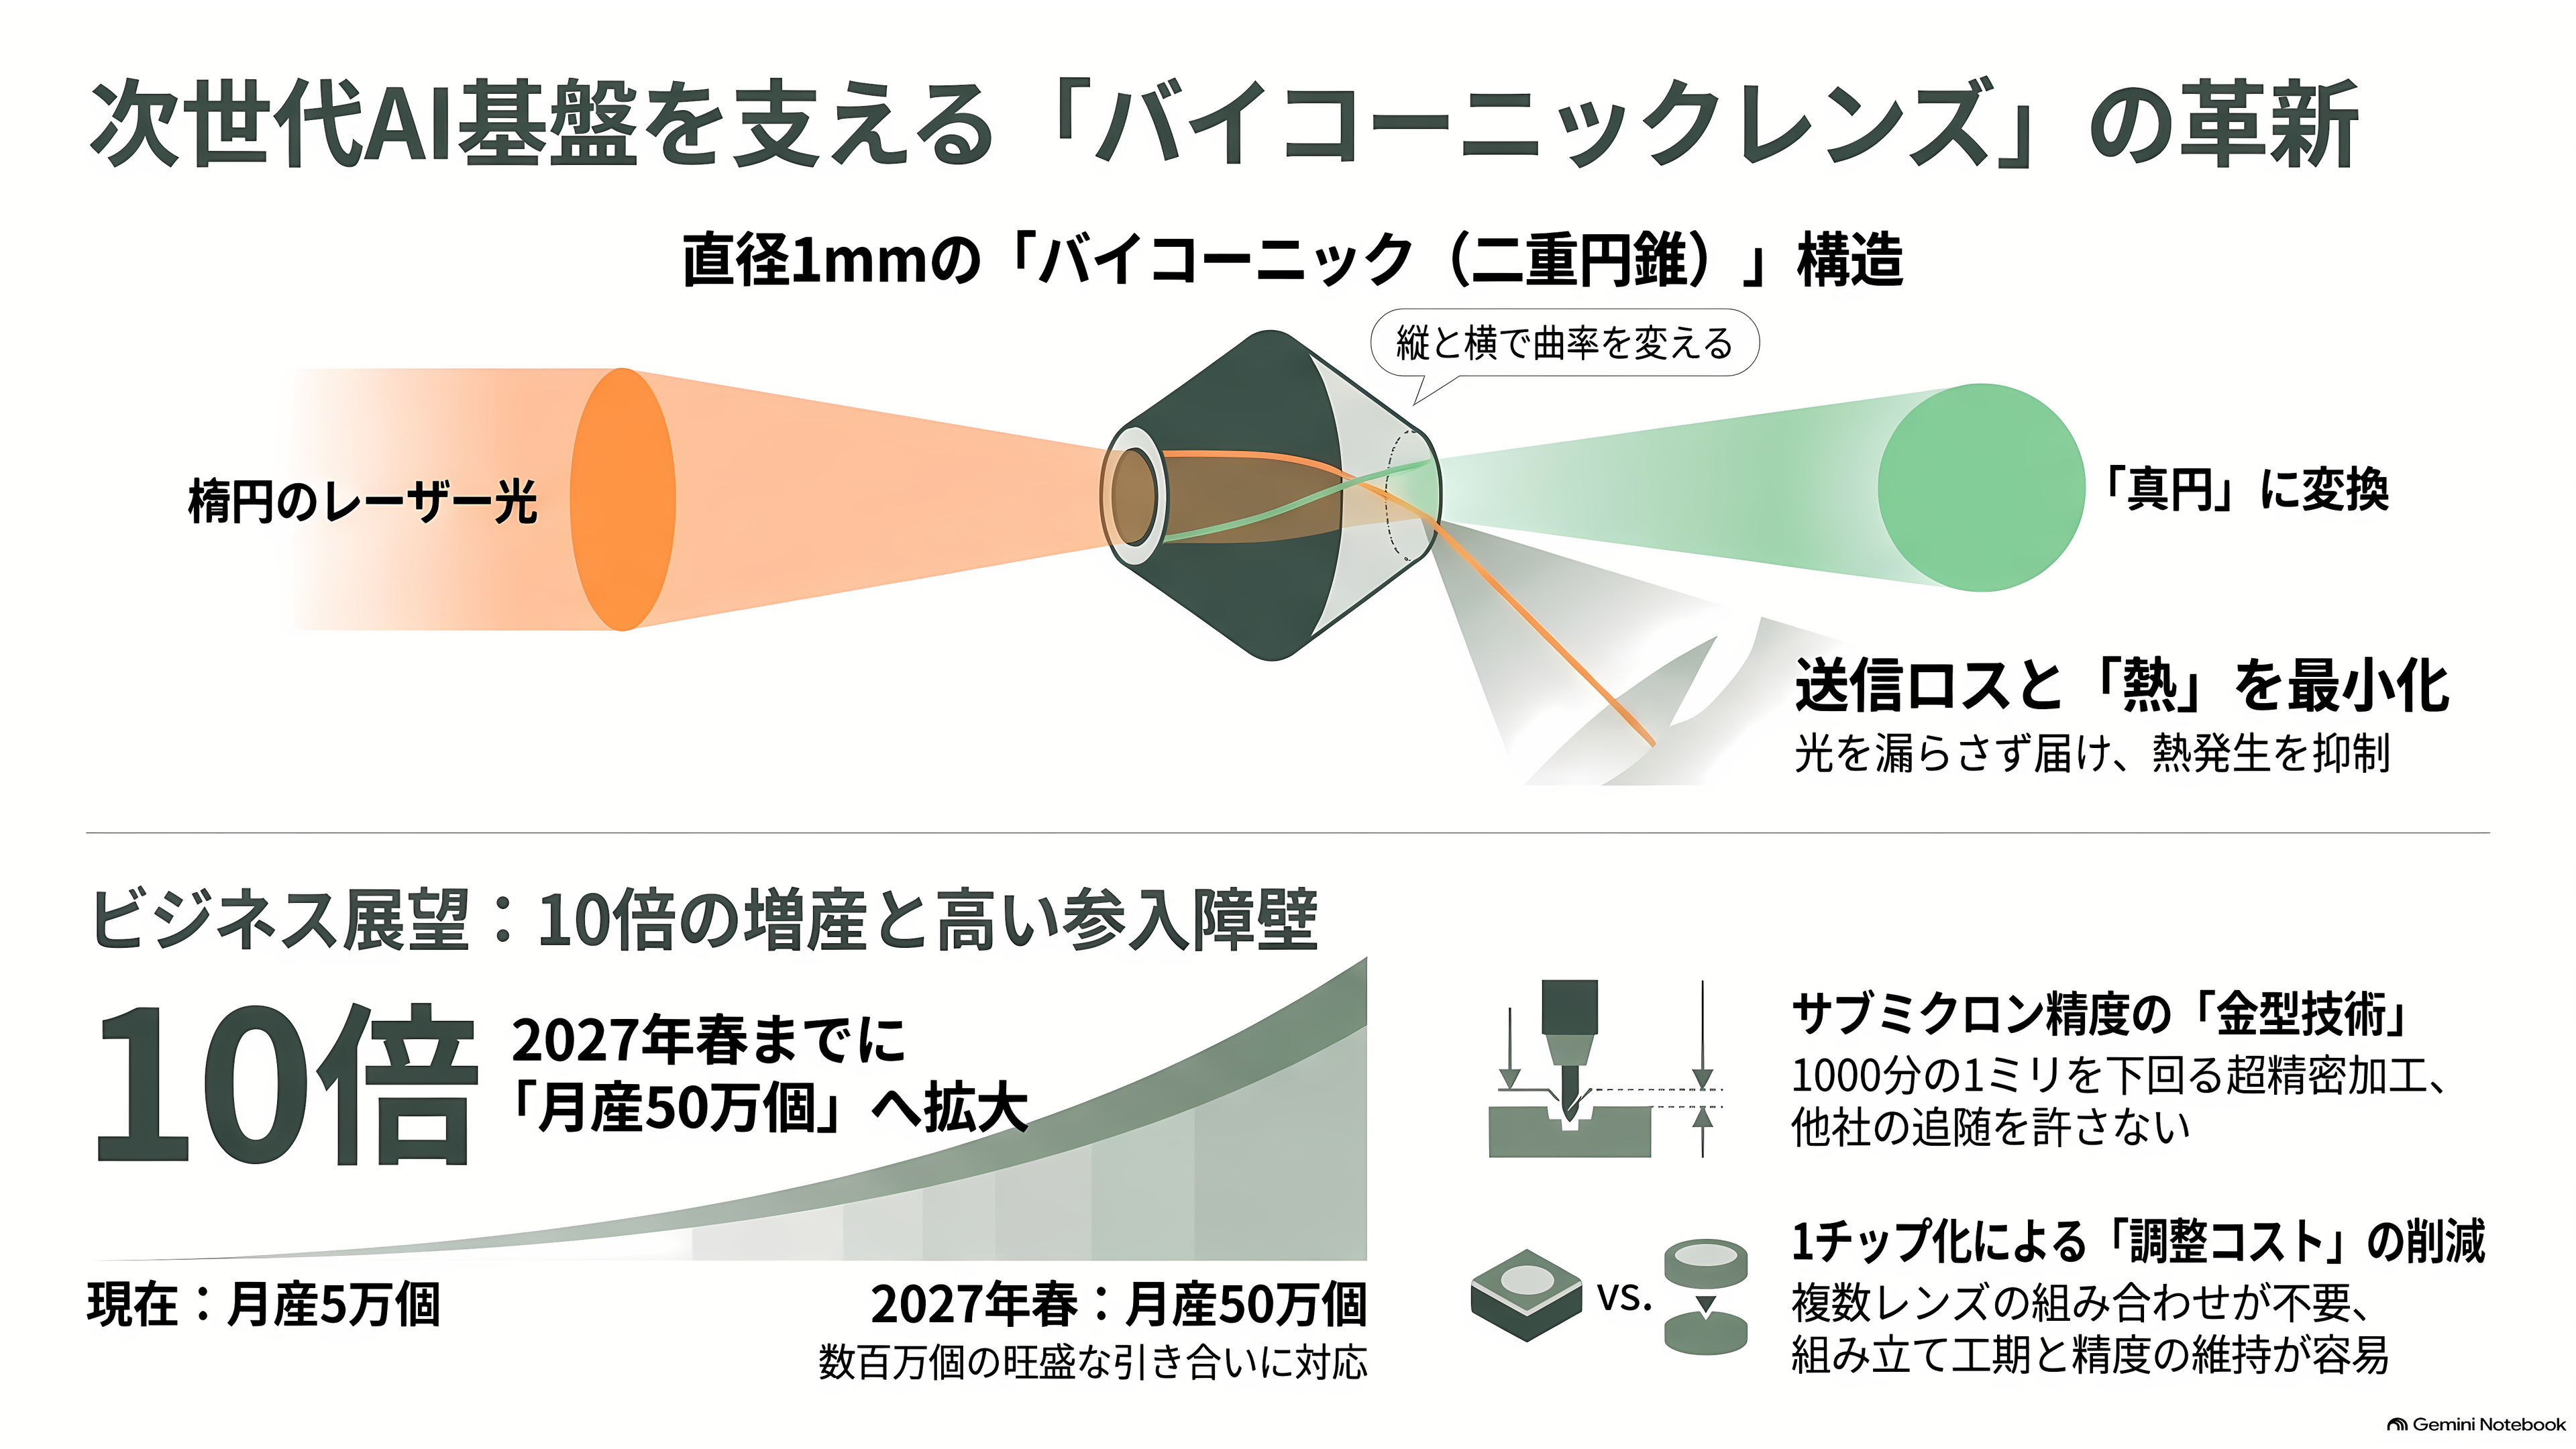
直径1ミリほどの、ガラスの粒がある。表面はレンズなのだが、普通のレンズと違って、縦方向と横方向で曲がり方が違う。乱視用のメガネを、極端に小さく、極端に精密にしたものだと思えばいい。この一粒がないと、AIデータセンターの心臓部に光を送り込めない。
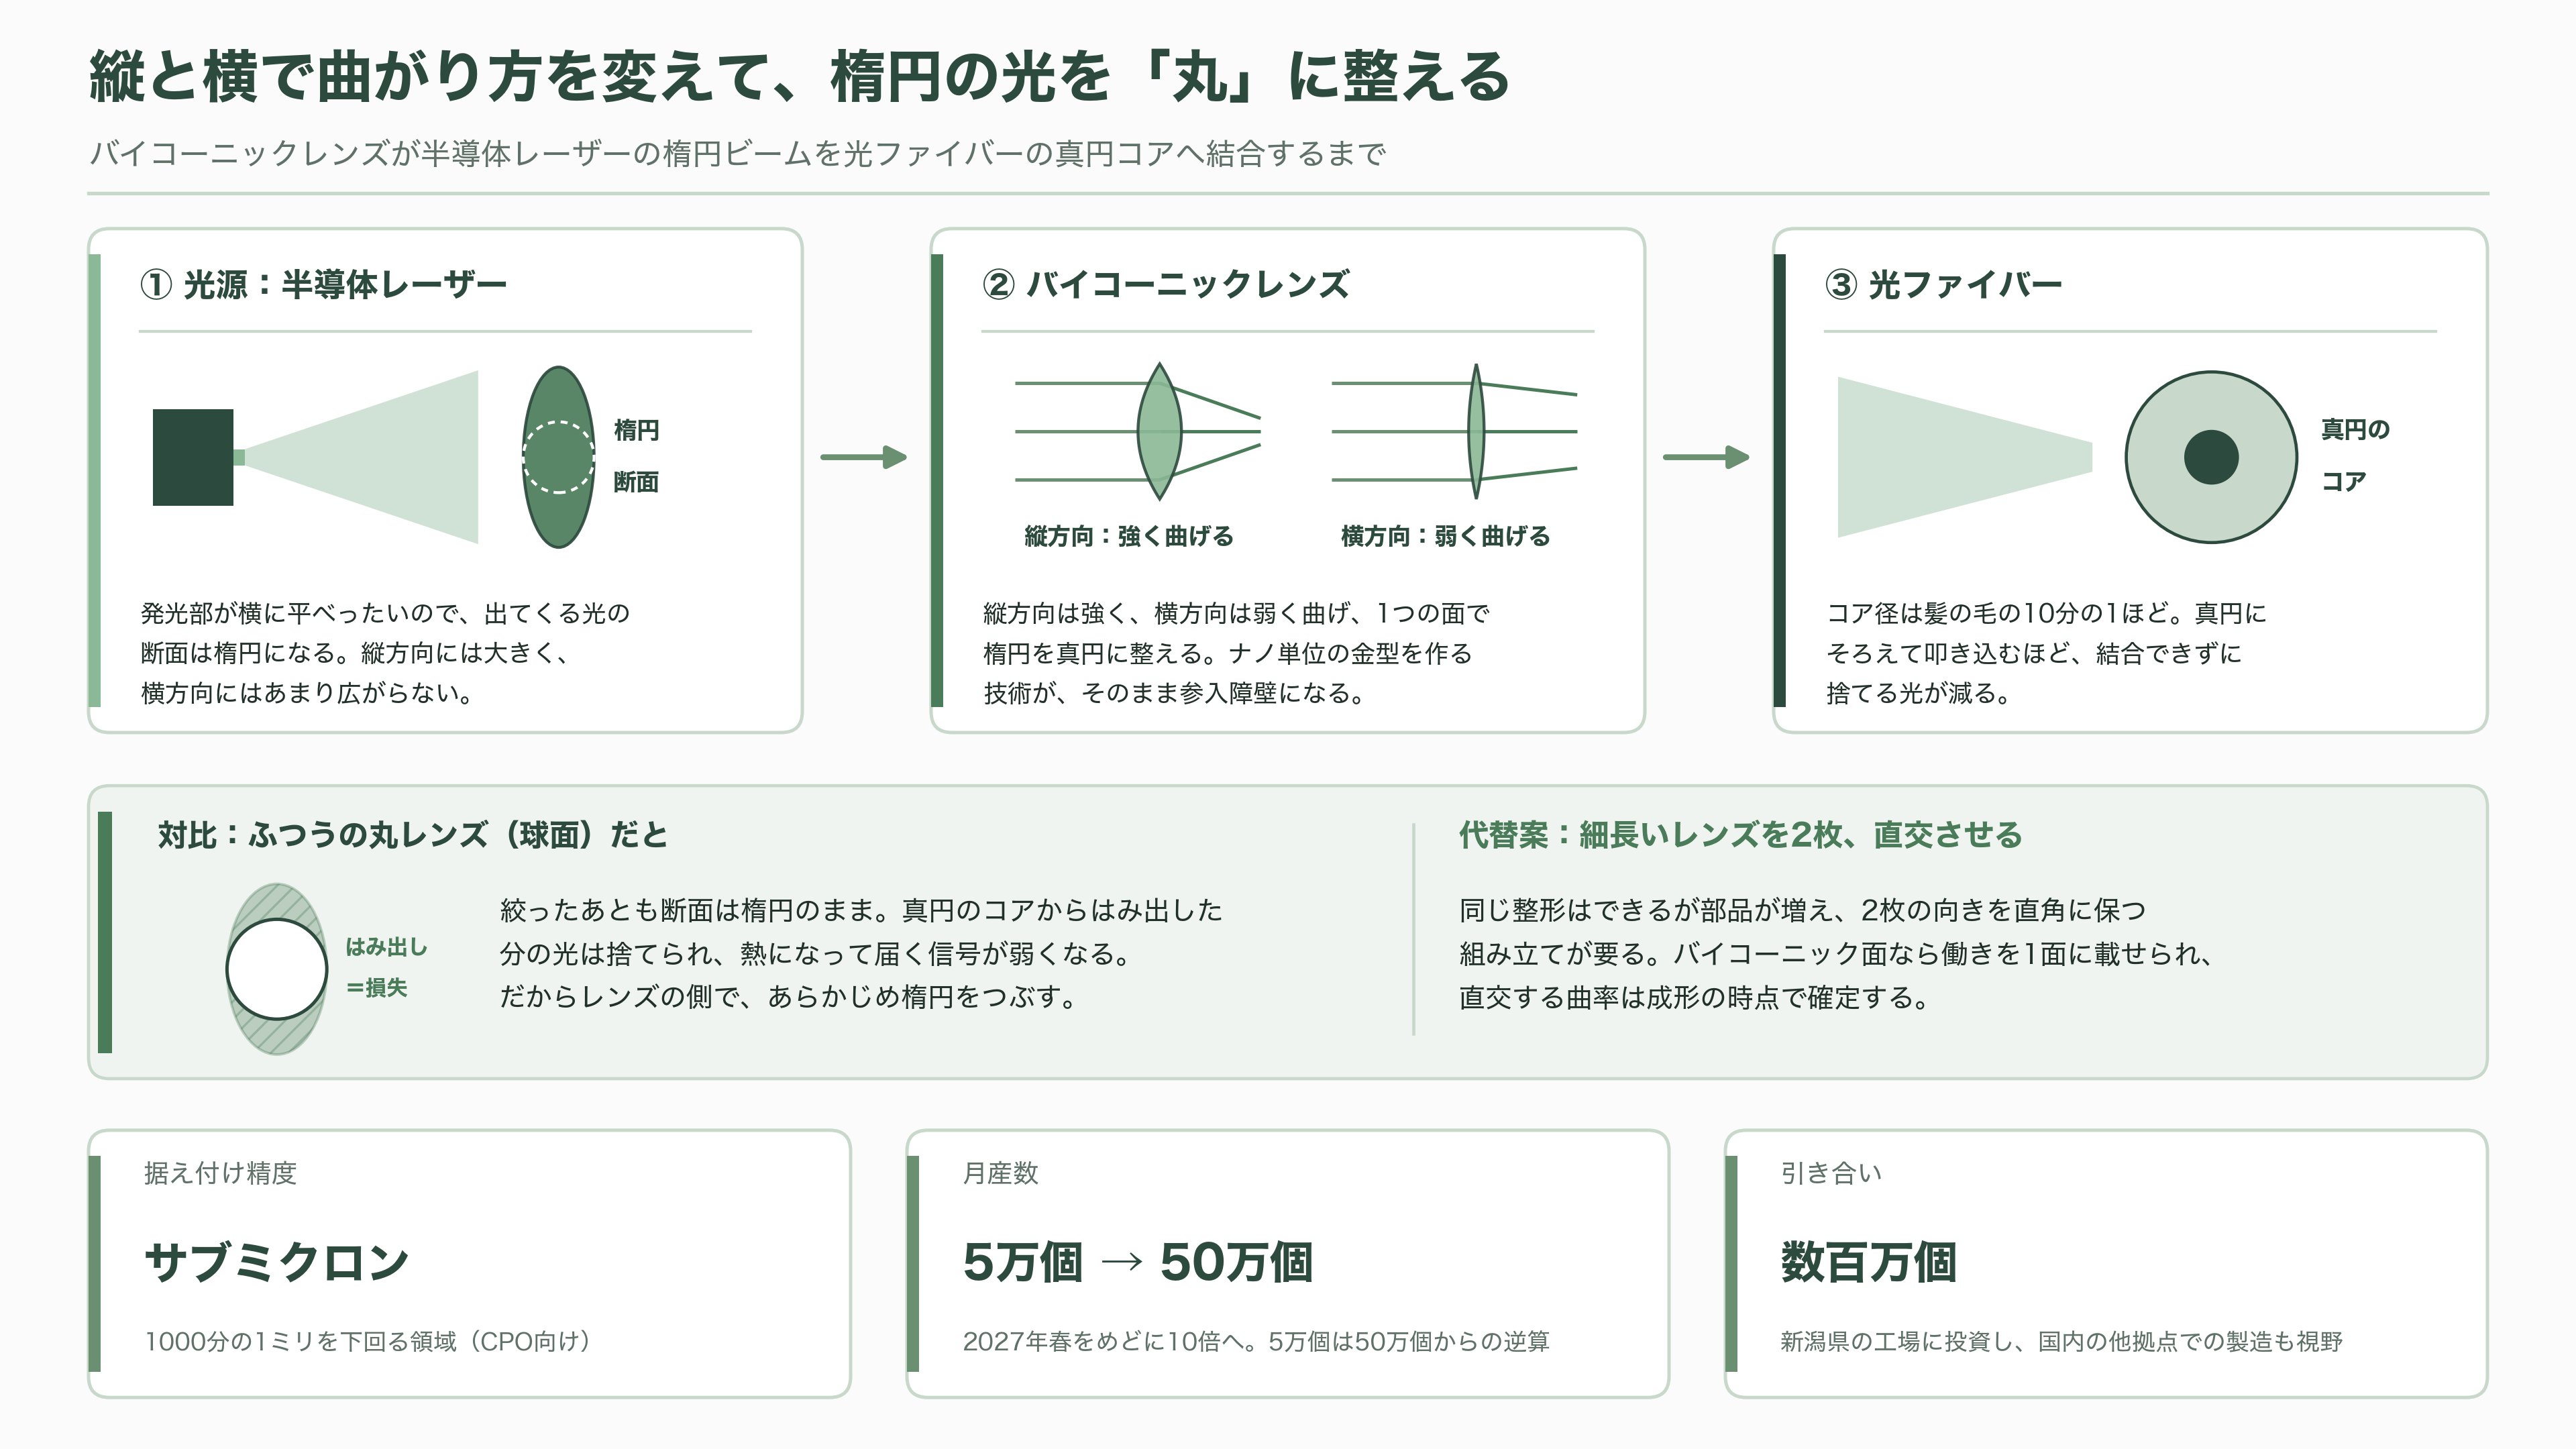
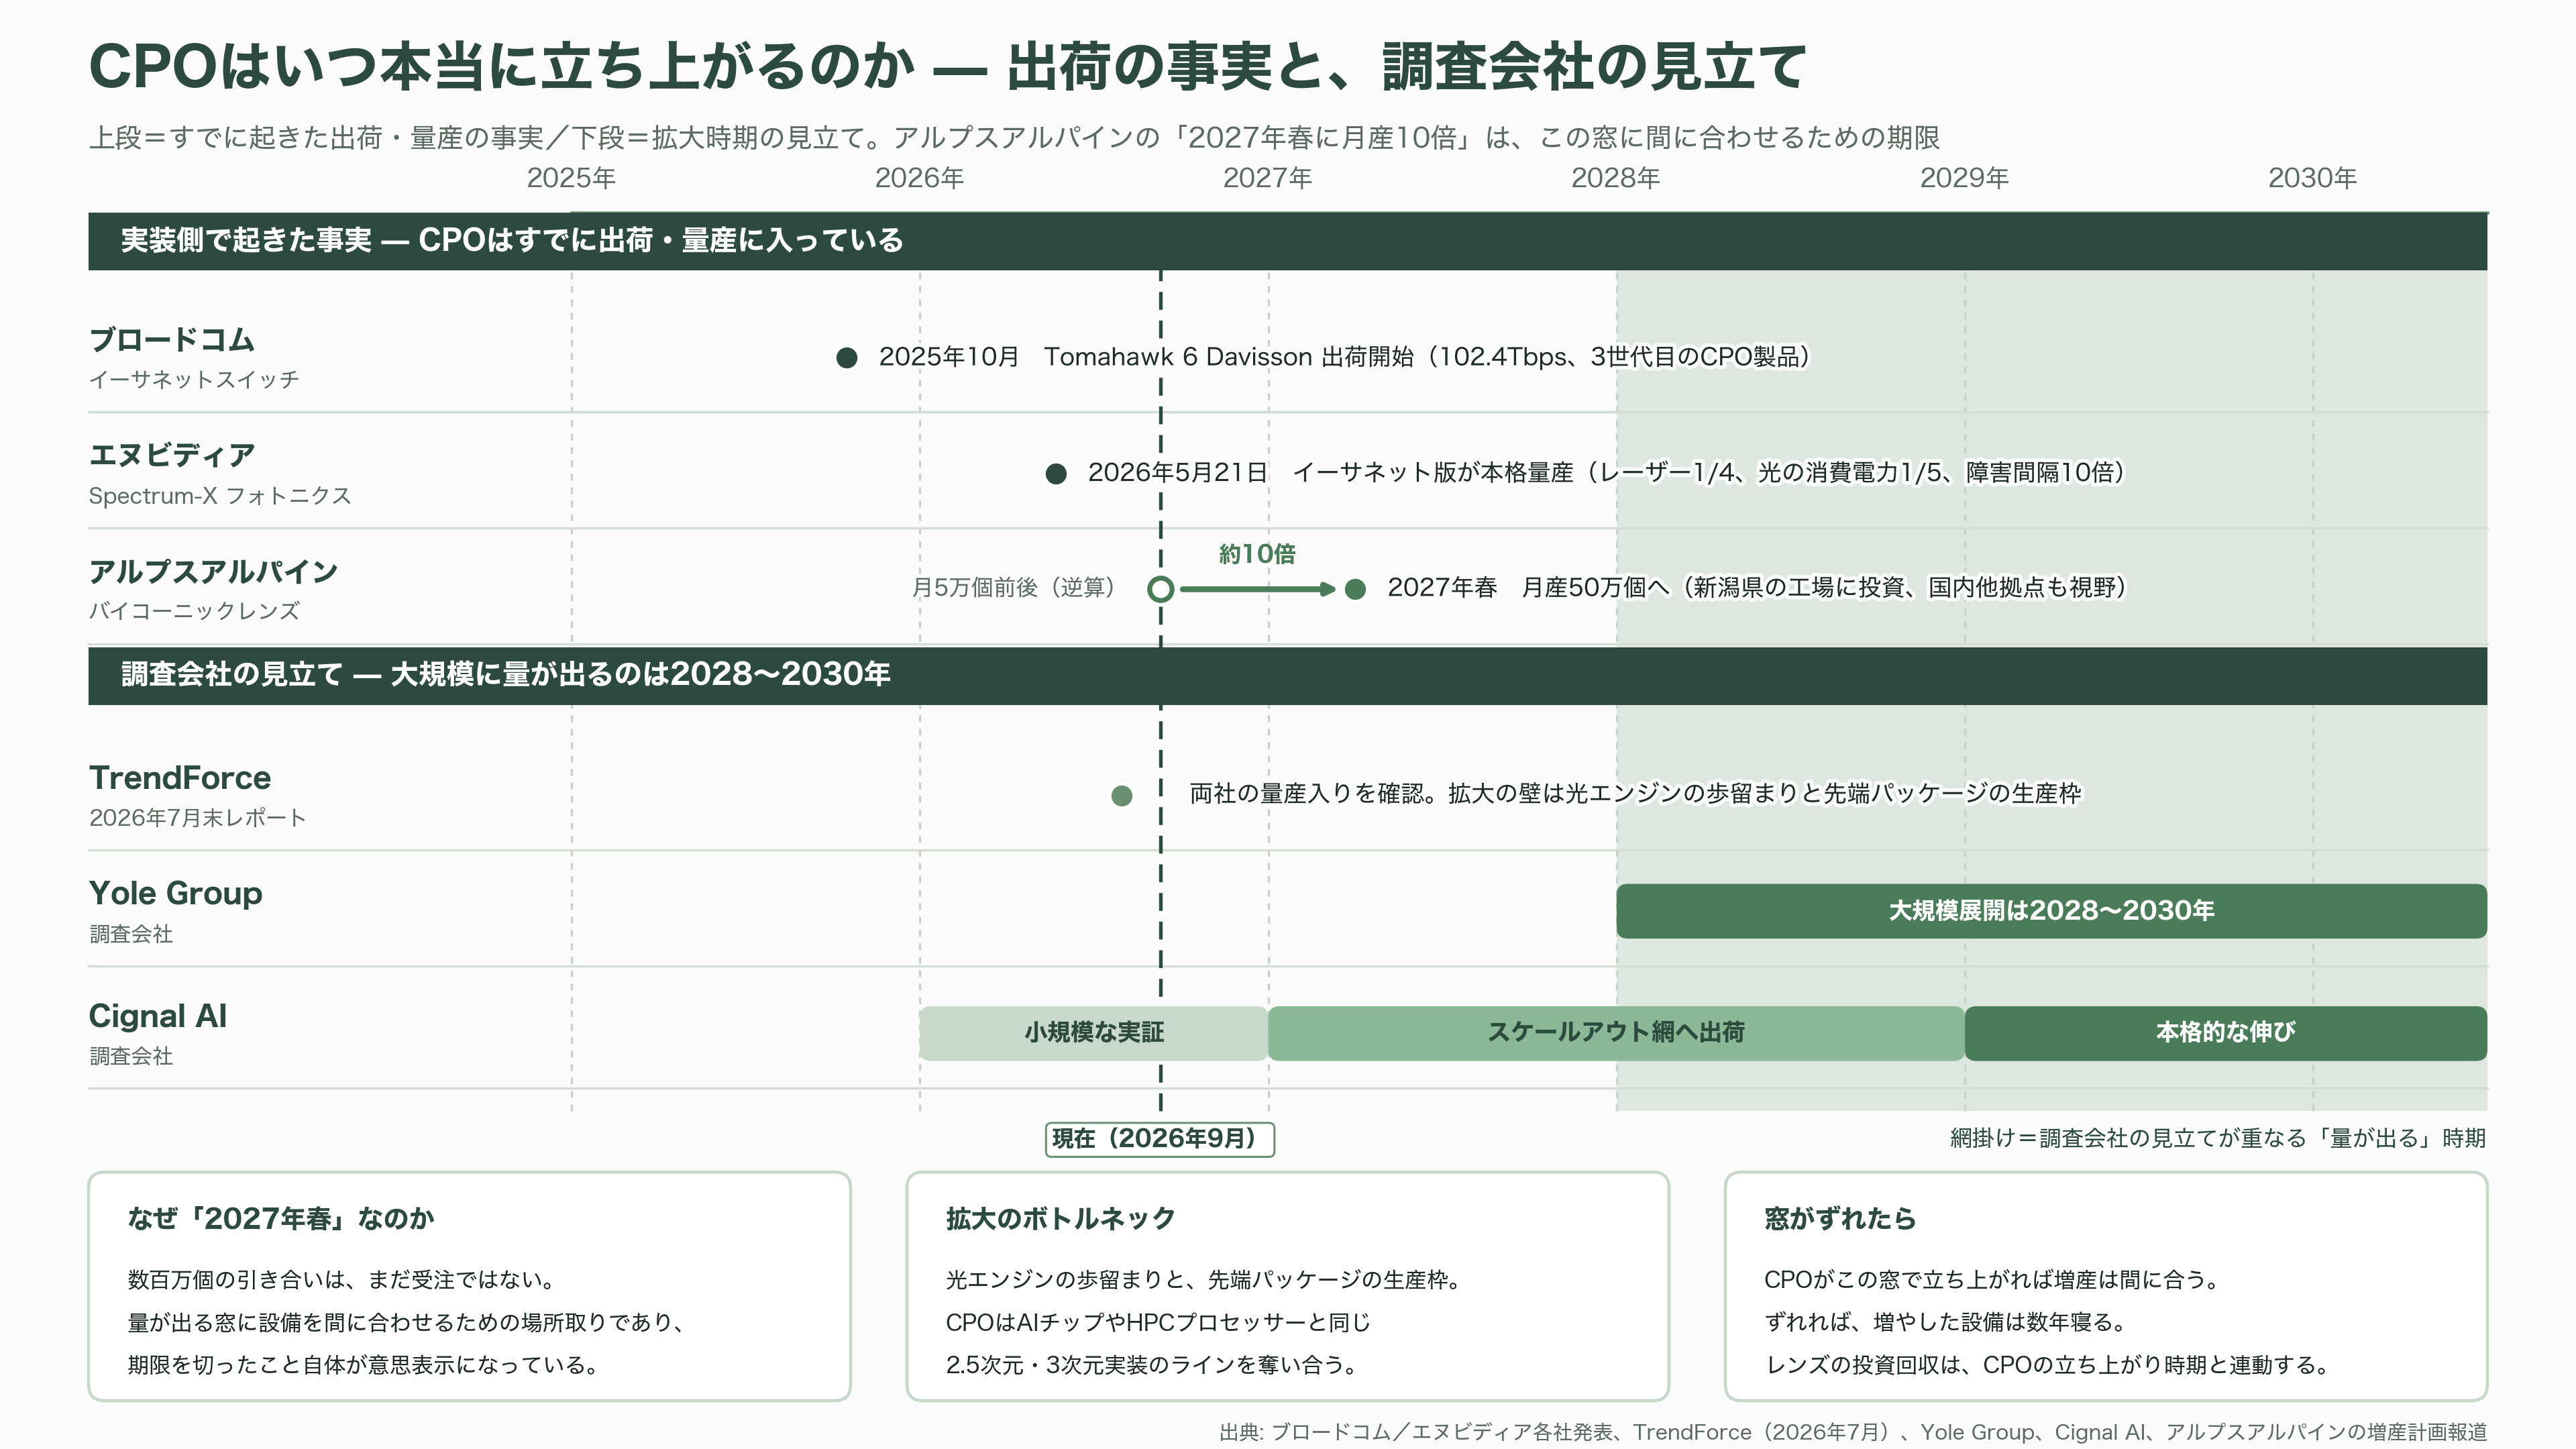
アルプスアルパインは、この「バイコーニックレンズ」の月産数を、2027年春をめどに今の10倍に引き上げる。目指すのは月産50万個。すでに数百万個の引き合いが来ている。新潟県の工場に投資し、国内の他拠点での製造も視野に入れる。そして、これを量産できる企業は世界でもごく限られている。逆算すれば、今の生産量は月5万個前後ということになる。
なぜ縦と横で曲がり方を変える必要があるのか。光の出どころである半導体レーザーは、きれいな丸いビームを出してくれないからだ。レーザーの発光部は、横に平べったい長方形をしている。そこから出る光も、断面が楕円になる。縦方向には大きく広がり、横方向にはあまり広がらない。ところが受け手の光ファイバーは、真円だ。芯の太さは髪の毛の10分の1ほどしかない。
楕円の光を、普通の丸いレンズで絞っても、絞ったあとも楕円のままだ。丸い穴に楕円を押し込むことになり、はみ出した分の光は捨てられる。捨てた光は熱になり、届く信号は弱くなる。だからレンズの側で、あらかじめ楕円をつぶして丸に整えてやる。縦方向は強く曲げ、横方向は弱く曲げる。これがバイコーニック、日本語で言えば二重円錐の名の由来だ。
同じことは、細長いレンズを2枚直交させても実現できる。ただし部品が増え、2枚の向きを直角に保つ組み立てが必要になる。米コヒレントは自社の解説で、バイコーニック面なら光学的な働きを一つの面に載せられるため部品点数が減り、曲率の直交関係が製造時点で確定するので調整も楽になる、と説明している。一粒で済ませることに意味がある。
そのうえで、CPO向けに求められる据え付け精度は、サブミクロン、つまり1000分の1ミリを下回る領域だとされる。金型を作る技術がそのまま参入障壁になる世界である。
なぜレーザーをパッケージの外に追い出すのか
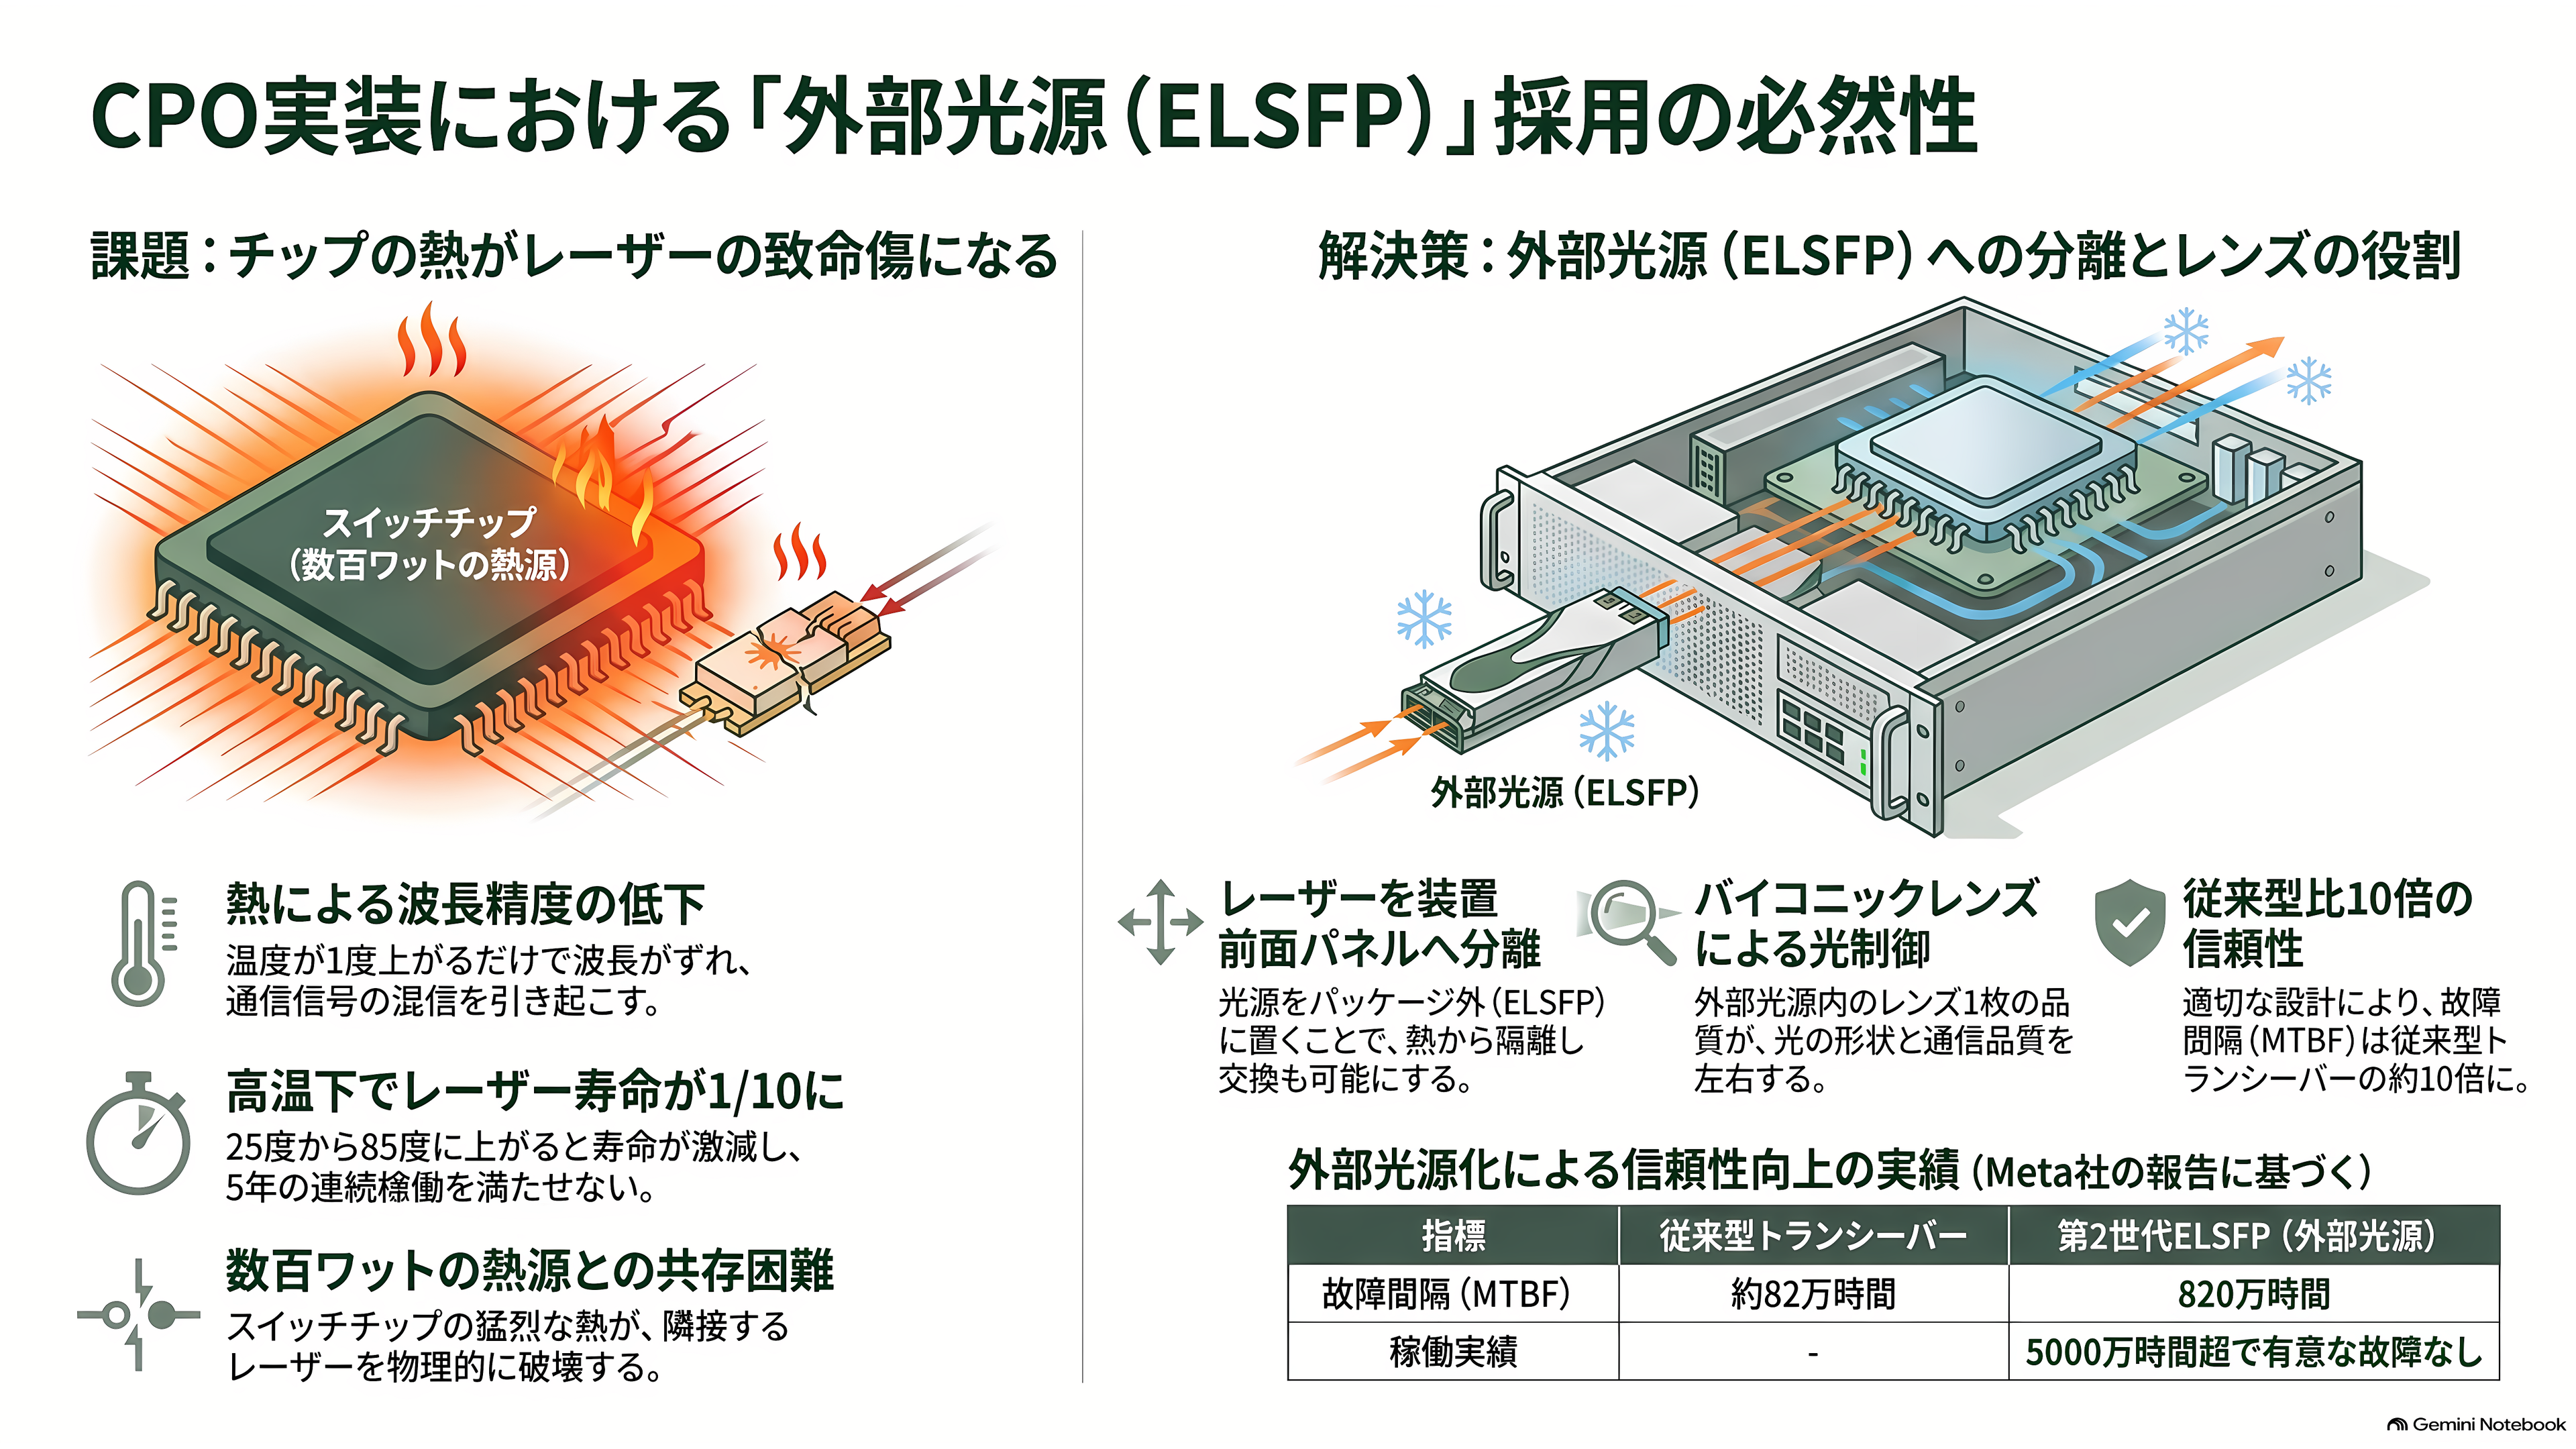
そもそも、なぜ今このレンズに数百万個の引き合いが来ているのか。話はCPOという実装方式のクセに行き着く。
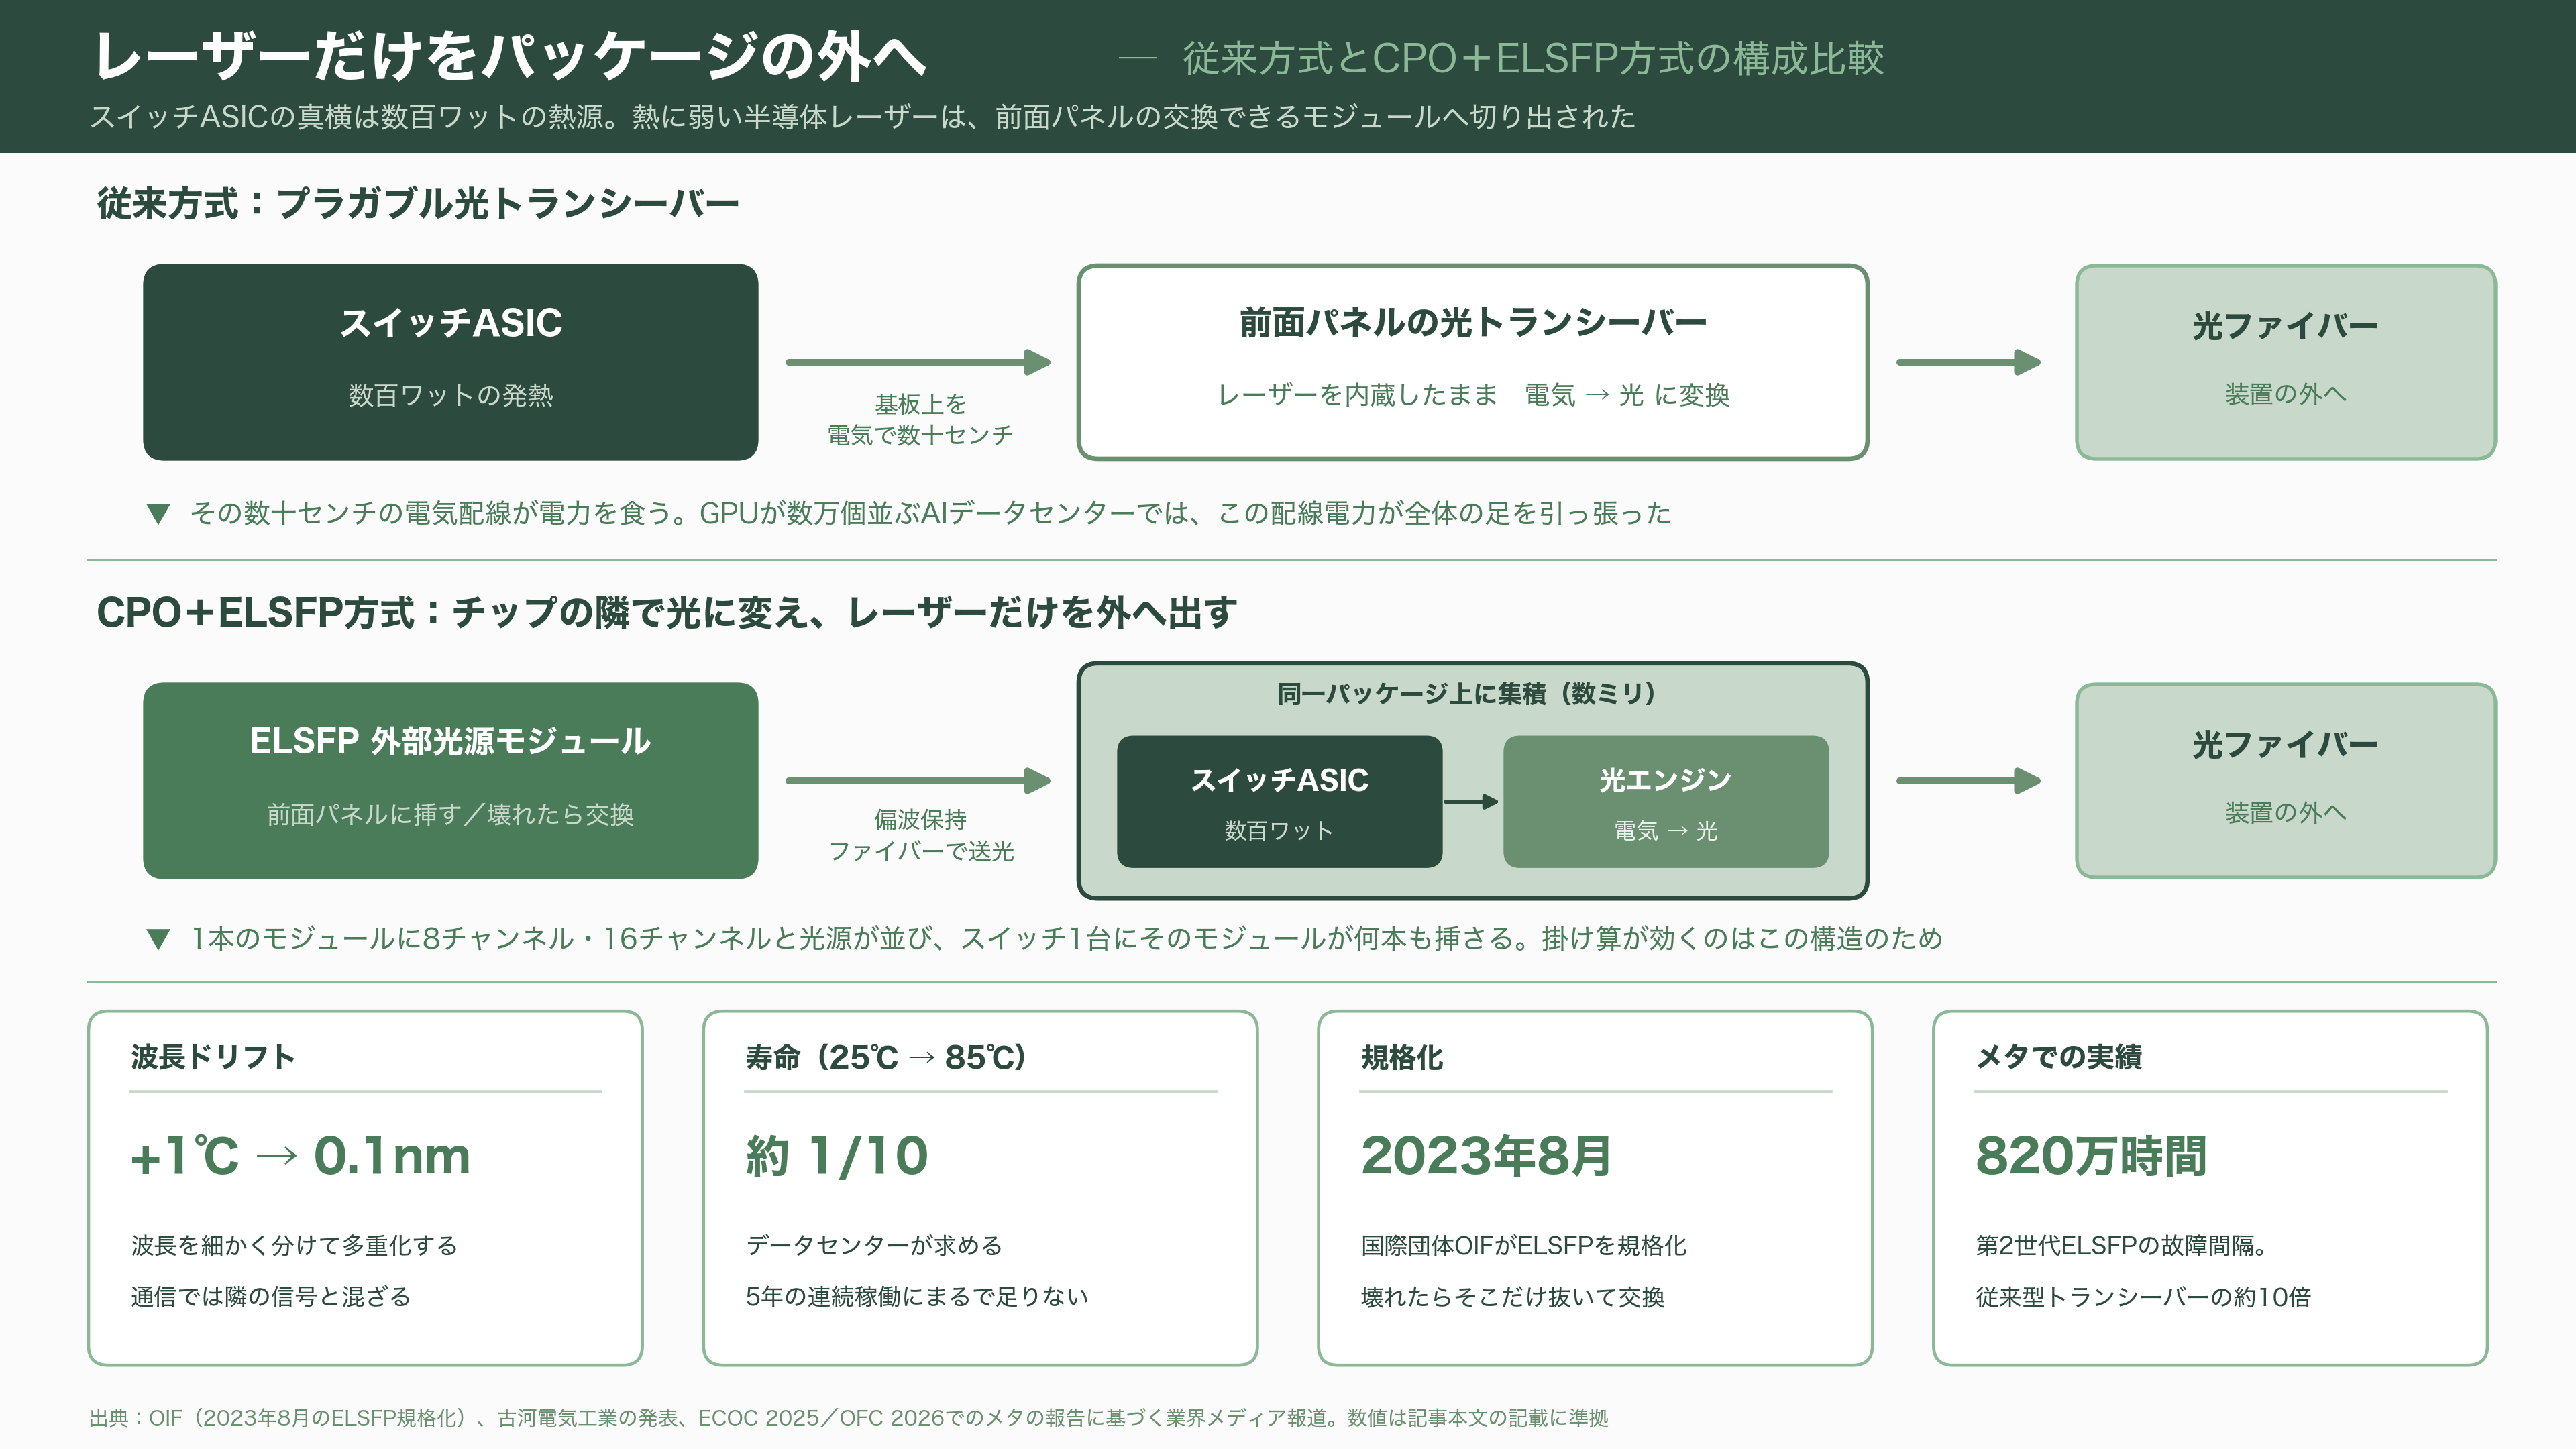
CPO——コ・パッケージド・オプティクス、日本語では光電融合と呼ばれる——は、通信用スイッチの大型チップと、光を電気に変える部品を、同じパッケージの上に載せてしまう技術だ。従来は、スイッチのチップから基板の上を電気信号で数十センチ引き回し、装置の前面パネルに挿した光トランシーバーで初めて光に変えていた。その数十センチが、猛烈に電気を食う。GPUが数万個並ぶAIデータセンターでは、この配線の電力が全体の足を引っ張る。ならばチップのすぐ隣で光に変えてしまえ、というのがCPOの発想である。
ここで問題が起きる。スイッチのチップは数百ワットの熱を出す。その真横にレーザーを置くと、レーザーが壊れるのだ。半導体レーザーは温度が1度上がるだけで波長が0.1ナノメートルほどずれる。波長を細かく分けて多重化している通信では、これは隣の信号と混ざることを意味する。さらに厄介なのが寿命で、動作温度が25度から85度に上がると、レーザーの寿命はおよそ10分の1になる。データセンターが求める5年の連続稼働には、まるで足りない。
そこで業界が選んだ答えが、レーザーだけをパッケージの外に出すことだった。装置の前面パネルに、レーザー光を作るためだけの小さなモジュールを挿す。名前をELSFP、外部光源モジュールという。国際団体OIFが2023年8月に規格をまとめた。壊れたら、そこだけ抜いて交換できる。
このモジュールの中に、バイコーニックレンズが入る。レーザーチップから出た楕円のビームを受け止め、形を整え、偏波を保つ光ファイバーに叩き込む。1本のモジュールに8チャンネル、16チャンネルと光源が並び、スイッチ1台にそのモジュールが何本も挿さる。掛け算が効くのは、この構造のためだ。
日本勢もここに深く関わっている。古河電気工業は2022年3月にCPO向け外部光源を世界で初めて開発したと発表し、2024年3月には、筐体温度55度でも全16チャンネルで100ミリワットの光出力を維持する、ブラインドメイト型のモジュールを公表している。
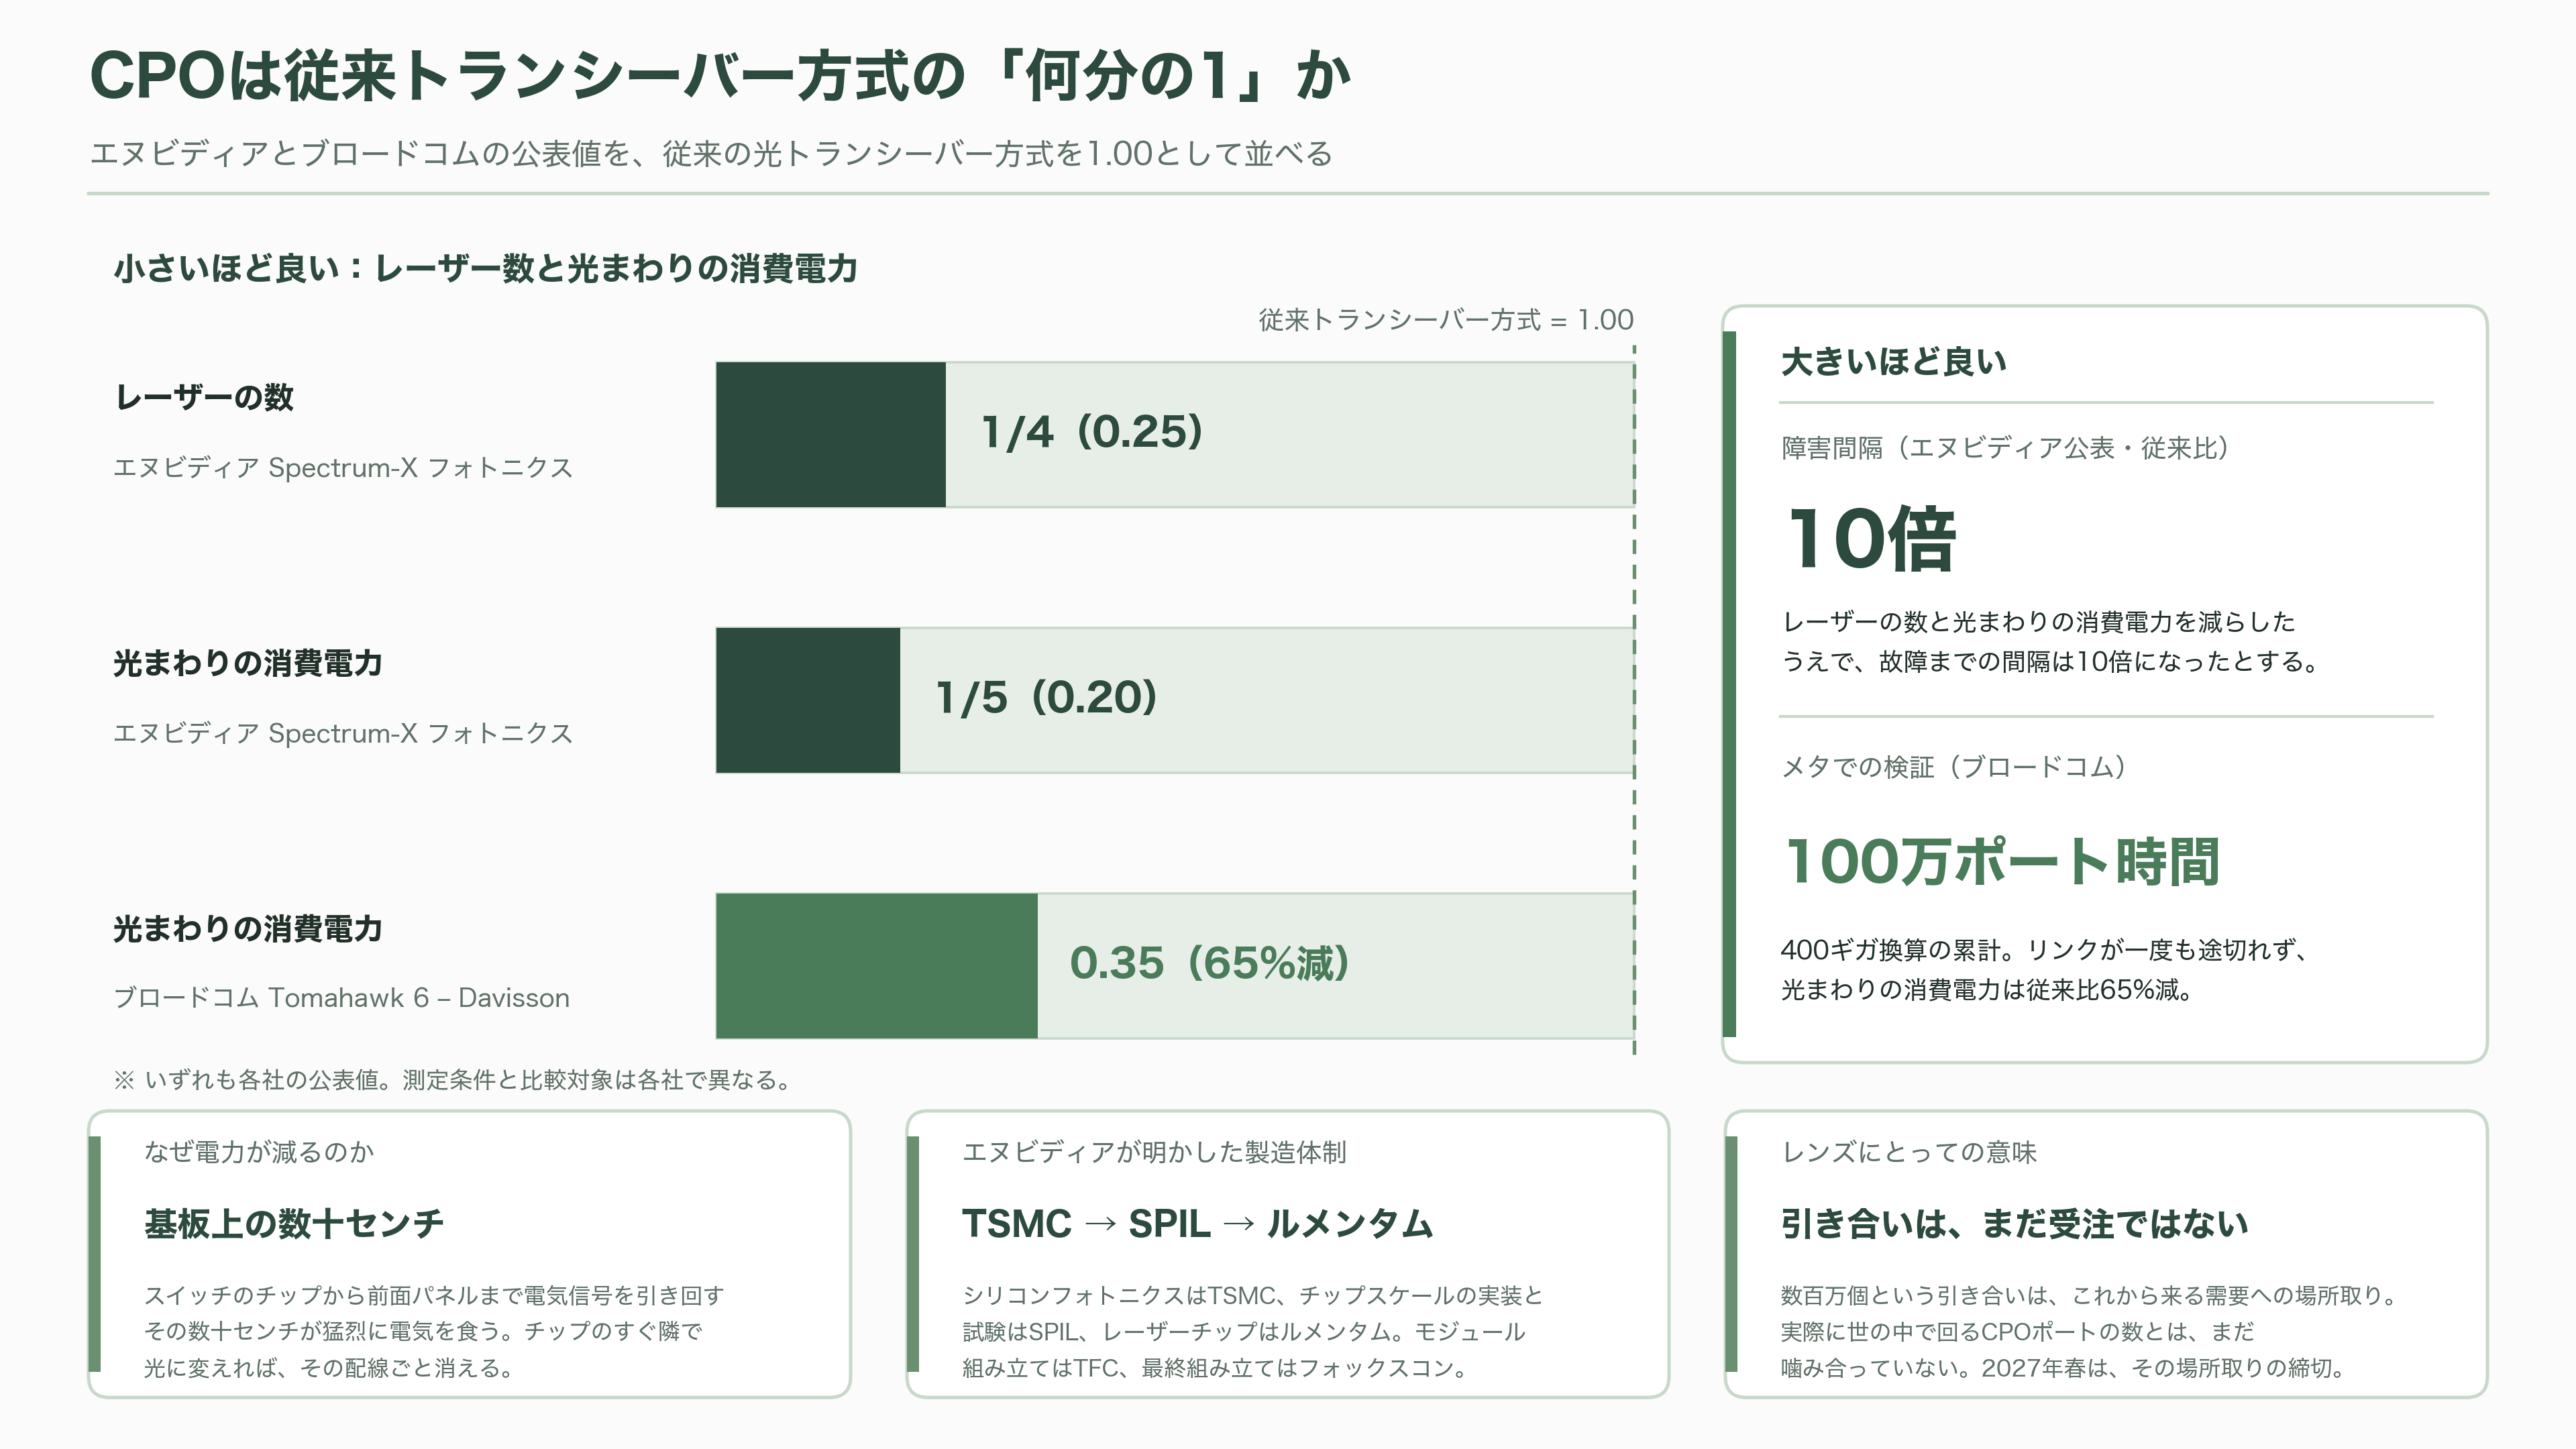
そして、この外部光源は現実に泣きどころだった。メタが自社データセンターに入れた第1世代のCPOスイッチで見つかった不具合は、特定バージョンのELSFPの製造欠陥に行き着いたと、ECOC 2025とOFC 2026での同社の報告をもとに業界メディアが伝えている。次の世代で対策され、5000万時間を超える稼働で有意な故障は出ていない。故障間隔は820万時間、比較対象の従来型トランシーバーのおよそ10倍に達したという。壊れやすい部品を外に出す設計は正しかった。ただし、その外に出した部品の作りが甘ければ、全体が止まる。レンズ1枚の品質が、そこに直結している。
光電融合はいつ本当に立ち上がるのか
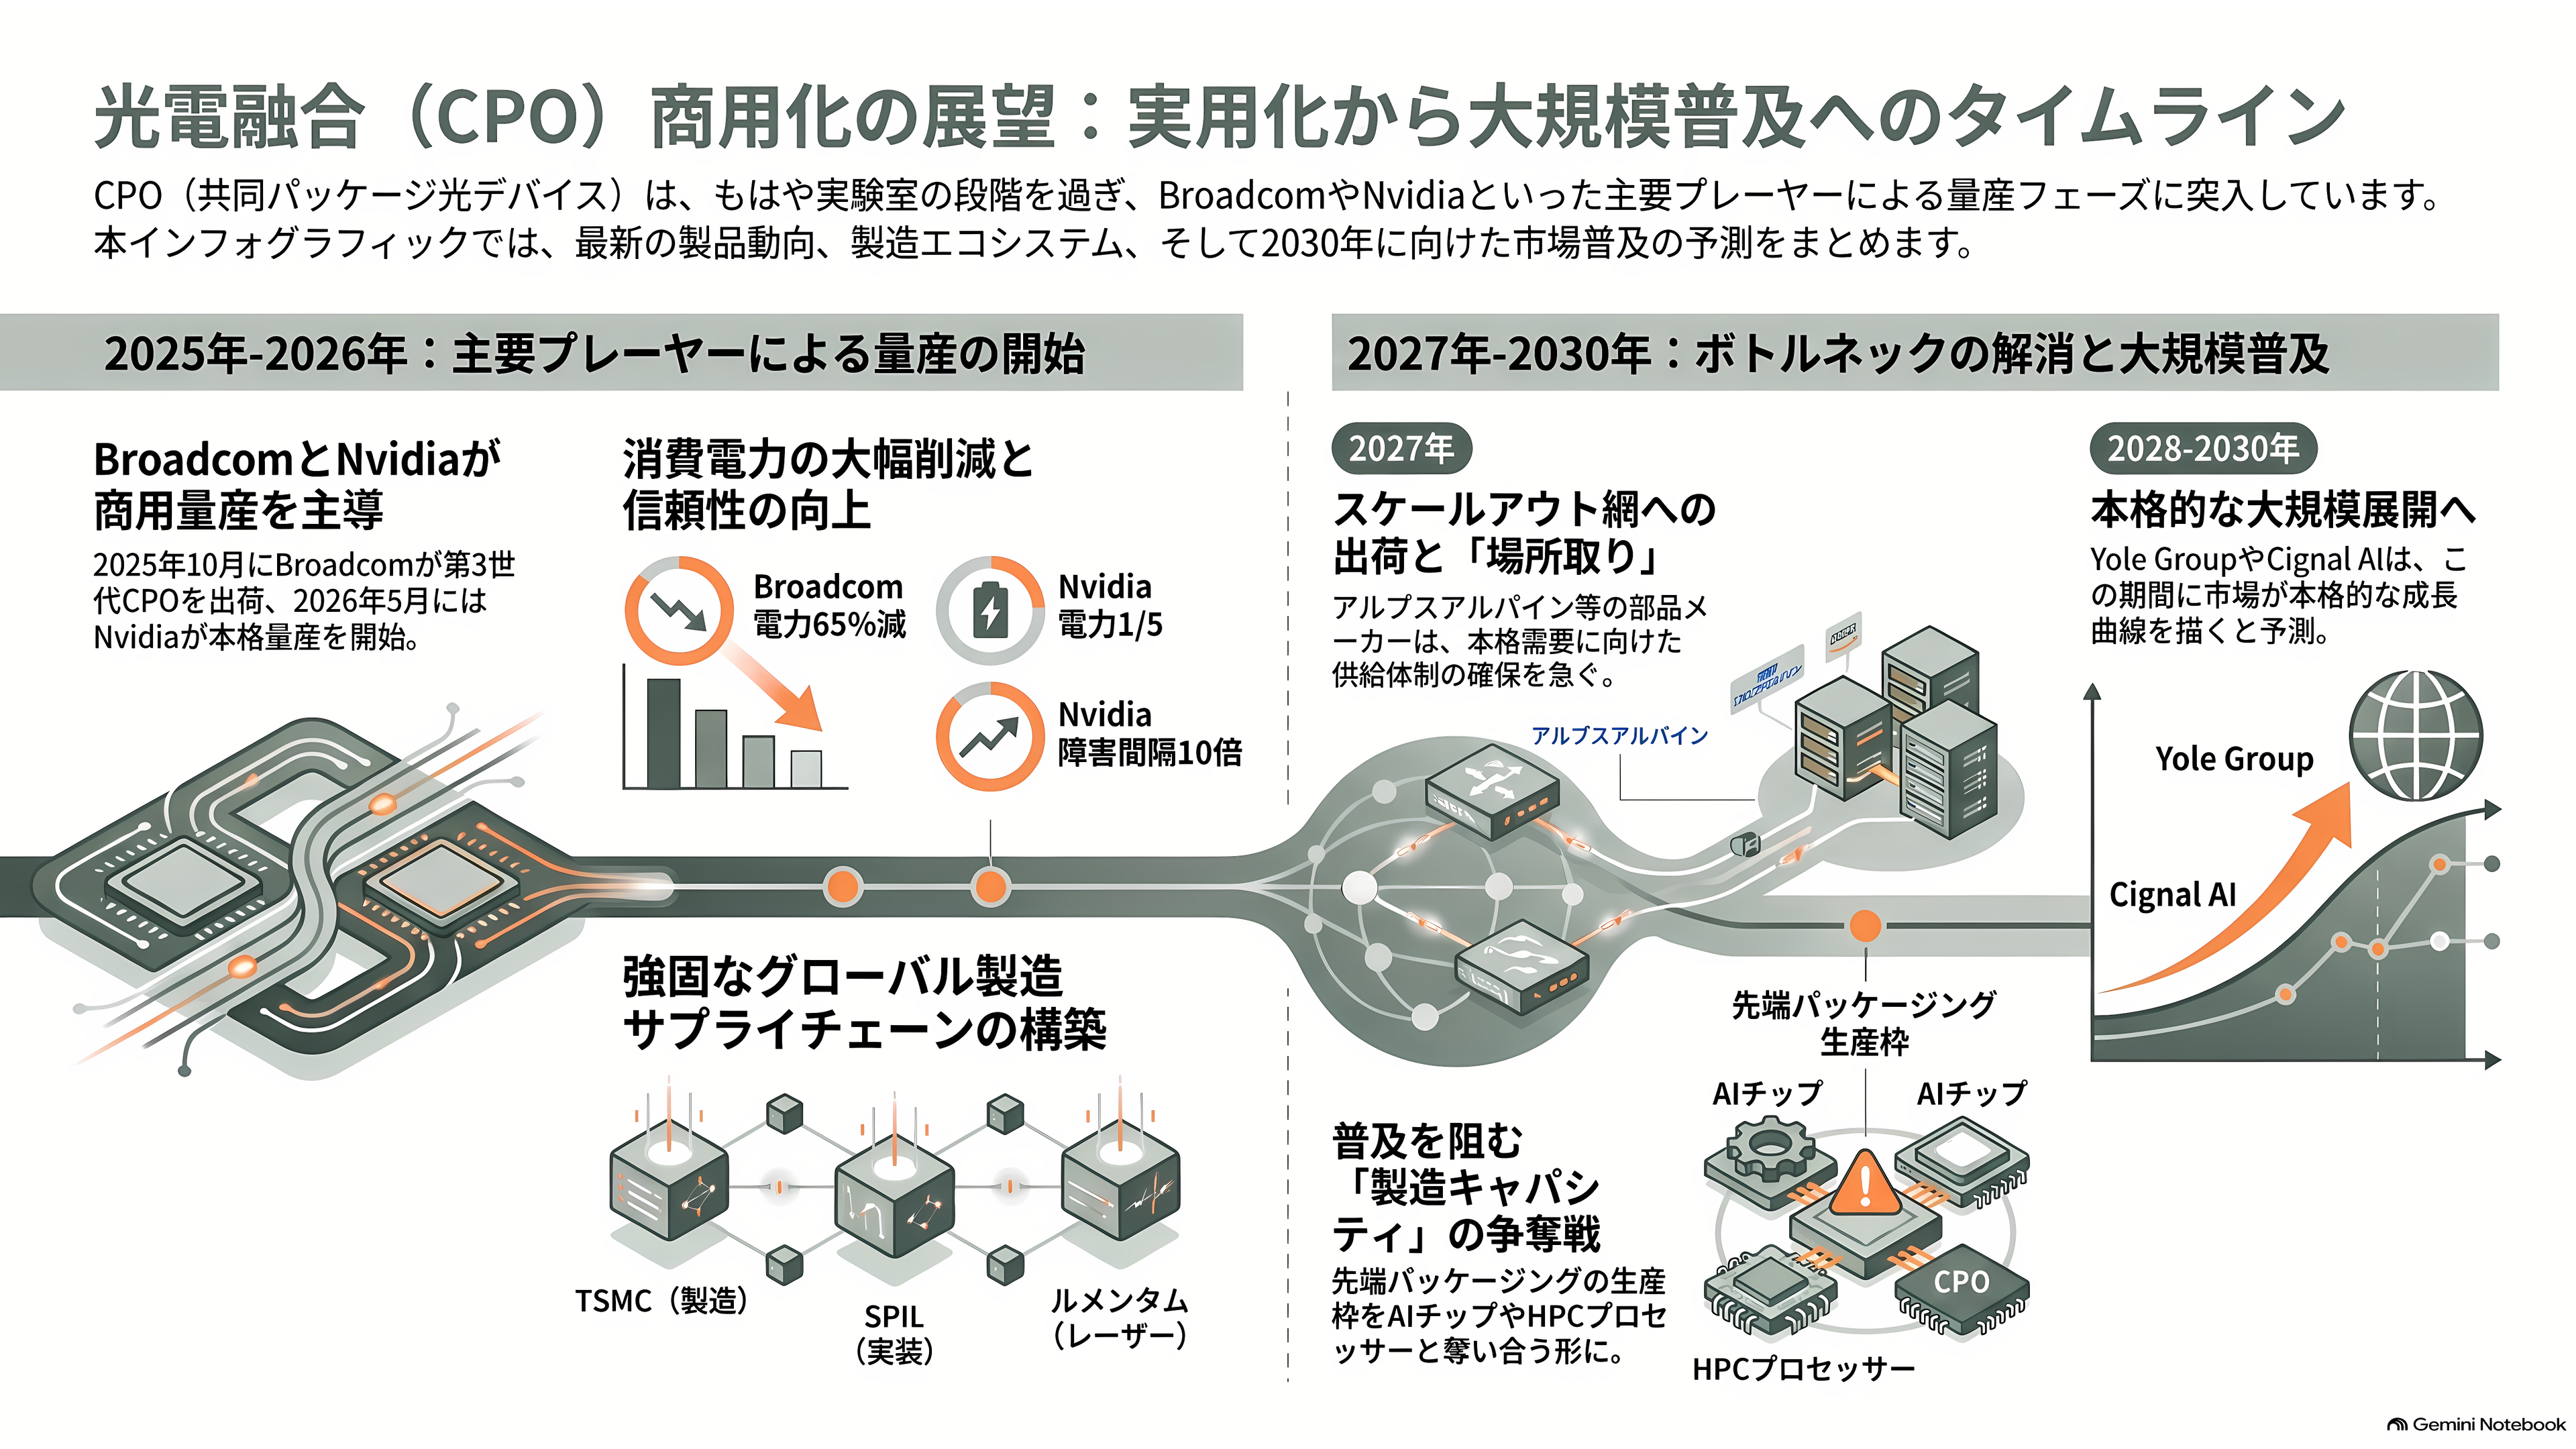
CPOは、もう実験室の話ではない。
ブロードコムは2025年10月、102.4テラビット毎秒のイーサネットスイッチ「Tomahawk 6 – Davisson」の出荷開始を発表した。同社にとって3世代目のCPO製品にあたる。同じ時期に公表したメタでの検証データでは、400ギガ換算で累計100万ポート時間、リンクが一度も途切れることなく動き、光まわりの消費電力は従来のトランシーバー方式に比べて65%減ったとしている。
エヌビディアは2026年5月21日、イーサネット用のSpectrum-Xフォトニクス版が本格量産に入ったと発表した。従来方式に比べてレーザーの数は4分の1、光まわりの消費電力は5分の1、障害間隔は10倍だとする。このとき同社は生産体制も明かしていて、シリコンフォトニクスの製造はTSMC、チップスケールの実装と試験はSPIL、レーザーチップはルメンタム、レーザーモジュールの組み立ては中国のTFC Communication、スイッチの最終組み立てはフォックスコンが担う。
一方で、業界の見立ては「本番はもう少し先」で概ね揃っている。TrendForceは2026年7月末のレポートで、エヌビディアとブロードコムが量産に入ったことを認めたうえで、光エンジンの歩留まりと先端パッケージの生産枠が拡大のボトルネックになると指摘した。CPOはAIチップやHPCプロセッサーと、同じ2.5次元・3次元実装のラインを奪い合うからだ。調査会社Yole Groupは大規模展開の時期を2028年から2030年に置く。Cignal AIは、2026年は小規模な実証、2027年からスケールアウト網への出荷、本格的な伸びは2029年から2030年、と段階を切っている。
つまり、レンズの引き合いが数百万個という数字と、実際に世の中で回るCPOポートの数は、まだ噛み合っていない。引き合いは、これから来る需要への場所取りである。アルプスアルパインが2027年春という期限を切っているのは、その場所取りに間に合わせる、という意味だ。
作れる企業は世界でもごくわずか
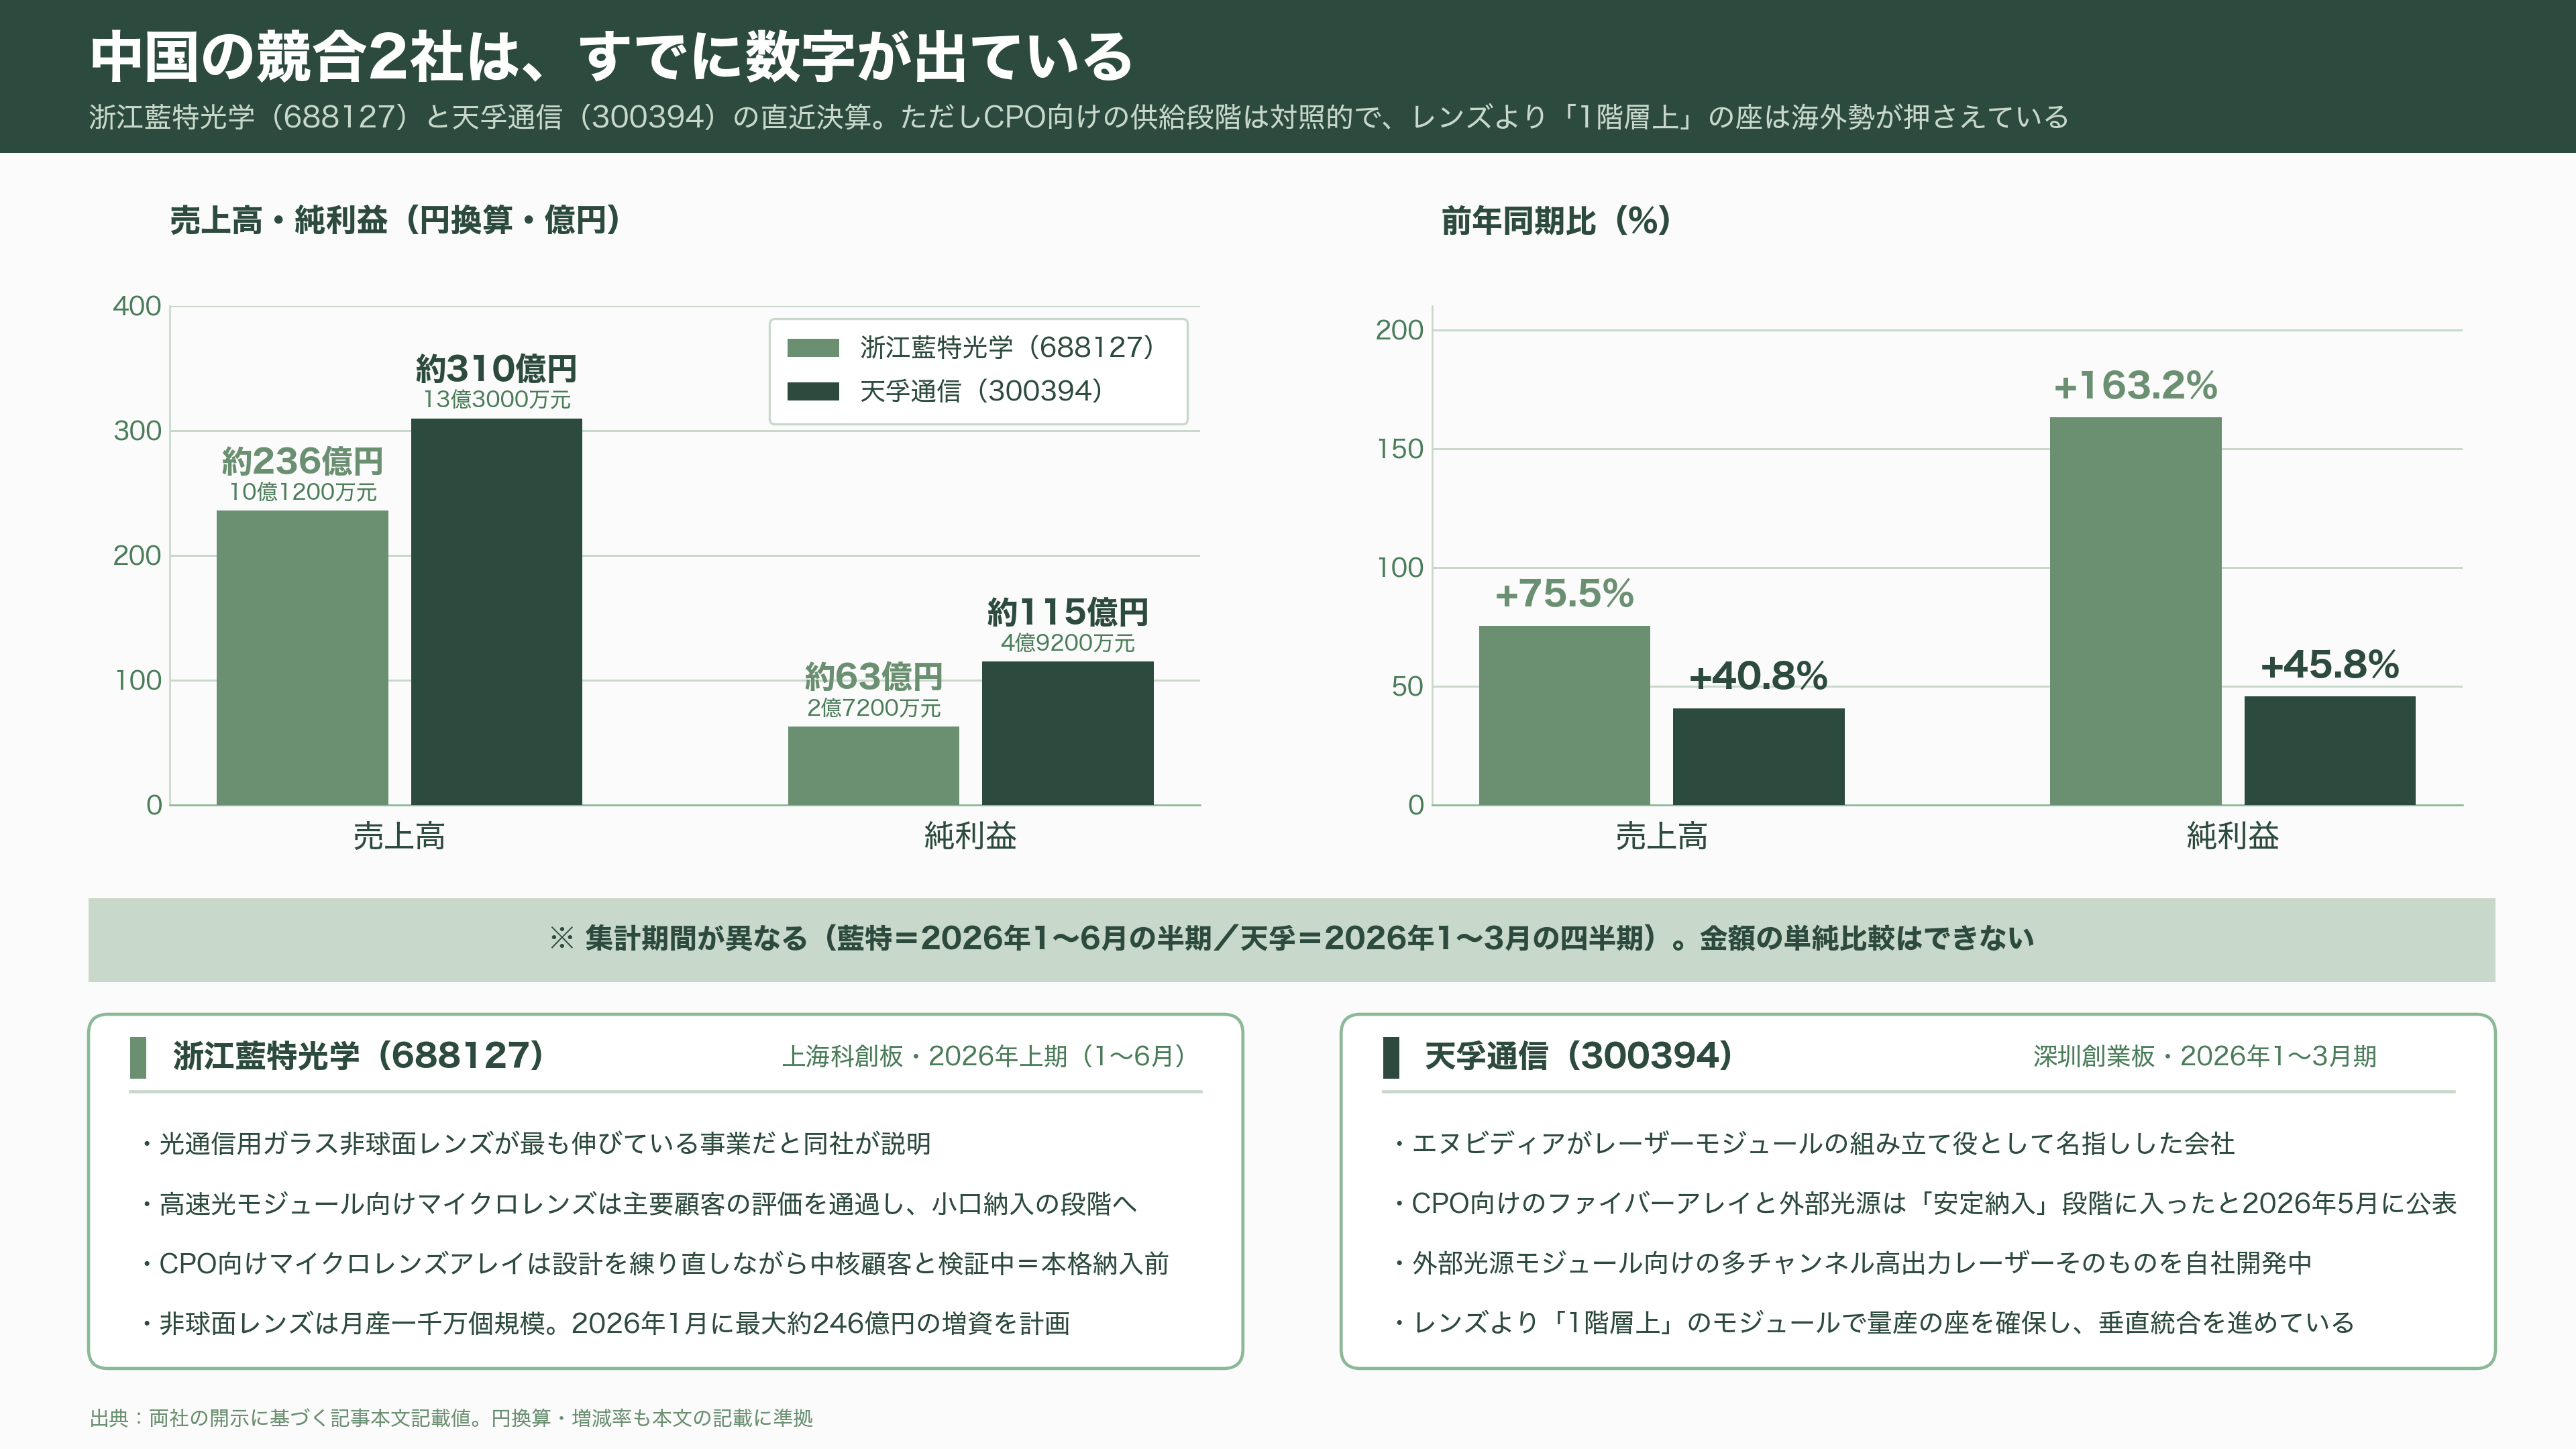
「造れるのは世界で数社」という状態は強い。ただし投資家として見るべきは、その競合がどこで、どういう成長曲線を描いているかである。
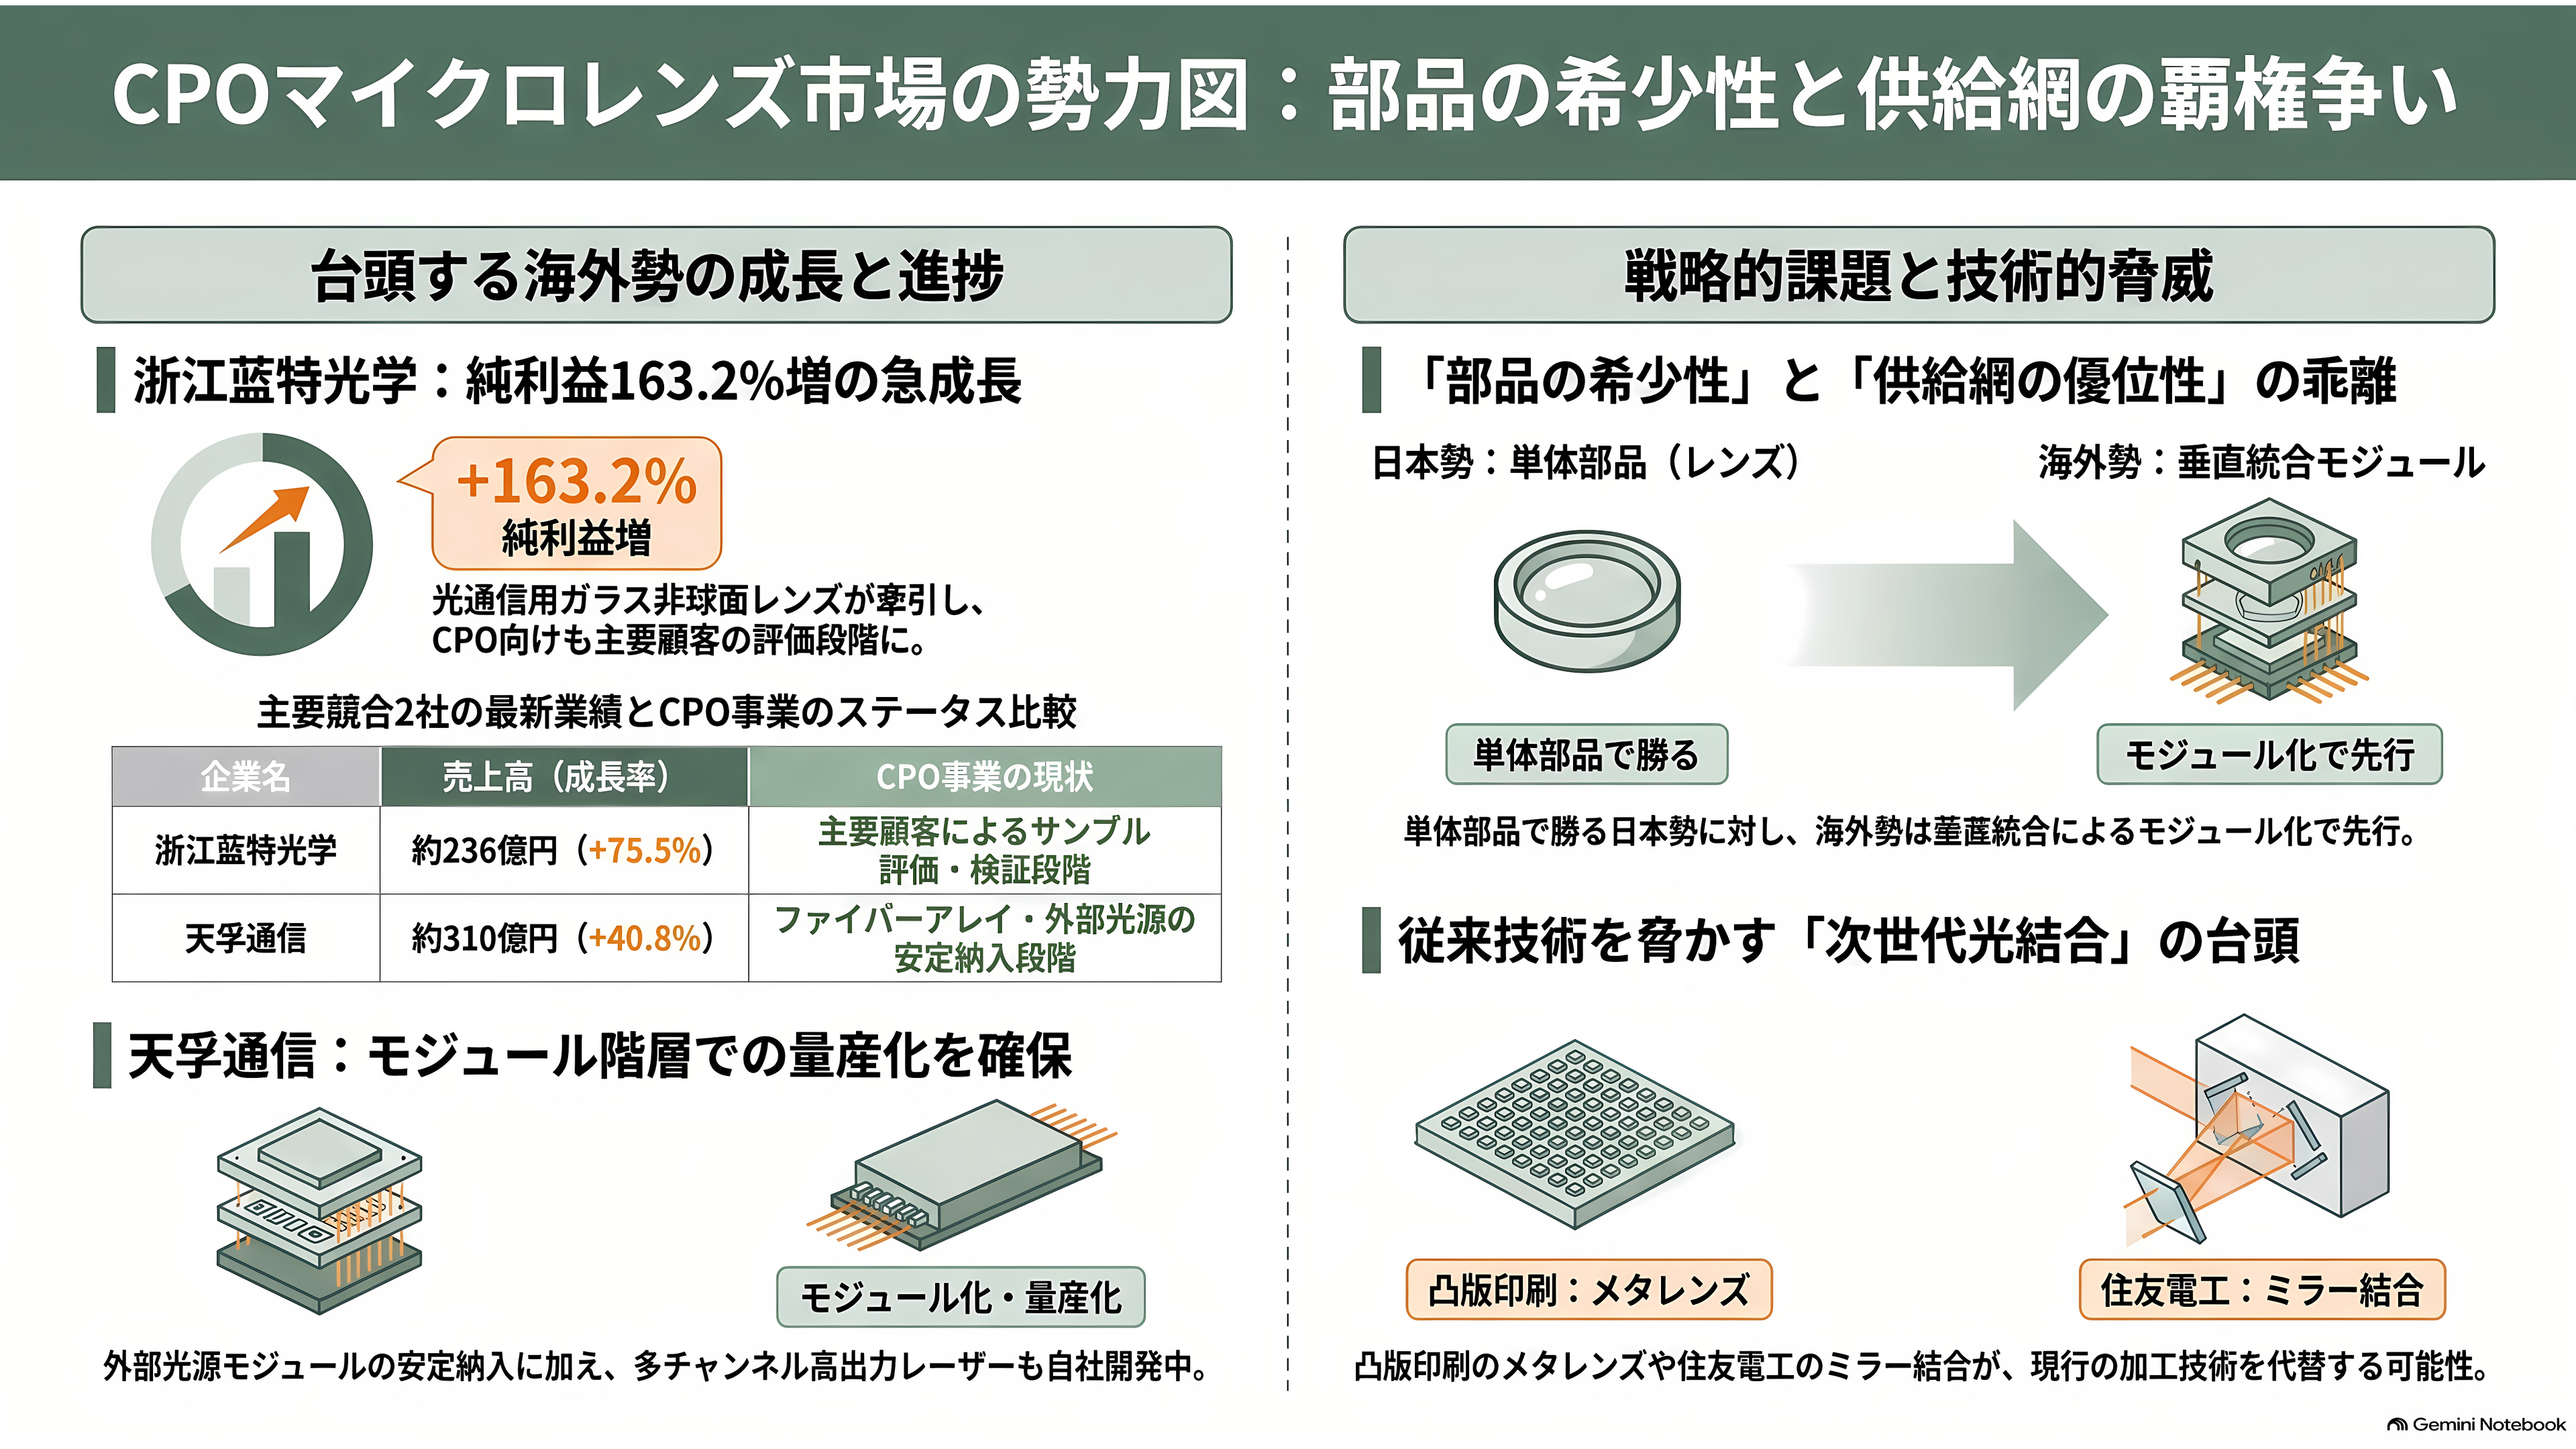
海外勢で、CPO向けのマイクロレンズを公言している代表格が、上海科創板に上場する浙江蓝特光学(688127)だ。2026年上期の売上高は約10億1200万元、日本円でおよそ236億円、前年同期比75.5%増。純利益は約2億7200万元、およそ63億円で、163.2%増と跳ねている。光通信用のガラス非球面レンズが最も伸びている事業だと同社は説明する。8月末の業績説明会では、高速光モジュール向けのマイクロレンズが複数の主要顧客のサンプル評価を通過し、小口の納入段階に入りつつあること、光電共封装、つまりCPO向けのマイクロレンズアレイは設計を何度も練り直しながら中核顧客と検証を続けていることを明らかにしている。裏を返せば、CPO向けについてはまだ本格納入前だ。
もう一つ、見落とせない会社がある。エヌビディアがレーザーモジュールの組み立て役として名指しした天孚通信(300394)である。この会社は2026年5月の時点で、CPO向けのファイバーアレイと外部光源が安定納入の段階に入ったと公表している。2026年1〜3月期の売上高は約13億3000万元、およそ310億円で40.8%増、純利益は約4億9200万元、およそ115億円で45.8%増。しかも同社は、CPOの外部光源モジュール向けに多チャンネル高出力レーザーそのものを開発中だと開示している。
構図としては、こうなる。レンズという一粒の部品ではアルプスアルパインが世界でも数少ない量産可能な企業の一つだが、そのレンズが入っていく外部光源モジュールという「1階層上」では、海外勢がすでに量産の座を確保し、垂直統合を進めている。部品の希少性と、供給網での立ち位置は、必ずしも一致しない。
競争は横からも来る。凸版印刷などが東北大学らと組んで進めるメタレンズ——表面に光の波長より細かい構造を並べて、薄い板で光を曲げる技術——は、CPOの難所である位置合わせを楽にする候補として注目されている。住友電気工業はミラーを使った光結合で損失を下げる手法をECTC 2026で発表している。ガラスを削って形を作るという、アルプスアルパインが30年磨いてきたやり方そのものが、いつか置き換えられる可能性は残る。
スイッチ屋がなぜレンズを持っているのか
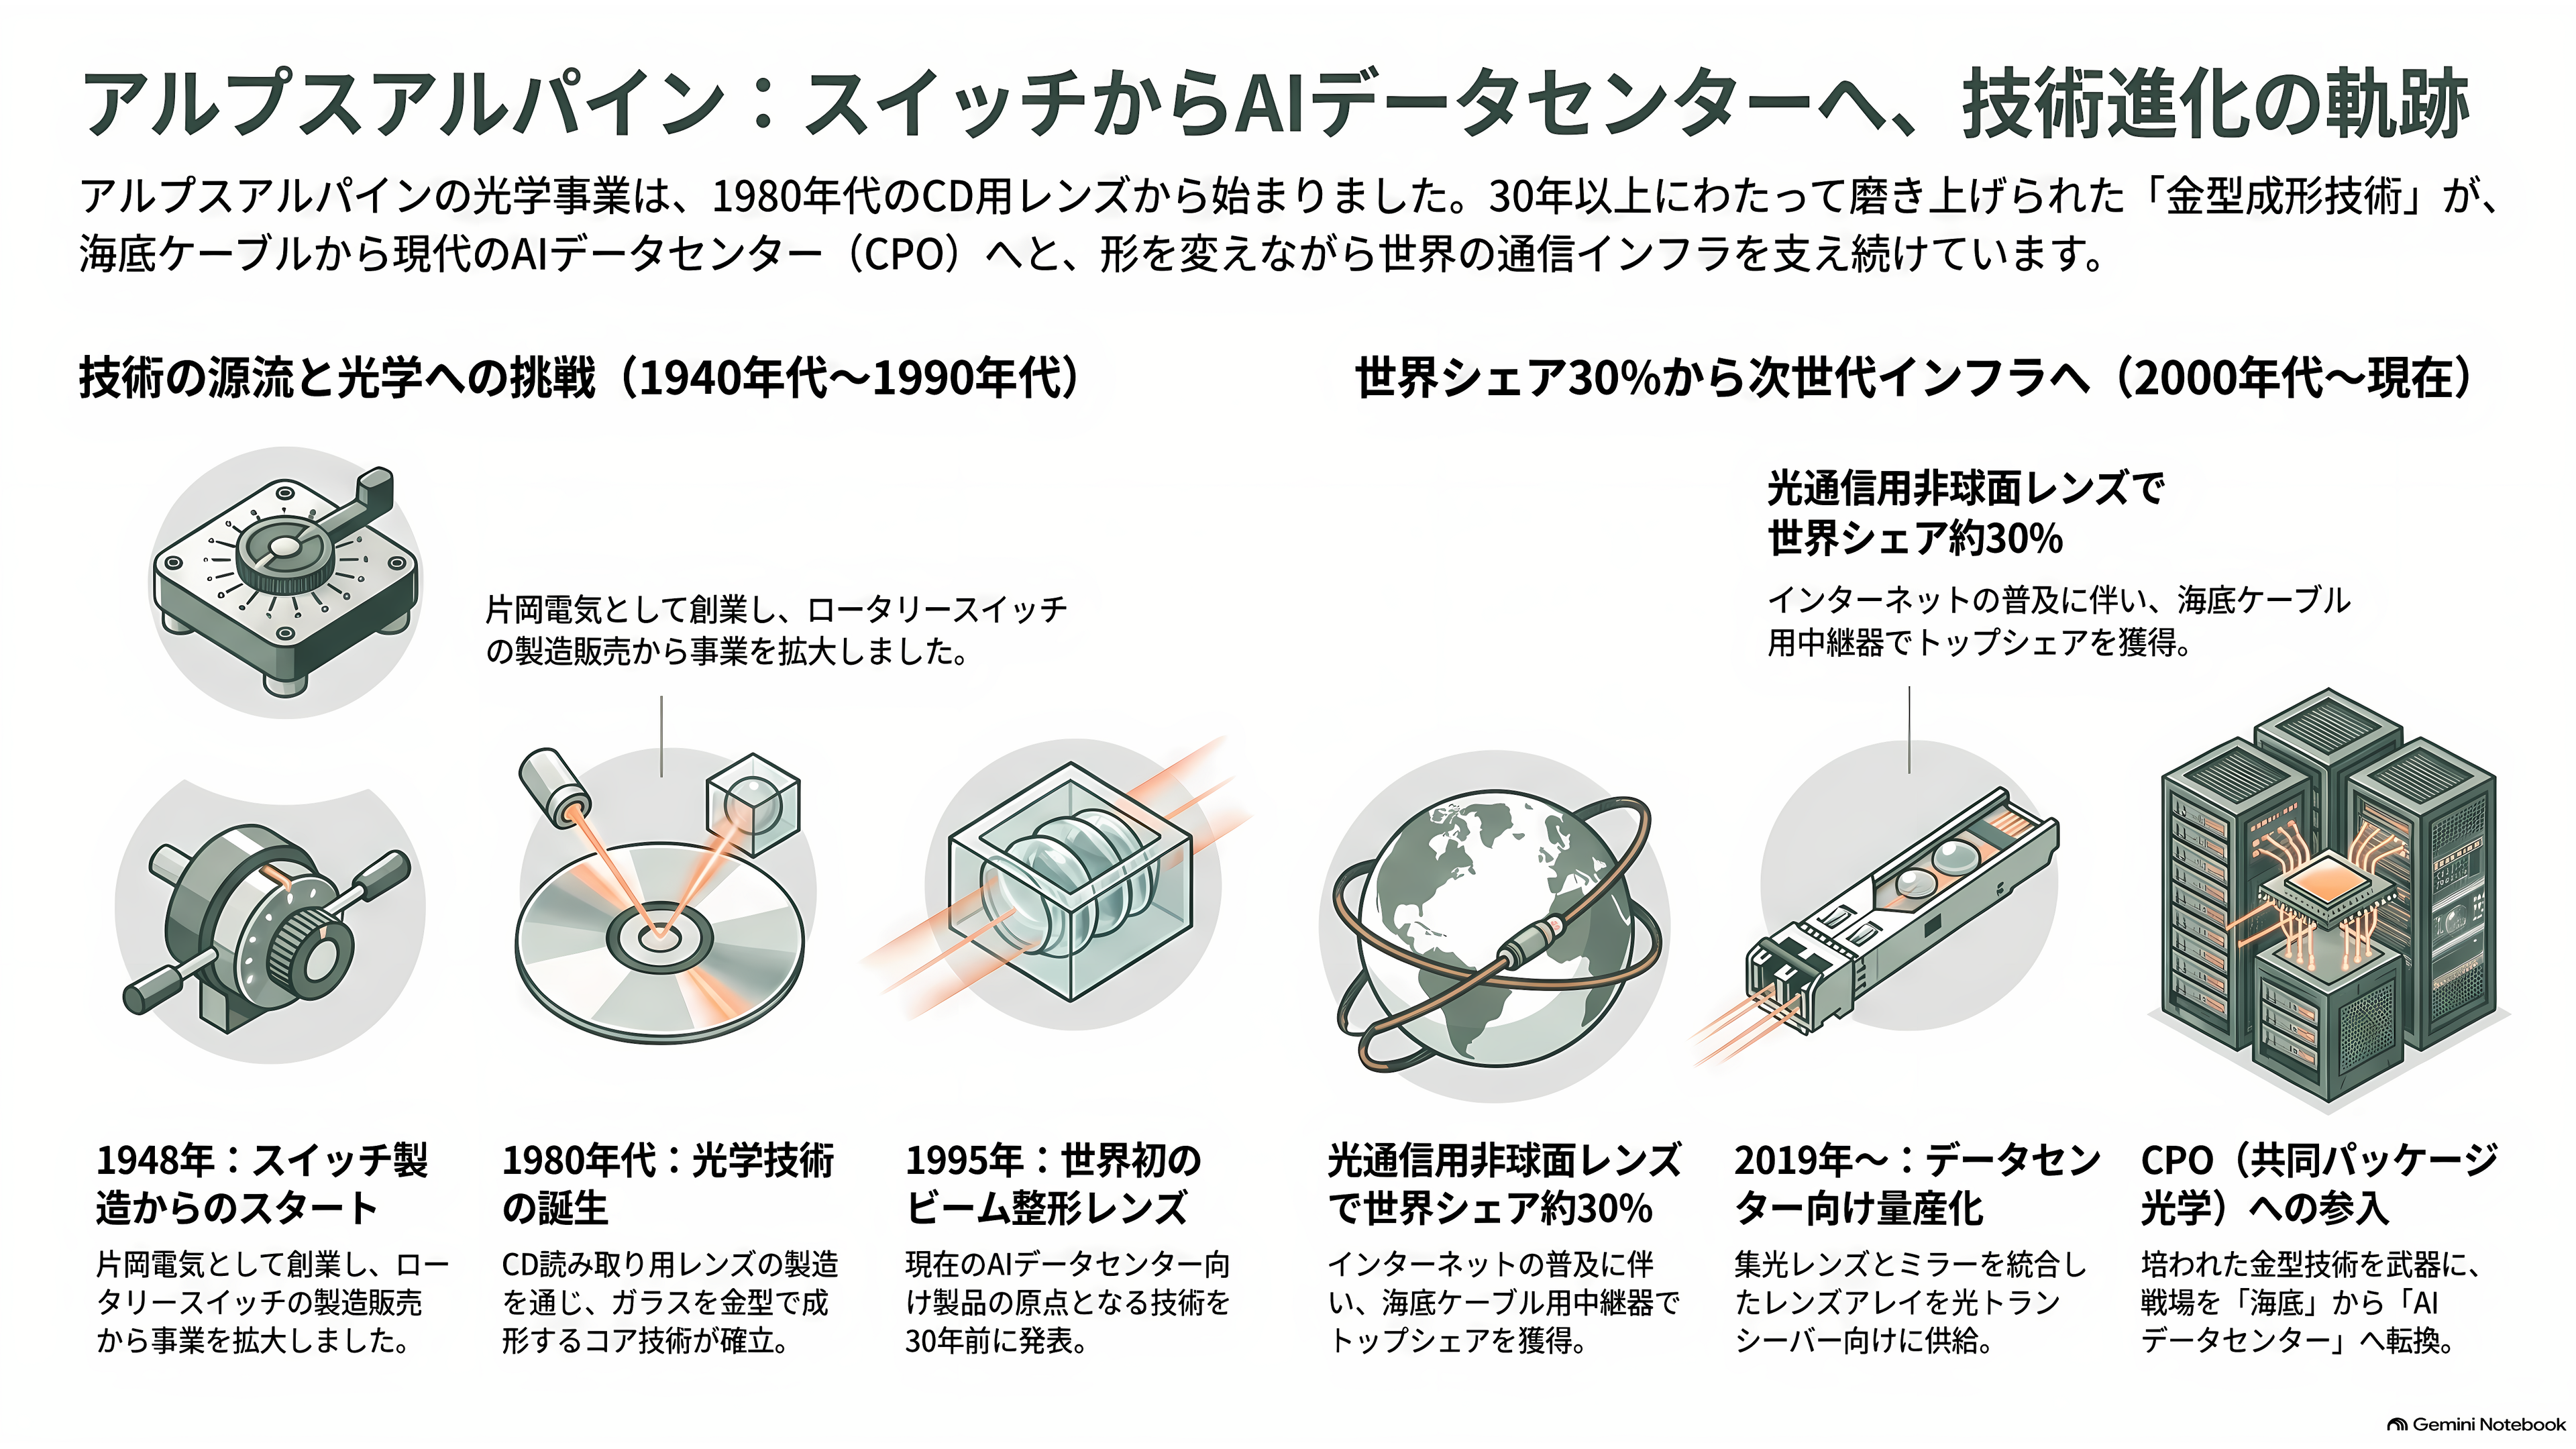
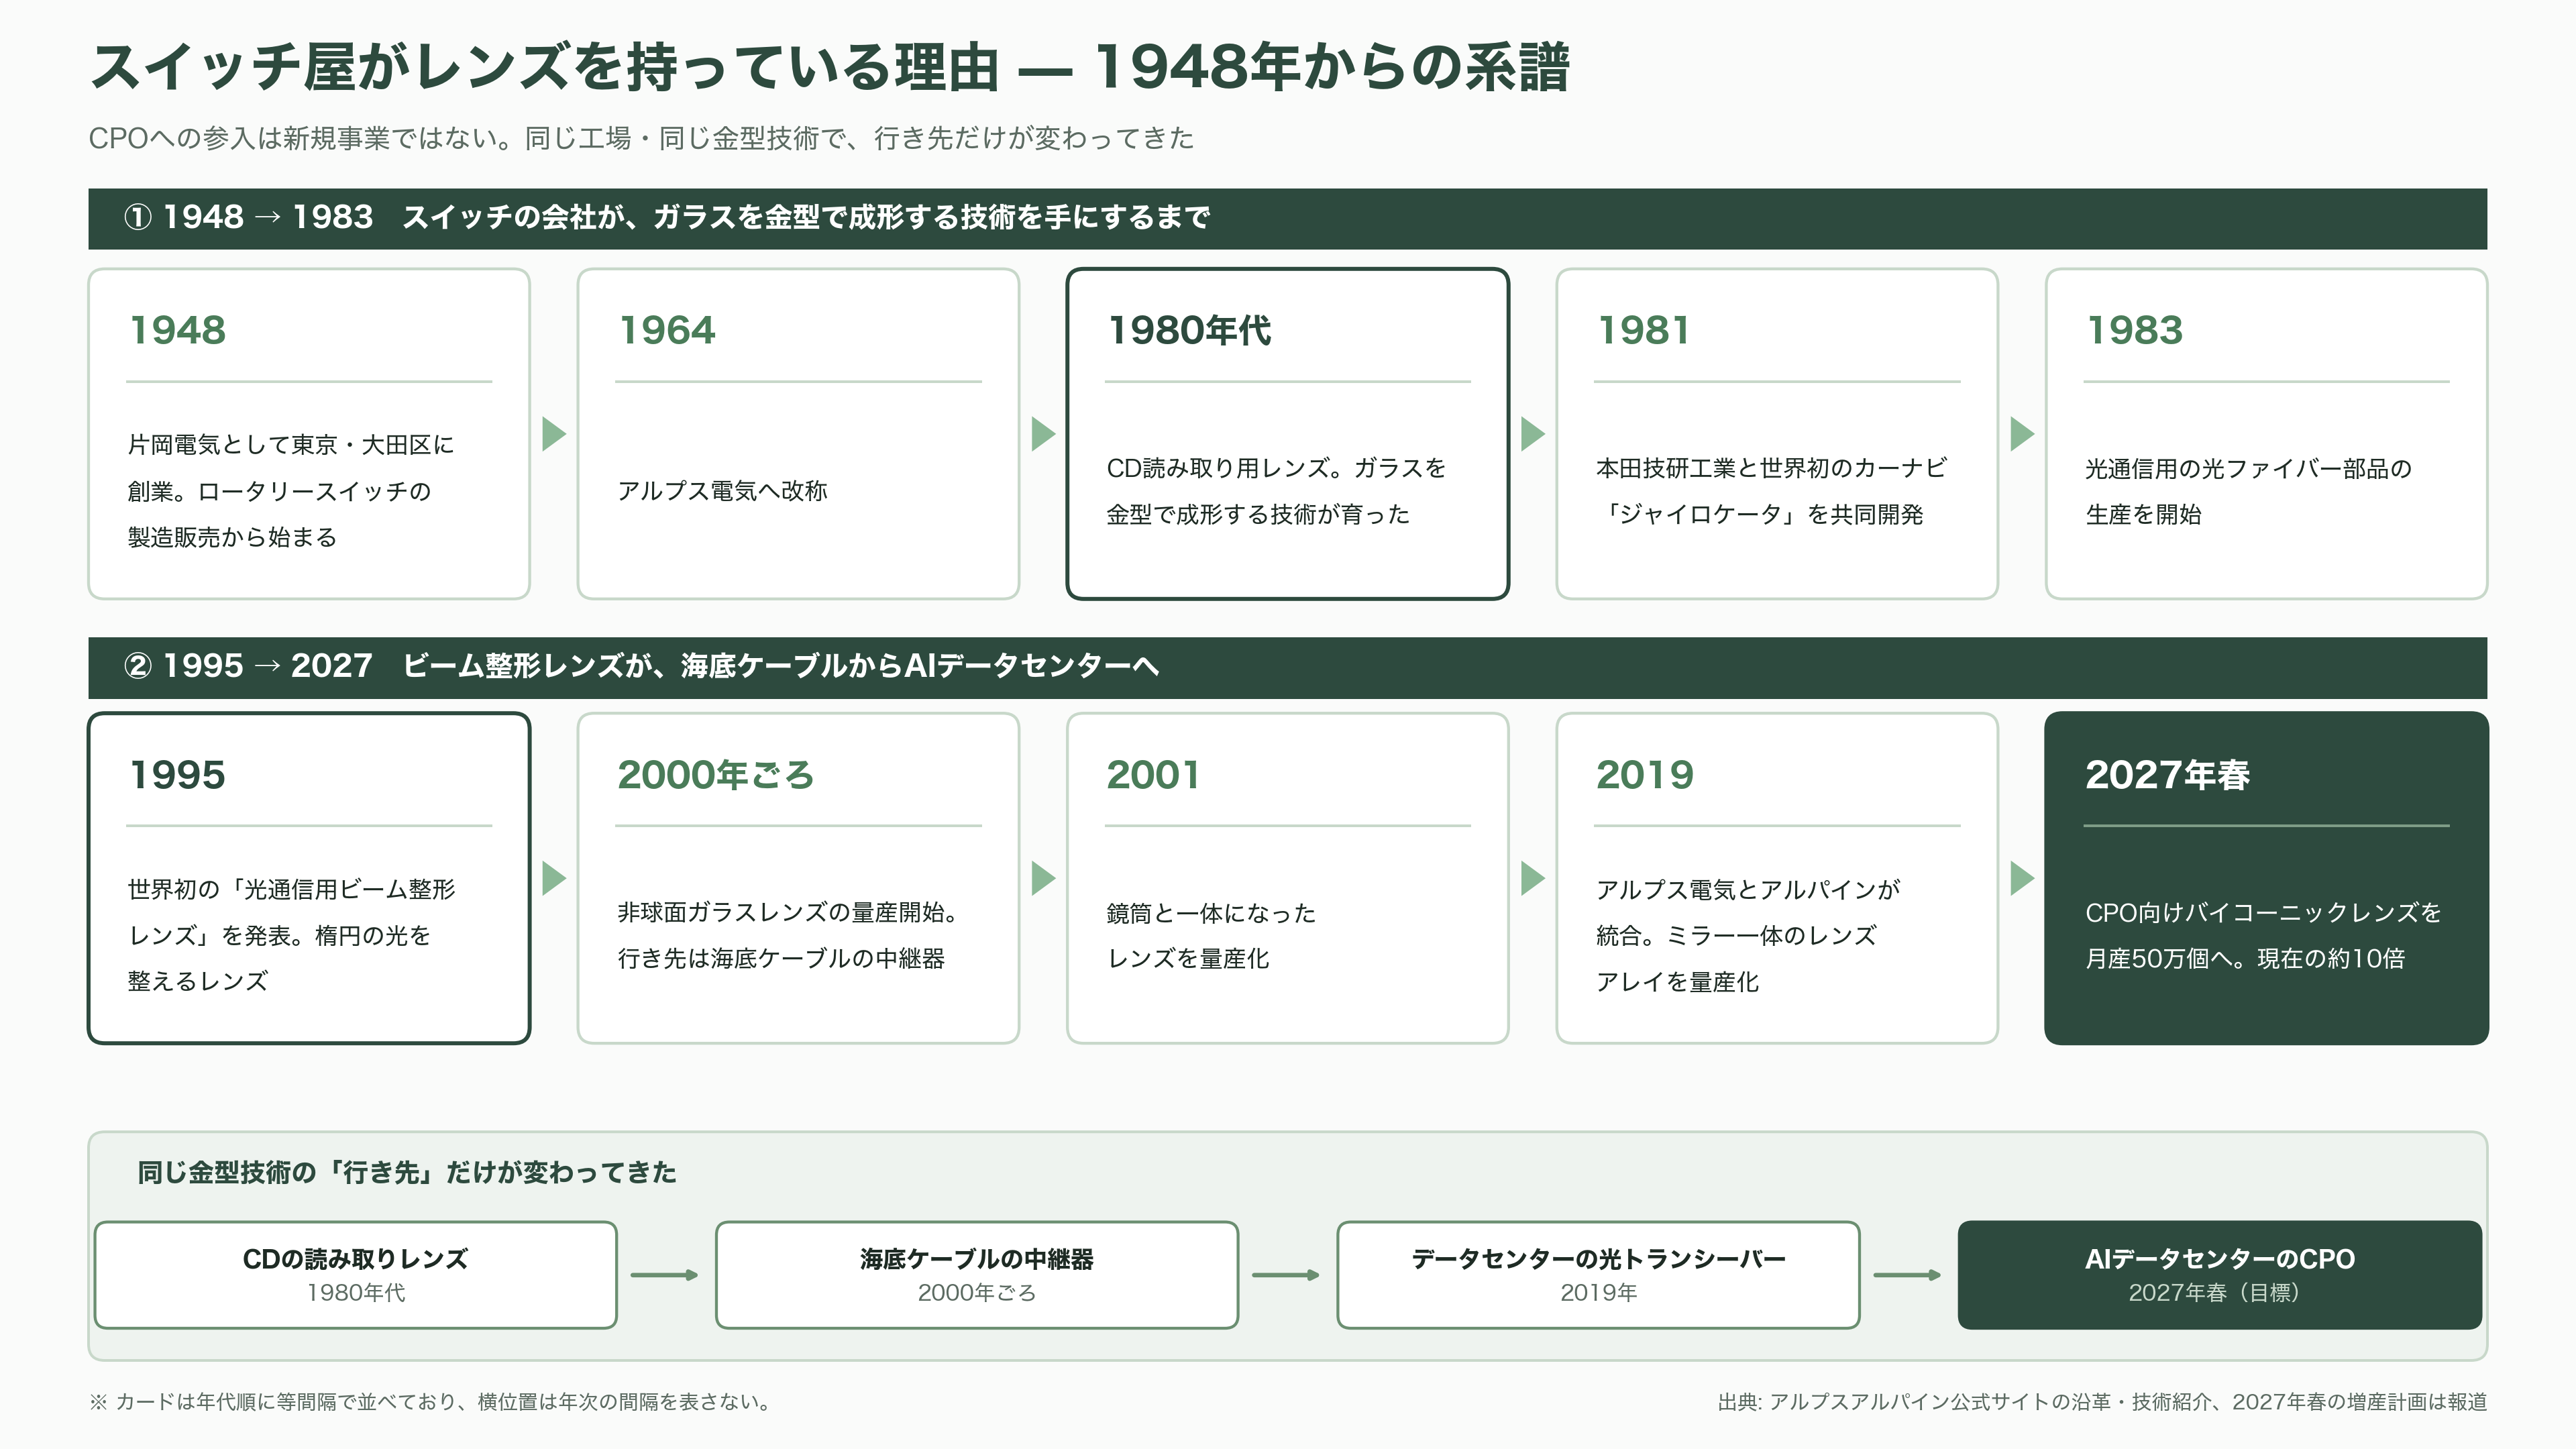
アルプスアルパインは、もともとスイッチの会社である。1948年に片岡電気として東京・大田区に生まれ、ロータリースイッチの製造販売から始まった。1964年にアルプス電気へ改称。1981年には本田技研工業と組んで、世界初のカーナビゲーション「ジャイロケータ」を共同開発している。2019年にアルプス電気とアルパインが経営統合して、今の社名になった。
では光学はどこから来たのか。始まりは1980年代、CDの読み取り用レンズだった。レーザー光を、円盤の上の微細なくぼみに正確に絞り込む部品である。ここでガラスを金型で成形する技術が育った。1983年には光通信用の光ファイバー部品の生産を始めている。
そして1995年、同社は「光通信用ビーム整形レンズ」を世界で初めて発表した、と自社の沿革に記している。ビーム整形——つまり、楕円の光を整えるレンズだ。今回話題になっているバイコーニックレンズは、この延長線上にある。30年前に手をつけた仕事が、AIデータセンターという行き先を得たというのが実態に近い。
2000年ごろ、インターネットの普及に合わせて光通信用の非球面ガラスレンズの量産が始まる。行き先は大陸間をつなぐ海底ケーブルの中継器だった。同社は公式サイトで、光通信用の非球面ガラスレンズで世界シェア約30%を握るトップシェアだと説明している。2001年には鏡筒と一体になったレンズ、2019年8月には集光レンズとミラーを一つにまとめたレンズアレイを量産化し、データセンターの光トランシーバーに供給してきた。
CPOへの参入は、新規事業ではない。同じ工場で、同じ金型技術で、行き先だけが海底からAIデータセンターに変わった。
強み:30年分の金型と、ガラスであること
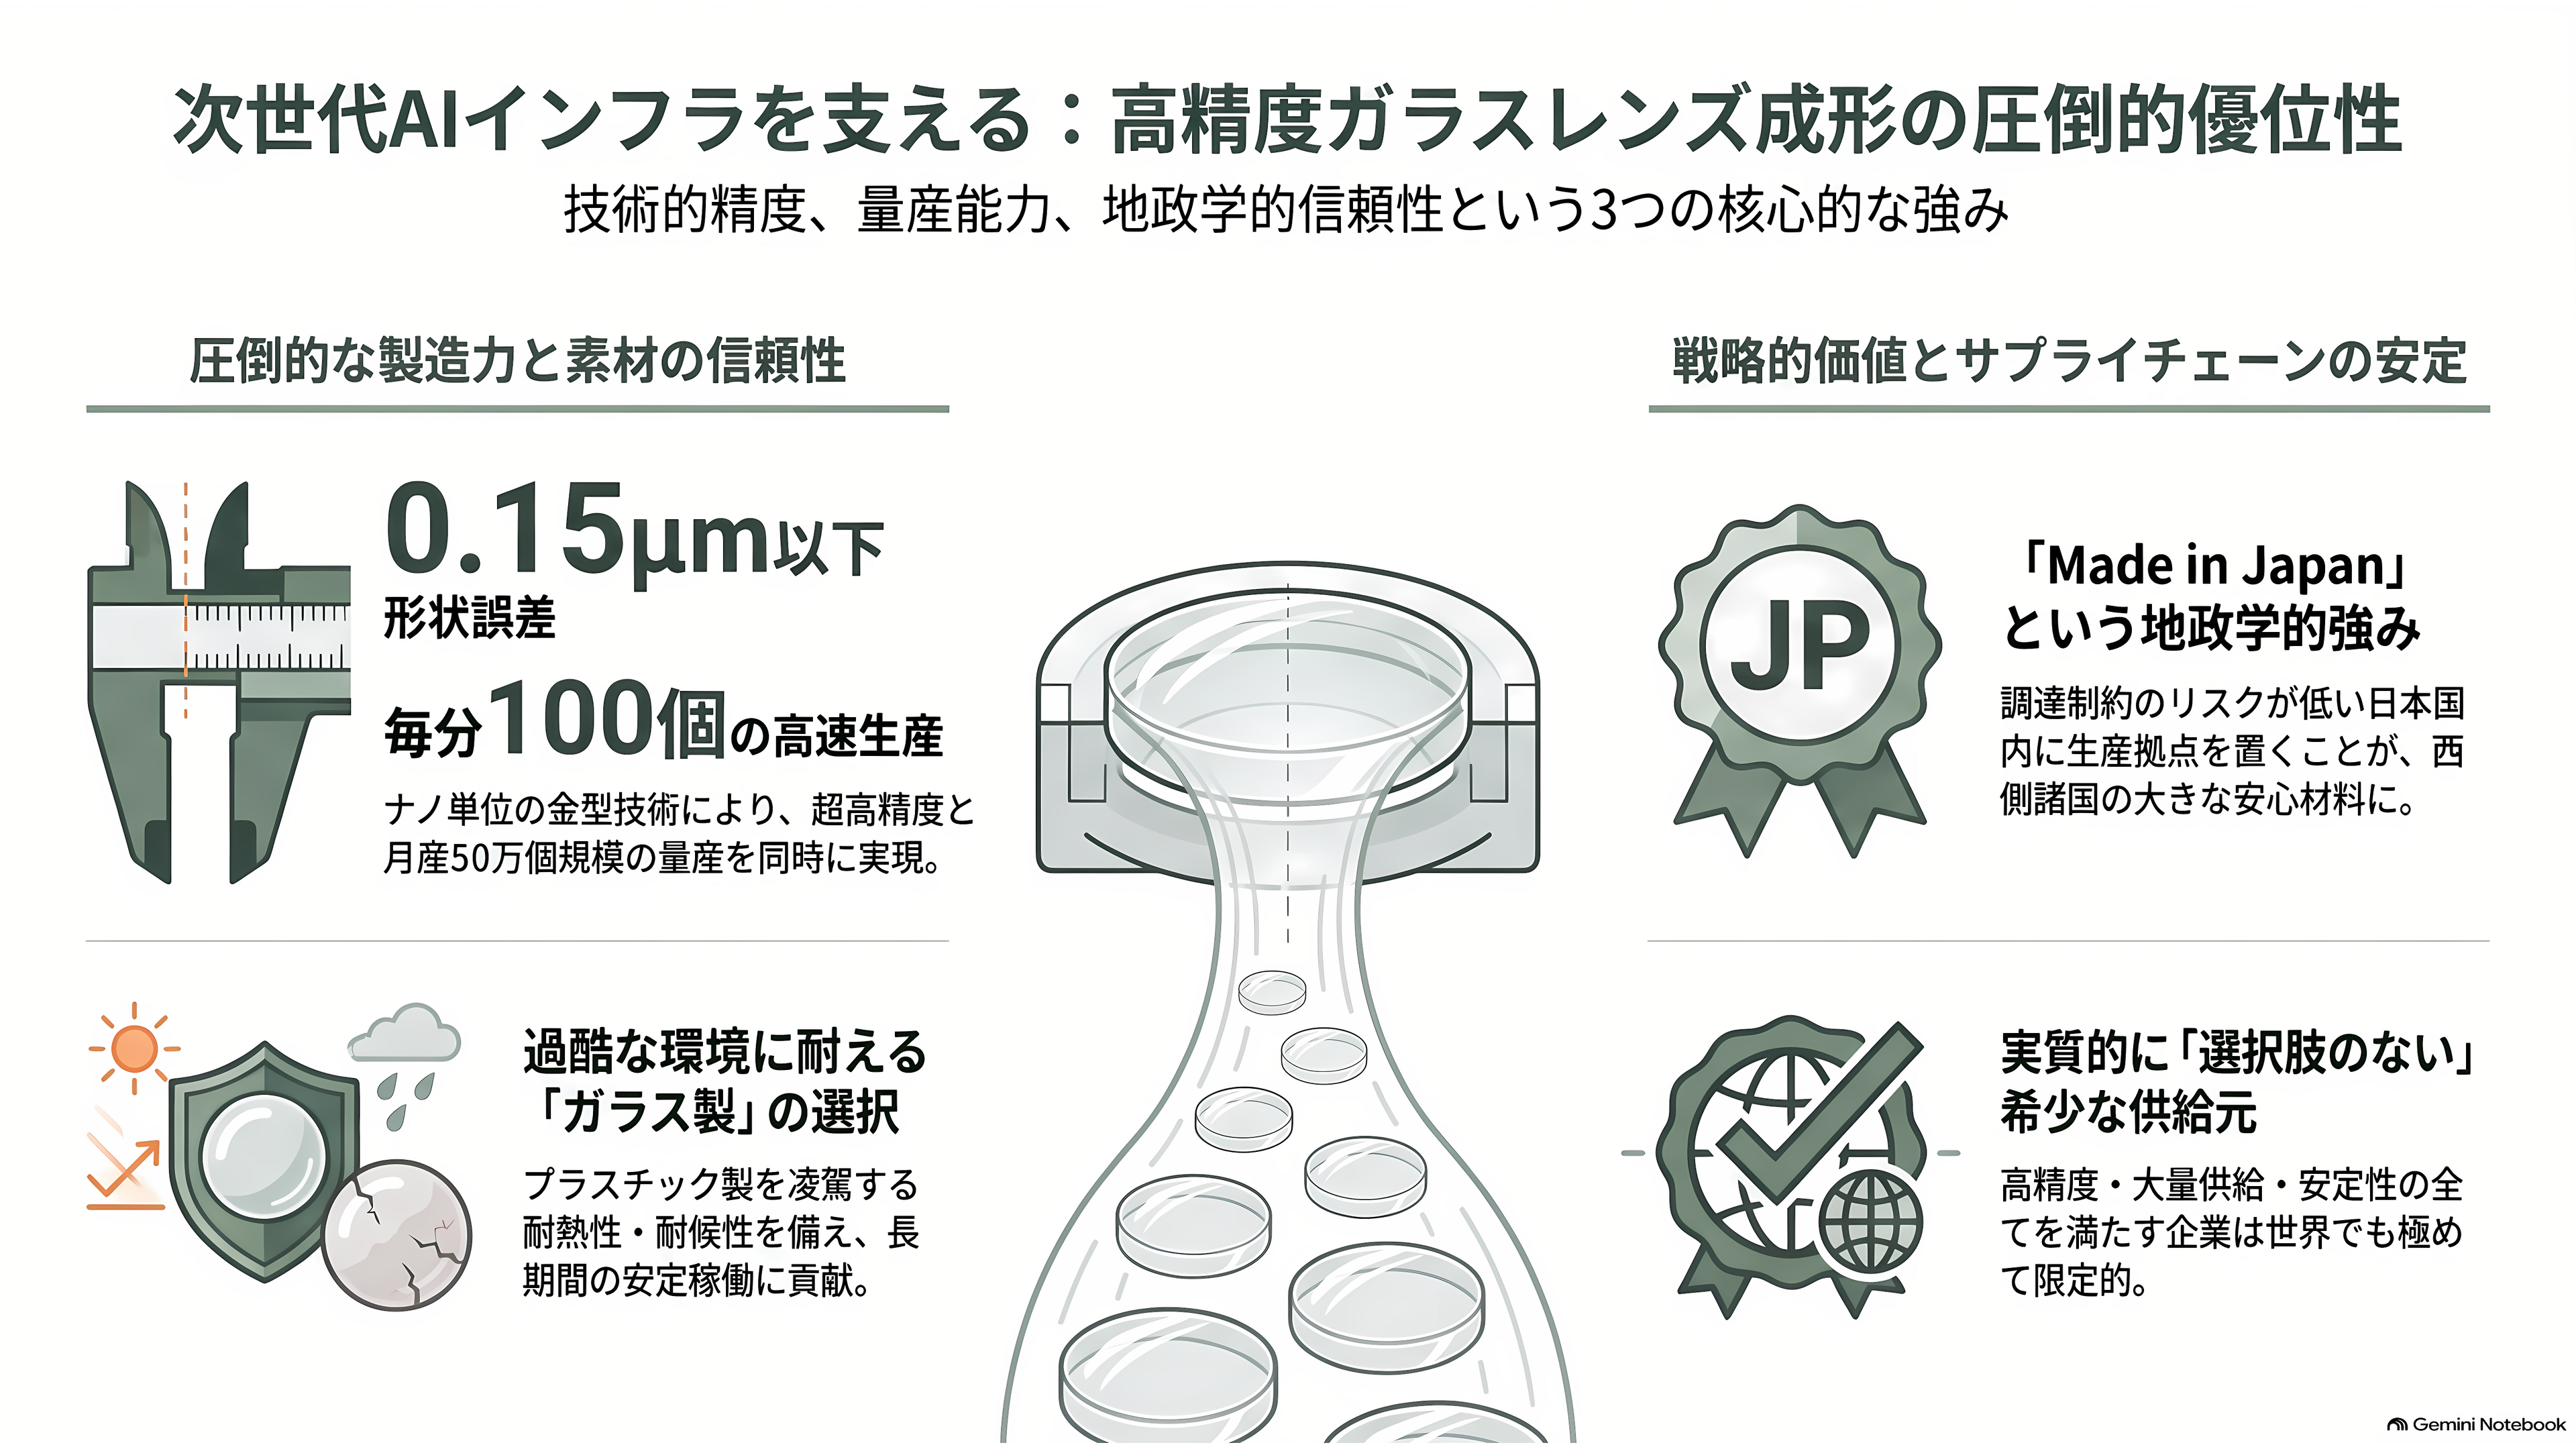
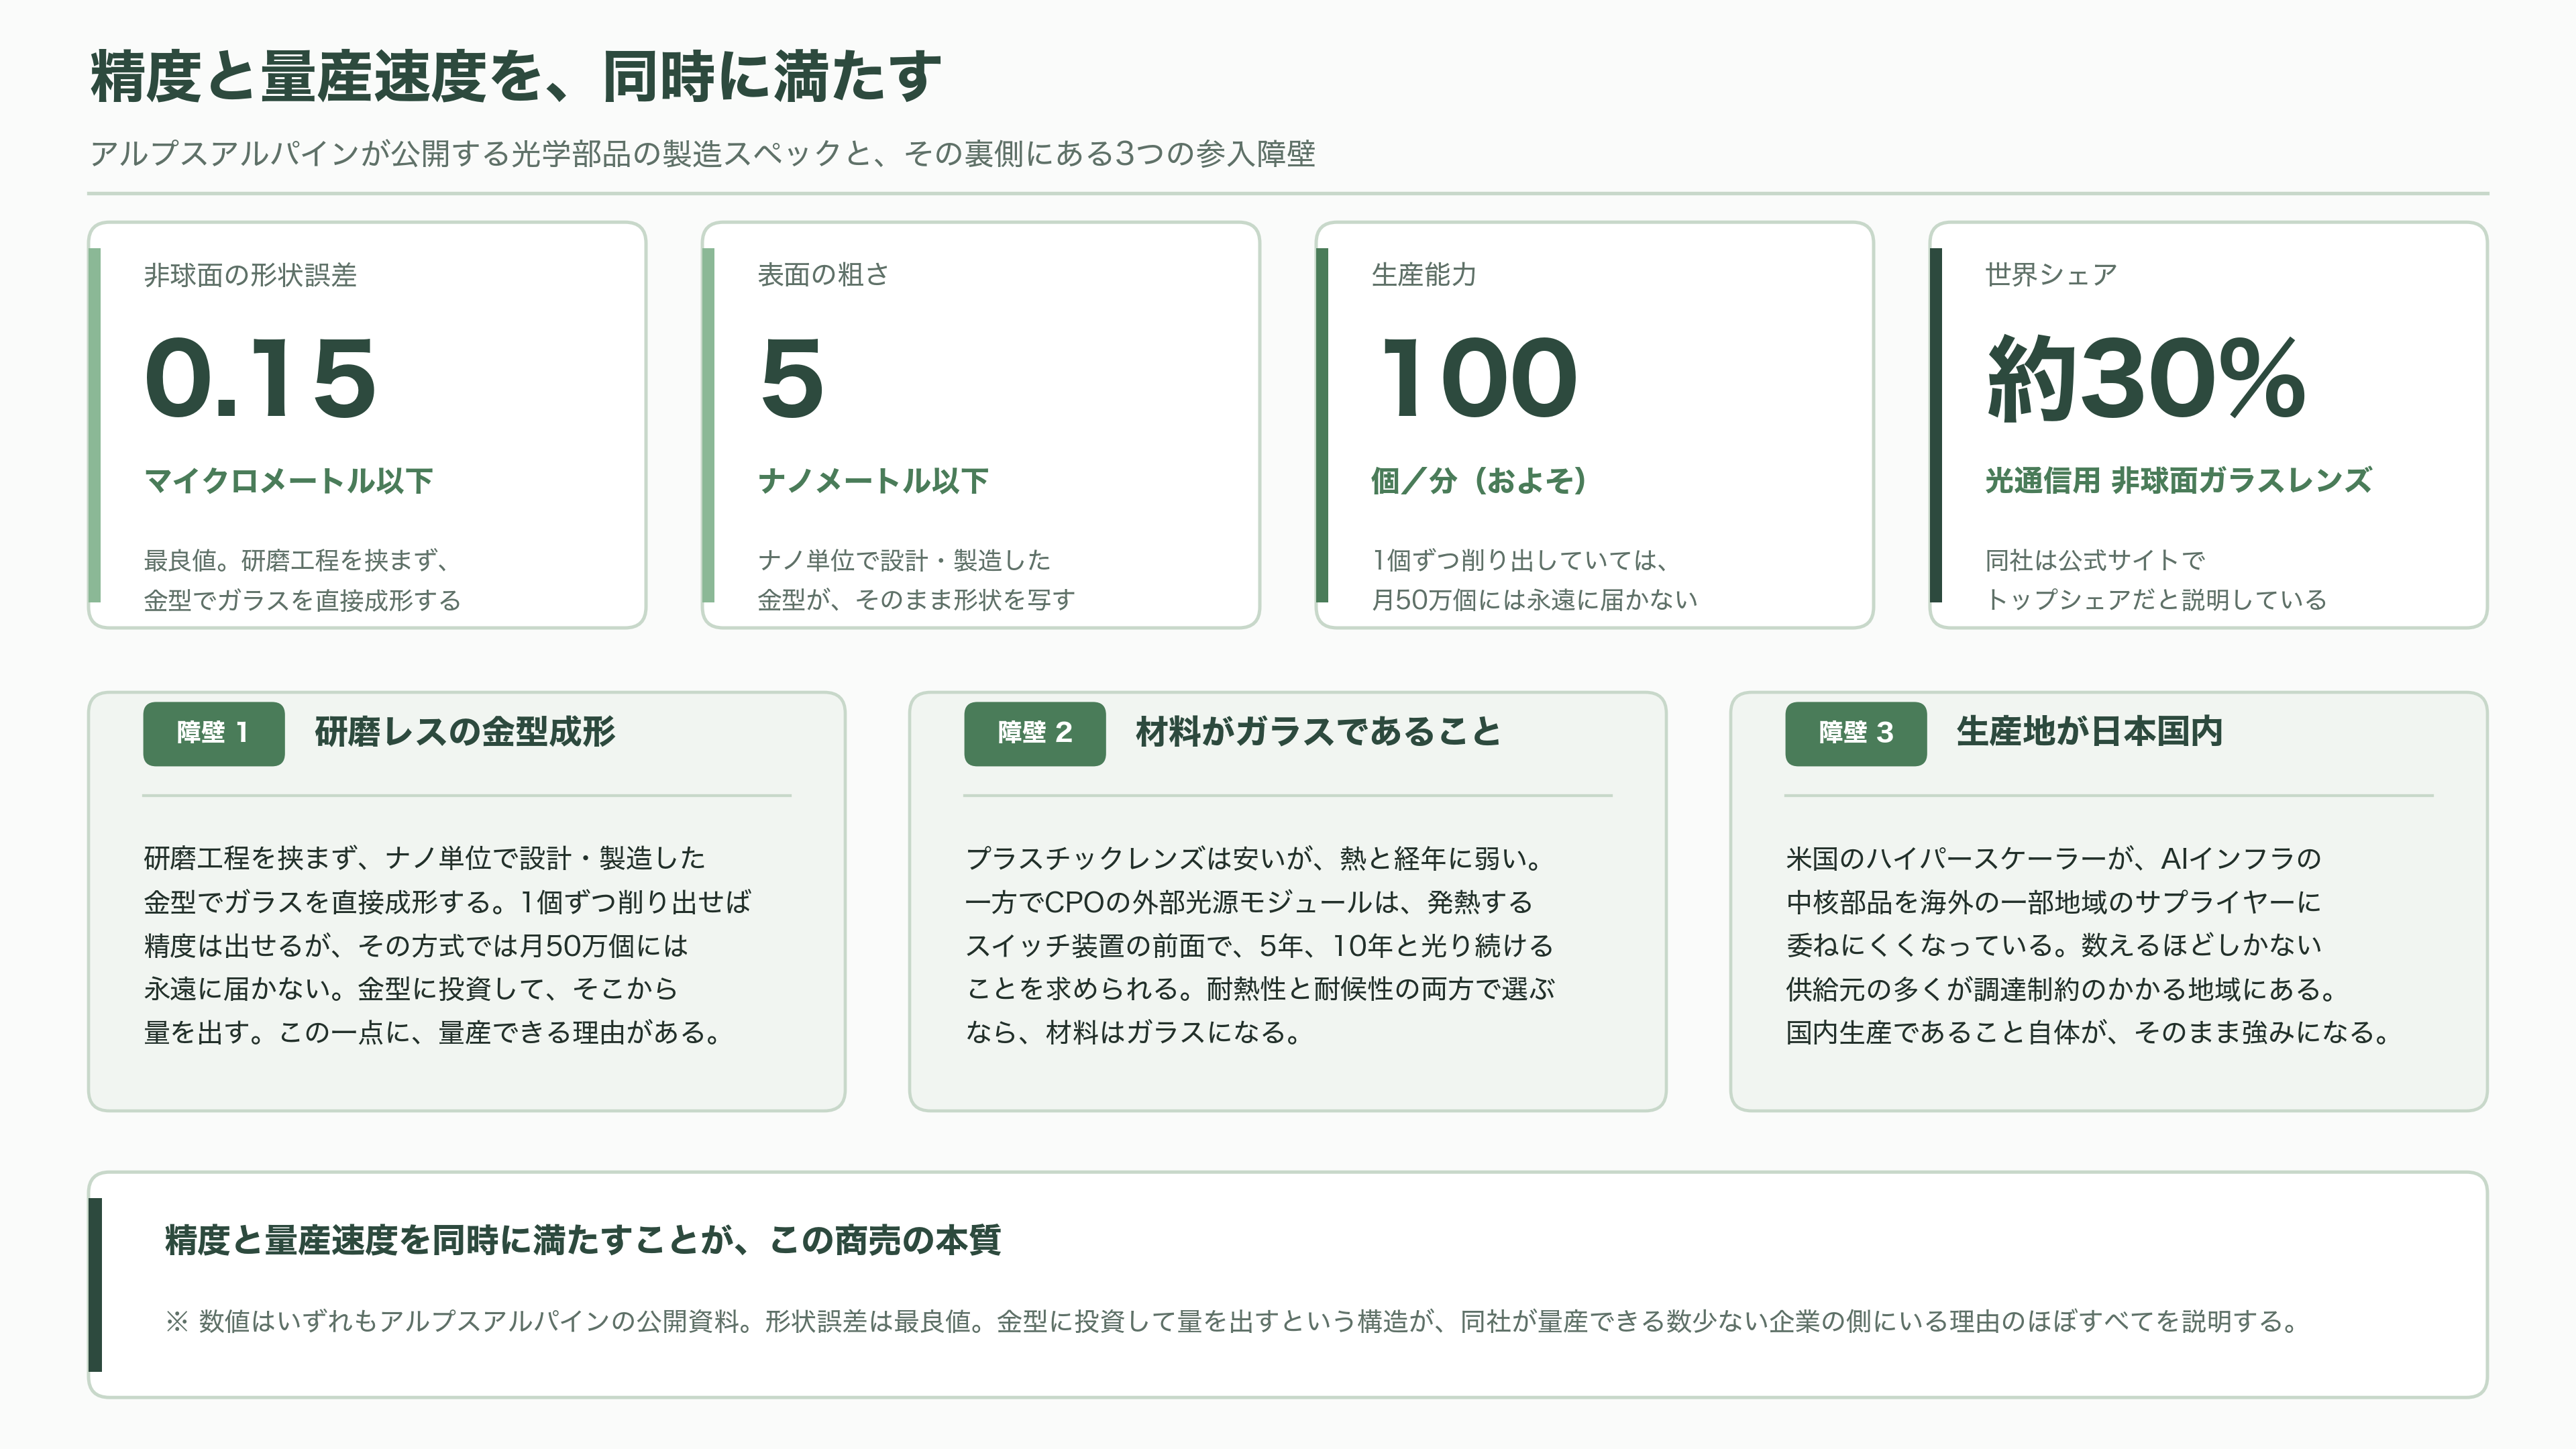
同社が公開している数字は、この領域での実力を素直に示している。非球面の形状誤差は最良値で0.15マイクロメートル以下、表面の粗さは5ナノメートル以下。研磨工程を挟まず、ナノ単位で設計・製造した金型でガラスを直接成形する。そして、およそ1分間に100個を作れる生産能力を持つ。
精度と量産速度を同時に満たす、というのがこの商売の本質だ。1個ずつ削り出せば精度は出せるが、月50万個は永遠に作れない。金型に投資し、そこから量を出す。同社が量産できる数少ない企業の側にいる理由は、ほぼこの一点に集約される。
材料がガラスであることも効く。プラスチックレンズは安いが、熱と経年に弱い。CPOの外部光源モジュールは、発熱するスイッチ装置の前面で、5年、10年と光り続けることを求められる。耐熱性と耐候性で選ぶなら、ガラスになる。
もう一つ、地政学的な強みがある。生産地が日本国内であることだ。米国のハイパースケーラーがAIインフラの中核部品を海外の一部地域のサプライヤーに委ねにくくなっている状況は、そのまま国内生産の価値になる。ただでさえ数えるほどしかない供給元の多くが調達制約のかかる地域にあるという事実は、西側の調達担当者から見れば「実質的に選択肢はごく少ない」を意味しうる。数百万個の引き合いという数字の背景には、おそらくこの計算がある。
課題:1兆円の会社にとって、月50万個は小さい
ここからが厳しい話になる。
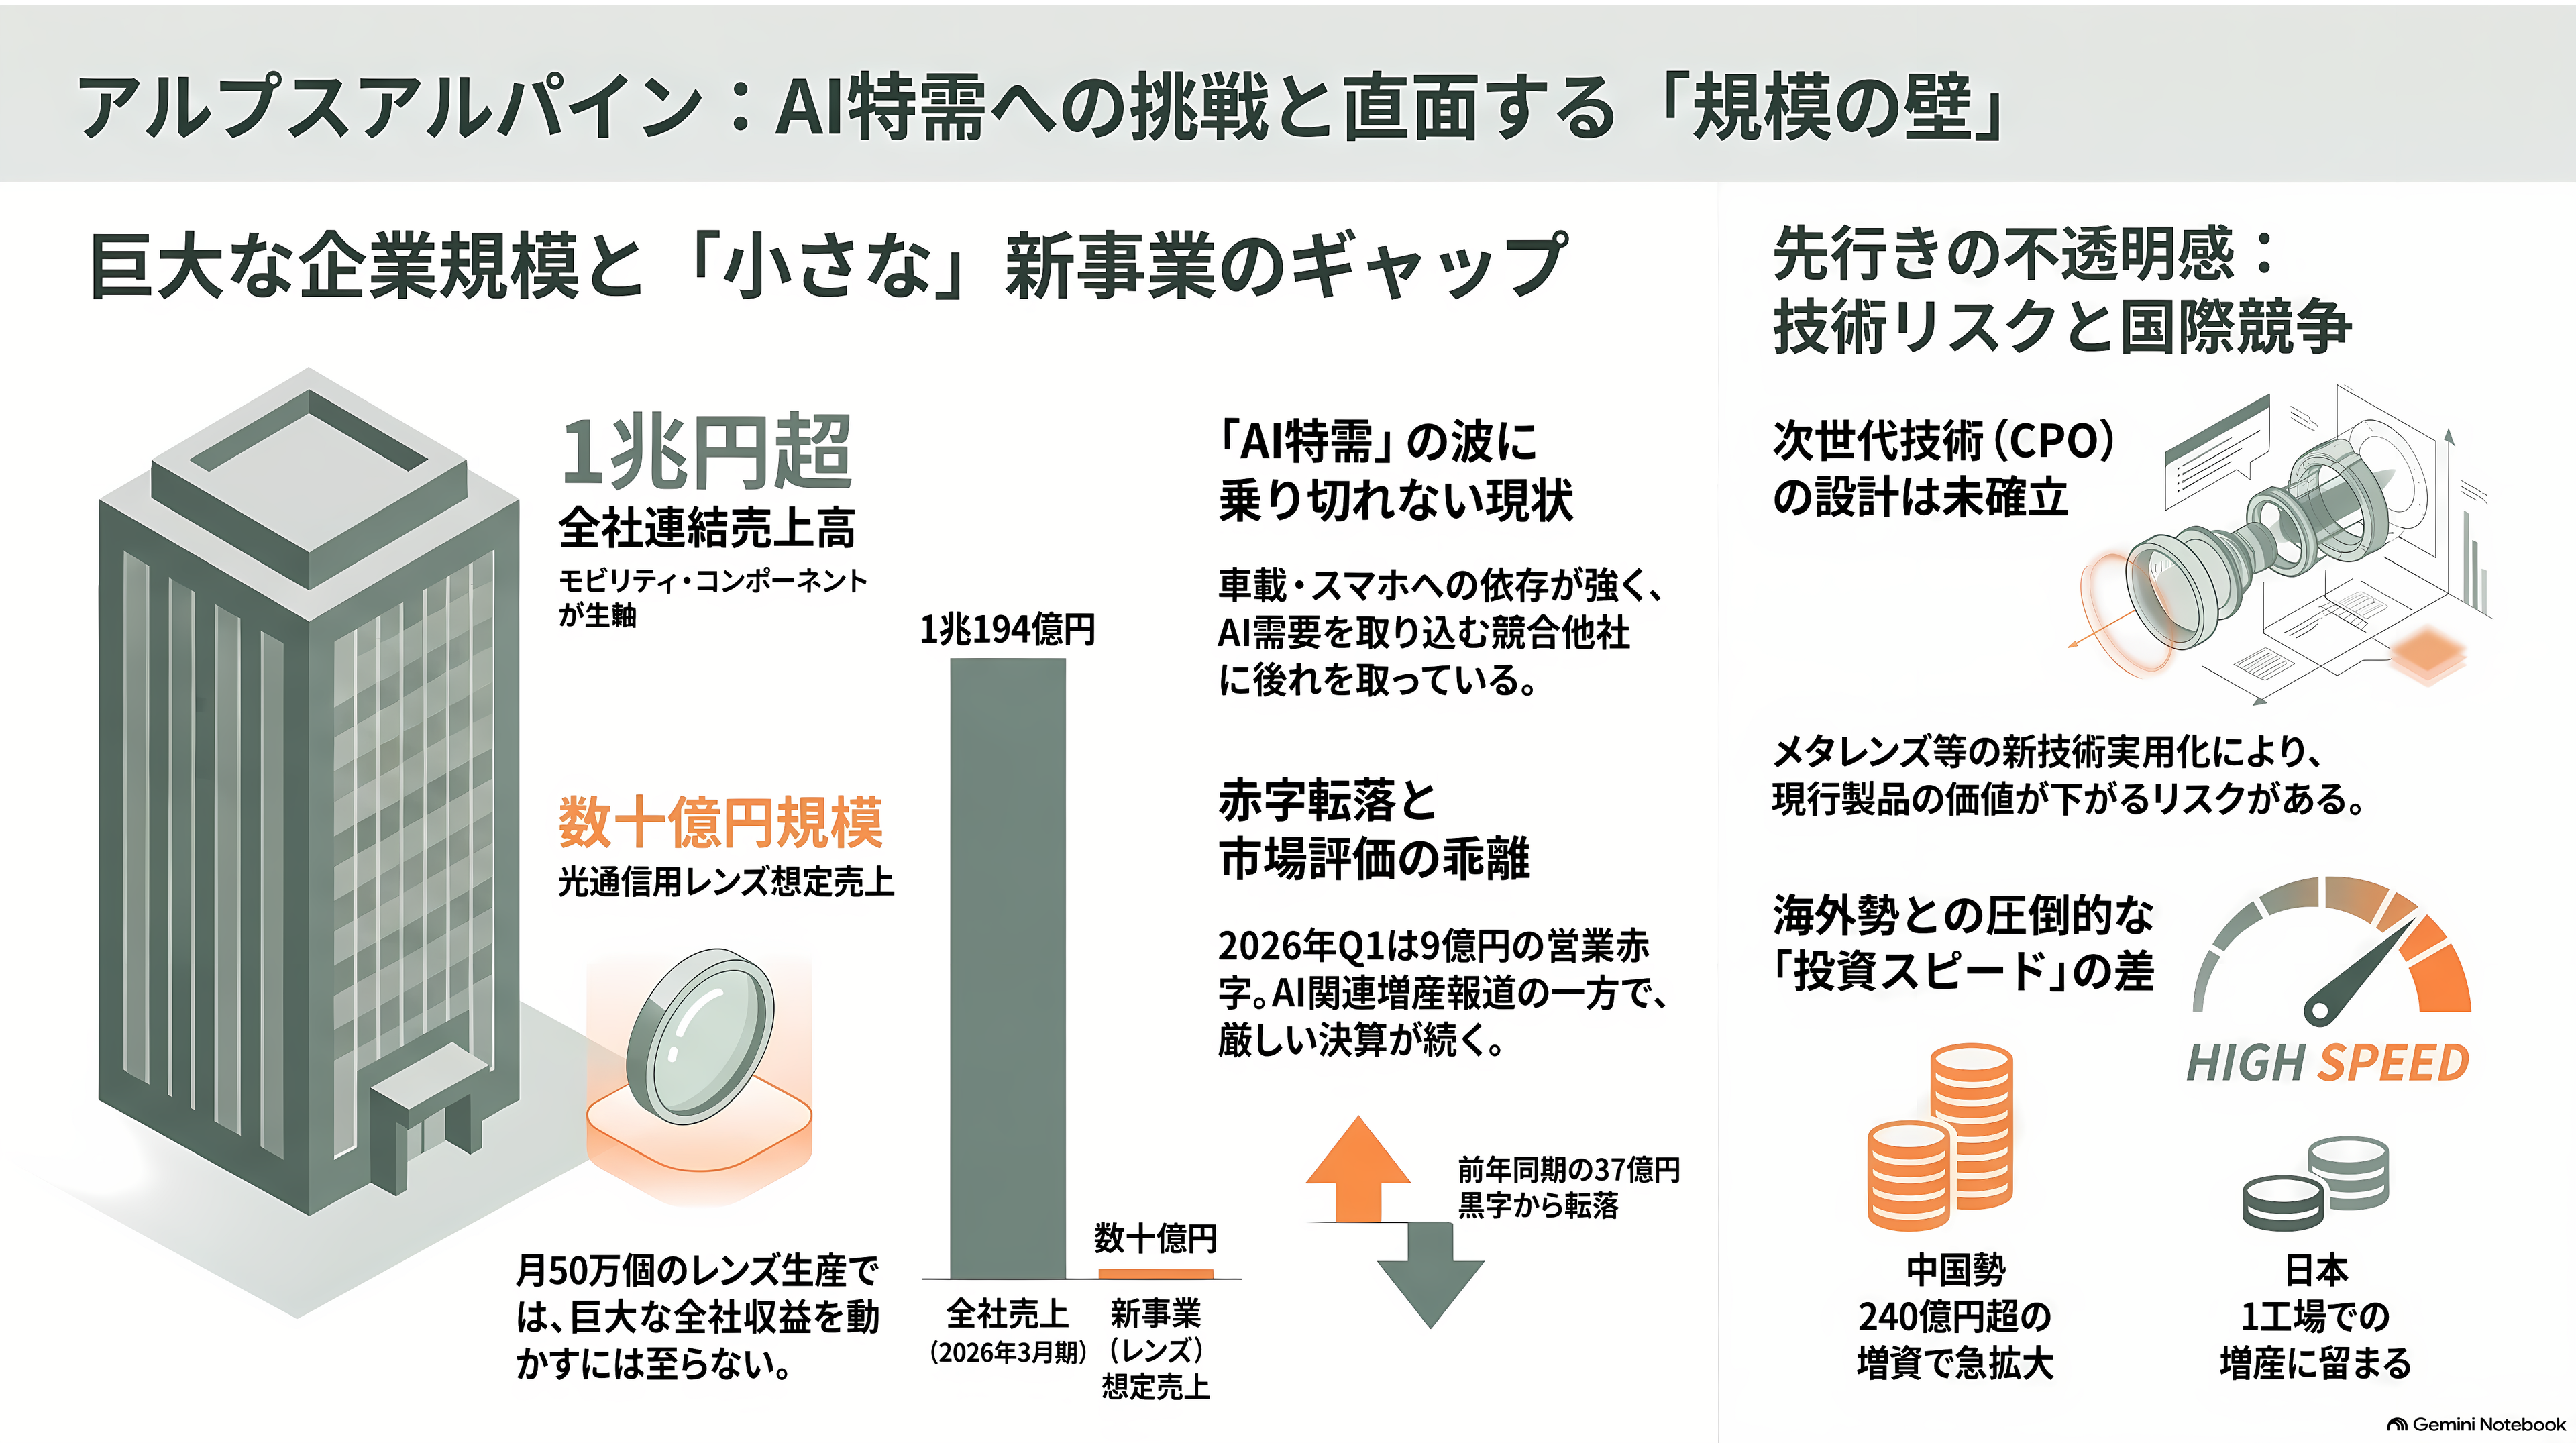
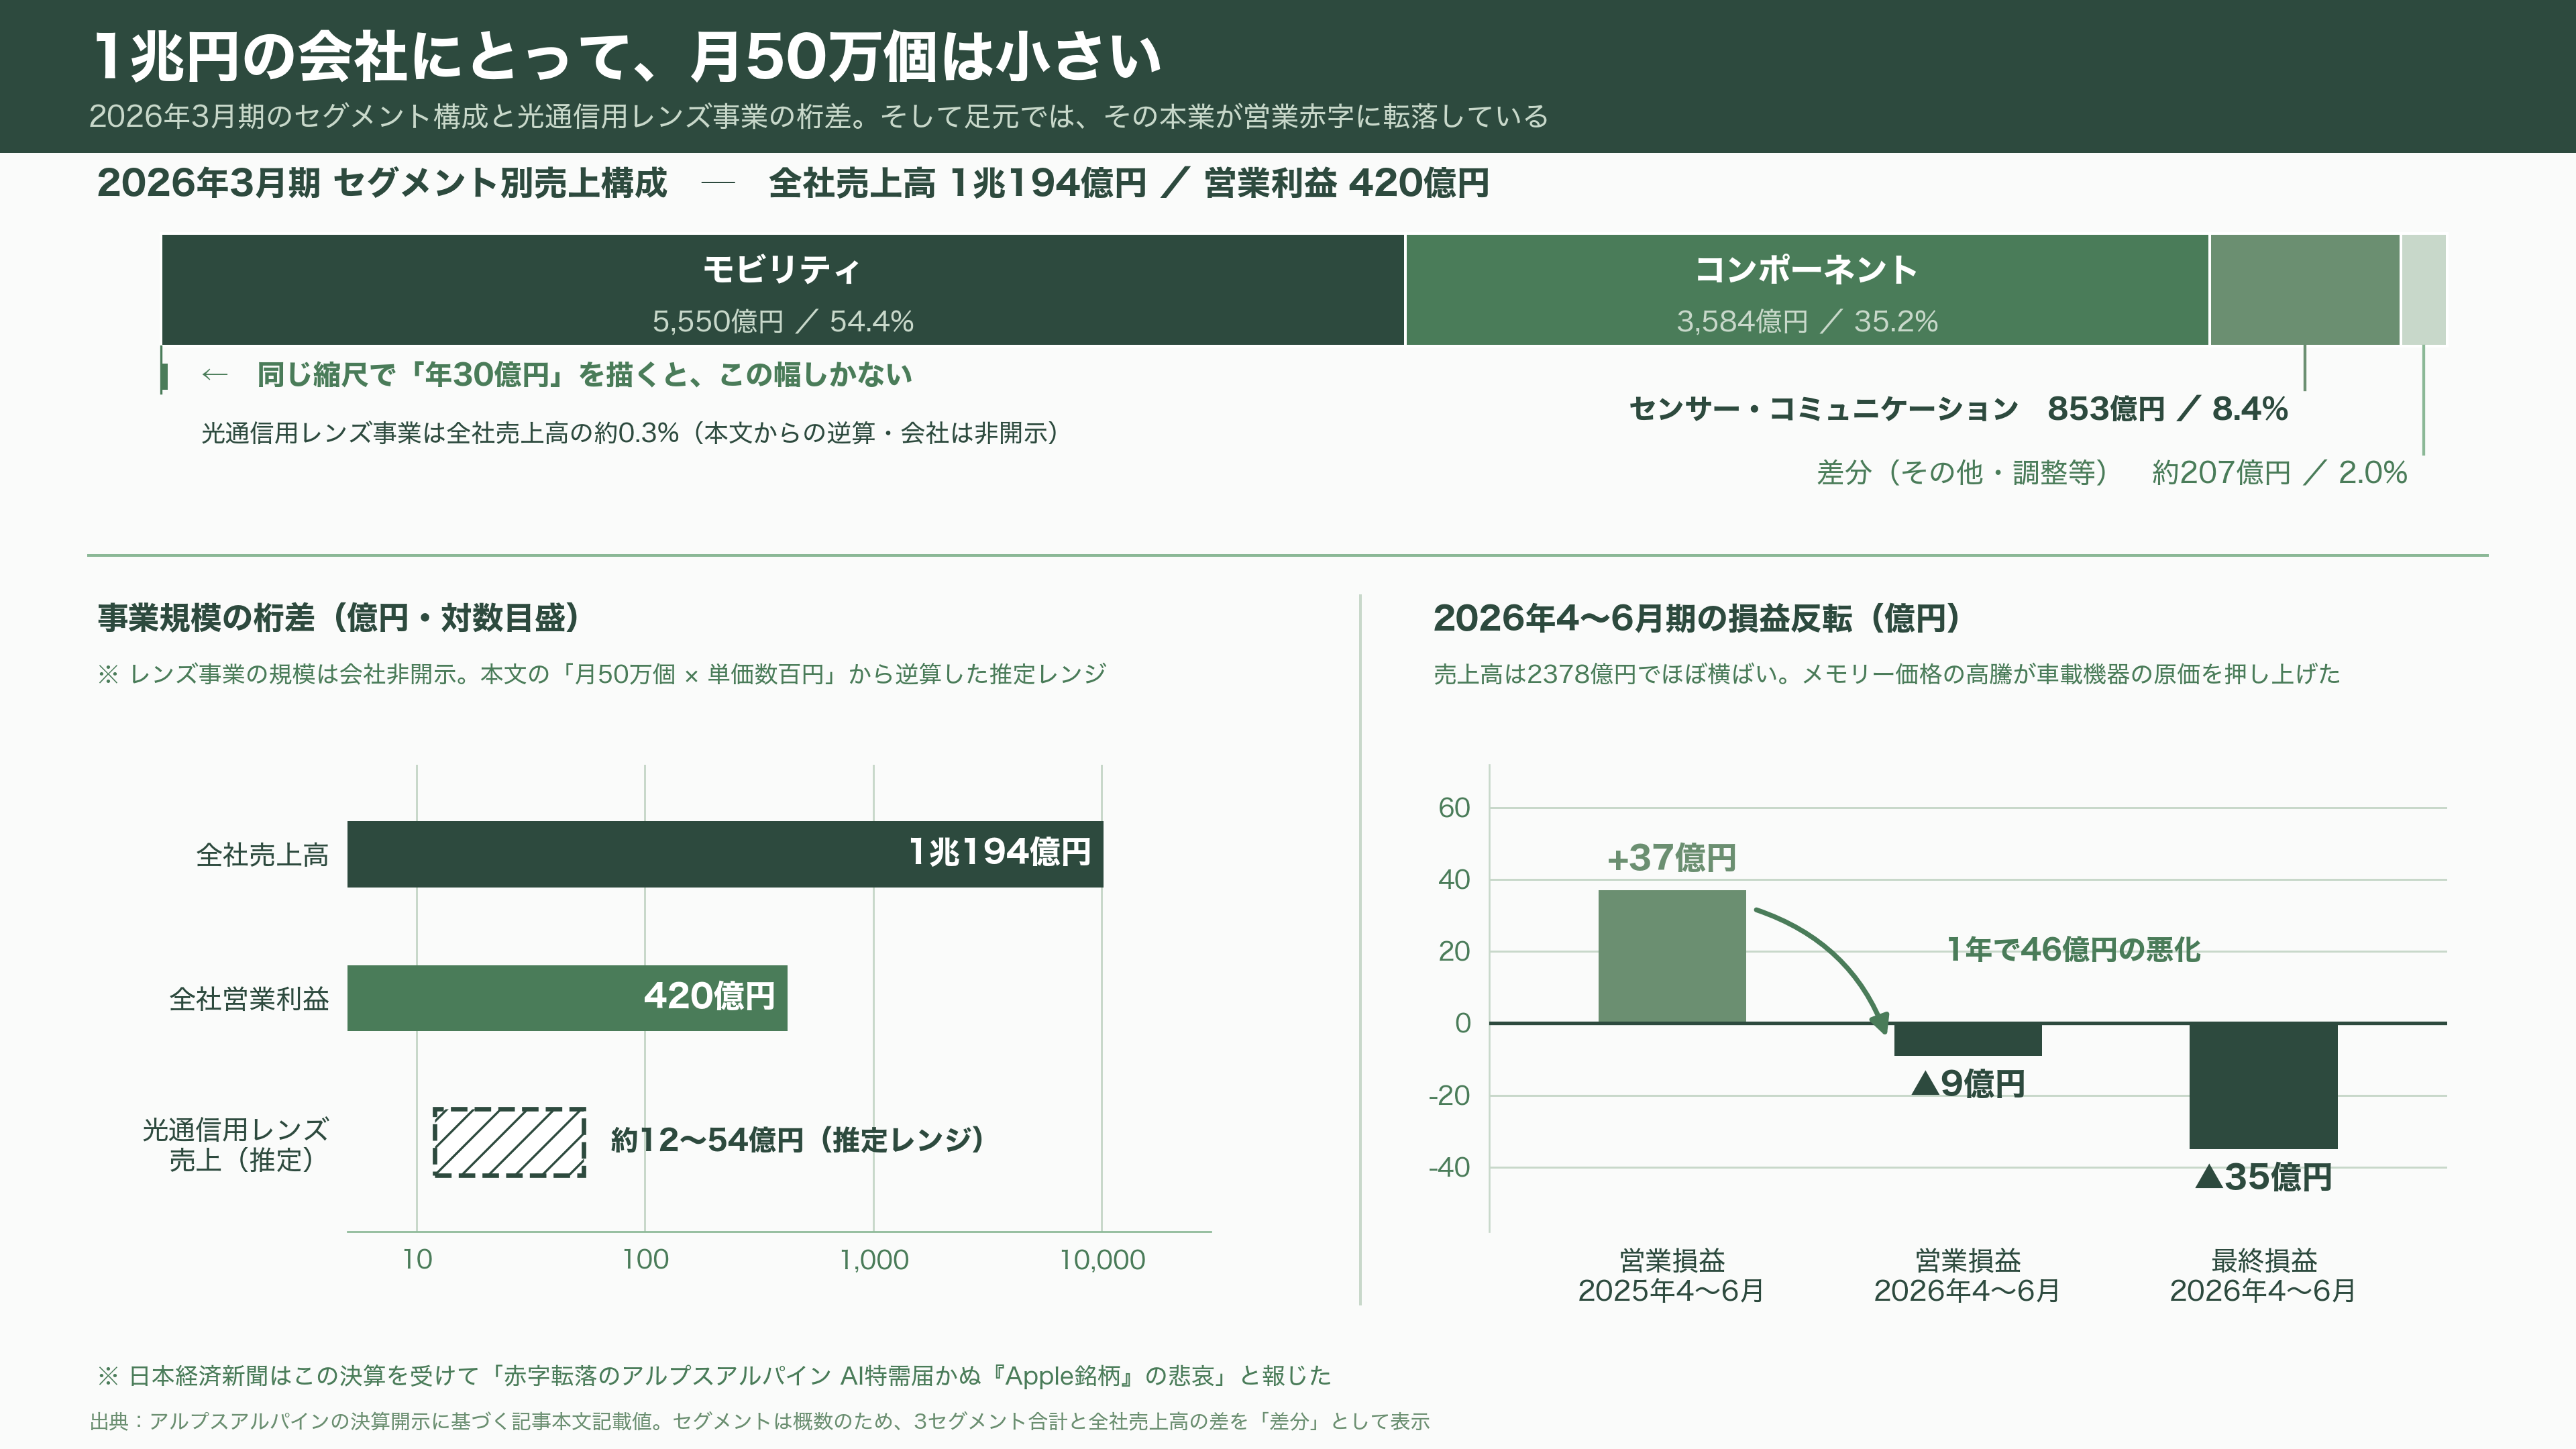
アルプスアルパインの2026年3月期の売上高は1兆194億円、営業利益は420億円だった。事業の内訳は、車載を中心とするモビリティが約5550億円、スイッチなどのコンポーネントが約3584億円、センサー・コミュニケーションが約853億円。光通信用レンズは、この巨大な数字のどこかに埋もれている規模でしかない。月50万個のレンズが1個数百円で売れたとしても、年間の売上高は数十億円の桁だ。会社の損益を動かす大きさではない。
そして足元の本業は苦しい。2026年4〜6月期は、売上高2378億円とほぼ横ばいながら、営業損益が9億円の赤字に転落し、最終損益は35億円の赤字だった。前年同期は37億円の営業黒字である。原因はメモリー価格の高騰で、車載機器の原価を押し上げた。日本経済新聞はこの決算を受けて「赤字転落のアルプスアルパイン AI特需届かぬ『Apple銘柄』の悲哀」と書いた。太陽誘電や村田製作所がAI関連の需要を取り込む一方で、スマートフォンと自動車に軸足を置く同社にはその波が届いていない、という趣旨だ。
つまり、AI特需の恩恵を受けられない銘柄として叩かれた2日後に、AI特需のど真ん中にある部品の増産計画が報じられた。この落差そのものが、今のアルプスアルパインを言い表している。
技術面のリスクもある。CPOの設計は、まだ固まっていない。将来、量子ドットレーザーのように発熱に強い光源が実用化されてパッケージ内にレーザーを戻せるようになれば、外部光源モジュールの需要構造は変わる。メタレンズが位置合わせの許容度を広げれば、ガラス成形レンズの相対的な価値は下がる。加えて顧客はごく少数で、その顧客はいつでも二社購買に動ける。「数百万個の引き合い」は、まだ引き合いであって受注ではない。
そして規模。蓝特光学は非球面レンズ全体で月産一千万個規模の供給能力を掲げ、能力が飽和したとして2026年1月に最大10億5460万元、日本円でおよそ246億円の第三者割当増資を計画した。もっとも、その使途の最大項目は5億元強、およそ117億円のAR光学の産業化であり、CPOだけに全額を張っているわけではない。それでも、増資して面積と設備を一気に積み増すという海外勢のやり方に対し、日本の1工場で10倍を目指すという速度差は、頭に入れておく必要がある。
投資家はどう見ているか
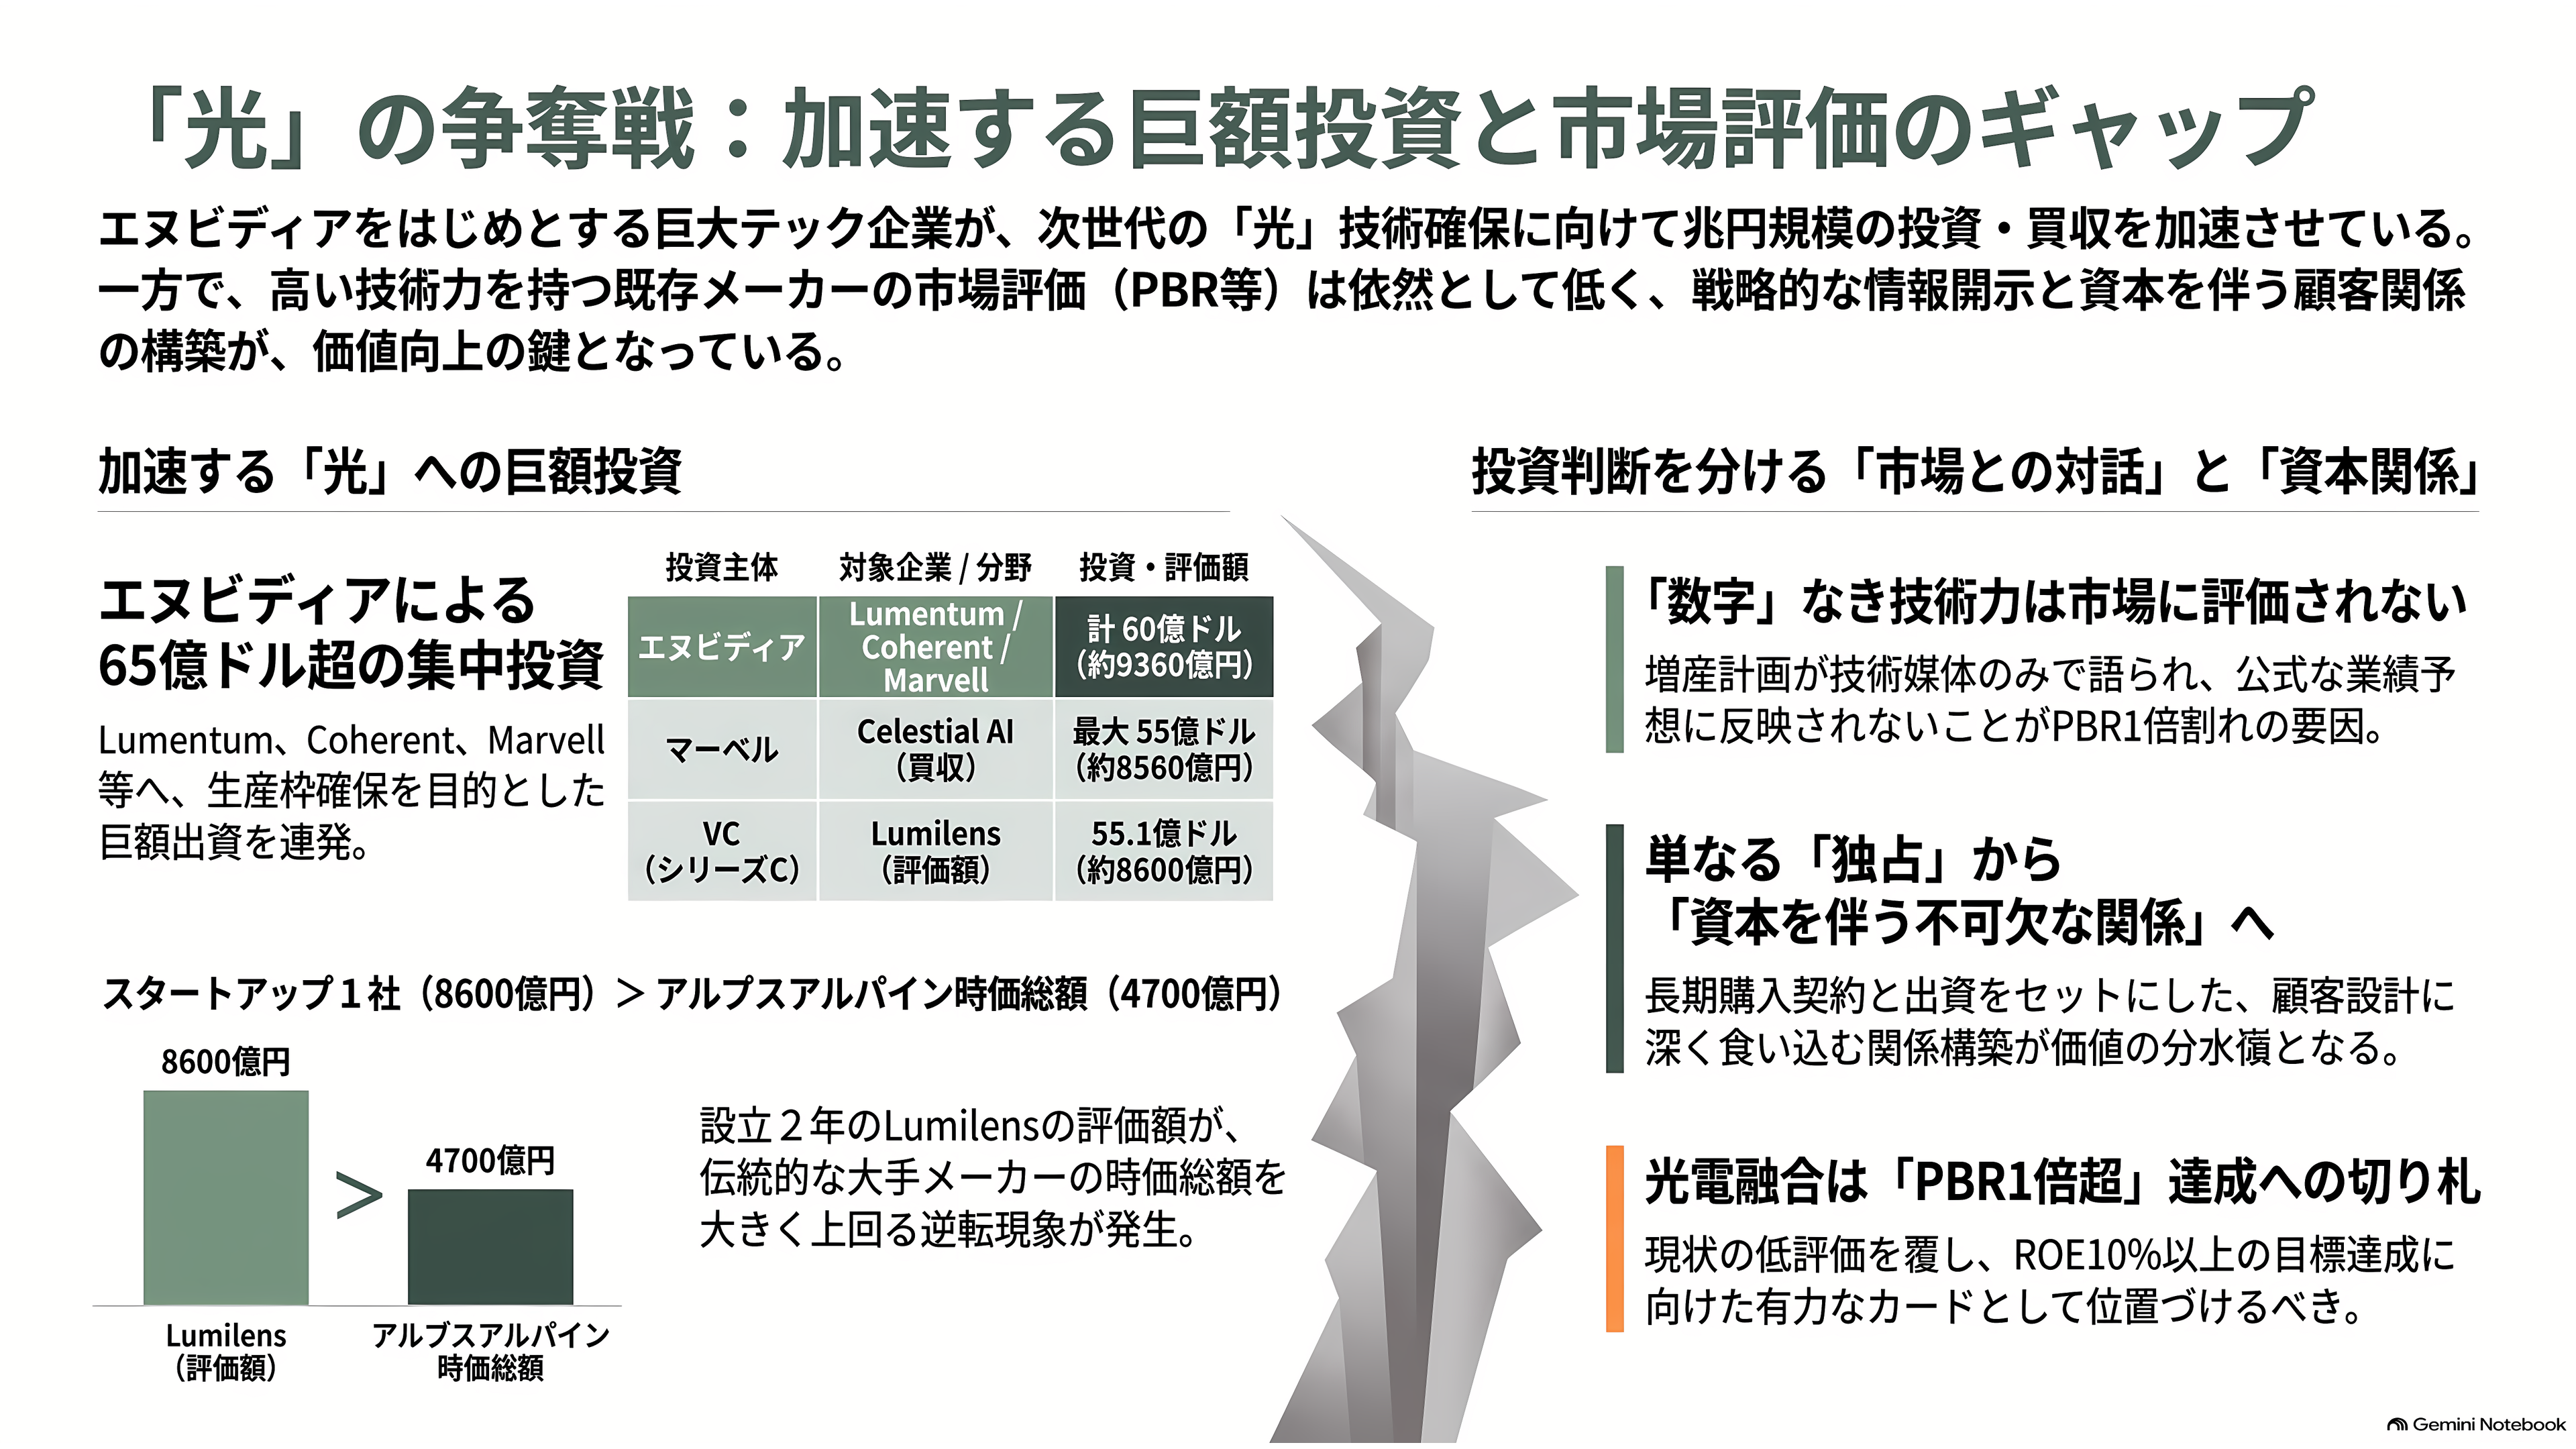
光の世界に流れ込んでいる資金の量を見ると、この一粒のレンズが置かれた場所がよく分かる。
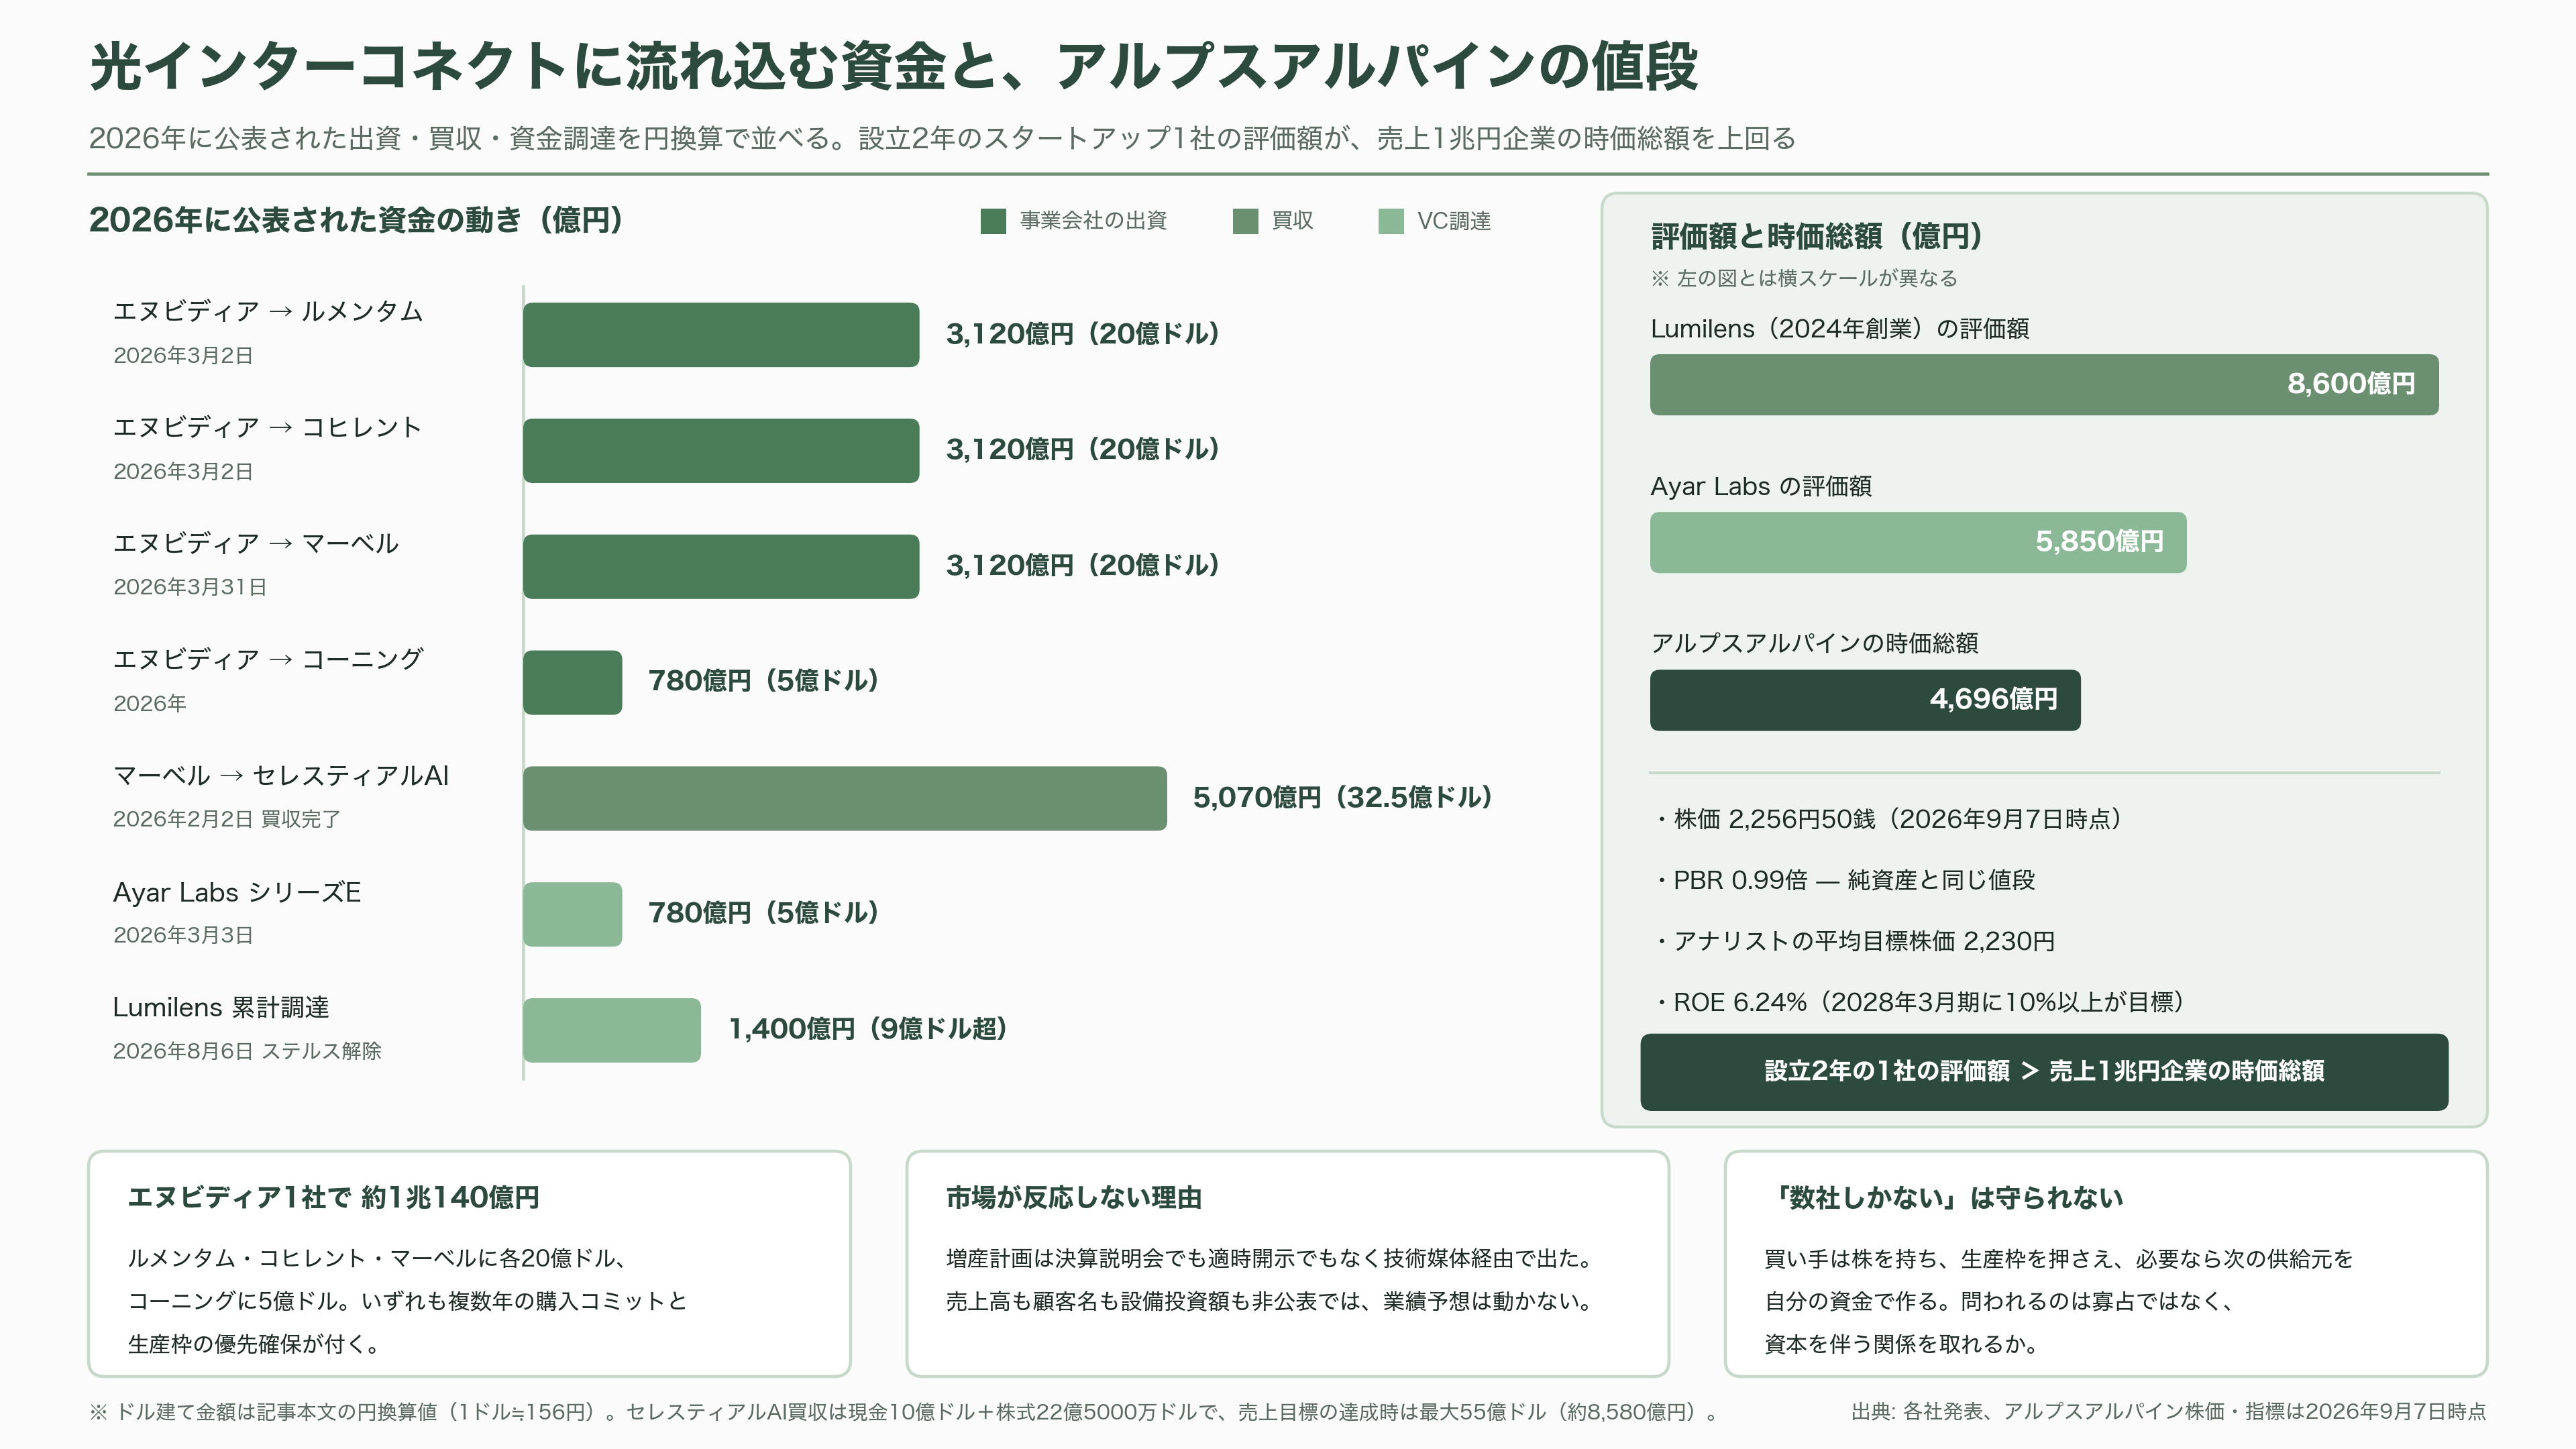
エヌビディアは2026年3月2日、ルメンタムとコヒレントにそれぞれ20億ドル、日本円でおよそ3120億円ずつを出資すると発表した。いずれも複数年の購入コミットメントと、先端レーザー部品の生産枠の優先確保が付く。同月31日にはマーベルにも20億ドルを出資している。3社で合計60億ドル、およそ9360億円。さらにコーニングにも5億ドル、およそ780億円を投じた。マーベル自身は2026年2月2日、光インターコネクトのセレスティアルAIの買収を32億5000万ドル、およそ5070億円で完了させている。現金10億ドルと株式22億5000万ドルの組み合わせで、売上目標を達成すれば最大55億ドル、およそ8580億円まで対価が膨らむ設計だ。
ベンチャーキャピタルの側も同じ方向に張っている。CPO向け光エンジンのAyar Labsは2026年3月3日、ニューバーガー・バーマンが主導する5億ドル、およそ780億円のシリーズEを完了し、評価額は37億5000万ドル、およそ5850億円になった。AMD、エヌビディア、メディアテックといった事業会社も入っている。2024年創業のLumilensは2026年8月6日にステルスを解除し、7億ドル超、およそ1090億円のシリーズCを含む累計9億ドル超、およそ1400億円を調達済み、評価額55億1000万ドル、およそ8600億円と公表した。
ここで数字を並べてみると、奇妙なことに気づく。設立2年のスタートアップ1社の評価額が8600億円で、アルプスアルパインの時価総額は4696億円である。2026年9月7日時点の株価は2256円50銭、PBRは0.99倍。会社が持つ純資産と同じ値段でしか評価されていない。アナリストのコンセンサスは中立で、平均目標株価は2230円あたりに置かれている。
なぜ市場は反応しないのか。理由ははっきりしていて、数字が出ていないからだ。今回の増産計画は、決算説明会でも適時開示でもなく、技術媒体の取材を通じて世に出た。売上高も、顧客名も、設備投資額も、セグメント上の位置づけも公表されていない。証券アナリストは、モデルに入れる数字がなければ業績予想を動かせない。動かせなければ目標株価も動かない。会社側から見れば、まだ数十億円の事業について語ることは少ないという判断だろうが、市場との対話としては機会を逃している。
VCの視点で、もう一段踏み込むとこうなる。「ごく少数しか作れない」という状態の価値は、その寡占体制を買い手が維持したいかどうかで決まる。そしてエヌビディアの行動は、答えを既に示している。同社は光の供給元に対して、部品を買うのではなく、株を持ち、生産枠を押さえ、必要なら次の供給元を自分の資金で作りにいく。数社しかない供給構造は、買い手にとっては解消すべき問題であって、守るべき利権ではない。
だからこの銘柄の投資判断は、「独占だから儲かる」ではなく、「独占が続く間にどこまで顧客の設計に食い込み、資本を伴う関係に持ち込めるか」という問いになる。ルメンタムやコヒレントが手にしたような、出資と長期購入契約がセットになった関係を取れるかどうか。そこが分水嶺だ。
裏返せば、下値は限られている。PBR1倍を割った1兆円企業を買うのに、CPOレンズの価値は事実上ゼロ円で付いてくる。中期経営計画では2028年3月期に売上高1兆750億円、営業利益710億円、純利益450億円を掲げ、3年間の成長投資に2450億円を充てるとしている。2027年3月期にPBR1倍以上、2028年3月期にROE10%以上という財務目標も置いた。現状のROEは6.24%で、ここには相応の距離がある。光電融合は、その距離を詰めるための一枚のカードとして見るのが妥当だろう。
これから何が計測されるか
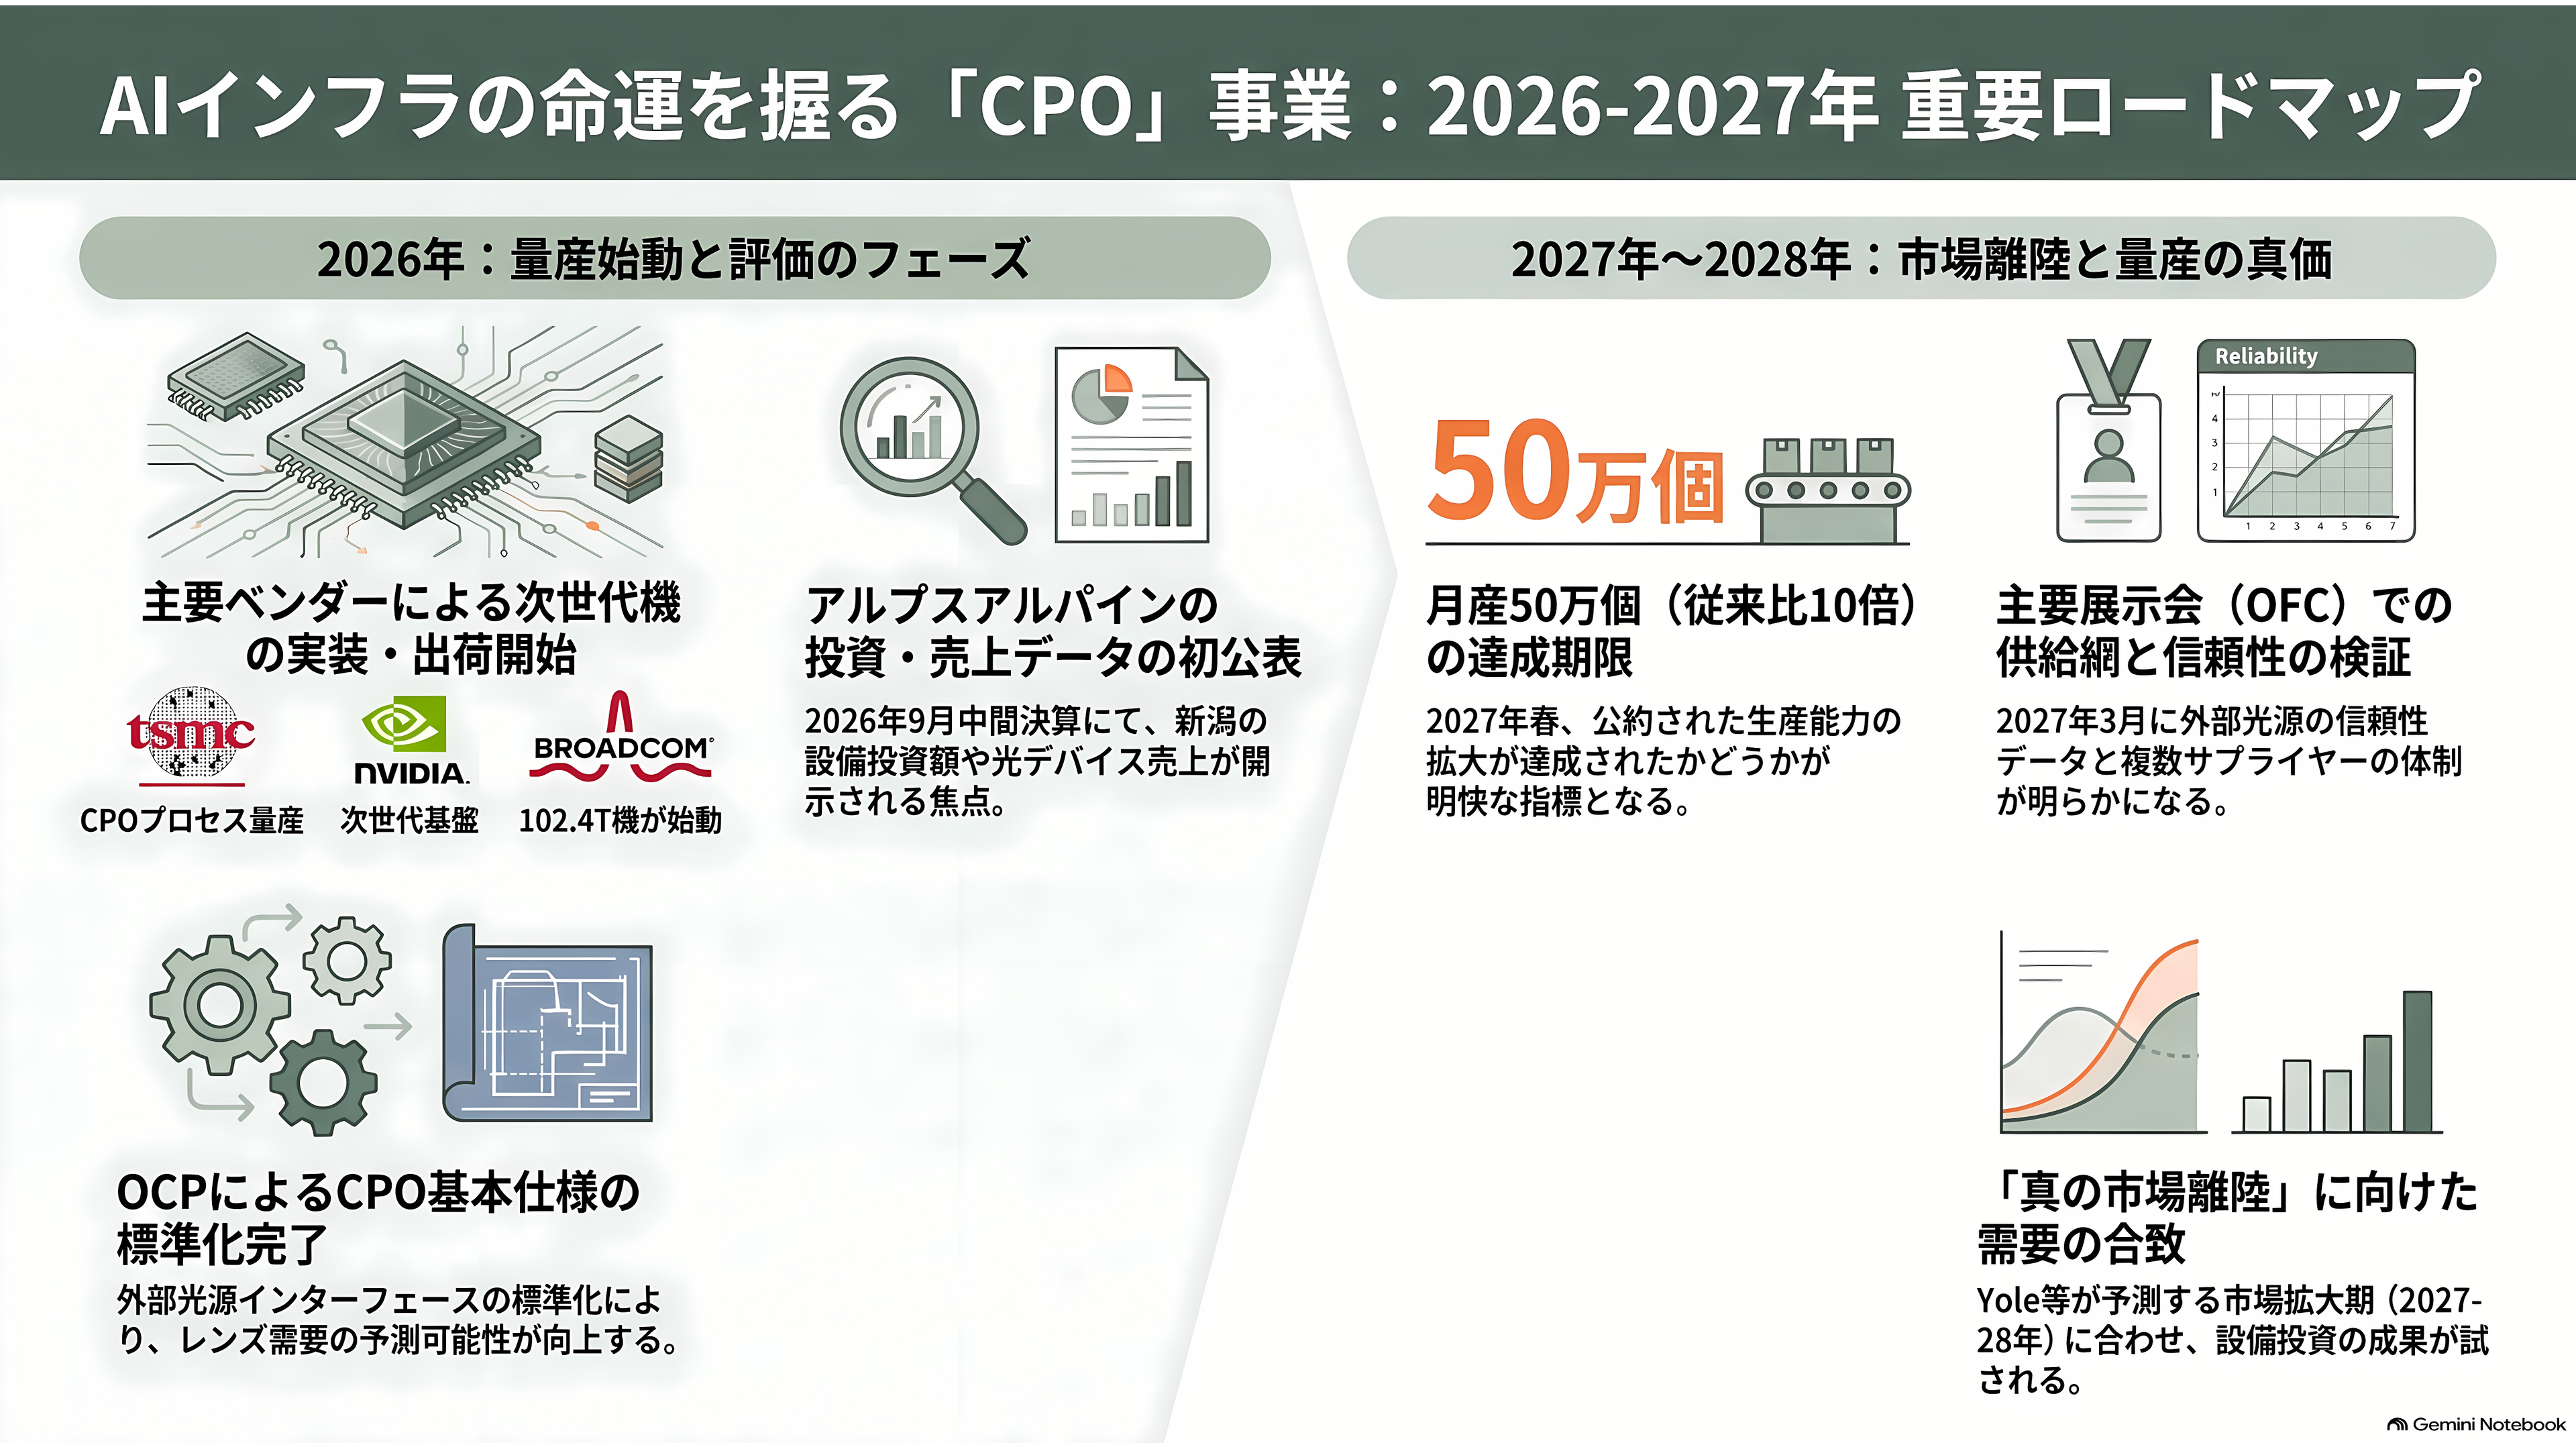
日程は、いくつかはっきりしている。
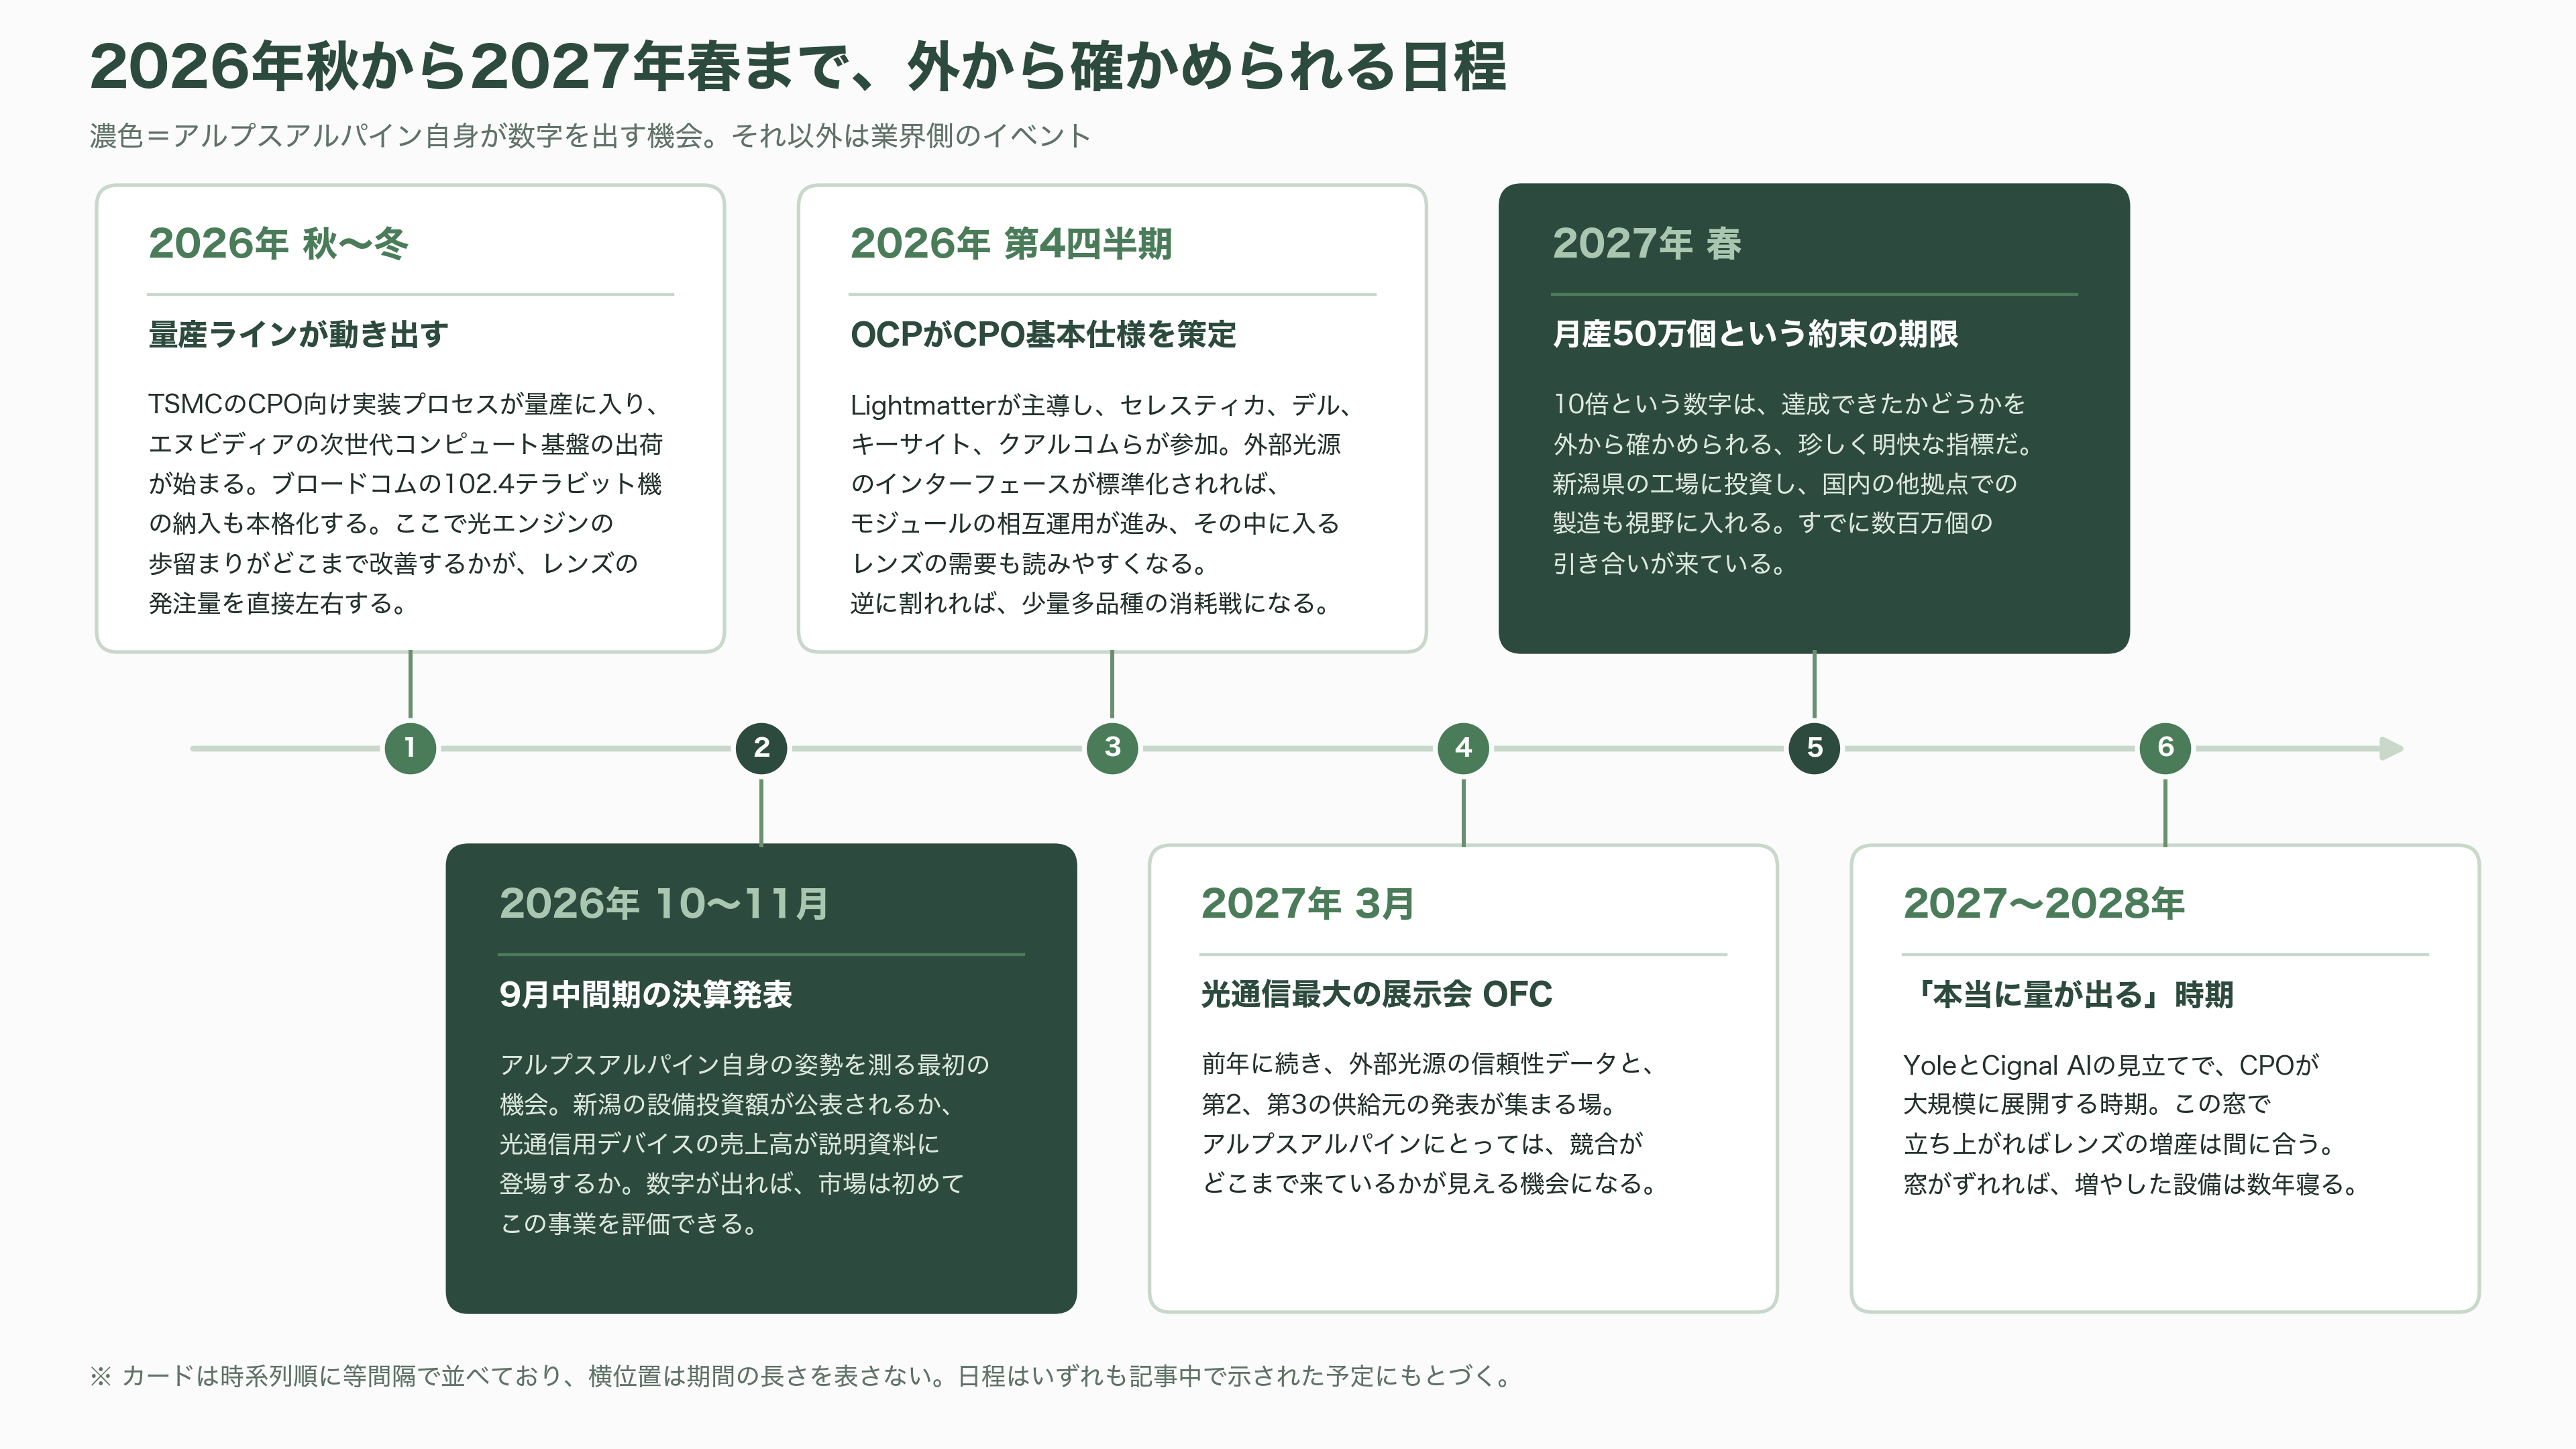
まず2026年秋から冬にかけて、TSMCのCPO向け実装プロセスが量産に入り、エヌビディアの次世代コンピュート基盤の出荷が始まる。ブロードコムの102.4テラビット機の納入も本格化する。この時期に光エンジンの歩留まりがどこまで改善するかが、レンズの発注量を直接左右する。
2026年10〜11月に予定される2026年9月中間期の決算発表は、アルプスアルパイン自身の姿勢を測る最初の機会になる。新潟の設備投資額が公表されるか、光通信用デバイスの売上高が説明資料に登場するか。数字が出れば、市場は初めてこの事業を評価できる。
同じ2026年第4四半期には、Lightmatterが主導し、セレスティカ、デル、キーサイト、クアルコムらが参加する業界団体OCPの取り組みが、CPOの基本仕様をまとめる期限を迎える。外部光源のインターフェースが標準化されれば、モジュールの相互運用が進み、その中に入るレンズの需要も読みやすくなる。逆に標準化が割れれば、各社仕様が乱立し、少量多品種の消耗戦になる。
2027年3月には光通信最大の展示会OFCがある。前年に続き、外部光源の信頼性データと、第2、第3の供給元の発表が集まる場だ。そして2027年春が、月産50万個という約束の期限になる。10倍という数字は、達成できたかどうかを外から確かめられる、珍しく明快な指標である。
その先、2027年から2028年が、YoleやCignal AIの見立てで言う「本当に量が出る」時期にあたる。CPOがこの窓で立ち上がれば、レンズの増産は間に合う。窓がずれれば、増やした設備は数年寝る。1000分の1ミリの精度で作られたガラスの粒が、AIインフラの立ち上がりのタイミングと、そのまま連動している。