缶コーヒー1本分の値段で、会社の9割が動いた
1株1.14ドル。日本円にしておよそ178円だ。缶コーヒー1本分の値段で、ヘルメットの横に貼りつけるあの手のひらサイズの黒い箱を作ってきた会社の株が、1株まるごと買い取られる。
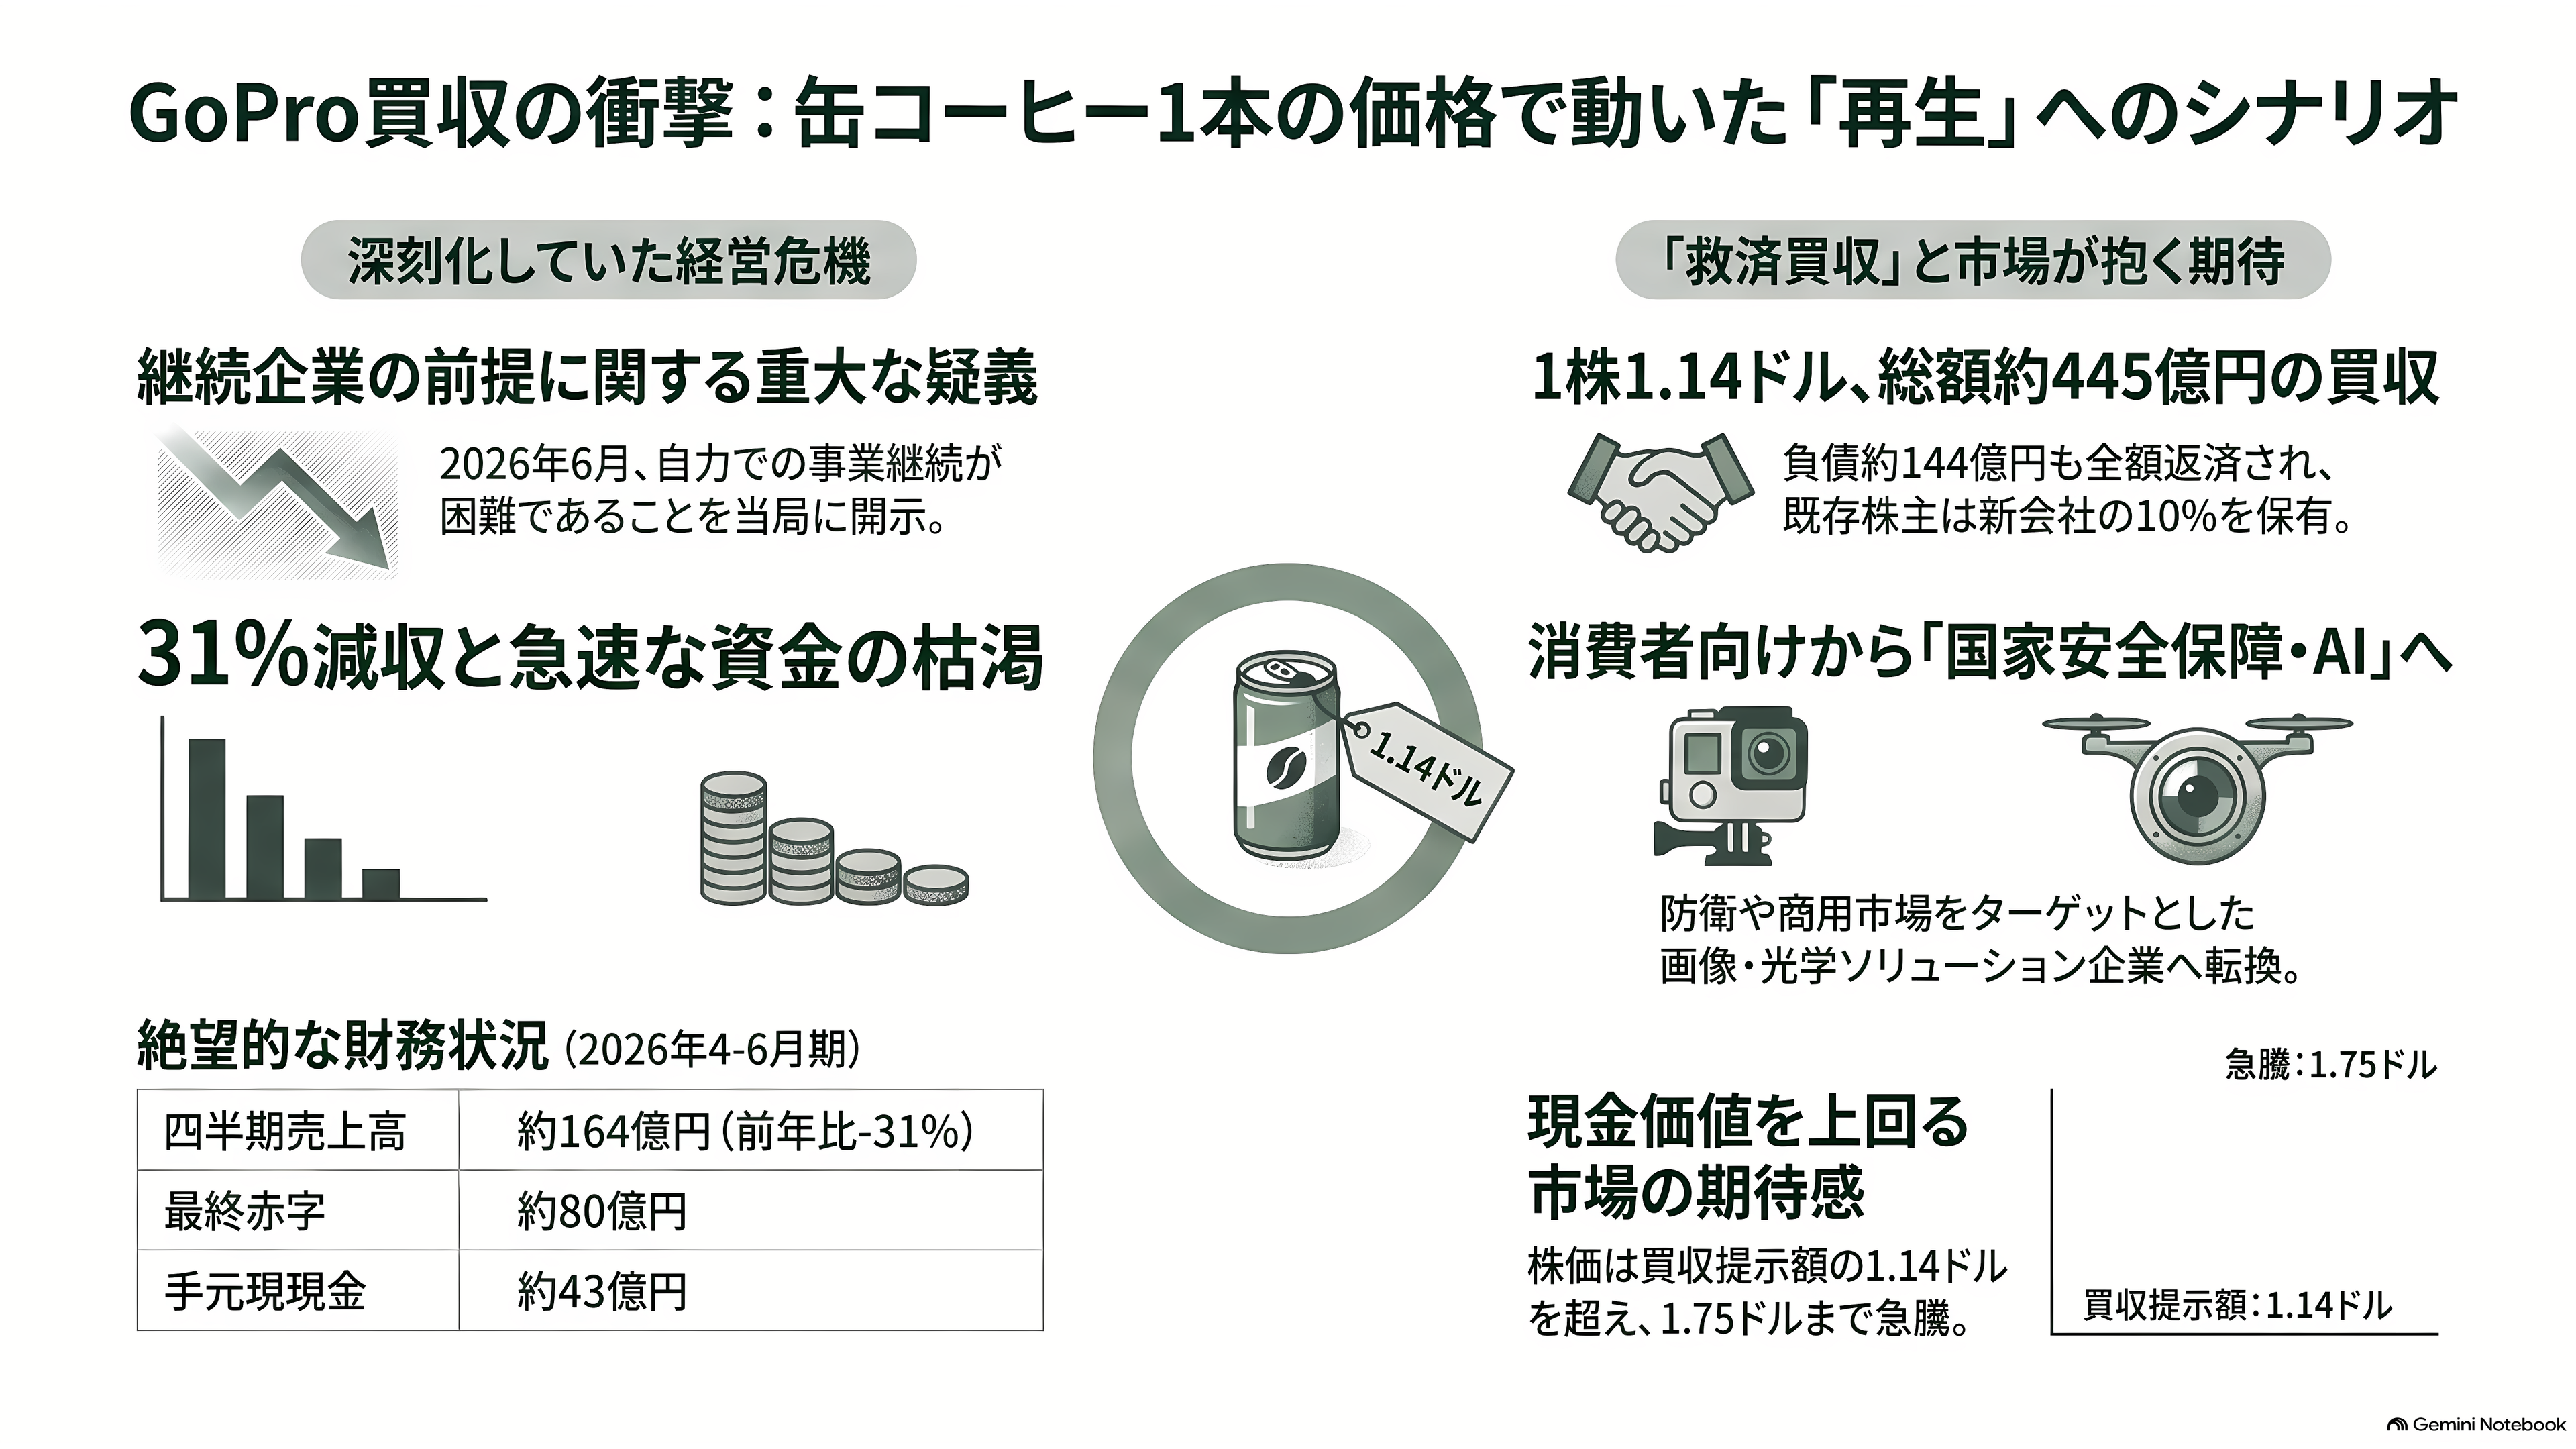
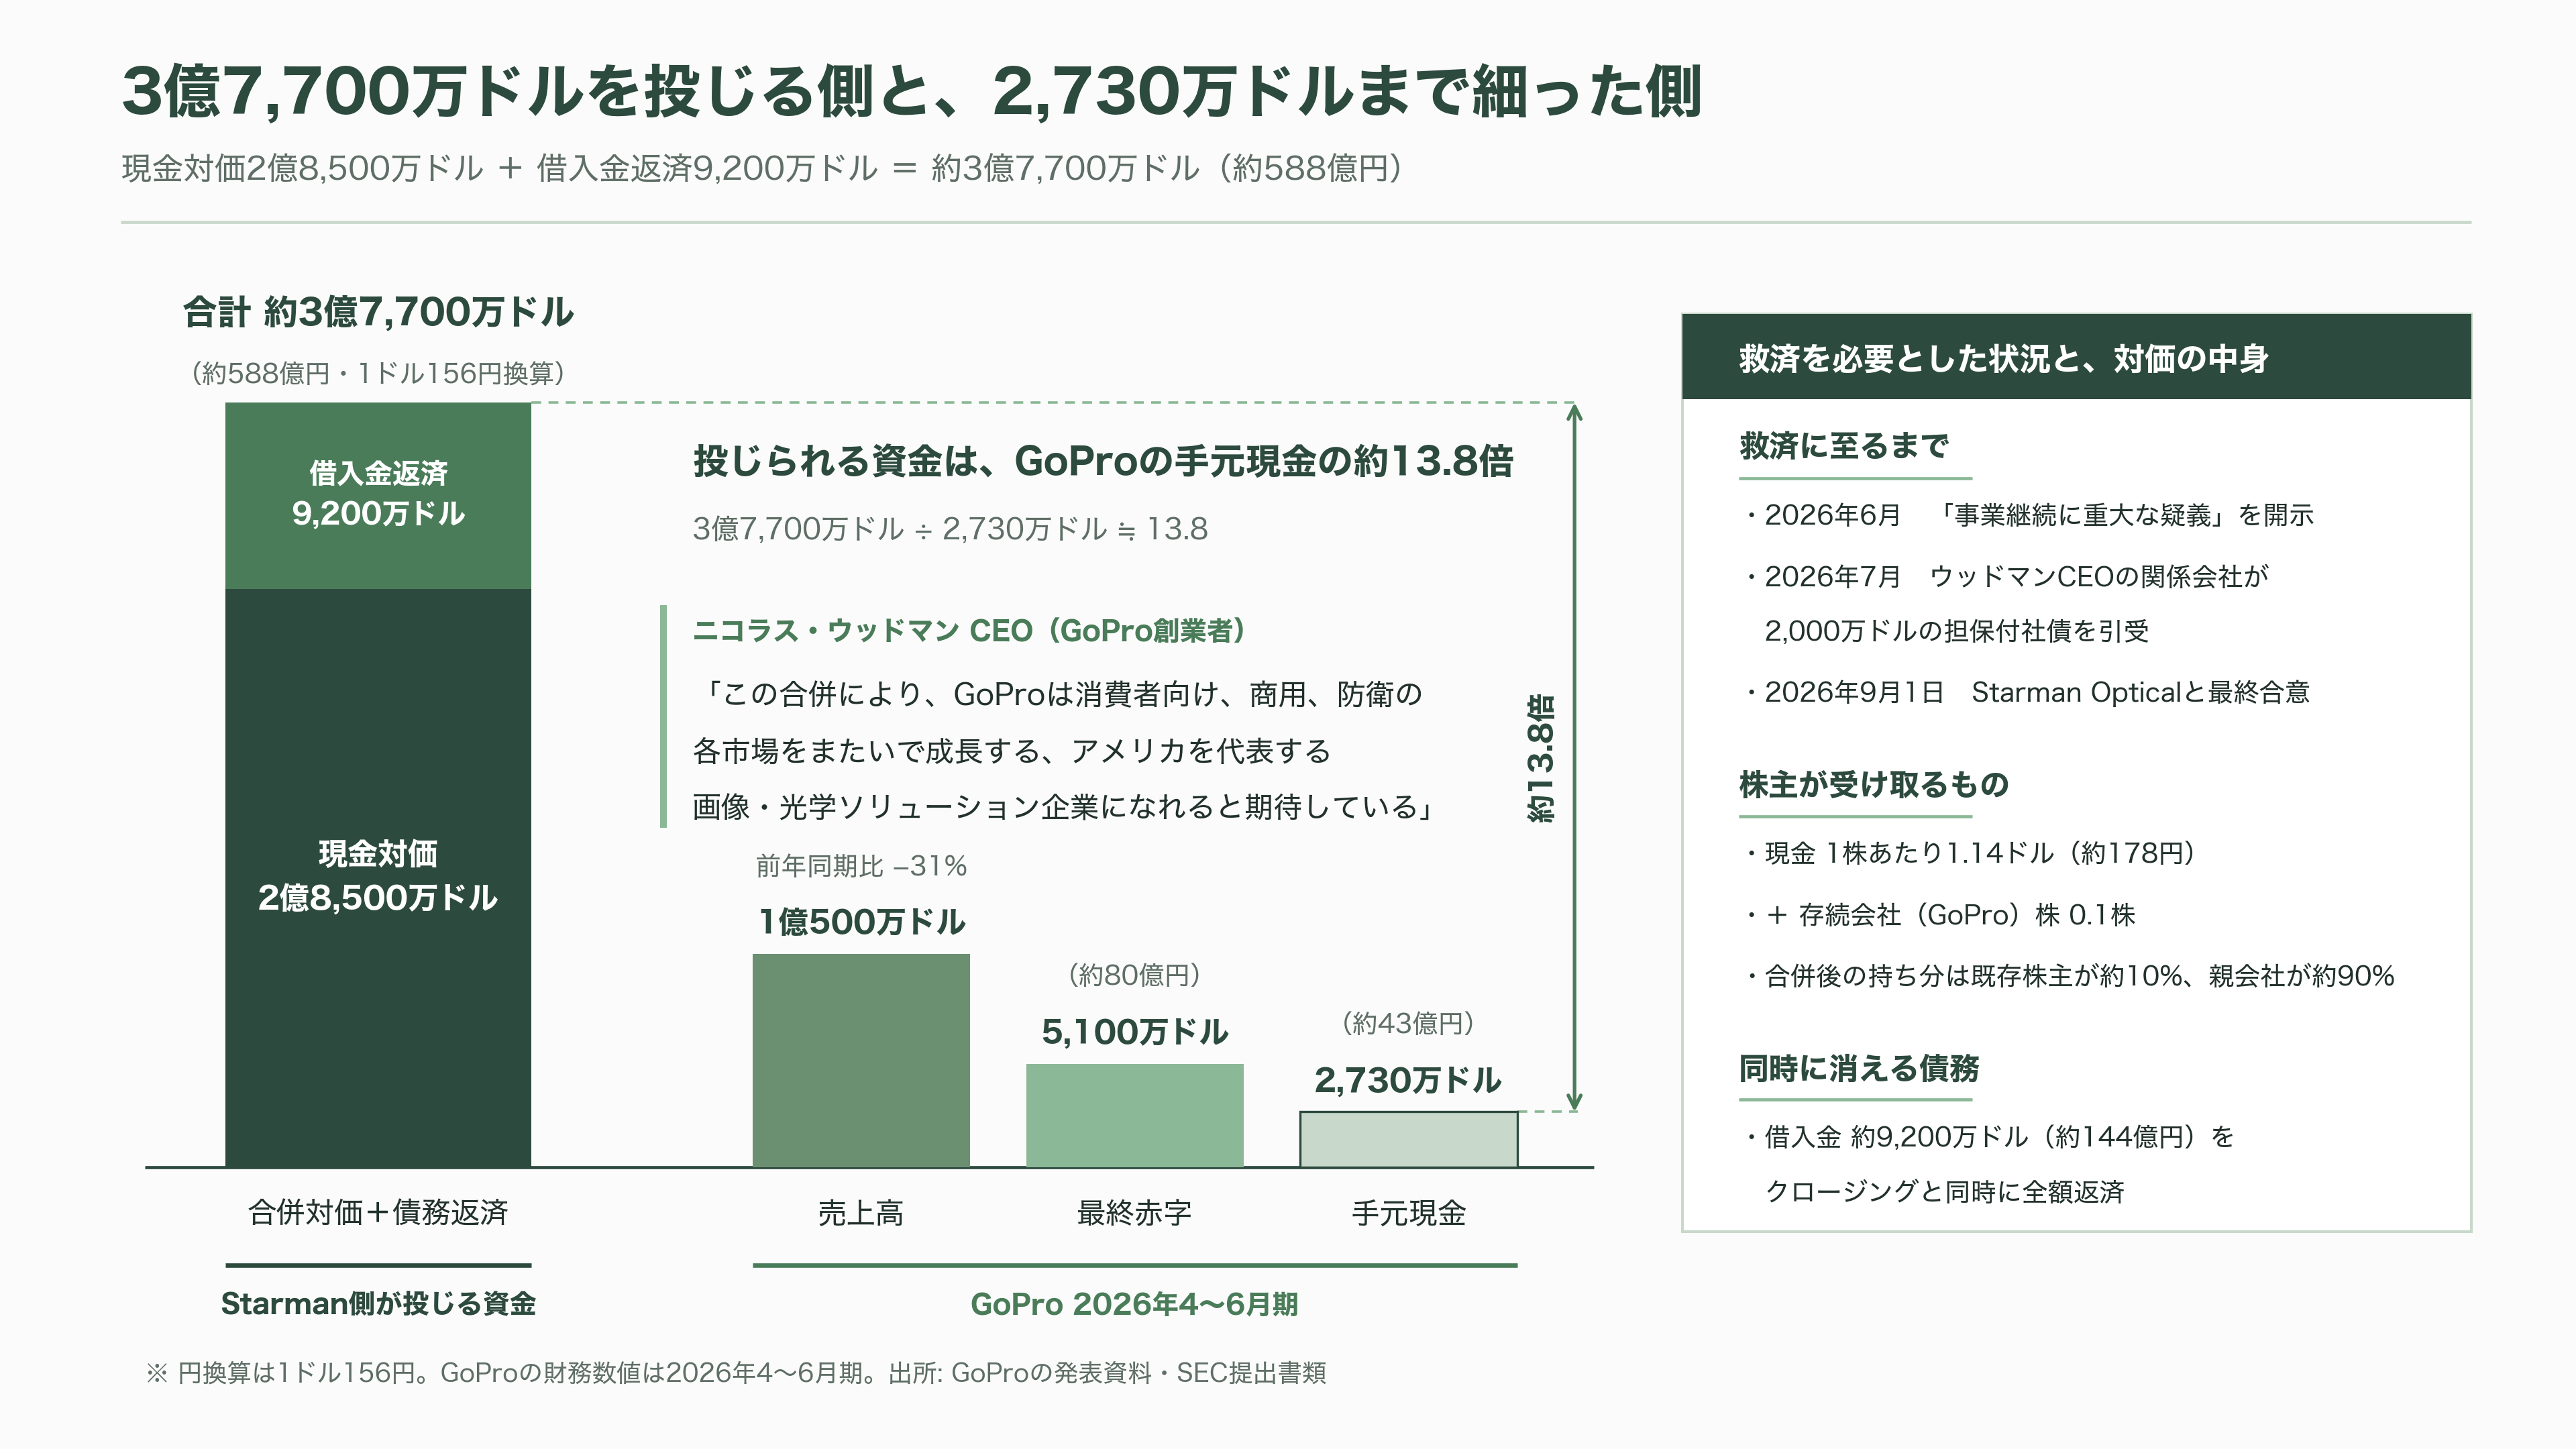
2026年9月1日、GoProは米国の非公開フォトニクス企業Starman Opticalとの合併で最終合意したと発表した。株主が受け取る現金は総額2億8500万ドル、日本円でおよそ445億円。それに加えて、既存株主は合併後の会社の株式を約10%だけ持ち続ける。GoProが抱えていた約9200万ドル(約144億円)の借入金は、クロージングと同時に全額返済される。取引はGoPro、Starman双方の取締役会で承認済みで、規制当局の承認とGoProの株主総会での承認を経て、2026年末までの完了を見込む。財務アドバイザーはHoulihan Lokey、法律顧問はFenwick & Westが務めた。
数字だけ見れば、これは救済である。GoProは2026年6月に「事業を継続できるかどうかに重大な疑義がある」と当局に開示していた。7月には創業者でCEOのニコラス・ウッドマン自身が、関係会社を通じて2000万ドル(約31億円)の担保付社債を引き受けて資金を注いだ。それでも足りなかった。4月から6月期の売上高は1億500万ドル(約164億円)で前年同期比31%減、最終赤字は5100万ドル(約80億円)、手元現金は2730万ドル(約43億円)まで細っていた。
Starman HoldingのCEOチャールズ・テベレはこう述べている。「高度な光学とイメージングはAIにも国家安全保障にも、経済全体にも不可欠だ。にもかかわらず、それを支える重要なハードウェアの多くは、いまだに海外で製造されている」。ウッドマンは「この合併により、GoProは消費者向け、商用、防衛の各市場をまたいで成長する、アメリカを代表する画像・光学ソリューション企業になれると期待している」と応じた。
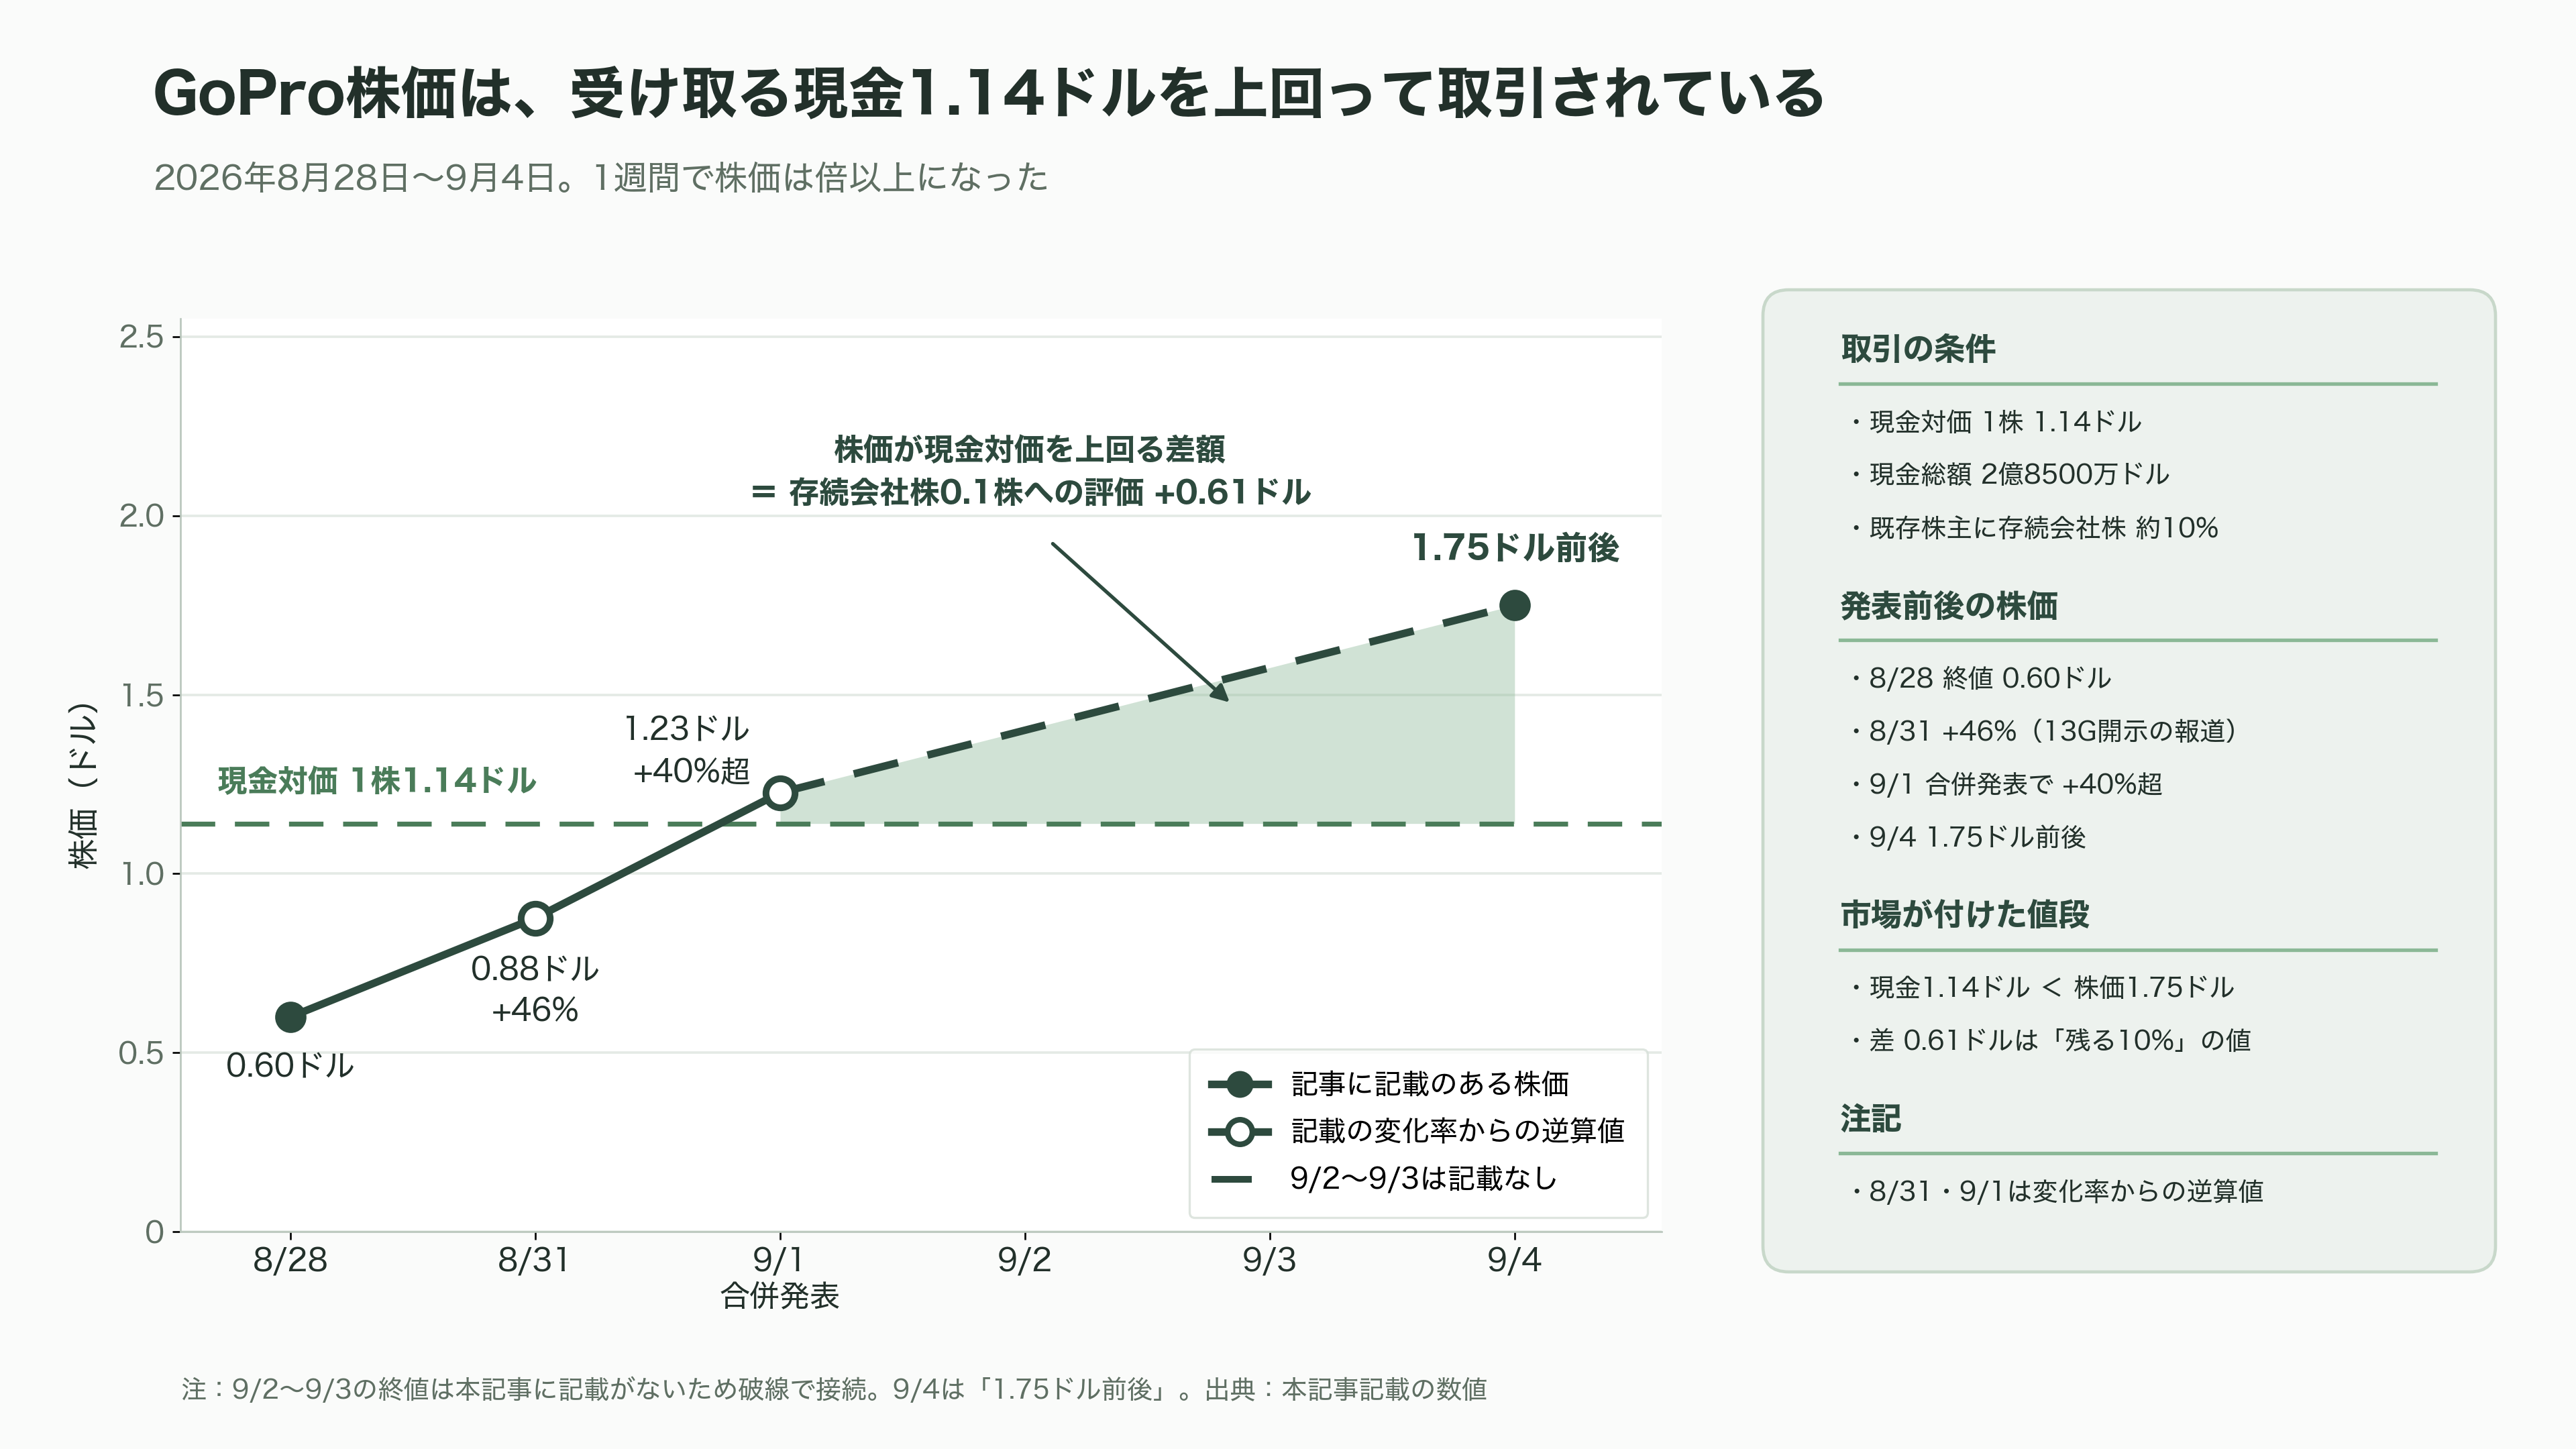
市場の反応は激烈だった。8月28日に0.60ドル(約94円)で引けていた株価は、発表当日に40%以上跳ね、9月4日には1.75ドル(約273円)前後まで駆け上がった。1週間で株価は倍以上になった。ここに一つ、奇妙な事実がある。買収価格として提示された現金は1株1.14ドルなのに、株価はそれを大きく上回っている。市場は、現金よりも「合併後に残る10%」の方を高く買っている。
ヘルメットに貼りつく黒い箱が、市場そのものを作った
そもそもアクションカメラとは何か。ひとことで言えば、「人間が持っていられない場所に置いてくるカメラ」である。
普通のカメラは手で構える。アクションカメラは体や道具に固定する。サーフボードの先端、スキーのヘルメット、バイクのタンク、自転車のハンドル、犬の胴輪、車のフロントガラス。防水で、落としても壊れず、超広角で、電子式の手ぶれ補正が効き、ボタンひとつで録画が始まる。撮影者が「撮る」ことに意識を割かなくても、勝手に絵が残る。この用途を最初に商品として成立させたのがGoProだった。
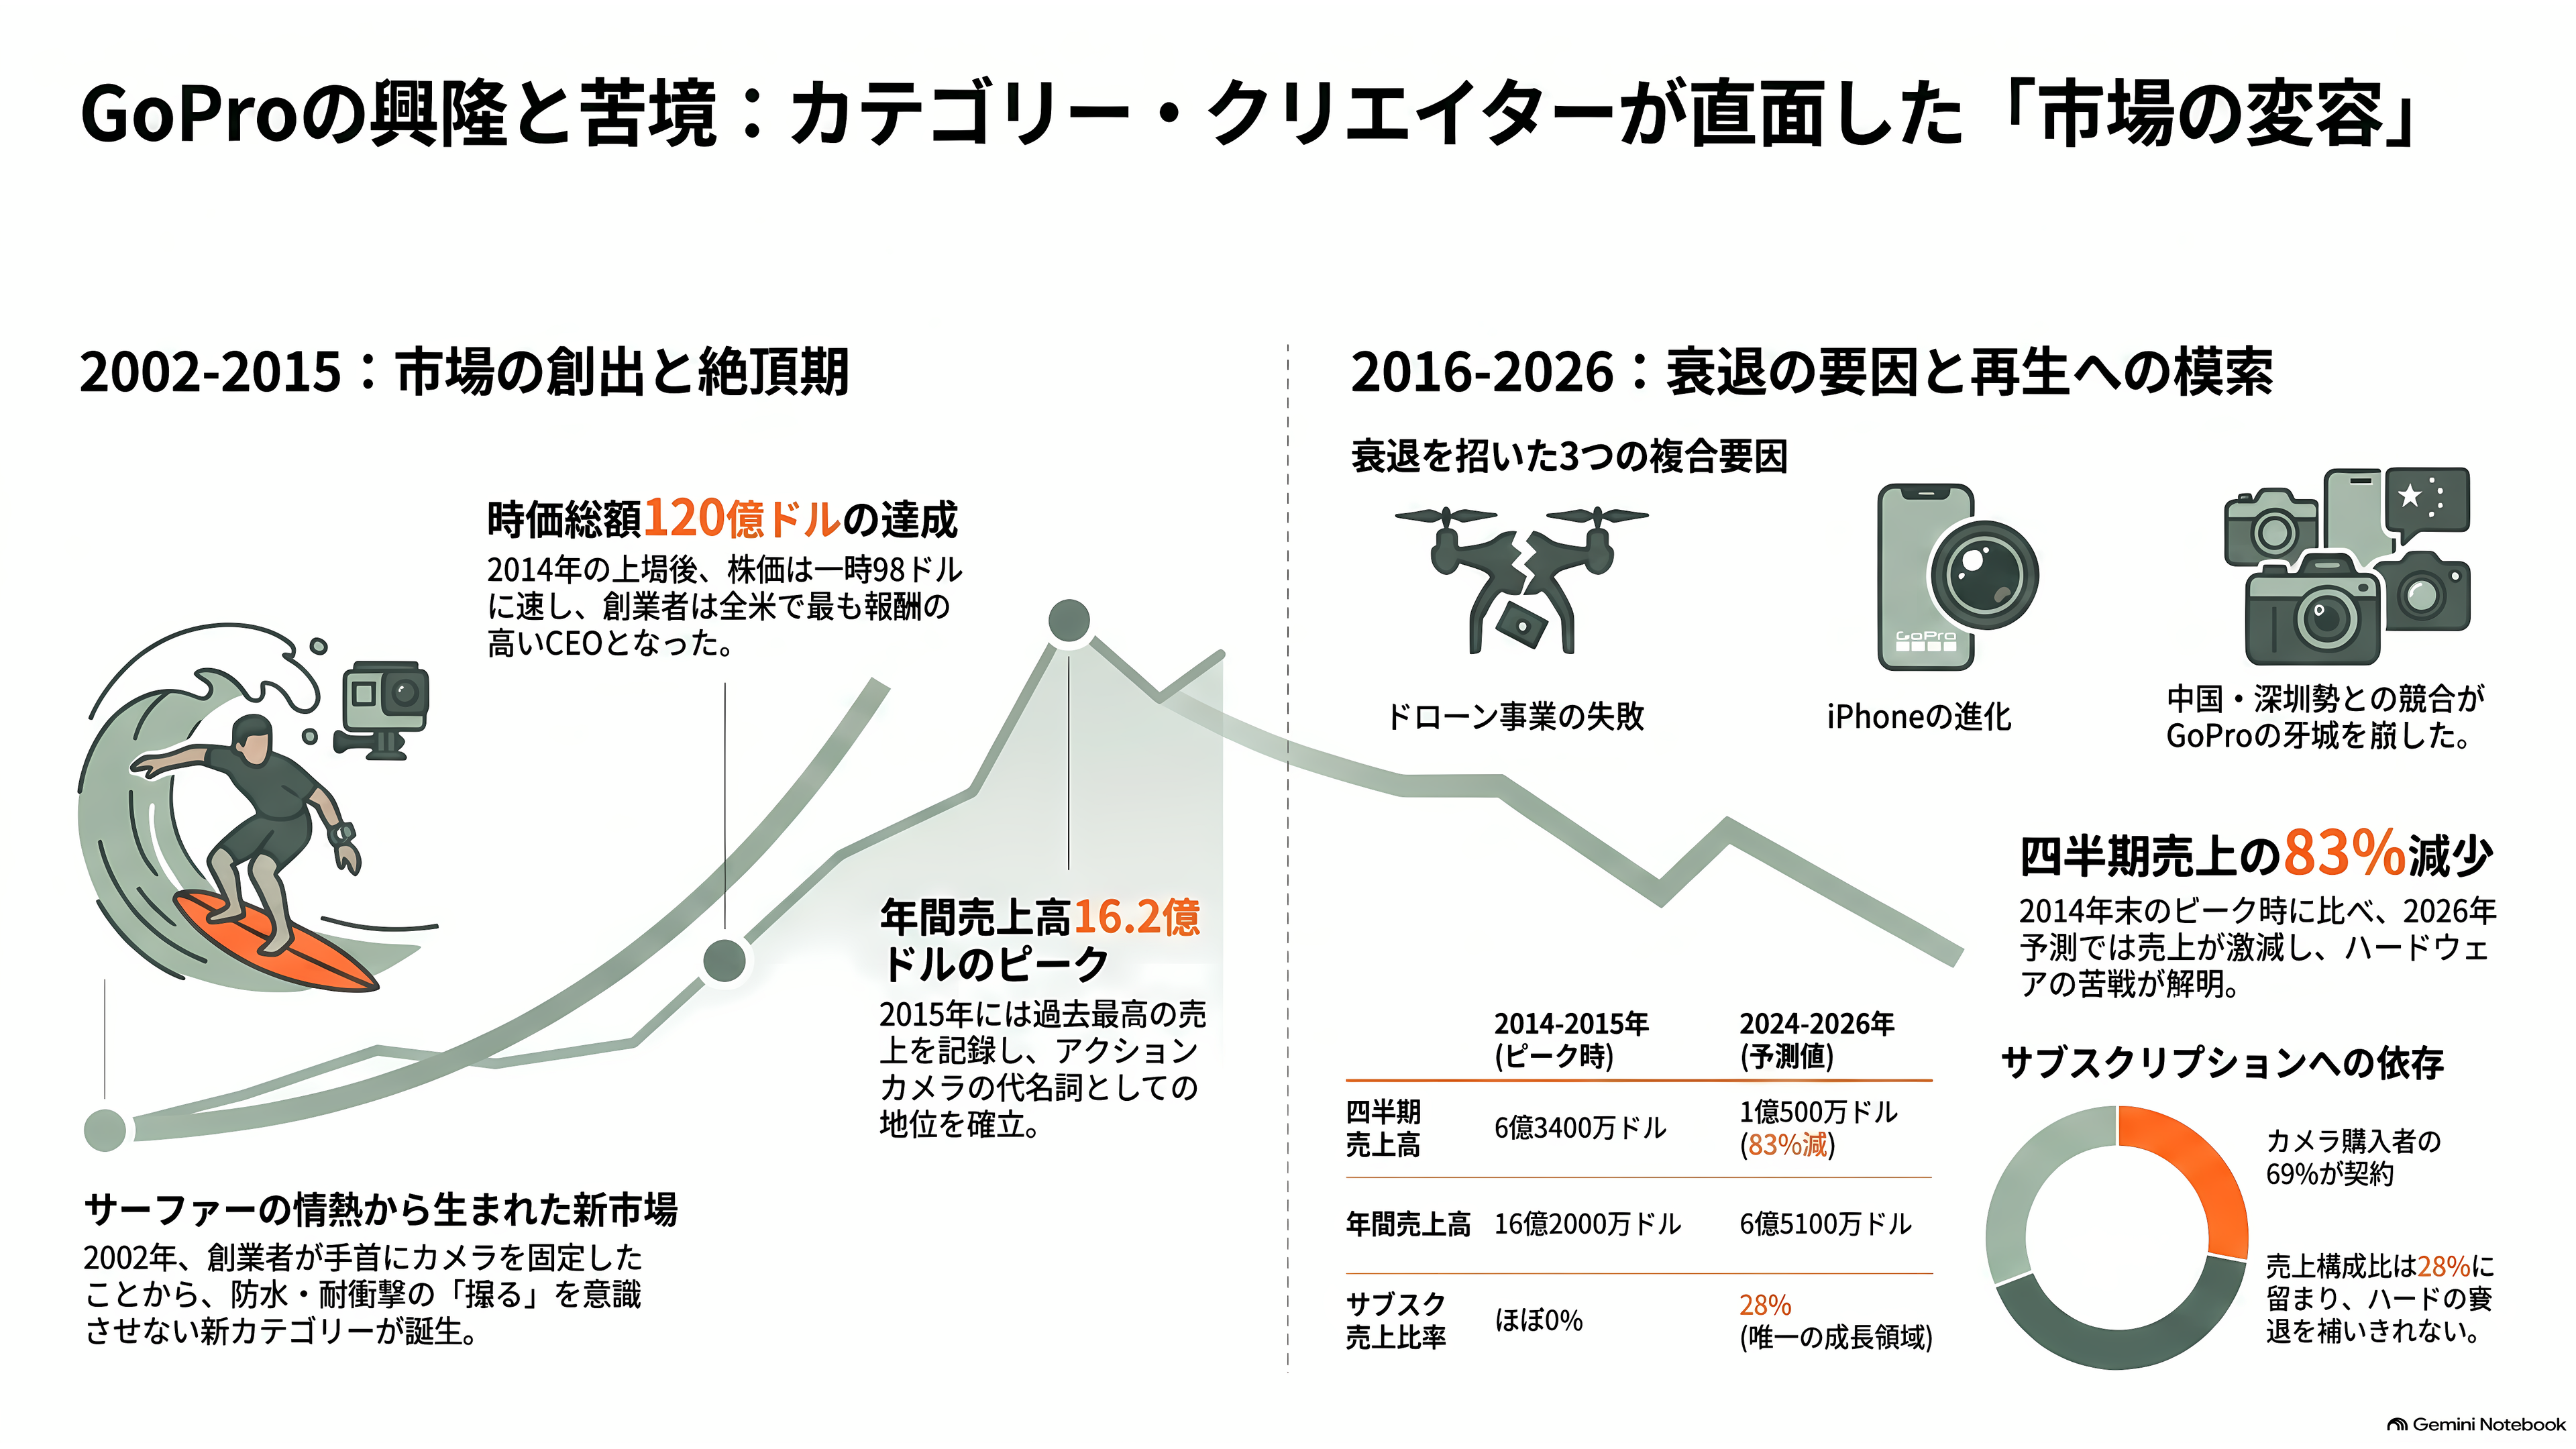
始まりは2002年、ニコラス・ウッドマンがオーストラリアとインドネシアにサーフィン旅行に出たときのことだ。波乗り中の自分を撮りたかったが、当時そんな機材は存在しない。彼は35ミリのフィルムカメラを手首にゴムバンドで括りつけた。帰国後、両親から約23万5000ドル(約3700万円)を借り、ワーゲンバスでビーズと貝殻のネックレスを売って運転資金を作りながら、防水ハウジング付きの小型カメラ「HERO」を作り始めた。
これが化けた。2014年6月26日、GoProは1株24ドル(約3700円)でNasdaqに上場する。同年10月には株価が98ドル近辺まで上がり、時価総額は120億ドル(約1兆9000億円)規模に達した。ウッドマンは一時「全米で最も報酬の高いCEO」と呼ばれた。2014年10〜12月期の四半期売上高は6億3400万ドル(約990億円)。2015年通期では16億2000万ドル(約2530億円)を稼いだ。
ここが頂点だった。転落の理由は、いくつも重なっている。
ひとつは、多角化の失敗だ。2016年に投入したドローン「Karma」は、飛行中に電源が落ちて墜落する不具合で発売直後にリコールとなり、2018年にはラインごと消えた。
もうひとつは、スマートフォンだ。iPhoneの手ぶれ補正と広角レンズが年々良くなり、「旅行の思い出を撮る」程度の用途なら、わざわざ別の機械を買う理由がなくなった。
そして三つ目が、深圳から出てきた2社である。
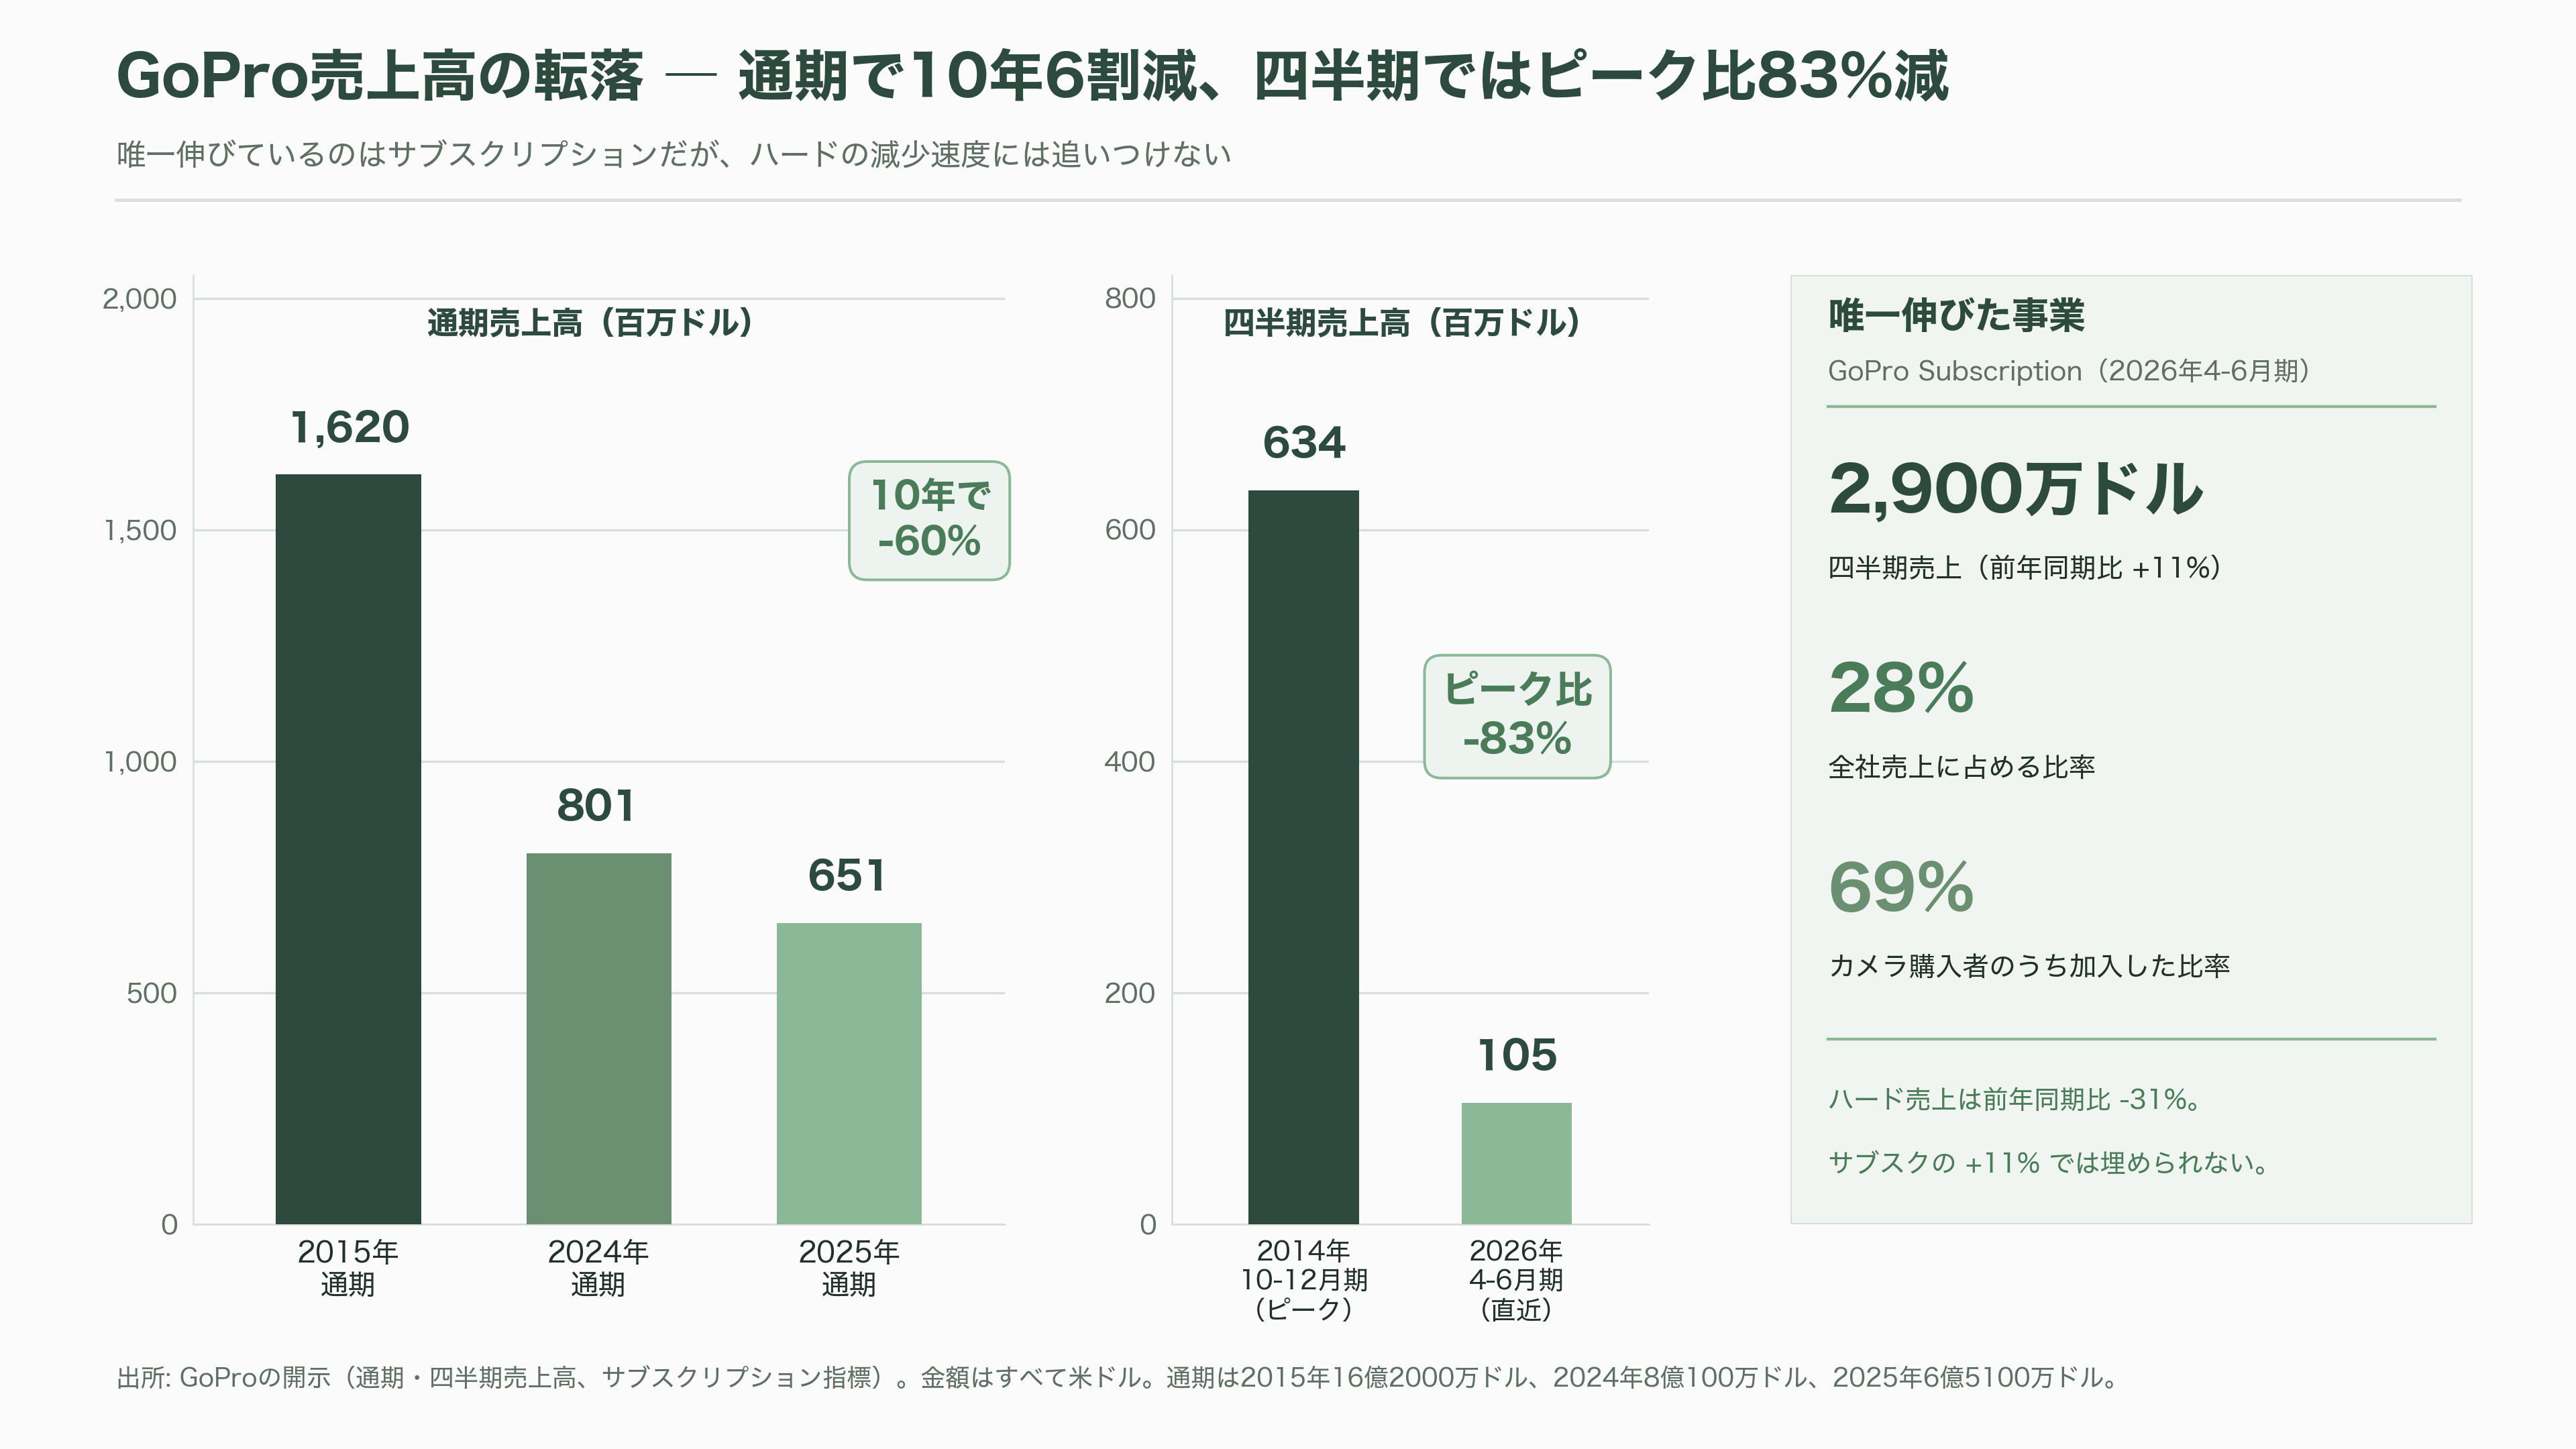
売上高は2015年の16億2000万ドルから、2024年に8億100万ドル、2025年には6億5100万ドル(約1020億円)まで落ちた。四半期で見ると、2014年10〜12月期の6億3400万ドルに対し、2026年4〜6月期は1億500万ドル。ピークから83%減っている。
会社が最後に頼りにしていたのはサブスクリプションだった。撮った映像をクラウドに自動で上げ、AIが勝手に短い動画に編集してくれる「GoPro Subscription」は、2026年4〜6月期に2900万ドル(約45億円)を稼ぎ、前年同期比11%増と唯一伸びていた。カメラを買った人のうち69%が契約するところまで定着している。ただ、それは全社売上の28%に過ぎない。ハードが月7割で減っていく速度に、サブスクの月1割の成長は追いつけなかった。
中国勢との競争 — 世界の出荷台数の87%を2社が取った
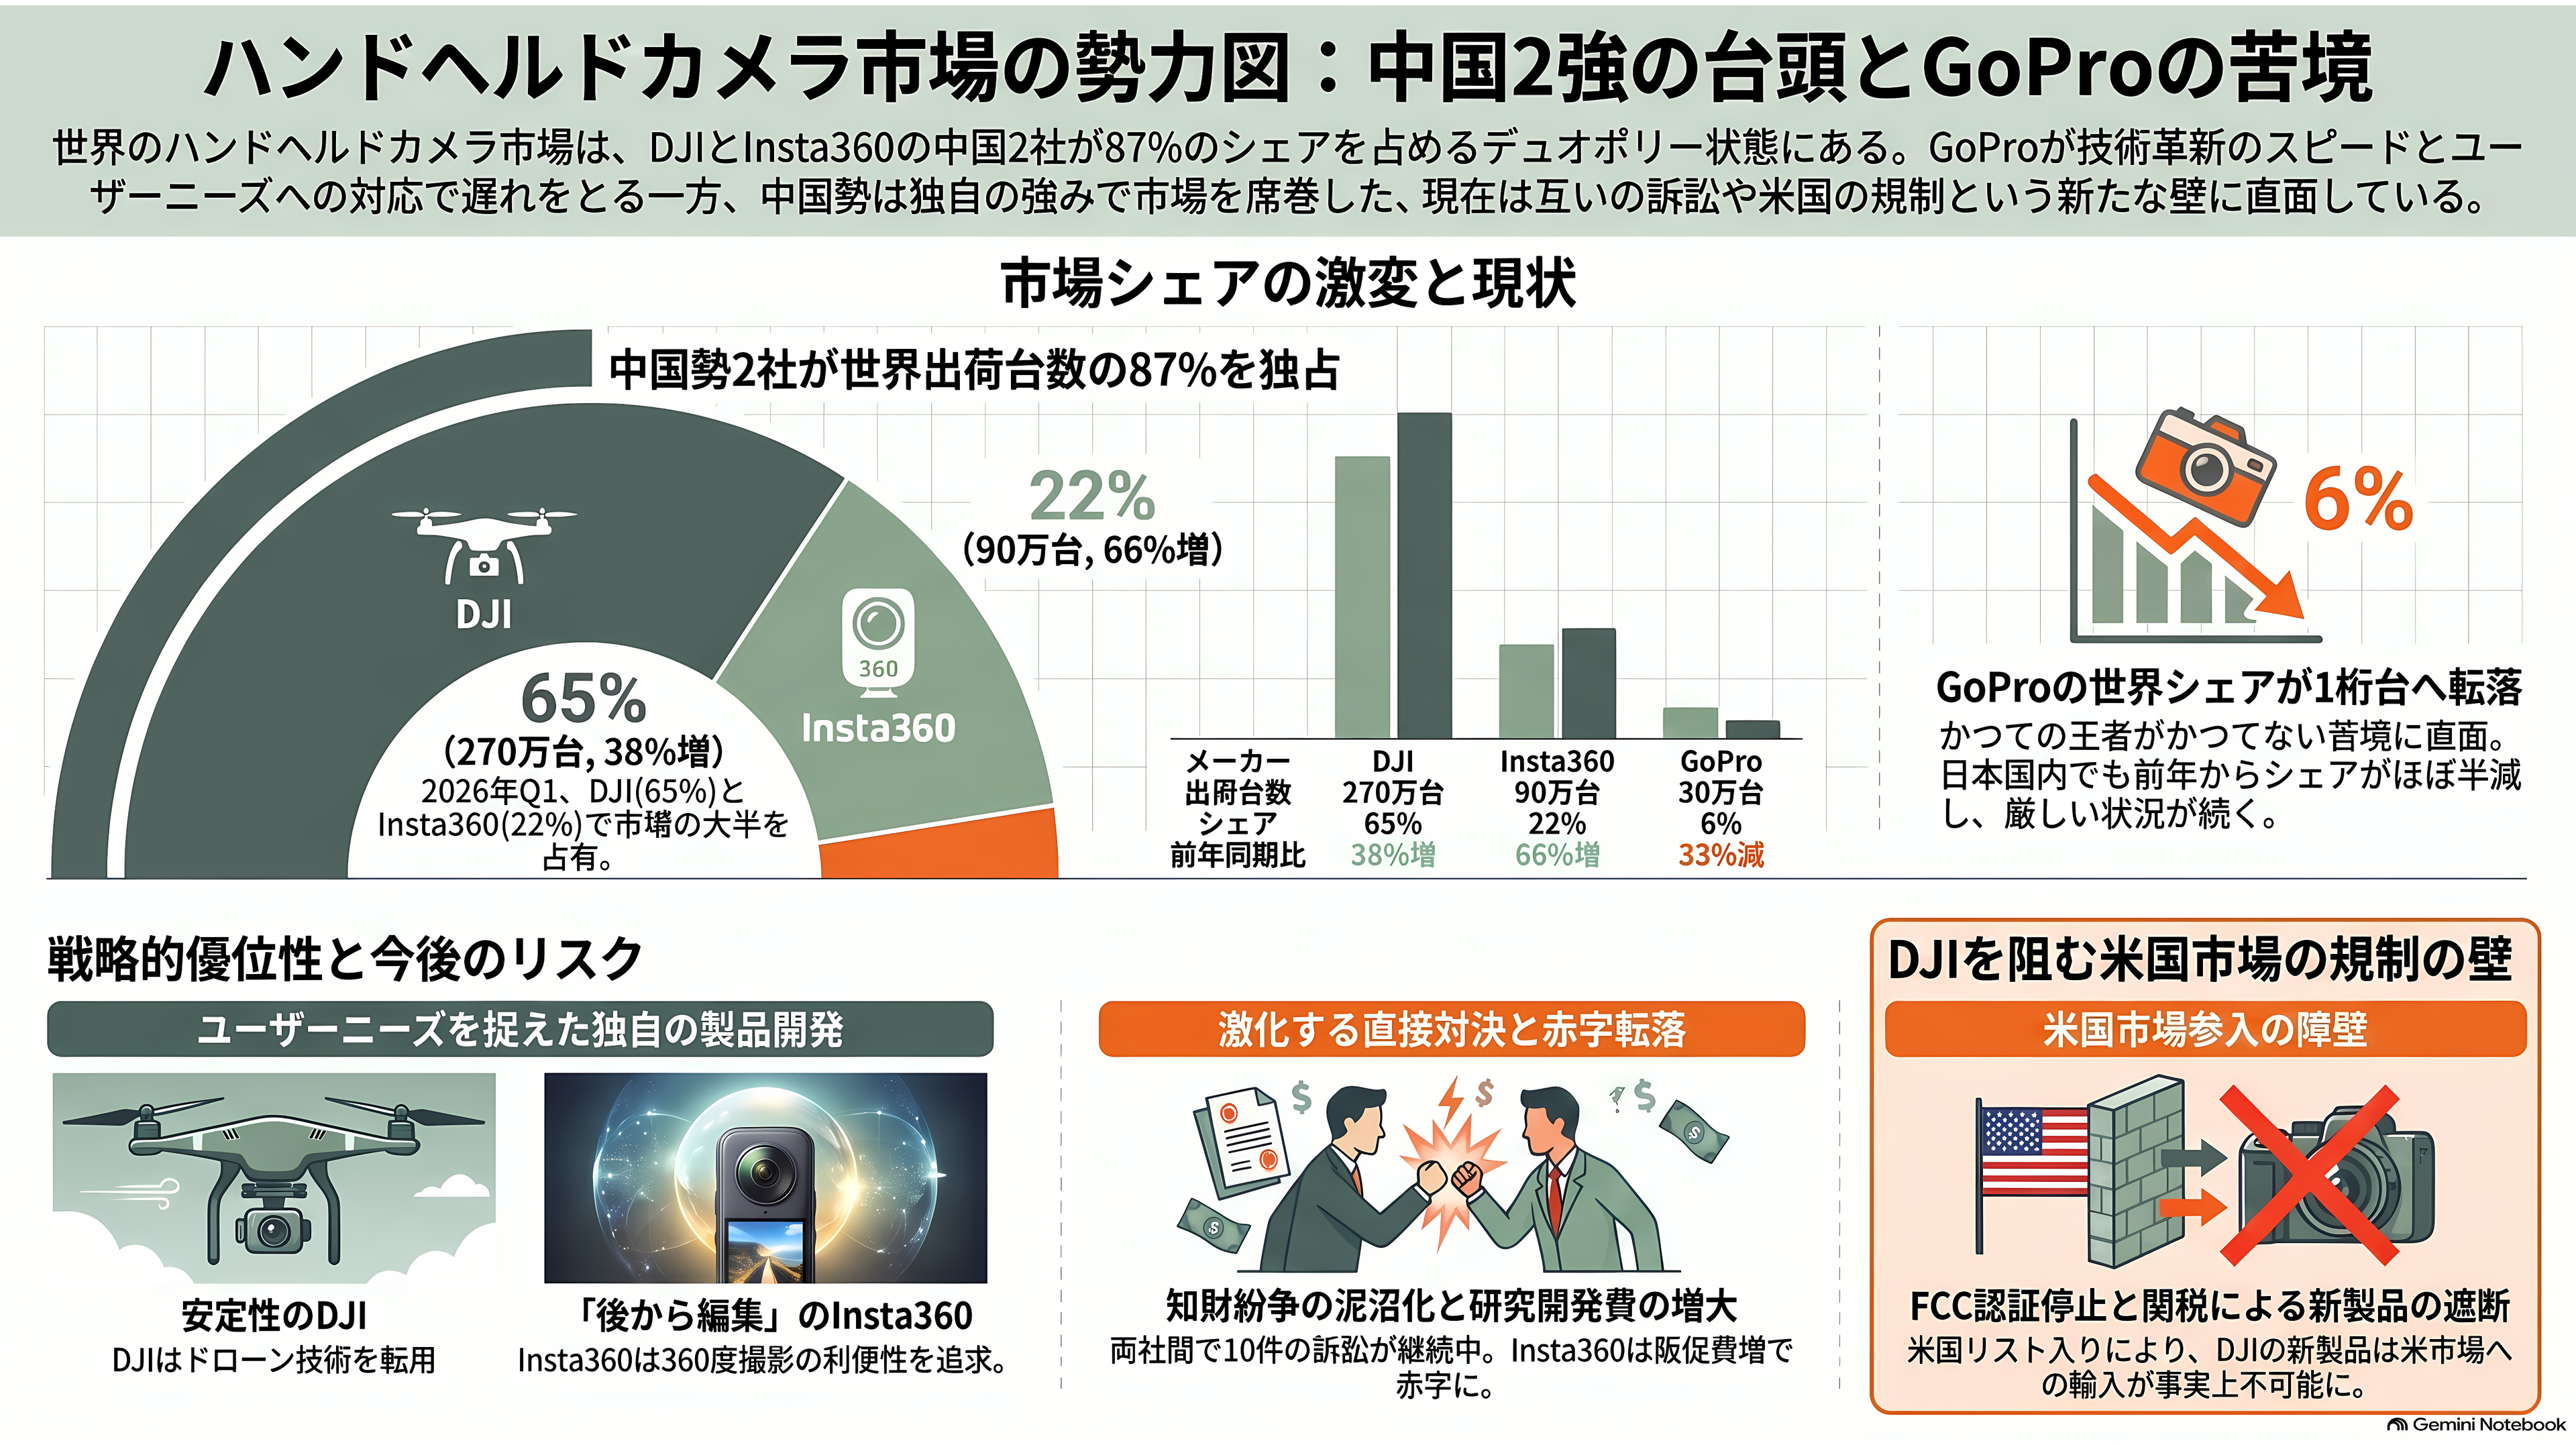
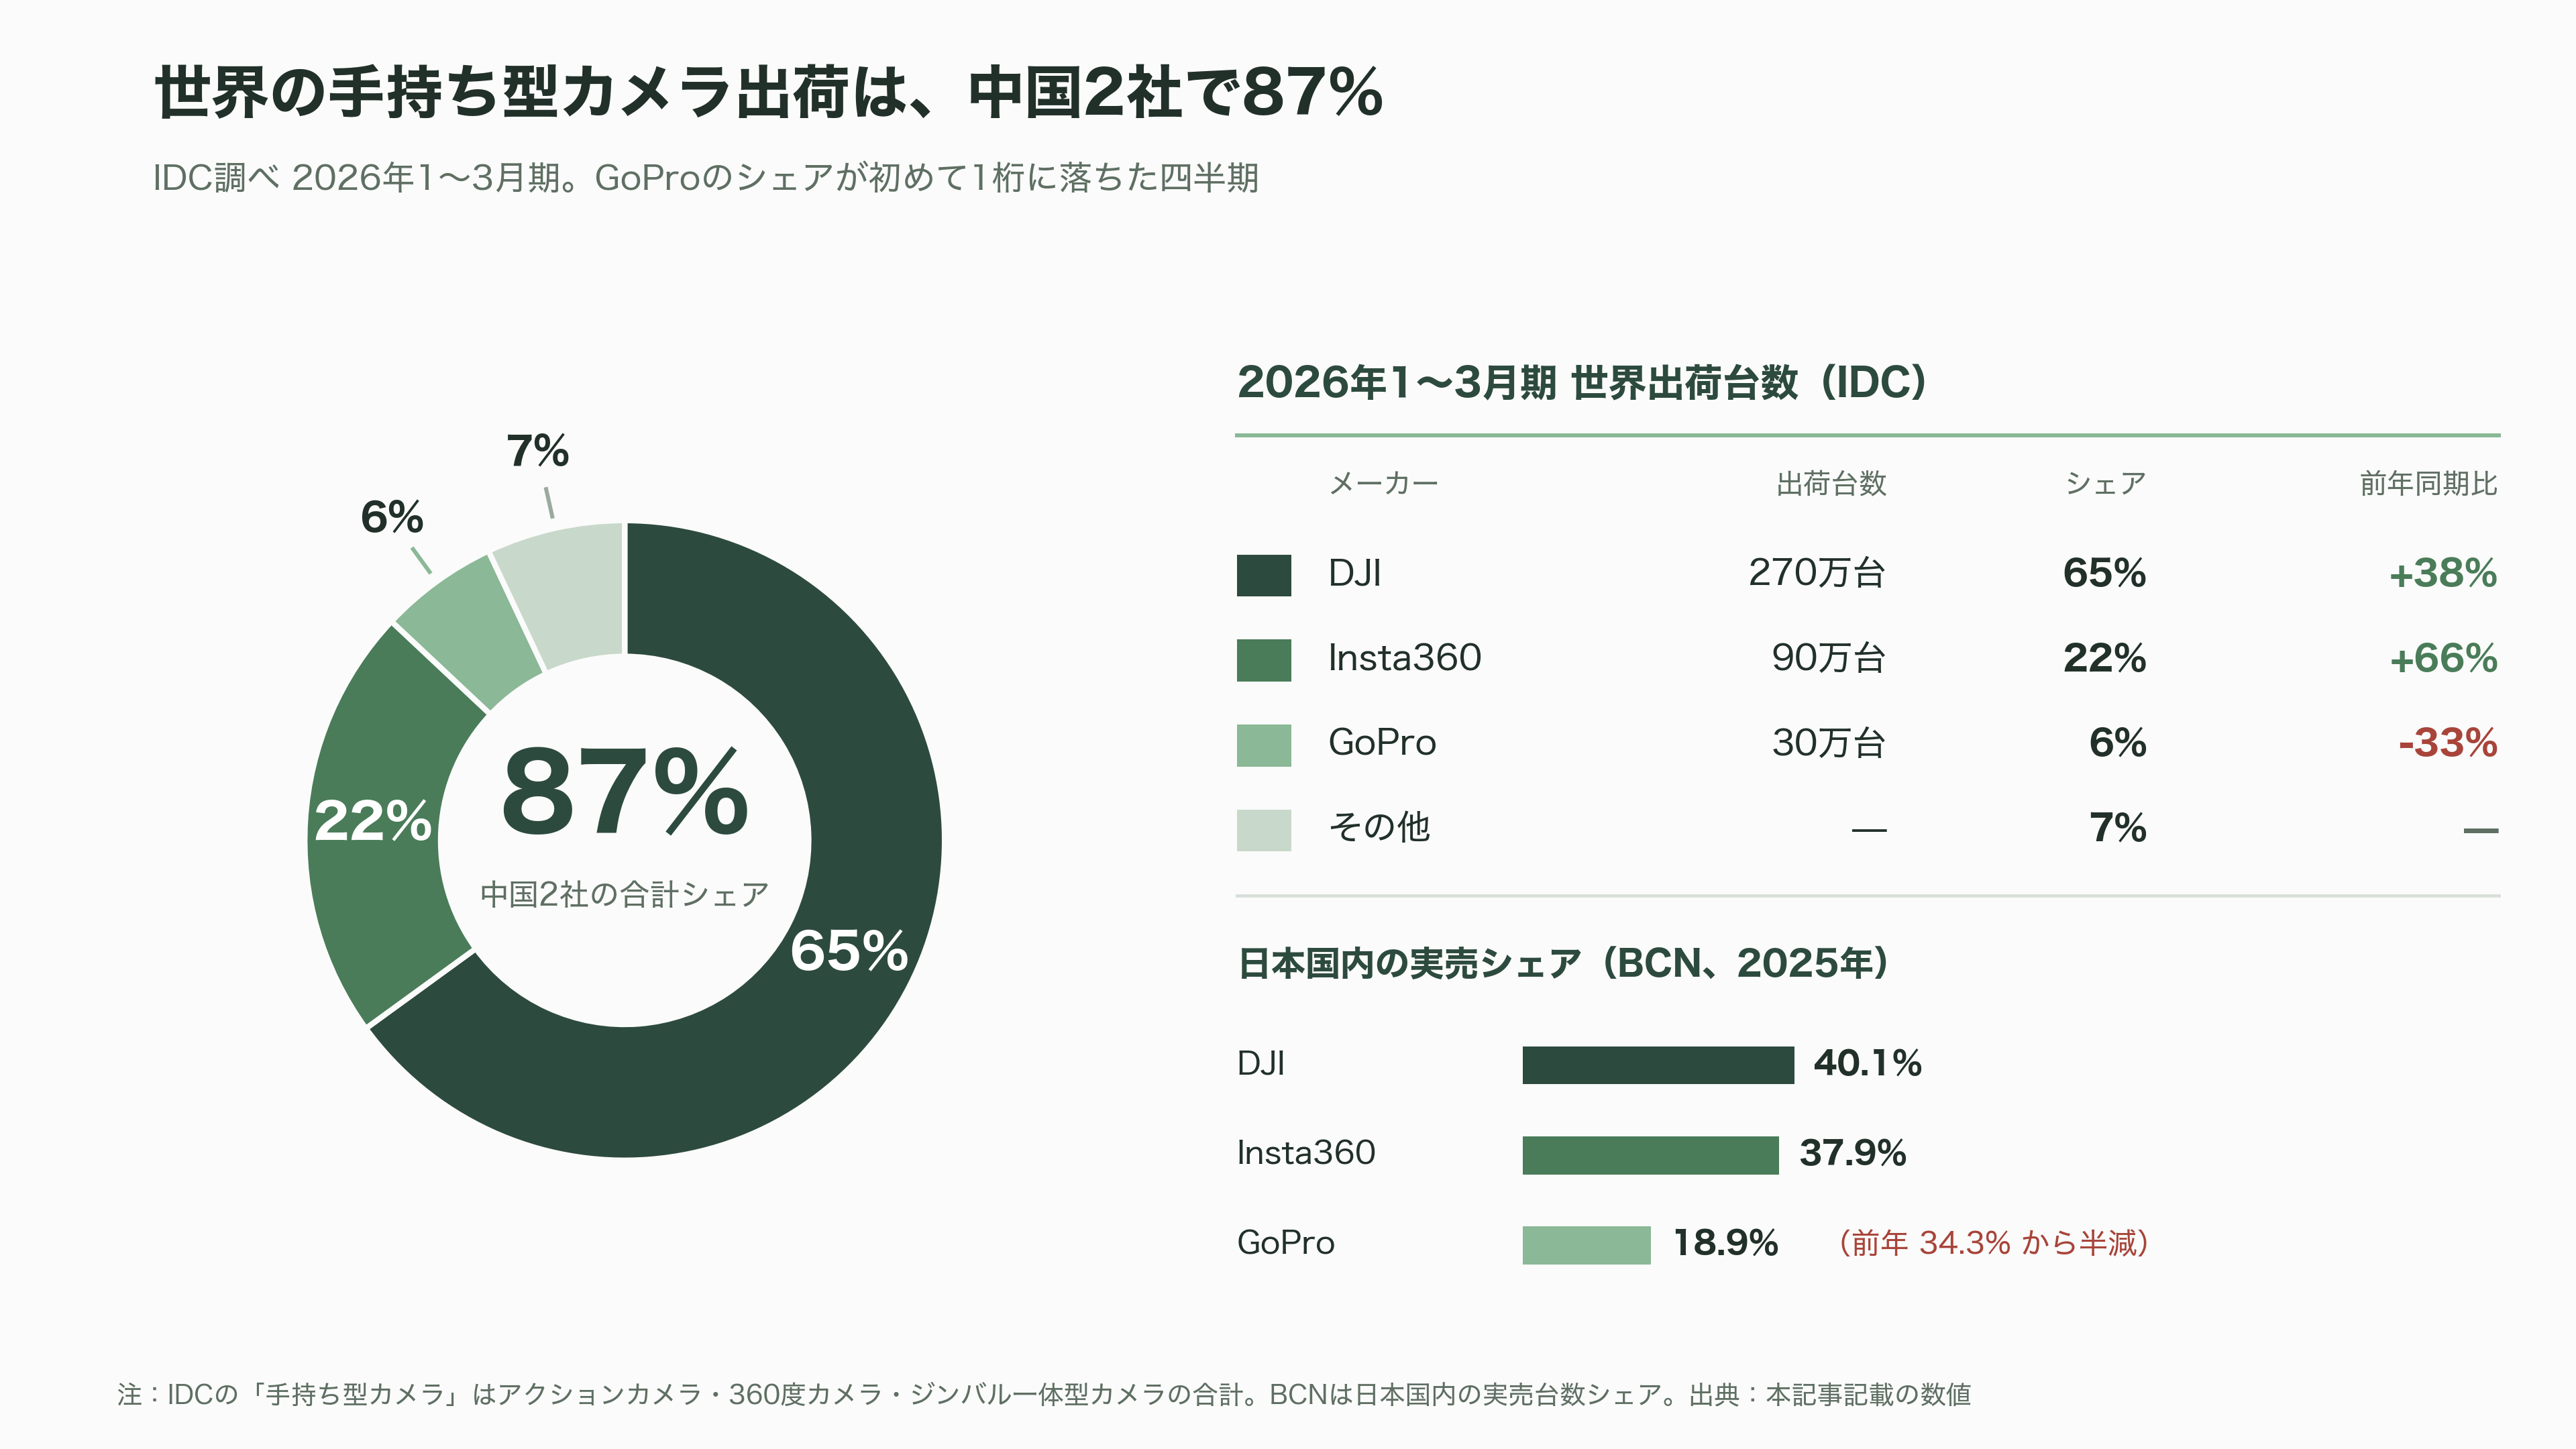
IDCの調べでは、2026年1〜3月期の手持ち型カメラ(アクションカメラ、360度カメラ、ジンバル一体型カメラ)の世界出荷台数は、DJIが270万台でシェア65%、Insta360が90万台で22%、GoProは30万台で6%だった。DJIは前年同期比38%増、Insta360は66%増、GoProは33%減。中国の2社だけで市場の87%を占めている。GoProのシェアが初めて1桁に落ちた四半期でもあった。
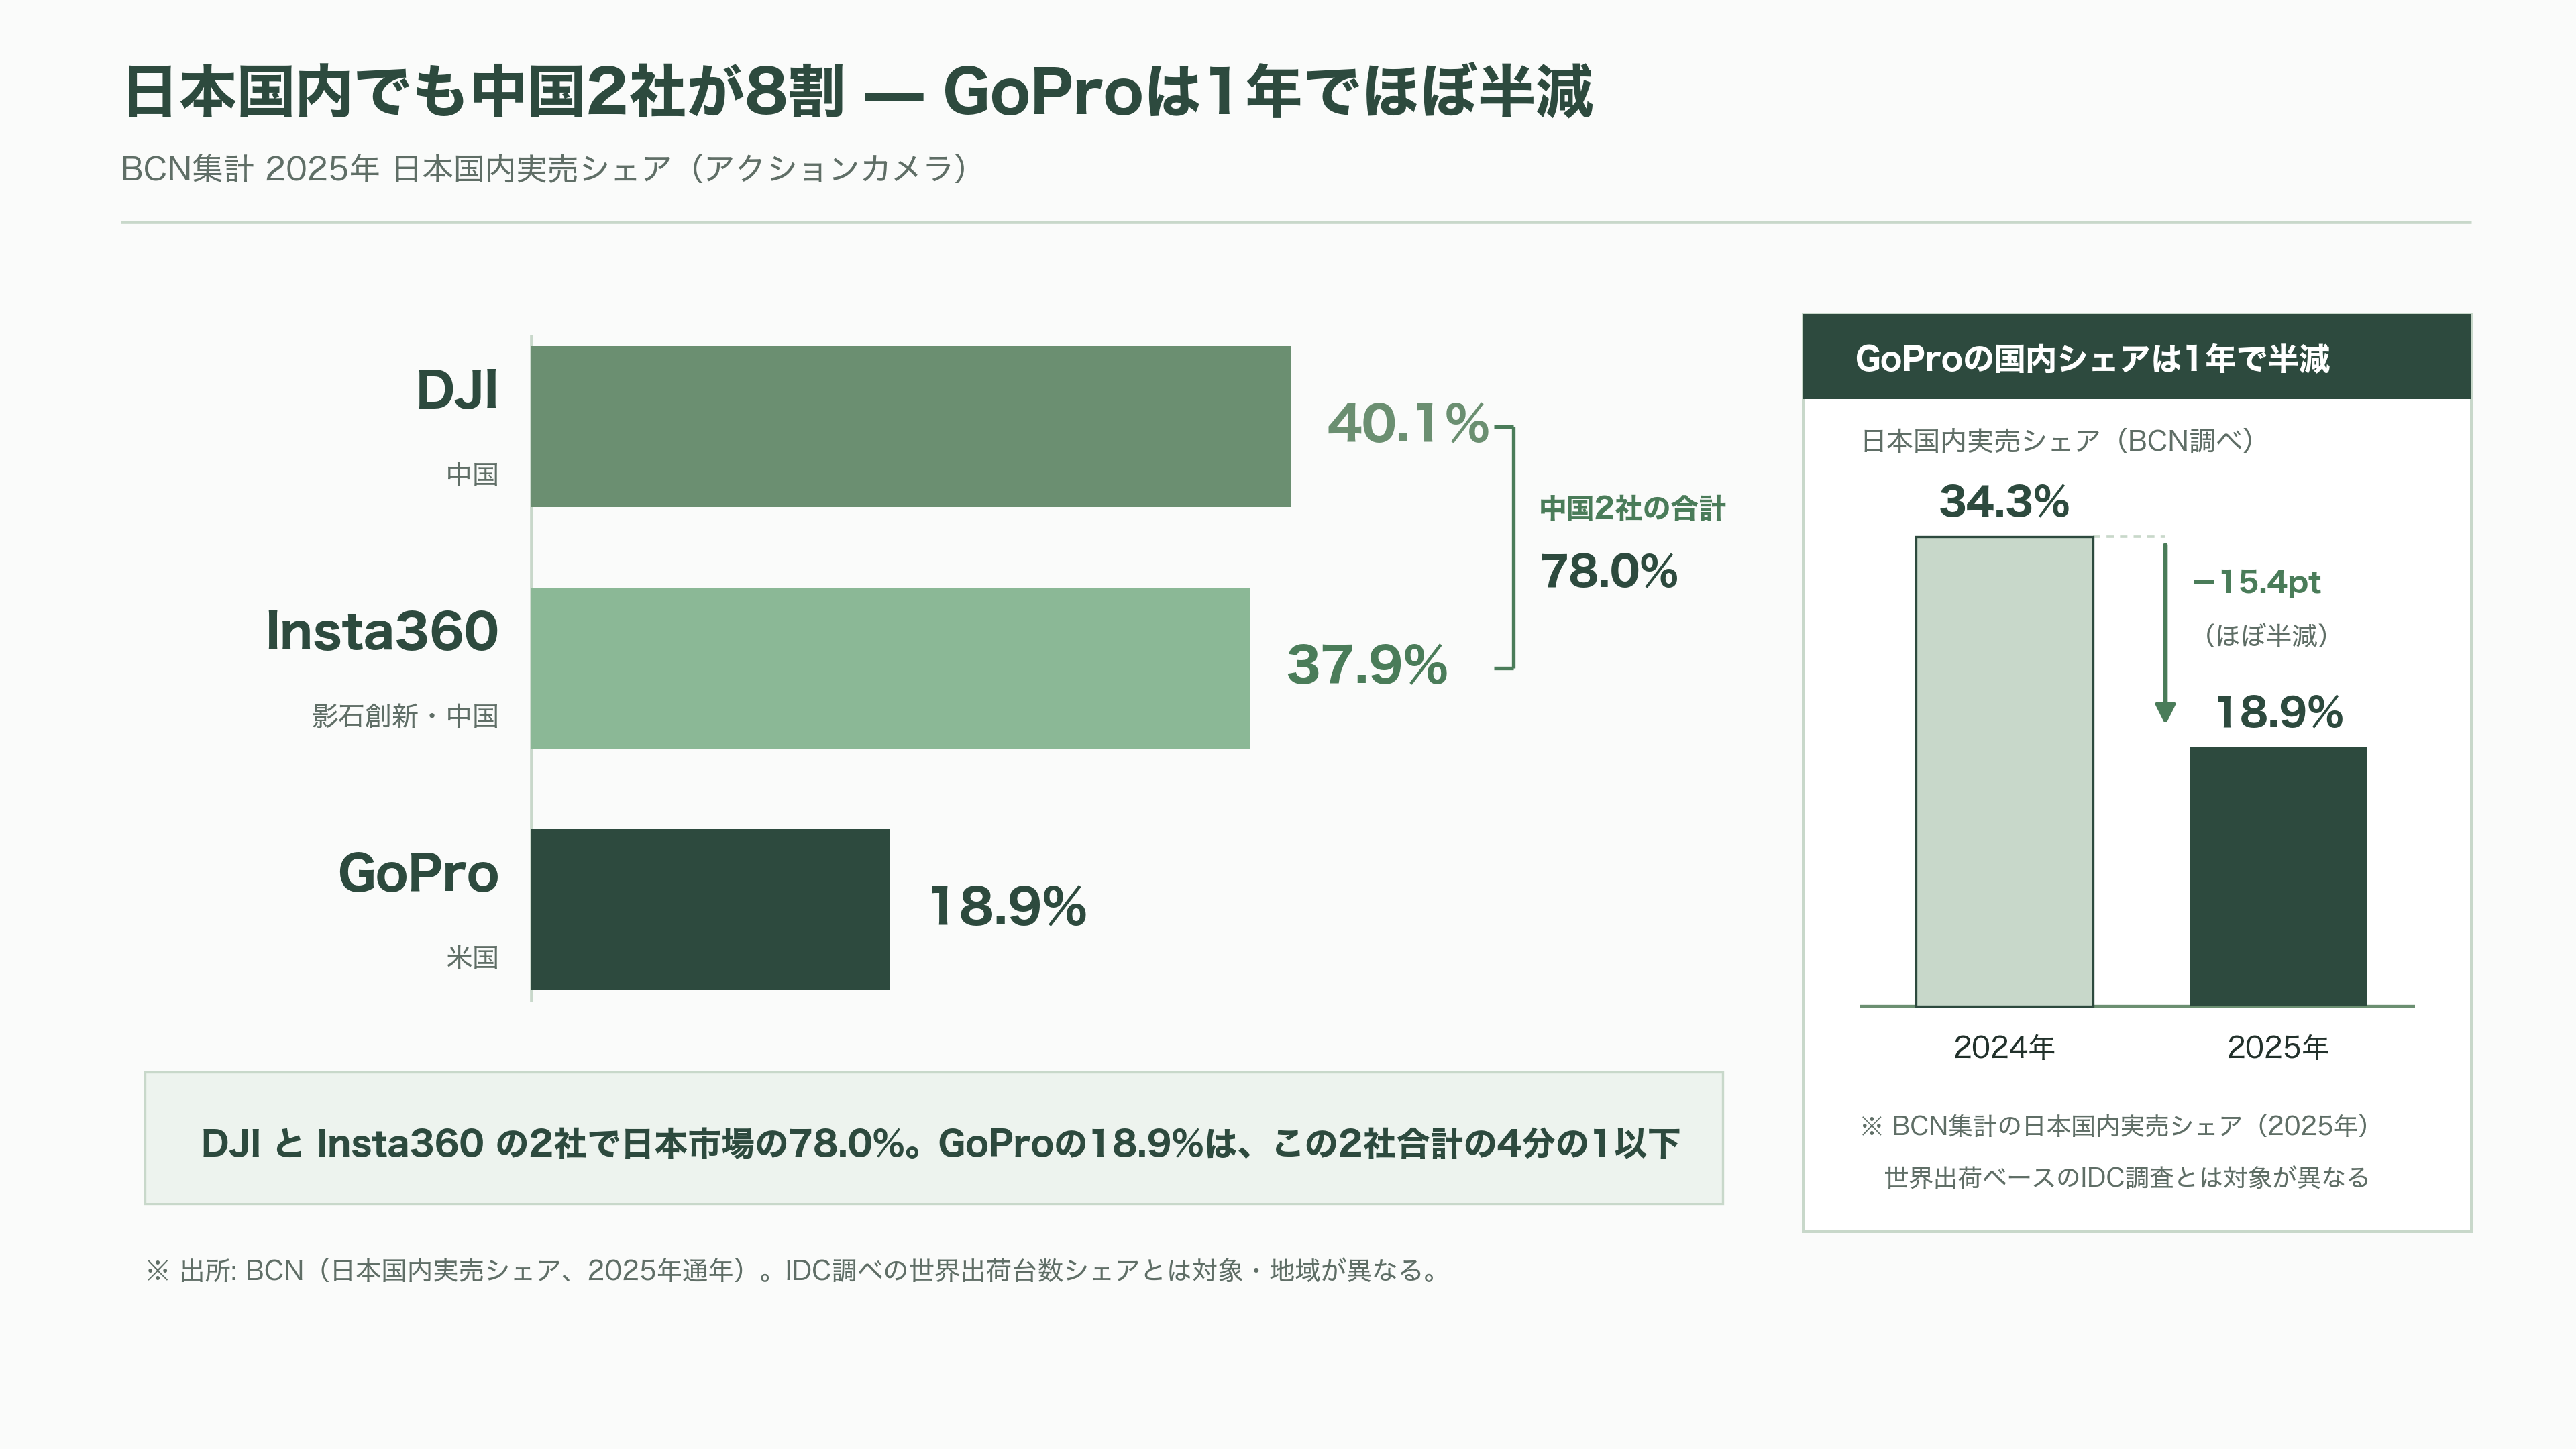
日本国内でも構図は同じだ。BCNが集計した2025年の実売データでは、DJIが40.1%、Insta360が37.9%、GoProが18.9%。GoProの前年は34.3%だったから、1年でほぼ半分になった。
なぜこうなったのか。中国勢の2社は、まったく違う方向からGoProの牙城を崩した。
DJIはドローンで積み上げたものを持ち込んだ。空中で機体が揺れても絵が揺れないようにする姿勢制御とジンバルの技術、そして「毎年きちんと新型を出す」開発サイクルである。ドローン用に磨いた画像処理アルゴリズムを小さな箱に入れ、前面にも画面を付け、編集を簡単にした。GoProが仕様表の数字を1段階ずつ上げている間に、DJIは一般ユーザーが実際に困っていることを潰していった。
Insta360、中国名・影石創新は、もっと根本的にカテゴリーを書き換えた。全天球カメラは、撮る前に構図を決める必要がない。360度すべてを記録しておいて、あとから「どこを見せるか」を決める。「先に撮って、後から作る」という撮り方は、縦型ショート動画とVlogの時代の作法にぴたりと合った。棒に付けて振り回すと自撮り棒が映像から消える、という一点だけで、この会社は世界の全天球カメラ市場の7割を握るに至った。
そのInsta360も、いまは楽ではない。2026年8月27日に開示した上半期決算は、売上高が55.2億元(約1290億円)と前年同期比50%増だったのに対し、最終損益は9425万元(約22億円)の赤字に転落している。研究開発費が79%増、販売費が62%増。ジンバルカメラでDJIの主戦場に正面から殴り込んだ結果、稼いだ分がそのまま戦費に消えた。両社の間では特許侵害訴訟4件と権利帰属をめぐる紛争6件、合わせて10件が一審で係属中だ。市場を取り切った2社が、いまや互いを削り合っている。
そして皮肉なことに、GoProにとって最大の追い風は、間に合わなかった。2025年12月22日、米連邦通信委員会(FCC)はDJIとAutelの通信・映像監視機器、および海外製の無人航空機とその重要部品を「Covered List」に追加した。リストに載った機器は、新規のFCC機器認証を取得できない。無線を積んだ機器はFCC IDがなければ米国に輸入も販売もできないから、これはDJIの新製品が米国市場に入れなくなることを意味する。DJIはFY2025国防授権法で名指しされているため、この制限はドローンだけでなく、新しく発売するアクションカメラ、ジンバル、マイクにも及ぶ。加えて2024年10月から米税関はウイグル強制労働防止法を根拠にDJI製品の通関留置を続けており、2026年9月3日からは25kg以下の非熱線ドローンに25%の追加関税がかかり始めた。
競合の新製品が国境で止まる、という状況が、GoProの本国市場で現実に起きている。それでもGoProは救済を必要とした。既存在庫と既認証モデルは売り続けられるうえ、規制が効くのは米国だけで、世界の残りではDJIとInsta360が普通に売っている。何より、GoProの資金繰りは規制の効果を待てるところまで持たなかった。
GoPro側も手をこまねいていたわけではない。5ナノメートルで作った自社設計の画像処理チップ「GP3」は、前世代比で2倍以上の画素処理能力を持ち、暗所性能と発熱の両方を改善するとして2026年前半に発表され、4月のNABショーで新型カメラとともに披露された。製品そのものの評判は悪くない。ただ、4〜6月期のカメラ実売台数は約29万1000台で38%減。良い製品が出たことと、会社が助かることは、別だった。
Starman Opticalとは何者か — 「光の通訳」を米国で作る会社
買い手側を見ていく。
Starman Opticalは、ニュージャージー州を拠点とする非公開のフォトニクス企業だ。作っているのは光トランシーバーである。
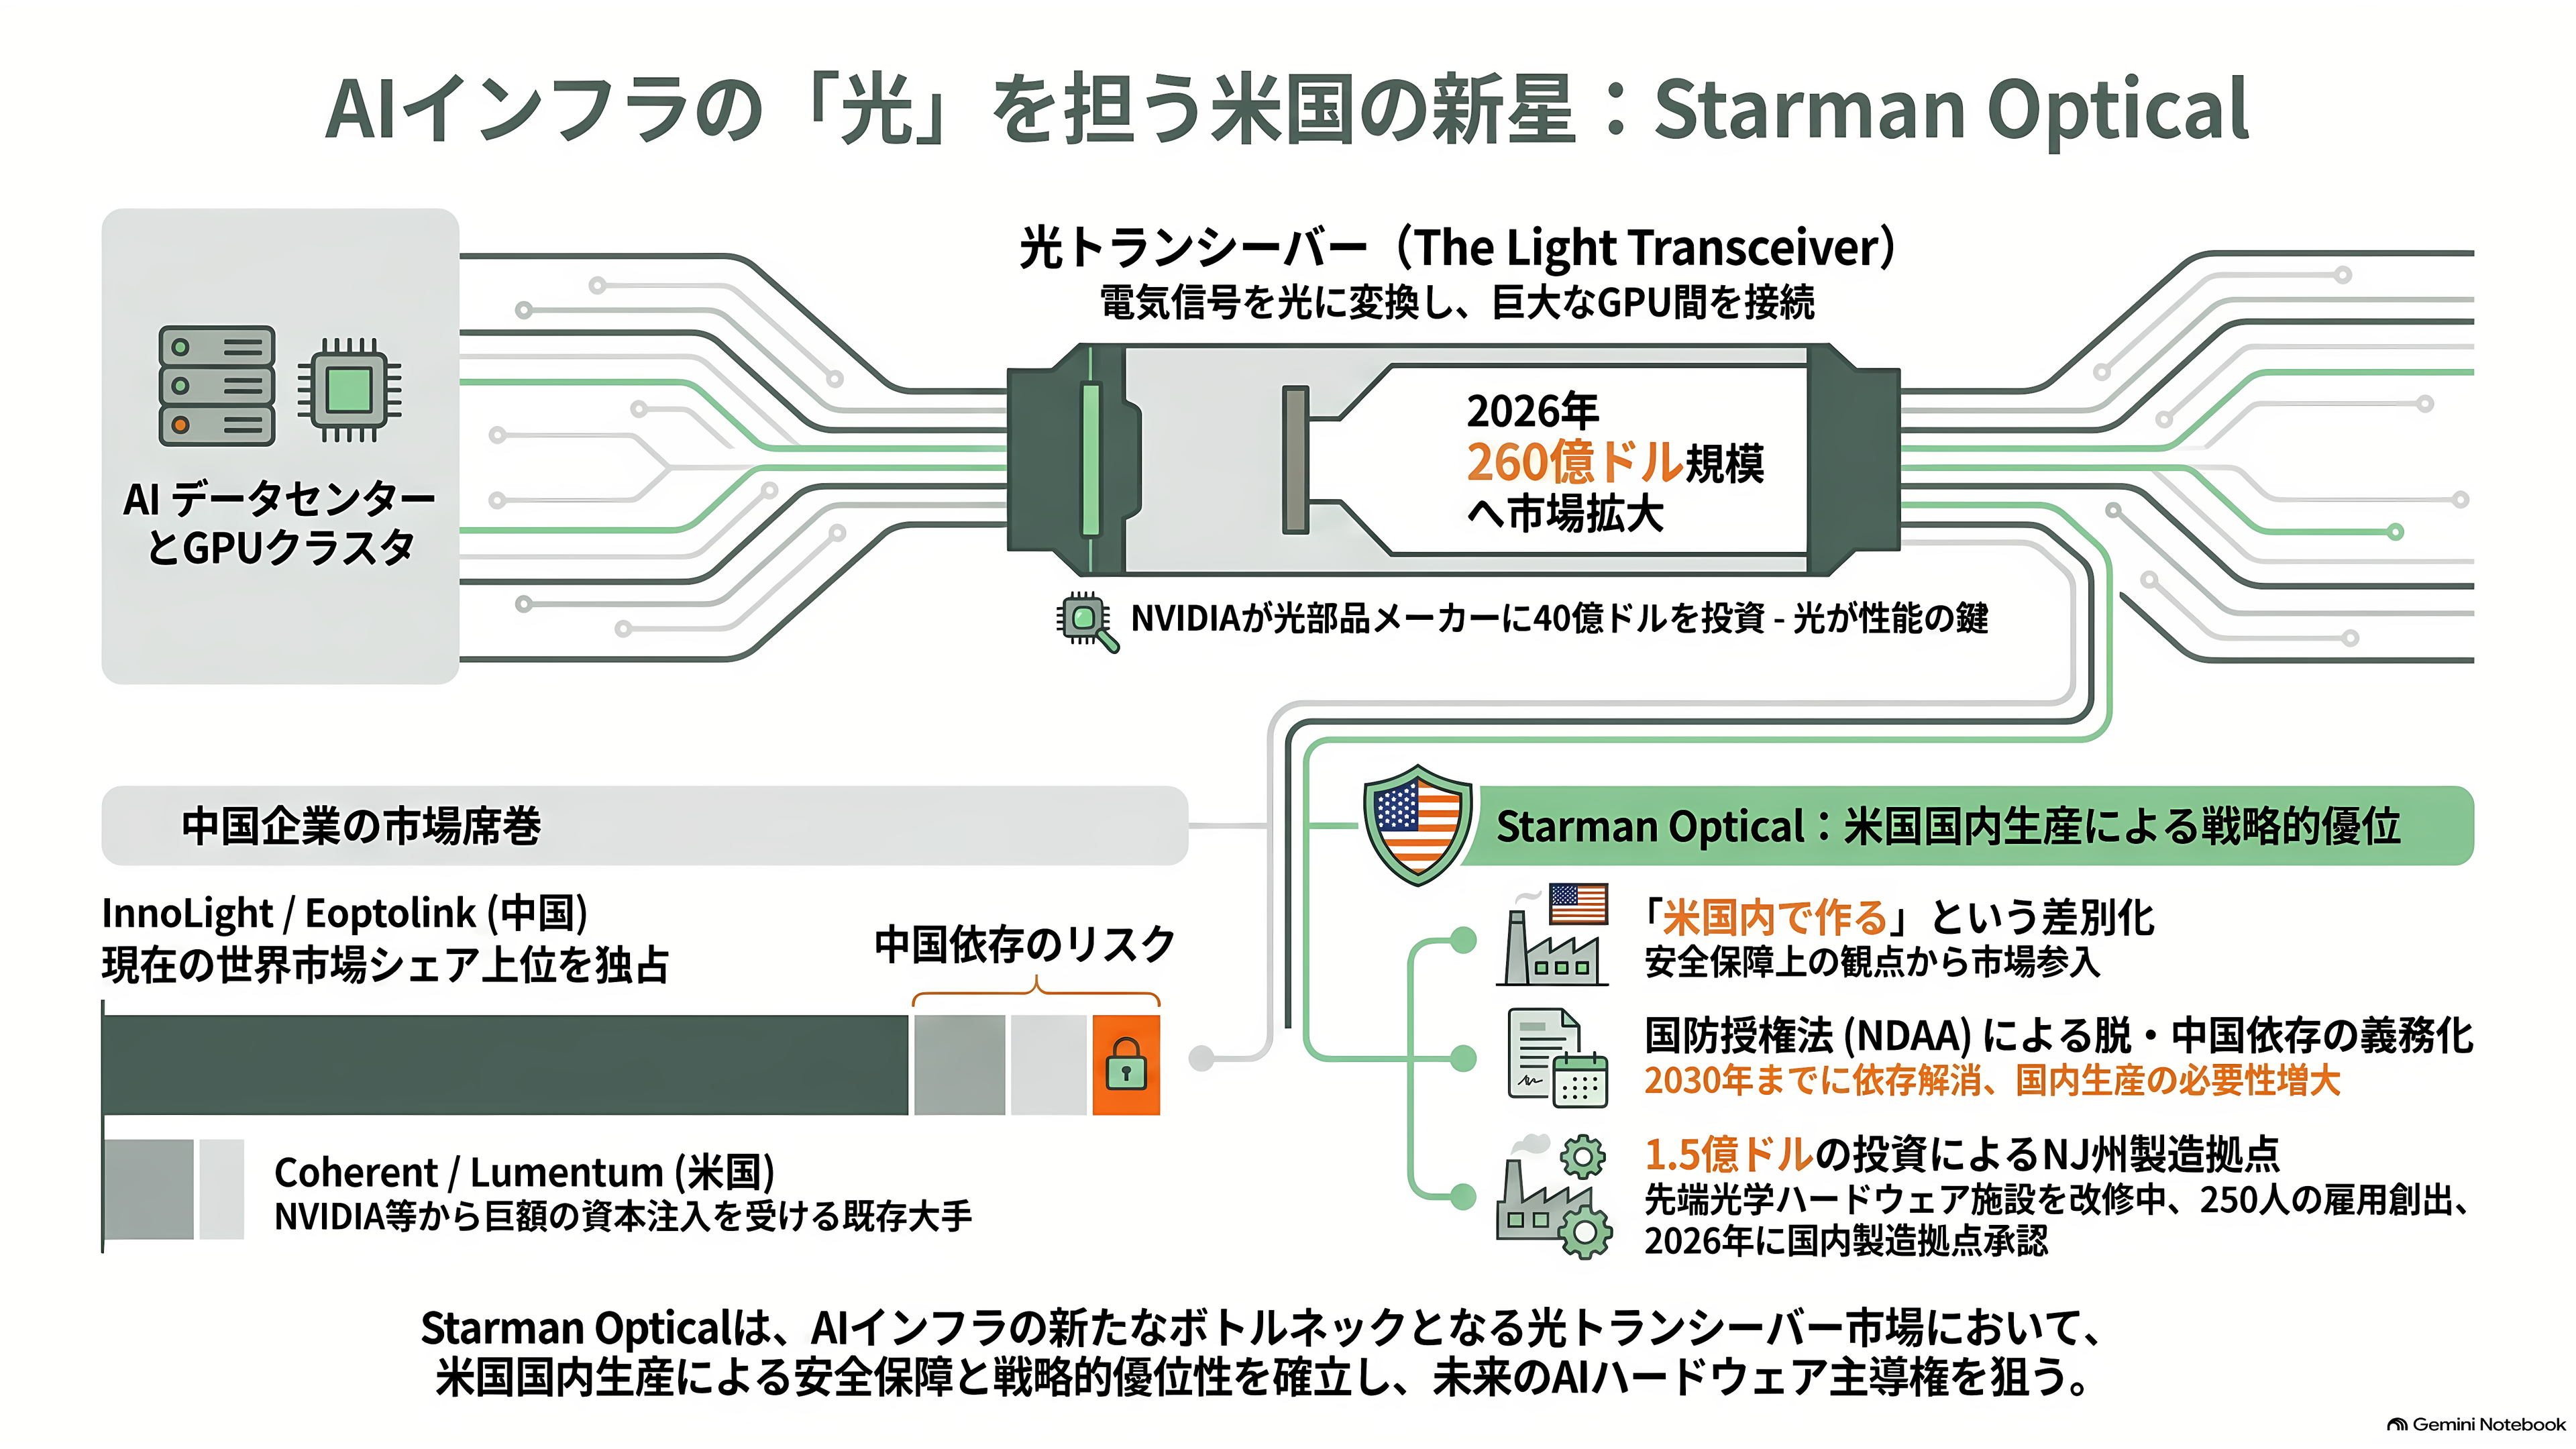
光トランシーバーとは何か。これは「電気と光の通訳」だと思えばいい。コンピュータの中を流れているのは電気信号だが、電気の信号は数メートル進むだけで鈍る。だから機械と機械をつなぐときには、いったん光に変換し、光ファイバーで飛ばし、受け取った先でまた電気に戻す。この変換を担う指先ほどの部品が光トランシーバーだ。
AIデータセンターでは、これが致命的に重要になる。1万枚、10万枚といったGPUを束ねて1つの巨大な計算機として動かすには、GPU同士、GPUとスイッチの間を、途方もない帯域でつながなければならない。GPUがいくら速くても、つなぐ線が細ければ全体は速くならない。だからNVIDIAは2026年3月、光部品メーカーのLumentumとCoherentにそれぞれ20億ドル、合計40億ドル(約6240億円)を出資した。GPUを作る会社が、GPUをつなぐ部品の会社に自ら資本を入れた。光がAI基盤の新しいボトルネックだと、業界最大のプレイヤーが認めた瞬間である。
光トランシーバーの世界市場は2026年に260億ドル(約4兆円)規模へ拡大し、この年は「1.6テラビットの元年」と呼ばれている。ただし、この市場の上位は中国企業が押さえている。800Gモジュールの出荷では中国のInnoLightが世界首位、3位にはEoptolinkが付ける。米国勢はCoherentが2番手だ。
ここに「米国内で作る」という一点で入ろうとしているのがStarmanである。
親会社のStarman Holdingは、チャーリー・テベレが率いる同族色の強い持株会社だ。テベレは1990年、25歳のときに兄弟とともにRCS Computer Experienceを創業し、Apple、IBM、Intel、Hewlett-Packard、Microsoftを取引先とする全米有数のコンピュータ小売業者に育てた人物である。現在のStarman Holdingの傘下には、スマートフォンケースやモバイルアクセサリーのIncase、Incipio、Griffinといった消費者ブランド、流通事業、医療関連、不動産開発が並ぶ。つまり、光学の専業メーカーではない。
フォトニクスに入ったのは2024年だ。イスラエル・ペタハティクヴァに拠点を置くシリコンフォトニクス企業NewPhotonicsと合弁を組み、Starman New Photonicsを立ち上げた。NewPhotonicsは、ハイパースケールのデータセンター内部でデータをどう運ぶかを、シリコン上に集積した光チップで作り替えようとしている会社である。
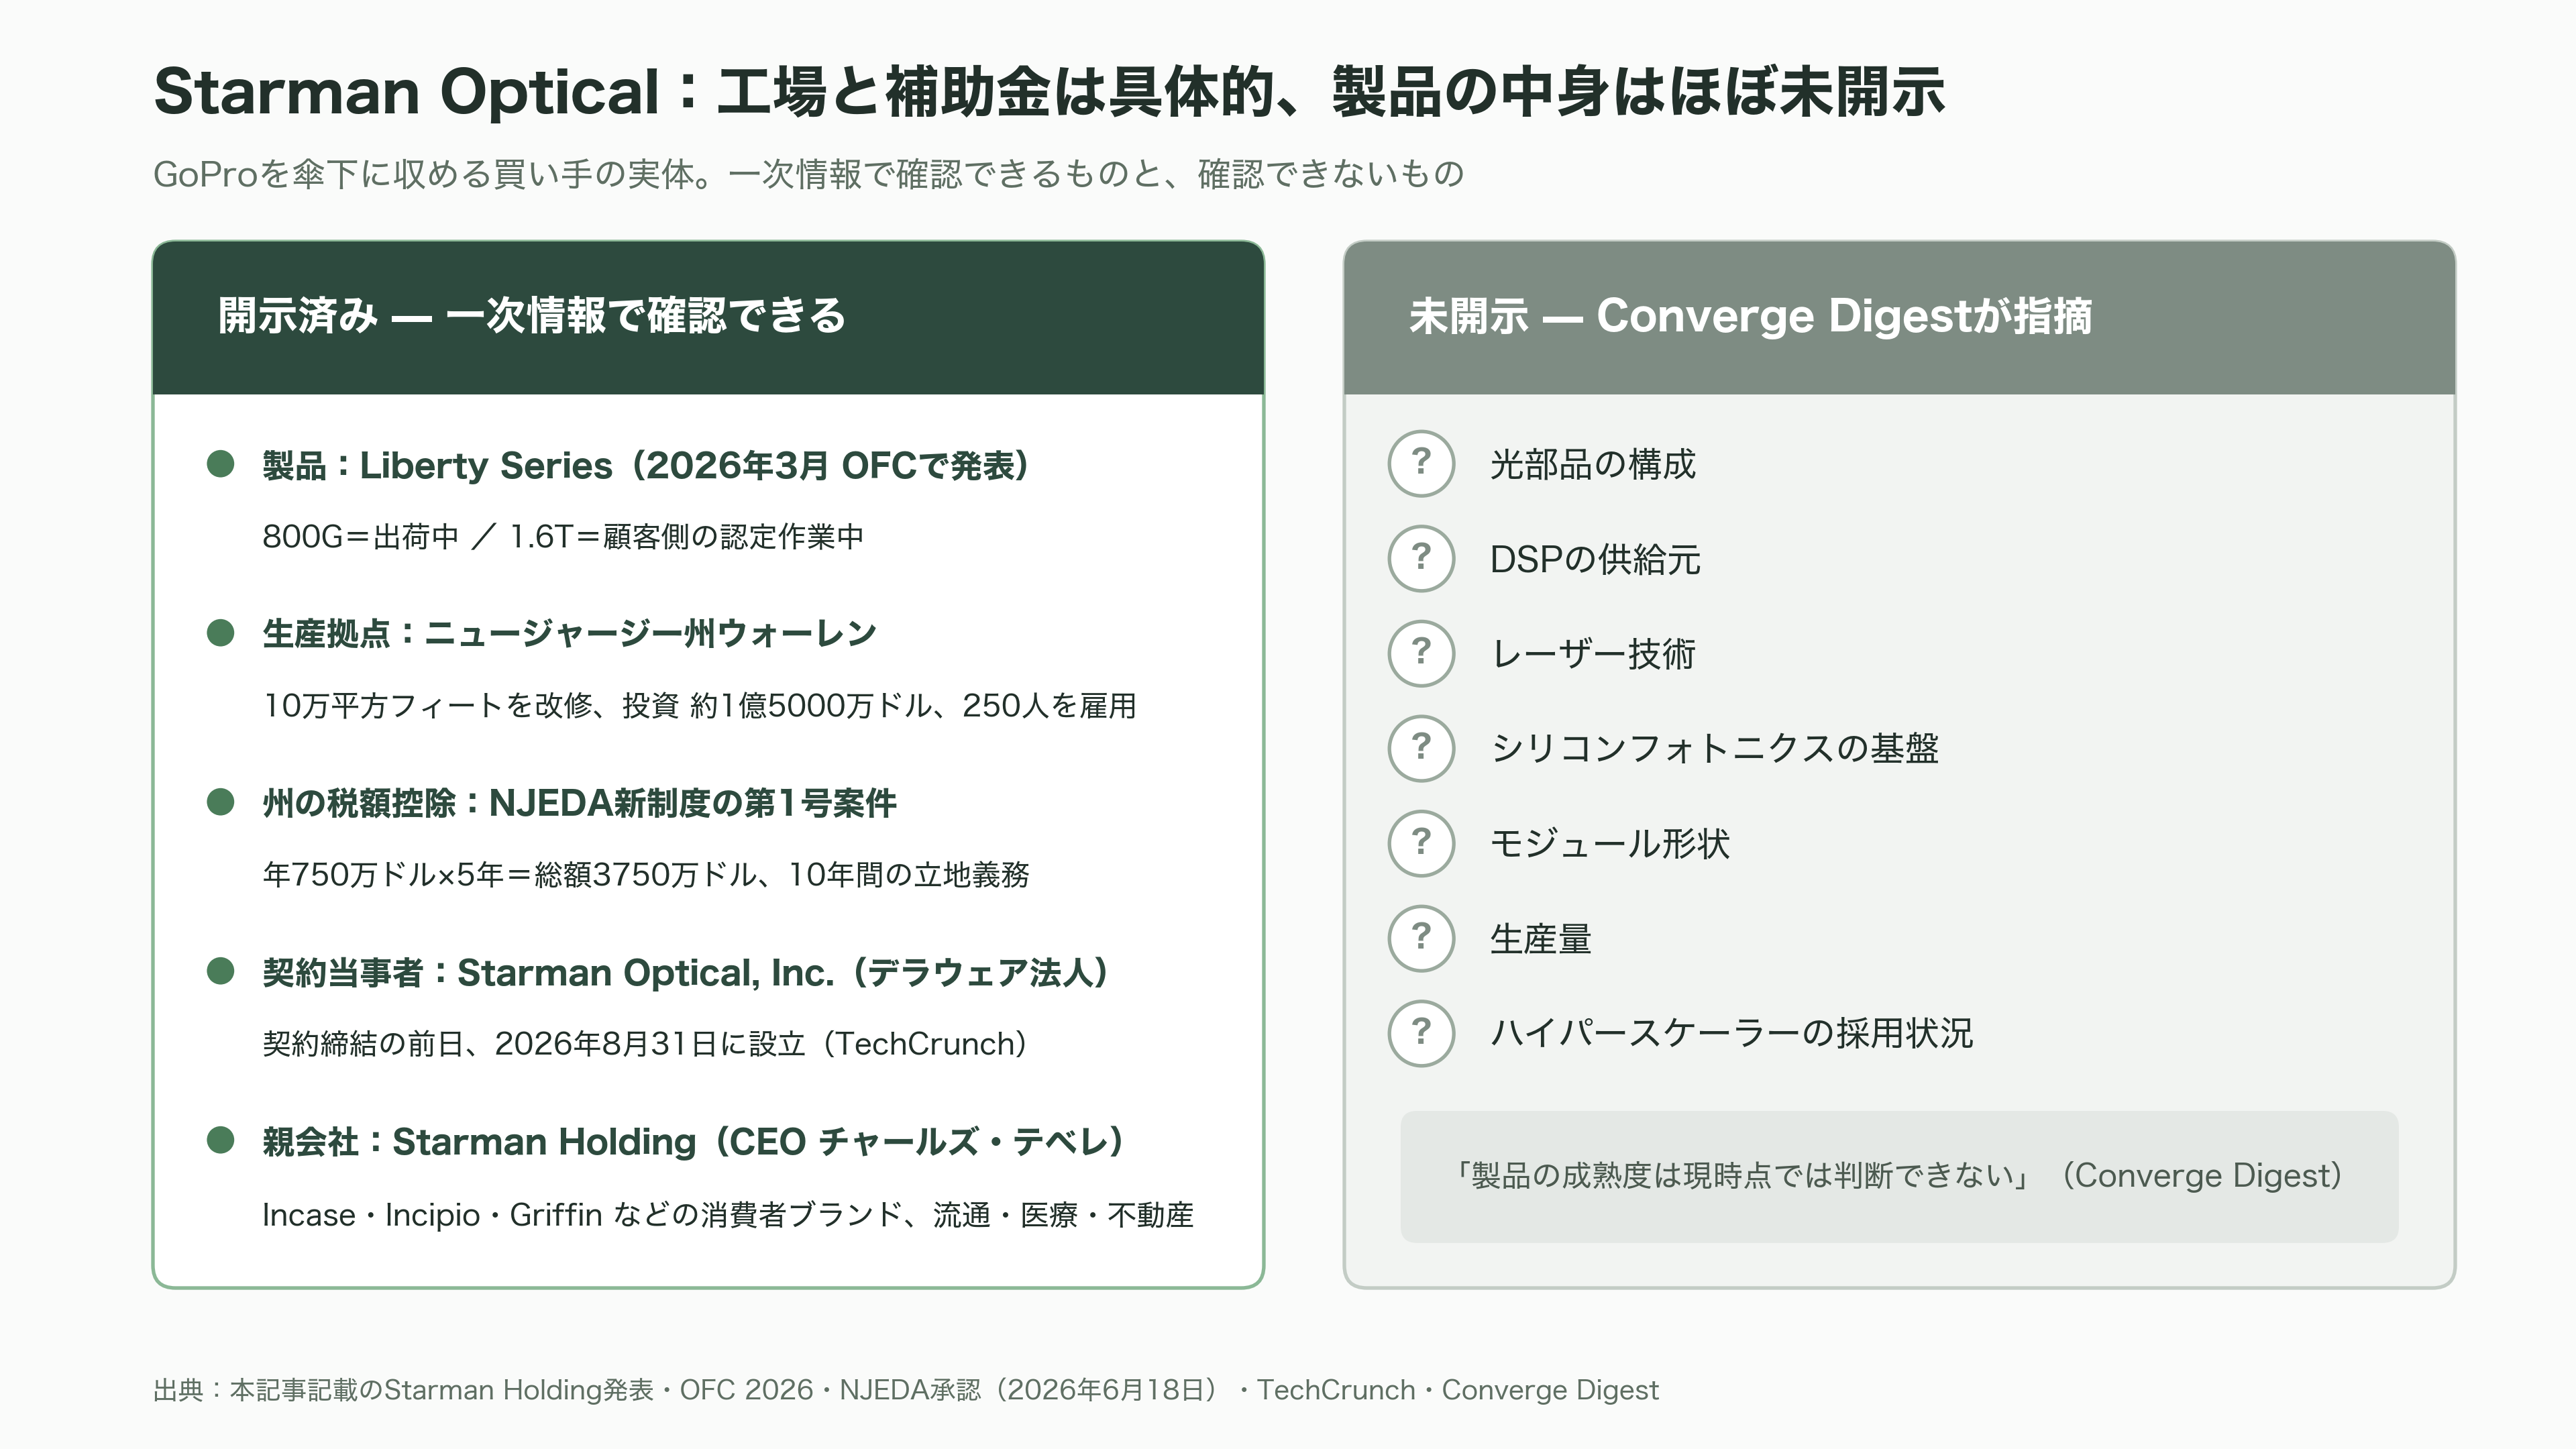
Starman New Photonicsは2026年3月17日から19日にロサンゼルスで開かれたOFC(光ファイバー通信会議)で、光トランシーバーの「Liberty Series」を発表した。800Gは出荷中、1.6Tは顧客側の認定作業中という位置づけで、NVIDIA、AMD、Broadcomのハードウェアを軸に組まれる大規模AIクラスタを狙う。テベレはこの場で「AIにおける米国のリーダーシップを維持するには、先端光学ハードウェアの国内生産能力を築くことが不可欠だ」と述べている。
製造拠点も進んでいる。ニュージャージー州ウォーレンで10万平方フィート(約9300平方メートル)の施設を改修し、約1億5000万ドル(約234億円)を投じて250人の雇用を作る計画で、2026年6月18日にはニュージャージー州経済開発庁(NJEDA)が新設の「Next New Jersey Manufacturing Program」の第1号案件としてこれを承認した。10年間の立地コミットメントに対し、最初の5年間は年750万ドル(約12億円)、総額3750万ドル(約59億円)の税額控除が付く。承認時にテベレは、「国防総省が特定の外国生産者からの光トランシーバー調達を禁じる方向に動いているため、国内製造の必要性が高まっている」と述べていた。
この発言には裏付けがある。2025年12月に成立したFY2026国防授権法は、第834条と第835条で、光学ガラス、赤外線材料、光学システムについて、中国・ロシア・イラン・北朝鮮・ベラルーシへの依存を2030年1月1日までに解消する戦略の策定と実行を国防総省に義務づけた。光学材料そのものが、防衛サプライチェーンから切り離すべき技術として名指しされたのは初めてである。
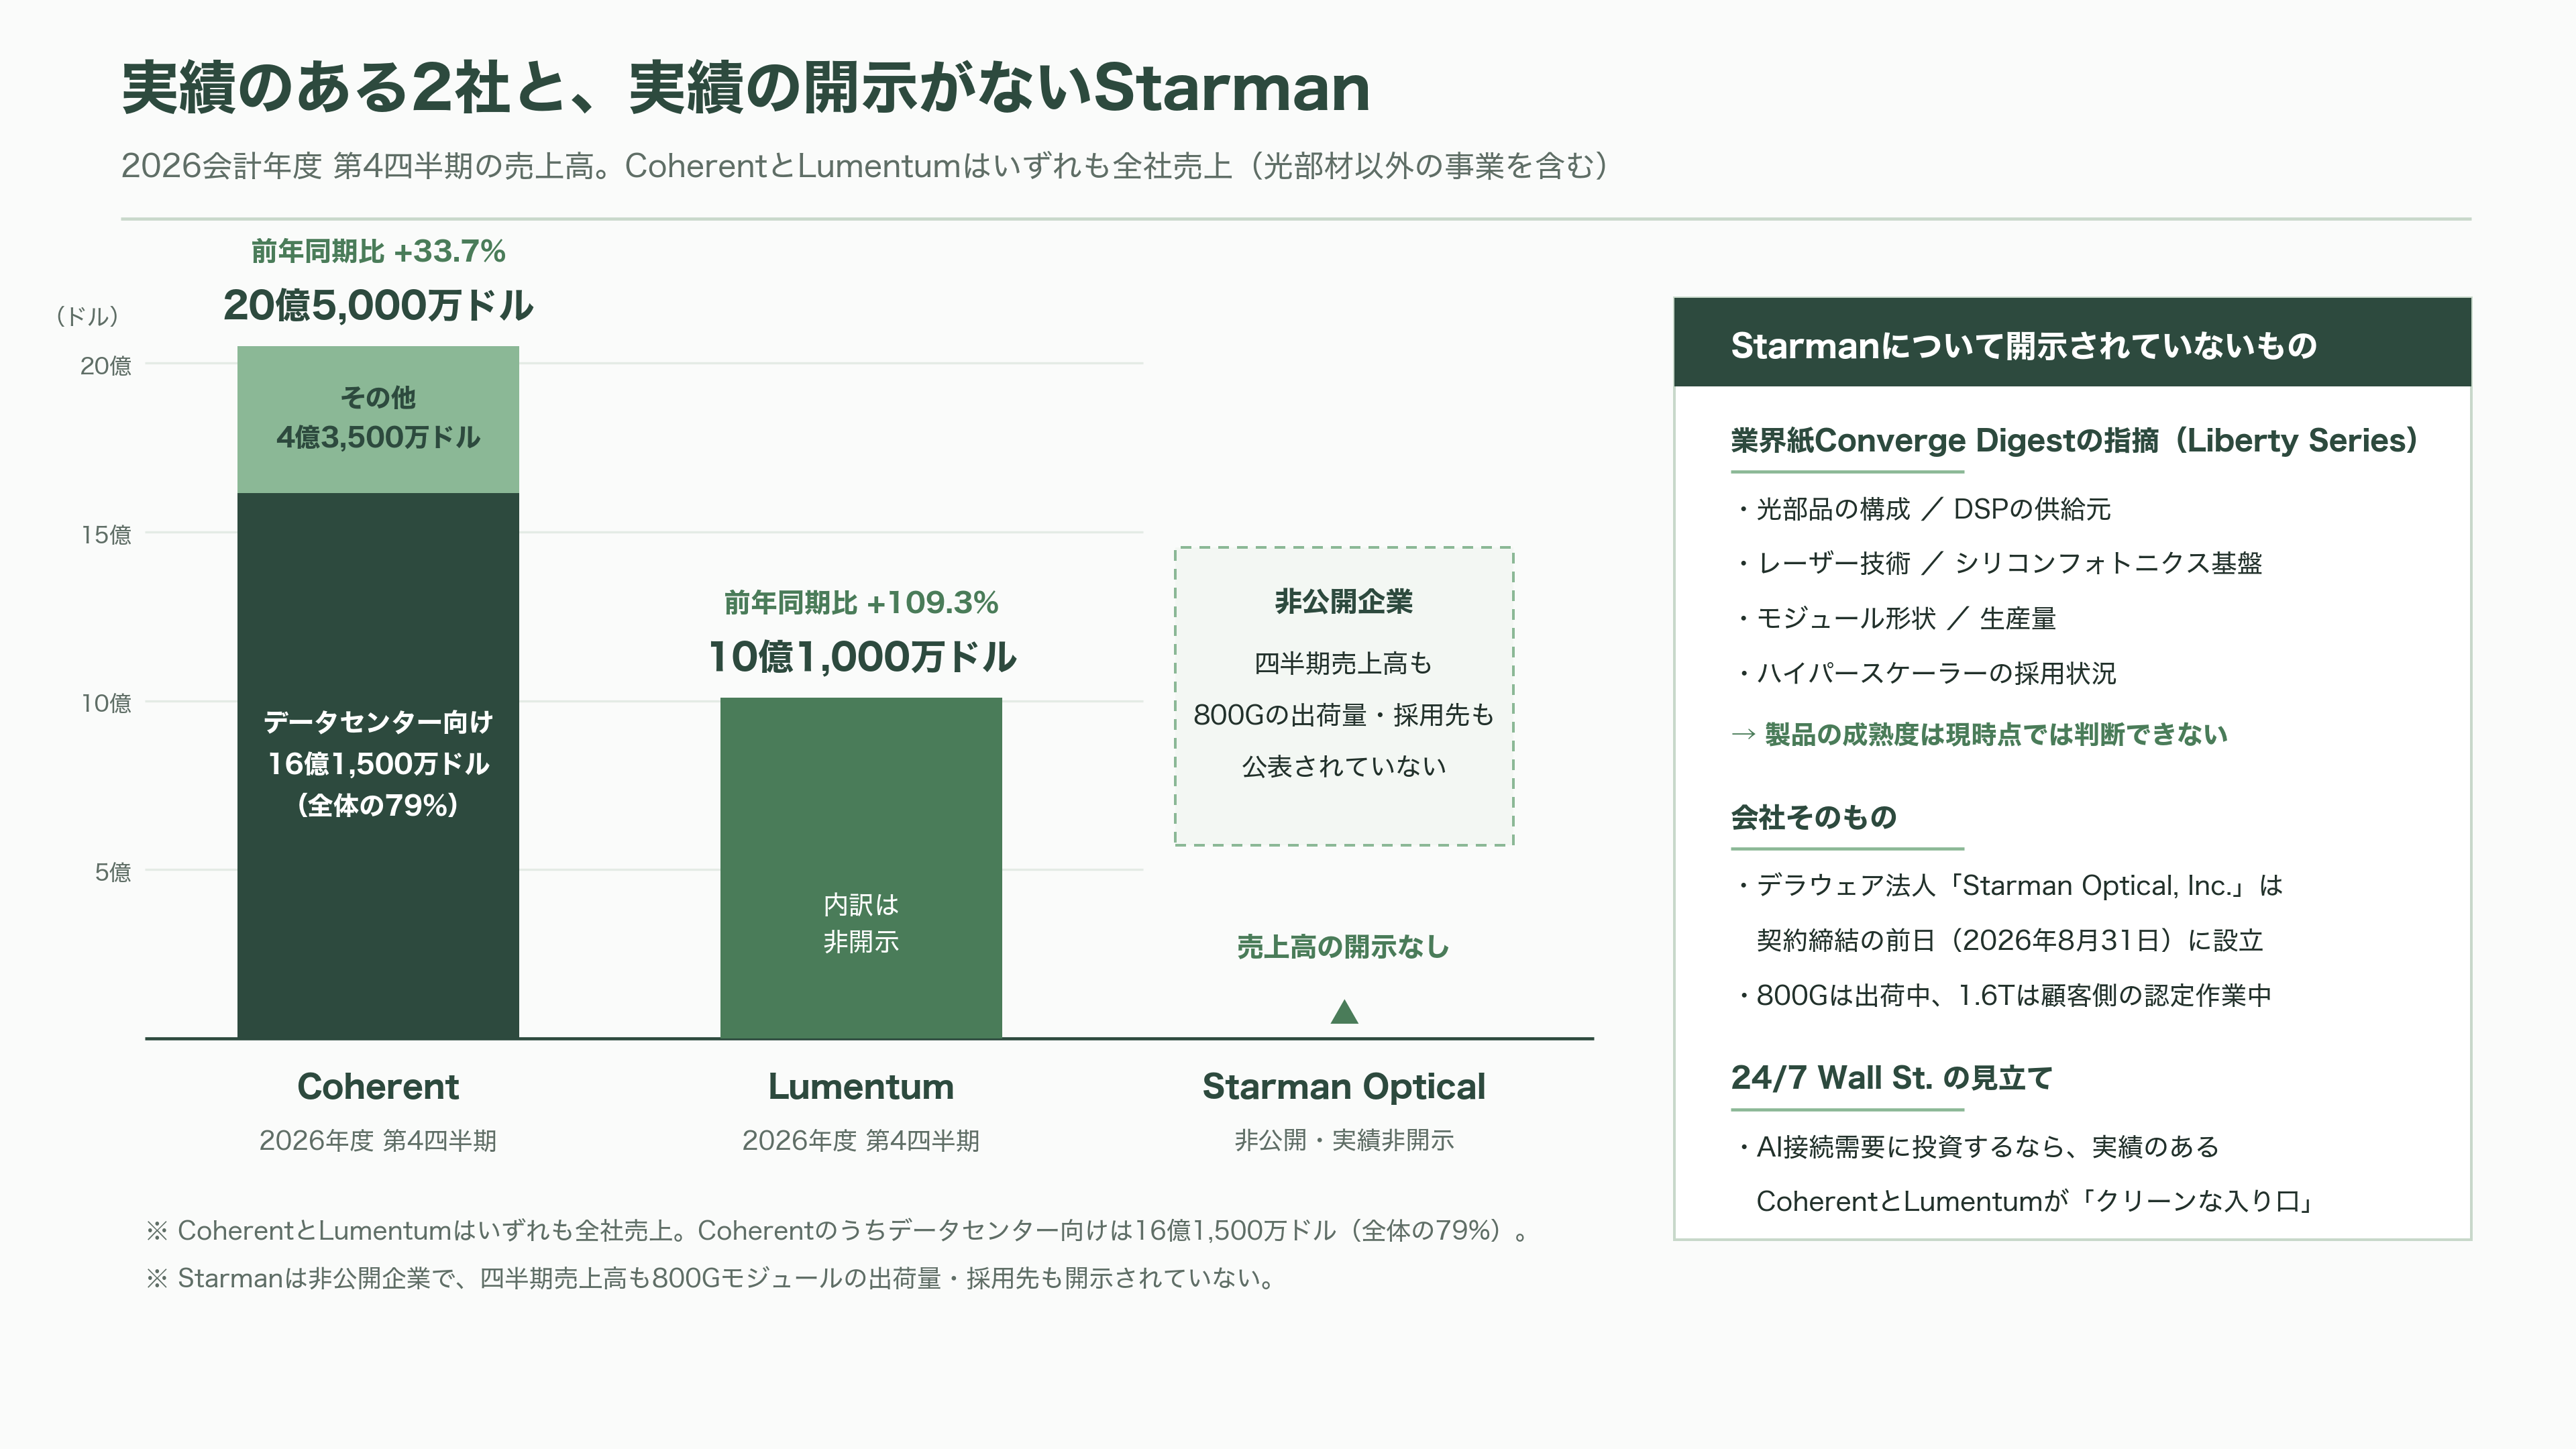
一方で、押さえておくべき事実もある。TechCrunchは、合併契約の当事者となったデラウェア法人「Starman Optical, Inc.」が契約締結の前日、2026年8月31日に設立されたと報じた。同社は自らを光トランシーバーとフォトニクス技術の企業と説明しているが、公開された運営実績はほとんどない。業界紙Converge Digestも、Liberty Seriesについて光部品の構成、DSPの供給元、レーザー技術、シリコンフォトニクスの基盤、モジュール形状、生産量、そしてハイパースケーラーの採用状況が一切開示されていないと指摘し、製品の成熟度は現時点では判断できないとしている。
逆三角合併とは何か、なぜこの形が選ばれたのか
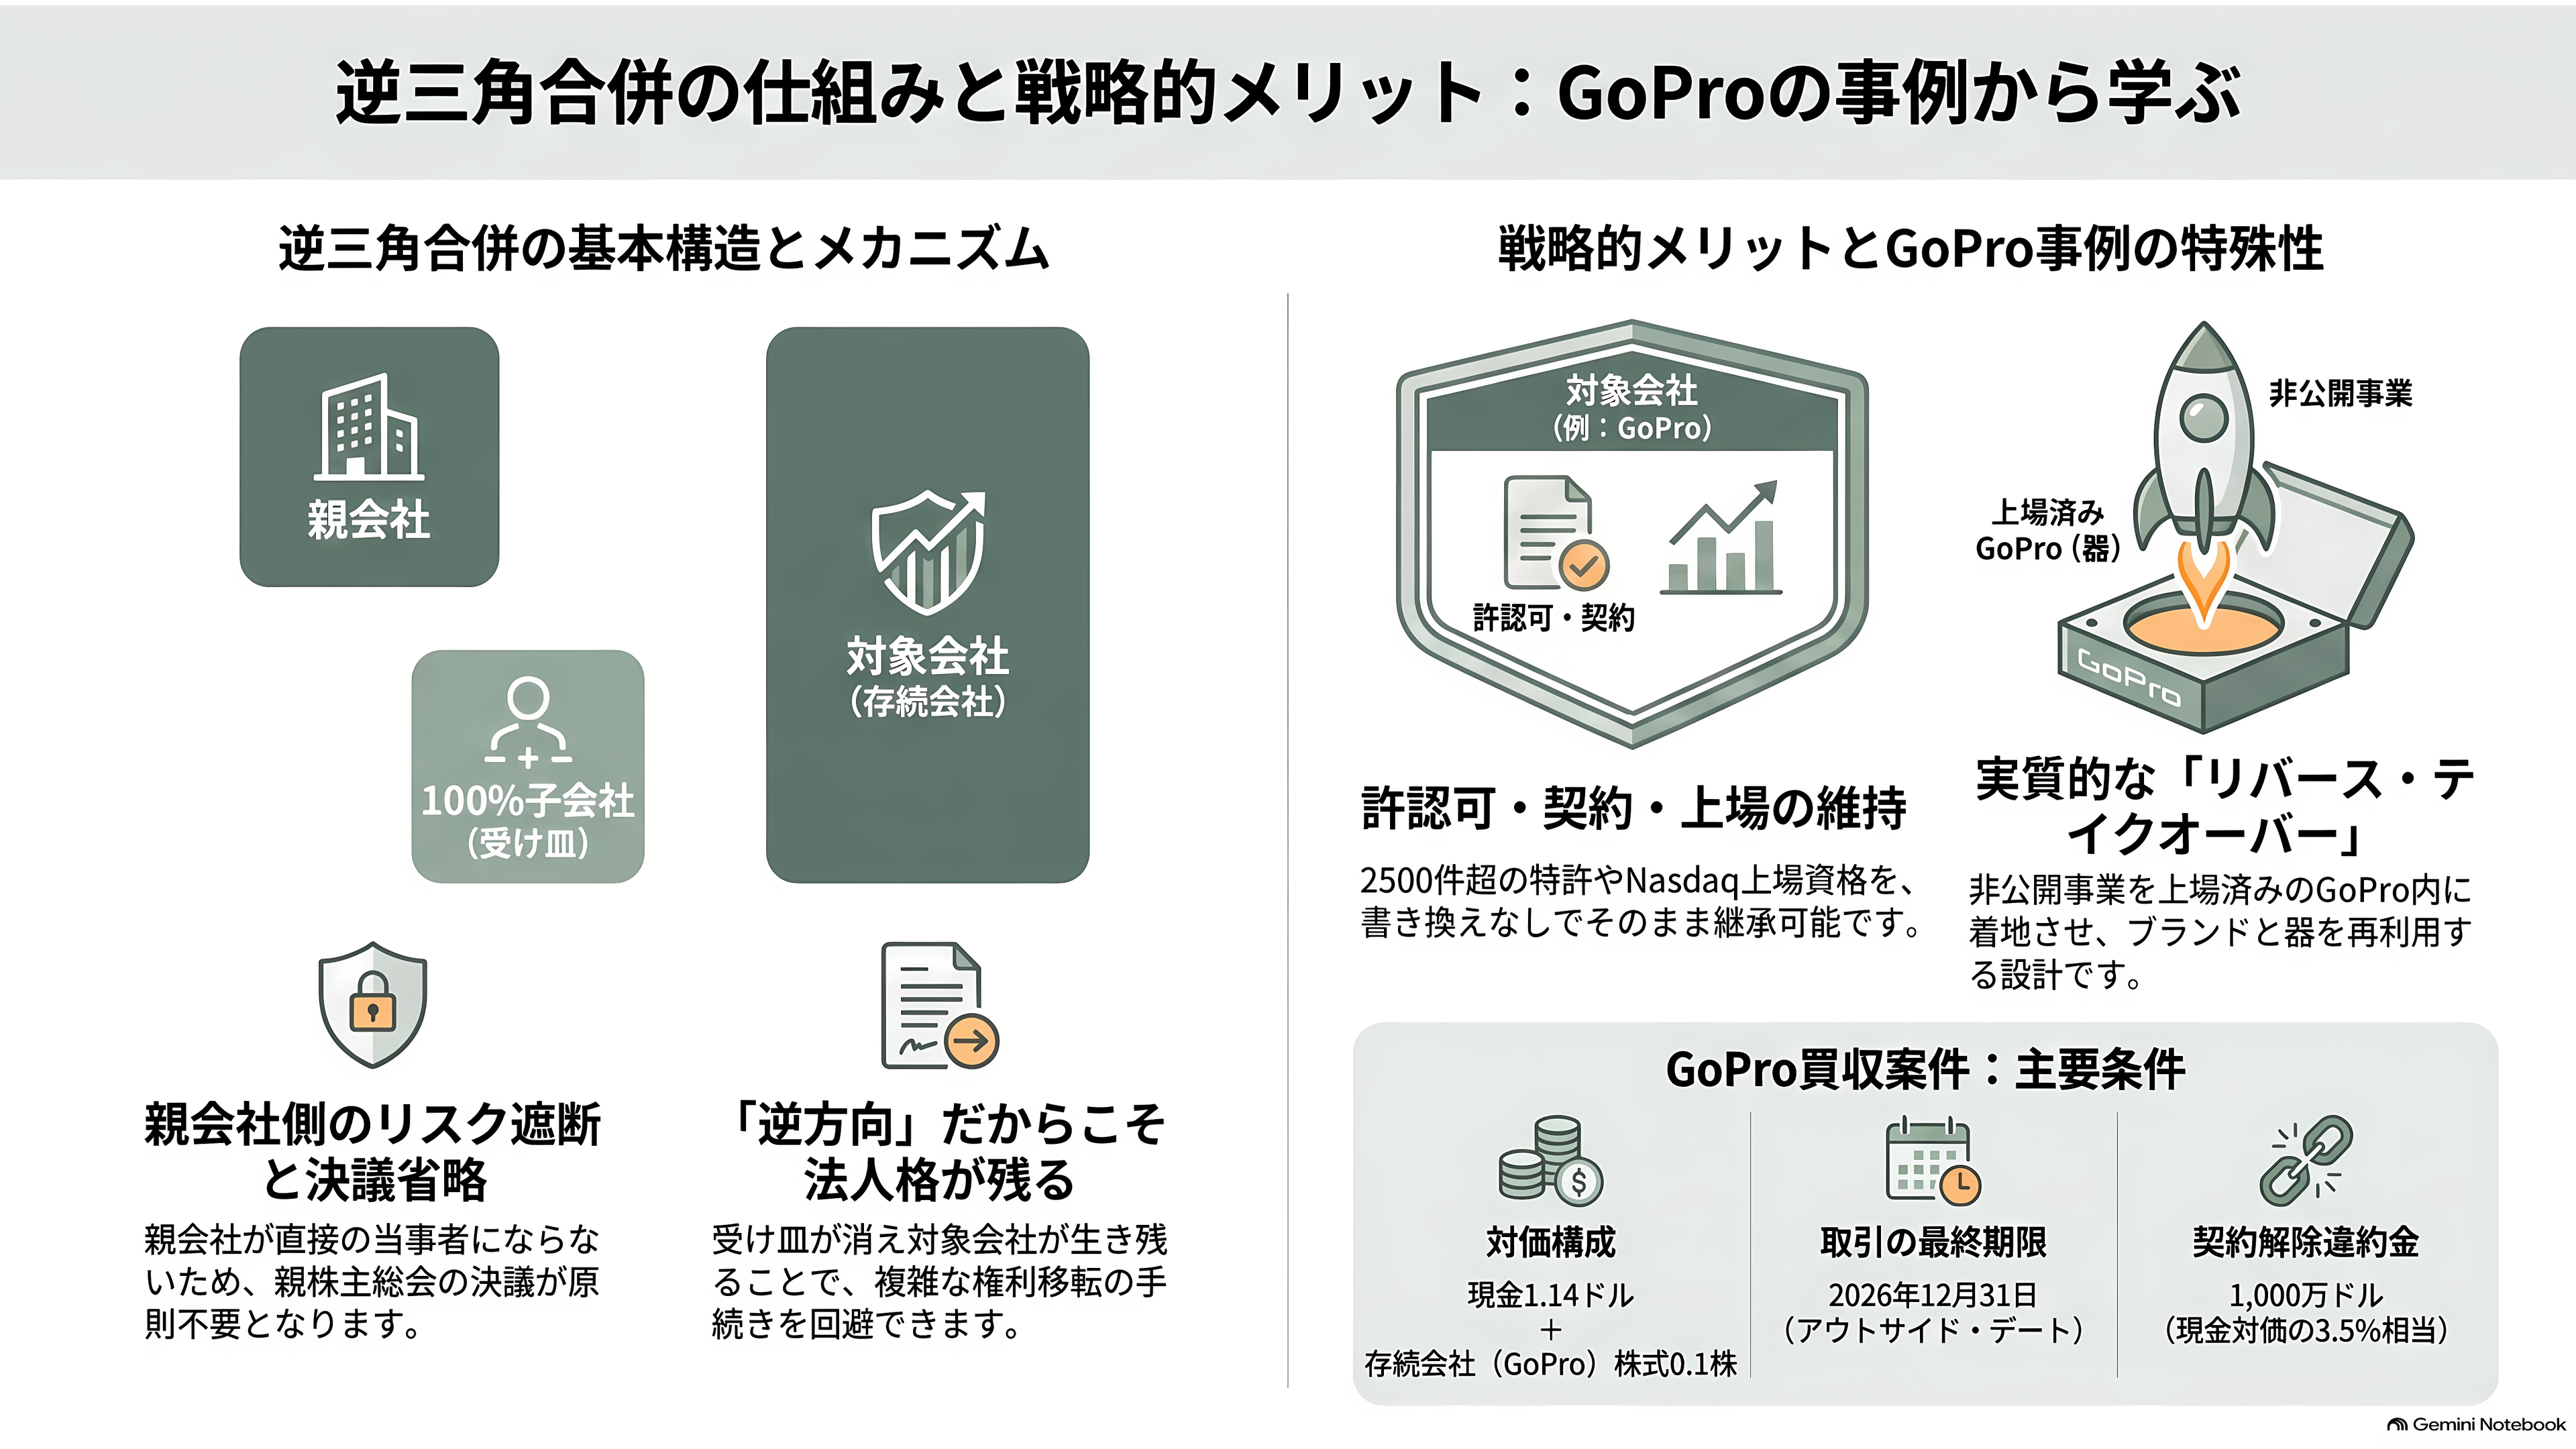
今回の取引は、法律上は3つの会社が登場する。
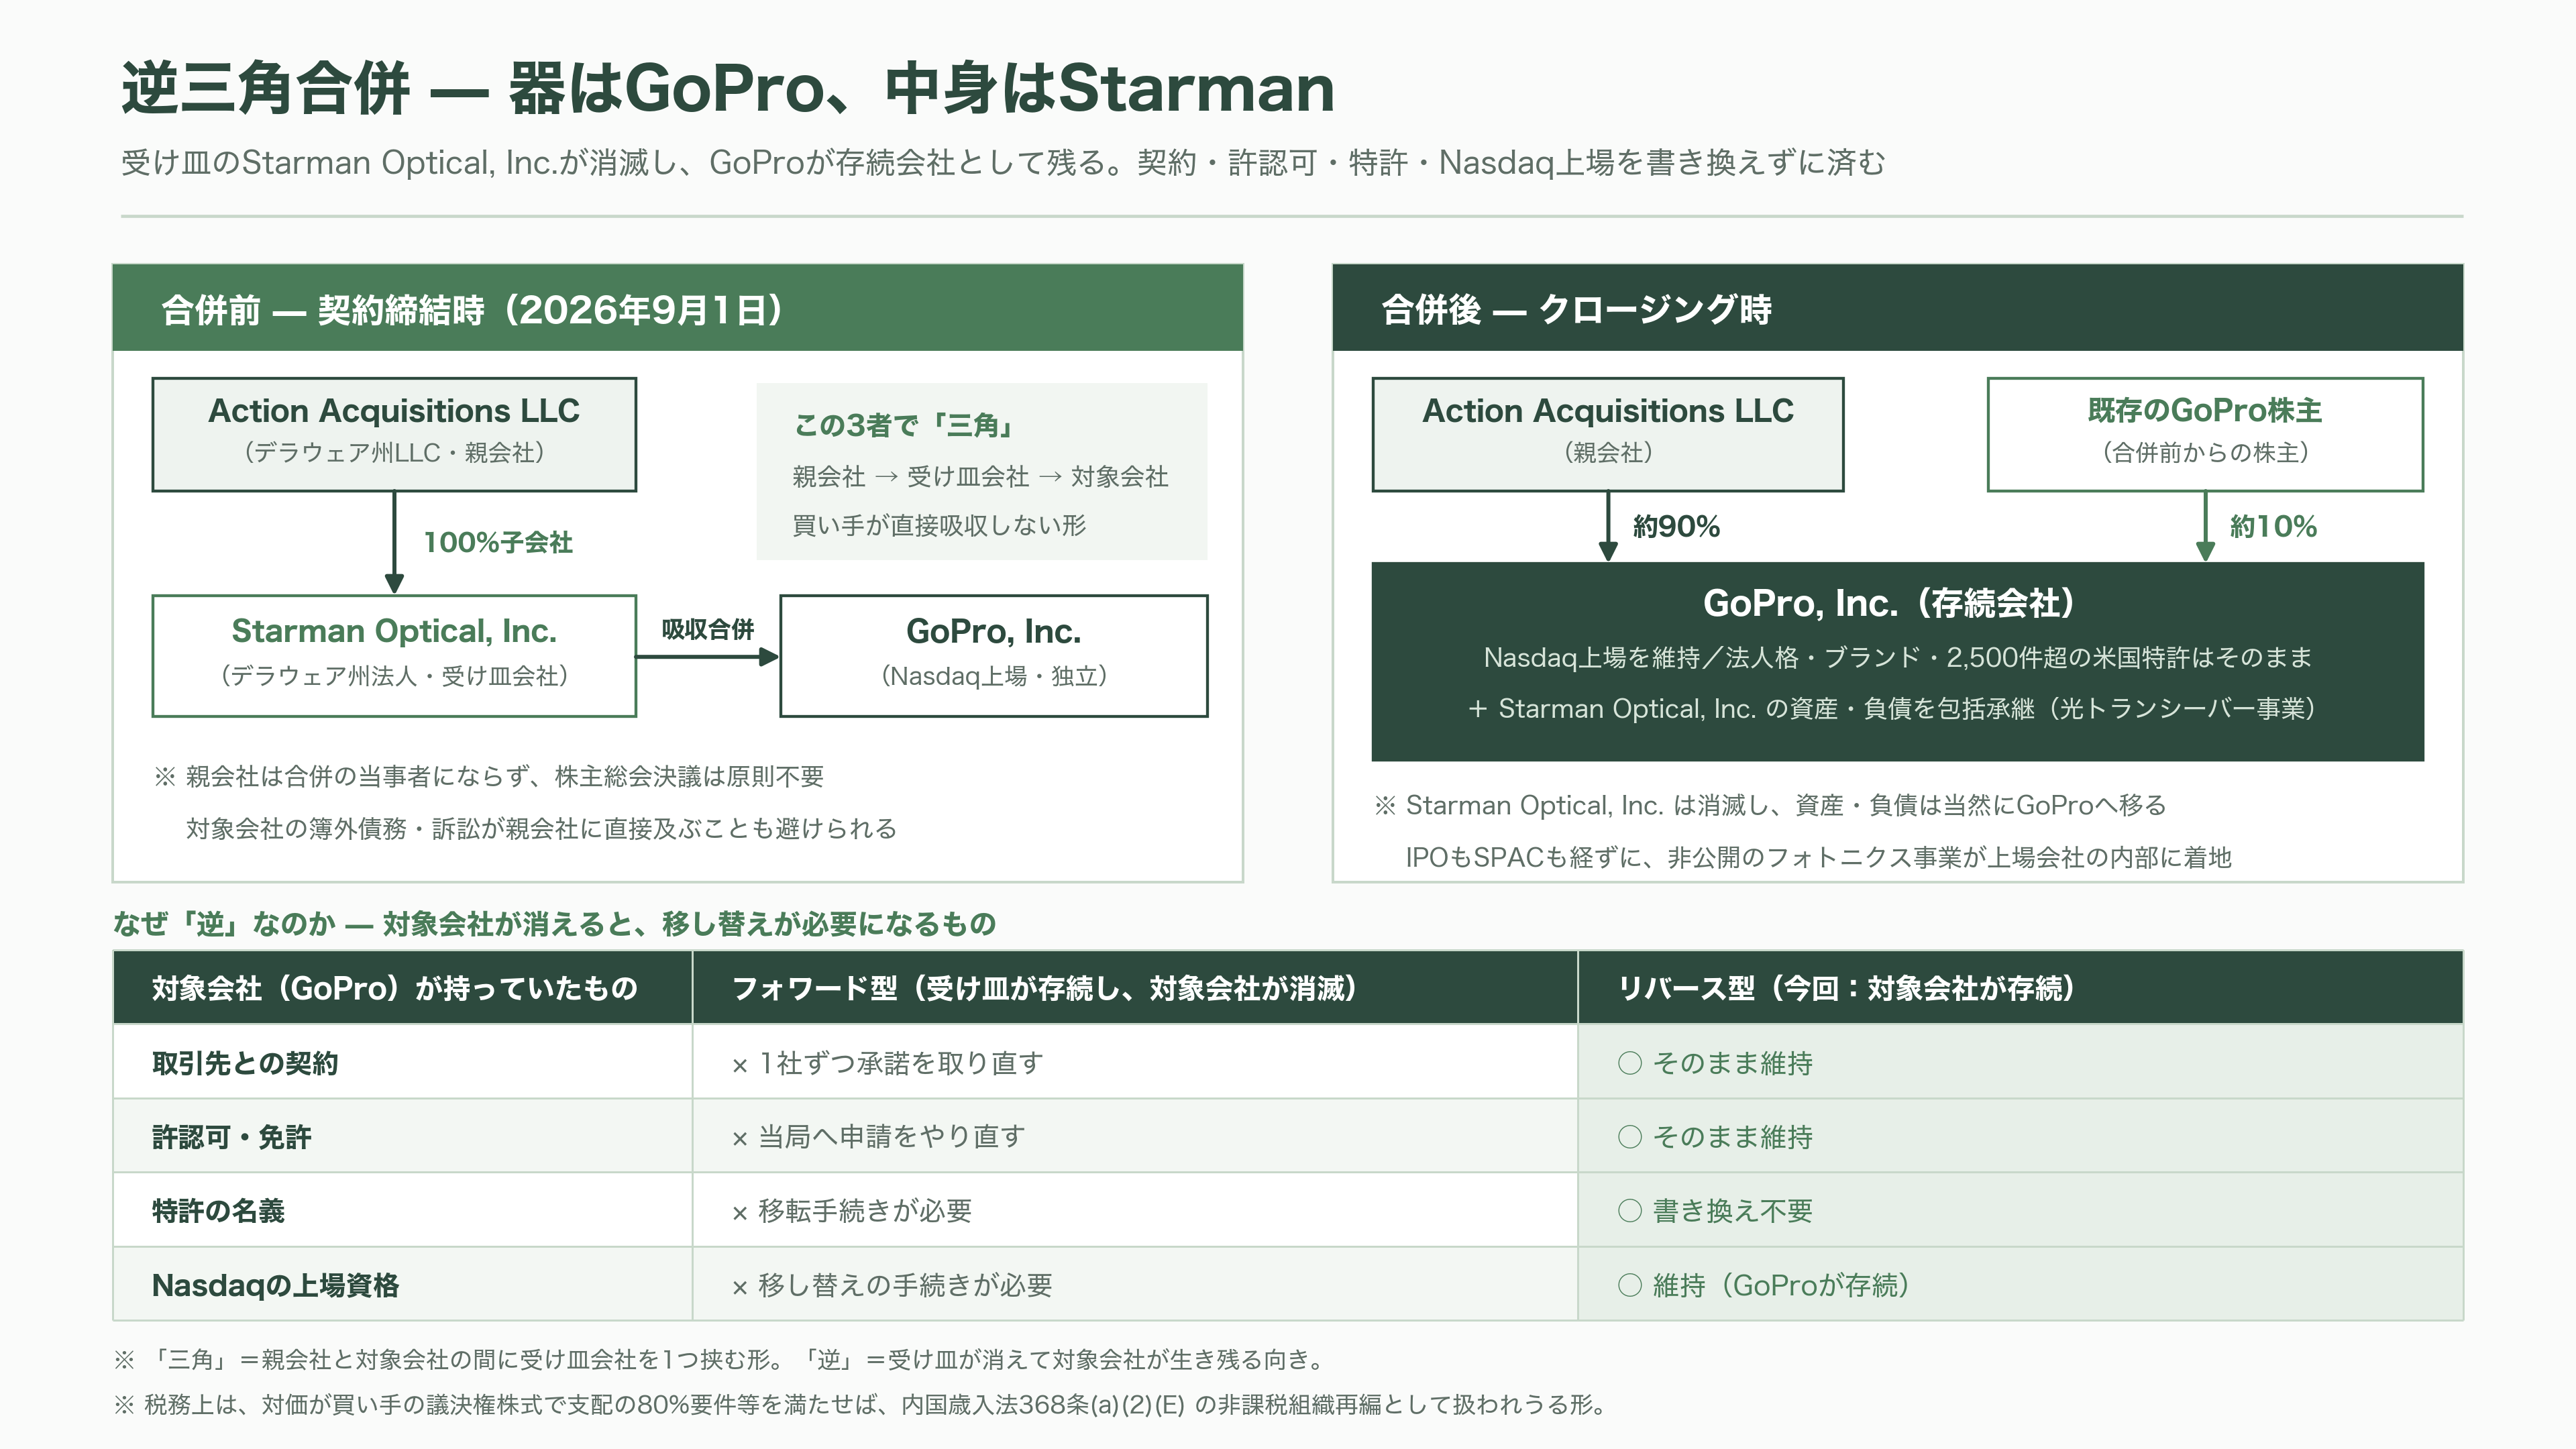
親会社にあたるのがAction Acquisitions LLC、デラウェア州の有限責任会社だ。その100%子会社として作られたのがStarman Optical, Inc.、デラウェア州の株式会社である。そして対象会社がGoPro, Inc.。
合併の向きが重要だ。Starman OpticalがGoProに吸収されて消滅し、GoProが存続会社として生き残り、Action Acquisitionsの子会社になる。これが逆三角合併(Reverse Triangular Merger)である。
なぜ「三角」なのか。買い手が対象会社を直接吸収するのではなく、間に受け皿会社を1つ挟むからだ。親・受け皿・対象で三角形になる。この形をとると、買い手の親会社自身は合併の当事者にならない。だから親会社側の株主総会決議は原則不要になり、対象会社が抱えている簿外の債務や訴訟が親会社に直接及ぶことも避けられる。
では「逆」とは何か。受け皿が対象会社を吸収して対象会社が消えるのが順方向(フォワード)で、受け皿の方が消えて対象会社が生き残るのが逆方向(リバース)だ。この違いが実務では決定的に効く。
対象会社が消えてしまうと、その会社が結んでいた契約、取得していた許認可、保有していた免許、そして証券取引所への上場資格まで、すべてを移し替える手続きが必要になる。取引先1社ずつに承諾を取り、当局に申請をやり直す。数が多ければ、それだけで取引が壊れる。逆三角合併なら、対象会社の法人格がそのまま残るので、契約も許認可も特許の名義も上場も、書き換えなくていい。米国のM&Aで逆三角合併が定番になっている最大の理由がこれだ。税務上も、対価が買い手の議決権株式で、支配の80%要件などを満たせば、内国歳入法368条(a)(2)(E)の非課税組織再編として扱われうる形として設計されている。
そのうえで、今回の取引には教科書どおりではない設計が入っている。
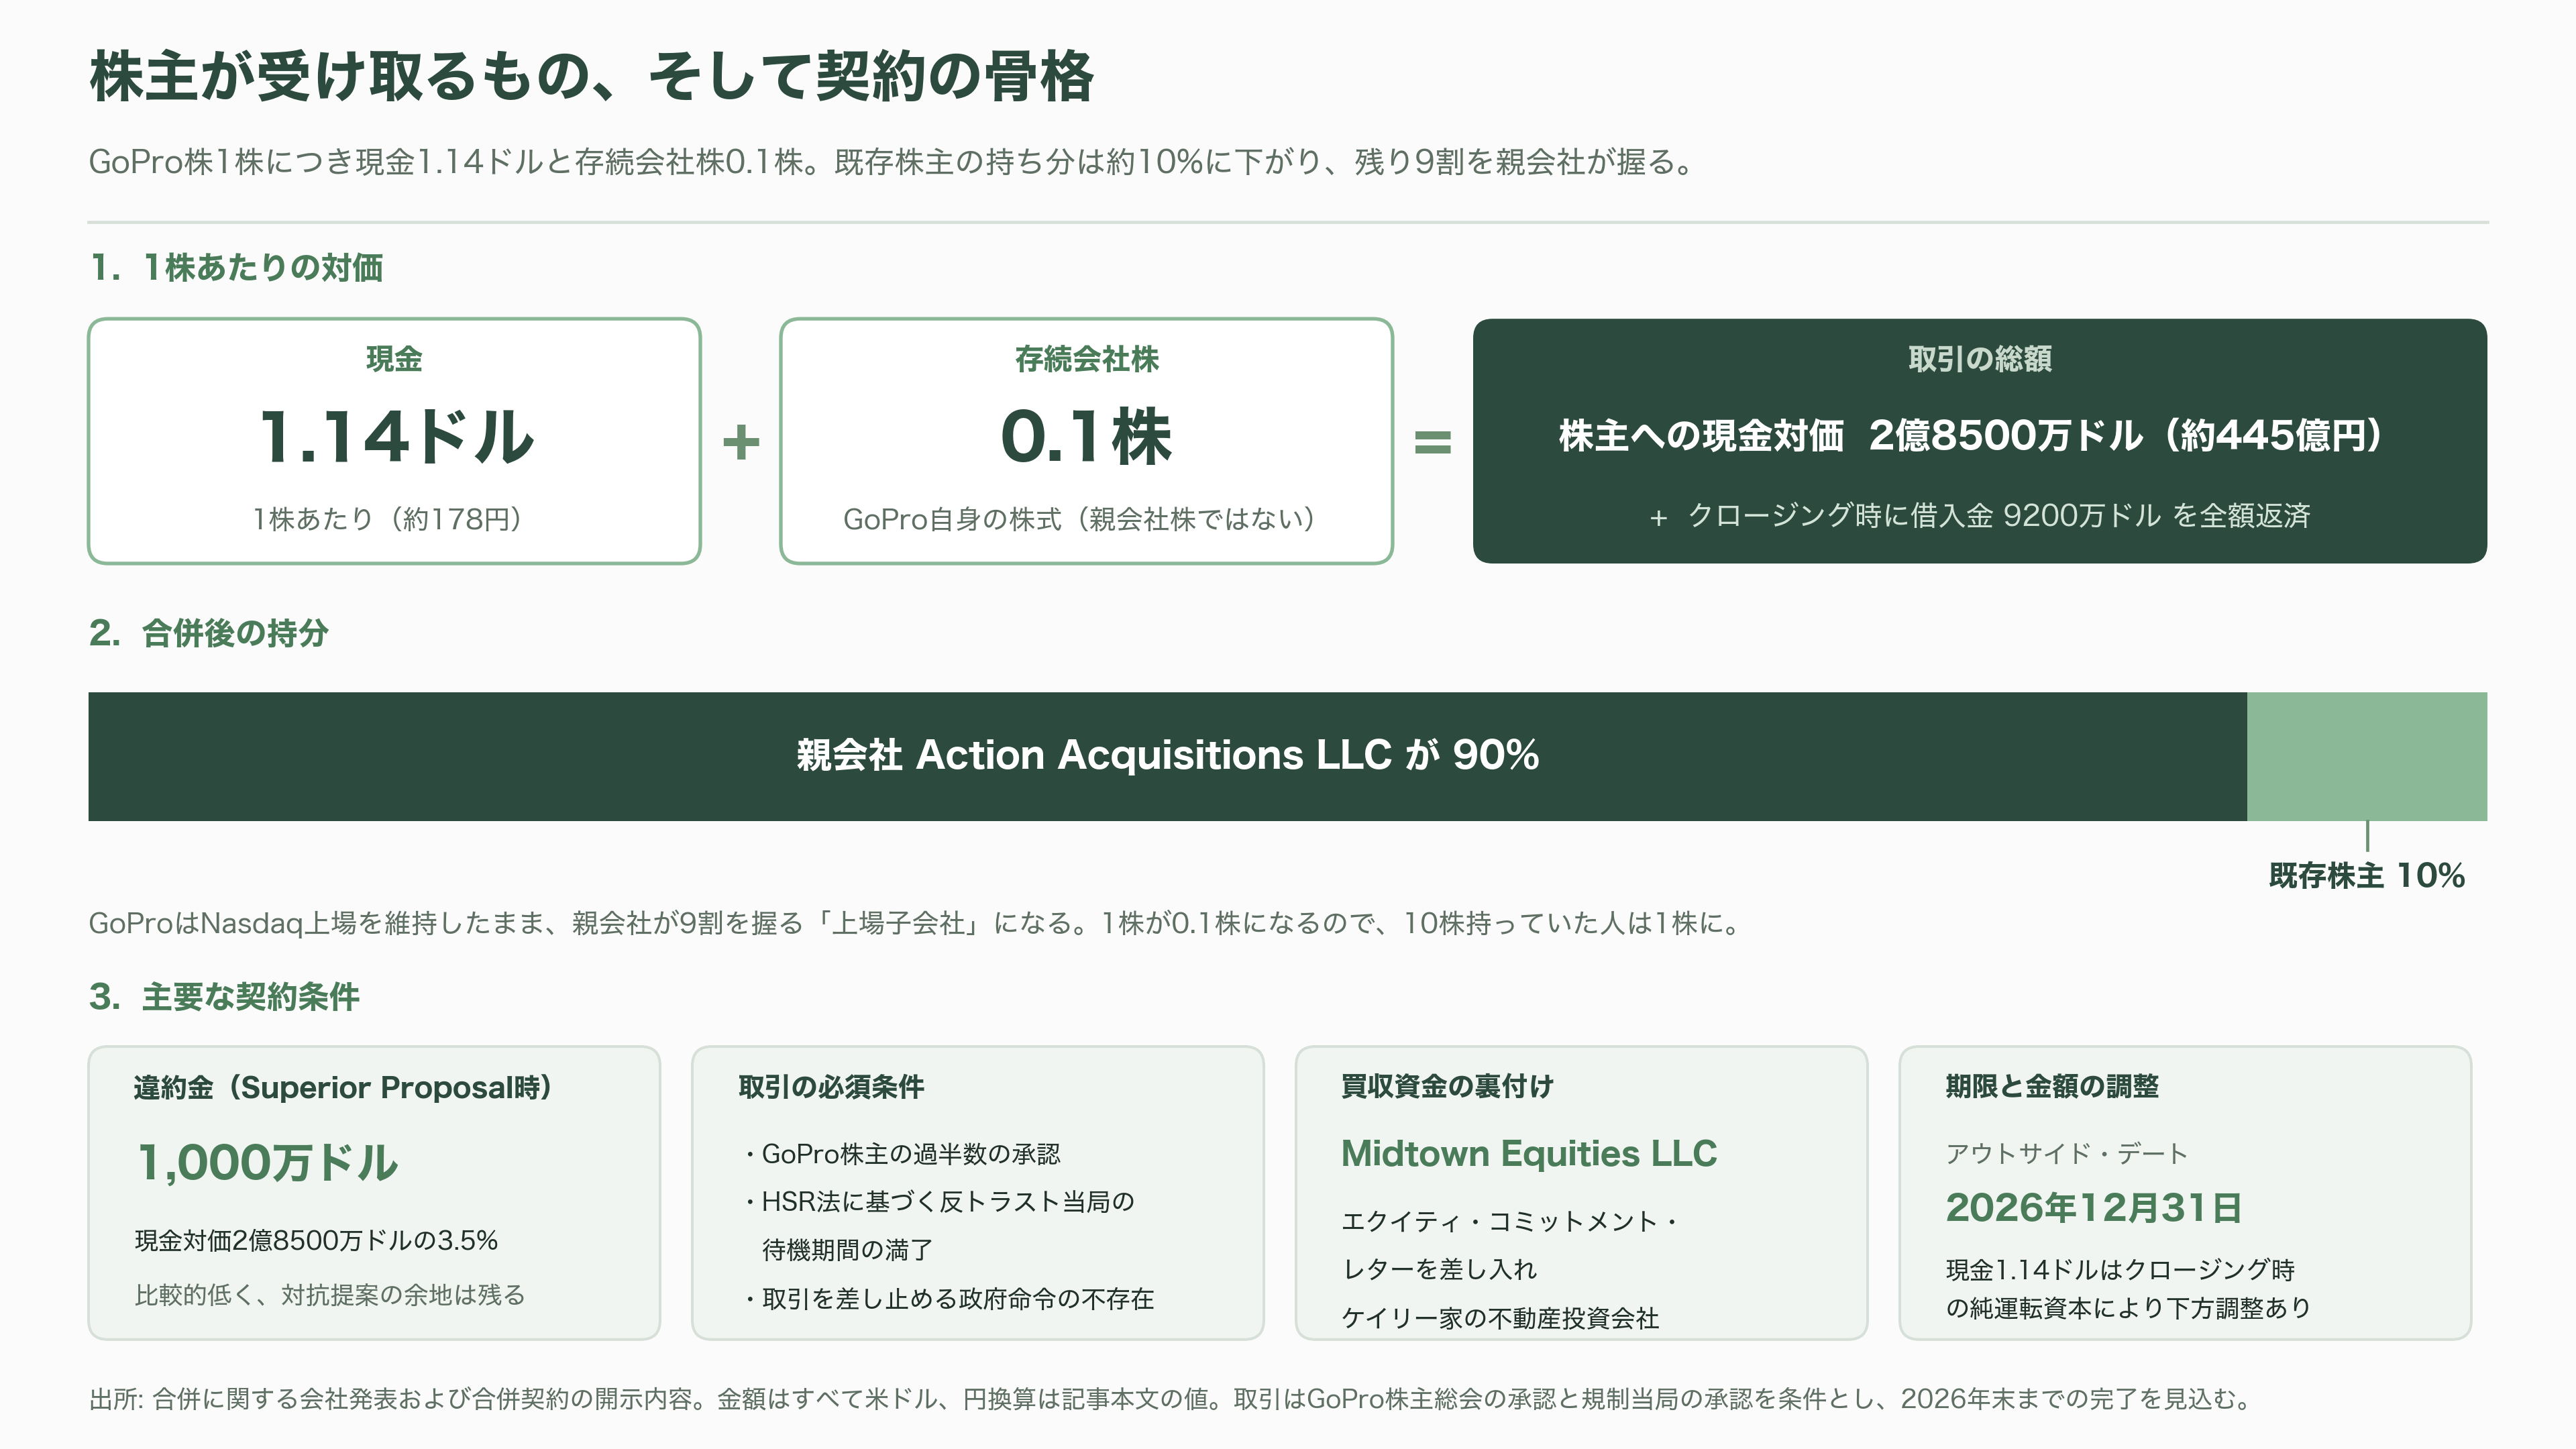
GoProの株主が受け取るのは、現金1.14ドルと、「存続会社」つまりGoPro自身の株式0.1株である。親会社Action Acquisitionsの株ではない。1株が0.1株になるので、10株持っていた人は1株になり、そこに新たに発行される株が加わって、既存株主の持ち分は全体の約10%に落ち着く。残り9割を親会社が握る。GoProはNasdaq上場を維持したまま、親会社が9割を持つ「上場子会社」になる。
そしてもう一点。合併では、消滅する会社の資産と負債は、法律上当然に存続会社へ移る。個別の譲渡契約はいらない。つまり、消滅する側のStarman Optical, Inc.に入っていたものは、クロージングと同時にGoProの中身になる。IPOも、SPACとの合併も経ずに、非公開のフォトニクス事業が公開会社の内部に着地する構造である。
映像制作系メディアのRedShark Newsは、これを「合併というより逆買収(リバース・テイクオーバー)に近い」と評した。GoProという法人格、ブランド、2500件を超える米国特許、そしてNasdaqのティッカーはそのまま残る。ただし、その器の中で意思決定をするのはStarman側になる。
契約条件も見ておく価値がある。GoProがより有利な買収提案(Superior Proposal)を受け入れて契約を解除する場合などに支払う違約金は1000万ドル(約16億円)で、これは現金対価2億8500万ドルの3.5%に当たる。取引の必須条件は、GoPro株主の過半数の承認と、ハート・スコット・ロディノ法(HSR法)に基づく反トラスト当局の待機期間の満了、そして取引を差し止める政府命令がないこと。買収資金は、ニューヨークの不動産投資会社Midtown Equities LLCが差し入れたエクイティ・コミットメント・レターで裏付けられている。Midtown Equitiesはケイリー家の投資プラットフォームで、100件超・1400万平方フィート超の不動産を保有する会社だ。取引の最終期限(アウトサイド・デート)は2026年12月31日。未確定の譲渡制限付株式ユニットは存続会社の同条件のユニットに引き継がれ、ワラントはブラック・ショールズ価値相当の現金で買い取られる。現金対価1.14ドルは、クロージング時点の純運転資本によって下方調整されうる。
市場と投資家は、この取引をどう値付けたか
ここからが、投資家目線で最も面白いところだ。
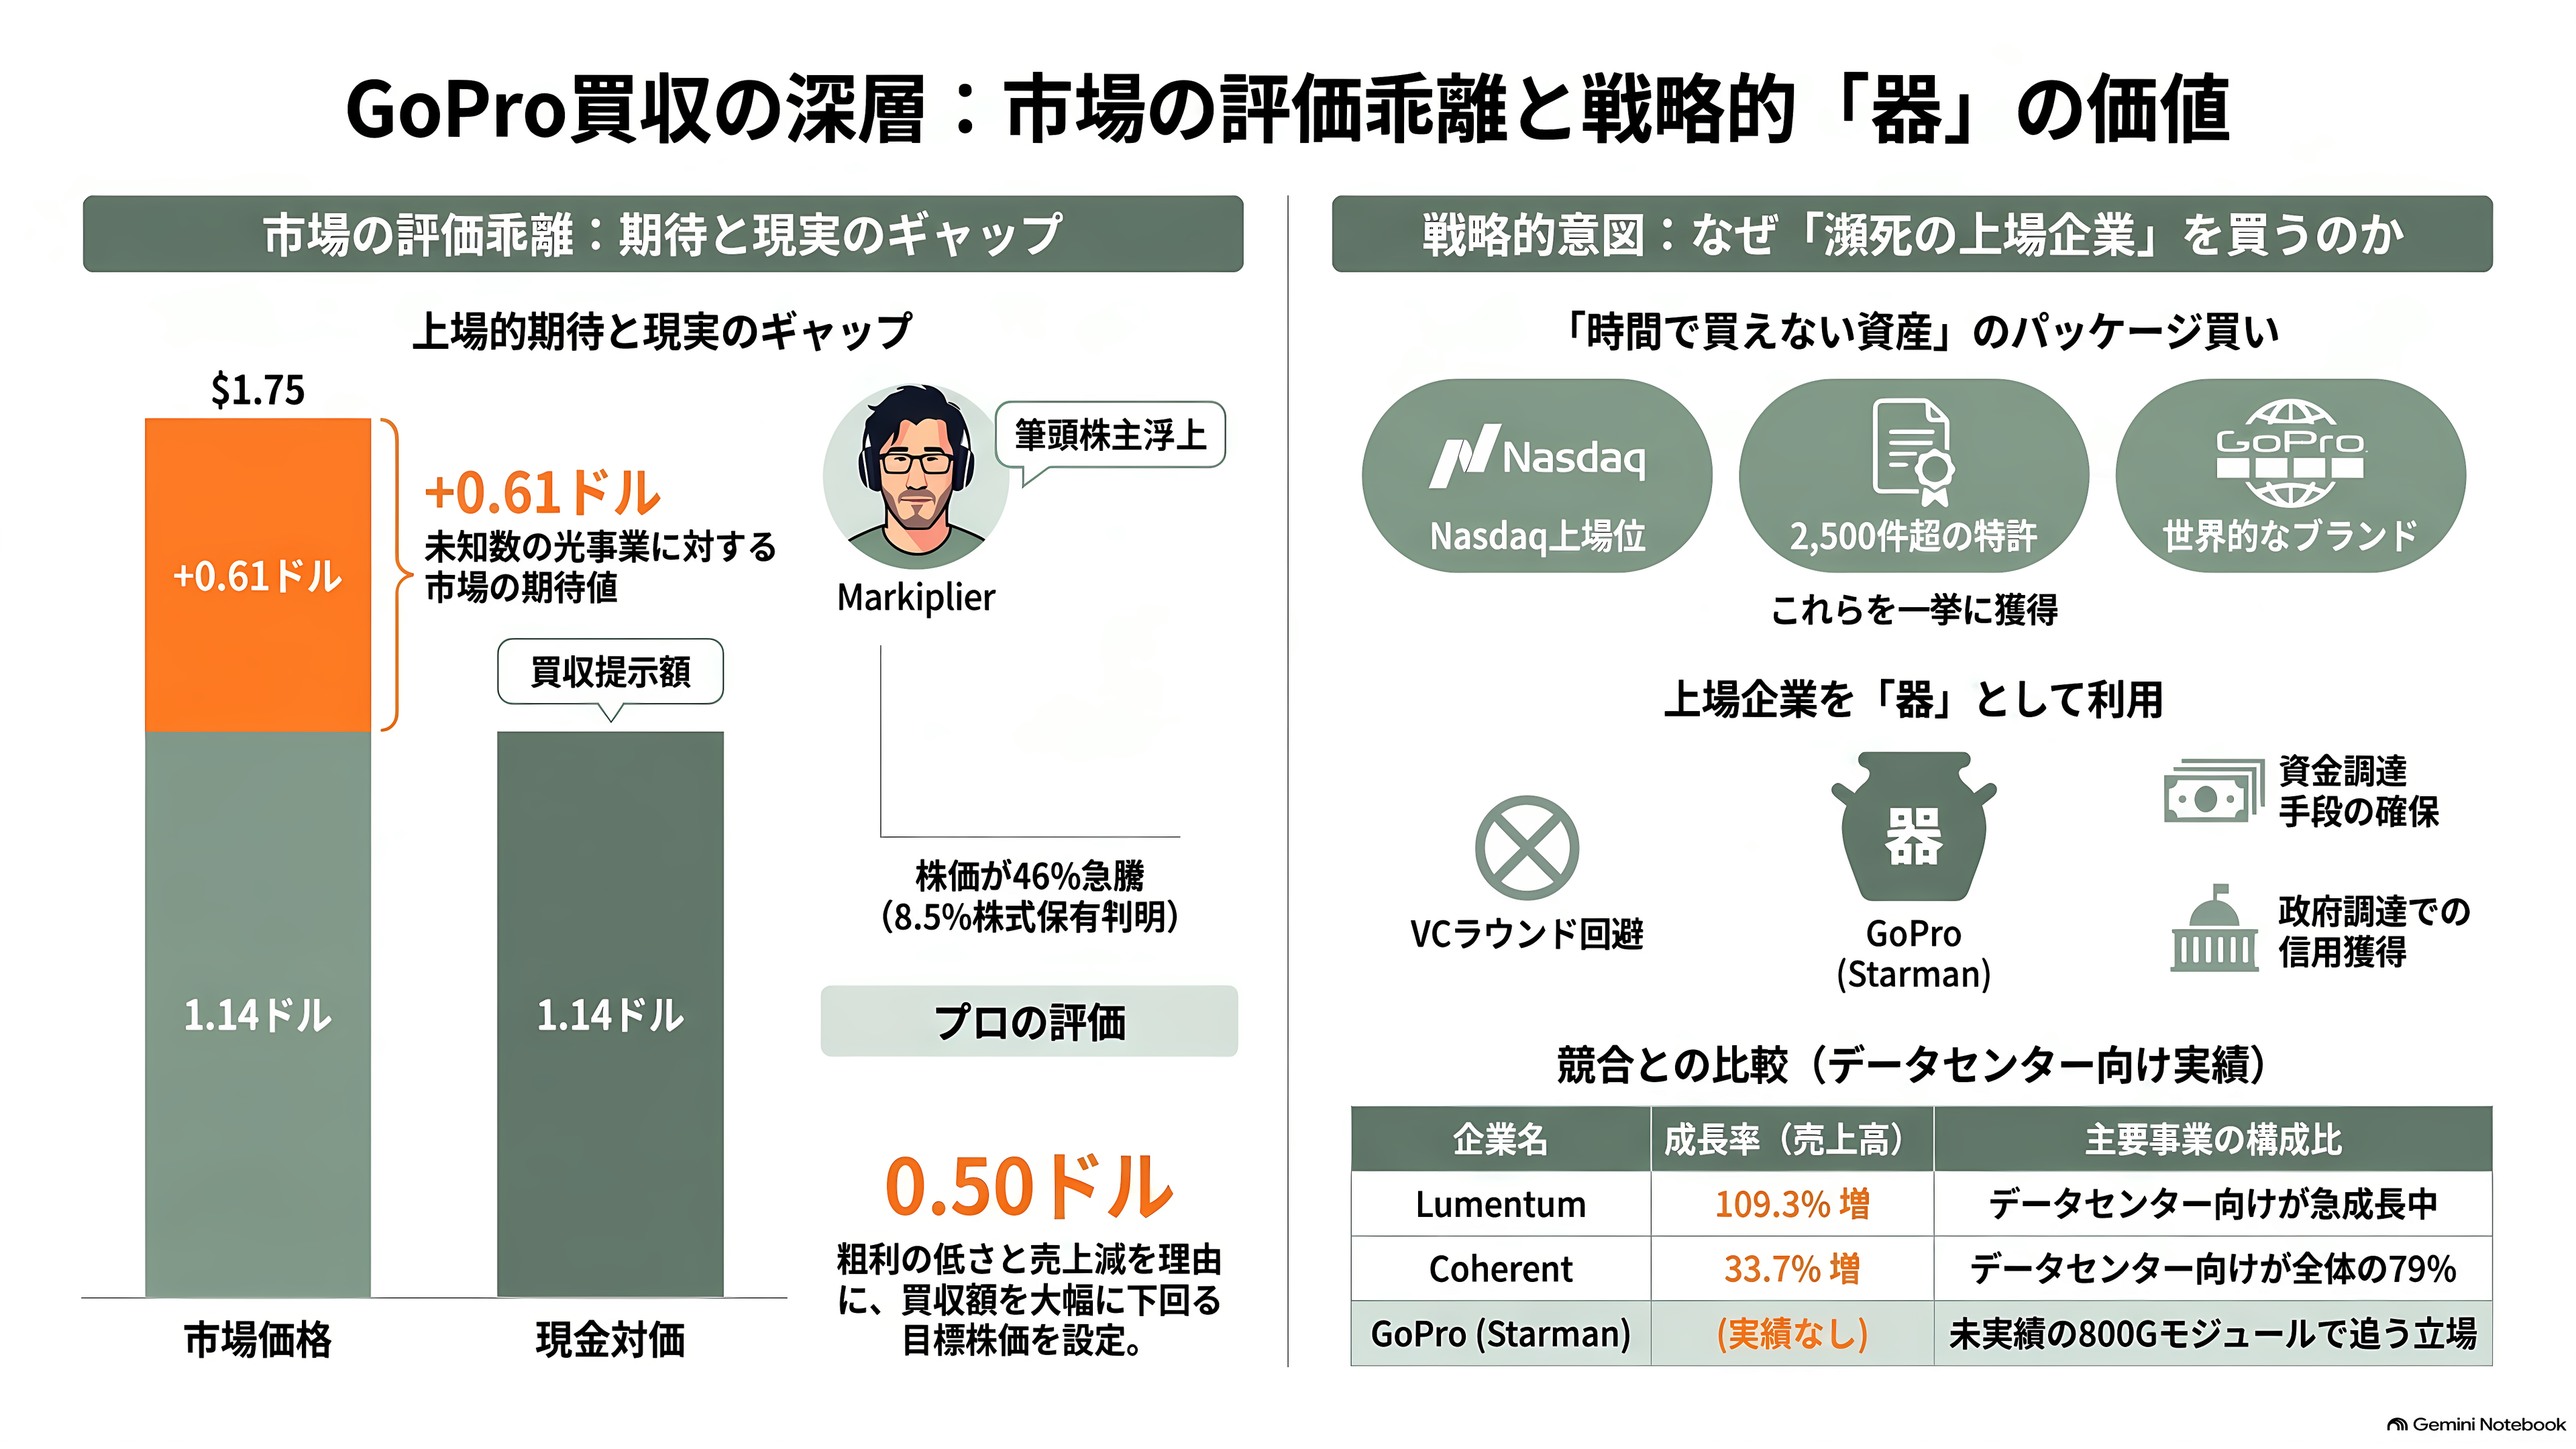
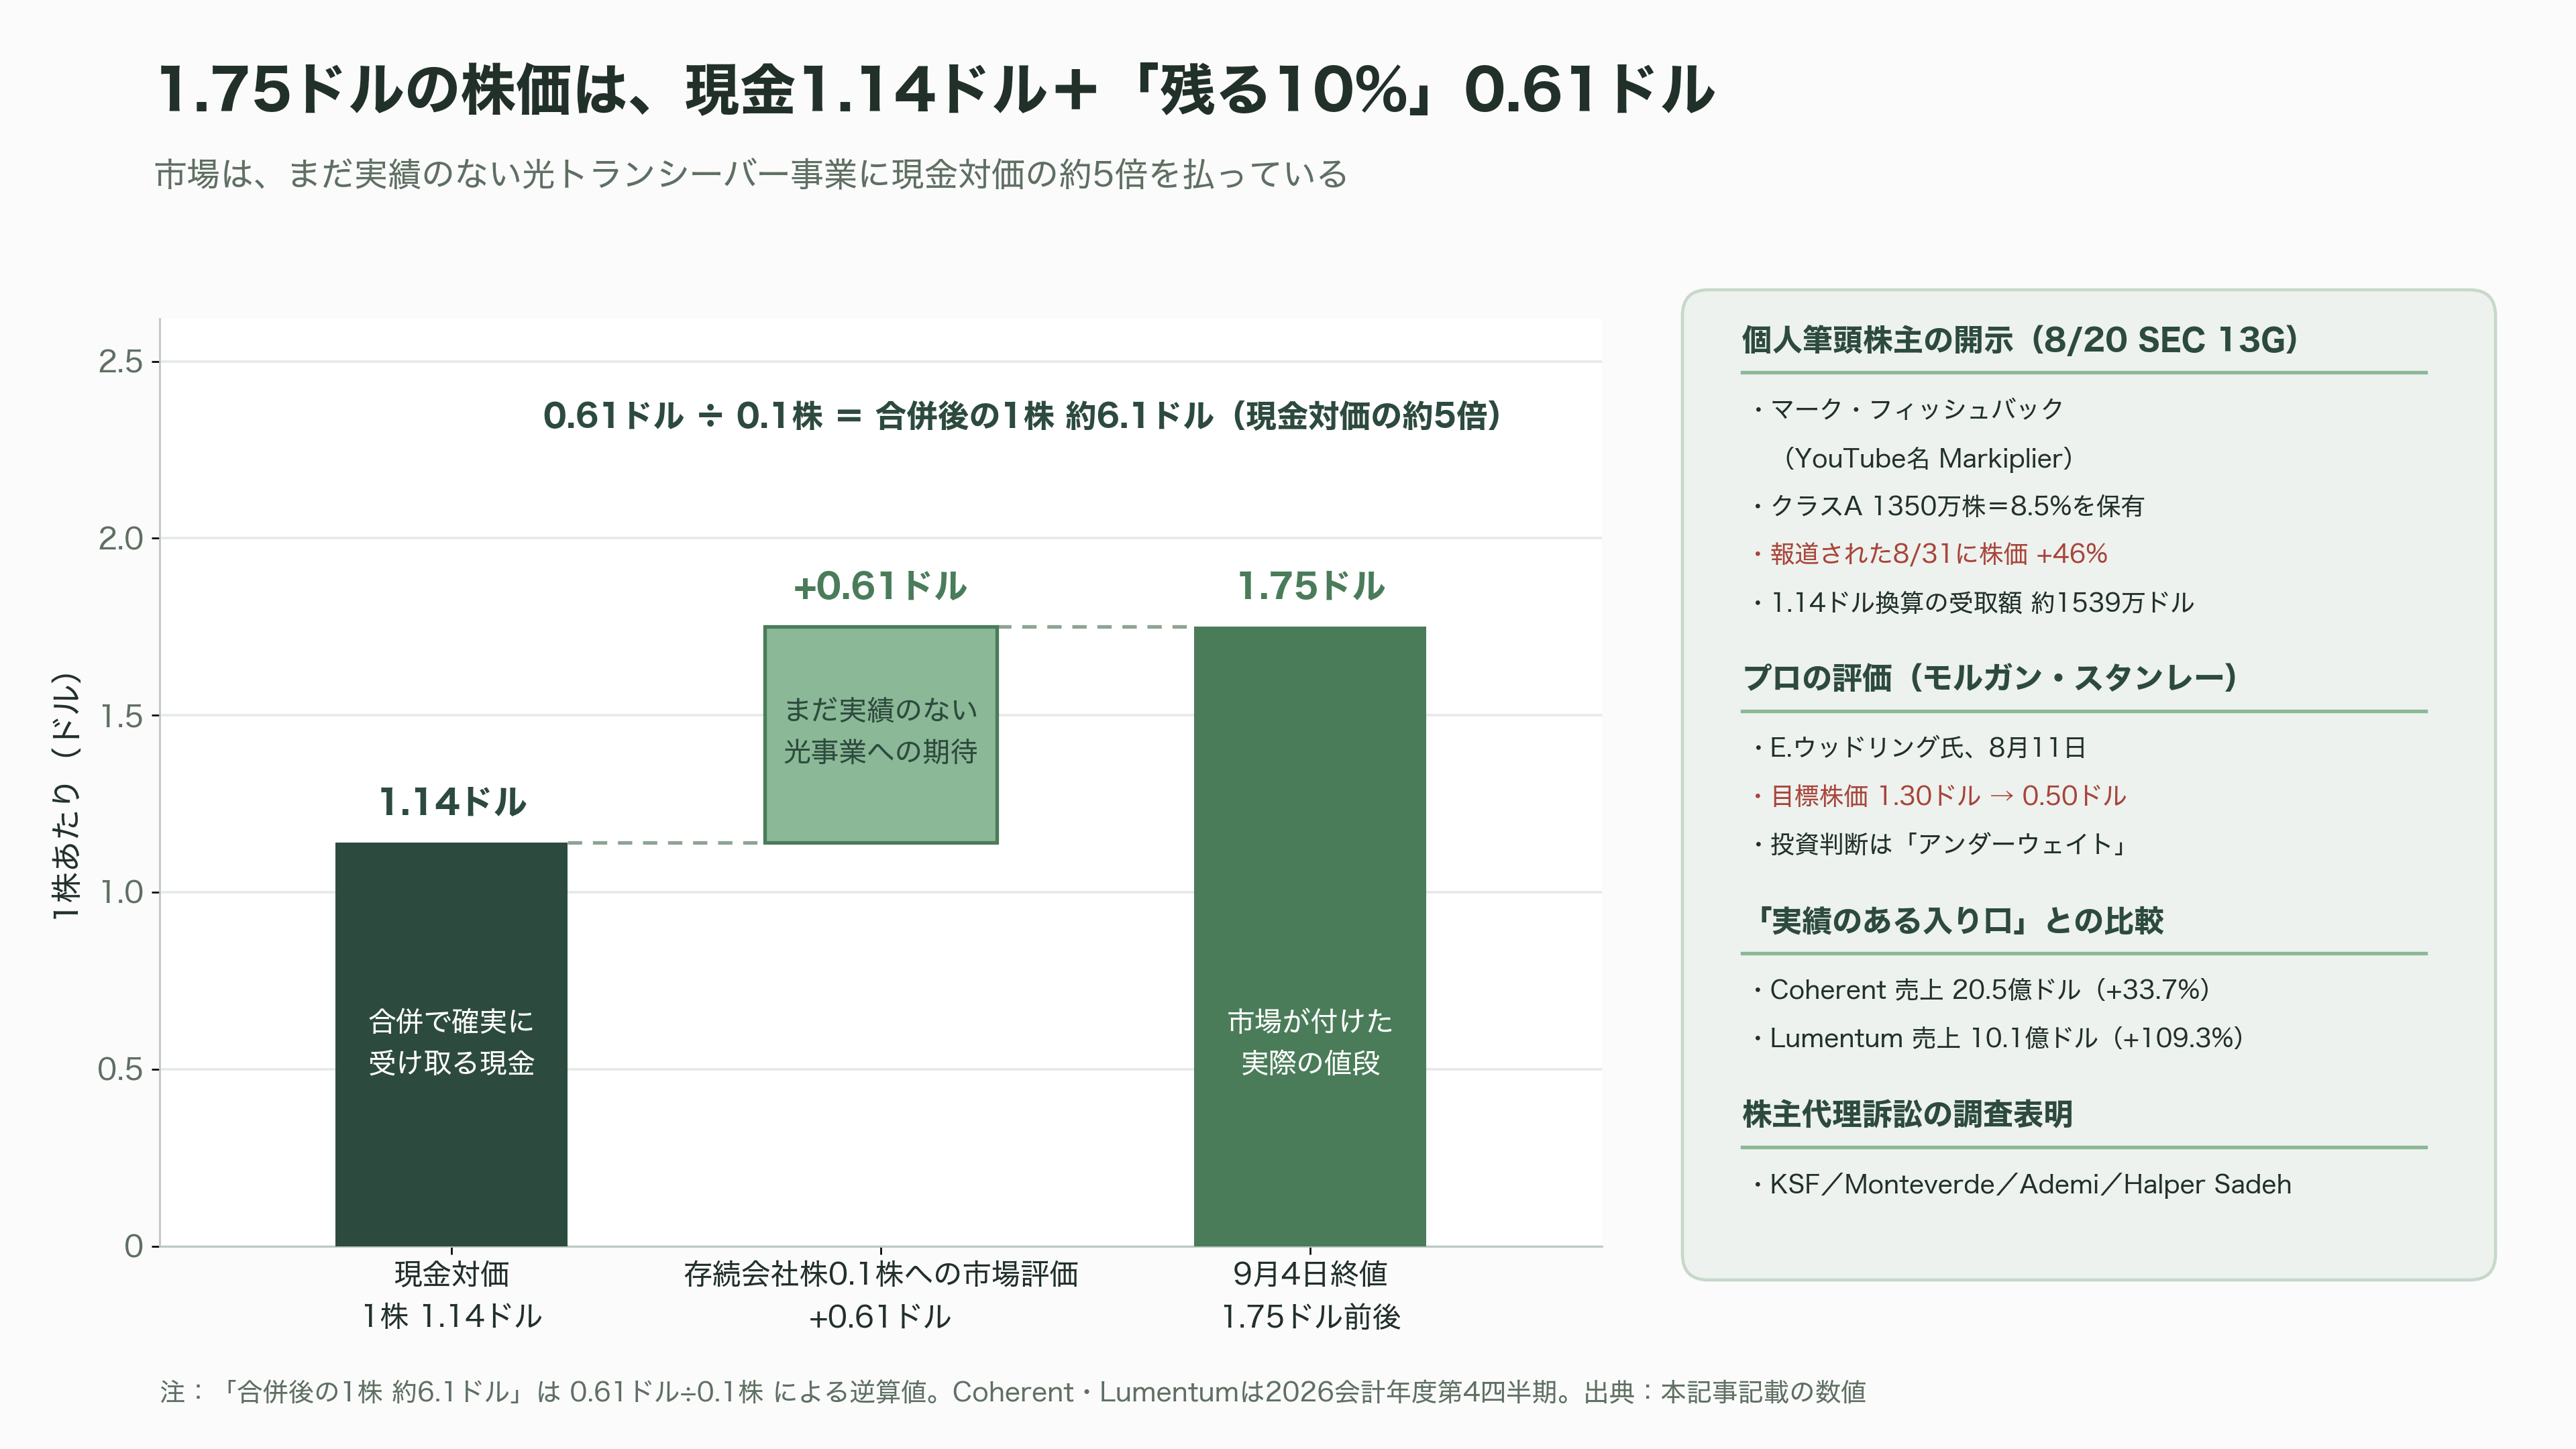
株価は1.14ドルを大きく超えて取引されている。9月4日の終値は1.75ドル前後。買収で受け取る現金が1.14ドルなのだから、差額の約0.61ドルは、同時に受け取る「存続会社株0.1株」に対して市場が付けた値段ということになる。0.1株で0.61ドルなら、合併後の1株は約6ドル(約940円)。市場は、いま手にできる現金の5倍以上の価値を、まだ実績のない光トランシーバー事業に払っている。
この評価が乗ったきっかけは、合併発表だけではない。8月20日にSECへ提出されたスケジュール13Gで、YouTubeクリエイターのマーク・フィッシュバック、活動名Markiplierが、GoProのクラスA株1350万株、クラスAの8.5%を7月13日時点で保有していることが明らかになった。個人としては筆頭株主である。彼が提出したのは経営に影響を与える意図がないことを表明する「受動的」な様式で、支配権の取得を目的としたものではない。ただ市場の受け止めは別で、開示が報じられた8月31日にGoPro株は46%急騰し、そこへ翌日の合併発表が重なった。1株1.14ドルの現金対価で計算すると、彼の受取額は約1539万ドル(約24億円)になる。
一方、プロの評価は冷ややかだった。モルガン・スタンレーのエリック・ウッドリングは、4〜6月期決算を受けて8月11日に目標株価を1.30ドルから0.50ドル(約78円)へ引き下げ、投資判断は「アンダーウェイト」を据え置いていた。売上高の30%超の減少と、実質的な粗利率の低さを理由に挙げている。
24/7 Wall St.は、合併発表でGoProが急騰した同じ日に、CoherentとLumentumの株価も上がったことを指摘しつつ、AI接続需要に投資したいなら実績のある両社の方が「クリーンな入り口」だと突き放した。数字を並べれば言い分は明快だ。Coherentの2026会計年度第4四半期は売上高20億5000万ドル(約3200億円)で33.7%増、うちデータセンター向けが16億1500万ドルで全体の79%。Lumentumの同四半期は10億1000万ドル(約1580億円)で109.3%増。この規模と成長の隣に、公開実績のない800Gモジュールを置いて比べることになる。
複数の株主代理訴訟専門の法律事務所——Kahn Swick & Foti、Monteverde & Associates、Ademi、Halper Sadeh——が、1株1.14ドルという対価とそこに至るプロセスが株主にとって妥当だったかの調査を開始したと相次いで発表した。この種の発表は米国の大型M&Aではほぼ定型的に出るものだが、今回は「現金対価より市場価格の方が高い」という珍しい状況が背景にある。
VCとインフラ投資家の側から見ると、この取引はいま起きている資金の移動を象徴している。半導体スタートアップの資金は光インターコネクトへ急速に回っている。カスタム光チップのOpenLightは2026年4月にシリーズA-1で5000万ドルを追加調達し累計8400万ドルに達し、過去1年の半導体系スタートアップ資金の78.3%が北米に集中した。共封止光学(CPO)、光I/O、シリコンフォトニクス——AIがスケールするうえで物理的に詰まっている場所に、金が向かっている。
その文脈で、Starmanが選んだのはVCラウンドを重ねてIPOを目指す道ではなく、瀕死の上場企業の器を買う道だった。現金2億8500万ドルと債務返済9200万ドル、合わせて約3億7700万ドル(約588億円)を投じて手に入るのは、Nasdaqの上場ステータス、2500件超の米国特許、光学とイメージングの技術者集団、そしてGoProという世界的な消費者ブランドである。ハイパースケーラー向けに部品を売る会社にとって、上場企業であることは資金調達手段であり、株式報酬による人材採用の手段であり、政府調達での信用でもある。時間で買えないものを、器ごと買った取引だと言える。
GoProのカメラはどうなるのか
発表の直後から、ユーザーが知りたかったのは1点だけだった。カメラは続くのか。
ウッドマンは9月上旬、GoProのサイトで公開書簡を出し、「皆さんのために素晴らしいカメラを作ることが我々のコアDNAであり、それは決して変わらない」と書いた。財務基盤が強くなることで、より革新的なカメラ、より賢いアクセサリー、より強力なソフトウェアに投資できるようになる、とも述べている。プレスリリースでも、既存の消費者向け製品、サブスクリプション、クラウドサービスを引き続き全面的にサポートするとされ、現行ラインの生産継続が明言された。
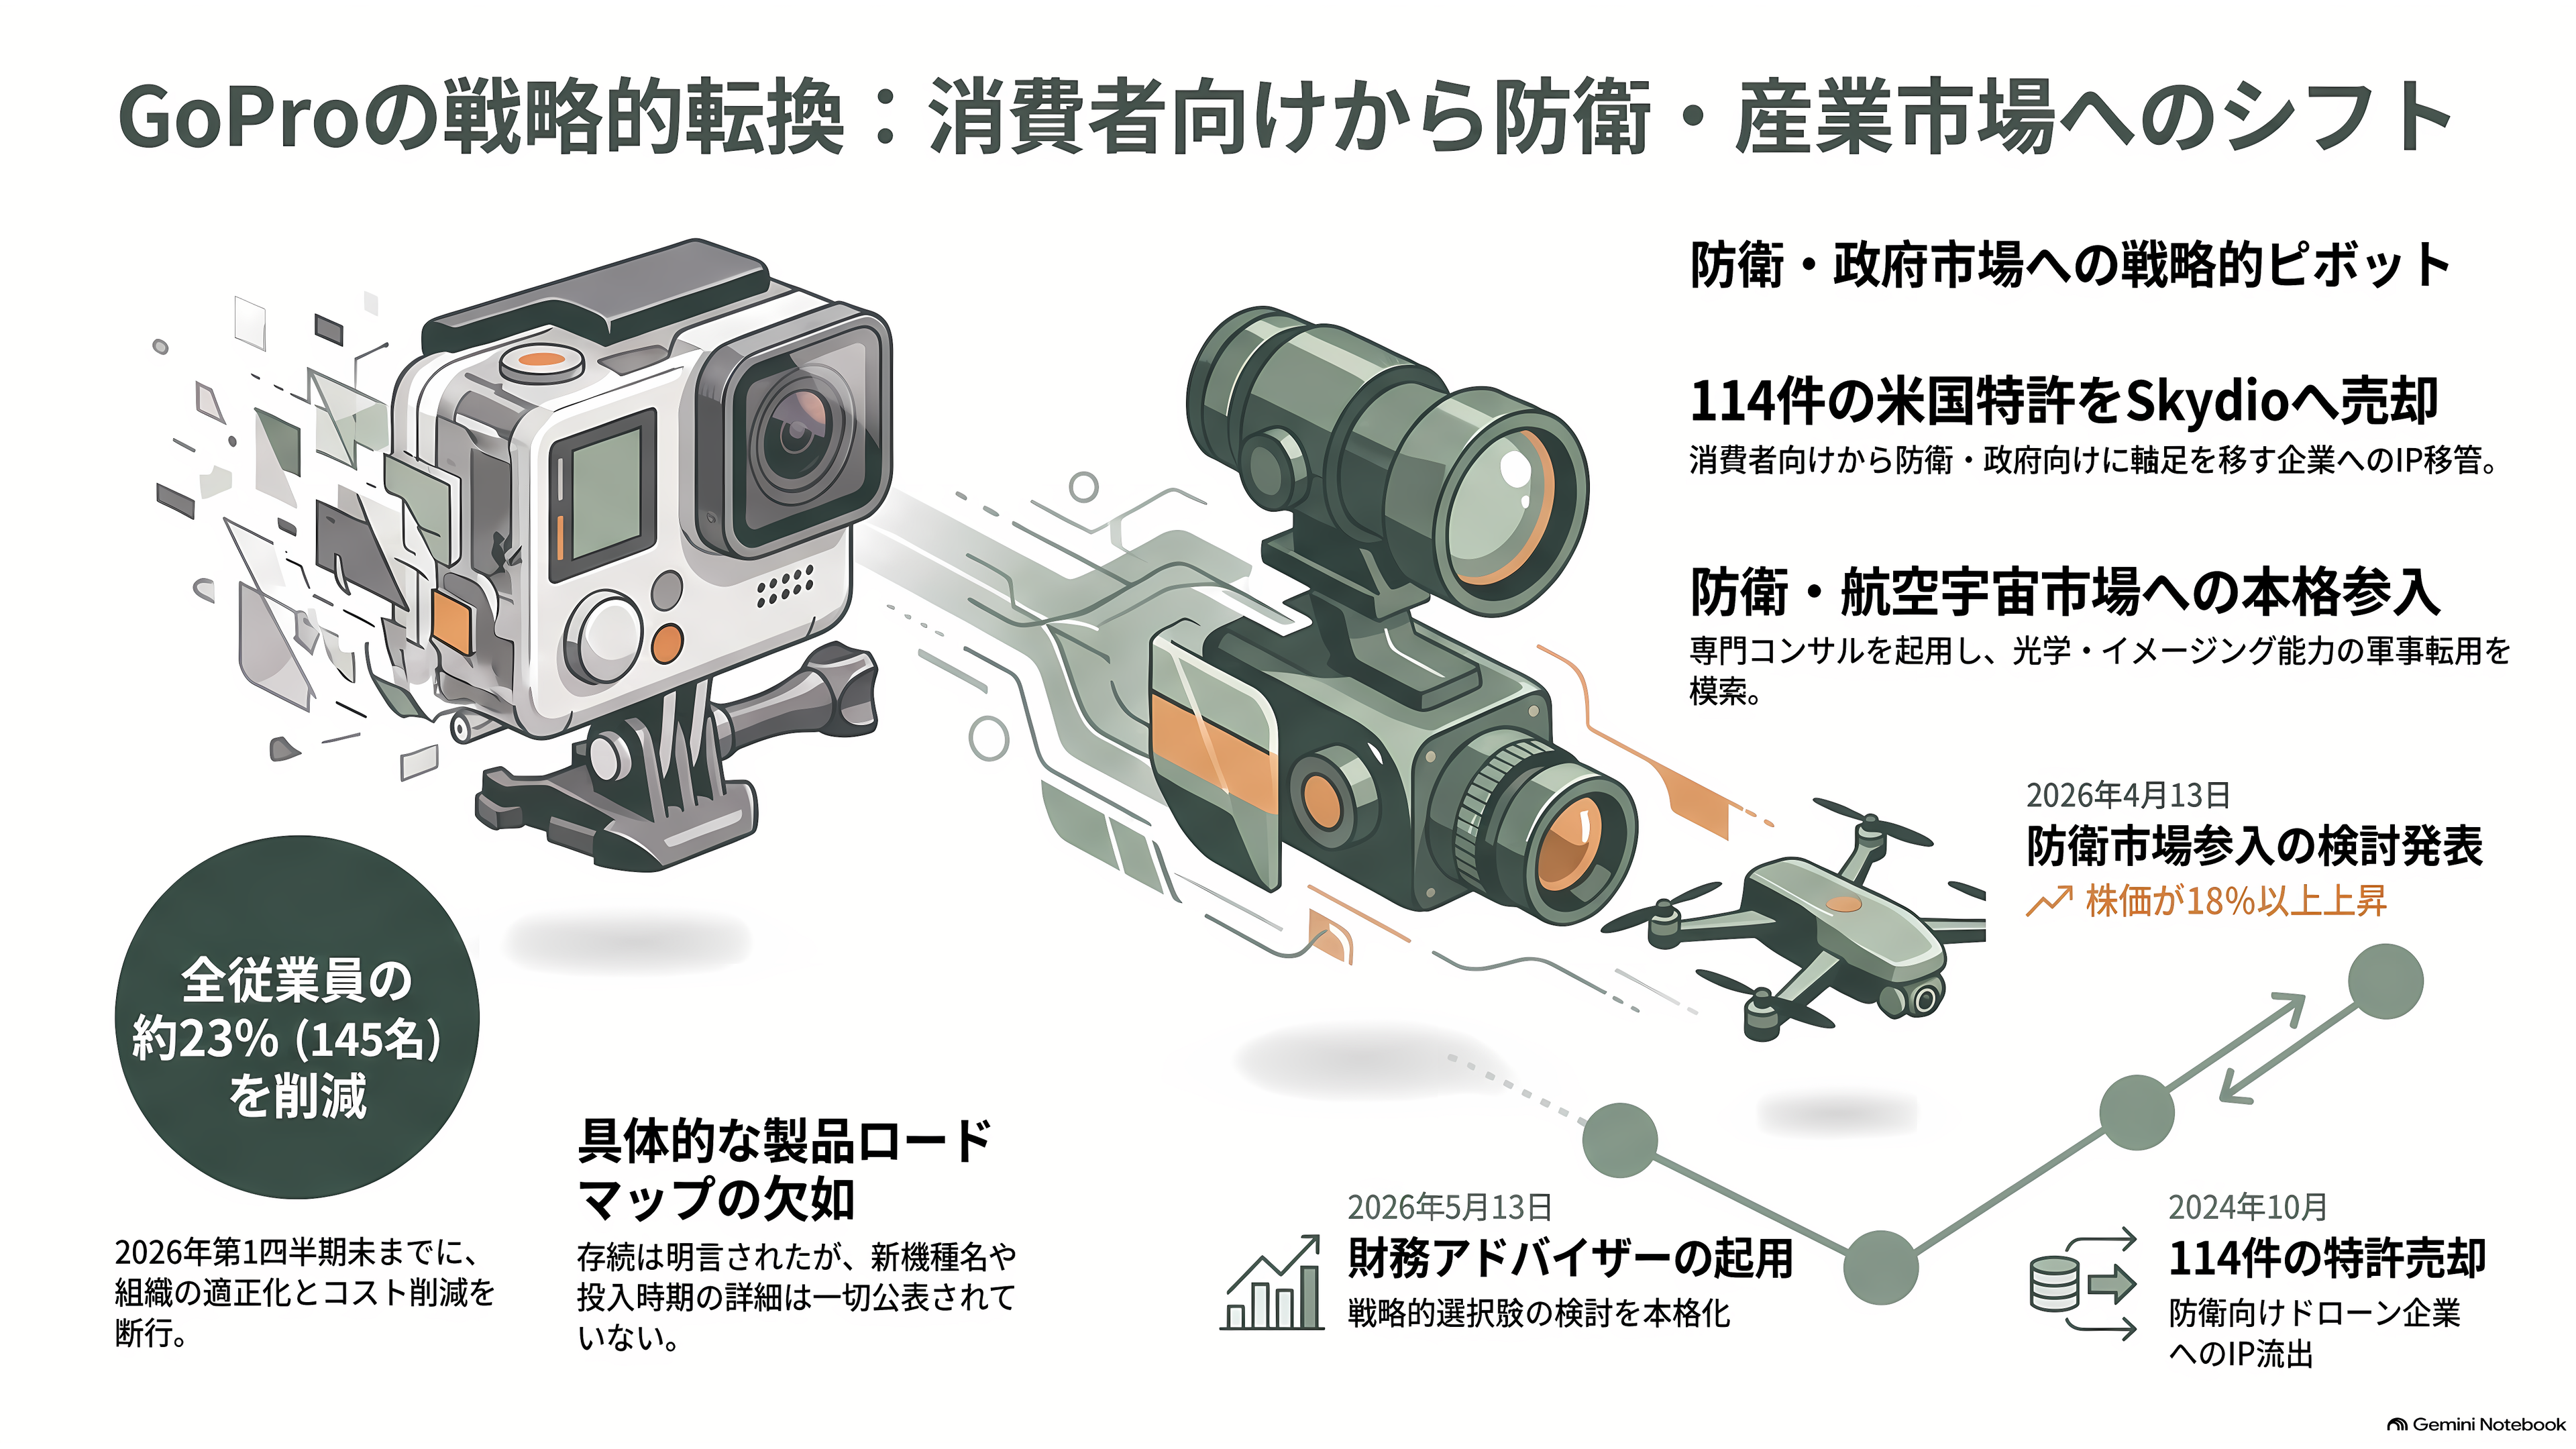
ただし、そこから先がない。新機種の名前も、投入時期も、ロードマップも書かれていない。ドローン専門メディアのDroneXLは、この書簡が約束しているのは「いま売っている製品を売り続ける」ことだけであり、従業員向けの社内連絡でもクロージングまで具体的な計画は共有しないと説明されていた点を指摘した。実際、合併後の経営体制——誰がCEOになるのか、取締役会をどう構成するのか——は、公式資料では一切開示されていない。
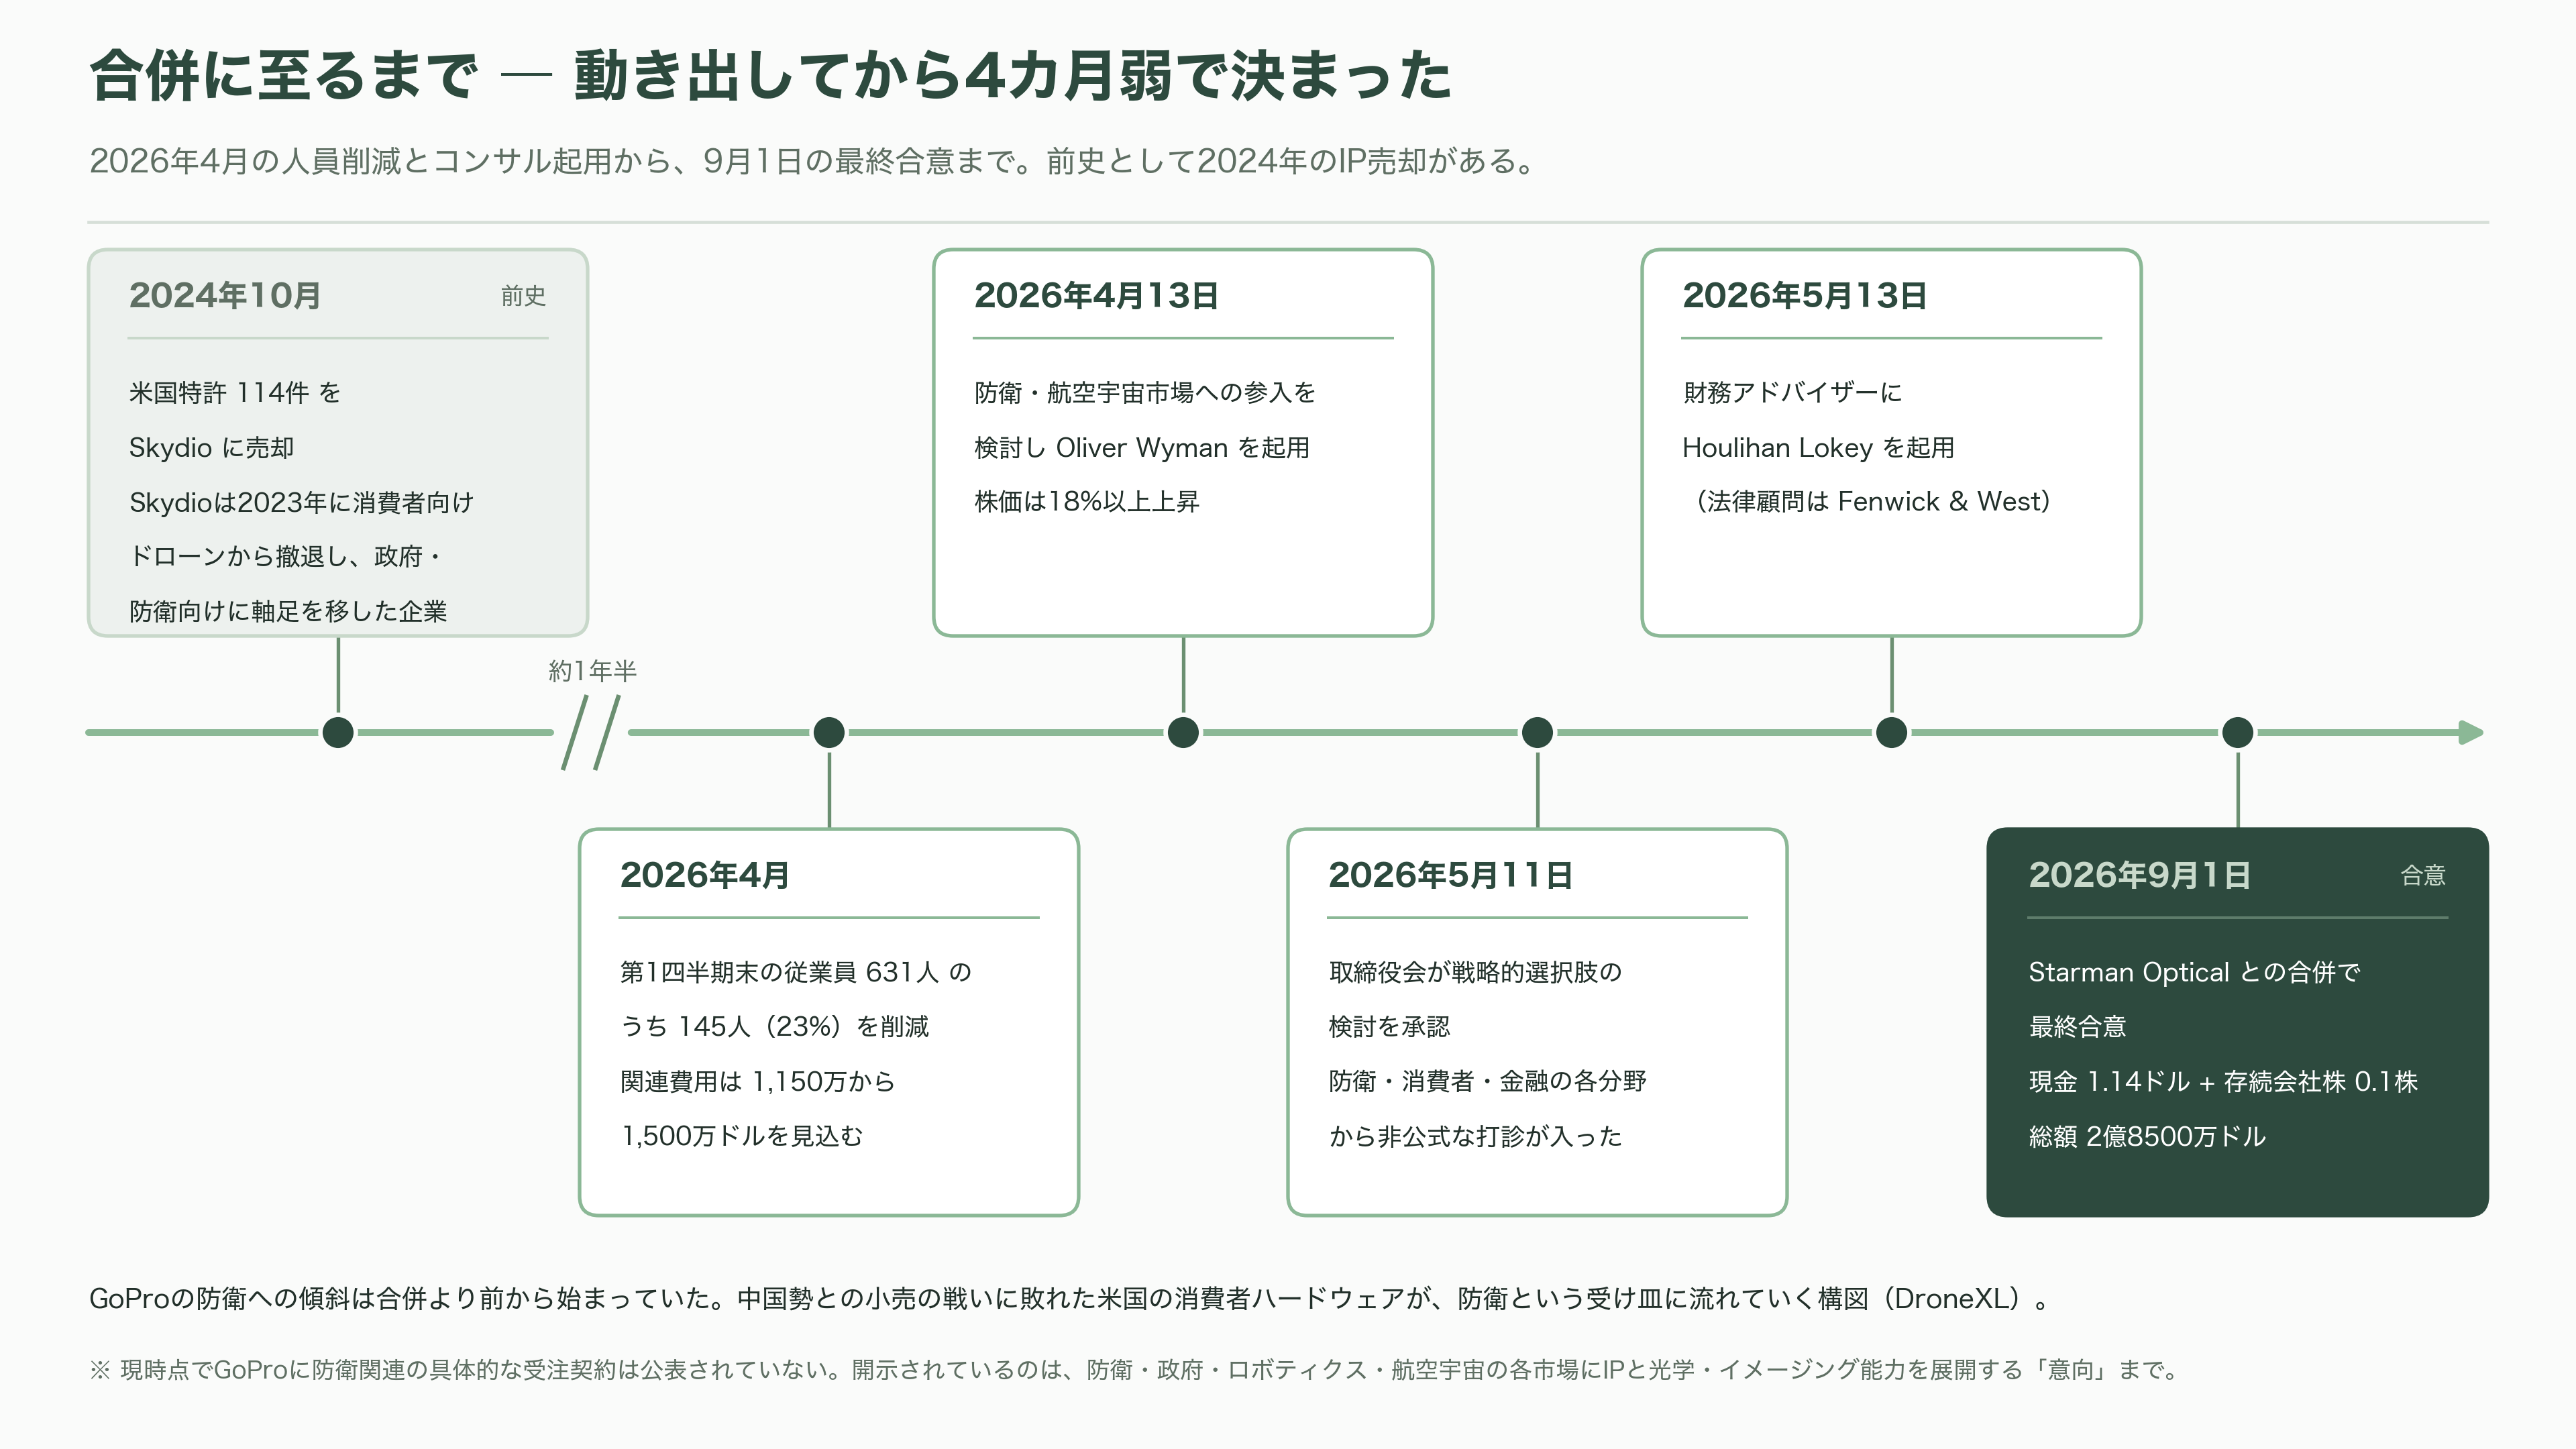
体力の話もある。GoProは2026年4月、第1四半期末時点で631人だった従業員のうち約145人、23%を削減した。関連費用は1150万〜1500万ドルと見込まれている。
そして、GoProがIPを外に出した前例もある。2024年10月、GoProは114件の米国特許をSkydioに売却した。Skydioは2023年に消費者向けドローンから撤退し、政府・防衛向けに軸足を移した企業だ。中国勢との小売の戦いに敗れた米国の消費者ハードウェアが、防衛という受け皿に流れていく——DroneXLはこの構図を、今回の合併にもそのまま当てはまると評している。
GoProの防衛への傾斜自体は、合併より前から始まっていた。2026年4月13日、同社は防衛・航空宇宙市場への参入を検討するとしてコンサルティングのOliver Wymanを起用したと発表し、株価は18%以上上がった。この発表の後、防衛、消費者、金融の各セクターから複数の非公式な打診が入ったとして、5月11日に取締役会が戦略的選択肢の検討を承認、5月13日にHoulihan Lokeyを財務アドバイザーに起用した。今回の合併は、その4カ月弱の過程の終着点である。
現時点で、GoProに防衛関連の具体的な受注契約は公表されていない。開示されているのは、防衛・政府・ロボティクス・航空宇宙の各市場にIPと光学・イメージング能力を展開する「意向」までだ。
これから何を、いつ見ればいいのか
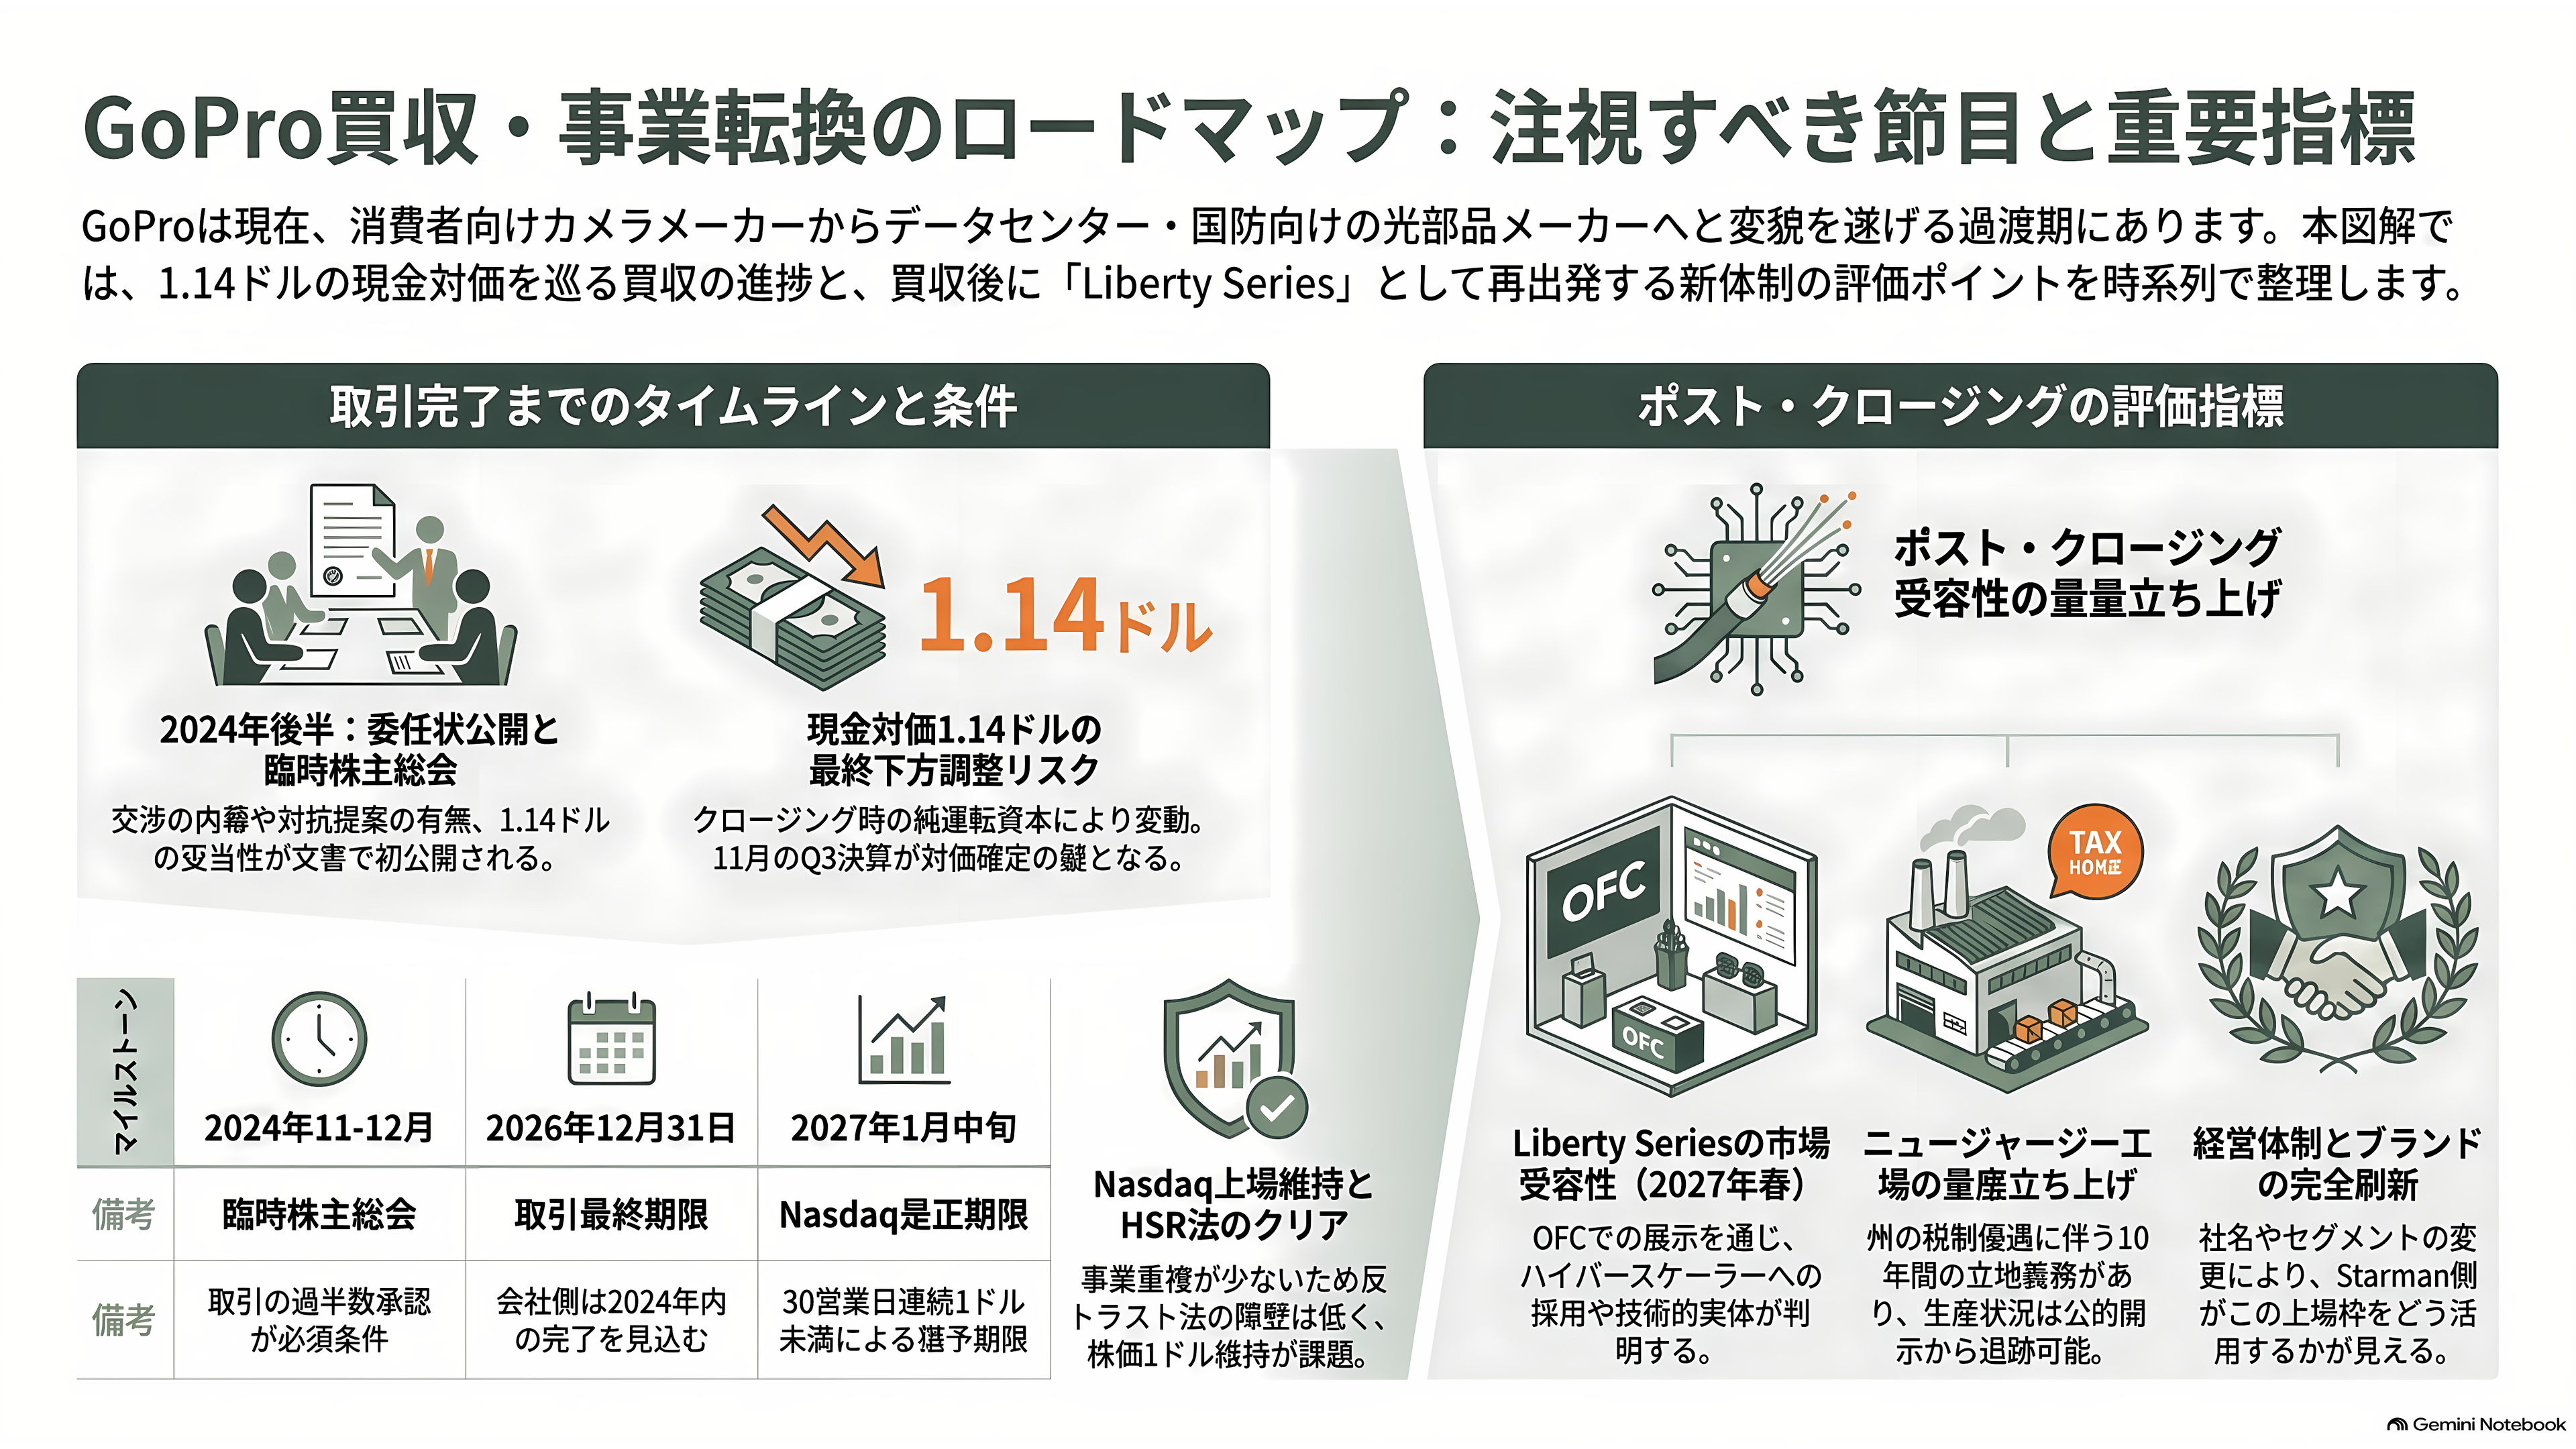
今後の日程は、比較的はっきりしている。
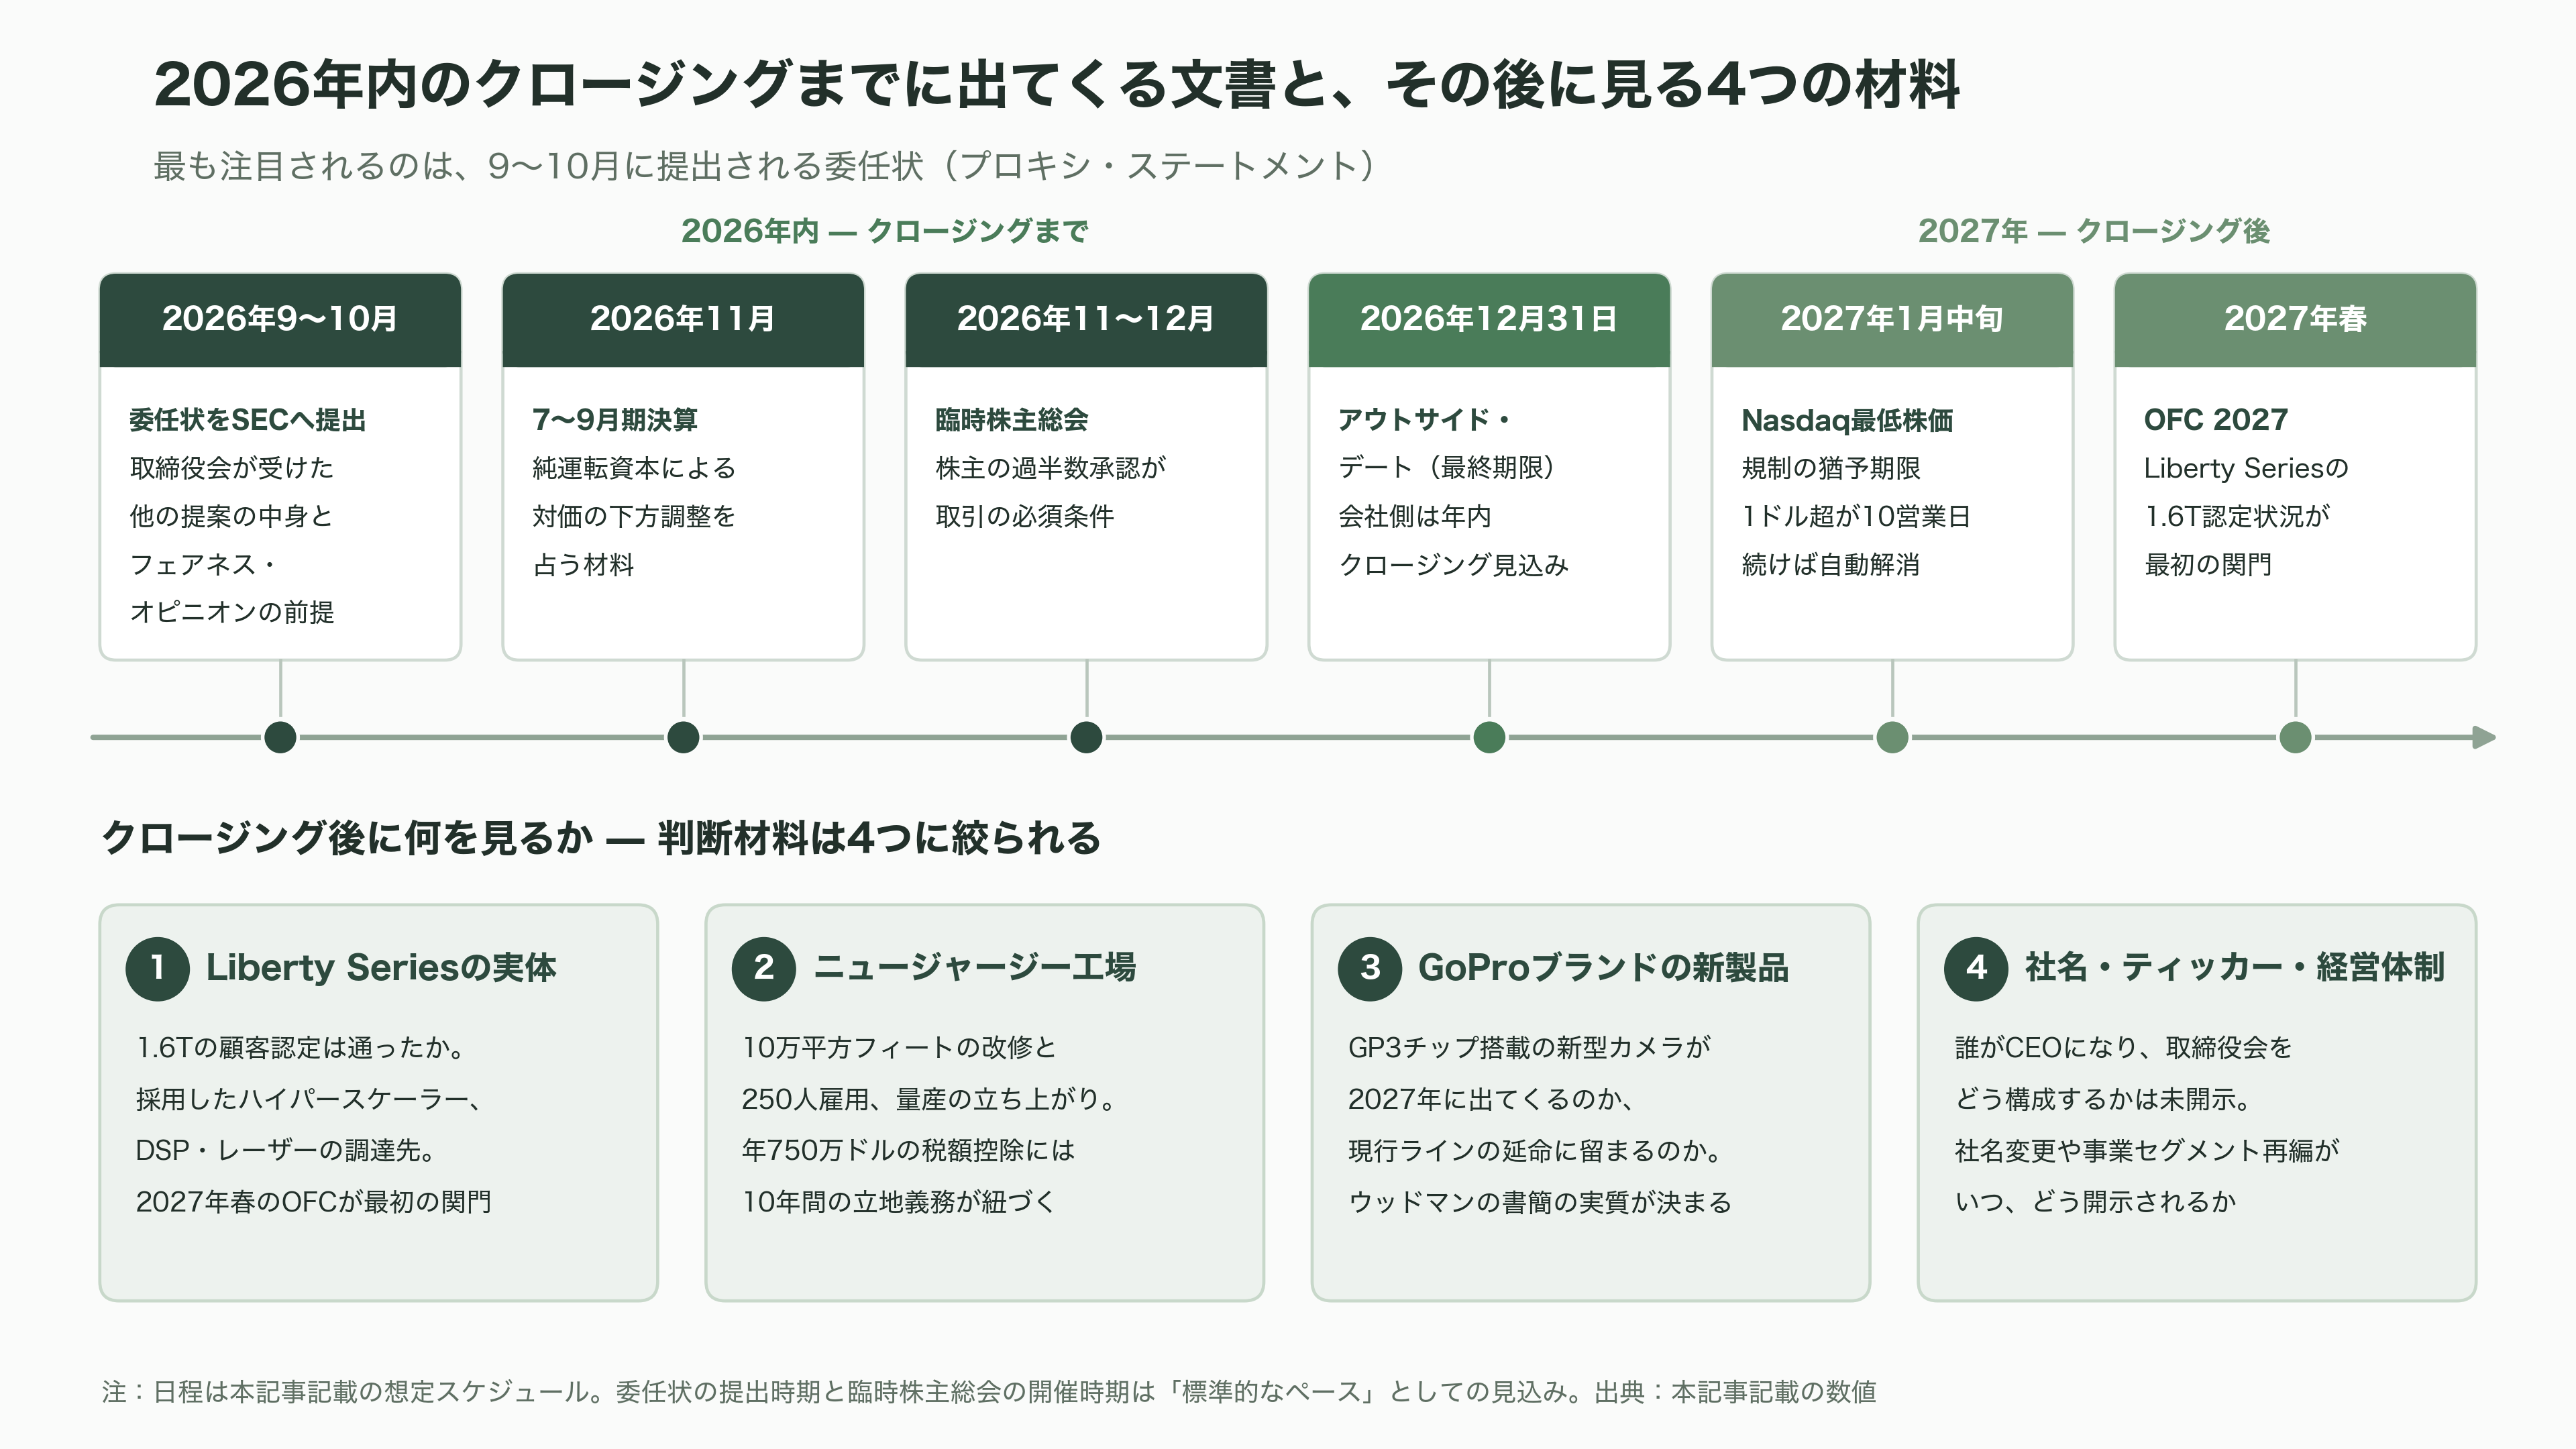
まず、GoProはSECに委任状(プロキシ・ステートメント)を提出する必要がある。株主総会での過半数承認が取引の必須条件だからだ。9月から10月にかけて委任状が出て、11月から12月にかけて臨時株主総会が開かれる、という流れが標準的なペースになる。ここで初めて、取締役会が他にどんな提案を受けていたのか、Houlihan Lokeyのフェアネス・オピニオンがどんな前提で1.14ドルを妥当としたのか、といった交渉の内幕が文書として公開される。株価が現金対価を上回って推移していること、複数の法律事務所が調査を表明していることを考えると、この開示は今回の取引で最も注目される文書になる。
反トラスト面では、HSR法に基づく届出と待機期間の満了が条件に入っている。カメラ会社と光部品会社の組み合わせで事業の重複がほぼないため、ここが障害になる可能性は高くない。
取引の最終期限は2026年12月31日。会社側は年内クロージングを見込んでいる。並行して見ておくべきなのが、Nasdaqの最低株価規制だ。GoProは2026年7月21日に30営業日連続で1ドルを下回ったとして是正通知を受けており、猶予期間は180日、期限は2027年1月中旬ごろになる。ただし現状の株価水準が続けば、10営業日連続で1ドル以上を保った時点で自動的に解消される。
金額そのものが動く余地もある。現金対価1.14ドルはクロージング時点の純運転資本によって下方調整されうるため、11月に出る7〜9月期決算は、対価の最終額を占う材料になる。また、違約金が対価の3.5%と比較的低いことは、対抗提案が出る余地を法的には残している。
クロージング後に何を見るか。判断材料は4つに絞られる。
第1に、Liberty Seriesの実体だ。1.6T製品の顧客認定が通ったのか、どのハイパースケーラーが採用したのか、DSPやレーザーをどこから調達しているのか。Converge Digestが指摘したとおり、この情報が出るまで技術的な意味は評価できない。2027年春のOFCが、その最初の関門になる。
第2に、ニュージャージー州ウォーレンの工場だ。10万平方フィートの改修と250人の雇用、そして年750万ドルの税額控除には10年間の立地義務が紐づいている。量産の立ち上がりが計画どおりに進むかどうかは、州の開示からも追跡できる。
第3に、GoProブランドの新製品である。GP3チップを積んだ新しいカメラが2027年に出てくるのか、それとも現行ラインの延命に留まるのか。ウッドマンの書簡が約束と呼べるものになるかは、ここで決まる。
第4に、会社の名前とティッカー、そして経営体制だ。上場企業の中身が入れ替わる以上、社名変更や事業セグメントの再編は自然に起こりうる。それがいつ、どういう形で開示されるかが、Starman側がこの器をどう使うつもりなのかを最も率直に示す。
2010年代前半、ヘルメットに黒い箱を貼りつけて崖から飛び降りる映像が、YouTubeという新しいメディアの原風景を作った。その箱を作った会社は、いま、GPU同士を光でつなぐ指先ほどの部品を作る会社の器になろうとしている。同じ「レンズと光」の会社でありながら、売り先は個人からデータセンターと国防総省へ移る。市場がそこに現金対価の5倍を払っているという事実は、この時代に何が価値だと見なされているかを、これ以上ないほど率直に語っている。