「納期を前倒ししてほしい」という要請が、止まらない
直径30センチ、厚さ1ミリに満たないシリコンの円盤が、密閉された箱の中で高速で回っている。その中心に、粘り気のある液体が一滴だけ落ちる。遠心力で液体は円盤いっぱいに広がり、髪の毛の太さの千分の一ほどの、驚くほど均一な膜になる。この膜に光を当てて回路の形を焼き付け、次の装置で現像する。
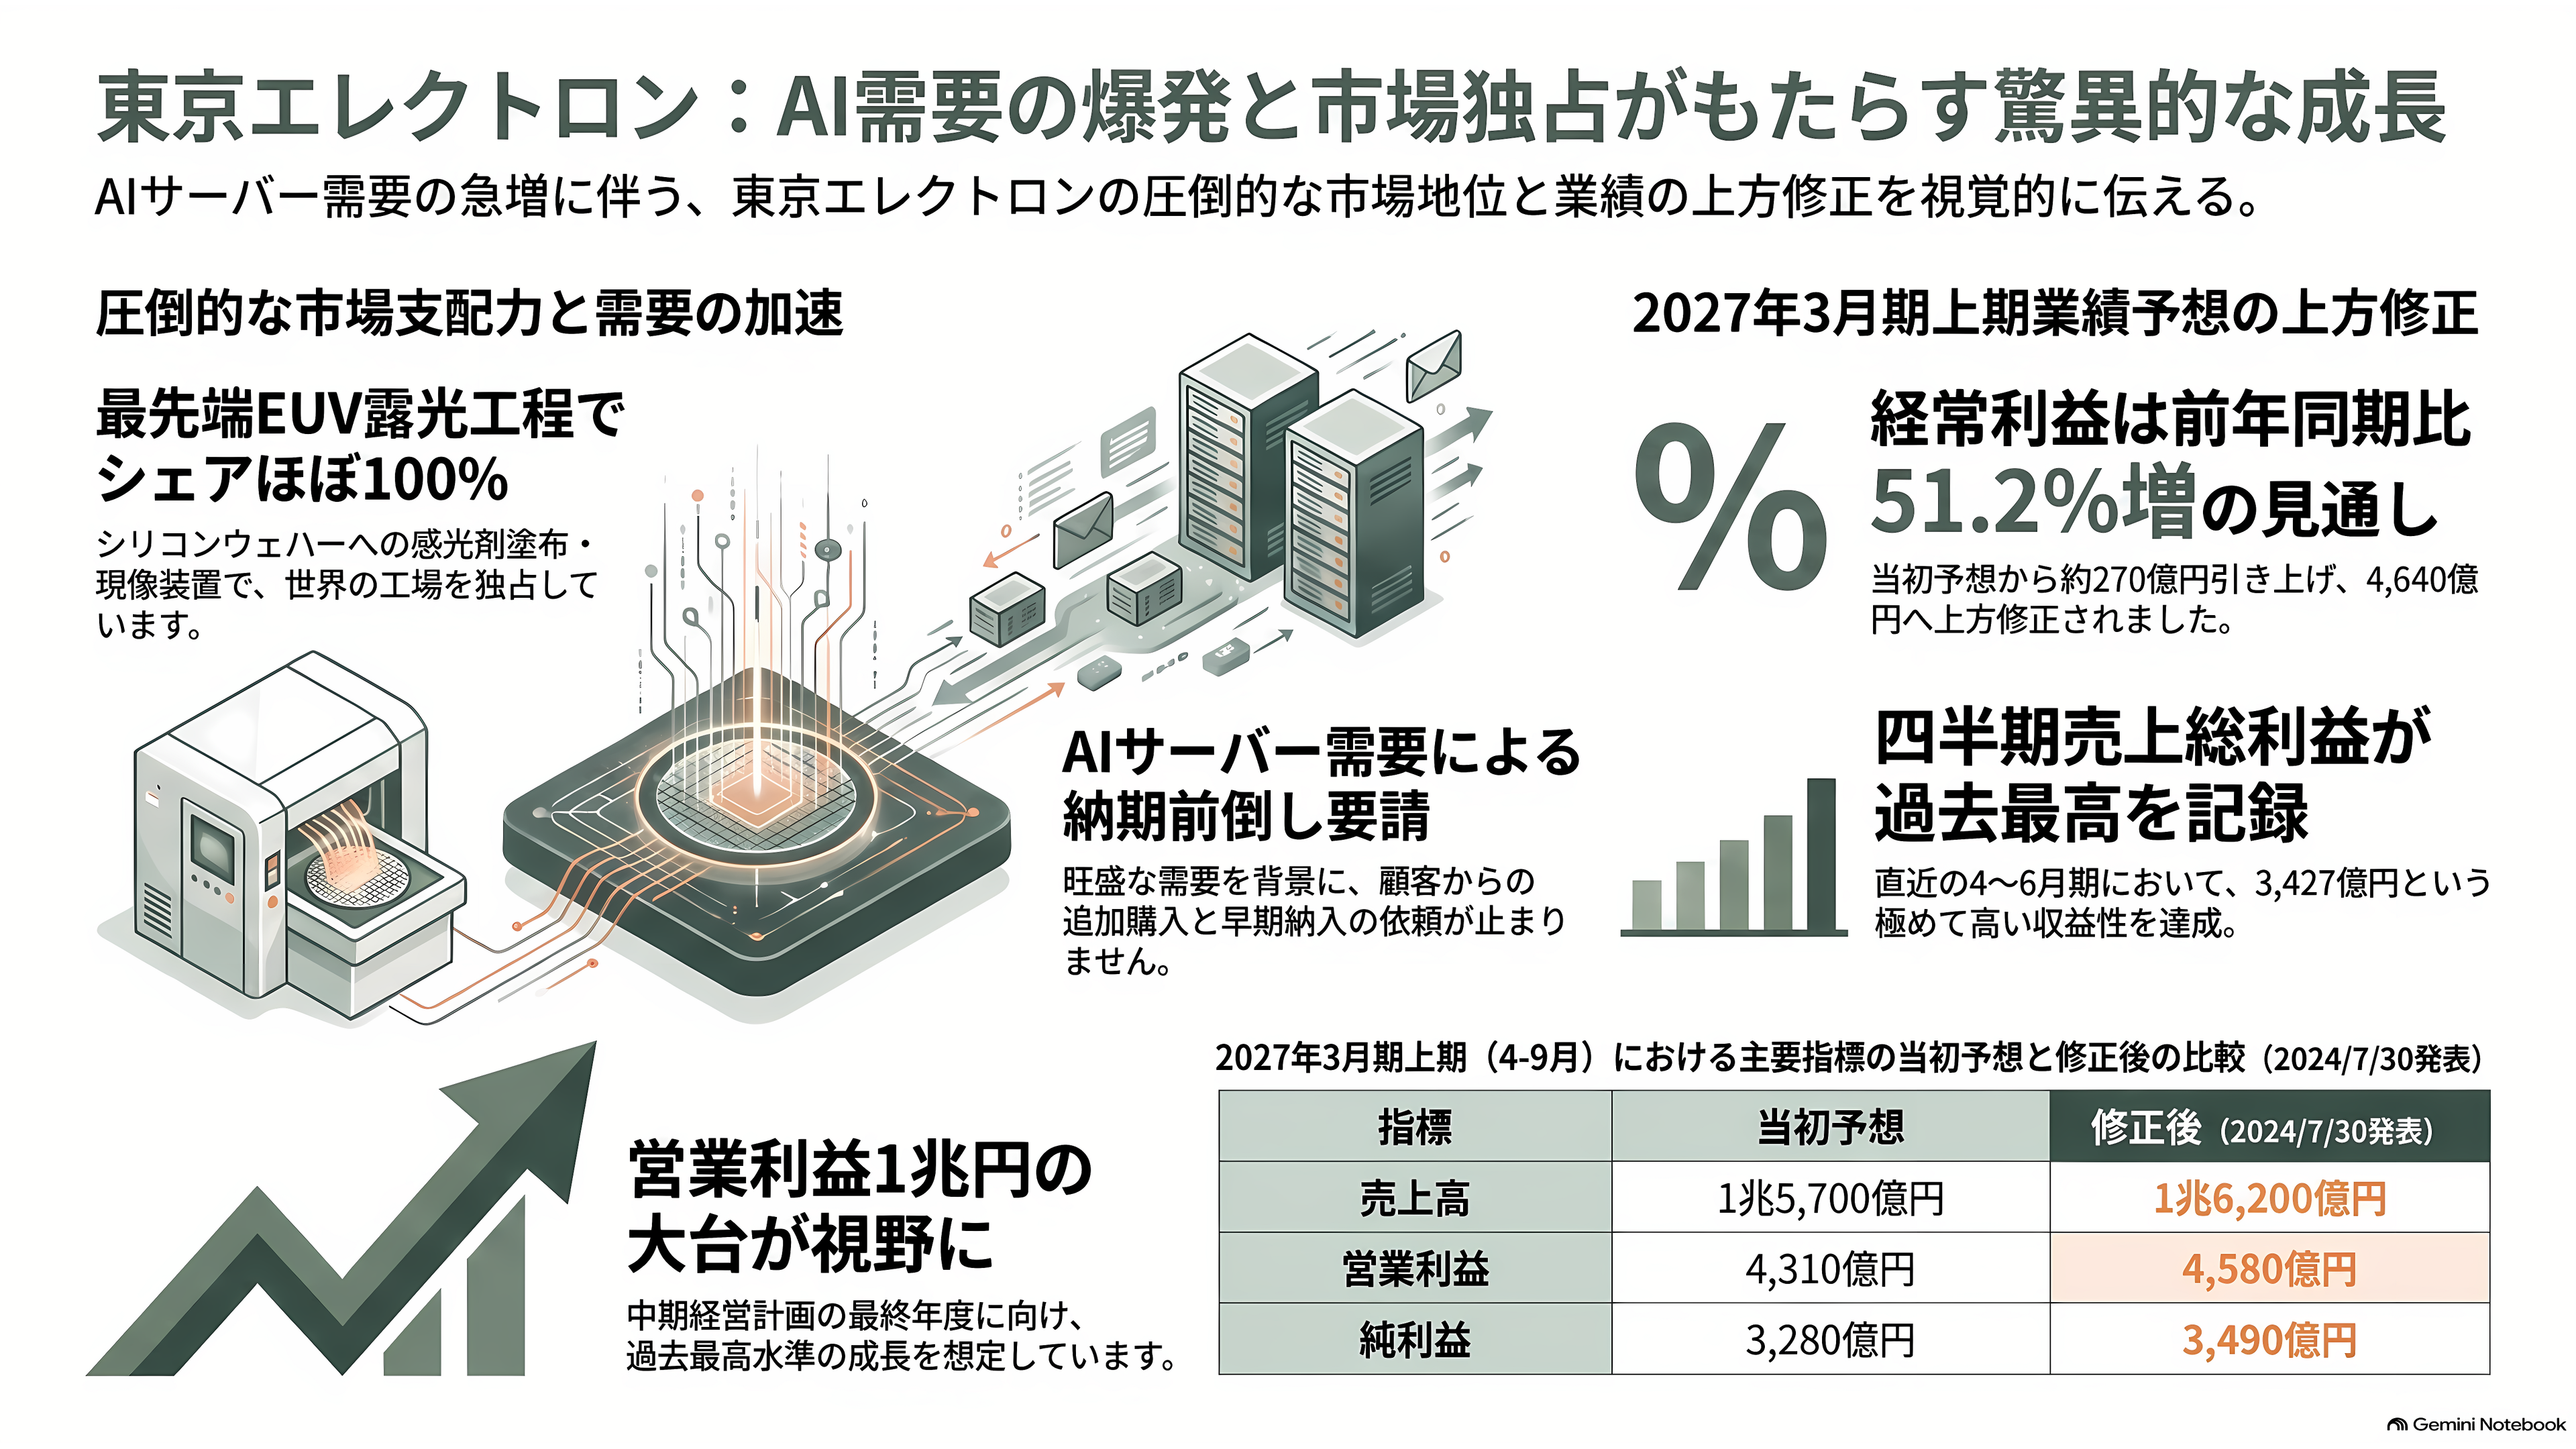
この「塗って、現像する」一連の作業を担う装置で、東京エレクトロンは世界シェアの9割超を握っている。最先端のEUV露光を使う工程に限れば、世界のほぼすべての工場がこの会社の装置を通っている。
そこに今、何が起きているか。7月30日の決算説明会で、河合利樹社長はこう述べた。「旺盛なAIサーバー向け需要を背景に、足元では、顧客からの納期前倒しや追加購入の要請が続いています」。
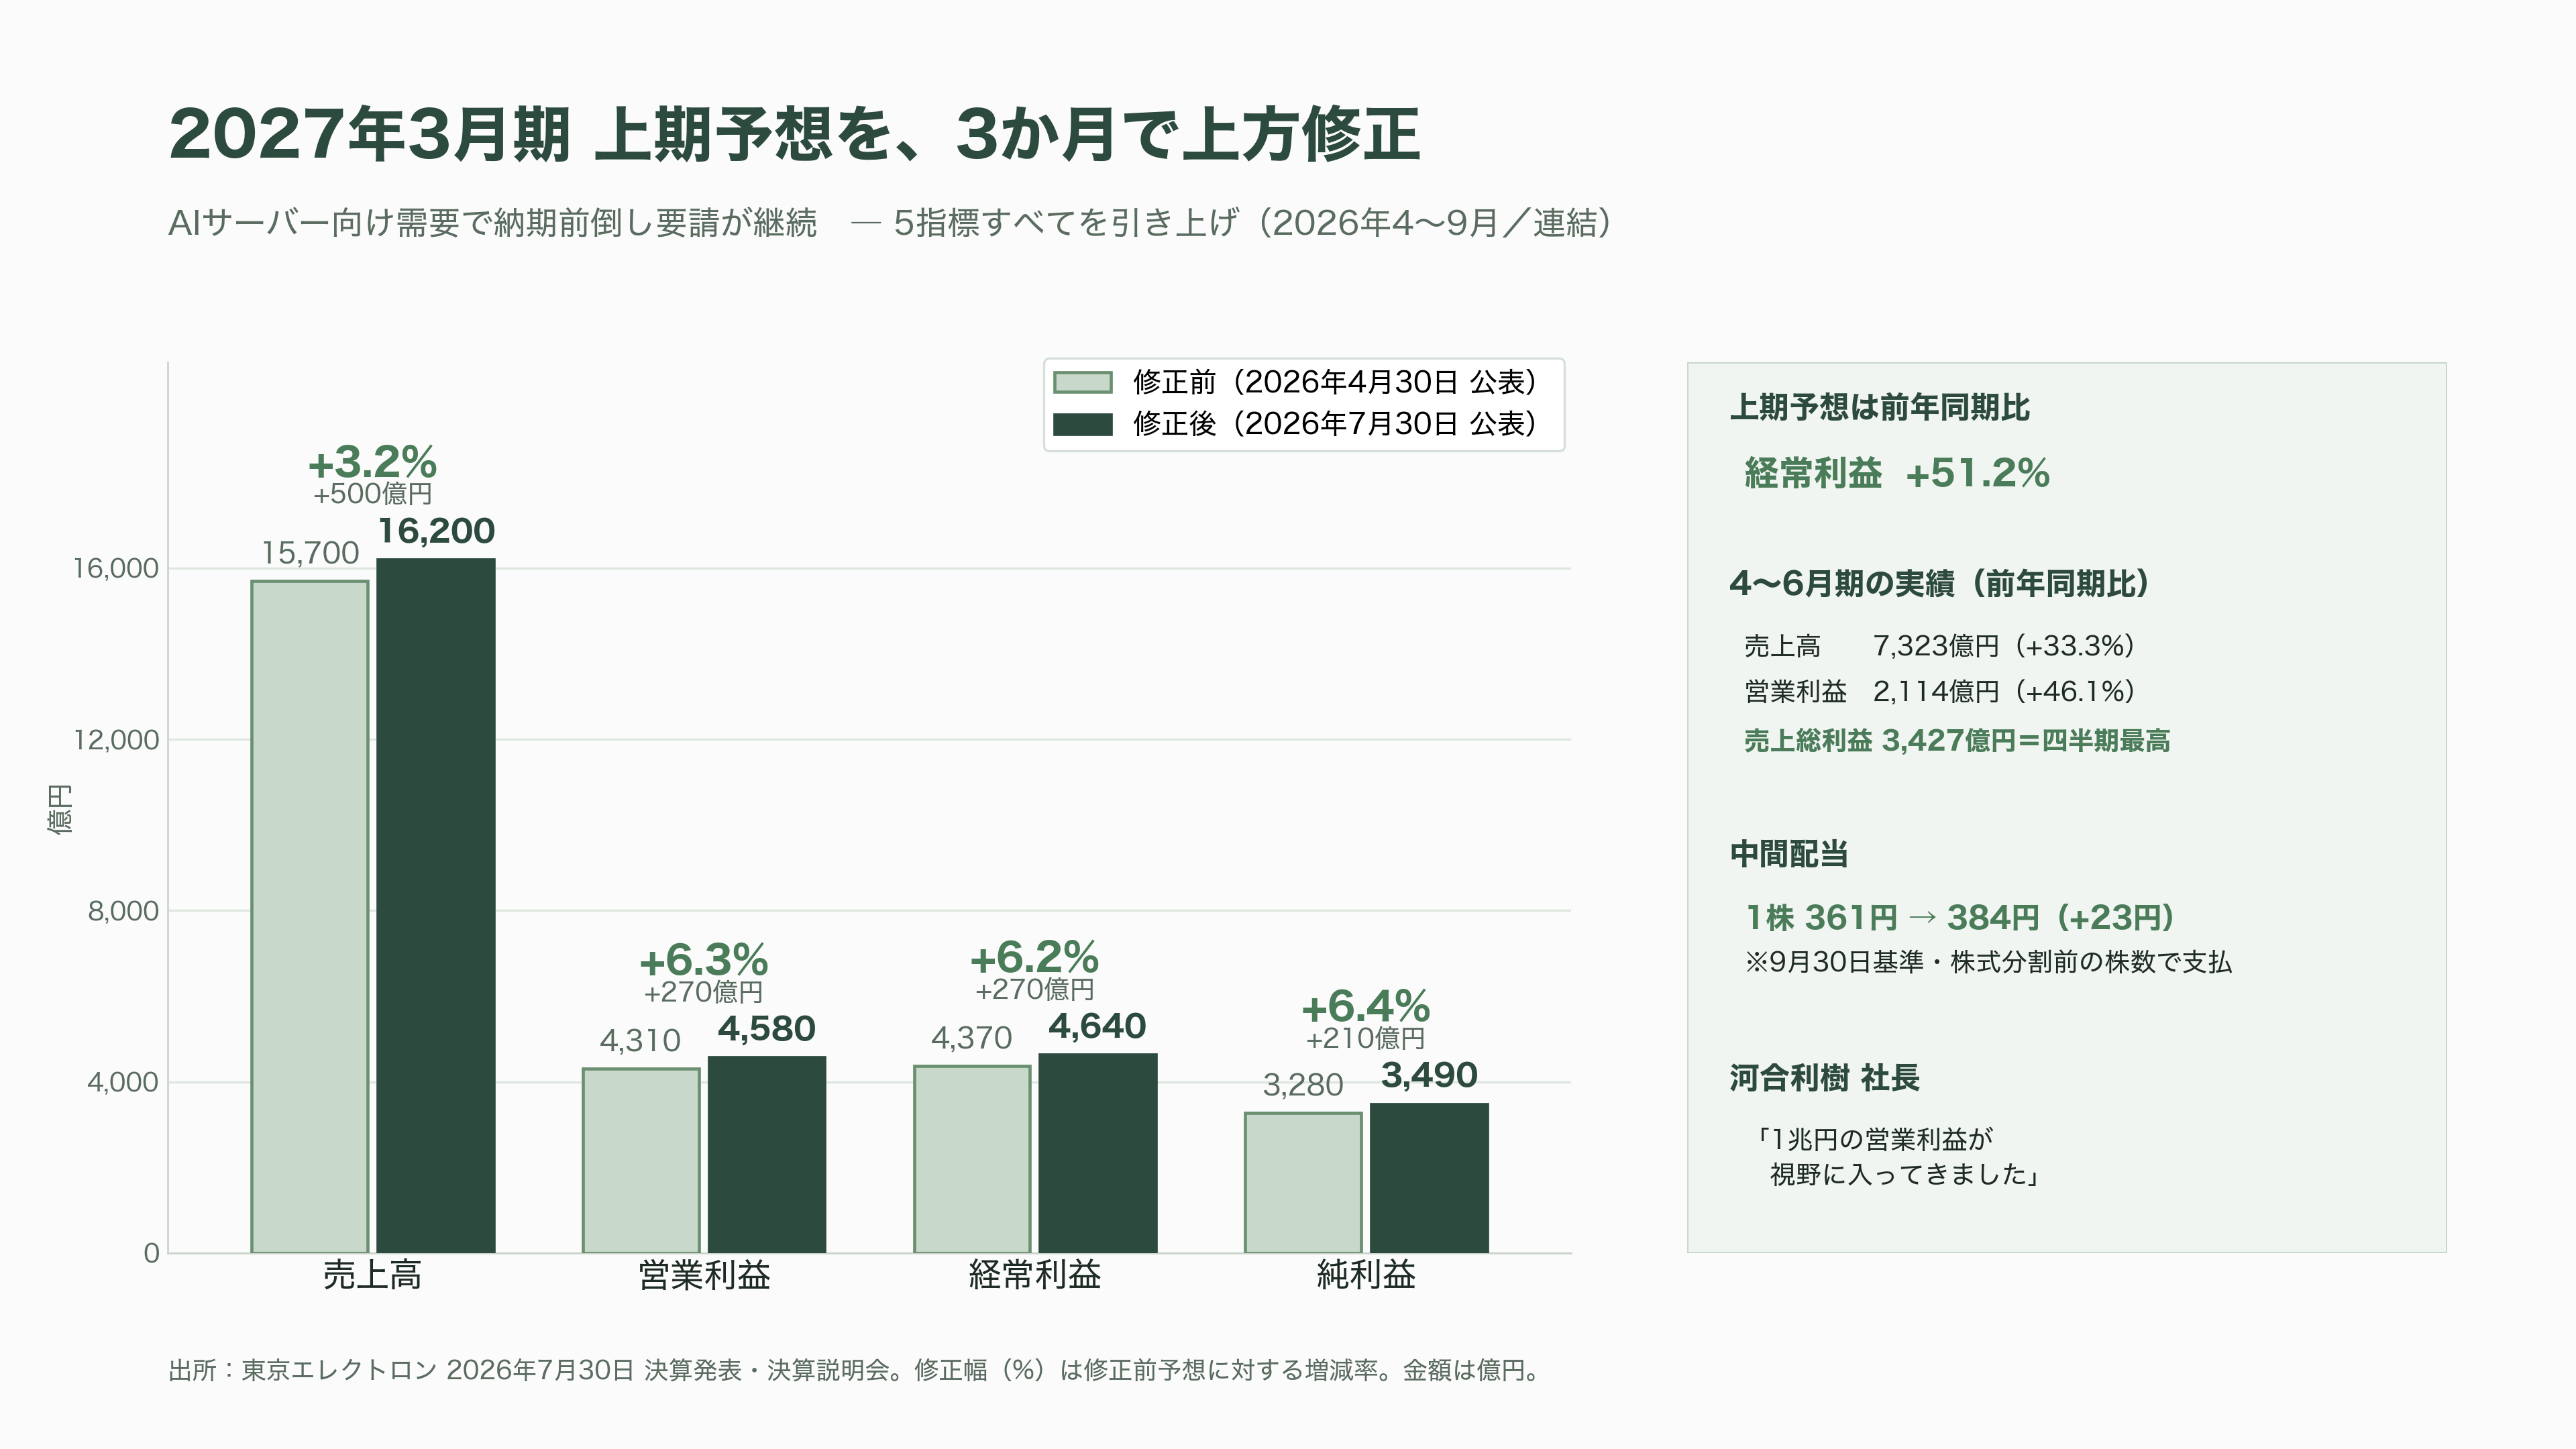
同じ日、同社は2027年3月期上期、つまり2026年4月から9月までの連結業績予想を上方修正した。経常利益は4月30日に示した4,370億円から4,640億円へ、6.2%の引き上げ。前年同期比では51.2%増になる。売上高は1兆5,700億円から1兆6,200億円へ、営業利益は4,310億円から4,580億円へ。純利益は3,280億円から3,490億円へと、210億円の上振れである。中間配当も1株361円から384円へ23円積み増した。
土台となった4〜6月期は、売上高が前年同期比33.3%増の7,323億円、営業利益が46.1%増の2,114億円、経常利益が46.3%増の2,156億円。売上総利益は3,427億円と四半期として過去最高だった。
そして河合社長は、こう続けている。「FY2027下期につきましては、需要拡大の勢いが一段と加速する見通しです。メモリや先端ロジック向けを中心に、更に出荷が増加し、上期を上回る力強い成長を想定しています」。2022年に立てた中期経営計画の最終年度にあたる今期、「1兆円の営業利益が視野に入ってきました」とも語った。決算説明会後の質疑では、それが今期の話なのか、それ以降なのかを問われ、会社は「FY2027の話」と明確に答えている。
半導体を「作る機械」を作る会社
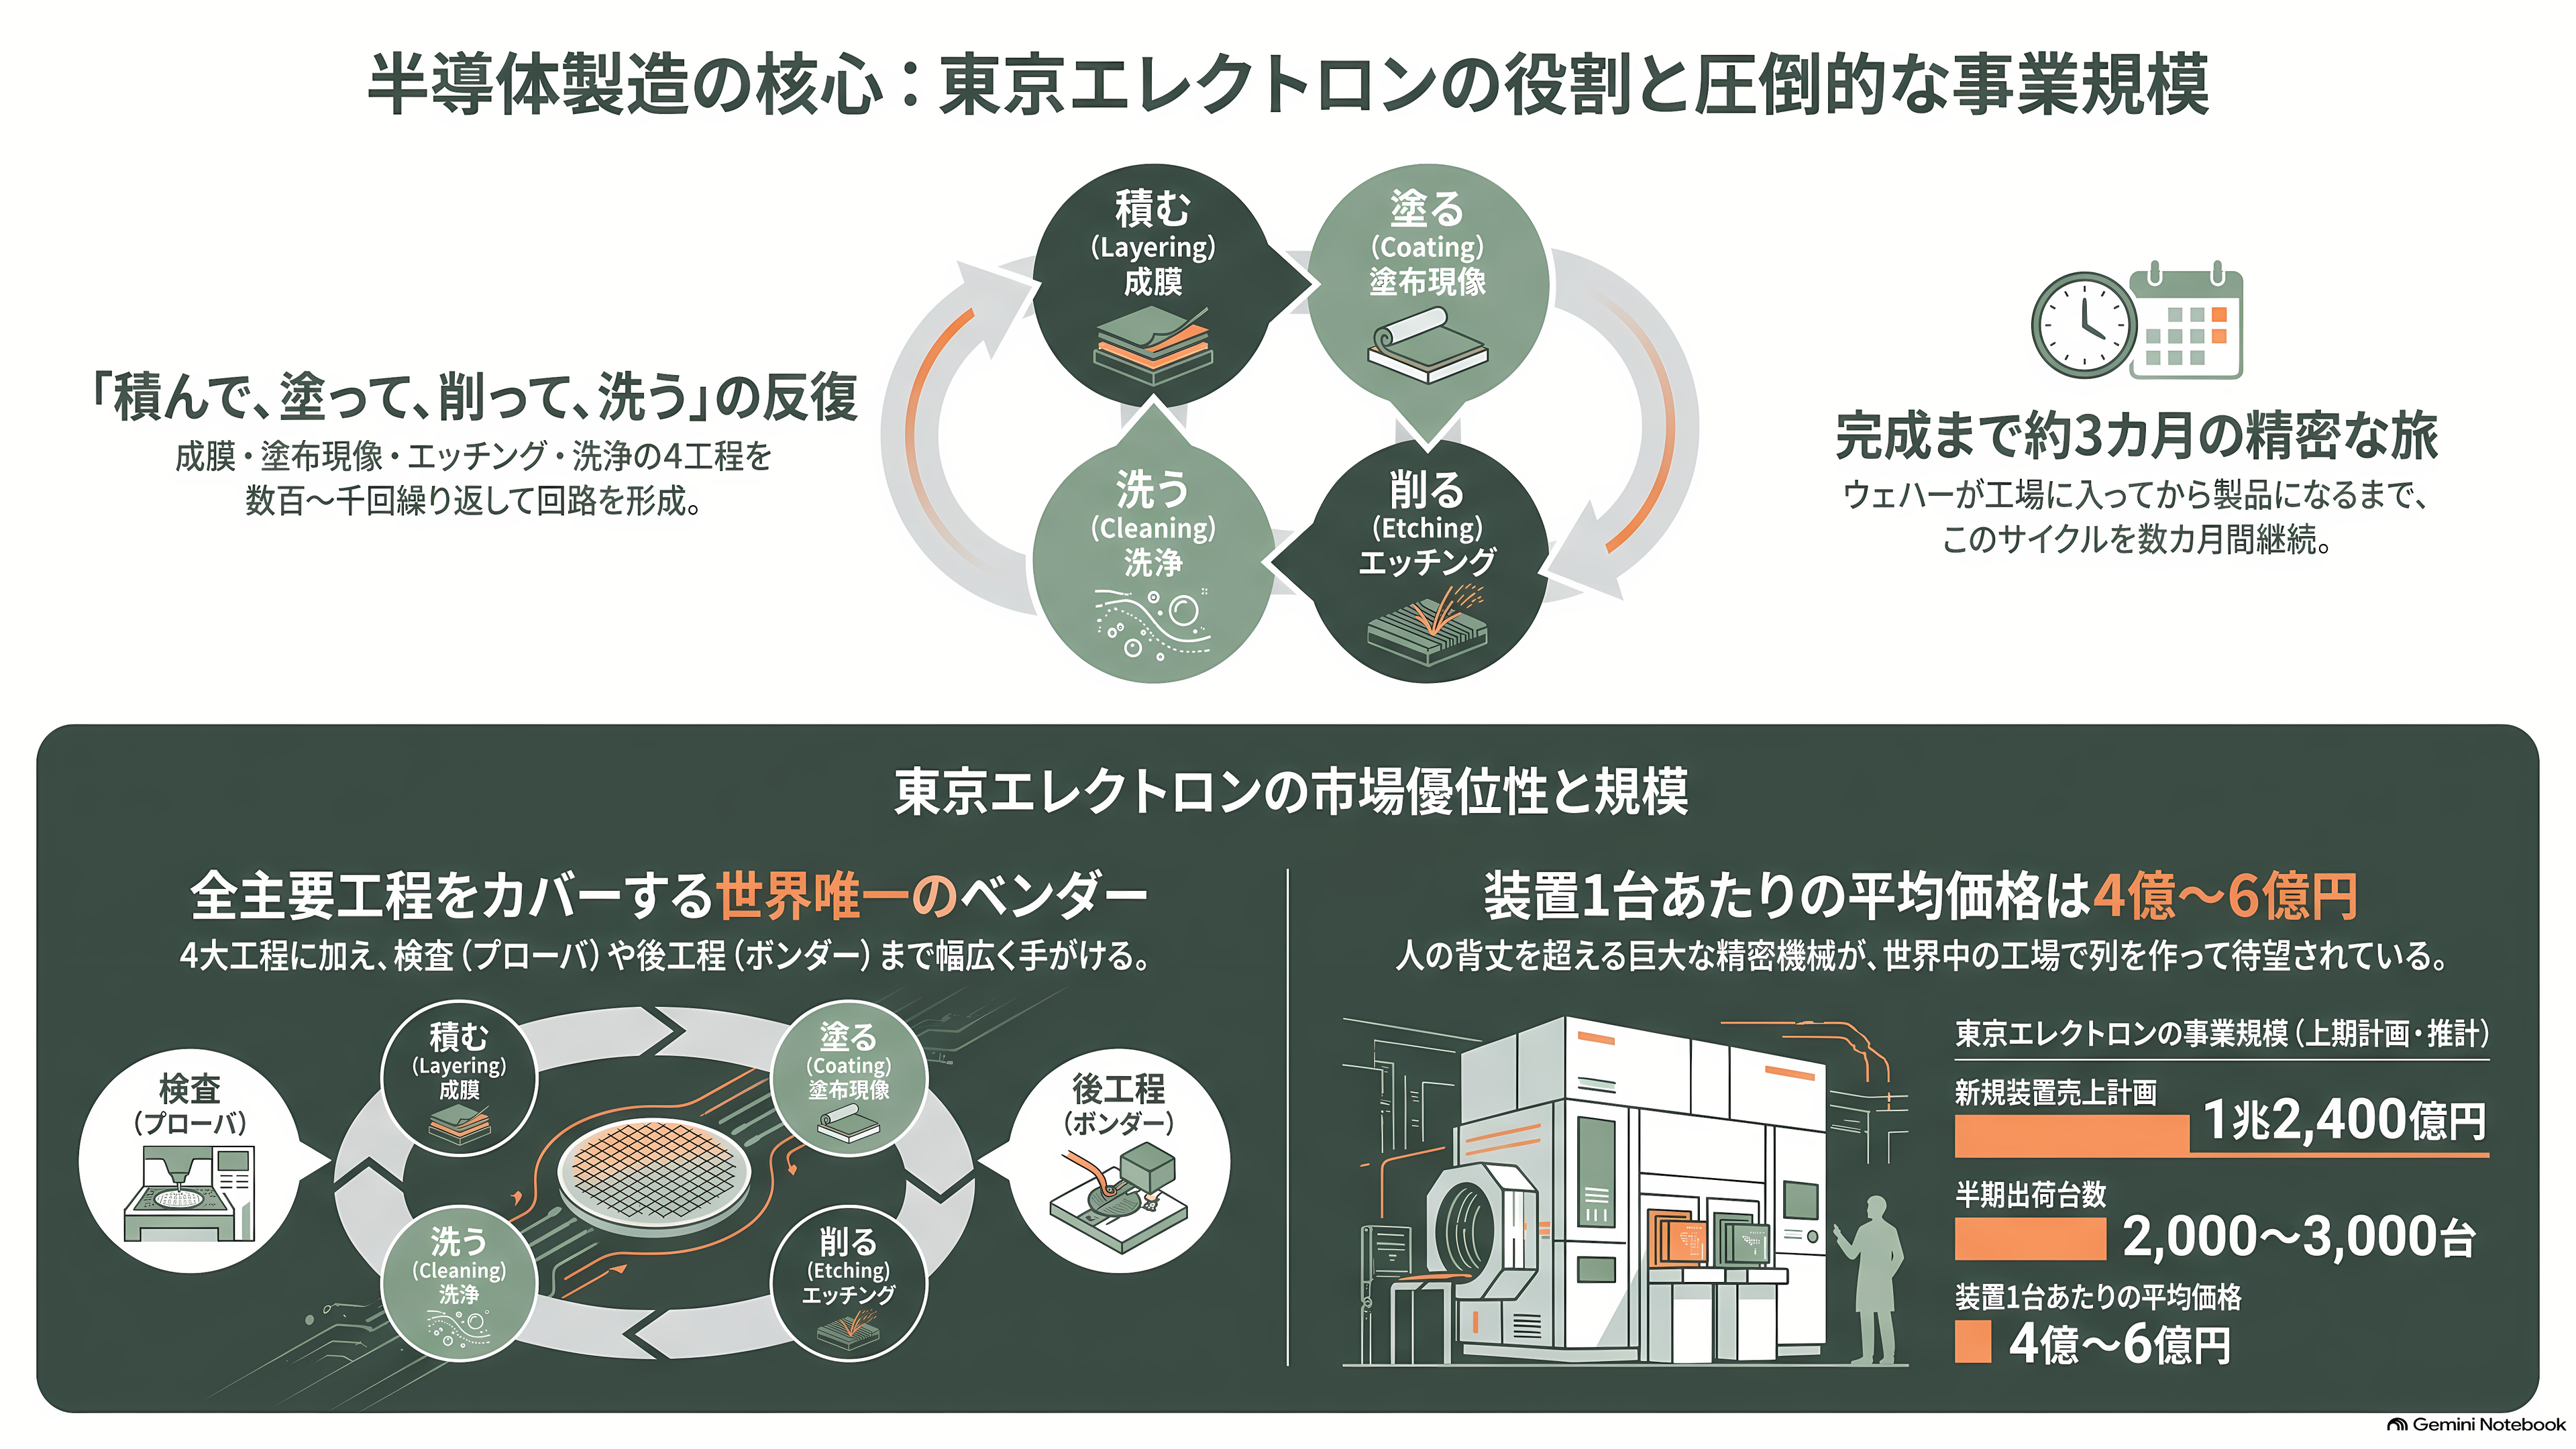
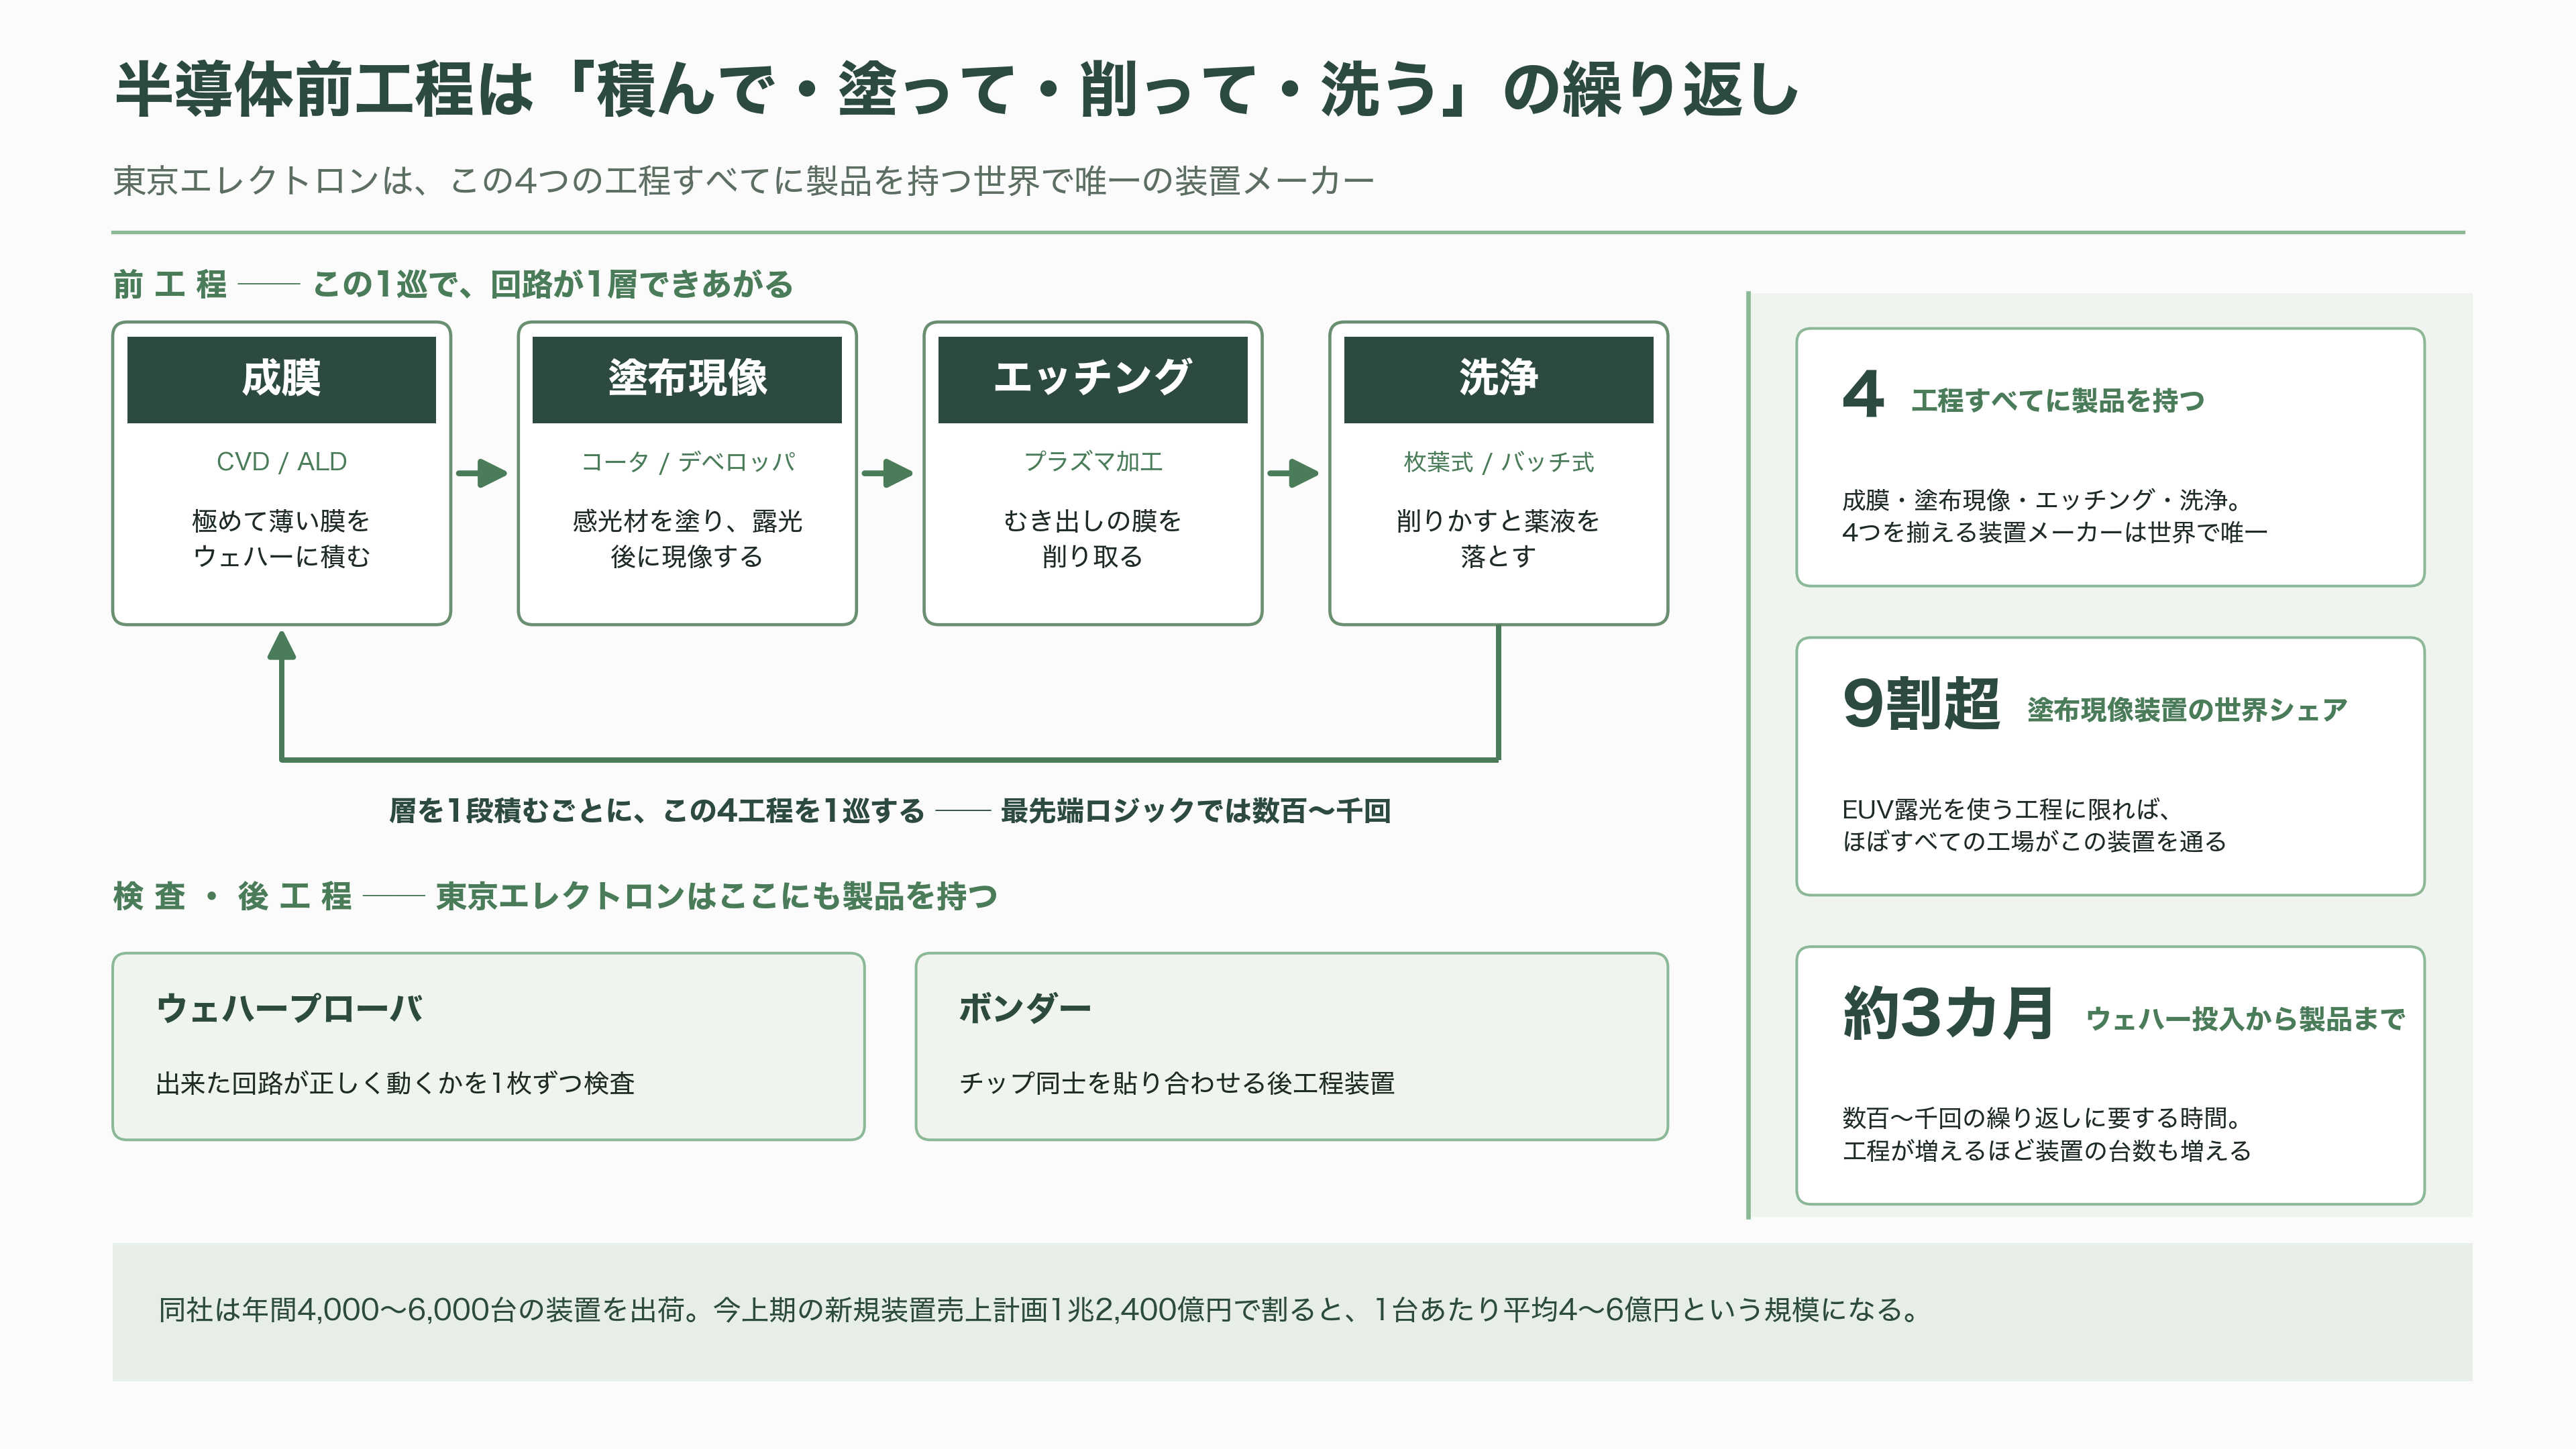
半導体づくりは、乱暴に言えば「積んで、塗って、削って、洗う」の繰り返しである。
シリコンの円盤の上に、極めて薄い膜を積む。これが成膜。その膜の上に感光材を塗り、露光装置で回路のパターンを焼き付け、現像する。これが塗布現像。現像でむき出しになった部分の膜を削り取る。これがエッチング。削りかすや薬液を落とす。これが洗浄。この四つを一巡すると、回路の層が一段できあがる。最先端のロジック半導体では、これを数百回、多いものでは千回近く繰り返す。ウェハーが工場に入ってから製品になるまで、三カ月前後かかる。
東京エレクトロンは、この四つすべてに製品を持つ世界で唯一の会社である。加えて、できた回路が正しく動くかを一枚ずつ検査するウェハープローバ、そしてチップ同士を貼り合わせる後工程のボンダーも手がける。
規模感を掴むには、こう考えるとわかりやすい。同社は年間4,000台から6,000台の装置を出荷している。半期なら2,000台から3,000台。今上期の新規装置売上の計画である1兆2,400億円をそれで割ると、1台あたり平均で4億円から6億円という計算になる。工場に一列に並ぶ、人の背丈より大きな金属の箱が、一つひとつ数億円。それを世界の半導体工場が、いまは列を作って待っている。
AIが、半導体市場を1年で倍にした
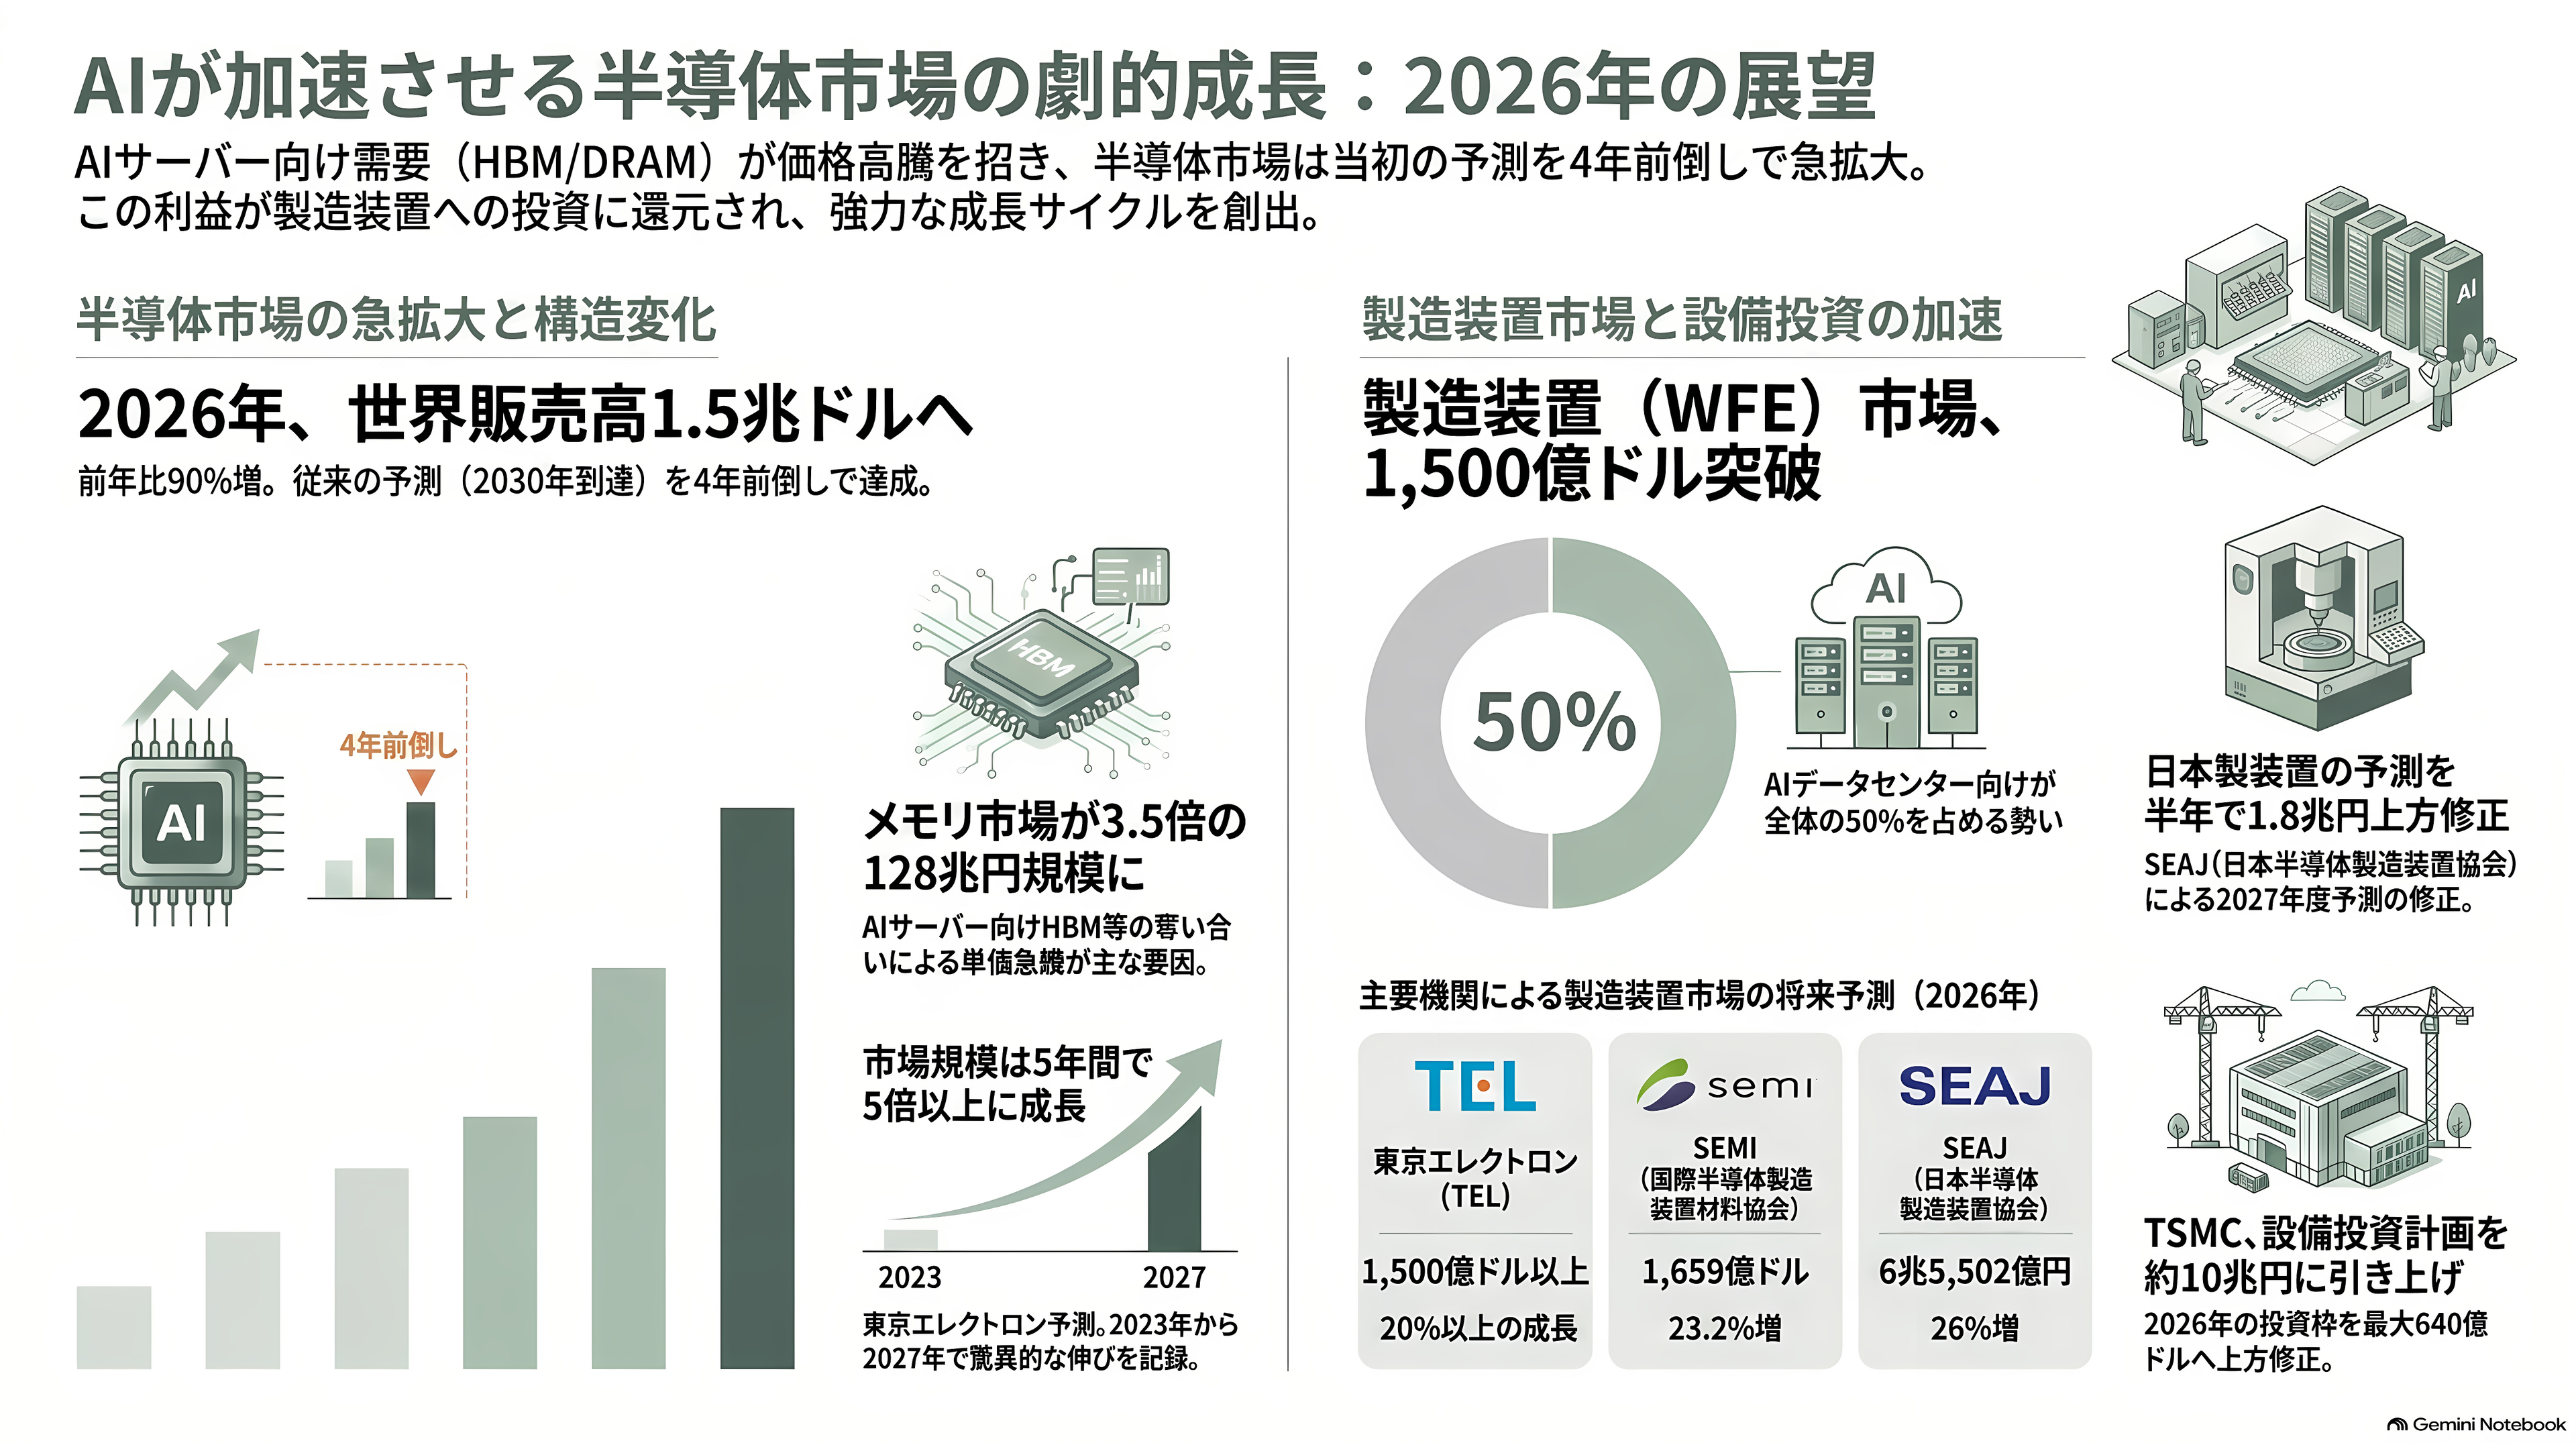
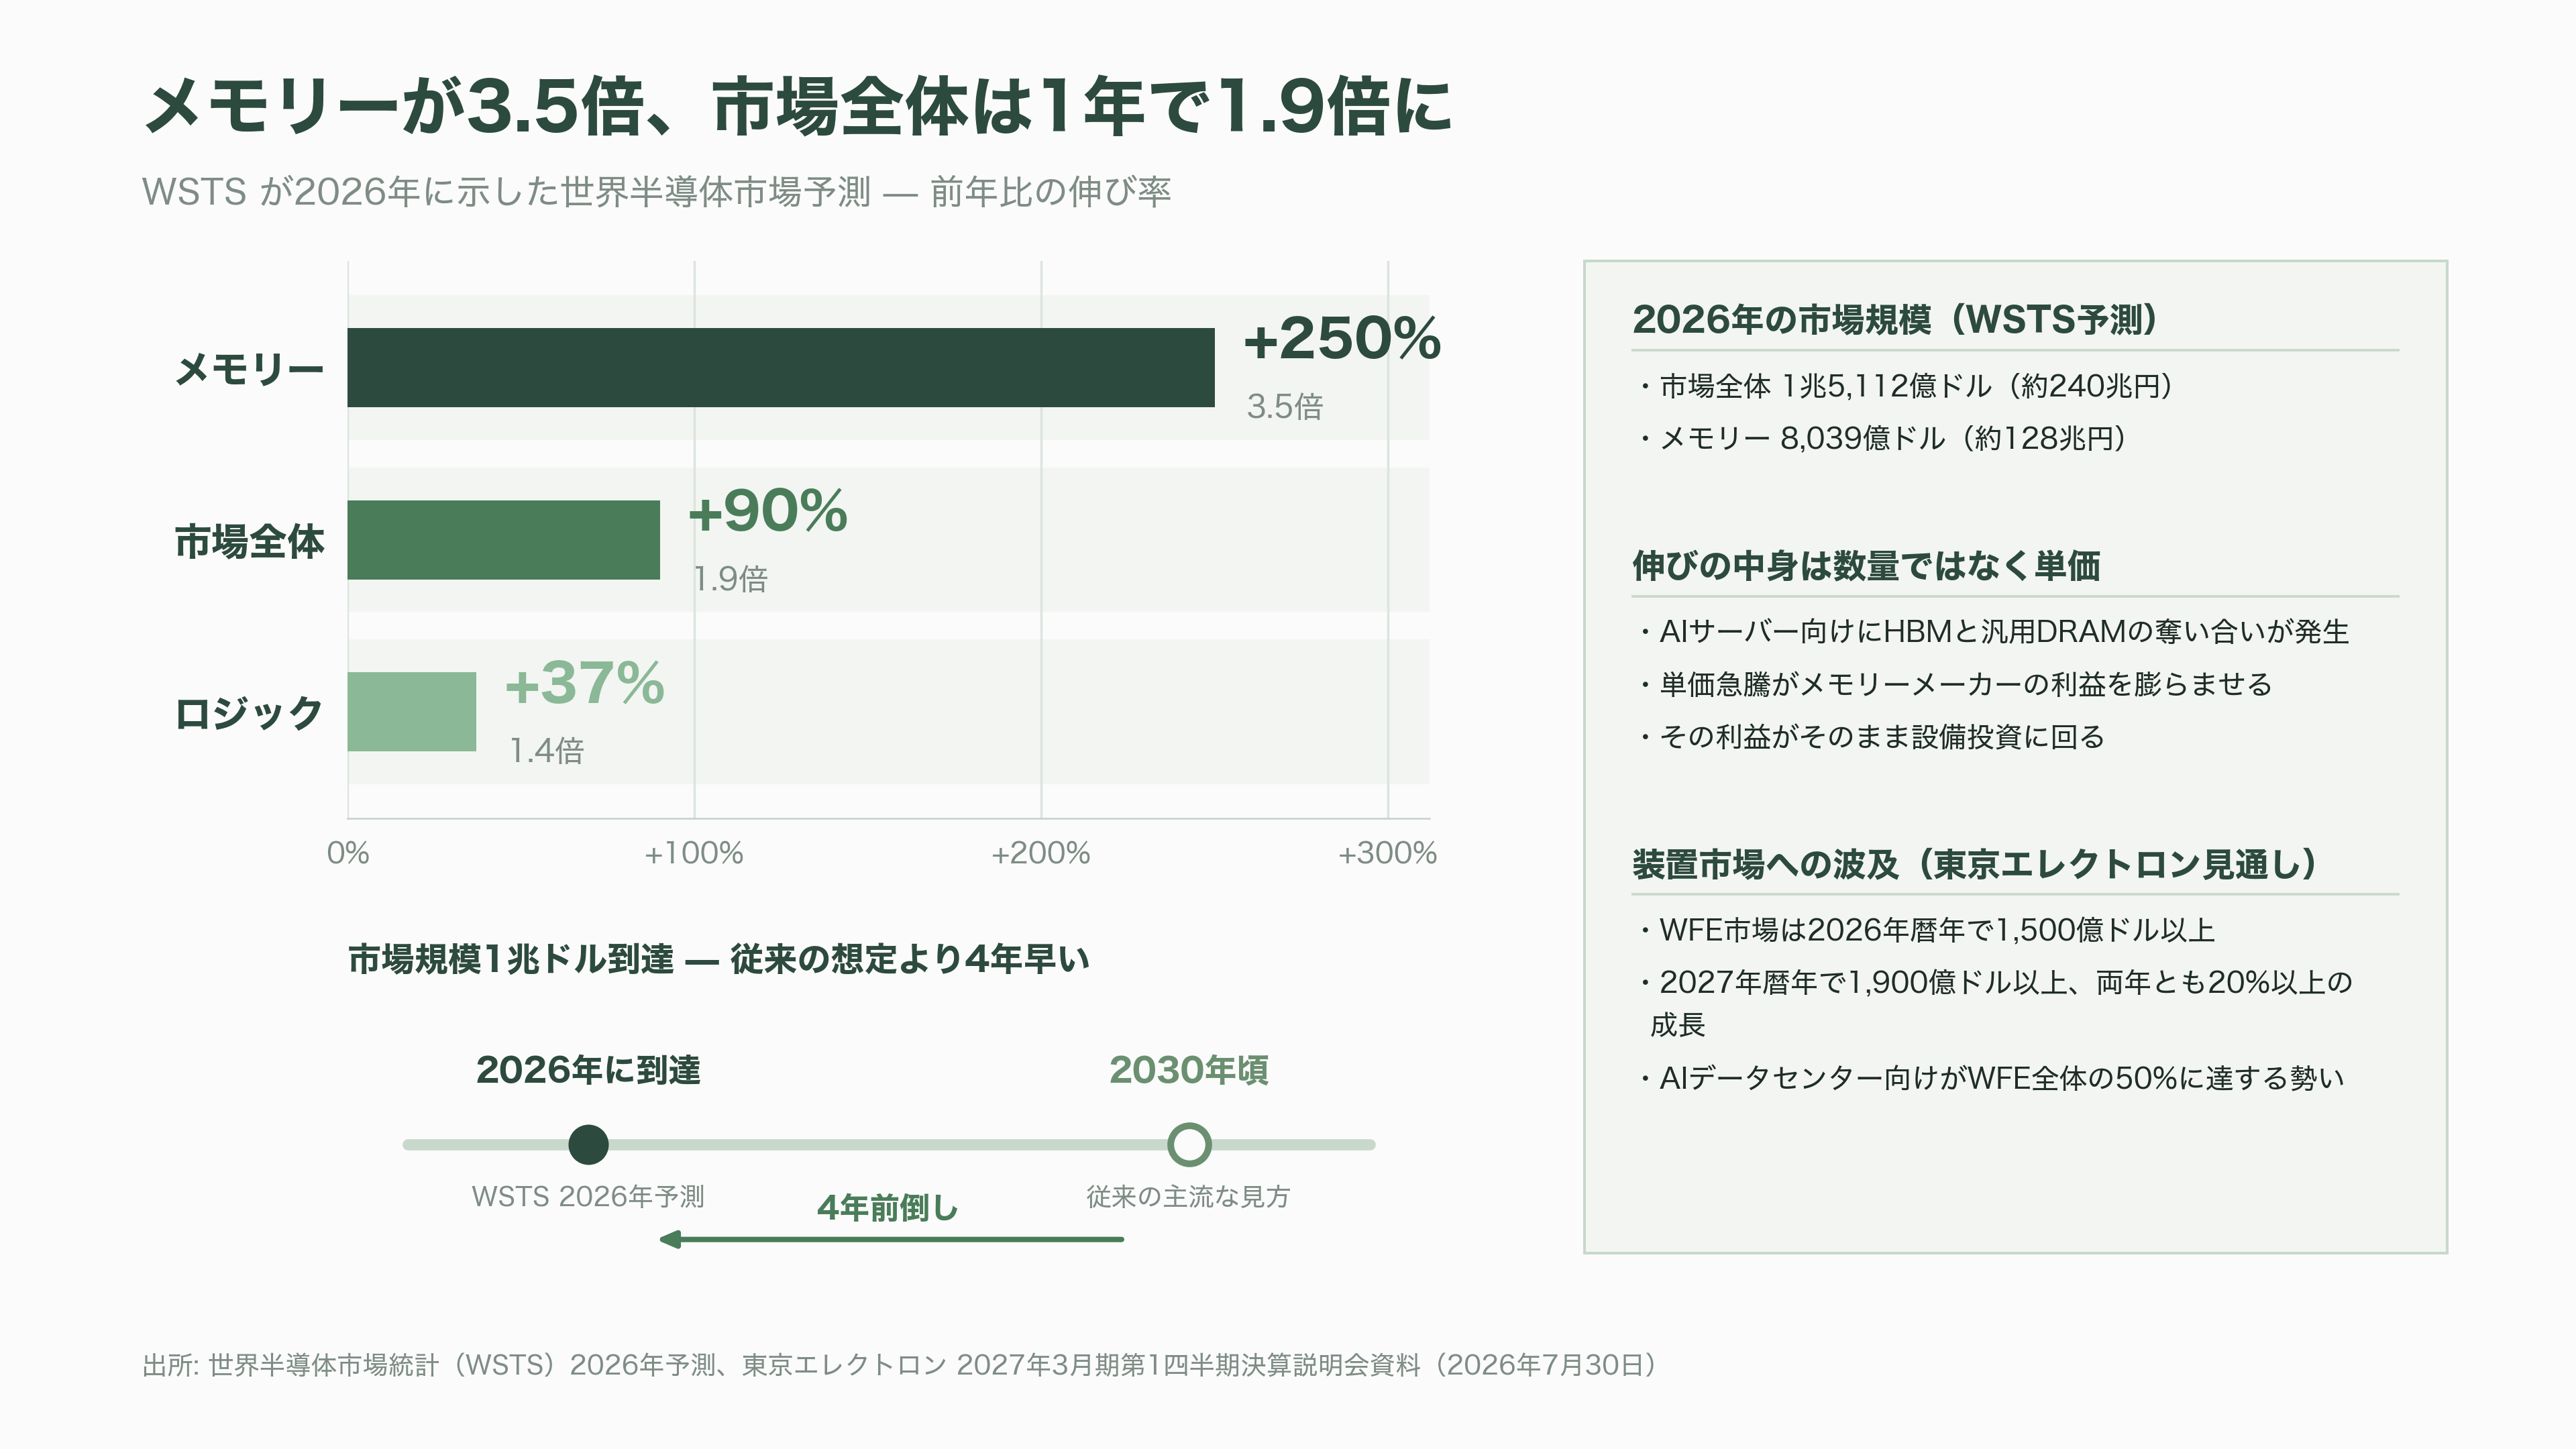
世界半導体市場統計(WSTS)が2026年に示した予測では、今年の世界半導体販売高は前年比90%増の1兆5,112億ドル、日本円で約240兆円に達する。とりわけメモリーが3.5倍の8,039億ドル、約128兆円へ跳ね上がる。ロジックも37%増える。市場が1兆ドルを超えるのは2030年頃というのが従来の主流な見方だったから、到達が4年前倒しになった計算だ。
数量が3.5倍になったわけではない。AIサーバー向けにHBMと汎用DRAMの奪い合いが起き、単価が急騰した。この価格高騰がメモリーメーカーの利益を膨らませ、その利益がそのまま設備投資に回っている。これが装置メーカーの追い風の正体である。
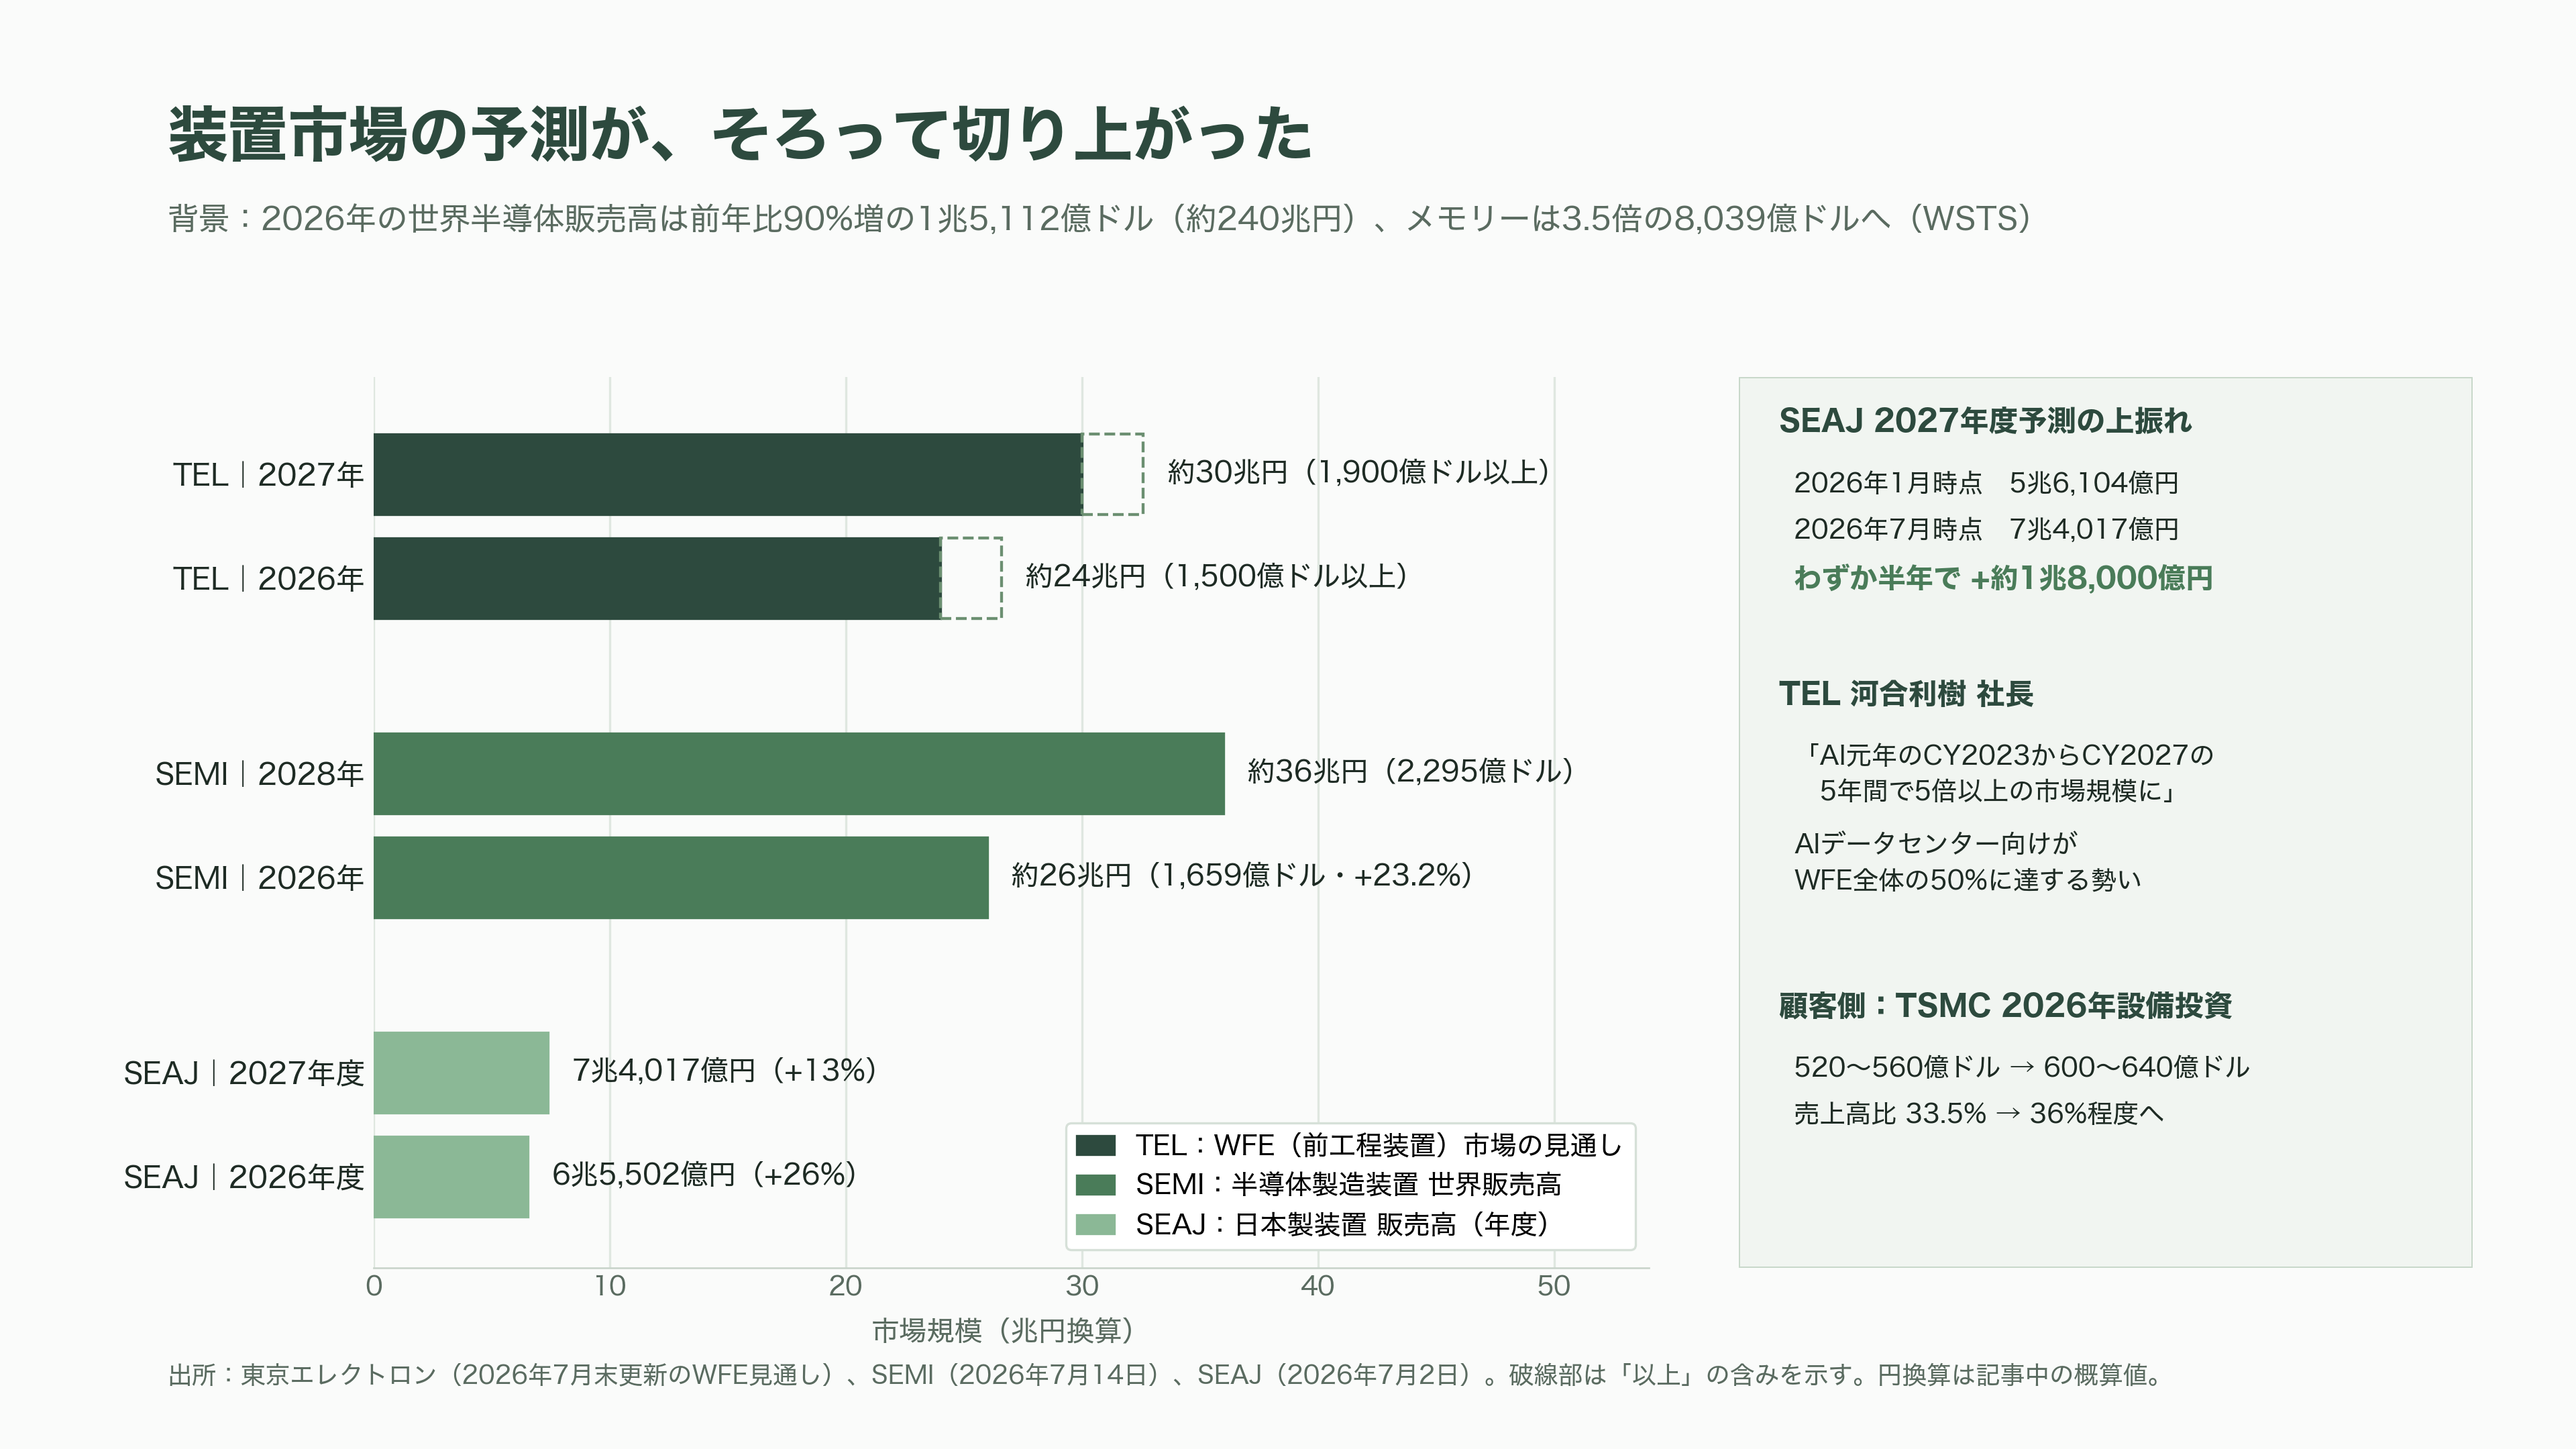
東京エレクトロンは7月末、前工程装置市場、いわゆるWFEの見通しを更新した。2026年暦年で1,500億ドル以上、日本円で約24兆円。2027年暦年で1,900億ドル以上、約30兆円。両年とも20%以上の成長という見立てだ。河合社長は「AI元年と言われているCY2023からCY2027の5年間で、5倍以上の市場規模に成長する予測」と説明し、AIデータセンター向けがWFE全体の50%に達する勢いで伸びていると述べた。
業界団体の数字も似た方向を向いている。SEMIが7月14日に公表した予測では、2026年の半導体製造装置の世界販売高は23.2%増の1,659億ドル、約26兆円。2028年には2,295億ドル、約36兆円に達する。日本半導体製造装置協会(SEAJ)は7月2日、日本製装置の販売高を2026年度に26%増の6兆5,502億円、2027年度に13%増の7兆4,017億円と予測した。注目すべきは修正幅で、同じSEAJが今年1月に出した2027年度予測は5兆6,104億円だった。わずか半年で1兆8,000億円近く上振れたことになる。ちなみにSEAJの会長は、東京エレクトロンの河合社長その人である。
顧客側の動きも符合する。TSMCは7月の決算で、2026年の設備投資計画を520〜560億ドルから600〜640億ドル、約9兆5,000億円から10兆2,000億円へ引き上げた。売上高に対する設備投資の比率は2025年の33.5%から36%程度に上がる見通しだ。
数字を押し上げているのは、どの装置か
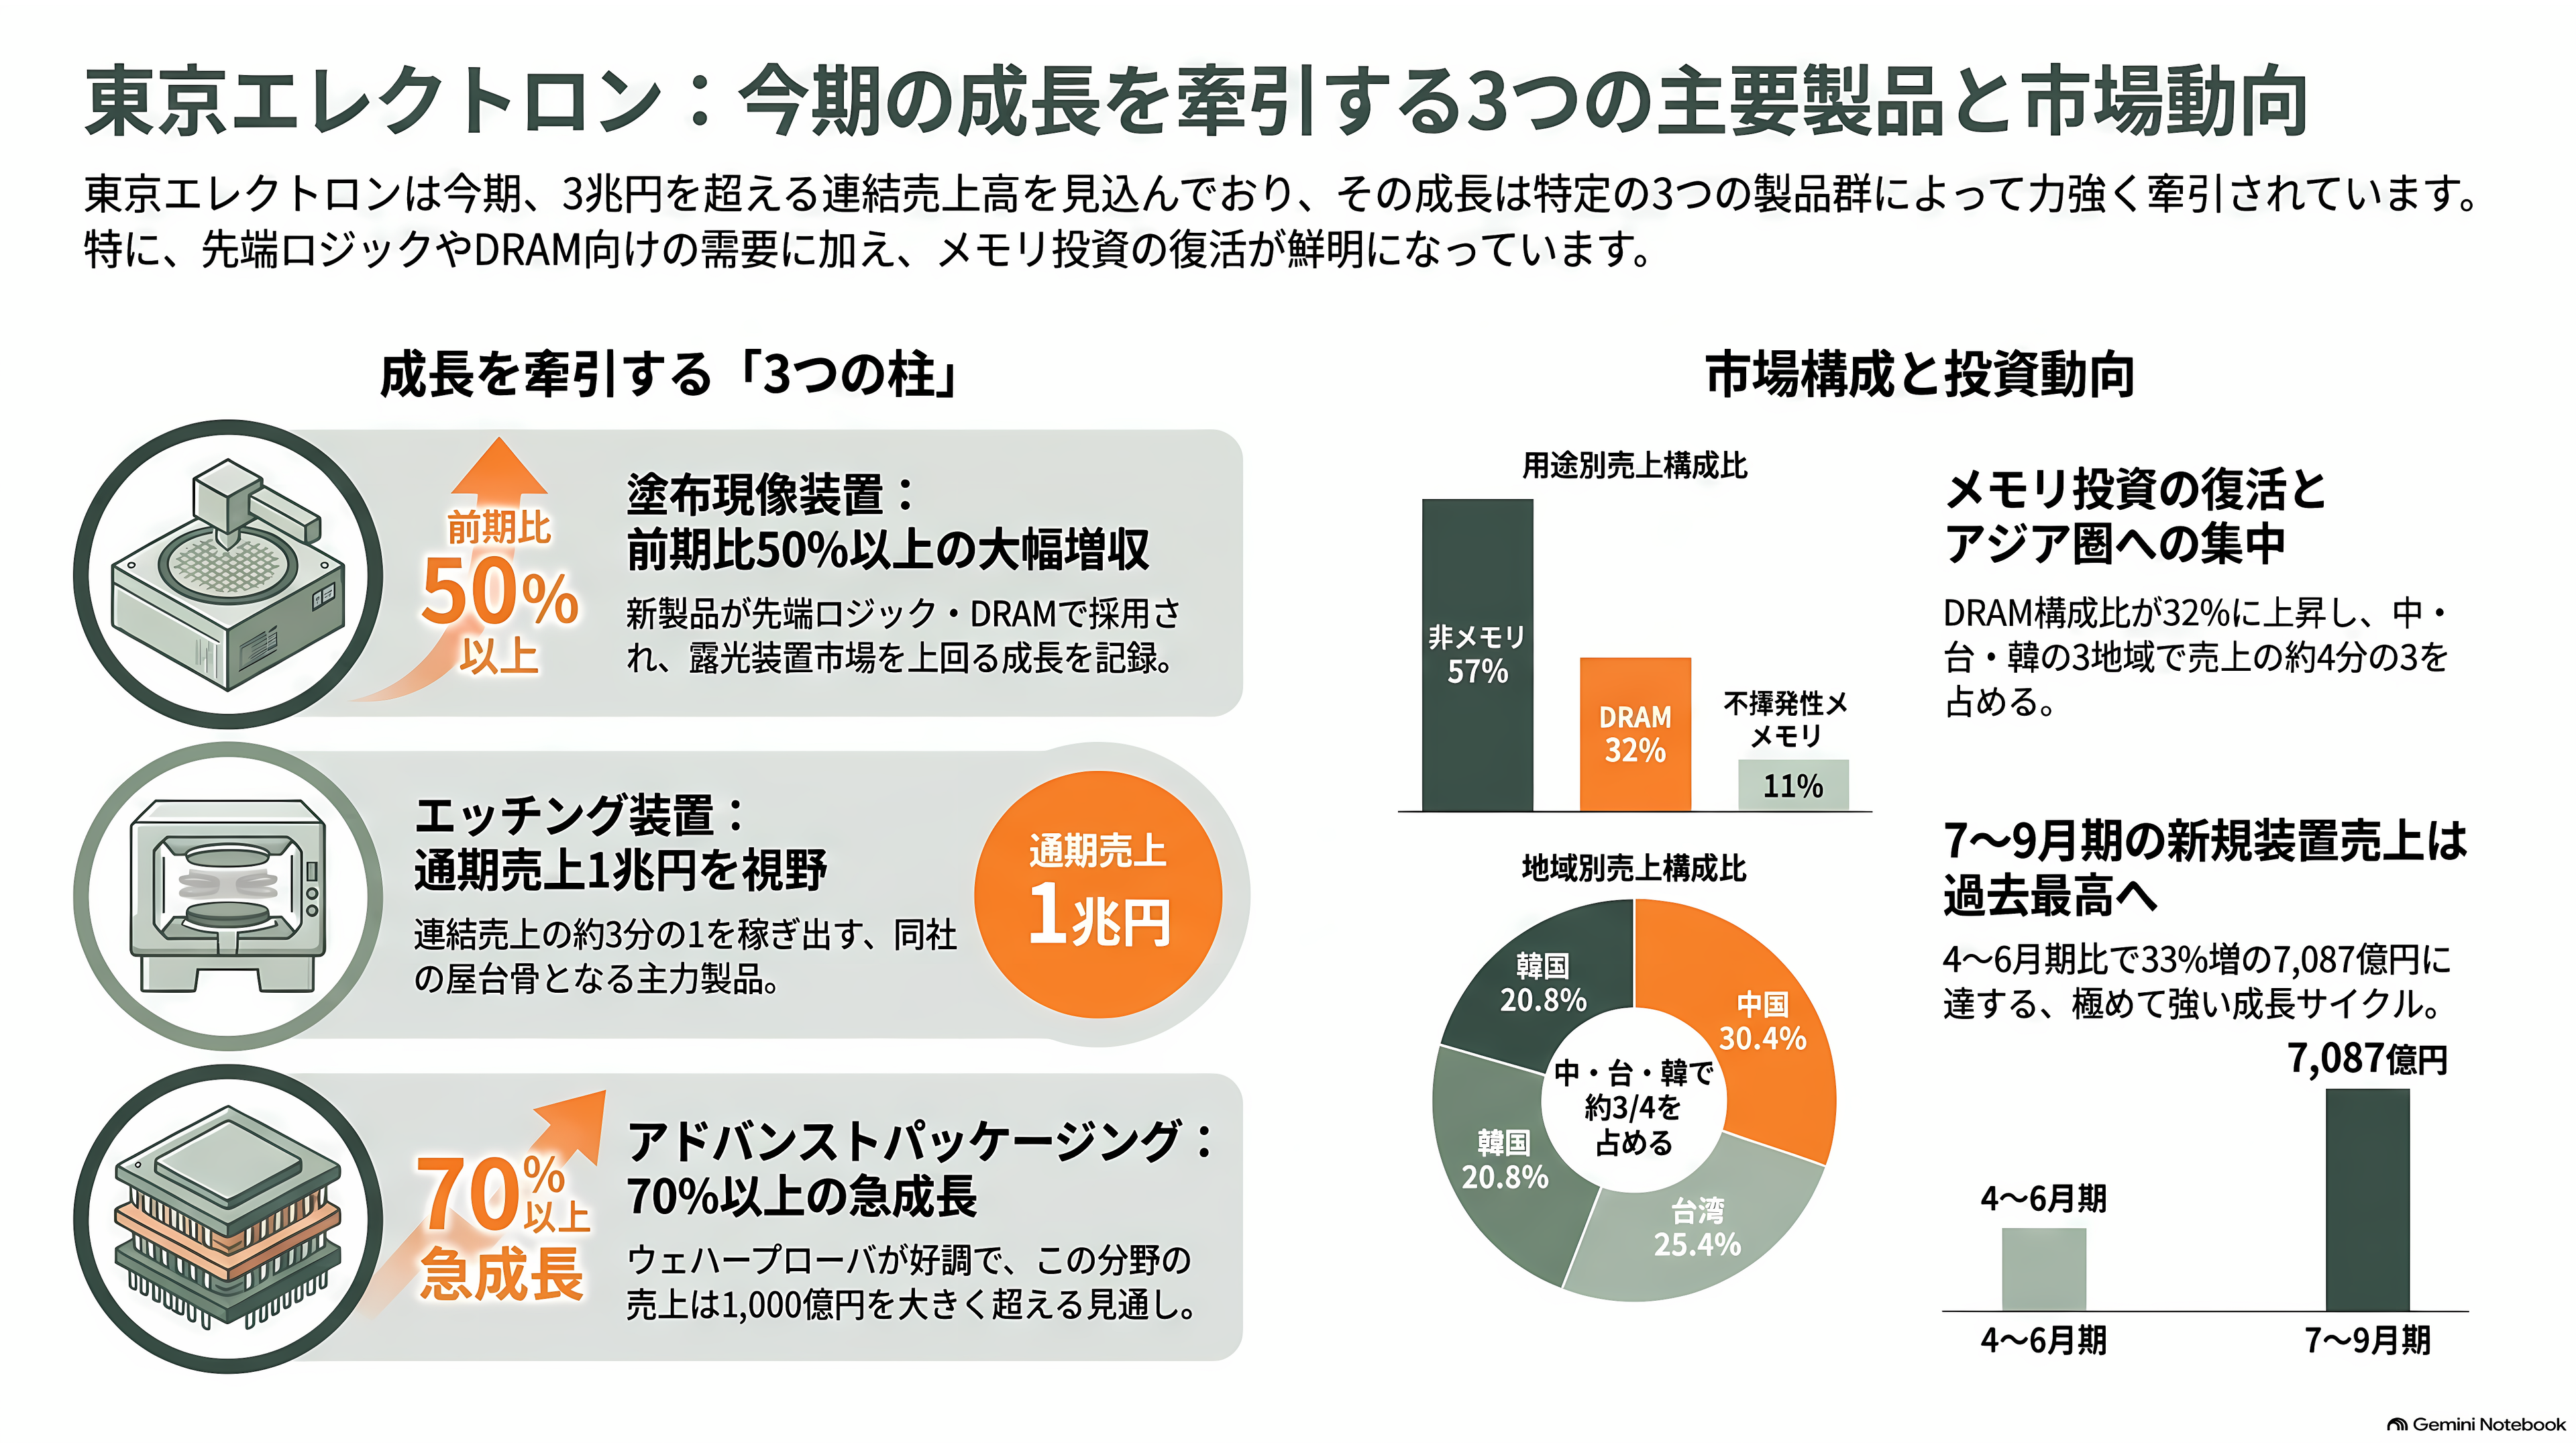
東京エレクトロンの今期の成長を牽引しているのは、三つの製品群だと会社は明言している。
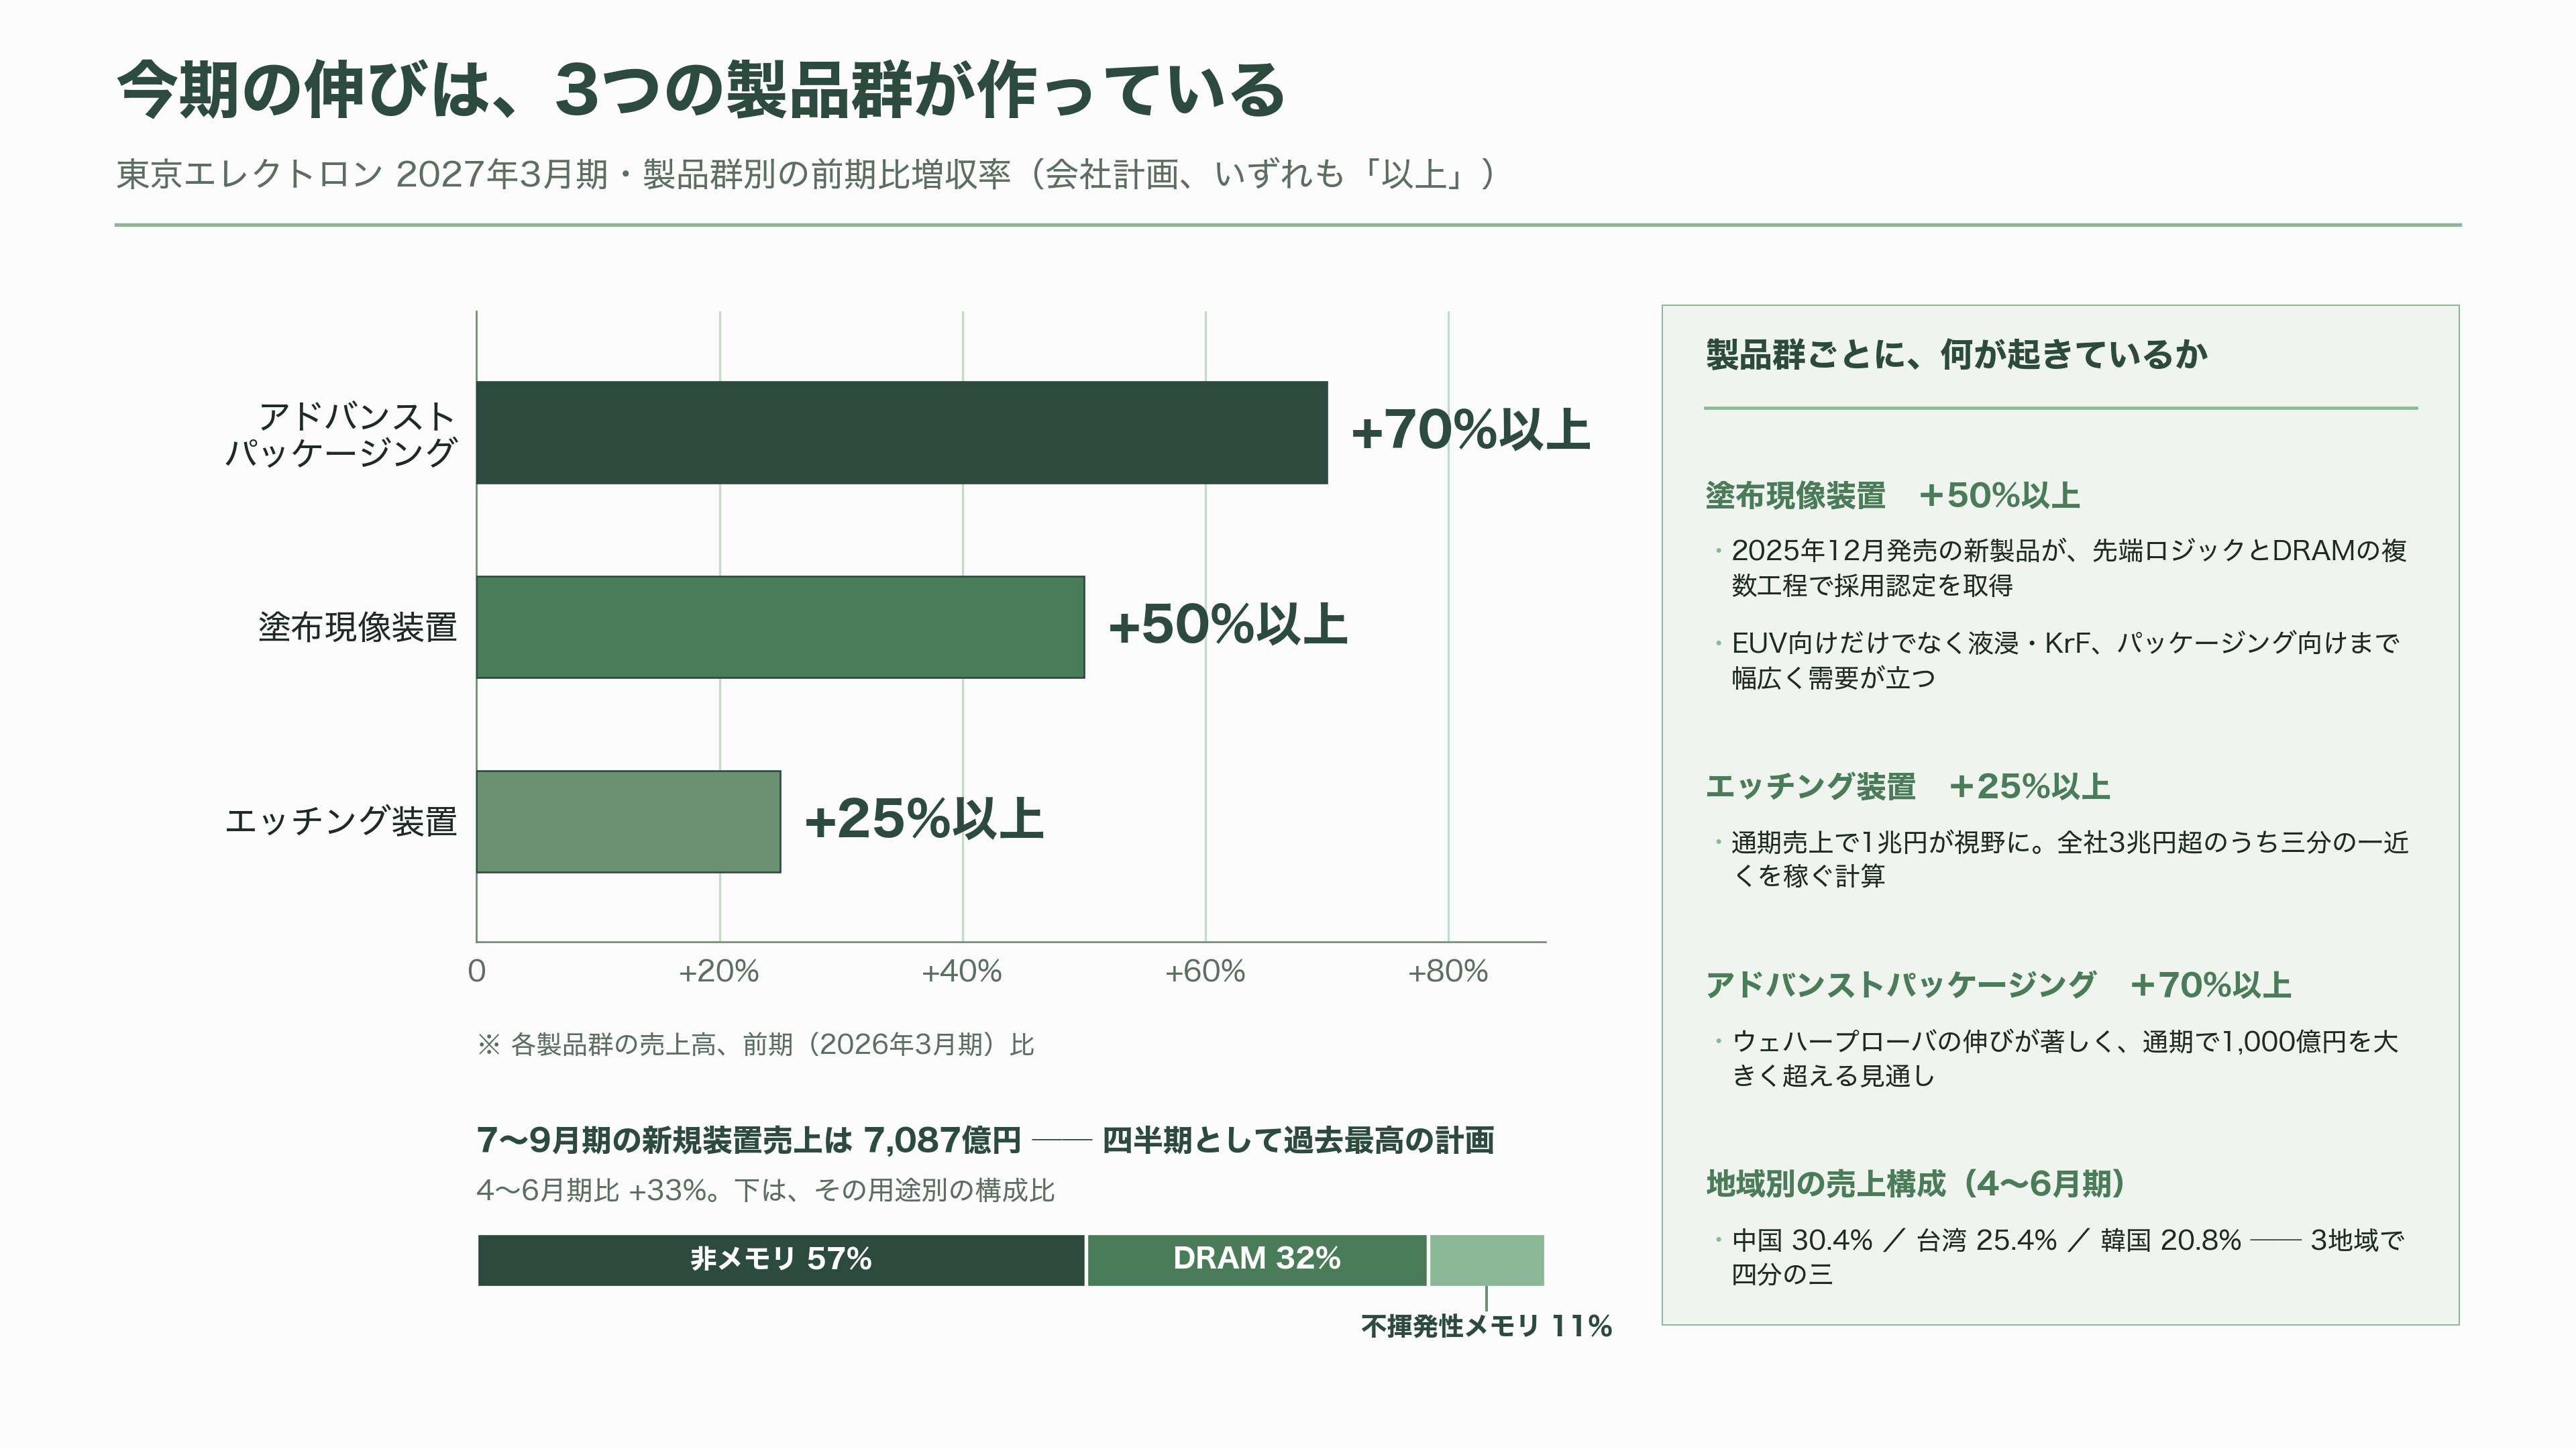
一つ目が塗布現像装置で、前期比50%以上の増収を見込む。2025年12月に発売した新製品が先端ロジックとDRAMの複数工程で採用認定を取り、順調に台数が伸びている。興味深いのは、この装置の売上が、接続先である露光装置市場の成長率を大きく上回っている点だ。会社の説明によれば、塗布現像装置の売上は光源の種類よりも販売台数の効き方が大きく、今期はEUV向けだけでなく、液浸やKrFといった一世代前の露光、さらにパッケージング向けまで幅広く需要が立っている。
二つ目がエッチング装置で、25%以上の増収。会社は「通期の売上で1兆円が視野に入ってきました」としている。今期の連結売上高が3兆円を超える見通しであることを考えれば、エッチング一本で全社の三分の一近くを稼ぐ計算になる。
三つ目がアドバンストパッケージングで、70%以上の増収。とくにウェハープローバの伸びが著しく、通期で1,000億円を大きく超える見通しだという。
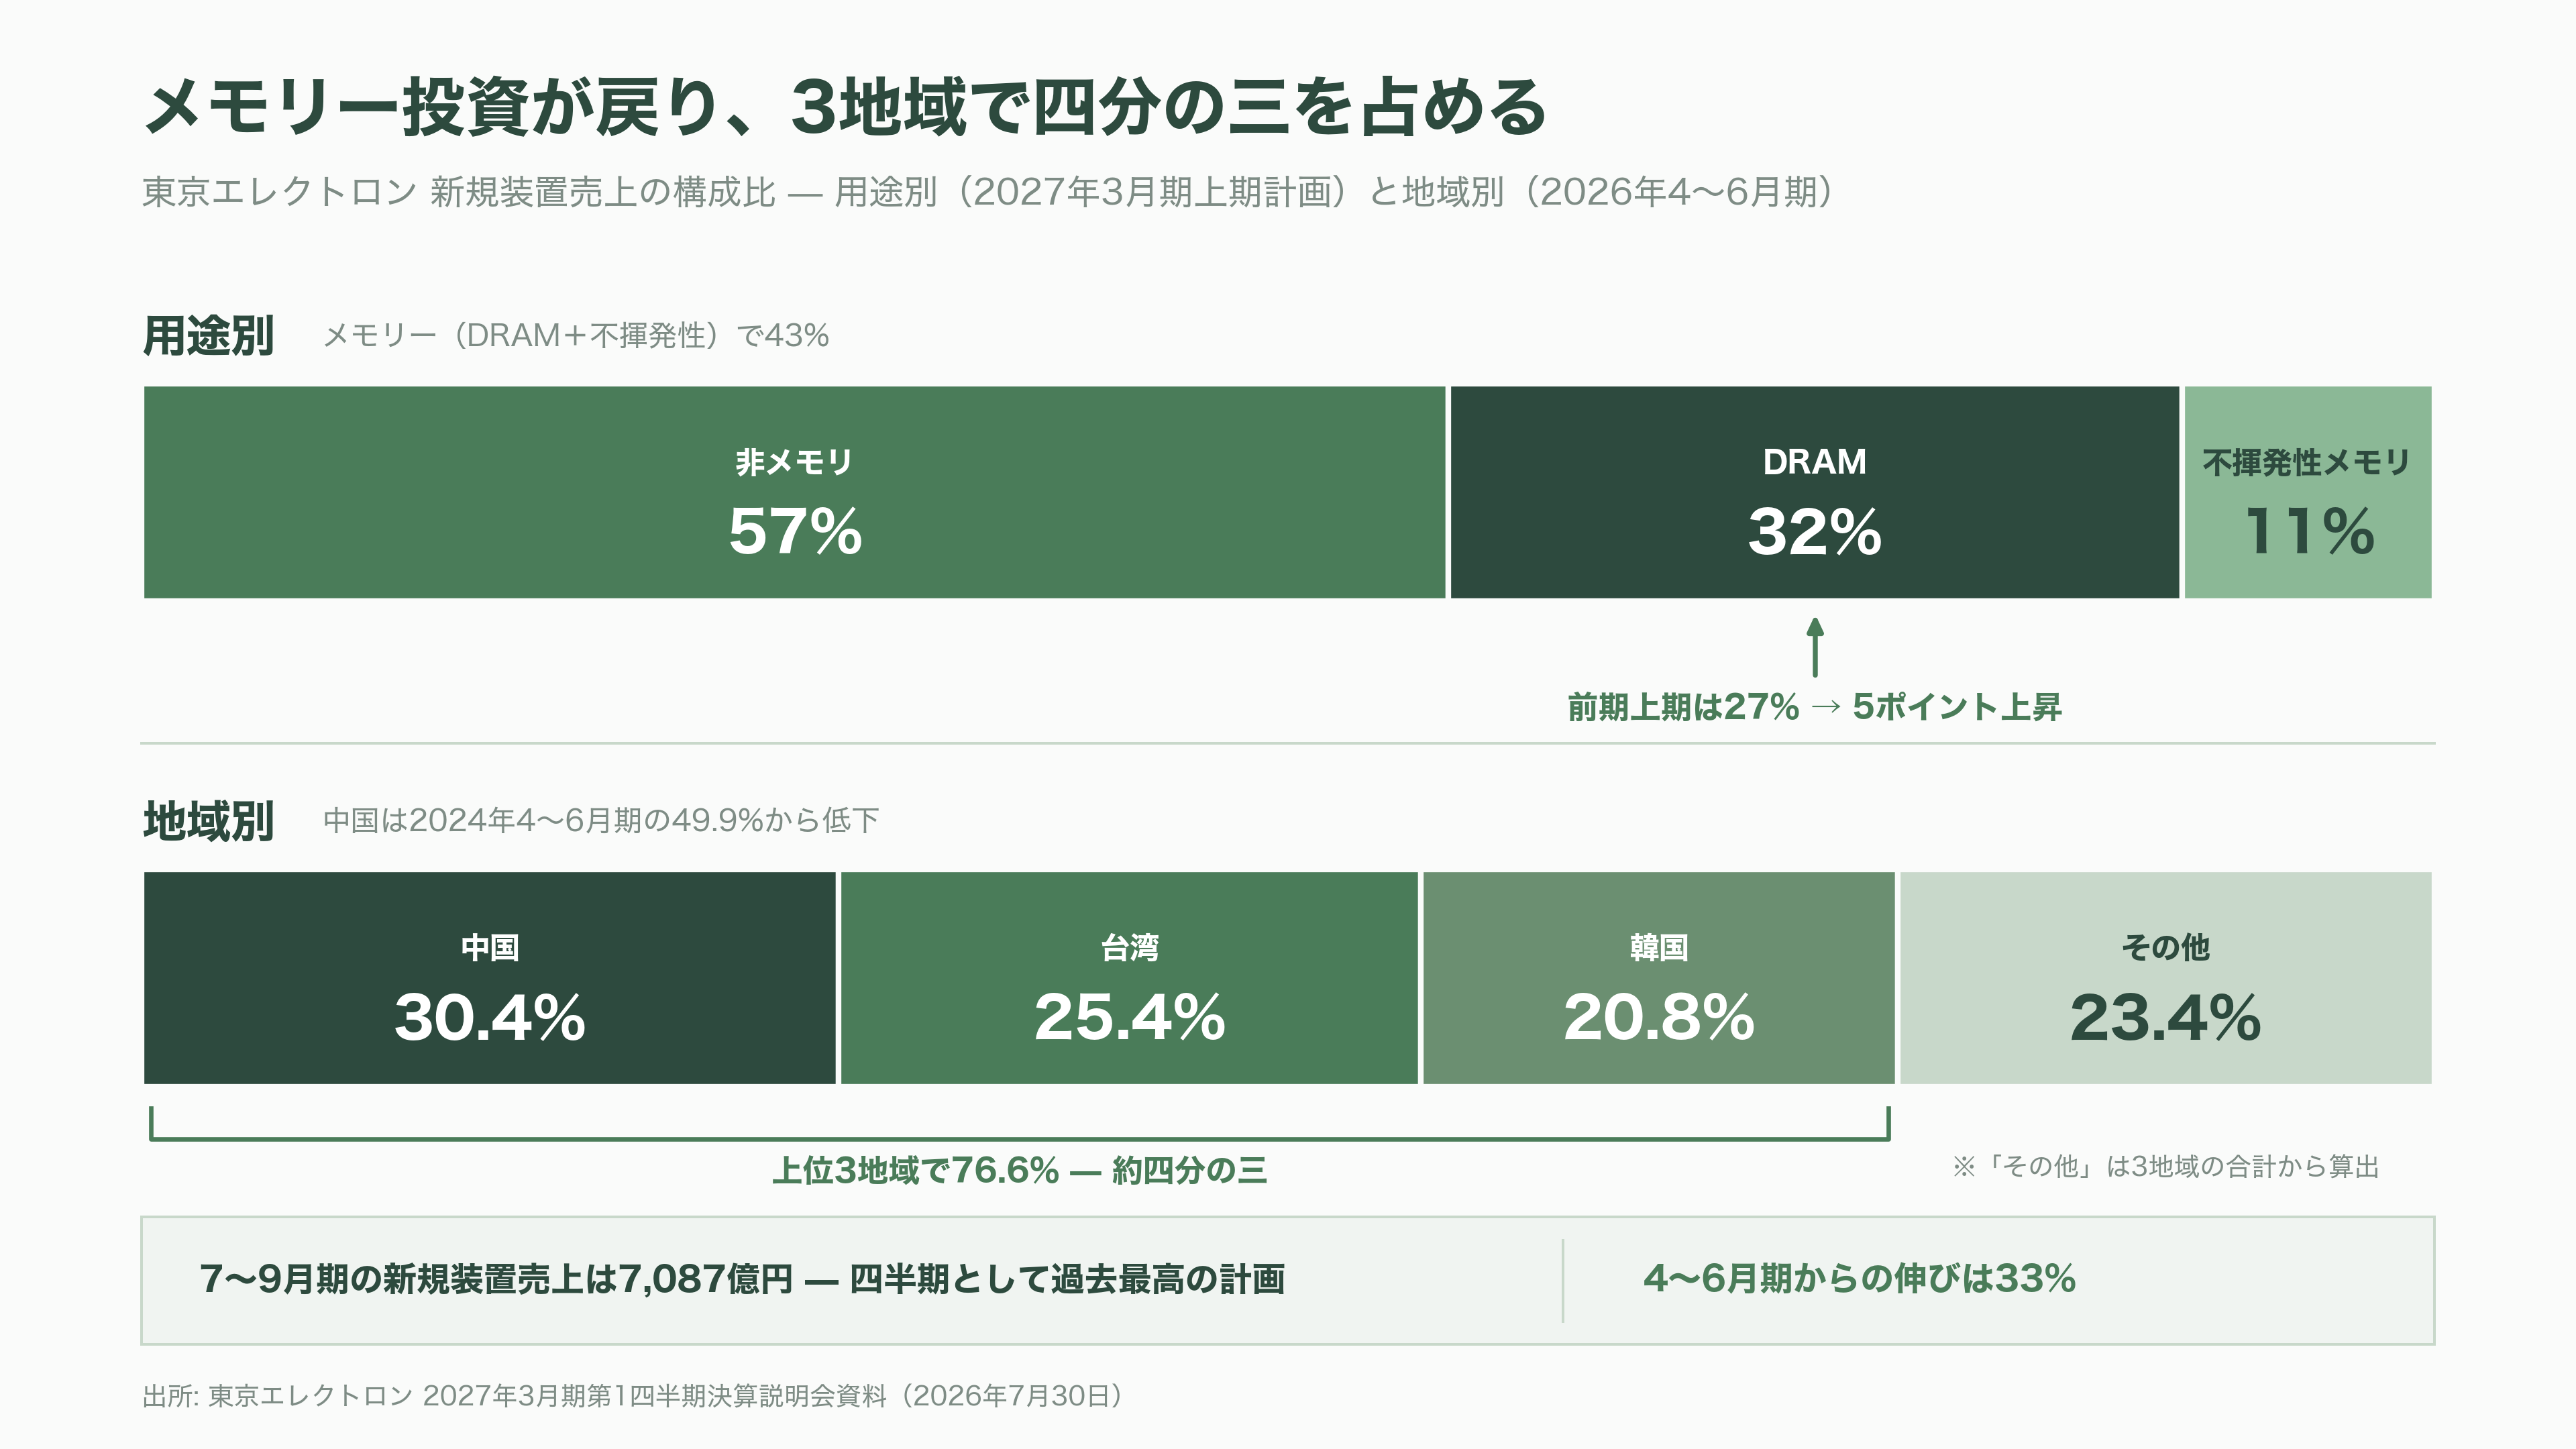
四半期別に見ると、7〜9月期の新規装置売上は7,087億円と四半期として過去最高になる計画で、4〜6月期からの伸びは33%に達する。用途別の構成比は非メモリが57%、DRAMが32%、NANDなど不揮発性メモリが11%。前期上期はDRAMが27%だったから、メモリー投資の復活がはっきり数字に出ている。地域別では中国が30.4%、台湾が25.4%、韓国が20.8%で、この三地域だけで四分の三を占める。
世界4位という位置と、装置を支える無数の部品
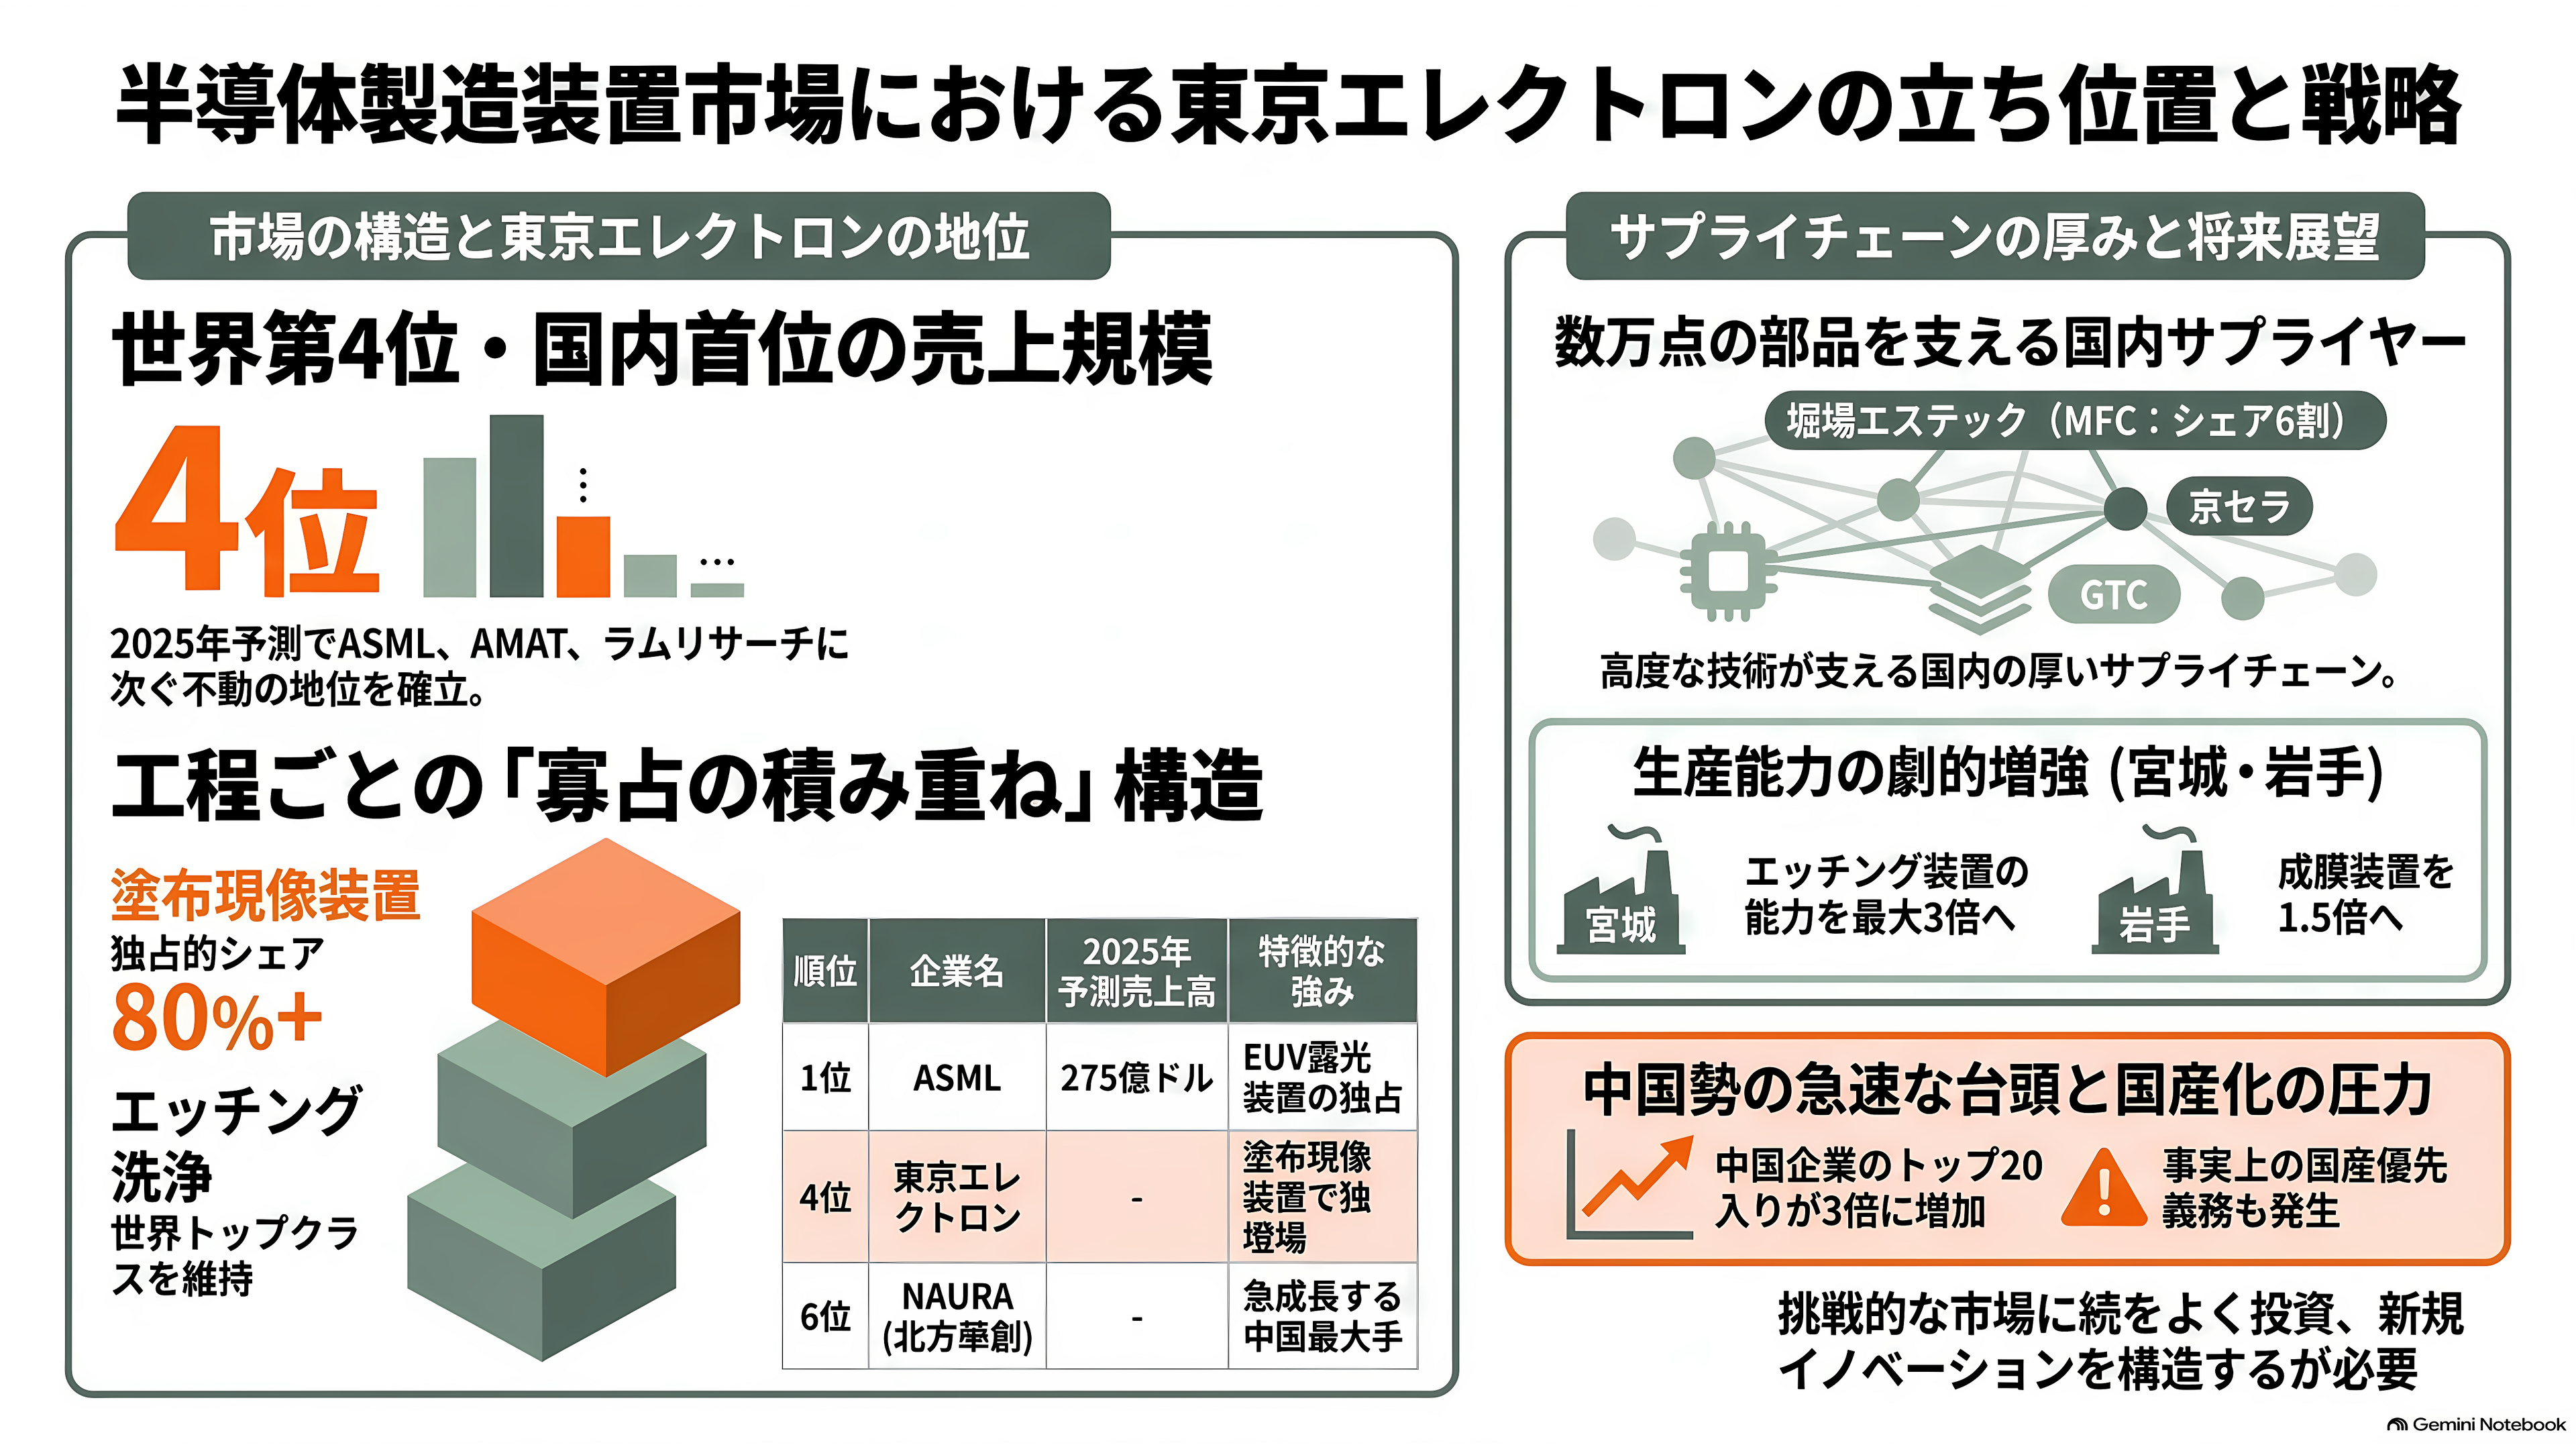
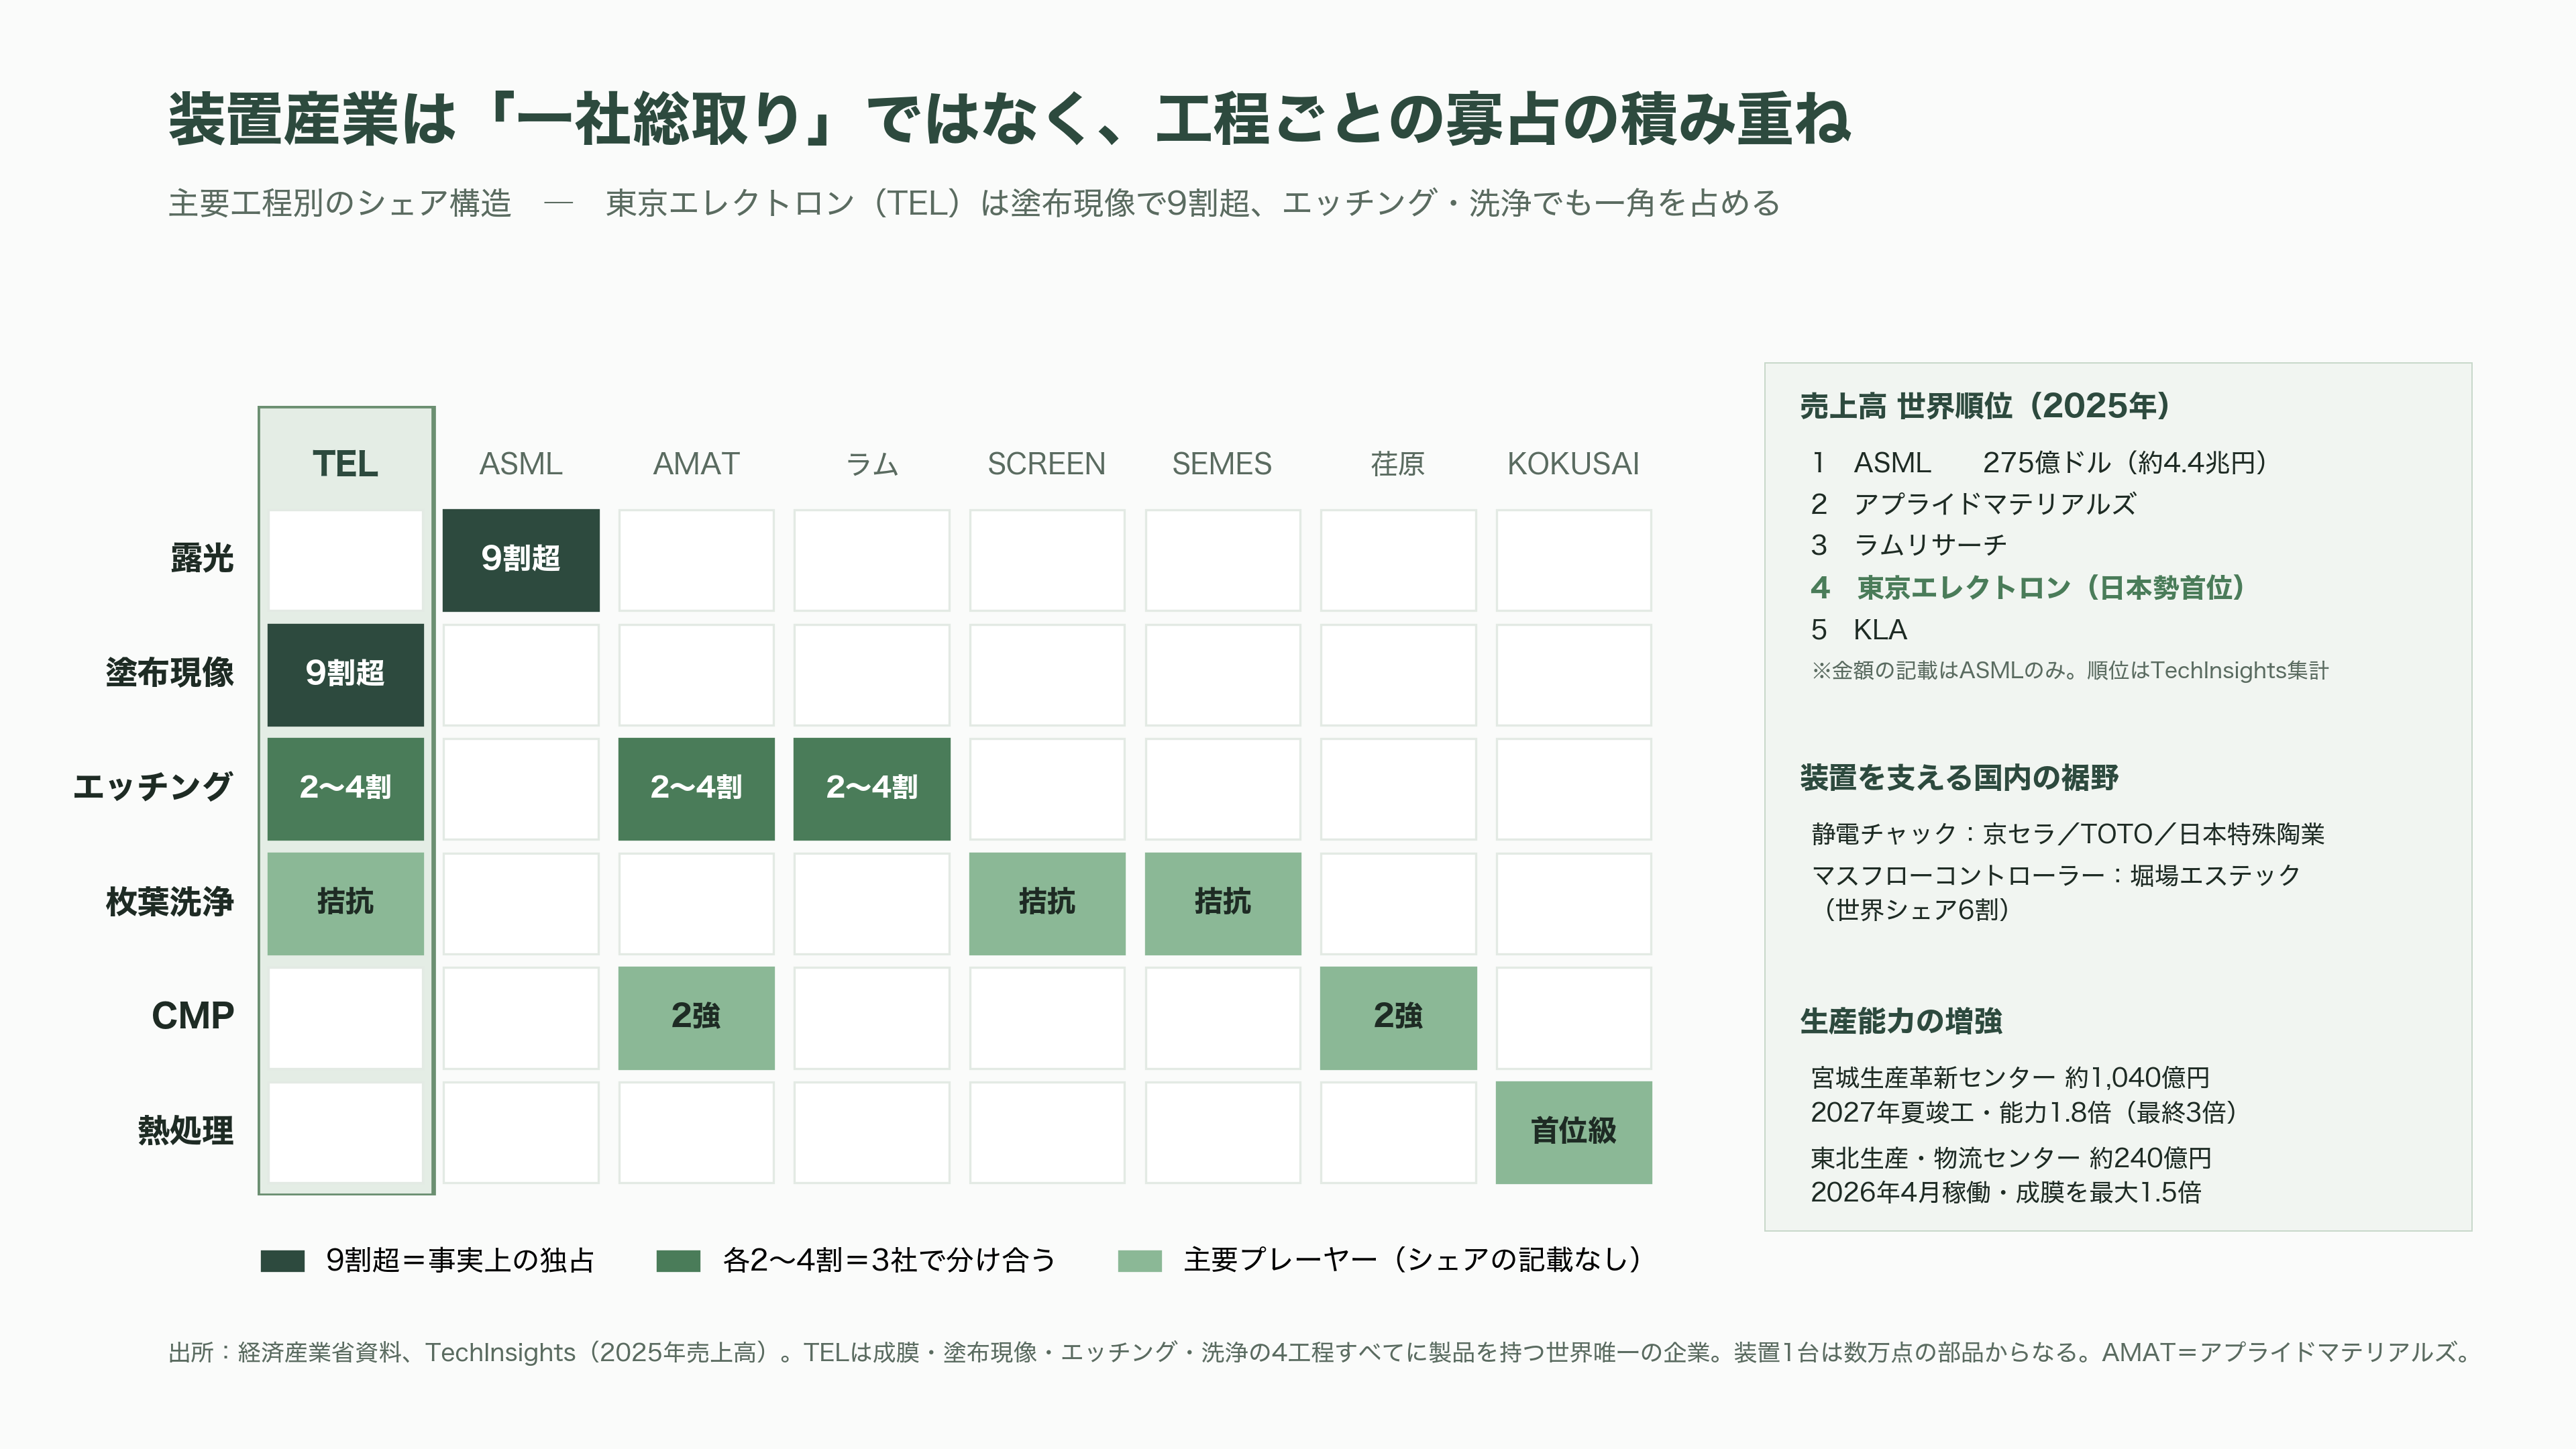
売上高で見た世界の装置メーカーの序列は、この数年ほとんど動いていない。首位はEUV露光装置を独占するASMLで、TechInsightsの集計では2025年の売上高が275億ドル、約4兆4,000億円。以下、アプライドマテリアルズ、ラムリサーチ、東京エレクトロン、KLAと続く。東京エレクトロンは世界4位、日本勢では首位という位置づけだ。
ただし、この序列は工程ごとに見ると意味が変わる。経済産業省がまとめた資料によれば、露光装置ではASMLが9割超を握る一方、塗布現像装置は東京エレクトロンの独壇場で、エッチング装置ではラムリサーチとアプライドマテリアルズ、東京エレクトロンの三社がそれぞれ二割から四割を分け合う。枚葉式の洗浄装置ではSCREENホールディングスと東京エレクトロン、韓国SEMESが競り合い、CMPはアプライドマテリアルズと荏原製作所、熱処理はKOKUSAI ELECTRICが強い。つまり、装置産業は「一社総取り」ではなく、工程ごとの寡占が積み重なった構造をしている。
その装置を支える裾野は、日本国内に厚く積み上がっている。ウェハーを静電気で吸着して固定する静電チャックは京セラやTOTO、日本特殊陶業といったセラミックスメーカーが供給し、ガスの流量を精密に制御するマスフローコントローラーは堀場エステックが世界シェア6割を握る。バルブや継手、真空ポンプ、石英部材、搬送ロボット。一台の装置は数万点の部品からできており、その多くが日本の中堅企業から来る。河合社長が「日本国内に構築しているサプライチェーンとともに、着実に準備を進めることができるのが当社の強み」と語るのは、この厚みを指している。
裏を返せば、国内に集中しているぶん災害の影響も受ける。7月28日に発生した令和8年熊本地震では、最大震度7を記録した。塗布現像装置と洗浄装置、そして三次元実装装置を開発・生産する東京エレクトロン九州は、熊本県の合志市と大津町にある二つの事業所の稼働を止めて安全点検を行った。建物・設備に大きな損害はなく、会社は業績への影響は軽微と判断している。
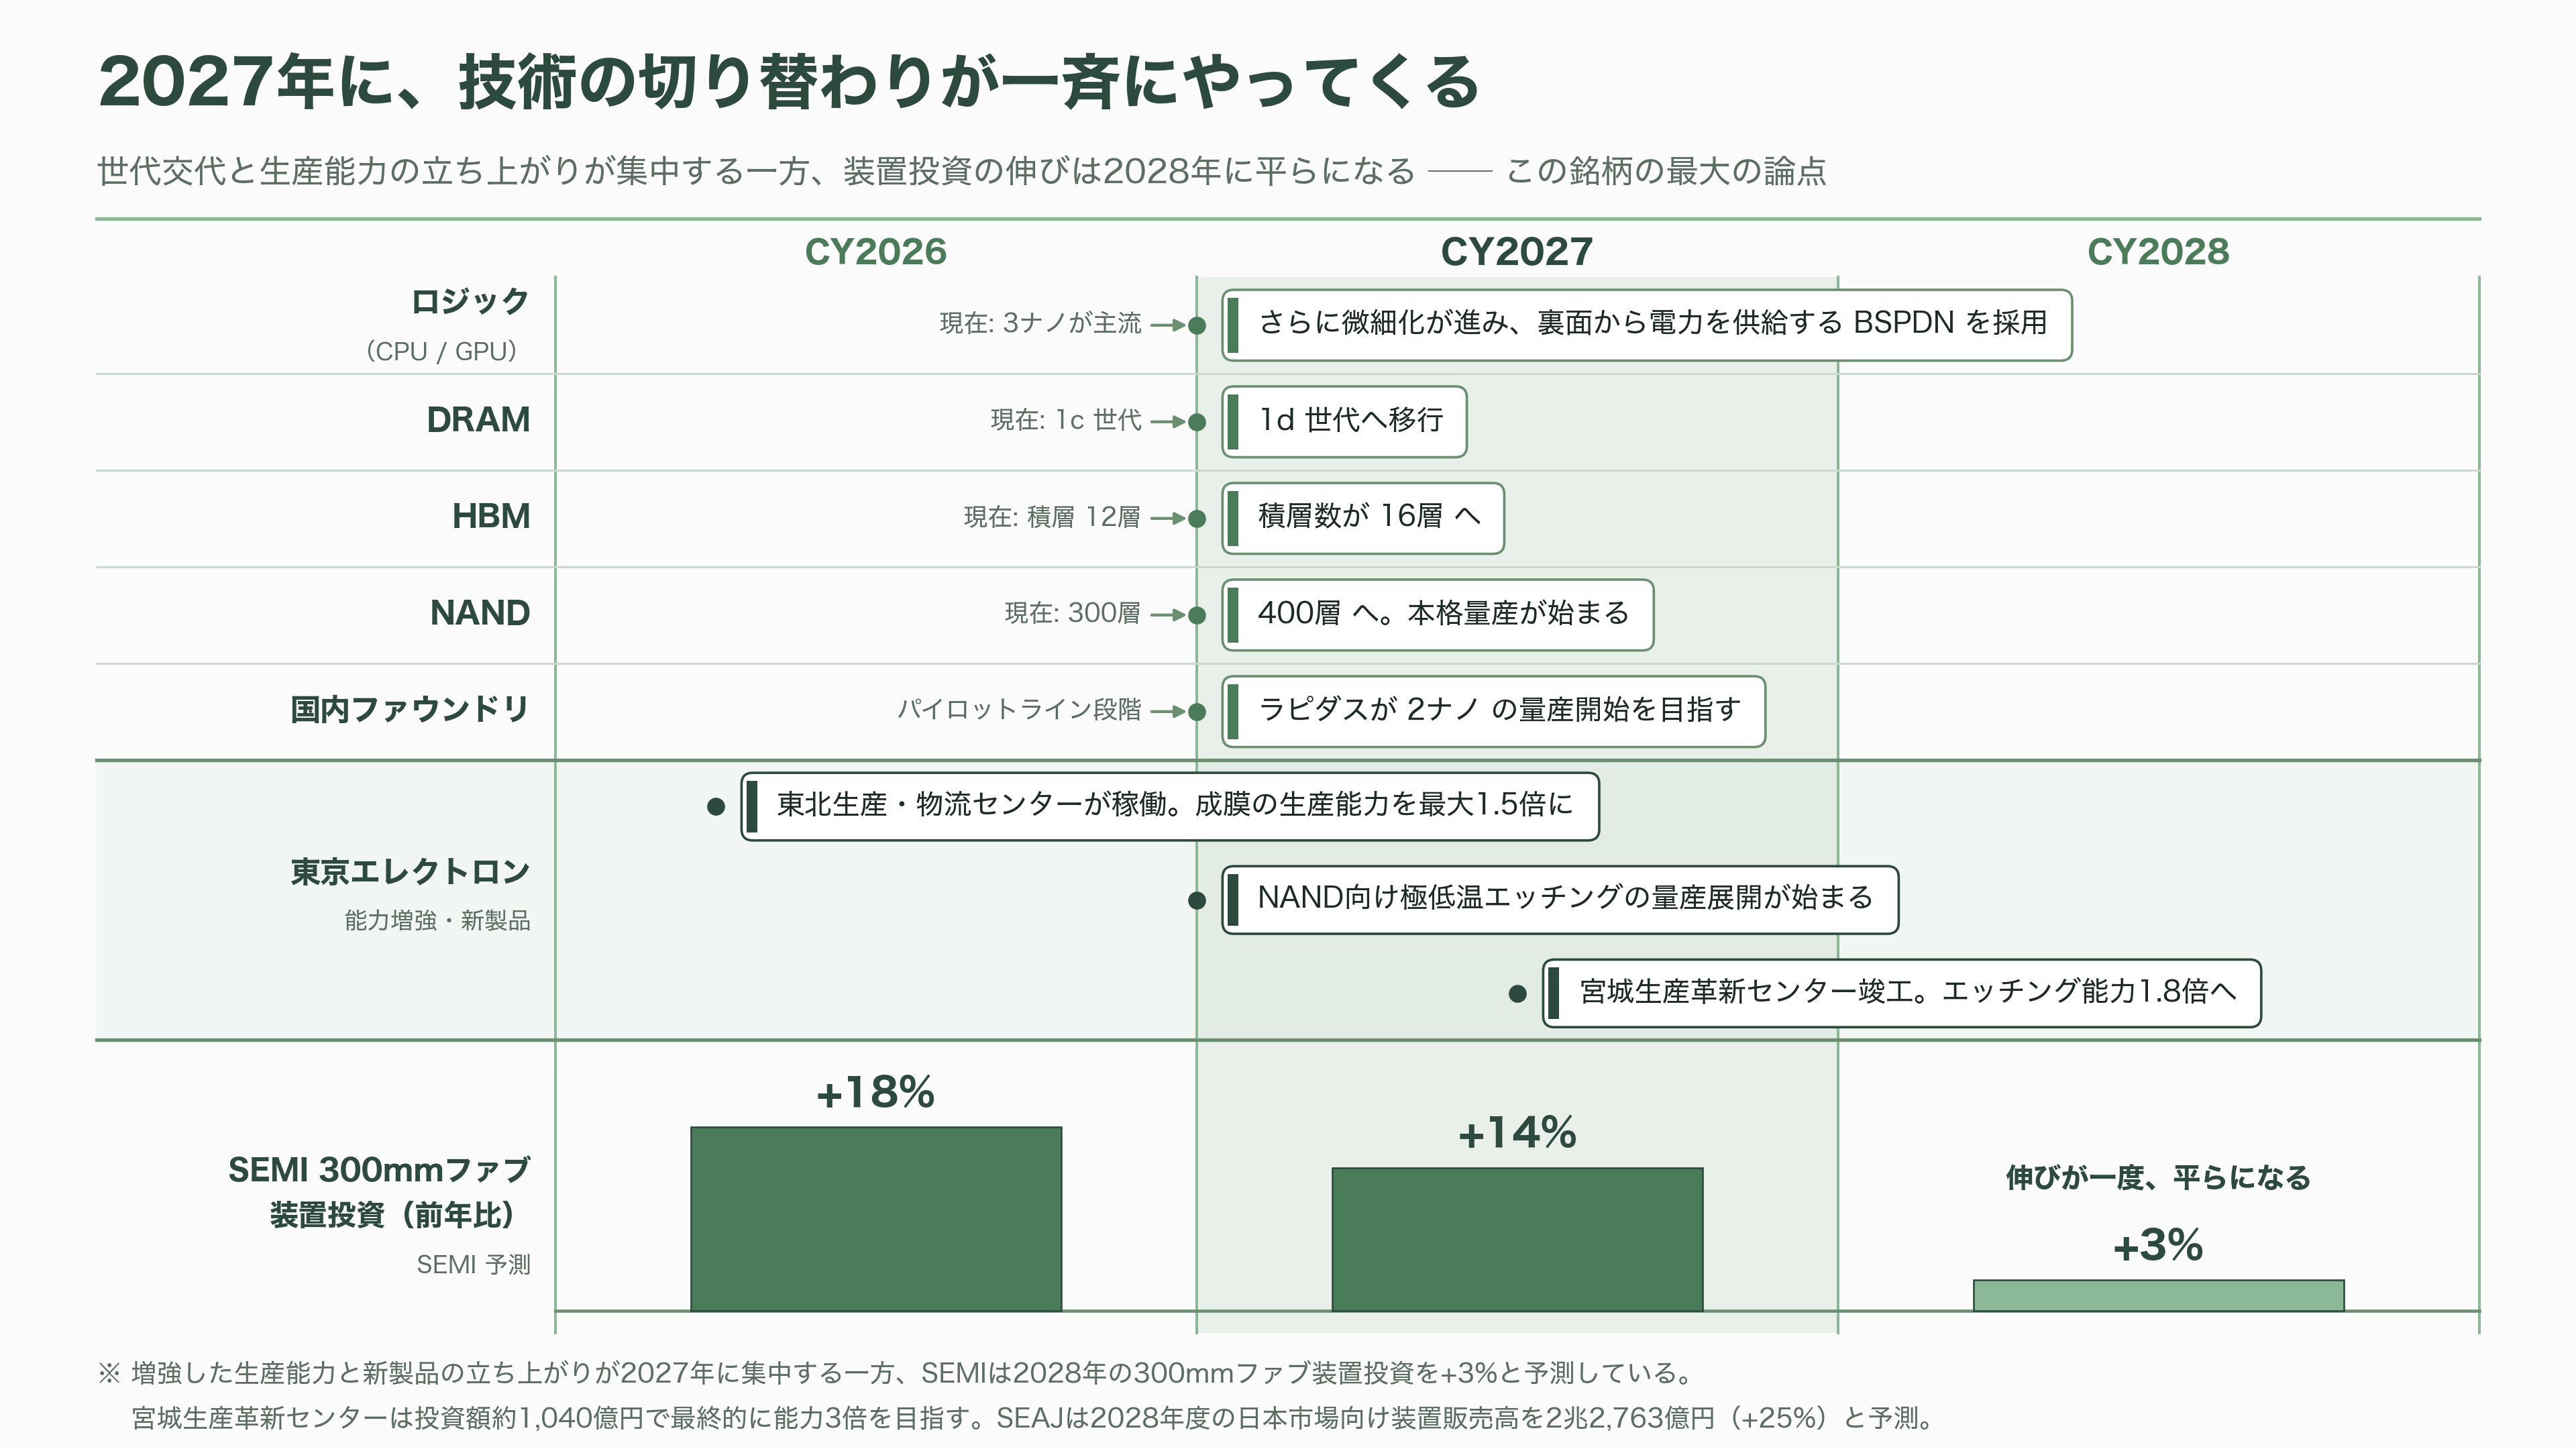
生産能力の増強は、この一年で急ピッチだ。宮城県大和町に建設中の宮城生産革新センターは投資額が約1,040億円、2027年夏の竣工予定で、プラズマエッチング装置を作る。稼働後の生産能力は現状の1.8倍、最終的には3倍を目指す。岩手県奥州市には約240億円をかけた東北生産・物流センターが2026年4月に稼働し、成膜装置の生産能力を最大1.5倍にした。
そして、追い上げてくる相手がいる。中国だ。日本経済新聞によれば、2025年に世界の装置メーカー上位20社に中国企業が3社入り、2022年の3倍になった。最大手のNAURAは2024年時点で世界6位まで浮上している。ロイターが2025年12月30日に報じたところによれば、中国当局は新設・増設する半導体工場に対し、調達する装置の少なくとも半分を国産にすることを事実上義務づけている。公開された規則ではなく、認可申請の場で伝えられる運用だという。
テレビ局の子会社から始まった63年
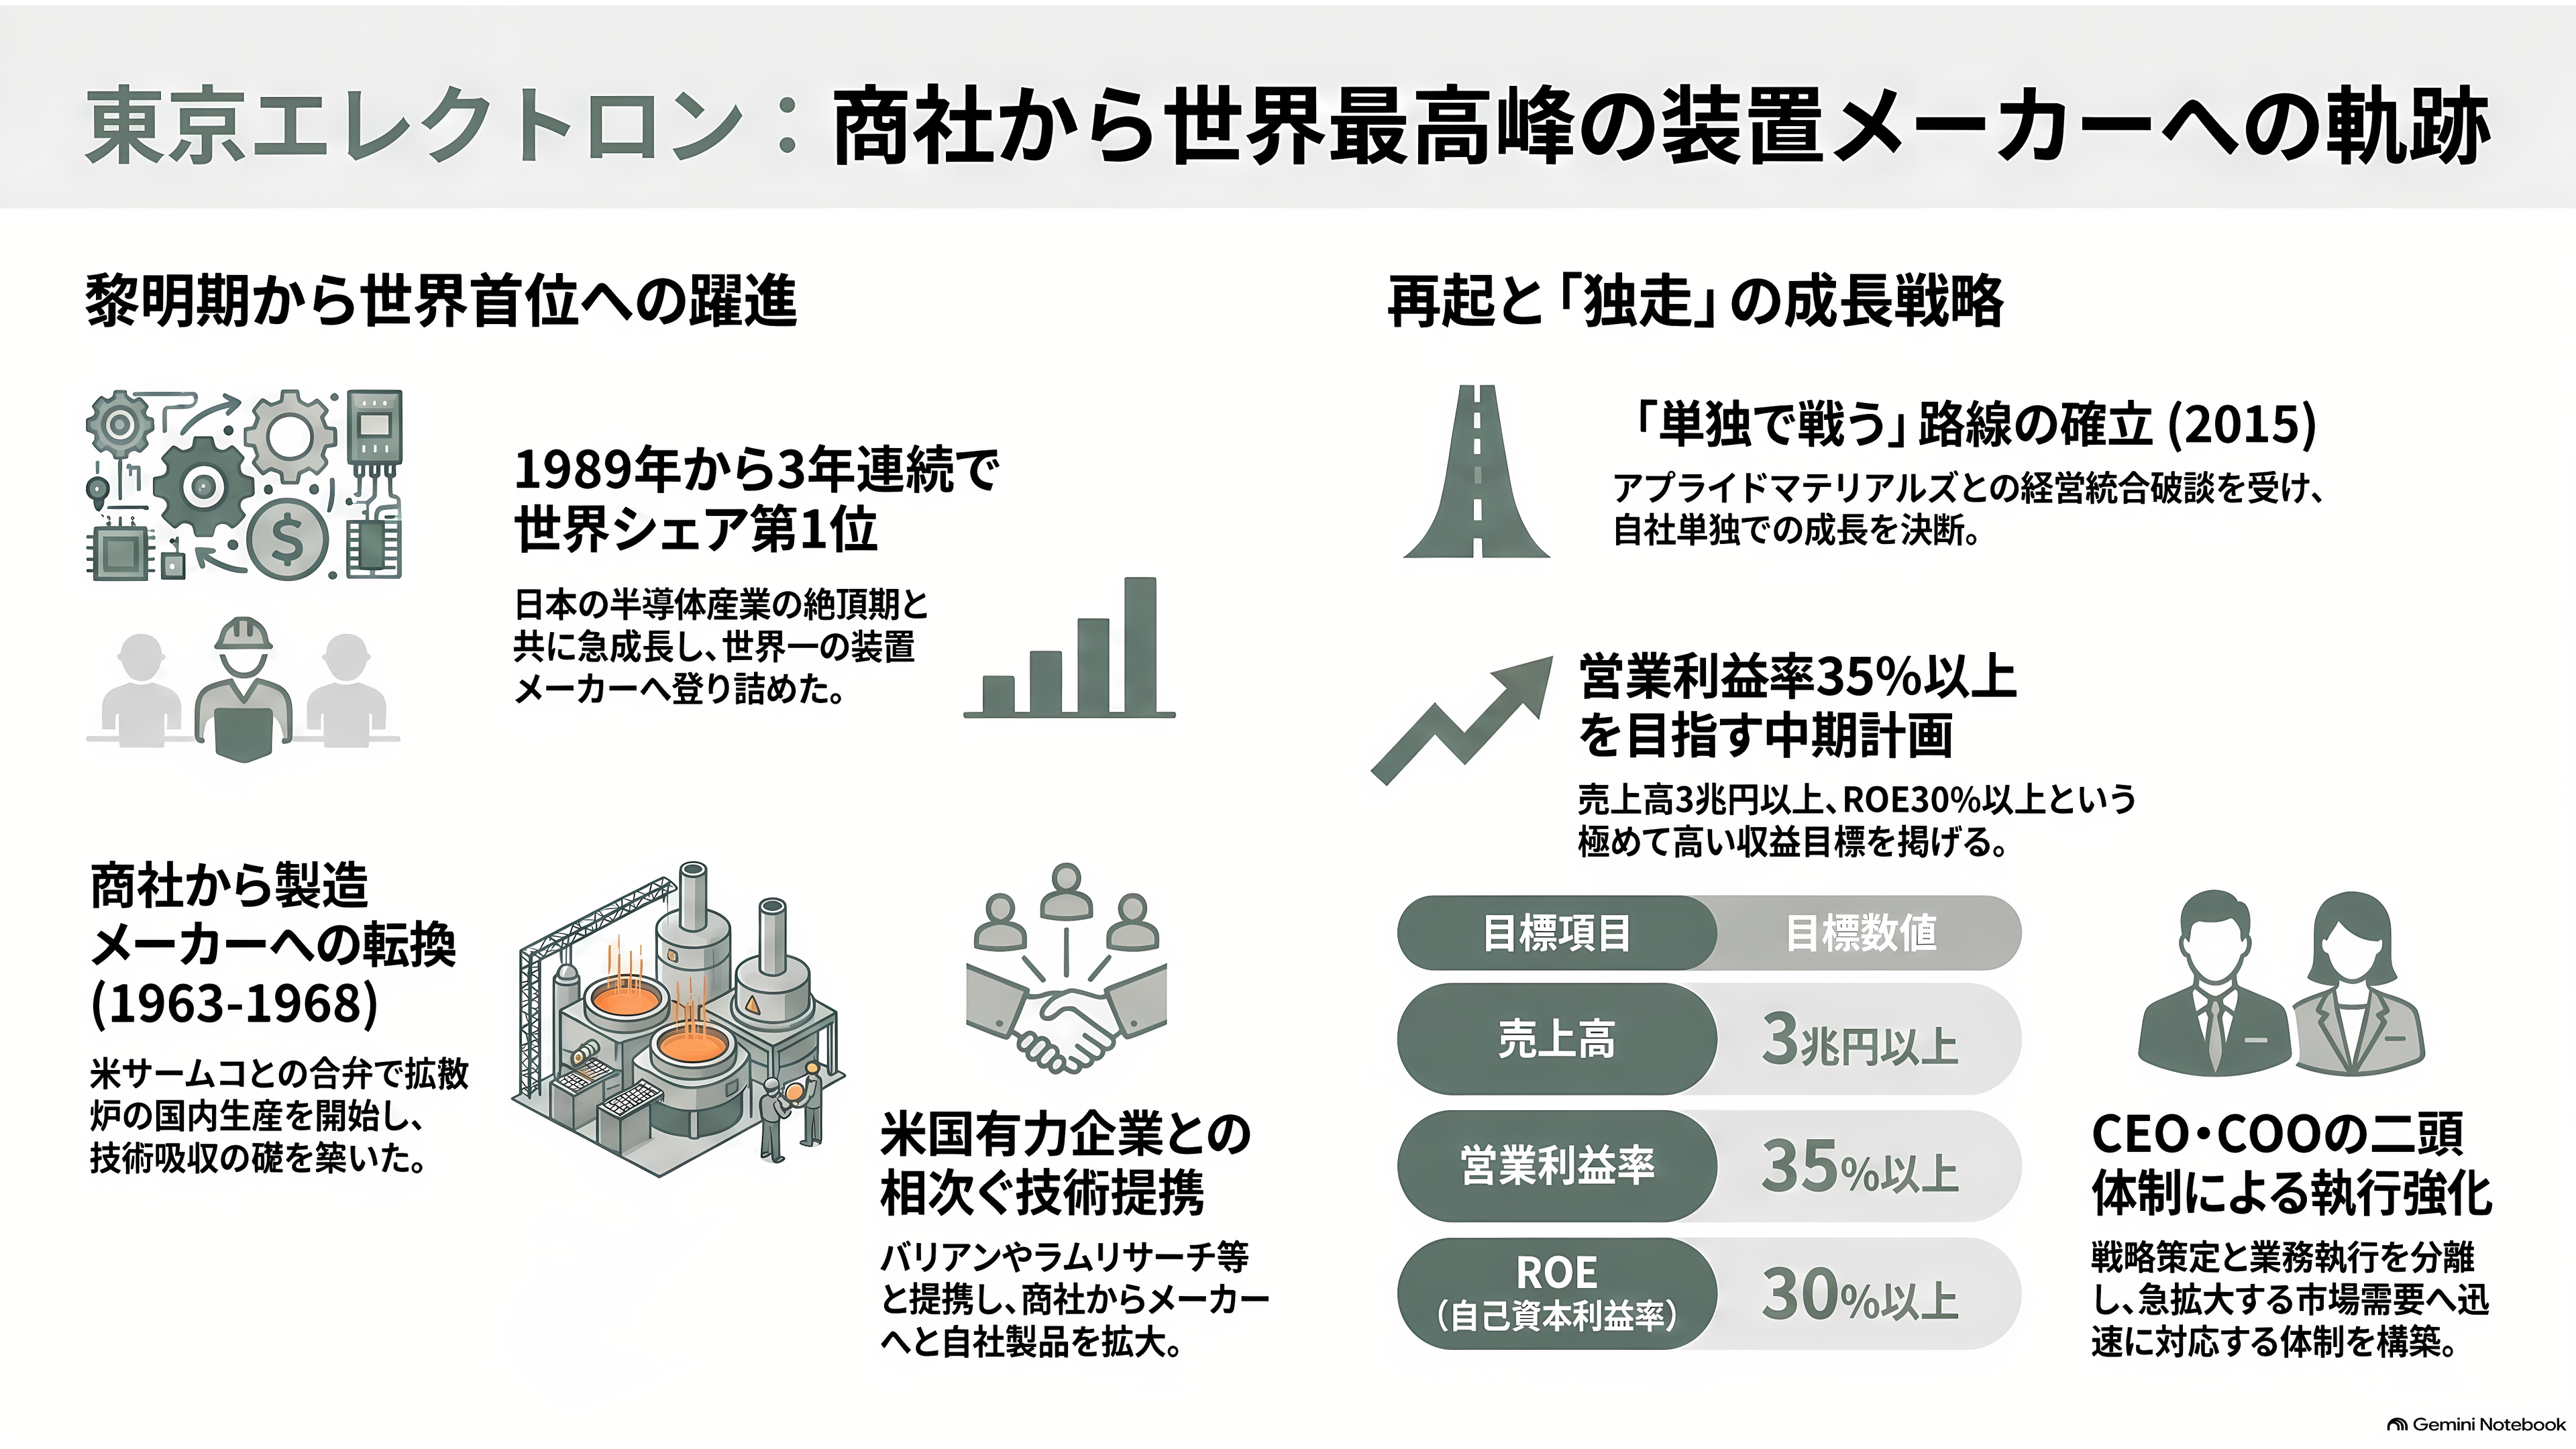
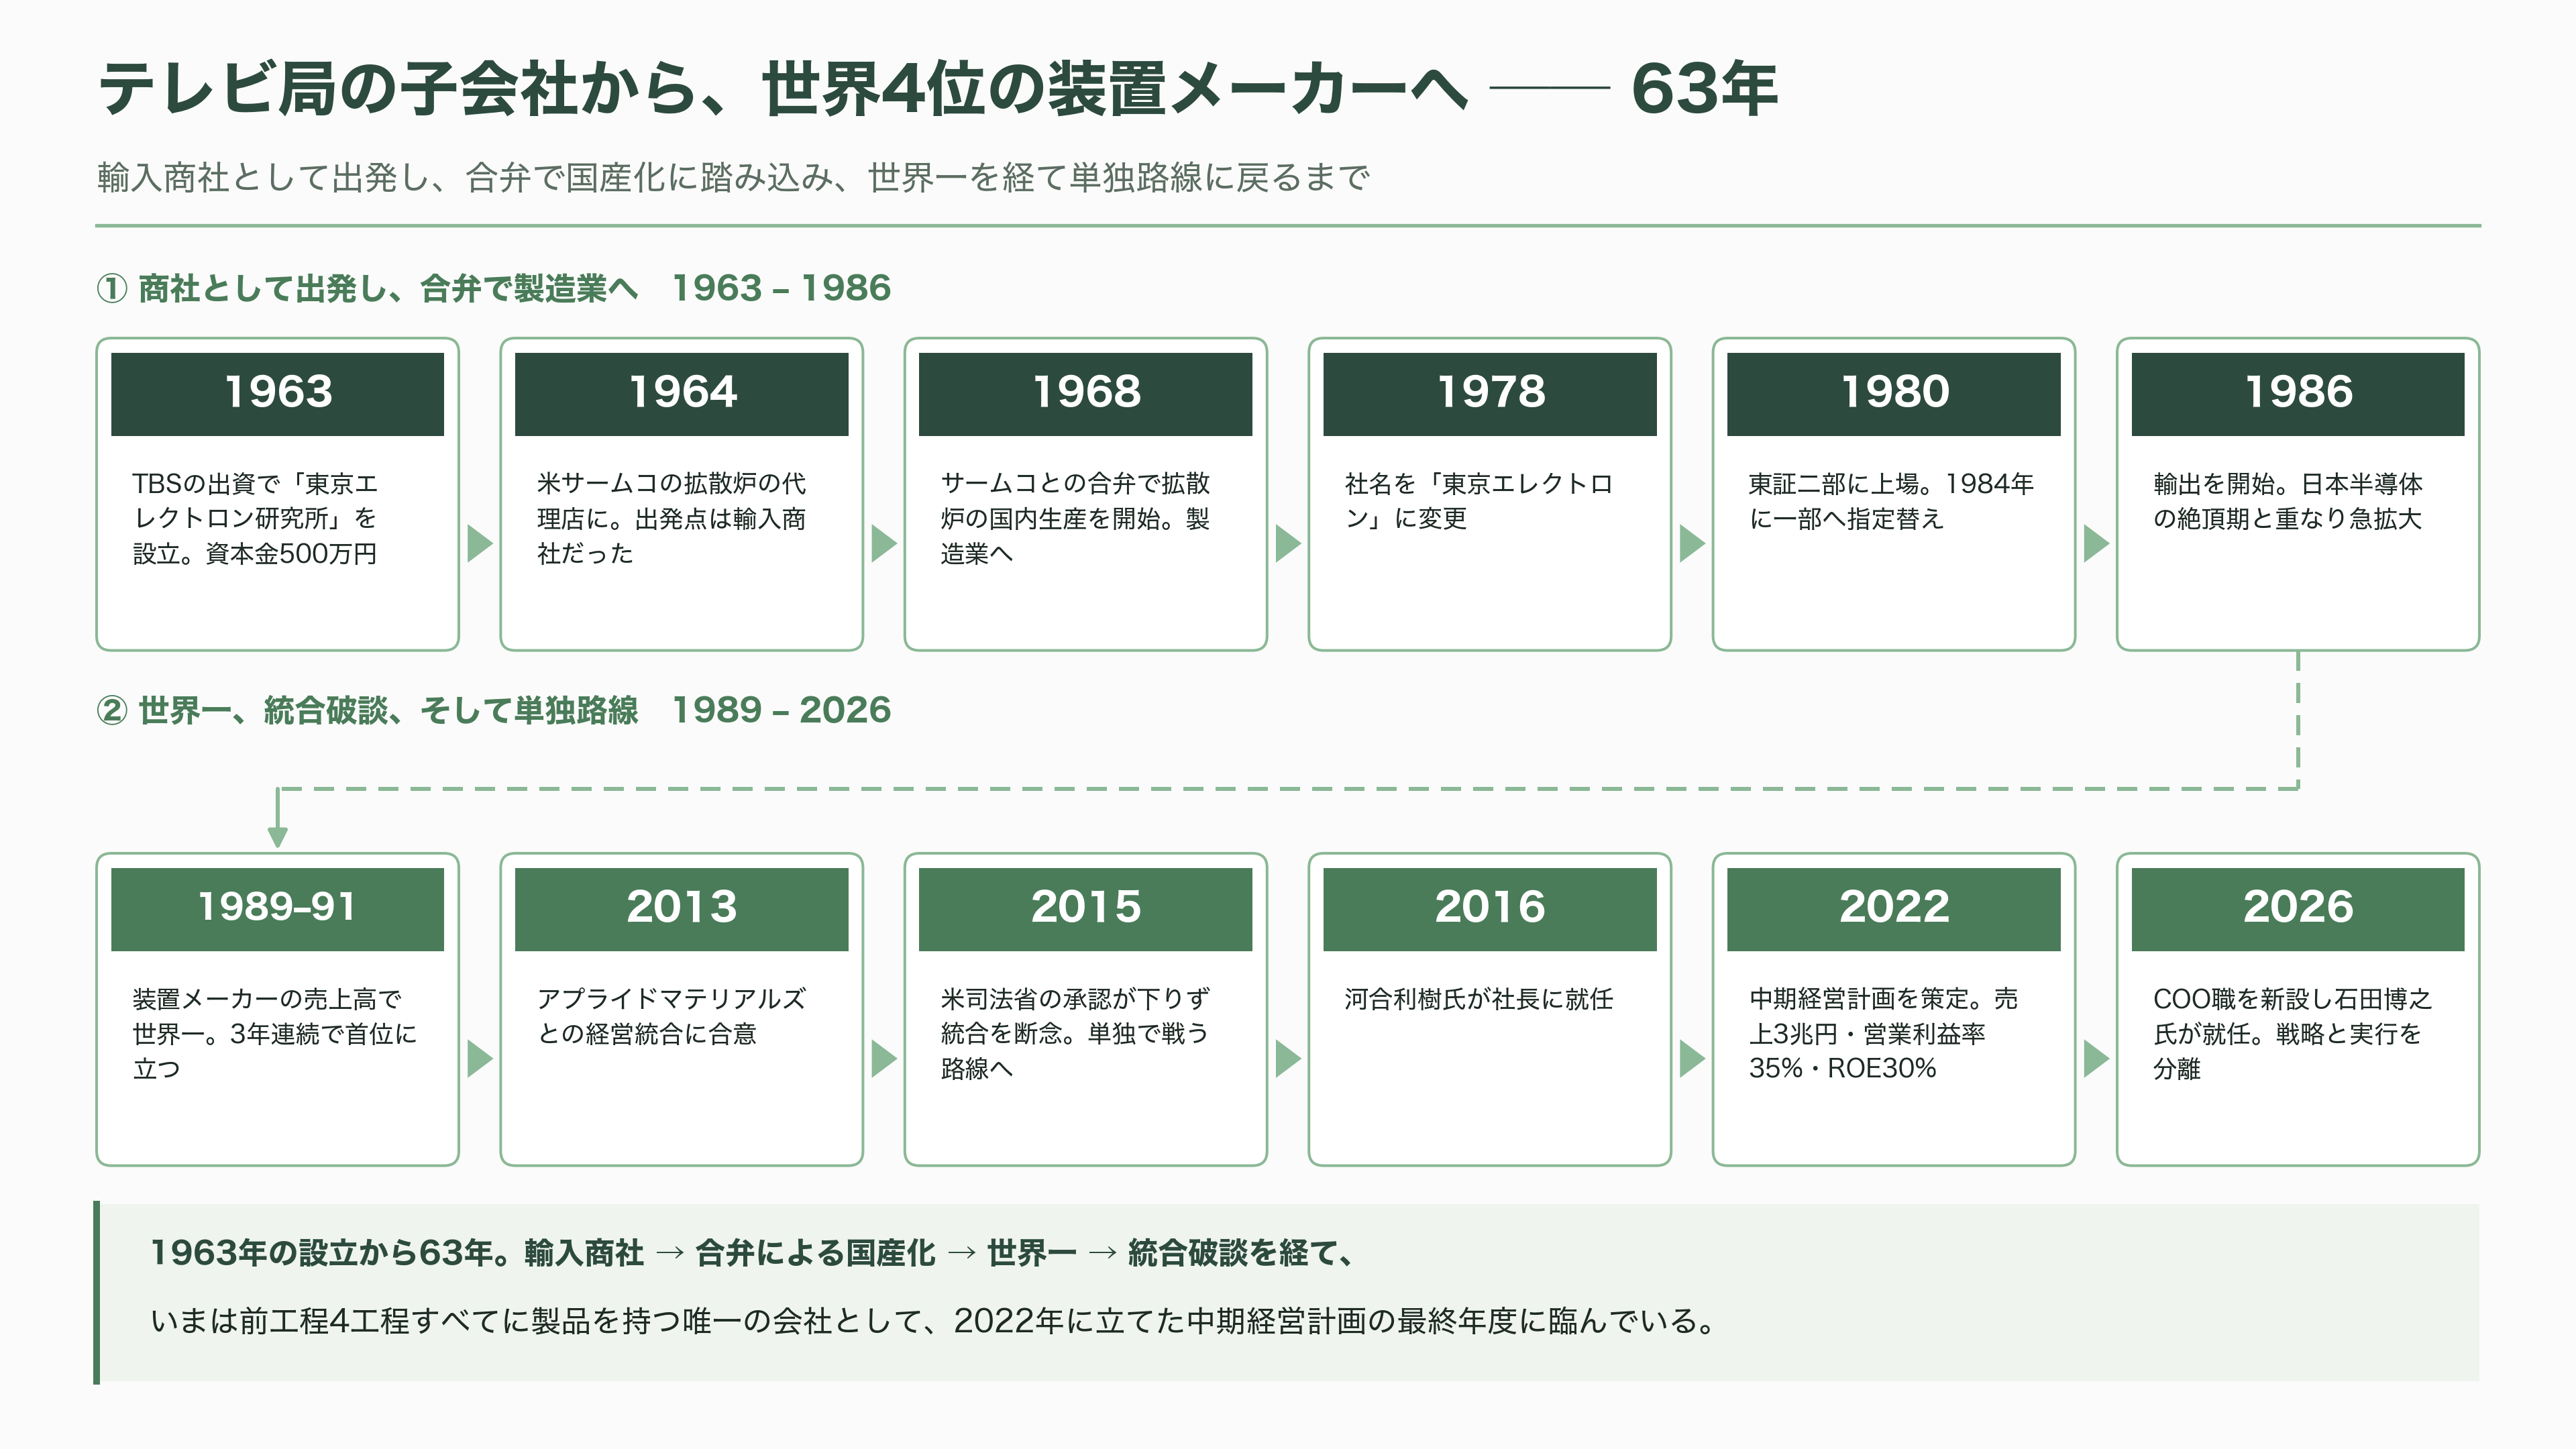
東京エレクトロンは1963年11月、東京放送(TBS)の出資を受けて「東京エレクトロン研究所」として東京・赤坂に生まれた。創業したのは日商、現在の双日にいた久保徳雄と小高敏夫の二人である。資本金は500万円だった。
最初は装置メーカーではなく、商社だった。1964年に米サームコの拡散炉、翌1965年に米フェアチャイルドのICテスタの代理店契約を取り、輸入して売った。転機は1968年、サームコとの合弁で拡散炉の国内生産を始めたこと。輸入商社が製造業に足を踏み入れた瞬間である。以後、バリアン、ラムリサーチ、ジェンラッドといった米国勢と次々に合弁を組み、技術を吸収しながら自社製品へ広げていった。
1978年に現社名へ変更し、1980年に東証二部、1984年に一部へ。1986年に輸出を開始すると、日本の半導体産業の絶頂期と重なって一気に駆け上がり、1989年から3年連続で装置メーカーの売上高世界一に立った。
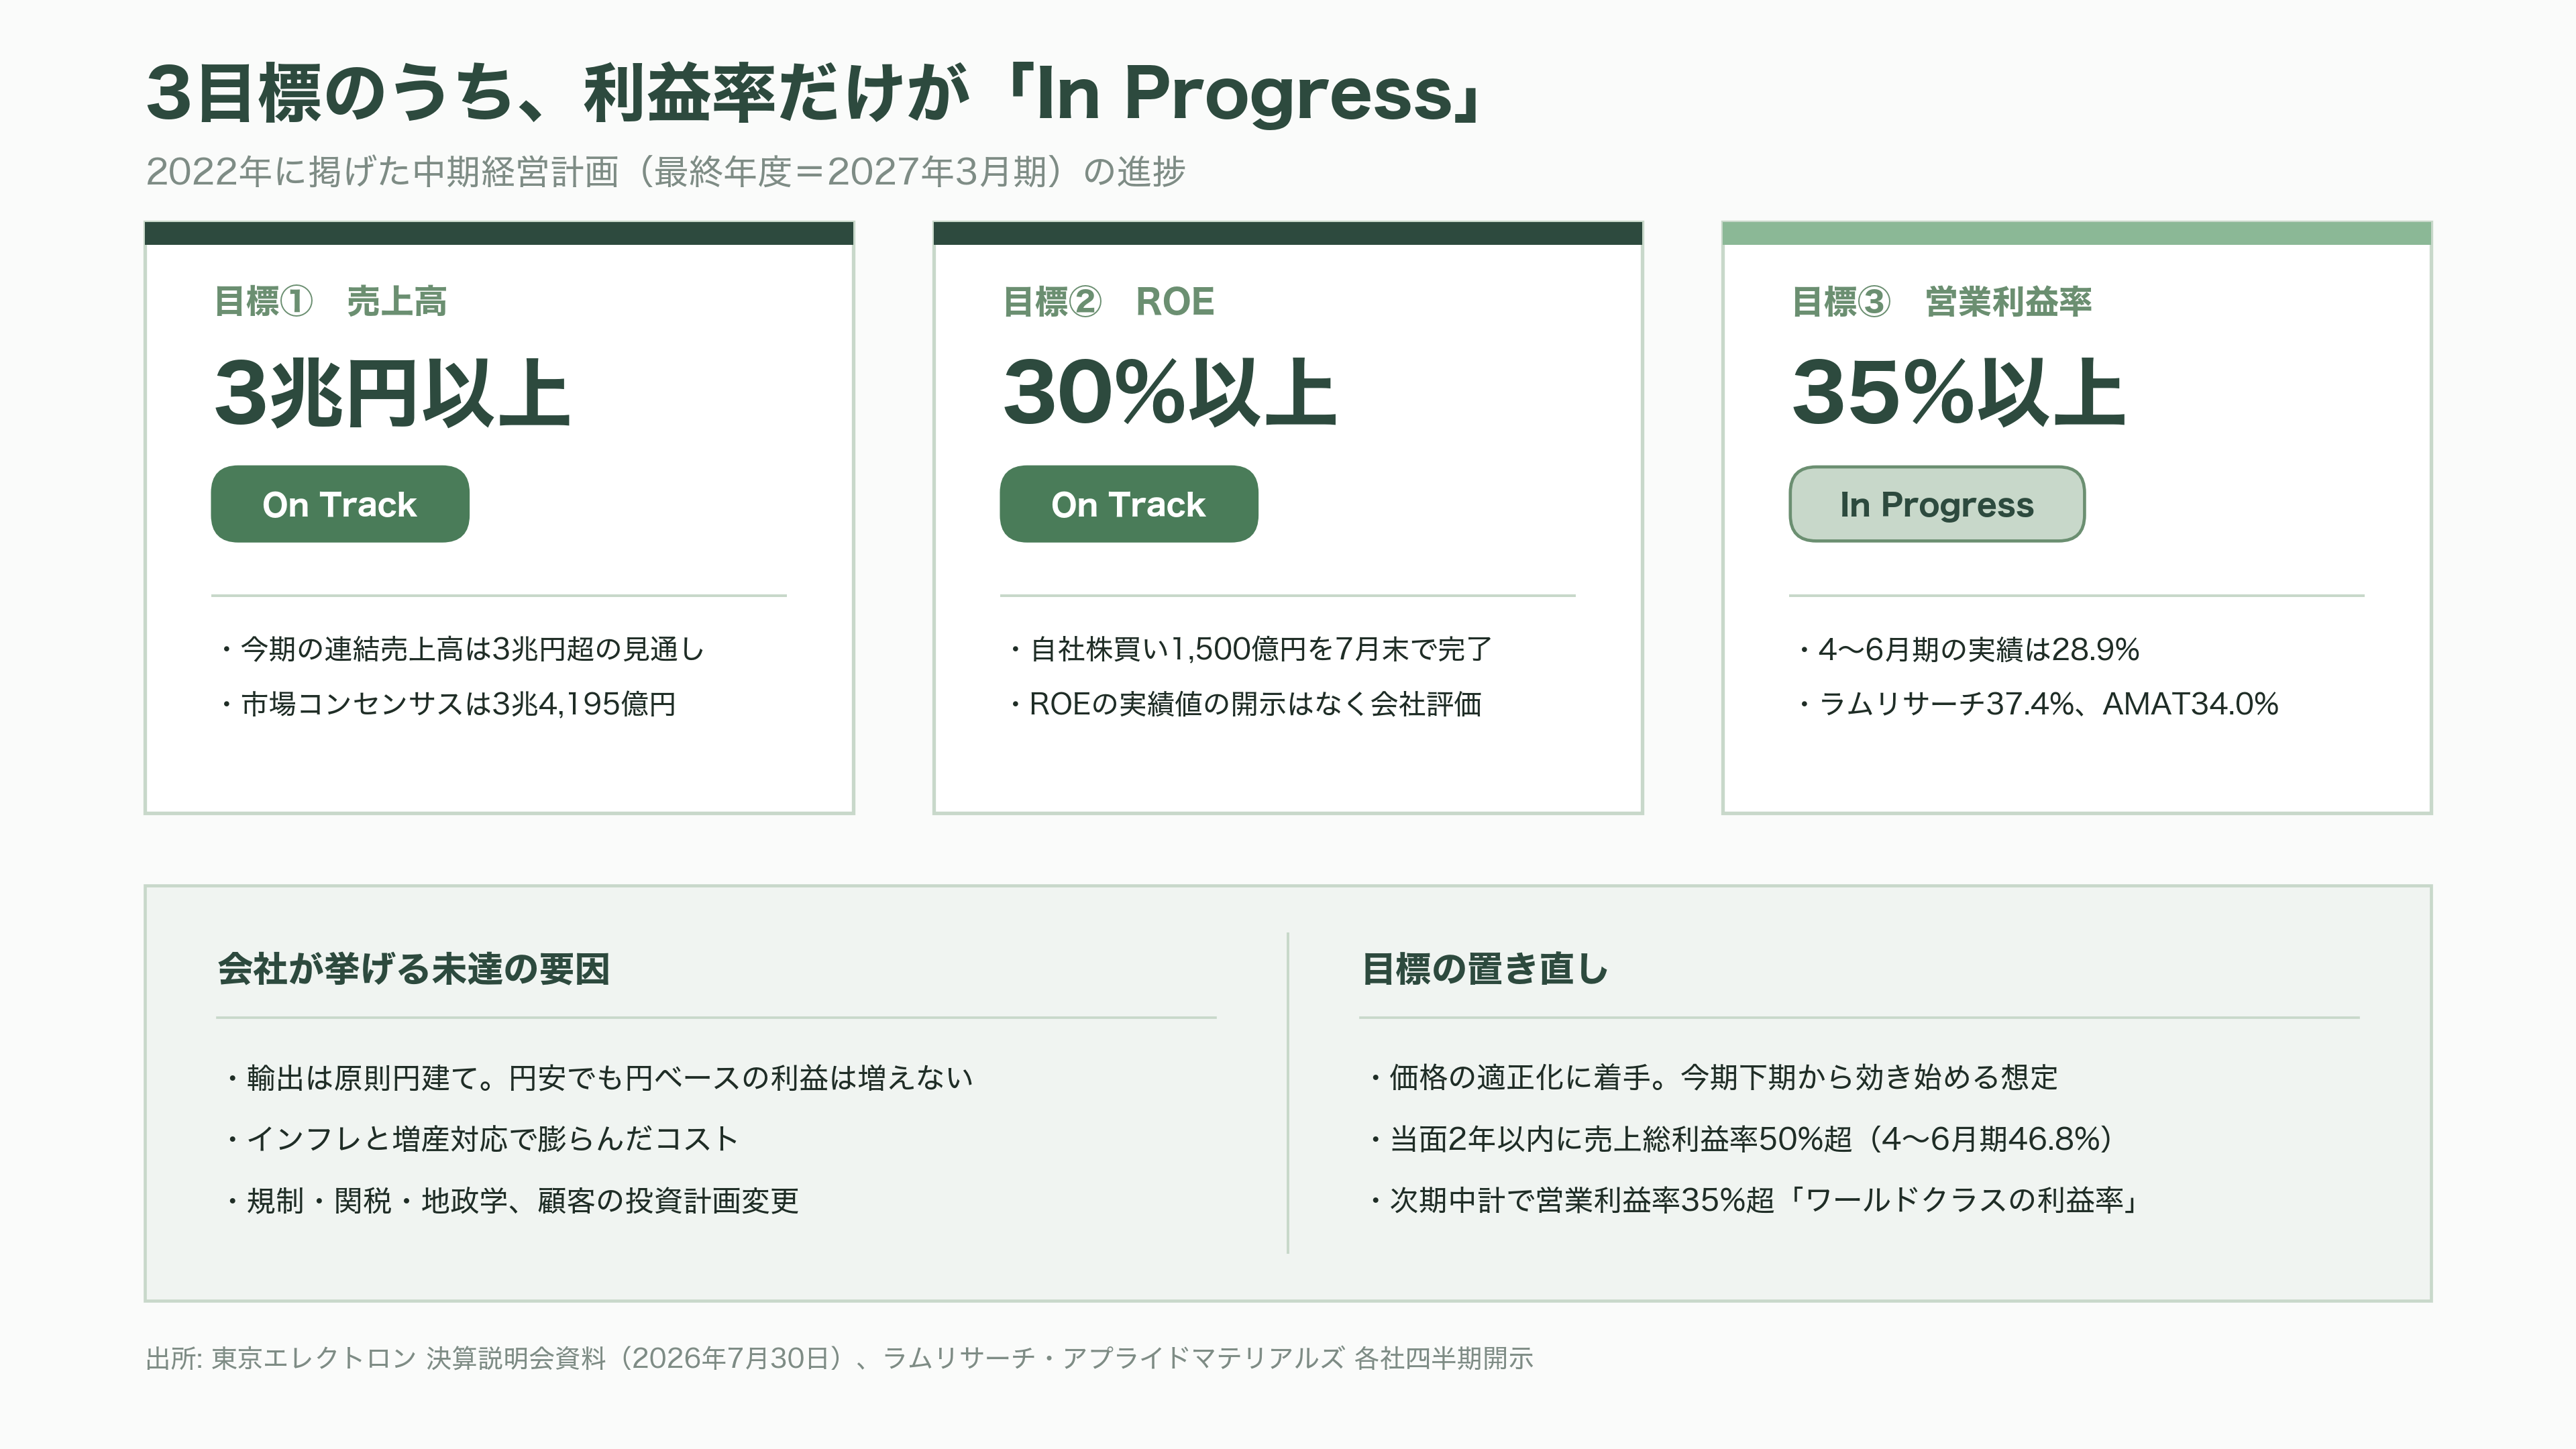
その後の日本半導体の凋落とともに順位は下がる。2013年9月、同社はアプライドマテリアルズとの経営統合に合意した。実現していれば世界最大の装置メーカーが誕生していたが、2015年4月27日、米司法省の承認が得られないことを理由に断念する。この破談が、その後の「単独で戦う」路線を決めた。2016年に河合利樹氏が社長に就き、2022年に売上高3兆円以上、営業利益率35%以上、ROE30%以上という中期経営計画を掲げた。その最終年度が、今期である。
2026年7月1日には、COO職を新設して石田博之氏が就いた。CEOが中計とその先の成長戦略づくりに責任を持ち、COOが事業運営と業務執行を統括する。急拡大する需要に対して、戦略と実行を分けて回す体制に切り替えた格好だ。
中国依存が半分から3割へ落ちた、その意味
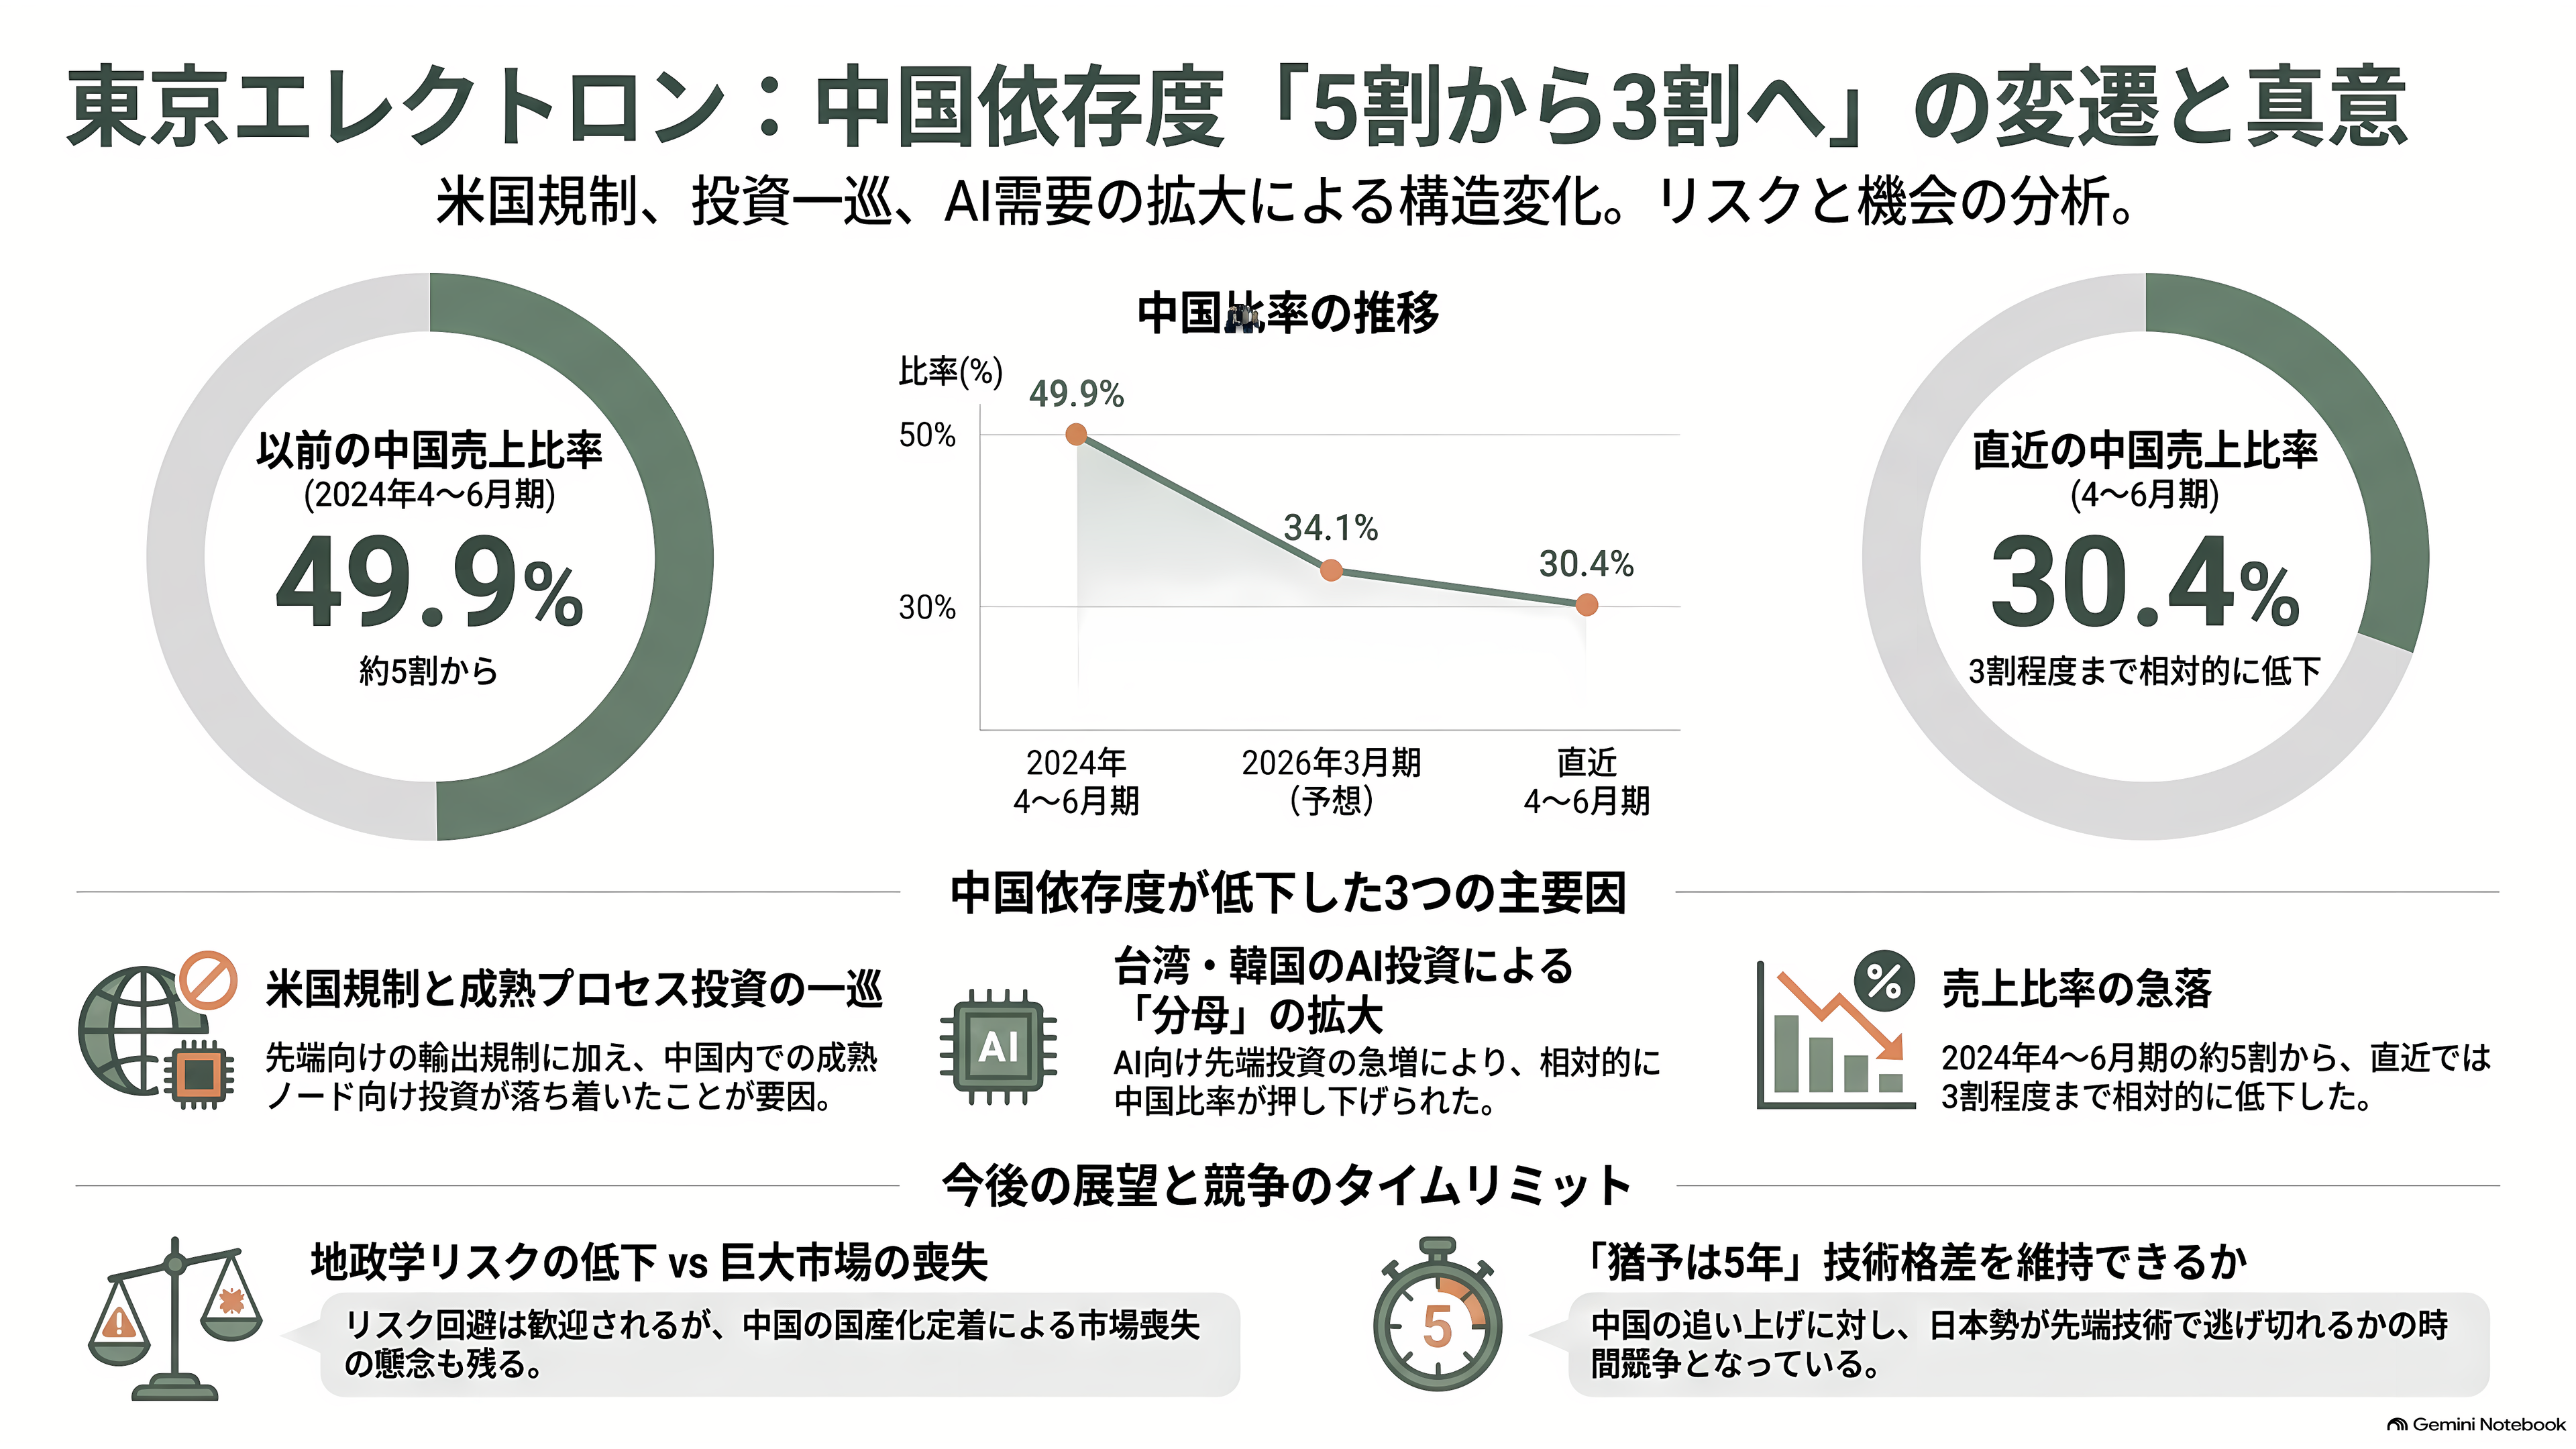
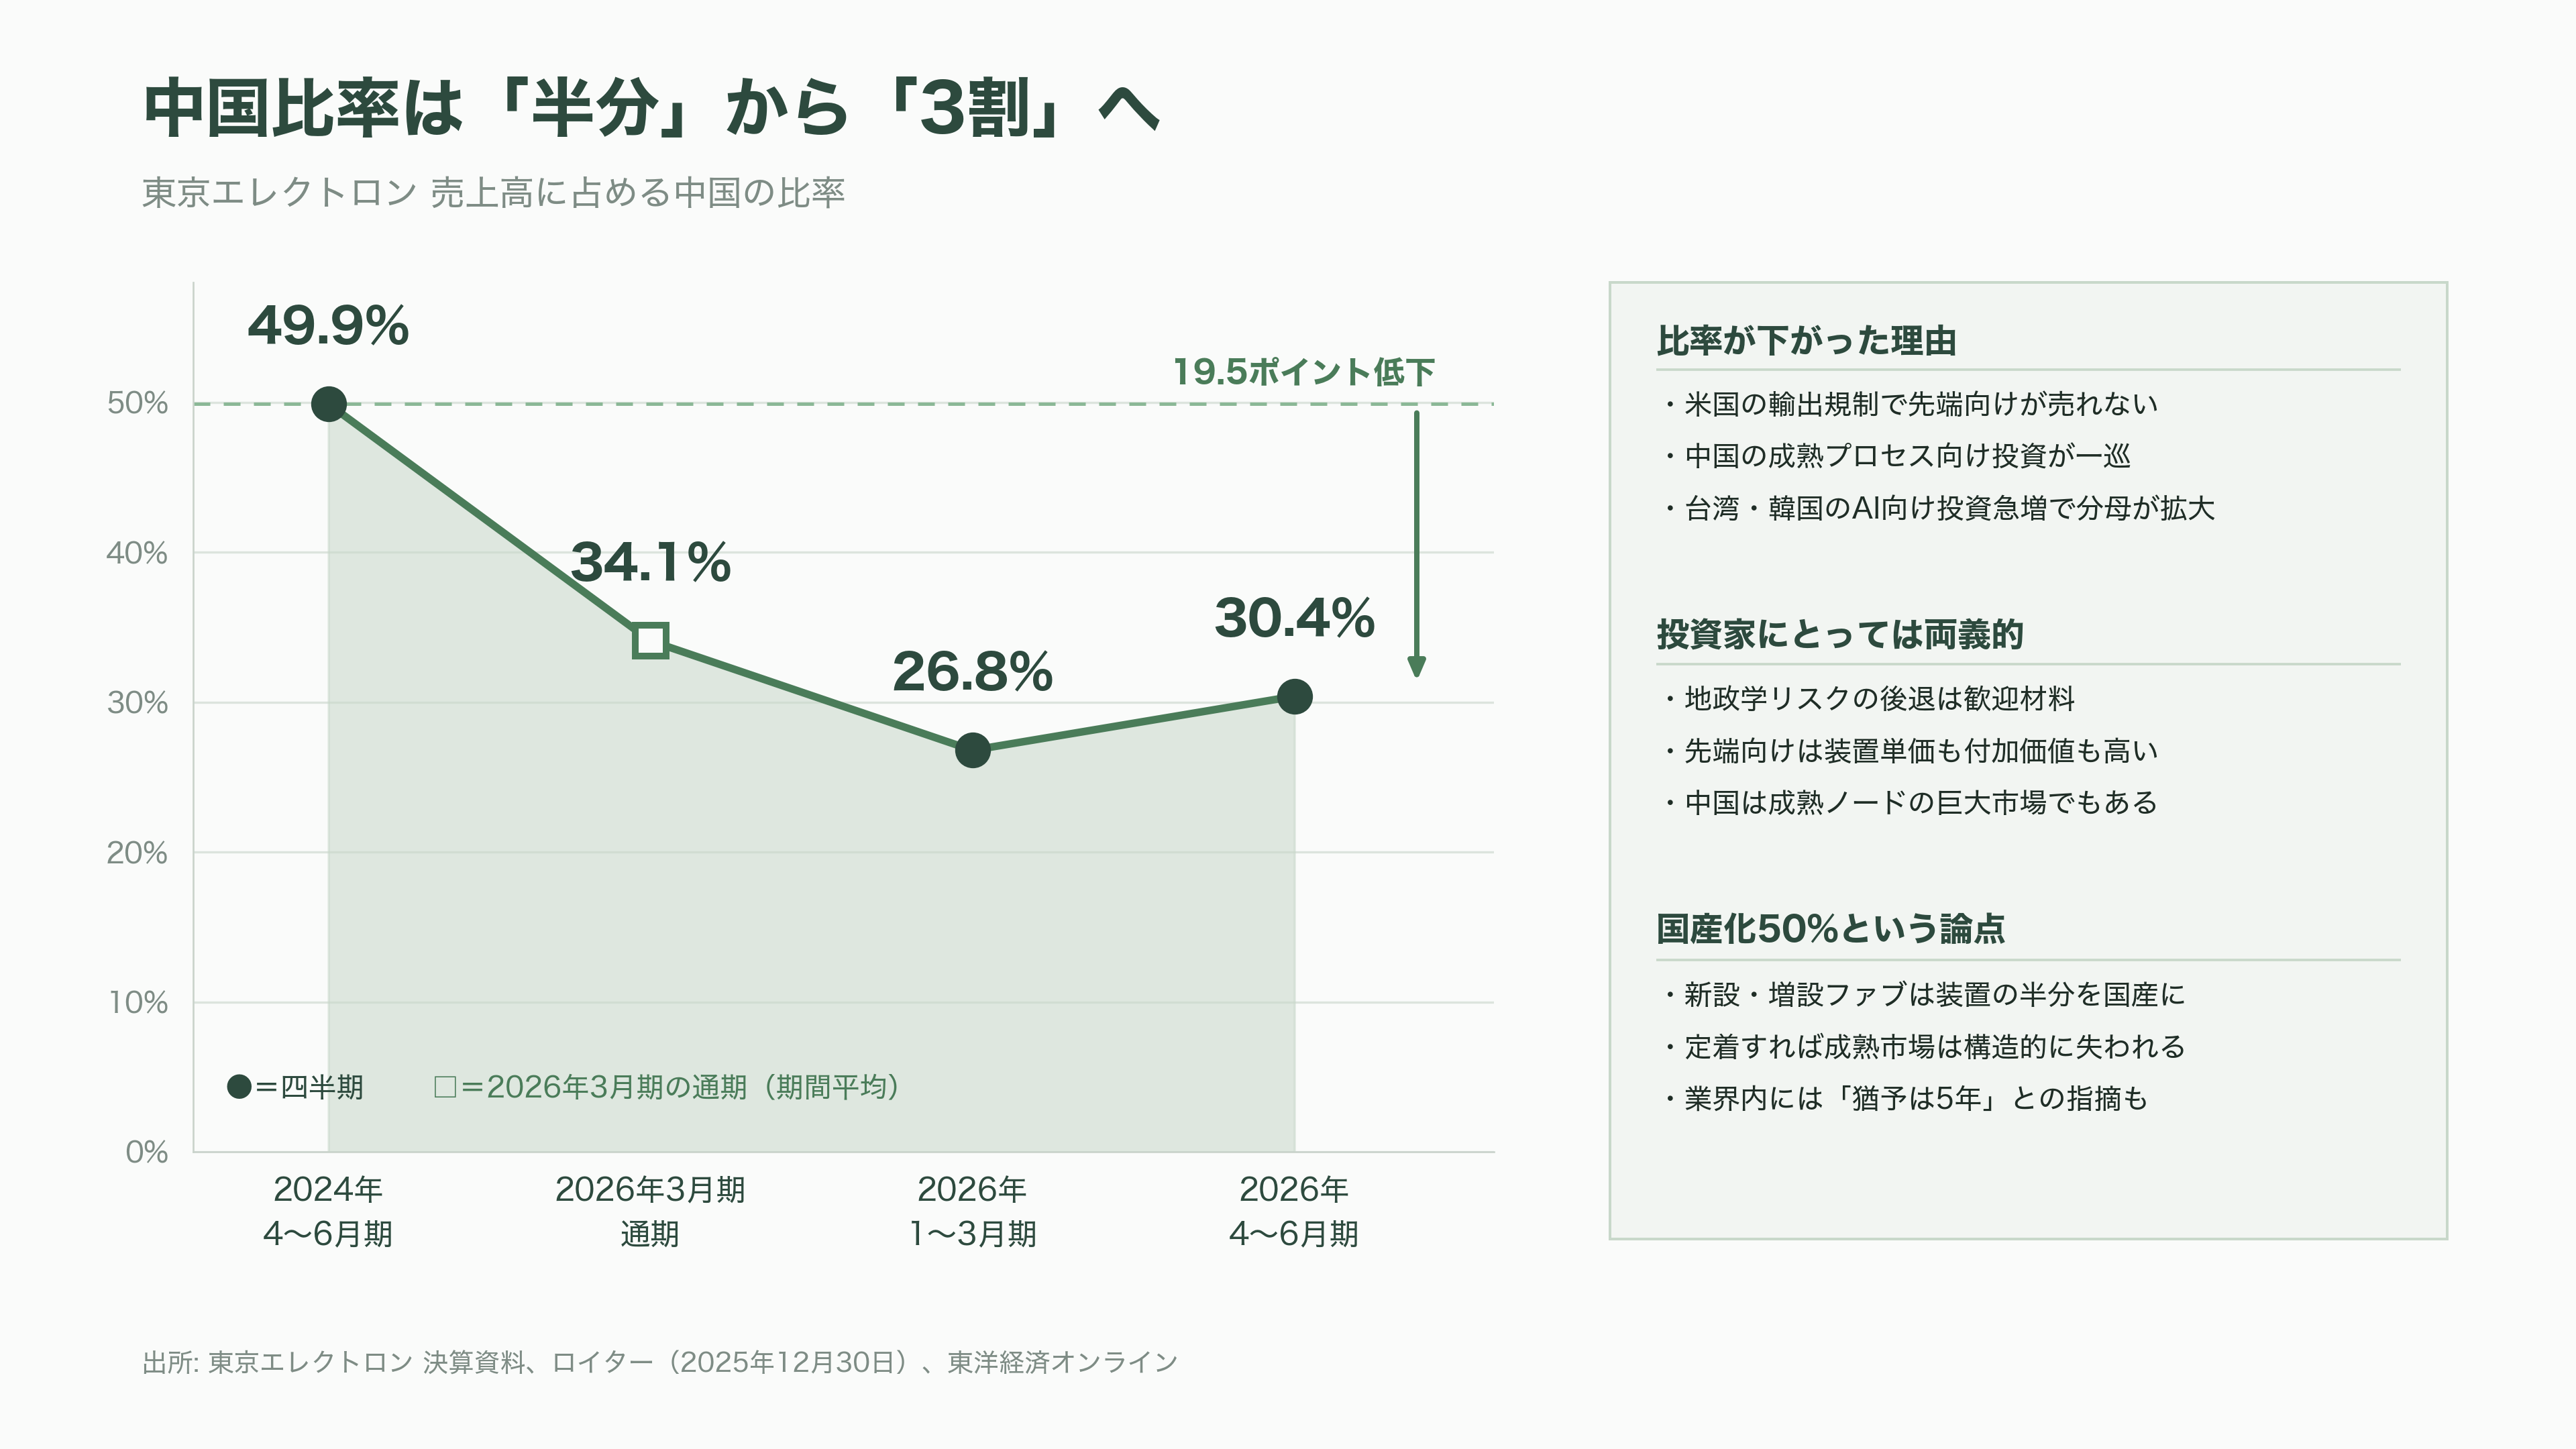
2024年4〜6月期、東京エレクトロンの売上に占める中国の比率は49.9%だった。それが2026年3月期通期で34.1%、同年1〜3月期には26.8%まで下がり、直近の4〜6月期は30.4%である。
減った理由は二つある。米国の輸出規制で先端向けが売れなくなったこと。そして中国の成熟プロセス向け投資が一巡したこと。同時に、台湾と韓国のAI向け先端投資が急増し、分母が膨らんだ。中国向けの絶対額が崩れたというより、他が伸びたぶん相対的に縮んだ側面が大きい。
投資家にとって、この比率低下は両義的だ。地政学リスクの後退という意味では歓迎される。売れているのが先端向けなら、装置の単価も付加価値も高い。一方で、中国は成熟ノードの巨大市場でもある。国産化50%の運用が定着すれば、そこは構造的に失われる。
河合社長はこの点について、自社の技術進化のスピードは速く、中国メーカーが政府から数十億ドル規模の支援を受けても技術格差はむしろ拡大していく、との見方を示している。ただし、東洋経済オンラインの取材では業界内から「猶予は5年」という指摘も出ている。中国勢が最先端に手が届かないうちに、日本勢がどれだけ先へ行けるか、という時間との競争である。
強み:同じ工場の中で、取れる工程を増やしていく
東京エレクトロンの強さを一言でいえば、「同じ顧客の同じ工場の中で、売れる装置を増やせる」ことに尽きる。
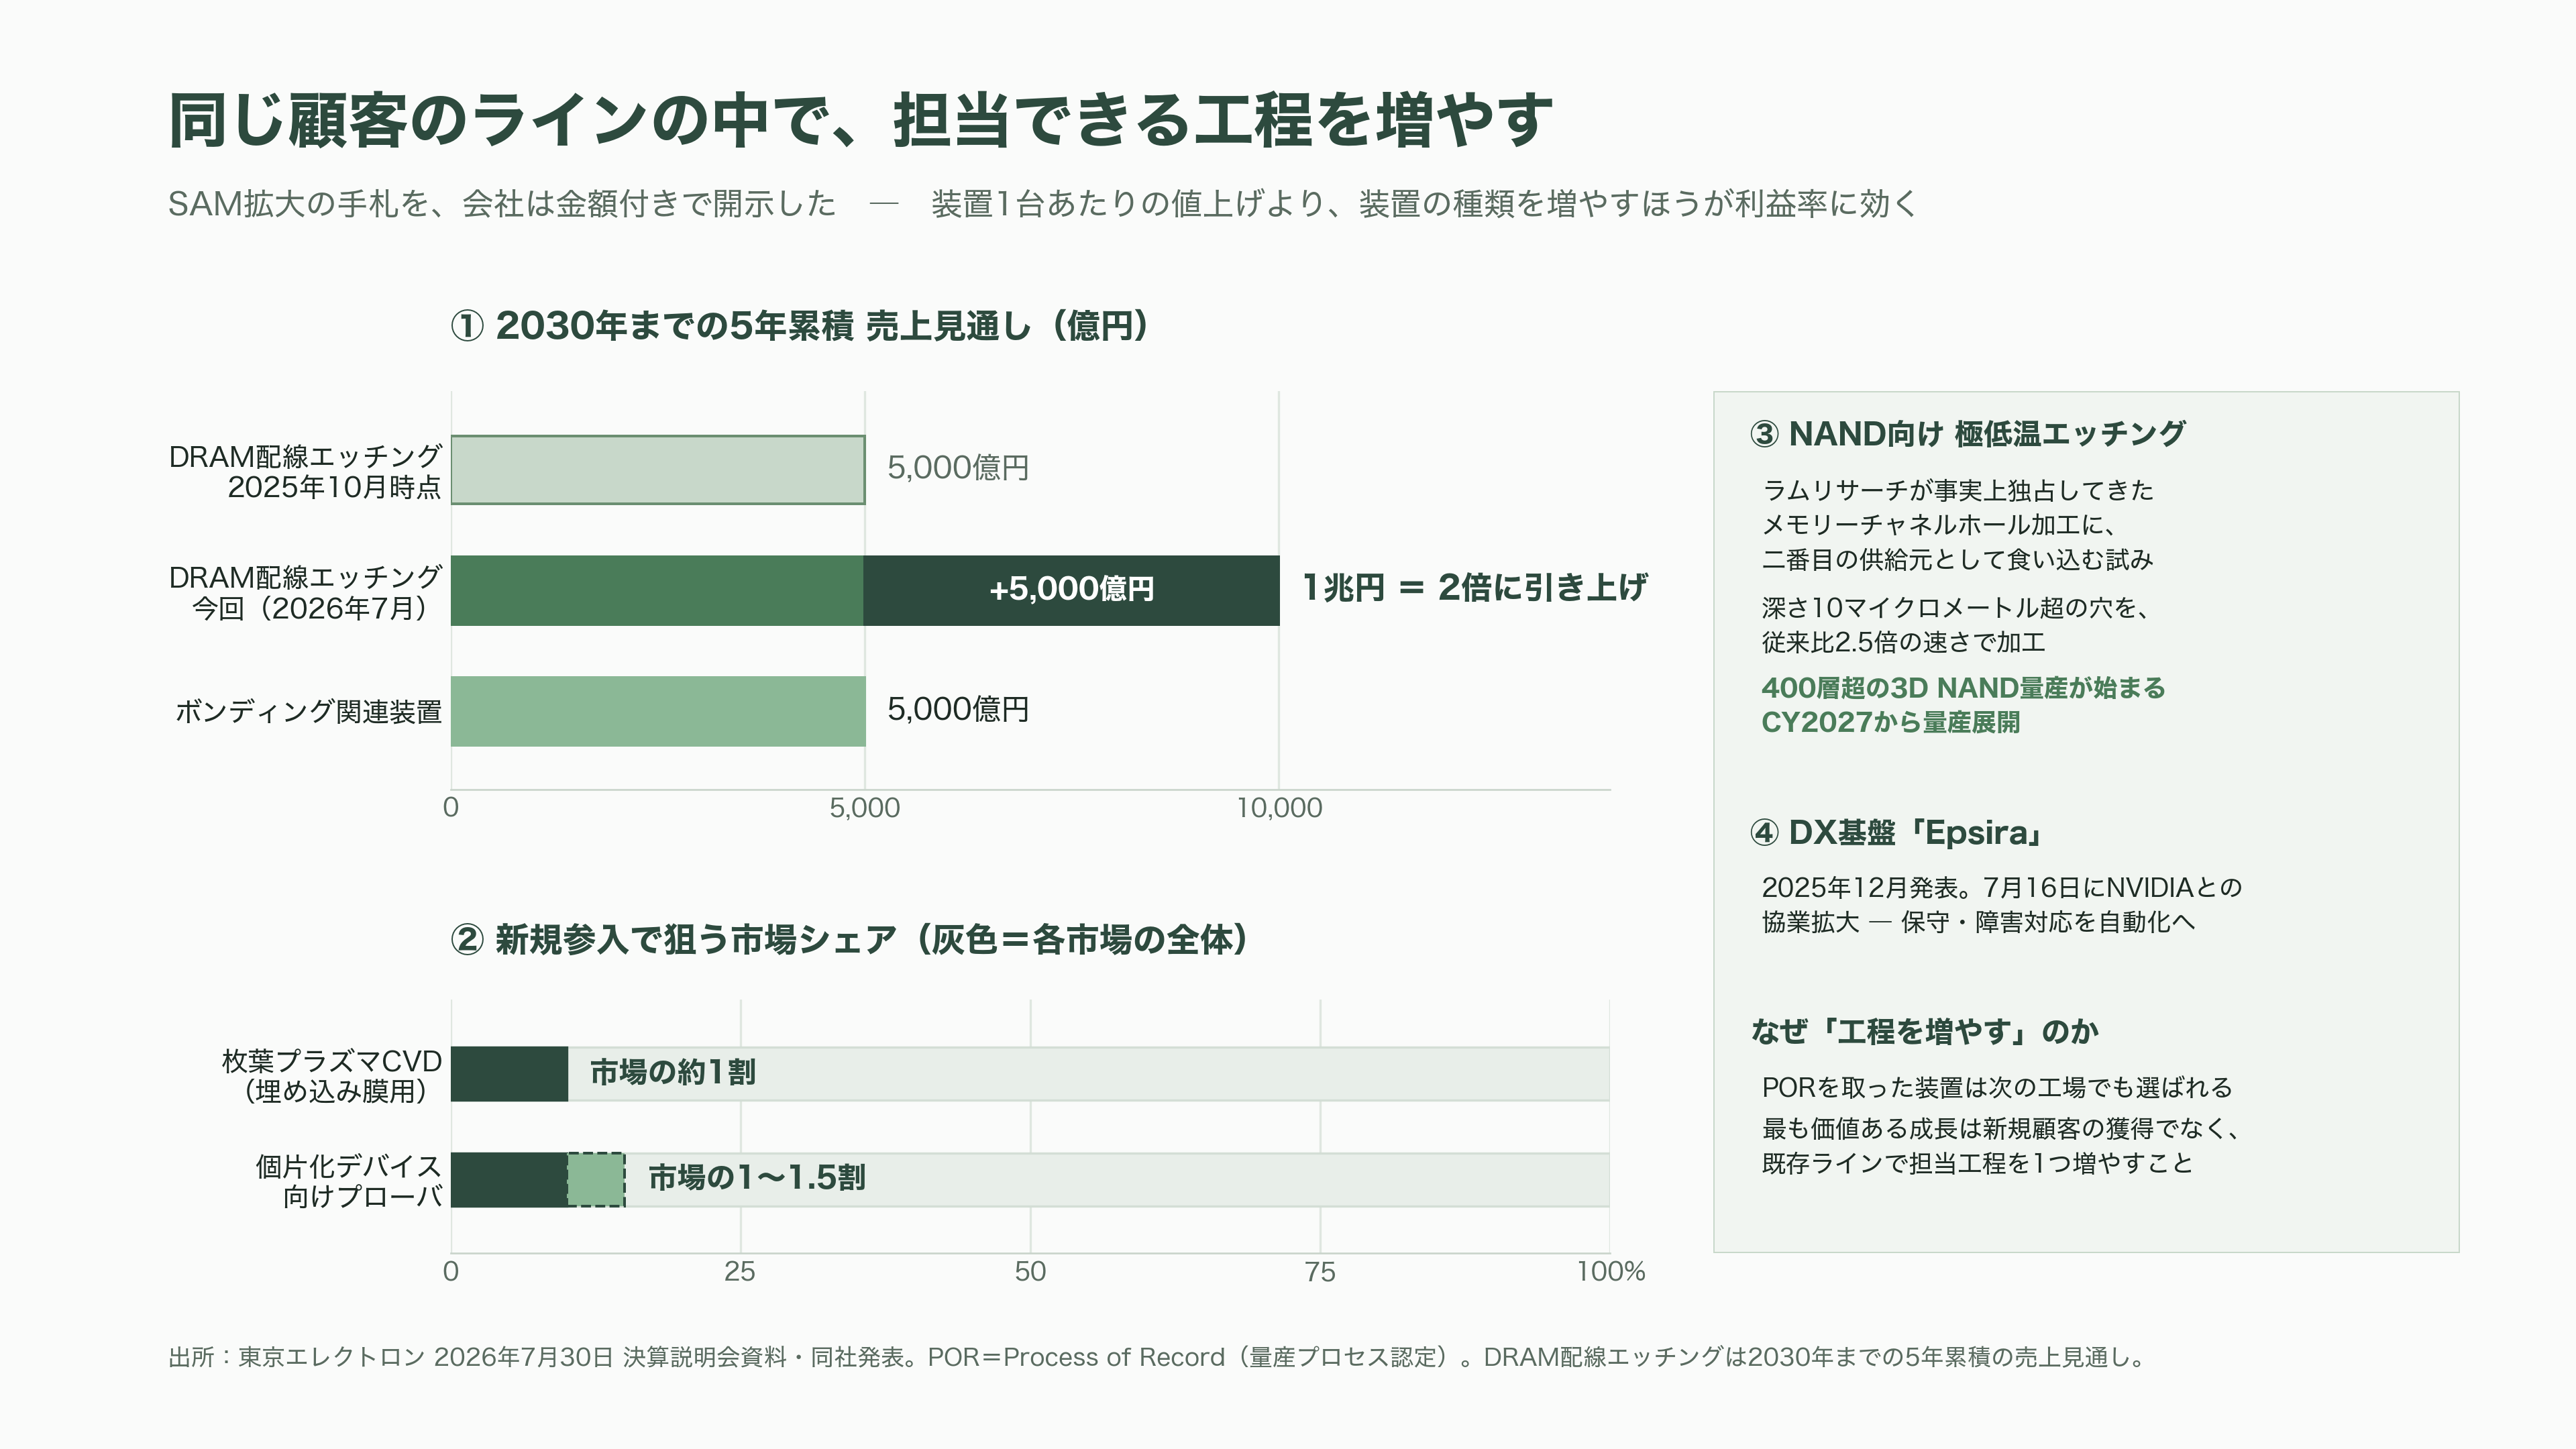
半導体メーカーは、いったんある装置で量産プロセスを確立すると、そこから簡単には離れられない。プロセス認定、いわゆるPORを取った装置は、次の工場でも同じものが選ばれる。だから装置メーカーにとって最も価値のある成長は、新規顧客の獲得ではなく、既存顧客のラインの中で担当する工程を一つ増やすことだ。
その観点で、いま同社が並べている手札は厚い。
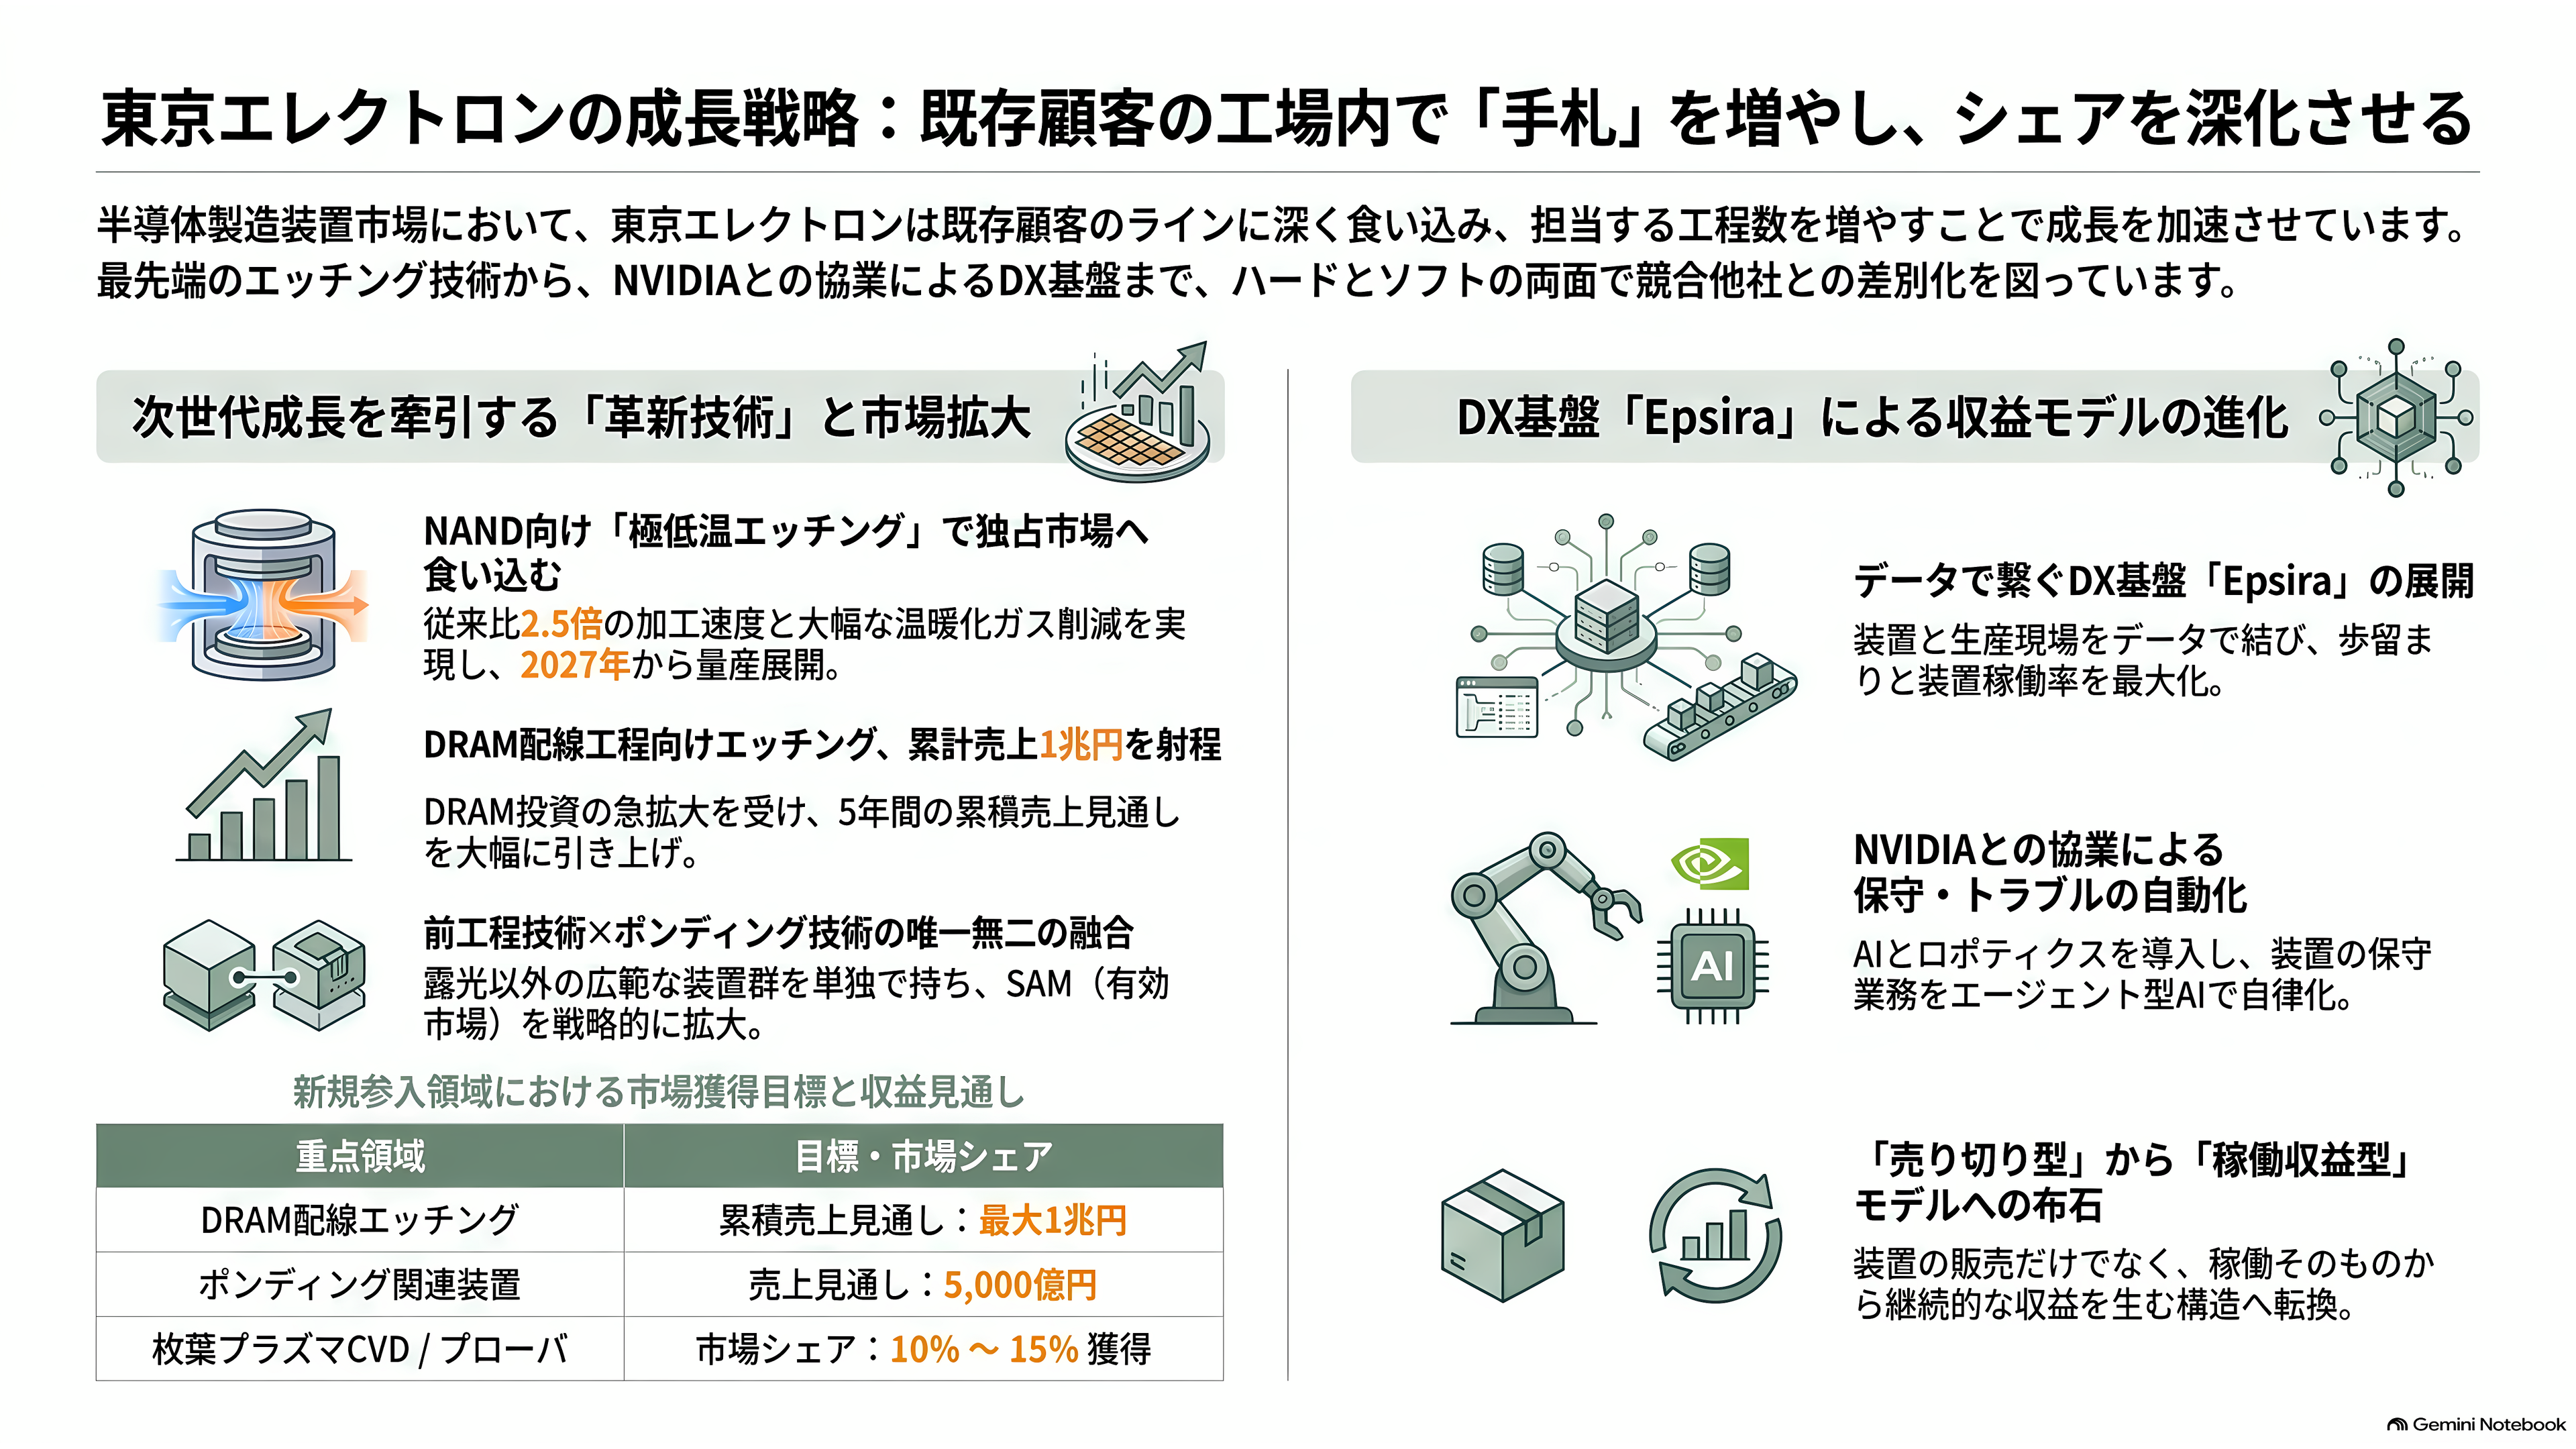
NAND向けの極低温エッチングは、ラムリサーチが事実上独占してきたメモリーチャネルホールの加工に、二番目の供給元として食い込む試みである。ウェハーを極低温まで冷やしたうえで、深さ10マイクロメートル超の穴を一気に開ける技術で、従来比2.5倍の速さと大幅な温暖化ガス削減を両立する。400層を超える3D NANDが本格量産に入る2027年暦年から、量産展開が始まる。
得意分野のDRAM配線工程向けエッチング装置では、2030年までの5年間の累積売上見通しを、2025年10月時点の5,000億円から一気に引き上げた。河合社長は「1兆円も射程圏内に入ってきました」と語っている。DRAM投資の急拡大がそのまま効いてくる領域だ。
さらに、ボンディング関連装置で5,000億円、埋め込み膜用の枚葉プラズマCVDでPECVD市場の約1割、4月に発売した個片化デバイス向けプローバでプローバ市場の1割から1割5分と、新規参入によるSAM拡大の道筋を数字で示している。最先端の前工程技術とボンディング技術を単独で併せ持つ企業は他になく、そこが差別化の根拠だという。
サービス面では、2025年12月に発表したDX基盤「Epsira」がある。装置と顧客の生産現場をデータでつなぎ、歩留まりや装置稼働率を上げる仕組みで、7月16日にはNVIDIAとの協業拡大を発表した。エージェント型AIとロボティクスの開発ツール群をEpsiraに取り込み、装置の保守やトラブルシューティングを自動化していく。装置を売り切りにせず、稼働そのものから収益を取る方向への布石である。
課題:シェア9割の会社が、なぜ利益率で米国勢に負けるのか
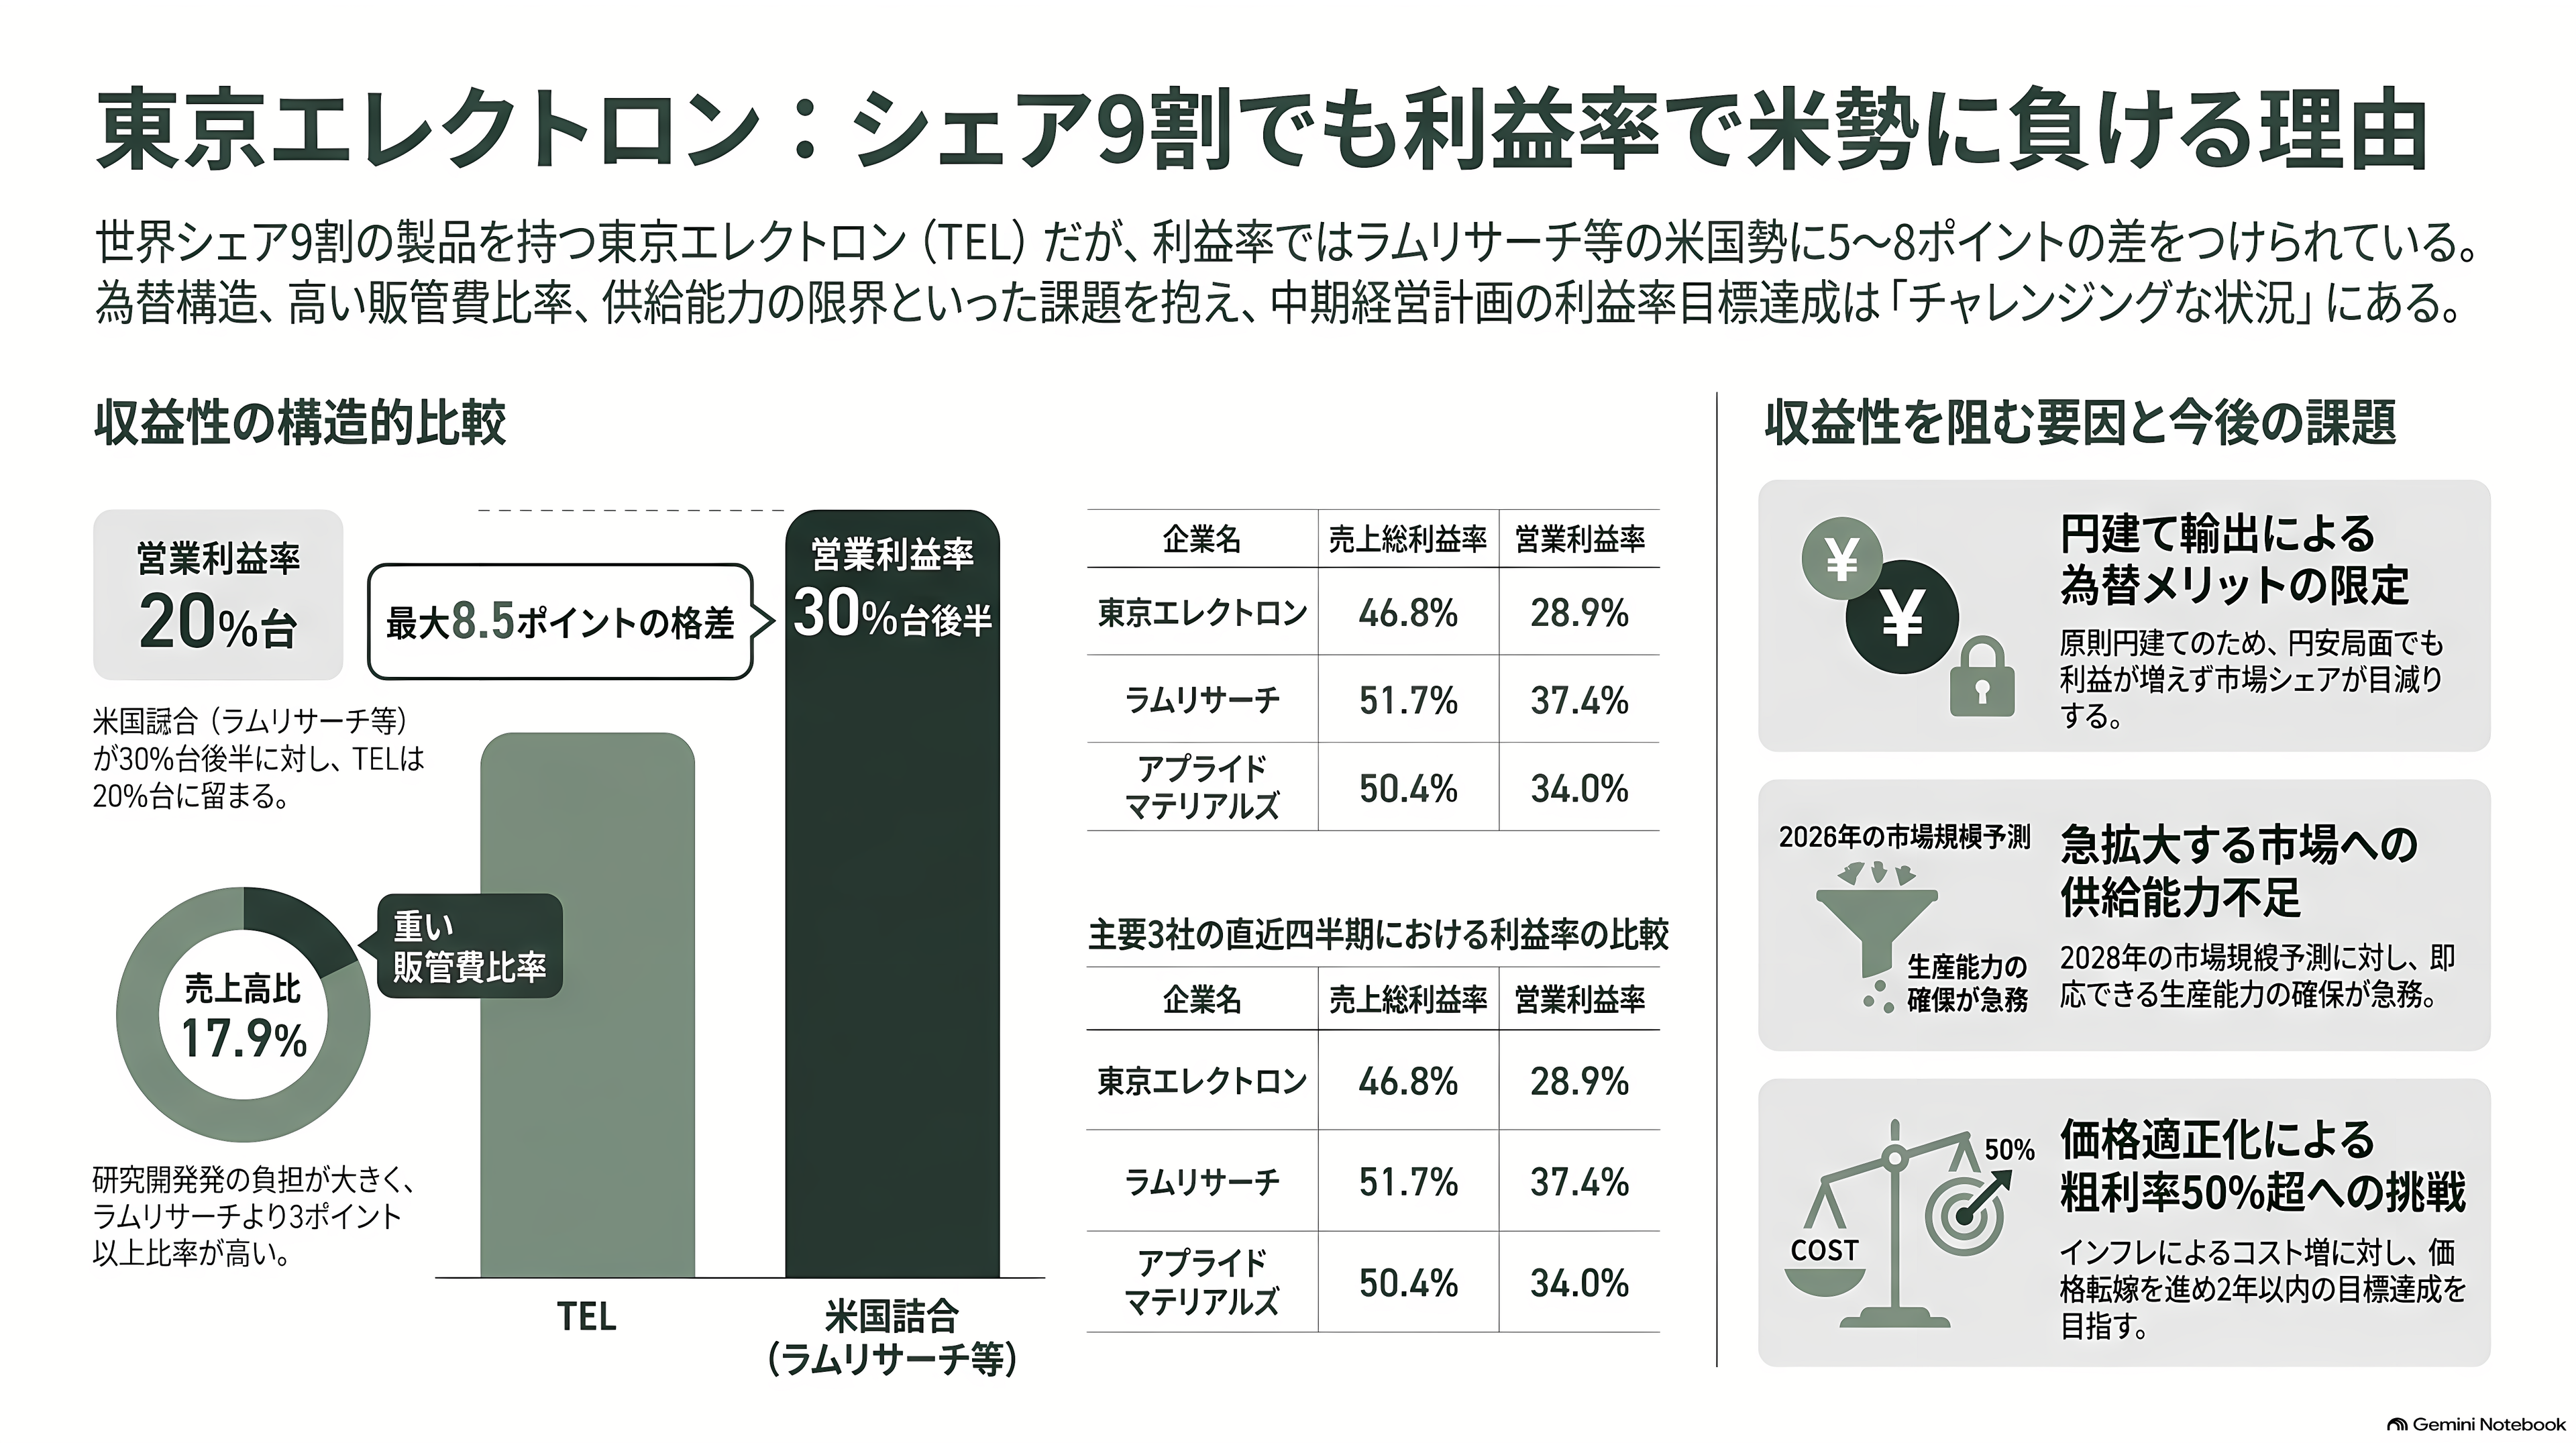
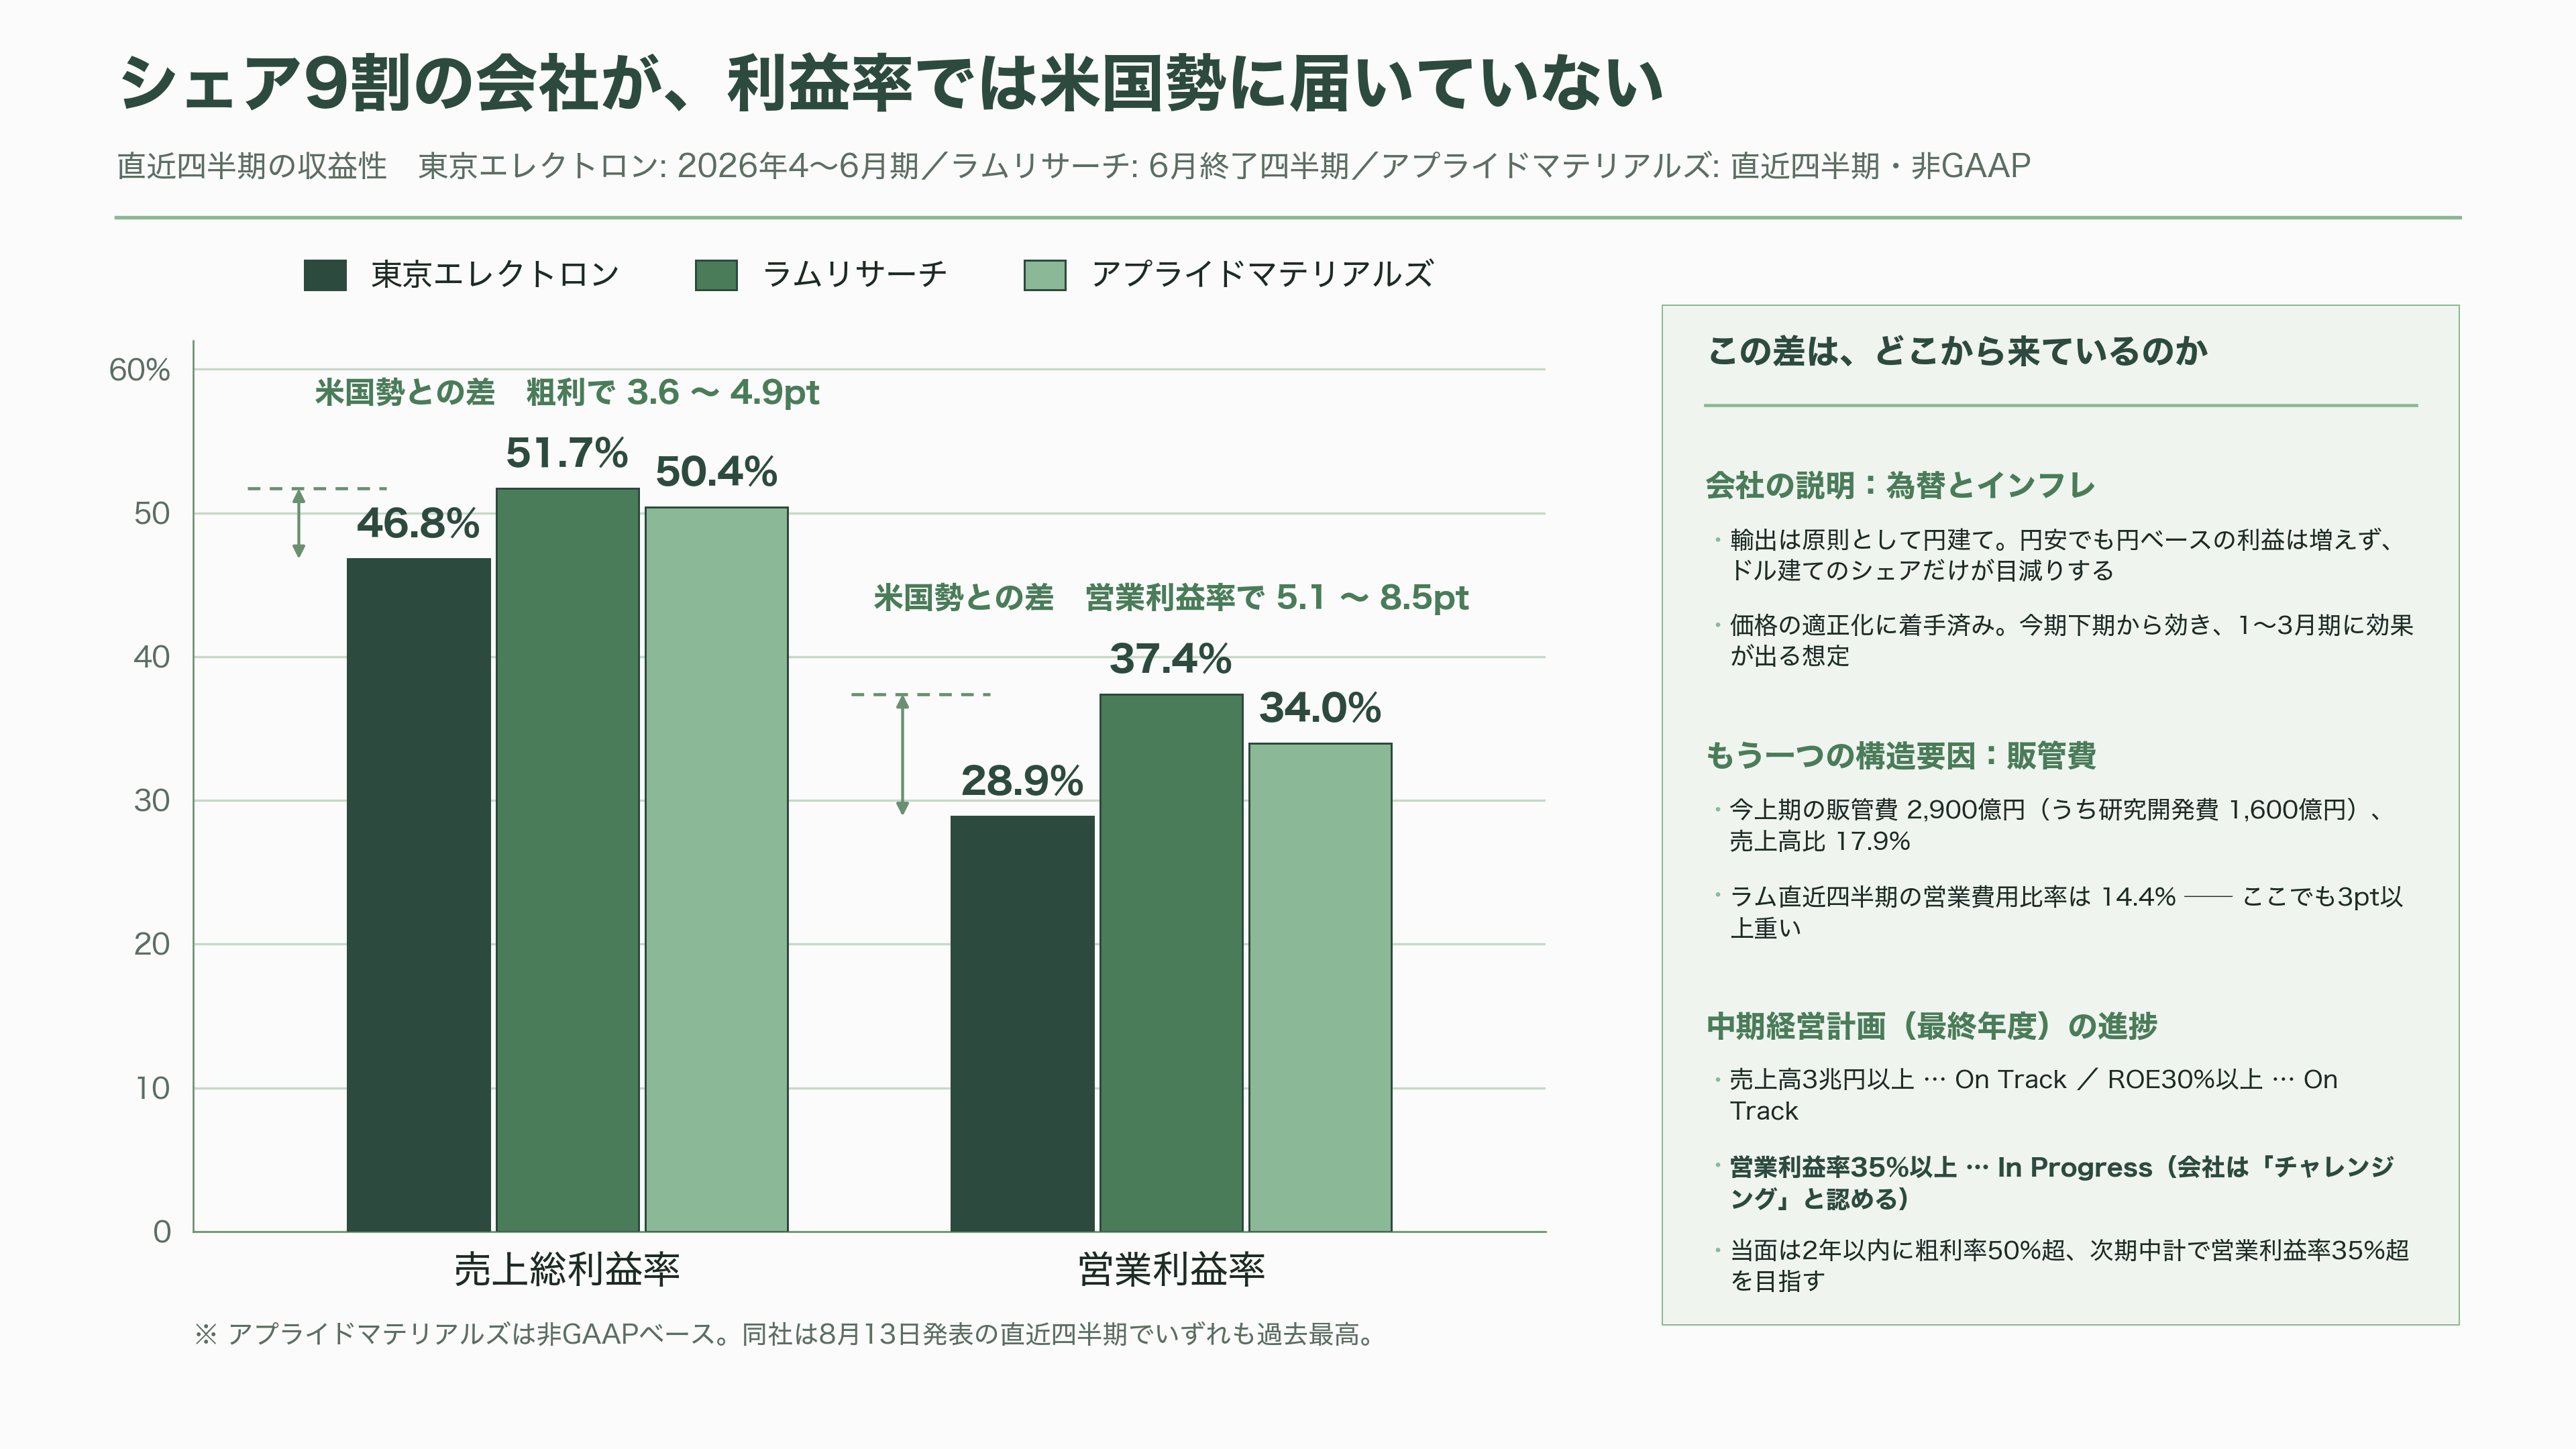
4〜6月期の東京エレクトロンの売上総利益率は46.8%、営業利益率は28.9%だった。ほぼ同じ時期のラムリサーチは、6月に終わった四半期で売上総利益率51.7%、営業利益率37.4%。アプライドマテリアルズが8月13日に発表した直近四半期は、非GAAPベースで売上総利益率50.4%、営業利益率34.0%といずれも過去最高である。
粗利で4〜5ポイント、営業利益率では5ポイントから8ポイント以上の差がついている。世界シェア9割の製品を持ち、四工程すべてを押さえる会社が、である。
会社自身は、この差の主因を為替とインフレだと説明している。同社の輸出は原則として円建てで行われるため、円安になっても円ベースの利益は増えない一方、ドルベースで見た市場シェアは目減りする。過去数年でシェアが低下して見えたのも為替の影響が最大だ、というのが会社の見解だ。そのうえで、インフレと増産対応で膨らんだコストに対しては価格の適正化に着手しており、今期下期から効き始め、1〜3月期に効果が見えてくる想定だとしている。
もう一つの構造的な要因は販管費だ。今上期の販管費計画は2,900億円で、うち研究開発費が1,600億円。売上高比では17.9%になる。ラムリサーチの直近四半期の営業費用比率は14.4%だから、ここでも3ポイント以上重い。研究開発は競争力の源泉であり削るべきものではないが、利益率の目標を掲げる以上、売上の伸びで薄めていくしかない。
結果として、中期経営計画の三つの目標のうち、売上高3兆円以上とROE30%以上は「On Track」だが、営業利益率35%以上は「In Progress」のままだ。河合社長は、米中対立に伴う規制と関税、中東紛争、ロシア・ウクライナ戦争の長期化、それに伴う世界的なインフレと為替変動、顧客の投資計画の変更といった、計画策定時には想定していなかった事象が顕在化したと述べ、目標達成は「チャレンジングな状況」と認めている。当面は2年以内に売上総利益率50%超、次期中計では営業利益率35%を超える水準を目指すという。
供給能力も課題として残る。資本市場の一部には2027年暦年のWFE市場が2,500億ドル、日本円で約40兆円、2028年には3,000億ドル、約48兆円に達するという見方があるが、これについて会社は「3,000億ドルの市場規模に対応できる生産能力が今すぐにあるとは言えない」と率直に答えている。顧客からは概ね2年先までの投資計画を受け取っており、それに合わせて宮城を中心にスマートファブ化を進めている段階だ。
そして今期から、同社は通期業績予想の開示をやめ、上期のみを示す方式に変えた。理由は、市場が急成長していて変動要因が多く、一部顧客の影響が大きくなっているためだという。需要が強すぎて読めない、というのは幸福な悩みではあるが、裏を返せば少数の顧客の投資判断で数千億円が動く構造を、会社自身が認めたことでもある。
投資家はこの株をどう見ているか
株価の動きは、業績以上に劇的だった。
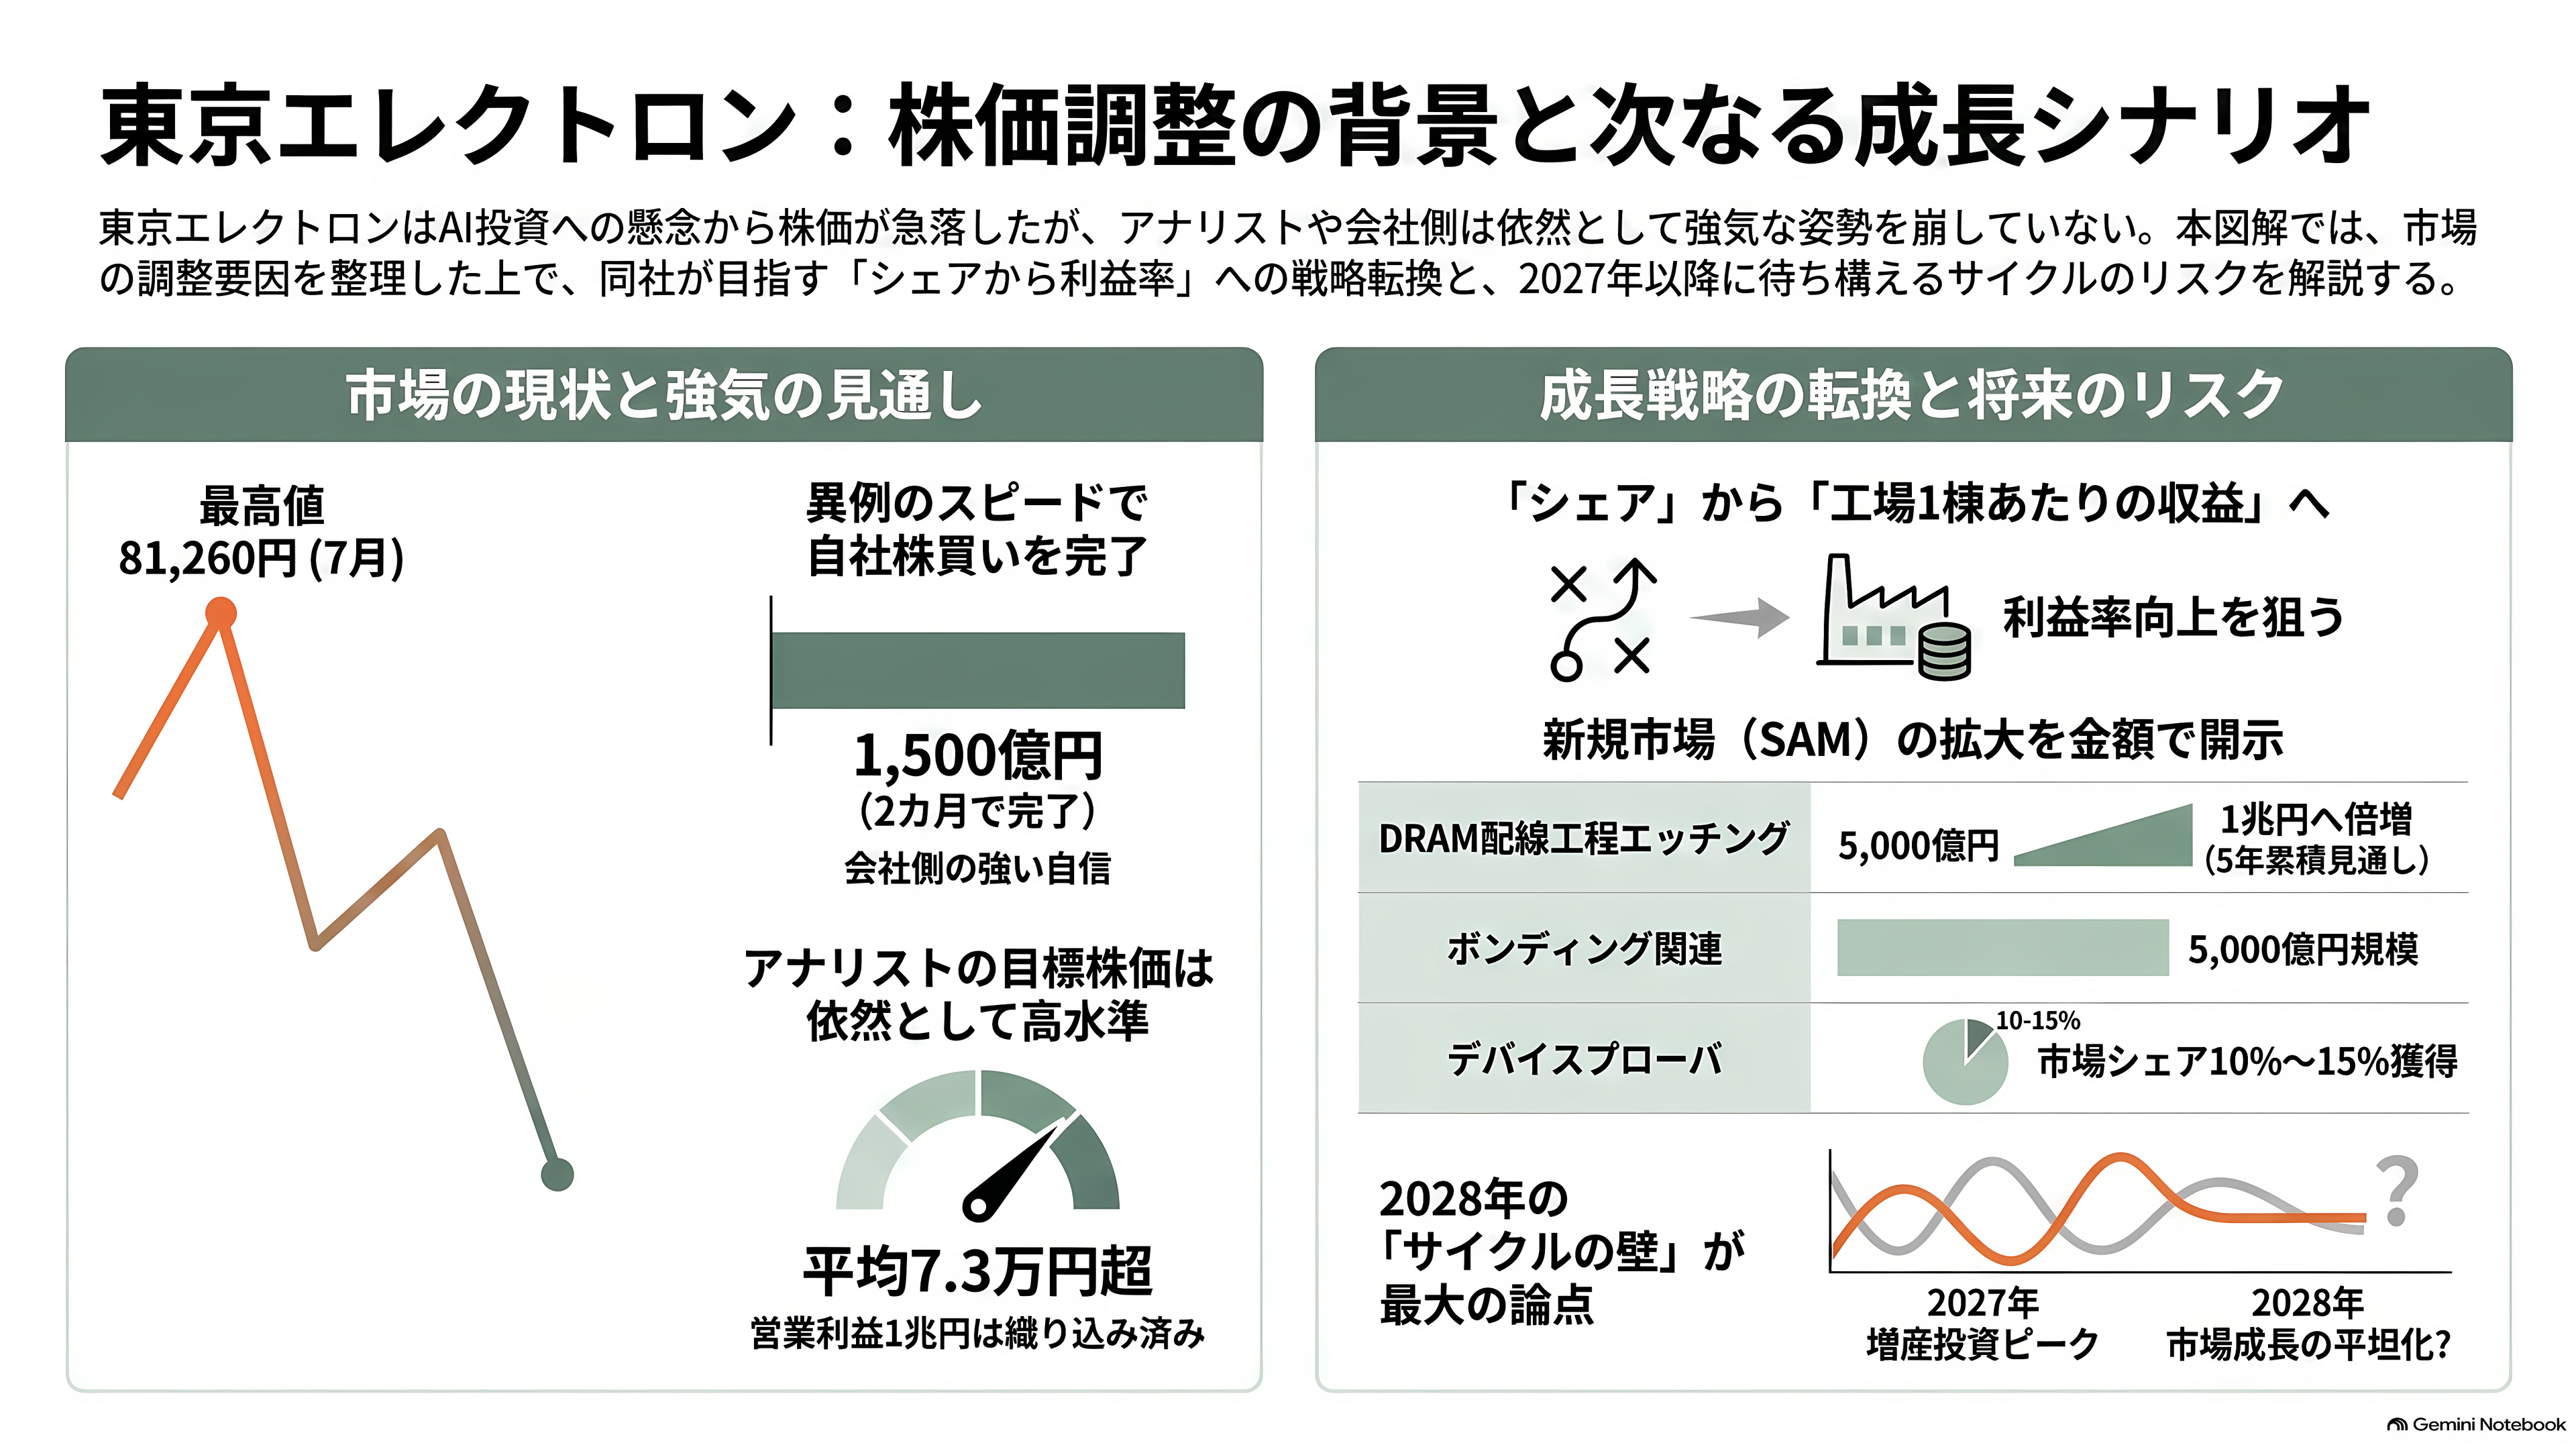
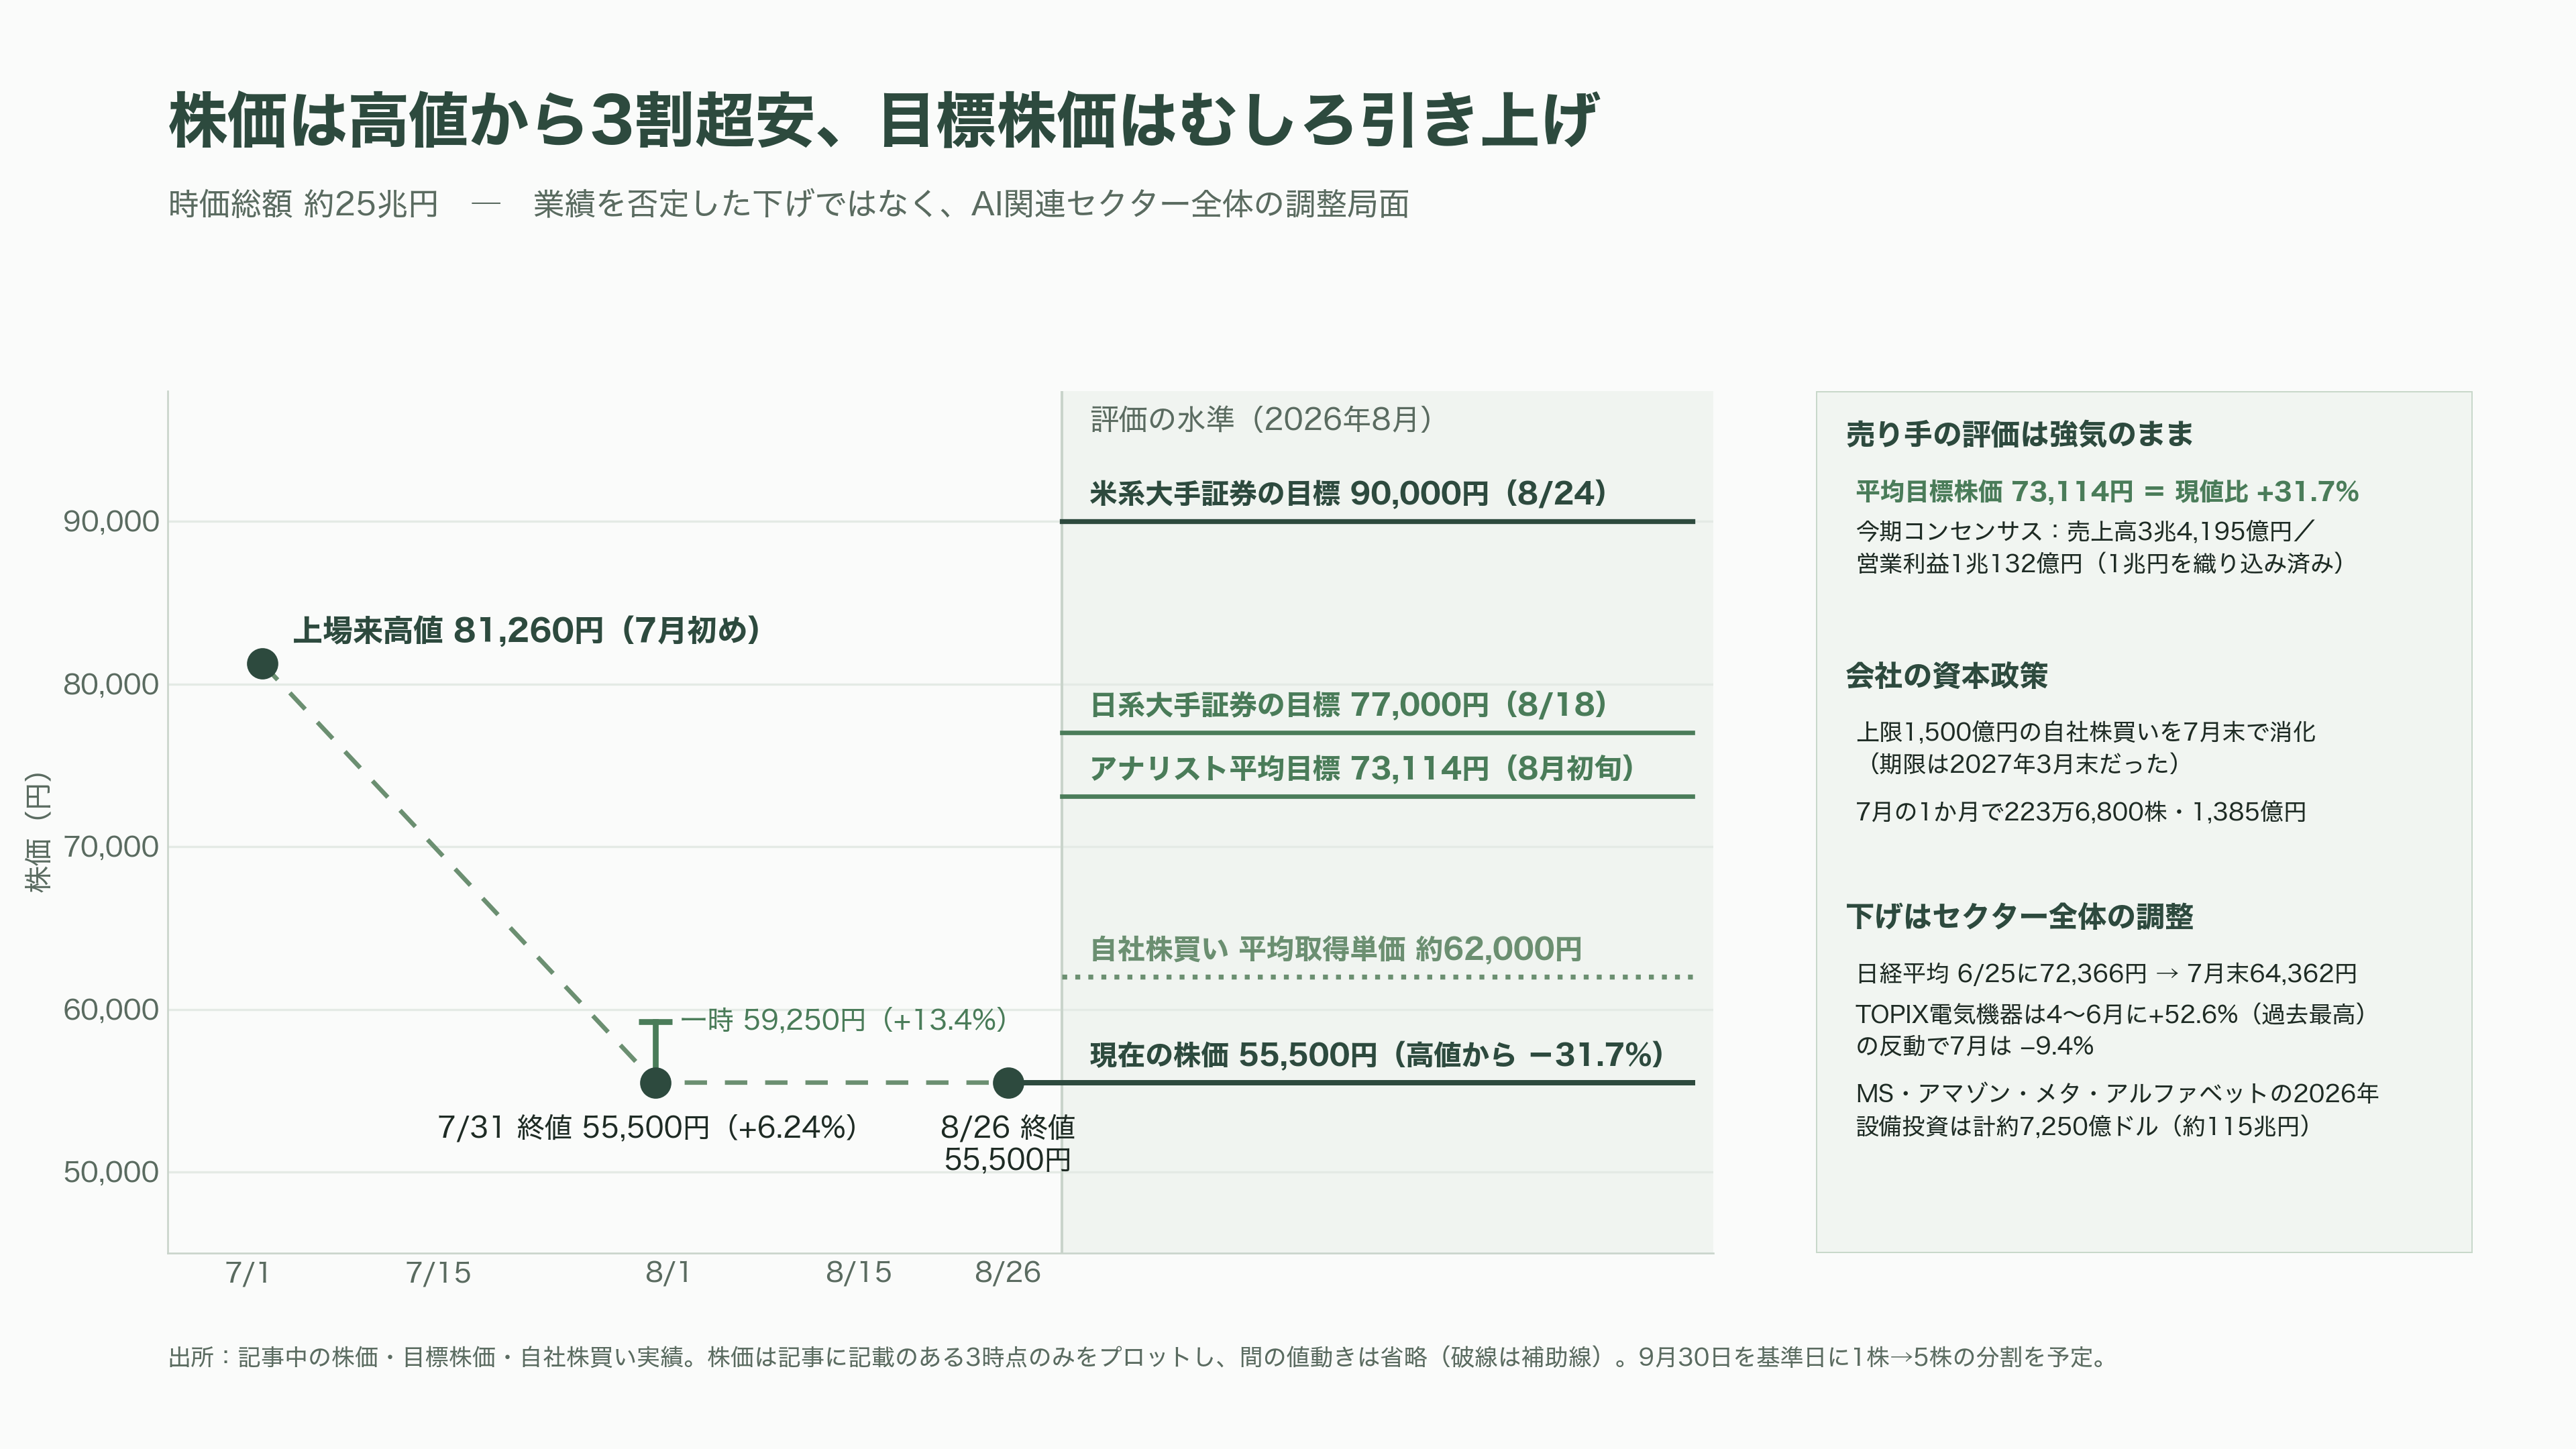
東京エレクトロンは7月初めに8万1,260円の上場来高値をつけた。そこから7月末にかけて急落し、決算発表翌日の7月31日は一時13.4%高の5万9,250円まで買われたものの、終値は6.24%高の5万5,500円。8月26日の終値も同じ5万5,500円で、高値からは3割超下げた水準にとどまっている。時価総額は約25兆円である。
この下落は、業績を否定したものではない。日経平均株価は6月25日に7万2,366円の最高値をつけたあと7月末には6万4,362円まで沈み、TOPIXの業種別で「電気機器」は4〜6月に52.6%という過去最高の上昇率を記録した反動で7月に9.4%下げた。原油価格の乱高下、米利上げ観測、そして巨額のAI投資がいつ回収されるのかという疑念が重なった、セクター全体の調整である。
その疑念には根拠がある。野村證券の解説によれば、マイクロソフト、アマゾン、メタ、アルファベットの4社だけで2026年の設備投資はおよそ7,250億ドル、日本円で115兆円前後に達する。主要各社の設備投資の合計は、営業キャッシュフローの合計に迫る水準まで来ており、市場では過剰投資への警戒が消えていない。
それでも売り手側の評価は強気に振れたままだ。8月初旬時点のアナリストの平均目標株価は7万3,114円。8月18日には日系大手証券が7万7,000円、8月24日には米系大手証券が9万円へ目標を引き上げている。今期の業績コンセンサスは売上高3兆4,195億円、営業利益1兆132億円と、会社が「視野に入った」とする1兆円をすでに織り込んだ水準にある。
会社側の資本政策も、強気を裏書きしている。5月29日に決議した上限1,500億円の自社株買いは、2027年3月末までという期限だったにもかかわらず、7月末で枠を使い切って終了した。7月の1カ月だけで223万6,800株、1,385億円分を買っている。平均取得単価は6万2,000円前後で、株価が高値から崩れていく局面をそのまま買い上がった計算になる。あわせて、9月30日を基準日に1株を5株へ分割し、10月1日に効力を発生させる。9月30日基準の中間配当384円は、分割前の株式数で支払われる。
装置メーカーは「AIというゴールドラッシュのつるはしとシャベル」に例えられる。だが、つるはしの値段は掘る側の採算で決まる。東京エレクトロンが握っているのは工程シェアであって、価格決定力そのものではない。シェア9割の塗布現像装置ですら、単価の決まり方には露光装置の周辺機器という性格がついて回る。だから見るべき指標は、シェアではなく「一つの工場から、いくら取れるようになったか」である。
その意味で、今回の決算で最も情報量が多かったのは4,640億円という数字ではない。DRAM配線工程エッチングの5年累積見通しが5,000億円から1兆円へ倍増したこと、ボンディング関連で5,000億円、PECVDで市場の1割、デバイスプローバで1割から1割5分という新規のSAMを並べたこと。要するに、同じ顧客の同じラインの中で担当できる工程を増やしていく計画が、金額付きで開示された点である。装置1台あたりの値上げよりも、装置の種類を増やすほうが利益率には効く。
リスクは、サイクルの形にある。SEMIによる300mmファブ装置投資の予測は、2026年が18%増、2027年が14%増、そして2028年は3%増と、伸びが一度平らになる絵を描いている。東京エレクトロンが強気なのは2027年までで、その先については業界団体ですら見方が分かれる。NAND400層向け極低温エッチングの量産展開が始まるのが2027年暦年、宮城生産革新センターの竣工が2027年夏。増強した能力と新製品が立ち上がるタイミングが、ちょうどサイクルの平坦部と重なる可能性がある、というのがこの銘柄の最大の論点だ。
次に何が起きるか
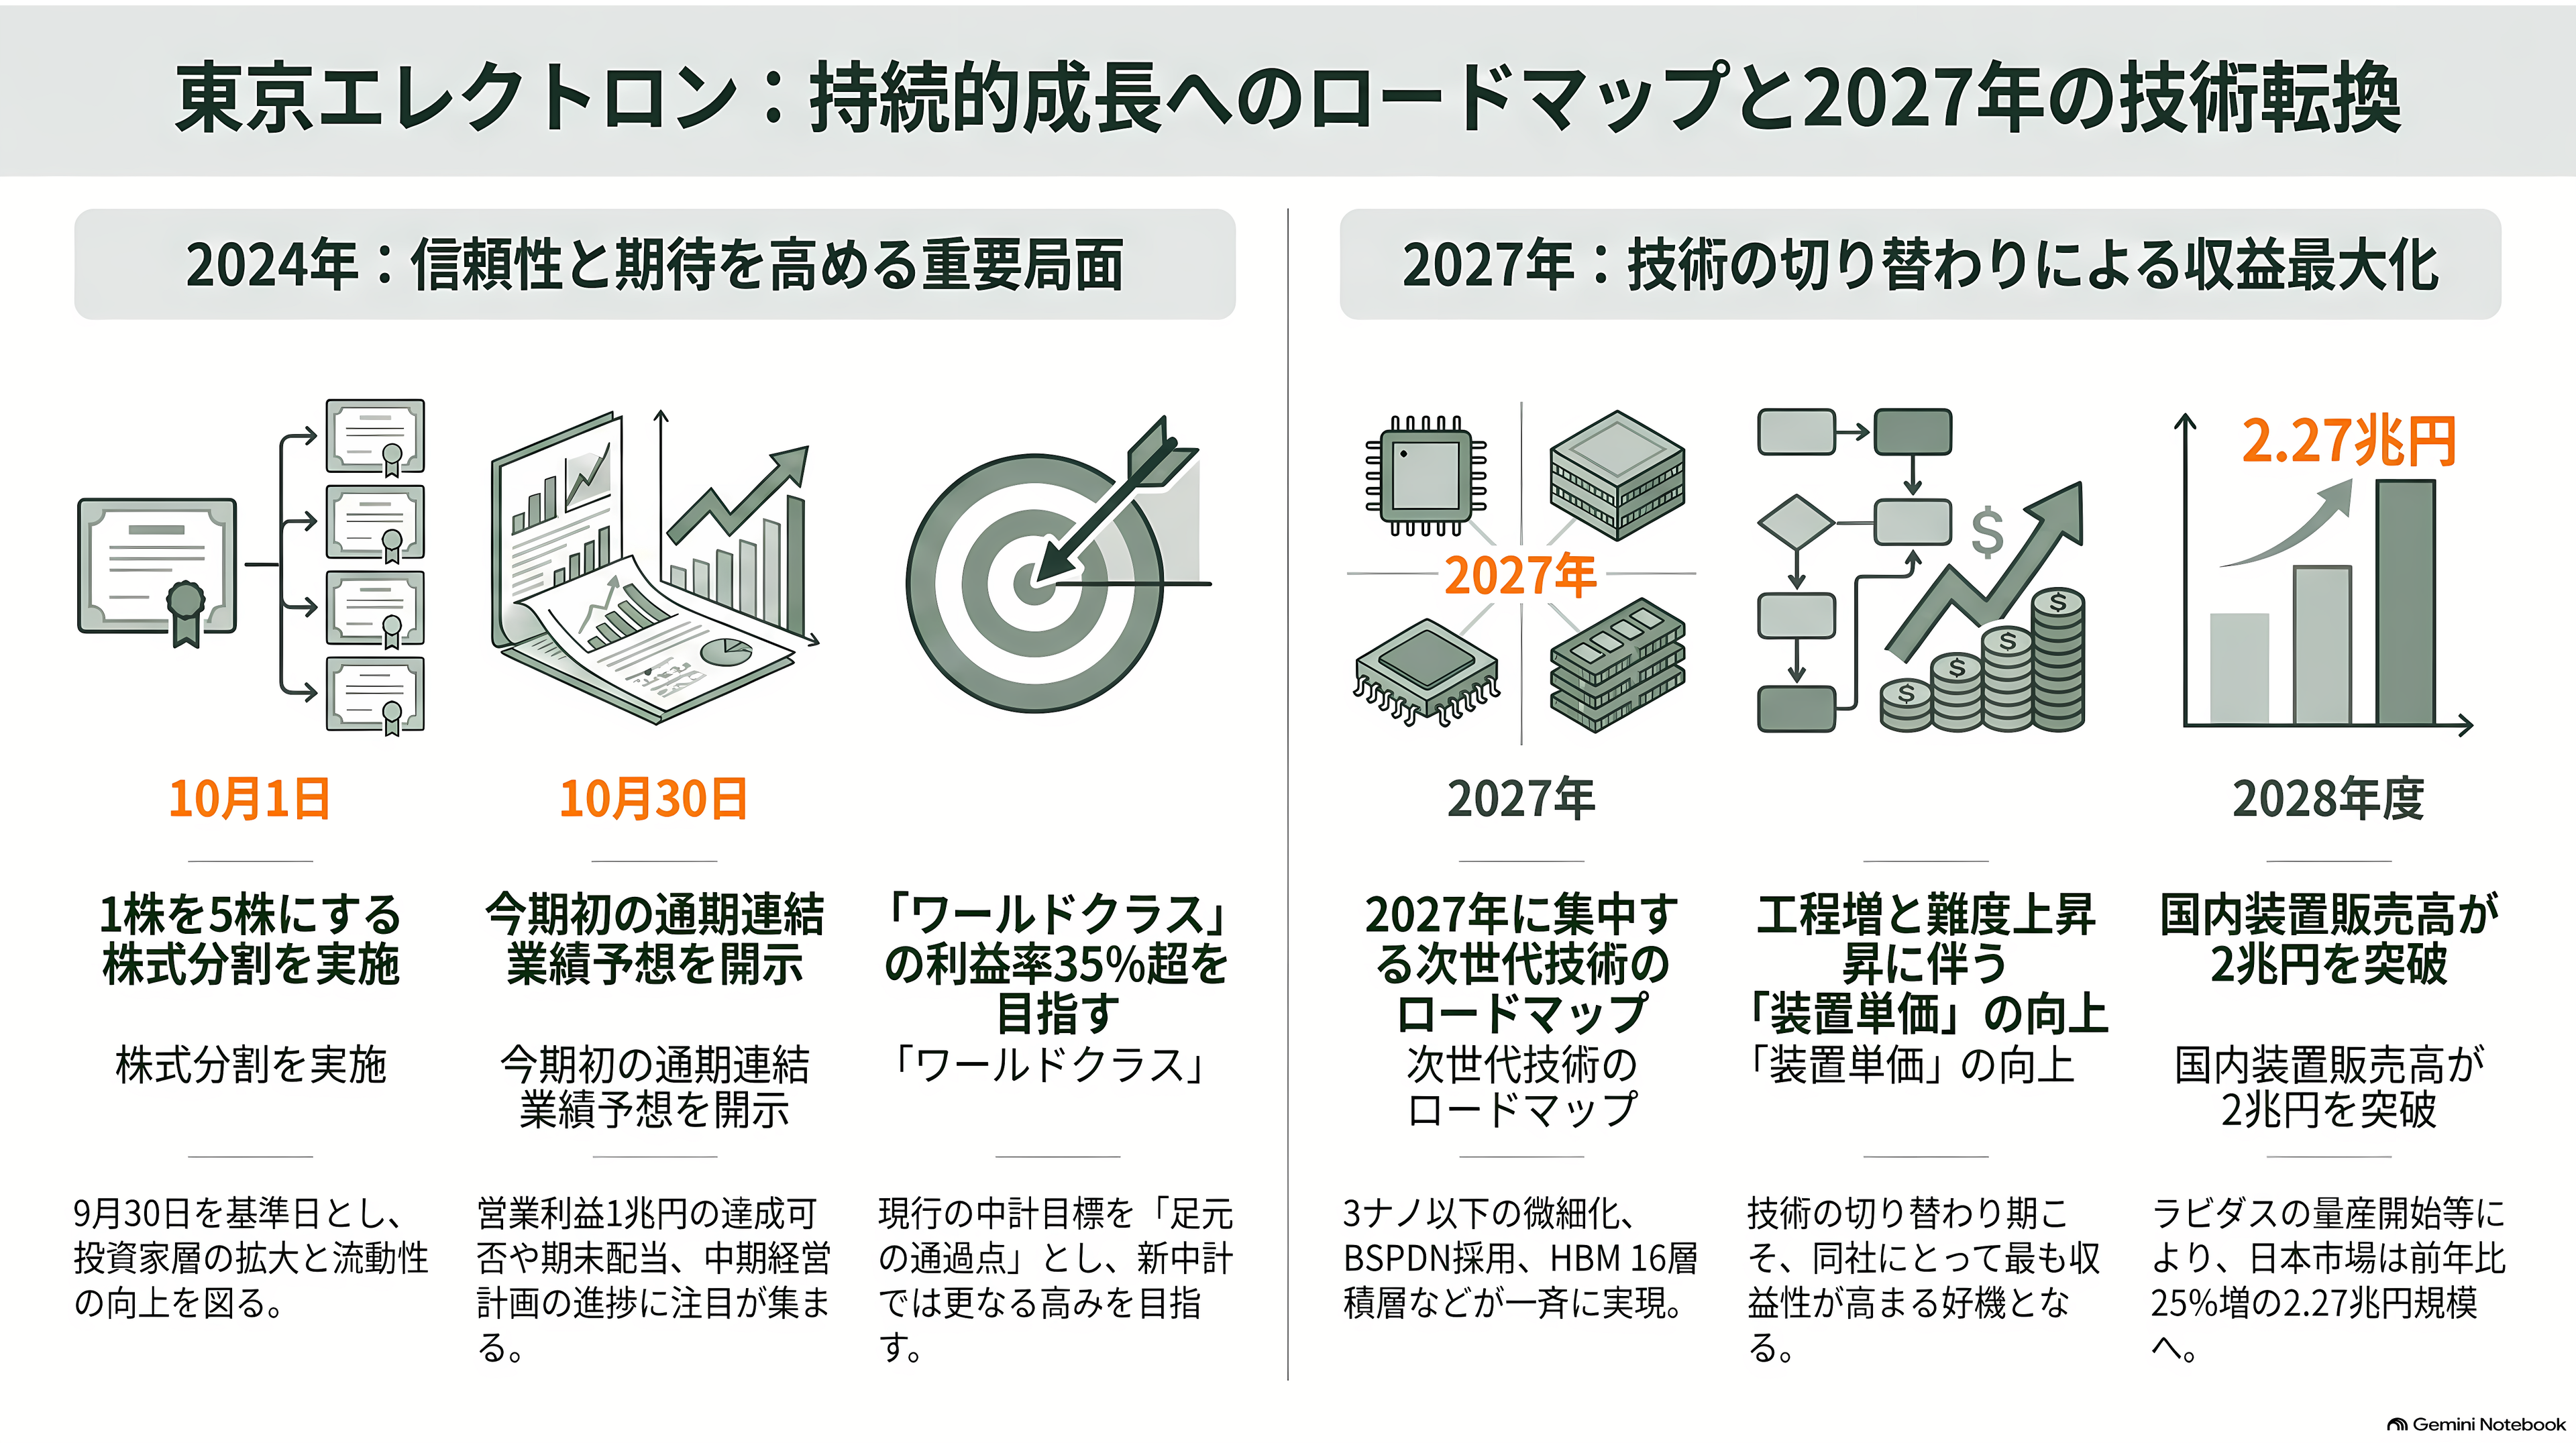
9月2日に台北でIR Tech Talkが開かれる。9月30日が株式分割の基準日で、10月1日に1株が5株になる。
最大の焦点は10月30日である。この日の中間決算で、同社は今期から取りやめていた通期の連結業績予想を初めて開示する。営業利益1兆円に本当に届くのか、期末配当をいくらにするのか、そして中期経営計画の最終年度として売上高3兆円と営業利益率35%の着地をどう説明するのか。三つが一度に出てくる。
その先には、次期中期経営計画がある。会社は営業利益率について「35%は足元の目標であり、新中計では、それを超えるような形で取り組みたい」「ワールドクラスの利益率を目標に進んでいきたい」と明言している。既存事業の成長と効率化投資、保有技術の組み合わせによるSAM拡大が柱になる。
技術のロードマップも2027年に集中する。CPUとGPUは現在主流の3ナノからさらに微細化が進み、電力をシリコンの裏側から供給するBSPDNが採用される。DRAMは1cから1d世代へ、HBMの積層数は12層から16層へ。NANDは300層から400層へ。これらが、わずか2年ほどの間に一斉に実現する。工程が増え、加工の難度が上がるほど、装置の台数と単価は上がる。東京エレクトロンにとって最も収益性が高いのは、この「技術が切り替わる瞬間」である。
国内では、ラピダスが2027年の2ナノ量産開始を目指しており、SEAJは日本市場向けの装置販売高が2028年度に25%増の2兆2,763億円と、初めて2兆円を超えると予測している。世界で唯一、四つの主要工程すべてに製品を持つ会社にとって、足元の工場が最先端に切り替わっていくことの意味は小さくない。