深夜0時に動き出す、重さ60トンの鉄の箱
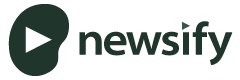
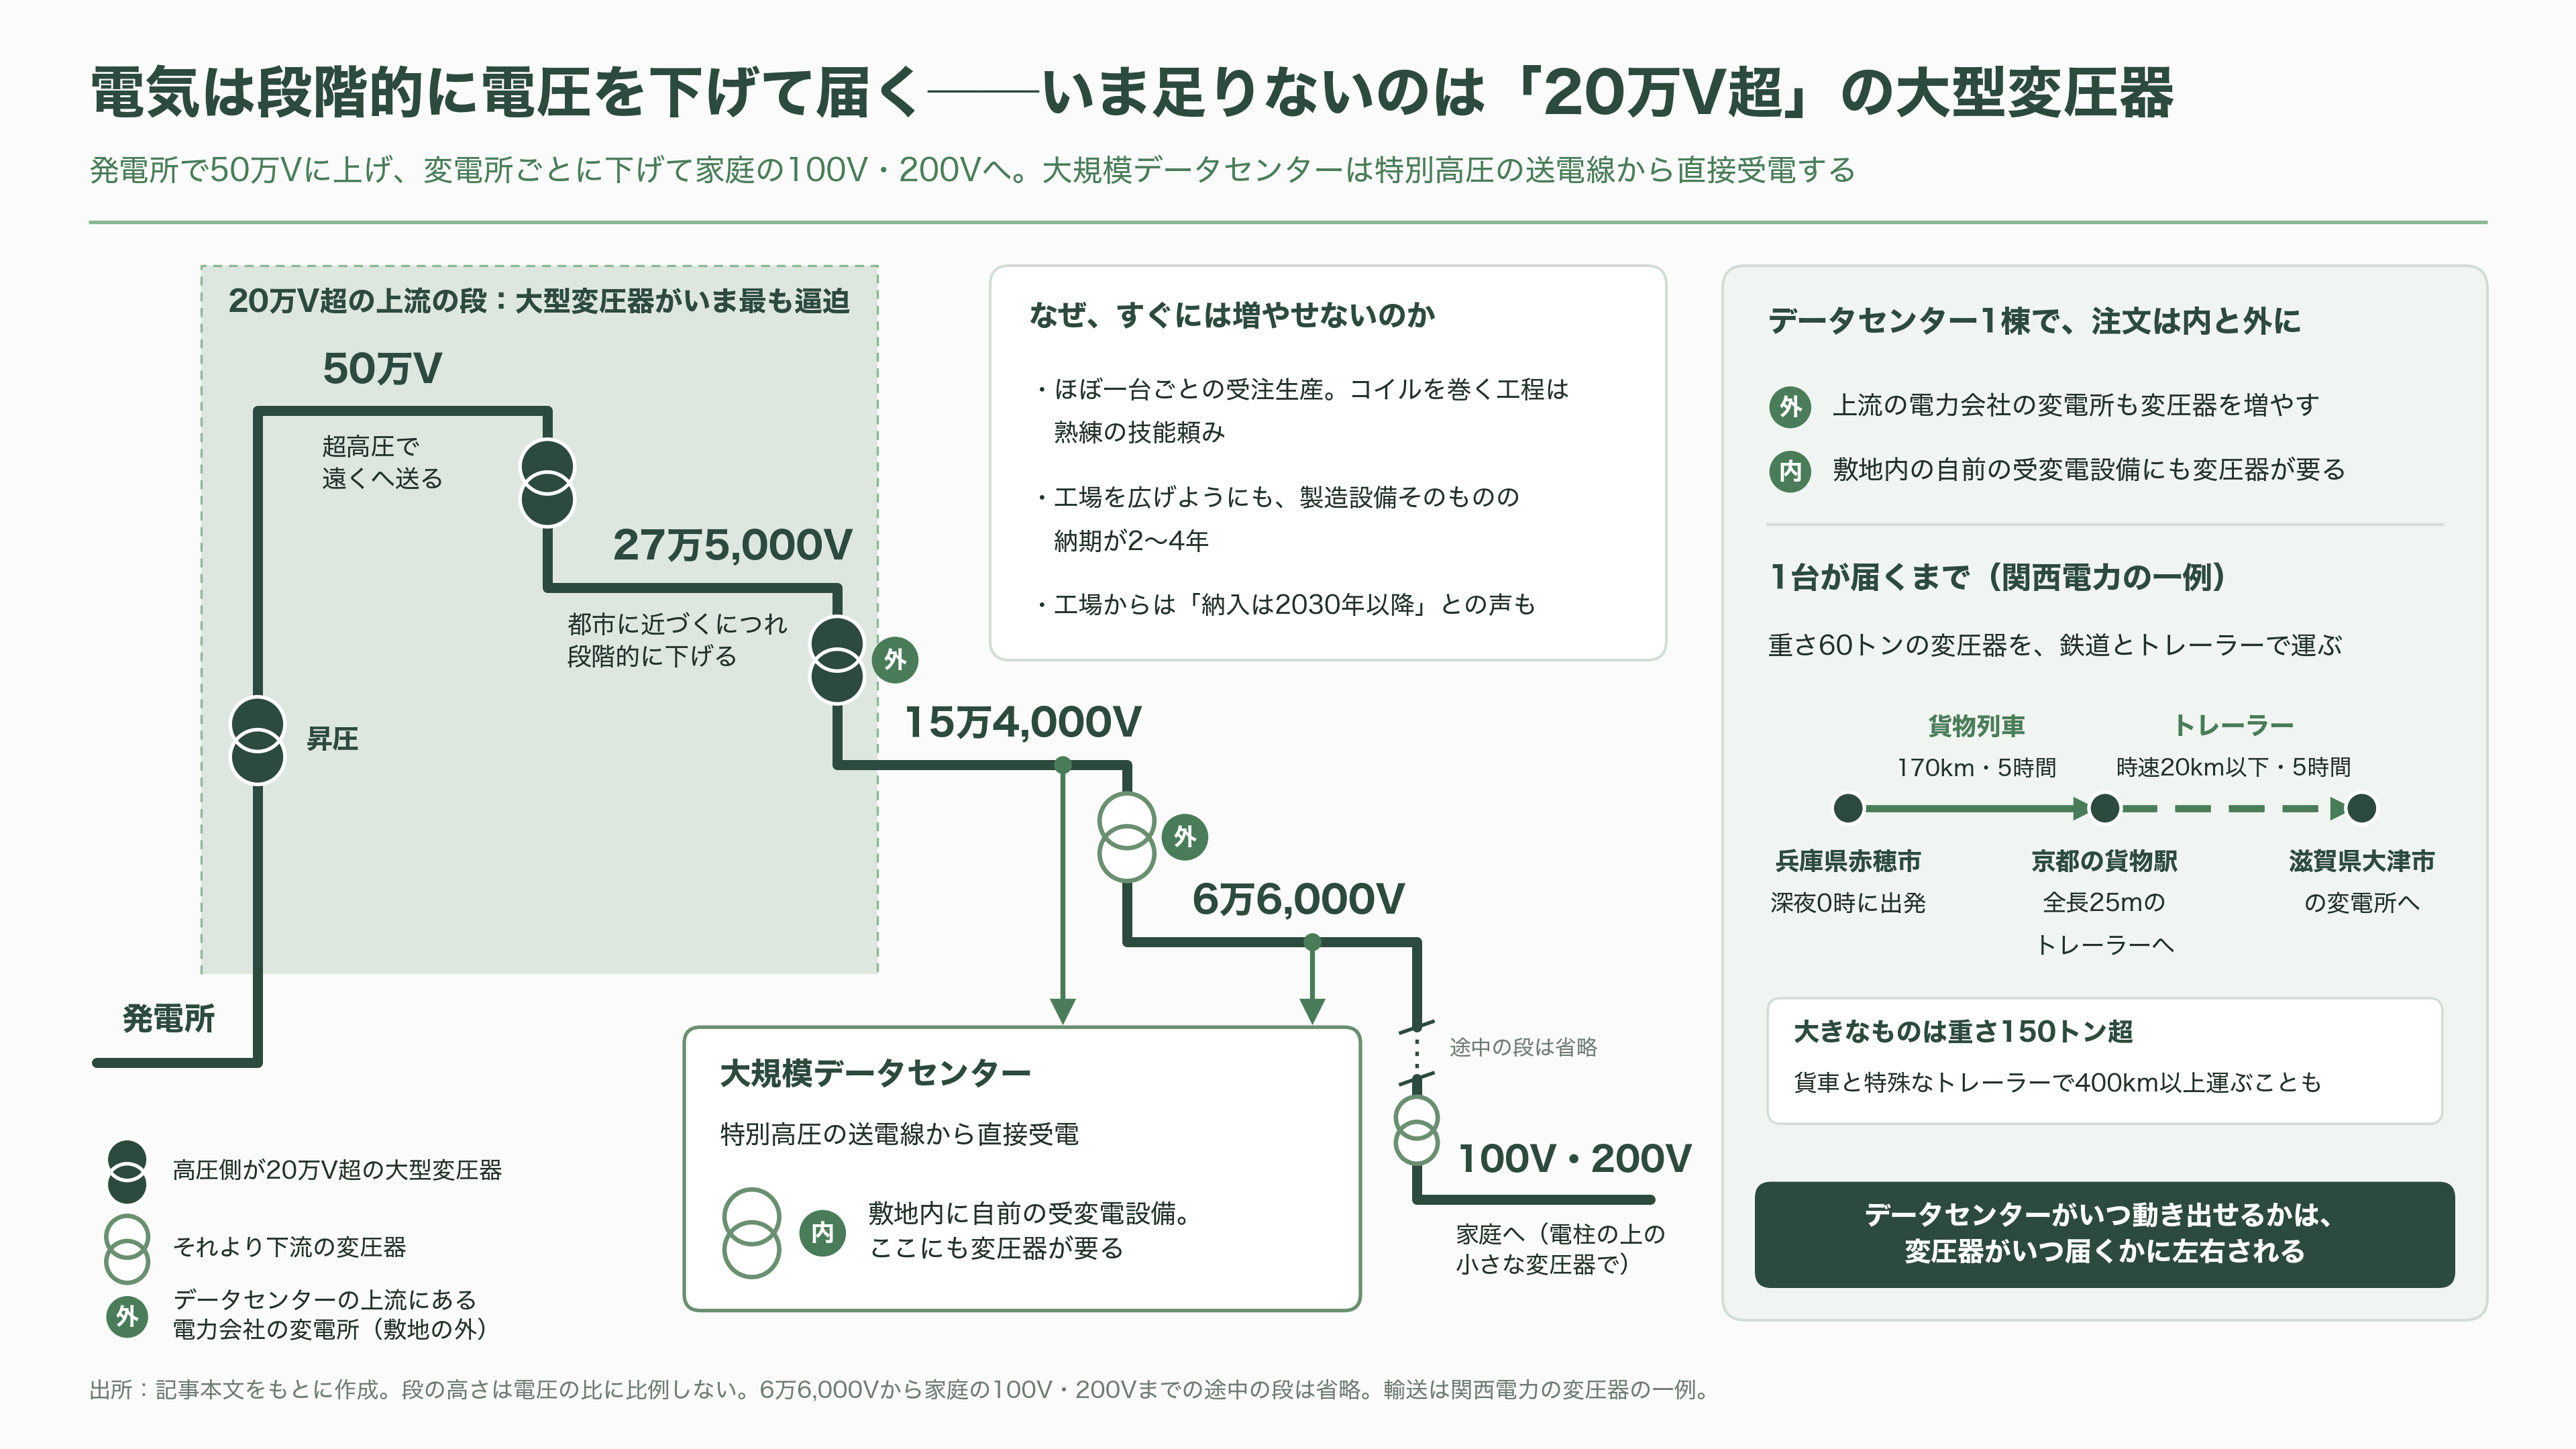
重さ60トンの鉄の箱を載せた貨物列車が、深夜0時、兵庫県赤穂市を静かに出発した。京都の貨物駅まで170キロを5時間。そこで全長25メートルのトレーラーに積み替えられ、時速20キロを超えない速さで、さらに5時間かけて滋賀県大津市の変電所へ運び込まれた。関西電力の変圧器を運んだ、ある一夜の記録だ。
箱の中身は、電気の電圧を上げ下げする装置、変圧器である。大きなものは重さが150トンを超え、貨車と特殊なトレーラーを乗り継いで400キロ以上運ばれることもある。
この大型変圧器が、いま日本中で足りない。メーカーの工場からは「いま大型機器で受注があったとしても、納入できるのは2030年以降だろう」という声が出るほどだ。需要を押し上げている理由の一つが、生成AIを動かすデータセンターである。
変圧器の役割は、水道の減圧弁に近い。電気は電圧を高くして送るほど、途中で熱になって失われる分が少なくて済む。そこで発電所で作った電気は、いったん50万ボルトといった超高圧に引き上げられて遠くへ運ばれ、都市に近づくにつれて27万5,000ボルト、15万4,000ボルト、6万6,000ボルトと段階的に下げられる。最後は電柱の上の小さな変圧器で、家庭で使う100ボルトや200ボルトになる。太い本管の高い水圧を、支管、そして各家庭の蛇口へと少しずつ落としていくのと同じ仕組みだ。このうち、20万ボルトを超える上流の段を受け持つ大型機が、いま最も逼迫している。
大規模なデータセンターは、家庭と同じ電線ではなく、6万6,000ボルトや15万4,000ボルトといった「特別高圧」の送電線から直接電気を受け取る。敷地の中に自前の変電設備を構え、そこにも変圧器が要る。さらに、その送電線の上流にある電力会社の変電所も、増えた需要に合わせて変圧器を増やさなければならない。データセンターが1棟建つと、敷地の内と外の両方で変圧器の注文が生まれる。
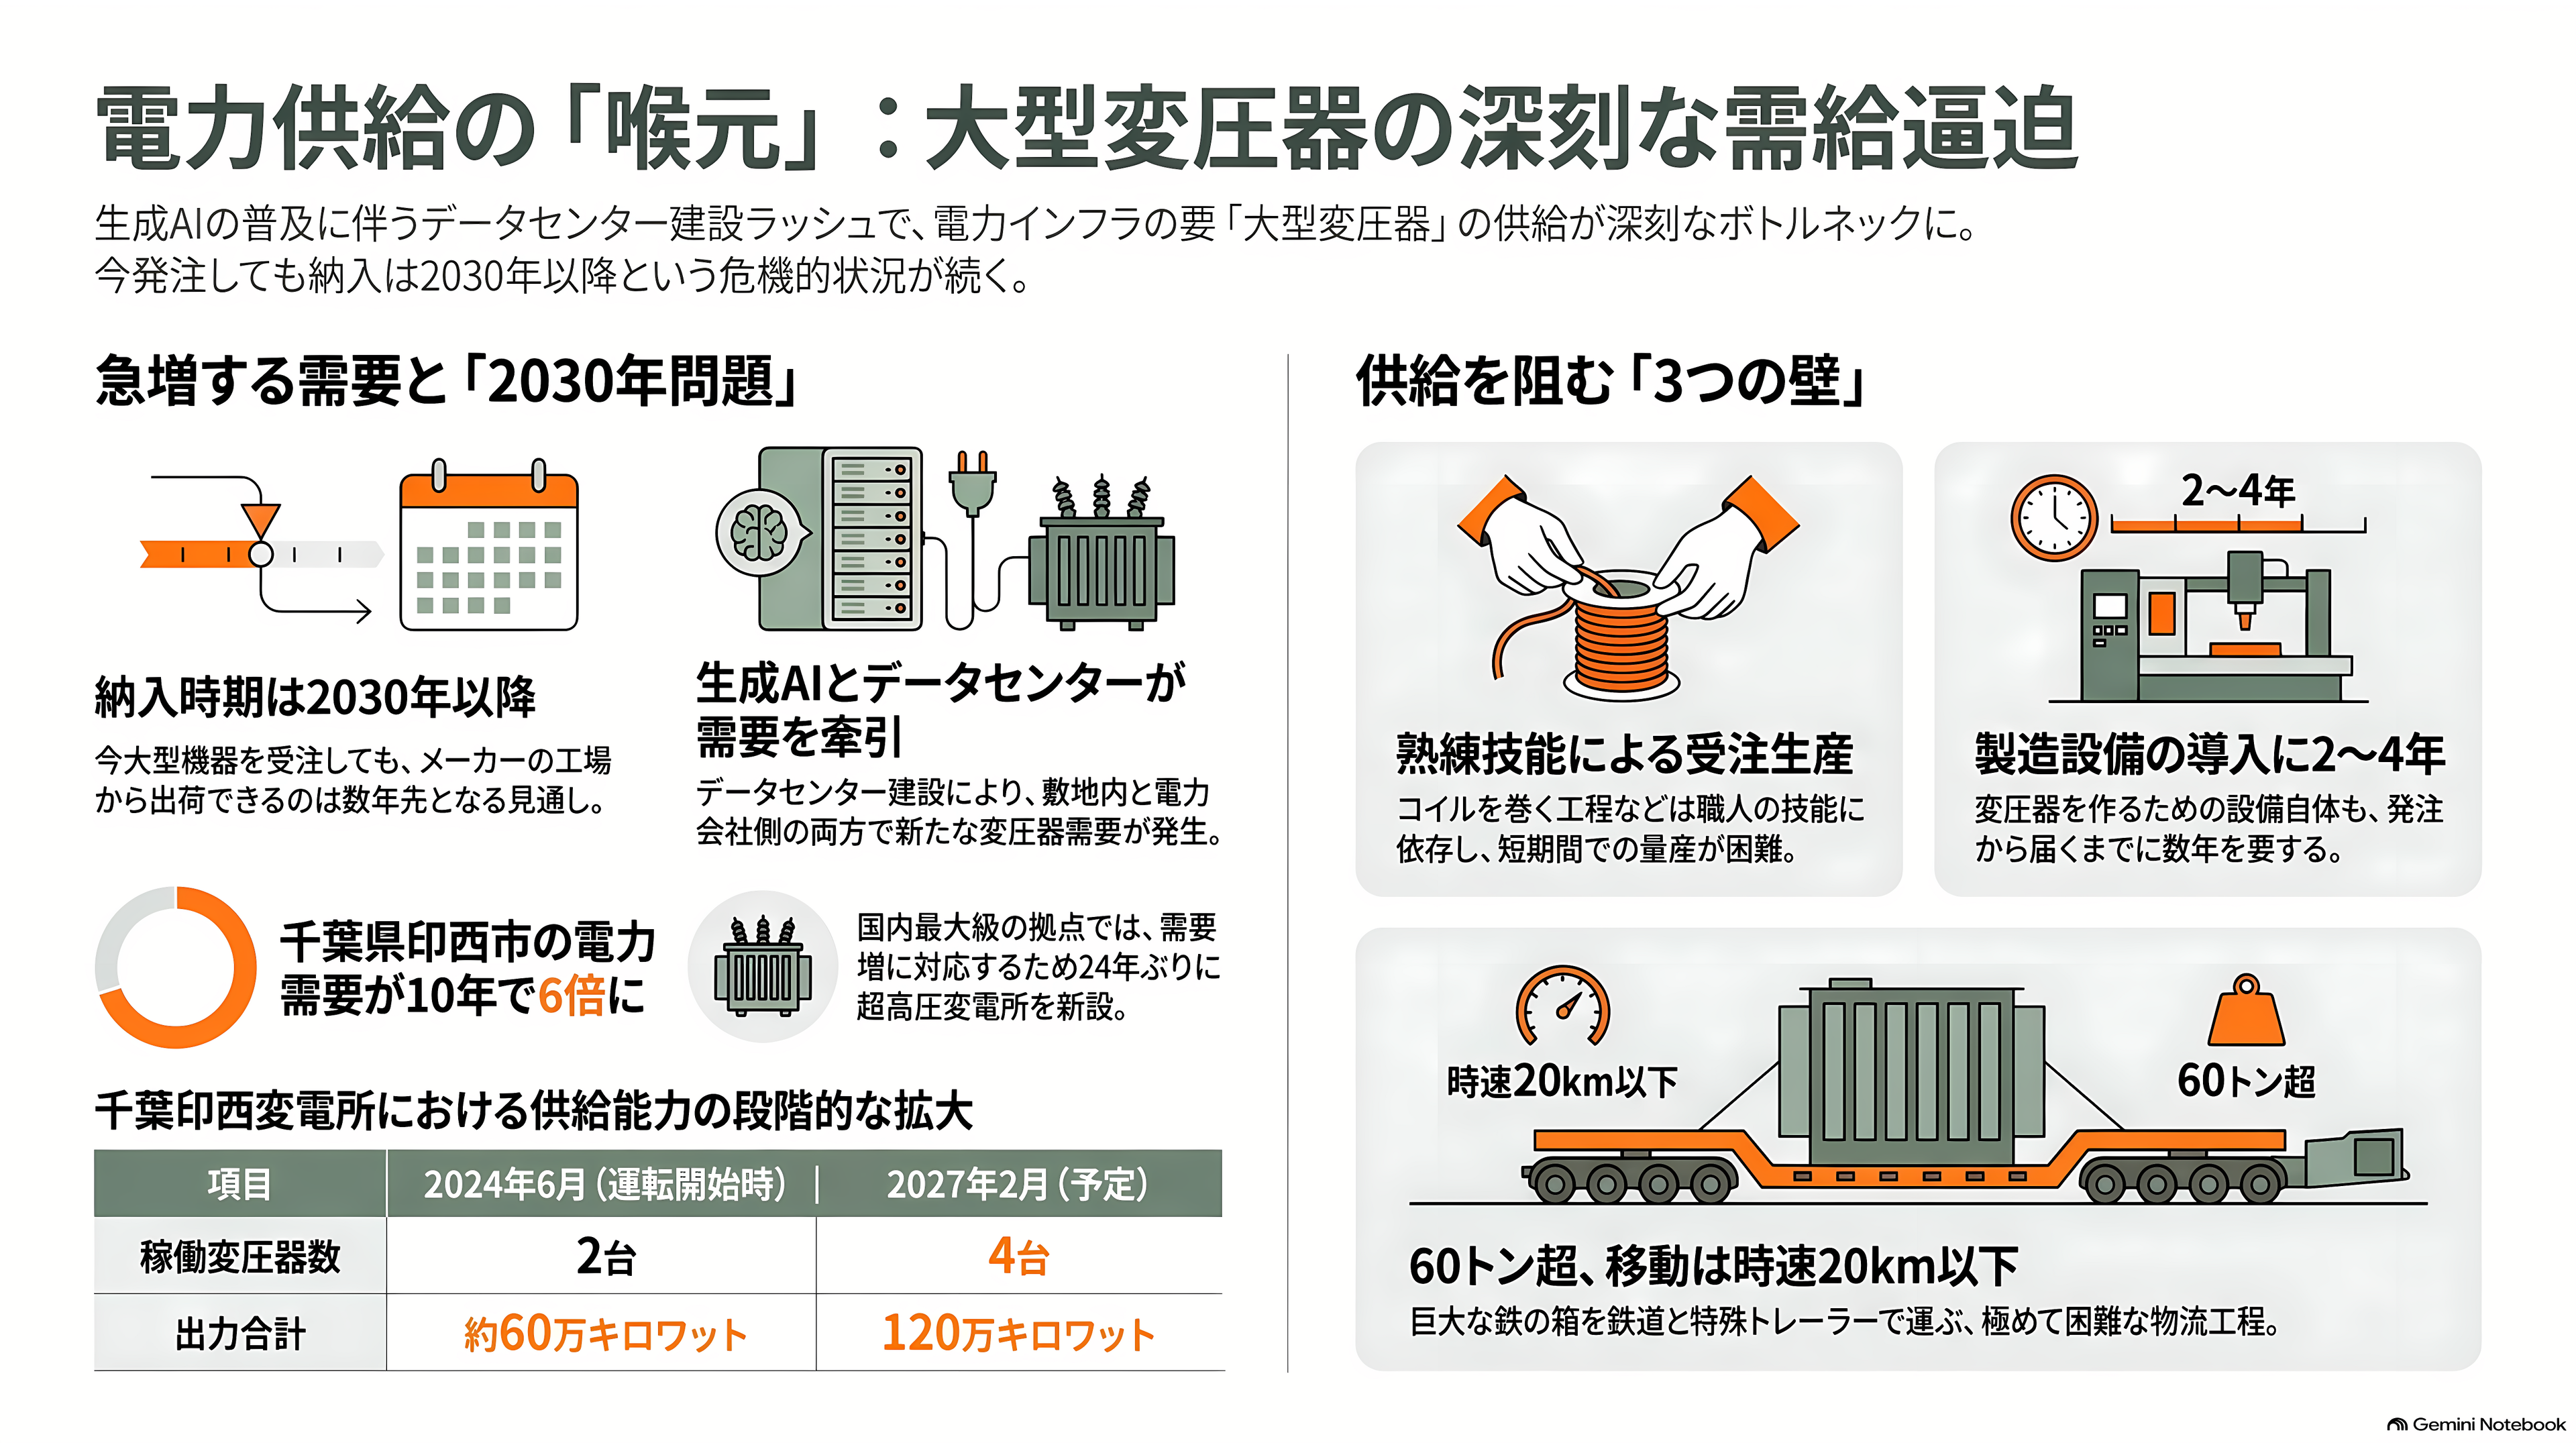
その姿が最もよく見えるのが、国内最大級のデータセンター集積地、千葉県印西市だ。東京電力パワーグリッドは、この地域の電力需要が2027年度には2017年度の6倍になると見込み、需要の伸びに対応する超高圧変電所として24年ぶりの新設に踏み切った。2024年6月に運転を始めた千葉印西変電所は、27万5,000ボルトの電気を6万6,000ボルトに下げ、周辺のデータセンターへ送り出す。ただ、運転開始の時点で動いていた変圧器は、計画する4台のうち2台だけだった。4台がそろうのは2027年2月の予定で、そこでようやく変電所の出力は120万キロワットに届く。変圧器が1台増えるたびに、地域に送れる電気がおよそ30万キロワットずつ増えていく計算だ。データセンターがいつ動き出せるかは、変圧器がいつ届くかに左右される。
では、なぜすぐに増やせないのか。大型変圧器は、ほぼ一台ごとの受注生産だ。電磁鋼板と呼ばれる特殊な鋼板を何層にも積み上げて鉄心を作り、銅線を巻いてコイルにし、両者を組み合わせて乾燥させ、絶縁用の油やガスで満たす。最後に、運転中に起こりうる異常な電圧を想定した高い電圧をかけて試験する。コイルを巻く工程は、熟練した技能に頼る部分が大きい。工場を広げようにも、変圧器を作るための設備そのものが、注文してから届くまでに2年から4年かかる。世界最大の変圧器メーカーを自任する日立エナジーで変圧器事業を率いるブルーノ・メレス氏は、そう明かしている。
需要はなぜ一度に押し寄せたのか
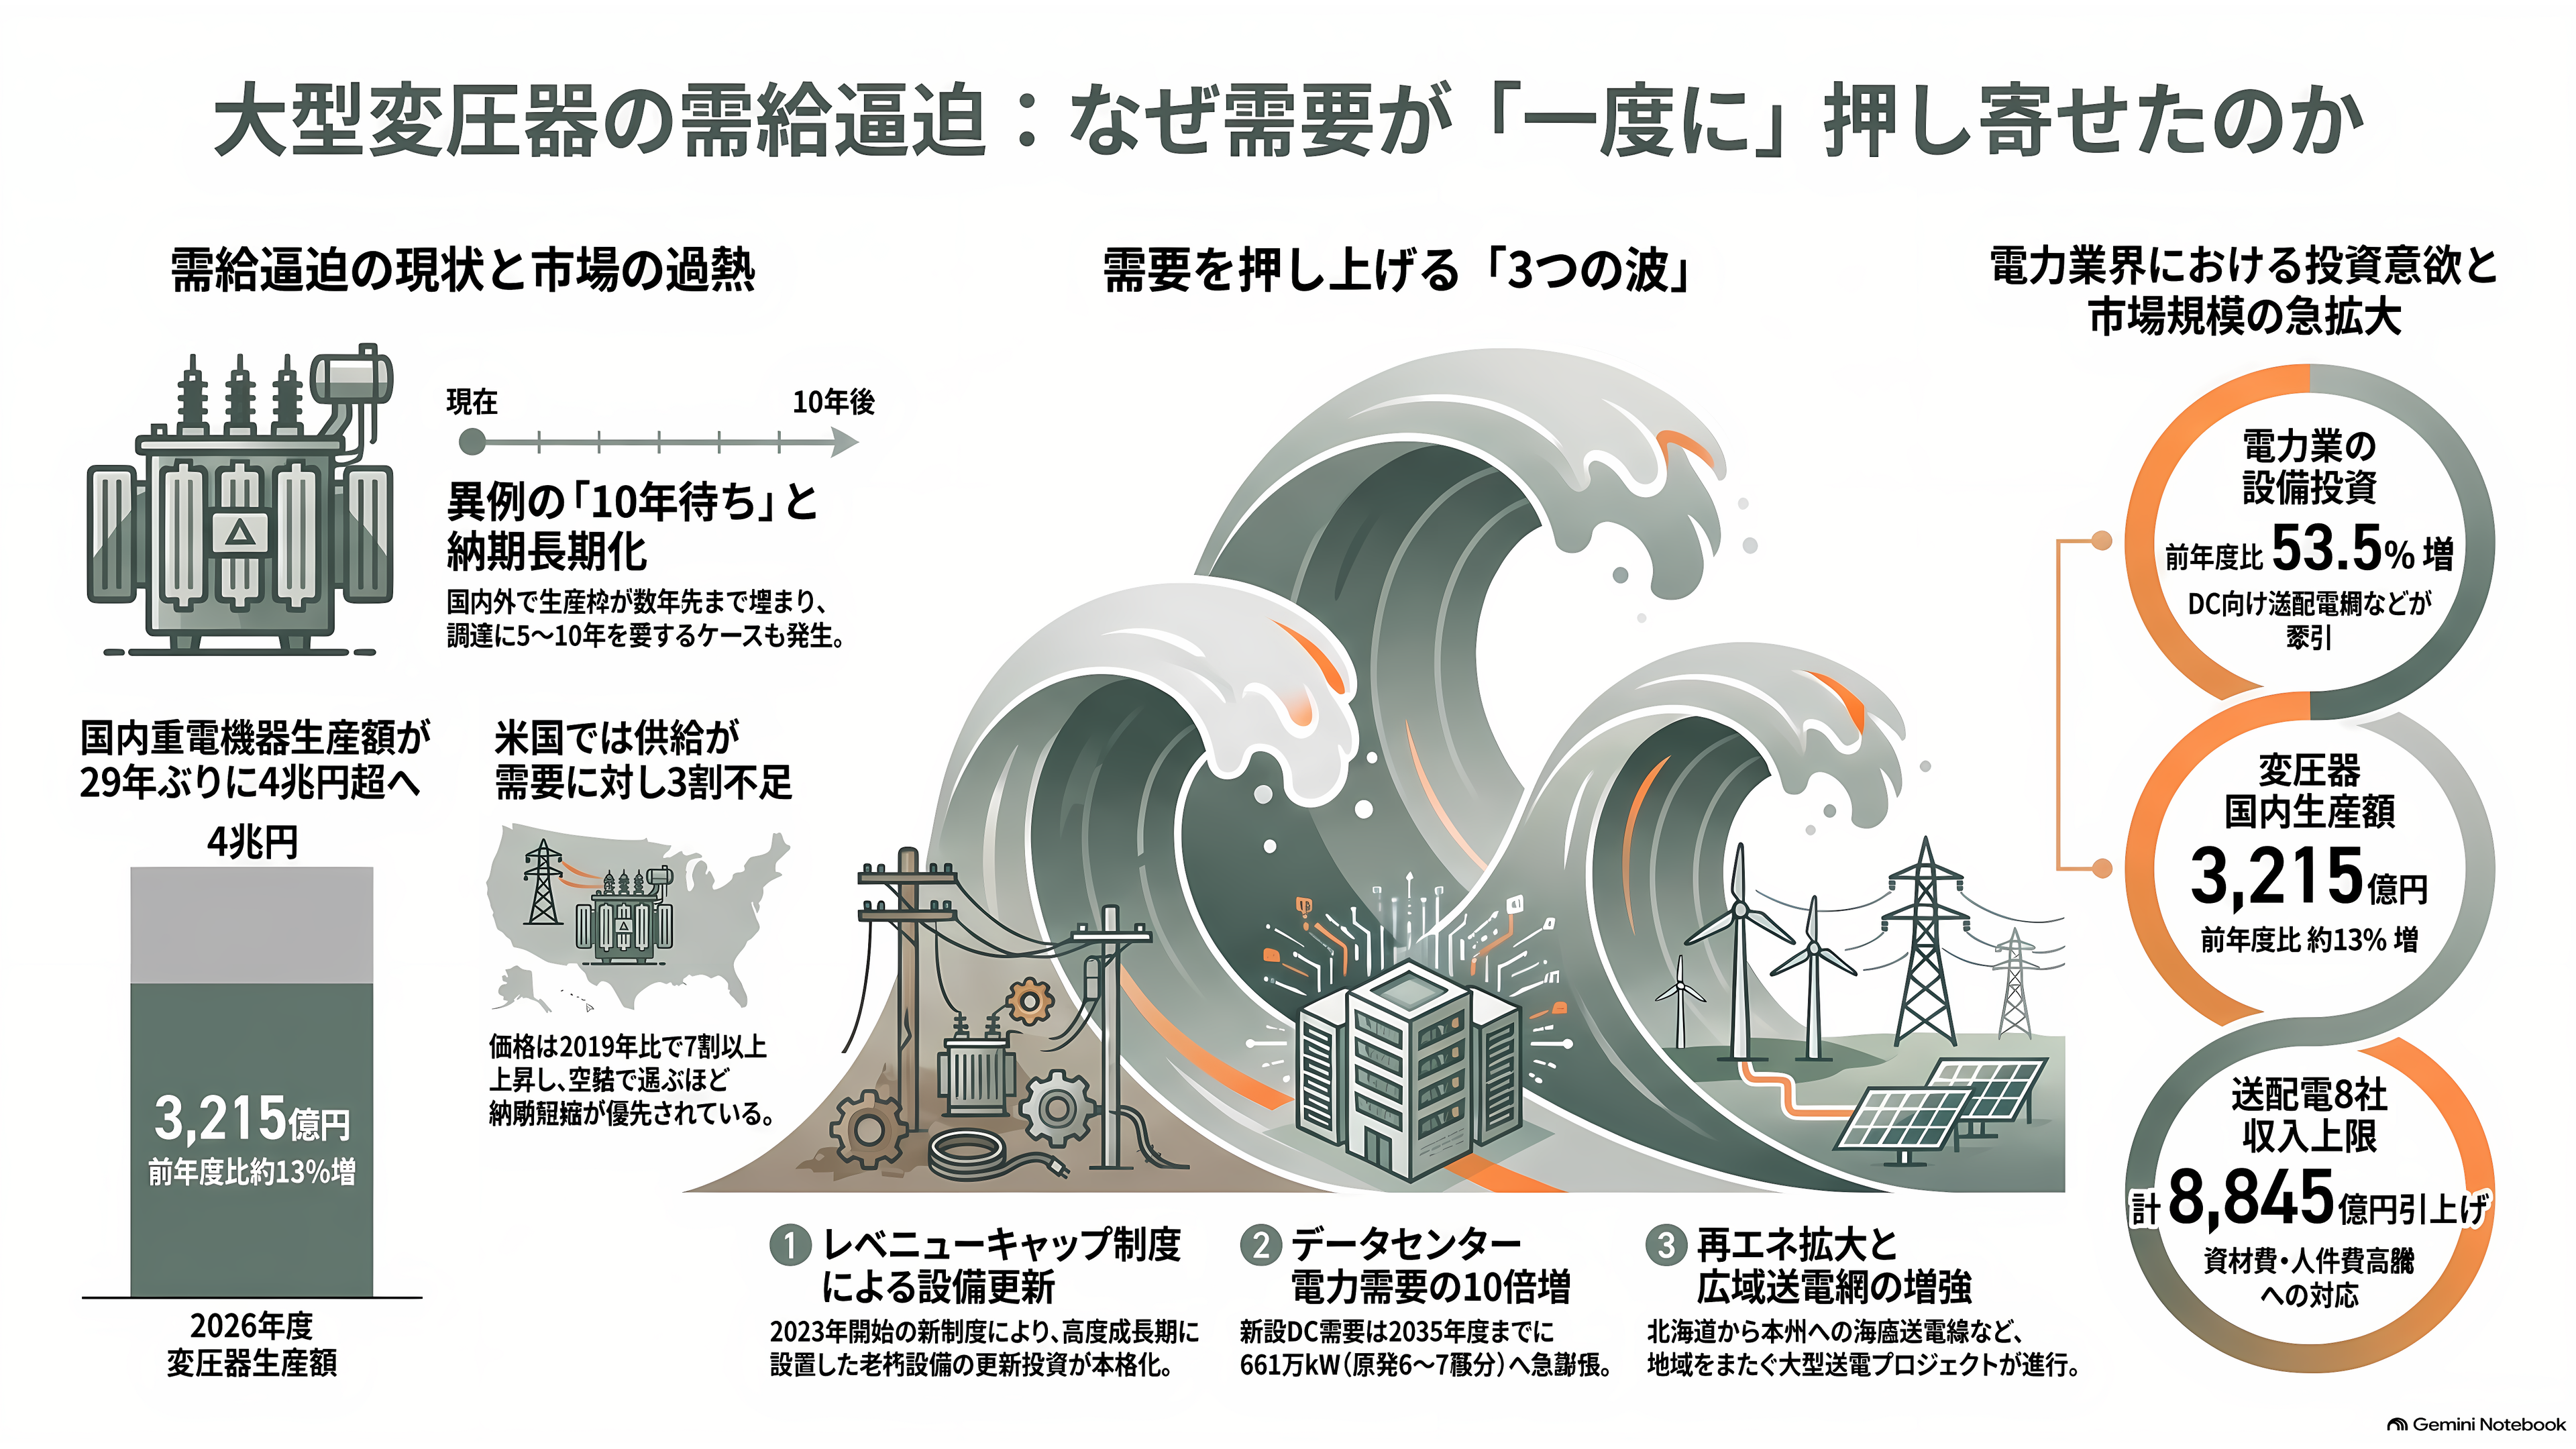
電力業界の専門紙である電気新聞が、大型変圧器の全国的な不足を「異常事態」と報じたのは2025年6月のことだ。とりわけ20万ボルト以上の機器が逼迫し、50万ボルト級も供給が限られる。メーカーの生産枠は数年先まで埋まり、5〜7年先の案件まで生産枠を確保してほしいという問い合わせまで顧客から来ている。冒頭の「2030年以降」は、このとき三菱電機の赤穂工場の関係者が語った言葉だ。
需要の波は三つ重なった。一つ目は、送配電の料金制度の変更だ。2023年4月に始まったレベニューキャップ制度では、大手電力の送配電会社が5年ごとの投資計画を国に示し、国が認めた収入の上限の範囲で託送料金を決める。高度成長期に大量に建てた設備の更新が計画的に動き出し、電気新聞は、これが大型変圧器の発注が集中する引き金になったと伝えている。変圧器の寿命は通常20年から30年とされるが、それを超えて使われているものも多い。
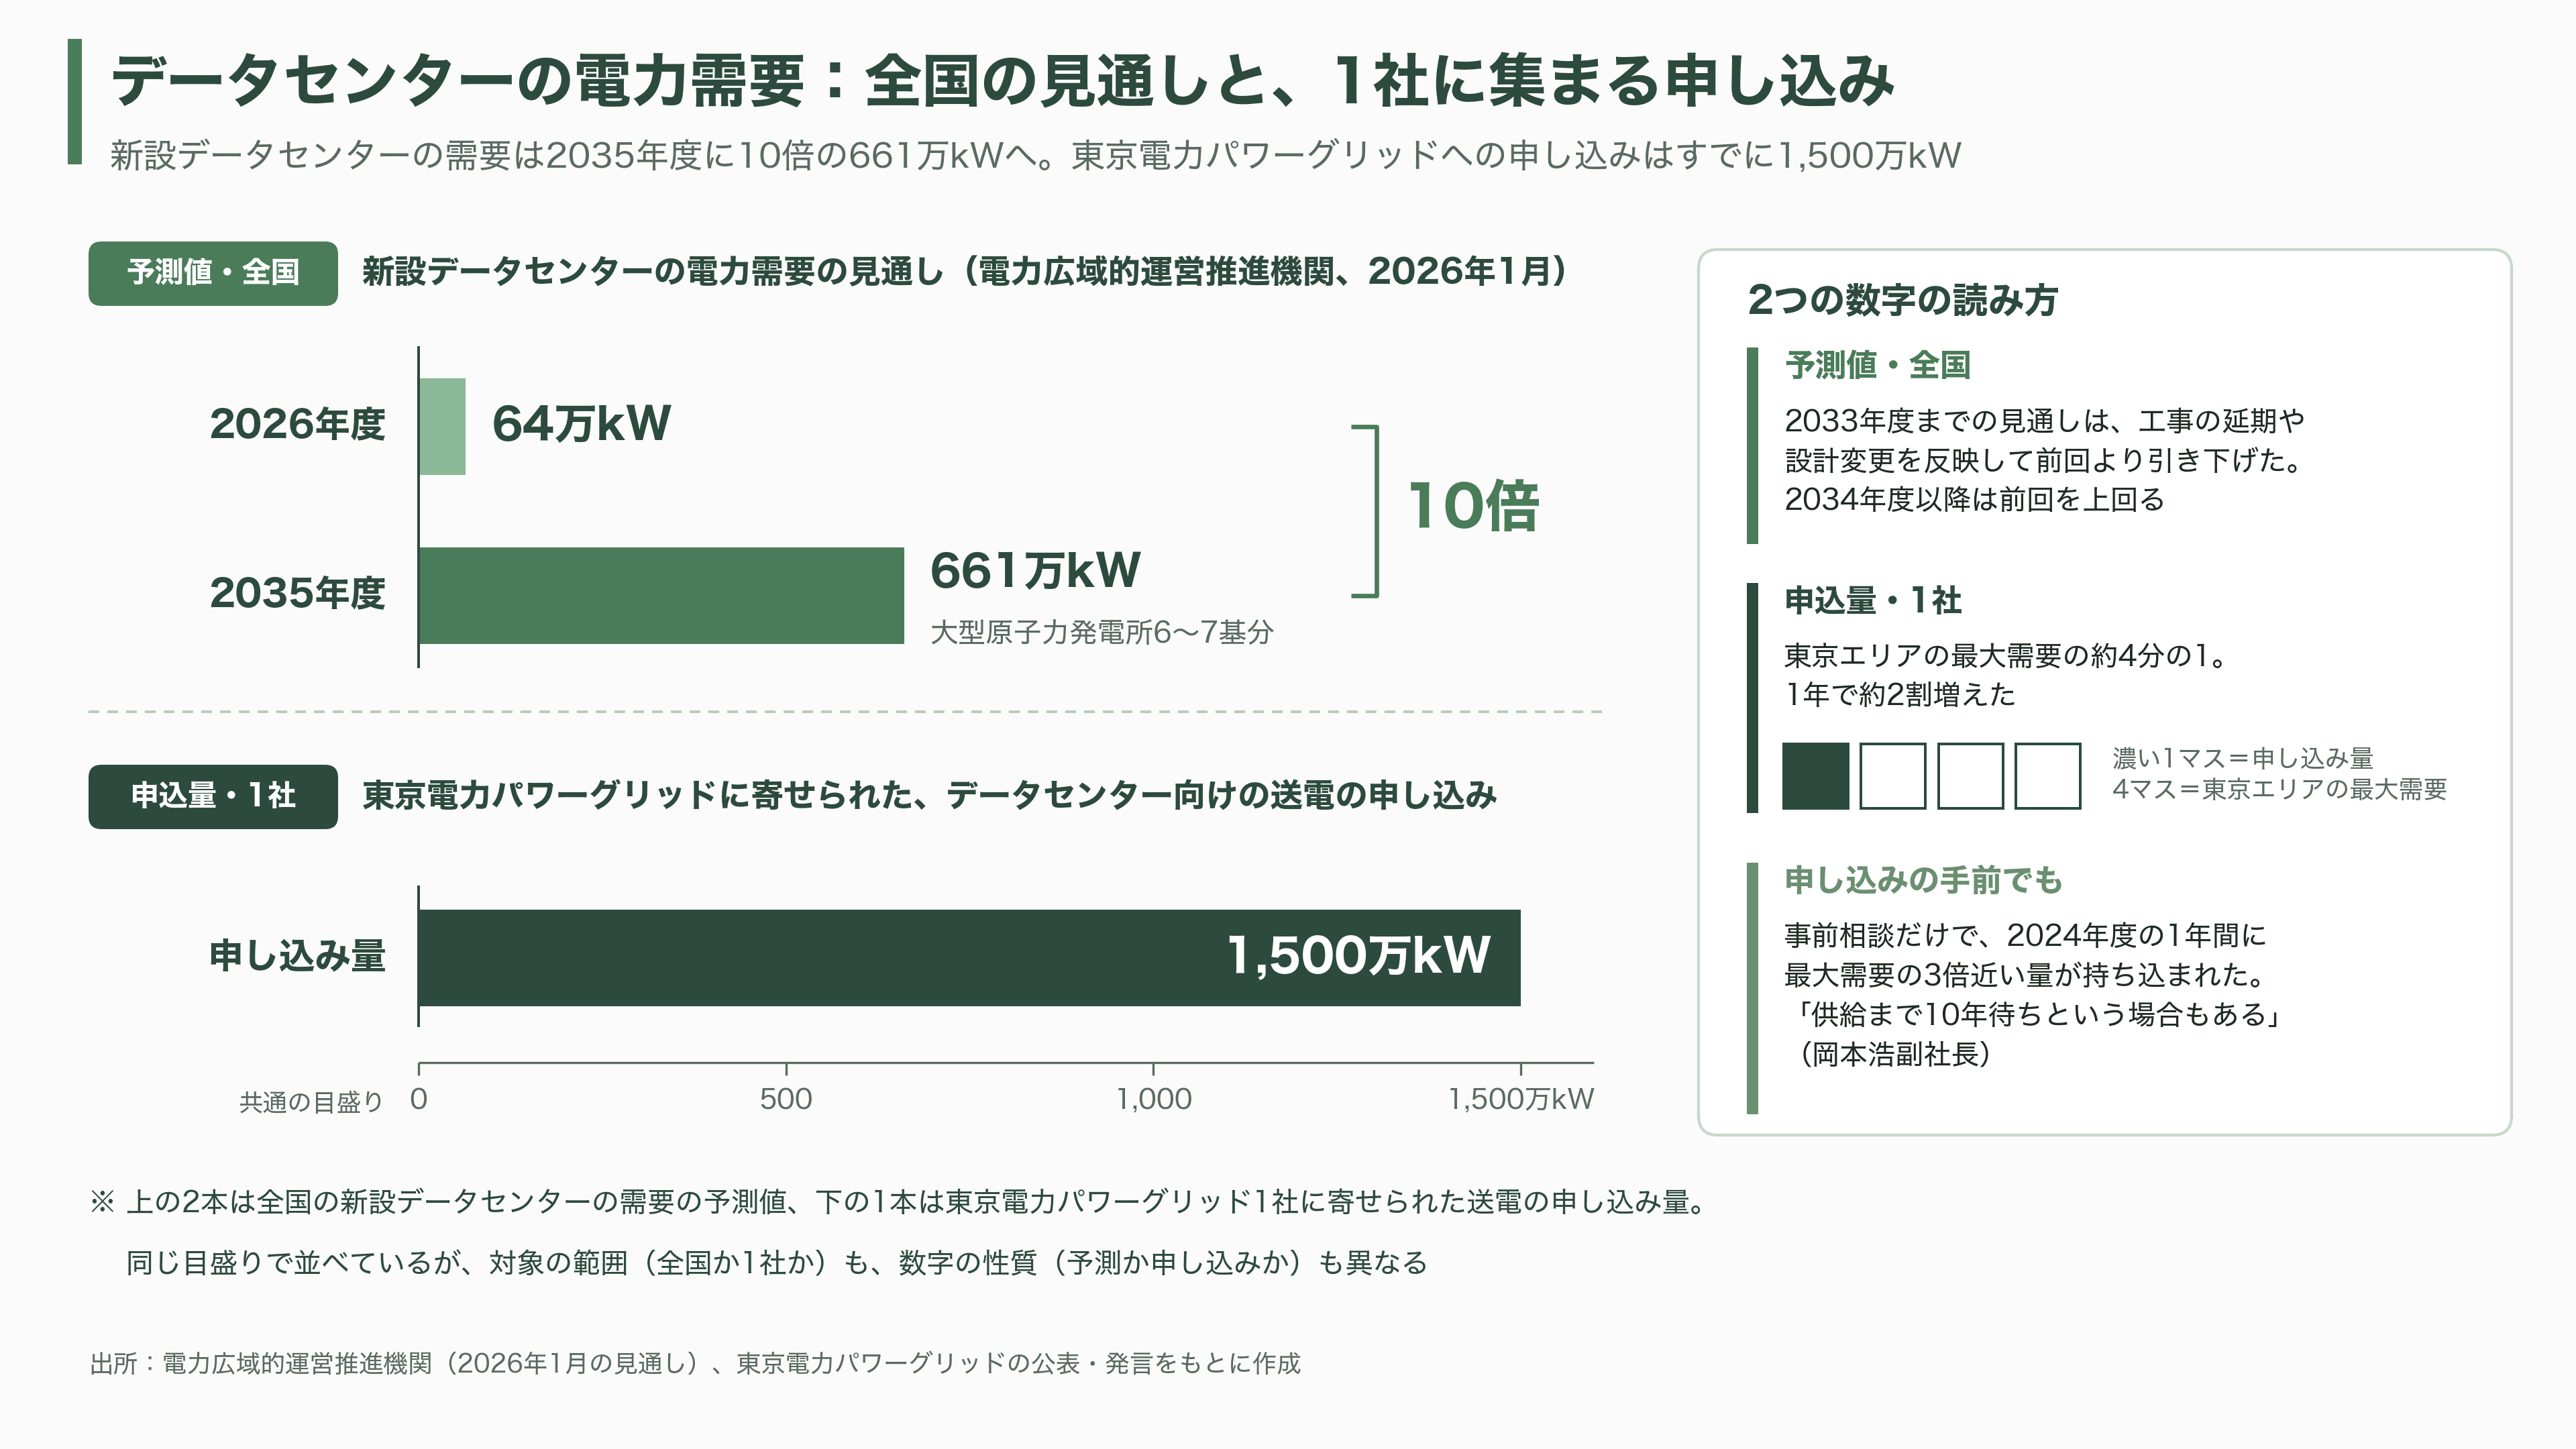
二つ目が、データセンターと半導体工場だ。電力広域的運営推進機関が2026年1月にまとめた見通しでは、新たに建つデータセンターの電力需要は、2026年度の64万キロワットから、2035年度には661万キロワットへと10倍に膨らむ。大型の原子力発電所6〜7基分にあたる規模だ。東京電力パワーグリッドには、データセンター向けに1,500万キロワットもの送電の申し込みが寄せられている。東京エリアの最大需要のおよそ4分の1に相当し、1年で2割増えた。同社の岡本浩副社長は、正式な申し込みの手前の事前相談だけで、2024年度の1年間に最大需要の3倍近い量が持ち込まれたと明かし、「供給まで10年待ちという場合もある」と語っている。
三つ目は、再生可能エネルギーの拡大と、地域をまたぐ送電網の増強だ。北海道の風力発電の電気を本州へ送る海底送電線のように、国を挙げた大型計画が動いている。
こうした動きは統計にも表れている。日本電機工業会は、2026年度の変圧器の国内生産額を3,215億円と、前年度から13%近く伸びると見込む。重電機器全体では、1997年度以来29年ぶりに4兆円を超える見通しだ。日本政策投資銀行の2026年度の設備投資計画調査では、電力業の投資が53.5%増と大きく伸び、データセンター向けの送配電網などが押し上げた。大手送配電8社は7月、資材費や人件費の上昇を理由に、5年間で計8,845億円の収入上限の引き上げを申請し、経済産業省は9月4日に申請を承認した。11月から新しい託送料金が適用される予定で、変圧器を買う側の財布も大きくなっている。
海外は、さらに激しい。米調査会社ウッドマッケンジーによると、米国では2025年、電力用変圧器の供給が需要に対して3割足りず、価格は2019年から7割以上上がった。国際エネルギー機関(IEA)も、大型変圧器の調達に最長4年かかると指摘している。日立エナジーは6月、ポーランドの工場で作った80トンを超える変圧器2台を、超大型輸送機アントノフで米国のデータセンターへ空輸した。ふつうは船で運ぶ重量物を空で運ぶほど、時間が惜しまれている。
ただし、需要の山は少しずつ後ろへずれてもいる。広域機関は、データセンター事業者の工事の延期や設計変更を反映し、2033年度までのデータセンター需要の見通しを前回より引き下げた。一方で2034年度以降は前回を上回るとみており、需要が消えたのではなく、時期が後ろ倒しになっているというのが公的機関の見立てだ。
日立:世界最大の工場網と、電力会社向けは中国生産という選択
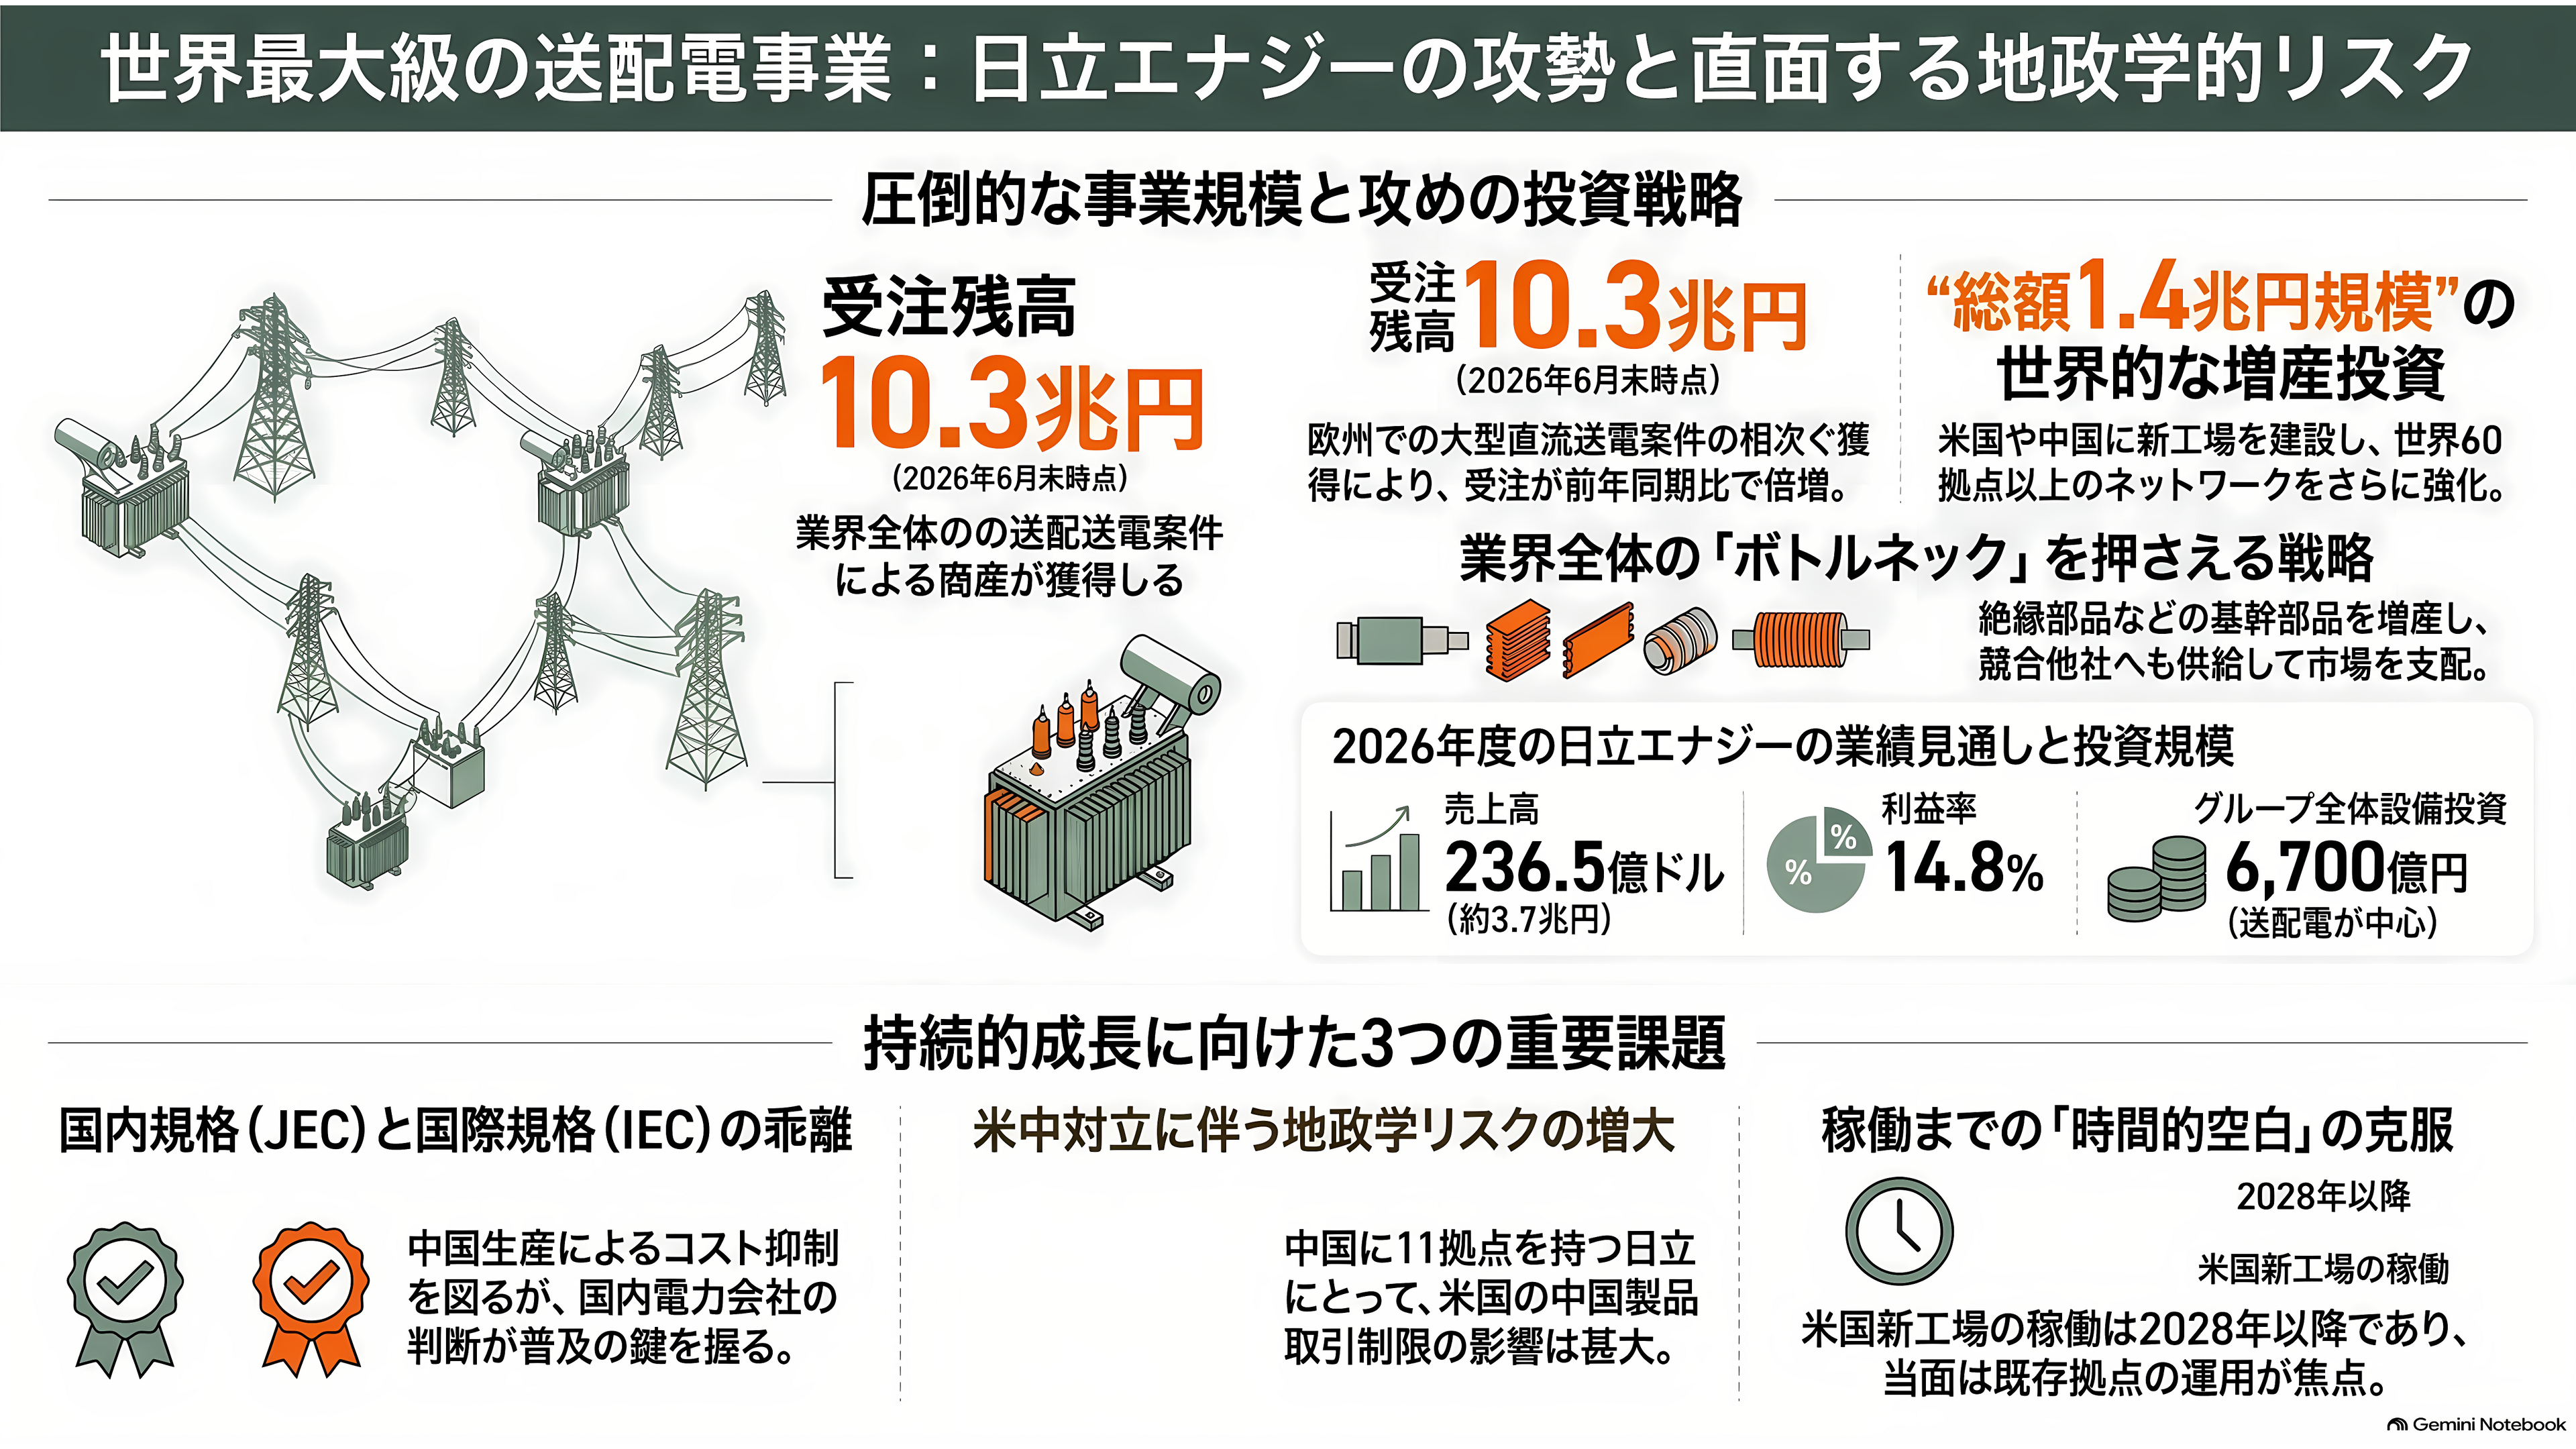
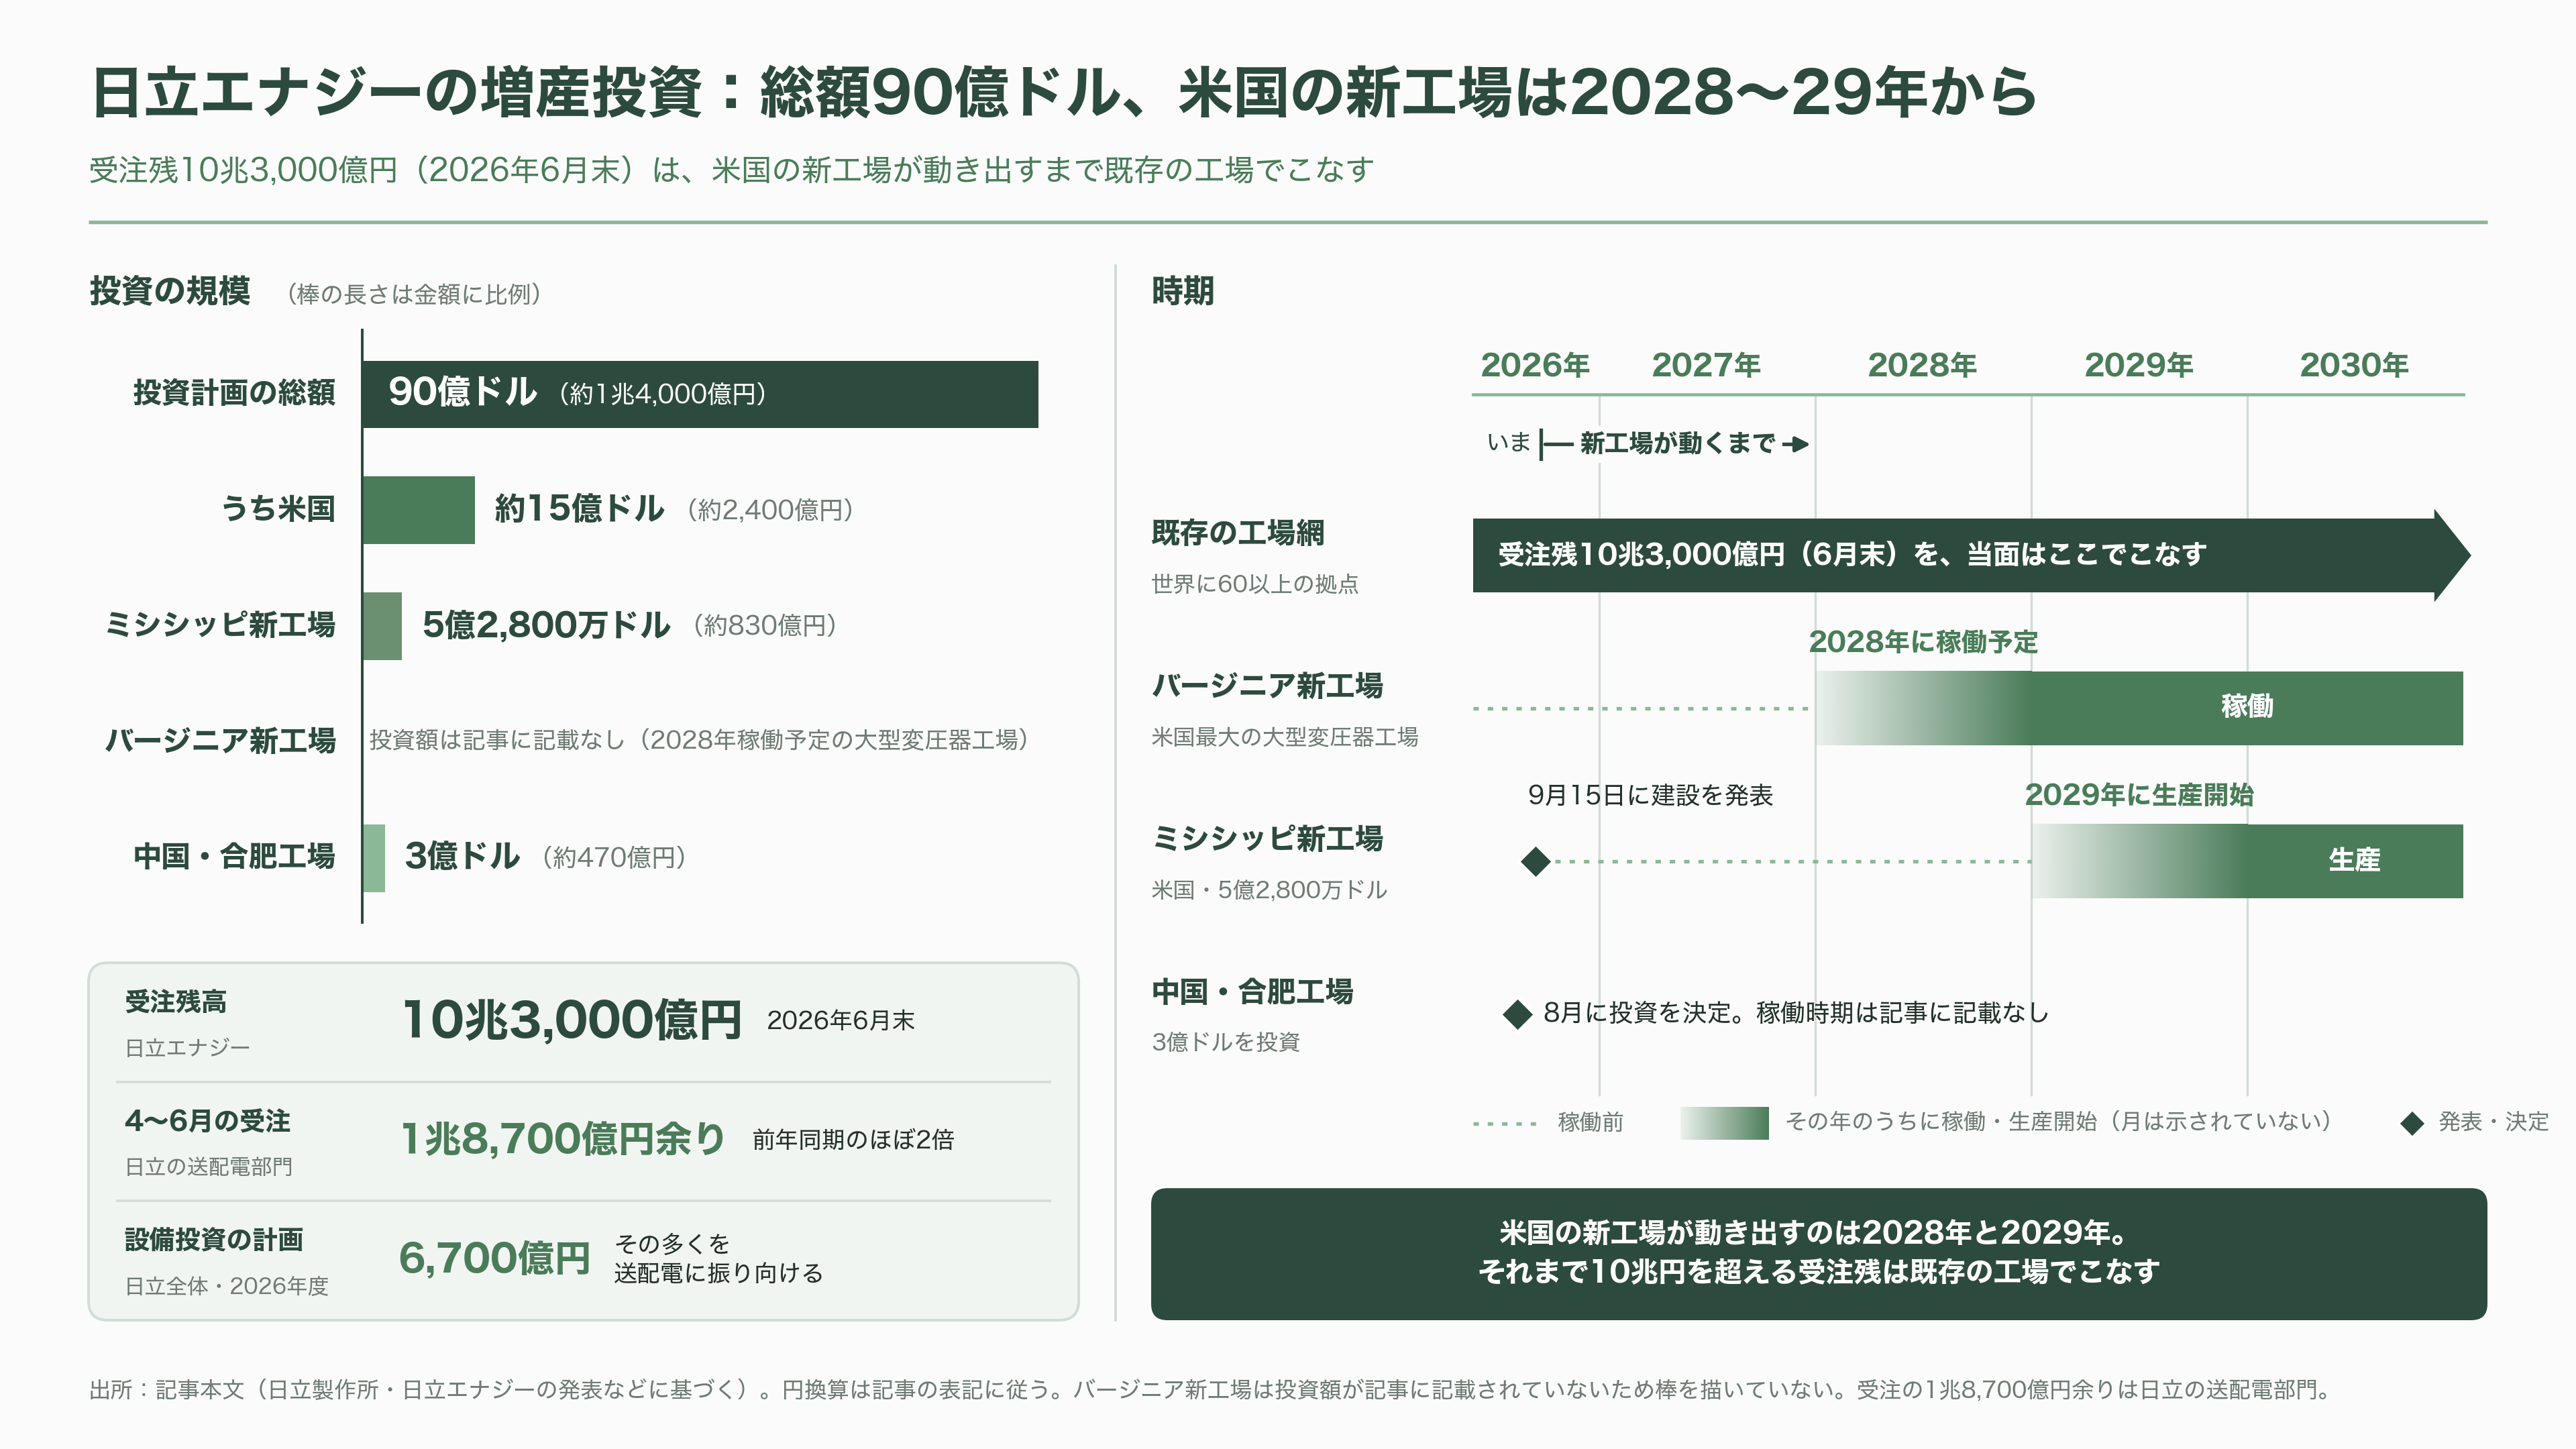
日立の変圧器事業の中核は、スイスのABBから約1兆円で買い取った送配電事業、日立エナジーだ。据え付け台数や生産能力などで世界最大の変圧器メーカーだとしており、変圧器の工場とサービス拠点を世界に60以上持つ。
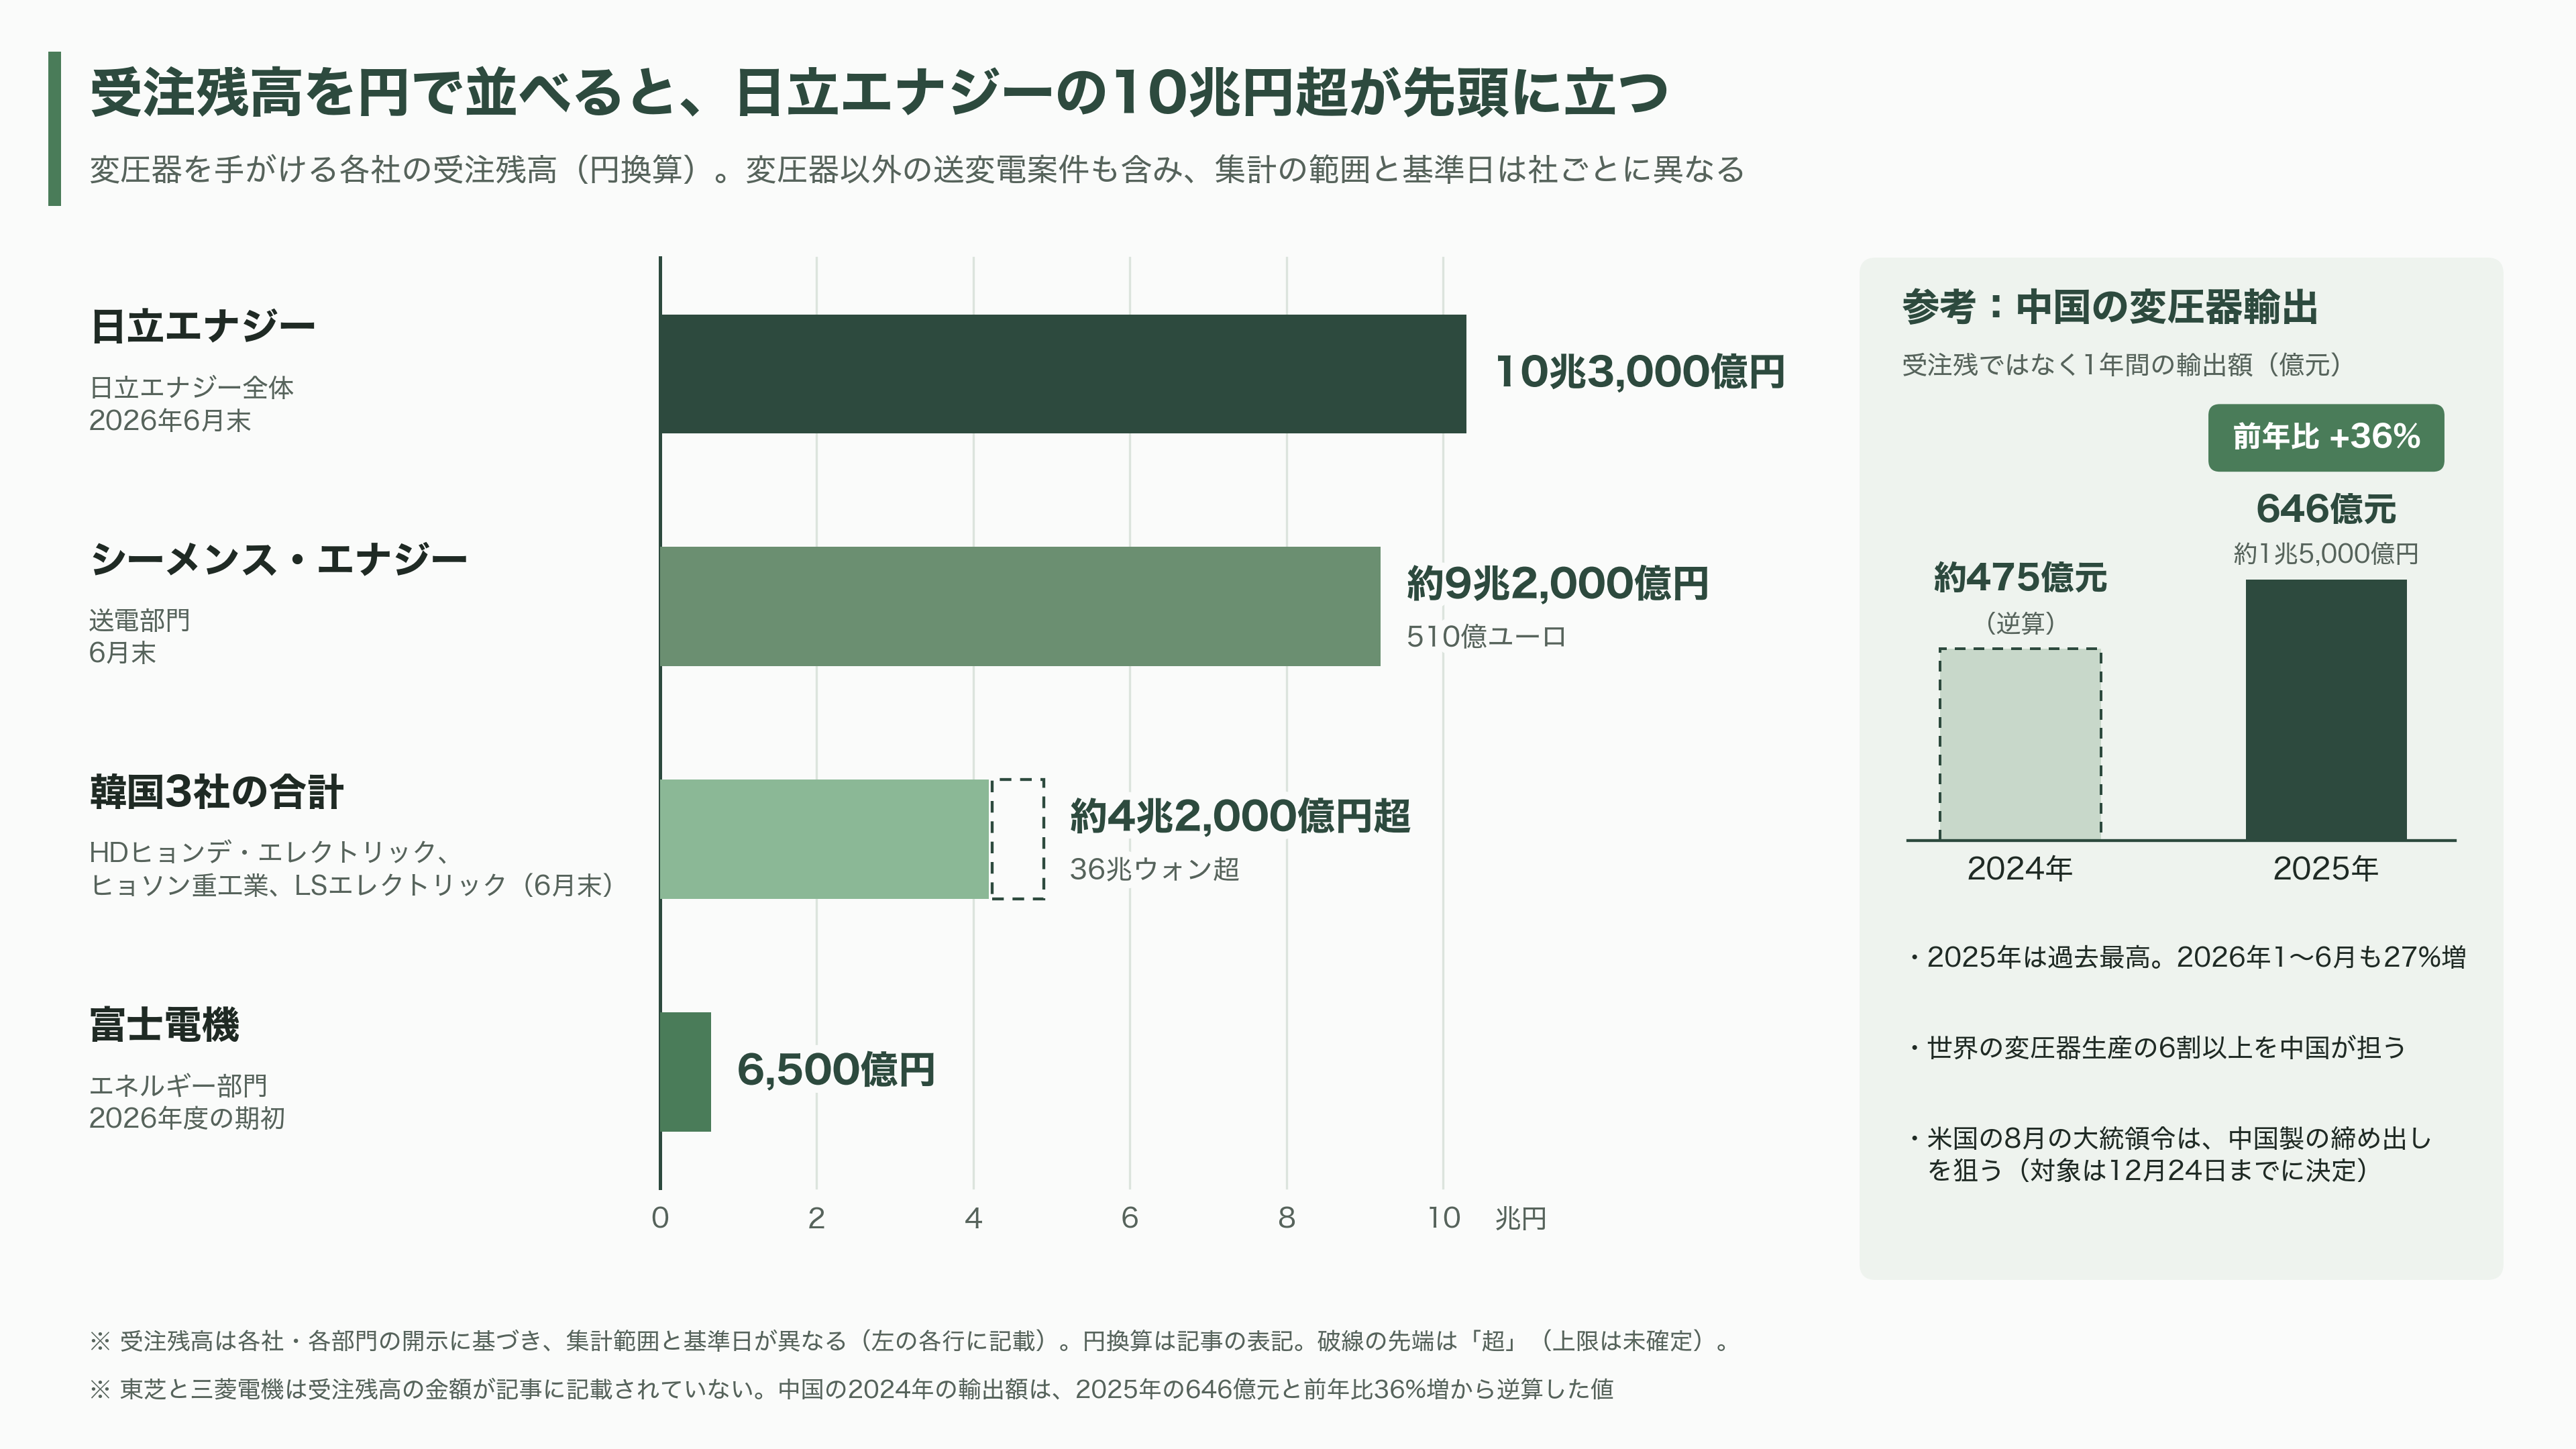
勢いは決算にそのまま表れている。2026年4〜6月期、日立の送配電部門の受注は1兆8,700億円余りと、前年同期のほぼ2倍に膨らんだ。欧州で大型の直流送電案件を相次いで取ったためだ。日立エナジーの受注残高は6月末で10兆3,000億円に達した。2026年度の日立エナジーの売上高は236億5,000万ドル(約3兆7,000億円)と2割伸び、利益率は14.8%に上がる見通しだ。日立はこの年度、グループ全体で6,700億円の設備投資を計画し、その多くを送配電に振り向ける。
増産投資の規模も桁が違う。日立エナジーは総額90億ドル(約1兆4,000億円)の投資計画を掲げ、米国だけで約15億ドル(約2,400億円)を投じる。バージニア州では米国最大となる大型変圧器工場を2028年に稼働させる予定で、9月15日にはミシシッピ州にも5億2,800万ドル(約830億円)をかけて新工場を建て、2029年に生産を始めると発表した。8月には、中国・合肥の工場にも3億ドル(約470億円)を投じると決めている。変圧器に欠かせない絶縁部品や磁器製のがいしも増産し、競合メーカーにまで供給する。自社の工場だけでなく、業界全体のボトルネックを押さえにいく戦略だ。
国内では、子会社の日立産機システムが、ビルや工場で使う配電用変圧器で国内トップの位置にある。2026年4月には三菱電機の配電用変圧器事業の統合を終え、2026年度から切り替わった新しい省エネ基準に対応する製品や、データセンター向けの無停電電源装置の販売を伸ばしている。
一方で、課題もはっきりしている。一つ目は、日本の電力会社向けの大型変圧器を国内で作っていないことだ。日立は2023年、電力会社向けの高電圧の変圧器を2025年度から中国の重慶と中山にある日立エナジーの工場で作ると発表し、茨城県日立市の国分工場は製造をやめて、設計などを担う拠点に切り替えた。日本独自の規格であるJECではなく、国際規格のIECに沿った量産品を提案し、電力会社の投資負担を抑えるという狙いだった。ところが、その直後に国内の大型変圧器が足りなくなった。JEC規格は地震や塩害への備えが手厚いとされ、国際規格品への切り替えがどこまで進むかは、電力会社の判断にかかっている。
二つ目は地政学だ。米国では8月26日、中国などを念頭に、送電網につなぐ変圧器や遮断器などの取引を制限する大統領令が出た。対象となる企業や製品は、米エネルギー省が12月24日までに示す規則で決まる。中国に11の製造拠点を持つ日立エナジーにとって、その線引きは見逃せない。
三つ目は時間だ。米国の新工場が動き出すのは2028年と2029年で、10兆円を超える受注残をこなすのは当面、既存の工場になる。欧州の直流送電のような巨大案件は、工程が一つずれるだけで採算が揺れる。
三菱電機:国内唯一の外鉄形と、手放したメンフィス工場
兵庫県赤穂市には、三菱電機の系統変電システム製作所赤穂工場がある。発電所や変電所で使う大型変圧器と、ガス絶縁開閉装置を作る拠点だ。
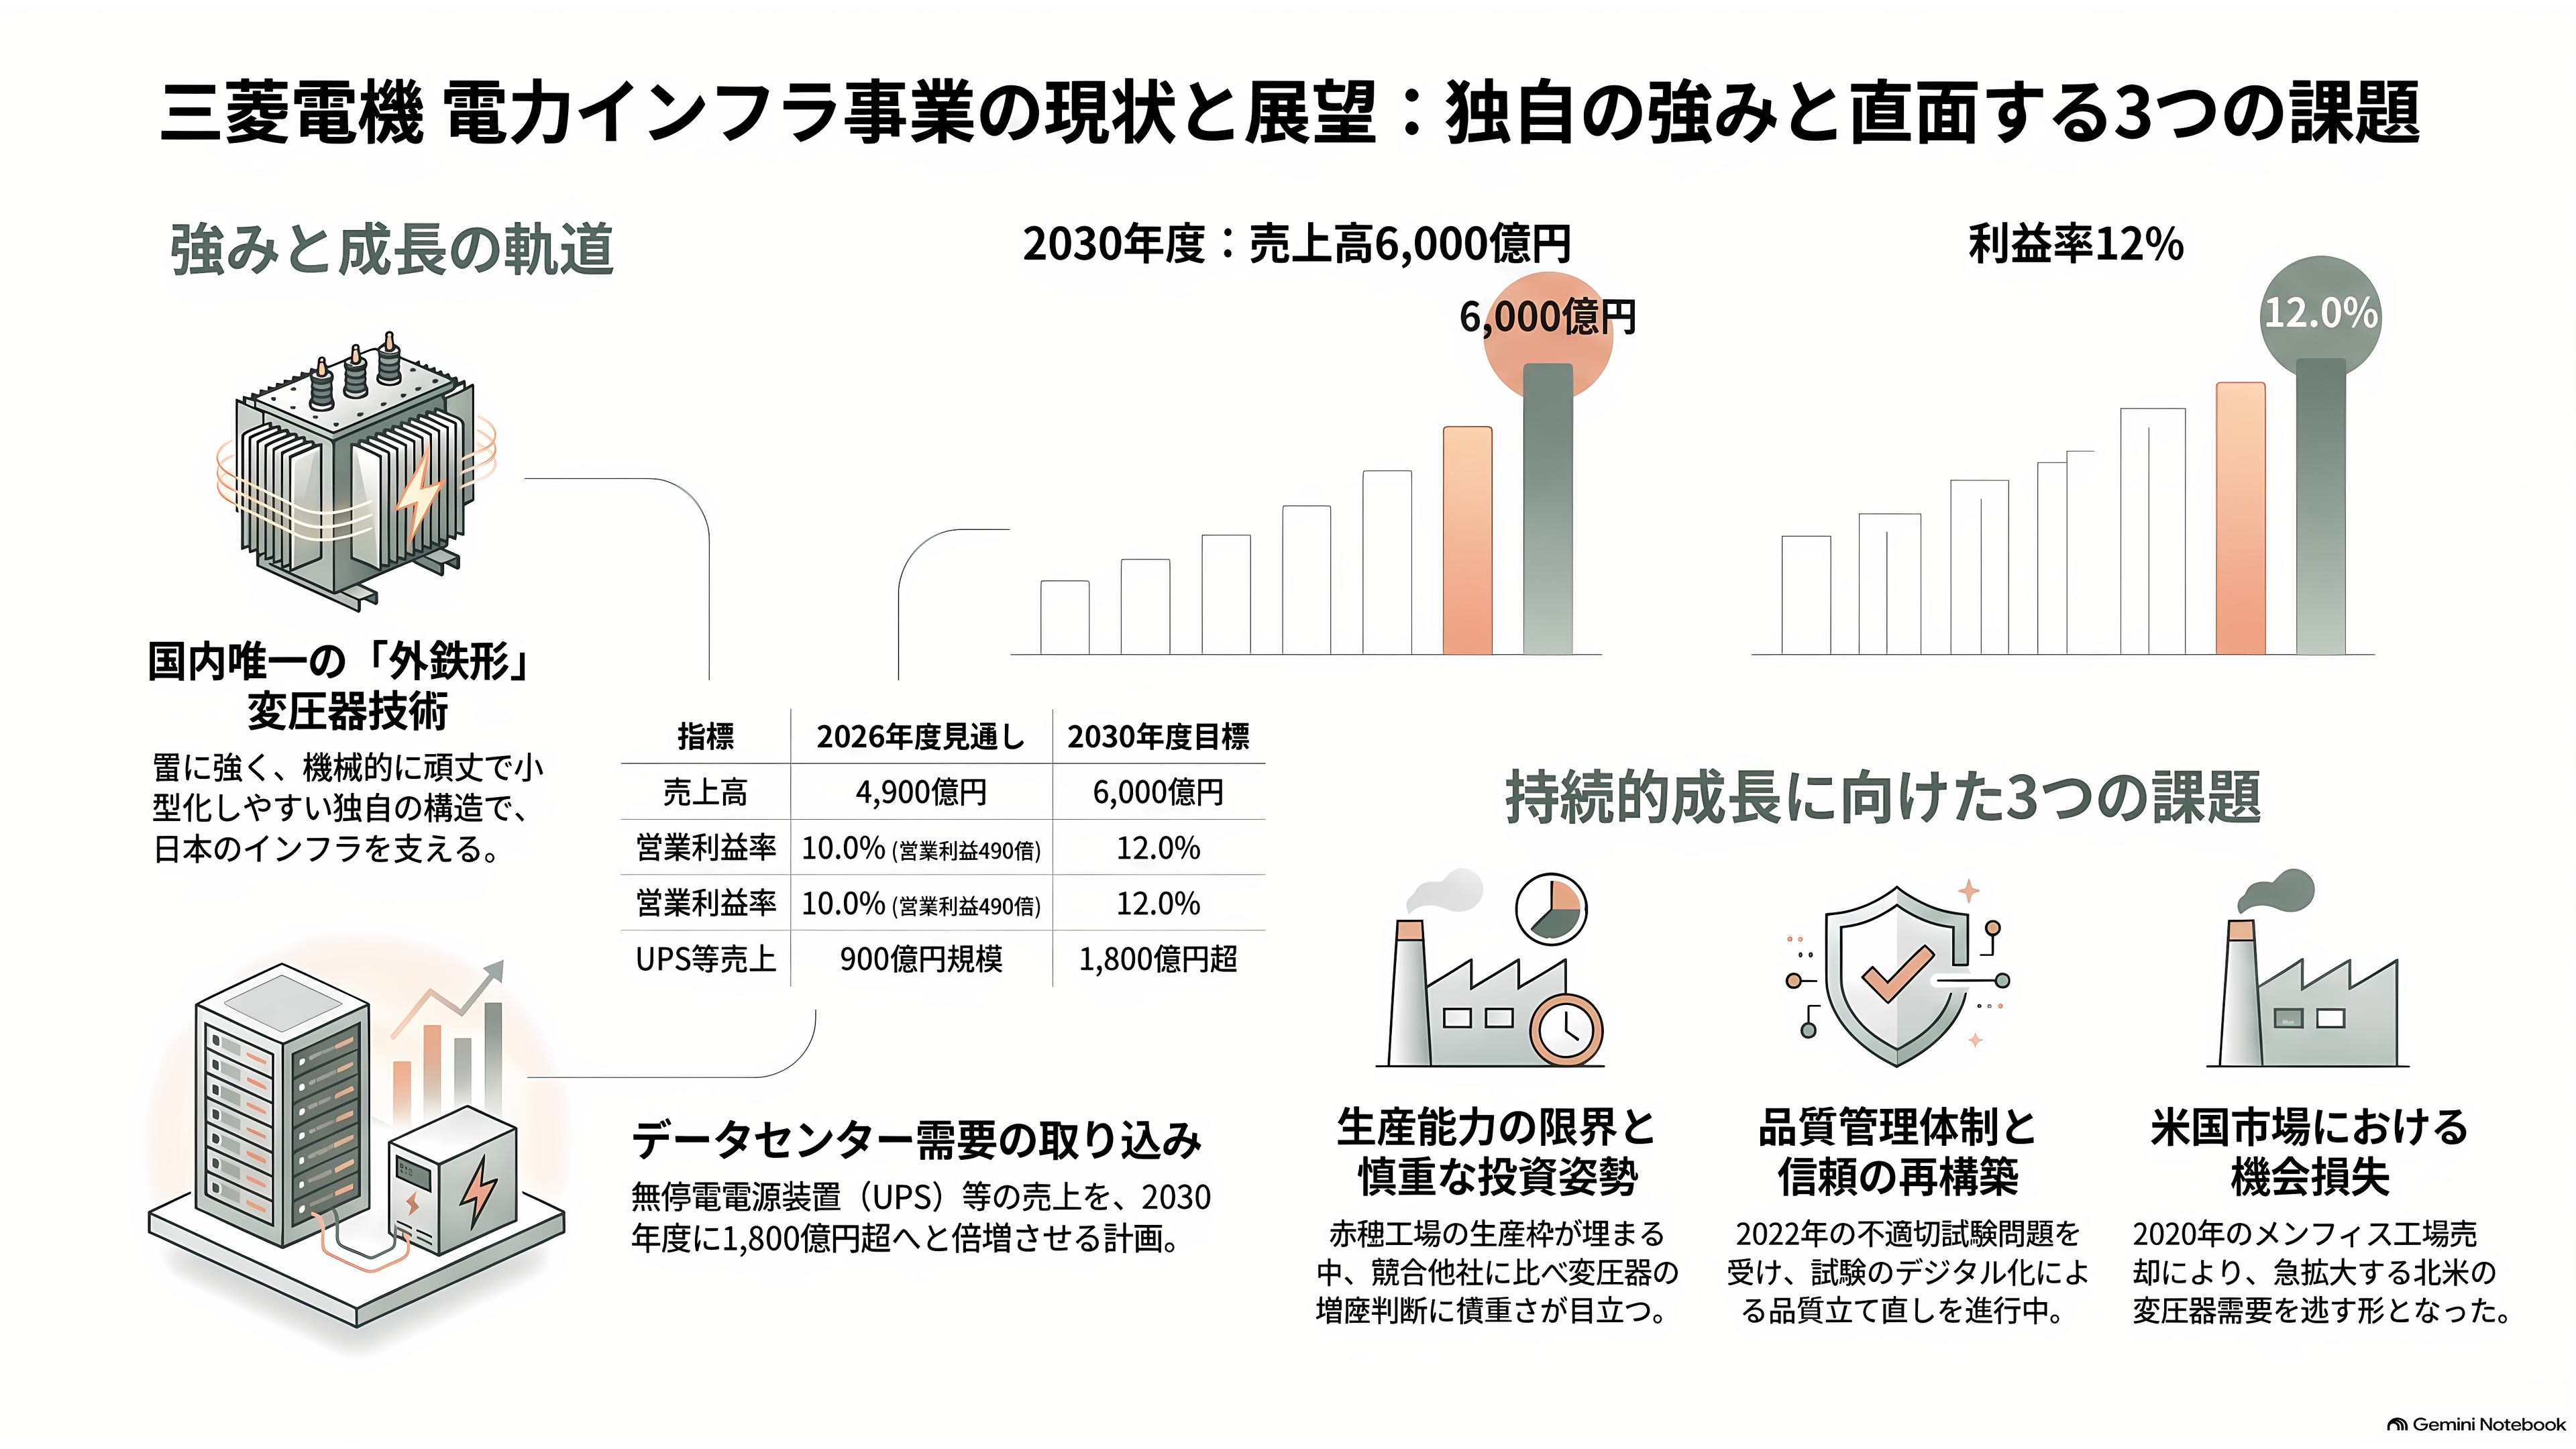
ここの強みは「外鉄形」と呼ばれる構造にある。変圧器は、鉄心と銅線のコイルを組み合わせた機械だ。鉄心がコイルを外側から包み込むように配置するのが外鉄形で、雷による異常な電圧に強く、機械的にも頑丈で、小さくまとめやすい。高電圧・大容量の外鉄形を実用化しているのは国内で三菱電機だけで、一般的な内鉄形と外鉄形の両方を作るのも同社だけだ。日立が国内生産から退いたいま、日本の大型変圧器の供給を支える柱の一つになっている。ガス絶縁開閉装置でも、国内トップクラスのシェアを持つ。
業績も上向いている。エネルギーシステム部門の2026年4〜6月期の利益率は8.9%と、前年同期の6.1%から改善し、通期では売上高4,900億円、営業利益490億円を見込む。2030年度には売上高6,000億円、利益率12%を目指す。データセンター向けの無停電電源装置などの売上も、2030年度に1,800億円超へ倍増させる計画だ。
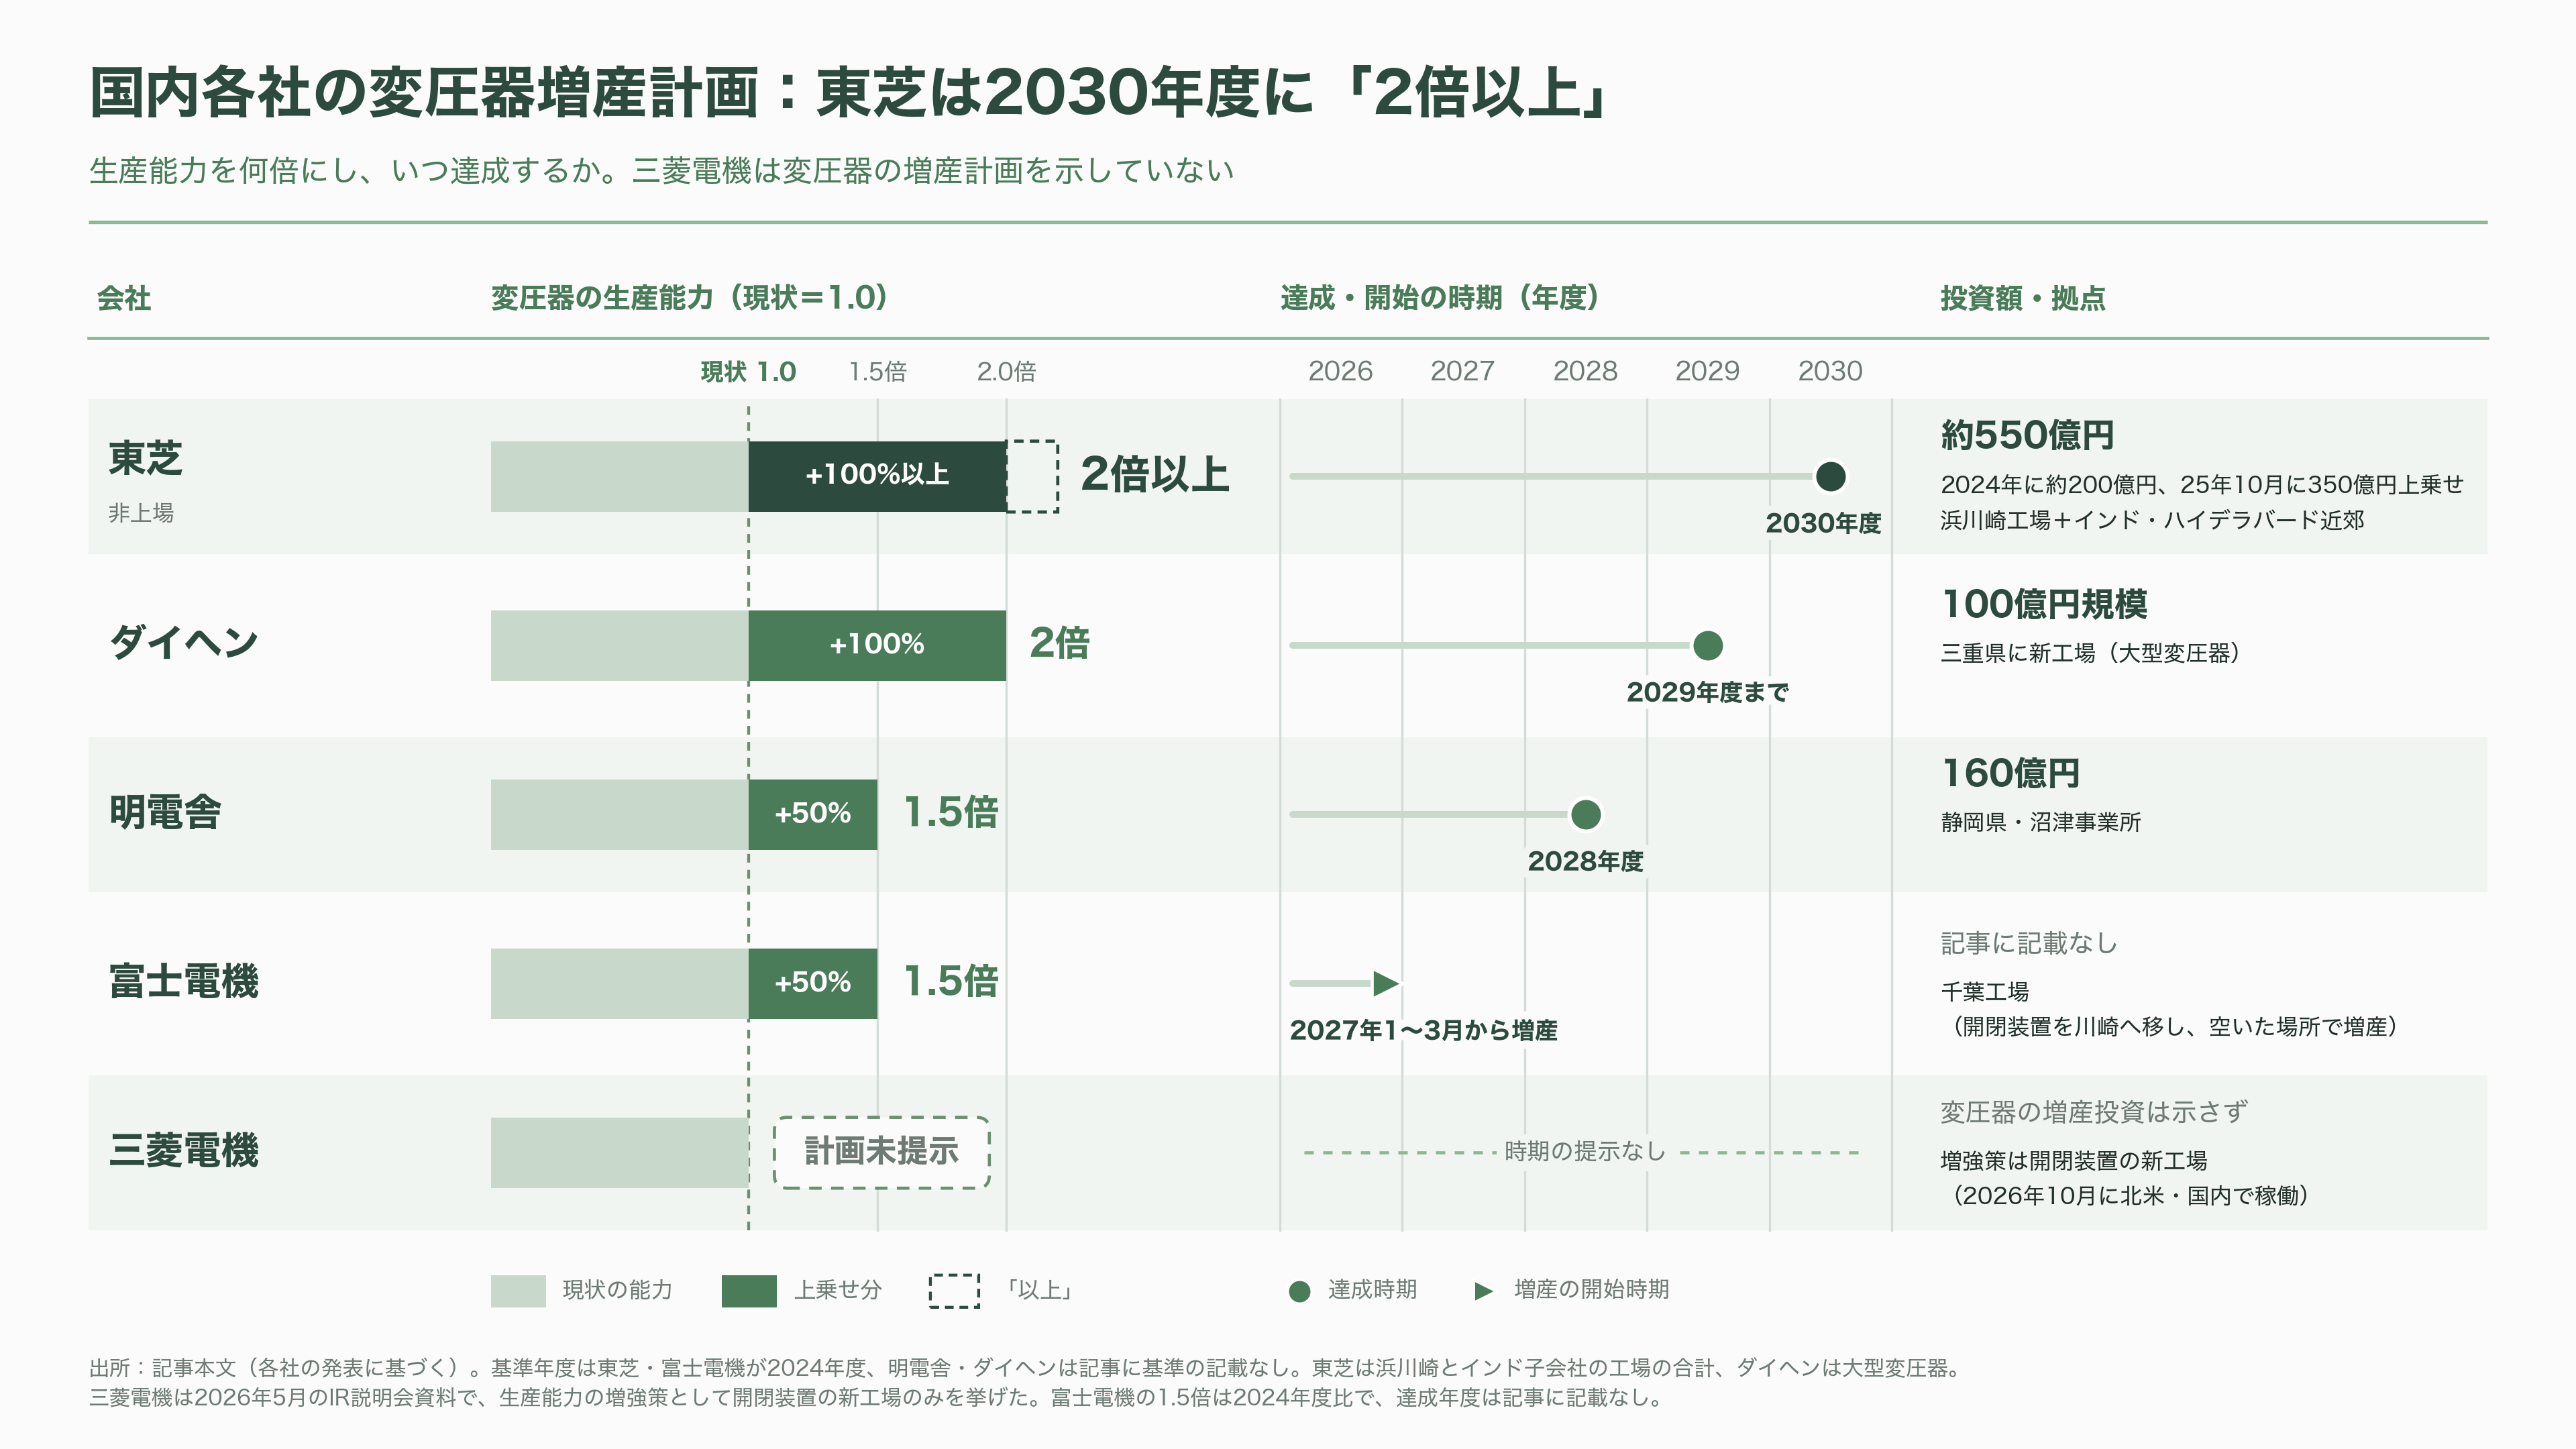
課題の一つ目は、増やせる量だ。電気新聞は2025年、赤穂工場の生産枠が当面埋まっているとして、三菱電機が外鉄形の高電圧・大容量機を対象に中期的な増産の検討に入ったと報じた。ただ、同社が2026年5月のIR説明会のインフラ事業の資料で生産能力の増強策として挙げたのは、10月に北米と国内で稼働する開閉装置の新工場で、変圧器の増産計画は示していない。東芝、富士電機、明電舎、ダイヘンが相次いで変圧器の増産計画を打ち出すなかで、慎重さが目立つ。
二つ目は、信頼の立て直しだ。2022年、赤穂工場で作る特別高圧以上の変圧器の一部で、顧客が求める規格と異なるやり方で試験をし、試験成績書に不適切な記載をしていたことが発覚した。経済産業省は電力各社に特別点検を指示した。工場は試験のデジタル化などで品質の立て直しを進めているが、電力会社との信頼関係は、時間をかけて取り戻すしかない。
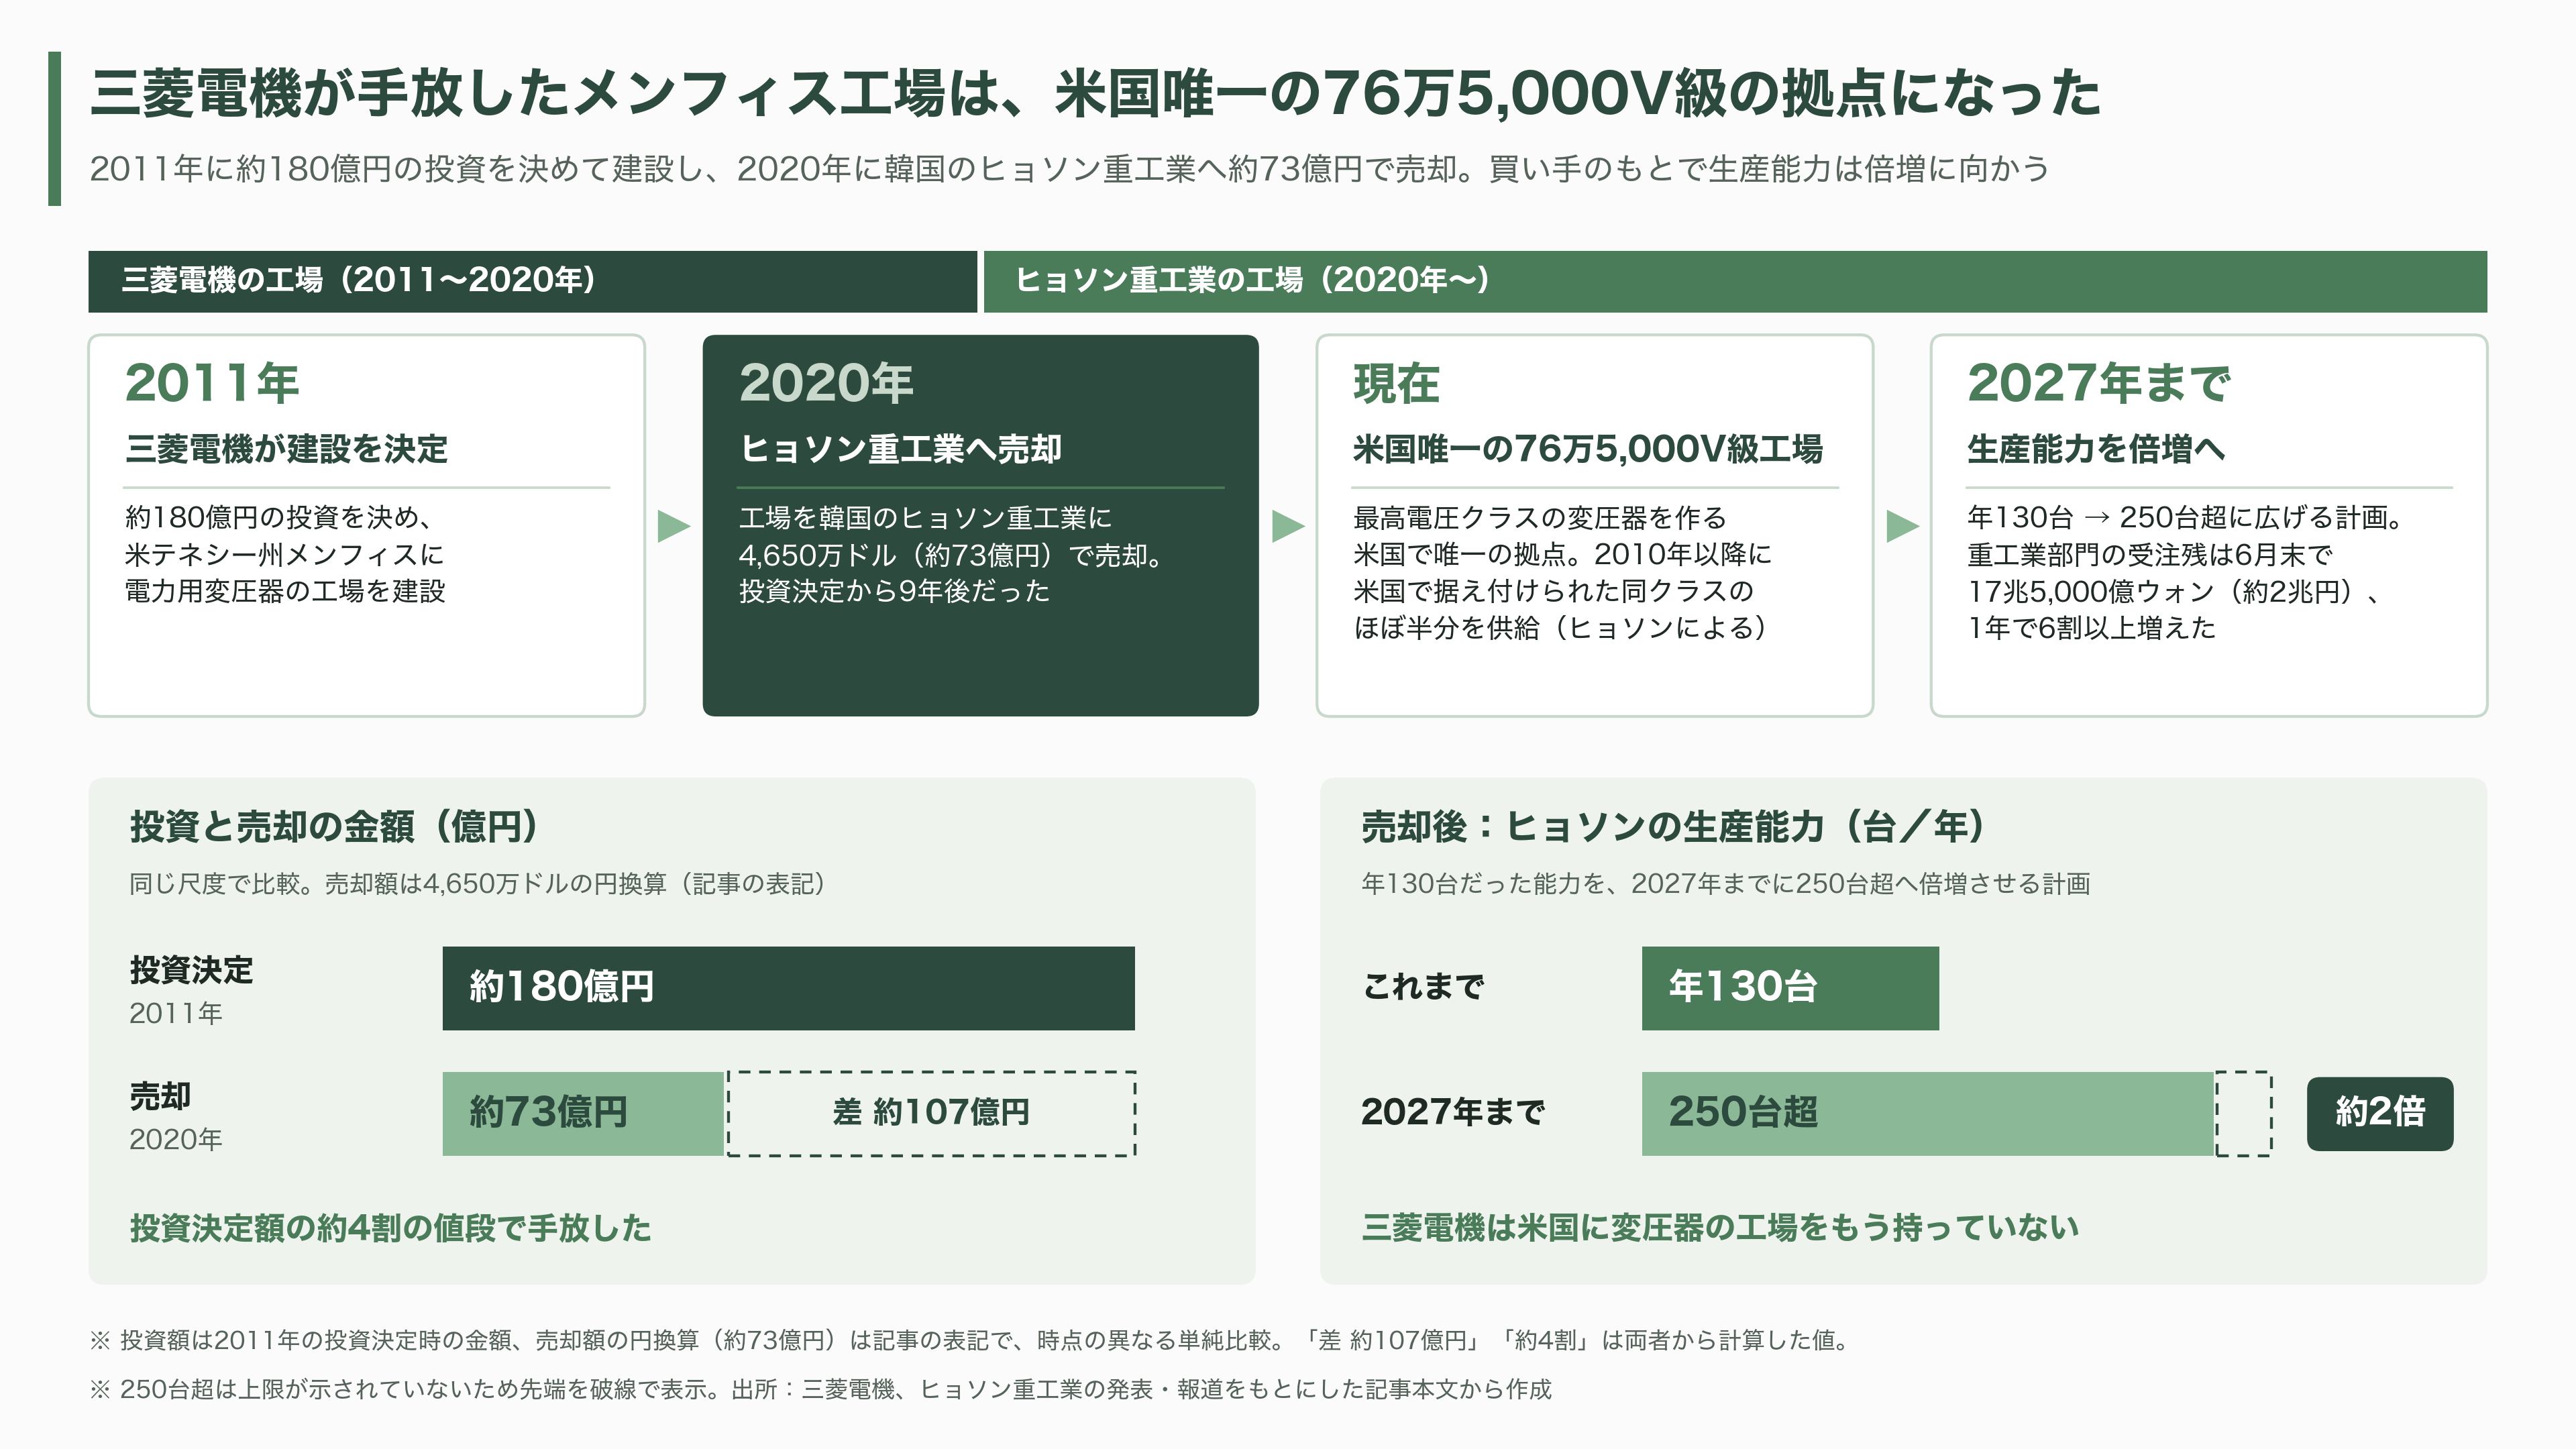
三つ目は、米国での機会損失だ。三菱電機は2011年に約180億円の投資を決め、米テネシー州メンフィスに電力用変圧器の工場を建てた。しかし2020年、その工場を韓国のヒョソン重工業に4,650万ドル(約73億円)で売却した。この工場はいま、米国で唯一、76万5,000ボルトという最高電圧クラスの変圧器を作る拠点となり、ヒョソンによれば2010年以降に米国で据え付けられた同クラスの、ほぼ半分を供給してきた。ヒョソンは年130台だった生産能力を2027年までに250台超へ倍増させる計画で、同社の重工業部門の受注残高は6月末で17兆5,000億ウォン(約2兆円)と、1年で6割以上増えた。三菱電機は米国に変圧器の工場をもう持っていない。米国は4月、送電網向けの機器などへの関税を2027年末まで15%に抑える措置を導入したが、日本から運ぶ機器に関税がかかることに変わりはない。
富士電機:データセンターの受電から停電対策までを一手に
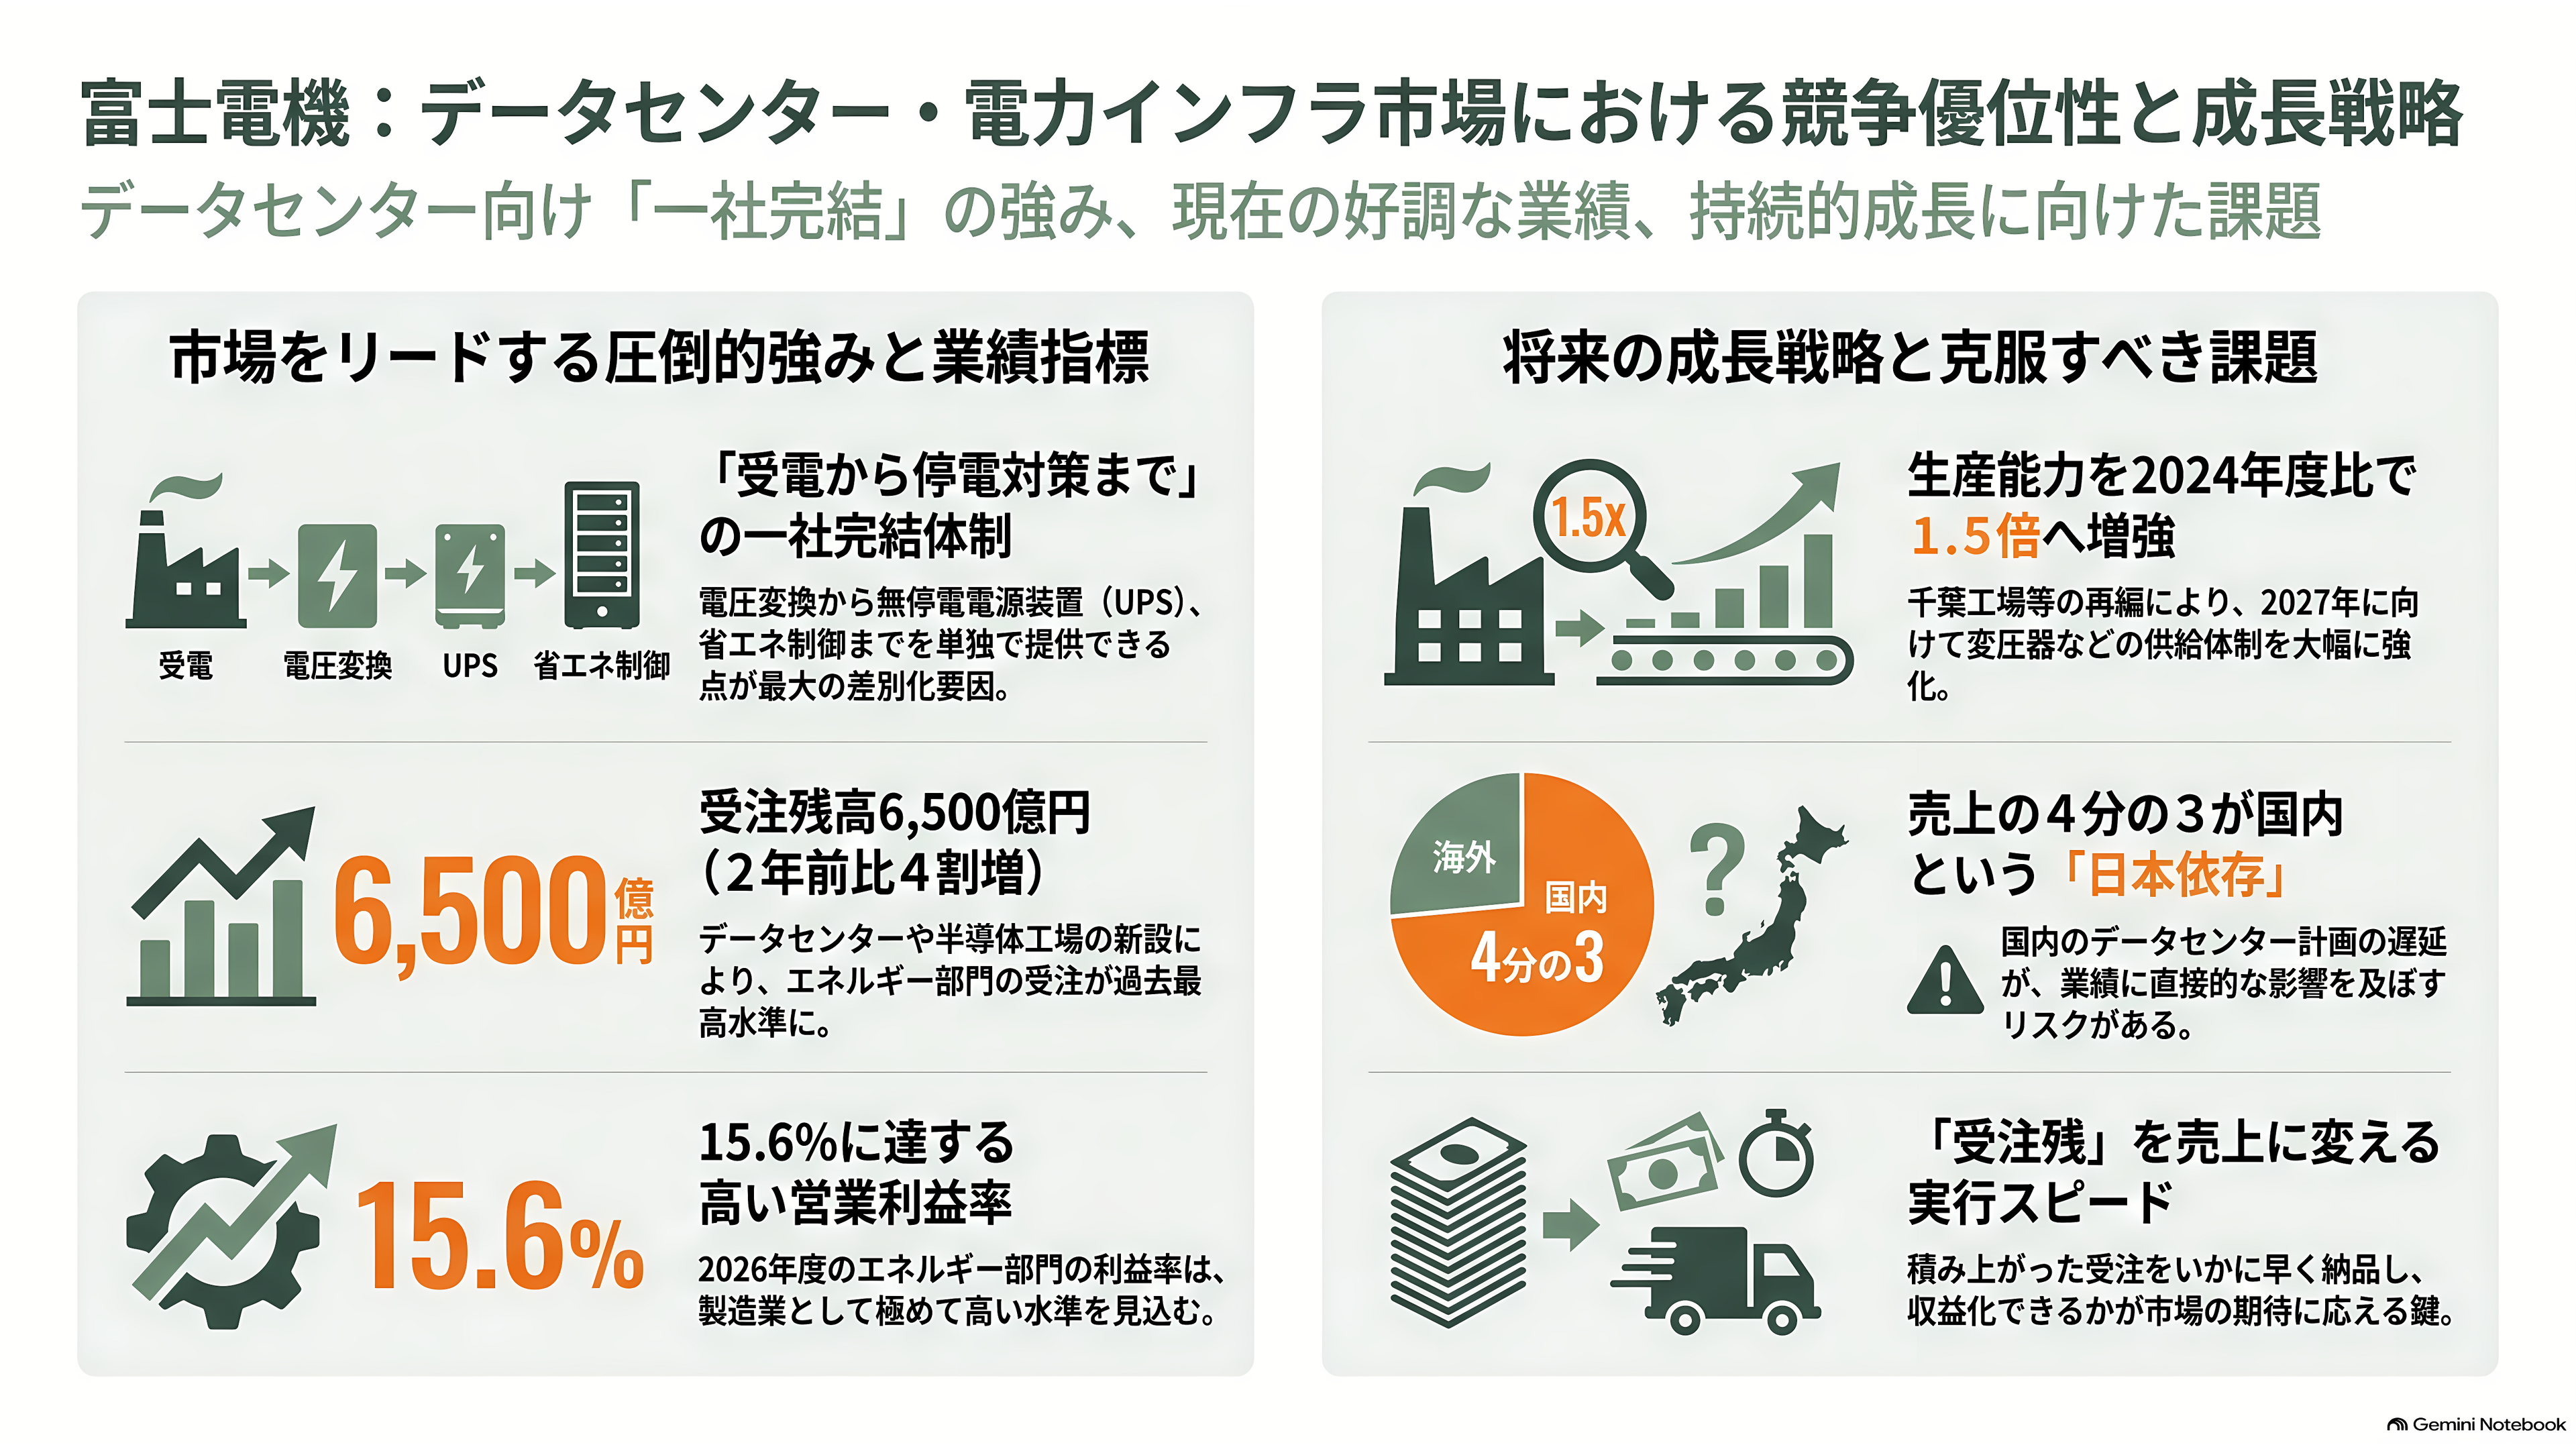
富士電機の立ち位置は、日立や三菱電機とは少し違う。送電網の最上流にある50万ボルト級ではなく、その下流で、工場やデータセンターが電気を受け取る「受変電設備」を丸ごと手がけるのが得意だ。千葉工場で作る変圧器は2万4,000ボルトから30万ボルトまで。建物の中で使う、樹脂で固めたモールド変圧器や、停電の瞬間にもサーバーへ電気を送り続ける無停電電源装置では、国内トップグループのシェアを持つ。電気を受け取り、電圧を変え、停電に備え、省エネまで制御するところまでを、一社でそろえられるのが強みだ。
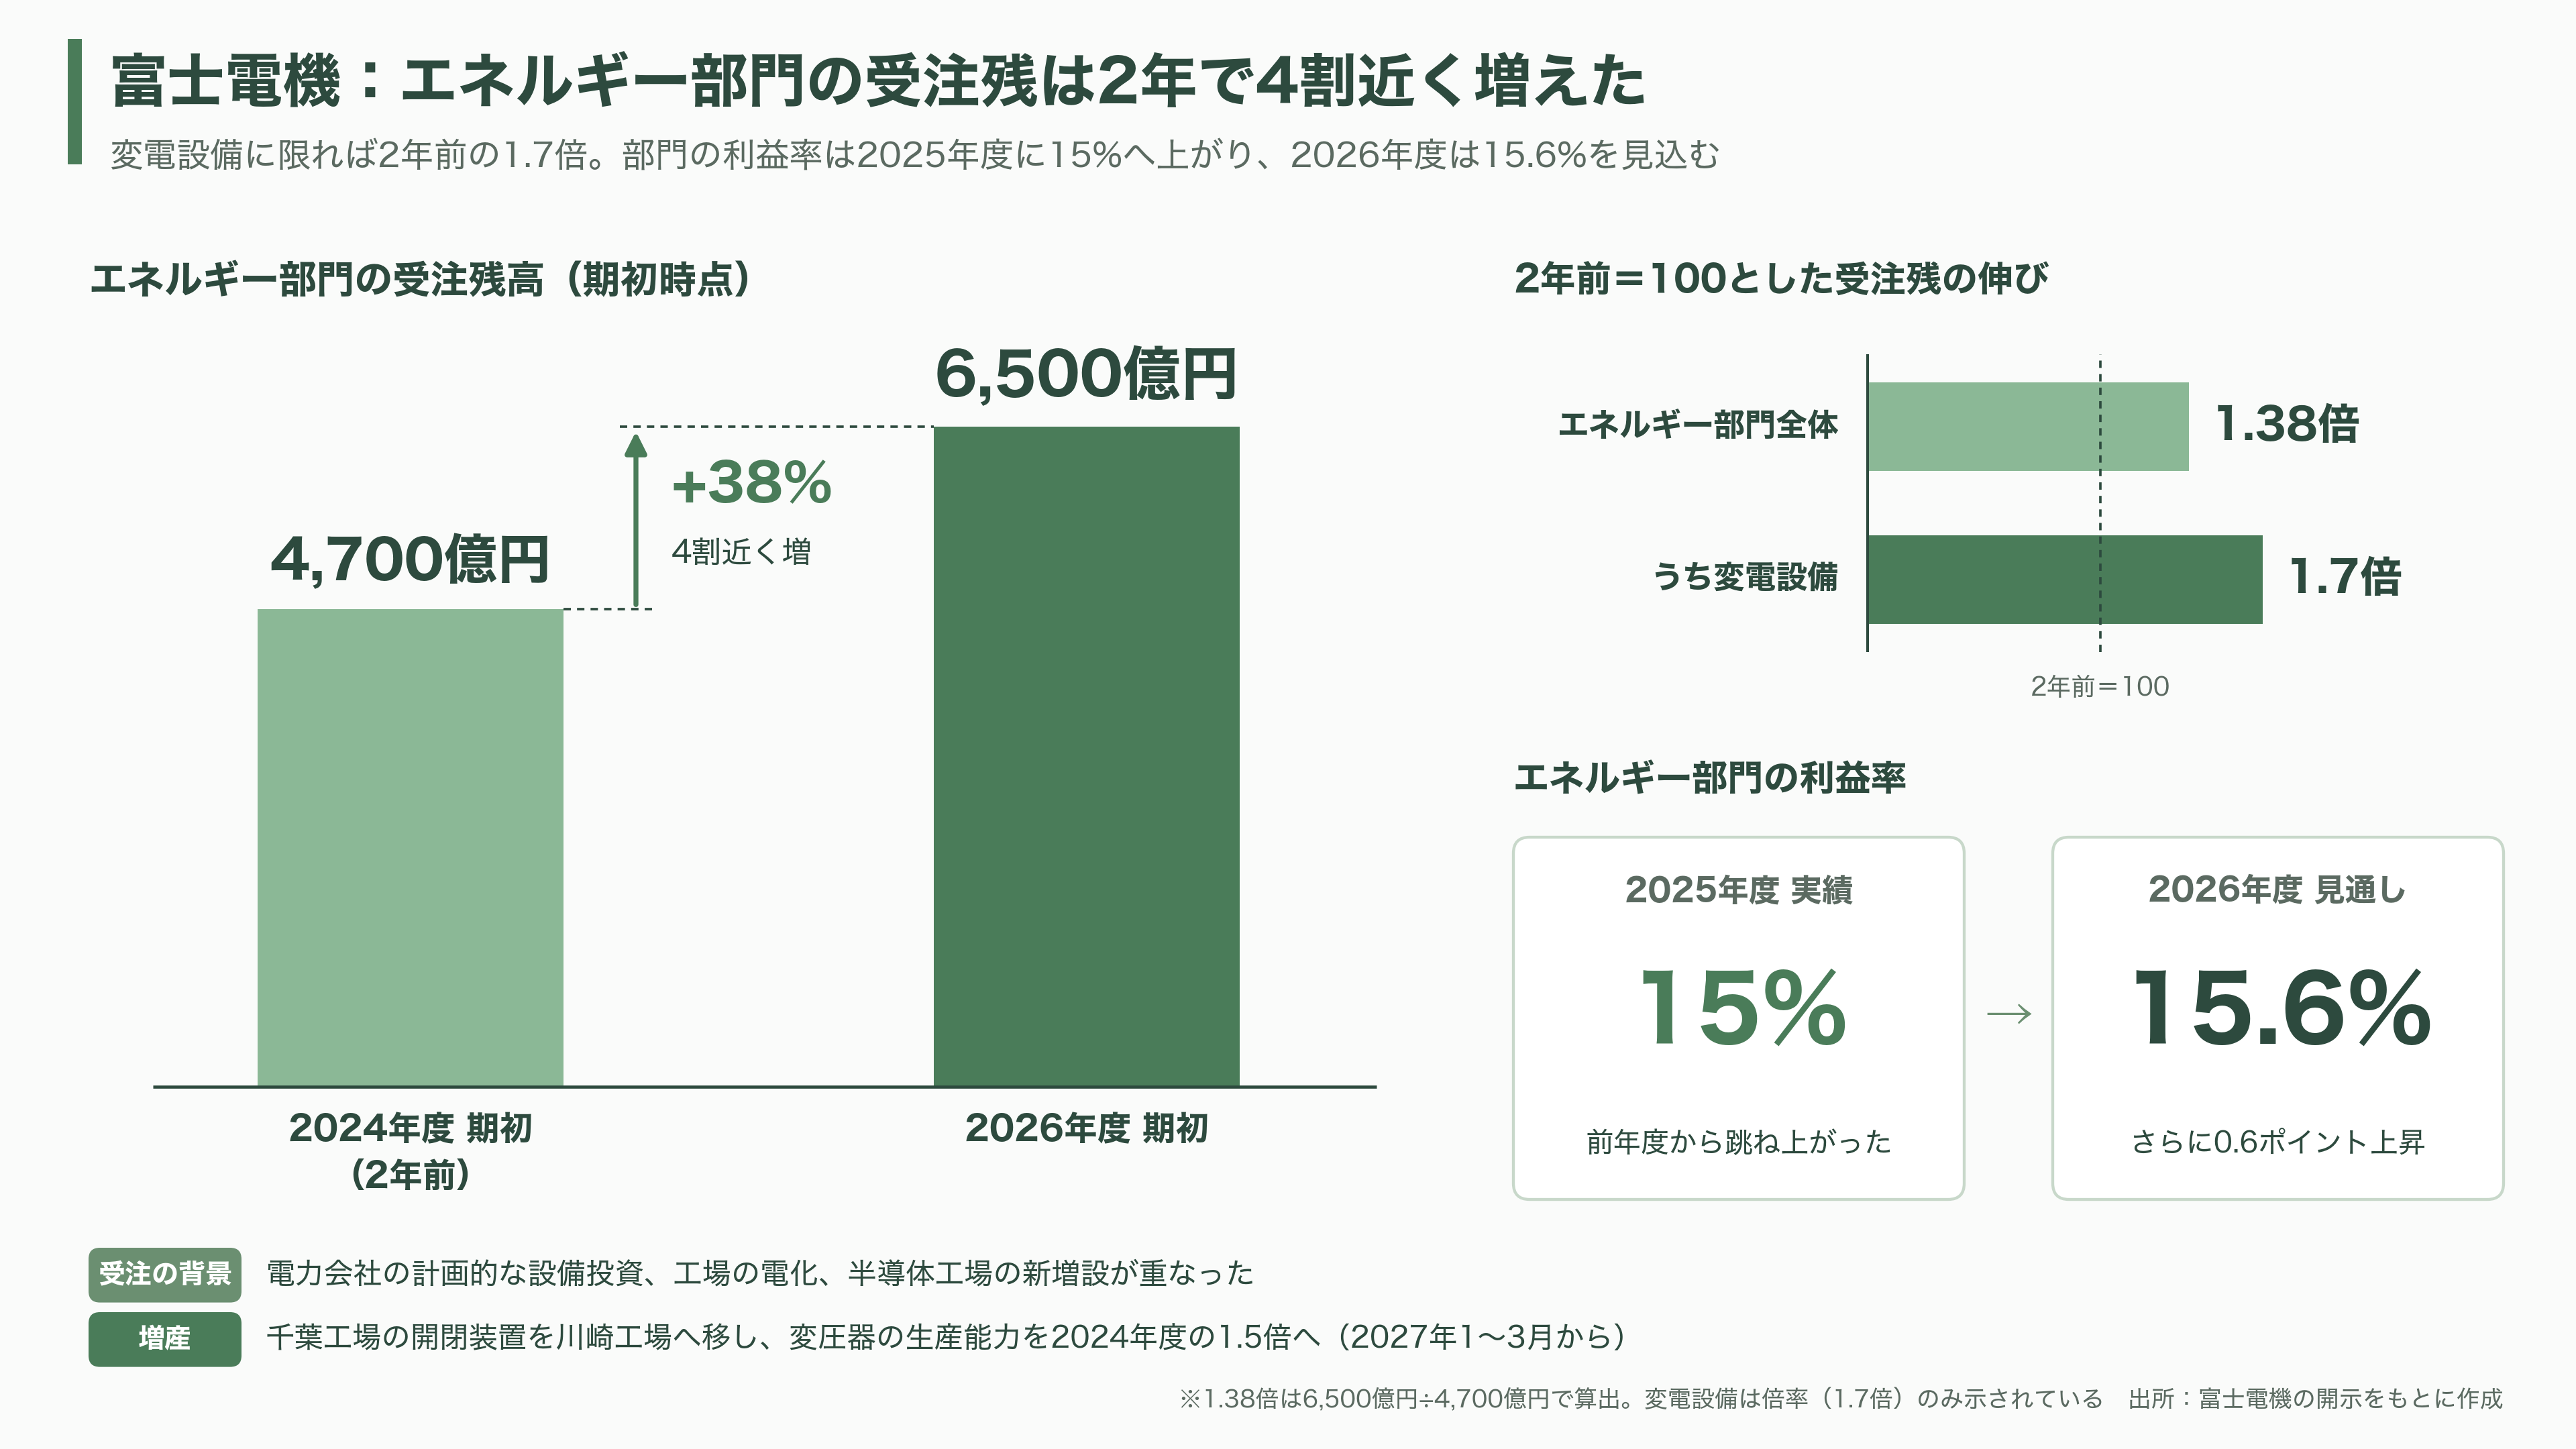
その強みは数字に出ている。エネルギー部門の受注残高は2026年度の期初に6,500億円と、2年前の4,700億円から4割近く増えた。変電設備に限れば2年前の1.7倍で、電力会社の計画的な設備投資、工場の電化、半導体工場の新増設が重なった。部門の利益率は2025年度に15%へ跳ね上がり、2026年度は15.6%を見込む。2026年4〜6月期は、全社の営業利益が前年同期比で38%増えた。
増産にも手を打った。千葉工場で作っていた開閉装置を川崎工場へ移し、空いた場所で変圧器を増やす。2027年1〜3月から増産を始め、変圧器の生産能力を2024年度の1.5倍に引き上げる。神戸と筑波でも電源盤や無停電電源装置の工場を広げ、マレーシアでは海外のデータセンター向け配電盤の新しい生産棟を10月に立ち上げる。
課題は、まず国内への依存度の高さだ。エネルギー部門の売上高の4分の3は国内向けで、日本のデータセンター計画の遅れや前倒しが、そのまま業績に響く。広域機関がデータセンター需要の見通しを後ろにずらしたことは、富士電機にとって他人事ではない。
次に、変圧器の増産が本格化するのは2027年に入ってからで、上げ幅も1.5倍にとどまる。積み上がった受注残を、どれだけ早く売上に変えられるかが問われる。
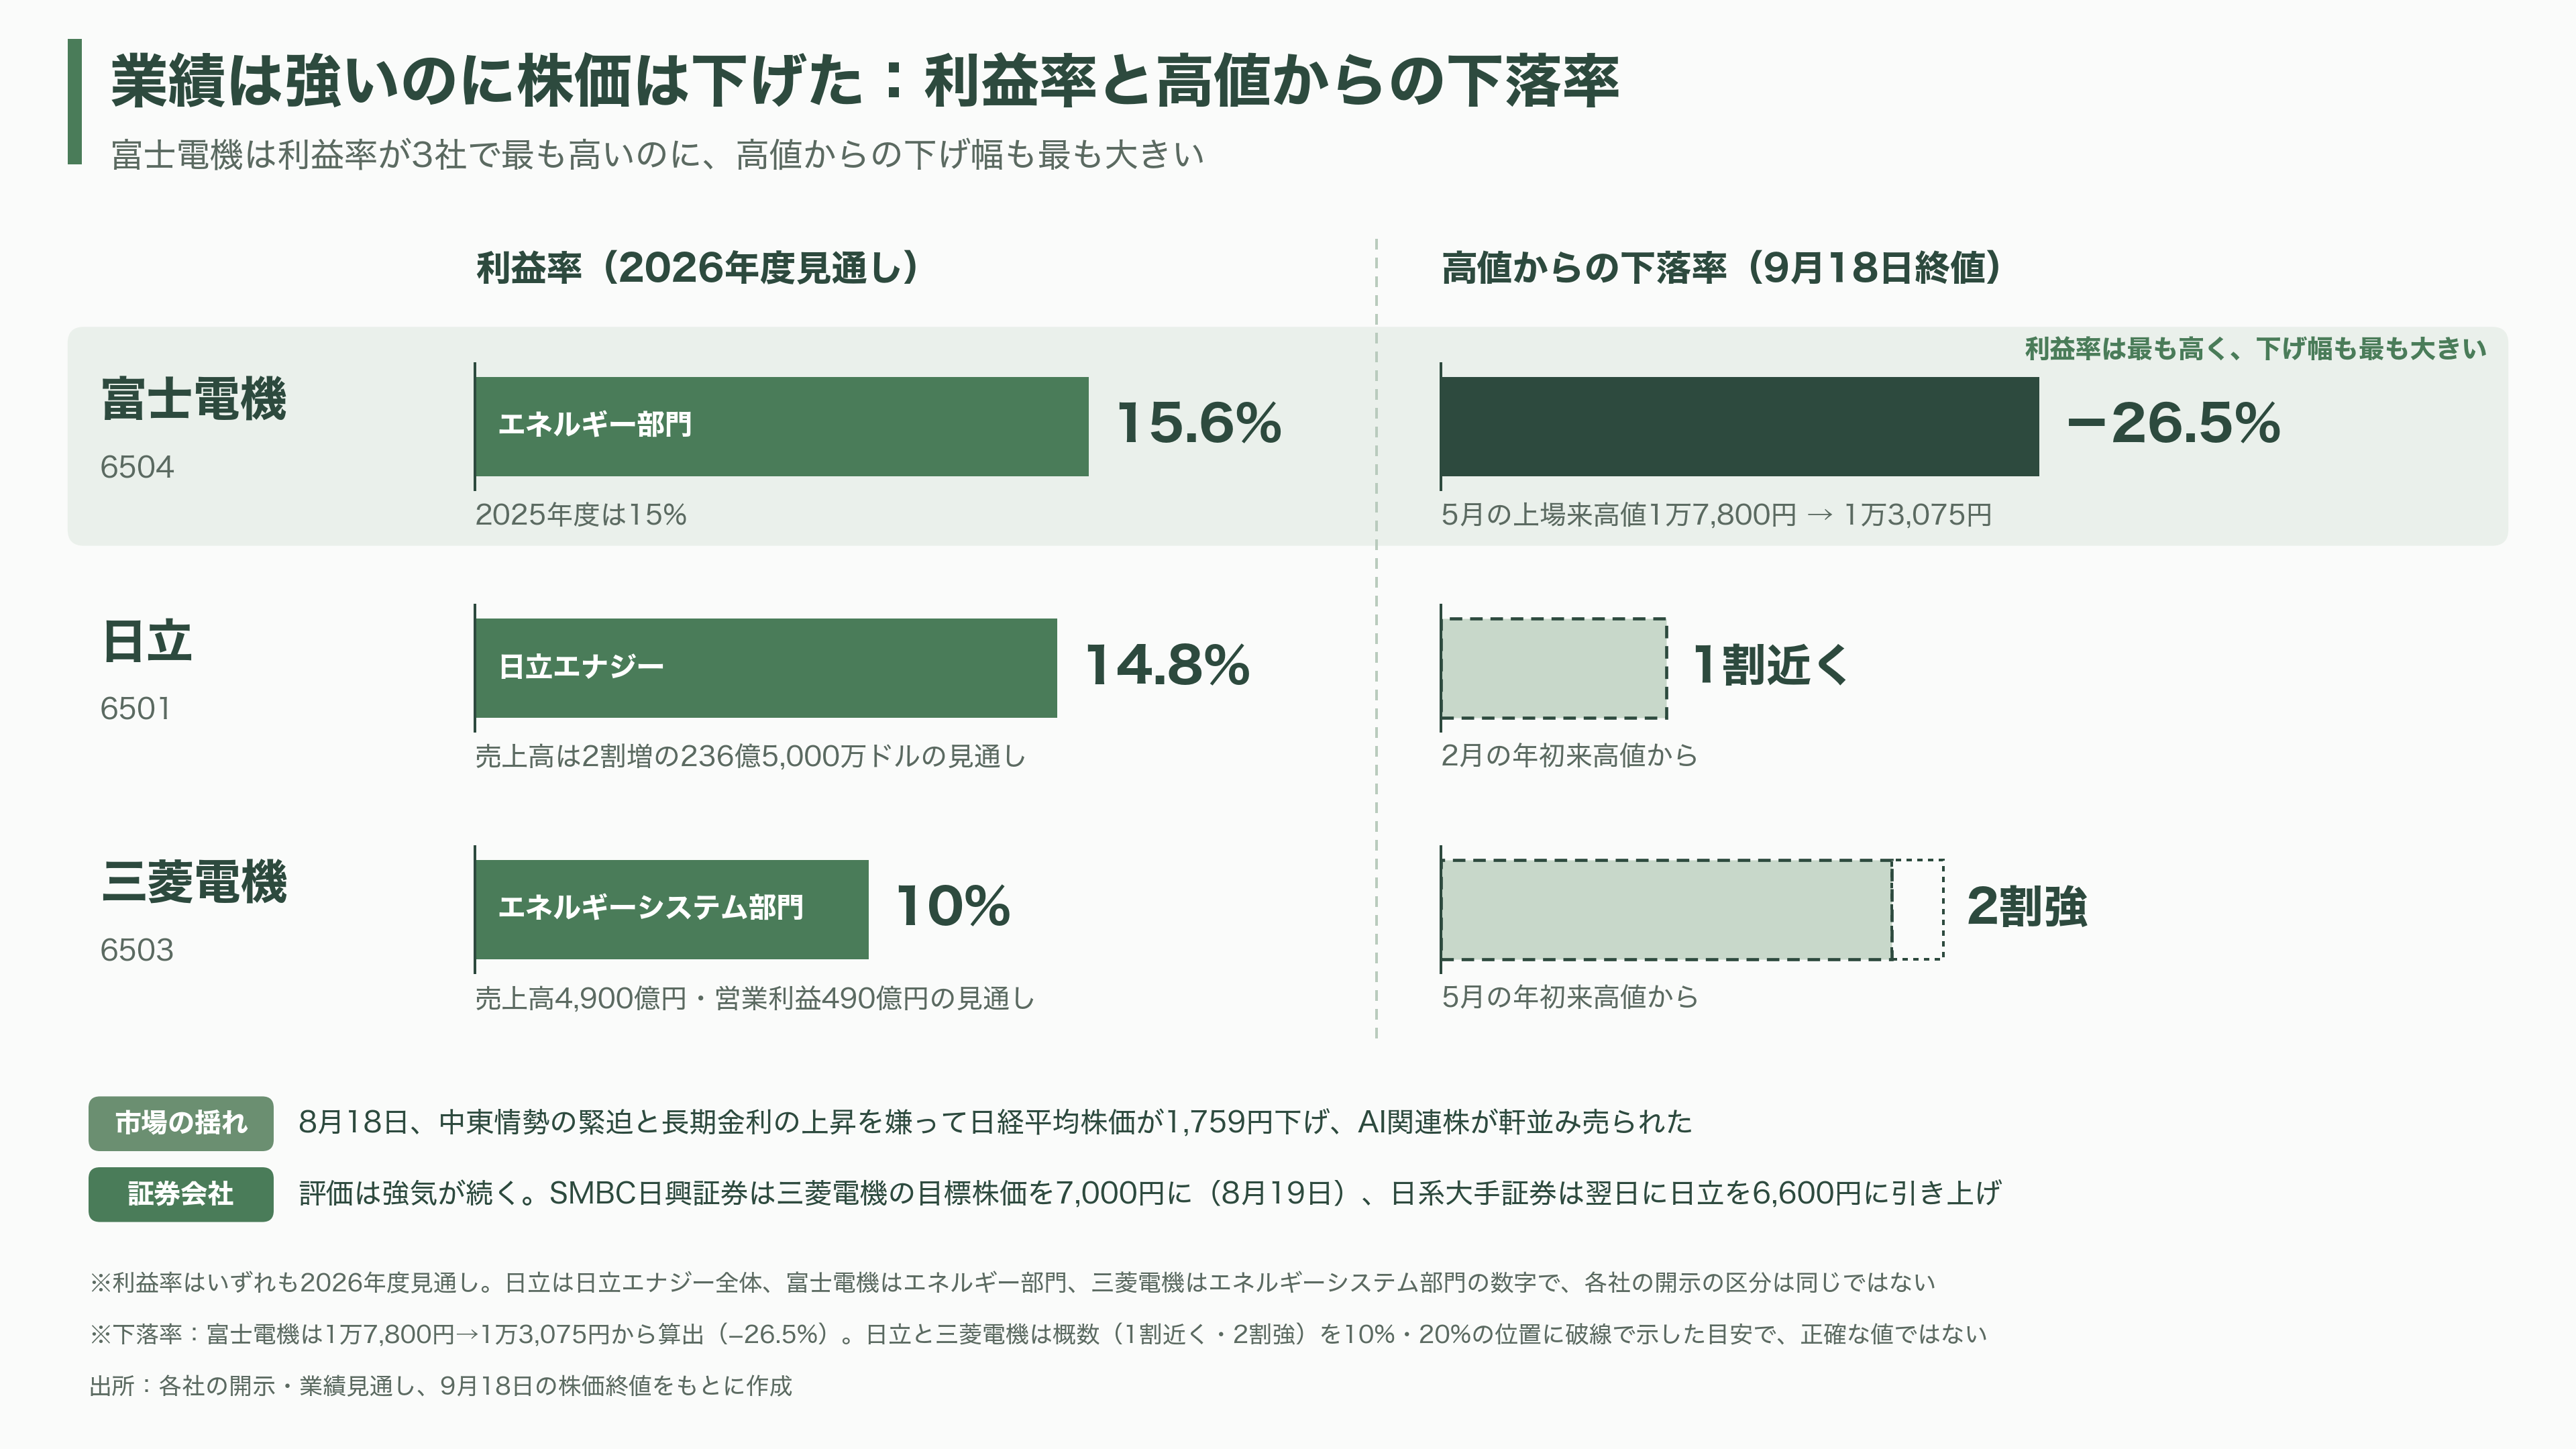
そして、株価に織り込まれた期待の大きさだ。富士電機は5月、データセンター関連の期待から上場来高値の1万7,800円をつけたが、9月18日の終値は1万3,075円と、高値から3割近く下げている。
東芝:非上場のまま、生産能力を2倍に
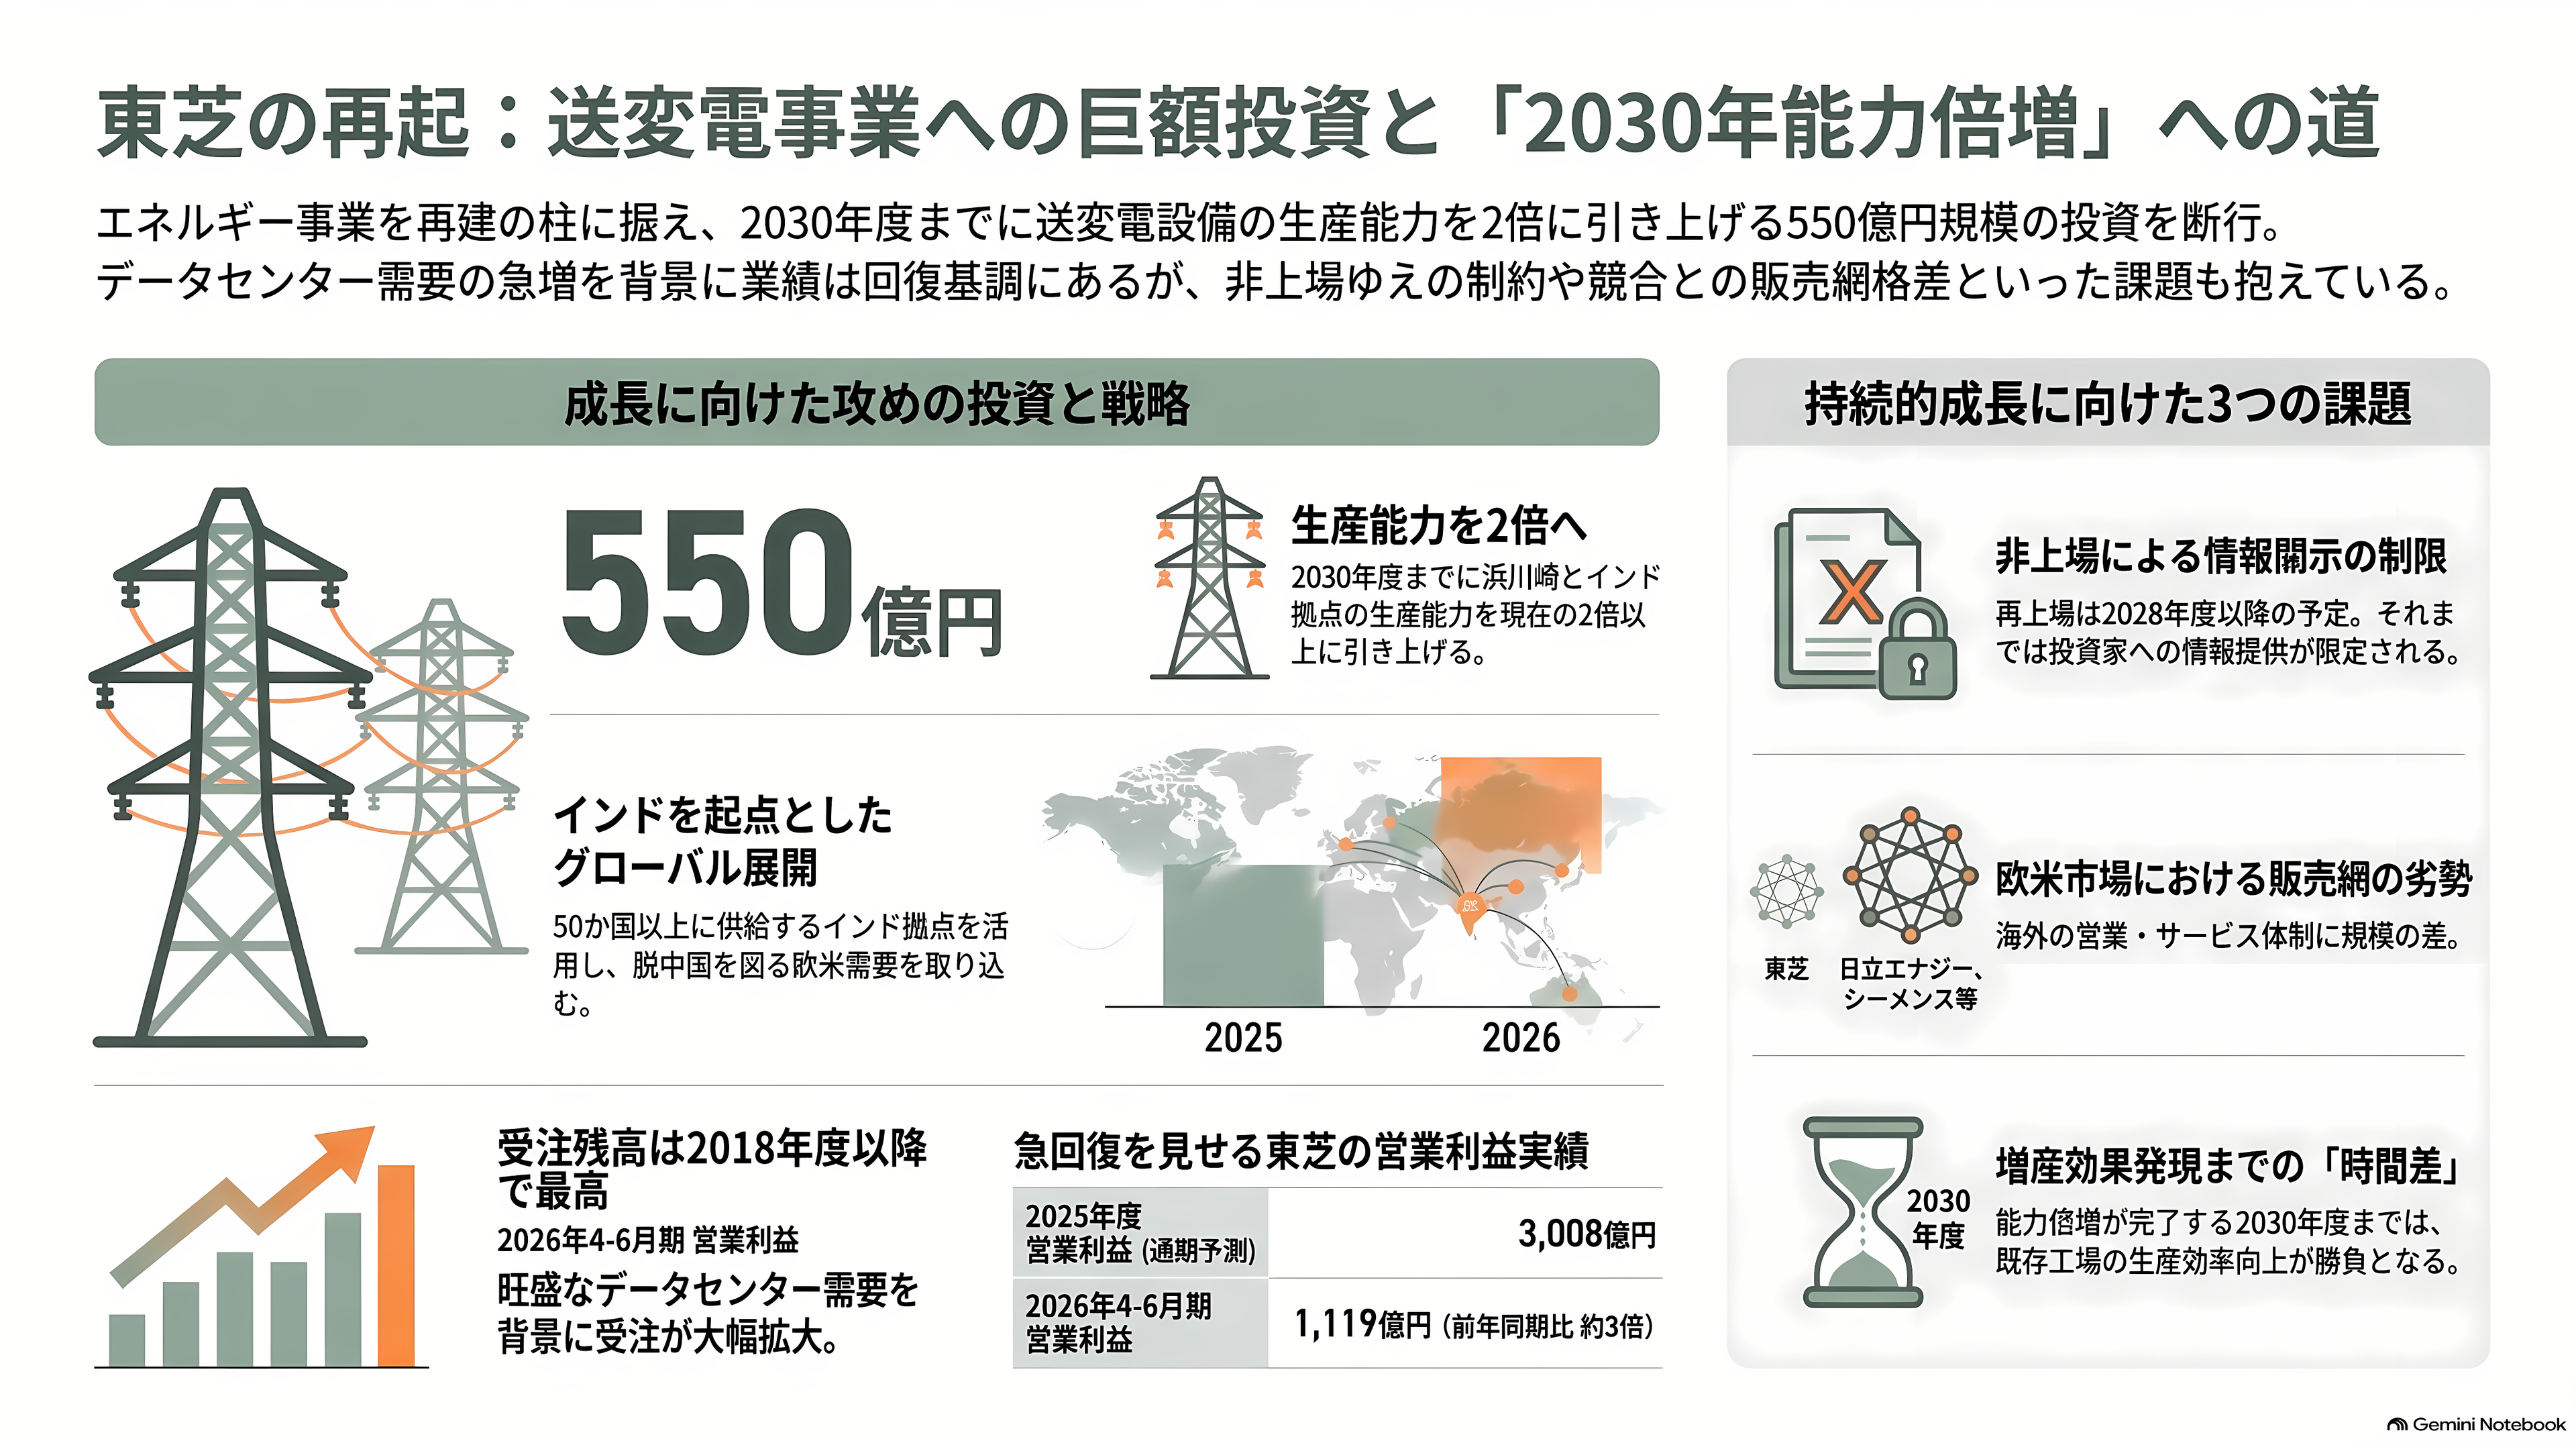
東芝の送変電事業を担うのは、子会社の東芝エネルギーシステムズだ。主力の浜川崎工場(川崎市)は開閉装置と変圧器が柱で、油の代わりに燃えにくいガスで絶縁するガス絶縁変圧器を得意とする。火災や油漏れの心配が少なく、都市部の地下変電所などで使われてきた。工場長は2024年、受注が東京五輪の前と比べて1.5倍ほどに増え、先々は3倍程度まで膨らむだろうとの見立てを語っていた。
東芝はここに大きく賭けている。2024年に約200億円の増産投資を決め、2025年10月には350億円を上乗せして総額約550億円とした。浜川崎と、インド南部ハイデラバード近郊にある子会社の工場を合わせた生産能力を、2030年度に2024年度の2倍以上へ引き上げる。インドの工場は北米や欧州を含む50か国以上に製品を送り出しており、中国以外の調達先を探す米国の電力会社やデータセンターにとって、選択肢の一つになりうる。
業績も戻ってきた。2025年度の営業利益は3,008億円、2026年4〜6月期は前年同期の約3倍の1,119億円に達した。データセンター需要を背景に送変電配電が伸び、受注残高は開示を始めた2018年度以降で最高になっている。
課題の一つ目は、投資家が直接買えないことだ。東芝は2023年12月、投資ファンドの日本産業パートナーズ(JIP)が率いる約2兆円の買収で上場を廃止した。ロームやオリックス、中部電力など国内の約20社が出資しており、変圧器を買う側の電力会社も株主に名を連ねる。再上場は早くて2028年度とされ、それまでは開示される情報も限られる。
二つ目は販路だ。東芝自身、インドの拠点に期待する役割として、北米や欧州で弱い販売網を補うことを挙げている。各国に工場と営業網を持つ日立エナジーやドイツのシーメンス・エナジーと比べると、規模の差は大きい。
三つ目は、増産の効果が出るまでの時間だ。生産能力が2倍になるのは2030年度で、それまでは今ある工場の効率をどこまで上げられるかが勝負になる。
世界の競合と新技術:韓国勢、中国勢、半導体変圧器
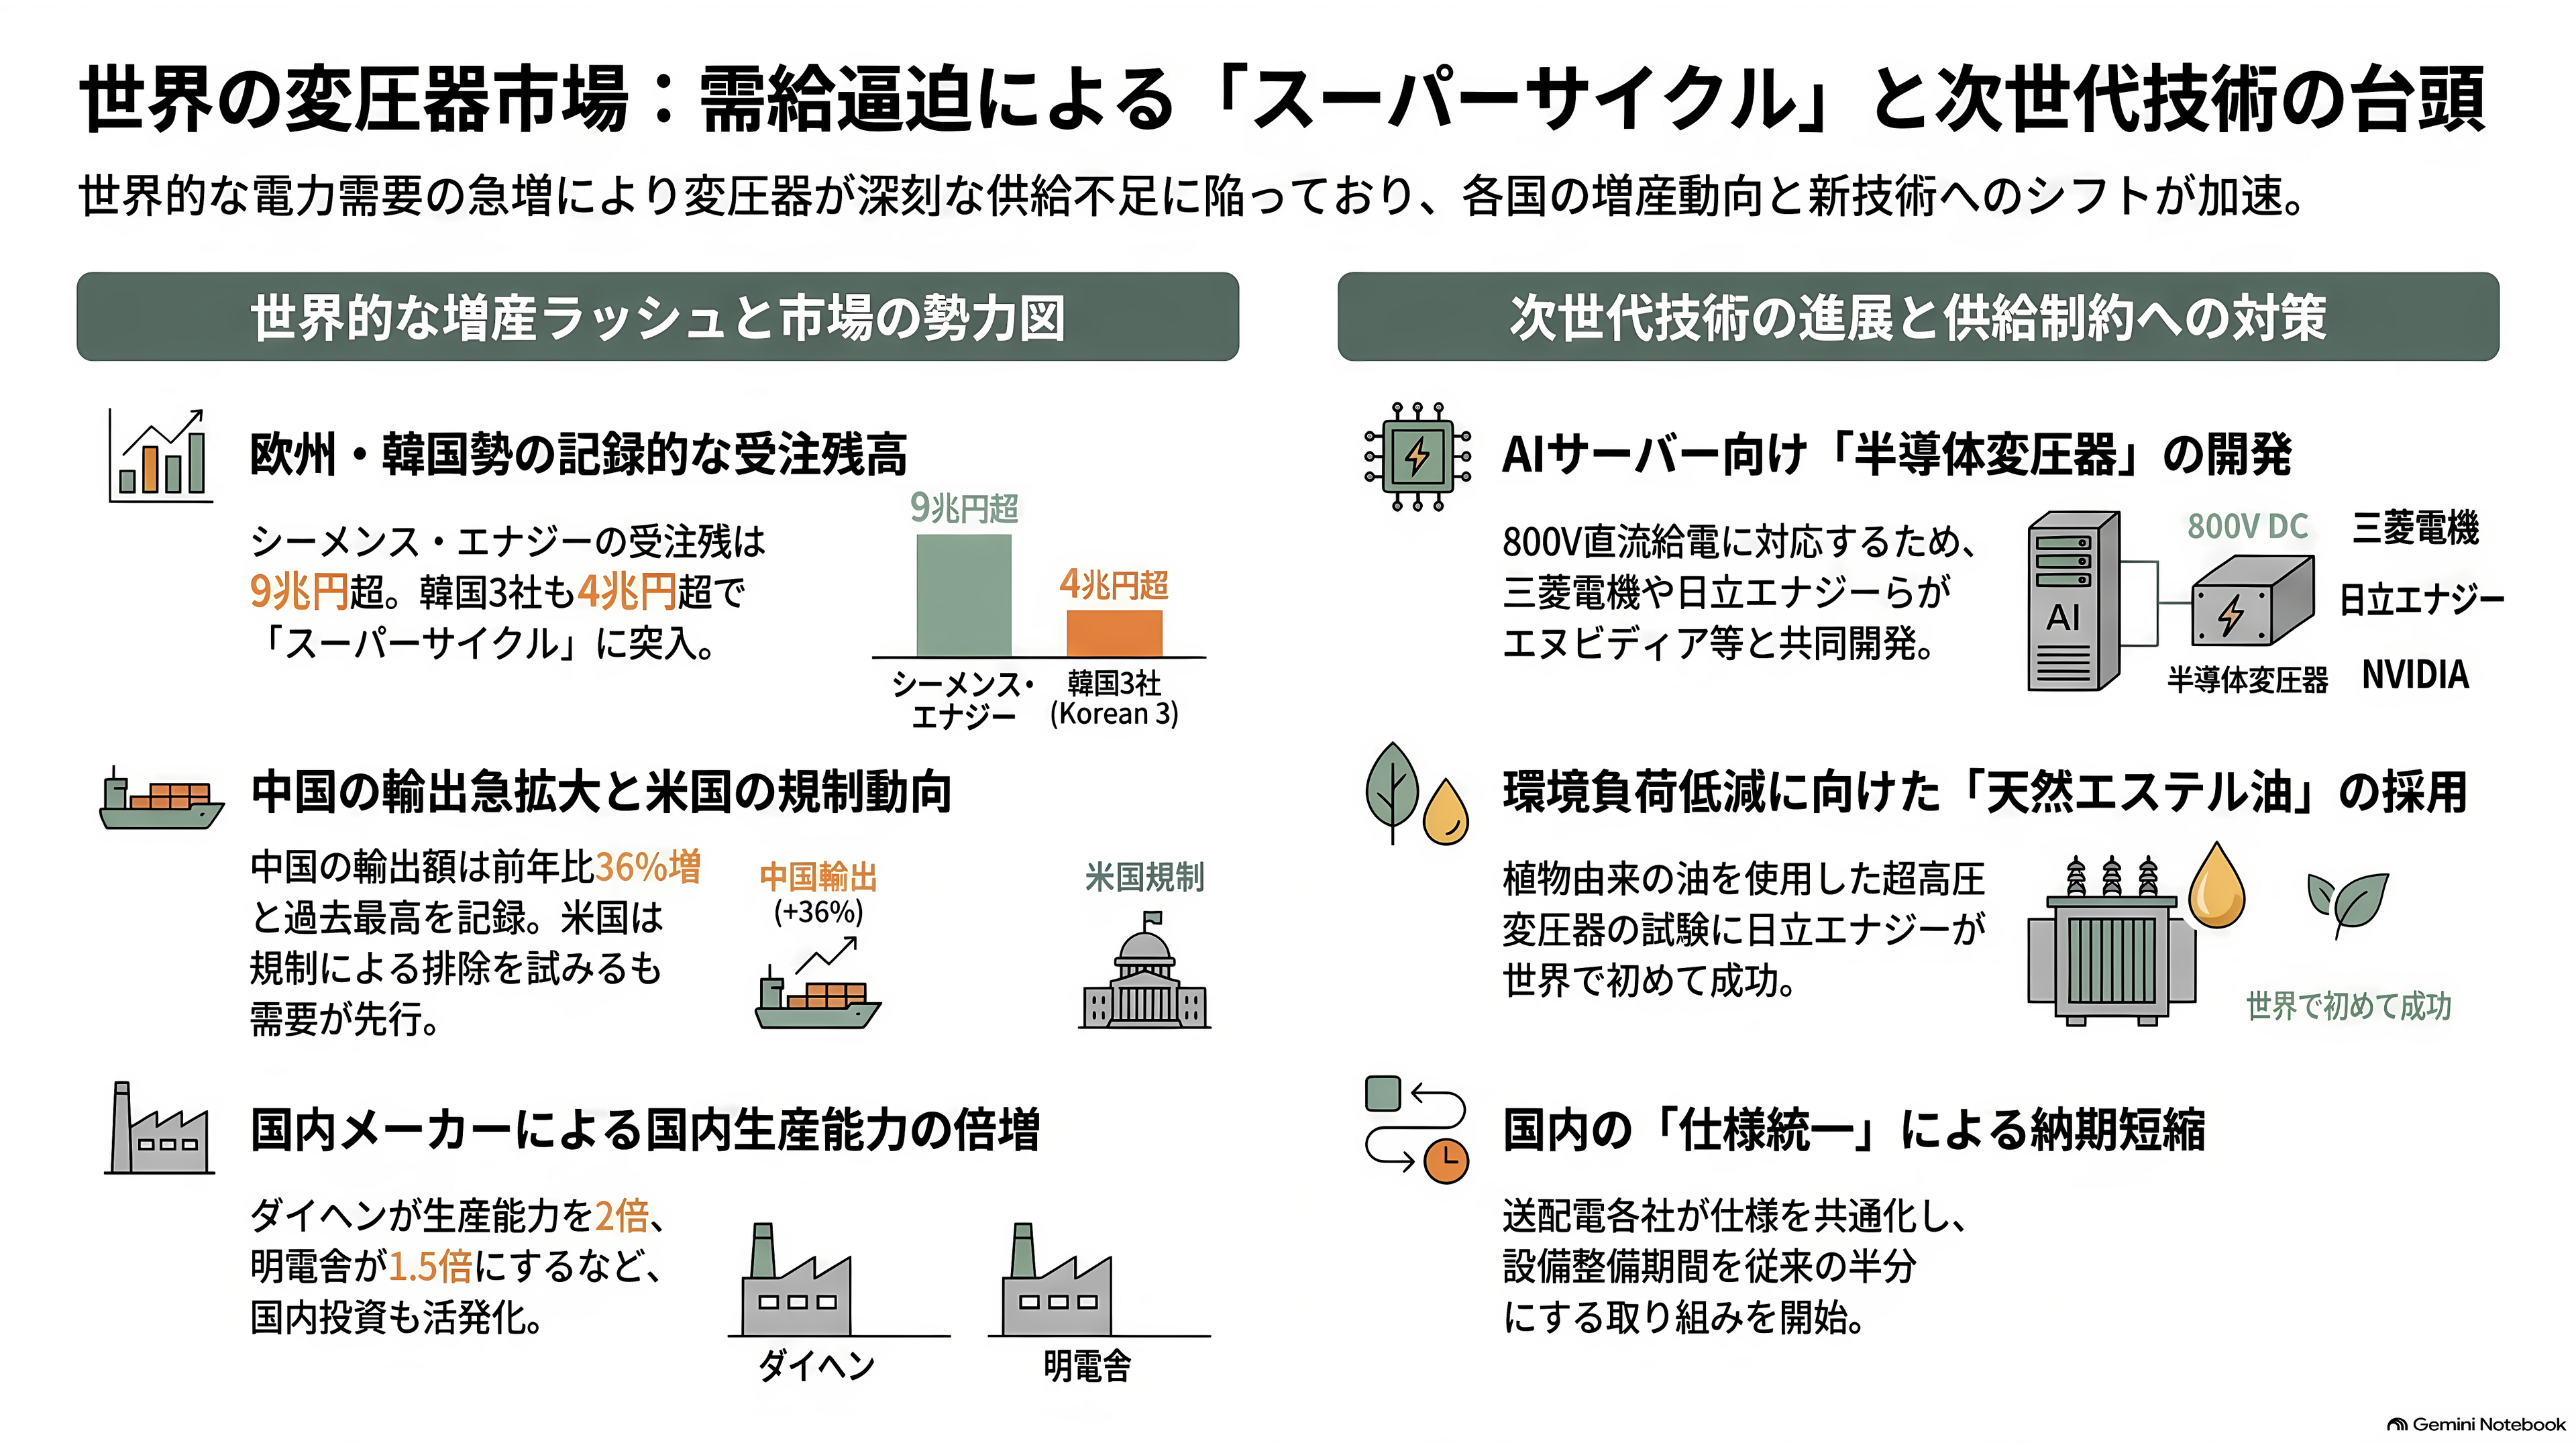
変圧器不足は世界共通で、各社が一斉に工場を広げている。ドイツのシーメンス・エナジーは、送電部門の受注残高が6月末で510億ユーロ(約9兆2,000億円)に達し、その伸びを最も押し上げたのが変圧器だった。同社は変圧器とガス絶縁開閉装置の生産能力を、2030年までに5割増やす。
勢いが目立つのが韓国勢だ。HDヒョンデ・エレクトリック、ヒョソン重工業、LSエレクトリックの3社の受注残高は、6月末で合計36兆ウォン(約4兆2,000億円)を超えた。韓国メディアは「電力機器のスーパーサイクル」と呼んでいる。
世界の変圧器生産の6割以上を担う中国も、輸出を急拡大させている。2025年の輸出額は前年比36%増の646億元(約1兆5,000億円)と過去最高で、2026年1〜6月もさらに27%増えた。ウッドマッケンジーのアナリストは、米国のデータセンター事業者が納期を縮めるために中国製を使ってきたと指摘しており、米国の大統領令は、この流れを断ち切ろうとしている。
国内では、上場する中堅メーカーも動いた。明電舎は静岡県の沼津事業所に160億円を投じ、2028年度に変圧器の生産能力を1.5倍にする。ダイヘンは三重県に100億円規模で新工場を建て、大型変圧器の生産能力を2029年度までに2倍にする。
素材も細い道だ。変圧器の鉄心に使う方向性電磁鋼板は世界的に品薄で、日本製鉄は傘下に収めた米USスチールの製鉄所で、2028年以降にこの鋼板の量産を始める計画だ。
技術の面でも変化が起きている。一つは、半導体で電圧を変える「半導体変圧器」だ。AIサーバーに800ボルトの直流で電気を配る新しい方式に向け、三菱電機や富士電機が開発を掲げ、日立エナジーは米エヌビディアと800ボルト直流の電源システムを共同開発している。ただ、これはデータセンターの建物の中の話で、送電網の大型変圧器を置き換えるものではない。もう一つは絶縁油の置き換えで、日立エナジーは植物由来の天然エステル油を使った76万5,000ボルトの変圧器の試験に世界で初めて成功した。鉱物油より燃えにくいのが利点だ。
供給の制約をほどく工夫も進む。大手電力の送配電会社でつくる送配電網協議会は、各社でばらばらだった変圧器の仕様をそろえる検討を終えた。東京電力パワーグリッドの金子禎則社長は、変圧器の資材調達などで他社と連携し、データセンター向けの供給設備を整える期間を半分にする方針を示している。
投資家と各紙はどう見ているか
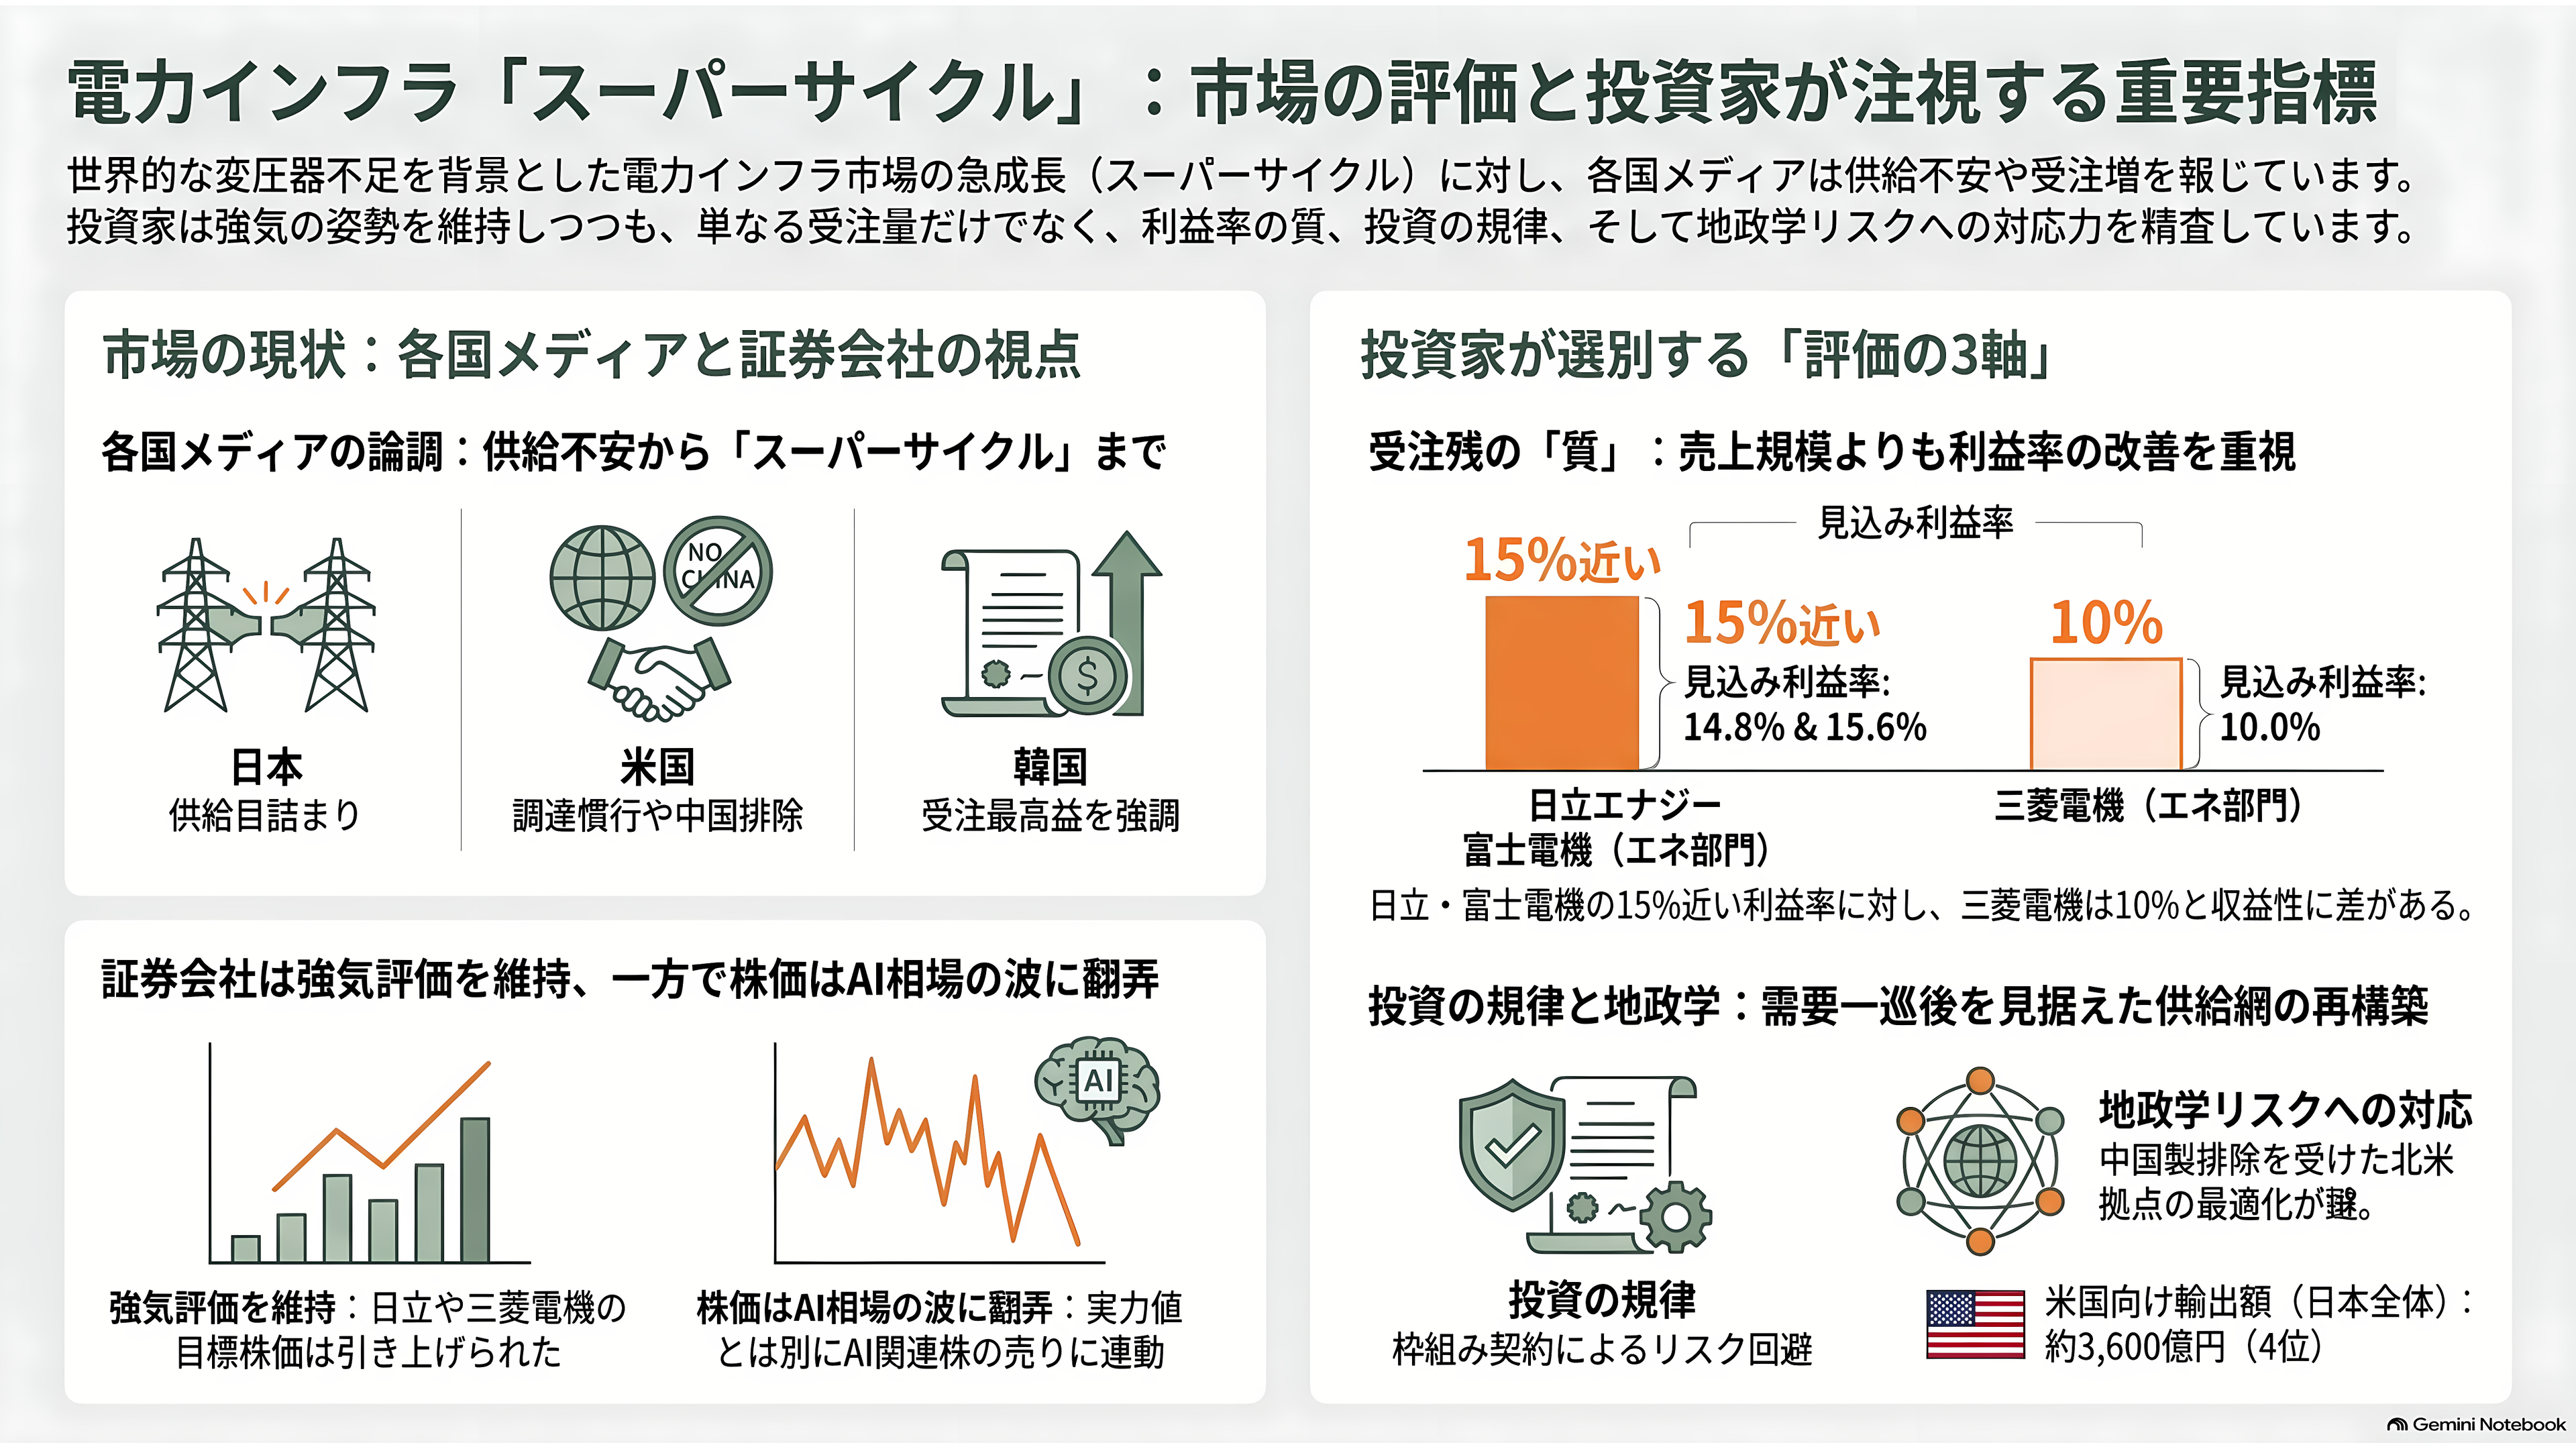
報道の論調は、国や媒体によって色合いが違う。日本の専門紙や経済紙は、供給の目詰まりと、それをほどく動きを追う。電気新聞は大型変圧器の不足を「異常事態」と呼び、日本経済新聞は明電舎やダイヘンの増産、東京電力パワーグリッドの工期半減の方針などを相次いで伝えた。東洋経済は、日立の送配電事業を「虎の子」と位置づけ、日立エナジーのアンドレアス・シーレンベック最高経営責任者が「誰もブームを予想できなかった」と語ったと伝えている。3〜5年前までは市場は横ばいで、生産能力は余っていたという。
米国のメディアは、もう一歩踏み込む。発電業界誌のPOWERは、2026年の変圧器問題を「不足か、争奪戦か、それとも自ら招いた危機か」と問いかけ、「本当の不足はない。電力会社の調達の慣行が問題だ」とする販売業者の声も紹介した。太陽光業界誌のpv magazineは、8月の大統領令で中国製が締め出されれば、不足はむしろ深まると報じている。韓国では、国内3社の受注残が過去最高を更新するたびに、スーパーサイクルの見出しが躍る。
証券会社の評価は強気が続く。SMBC日興証券は8月19日、三菱電機の目標株価を7,000円に引き上げ、日系大手証券も翌日、日立の目標株価を6,600円に上げた。
ただ、株価は業績ほど素直には動いていない。9月18日の終値で比べると、日立は2月の年初来高値から1割近く、三菱電機は5月の年初来高値から2割強、富士電機は上場来高値から3割近く下げている。8月18日には、中東情勢の緊迫と長期金利の上昇を嫌って日経平均株価が1,759円下げ、AI関連株が軒並み売られた。電力インフラ株も、受注の中身とは別に、AI関連株全体の売り買いの波に揺さぶられている。
投資家の視点では、まず受注残の質が問われる。値上げが利益にどこまで届いているかだ。日立エナジーは利益率14.8%、富士電機のエネルギー部門は15.6%を見込むのに対し、三菱電機のエネルギーシステム部門は10%で、まだ差がある。
次に、投資の規律だ。日立エナジーのメレス氏は、顧客との枠組み契約や生産枠の予約契約で長期の需要の見通しを確保し、投資の判断に生かしていると説明している。需要が一巡したときに、空いた工場を抱えないための備えでもある。
そして地政学だ。ジェトロによると、2025年の米国の変圧器の輸入額で、日本はメキシコ、中国、タイに次ぐ4位の22億9,000万ドル(約3,600億円)だった。米国が中国製を締め出すほど、日本や韓国、インドから供給できるメーカーの出番は増える。日立は米国内で大型変圧器の工場を増やしている一方、三菱電機はメンフィス工場を手放し、東芝はインドの工場から北米へ製品を送っている。同じ追い風でも、受け止め方は4社で大きく違う。
今後:いつ、何が見えてくるか
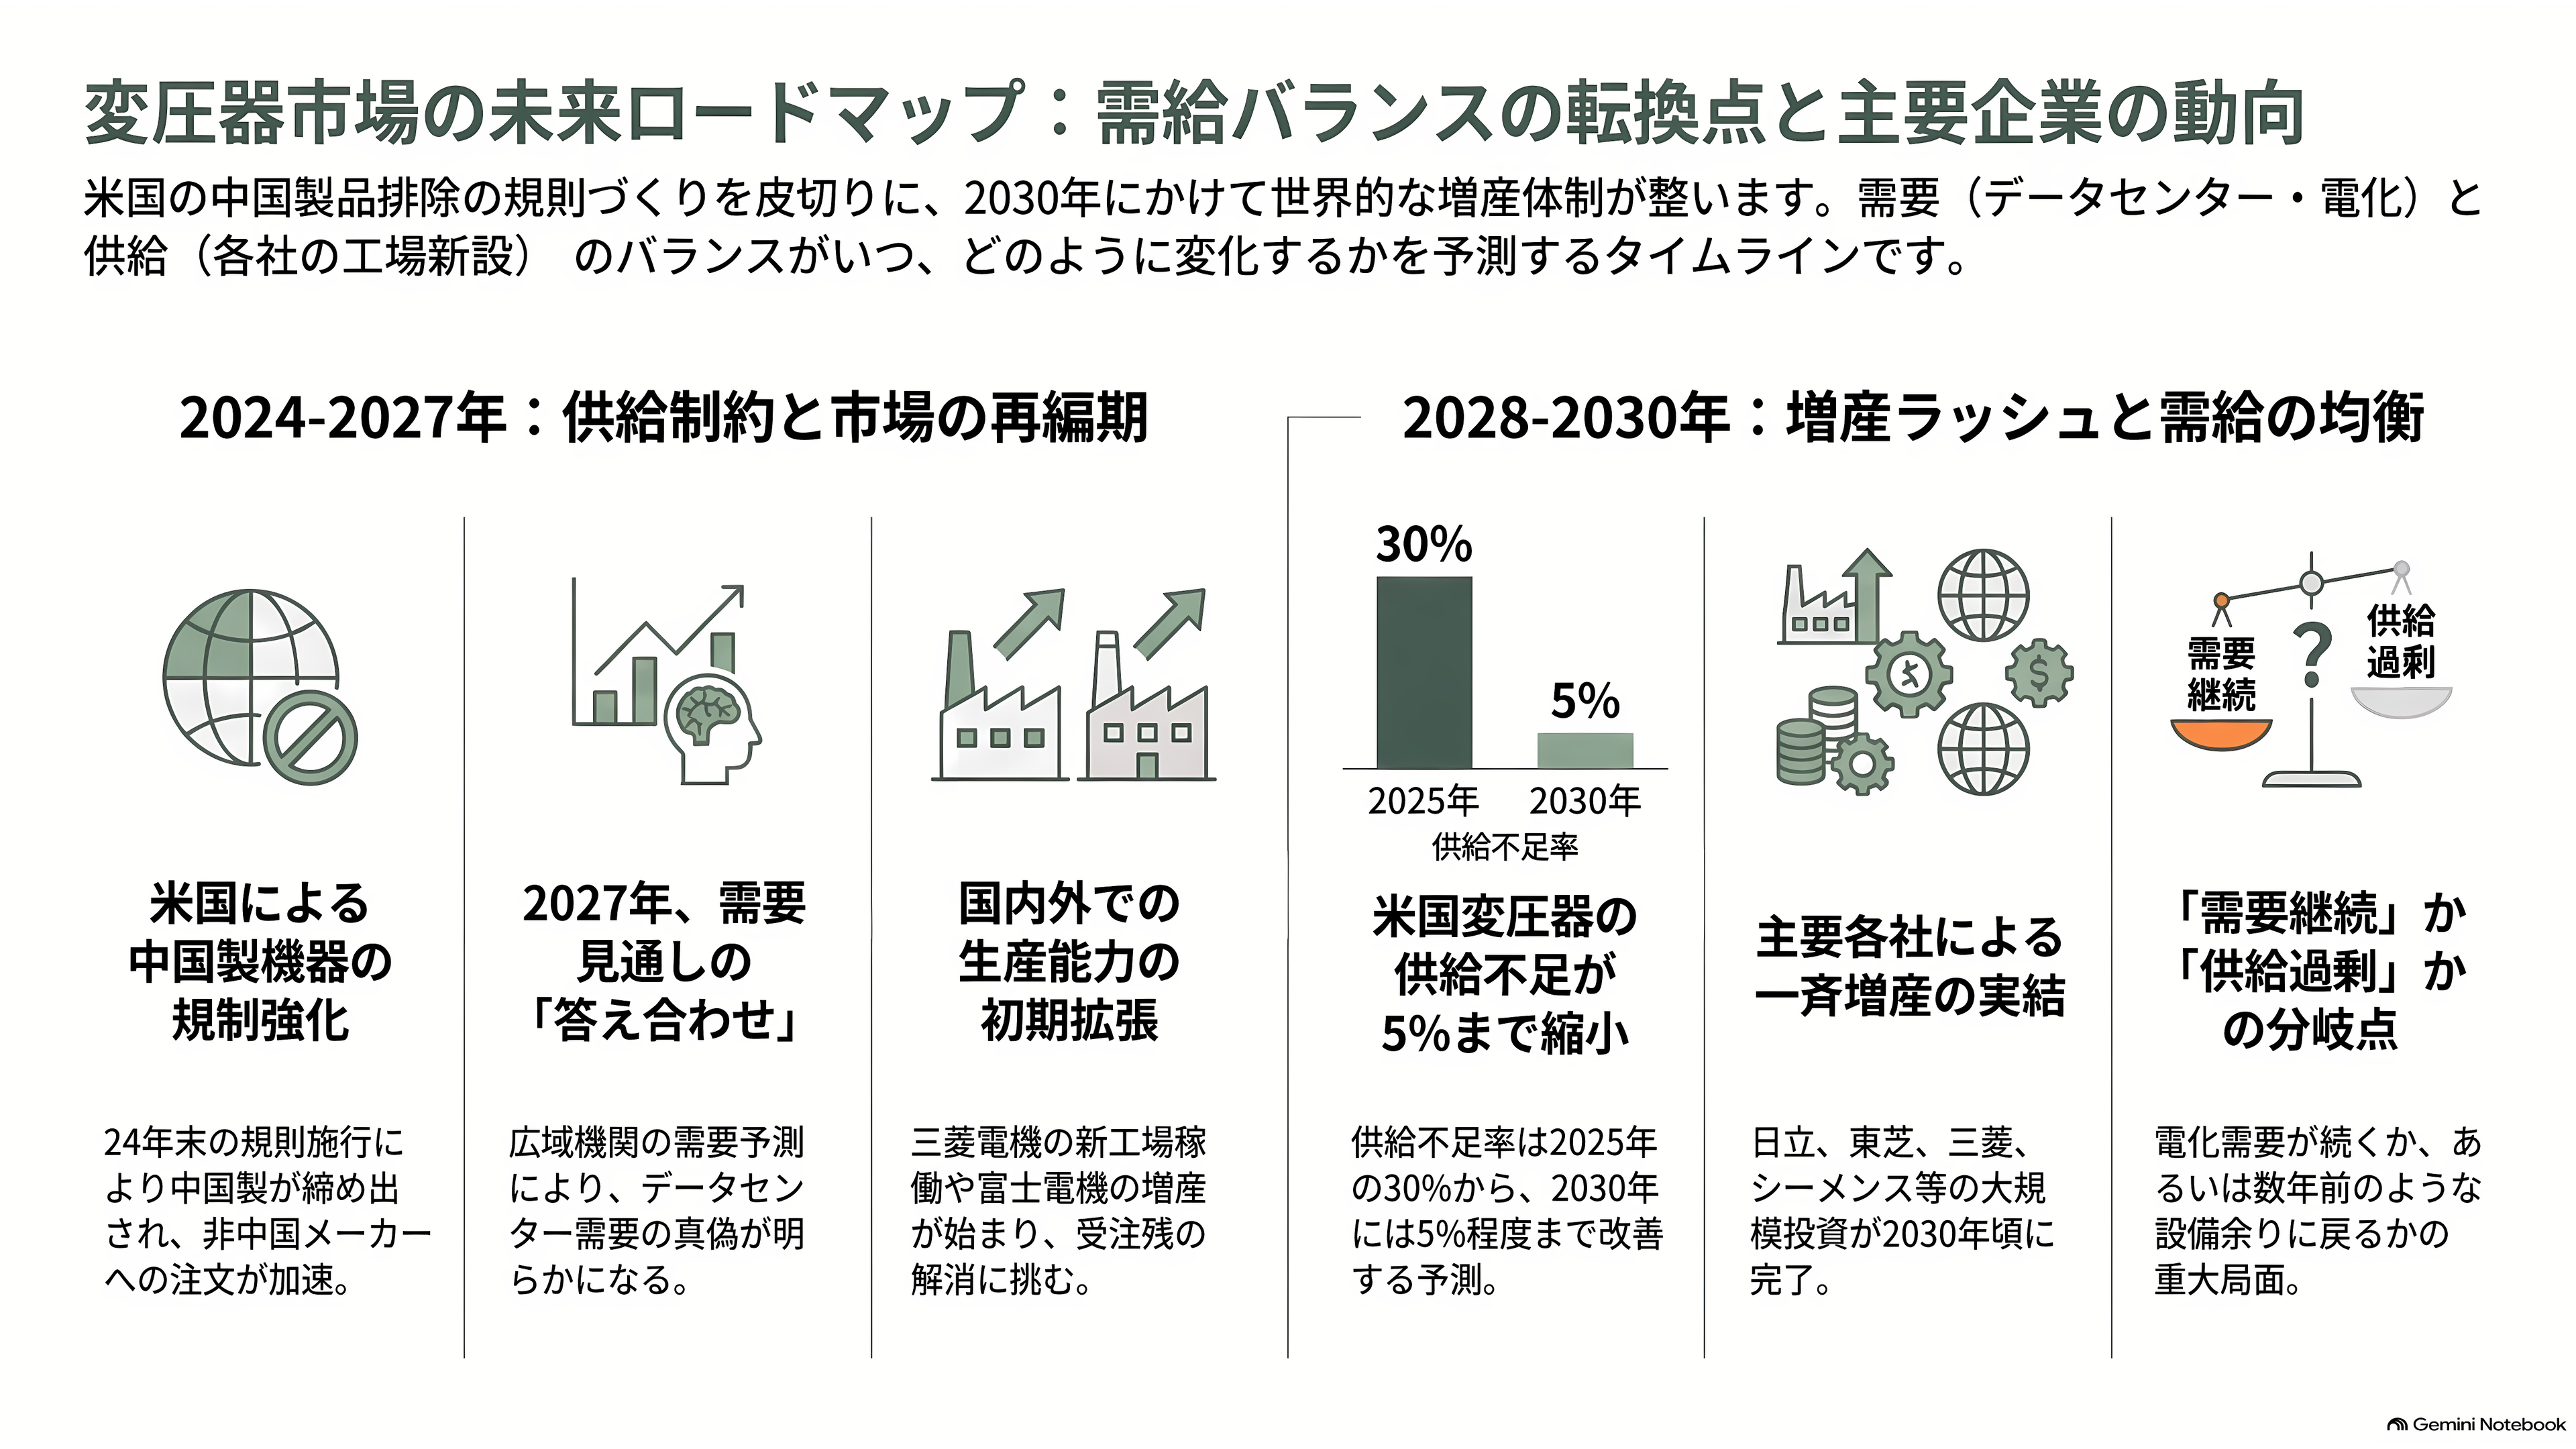
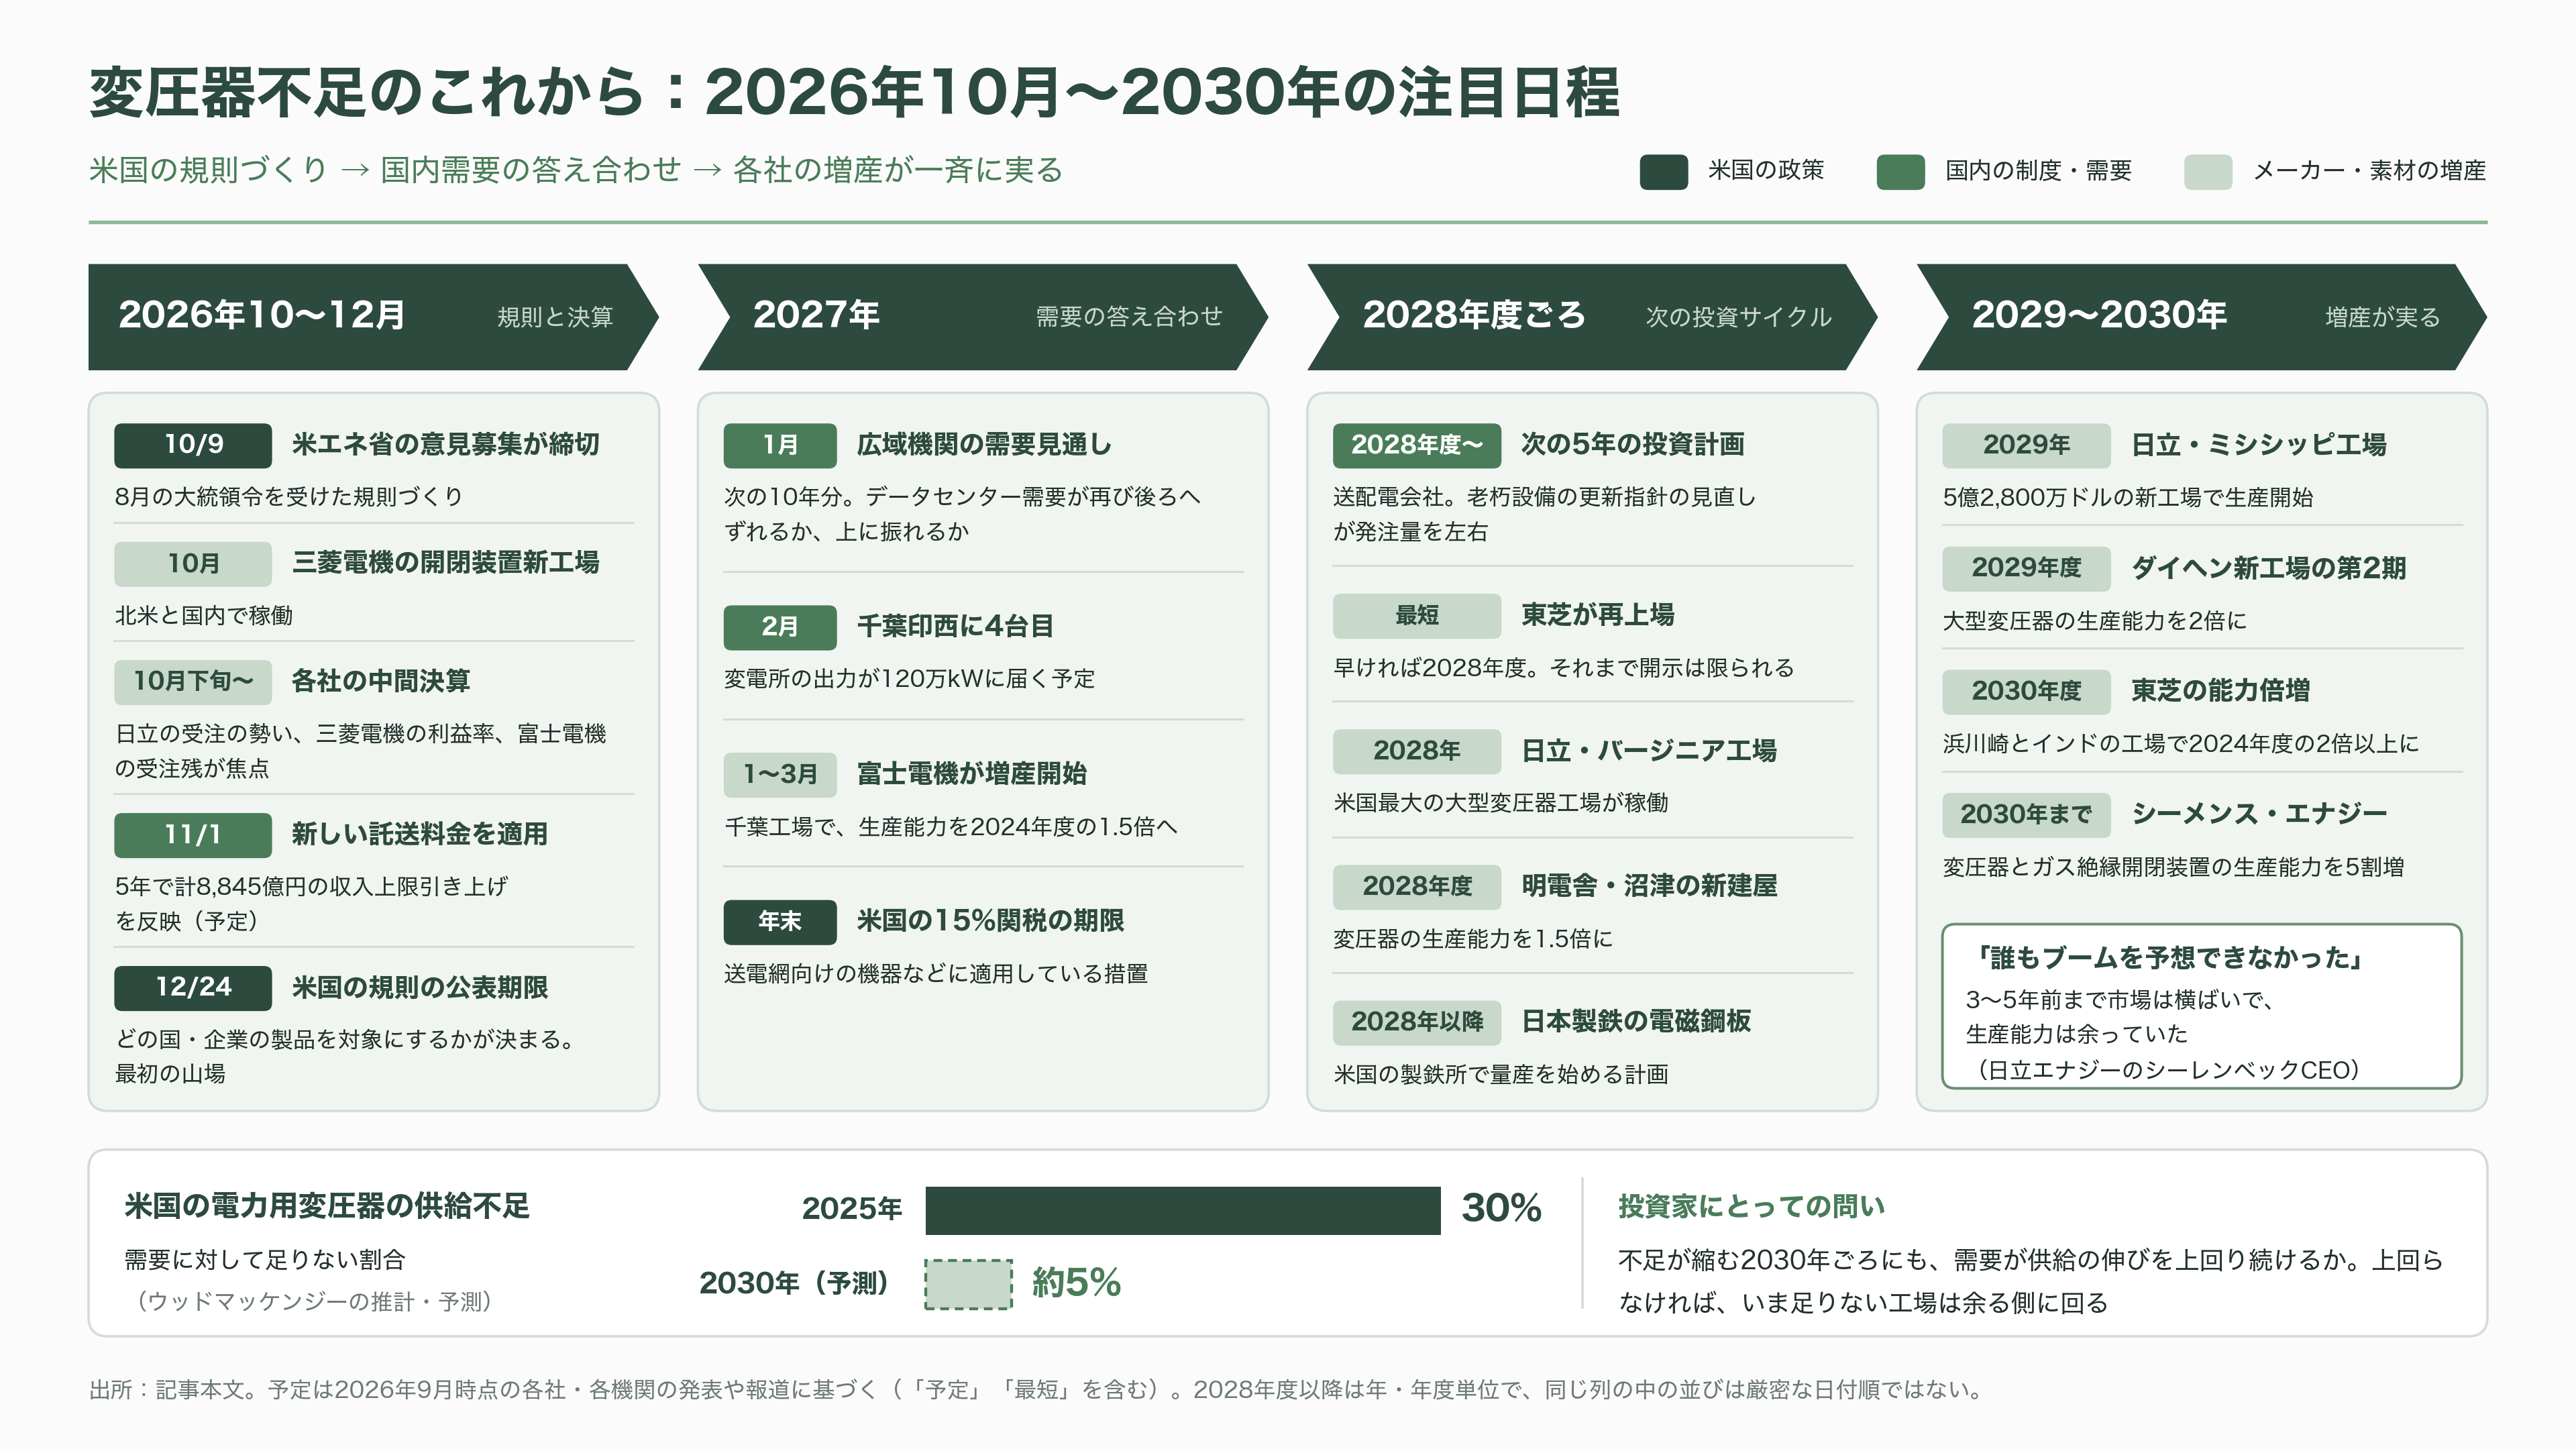
最初の山場は、米国の規則づくりだ。大統領令を受けた米エネルギー省の意見募集は10月9日に締め切られ、12月24日までに、どの国のどの企業の製品を対象にするかを定めた規則が示される。中国製が本格的に締め出されれば、米国の変圧器不足は再び強まり、中国以外に工場を持つメーカーへの注文が増える。
10月下旬から11月にかけては、各社の中間決算が続く。日立では4〜6月に急増した送配電の受注の勢いが続くか、三菱電機ではエネルギーシステム部門の利益率がどこまで上がるか、富士電機では変電設備の受注残がさらに積み上がるかが焦点になる。10月には三菱電機の開閉装置の新工場が北米と国内で動き出し、11月1日からは送配電各社の新しい託送料金が適用される予定だ。
2027年に入ると、需要側の答え合わせが始まる。1月には広域機関が次の10年の需要見通しを公表する。データセンター需要が再び後ろへずれるのか、上に振れるのかは、国内の変圧器需要を占う最も重要な数字だ。2月には千葉印西変電所の4台目の変圧器が入る予定で、1〜3月には富士電機の千葉工場で変圧器の増産が始まる。年末には、米国が送電網向けの機器などに適用している15%の関税の期限が来る。
2028年度からは、送配電会社の次の5年間の投資計画が動き出す。広域機関は老朽設備の更新の指針の見直しに着手しており、その内容が次の発注の量を左右する。同じころ、東芝が最短で再上場を目指し、日立エナジーのバージニア工場、明電舎の沼津の新建屋、日本製鉄の米国での電磁鋼板の量産も立ち上がる。
そして2029年から2030年にかけて、各社の増産が一斉に実を結ぶ。日立エナジーのミシシッピ工場、ダイヘンの新工場の第2期、東芝の生産能力倍増、シーメンス・エナジーの5割増がこの時期に重なる。ウッドマッケンジーは、米国の電力用変圧器の供給不足が、2025年の30%から2030年には5%程度まで縮むと予測している。
投資家にとっての問いは、その時点でも需要が供給の伸びを上回り続けるかどうかだ。データセンターの建設が遅れ、送配電の更新が一巡すれば、いま足りない工場は余る側に回る。シーレンベック氏が振り返ったように、ほんの数年前まで、この業界は生産能力の余りに悩んでいた。逆に、データセンターと電化の需要が続き、各国が中国製を締め出す流れが強まれば、国内外に工場を持ち、値上げを利益に変えられるメーカーの優位は長く続く。
日本に限れば、20万ボルトを超える大型機は、国内の規格と工場の制約から、需給がほどけるまでに時間がかかりそうだ。三菱電機が赤穂工場の増産に踏み切るのか。日立の中国製の国際規格品を、電力会社がどこまで受け入れるのか。富士電機が積み上がった受注残をどれだけ早く売上に変えるのか。そして東芝がいつ株式市場に戻ってくるのか。この四つの答えが、日本の変圧器不足の出口と、重電株の次の相場を形づくる。