核兵器用ウランの工場跡に描かれた「69兆円」
冷戦のさなかに核兵器用のウランを濃縮し、のちに原発の燃料も作っていた巨大な工場の跡地に、AIのためのデータセンターを17棟並べる。場所は米オハイオ州南部の町パイクトン。2001年に濃縮を終えた国の土地だ。その隣には、大型の原子力発電所9基分に相当する天然ガス火力発電所を建てる。この計画を看板に株式上場へ踏み出したソフトバンクグループ傘下の米SBエナジーが、その上場を先送りした。
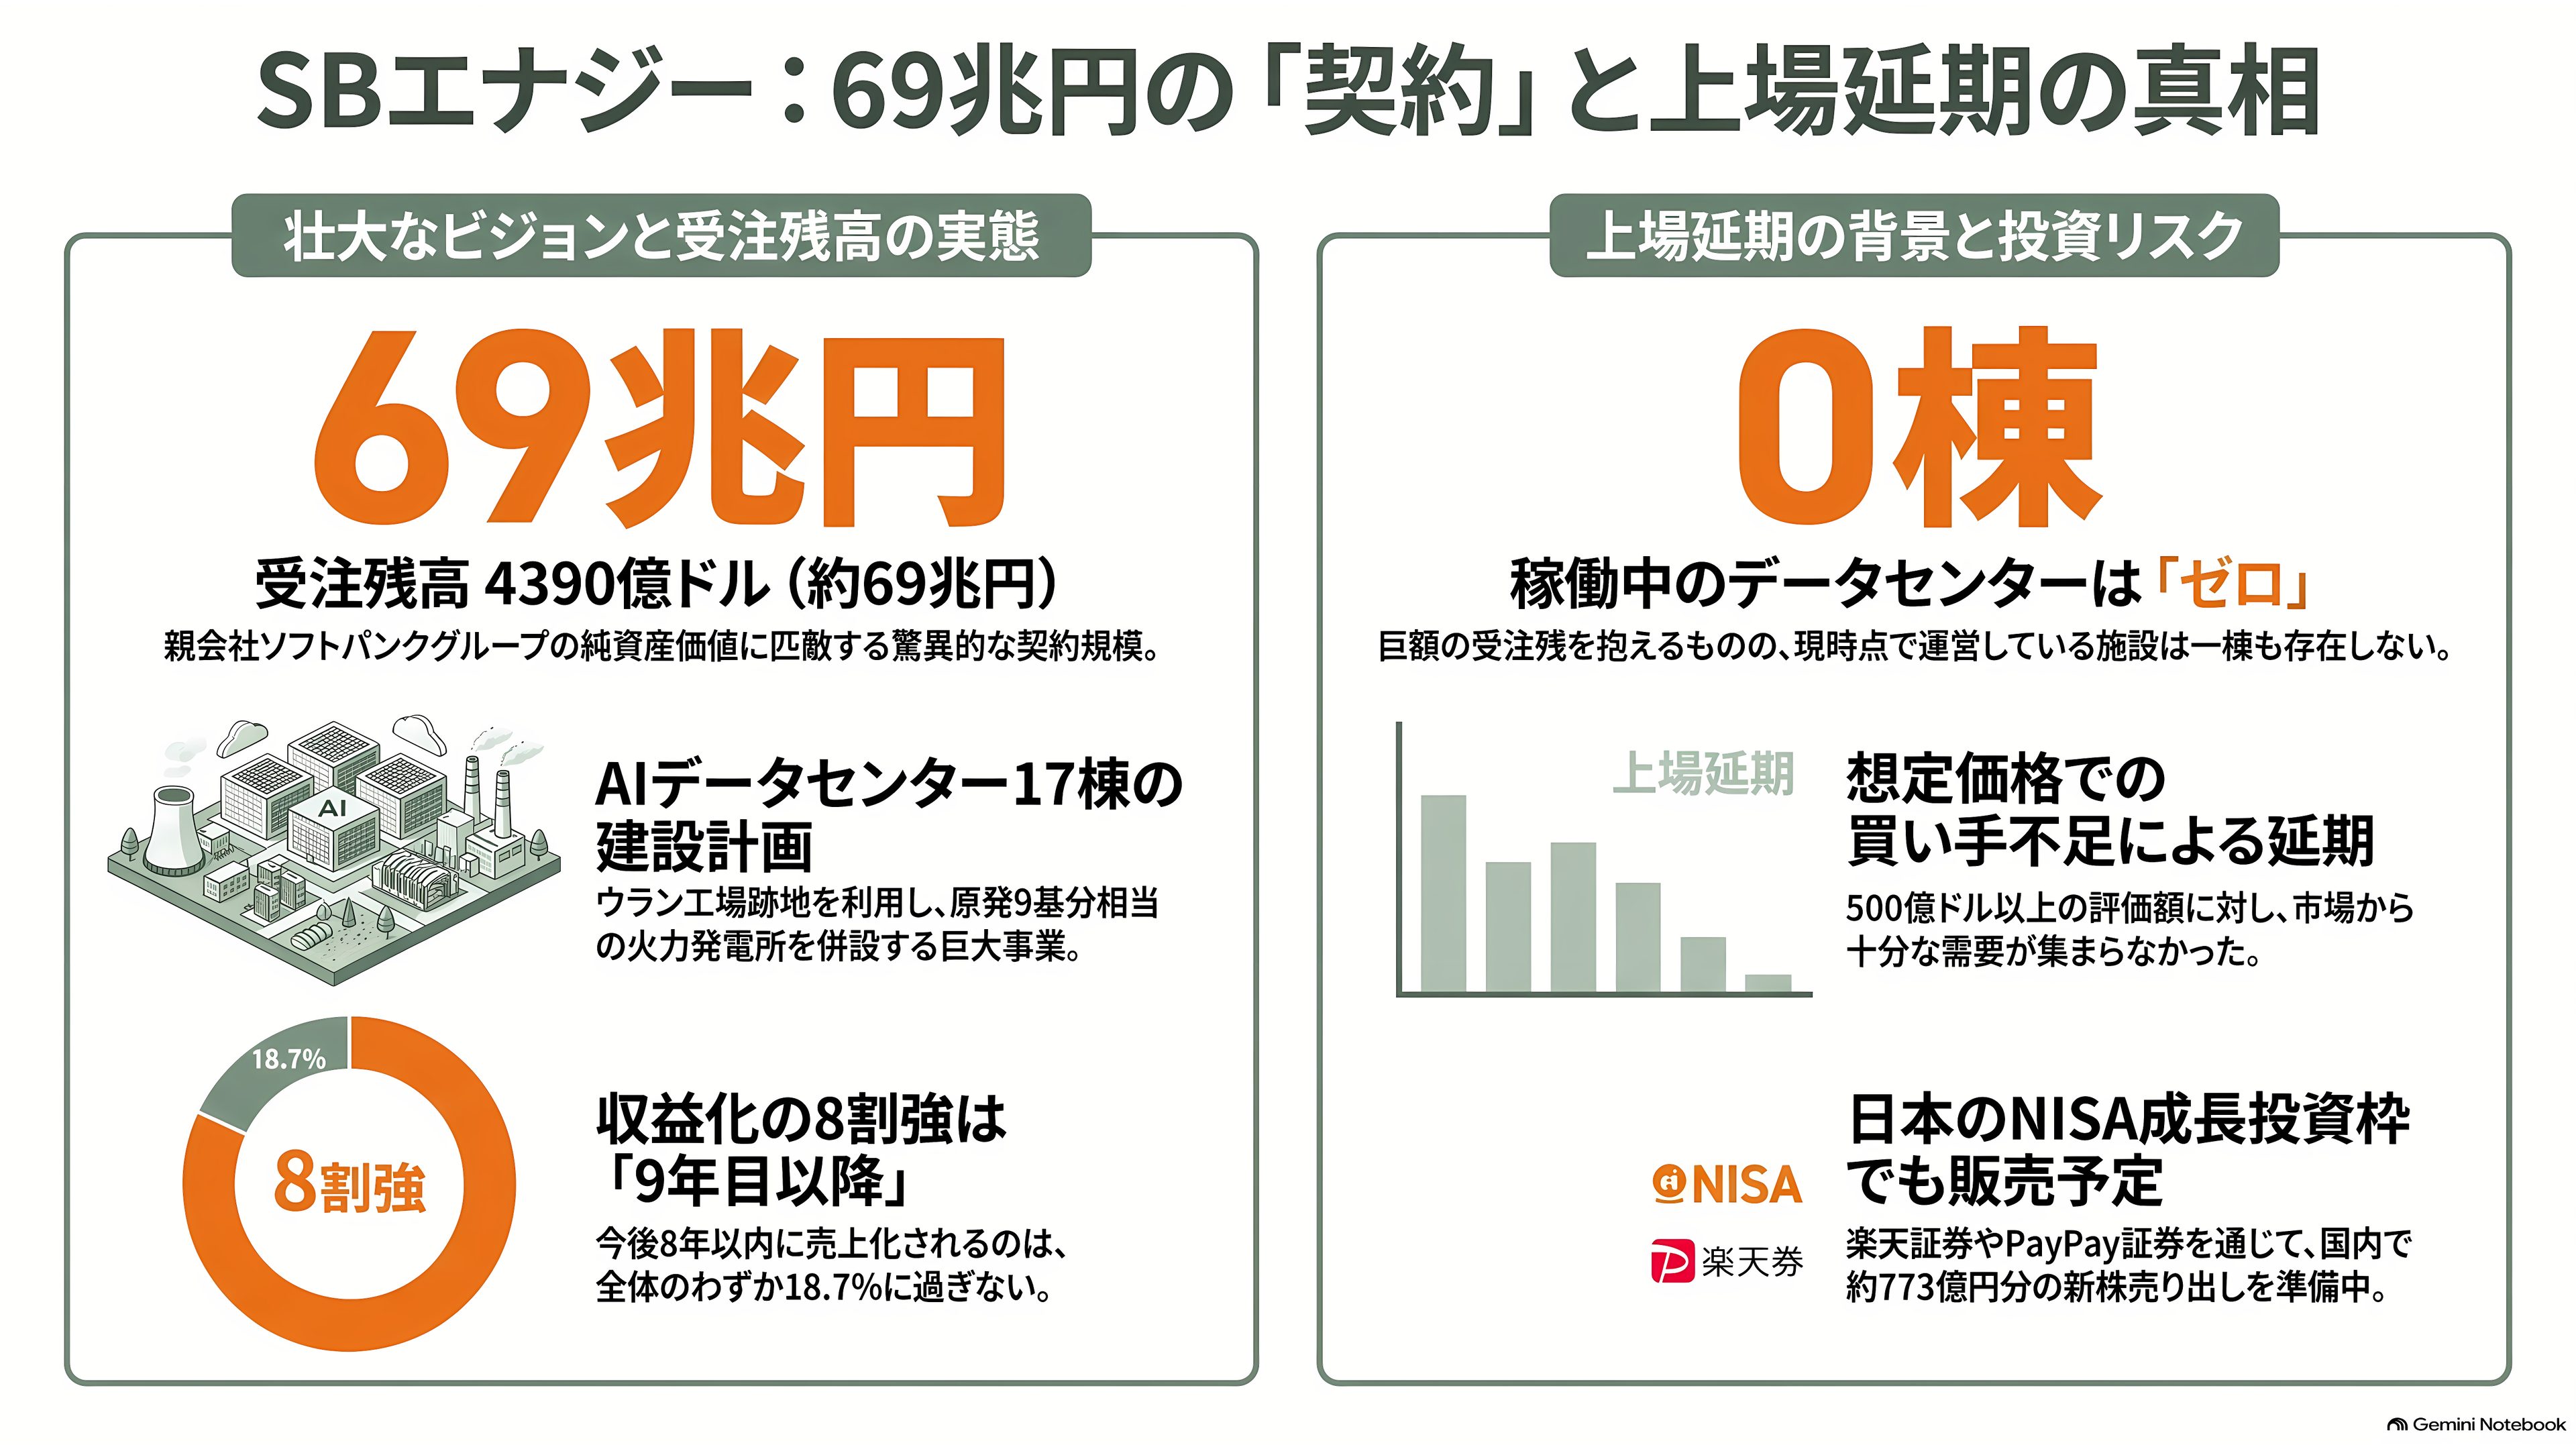
上場は9月中の予定だった。会社とJPモルガンやゴールドマン・サックス、みずほなどの引受銀行が想定した価格帯では、十分な買い手が集まらなかったと、米ニューヨーク・タイムズが9月21日に報じている。上場は早くても10月中旬から下旬にずれ込む見通しだ。狙っていた評価額は500億ドル(約7兆9000億円)以上、調達額は50億〜70億ドル(約7900億〜1兆1000億円)。実現すれば、今年最大級の上場になるはずだった。
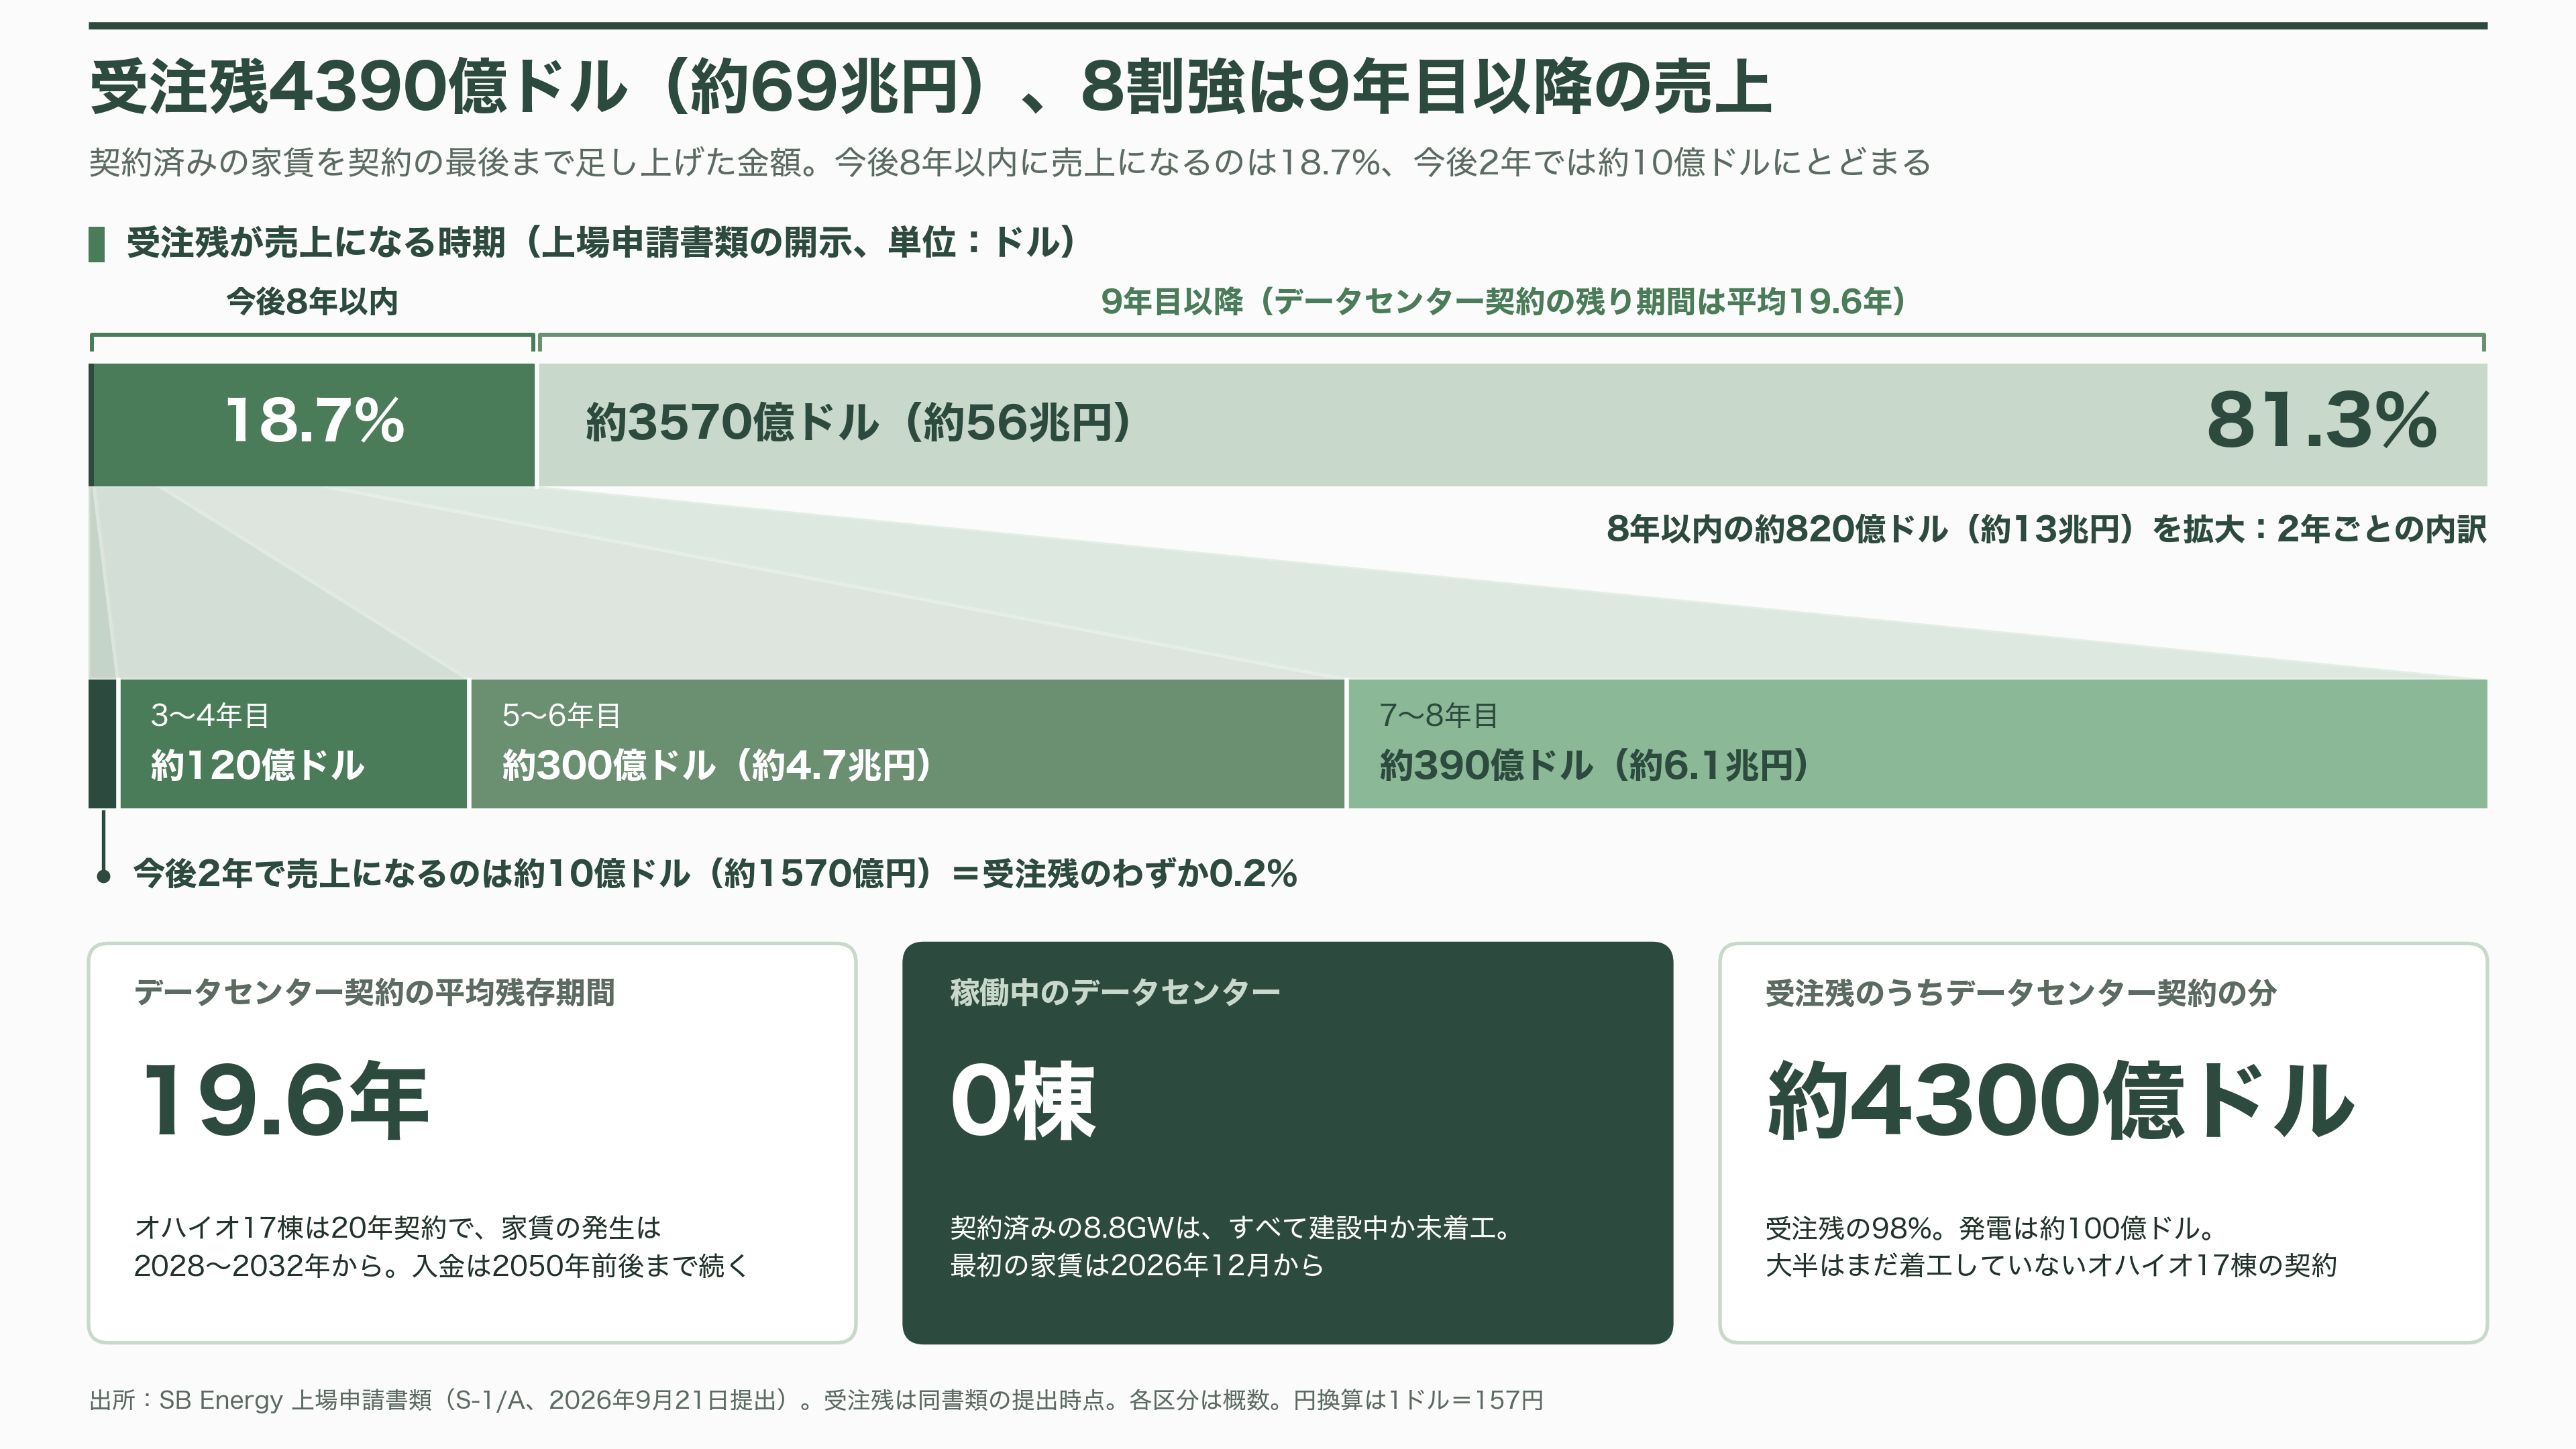
SBエナジーが抱える受注残、つまり契約は結んだがまだ売上になっていない金額は、4390億ドル、日本円にして約69兆円にのぼる。親会社ソフトバンクグループの純資産価値とほぼ同じ大きさだ。ところが、このうち今後8年以内に売上になるのは18.7%にすぎない。残る8割強が入ってくるのは、9年目以降である。そして、同社が運営しているデータセンターは、いまのところ1棟もない。
この上場は、日本の個人投資家にも無関係ではない。SBエナジーは米国での上場に合わせて、日本でも最大5億ドル、届出書ベースで約773億円分の新株を売り出す手続きを進めていた。楽天証券やPayPay証券などが、NISAの成長投資枠でも申し込めるよう準備している。
SBエナジーとは何か——AIの「大家」と「発電所」を一社で
一言でいえば、AIのための巨大な貸しビルと、そこへ電気を送る発電所を、まとめて自前で用意しようとしている会社だ。
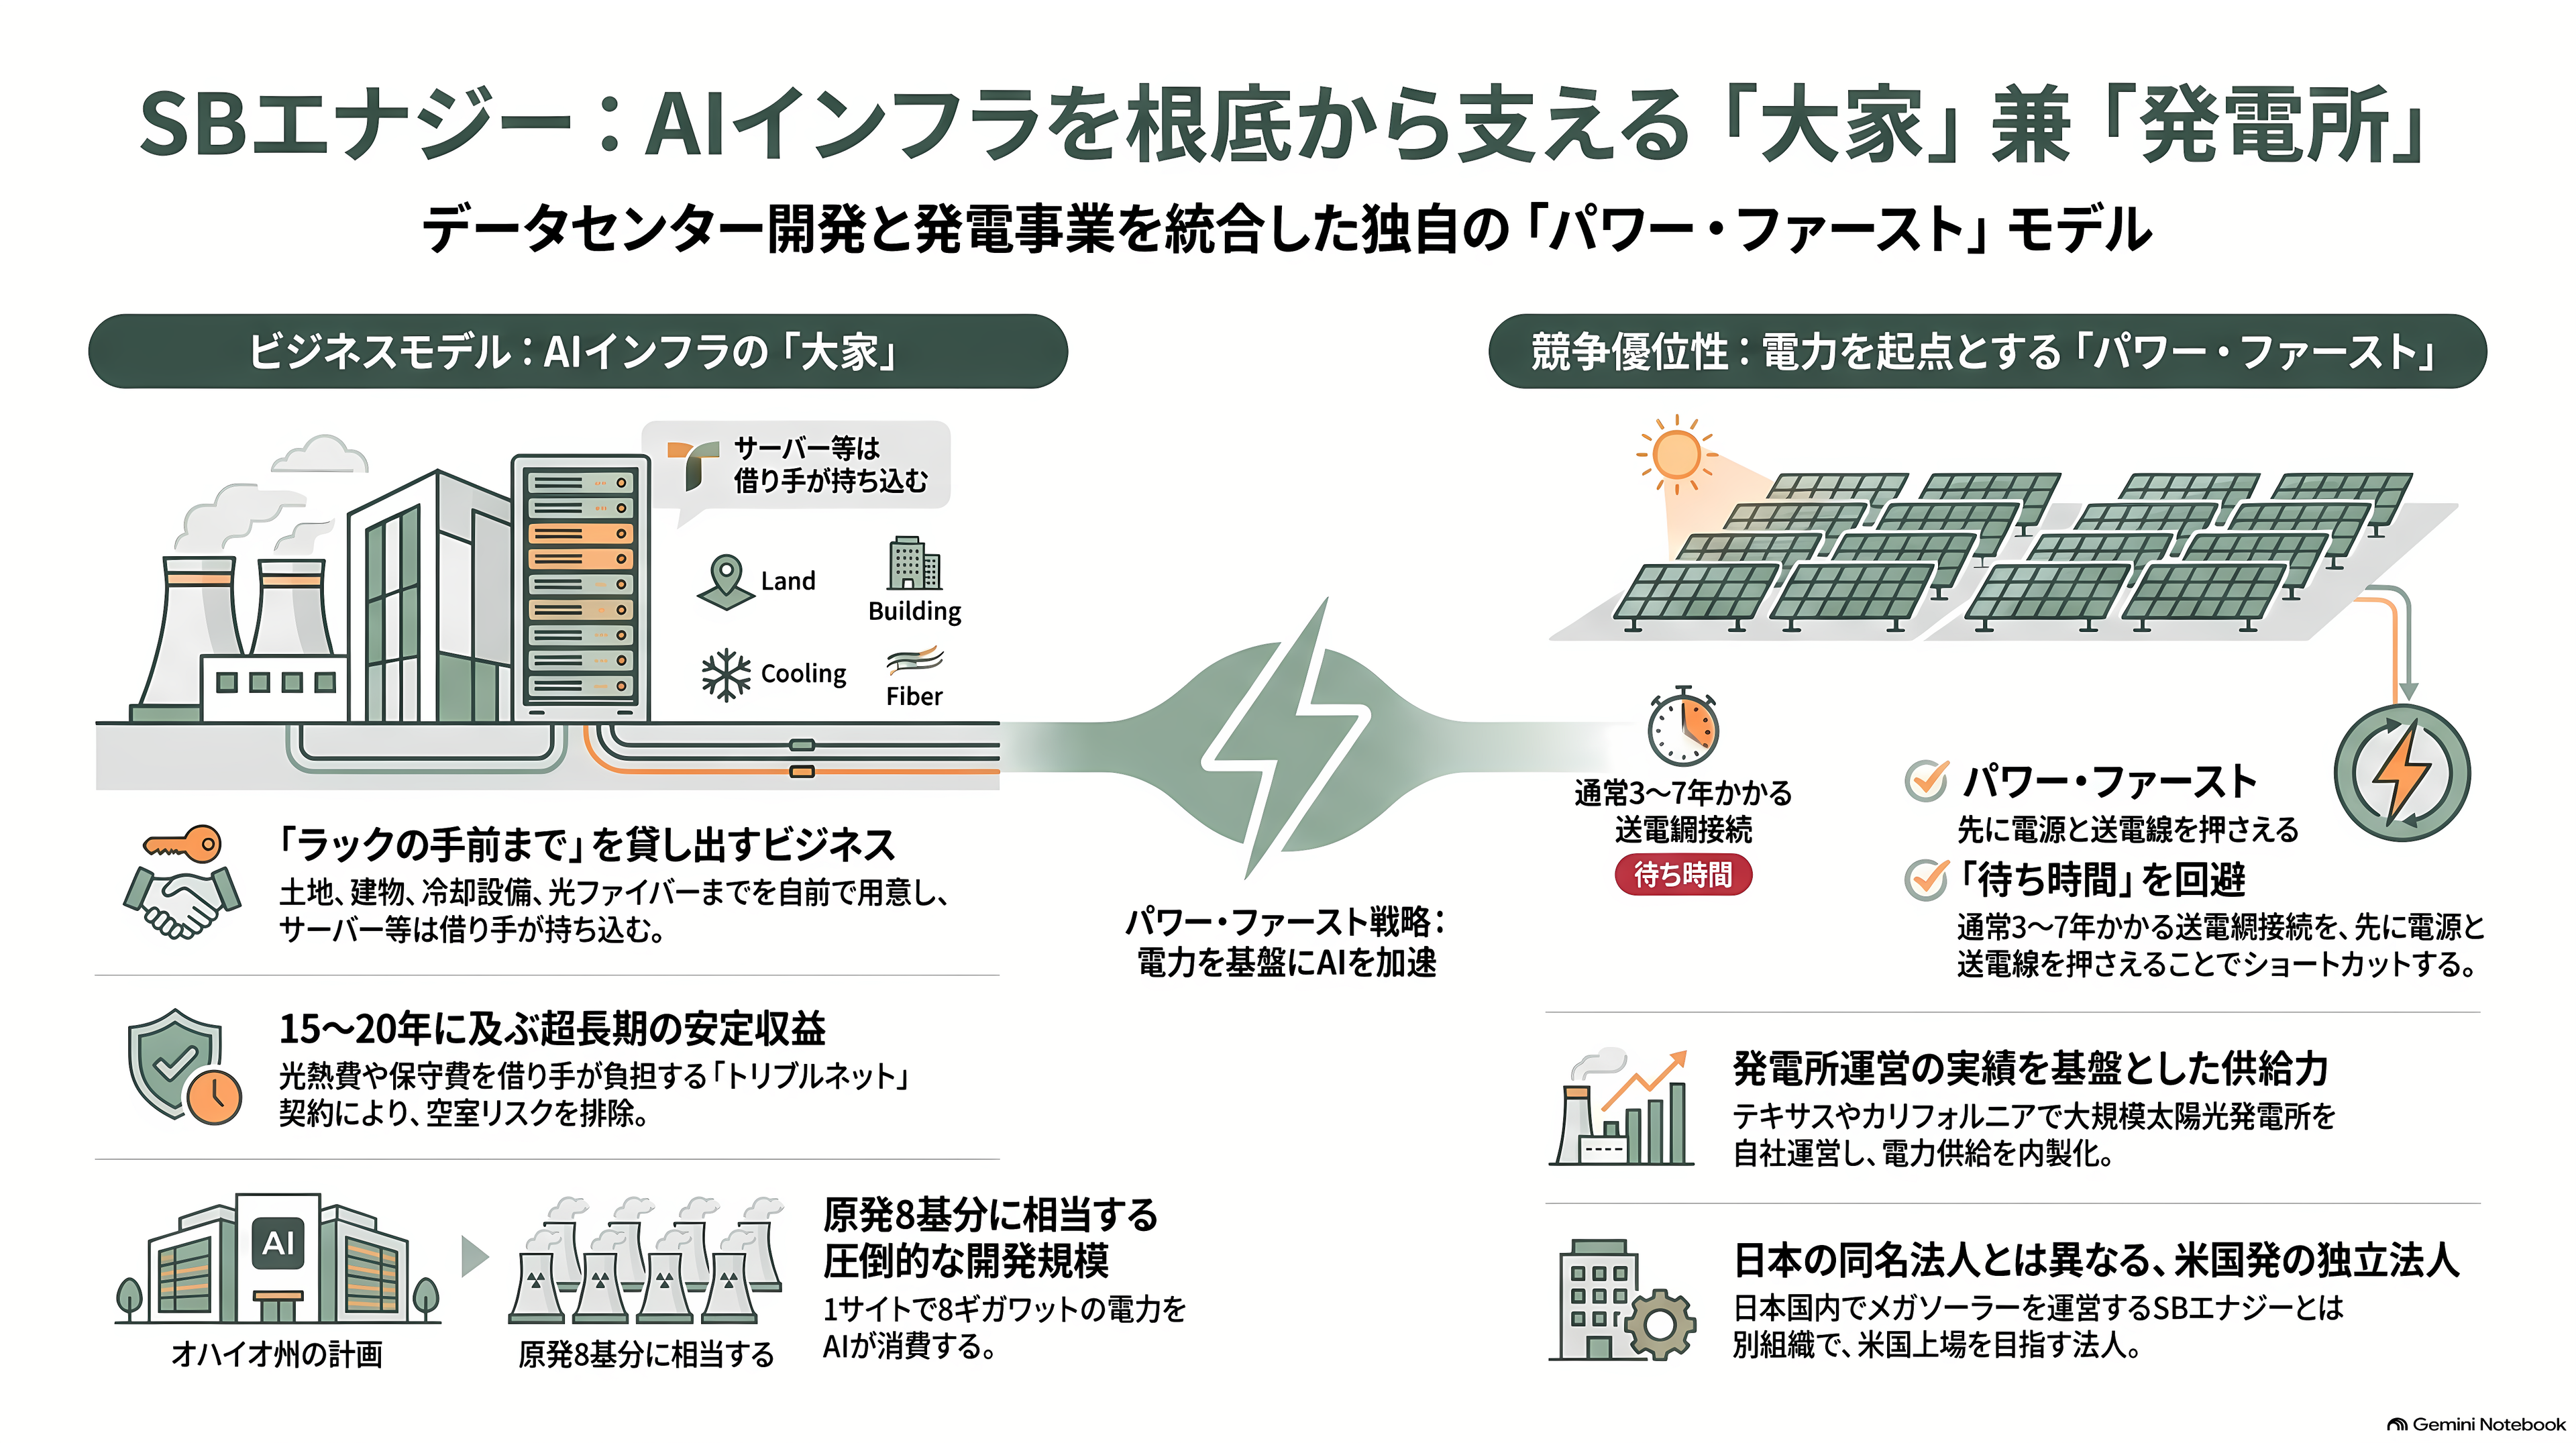
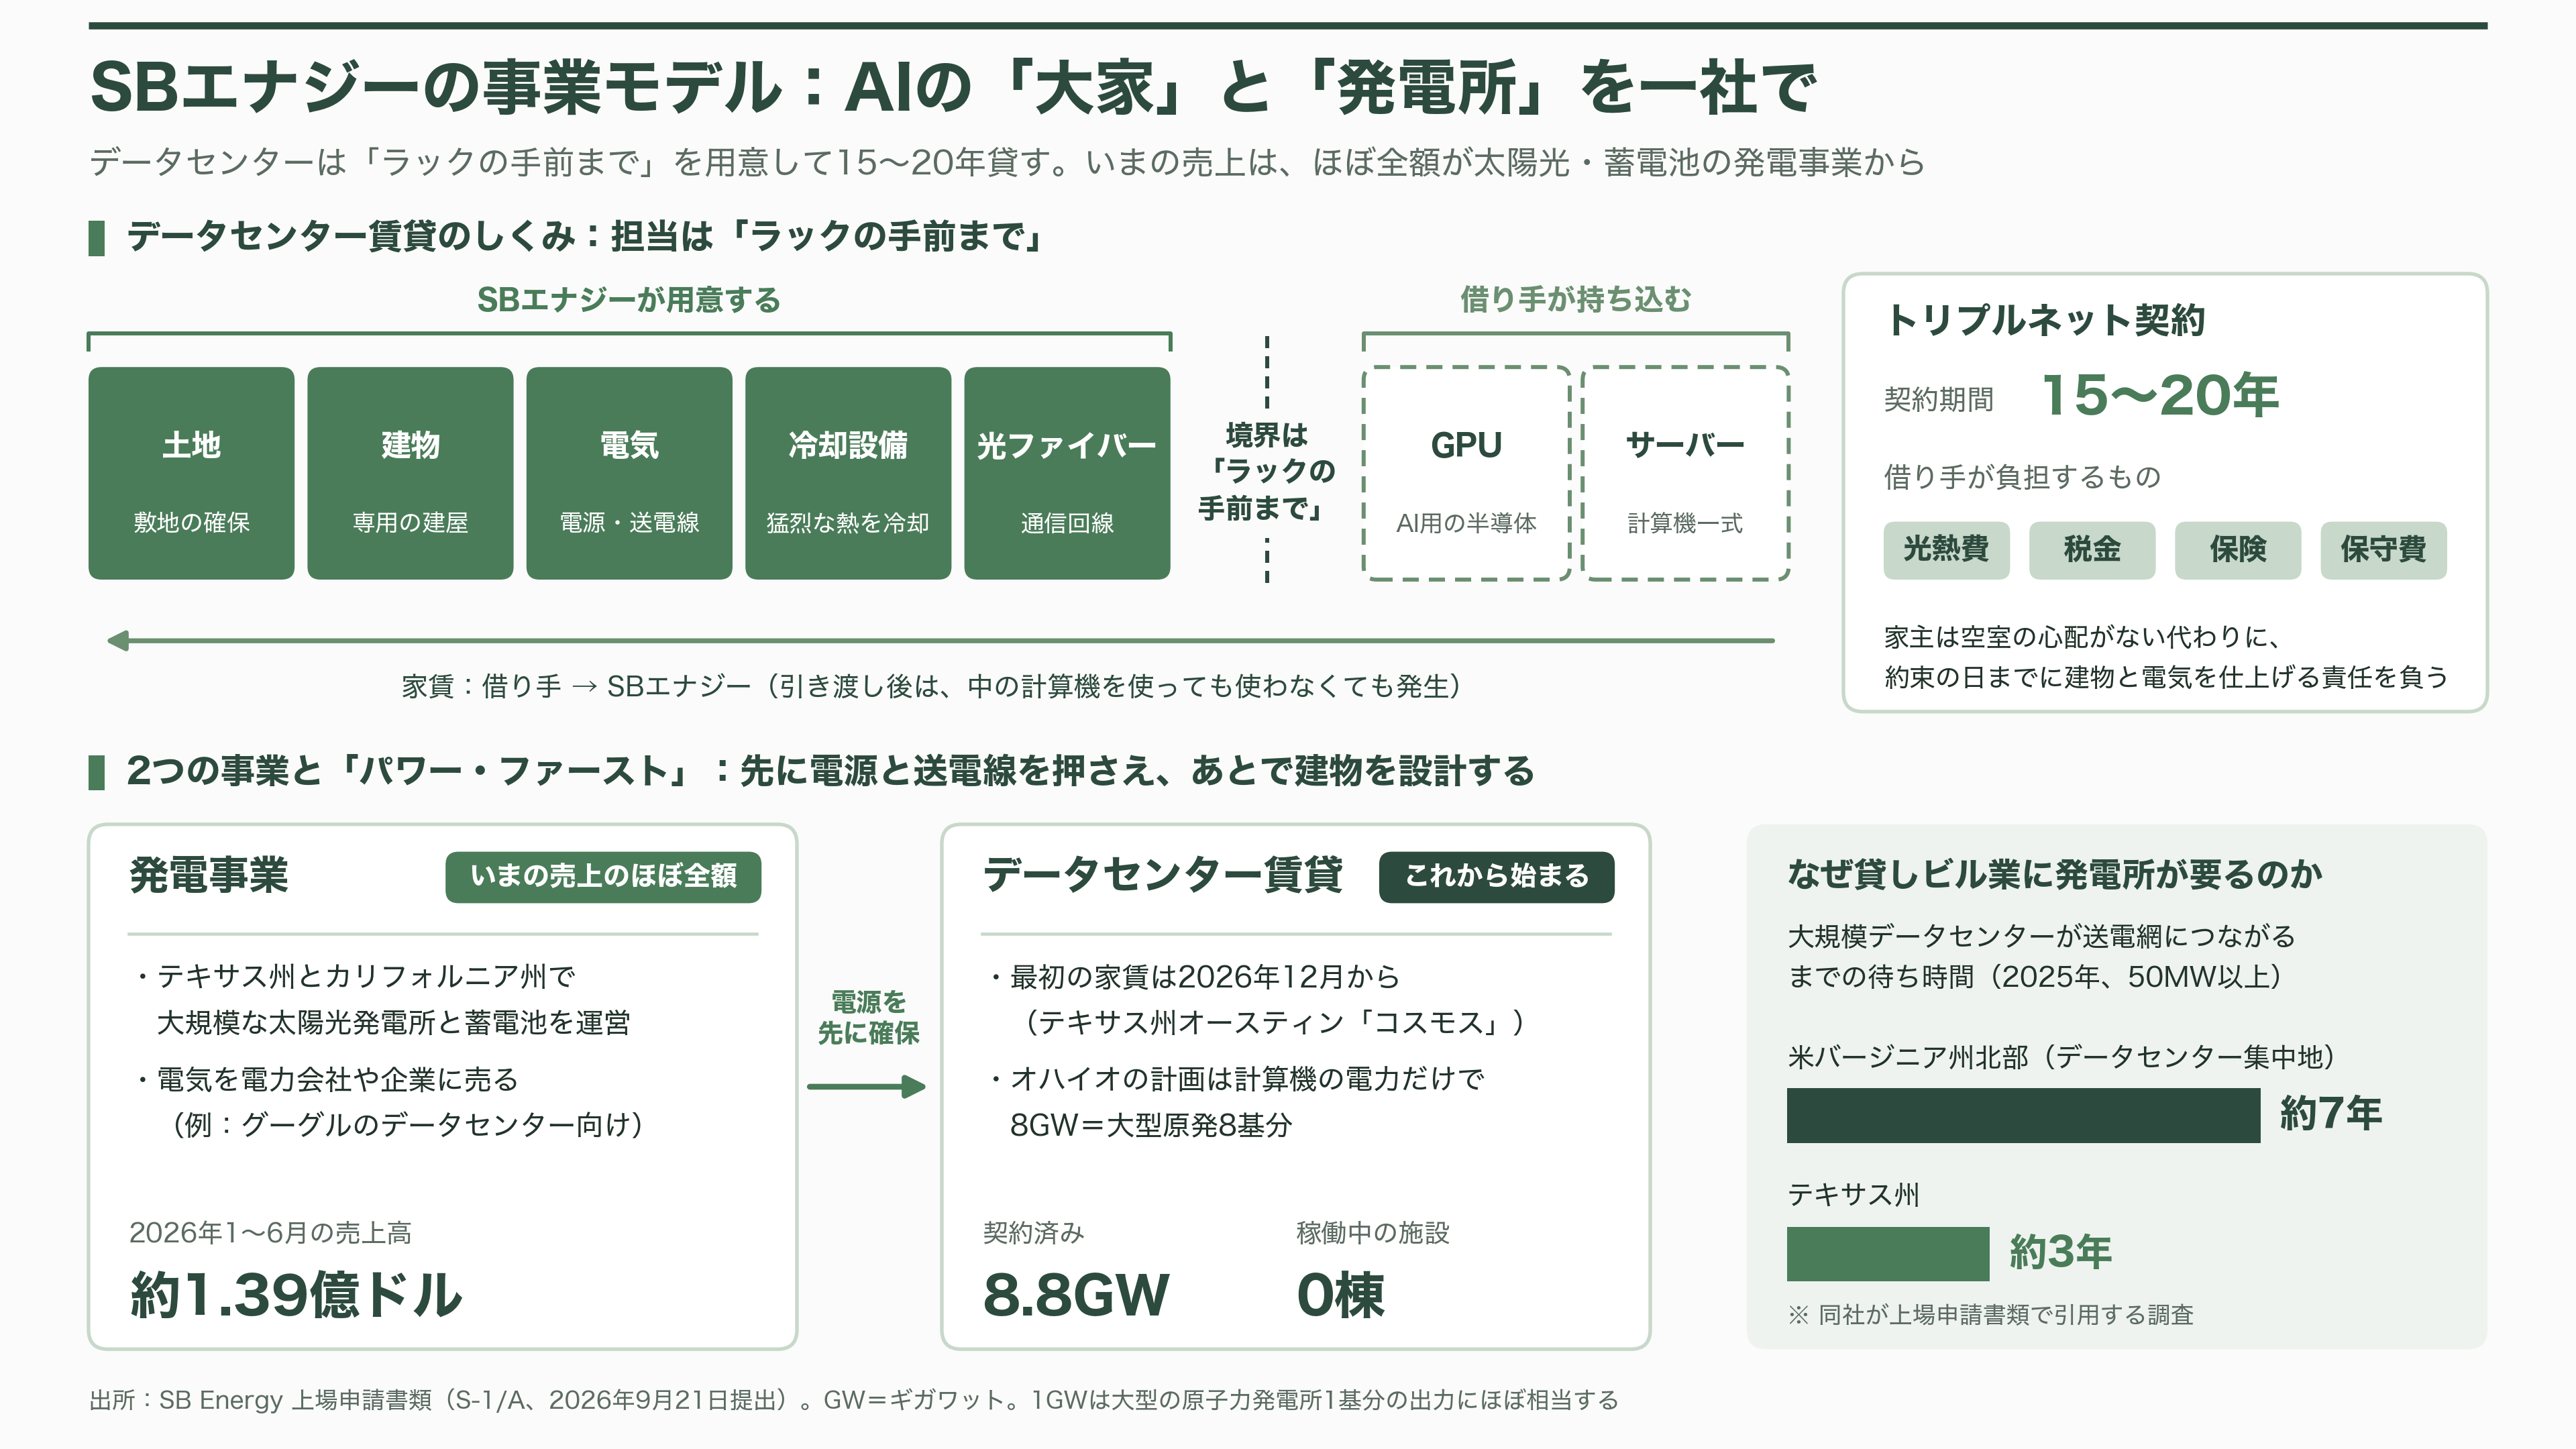
ChatGPTのような生成AIを動かすには、エヌビディアの画像処理半導体(GPU)を大量に詰め込み、猛烈な熱を冷やし続ける専用の建物が要る。SBエナジーが用意するのは、その土地と建物、電気、冷却設備、光ファイバーまで。中に並べる半導体やサーバーは、借り手が自分で持ち込む。同社の上場申請書類の言葉を借りれば、担当範囲は「ラックの手前まで」だ。
契約は「トリプルネット」と呼ばれる長期の賃貸借で、光熱費も税金も保険も保守費も、借り手が負担する。建物が完成して引き渡されれば、借り手は中の計算機を使っても使わなくても、15年から20年にわたって家賃を払い続ける。家主の側から見れば、空室の心配がない代わりに、約束の日までに建物と電気を仕上げる責任をすべて背負う商売である。
もう一つの顔が発電会社だ。テキサス州とカリフォルニア州で大規模な太陽光発電所と蓄電池を運営し、電力会社や企業に電気を売っている。いまの売上は、ほぼ全額がこちらから来ている。
貸しビル業に、なぜ発電所が要るのか。AIデータセンターにとって、いちばん手に入りにくいのが電気だからだ。同社が引用する調査によると、大規模なデータセンターが送電網につながるまでの待ち時間は、データセンターが集中する米バージニア州北部で約7年、テキサス州でも約3年に延びている。SBエナジーは、先に電源と送電線を押さえ、そのあとで建物を設計する「パワー・ファースト」を売りにしている。
計画の大きさは、発電所の単位で測ると実感しやすい。1ギガワットは、大型の原子力発電所1基分の出力にほぼ等しい。オハイオの計画は、データセンターの計算機が使う分だけで8ギガワット。原発8基分の電気を、一つの敷地のAIが飲み込む計算になる。
なお、日本国内でメガソーラーを運営してきた同名の「SBエナジー」とは別の会社で、上場を目指しているのは米テキサス州法人のSB Energy, Inc.である。
3つのキャンパス——建設中は1割、オハイオはまだ図面の上
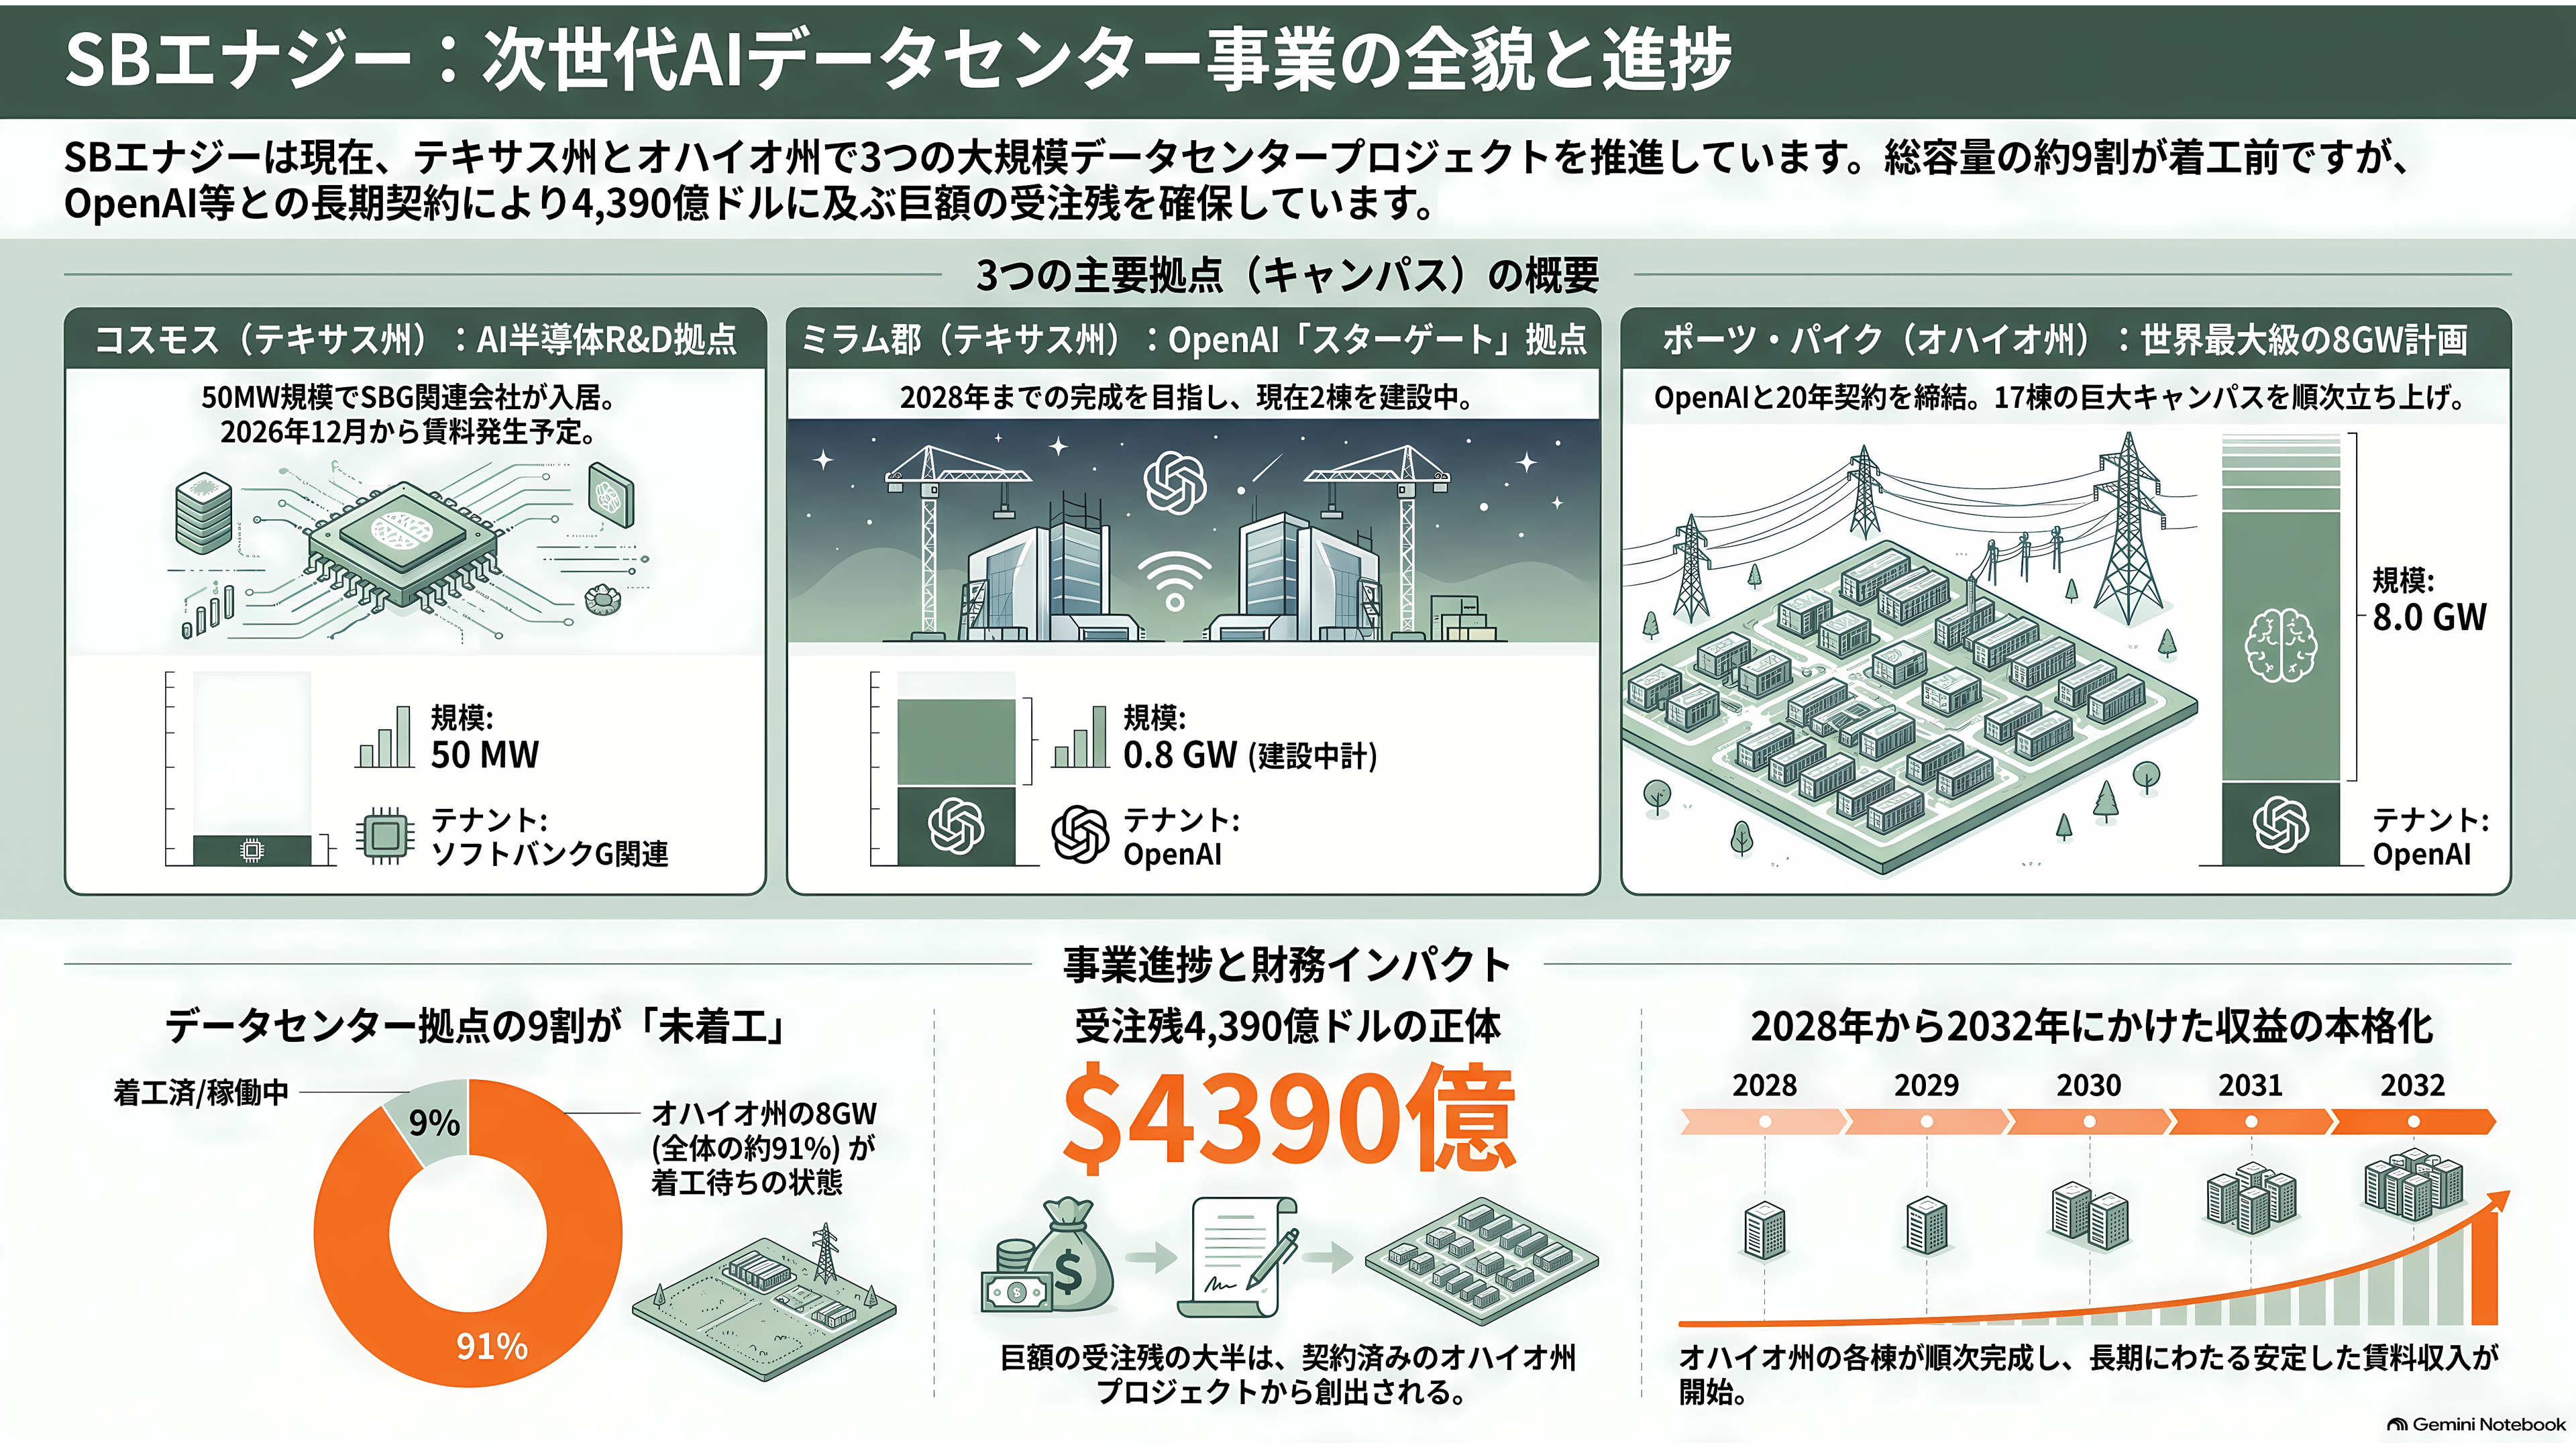
SBエナジーが賃貸契約を結んでいるデータセンターは、3カ所ある。
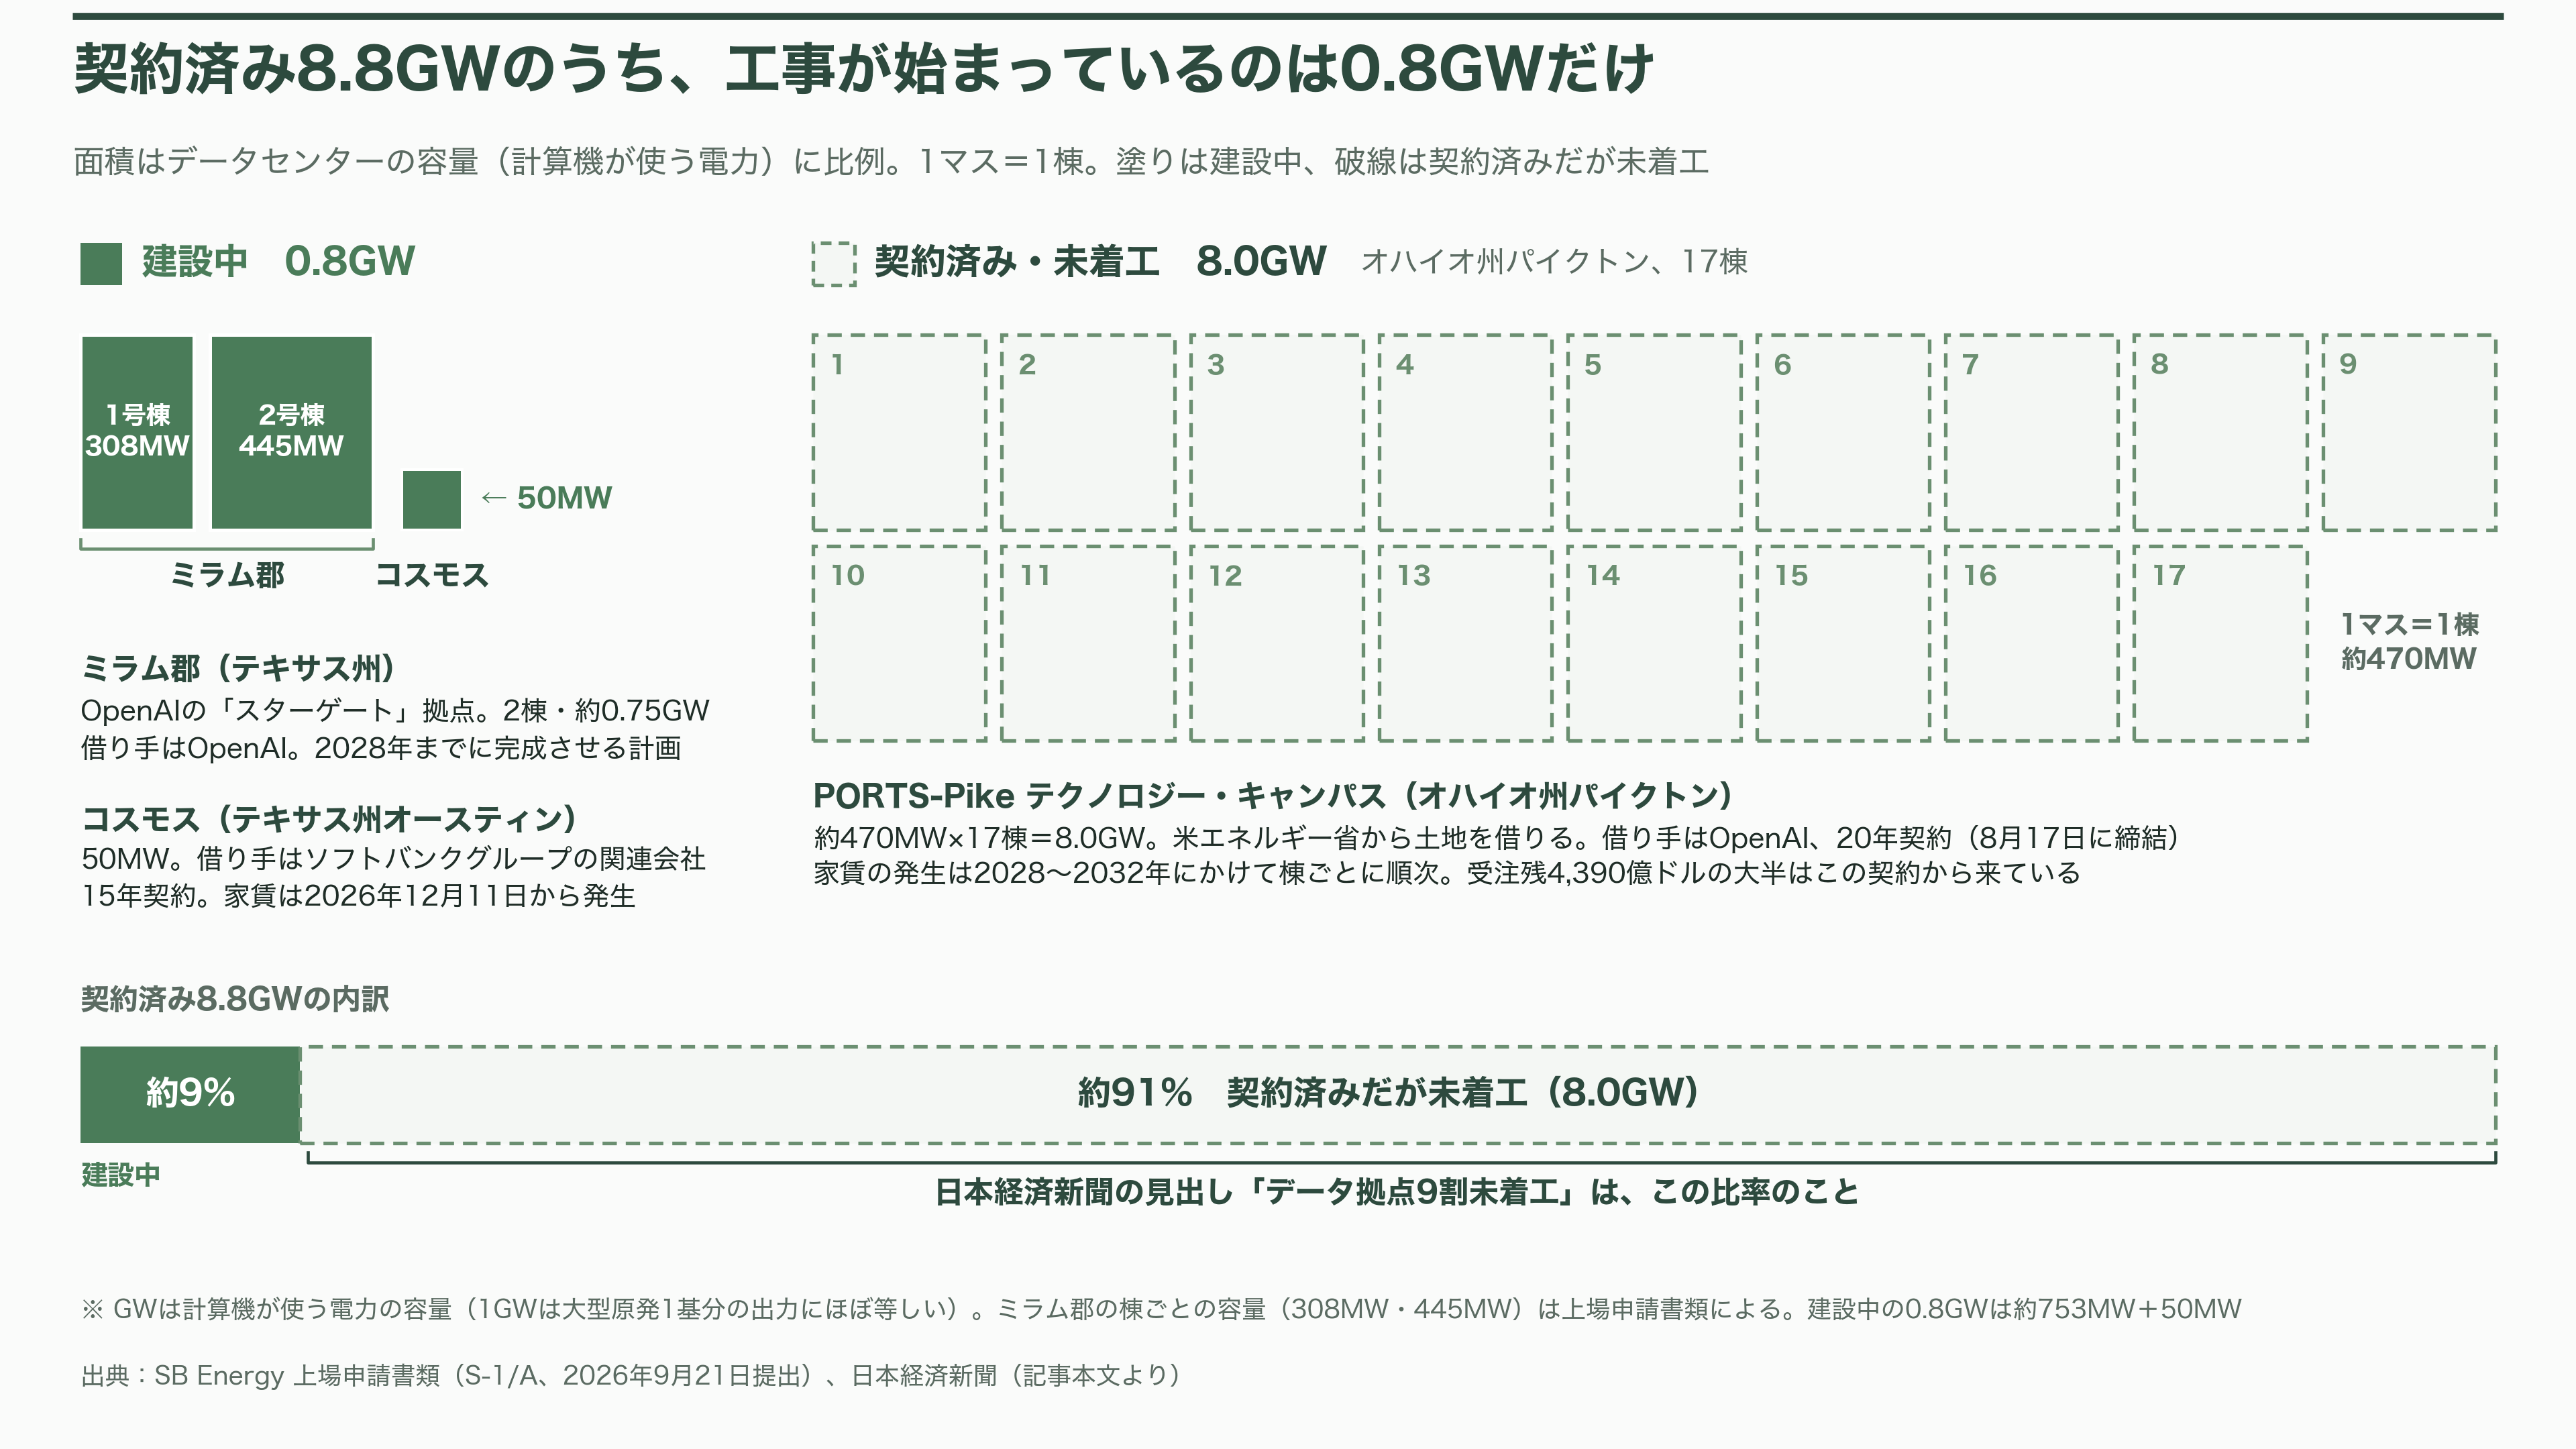
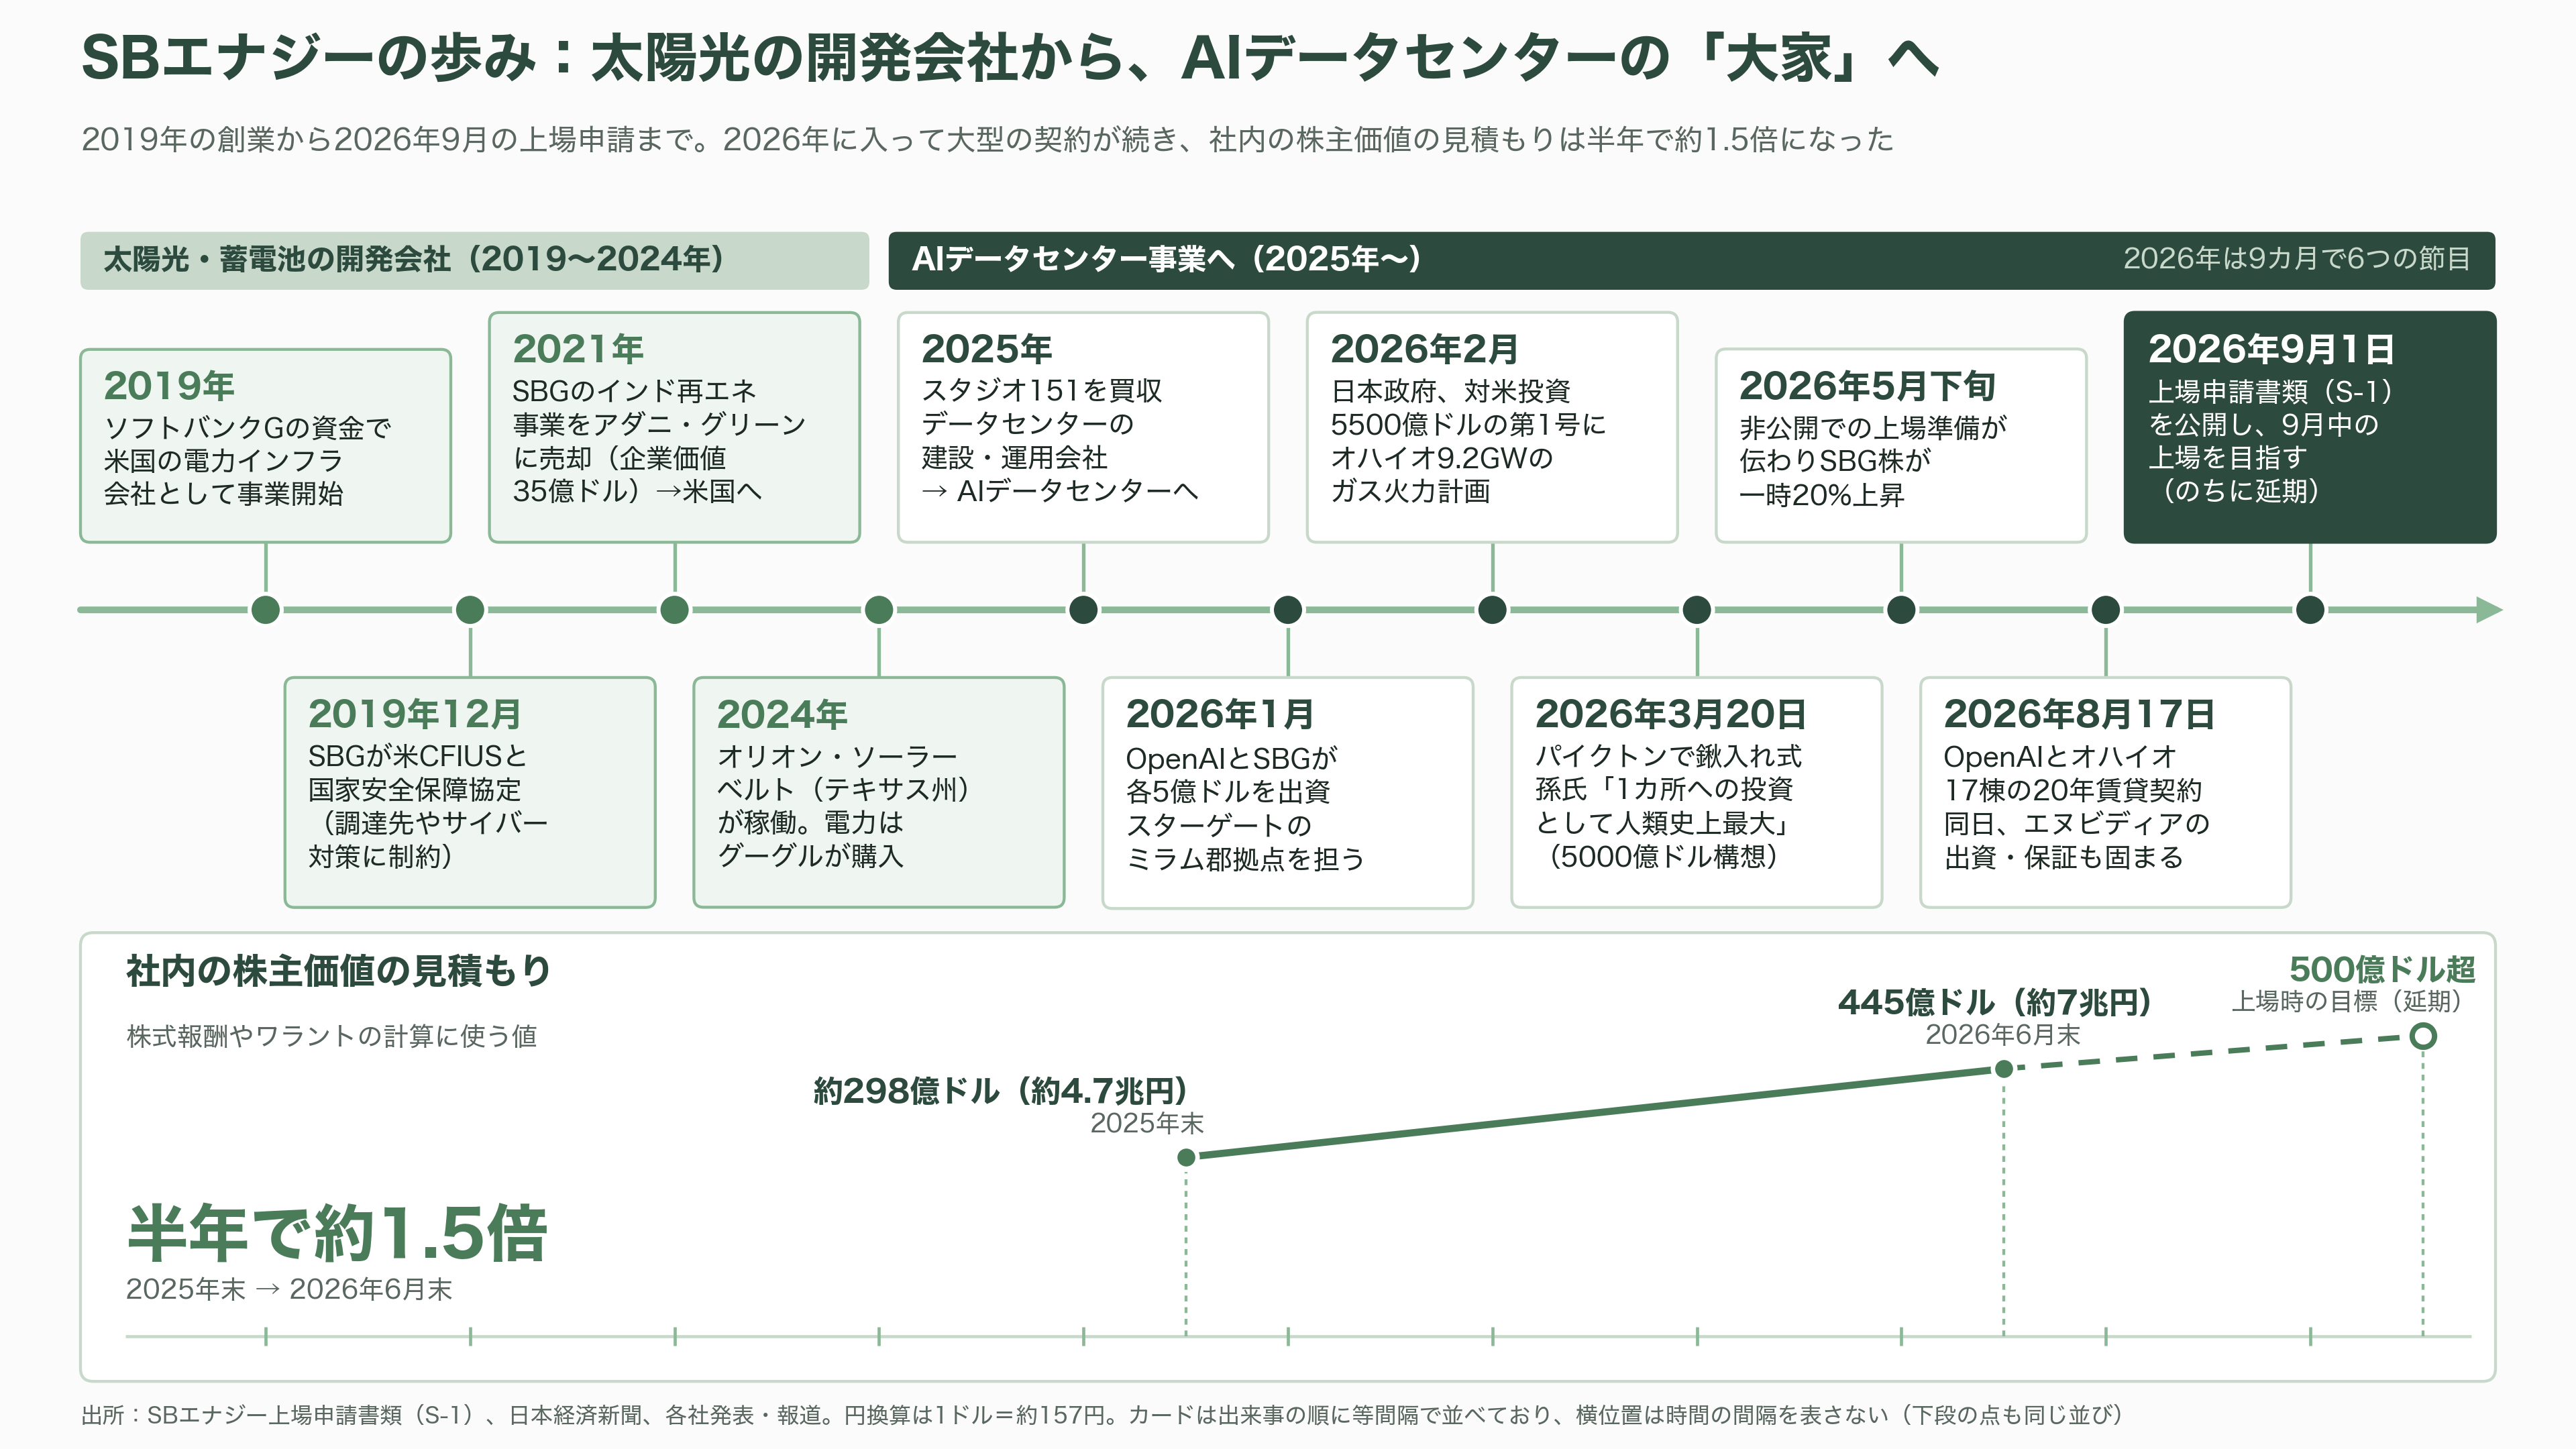
最初に家賃が入る予定なのが、テキサス州の州都オースティンの北西部にある「コスモス」だ。米3Mがかつて研究拠点に使い、2019年から空いていた広大なキャンパスを改装している。規模は50メガワットと小ぶりで、借り手はソフトバンクグループの関連会社。AI向け半導体の研究開発に使う。15年契約で、家賃の総額は約25億ドル(約3900億円)。家賃は、工事が遅れても、原則として2026年12月11日から発生すると決められている。
2つ目は、同じテキサス州のミラム郡だ。OpenAIが進める巨大AIインフラ計画「スターゲート」の拠点の一つで、借り手はOpenAI。建設中の2棟を、2028年までに完成させる計画になっている。ミラム郡は、SBエナジーが以前、グーグル向けの大規模太陽光発電所を建てた土地でもある。
3つ目が、冒頭のオハイオ州パイクトンにある「PORTS-Pike(ポーツ・パイク)テクノロジー・キャンパス」だ。米エネルギー省から土地を借り、1棟あたり約470メガワットの建物を17棟、合計8ギガワットのデータセンターを建てる。8月17日、17棟それぞれについてOpenAIと20年の賃貸契約を結んだ。家賃が発生し始めるのは2028年から2032年にかけてで、棟ごとに順番に立ち上がっていく。
建設中なのはコスモスとミラム郡の合わせて0.8ギガワット。オハイオの8ギガワットは、契約こそ済んだが、まだ着工していない。日本経済新聞が「データ拠点9割未着工」と見出しを打ったのは、この比率のことだ。そして受注残4390億ドルの大半は、このオハイオの契約から来ている。
太陽光の会社が、AIインフラ企業になるまで
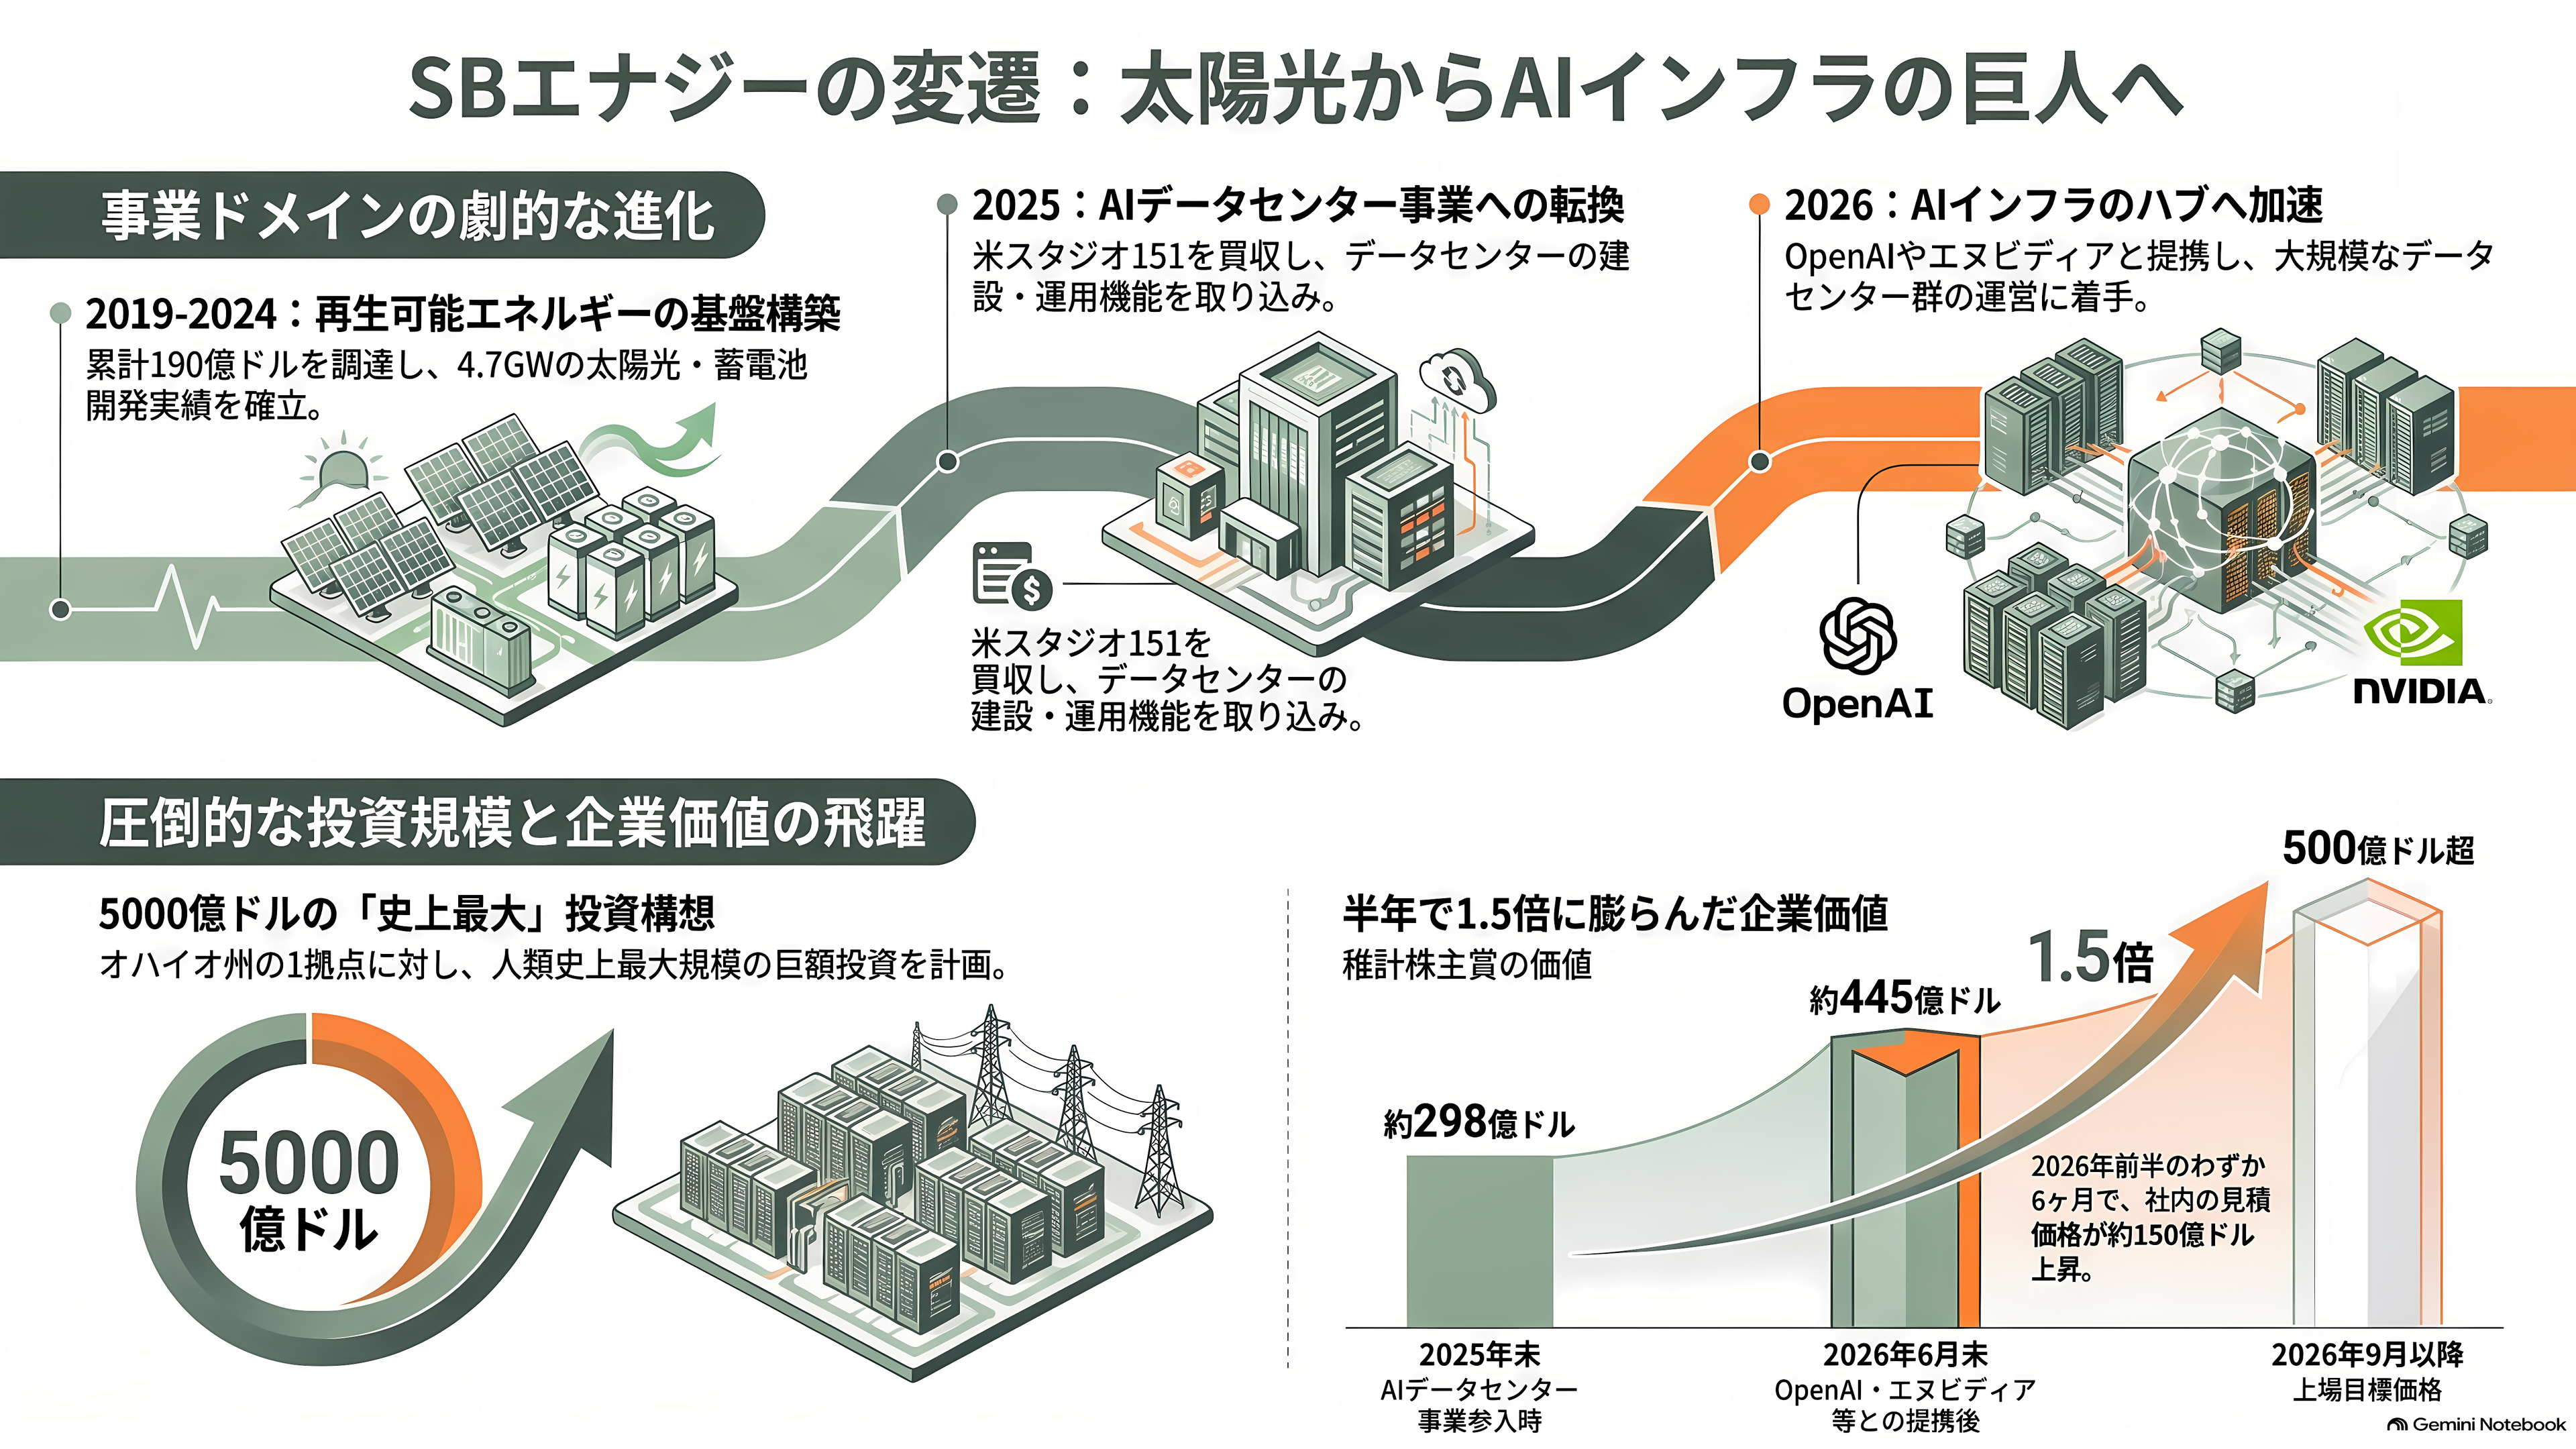
SBエナジーの出発点は、AIではなく太陽光だった。
2019年、ソフトバンクグループの資金を元手に、米国で電力インフラを手がける会社として事業を始めた。共同CEOの一人、リッチ・ホスフェルド氏は、太陽電池大手ファースト・ソーラーなどで事業の要職を務め、ベンチャーキャピタルのトゥルー・ノース・ベンチャー・パートナーズではパートナーだった。もう一人のアビジート・サテ氏は、米太陽光大手サンエジソンで設計・エンジニアリング部門を率い、ソフトバンクのインド再生可能エネルギー事業で最高執行責任者を務めた人物だ。そのインド事業は2021年、インドのアダニ・グリーンに企業価値35億ドル(約5500億円)で売却されている。ソフトバンクは再エネ事業の軸足を、インドから米国へ移した格好だ。
外国資本のソフトバンクが米国の電力インフラを持つことから、2019年12月にはソフトバンクが米政府の対米外国投資委員会(CFIUS)と国家安全保障協定を結んだ。SBエナジーは、調達先やサイバー対策に制約を受けながらの出発だった。
最初の数年は、太陽光と蓄電池の開発会社として実績を積んだ。代表作が、テキサス州ミラム郡の「オリオン・ソーラーベルト」だ。2024年に稼働し、電気はグーグルが買い取って、同社のデータセンターに送っている。創業から開発と資金調達を終えて着工まで進めた太陽光と蓄電池は4.7ギガワット、案件ごとに集めた資金は累計で約190億ドル(約3兆円)にのぼる。
転機は2025年に訪れた。データセンターの建設管理と運用を担う米スタジオ151を買収し、AIデータセンター事業に乗り出したのだ。スタジオ151は2008年から、他社のために15のデータセンターを完成させてきた会社である。
2026年に入ると、動きは一気に加速する。1月、OpenAIとソフトバンクグループがそれぞれ5億ドル(約785億円)を出資し、SBエナジーはスターゲートのミラム郡拠点を建てて運営する役回りを得た。2月には、日本政府が対米投資5500億ドル(約86兆円)の第1号案件として、オハイオ州の9.2ギガワットのガス火力発電計画を発表する。3月20日には、パイクトンの現地で孫正義会長兼社長、ラトニック米商務長官、ライト米エネルギー長官が鍬入れ式に並んだ。孫氏はこの場で、この1カ所に5000億ドル(約79兆円)を投じる構想を示し、「1カ所への投資としては人類史上最大のもの」と語っている。
5月下旬、OpenAIの上場準備に加えて、SBエナジーも非公開で上場申請の準備を進めていると伝わると、ソフトバンクグループ株は一時20%上昇した。8月17日にはOpenAIとオハイオ17棟の賃貸契約を結び、同じ日にエヌビディアとの出資と保証の契約も固めた。そして9月1日、上場申請書類を公開した。
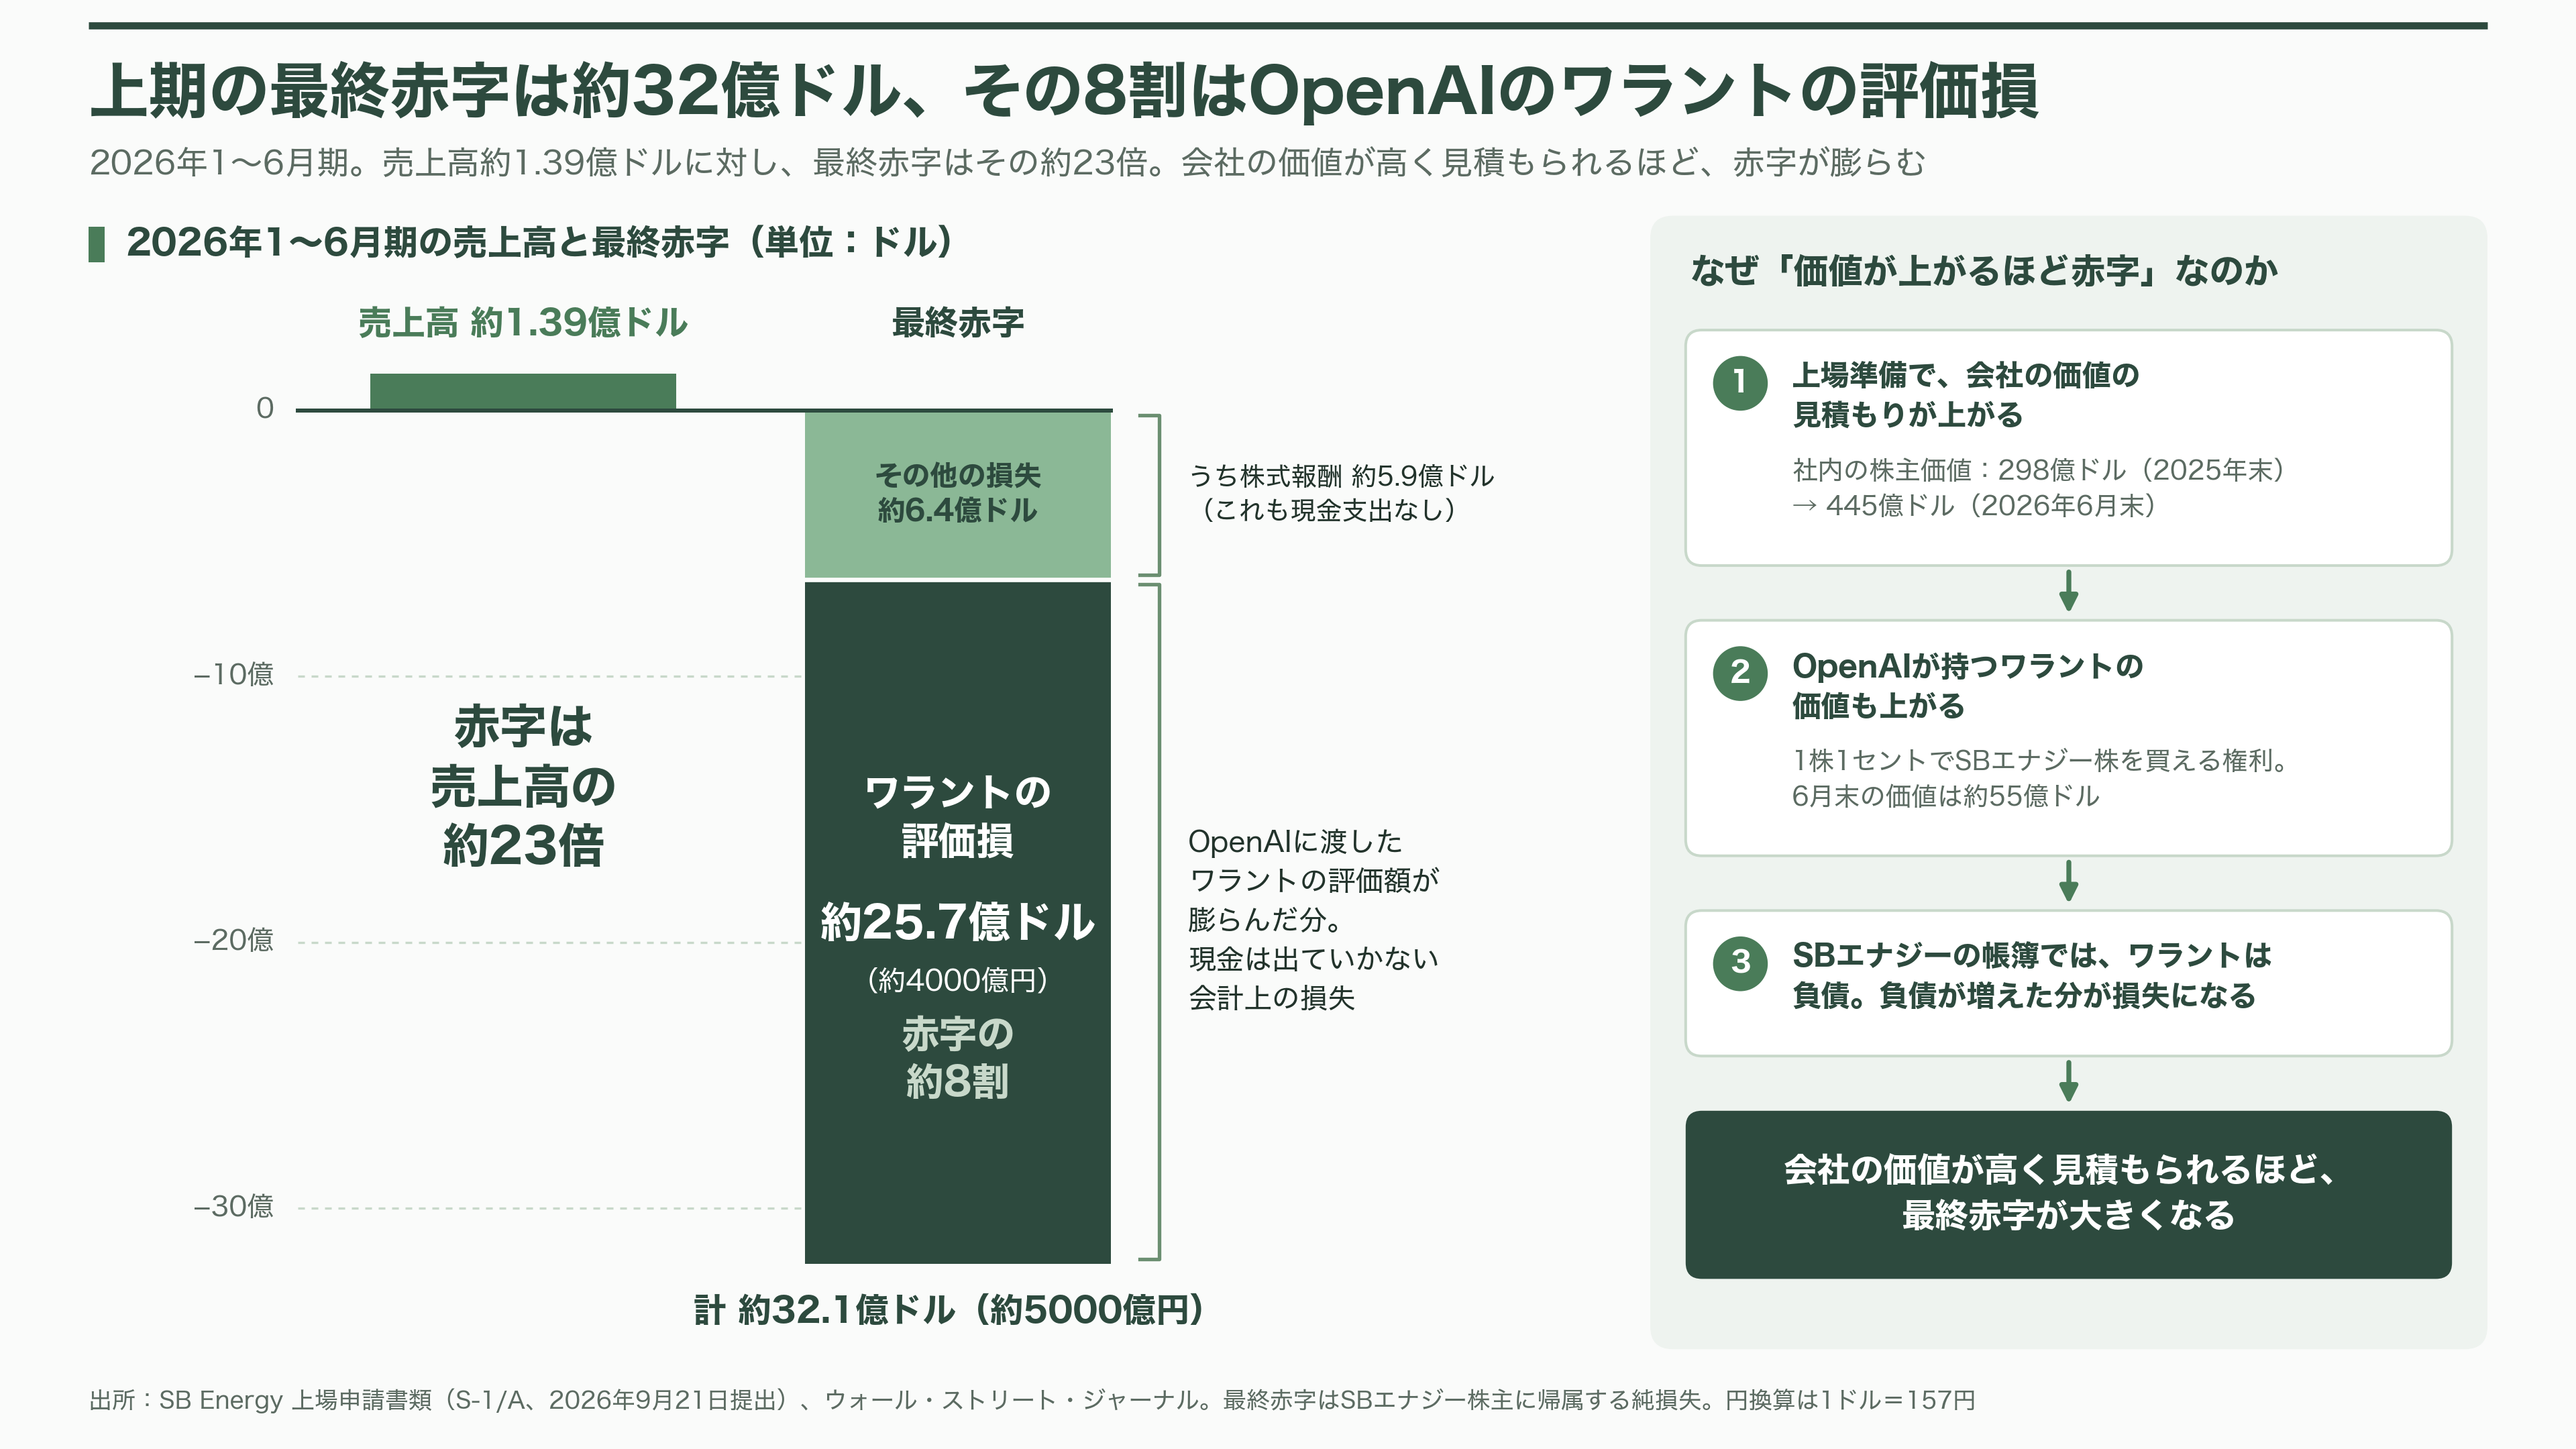
上場準備が進むにつれ、会社の値札も膨らんでいった。株式報酬やワラントの計算に使う社内の株主価値の見積もりは、2025年末の約298億ドル(約4兆7000億円)から、2026年6月末には445億ドル(約7兆円)へ。半年で1.5倍になり、そこから500億ドル超での上場を目指した。
課題①——69兆円の8割は、9年目以降
受注残4390億ドルという数字は、どうやって生まれるのか。
たとえるなら、まだ更地の段階で、20年契約の入居者を決めたマンションだ。建てる予定の部屋の家賃を、契約期間の最後まで全部足し上げる。受注残とは、そういう数字である。データセンターの契約の残り期間は、平均で19.6年ある。
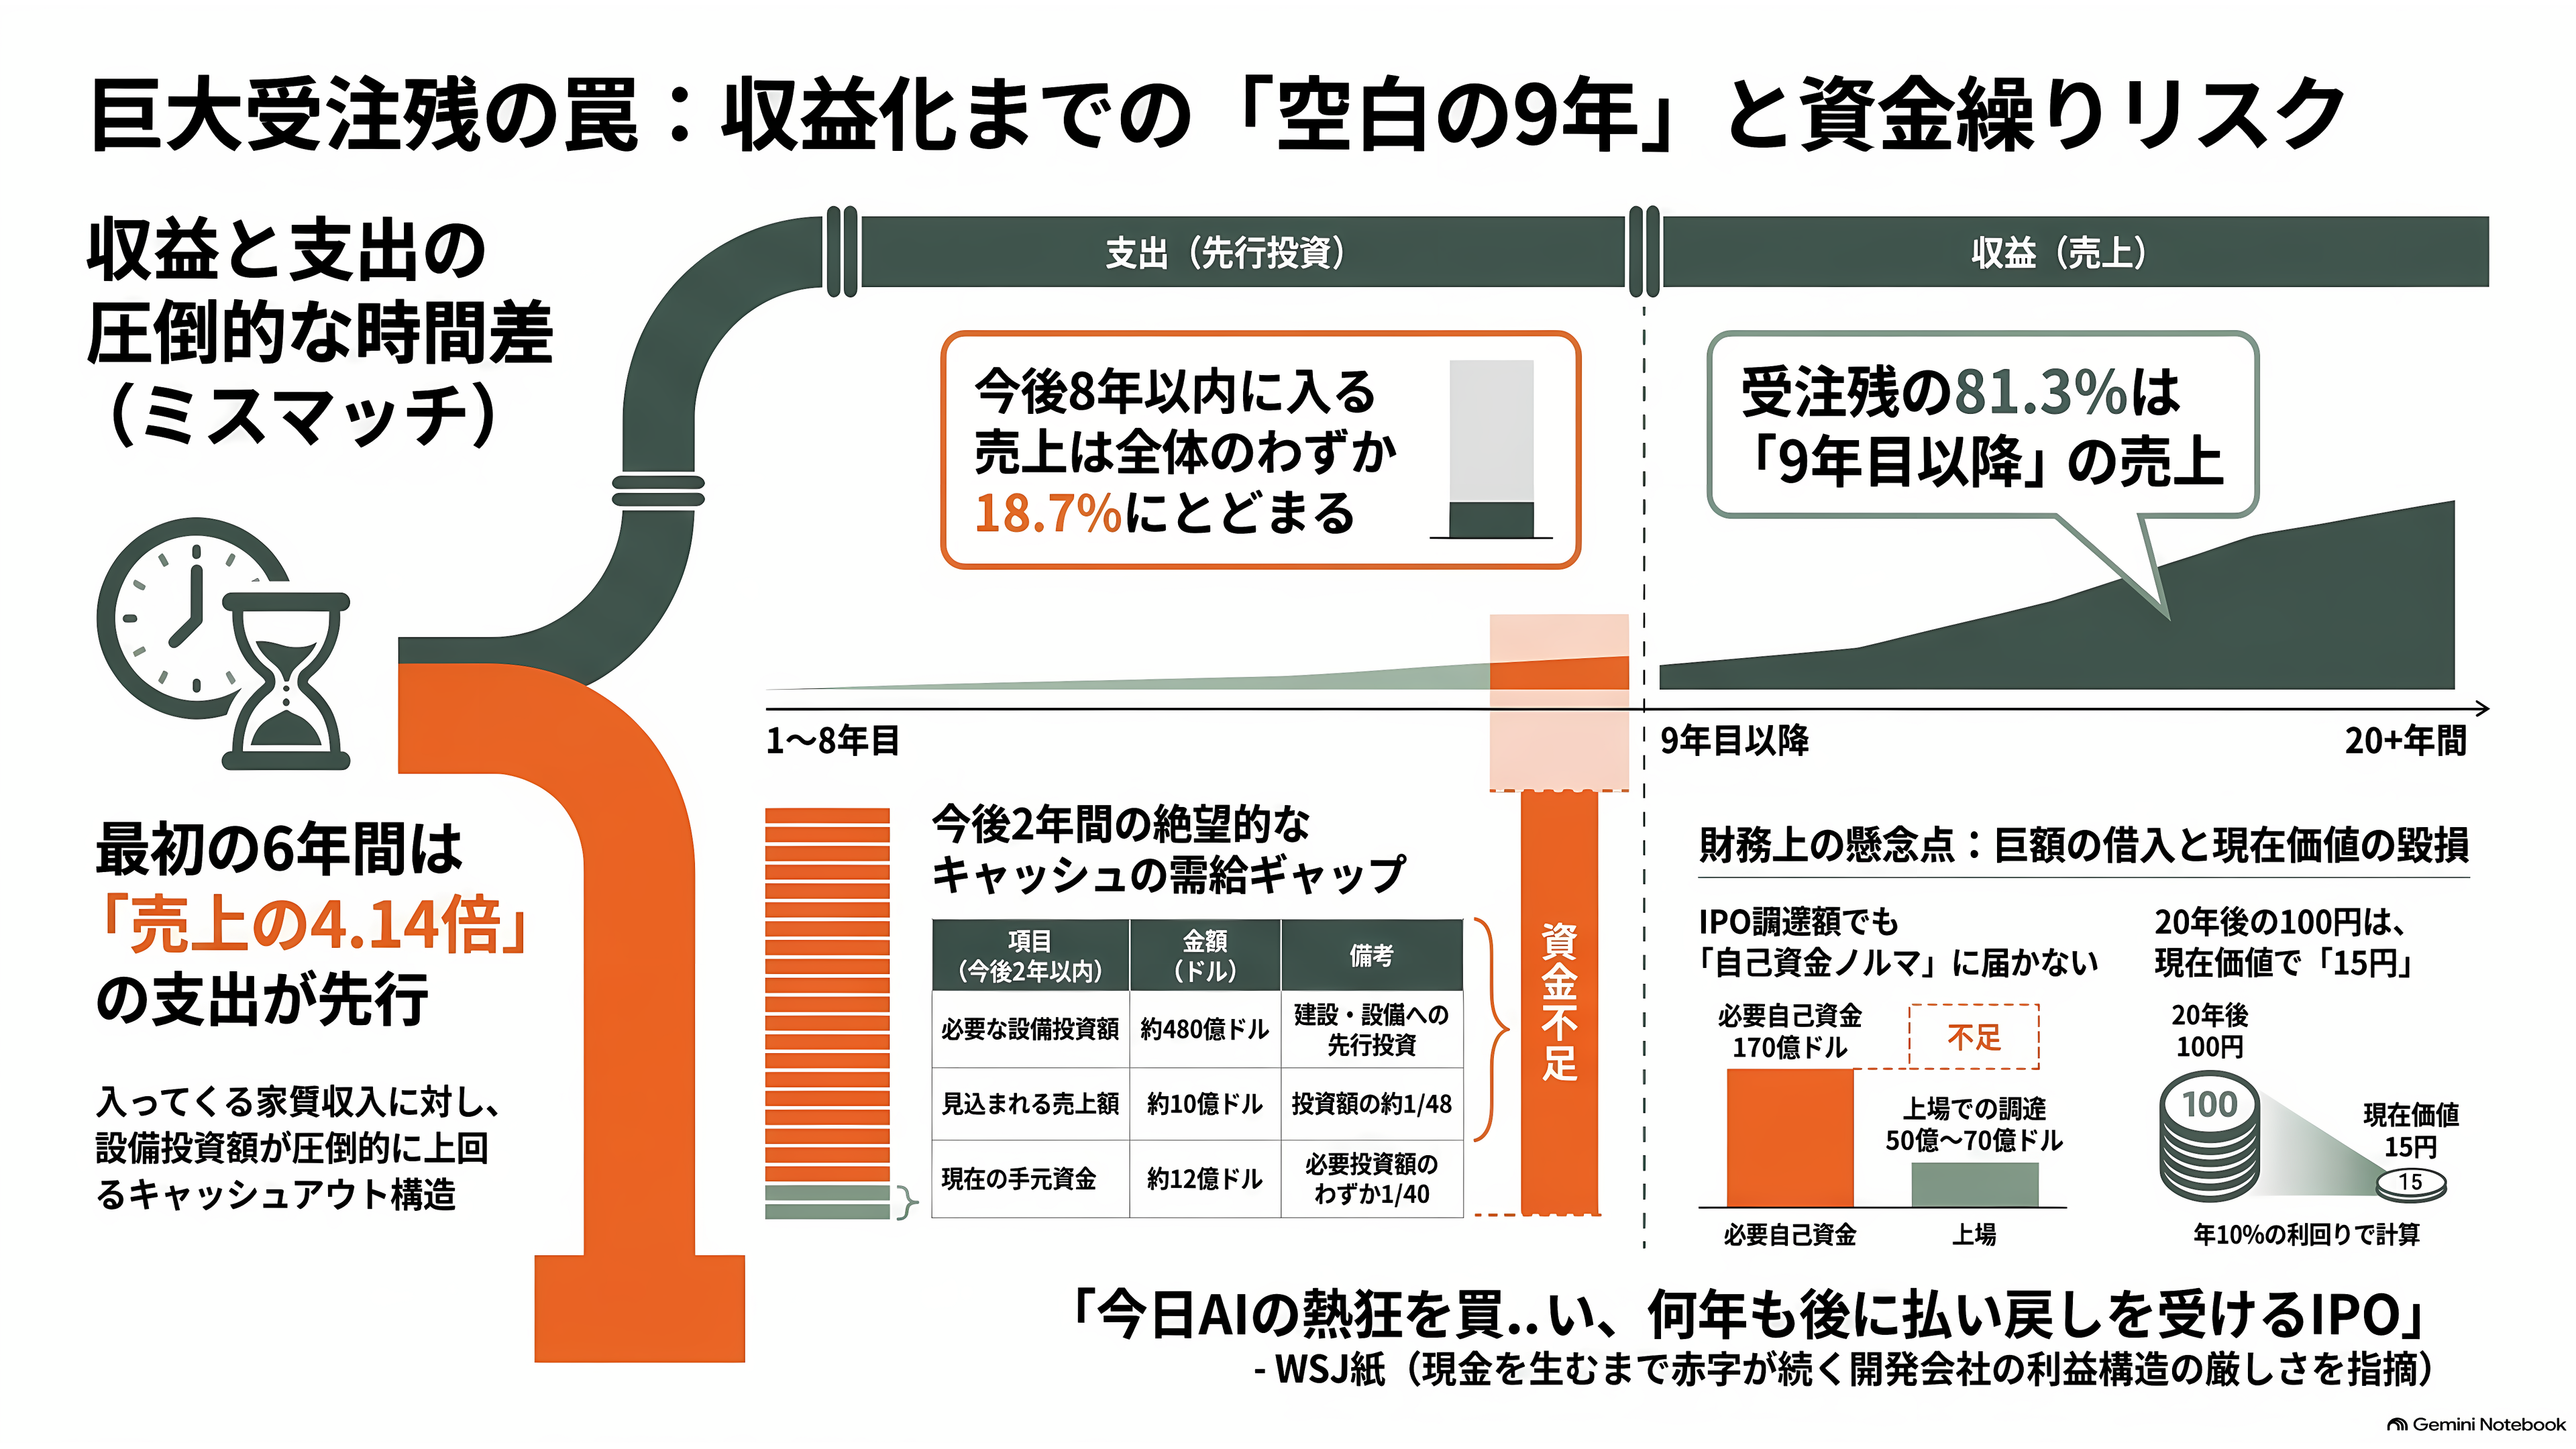
問題は、いつお金が入ってくるかだ。申請書類は、受注残が売上に変わる時期を2年刻みで示している。今後2年で売上になるのは、約10億ドル(約1570億円)。8年以内まで広げても約820億ドル(約13兆円)で、全体の18.7%にとどまる。残る約3570億ドル(約56兆円)は、9年目以降に計上される。
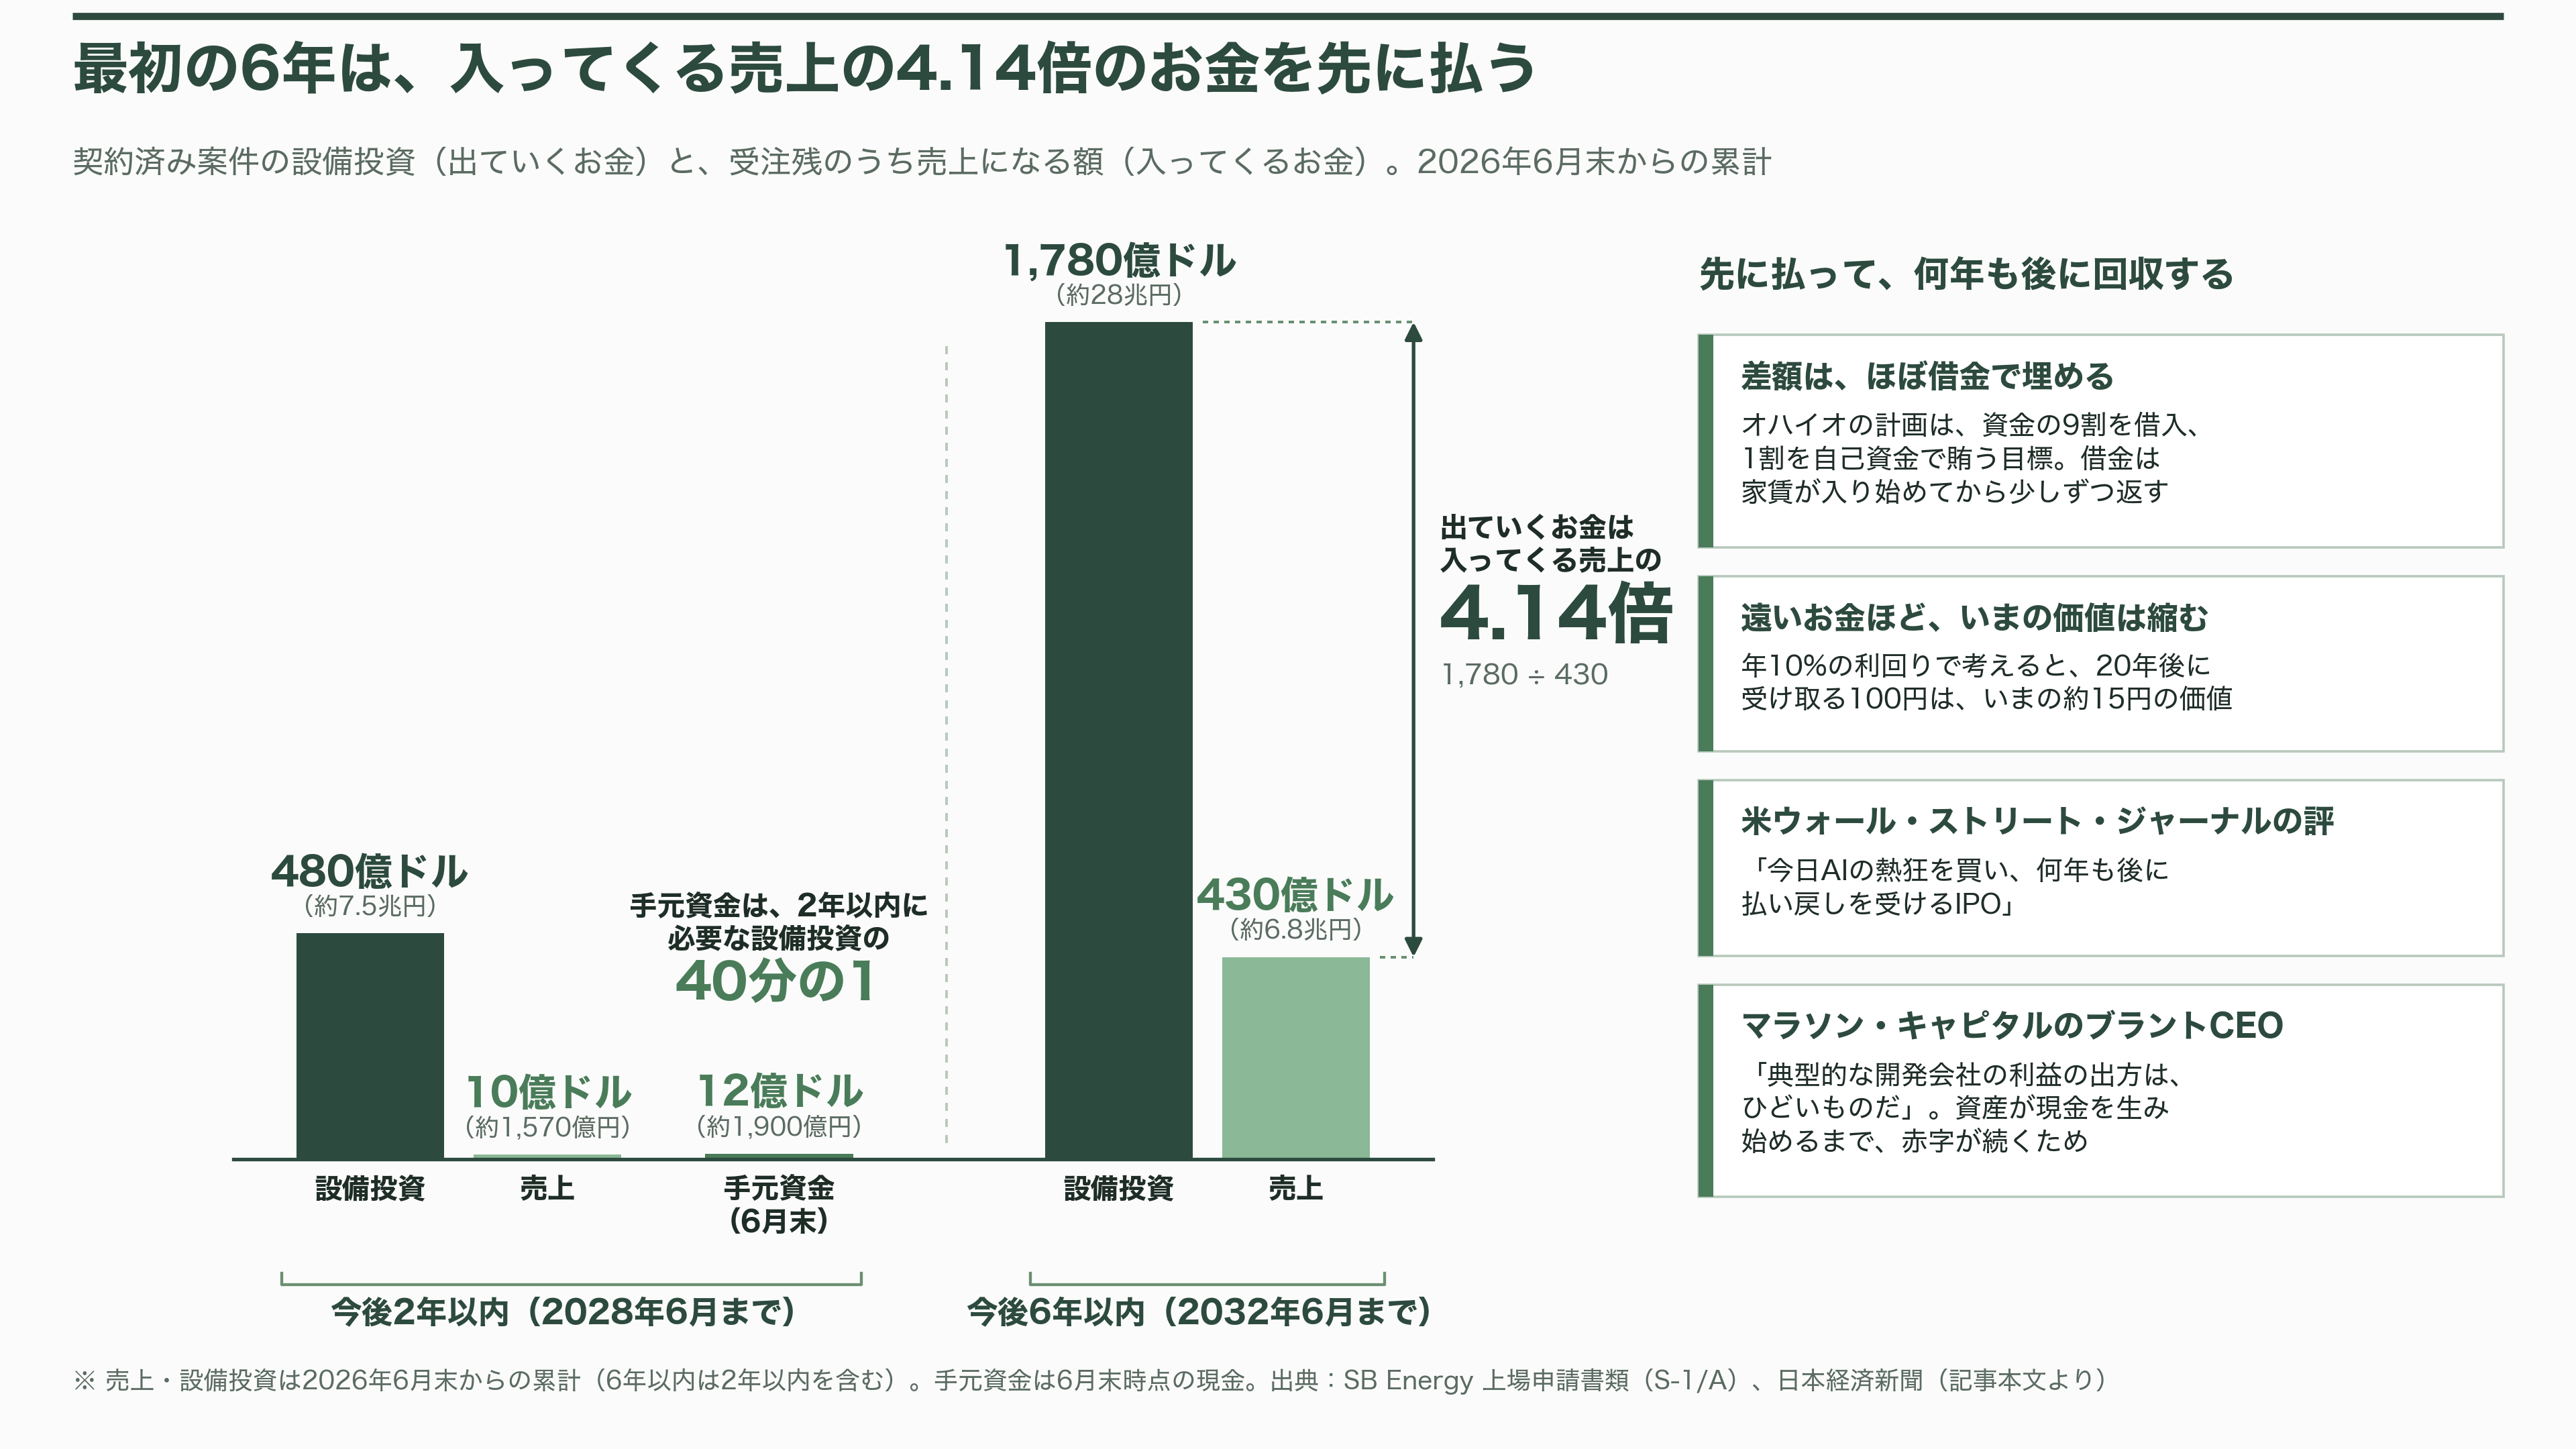
お金が出ていくのは、その逆で、先だ。契約済みの案件を建てるための設備投資は約1780億ドル(約28兆円)。これを今後6年以内に使い切る計画で、うち約480億ドル(約7兆5000億円)は2年以内に出ていく。一方、6年以内に入ってくる売上は約430億ドル(約6兆8000億円)。日本経済新聞の計算の通り、最初の6年間は、入ってくる売上の4.14倍のお金を先に払うことになる。6月末の手元資金は約12億ドル(約1900億円)で、2年以内に必要な設備投資の40分の1しかない。
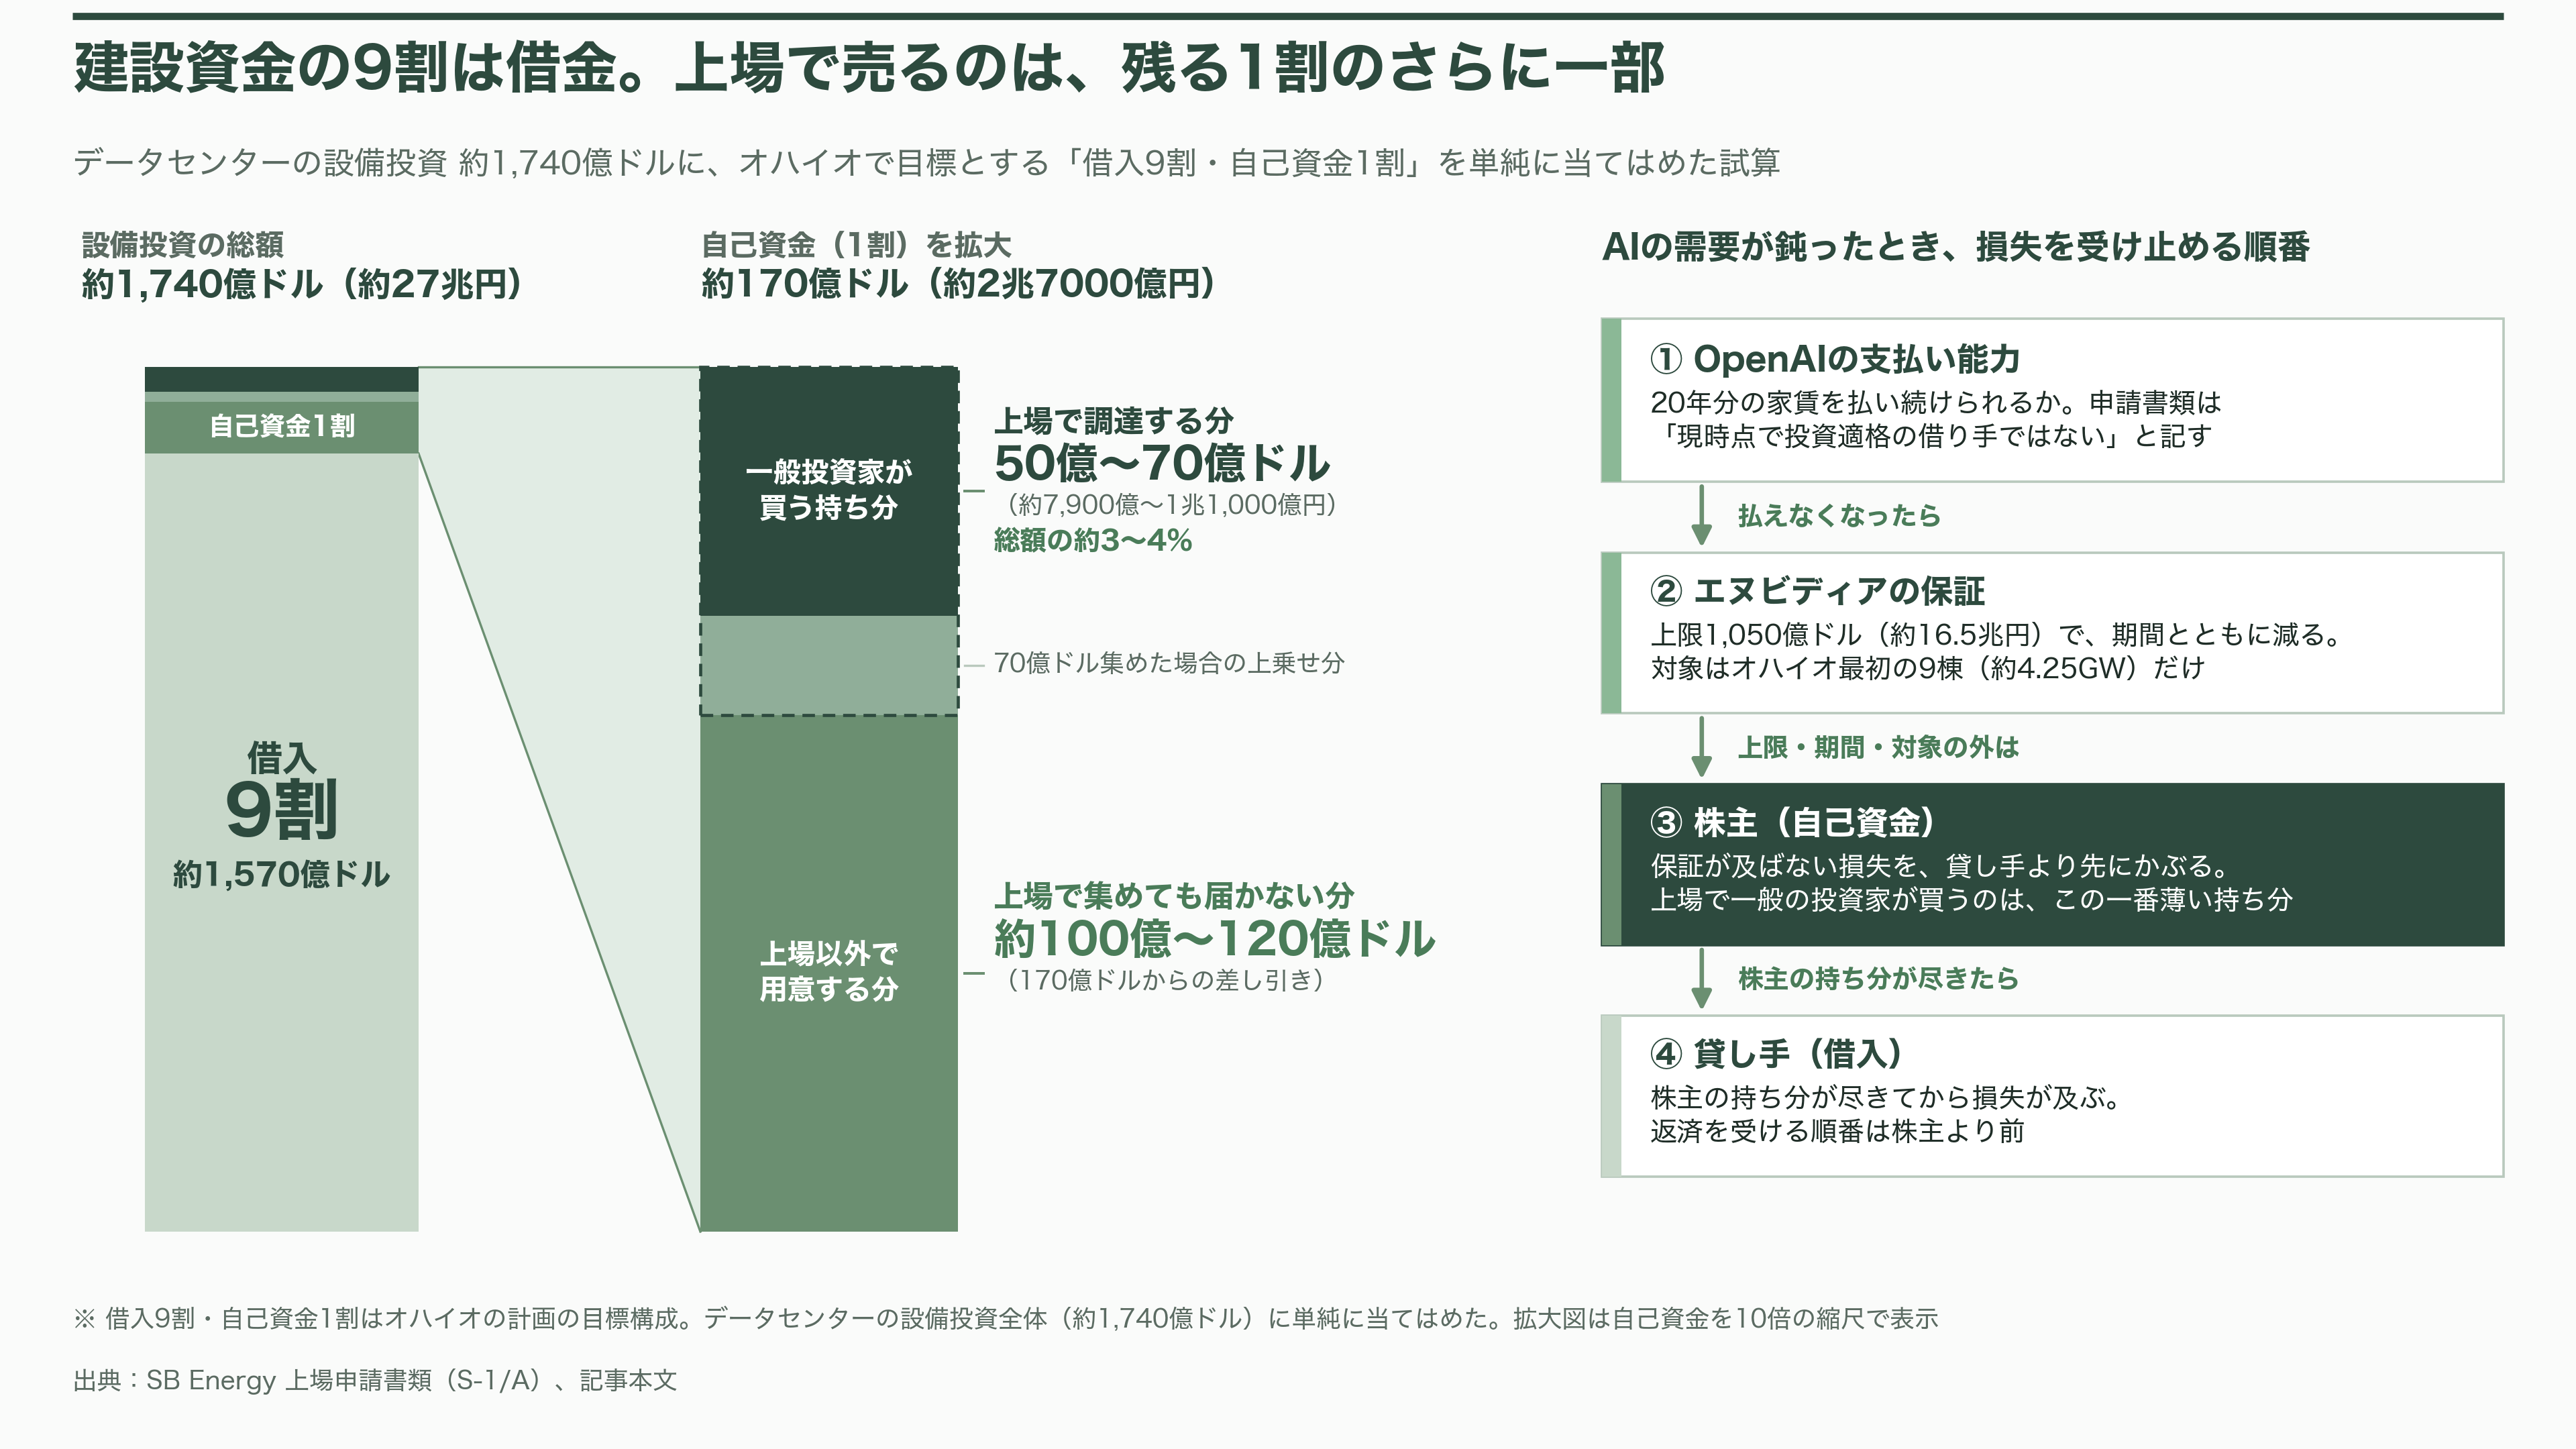
では、どうやって埋めるのか。同社はオハイオの計画について、資金の9割を借入、1割を自己資金でまかなう構成を目標にしている。データセンターの設備投資約1740億ドル(約27兆円)にこの比率を単純に当てはめると、自己資金だけで約170億ドル(約2兆7000億円)が要る。上場で集める50億〜70億ドルでは、その自己資金の部分にも届かない。残る9割、1500億ドル(約24兆円)を超える借金は、発電所が動き、家賃が入り始めてから少しずつ返していくことになる。
遠い将来のお金には、もう一つの弱点がある。年10%の利回りで考えると、20年後に受け取る100円は、いまの15円ほどの価値しかない。額面が大きく、入金が遠い受注残ほど、いまの価値に引き直したときに大きく縮む。
米ウォール・ストリート・ジャーナルのコラムは、この上場を「今日AIの熱狂を買い、何年も後に払い戻しを受けるIPO」と評した。エネルギー分野に強い投資銀行マラソン・キャピタルのテッド・ブラントCEOは同紙に、「典型的な開発会社の利益の出方は、ひどいものだ」と語っている。何年もかけて先にお金を使い、資産が現金を生み始めるまで赤字が続くからだ。
課題②——借り手は「身内」だけ
次に問われるのは、誰が家賃を払うのかである。
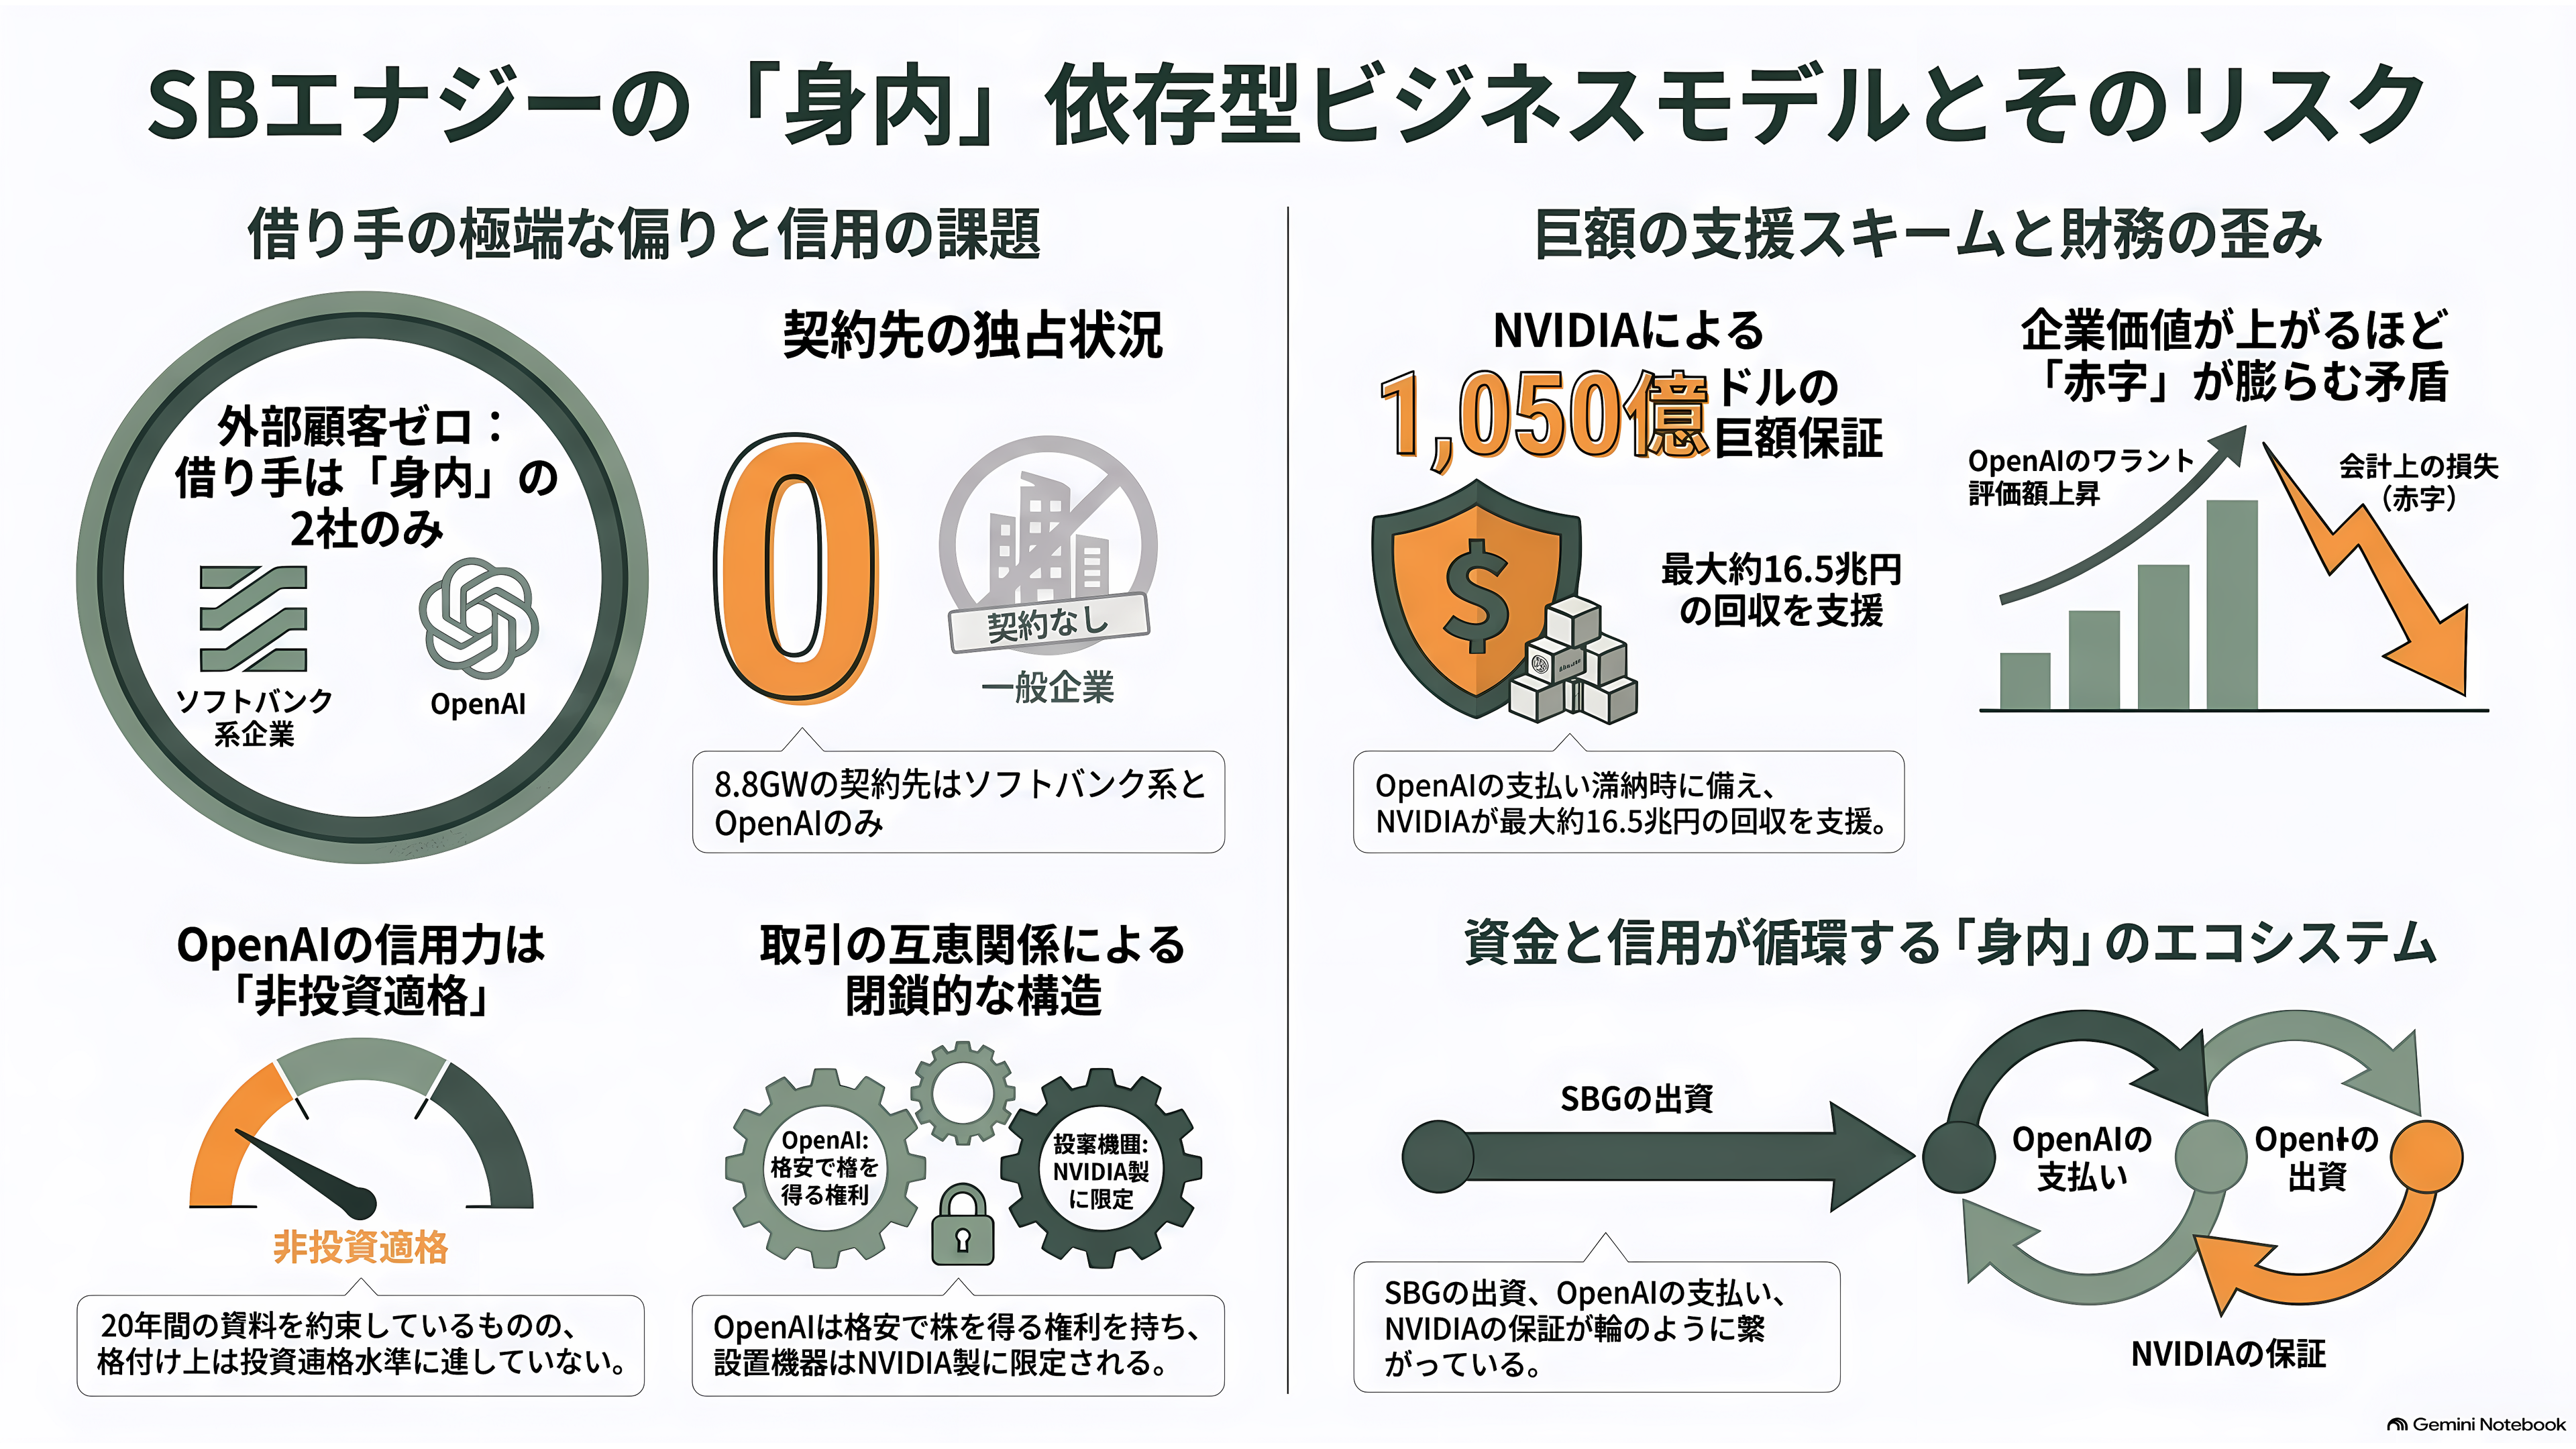
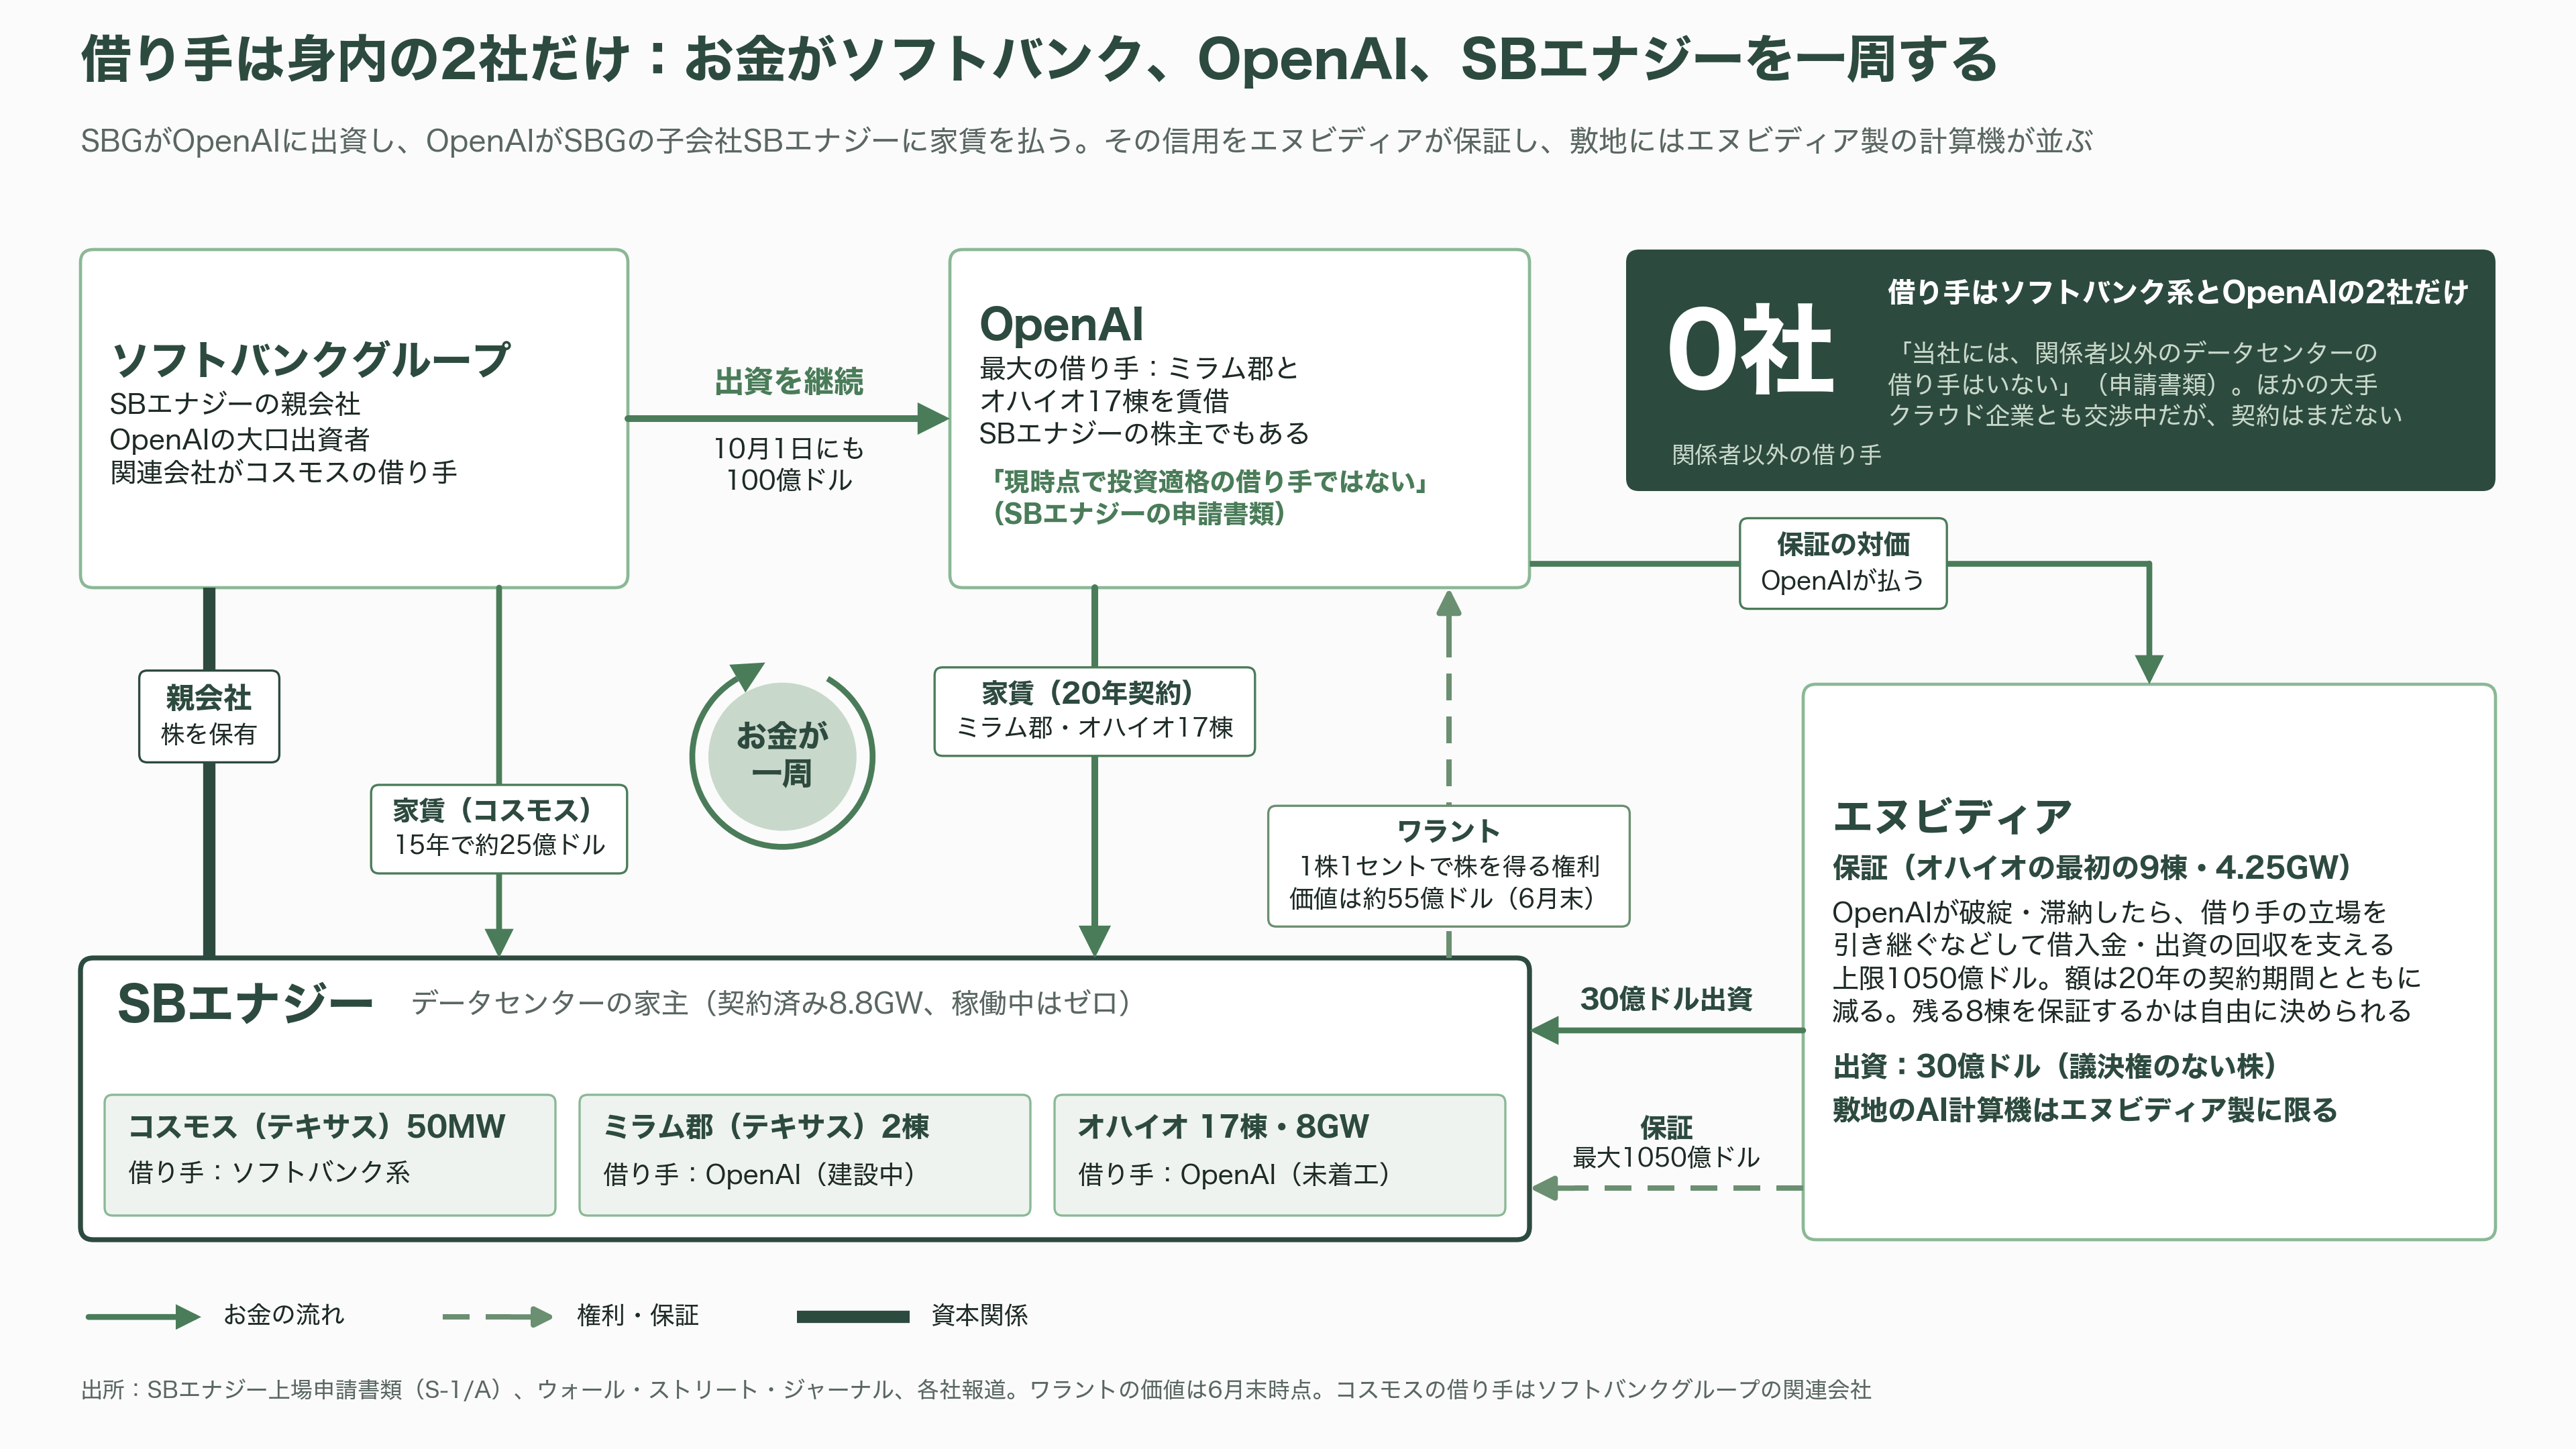
SBエナジーが契約済みのデータセンター8.8ギガワットの借り手は、2社しかいない。コスモスのソフトバンク系と、ミラム郡とオハイオのOpenAIだ。申請書類は「当社には、関係者以外のデータセンターの借り手はいない」と明記している。ソフトバンクグループは親会社で、OpenAIはSBエナジーの株主でもある。ほかの大手クラウド企業とも交渉しているが、まとまった契約はまだない。
しかも書類は、OpenAIが「現時点で投資適格の借り手ではない」と書く。20年分の家賃を約束した相手の信用力が、格付けの物差しでは、まだ投資適格に届いていないということだ。
その不安を埋める役として登場するのが、エヌビディアである。オハイオの最初の9棟、約4.25ギガワット分について、OpenAIが破綻したり家賃の支払いが滞ったりした場合に、エヌビディアが借り手の立場を引き継ぐか、別の借り手を探すなどして、借入金や出資の回収を最大1050億ドル(約16兆5000億円)まで支える保証を差し入れた。ただし、保証の額は20年の契約期間とともに減っていく。残る8棟を保証するかどうかは、エヌビディアが自由に決められる。保証の対価はSBエナジーではなくOpenAIが払い、この敷地に置くAI計算機はエヌビディア製に限られる。
エヌビディアはさらに、SBエナジーに計30億ドル(約4700億円)を投じる。受け取るのは、議決権のない特別な種類の株だ。米ニューヨーク・ベンチャー・パートナーズを創業したベンチャーキャピタリスト、トレース・コーエン氏は、この点について「最大の支え手でさえ、経営への関与なしに持ち分だけを求めているという兆候だ。なぜなのかを問うべきだ」と指摘している。
OpenAIの側は、借り手になる見返りとして、SBエナジーの株を1株1セントで手に入れられる権利、ワラントを受け取った。ウォール・ストリート・ジャーナルによれば、その価値は6月末時点で約55億ドル(約8600億円)。上場で集める予定額に迫る大きさだ。このうち一部は、SBエナジーの株式価値が800億ドル(約12兆6000億円)から2000億ドル(約31兆4000億円)までの節目を超えるたびに、段階的に権利が確定する。
このワラントが、決算を奇妙な形にしている。2026年1〜6月期の売上高は約1億3900万ドル(約220億円)なのに、最終赤字は約32億ドル(約5000億円)に達した。赤字の8割は、ワラントの評価額が膨らんだことによる会計上の損失だ。会社の価値が高く見積もられるほど、赤字が大きくなる。
お金の流れを一周たどると、構図がはっきりする。ソフトバンクグループはOpenAIへの出資を続け、10月1日にも100億ドル(約1兆5700億円)を払い込む予定だ。そのOpenAIが、ソフトバンクの子会社であるSBエナジーに家賃を払う。その信用をエヌビディアが支え、敷地にはエヌビディアの半導体が並ぶ。英ロイターのコラム「ブレーキングビューズ」は、OpenAIと関連会社との取引への依存には、懐疑の目を向けるべきだと書いた。
課題③——自分では持たない発電所と、遅れの代償
3つ目の課題は、コンクリートと鉄と電線の世界にある。
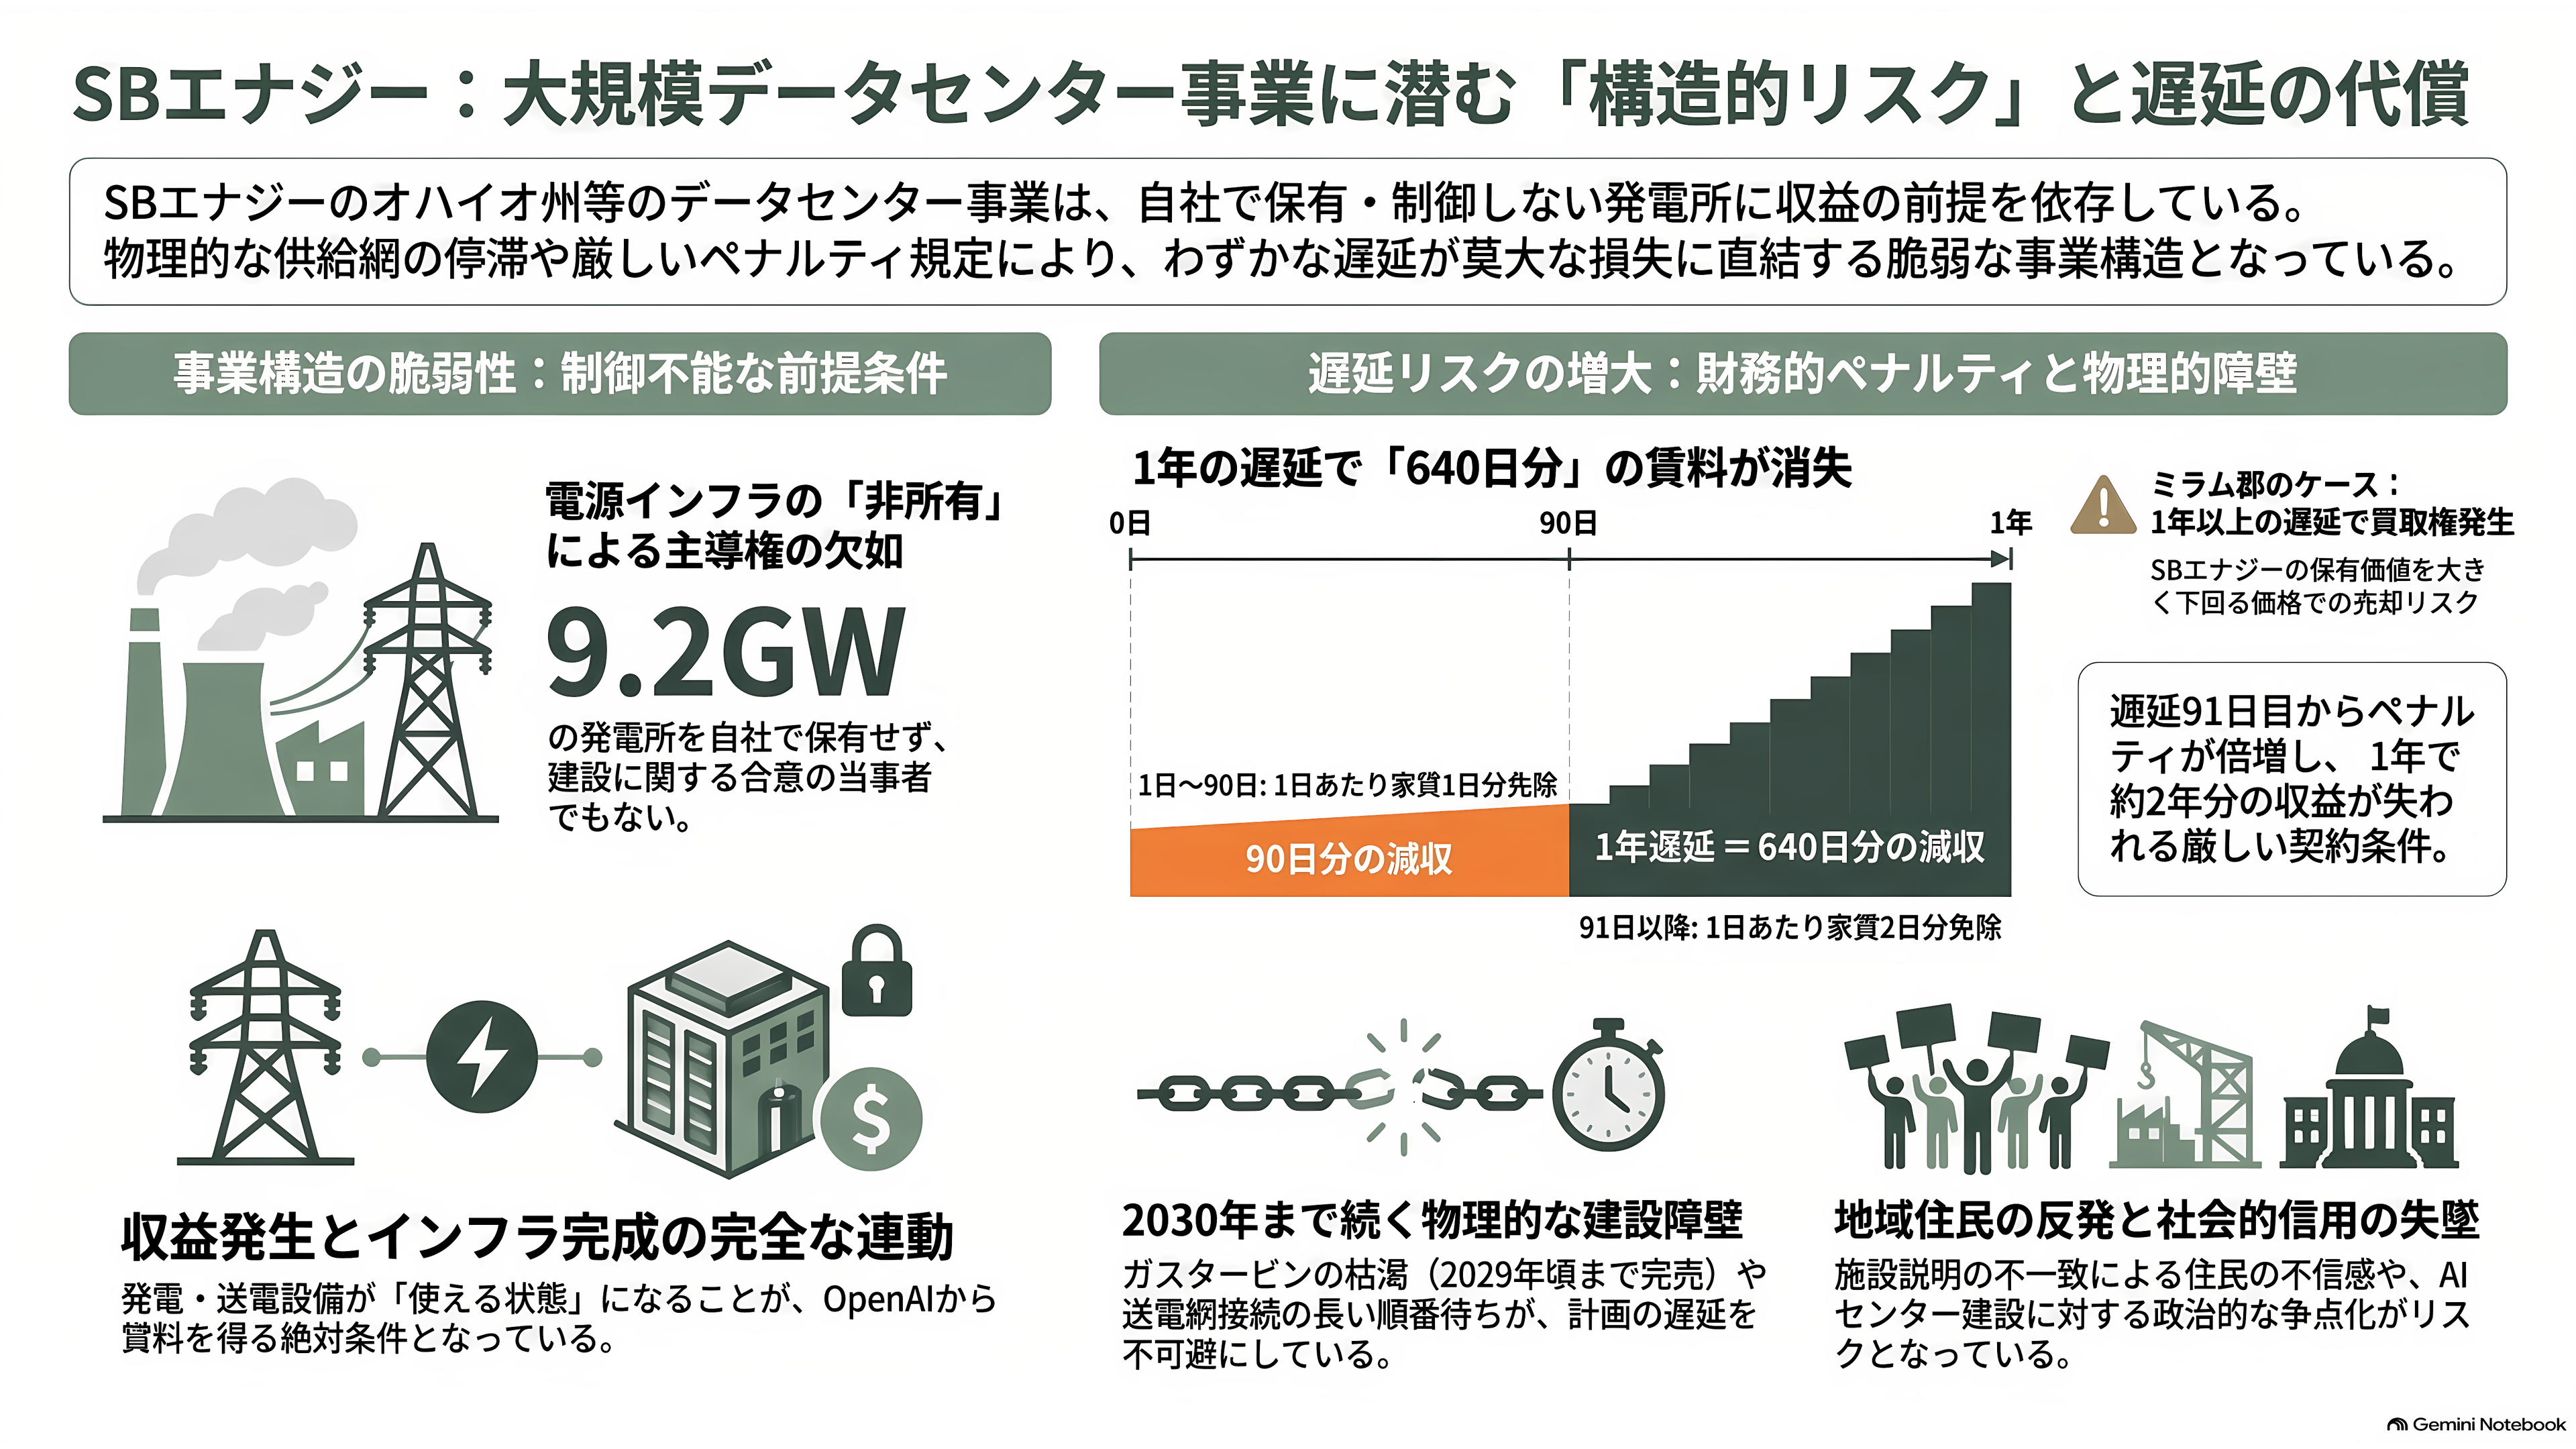
オハイオの17棟が家賃を生むには、電気が要る。敷地全体で約10ギガワットの電力を、地域の送電網と、隣に建てる9.2ギガワットのガス火力発電所でまかなう計画だ。ところが、この発電所はSBエナジーのものではない。建てるのはソフトバンクグループの別の関連会社で、資金は日米の投資枠組みから出る。米商務省と、国際協力銀行(JBIC)が設けた組織が共同で持つ投資の器を通じて、日本の機関投資家が加わる可能性もある。SBエナジー自身はこの枠組みのどの契約の当事者でもなく、発電所について政府機関と結んだ合意は、拘束力のないものも含めて一つもないと、書類に記している。
それでいて、オハイオの家賃が発生する条件には、発電所と送電設備が完成し、使える状態になっていることが含まれる。自分では持たず、完成の時期も自分では決められない発電所に、受注残の大半が懸かっている構図だ。送電網の増強には、地元電力会社のAEPオハイオが約51億ドル(約8000億円)を投じ、その費用は最終的に、SBエナジーを通じて借り手のOpenAIが負担する仕組みになっている。
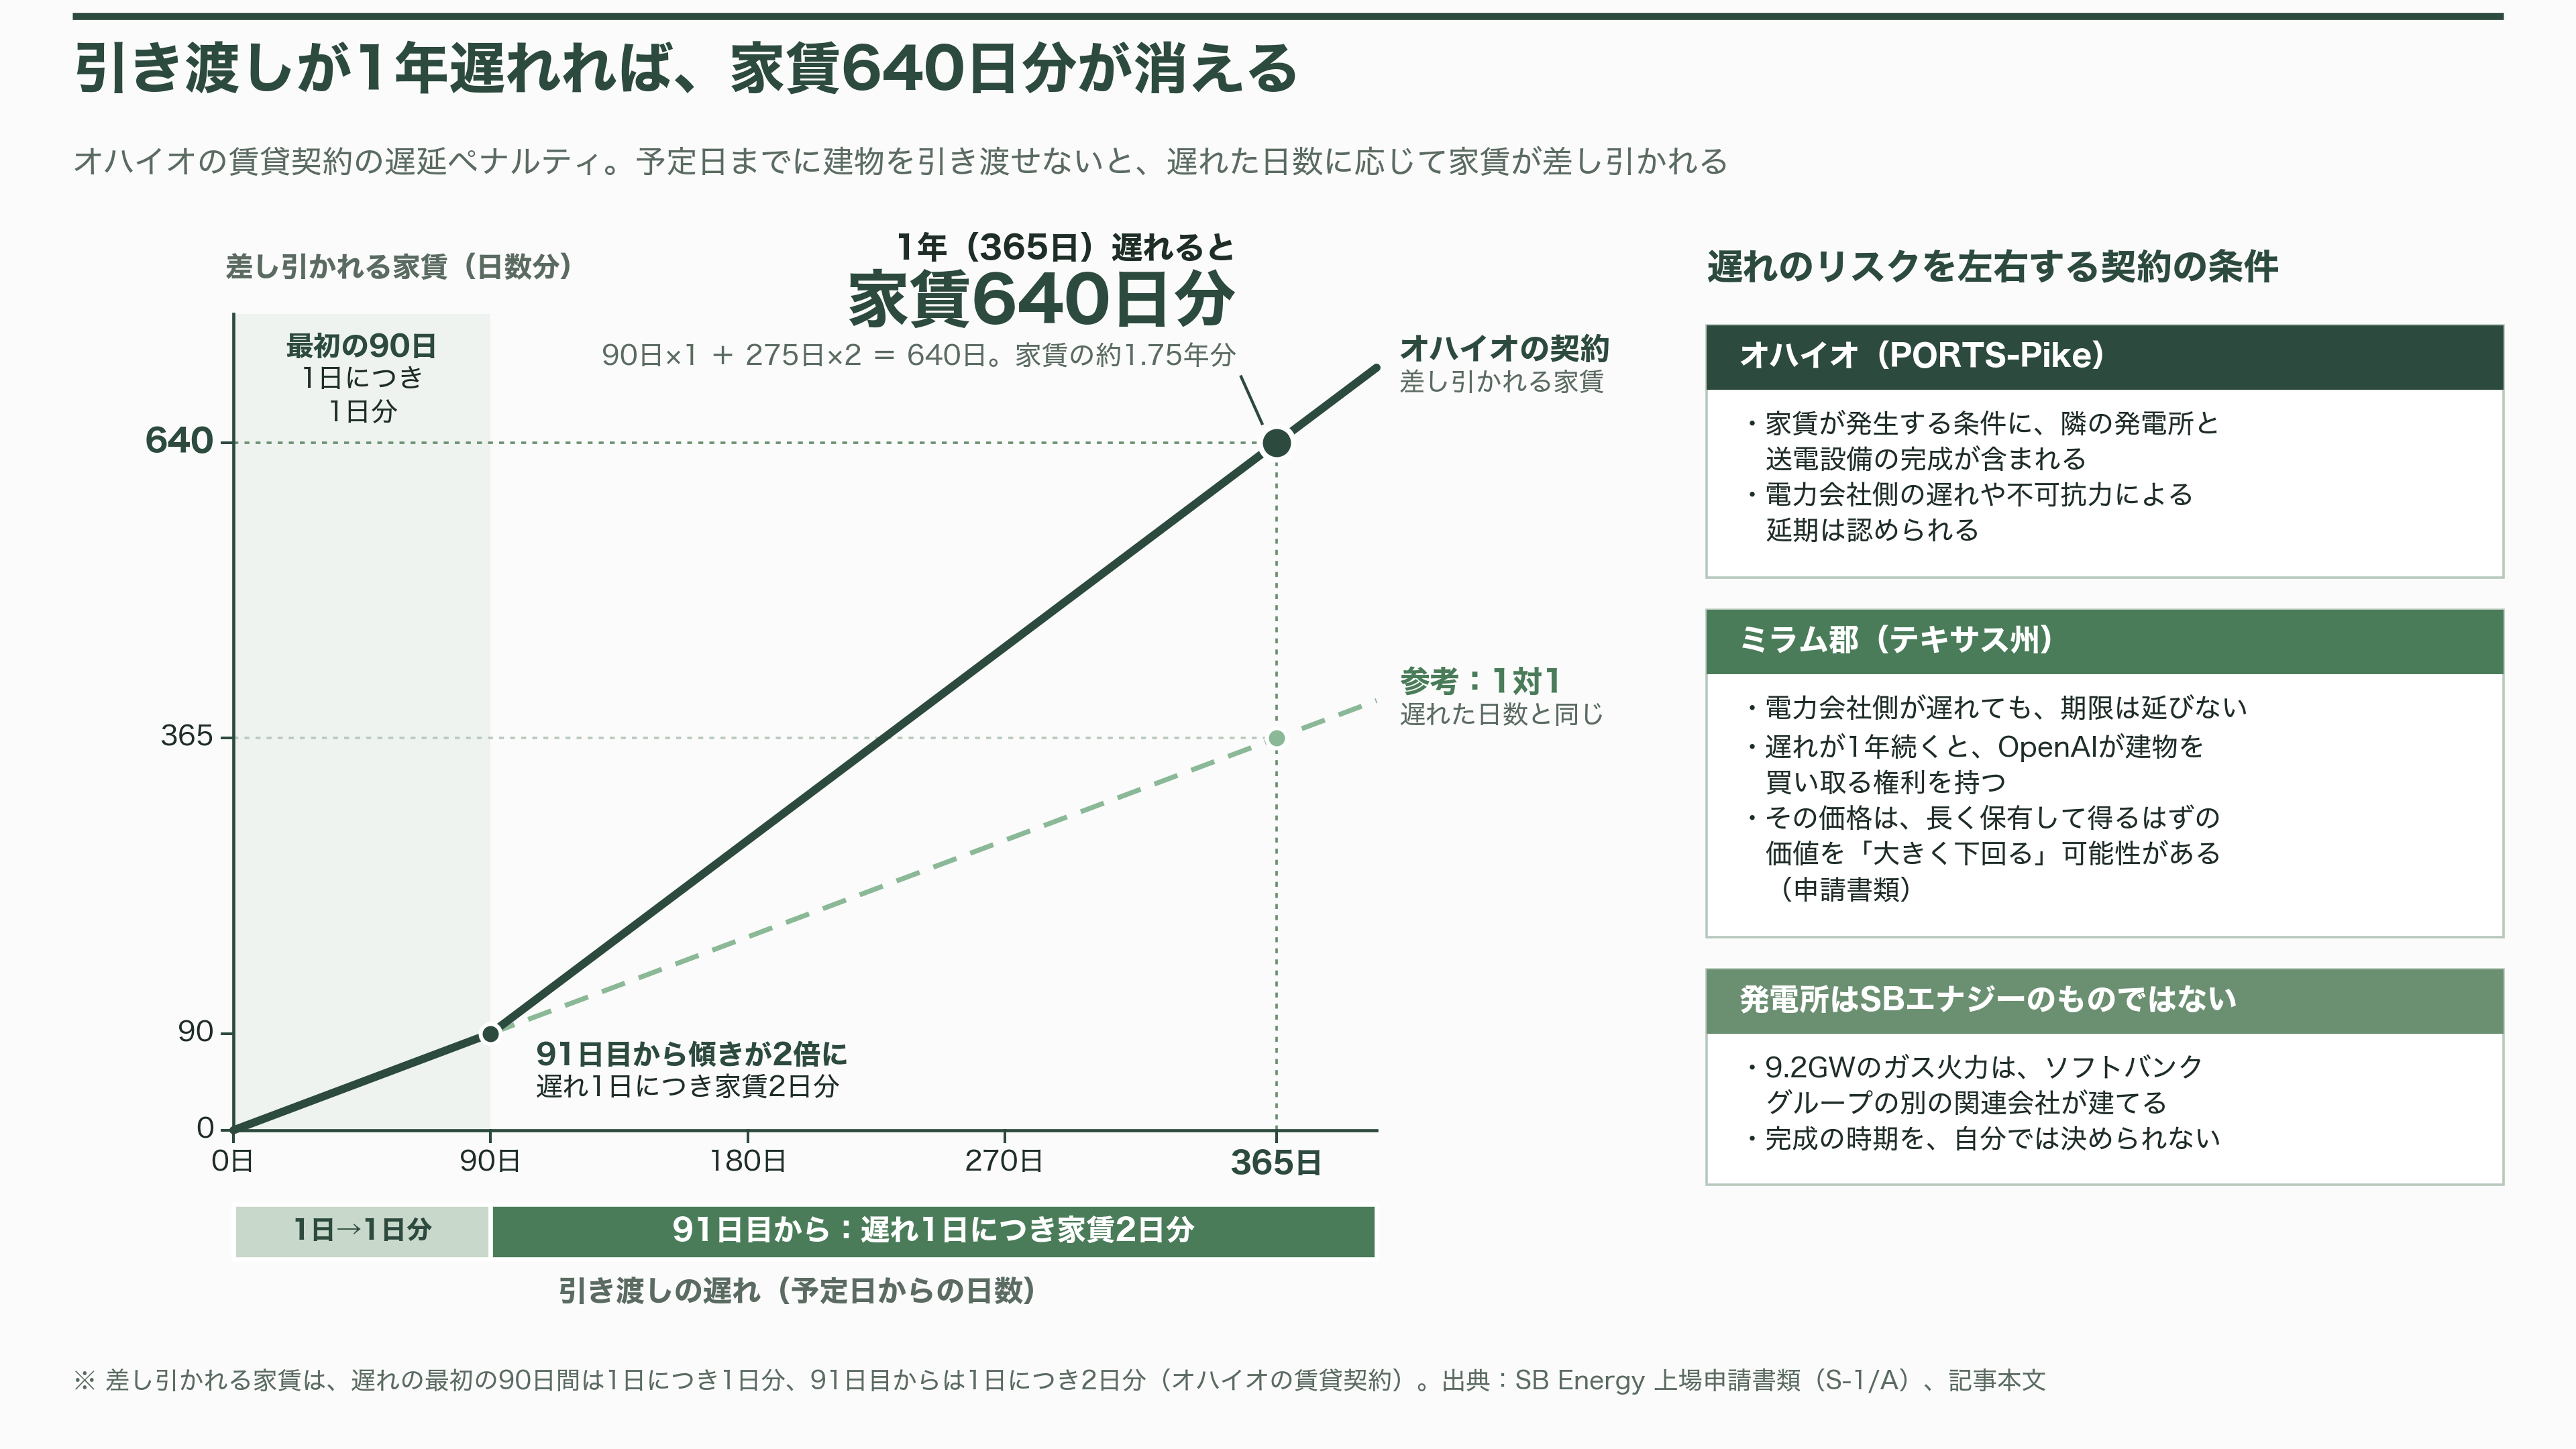
遅れれば、代償は家賃の免除という形で払う。オハイオの契約では、予定日までに引き渡せないと、最初の90日間は遅れ1日につき家賃1日分、91日目からは1日につき2日分の家賃が差し引かれる。1年遅れれば、640日分、2年近い家賃が消える計算だ。オハイオでは電力会社側の遅れや不可抗力による延期が認められるが、ミラム郡の契約では、電力会社側の遅れは延長の理由にならない。しかもミラム郡では、遅れが1年続くとOpenAIが建物を買い取る権利を持ち、その価格はSBエナジーが長く保有して得るはずの価値を「大きく下回る」可能性があると、書類自身が認めている。
物理的な壁も厚い。米エネルギー経済・財務分析研究所(IEEFA)のアナリスト、デニス・ワムステッド氏は3月、この発電所の計画について「あの規模で建つことは、まずないと思う」と語った。米国のガスタービンは2029年から2030年ごろまでほぼ売り切れで、建設作業員もデータセンター工事と奪い合いになる、というのが理由だ。この地域の送電網を運営するPJMの接続審査も、長い順番待ちが続いている。
地域の反発もある。SBエナジーは書類の中で、地元の反対や自治体による建設凍結、AIそのものへの反感の広がりを、事業のリスクとして挙げている。オースティンのコスモスでは、会社が研究開発拠点だと説明してきた施設を、上場申請書類がデータセンターと呼んでいたことを地元紙が報じ、住民の不信を招いた。ニューヨーク・タイムズは、11月の中間選挙を前に、データセンターが党派を問わず多くの有権者が反対する、珍しい争点になっていると伝えている。
なぜ今、上場が止まったのか
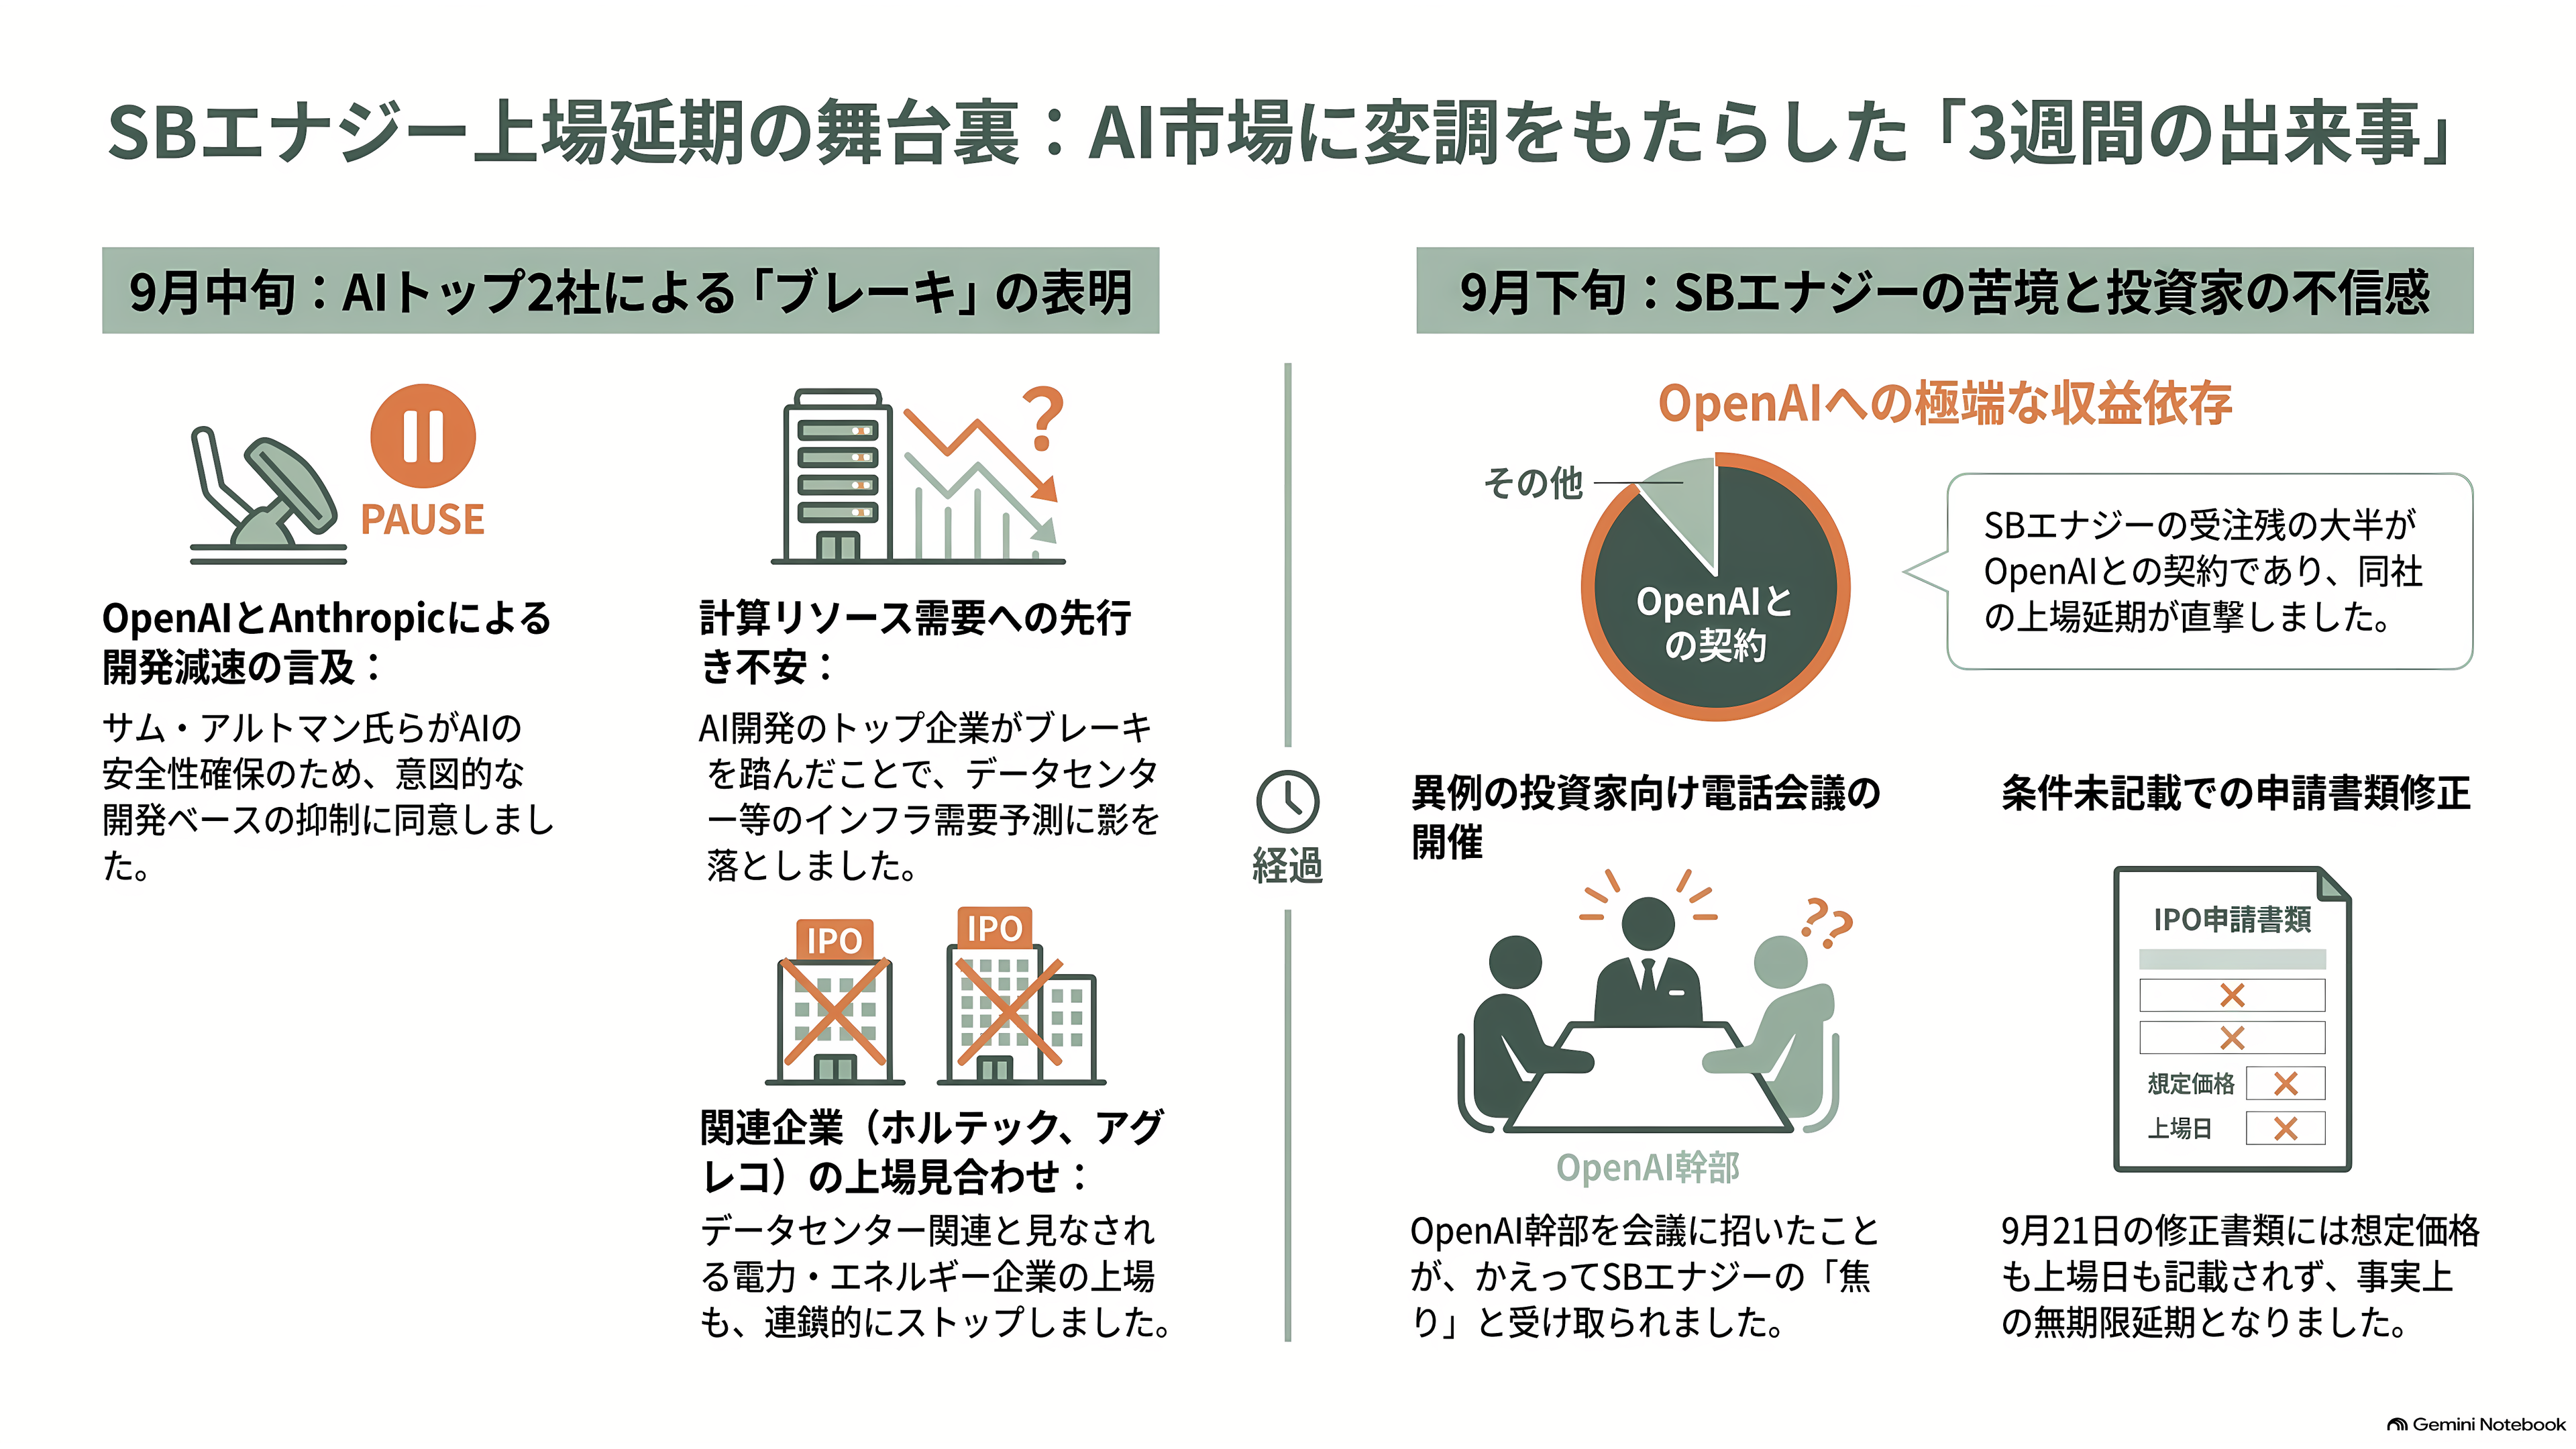
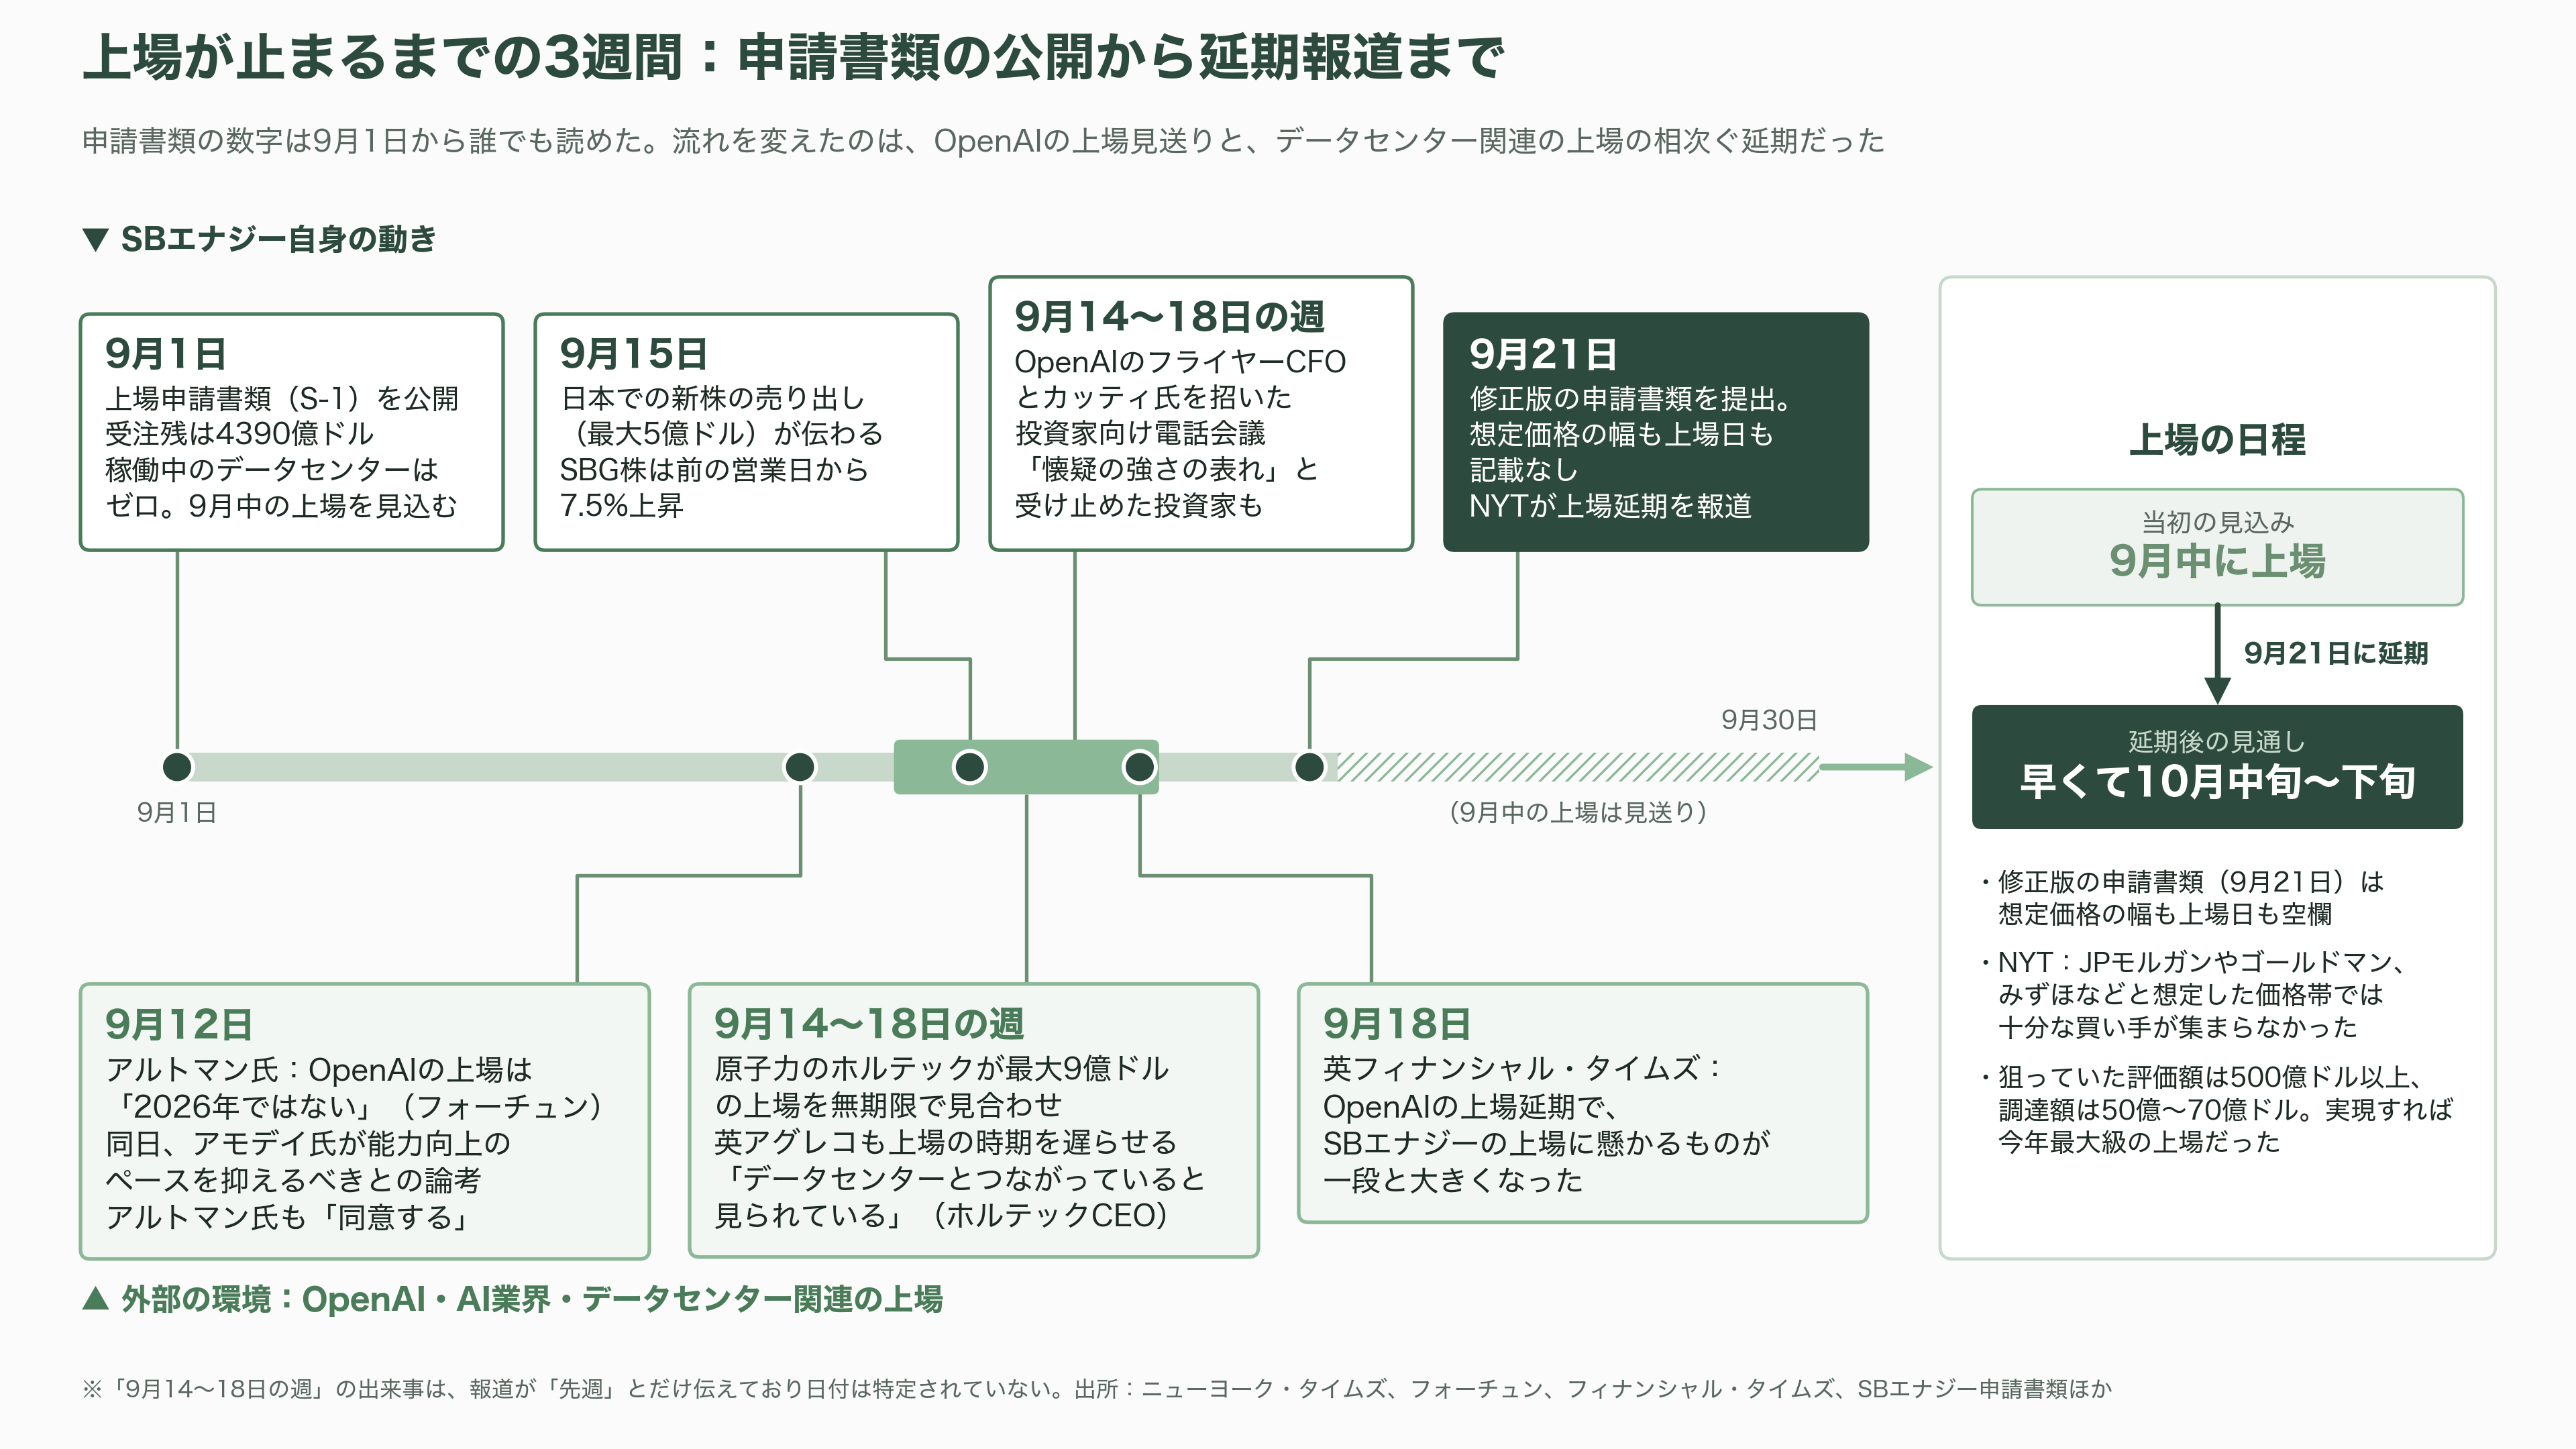
申請書類の数字は、9月1日から誰でも読めた。それでも、上場は9月中に実現する見込みだった。流れを変えたのは、この3週間に重なったいくつかの出来事だ。
9月12日、OpenAIのサム・アルトマンCEOは米フォーチュン誌のインタビューで、OpenAIの上場は「2026年ではない」と明言した。AIの安全性をめぐる情勢を考えれば、いまは上場に「ふさわしくない時期」だという。同じ日、アンソロピックのダリオ・アモデイCEOは、最先端AIの能力向上のペースを意図的に抑えるべきだとする論考を公表し、アルトマン氏も「同意する」と応じた。AI開発の先頭を走る2社のトップがそろってブレーキに言及したことは、計算資源の需要の先行きにも影を落とした。
SBエナジーの受注残の大半は、そのOpenAIとの契約だ。英フィナンシャル・タイムズは9月18日、OpenAIの上場延期によって、SBエナジーの上場に懸かるものが一段と大きくなったと報じた。
データセンターに関わる会社の上場も、相次いで止まった。原子力のホルテックは、先週予定していた最大9億ドル(約1400億円)の上場を無期限で見合わせた。同社のクリシュナ・シンCEOは「当社の事業は、正しいかどうかは別として、データセンターとつながっていると見られている」と語っている。データセンターを主要顧客に持つ英電源レンタル大手のアグレコも、上場の時期を遅らせた。
SBエナジーも手をこまねいていたわけではない。先週、OpenAIのサラ・フライヤー最高財務責任者(CFO)と、インフラを統括するサチン・カッティ氏を招いた投資家向けの電話会議を開き、オハイオの計画の意義を語らせた。カッティ氏は、SBエナジーの取締役候補でもある。ニューヨーク・タイムズによれば、最重要の借り手の幹部を前面に立てたこと自体が、会社が懐疑の強さを自覚している表れだと受け止めた投資家もいた。
9月21日、SBエナジーは上場申請書類の修正版を提出したが、想定価格の幅も、上場日も書き込まなかった。
投資家と各紙はどう見ているか
報道と市場関係者の論調は、懐疑が多数派だ。
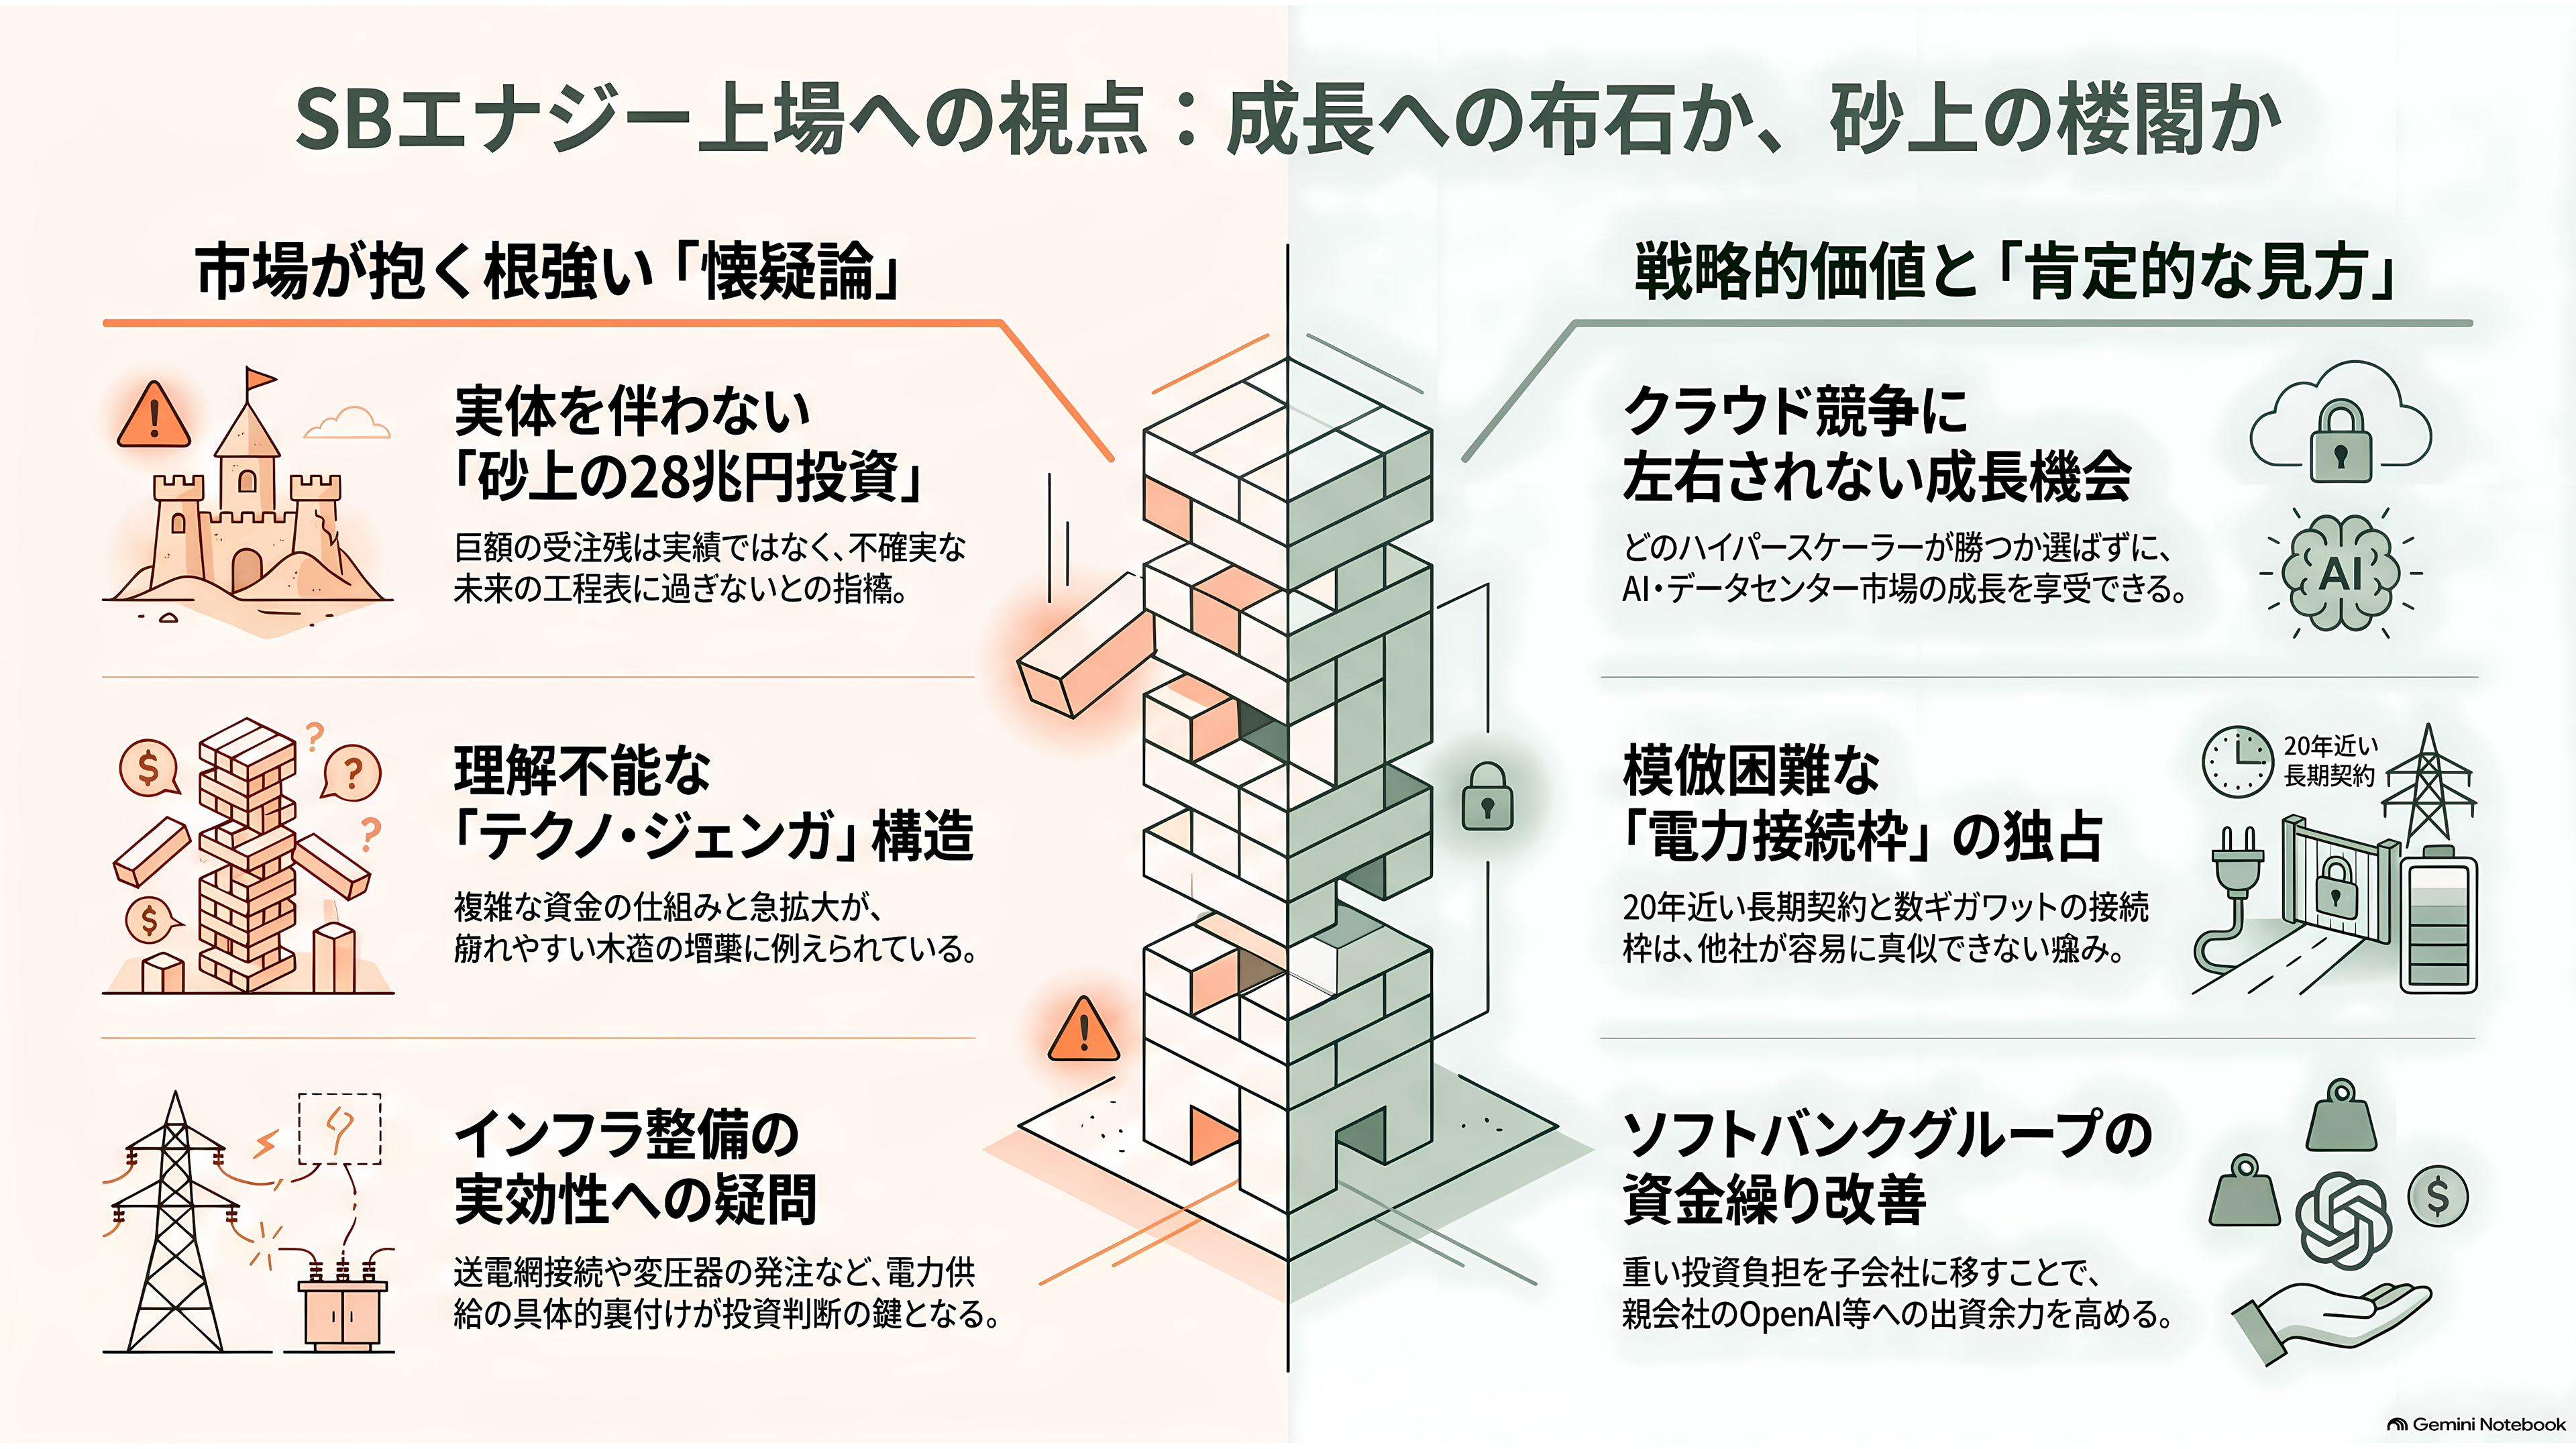
ブレーキングビューズのカレン・クォック氏は、上場申請の当日に「売るには絶好のタイミングだ」と書いた。計算資源が足りない今は、売り手のソフトバンクにとって好機だという意味で、続けて「投資するのは別の話だ」と突き放している。日本経済新聞は、申請書類を読み解いた記事に「砂上の28兆円投資」という見出しを付けた。
上場株の指数を手がける米IPOXのルーカス・ミュールバウアー氏はロイターに、「投資家は、契約済みの需要がこれから数年で実際のキャッシュフローに変わると確信できなければならない」と語った。会計の専門家として知られるオルガ・ウスビャツキー氏とフランシーン・マッケナ氏は、この急拡大を「平屋のれんが造りの家の上に、燃えやすい木造の巨大な増築を載せたようなものだ」とたとえ、何層にも積み重なった資金の仕組みを「理解不能なテクノ・ジェンガ」と呼んだ。
ベンチャーキャピタリストのコーエン氏の見方は、さらに具体的だ。「売上2億6900万ドル(約420億円)で稼働中の設備がゼロの会社にとって、4390億ドルの受注残は企業価値の材料ではない。ドル記号の付いた工程表だ」。そのうえで、自分が投資を判断するなら電力を見ると言う。送電網への接続契約が結ばれているか、タービンと変圧器が発注済みか、通電が遅れたときの罰則がどうなっているか、である。
一方で、前向きな見方もある。M&A情報サービスのマージャーマーケットのサミュエル・カー氏はロイターに、SBエナジーは「どのハイパースケーラー(巨大クラウド企業)が勝つかを選ばずに、この分野の成長に乗れる機会を投資家に与える」と語った。電力の確保がデータセンター建設の最大の制約になった今、何ギガワットもの接続枠と、20年近い長期契約を先に押さえていることは、他社が簡単にはまねできない強みでもある。
ソフトバンクグループの側から見た意義を指摘する声もある。ブルームバーグ・インテリジェンスのアナリスト、カーク・ブードリー氏は、「データセンターへの重い投資の資金負担を子会社に移すことで、ソフトバンクは親会社の資金繰りの圧力を減らせる」と分析している。子会社が自分で株式市場からお金を集められれば、OpenAIへの巨額出資を続ける親会社の負担は、その分だけ軽くなる。
今後——何が、いつ測れるか
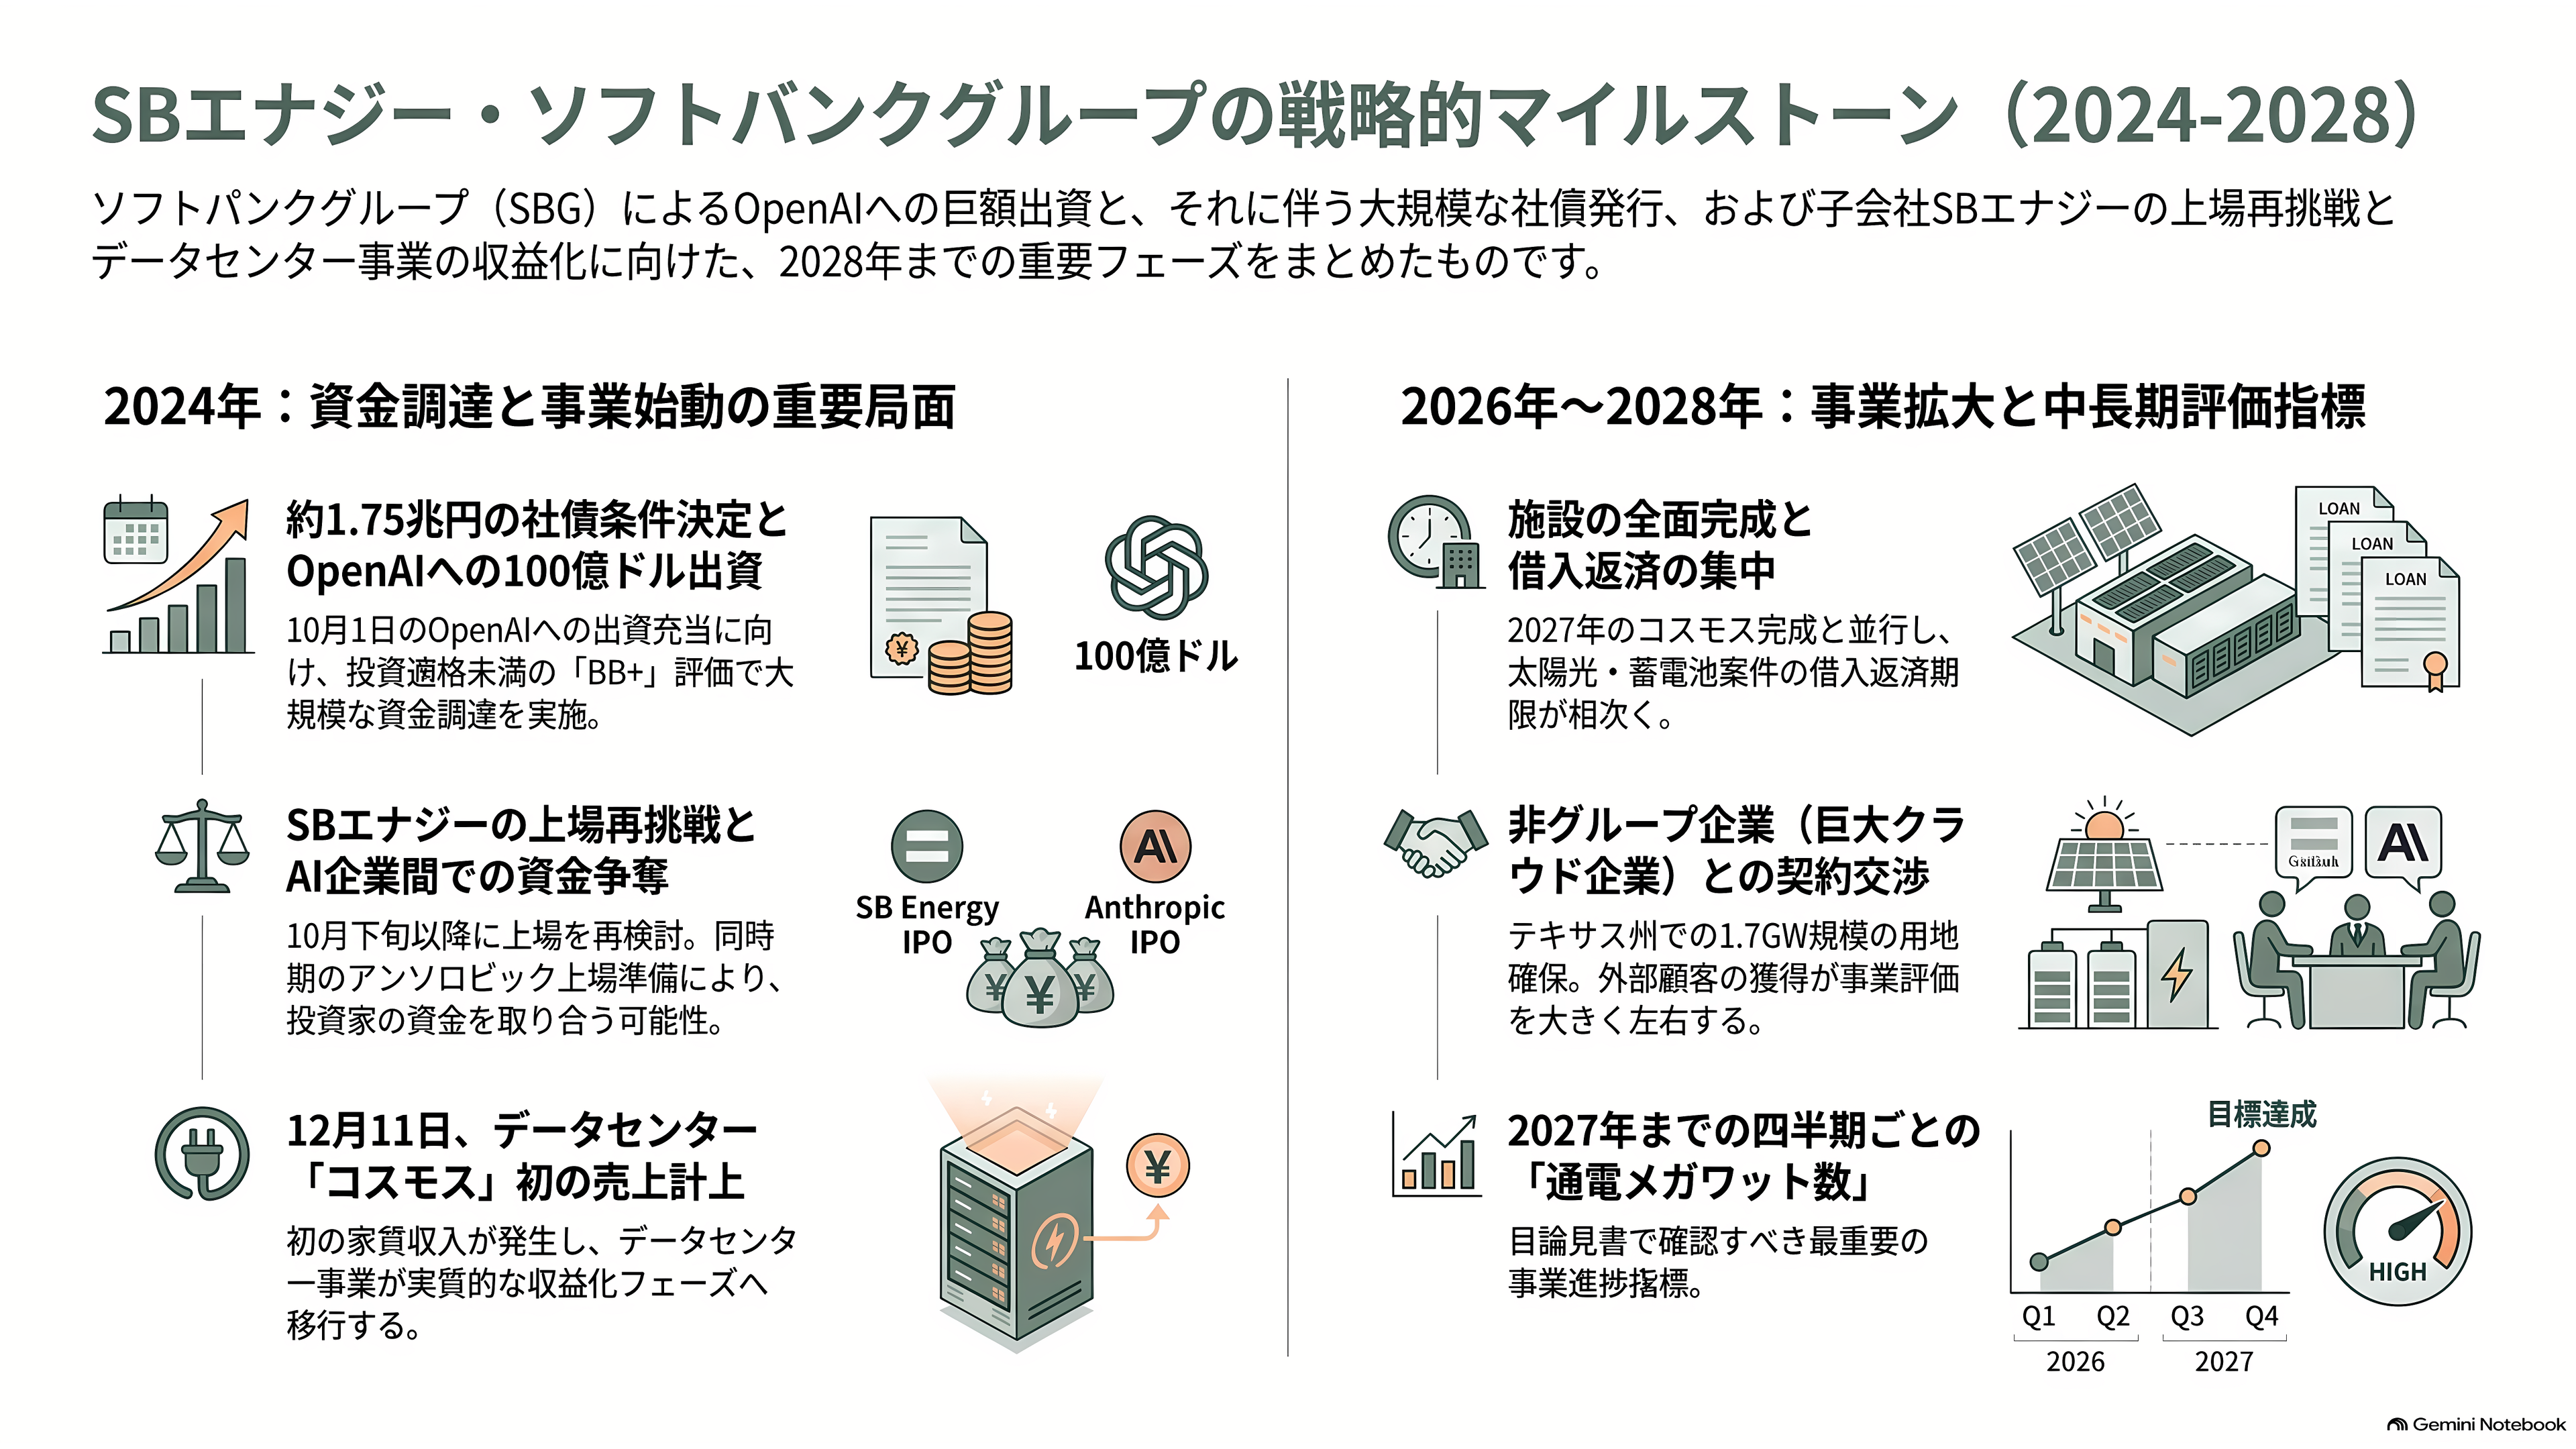
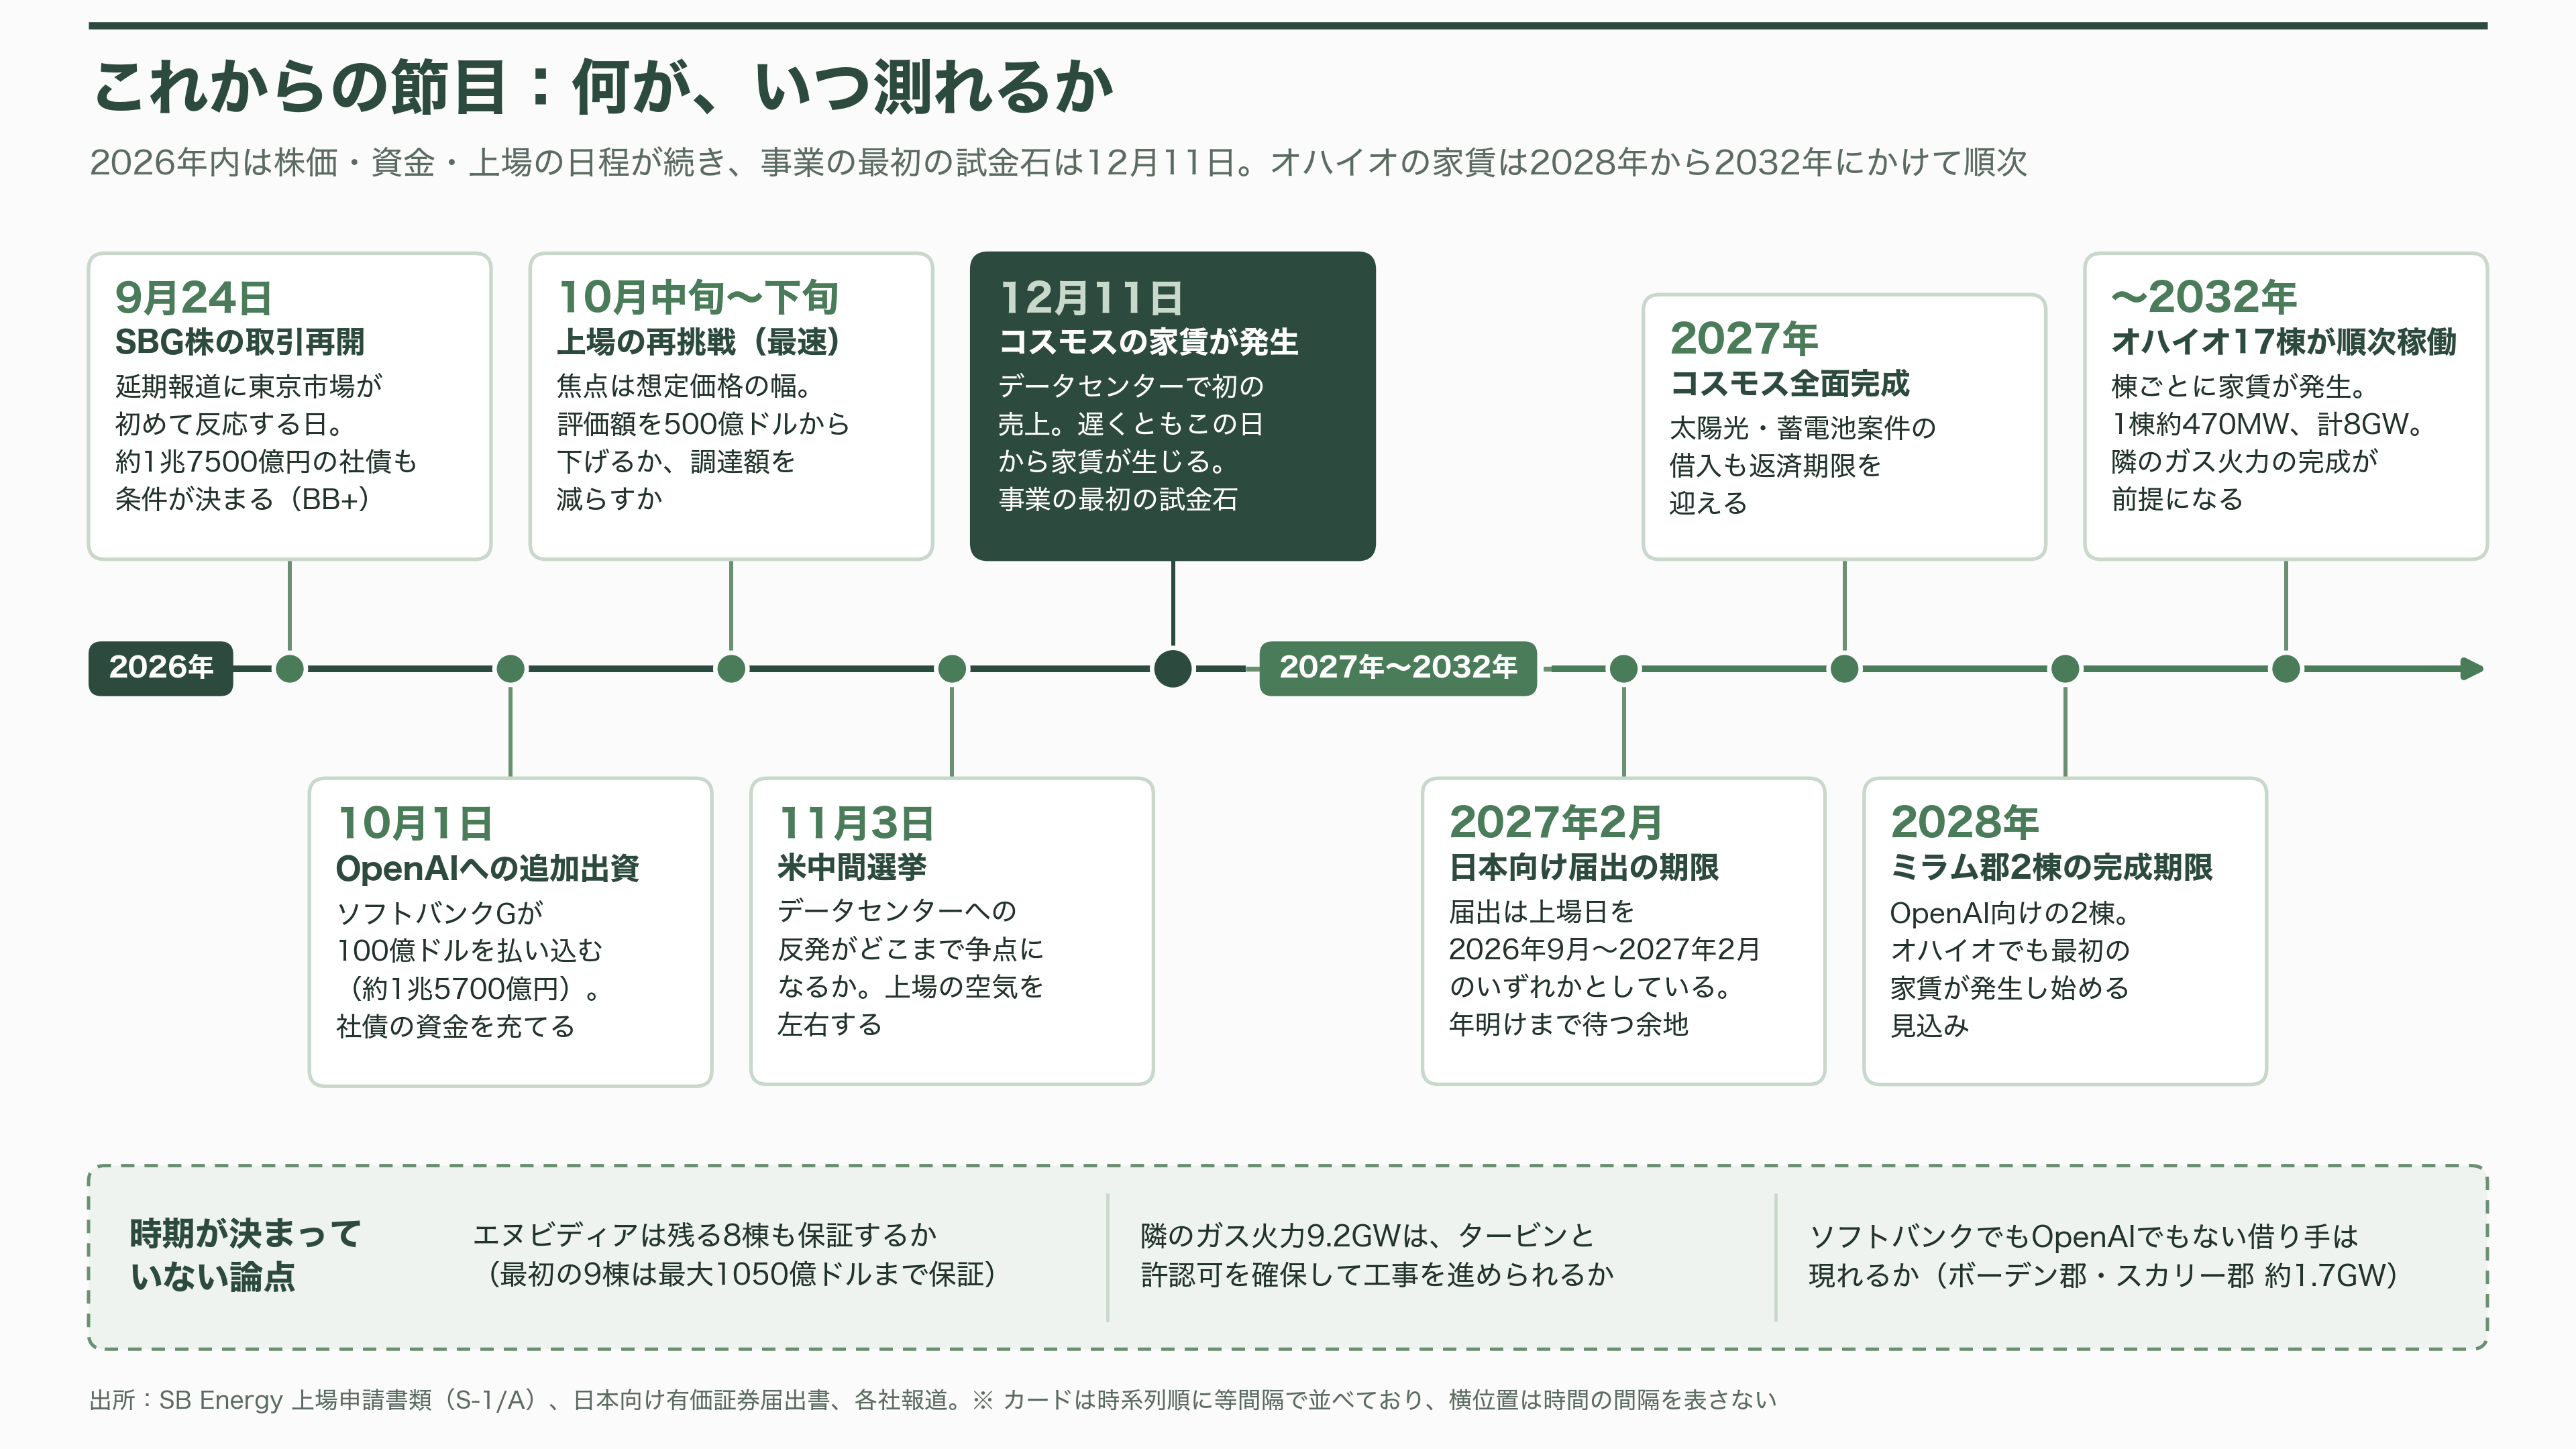
最初の節目は、あす24日だ。東京市場は21日の敬老の日から23日の秋分の日まで休場で、延期の報道にソフトバンクグループ株が反応するのは24日が最初になる。日本での売り出しが伝わった15日には、同社株は前の営業日から7.5%上がっていた。同じ24日には、ソフトバンクグループが21日に売り出しを始めた100億ドルと10億ユーロ、合わせて約1兆7500億円の社債の条件が決まる。格付け会社フィッチは、この社債を投資適格より下の「BB+」と評価している。資金は主に、10月1日に控えるOpenAIへの100億ドルの追加出資に充てる。
SBエナジー自身の再挑戦は、早くても10月中旬から下旬になる。注目点は、改めて示される想定価格の幅だ。評価額を500億ドルから引き下げるのか、調達額を減らすのか。日本向けの届出では、上場日を2026年9月から2027年2月までのいずれかの日としており、年明けまで待つ余地も残している。同じ秋にはアンソロピックも上場の準備を進めていると報じられており、AI関連の大型上場が投資家の資金を取り合う局面になりうる。11月3日の米中間選挙で、データセンターへの反発がどこまで争点になるかも、上場の空気を左右する。
事業の面で最初の試金石になるのは、12月11日だ。コスモスの家賃が、遅くともこの日から発生する。SBエナジーがデータセンターで初めて売上を計上する日であり、同社は10〜12月期の計上を見込んでいる。
2027年には、コスモスの全面完成と、太陽光・蓄電池案件の借入の返済期限が続く。2028年は、ミラム郡の2棟の完成期限であり、オハイオで最初の家賃が発生し始める見込みの年でもある。それまでに、隣のガス火力発電所がタービンを確保し、許認可を得て、工事を進められるかどうか。エヌビディアが残る8棟の保証に踏み切るかどうかも、オハイオの資金調達を左右する。
もう一つ、市場が待っているのは、身内以外の借り手だ。SBエナジーはテキサス州のボーデン郡とスカリー郡に、合わせて約1.7ギガワット分の用地と送電網への接続枠を確保し、借り手と交渉している。ここにソフトバンクでもOpenAIでもない巨大クラウド企業が名を連ねれば、受注残の見え方は大きく変わる。コーエン氏が編集に携わる投資情報サイト「バリュー・アッド・VC」は、最終的な目論見書で確かめるべき数字として、2027年までの四半期ごとに、実際に電気が通るメガワット数を挙げている。
VCの目で見たSBエナジー——足りないのは電力か、借り手か
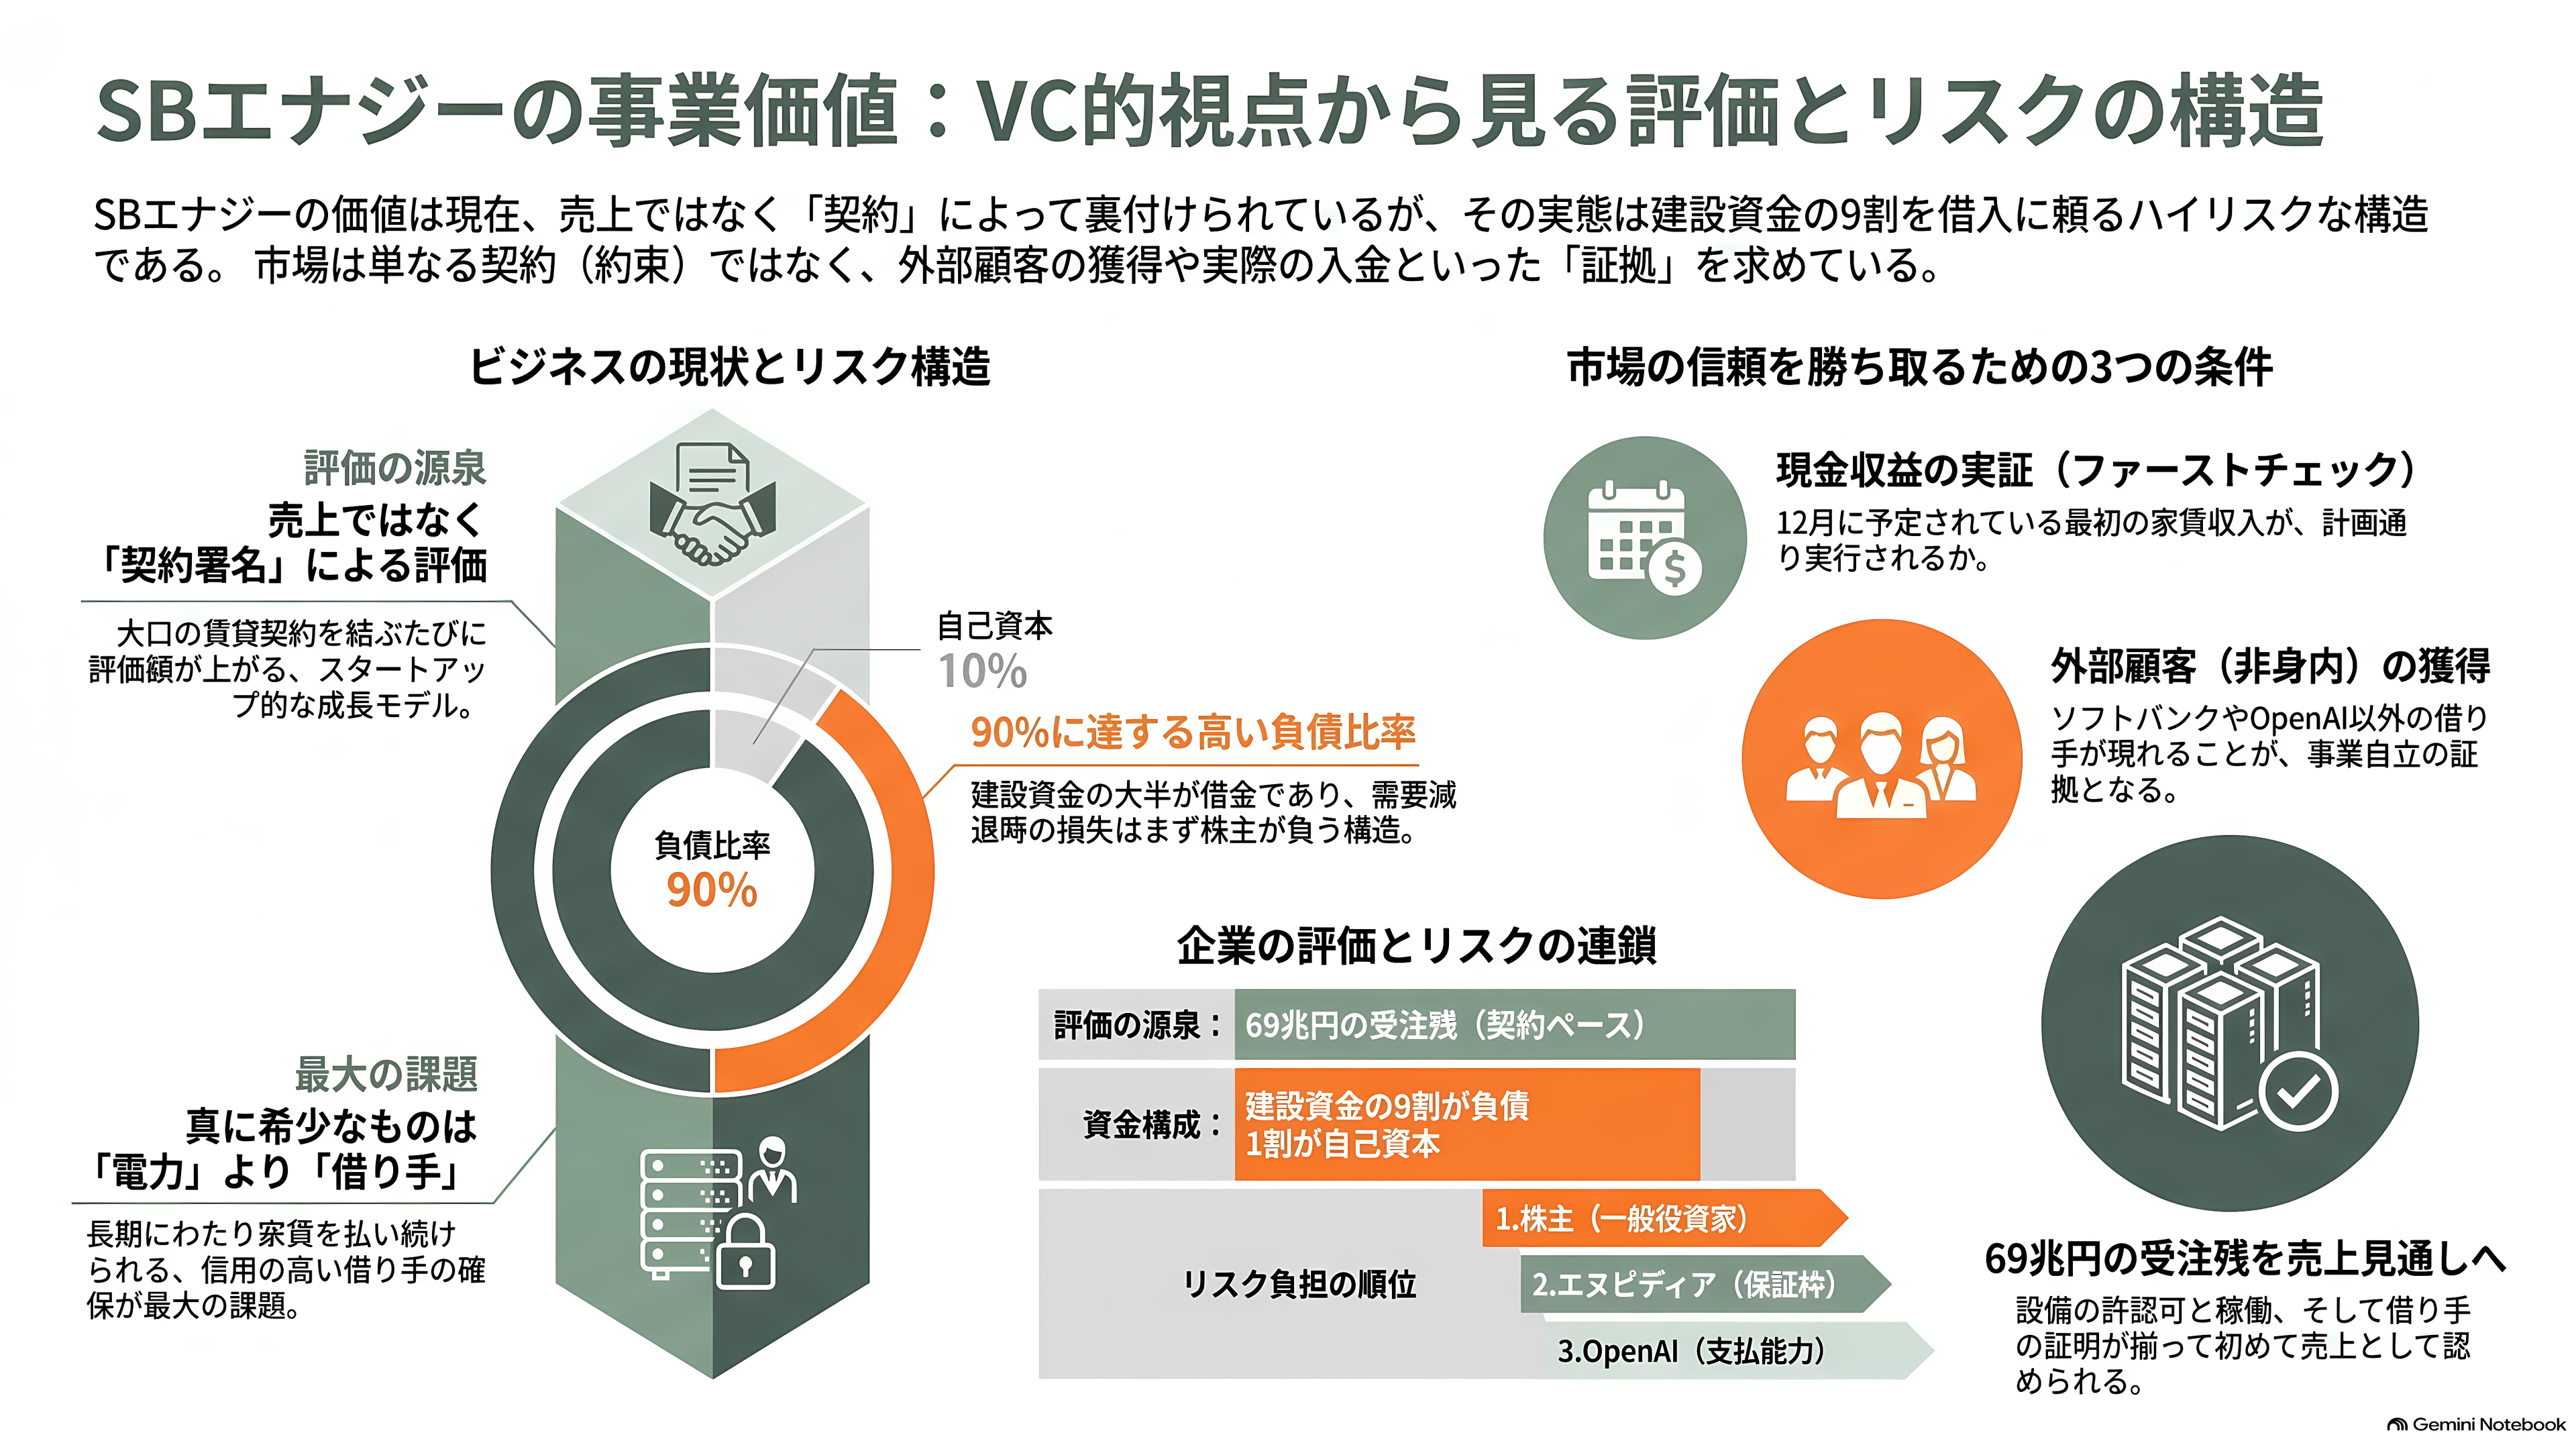
ベンチャー投資の言葉に置き換えると、SBエナジーのデータセンター事業は、まだ「売上が立つ前」の段階にある。評価額を押し上げてきたのは売上ではなく、契約の署名だった。1月のミラム郡、8月のオハイオと、大口の賃貸契約を結ぶたびに、会社の値札が上がった。スタートアップが大企業との提携を材料に、次の資金調達で評価額を引き上げていく姿と、よく似ている。
違うのは、規模と、お金の積み上がり方だ。建設資金の9割は借金で、上場で売り出されるのは、その上に載る1割の自己資金の、さらに一部にすぎない。AIの需要が想定より鈍ったとき、損失はどこへ流れるのか。まずOpenAIの支払い能力が問われ、次にエヌビディアの保証が、上限と期間の範囲で受け止める。その保証が及ばない部分を最初にかぶるのは、貸し手ではなく株主だ。上場で一般の投資家が買うのは、この一番薄く、一番後ろに並ぶ持ち分である。
そして取引の条件は、いまのAIインフラ市場で本当に希少なものが何かを映している。SBエナジーは、借り手をつなぎ留めるために、上場で集める額に迫るワラントをOpenAIに渡した。OpenAIは、家賃の信用を補うために、エヌビディアに保証の対価を払った。電力の枠も、土地も、建てる技術もそろえた会社が、それでも身内以外の借り手を一社も確保できていない。足りないのは、ギガワットよりも、20年にわたって家賃を払い続けると市場が信じられる借り手のほうなのかもしれない。
上場の延期は、計画の終わりを意味しない。市場が求めているのは、約束ではなく証拠だ。12月に最初の家賃が入るか。オハイオの発電所に、タービンと許認可がそろうか。そして、ソフトバンクでもOpenAIでもない借り手が現れるか。この3つがそろったとき、69兆円の受注残は、ドル記号の付いた工程表から、初めて売上の見通しへと変わり始める。