真空の小部屋に灯る、青紫の光
真空に引かれた金属の小部屋の中で、ガスが青紫色にぼうっと光っている。
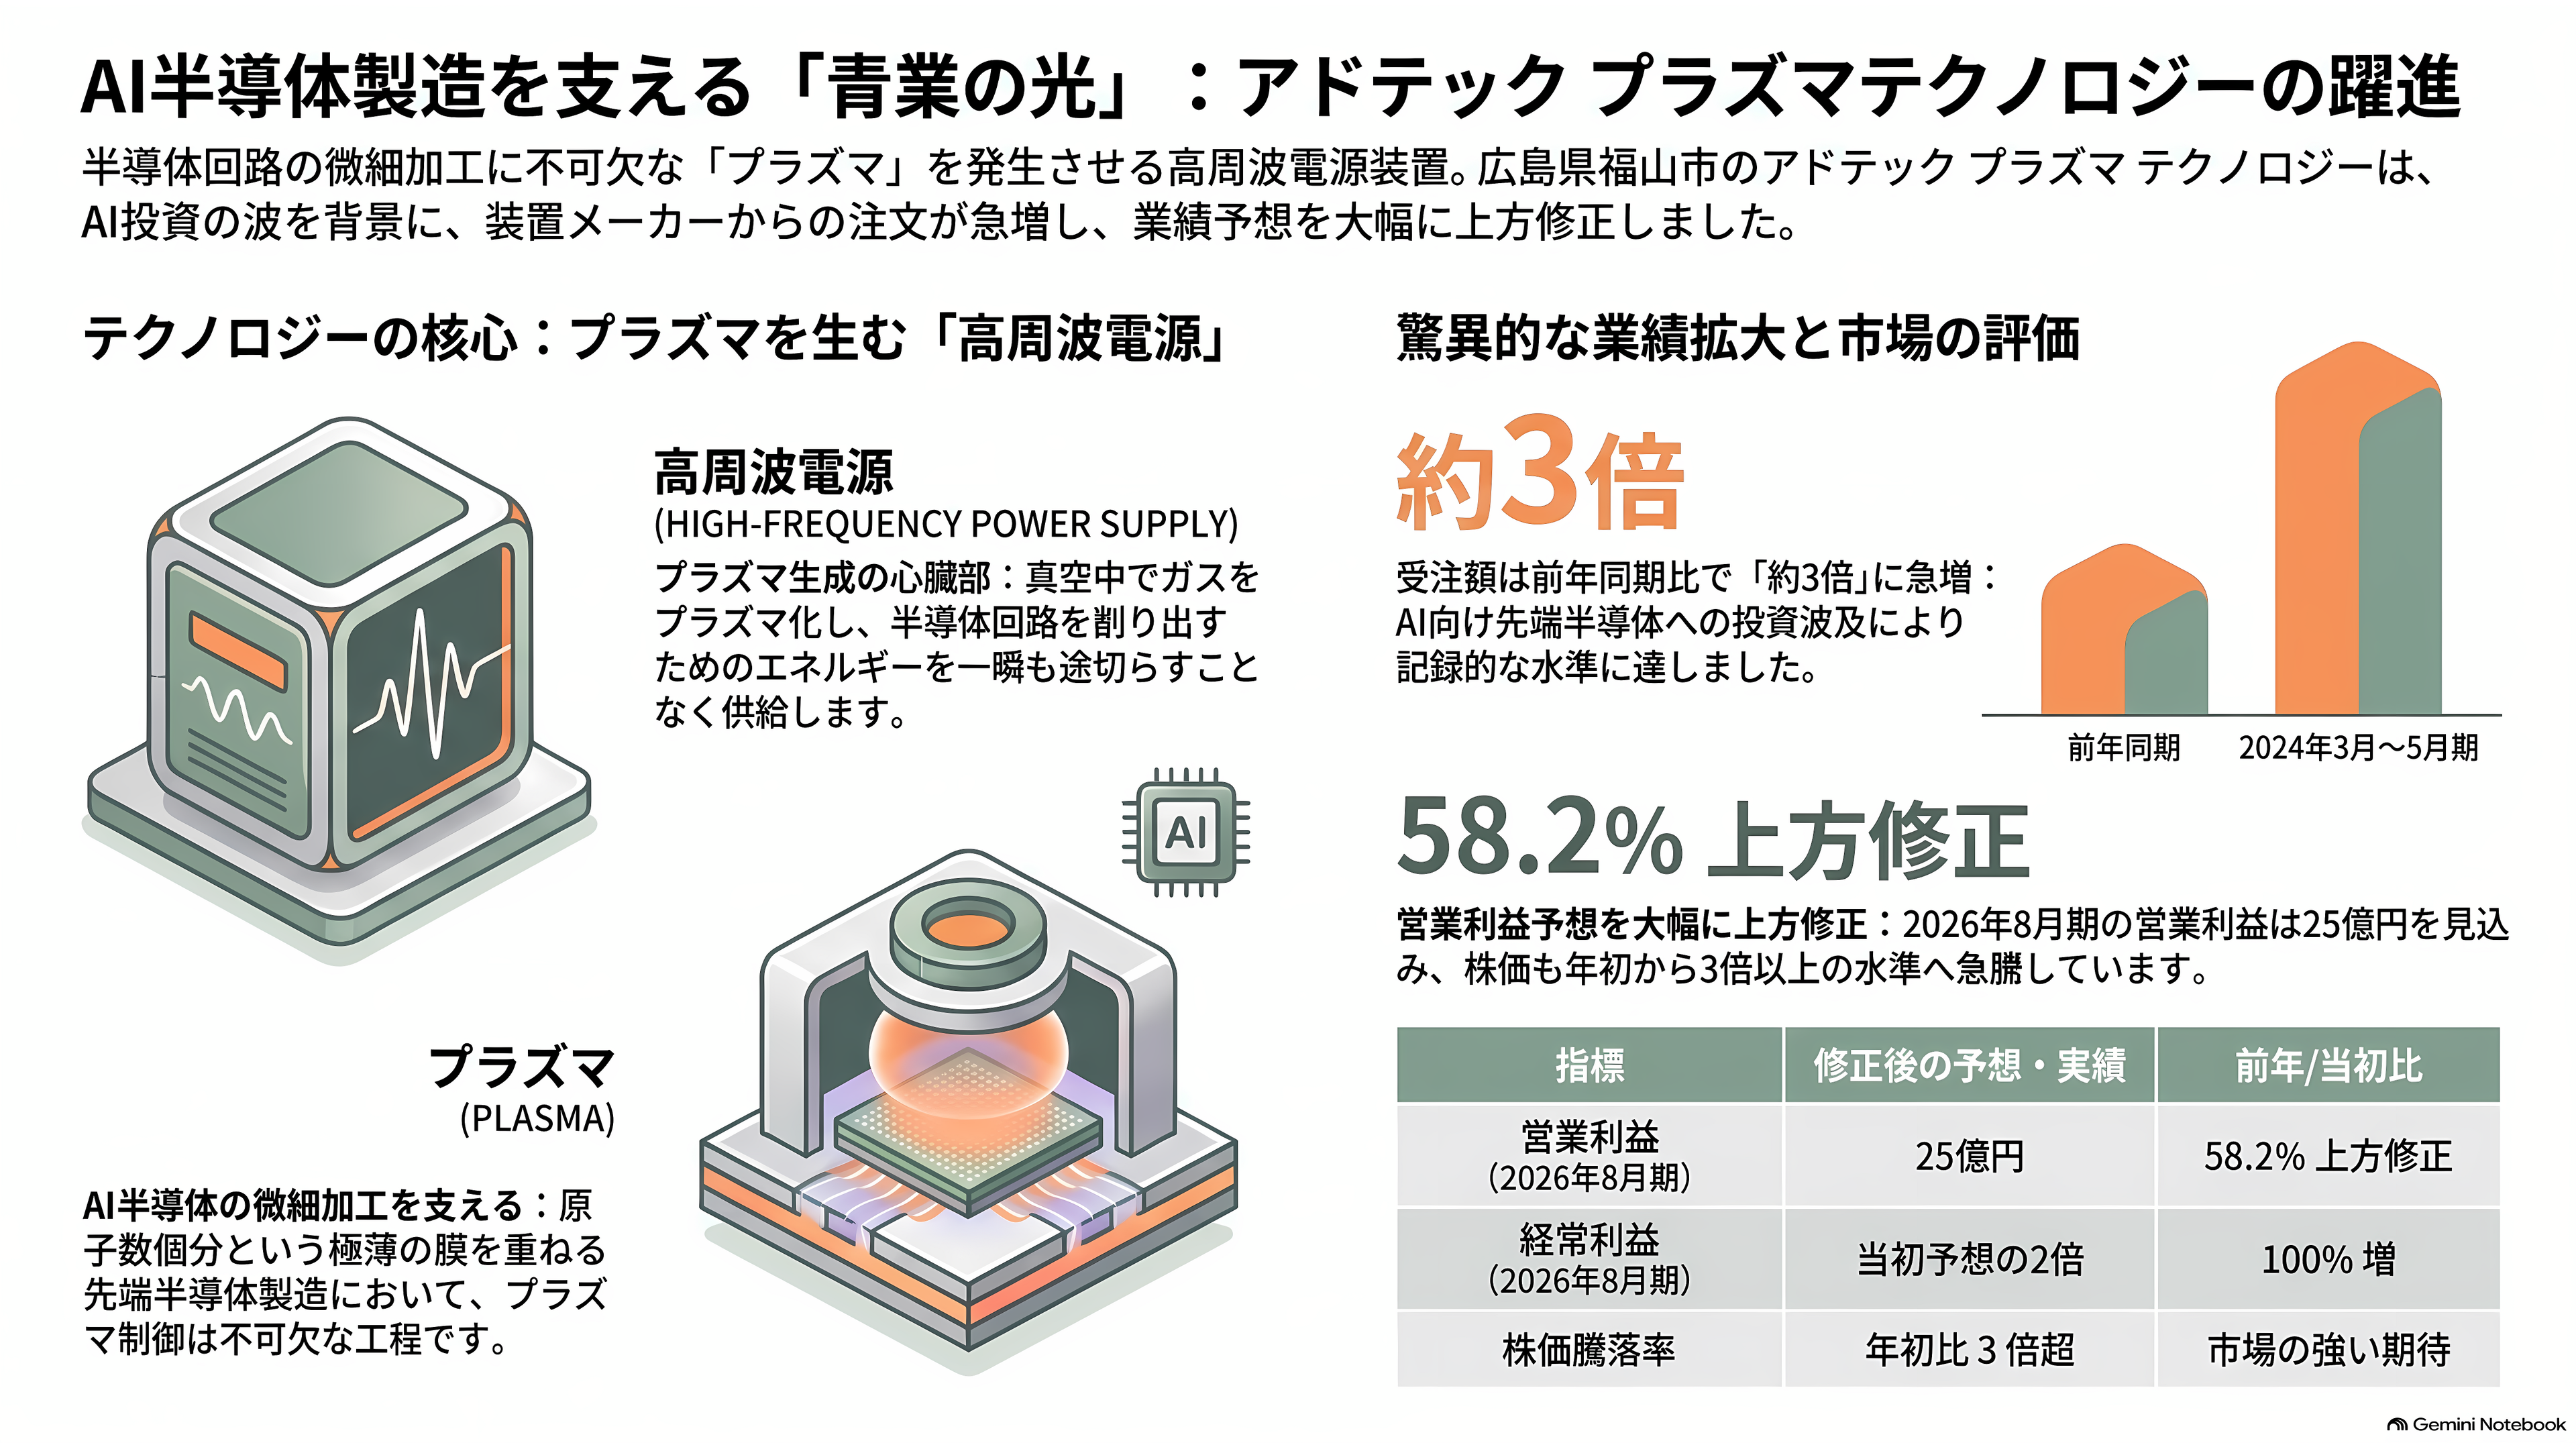
半導体の回路は、この光の中で削られ、あるいは原子数個分の薄い膜を重ねて作られていく。光の正体はプラズマだ。ガスに強い電気のエネルギーを与えると、原子から電子がはぎ取られ、雷やオーロラと同じ「光るガス」の状態になる。そのプラズマに、一瞬も途切れることなくエネルギーを注ぎ込んでいるのが、製造装置に組み込まれた金属の箱、「高周波電源」である。
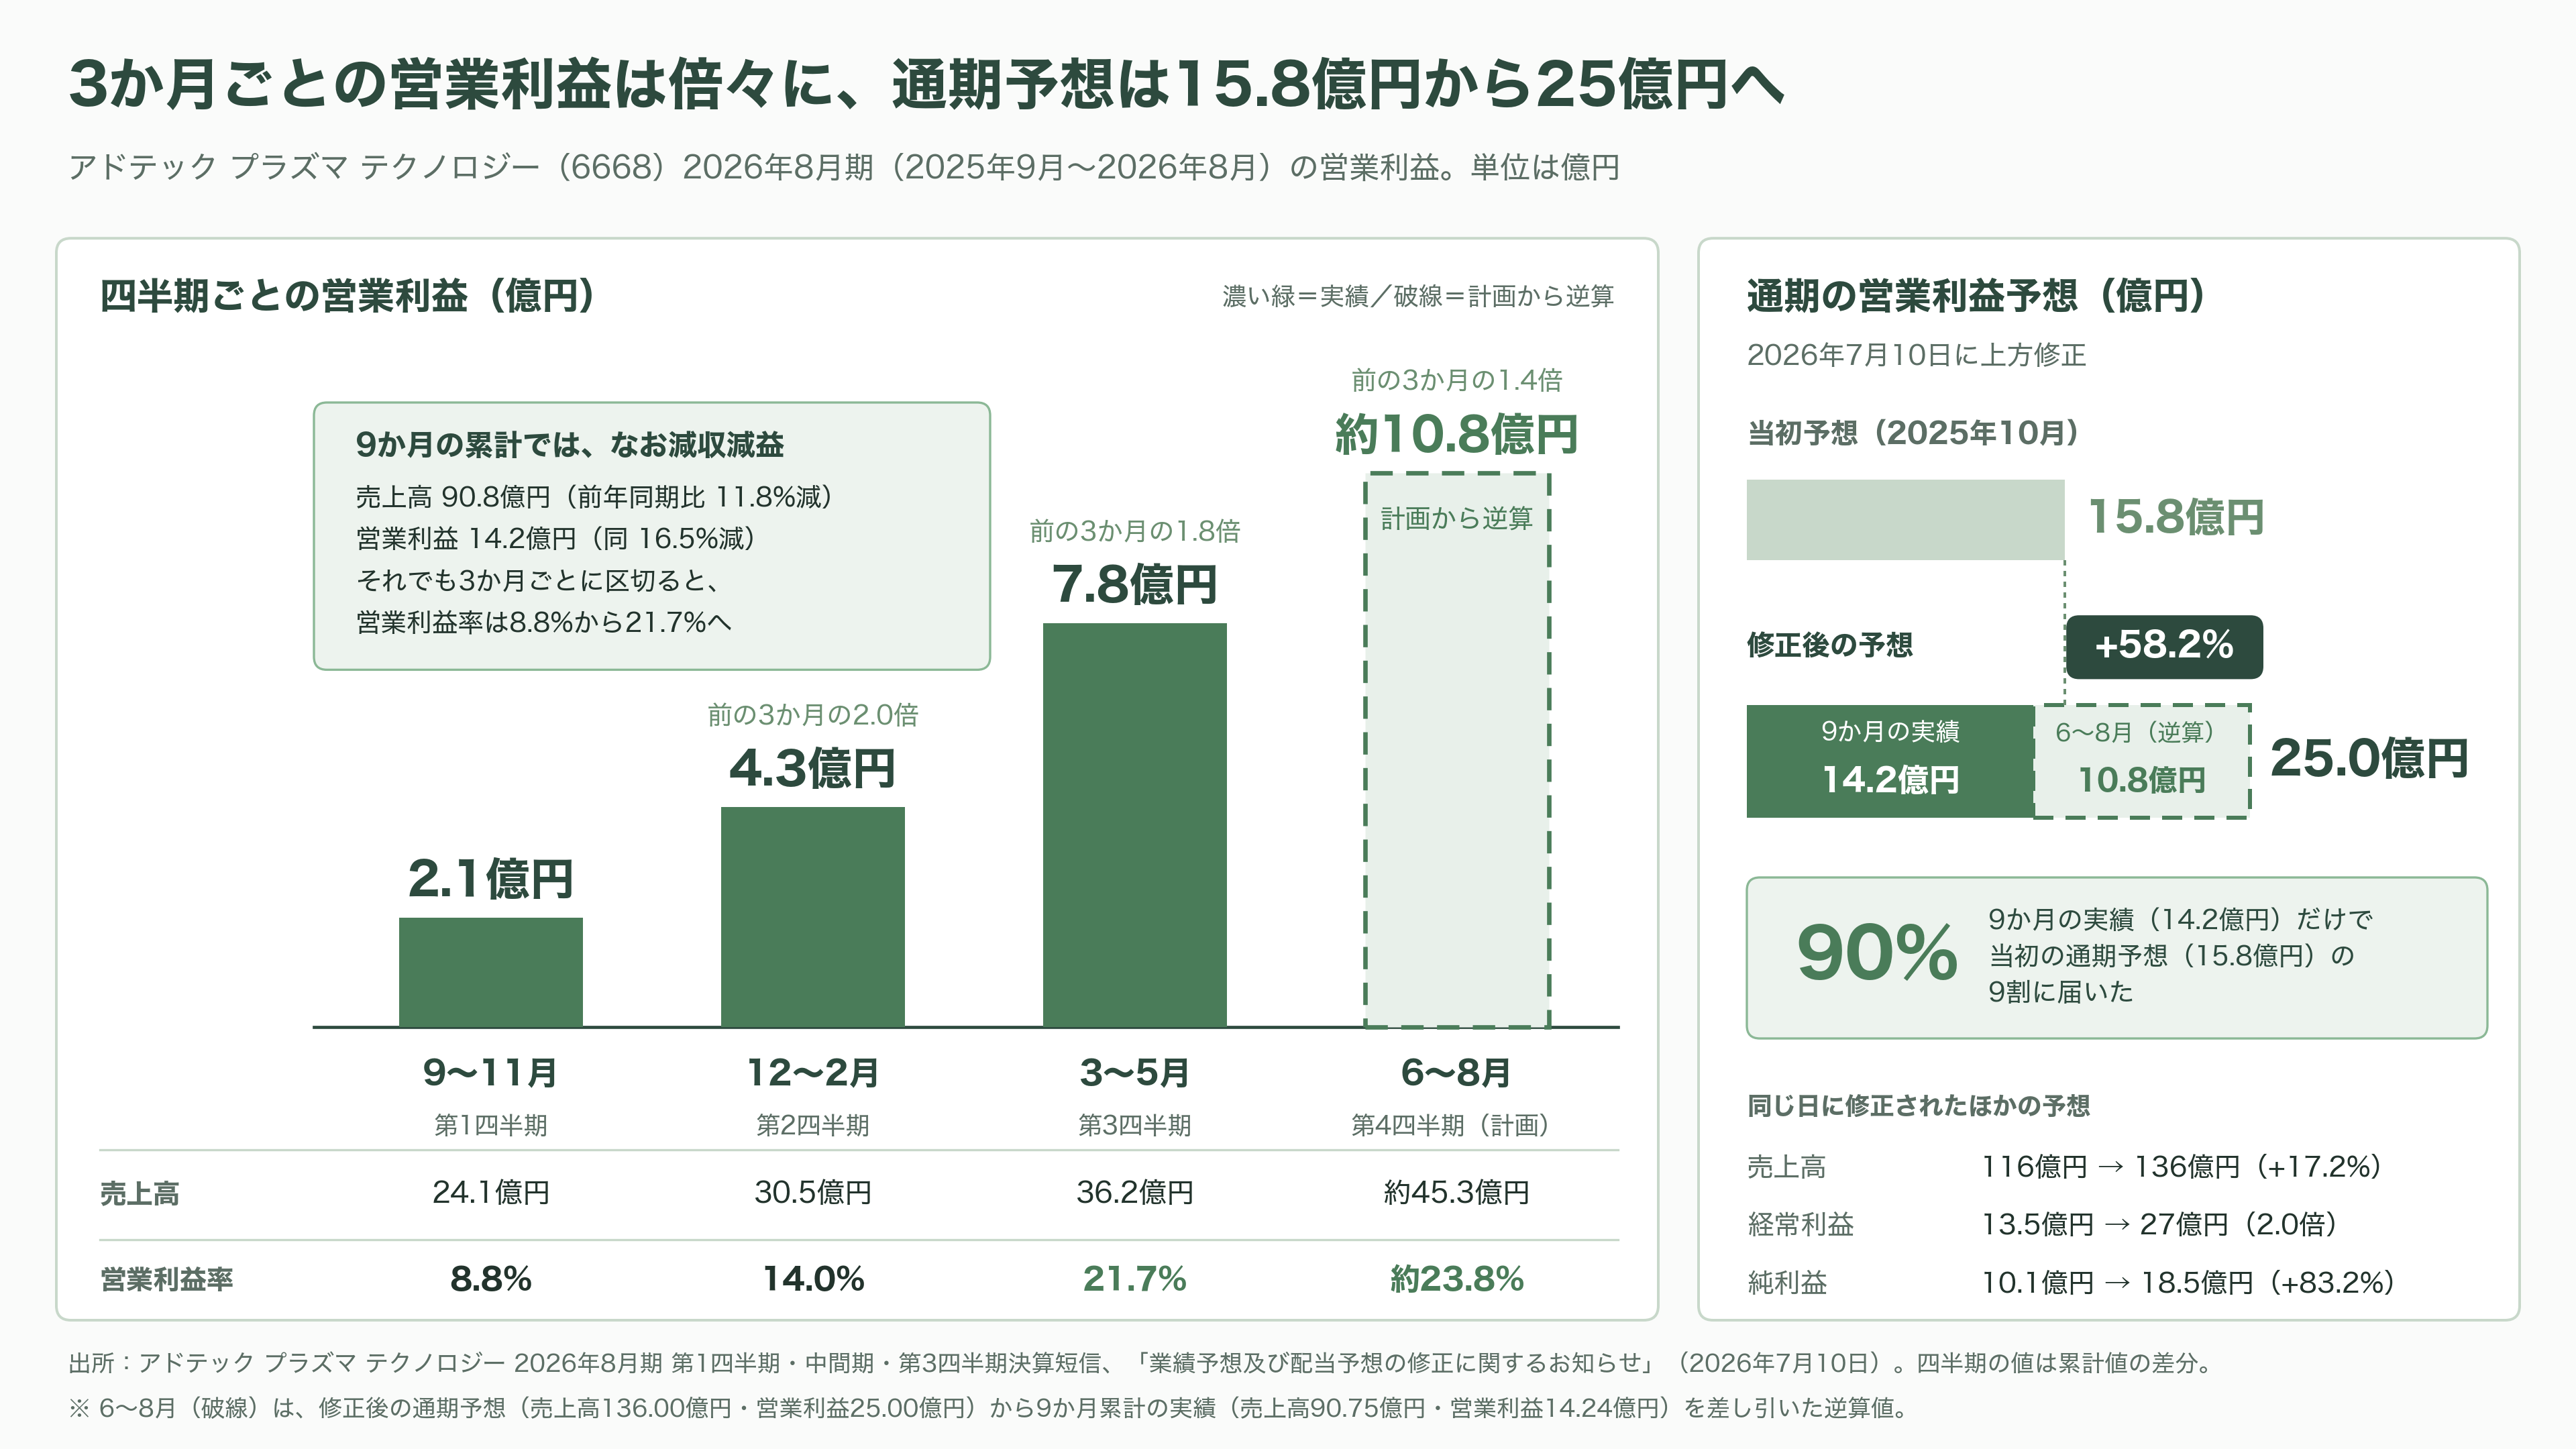
この箱を専門に作っているのが、広島県福山市のアドテック プラズマ テクノロジーだ。同社は7月10日、2026年8月期の業績予想を大きく引き上げた。本業のもうけを示す営業利益の予想は25億円。当初の見込みから58.2%の上方修正である。為替差益も加わる経常利益の予想は、ちょうど2倍になった。
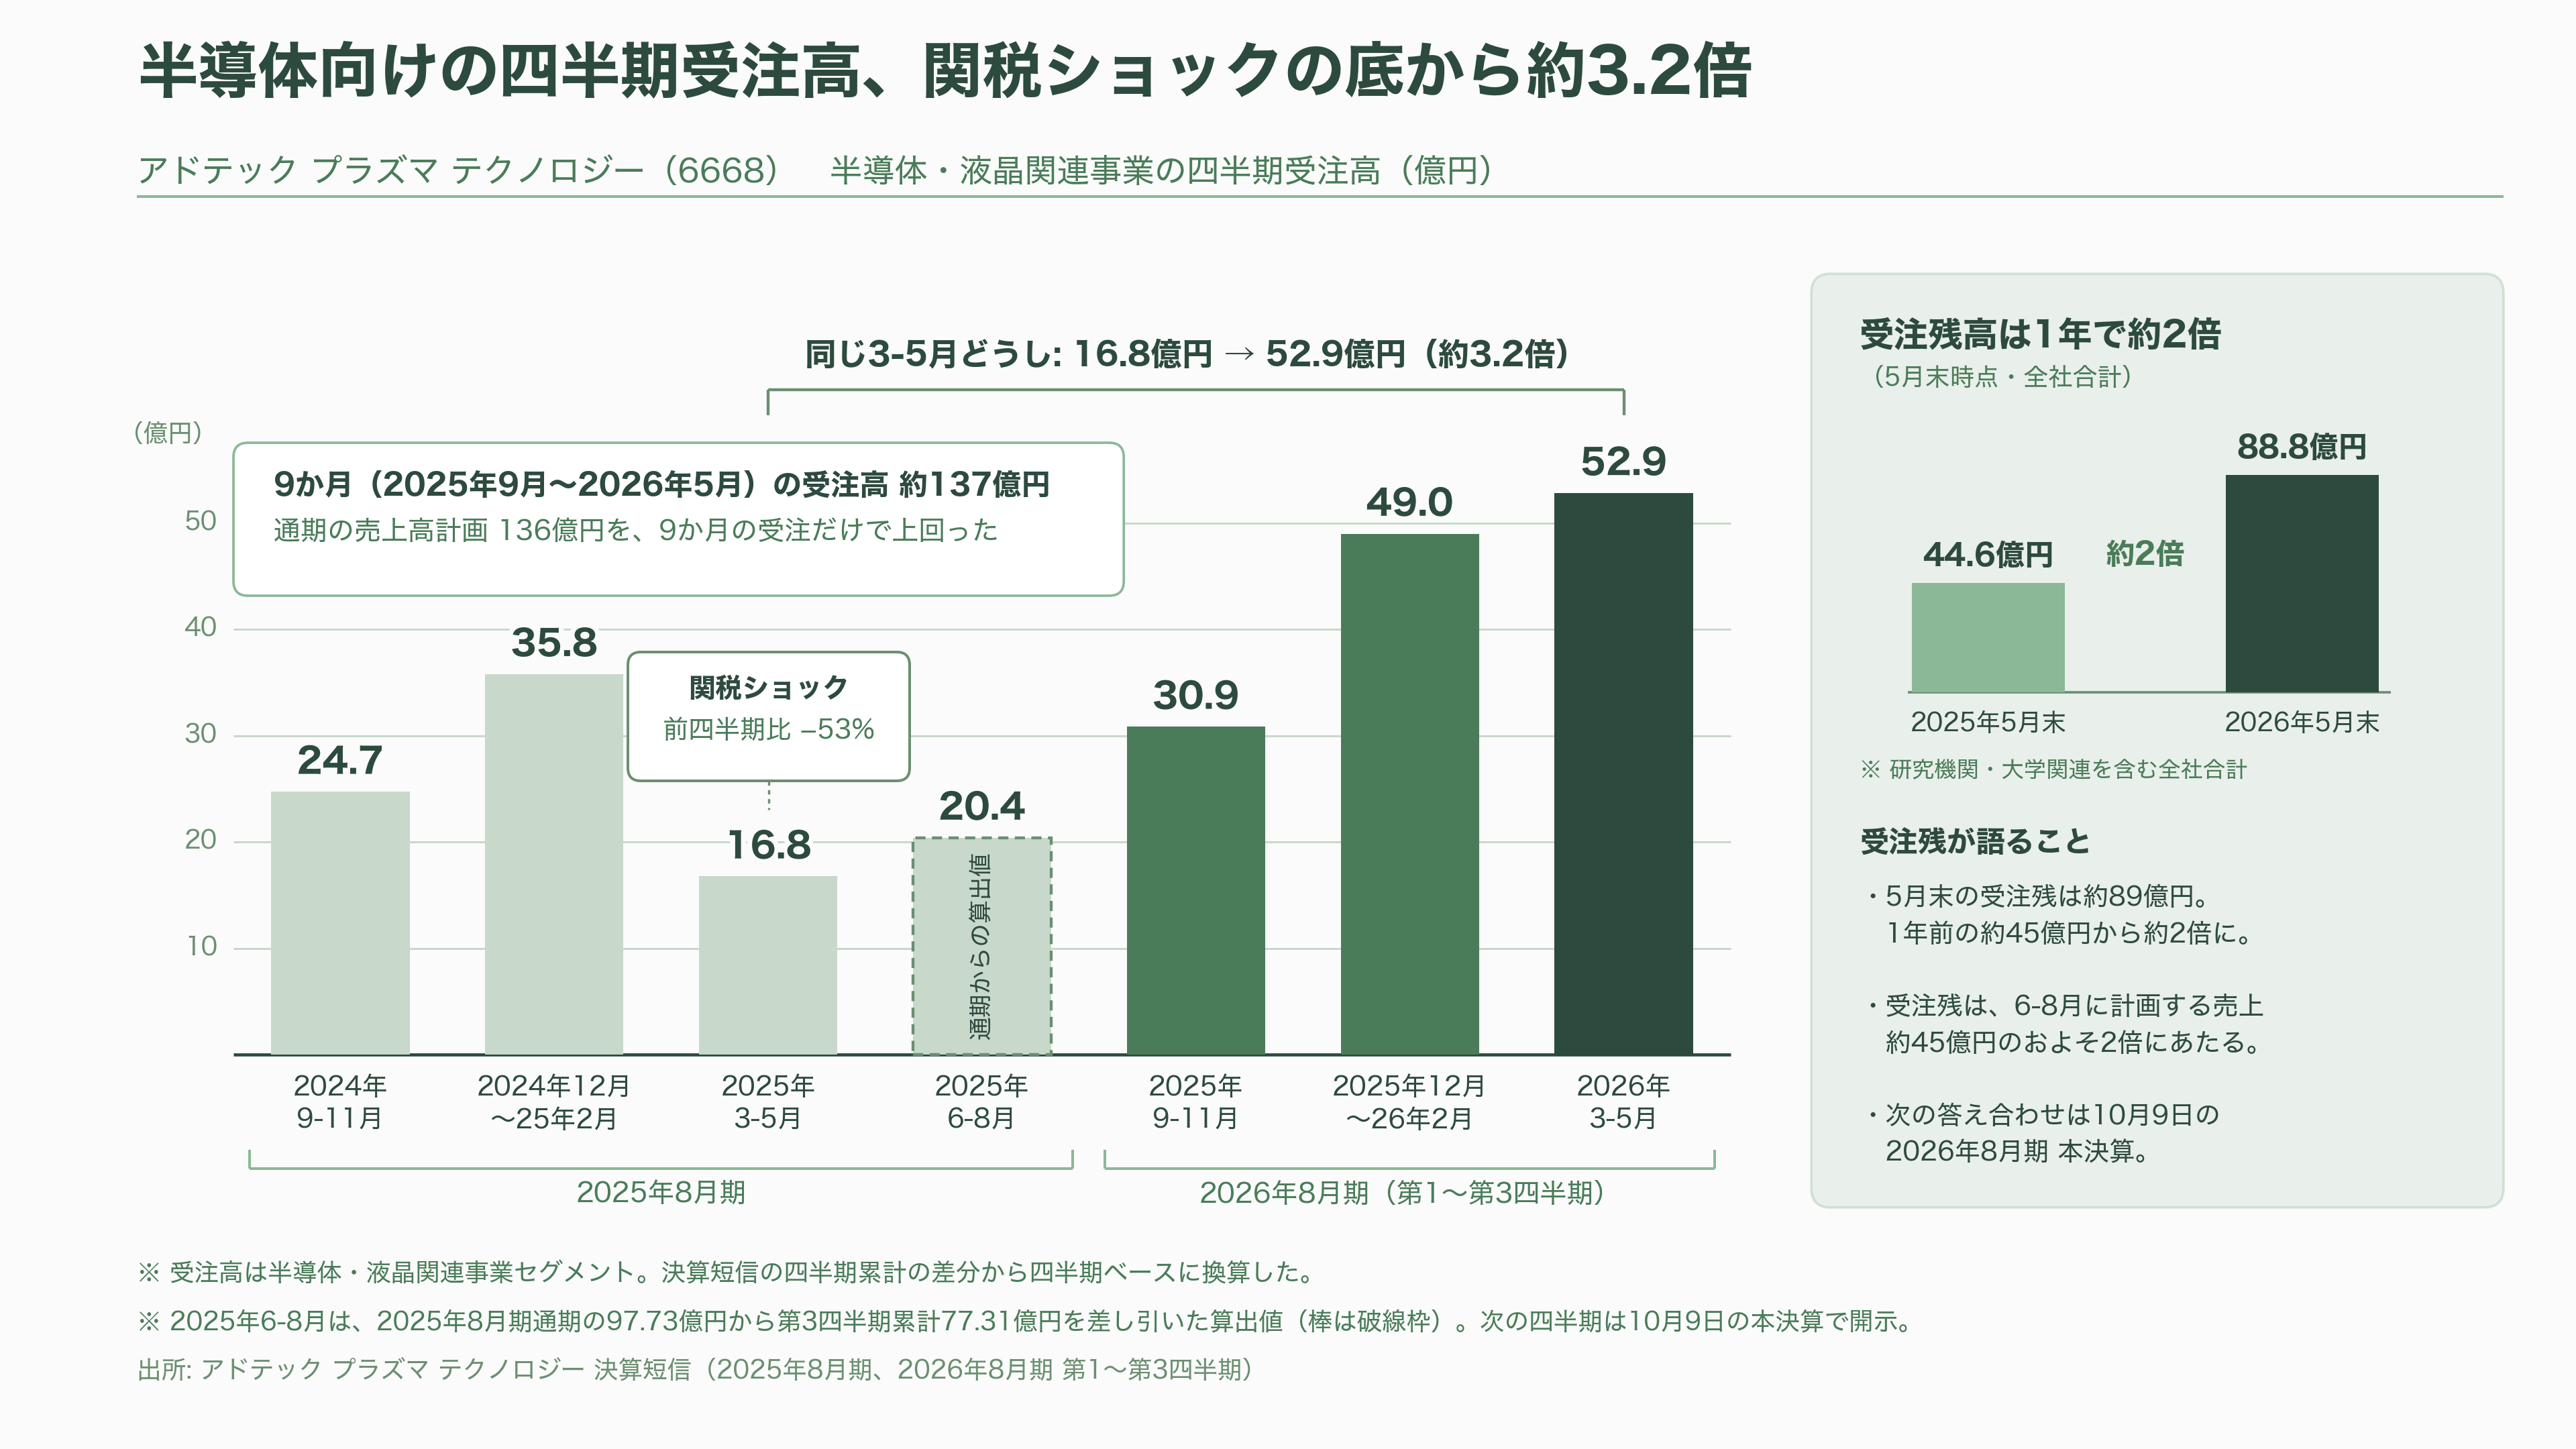
引き金は、注文の急増だ。今年3月から5月までの3か月間に半導体向けで受けた注文は、米国の関税ショックに揺れた1年前の同じ時期の、ほぼ3倍に膨らんだ。AIのための先端半導体への投資が、装置メーカーを通じて、装置の中の部品一つ一つにまで波及している。その波が、年間の売上高が130億円ほどの電源メーカーの決算に、くっきりと表れた。株価も、年初から3倍を超える水準に駆け上がっている。
高周波電源は、プラズマに火を入れる「電子レンジの親戚」
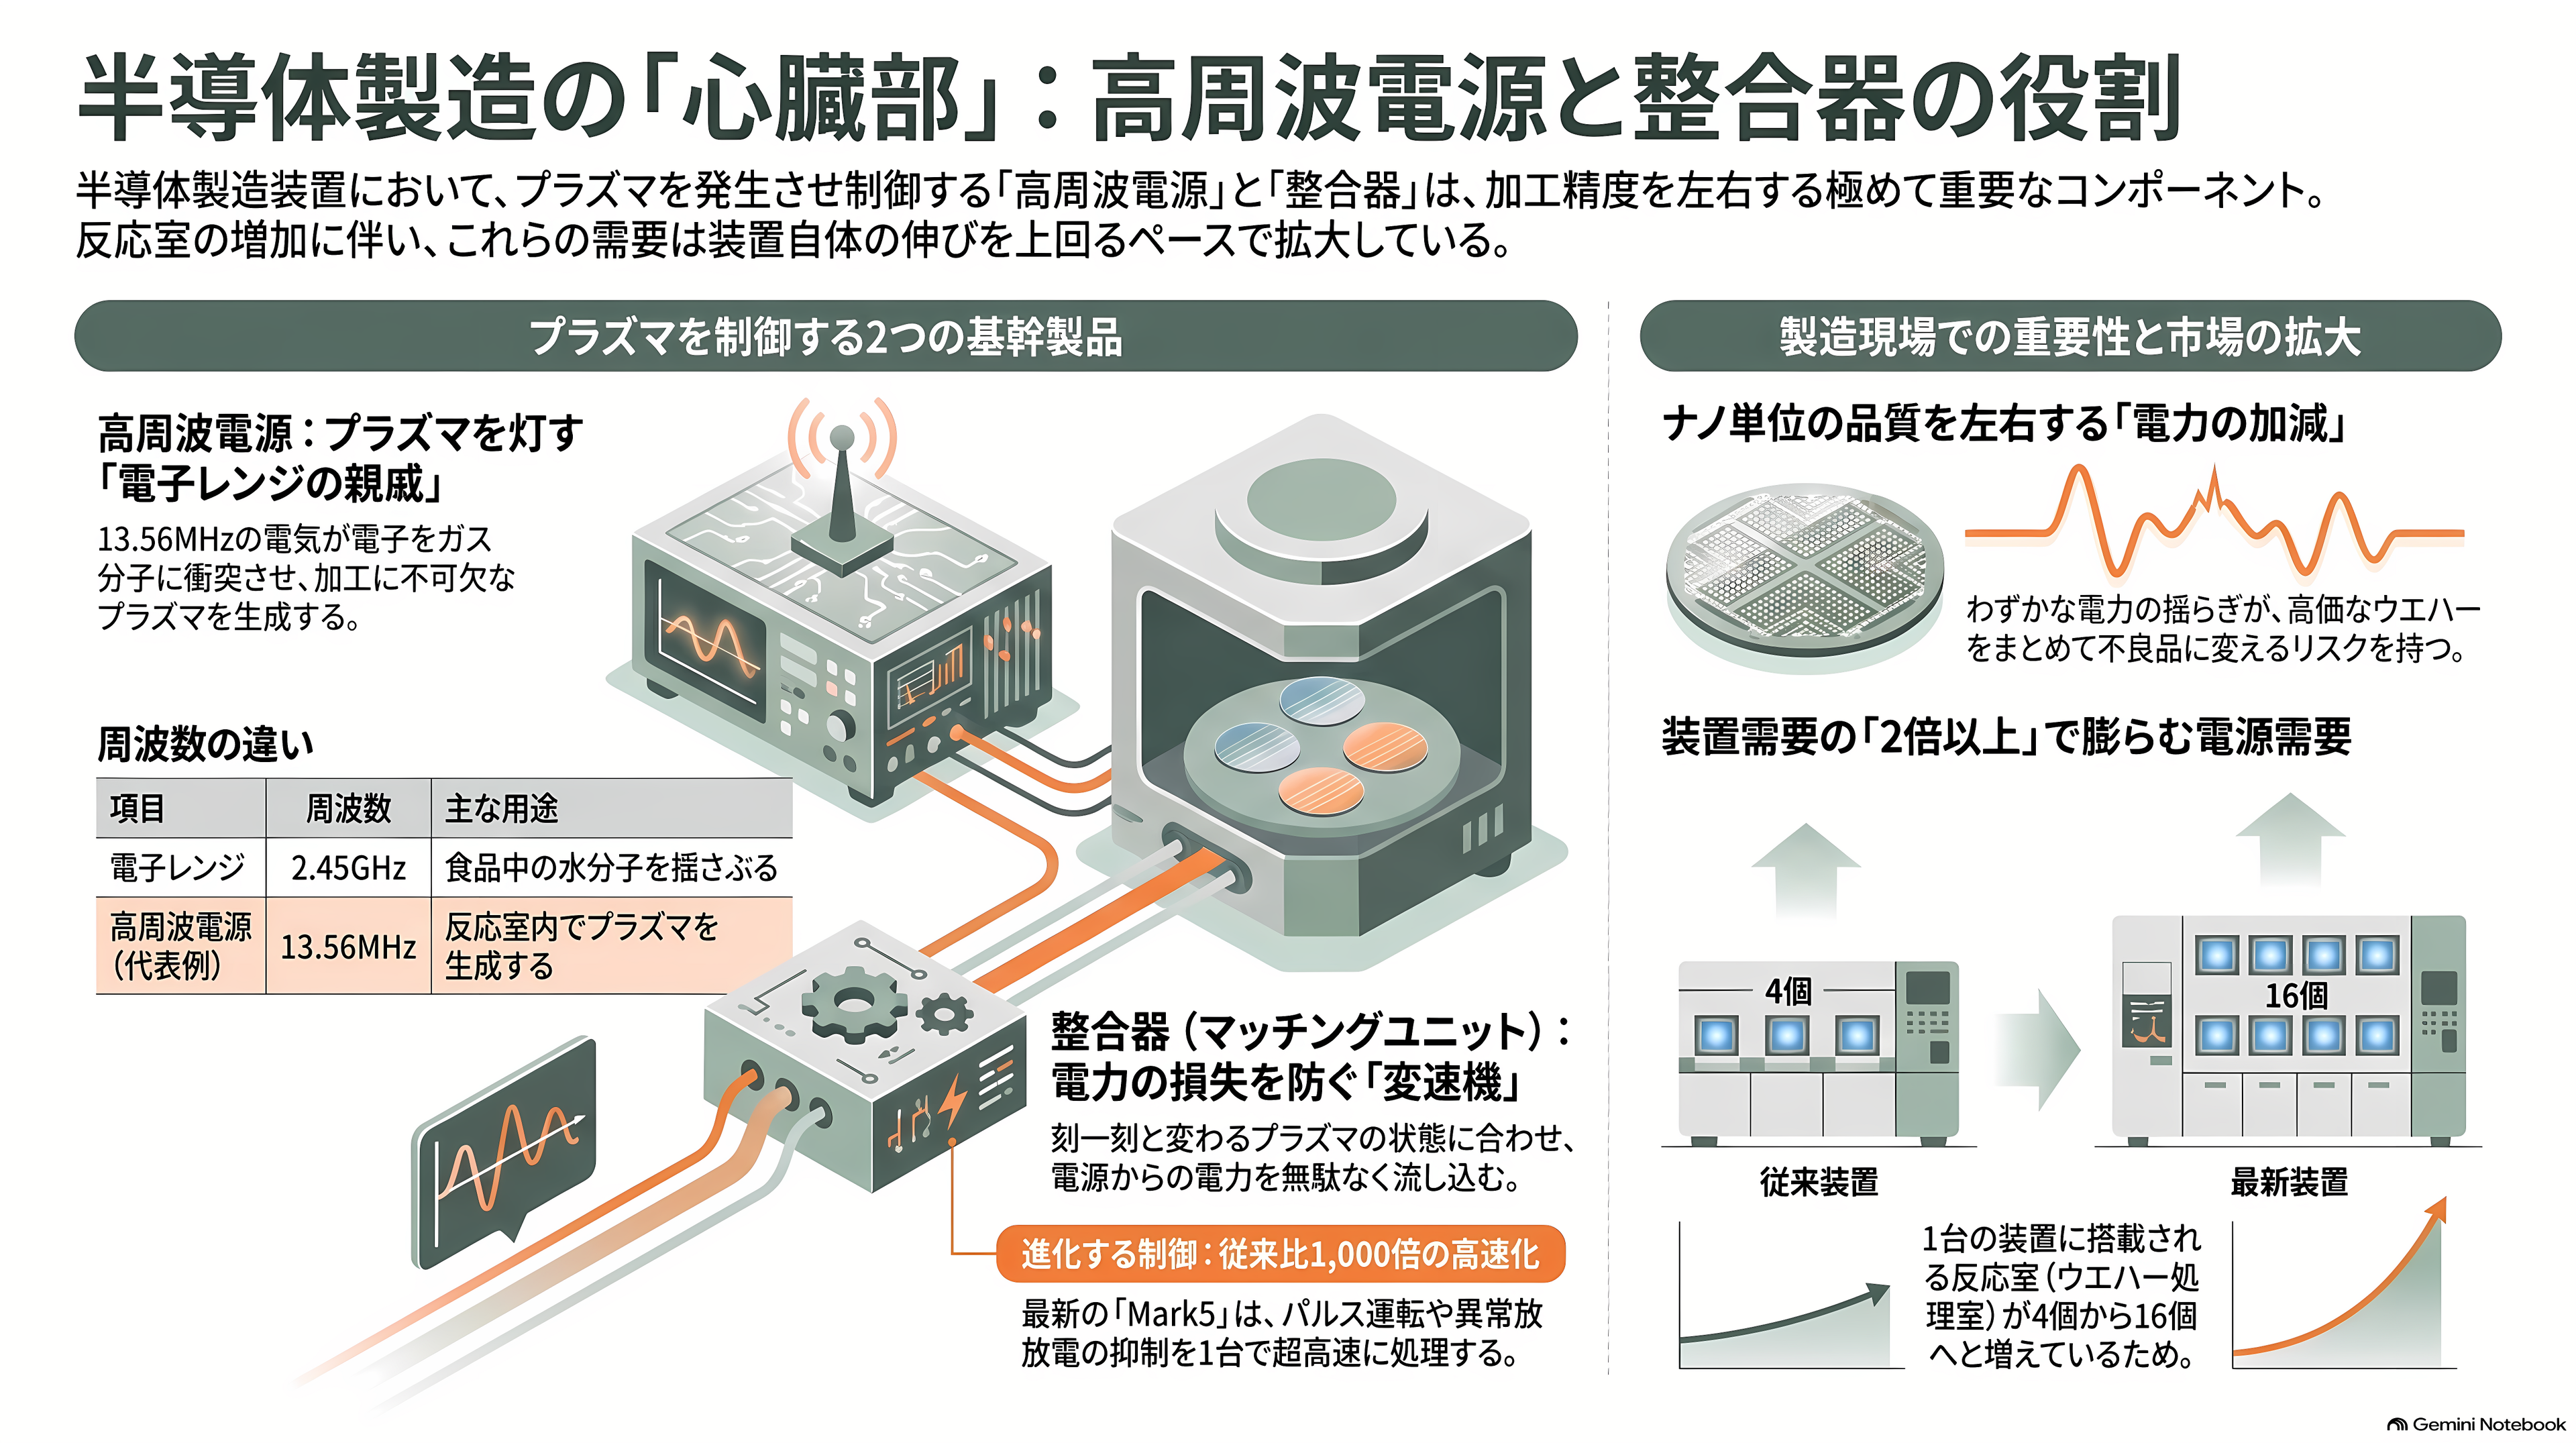
高周波電源の仕組みは、台所の電子レンジに近い。電子レンジは、1秒間に24億5,000万回も向きが変わる電波で、食品の中の水の分子を揺さぶって温める。半導体の製造装置で使う高周波電源の代表的な周波数は13.56メガヘルツ。1秒間に1,356万回、プラスとマイナスが入れ替わる電気を、反応室の電極に送り込む。どちらの周波数も、放送や通信を邪魔しないよう、産業や医療の用途に国際的に割り当てられた帯域だ。
電極の間では、激しく揺さぶられた電子がガスの分子にぶつかり、新たな電子をはじき出していく。こうしてプラズマが生まれる。そこから飛び出したイオンがウエハーの表面を削り、反応しやすくなったガスが膜となって積もる。髪の毛の太さの数万分の1という、ナノメートル単位の加工の出来栄えが、この電気の加減一つで決まる。
電源と並ぶもう一つの主力製品が、「マッチングユニット」と呼ばれる自動インピーダンス整合装置だ。プラズマは気まぐれな相手で、ガスの種類や圧力、削っている膜の状態によって、電気の通りやすさが刻一刻と変わる。電源が送った電力が相手の状態と合っていないと、山びこのように跳ね返ってきてしまう。マッチングユニットは電源と反応室の間に入り、車の変速機のように相手に合わせて調整を続け、電力を無駄なくプラズマに流し込む。
この二つが、半導体製造装置の「心臓部」と呼ばれるのには理由がある。電力がわずかに揺らげば、削る深さや膜の厚さが狂い、加工途中の高価なウエハーがまとめて不良品になる。電源が止まれば、装置そのものが止まる。
最先端の工程では、要求はさらに厳しくなった。プラズマを1秒間に何千回もオンとオフで切り替える「パルス」運転や、火花のような異常放電を瞬時に見つけて抑える機能が欠かせない。アドテックが2024年に発表した「高速RF制御システム」、通称Mark5(マーク・ファイブ)は、電力の制御を従来の1,000倍以上速くし、連続出力、パルス出力、異常放電への対処、周波数の自動調整を1台にまとめた製品だ。同社の主戦場は、5キロワット以下の中くらいの出力帯である。
需要を押し上げる構造的な変化もある。1台の製造装置に積む反応室が増えているのだ。アドテックの大口顧客であるオランダのASMインターナショナルには、4つの反応室を1組にしたモジュールを最大4組つなぎ、16枚のウエハーを同時に処理する成膜装置がある。森下秀法社長は2024年のIRインタビューで、1台あたりの反応室が4つから8つ、16へと増えており、装置メーカーの生産が2割伸びるとき、電源の需要は2倍以上に膨らみ得ると説明している。
関税ショックから1年、受注はほぼ3倍に
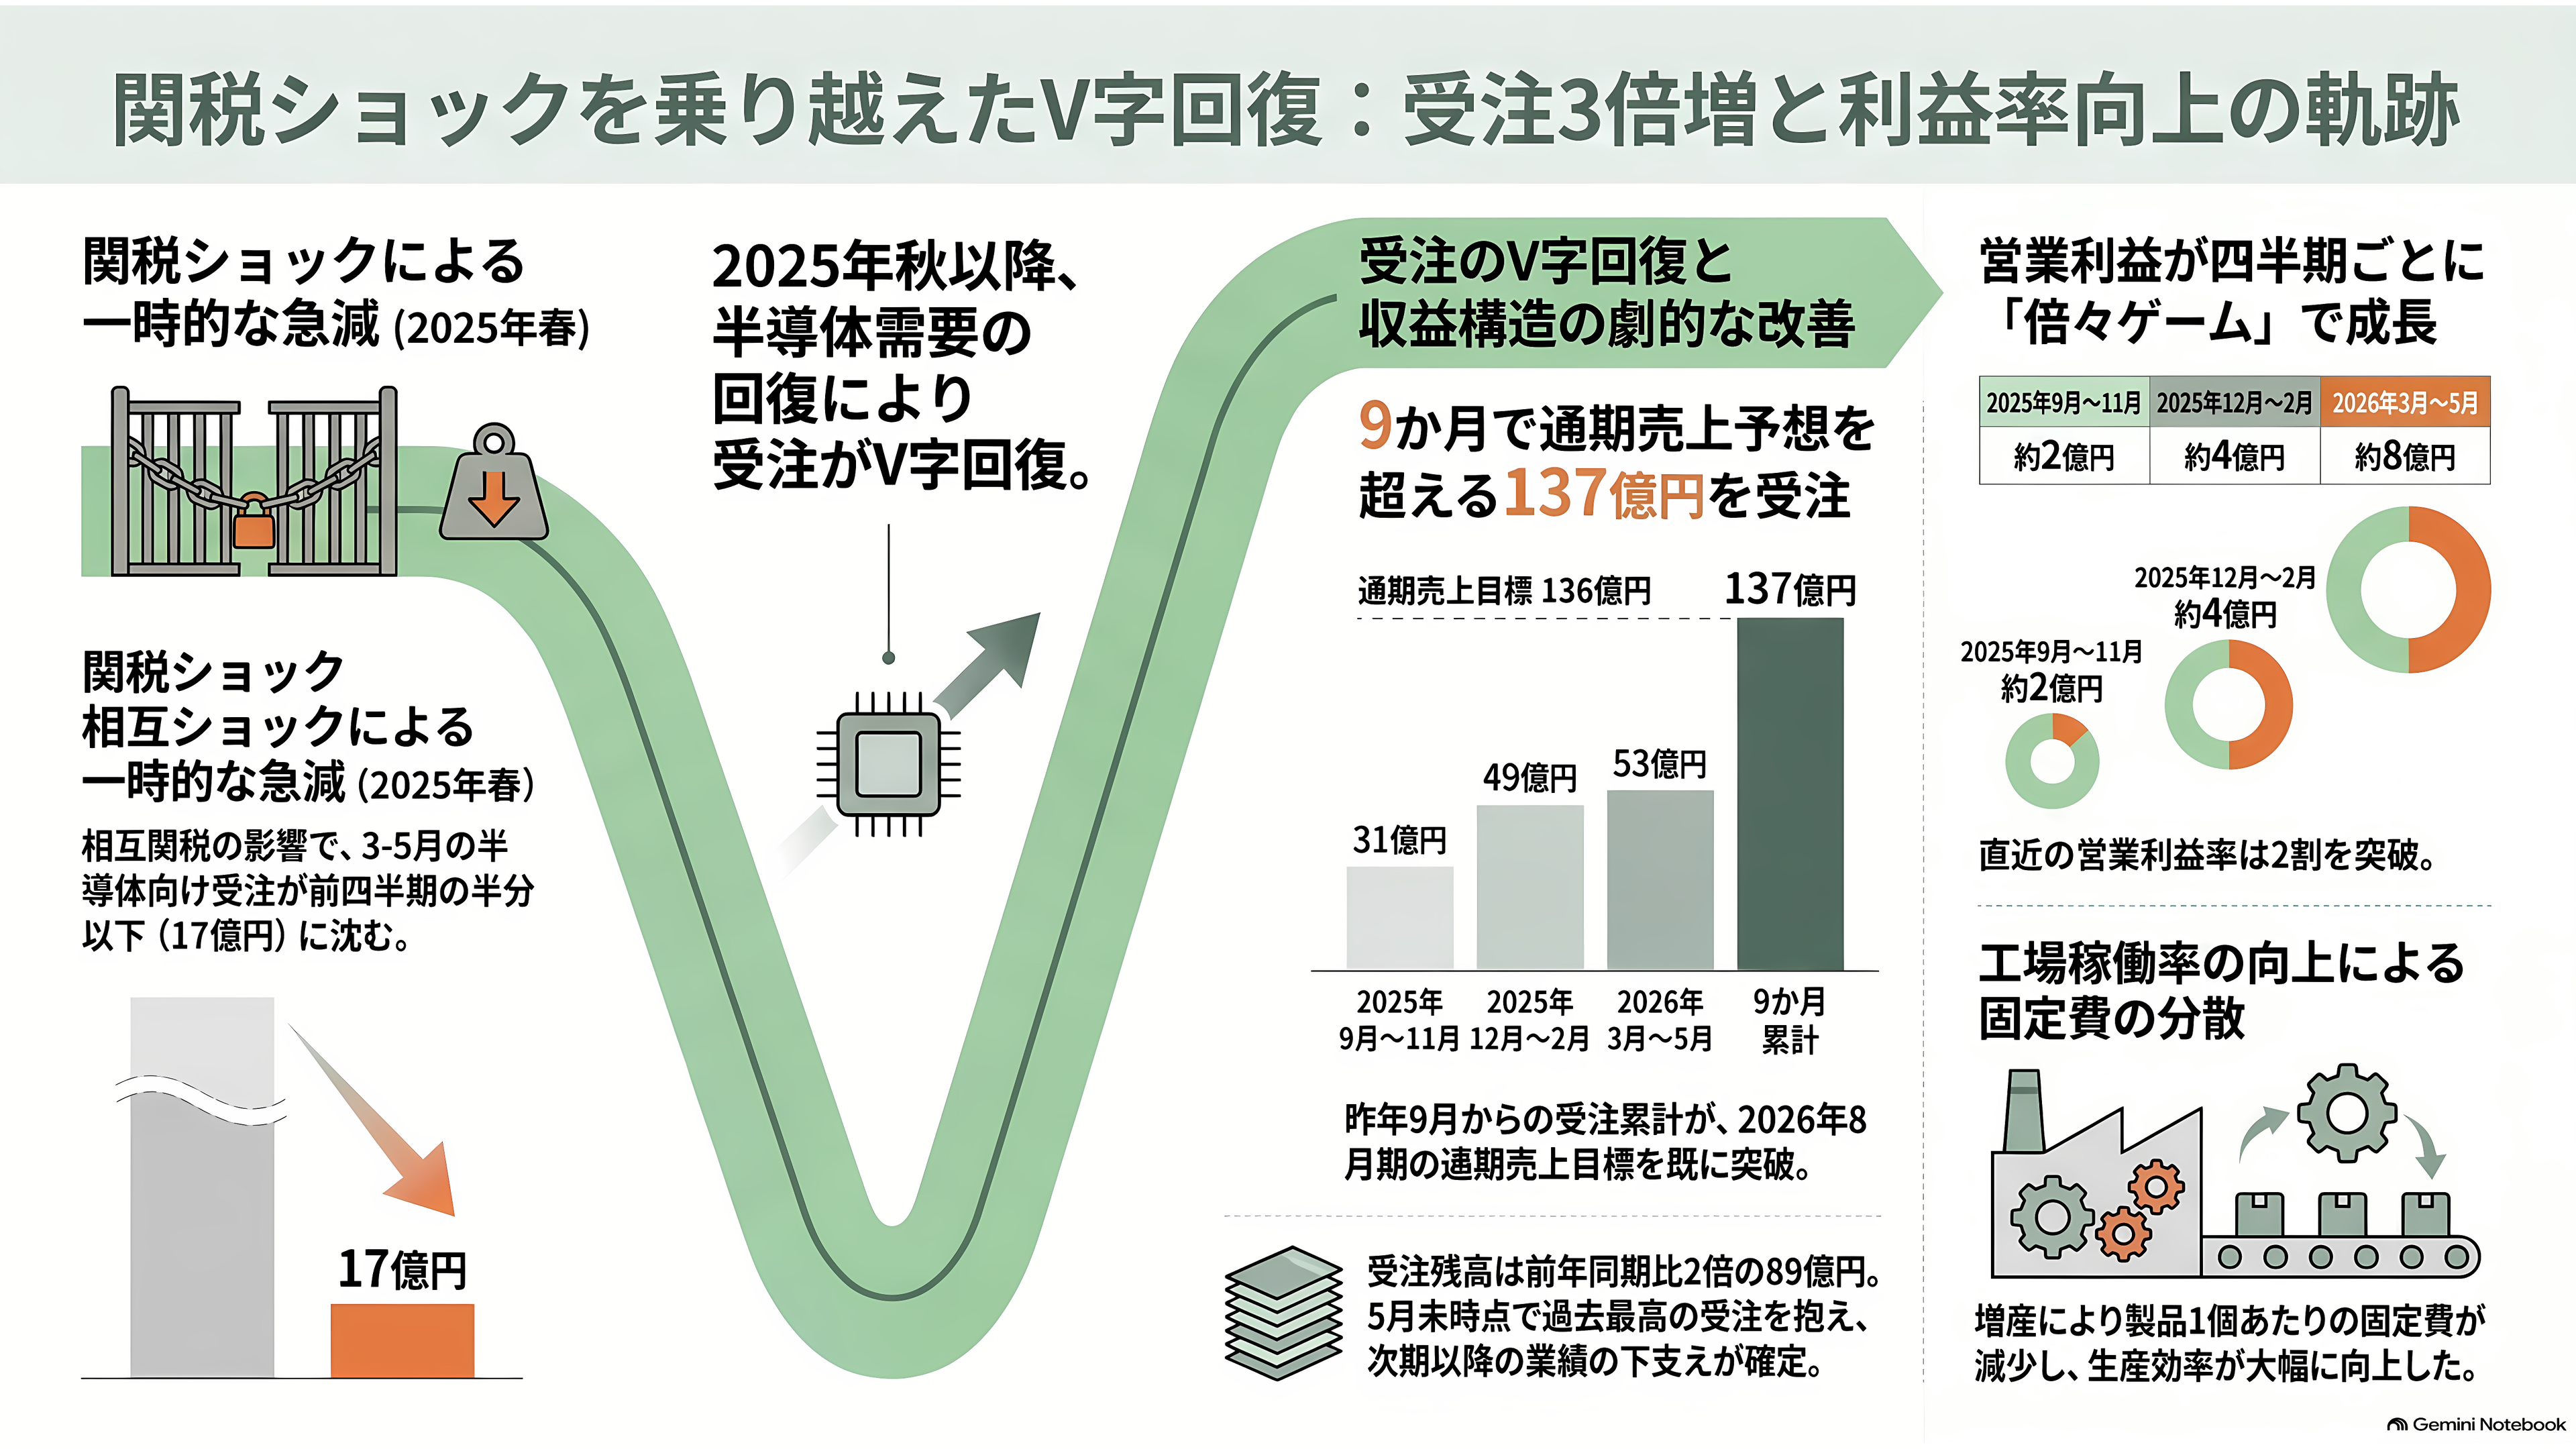
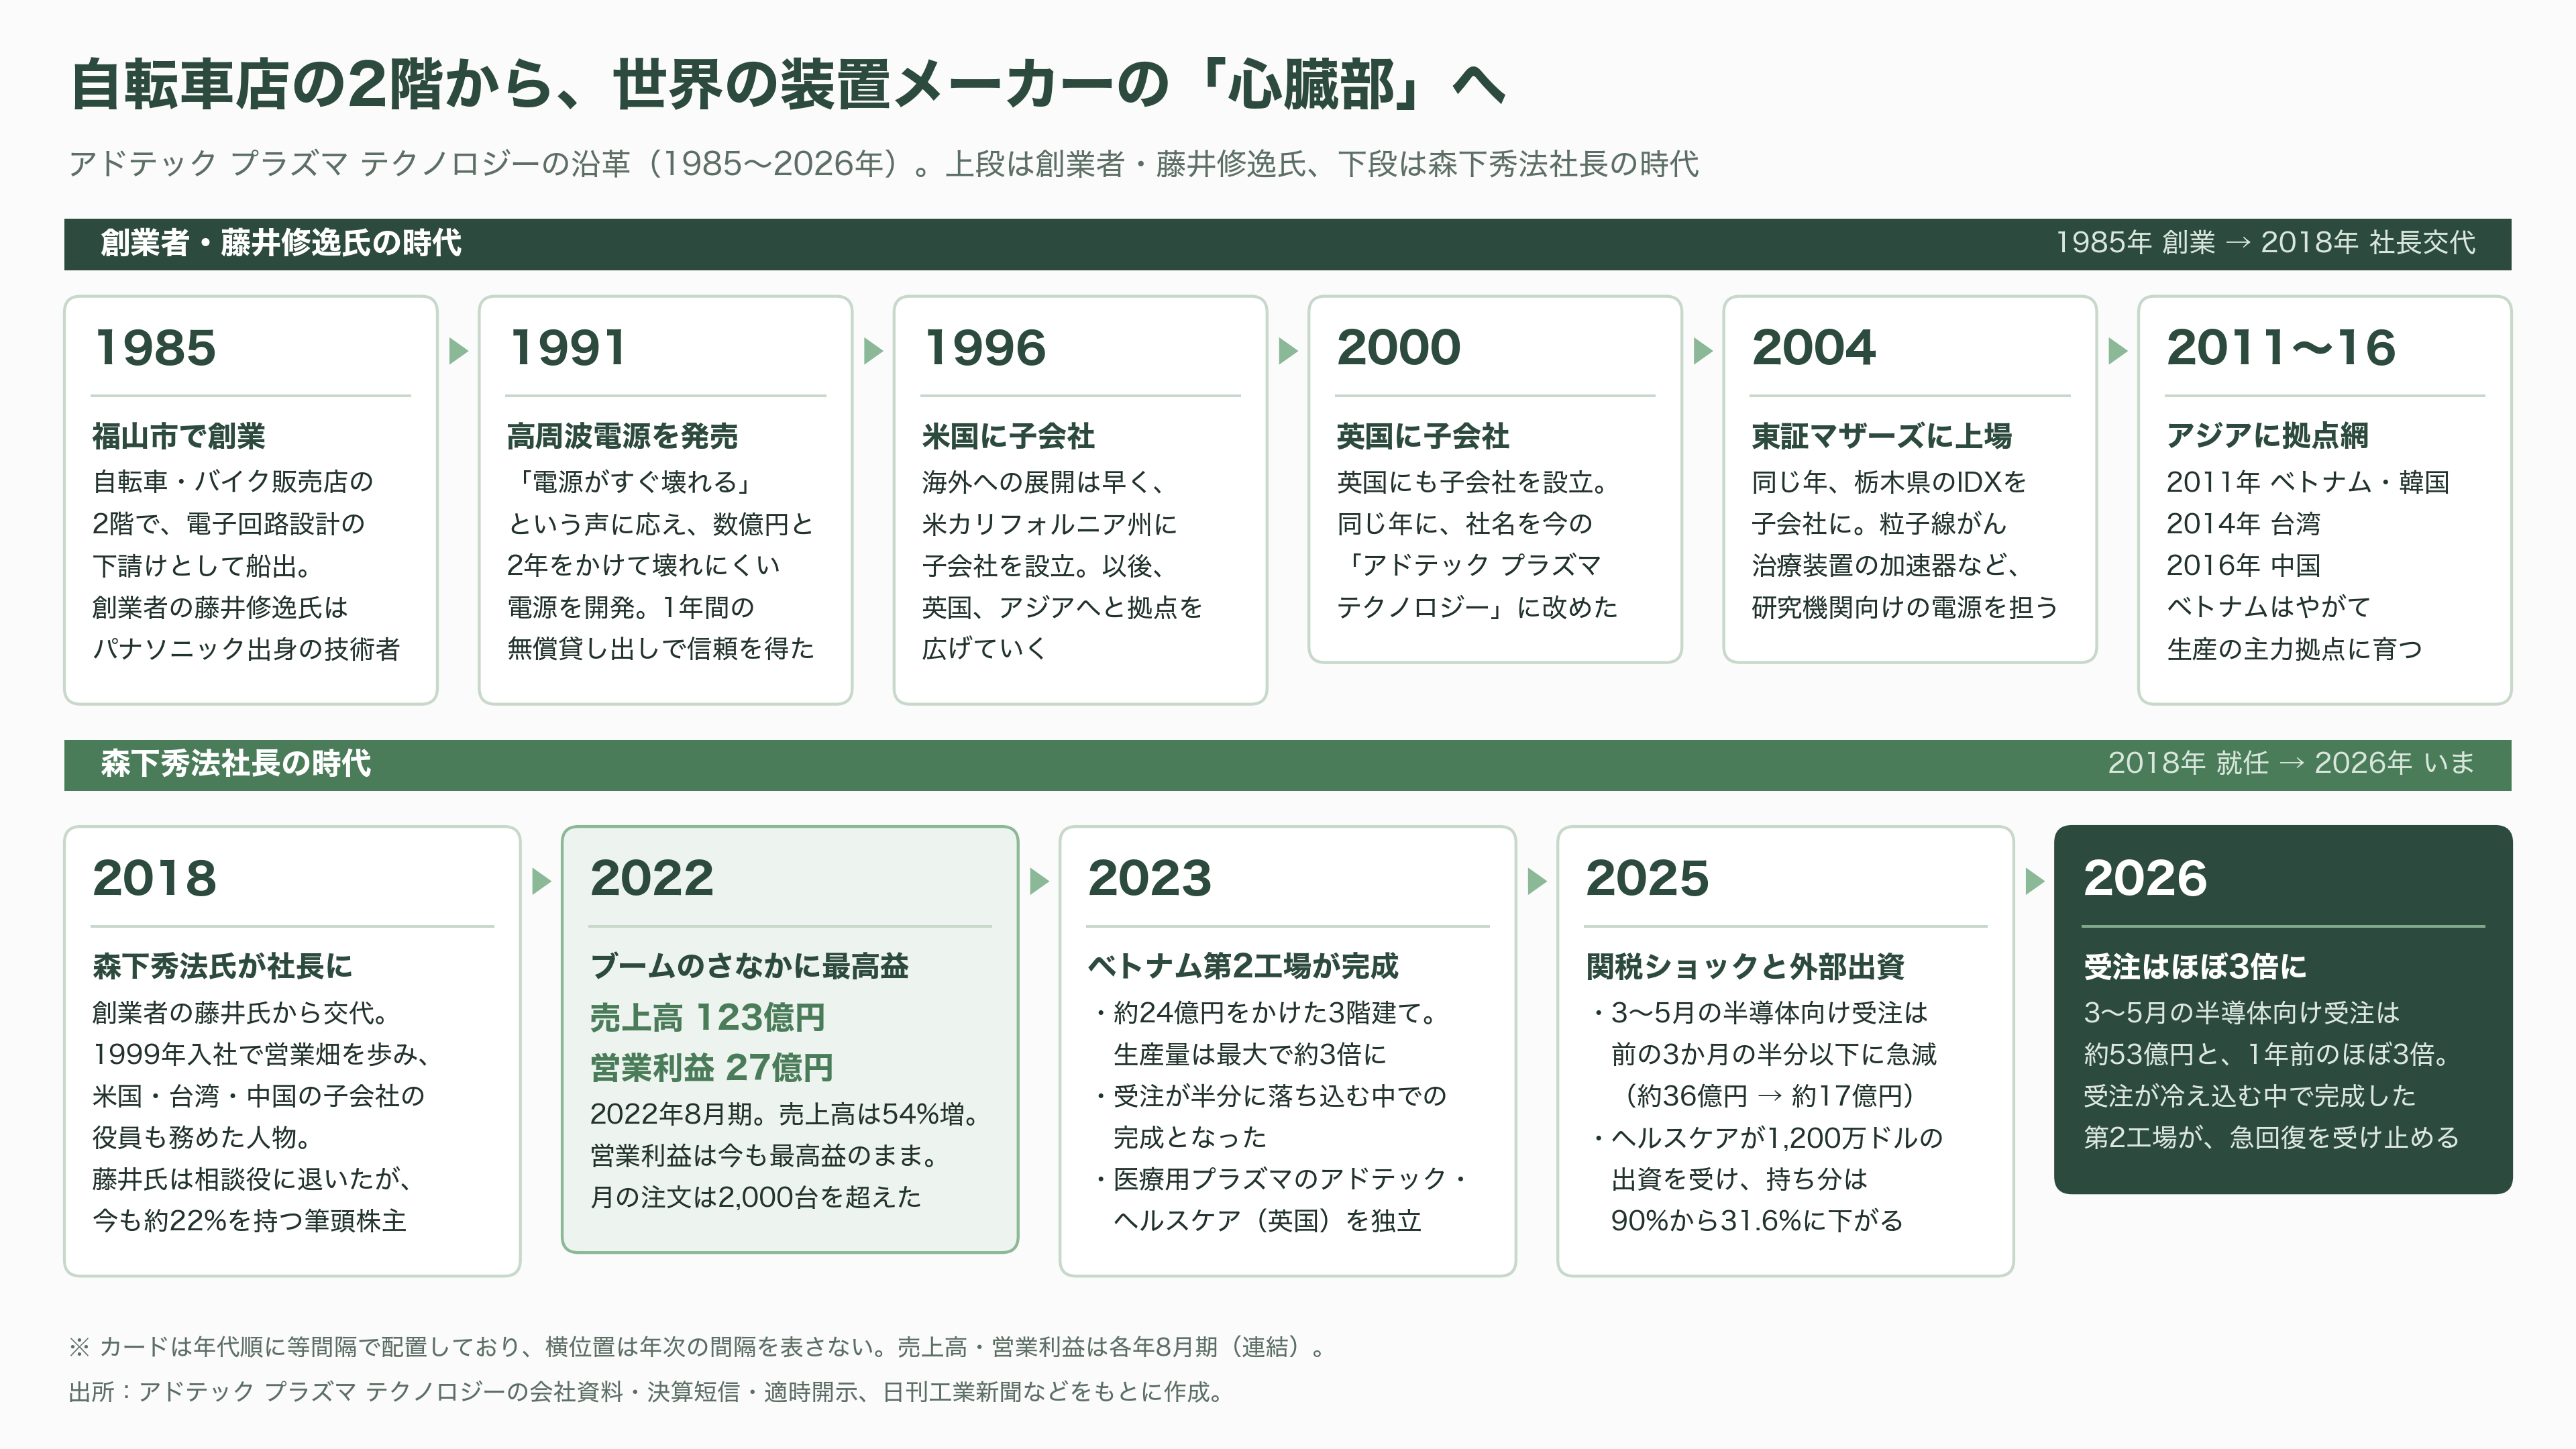
2025年の春、アドテックの受注には急ブレーキがかかった。米国が打ち出した相互関税の影響などで、3月から5月までの3か月間の半導体向け受注は約17億円と、その前の3か月の約36億円から半分以下に落ち込んだ。会社は決算短信で、受注環境が「急速に悪化」したと記している。
潮目が変わったのは秋以降だ。関税をめぐる懸念が和らぎ、半導体メーカーが設備投資を広げると、装置メーカーが生産と部品の調達を一斉に増やした。半導体向けの受注は、昨年9月から11月が約31億円、12月から今年2月が約49億円、そして3月から5月が約53億円と、四半期ごとに階段を上った。この9か月間の受注は、研究機関向けを含めて約137億円。会社が2026年8月期の1年間で見込む売上高136億円を、9か月の受注だけで上回っている。
売上は、受注に少し遅れてついてくる。9か月間の売上高は約91億円と前年同期より12%少なく、営業利益も14億円余りと17%減った。ただ、3か月ごとに区切ると景色は一変する。営業利益は昨年9月から11月の約2億円から、12月から2月は約4億円、3月から5月は約8億円へと倍々で増え、3月から5月の売上高に占める営業利益の割合は2割を超えた。工場の稼働が上がり、固定費を多くの製品で分け合えるようになったためで、会社も上方修正の理由に、生産稼働率の向上に伴う利益率の改善を挙げている。
修正後の計画では、2026年8月期の売上高は前の期より7%多い136億円と、過去最高を更新する。計画から逆算すると、6月から8月の最後の3か月だけで、売上高は約45億円、営業利益は約11億円に達する。5月末の受注残は約89億円と、1年前の約2倍。受注残だけで、最後の3か月に計画する売上高のおよそ2倍にあたる。
経常利益が営業利益以上に伸びたのは、円安の恩恵だ。9か月間で約5億8,000万円の為替差益を計上した。一方、最終的なもうけである純利益の予想は18億5,000万円と、前の期より8%少ない。前の期には、医療機器の子会社を連結から外したことに伴う一度きりの利益、約6億9,000万円が乗っていたからだ。
配当は、期末を当初予定の12円から18円に増やし、年間で30円とする。
米国の2強とダイヘン、寡占市場での立ち位置
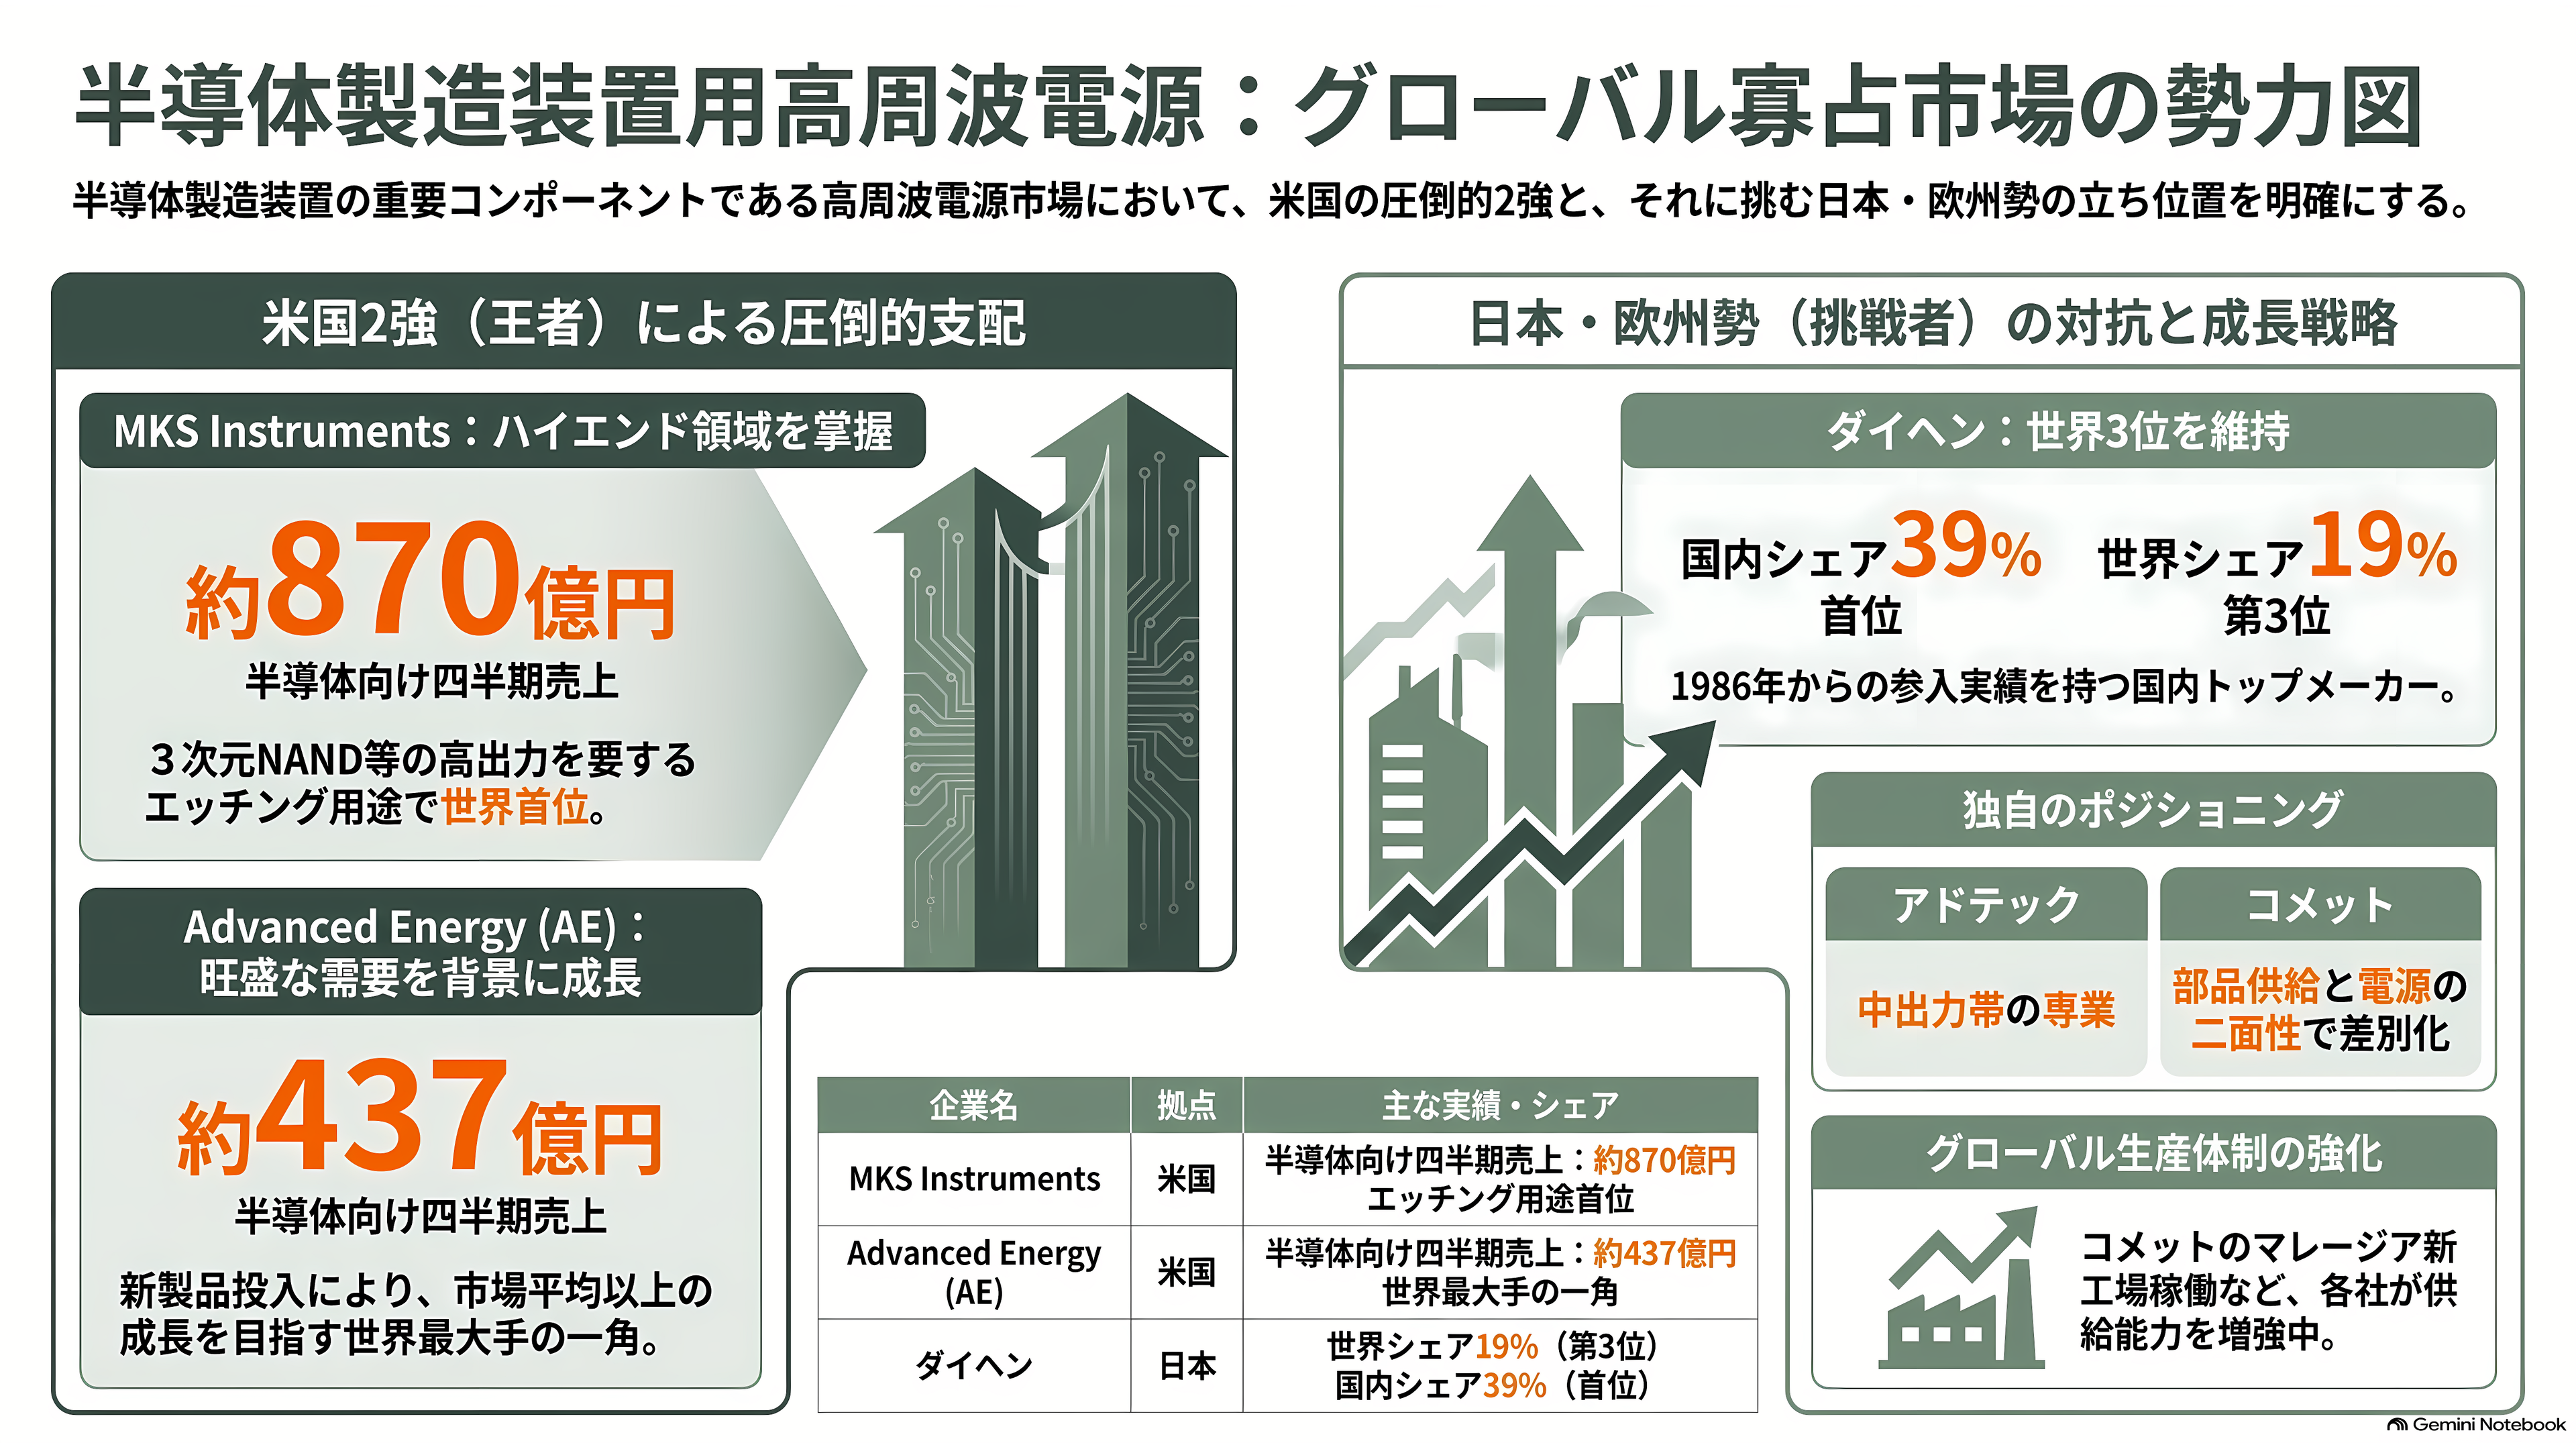
半導体製造装置向けの高周波電源は、ごく少数の企業が分け合う寡占市場だ。頂点に立つのは、米国のアドバンスト・エナジー・インダストリーズ(AE)とMKSの2社である。中国の新興メーカーの上場を報じた現地メディアは、この米国の2強が数十年にわたって中国市場を押さえてきたと伝えている。
3番手に名乗りを上げるのが、大阪のダイヘンだ。同社の投資家向け資料は、調査会社グローバルネットの年鑑を出典に、半導体製造装置向けの高周波電源で国内シェア39%の首位、世界シェア19%の3位と記している。ダイヘンが高周波電源の生産を始めたのは1986年。アドテックが電源の販売に乗り出す5年前のことだ。国内ではほかに京三製作所、欧州ではスイスのコメットが、それぞれ高周波電源を手がけている。
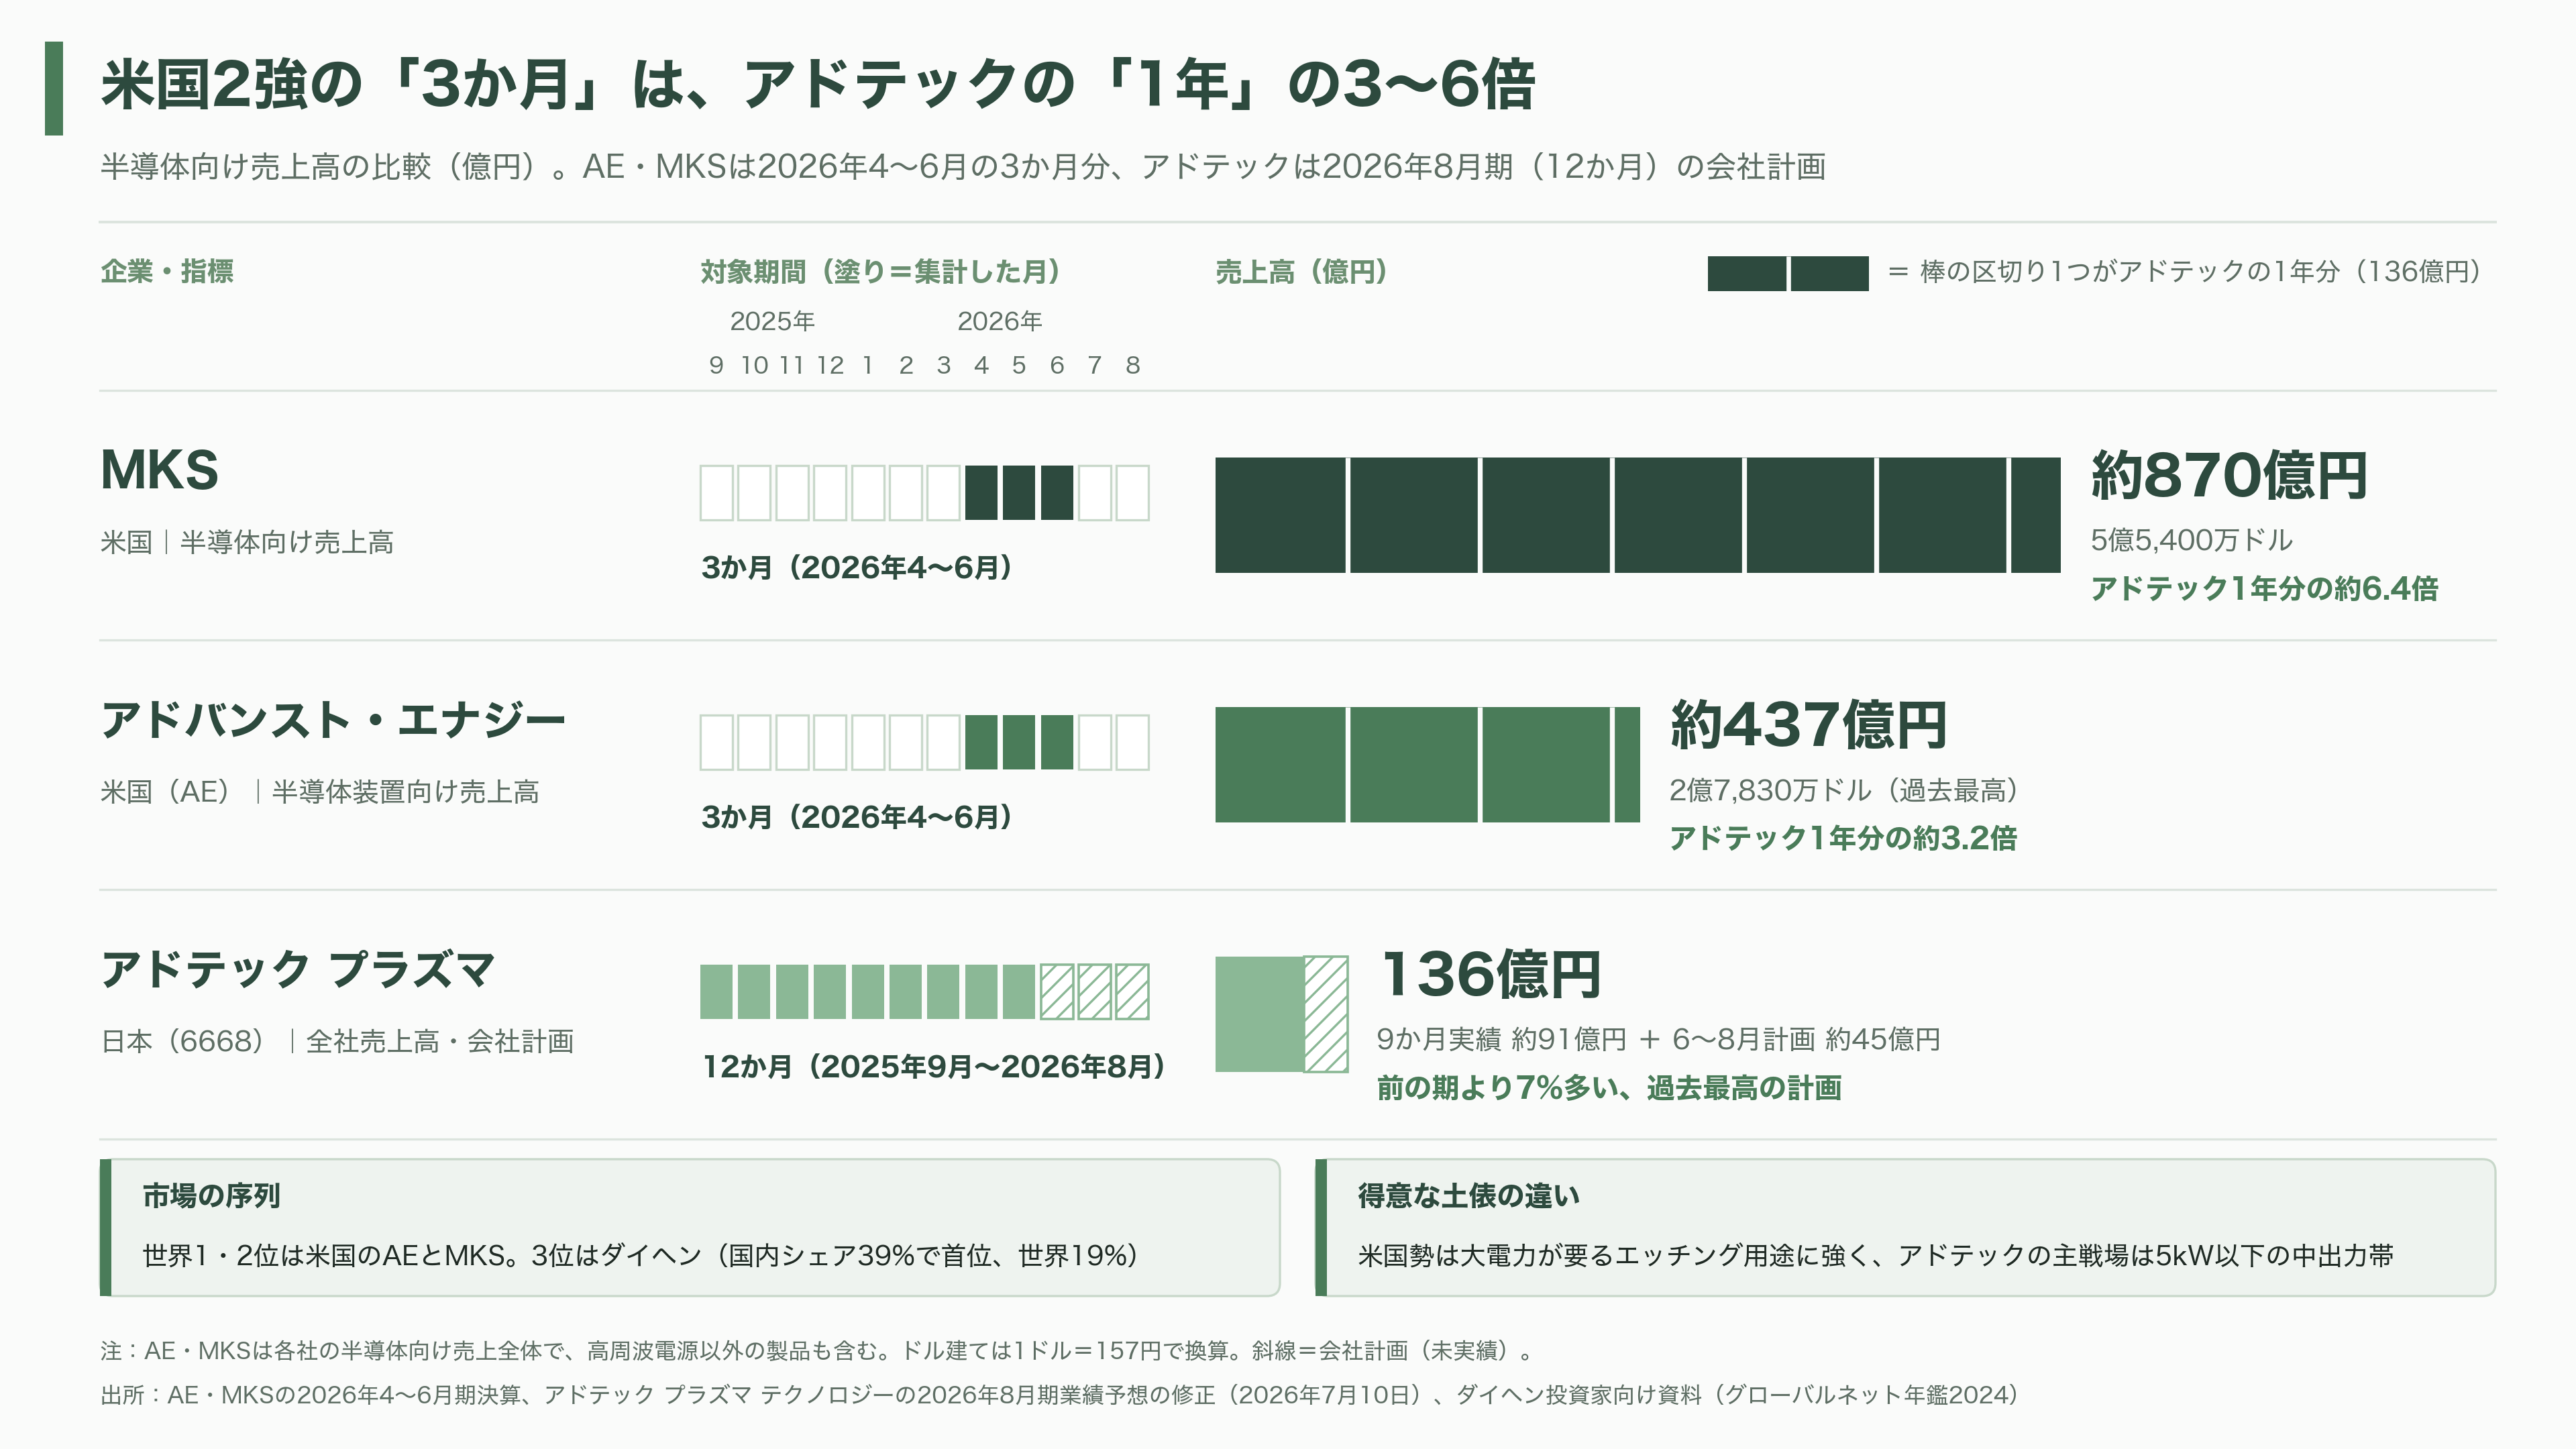
規模の差は歴然としている。AEの4月から6月の半導体装置向け売上高は、過去最高の2億7,830万ドル(約437億円)。わずか3か月で、アドテックの年間売上高の3倍を超える。スティーブ・ケリーCEOは「すべての市場で需要は強まり続けている」と述べ、新製品を武器にシェアを伸ばし、市場を上回るペースで成長できるとの見通しを示した。
MKSの同じ3か月の半導体向け売上高は5億5,400万ドル(約870億円)。ジョン・リーCEOは、7月から9月の半導体向け売上が前年同期比で5割を超える伸びになるとの見通しを示したうえで、高周波電源では、絶縁膜に細く深い穴を掘るエッチングの用途で自社が首位にあると語った。3次元NANDメモリーなどで使う、大きな電力が要る分野だ。こうした用途では米国勢が強く、中くらいの出力帯を主戦場とするアドテックとは、同じ高周波電源でも得意な土俵が少しずれる。
コメットも勢いづいている。1月から6月のプラズマ制御部門の売上高は、為替の影響を除いて15%伸びた。マレーシアのペナンに新工場を完成させ、2027年の本格稼働をめざす。コメットは、整合器の中に組み込む真空コンデンサーの大手でもあり、電源メーカーと部品メーカーの顔を併せ持つ。
こうした世界の大手と比べれば、アドテックは小さな専業メーカーにすぎない。それでも森下社長は、世界シェアを数%上げるだけで売上高が100億円増える可能性があると語り、2023年に出演したテレビ番組では「世界シェア1位」を目標に掲げていた。
顧客は世界の装置メーカー、背後に迫る中国勢
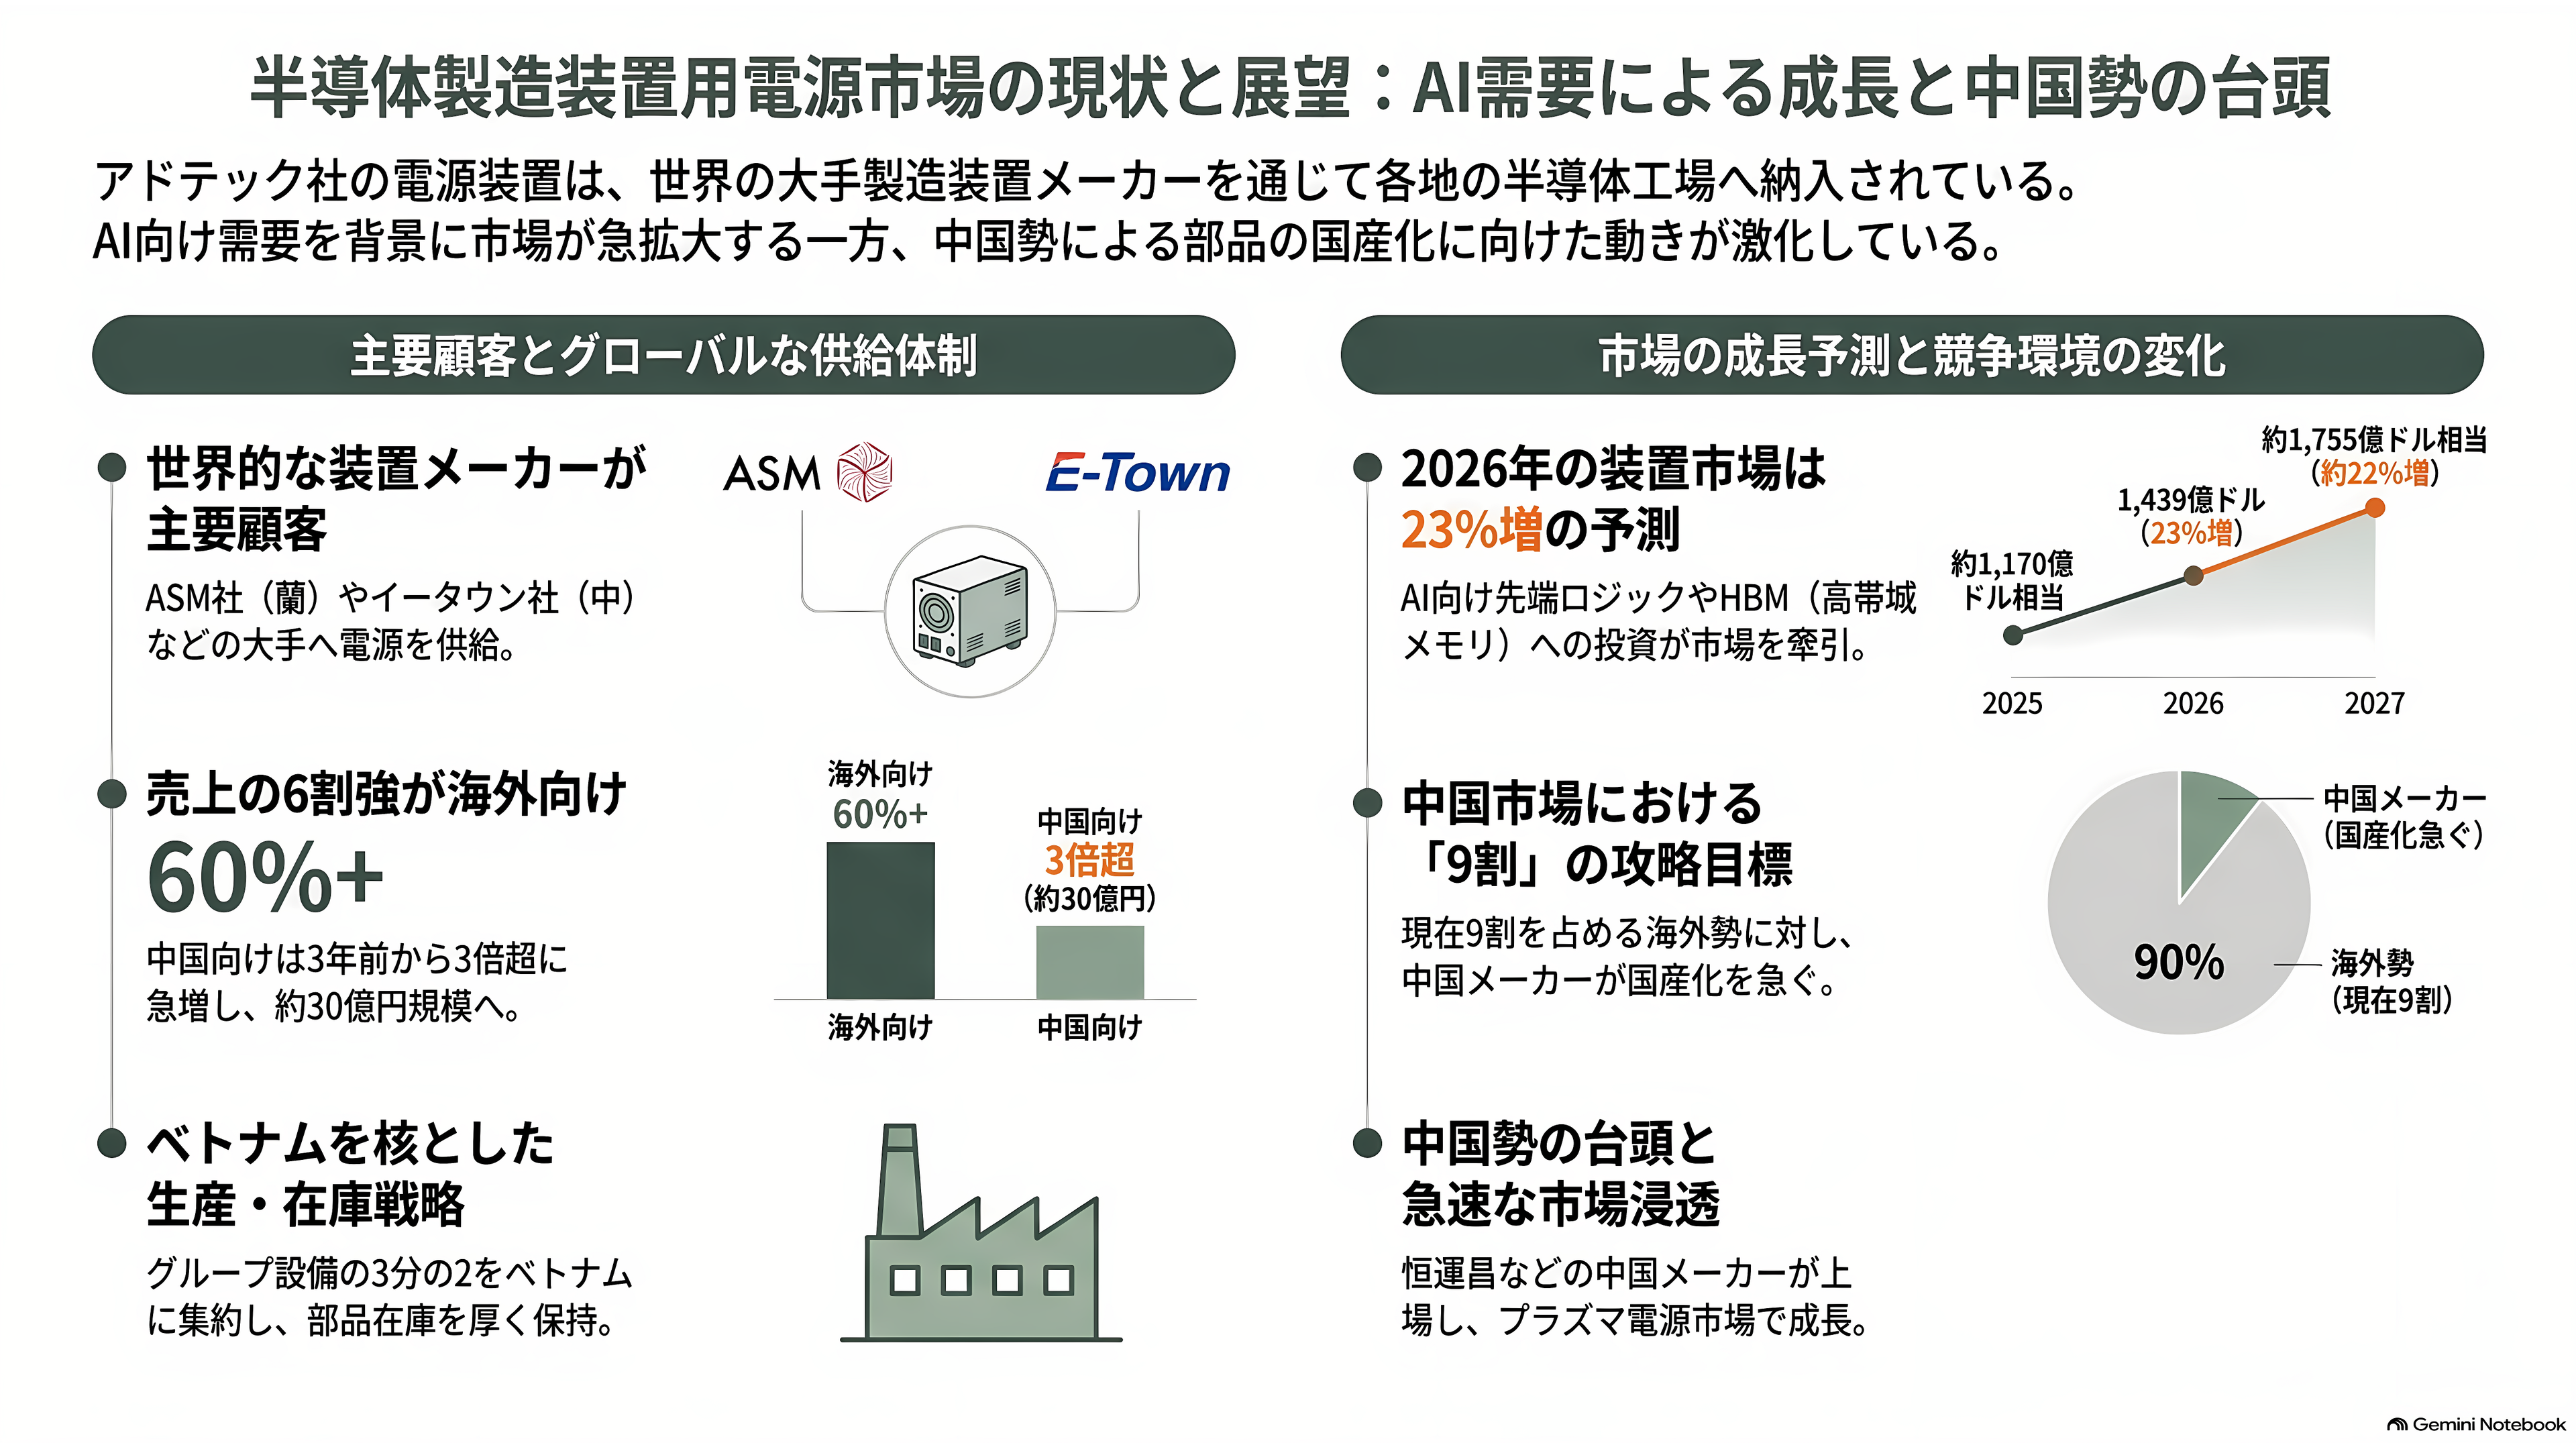
アドテックの電源を買うのは、半導体メーカーではなく製造装置のメーカーだ。装置メーカーが電源を組み込んだ装置を、台湾や韓国、米国、中国の半導体工場に納めていく。
2025年8月期に売上高の1割以上を占めた取引先は2社あった。1社目は、北京の装置メーカー、イータウン・セミコンダクターで、売上高は約16億7,000万円。北京市の政府系資本が入る企業で、2016年に米国の装置メーカー、マットソン・テクノロジーを買収し、2025年7月に上海の科創板に上場した。使い終わったレジストの膜をはがす装置や、ウエハーを一瞬で加熱する装置を得意とする。2社目は、オランダのASMインターナショナルのシンガポール製造子会社で、約16億1,000万円。ASMは、原子の層を1層ずつ積み上げる成膜装置の世界的な大手だ。その前の期には、ASMと米アプライド マテリアルズが上位に並んでいた。
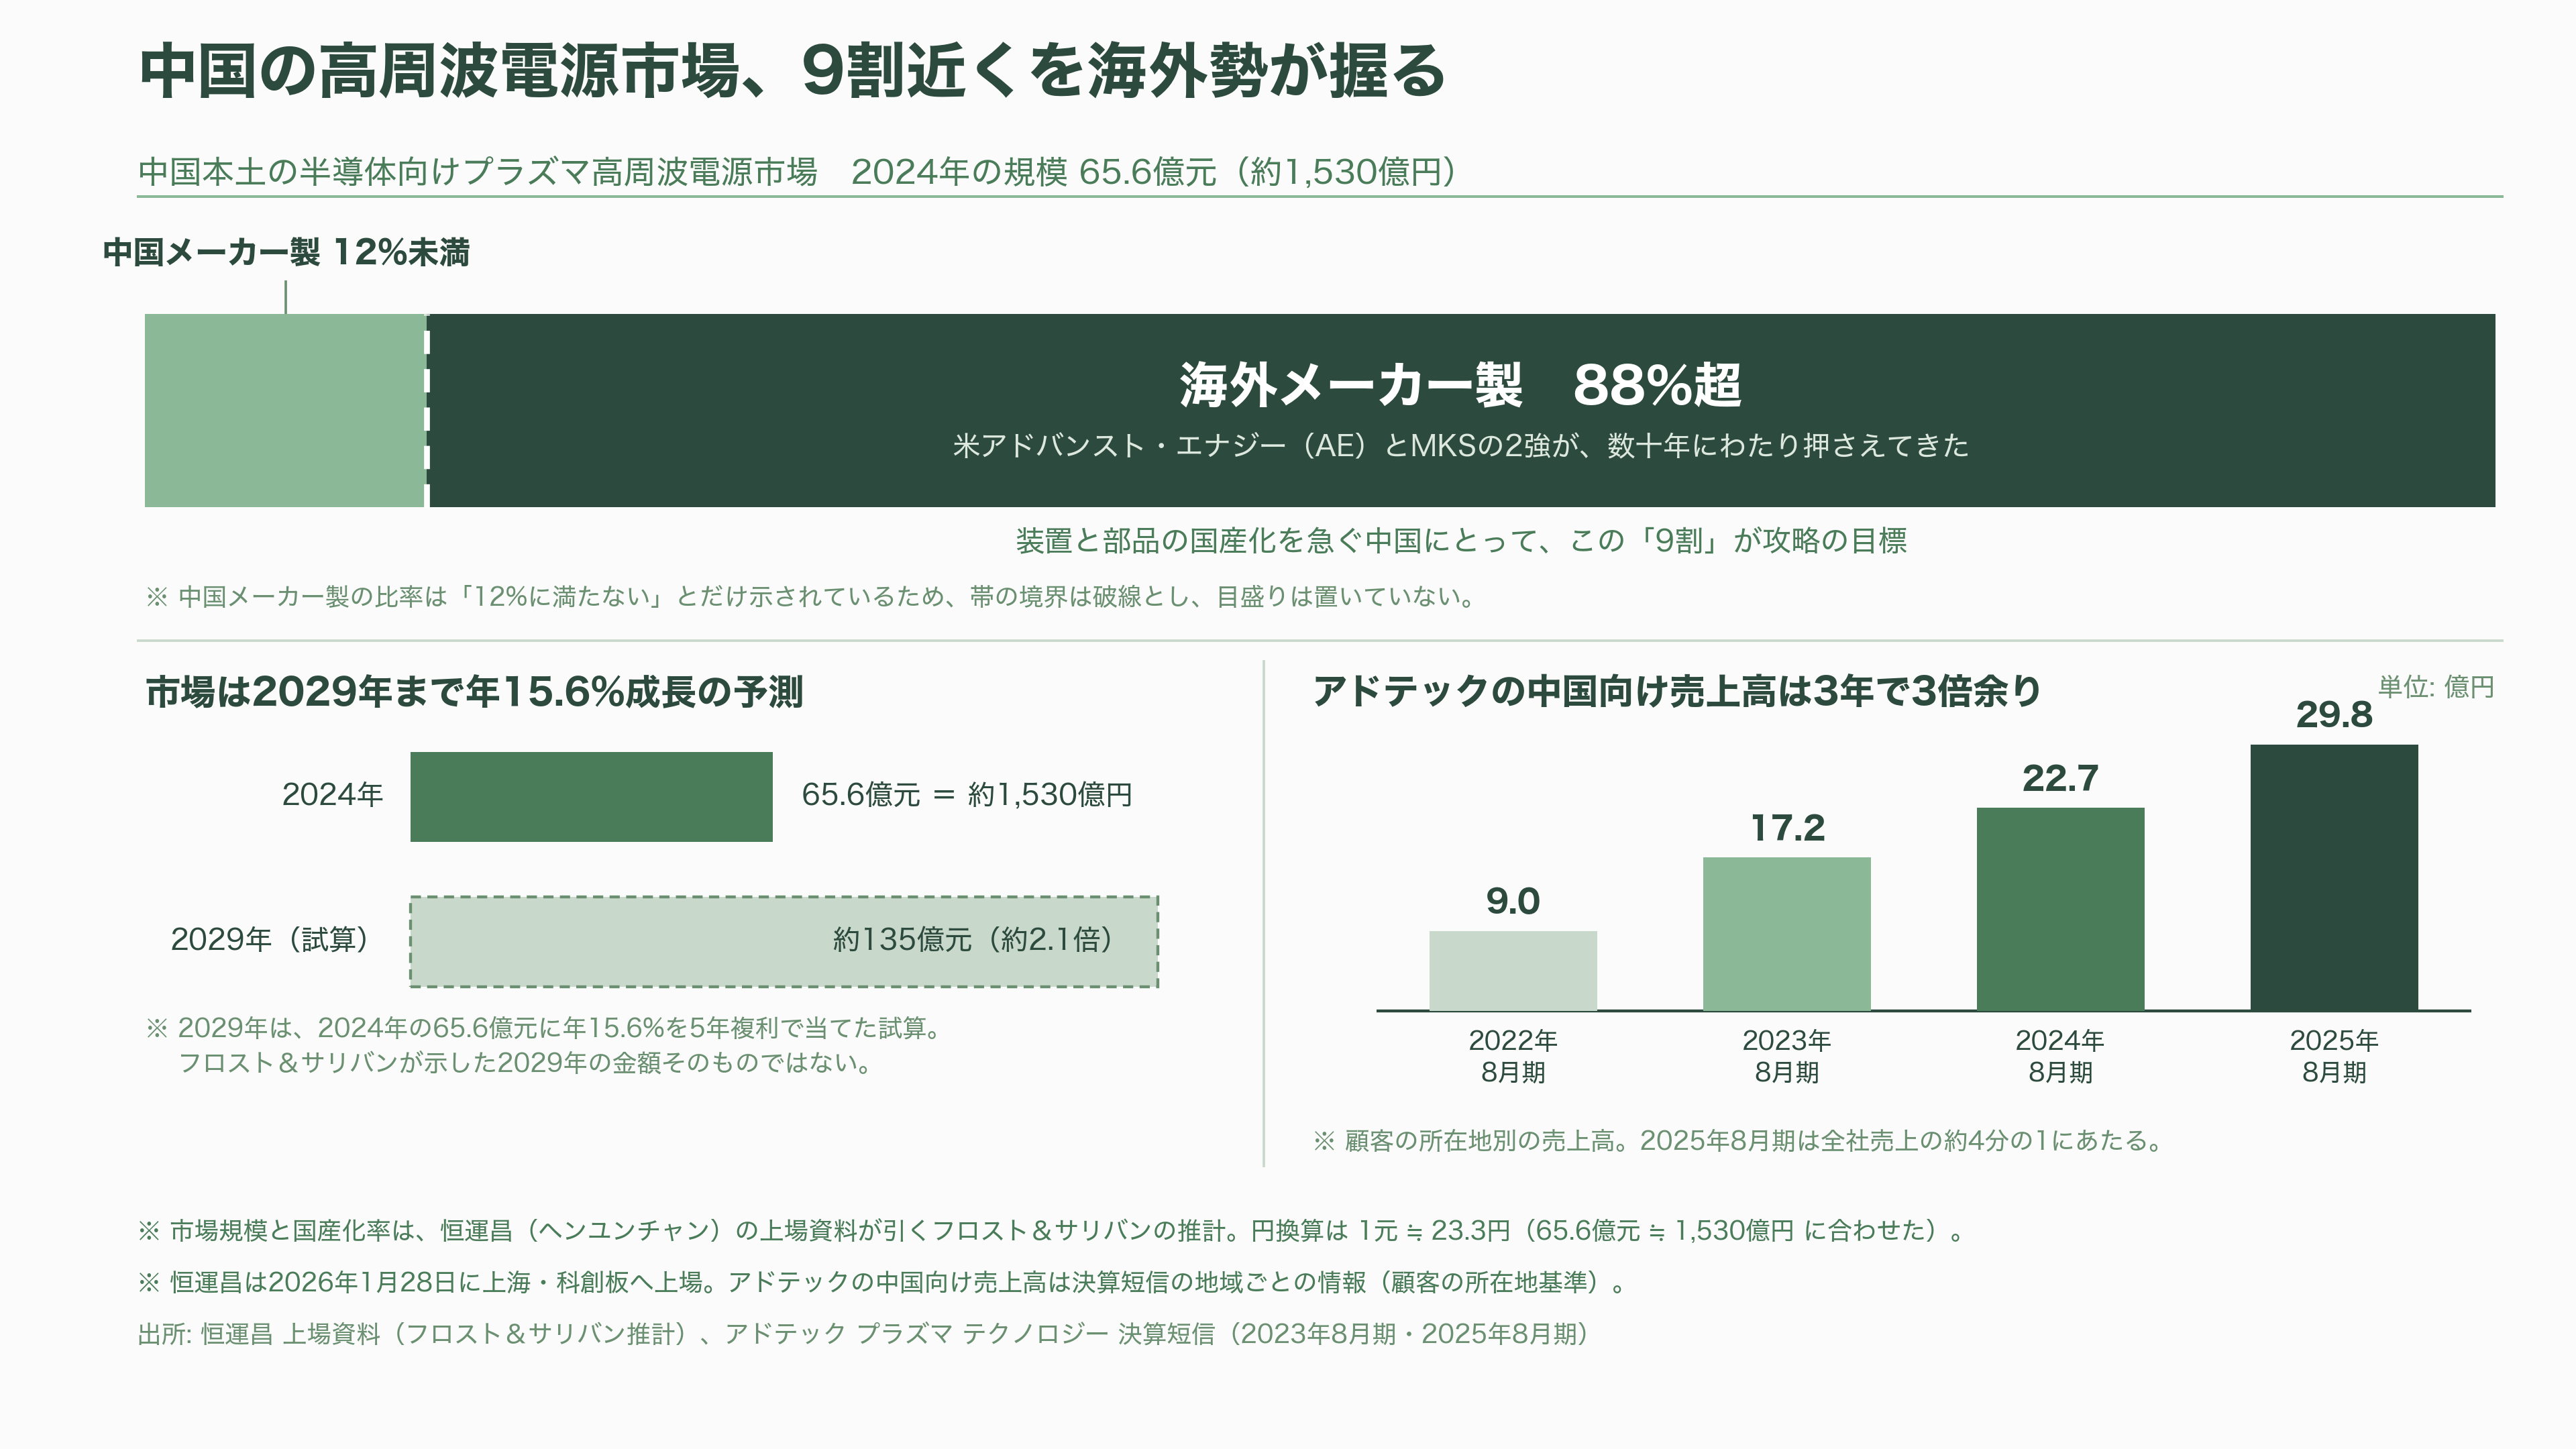
地域別に見ると、2025年8月期の売上高の6割強が海外向けだった。中でも中国向けは約30億円と、3年前の約9億円から3倍余りに増えた。ただし2026年8月期に入ると流れが変わり、9か月間の半導体向け売上は、日本向けが24%増えた一方、アジア向けと米国向けはそれぞれ2割余り減っている。
部品の側に目を移すと、電力を増幅するパワー半導体やコンデンサー、コイル、そして箱となる板金が要る。生産の主力は、ベトナム北部バクニン省の子会社だ。グループの工場や設備の3分の2がベトナムにあり、板金加工の一部を内製に切り替えて、2025年8月期には加工機械も買い足した。5月末の貸借対照表には、原材料と貯蔵品が約75億円積まれている。部品を厚めに抱えることで急な増産に応じやすくしている半面、在庫の重さも背負う。
その先に広がる市場は、なお拡大の途上にある。国際業界団体のSEMIは7月14日、ウエハーを加工する前工程の製造装置の世界販売額が、2026年に1,439億ドル(約22.6兆円)と前年比23%増え、2027年も22%近く伸びるとの予測を公表した。AI向けの先端ロジック半導体と、高帯域メモリー、いわゆるHBMを中心とするDRAMへの投資が柱だ。日本半導体製造装置協会も7月、日本製装置の2026年度の販売見通しを6兆5,502億円とし、1月時点から1兆円以上引き上げた。会長を務める東京エレクトロンの河合利樹社長は「AIの利活用は日増しに拡大している」と述べている。
大口顧客のASMも強気だ。4月から6月の売上高は初めて10億ユーロ(約1,800億円)を超え、7月から12月の売上高は1月から6月より2割以上増えると見込む。2027年の売上高についても、以前示した37億から46億ユーロ(約6,700億から8,300億円)という見通しの上限を超えるとした。
一方で、足元の地図を塗り替えようとしているのが中国勢だ。深圳の恒運昌(ヘンユンチャン)は2026年1月28日、上海の科創板に上場し、初日の株価は公開価格の約4倍に跳ね上がった。同社の上場資料が引く調査会社フロスト&サリバンの推計では、2024年の中国本土の半導体向けプラズマ高周波電源の市場は65億6,000万元(約1,530億円)で、2029年にかけて年15.6%のペースで広がると予測される。そのうち中国メーカー製が占める割合は12%に満たない。裏を返せば、9割近くを海外勢が握っている。装置と部品の国産化を急ぐ中国にとって、この「9割」は攻略の目標そのものだ。
自転車店の2階から世界へ
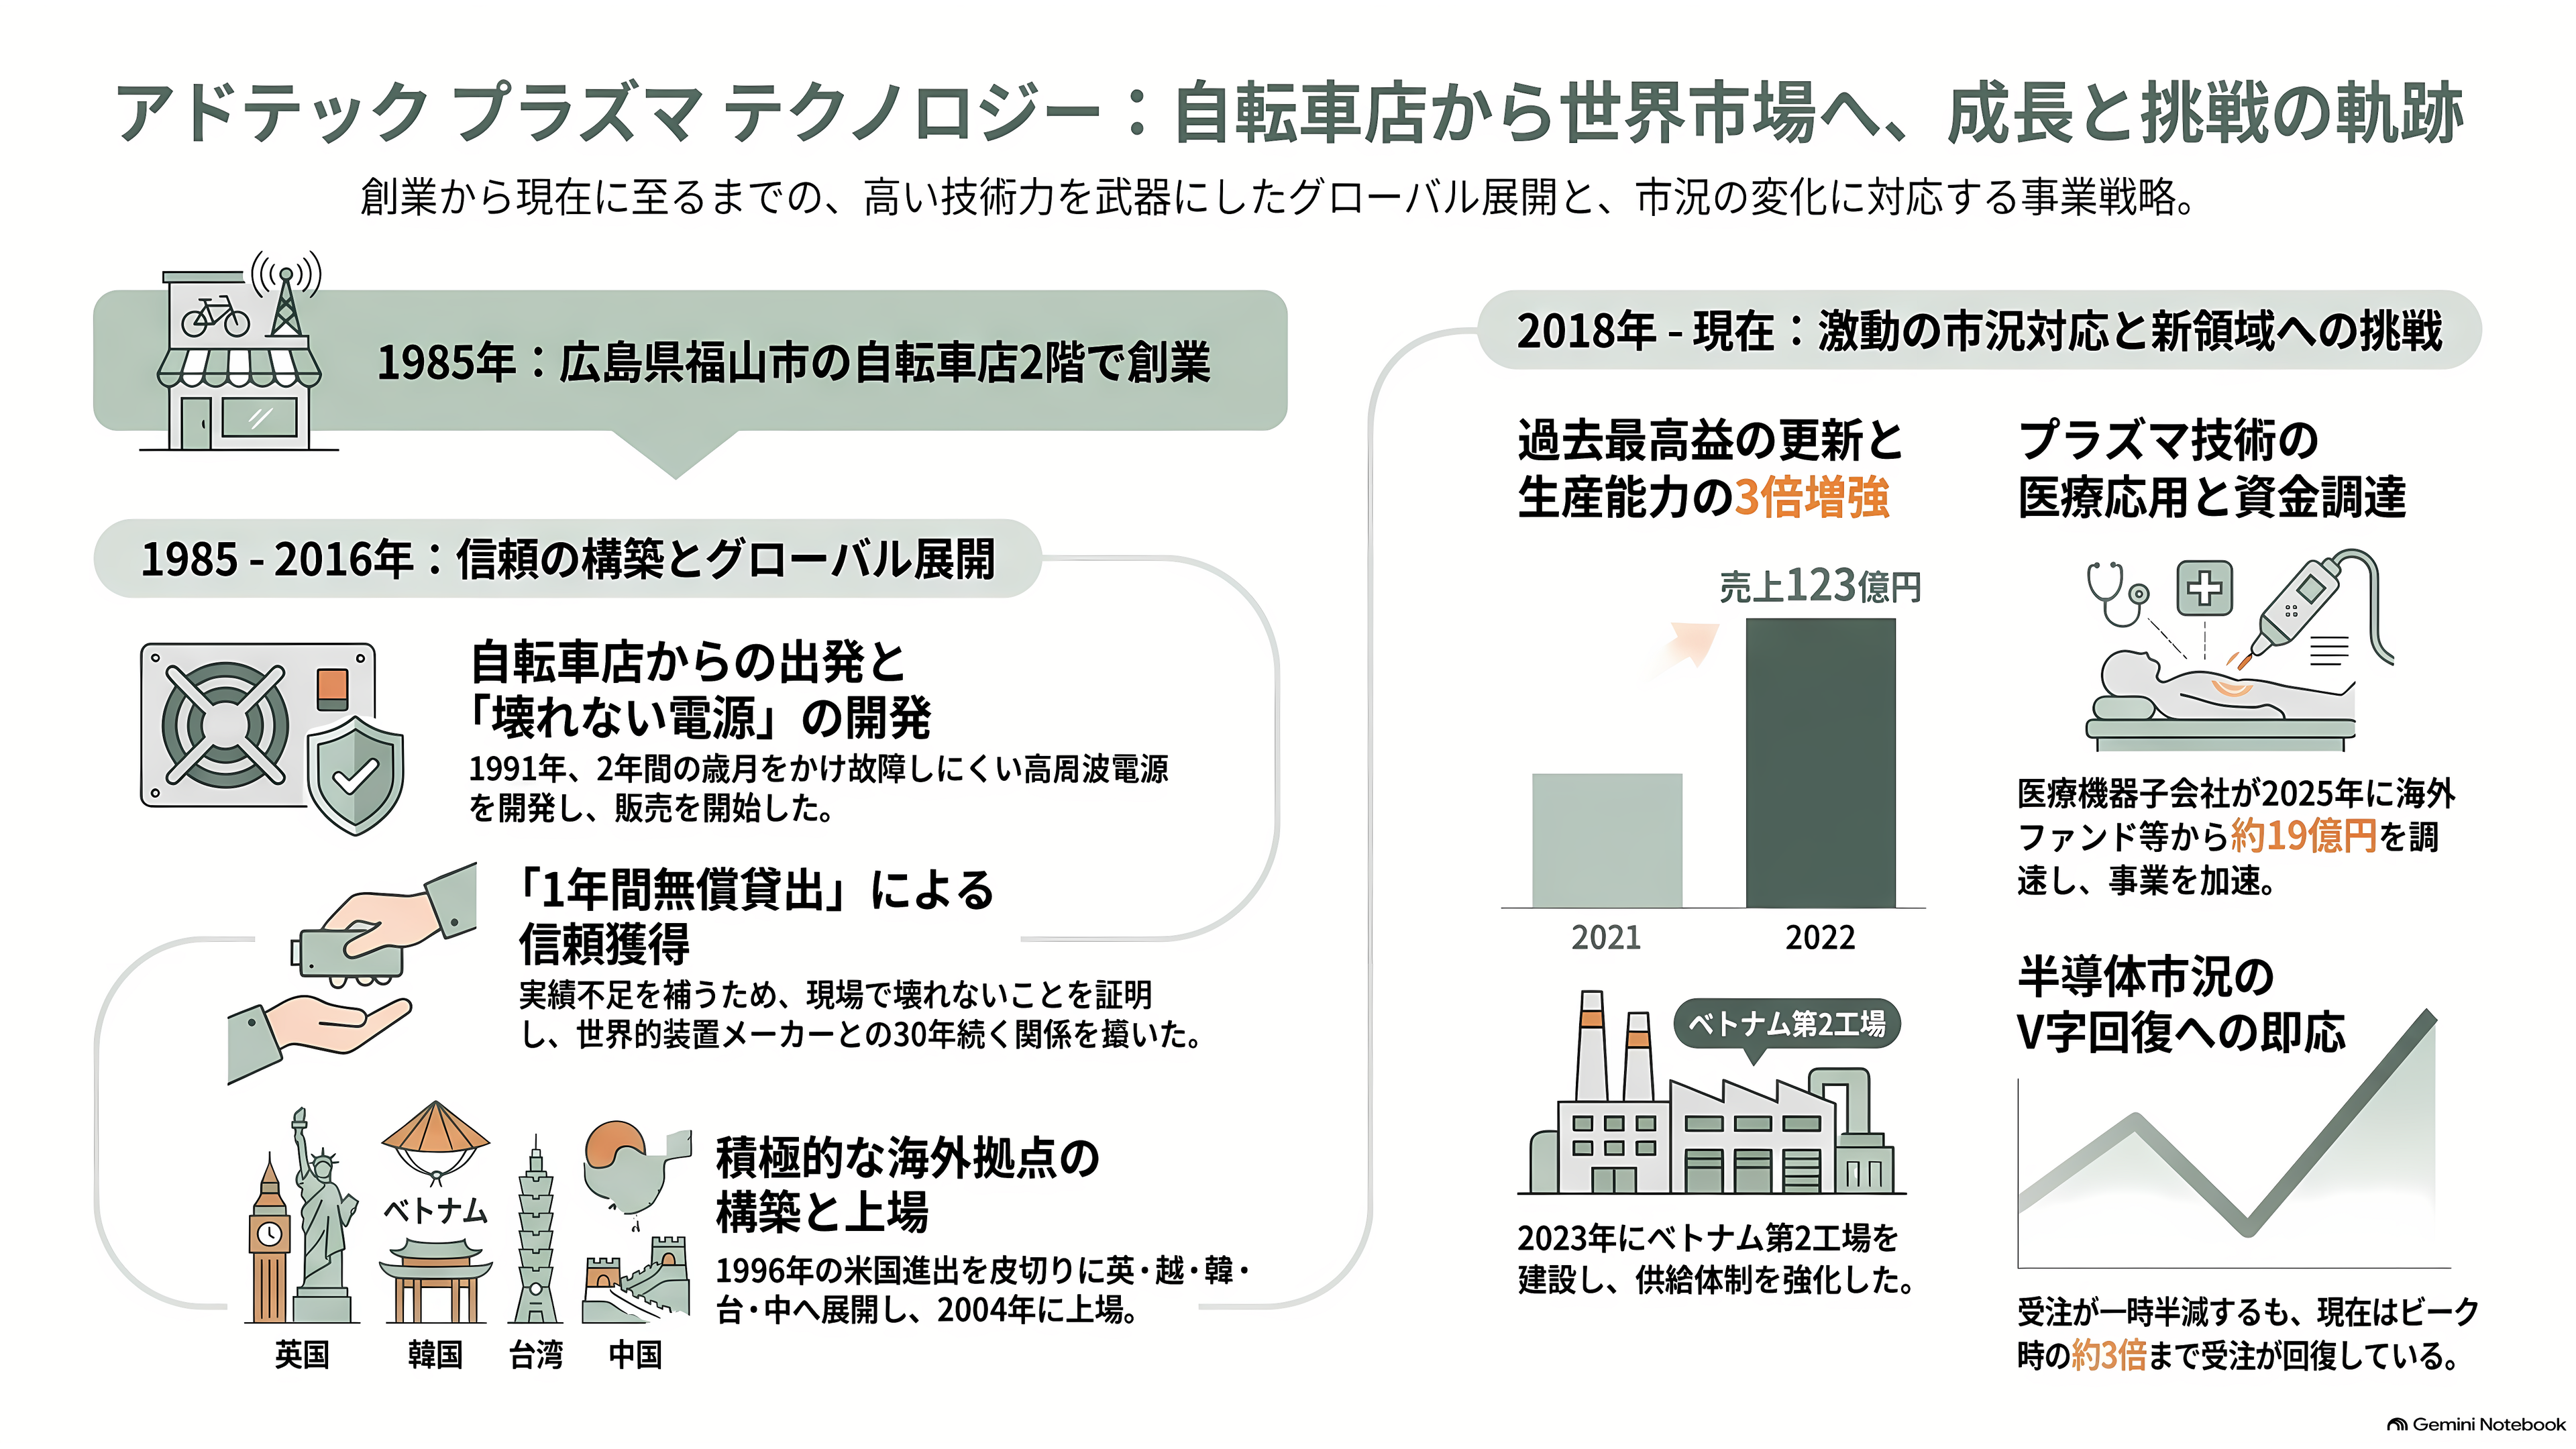
アドテックの始まりは1985年、福山市の自転車・バイク販売店の2階だった。創業者の藤井修逸氏はパナソニック出身の技術者で、会社は電子回路の設計を請け負う下請けとして船出した。
転機は、取引先の半導体工場で聞いた一言だった。「電源がすぐ壊れる」。当時、プラズマ用の高周波電源は1年ほどで壊れるものとされていた。藤井氏は数億円と2年の歳月をかけて壊れにくい電源を開発し、1991年、高周波電源とマッチングユニットの販売にこぎつけた。
実績のない後発メーカーに、装置の心臓部を任せる顧客はいない。そこで打ったのが、1年間の無償貸し出しという思い切った策だった。半導体メーカーの現場で使ってもらい、壊れないことを証明する。やがて装置メーカーから直接注文が入るようになり、世界的な装置メーカーが30年以上使い続ける関係につながった。
海外への展開は早かった。1996年に米カリフォルニア州、2000年に英国に子会社を設け、同じ年に今の社名に改めた。2004年には東証マザーズに上場し、同じ年、栃木県のIDXを子会社にした。IDXは、粒子線がん治療装置の加速器や、国の研究機関の大型実験装置に使う電源を得意とし、今もグループの研究機関・大学関連事業を担っている。2011年にはベトナムと韓国、2014年に台湾、2016年に中国に拠点を広げ、ベトナムはやがて生産の主力拠点に育った。現在は東証スタンダード市場に上場している。
2018年、藤井氏は社長の座を森下秀法氏に譲った。1999年に入社し、営業畑を歩みながら米国や台湾、中国の子会社の役員も務めた人物だ。藤井氏は相談役に退いたが、2026年2月末の時点で発行済み株式の約22%を持つ筆頭株主であり続けている。
森下体制は、半導体の大波を何度もくぐってきた。2021年から22年のブームでは、日刊工業新聞によれば月間の注文台数が2,000台を超え、ベトナムの従業員を倍に増やして増産に走った。2022年8月期の売上高は54%増の123億円、営業利益は27億円と、今も破られていない最高益を記録した。ところが翌期、半導体向けの受注はほぼ半分に落ち込む。半導体の景気の波が、部品メーカーのところで増幅されて押し寄せる典型だった。
その好況のさなか、2022年春に決めたのが、ベトナム第2工場の建設だ。約24億円を投じた3階建ての工場は2023年に完成し、ラインを最大限に増やせば、それまでの生産量の約3倍まで対応できる。受注が冷え込む中で完成したこの器が、今回の急回復を受け止めることになる。
2023年には、プラズマの医療応用を担う英国のアドテック・ヘルスケアを独立させた。低温のプラズマを傷口に当てて細菌を減らす医療機器を手がけ、欧州の病院で慢性的な傷の治療などに使われている。2025年6月、同社は米カリフォルニア州パサデナの投資ファンド、AIPOファンドと、台湾の医療機器会社SGバイオメディカルから1,200万ドル(約19億円)の出資を受け、アドテック側の持ち分は90%から31.6%に下がった。同じ年の春には、米国の関税ショックが本業を直撃していた。そして1年後の今、半導体向けの受注はほぼ3倍に戻っている。
強みは「壊れない」信頼と、広げた生産の器
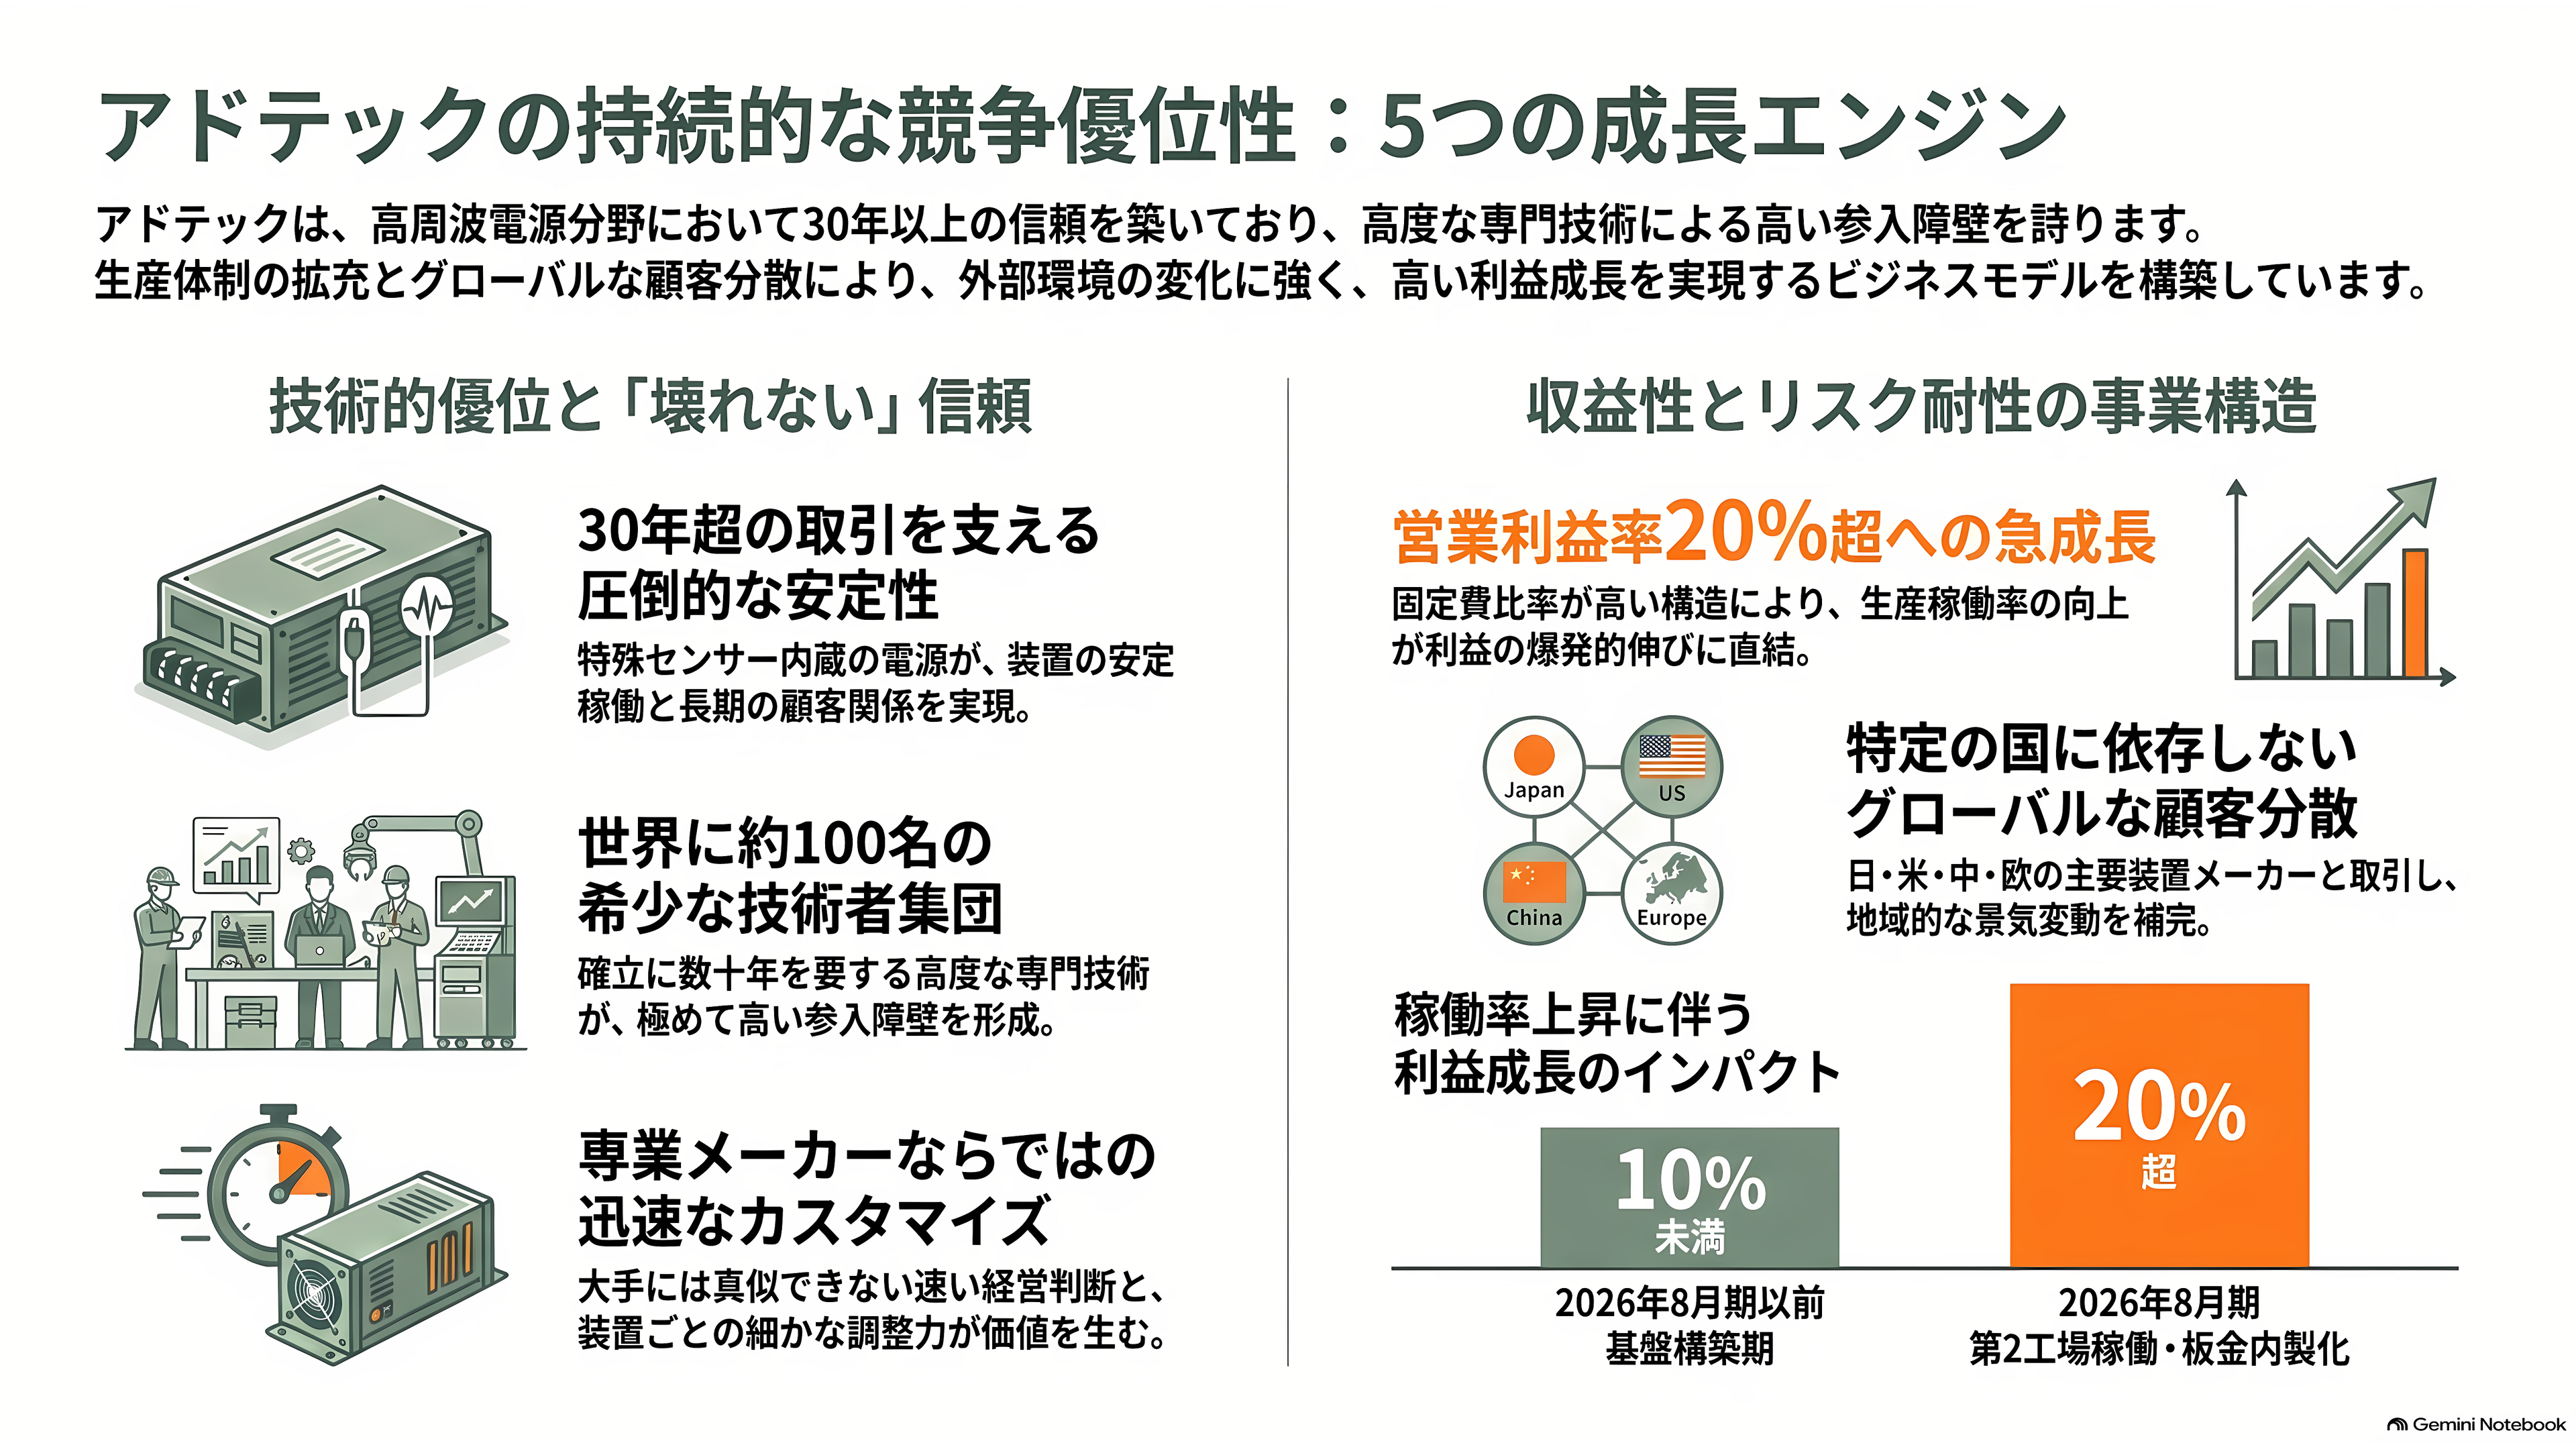
アドテックの強みの一つ目は、創業の原点である信頼性だ。テレビ東京の経済番組「知られざるガリバー」は4月の放送で、同社の電源がその安定性で評価されていると紹介した。プラズマの影響を受けにくい特殊なセンサーを内蔵し、電力を安定して制御する。電源は、止まれば装置全体が止まる部品だ。一度採用されれば、装置メーカーは簡単には乗り換えない。30年を超える取引が続くのは、その裏返しでもある。
二つ目は、専業ならではの速さと小回りだ。森下社長は、大手企業の一事業部門ではなく専業であることで、経営判断が速いと語る。地元の福山商工会議所も、同社の電源を「故障しづらく、カスタマイズ性に優れて」いると紹介している。装置ごとに異なる細かな注文に合わせ込む力は、装置メーカーにとって替えのききにくい価値になる。
三つ目は、参入の壁の高さだ。森下社長によれば、高周波電源の技術者は世界を見渡しても100人ほどしかいない。技術を確立するには何年、何十年もかかり、費用も億単位に達する。
四つ目は、生産の器と、稼働率が上がったときの利益の伸び方だ。主力のベトナム工場は、第2工場の完成で生産を大きく広げられる状態にあり、板金の内製化も進む。固定費の比率が高いぶん、生産が増えれば利益は売上以上に伸びる。2026年8月期に入って、3か月ごとの営業利益率が1割未満から2割超へと駆け上がったのは、その表れだ。
五つ目は、顧客と地域の分散である。欧州のASM、中国のイータウン、米国のアプライド マテリアルズ、そして日本の装置メーカーと、取引先が特定の国に偏っていない。足元のように中国やアジア向けが鈍っても、日本向けが伸びて穴を埋める形が取れている。
課題は景気の波、中国の自前化、規模の差
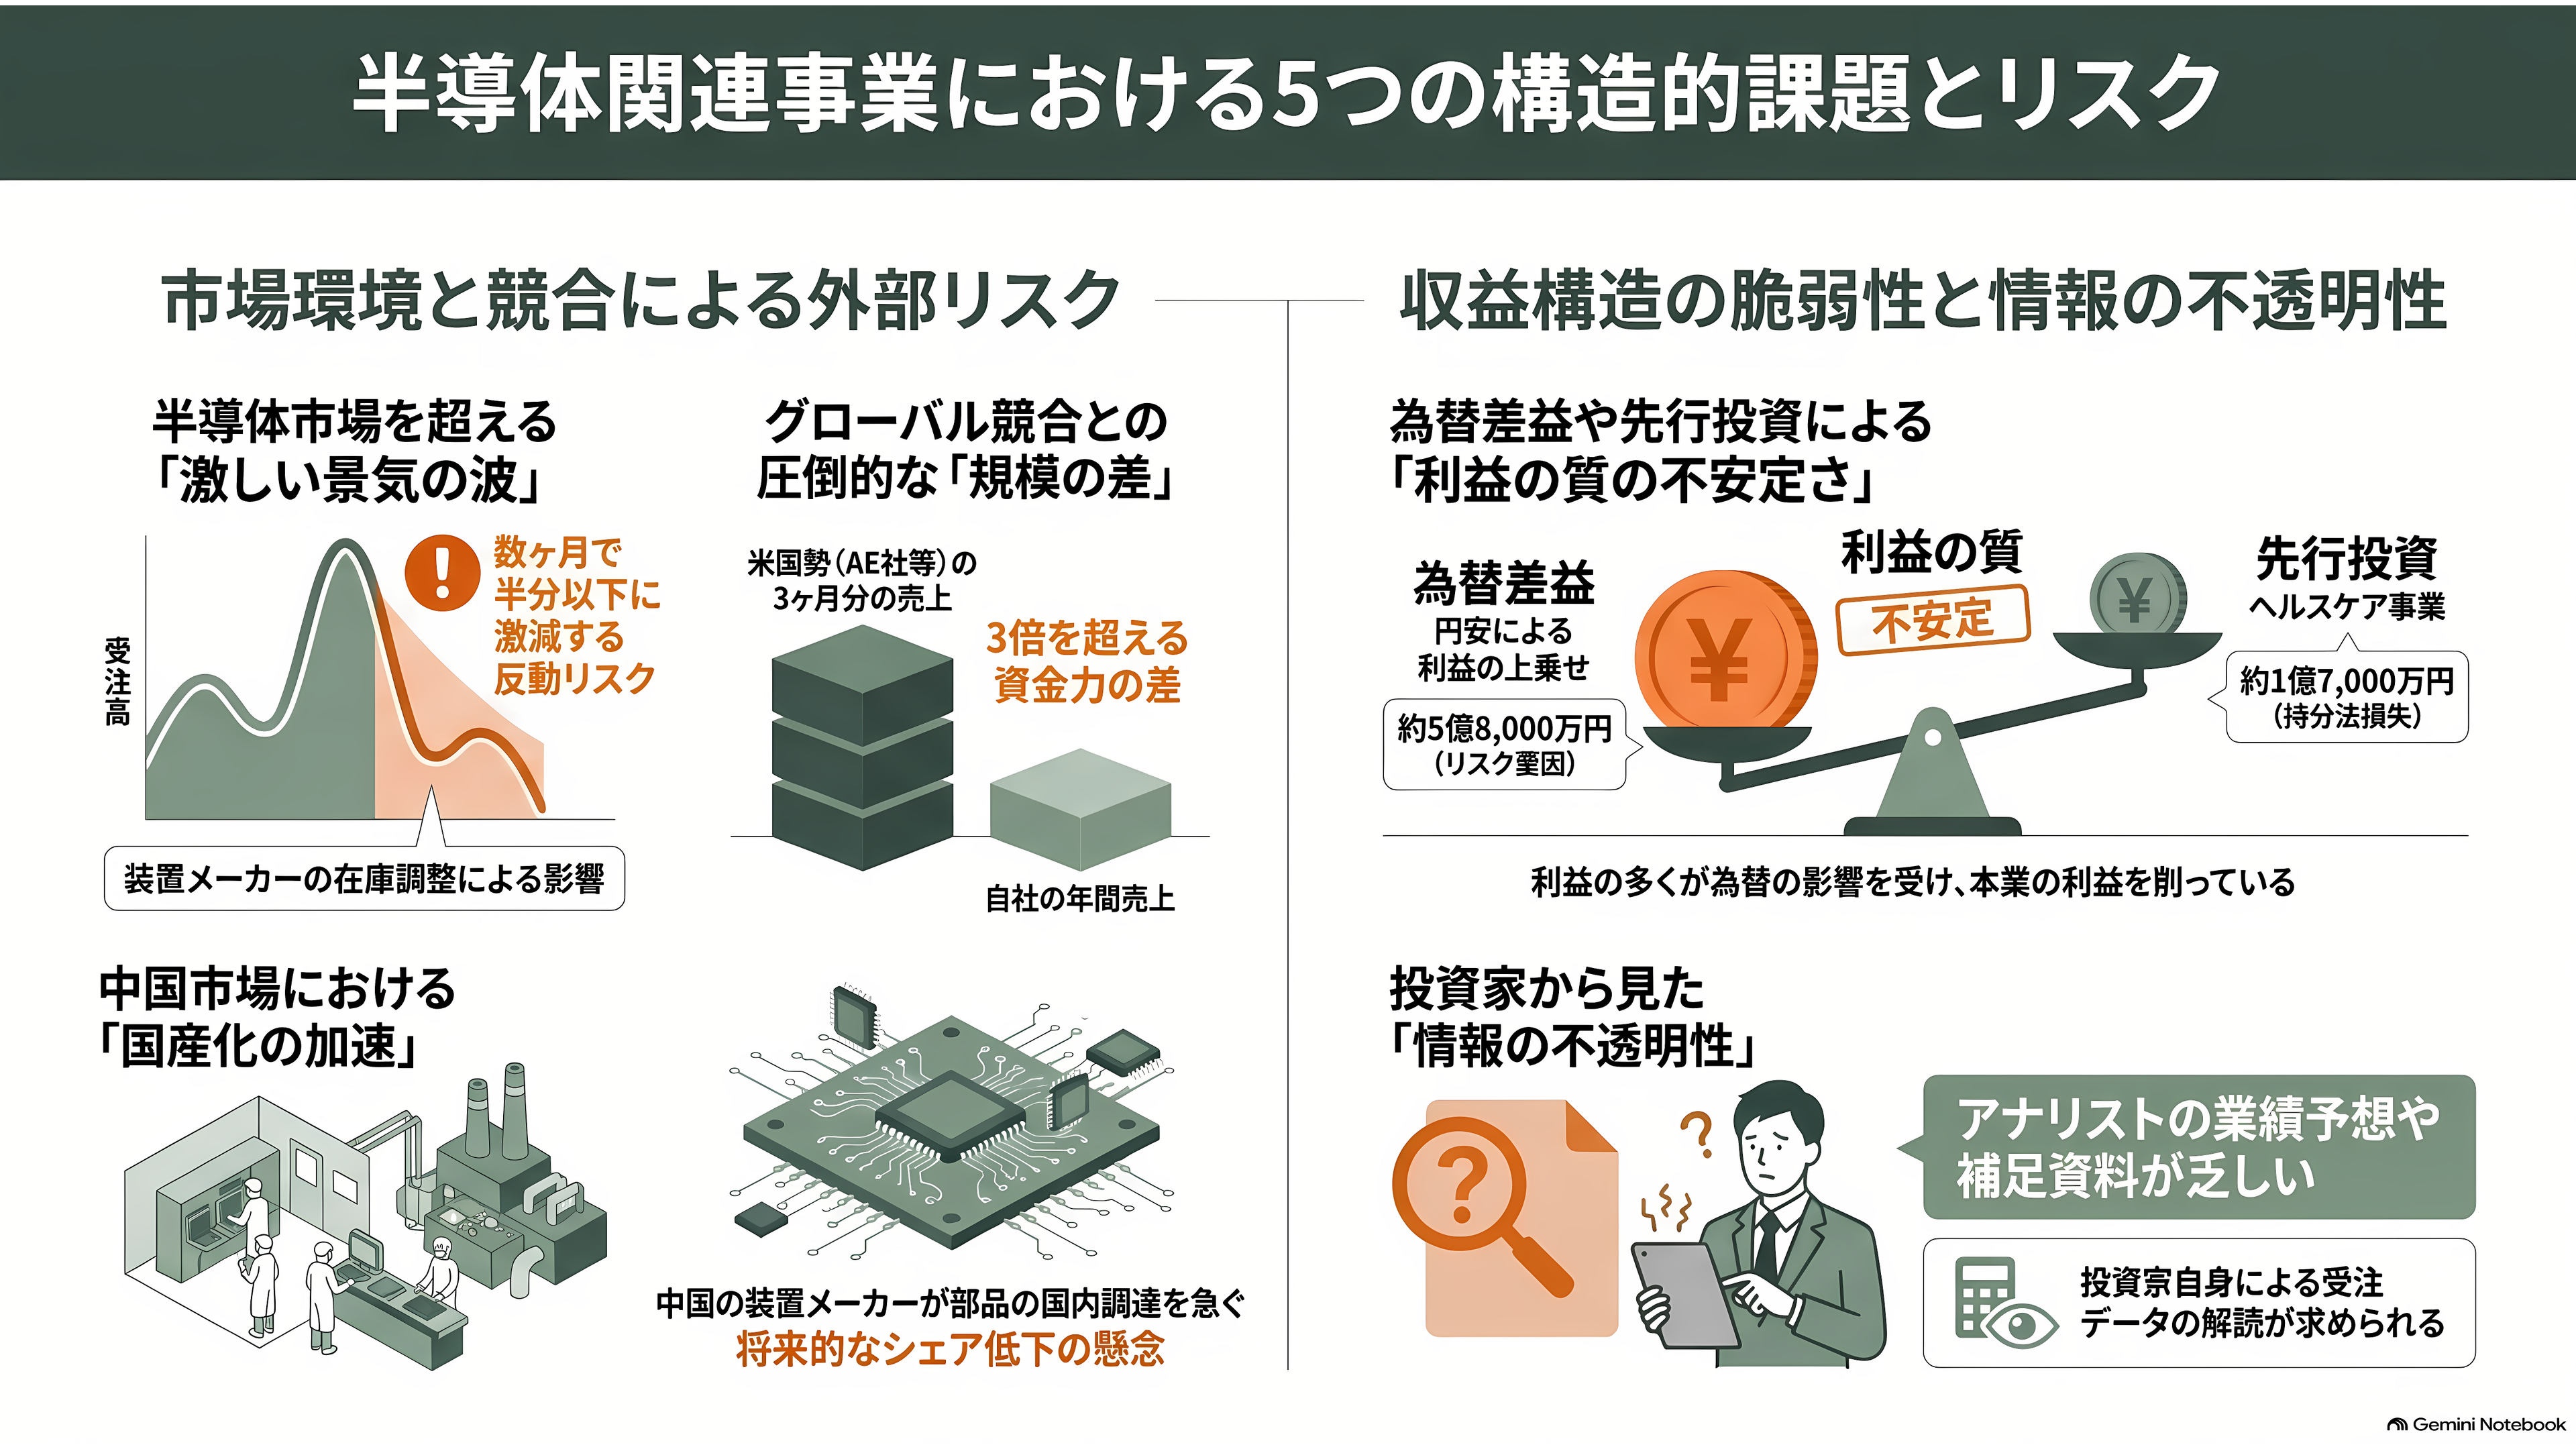
強みの裏側には、はっきりとした弱点もある。
一つ目は、景気の波の大きさだ。売上高は2009年8月期にほぼ半減し、営業赤字に転落した。2016年8月期に約2億円だった営業利益は翌期に15億円へ膨らみ、2019年8月期には6億円弱に縮んだ。半導体向けの受注は、2023年8月期に前の期の半分に減り、2025年春には3か月で半分以下になった。装置メーカーは景気が良いときに部品を多めに発注し、悪くなると一斉に絞る。部品メーカーの業績の振れ幅は、半導体市場全体よりはるかに大きくなる。今の受注の急増に装置メーカーの在庫の積み増しが含まれていれば、いずれ反動が来る。
二つ目は、規模の差だ。AEの3か月分の半導体向け売上だけで、アドテックの年間売上の3倍を超える。研究開発や世界の保守網にかけられるお金の桁が違う。大きな電力が要る用途では米国勢が先行し、中くらいの出力帯でも、相手は総合力で攻めてくる。
三つ目は、中国の自前化である。中国向けは2025年8月期に売上高の約4分の1まで増えたが、中国の装置メーカーは部品の国産化を急いでいる。恒運昌は2025年上半期、中国の成膜装置大手、拓荊科技向けが売上高の6割を占めた。中国の装置に中国製の電源を組み込む流れが強まれば、海外勢の取り分は削られていく。足元でも、2025年8月期の最大顧客だったイータウンは、2026年1月から6月の売上高が前年同期比14%減った。前受け金にあたる契約負債は4割以上減り、中国メディアは同社の成長期待が見直しを迫られていると報じた。
四つ目は、利益の中身だ。2026年8月期の経常利益には、9か月で約5億8,000万円の為替差益が含まれる。円高に振れれば、この上乗せは消え、逆に損失に変わることもある。持分法で取り込むアドテック・ヘルスケアの損失も、9か月で約1億7,000万円にのぼる。同社は米国での承認取得をめざす段階にあり、医療の事業が実を結ぶまでは、本業の利益を少しずつ削り続ける。
五つ目は、外から見えにくいことだ。株式情報サイトの株予報を見ても、証券会社のアナリストによる業績予想や目標株価はついていない。第3四半期の決算では、説明会も補足資料もなかった。投資家は、四半期ごとに開示される受注高と受注残を、自分で読み解くしかない。
投資家とメディアはどう見ているか
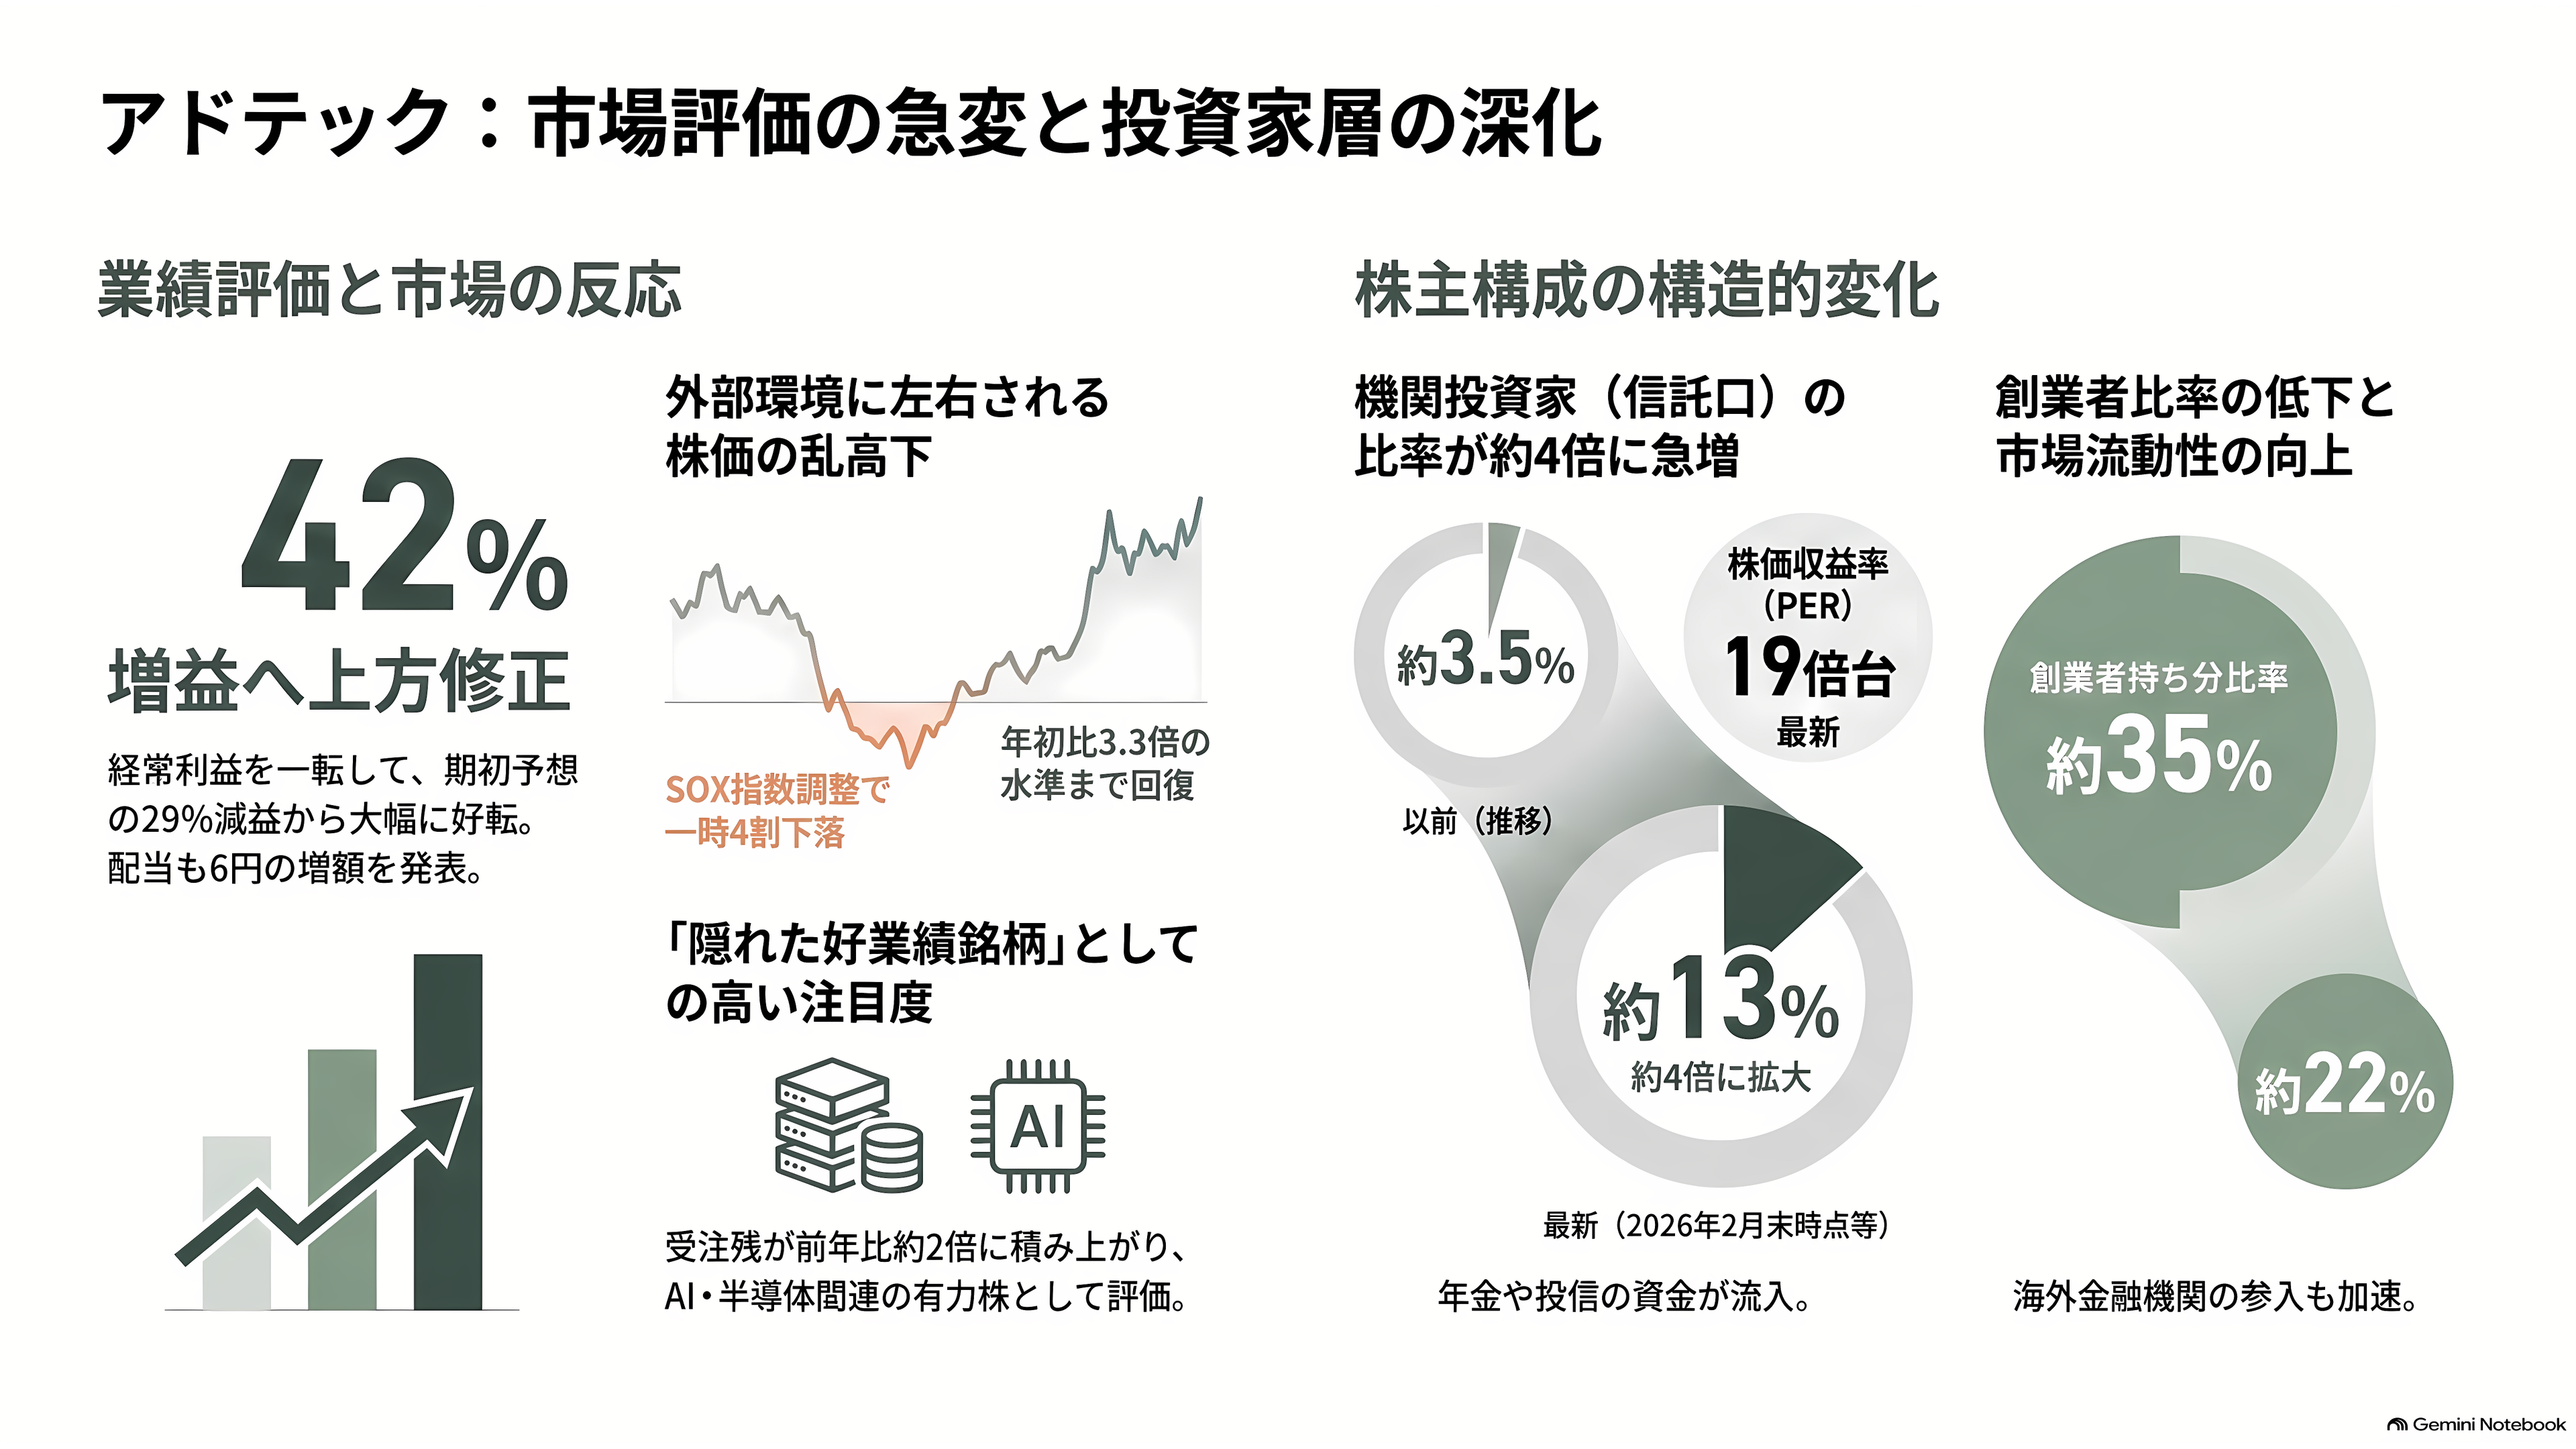
7月10日の上方修正を、株式情報サイトの株探は「今期経常を一転42%増益に上方修正、配当も6円増額」と速報した。期初には前の期より29%の減益を見込んでいた経常利益が、一転して42%の増益計画に変わったからだ。
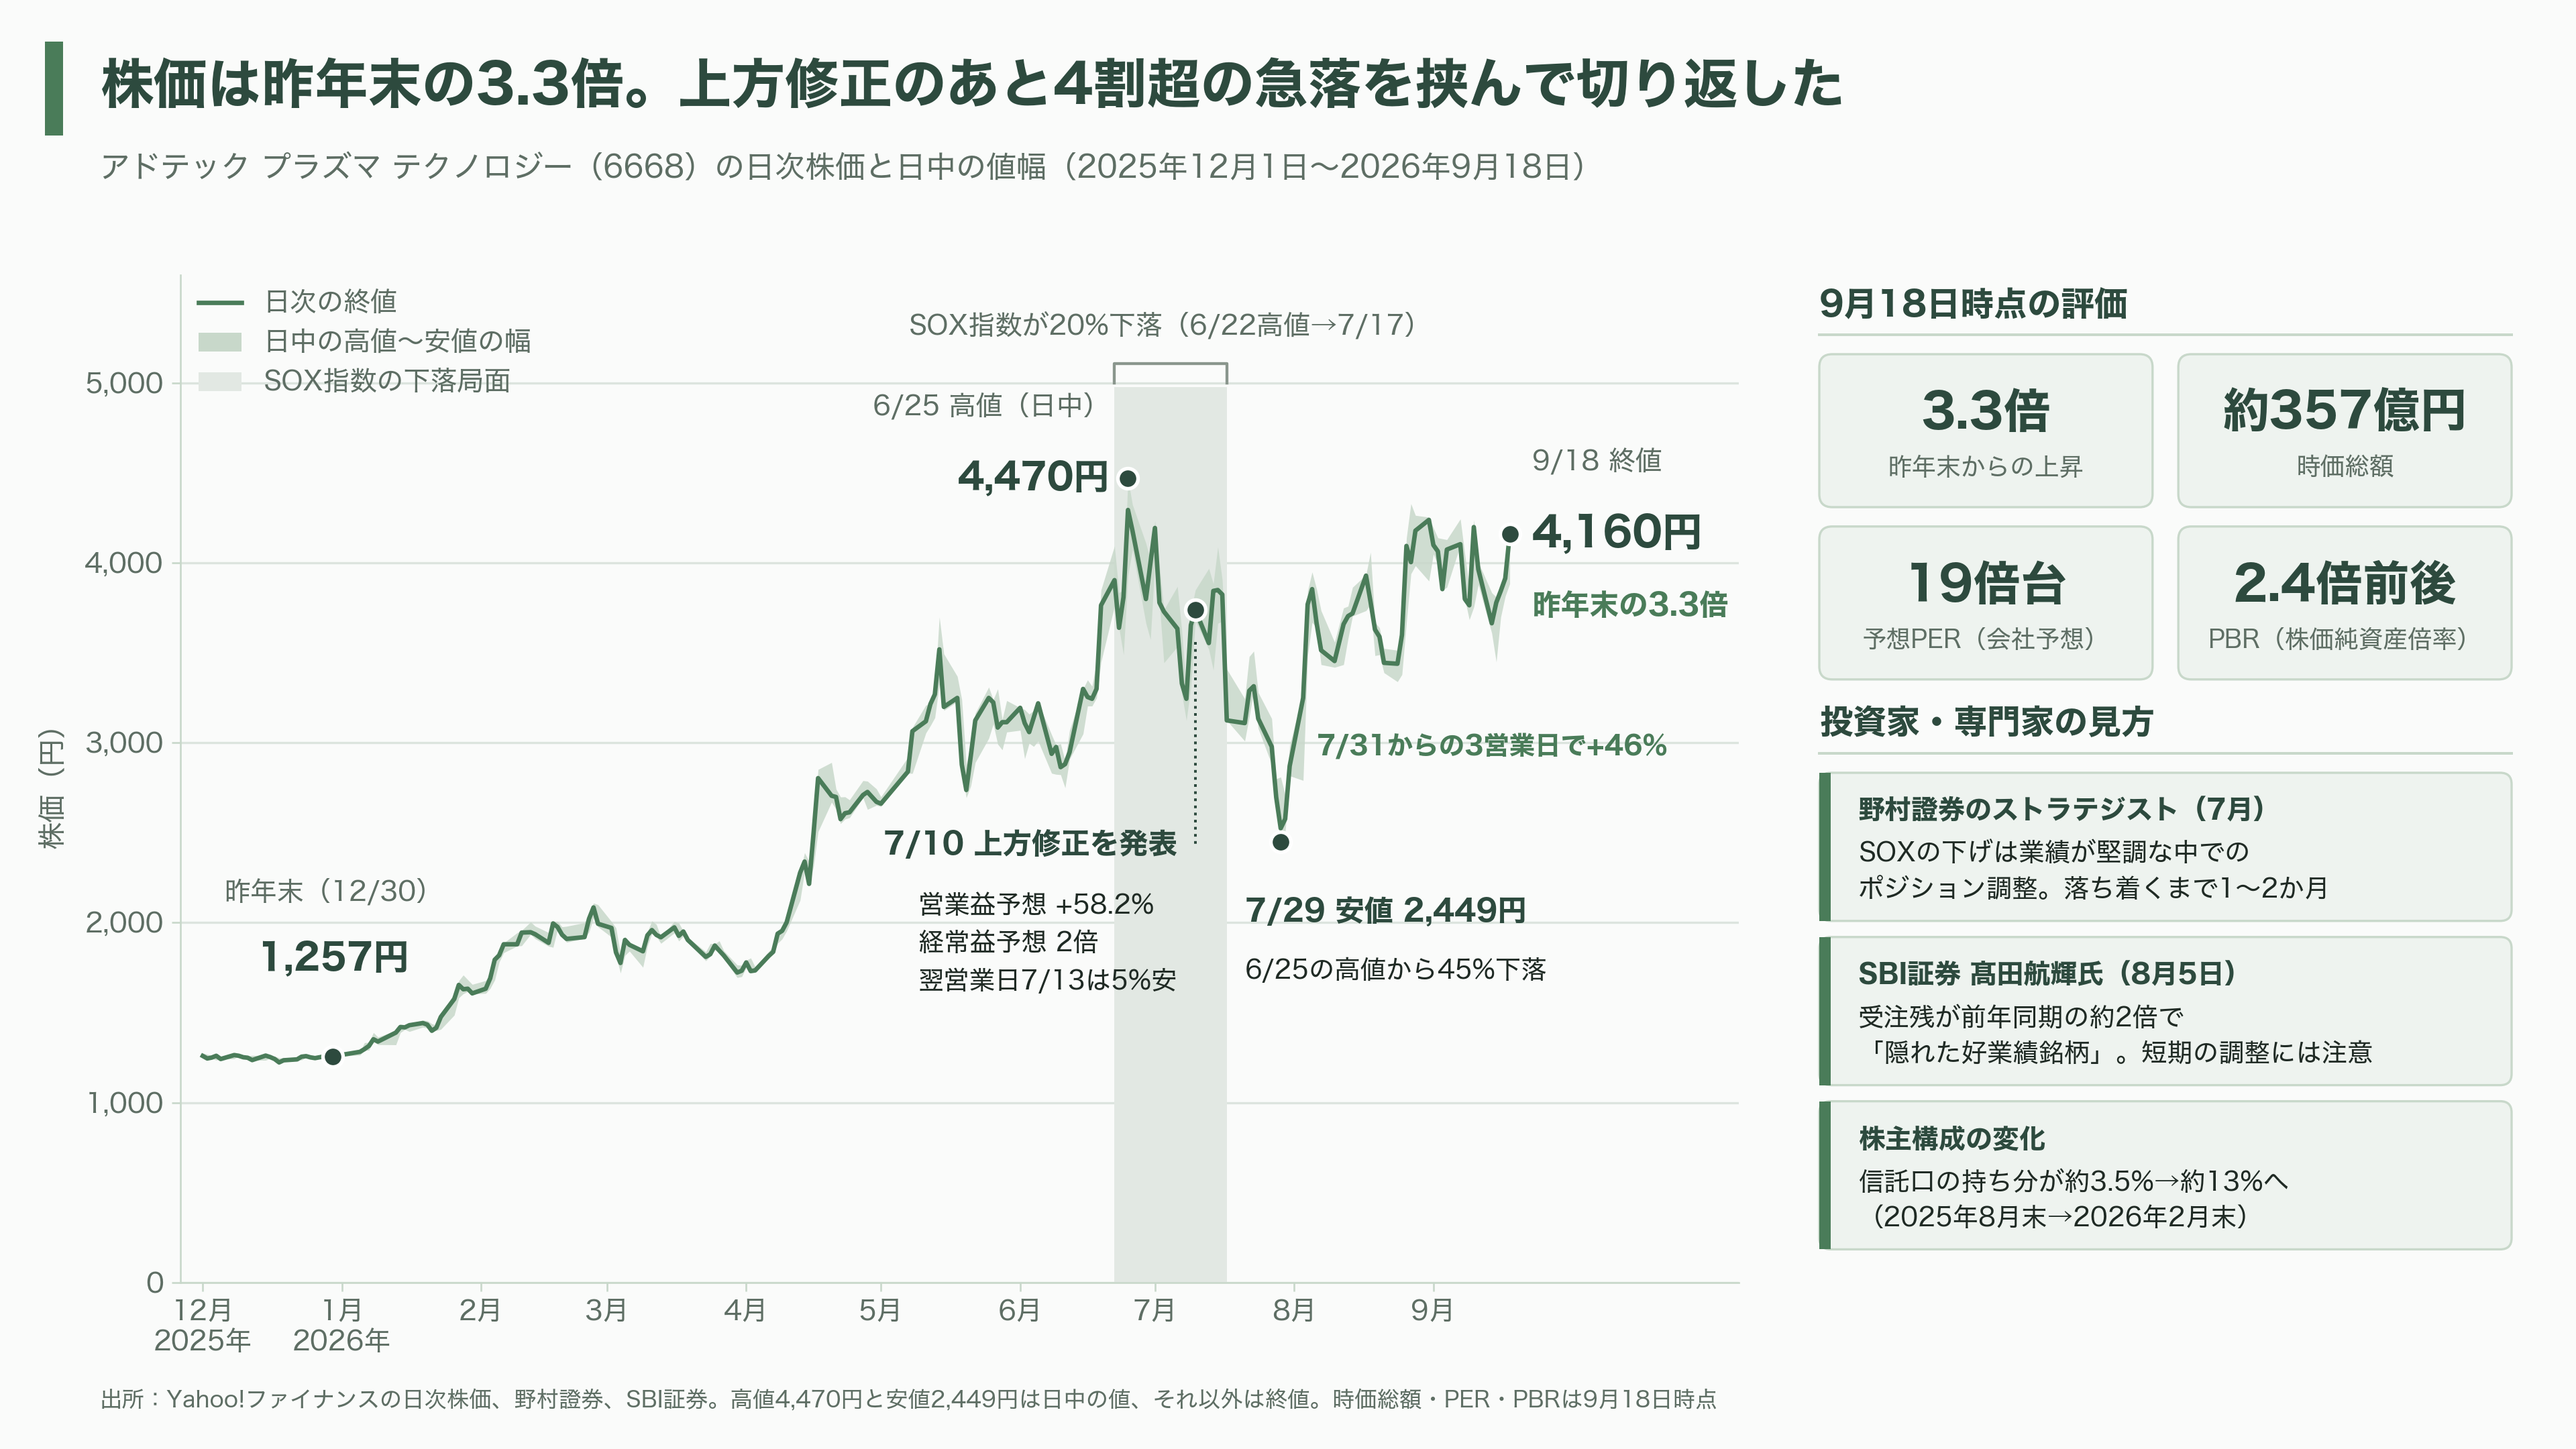
ところが、株価の反応は素直ではなかった。発表の翌営業日の7月13日、株価は高く始まったものの売りに押され、前の営業日より5%安く引けた。6月25日には4,470円の高値をつけており、好材料はある程度、先回りして織り込まれていた。
そこへ、世界的な半導体株の調整が重なる。野村證券のストラテジストは、米国の半導体株指数SOXが6月22日の高値から7月17日までに20%下げたと分析した。業績は堅調な中でのポジション調整の色合いが強いとしつつ、過去の例では指数が落ち着くまでに1、2か月かかる傾向があると指摘している。アドテック株も7月29日には2,449円まで売られ、高値から4割以上下げた。
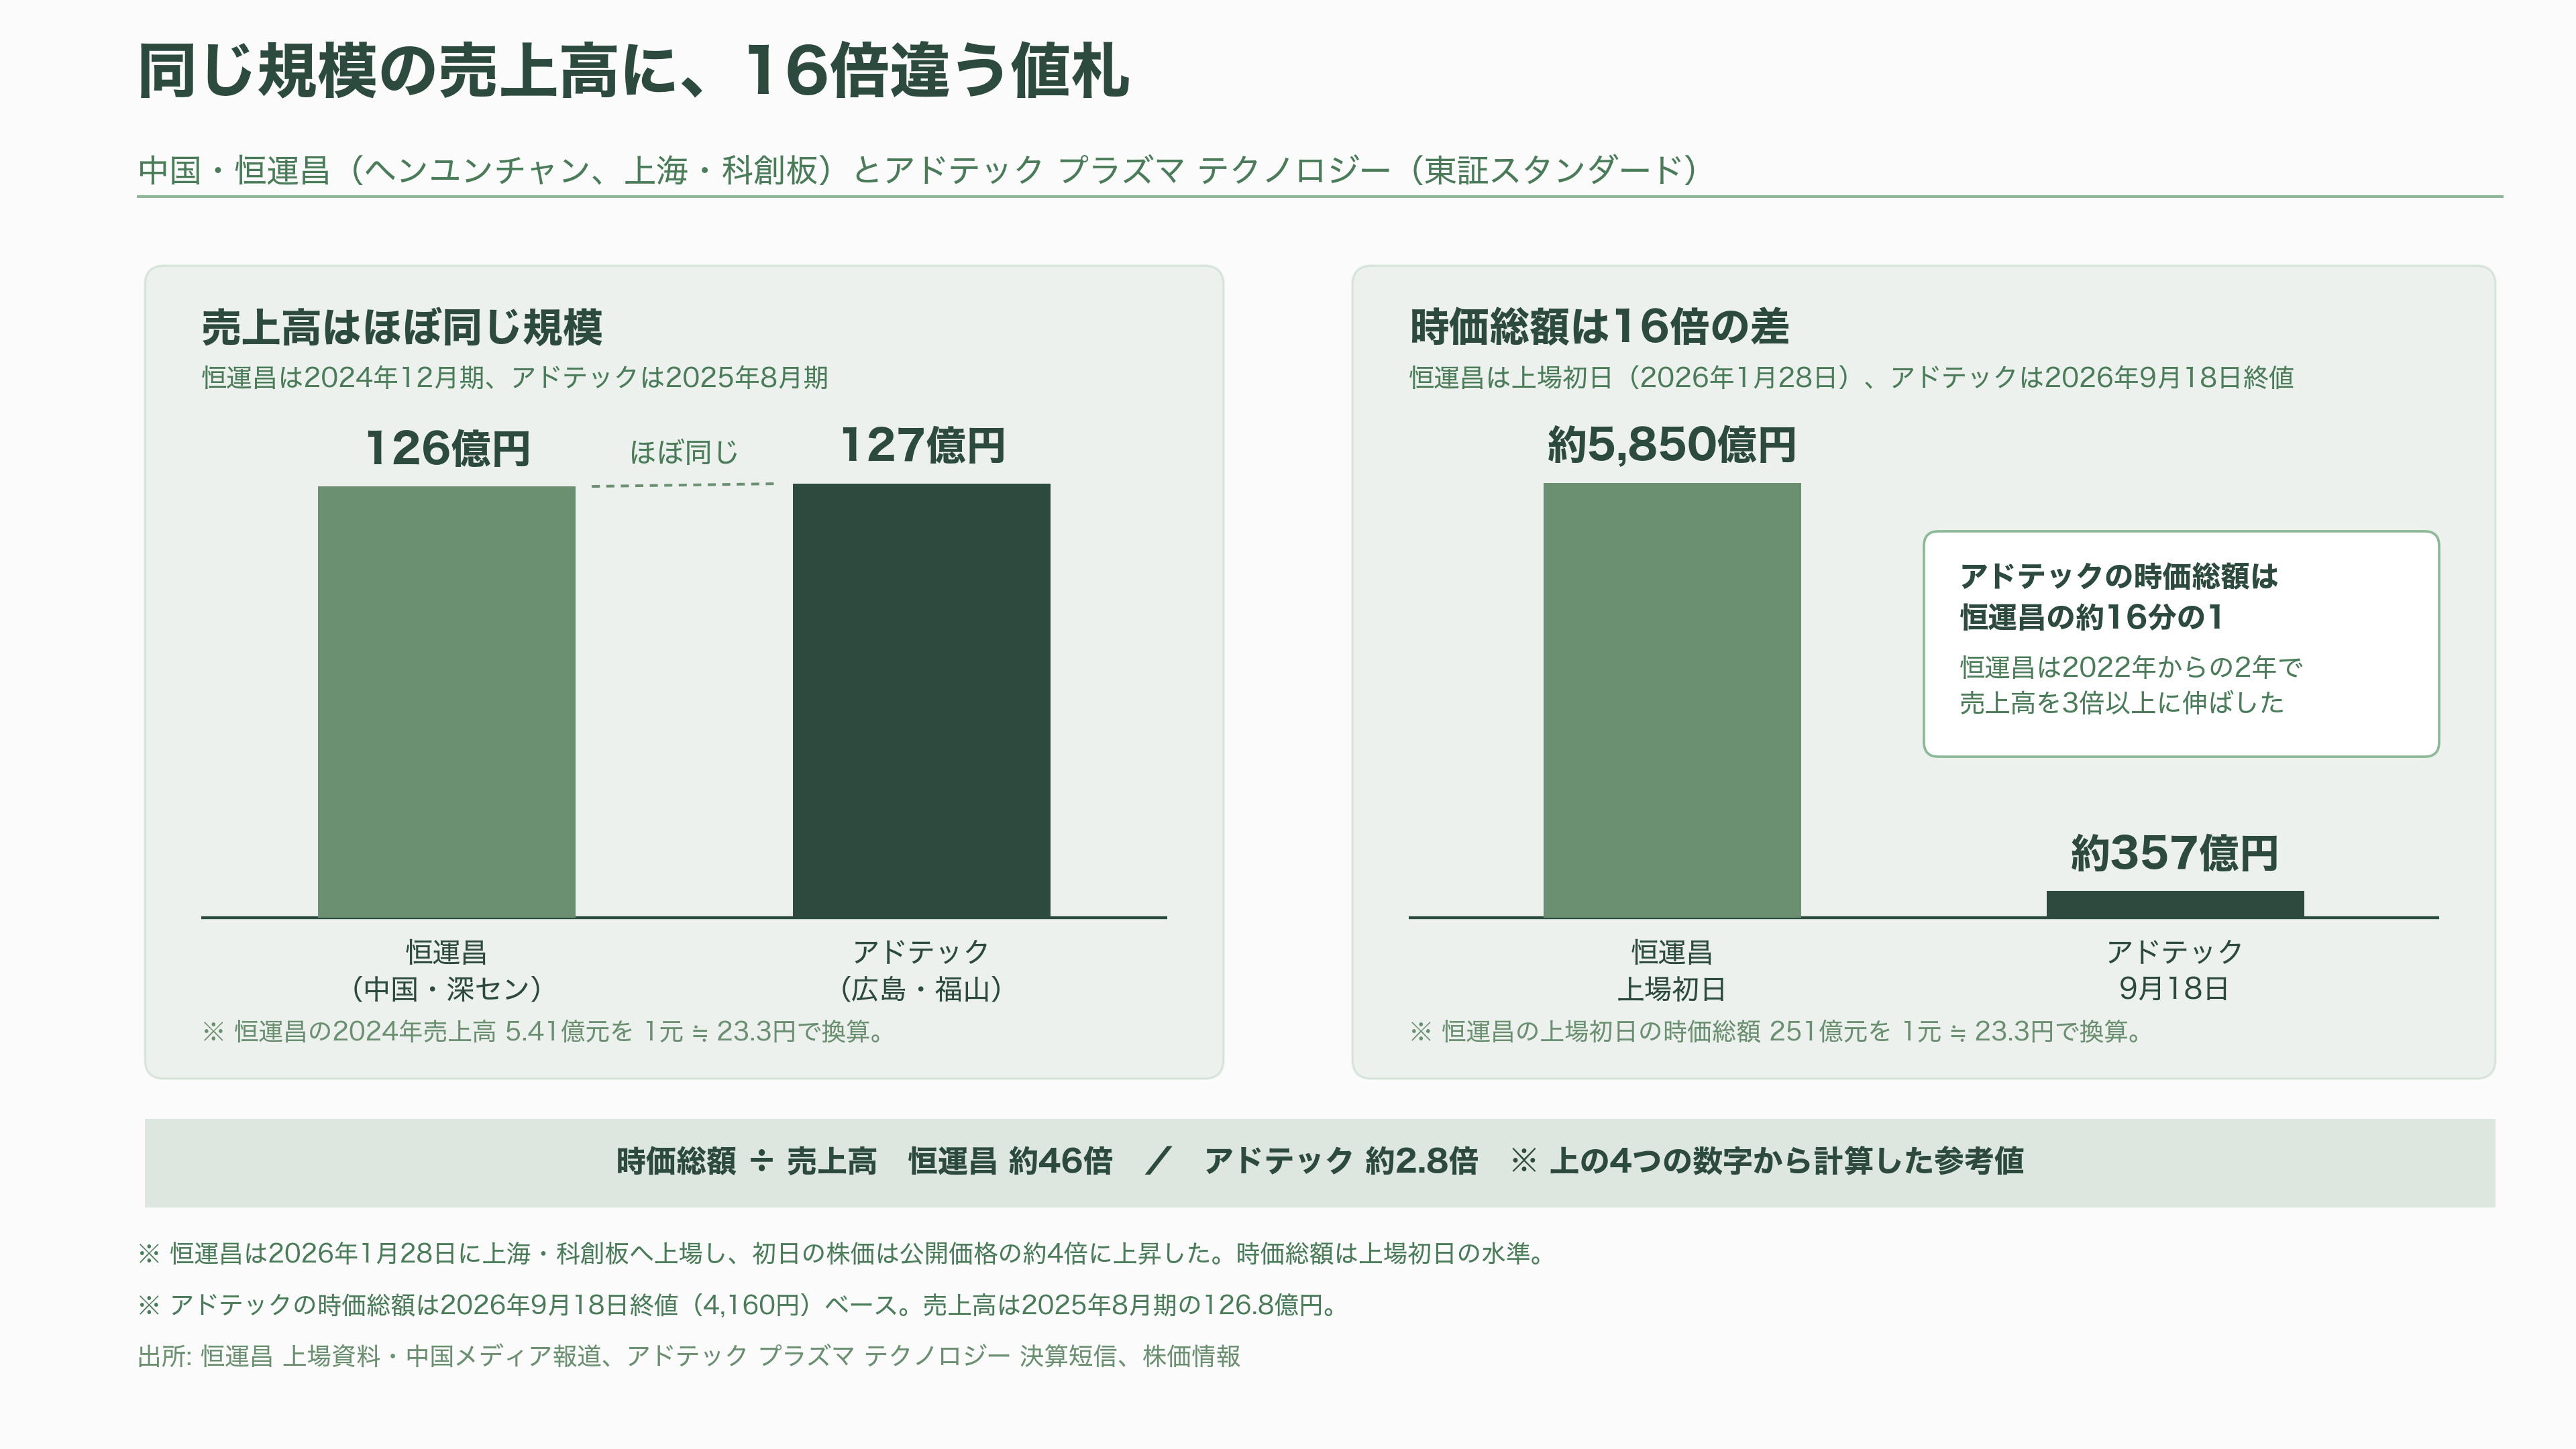
そこから株価は切り返した。7月31日からの3営業日で5割近く上げ、9月18日の終値は4,160円。昨年末の1,257円から3.3倍になった。時価総額は約357億円、会社予想をもとにした株価収益率、いわゆるPERは19倍台、株価純資産倍率のPBRは2.4倍前後である。
SBI証券投資情報部の髙田航輝氏は8月5日、2026年後半に注目したいAI・半導体関連の中小型株8銘柄の一つにアドテックを挙げた。受注残が前年同期の約2倍に積み上がっている点に着目して「隠れた好業績銘柄」と評しつつ、短期的な株価の調整には注意が必要だとした。テレビ東京の「知られざるガリバー」が4月に同社を特集するなど、一般向けの露出も増えている。
株主の顔ぶれにも変化が表れた。2025年8月末に合わせて3.5%ほどだった信託銀行の信託口、つまり投資信託や年金の資金を預かる口座の持ち分は、2026年2月末には13%程度まで増えた。海外の金融機関の名義も上位に並ぶ。株価が上がる過程で、機関投資家の資金が流れ込んだことがうかがえる。創業者の持ち分は4年前の約35%から約22%に下がり、市場で売買される株は厚みを増している。
ベンチャー投資の物差しで見る、二つの値札
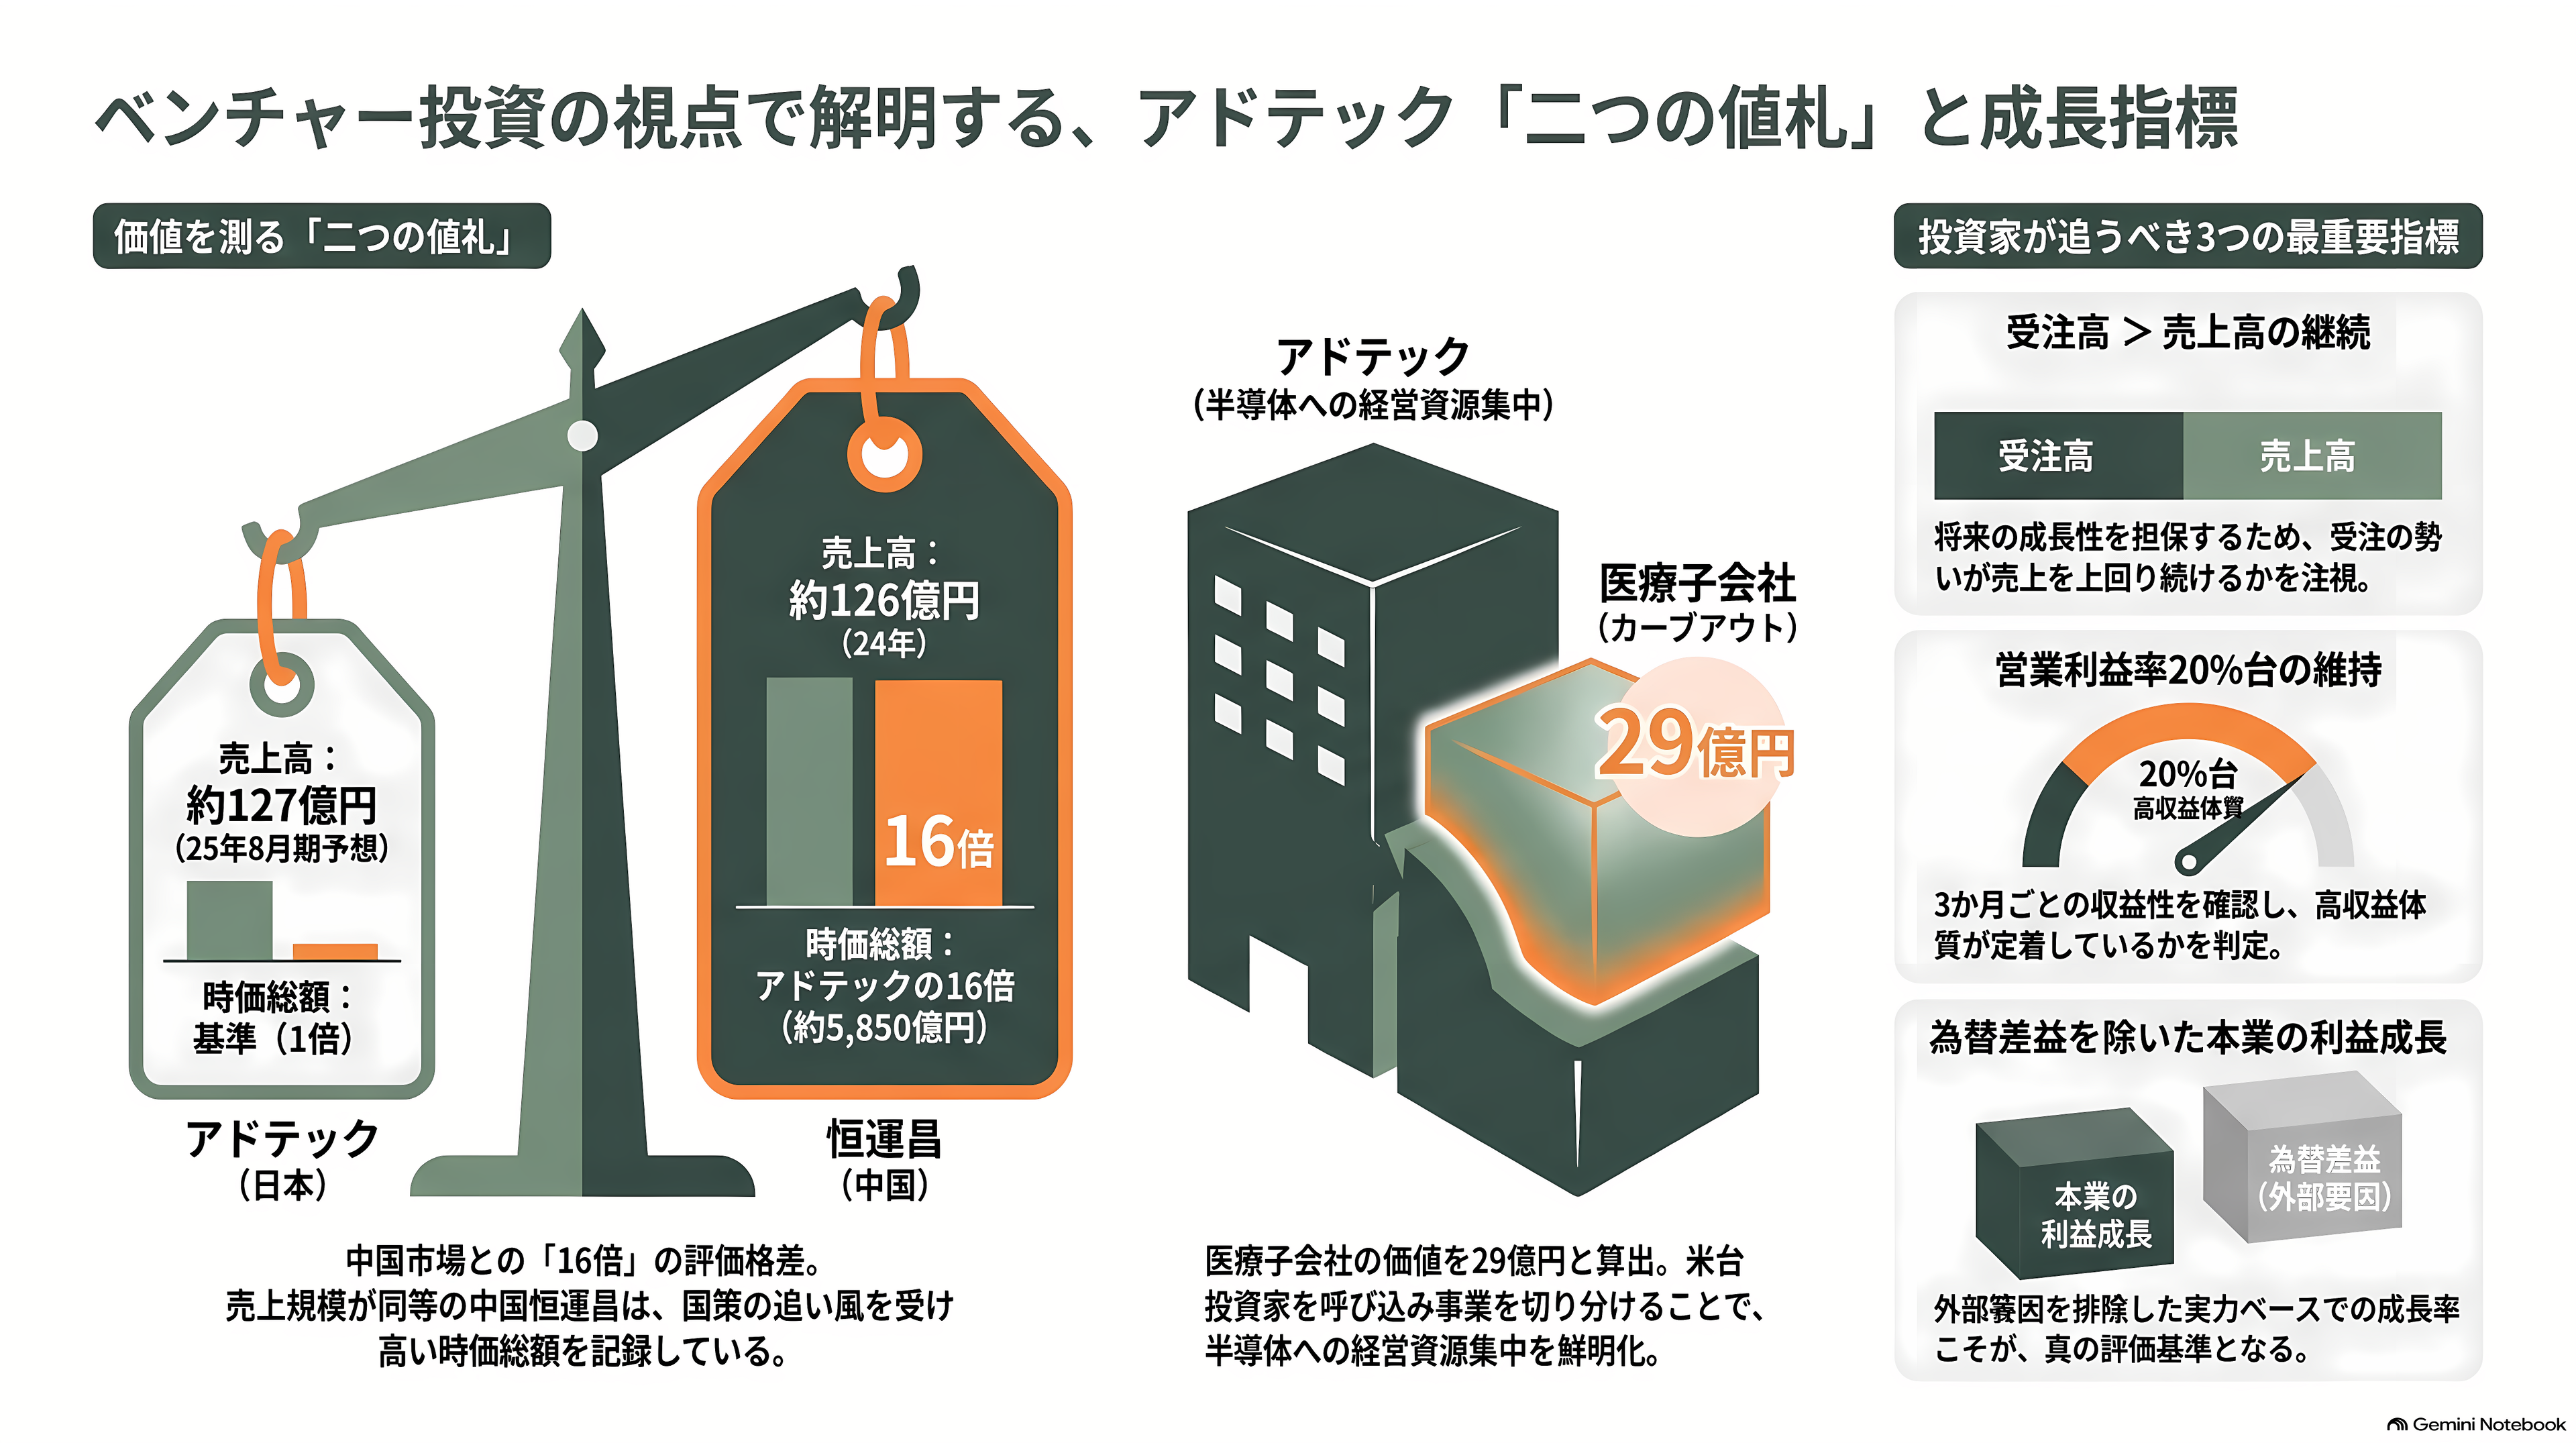
ベンチャー投資の目で見ると、アドテックには興味深い値札が二つある。
一つは、中国の同業との比較だ。恒運昌の2024年の売上高は5億4,100万元(約126億円)で、アドテックの2025年8月期の売上高約127億円とほぼ同じ規模だった。その恒運昌が上場初日につけた時価総額は251億元(約5,850億円)。9月18日時点のアドテックの時価総額の16倍にあたる。恒運昌は2022年からの2年で売上高を3倍以上に伸ばした成長企業で、成長の速さが違うのは確かだ。それでも、国産化という国策を背負った企業に、中国の資本市場がどれほどの値段をつけるかを示す数字であることに変わりはない。同じ高周波電源の専業メーカーでも、上場する市場と成長の物語によって、評価の物差しはこれほど違う。
もう一つは、医療子会社の値段だ。アドテック・ヘルスケアへの出資の発行価格から計算すると、増資後の会社全体の価値は約1,850万ドル(約29億円)になる。米国の投資ファンドが主導し、台湾の医療機器会社が加わった。アドテックは、次世代機の開発や米国での承認取得、臨床での検証に要る資金を外部の投資家に委ねつつ、3割強の持ち分で、成功したときの果実を残した。半導体に経営資源を集中させるために、ベンチャー投資の手法で事業を切り分けた格好だ。2025年8月期に計上した約6億9,000万円の利益は、その切り分けを会計上の数字にしたものでもある。
この局面で投資家が追うべき数字は、三つに絞れる。受注高が売上高を上回り続けるか。3か月ごとの営業利益率が2割台を保てるか。そして、為替差益を除いた本業の利益がどこまで伸びるか。いずれも、次の決算で最初の答えが出る。
次の手がかりは10月9日の本決算
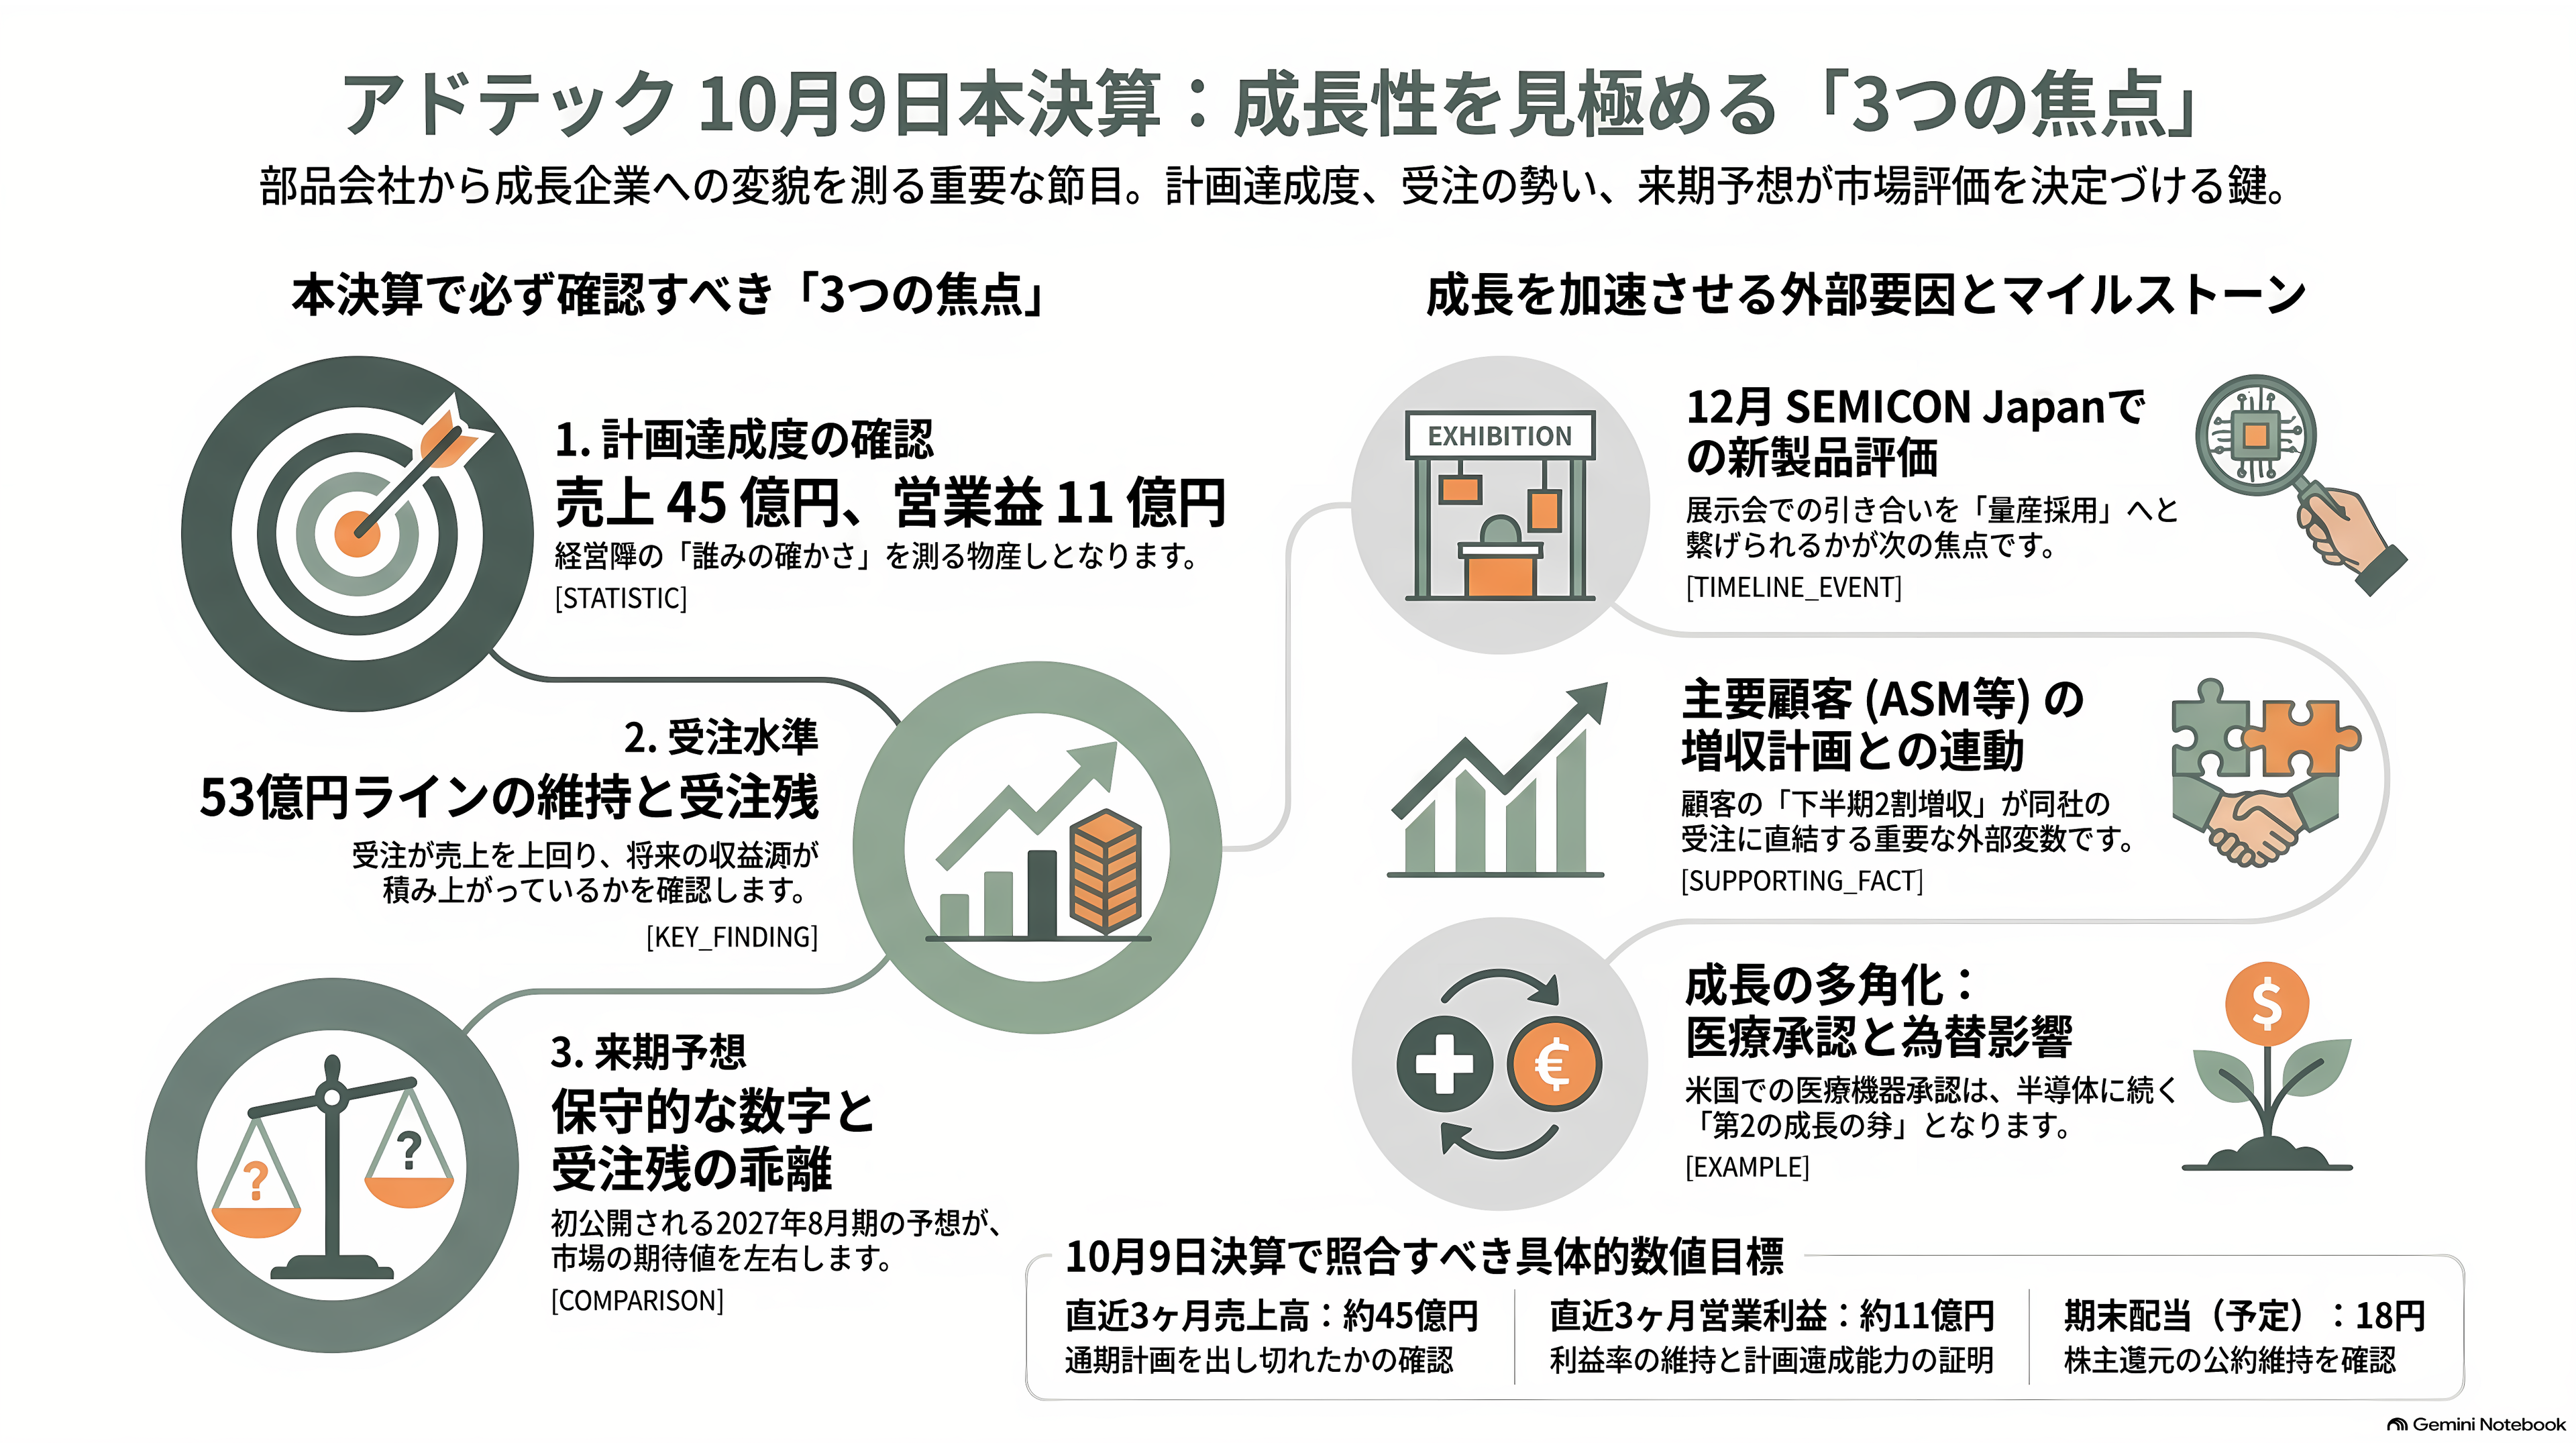
最初の山場は、10月9日に予定される2026年8月期の本決算だ。確かめたい点は三つある。
一つ目は、6月から8月の3か月で、計画が示す売上高約45億円、営業利益約11億円を出し切れたかどうか。アドテックは直近3年続けて、7月に通期の予想を引き上げてきた。ただ2025年8月期は、引き上げた営業利益の予想に届かずに着地している。計画の達成度は、経営の読みの確かさを測る物差しになる。
二つ目は、同じ3か月の受注だ。3月から5月の約53億円という水準を保てたか。受注が売上を上回る状態が続けば、受注残はさらに積み上がる。
三つ目は、初めて示される2027年8月期の業績予想である。1年前に示した2026年8月期の期初予想は、売上高で8.5%の減収を見込む慎重な数字だった。期初の数字が控えめでも、受注残とどれだけ差があるかが、市場の読み方を左右する。期末配当が予定どおり18円になるかも確認点だ。
その後も節目が続く。11月下旬には定時株主総会、年明けの1月上旬には、9月から11月の第1四半期決算が控える。10月から11月にかけては、ASM、AE、MKSといった顧客や競合が7月から9月の決算を発表する。とくにASMが見込む「下半期の2割増収」が実現するかは、アドテックの受注に直結する。中国では、イータウンをはじめとする装置メーカーの決算と、部品の国産化の進み具合が焦点になる。
12月9日から11日には、東京ビッグサイトで半導体の国際展示会、セミコン・ジャパンが開かれる。業界団体のSEMIは例年この場に合わせて、年末の装置市場予測を示す。アドテックは、国内外の展示会で新製品を売り込んだことが、顧客での製品評価の案件につながったと説明している。評価の段階から量産での採用へと進めるかどうかが、2027年に向けた次の焦点だ。
さらに、為替と医療がある。日銀の金融政策しだいで円相場が動けば、経常利益の上乗せ分が変わる。アドテック・ヘルスケアが米国で承認を得られれば、持分法の損失の先に、別の成長の芽が見えてくる。
真空の小部屋に灯る青紫の光は、AIの時代に数を増やし続けている。その一つ一つに電力を送り込む福山の専業メーカーが、景気の波に揺られる部品会社から、波を越えて伸びる会社へと変われるか。最初の答えは、10月9日に示される受注と受注残の数字に表れる。