10兆種類のカギ束と、1週間1,300通りの抗体
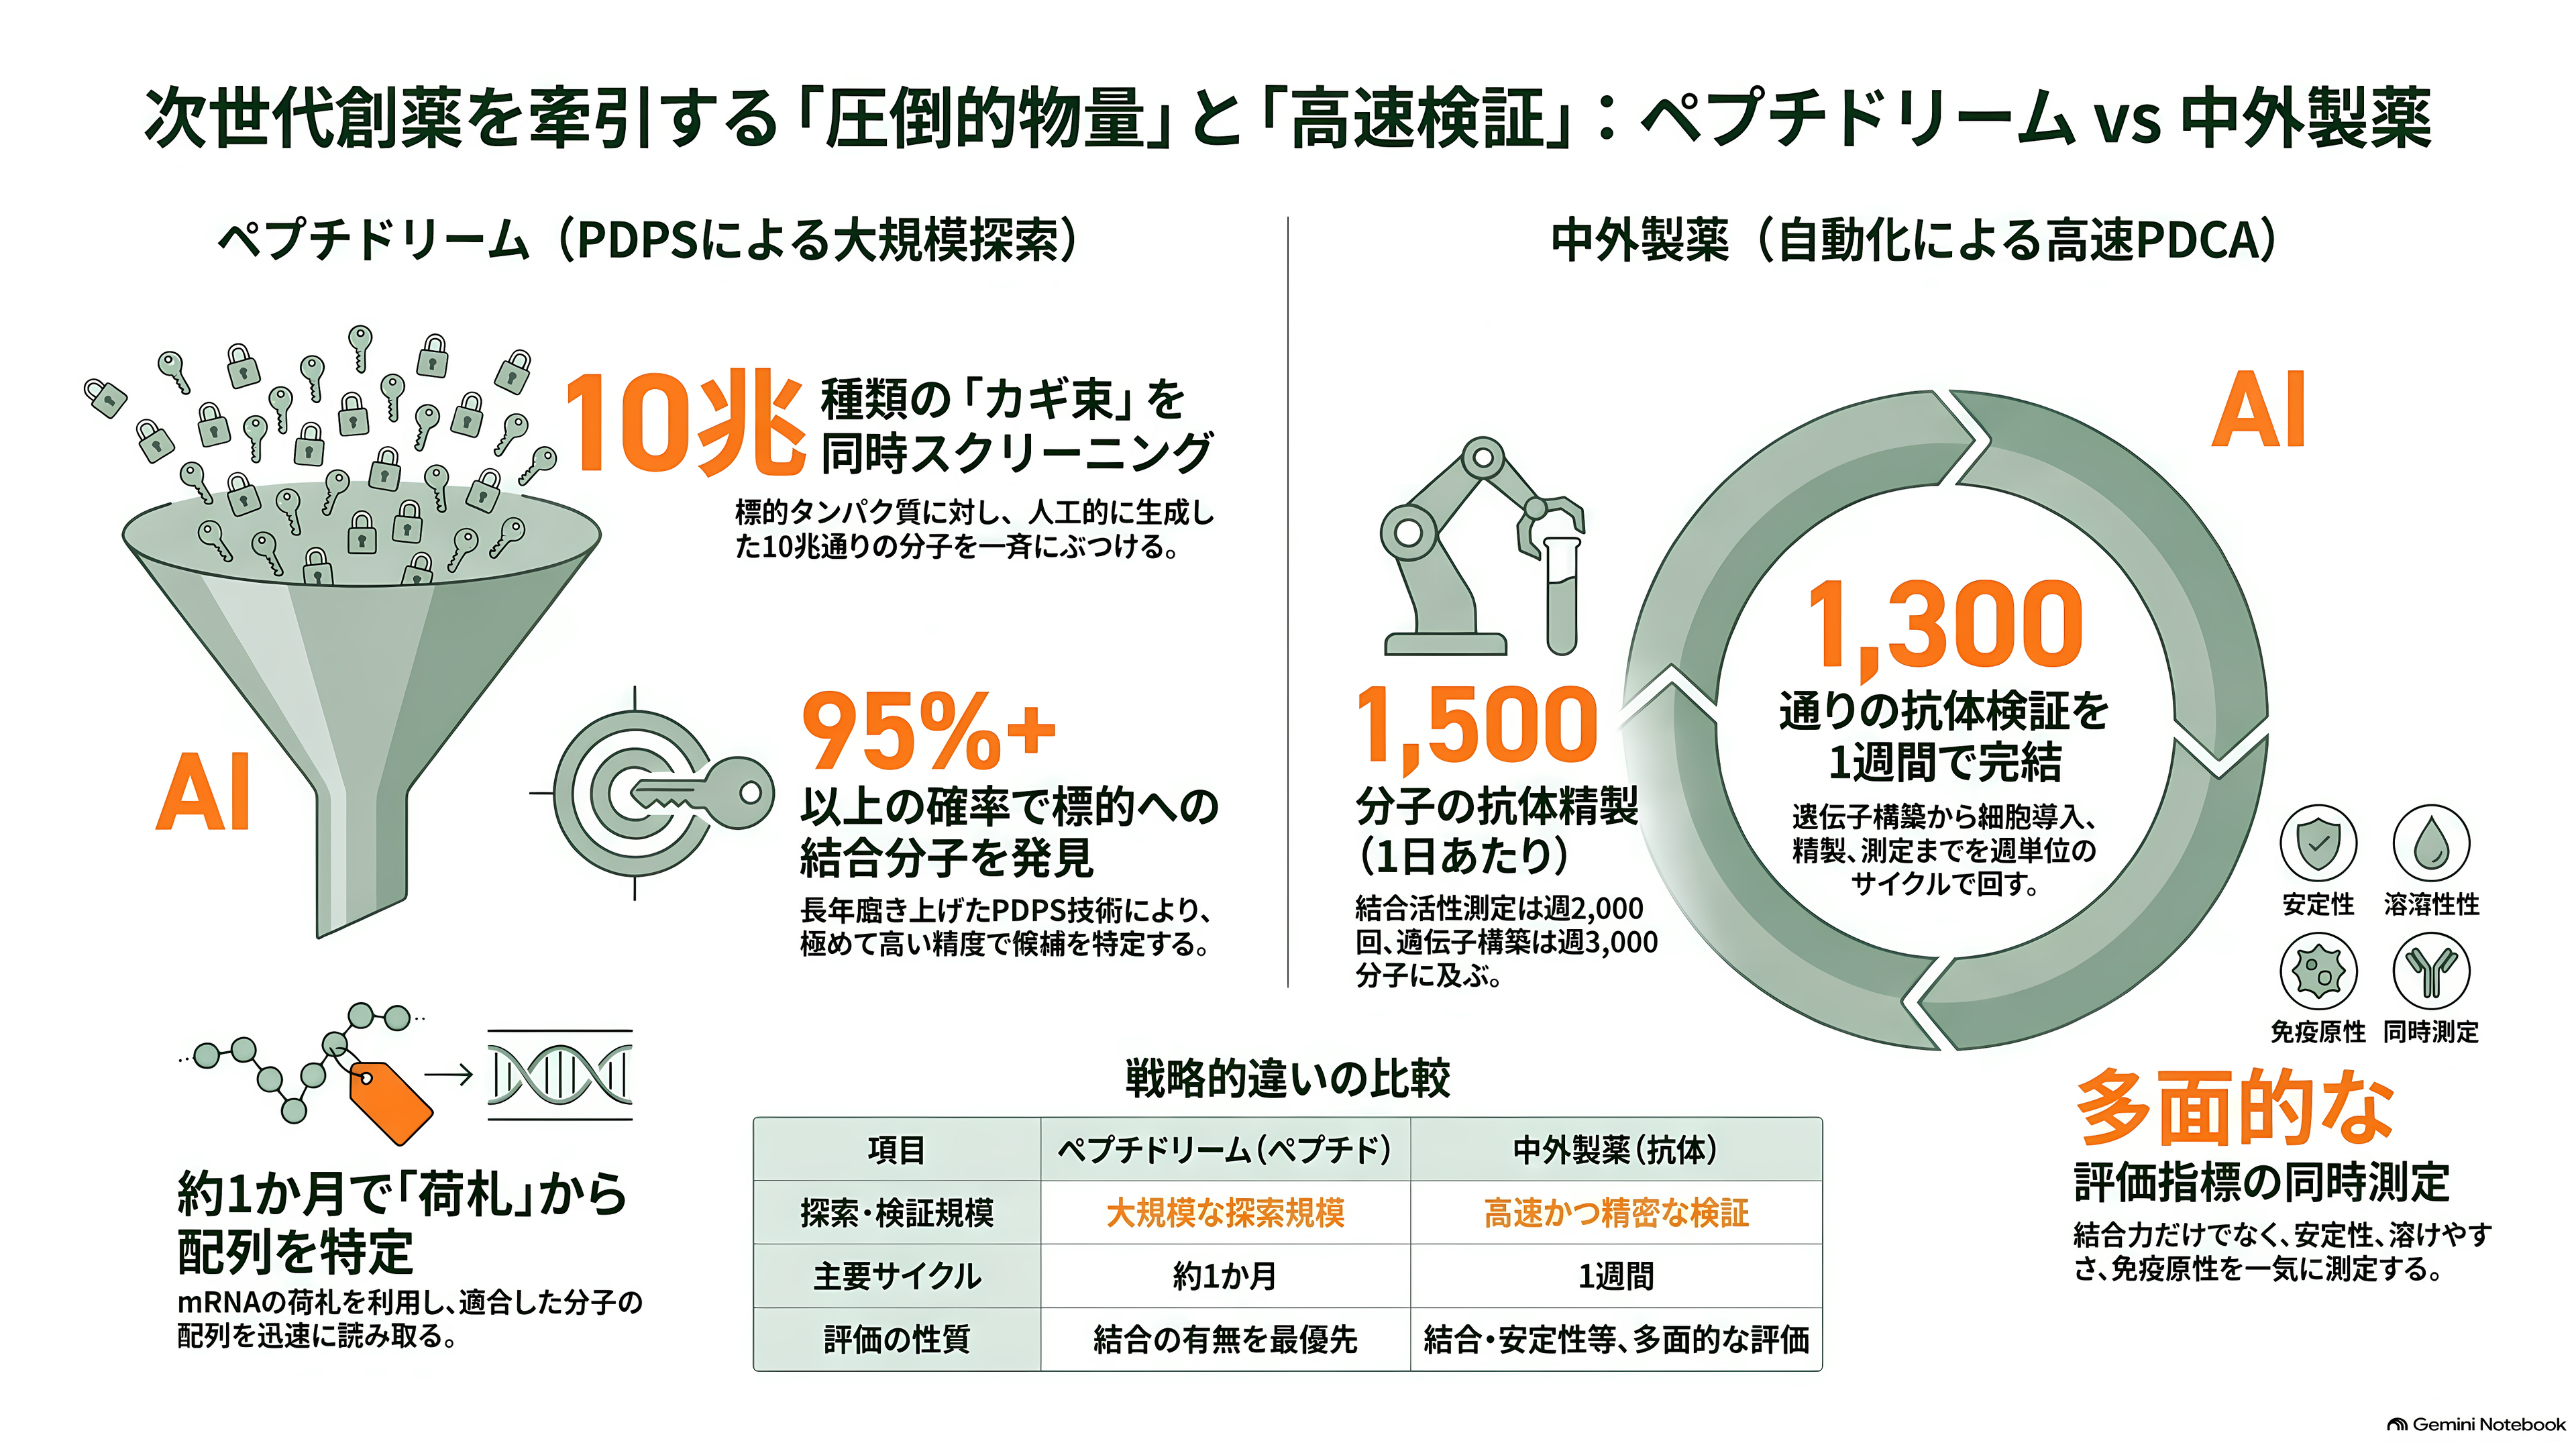
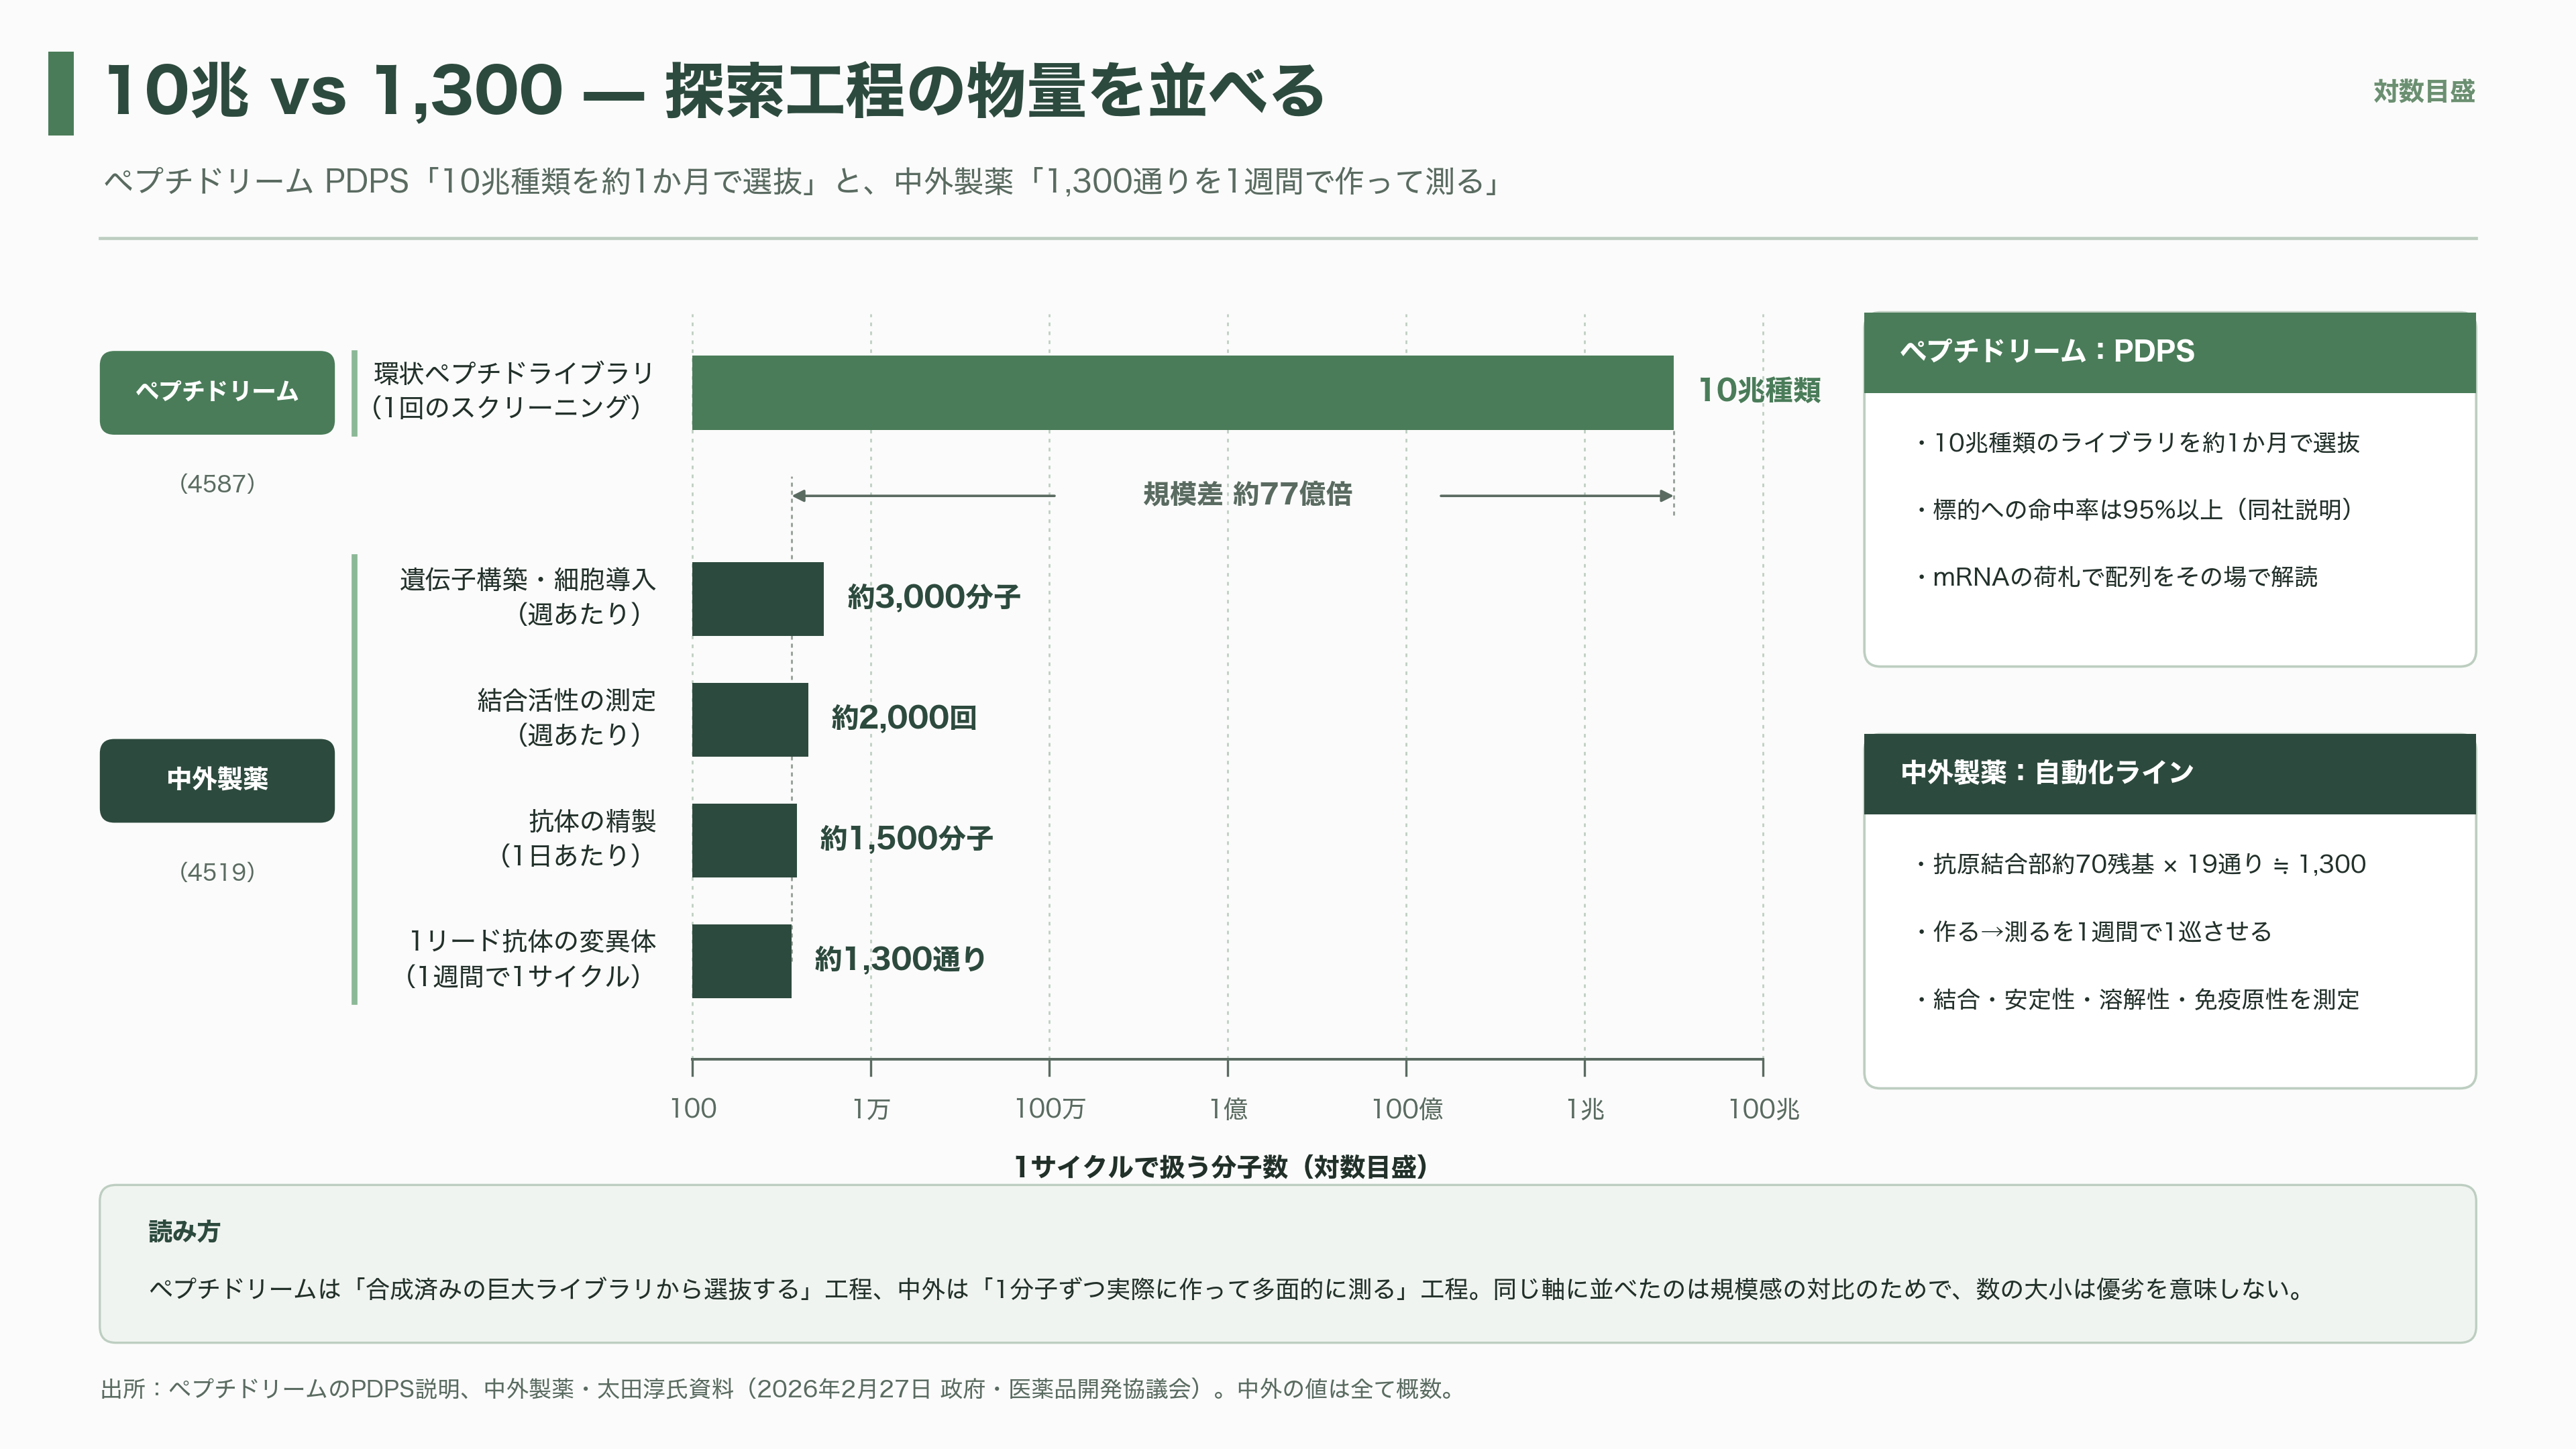
試験管の底に、10兆種類の環状ペプチドが沈んでいる。人工的に組み上げた10兆通りのカギ束を、鍵穴にあたる標的タンパク質へ一斉にぶつけ、ぴたりとはまったものだけを引き上げる。1本ずつにはmRNAの荷札がついているので、抜き取った瞬間に「これはどういう配列だったか」が読める。この作業が、およそ1か月で終わる。ペプチドリームが20年近くかけて磨いてきたPDPSという仕掛けで、同社は95%以上の確率で狙ったタンパク質にくっつく分子を見つけられると説明している。
同じ日本の、別の研究所。こちらは抗体を扱っている。抗体が抗原に噛みつく先端部分、そのアミノ酸を約70か所、1か所あたり19通りに置き換える。単純に掛け算して約1,300通り。この1,300種類を実際に遺伝子から組み立て、細胞に入れ、培養し、精製し、結合の強さから安定性、溶けやすさ、免疫原性まで多面的に測る。それを1週間で1サイクル回す。中外製薬が国の会議で示した数字では、結合活性の測定が週およそ2,000回、抗体の精製が1日およそ1,500分子、遺伝子の構築と細胞への導入が週およそ3,000分子である。
10兆から1か月で拾うやり方と、1,300通りを1週間で回し切るやり方。どちらも人間の手作業では成立しない規模で、どちらも日本の上場企業が実際に動かしている設備だ。そして両社とも、この物量の上に「AI」を乗せようとしている。株式市場での評価は、この2社でまったく違う方向を向いている。
そもそもAI創薬とは何をしているのか
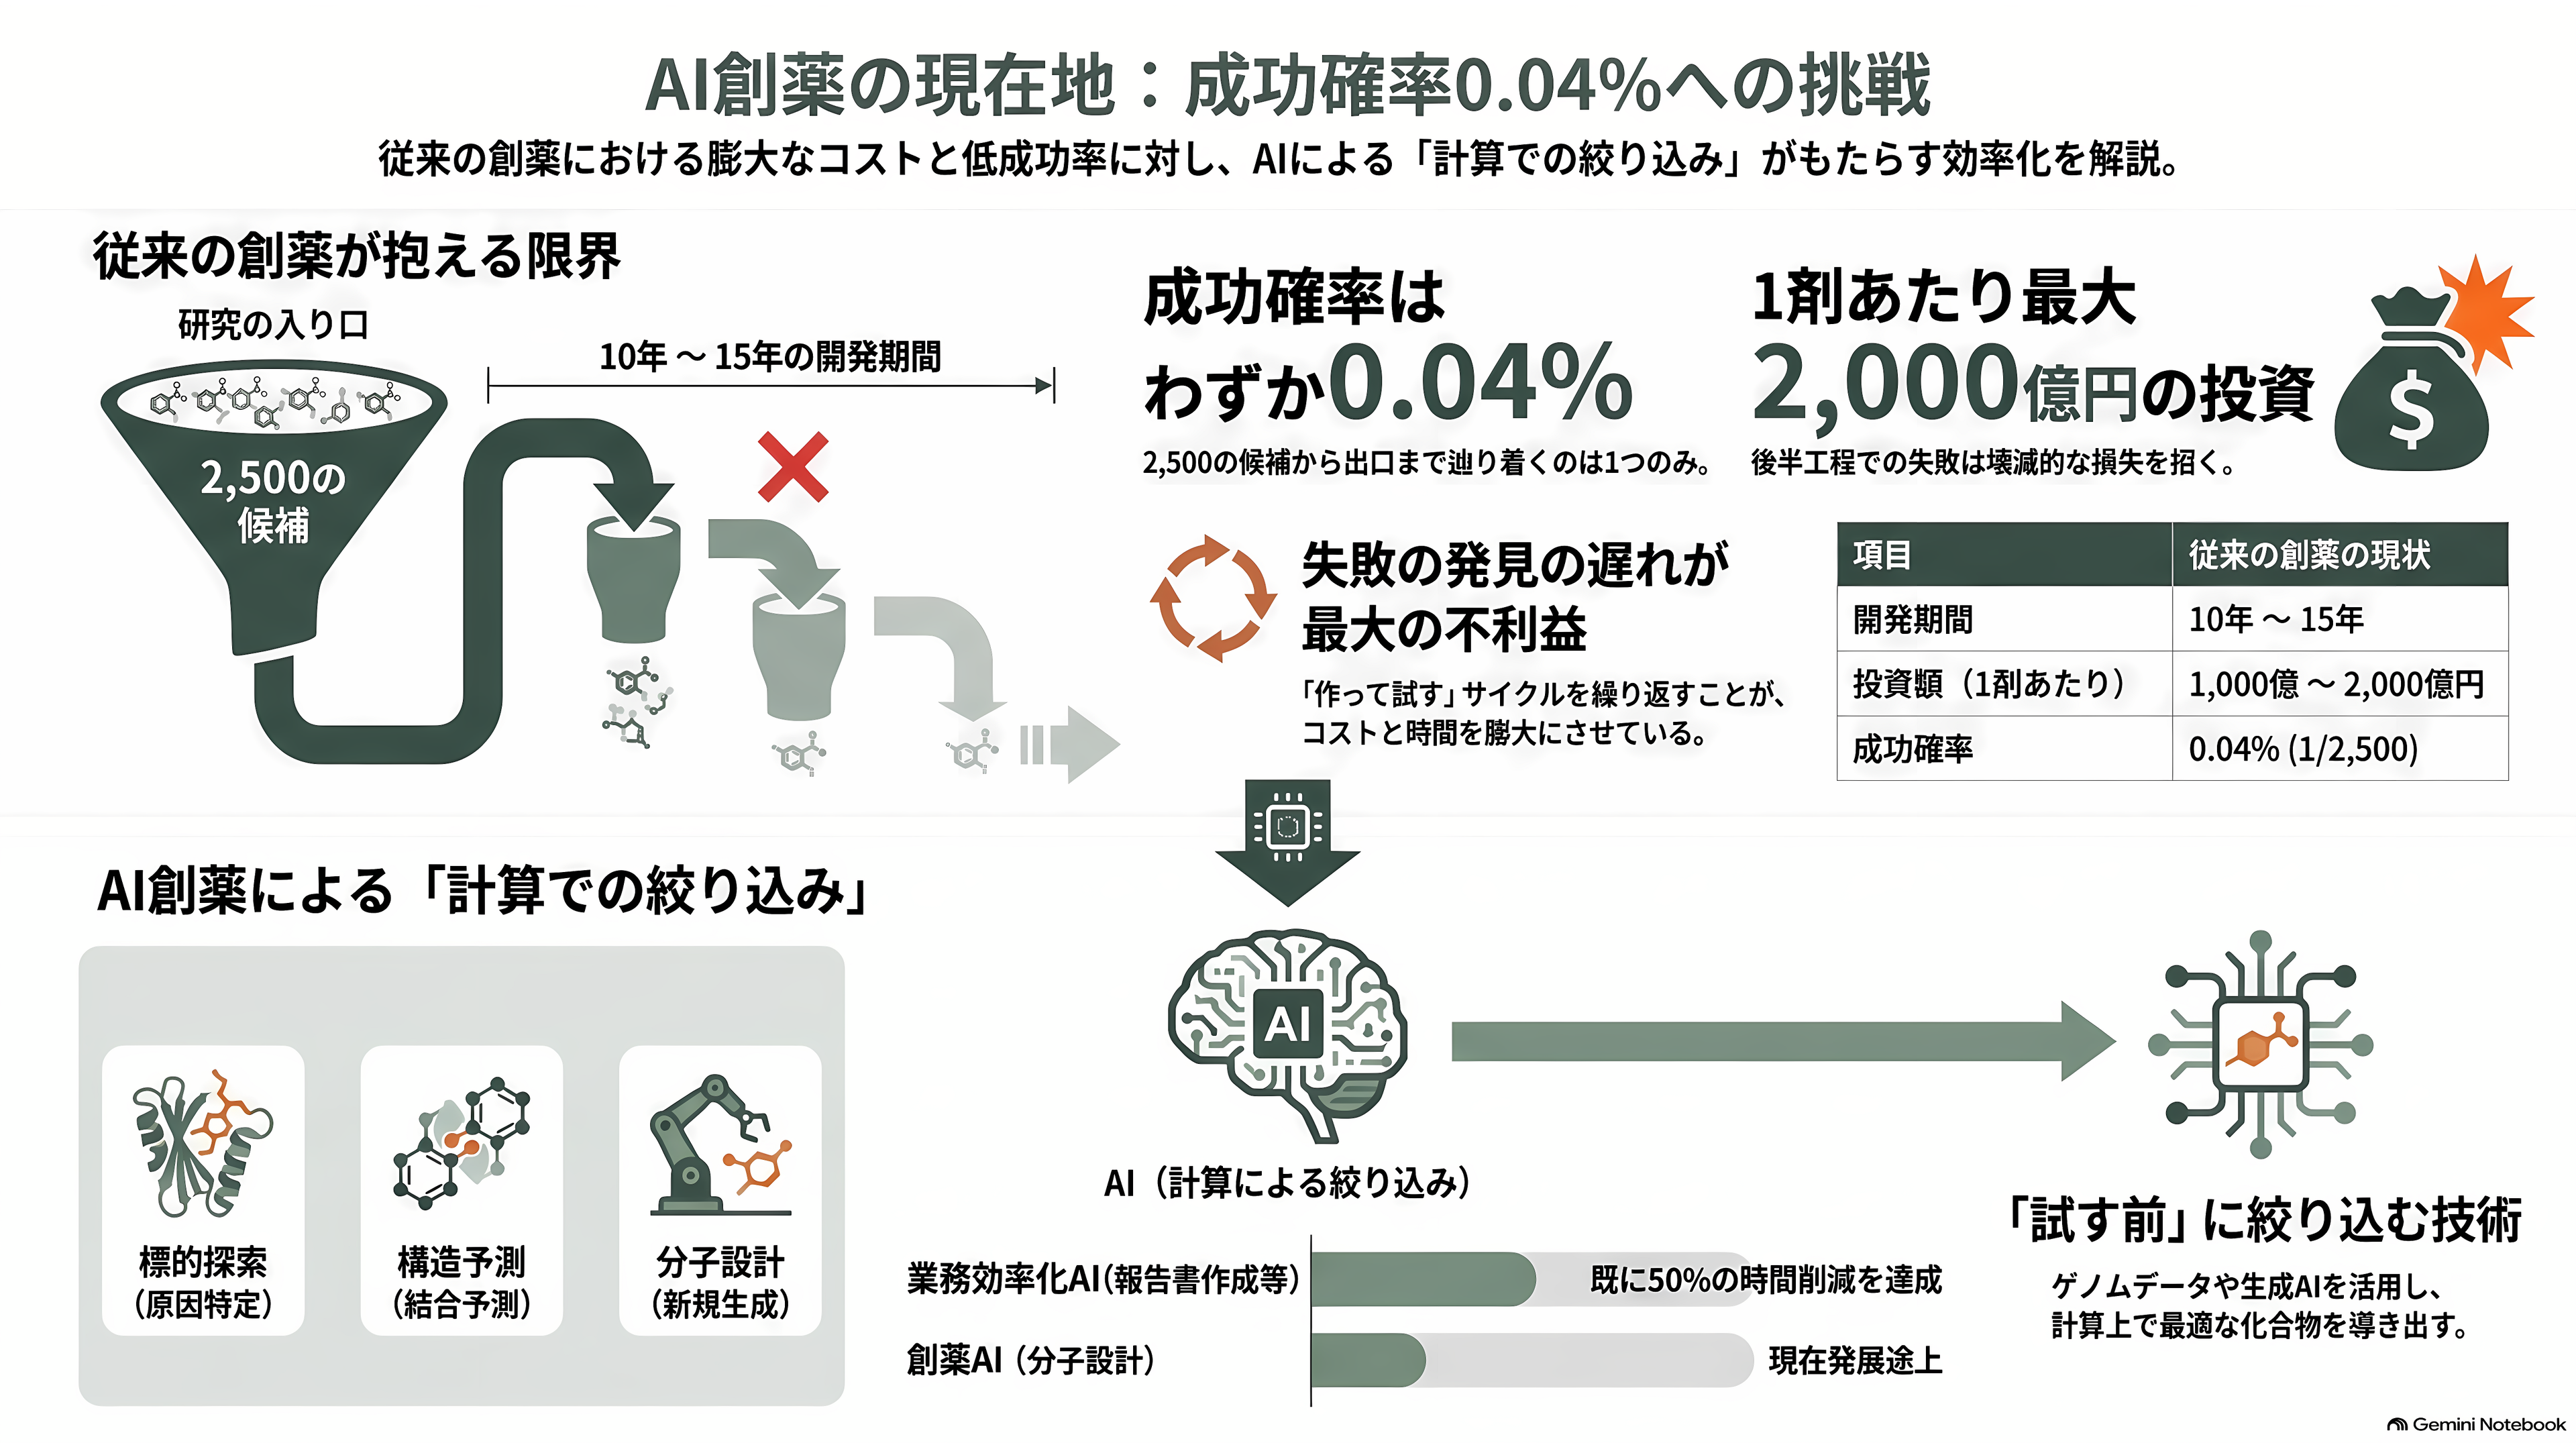
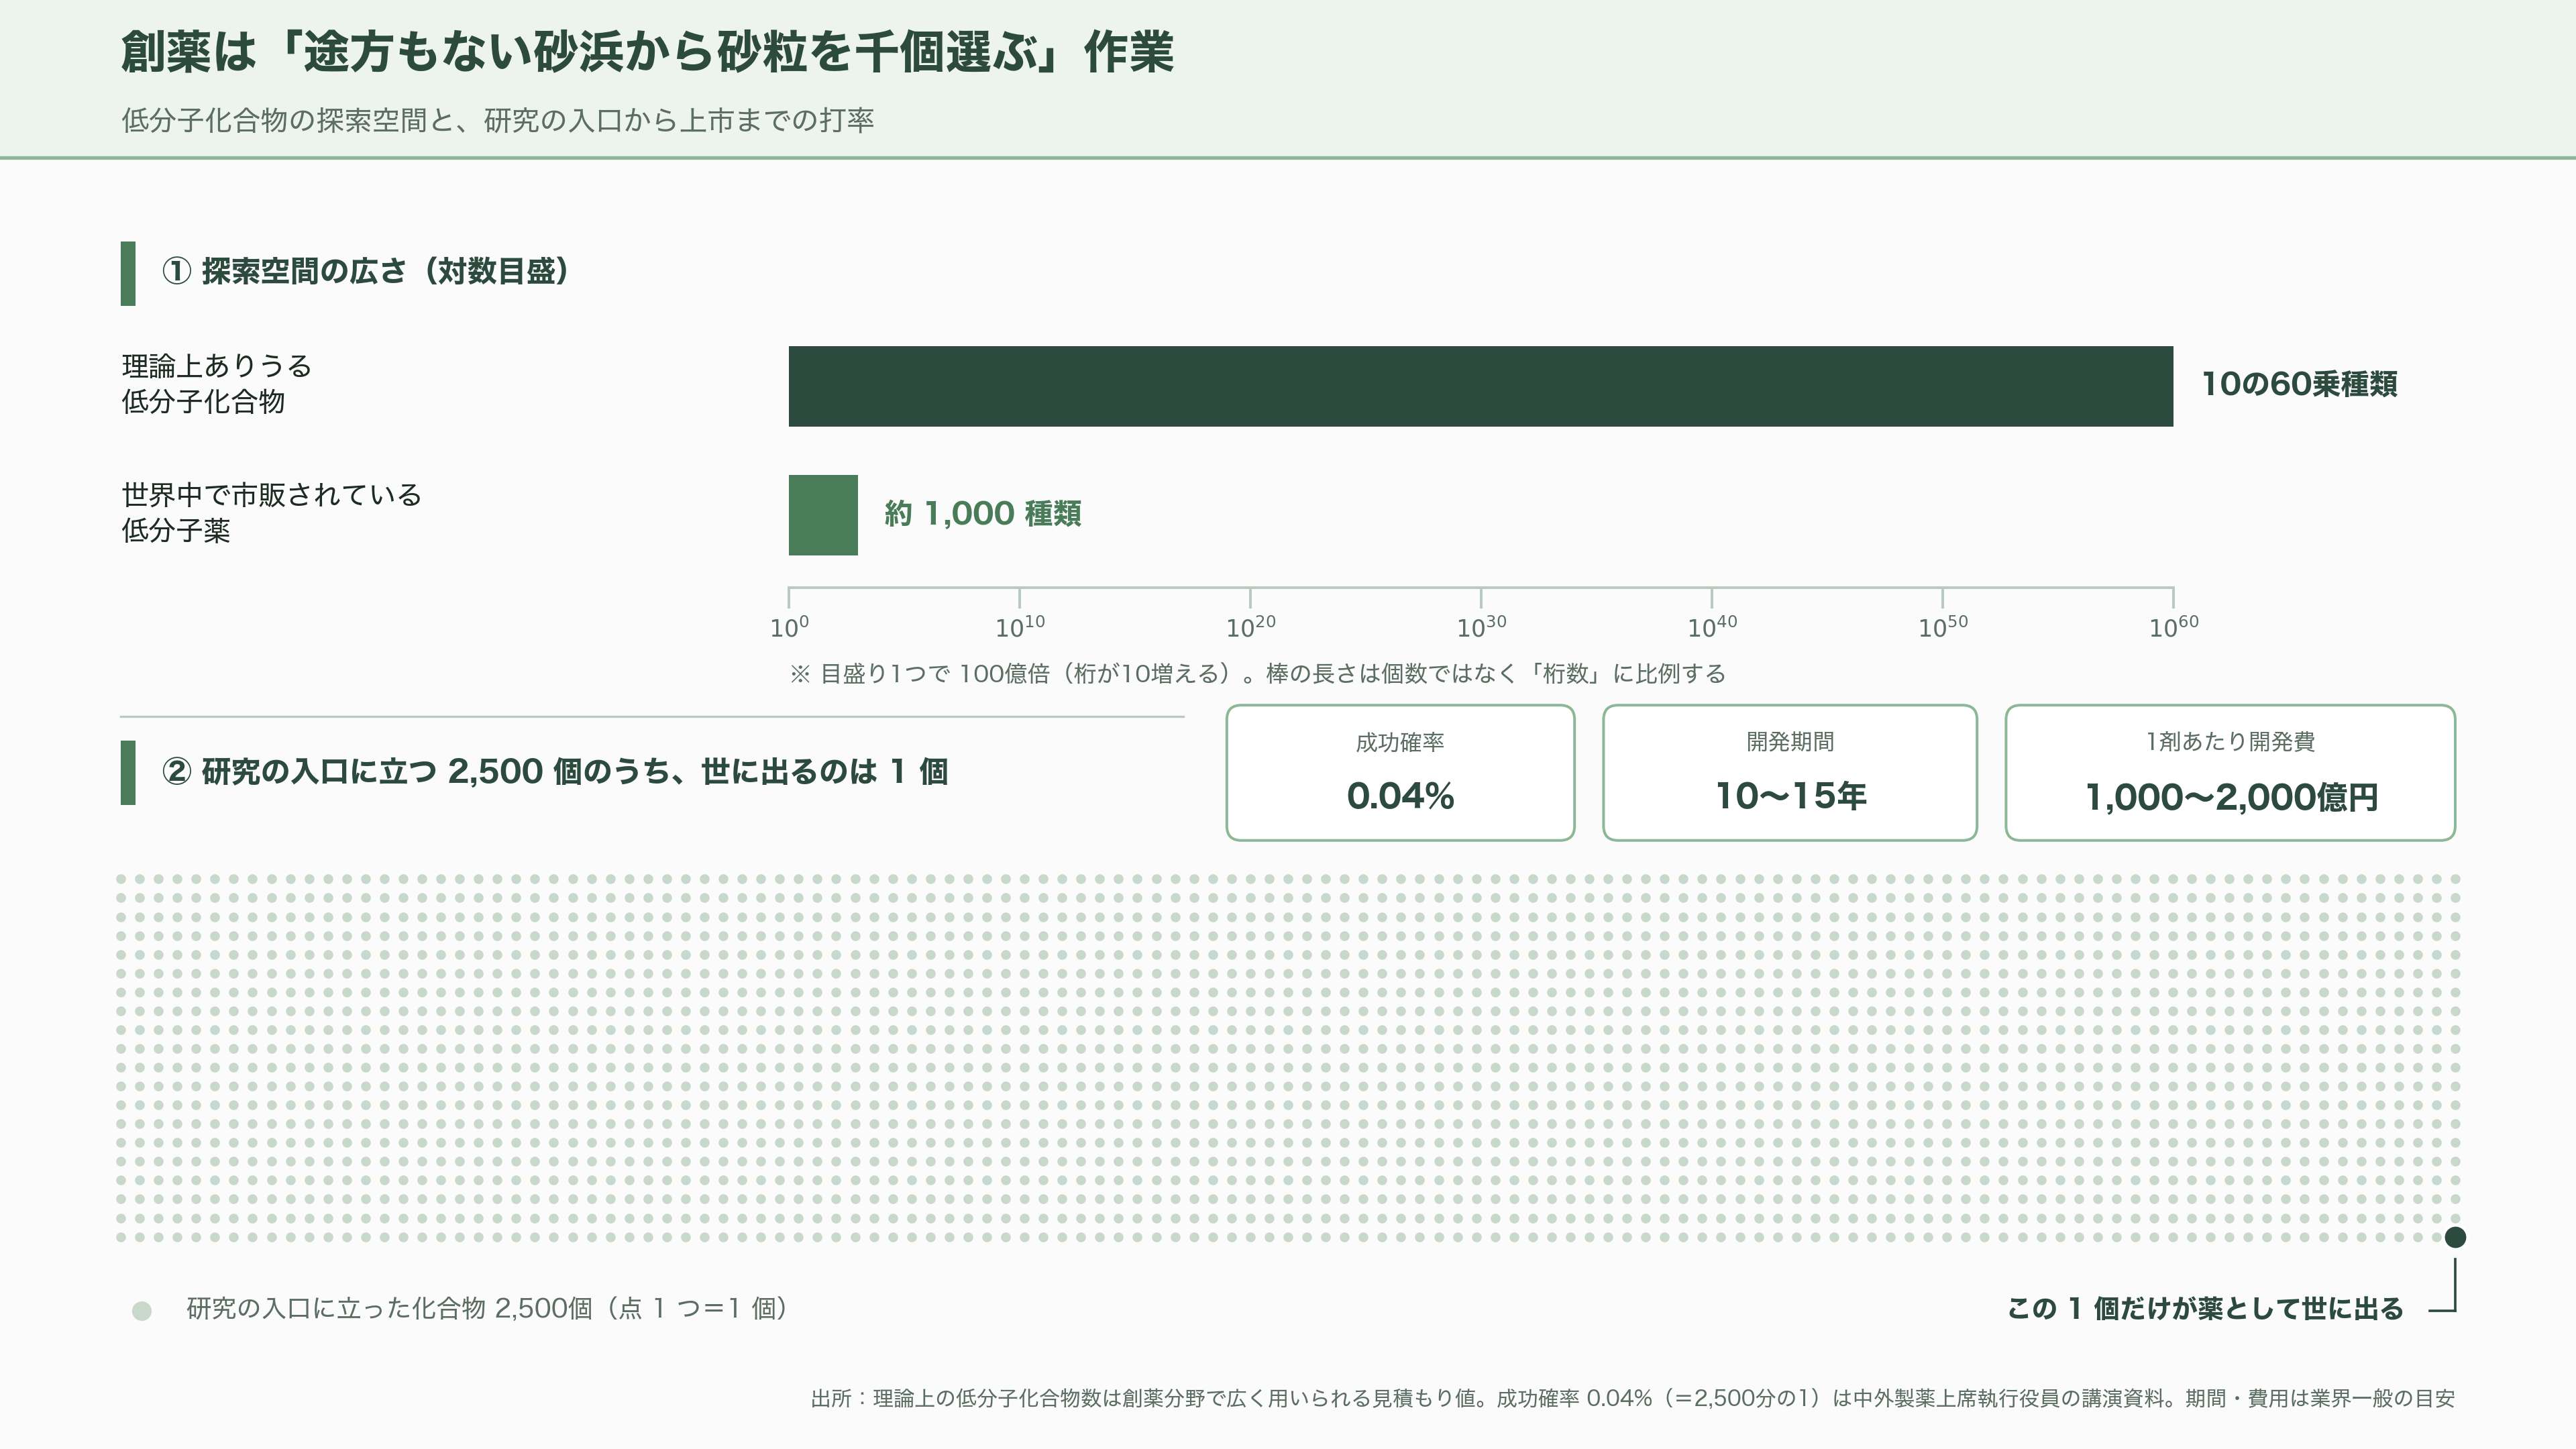
薬になりうる低分子化合物は、理論上10の60乗種類あると見積もられている。一方で実際に市販されている低分子の薬は、世界中を集めても1,000種類ほどしかない。途方もない砂浜から、砂粒を千個だけ選び出す作業だと思えばいい。
この作業に、製薬会社は1剤あたり10年から15年、1,000億円から2,000億円を投じてきた。それでも研究の入口に立った化合物が実際に薬として世に出る確率は、中外製薬の上席執行役員が講演で示した数字によれば0.04%である。2,500個の入口があって、出口は1つ。失敗が悪いのではなく、失敗の発見が遅いことが高くつく。第II相、第III相まで進んでから効かないと分かれば、そこまでの投資が丸ごと消える。
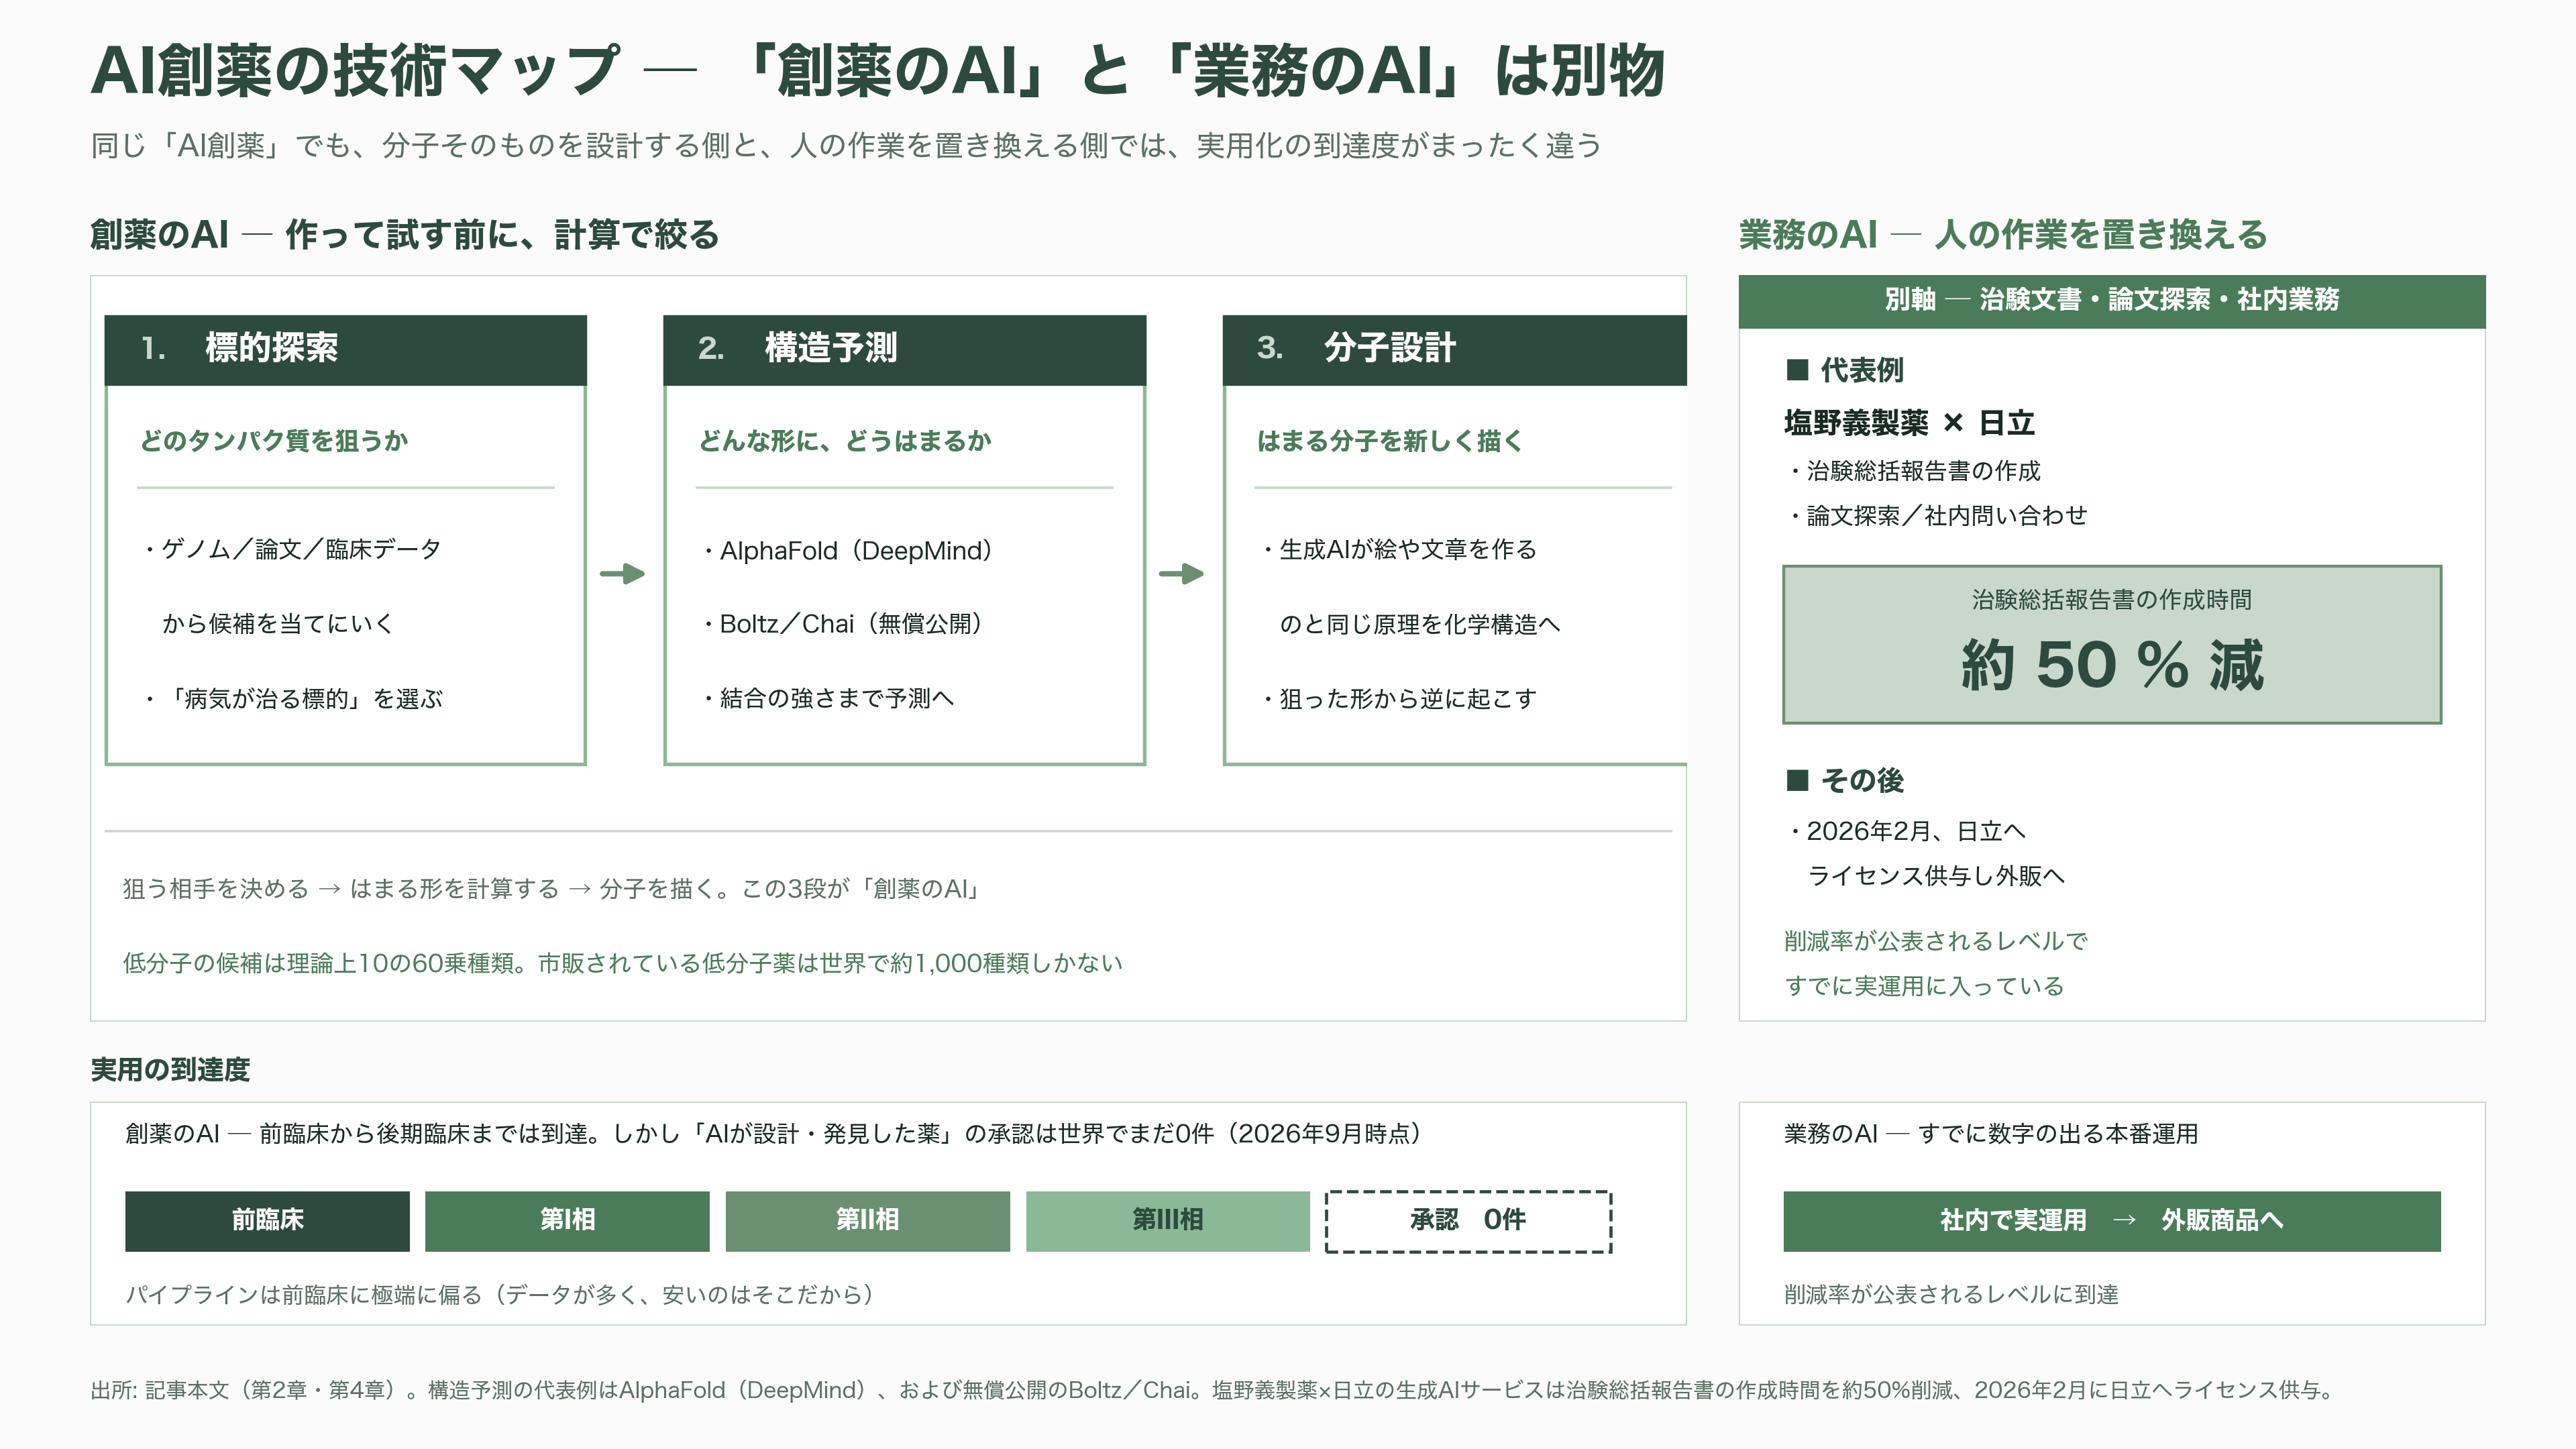
AI創薬というのは、要するに「作って試す前に、計算で絞る」技術の総称である。中身は大きく三つに分かれる。第一に、どのタンパク質を狙えば病気が治るのかを、ゲノムや論文や臨床データから当てにいく標的探索。第二に、そのタンパク質がどんな立体的な形をしているか、そこに分子がどうはまるかを予測する構造予測。DeepMindのAlphaFoldが有名になった領域で、いまは無償公開されたBoltzやChaiといったモデルが、結合の強さまで予測しようとしている。第三に、狙った形にはまる分子を新しく描き起こす分子設計。生成AIが絵や文章を作るのと同じ原理を、化学構造に向けたものだ。
ここで混同しやすいのが、「業務のAI」と「創薬のAI」である。治験の報告書を書く、論文を探す、社内の問い合わせに答える。こちらはすでに削減率が公表されるレベルで実運用に入っている。塩野義製薬と日立が共同開発した生成AIサービスは治験総括報告書の作成時間を約50%減らしたとされ、2026年2月には日立へライセンス供与して外販にまで発展した。一方で「分子そのものをAIが設計する」ほうは、後述するとおり、まだ誰も承認というゴールテープを切っていない。
世界のマネーは、どこに一点集中したか
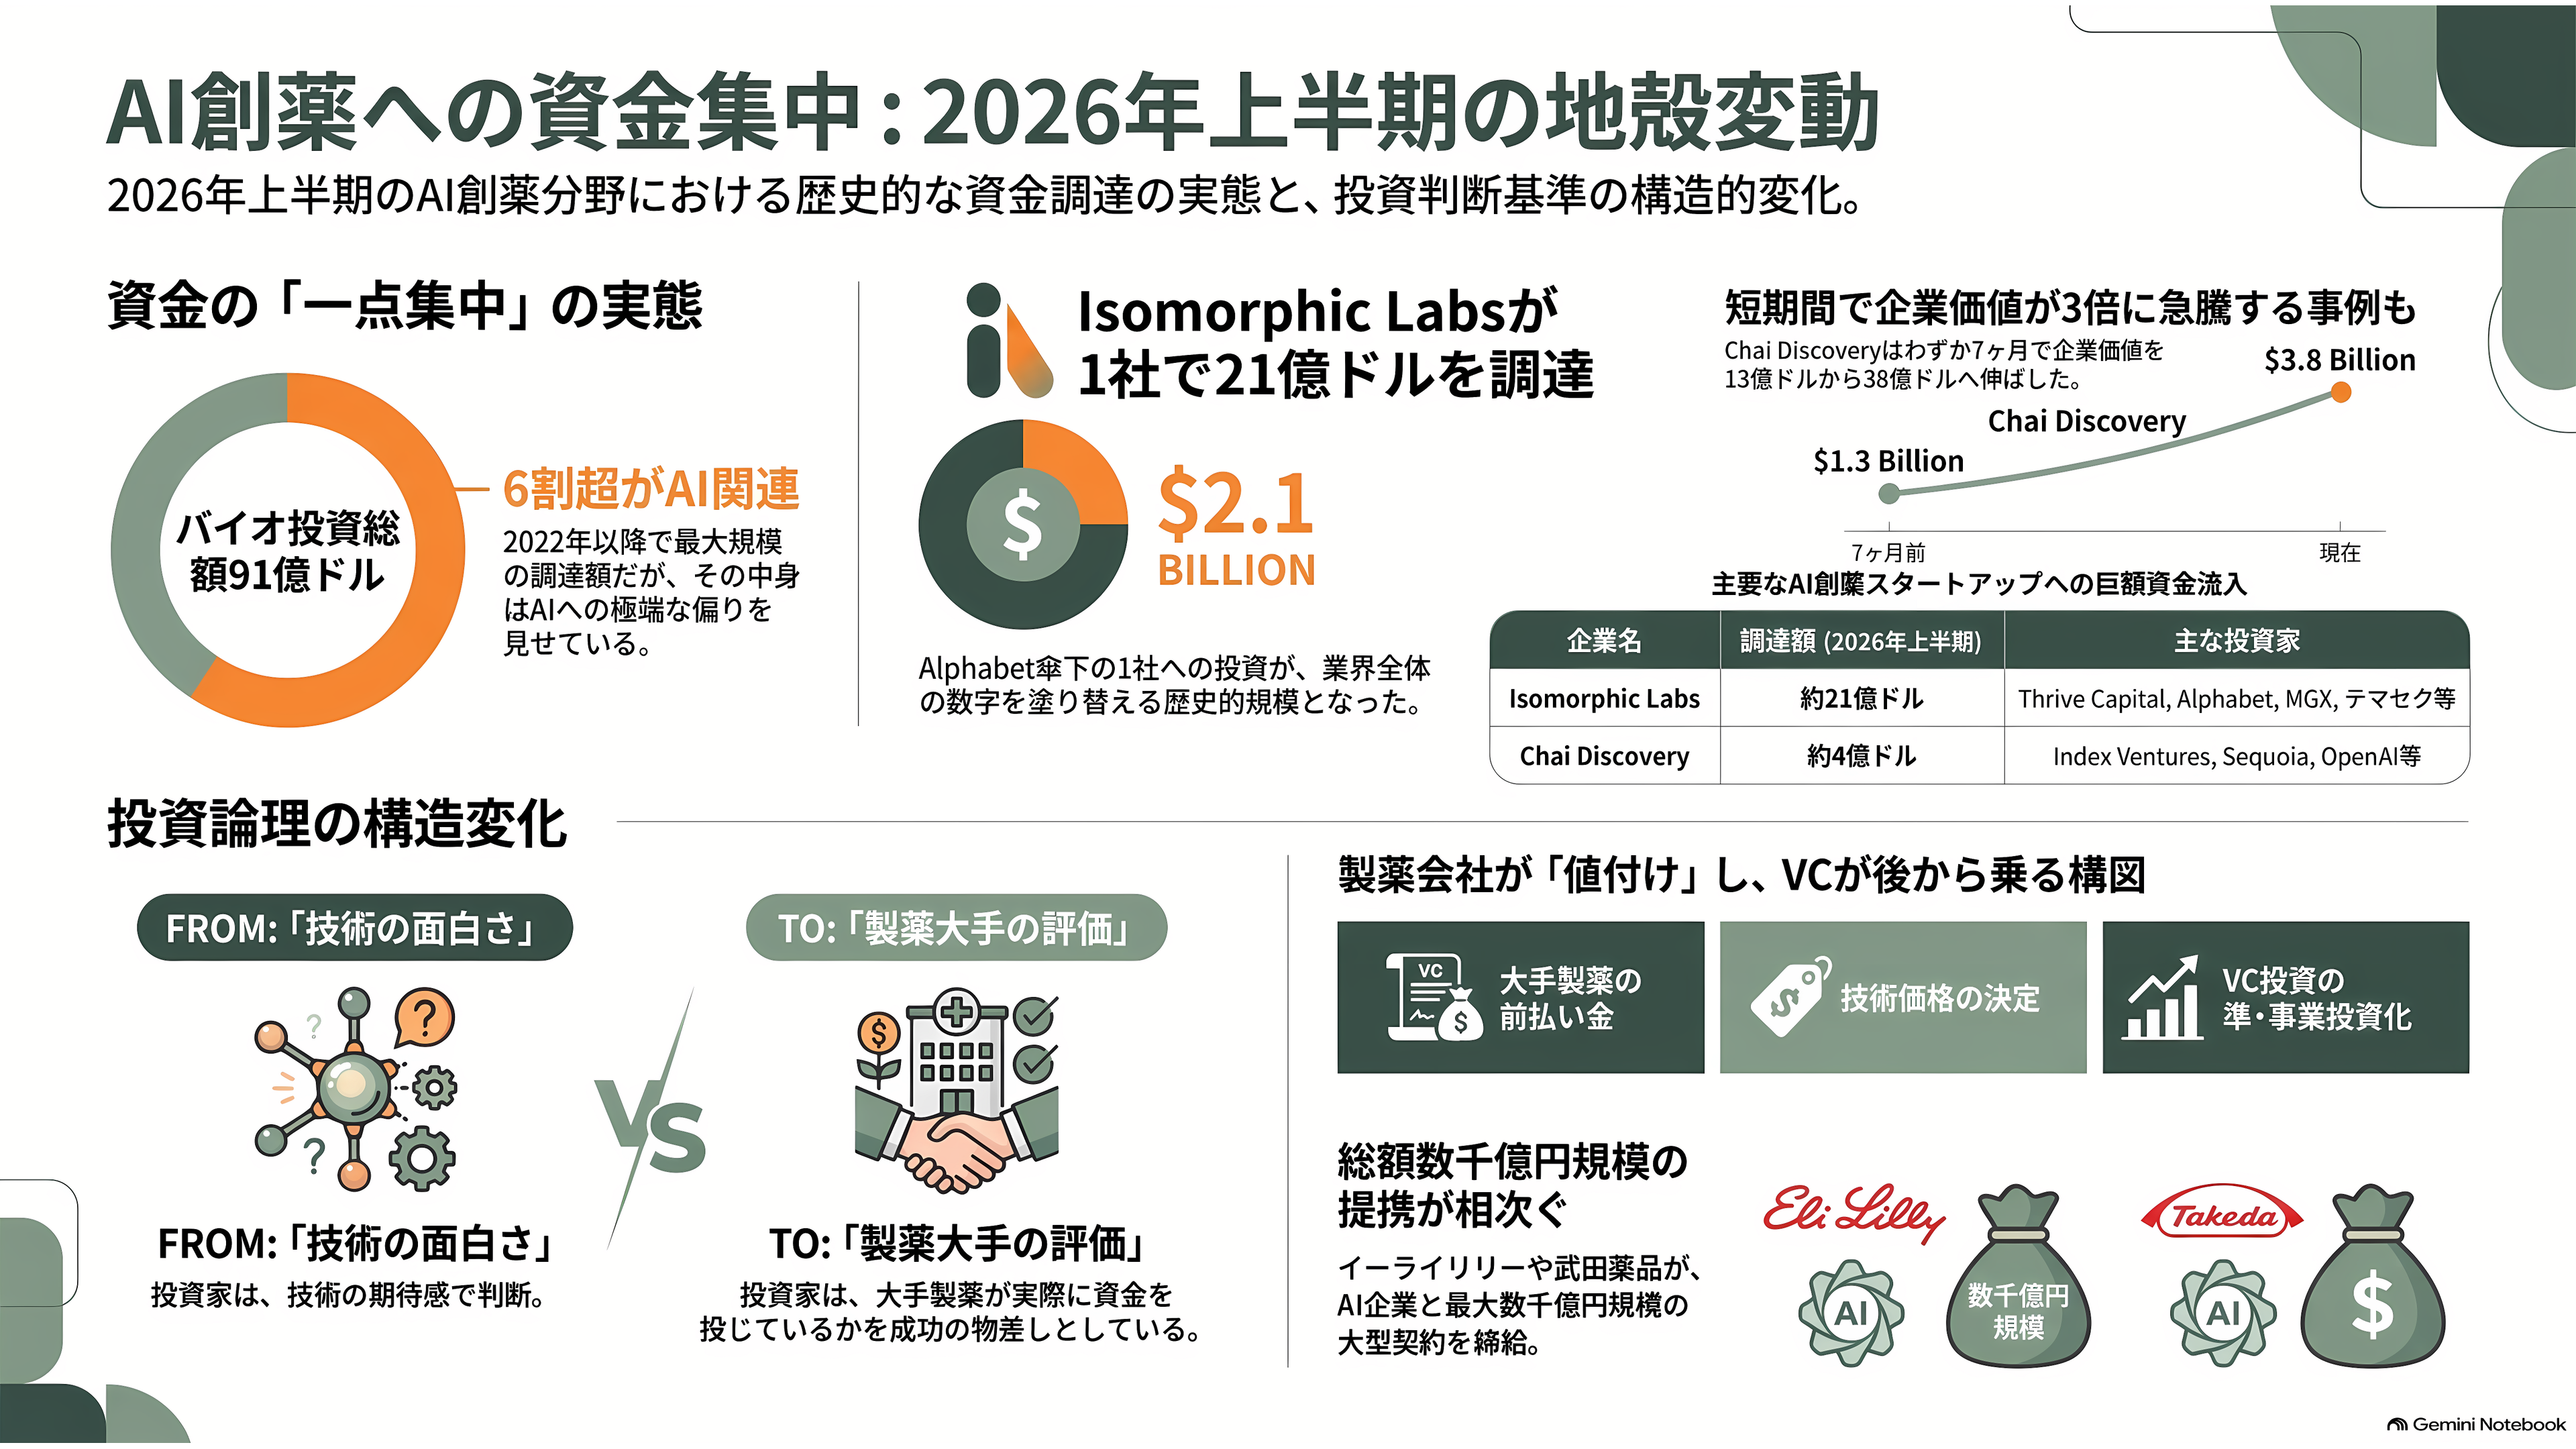
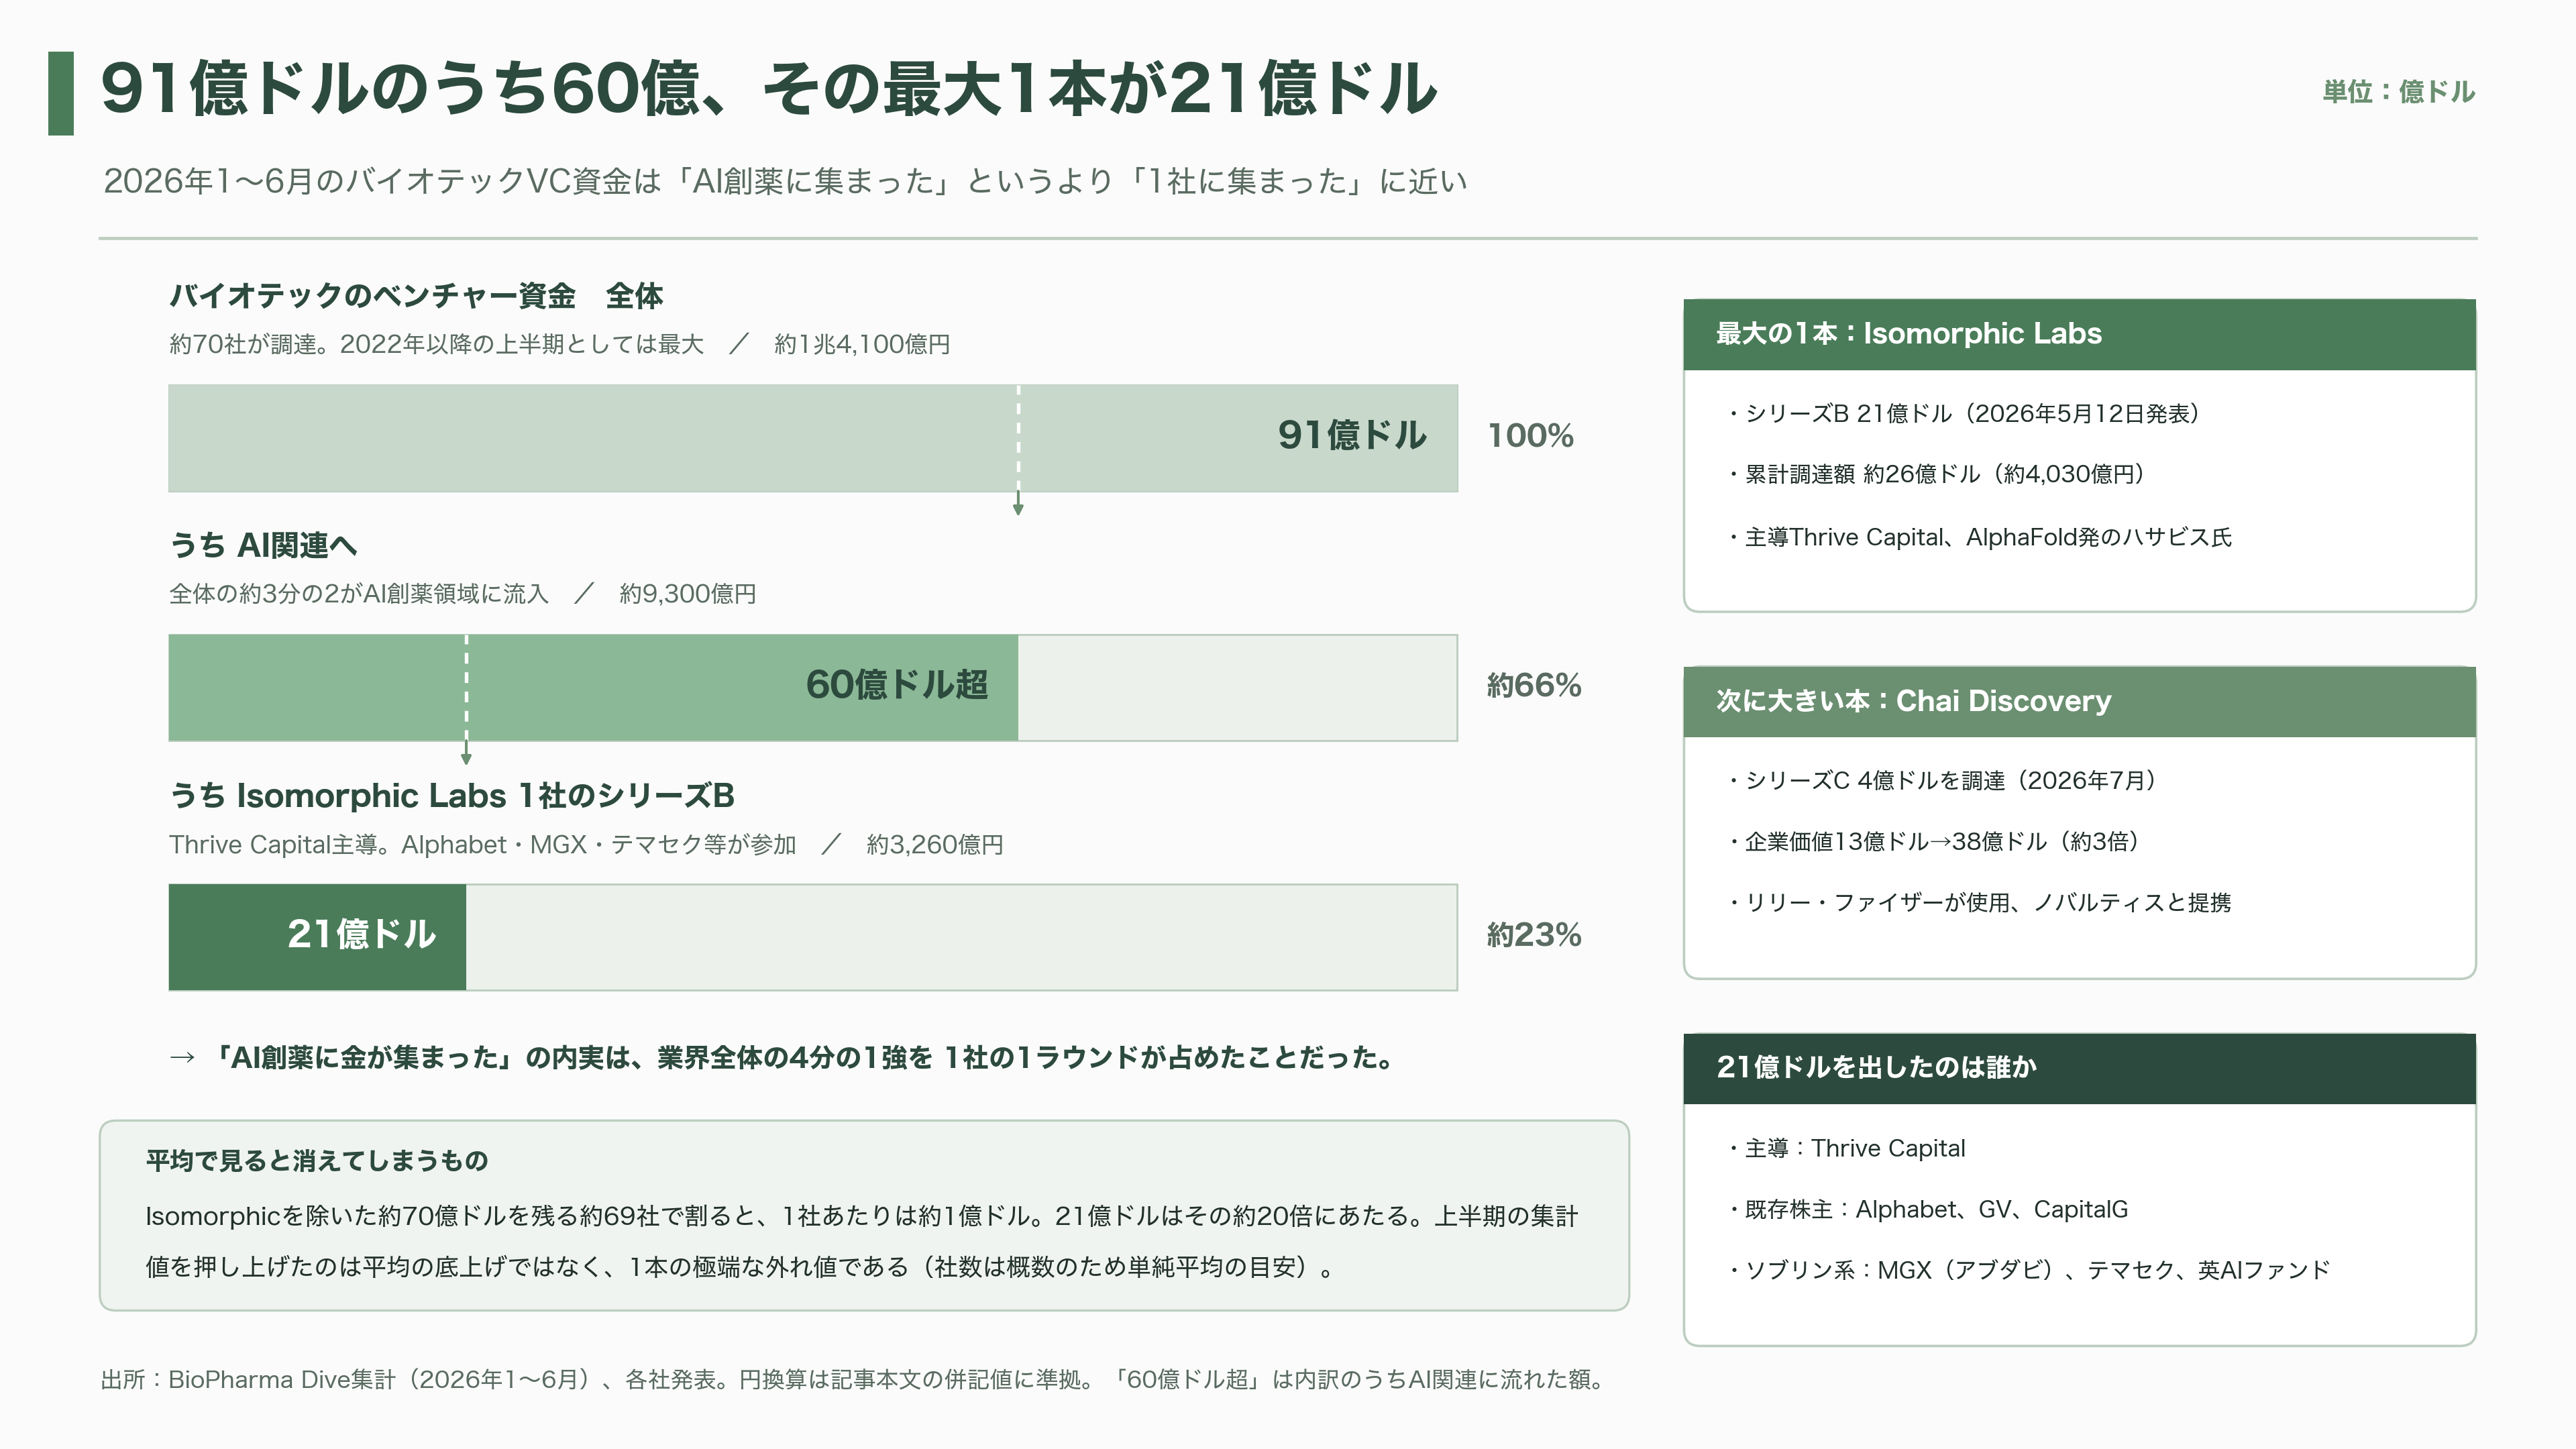
2026年5月12日、AlphaFoldの生みの親であるデミス・ハサビス氏が率いるIsomorphic Labsが、シリーズBで21億ドル(約3,260億円)を調達したと発表した。主導したのはThrive Capital。既存株主のAlphabetとGVに加え、アブダビのMGX、シンガポールのテマセク、AlphabetのCapitalG、そして英国のソブリンAIファンドが並んだ。創薬スタートアップ1社への出資としては歴史的な規模で、累計調達額は約26億ドル(約4,030億円)に達した。
この1件が、業界全体の数字を塗り替えてしまった。BioPharma Diveの集計では、2026年1〜6月にベンチャー資金を調達したバイオテック企業は約70社で、総額は91億ドル(約1兆4,100億円)超。2022年以降の上半期としては最大だが、そのうち60億ドル(約9,300億円)超がAI関連に流れ、しかも最大の1本がIsomorphicだった。つまり「AI創薬に金が集まった」というより、「1社に集まった」に近い。
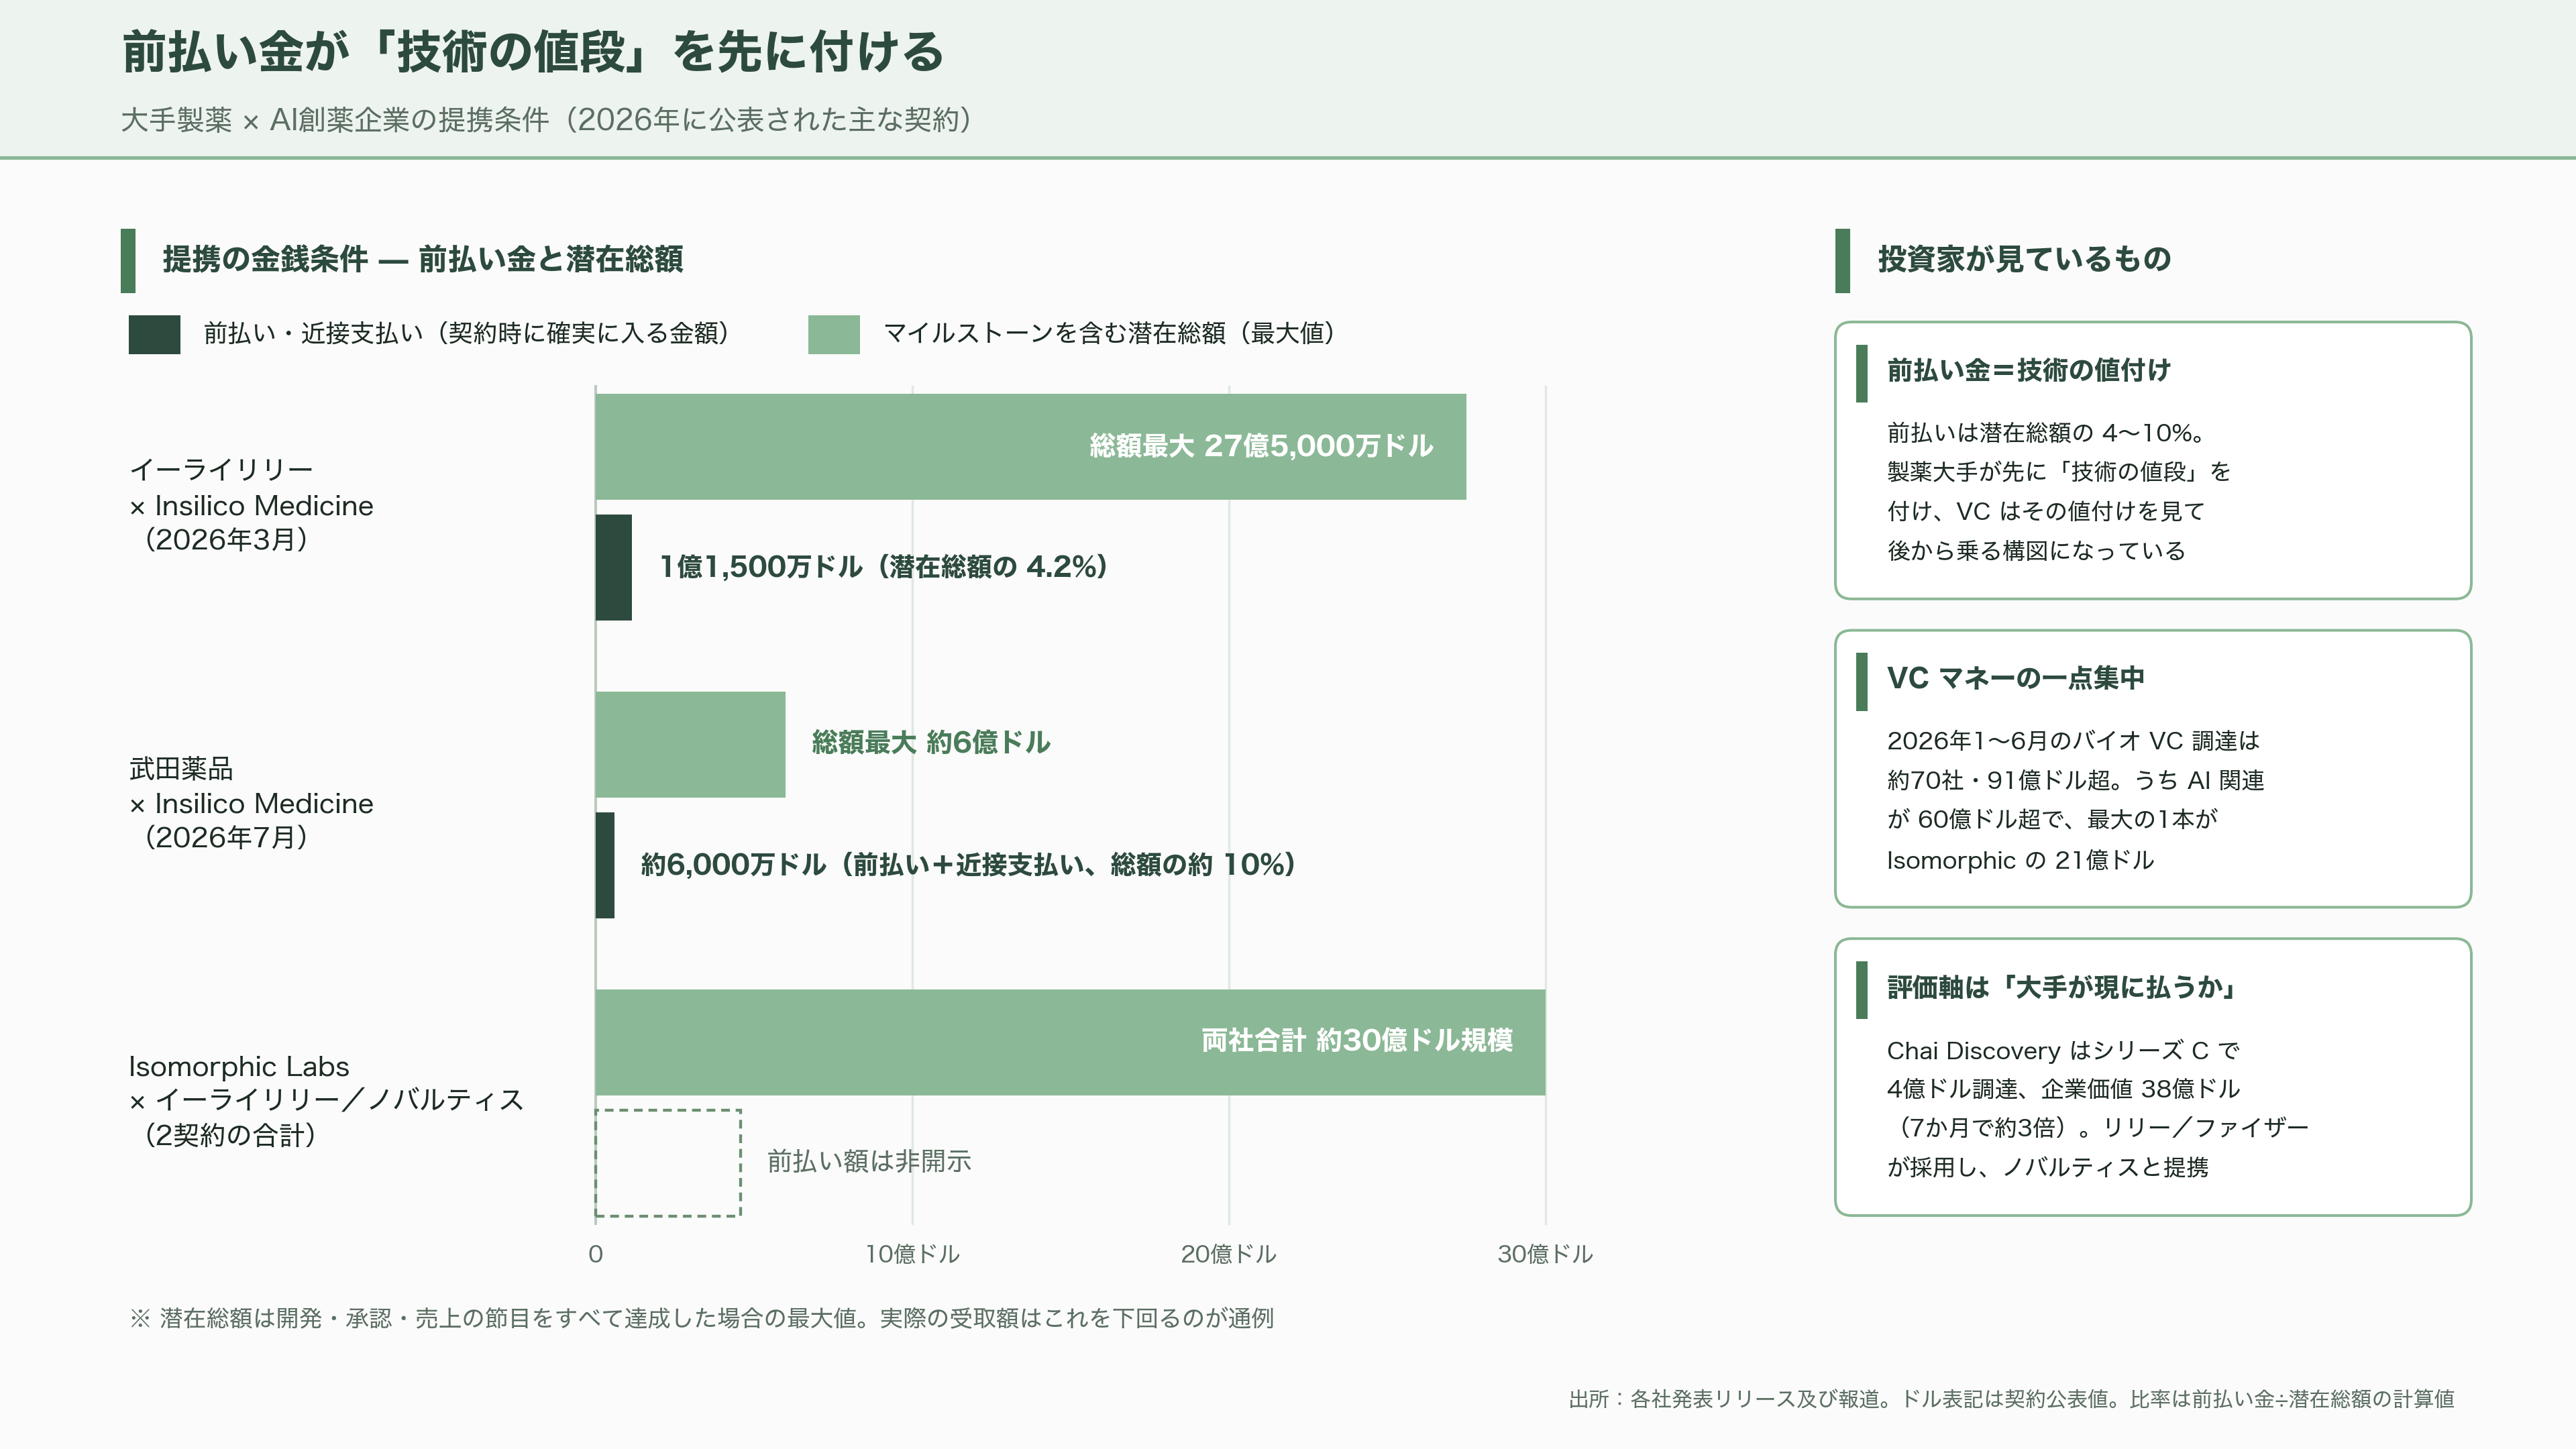
残りの資金も、無名の新興には向かっていない。同じ7月、タンパク質設計AIのChai Discoveryがシリーズシーで4億ドル(約620億円)を調達し、企業価値は38億ドル(約5,890億円)になった。わずか7か月前のシリーズB時点で13億ドルだったから、ほぼ3倍である。Index Venturesが主導し、Kleiner PerkinsやSequoia、既存株主のThrive CapitalとOpenAIも参加した。同社のモデルはすでにイーライリリーやファイザーが使っており、ノバルティスとは抗体探索で提携している。投資家が見ているのは「技術が面白いか」ではなく「大手製薬が現に金を払っているか」だ。
その大手製薬の側の動きも、2026年に入って一段と速くなった。3月、イーライリリーが香港・米国拠点のInsilico Medicineと、前払い1億1,500万ドル(約178億円)、マイルストーンを含め総額最大27億5,000万ドル(約4,260億円)の契約を結んだ。7月には武田薬品が同じInsilicoと提携し、前払いと近接支払いで約6,000万ドル(約93億円)、総額では最大約6億ドル(約930億円)を支払う枠組みを作った。武田は2月にも米Iambic Therapeuticsと複数年の提携を結んでいる。Isomorphicもリリーとノバルティスとでそれぞれ契約を持ち、両社合計の潜在額は約30億ドル規模に達する。
ここから見えるVC側の構図はこうだ。AI創薬プラットフォームへの出資は、もはや純粋なベンチャー投資ではなく、製薬大手との提携実績を担保にした準・事業投資になっている。前払い金という形で製薬会社が「技術の値段」を先に付け、その値付けを見てVCが後から乗る。日本の2社の評価も、この物差しの上に乗っている。
それでも「AIが作った薬」は、まだ1つも承認されていない
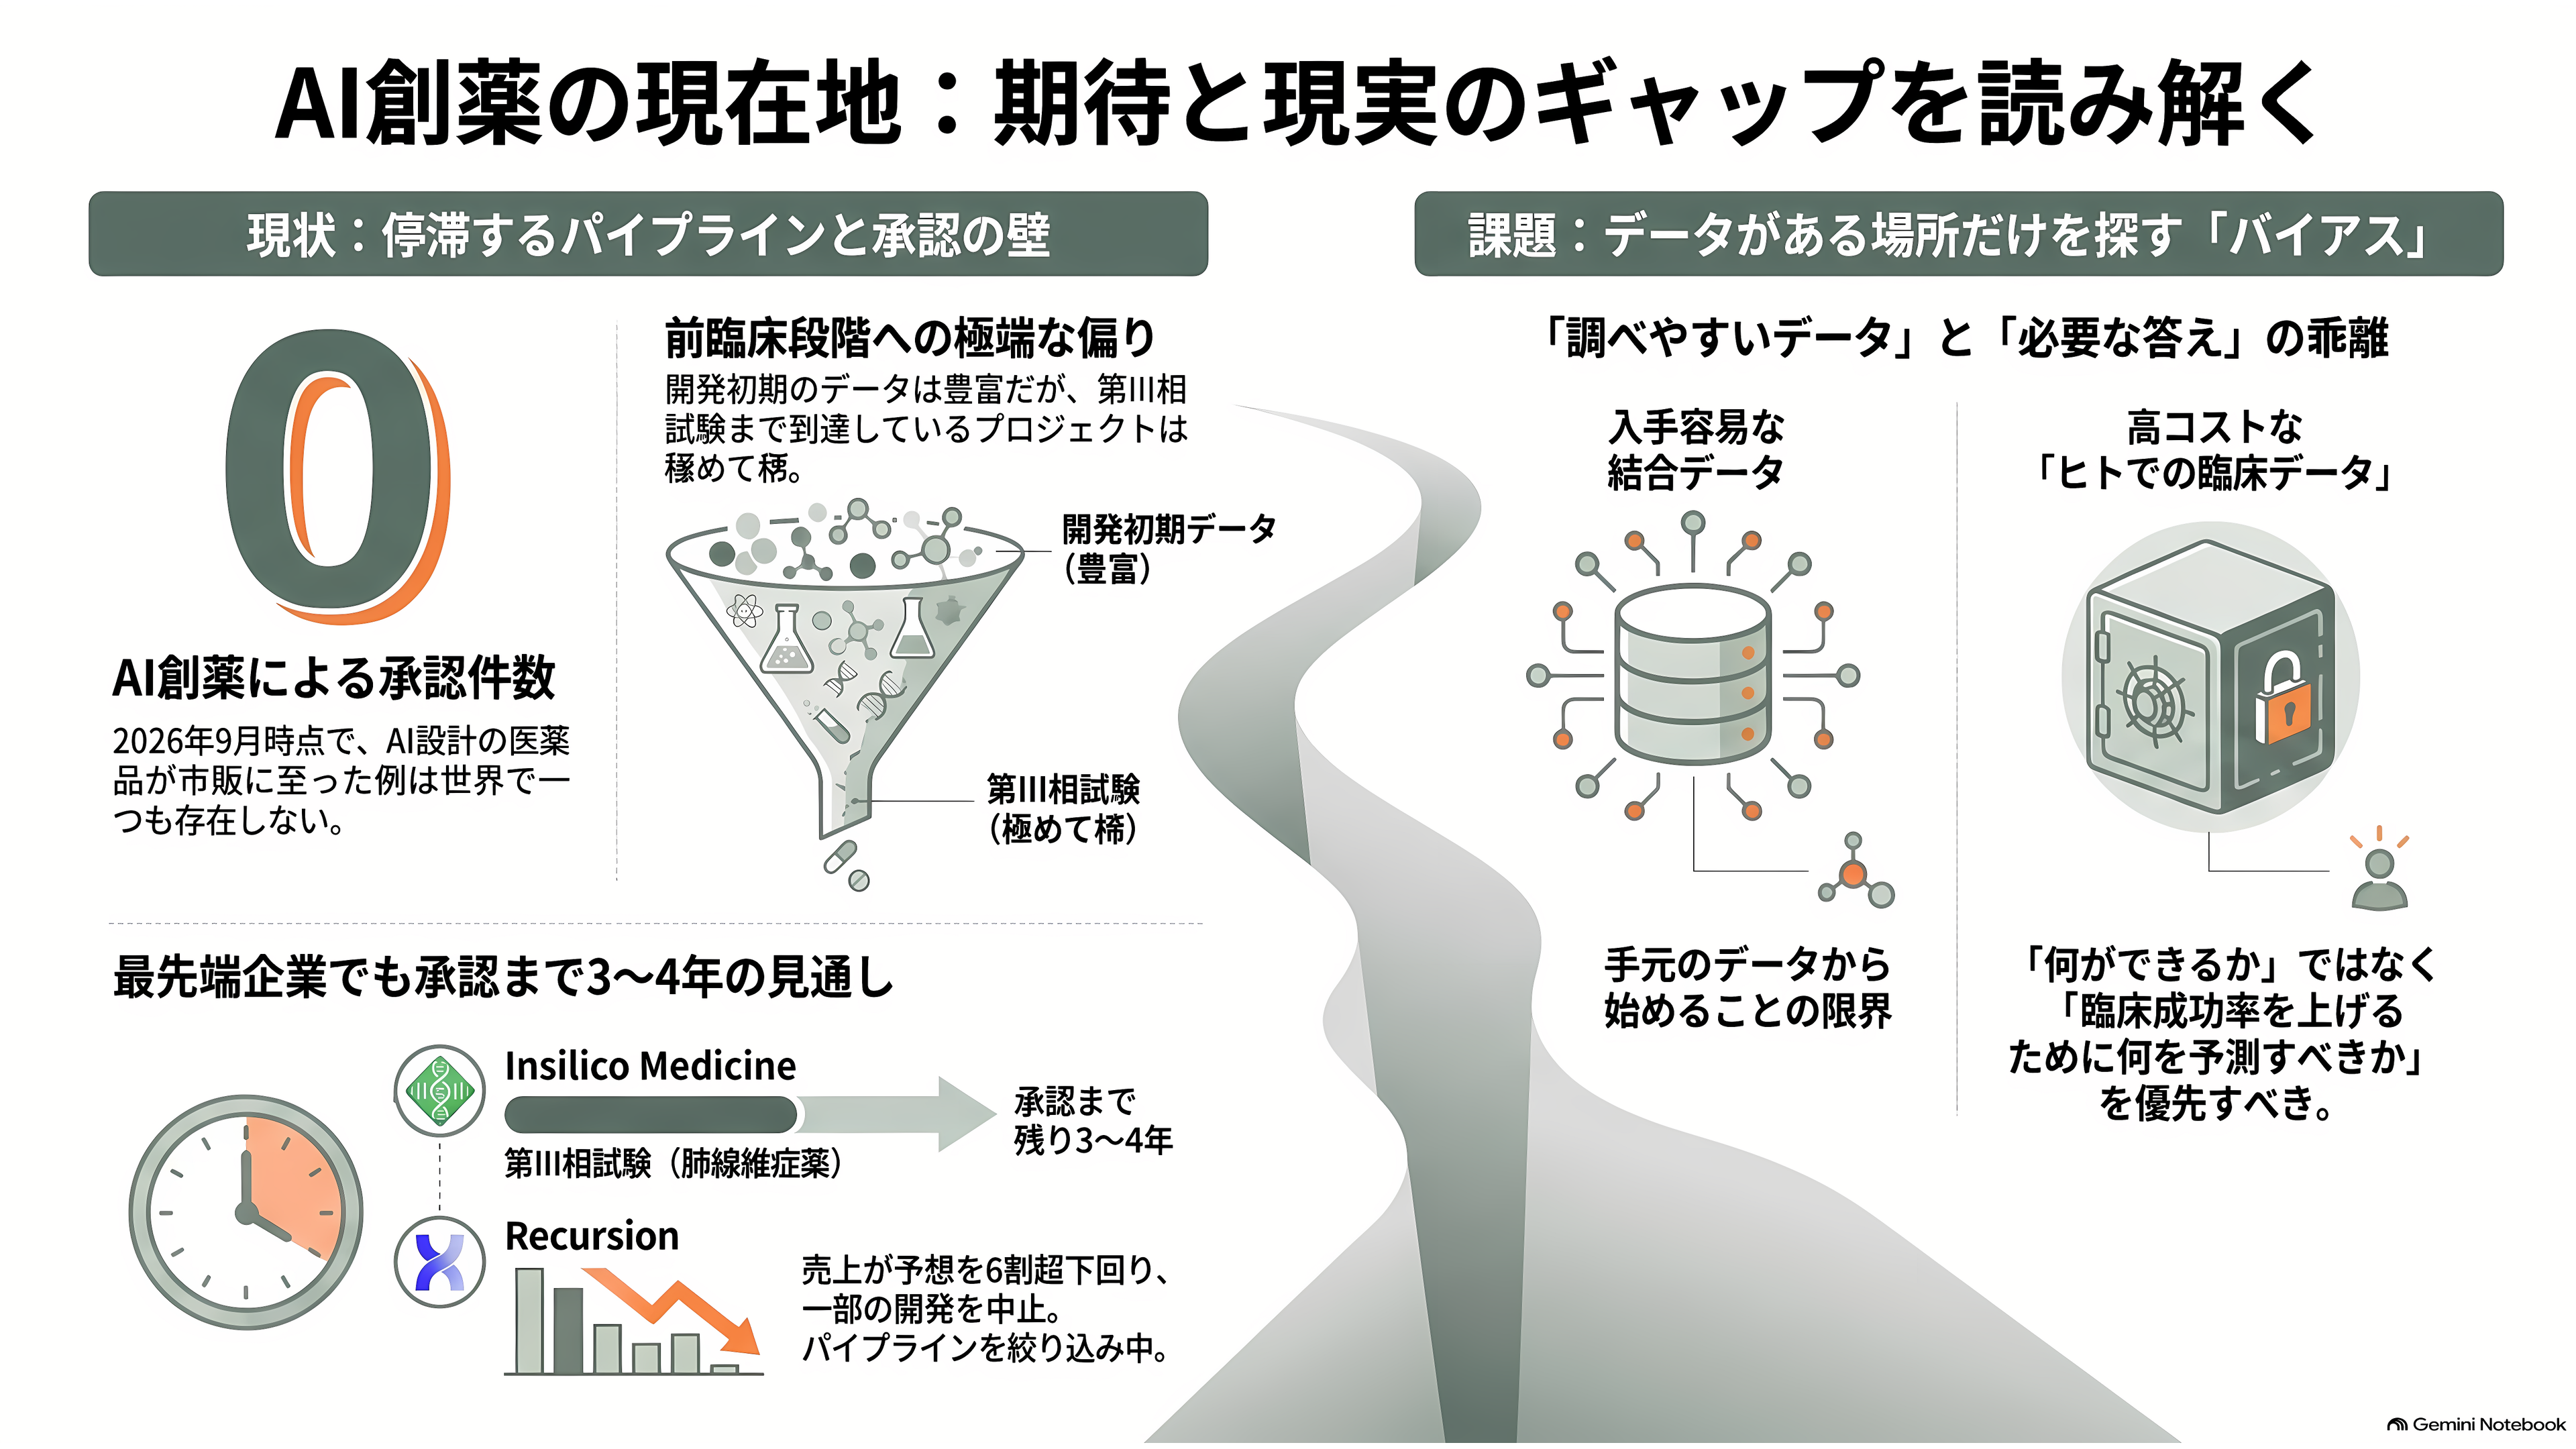
2026年8月7日、Nature Reviews Drug Discovery誌に、ケンブリッジ大学のアンドレアス・ベンダー氏らによる論考が載った。趣旨は身も蓋もない。AI創薬は高い関心を集めてきたが、臨床的に意味のあるインパクトの証拠は限られている、というものだ。
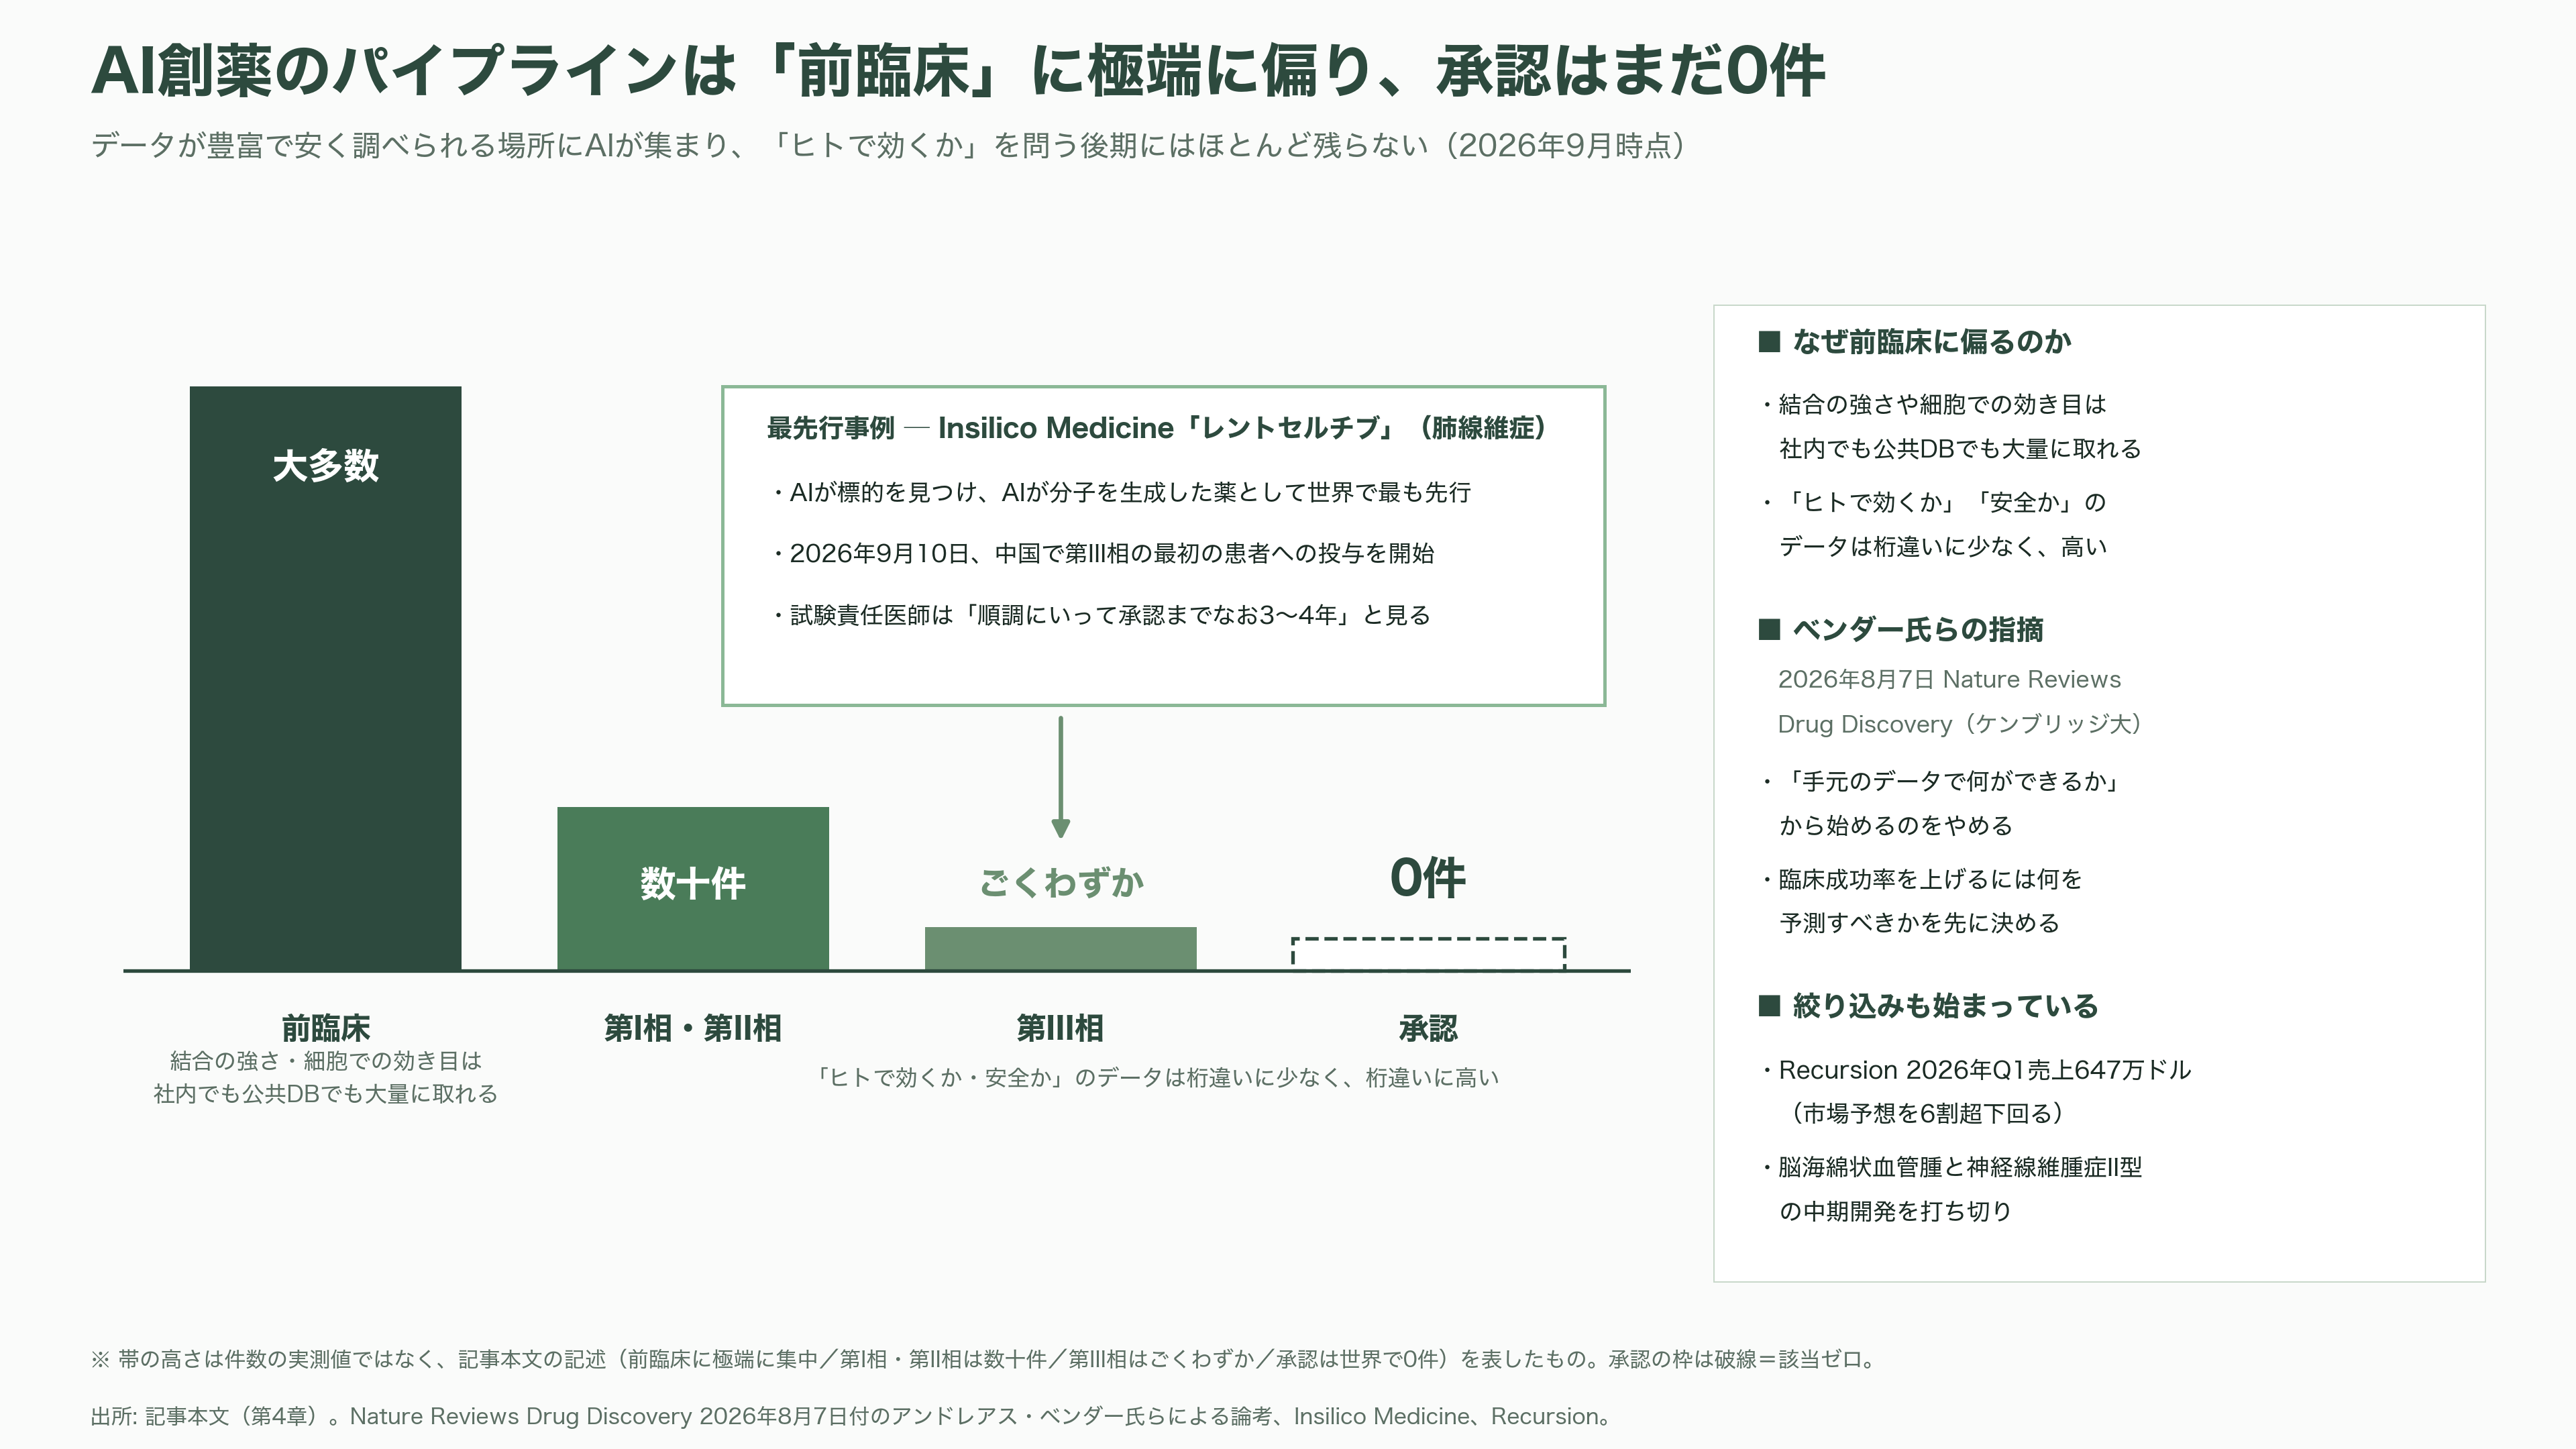
ベンダー氏らの指摘のうち、投資家として効くのは次の一点である。AI創薬企業のパイプラインは前臨床段階に極端に偏っており、第I相・第II相は数十件、第III相に至ってはごくわずかしかない。なぜ前臨床に偏るかというと、そこにデータがあるからだ。結合の強さや細胞での効き目は、社内でも公共データベースでも大量に取れる。ところが「ヒトで効くか」「ヒトで安全か」のデータは桁違いに少なく、桁違いに高い。結果として、AIは必要な答えがある場所ではなく、データが豊富で調べやすい場所ばかりを探している。ベンダー氏らは、「手元のデータで何ができるか」から始めるのをやめ、「臨床試験の成功率を上げるには何を予測すべきか」を先に決めてからデータを集めろ、と書いている。
現実の進捗も、この見立てとおおむね一致する。AIが標的を見つけ、AIが分子を生成した薬として最も先行しているInsilico Medicineの肺線維症薬レントセルチブは、2026年9月10日にようやく中国で第III相の最初の患者への投与が始まった段階だ。試験責任医師は、順調にいって承認までなお3〜4年と見ている。米国で上場するRecursionは、2026年第1四半期の売上が647万ドルと市場予想を6割超下回り、脳海綿状血管腫と神経線維腫症II型の中期開発を打ち切った。手元資金は6億6,500万ドルあり2028年初頭までは戦えるが、パイプラインは絞り込む一方である。
2026年9月時点の全体像はこうなる。業務系のAIはすでに数字の出る本番運用に入った。創薬のAIは後期臨床にまで到達した。しかし、AIが設計・発見した医薬品で承認を取ったものは、世界でまだ1件もない。
中外製薬 — 抗体工学の会社が、AIを「工場」として使っている
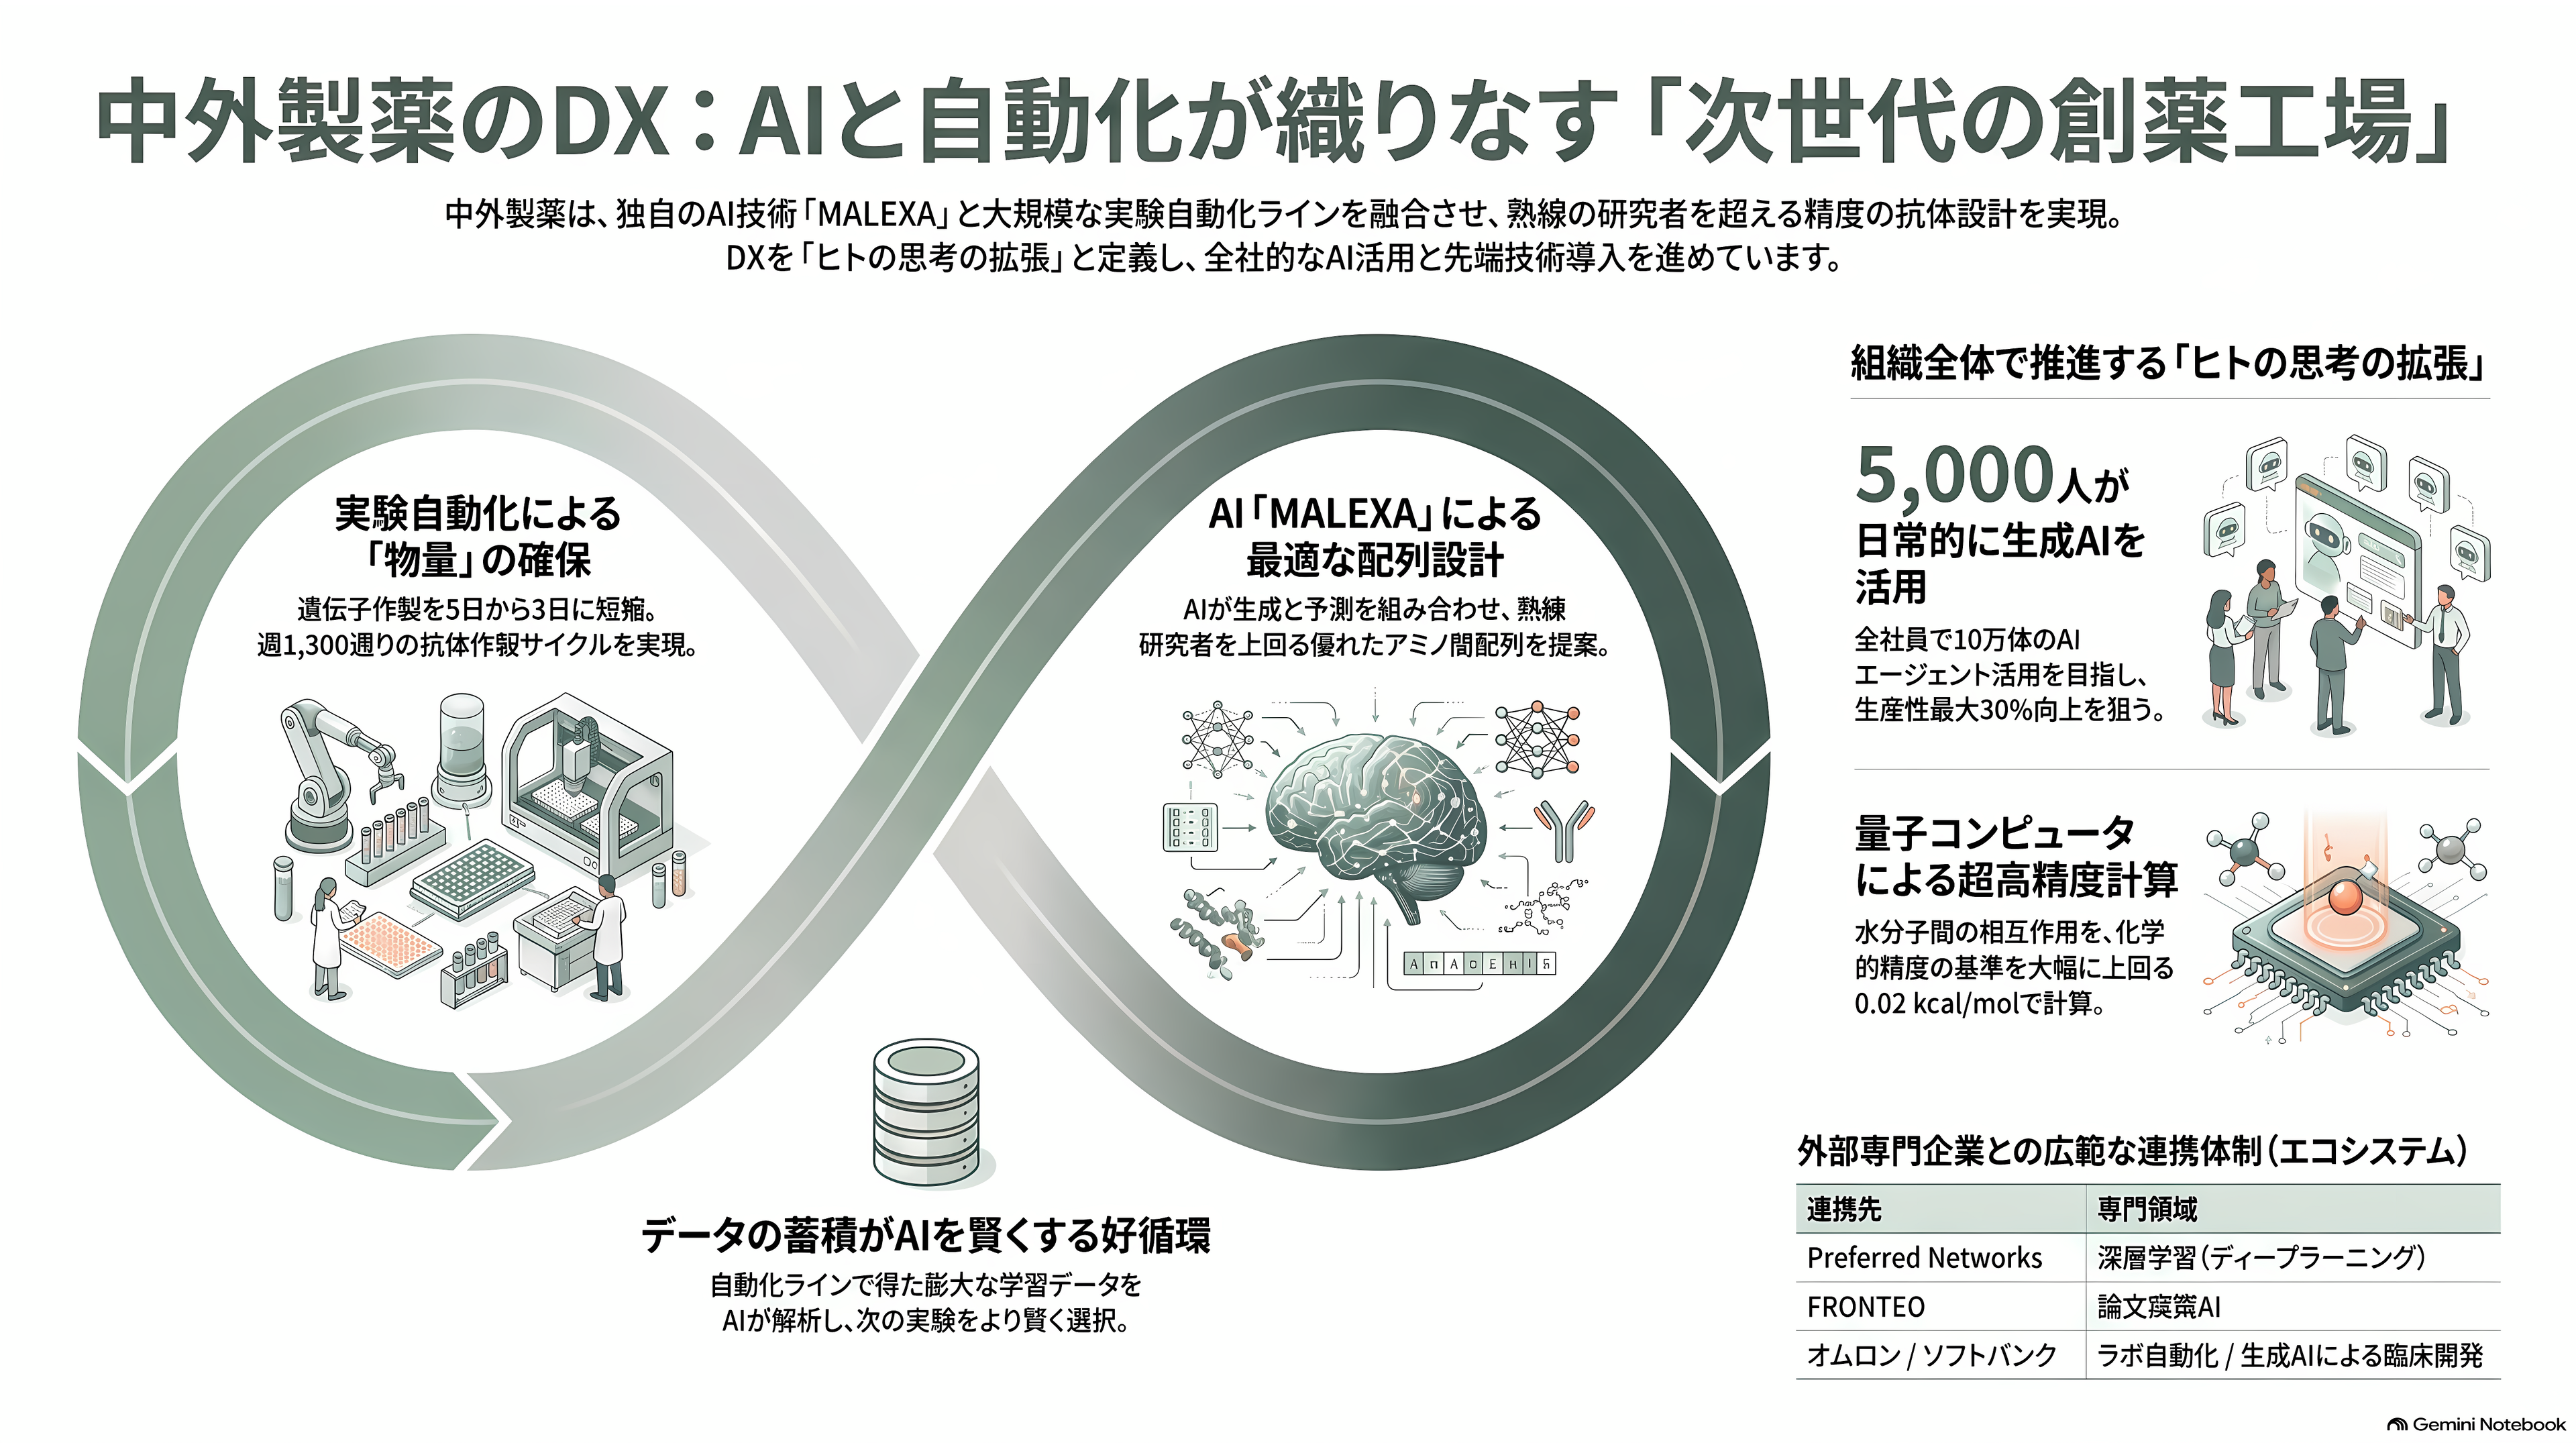
この文脈に、中外製薬を置いてみる。同社はスイスのロシュが2026年6月末時点で発行済株式の59.89%、議決権の61.12%を握る子会社でありながら、東証プライムに上場し、自社創薬を続けている。2002年の日本ロシュとの合併以来の構造だ。
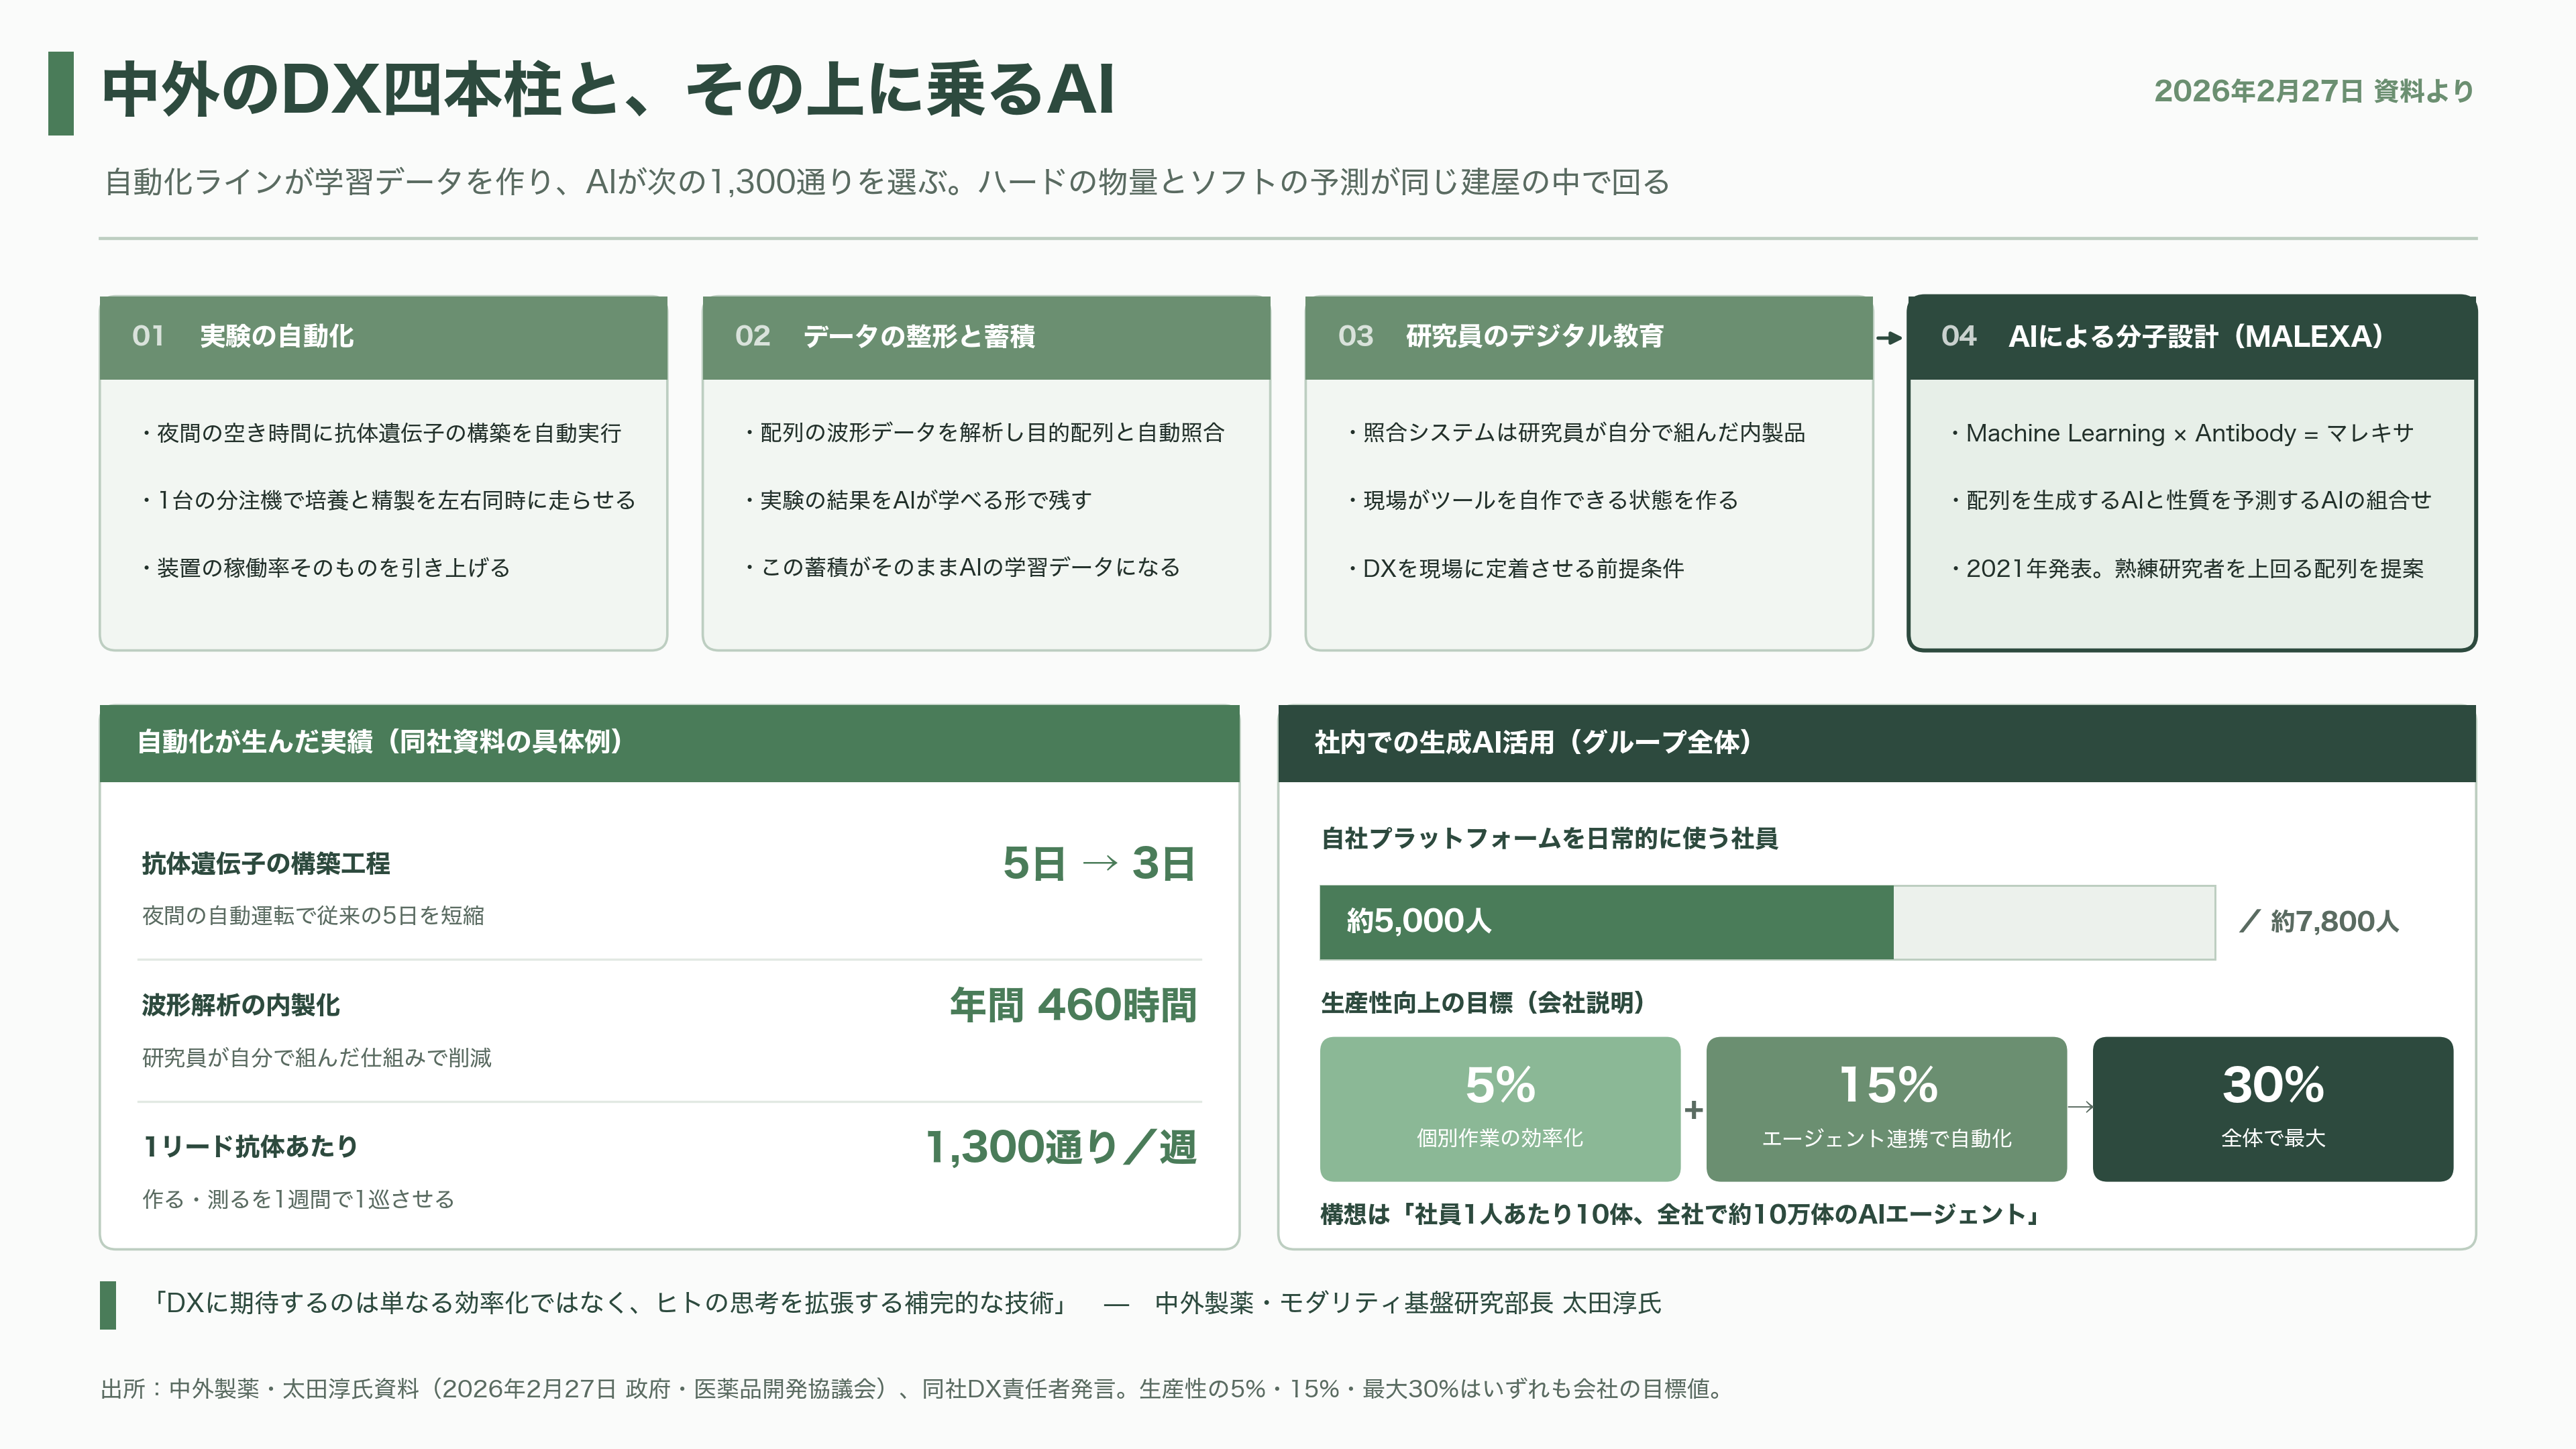
中外がAIをどう使っているかは、2026年2月27日に政府の医薬品開発協議会で同社のモダリティ基盤研究部長・太田淳氏が説明した資料が一番わかりやすい。同社はDXを四つに分けている。実験の自動化、データの整形と蓄積、研究員のデジタル教育、そしてAIによる分子設計である。
自動化の例として挙がっているのは、地味だが効く話だ。抗体の遺伝子を作る工程を夜間の空き時間に自動で回すことで、従来5日かかっていたものを3日に縮めた。遺伝子配列の波形データを解析して目的の配列と照合するシステムを研究員が自分で組み、年間460時間を浮かせた。培養と精製という別々の実験を、1台の分注機を中央に置いて左右で同時に走らせ、装置の稼働率を上げている。冒頭に書いた「1リード抗体あたり1,300通りを1週間サイクル」は、この積み上げの結果である。
その物量の上に乗るのがMALEXA、Machine Learning × Antibodyの略で読みはマレキサ。抗体の配列を生成する技術と、その配列がどんな性質を持つかを予測する技術を組み合わせ、最適なアミノ酸配列を導き出す。2021年にScientific Reportsで発表され、同社は「熟練研究者が設計したものより優れた配列を提案できることが確認された」としている。ポイントは、AIが単独で薬を作っているのではない、ということだ。1,300通りを実際に作って測る自動化ラインがあるからこそ学習データが溜まり、その学習データがあるからこそAIが次の1,300通りを賢く選べる。ハードの物量とソフトの予測が同じ建屋の中で回っている。太田氏の資料は、DXに期待するのは単なる効率化ではなく「ヒトの思考を拡張する補完的な技術」だと結んでいる。
社内の使い方も徹底している。同社は複数の生成AIモデルを用途に応じて選べる自社プラットフォームを構築し、グループ約7,800人のうち約5,000人が日常的に使っている。DX責任者が語る構想は「社員1人あたり10体、全社で約10万体のAIエージェント」。個別作業の効率化で生産性5%、エージェント同士をつないでプロセスを自動化して15%、全体で最大30%を狙うという。さらに先を見た布石として、量子コンピュータによる分子計算の実証をデロイト トーマツと進めており、シミュレータ環境で水分子間の相互作用エネルギーを0.02 kcal/molの精度で計算したと報告している。化学的精度の目安とされる1 kcal/molを大きく上回る水準だ。外部との連携先も、深層学習のPreferred Networks、論文探索AIのFRONTEO、ラボ自動化のオムロン、生成AIによる臨床開発業務の革新ではソフトバンクとSB Intuitionsと、幅広い。
中外の強み — 原価のかからない売上が積み上がる構造
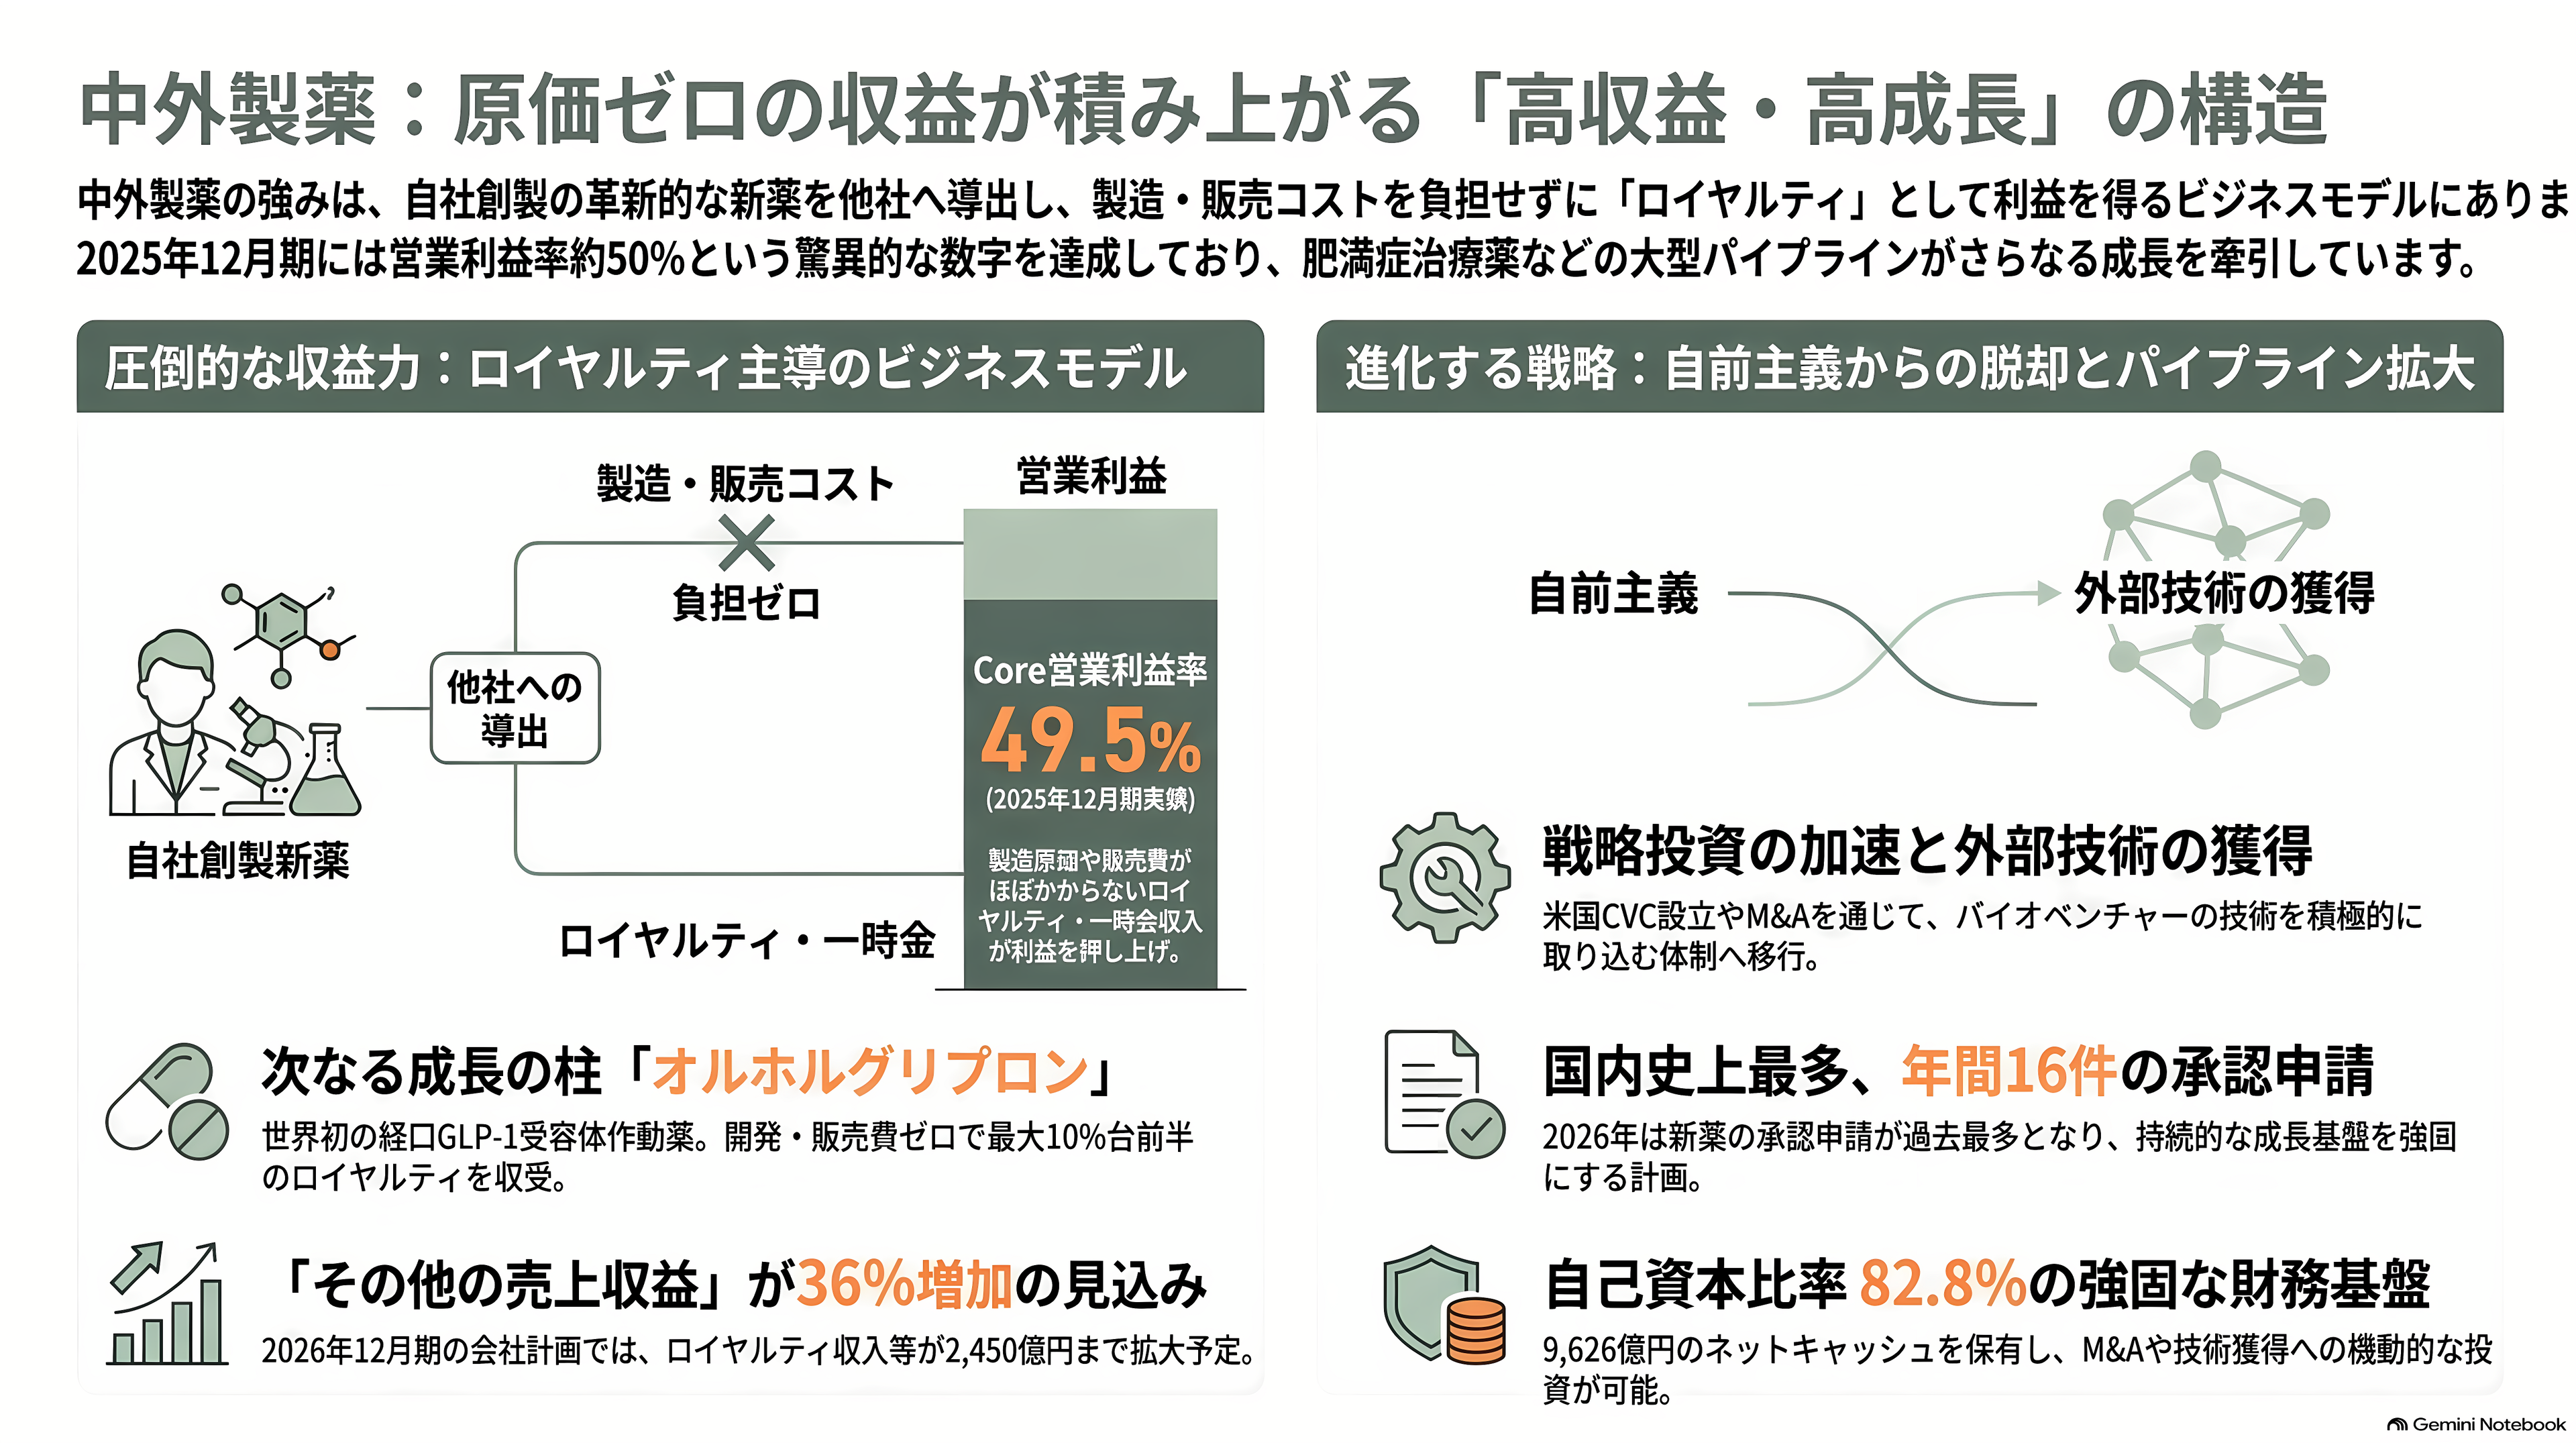
技術の話を業績に翻訳すると、中外の強さは一言で表せる。自分で創った薬を他社に売ってもらい、ロイヤルティを受け取る比率が極めて高い。
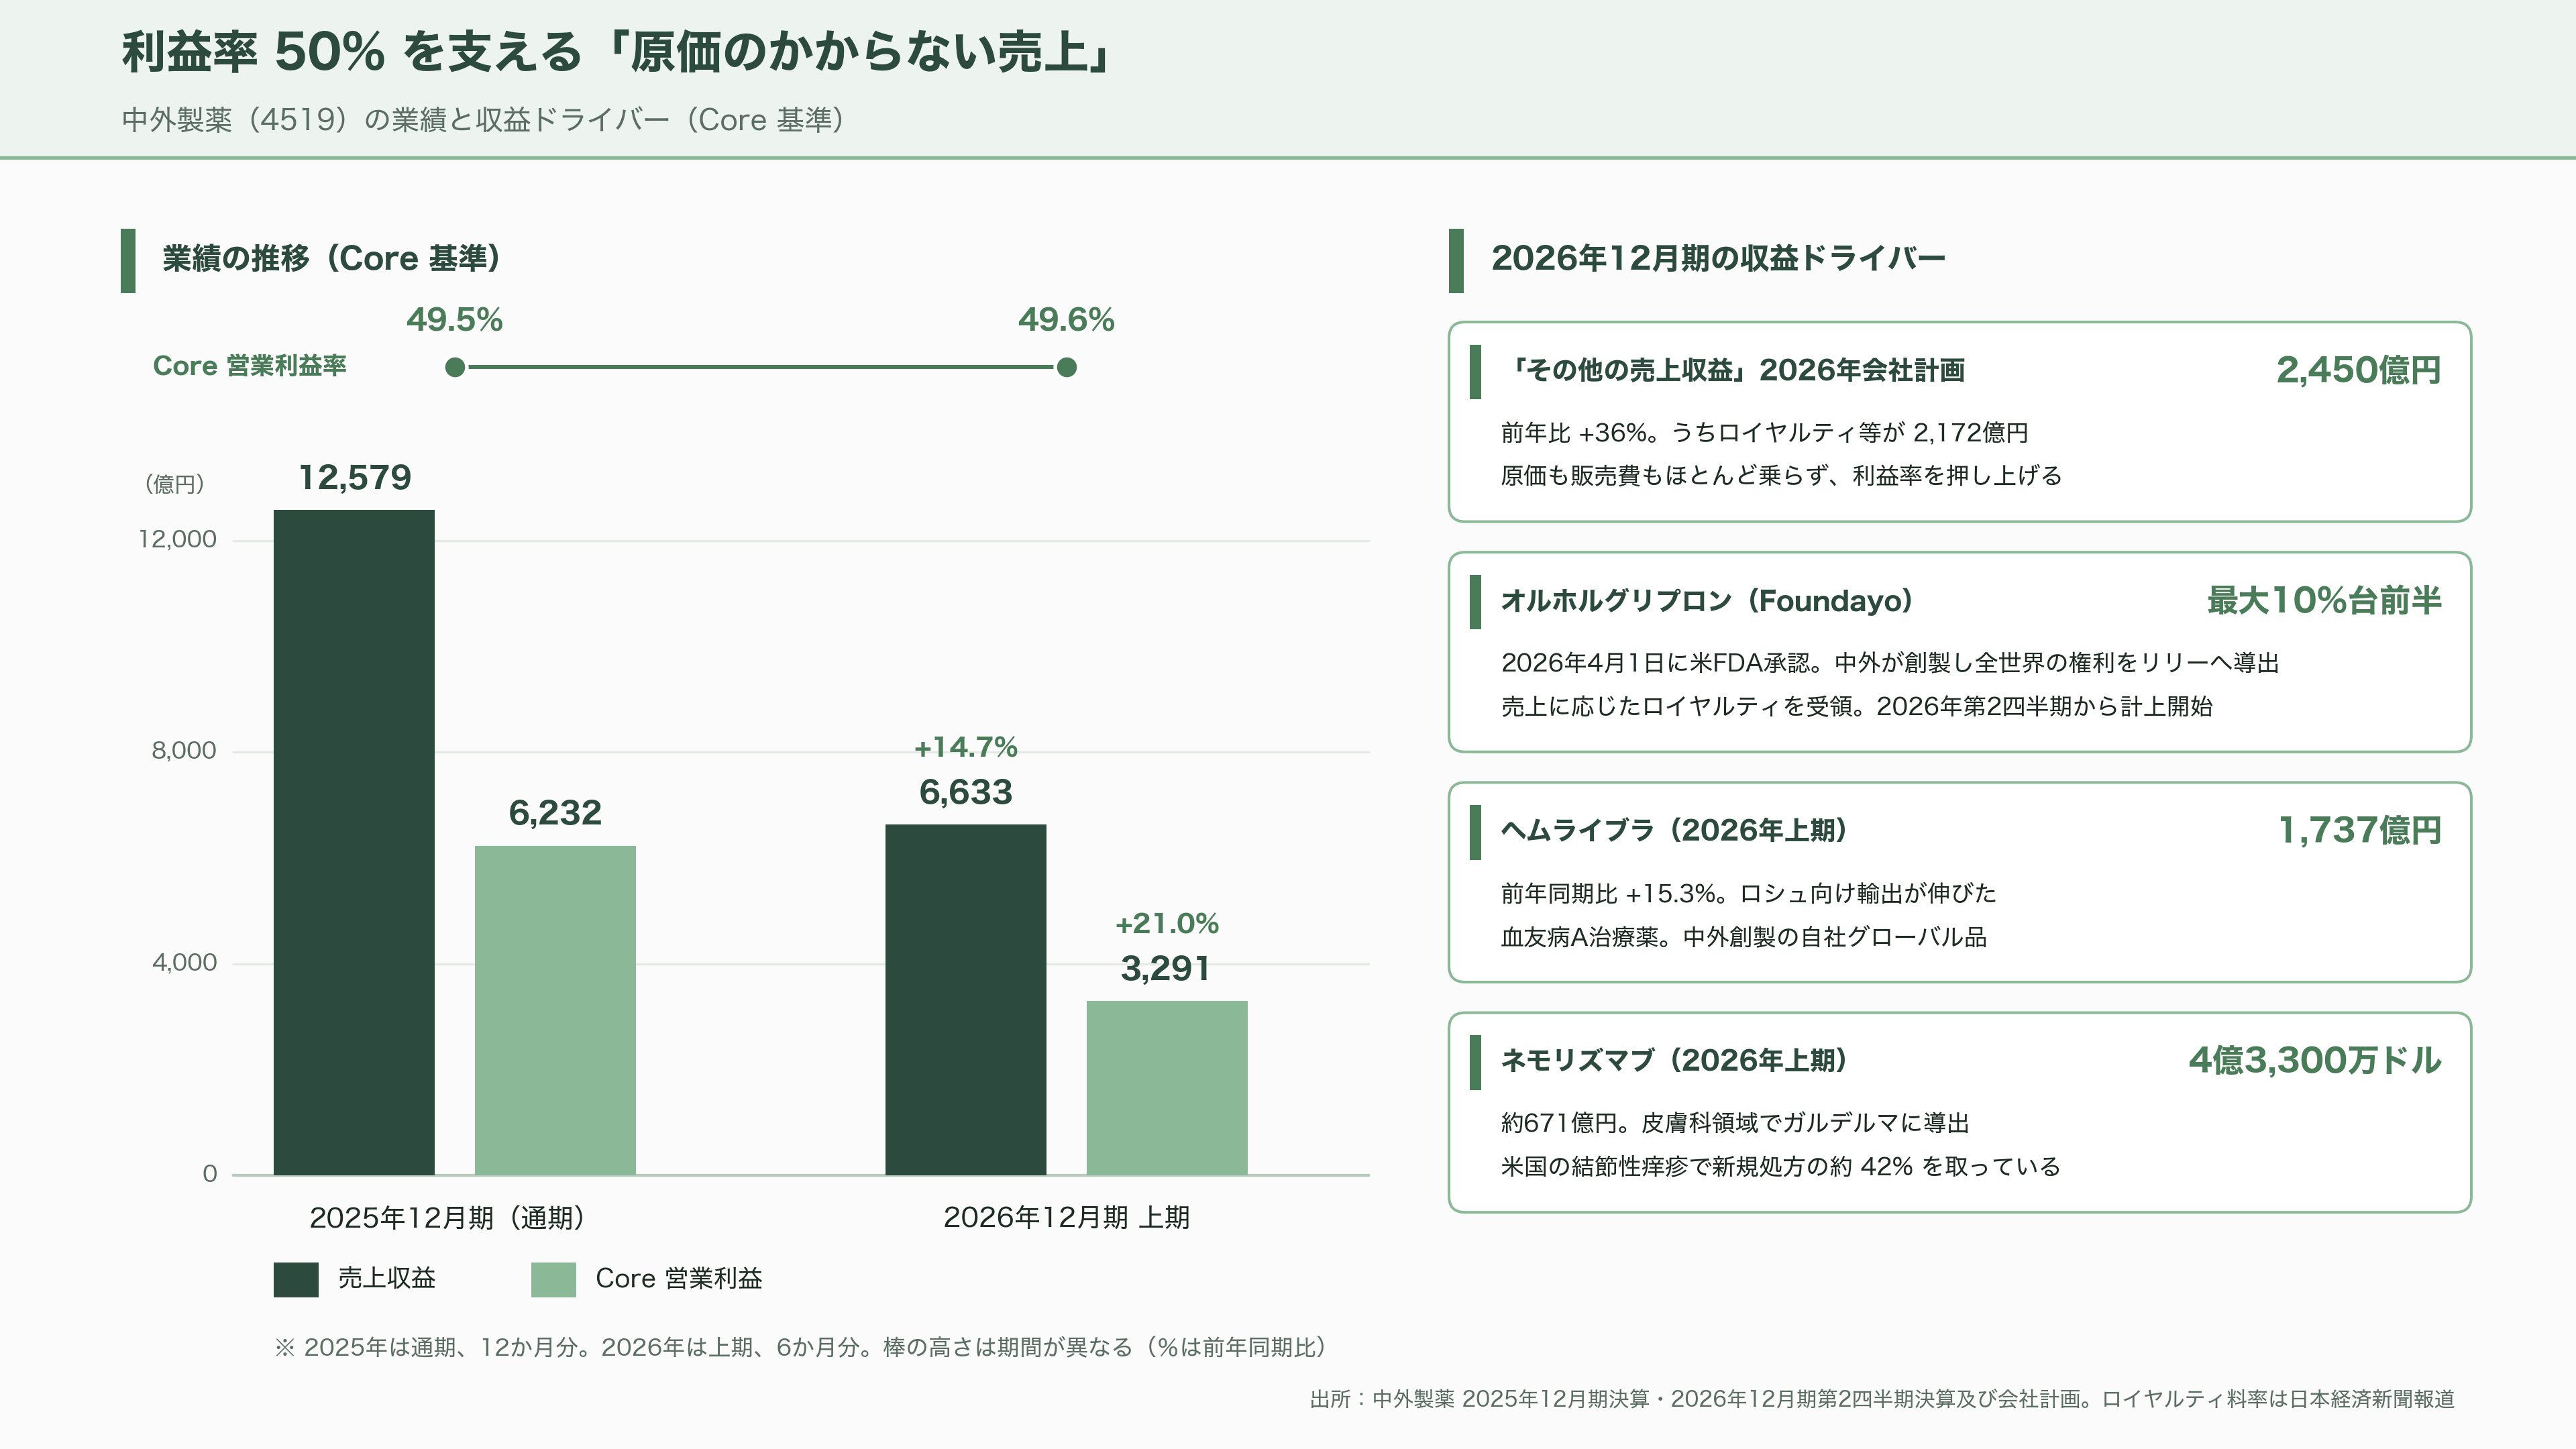
2025年12月期のCore実績は、売上収益1兆2,579億円、Core営業利益6,232億円。営業利益率49.5%である。製造原価も販売費もほとんど乗らないロイヤルティ収入と一時金収入が、利益率を押し上げている。2026年12月期の会社計画では、この「その他の売上収益」が2,450億円へ36%増える見込みで、うちロイヤルティ等が2,172億円を占める。
その増加の主役が、オルホルグリプロン、米国での製品名Foundayoである。1日1回、食事や水の制限なしに飲める経口GLP-1受容体作動薬で、2026年4月1日に米FDAが肥満症などを対象に承認した。この薬を創製したのは中外製薬で、全世界の開発・販売権をイーライリリーに導出している。日本経済新聞によれば、中外は売上に応じて最大で10%台前半のロイヤルティを受け取る。注射が主流だった肥満症治療に「飲み薬」が加わる市場で、開発費も販売網も負担せずに歩合だけを取る立場にいる。2026年第2四半期から、このロイヤルティの計上が始まった。
主力製品そのものも伸びている。2026年上期の売上収益は6,633億円で14.7%増、Core営業利益は3,291億円で21.0%増、利益率は49.6%。血友病A治療薬ヘムライブラが1,737億円で15.3%増、ロシュ向け輸出が伸びた。皮膚科領域でガルデルマに導出したネモリズマブは半期で4億3,300万ドル(約671億円)を売り、米国の結節性痒疹では新規処方のおよそ42%を取っている。ネットキャッシュは9,626億円、自己資本比率82.8%。2026年上期には戦略投資部を新設し、M&Aや技術獲得に自ら動き出した。
自前主義を緩めたのも近年の変化だ。2023年にボストンで2億ドル規模のコーポレートベンチャーキャピタルを立ち上げ、2024年から投資を開始。バイオ医薬品の経口化技術を持つ米ラニ・セラピューティクス、ADC技術のスイス・アラリス・バイオテックと組み、2025年10月にはIgA腎症治療薬を持つ国内バイオベンチャーのレナリスファーマを完全子会社化した。
規制当局の動きも追い風が続いている。抗体医薬エンスプリングは、甲状腺眼症を対象とする米国申請が2026年6月末に優先審査に指定され、審査結果は2026年10月15日までに示される見込み。さらに9月10日には、承認薬のないMOG抗体関連疾患を対象とする申請も受理され優先審査に指定された。こちらの結果は2027年1月10日まで。国内では2026年に16件の承認申請を計画しており、これは同社史上、年間として最多になる。
中外の課題 — 5品目一括中止が示したもの
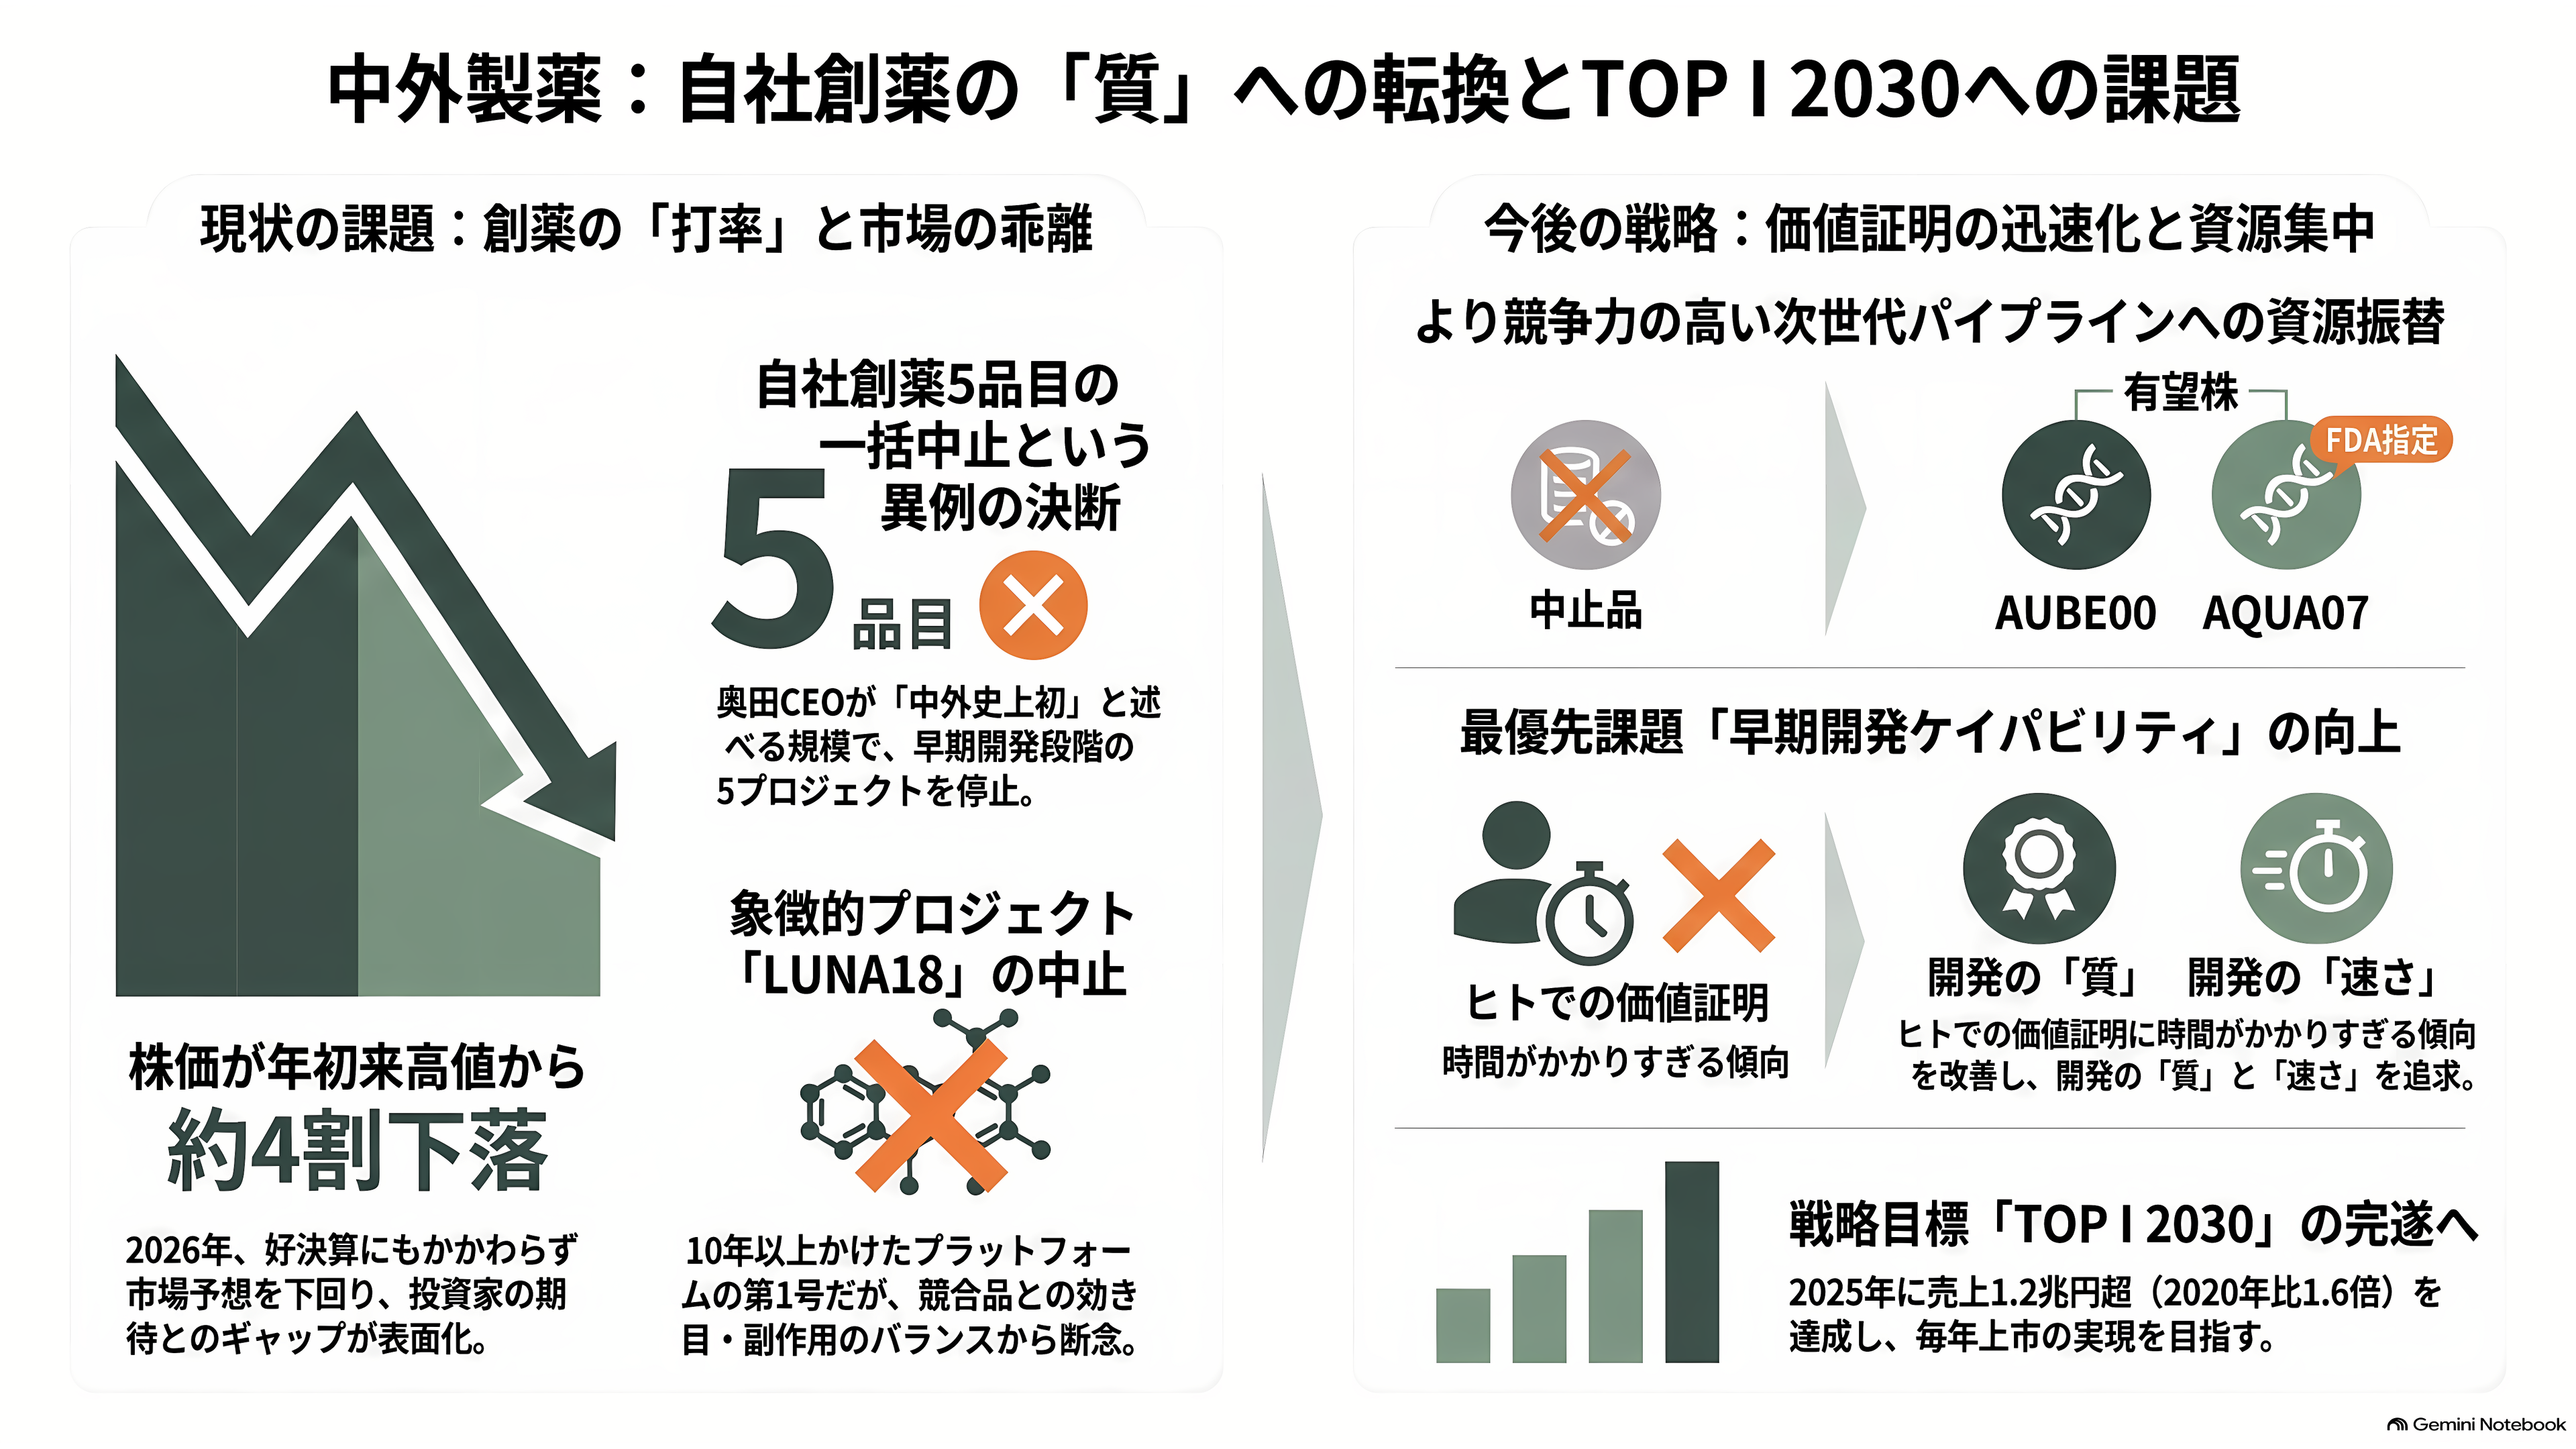
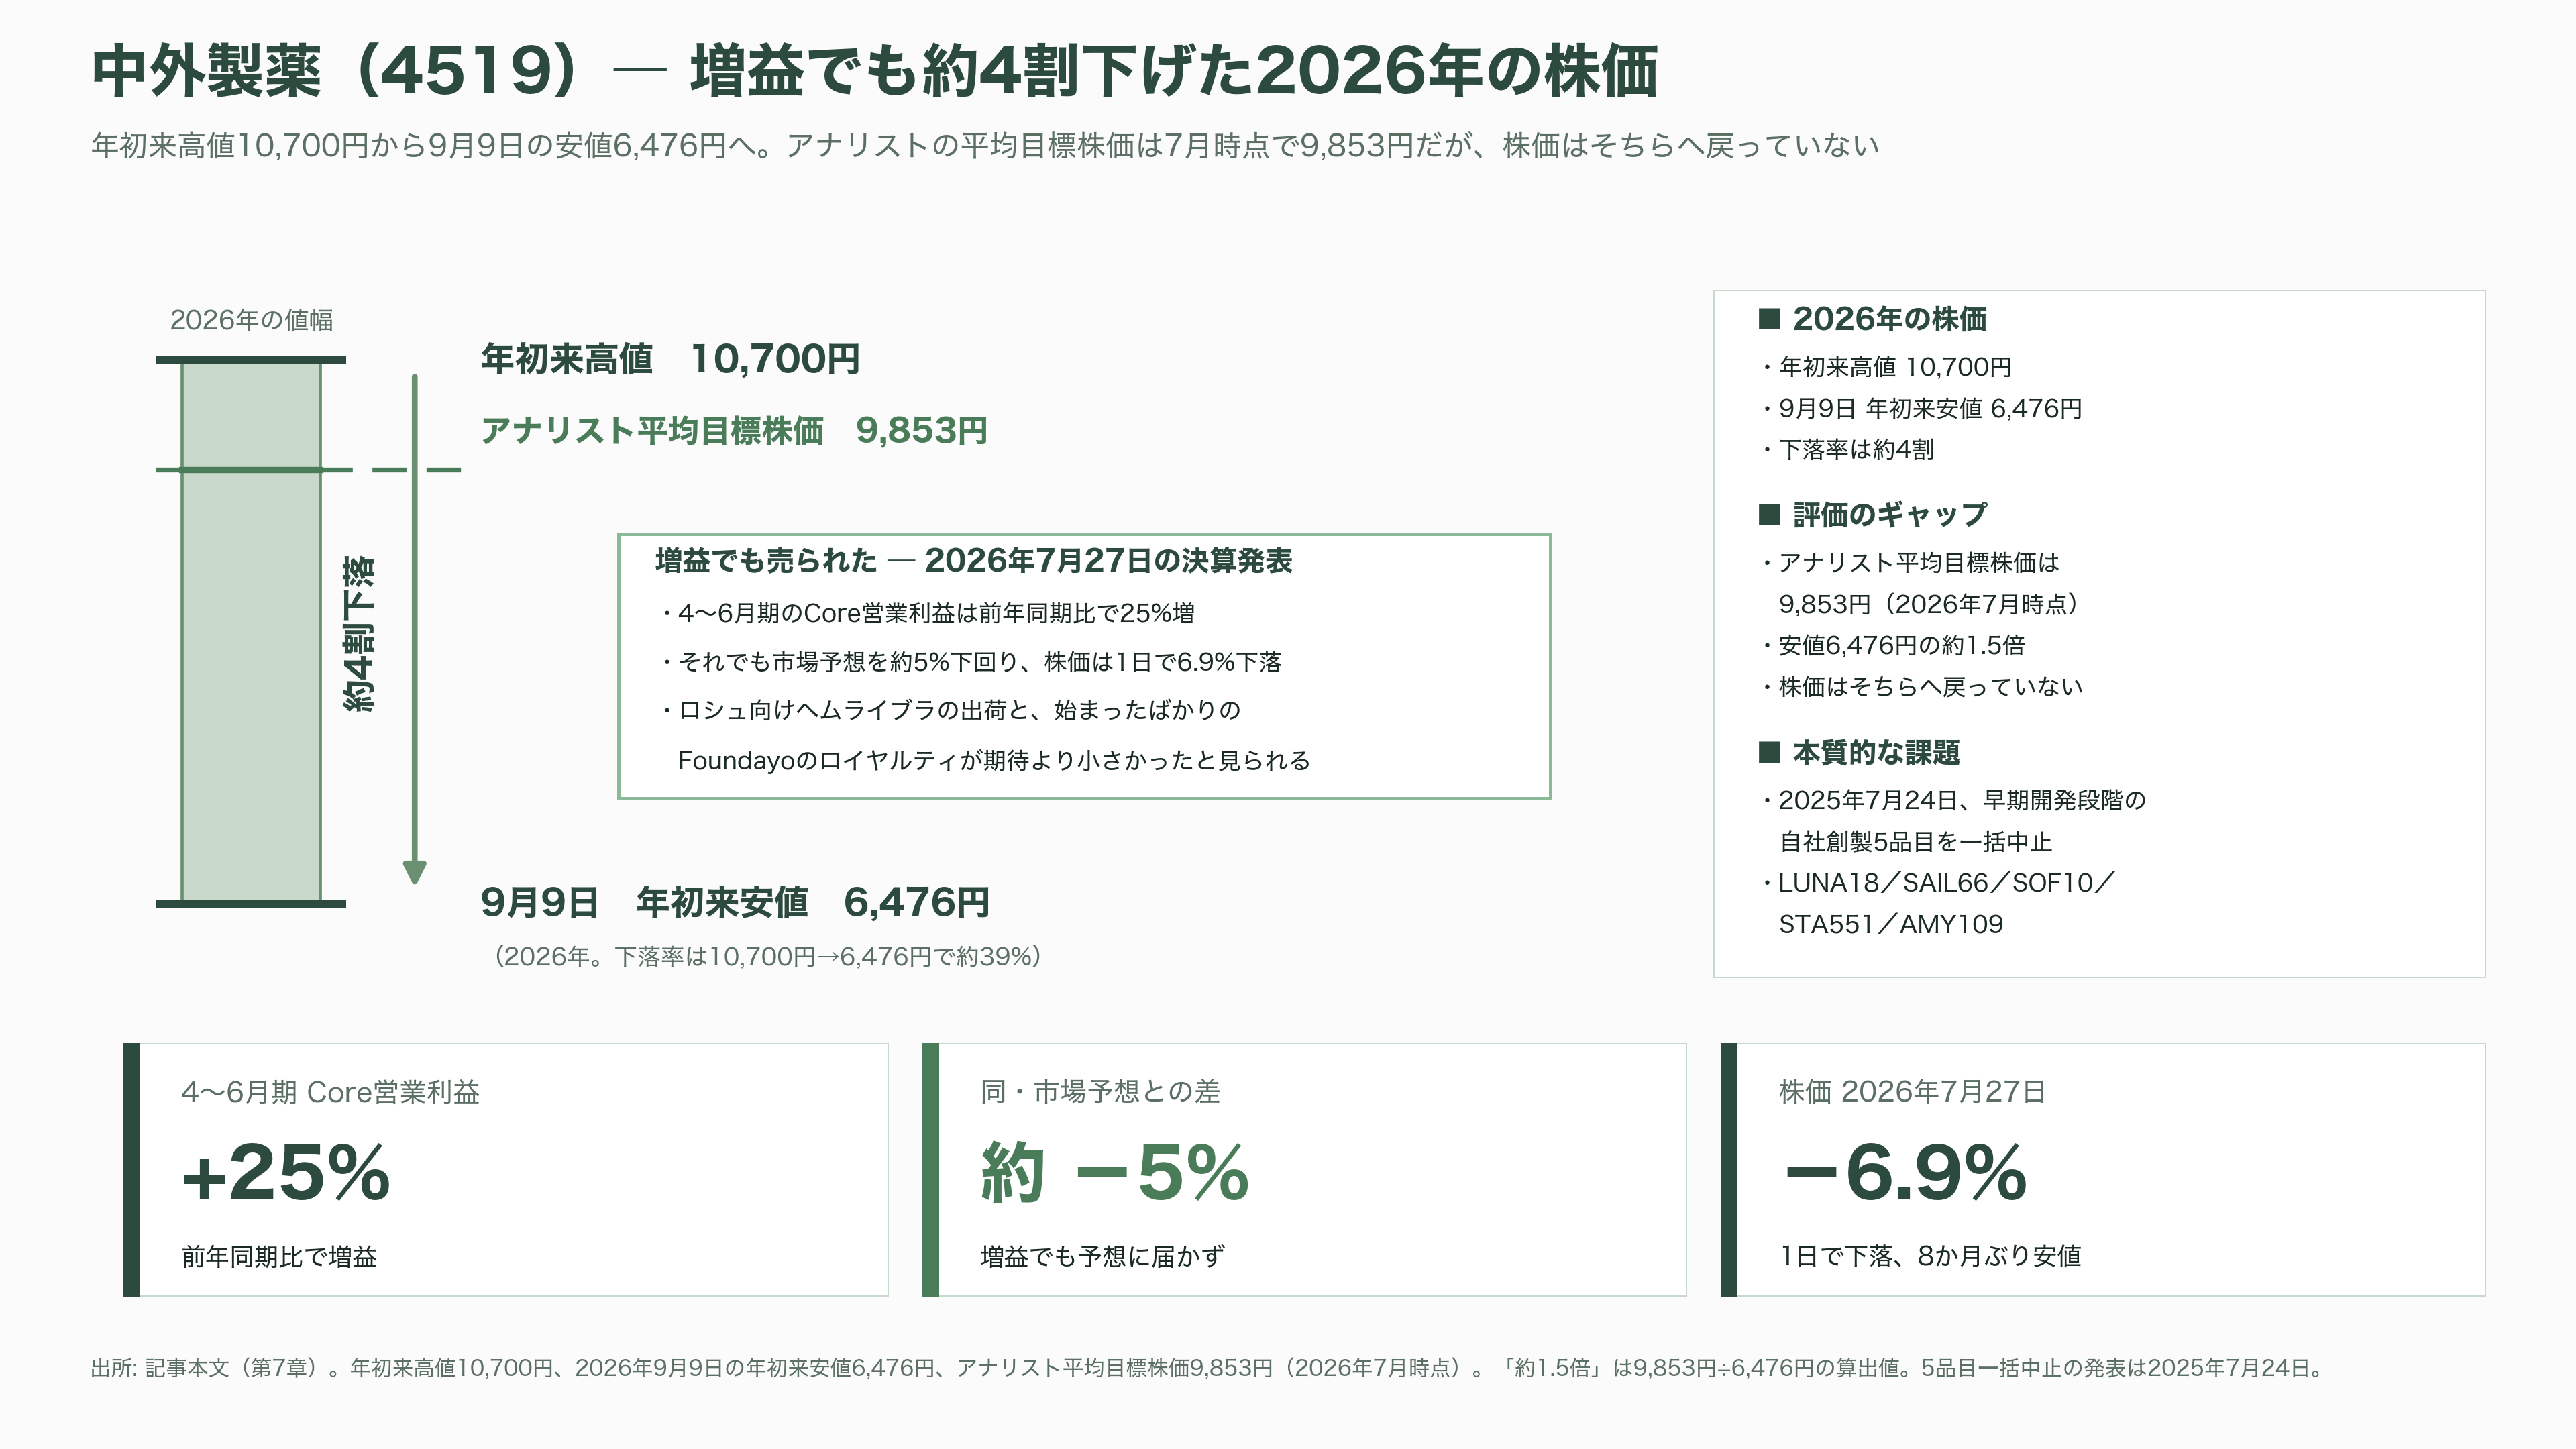
それでも、2026年の中外の株価は年初来高値10,700円から9月9日の年初来安値6,476円まで、およそ4割下げた。7月27日には決算発表を受けて1日で6.9%下落し、8か月ぶりの安値を付けている。4〜6月期のCore営業利益は25%増えたにもかかわらず、市場予想を5%ほど下回った。ロシュ向けヘムライブラの出荷と、始まったばかりのFoundayoのロイヤルティが、市場の期待より小さかったと見られている。アナリストの平均目標株価は7月時点で9,853円と現在値を大きく上回るが、株価はそちらへ戻っていない。
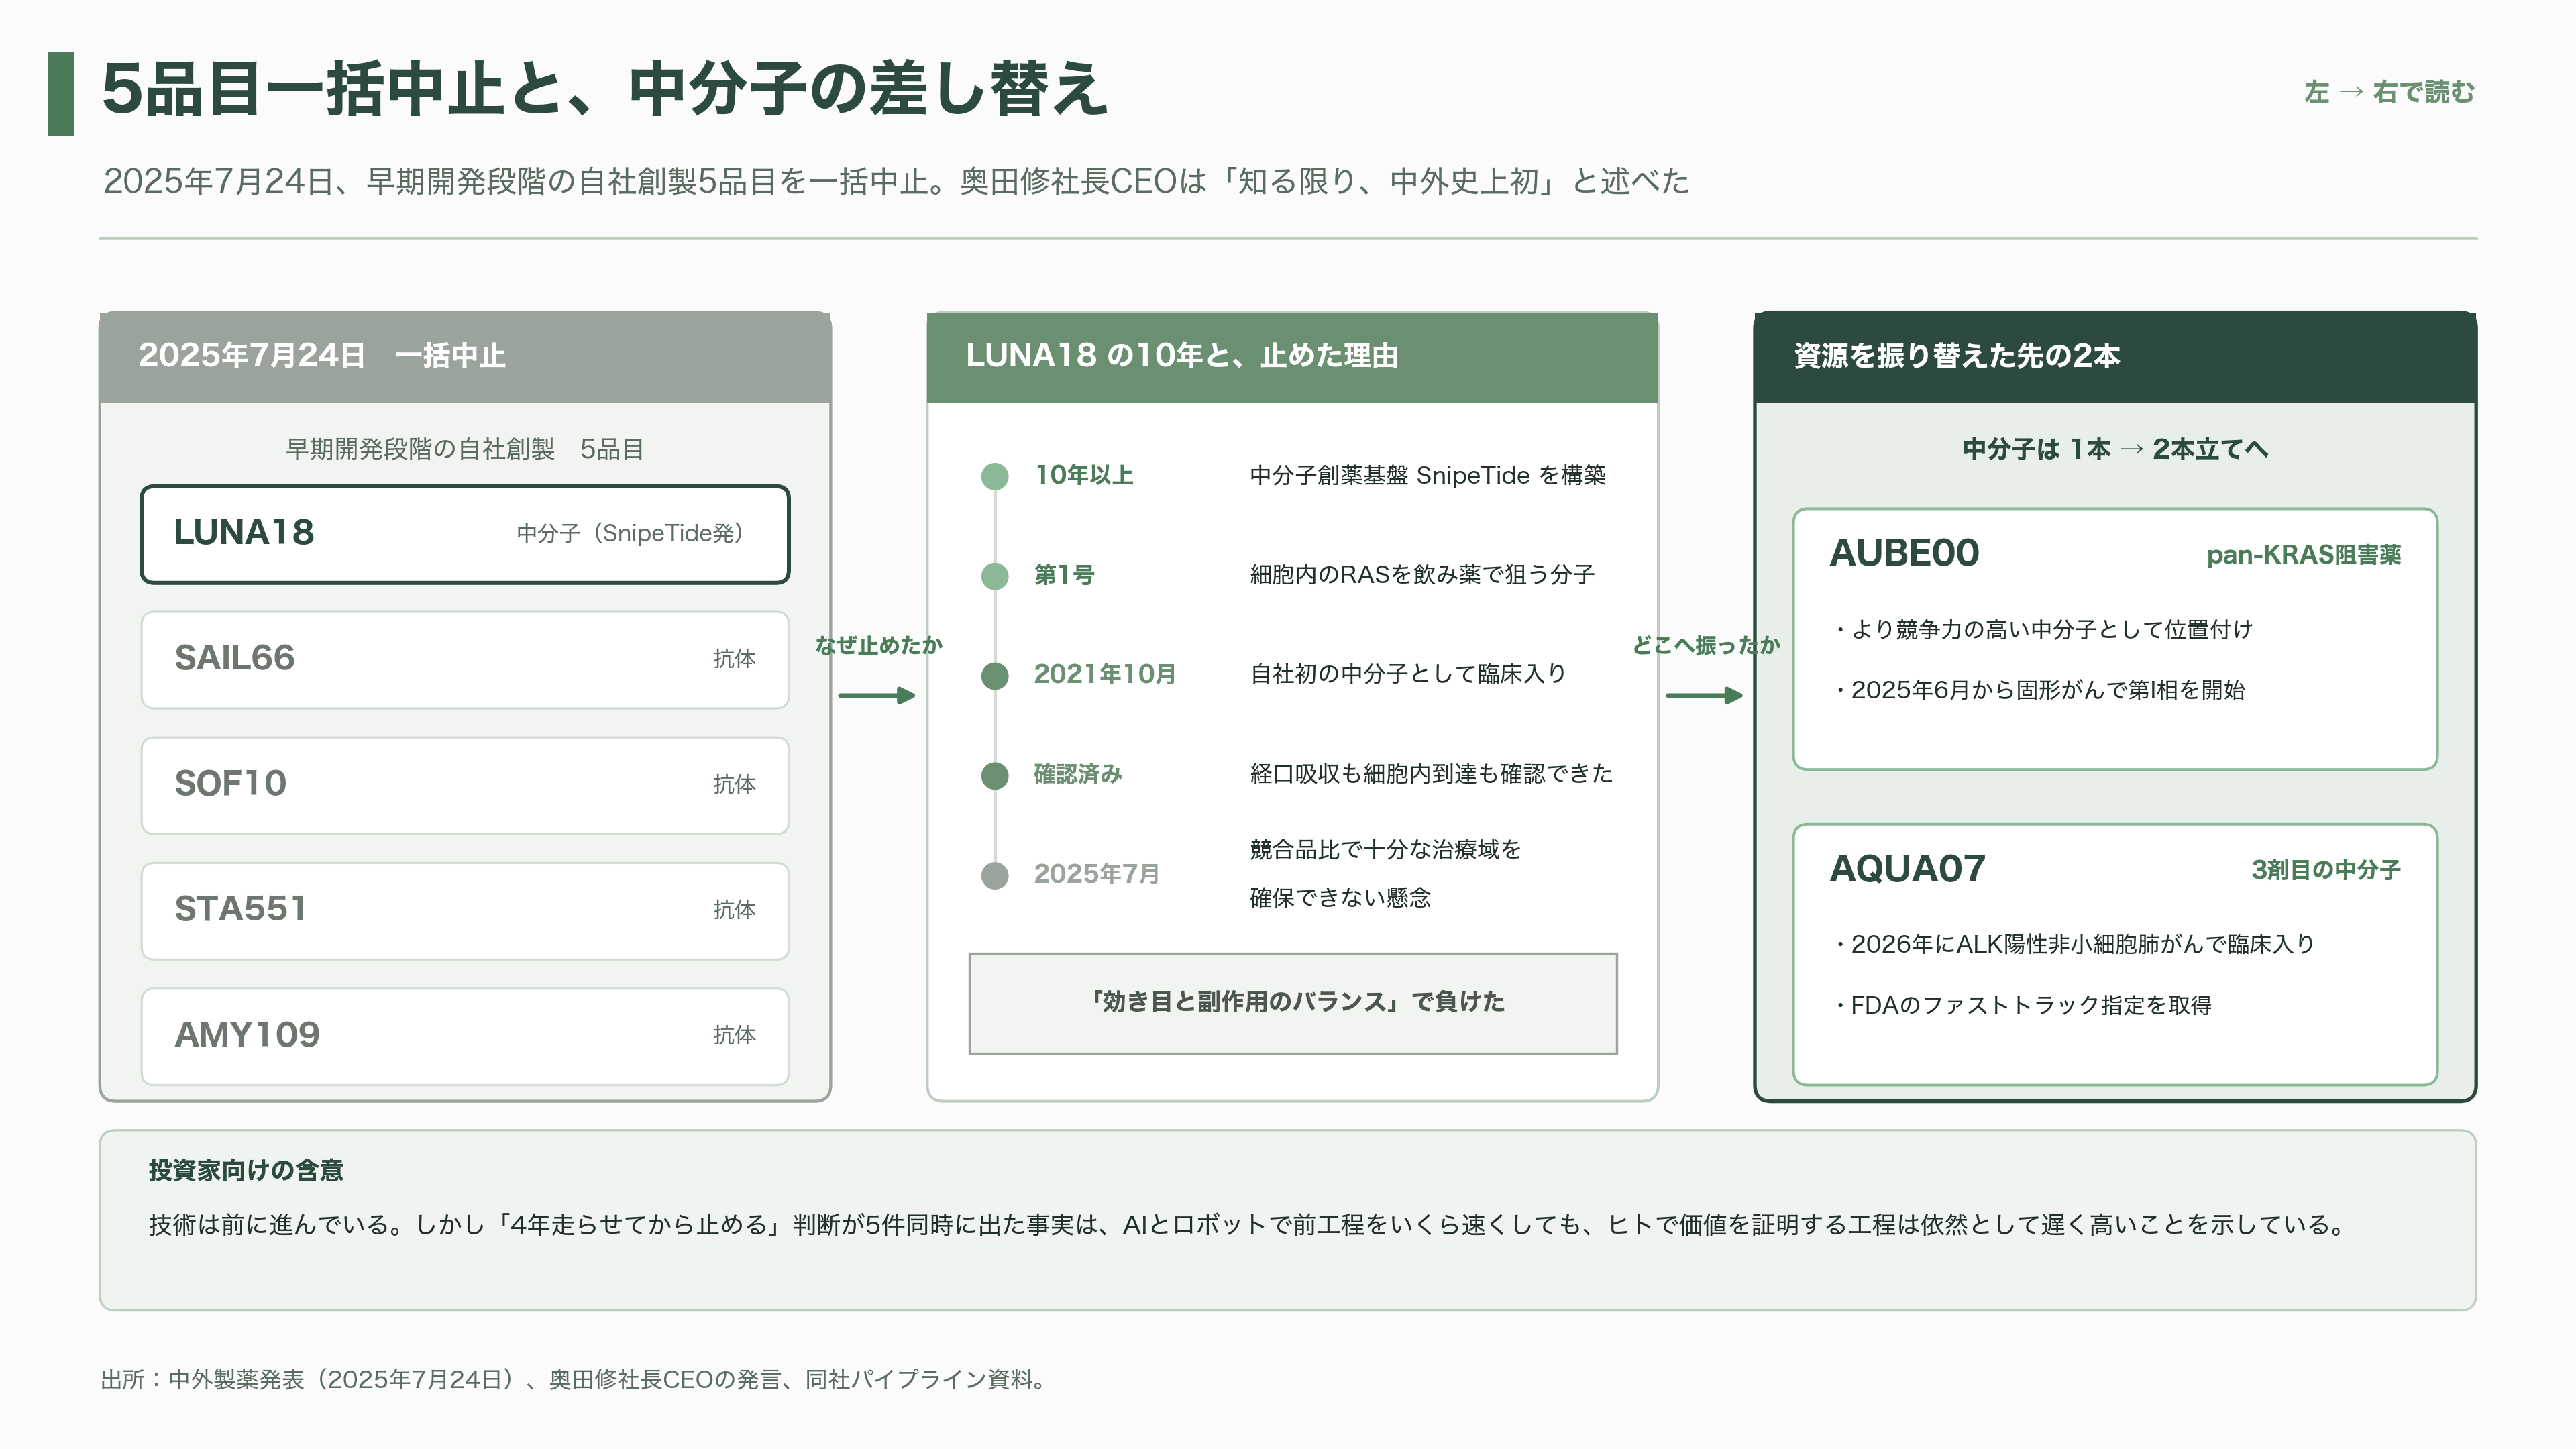
より本質的な課題は、自社創薬の「打率」のほうにある。2025年7月24日、奥田修社長CEOは早期開発段階の自社創製5品目を一括して中止すると発表した。LUNA18、SAIL66、SOF10、STA551、AMY109。奥田氏自身が「知る限り、中外史上初」と述べた規模である。
中でも象徴的なのがLUNA18だ。同社が10年以上かけて築いた中分子創薬プラットフォームSnipeTideから生まれた第一号で、これまで薬にならないとされてきた細胞内のRASタンパク質を、飲み薬で狙うという野心的な分子だった。2021年10月に自社初の中分子として臨床入りし、経口での吸収も細胞内への到達も確認された。それでも中止になった理由は、競合品と比べて十分な治療域、つまり効き目と副作用のバランスを確保できない懸念が出てきたためだ。同社はより競争力の高いpan-KRAS阻害薬AUBE00に資源を振り替え、2025年6月から固形がんで第I相を始めている。2026年には3剤目としてAQUA07がALK陽性非小細胞肺がんで臨床入りし、FDAのファストトラック指定を受けた。
技術は前に進んでいる。しかし「4年走らせてから止める」判断が5件同時に出たという事実は、AIとロボットで前工程をいくら速くしても、ヒトで価値を証明する工程は依然として遅く高いことを示している。奥田CEO自身、10年戦略TOP I 2030の折り返し地点を振り返るインタビューで、後半5年の最優先課題に「早期開発のケイパビリティ向上」を挙げ、開発品の価値証明に時間がかかりすぎる傾向を認めている。売上収益は2020年の7,869億円から2025年に1兆2,579億円へ1.6倍になったが、戦略が掲げた「革新的な自社グローバル品を毎年上市」という目標の難所は、まさにここにある。
ペプチドリーム — 「当たり」を1か月で見つける工場
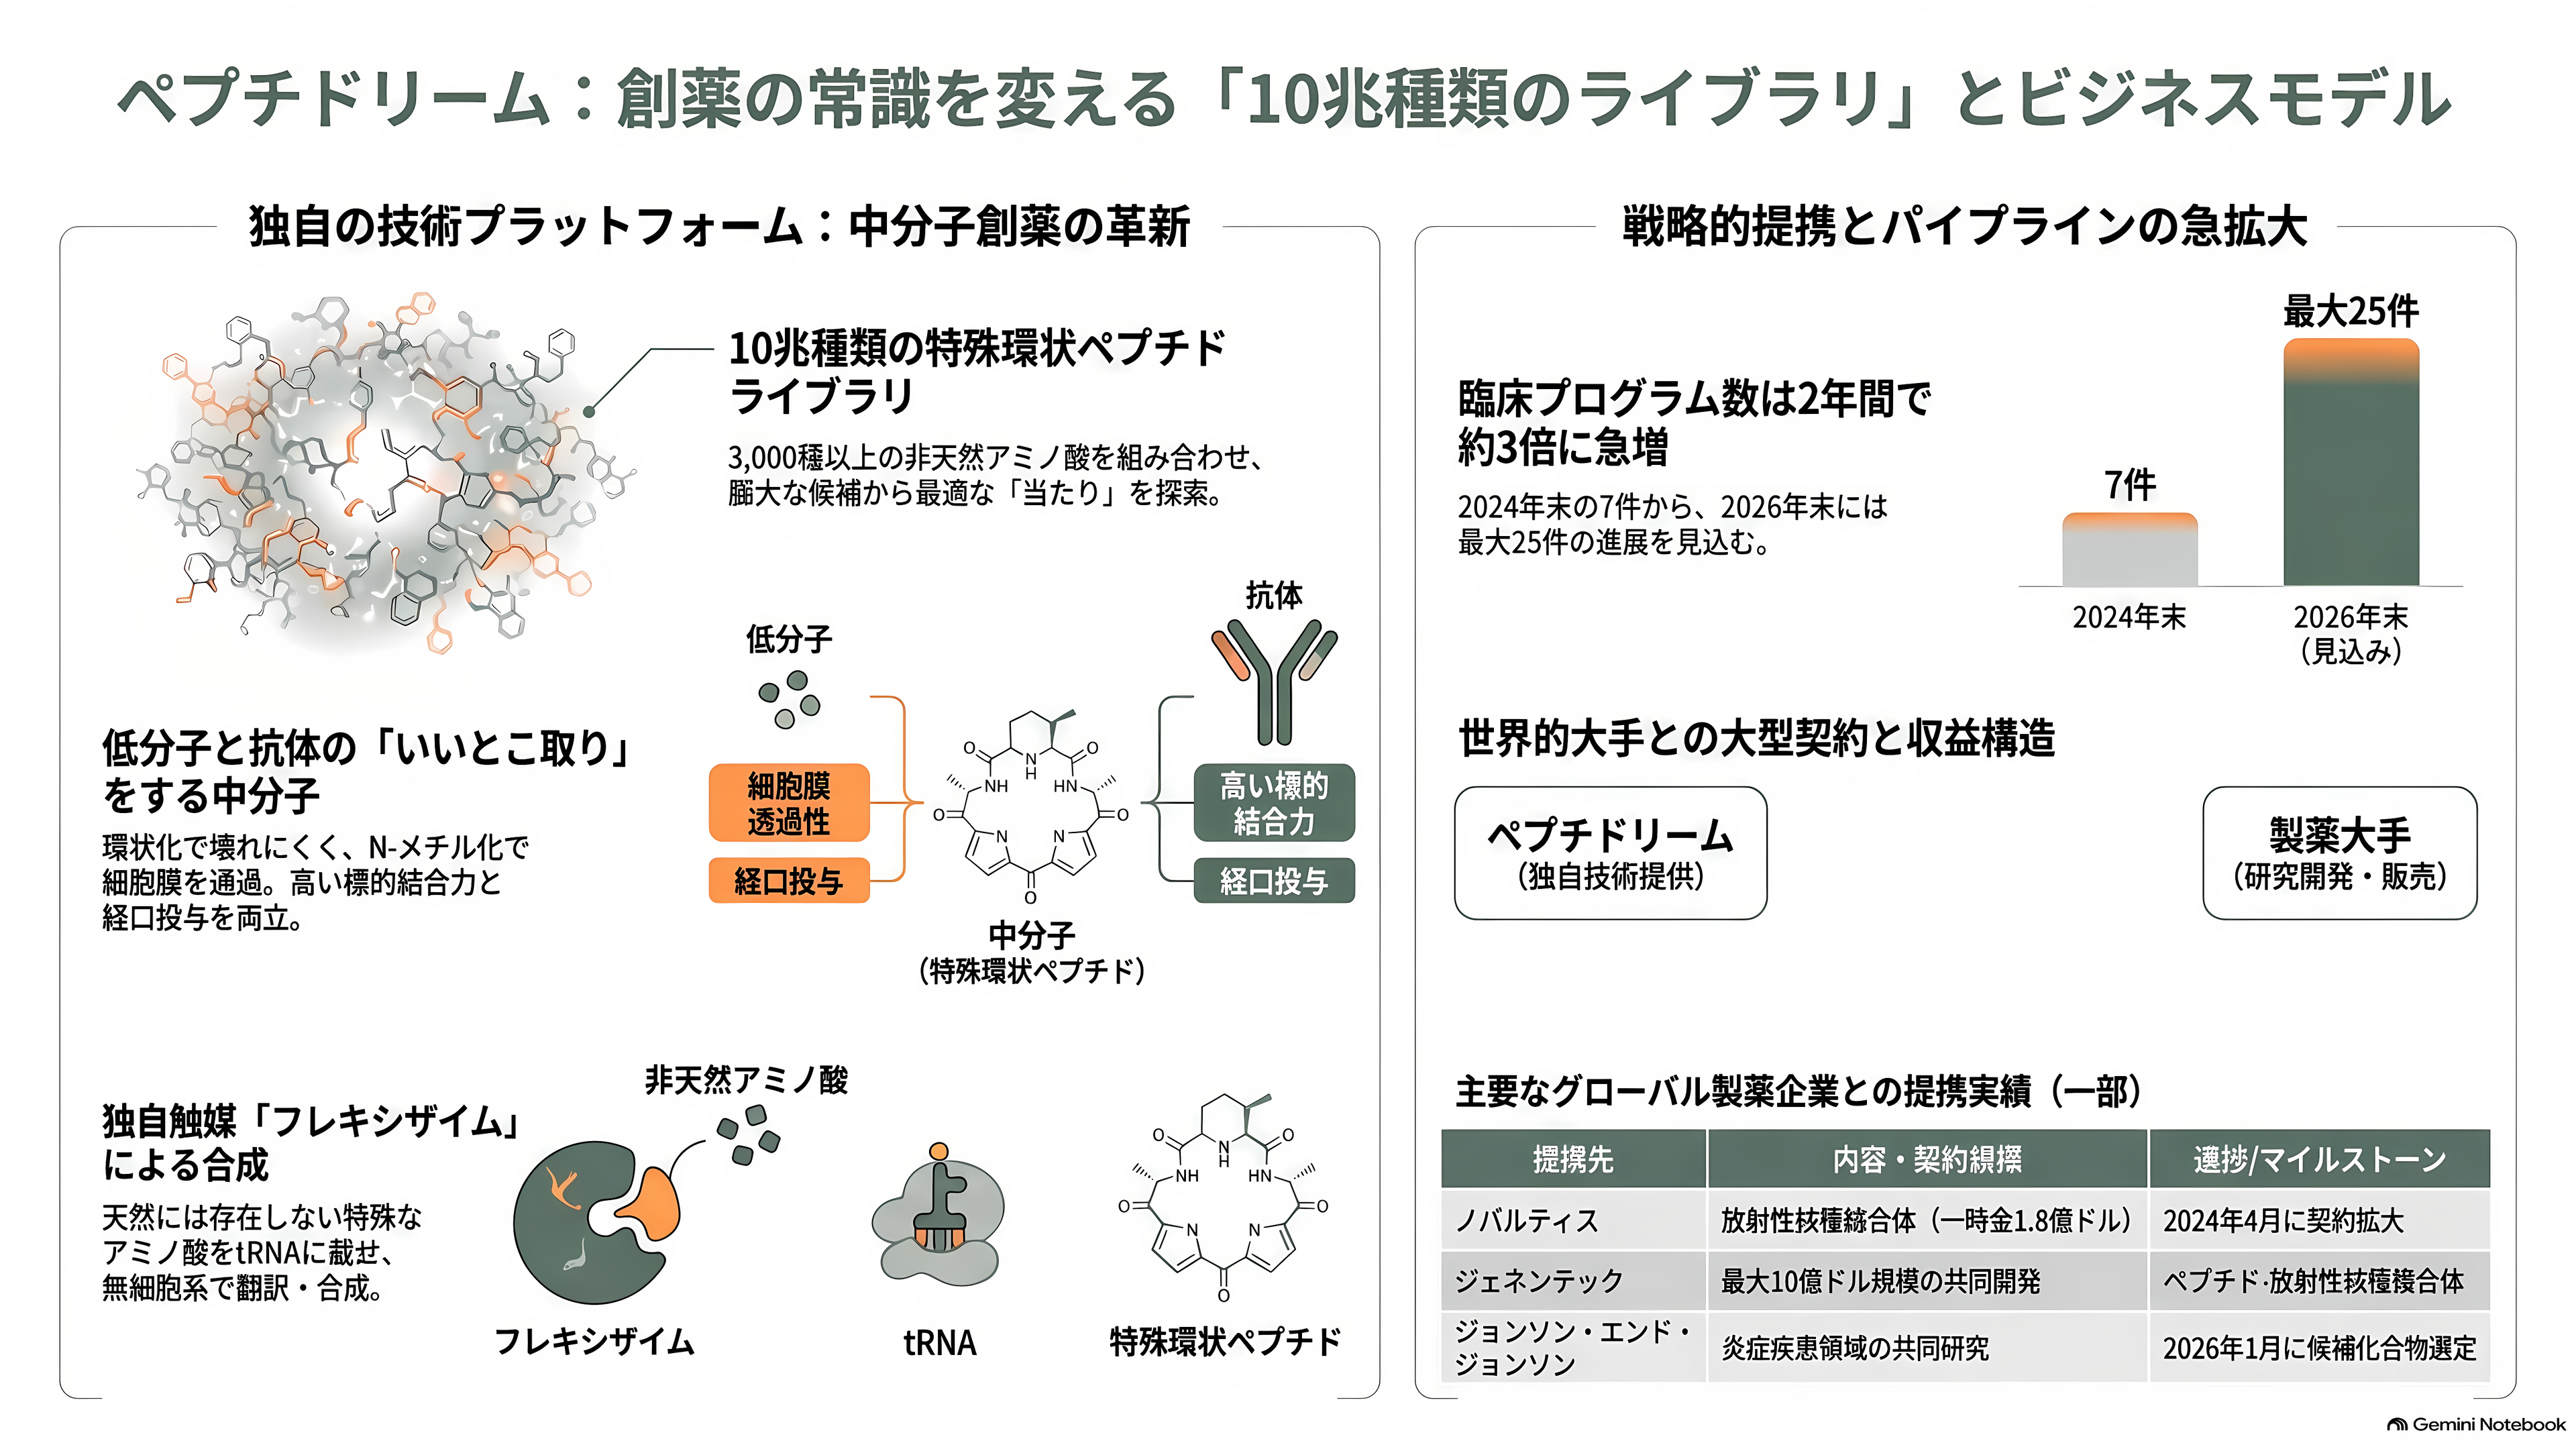
もう一方の主役に移る。ペプチドリームは2006年創業、東京大学の菅裕明教授が開発したフレキシザイムという人工RNA触媒を源流に持つ。天然のリボソームは20種類のアミノ酸しか使えないが、フレキシザイムを使うと、天然には存在しない特殊なアミノ酸をtRNAに載せられる。同社は3,000種類を超える非天然アミノ酸を使い、無細胞の転写・翻訳システムの中で環状ペプチドのライブラリを組み上げる。その規模が冒頭の10兆種類だ。
なぜ環状にするか。ペプチドは鎖状のままだと体内の酵素にすぐ切られてしまうが、環にすると格段に壊れにくくなる。さらにアミノ酸の一部をN-メチル化すると、細胞膜を通り抜けやすくなる。低分子の「小回りと経口投与」と、抗体の「狙った相手だけに強くくっつく」を、両取りしようという発想である。だから中分子と呼ばれる。
ビジネスモデルは、自分で薬を売ることではなく、当たりを見つける工程を製薬会社に貸すことにある。標的タンパク質ごとに独占権を設定した共同研究開発契約を結び、契約時に一時金、開発の節目ごとにマイルストーン、上市後に売上ロイヤルティを受け取る。加えてPDPSそのものを非独占でライセンスし、製薬会社が自前でペプチド創薬をできるようにする道もある。小野薬品工業や米メルクがこの形だ。
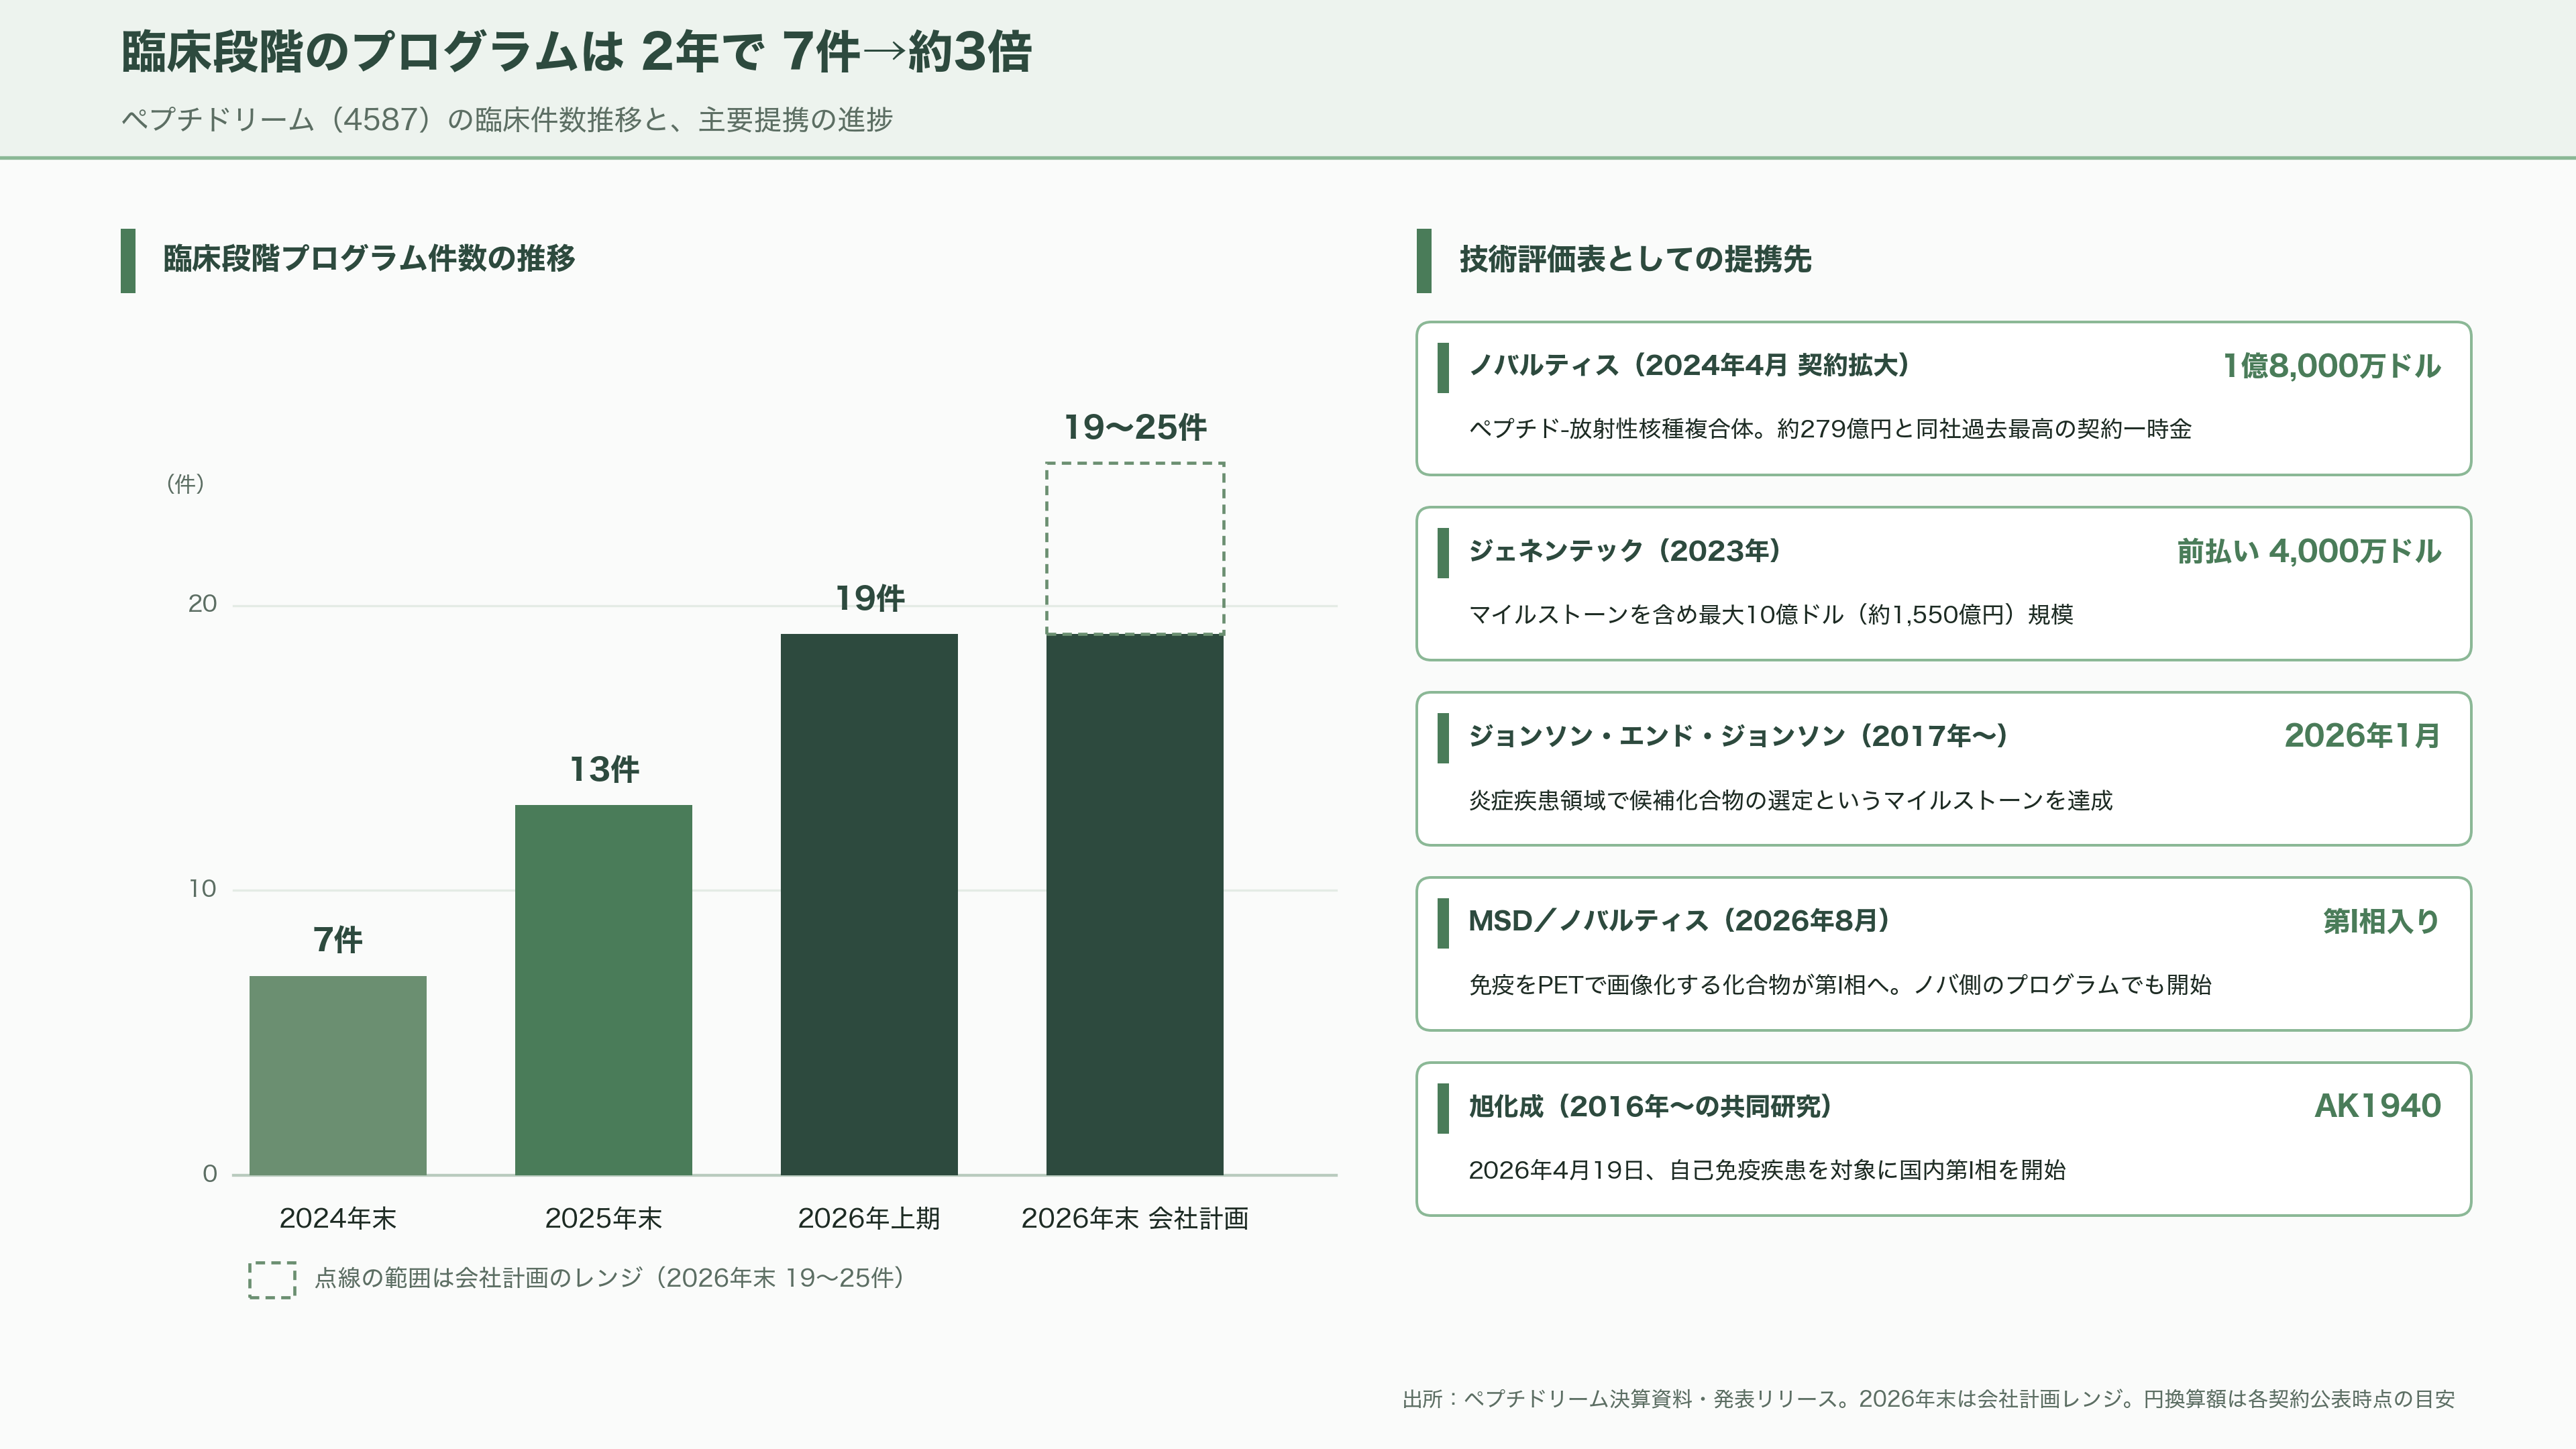
提携先の顔ぶれは、そのまま同社の技術評価表になっている。ノバルティスとは2019年に始まった契約を2024年4月に拡大し、放射性核種とペプチドを結合させた分野で契約一時金1億8,000万ドル(約279億円)を受け取った。同社として過去最高額である。ロシュ傘下のジェネンテックとは2023年に、前払い4,000万ドル(約62億円)、マイルストーンを含め最大10億ドル(約1,550億円)規模のペプチド-放射性核種複合体の契約を結んだ。ジョンソン・エンド・ジョンソンとは2017年からの契約が続き、2026年1月には炎症疾患領域で候補化合物の選定というマイルストーンを達成した。2026年8月にはMSDとの契約で免疫をPETで画像化する化合物が第I相に入り、同月中にノバルティス側のプログラムでも第I相開始によるマイルストーンを受領している。国内では旭化成との2016年からの共同研究から生まれたAK1940が、2026年4月19日に自己免疫疾患を対象とする国内第I相を開始した。
パイプラインの伸び方は急だ。臨床段階のプログラムは2024年末で7件、2025年末で13件、2026年上期だけで6件増えて19件になった。会社は2026年末に19〜25件を見込んでいる。
ペプチドリームの課題 — 一時金が来た年は黒字、来ない年は赤字
ところが、この会社の損益計算書は技術の進歩とまったく違う顔をしている。
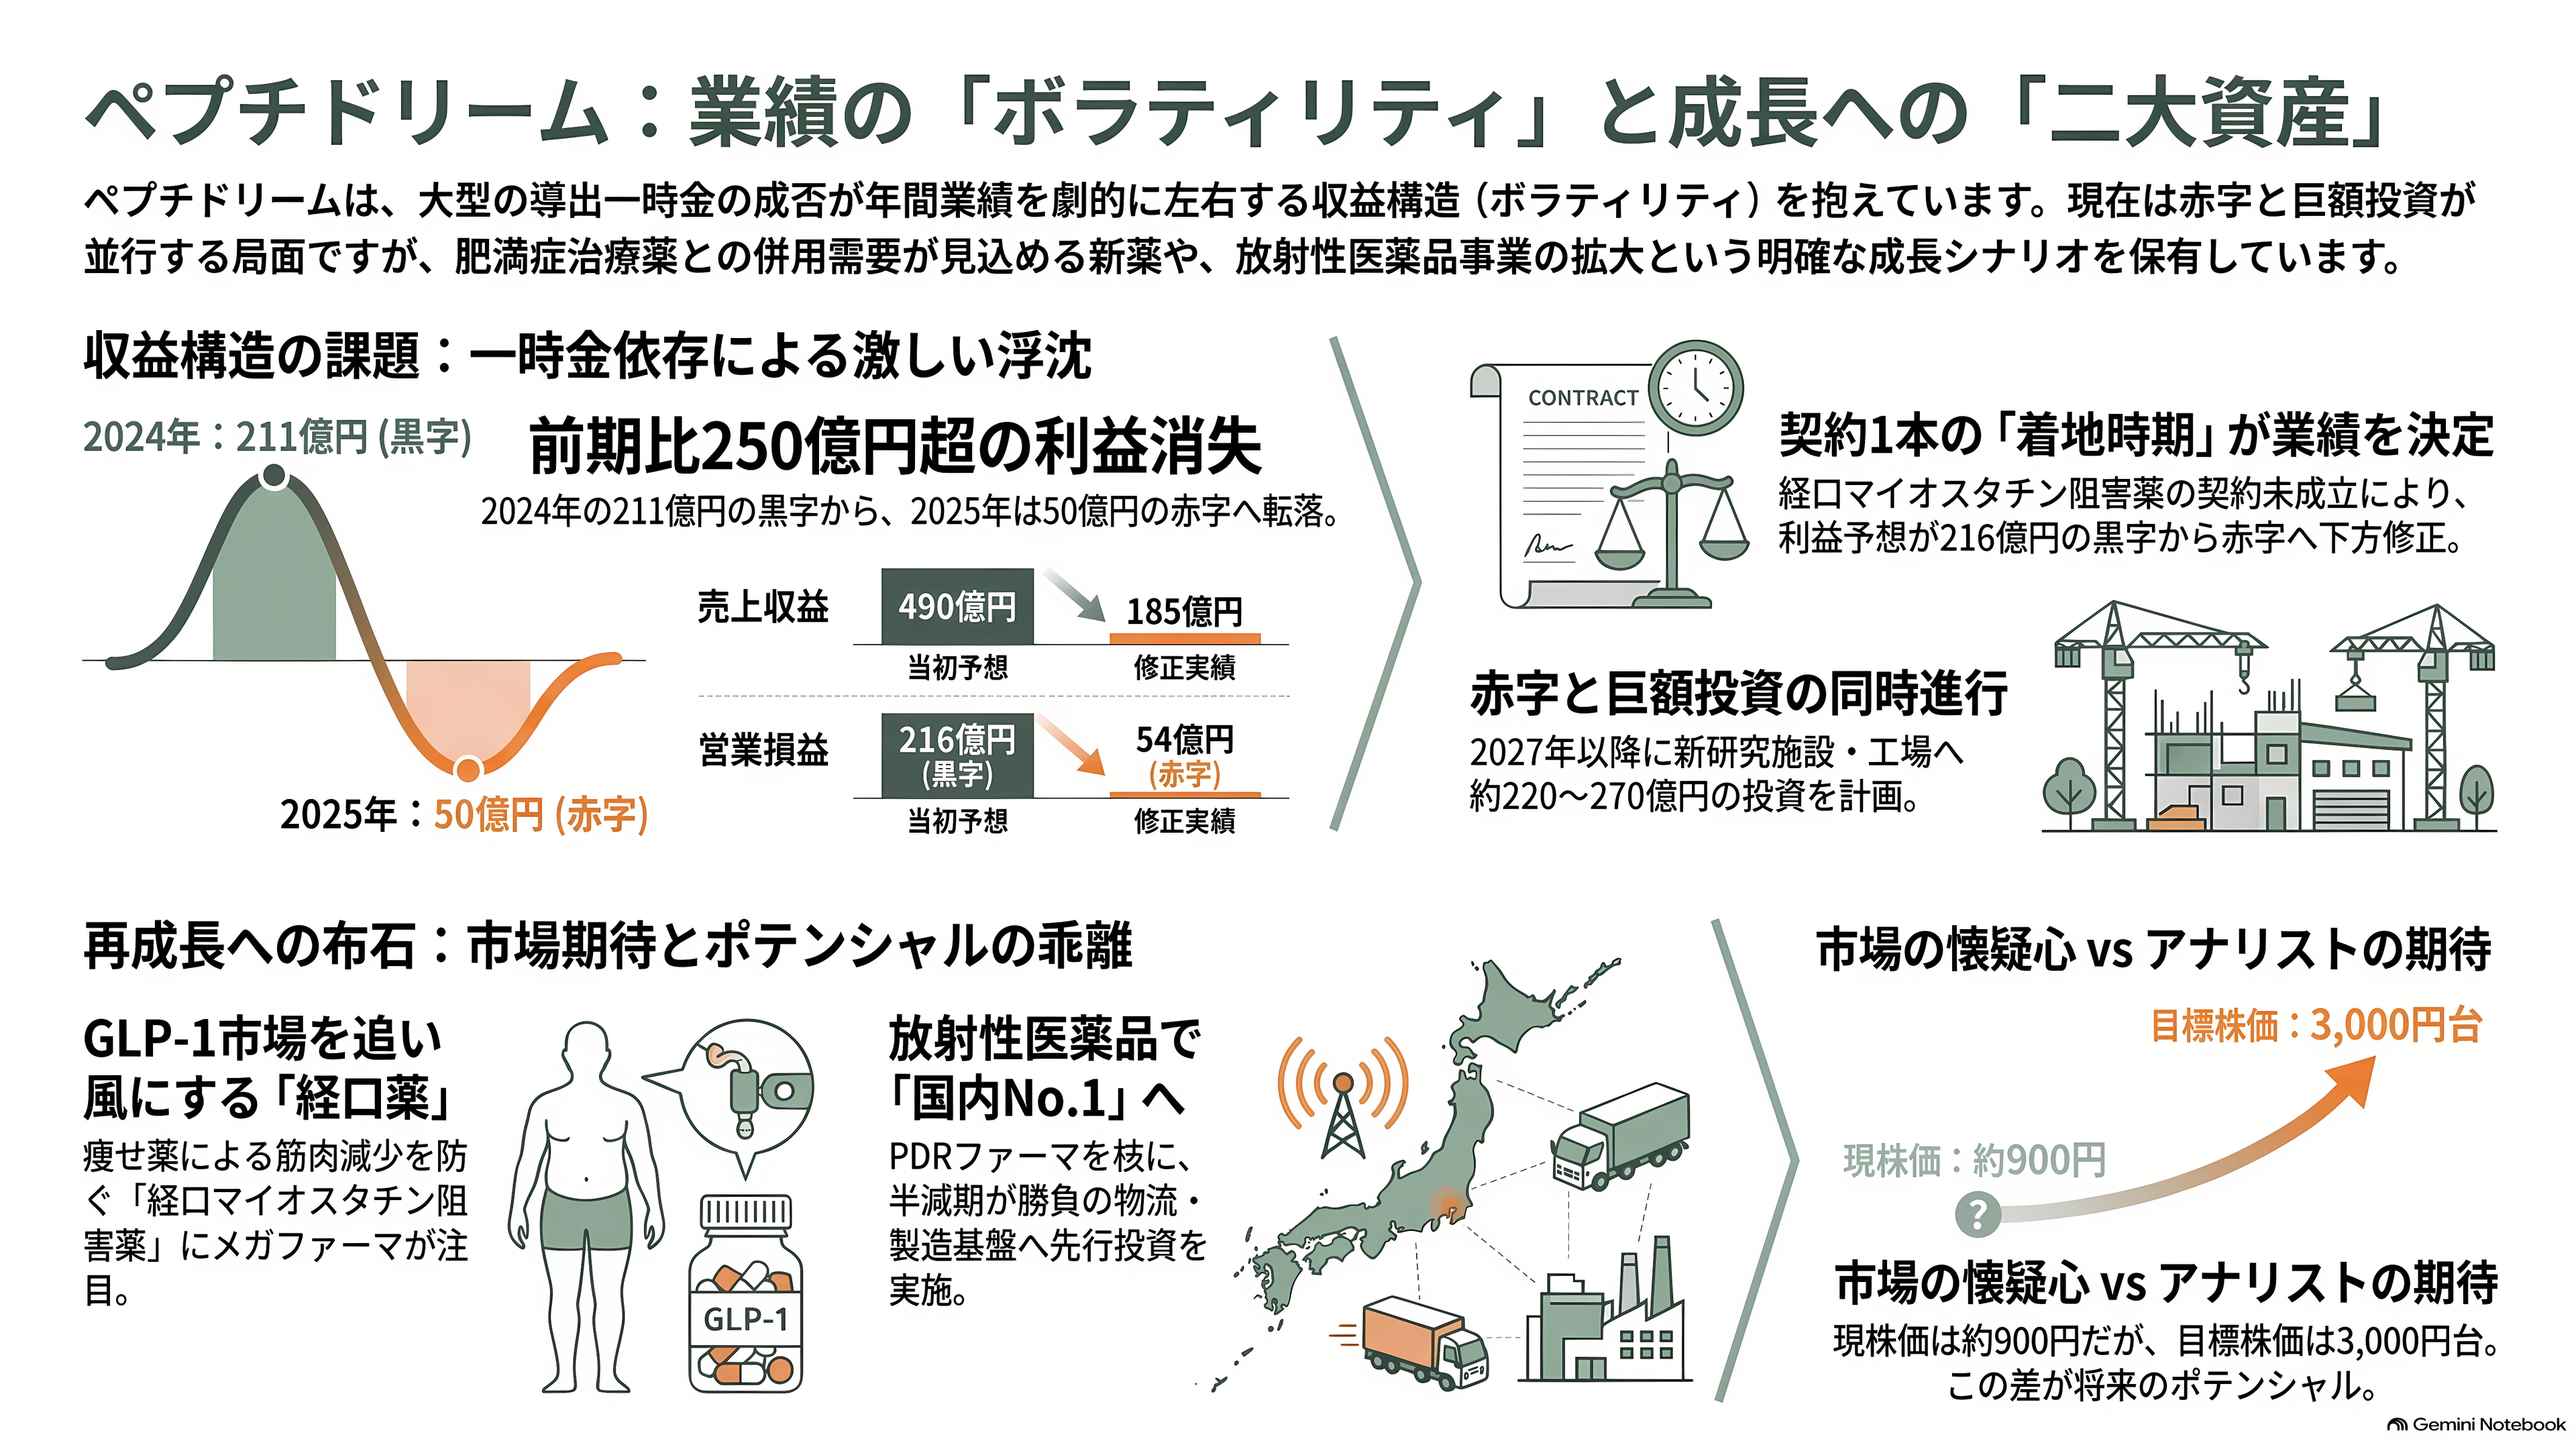
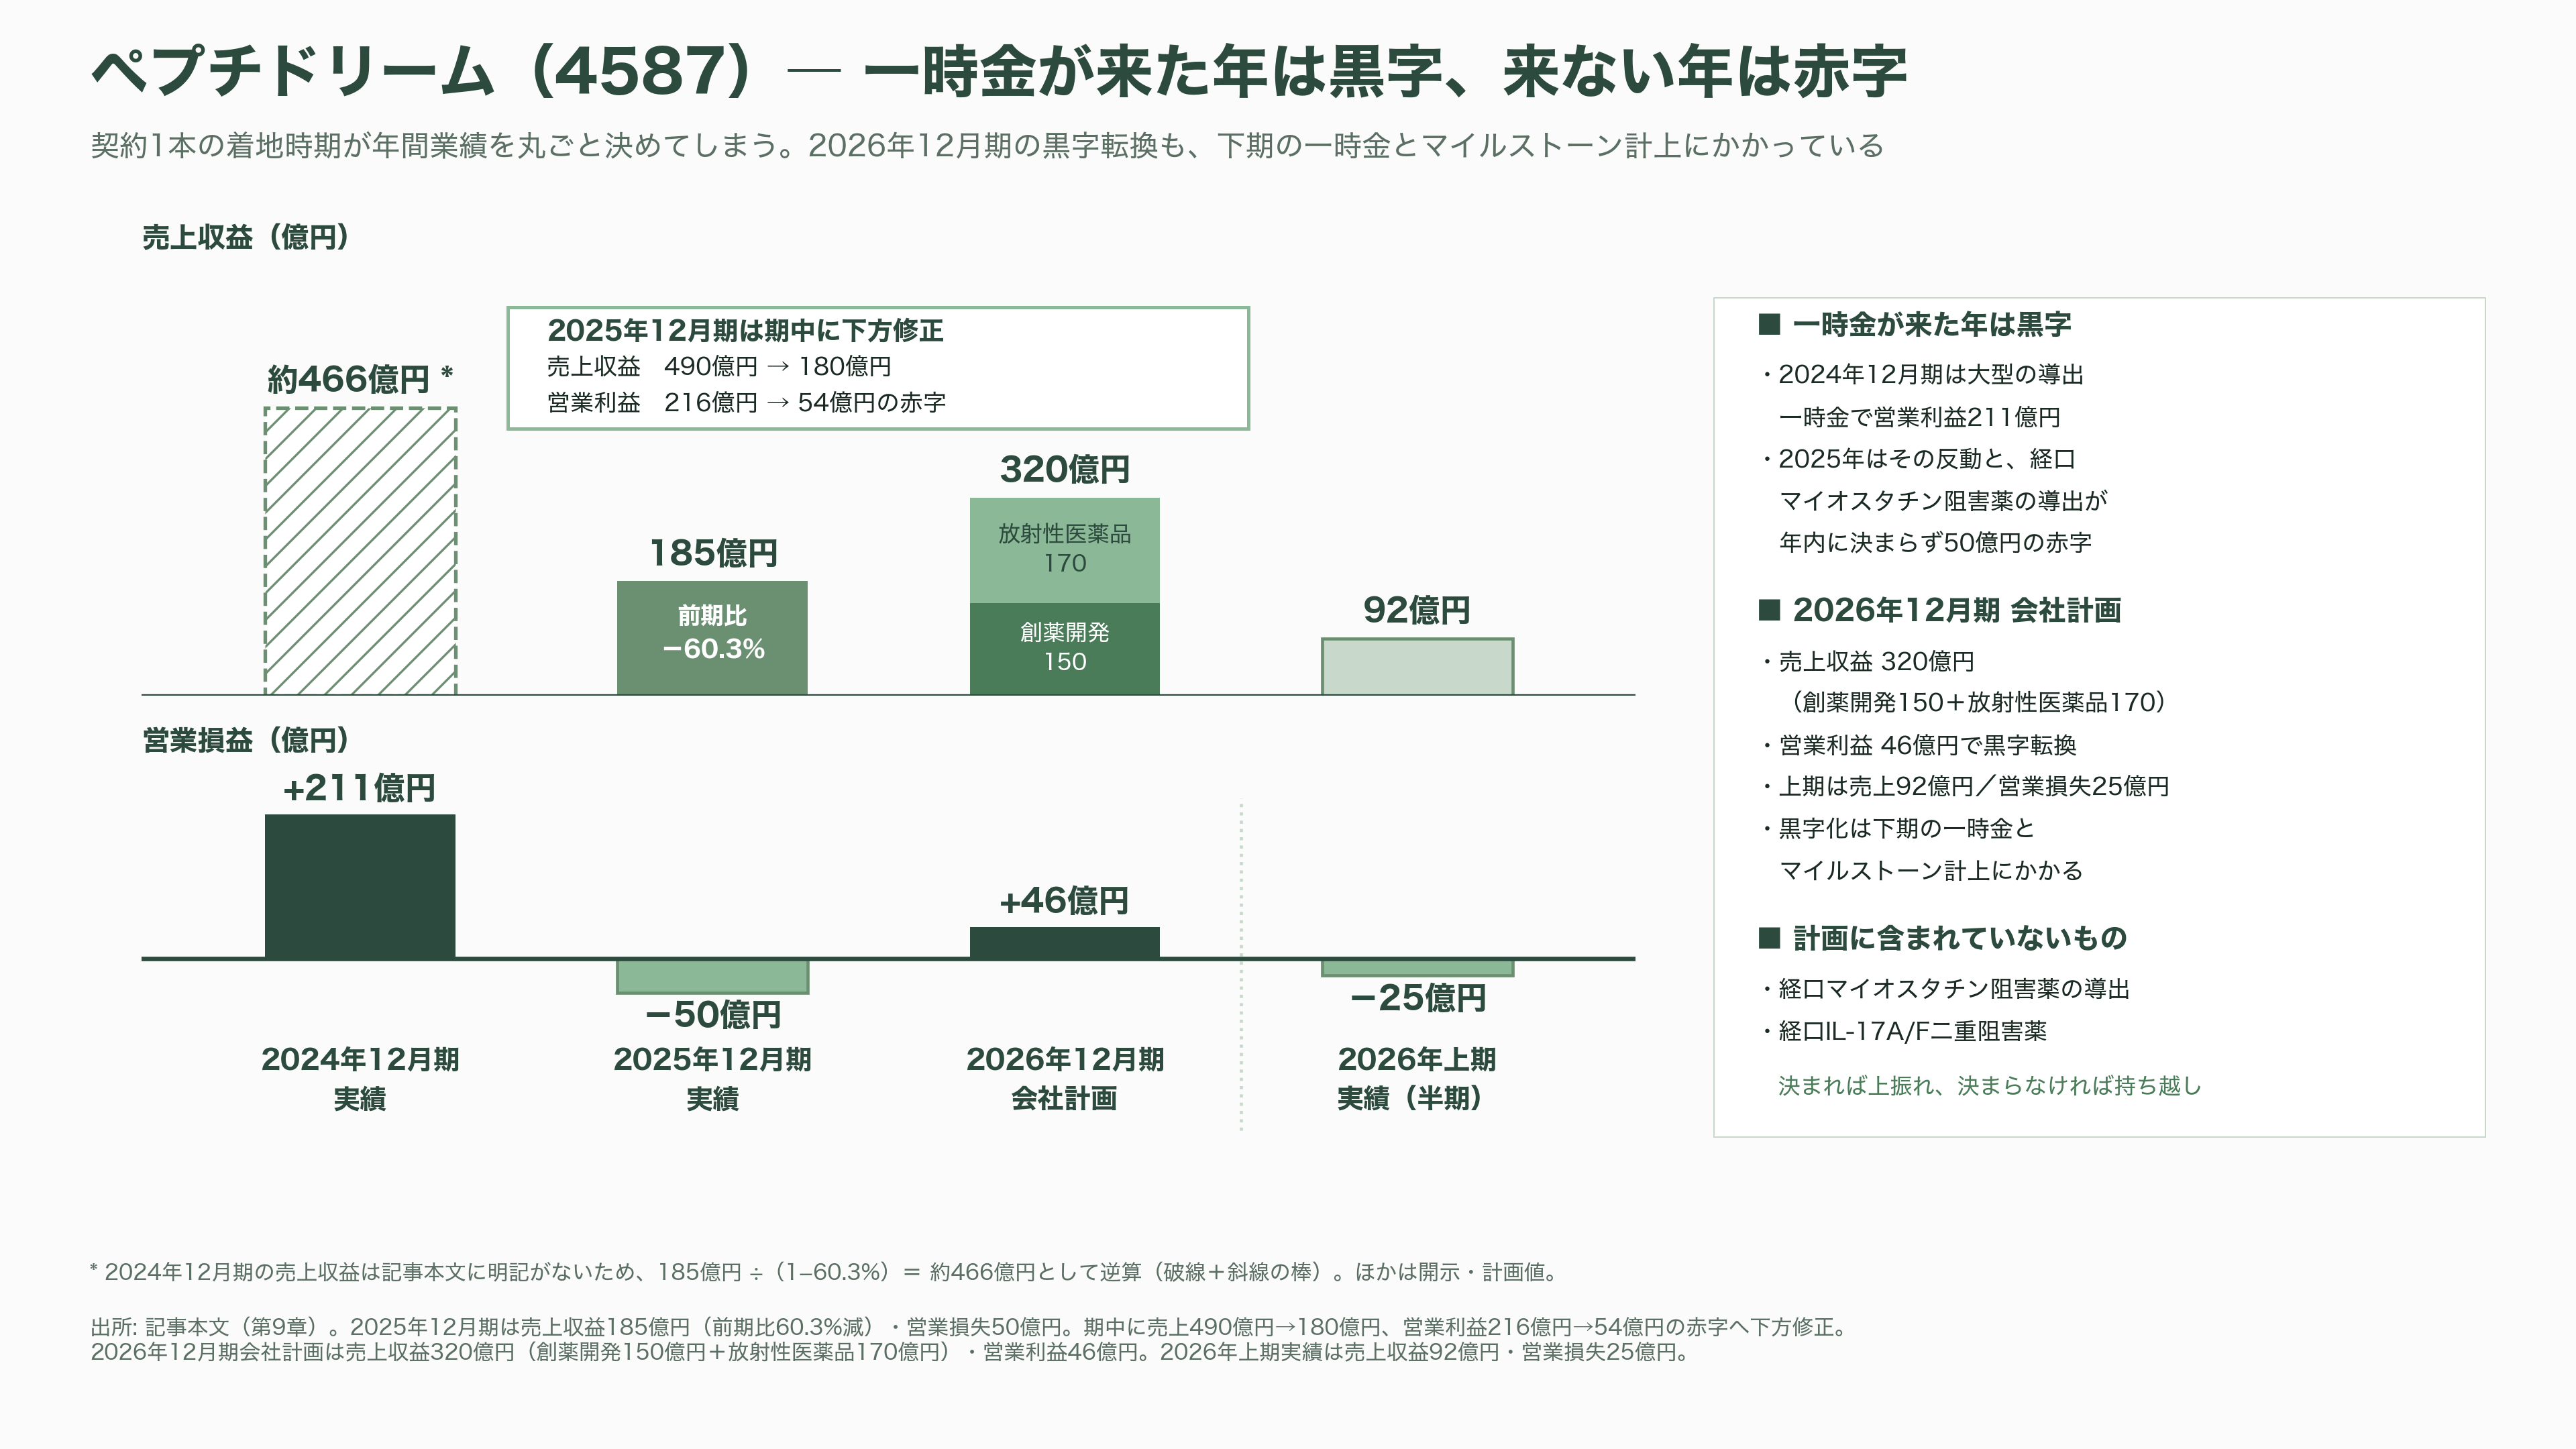
2025年12月期の売上収益は185億円で前期比60.3%減、営業損益は50億円の赤字に転落した。前期は211億円の営業黒字だったから、1年で250億円以上ひっくり返ったことになる。原因は明快で、前期に計上した大型の導出一時金の反動、そして2025年中に決めるつもりだった経口マイオスタチン阻害薬の導出契約が年内に成立しなかったことだ。同社は期中に売上予想を490億円から180億円へ、営業利益216億円を54億円の赤字へと下方修正している。契約1本の着地時期が、年間業績を丸ごと決めてしまう。
2026年12月期の会社計画は、売上収益320億円、営業利益46億円の黒字転換である。内訳は創薬開発事業150億円、放射性医薬品事業170億円。ただし上期の実績は売上収益92億円、営業損失25億円で、黒字化は下期に予定する一時金とマイルストーンの計上にかかっている。しかもこの計画には、自社プログラムの導出一時金は含まれていない。
その「含まれていない」ものの筆頭が、経口マイオスタチン阻害薬だ。マイオスタチンは筋肉の成長を抑えるタンパク質で、これを止めれば筋肉が減りにくくなる。GLP-1系の痩せ薬が普及するにつれ、体重と一緒に筋肉まで落ちる問題が前面に出てきたため、併用需要が一気に膨らんだ領域である。同社は経口製剤を持つのは自社のみと認識しており、複数のメガファーマと交渉を続けている。決まれば一時金が業績を押し上げ、決まらなければもう1年ずれる。経口のIL-17A/F二重阻害薬も同じ性格の「プラスアルファ」案件として控えている。
もう一つの軸が放射性医薬品だ。同社は2022年3月、富士フイルム富山化学の放射性医薬品事業を承継した会社を買収し、PDRファーマとした。買収額は当初305億円だったが、ルタテラの国内販売権がノバルティス側に戻ったことに伴い221億円へ減額されている。診断薬と治療薬を国内で販売する事業基盤に、自社のペプチド設計力を接ぎ木して「国内ナンバーワンの放射性医薬品企業」を目指す構図だ。前立腺がん向けの177Lu-PSMA-I&Tは2026年2月に国内の登録試験で最初の患者が組み入れられ、診断用の64Cu-PSMA-I&Tは6月に投与が完了した。悪性脳腫瘍向けの64Cu-ATSMは第III相にある。市場の追い風も強く、ノバルティスの放射性リガンド療法プルビクトは2026年第2四半期だけで6億5,100万ドル(約1,009億円)を売り、43%伸びた。
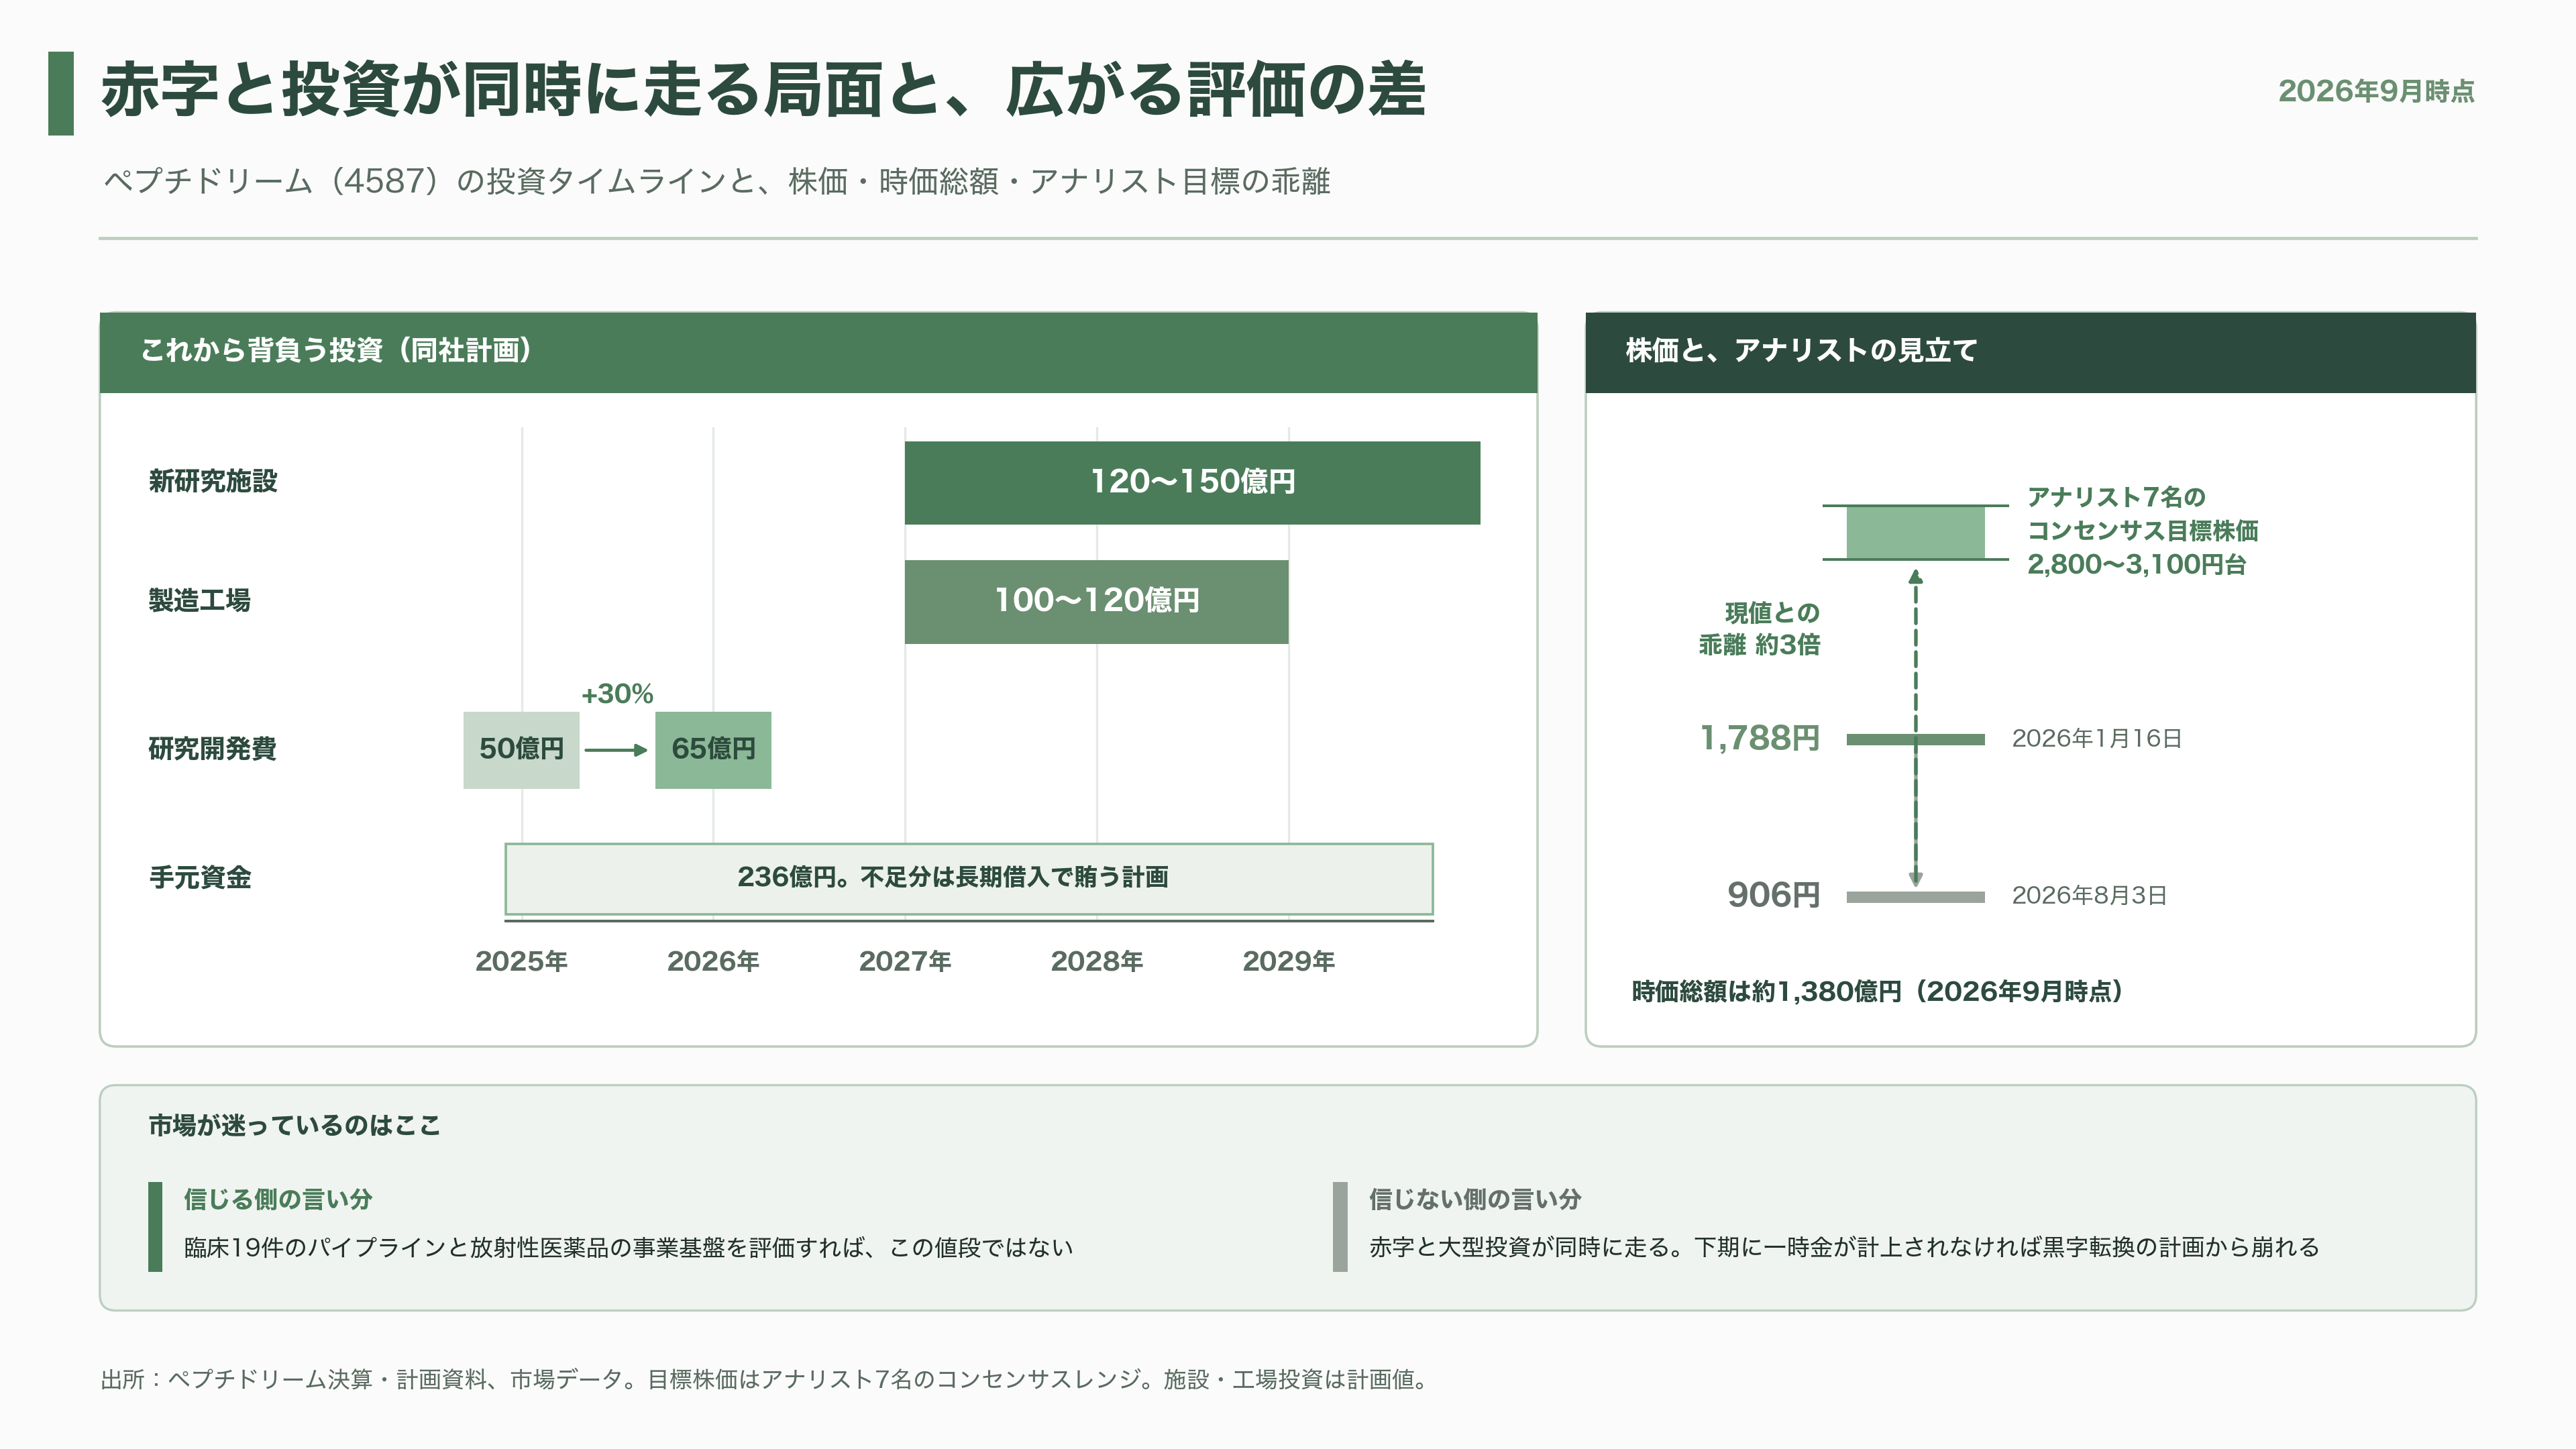
ただし、この事業は工場と規制と物流の世界でもある。放射性同位元素は半減期があるため在庫が効かず、作って運んで打つまでの時間が勝負になる。同社は2027年から2029年にかけて新研究施設に120〜150億円、2027年から2028年にかけて製造工場に100〜120億円を投じる計画を示しており、長期借入で賄うとしている。研究開発費も2025年の50億円から2026年は65億円へ増やす。手元資金は236億円ある一方で、赤字と投資が同時に走る局面に入った。
市場の評価はこの不安定さを正直に映している。株価は2026年1月16日の1,788円から8月3日の906円まで下げ、9月時点の時価総額はおよそ1,380億円。一方でアナリスト7名のコンセンサス目標株価は2,800円から3,100円台にあり、現値との乖離は極めて大きい。「臨床19件のパイプラインと放射性医薬品の基盤を評価すればこの値段ではない」という見方と、「一時金が入るまでは信じられない」という見方が、そのまま株価と目標株価の差になっている。
同じ中分子で競合しながら、AIの使い方が正反対
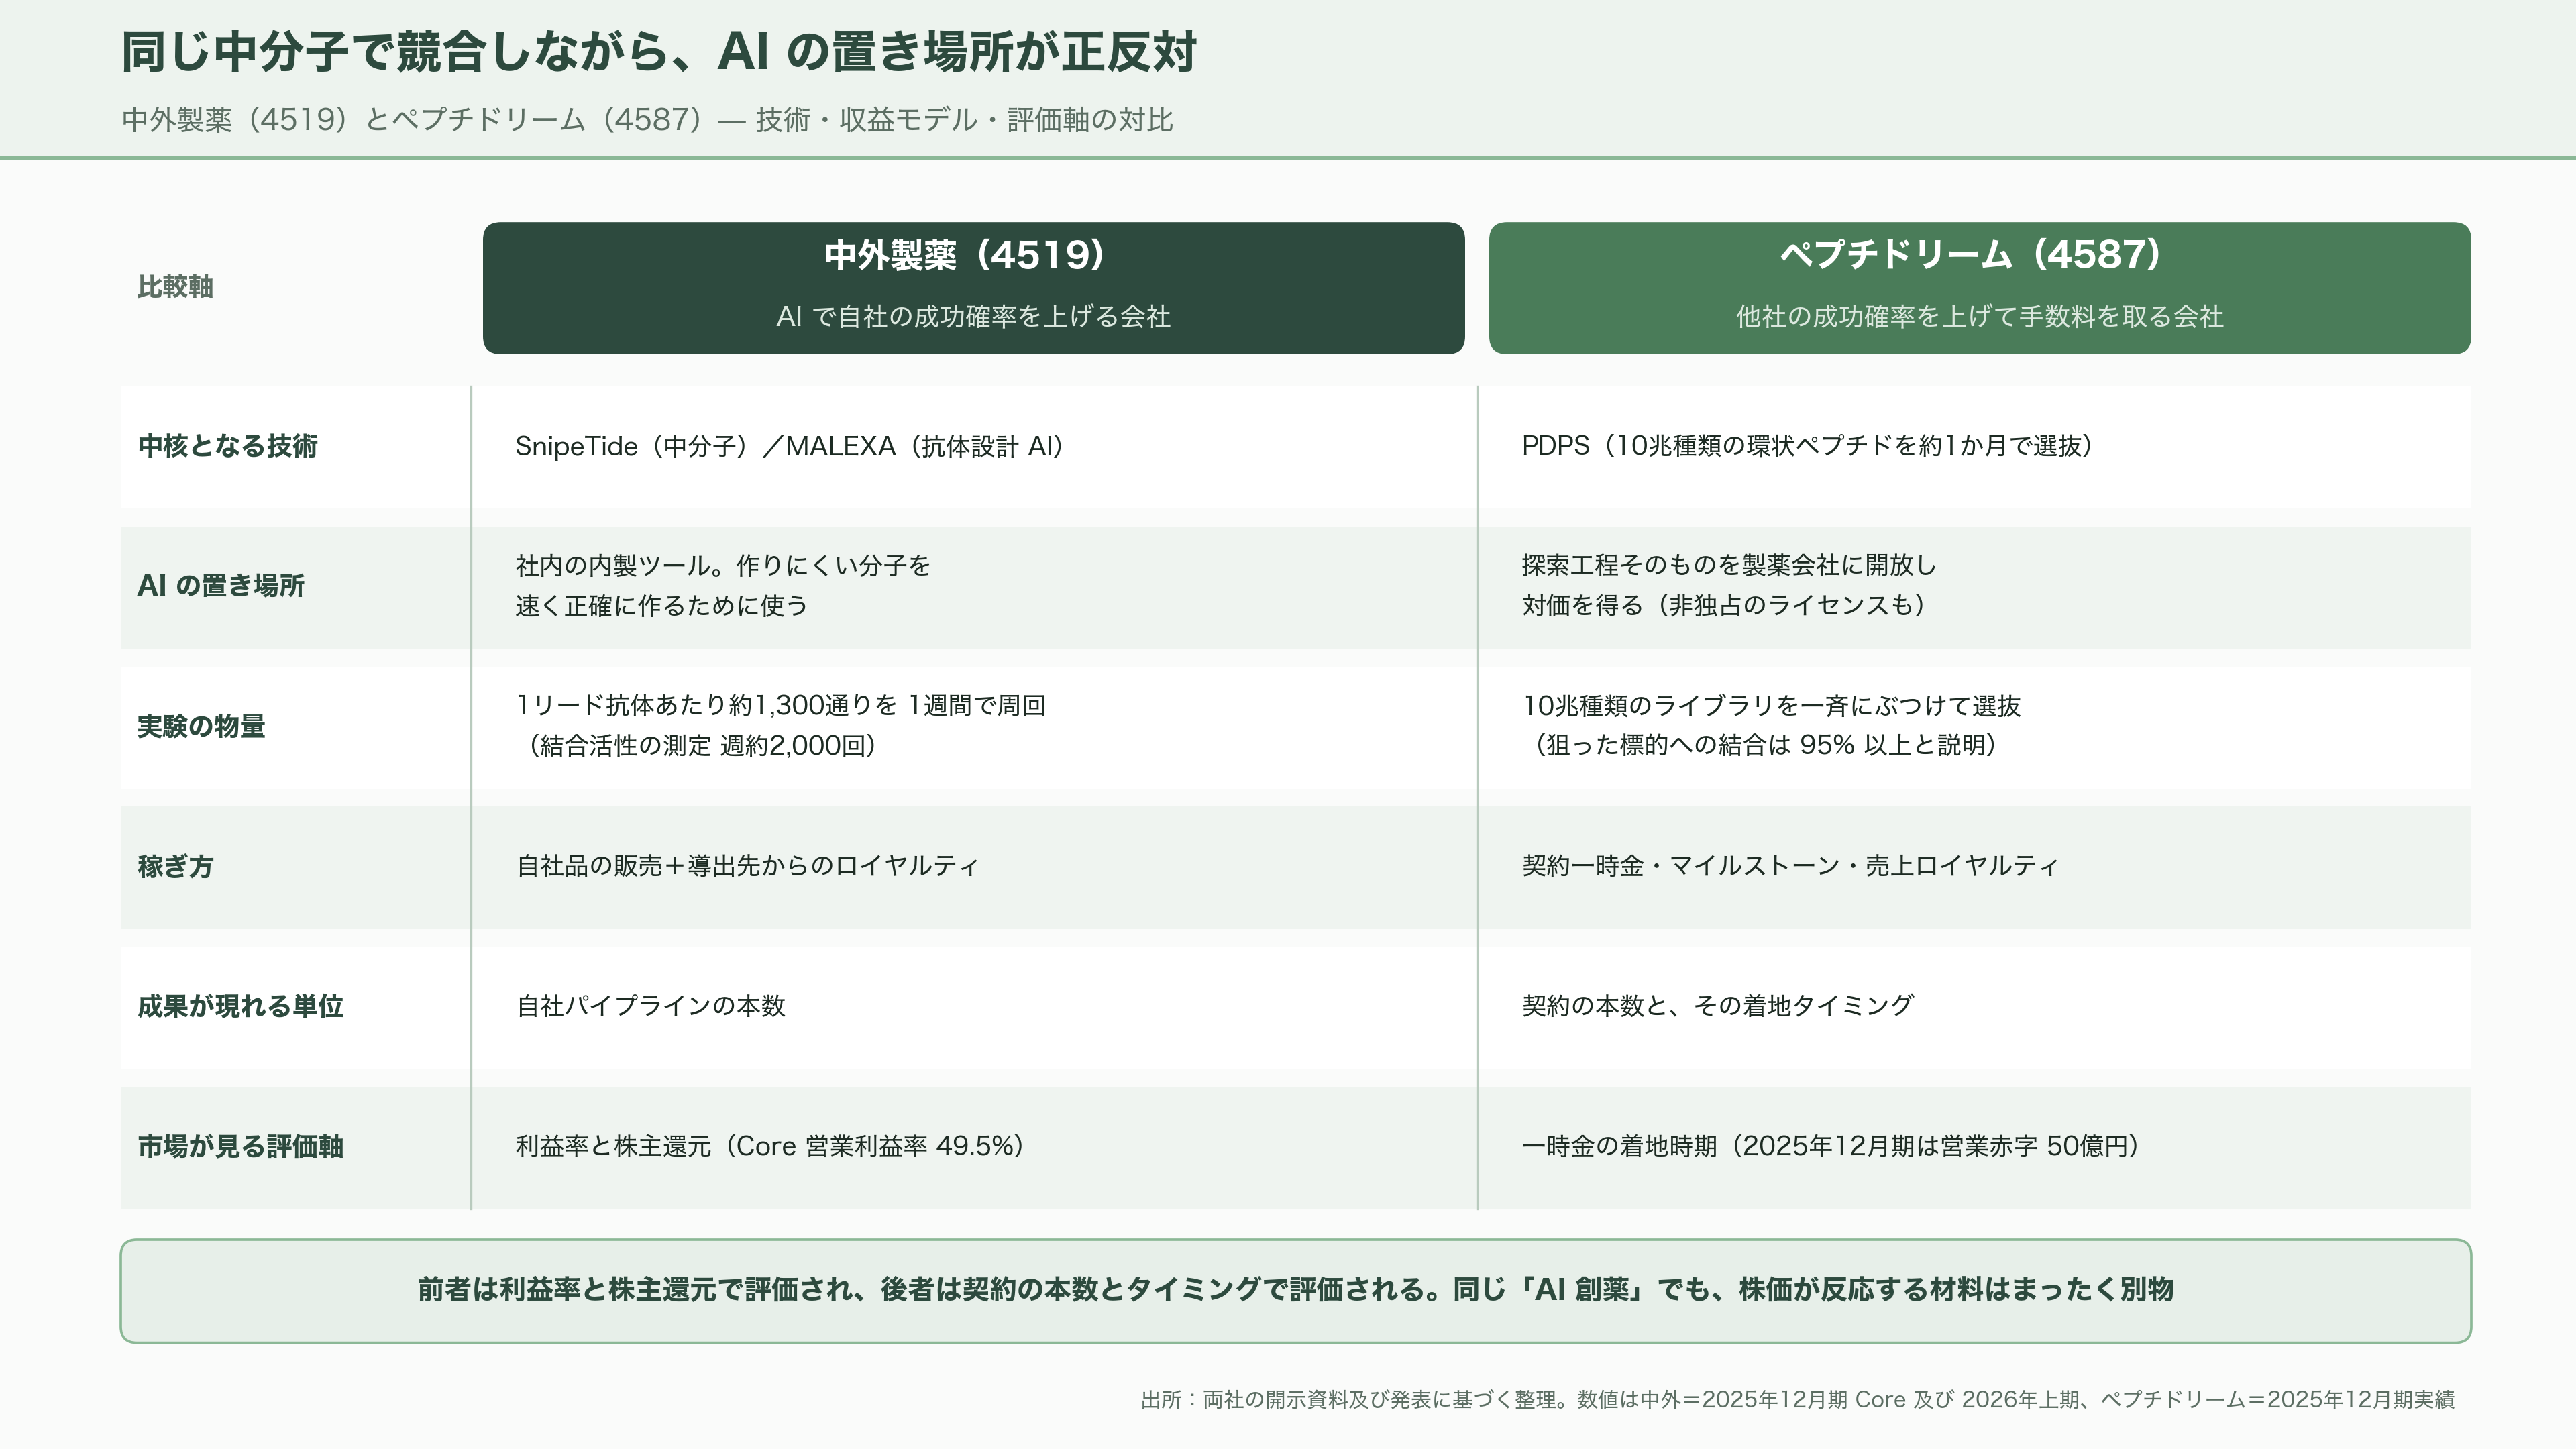
面白いのは、この2社が同じ中分子という土俵で戦っていることだ。中外のSnipeTideも、ペプチドリームのPDPSも、非天然アミノ酸を含む環状ペプチドで、抗体では届かない細胞内の標的を飲み薬で狙う。ペプチドリームが2023年に筋疾患向けのミオスタチン阻害ペプチドを発表した際、比較対象として中外の抗体医薬を上回る筋力回復を掲げたこともある。
しかし、AIの置き場所がまるで違う。
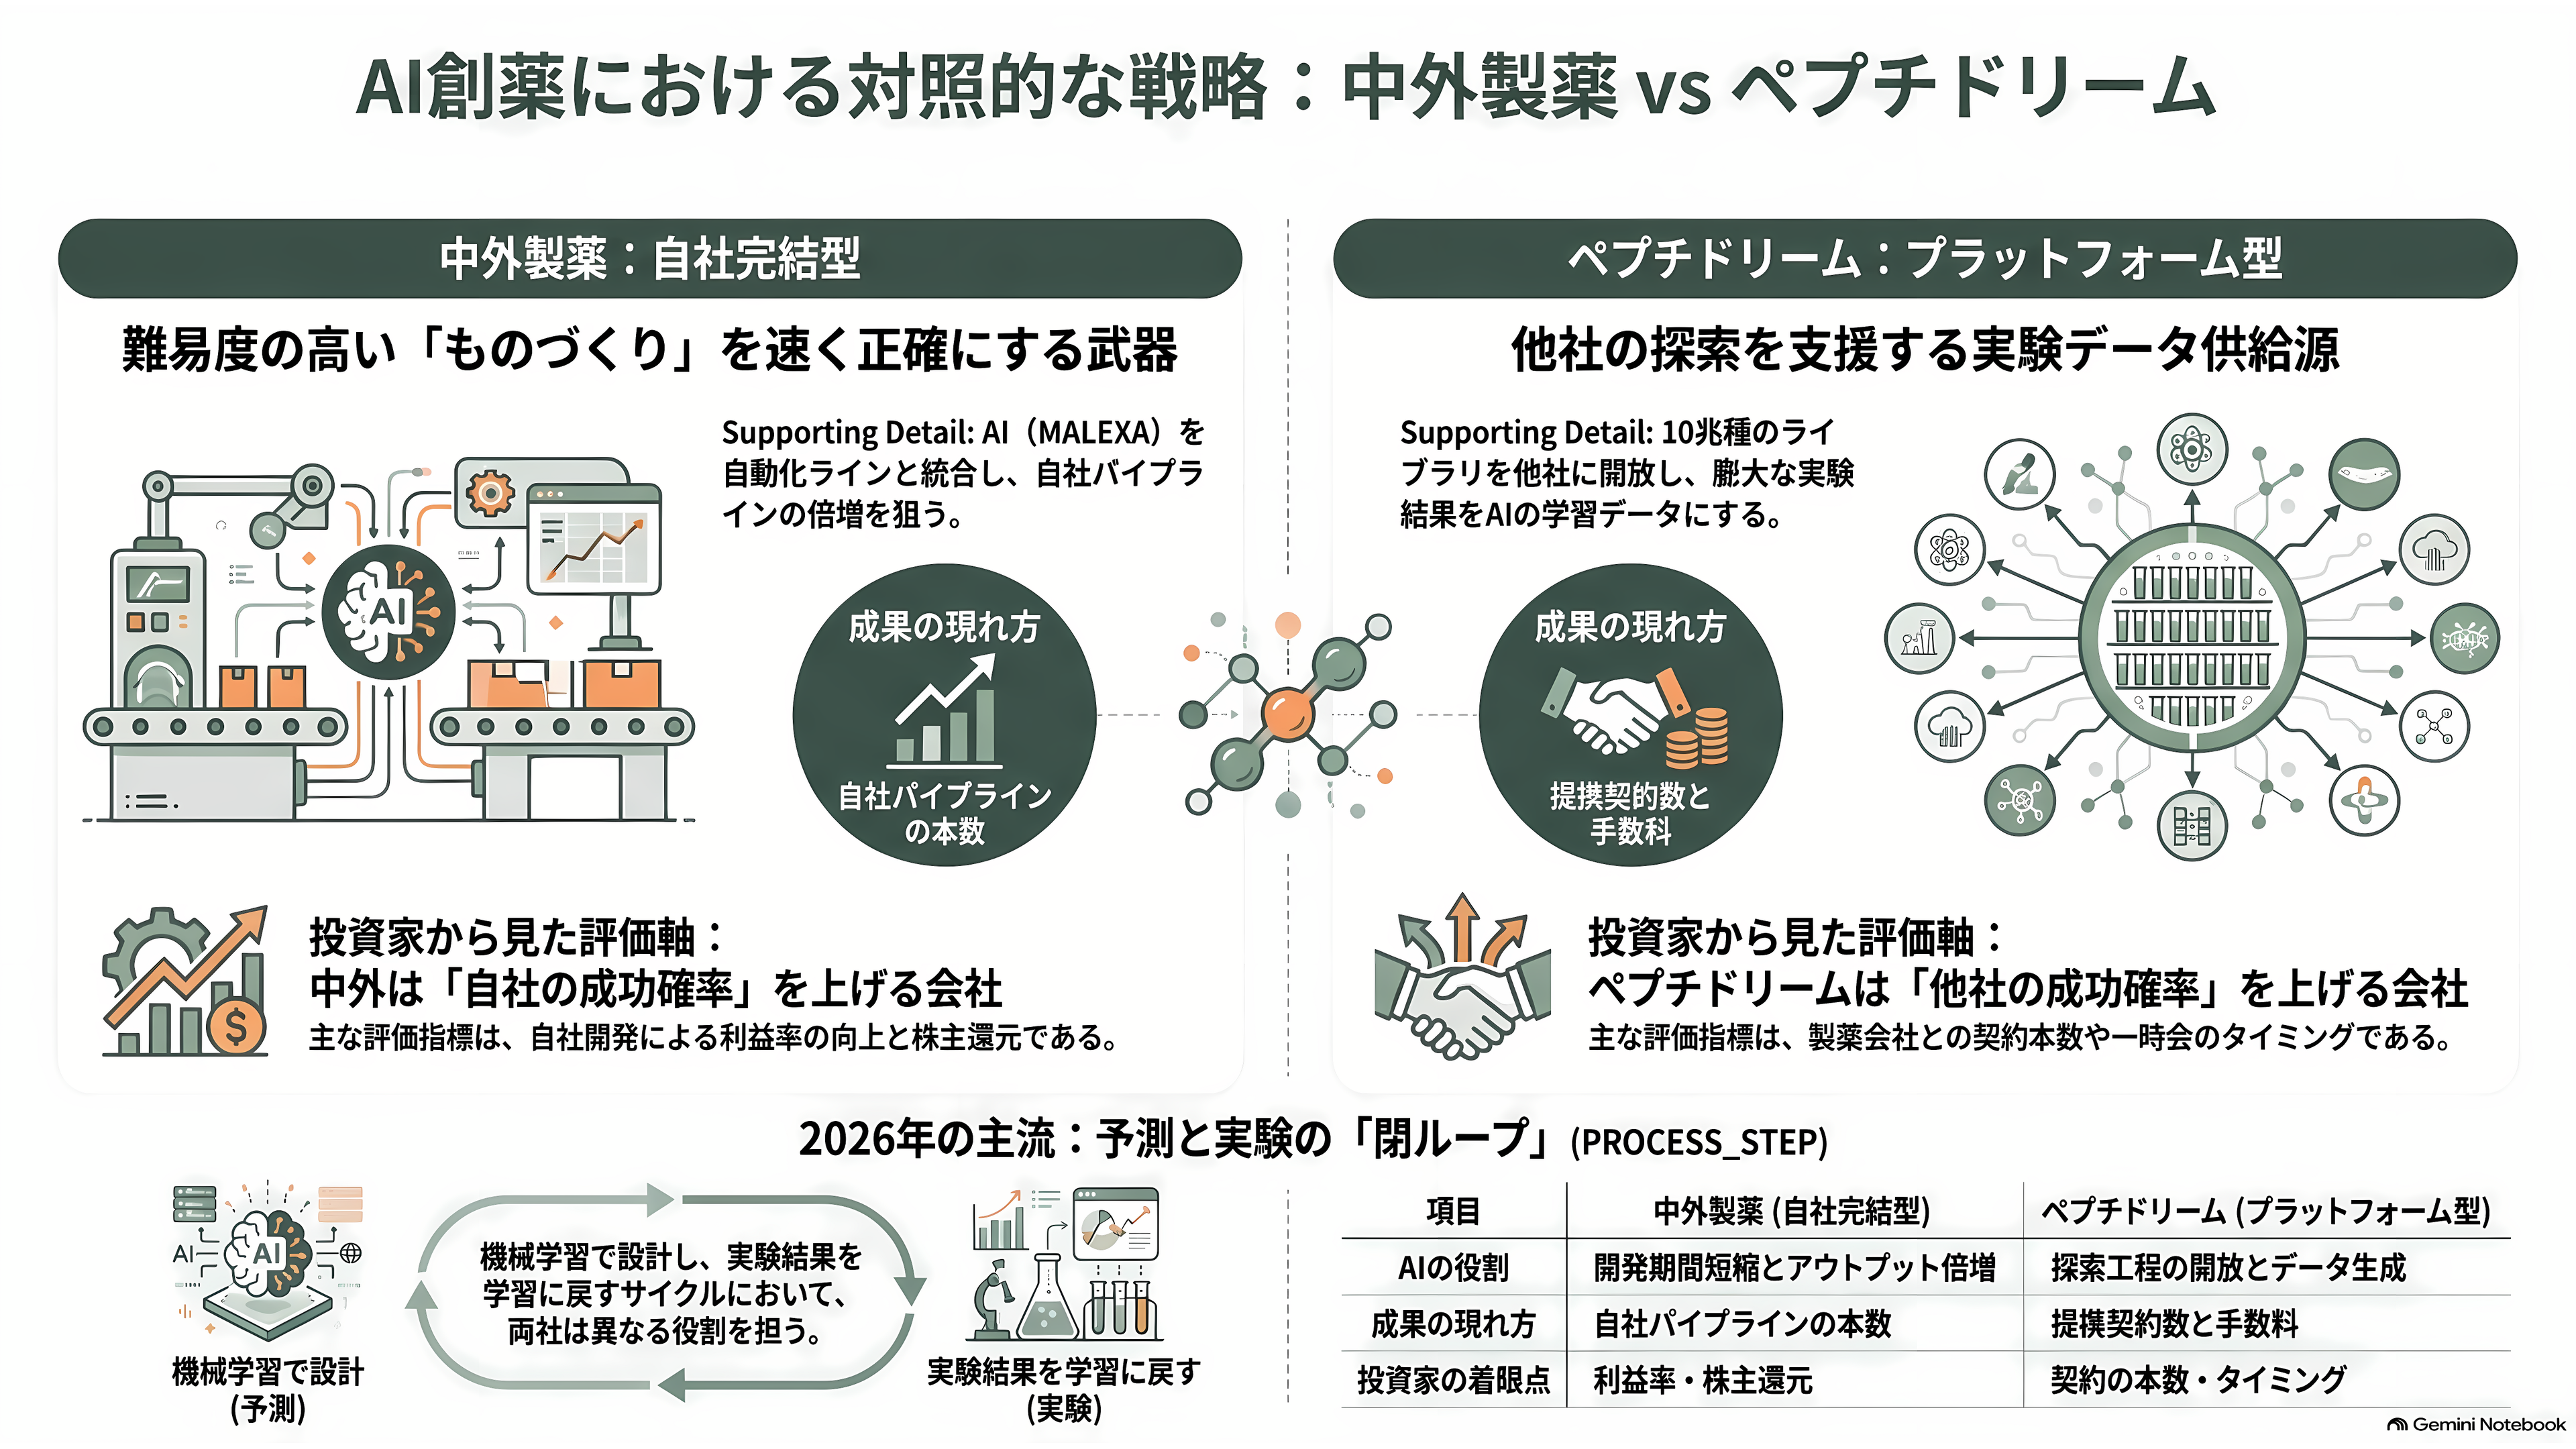
中外は、自社の抗体と中分子という「作りにくい分子」を作り切ることを競争力の源泉に置いている。だからAIは、その難しいものづくりを速く正確にするための内製ツールだ。MALEXAは社外に売る商品ではなく、1,300通りを1週間で回す自動化ラインとセットで初めて意味を持つ。狙いは開発期間の短縮とアウトプットの倍増であり、成果は自社パイプラインの本数として現れる。
ペプチドリームは逆に、探索工程そのものを製薬会社に開放することで対価を得る。10兆種類のライブラリを実際に合成し、結合したものだけが生き残るという実験的な淘汰で当たりを選ぶ。これは計算による予測というより、進化の圧縮再生に近い。実験で真の結合データが大量に出るという意味では、AIの学習データを作る側の装置でもある。世界的にも、機械学習で候補を設計し、小さなライブラリを合成し、実験結果を学習データに戻すという閉ループが2026年の主流になりつつあり、ペプチドリームの実験規模はそのループの燃料になりうる。
投資家の目線に翻訳すると、中外は「AIで自社の成功確率を上げる会社」、ペプチドリームは「他社の成功確率を上げて手数料を取る会社」である。前者は利益率と株主還元で評価され、後者は契約の本数とタイミングで評価される。同じAI創薬という言葉でくくられていても、株価が反応する材料はまったく別物だ。
日本全体では、国が基盤を作る側に回った
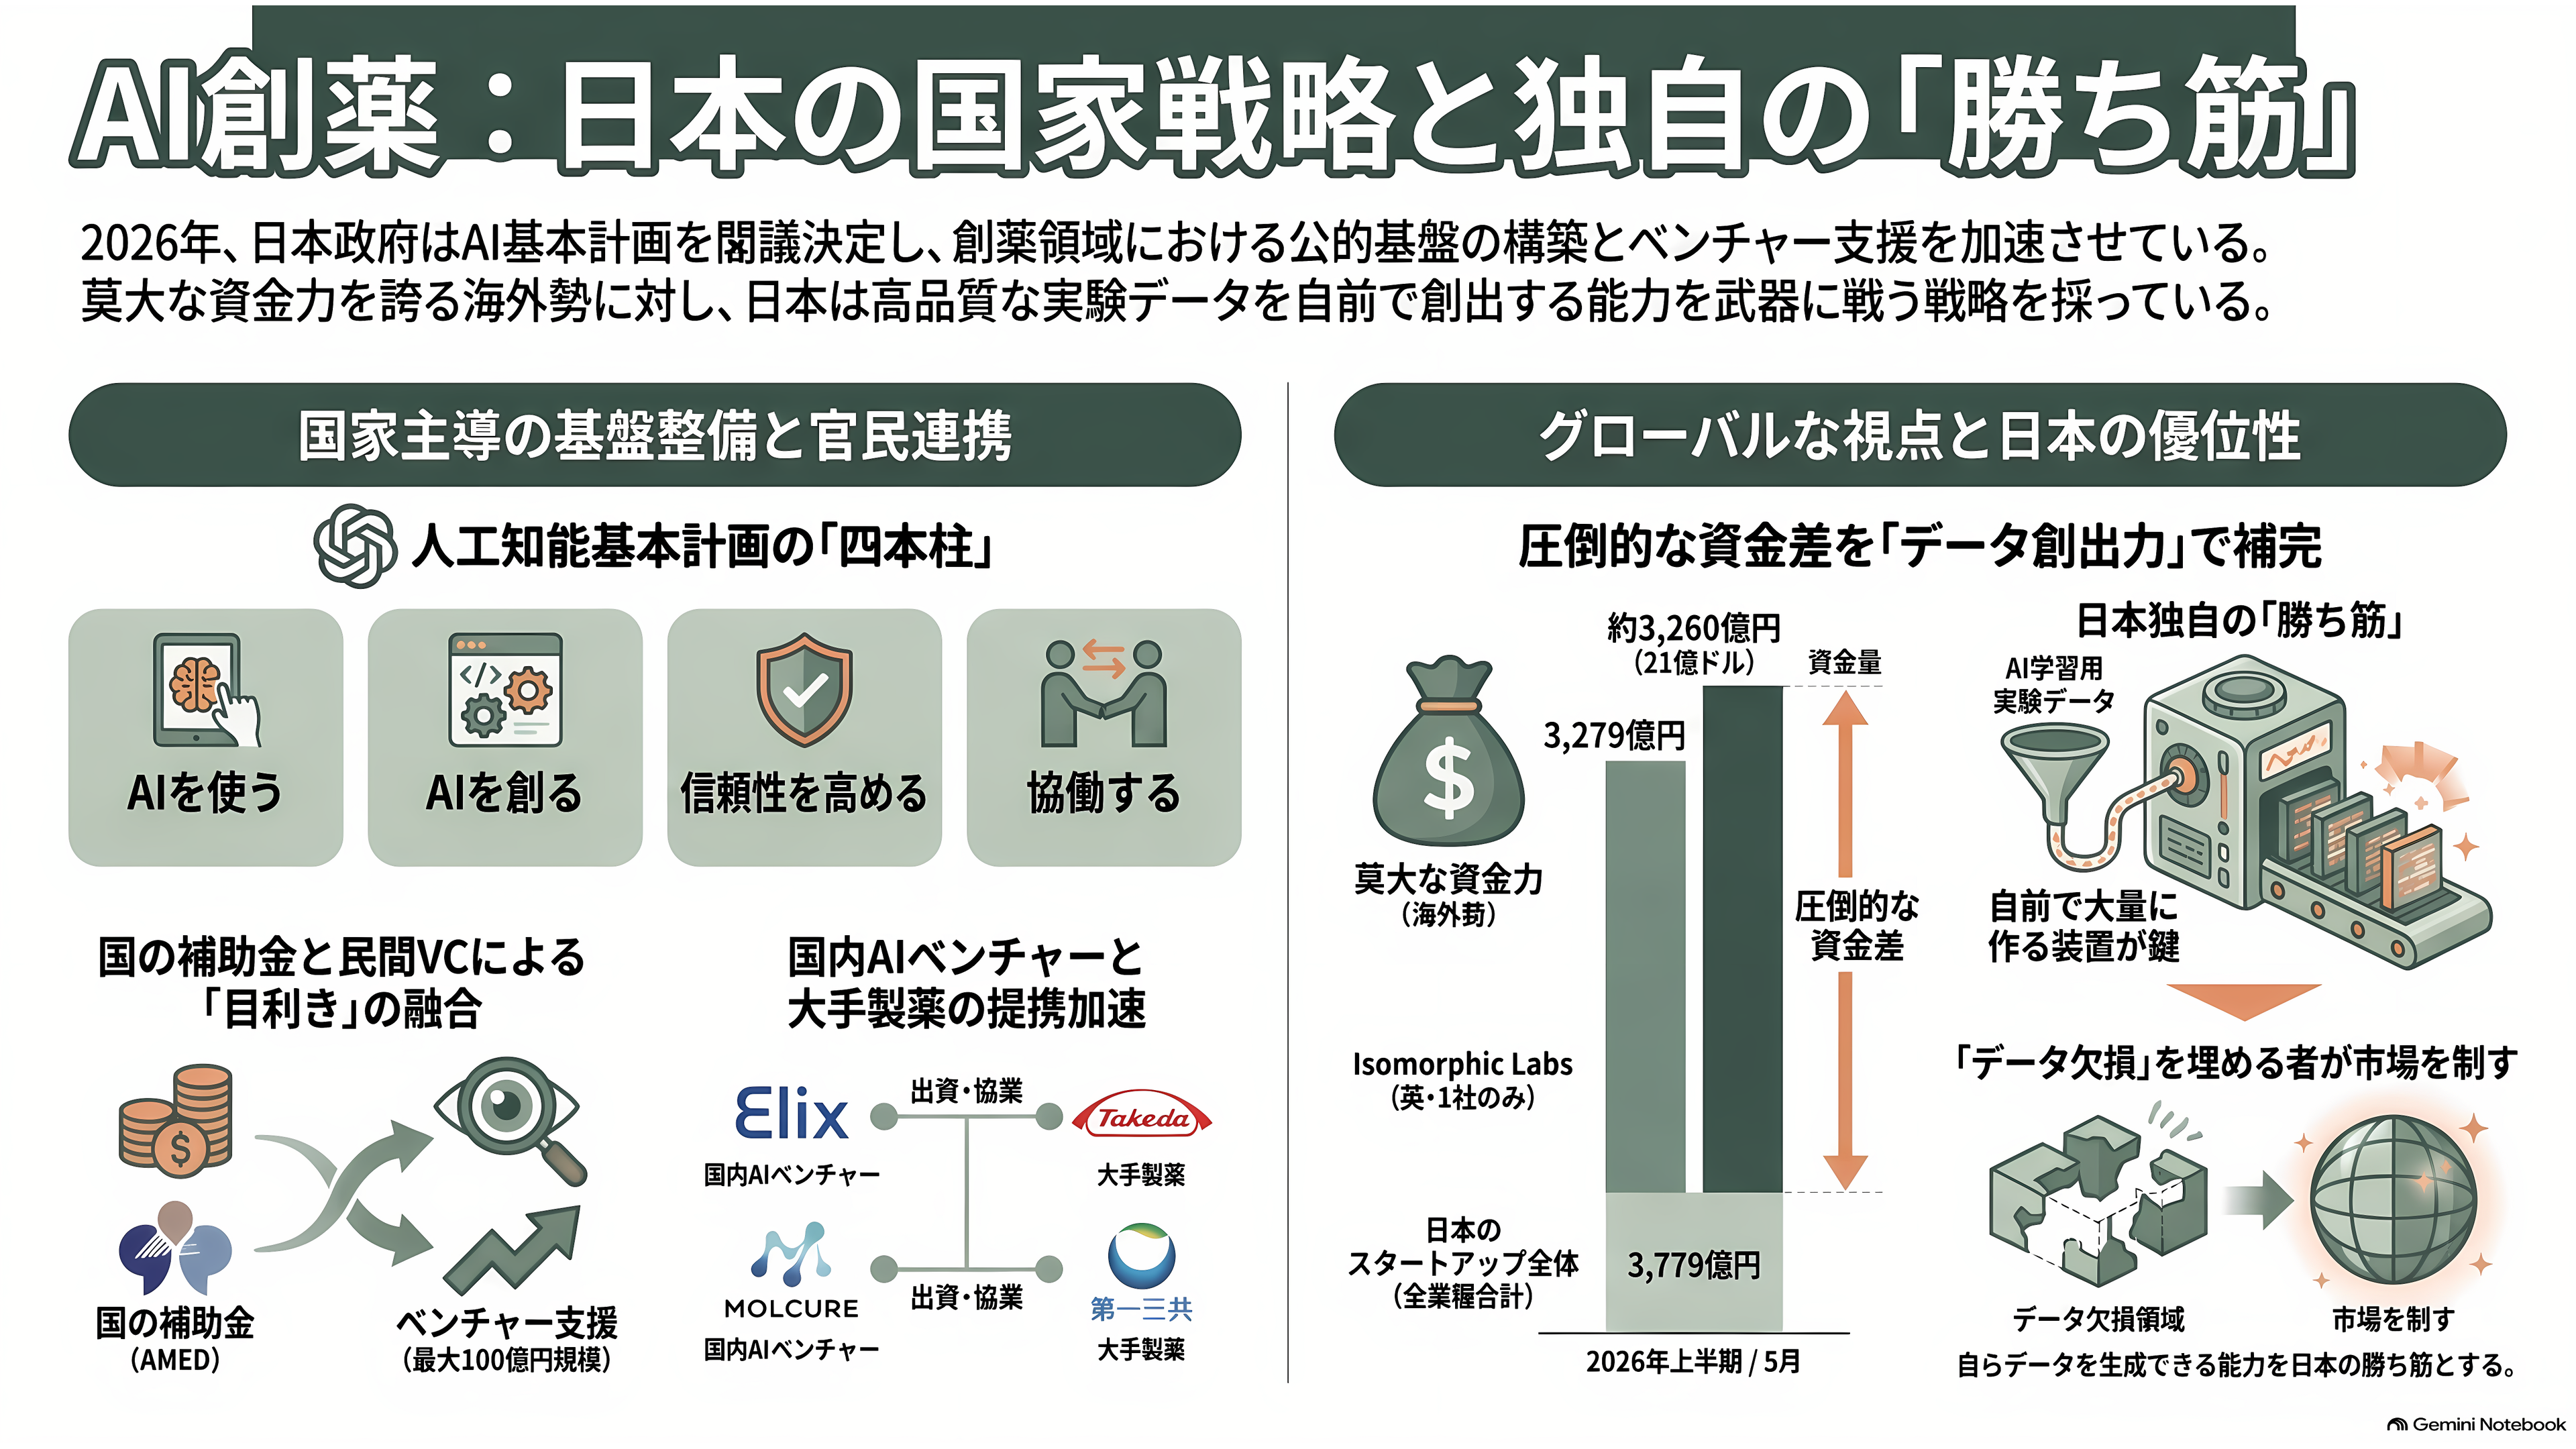
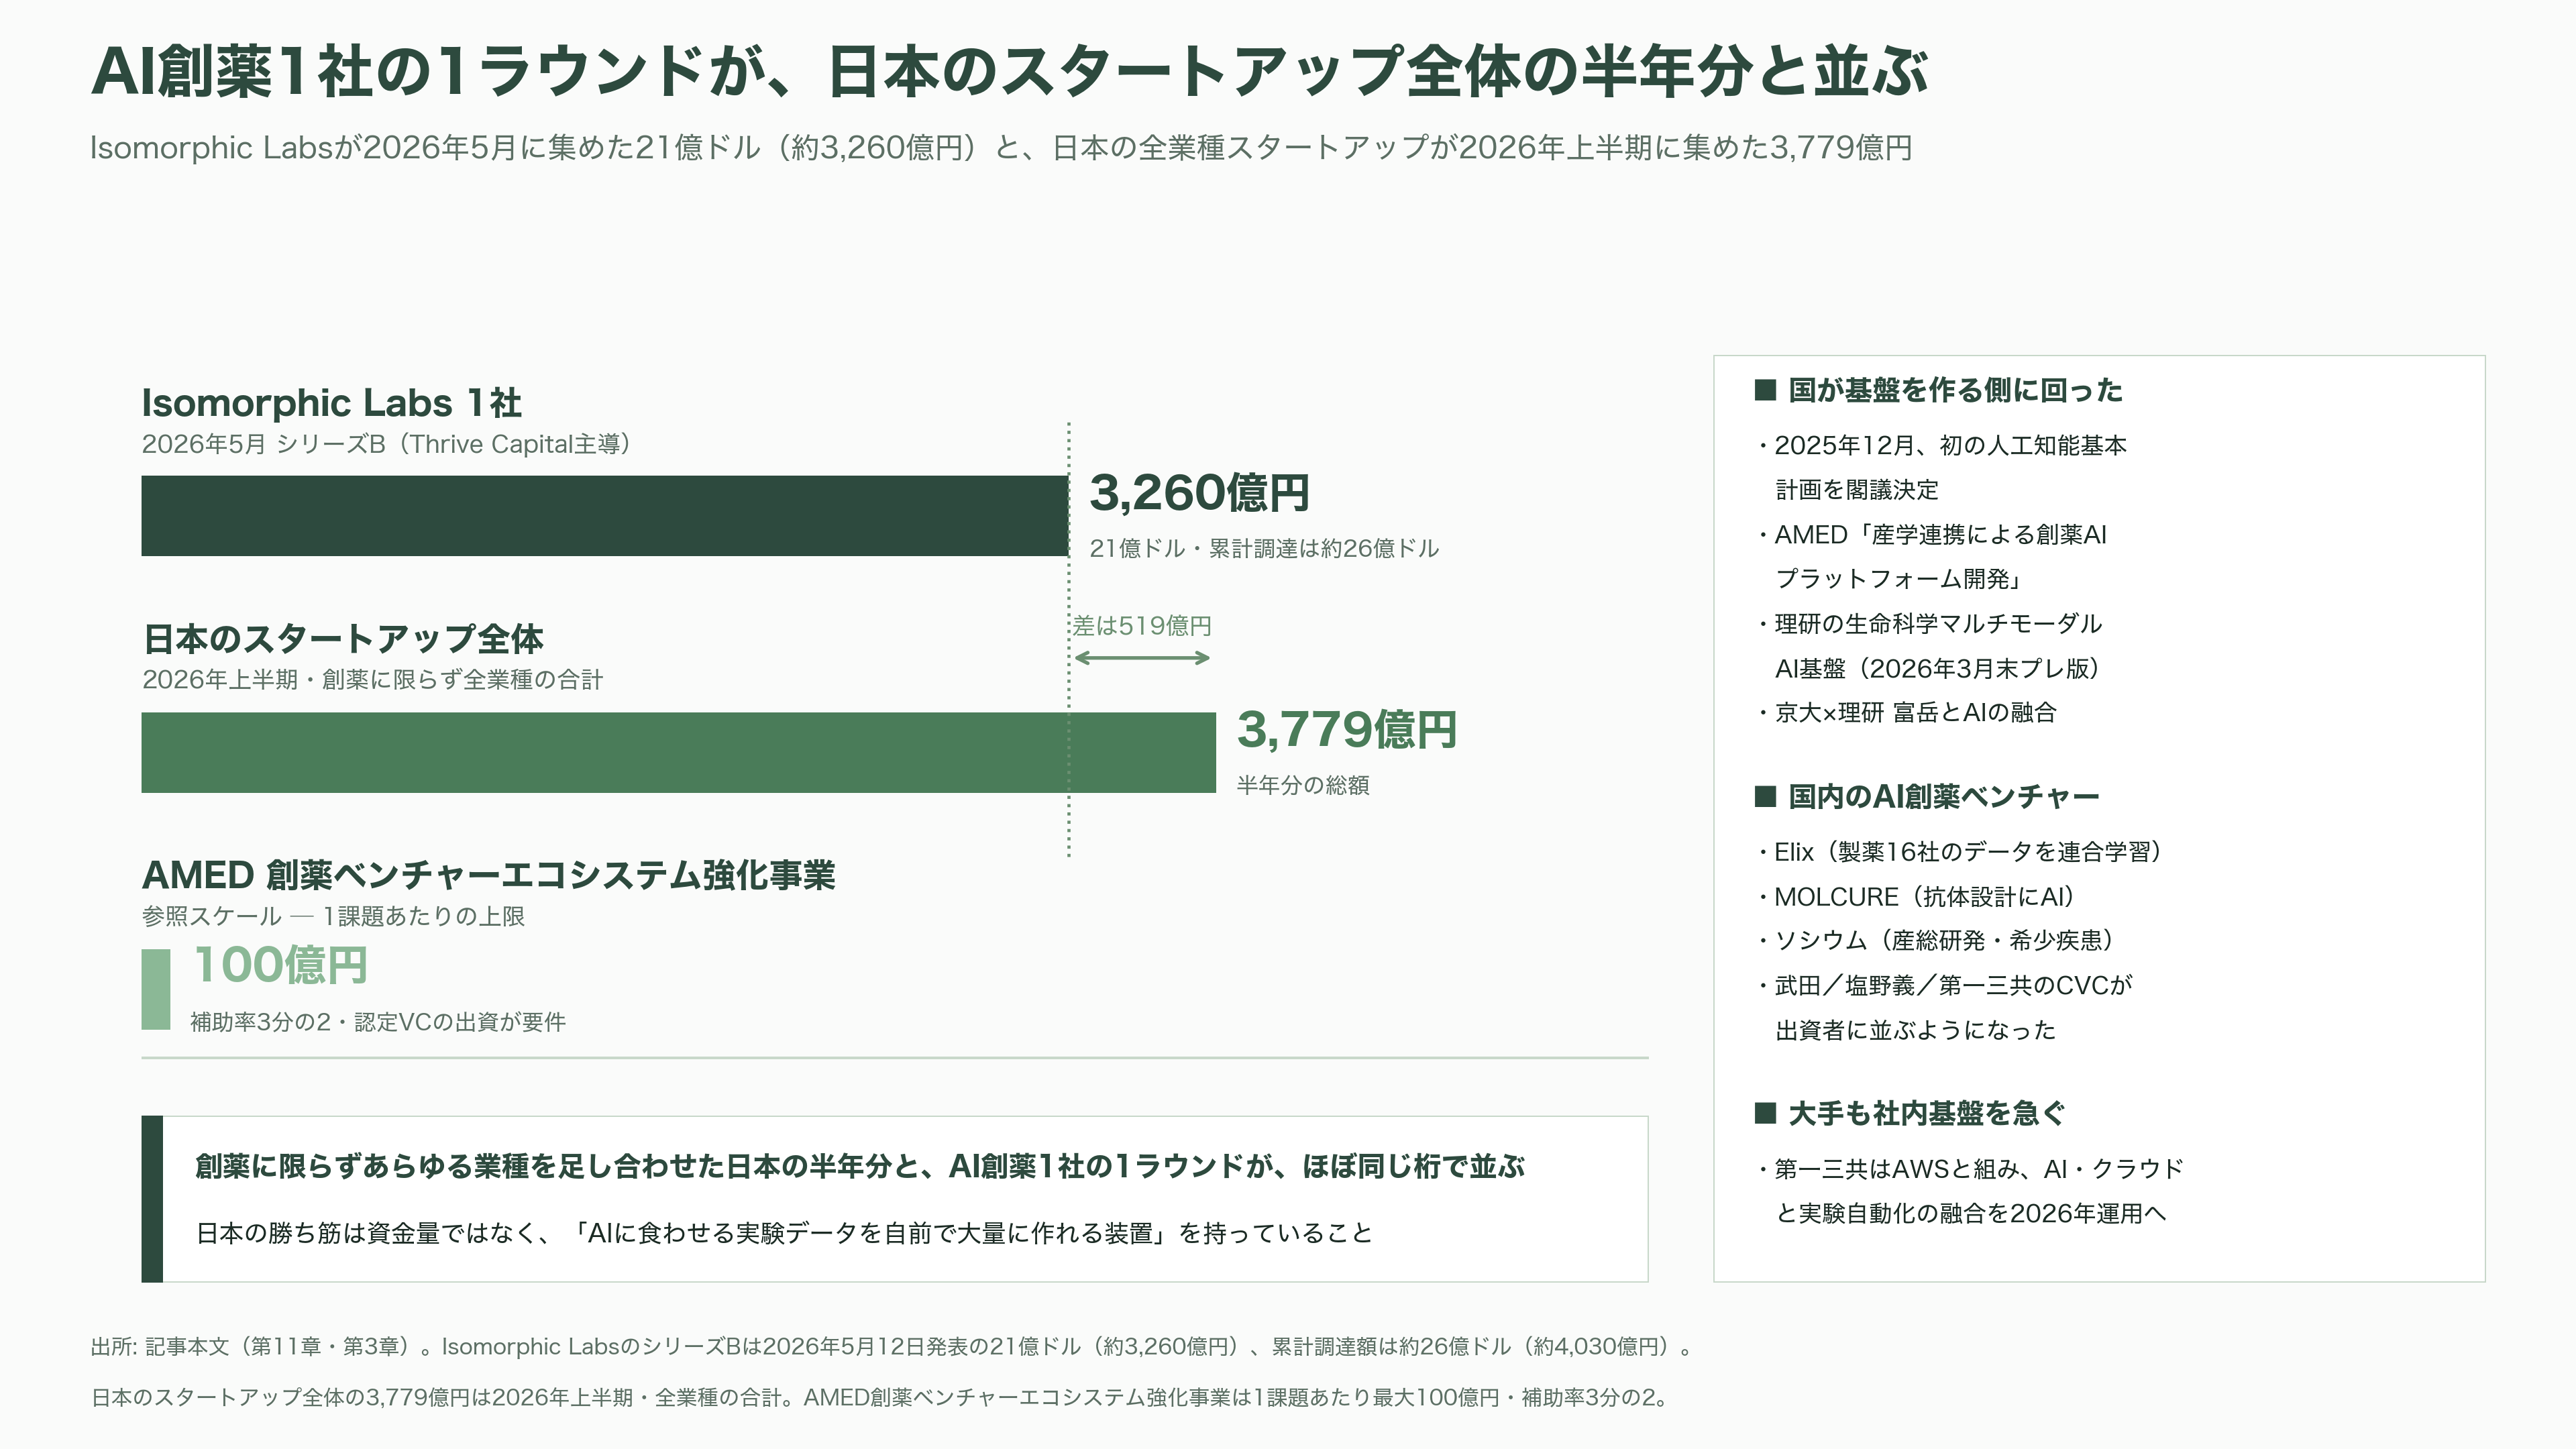
企業単位の努力とは別に、国の動きも2026年に一段進んだ。政府は2025年12月に初の人工知能基本計画を閣議決定し、AIを使う・創る・信頼性を高める・協働するという四本柱を掲げた。創薬領域では、AMEDの創薬支援推進事業の中で「産学連携による創薬AIプラットフォーム開発」が走っており、前身プロジェクトで作った複数のAIを統合して、標的の予測からシーズ探索までを一つの基盤にまとめようとしている。理化学研究所は生命科学のマルチモーダルAI基盤の構築を進め、2026年3月末にプレバージョンを公開する計画を示した。京都大学と理研はスーパーコンピュータ富岳を使ったシミュレーションとAIの融合にも取り組んでいる。
資金面では、AMEDの創薬ベンチャーエコシステム強化事業が1課題あたり最大100億円、補助率3分の2という規模で走っている。認定を受けたベンチャーキャピタルが出資していることが要件になっており、国の補助金と民間VCの目利きを組み合わせる設計だ。国内のAI創薬ベンチャーも動いている。製薬企業16社のデータを連合学習させたモデルを載せたプラットフォームを提供するElix、抗体設計にAIを使うMOLCURE、産業技術総合研究所発で希少疾患を狙うソシウムといった顔ぶれで、武田や塩野義、第一三共のコーポレートベンチャーキャピタルが出資者に並ぶようになった。大手製薬側も、第一三共がAWSと組んでAI・クラウドと実験自動化を融合した次世代の創薬研究プロセスの2026年運用開始を目指すなど、社内基盤の整備を急いでいる。
ただし規模感は直視しておいたほうがいい。Isomorphic Labs1社が2026年5月に集めた21億ドル、約3,260億円という金額は、日本のスタートアップ全体が2026年上半期に集めた3,779億円に匹敵する。創薬に限らずあらゆる業種を足し合わせた日本の半年分と、AI創薬1社の1ラウンドが、ほぼ同じ桁で並ぶということだ。日本の勝ち筋は、資金量ではなく、中外とペプチドリームが示しているような「AIに食わせる実験データを自前で大量に作れる装置」を持っていることにある。前述のベンダー氏らの指摘を裏返せば、データが足りない場所のデータを作れる者が強い、ということになる。
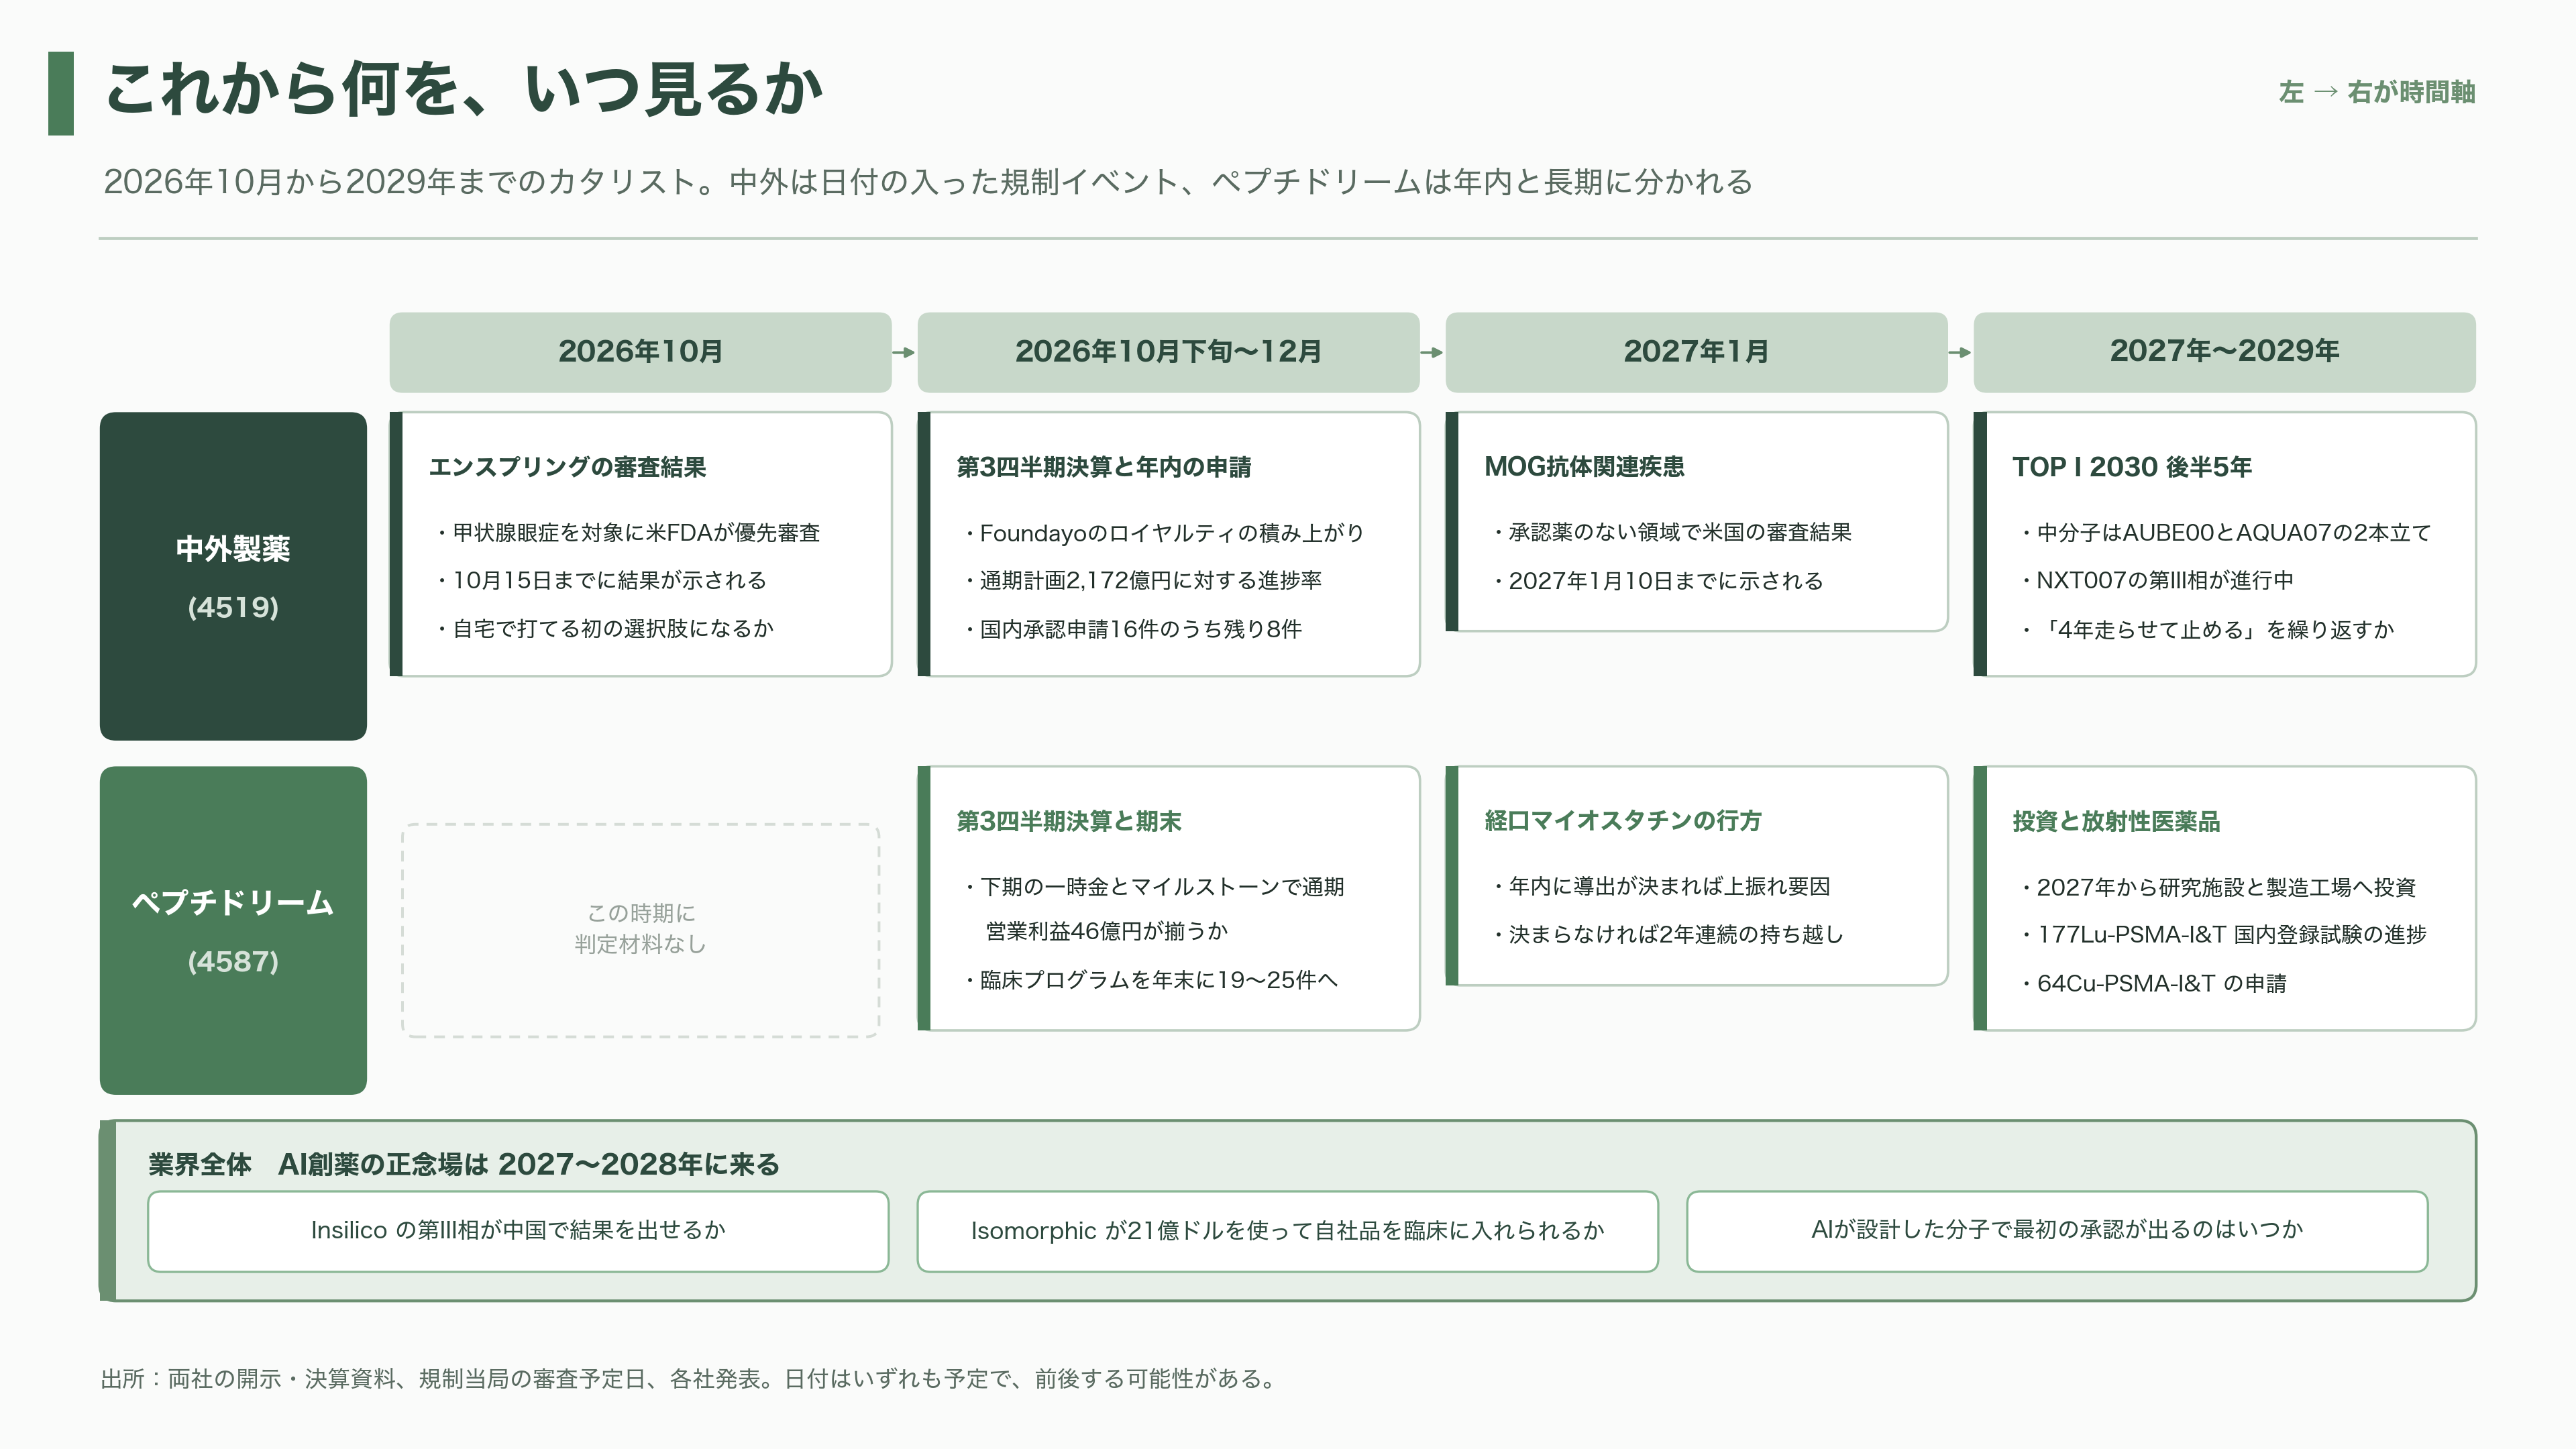
これから何を、いつ見るか
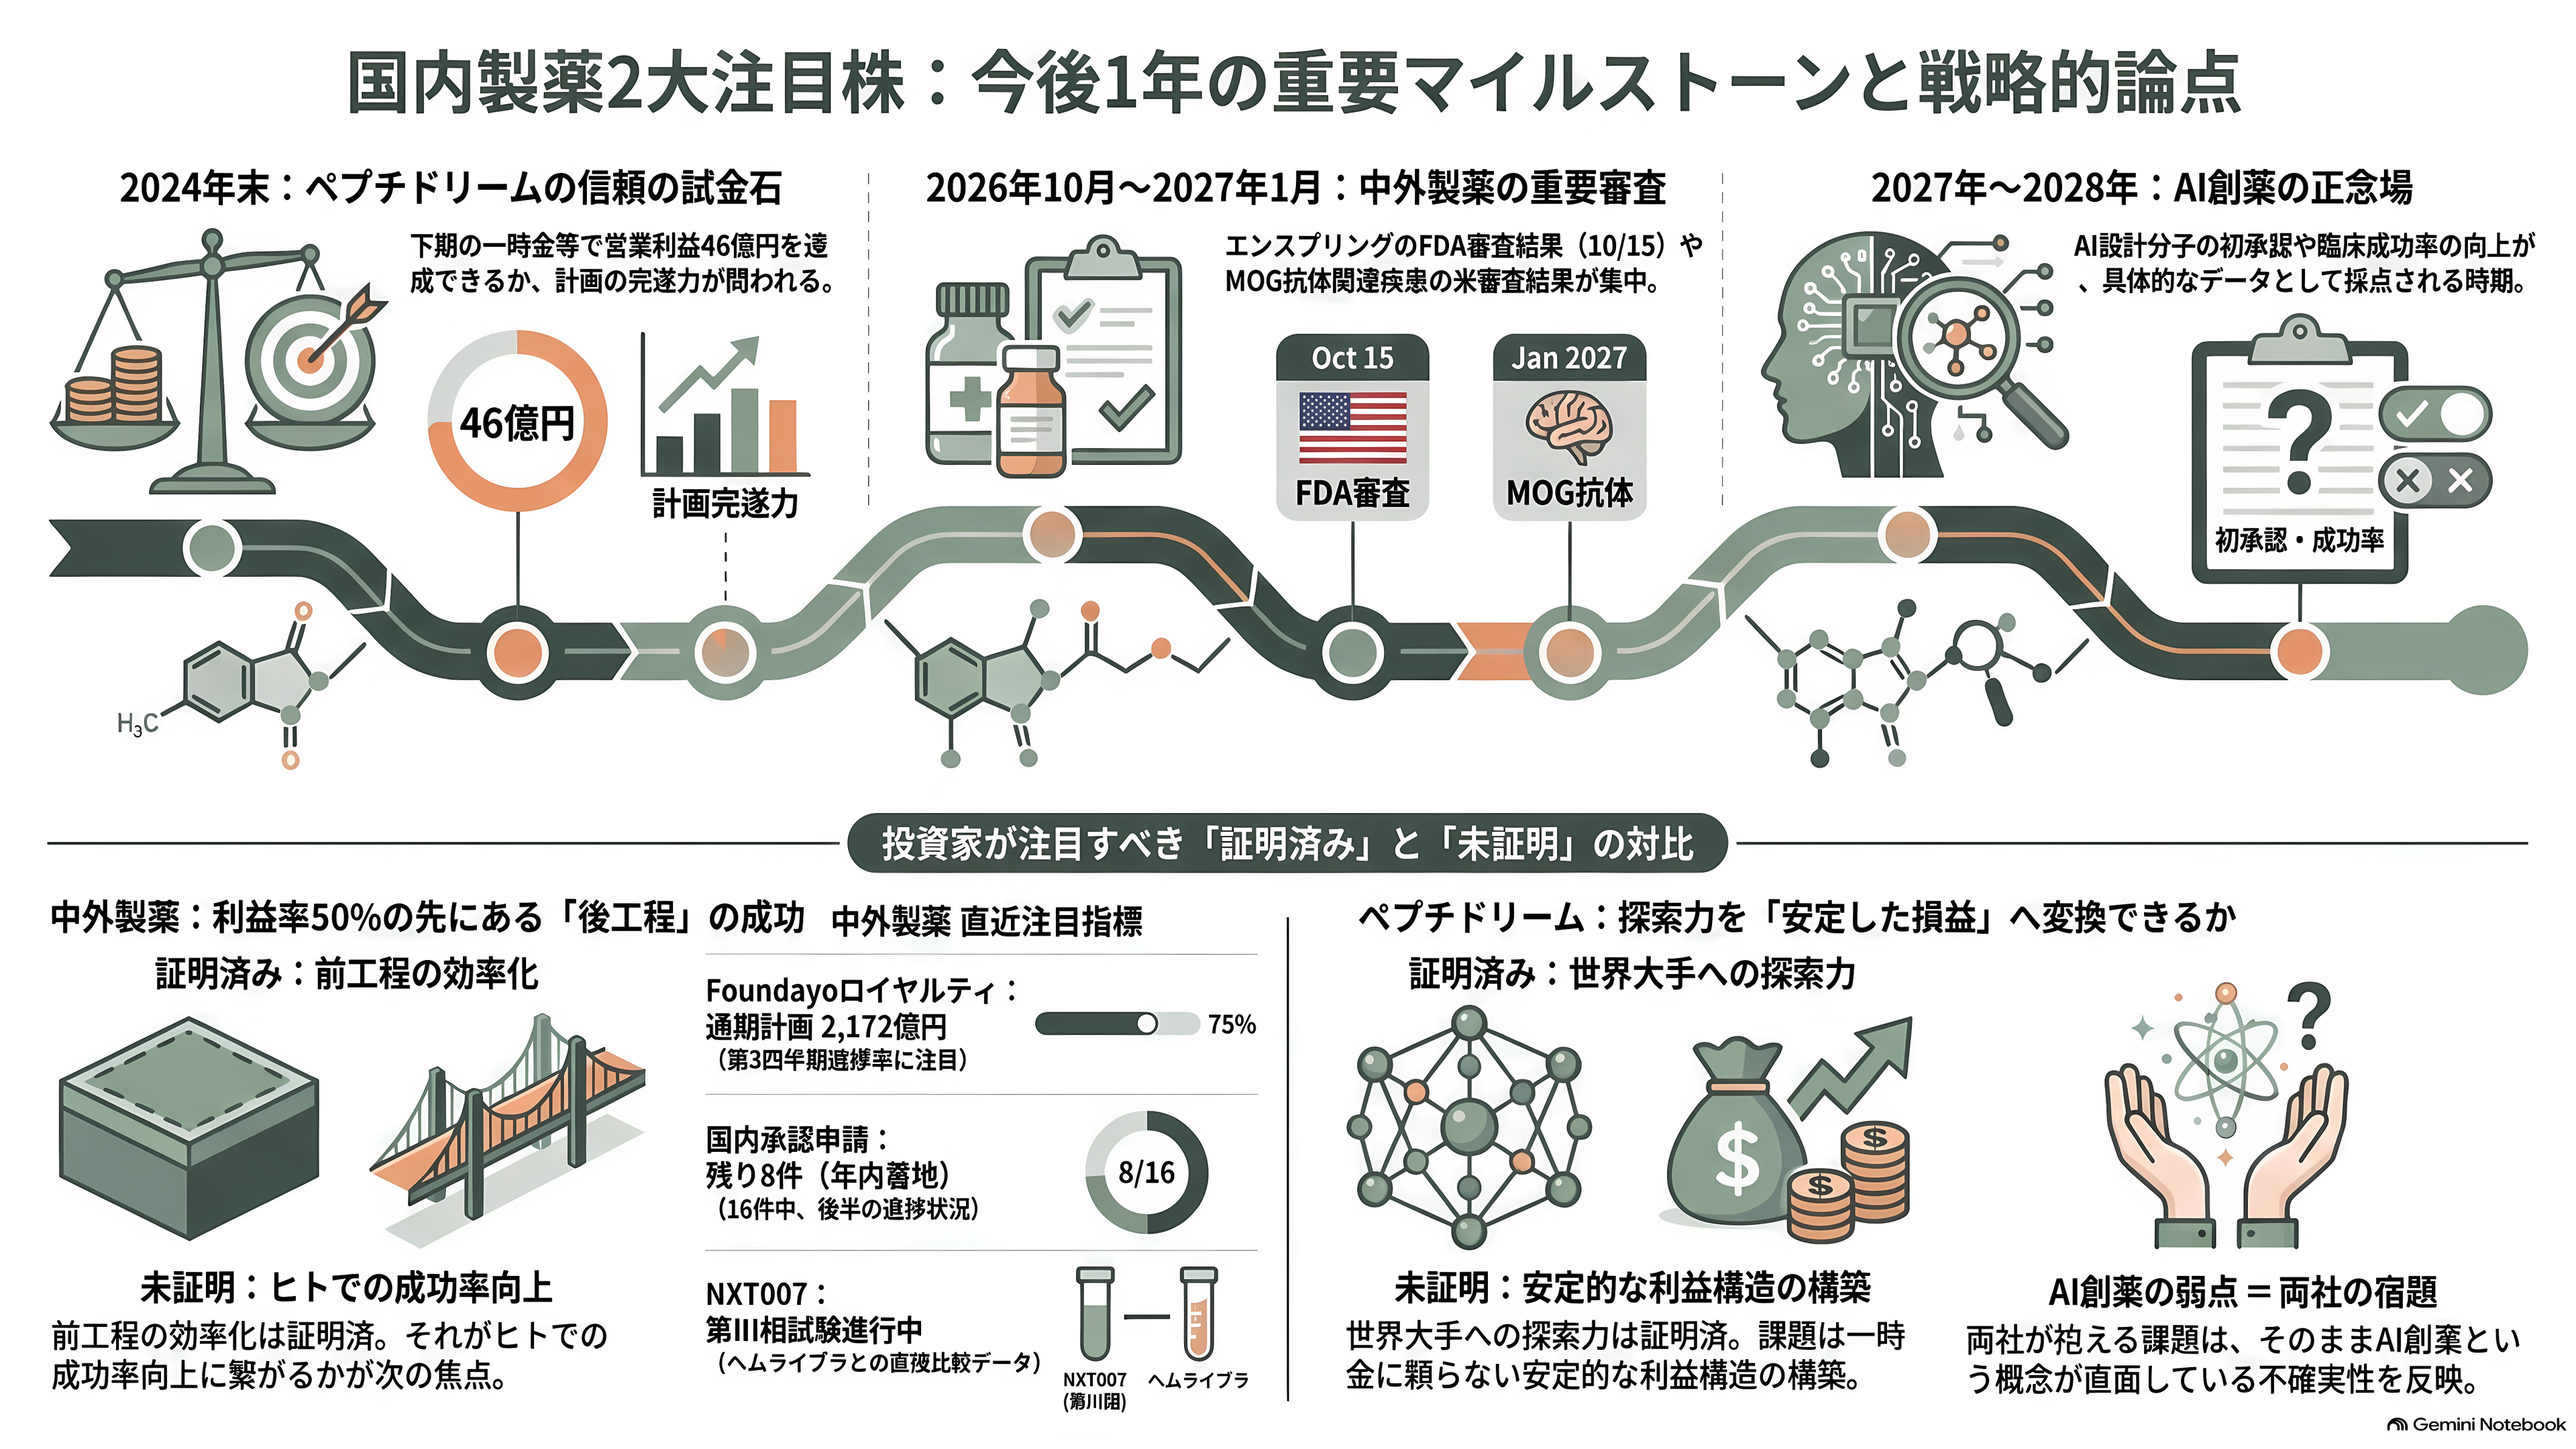
向こう1年で確認できる具体的な節目を、日付の順に並べておく。
中外については、まず2026年10月15日までに、エンスプリングの甲状腺眼症に対する米FDAの審査結果が出る。自宅で皮下注射できる初の選択肢になるかどうかで、同剤の売上像が変わる。続いて10月下旬の第3四半期決算では、Foundayoのロイヤルティがどこまで積み上がったかが焦点になる。7月の株価急落の直接の引き金がここだったため、市場の関心は通期のロイヤルティ計画2,172億円に対する進捗率に向く。年内には国内承認申請16件のうち残り8件の着地、そしてMOG抗体関連疾患での米国審査結果が2027年1月10日までに示される。自社創薬の側では、ヘムライブラとの直接比較を含むNXT007の第III相が進行中で、中分子はAUBE00とAQUA07という2本立てに置き換わった。TOP I 2030の後半5年は、この2本が「4年走らせて止める」のかどうかで評価が決まる。
ペプチドリームについては、判定が年内に集中する。通期計画の営業利益46億円は、下期の一時金とマイルストーンの計上で成立する設計であり、上期を25億円の営業赤字で折り返した以上、第3四半期決算と期末で数字が揃うかどうかがそのまま信頼の試金石になる。計画に含まれていない経口マイオスタチン阻害薬の導出が決まれば上振れ要因、決まらなければ2年連続の持ち越しになる。臨床プログラムは年末に19〜25件へ。放射性医薬品では177Lu-PSMA-I&Tの国内登録試験の進捗と、64Cu-PSMA-I&Tの申請が次の節目で、2027年からは研究施設と工場への投資が始まる。
業界全体では、AI創薬の正念場が2027年から2028年に来る。Insilicoの第III相が中国で結果を出せるか。Isomorphicが21億ドルを使って自社パイプラインを臨床に入れられるか。AIが設計した分子で最初の承認が出るのはいつか。ベンダー氏らが求めた「臨床成功率を上げるための予測」に踏み込めているかどうかが、そこで初めて採点される。
投資家として押さえるべき対比は単純だ。中外製薬は、AIとロボットで前工程を速くする力をすでに利益率50%という形で証明している。証明できていないのは、その速さが後工程、つまりヒトでの成功率に効くかどうかである。ペプチドリームは、世界の大手が前払い金を払うだけの探索力をすでに証明している。証明できていないのは、その探索力を安定した損益に変換できるかどうかである。どちらも、AI創薬という言葉が抱える弱点をそのまま自社の課題として抱えている。次の数四半期は、その二つの宿題に対する答案が、決算という形で順番に返ってくる期間になる。