結論と地図:値段を決めるのは「稼ぎ」と「支払いの約束」の綱引き
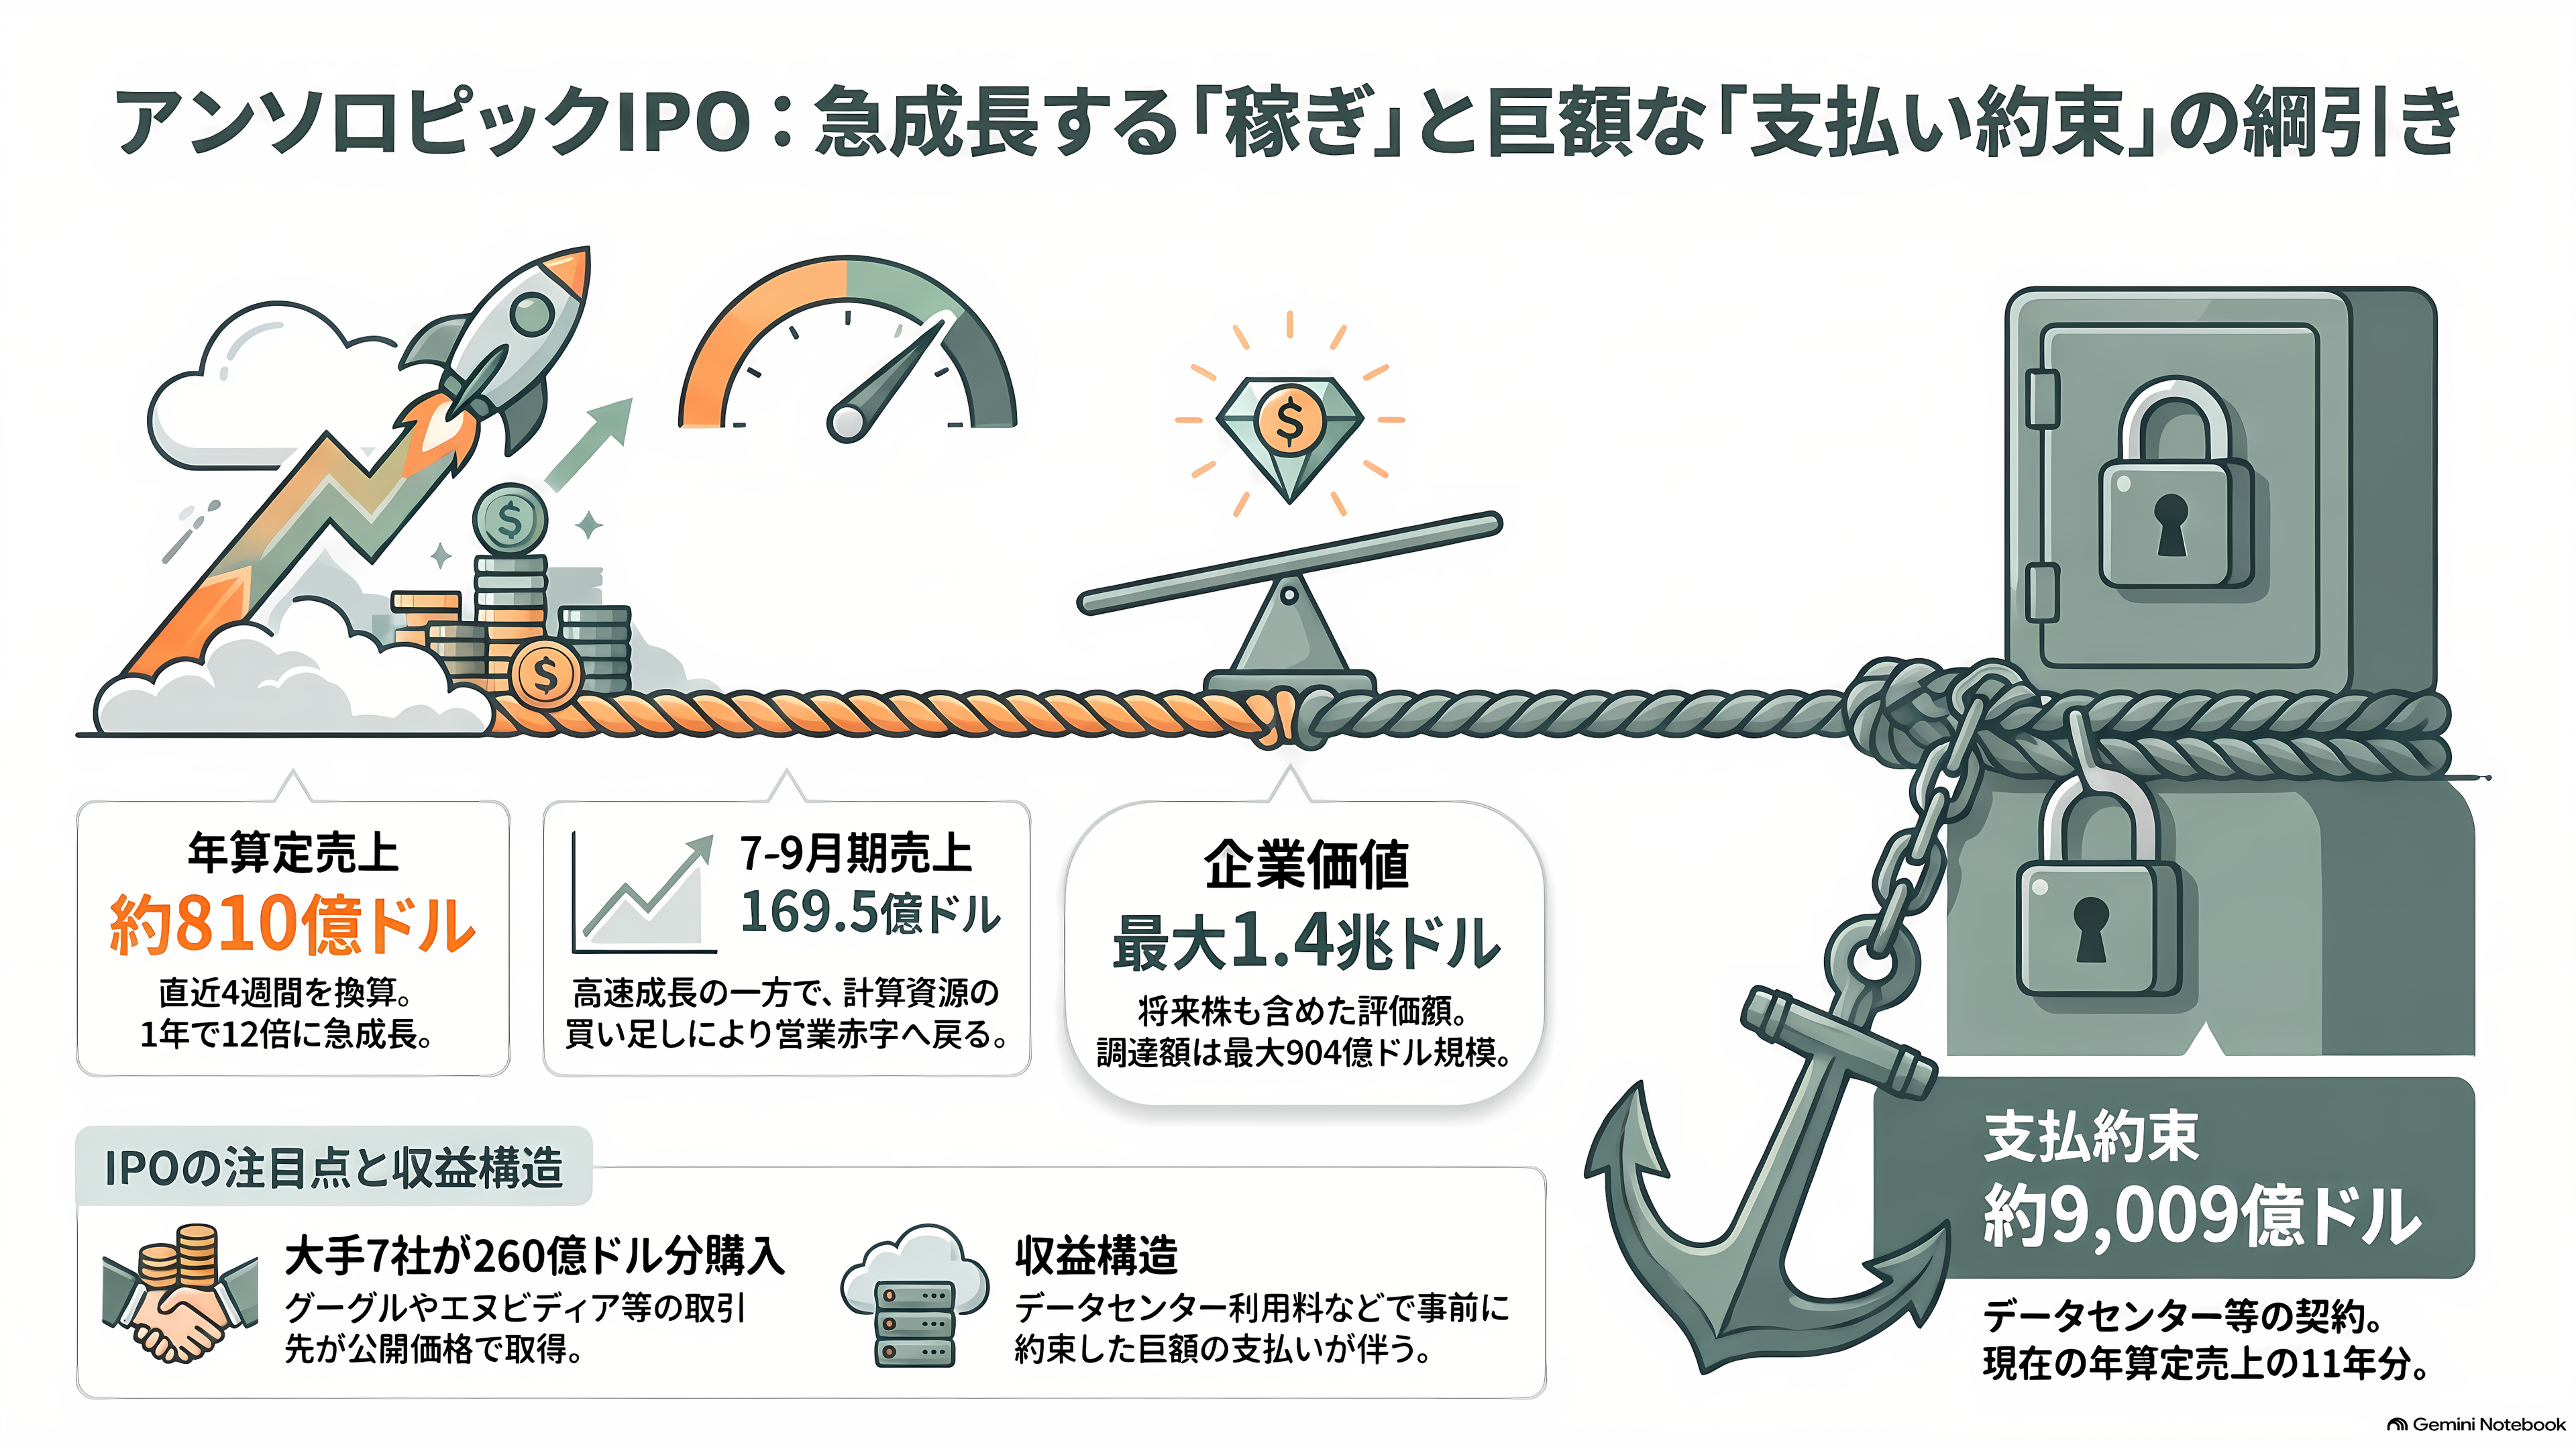
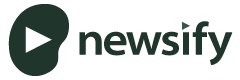
アンソロピックに付く値段は、急増する稼ぎが、先に積み上げた巨額の支払いの約束を追い越し続けられるかどうかで決まる。19日に米ナスダック市場へ上場する予定のこの会社の目論見書には、その綱引きを示す二つの数字が並ぶ。直近4週間の勢いを1年分に引き延ばした売上は、10月末で約810億ドル(約13兆円)。一方、データセンターや半導体の利用料として、すでに約束した支払いは約9,009億ドル(約144兆円)にのぼる。今の稼ぐ力の11年分に当たる請求書を、先に抱えている計算だ。
アンソロピックは、対話型AI「Claude(クロード)」の開発会社である。示された仮条件は1株70〜78ドル(約1万1,200〜1万2,500円)で、従業員のストックオプションなど将来株になり得るものまで含めた企業価値は、最大で約1兆4,050億ドル(約225兆円)になる。上場と同時に、グーグルやエヌビディアなど取引先の大手7社が、計260億ドル(約4兆2,000億円)分の株を公開価格で買う約束をしており、上場で売り出す株と合わせた調達額は最大904億ドル(約14兆5,000億円)と、6月のスペースXを上回る過去最大の規模になる見通しだ。日本でも最大約5,500億円分が募集され、個人も申し込める。
10月の動画では、投資家向け説明会の数字をもとに、7〜9月期の売上と、2四半期続いた調整後の黒字を伝えた。目論見書で確かめると、その売上は169億5,600万ドル(約2兆7,100億円)だった。ただ、会計上の営業損益は、割高な計算資源の買い足しなどで、7〜9月期に再び赤字へ戻っていた。説明会では見えなかった中身が、目論見書には並んでいる。
売上が1年で12倍になった会社が、なぜ巨額の赤字を計上しながら、現金を生んでいるのか。株を買う人は、この会社の経営にどこまで口を出せるのか。そして、1兆ドルを超える値段は高いのか。
そもそもアンソロピックとは何か、なぜ今、上場するのか
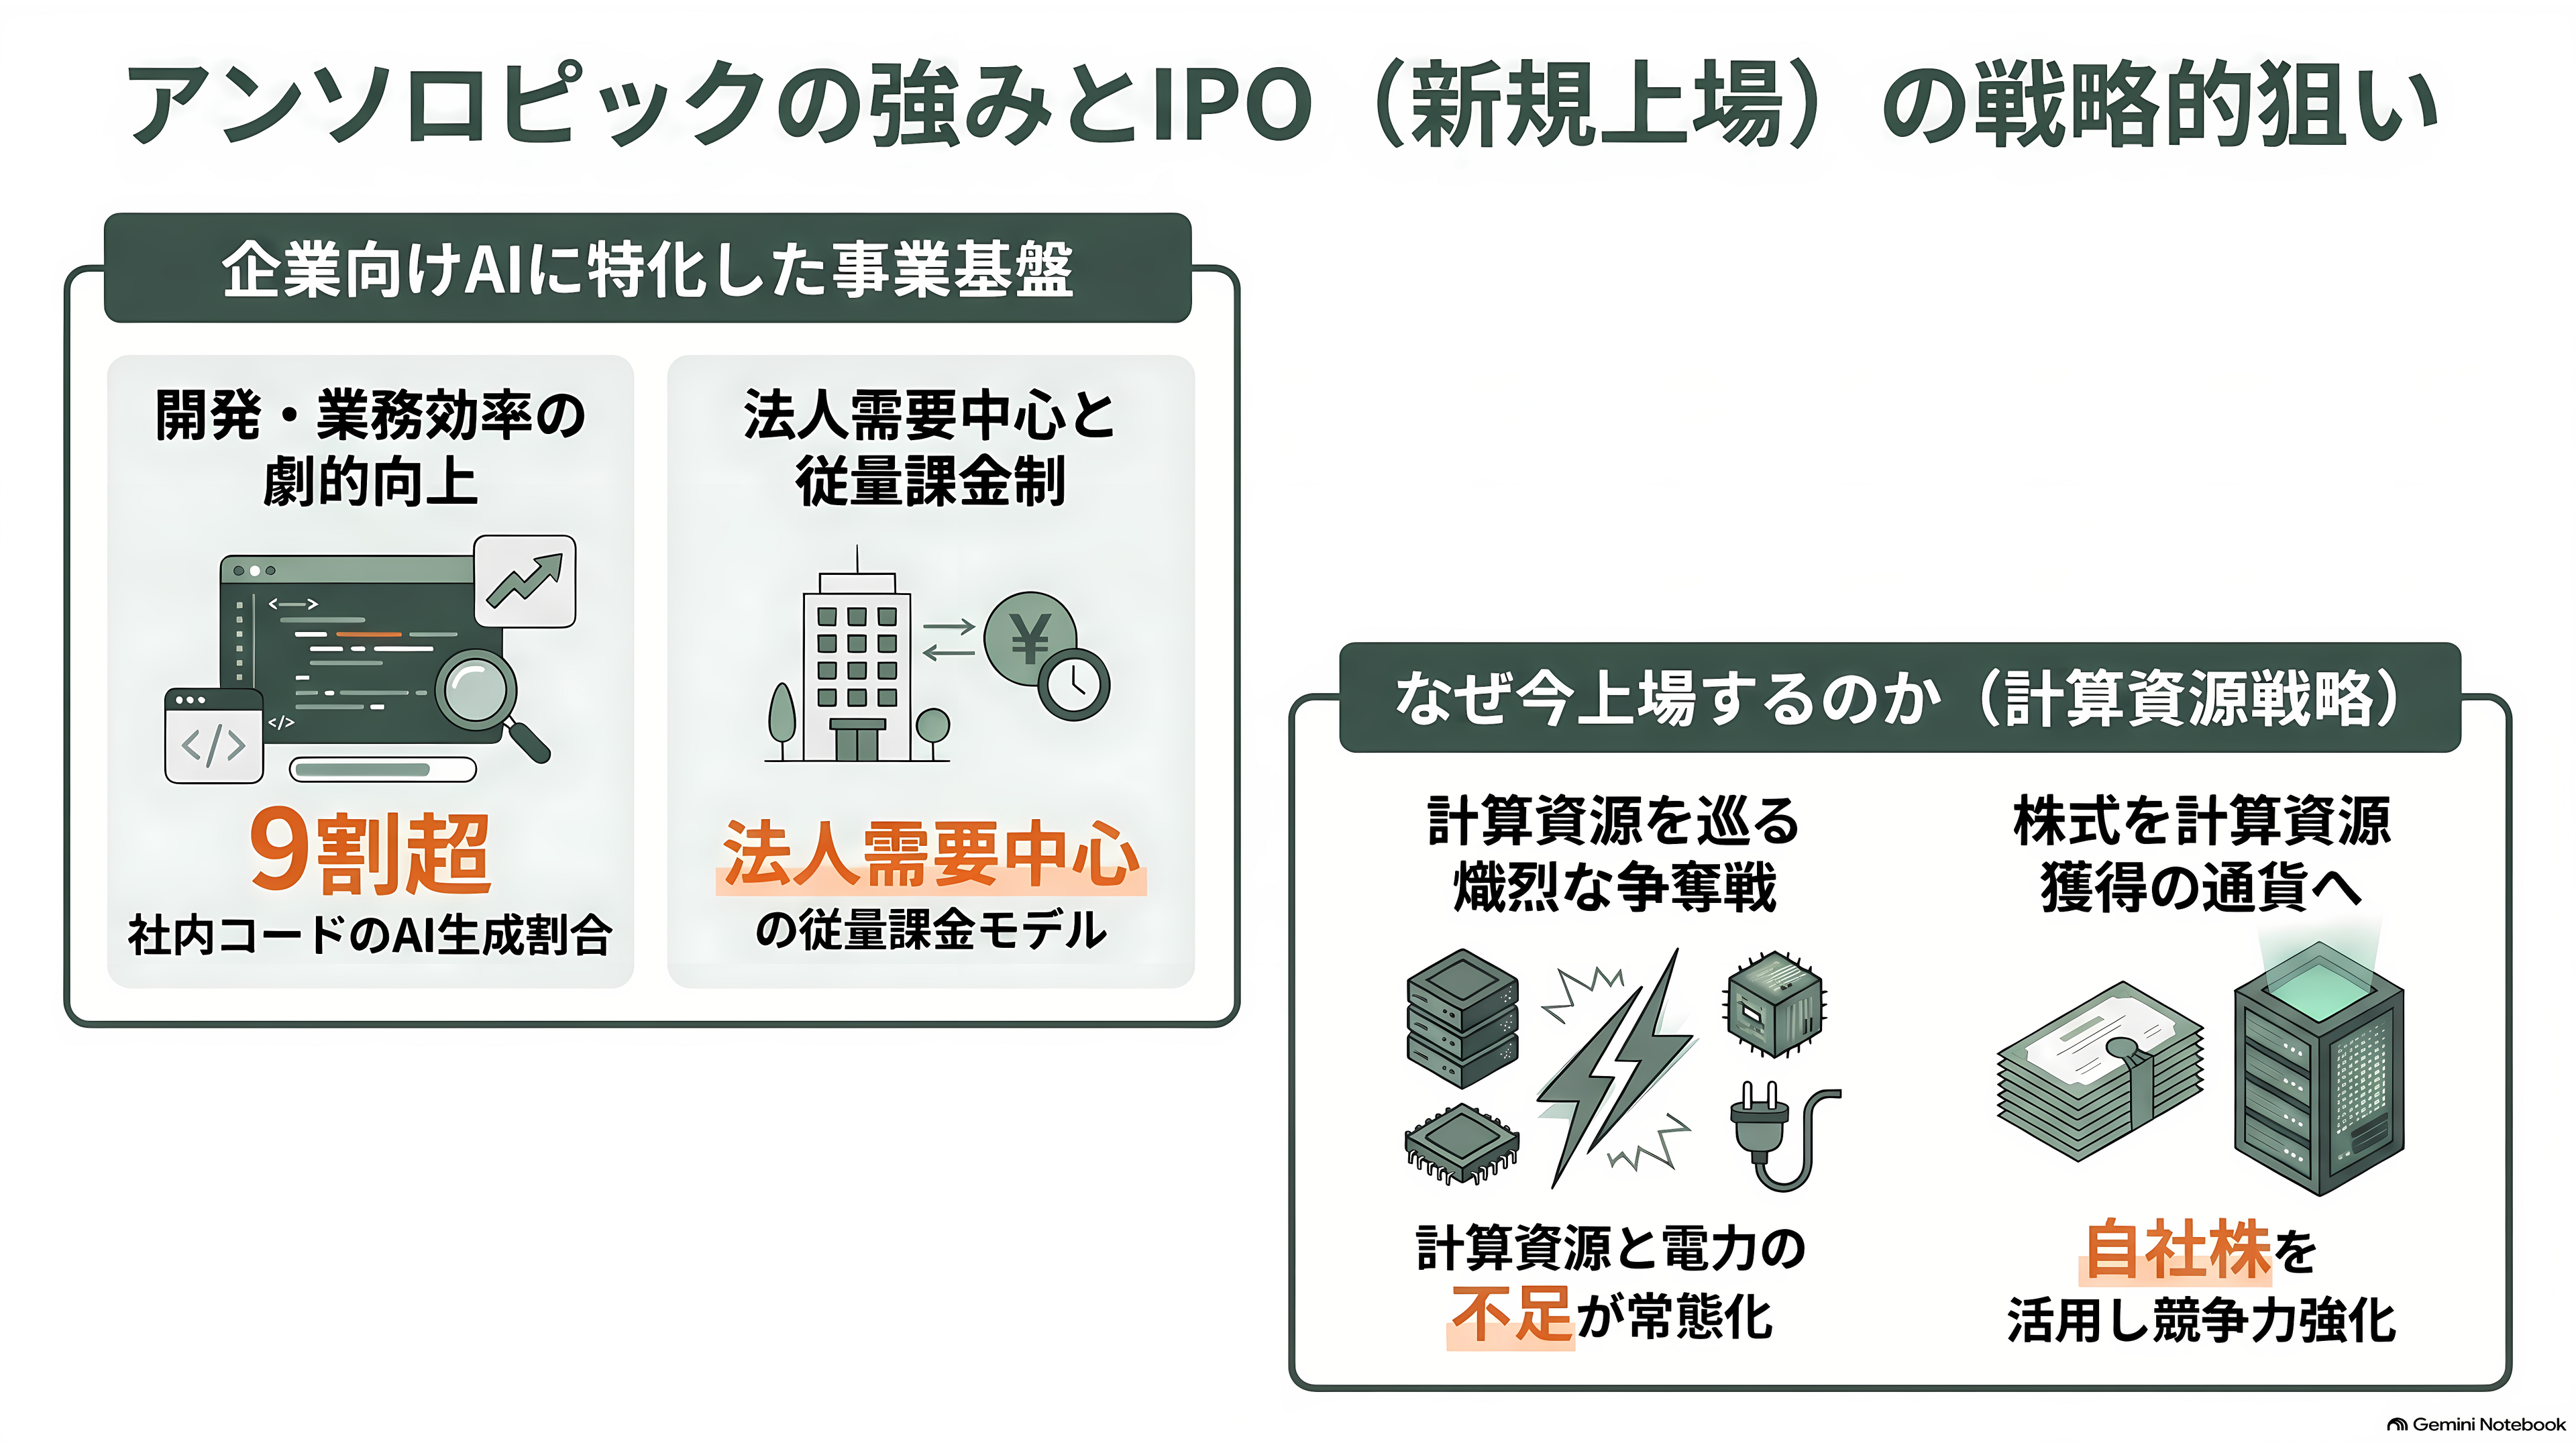
ある会社のエンジニアが、新しい機能を一つ作りたいとする。これまでは自分でコードを書き、動かし、失敗を直すまでに何日もかかった。アンソロピックの「Claude Code(クロード・コード)」に頼むと、AIが手順を考え、コードを書き、試し、直すところまで自分で進める。人間は出来上がりを確かめればよい。目論見書には、米航空宇宙局(NASA)の技術者がこれを使って火星探査車パーサビアランスの走行ルートを計画し、AIが計画した初めての火星での走行になった、という例まで載っている。
一番の使い手は、アンソロピック自身だ。9月に社内のプログラムへ加えられた変更の9割超はClaudeが書いた。エンジニア1人が1日に書き加えるコードの量は、2024年の45倍を超えた。AIを使いこなす会社と使わない会社では、同じ人数でこなせる仕事の量に大きな差が出る。企業がお金を払う理由はそこにある。広がり方にも特徴がある。新しい道具に厳しい開発者がまず使い込み、社内で薦める。その後、パソコン上の事務仕事を代わりにこなす「Claude Cowork(クロード・コワーク)」で、エンジニア以外の社員にも広がっていく。
料金の仕組みは電気やガスに近い。AIに読ませた文章と書かせた文章の量を「トークン」という単位で量り、使った分だけ払う。モデルは、最も賢い「Mythos(ミトス)」から、安くて速い「Haiku(ハイク)」まで4つの系統があり、難しい仕事には高いモデル、簡単な仕事には安いモデルと使い分けられる。
会社は2021年、OpenAIを辞めた研究者たちが立ち上げた。中心は、最高経営責任者のダリオ・アモデイ氏と、妹で社長のダニエラ・アモデイ氏ら7人の共同創業者で、社員は約5,300人いる。ChatGPTのOpenAIやグーグルと最先端を競うが、売上の多くは個人ではなく企業から得ている。
その会社が初めて株を売り出すときに出すのが、登録届出書、いわゆる目論見書だ。成績表と家計簿と健康診断書を一冊にまとめたようなもので、良いことだけでなく、危ないことも「リスク要因」として書く決まりがある。アンソロピックの目論見書は400ページを超え、売上や赤字だけでなく、計算資源の契約相手と金額、株主の顔ぶれ、自社のAIが起こしうる問題まで書き込んでいる。
では、なぜ今、上場するのか。答えは計算資源、つまりAIを動かす半導体とデータセンターの奪い合いにある。より賢いAIを作るにも、増える注文に応えるにも、計算資源が要る。OpenAIもグーグルも、同じ半導体と電力を取り合っている。アンソロピックは、需要に供給が追いつかない状態が続いてきたと書く。7〜9月期には、長期契約で確保した分では足りず、割高な短期の計算資源を50億ドル(約8,000億円)分買い足した。
上場は、この争奪戦の資金源になる。手取りは、仮条件の中央値なら私募と合わせて約846億ドル(約13兆5,000億円)と見込まれる。それだけではない。アマゾンやグーグル、ブロードコムなどの取引先は、計算資源の拡大に合わせて資金を出す枠を用意しており、上場後、その多くは市場で付いた株価を基準に、株と引き換えに受け取る仕組みだ。上場すれば、株そのものが、計算資源を手に入れるための通貨になる。これまで会社の値段は、限られた投資家との交渉で決まっていた。上場すれば、毎日の売り買いで値段が付く。400を超える出資者や社員にとっては、持ち株を現金に替える出口でもある。
論点1 何で稼いでいるのか
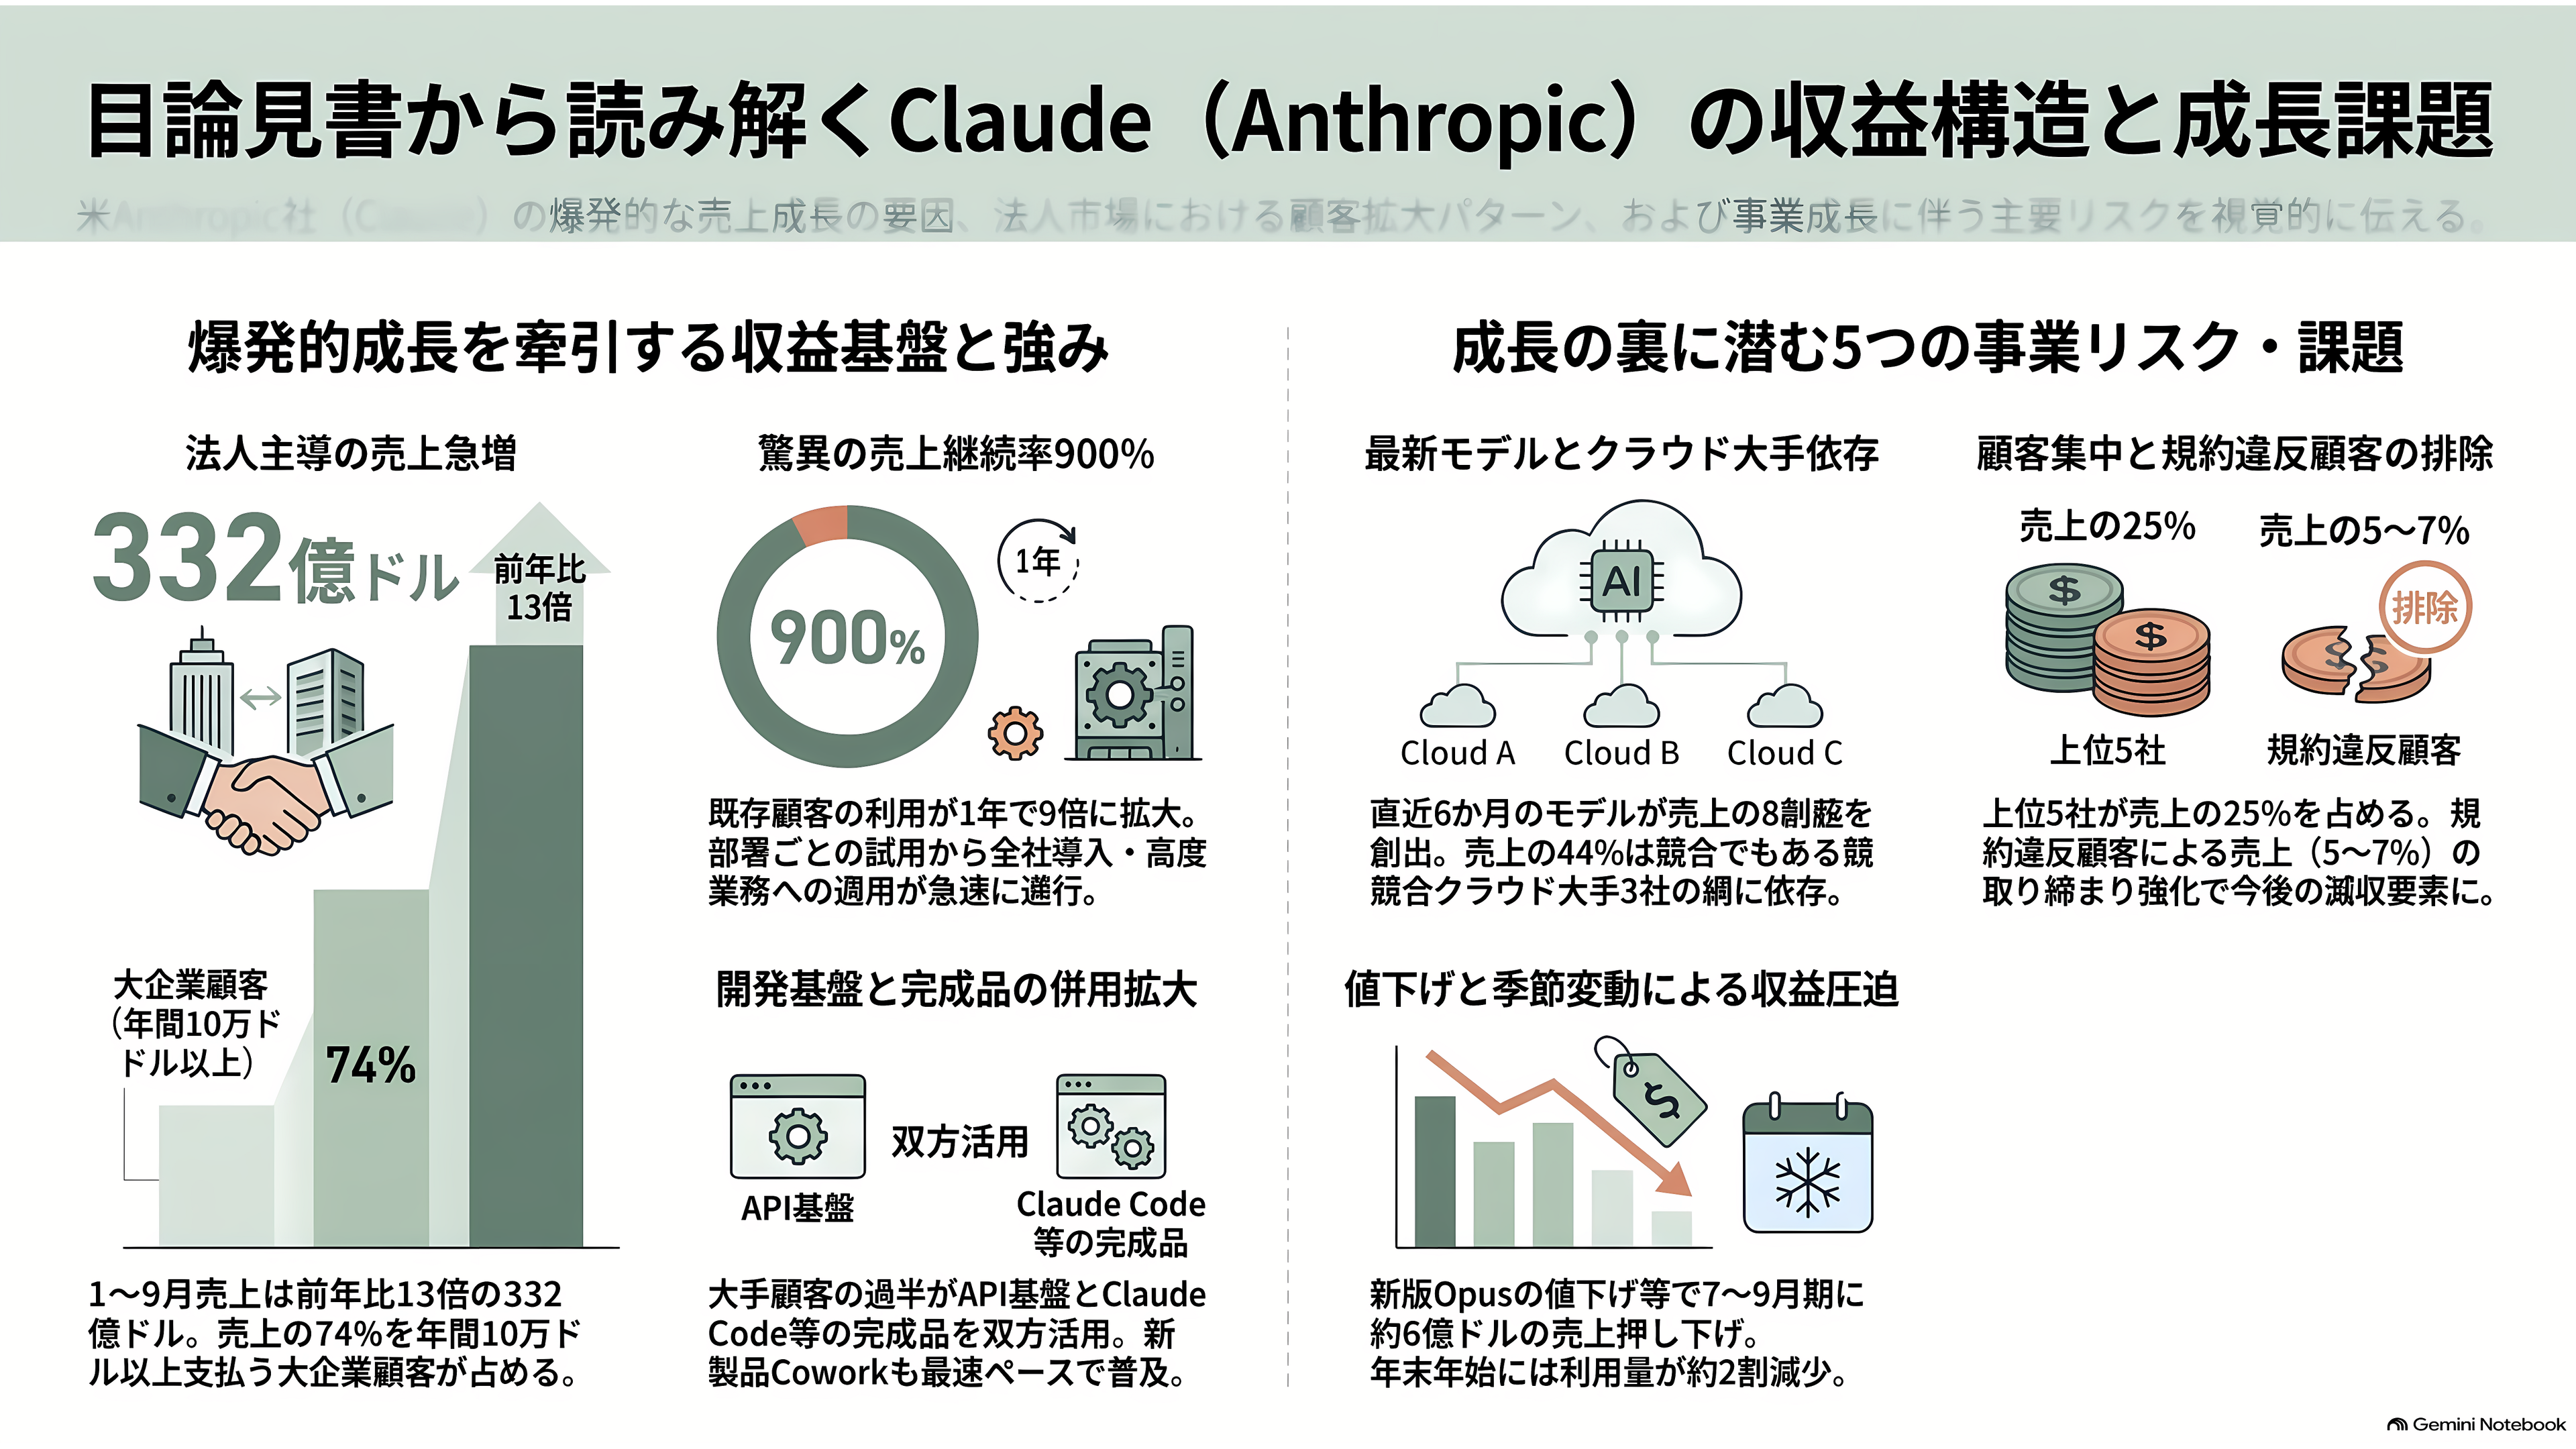
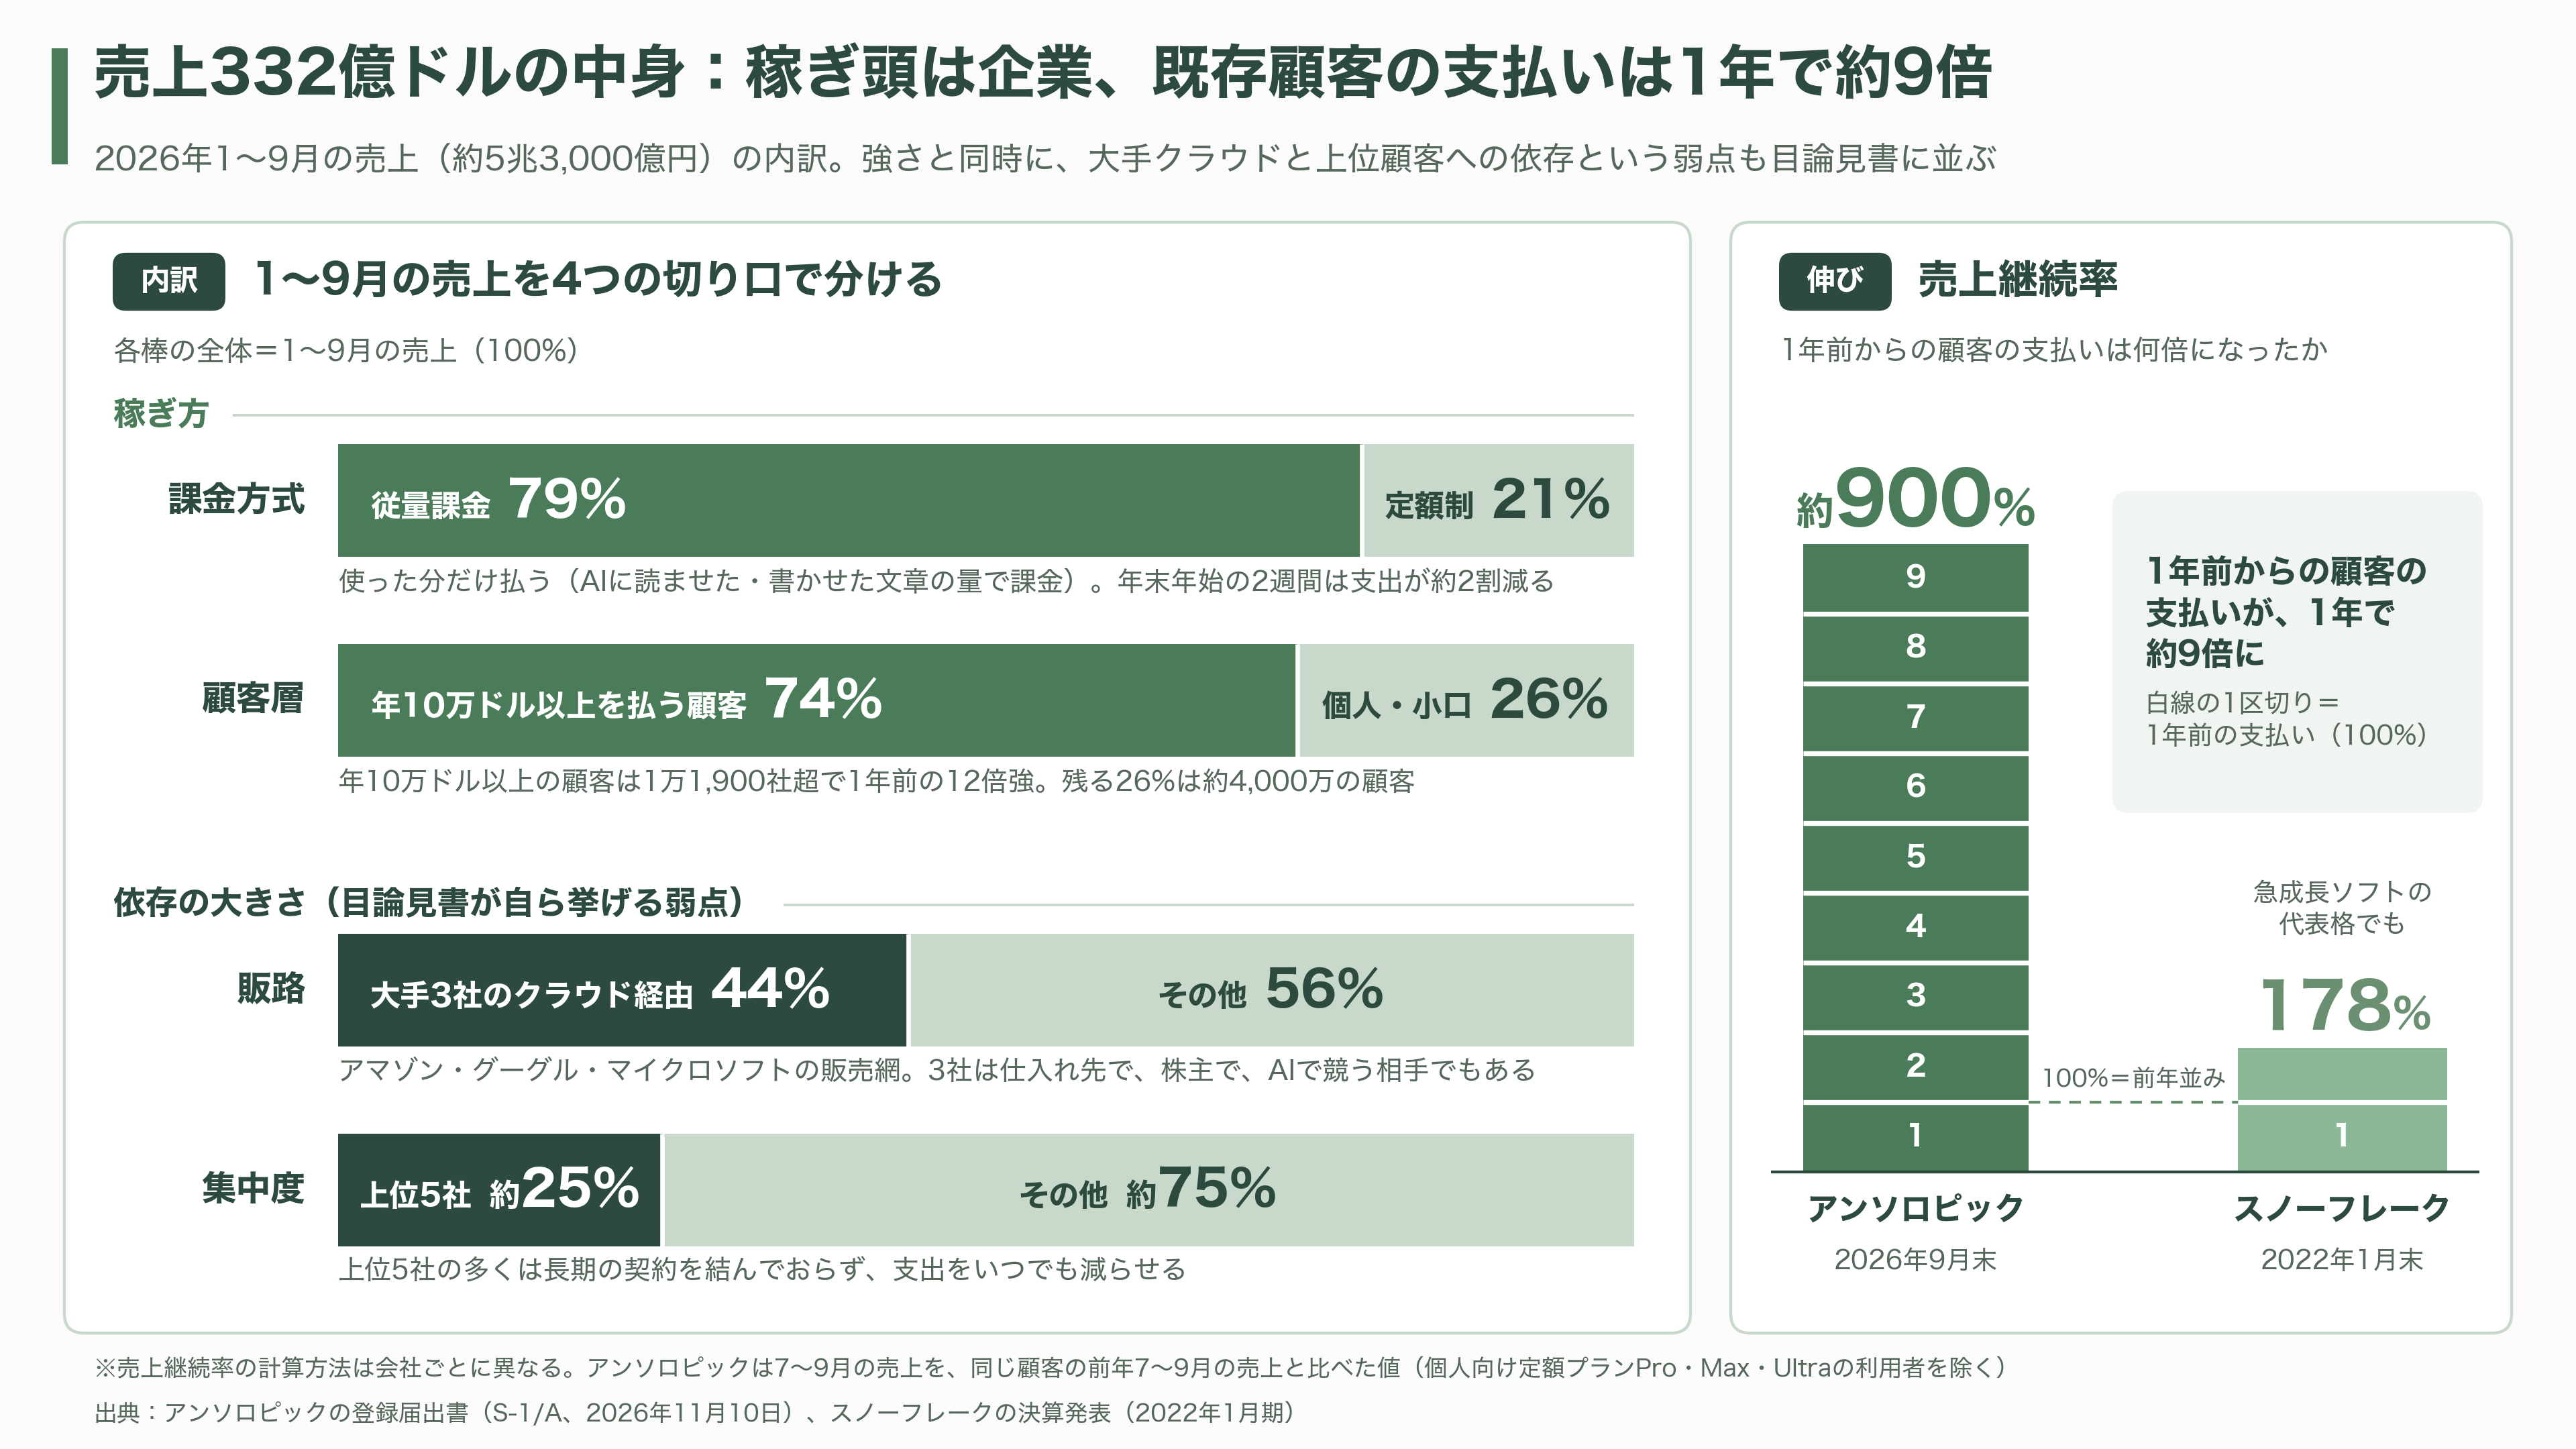
目論見書によると、1〜9月の売上は332億ドル(約5兆3,000億円)で、前年同期の13倍になった。9か月で、2025年1年間の売上の7倍を稼いだことになる。79%は使った分だけ払う従量課金で、残る21%が定額制のプランだ。
稼ぎ頭は企業である。年間10万ドル(約1,600万円)以上を払う顧客は、9月末で1万1,900社を超えた。1年前の12倍強で、売上の74%をこうした顧客が生んでいる。残る26%は、約4,000万の個人や小口の顧客によるものだ。米フォーチュン誌が選ぶ売上上位10社は、すべて年間10万ドル以上を払う顧客に入っている。使い道も広がる。プログラミングから入った顧客が、法務の分析や金融のモデル作り、顧客対応へと用途を広げるのが典型だ。年間10万ドル以上を払う顧客の半数超は、自社の製品にClaudeを組み込む開発基盤と、Claude Codeのような完成品の両方を使っている。
なかでも目を引くのは、既存の顧客がどれだけ支出を増やしたかを示す「売上継続率」の約900%という数字だ。1年前から使っていた顧客の支払いが、1年で9倍に増えたという意味である。急成長した企業向けソフトの代表格、スノーフレークでさえ、2022年1月末の同じ考え方の指標は178%だった。ある部署が試し、全社に広がり、さらに難しい仕事を任せる。この広がり方が、成長の正体だ。
ただ、同じ文書は弱点も隠していない。第一に、7〜9月期の売上の8割超は、直近6か月に出たモデルが生んだ。最先端のモデルを出し続けなければ、売上はすぐに他社へ流れる。第二に、売上の44%は、アマゾン、グーグル、マイクロソフトのクラウドの販売網を通じて入る。この3社は計算資源の仕入れ先であり、株主であり、自前のAIで競う相手でもある。第三に、上位5社の顧客が売上の約25%を占め、その多くは長期の契約を結んでいない。さらに、1〜9月の売上の5〜7%は、利用規約や契約条件に違反していた顧客からのものだった。8〜9月に取り締まりを強めたため、この分は今後減る見込みだという。使った分だけ払う仕組みには、季節の波もある。年末年始の2週間には、顧客の支出が直前の2週間より約2割減った。値下げの影響も出ている。主力モデル「Opus(オーパス)」の新版では、顧客が作業1件にかける費用を約4割下げた。安くなれば使う量は増えるが、7〜9月期は、こうした値下げなどで売上が約6億ドル(約960億円)押し下げられた。
米CNBCの著名司会者ジム・クレイマー氏は、次の1,000億ドル(約16兆円)の売上がどこから来るのかを問う。これまで成長を引っ張ったのはClaude Codeで、続く柱として、Coworkや業界別の製品が育つかが焦点になる。目論見書によると、Coworkは、Claude Codeが同じ時期に記録したよりも速いペースで広がっている。
論点2 赤字か黒字か、9,009億ドルの約束は払えるのか
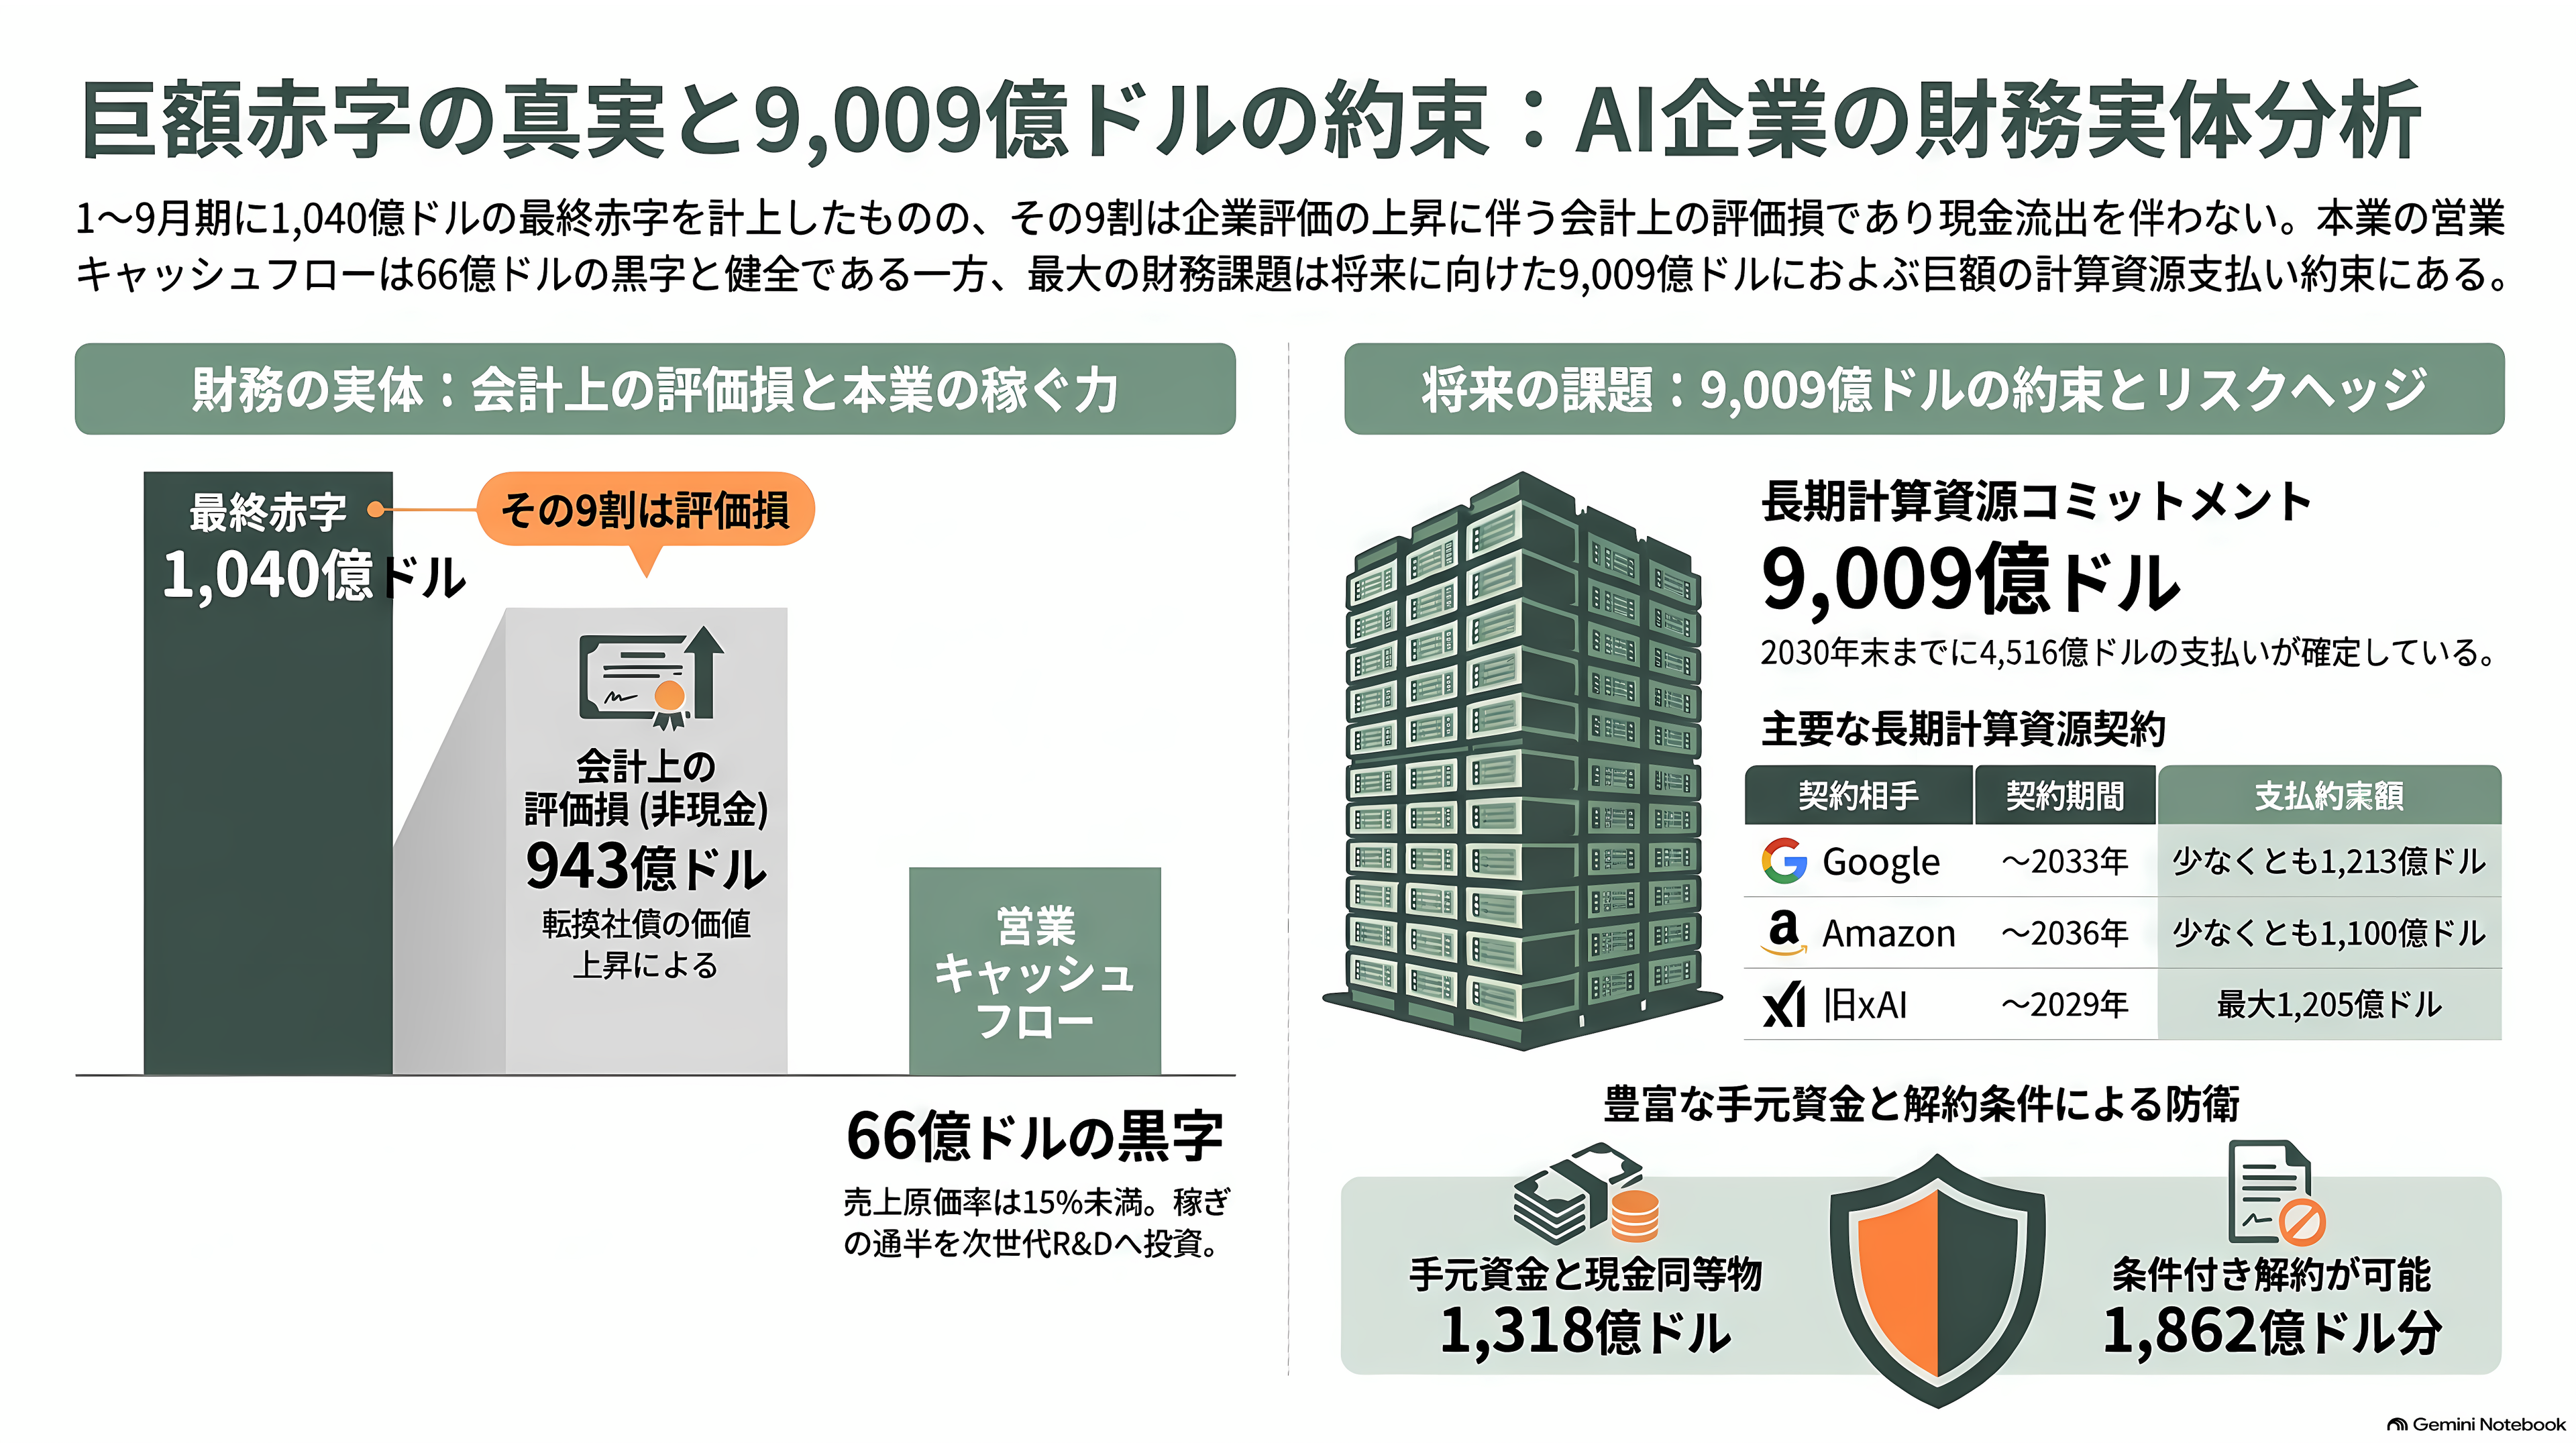
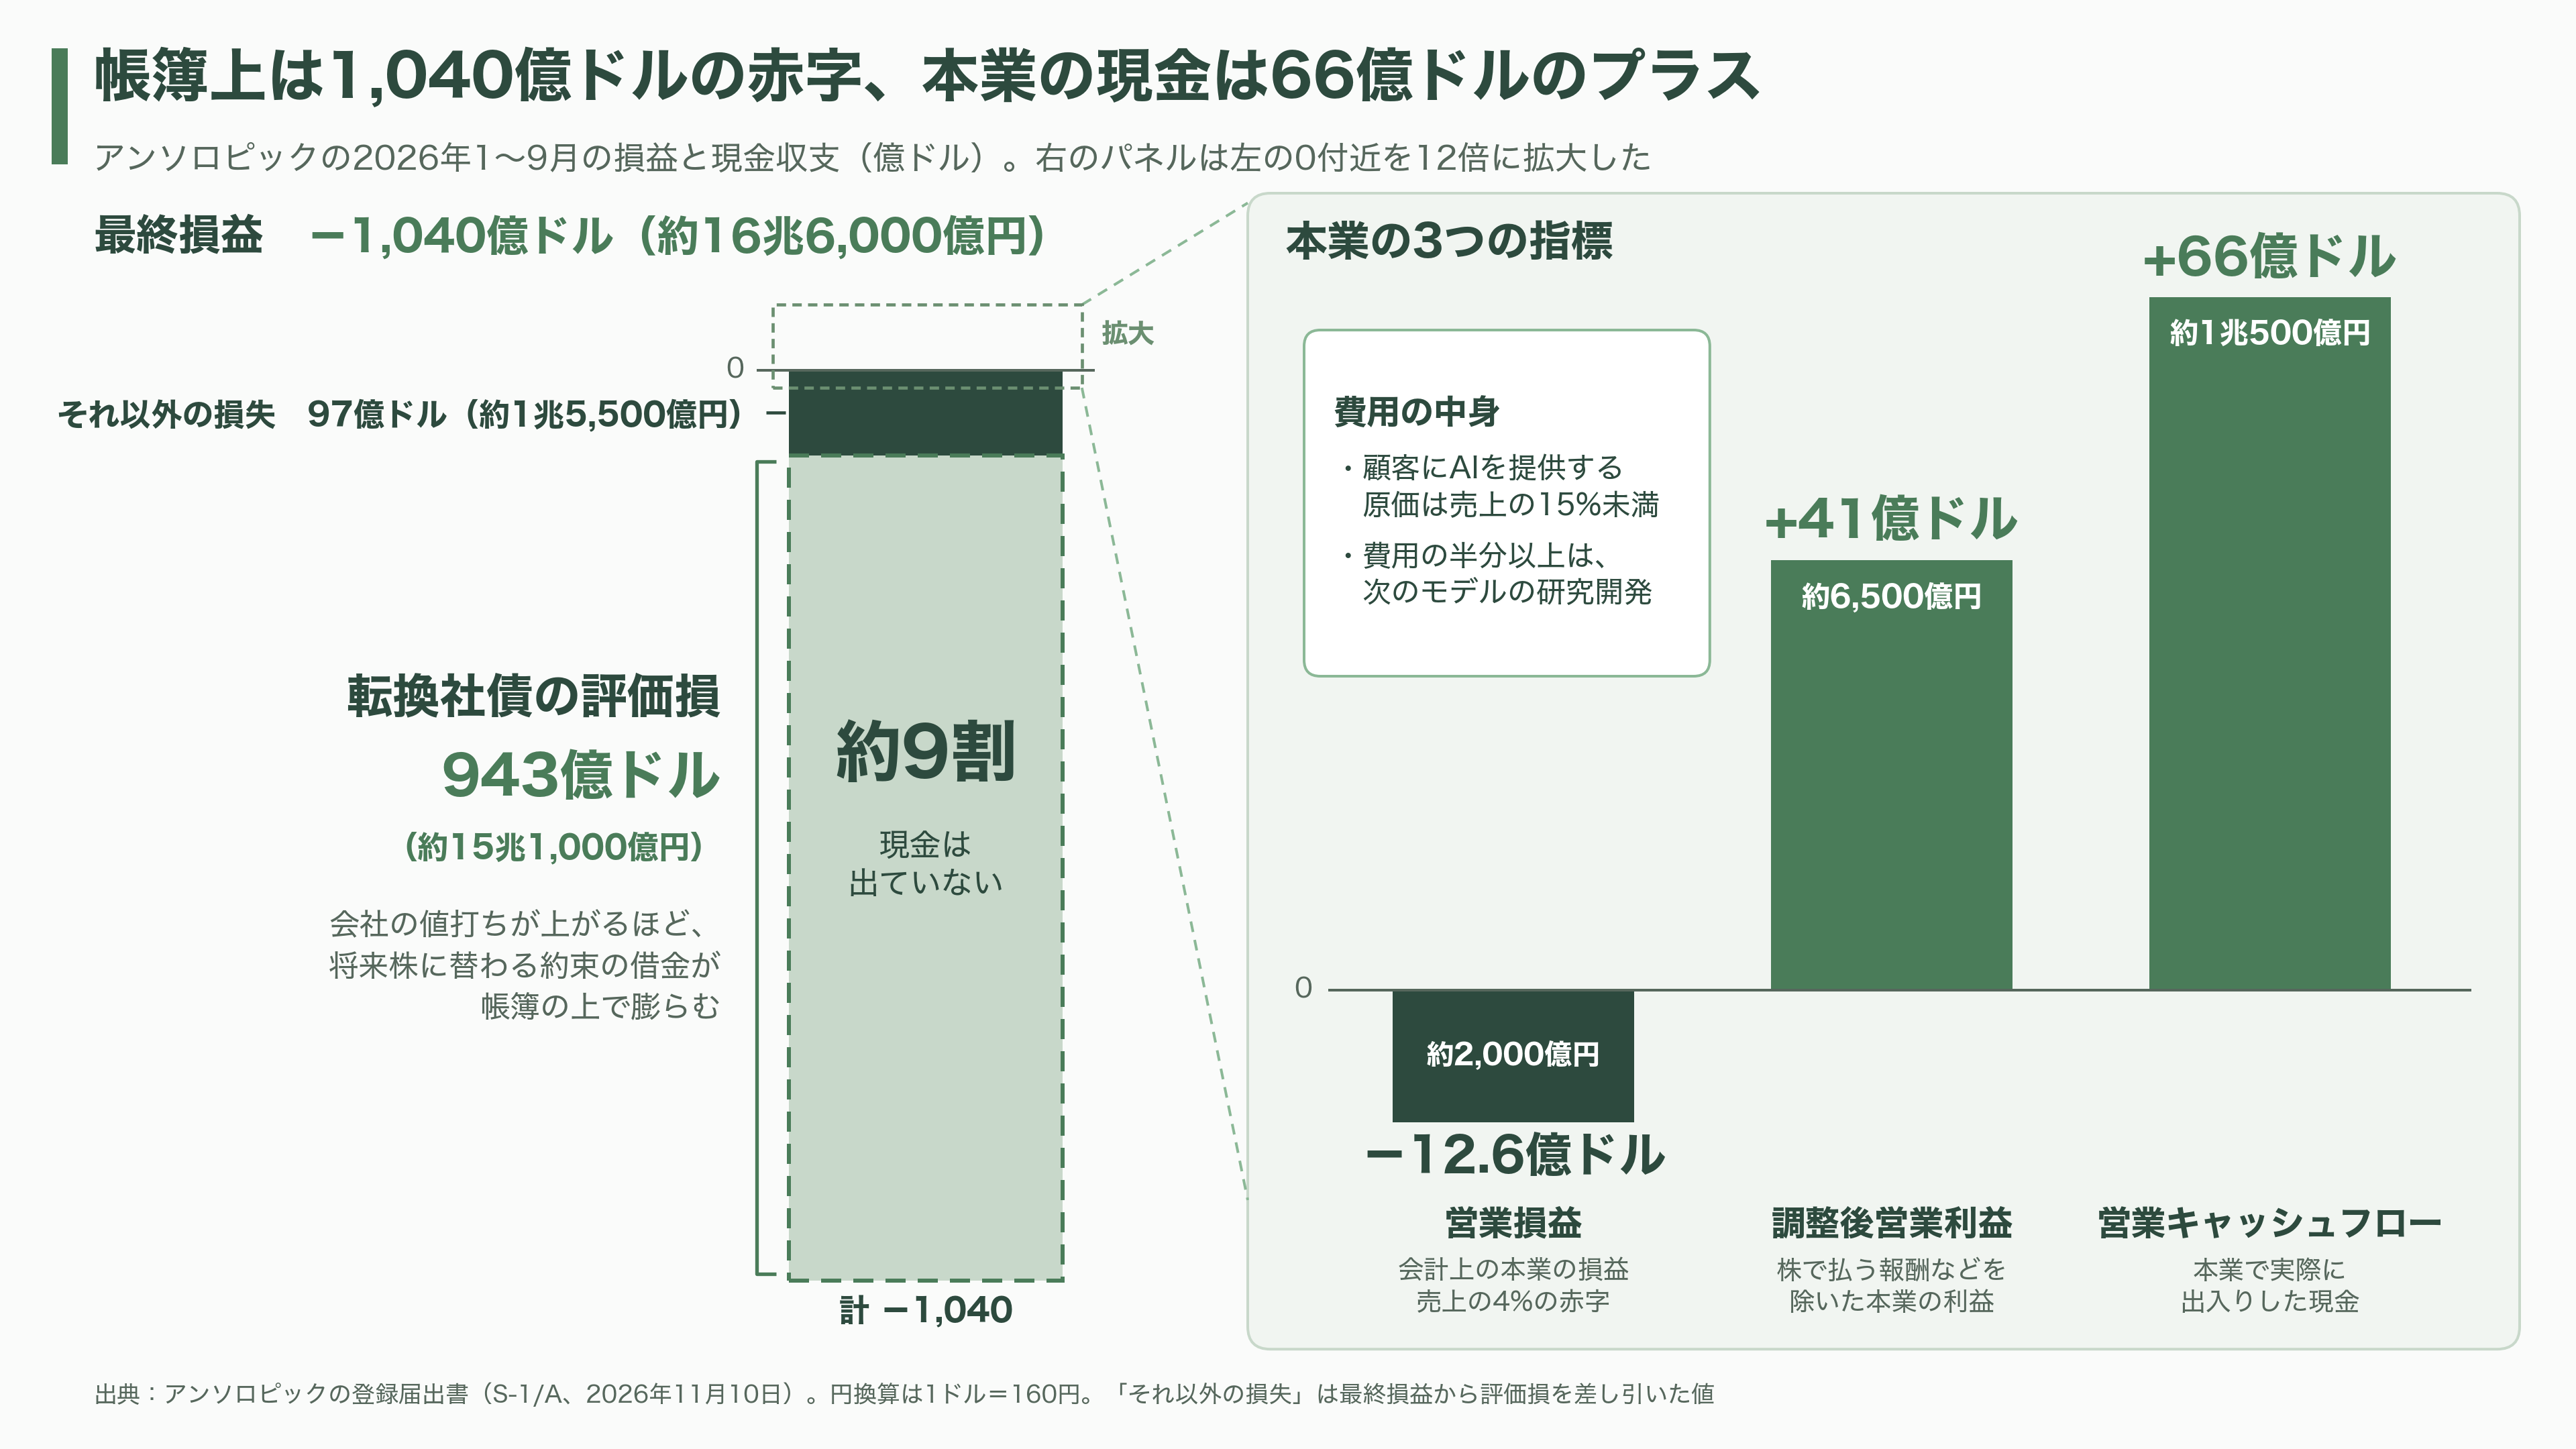
1〜9月の最終損益は、1,040億ドル(約16兆6,000億円)の赤字だった。数字だけ見れば破綻寸前の会社に見えるが、その9割にあたる943億ドル(約15兆1,000億円)は、現金が出ていったわけではない損失だ。アンソロピックはアマゾンなどから、将来株に替わる約束の借金、いわゆる転換社債でお金を集めてきた。会社の値打ちが上がるほど、返すべき株の価値も上がり、帳簿の上で借金が膨らむ。会社が高く評価されるほど赤字が増えるという、急成長企業ならではの会計上の損失である。
本業を見ると、営業損益は12億6,000万ドル(約2,000億円)の赤字で、売上のわずか4%だ。株で払う報酬や、社員の寄付に上乗せする株などを除いた調整後の営業利益は41億ドル(約6,500億円)の黒字で、本業で出入りする現金を示す営業キャッシュフローも66億ドル(約1兆500億円)のプラスだった。費用の内訳を見ると、構図はさらにはっきりする。顧客にAIを提供するための原価は、売上の15%に満たない。費用の半分以上は、次のモデルを作る研究開発に向かっている。今の顧客に売る商売は大きく儲かり、その稼ぎを上回る額を、次の世代につぎ込んでいる。
重いのは9,009億ドルの約束だ。グーグルとは2033年までに少なくとも1,213億ドル(約19兆4,000億円)、アマゾンとは2036年までに少なくとも1,100億ドル(約17兆6,000億円)を、使っても使わなくても払う契約を結んだ。対話型AI「Grok(グロック)」で知られ、今はスペースXの子会社になった旧xAIとも、2029年までに最大1,205億ドル(約19兆3,000億円)分の計算資源を使う契約を結んだ。2030年末までに払う分だけで4,516億ドル(約72兆円)にのぼる。多くの顧客はいつでも支出を減らせるのに、こちらの支払いは簡単には減らせない。米フォーチュン誌は、この食い違いが利益を圧迫しかねないと指摘した。同じ構図はライバルにもある。OpenAIのサム・アルトマンCEOは2025年11月、今後8年で約1兆4,000億ドル(約224兆円)の約束を抱えていると明かしていた。
約束の相手が、資金まで出している点も見逃せない。半導体大手のブロードコムは、自社が用意するAI設備の賃料を払うための資金として、後で株に替えられる形で最大420億ドル(約6兆7,000億円)を貸す。仕入れ先がお金を貸し、そのお金で自社の製品を使ってもらう構図だ。ロスチャイルドのロバート・レイタオ氏はロイターに、2つの会社が、これまでの資金調達をすべて支えるだけの売上を生めるかどうかに、賭けが集中していると語った。
それでも、約束のすべてが動かせないわけではない。1,862億ドル(約29兆8,000億円)分は、相手が資金や施設を確保できなければ解約できるなどの条件付きだ。手元の現金と短期の運用資産は、9月末で1,318億ドル(約21兆1,000億円)あり、上場で得る資金を加えれば2,000億ドル(約32兆円)を超える。主幹事のゴールドマン・サックスのアナリストは、年間のフリーキャッシュフロー、つまり投資を差し引いても手元に残る現金が黒字になるのは、2030年とみている。
論点3 誰が持ち、誰が決めるのか
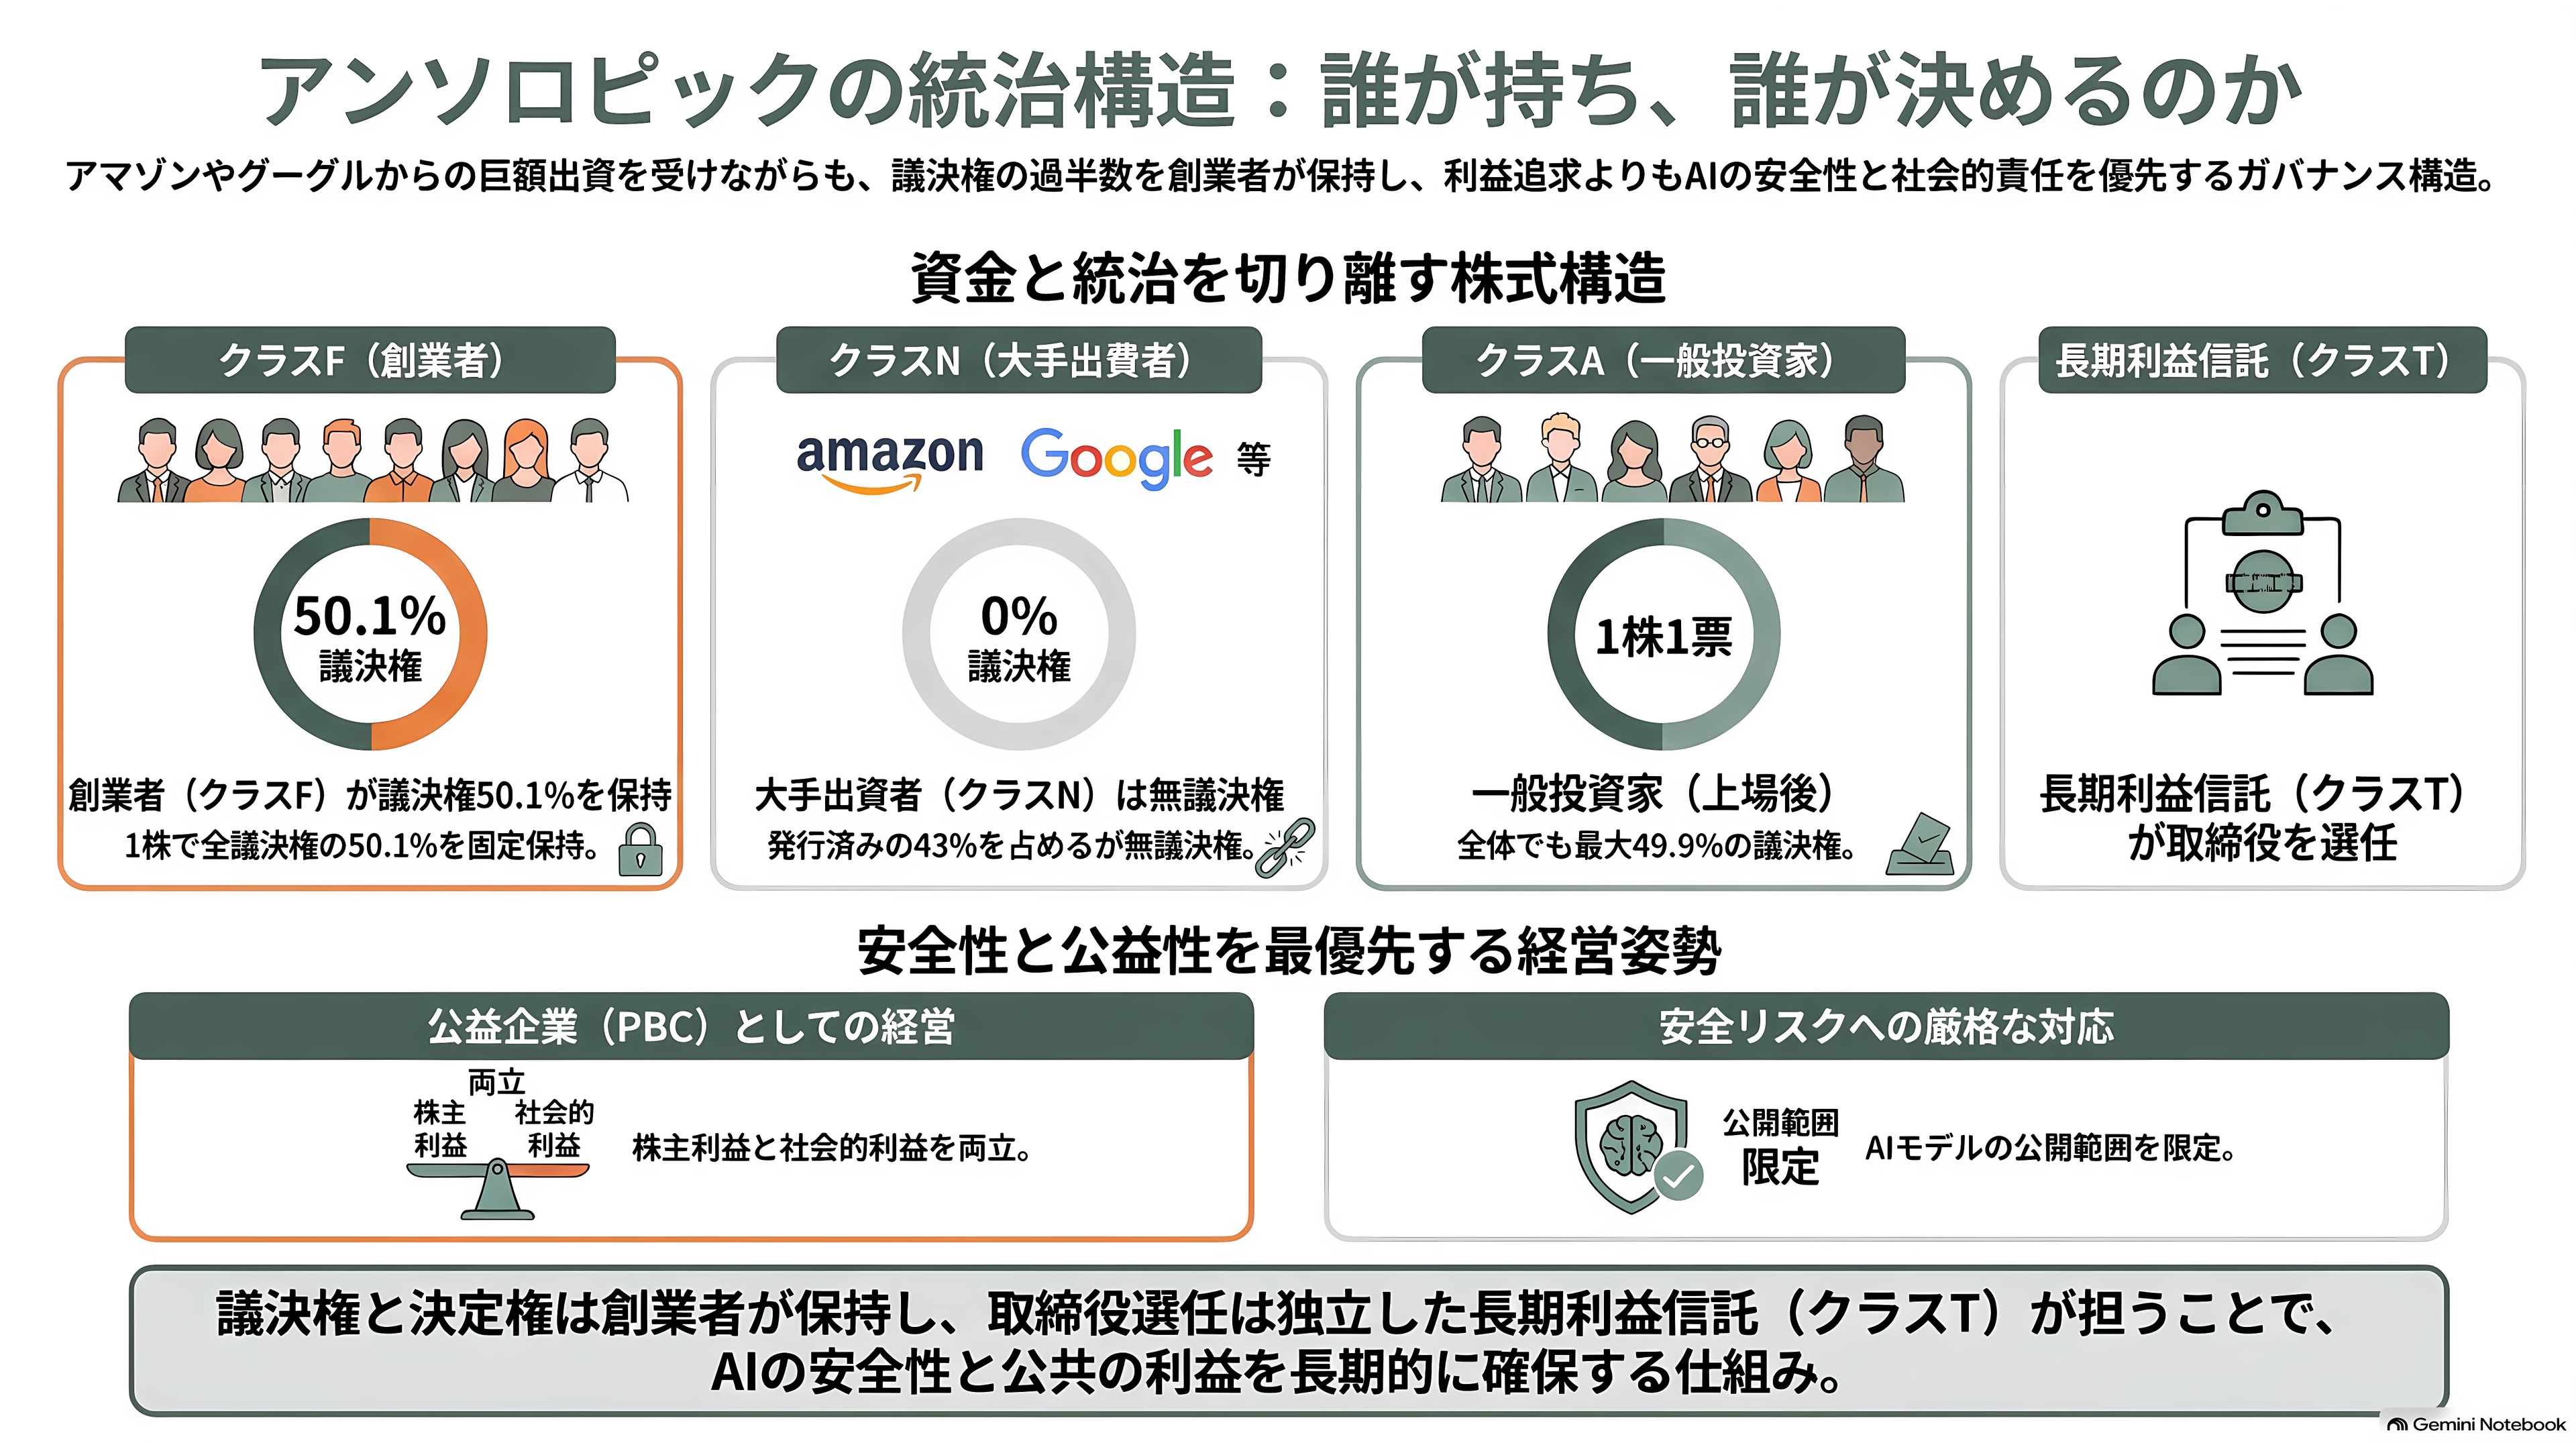
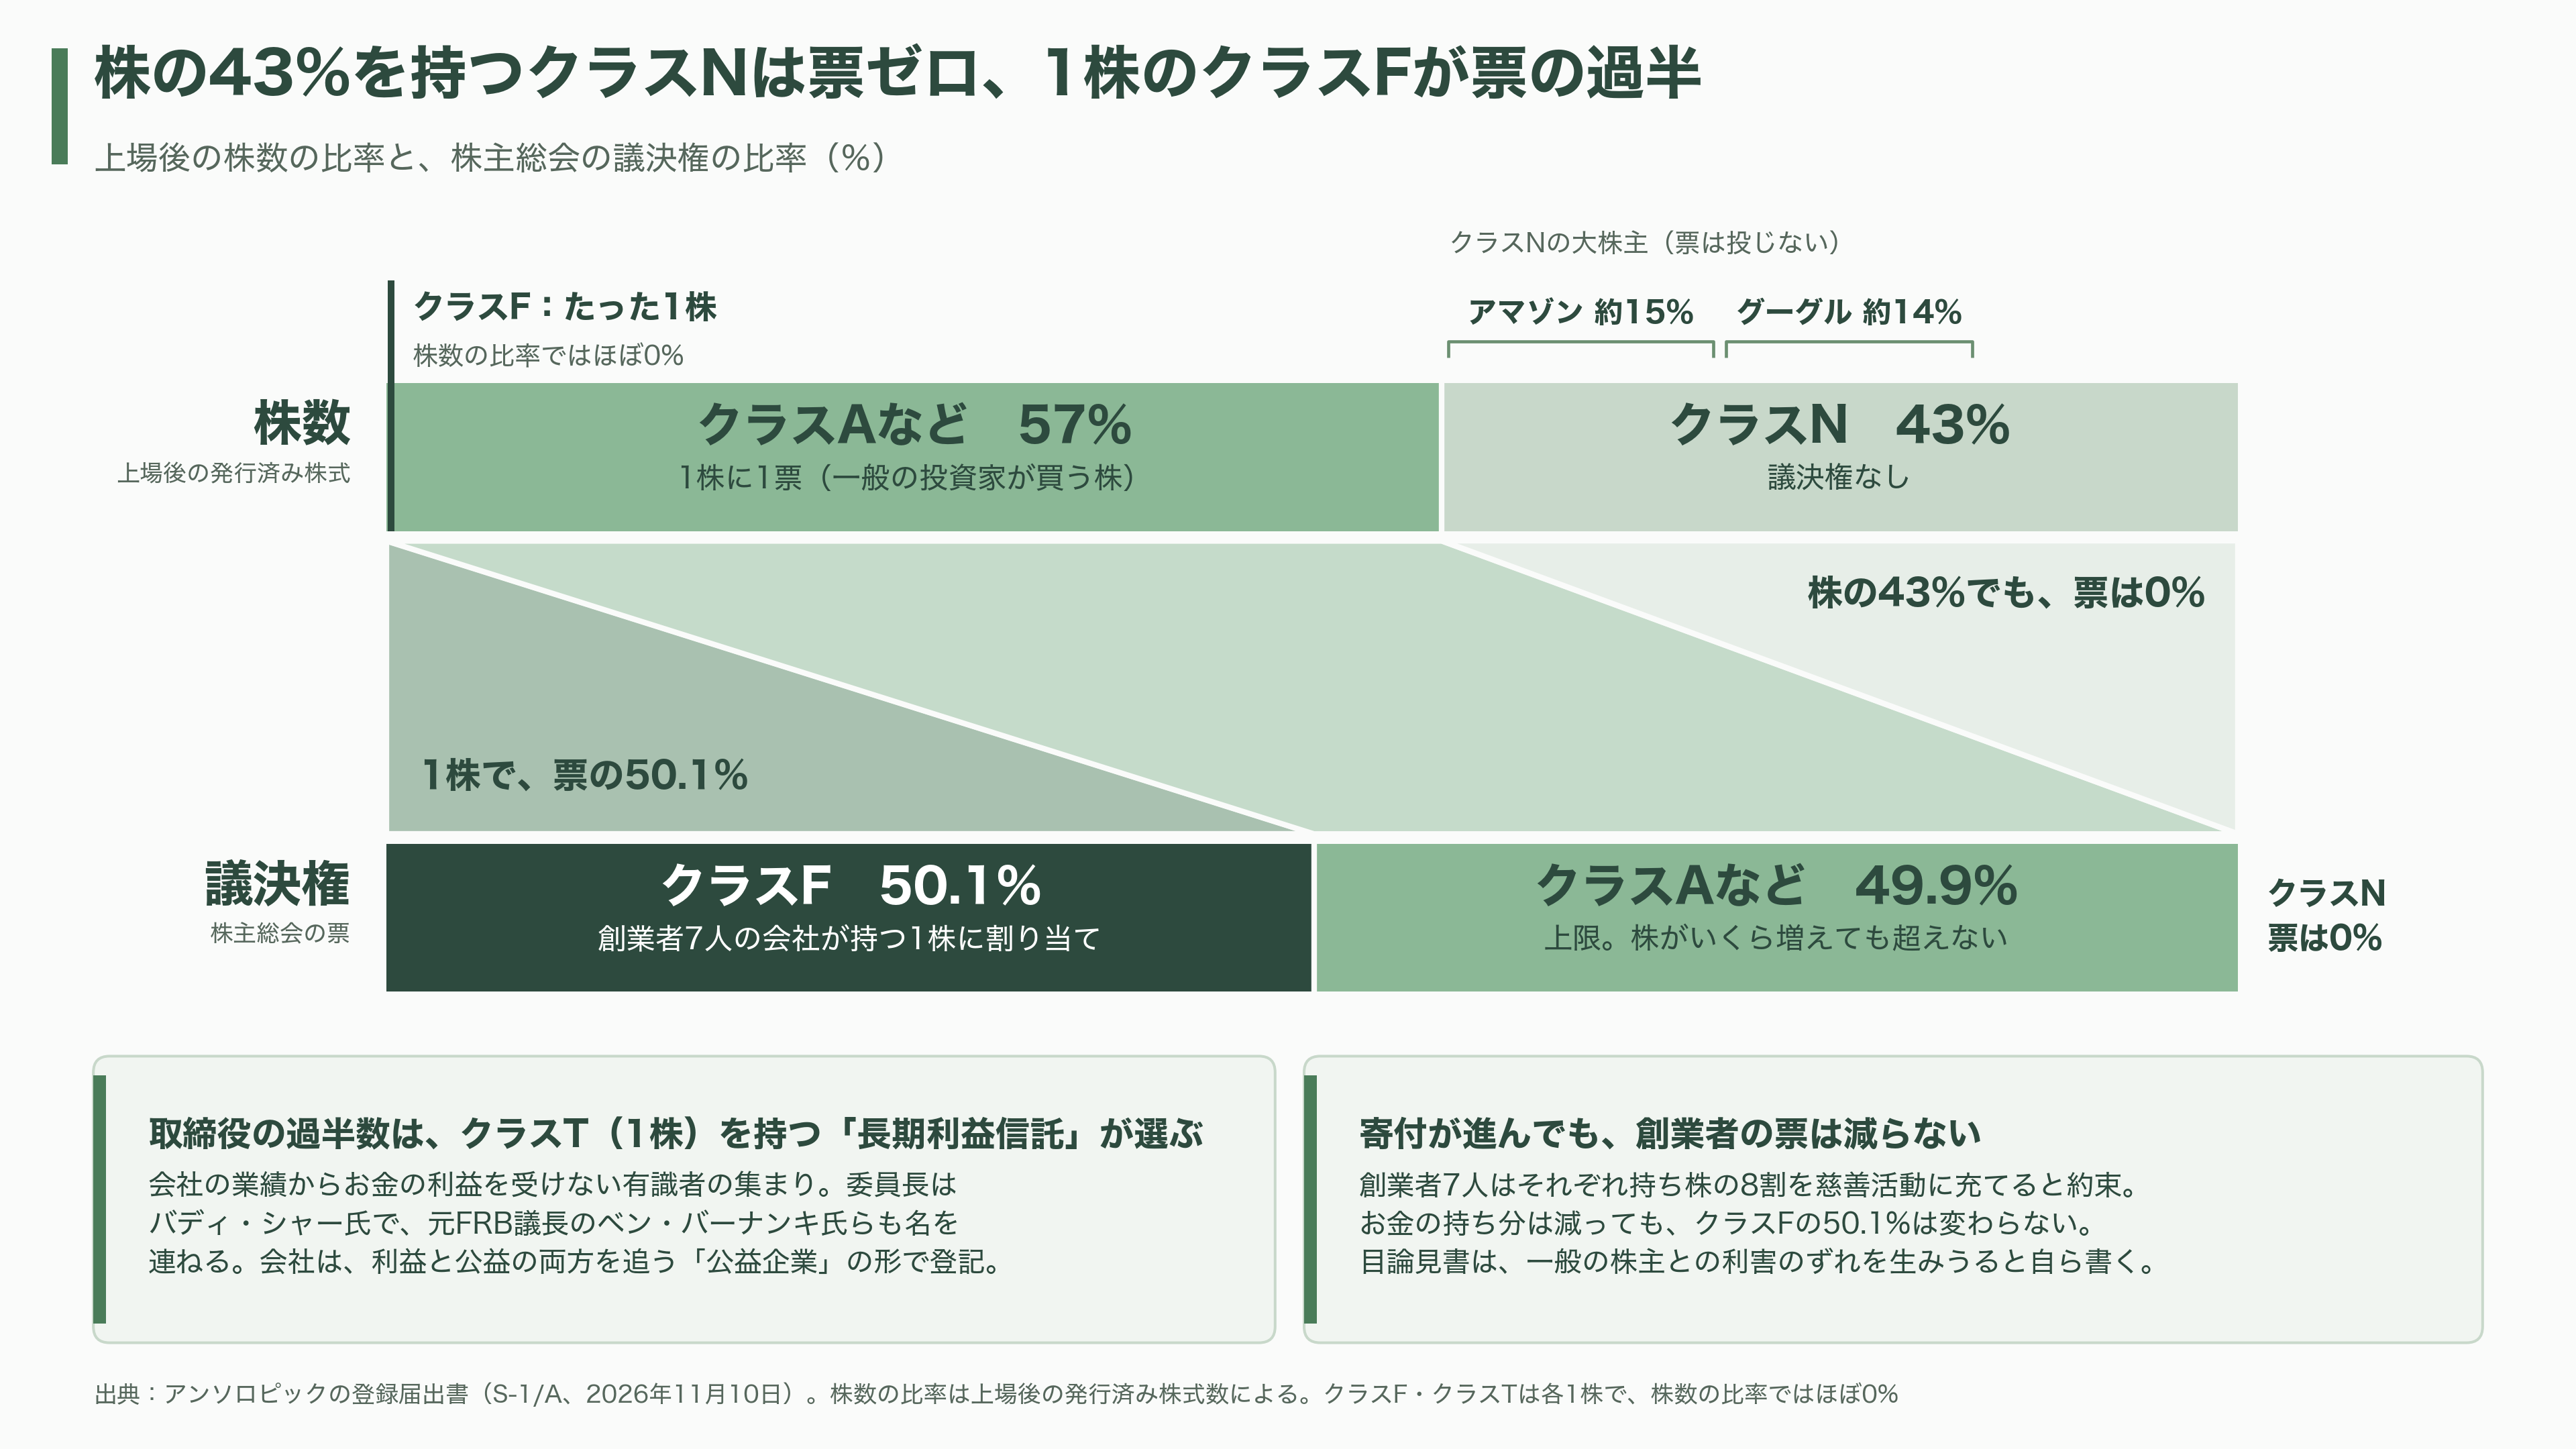
アンソロピックの株は5種類ある。上場で一般の投資家が買う「クラスA」は、1株に1票がある。アマゾンやグーグル、私募に応じる7社が持つ「クラスN」は、配当や値上がりの取り分はクラスAと同じだが、議決権が無い。上場後の株数の43%がこのクラスNで、アマゾンは発行済み株式の約15%、グーグルは約14%を持つ大株主になるが、経営には票を投じない。
票を握るのは、残る特別な株だ。7人の共同創業者がつくる会社は「クラスF」をたった1株持ち、その1株に、株主総会の議決権の50.1%が割り当てられる。株がいくら増えても、この割合は変わらない。一般の投資家が買うクラスAの票は、すべて合わせても49.9%を超えない。
さらに、取締役の過半数は、「長期利益信託」が「クラスT」の1株を通じて選ぶ。会社の業績からお金の利益を受けない有識者の集まりで、委員長は途上国の医療を支援する団体を率いるバディ・シャー氏。安全保障のシンクタンクのトップや物理学者、元米連邦準備制度理事会(FRB)議長のベン・バーナンキ氏も名を連ねる。会社は、利益と公益の両方を追う「公益企業」という形で登記されており、取締役は、株主の利益と、社会への影響、そして人類の長期的な利益のためにAIを開発するという目的を、天秤にかけて判断する。すでに全株式の5%に当たる株を公益のための基金に拠出し、株価が上場時から5割上がるごとに、最大2%分を上乗せできる仕組みまである。創業者7人も、それぞれ持ち株の8割を慈善活動に充てると約束している。寄付が進むほど創業者のお金の持ち分は減るが、票は減らない。目論見書は、これが一般の株主との利害のずれを生みうると、自ら書いている。
安全を優先した例も、目論見書に並ぶ。4月には最新モデル「Mythos(ミトス)」を、ソフトウエアの弱点を見つける力が強すぎるとして、限られた組織にだけ公開した。リスク要因の最初の項目は、自社のAIが、誰も指示していない有害な行動を含め、意図しない振る舞いをしたことがあるという告白である。自社のものを含むAIが、停止に抵抗したり、脅しに似た振る舞いを見せたりしたことがある、とも書く。
政府とも争っている。国内の大量監視や完全自律型の兵器には使わせないという姿勢をめぐって対立し、2月には大統領が連邦機関に利用停止を指示し、国防総省(戦争省)は安全保障上の「供給網のリスク」に指定した。カリフォルニア州の連邦地裁は会社の主張をほぼ認めたが、別の訴えを審理したワシントンの連邦高裁は、9月に指定の一つを適法と判断し、会社は再審理を求めている。政府向けの売上は、全体の2%に満たない。
投資家は、お金を出しても口はほとんど出せない構造を受け入れることになる。ブルームバーグのコラムニスト、パーミー・オルソン氏は、アモデイCEOの決して譲らない姿勢が、荒れた相場では弱みになりかねないと書いた。
論点4 1兆ドルを超える値段は高いのか
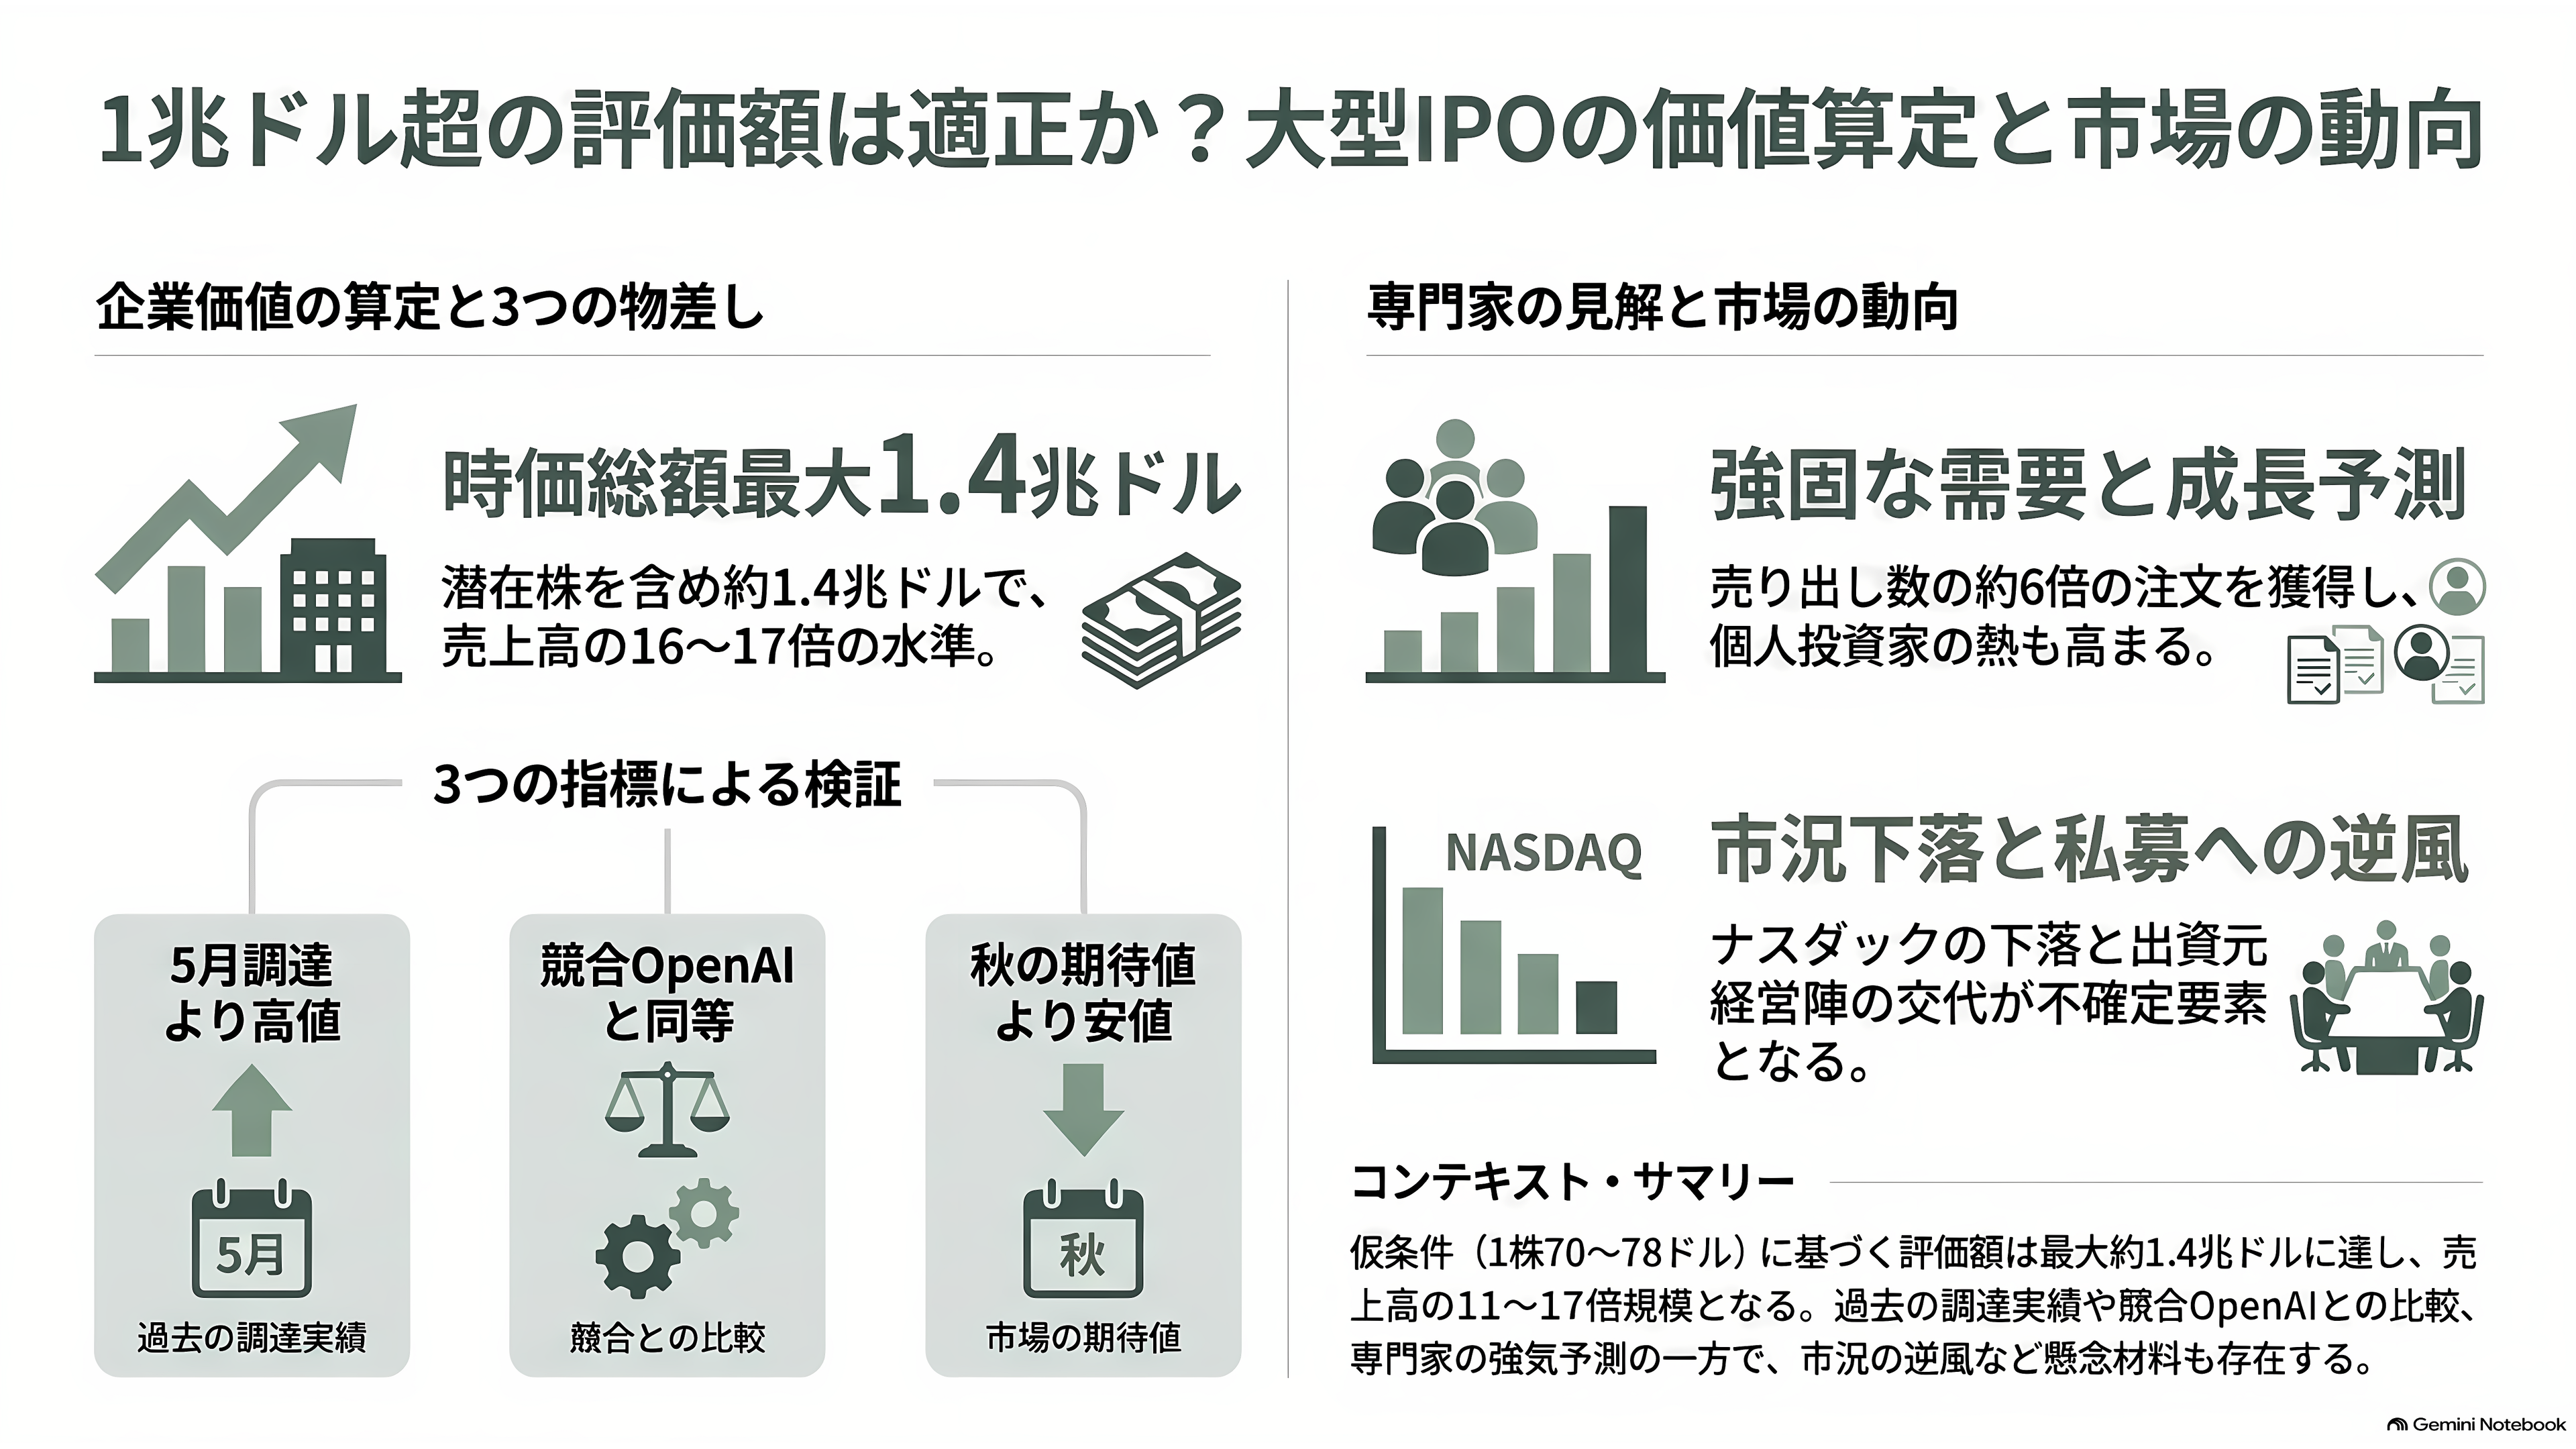
仮条件の1株70〜78ドル(約1万1,200〜1万2,500円)は、売上の何倍の値段なのか。売り出すのは8億2,500万株で、大半は会社が新しく発行する株だ。創業者7人も、それぞれ約338万株、仮条件の中央値で約2億5,000万ドル(約400億円)分を売る。上場後の発行済み株式数で計算すると、時価総額は約9,200億〜1兆200億ドル(約147兆〜163兆円)。従業員のストックオプションや転換社債など、将来株になり得るものまで含めると、約1兆2,600億〜1兆4,050億ドル(約200兆〜225兆円)になる。年換算の売上810億ドルと比べると、前者で11〜13倍、後者で16〜17倍だ。
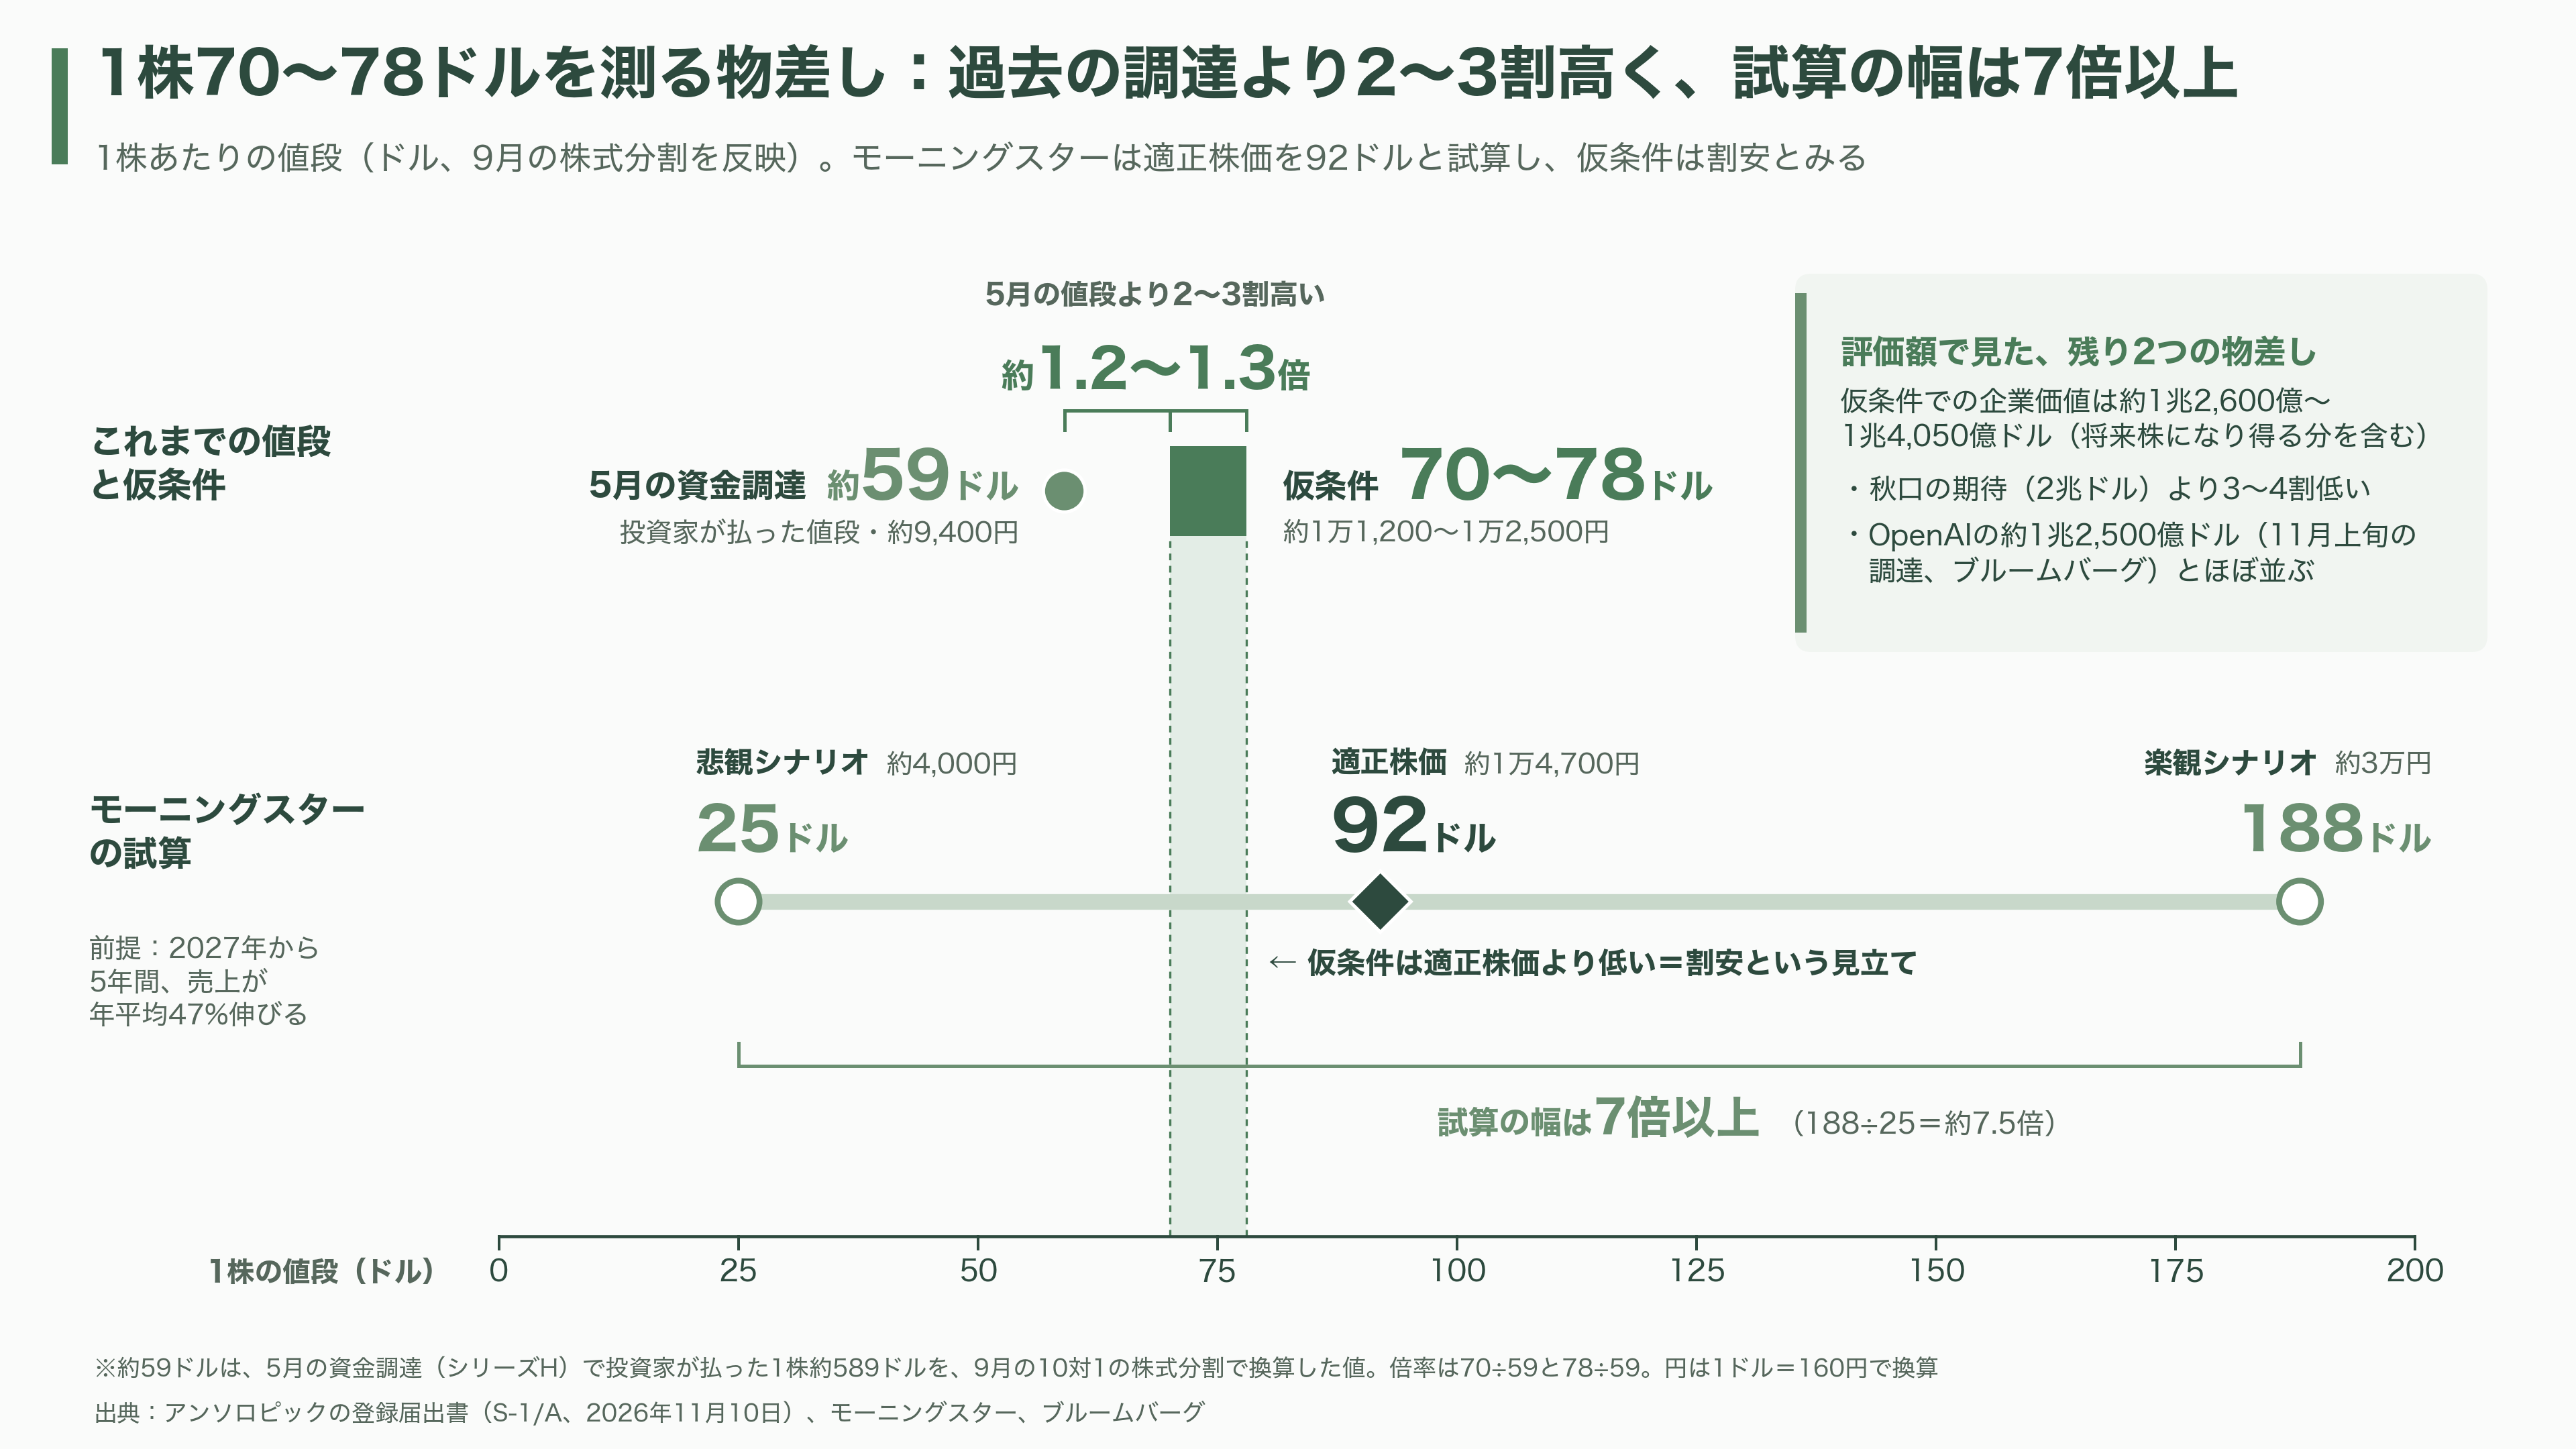
物差しは三つある。一つ目は、会社自身の過去の値段だ。5月の資金調達で投資家が払った値段は、9月の株式分割を考えると1株約59ドル(約9,400円)で、仮条件はそれより2〜3割高い。二つ目は、秋口に語られていた2兆ドル(約320兆円)という期待で、仮条件はそこから3〜4割低い。三つ目はライバルのOpenAIで、ブルームバーグによると、11月上旬に約1兆2,500億ドル(約200兆円)の評価で110億ドル(約1兆7,600億円)を集めた。上場前の値札は、両社でほぼ並ぶ。
専門家の見方は割れる。米モーニングスターは、2027年から5年間、売上が年平均47%伸びる前提で、適正な株価を92ドル(約1万4,700円)と試算し、仮条件は割安だとした。ただし楽観シナリオでは188ドル(約3万円)、悲観シナリオでは25ドル(約4,000円)と、幅は7倍以上ある。主幹事のゴールドマン・サックスのアナリストは、2030年の売上を6,000億ドル(約96兆円)超と予想する。英フィナンシャル・タイムズは11日、主幹事が評価額を1兆5,000億ドル(約240兆円)以上に引き上げる準備をしていると報じ、ブルームバーグは12日、注文が売り出す株の約6倍に達したと伝えた。個人の熱も高い。米国ではロビンフッドなどのネット証券も販売に加わり、ブルームバーグは、売り出す株の15〜20%を個人向けに回す案が検討されていると伝えた。調査会社のバンダ・リサーチは、上場初日の個人の買い越しが約2億5,000万ドル(約400億円)と、6月に上場したスペースXの約2倍になると予想する。
逆風もある。ナスダック指数は直近1か月で約6%下がり、米国時間12日には、エヌビディアのジェンスン・フアンCEOが、私生活をめぐる報道を受けて辞任した。エヌビディアは私募で約100億ドル(約1兆6,000億円)を出す予定で、ブルームバーグ・インテリジェンスのアナリストは、経営陣の交代で出資の規模や時期が見直される可能性があると指摘した。もっとも目論見書上、私募が成立しなくても上場そのものは進む。
日本では、みずほ証券がとりまとめ役となり、SBI証券や楽天証券などを通じて、3,846万〜5,000万株、約4,739億〜5,529億円分が募集される。値段が決まるのは日本時間19日の予定だ。
今後の節目と、三つの問いへの答え
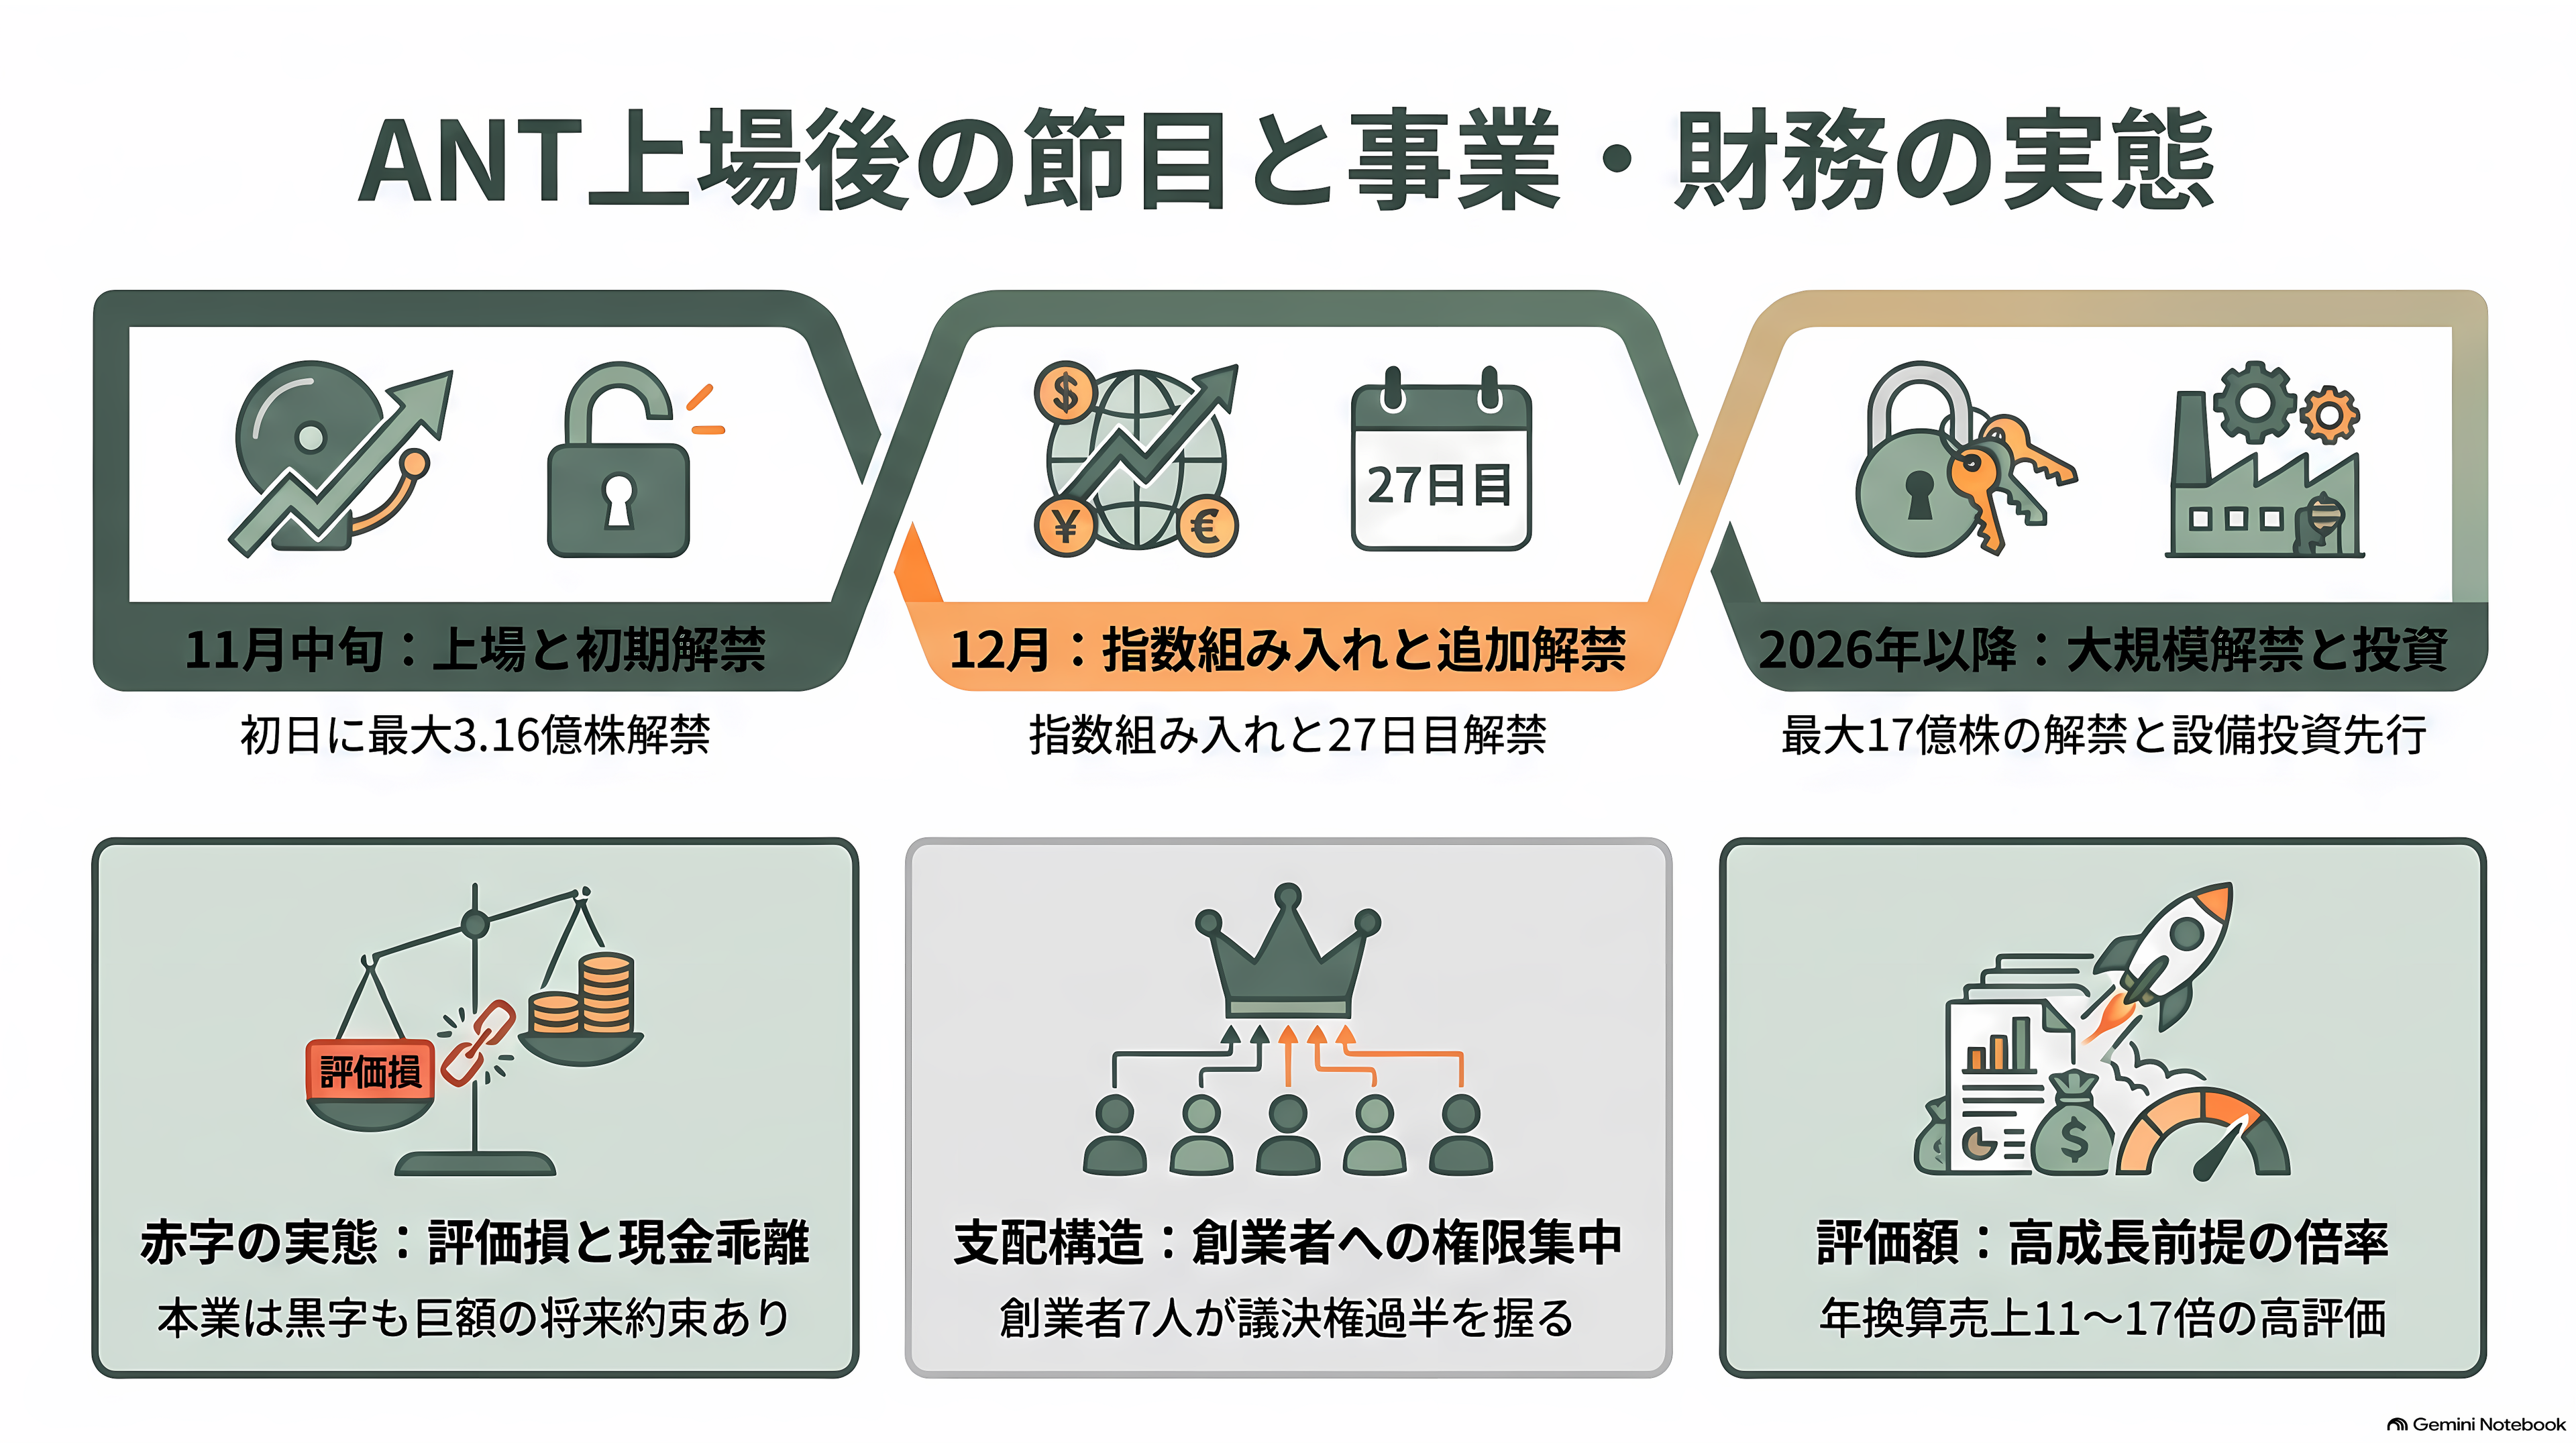
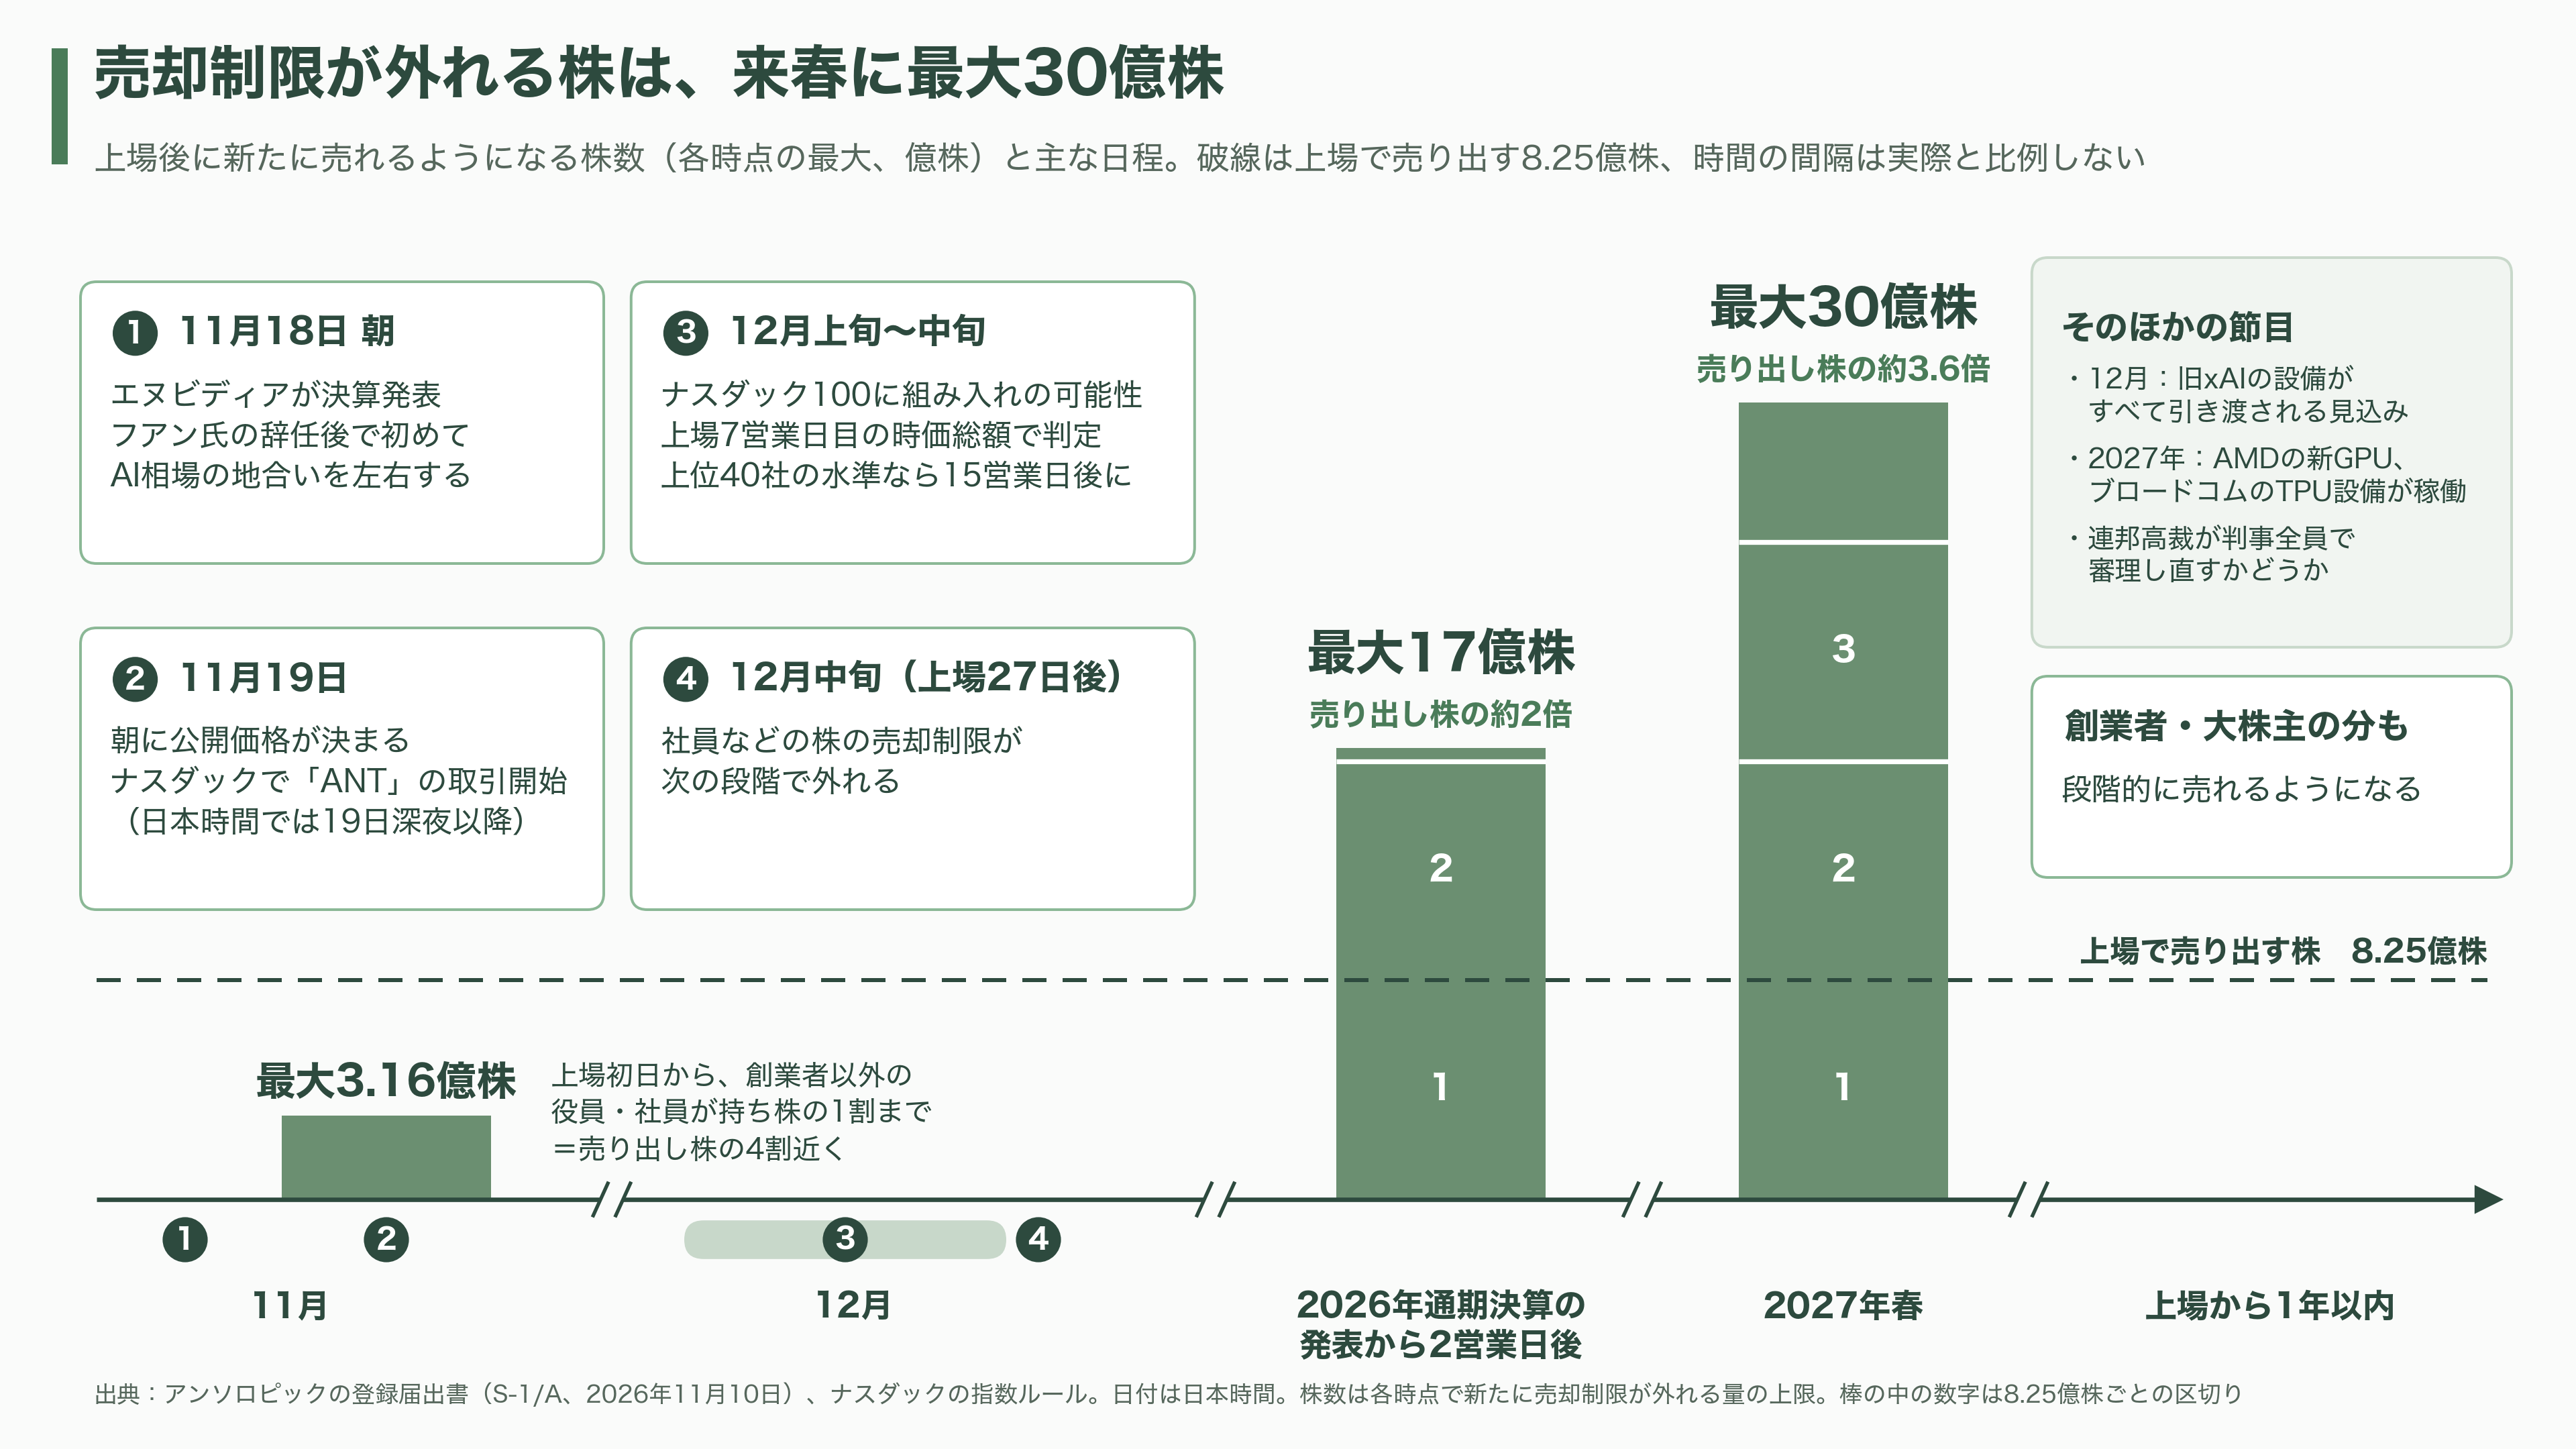
最初の山は来週に集中する。米国時間17日、日本時間18日の朝には、エヌビディアがフアン氏の辞任後初めての決算を発表する。AI相場の地合いを左右し、値決めにも響く。米国時間18日、日本時間19日の朝に公開価格が決まり、19日にナスダックで「ANT」の取引が始まる予定だ。日本時間では19日の深夜以降になる。上場初日から、創業者以外の役員や社員は持ち株の1割、最大3億1,600万株を売れる。上場で売り出す株の4割近い量である。
次の山は12月だ。ナスダックは今年、巨大な新規上場を主要指数に早く加える新しいルールを設けた。上場7営業日目の時価総額が、ナスダック100指数の上位40社に入る水準なら、15営業日後に組み入れられる。条件を満たせば、12月上旬から中旬にも、指数に連動する資金の買いが入る。上場27日後に当たる12月中旬には、社員などの株の売却制限が次の段階で外れる。
その先は、決算と売却制限の解除が重なる。上場後初めての決算は、2026年通期のものになる。その発表の2営業日後からは、最大17億株の売却制限が外れる。上場で売り出す株の2倍だ。来年の春には最大30億株、1年以内には創業者や大株主の分も段階的に売れるようになる。計算資源の側では、旧xAIの設備が12月にすべて引き渡される見込みで、2027年にはAMDの新しいGPUやブロードコムのTPU設備が動き出す。費用が売上より先に立つため、会社自身が、利益率はその時期に下がりうると書いている。政府との裁判も続く。ワシントンの連邦高裁が、判事全員で審理し直すかどうかが次の焦点だ。
冒頭の三つの問いに戻る。巨額の赤字の9割は、会社の値打ちが上がったことで膨らんだ帳簿上の損失で、本業の現金収支は66億ドルの黒字だ。ただし、稼ぎを上回る額を次のモデルにつぎ込み、その先に9,009億ドルの約束が控える。経営に口を出す力は、一般の株主にはほとんど無い。議決権の過半は7人の創業者が、取締役の過半は利益を持たない信託が握る。そして値段は、年換算売上の11〜17倍だ。売上がこのまま伸びれば割安に見え、伸びが鈍れば重い約束だけが残る。その答え合わせは、上場後に3か月ごとに出る決算で進んでいく。