利益予想が倍になった理由、値上げが通ったプリント基板とは何か
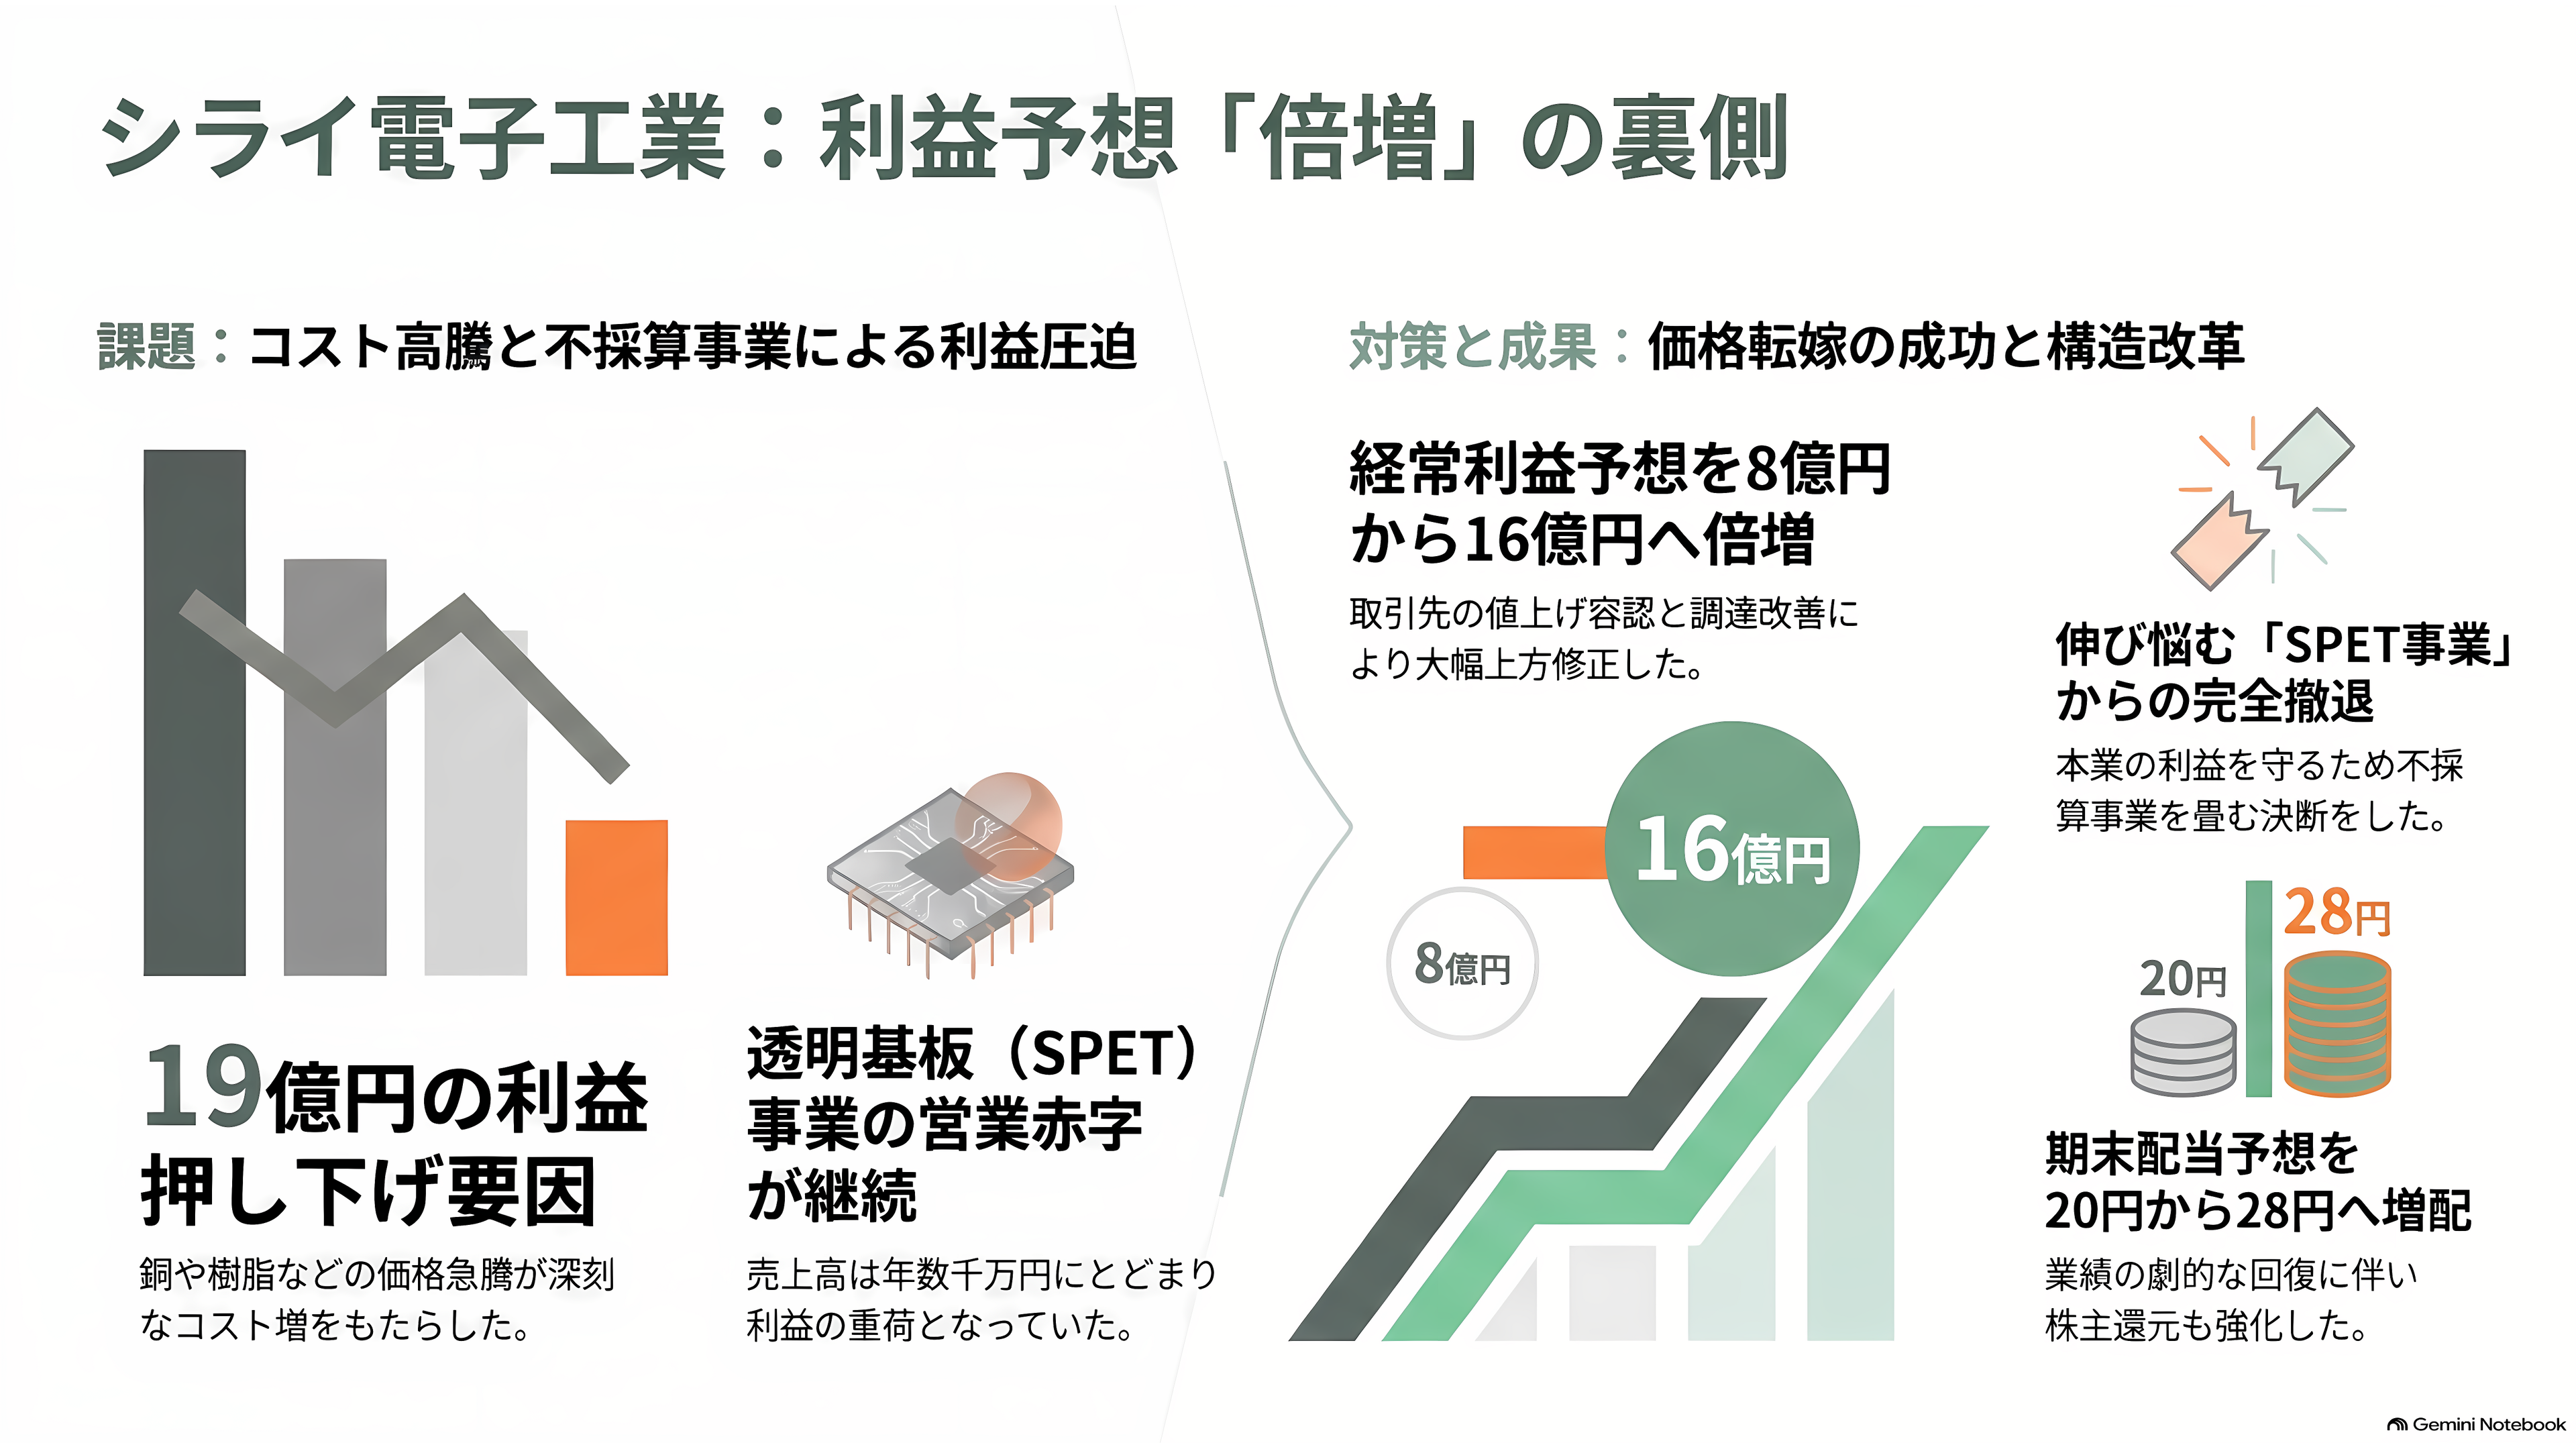
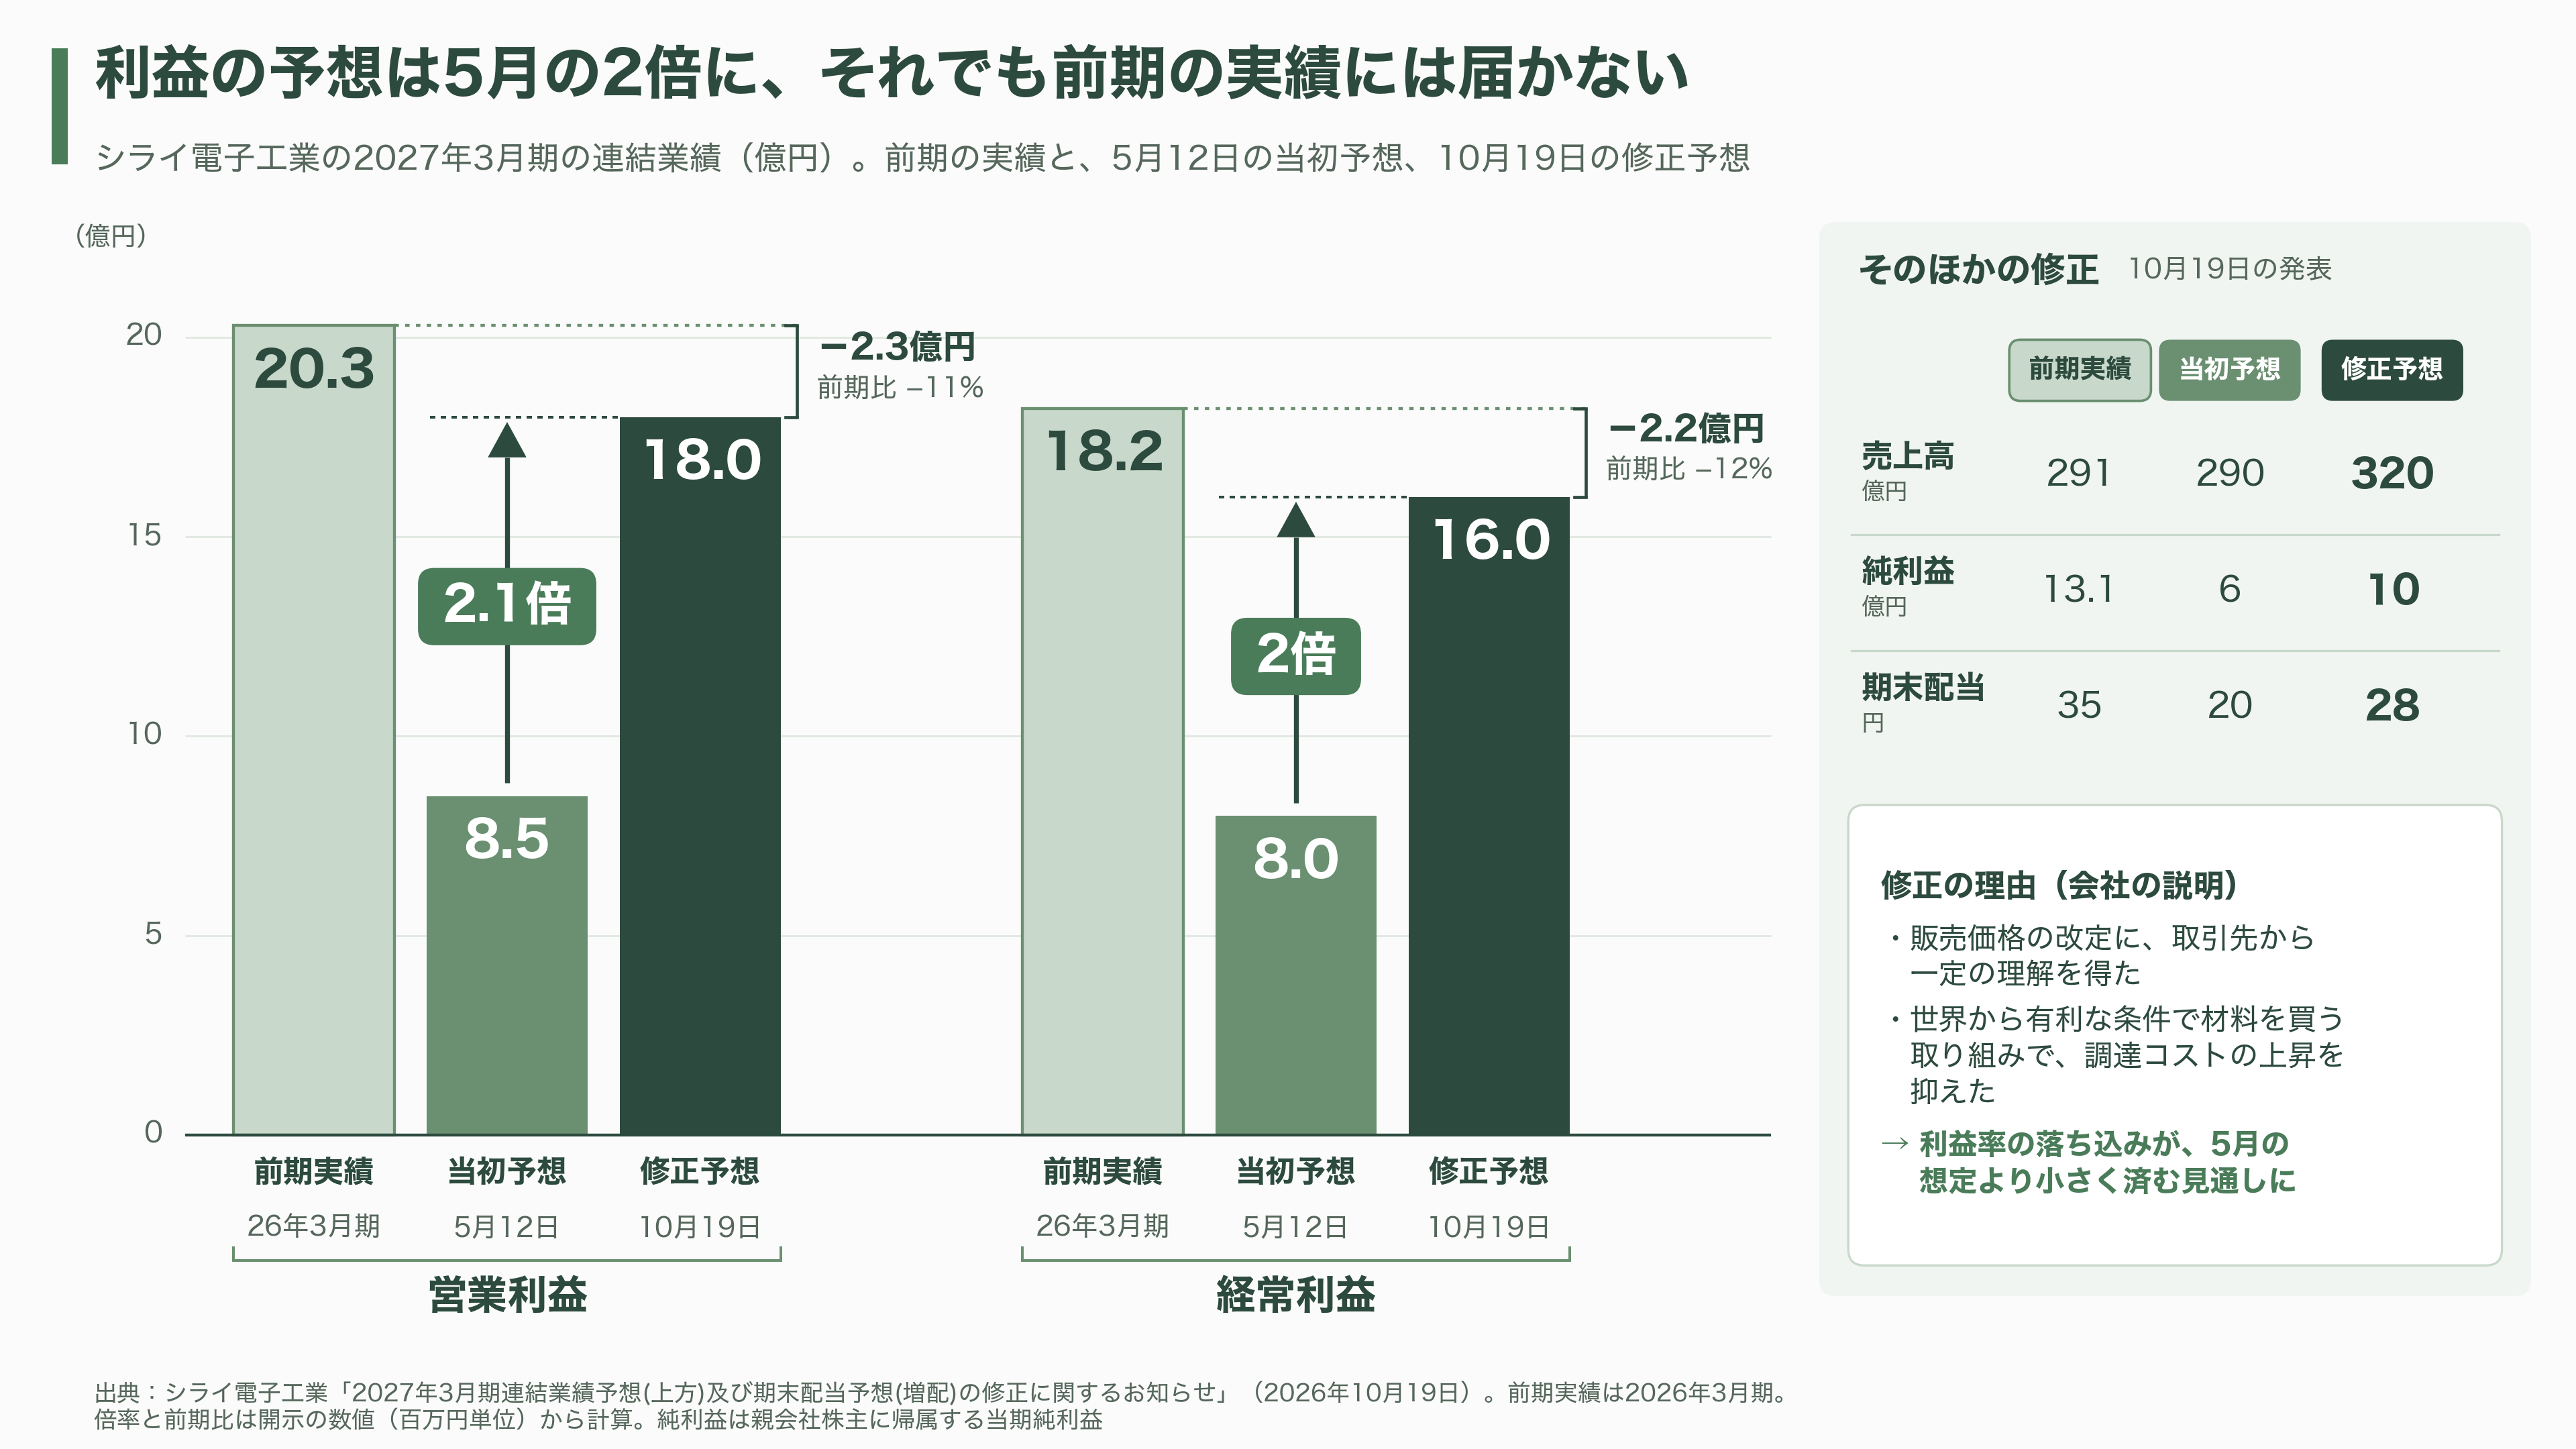
車やエアコンの中に入っている緑色の板、プリント基板を作るシライ電子工業が、今期の経常利益の予想を8億円から16億円へ、一気に2倍に引き上げた。材料が値上がりした分を製品の価格に上乗せしたいという申し入れを、取引先が受け入れたからだ。発表の翌日、株価は1日の値幅制限いっぱいまで上がるストップ高になった。会社は予想の修正と同時に、赤字が続いていた透明なフレキシブル基板の事業から手を引くことも決めている。
プリント基板は、電子部品をのせて、銅の配線でつなぐ板だ。半導体のチップも、電気をためるコンデンサーも、単体では働かない。基板にはんだ付けされ、細い銅の線で結ばれて、初めてひとつの回路になる。基板が無ければ、どれほど高性能なチップも置き場所がなく、電気も信号も届かない。
シライ電子工業の基板は、車なら衝突防止センサーやエンジンの制御装置、家ならエアコンや給湯器、街なかなら電気自動車の充電スタンドやスマートメーターに入っている。主力は、表と裏の両面に配線を持つ両面基板と、何枚かを重ねた多層基板だ。AIサーバー向けのような最先端の基板ではなく、熱や振動に耐えながら何年も働き続ける、堅実な基板である。
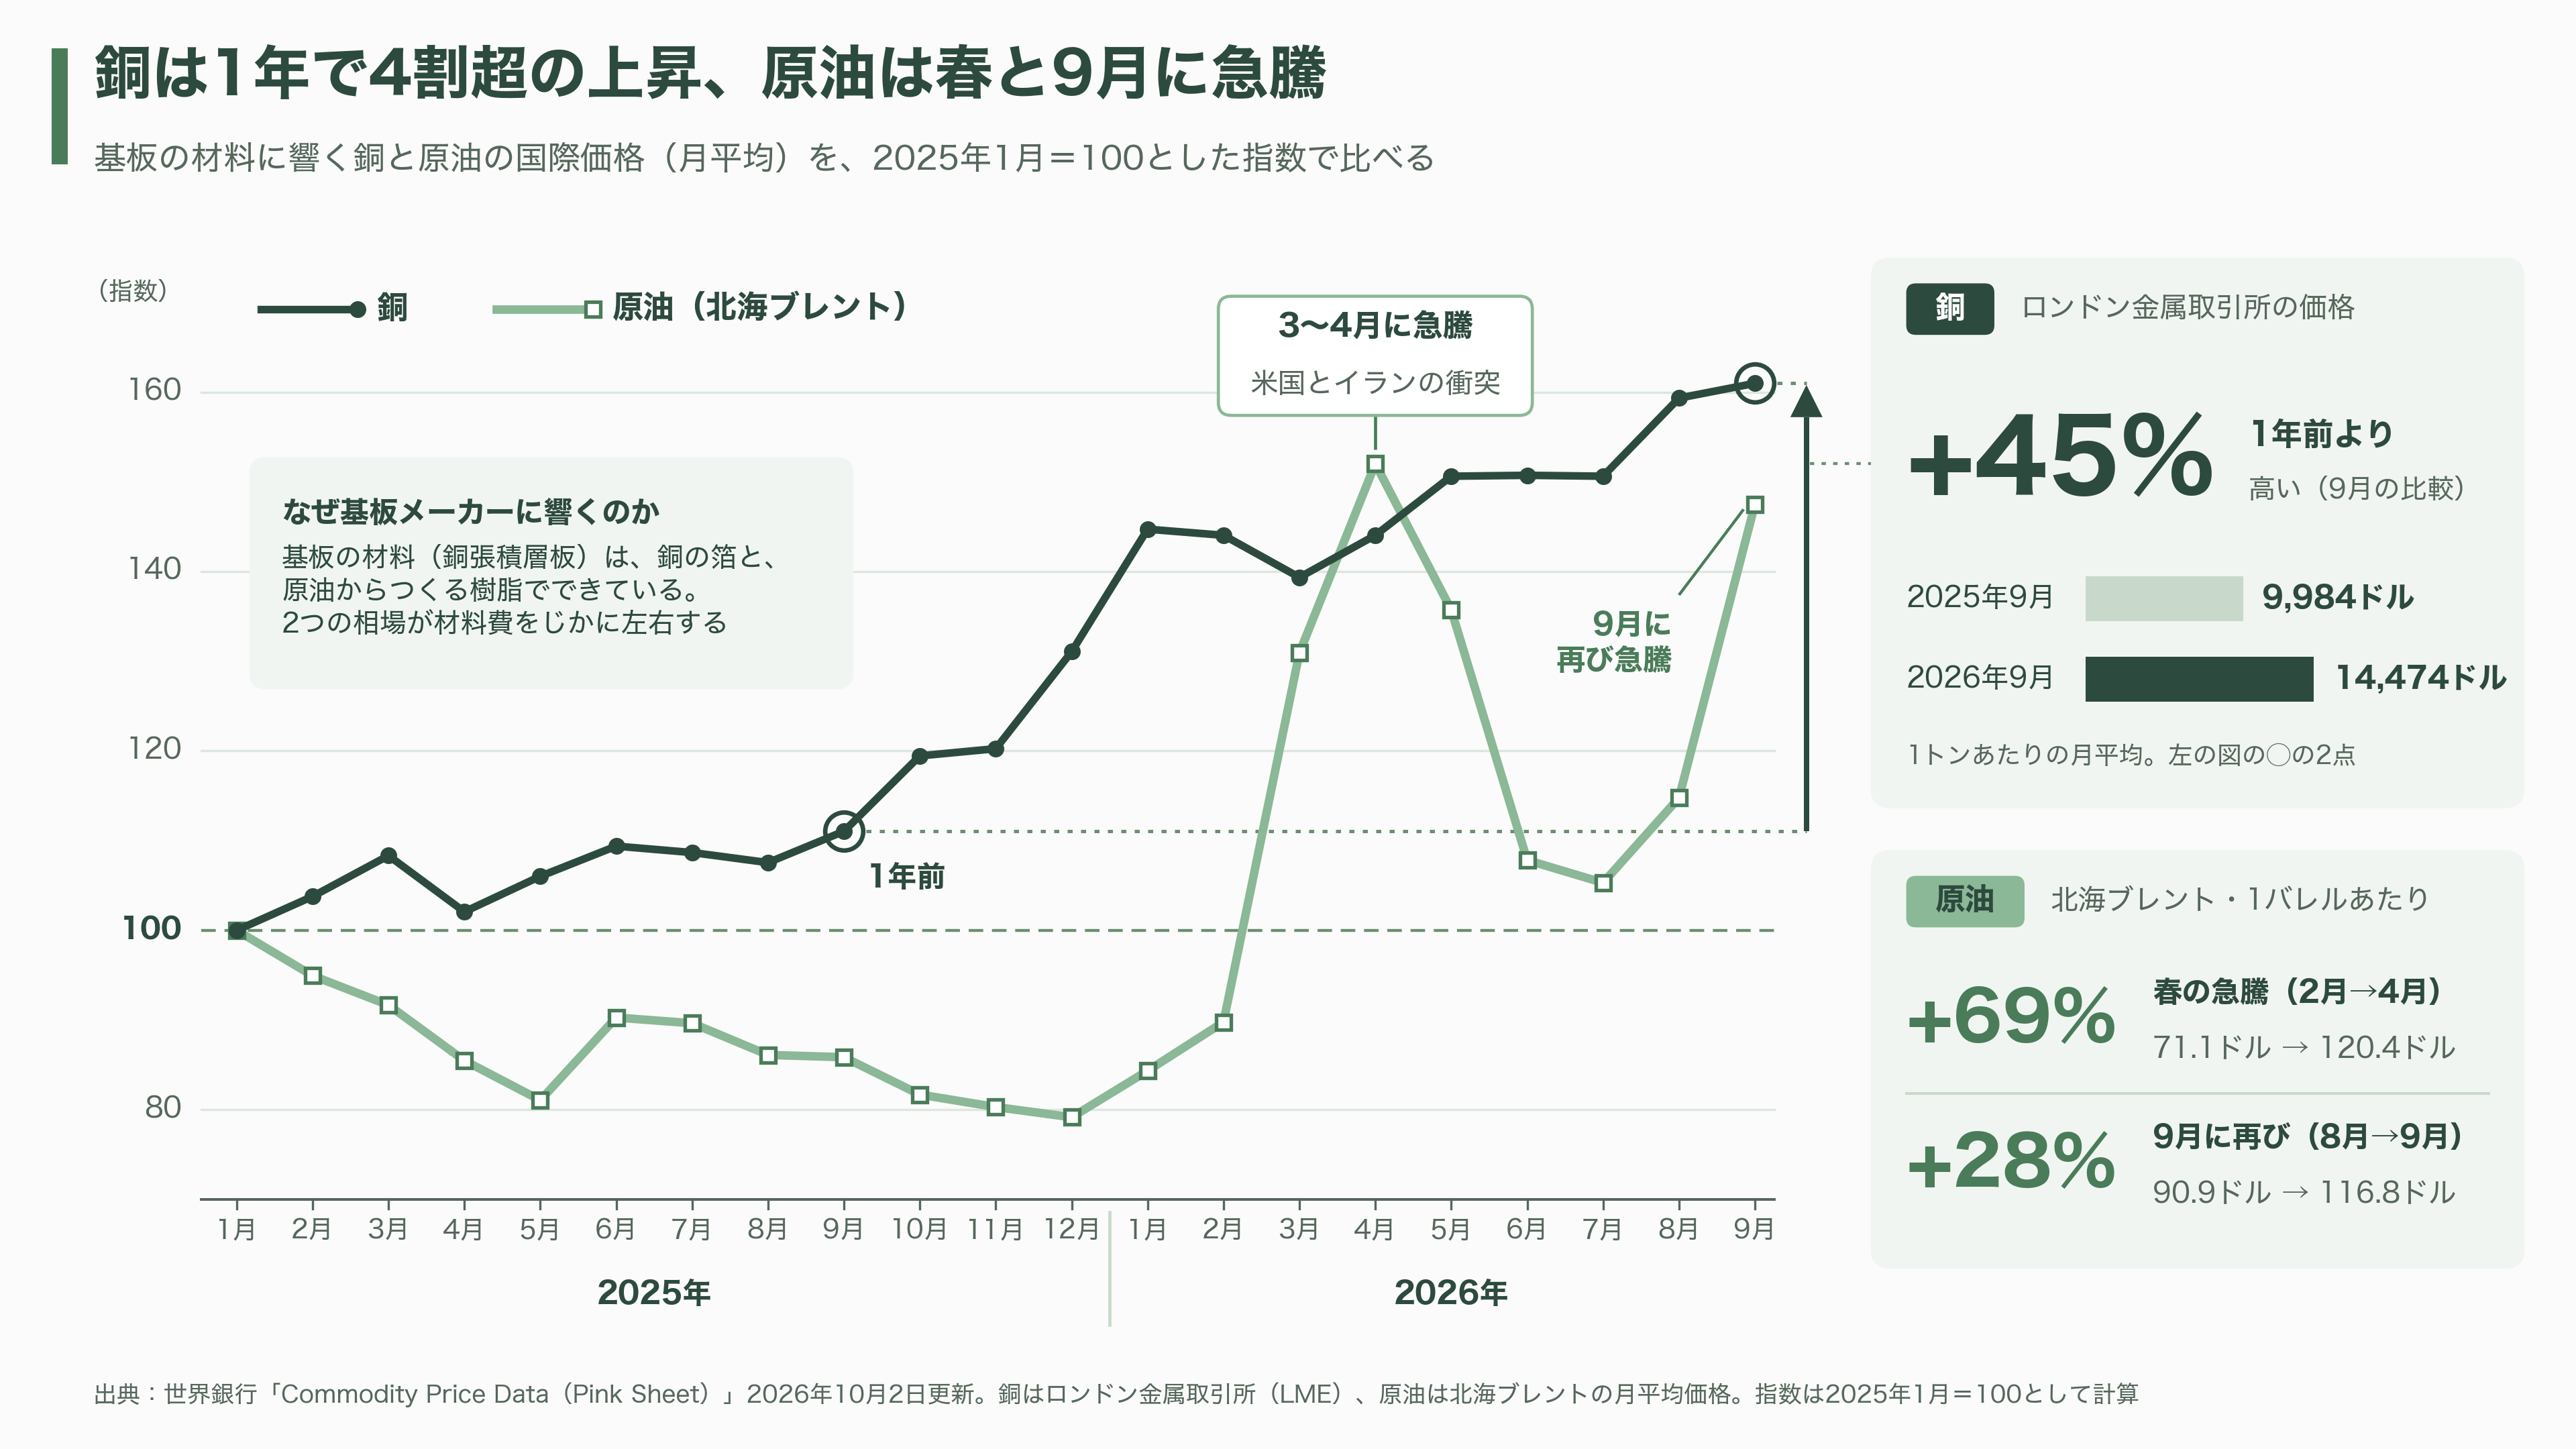
その材料は、銅張積層板と呼ばれる板だ。ガラス繊維の布に樹脂をしみこませて固め、表面に薄い銅の箔を貼ってある。要らない部分の銅を薬品で溶かすと、残った銅が配線になる。だから材料費は、銅の相場と、原油からつくる樹脂の値段に、じかに左右される。
2026年は、その両方が跳ね上がった。世界銀行の集計では、銅の国際価格は9月の月平均で1年前より4割以上高い。原油は、アメリカとイランの衝突をきっかけに春に急騰した。AIサーバー向けの基板の需要も膨らみ、ガラス繊維の布や銅箔の取り合いが起きている。ロイター通信は4月、韓国の基板メーカーで樹脂などの材料が届くまでの期間が3週間から15週間に延び、その会社が顧客と値上げの交渉を始めたと伝えた。
5月の時点で、シライ電子工業はこのコスト増を自力では吸収しきれないと見ていた。説明資料によると、材料と、協力工場から仕入れる基板の値上がりで、合わせて19億円の利益が削られる。値上げや原価の改善で取り戻せるのは6億円だけという計算だった。本業のもうけを示す営業利益は、前期の20億円から8億5000万円へと半分以下に落ち込み、配当も減らす予定だった。
ところが、取引先は値上げに一定の理解を示した。世界中から有利な条件で材料を買い付ける取り組みも効き、利益率の落ち込みは想定より小さく済む見通しになった。営業利益の予想は18億円へと2倍以上に、経常利益は16億円へと倍増した。売上高の予想も1割ほど引き上げ、期末配当は20円から28円に増やす。
撤退を決めたのは、SPETと名づけた独自の透明フレキシブル基板だ。透明なフィルムに銅の配線を描いたもので、光を9割通し、部品をはんだ付けする熱にも耐える。車のヘッドランプに積もった雪を溶かすヒーターやアンテナ、表示装置などに採用されたが、売上高は年に数千万円にとどまり、営業赤字が続いた。値上げで本業の利益を守り、伸びない事業は畳む。今回の発表は、その二つを同時に打ち出したものだ。
シライ電子工業はどんな会社か、京都の町工場から車載基板の中堅へ
この二つの判断を下したシライ電子工業は、京都と滋賀を地盤とする基板メーカーだ。出発点は1966年、白井治夫氏が個人で始めた白井製作所で、今年で創業60年になる。1970年に会社を設立し、翌年には京都に本社工場を建て、70年代には滋賀に工場を広げた。白井氏は90歳になった昨年まで、名誉会長として取締役に名を連ねていた。白井氏が代表を務めてきた白井商事は、いまも株式の13%あまりを持つ筆頭株主だ。
1990年代には香港に拠点を置き、2000年代に入ると中国の広東省で、香港企業との合弁工場を動かした。2006年に株式を上場し、2009年には初めての自前の海外工場を広東省の珠海で稼働させた。いまは日本と中国の自社工場で作るほか、中国やタイの協力工場から完成した基板を仕入れ、自社で品質を保証して売る形を組み合わせている。売り先は自動車部品や家電、産業機器のメーカーだ。業界紙を出す産業タイムズ社によると、納入先にはオムロンやデンソー、三菱電機などが並ぶ。
会社が主力と呼ぶのは車載向けだ。電気で走る車は1台あたりの基板の数が多く、市場は伸びている。強い揺れや熱に何年も耐える品質が求められる分野で、設計から試作、量産、検査までを一社でこなせることが強みになる。基板の外観を検査する装置まで自社で開発し、ほかの基板メーカーにも売っている。
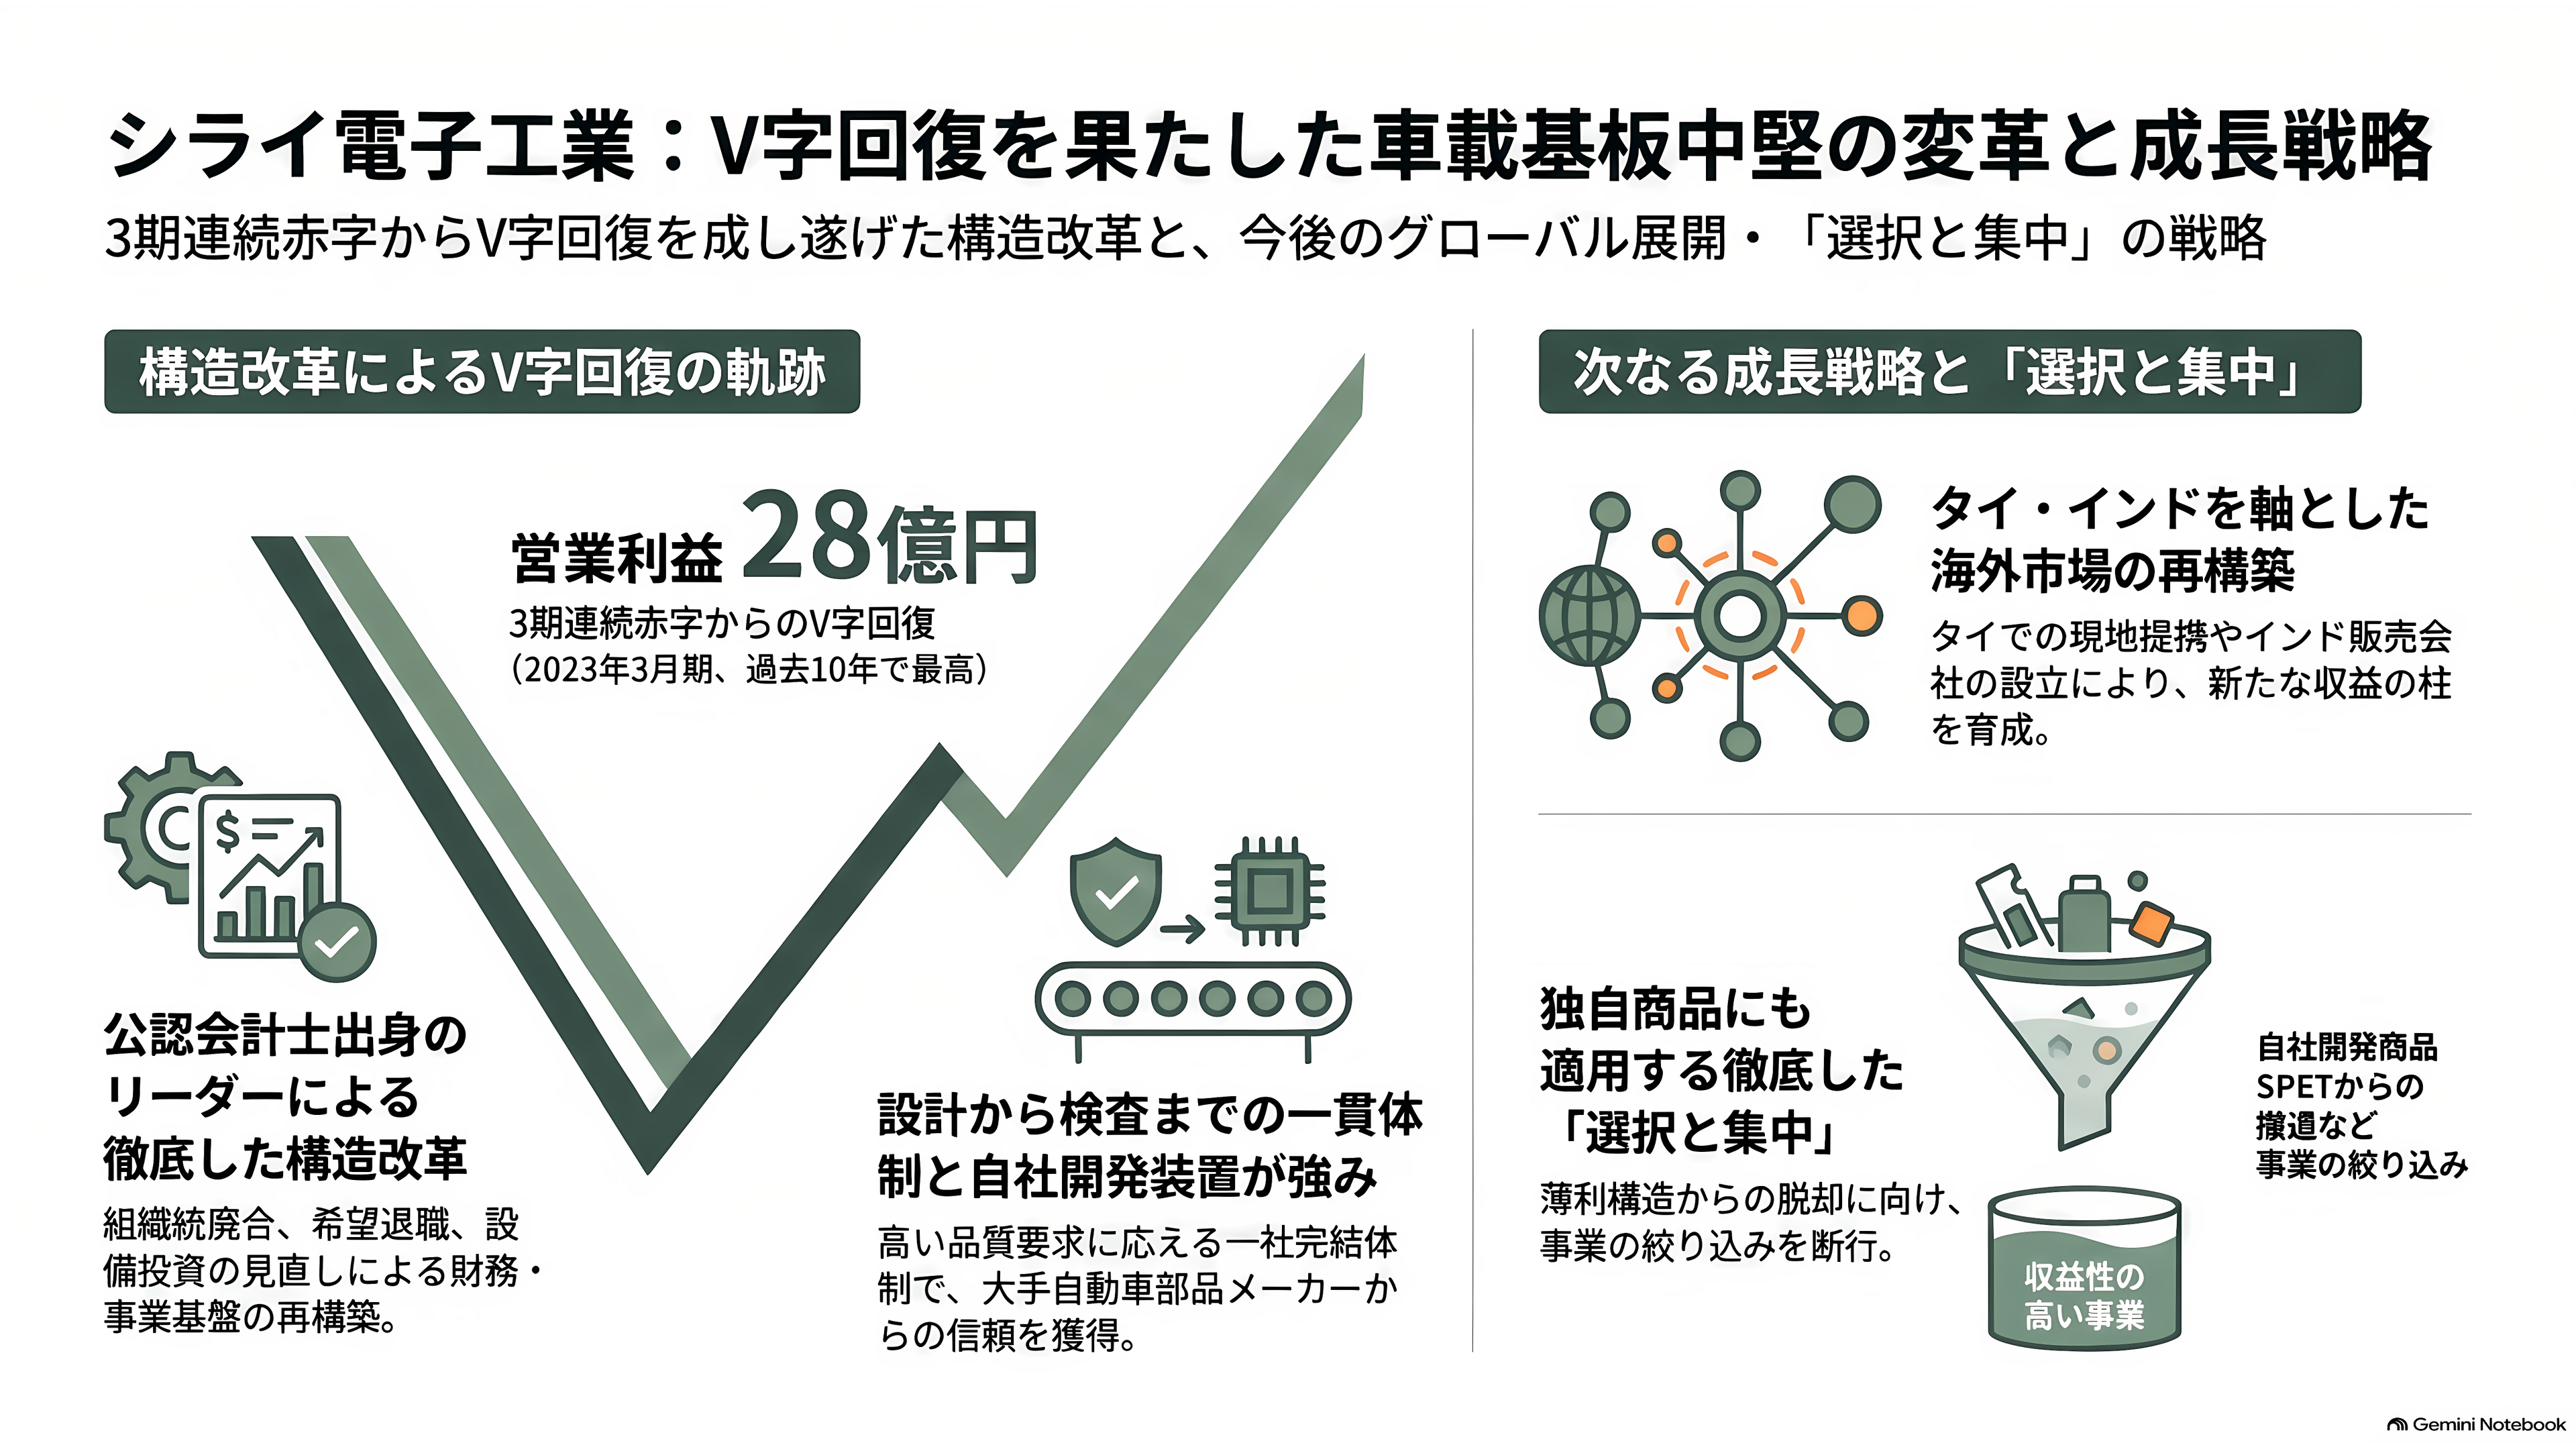
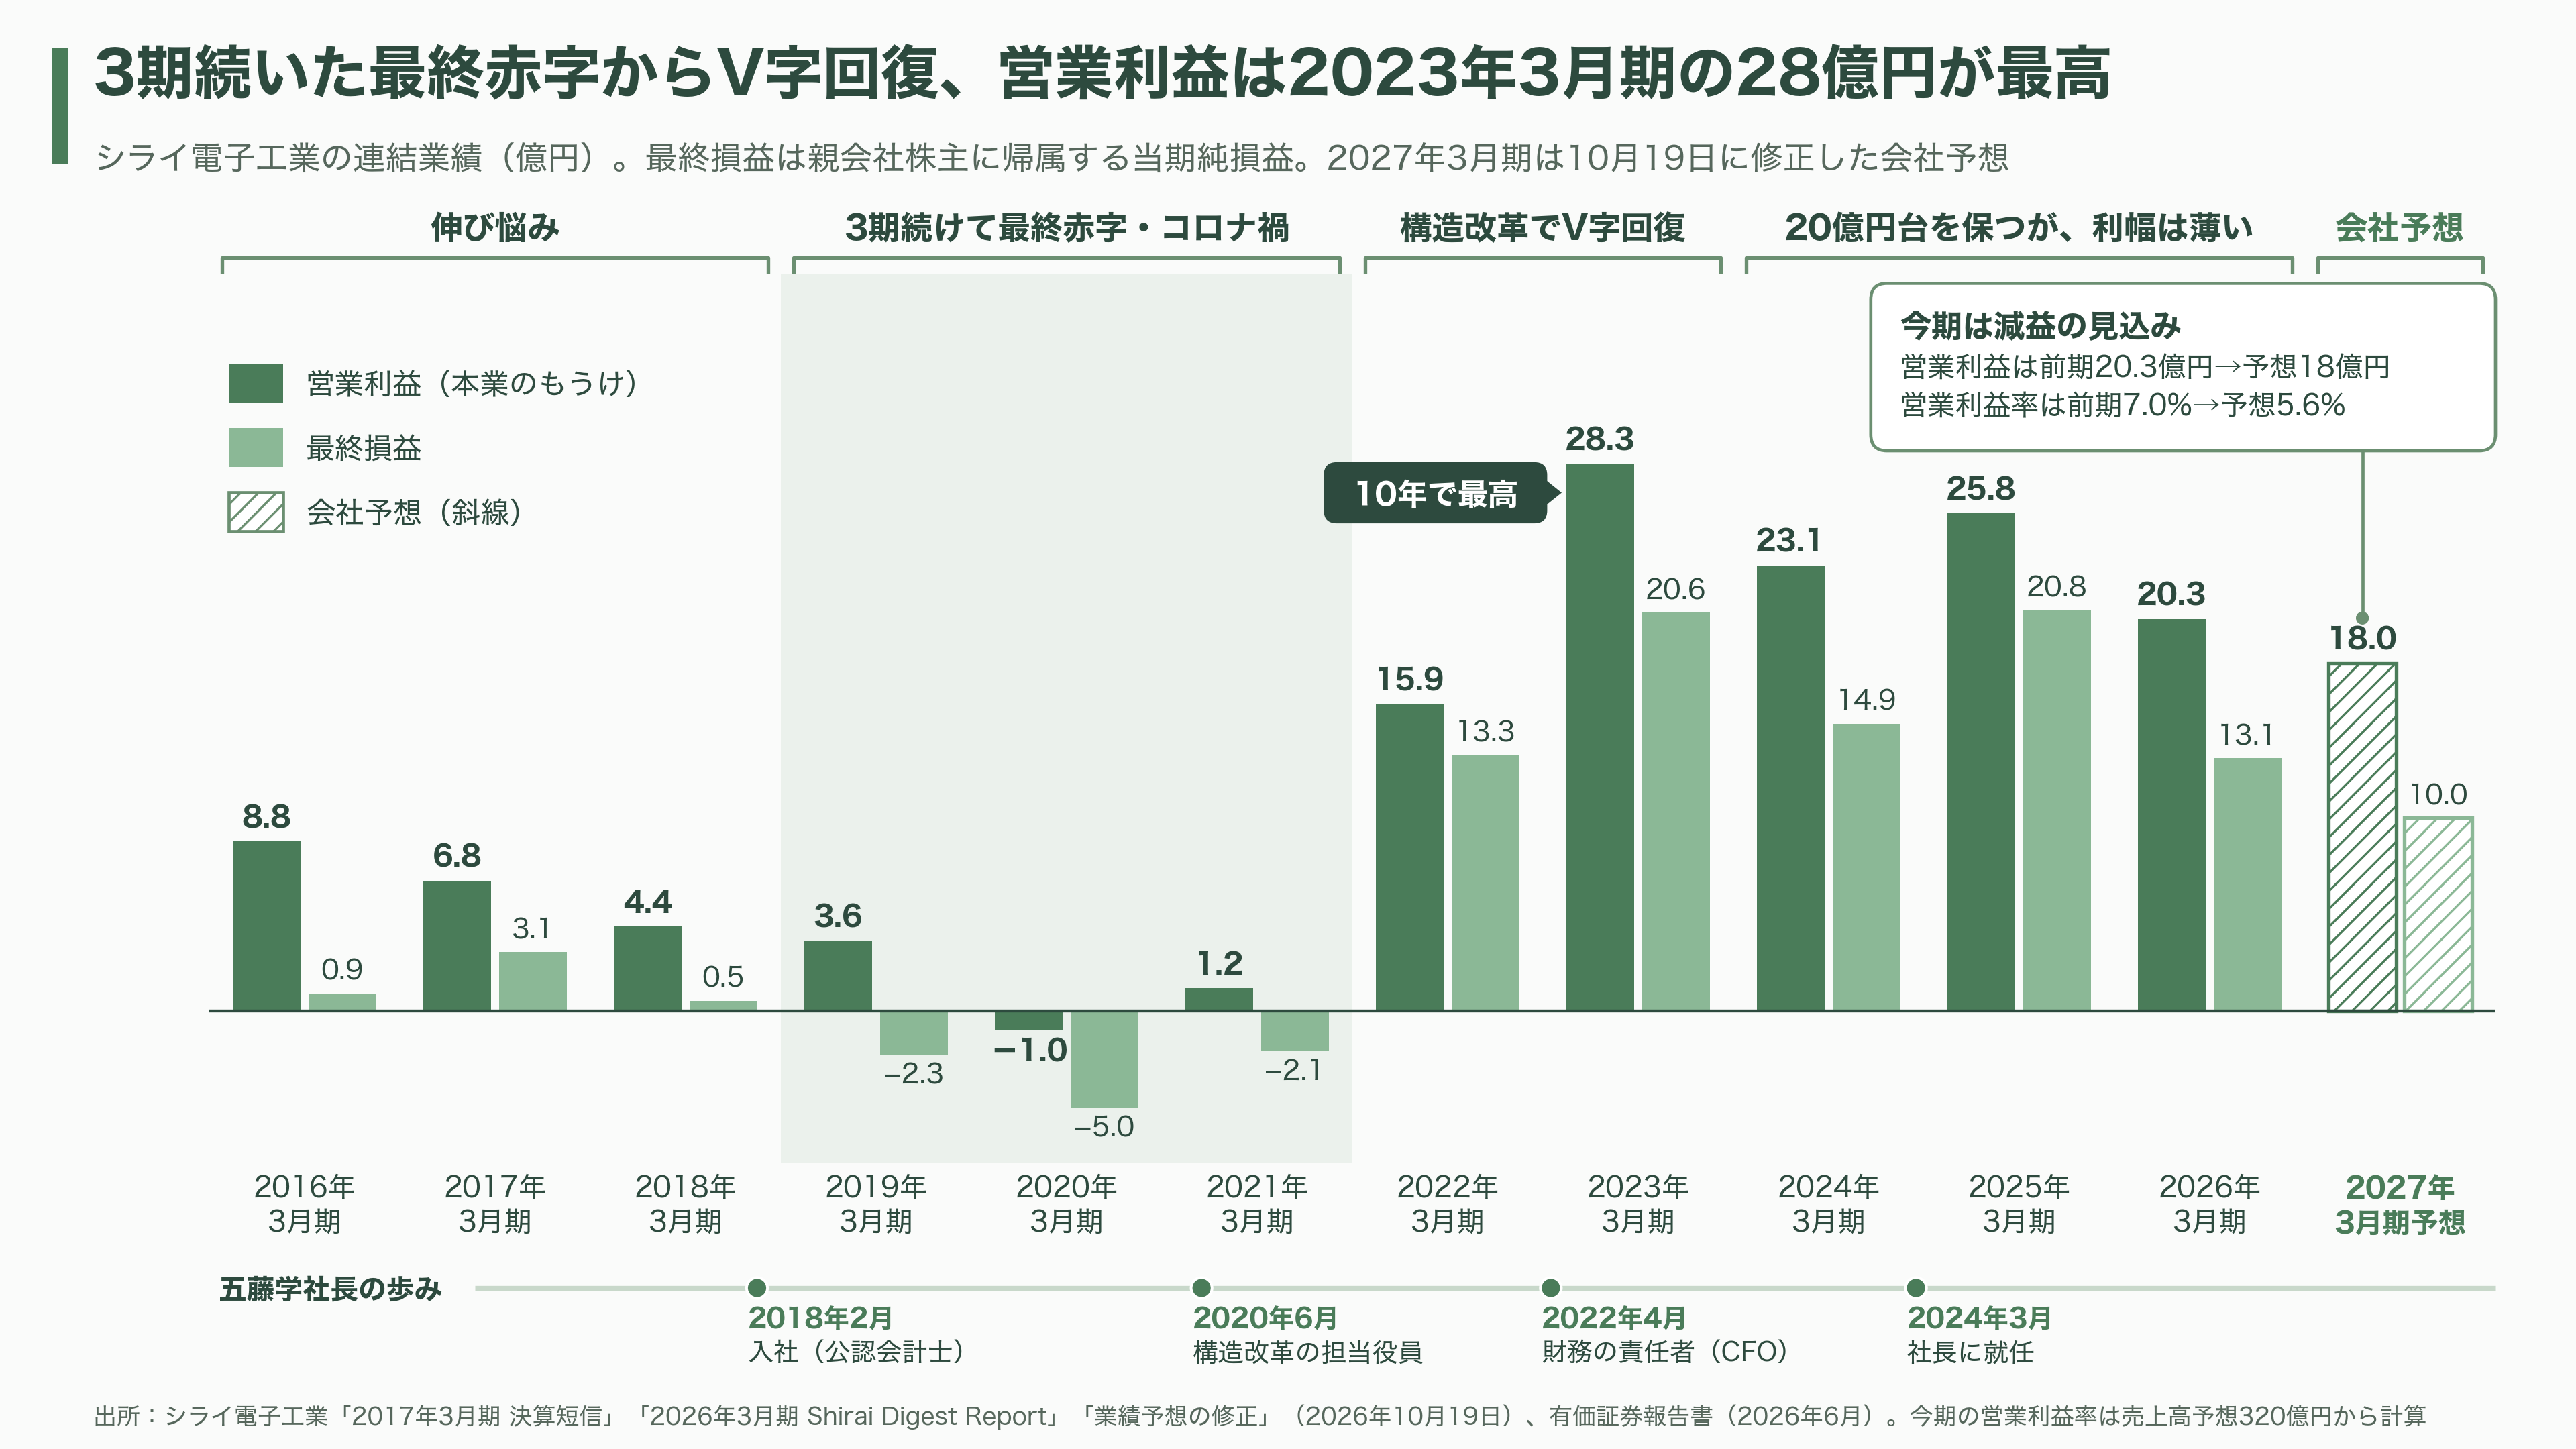
ただ、この会社は一度、深い谷に落ちた。2015年度ごろから業績が伸び悩み、2019年3月期から3期続けて最終赤字になった。そこへコロナ禍が重なる。立て直しの中心にいたのが、いまの社長の五藤学氏だ。監査法人出身の公認会計士で、2018年に入社し、2020年に構造改革の担当役員になった。組織の統廃合や希望退職、設備投資の見直しを進め、業績はV字回復した。2023年3月期の営業利益は28億円と、この10年で最も高い。五藤氏は財務の責任者を経て、2024年3月に社長に就いた。
弱みは、利幅の薄さだ。前期の営業利益率は7%で、材料が上がれば利益はすぐに削られる。競う相手は品質を上げてきた中国などの海外メーカーで、中国では日本企業の撤退や現地勢との競争で売上が細っている。そこで会社は、タイとインドを次の柱に据えた。タイでは昨年、現地の基板メーカーと提携し、車載関連を含む大口の顧客10社あまりと、工場の認定から試作、量産までを並行して進めている。インドには昨年、販売会社を作った。
SPETも、こうした次の柱の候補だった。2024年の中期経営計画では、独自性のある自社商品の代表例に挙げていた。それを畳む判断は、改革以来の「選択と集中」を、自ら育ててきた商品にも当てはめたことになる。
市場はどう受け止めたか、そしてこれから何を見ればいいか
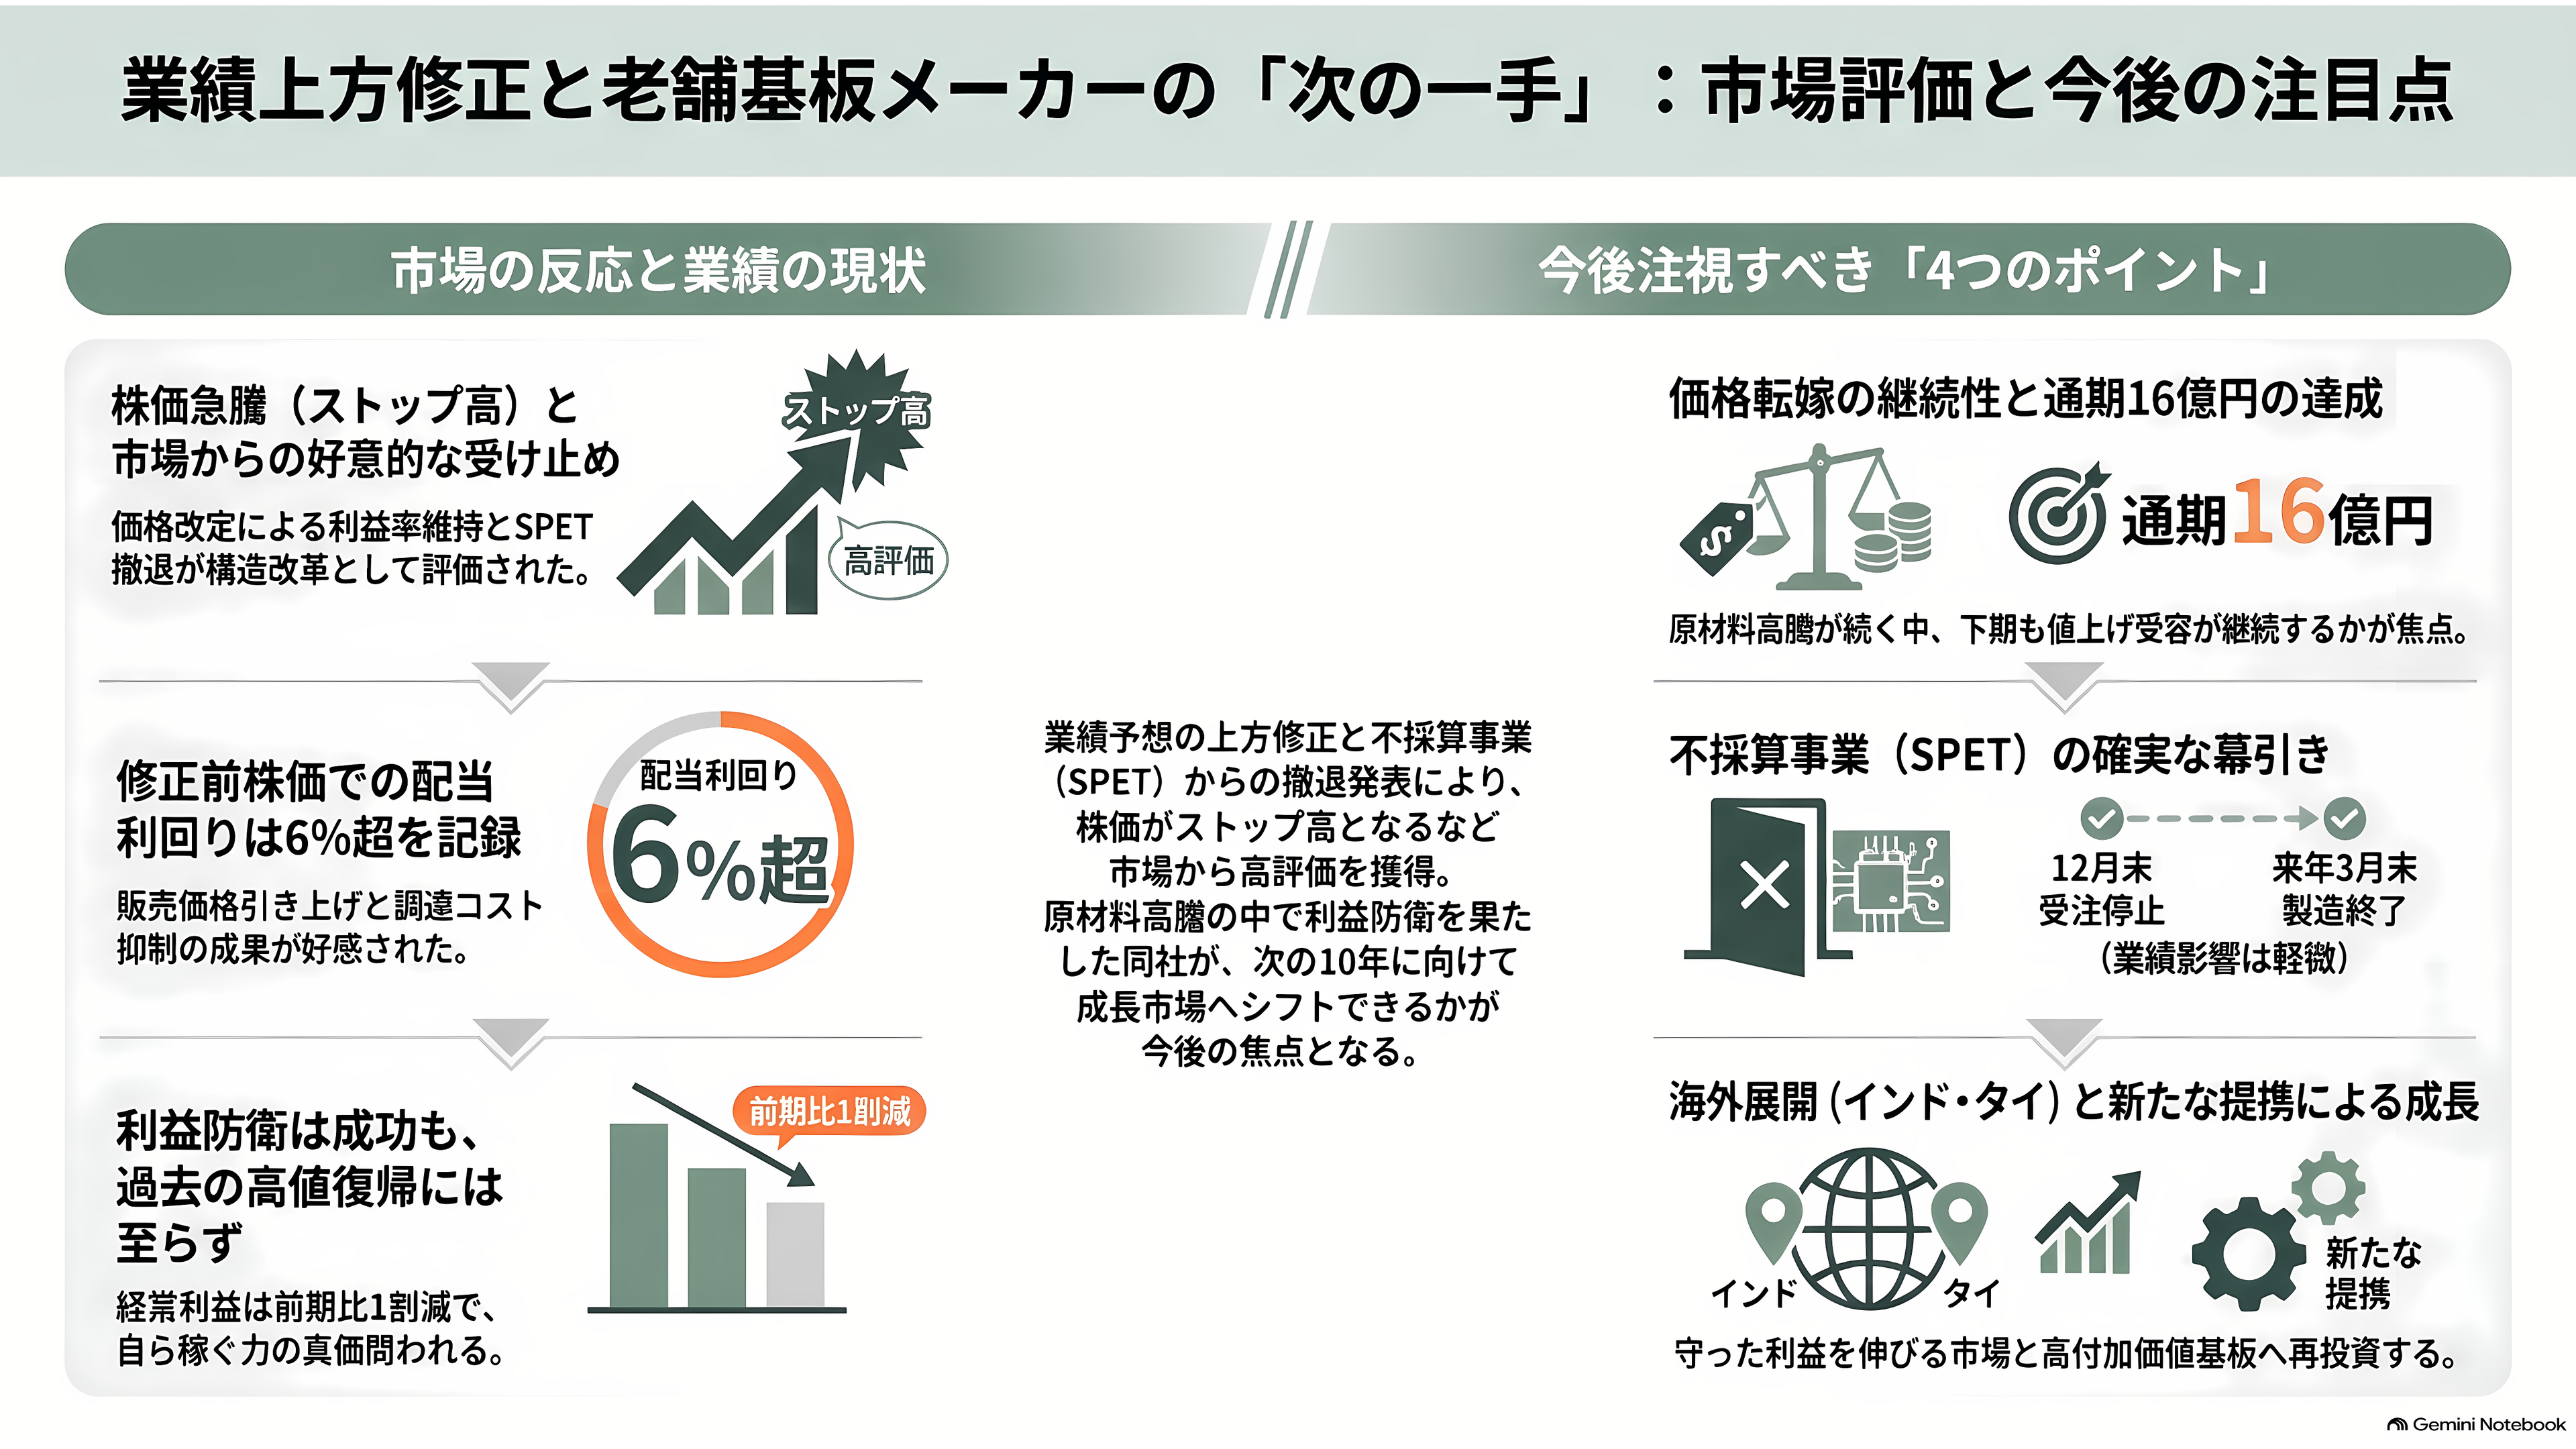
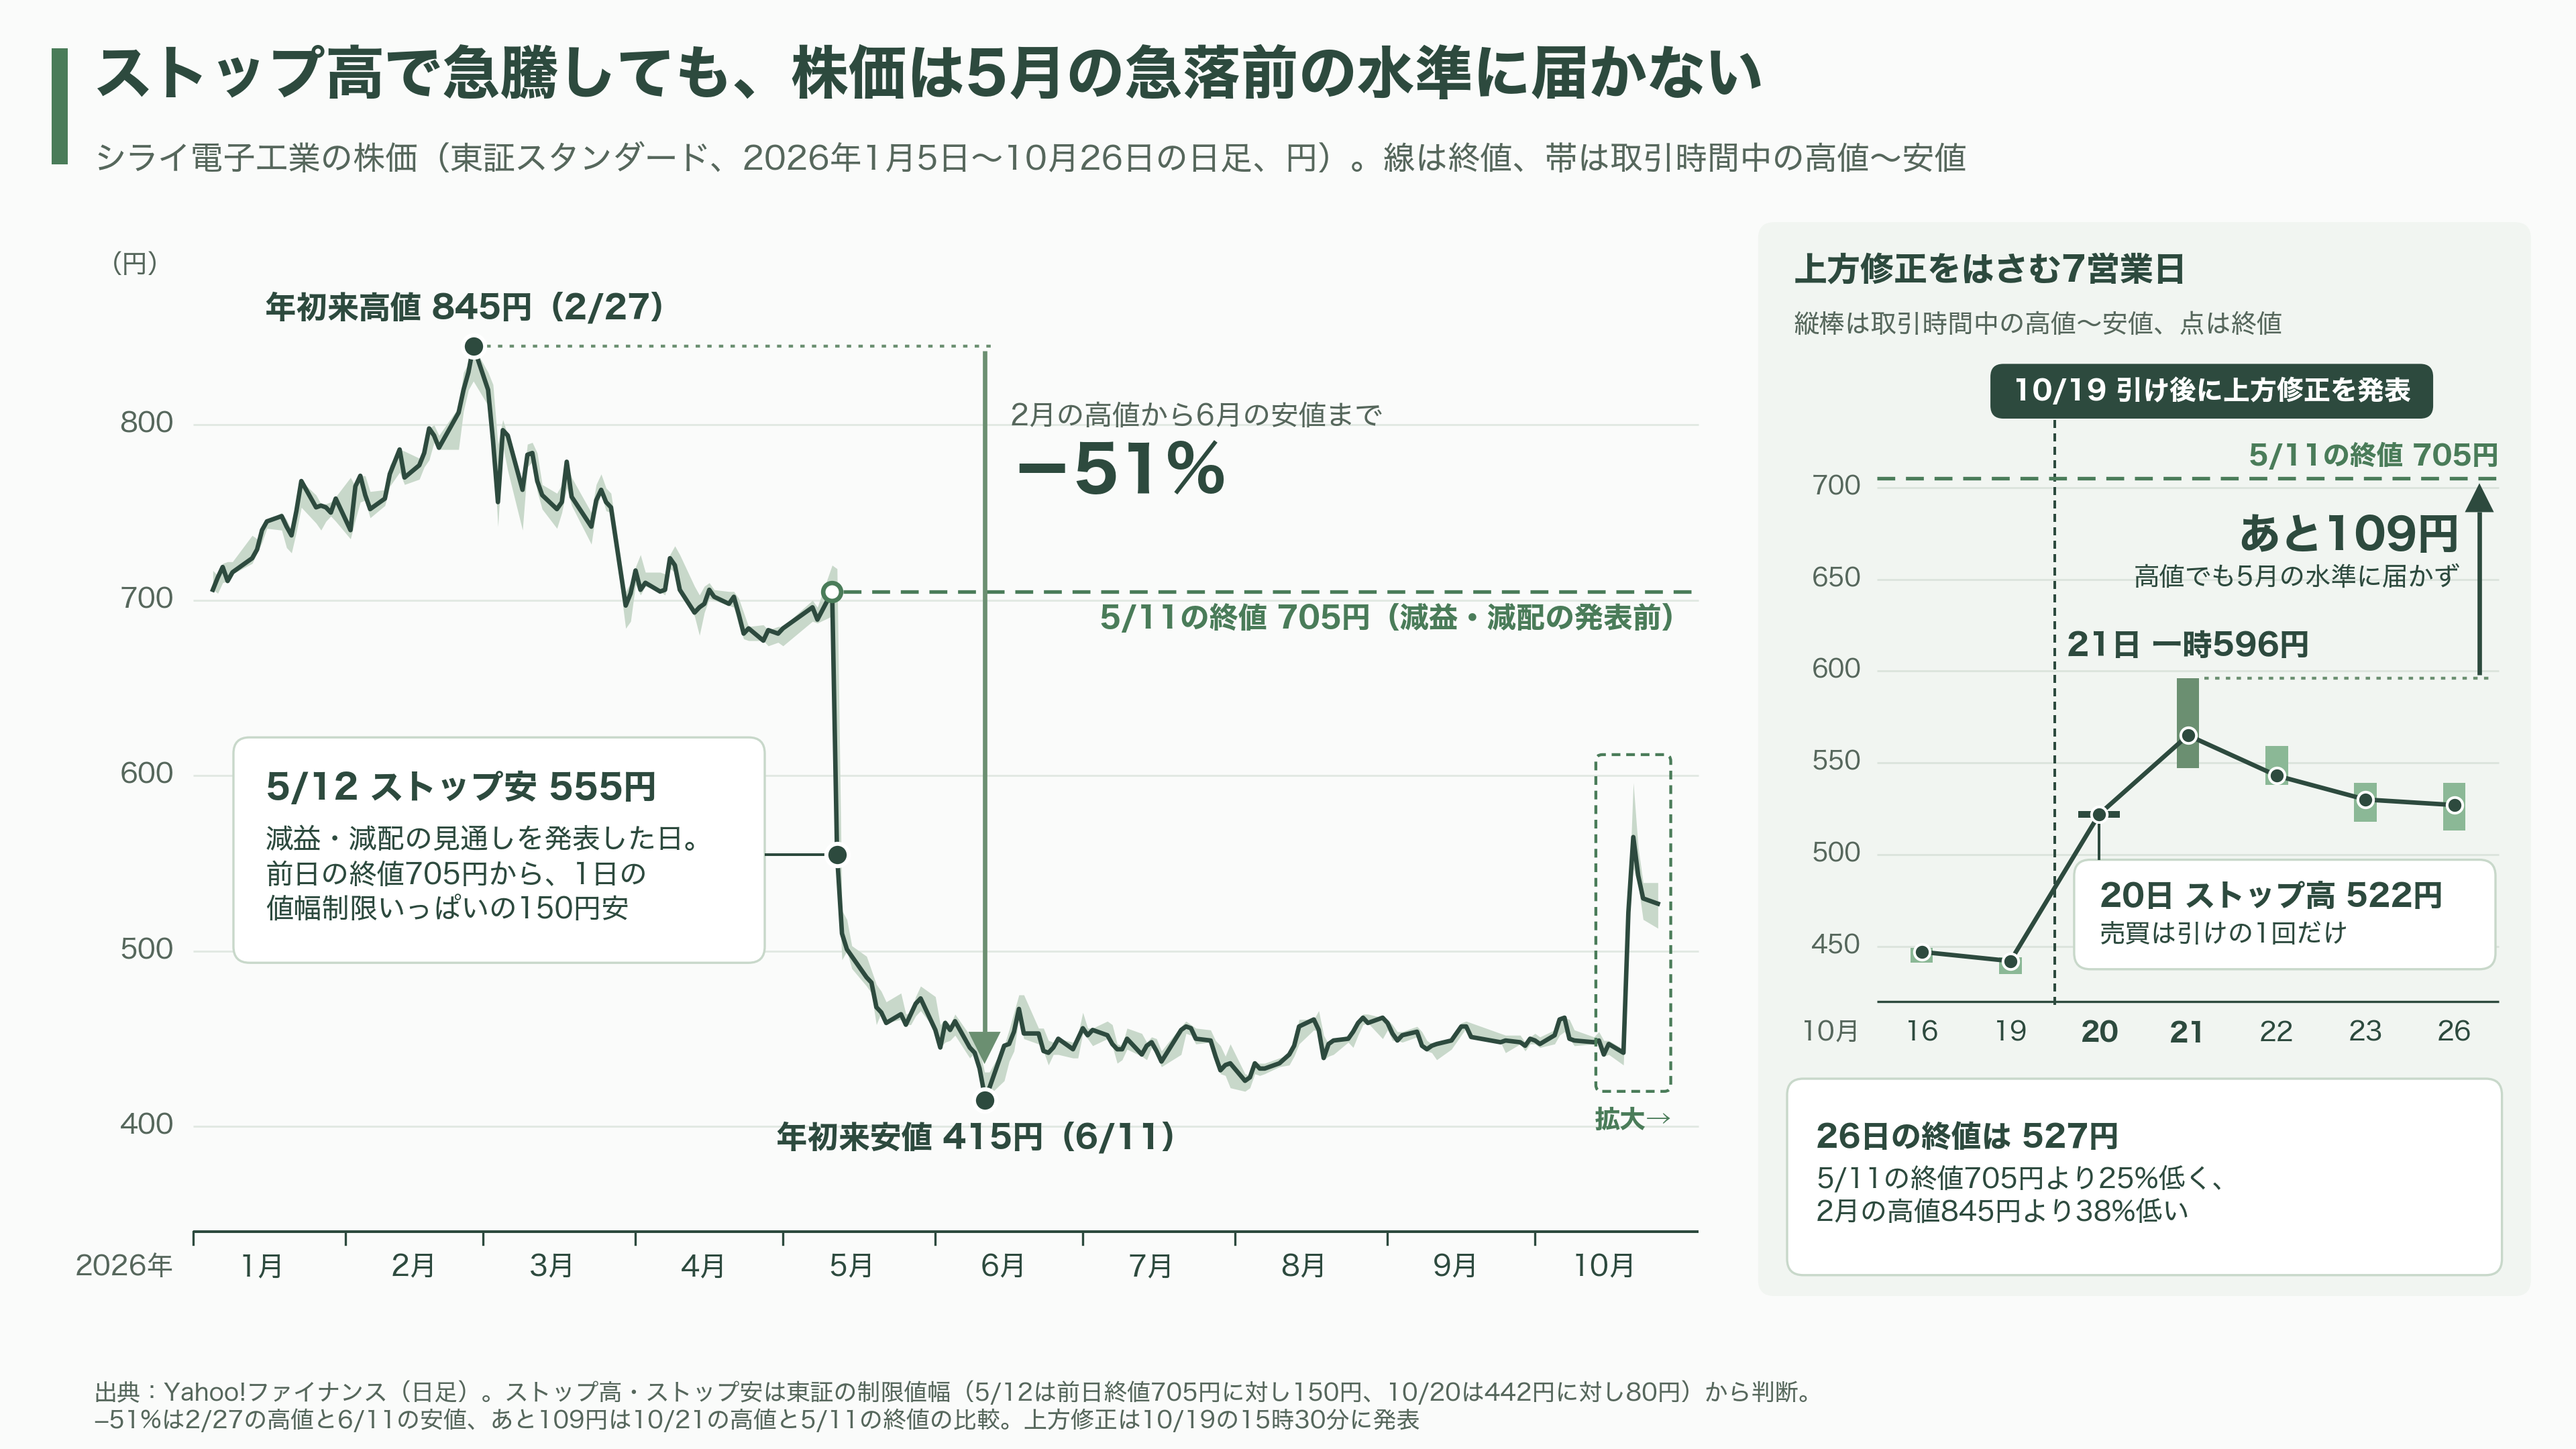
この二つの判断に、市場ははっきりと反応した。発表翌日の10月20日、株価は522円のストップ高に張りついた。買い注文が売りを大きく上回ったまま、売買は取引終了時の一度しか成立せず、買い注文の一部だけが配分された。翌21日には一時596円まで上がった。経済情報サービスのフィスコは、販売価格の改定が進んで利益率の低下を一定程度抑えられる見通しになったとし、SPETからの撤退も「構造改革の前進としてポジティブに捉えられた」と伝えた。株探は、販売価格の引き上げと調達コストの抑制が奏功したと伝え、発表前の株価で計算した配当利回りは6%を超えたと報じている。
ただ、株価は失った分を取り戻したわけではない。2月に845円をつけた株価は、5月に弱気な見通しと減配を発表した日にストップ安となり、6月には400円台前半まで沈んだ。急騰した21日の高値でも、5月の発表前の700円前後には届いていない。修正後の予想でも、経常利益は前期より1割あまり少なく、中期経営計画の目標にも届かない。
これから見るべき点は四つある。
一つ目は、値上げが下期も通り続けるかどうかだ。会社は9月までの上期の実績を踏まえて予想を引き上げており、焦点は10月からの下期に移っている。材料の値上がりは止まっていない。世界銀行の集計では、原油は9月に再び急騰した。上海の価格情報会社SMMによると、中国の積層板大手キングボードは8月末にも、ガラス繊維の布や銅箔の不足を理由に、主力の積層板を1割値上げすると通知した。会社自身も、材料や協力工場からの基板の供給が細り、納期が延びることへの懸念を挙げている。もう一段の値上げを取引先にのんでもらえるかが試される。
二つ目は、通期の着地だ。来年初めの第3四半期決算と5月の本決算で、16億円に届くかが分かる。前期も11月に予想を引き上げ、ほぼその通りの利益で着地している。
三つ目は、SPETの幕引きだ。受注は12月末で止め、来年3月末に製造を終える。会社は、業績への影響は軽微だとしている。
四つ目は、次の成長の種だ。いまの中期経営計画は今年度で終わる。インドでは今年後半から量産品の販売を始める計画で、タイでも提携先を通じた量産が動き出している。会社は外部との連携強化も掲げており、新たな提携が出てくるかも注目点になる。
今回の倍増修正が示したのは、材料高を価格に乗せられれば、この会社は利益を守れるということだ。ただしそれは取引先に値上げを受け入れてもらえた結果であって、自ら稼ぐ力が伸びたわけではない。守った利益を、伸びる市場と付加価値の高い基板に振り向けられるかどうかで、創業60年の基板メーカーの次の10年が決まる。