真夜中の被災地を写した「宇宙のレーダー」
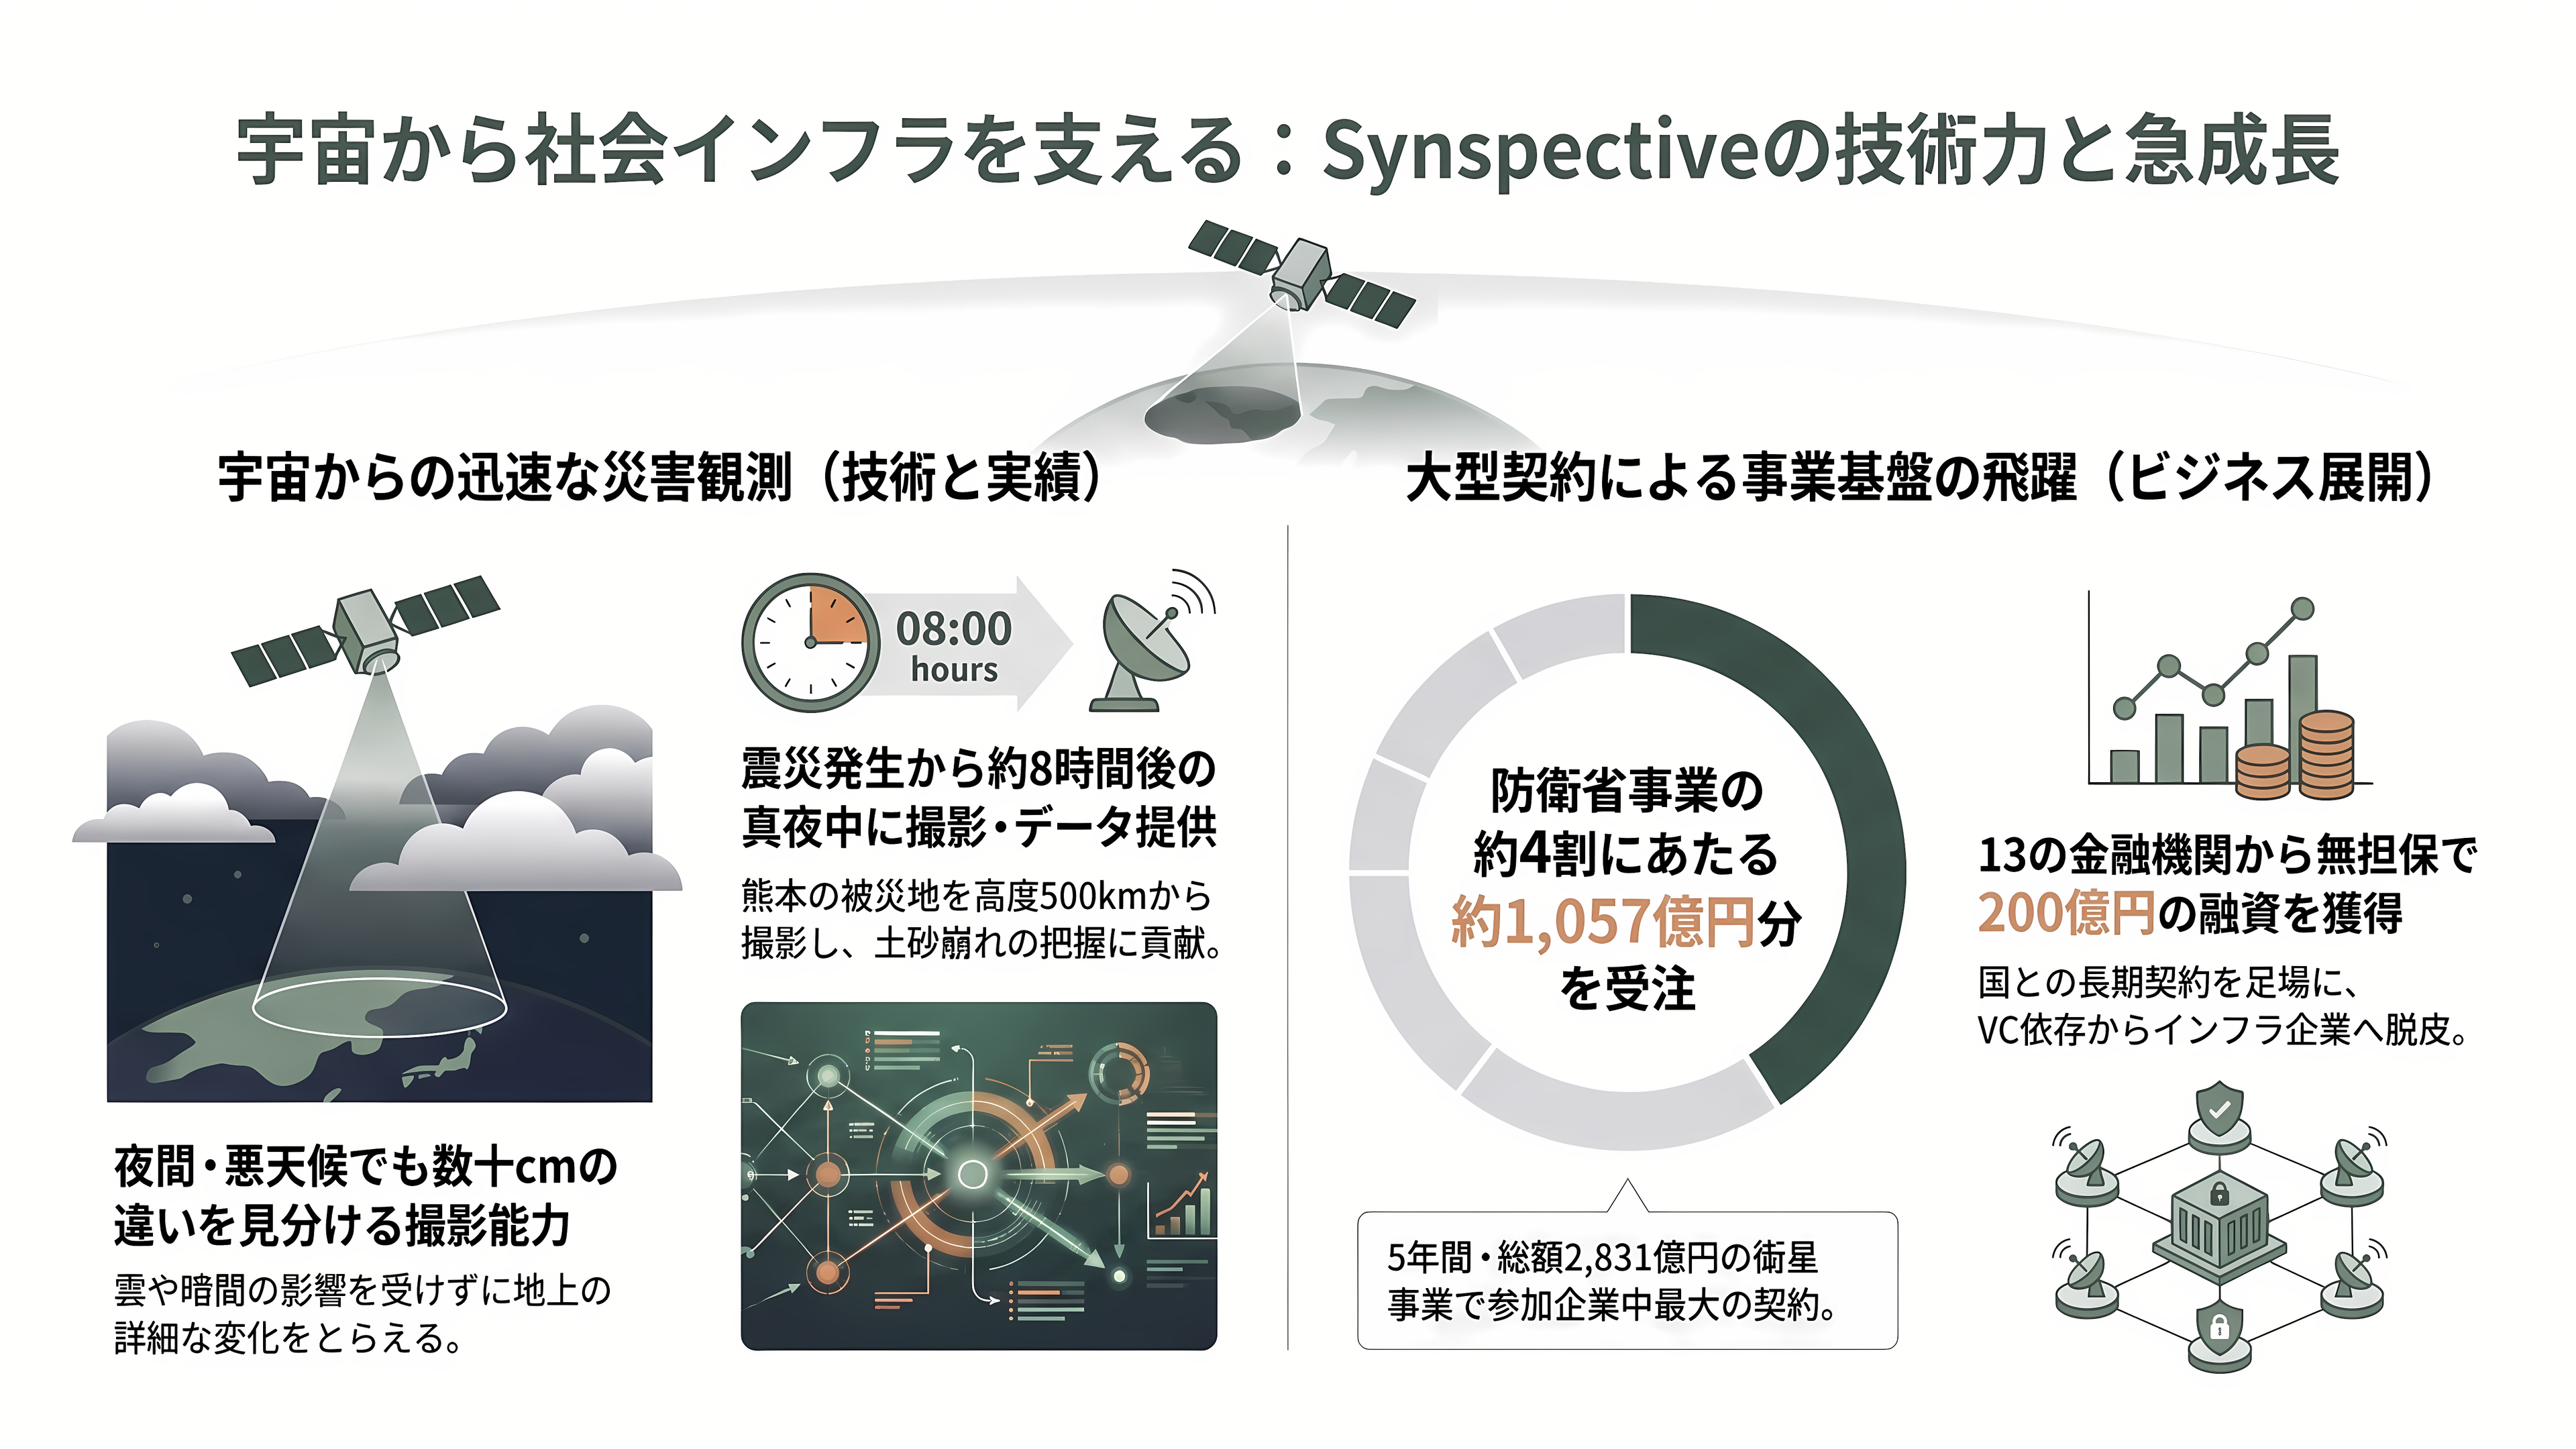
真っ暗な熊本の町と山あいの斜面を、高度500キロあまりの宇宙から、重さ100キロほどの小さな人工衛星が写し取っていた。震度7の揺れが襲ってから、およそ8時間後の真夜中のことだ。
2026年7月28日の夕方、熊本県の宇城市と氷川町で震度7を観測する地震が起きた。日付が変わった29日の午前0時34分、Synspective(シンスペクティブ)のレーダー衛星が被災地の上空を通り、熊本県中部の一帯を撮影した。外は夜で、空には雲もある。普通のカメラなら何も写らない条件だ。それでもこの衛星は、数十センチの違いを見分ける細かさで地上をとらえ、夜明け前には撮影を終えた。データは処理を経て関係機関に順次届けられ、斜面に大きな崩れがないかを見極める材料になった。
この衛星を自分たちで設計し、工場でつくり、宇宙で動かしているのが、東京のスタートアップ、Synspectiveだ。
いま、この「夜も雲も見通す目」を何十機も宇宙に並べ、日本の周りの海や陸を絶えず見張らせる国の計画が動き出している。防衛省が5年間で総額2,831億円を投じる「衛星コンステレーションの整備・運営等事業」だ。Synspectiveはこのうち、税込みで約1,057億円分の画像の取得を引き受けた。事業全体の4割近くにあたり、参加企業の中で最も大きな契約になる。
国の長期契約を手にしたことで、会社のお金の集め方も変わり始めた。9月には、国内の13の金融機関から、担保なしで総額200億円を借りる契約を決めた。ベンチャーキャピタルと株式市場のお金で衛星を飛ばしてきた会社が、国の契約を足場に、社会のインフラを担う企業へと姿を変えようとしている。
小型SAR衛星とは何か ― 電波で「見る」衛星
人工衛星から地上を撮る方法は、大きく分けて2つある。
ひとつは「光学衛星」だ。普通のカメラと同じように、太陽の光が地上ではね返ったものを写す。地図アプリの航空写真のように、目で見たままの画像が撮れるのが長所だ。ただし夜は写らない。雲がかかれば、写るのは雲だけになる。
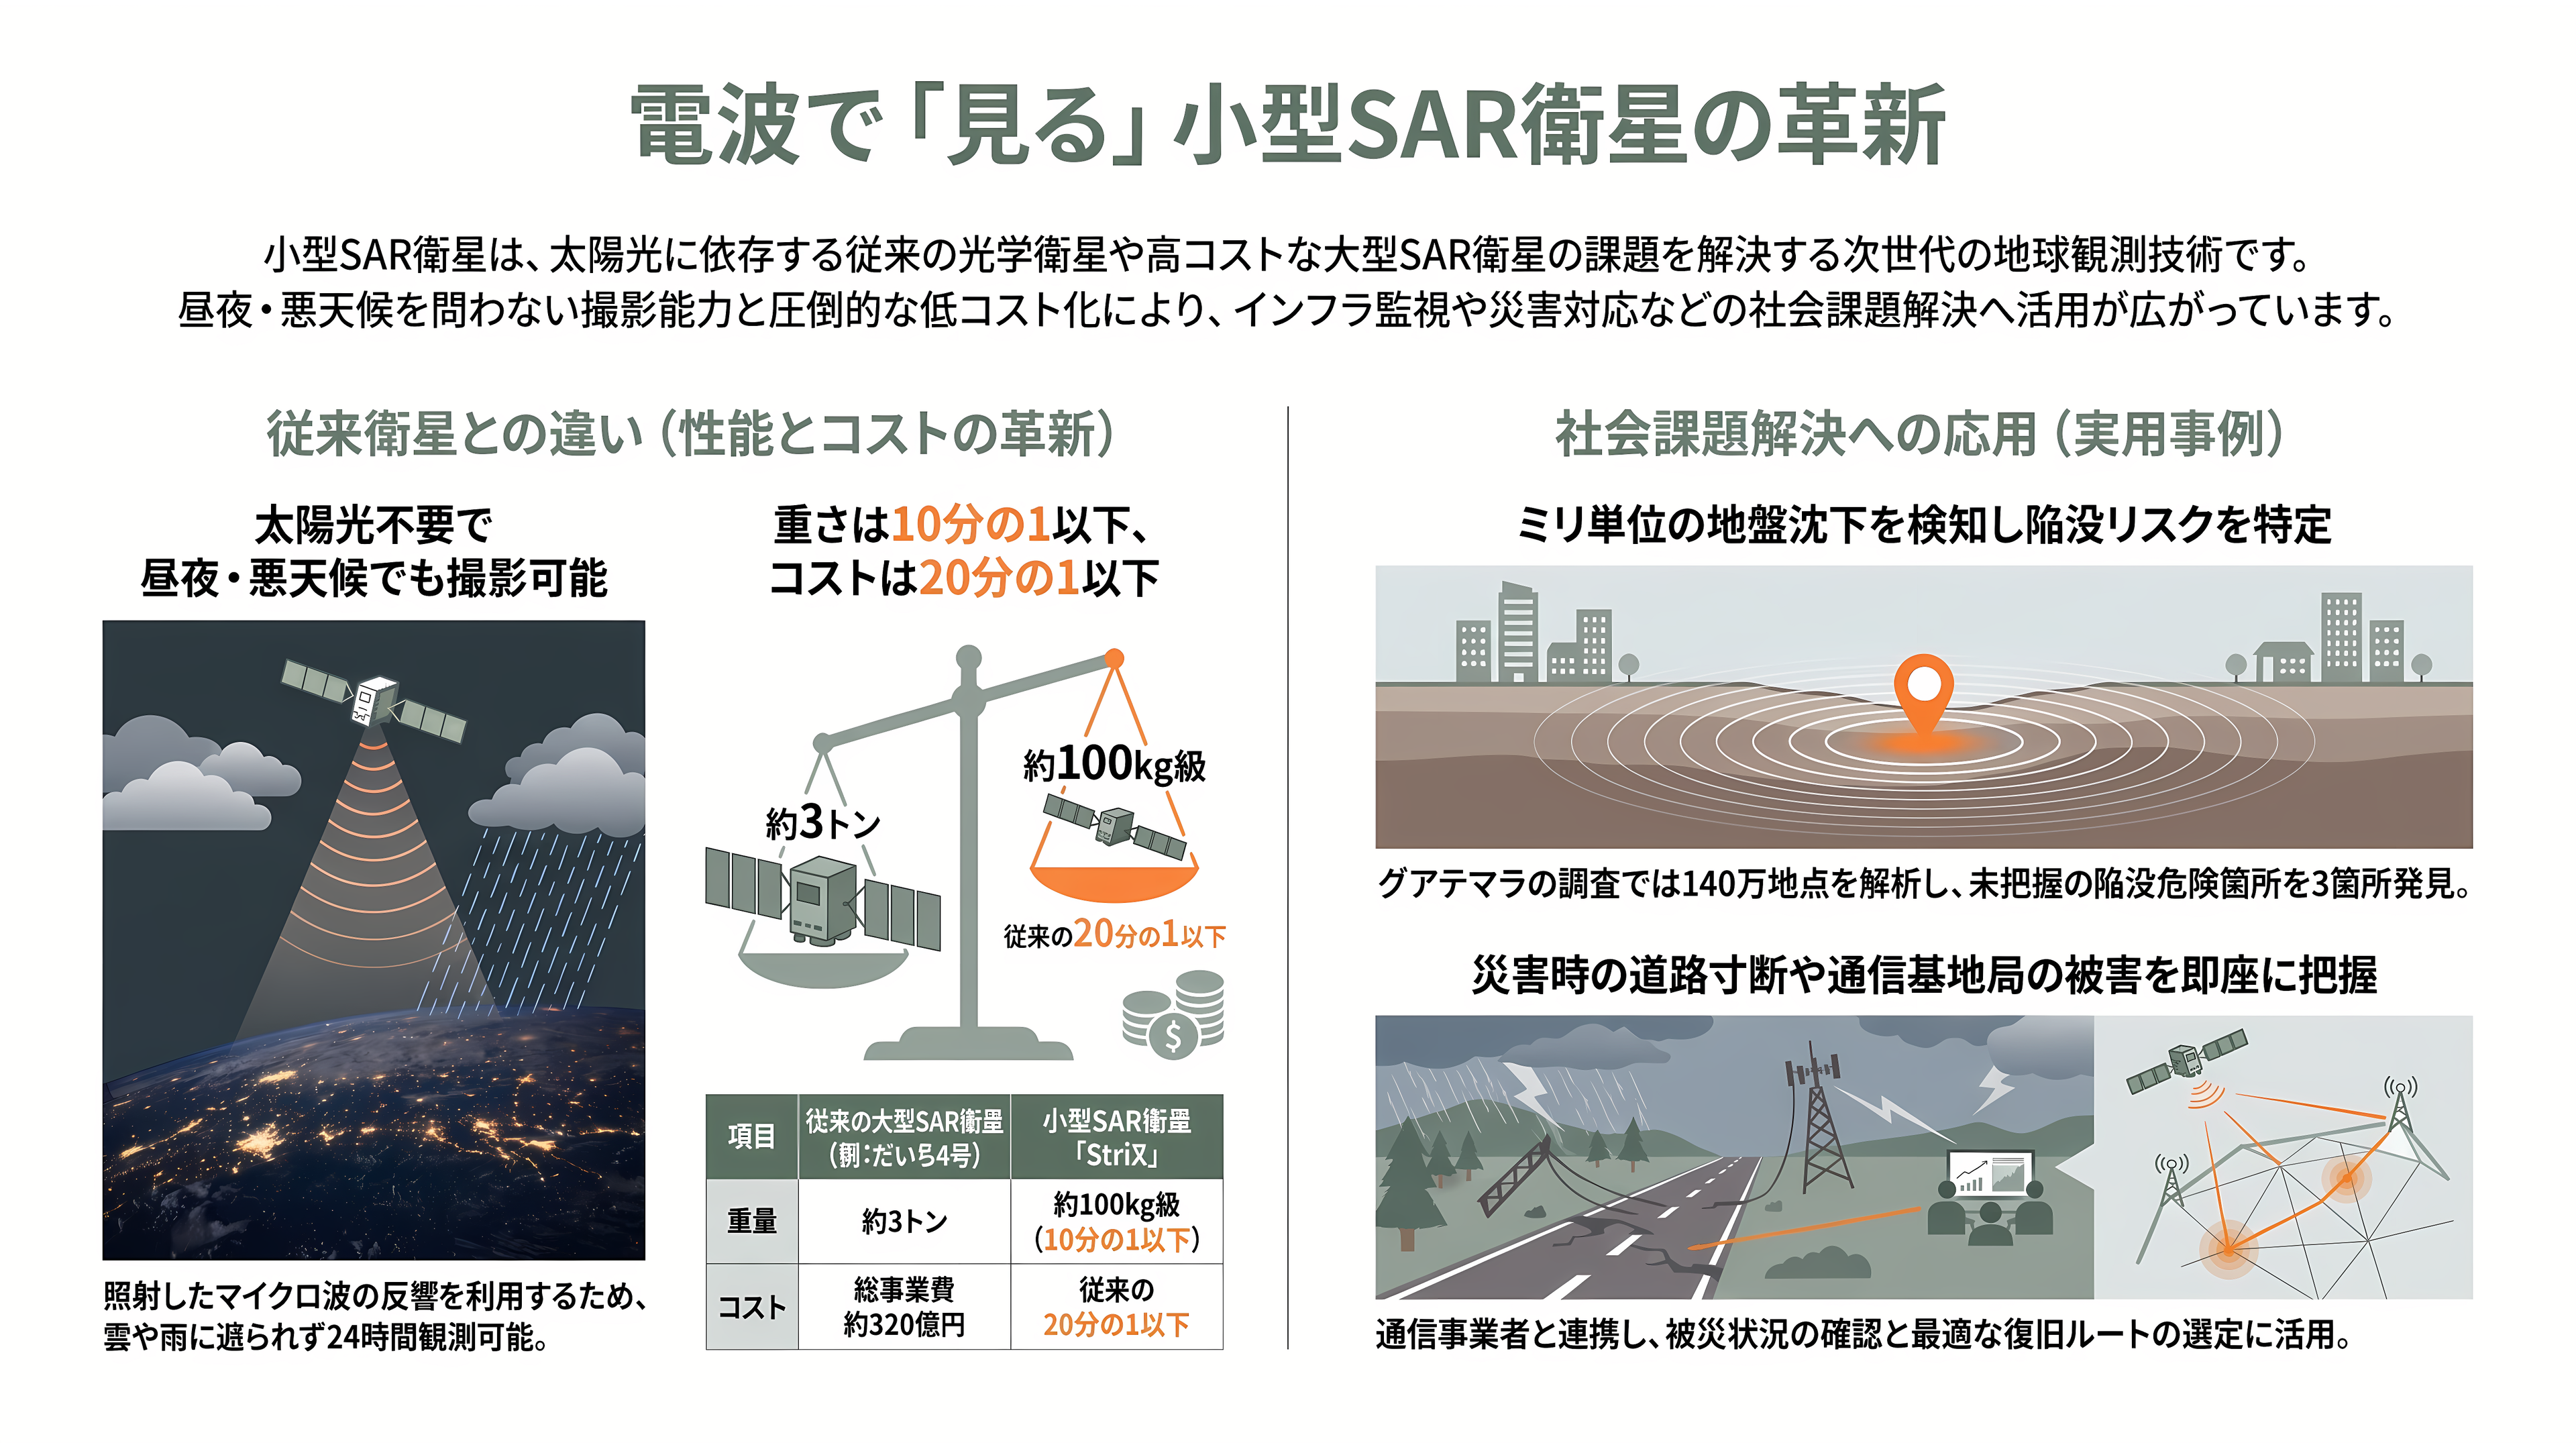
もうひとつが「SAR(サー)衛星」、日本語では合成開口レーダー衛星と呼ぶ。衛星のほうから地上に電波を当て、はね返ってくる「こだま」を受け取って画像にする。コウモリが、自分の出した超音波の反響を頼りに暗闇を飛び回るのに似ている。使うのはマイクロ波という電波で、雲や雨の影響をほとんど受けない。だから昼も夜も、天気にも左右されずに撮影できる。
細かい画像を撮るには、本来なら巨大なアンテナが要る。そこでSARは、衛星が秒速7キロを超える速さで飛びながら何度も電波を当て、受け取った反響をコンピューターでつなぎ合わせる。小さなアンテナで、まるで途方もなく大きなアンテナを使ったかのような画像を組み立てるわけだ。これが「合成開口」という名前の由来になっている。
SynspectiveのSAR衛星「StriX(ストリクス)」は、重さ100キロ級。打ち上げのときは、アンテナを一辺80センチほどの箱の形に折りたたんでおく。宇宙に出ると7枚のパネルが屏風のように開き、長さ約5メートル、幅約0.8メートルの1枚の板になる。
これまでSAR衛星といえば、重さが何トンもある大型機が当たり前だった。三菱電機が製造したJAXAの地球観測衛星「だいち4号」は重さ約3トン、打ち上げを含めた総事業費は約320億円にのぼる。Synspectiveは、StriXの重さをこうした大型衛星の10分の1以下に、コストを20分の1以下に抑えたとしている。
SARの画像は白黒の濃淡で、慣れないと読み解きにくい。そのかわり、写真では分からないものが見えてくる。港に並ぶ船や、滑走路に止まった飛行機。夜のうちに広がった洪水の範囲。同じ場所を何度も撮って、はね返ってきた電波のわずかな「ずれ」を比べれば、地面が数ミリ単位で沈んでいく様子まで測れる。
Synspectiveが国際協力機構(JICA)の事業として中米グアテマラで行った調査では、首都とその周辺の140万を超える地点の動きを3年分さかのぼって解析し、現地の調査機関が把握していなかった陥没の危険箇所を新たに3か所見つけた。2026年8月にはNTTドコモ、NTTデータと協定を結び、災害で道路が寸断されたときに、携帯電話の基地局の被害や復旧に向かうルートを宇宙からの画像で見極める取り組みも始めている。
衛星を「星座」にすると何が変わるのか
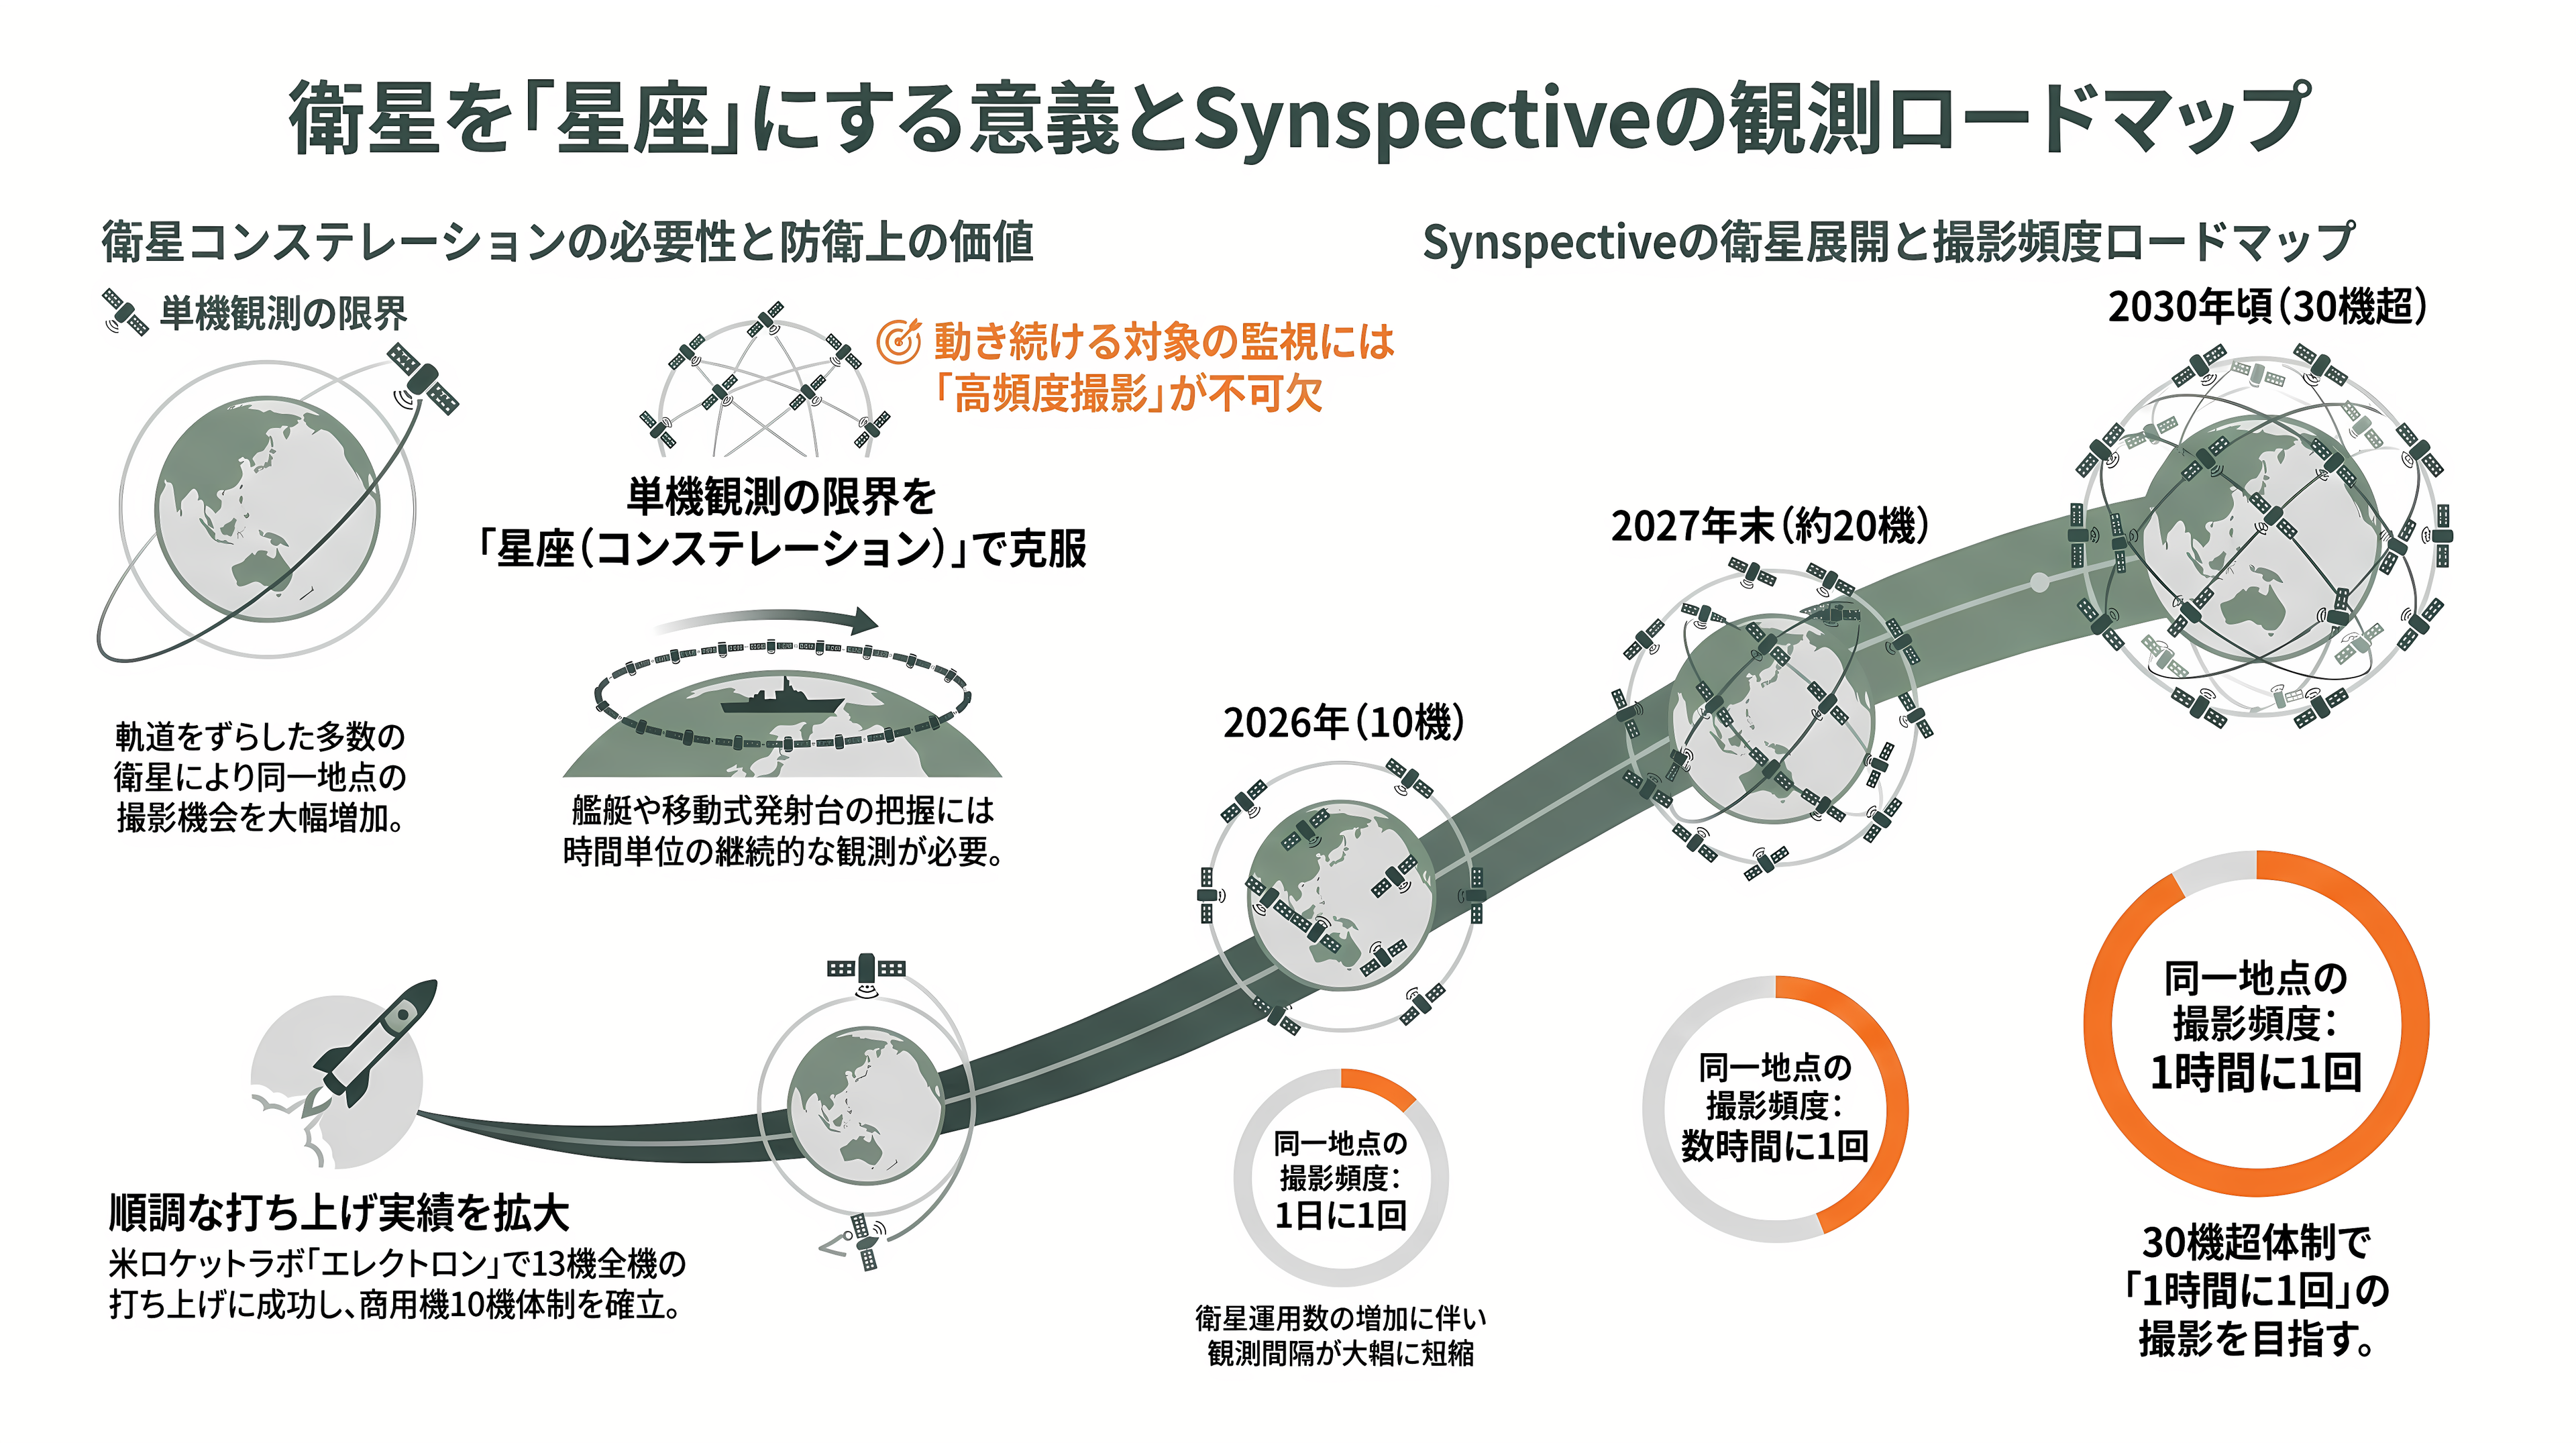
ただ、1機の衛星にできることには限りがある。衛星は地球を1時間半あまりで1周しながら、真下から少し横にずれた帯状の範囲しか撮れない。同じ場所を狙えるチャンスは、1機だけではなかなか巡ってこない。
そこで、同じような衛星を何十機も打ち上げ、軌道をずらして並べる。これが「衛星コンステレーション」だ。コンステレーションは英語で星座を意味する。
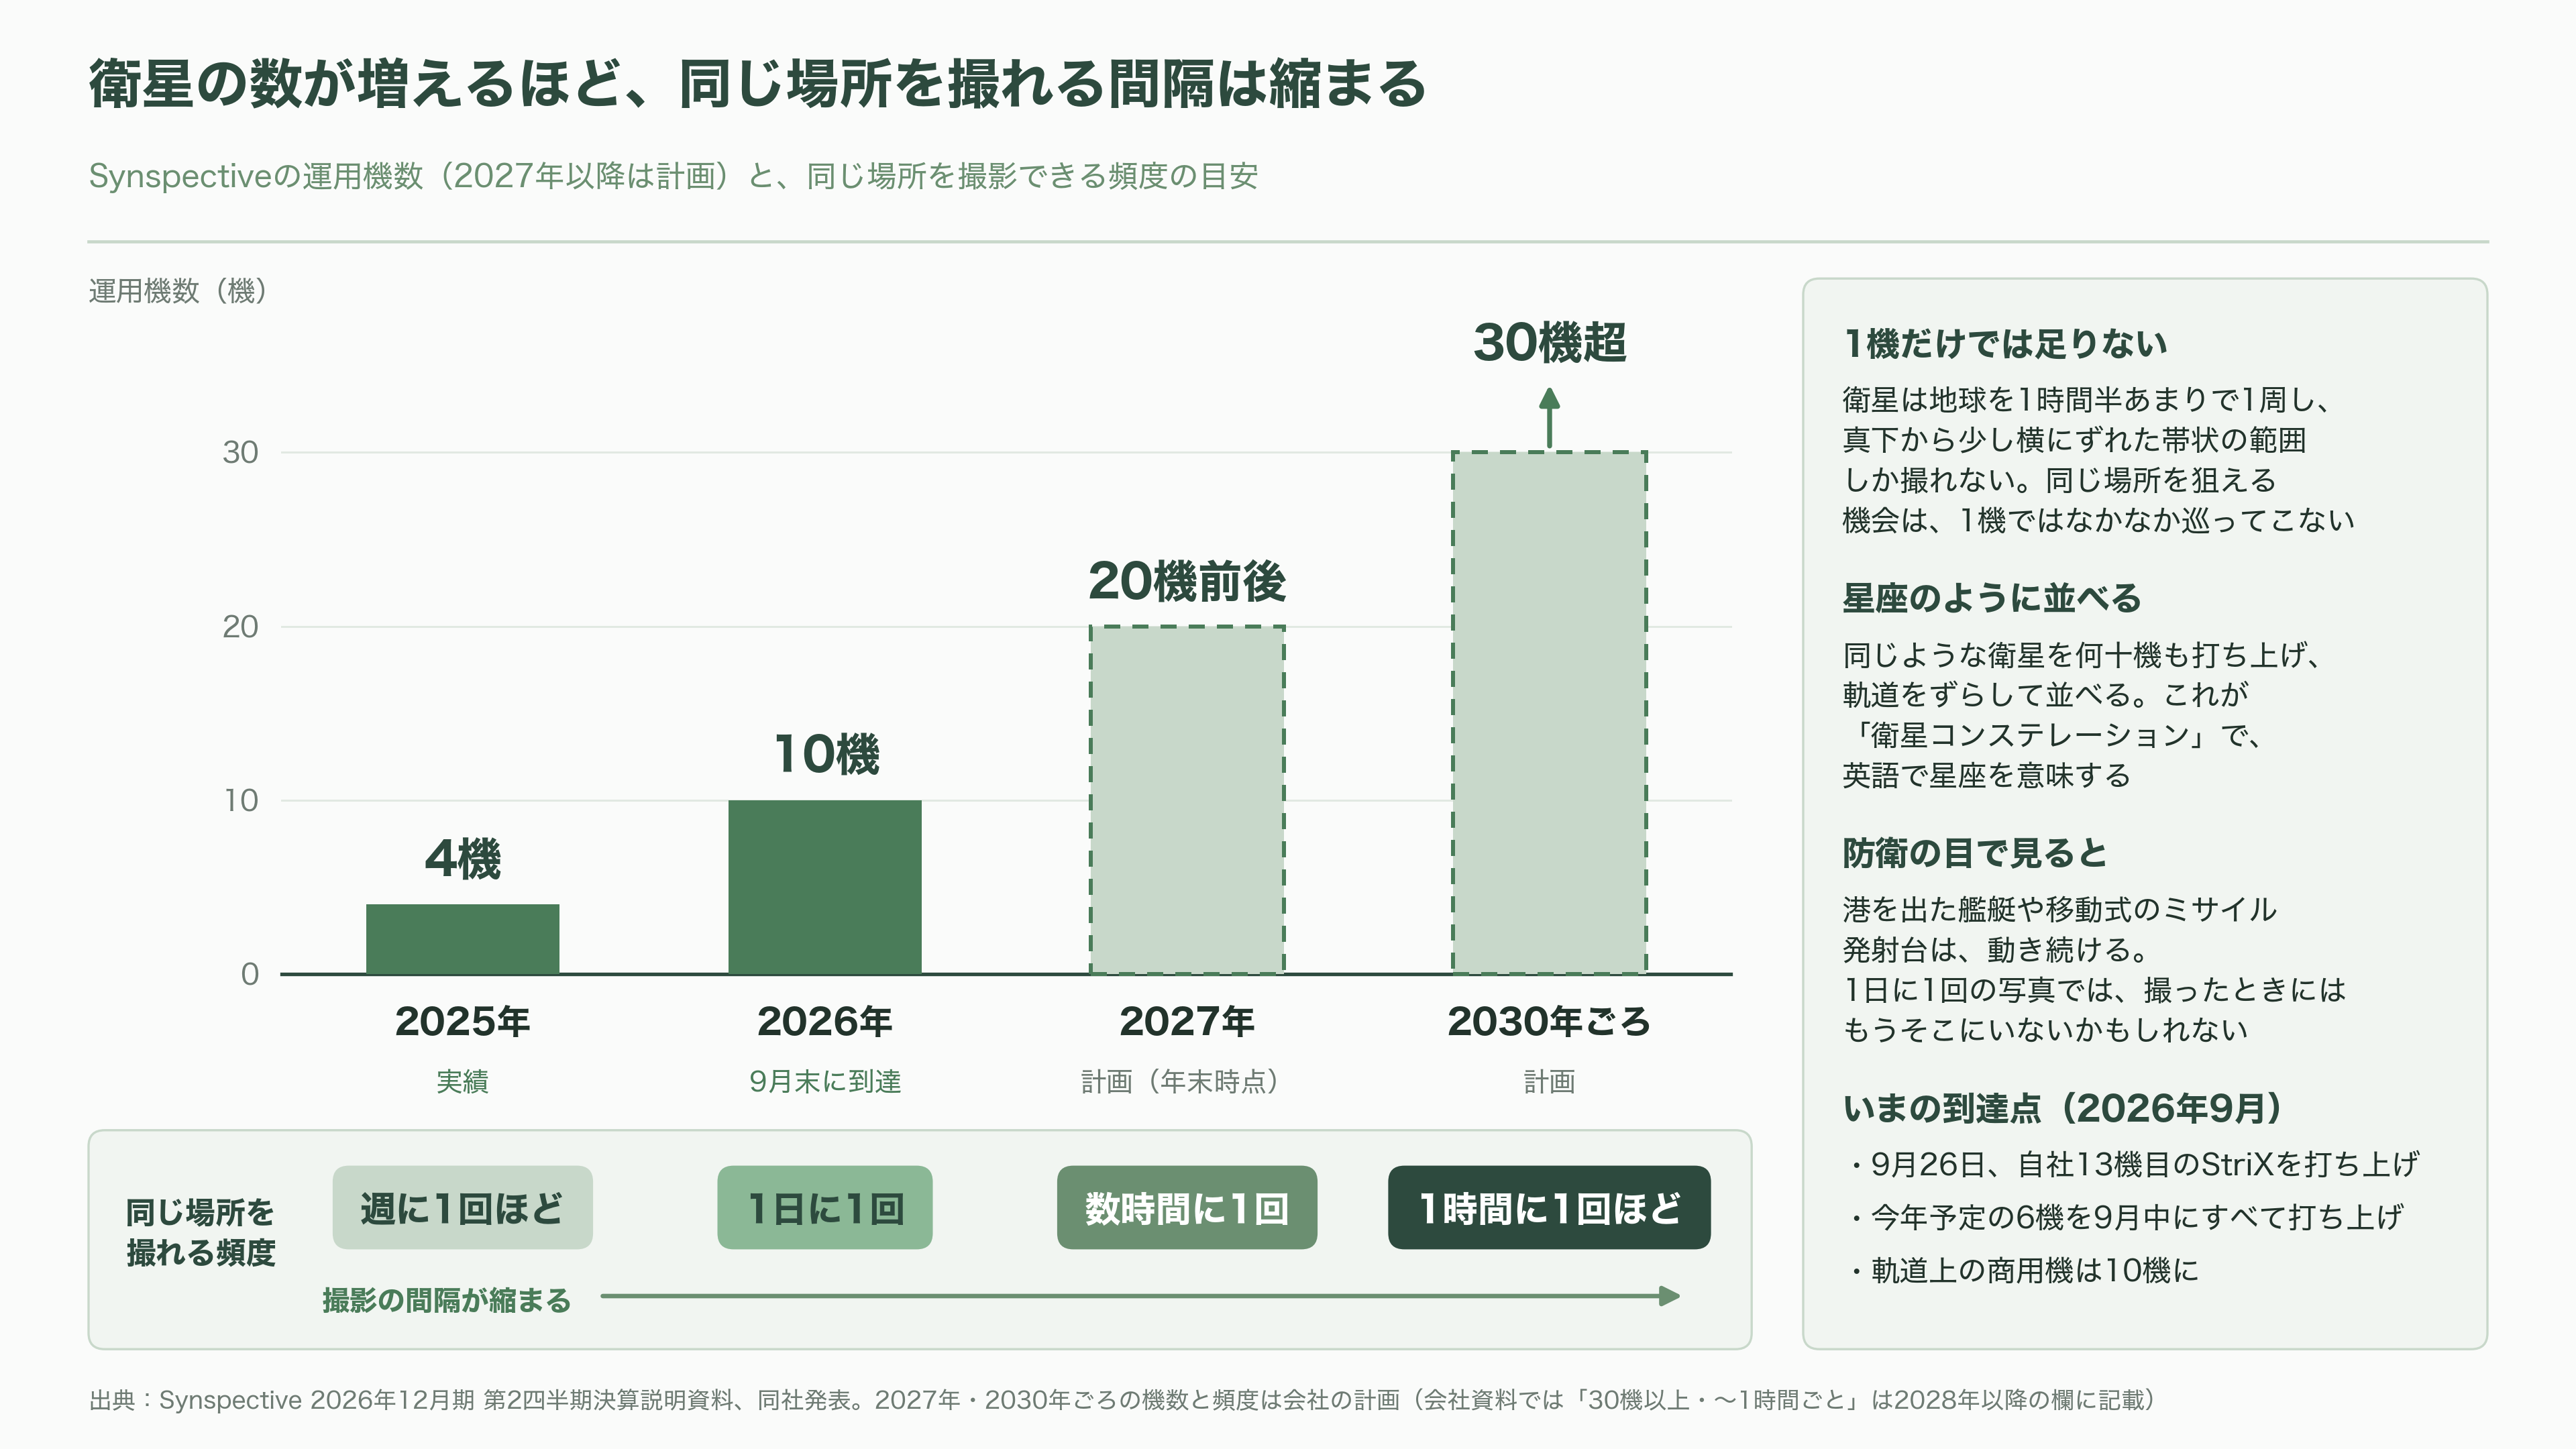
Synspectiveの計画では、運用する衛星が4機だった2025年には、同じ場所を撮れるのは週に1回ほどだった。10機になる2026年には1日に1回、20機前後になる2027年には数時間に1回、30機を超えれば1時間に1回ほどまで間隔が縮まる。
防衛の目で見ると、この頻度が決定的に重要になる。港を出た艦艇や、移動式のミサイル発射台は、動き続ける。1日に1回の写真では、撮ったときにはもうそこにいないかもしれない。だから数が要る。
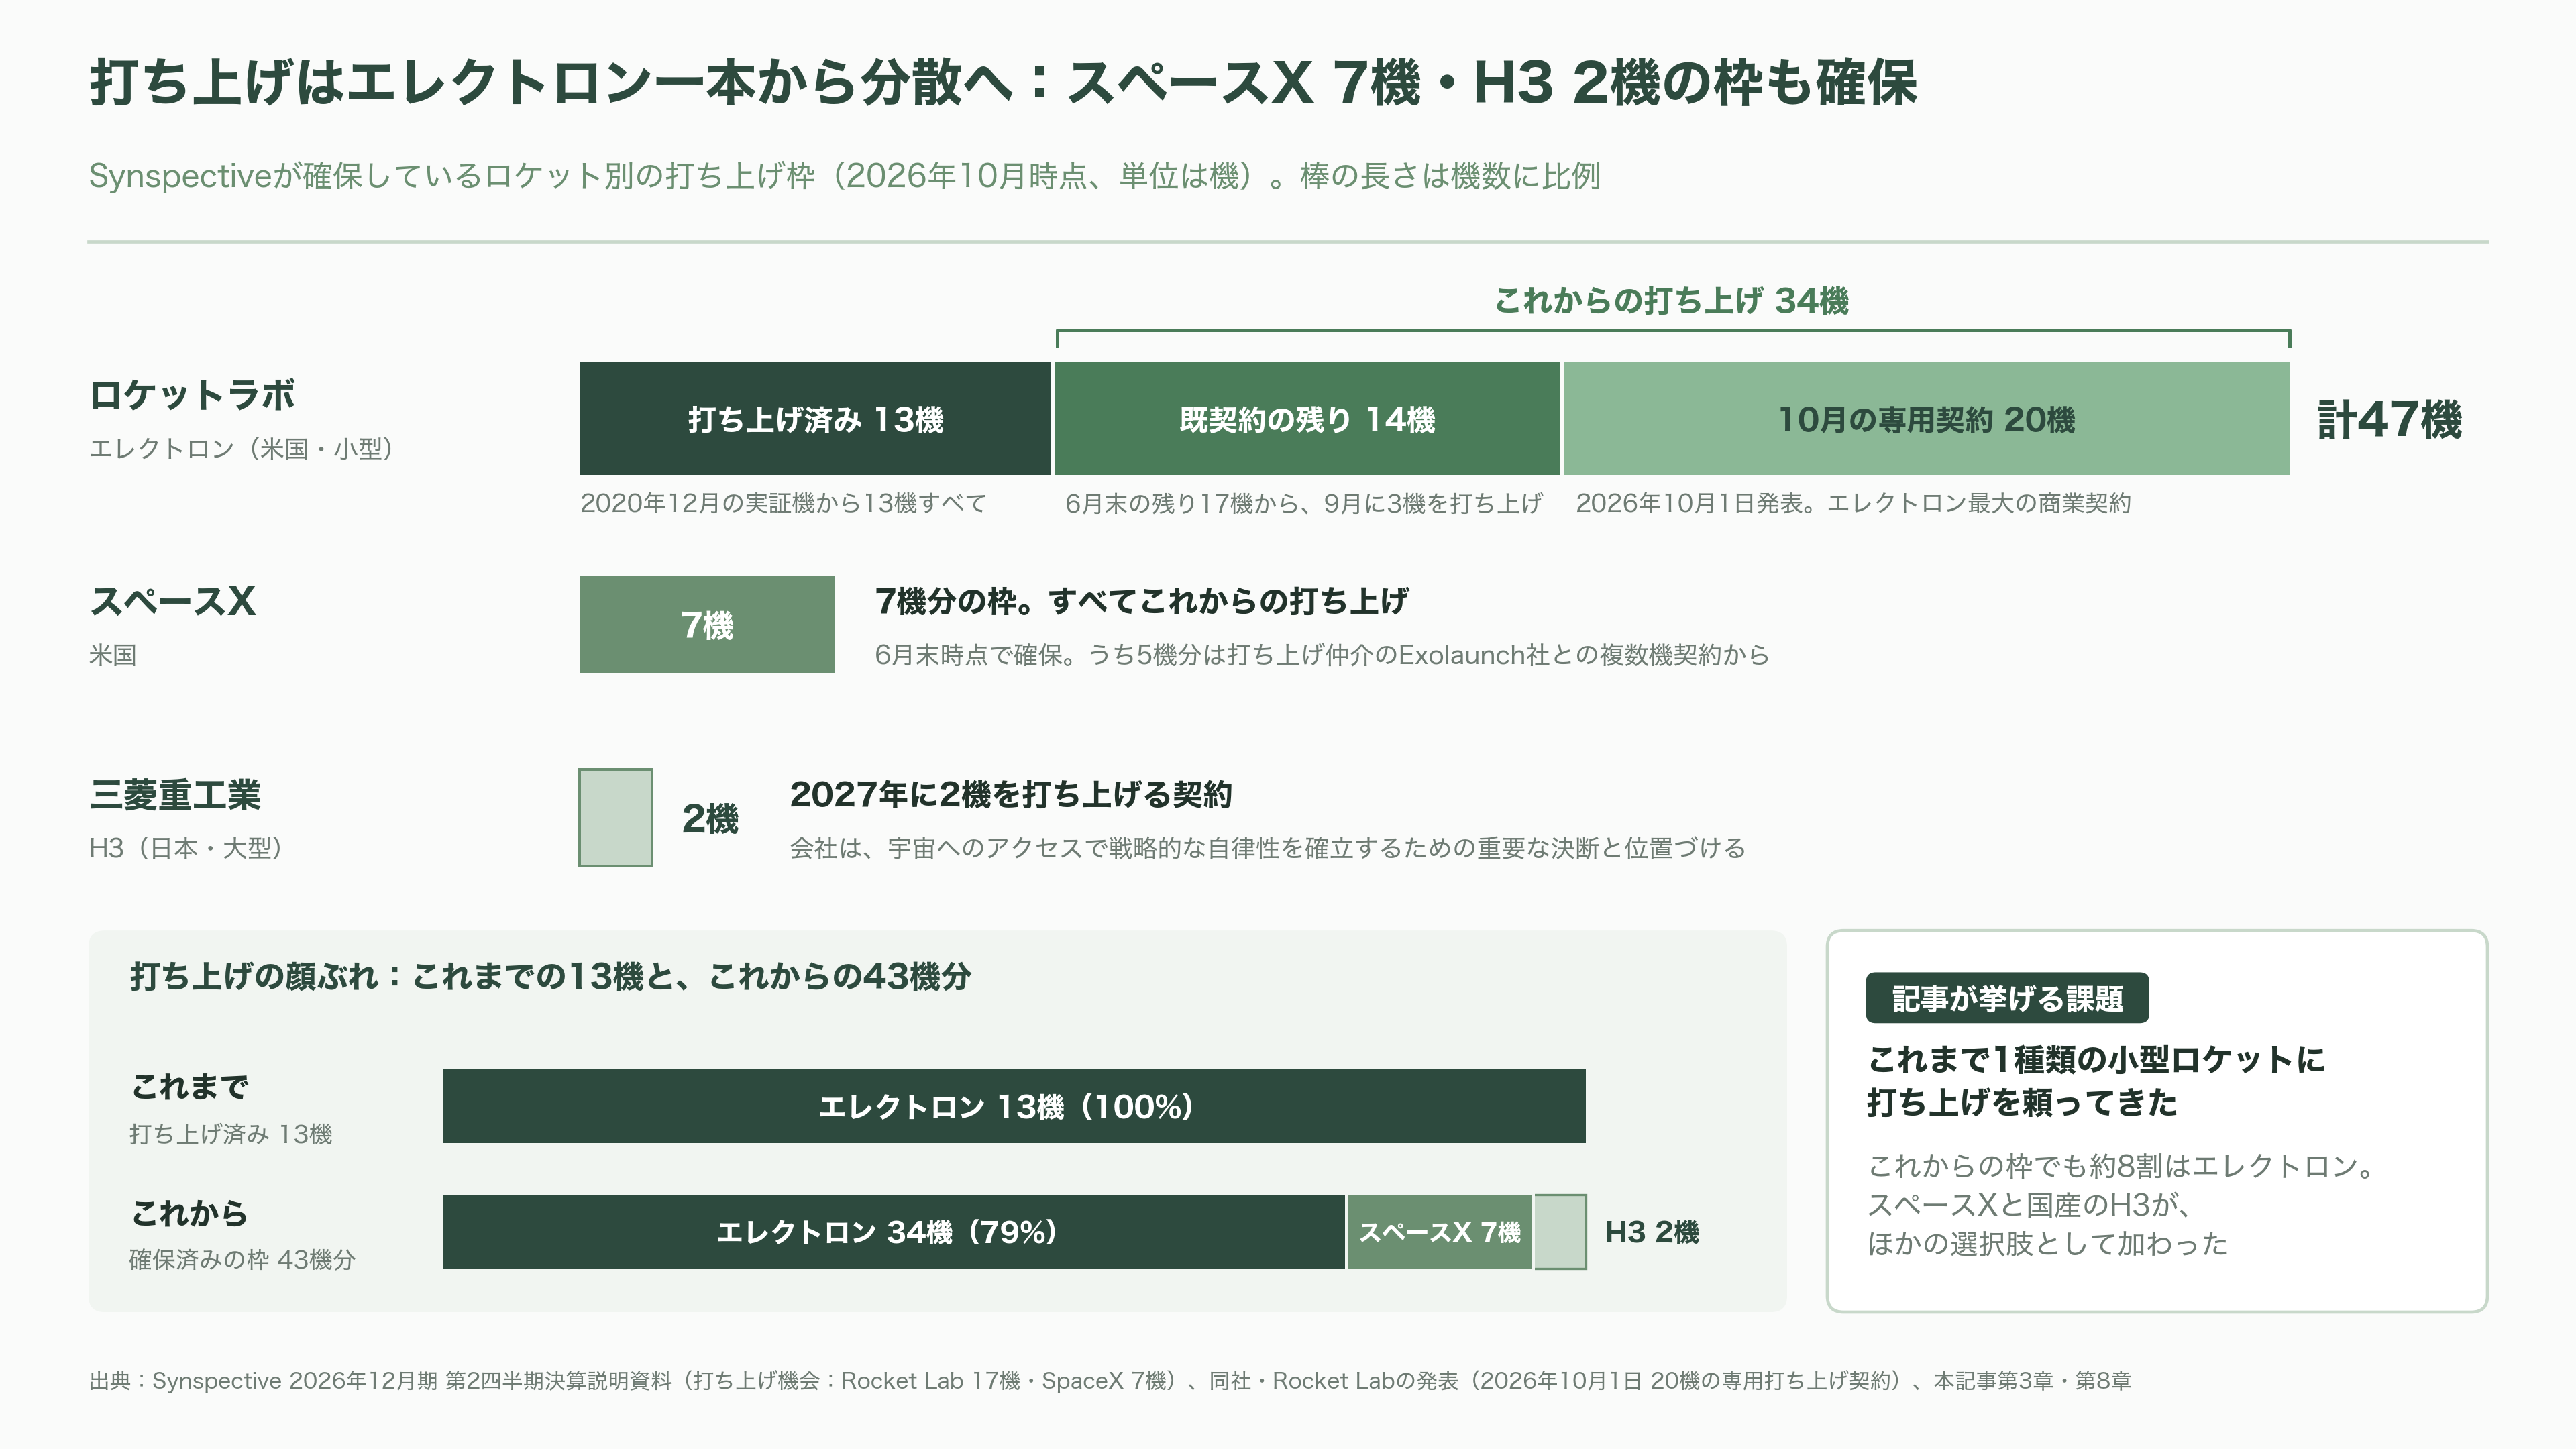
Synspectiveは9月26日、自社13機目となるStriXの打ち上げに成功した。今年予定していた6機の打ち上げを9月中にすべて終え、商用機として軌道上にある衛星は10機になった。2027年末には20機前後、2030年ごろには30機を超える星座をつくる計画だ。13機はすべて、米ロケットラボの小型ロケット「エレクトロン」で打ち上げてきた。
防衛省の衛星コンステレーション事業(PFI)とは
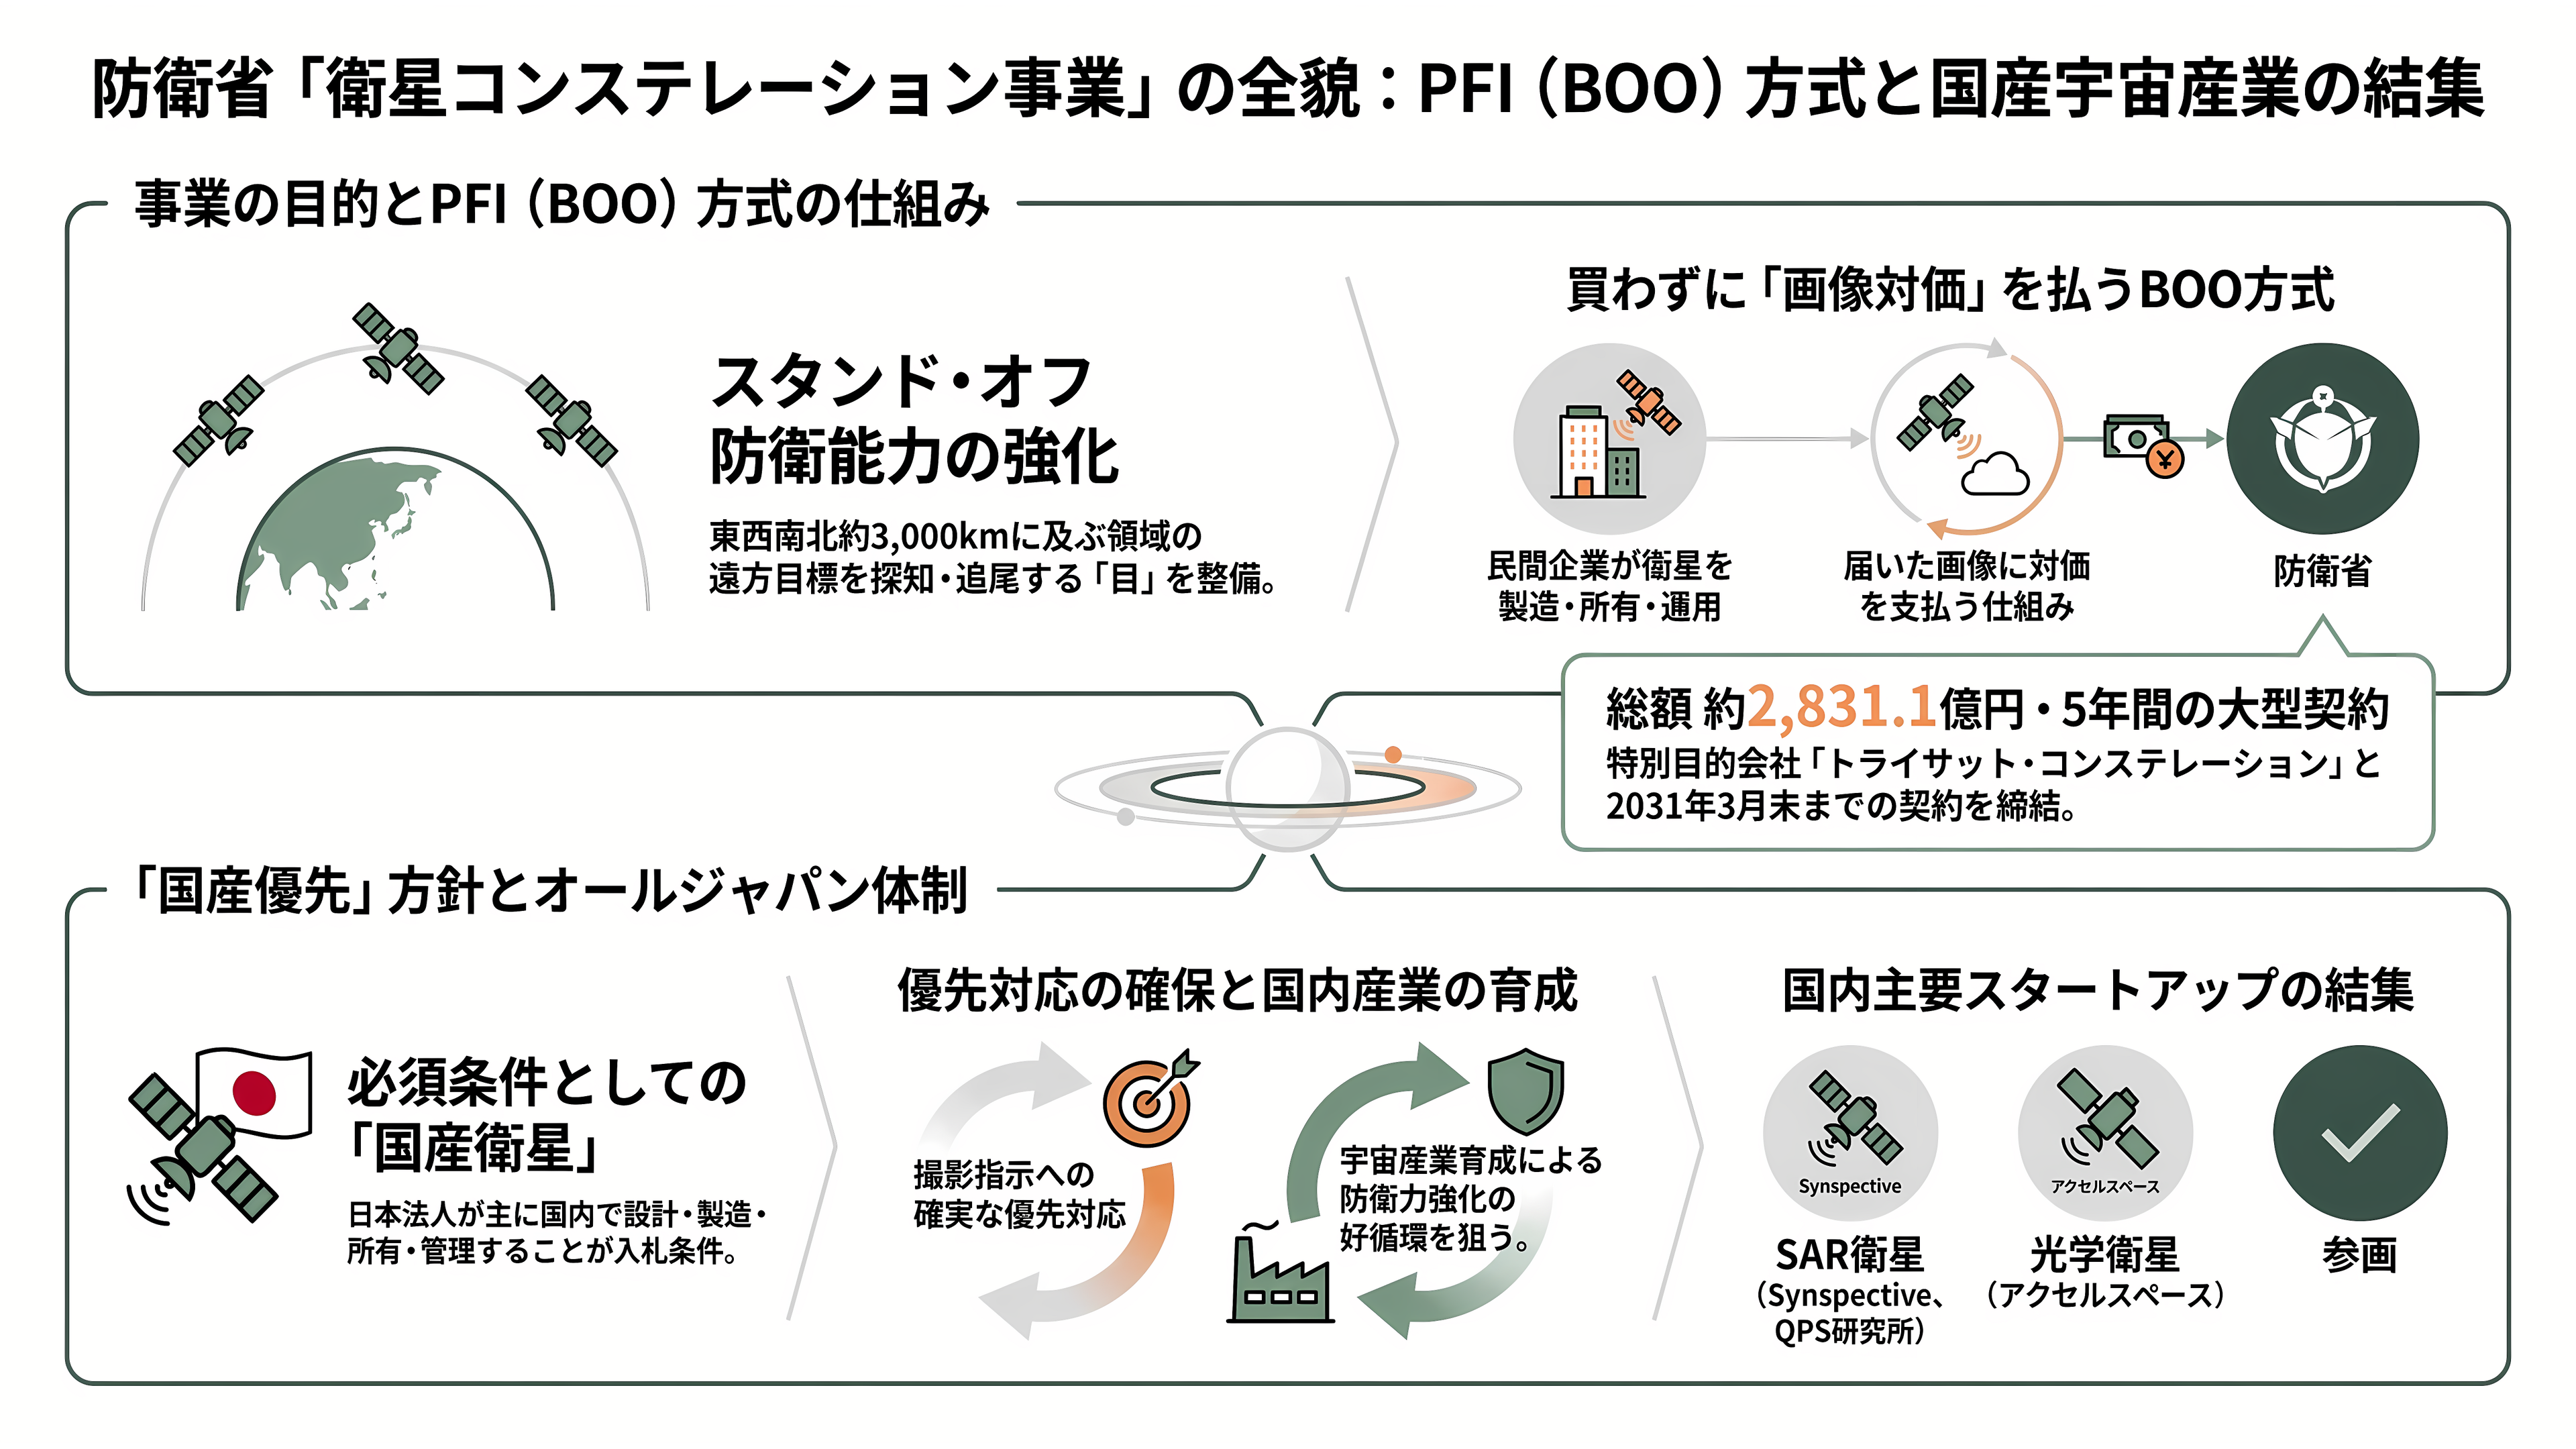
なぜ防衛省は、これほどの数の「目」を求めるのか。鍵を握るのが「スタンド・オフ防衛能力」という考え方だ。
令和8年版の防衛白書は、日本の領域が東西南北それぞれ約3,000キロに及ぶと説明したうえで、スタンド・オフ防衛能力を、侵攻してくる艦艇や上陸部隊に対し、相手のレーダーやミサイルが届く範囲の外側から対処する能力だとしている。遠くから対処するには、遠くの海の上で、どの船がいまどこにいるのかを知り続けなければならない。その目を宇宙に置こうというのが、今回の事業だ。
防衛省の2025年度予算には、スタンド・オフ防衛能力に必要な目標の探知・追尾能力を得るため、衛星コンステレーションの構築を始める費用として、契約ベースで2,832億円が計上された。注目すべきは、そのやり方だ。防衛省は衛星を自分で買わない。選んだのは、PFI(プライベート・ファイナンス・イニシアティブ)という方式だった。
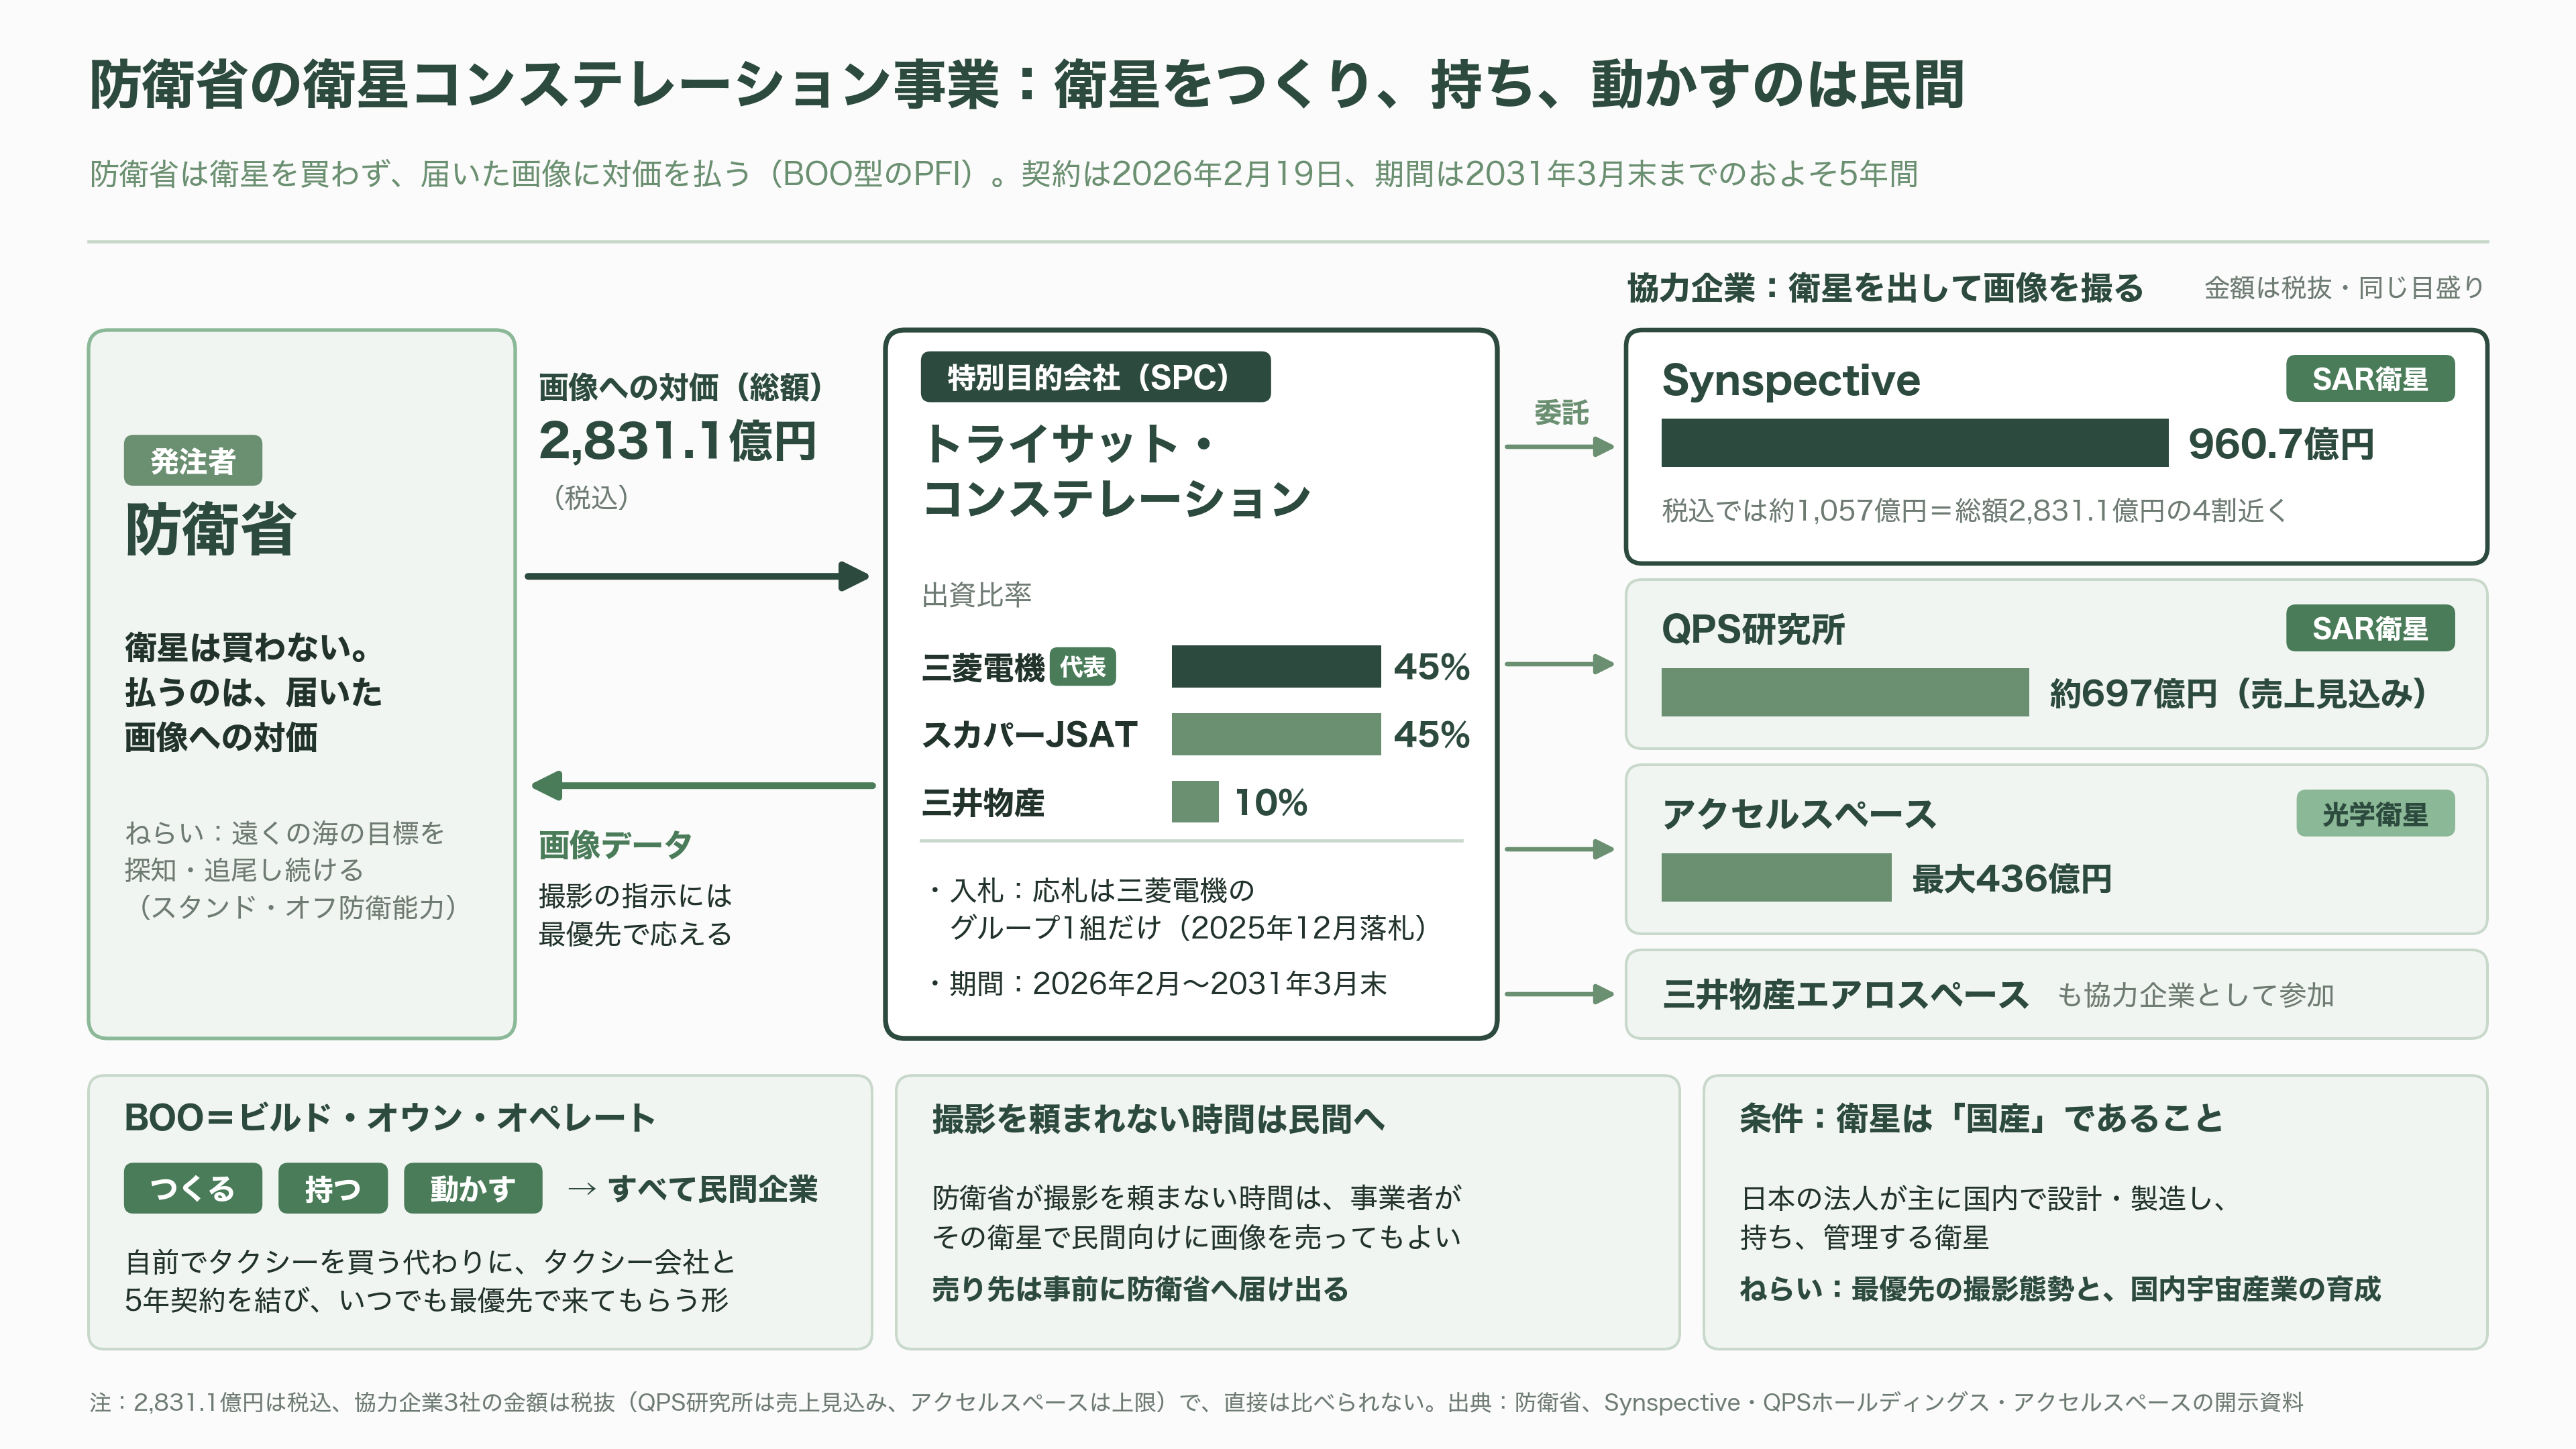
PFIは、本来なら国が自ら整備し、運営するものを、民間の資金とノウハウで整備・運営してもらう仕組みだ。今回はその中でも「BOO(ビルド・オウン・オペレート)」と呼ばれる形をとる。衛星をつくり、持ち、動かすのは民間企業。防衛省が払うのは、衛星の代金ではなく、届いた画像への対価になる。
たとえるなら、自前でタクシーを何台も買って運転手を雇う代わりに、タクシー会社と5年契約を結び、呼べばいつでも最優先で来てもらうようなものだ。防衛省が撮影を頼まない時間には、事業者がその衛星で民間向けに画像を売ってもよい。ただし売り先は、事前に防衛省へ届け出る決まりだ。
入札は2025年7月に始まった。12月24日に落札者が決まり、防衛省が公表した入札結果に並んだのは、三菱電機を代表企業とするグループの1組だけだった。グループは、三菱電機とスカパーJSATがそれぞれ45%、三井物産が10%を出資する特別目的会社「トライサット・コンステレーション」をつくり、2026年2月19日、防衛省と総額2,831.1億円(税込)の契約を結んだ。期間は2031年3月末までのおよそ5年間だ。
衛星を出すのは、協力企業として加わった会社だ。レーダーのSAR衛星はSynspectiveとQPS研究所、カメラの光学衛星はアクセルスペースが担い、三井物産エアロスペースも加わる。Synspectiveはトライサット、三菱電機との三者で契約を結び、契約額は税抜きで960.7億円。QPS研究所の売上見込みは約697億円、アクセルスペースは最大436億円で、いずれも税抜きの金額だ。
この事業には、はっきりした条件がひとつある。使う衛星は「国産」でなければならない。日本の法人が、主に日本国内で設計し、つくり、持ち、管理する衛星という意味だ。防衛省は入札前の質問への回答で、その狙いを2つ挙げている。ひとつは、防衛省の撮影の指示に最優先で応える態勢を確実に担保すること。もうひとつは、民間の宇宙技術を安全保障に生かすことで国内の宇宙産業を育て、それが防衛力の強化にもつながる好循環を生むことだ。
この条件のもとでは、海外製の衛星は、原則として網の主役になれない。そして日本で小型SAR衛星を量産しているスタートアップは、SynspectiveとQPS研究所の2社しかない。その2社がそろって同じグループに入り、事実上のオールジャパン体制ができあがった。
契約の中身 ― 後から厚くなる対価と、重い違約金
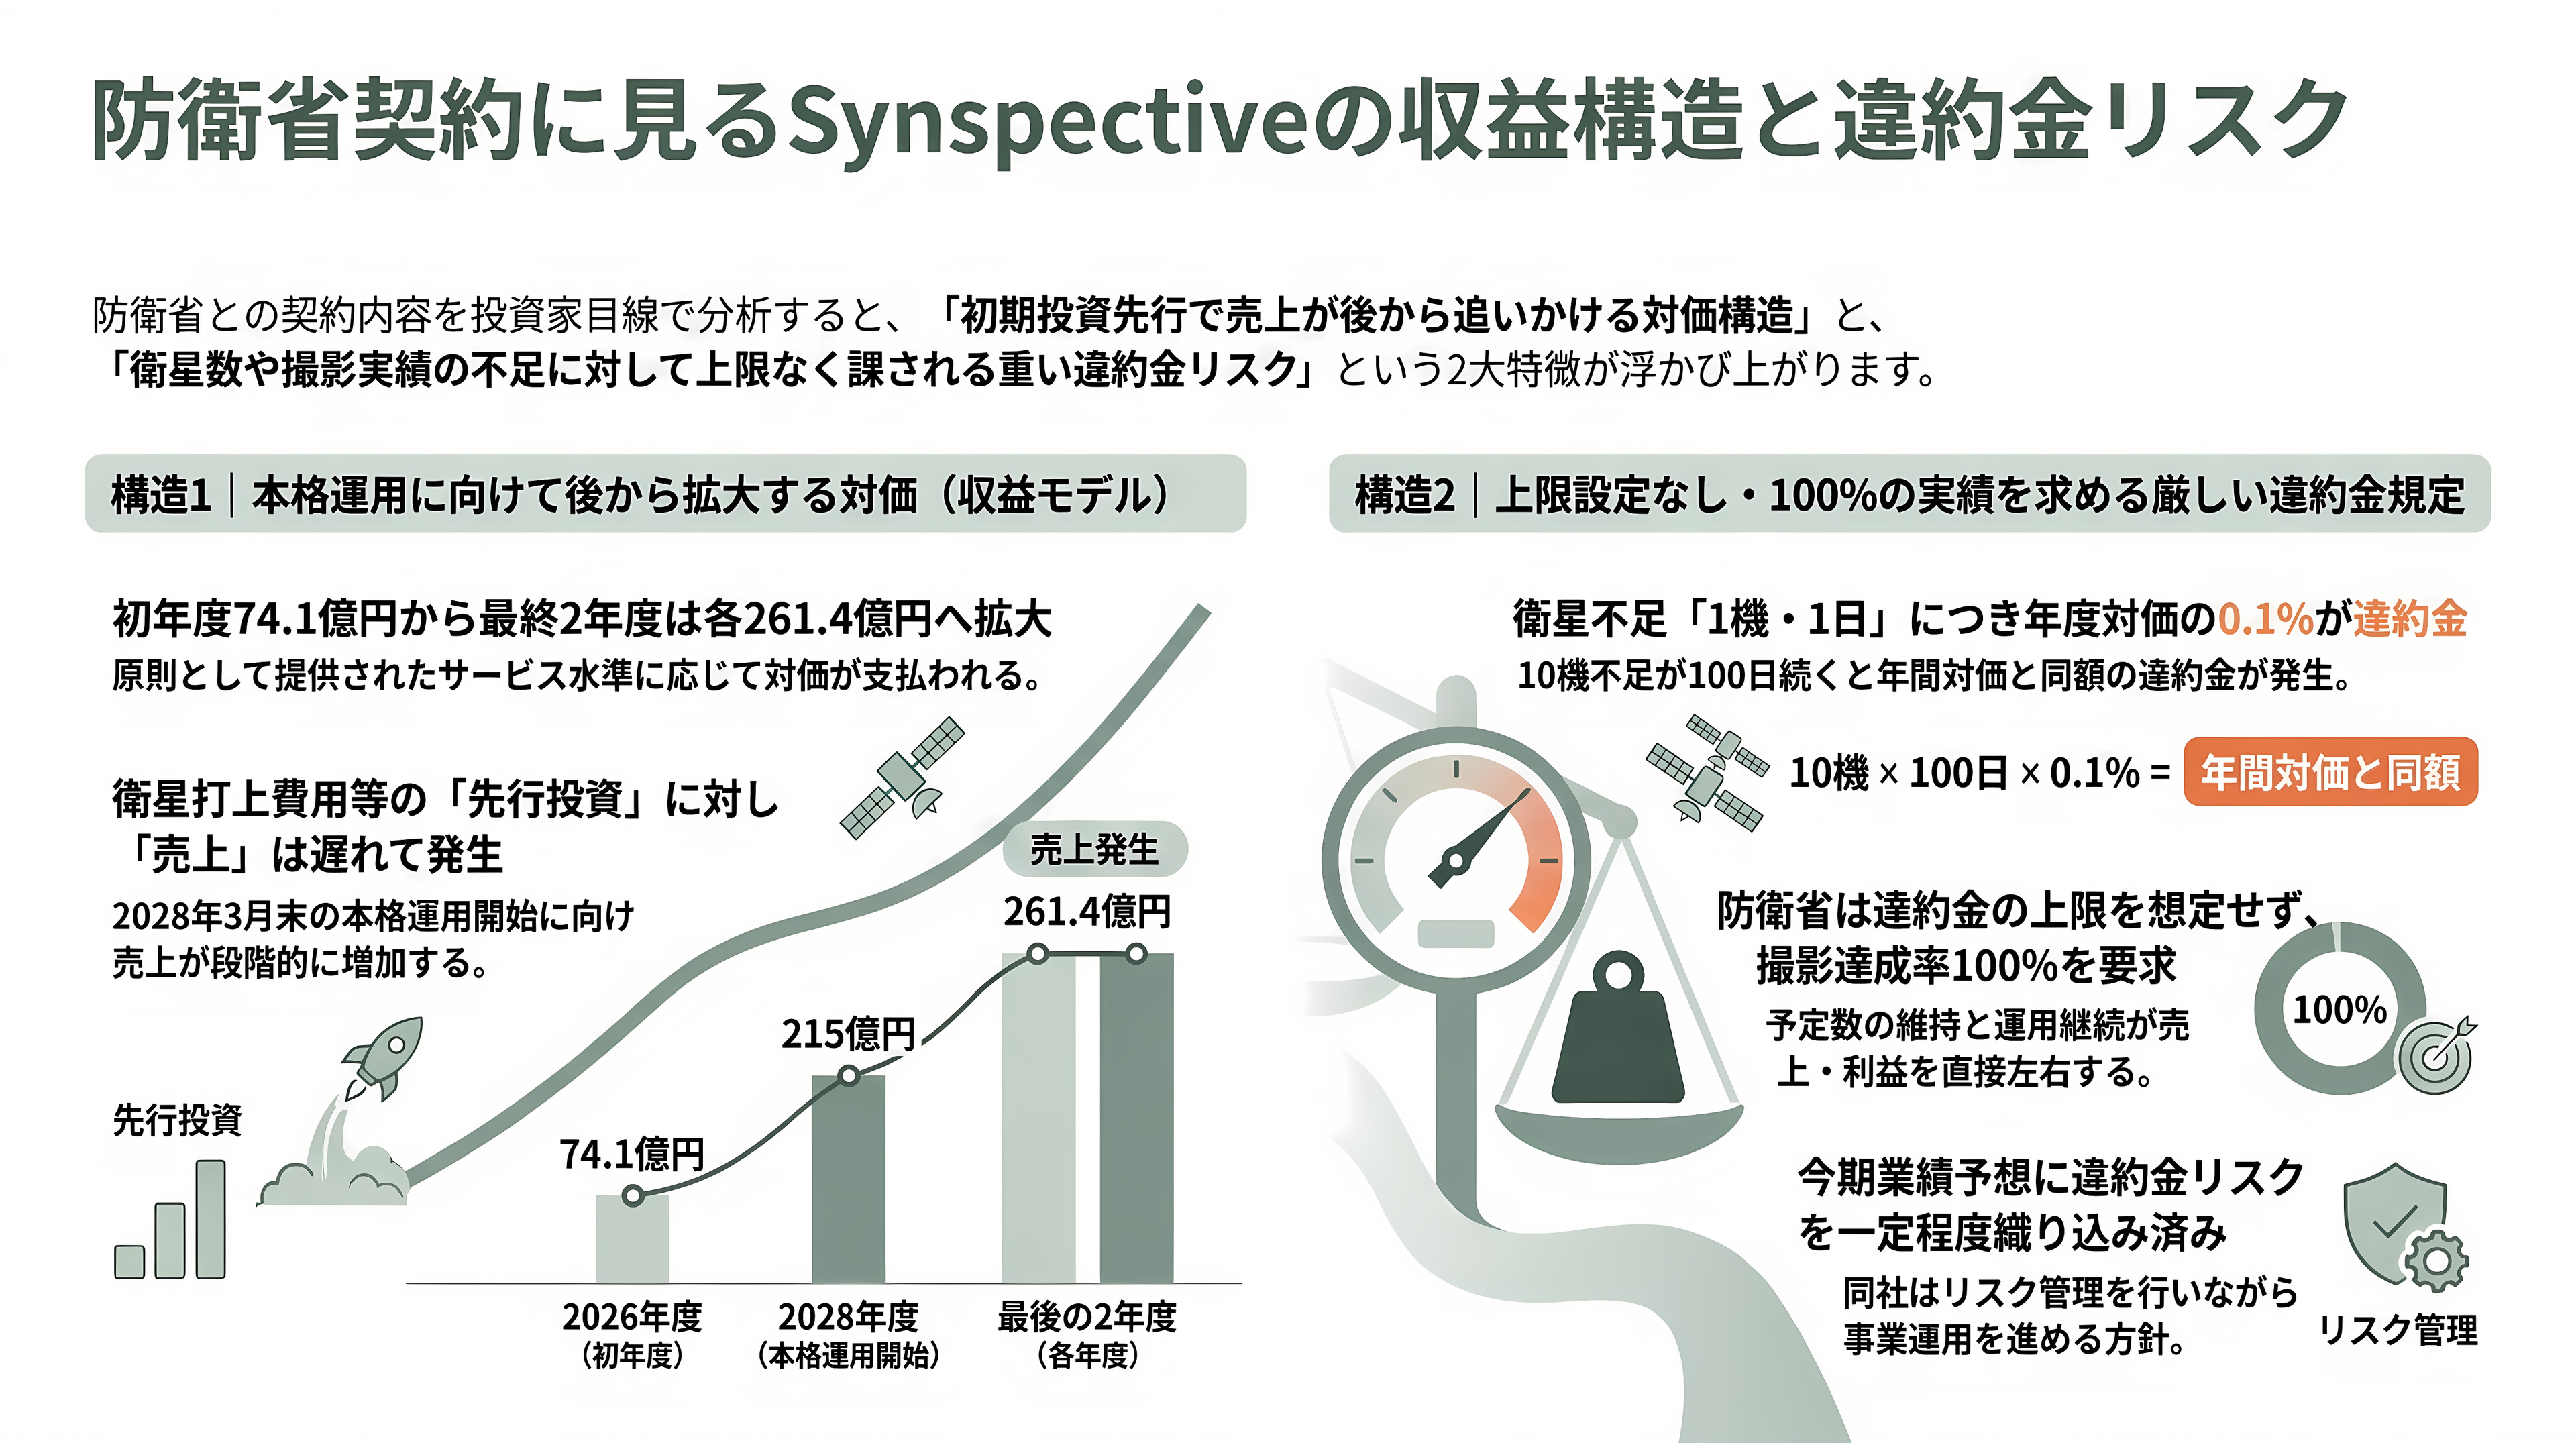
投資家の目で契約を読むと、2つの特徴が浮かび上がる。
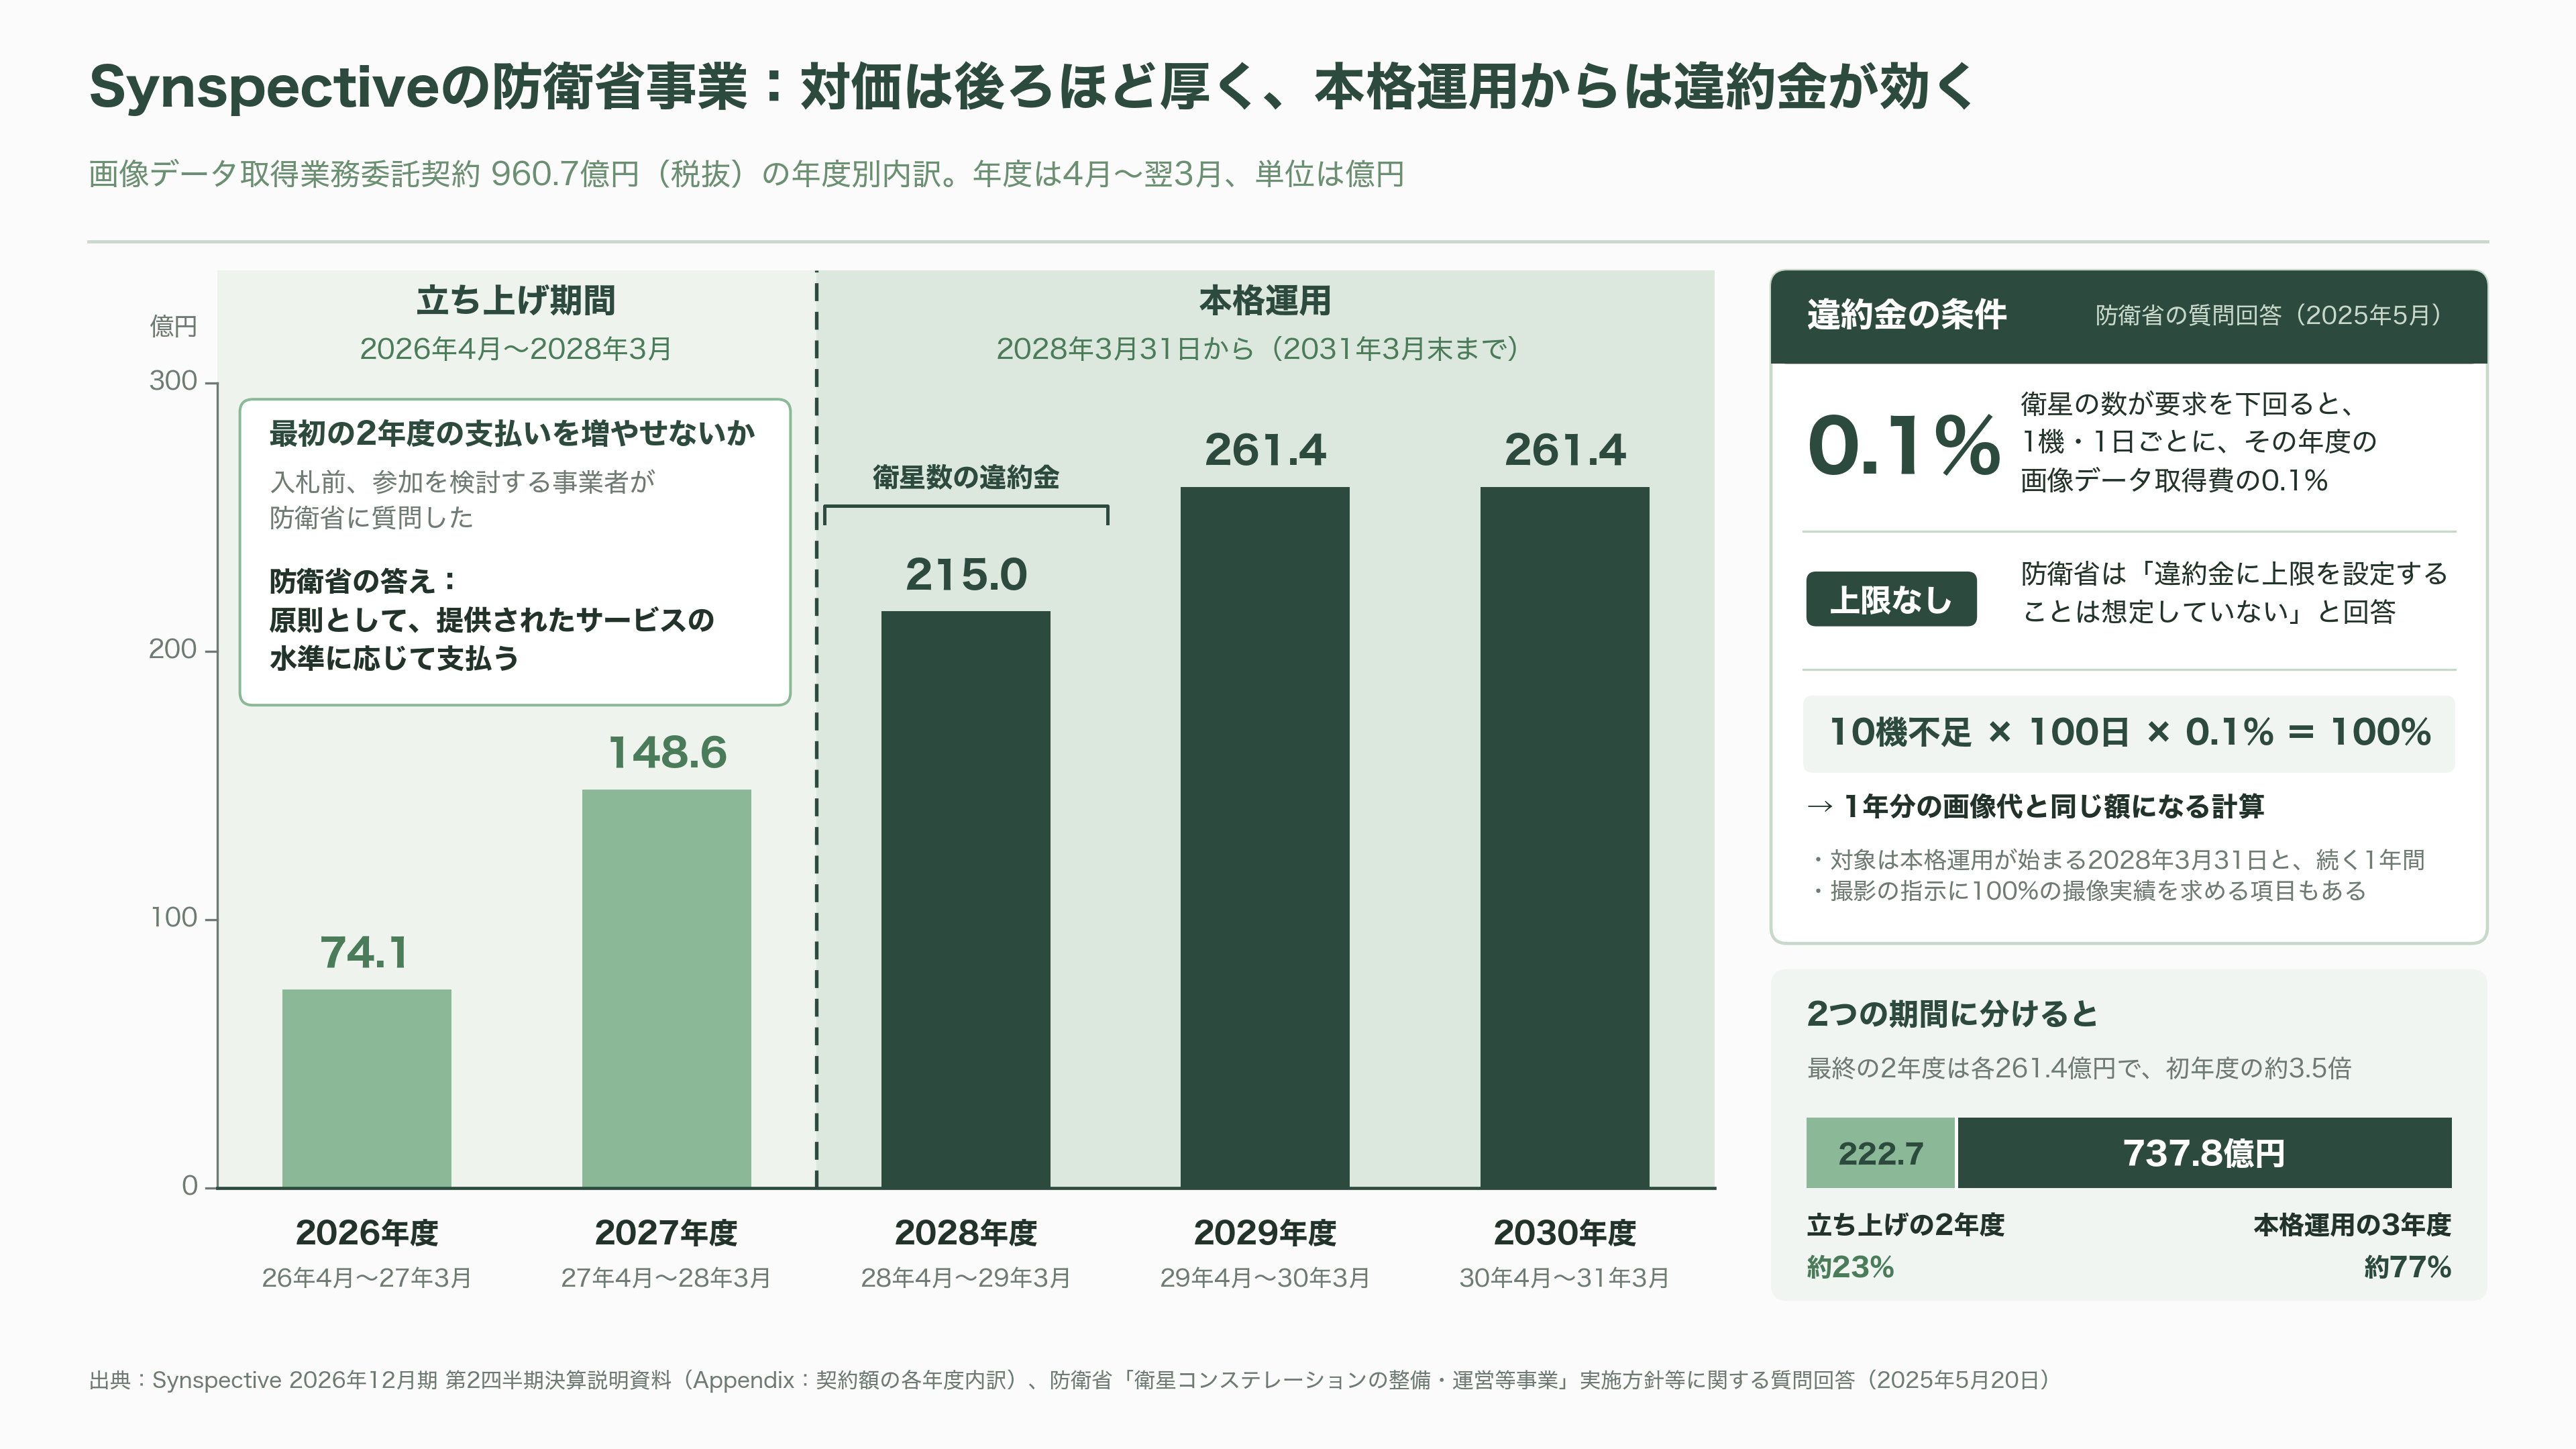
1つ目は、お金が後から厚くなることだ。防衛省は、2026年4月から2028年3月までを衛星網を段階的に立ち上げる期間とし、2028年3月31日から「本格的運用」に入るとしている。画像の対価は、求められた枚数に応じて支払われる。Synspectiveが開示した年度ごとの内訳では、初年度にあたる2026年度は74.1億円。それが2028年度には215億円に増え、最後の2年度はそれぞれ261.4億円になる。
衛星をつくって打ち上げるお金は先に出ていき、売上はあとから追いかけてくる。入札前には、参加を検討する事業者から、最初の2年度の支払いを増やせないかという質問が防衛省に寄せられた。防衛省の答えは、原則として提供されたサービスの水準に応じて支払う、というものだった。
2つ目は、約束を守れなかったときの重さだ。防衛省が2025年5月に公表した質問回答によると、本格運用が始まる2028年3月31日と続く1年間に、衛星の数が求める水準を下回れば、1機・1日ごとに、その年度の画像データ取得費の0.1%が違約金としてかかる。10機足りない状態が100日続けば、1年分の画像代と同じ額になる計算で、防衛省はこの違約金に上限を設けることは想定していないと答えている。撮影の指示に対して、100%の撮像実績を求める項目もある。
Synspectiveは、今期の業績予想にこうした違約金のリスクを一定程度織り込んでいると説明している。衛星を予定どおりの数だけそろえ、壊さずに飛ばし続けること。それがそのまま売上と利益を左右する契約だ。
VCの目で読む ― 国の「アンカー契約」が変えた資金調達
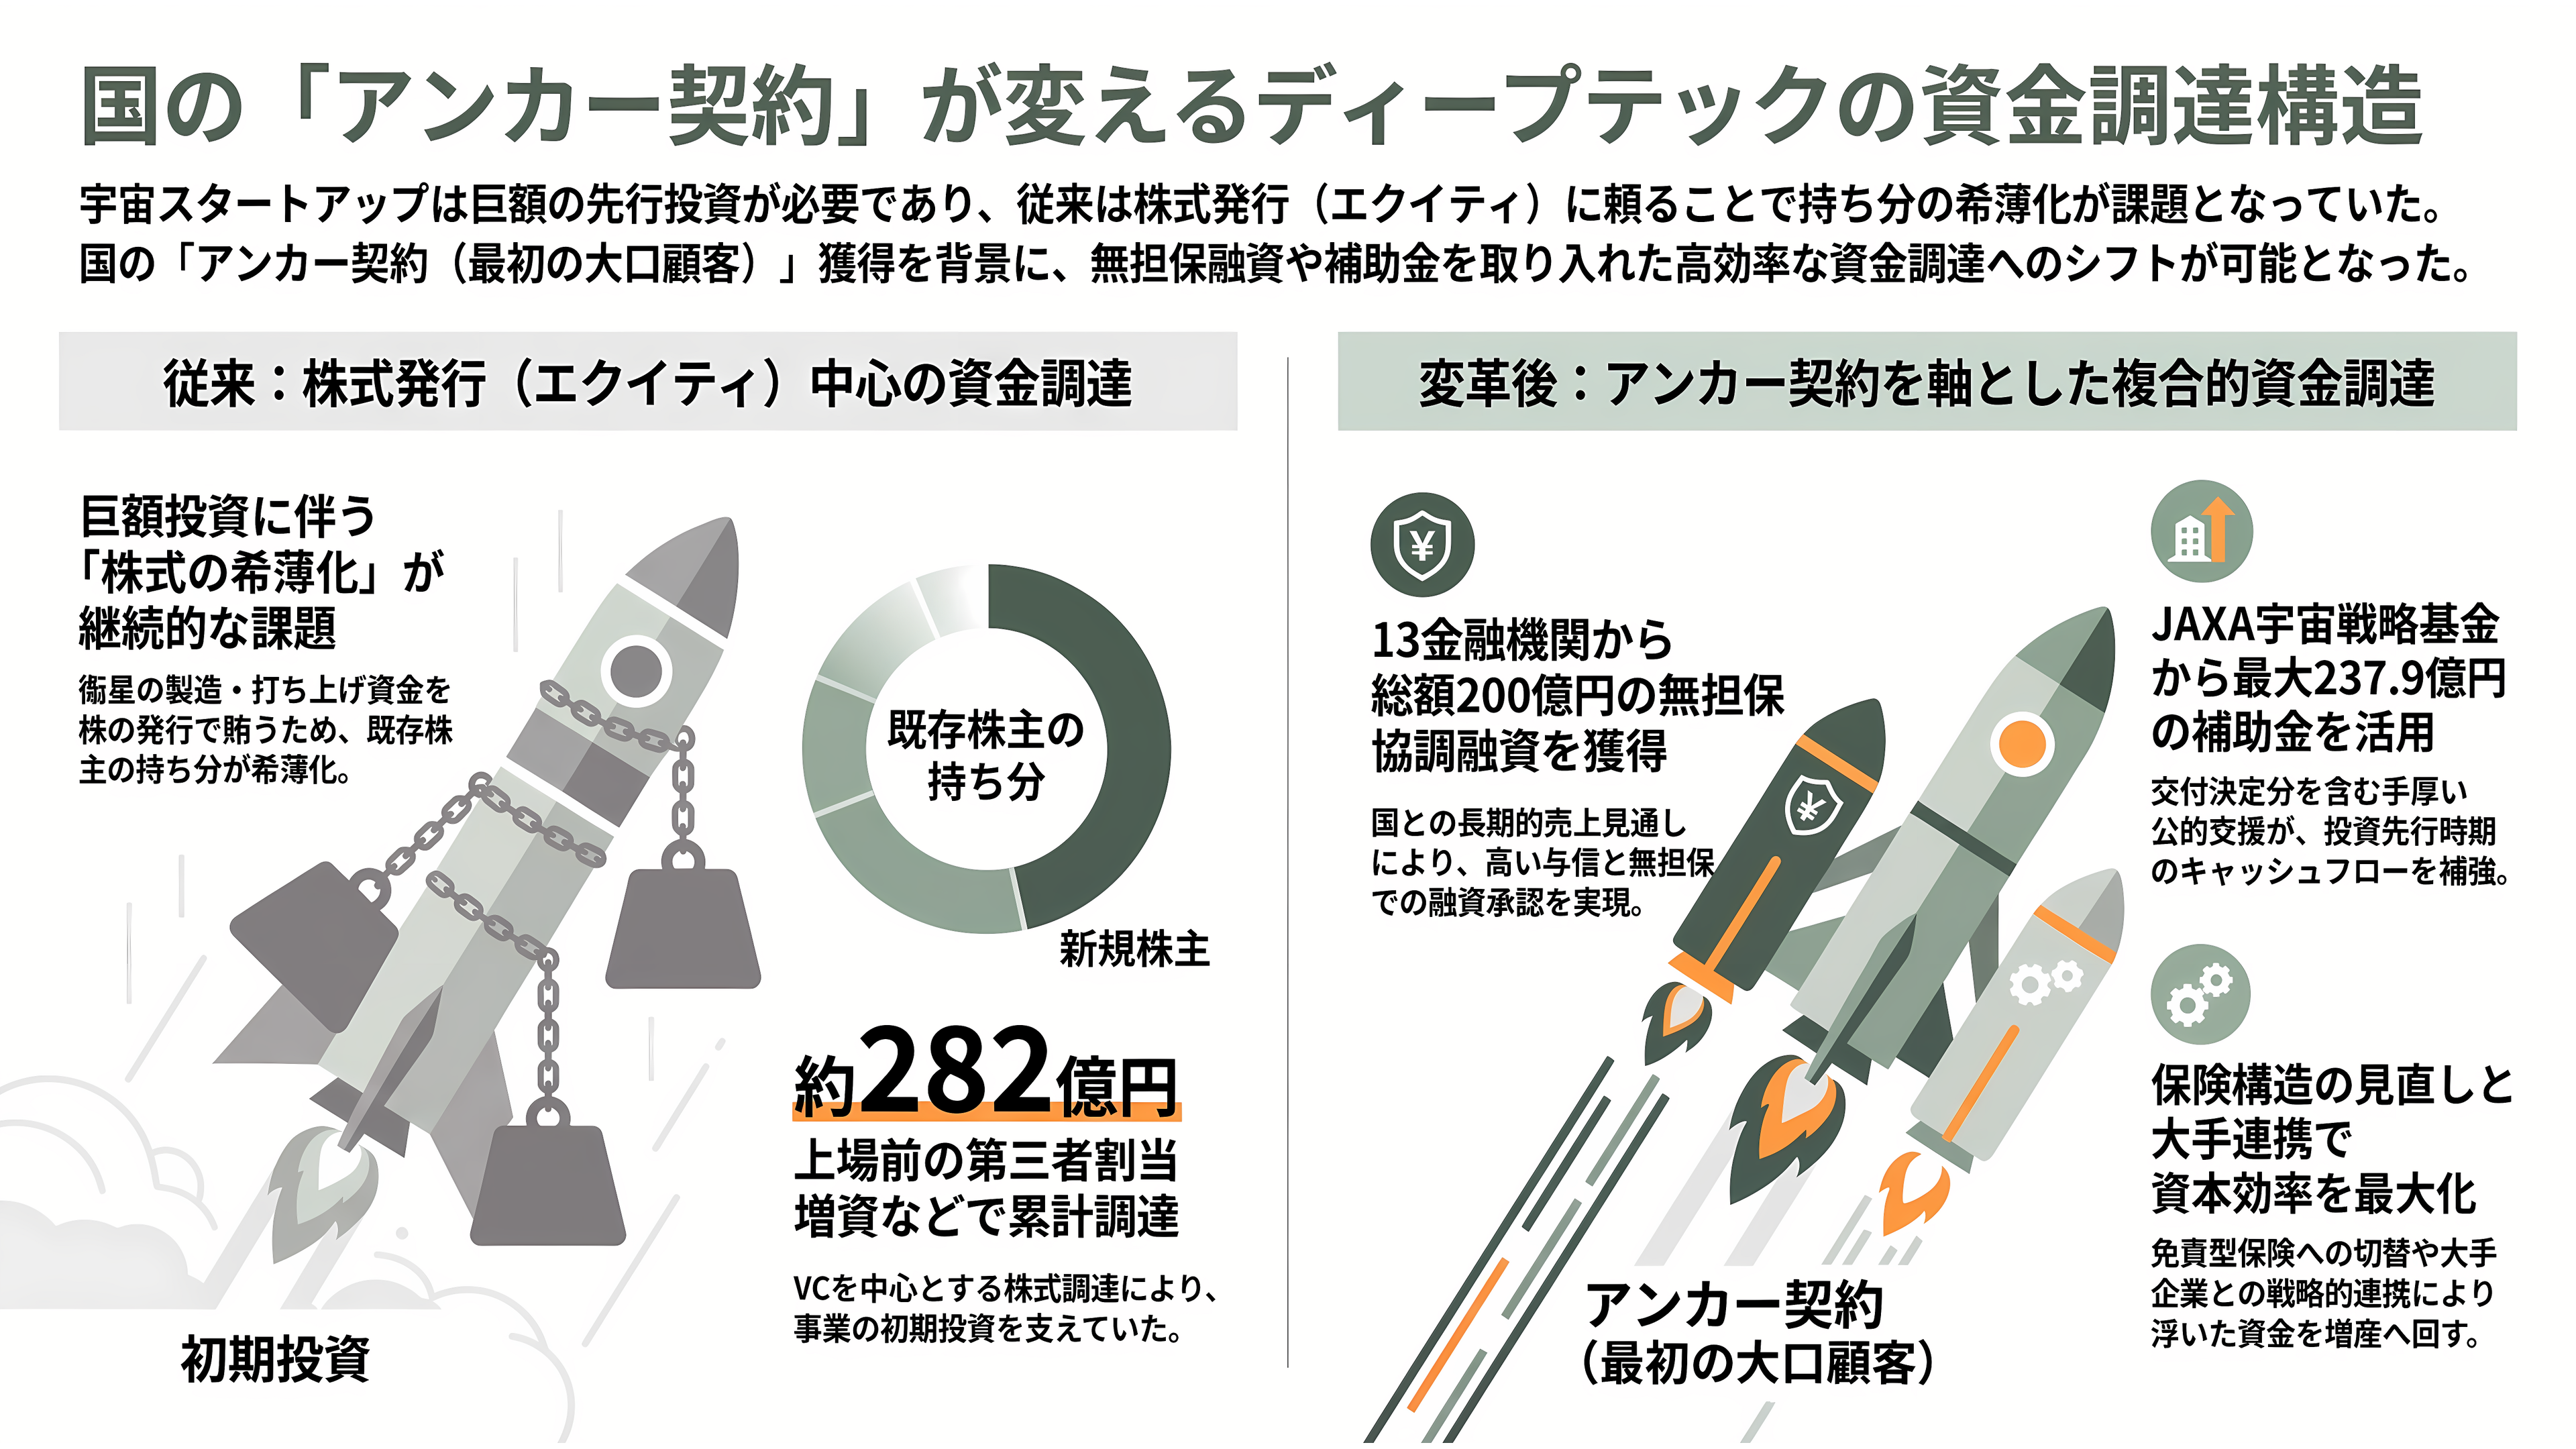
ベンチャー投資の世界では、事業の土台を支える最初の大口顧客を「アンカー顧客」と呼ぶことがある。船をつなぎとめる錨のような存在だ。防衛省の契約は、Synspectiveにとってまさにその錨になった。
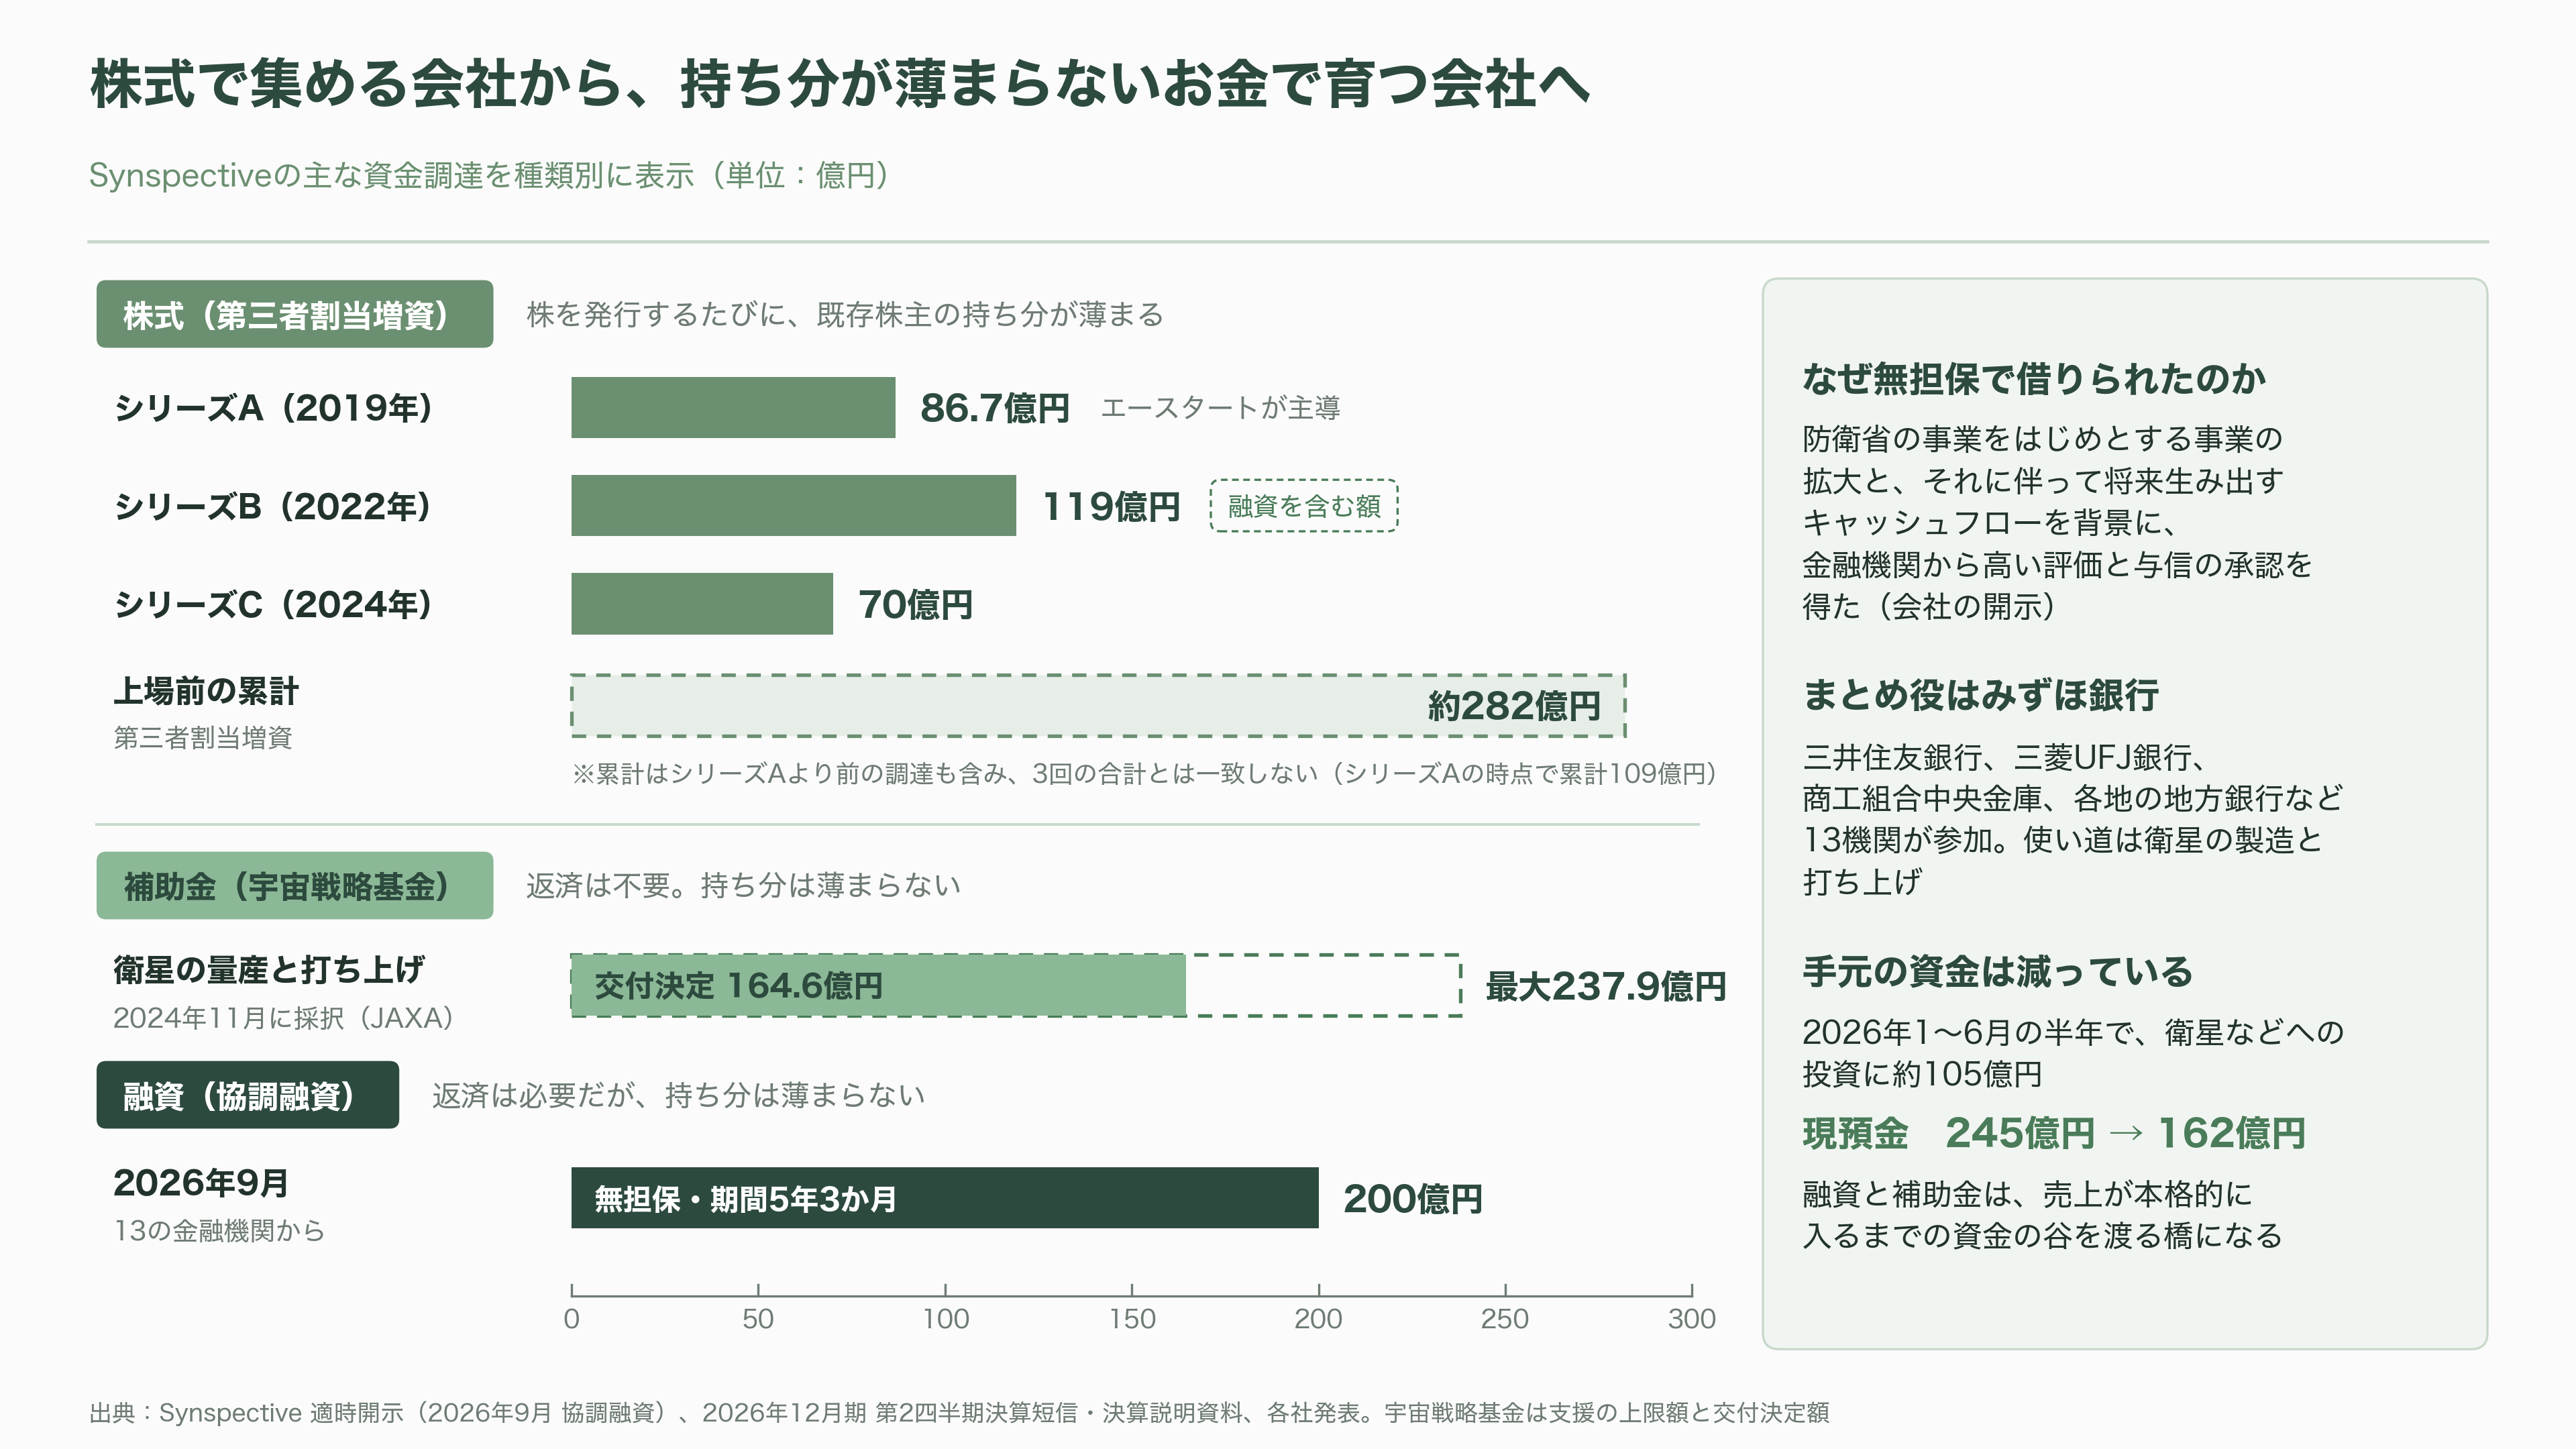
その意味は、これまでのお金の集め方と比べるとよく分かる。創業の翌年にあたる2019年、宇宙に特化したファンドを持つVCのエースタートが主導して、シリーズAで86.7億円を集めた。2022年のシリーズBは融資を含めて119億円、2024年のシリーズCは70億円。上場前の第三者割当増資だけで、累計はおよそ282億円にのぼる。ジャフコグループ、みずほキャピタル、野村スパークス・インベストメントなど、国内の主要なVCが名を連ねた。
衛星は、つくるのにも打ち上げるのにも巨額のお金がかかる。それを主に株式、つまり会社の持ち分を切り分けて売ることで賄ってきた。株を発行するたびに、それまでの株主の取り分は薄まっていく。
防衛省との契約は、ここを変えた。Synspectiveは9月、みずほ銀行をまとめ役に、三井住友銀行、三菱UFJ銀行、商工組合中央金庫、各地の地方銀行など13の金融機関から、総額200億円を借りる協調融資を決めた。期間は5年3か月で、担保はない。使い道は衛星の製造と打ち上げだ。会社は開示資料で、防衛省の事業をはじめとする事業の拡大と、それに伴って将来生み出すキャッシュフローを背景に、金融機関から高い評価と与信の承認を得たと説明している。
株で集めれば持ち分は薄まるが、借り入れなら薄まらない。国の5年契約がもたらす売上の見通しが、宇宙スタートアップを、銀行が無担保で貸せる相手に変えた。VCを含む既存の株主にとって、これは大きな意味を持つ。
国からの支援も厚い。JAXAに設けられた宇宙戦略基金からは、衛星の量産と打ち上げのために最大237.9億円の補助が予定され、うち164.6億円の交付が決まっている。
それでも資金繰りの山は高い。2026年1月から6月までの半年だけで、衛星などへの投資に約105億円を使い、手元の現金と預金は245億円から162億円に減った。対価は後ろほど厚く、投資は前に集中する。融資と補助金は、その谷を渡る橋の役割を果たしている。
打ち上げ保険の掛け方も変えた。9機分をまとめて契約し、そのうち1回目の失敗は自社でかぶるかわりに、保険料を大きく下げる「エクセス免責型」に切り替えた。浮いたお金を衛星の増産に回すという、資本効率を強く意識した判断だ。
大手との資本関係も見逃せない。三菱電機は、上場の3日前にあたる2024年12月16日にSynspectiveへ出資し、安全保障向けの衛星画像の販売で戦略的パートナーシップを結んだ。その1年余り後、Synspectiveは三菱電機が率いるグループの一員として防衛省の事業に加わり、三菱電機、トライサットとの三者契約を結んでいる。
日本ベンチャーキャピタル協会が2024年の総会で開いたパネル討論のテーマは「ディープテックスタートアップへの期待と公共調達」で、登壇者の一人が新井元行CEOだった。国が買い手になることで、研究開発型のスタートアップを育てる。VC業界が議論してきたこの構図を、Synspectiveは最も大きな規模で形にした例になった。
海外の宇宙専門VCも、同じ潮流を見ている。英国の宇宙特化VC、セラフィム・スペースは投資家向けの資料で、米国、欧州、日本、中東の国家プログラムが、他国に頼らない自前の宇宙の能力、いわゆる「ソブリン」の能力を優先し始めていると指摘した。需要は景気で上下する一時的なものではなく、構造的で長く続く。調達は予算の裏づけを持つ。民間企業は単なる納入業者ではなく、防衛の仕組みそのものに組み込まれつつある、という見立てだ。
業界の状況と競合 ― 世界のICEYE、国内のQPS研究所
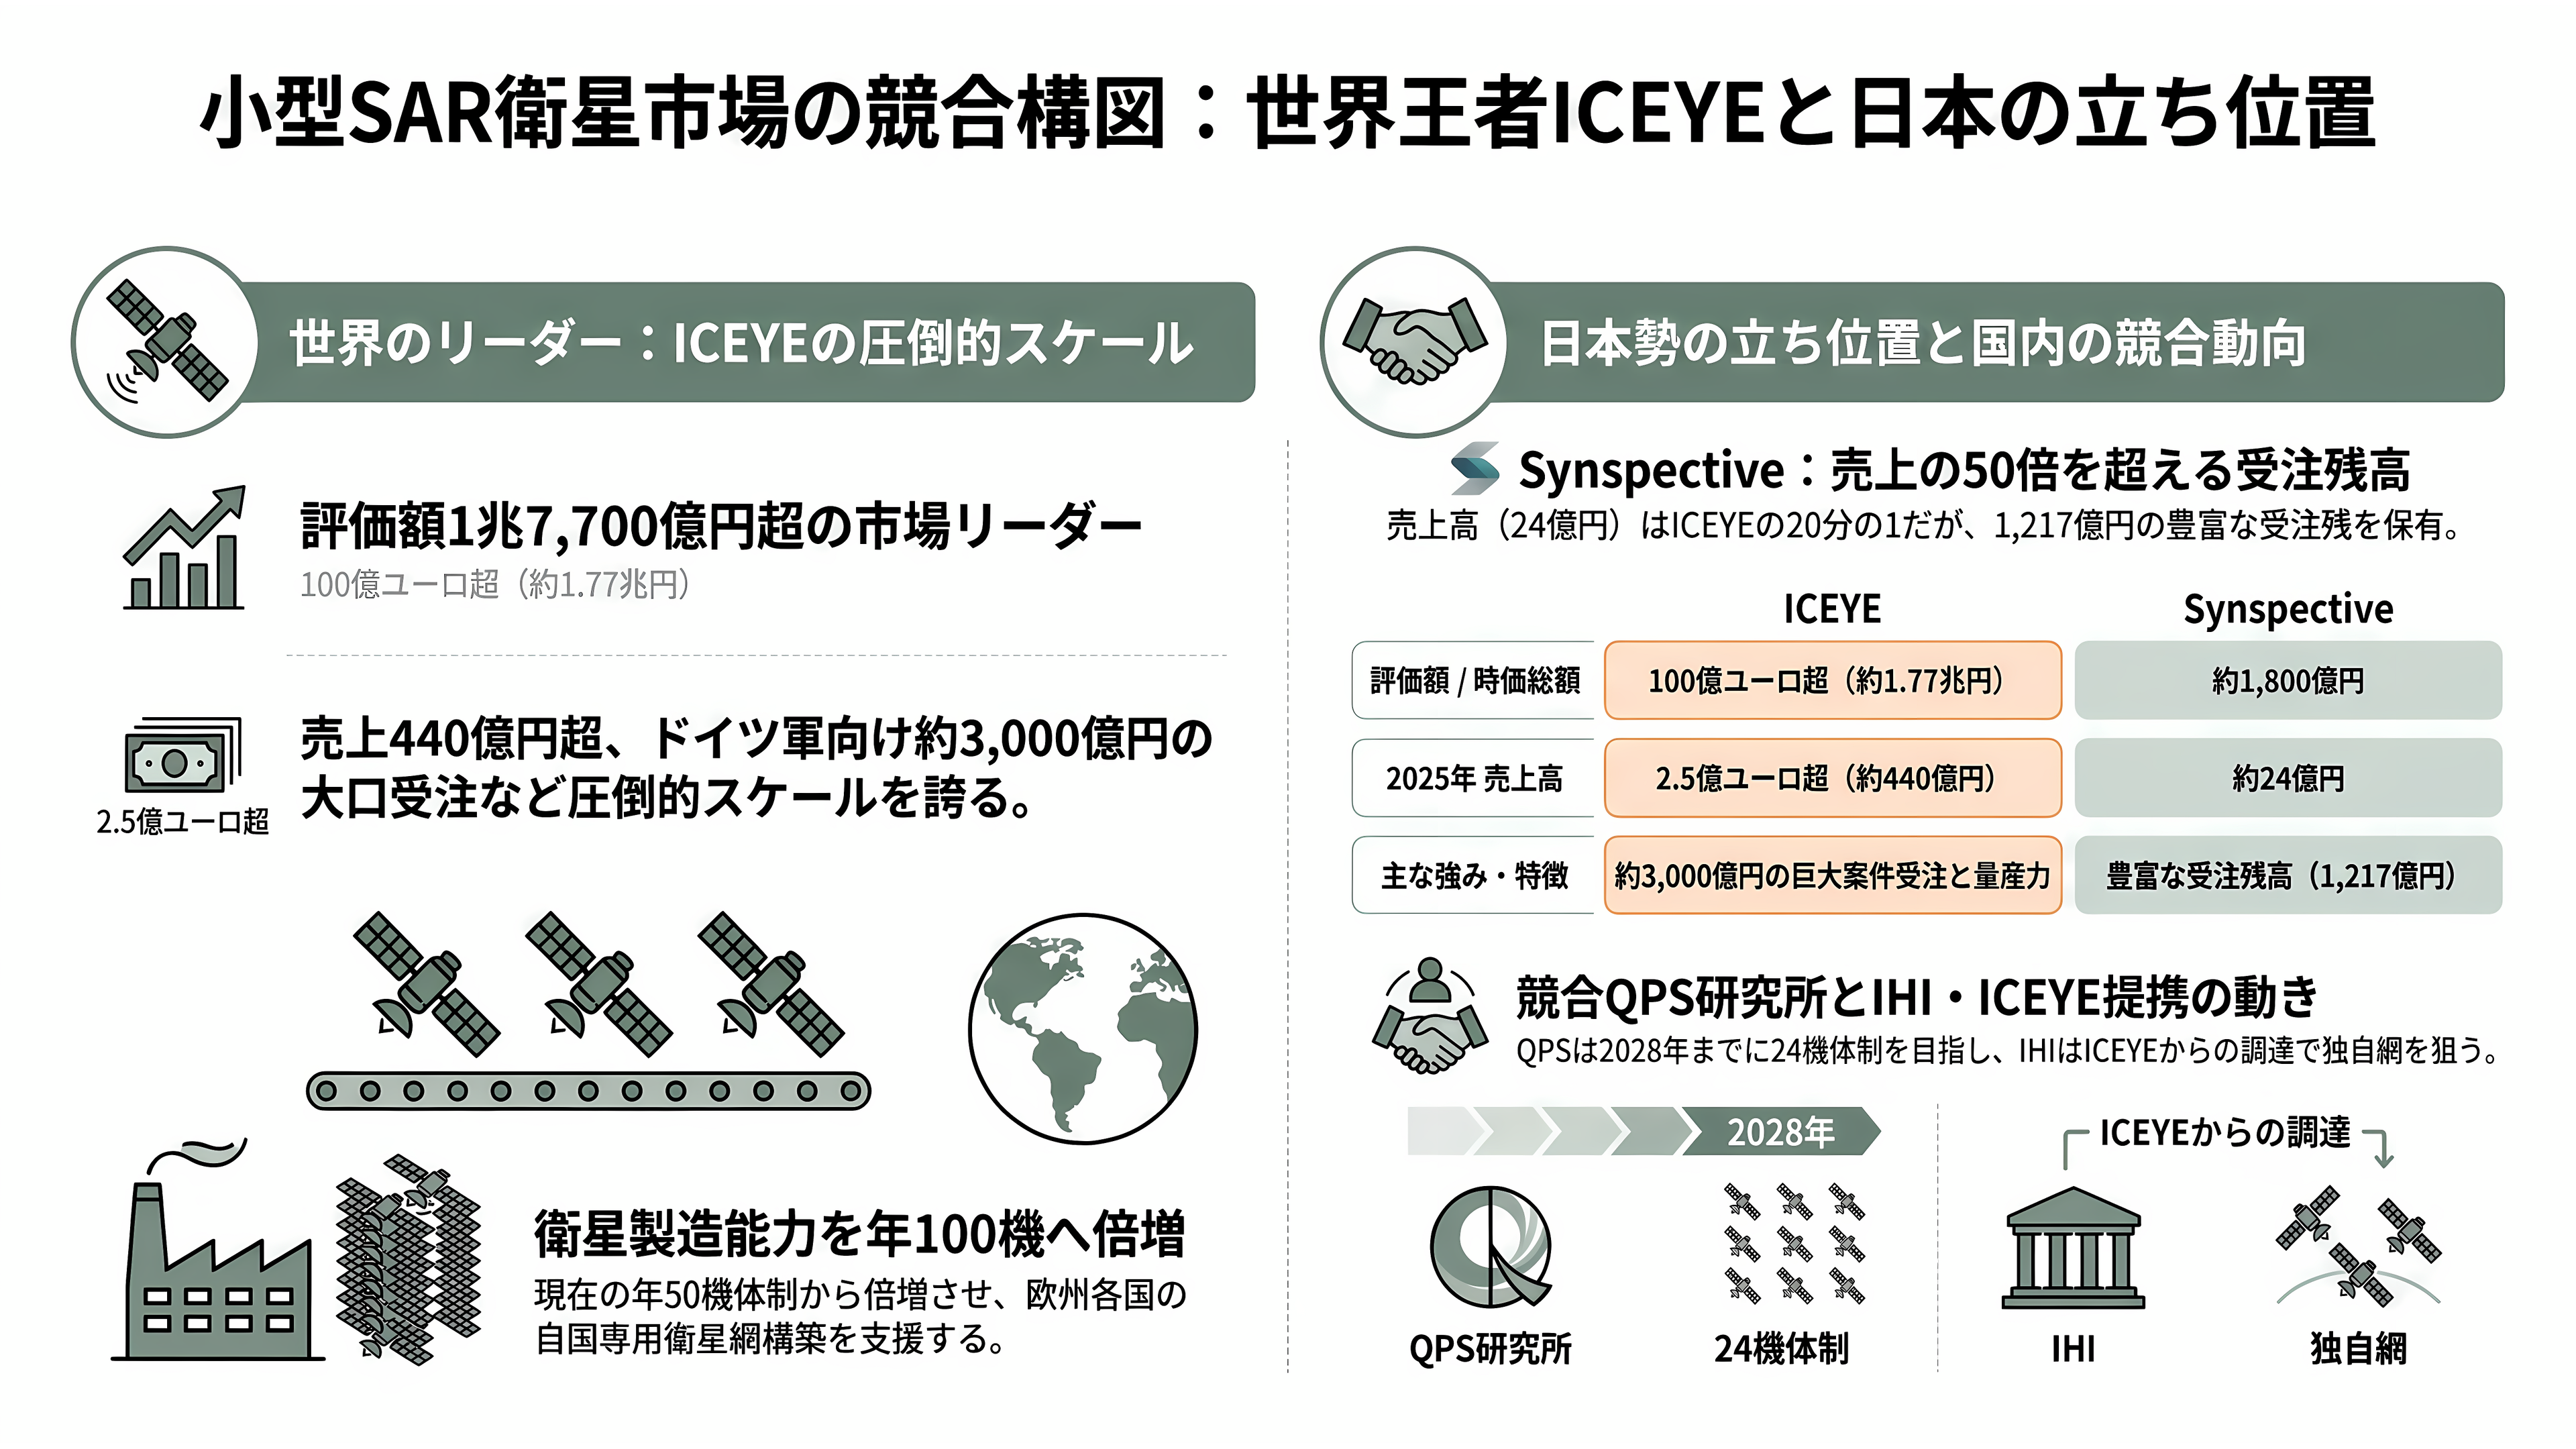
小型SAR衛星を自前で運用している会社は、世界でもごく限られる。Forbes JAPANによると、その数は世界で5社にとどまる。
先頭を走るのは、フィンランドのICEYE(アイスアイ)だ。世界最大のSAR衛星網を持ち、年50機の衛星をつくる力を、2028年までに年100機へ倍増させる計画を掲げる。2025年12月には、ドイツの防衛大手ラインメタルとの合弁会社を通じて、ドイツ軍向けのSAR衛星網「SPOCK 1」を約17億ユーロ(約3,000億円)で受注した。ICEYEによると、欧州ではこれまでに7か国の政府が、同社から自国専用の衛星システムを調達している。
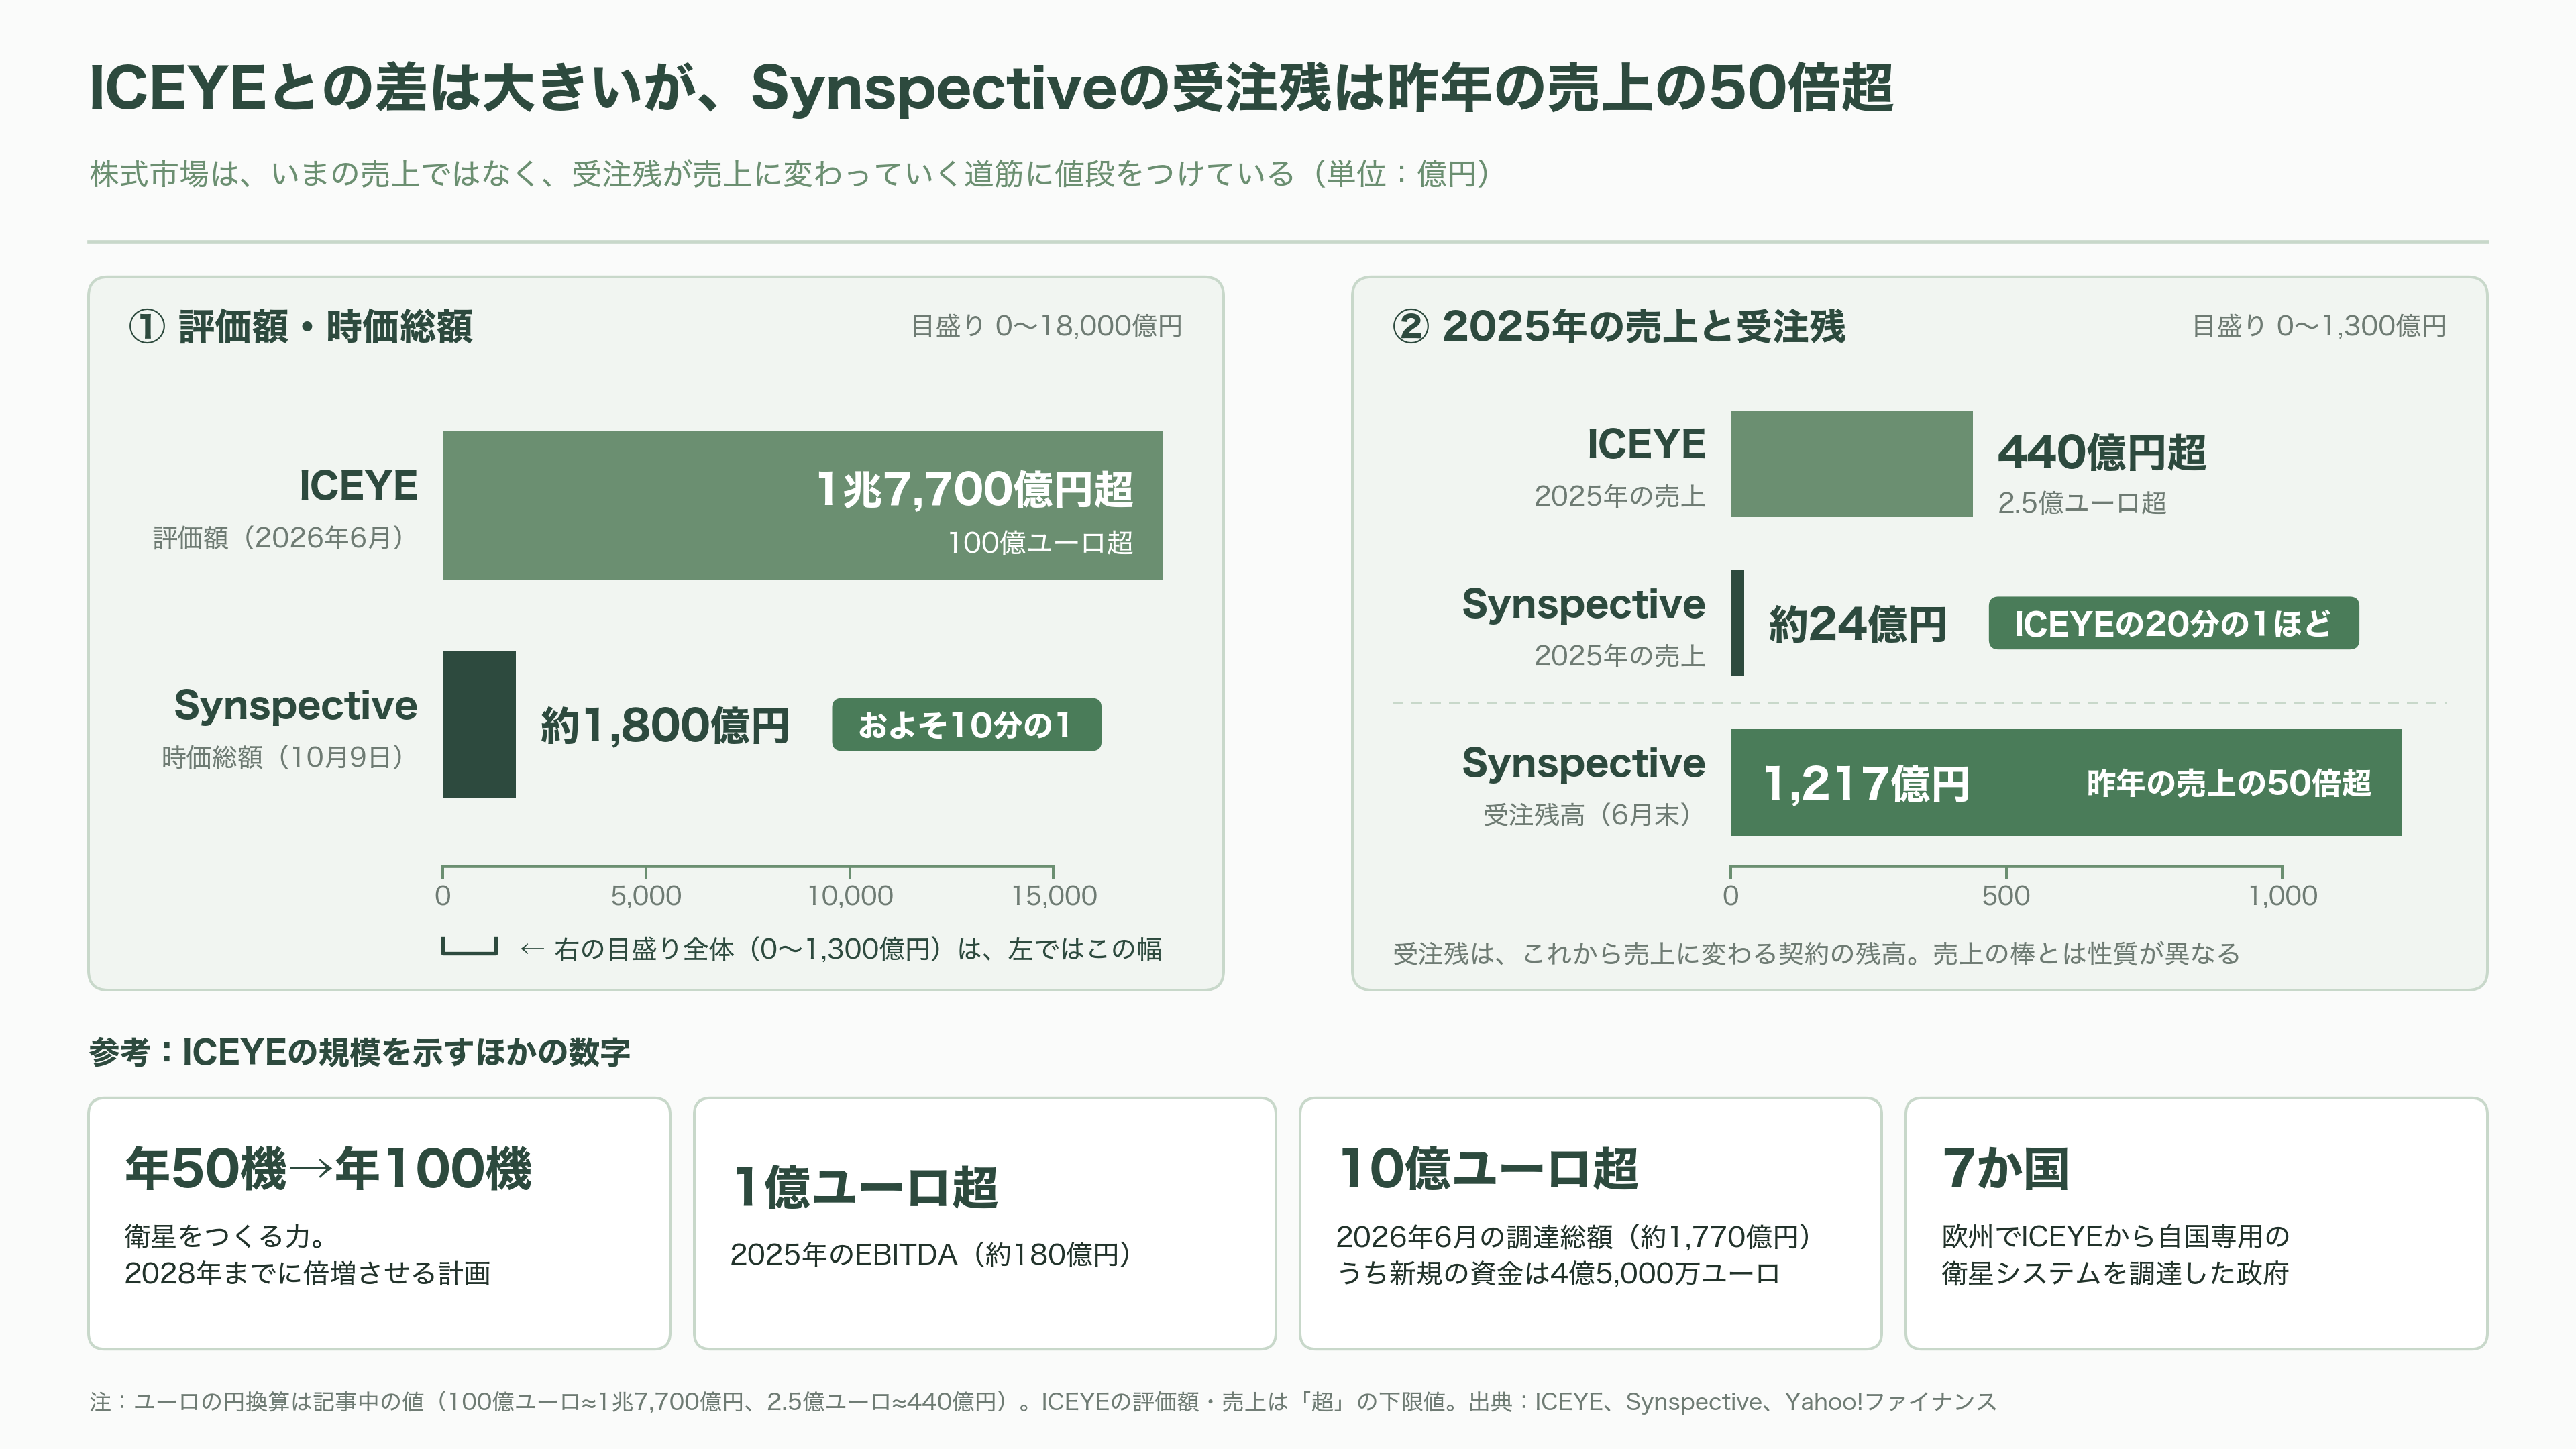
お金の規模も桁が違う。ICEYEは2026年6月、米投資会社ゼネラル・アトランティックの主導で、4億5,000万ユーロ(約800億円)の新たな資金を集めた。既存の株主が株を売った分を合わせると、調達の総額は10億ユーロ(約1,770億円)を超える。評価額は100億ユーロ(約1兆7,700億円)超だ。2025年の売上は2億5,000万ユーロ(約440億円)を超え、減価償却などを差し引く前の利益であるEBITDAも1億ユーロ(約180億円)を上回った。ICEYEのCEOは、宇宙からのソブリン・インテリジェンスは新しい時代に入り、それを築く窓はいま開いていると語っている。セラフィムが運用する上場ファンドでは、ICEYEが純資産の半分近くを占める。
これと比べると、Synspectiveの立ち位置がよく見える。時価総額は10月9日時点で約1,800億円で、ICEYEの評価額のおよそ10分の1。2025年の売上は約24億円で、ICEYEの20分の1ほどにとどまる。一方で、受注残高は6月末で1,217億円と、昨年の売上の50倍を超えた。株式市場は、いまの売上ではなく、この受注残が売上に変わっていく道筋に値段をつけている。
米国では、Capella Spaceが2025年7月に量子コンピューター企業IonQの傘下に入り、Umbraは米国家偵察局から契約を重ねている。Synspectiveは自社の資料で、米国では政府による商業データの購入が遅れたり絞り込まれたりしており、先行する各社がコスト削減や事業の見直しを迫られる例も出ていると分析している。
国内のライバルは、福岡のQPS研究所だ。持株会社のQPSホールディングスとして東証グロース市場に上場し、7月時点で9機を運用している。2027年5月までに16機、2028年5月期に24機、最終的には36機の体制を目指す。防衛省の事業では同じグループの仲間だが、民間や海外の市場ではしのぎを削る相手になる。
もうひとつの流れが、重工大手IHIとICEYEの組み合わせだ。IHIは2025年10月、ICEYEから衛星を調達する契約を結んだ。まず4機、オプションを含めると2029年度までに最大24機をそろえ、一部は日本国内で組み立てたうえで、日本政府に安全保障向けのサービスを提供する計画だ。防衛省の事業とは別の枠で、日本の空にもうひとつのSAR衛星網が生まれようとしている。
需要の側は、世界中で膨らんでいる。Synspectiveの資料は、NATOが2025年6月のハーグ首脳会議で国防関連の支出をGDP比5%に引き上げることで合意したことや、ドイツ、イタリア、ポーランドが自国の衛星網に大きな予算を組んでいることを挙げ、同盟国どうしで衛星データを融通し合う時代から、自前で持つ時代に移ったと見ている。宇宙スタートアップへの投資も高い水準が続き、セラフィムの集計では、2026年4月から6月の3か月だけで約75億ドル(約1.2兆円)、141件の資金調達があった。
Synspectiveの強みと課題
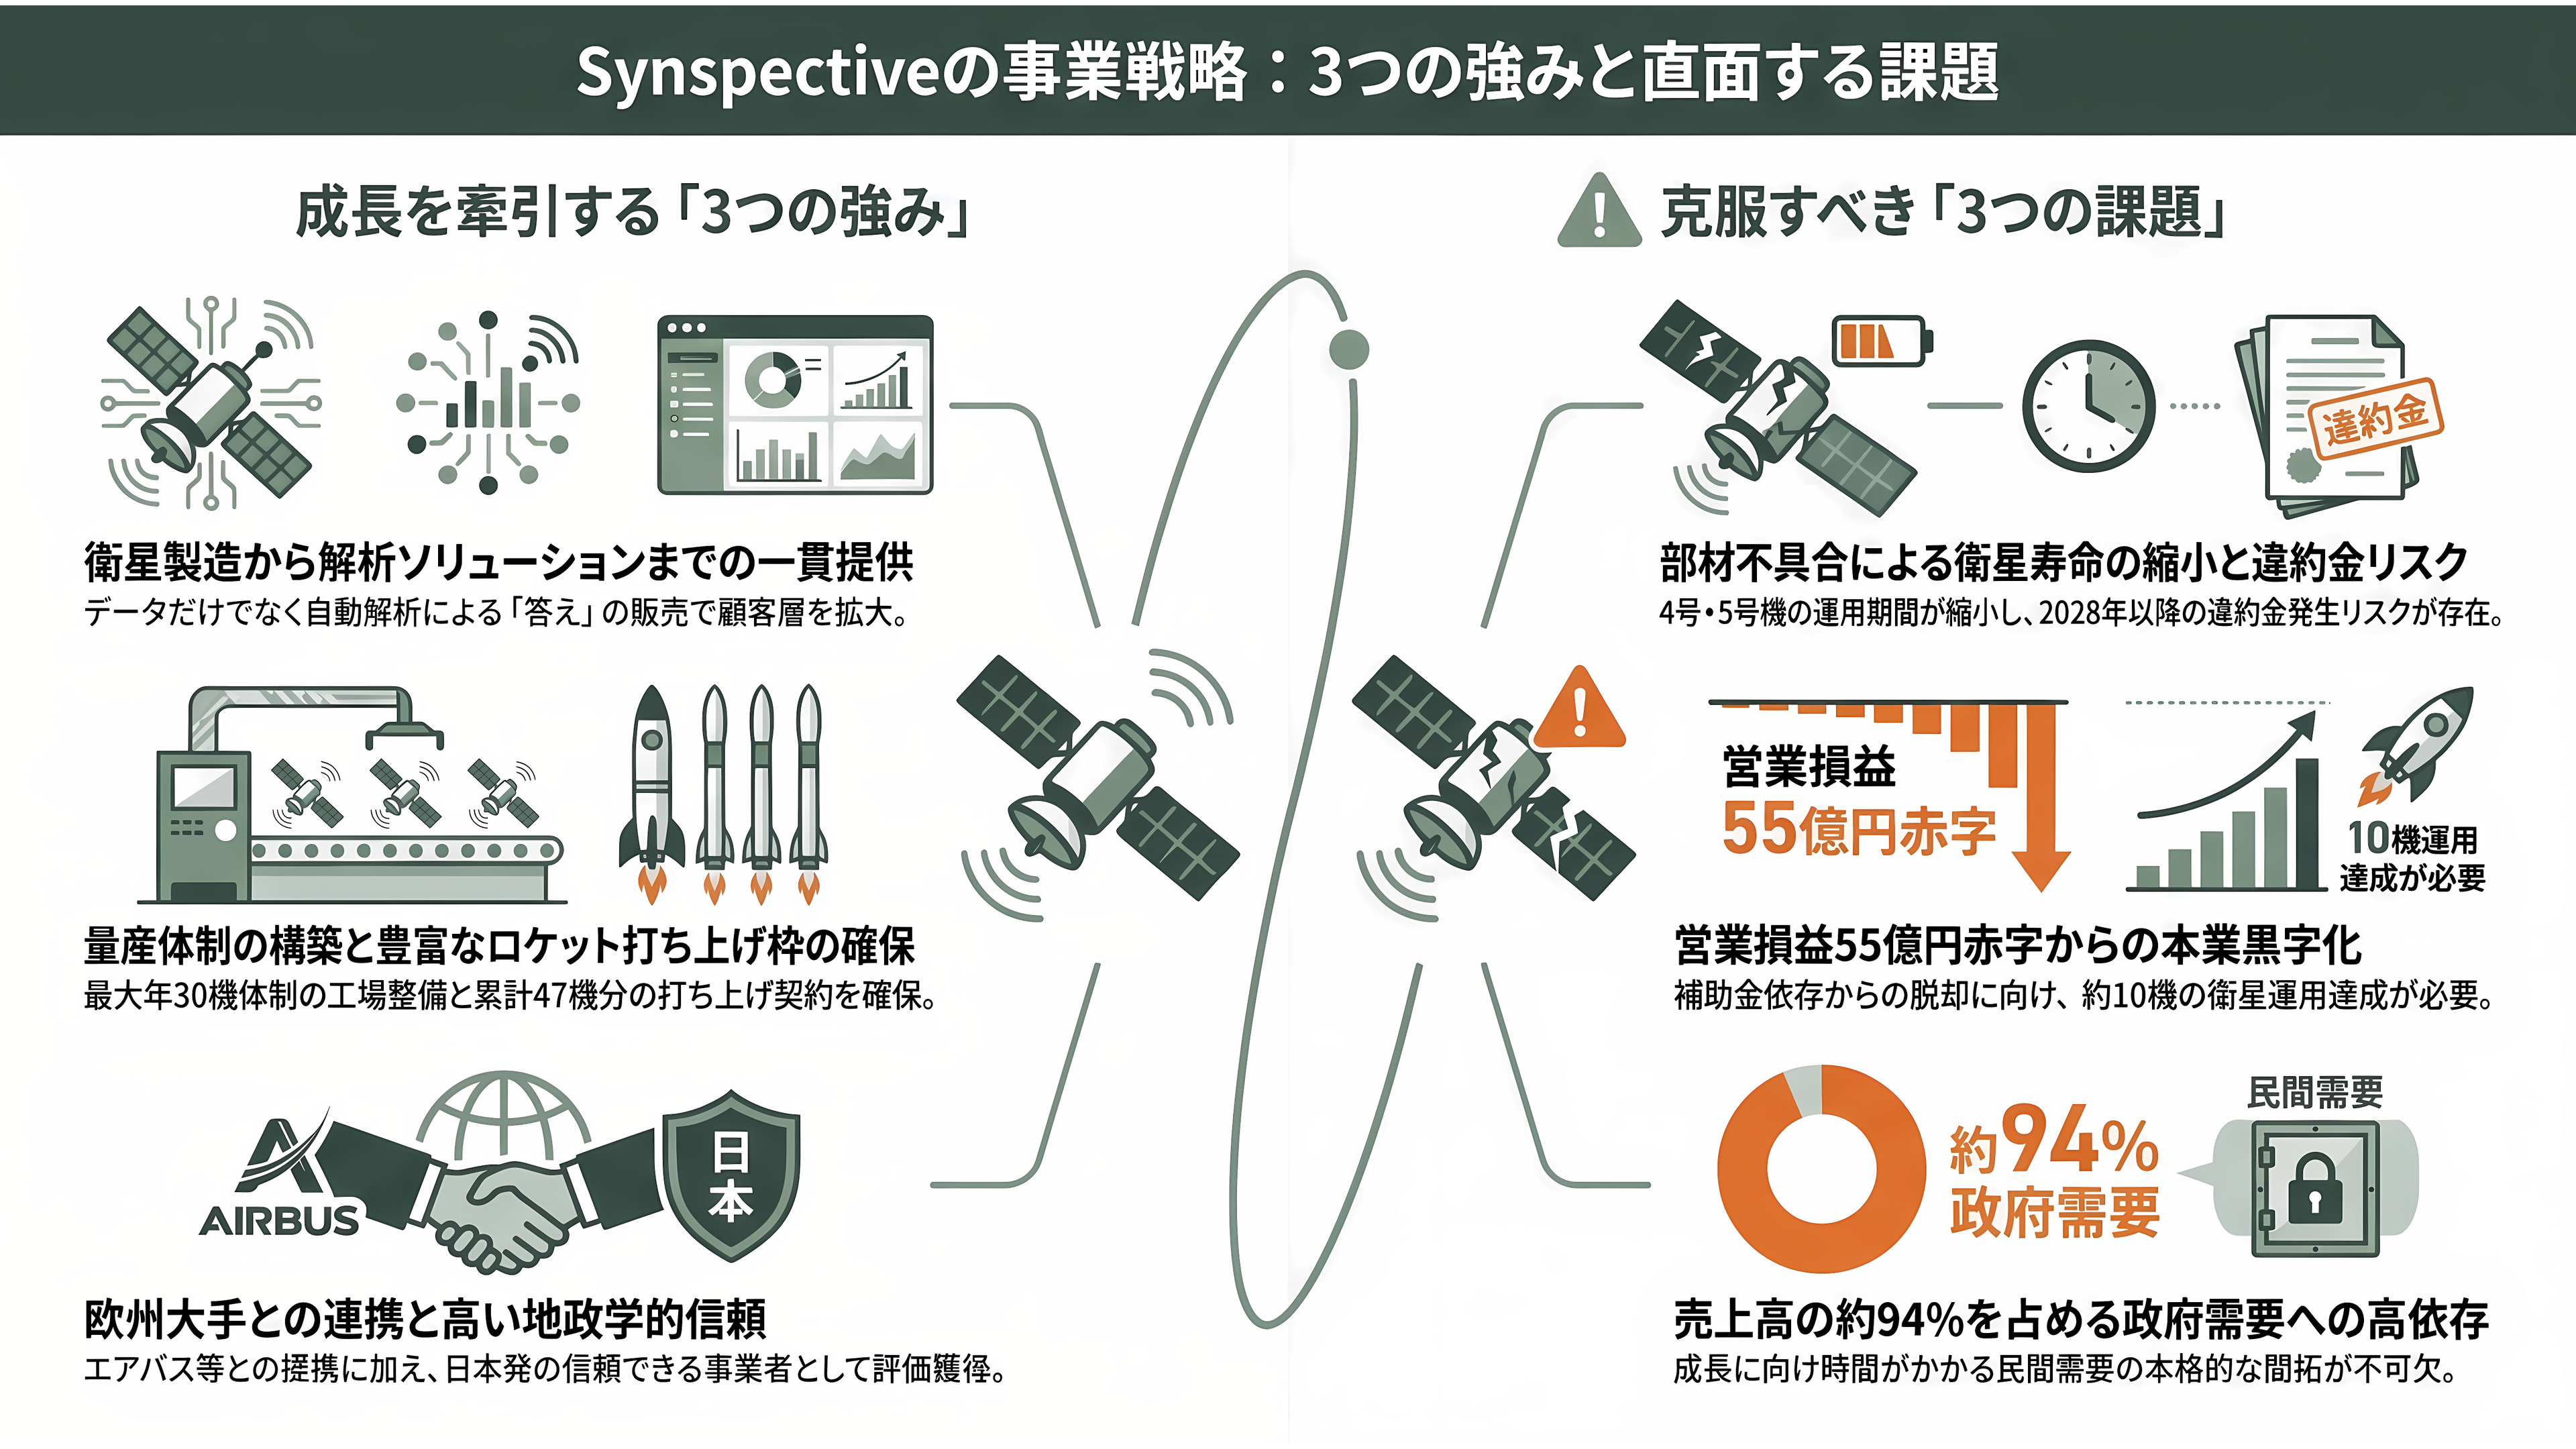
強みの1つ目は、衛星から「答え」までを一社で手がけることだ。衛星をつくって飛ばすだけでなく、撮った画像を自動で解析し、地盤の沈下や洪水の範囲といった答えにして売る。新井CEOはForbes JAPANのインタビューで、データだけでなく解析まで売ることが、顧客の幅を広げる違いになると話している。
2つ目は、つくる力と運ぶ力を先に押さえていることだ。神奈川県大和市の自社工場「ヤマトテクノロジーセンター」は、今年、年12機をつくる体制を目標にしてきた。8月には増床を決め、最大で年30機をつくれる場所を確保した。正式な稼働は2027年後半の予定だ。打ち上げの枠も厚い。10月1日には、ロケットラボと20機分の専用打ち上げ契約を結んだと発表した。エレクトロンにとって過去最大の商業契約で、両社の契約は累計47機、そのうち34機がこれからの打ち上げになる。スペースXのロケットでも7機分の枠を持ち、2027年には三菱重工業のH3ロケットで2機を打ち上げる契約も結んだ。会社はH3の採用を、宇宙へのアクセスで戦略的な自律性を確立するための重要な決断だと位置づけている。
3つ目は、海外での立ち位置だ。2月には欧州エアバスの防衛宇宙部門と、StriXのデータをエアバスの販売網に組み込む契約を結んだ。イタリアの地球観測会社e-GEOS、ノルウェーの衛星地上局大手KSATとも提携を広げ、ドイツのミュンヘンには欧州の子会社を置いた。新井CEOはForbes JAPANに、細かな交渉を詰める段階に入っている国がすでに十数か国あると明かしている。信頼できる同盟国の事業者として受け入れられやすいこと、国の研究プログラムから生まれた生い立ち、そして防衛省からの大型案件という実績が、強い説得材料になっているという。地政学の大きな流れで見れば、各国の政府にとっては、NATOに近い技術をとるか、中立性の高い日本の技術をとるかという選択になる、とも語る。
一方で、課題もはっきりしている。
最大の課題は、衛星そのものの信頼性だ。2024年3月に打ち上げた4号機では、発電に使う部材の性能が想定より早く落ちていることが分かり、会社は使える期間の見込みを2027年1月までに縮めた。5号機も、設計どおりの期間、軌道の高さを保てない可能性があるとして、2027年3月までに縮めている。2026年後半に打ち上げる衛星からは、原因とみられる部材を別のものに替えた。衛星の数が足りなくなれば、2028年からは違約金に直結する。
2つ目は、もうけの中身だ。今期は純利益26億円と、初めての黒字を見込む。ただしその源泉は宇宙戦略基金などの補助金で、本業のもうけを示す営業損益は55億円の赤字の見通しだ。会社は、運用する衛星が10機前後になれば黒字化できると見ている。
3つ目は、国への依存だ。今期の売上は、94%前後を国内外の政府向けが占める見込みだ。新井CEOは、安全保障では兆円単位の話が出ることもある一方、民間の需要は多くて数百億円にとどまっていると話している。民間の需要が育つまでには、まだ時間がかかる。
ほかにも、ICEYEとの規模の差や、これまで1種類の小型ロケットに打ち上げを頼ってきたこと、金利の上昇などが重荷になる。9月の融資では、借り入れにかかる費用と利払いが、当初の想定を約1.9億円上回る見通しを示した。
創業から現在までの歩み
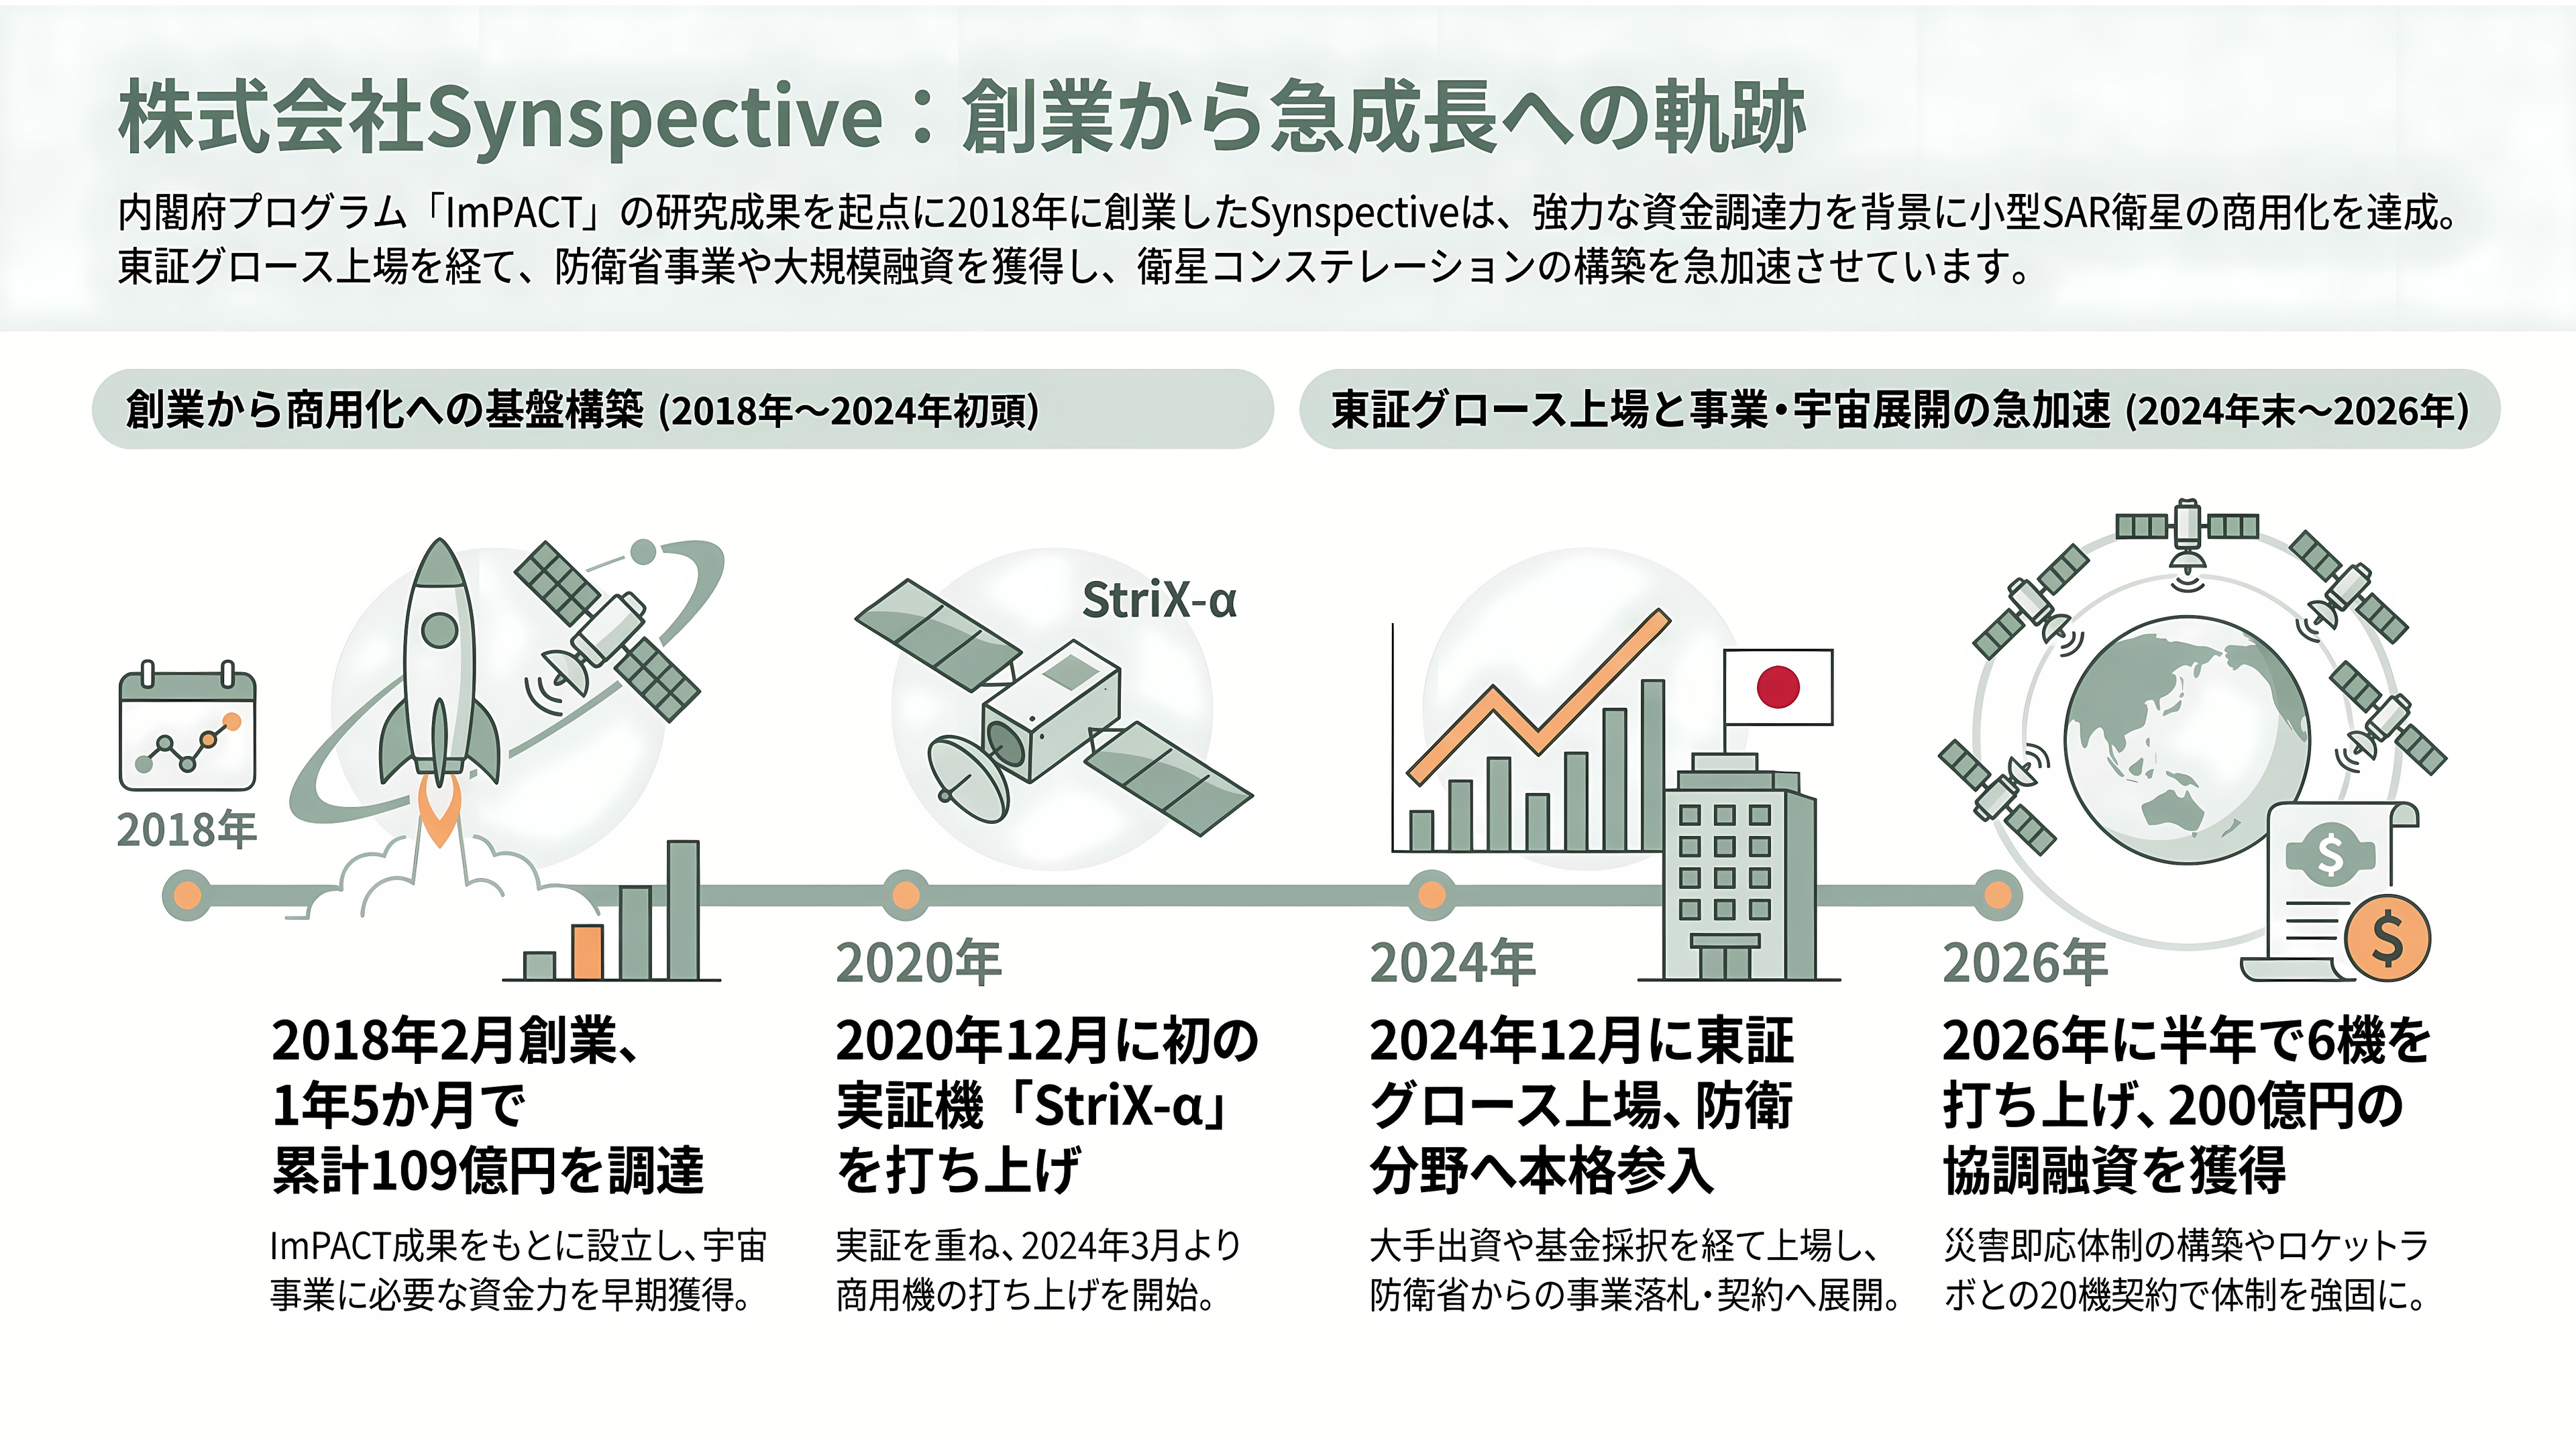
Synspectiveの出発点は、内閣府の大型研究プログラム「ImPACT(インパクト)」にある。慶應義塾大学の白坂成功教授は、そのプログラムマネージャーとして、小さくて安いSAR衛星の研究開発を率いていた。研究の成果を事業にしようと白坂氏が声をかけたのが、新井元行氏だった。
新井氏は宇宙の専門家ではない。米国系のコンサルティング会社で5年間、15社を超えるグローバル企業の新規事業や技術戦略づくりに携わり、その後は東京大学で途上国のエネルギーシステムを研究した。サウジアラビアやバングラデシュ、ケニアなどで、エネルギーや水、衛生の課題に取り組むプロジェクトにも加わっている。サウジアラビアの砂漠で再生可能エネルギーの事業に関わったとき、広大な土地の計画に衛星データが役立つと実感したという。
本人はJICAのインタビューで、「専門領域を知らないがゆえに、宇宙開発業界に飛び込めた」と振り返っている。民間の会社が衛星を打ち上げる時代が始まり、データの解析コストも下がり始めていた。「技術は確かだし、先行して仕掛ける価値はある」。そう判断し、2018年2月、白坂氏とともに会社を立ち上げた。
資金集めは速かった。2019年のシリーズAで、創業から1年5か月にして累計109億円に達した。いま取締役CFOを務める志藤篤氏は2021年、自社のサイトで、宇宙は他の事業よりはるかに多くの資金を必要とするため、資金力のある企業が勝つと語っている。
2020年12月、最初の実証機「StriX-α」をロケットラボのエレクトロンで打ち上げた。2022年にはさらに2機を打ち上げ、2024年3月からは商用機の打ち上げが始まった。
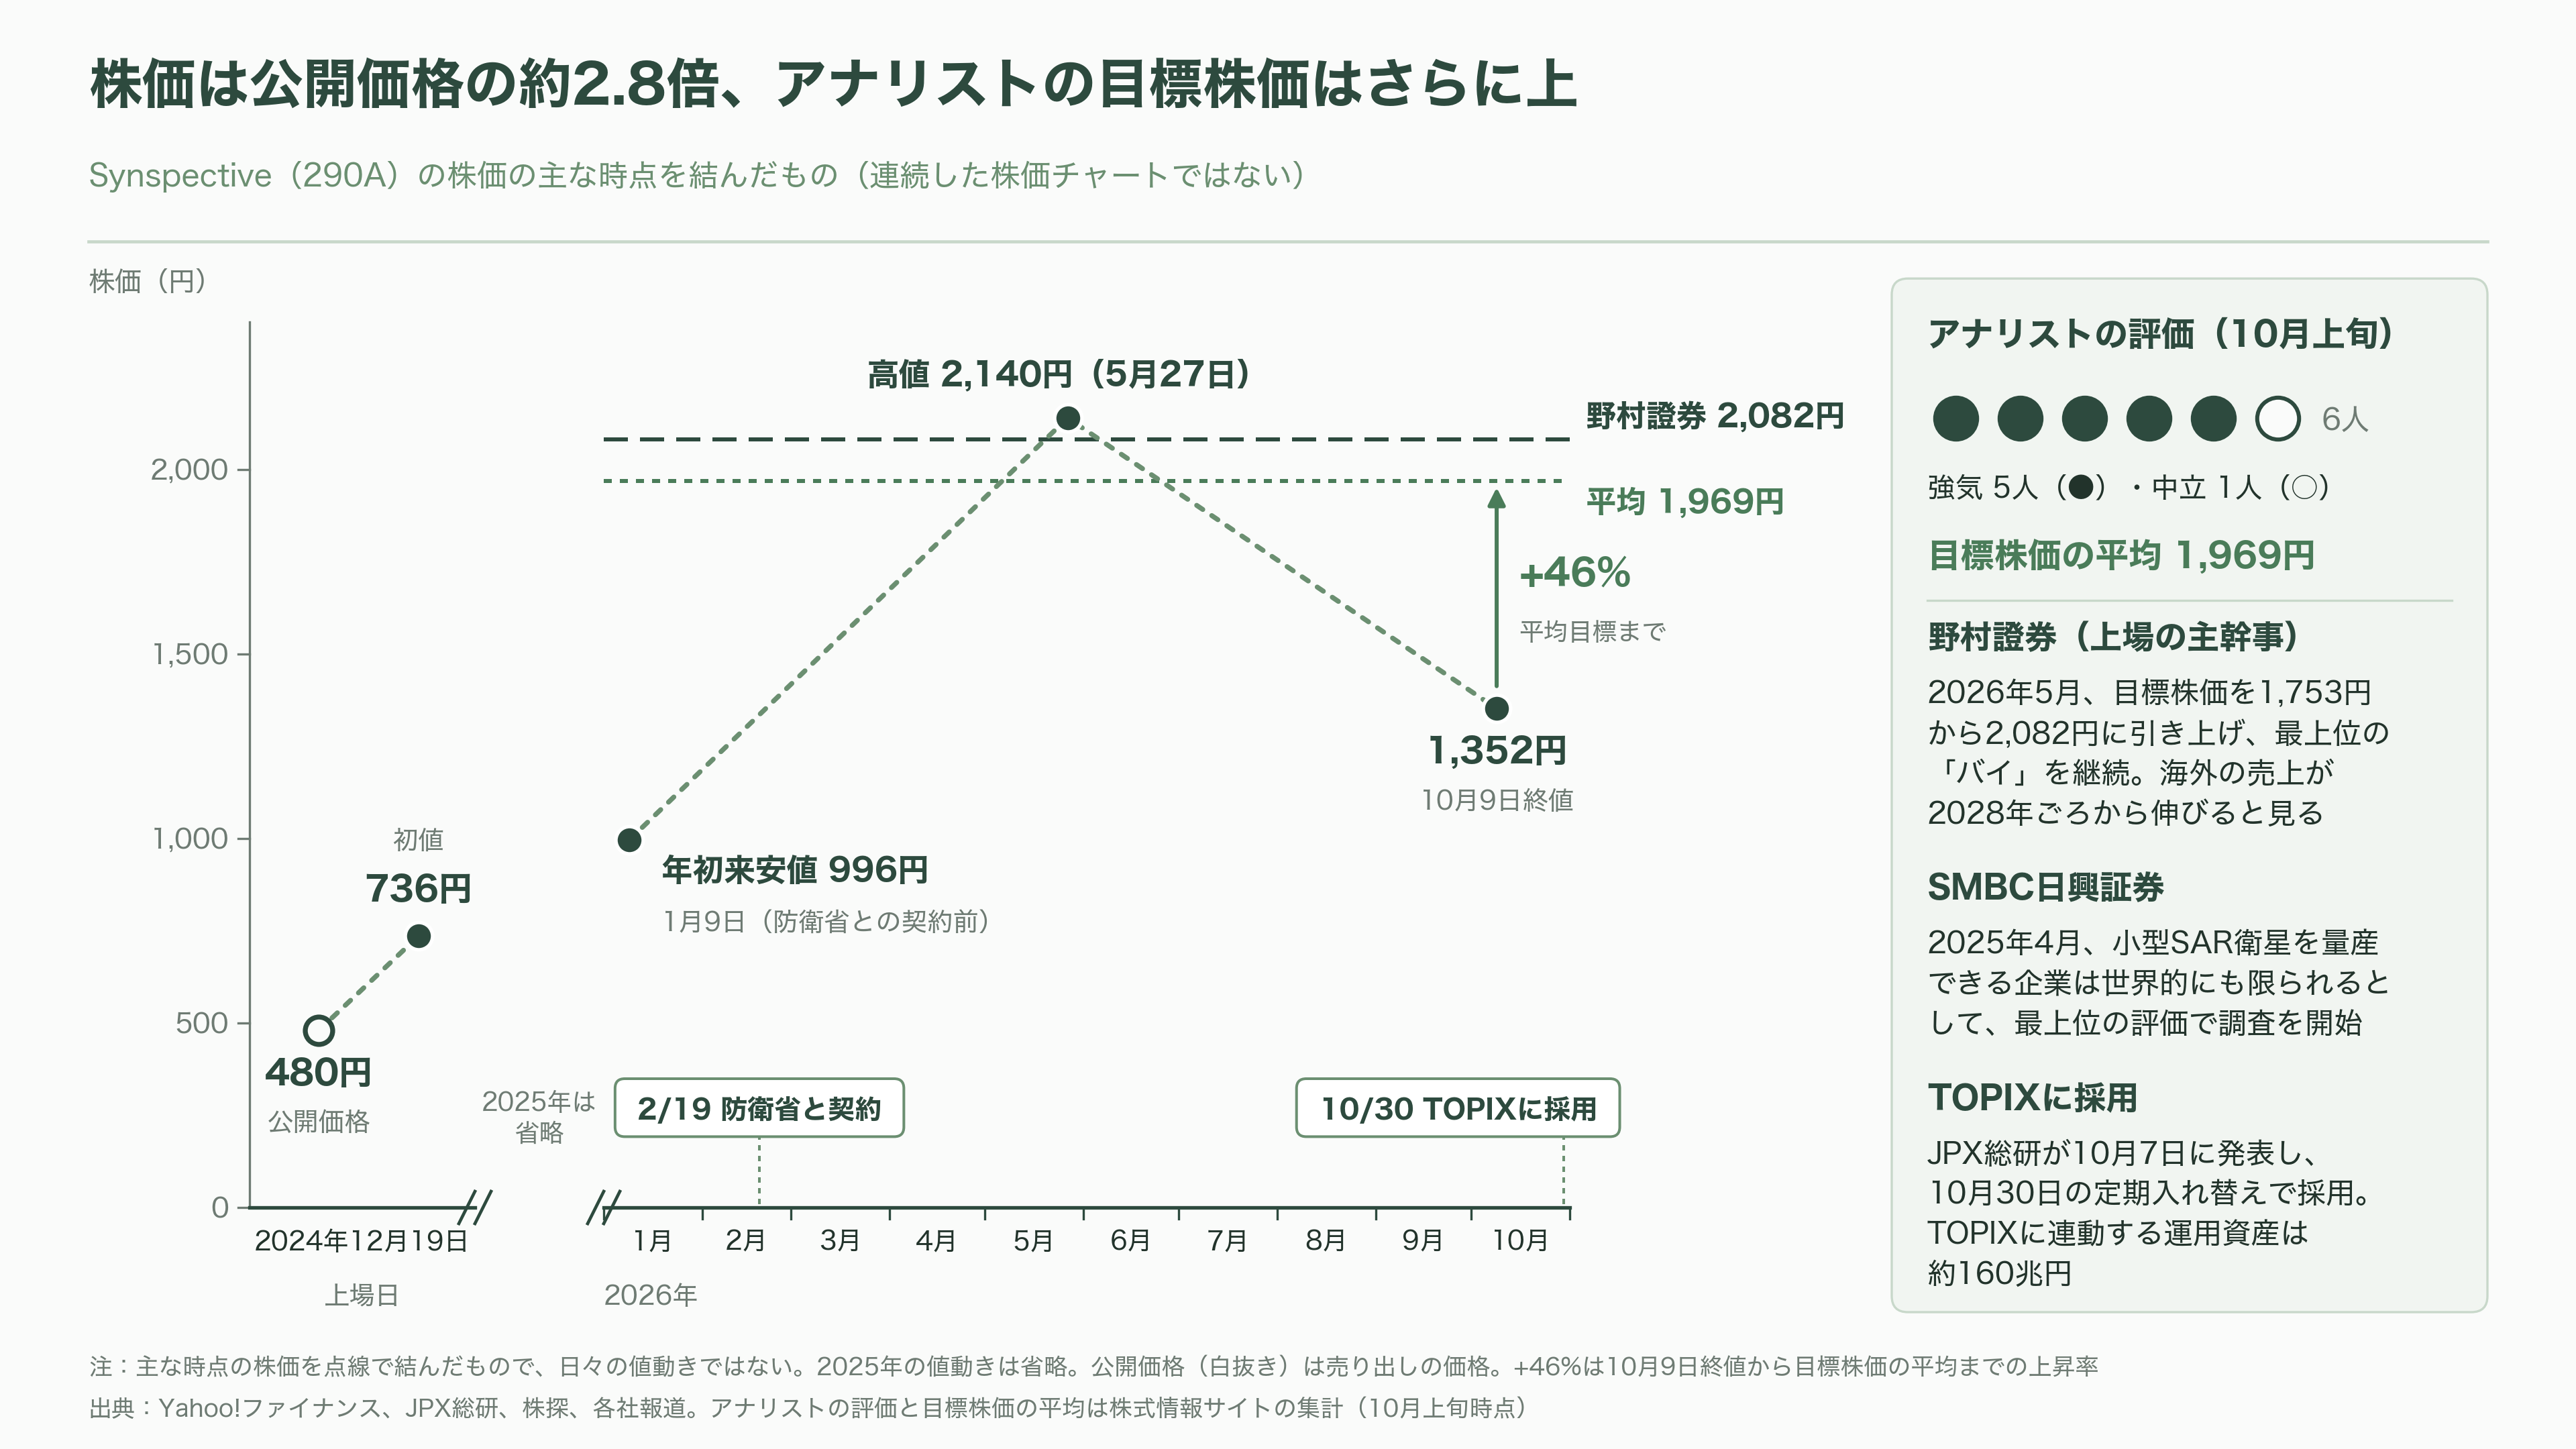
2024年は節目が重なった。11月に宇宙戦略基金の「商業衛星コンステレーション構築加速化」に採択され、12月16日には三菱電機が出資。その3日後の12月19日、東証グロース市場に上場した。公開価格は480円、初値は736円だった。
2025年8月には、日本スタートアップ大賞に新設された防衛大臣賞の、最初の受賞企業に選ばれた。12月24日に防衛省事業の落札が決まり、2026年2月19日に契約。4月から画像の納入が始まった。
2026年は打ち上げを一気に加速した。3月の8号機から9月の13号機まで、半年あまりで6機を宇宙に送った。7月の熊本の地震では、発災の当日中に撮影計画を固め、翌日の未明までに被災地の撮影を終えている。9月には200億円の協調融資、10月にはロケットラボとの20機契約が続いた。新井CEOはForbes JAPANに、安全保障の需要と、政府による調達や開発の補助について、「現在はそれがかみ合ってきたという感覚だ」と話している。
各紙・アナリスト・投資家はどう見ているか
報道の切り口は、メディアによって少しずつ違う。
米国の衛星業界誌Satellite Todayは、契約締結の翌日、Synspectiveとアクセルスペースが日本の新しい衛星網への画像供給契約を固めたと報じた。レーダーと光学の二本立てで防衛省の網ができあがる構図を、海外の業界に伝えた形だ。
東洋経済オンラインは、スカパーJSATが防衛企業へとかじを切った決断を取り上げ、2,831億円の自衛隊案件を、宇宙インテリジェンス時代の到来を象徴するものと位置づけた。同時に、まだ切り開かれていない民間の需要を、越えるべきハードルとして挙げている。
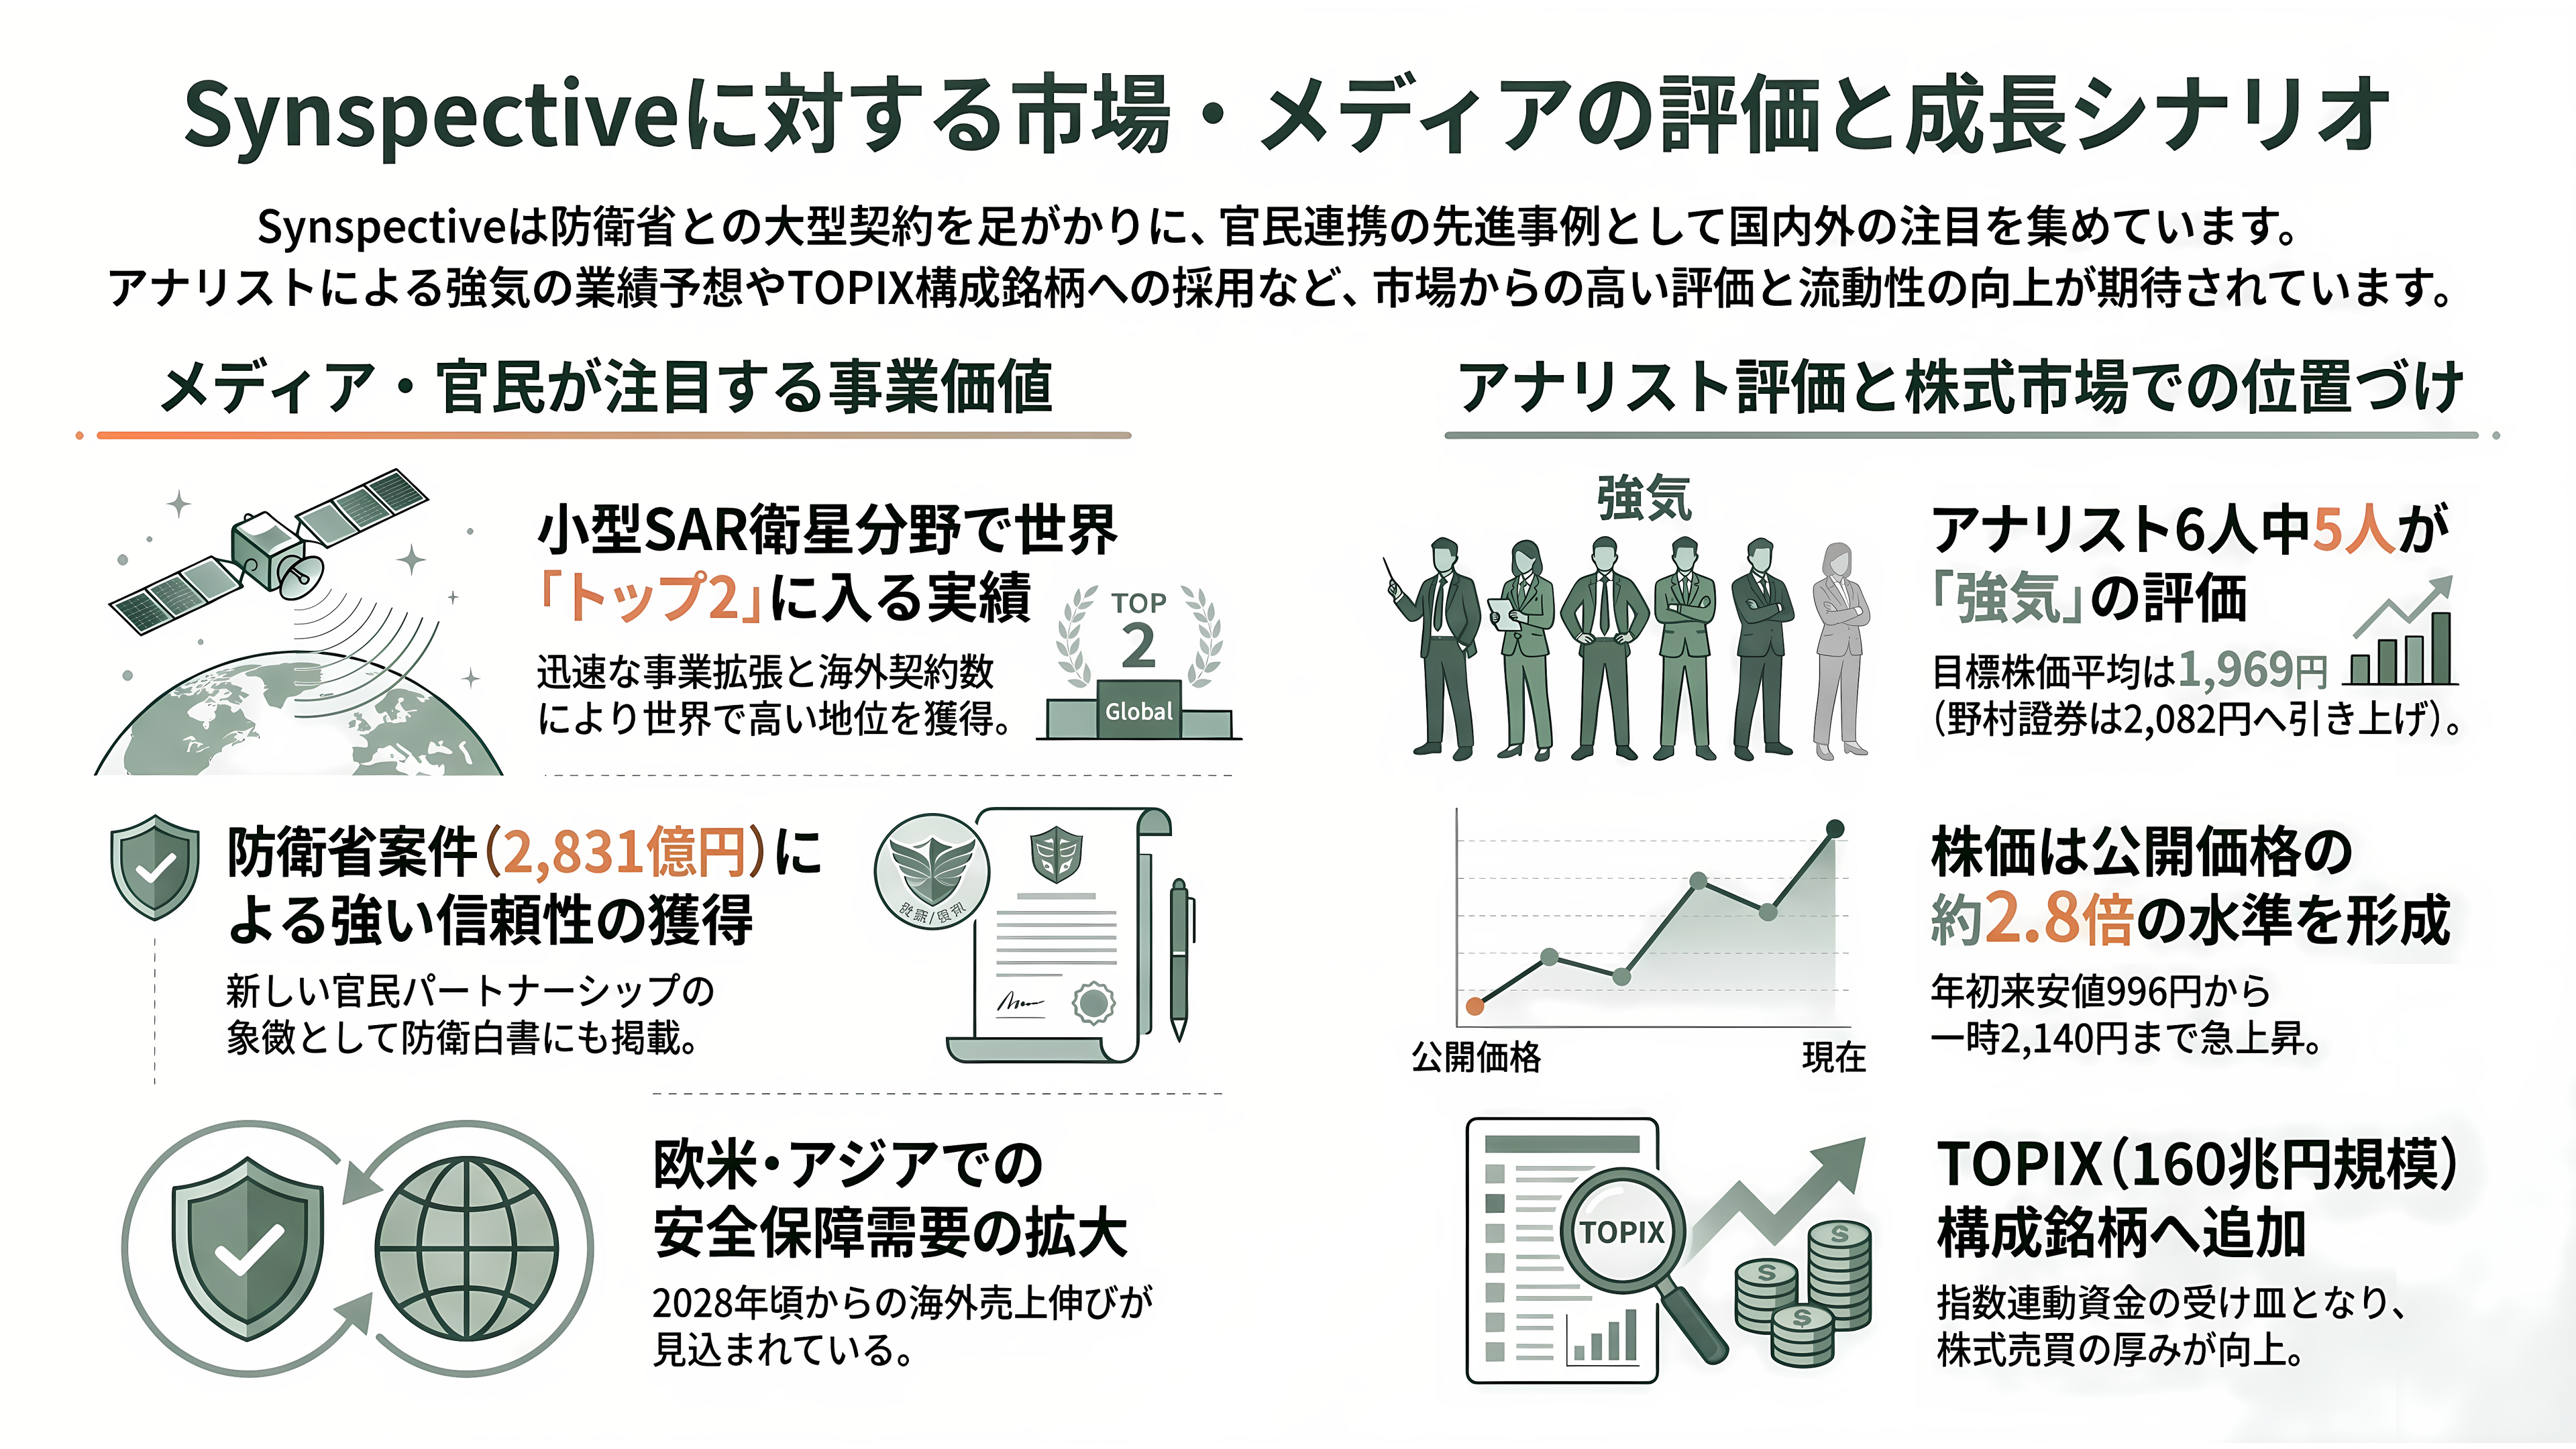
Forbes JAPANは7月、「宇宙ベンチャー初の黒字化へ」という見出しで新井CEOに話を聞いた。新井CEOはそこで、事業の進み具合や拡張の計画、海外で獲得している契約の数といった面で、小型SAR衛星の世界で「トップ2には入っていると見ている」と語っている。
防衛省自身も、令和8年版の防衛白書に新井CEOの寄稿を載せた。新井CEOは、政府が戦略を握りつつ、民間企業が速さと革新性を提供する新しい官民のパートナーシップが、世界の標準になりつつあると書いた。そのうえで、2月の契約が長期ビジョンに大きな信頼性と実現可能性を与えた、「極めて重要な第一歩」だったと位置づけている。
証券アナリストの評価は、総じて強気だ。上場の主幹事を務めた野村證券は2026年5月、目標株価を1,753円から2,082円に引き上げ、最上位の「バイ」を続けた。欧州やアジアで安全保障の需要が広がり、海外の売上が2028年ごろから伸びると見ている。株探によると、SMBC日興証券は2025年4月、小型SAR衛星を量産できる企業は世界的にも限られると指摘して、最上位の評価で調査を始めた。株式情報サイトの集計では、10月上旬の時点でアナリスト6人のうち5人が強気、1人が中立で、目標株価の平均は1,969円だった。
株価は、契約前の1月に年初来安値の996円を付けたあと、5月には2,140円まで上がった。その後は下がり、10月9日の終値は1,352円。それでも公開価格の2.8倍ほどの水準にある。JPX総研は10月7日、10月30日の定期入れ替えでSynspectiveをTOPIXの構成銘柄に加えると発表した。TOPIXに連動する運用資産は約160兆円にのぼる。指数に連動する資金の受け皿が広がり、株の売買に厚みが出ることは、上場前から株を持つVCにとっても意味が大きい。
今後 ― いつ、何が起きるか
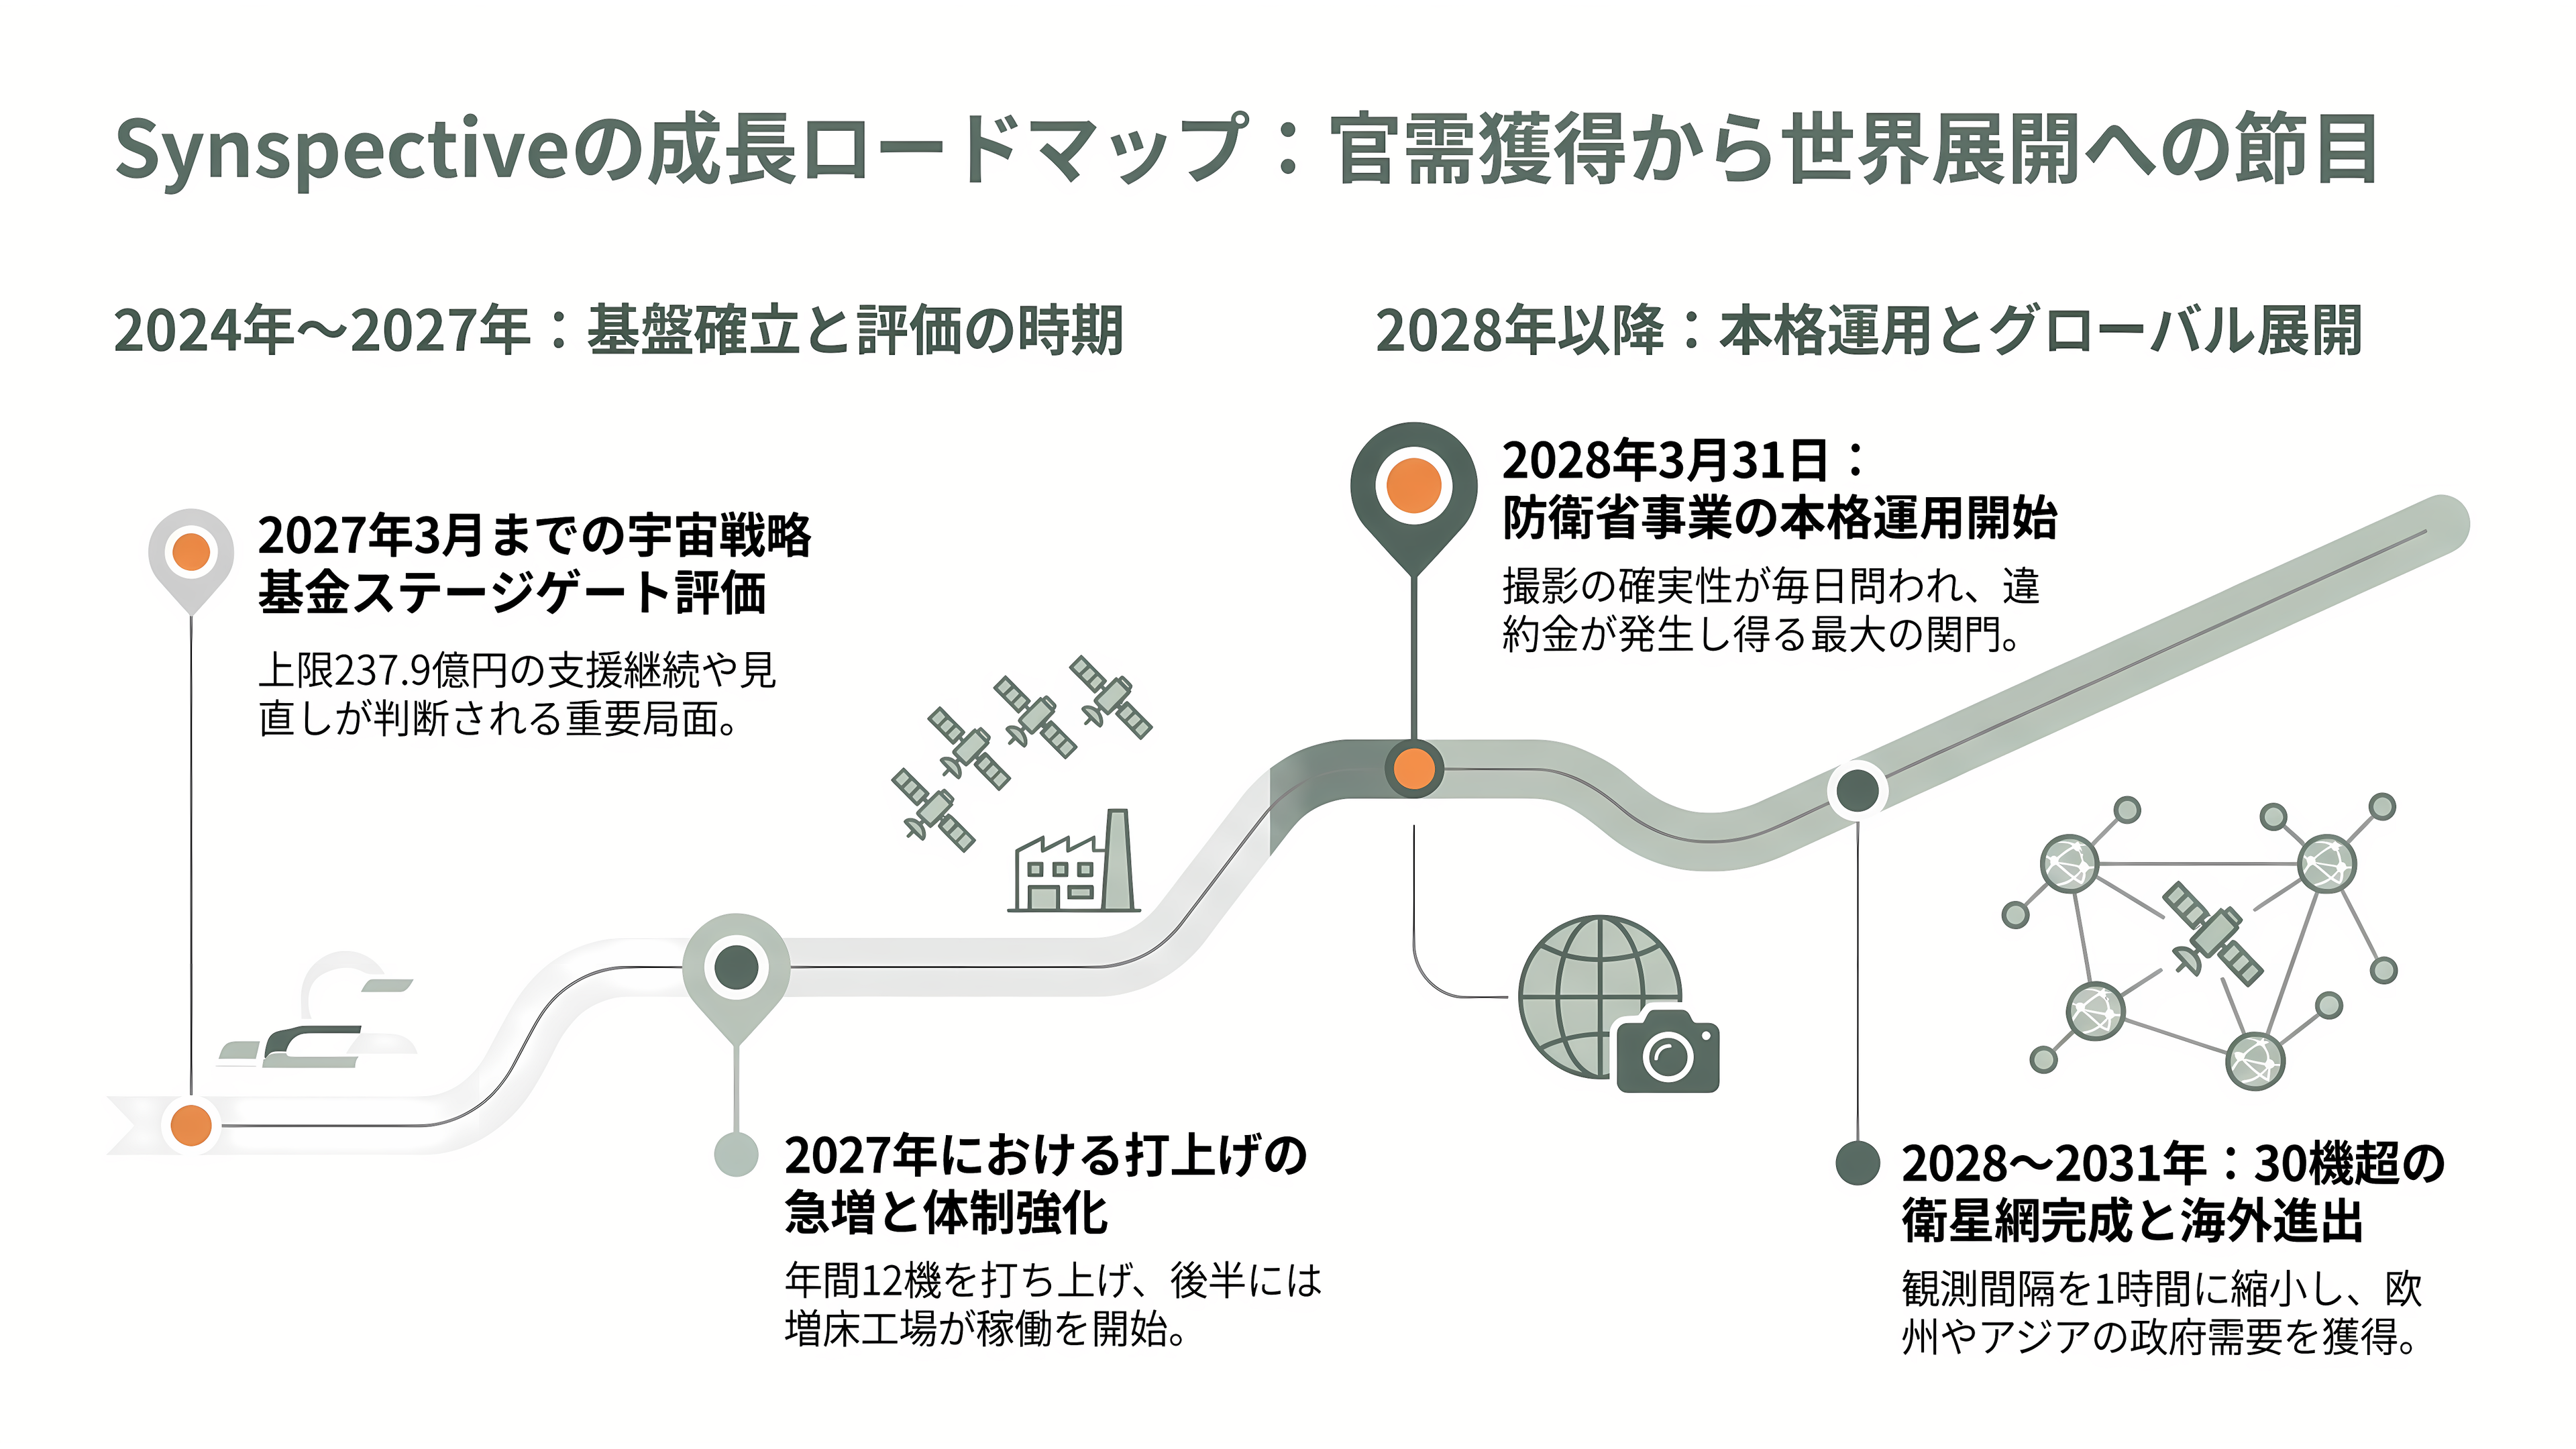
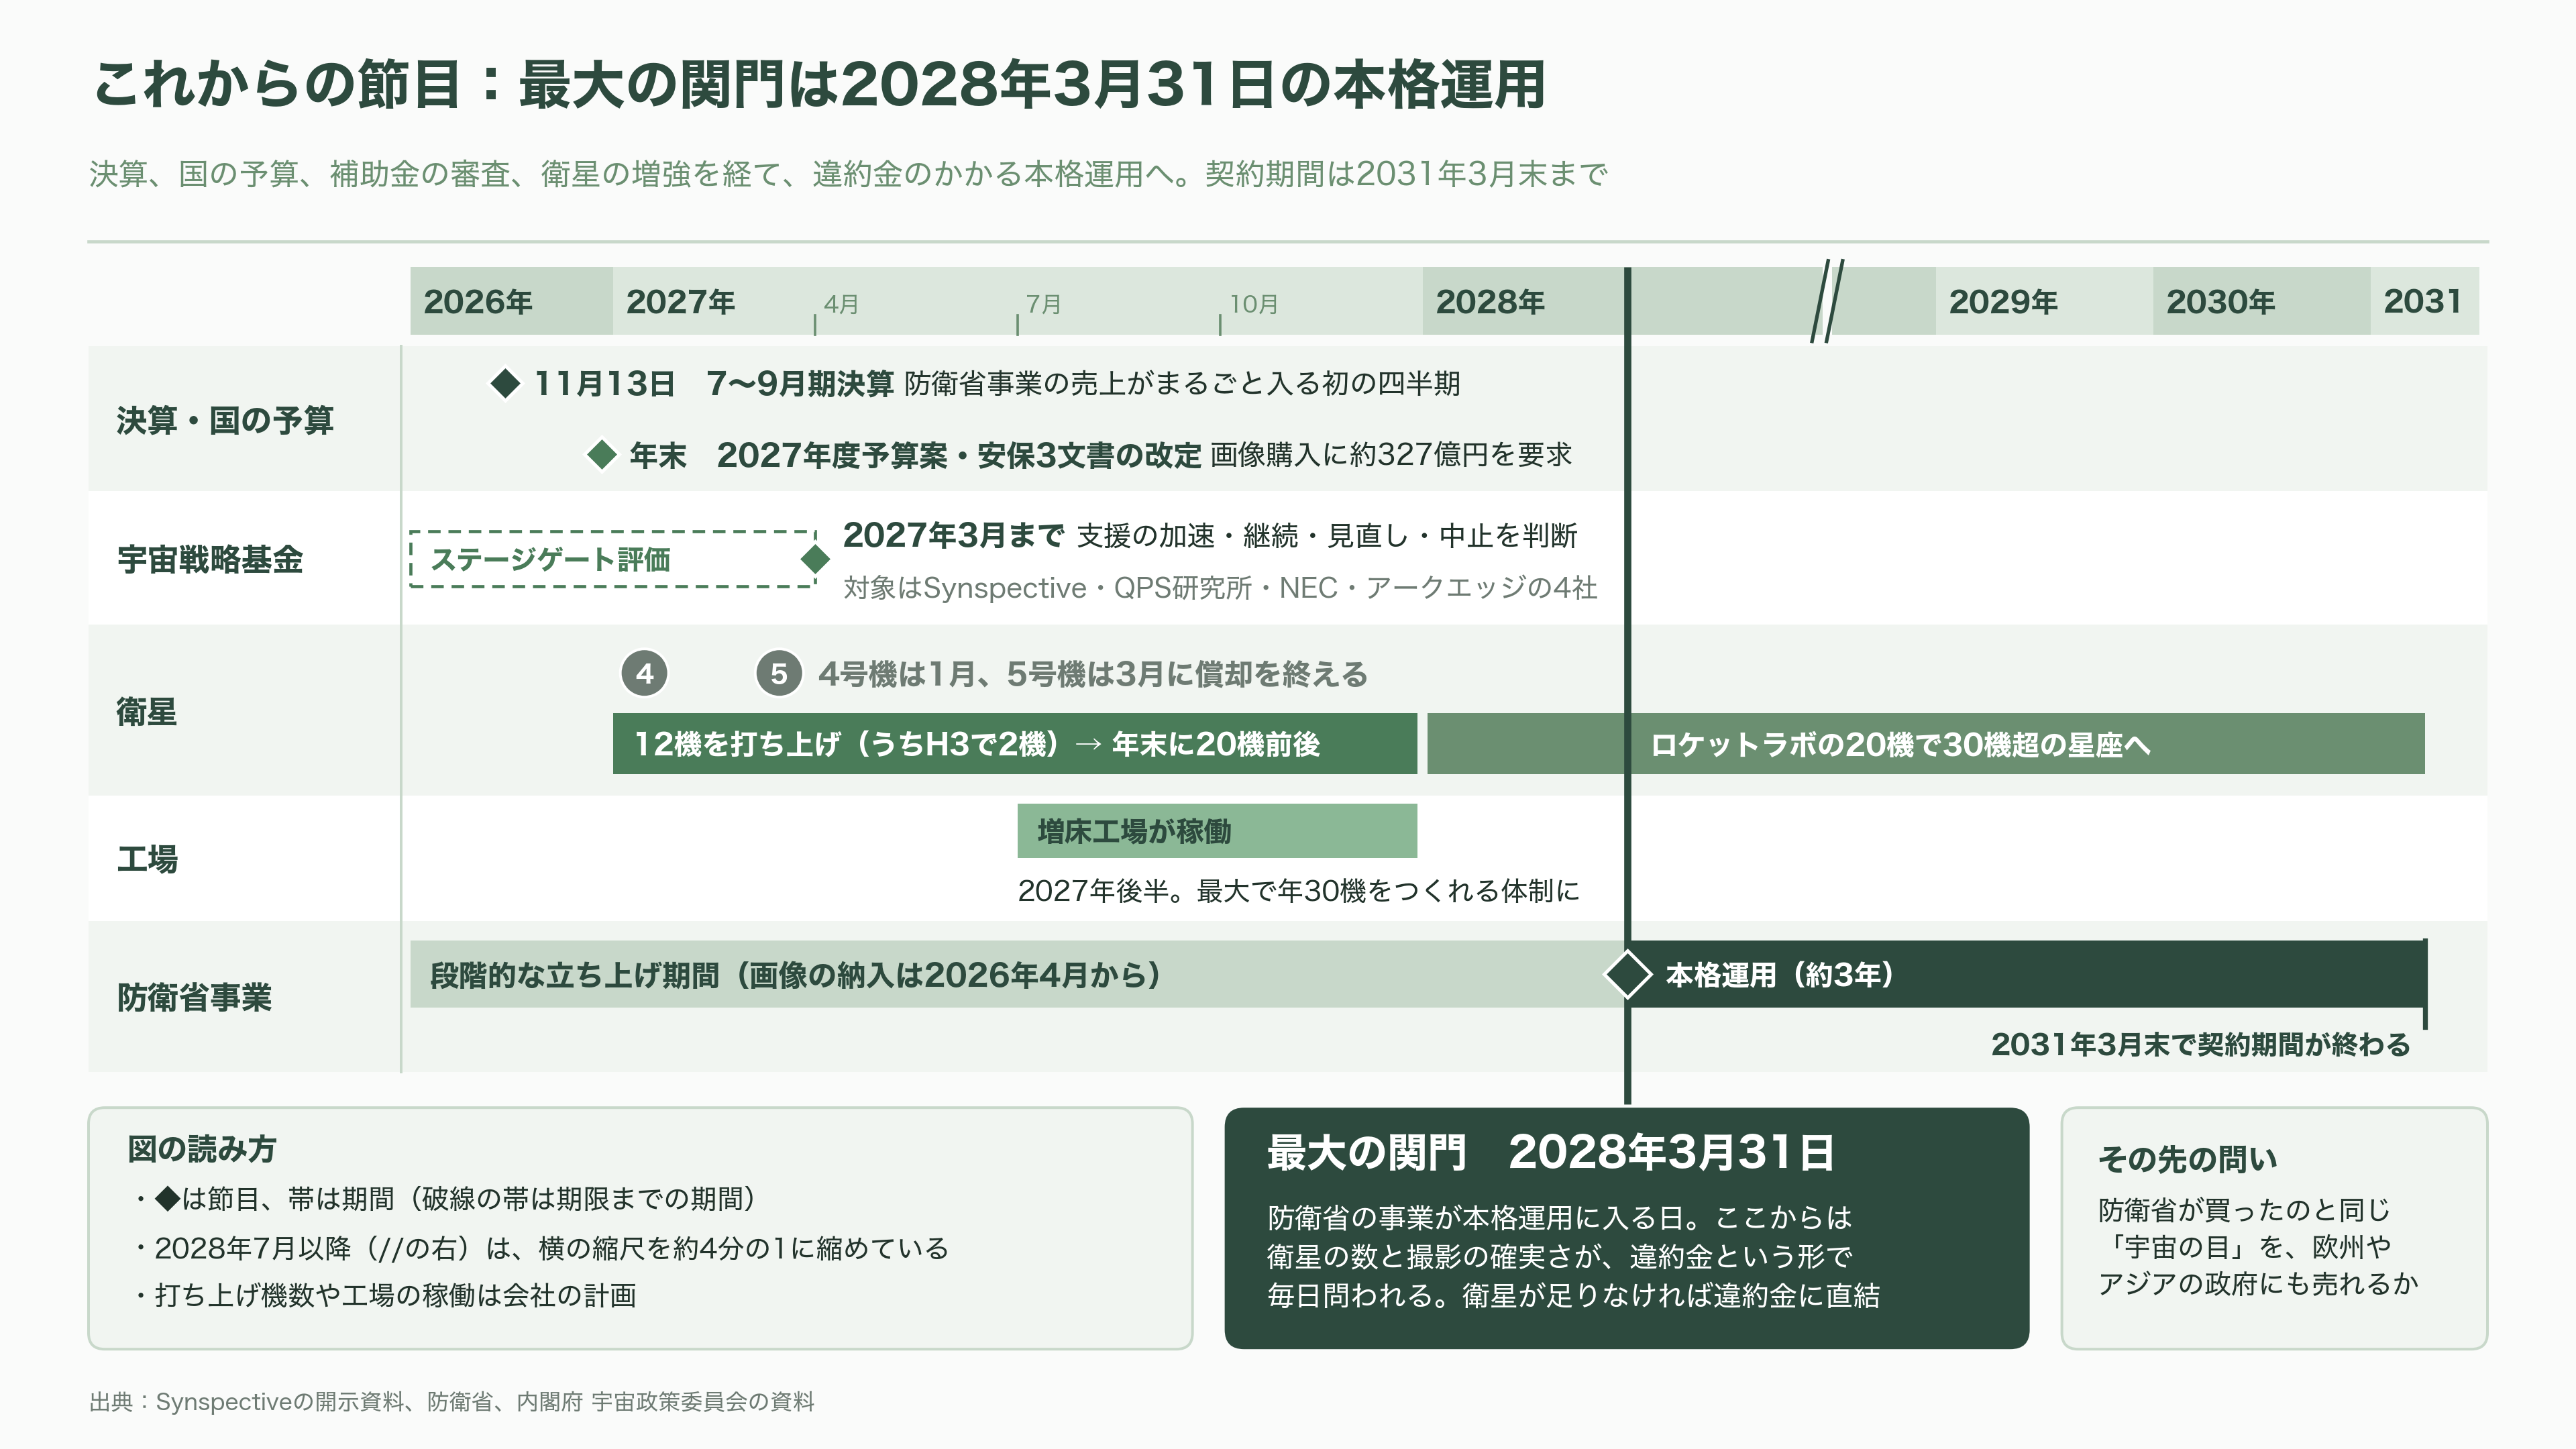
ここからの1年半は、節目が続く。
最初は、11月13日に予定される7月から9月期の決算だ。防衛省の事業から3か月分の売上がまるごと入る、初めての四半期になる。9月に打ち上げた3機の立ち上がりや、協調融資にかかった費用の影響も見えてくる。
年末には、国の側の大きな決定が控える。2027年度の予算案と、安全保障関連3文書の改定だ。防衛省は2027年度の宇宙関係の概算要求で、3文書の改定をめぐる議論を踏まえる必要があるとして、中身や金額を年末の予算編成で詰める「事項要求」を多く盛り込んだ。周辺地域の情報を集めるため、民間の衛星などから高解像度の画像を買う費用として、契約ベースで約327億円も求めている。防衛装備庁に「衛星開発室」(仮称)を置く計画もある。宇宙からの監視をどこまで広げるのかが、年末に固まっていく。
2027年3月までには、宇宙戦略基金のステージゲート評価がある。Synspective、QPS研究所、NEC、アークエッジ・スペースの4社が対象で、支援を加速するのか、続けるのか、見直すのか、やめるのかが判断される。Synspectiveの支援の上限237.9億円も、この結果によって変わり得る。
2027年は、打ち上げの数が一気に増える年になる。会社の計画では12機を打ち上げ、年末に20機前後を運用する。三菱重工業のH3による2機の打ち上げも予定されている。一方で、使える期間を縮めた4号機と5号機は、2027年の早い時期に償却を終える。増床した工場は、2027年後半に動き出す。
そして最大の関門が、2028年3月31日だ。防衛省の事業が本格運用に入り、衛星の数と撮影の確実さが、違約金という形で毎日問われるようになる。
その先、2028年から2031年にかけては、ロケットラボによる20機の専用打ち上げが続き、30機を超える星座が完成に近づく。観測の間隔は1時間に1回ほどまで縮まる計画だ。野村證券が海外売上の伸びを見込むのも、この2028年ごろからになる。Synspectiveの資料は、ドイツやイタリア、ポーランド、韓国などが自前の衛星網の計画を進めており、各国の計画に加わる余地が広がっていると見ている。
VCの目で見れば、Synspectiveの歩みは、ディープテックが国の調達を足場に育つひとつの型を示している。株式で集めたお金で技術を証明し、国の長期契約で売上の見通しを得る。その見通しを背景に銀行から借り、補助金で量産を早める。次に問われるのは、この型を海外に持ち出せるかどうかだ。日本の防衛省が買ったのと同じ「宇宙の目」を、欧州やアジアの政府にも売れるのか。2028年3月の本格運用と、その後の海外での契約が、その答えを出すことになる。