1億円の仕事で、3,400万円が手元に残る
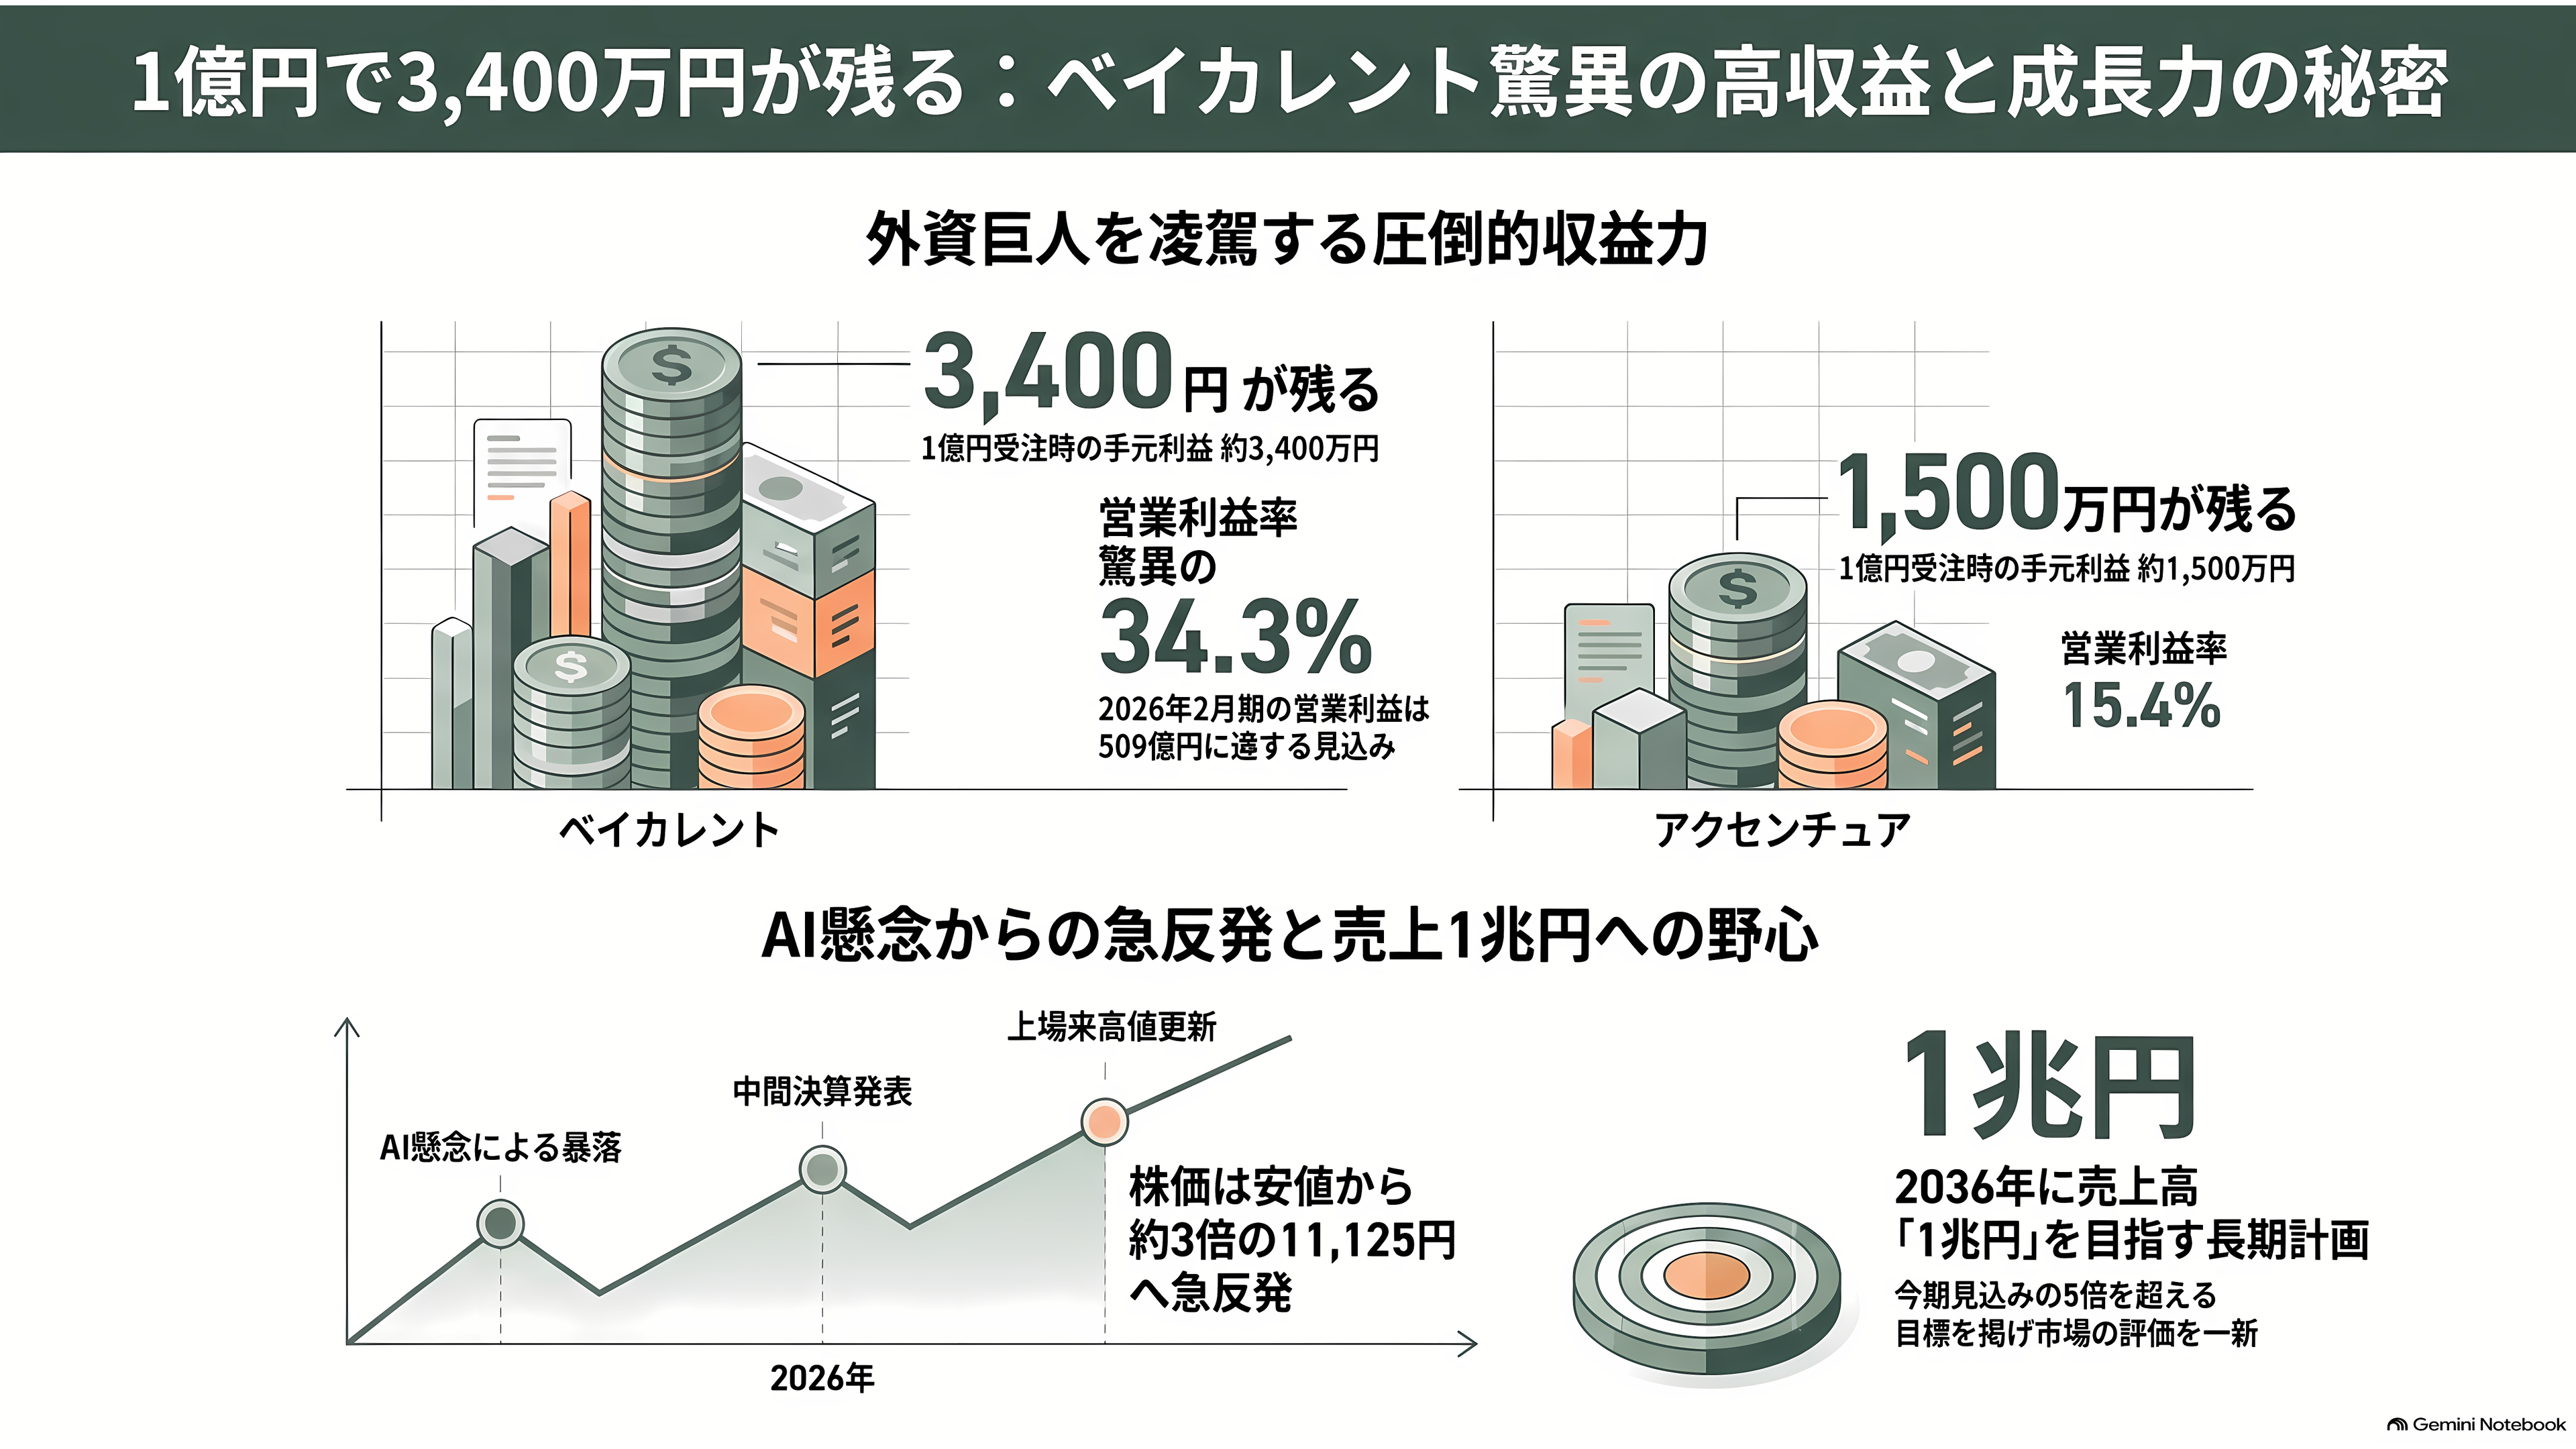
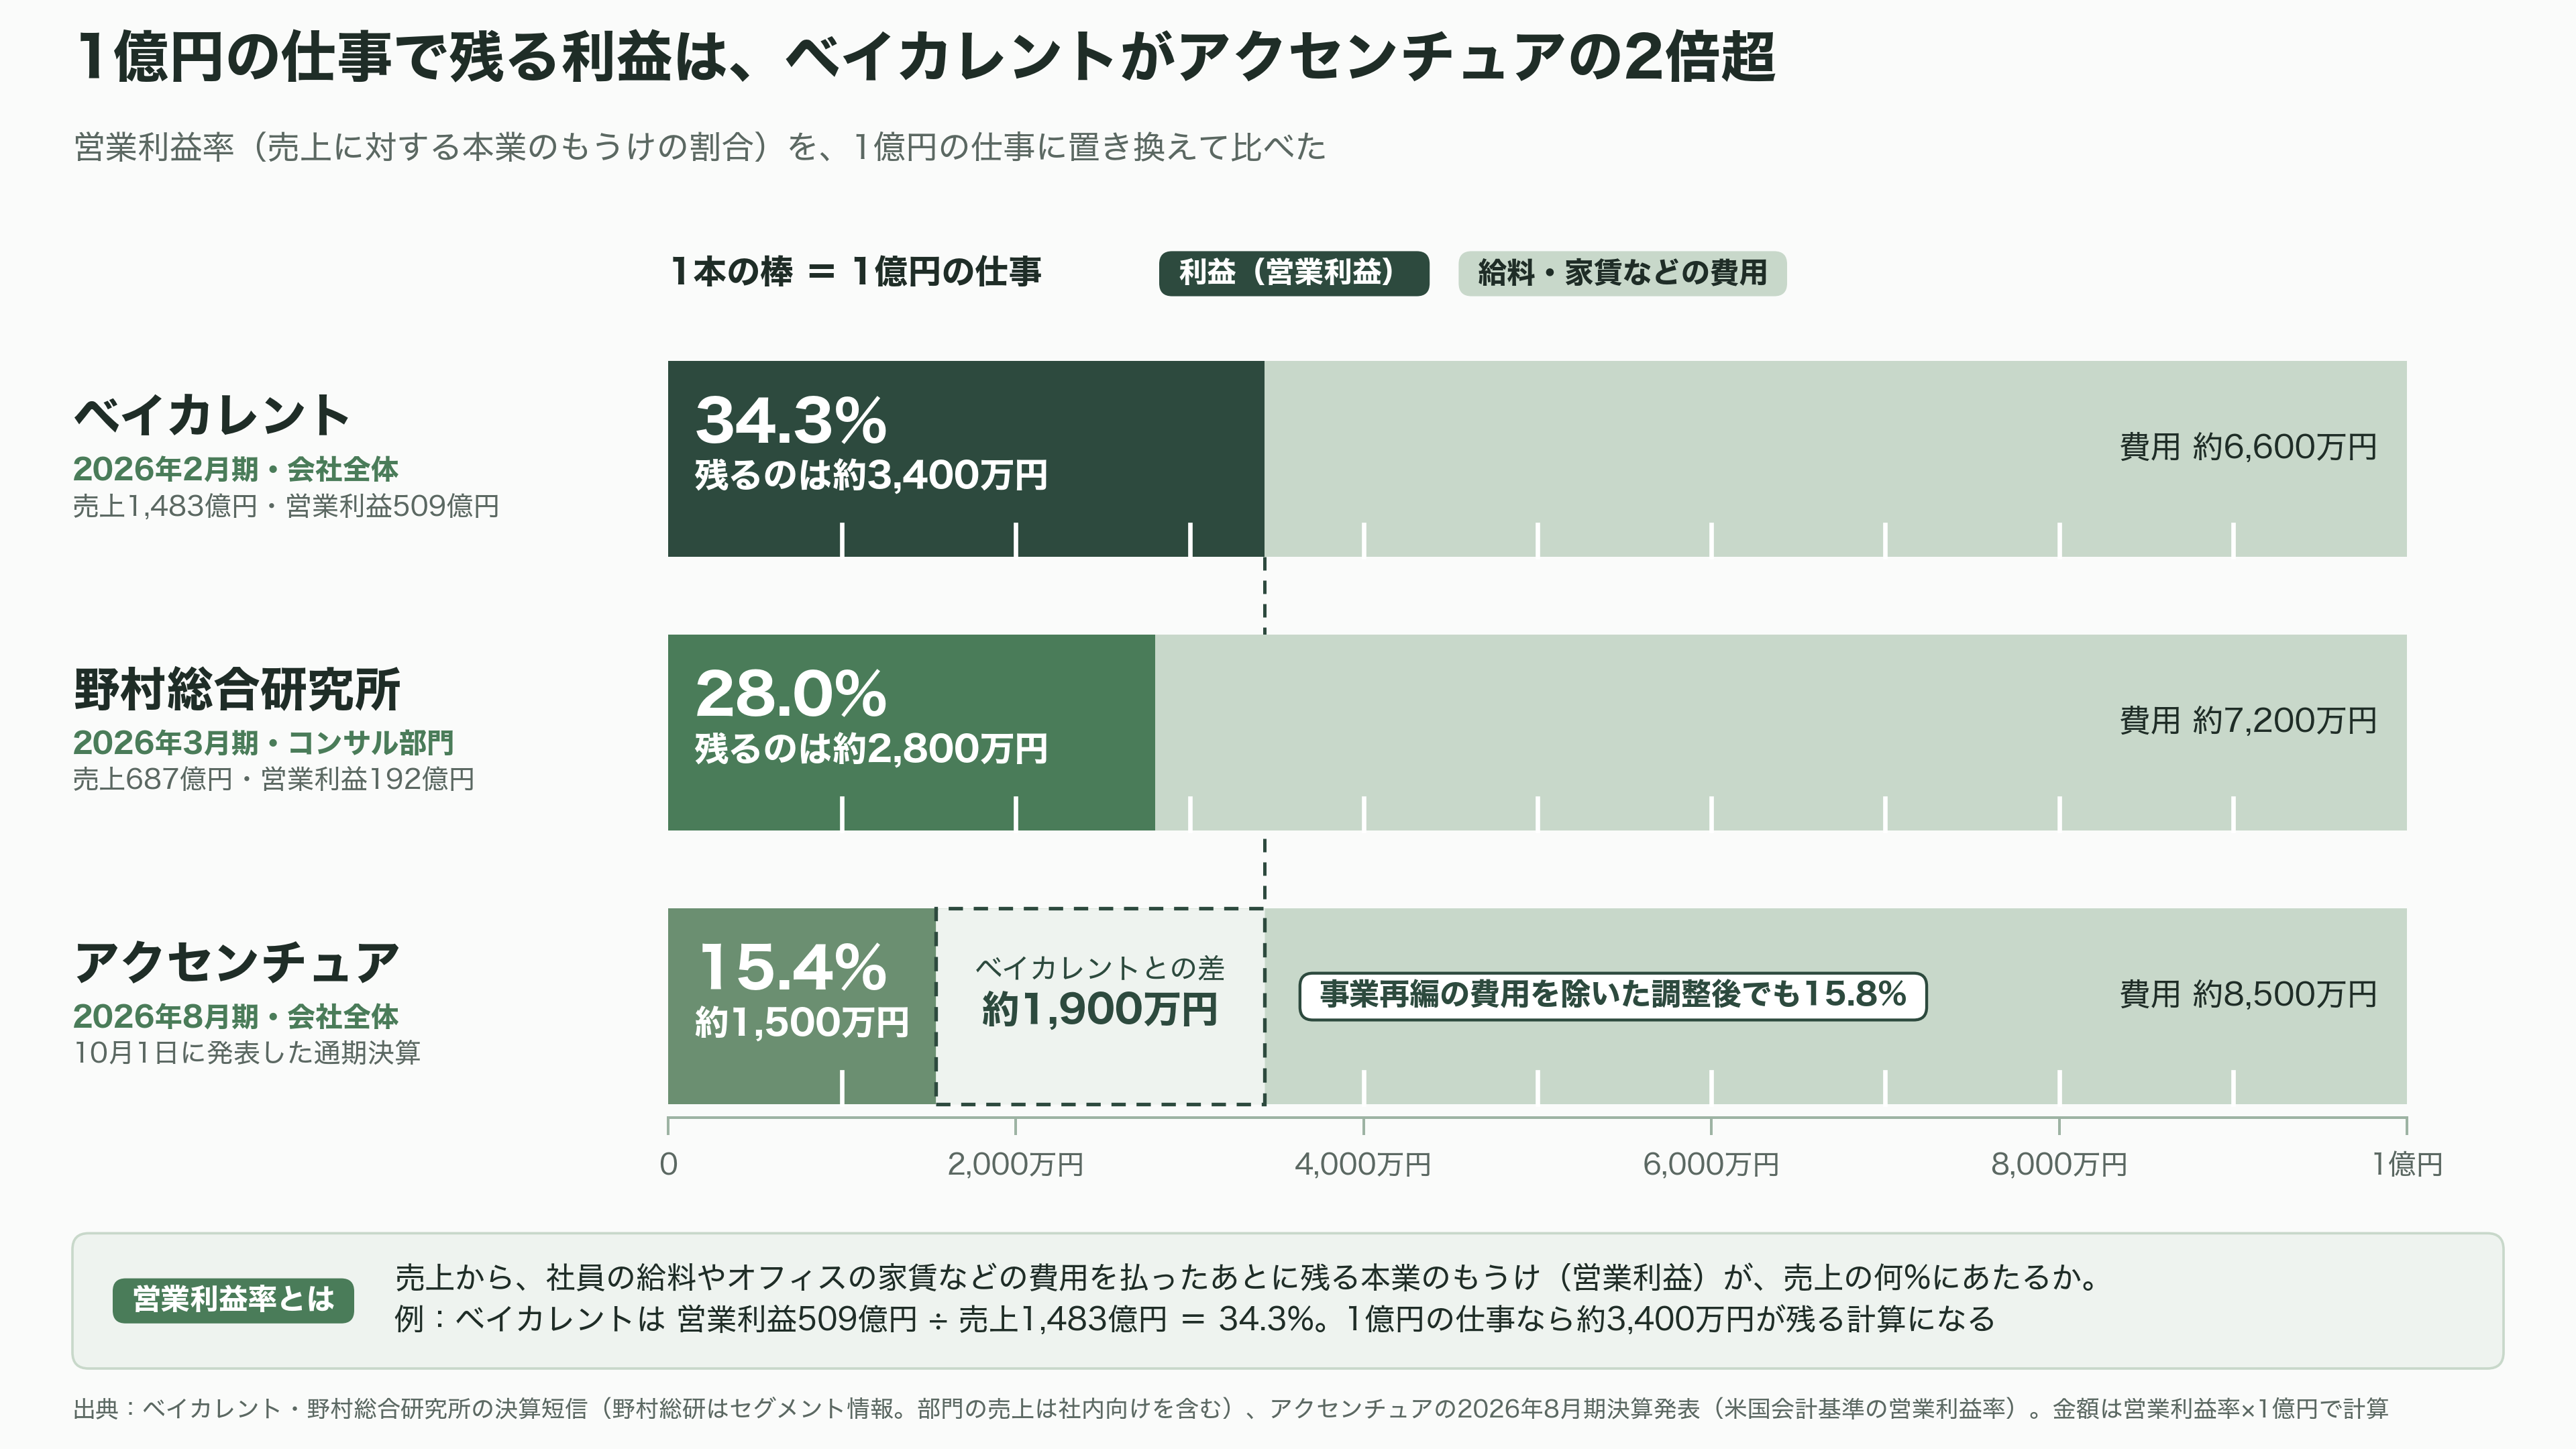
コンサルティング会社に、1億円の仕事を頼んだとする。社員の給料もオフィスの家賃も払い終えたあと、その会社に利益として残るのは、およそ3,400万円。世界最大のコンサル会社、アクセンチュアなら、同じ1億円で残るのは1,500万円ほどだ。
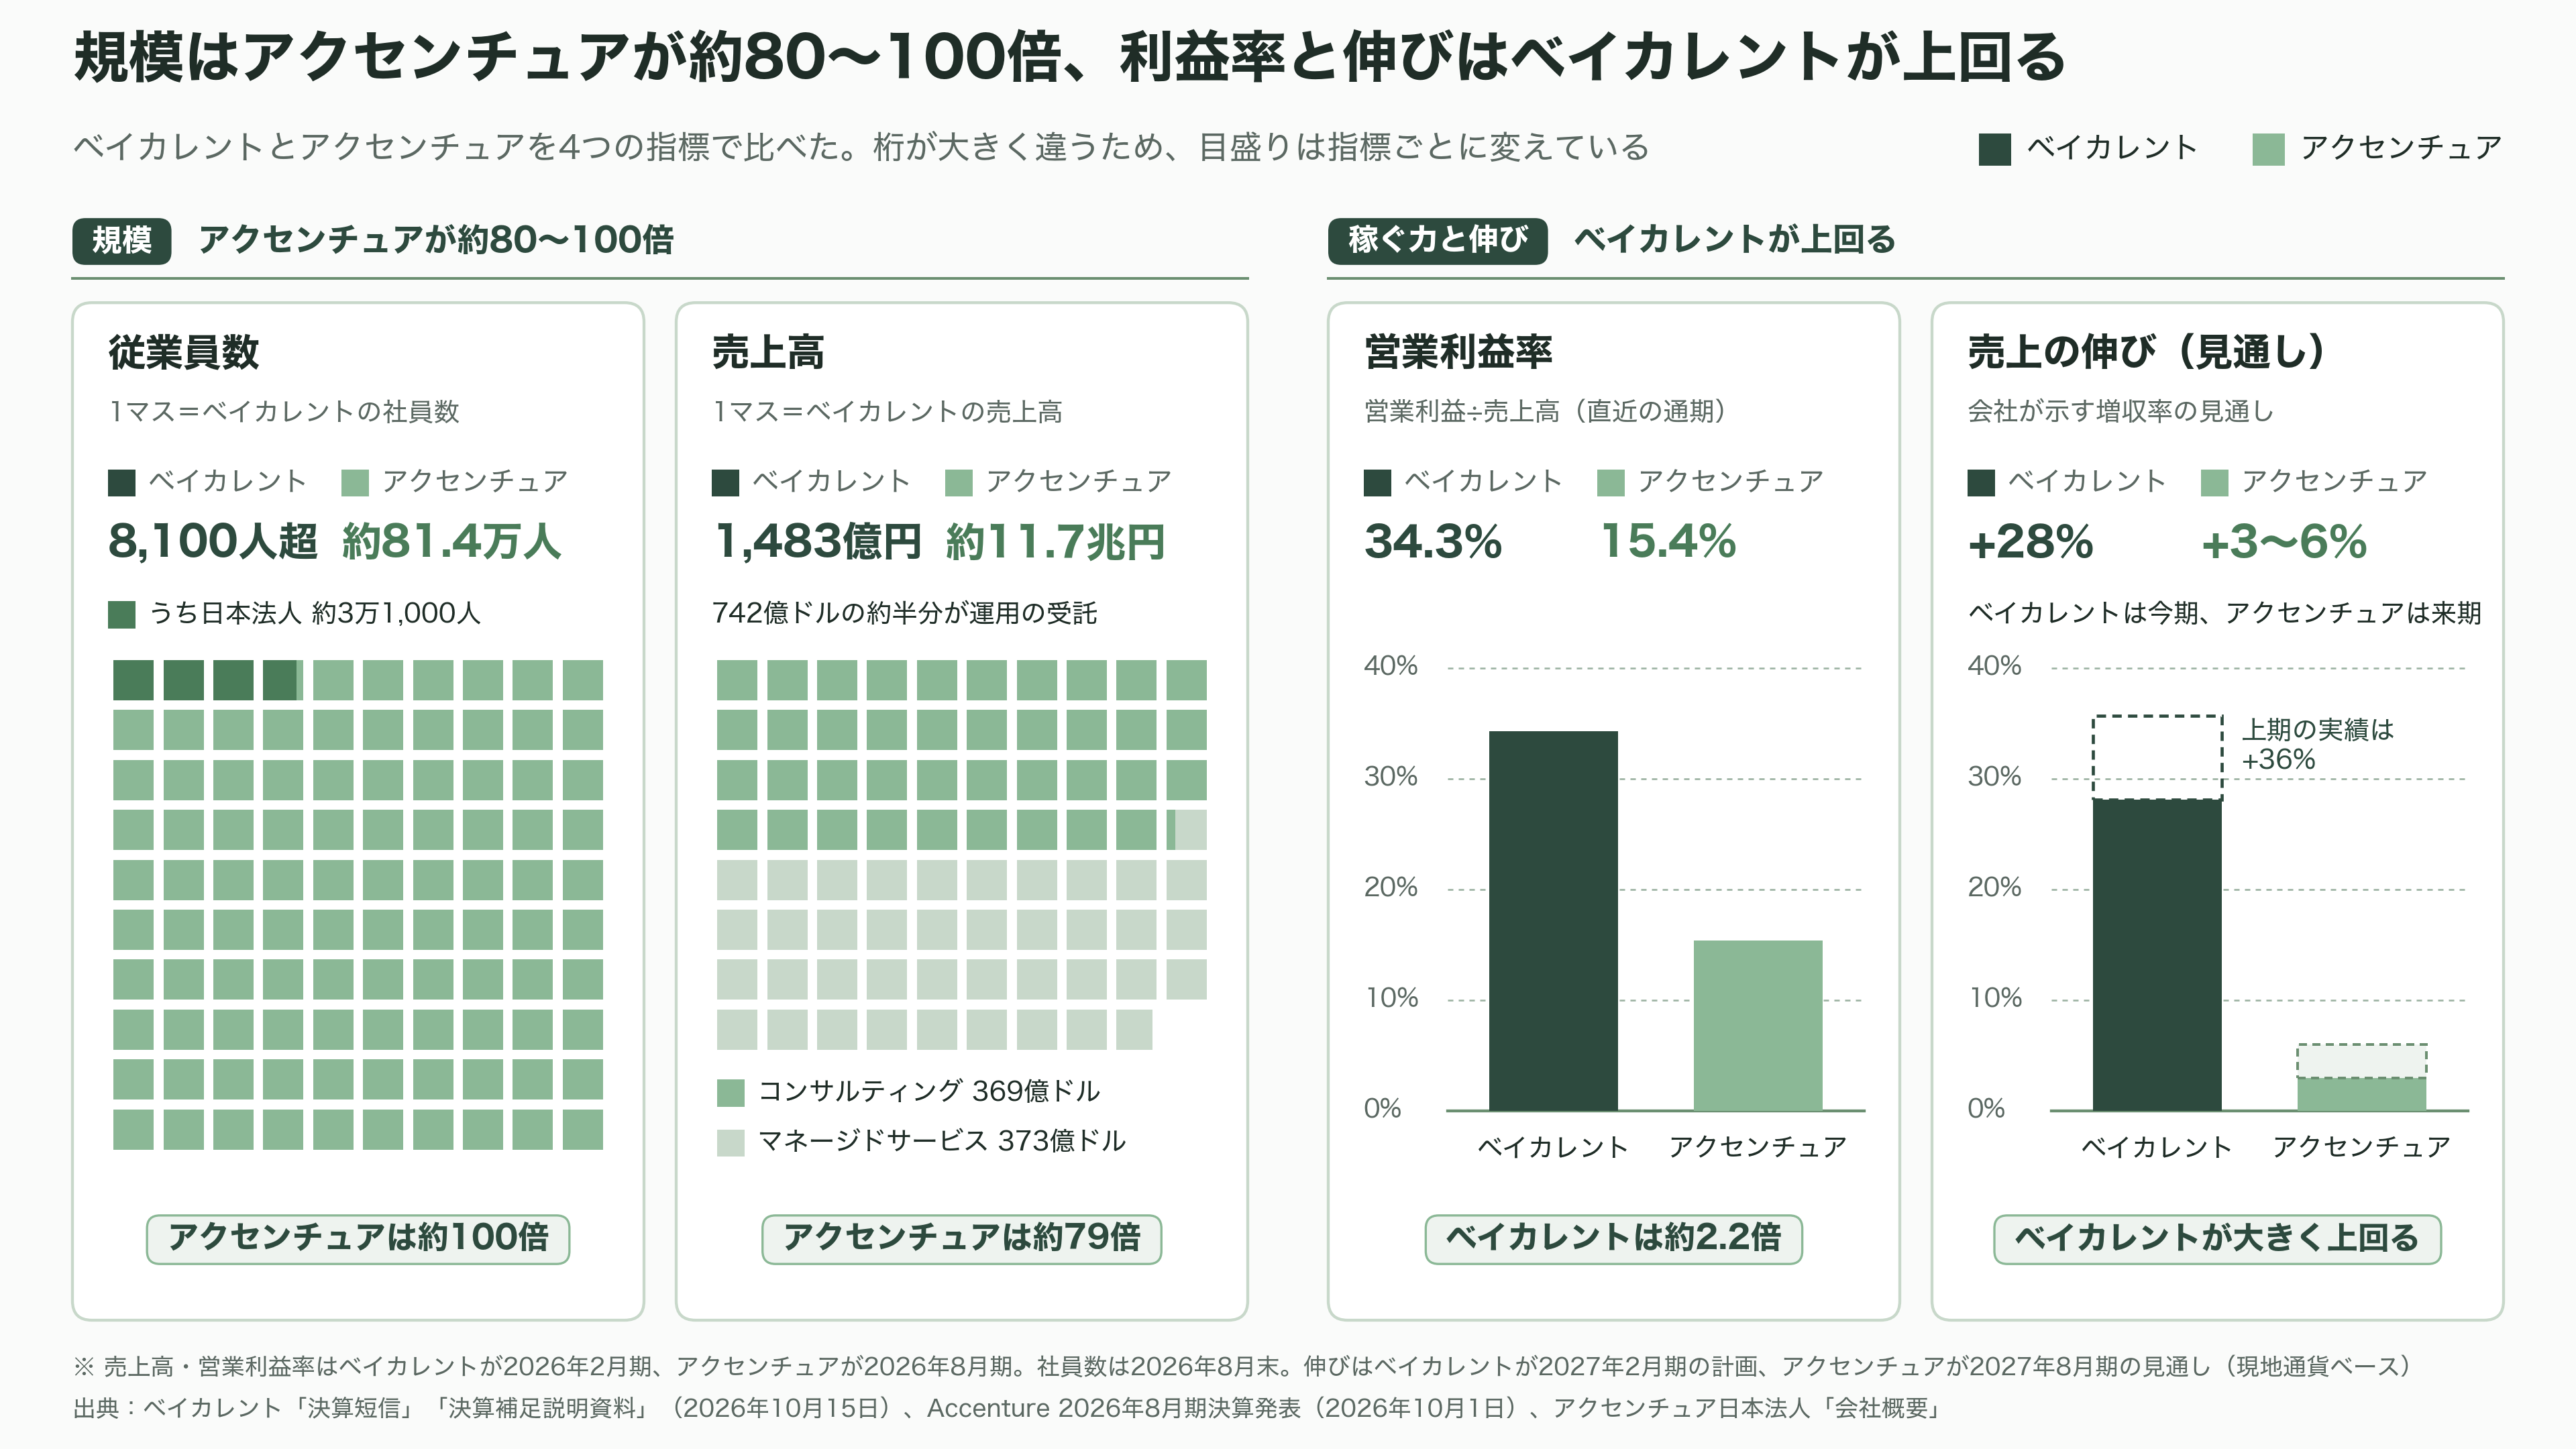
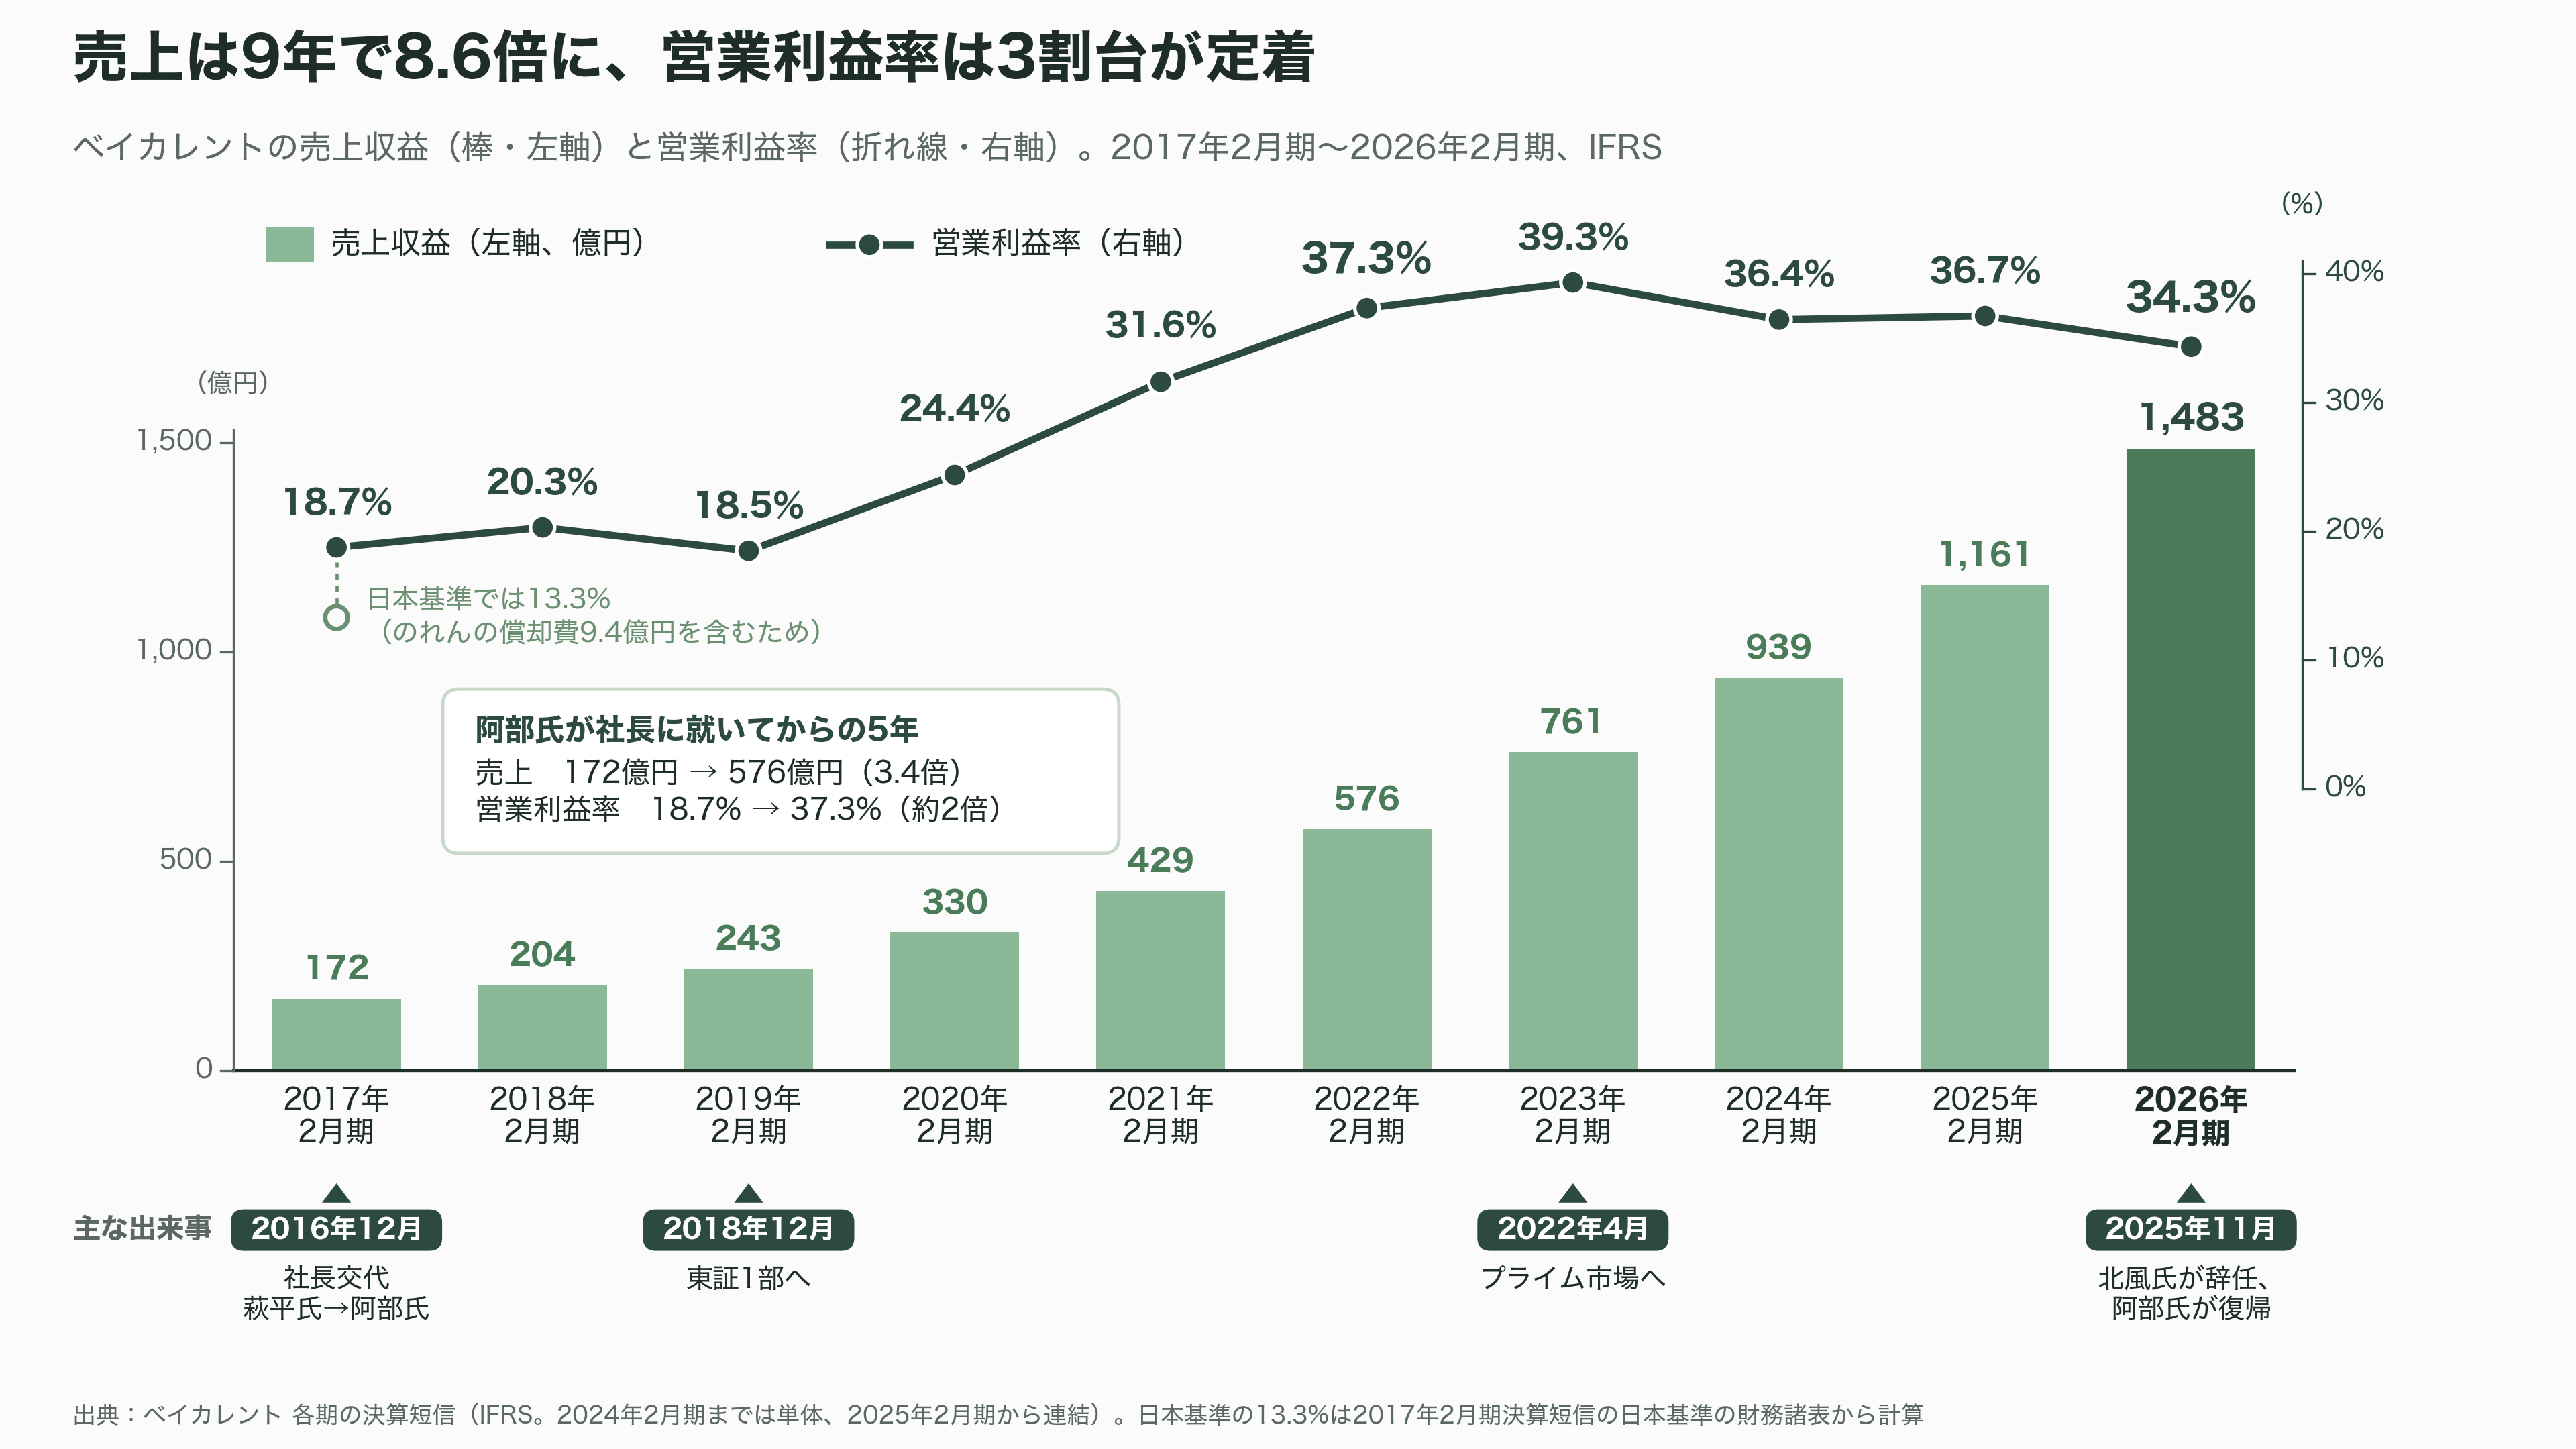
この大きな差をつけているのが、日本のベイカレントである。2026年2月期の売上高は1,483億円。本業のもうけを示す営業利益は509億円で、売上に対する割合、つまり営業利益率は34.3%に達した。アクセンチュアが10月1日に発表した通期決算では、この割合は15.4%。ベイカレントはその2倍を超える。
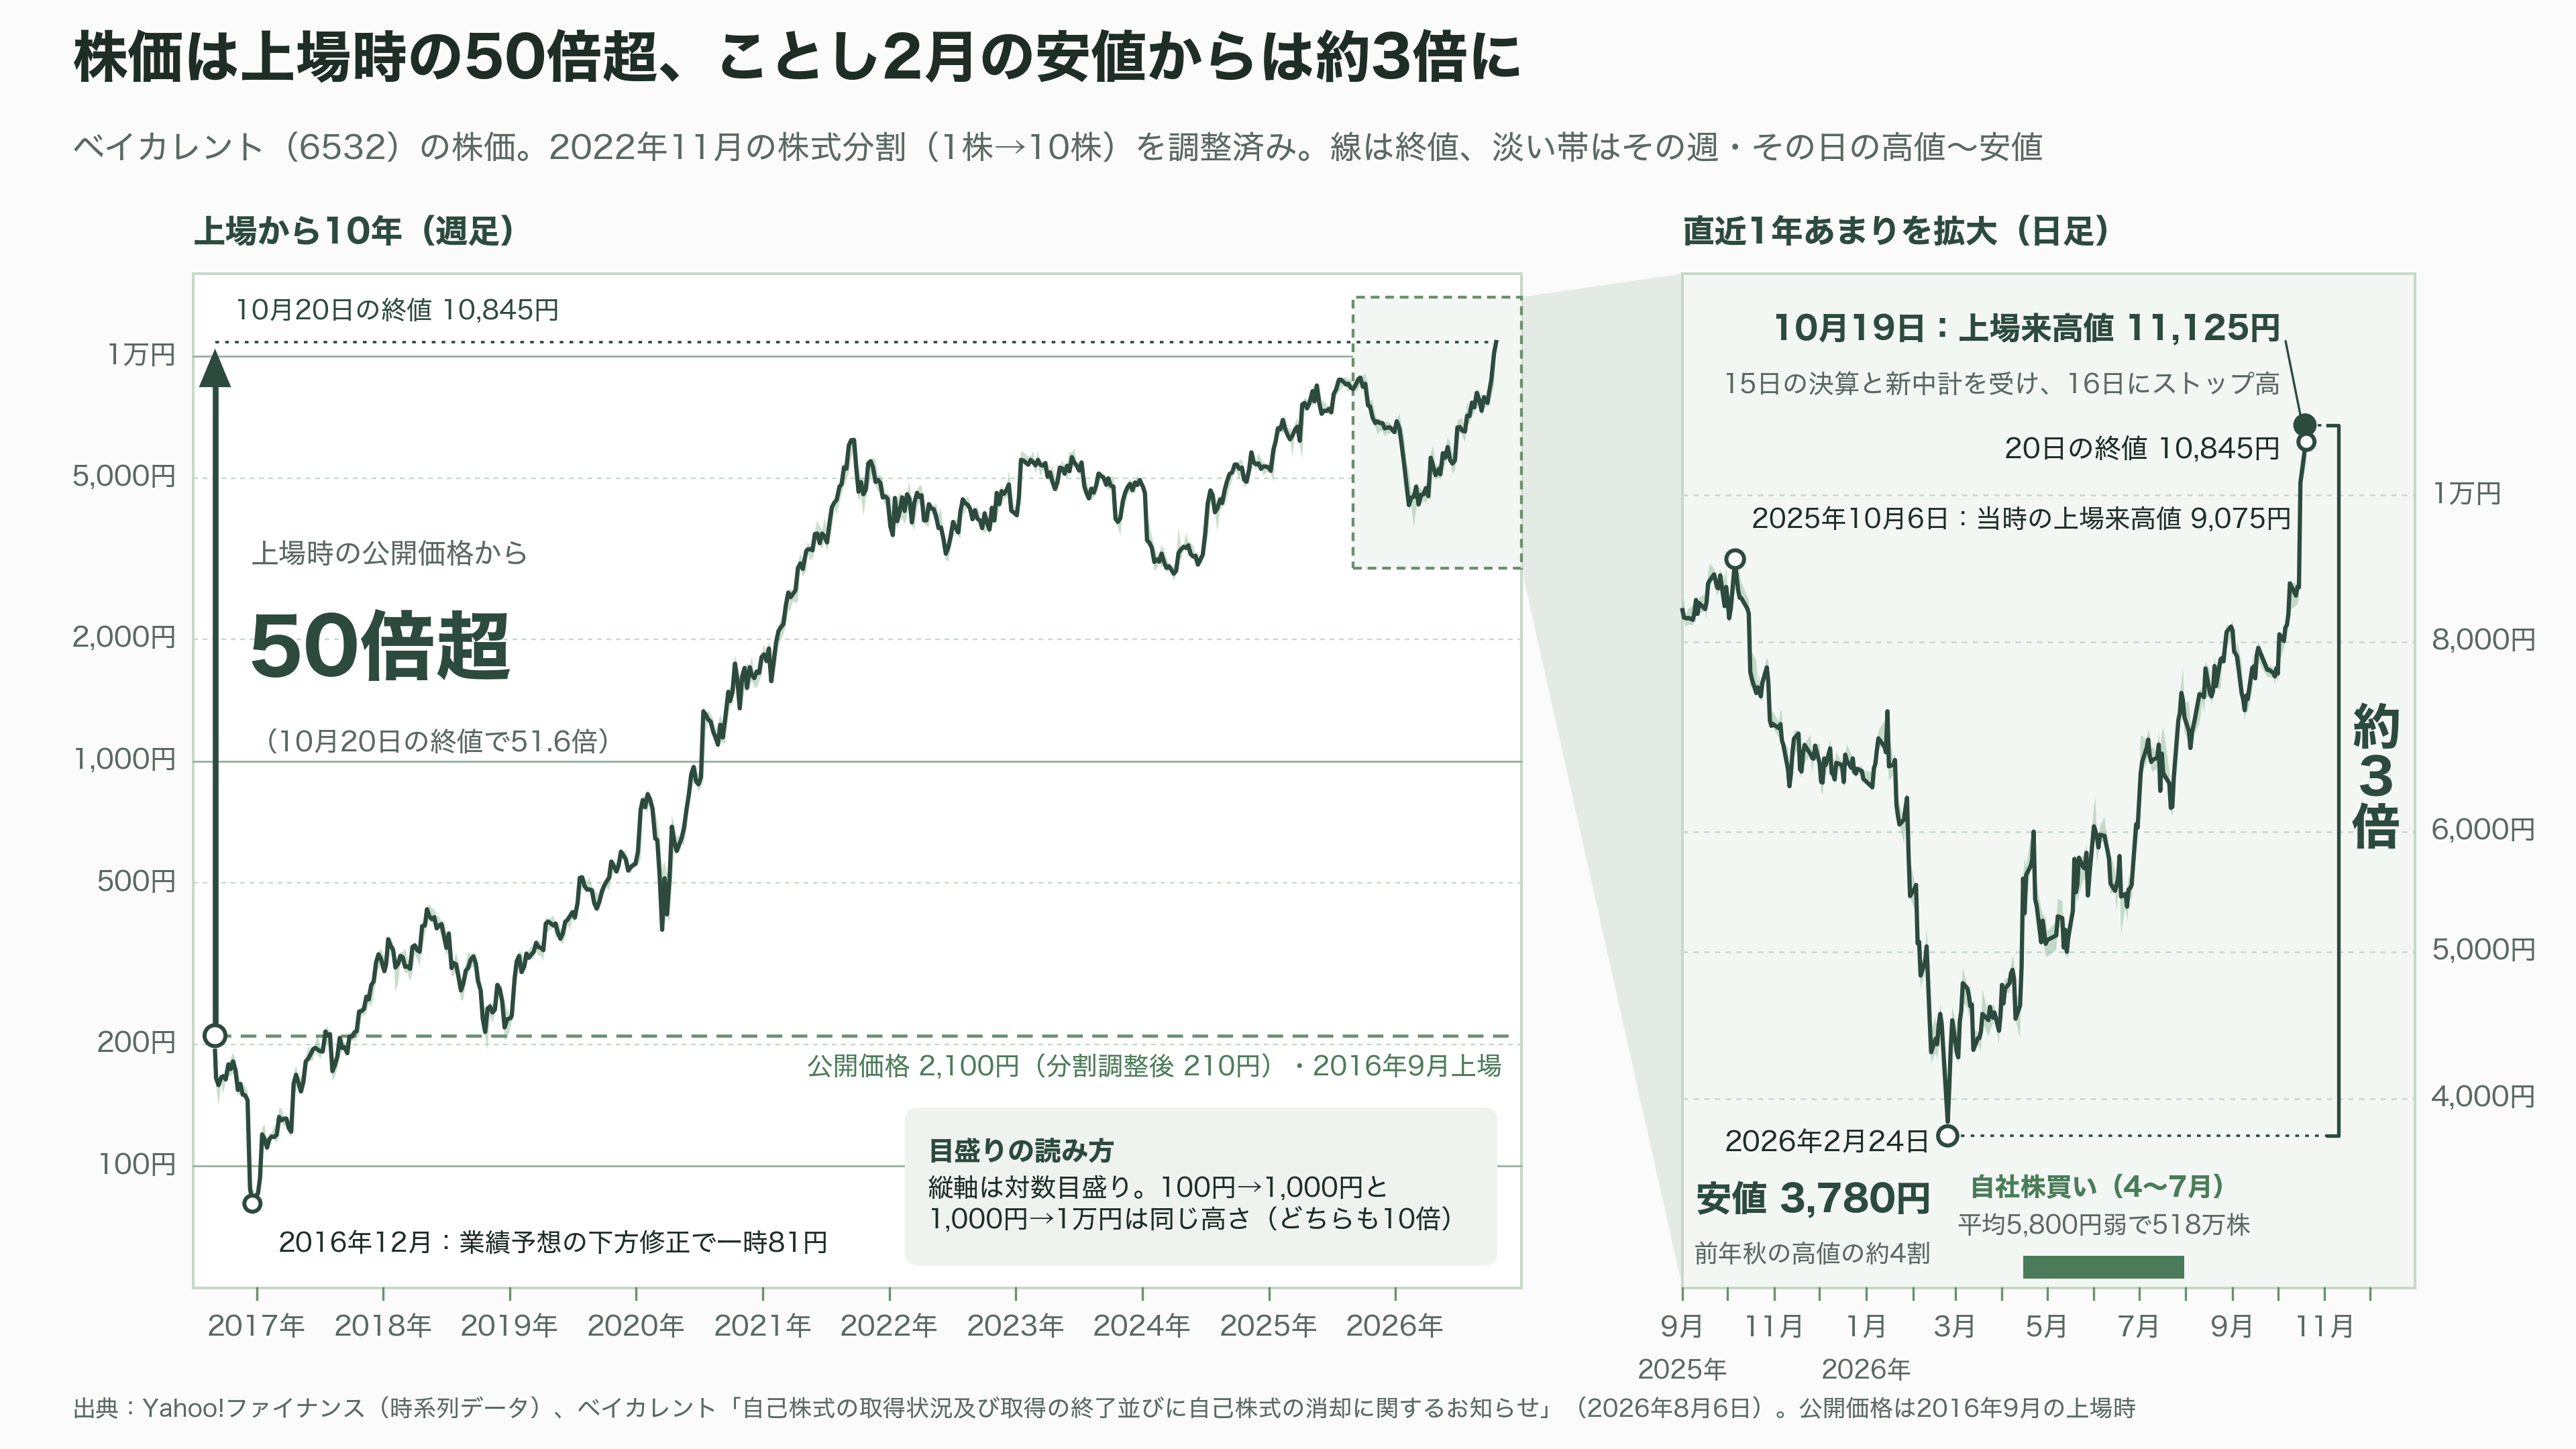
その株価が、この秋に大きく跳ねた。ことし2月、「AIがコンサルタントの仕事を奪う」という不安が市場に広がり、株価は3,780円まで売り込まれていた。前の年の秋に付けた最高値の、半分にも届かない水準だ。
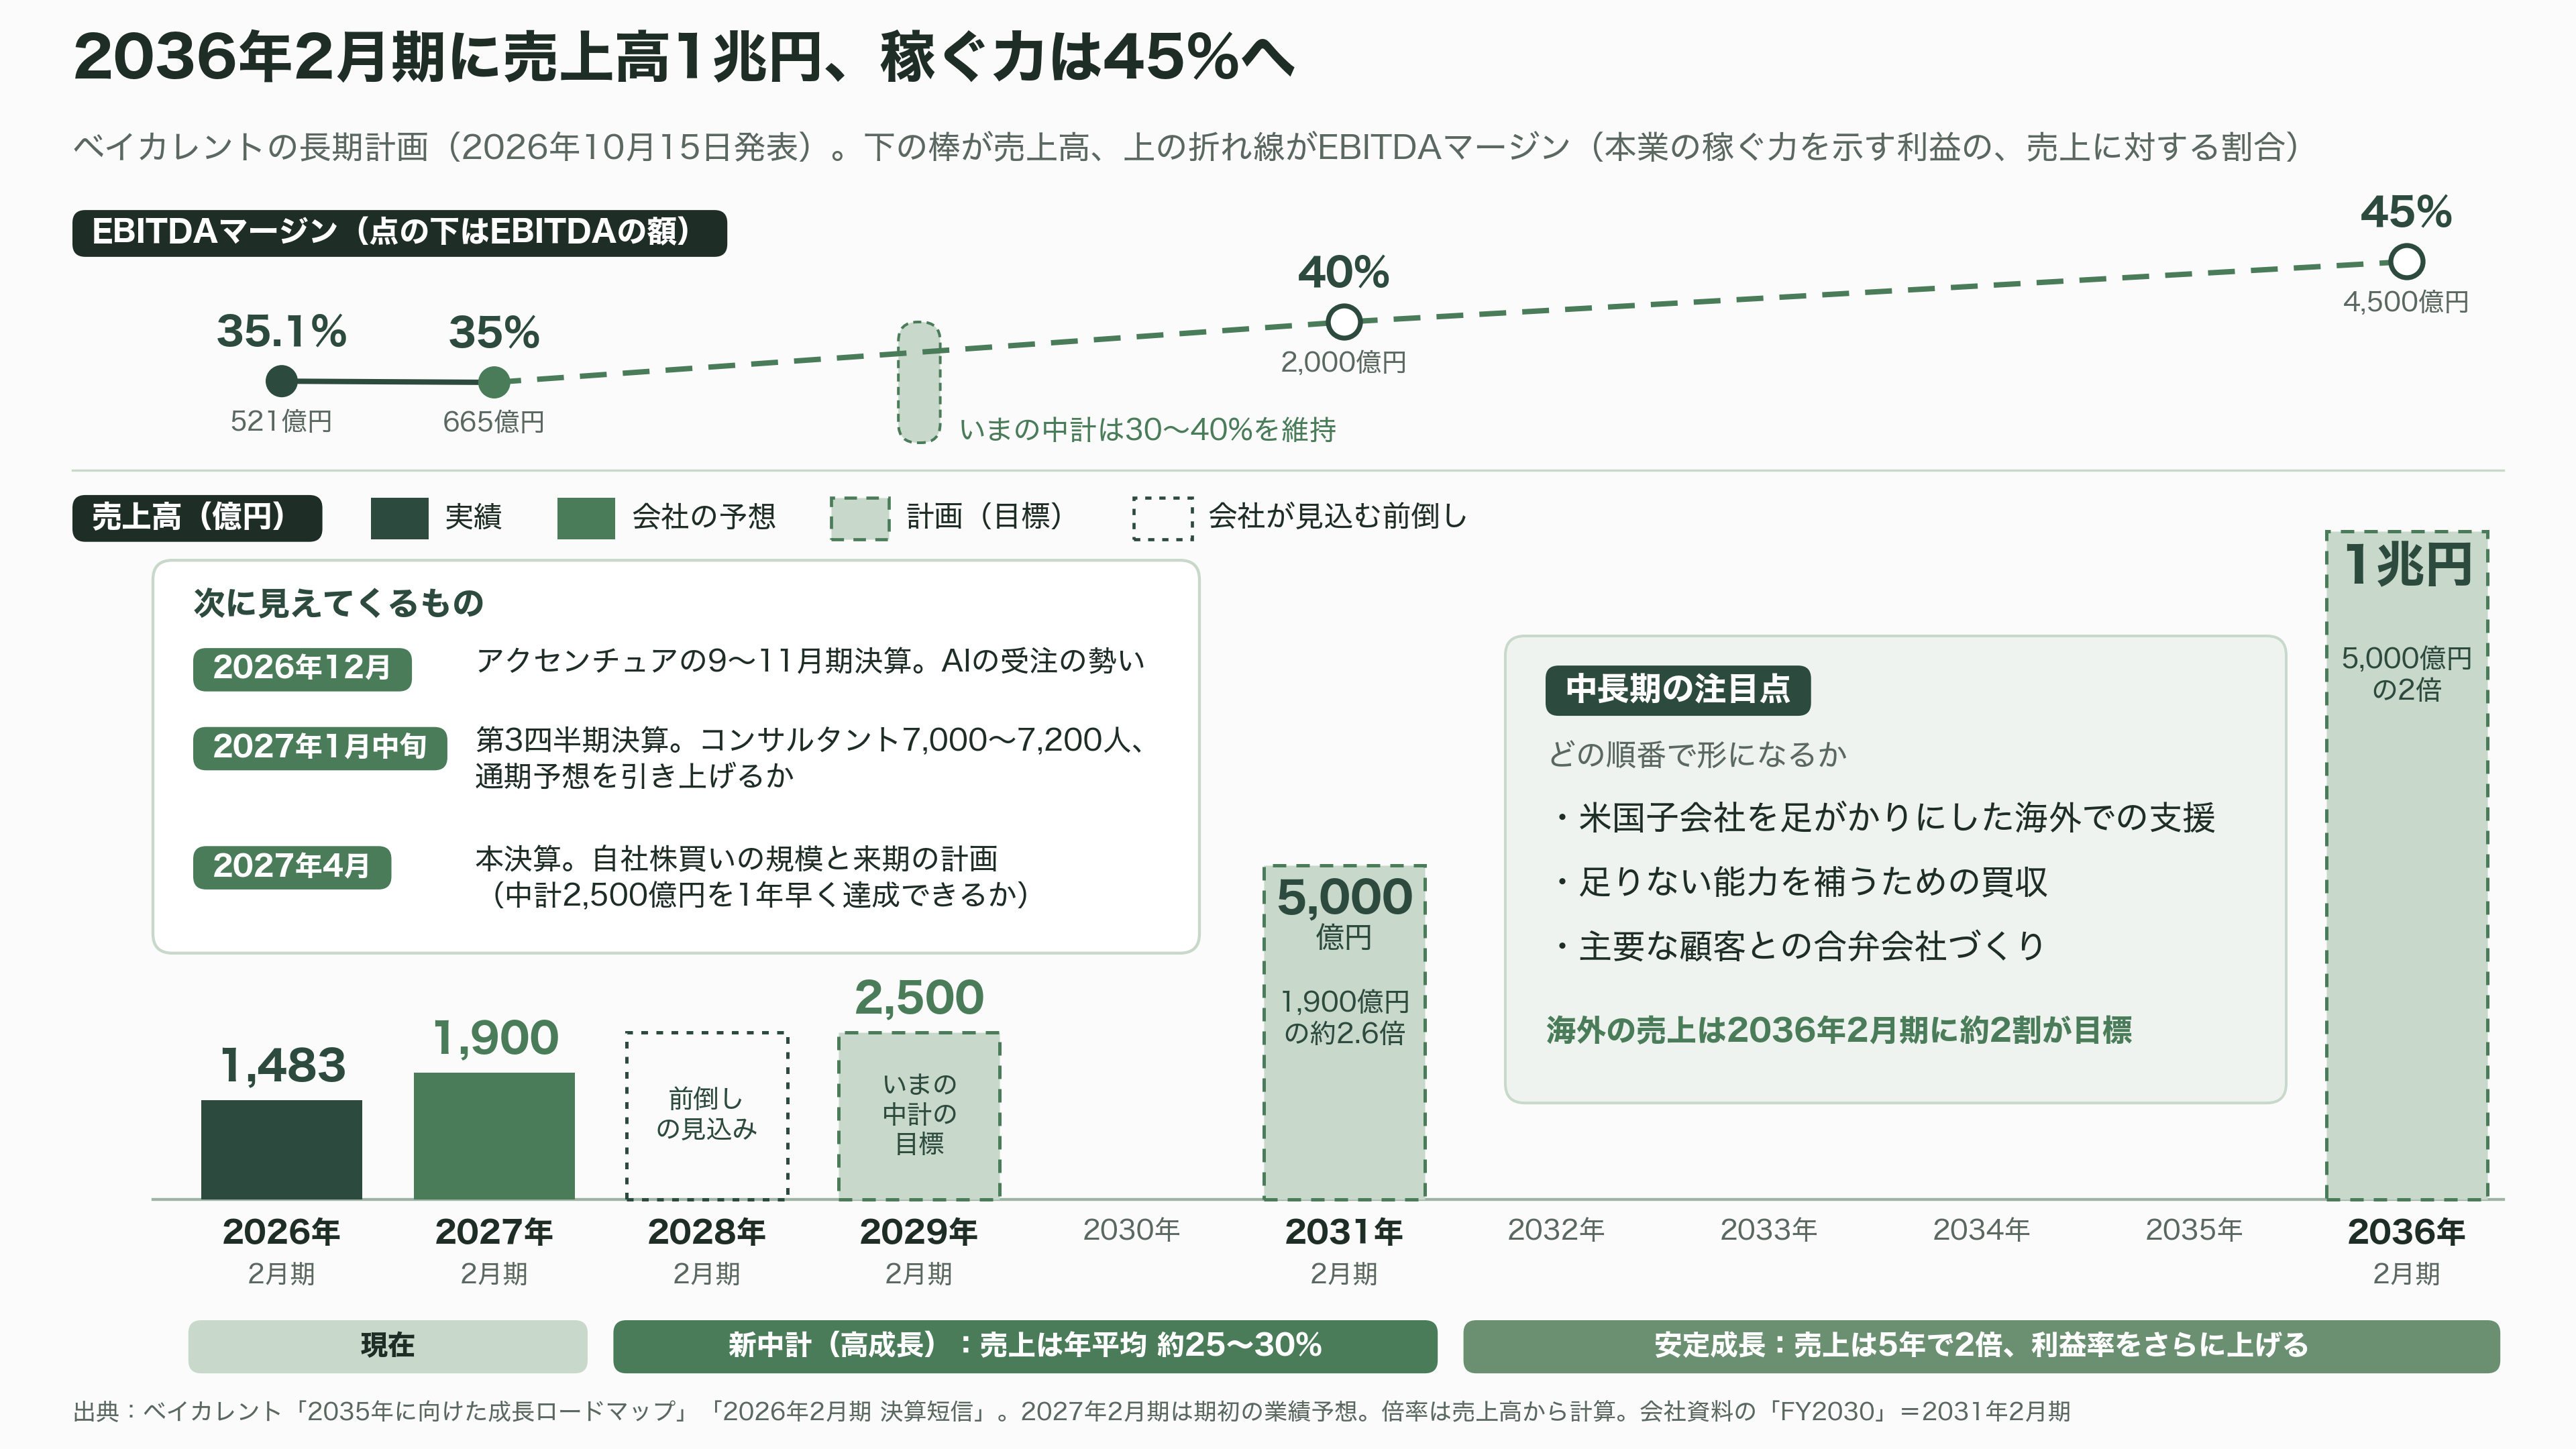
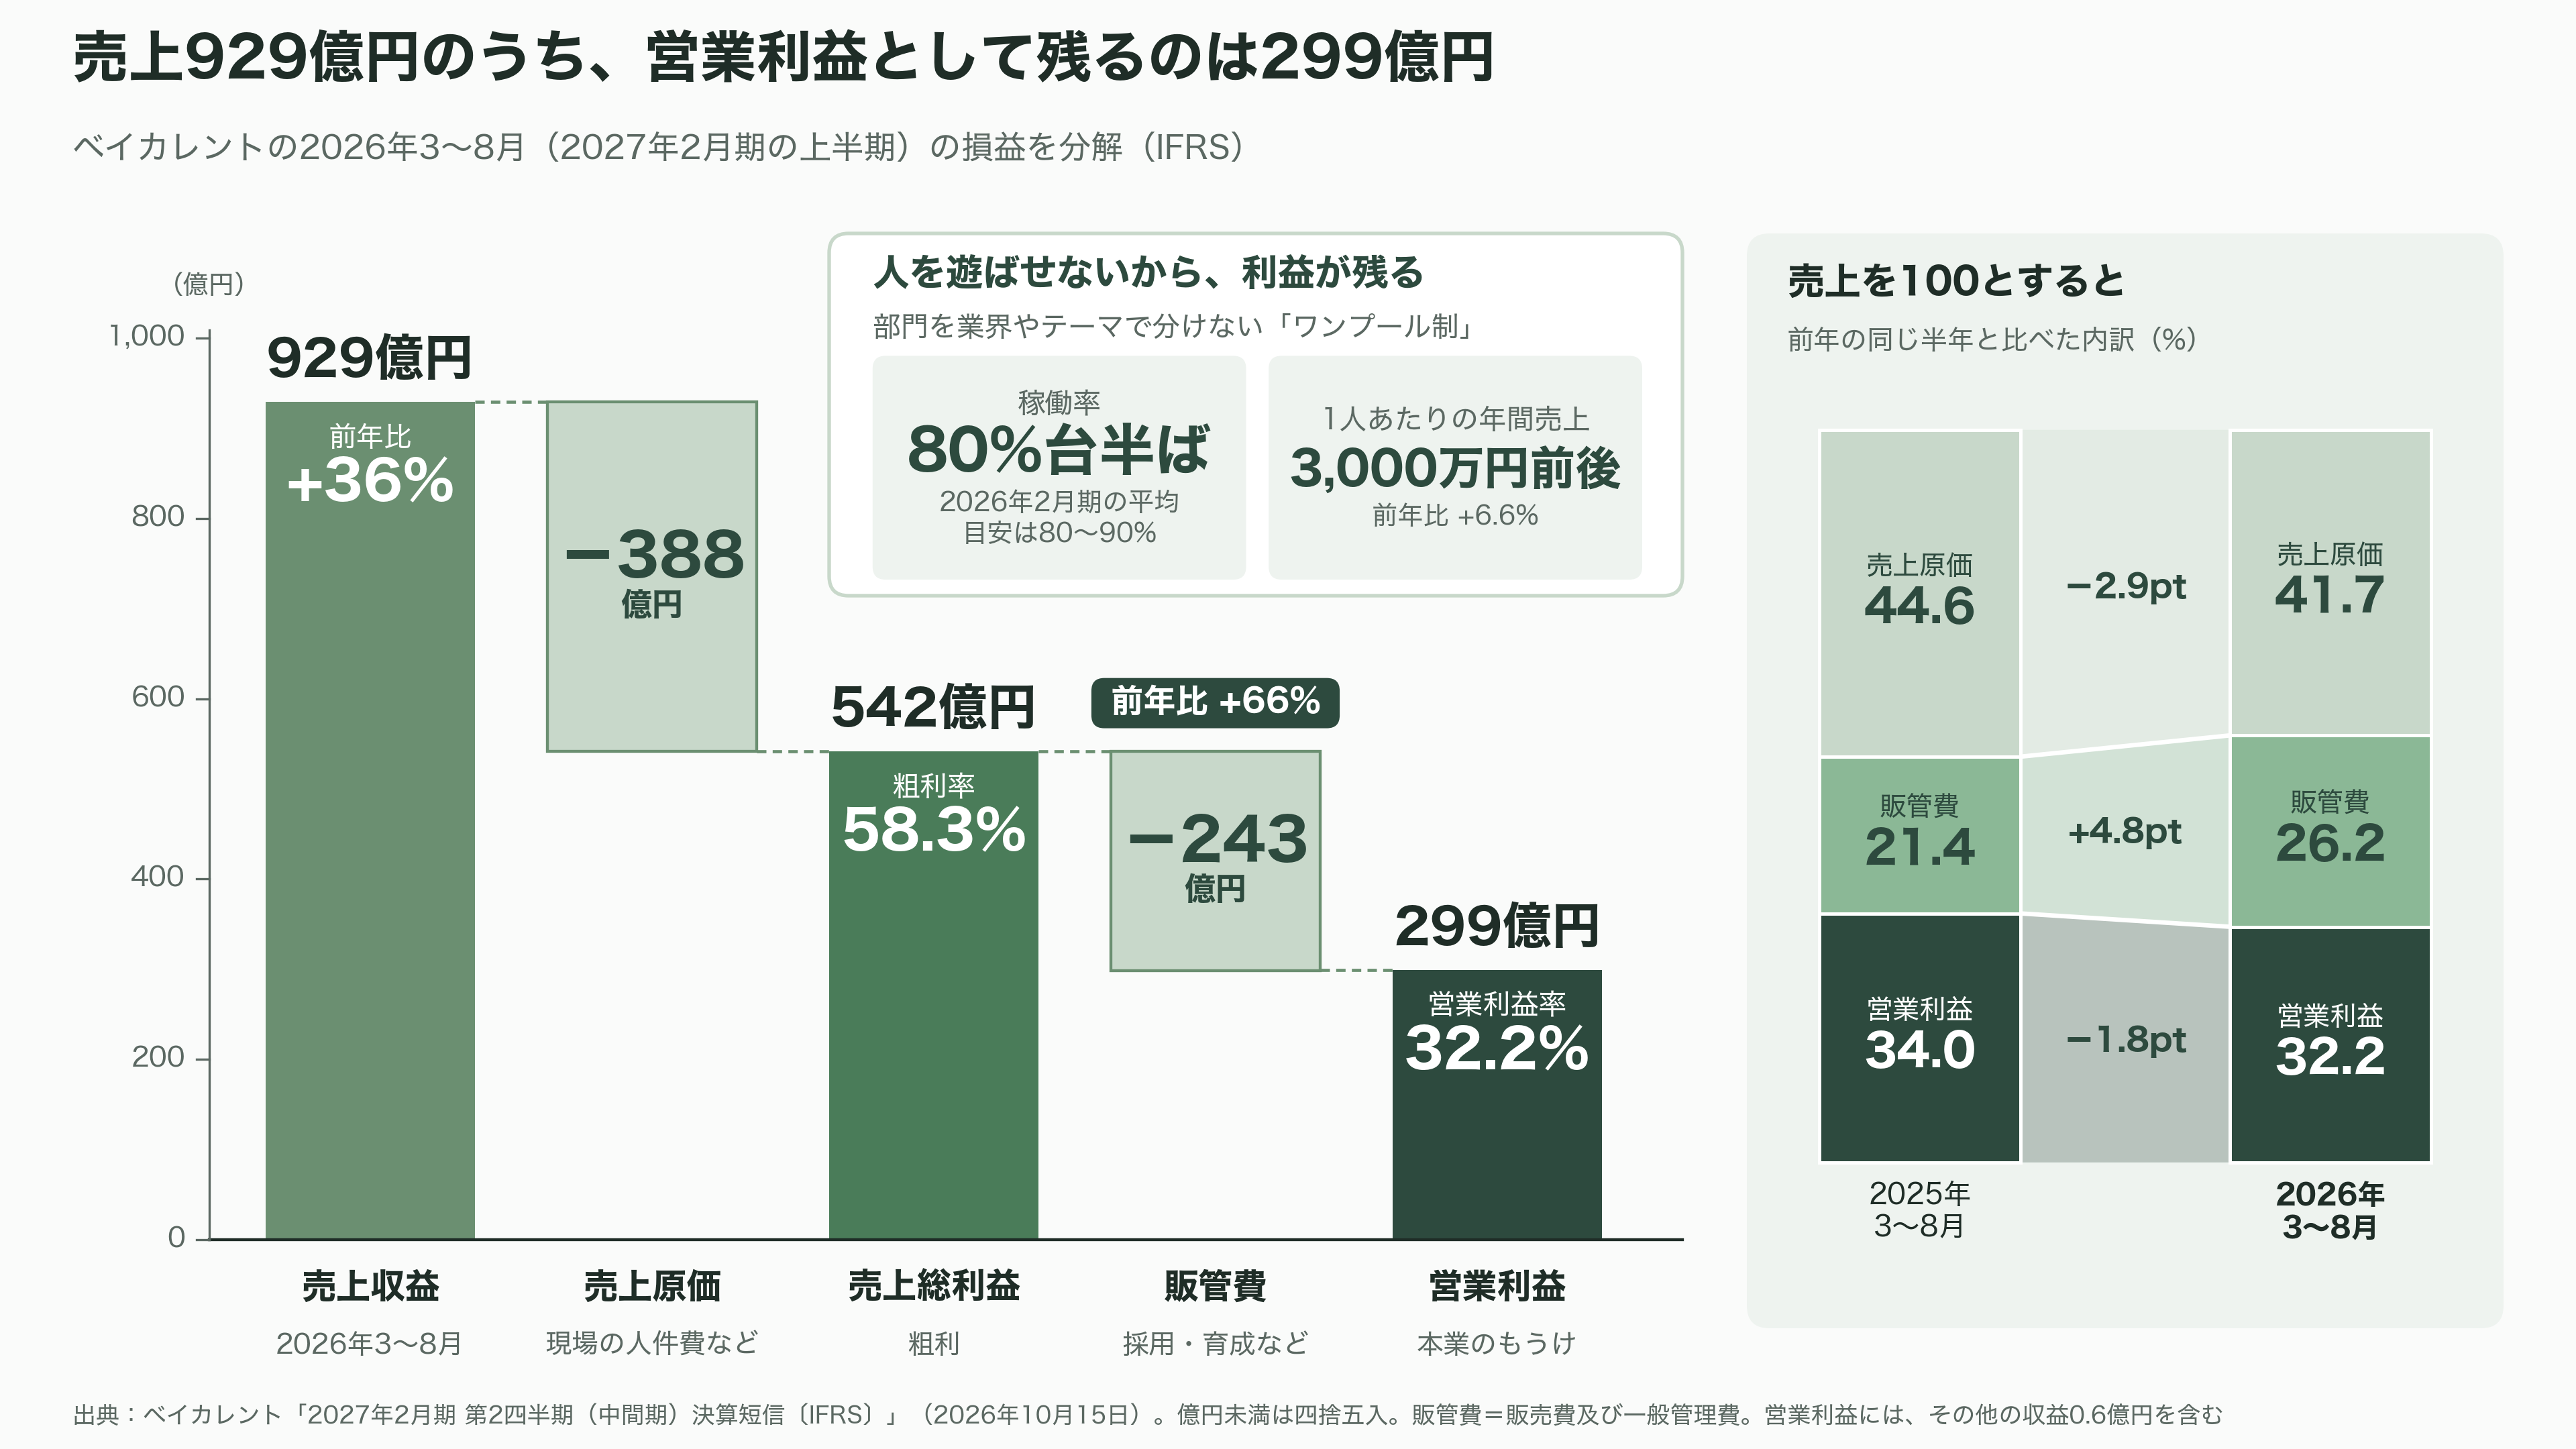
流れを変えたのは、10月15日の発表だった。3月から8月までの半年間の売上高は929億円で、前の年より36%増えた。営業利益も3割近く増えて299億円。あわせて、2036年2月期に売上高1兆円を目指す長期計画を打ち出した。今期の見込みの5倍を超える数字だ。翌16日、株価は1日の値幅制限の上限まで買われるストップ高となり、19日には1万1,125円の上場来高値を付けた。2月の安値から、およそ3倍である。
外資の巨人が伸び悩むなかで、日本の一社がなぜこれほど稼げるのか。答えは、この会社が売っている仕事の中身と、人の配置の仕方にある。
企業に「変革の助っ人チーム」を送り込む会社
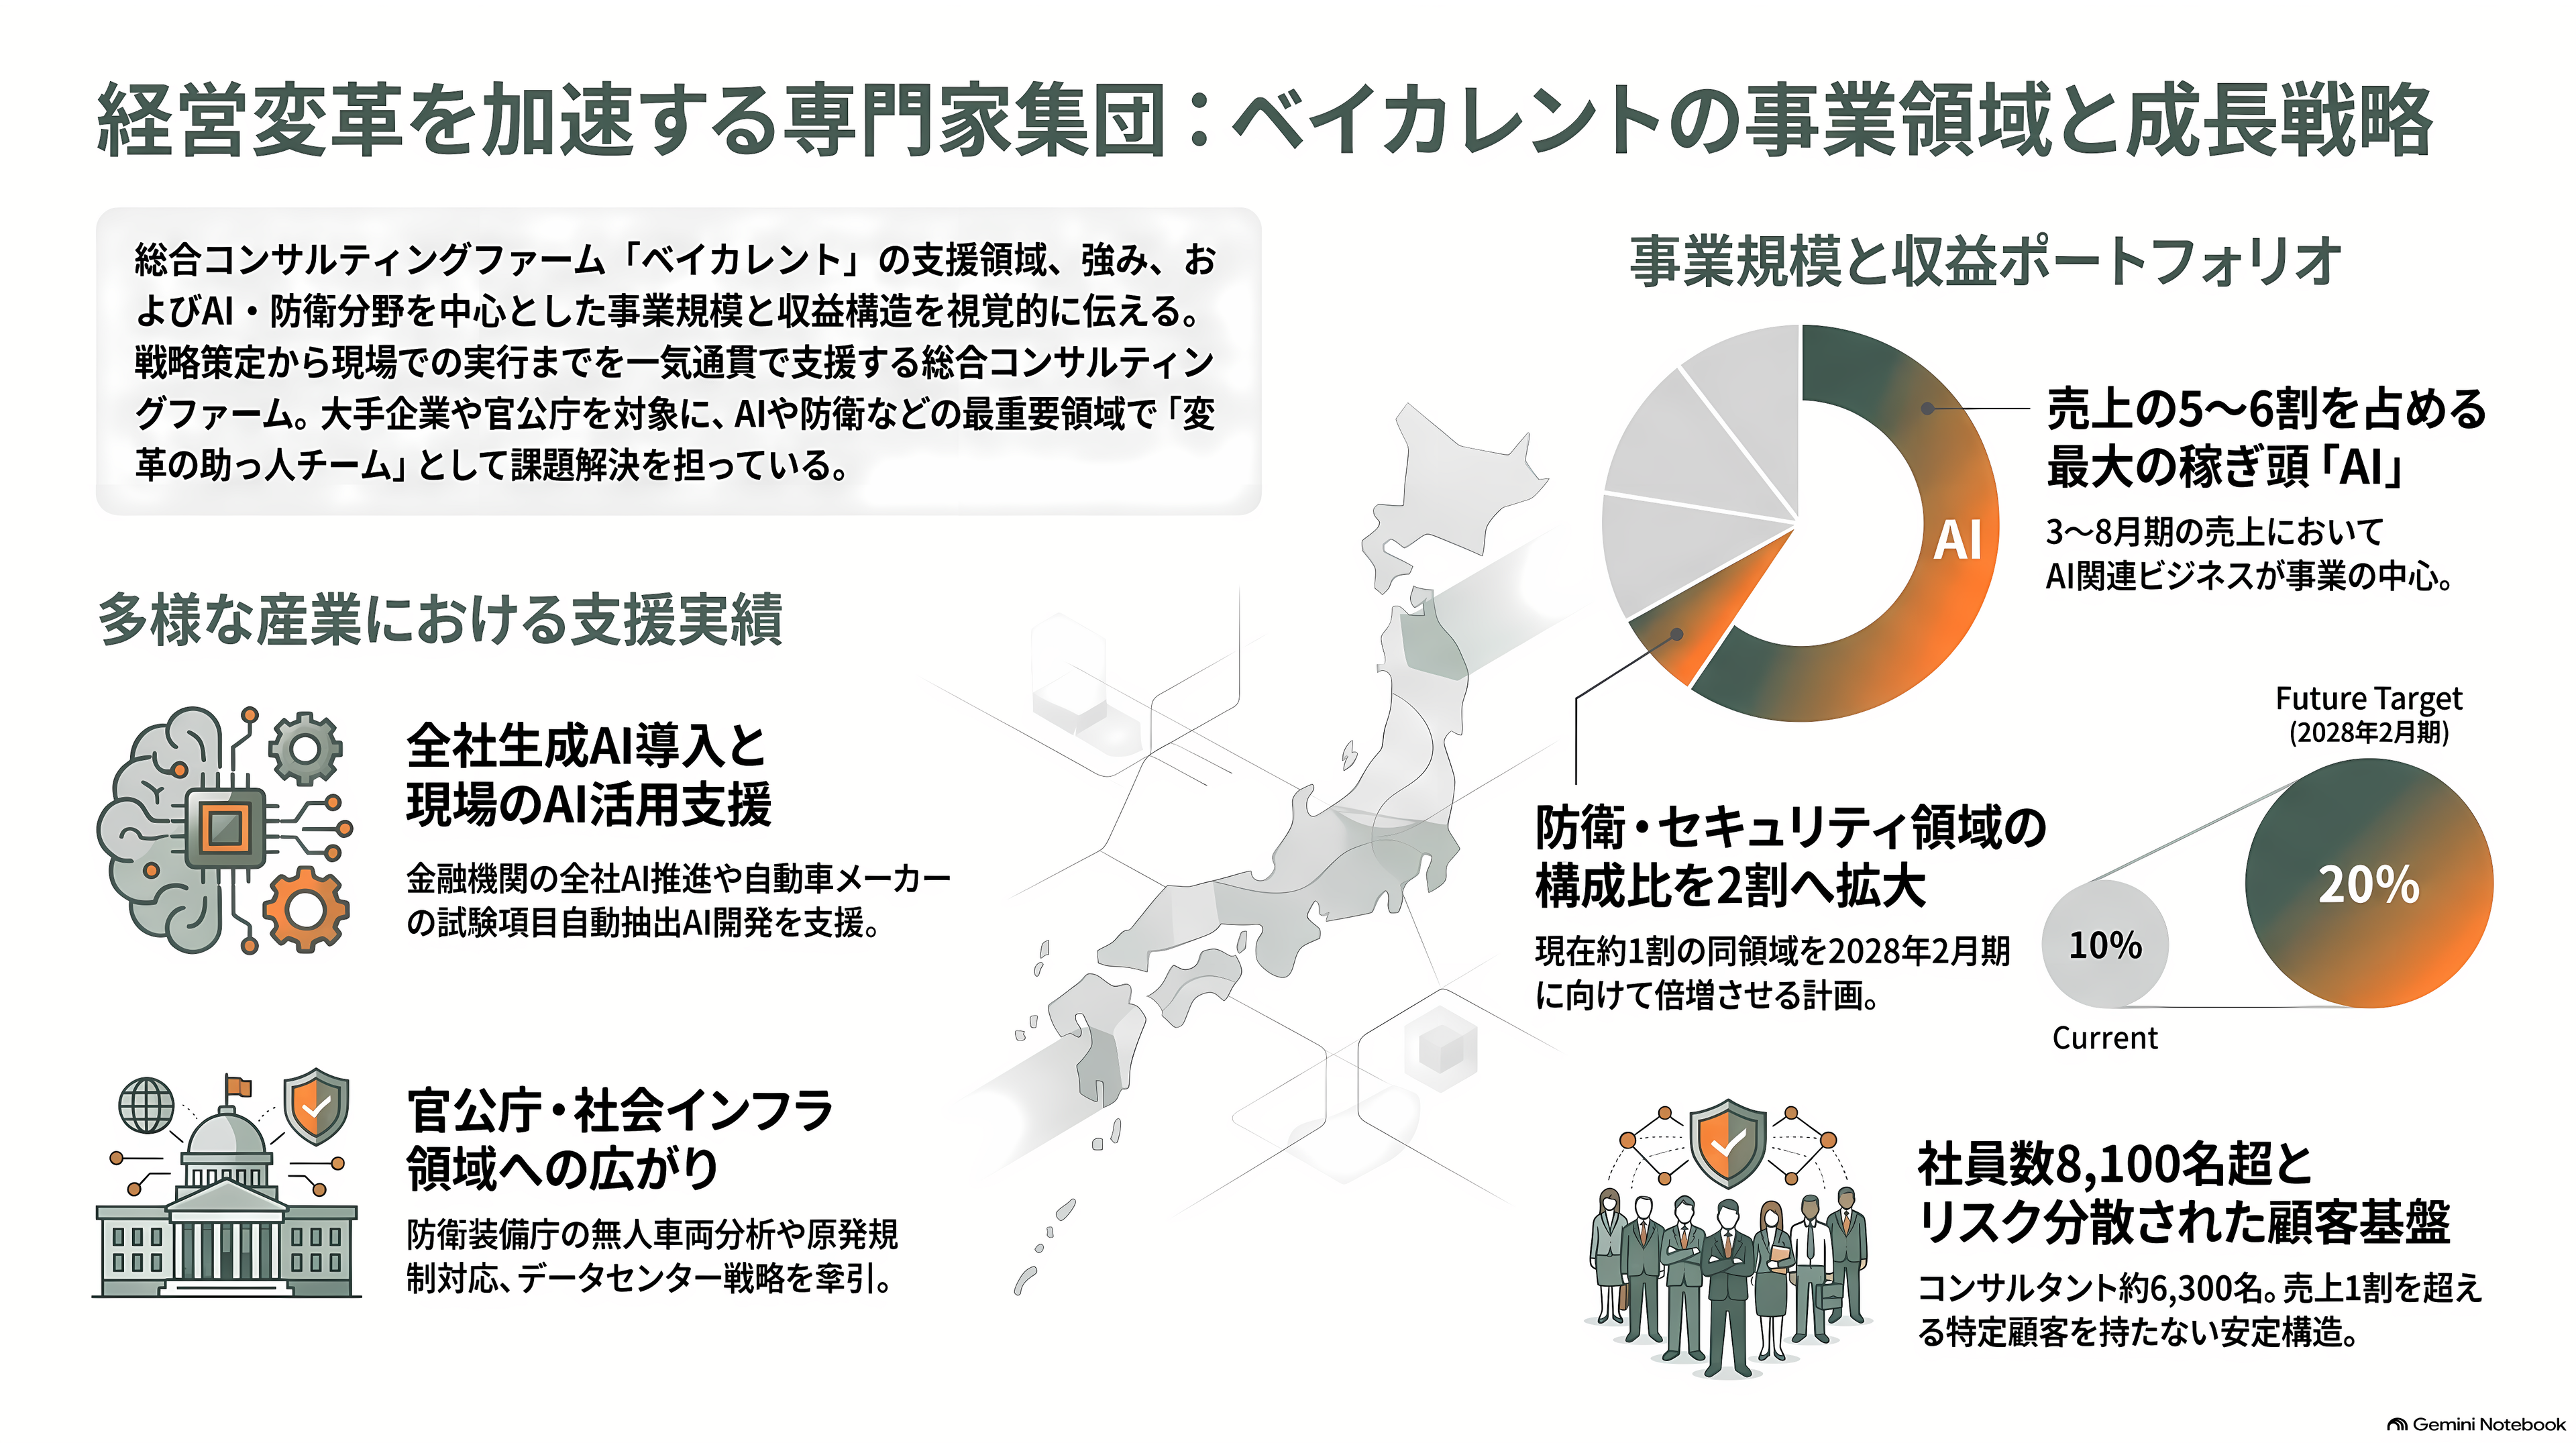
コンサルティングとは、企業が自分たちだけでは解ききれない経営の課題を、外から来た専門家のチームが期間を区切って一緒に解く仕事だ。いわば、期間限定で呼び寄せる助っ人の専門家集団である。ベイカレントは、経営の戦略を描くところから、それを現場で実際に動かすところまでを請け負う「総合コンサル」に分類される。
ある大手金融機関は、数百億円規模のAI投資の一環として、生成AIを全社に広げようとしている。部署ごとにばらばらに使っても効果が薄いため、経営トップの号令で全社横断の体制を組んだ。ベイカレントはその推進役の中心に入り、どの業務からAIを使うかの優先順位づけ、リスクの整理、導入の道筋づくり、部門ごとの進み具合の管理までを引き受けた。
大手自動車メーカーでは、試験の項目に抜け漏れがあると、不具合が起きたり長引いたりする。ベイカレントは、現場に眠っていた暗黙の知恵を書き出したうえで、必要な試験項目を自動で洗い出すAIエージェントの開発を手伝った。
防衛の仕事もある。防衛装備庁の依頼では、陸上自衛隊が導入を検討している無人の地上車両について、国内外の機種の機能、性能、費用を調べ上げて分析した。大手電力会社では原子力発電所の規制対応を、大手メーカーではAIデータセンター事業の戦略づくりを支えている。
こうした案件を担うコンサルタントは約6,300人、社員全体では8,100人を超える。顧客は日本の大企業と官公庁が中心で、1社で売上の1割を超える取引先はない。
いまの最大の稼ぎ頭はAIだ。3月から8月の売上のうち、AI関連の仕事が5〜6割を占めた。サイバーセキュリティと防衛を合わせた仕事は約1割で、会社はこれを2028年2月期にかけて約2割まで広げる見込みだとしている。
3割超の利益は、どこから生まれるのか
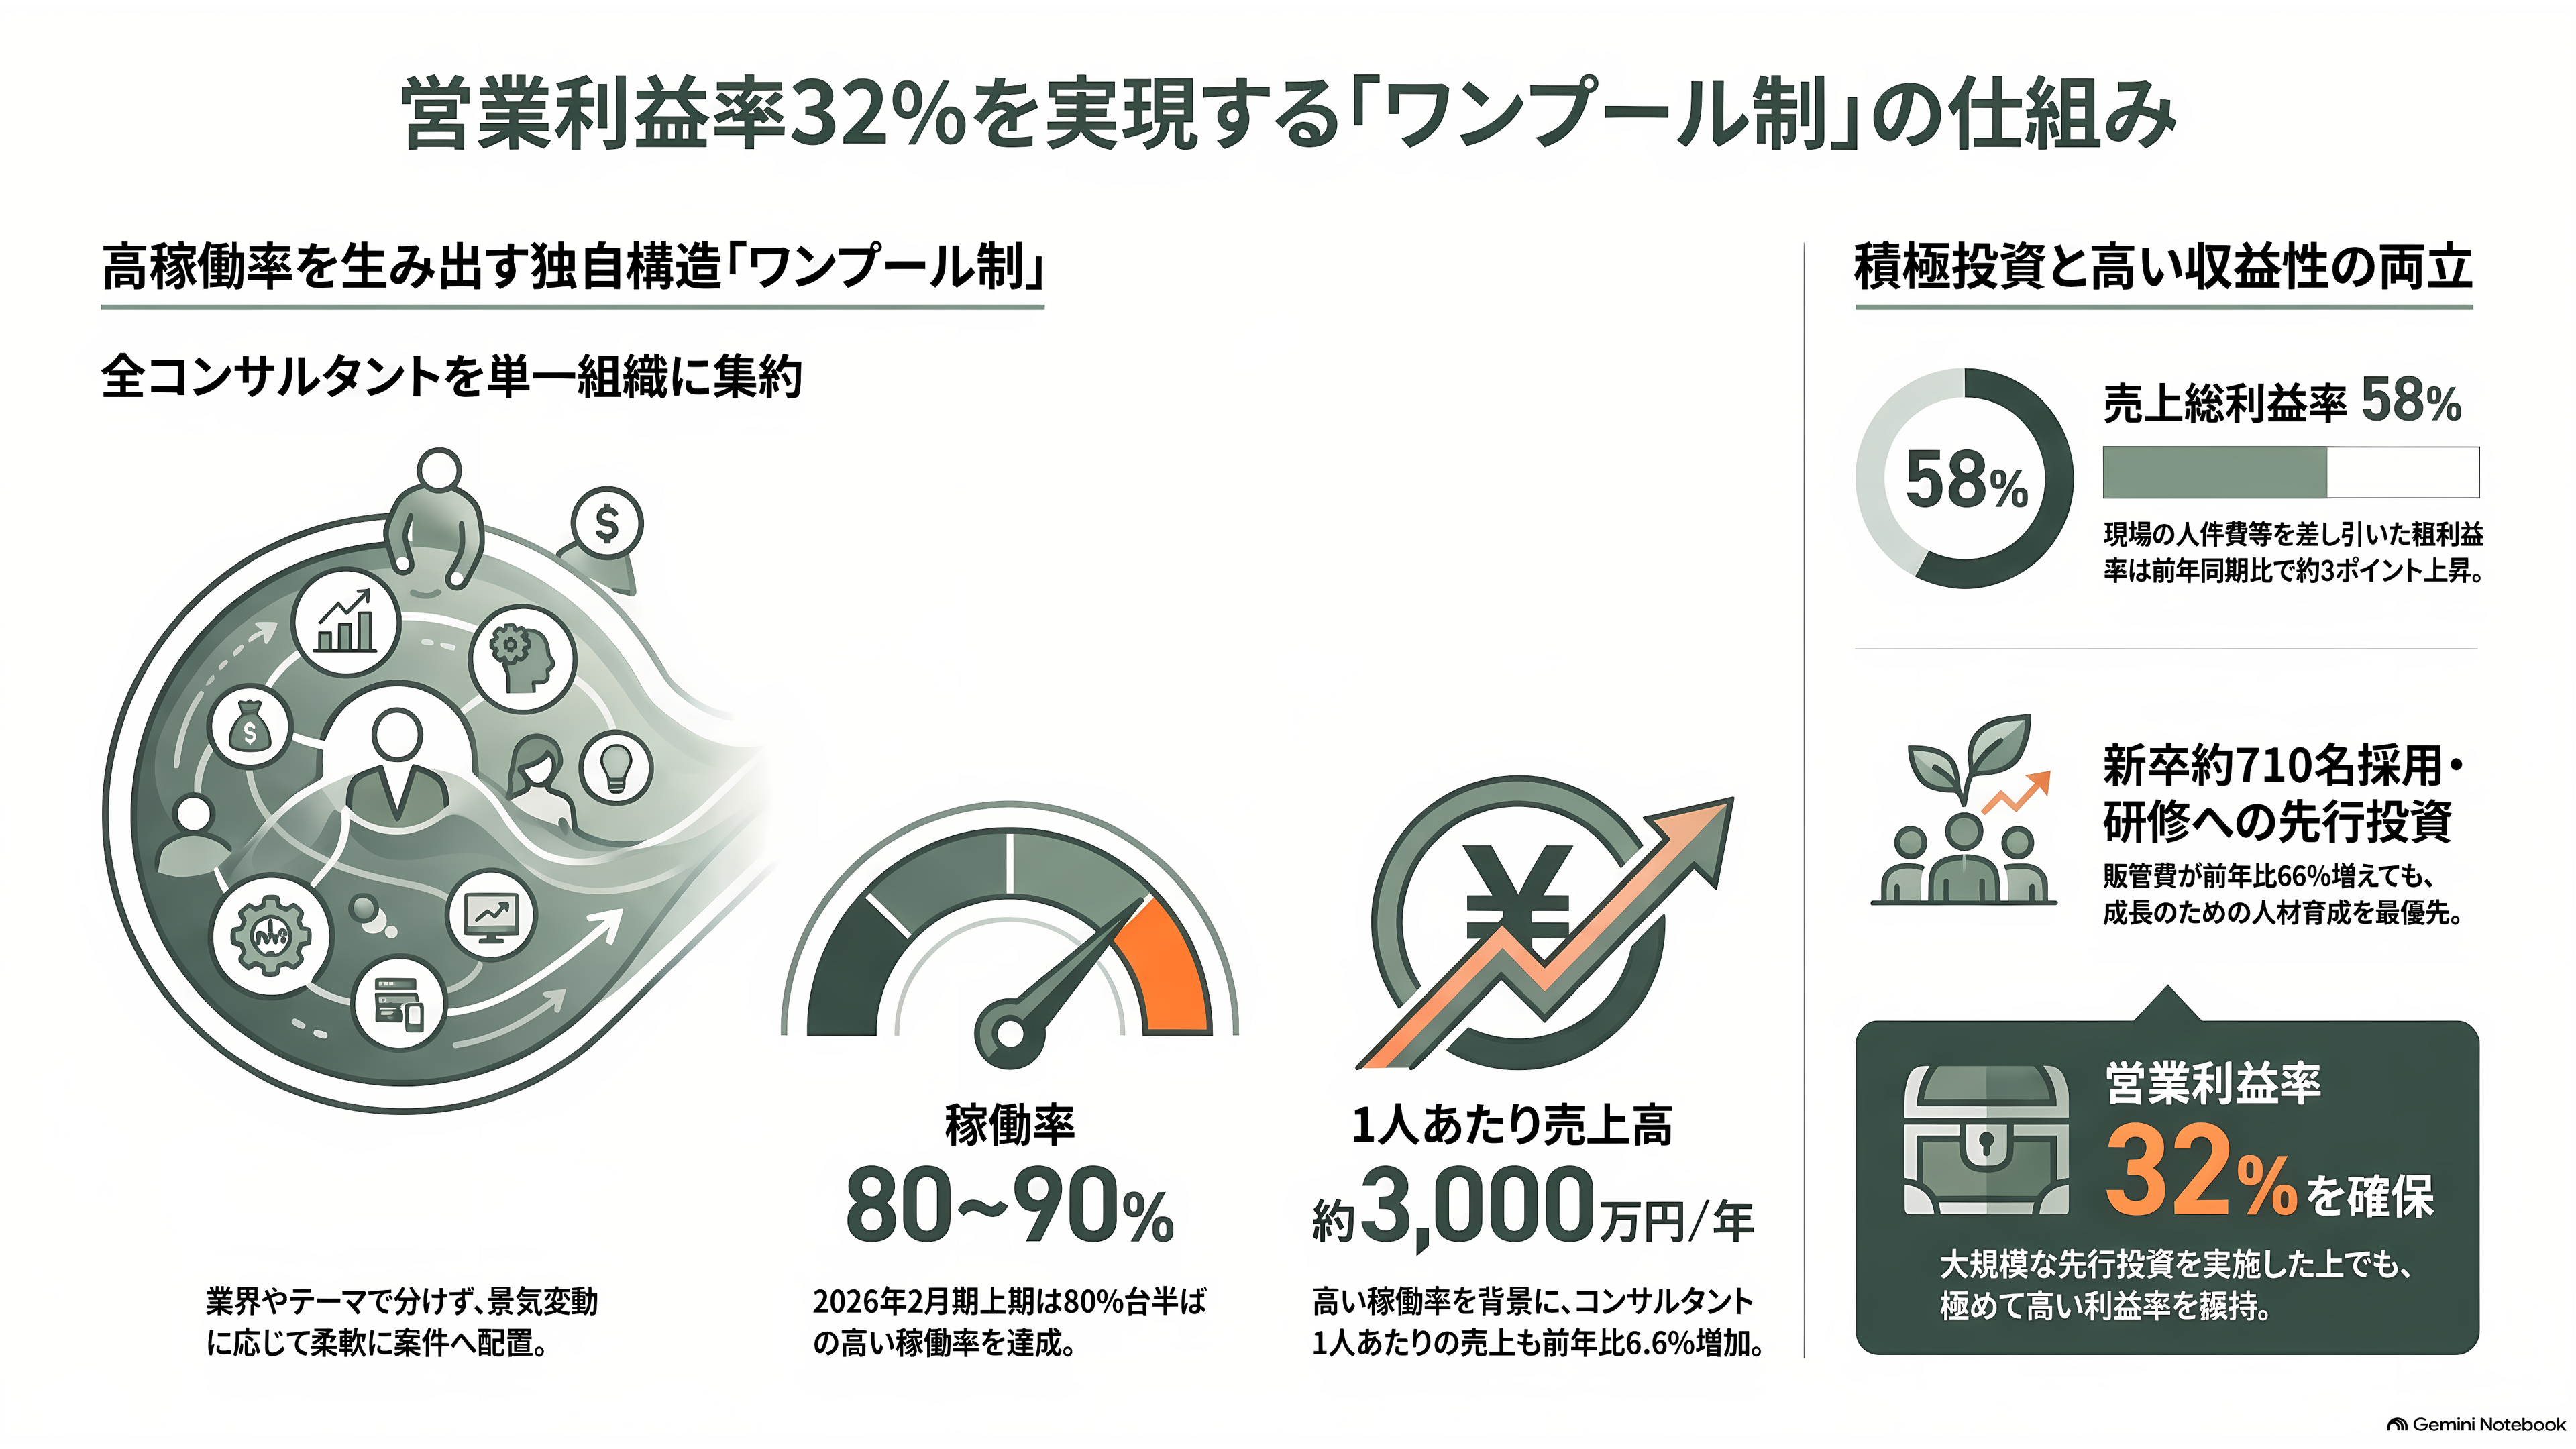
コンサル会社の売上は、突き詰めれば三つの掛け算で決まる。コンサルタントの人数、そのうち実際に案件に入っている人の割合、そして1人あたりの単価だ。工場も在庫も持たず、費用の大半は人件費になる。だから、人を遊ばせない会社ほどもうかる。
ベイカレントが同業と大きく違うのは、組織の切り方だ。大手ファームの多くは、金融担当や製造担当といった業界別の部門と、戦略やITといったテーマ別の部門を組み合わせて人を抱える。ベイカレントは業界やテーマで部門を分けず、コンサルタント全員を一つの大きなプールに置く。会社はこれを「ワンプール制」と呼ぶ。ある業界の景気が冷えても、その人は別の業界の案件に移ればよい。東洋経済は、この仕組みが高い稼働率を支えていると分析している。
稼働率とは、コンサルタントのうち、実際にプロジェクトに入って売上を生んでいる人の割合のことだ。ベイカレントは80〜90%を目安に運営しており、2026年2月期の平均は80%台半ばだった。
効果は数字に表れる。3月から8月の売上総利益率、つまり売上から現場のコンサルタントの人件費などを差し引いて残る割合は58%で、前の年より3ポイント近く上がった。売上をコンサルタントの人数で割ると、1人あたり年間3,000万円前後を稼いでいる計算になる。この1人あたりの売上も、前の年より6.6%伸びた。
もっとも、会社はもうけを全部ためこんでいるわけではない。採用と研修に大きくお金を使っている。3月から8月は、販売費と一般管理費が前の年より66%増えた。この春に入社した新卒は、事務職を含めて約710人。研修を終えた人から順に、コンサルタントとして現場に出ていく。それだけの先行投資をしても、半年間の営業利益率は32%を保った。
外資系ファームと、どこが違うのか
外資系のコンサル会社には、大きく二つの顔がある。一つは、マッキンゼーやボストン・コンサルティング・グループのような戦略系のファーム。もう一つは、アクセンチュアや、デロイト、PwC、EY、KPMGの「ビッグ4」のように、戦略からシステム、業務の受託までを抱える巨大な総合系だ。
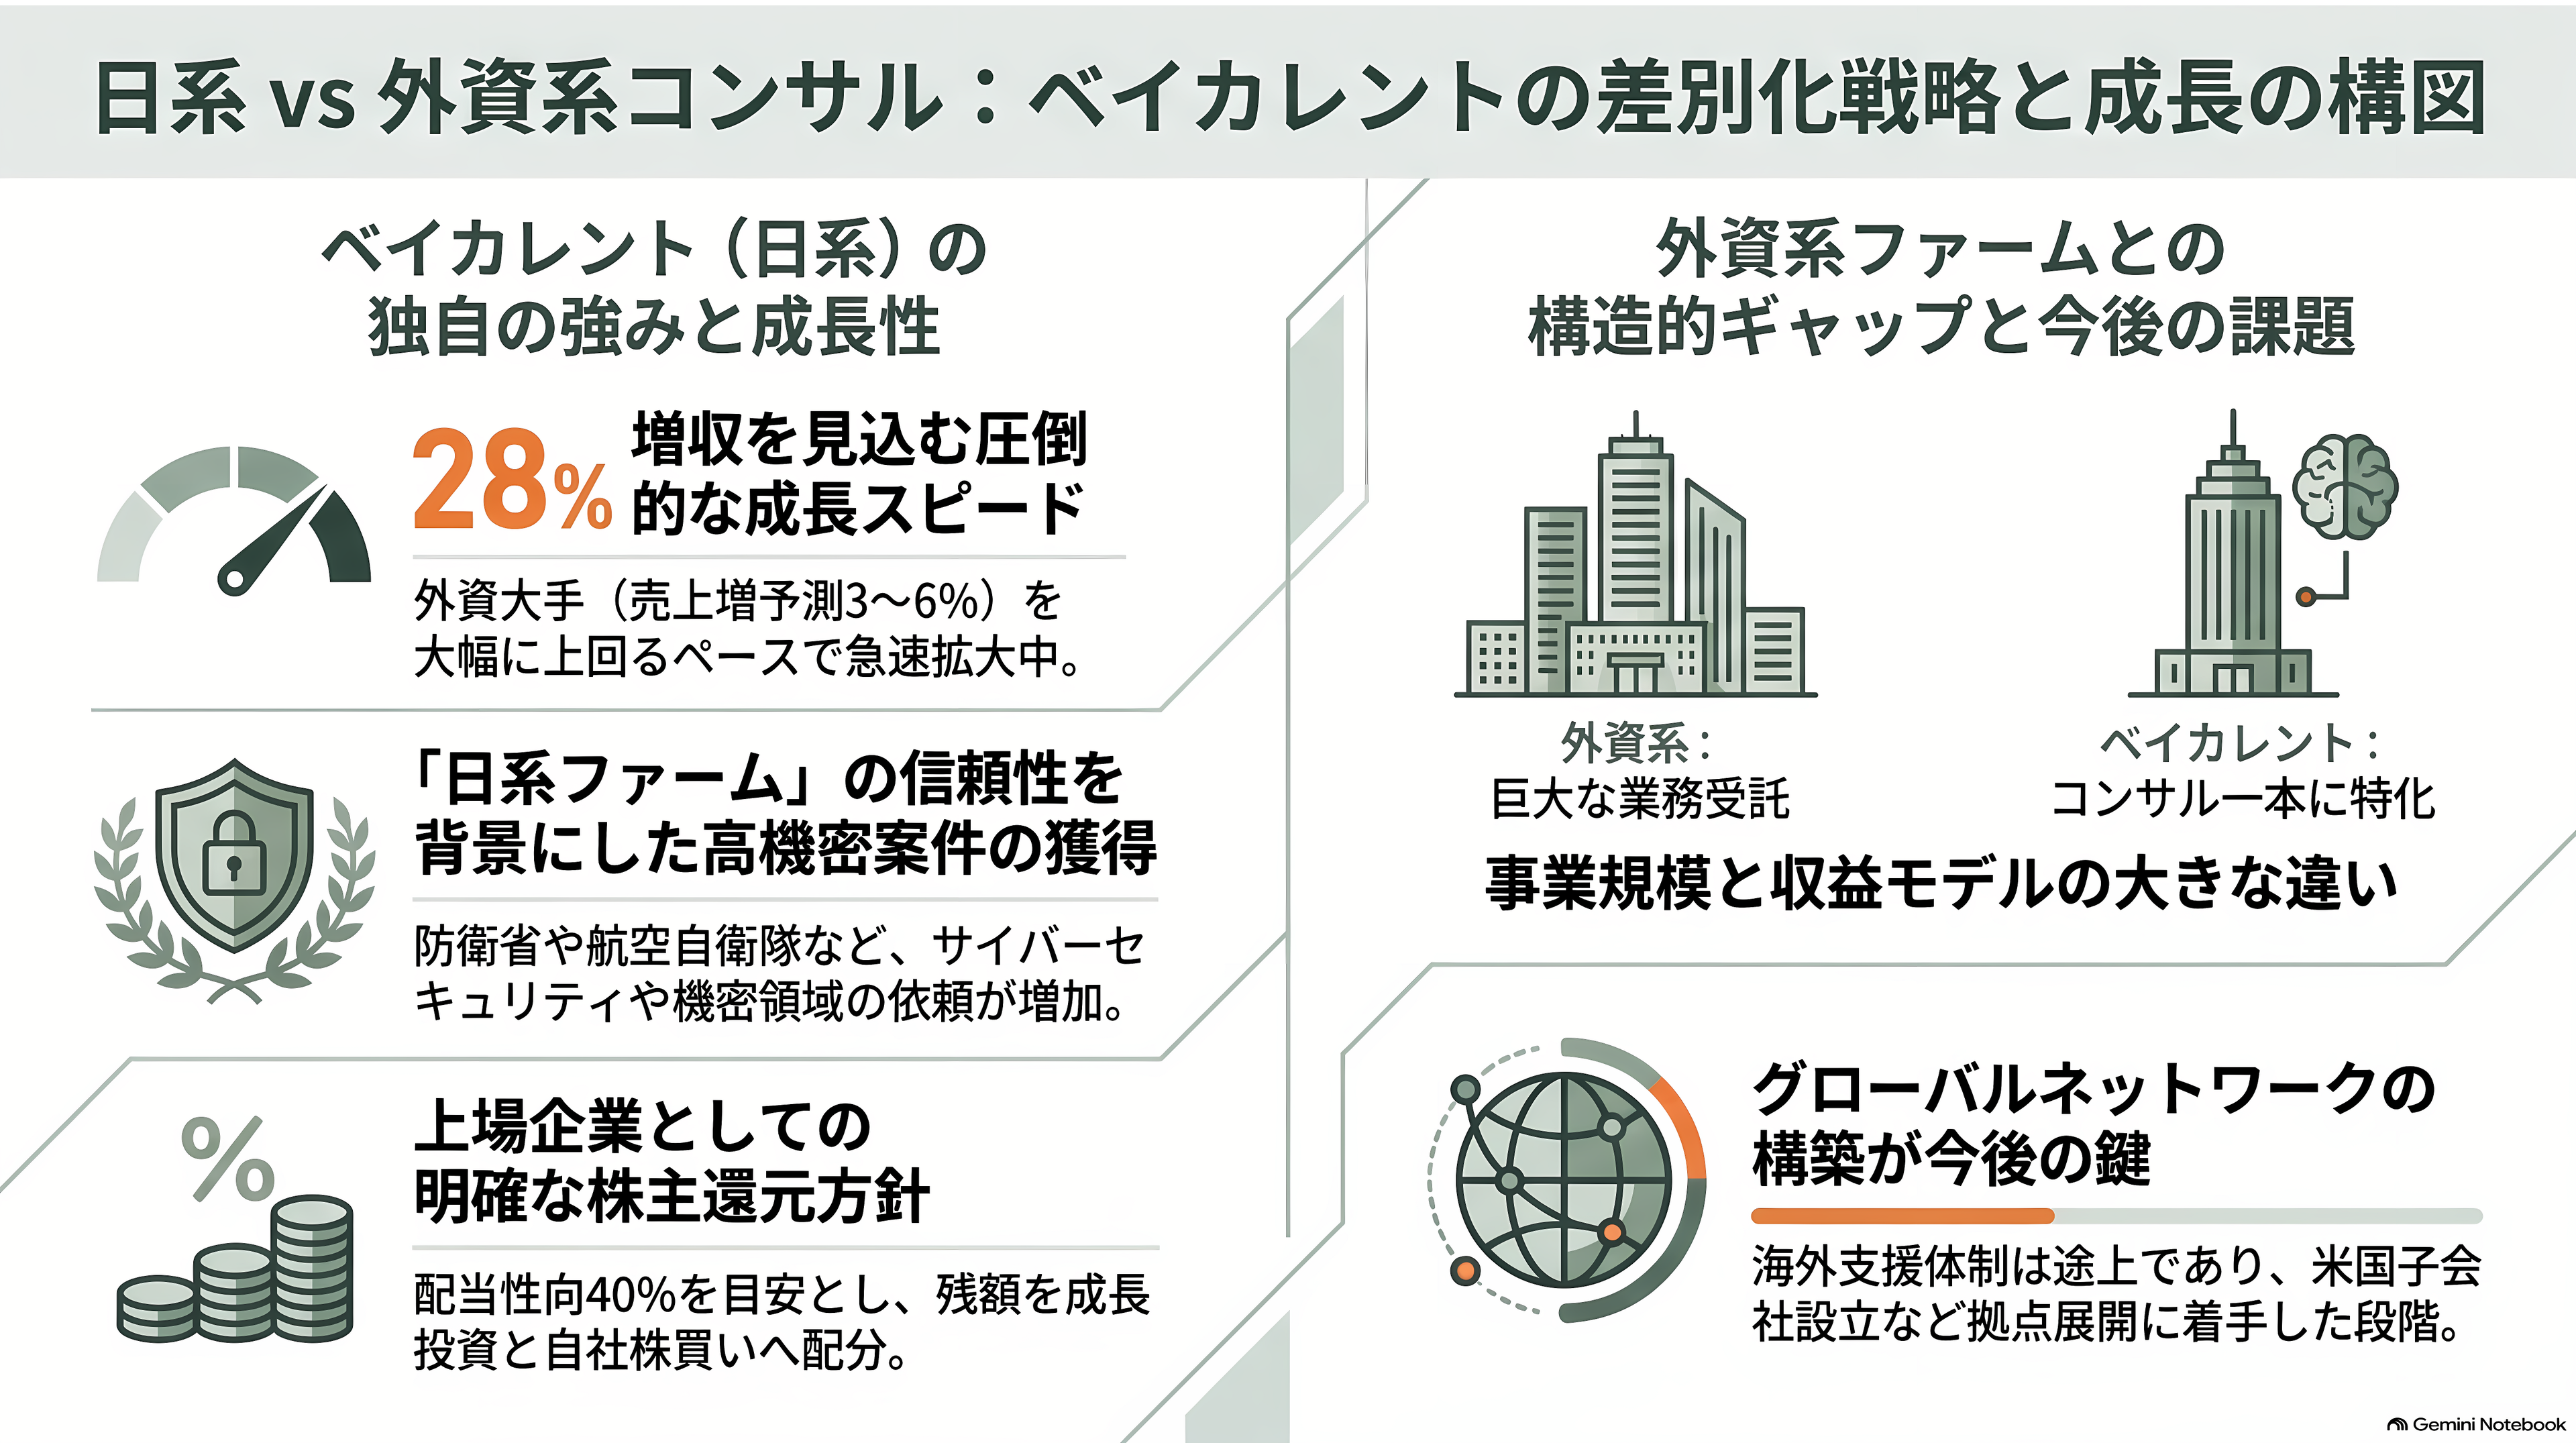
一つ目の違いは、規模と事業の中身である。アクセンチュアは世界で約81万4,000人を抱え、2026年8月期の売上高は742億ドル(約11兆7,000億円)にのぼる。その半分は「マネージドサービス」と呼ばれる、顧客のシステムや業務を長く預かって運用する仕事だ。量で稼ぐぶん、利益率は15%台にとどまる。日本法人だけでも約3万1,000人がいる。ベイカレントは事業がコンサルティング一本で、今の売上はほぼすべて国内の顧客から生まれている。
二つ目は、もうけの行き先だ。マッキンゼーやボストン・コンサルティング・グループは株式を上場しておらず、会社を所有しているのは経営を担うパートナーたちだ。ベイカレントは東証プライムの上場企業で、利益は株主に帰属する。配当は利益の40%を目安に払い、手元に置く現金を超えた分は成長投資と自社株買いに回す方針だ。
三つ目は、日本の会社であること自体が武器になる場面があることだ。ベイカレントは決算資料で、機密性の高い仕事と相性がよい「日系ファーム」であることを背景に、サイバーセキュリティの依頼が増えていると説明している。防衛省の内部部局や航空自衛隊、防衛装備庁といった、機密を扱う役所の仕事も相次いで手がけている。
四つ目は、成長の速さだ。アクセンチュアは来期の売上の伸びを3〜6%と見込む。ベイカレントは今期28%の増収を計画し、上半期はそれを上回るペースで進んだ。
逆に、外資系が圧倒的に強いのは、世界に広がるネットワークだ。日本企業の海外での事業を現地で支える体制は、ベイカレントにはまだ乏しい。米国に子会社をつくると決めたのは、ことし2月のことだ。
業界はいま——AIショックと競合
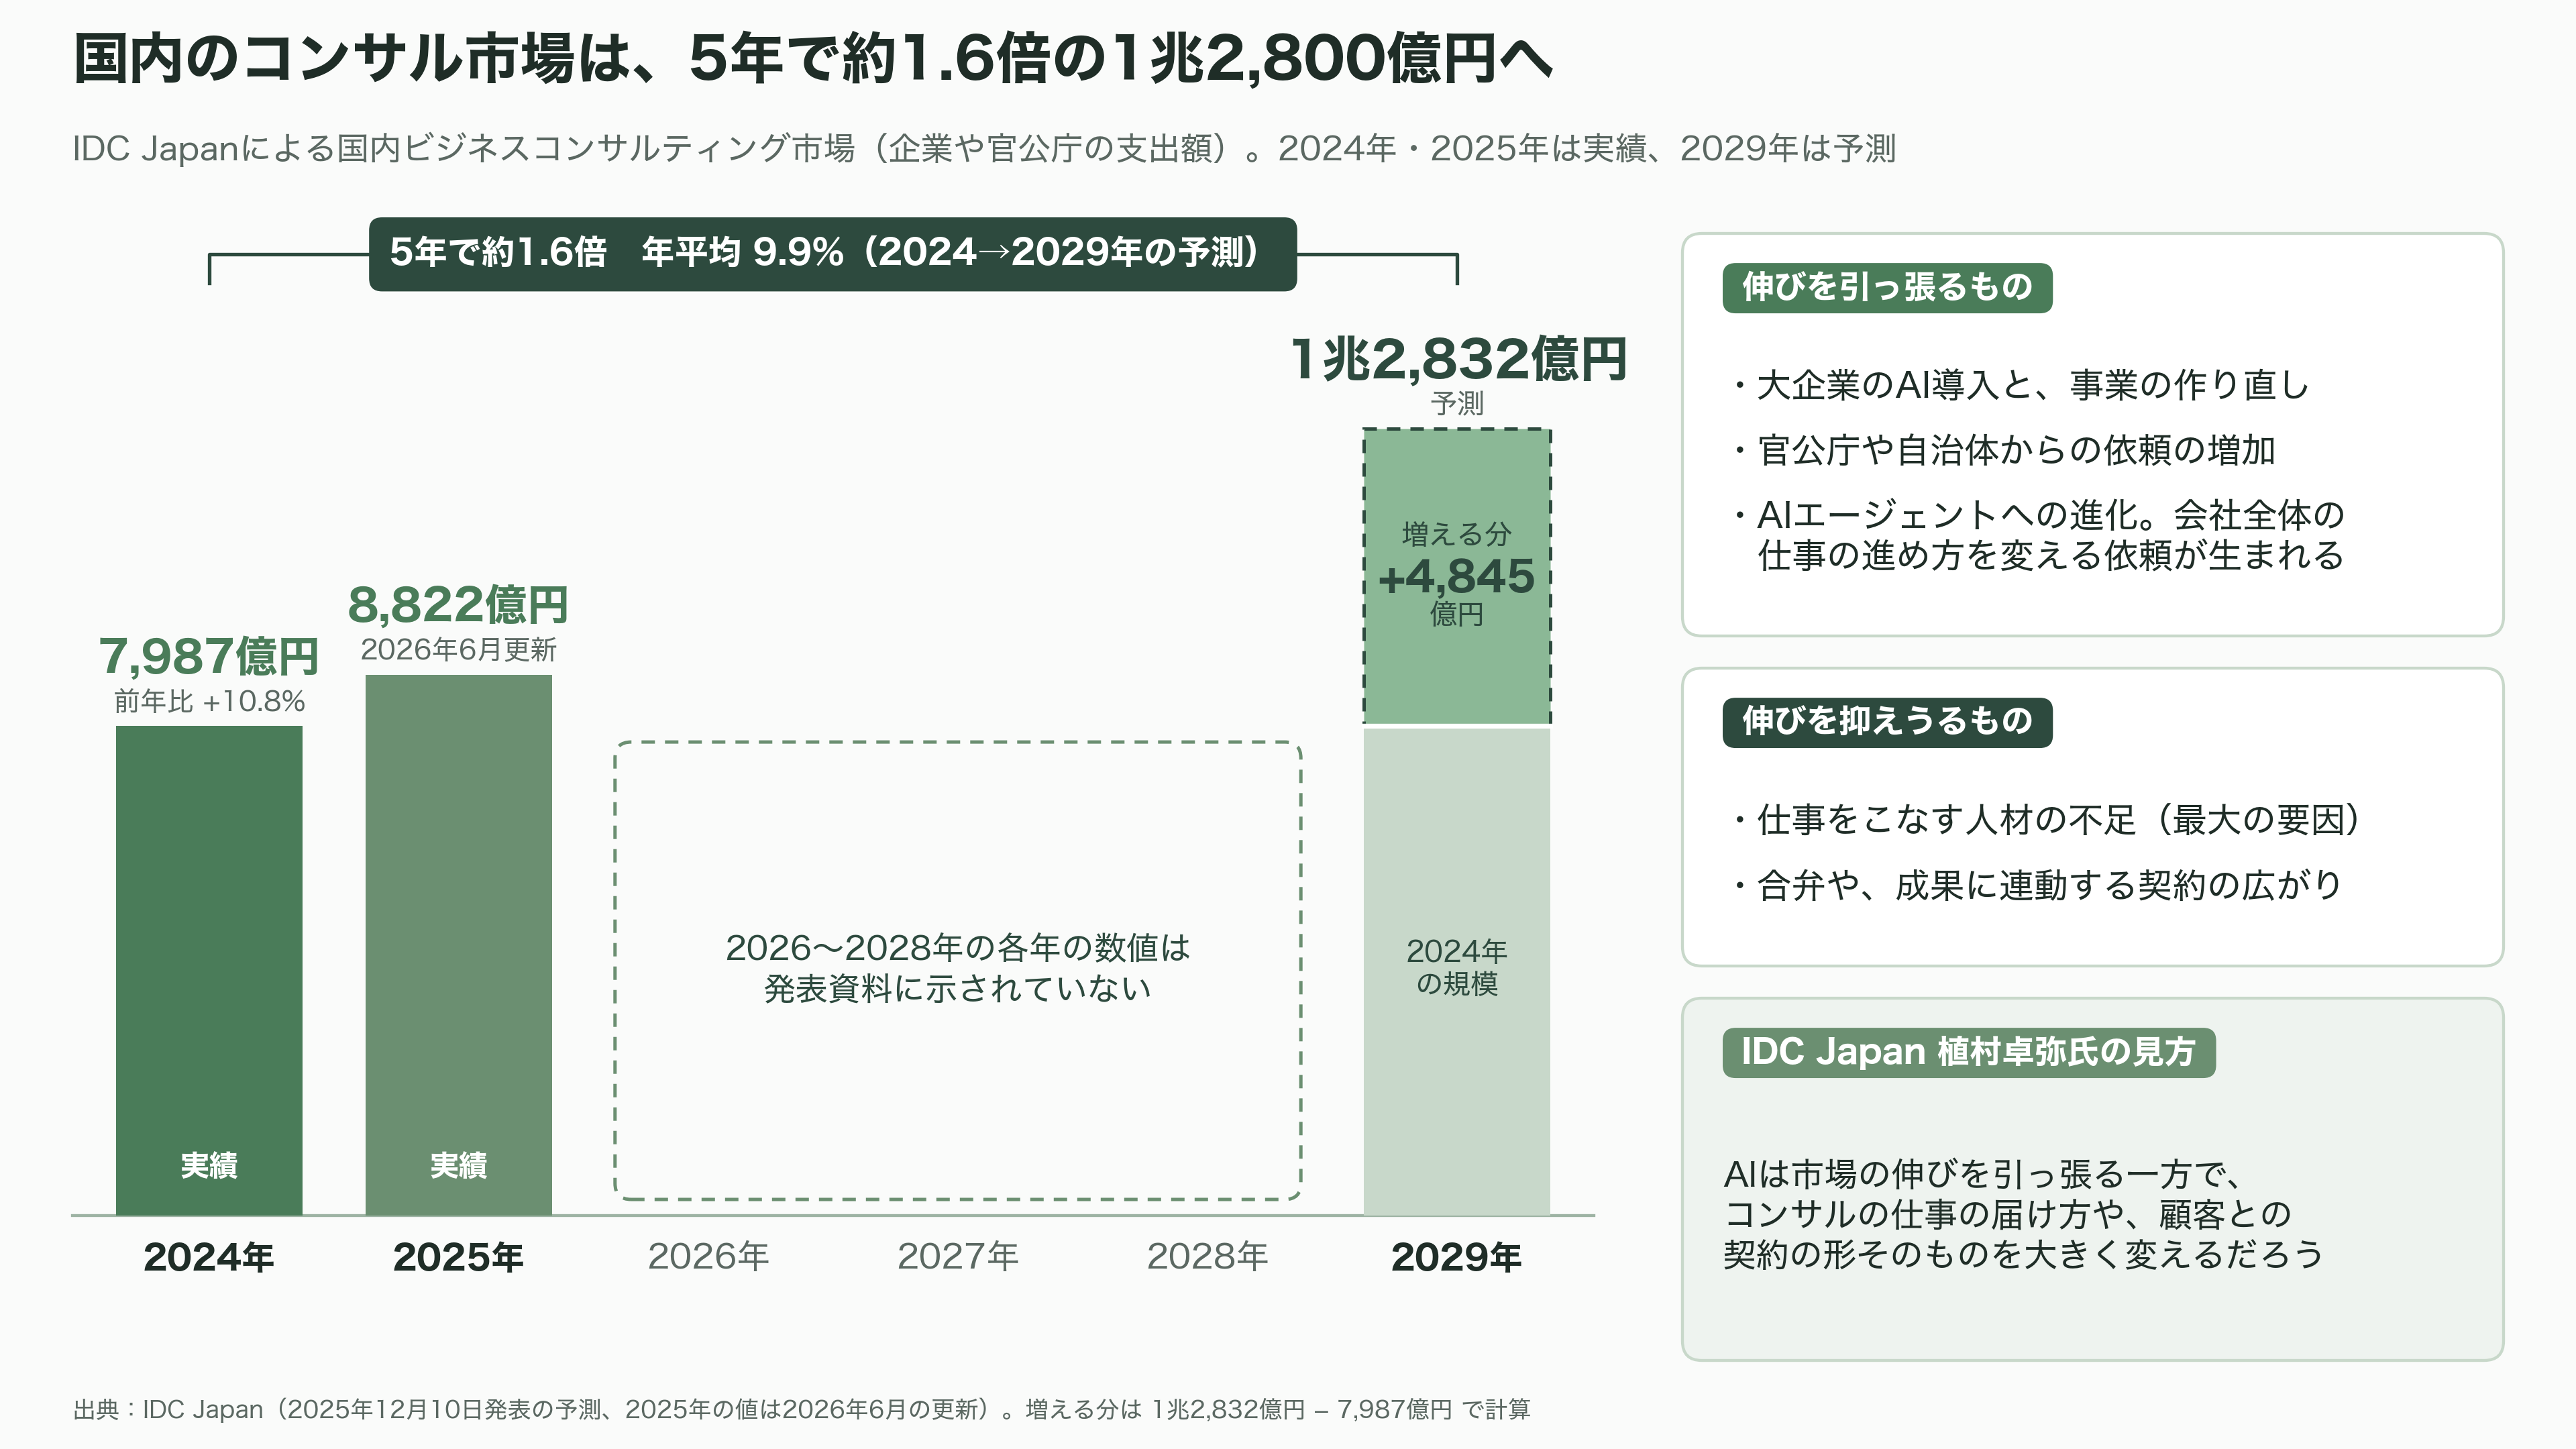
日本のコンサル市場は伸び続けている。調査会社IDC Japanによると、国内のビジネスコンサルティング市場は2024年に約8,000億円。2029年には1兆2,800億円に達し、年平均で10%近く伸びる見通しだ。大企業のAI導入に加え、官公庁や自治体からの依頼も増えている。
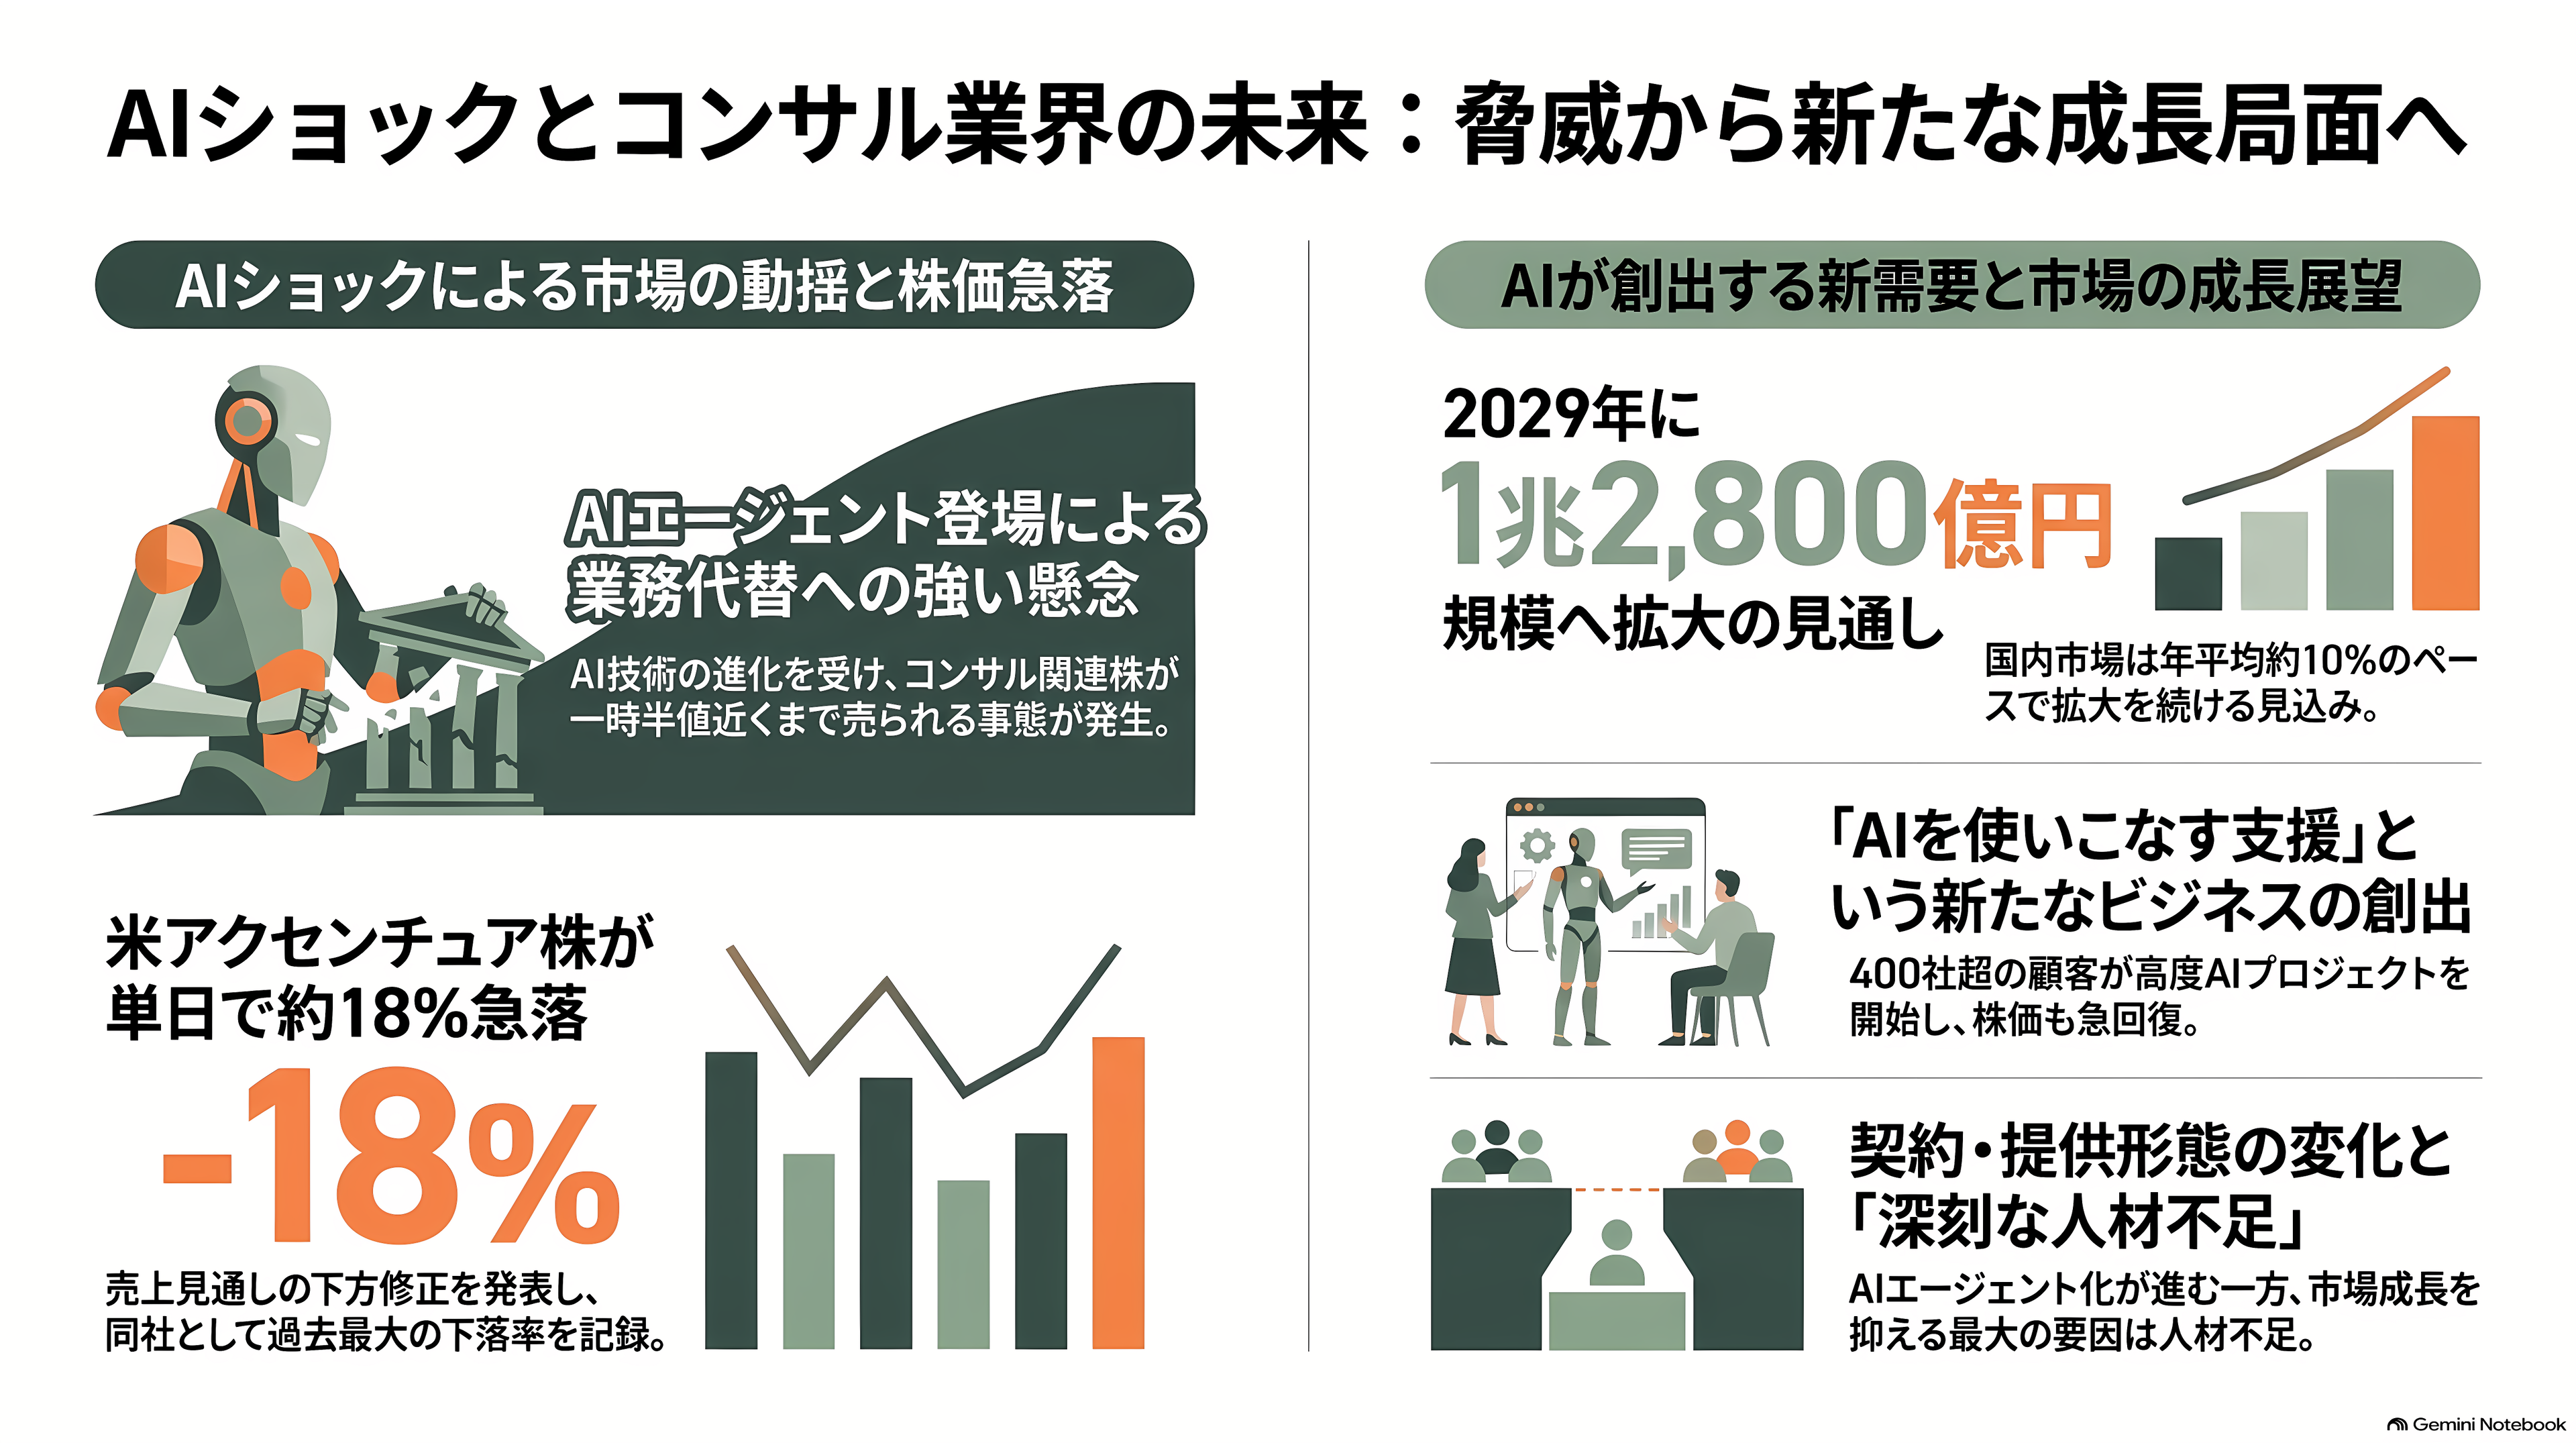
その追い風に、ことし冷や水を浴びせたのが、AIそのものだった。2月上旬、米アンソロピックのAIエージェント「Claude Cowork」をきっかけに、コンサルの仕事もAIが代わりにこなしてしまうのではないかという懸念が広がった。東洋経済によれば、ベイカレントを含む国内のコンサル関連株は、2025年8月末から半値近くまで売られた。2月23日には、アンソロピックが、古いプログラム言語COBOLで書かれたシステムを作り直すための分析作業をAIで自動化できると発表し、米IBMの株価が1日で13%下げた。東京市場でも富士通やNECが売られ、ベイカレントは翌24日、年初来安値の3,780円を付けた。
6月には、アクセンチュアの株価が1日で約18%下げ、同社にとって過去最大の下落となった。AIがコンサル業界を揺さぶっていることや、中東情勢で顧客が発注を止めたことを理由に、売上の見通しを引き下げたためだ。ところが10月1日、予想を上回る決算を発表すると、株価は16%急騰した。この1年で400社を超える顧客が、高度なAIのプロジェクトを始めていた。AIは仕事を奪うだけでなく、AIを使いこなすための支援という新しい仕事も生んでいる。
IDC Japanの植村卓弥氏は、AIエージェントへの進化が市場の成長を引っ張る一方で、コンサルの仕事の届け方や、顧客との契約の形そのものを大きく変えるだろうとみる。市場の伸びを抑える最大の要因は、仕事をこなす人材の不足だとも分析している。
国内の競争相手は多い。アクセンチュアの日本法人やビッグ4の各社に加え、野村総合研究所のようにシステム開発の大手もコンサルに力を入れる。野村総研も、コンサル部門だけを取り出せば営業利益率は28%と高い。ベイカレントの出身者らが立ち上げ、2025年11月に上場したノースサンドのように、新しい独立系も育ってきた。
強みと課題
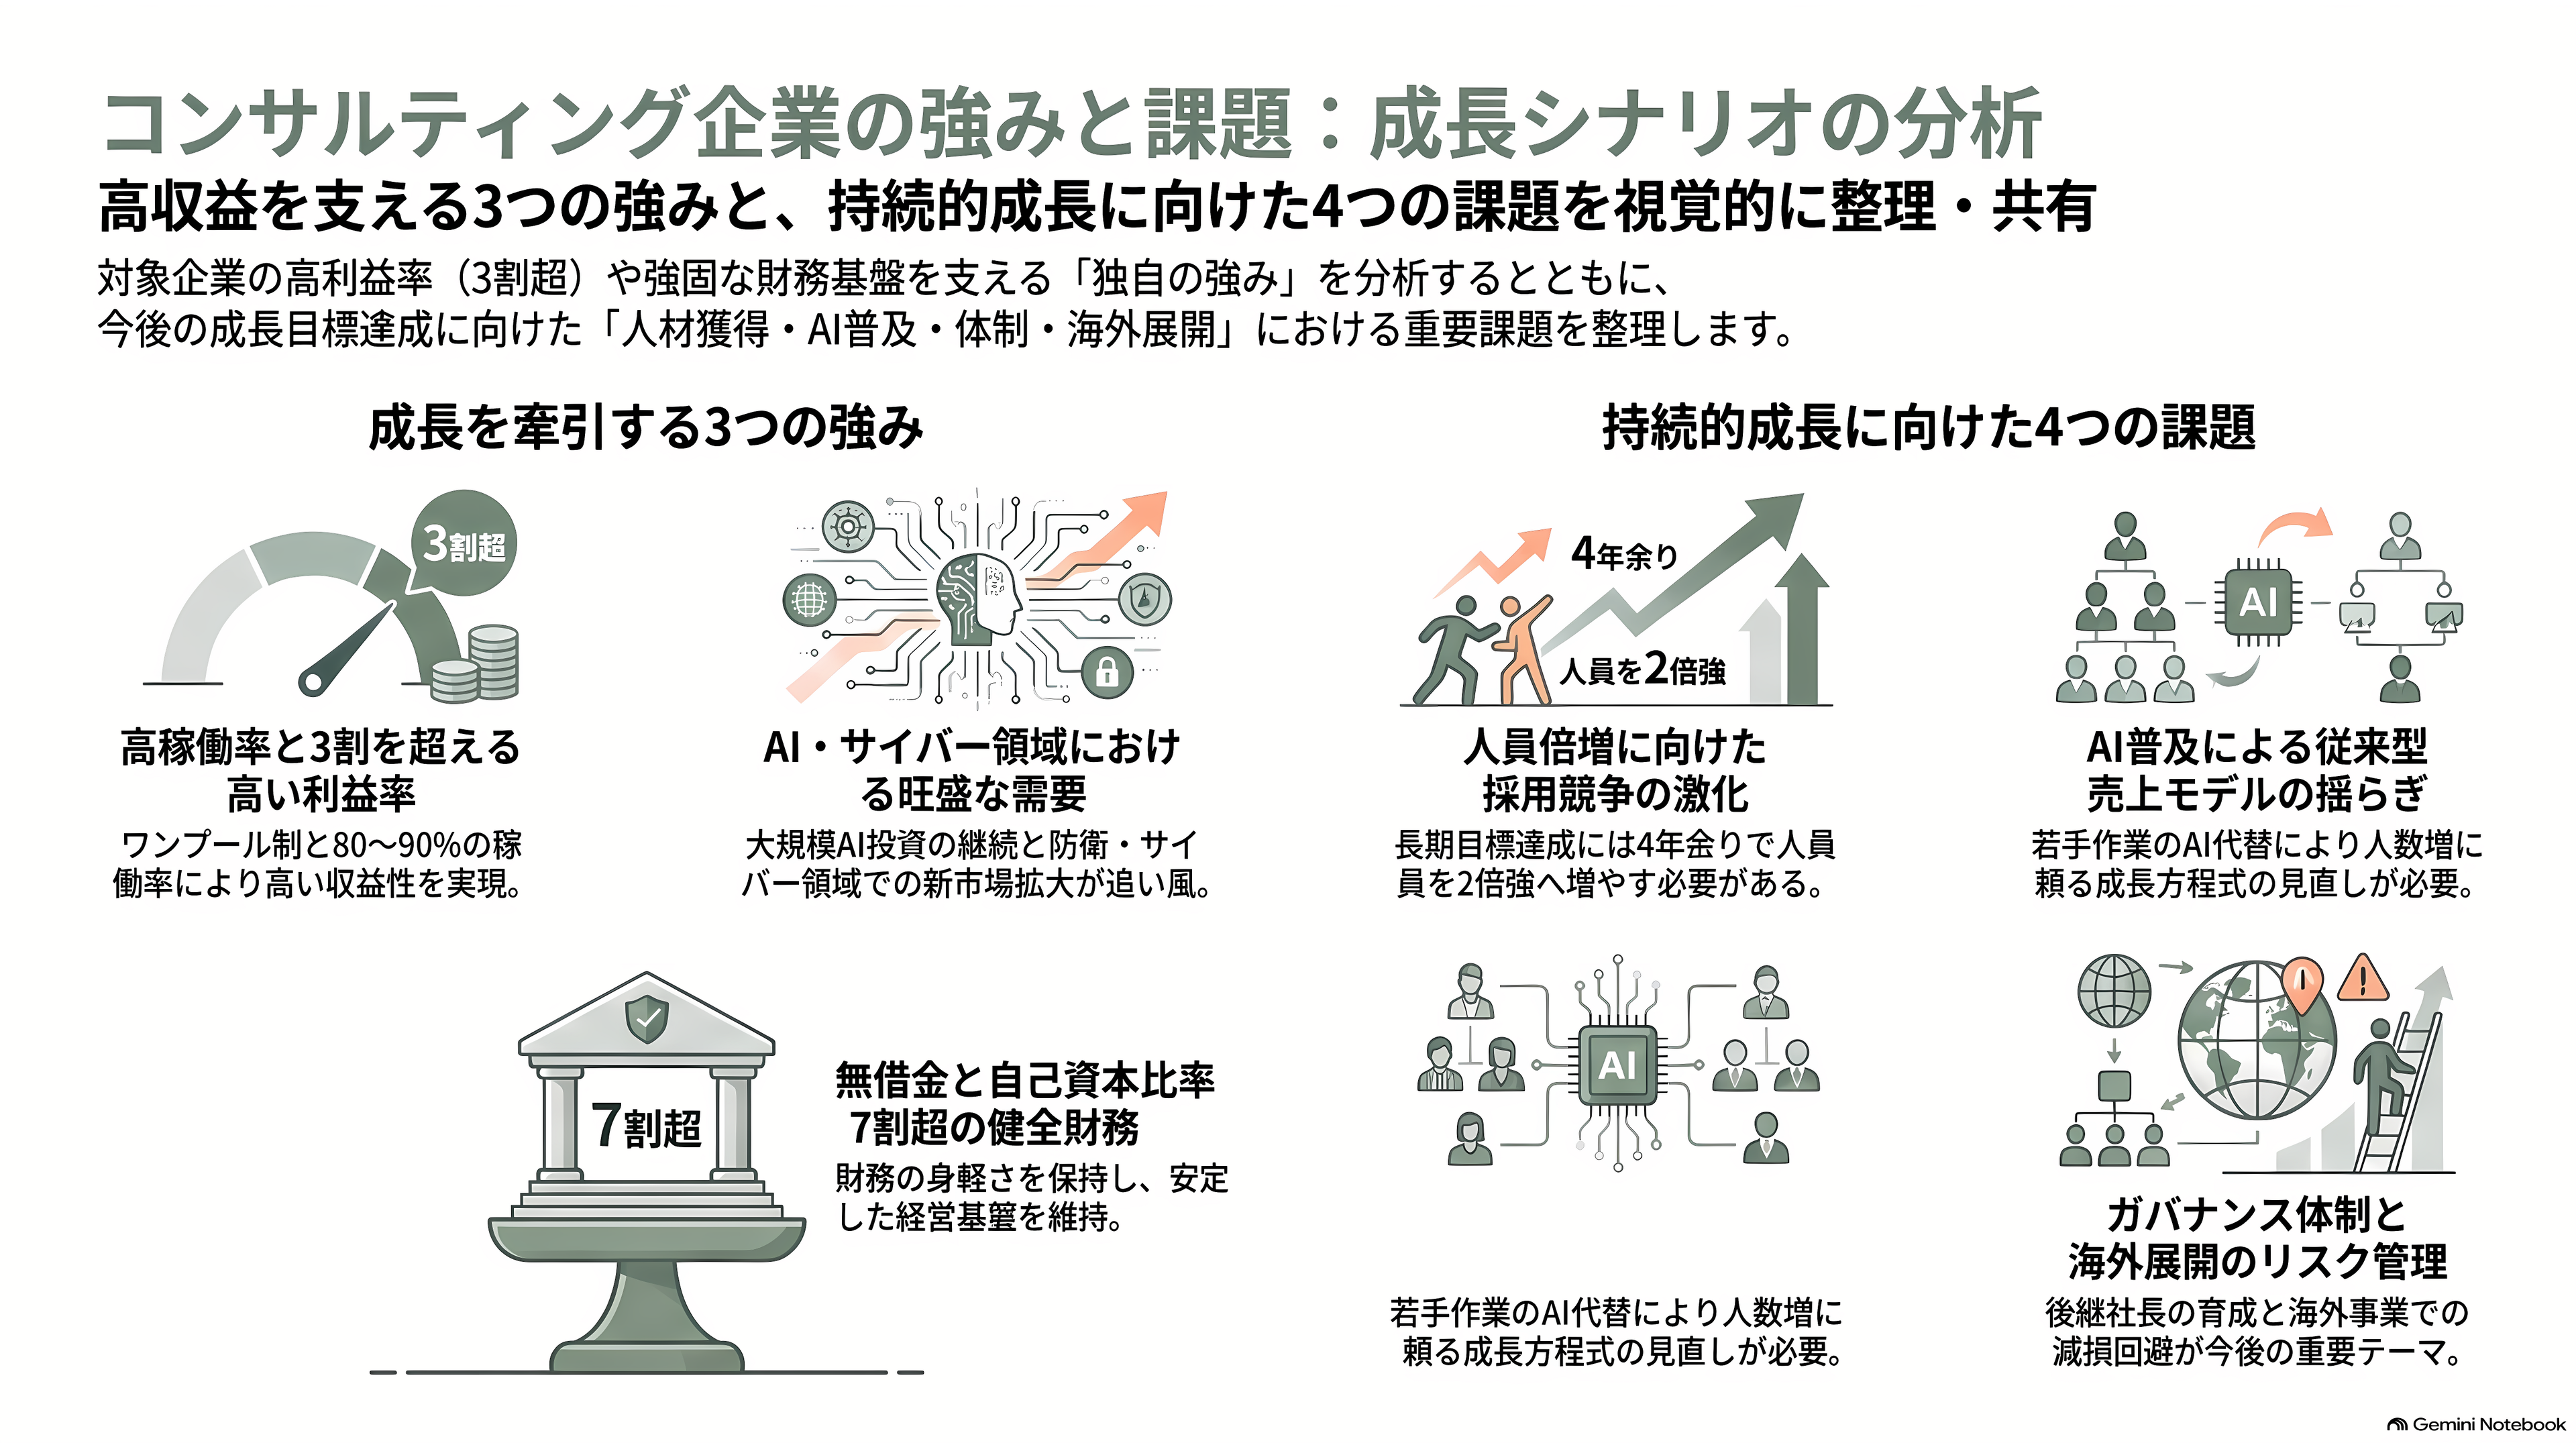
強みの一つ目は、人を遊ばせない仕組みだ。ワンプール制と80〜90%の稼働率が、3割を超える利益率の土台になっている。
二つ目は、需要の厚さである。日本の大企業は、数年がかりの大規模なAI投資に相次いで乗り出している。会社は、AI関連の需要が今後3〜5年は底堅く続くとみる。防衛費の拡大とサイバー攻撃の高度化は、日系ファームであることが生きる新しい市場も開いた。サイバーの専門人材を200人育てる計画も動いている。
三つ目は、財務の身軽さだ。8月末の時点で借入金はなく、資産に占める自己資本の割合は7割を超える。
課題もはっきりしている。最大の課題は、人だ。会社は今期、コンサルタントを約25%増やす計画を立てた。2031年2月期の売上高5,000億円に届くには、1人あたりの売上がこれまでのように年5%前後伸び続けたとしても、コンサルタントの数を4年余りで2倍強に増やす計算になる。採用をめぐる競争が激しくなっていることは、会社自身も認めている。
二つ目は、AIが持つ両刃の剣の性格だ。いまの売上の5〜6割はAI関連だが、AIが若手の担ってきた資料づくりや調査を肩代わりするようになれば、人数を増やして売上を伸ばすという今の方程式は揺らぐ。2月の急落は、市場がその点をどれほど気にしているかを映した。
三つ目は、経営の厚みだ。2025年5月に就いた新社長は、体調不良により半年で退き、60歳の阿部義之(あべ・よしゆき)氏が会長と社長を兼ねる体制に戻った。後継の社長は、まだ示されていない。
四つ目は、海外の難しさである。野村総合研究所は2026年3月期、オーストラリアと北米で買収したIT・コンサル事業で、約970億円の減損損失を計上した。ベイカレントは2036年2月期に売上の約2割を海外で稼ぐとしているが、日本の同業がつまずいてきた道でもある。
創業から現在まで——IT会社から高収益コンサルへ
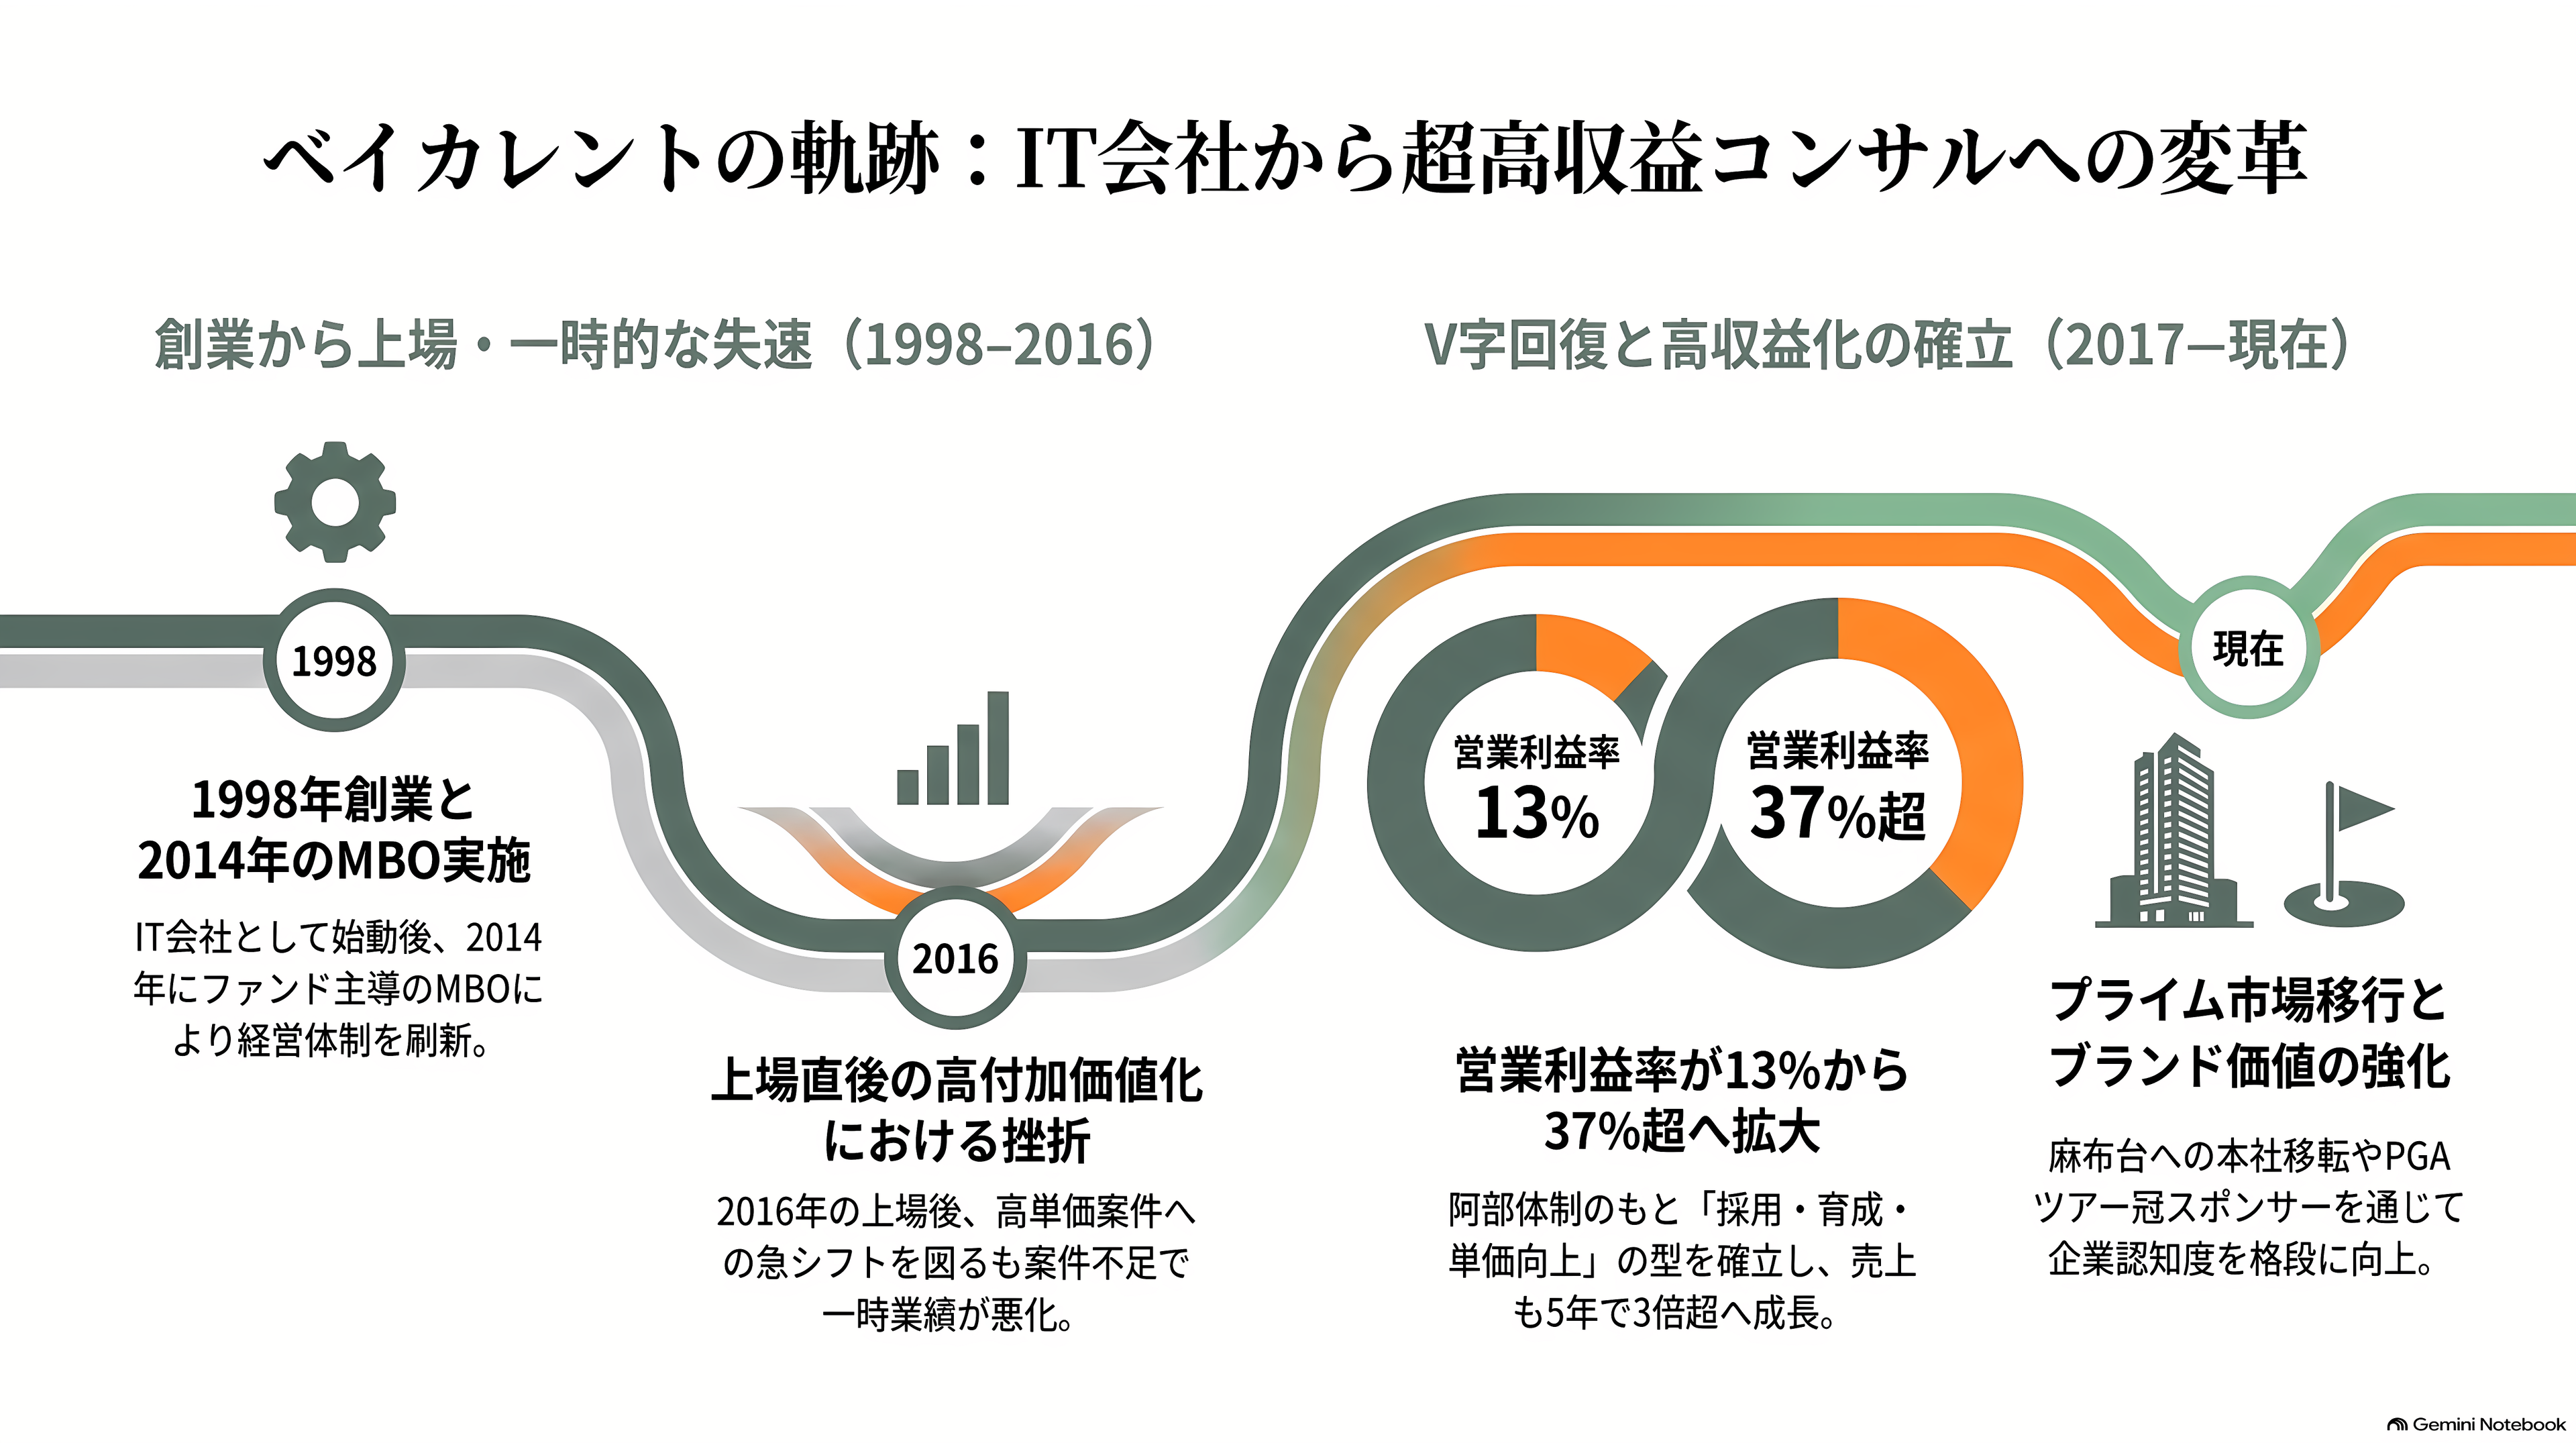
ベイカレントの源流は、1998年に神奈川県藤沢市で江口新氏が立ち上げた有限会社ピーシーワークスだ。大企業の情報システムづくりを請け負うIT会社として始まり、2006年にベイカレント・コンサルティングへと社名を改めた。
転機は2014年に訪れる。香港の証券会社CLSAの投資部門、CLSAキャピタル・パートナーズが、日本の中堅企業を対象とするファンドを通じて3,450万ドル(当時の為替で約35億円)を投じ、株式の54%を握った。経営陣と投資ファンドが組んで会社を買い取る、いわゆるMBOだ。創業者の江口氏はいったん全株を手放したうえで出資し直し、株主として残った。
2016年9月、東証マザーズに上場する。公開価格は2,100円。新たに発行した株はわずか5万株で、市場に出た株のほとんどは、既存の株主が売り出したものだった。ファンドにとっては、投資を回収する場でもあった。
上場直後、会社はつまずく。高い付加価値の案件に人を振り向けようと、安定した収入を生んでいた継続案件の受注を急に絞ったが、新しい案件が思うように取れず、仕事のないコンサルタントが増えた。業績予想は下方修正となり、当時の萩平和巳社長は2016年12月、業績悪化の責任を取って辞任した。
後を継いだのが、野村総合研究所の出身で、2008年に入社した阿部義之氏だ。阿部氏のもとで、ベイカレントは人を採り、育て、単価を上げる成長の型を固めていく。上場直後の2017年2月期に13%ほどだった営業利益率は、5年後の2022年2月期には37%台まで上がり、売上も3倍を超えた。2018年に東証1部、2022年にプライム市場へ移り、2024年には本社を麻布台に移して持ち株会社の体制に切り替えた。
2025年5月には、副社長だった北風大輔氏が社長に就いたが、同年11月に体調不良を理由に辞任した。会長に退いていた阿部氏が、会長兼社長として経営の前面に戻った。今回の長期計画にも、阿部氏自らが名を記している。
ブランドづくりにも力を入れる。2025年から米PGAツアーの日本大会の冠スポンサーを務め、この10月には横浜カントリークラブで「Baycurrent Classic Presented by LEXUS」が開かれた。
投資家は、この会社をどう見てきたか
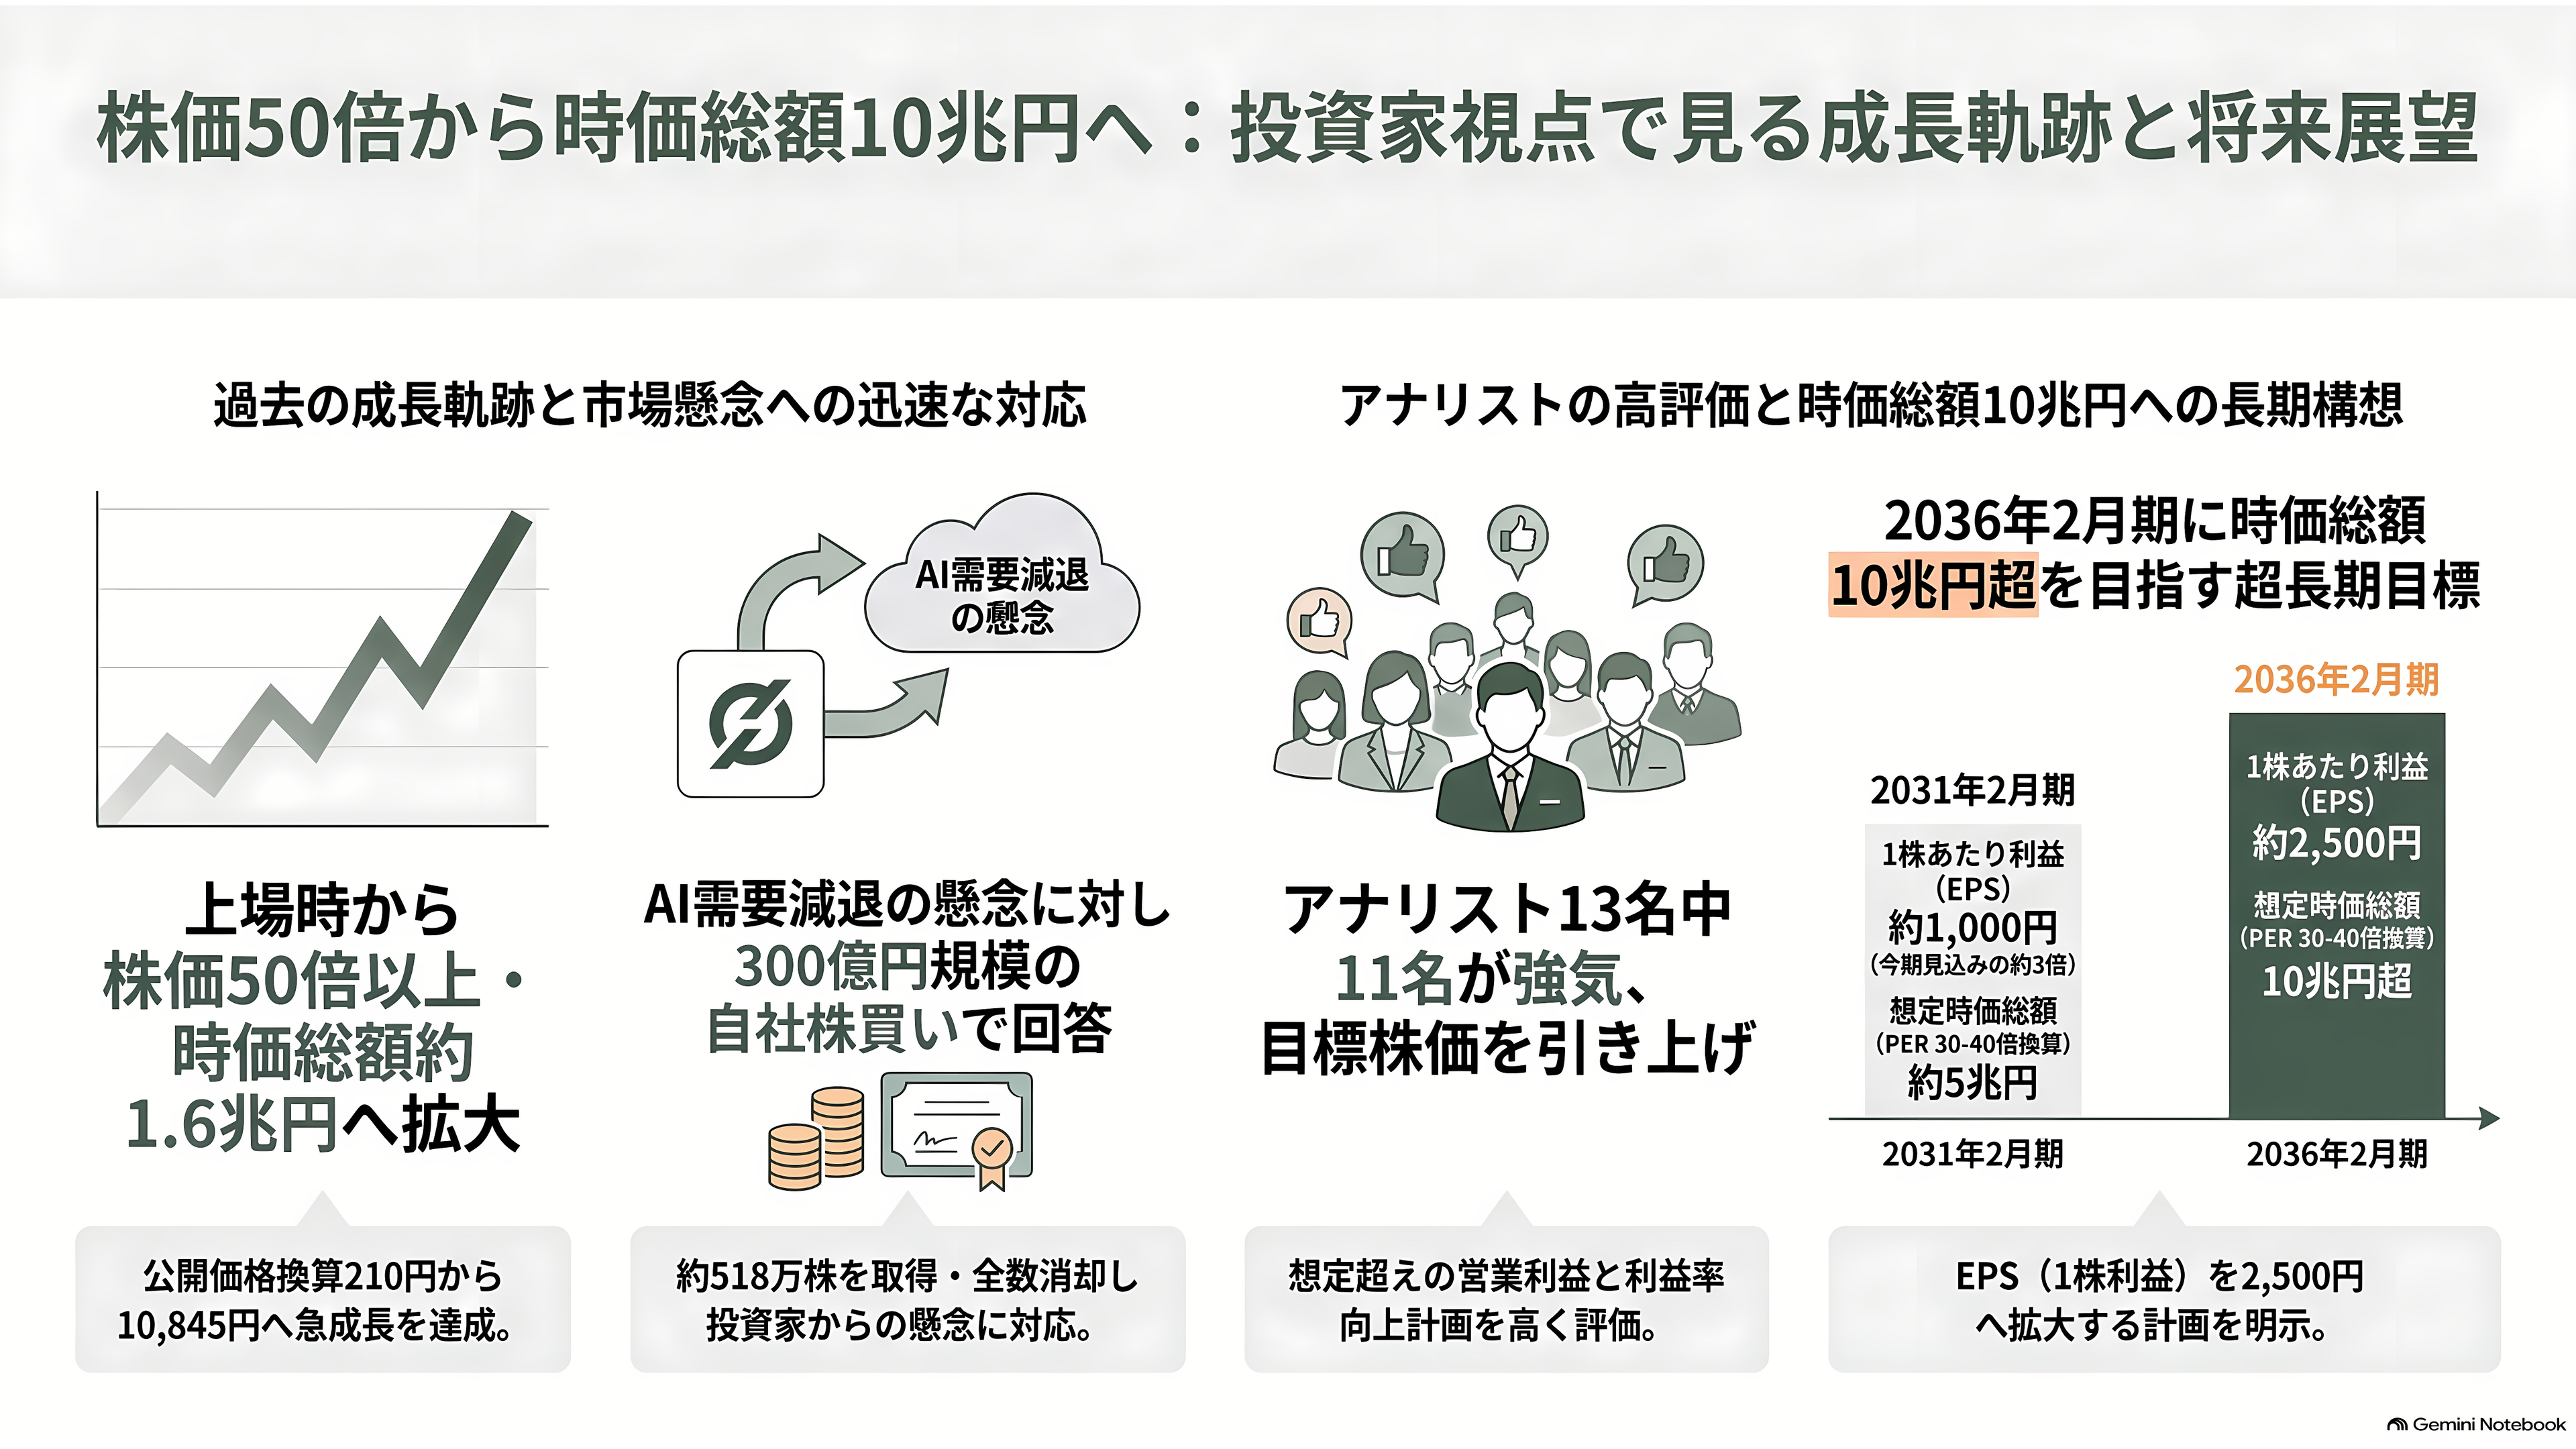
上場時の公開価格2,100円は、その後の株式分割を踏まえると、今の株価の単位では210円にあたる。10月20日の終値は1万845円。上場時に株を買った投資家の持ち分は、50倍を超えた計算になる。上場時に300億円台だった時価総額は、いまや約1.6兆円だ。
ただし、その道のりは平らではなかった。東洋経済によると、2025年の秋以降、人件費の増加や採算の悪化を嫌って、まずヘッジファンドなど短期の投資家が売った。ことし2月には、個々の業績を問わずにIT関連株がまとめて売られた。会社自身も、4月の決算説明資料に、下落局面で投資家から寄せられた声を載せている。「AI進化により、今後コンサル需要が減衰していくのではないか」「AI活用によりコンサル一人当たり売上が下がるのではないか」。
会社は行動で応えた。3月に上限300億円の自社株買いを決め、4月から7月にかけて約518万株を買い入れた。1株あたりの平均は5,800円弱。買った株は、すべて消却した。今の株価から見れば、2倍近い値で評価される買い物になった。
10月の発表を受けて、アナリストの評価も動いた。大和証券は16日付で、目標株価を7,500円から1万1,200円に引き上げた。営業利益が想定を上回ったことに加え、新しい計画が売上の伸びだけでなく、利益率の一段の引き上げも示したことを評価した。IFIS株予報によると、ベイカレントを担当するアナリスト13人のうち11人が強気で、目標株価の平均は約9,570円。株価はすでに、その平均を上回っている。予想利益に対する株価の倍率、PERは約34倍だ。
株主名簿には、創業者の江口氏が5%強を持つ大株主として今も名を連ねる。大量保有報告書には、野村アセットマネジメントやブラックロック、米フィデリティといった国内外の機関投資家が並ぶ。
新しい計画は、投資家の物差しで書かれている。2031年2月期に1株あたり利益を今期見込みの約3倍の1,000円前後へ、2036年2月期には約2,500円へ伸ばす。さらに、PERを30〜40倍と置いた場合の時価総額として、2031年2月期に約5兆円、2036年2月期に10兆円超という試算まで示した。
米国のVCは「AI×サービス業」に賭けている
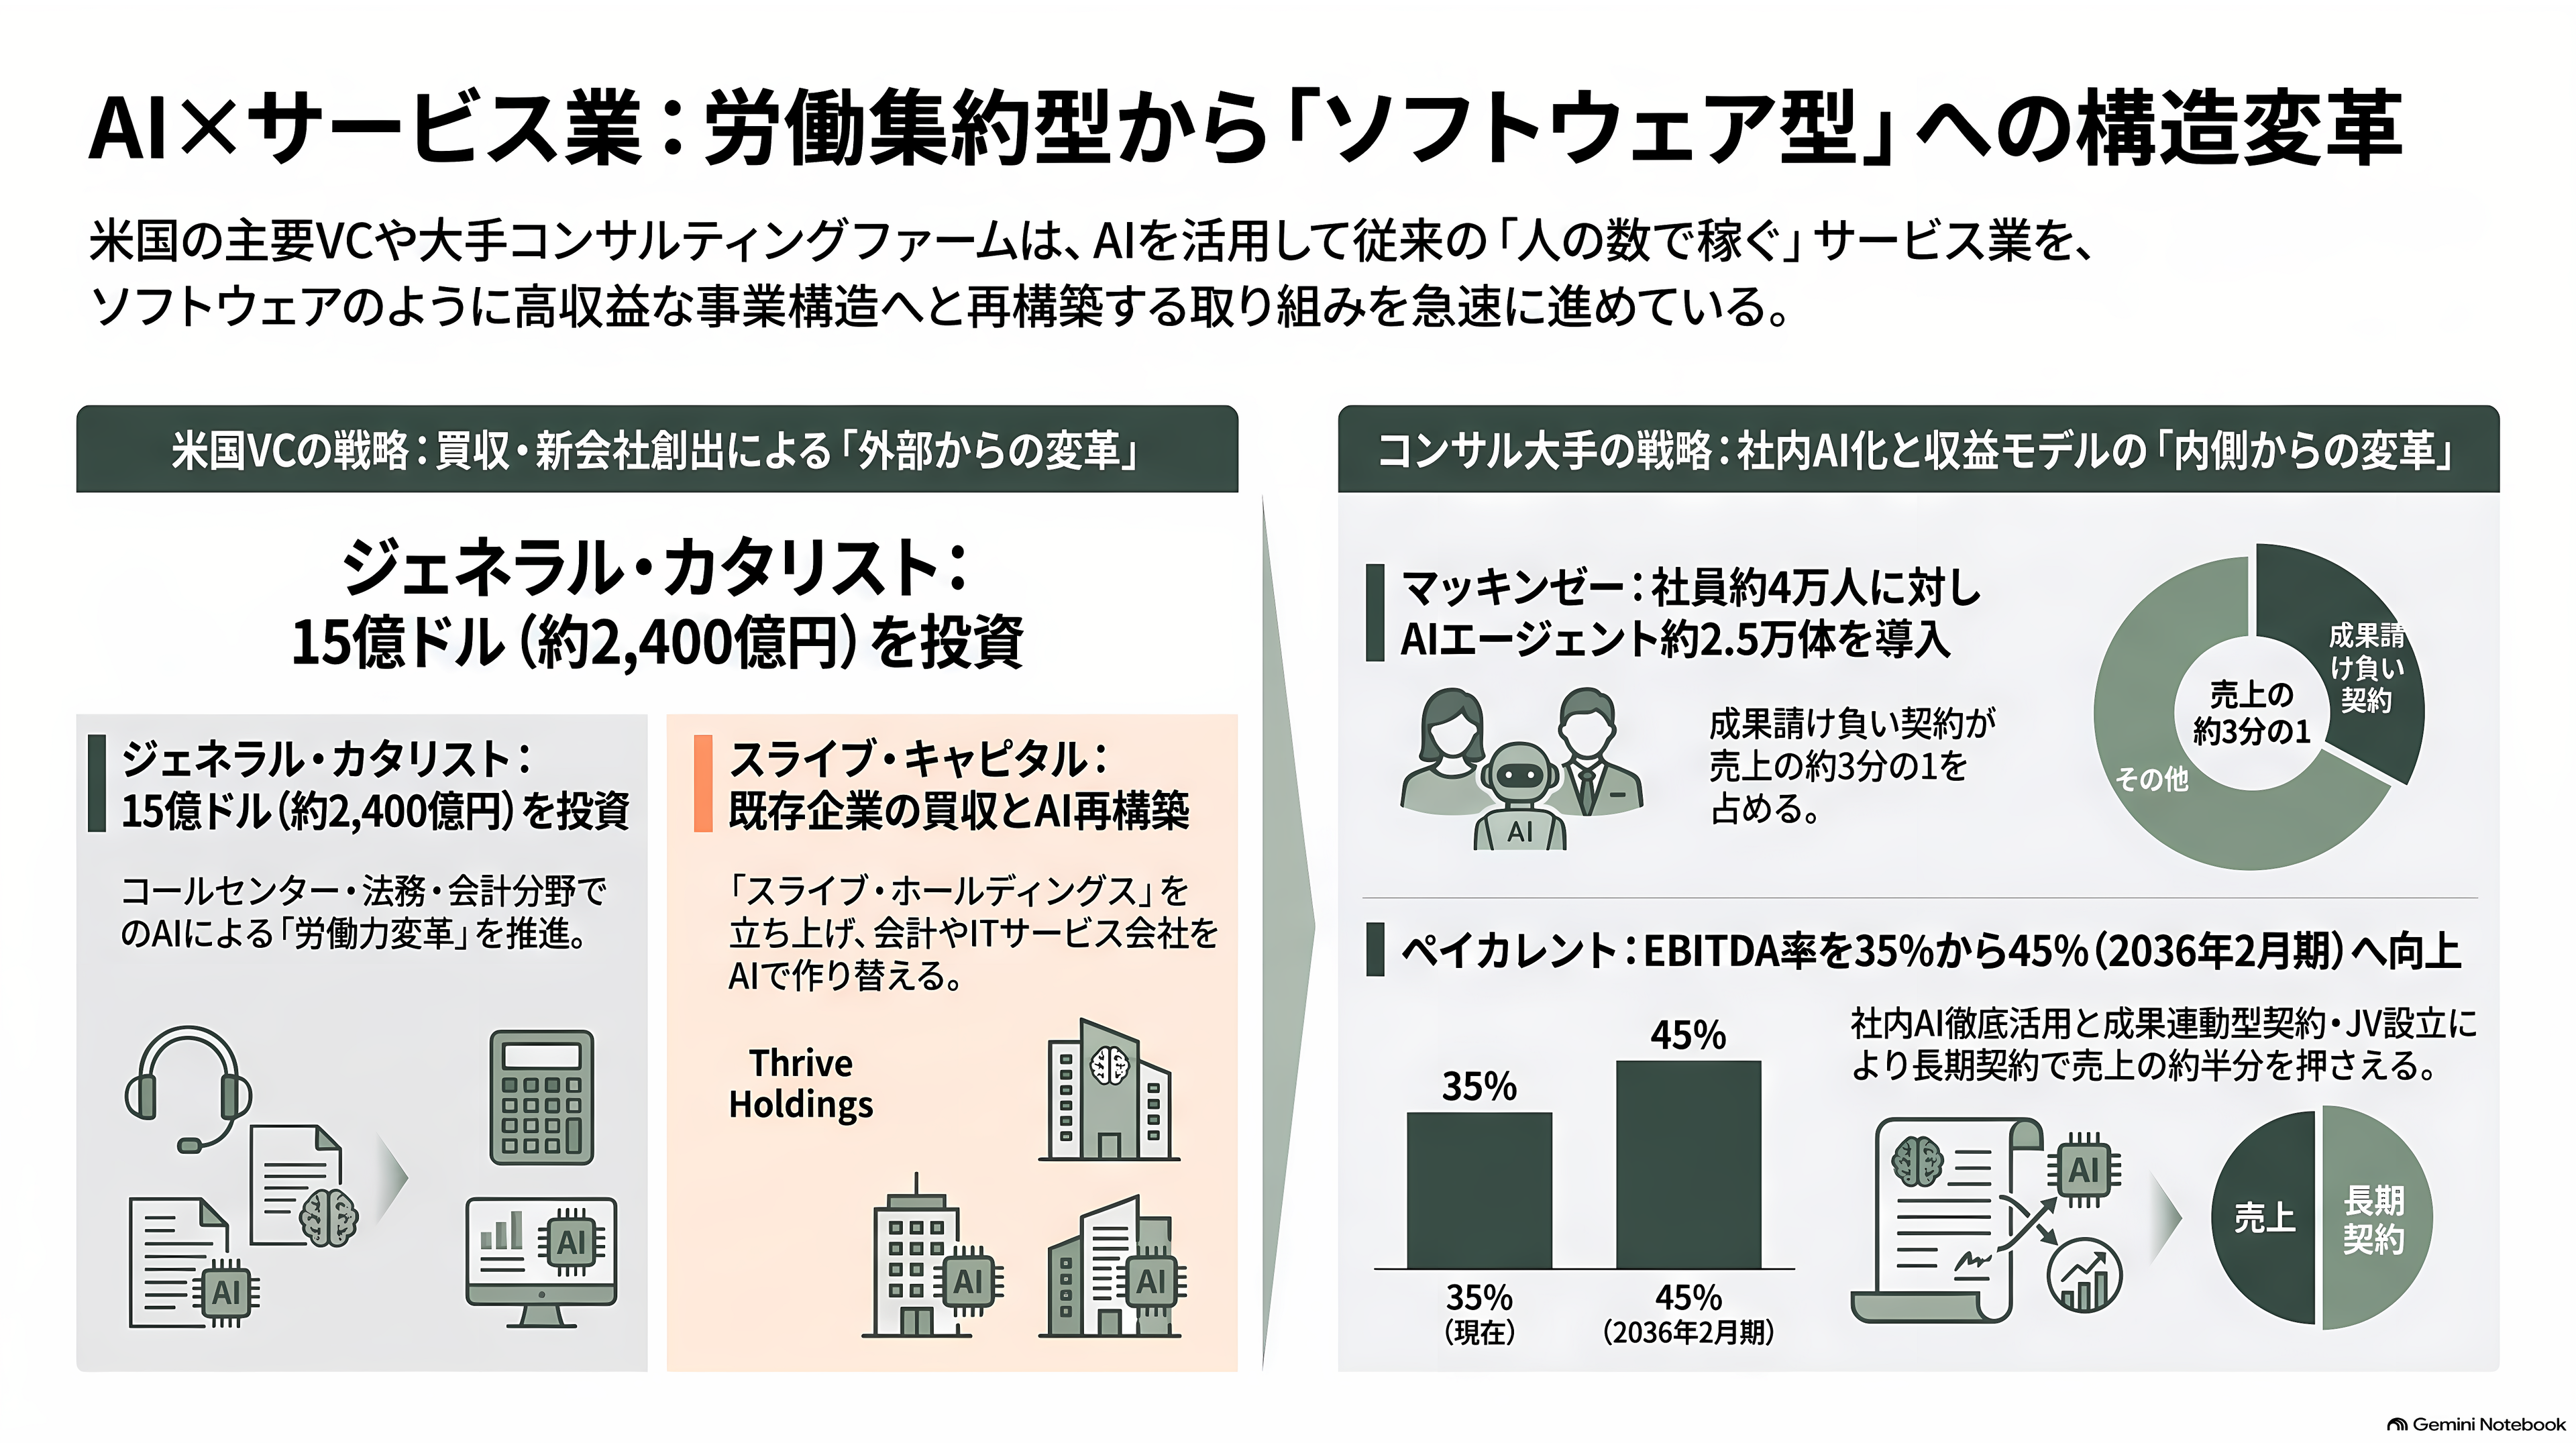
ベイカレントの株価を揺さぶった「AIはコンサルを不要にするのか」という問いに、米国のベンチャーキャピタルは、別の角度から答えを出そうとしている。
米ジェネラル・カタリストは、AIを軸に新しい事業を自ら組み立てる「クリエーション」と呼ぶ戦略に、15億ドル(約2,400億円)を振り向けた。トップのヘマント・タネジャ氏は米フォーチュン誌に、コールセンターや法務、会計を、AIによる「労働力の変革」が起きる分野として挙げている。OpenAIの大口の出資者でもある米スライブ・キャピタルは、会計事務所やITサービス会社を買い取ってAIで作り替える「スライブ・ホールディングス」を立ち上げた。2025年12月には、OpenAIが研究チームを提供する見返りに、その株式の一部を取得した。
人の数で稼ぐサービス業を、AIで、ソフトウェアのように稼げる事業に変える。それが彼らの賭けだ。コンサルの最大手も、同じ方向に動いている。マッキンゼーのボブ・スターンフェルズ氏は、人間の社員約4万人に対し、AIエージェントを約2万5,000体使っていると明かした。成果を請け負う契約が、すでに売上のおよそ3分の1を占めるとも語っている。
ベイカレントの新しい計画も、この流れの上にある。社内でAIを徹底して使って1人あたりの生産性を上げ、本業の稼ぐ力を示す利益の指標、EBITDAの売上に対する割合を、今の35%から2031年2月期に40%、2036年2月期に45%へ引き上げる。成果に応じて報酬を受け取る契約や、主要な顧客との合弁会社づくりにも踏み込み、2036年2月期には、その年の売上の約半分を長期契約であらかじめ押さえておくことを目指す。
VCが外から作り替えようとしている「人で稼ぐ商売」を、ベイカレントは内側から作り替えようとしている。ただ、IDC Japanは、合弁や成果に連動する契約の広がりが、市場の伸びを抑える要因になりうるとも指摘している。
今後——いつ、何が見えてくるか
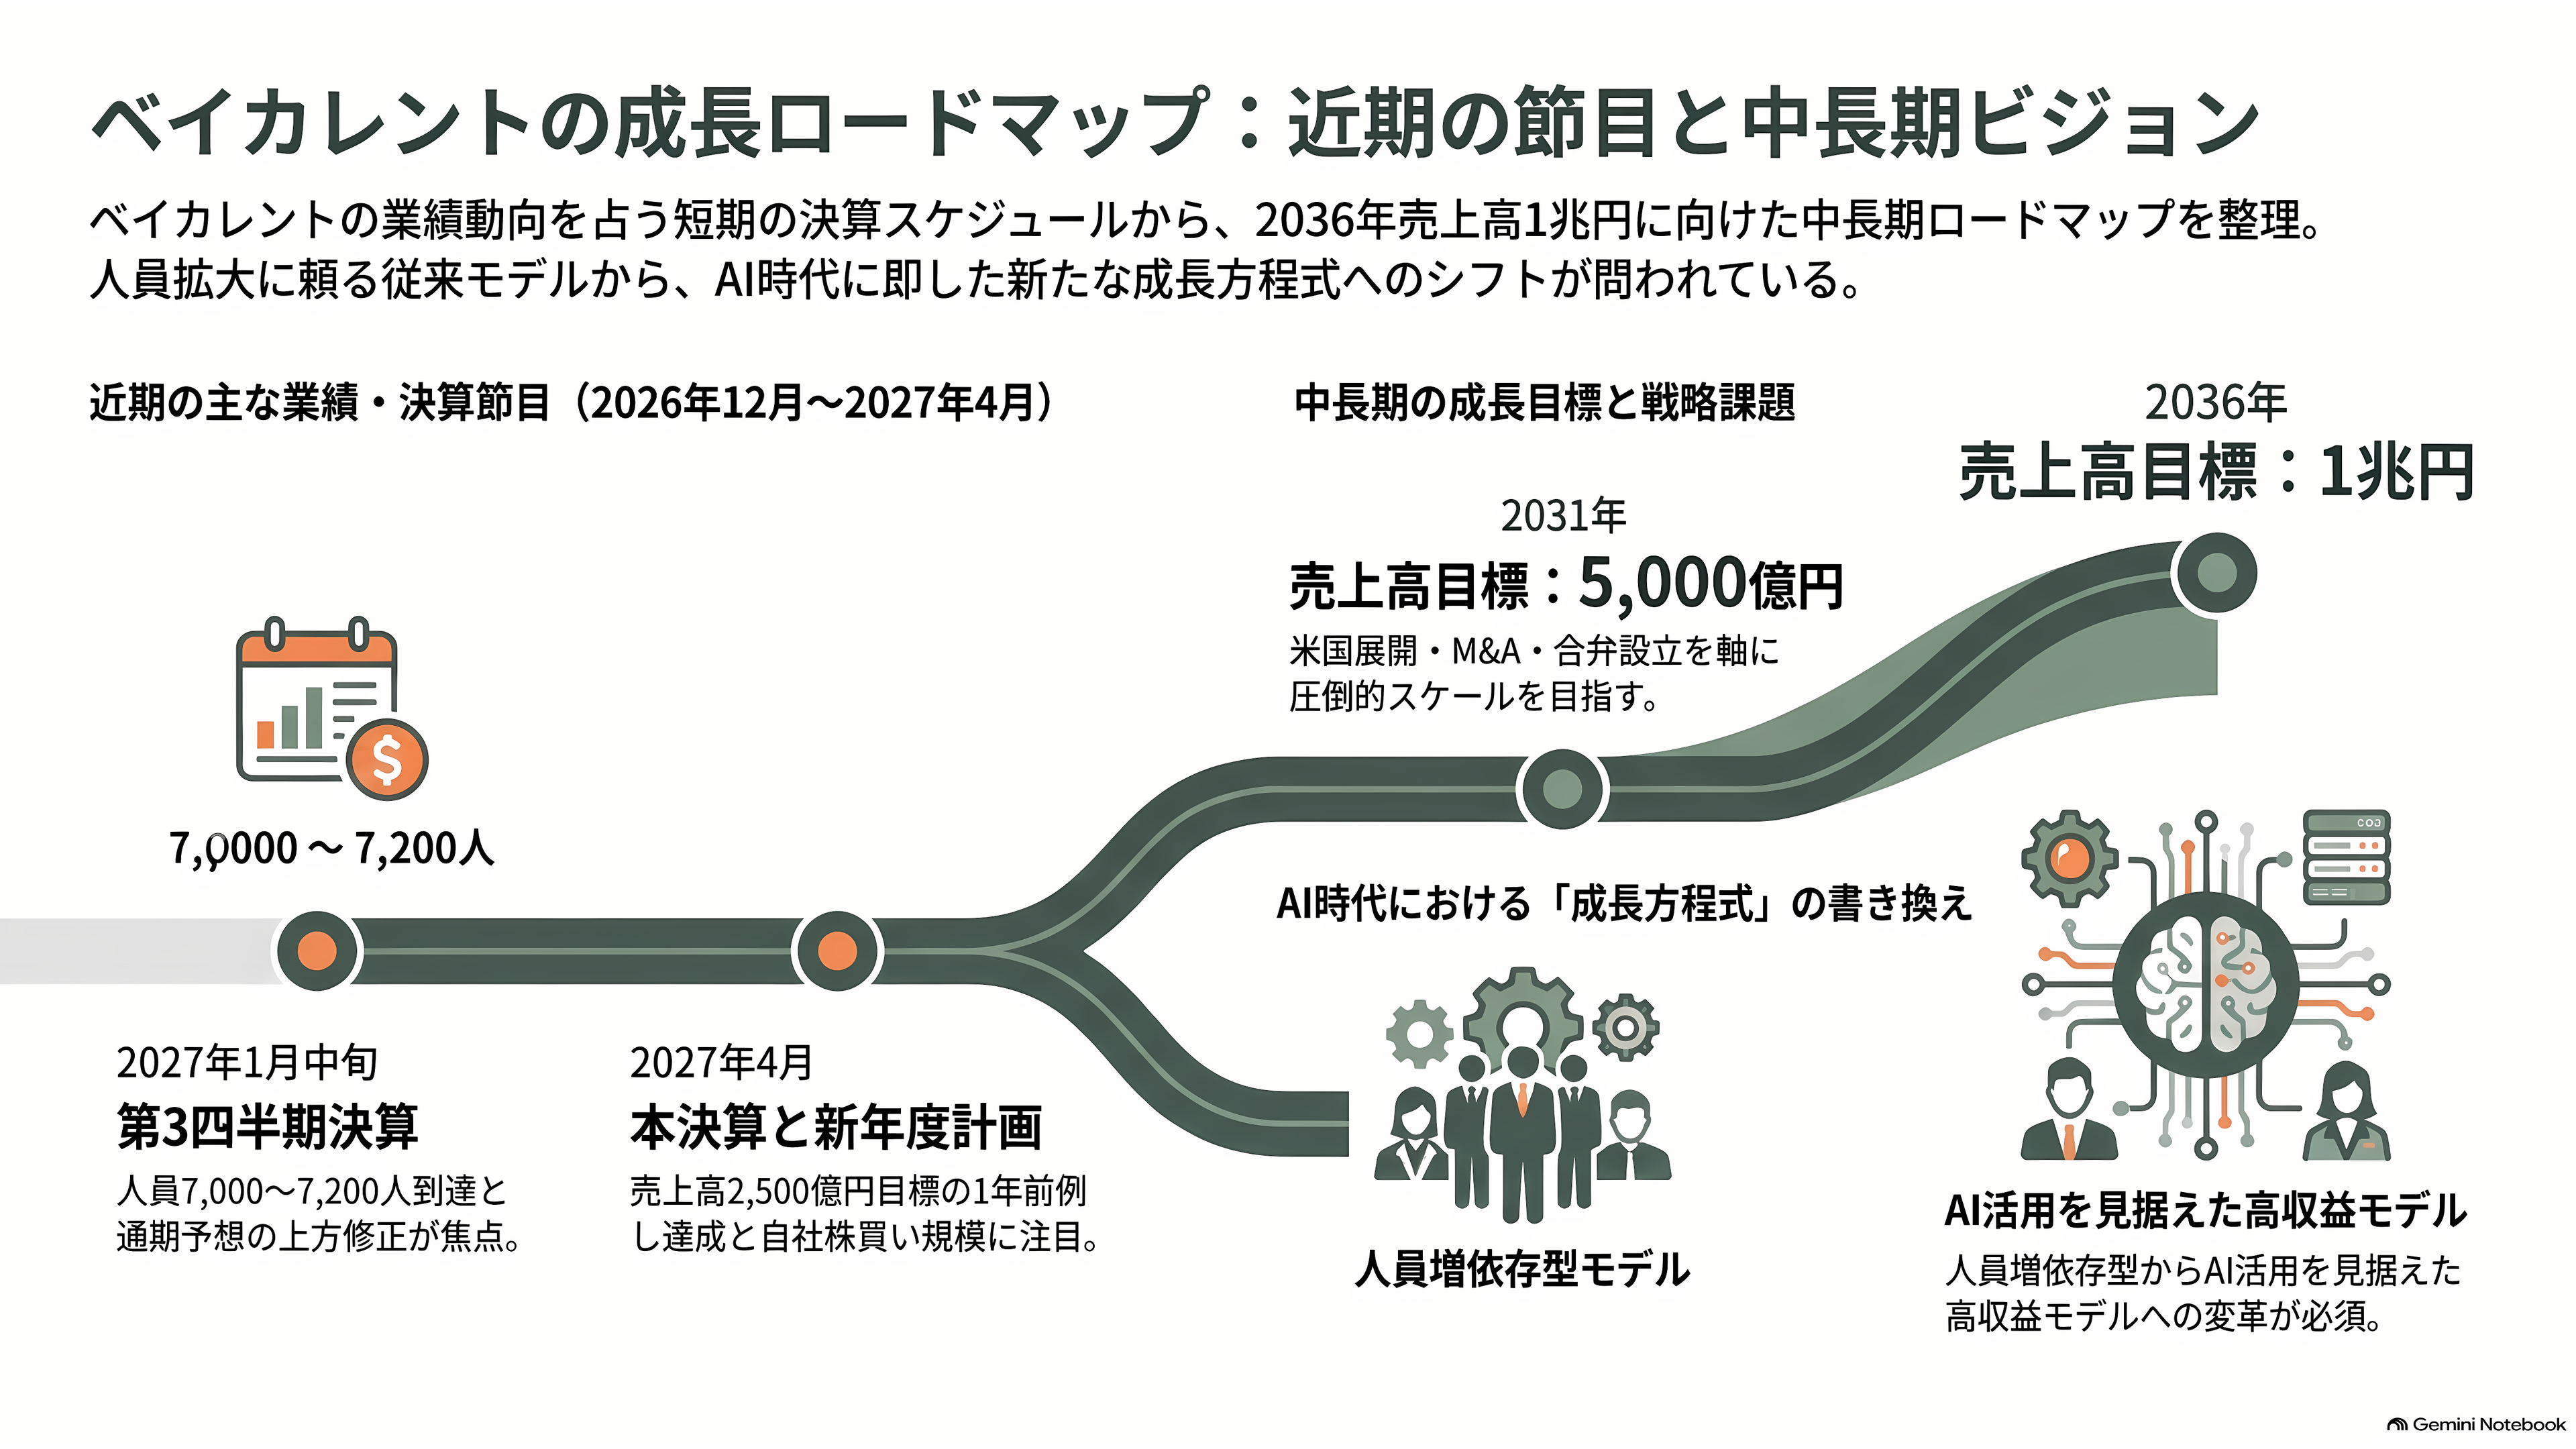
12月には、例年どおりアクセンチュアが9〜11月期の決算を発表する見通しだ。AI関連の受注の勢いは、日本のコンサル株の行方を占う材料になる。
ベイカレント自身の次の節目は、例年どおりなら2027年1月中旬の第3四半期決算だ。会社は、コンサルタントが11月末までに7,000〜7,200人に達するとみている。売上と利益は期初の予想を上回って着地すると見込んでおり、通期予想を引き上げるかどうかが焦点になる。
2027年4月には、今期の本決算が出る。新しい資本政策では、毎年の余ったお金を、その年度中か本決算の発表の前後に自社株買いに回すとしており、その規模が見えてくる。同時に出る来期の計画は、売上高2,500億円という今の中期計画を、予定より1年早く達成できるかどうかを映す。
中長期では、米国子会社を足がかりにした海外での支援、能力を補うための買収、主要顧客との合弁が、どの順番で形になるかに注目が集まる。2031年2月期に売上高5,000億円、2036年2月期に1兆円。人を増やして稼いできた会社が、AIの時代にその方程式を書き換えながら伸び続けられるか。その答えは、四半期ごとの数字で示されていく。