韓国のAI検索に、日本人が書いたnoteの記事が現れた
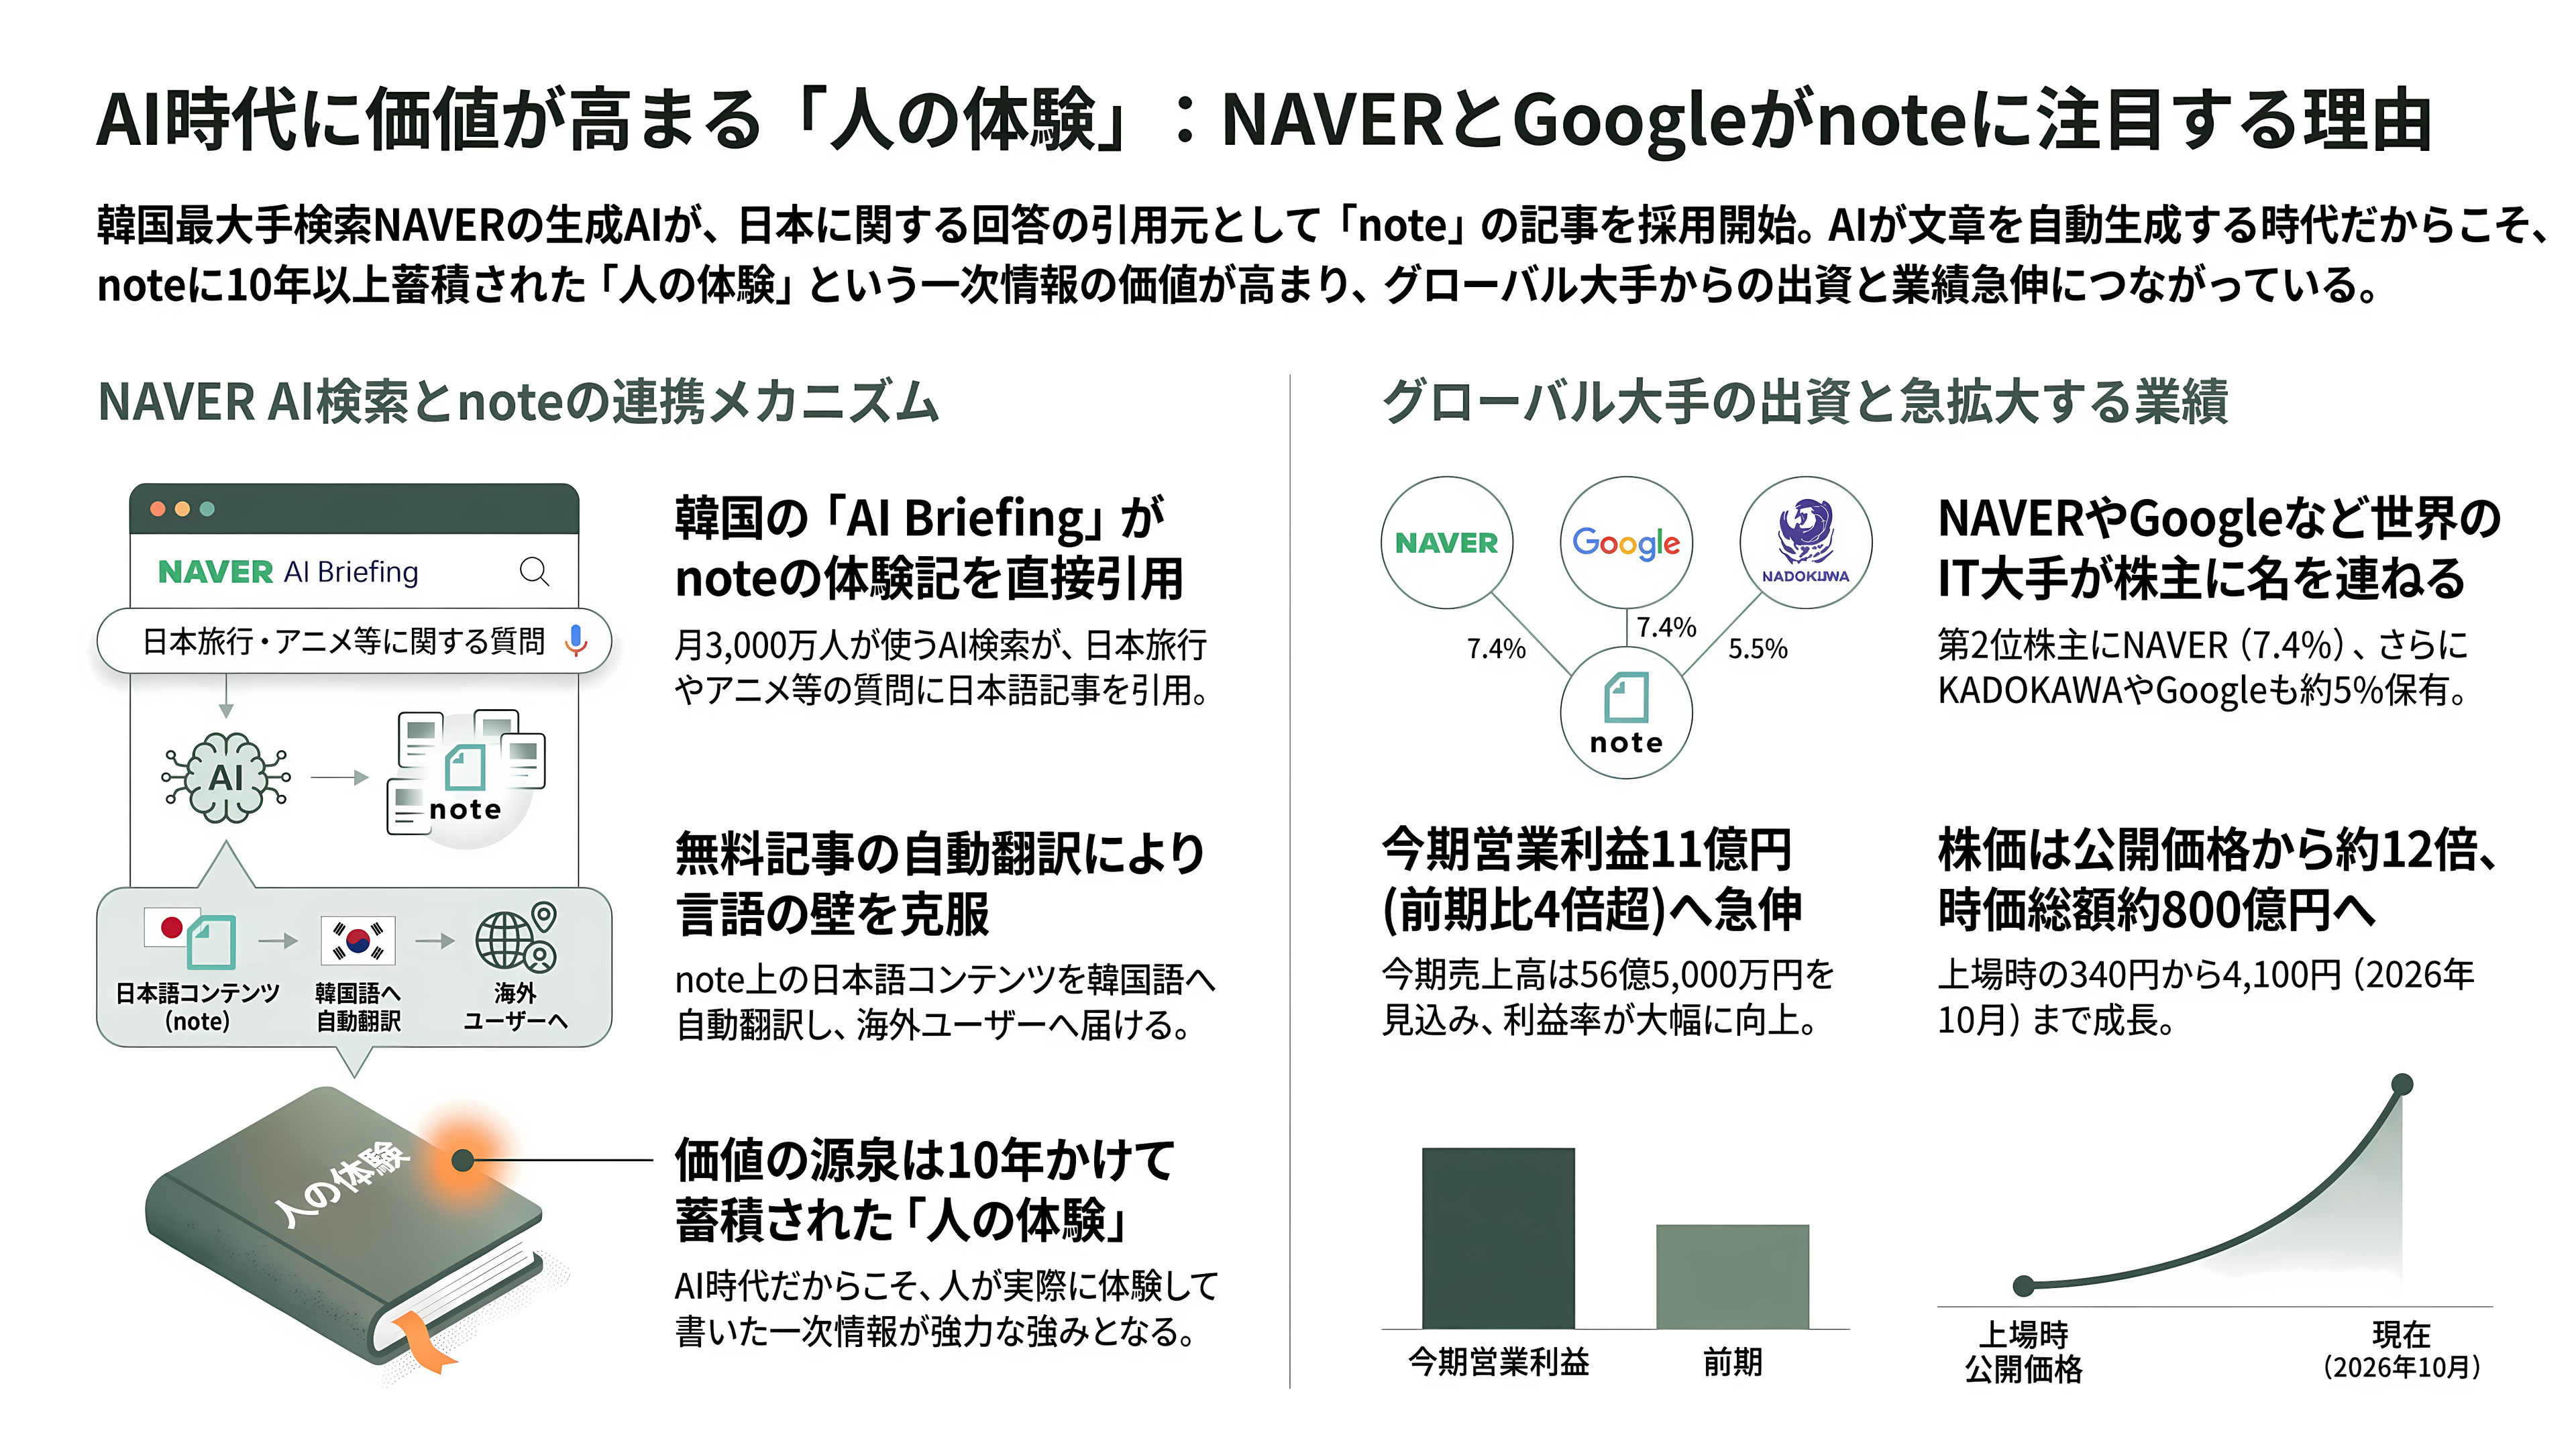
韓国の人がスマートフォンで「福岡でなにを買って帰る?」と検索する。画面のいちばん上に、AIがまとめた答えが表示される。その答えの出典として、日本の旅行者が日本語で書いた体験記が並ぶようになった。
答えを出しているのは、韓国最大の検索サービスNAVER(ネイバー)の生成AI検索「AI Briefing(エーアイ・ブリーフィング)」だ。月に3,000万人が使うこの機能が、2026年8月から、旅行先やおみやげ、アニメや漫画など日本に関する質問への回答で、日本の投稿サービス「note(ノート)」の記事を引用元として示し始めた。NAVERのAI検索が海外のユーザー投稿を引用元にするのは、これが初めてだという。noteの側も、無料記事を韓国語へ自動で翻訳する取り組みを順次広げている。
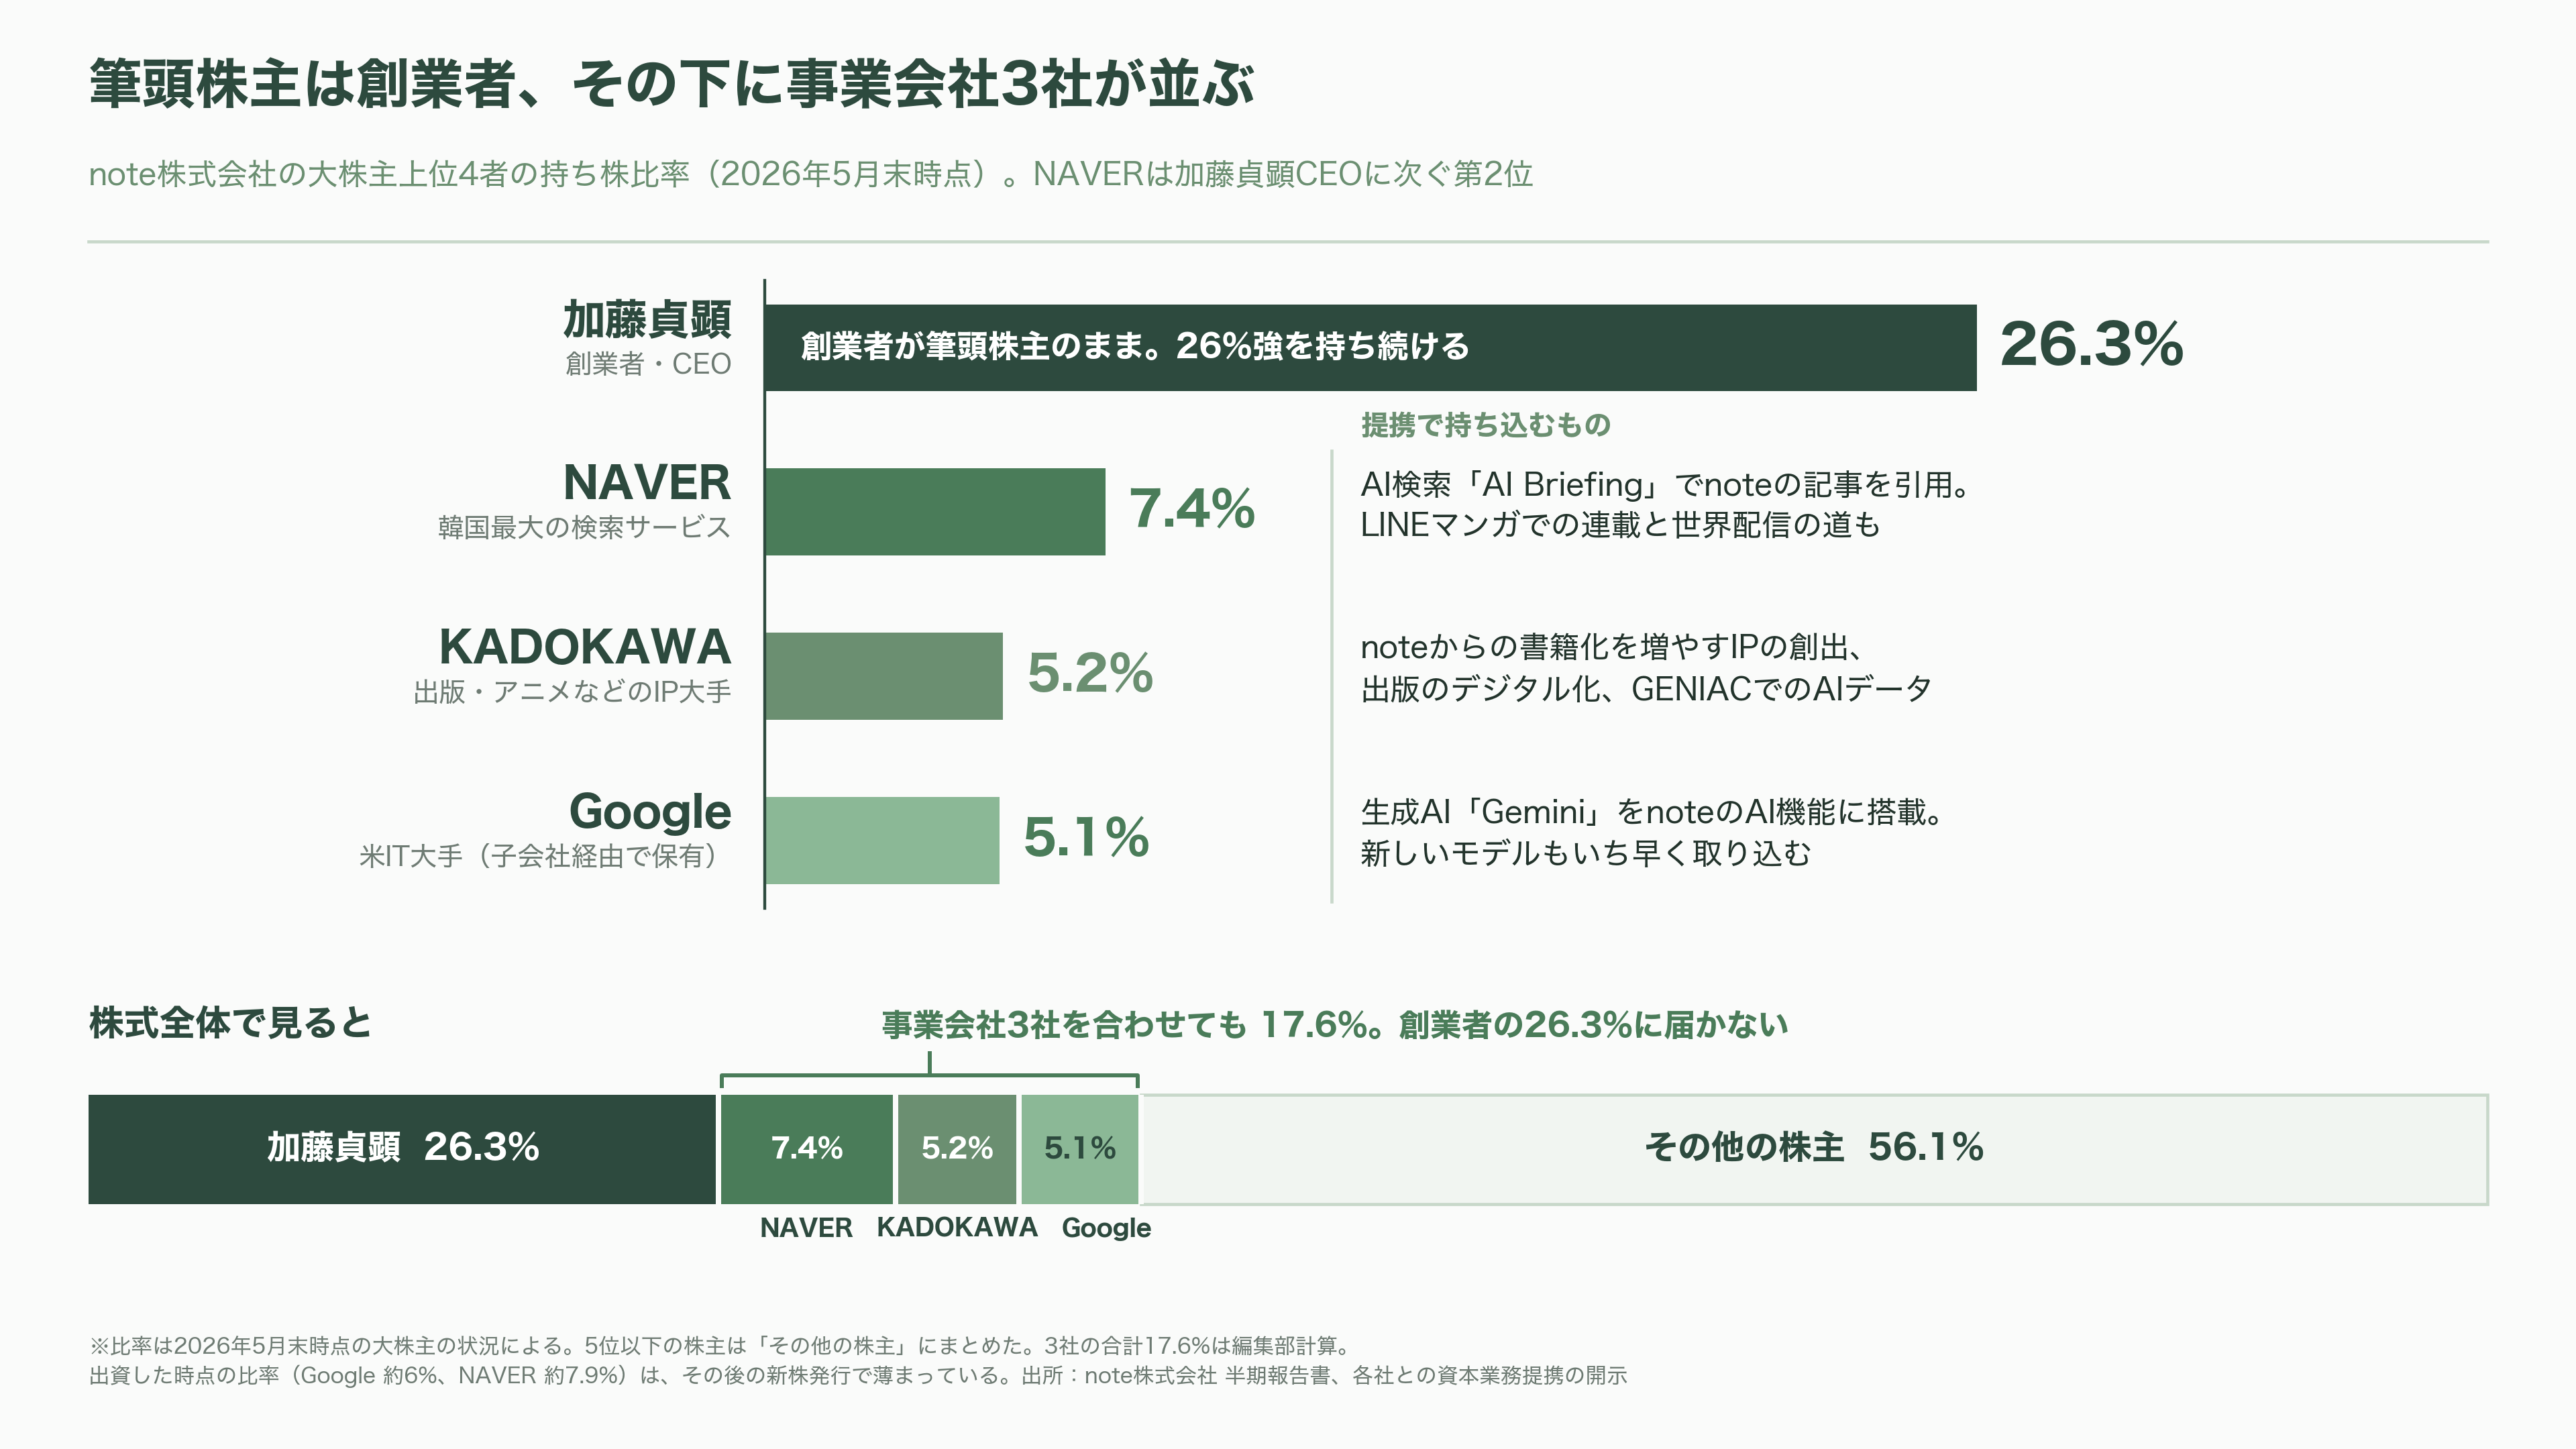
noteを運営するnote株式会社の大株主を見ると、創業者の加藤貞顕CEOに次ぐ第2位に、そのNAVERの名前がある。持ち株比率は7.4%。3位にはKADOKAWA、4位にはGoogleが、それぞれ約5%で続く。
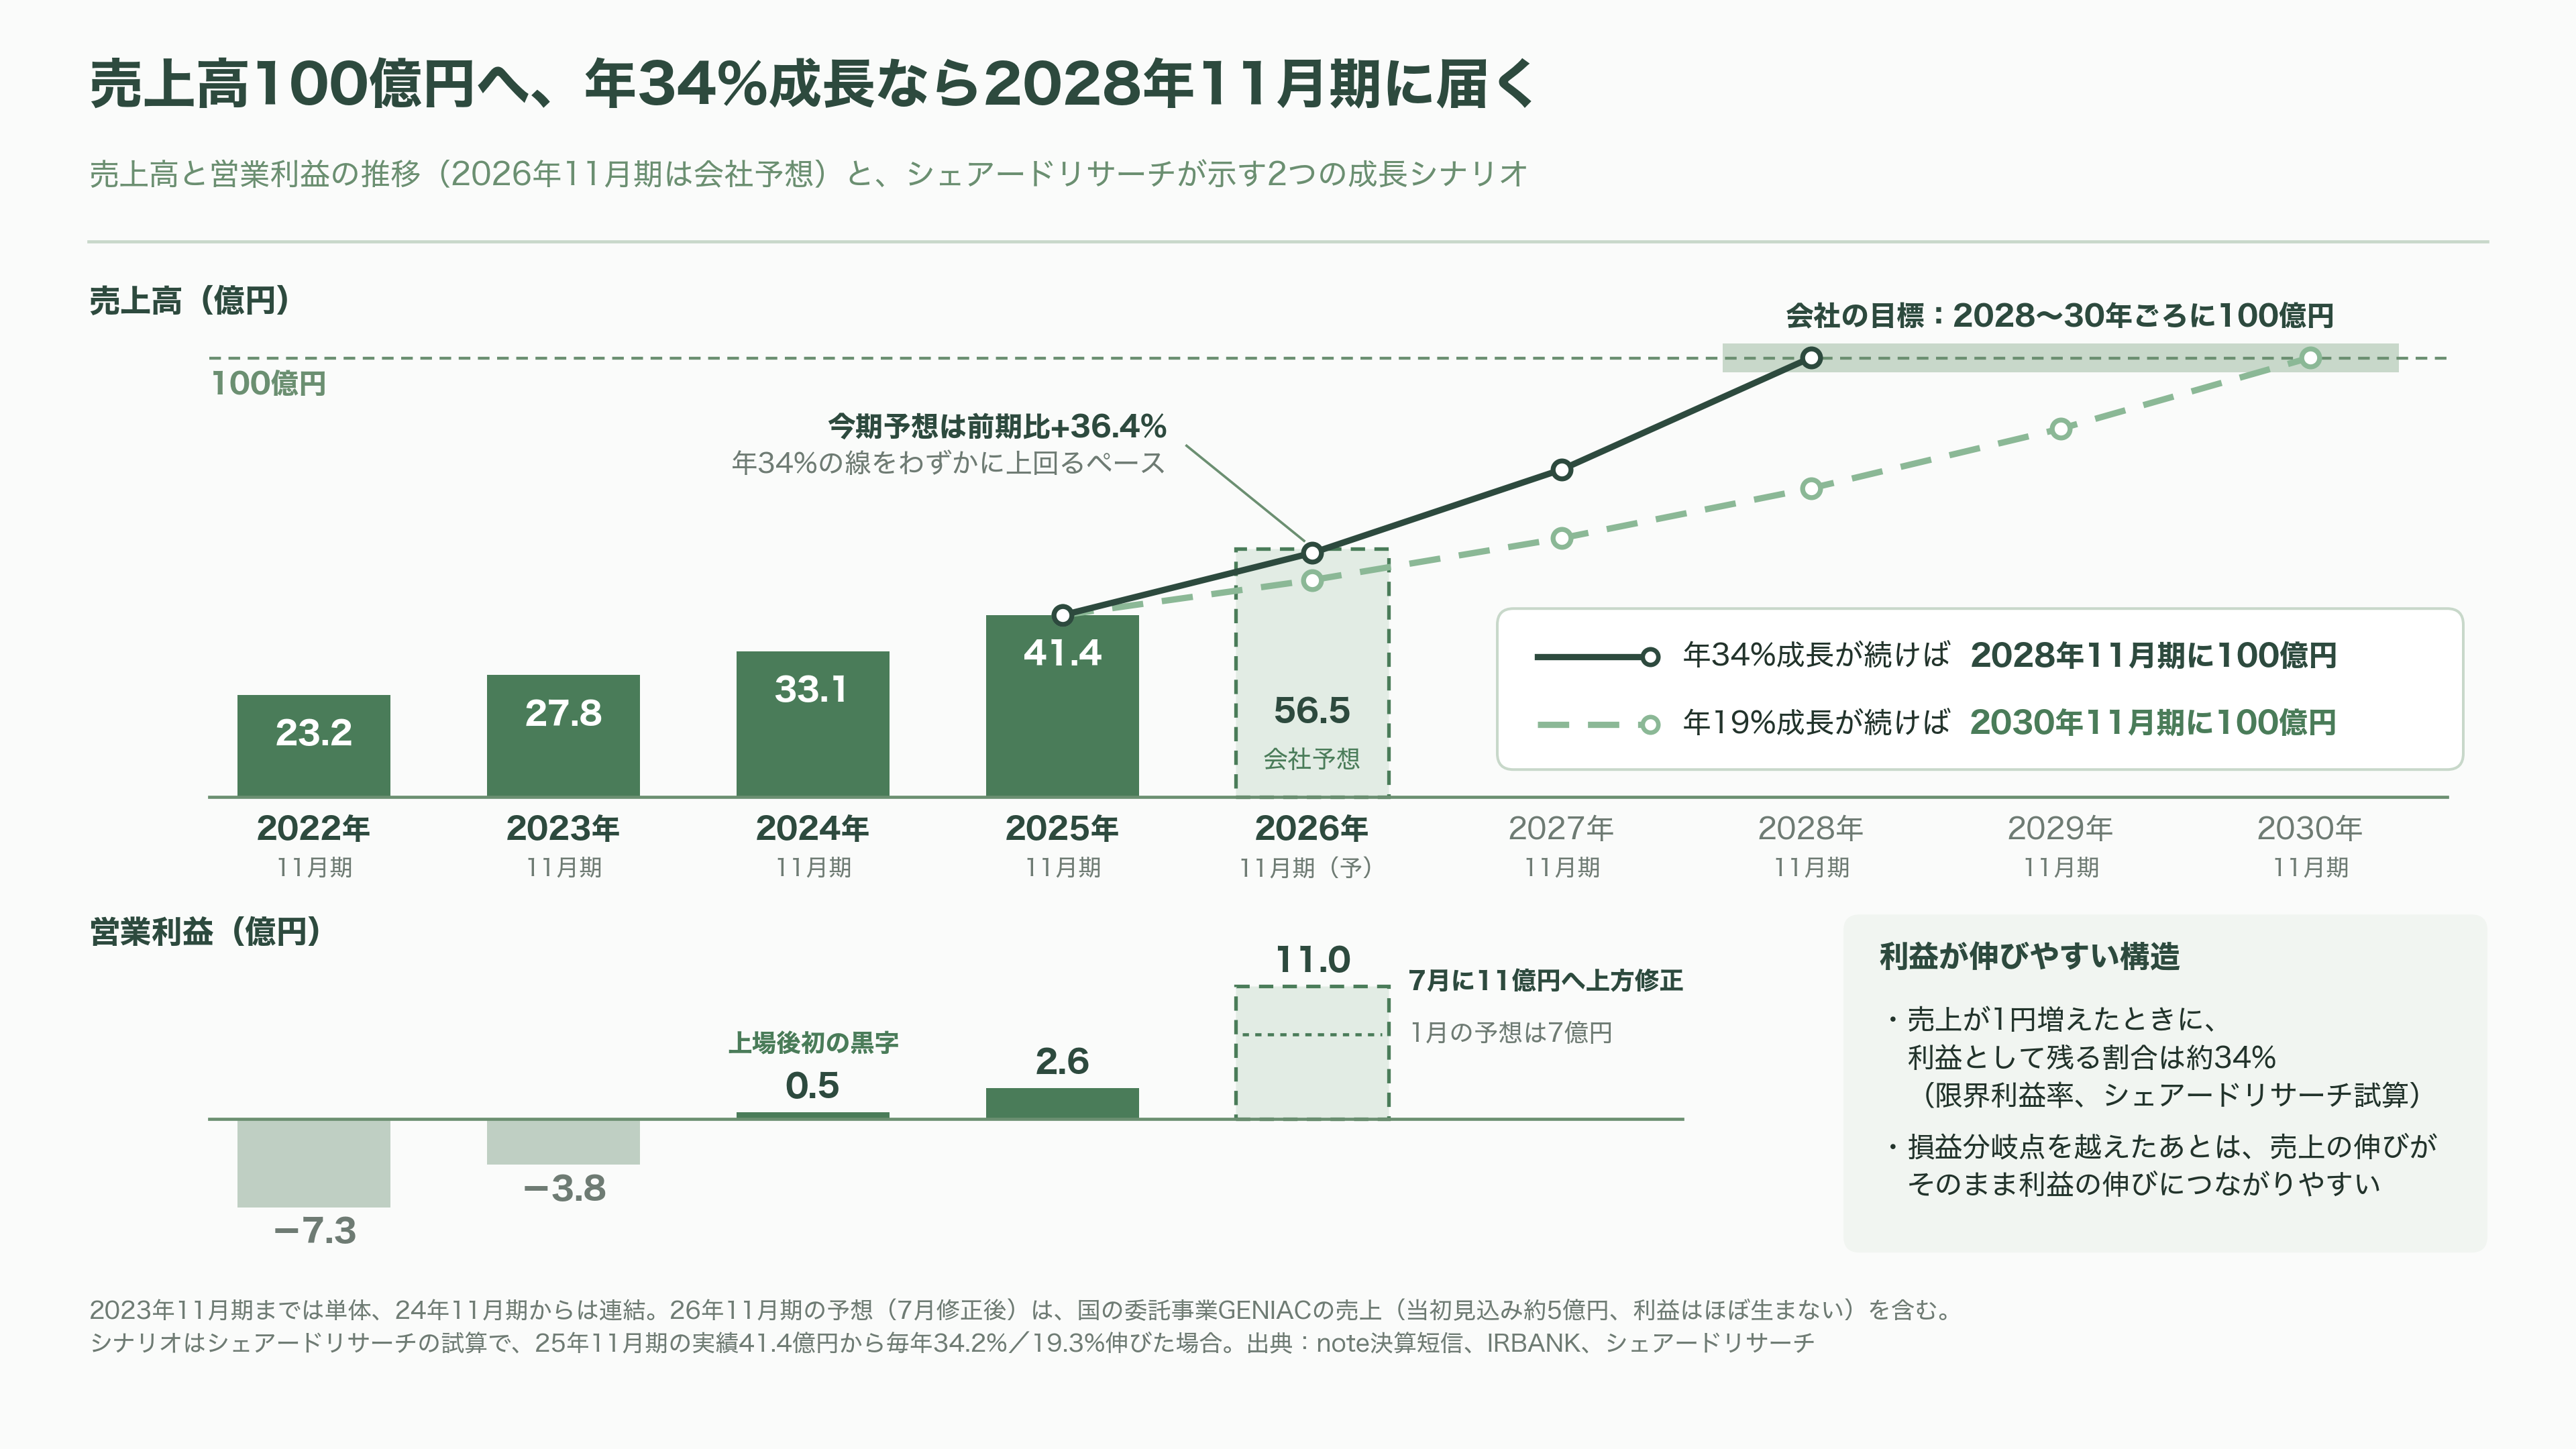
会社の業績も急伸している。11月に締める今期、会社は売上高56億5,000万円、営業利益11億円を見込む。営業利益は前の期の4倍を超える水準だ。株価は、2022年の上場時の公開価格340円から、2026年10月2日の終値で4,100円まで上がった。時価総額は約800億円になる。
AIが文章を書く時代に、なぜ人が書いた文章の置き場所に、世界のIT大手が次々とお金を投じるのか。鍵は、noteが10年以上かけて貯めてきた「人の体験」にある。
noteとは ― 文章に値段をつけて売れる「ネットの街」
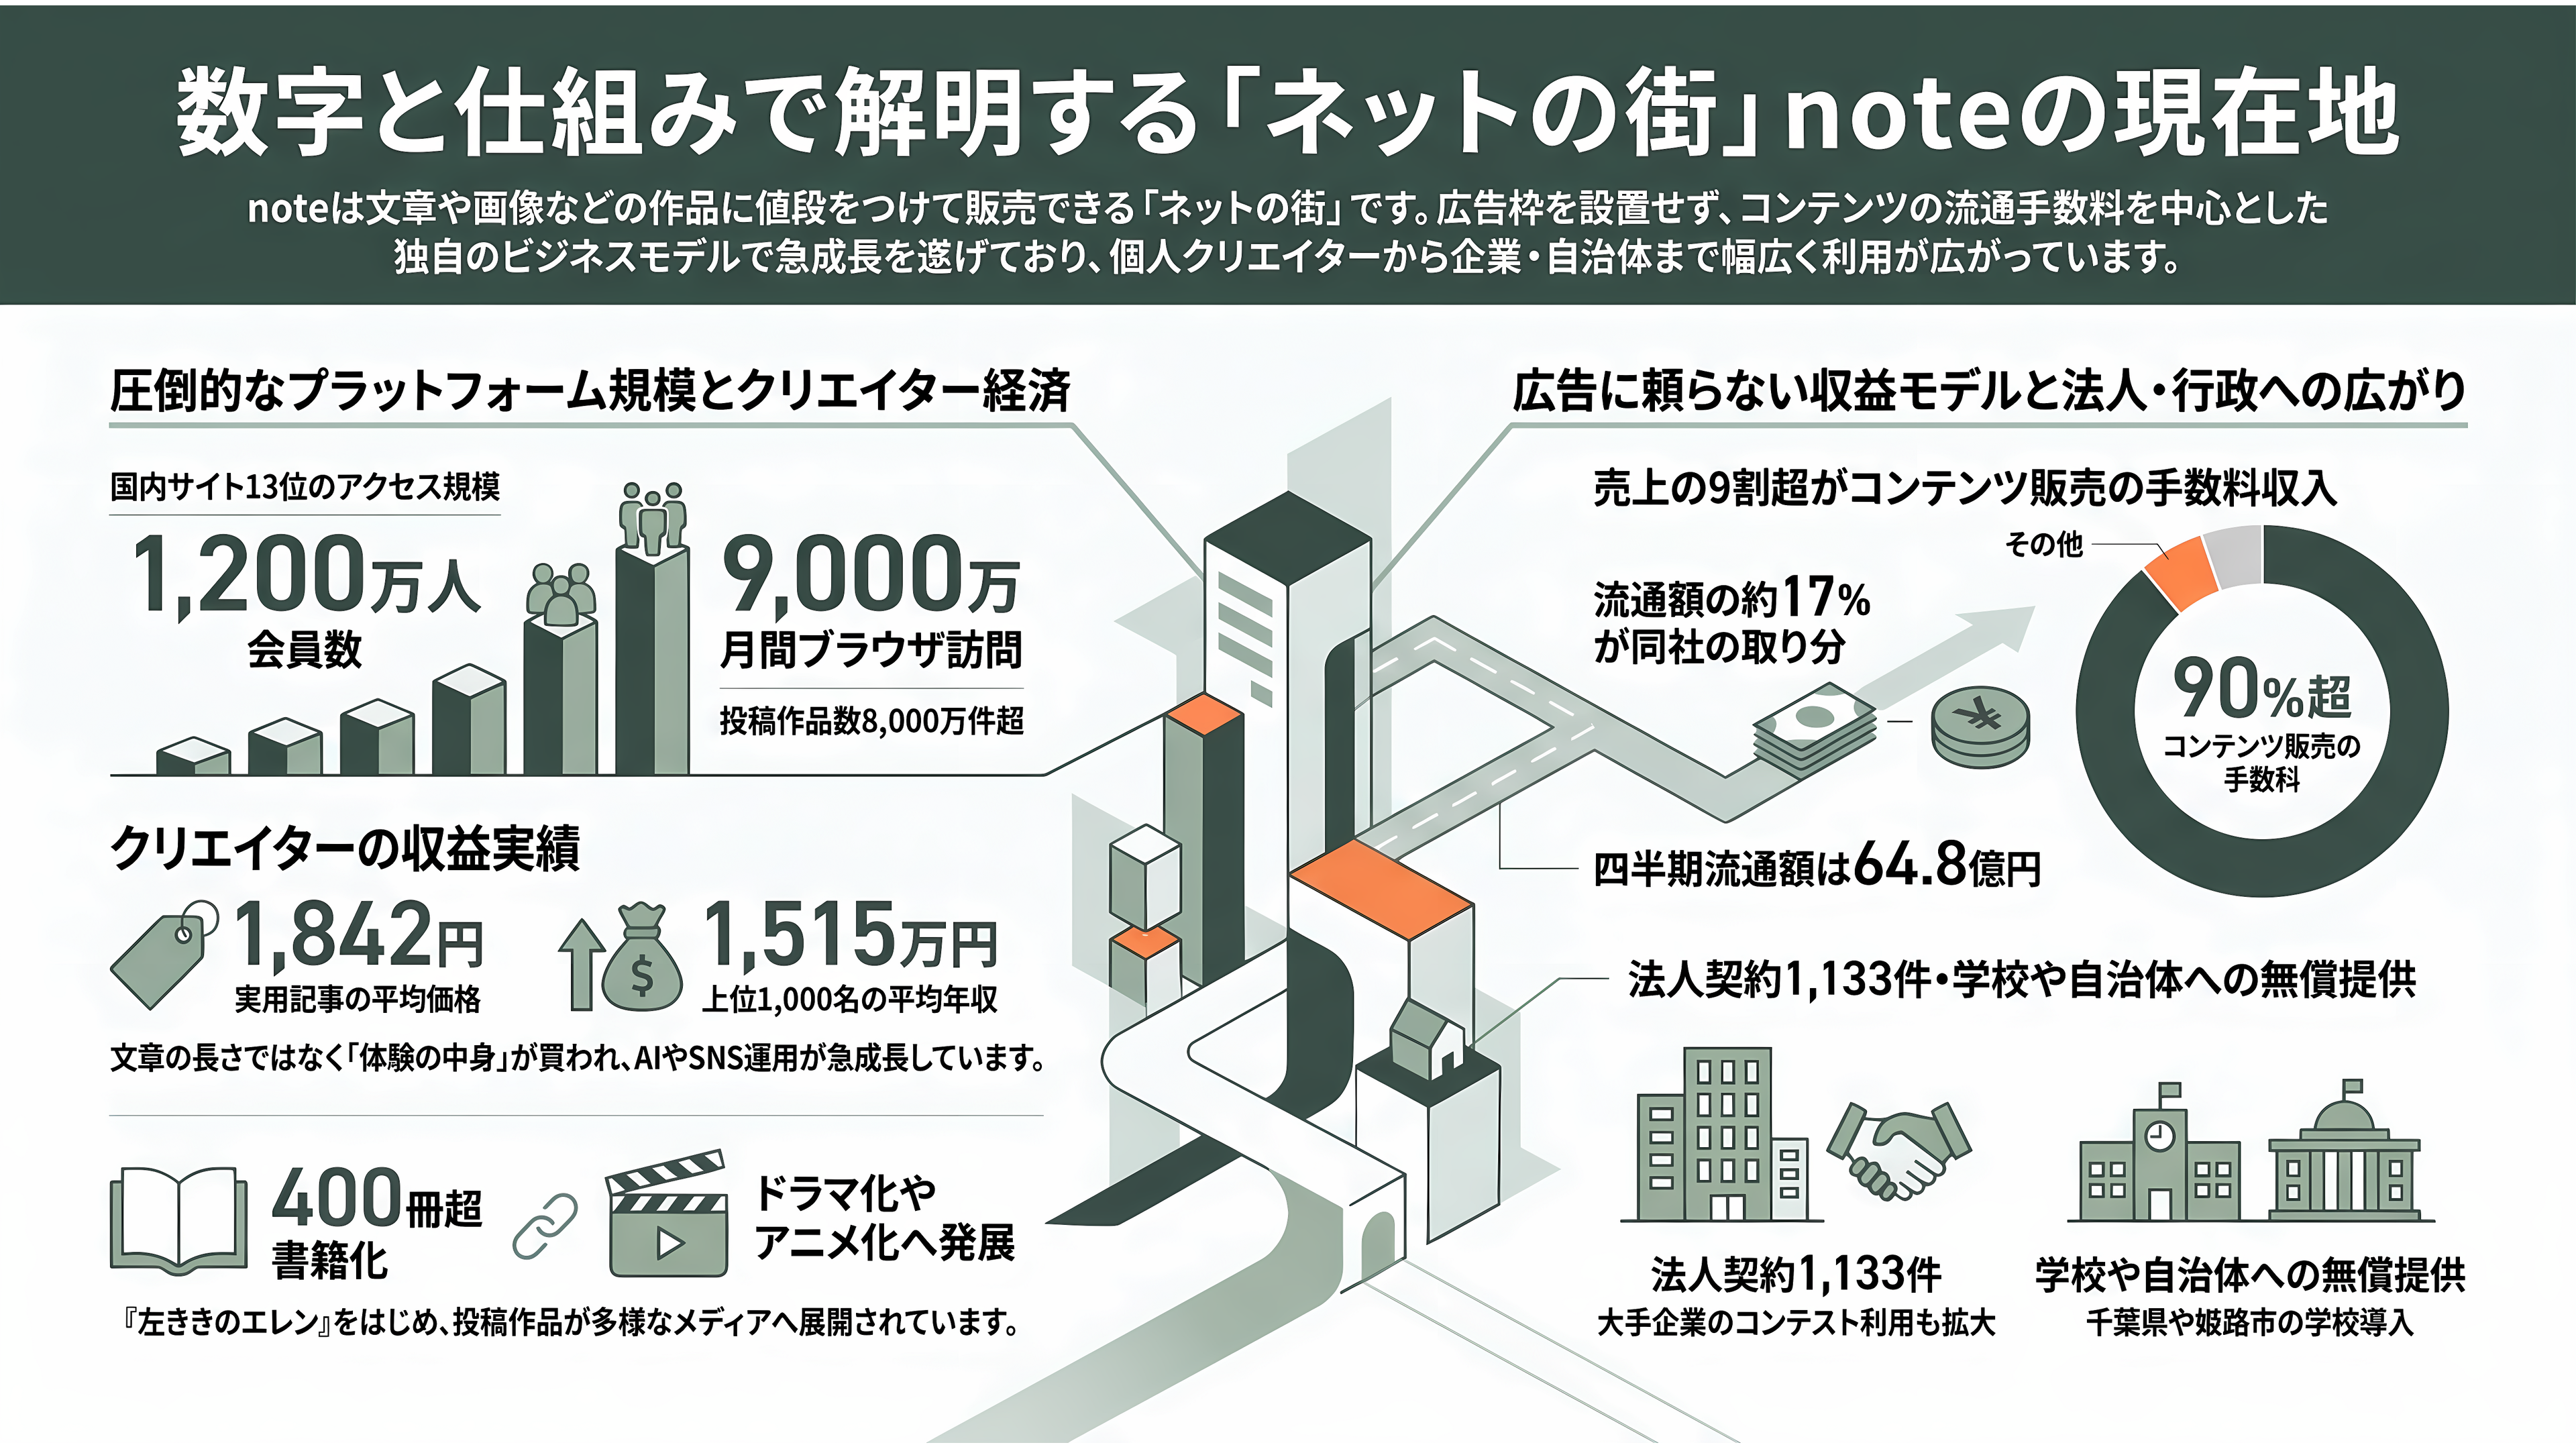
noteでは、誰でも文章、画像、音声、動画を投稿できる。ブログと違うのは、書いた記事に値段をつけて売れることだ。冒頭だけを無料で読ませ、続きを数百円で売る。月額制のファンクラブのような「メンバーシップ」を開く。気に入った書き手に「チップ」を送る。そうしたお金の流れが、最初から仕組みに組み込まれている。
長野県の山あいにあるパンと日用品の店「わざわざ」の店主、平田はる香さんは2018年、『山の上のパン屋に人が集まるわけ』という約2万字の記事をnoteに書いた。長文にもかかわらず広く読まれ、遠くから店を訪ねる人を呼び込んだ。
漫画家かっぴーさんの『左ききのエレン』は、2015年にnoteのコンテストで入賞したことが出発点だった。noteでの連載が集英社「少年ジャンプ+」でのリメイク連載につながり、コミックスは約410万部。ドラマや舞台にもなり、2026年4月にはテレビアニメの放送が始まった。noteから書籍になった作品は、すでに400冊を超えている。
いま特によく売れているのは、生活や仕事にすぐ役立つノウハウだ。noteが約30万件の有料記事を分析したところ、「AI活用」「SNS運用」「育児」といった分野が急成長していた。こうした実用系の記事の平均価格は1,842円で、エッセイなどの読み物の約2倍。一方で、文字数と売り上げにはほとんど相関がなかった。売れているのは長さではなく、経験の中身だ。年間売上の上位1,000人の平均は1,515万円に達し、noteだけで生計を立てる書き手も増えている。
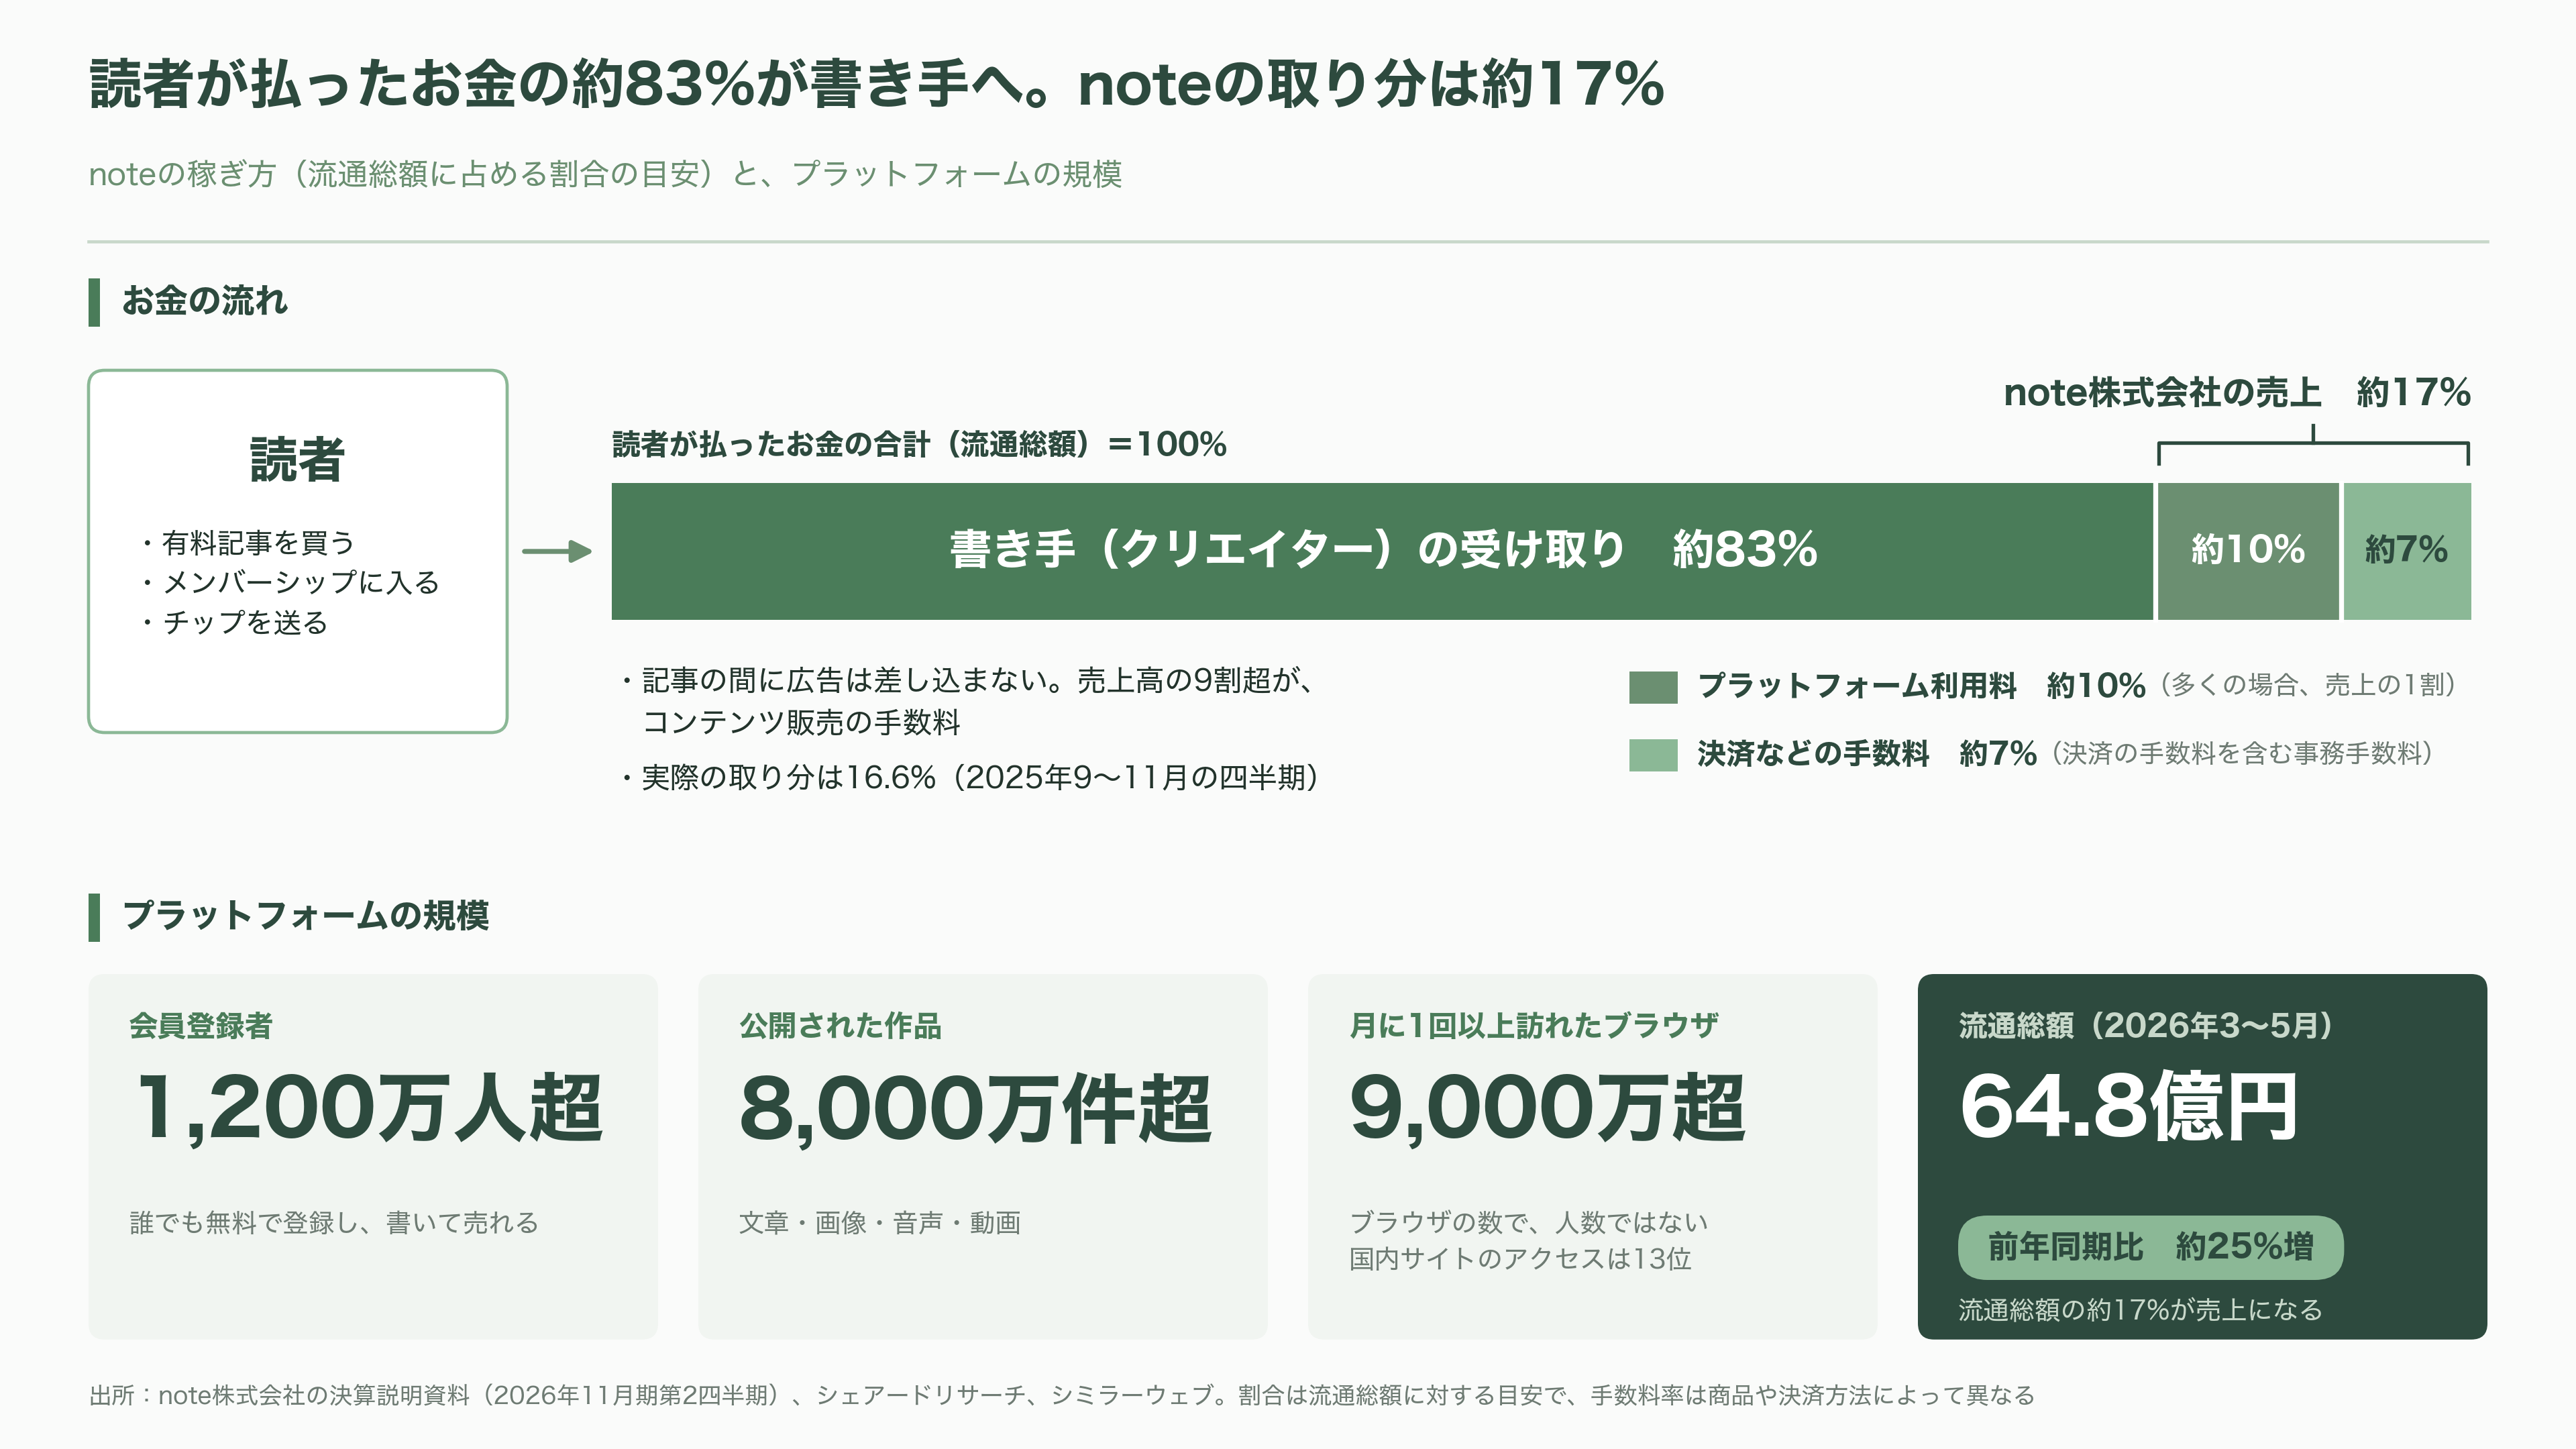
規模も大きい。会員登録者は1,200万人を超え、公開された作品は8,000万件を超える。月に一度以上noteを訪れたブラウザの数は9,000万を超え、シミラーウェブ調べの国内ウェブサイトのアクセスランキングでは13位と、pixivやアメーバブログを上回る。
会社の稼ぎ方はシンプルだ。記事が売れるたびに、多くの場合は売上の1割をプラットフォームの利用料として受け取る。決済の手数料と合わせると、流通額のおよそ17%が会社の取り分になる。記事の間に広告は差し込まない。上場企業の調査リポートを手がけるシェアードリサーチは、売上高の9割超がコンテンツ販売の手数料で占められている点を、同社の大きな特徴に挙げている。2026年3〜5月の四半期の流通総額は64億8,000万円で、前年同期より約25%増えた。
企業や役所も使う。法人向けの「note pro」は、自社のウェブサイトをnoteの仕組みで作れるサービスで、有料契約は1,133件にのぼる。学校や自治体には無償で提供しており、千葉県は県立学校160校で導入した。兵庫県姫路市も9月、市立学校107校すべてにnoteを導入したと発表している。企業がテーマを決めて作品を募る「コンテスト」も、Netflixやロート製薬などが開いてきた。
加藤CEOは、noteを「インターネット上の街」にたとえる。個人も企業も集まり、創作し、商売をし、交流する場所という意味だ。
生成AIは、なぜnoteの追い風になったのか
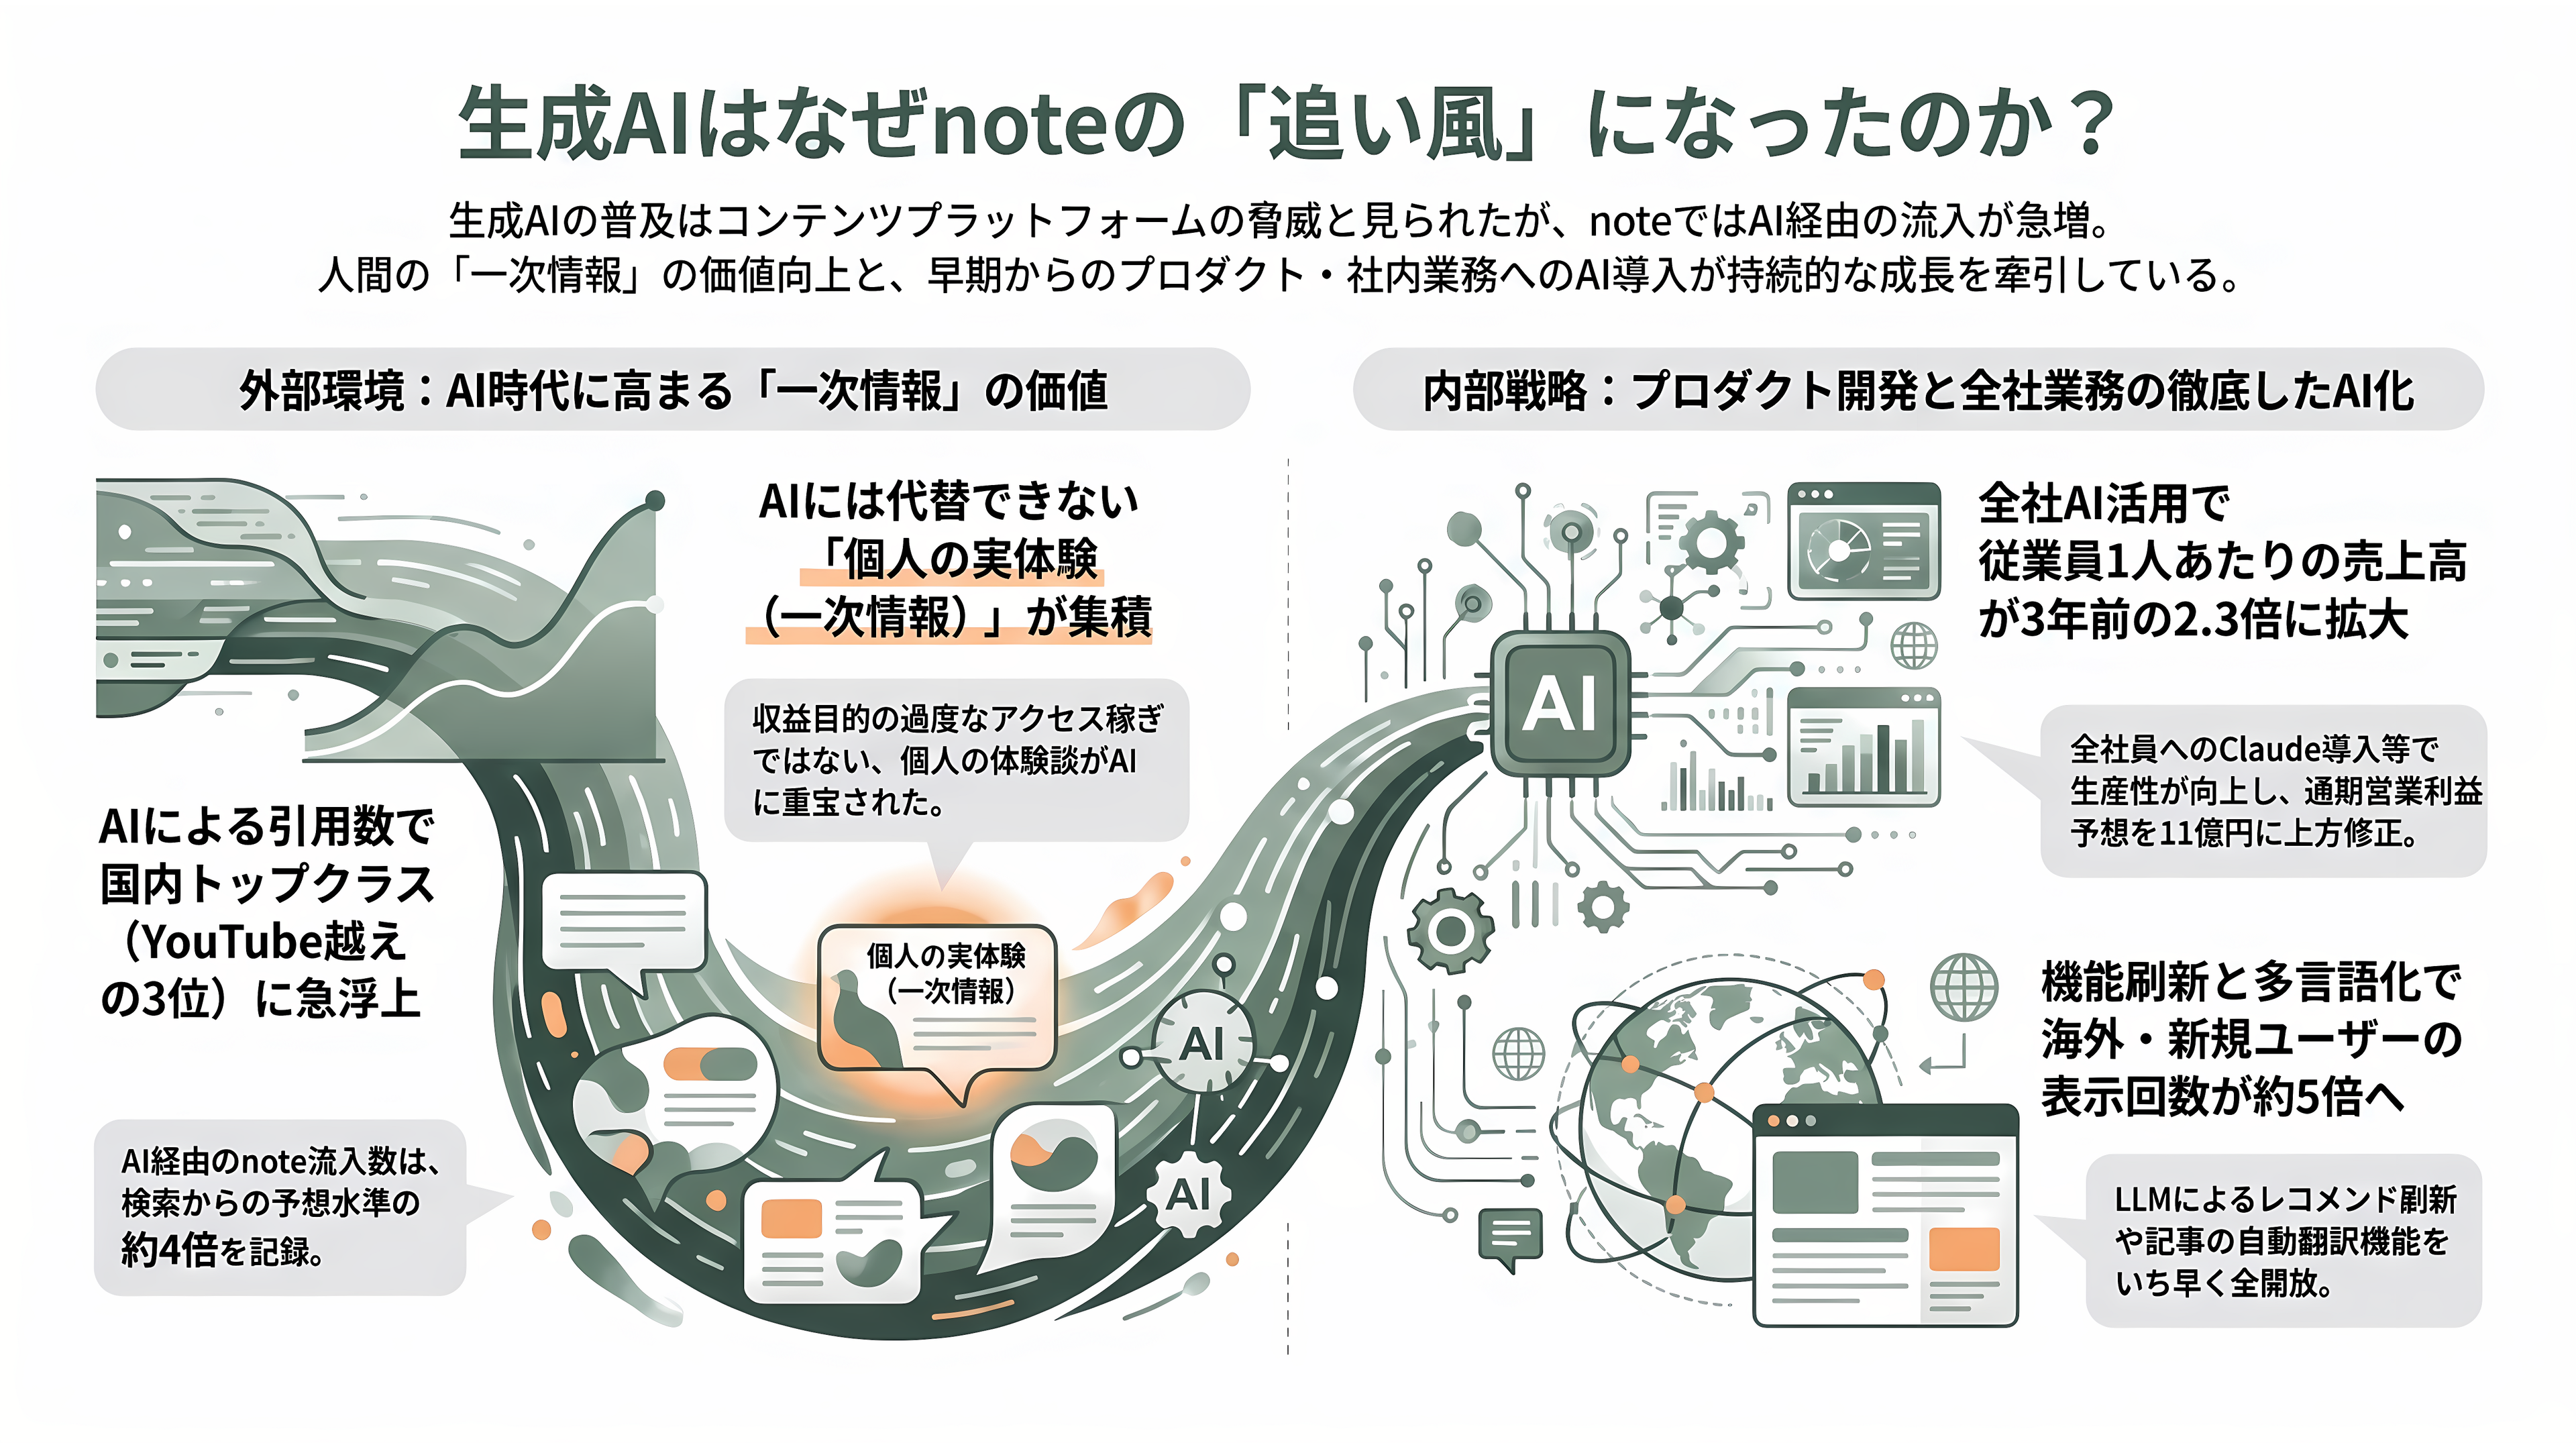
生成AIの登場は、本来ならnoteのようなサービスにとって脅威のはずだった。AIが文章を量産すれば、人の書いた記事は埋もれる。AIが検索結果の上で答えを要約すれば、人はサイトを訪れなくなる。いわゆる「ゼロクリック」問題だ。
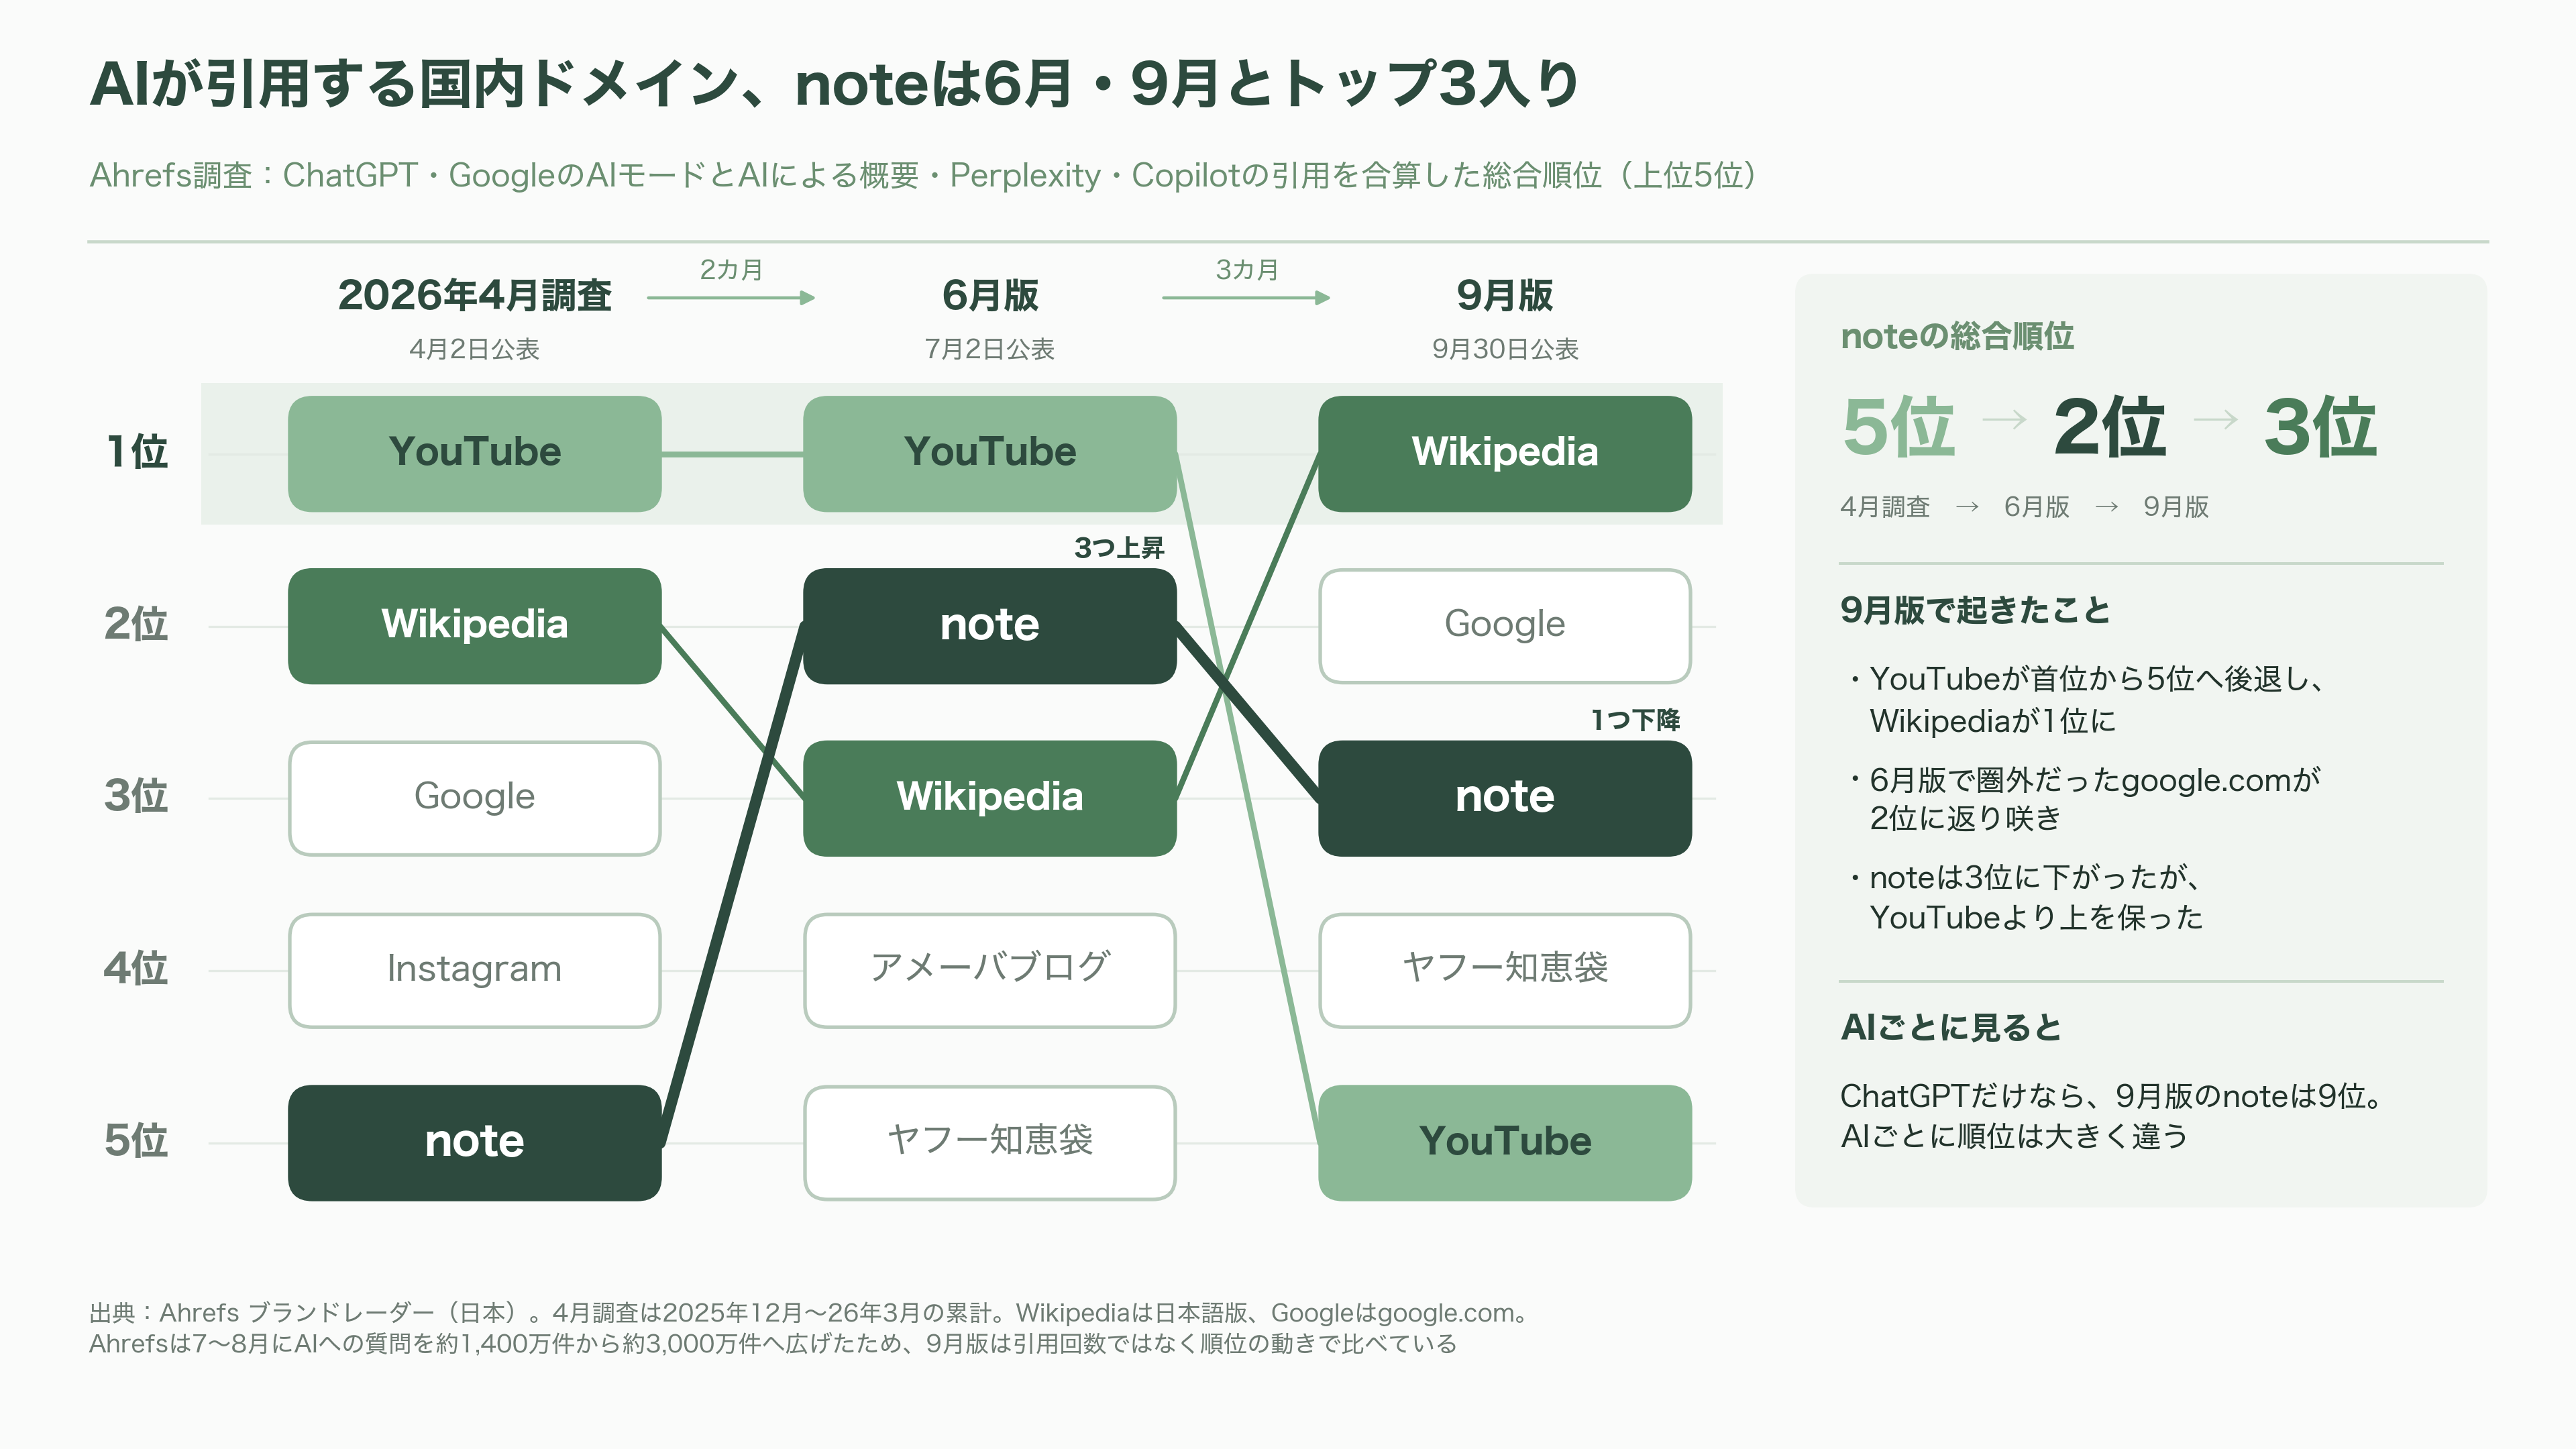
ところが、noteで起きたのは逆のことだった。SEOツール大手のAhrefs(エイチレフス)は、ChatGPTやグーグルのAIなど主要5つのAIが日本で引用するドメインを定期的に集計している。2026年6月の調査で、noteはYouTubeに次ぐ2位に急浮上した。9月の調査でも、ウィキペディアとグーグル自身に次ぐ3位で、YouTubeを上回っている。調査会社ヴァリューズとnoteの共同調査では、AI経由でnoteに来る人の数は、検索からの流入の規模から予想される水準の約4倍だった。
理由は、noteに積み上がった記事の性質にある。AIは自分で旅行に行けないし、本を読んで泣くこともない。だから、人が実際に体験して書いた「一次情報」を参照する。noteは、ページビューに応じて書き手に報酬を払う仕組みを設けてこなかった。アクセス稼ぎの記事より、書きたいことを書いた記事が残りやすい。2024年に投稿された約1,700万件の記事のうち、約4割は1年後も読まれ続けていた。
加藤CEOは10月2日、弁護士ドットコムが開いたカンファレンスの基調講演で「noteは本質的に『流通』のサービス」だと語った。そのうえで、AIの要約だけでは足りない理由をこう説明した。「過程がどうなっているかを知りたくなる。それだったらAIのサマリーを超えられるんじゃないか」。ベトナムで子ども連れに優しい店を探す例を挙げ、実際に行った人の細かな経験は、要約を読んだあとでも元の記事を読みたくさせるという。
noteは、AIを自社のサービスの中にも早くから組み込んできた。2023年2月、ChatGPTの公開から3カ月足らずで、記事の構成案を提案するAI機能を投入した。2026年2月には、記事をおすすめする仕組みを大規模言語モデルで全面的に作り直し、刷新した面での記事の表示回数は、6月には前年同月の約5倍に増えた。5月には、日本語の記事を自動で英語に翻訳する機能を全員に開放し、最初の2カ月で世界225の国と地域から読まれた。8月からは有料記事の英訳と、無料記事の韓国語訳も始まっている。
社内の働き方も変えた。会社は全社員に対話型AI「Claude(クロード)」を配り、チームごとに研修を重ねて、あらゆる職種での活用を進めた。売上は四半期ごとに伸びる一方、人員はゆるやかに減っている。従業員1人あたりの売上高は3年前の2.3倍だ。7月には、人件費や広告費が想定を下回ったとして、今期の営業利益の予想を7億円から11億円に引き上げた。
会社は「2022年、生成AIが広く注目される以前から、経営・人事・予算配分をAI領域へ集中させてきた」と説明している。その戦略を主導してきたのが、2017年からCXO(最高体験責任者)を務め、2026年7月にCSO(最高戦略責任者)に就いた深津貴之氏だ。深津氏は国内でいち早く「生成AIの時代が来る」と発信してきた一人で、国のAI戦略づくりにも関わってきた。
AIで生まれた新しい商売 ― 口コミの集約と、AIのためのデータベース
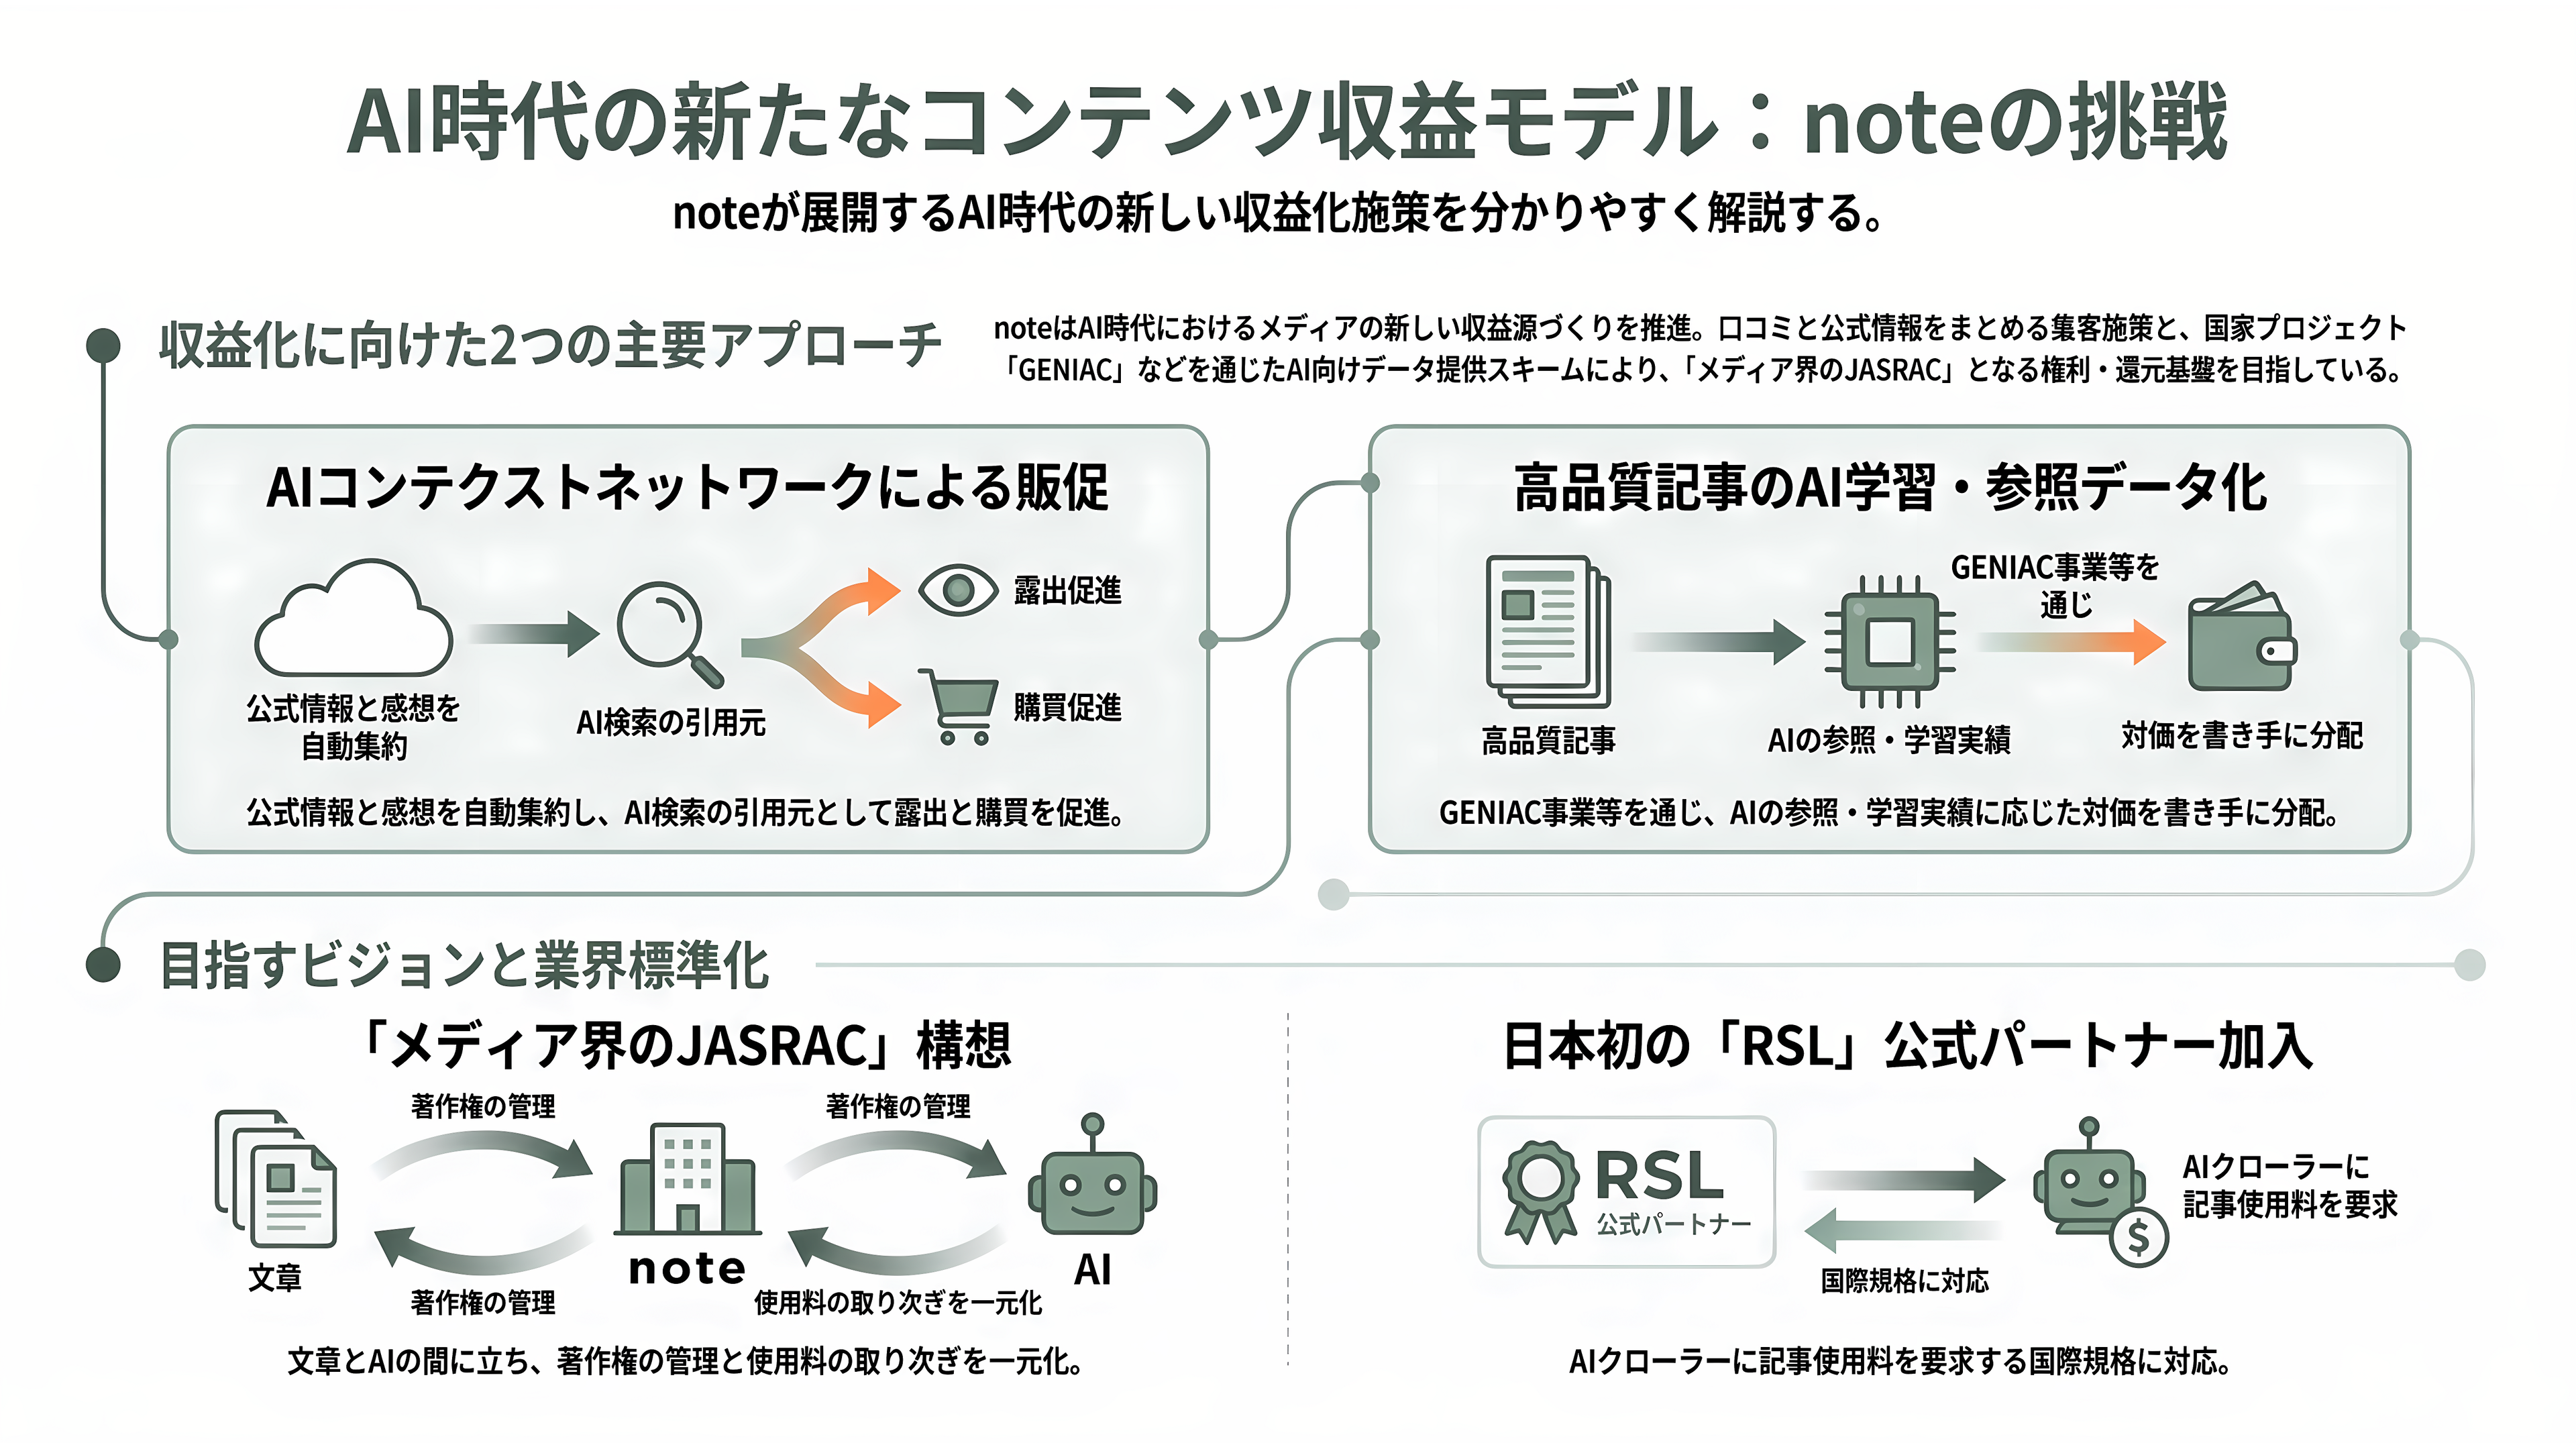
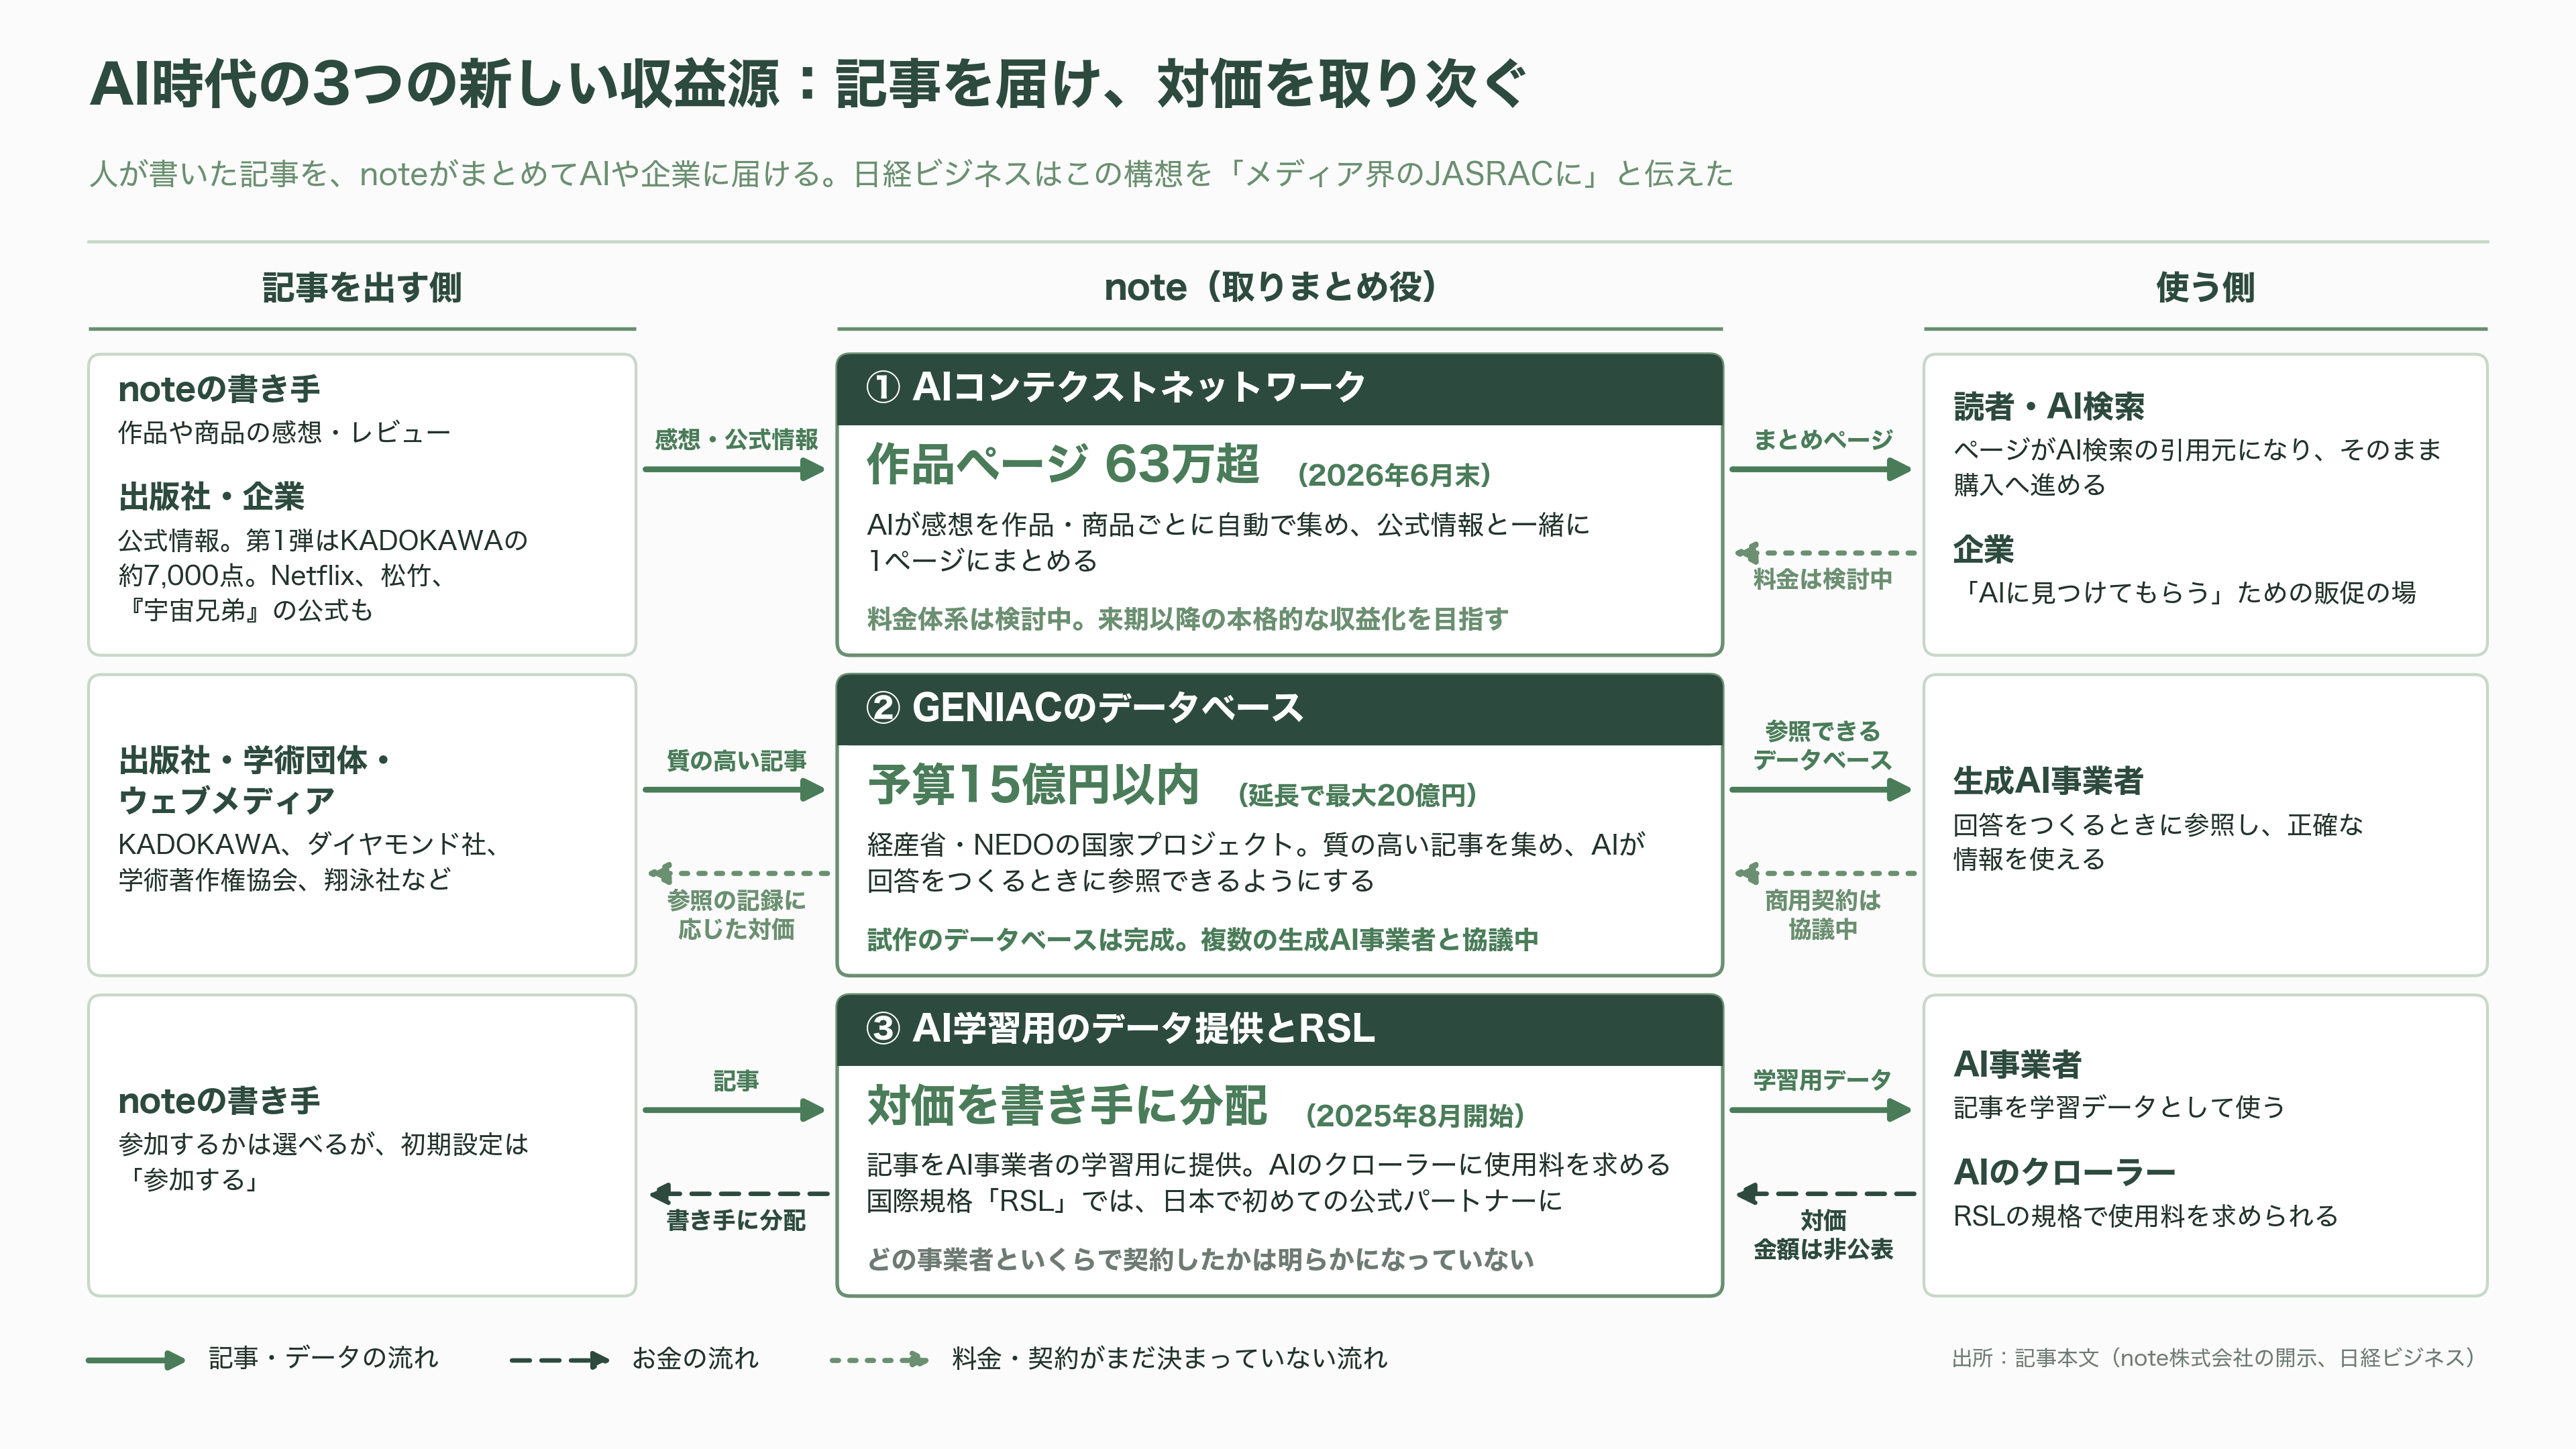
AI時代の新しい収益源づくりも始まっている。
ひとつは「AIコンテクストネットワーク」だ。noteに投稿された感想やレビューを、AIが作品や商品ごとに自動で集め、公式情報と一緒に1つのページにまとめる。たとえば東野圭吾さんの新刊『永遠の記憶』のページを開くと、作品の情報と読者の感想が並び、そのまま購入に進める。第1弾はKADOKAWAの約7,000点から始まり、6月末には作品ページが63万を超えた。Netflixや松竹、『宇宙兄弟』の公式も加わっている。ページはAI検索の引用元にもなるため、企業にとっては「AIに見つけてもらう」ための販促の場になる。料金体系は検討中で、会社は来期以降の本格的な収益化を目指している。
もうひとつが、経済産業省と新エネルギー・産業技術総合開発機構(NEDO)による生成AI開発の国家プロジェクト「GENIAC(ジーニアック)」だ。noteが採択された事業は、出版社や学術団体、ウェブメディアが持つ質の高い記事を集めたデータベースをつくり、AIが回答をつくるときに参照できるようにするもの。AIは正確な情報を使えるようになり、記事の持ち主は、AIにどれだけ参照されたかの記録をもとに対価を受け取れる。予算は15億円以内で、KADOKAWA、ダイヤモンド社、学術著作権協会、翔泳社などが参加する。試作のデータベースはすでに完成し、複数の生成AI事業者と協議を進めている。
記事をAIの学習データとして提供する試みもある。2025年8月から、noteの記事をAI事業者の学習用に提供し、得た対価を書き手に分配する仕組みを始めた。参加するかどうかは書き手が選べるが、初期設定は「参加する」になっている。AIのクローラーに記事の使用料を求める国際的な規格「RSL」についても、noteは日本で初めての公式パートナーになった。
日経ビジネスは、こうした動きを「メディア界のJASRACに」という見出しで伝えた。音楽の著作権を集中管理するJASRACのように、文章とAIの間に立って使用料を取り次ぐ存在を目指す構想だ。
NAVER、Google、KADOKAWAはなぜ株主になったのか
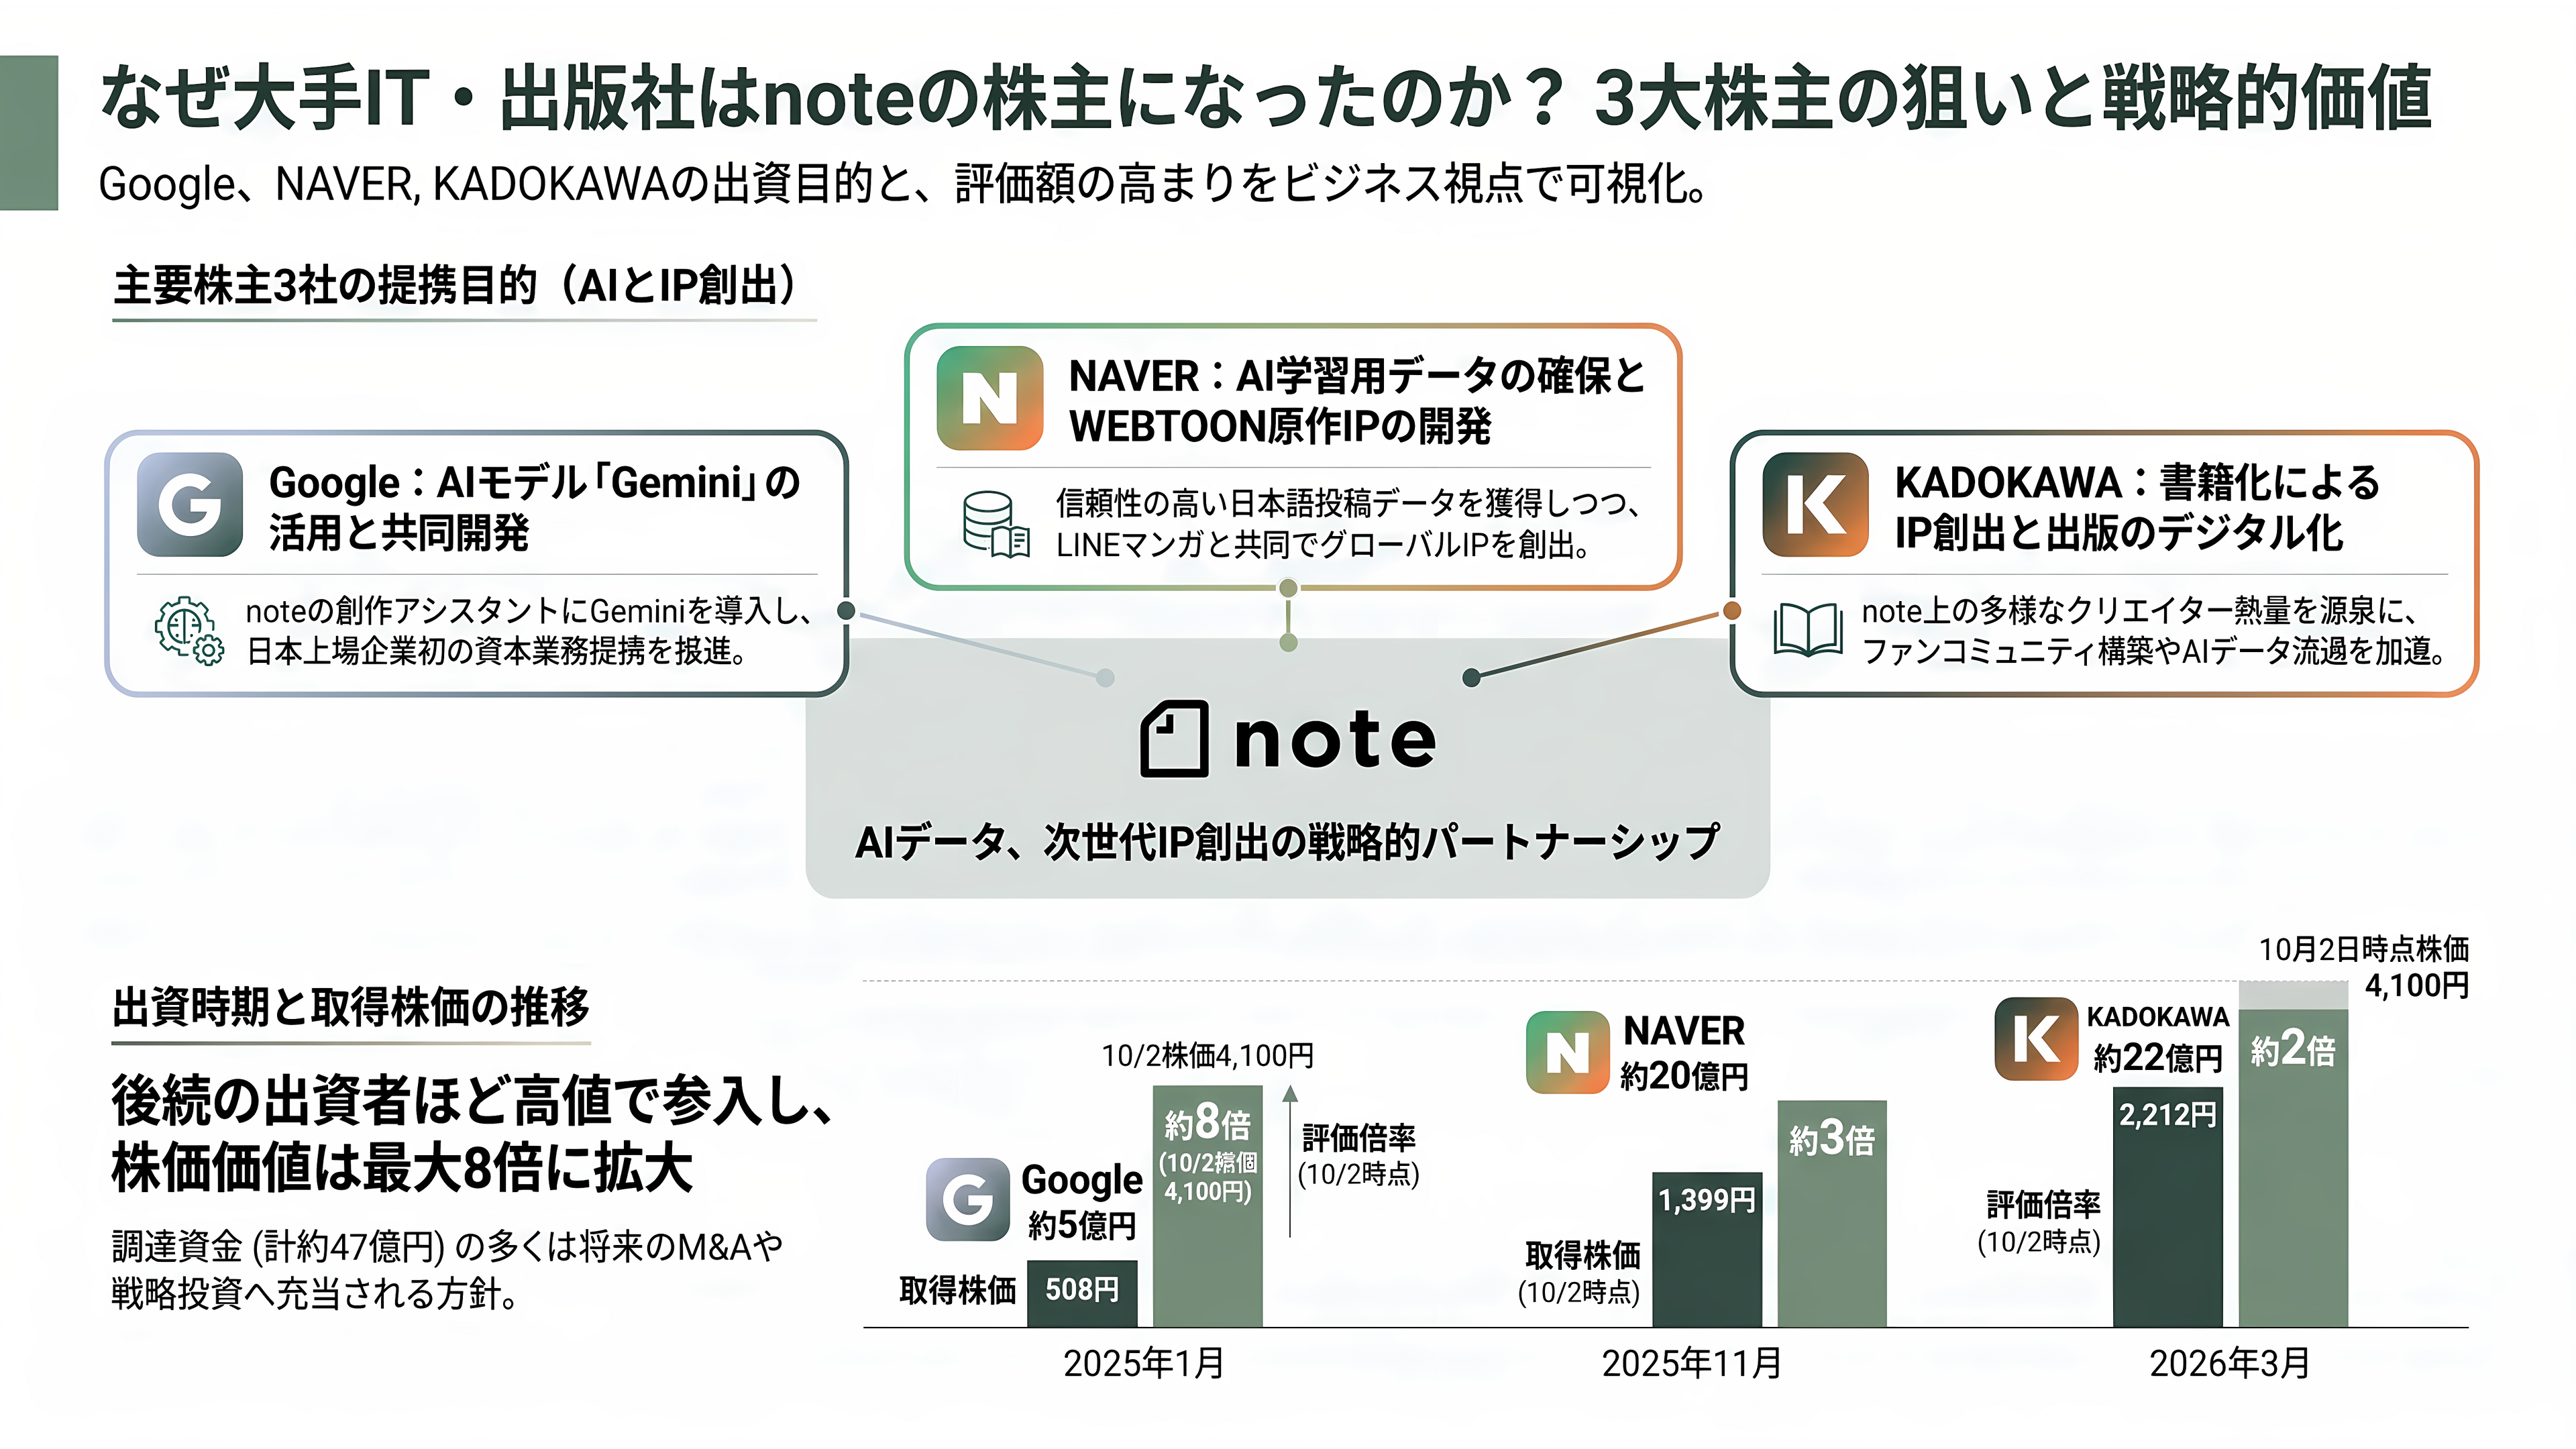
noteの大株主には、世界的なIT企業と大手出版社が並ぶ。3社の出資には、それぞれはっきりした狙いがある。
最初はGoogleだった。2025年1月、Googleの子会社が約5億円を出資し、約6%の株主になった。協議は2024年4月ごろから始まっていた。提携の中身は、noteの中のAI機能の開発と、創作分野での生成AIの開発だ。noteは創作を手伝うAIアシスタントにGoogleの「Gemini(ジェミニ)」を載せ、新しいモデルが出るたびにいち早く取り込んでいる。両社は週1回のペースで会議を開いているという。会社側は、日本の上場企業がGoogleと資本業務提携を結んだのはこれが初めてだとしている。
次がNAVERだ。2025年11月、NAVERは約20億円を出資し、約7.9%を持つ第2位の株主になった。打診はNAVERの側からで、2025年5月ごろのことだった。NAVERは韓国最大の検索サービスを運営し、メッセージアプリLINEを生んだ会社でもある。いまもソフトバンクとともにLINEヤフーの親会社に出資している。世界150カ国以上で縦読み漫画の「WEBTOON(ウェブトゥーン)」を展開し、日本では「LINEマンガ」を運営する。
NAVERの狙いは2つある。ひとつは、AIのためのデータだ。NAVERは2026年5月、ブログや知識共有サービスで書く人たちを支えるため、今後5年で1兆ウォン(約1,170億円)を投じると発表した。韓国メディアの報道によれば、NAVERのAI検索の回答に使われる情報の約7割は、こうしたユーザー投稿だという。AIの賢さは、人が書いた良質な文章の量で決まる。noteは、日本語でその役割を担う最大級の場所だ。NAVERでコンテンツ提携を担当する責任者は、「AIの競争力を支える信頼性の高いデータを確保するため」に、海外のコンテンツパートナーとの協力を広げているとコメントしている。
もうひとつは、物語やキャラクターといった知的財産、いわゆるIPだ。協業の第1弾は、LINEマンガと、noteの物語投稿サイト「TALES(テイルズ)」が共同で開く「ウェブトゥーン原作大賞」。最優秀作には賞金300万円に加え、LINEマンガでの連載と世界配信が約束されている。カルチャーサイトのリアルサウンドは、この提携を、出版社主導のトップダウン型ではなく「草の根から生まれた作品が国際IPへ成長するボトムアップ型モデル」と評した。NAVERのチェ・スヨンCEOも、コンテンツの価値が一段と重要になるAI時代に、ともに成長できるパートナーだとnoteを位置づけている。
日本では、LINEヤフーが2024年の総務省の行政指導を受け、NAVERへの業務委託の解消やシステムの分離を進めてきた。NAVERにとってnoteへの出資は、LINEヤフーとは別の形で、日本のコンテンツとつながる足場にもなる。
3社目はKADOKAWAだ。2026年3月に約22億円の出資を決め、約5%の株主になった。協業の柱は、noteからの書籍化を増やすIPの創出、出版のデジタル化、GENIACを通じたAIデータの流通、ファンコミュニティの4つ。KADOKAWAの夏野剛CEOは「noteから生まれる多様な才能や熱量は、次世代IPを創出する重要な源泉」とコメントした。
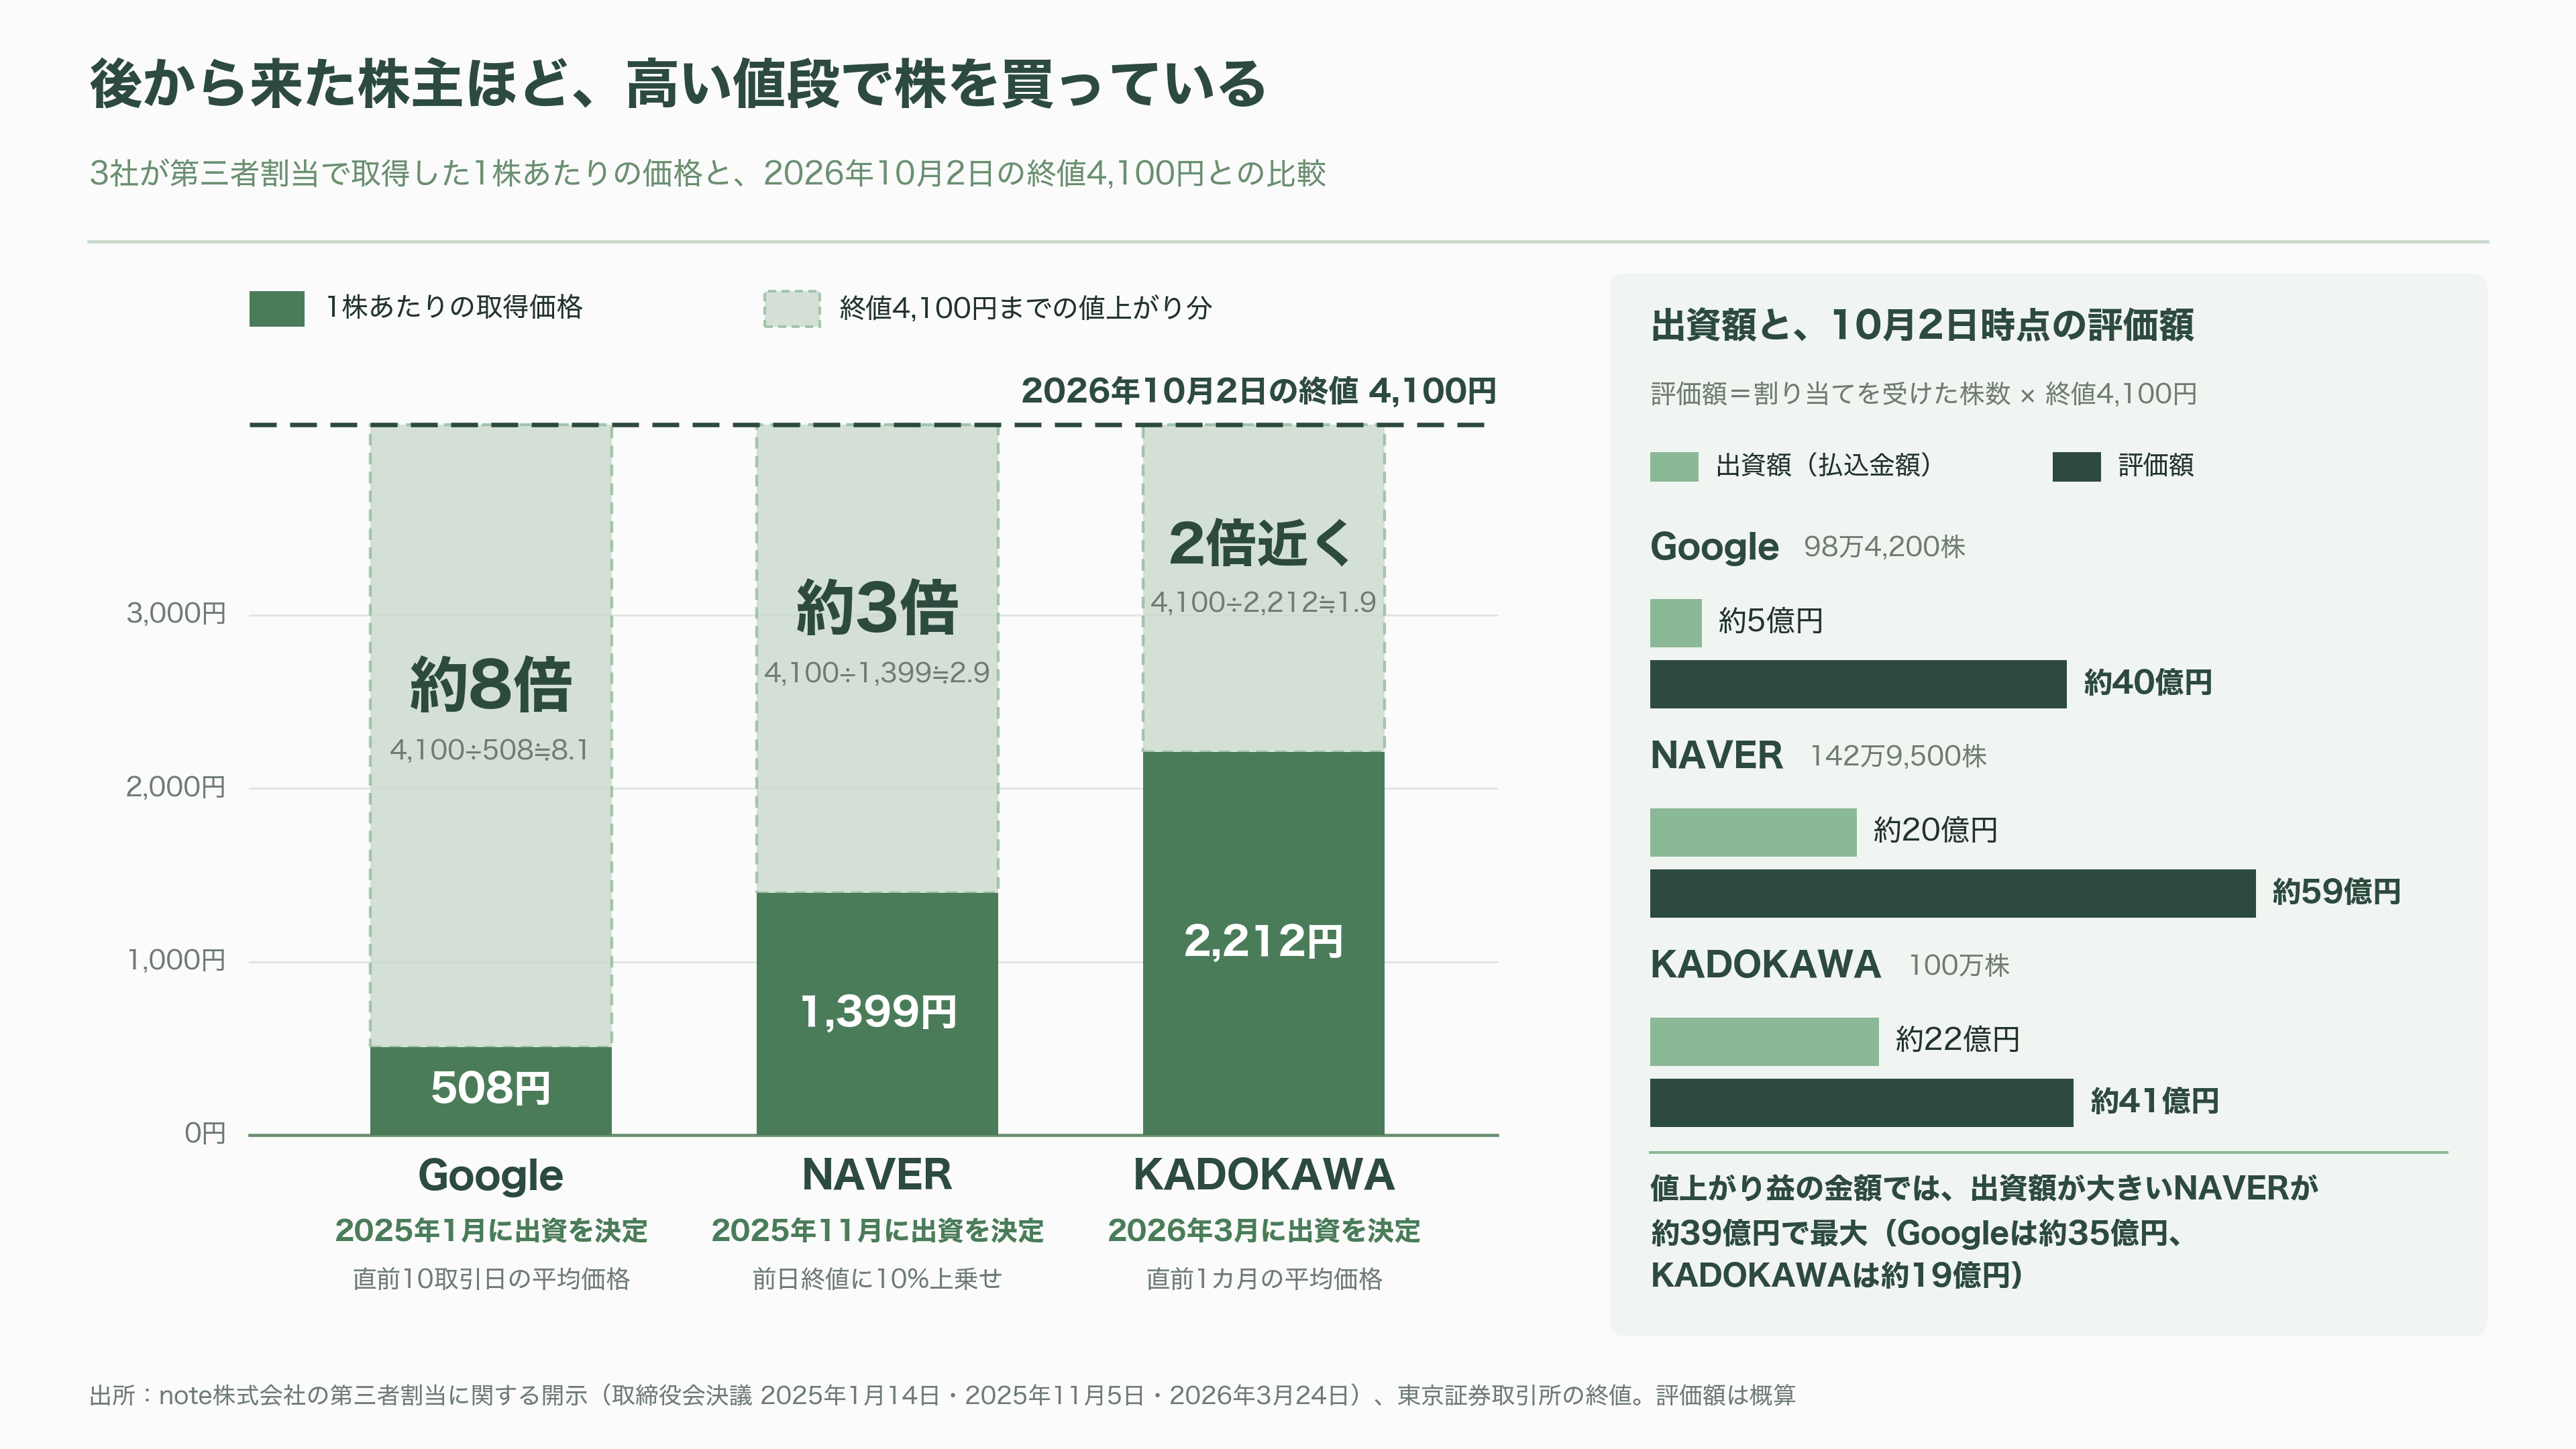
投資家の目で見て興味深いのは、3社が株を買った値段だ。Googleは1株508円、NAVERは前日の終値に10%上乗せした1,399円、KADOKAWAは2,212円。後から来た株主ほど、高い値段を払っている。10月2日の終値4,100円で計算すると、Googleの持ち分は取得額のおよそ8倍、NAVERは約3倍、KADOKAWAも2倍近くに膨らんだ。
集めた資金の使い道も示されている。NAVERからの約20億円のうち10億円は、将来のM&Aや資本業務提携に充てる計画だ。KADOKAWAからの約22億円も、M&Aなどの戦略投資に使う方針を示している。
業界の状況と競合 ― 米Substackとの比較、そしてAIの「引用枠」の争奪
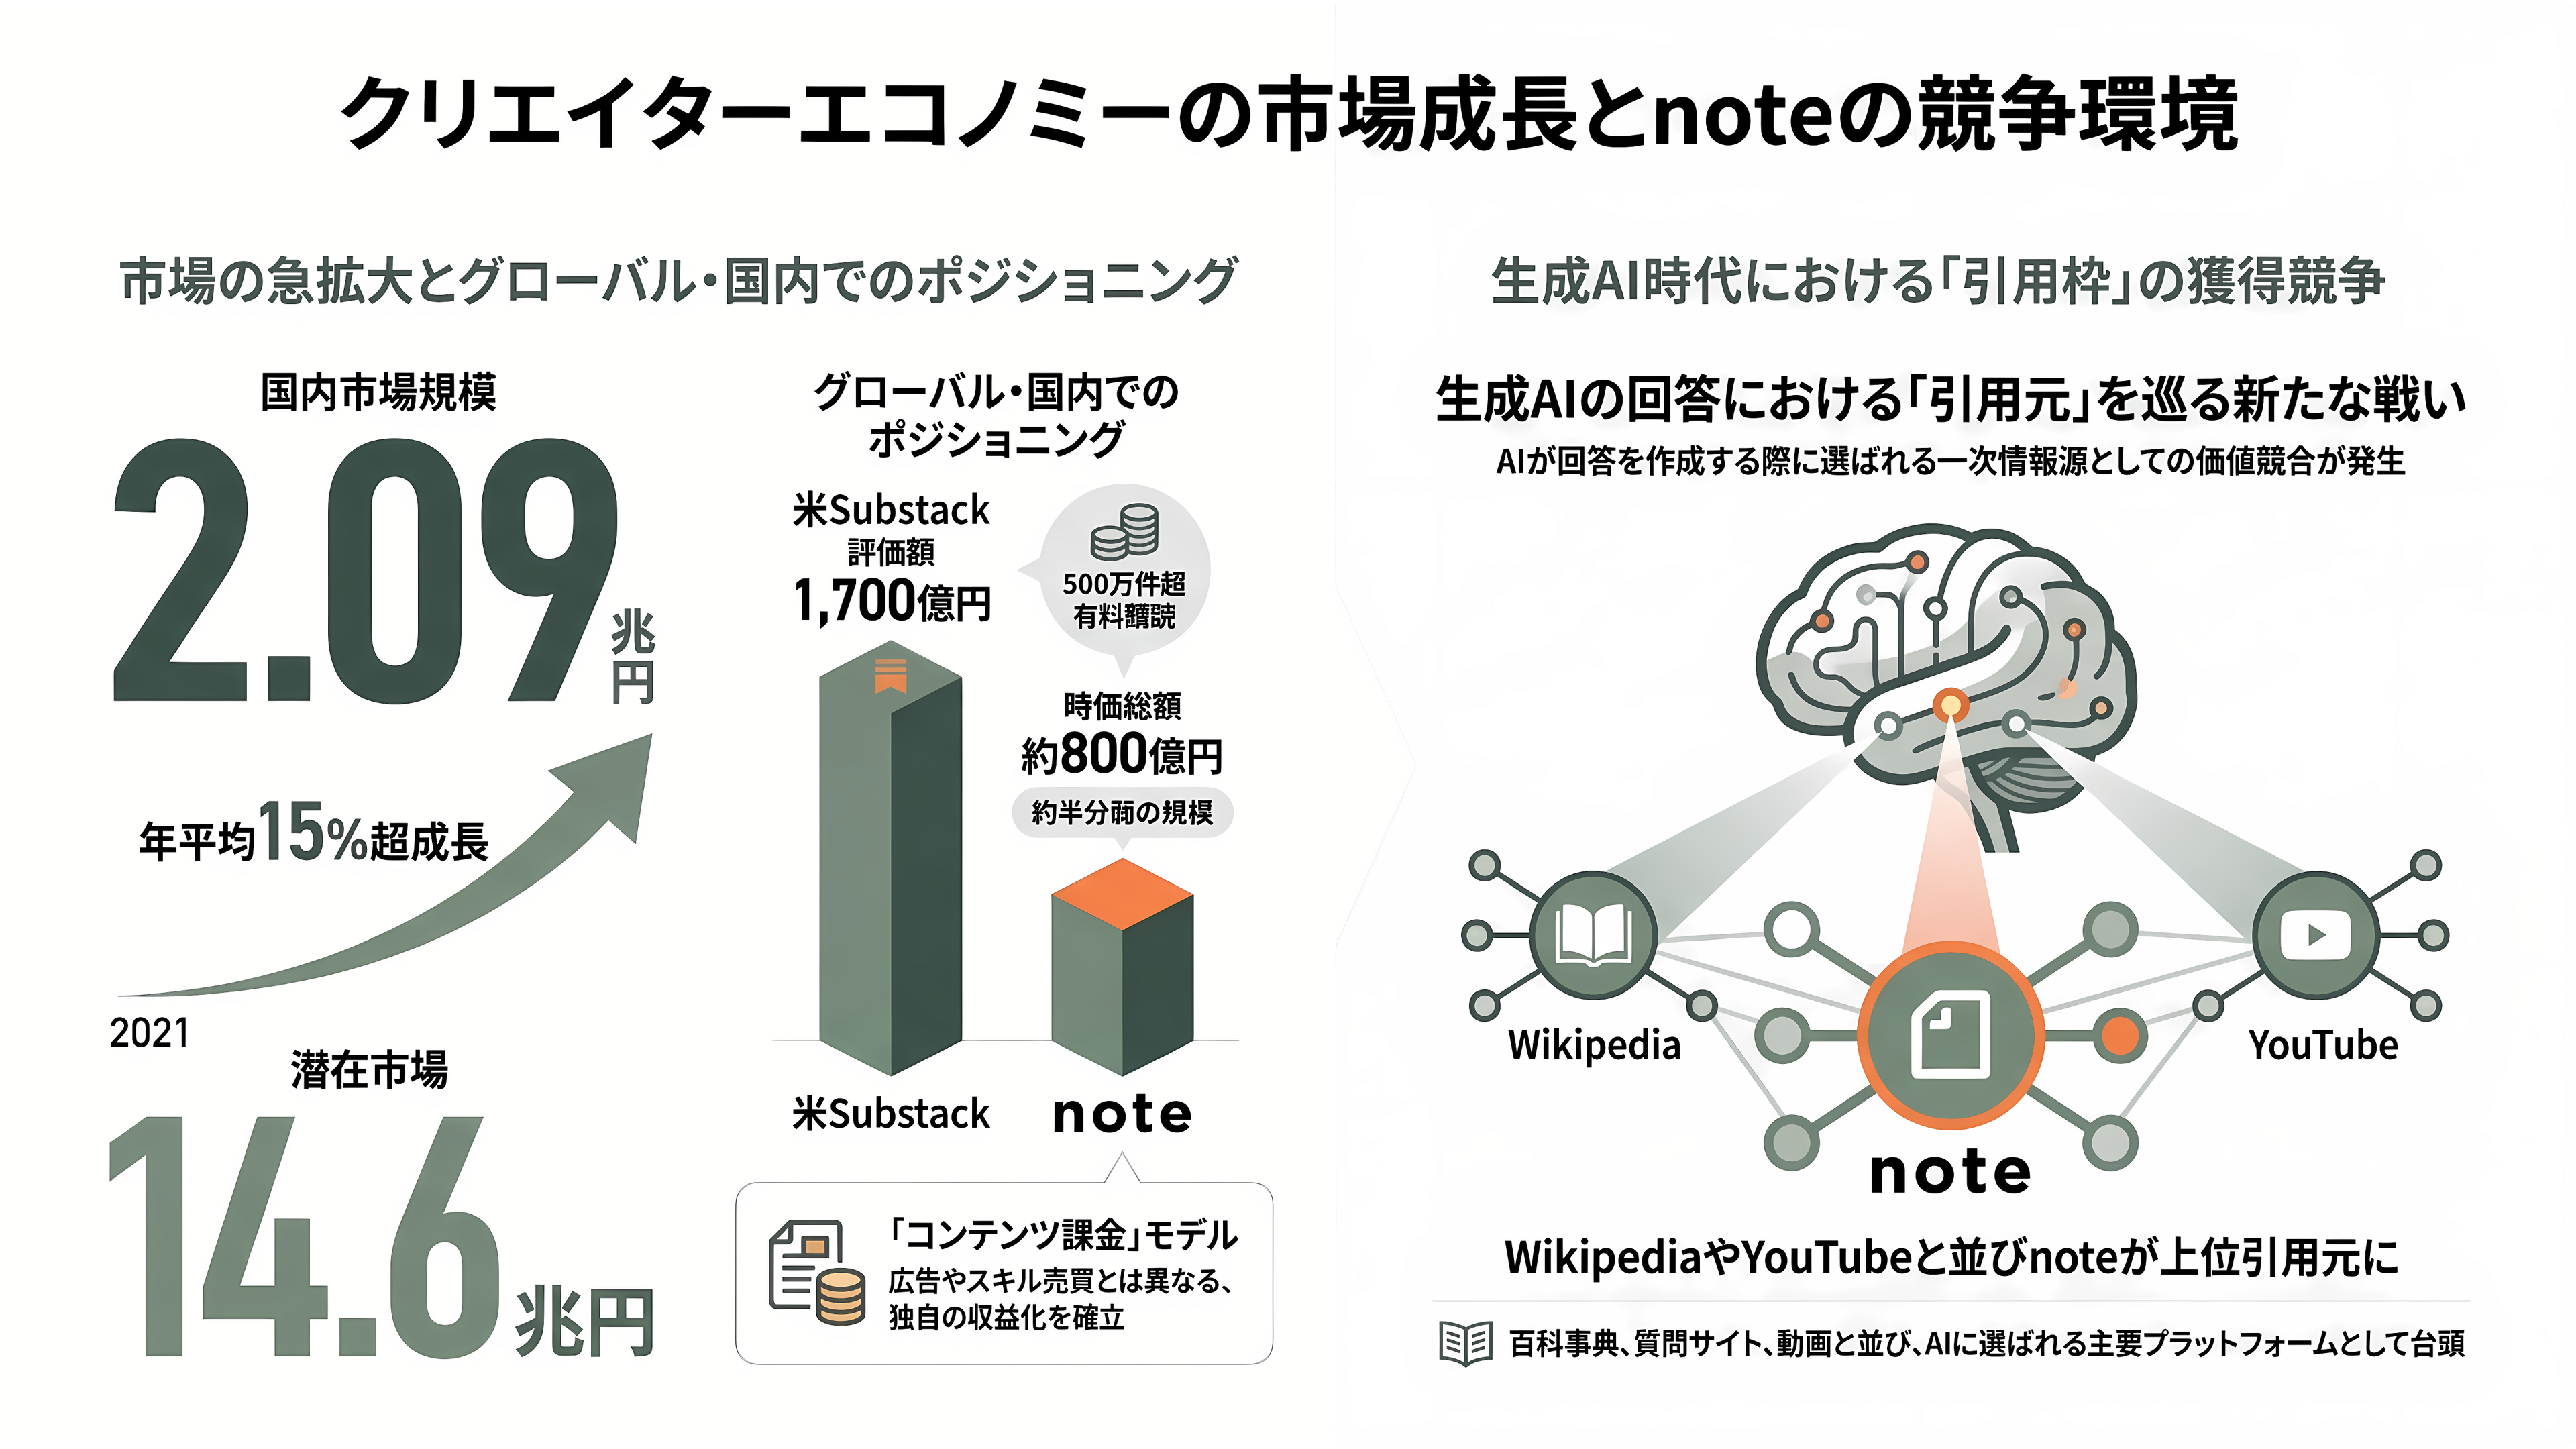
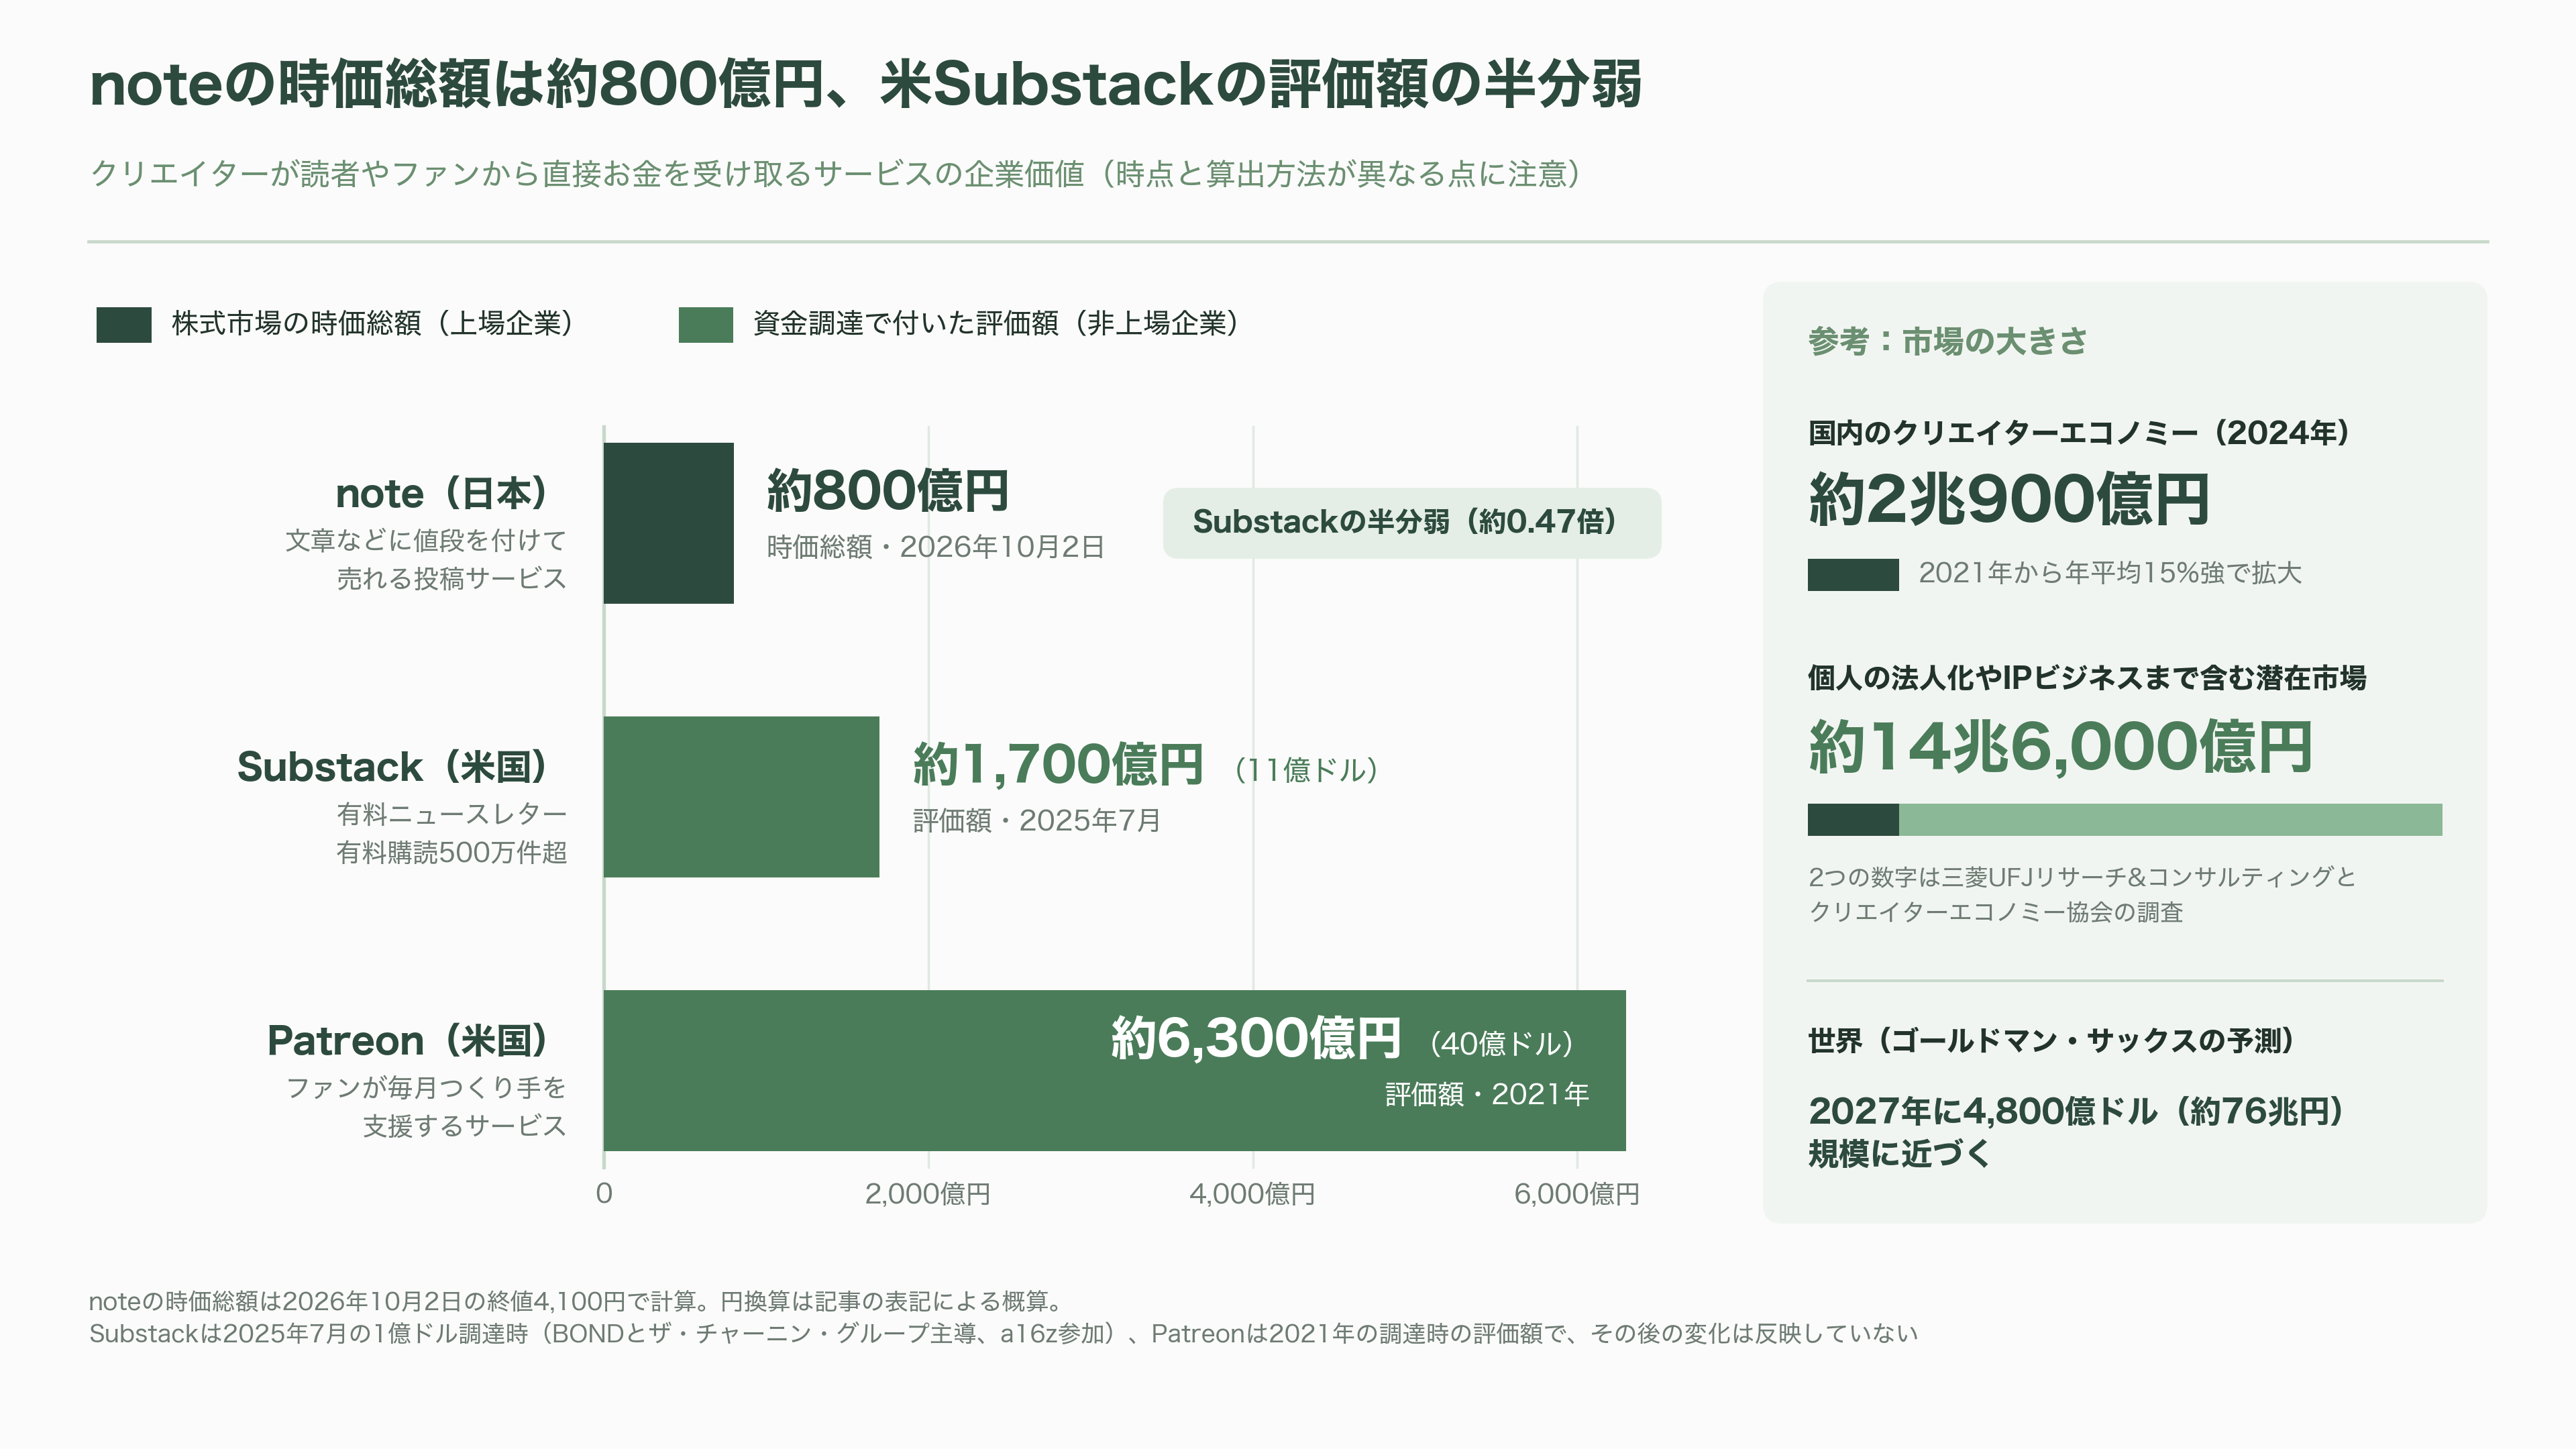
つくり手がファンから直接お金を受け取る経済圏は「クリエイターエコノミー」と呼ばれる。三菱UFJリサーチ&コンサルティングと、noteも代表理事を務めるクリエイターエコノミー協会の調査では、国内の市場規模は2024年に約2兆900億円で、2021年から年平均15%強で伸びてきた。個人の法人化やIPビジネスまで含めた潜在市場は、約14兆6,000億円と推計されている。世界では、米ゴールドマン・サックスが、2027年に4,800億ドル(約76兆円)規模に近づくと予測している。
米国のベンチャーキャピタルは、この分野に早くから目をつけてきた。大手のアンドリーセン・ホロウィッツ、通称a16zは2019年、個人が自分の技能や情熱をそのまま収入に変える「パッション・エコノミー」という考え方を打ち出した。
noteに最も近い米国のサービスは、有料ニュースレターのSubstack(サブスタック)だ。2025年7月、投資会社のBONDとザ・チャーニン・グループが主導し、a16zも加わった1億ドル(約160億円)の資金調達で、評価額は11億ドル(約1,700億円)に達した。有料購読は500万件を超える。ファンが毎月つくり手を支援するPatreon(パトレオン)は、2021年に40億ドル(約6,300億円)の評価を受けている。noteの時価総額約800億円は、Substackの評価額の半分弱にあたる。
韓国では、NAVERのブログやカフェ、有料コンテンツの仕組みが、noteに近い役割を担ってきた。NAVERから見れば、noteは自社のユーザー投稿事業の日本版にあたる存在とも言える。
国内にも、比べられる相手は少なくない。サイバーエージェントの「アメーバブログ」や、はてなの「はてなブログ」は、広告収入を軸にしたブログサービスだ。スキルを売り買いする「ココナラ」とも重なる部分があり、noteは2025年4月、ココナラ株の9.3%を約7億円で取得した。イラストならpixiv、短い発信ならXやYouTubeがある。シェアードリサーチは比較対象にサイバーエージェント、ココナラ、はてなを挙げたうえで、noteの違いを「コンテンツ課金という収益化の手法」に見いだしている。
そして生成AIの時代には、新しい競争が加わった。AIの答えの「引用元」という枠の奪い合いだ。Ahrefsの9月の調査で上位に並ぶのは、ウィキペディア、グーグル、note、ヤフー知恵袋、YouTube、アメーバブログ、PR TIMESなど。百科事典、動画、質問サイト、ブログ、企業の発表資料が、同じ土俵でAIに選ばれる回数を競っている。
創業秘話 ―「ネットのコンテンツにお金を払う人なんているの?」
加藤貞顕CEOは1973年、新潟県に生まれた。大阪大学の大学院で経済学を学んでいたころからアスキーに寄稿し、そのまま入社する。自ら企画した英語学習書『英語耳』は、20年以上売れ続けるロングセラーになった。
その後ダイヤモンド社に移り、2009年に手がけたのが『もし高校野球の女子マネージャーがドラッカーの「マネジメント」を読んだら』、通称『もしドラ』だ。加藤氏は本づくりに関わる人たちを集め、「この本を100万部売るために皆さんの力を貸してください」と呼びかけたという。本は約290万部のミリオンセラーになった。
転機は2010年、「電子書籍元年」と呼ばれた年に訪れる。加藤氏はダイヤモンド社で約50タイトルの電子化を担当し、紙とデジタルの違いを肌で知った。同時に、音楽業界の行方が頭から離れなかった。CDの生産額は10年ほどで半分以下に落ち、配信の売り上げを足しても穴は埋まっていなかった。出版も同じ道をたどるのではないか。新しい市場には、新しい発想のデジタルコンテンツが要る。そう考えて独立した。
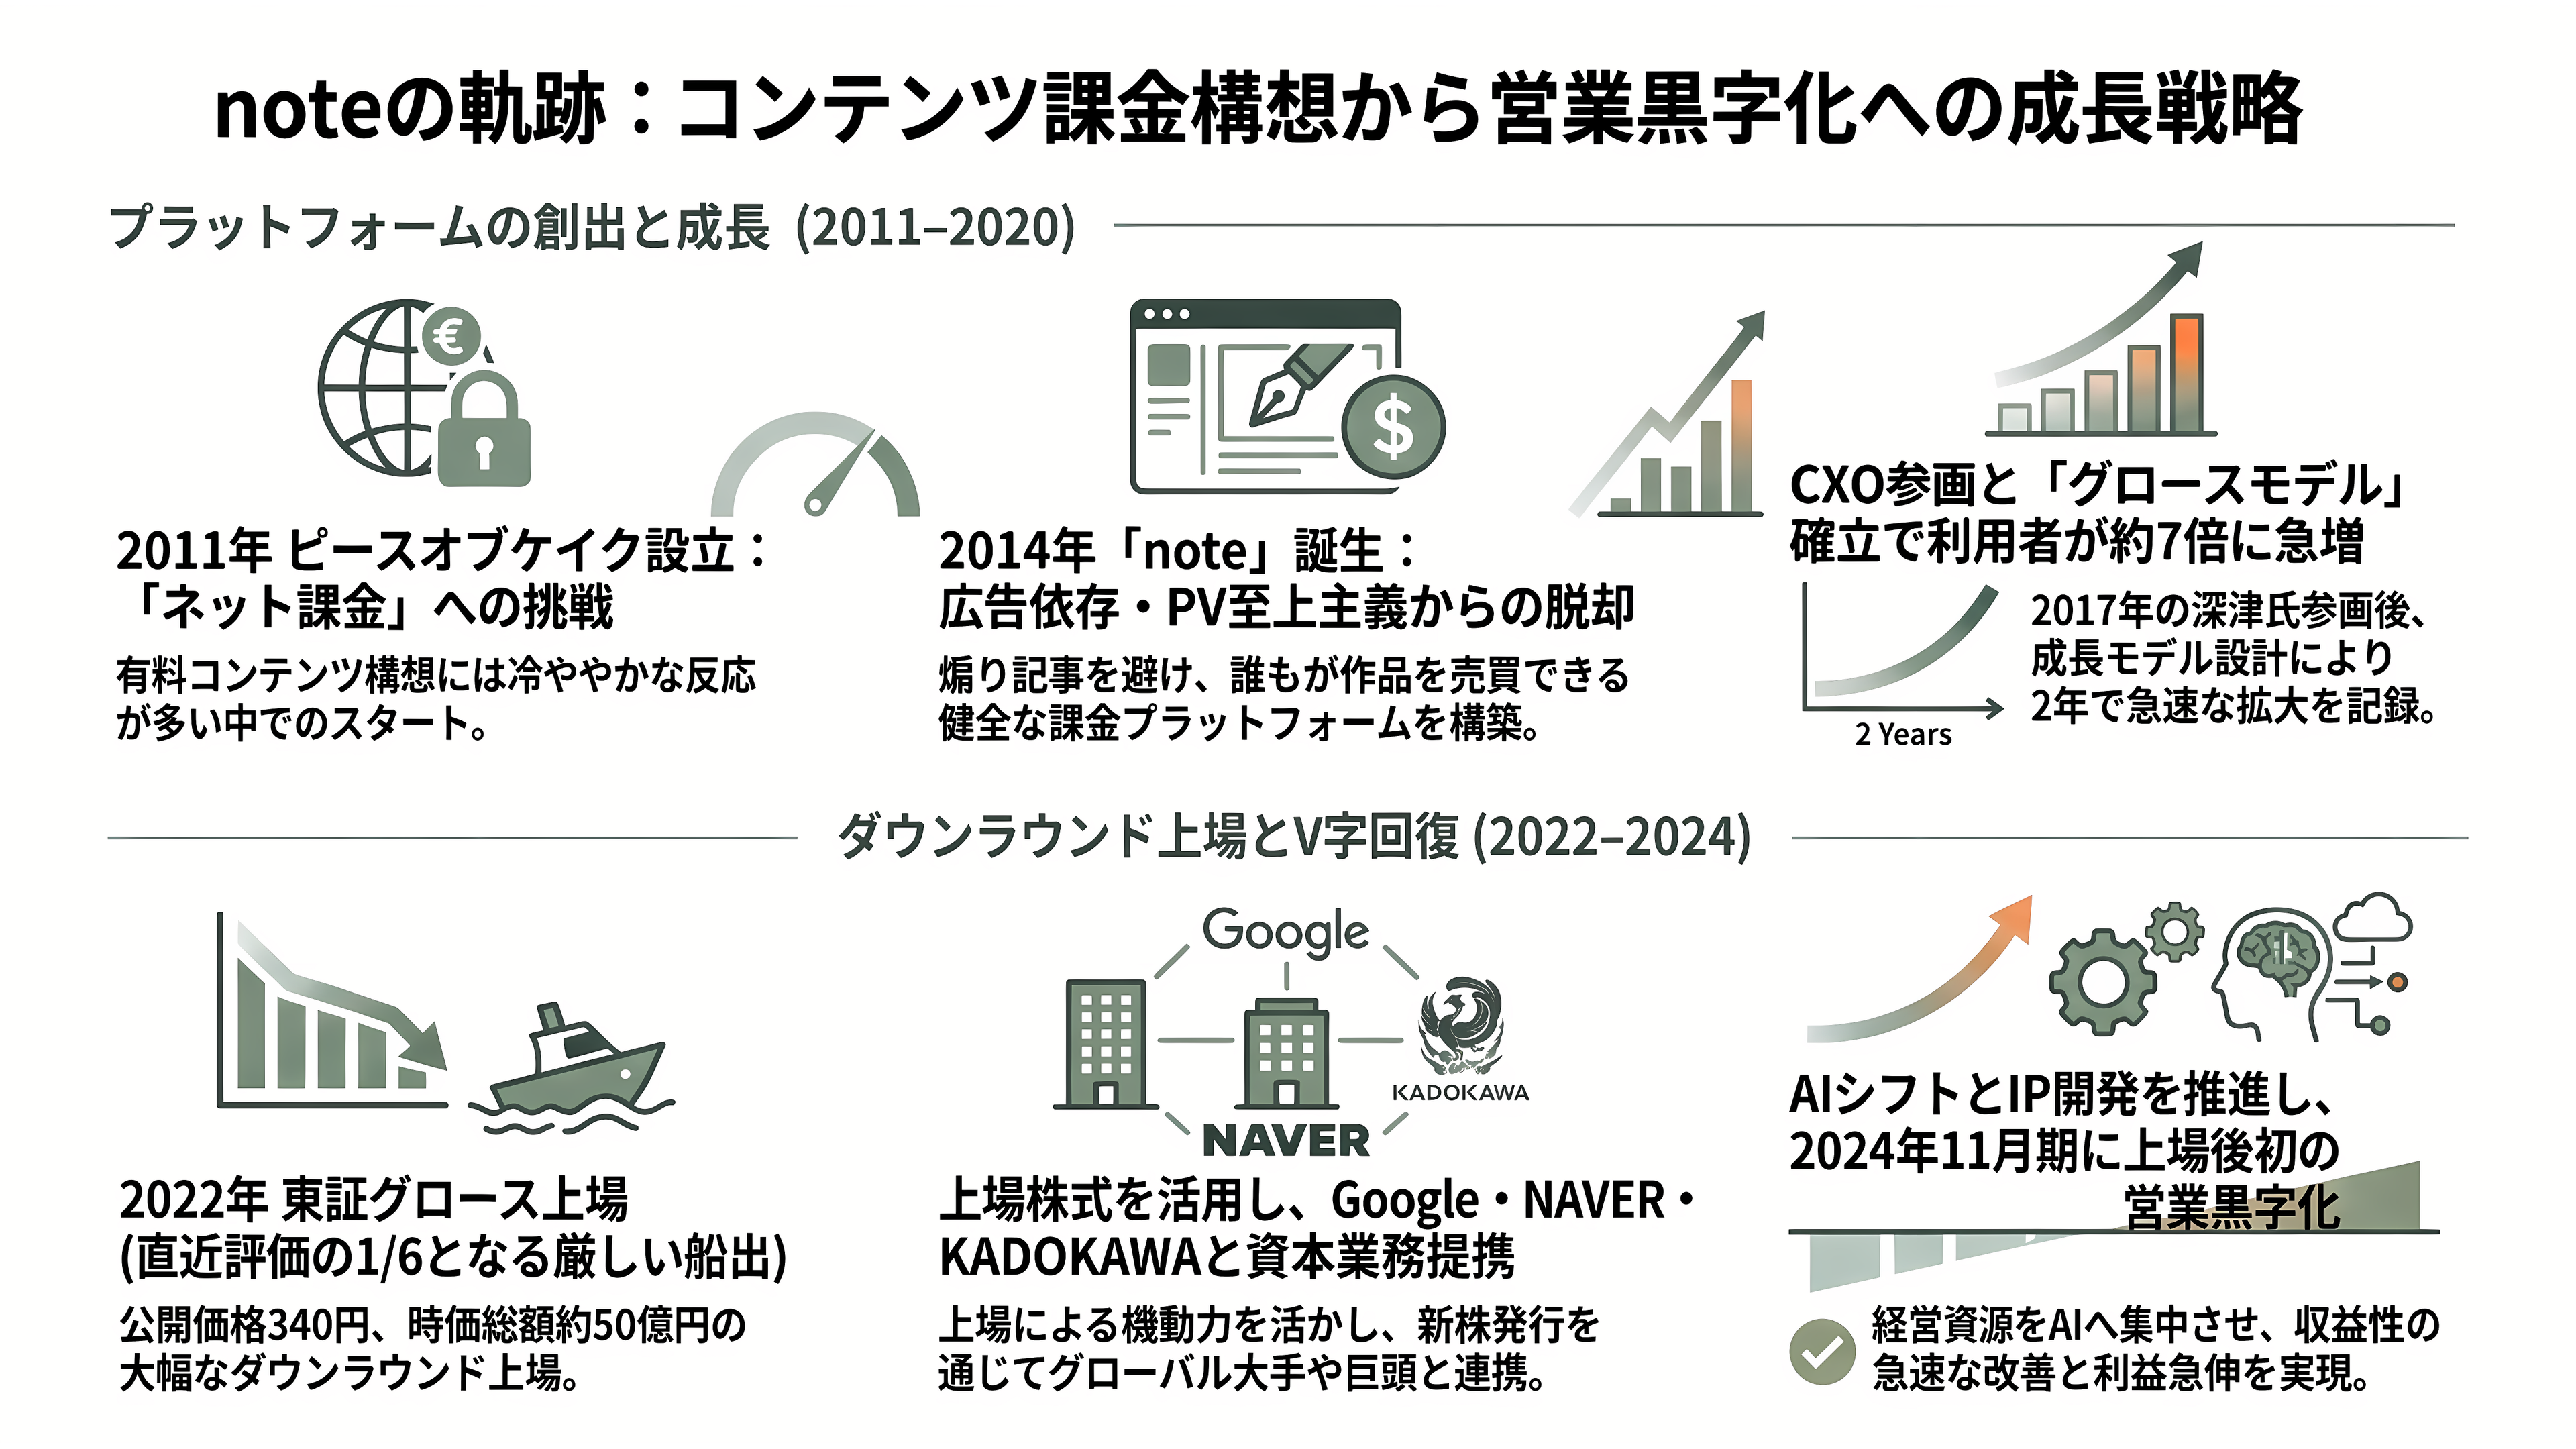
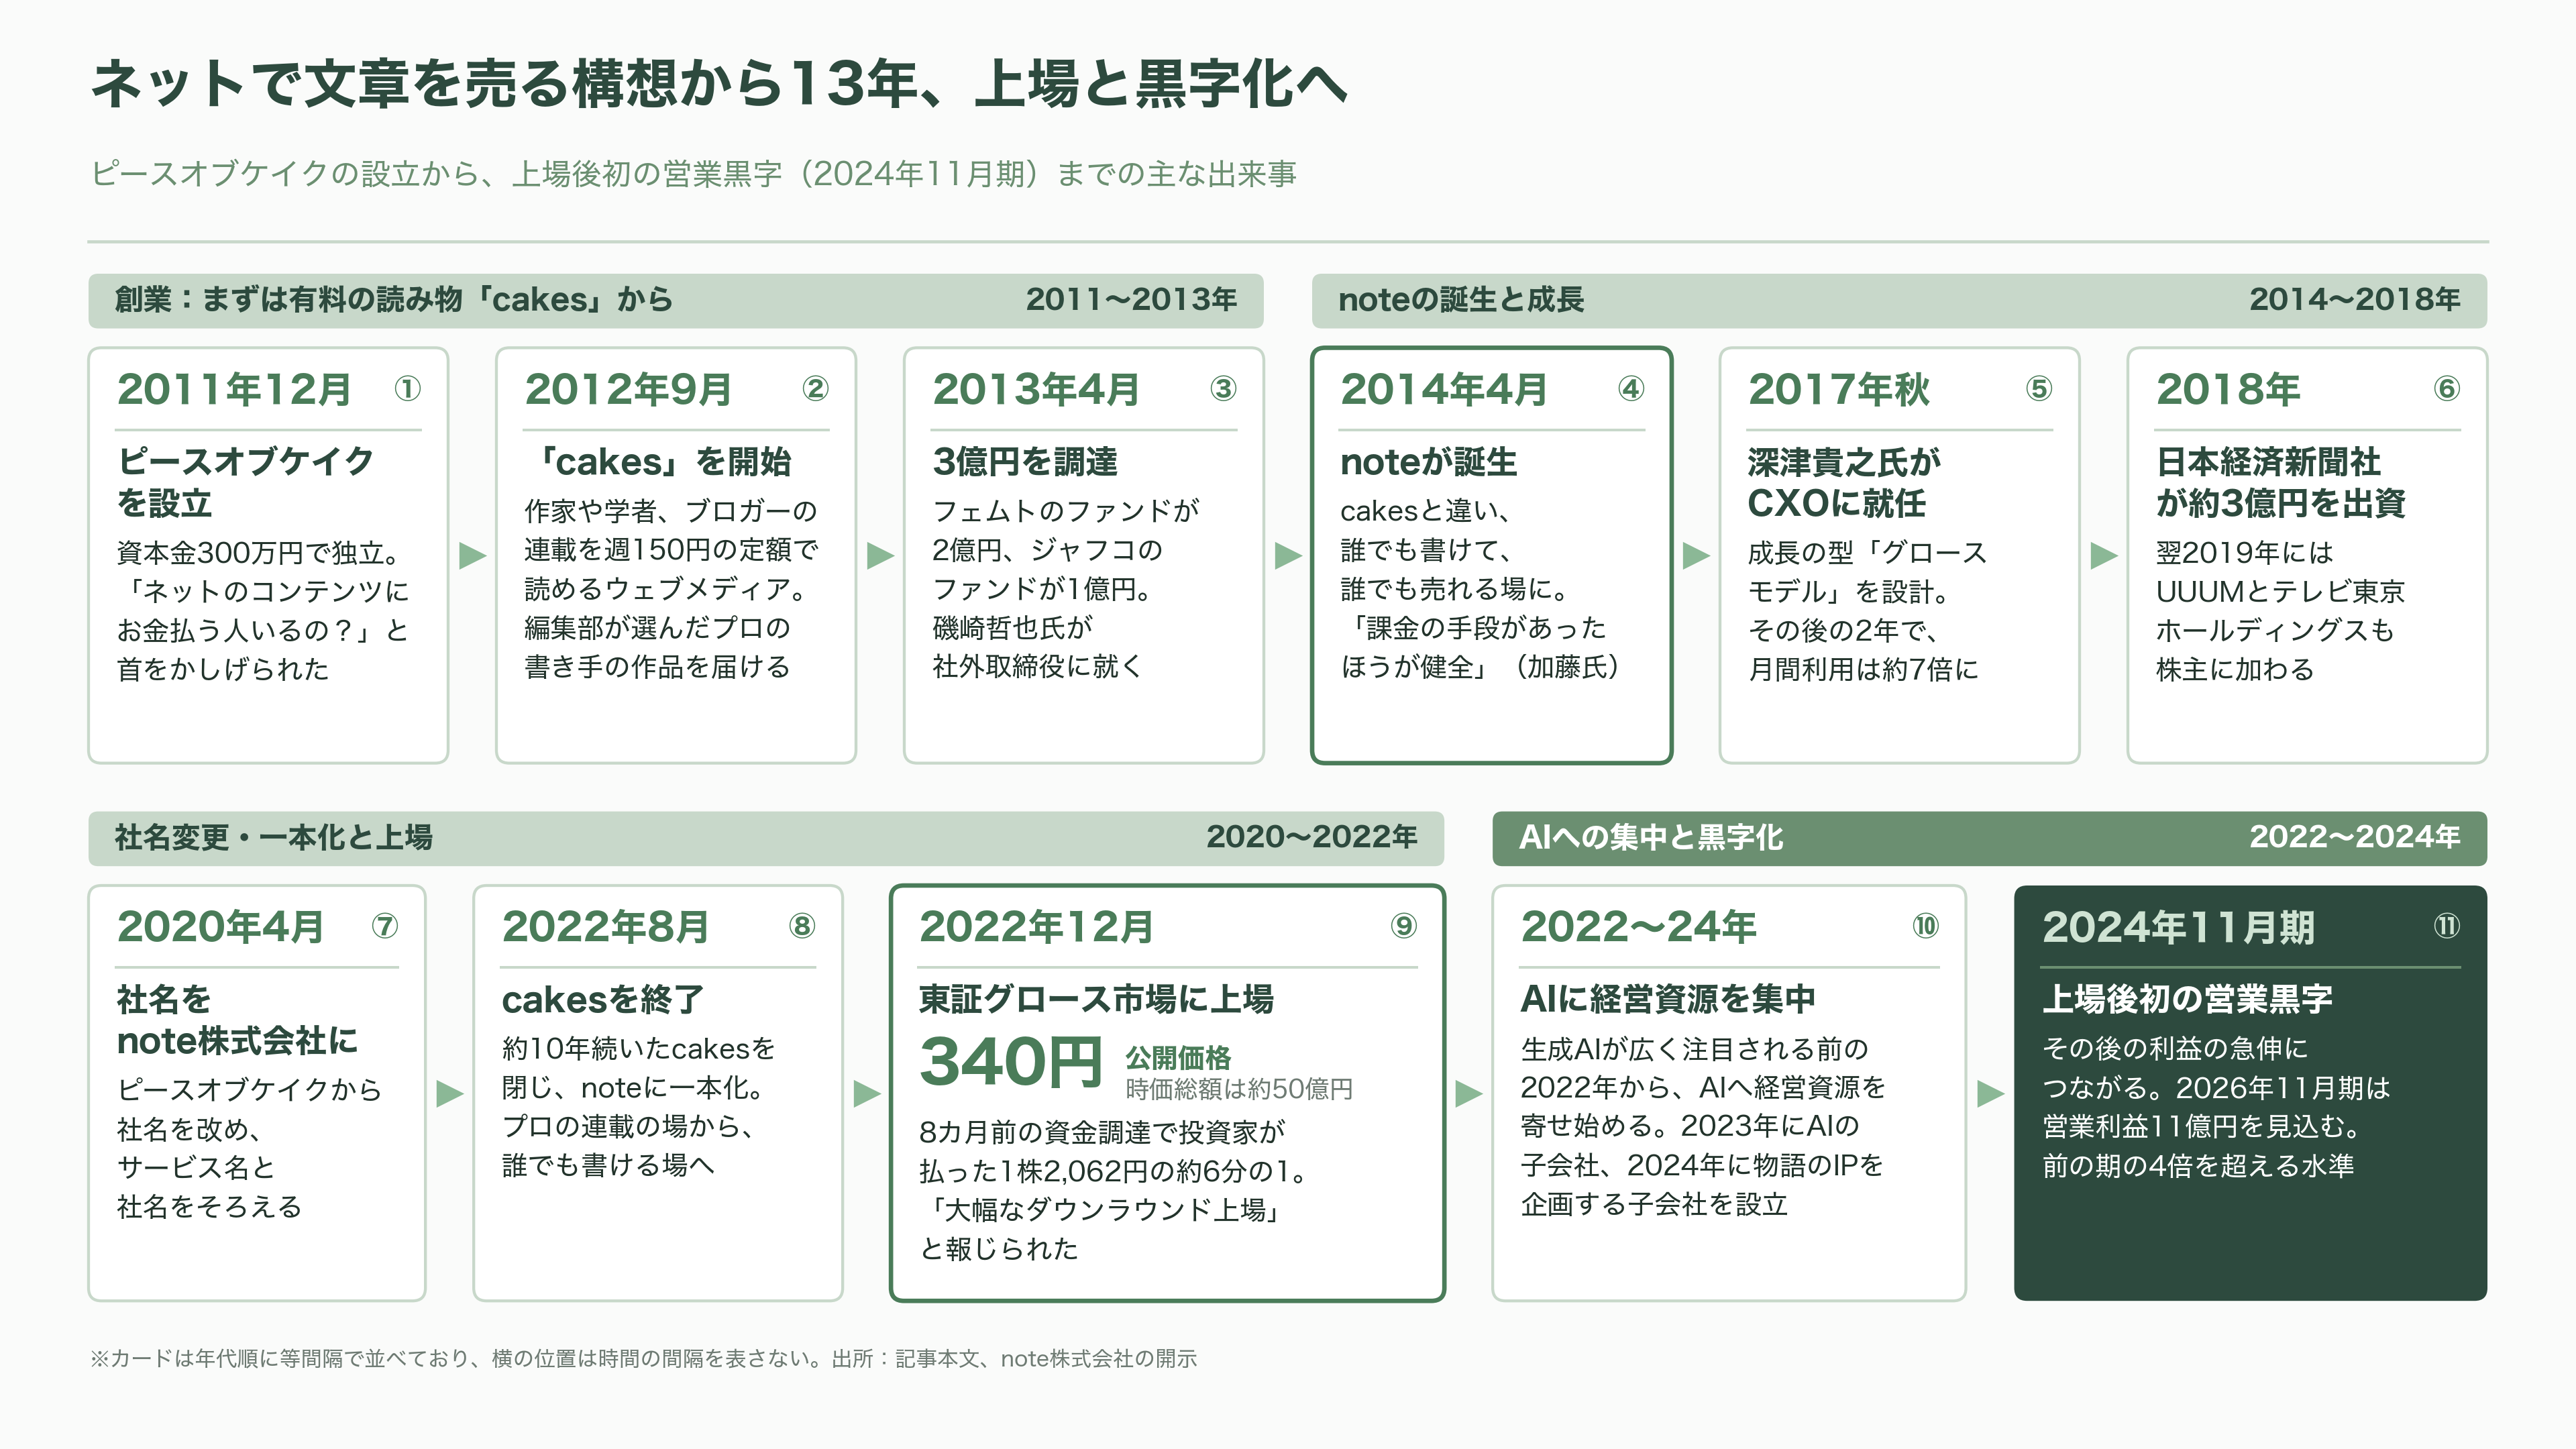
2011年12月、資本金300万円で株式会社ピースオブケイクを設立する。ネットで文章を売る構想を説明して回ったが、反応は冷たかった。「ネットのコンテンツにお金払う人いるの?」と首をかしげられた、と加藤氏は振り返っている。
2012年9月、最初のサービス「cakes(ケイクス)」を始めた。作家や学者、ブロガーの連載を、週150円の定額で読めるウェブメディアだ。翌2013年4月、ベンチャーキャピタリストの磯崎哲也氏が新生銀行と組んで立ち上げたフェムトグロースキャピタルのファンドが、最初の投資先としてピースオブケイクを選んだ。3億円の調達のうち2億円をフェムト、1億円をジャフコのファンドが引き受け、磯崎氏は社外取締役に就いた。投資の理由として挙げられたのは、電子書籍や電子雑誌の市場拡大への期待と、書籍編集者としての加藤氏の人脈だった。
2014年4月、noteが生まれる。cakesが、編集部が選んだプロの書き手の作品を届ける場だったのに対し、noteは誰でも書けて、誰でも売れる場だ。加藤氏は後に、その狙いをこう語っている。「いままでインターネットのエンジンって広告だった。PVが増えれば増えるほど収益が上がるけど、厳しい表現や煽り表現、コピペなどが溢れがち」。だから「課金の手段があったほうが健全」だと。
2017年秋、デザイナーの深津貴之氏がCXOとして加わる。深津氏はnoteの成長の型となる「グロースモデル」を設計し、会社のミッションづくりにも関わった。その後の2年で、noteの月間利用は約7倍に伸びた。加藤氏自身も、この年にはすでにインタビューで人工知能にのめり込んでいることを語っていた。2018年には日本経済新聞社が約3億円を出資し、翌年にはUUUMやテレビ東京ホールディングスも株主に加わる。2020年4月に社名をnote株式会社に改め、2022年8月にはcakesを終えてnoteに一本化した。
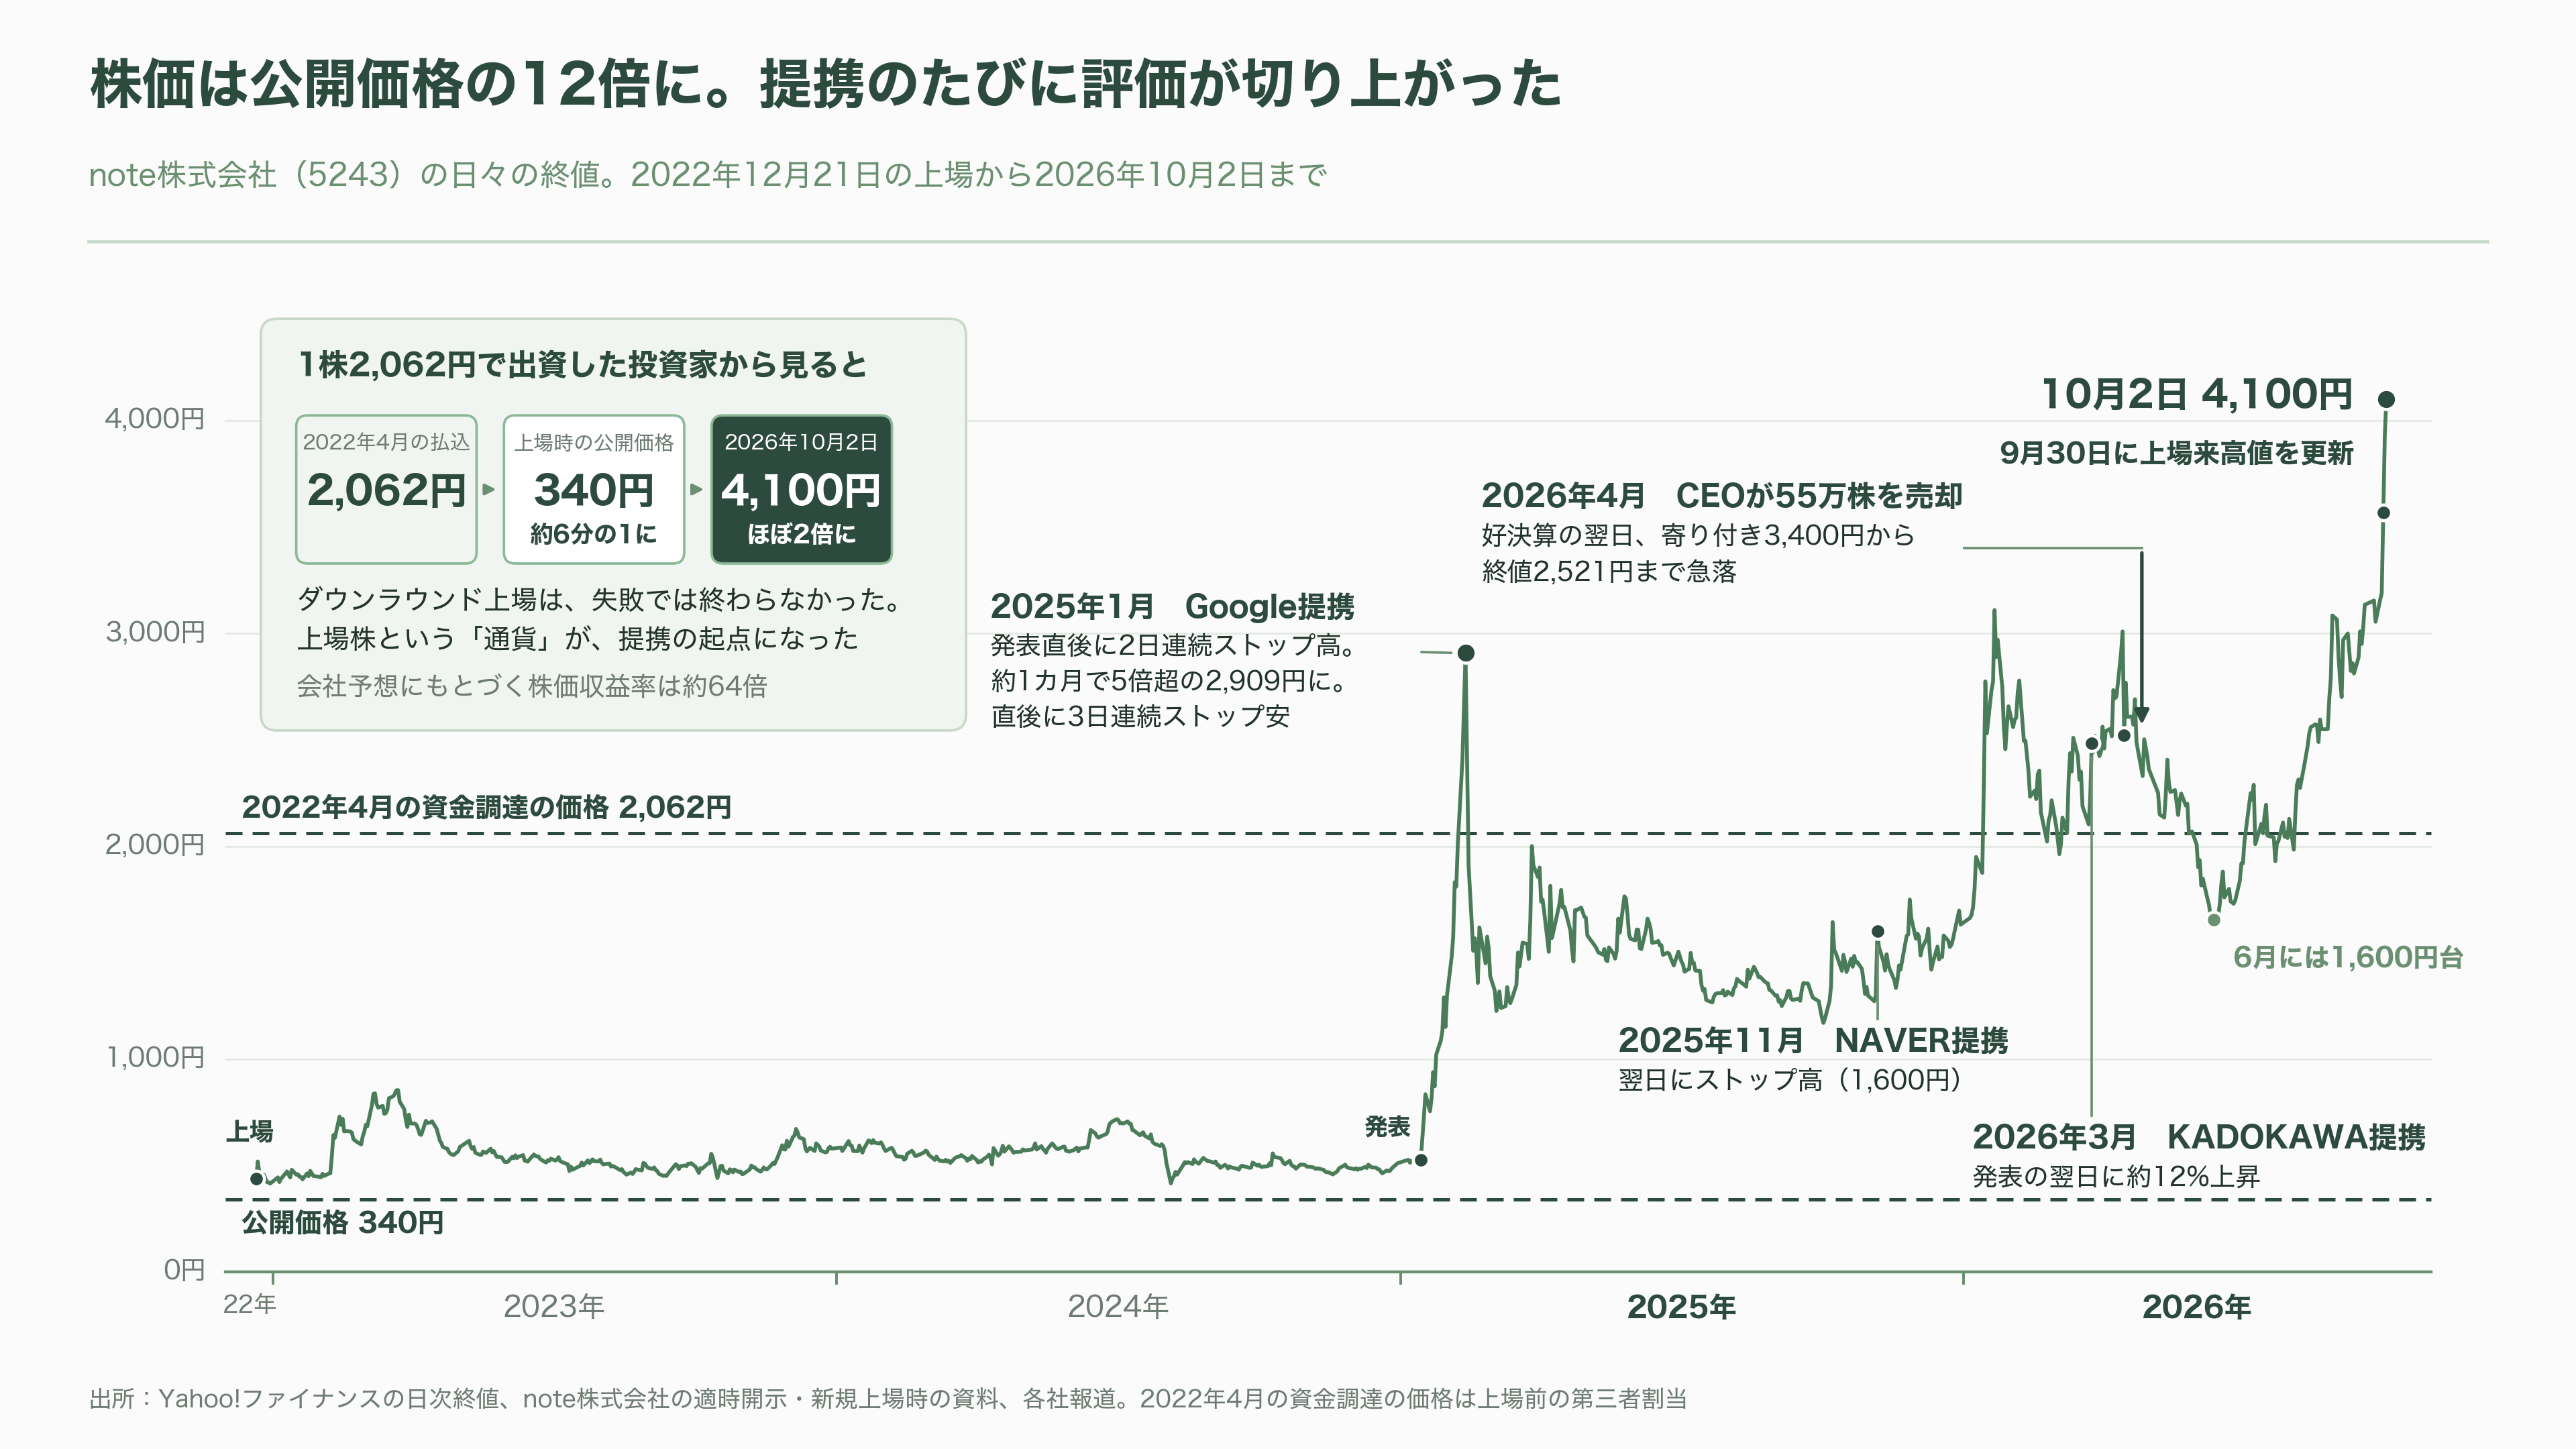
2022年12月、東京証券取引所グロース市場に上場する。ただ、その船出は厳しかった。公開価格は340円。わずか8カ月前の資金調達で投資家が払った1株2,062円の、約6分の1だった。公開価格で計算した時価総額は約50億円にとどまった。前回の資金調達より低い評価で市場に出る、いわゆるダウンラウンドで、「大幅なダウンラウンド上場」と報じられた。上場前の株主には、フェムトやジャフコ、サイバーエージェント・キャピタル、SMBCベンチャーキャピタル、TBSイノベーション・パートナーズといったベンチャーキャピタルに加え、中国テンセント傘下の投資会社も名を連ねていた。
なぜ不利な条件で上場したのか。鹿島幸裕CFOは2024年、スタートアップイベントの壇上で「出れるときに出るっていうのが一番いいと思ってまして」と語っている。上場したことで「コーポレートアクションがどんどん打てるようになった」とも。その言葉どおり、noteは上場後、新しく発行する自社株を使って、Google、NAVER、KADOKAWAと次々に資本業務提携を結んでいく。
上場と同じ2022年、会社は経営資源をAIに寄せ始めた。2023年にAIの子会社を、2024年には物語のIPを企画する子会社を設立する。2024年11月期には上場後初めて営業黒字に転じ、その後の利益の急伸につながっていった。
投資家と各紙はどう見てきたか
株価の動きは、noteへの評価の移り変わりをそのまま映している。
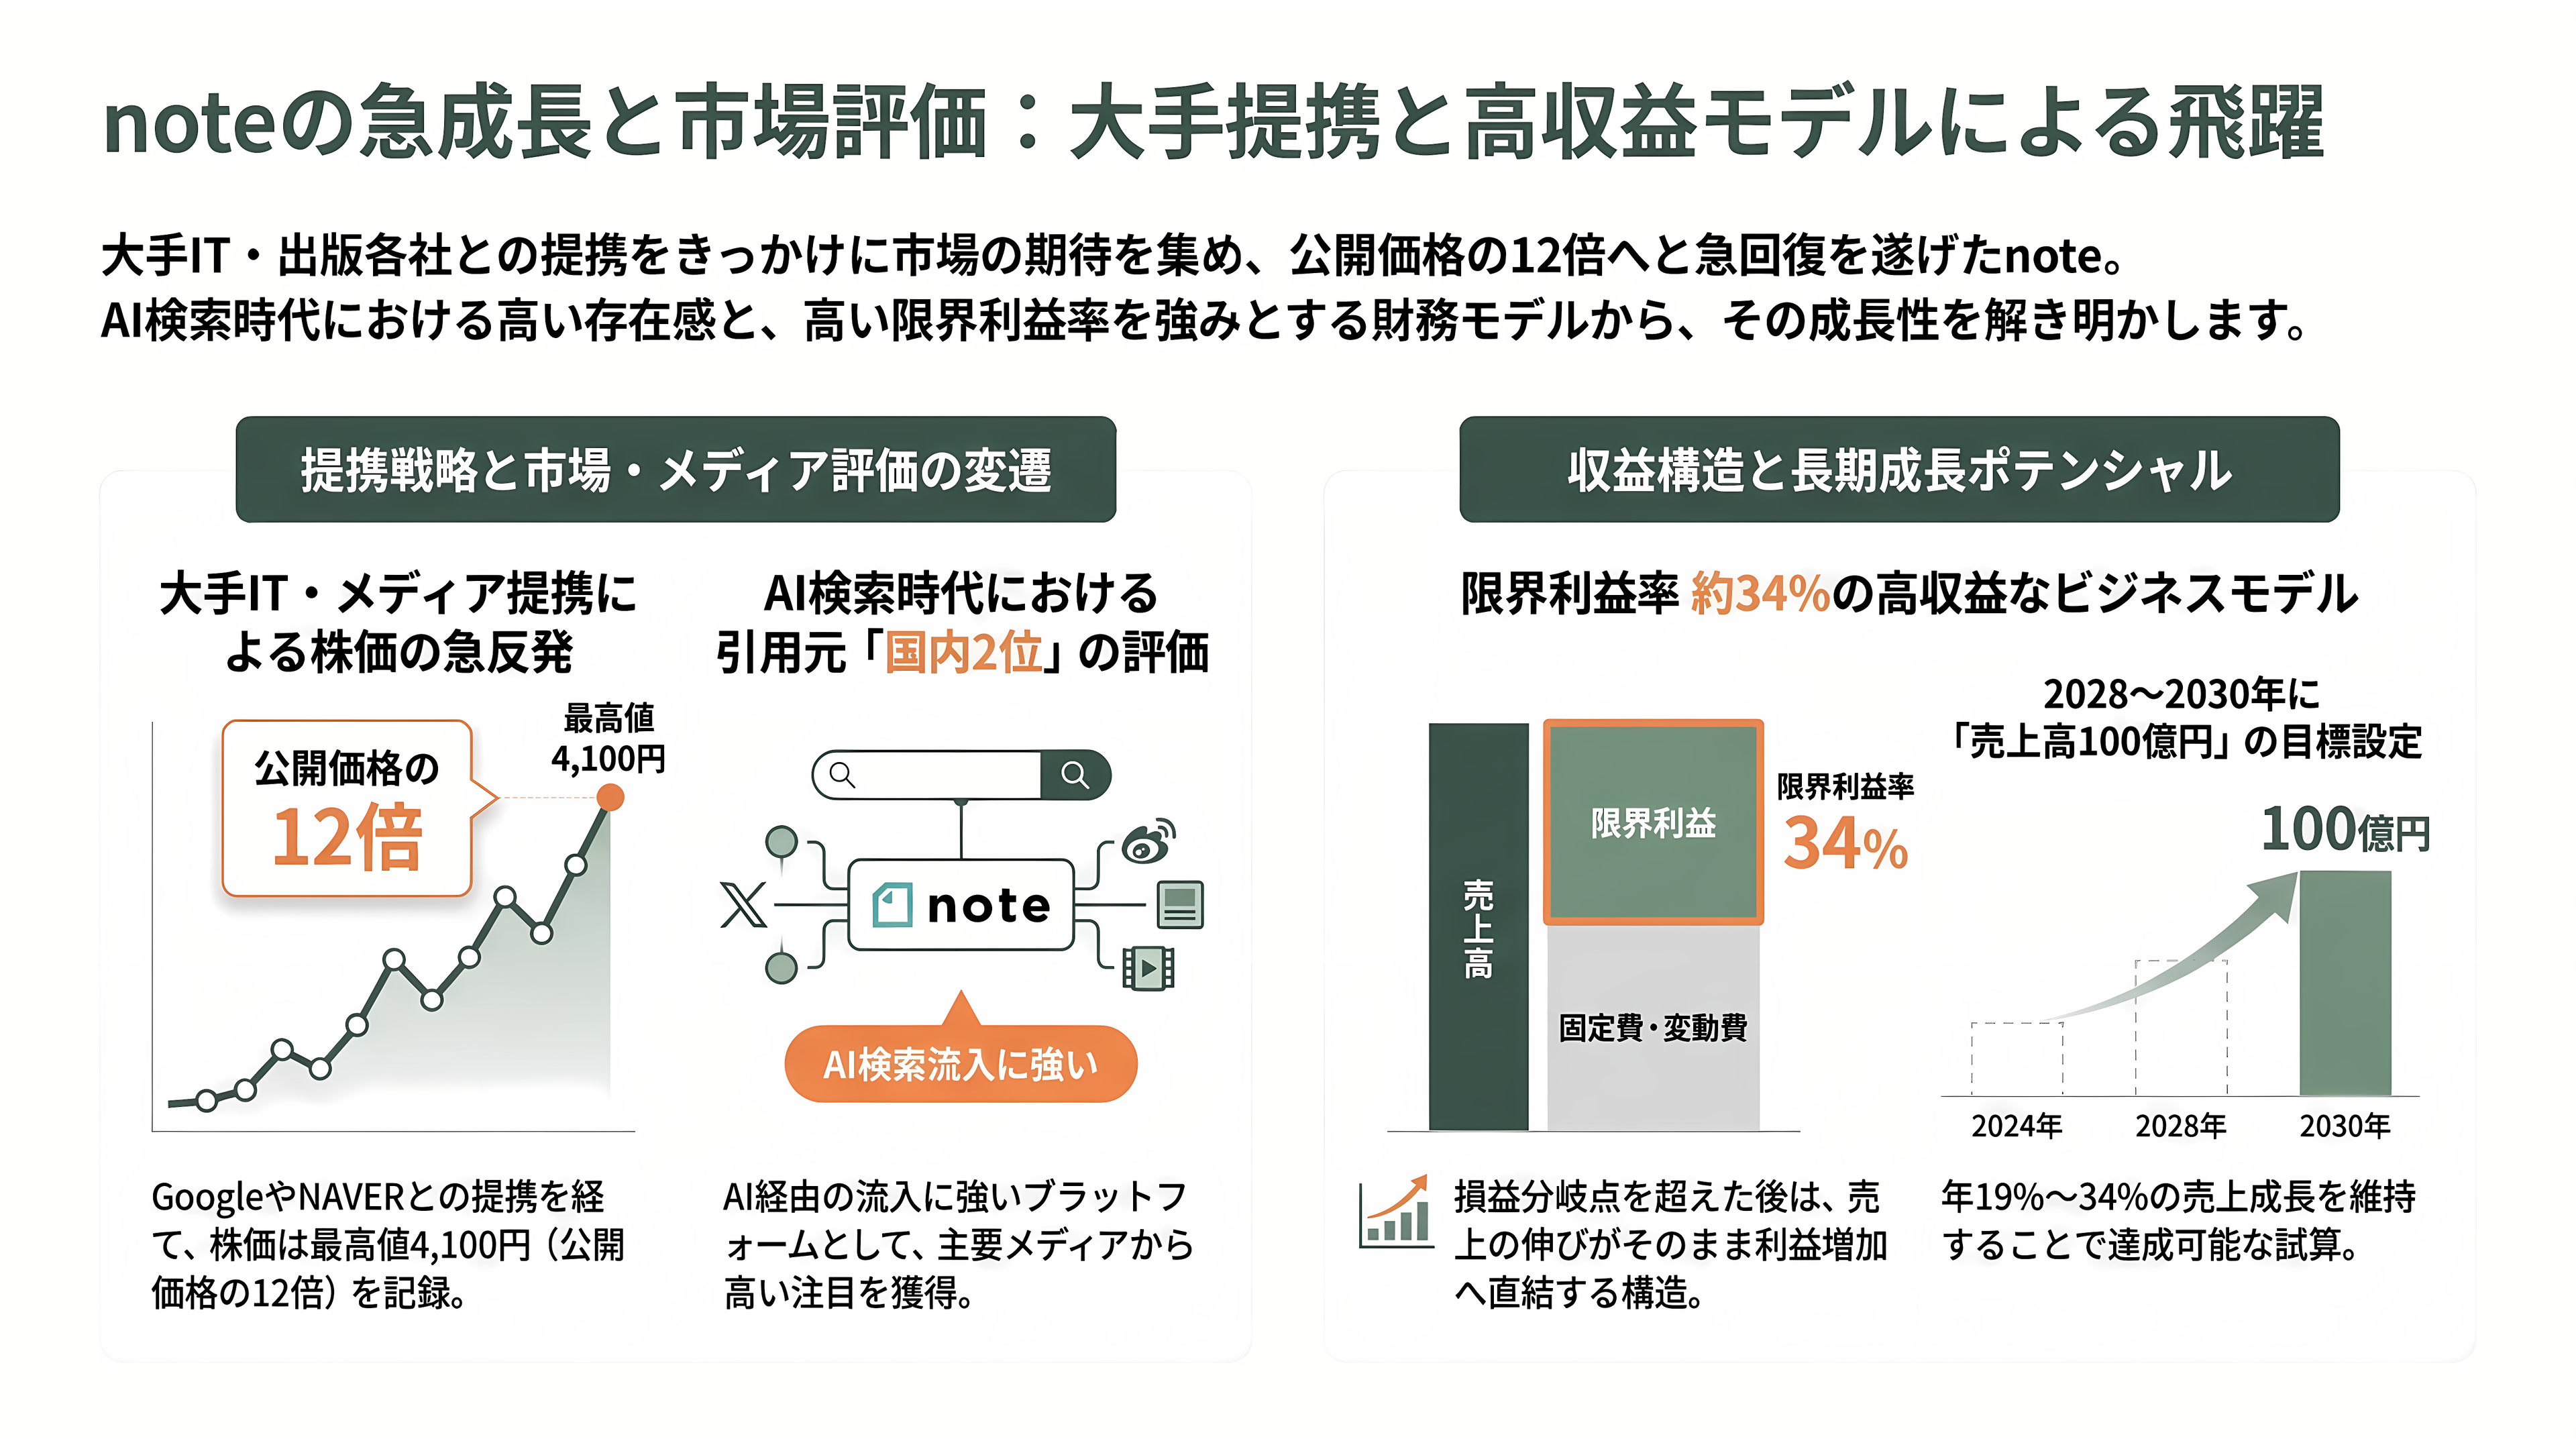
Googleとの提携を発表する直前、株価は500円台前半だった。流れを変えたのが、その提携だった。2025年1月の発表直後に2日連続でストップ高となり、約1カ月で5倍以上の2,909円まで駆け上がった。ただ、その直後に3日連続でストップ安をつけ、テーマ株らしい荒い値動きも見せた。
2025年11月のNAVERとの提携発表の翌日も、株価はストップ高。2026年3月のKADOKAWAとの提携発表の翌日には、約12%上げた。4月には、好決算の翌日に加藤CEOが市場で55万株、発行済み株式の約2.8%を売却し、株価は寄り付きの3,400円から終値2,521円まで急落した。会社は、流通する株式の比率を高めて将来のプライム市場への移行に備えるための売却だったと説明し、加藤氏は今後2年間は株を売らないと表明した。会社は「ご心配をおかけした点について真摯に受け止めております」としている。
6月には1,600円台まで下げたが、8月から騰勢を強める。9月にはNAVERのAI検索での引用開始や、姫路市の全校導入が伝わり、9月30日に上場来高値を更新した。学校向けは無償提供で、売上への直接の効果は小さいニュースだ。それでも株価が大きく動くところに、市場の期待の大きさが表れている。10月2日の終値は4,100円。会社予想をもとにした株価収益率は約64倍と、高い成長を織り込む水準にある。2026年2月には、売上高と時価総額の伸びが大きい企業で構成する「JPXスタートアップ急成長100指数」の構成銘柄にも選ばれた。
メディアの見方も、ここ1年で大きく変わった。日本経済新聞は9月、「AI検索『口コミ』が情報源 note、引用元で国内2位に」と報じた。日経ビジネスは6月、「note、AI検索時代の逆風下でも読者4割増」と伝え、日経クロストレンドは「AI経由の流入に強いサイト noteは期待値の4倍」と分析した。韓国では、中央日報の英語版や亜洲経済などが、NAVERが約20億円を投じてnoteの第2位株主になったと報じた。時事通信のインタビューで加藤氏は、日本のコンテンツとクリエイターの才能を世界に届けたいと語り、日本の作品が韓国で漫画やドラマになる可能性にも触れている。
アナリストの分析では、シェアードリサーチがnoteの稼ぐ構造を詳しく解いている。同社の試算では、noteの限界利益率、つまり売上が1円増えたときに利益として残る割合は約34%。損益分岐点を越えたあとは、売上の伸びがそのまま利益の伸びにつながりやすい。会社が掲げる「2028〜2030年ごろに売上高100億円」という目標については、年34%の成長なら2028年11月期に、年19%の成長なら2030年11月期に届く計算だと示している。
ベンチャー投資の目線で見ると、noteの軌跡は示唆に富む。2022年4月に1株2,062円で出資した投資家は、上場時に評価が6分の1に縮む痛みを味わった。しかし株価は4年弱で公開価格の12倍になり、いまでは当時の払込価格のほぼ2倍にある。ダウンラウンドでの上場は失敗では終わらなかった。上場企業の株という「通貨」を手に入れたことが、大手との提携を次々と実現する起点になった。
課題 ―「売れる記事」の偏り、AIの両刃、そして高い期待
勢いのあるnoteにも、課題ははっきりある。
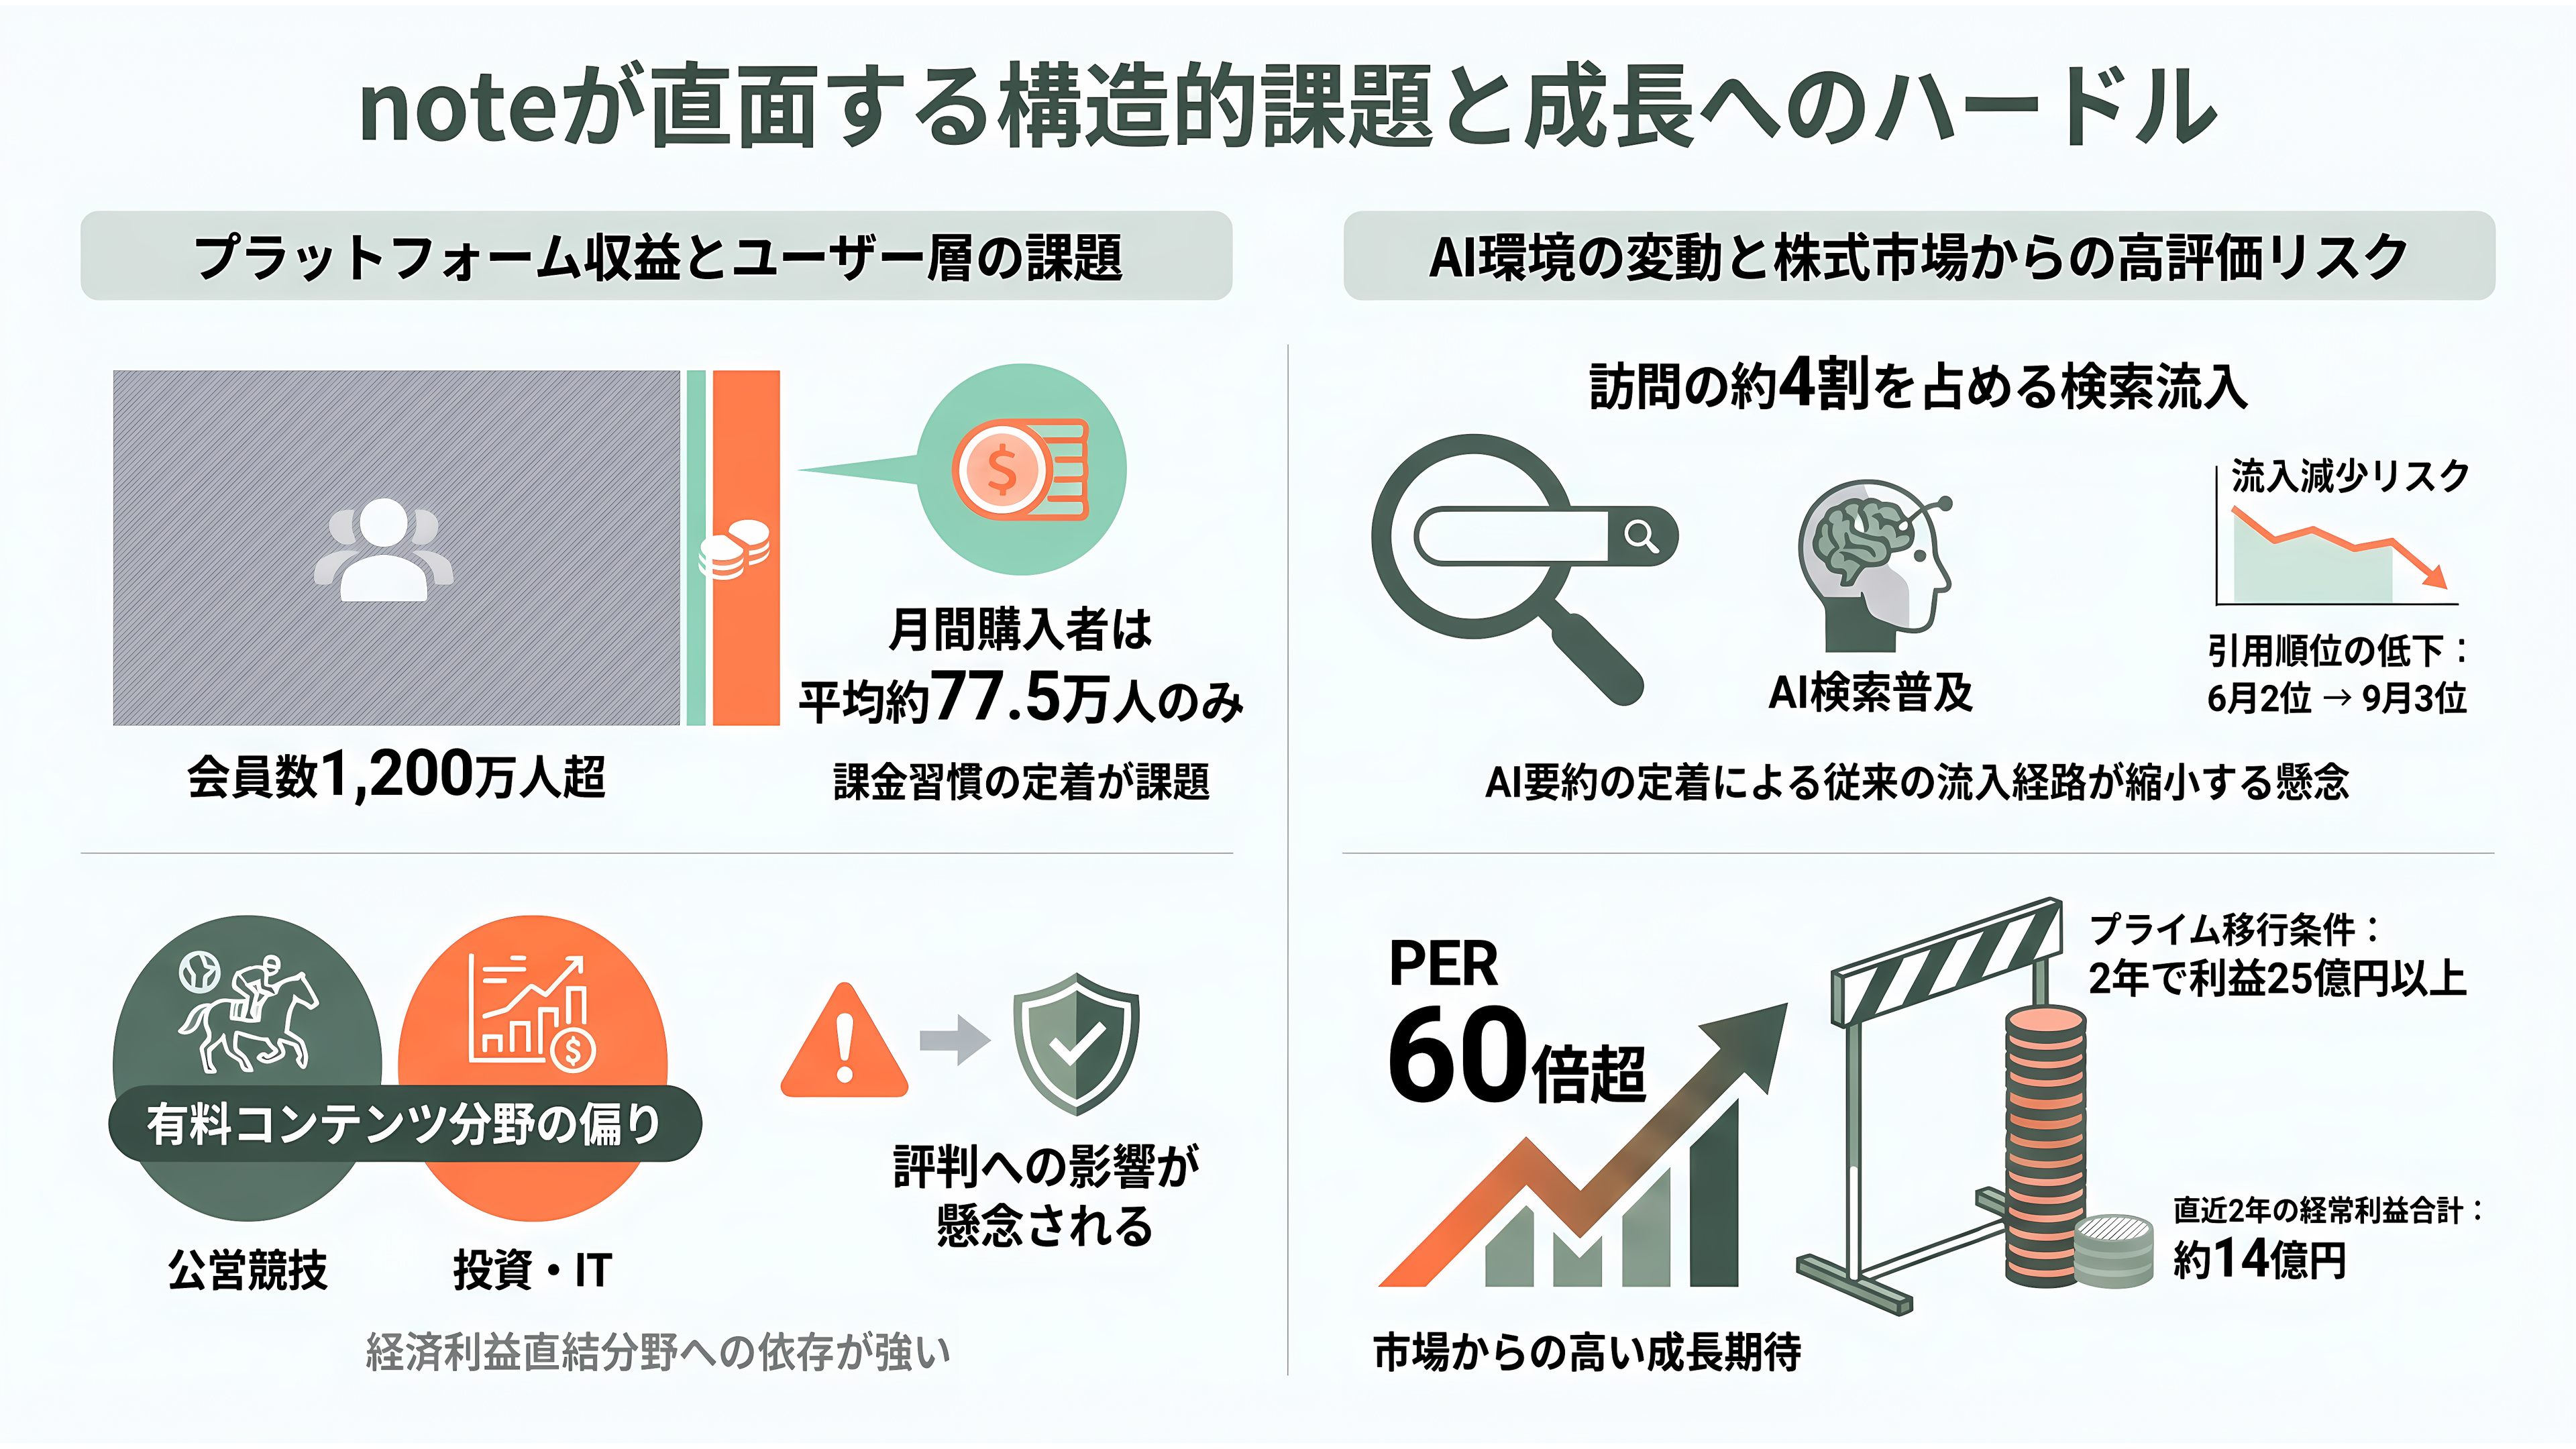
第一に、売り上げの中身の偏りだ。会社は投資家向けの資料で、競馬などの公営競技や、ビジネス・投資・ITといった、読み手の経済的な利益に直結しやすい分野の流通額の比重が高いことをリスクに挙げている。儲け話や予想ものへの依存が強まれば、プラットフォームの評判にも響く。
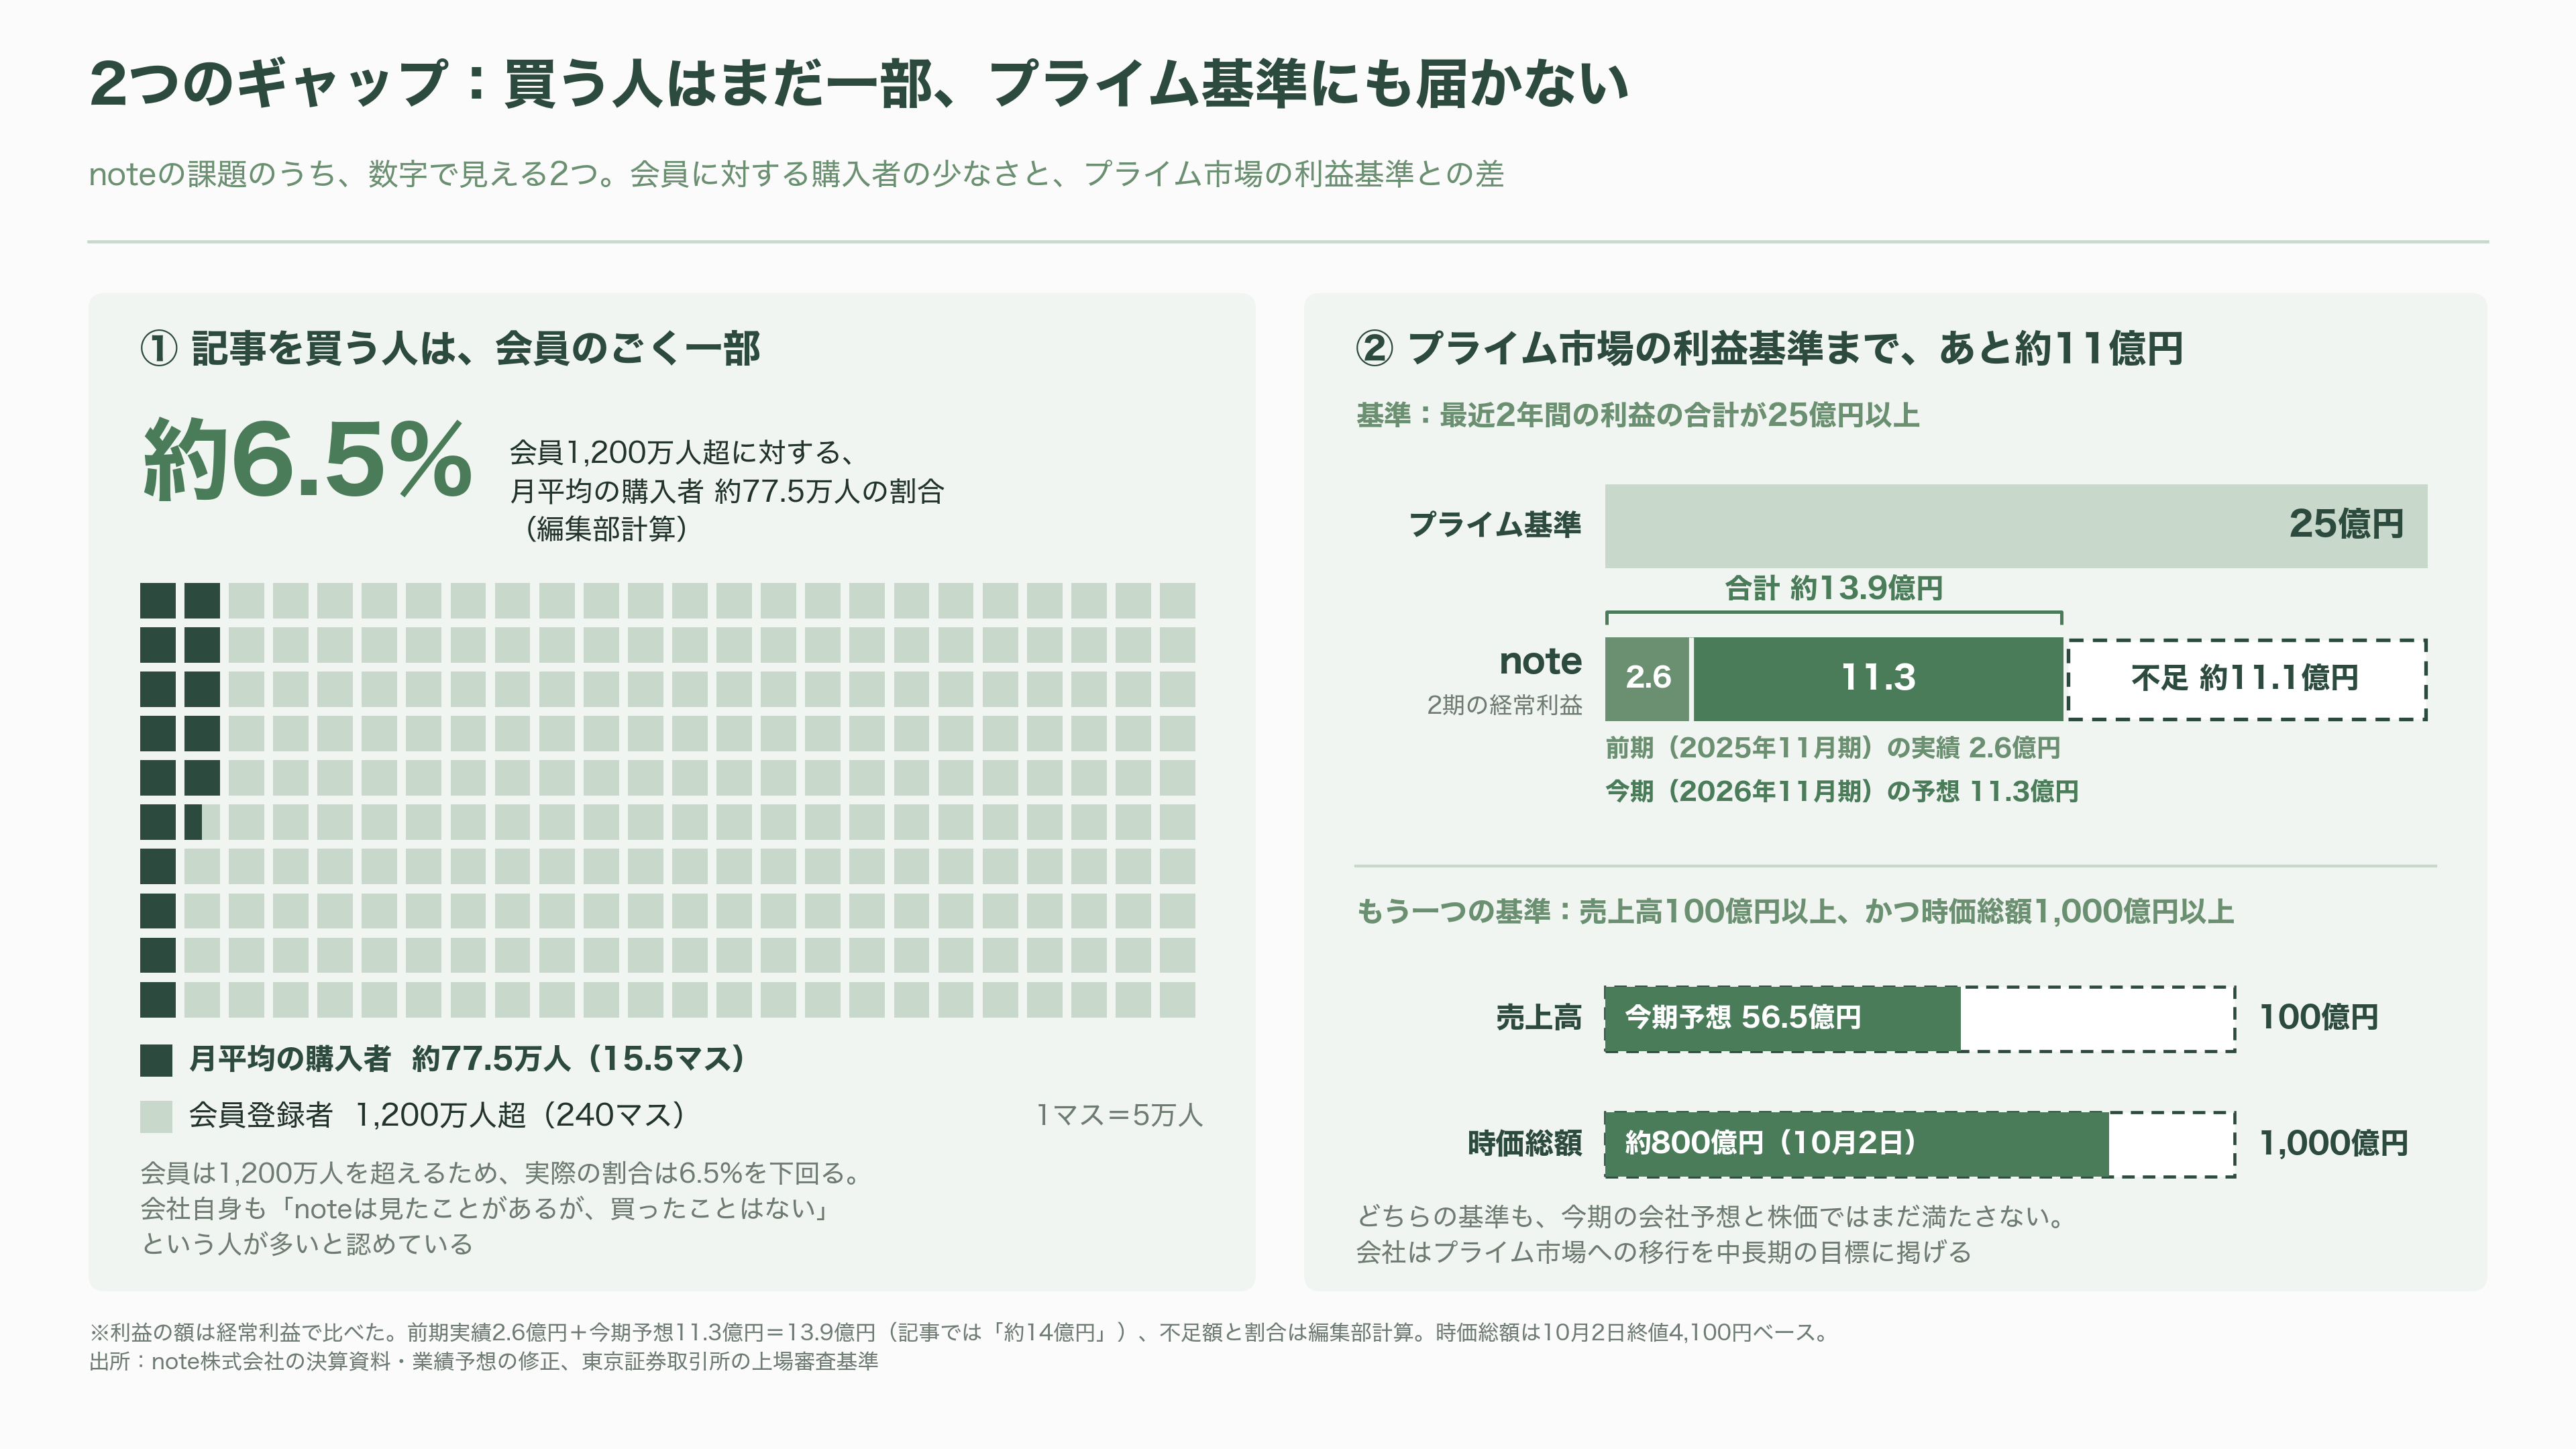
第二に、買う人の少なさだ。1カ月に記事などを買う人は平均で約77万5,000人。会員1,200万人超に比べればごく一部で、会社自身も「noteは見たことがあるが、買ったことはない」という人が多いと認めている。伸びしろとも言えるが、ネットのコンテンツにお金を払う習慣を広げるのは簡単ではない。
第三に、AIは両刃の剣だ。noteへの訪問の約4割は、いまも検索経由だ。AIが答えを要約して完結させる流れが強まれば、この入り口は細る。AIの引用ランキングも動きが速く、noteは6月の2位から9月には3位に下がった。ChatGPTに限れば9位だ。生成AIで量産された質の低い投稿が増えるリスクもあり、会社は監視の仕組みと専任チームの巡回で対応している。
第四に、AIで稼ぐ仕組みはまだ育てている段階だ。GENIACの事業は、かかった費用とほぼ同じ額を売上に計上する国の委託事業で、それ自体は利益を生まない。今期の売上も、当初見込んだ5億円をやや下回る見通しだ。記事をAIの学習用に提供する取り組みも、どの事業者といくらで契約したかは明らかになっていない。AIコンテクストネットワークの料金も、これから決める段階にある。
第五に、提携先との距離感だ。GoogleのAI検索も、NAVERのAI Briefingも、利用者をサイトに送らずに答えを返す仕組みそのものだ。noteがGoogleとの提携を発表した際の開示にも、Googleの事業にはnoteと隣り合う分野が含まれるが、提携は両社の事業を制約しないと書かれている。株主であるIT大手が、同時にnoteの読者を奪いうる存在でもある。
そして、高い期待だ。株価収益率60倍超という水準は、成長が少しでも鈍れば大きく調整しうる。中長期の目標に掲げるプライム市場への移行も、利益の基準をまだ満たしていない。条件は、最近2年間の利益の合計が25億円以上、または売上高100億円以上かつ時価総額1,000億円以上。noteの経常利益は、前期の実績と今期の予想を合わせても約14億円にとどまる。
今後 ― いつ、何が見えてくるか
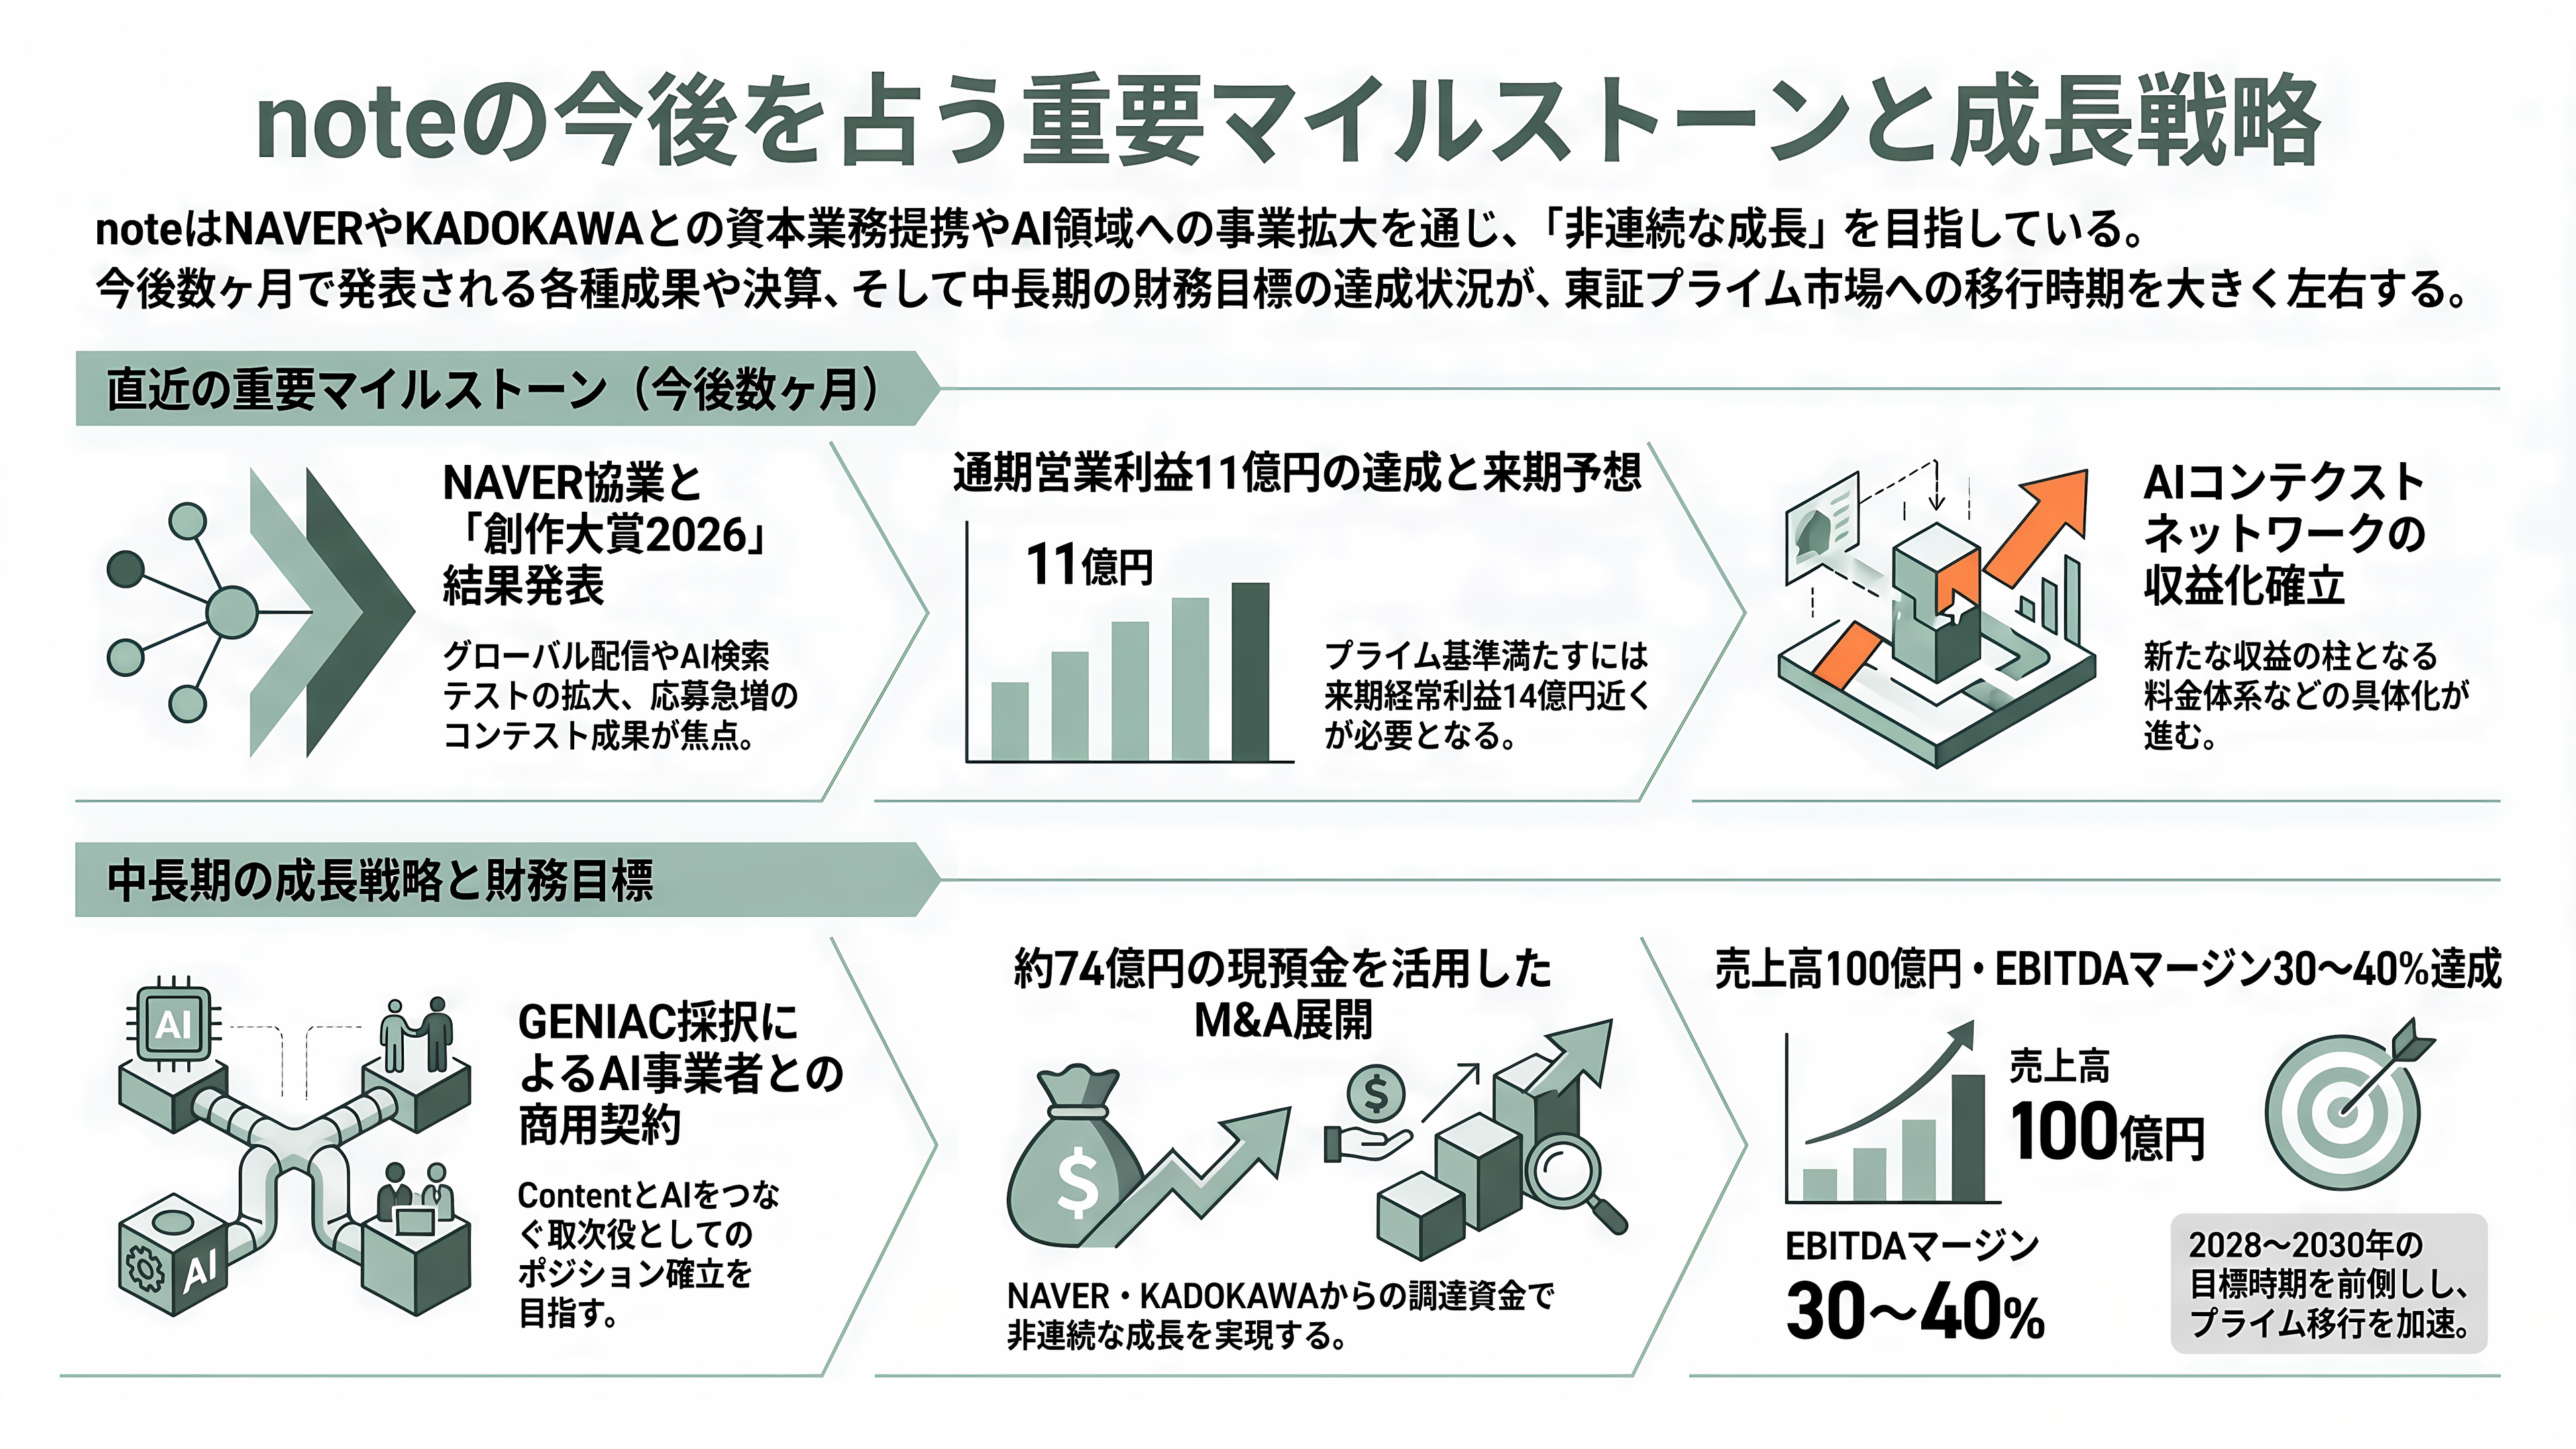
ここから数カ月のうちに、いくつかの節目が来る。
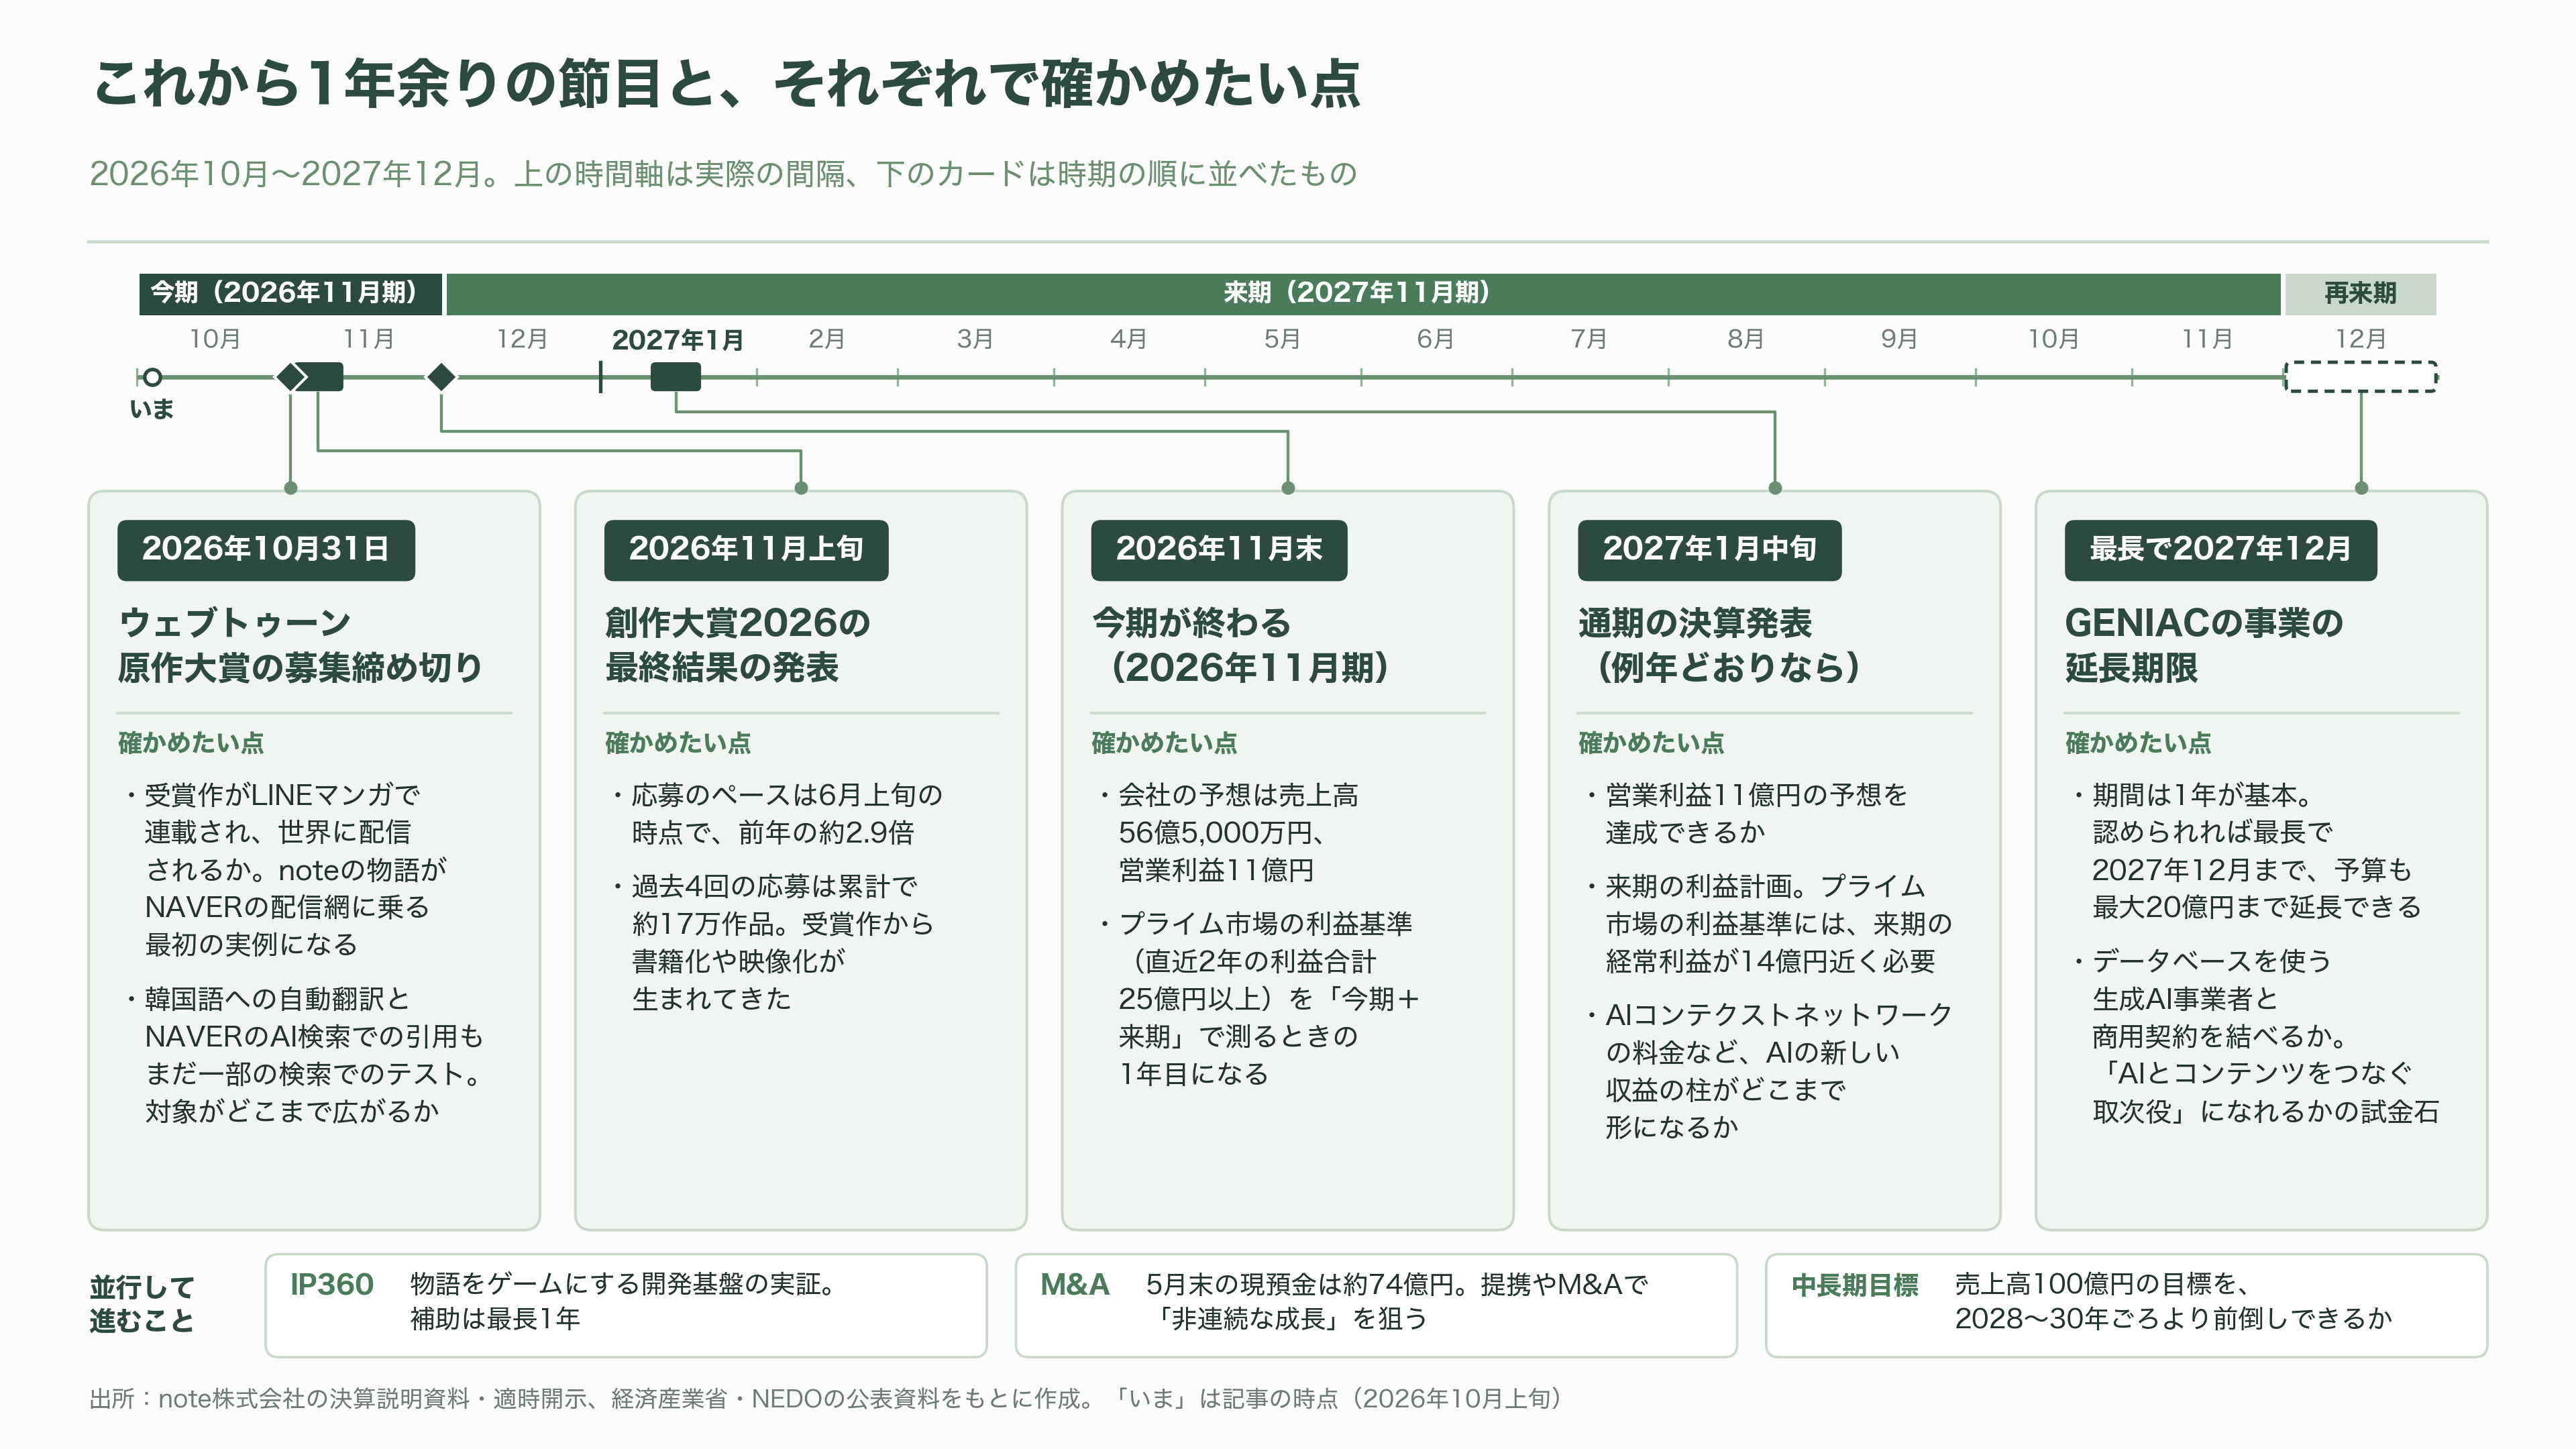
まず、NAVERとの協業の成果だ。ウェブトゥーン原作大賞の募集は10月31日で締め切られる。受賞作がLINEマンガで連載され、世界に配信されれば、noteの物語がNAVERの配信網に乗る最初の実例になる。韓国語への自動翻訳と、NAVERのAI検索での引用も、いまは一部の検索に限ったテストだ。対象がいつ、どこまで広がるかが焦点になる。
11月上旬には、日本最大級の創作コンテスト「創作大賞2026」の最終結果が発表される。応募のペースは、6月上旬の時点で前年の約2.9倍だった。過去4回の応募は累計で約17万作品にのぼり、受賞作から書籍化や映像化が生まれてきた。
11月末で今期が終わり、通期の決算は、例年どおりなら2027年1月中旬に発表される。見るべき点は3つある。営業利益11億円の予想を達成できるか。来期の利益をどこまで伸ばす計画を示すか。そして、AIコンテクストネットワークの料金体系など、AI関連の新しい収益の柱がどこまで形になるかだ。プライム市場の利益基準を今期と来期の合計で満たすには、来期の経常利益が14億円近く必要になる。来期の会社予想は、その道筋を測る材料になる。
GENIACの事業は期間1年が基本で、認められれば最長2027年12月まで、予算も最大20億円まで延長できる。この間に、データベースを使う生成AI事業者との商用契約を結べるかどうか。それが、noteが「AIとコンテンツをつなぐ取次役」になれるかの試金石になる。経済産業省のコンテンツ産業支援「IP360」に採択された、物語をゲームにするための開発基盤の実証も、最長1年の補助期間のうちに成果が問われる。
資本面では、NAVERとKADOKAWAから得た資金を使ったM&Aが次の一手になる。会社は5月末時点で約74億円の現預金を持ち、事業提携やM&Aによる「非連続な成長」を目指すと公言している。中長期の目標である売上高100億円、EBITDAマージン、つまり減価償却前の本業の利益率で30〜40%を、2028〜2030年ごろという期限からどこまで前倒しできるか。それがプライム市場への移行の時期を左右する。
投資家の視点で読む、noteの賭け
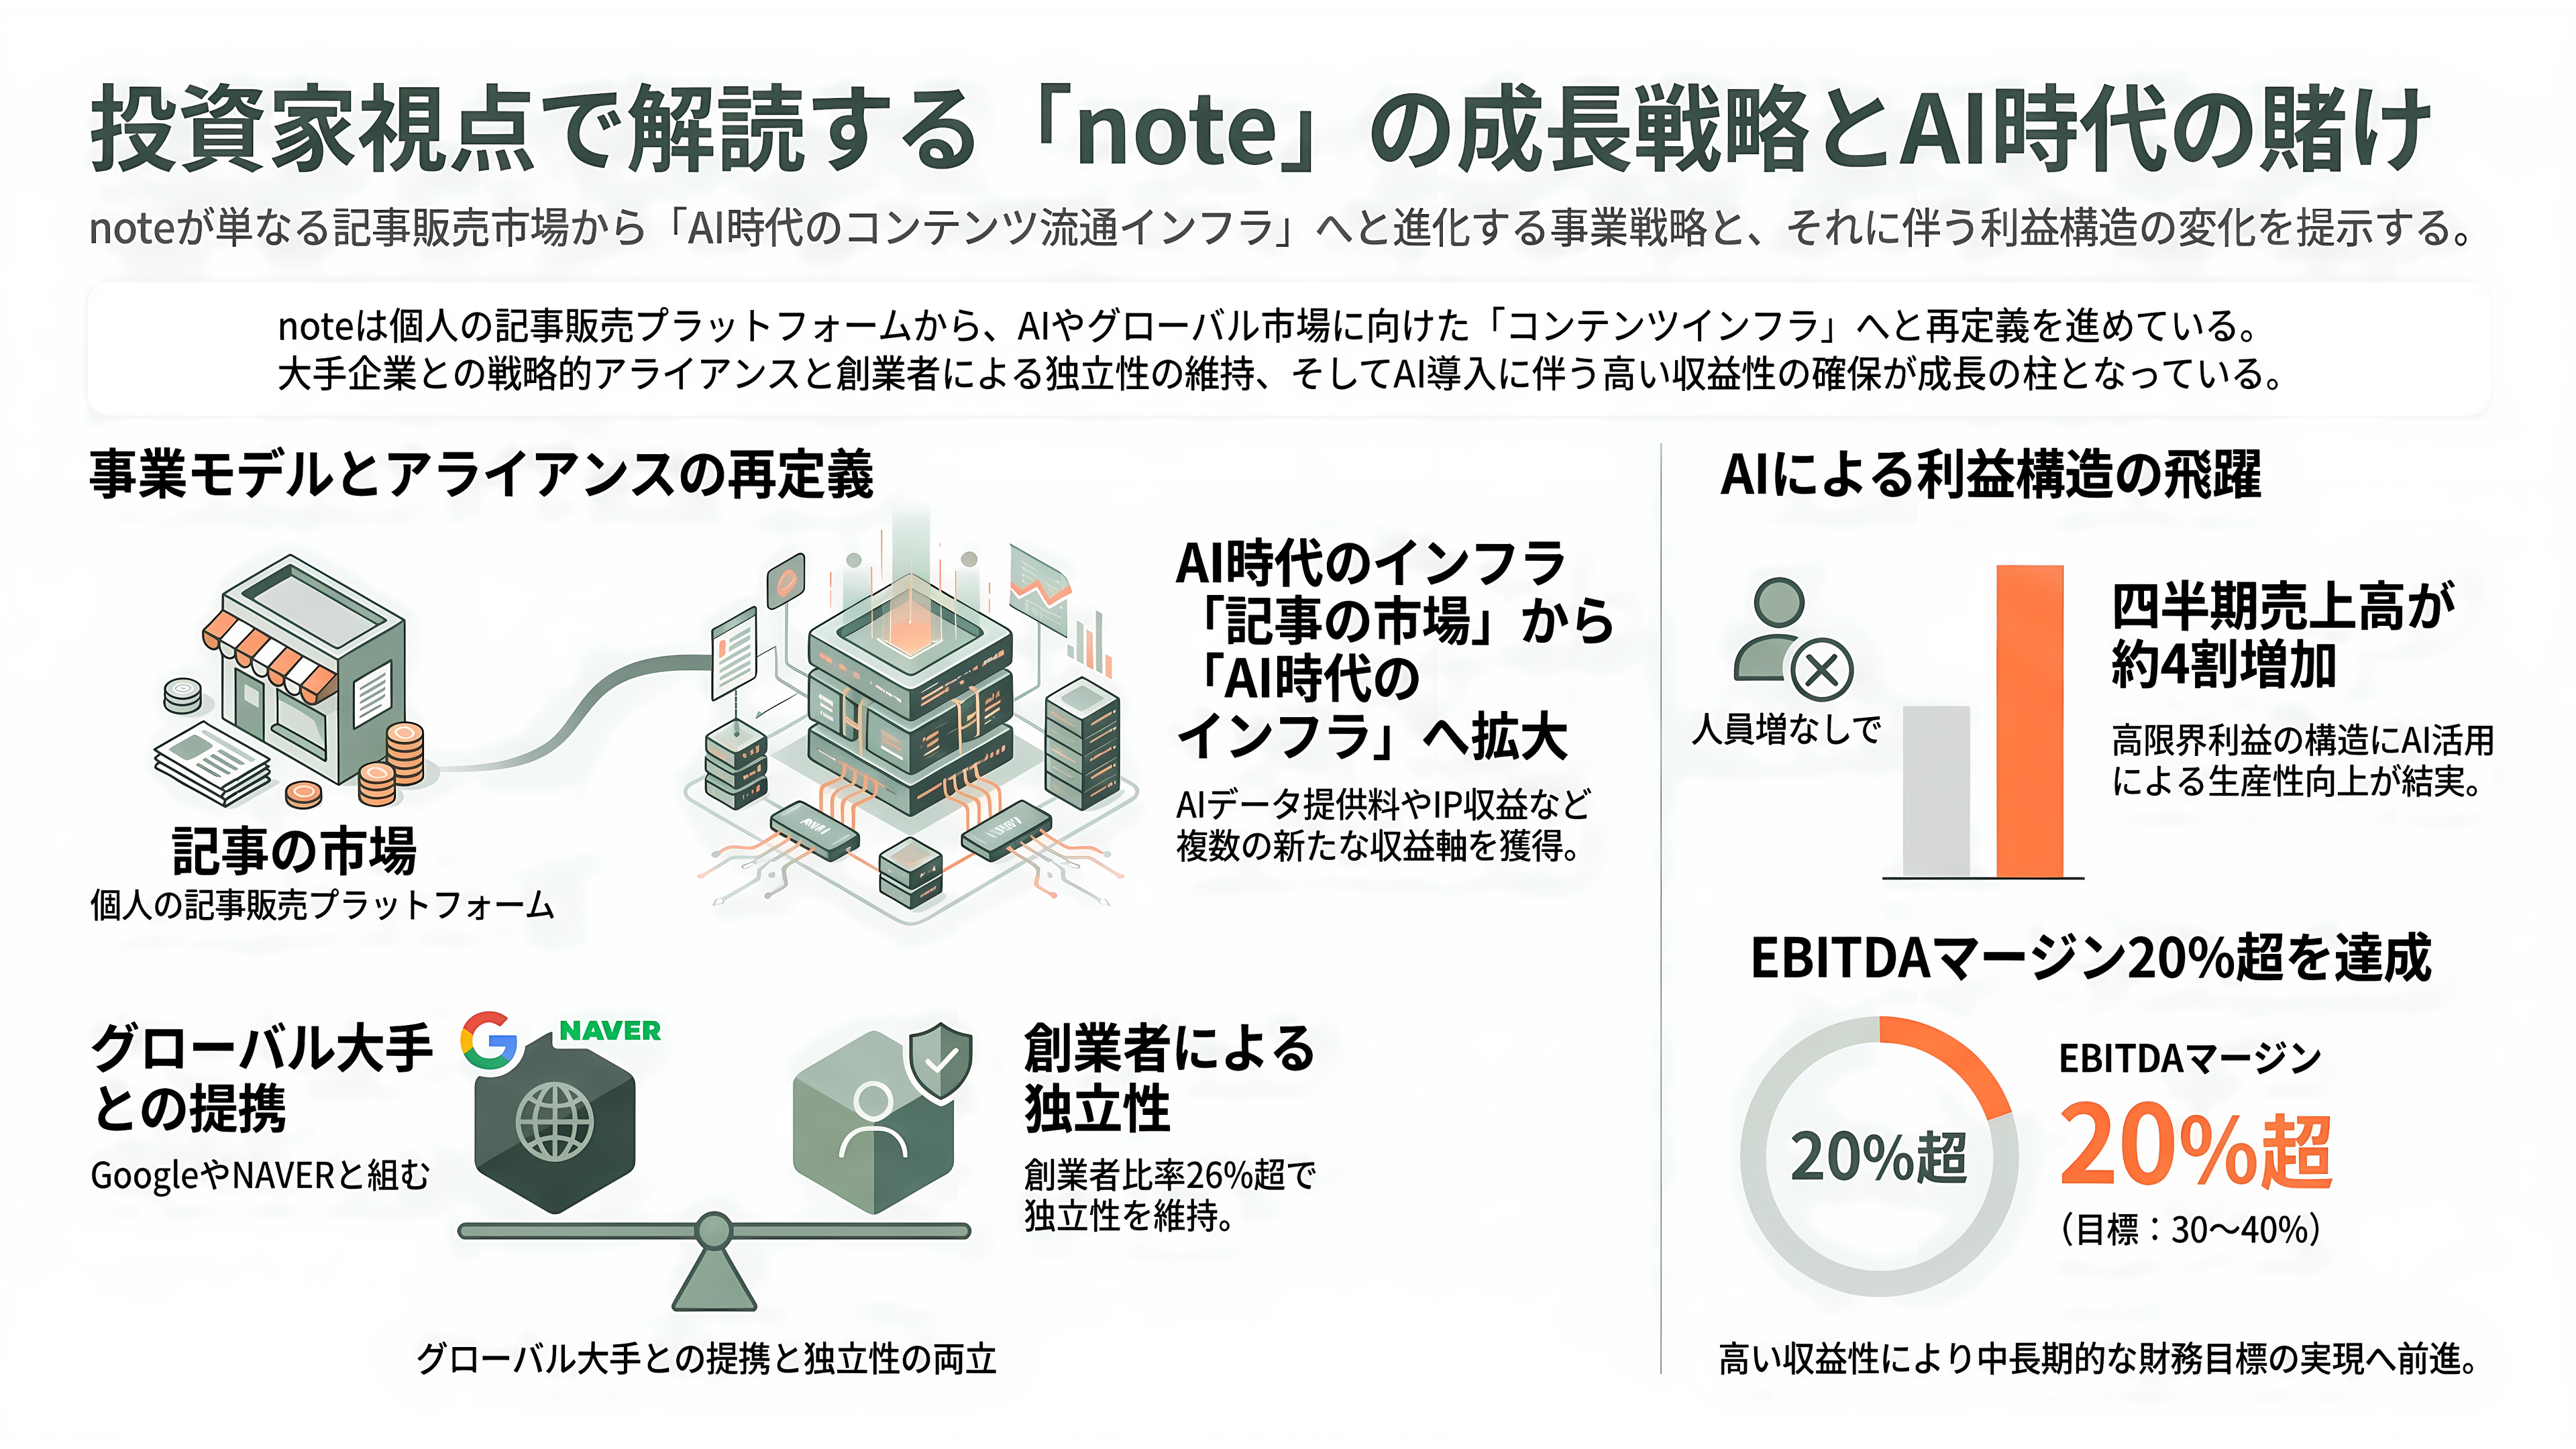
投資家の目で見ると、noteには3つの論点がある。
1つ目は、事業の定義が変わりつつあることだ。noteはもともと、記事の売り買いから手数料を得る「クリエイターの市場」だった。いまは、人が書いた体験をAIや企業、海外の読者に届け、その対価を回収する「AI時代のコンテンツ流通インフラ」を名乗る。記事の手数料に加えて、AIへのデータ提供料、企業への送客料、法人向けの利用料、そしてIPの収益と、稼ぎ方の選択肢が増えた。どれが本当に育つかで、企業価値の天井が決まる。
2つ目は、株主の顔ぶれそのものが戦略になっていることだ。Googleは最先端のAIモデルを、NAVERは韓国の検索と漫画の世界的な配信網を、KADOKAWAは出版とIPの力を持ち込む。一方で、創業者の加藤氏が26%強を持ち続けることで、特定の1社の傘下に入らない独立性も保っている。複数の大手と等距離で組む形は、交渉力の源泉にもなる。
3つ目は、AIがもたらした利益構造の変化だ。四半期の売上が4割近く伸びる一方で人員は増えず、EBITDAマージンは20%を超えた。限界利益率の高いプラットフォームに、AIによる生産性の向上が重なった。この構造が続くなら、中長期の目標に掲げる30〜40%は遠い数字ではない。
韓国の旅行者が「福岡でなにを買って帰る?」と尋ね、日本の誰かが書いた旅の記録にたどり着く。AIが答えを要約する時代になっても、その答えの元になる「人の体験」は、人にしか書けない。noteは、その体験が集まる場所を、国境の外へ、そしてAIの内側へと広げようとしている。