AIの「手」を1.8兆円分借りる
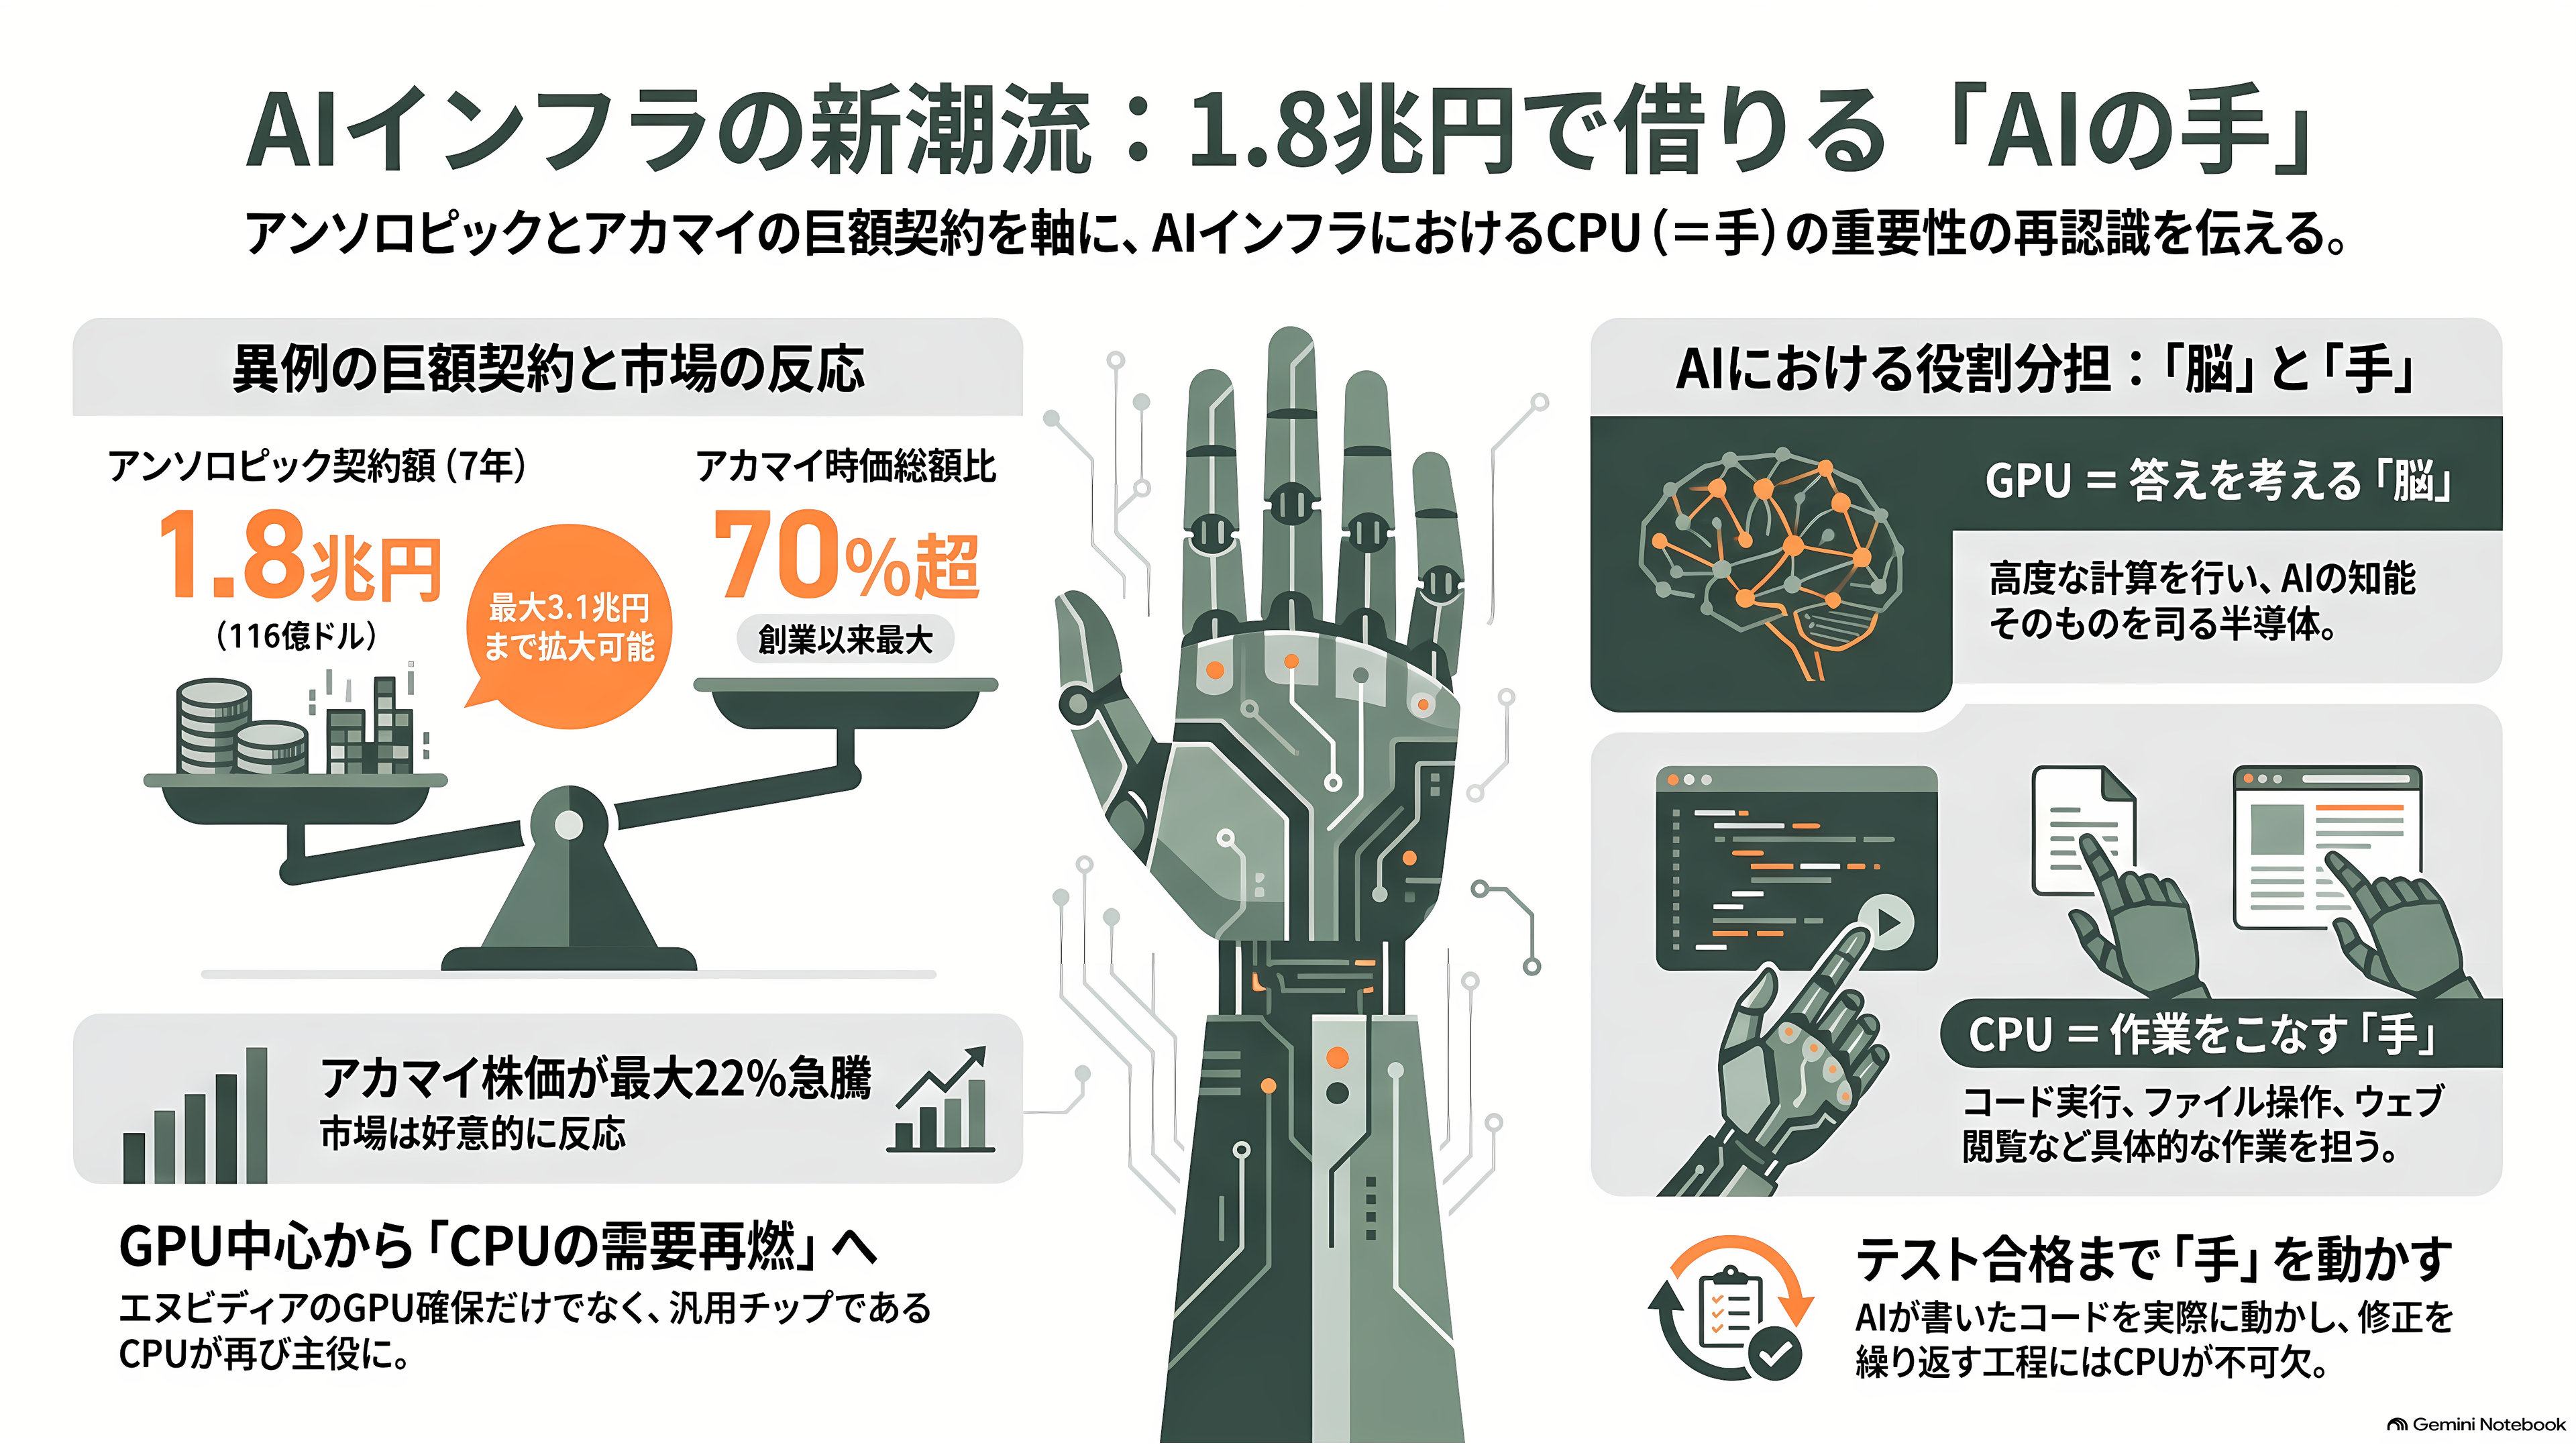
AIに「このアプリの不具合を直しておいて」と頼むと、画面の向こうでAIは、コードを書き、仮想の作業部屋でそれを実際に動かし、テストが通るまで何度も書き直す。
答えを考える「頭脳」の部分は、GPUなどのAI向け半導体が担う。一方で、書いたコードを動かす、ファイルを開く、ウェブページを読みに行くといった「手」の部分の多くは、パソコンにも入っているおなじみの汎用プロセッサー、CPUの仕事だ。
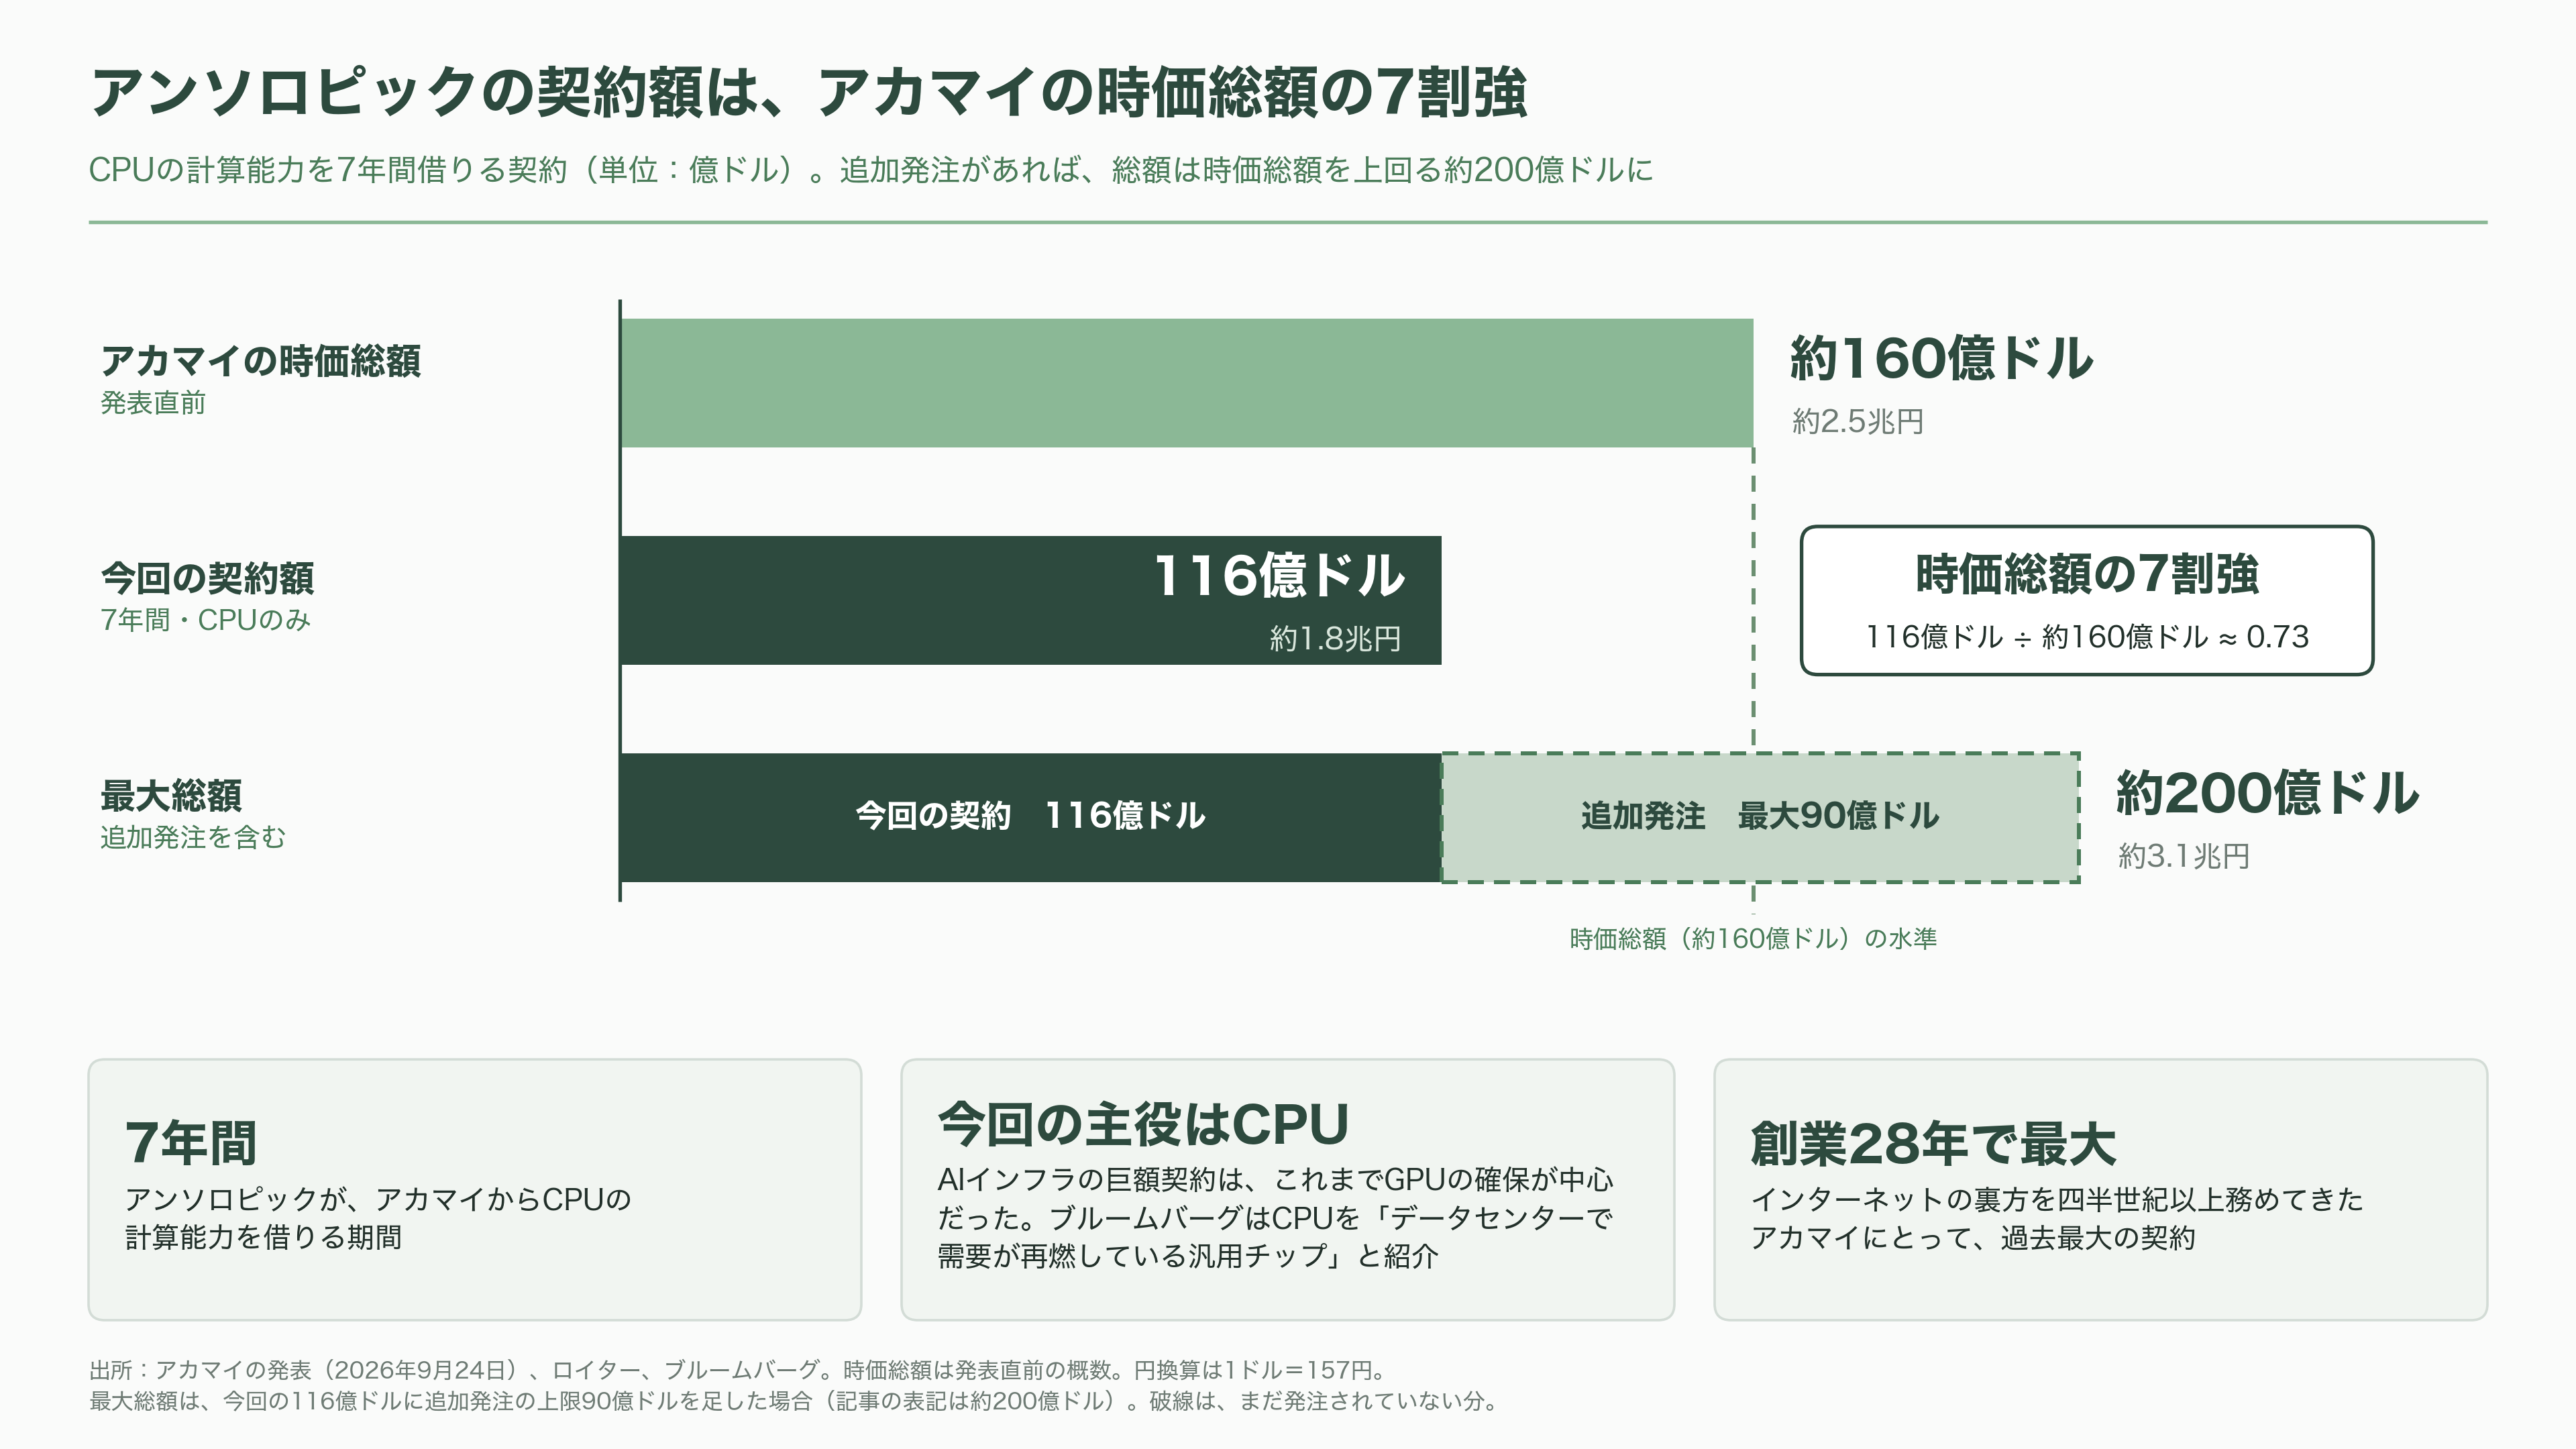
対話AI「Claude(クロード)」を開発する米アンソロピックが、このCPUの計算能力を7年間で116億ドル(約1.8兆円)分借りる契約を結んだ。貸し手は、四半世紀以上にわたってインターネットの裏方を務めてきた米アカマイ・テクノロジーズである。
発表は9月24日、米国市場の取引が終わった直後だった。アカマイ株は時間外取引で一時20%を超えて上昇し、ロイターによれば上げ幅は最大22%に達した。契約額は、発表直前のアカマイの時価総額、約160億ドル(約2.5兆円)の7割強にあたる。創業28年の同社にとって過去最大の契約で、アンソロピックが買い増しを続ければ、総額は約200億ドル(約3.1兆円)まで膨らむ。
AIインフラの巨額契約といえば、これまではエヌビディアのGPUを何万個確保した、という話が中心だった。今回の主役は、脇役と思われてきたCPUである。ブルームバーグはCPUを、「データセンターで需要が再燃している汎用チップ」と紹介した。
アカマイとは何者か:ネットの「近所の倉庫」と「門番」
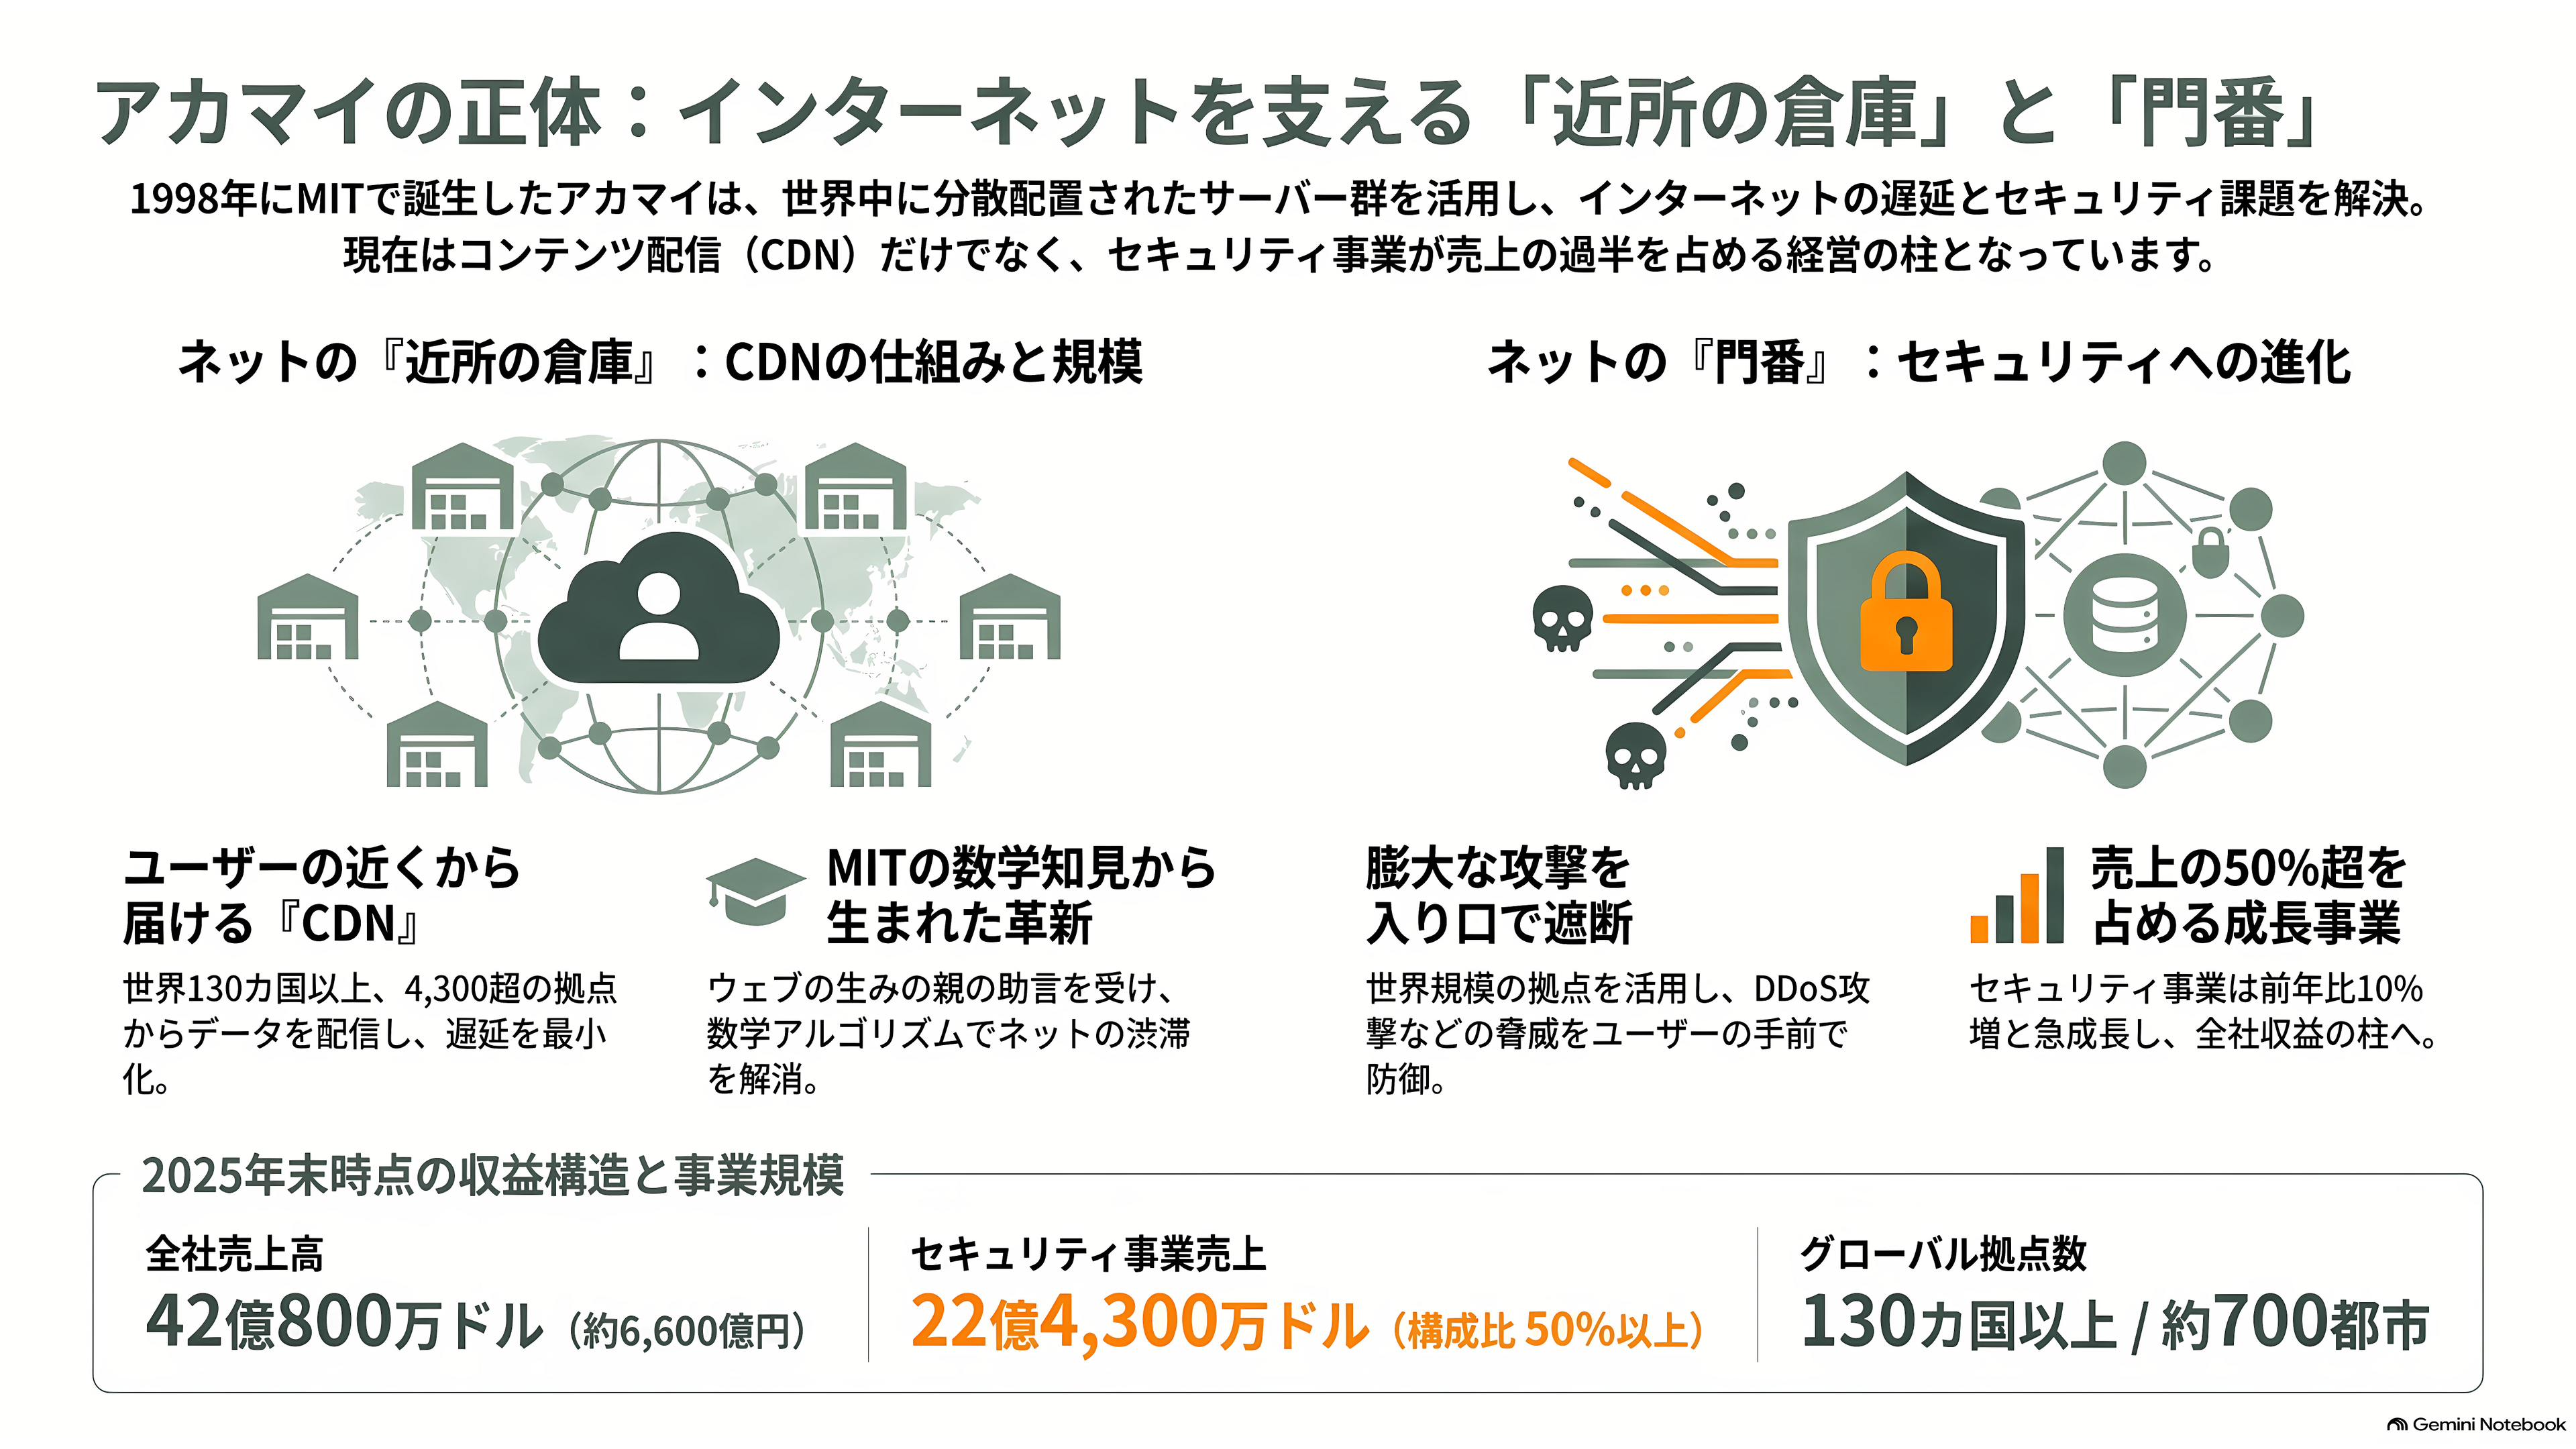
アカマイの本業を一言でいえば、インターネットの「近所の倉庫」だ。
人気の通販サイトが、全国の注文をすべて東京の本社倉庫から発送していたら、遠くの客ほど待たされ、セールの日には倉庫の前に大渋滞ができる。そこで各地に小さな倉庫を置き、よく売れる商品をあらかじめ並べておく。注文が来たら、客にいちばん近い倉庫から届ける。
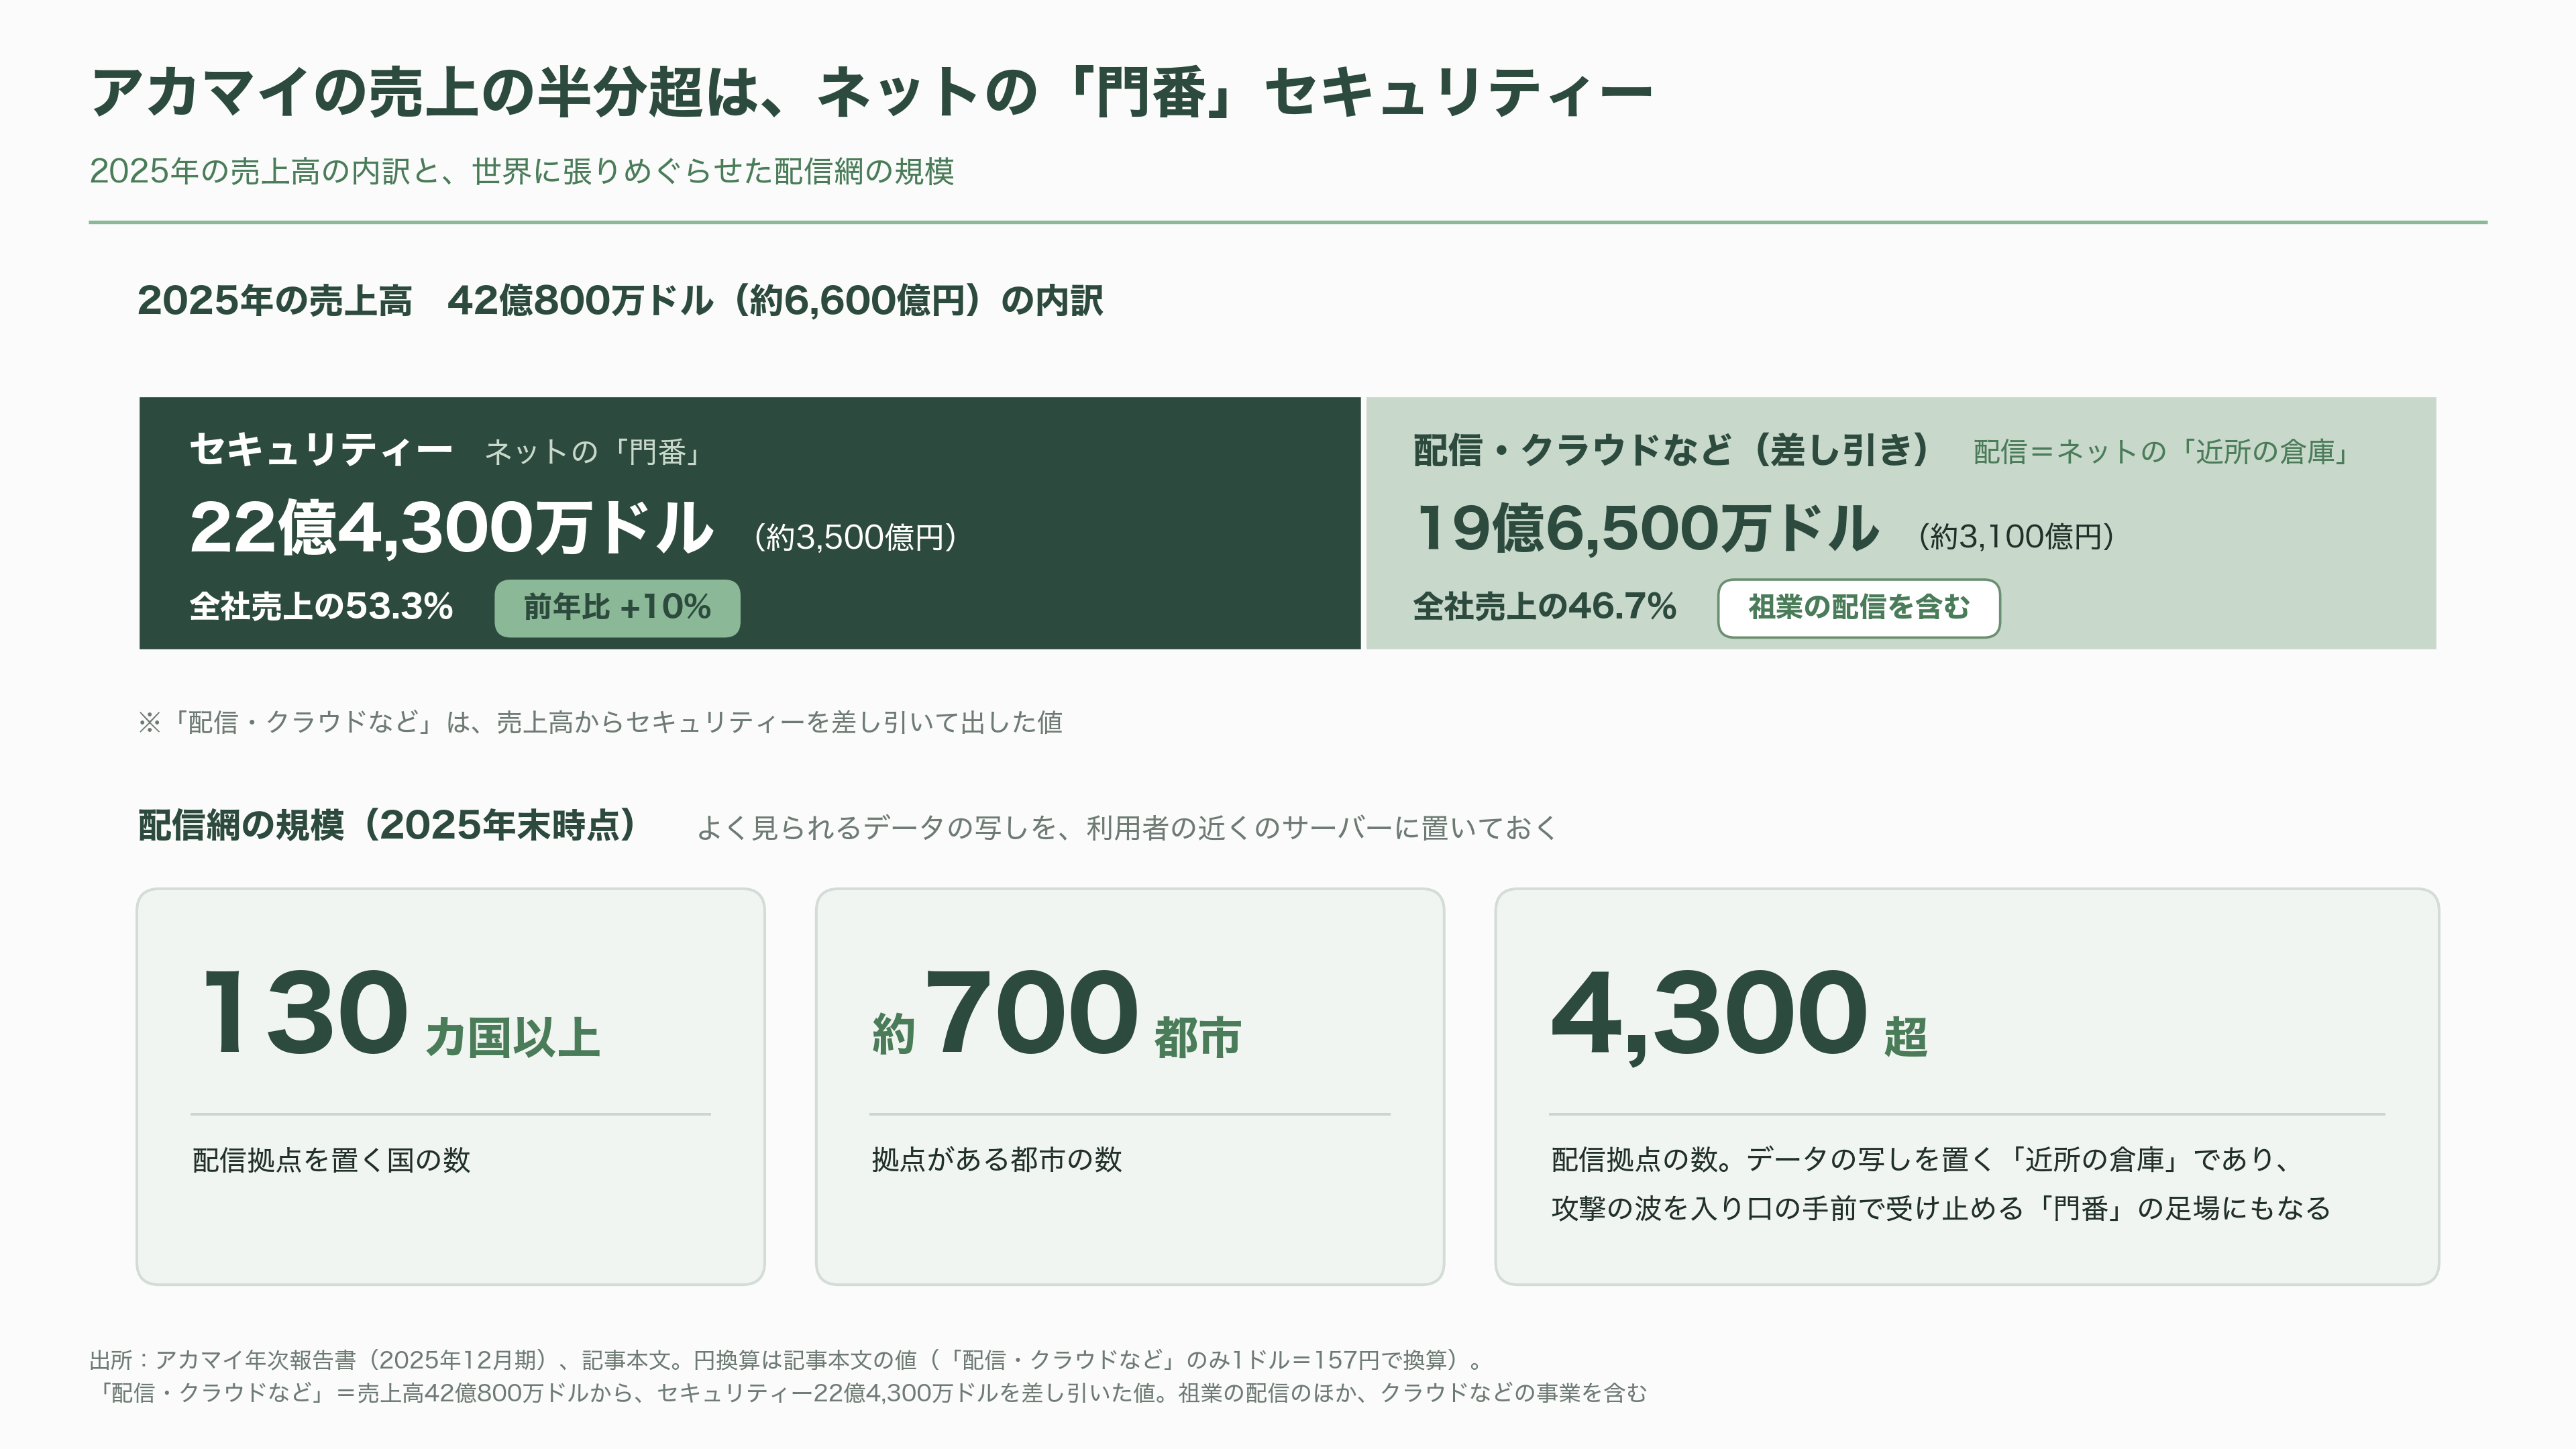
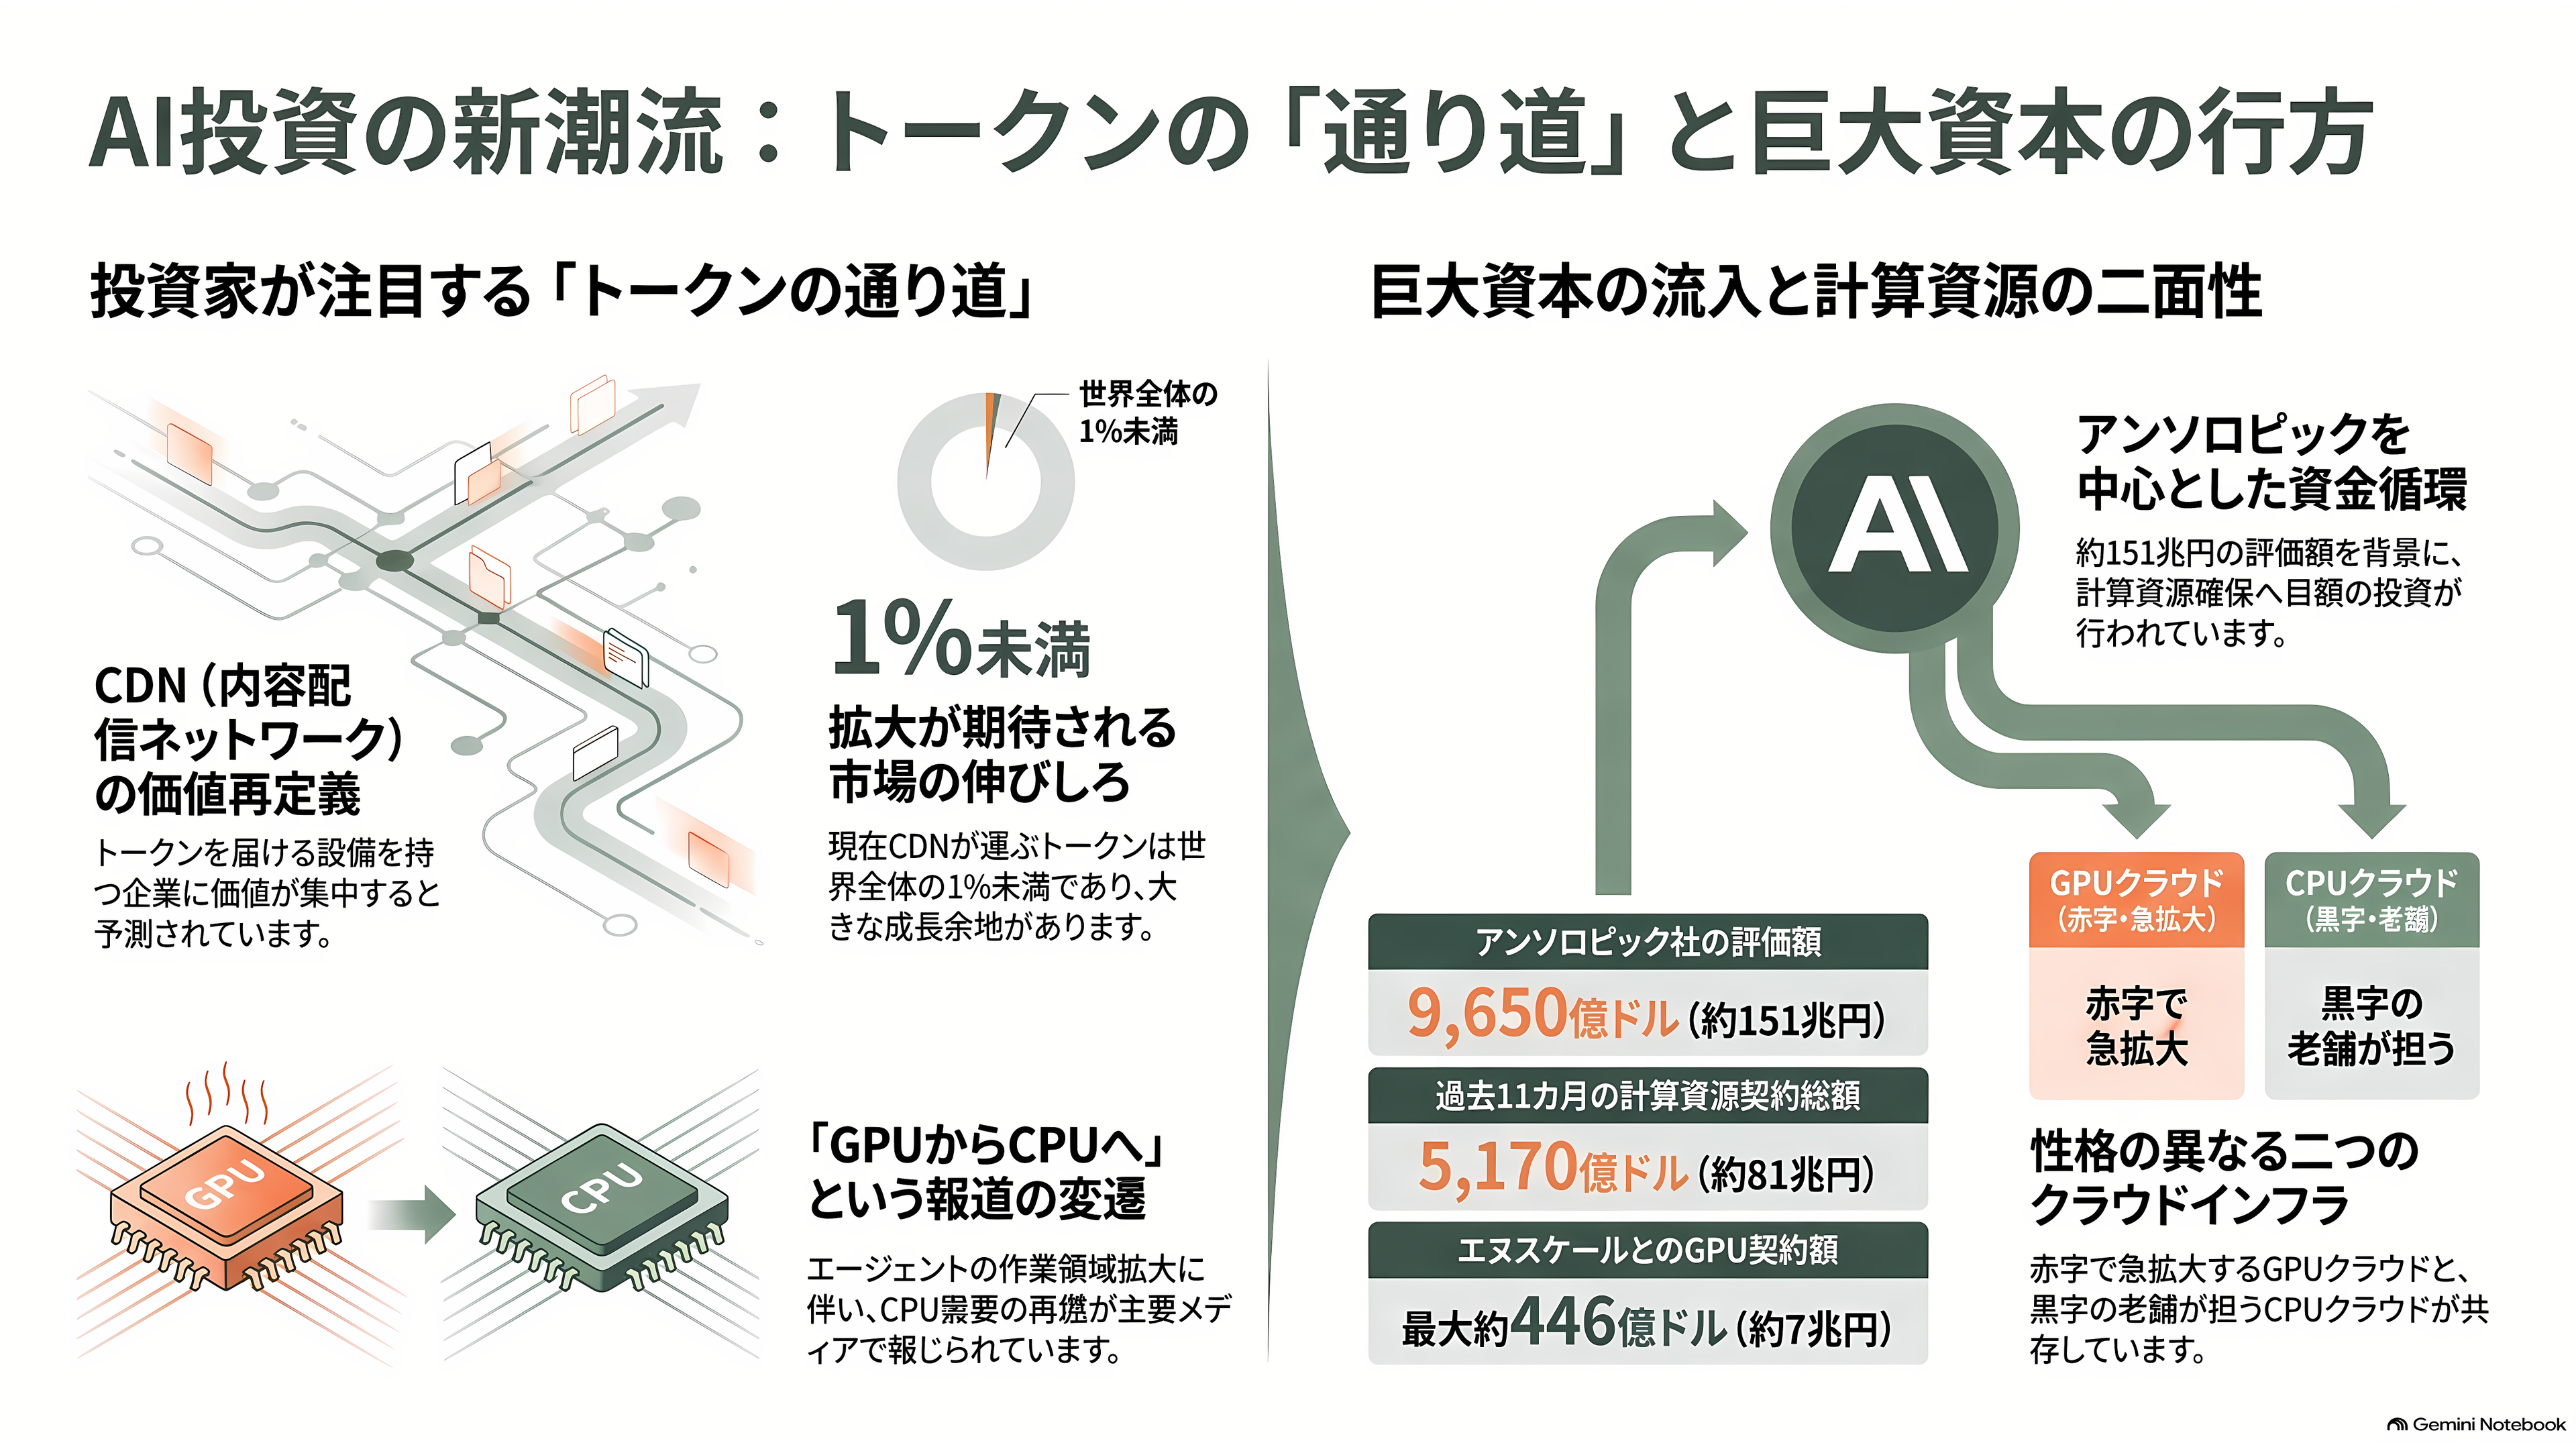
ウェブの世界でこれをやるのが、CDN、コンテンツ配信ネットワークと呼ばれる仕組みだ。動画やゲームの更新データ、ニュースサイトの画像などの写しを、利用者の近くのサーバーに置いておく。アカマイは2025年末の時点で、世界130カ国以上、約700の都市に、4,300を超える配信拠点を持っている。
会社が生まれたのは1998年。マサチューセッツ工科大学(MIT)で応用数学を教えていたトム・レイトン氏と、教え子のダニー・ルーウィン氏が創業した。きっかけは、レイトン氏と同じ廊下に研究室を構えていた、ウェブの生みの親ティム・バーナーズ=リー氏の呼びかけだった。ネットのコンテンツを届ける、まったく新しい方法を考えてほしい、というものだ。当時のネットは表示が遅く、「ワールド・ワイド・ウェイト(世界規模の待ち時間)」と揶揄されていた。二人は数学のアルゴリズムを使い、データを賢く複製して、分散したサーバーから届ける方法を編み出した。社名はハワイ語で「賢い」を意味する。レイトン氏はいまもCEOを務めている。
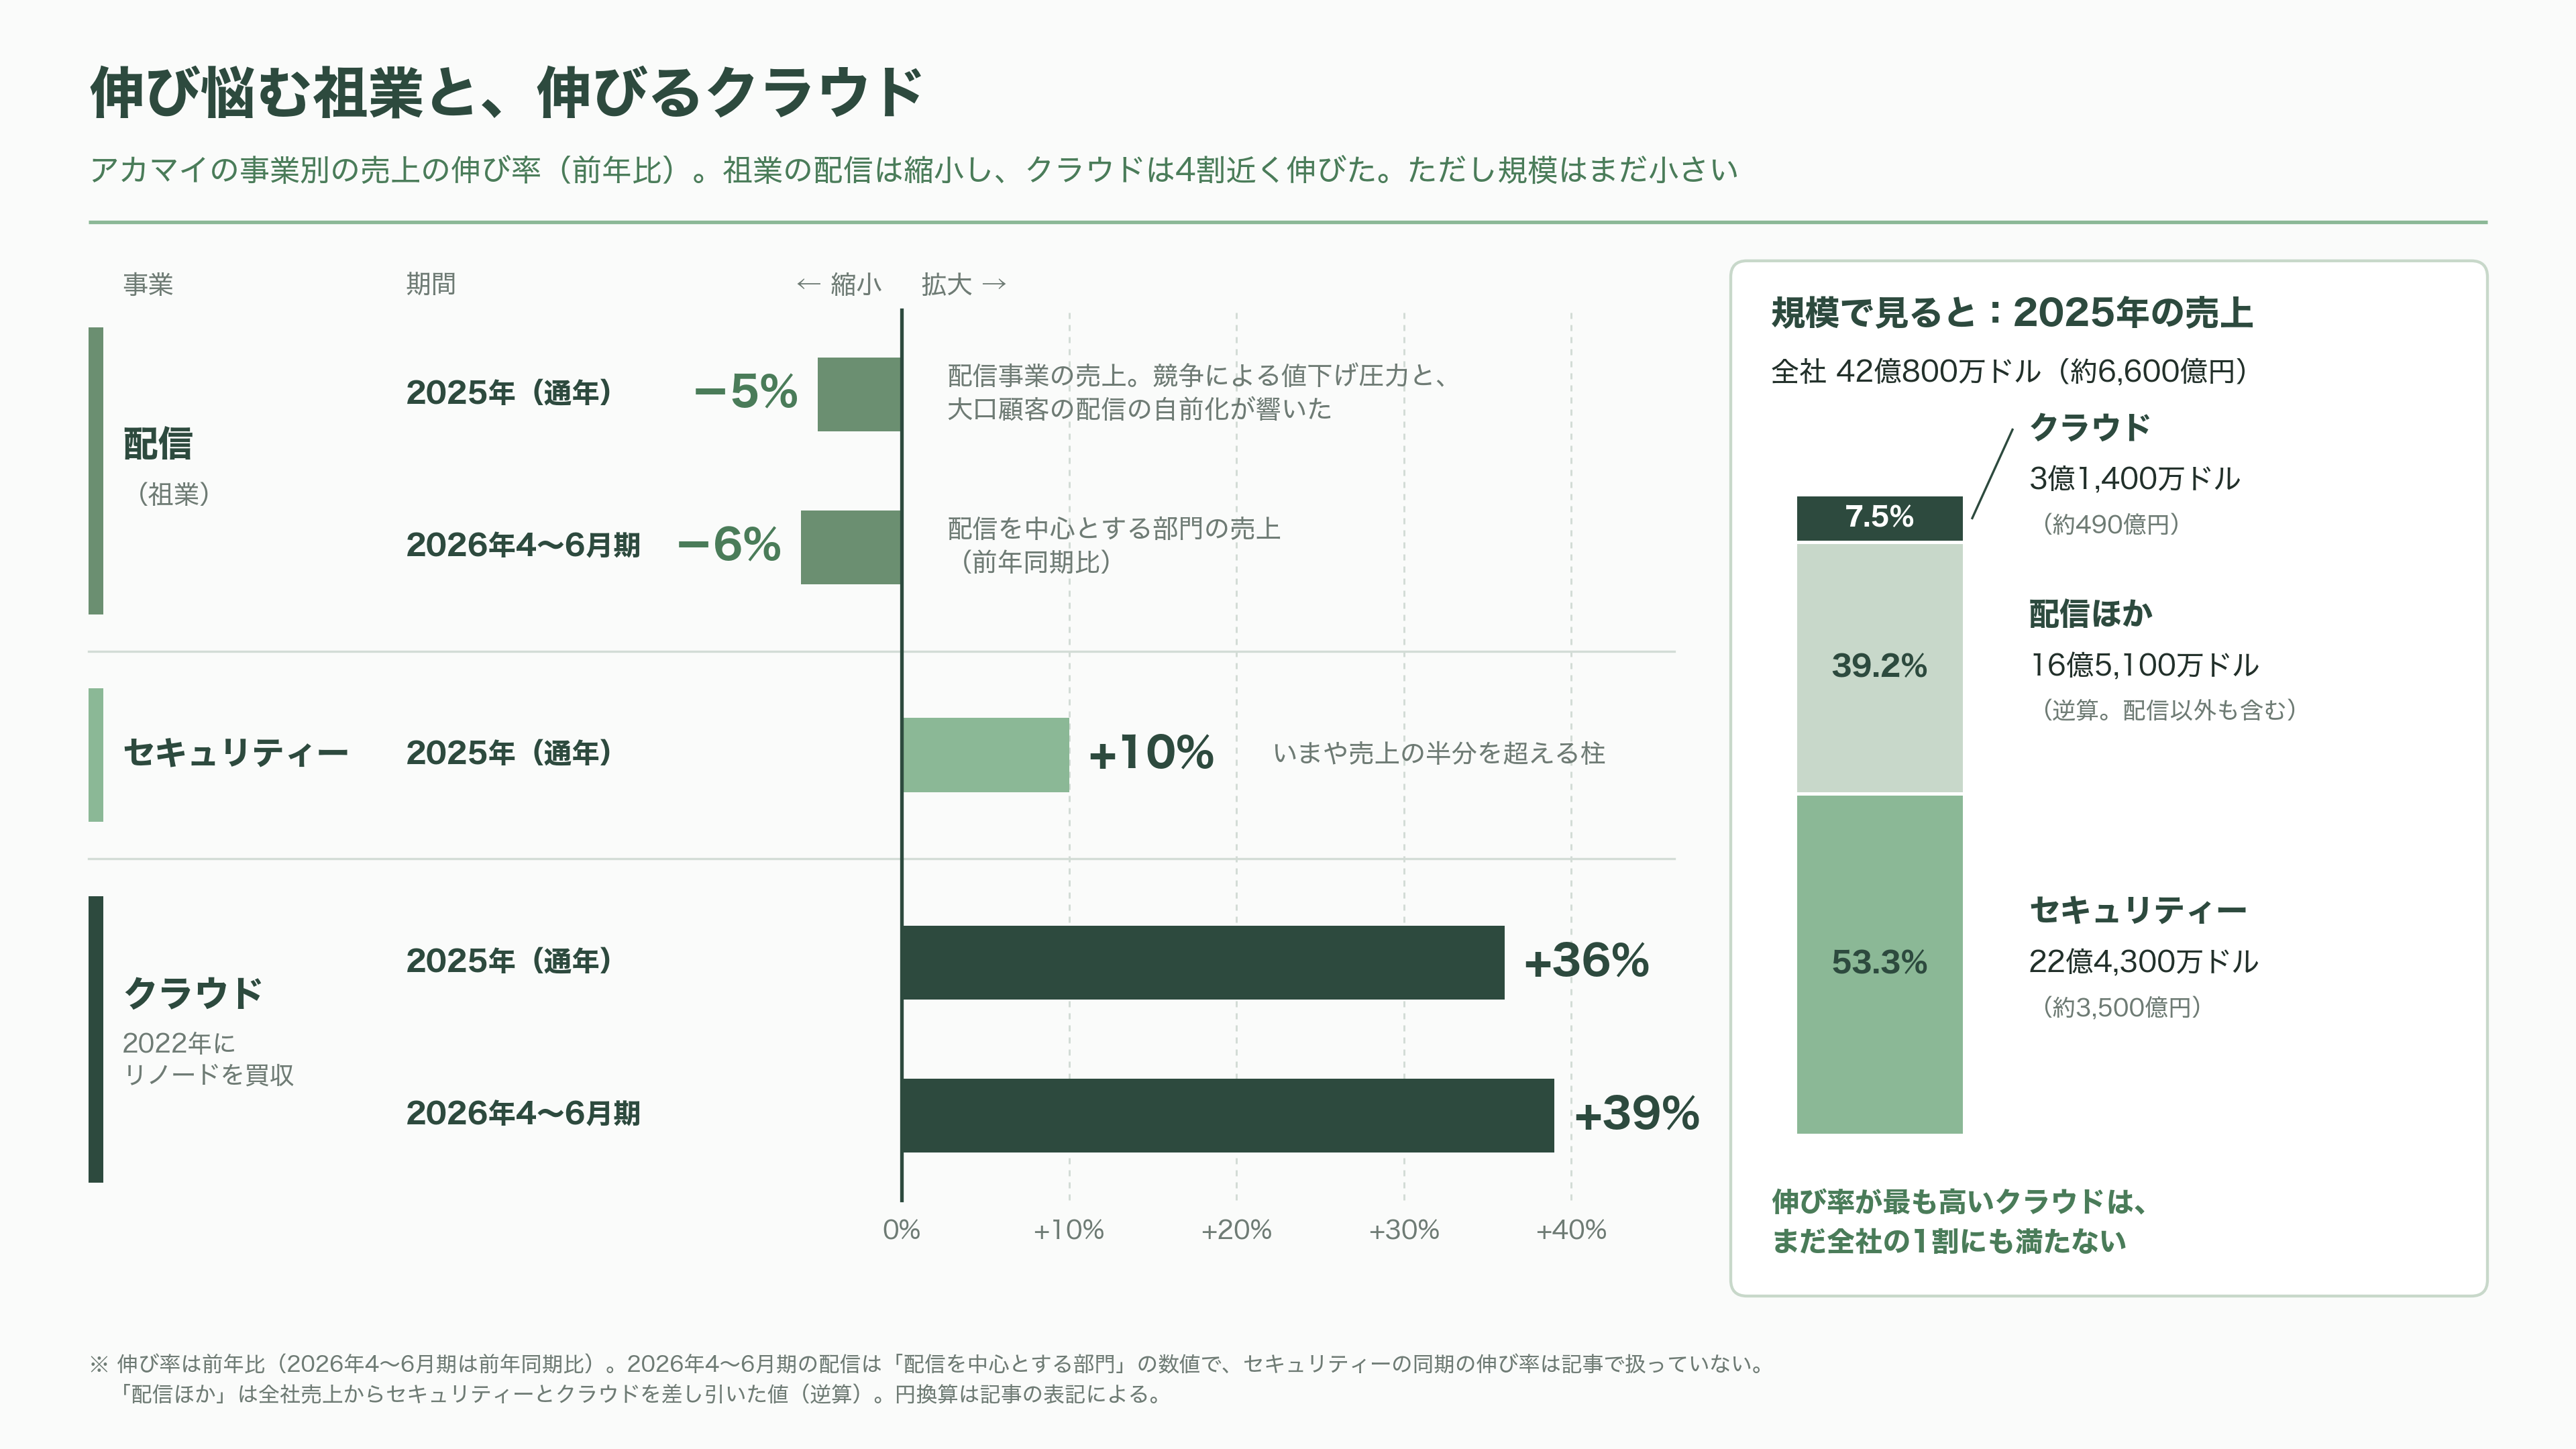
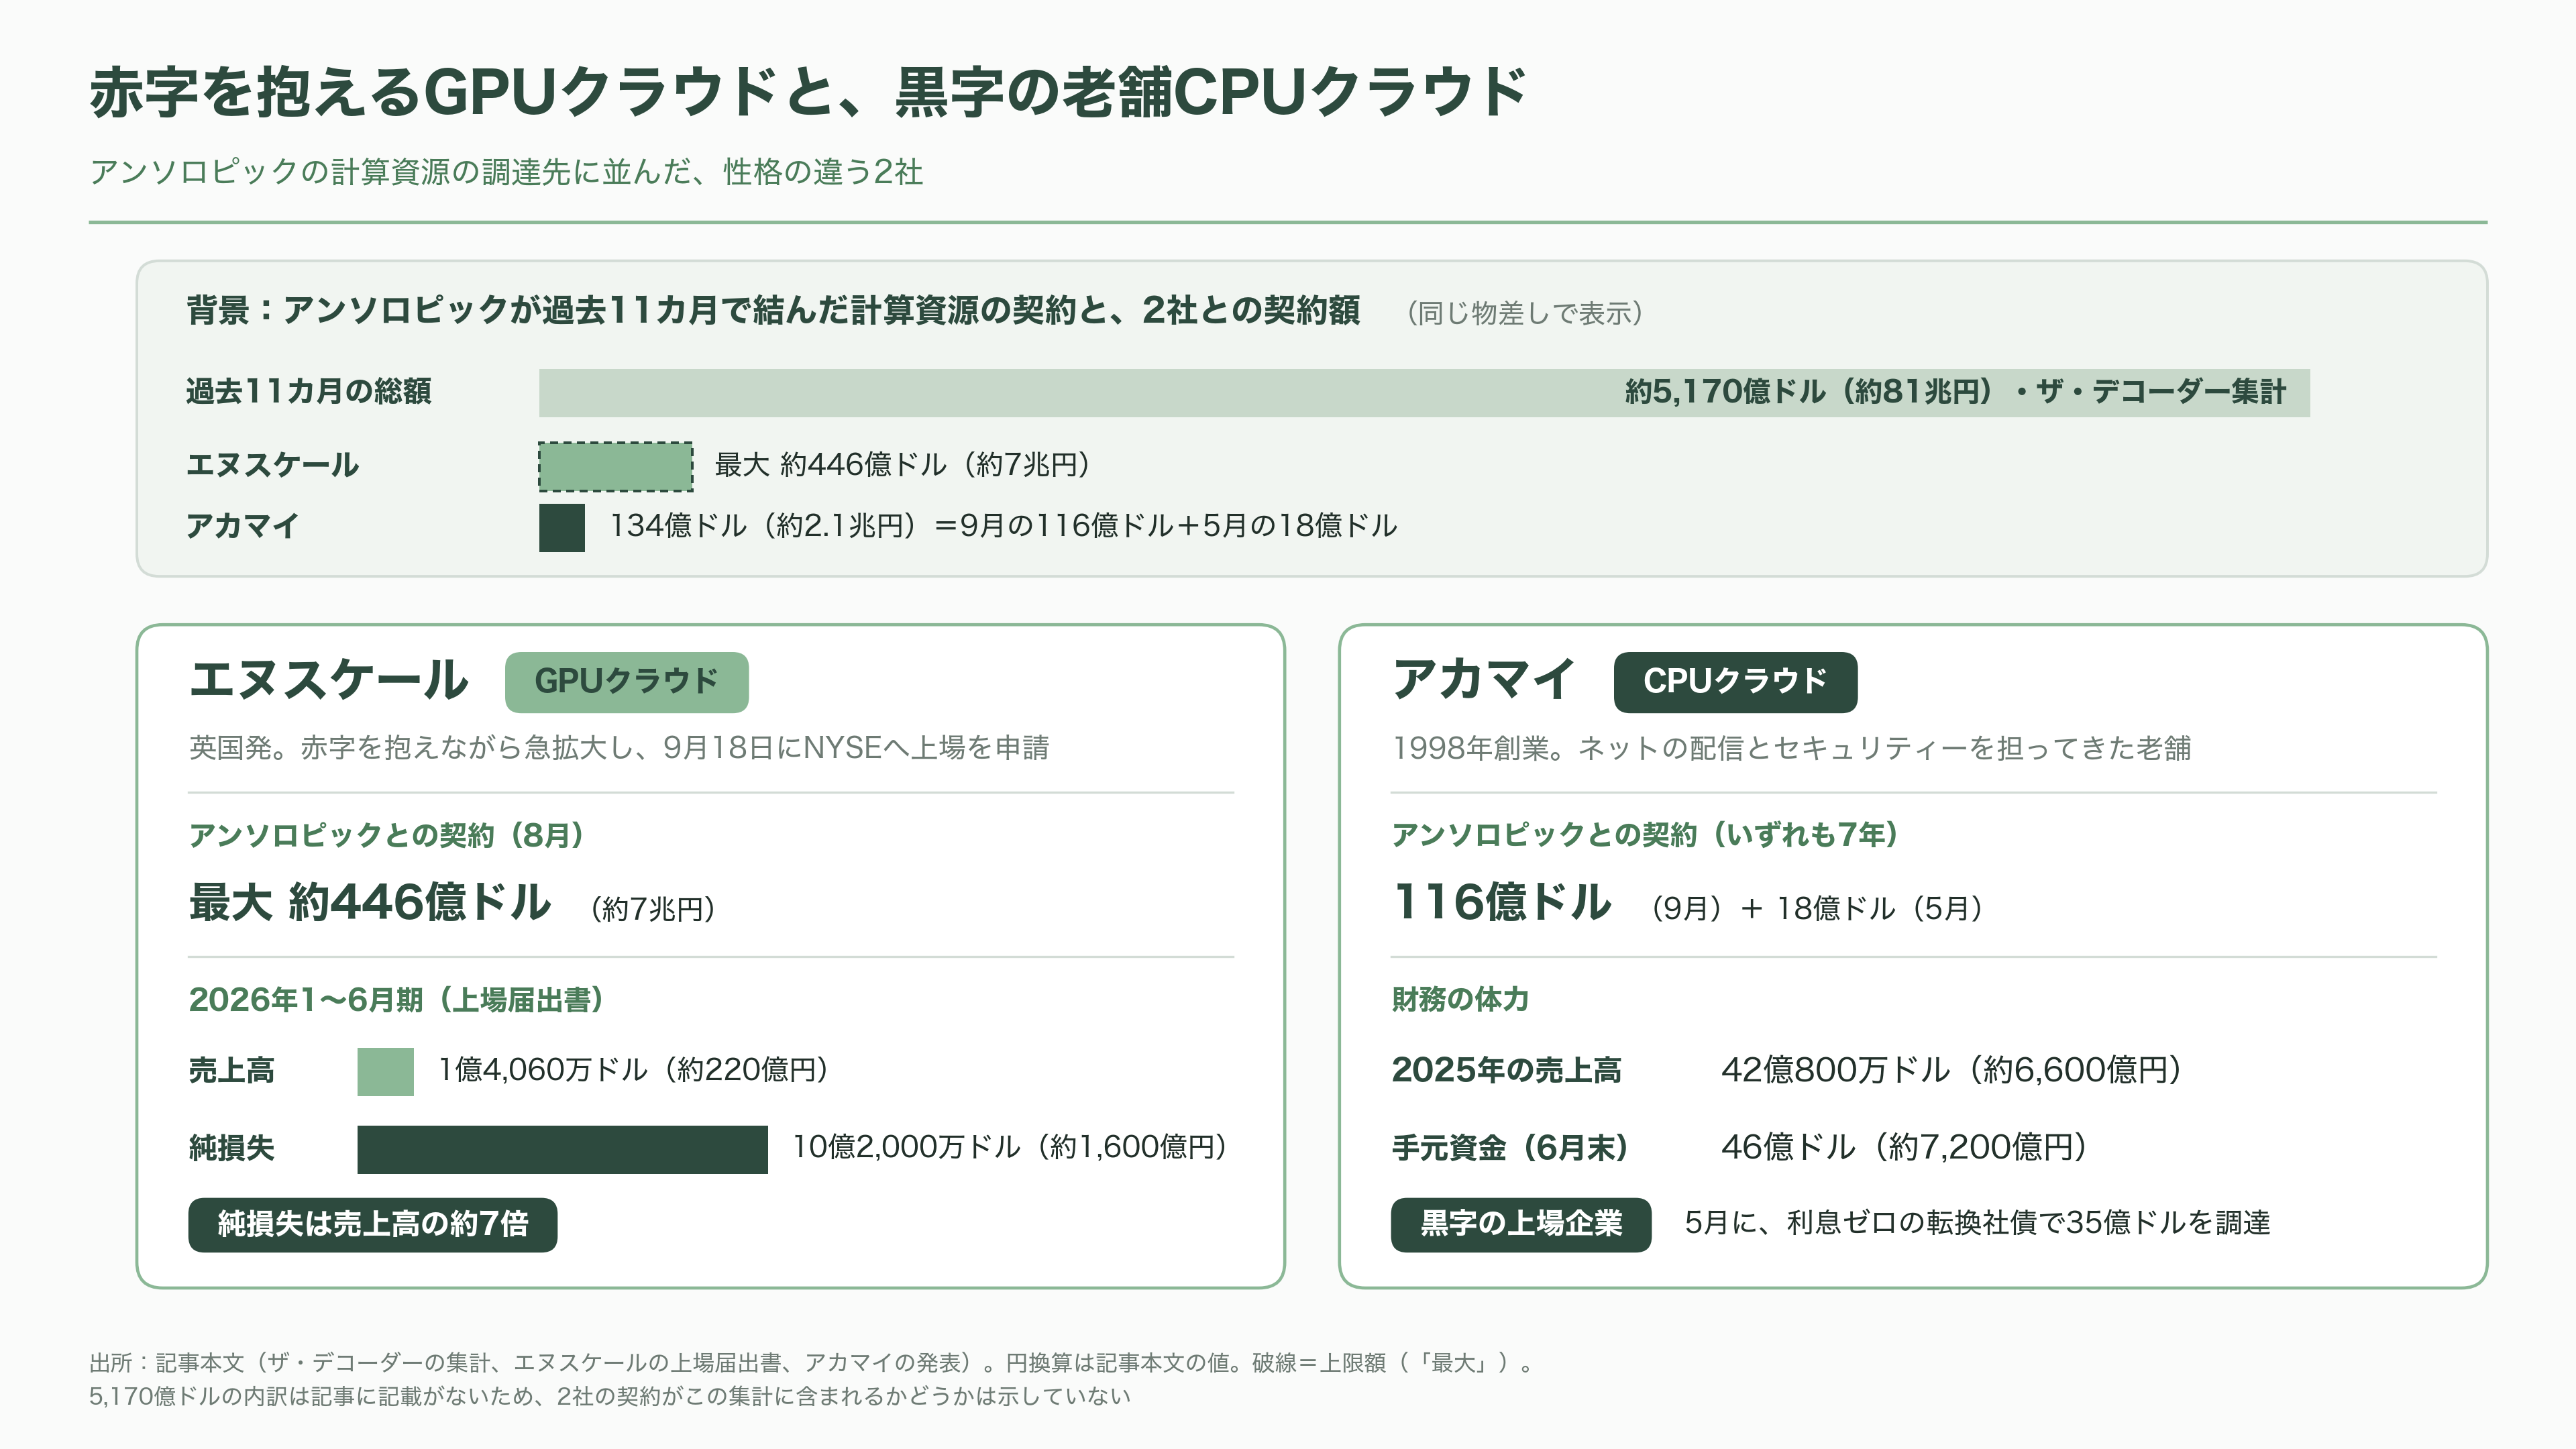
アカマイには、もう一つの顔がある。ネットの「門番」だ。店の入り口に偽の客が何万人も押し寄せ、本物の客が入れなくなる。ネット上でこれを仕掛けるのがDDoS攻撃である。世界中に拠点を持つアカマイは、攻撃の波を入り口の手前で受け止め、ふるい分ける。こうしたセキュリティー事業は、いまや売上の半分を超えた。2025年は22億4,300万ドル(約3,500億円)と前年から10%伸び、全社の売上高42億800万ドル(約6,600億円)の柱になっている。
伸び悩む祖業と、クラウドへの賭け
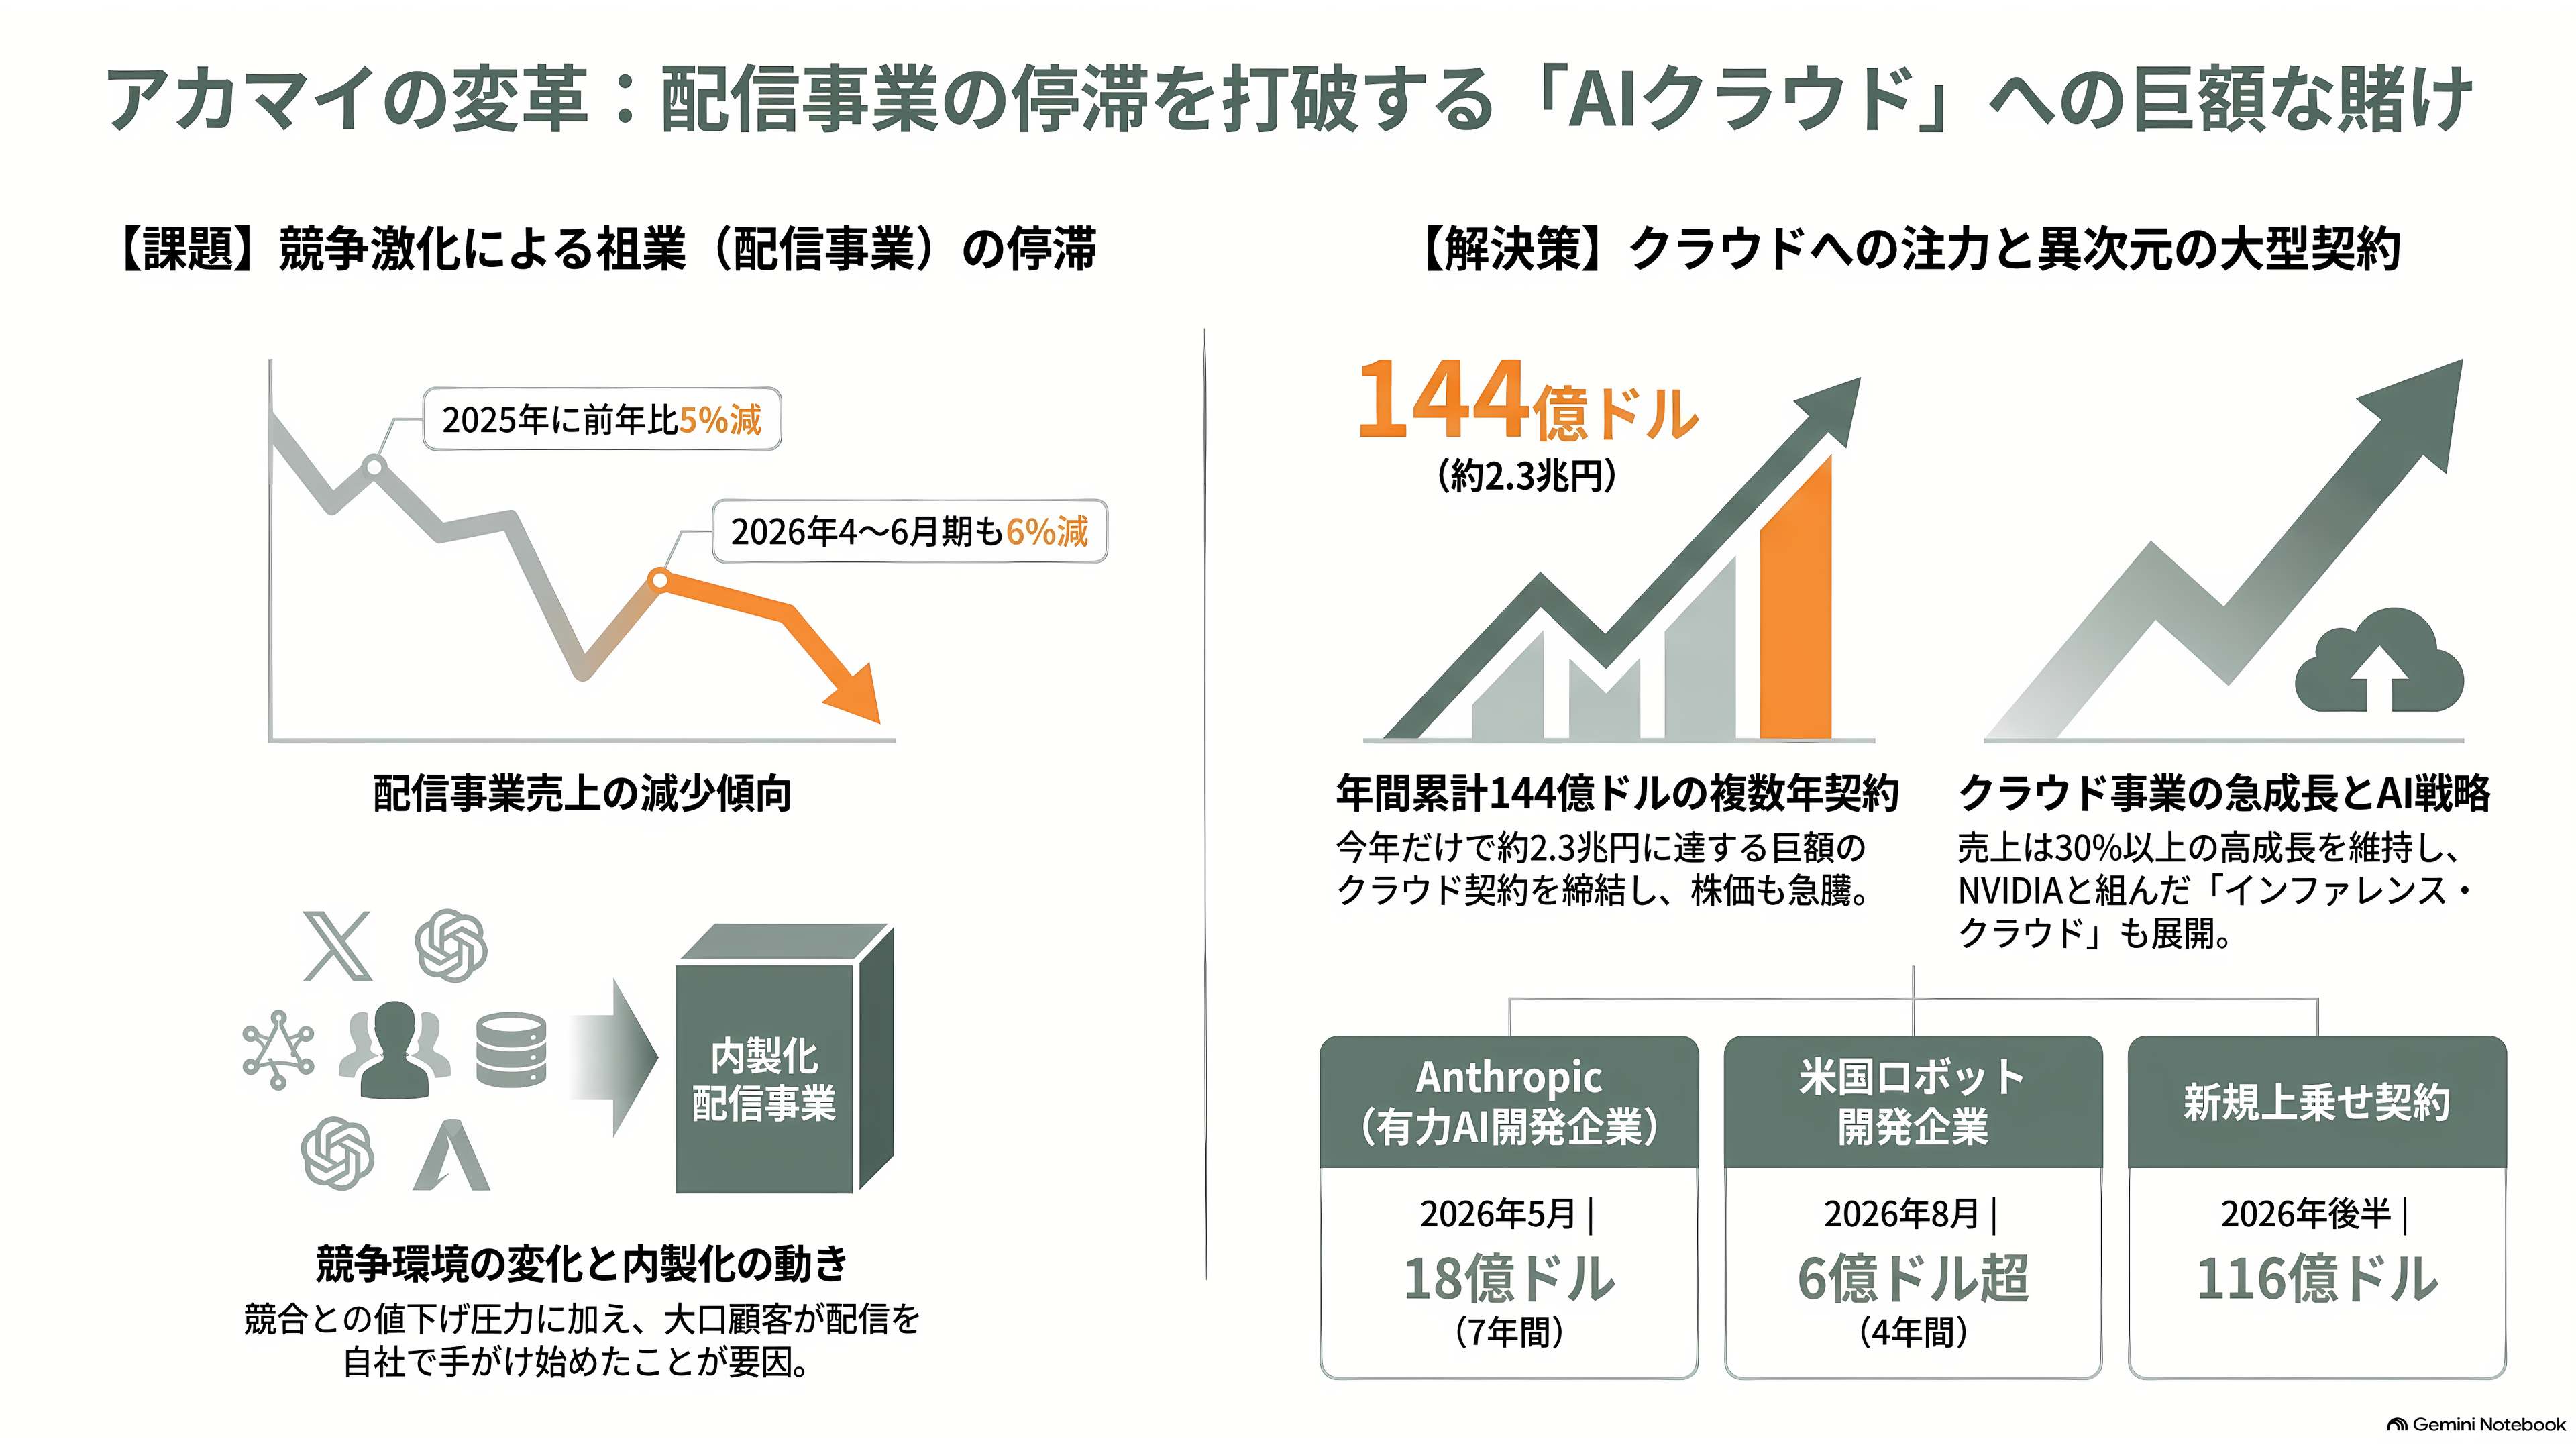
一方で、祖業の配信は伸び悩んでいた。競争による値下げ圧力が続き、大口顧客が配信を自前で手がける動きも出た。配信事業の売上は2025年に前年比5%減り、2026年4〜6月期も、配信を中心とする部門の売上が6%減った。
そこでアカマイが打った手が、クラウドだ。2022年、開発者向けクラウドの米リノードを約9億ドル(約1,400億円)で買収し、世界に散らばる配信網の上に、企業がサーバーを借りられる計算基盤を載せた。2025年10月には、エヌビディアと組み、AIの推論を利用者の近くで処理する「アカマイ・インファレンス・クラウド」も立ち上げている。
このクラウド事業の売上は、2025年に3億1,400万ドル(約490億円)と36%伸び、2026年4〜6月期も39%増えた。とはいえ、全社から見ればまだ1割にも満たない。その小さな事業に、今年に入って大型契約が続けざまに舞い込んだ。
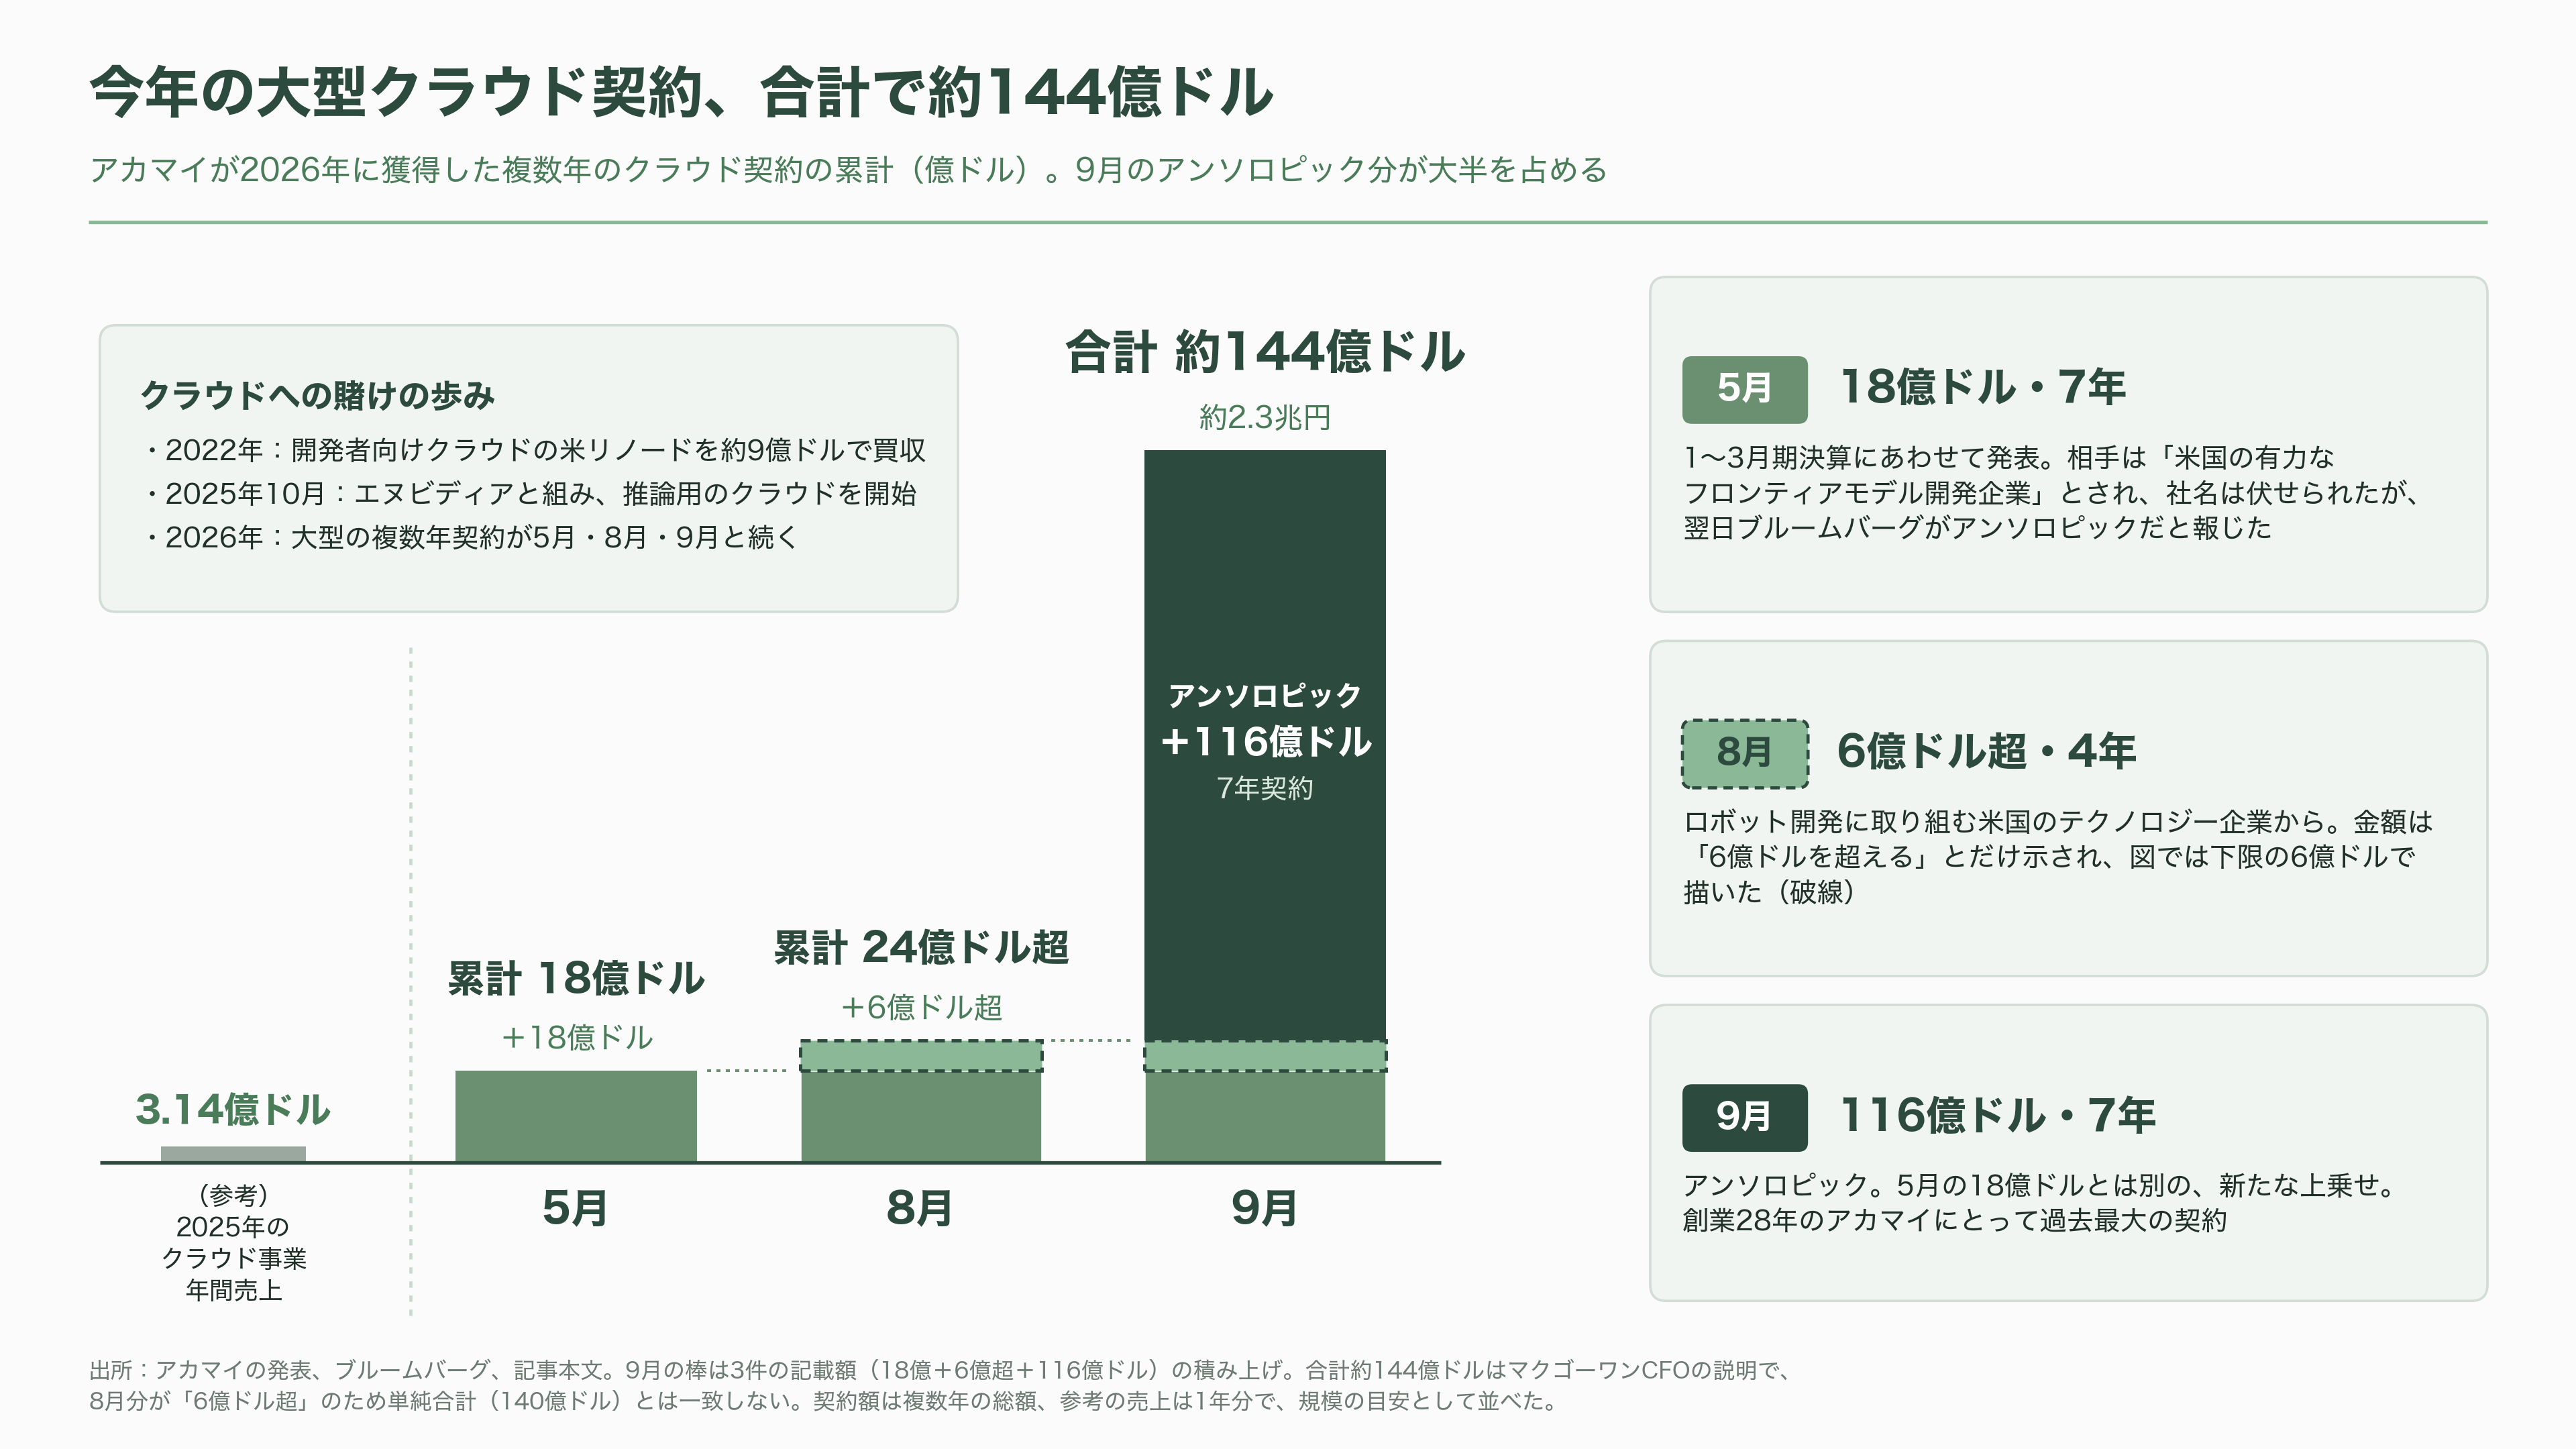
最初は5月だ。1〜3月期決算にあわせて、「米国の有力なフロンティアモデル開発企業」から7年で18億ドル(約2,800億円)の契約を得たと発表した。社名は伏せられていたが、翌日ブルームバーグがアンソロピックだと報じた。株価は翌5月8日の1日だけで26%あまり上昇した。8月には、ロボット開発に取り組む米国のテクノロジー企業から、4年で6億ドル(約940億円)を超える契約を得たことも明らかにした。
そして今回の116億ドルである。これは5月の18億ドルとは別の、新たな上乗せだ。アカマイのエド・マクゴーワン最高財務責任者(CFO)によれば、今年結んだ複数年のクラウド契約は、合計で約144億ドル(約2.3兆円)に達した。
アカマイの強み:巨大な分散システムを動かし続ける力
アンソロピックはなぜ、この大型のCPU契約の相手にアカマイを選んだのか。
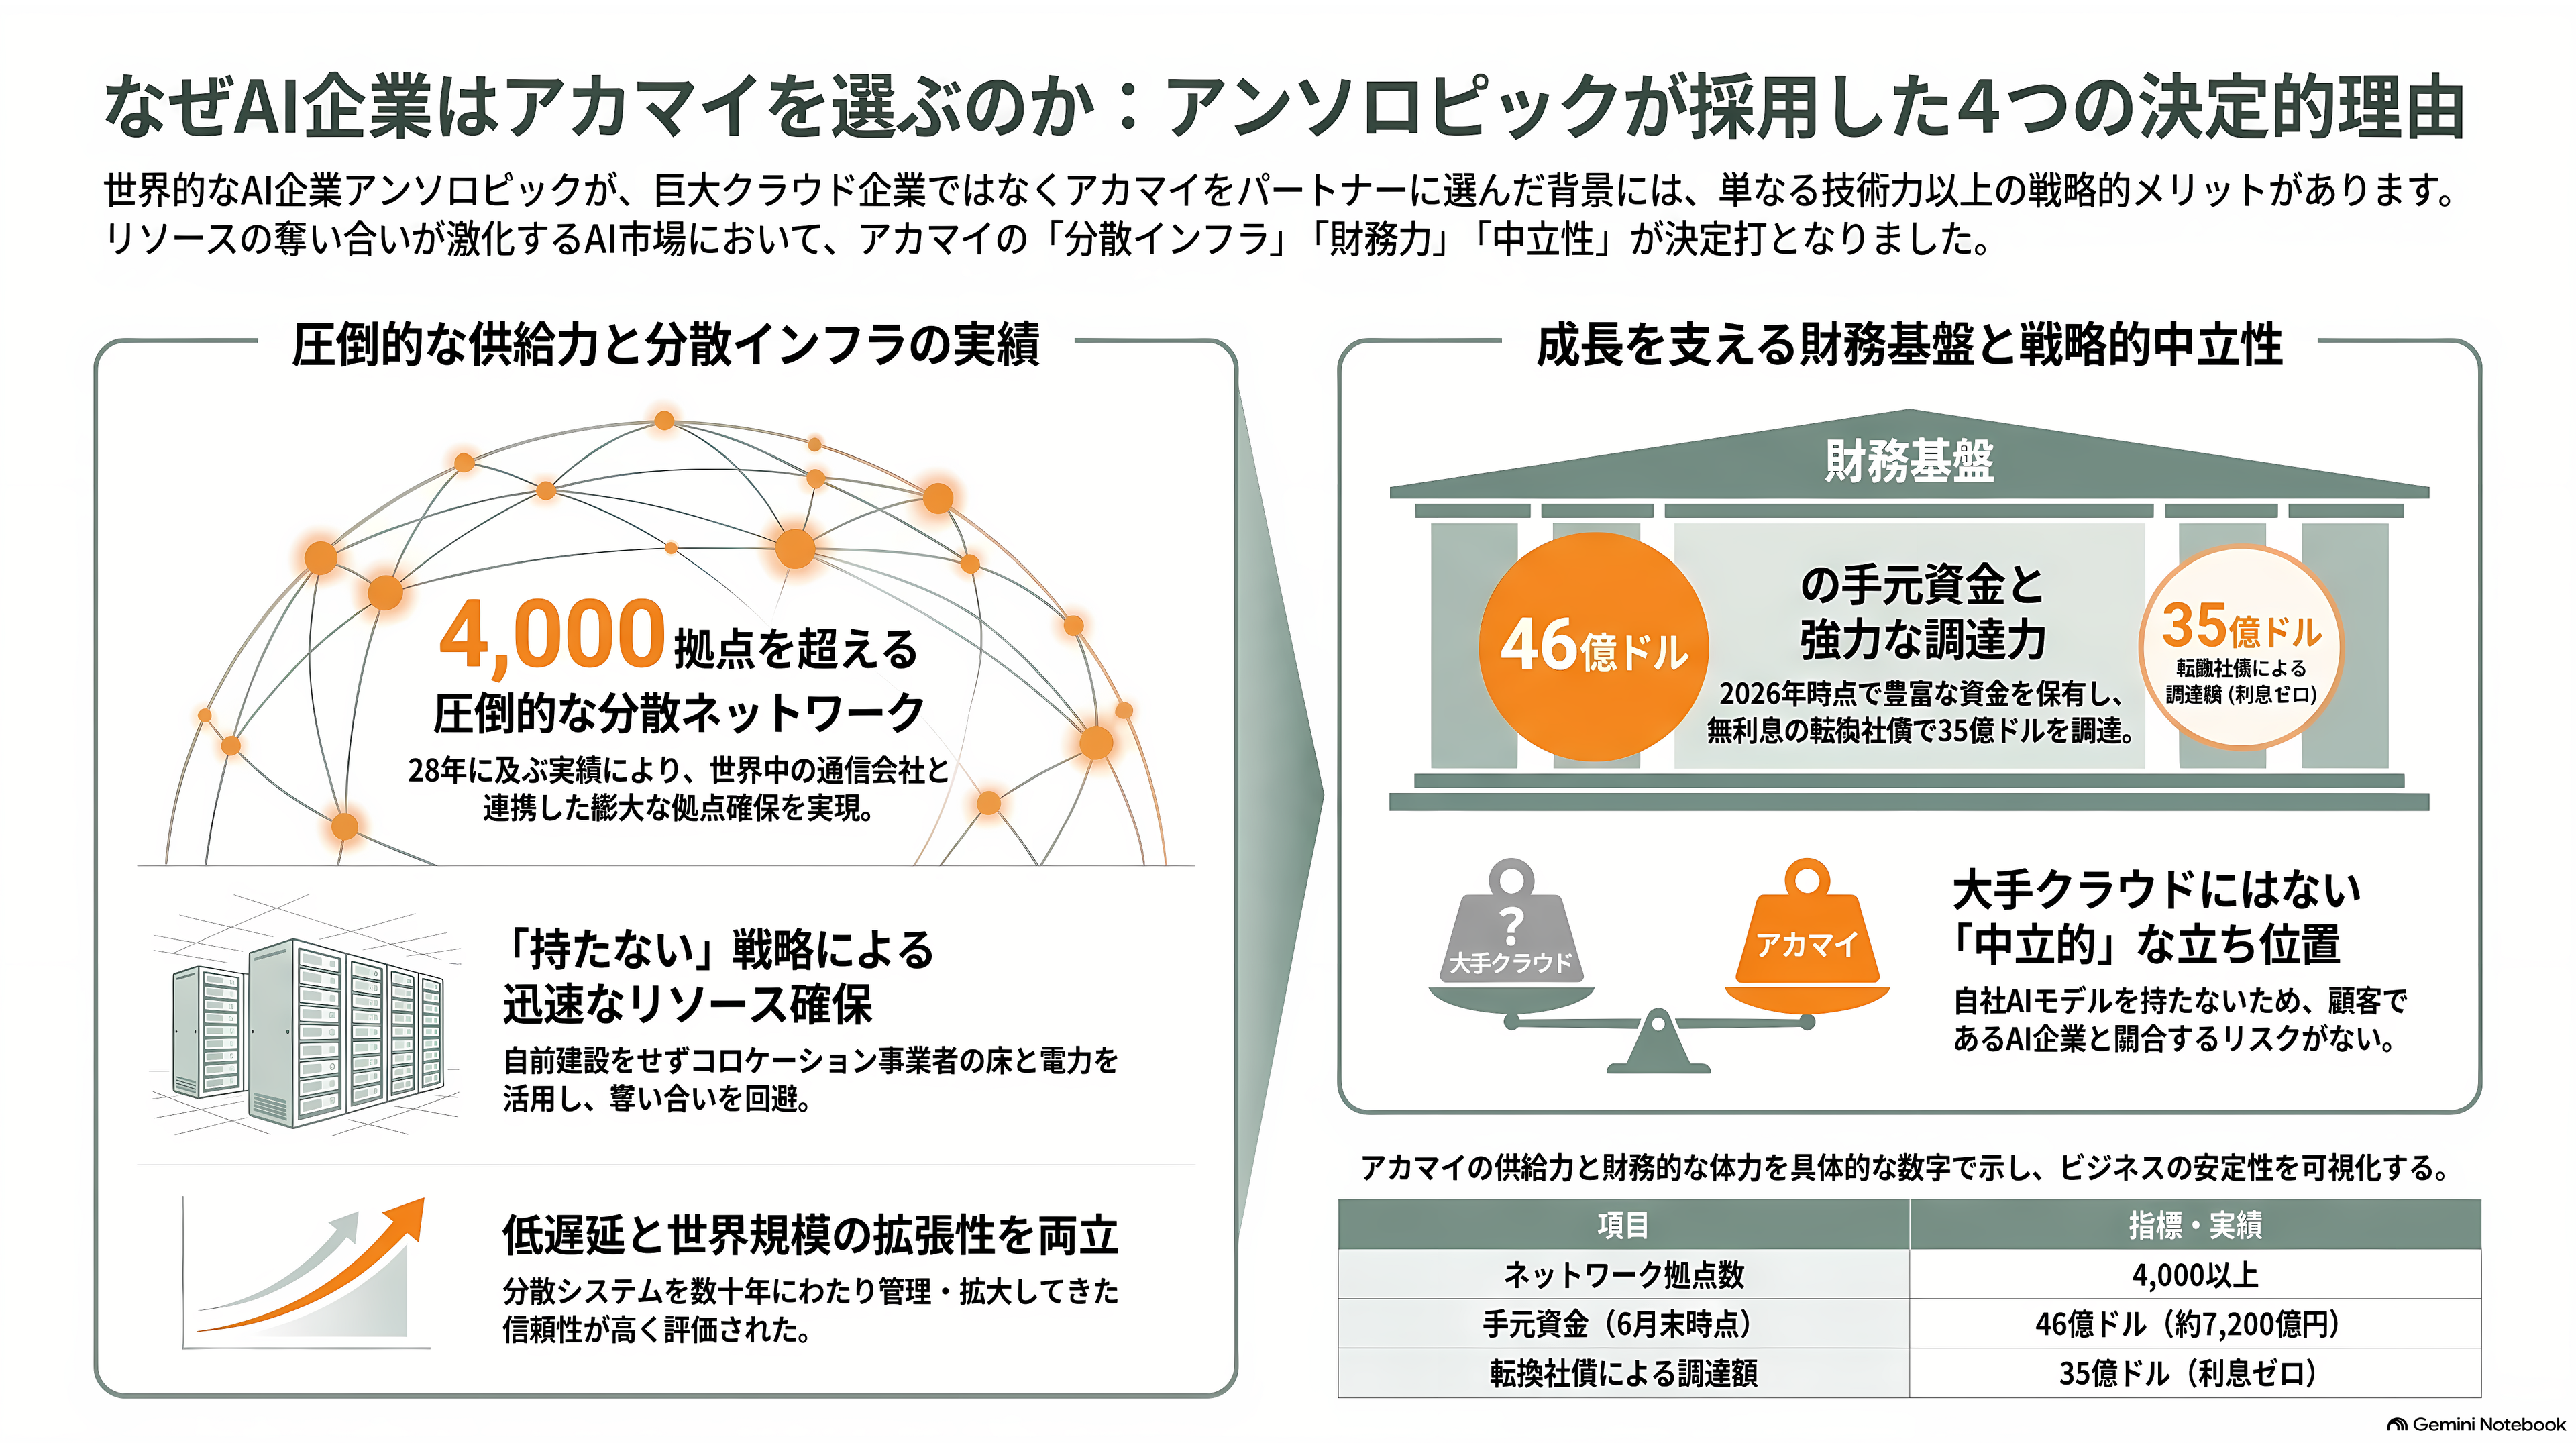
契約発表の電話会見で、レイトンCEOは、顧客がアカマイを選ぶ理由を挙げた。遅延の少なさと世界規模での拡張性。分散システムを管理し、拡大してきた実績。数十年にわたる信頼性と、市場をリードするセキュリティー。そして、「世界中で契約を支えるハードウエアと場所を確保できる力」である。
この最後の点が、2026年のいま大きな意味を持つ。半導体もメモリーも、データセンターの床も電力も、どれも奪い合いになっているからだ。アカマイ自身、年次報告書のなかで、ごく少数の巨大クラウド企業がサーバーやメモリー、電力を優先的に押さえていると警告している。そのなかでアカマイは、自前のデータセンターを建てない道を選んだ。マクゴーワンCFOは「多数のコロケーション事業者と組む。我々は建設しない」と話す。コロケーションとは、データセンター事業者から床と電力を借り、そこに自社のサーバーを並べる方式だ。28年間、世界中の通信会社やデータセンターと付き合い、4,000を超える拠点を運営してきた経験が、ここで生きる。
財務の体力もある。アカマイは黒字の上場企業で、6月末時点で46億ドル(約7,200億円)の手元資金を持つ。5月には、利息ゼロの転換社債で35億ドル(約5,500億円)を調達していた。
もう一つ見逃せないのが、中立性だ。アマゾン、グーグル、マイクロソフトはアンソロピックの主要な計算資源の供給元だが、それぞれが自前のAIモデルも手がけている。アカマイは、AIモデルでアンソロピックと競合しない。米証券取引委員会(SEC)に提出された書類には、アカマイがアンソロピックの「直接の競合相手」に買収された場合、アンソロピックが契約を打ち切れるという条項まで盛り込まれていた。
なぜGPUではなくCPUなのか
では、なぜCPUなのか。アンソロピックもアカマイも、借りるCPUを具体的に何に使うかは明らかにしていない。ただ、手がかりはいくつもある。
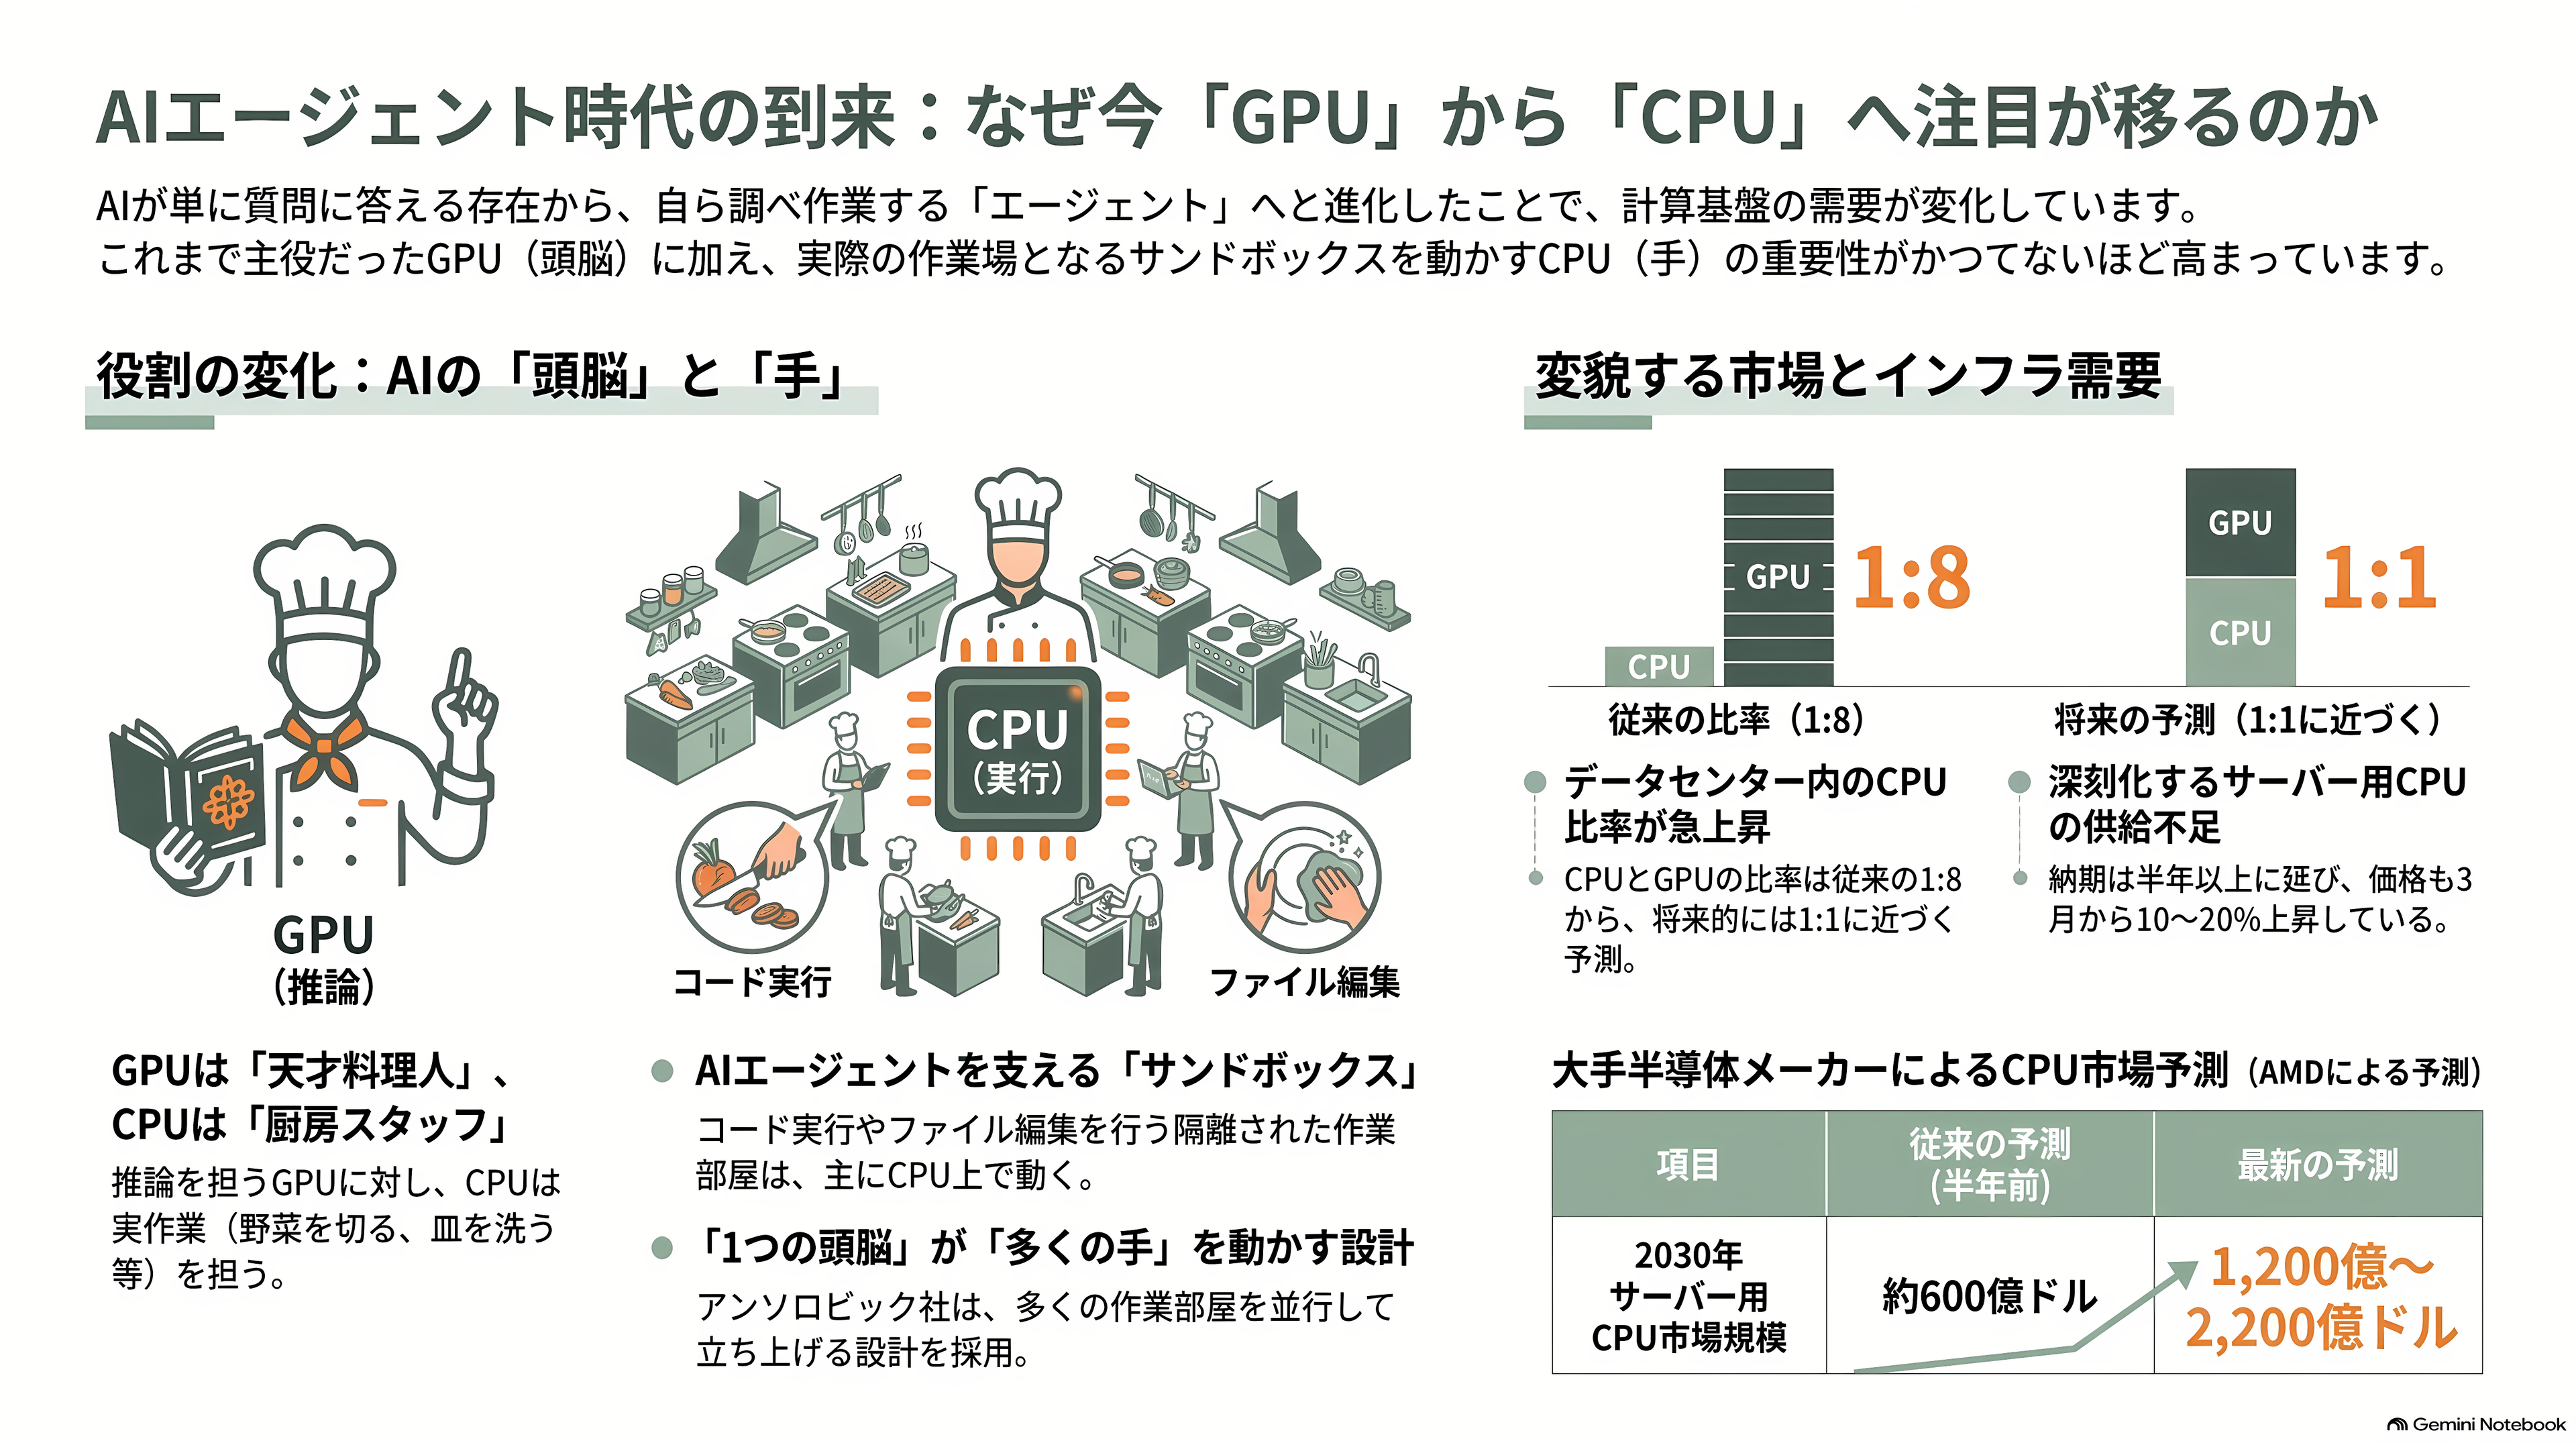
GPUが、注文を聞いた瞬間に献立を組み立てる天才料理人だとすれば、CPUは、実際に野菜を切り、鍋を火にかけ、皿を洗う厨房スタッフだ。AIが質問に答えるだけの時代は、料理人さえいれば店は回った。ところがAIが「エージェント」として、自分で調べ、作業し、確かめるようになると、厨房スタッフが何倍も必要になる。
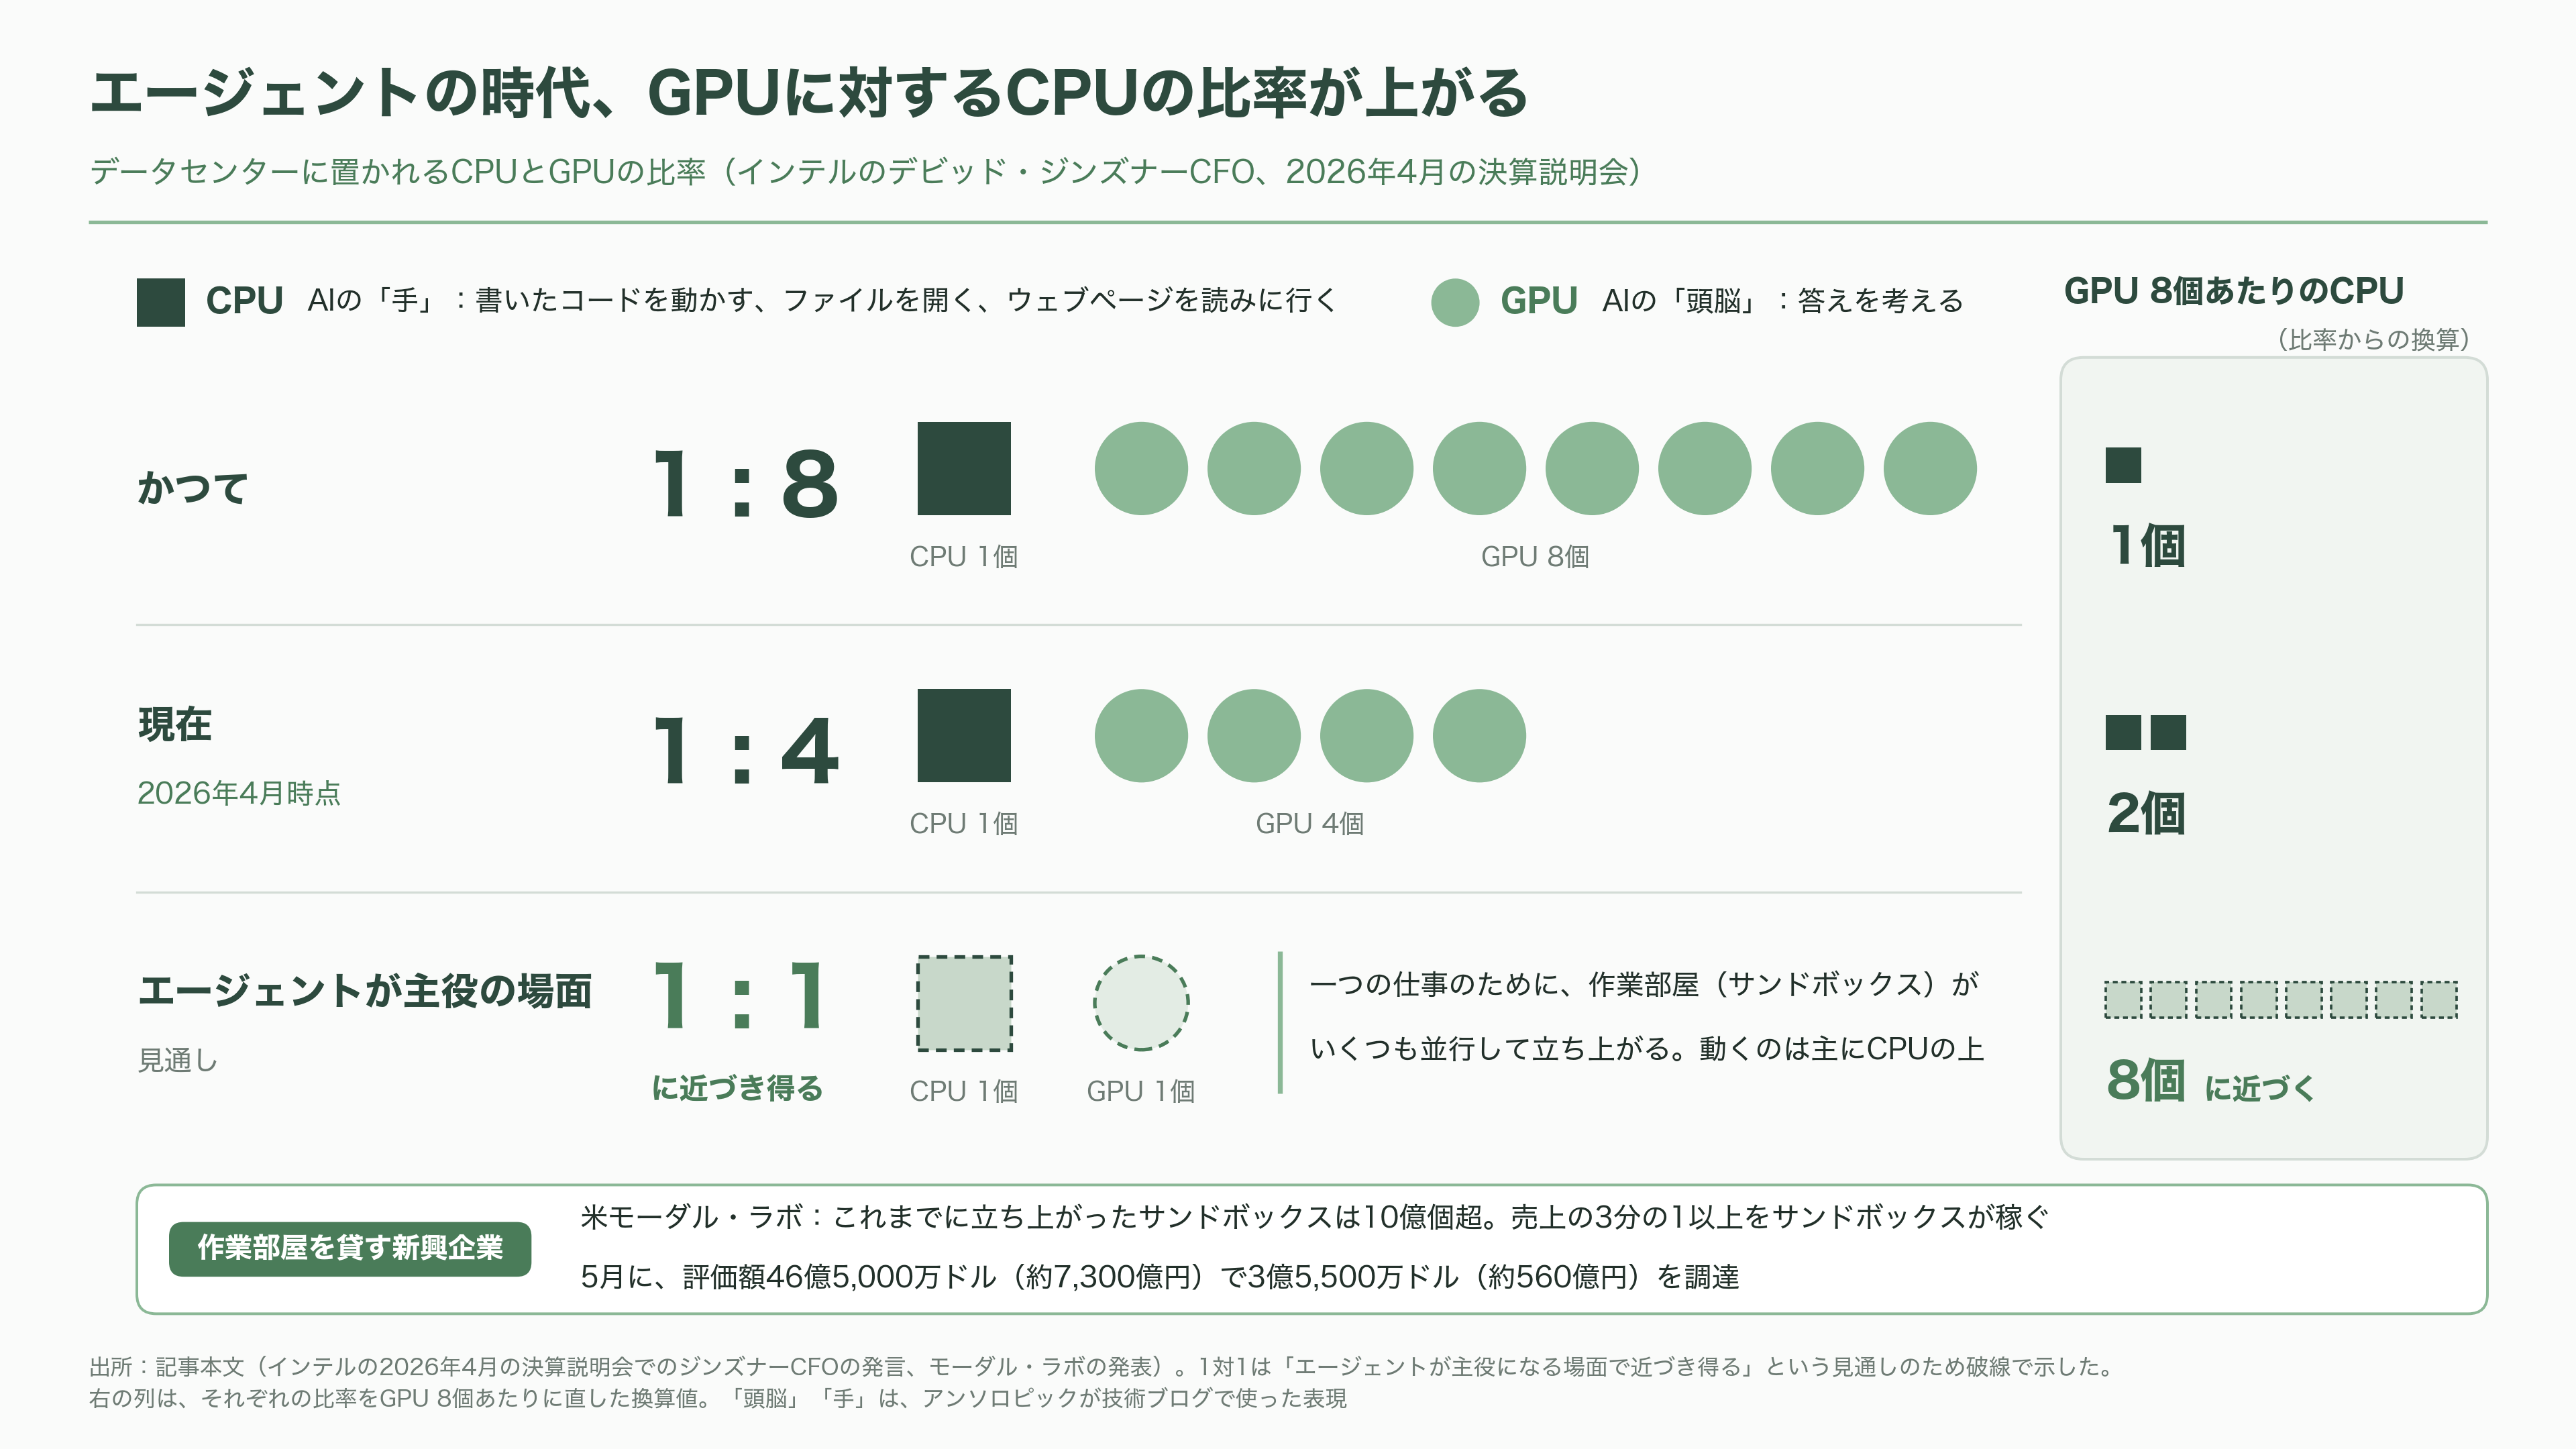
アンソロピック自身、4月に公開した技術ブログで、この構造を「頭脳」と「手」という言葉で説明している。頭脳は、Claudeとそれを制御するプログラム。手は、コードを実行したりファイルを編集したりする「サンドボックス」、つまり外の世界から隔離された作業部屋だ。両者を切り離すことで、「多くの頭脳が、多くの手を使える」設計にしたという。一つの仕事のために、いくつもの作業部屋が並行して立ち上がる。その作業部屋が動くのは、主にCPUの上である。
アカマイは、この流れを早くから意識していた。4月、同社のロバート・ブルモフ最高技術責任者(CTO)は自社ブログでアンソロピックのこの設計を取り上げ、エージェントの仕事には世界中に分散した計算基盤が必要になると訴えている。
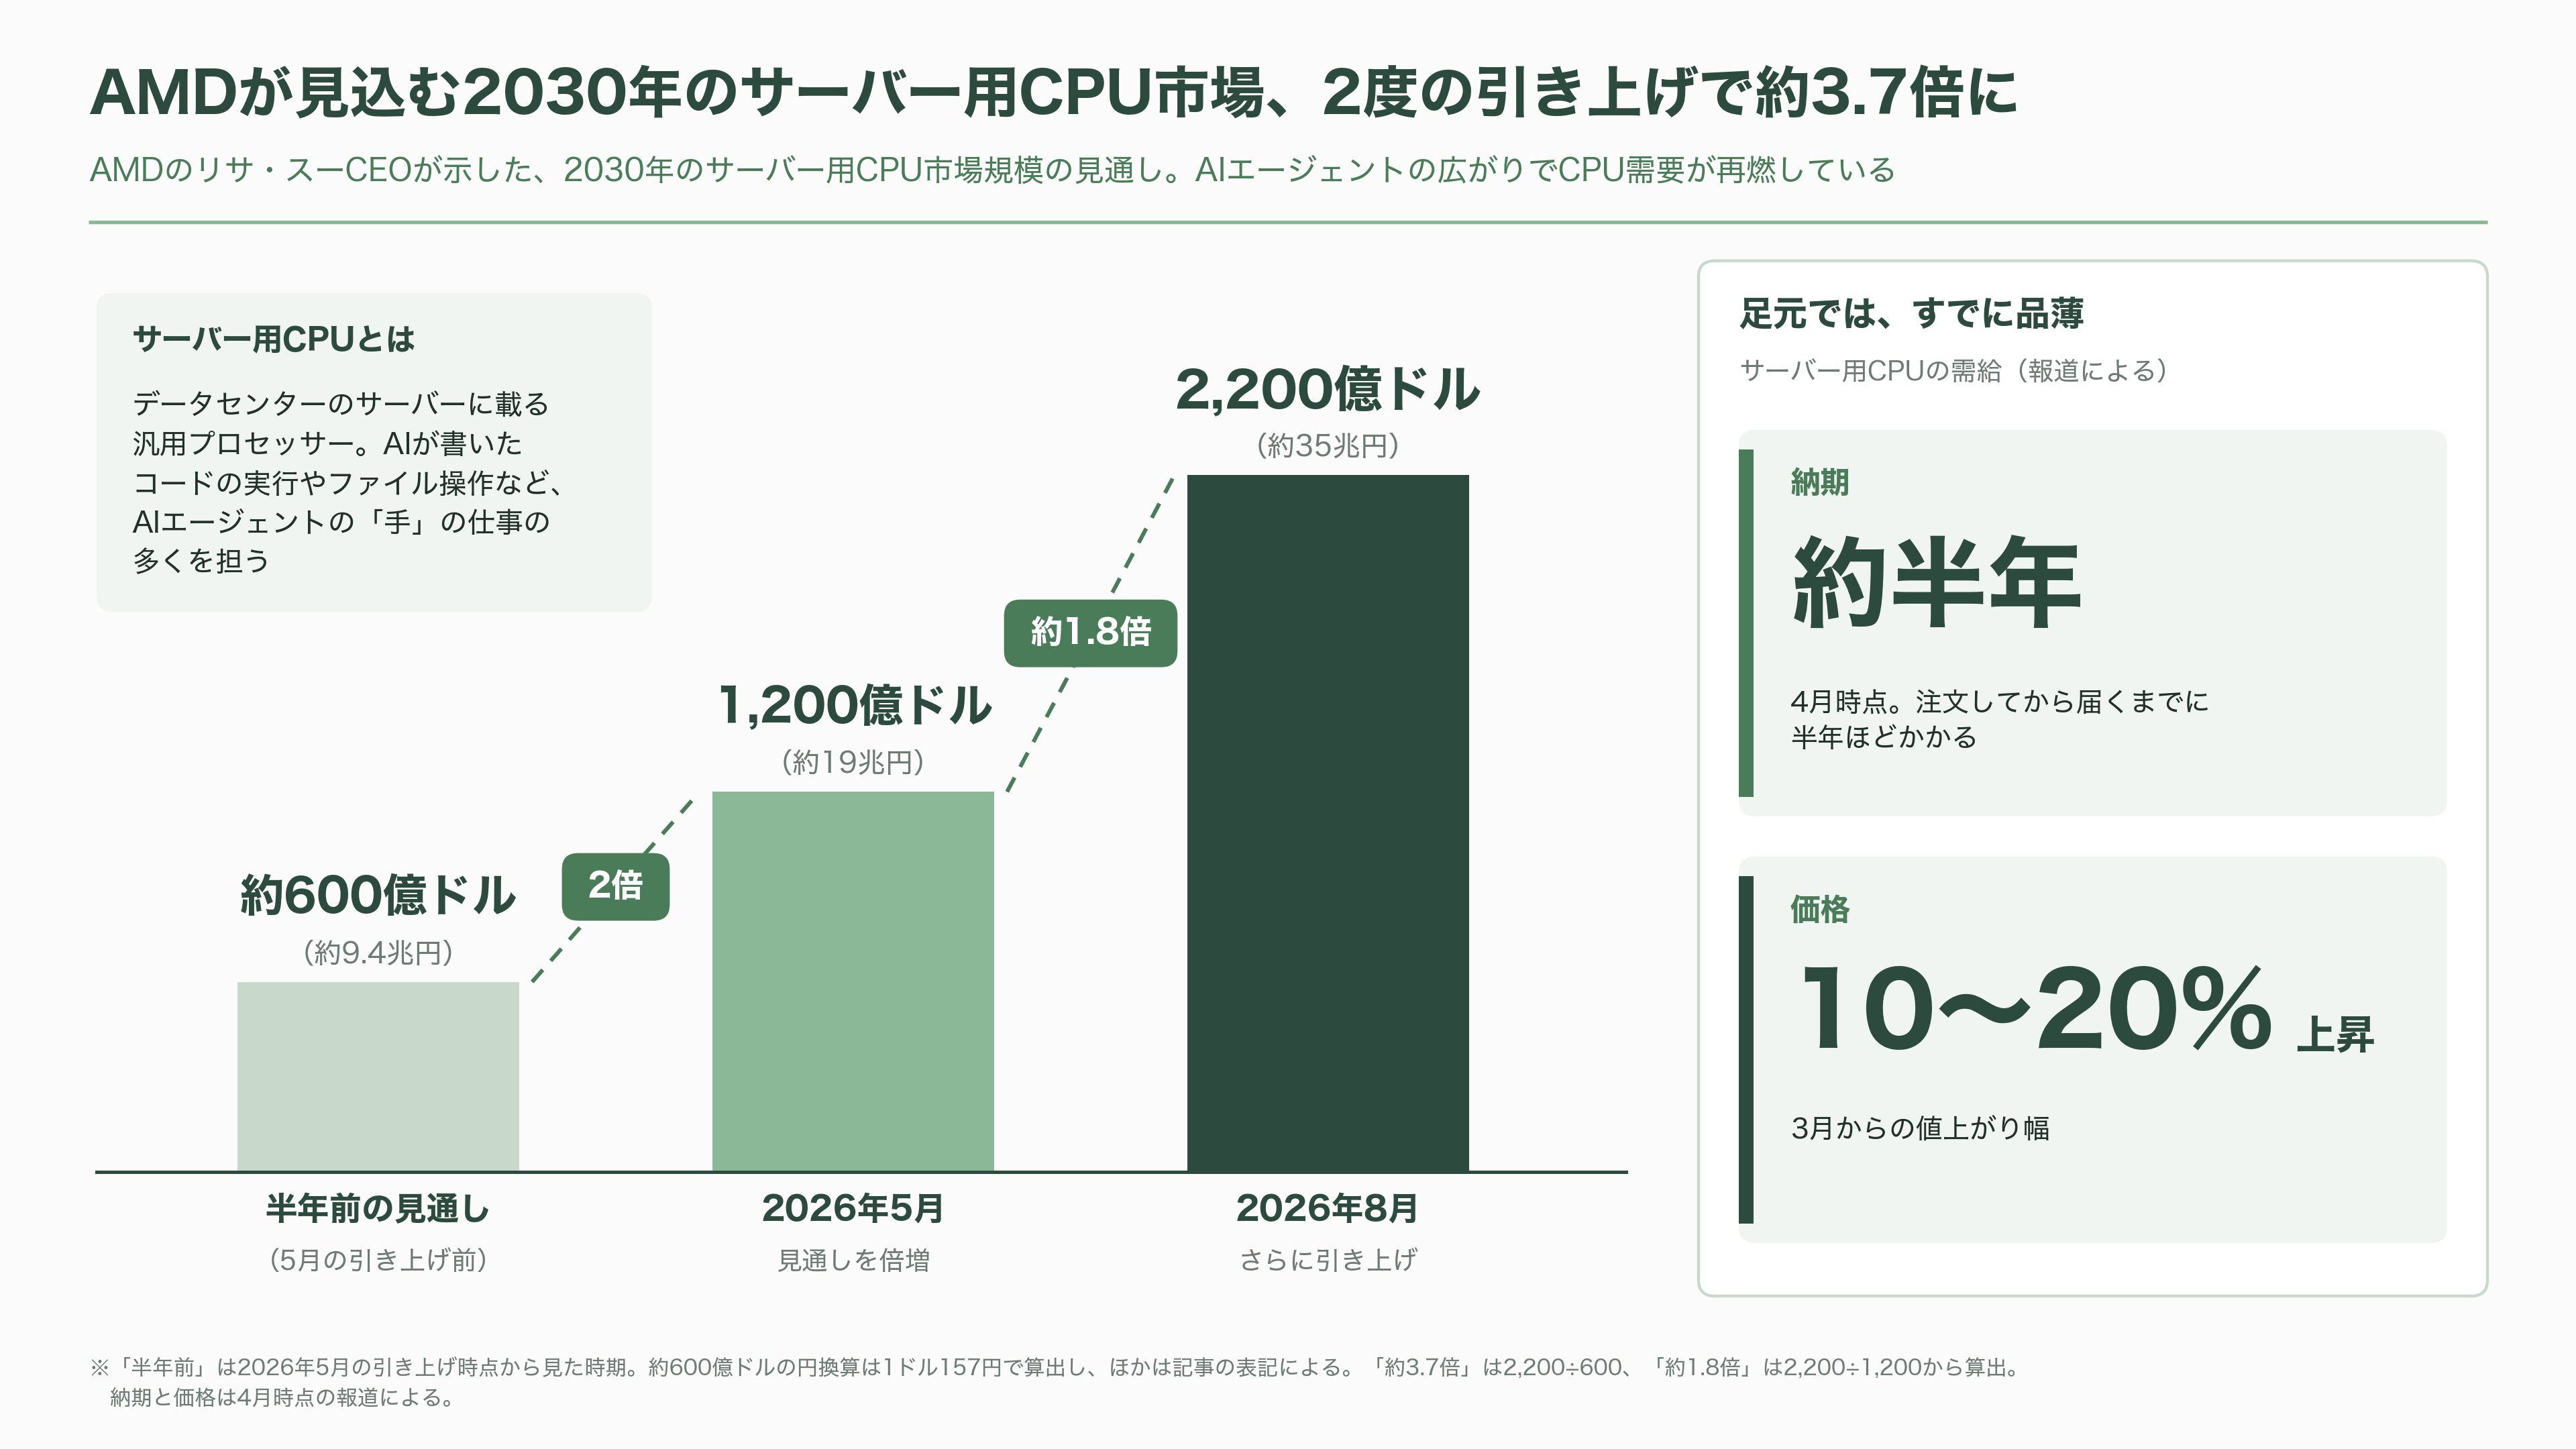
半導体メーカーの言葉も、同じ方向を指す。インテルのデビッド・ジンズナーCFOは4月の決算説明会で、データセンターに置かれるCPUとGPUの比率が、かつての1対8から1対4へ縮まり、エージェントが主役になる場面では1対1に近づき得ると語った。AMDのリサ・スーCEOは5月、2030年のサーバー用CPU市場の見通しを、半年前の約600億ドルから1,200億ドル(約19兆円)へと倍増させ、8月には2,200億ドル(約35兆円)という数字まで示した。サーバー用CPUは品薄になり、4月時点で納期は半年ほどに延び、価格は3月から10〜20%上がったと報じられている。
作業部屋そのものを貸すスタートアップも急成長している。米モーダル・ラボは5月、評価額46億5,000万ドル(約7,300億円)で3億5,500万ドル(約560億円)を調達した。同社によれば、これまでに立ち上がったサンドボックスは10億個を超え、売上の3分の1以上をサンドボックスが稼いでいる。
116億ドル契約の中身:売上は2027年後半から
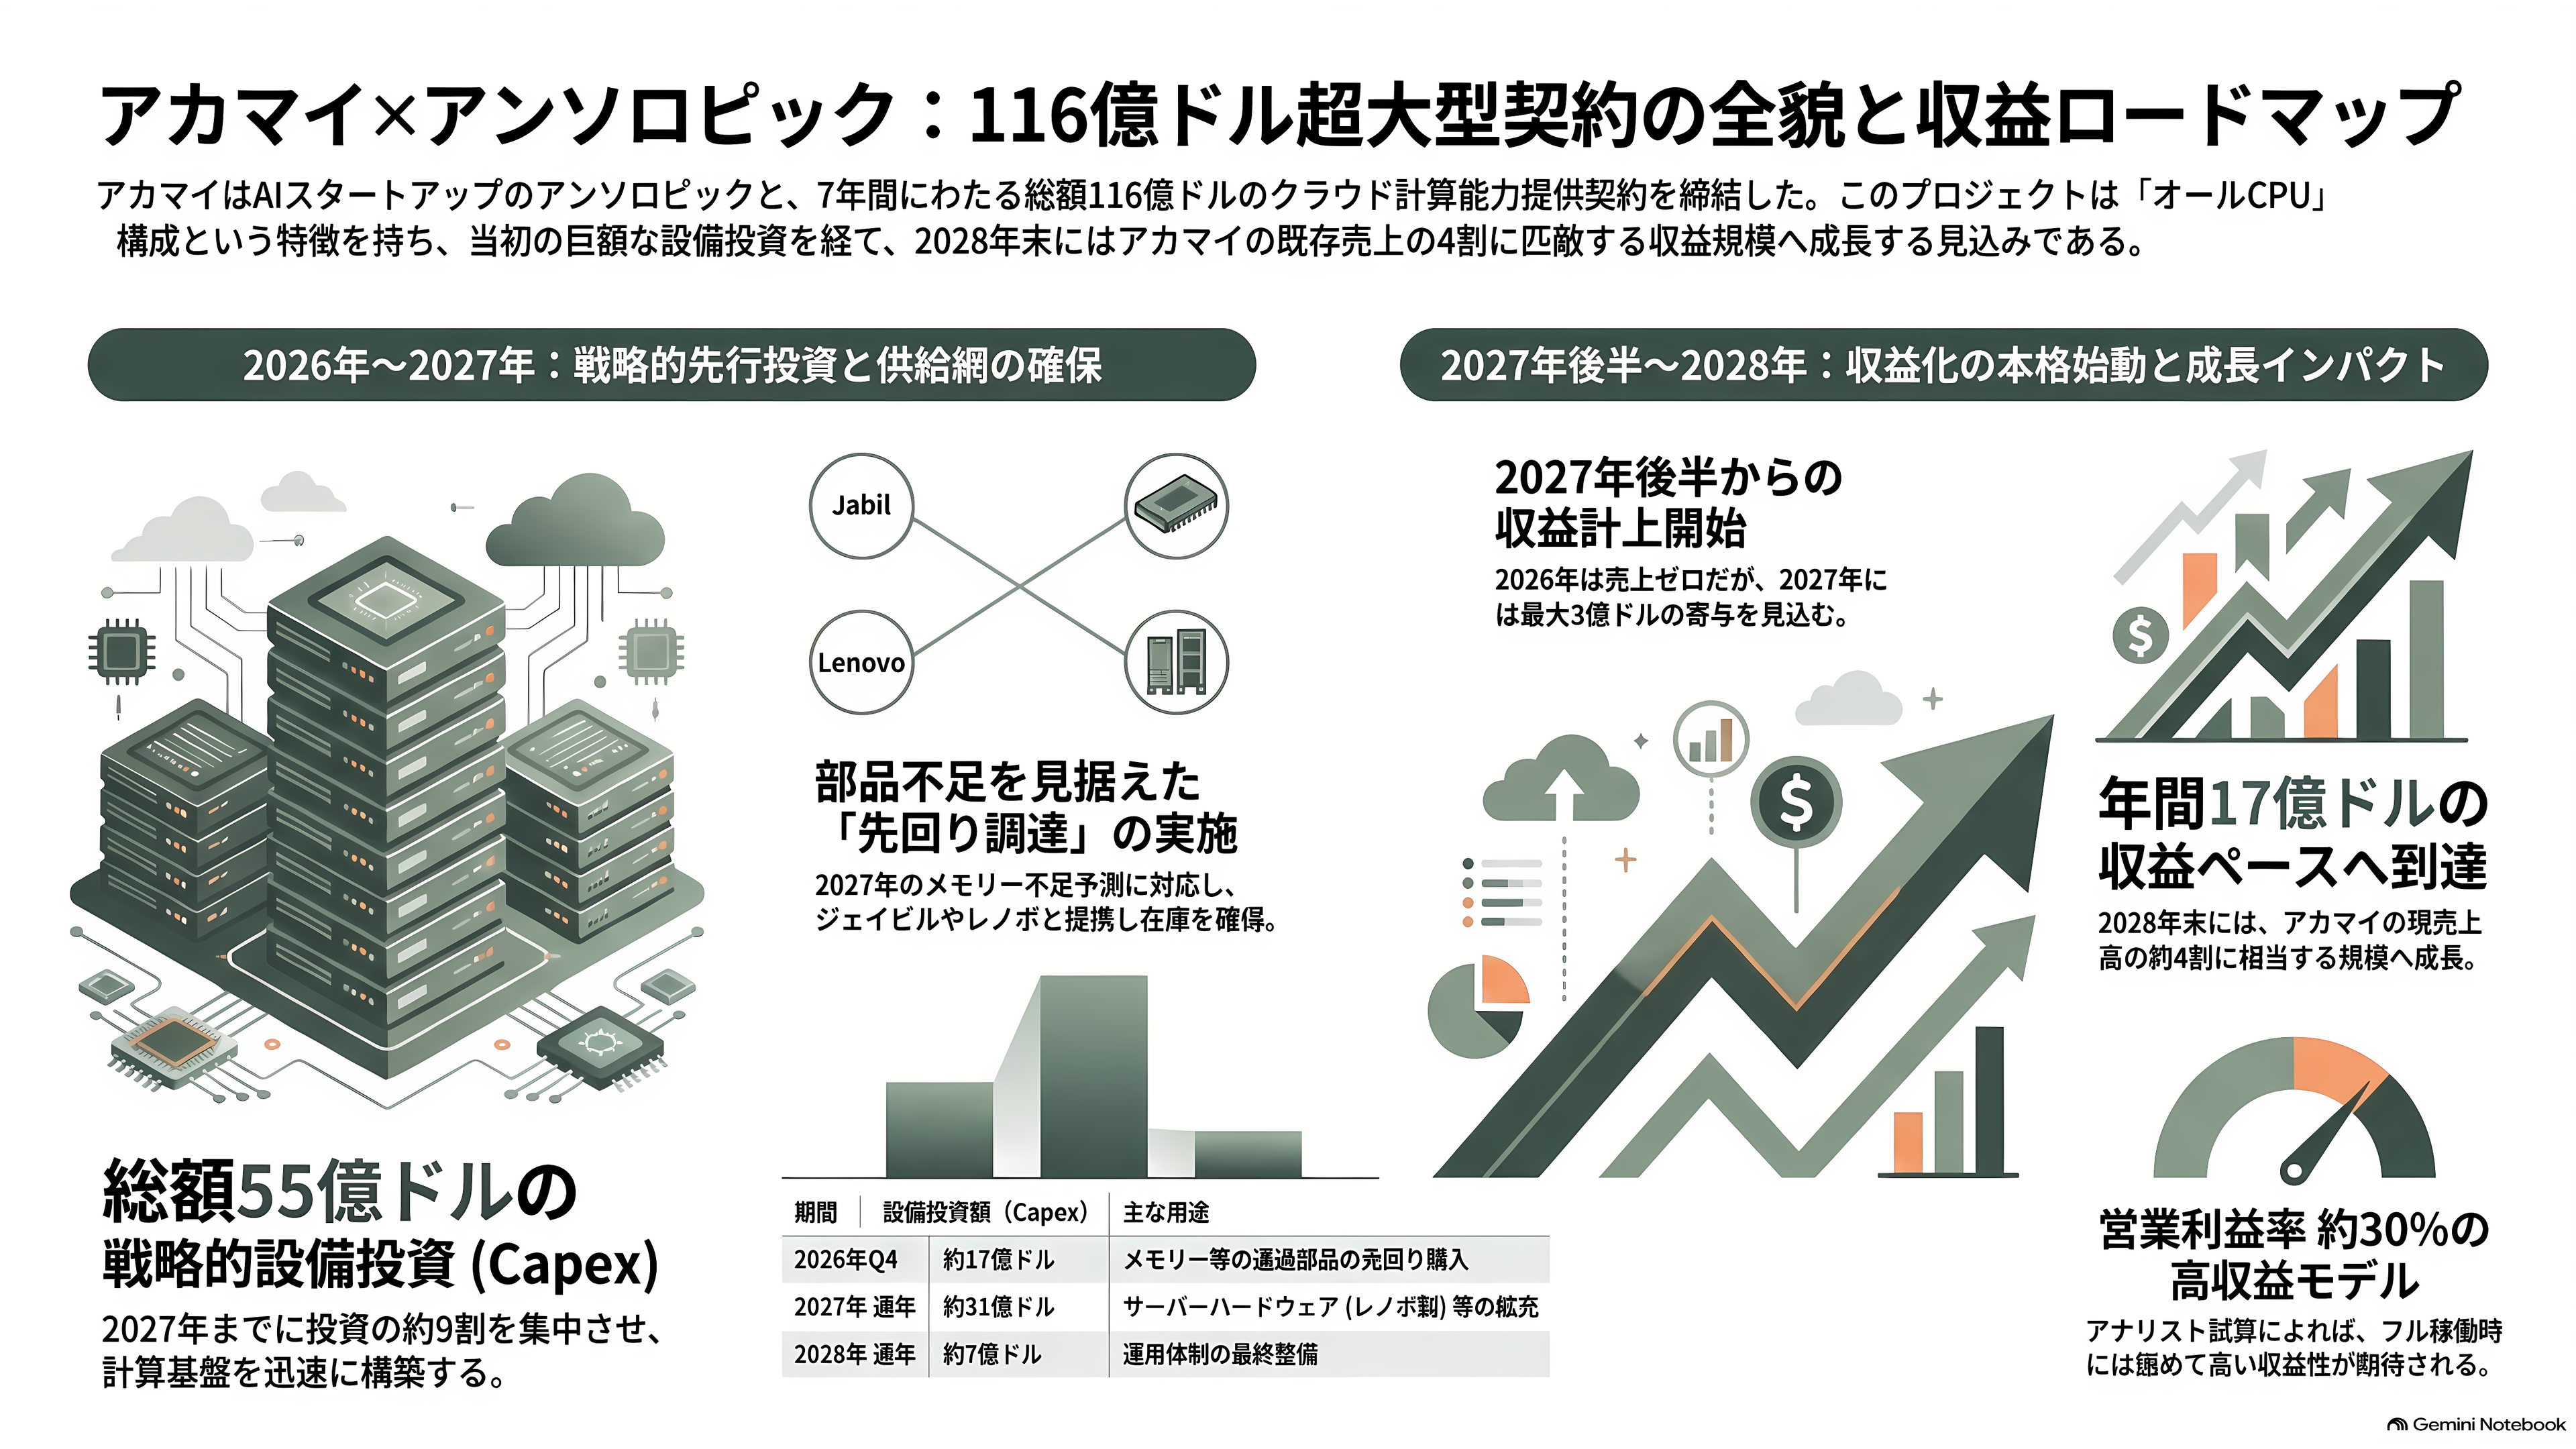
アカマイは7年間、アンソロピック専用のクラウド計算能力と、その運用支援を提供する。中身はすべてCPUで、マクゴーワンCFOは「オールCPU」と言い切った。拠点の大半は米国になる。
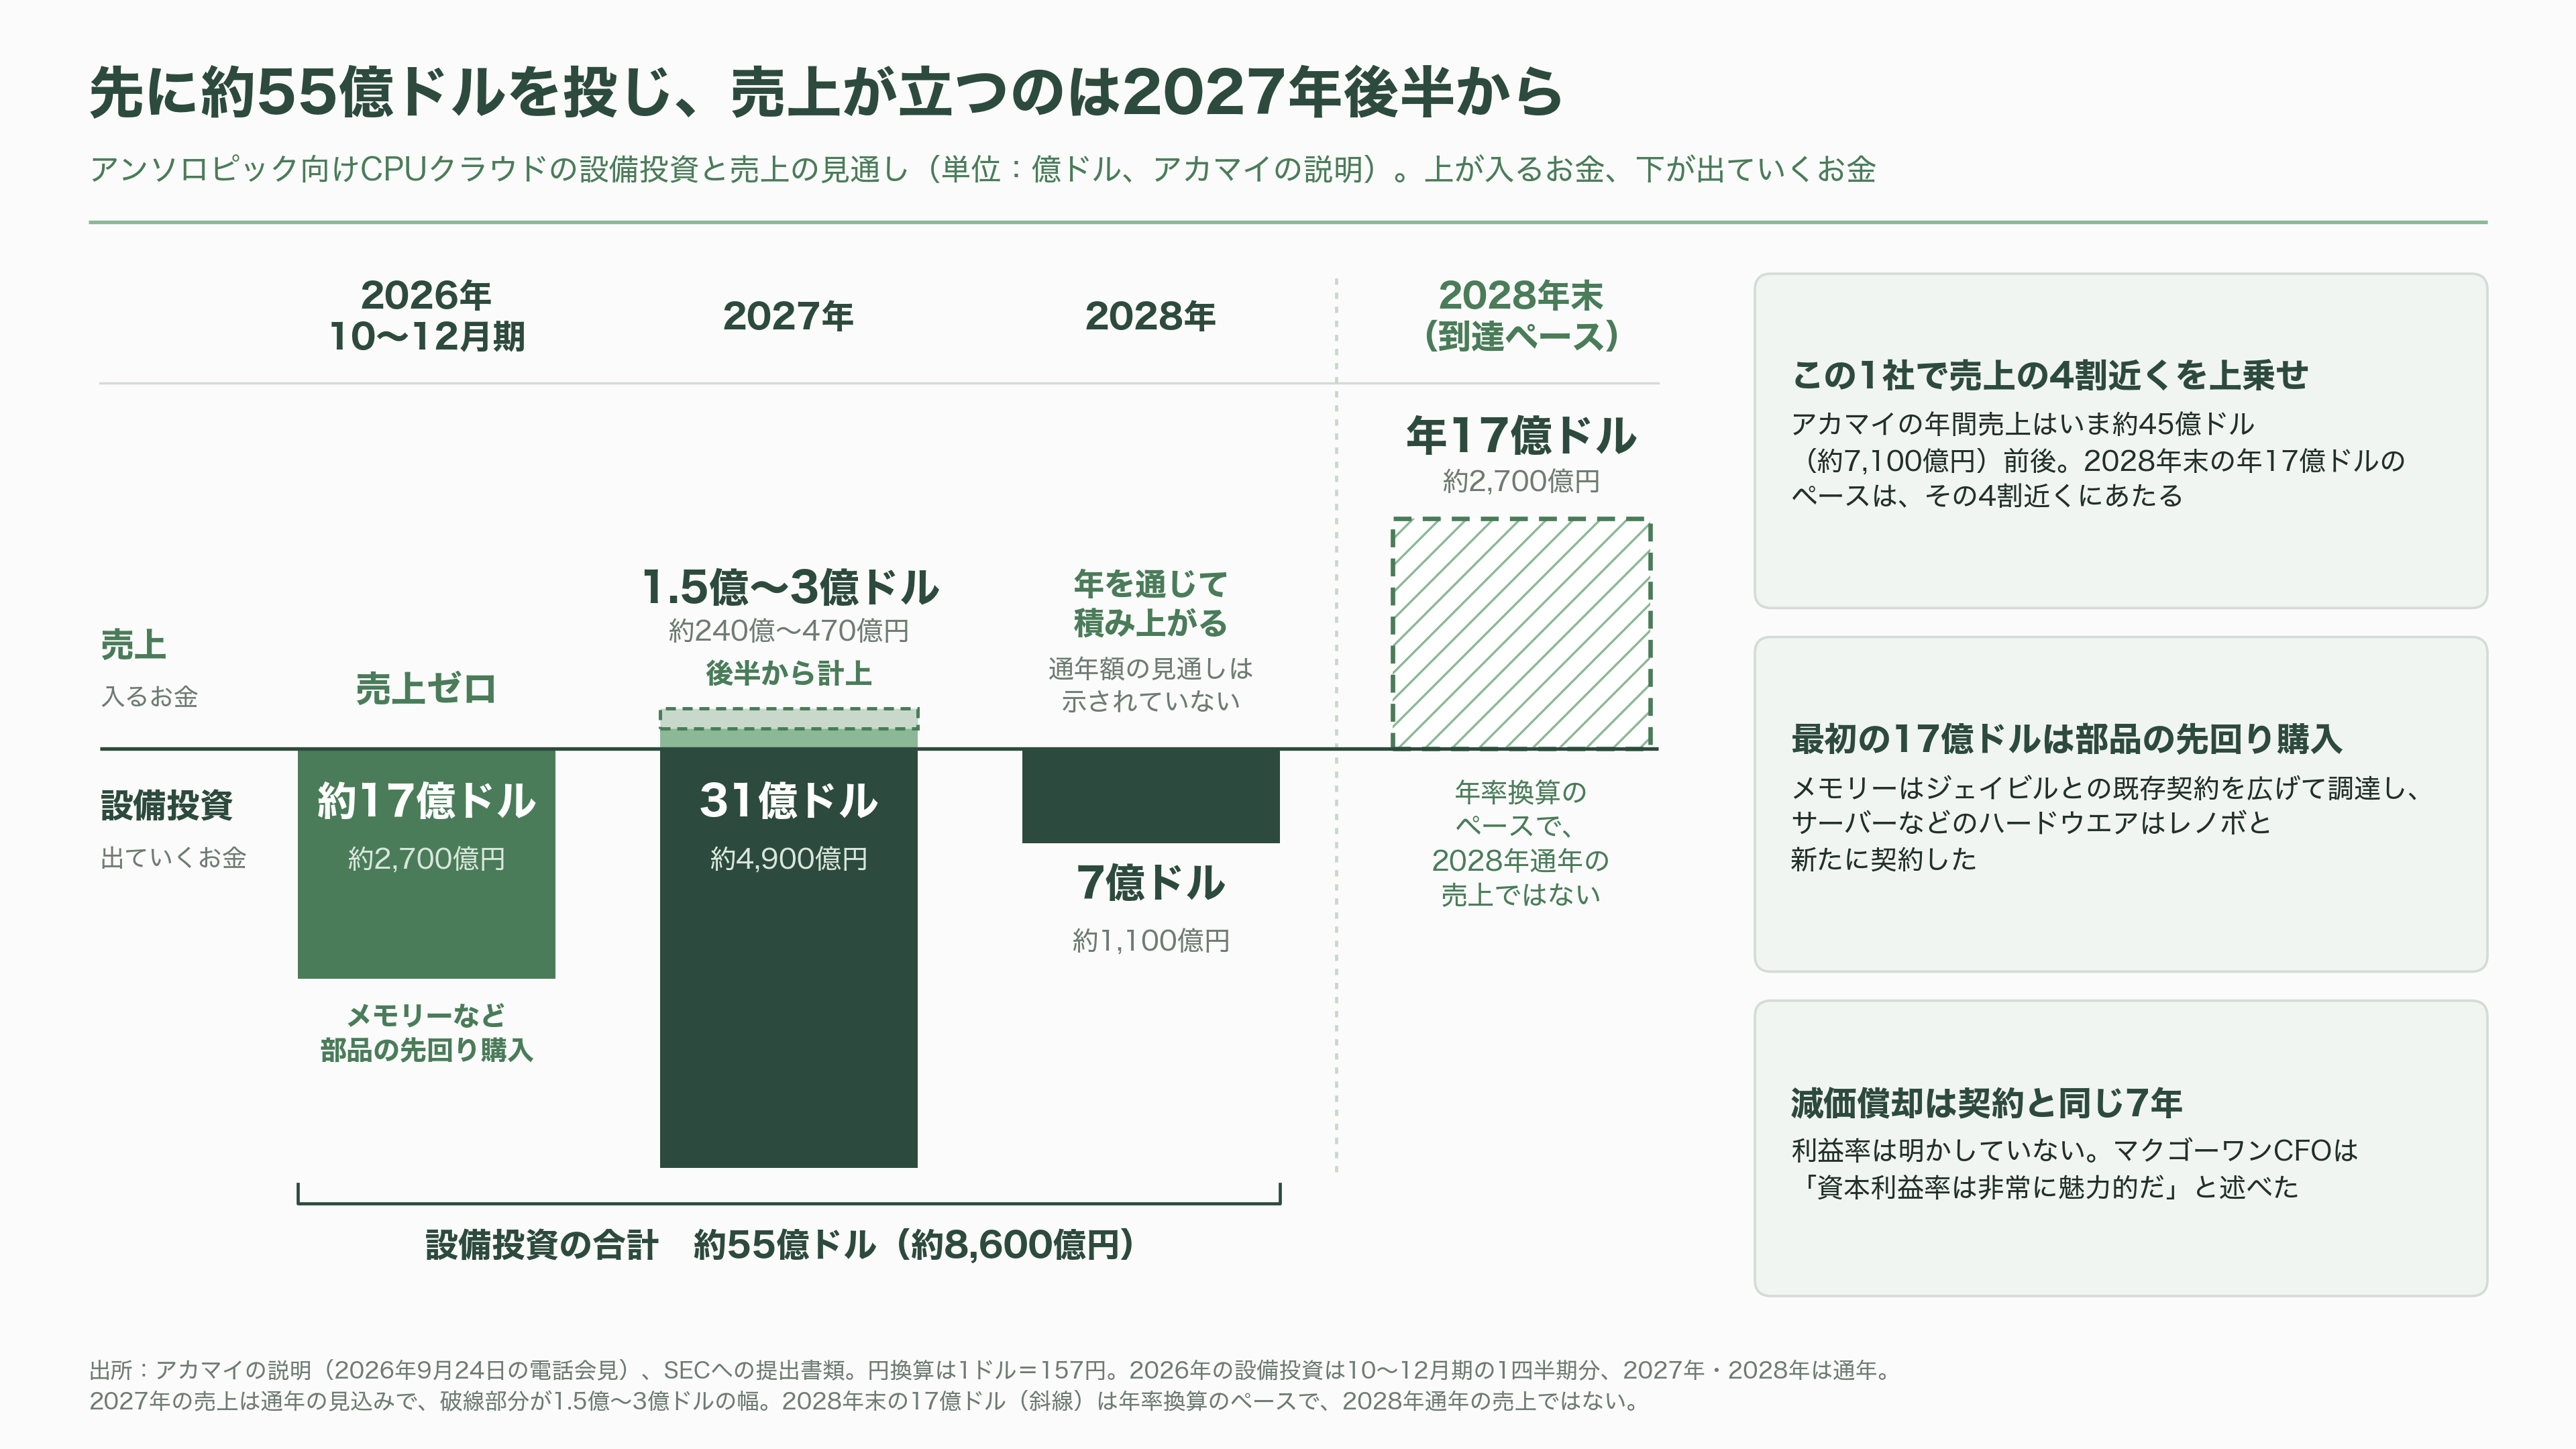
お金の流れには時間差がある。2026年の売上はゼロ。売上が立ち始めるのは2027年後半で、2027年通年で1億5,000万〜3億ドル(約240億〜470億円)を見込む。2028年を通じて積み上がり、2028年末には年17億ドル(約2,700億円)のペースに達する。アカマイの年間売上高はいま45億ドル(約7,100億円)前後だから、この1社だけで4割近くが上乗せされる計算だ。
その前に、アカマイが先にお金を出す。設備投資は総額でおよそ55億ドル(約8,600億円)。2026年10〜12月期に約17億ドル(約2,700億円)、2027年に31億ドル(約4,900億円)、2028年に7億ドル(約1,100億円)を投じる。最初の17億ドルは、メモリーをはじめ、供給が逼迫している部品の先回りの購入にあてる。SECへの提出書類によれば、メモリーの調達は電子機器受託製造の米ジェイビルとの既存契約を広げて行い、サーバーなどのハードウエアについては中国のレノボと新たに契約を結んだ。
メモリーを急いで押さえるのには理由がある。台湾の調査会社トレンドフォースは、サーバー向けDRAMの契約価格が7〜9月期も前期から13〜18%上がると予測し、2027年には不足に陥るとみている。サーバー向けメモリーの供給の伸びは年15〜20%にとどまり、サーバー用CPUの出荷の伸びに追いつかないという。CPUを大量に並べるには、それに見合うメモリーが要る。
採算について、アカマイは利益率を明かしていない。マクゴーワンCFOは、サーバーの減価償却を契約期間と同じ7年で見込むと説明し、「資本利益率は非常に魅力的だ」と述べた。質問したDAデビッドソンのルディ・ケッシンジャー氏は、自身の試算で、年初来のクラウド契約の営業利益率はフル稼働時に約30%になるとみる。オッペンハイマーは、今回の契約を電力に換算すると約77メガワット分になると計算した。
顧客に株を渡す、異例のワラント
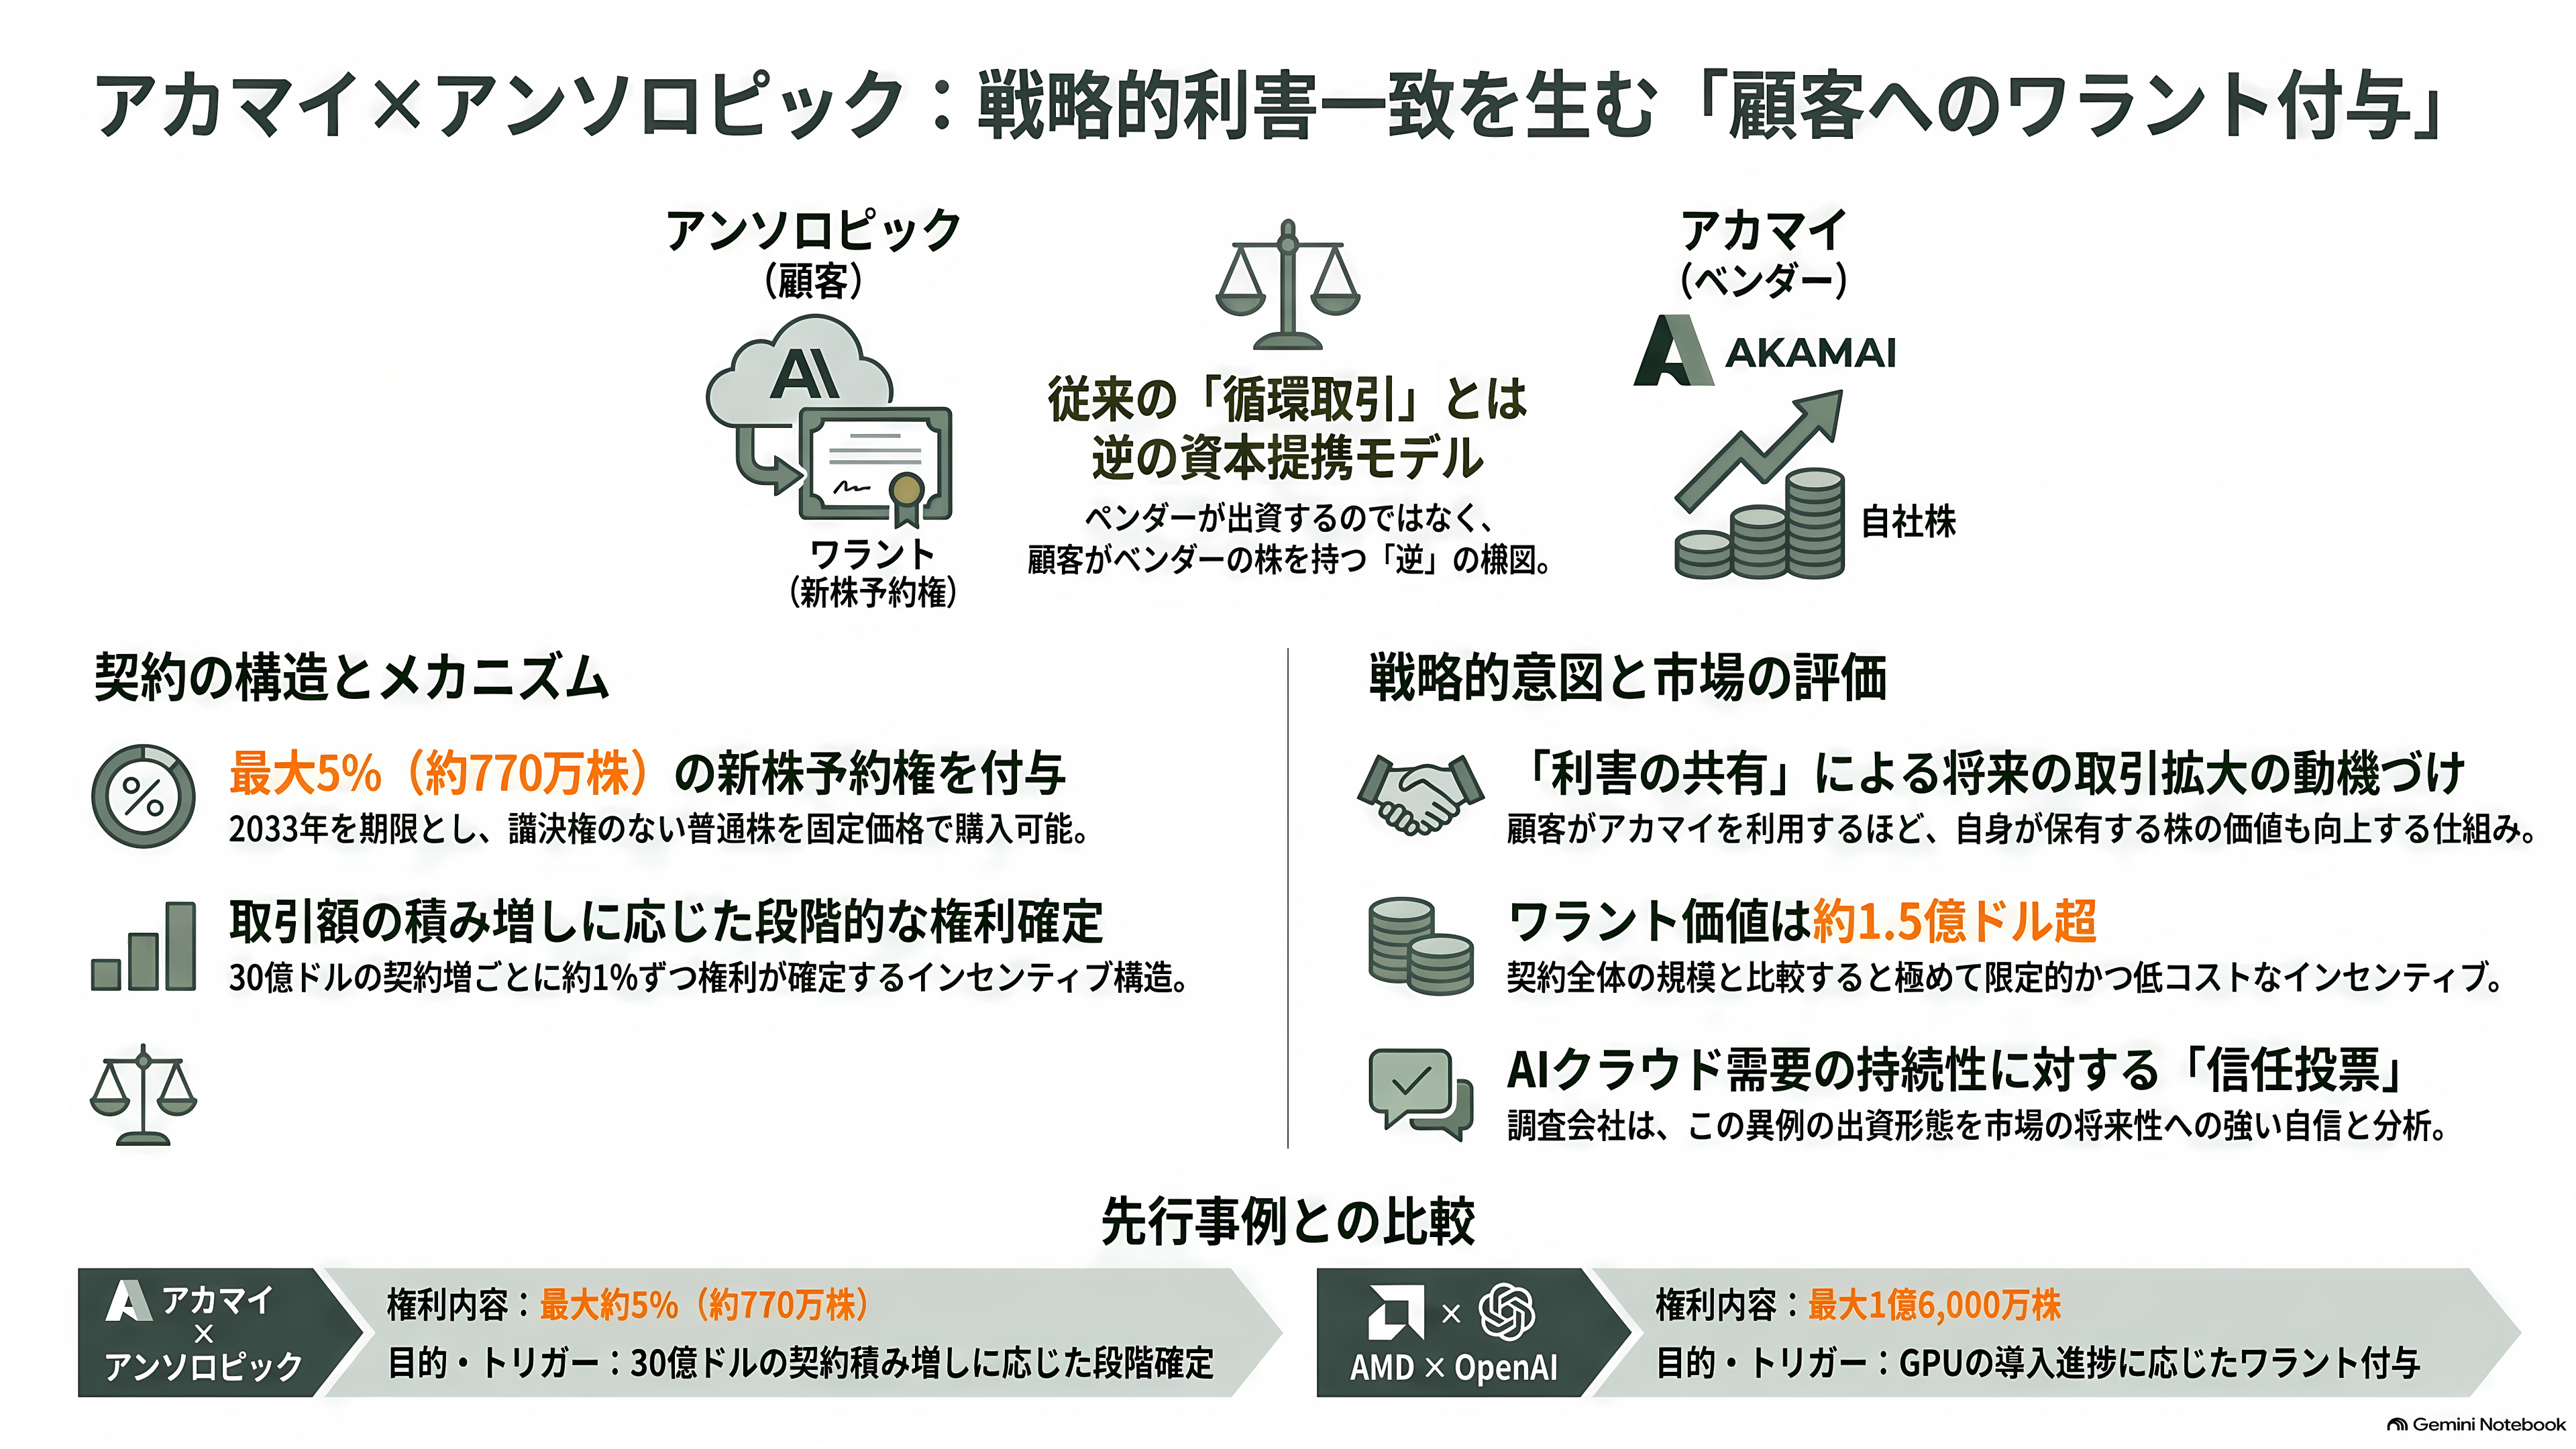
この契約でもっとも議論を呼んでいるのが、ワラント、つまり新株予約権だ。
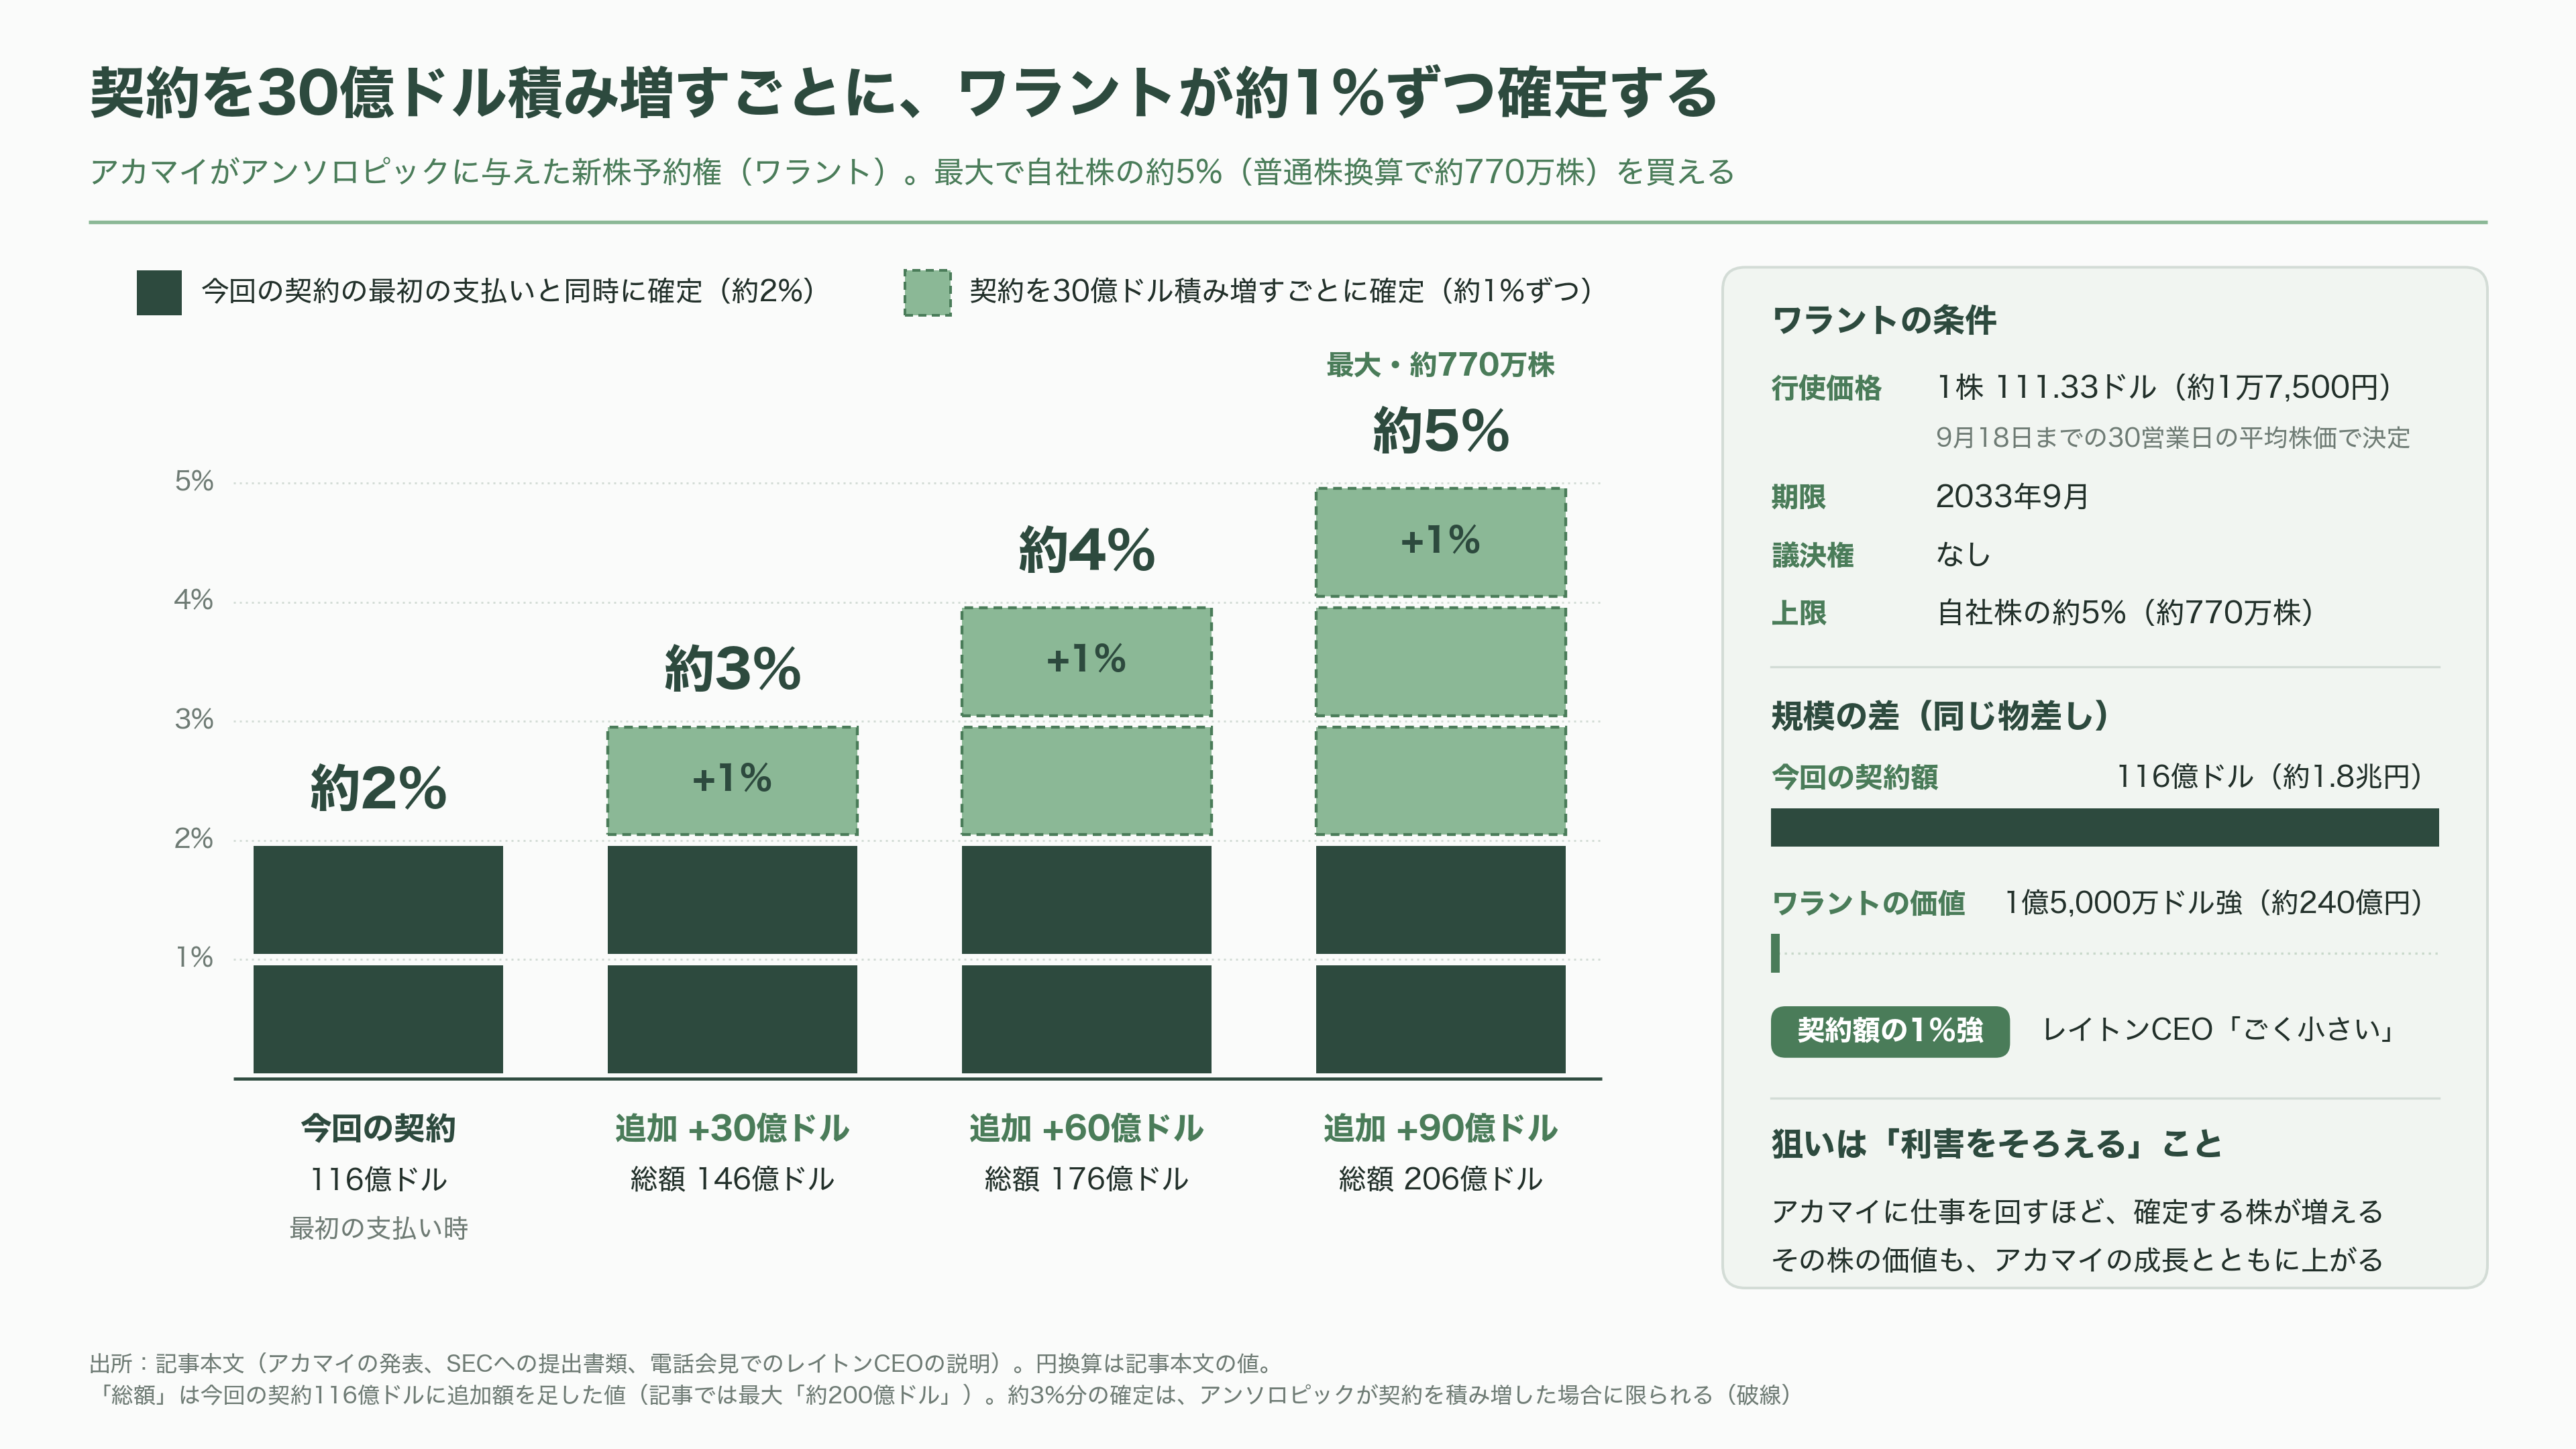
アカマイはアンソロピックに、自社株の最大約5%、普通株に換算して約770万株を買える権利を与えた。買える値段は1株111.33ドル(約1万7,500円)で、9月18日までの30営業日の平均株価をもとに決めた。このうち約2%分は、今回の契約にもとづく最初の支払いと同時に権利が確定する。残る約3%分は、アンソロピックが契約を30億ドル(約4,700億円)積み増すごとに、約1%ずつ確定していく。期限は2033年9月で、議決権はない。
AI業界ではこの1年、半導体メーカーやクラウド企業が大口顧客のAI企業に出資し、その資金で自社製品を買ってもらう「循環取引」が議論の的になってきた。今回は向きが逆だ。テッククランチは、アカマイがアンソロピックに出資するのではなく、アンソロピックがアカマイの株を持つ構図であり、通常とは逆だと指摘した。似た仕組みの前例としては、AMDが2025年10月、GPUの導入の進み具合に応じて最大1億6,000万株を取得できるワラントを、OpenAIに与えたケースがある。
レイトンCEOは、ワラントの価値は「1億5,000万ドル(約240億円)を少し上回る程度」で、契約規模に比べれば「ごく小さい」と説明した。狙いは将来の取引拡大への動機づけで、「利害をそろえる」ことにあるという。アンソロピックから見れば、アカマイに仕事を回すほど確定する株が増え、その株の価値もアカマイの成長とともに上がる。調査会社イーマーケターのジェイコブ・ボーン氏はロイターに対し、この出資の可能性は「AIが生むクラウド需要の持続性に対する信任投票と見ることができる」と語った。
ウォール街の評価:一夜の熱狂と、翌日の冷静
市場の反応は、ジェットコースターのようだった。
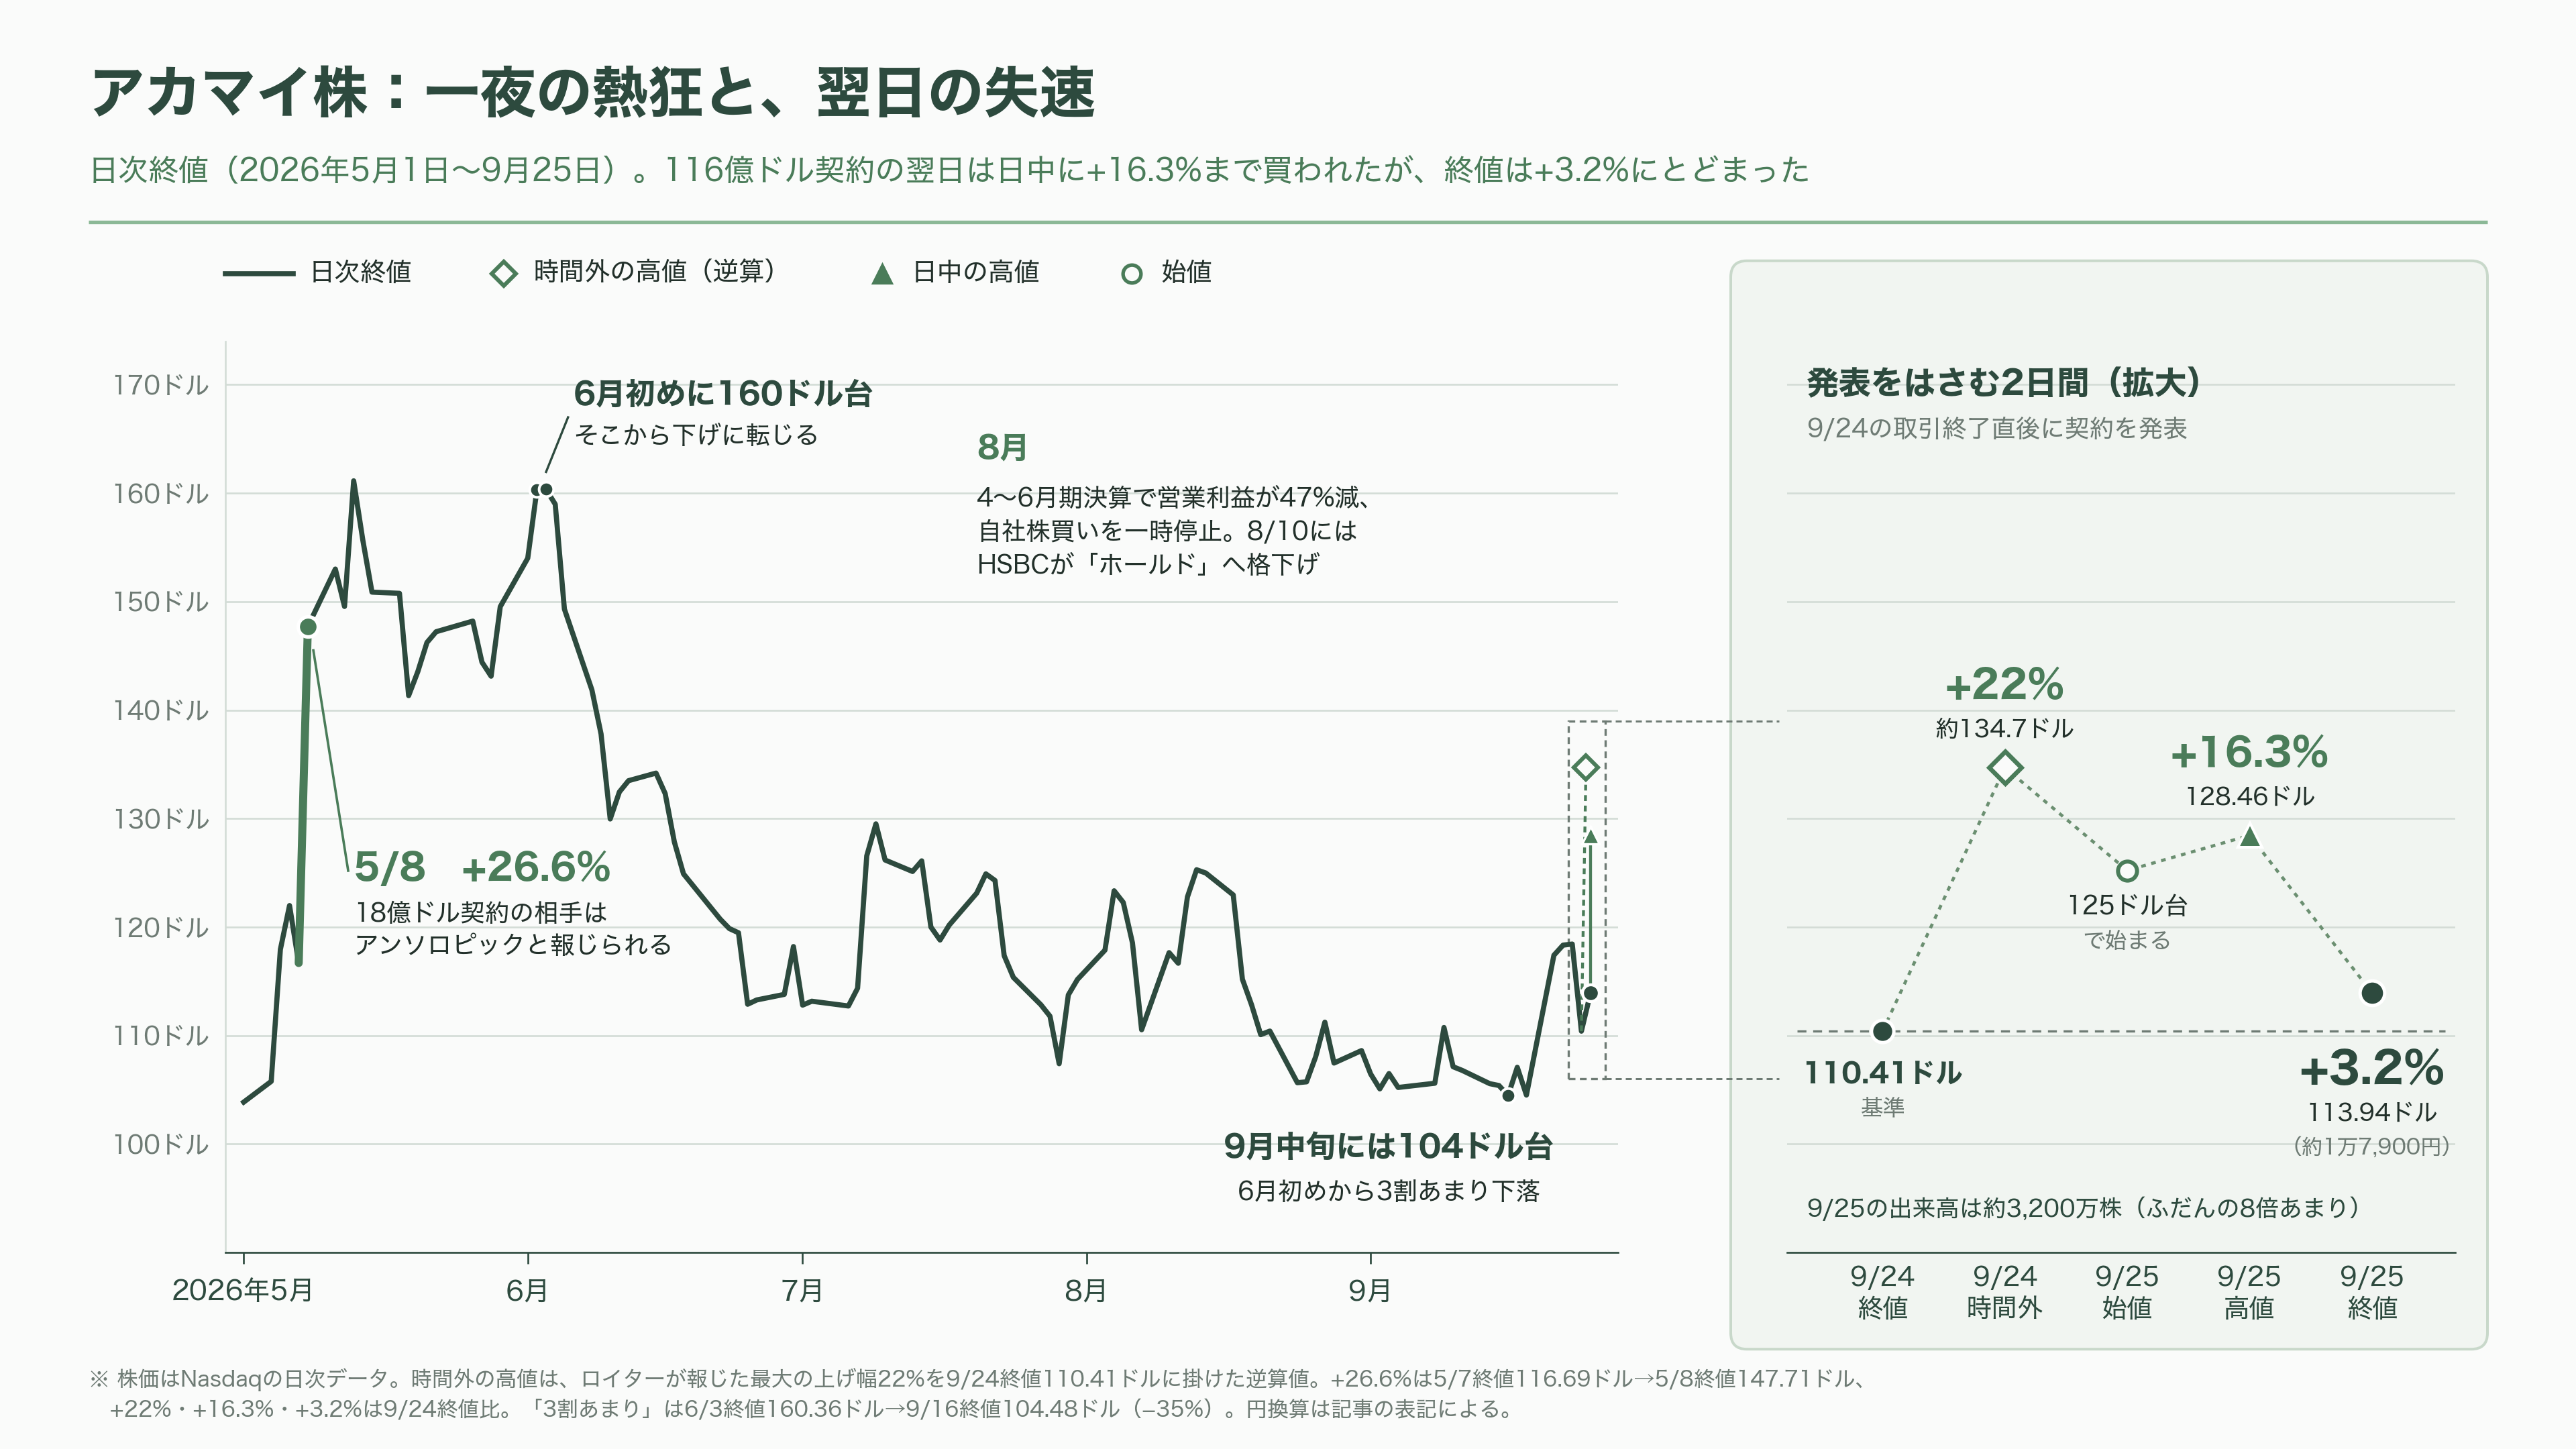
時間外取引で20%を超えて上げた株価は、翌25日の通常取引でも125ドル台で始まり、一時128.46ドル(約2万200円)と16%あまり上昇した。ところが買いは続かず、終値は113.94ドル(約1万7,900円)。前日比の上昇率は3.2%にとどまった。出来高は約3,200万株と、ふだんの8倍あまりに膨らんだ。
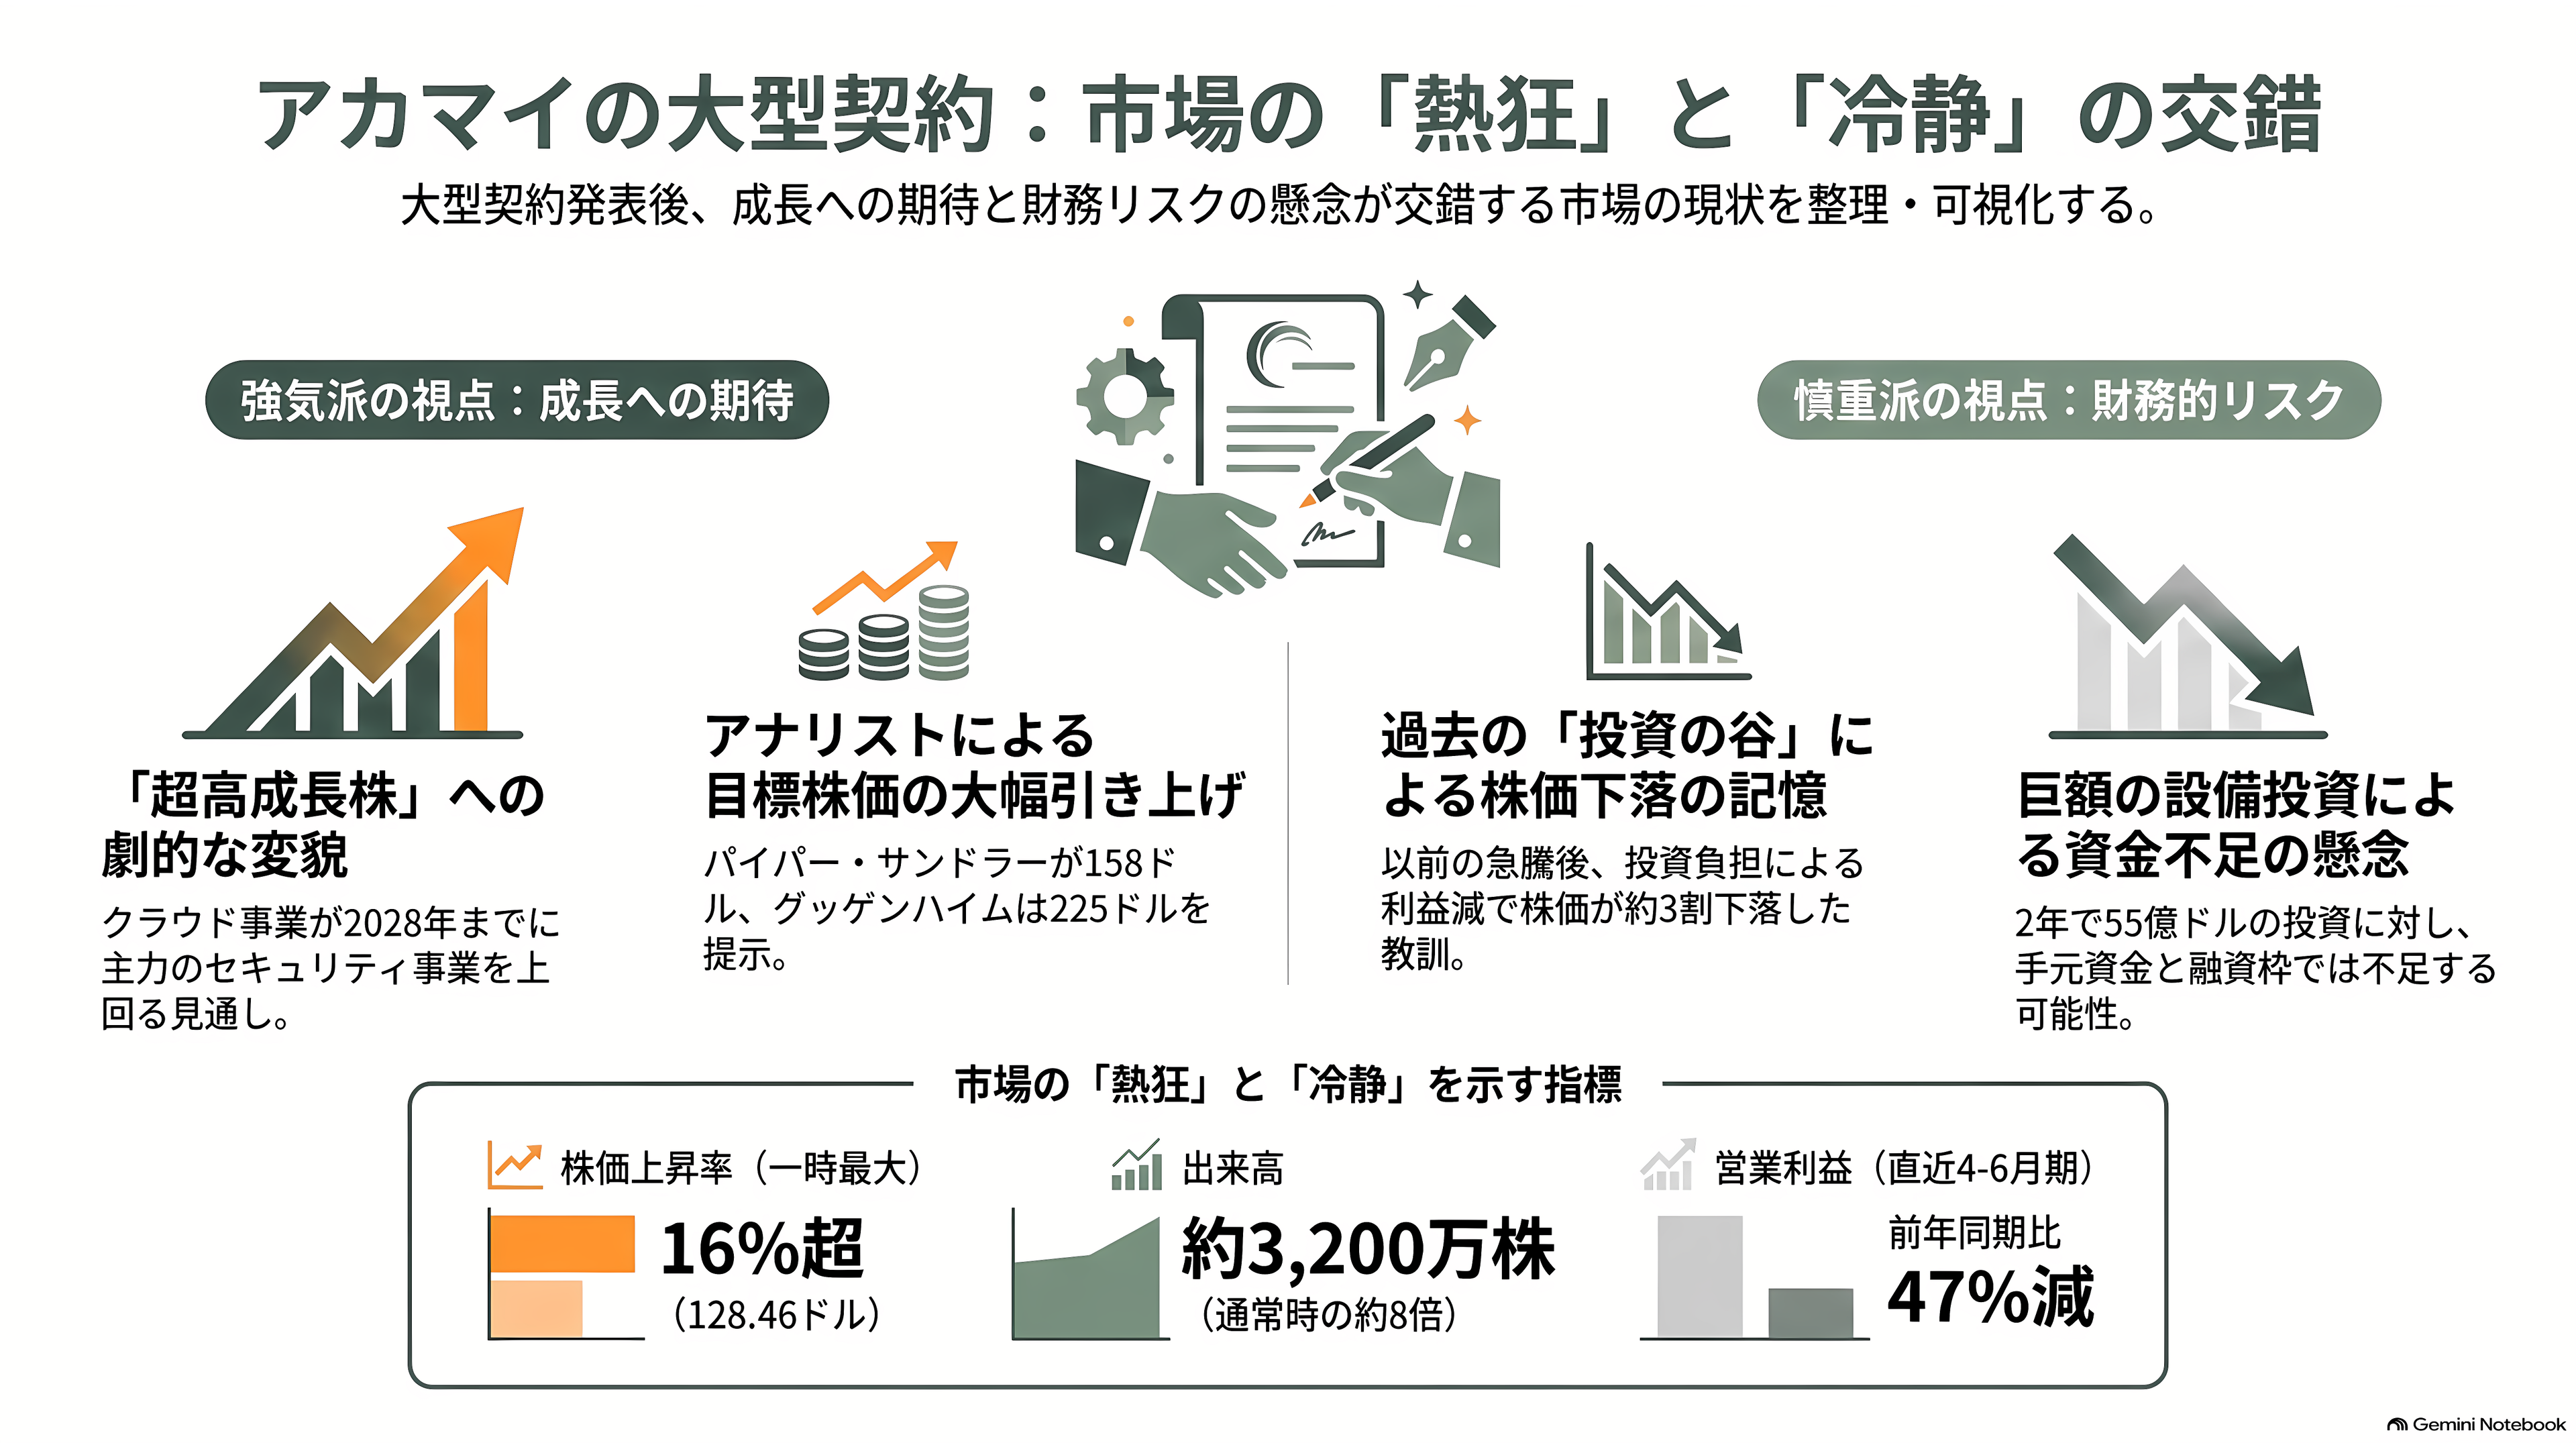
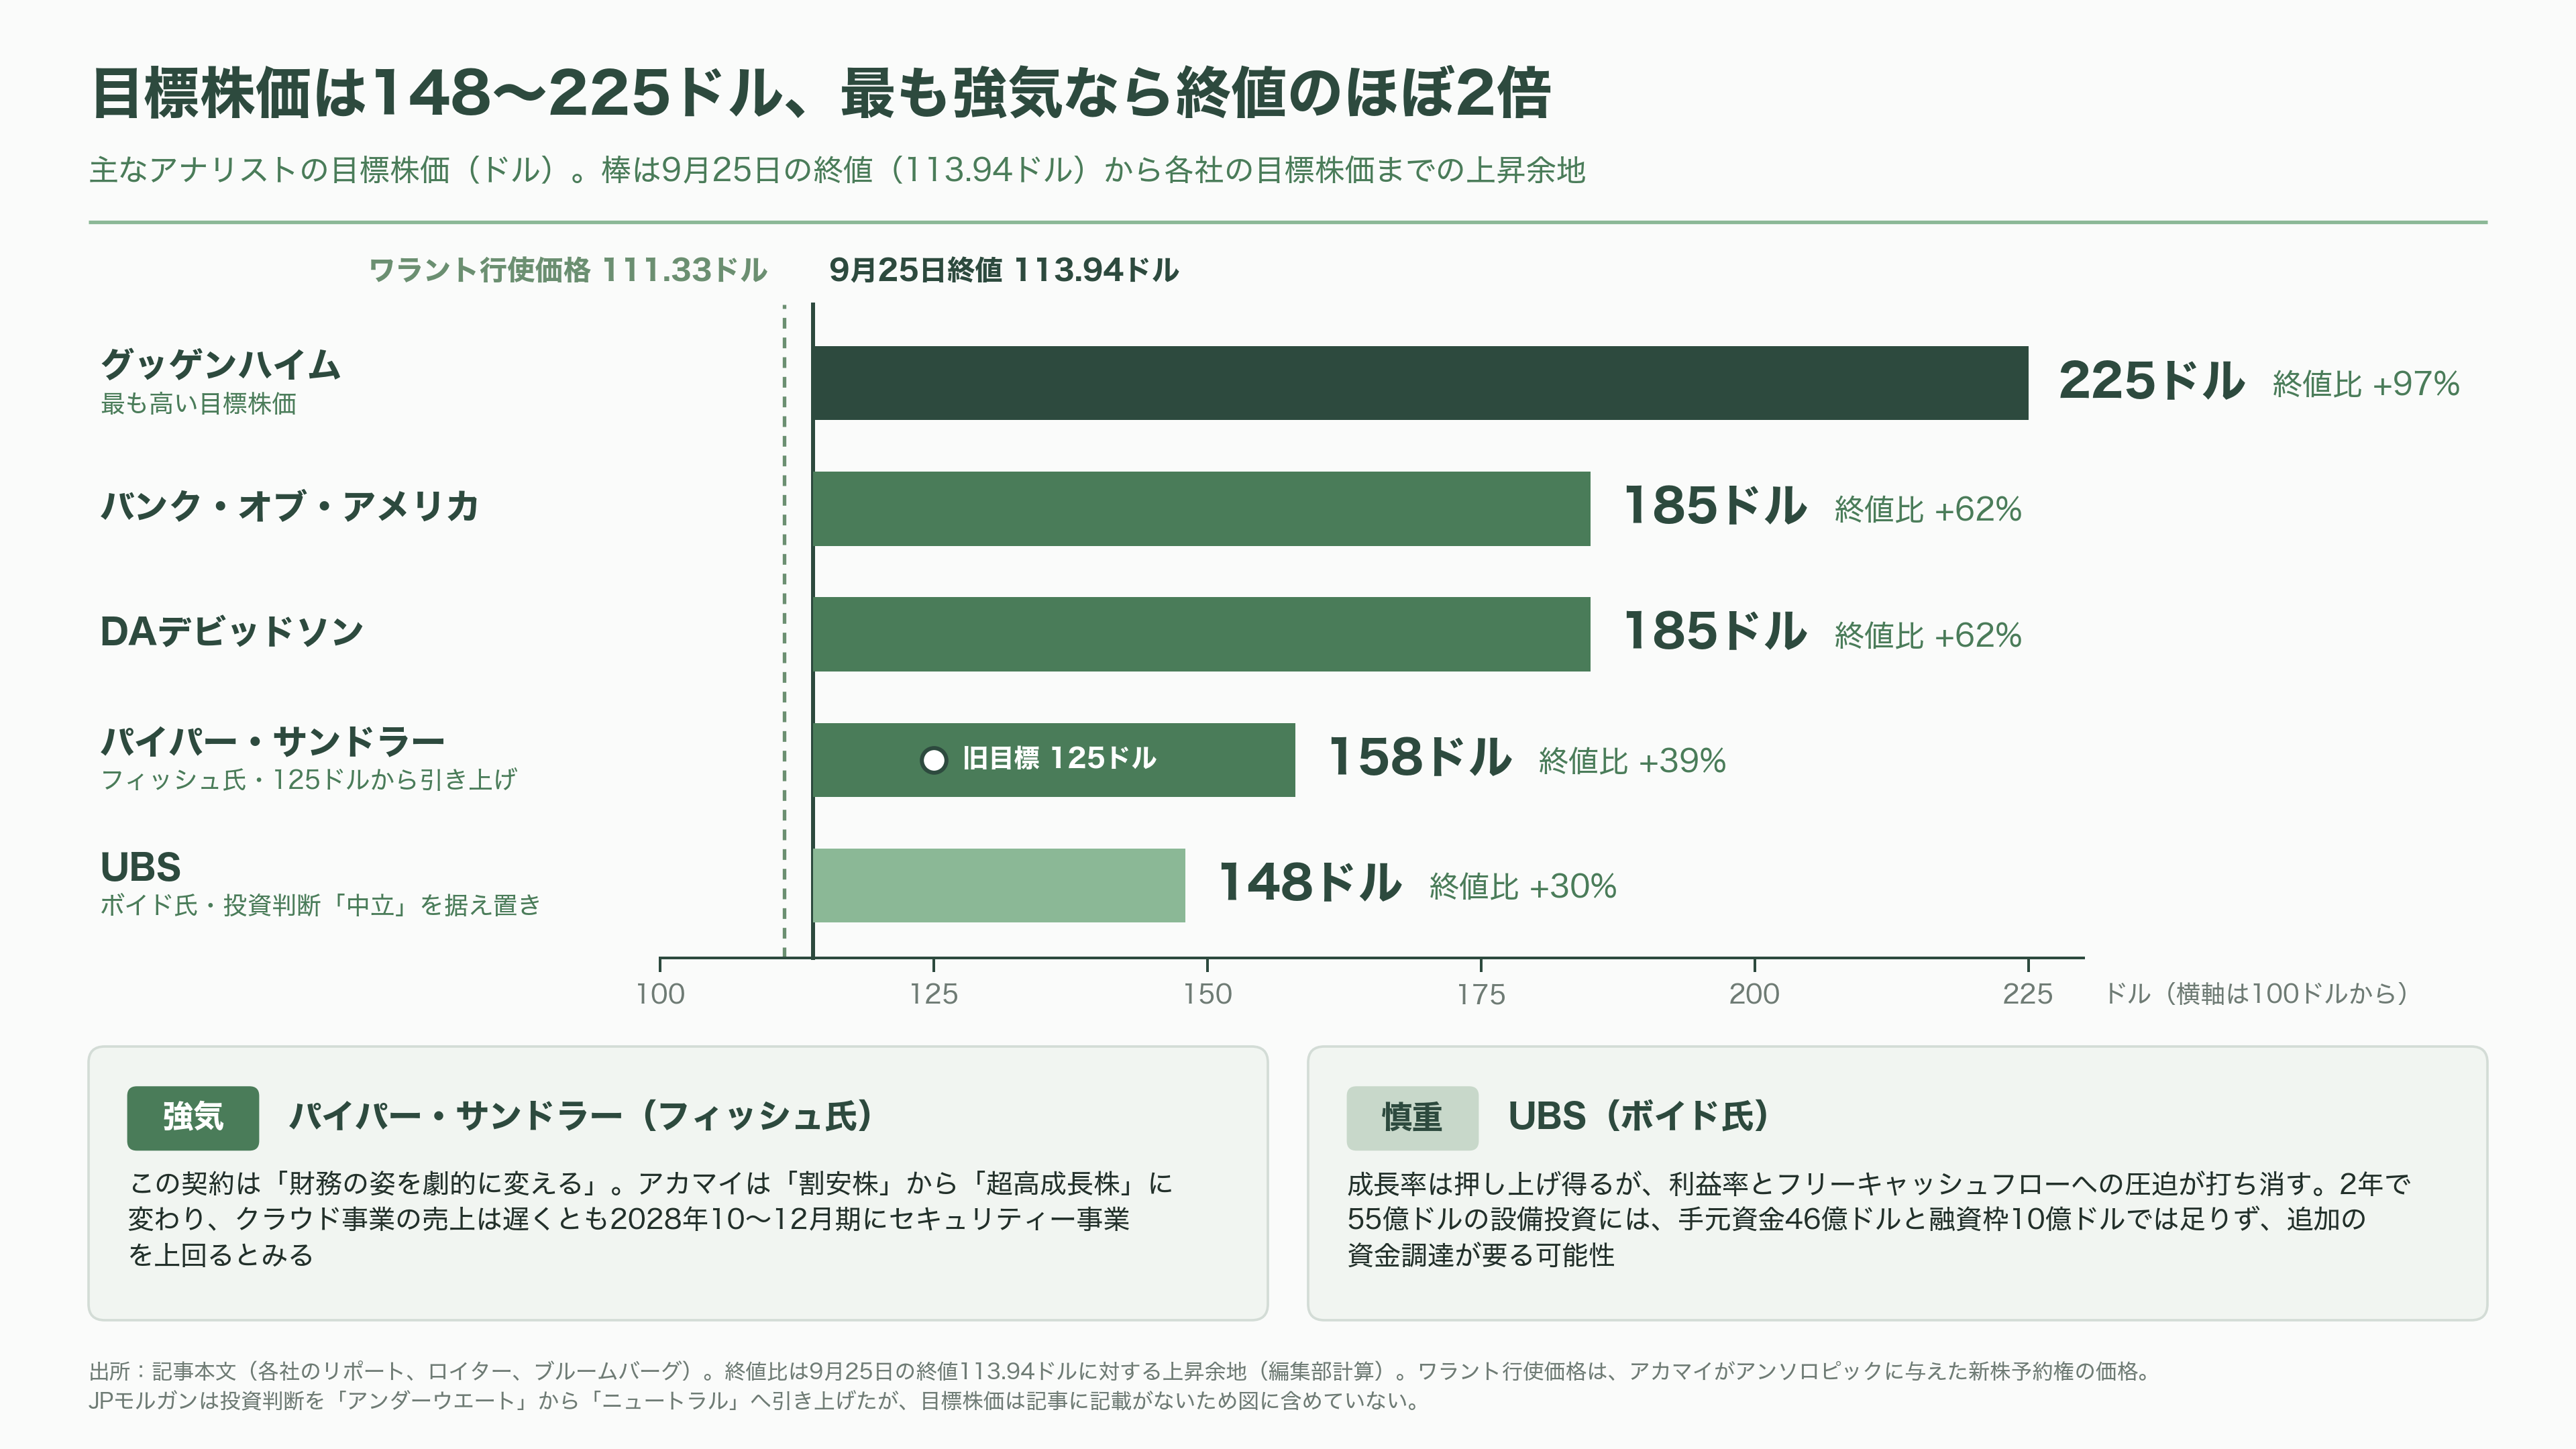
アナリストの多くは強気に傾いた。パイパー・サンドラーのジェームズ・フィッシュ氏は目標株価を125ドルから158ドル(約2万4,800円)へ引き上げ、この契約は「財務の姿を劇的に変える」と書いた。アカマイは「割安株」から「超高成長株」に変わり、クラウド事業の売上は遅くとも2028年10〜12月期には、看板のセキュリティー事業さえ上回るという見立てだ。最も高い目標株価はグッゲンハイムの225ドル(約3万5,300円)で、バンク・オブ・アメリカとDAデビッドソンの185ドル(約2万9,000円)が続く。JPモルガンは投資判断を「アンダーウエート」から「ニュートラル」へ引き上げた。
慎重な声も根強い。UBSのロジャー・ボイド氏は「中立」を据え置き、目標株価を148ドル(約2万3,200円)とした。契約は成長率を押し上げ得るものの、利益率とフリーキャッシュフローへの圧迫がそれを打ち消すと指摘する。さらに、2年で55億ドルの設備投資を賄うには、46億ドルの手元資金と10億ドル(約1,570億円)の融資枠では足りず、追加の資金調達が必要になる可能性があるとした。
慎重論の背景には、5月からの苦い記憶がある。18億ドル契約で急騰した株価は、6月初めに160ドル台をつけたあと下げに転じ、9月中旬には104ドル台と、3割あまり値を下げていた。8月に発表した4〜6月期決算では、クラウド投資の負担から営業利益が前年同期比47%減り、設備投資は年間で売上高の約40%に膨らむ見通しとなった。自社株買いも一時停止した。HSBCは8月10日、利益率の悪化などを理由に、投資判断を「買い」から「ホールド」へ引き下げている。大型契約は将来の成長を約束するが、その果実を手にするまでには、長い投資の谷を越えなければならない。市場はそれを、この4カ月で学んでいた。
シリコンバレーの投資家と報道各社が見ているもの
米国のハイテク投資家のなかには、この流れを早くから読んでいた人物がいる。ハイテク株投資で知られるギャビン・ベイカー氏が率いるヘッジファンド、アトレイデス・マネジメントだ。SECへの報告書によると、同社は2026年1〜3月期にアカマイ株を約68万株取得し、4〜6月期には約91万株、6月末の時価で1億760万ドル(約170億円)まで買い増していた。
ベイカー氏は6月、ポッドキャスト番組で、AIの出力の単位である「トークン」を生み出し、届ける設備を持つ企業、いわば「トークンの通り道」にいる企業に価値が集まると語った。そのうえで、アカマイのようなCDNが運んでいるのは、世界で消費されるトークンの1%にも満たず、0.1%を下回るかもしれないと指摘している。裏を返せば、それだけ伸びしろが残っているということだ。
シリコンバレーのベンチャーキャピタルの資金も、AIの「手」の領域に流れ込んでいる。モーダル・ラボの5月の資金調達は、レッドポイント・ベンチャーズとゼネラル・カタリストが主導し、アクセル、メンロー・ベンチャーズ、ベイン・キャピタル・ベンチャーズが新たに加わった。エージェント向けの作業部屋を提供する米デイトナも、ファーストマーク・キャピタルの主導で2,400万ドル(約38億円)を調達している。同じネットの配信と防御を手がける米クラウドフレアも5月、アンソロピックと組み、Claudeのエージェントの作業部屋を自社のネットワーク上で動かせるようにした。「手」の奪い合いは、すでに始まっている。
そして、アカマイへの支払いを最終的に支えるのは、アンソロピックに集まる巨額の資金だ。同社は5月、アルティメーター・キャピタル、ドラグーニア、グリーンオークス、セコイア・キャピタルの主導で650億ドル(約10兆円)を調達し、評価額は9,650億ドル(約151兆円)に達した。年換算の売上高は5月に470億ドル(約7.4兆円)を超え、6月1日には新規株式公開(IPO)に向けた届出書類を、非公開でSECに提出している。
報道各社の切り口は、それぞれの関心を映した。ブルームバーグは見出しで契約額を「120億ドル」と丸め、CPU需要の再燃に焦点を当てた。ロイターは「最大5%の出資権」を見出しに掲げ、ワラントを前面に出した。テッククランチは、エージェントの仕事の広がりがCPU需要を押し上げているという文脈で伝えた。ドイツのAI専門メディア、ザ・デコーダーは、アンソロピックが過去11カ月で結んだ計算資源の契約が総額5,170億ドル(約81兆円)に達したと集計している。日本でもForbes JAPANやビジネス+ITが、「GPUではなくCPU」という点を強調して報じた。
欧州発の大型案件も並ぶ。英国発のGPUクラウド、エヌスケールは8月、アンソロピックと最大約446億ドル(約7兆円)の契約を結び、9月18日にニューヨーク証券取引所への上場を申請した。その届出書によれば、2026年1〜6月期の売上高1億4,060万ドル(約220億円)に対し、純損失は10億2,000万ドル(約1,600億円)にのぼる。赤字を抱えながら急拡大するGPUクラウドと、黒字の老舗が担うCPUクラウド。アンソロピックの計算資源の調達先には、まったく性格の違う二つの顔が並んだ。
今後の焦点:いつ、何が見えてくるか
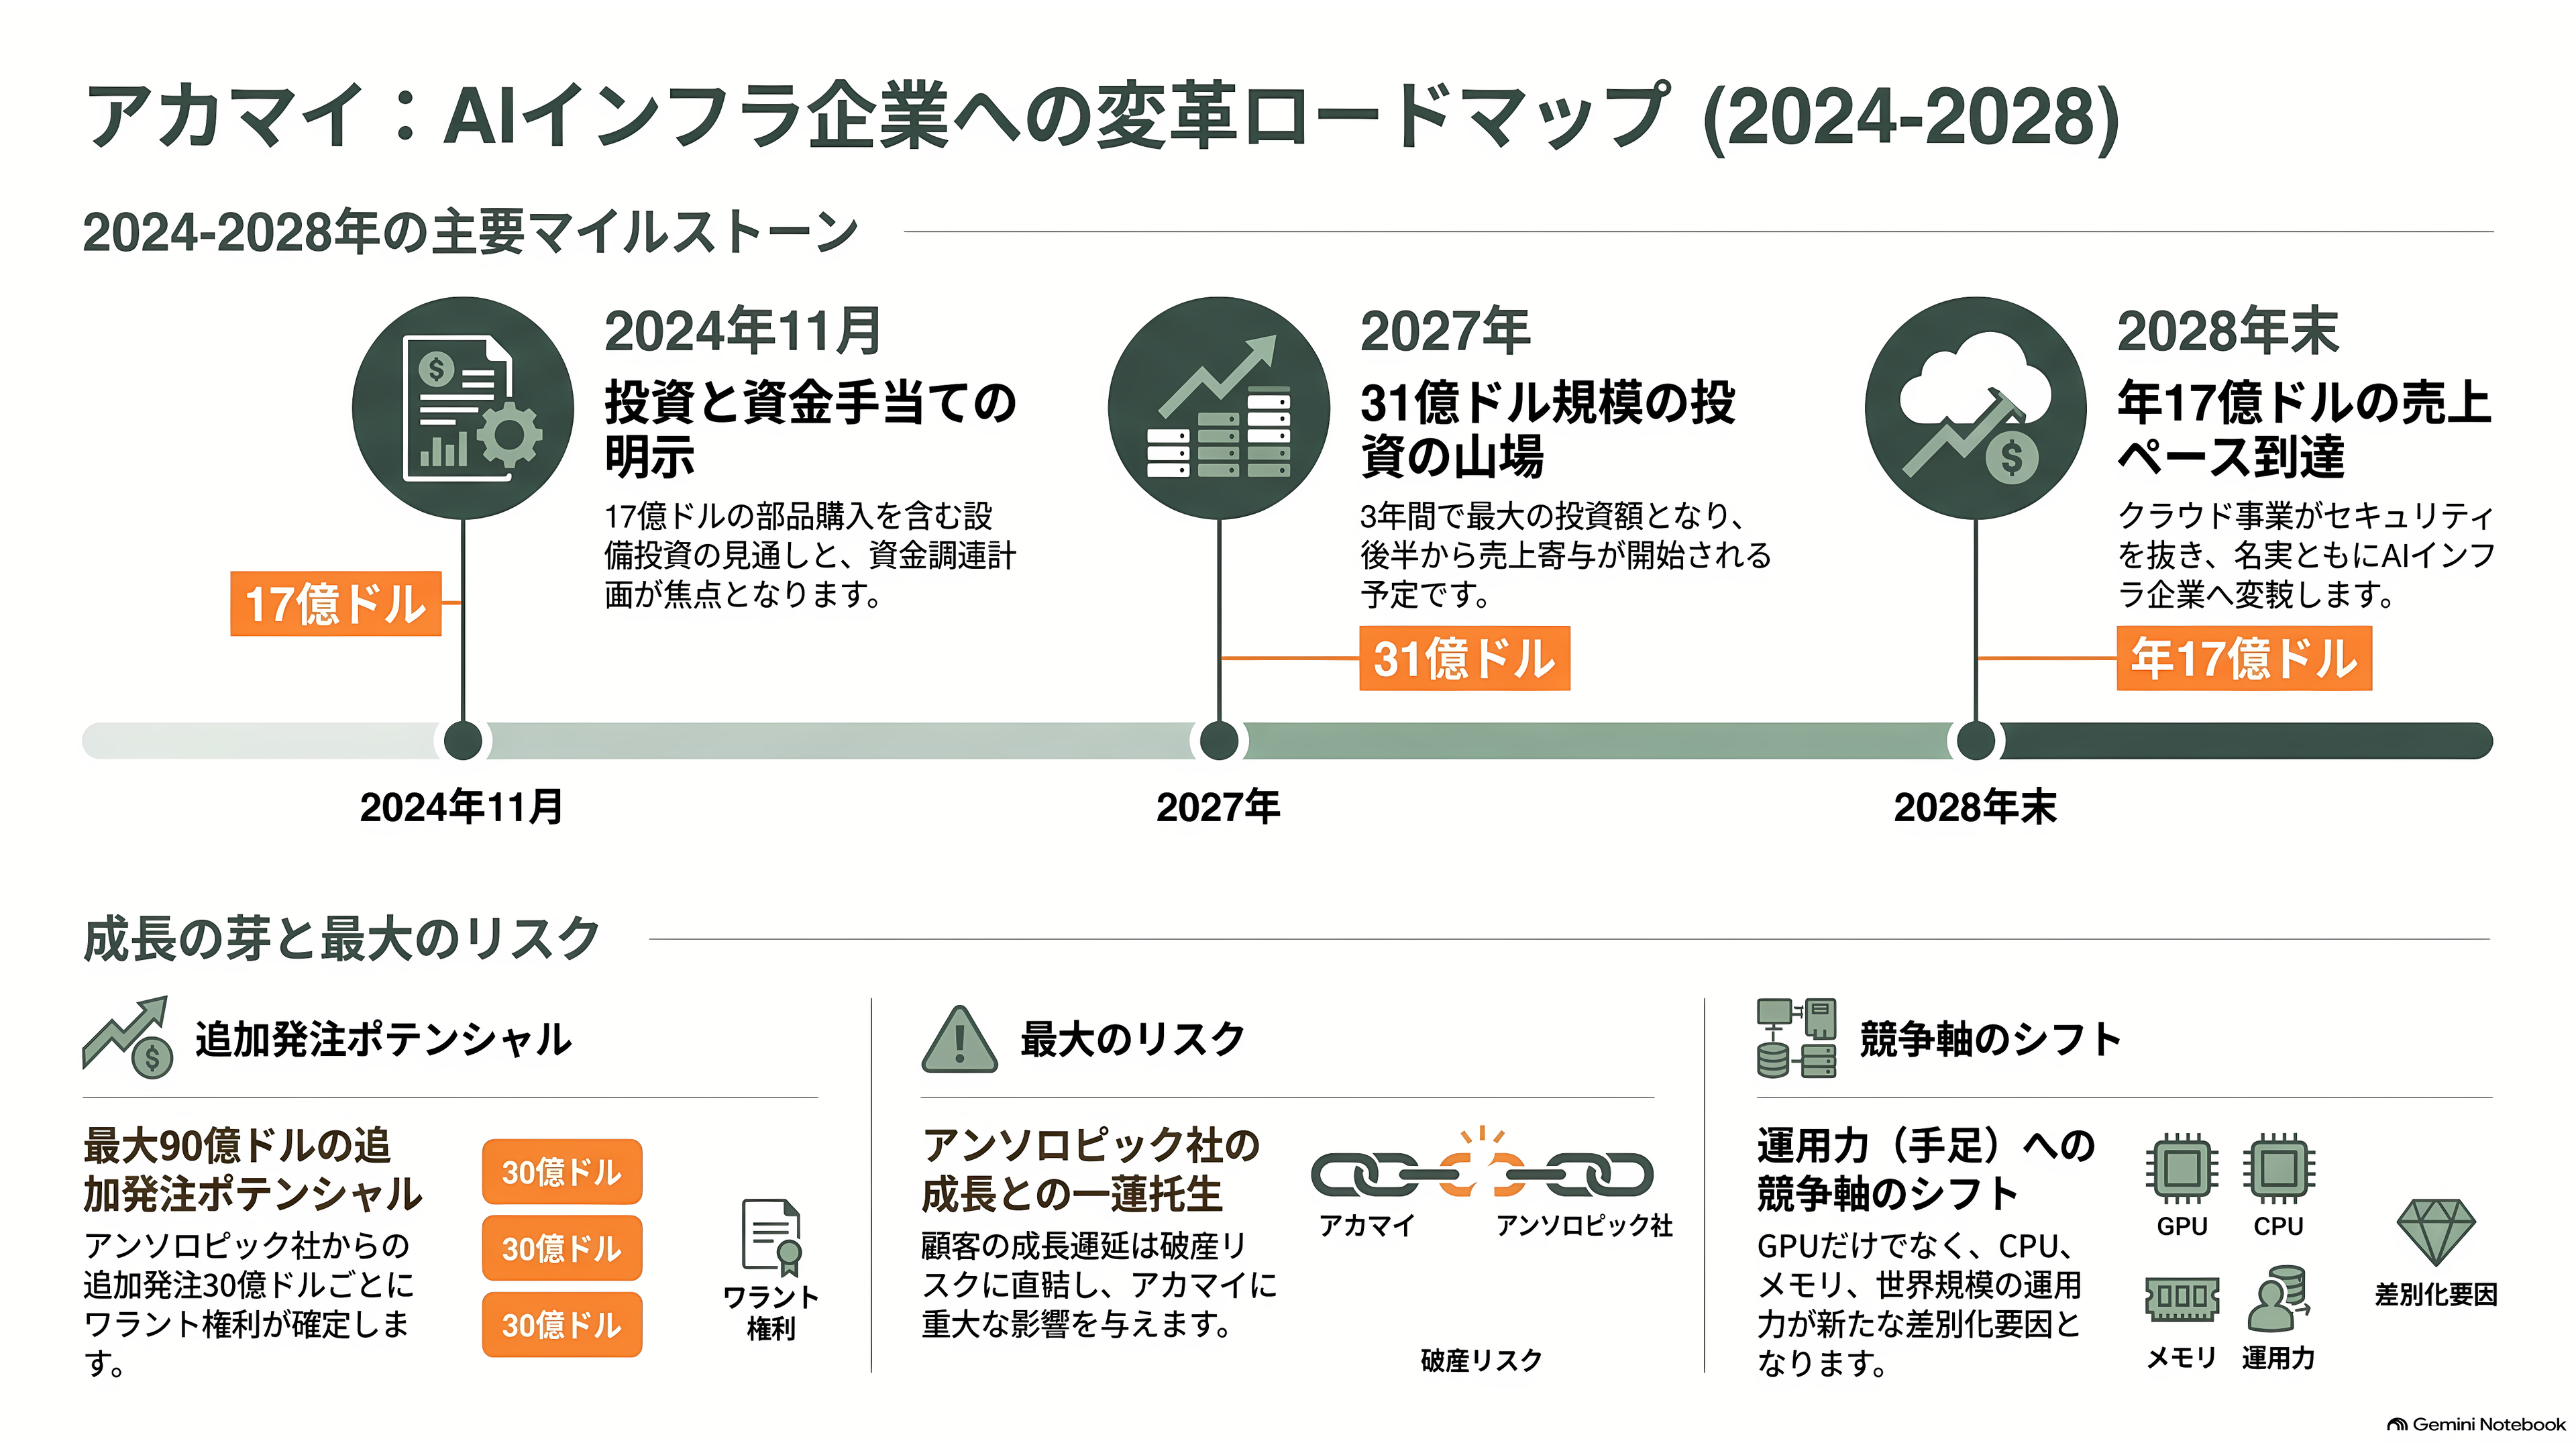
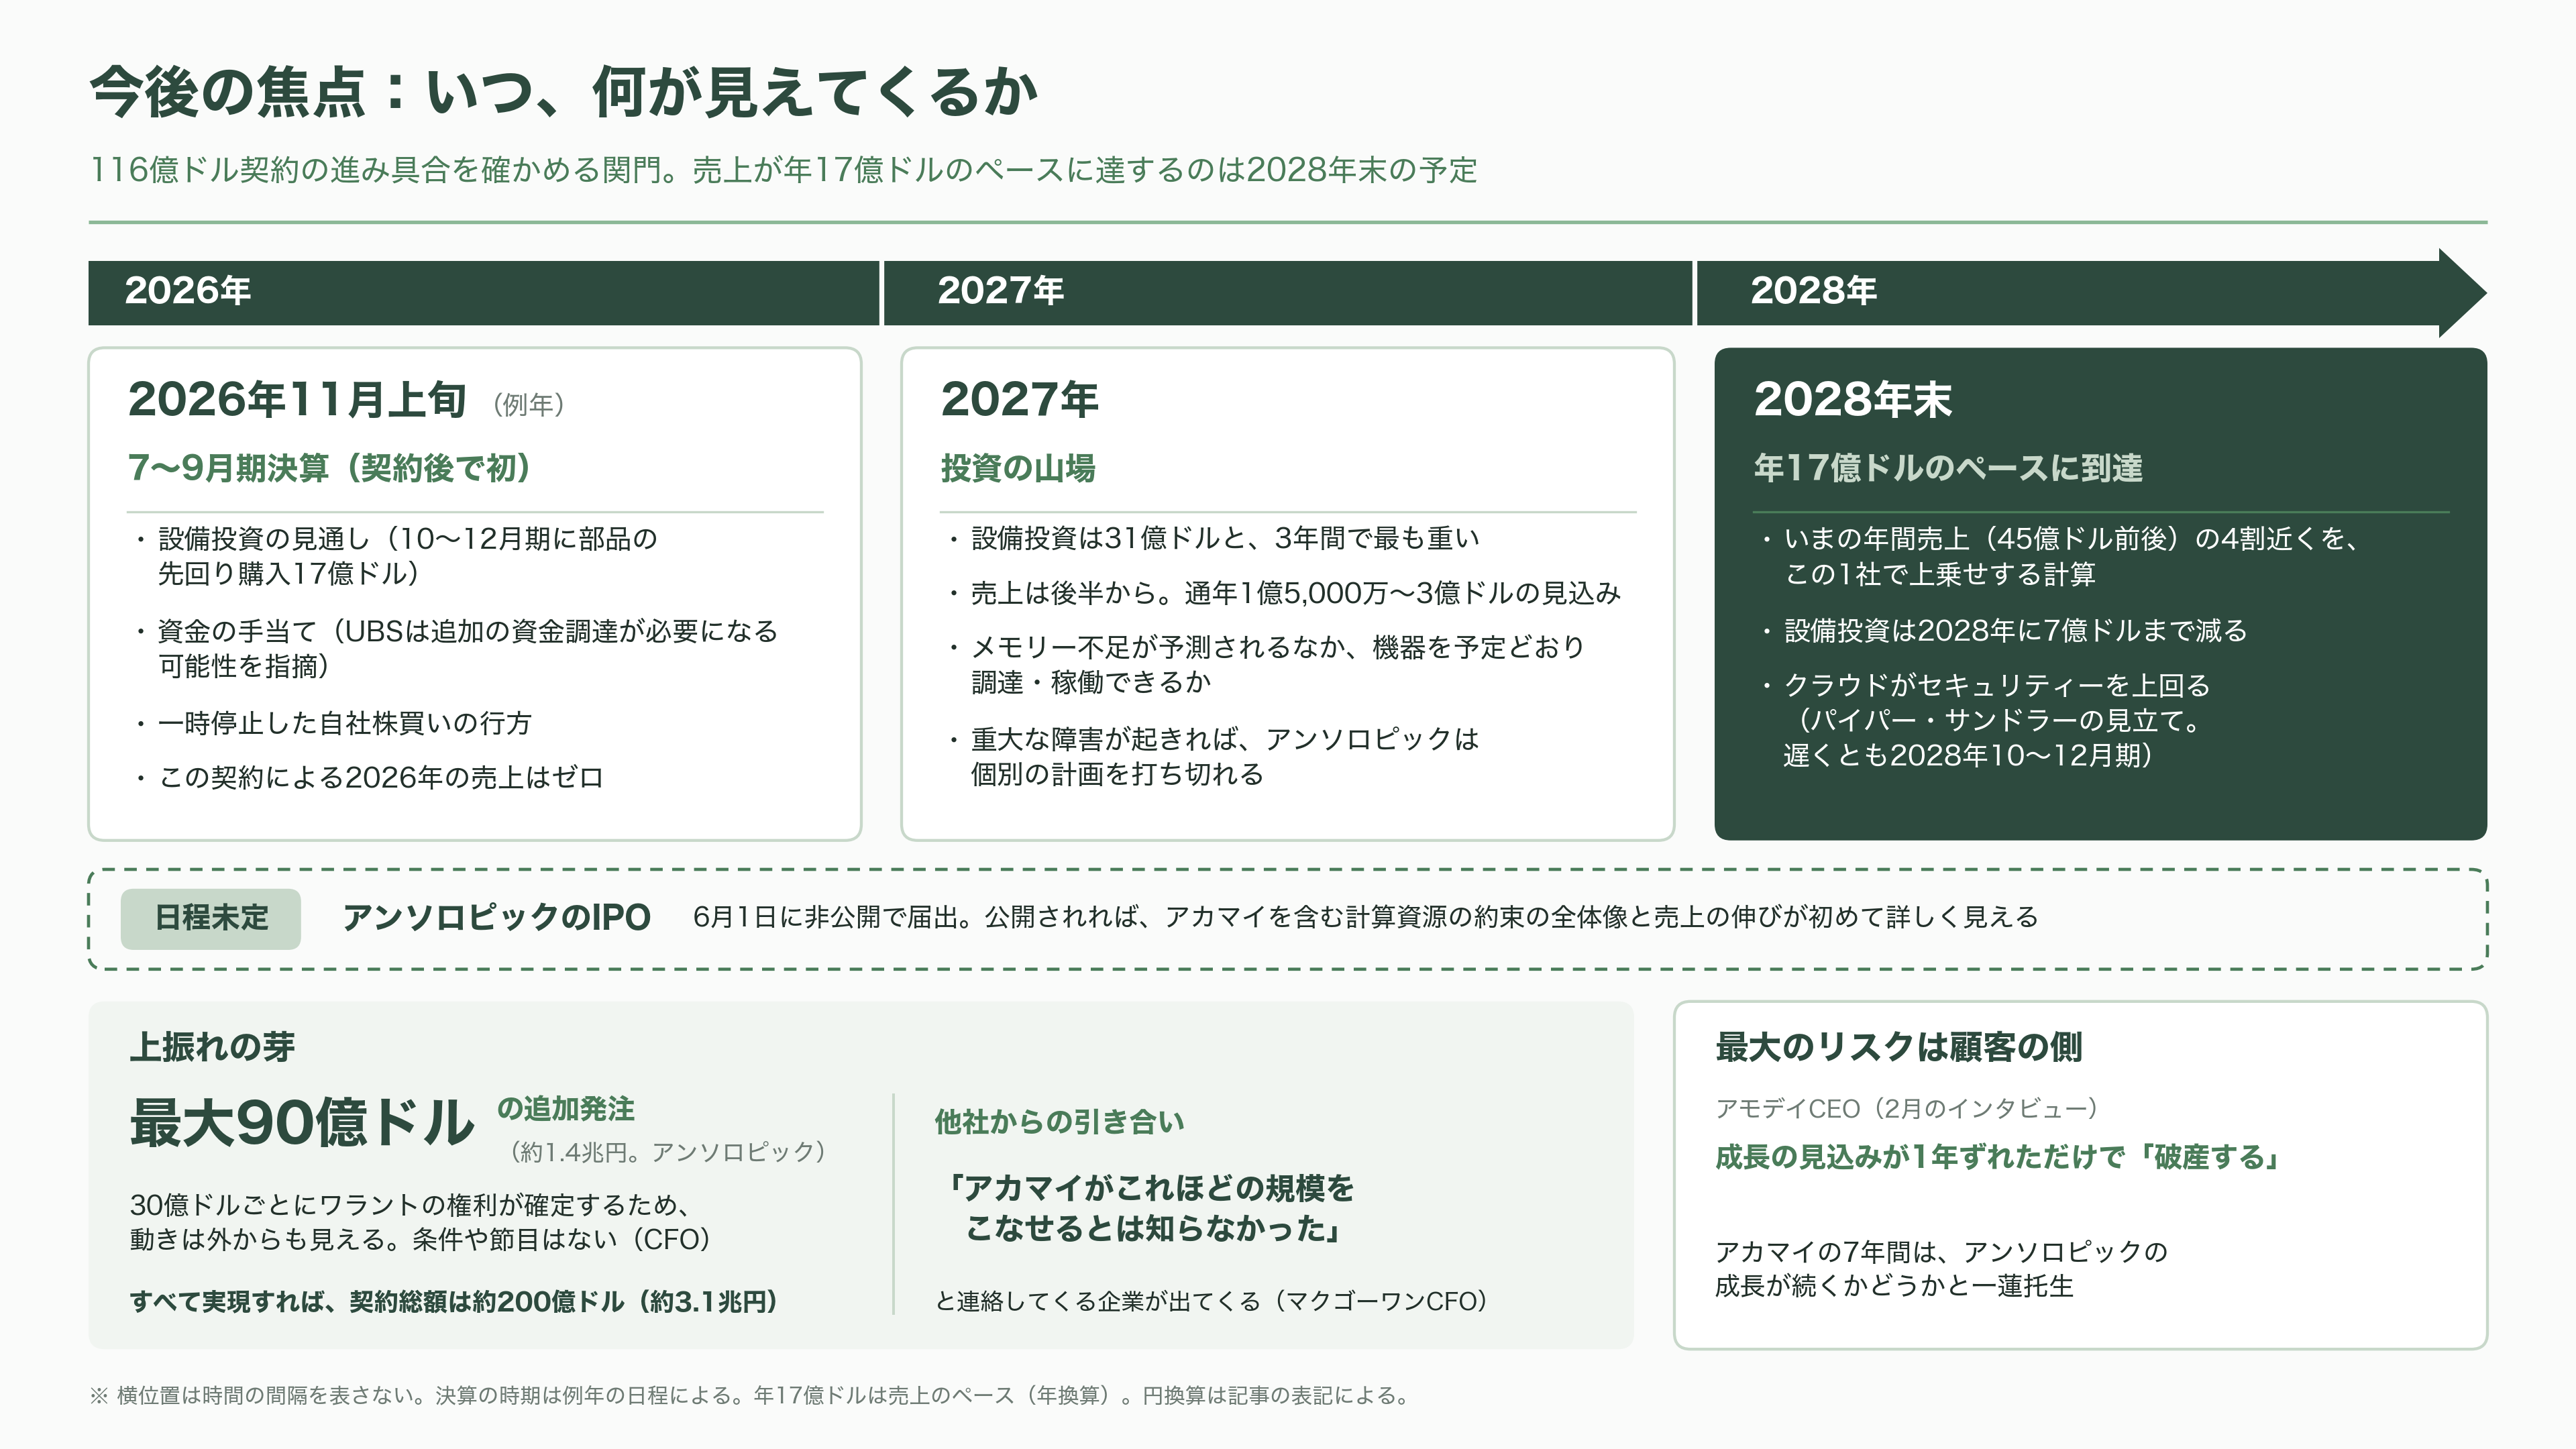
最初の関門は、例年なら11月上旬に発表される7〜9月期決算だ。契約後初めての決算で、10〜12月期に計上する17億ドルの部品購入を含めた設備投資の見通しと、UBSが指摘した資金の手当てをどう示すかが焦点になる。一時停止した自社株買いの行方も注目される。
次に、アンソロピックのIPOだ。非公開で提出した届出書類が公開されれば、アカマイを含む計算資源の約束の全体像と、それを支える売上の伸びが、初めて詳しい数字で見えるようになる。上場の日程はまだ決まっていない。
2027年は、アカマイにとって投資の山場になる。設備投資は31億ドルと3年間で最も重く、売上が立ち始めるのは後半からだ。サーバー向けメモリーの不足が予測されるなかで、予定どおりに機器を調達し、稼働させられるかが試される。提出書類によれば、アンソロピックは重大な障害が起きた場合、個別の計画を打ち切る権利を持っている。
2028年末には、年17億ドルのペースで売上が上がる状態に到達する予定だ。パイパー・サンドラーの見立てどおりなら、このころクラウド事業はセキュリティーを抜き、アカマイは名実ともに「AIインフラの会社」へと変わる。
上振れの芽もある。アンソロピックが最大90億ドル(約1.4兆円)の追加発注に踏み切れば、30億ドルごとにワラントの権利が確定していくため、その動きは外からも見えるはずだ。マクゴーワンCFOは、追加発注に条件や節目はなく、関係が続くなかで追加の機会を探るものだと説明した。今回の契約を見て、「アカマイがこれほどの規模をこなせるとは知らなかった」と連絡してくる企業が出てくるとも語っている。
最大のリスクは、顧客の側にある。アンソロピックのダリオ・アモデイCEO自身、2月のインタビューで、成長の見込みが1年ずれただけで「破産する」と語り、計算資源に投じすぎることの怖さを口にしていた。アカマイの7年間は、アンソロピックが成長を続けられるかどうかと、一蓮托生である。
AIインフラの争奪戦は、GPUという「頭脳」から、CPUやメモリー、そして世界中に散らばる設備を動かし続ける運用力という「手足」へと広がり始めた。ネットの渋滞を数学で解くために生まれた会社が、28年目にその最前線に立っている。