2029年まで、ほぼ売り切れ
手のひらに載るほどの細長い部品が、AIデータセンターの通信機器の前面に、すき間なく差し込まれている。電気の信号を光に変えて、AIの計算をこなすGPU同士をつなぐ「光トランシーバー」だ。その中で光る、米粒よりずっと小さなレーザー。世界最大級の作り手に今から注文しても、2029年の初めまで手に入らない。
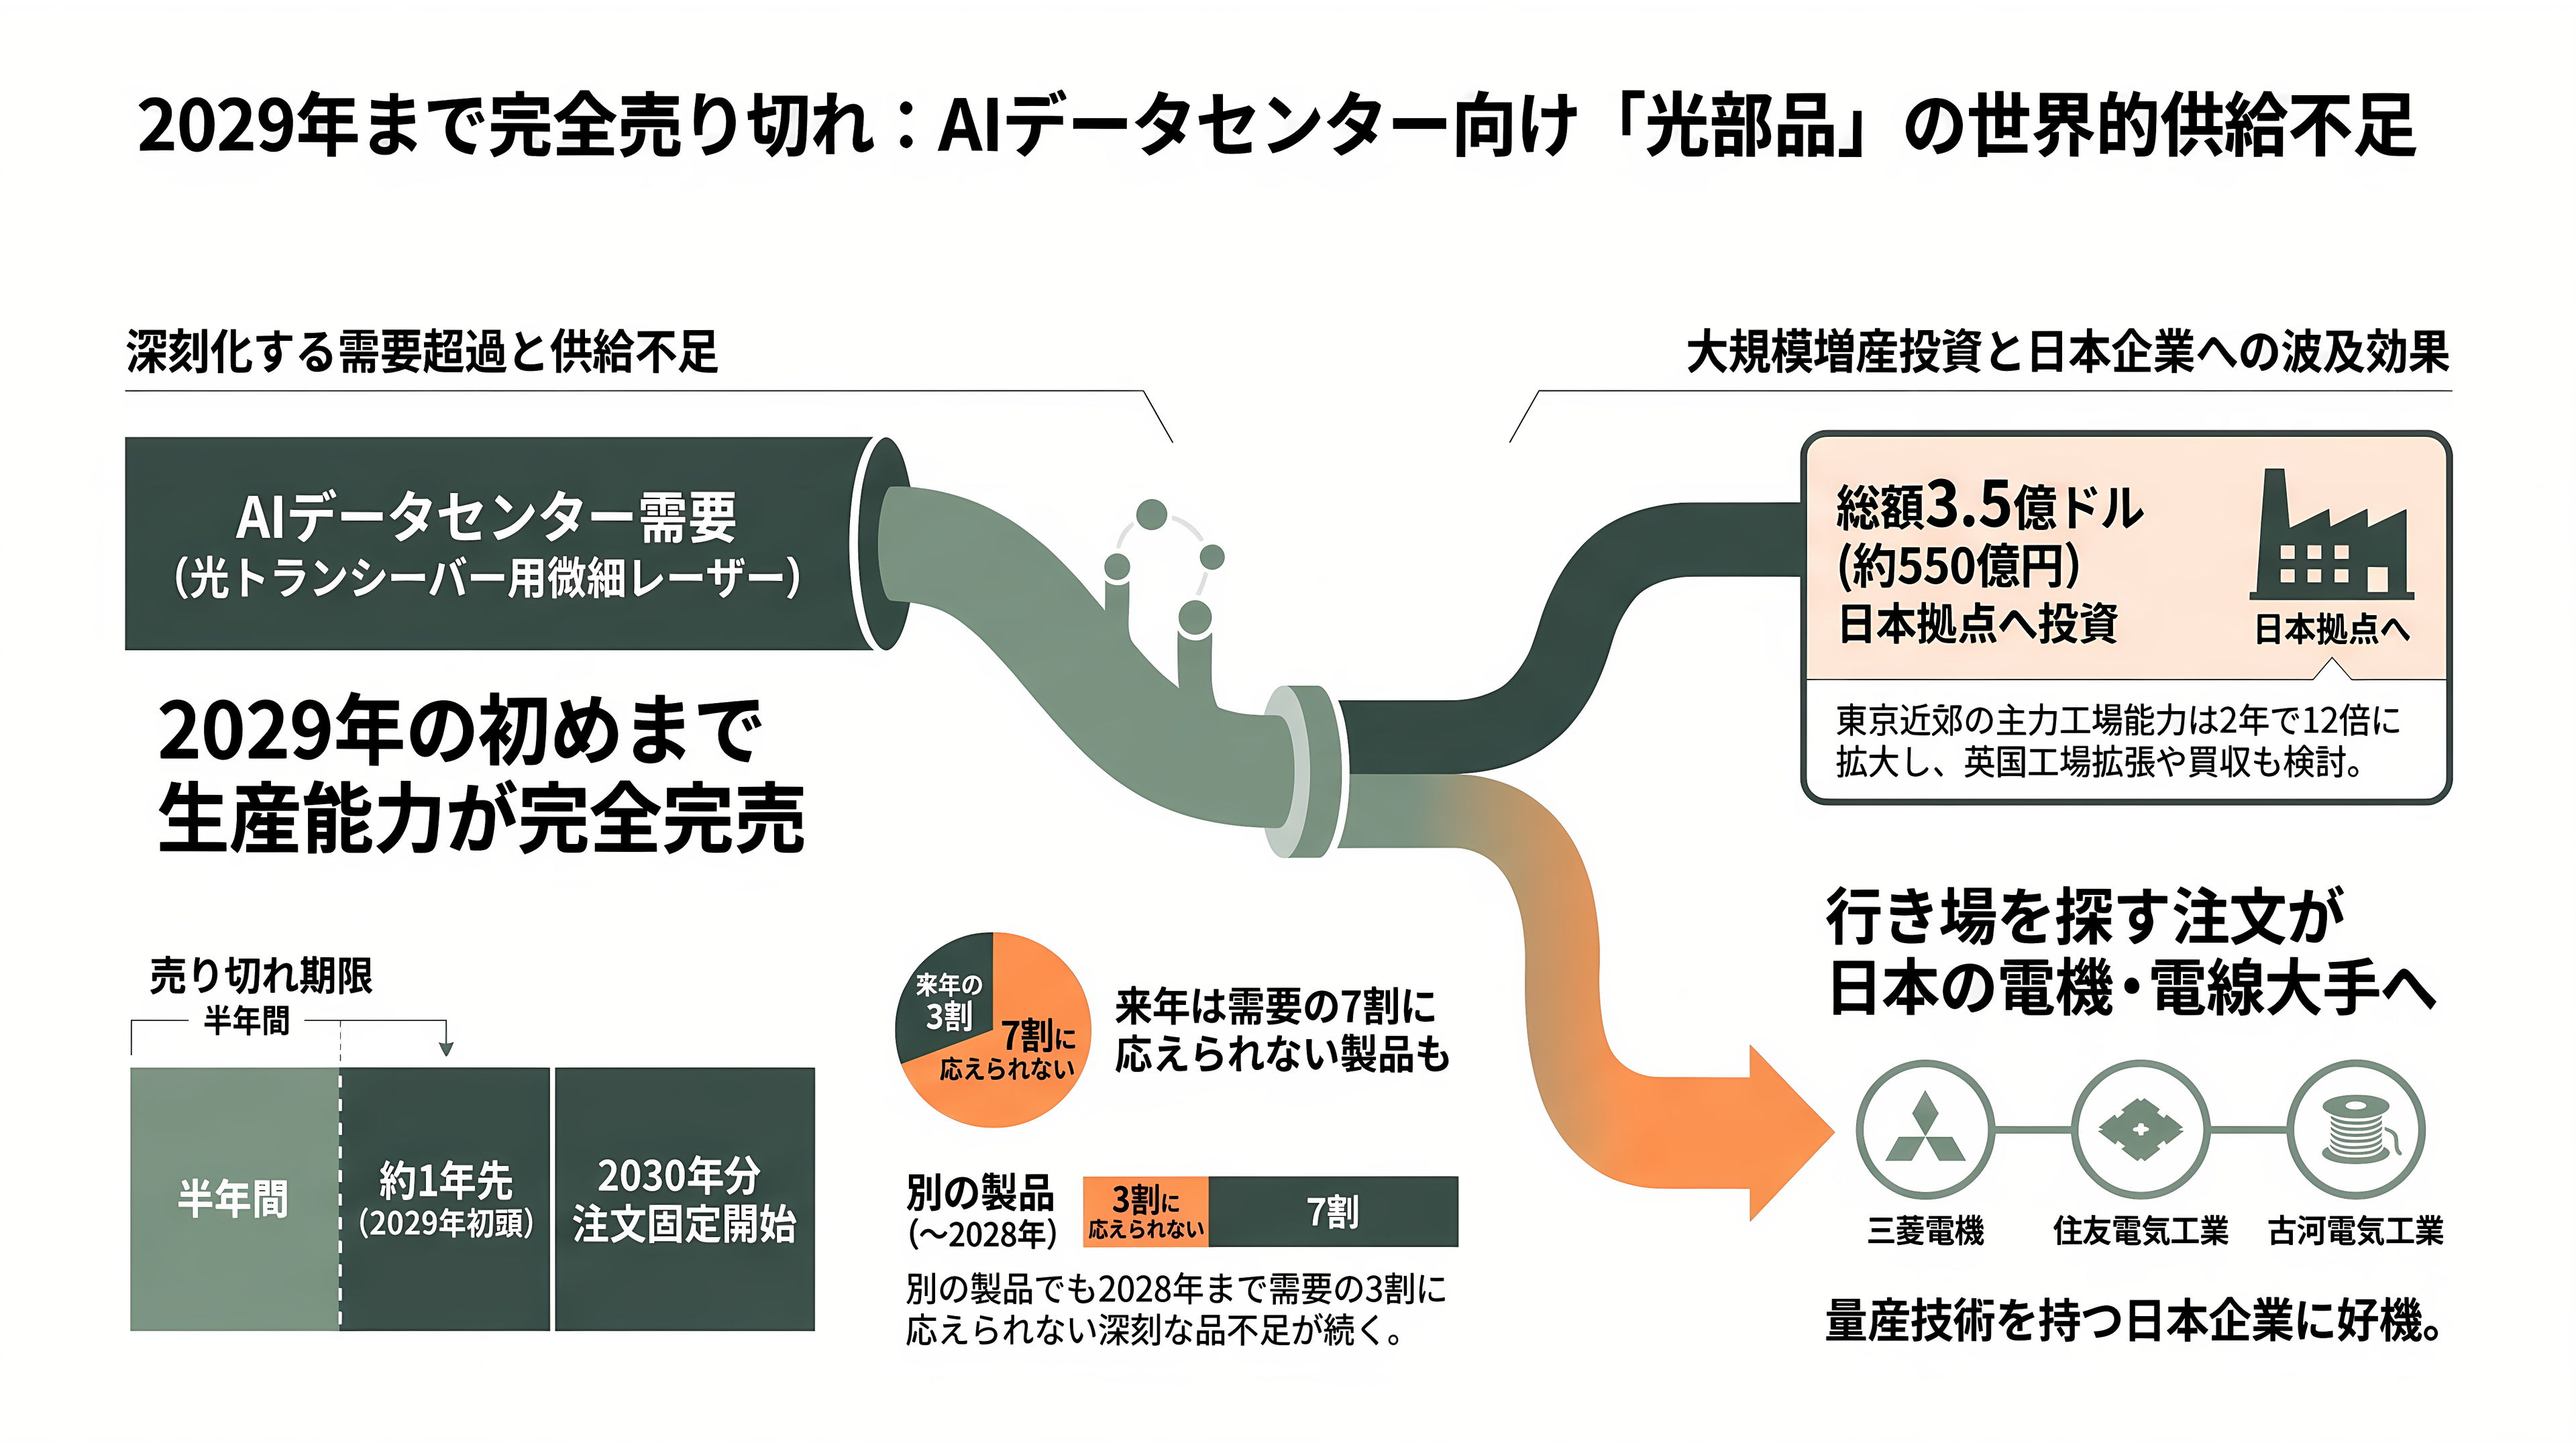
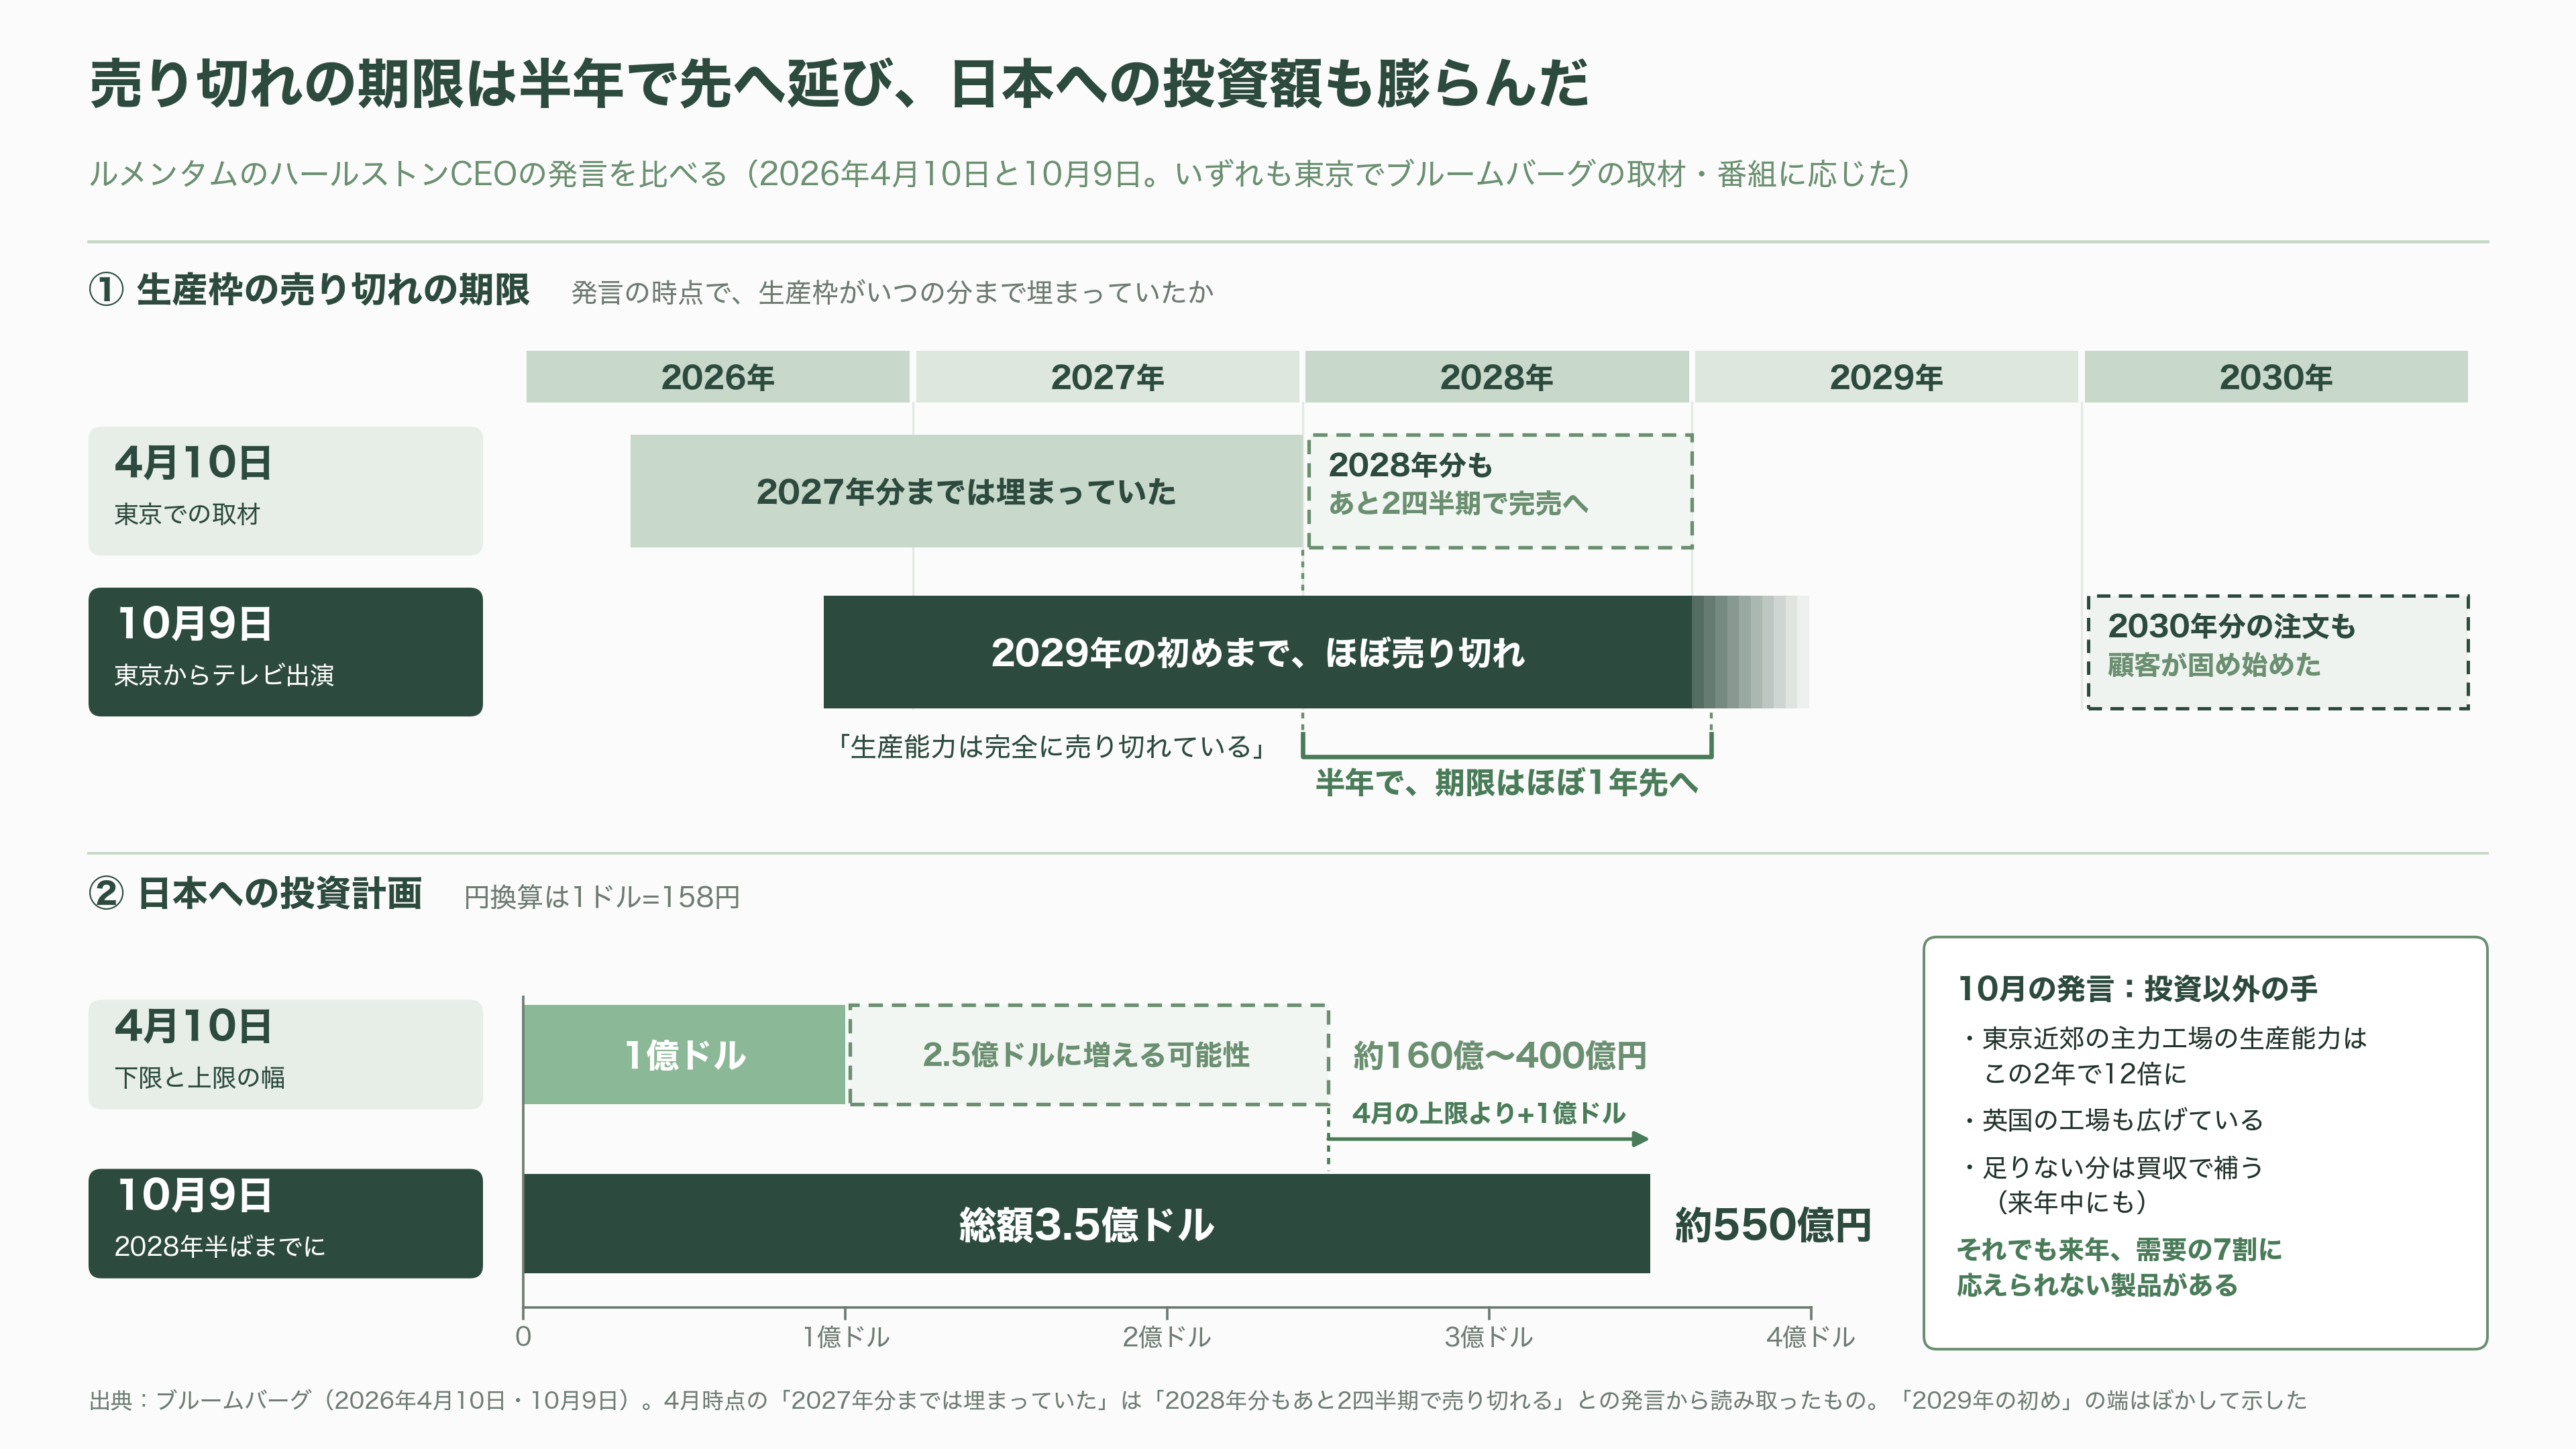
そう語ったのは、このレーザーで世界の首位を争う米国の光部品メーカー、ルメンタムのマイケル・ハールストンCEOだ。10月9日、出張先の東京でブルームバーグのテレビ番組に出演し、自社の光部品は2029年の初めまでほぼ売り切れていると述べた。生産能力は「完全に売り切れている」とし、品不足に終わりは見えないという。製品によっては、来年は需要の7割に応えられない。別の製品でも、2028年まで需要の3割に応えられない。顧客はすでに、2030年分の注文を固め始めている。
売り切れの期限は、どんどん先へ延びている。ハールストン氏は4月にも東京でブルームバーグの取材に応じ、「需要にどんどん置いていかれている」と嘆きながら、2028年分の生産枠もあと2四半期で売り切れるだろうと話していた。半年で、売り切れの期限はほぼ1年延びたことになる。
ルメンタムも手をこまぬいているわけではない。東京近郊にある主力工場の生産能力は、この2年で12倍に増えた。今回のインタビューでは、2028年半ばまでに日本で総額3億5,000万ドル(約550億円)を投じる計画も明らかにした。4月には少なくとも1億ドル(約160億円)で、2億5,000万ドル(約400億円)に増える可能性もあると話していた金額が、さらに膨らんだ形だ。英国の工場も広げている。それでも足りない分は買収で補う考えで、来年中にも、いまは持っていない技術を加えたいという。
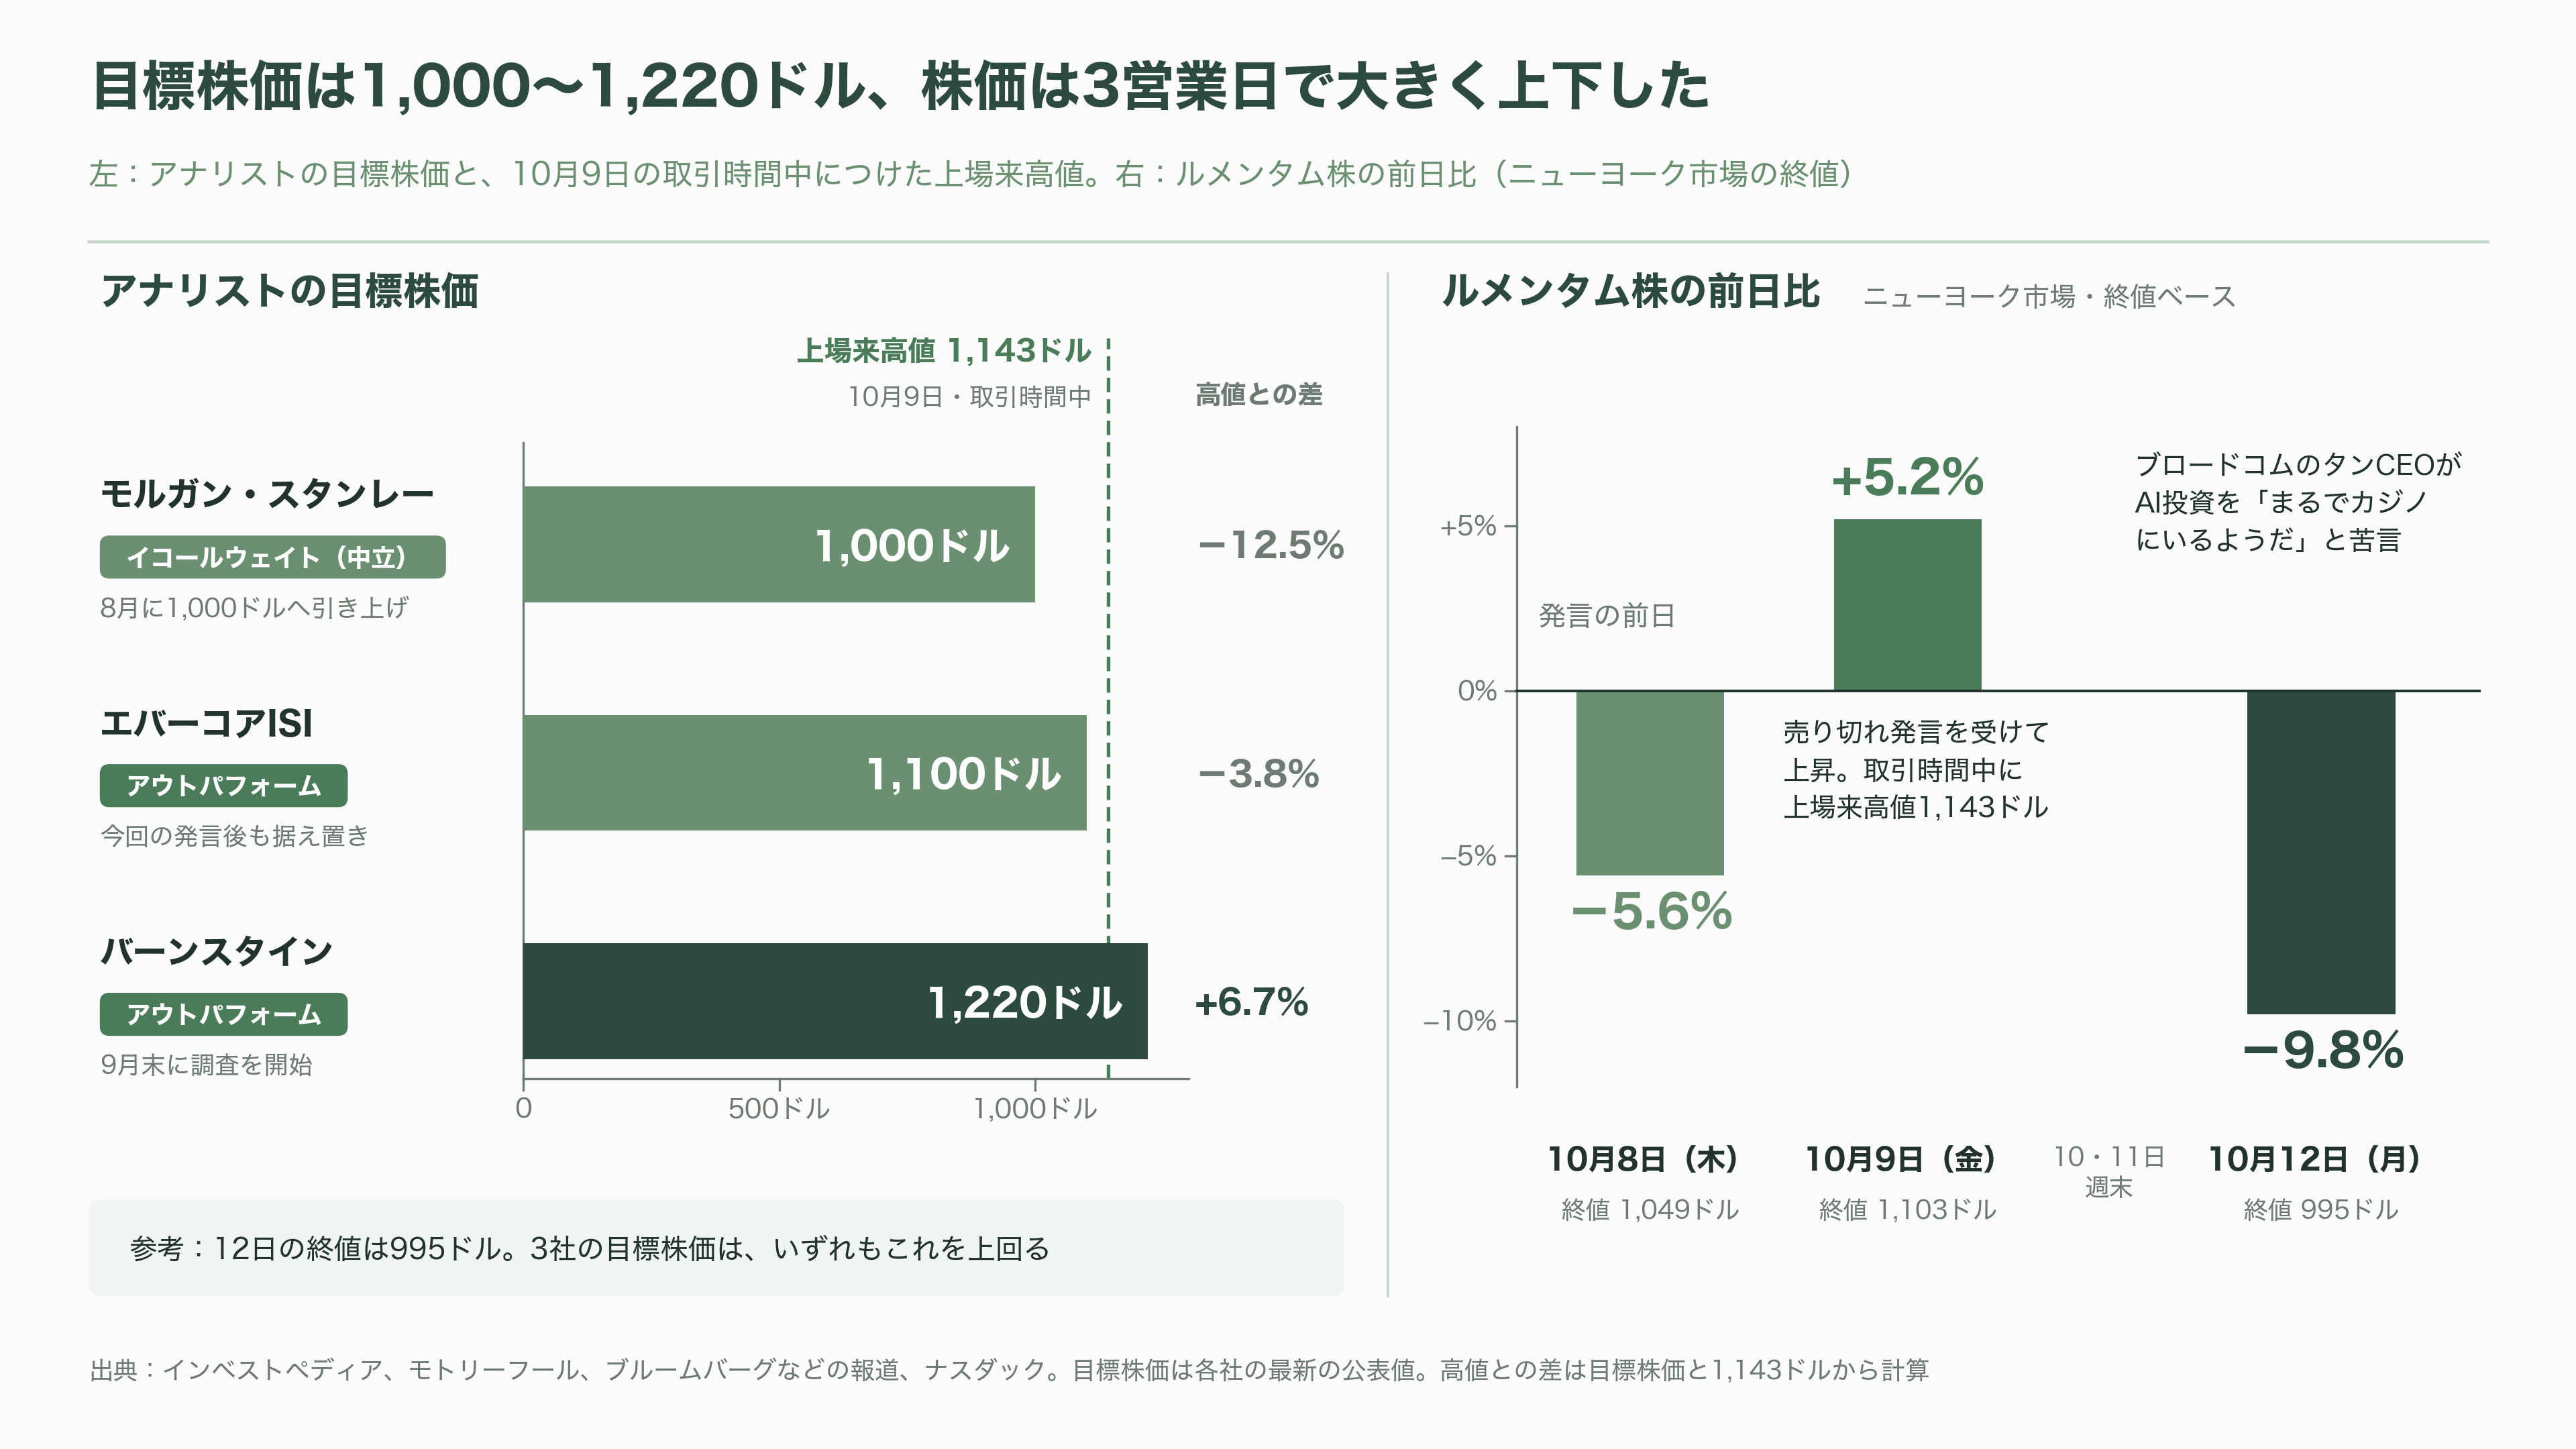
株式市場は素直に反応した。9日のニューヨーク市場で、ルメンタムの株価は5%あまり上がり、取引時間中には1株1,143ドル(約18万円)と、上場来の高値をつけた。
この売り切れ宣言は、日本の電機・電線メーカーにとっても他人事ではない。同じ種類のレーザーを大量に作れる会社は世界でも数えるほどしかなく、その中に三菱電機、住友電気工業、古河電気工業が入っているからだ。ブルームバーグも記事の中で、この分野の技術を持つ日本企業として、住友電工や古河電工、三菱電機などの名前を挙げている。ルメンタムが応えきれない注文は、行き場を探すことになる。
ルメンタムとは:AIの光の配線の心臓部を作る会社
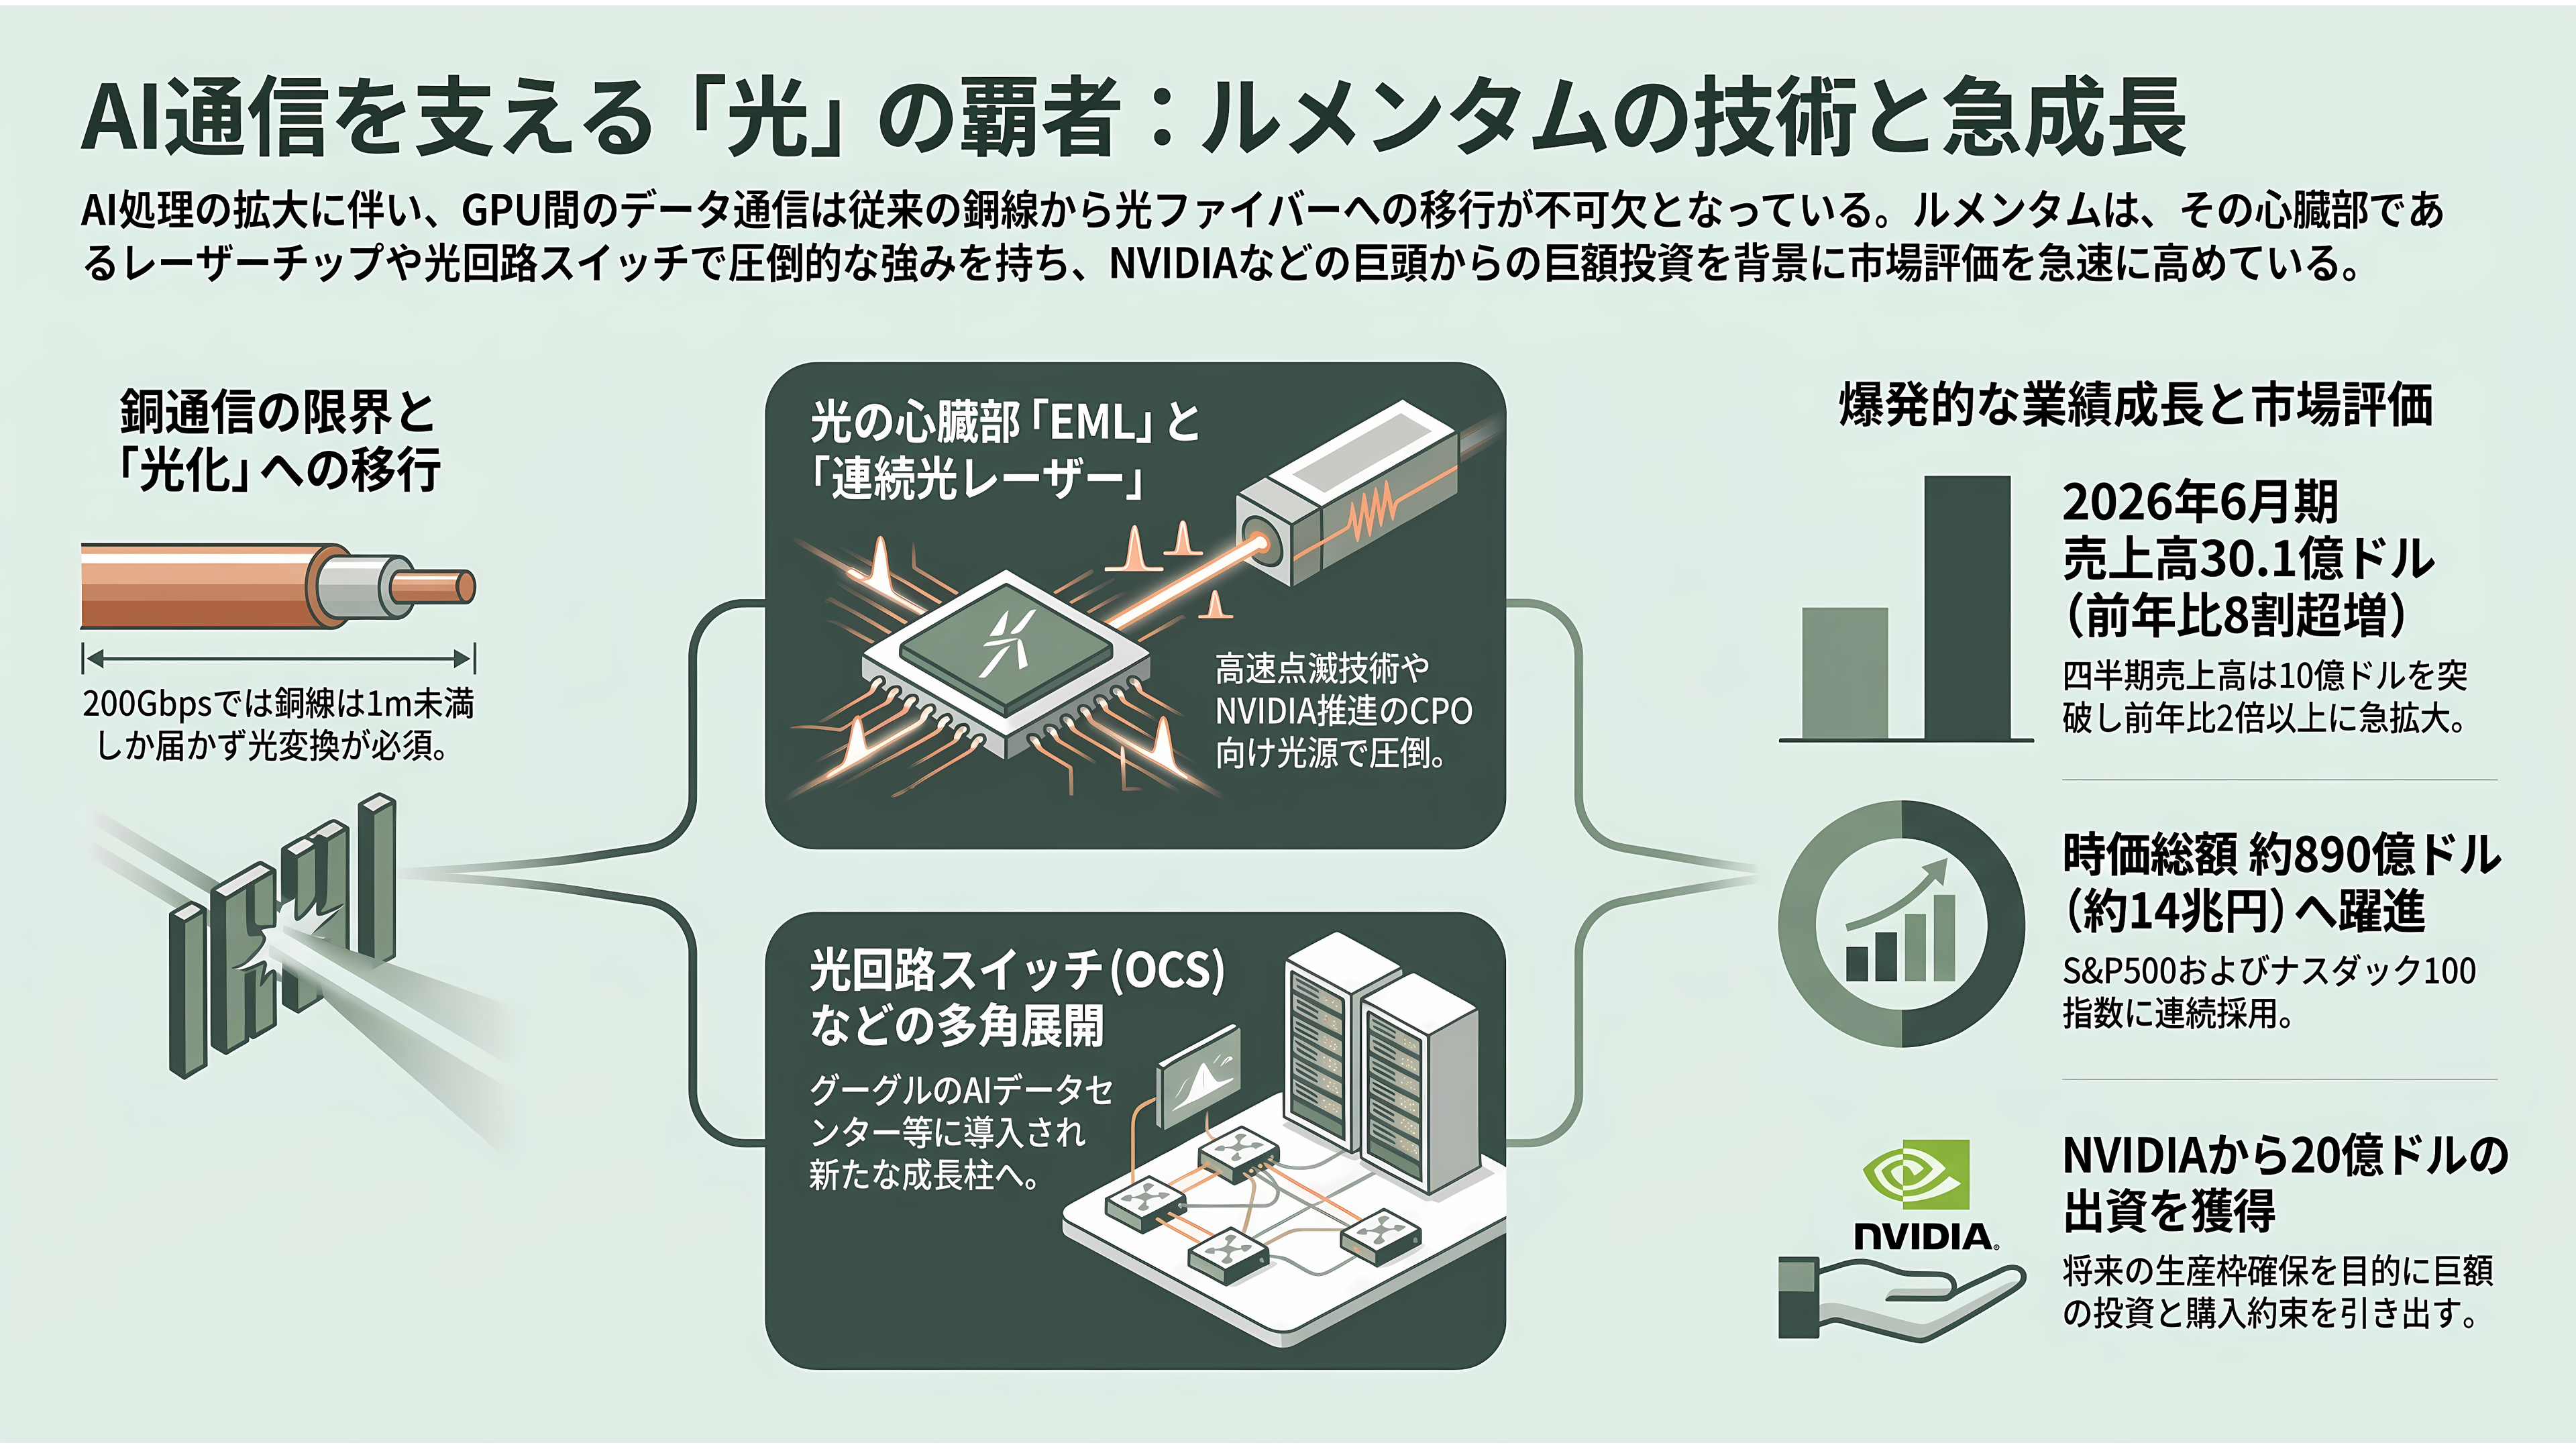
AIの計算は、何万個ものGPUが一斉に働くことで成り立っている。大きなオフィスで大勢が一つの仕事を分担しているようなもので、GPU同士は絶えずデータを渡し合わなければならない。ボトルネックになるのは、その配線だ。
これまで主役だった銅の電線は、速くなるほど信号が遠くまで届かなくなる。米国のベンチャーキャピタル、トムベストのブラッド・ブルックス氏は、1本あたり毎秒200ギガビットという今の速さでは、銅線だけで信号が届くのは1メートルにも満たず、しかも熱を持つと指摘する。そこで、ラックとラック、建物と建物を結ぶ区間は、光ファイバーでつなぐ。電気の信号を光に変えるのが冒頭の光トランシーバーで、その心臓部がレーザーだ。
ルメンタムがいちばん得意とするのは、このレーザーのチップだ。代表格は「EML」と呼ばれる種類で、光を出す部分と、その光を素早く点滅させるシャッターの部分が、一つのチップにまとまっている。懐中電灯を1秒間に何百億回も点けたり消したりして、モールス信号を送るような部品だと考えると分かりやすい。もう一つが、点滅させずに同じ明るさで光り続ける「連続光レーザー」だ。こちらはシリコンで作った光の回路と組み合わせ、点滅の役目は回路の側が受け持つ。NVIDIAが進める、通信用のチップのすぐ隣に光の部品を並べる「CPO」と呼ばれる新しい方式でも、光源にはこの連続光レーザーを使う。
柱はほかにもある。光トランシーバーそのものの組み立て。データセンター同士を結ぶ長い光ファイバーの途中で、弱った光を元気にする増幅器の動力源となる「励起レーザー」。そして、小さな鏡の向きを変えて、光の行き先を電気に戻さずに切り替える「光回路スイッチ」だ。光回路スイッチは、グーグルがAI用のデータセンターで使っていることで知られる装置で、ルメンタムの新しい成長事業になっている。
業績は急拡大している。2026年6月期の売上高は30億1,000万ドル(約4,800億円)と、前の期から8割以上増えた。4〜6月期だけで10億ドル(約1,600億円)を超え、前の年の2倍を上回った。アナリストの平均予想では、売上高は今年、前の年の2倍を超える。本社は米カリフォルニア州サンノゼで、従業員はおよそ1万4,000人だ。
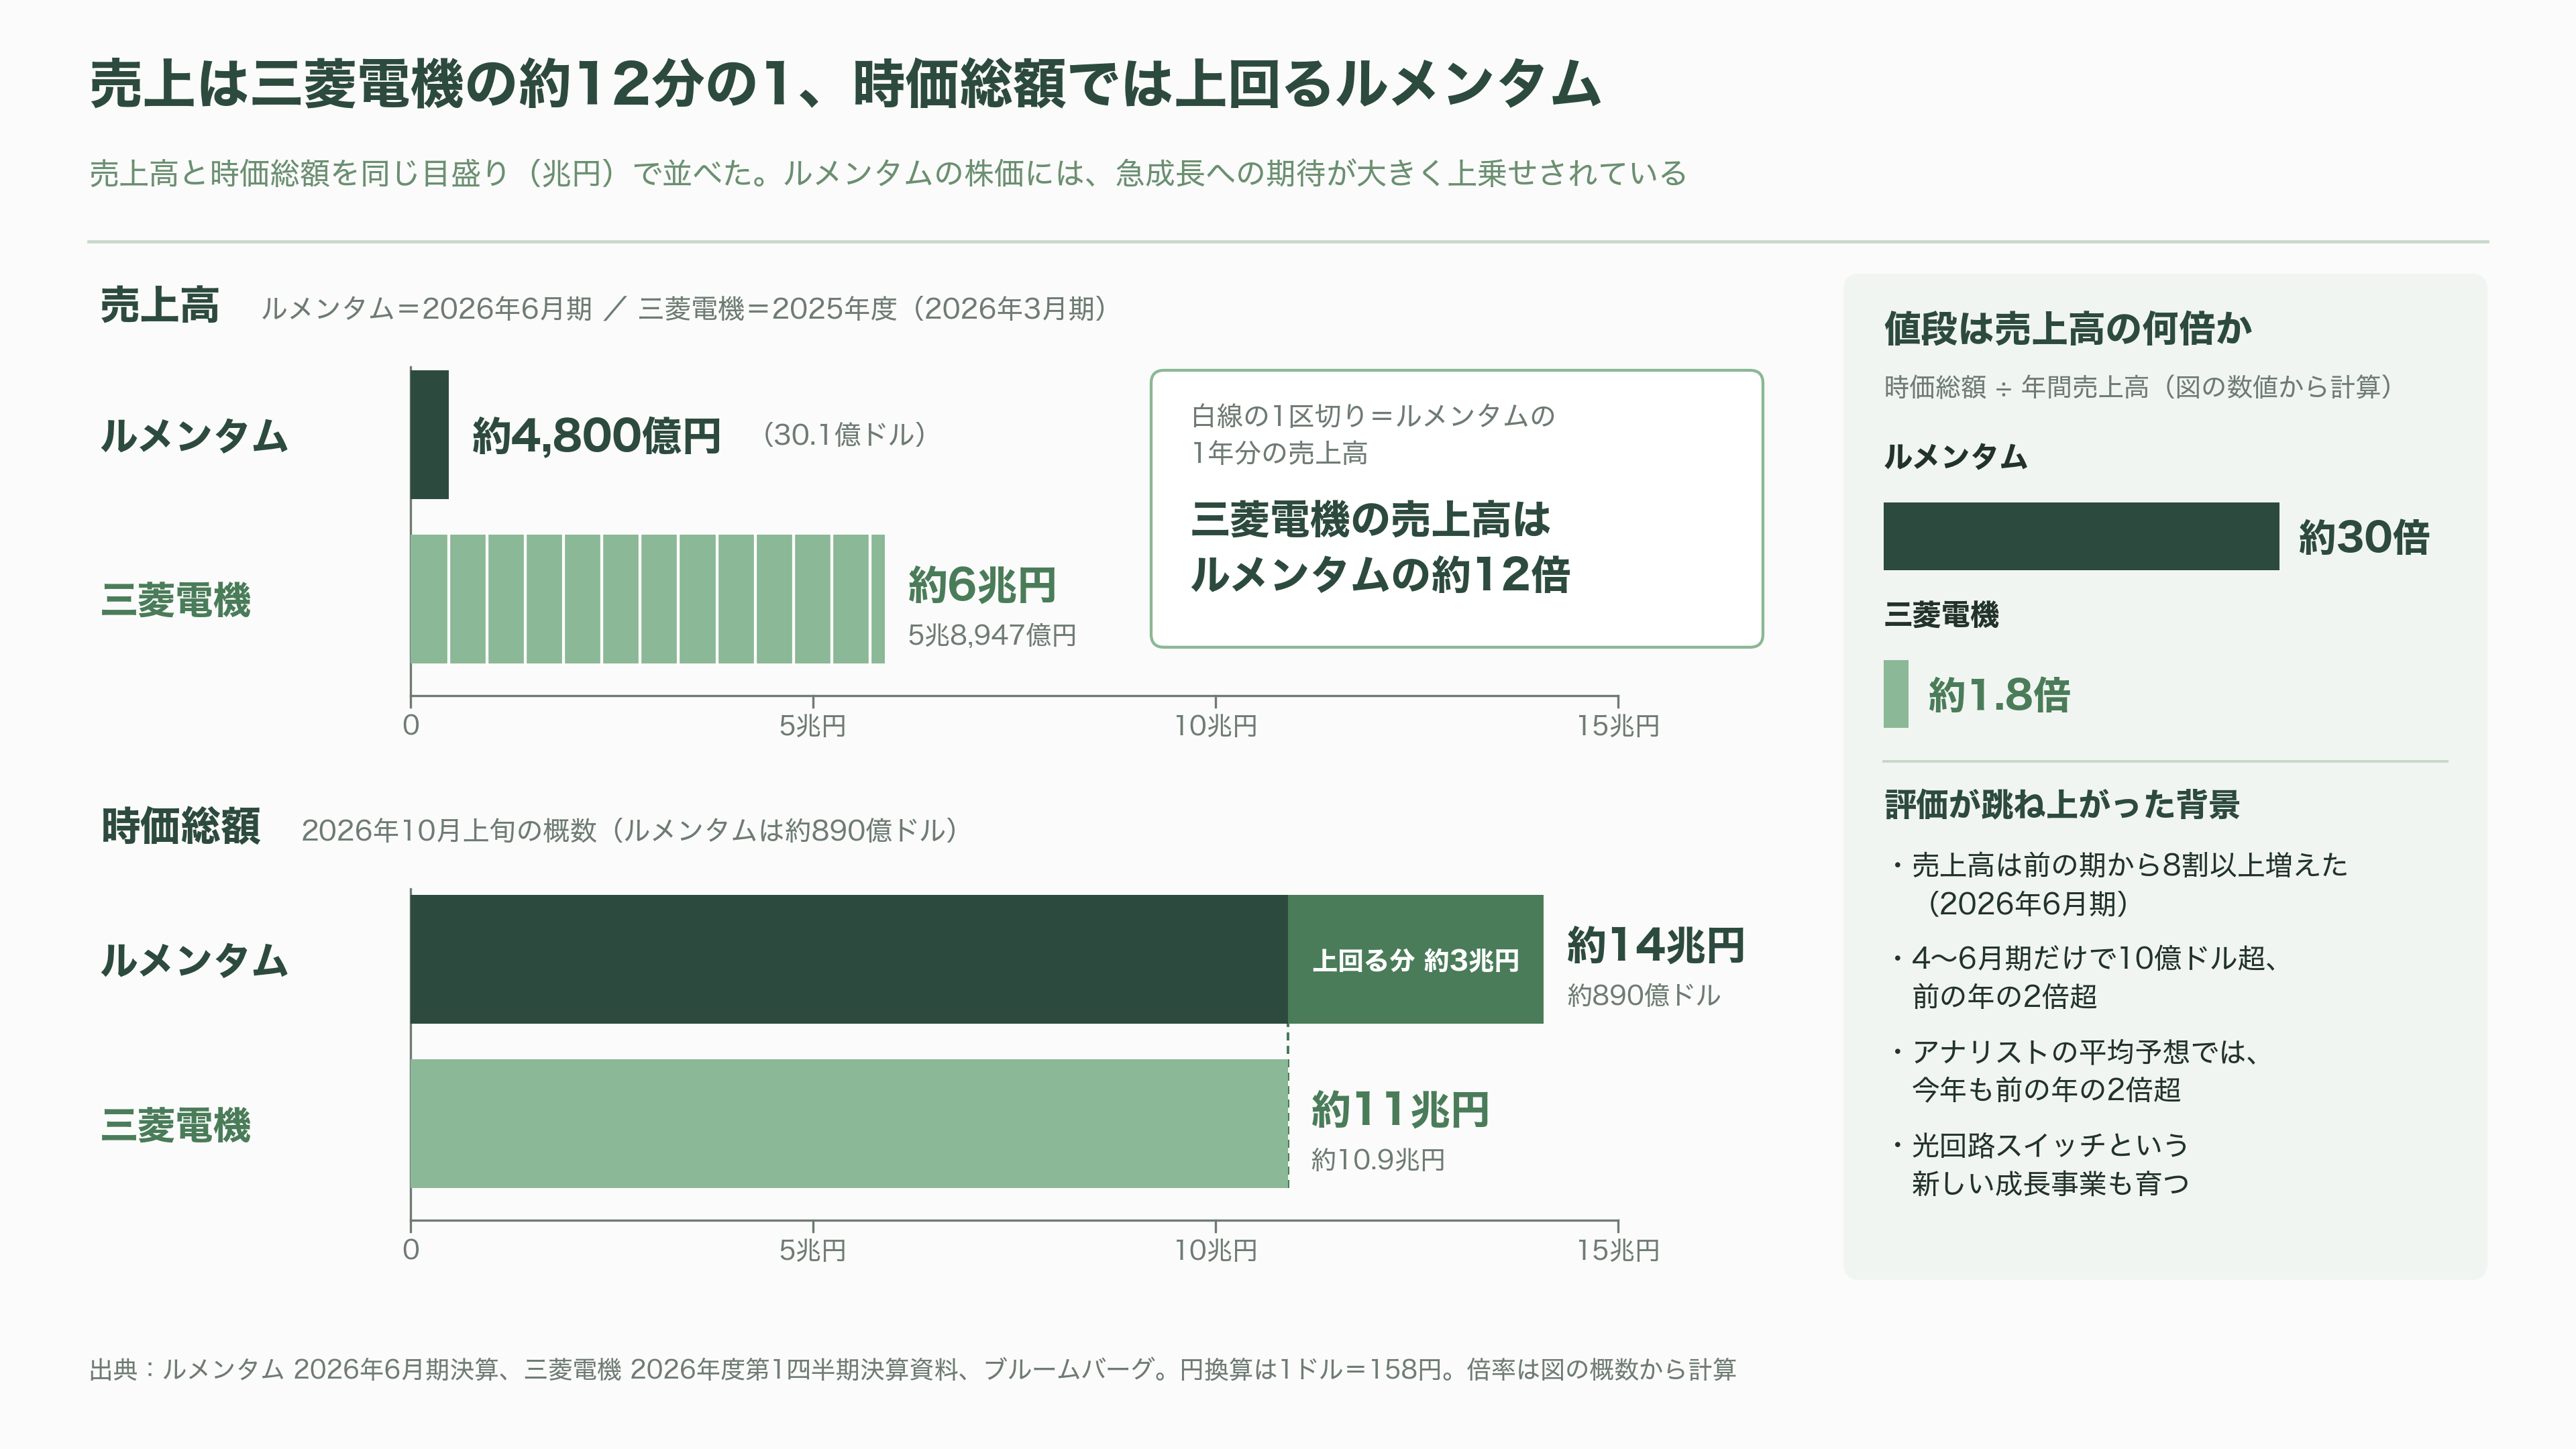
株式市場の評価は、それ以上に跳ね上がった。時価総額は約890億ドル(約14兆円)と、売上高が10倍以上ある三菱電機の約11兆円を上回る。2026年3月には米国の代表的な株価指数S&P500に、5月にはナスダック100に採用された。3月にはNVIDIAが20億ドル(約3,200億円)を出資し、数十億ドル規模の購入の約束と、将来の生産枠を使える権利を手に入れている。同じ日に、ライバルの米コヒレントにも同じ額を投じた。
なぜ足りないのか:作るのに3年かかるインジウムリン
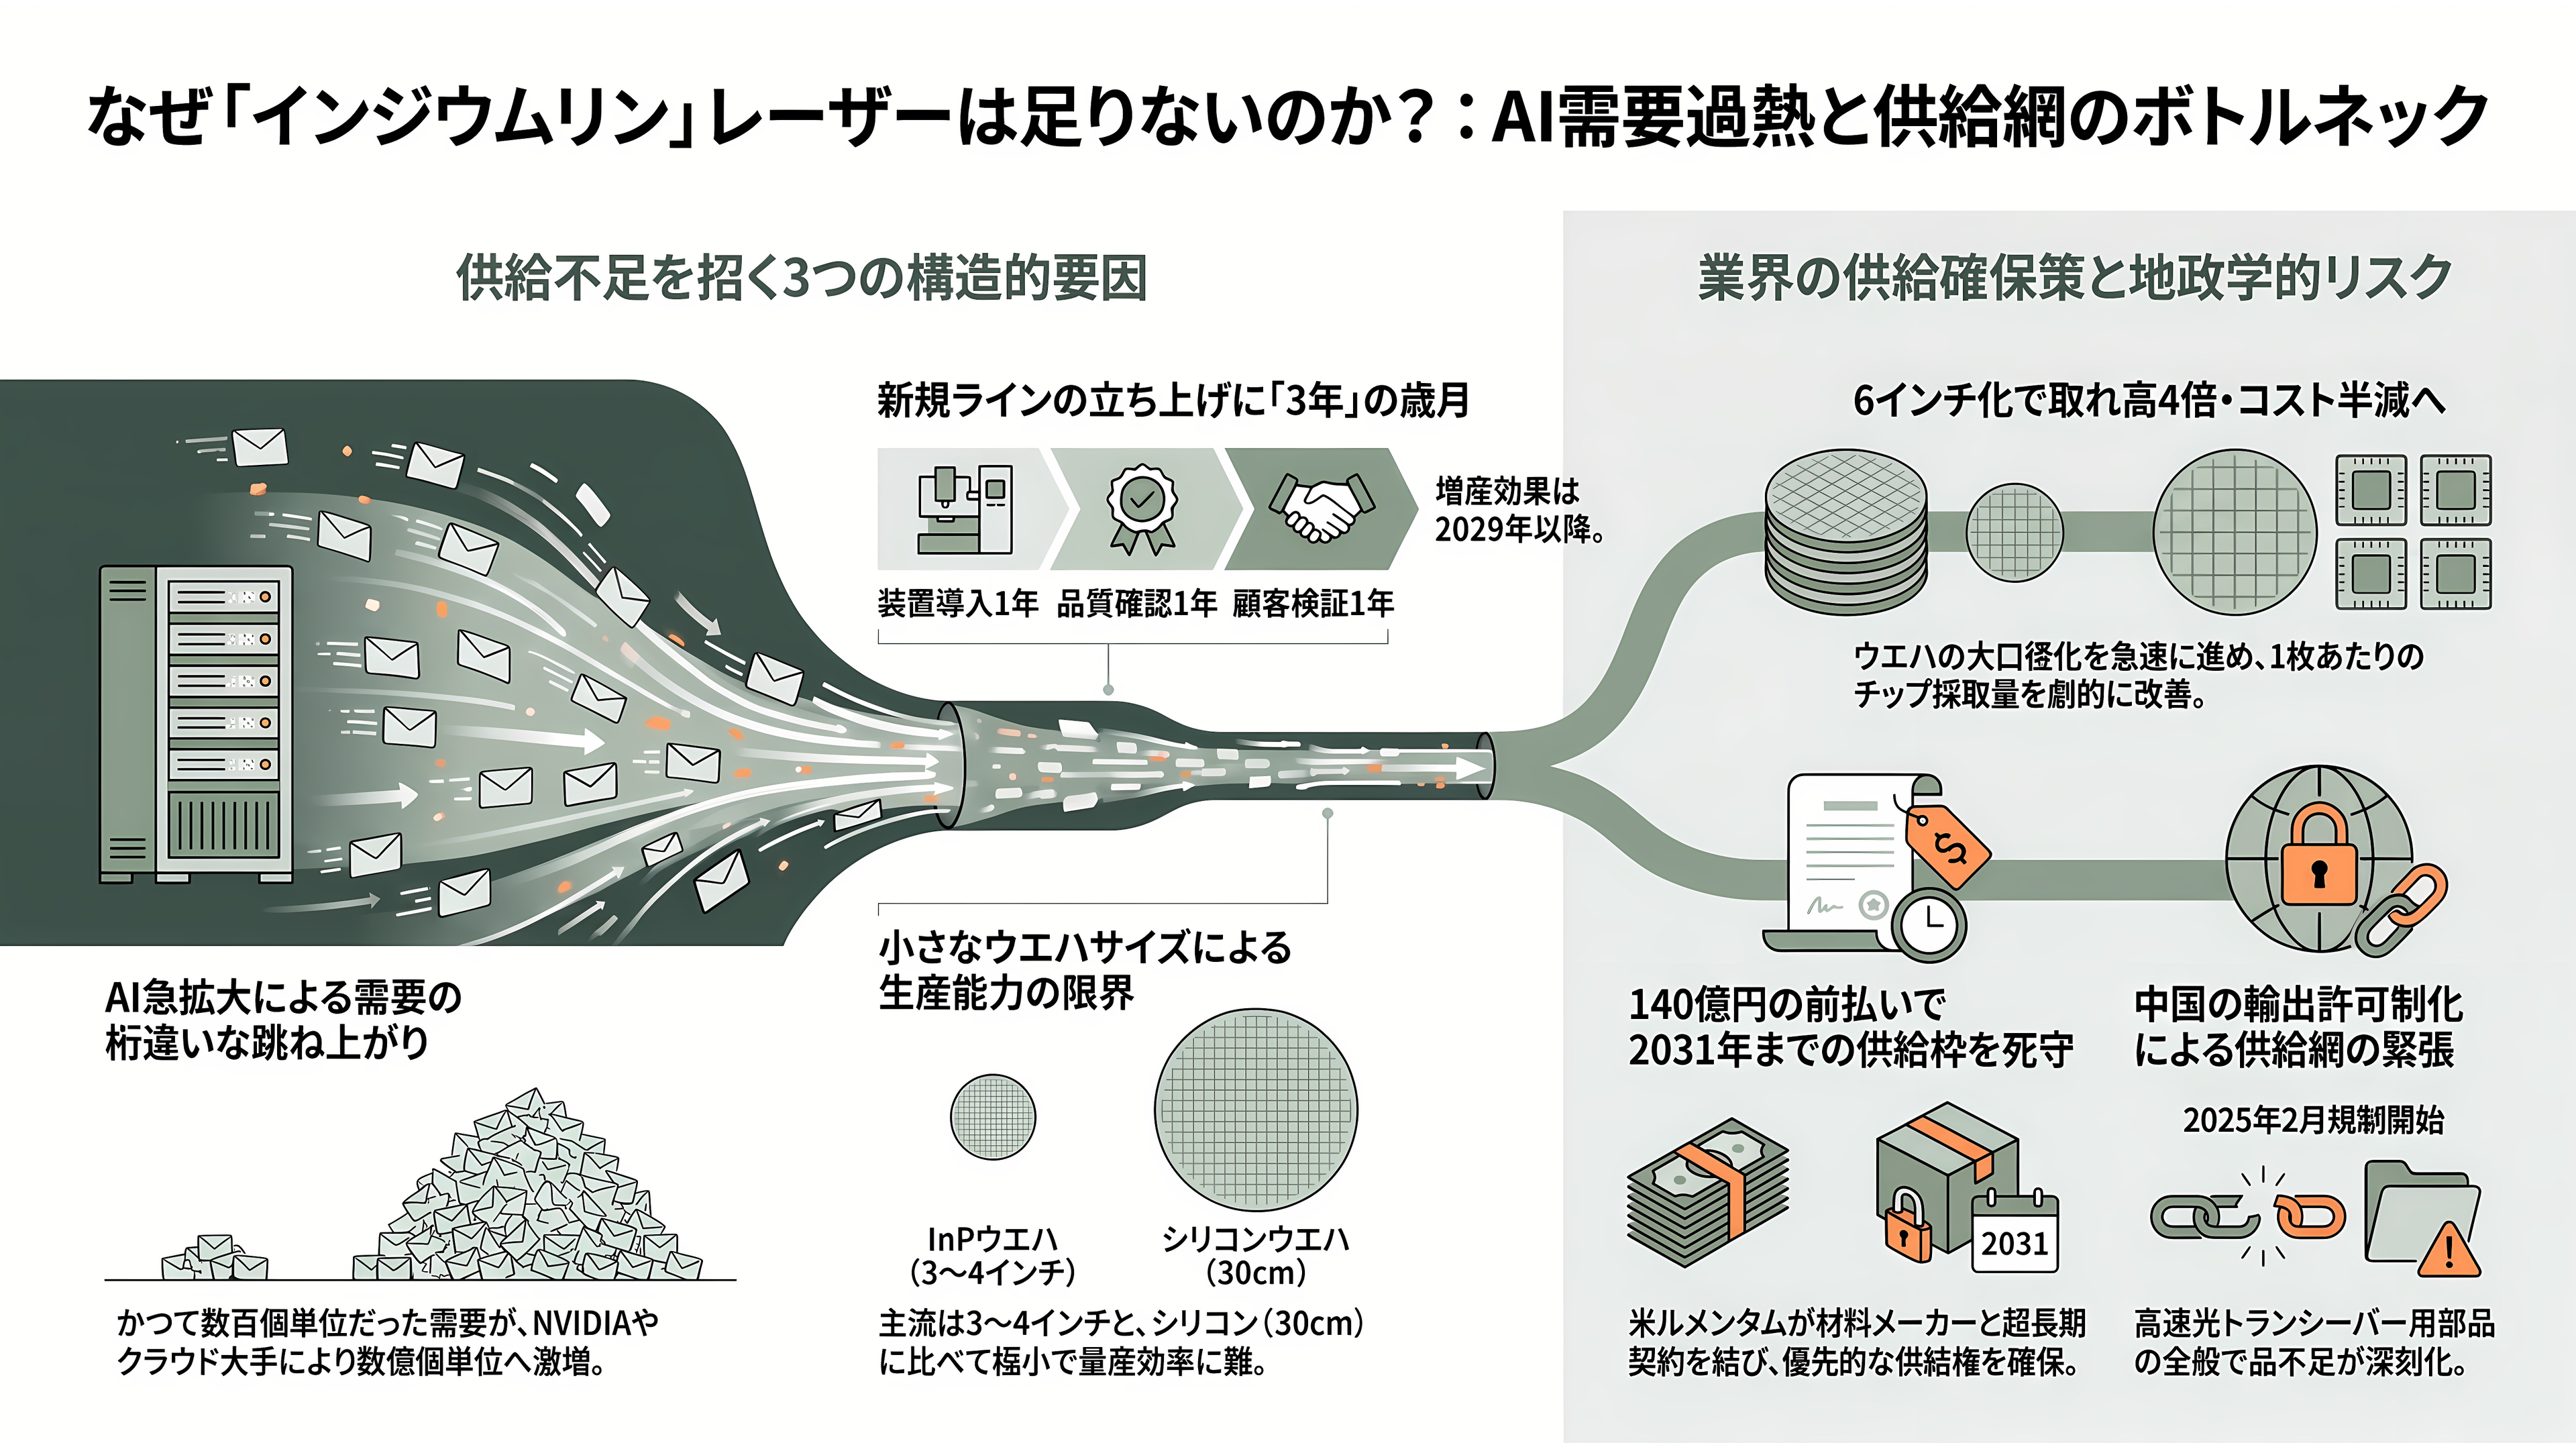
レーザーが足りない理由は、材料と時間にある。
通信用のレーザーは、パソコンのCPUのようにシリコンでは作れない。シリコンは光をうまく出せないからだ。代わりに使うのが、インジウムとリンを組み合わせた「インジウムリン」という特殊な半導体だ。結晶を薄く切った円板の上に、ごく薄い層を何層も積み上げて、レーザーを作り込む。円板の直径は3〜4インチ、つまり7.5〜10センチほどが主流で、30センチのシリコンの円板と比べるとずっと小さい。業界はいま、これを6インチに広げようとしている。コヒレントによれば、3インチから6インチにすると、1枚から取れるチップは4倍以上に増え、費用は半分以下になる。
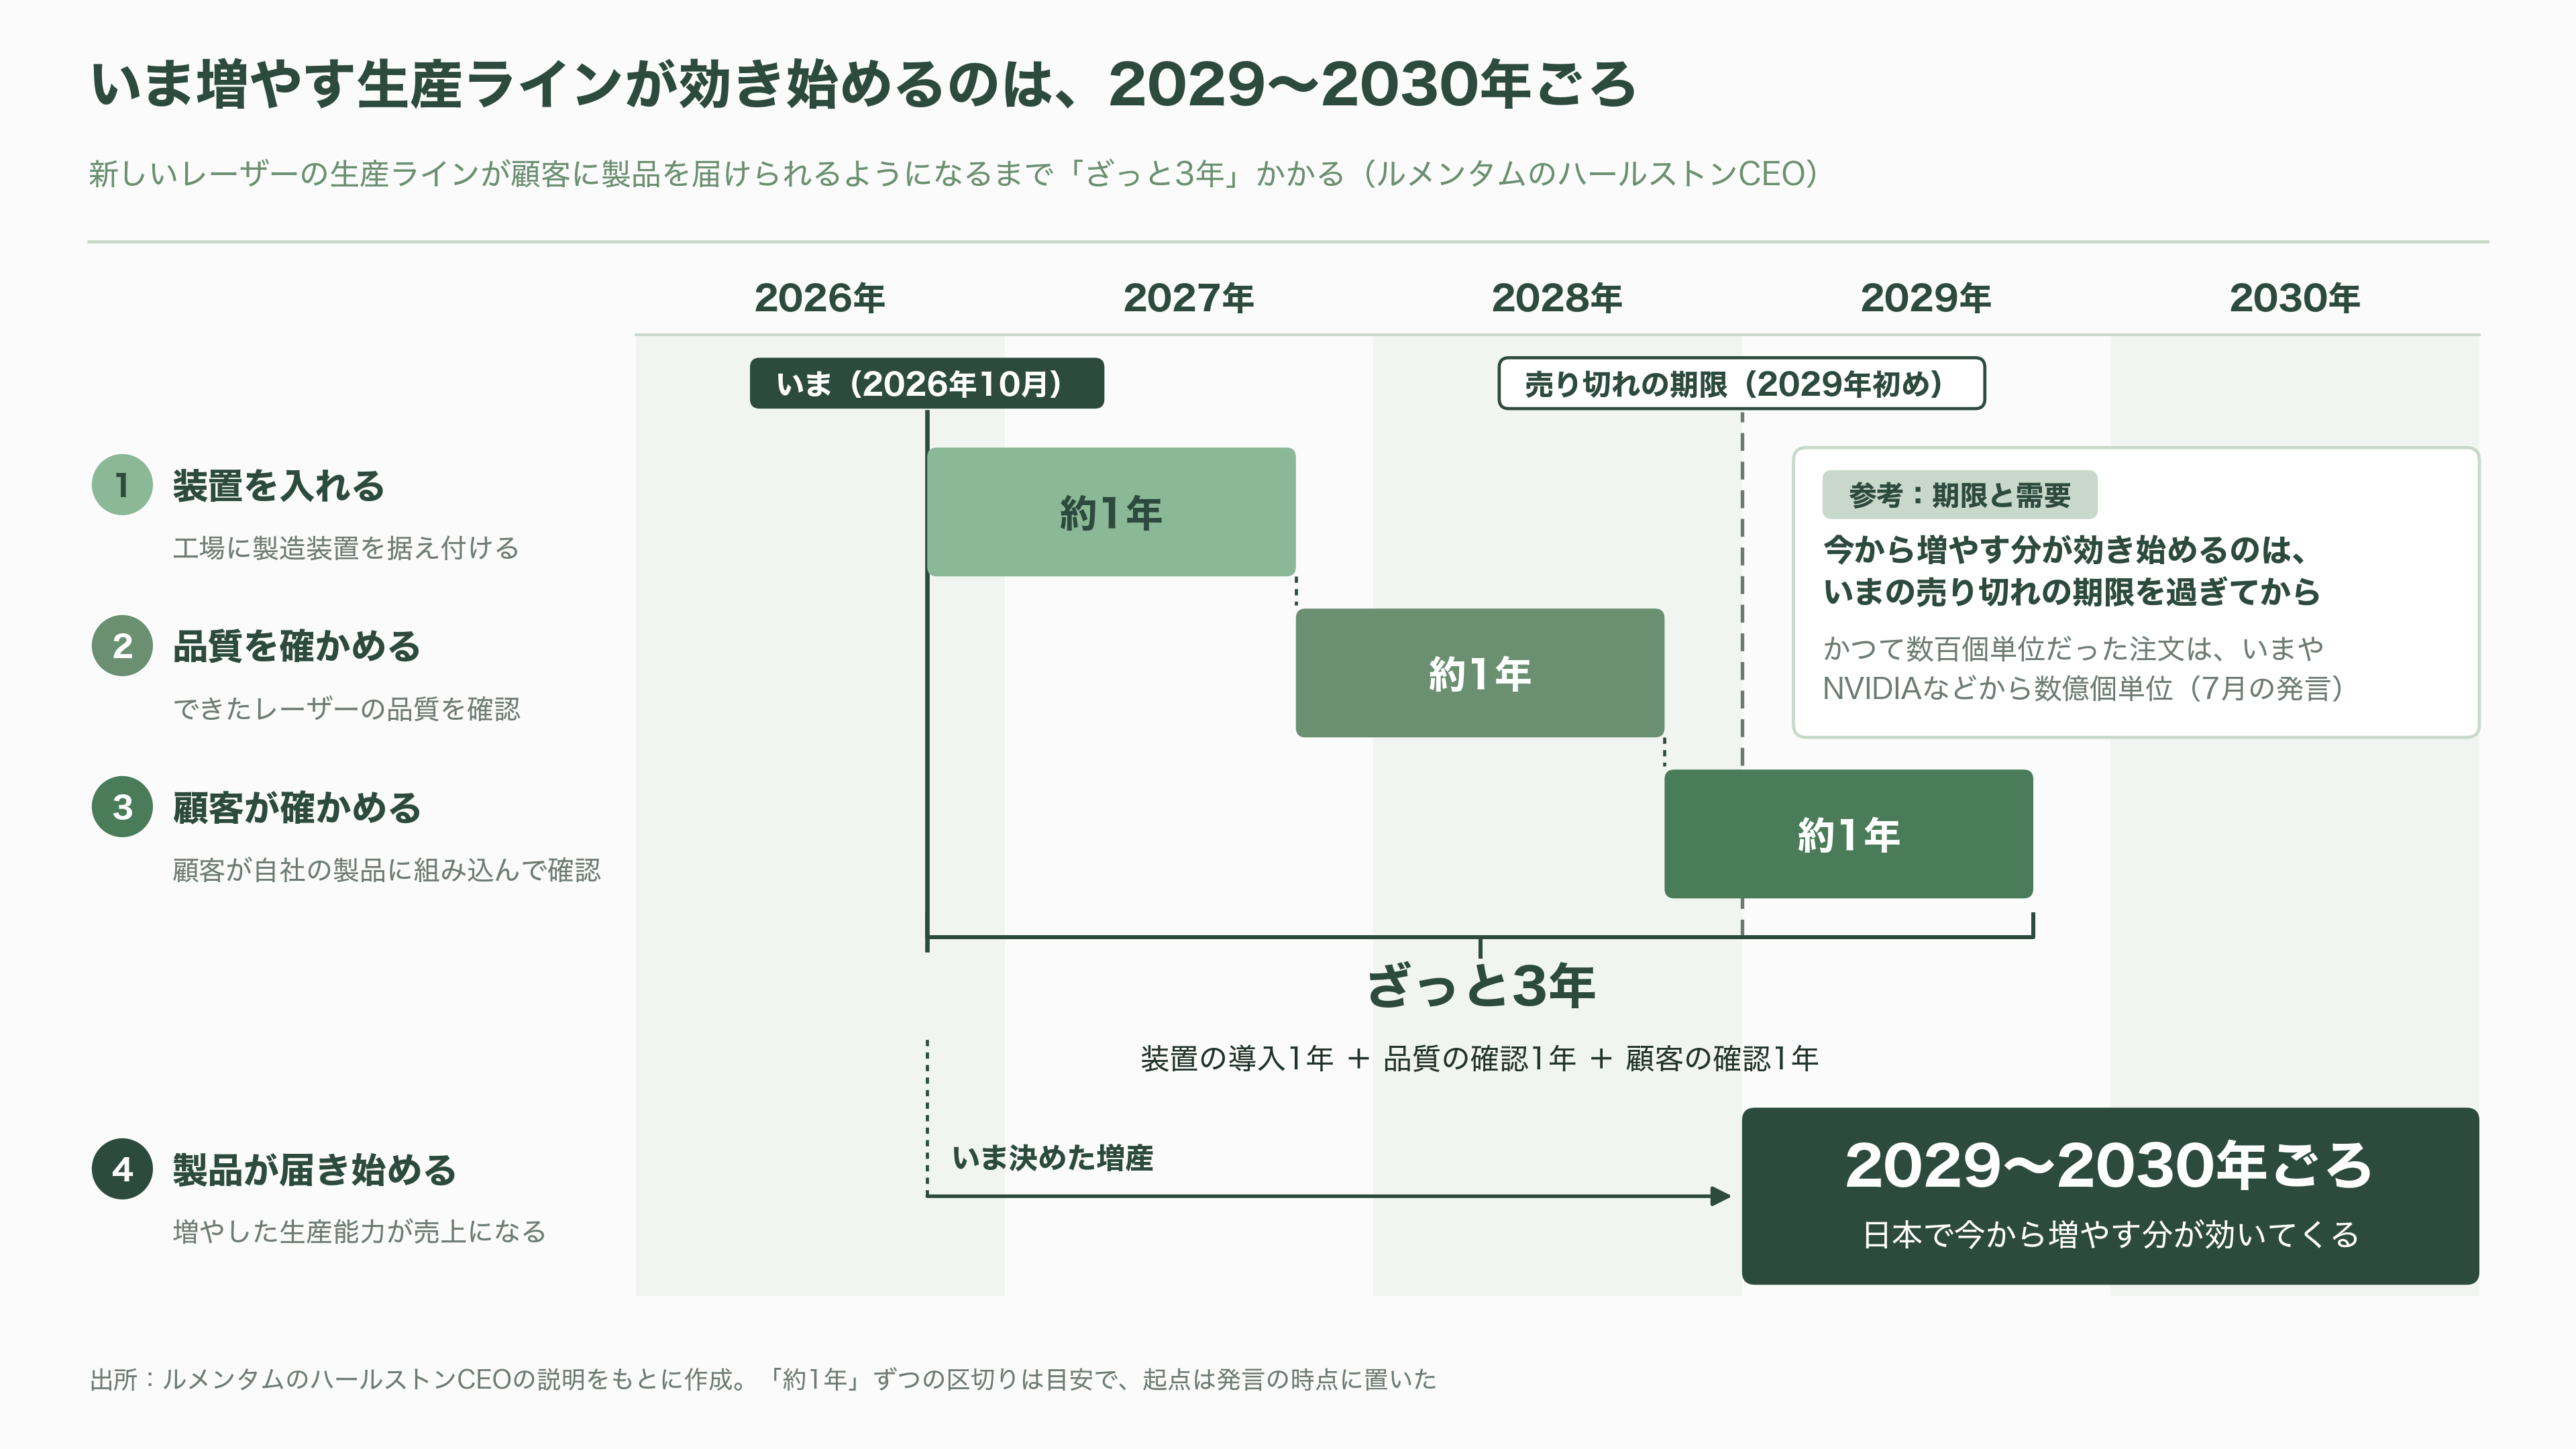
工場を増やすにも時間がかかる。ハールストン氏の説明では、新しい生産ラインが顧客に製品を届けられるようになるまで、ざっと3年かかる。工場に装置を入れるのに1年、できたレーザーの品質を確かめるのに1年、顧客が自分の製品に組み込んで確かめるのに、さらに1年だ。日本で今から増やす分が効いてくるのは、2029年から2030年ごろになる。
そこへ、桁違いの需要が押し寄せた。ハールストン氏は7月、パリで開かれたAIの国際会議で、かつて通信会社が数百個単位で買っていたレーザーを、いまはNVIDIAやクラウド大手が数億個単位で求めてくると語っている。台湾の調査会社トレンドフォースによれば、EMLと連続光レーザーを合わせた世界の生産能力は、2026年に月5,070万個と、ほぼ倍に増える見込みだ。それでも足りず、NVIDIAやグーグル、メタは、メーカーの生産枠をあらかじめ押さえにかかっている。
材料の確保も綱渡りだ。インジウムリンの円板を量産できるのは、日本の住友電工とJX金属、それに中国で生産する米AXTなど、ごく一部に限られる。中国は2025年2月、インジウムリンを輸出の許可制に切り替えた。ルメンタムは7月、AXTと2031年末までの長期契約を結び、2回に分けて合計8,700万ドル(約140億円)を前払いする約束で、毎年の供給量を確保した。
光通信の専門調査会社ライトカウンティングは7月のリポートで、「業界のサプライチェーンは真っ赤に過熱したままで、この2〜3カ月でさらに熱くなった」と書いた。高速の光トランシーバーに使う部品は、いまやほとんどすべてが品不足だという。
業界の構図と競合、ルメンタムの課題
では、ルメンタムが応えきれない注文は、どこへ向かうのか。
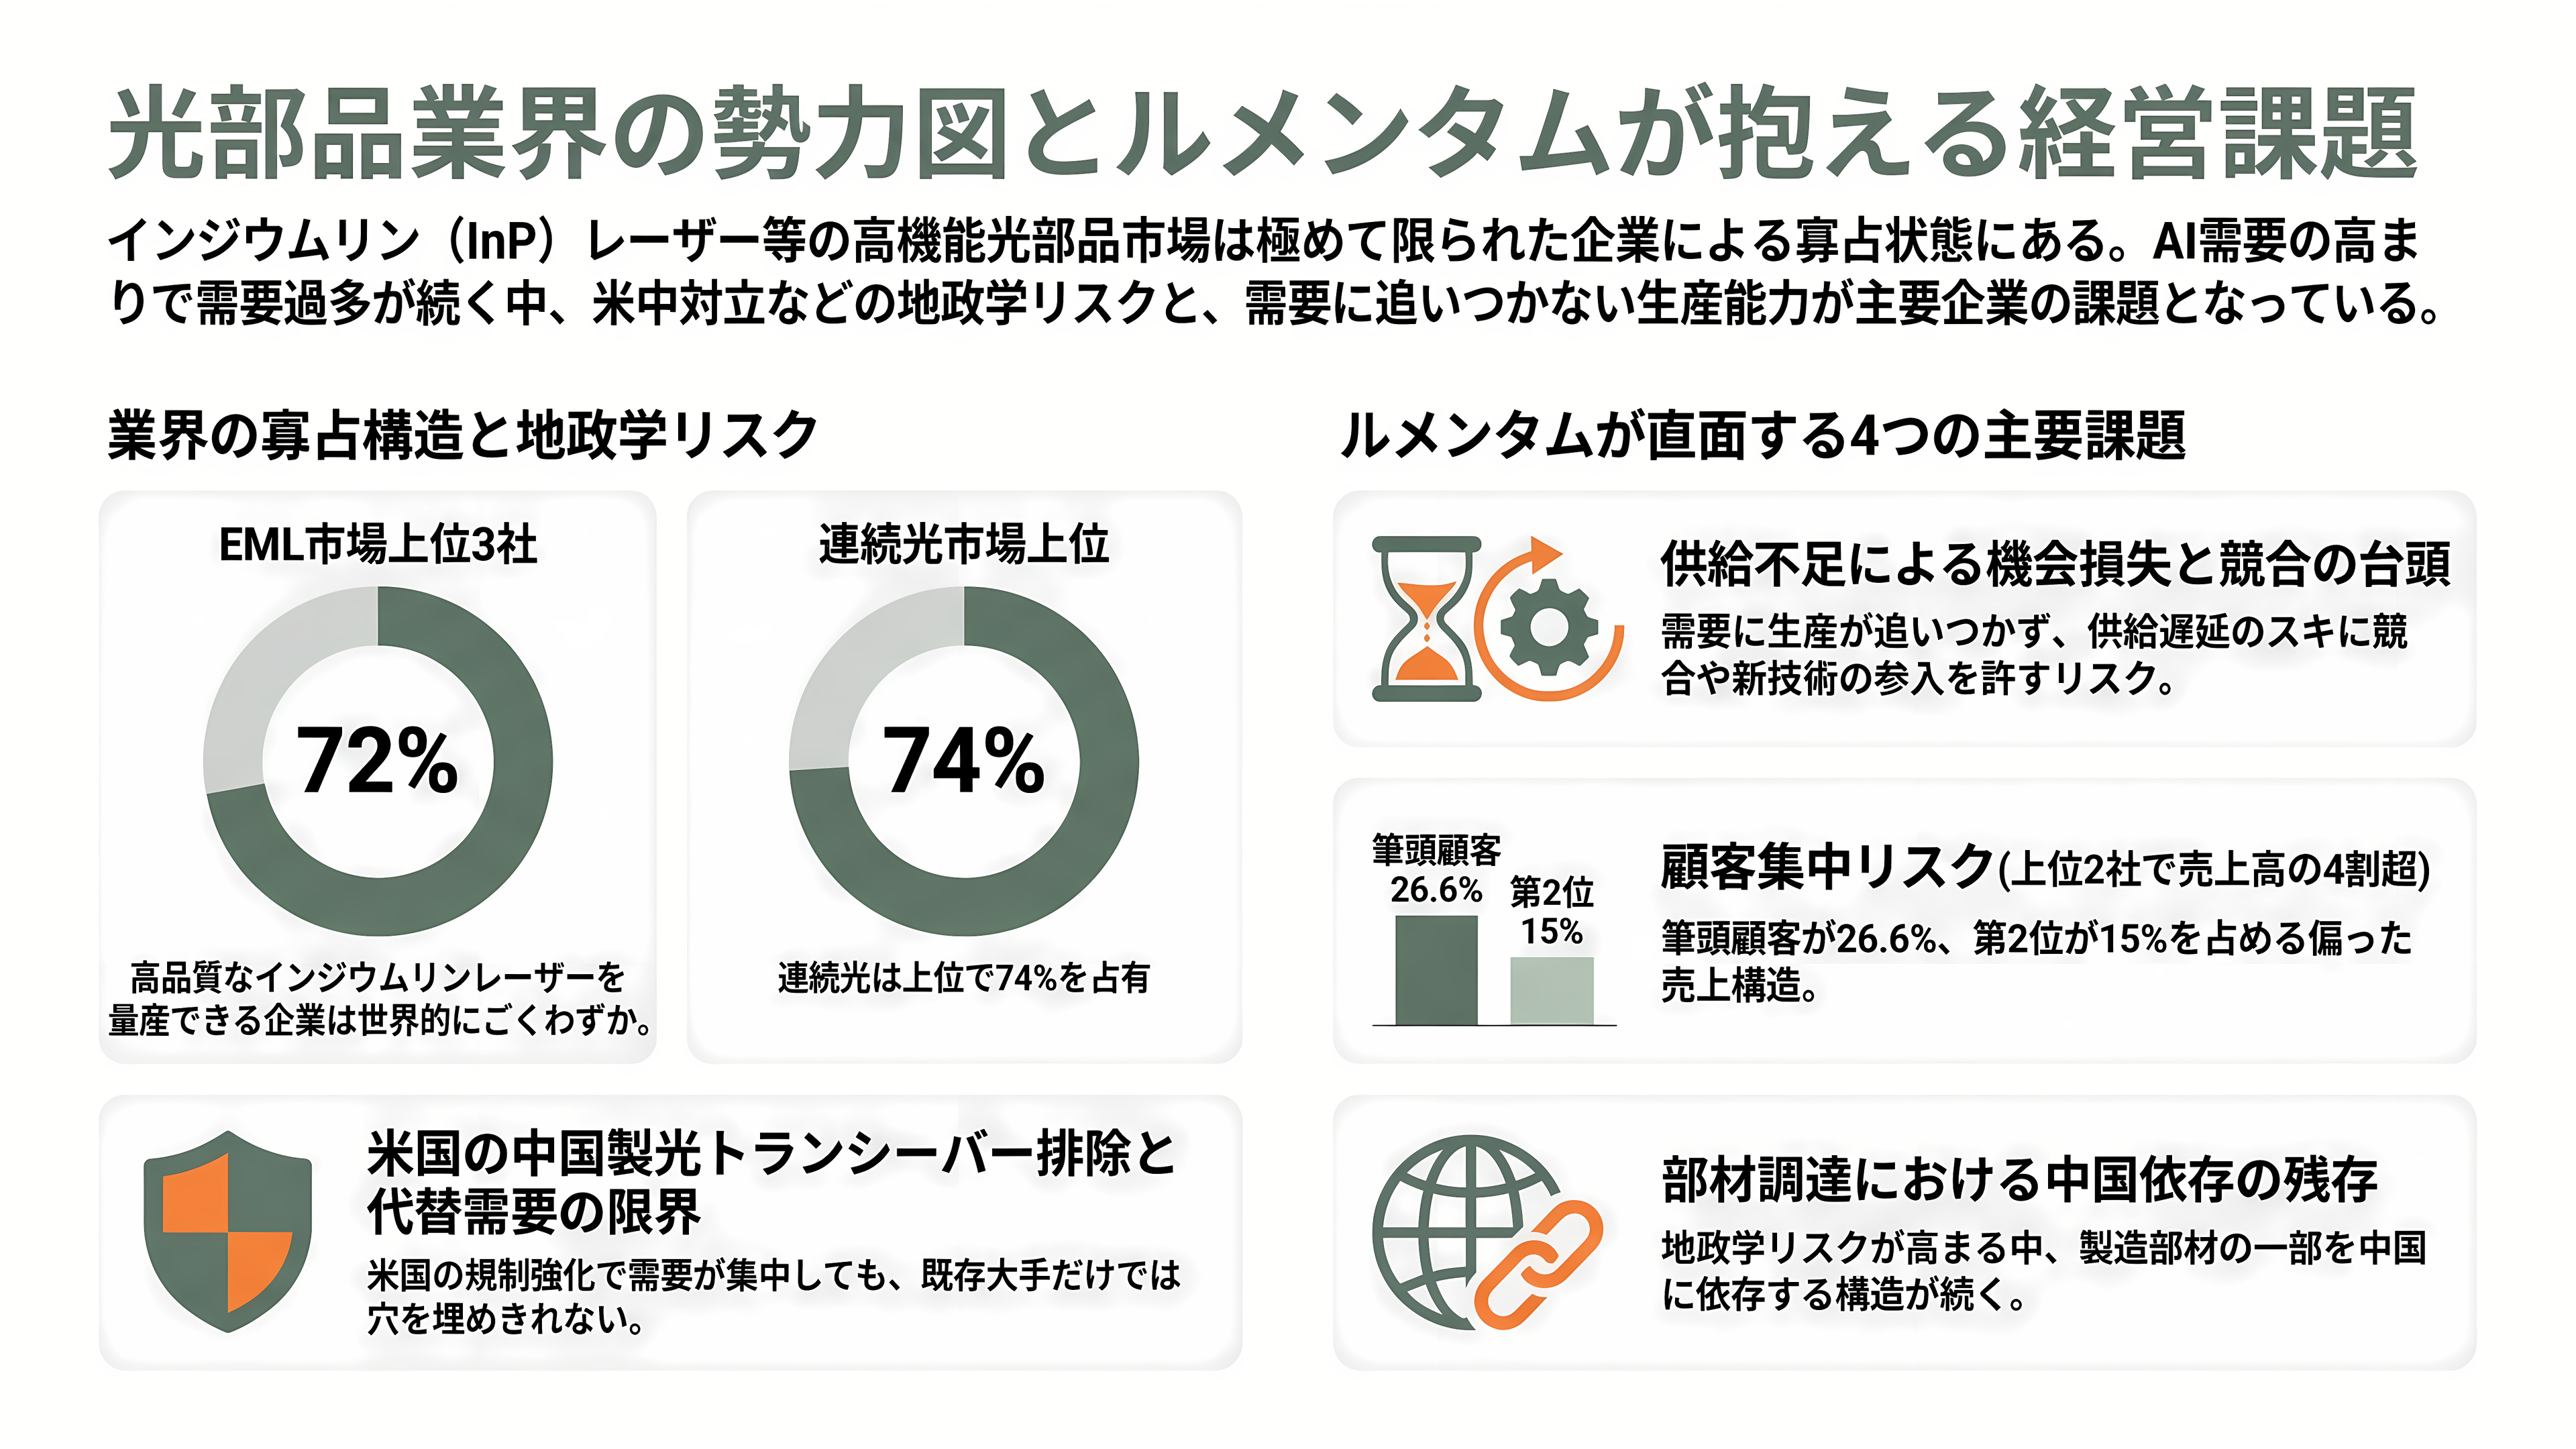
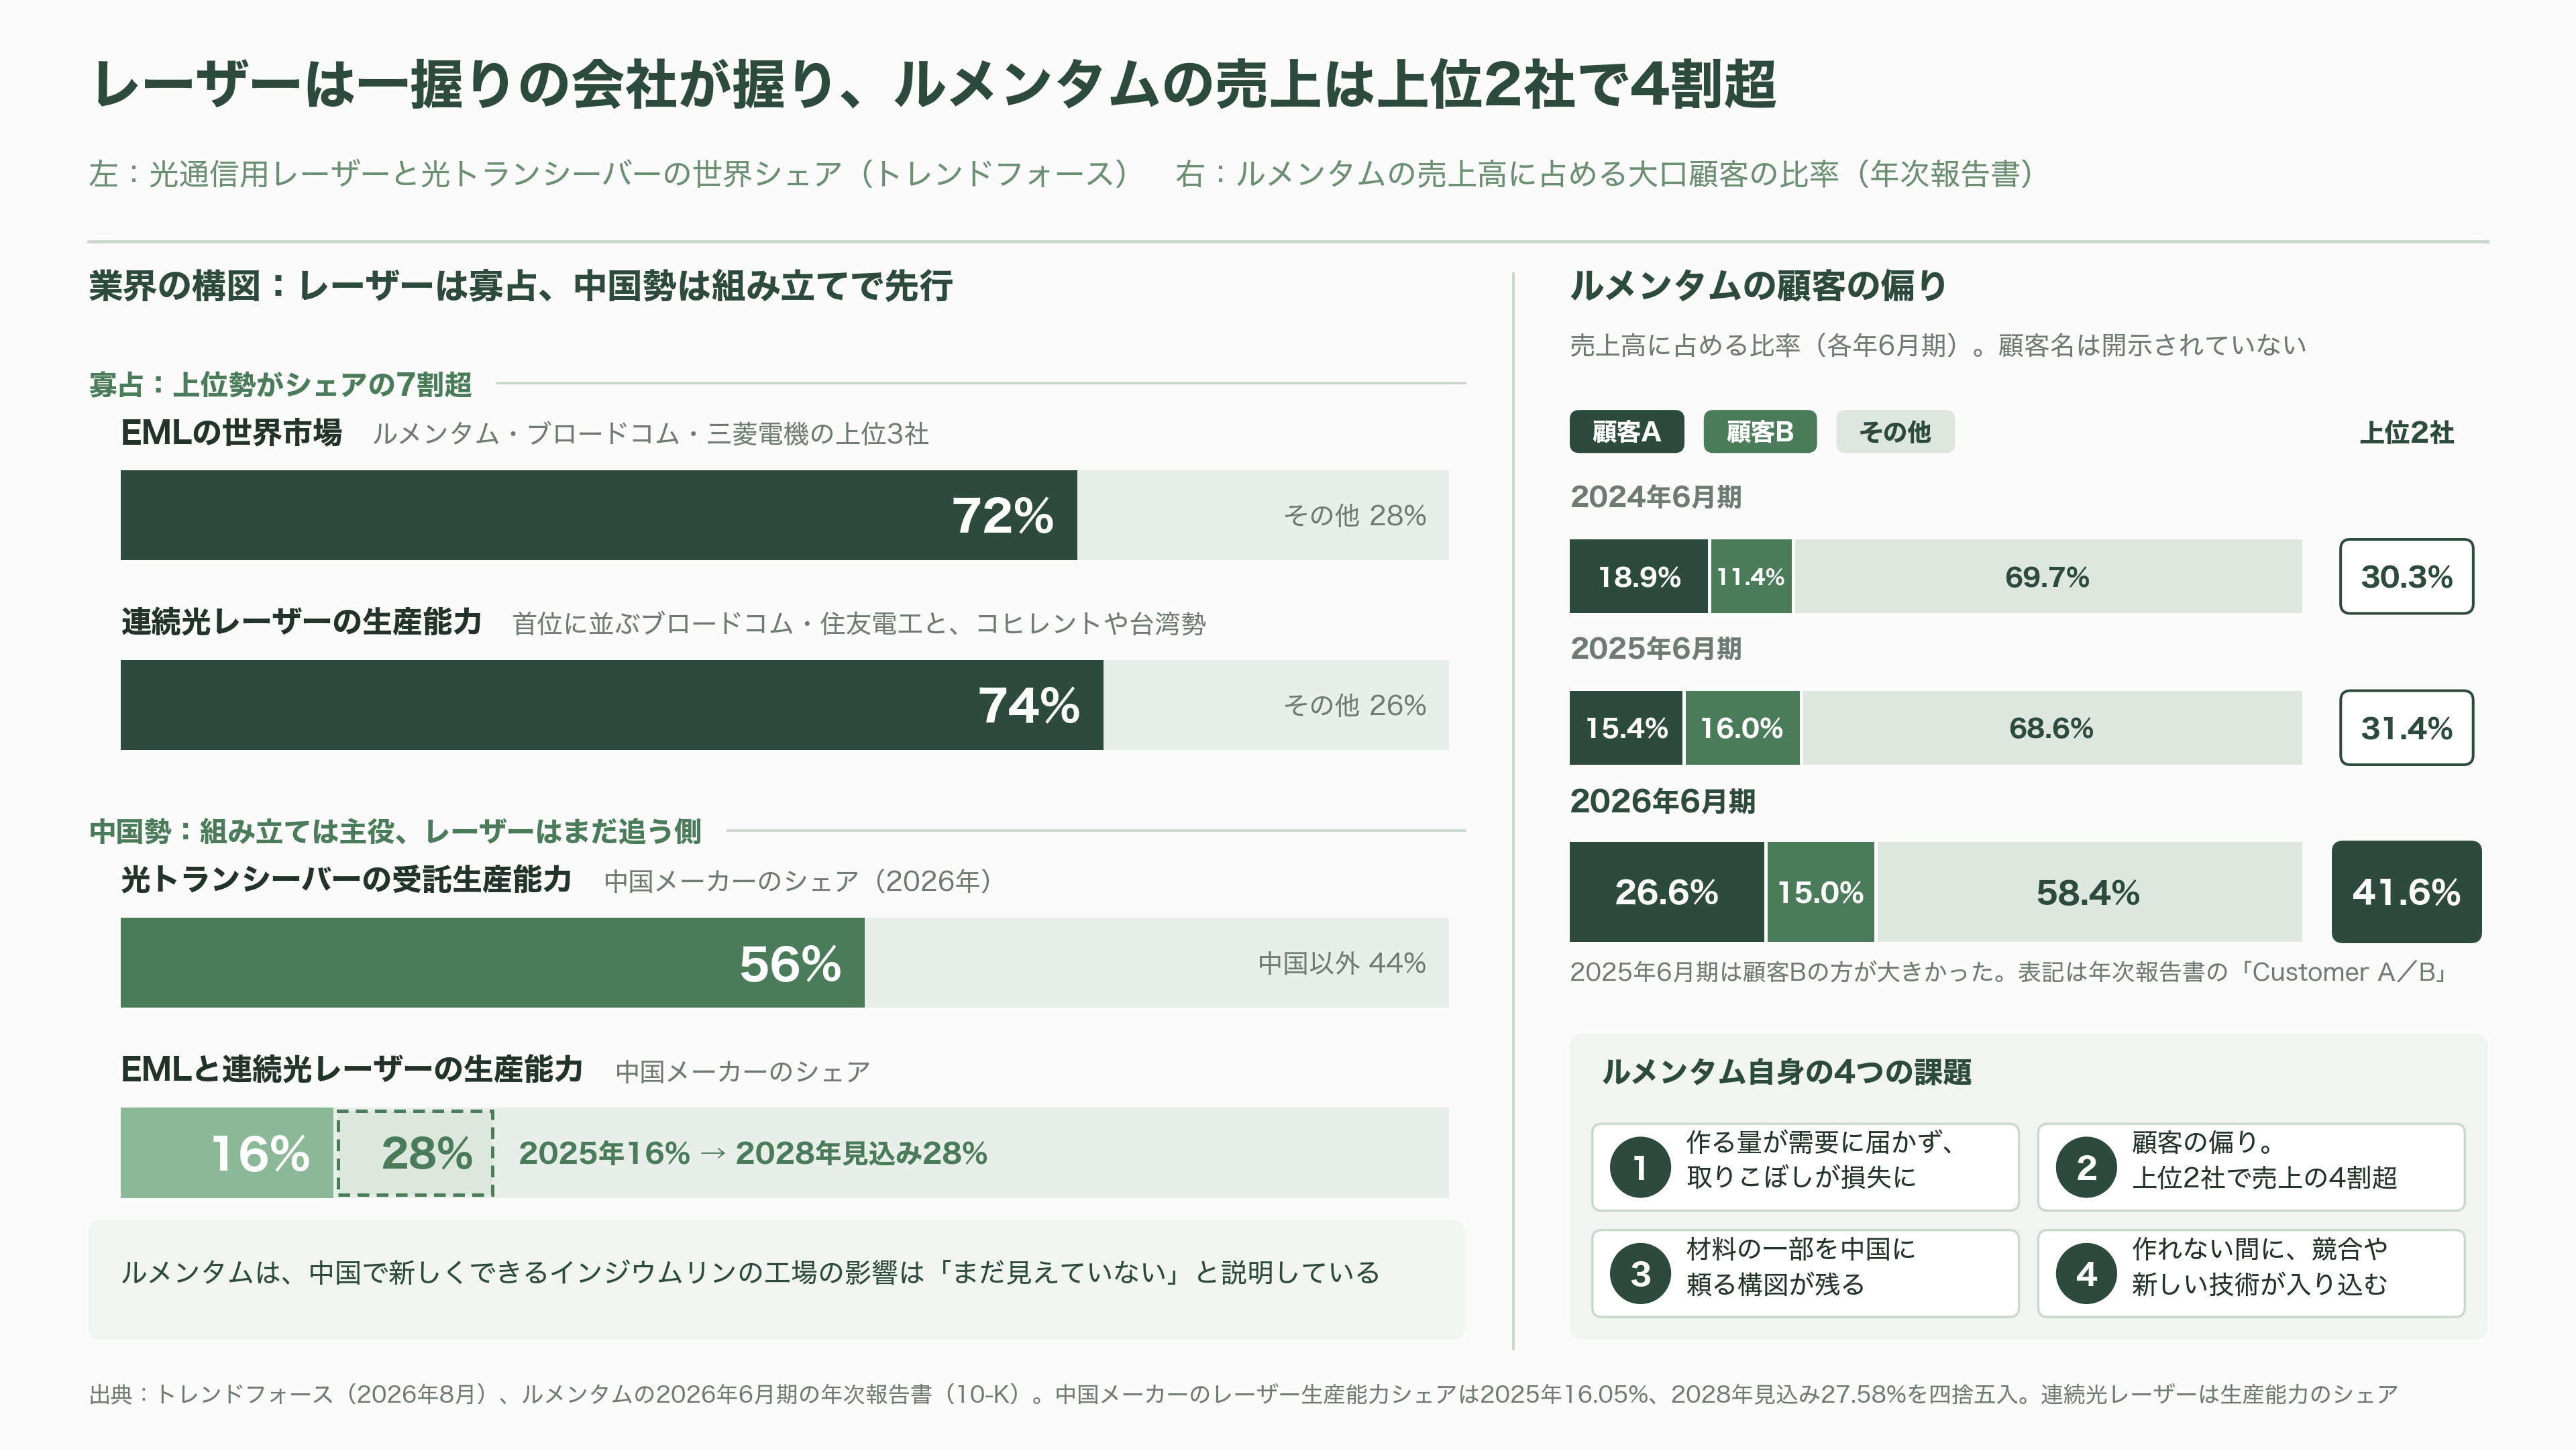
トレンドフォースによると、EMLの世界市場は、ルメンタム、米ブロードコム、三菱電機の上位3社で約72%を占める。連続光レーザーの生産能力では、ブロードコムと住友電工が首位に並び、コヒレントや台湾勢が続く。この上位勢で全体の74%を握る。インジウムリンのレーザーを大量に、しかも安定した品質で作れる会社は、ほんの一握りしかない。
最大のライバルは、ルメンタムと同じくNVIDIAから20億ドルの出資を受けたコヒレントだ。8月の決算では、社内のインジウムリンの生産量を9月末までに倍にし、2027年末までにさらに倍以上にする計画を示した。
中国勢の存在も大きい。光トランシーバーの組み立てでは、中国の中際旭創(イノライト)や新易盛(イオプトリンク)が世界の主役で、トレンドフォースは、中国メーカーが2026年に世界の受託生産能力の56%を握るとみる。ただ、心臓部のレーザーでは、まだ追いかける立場にある。中国メーカーが持つEMLと連続光レーザーの生産能力の世界シェアは、2025年の16%から、2028年には28%に高まる見込みだという。ルメンタムは、中国で新しくできるインジウムリンの工場の影響は、まだ見えていないと説明している。
米国の政治も、この構図を揺さぶる。ロイターは8月、米連邦通信委員会が、中国製の新しい光トランシーバーの輸入を禁じる措置を準備していると報じた。9月下旬には、超党派の上院議員が、連邦政府の重要なシステムで中国製の光トランシーバーを使うことを禁じる法案を出している。中国製が締め出されれば、その分の注文は中国以外の作り手に回る。ただ、調査会社カウンターポイント・リサーチは、ルメンタムとコヒレントだけでは、中国勢が抜けた穴は埋められないとみている。
ルメンタム自身の課題も、はっきりしている。第一に、作る量が需要に追いつかないこと自体が、取りこぼしという損失になっている。第二に、顧客の偏りだ。2026年6月期は、最大の顧客1社で売上の26.6%、2番目の顧客で15%を占め、上位2社だけで4割を超えた。第三に、材料の一部を中国に頼る構図が残ること。そして第四に、作れずにいるあいだに、競合や新しい技術が入り込んでくることだ。
三菱電機・住友電工・古河電工に吹く追い風
日本の3社に追い風が吹くといえる理由は、3つある。
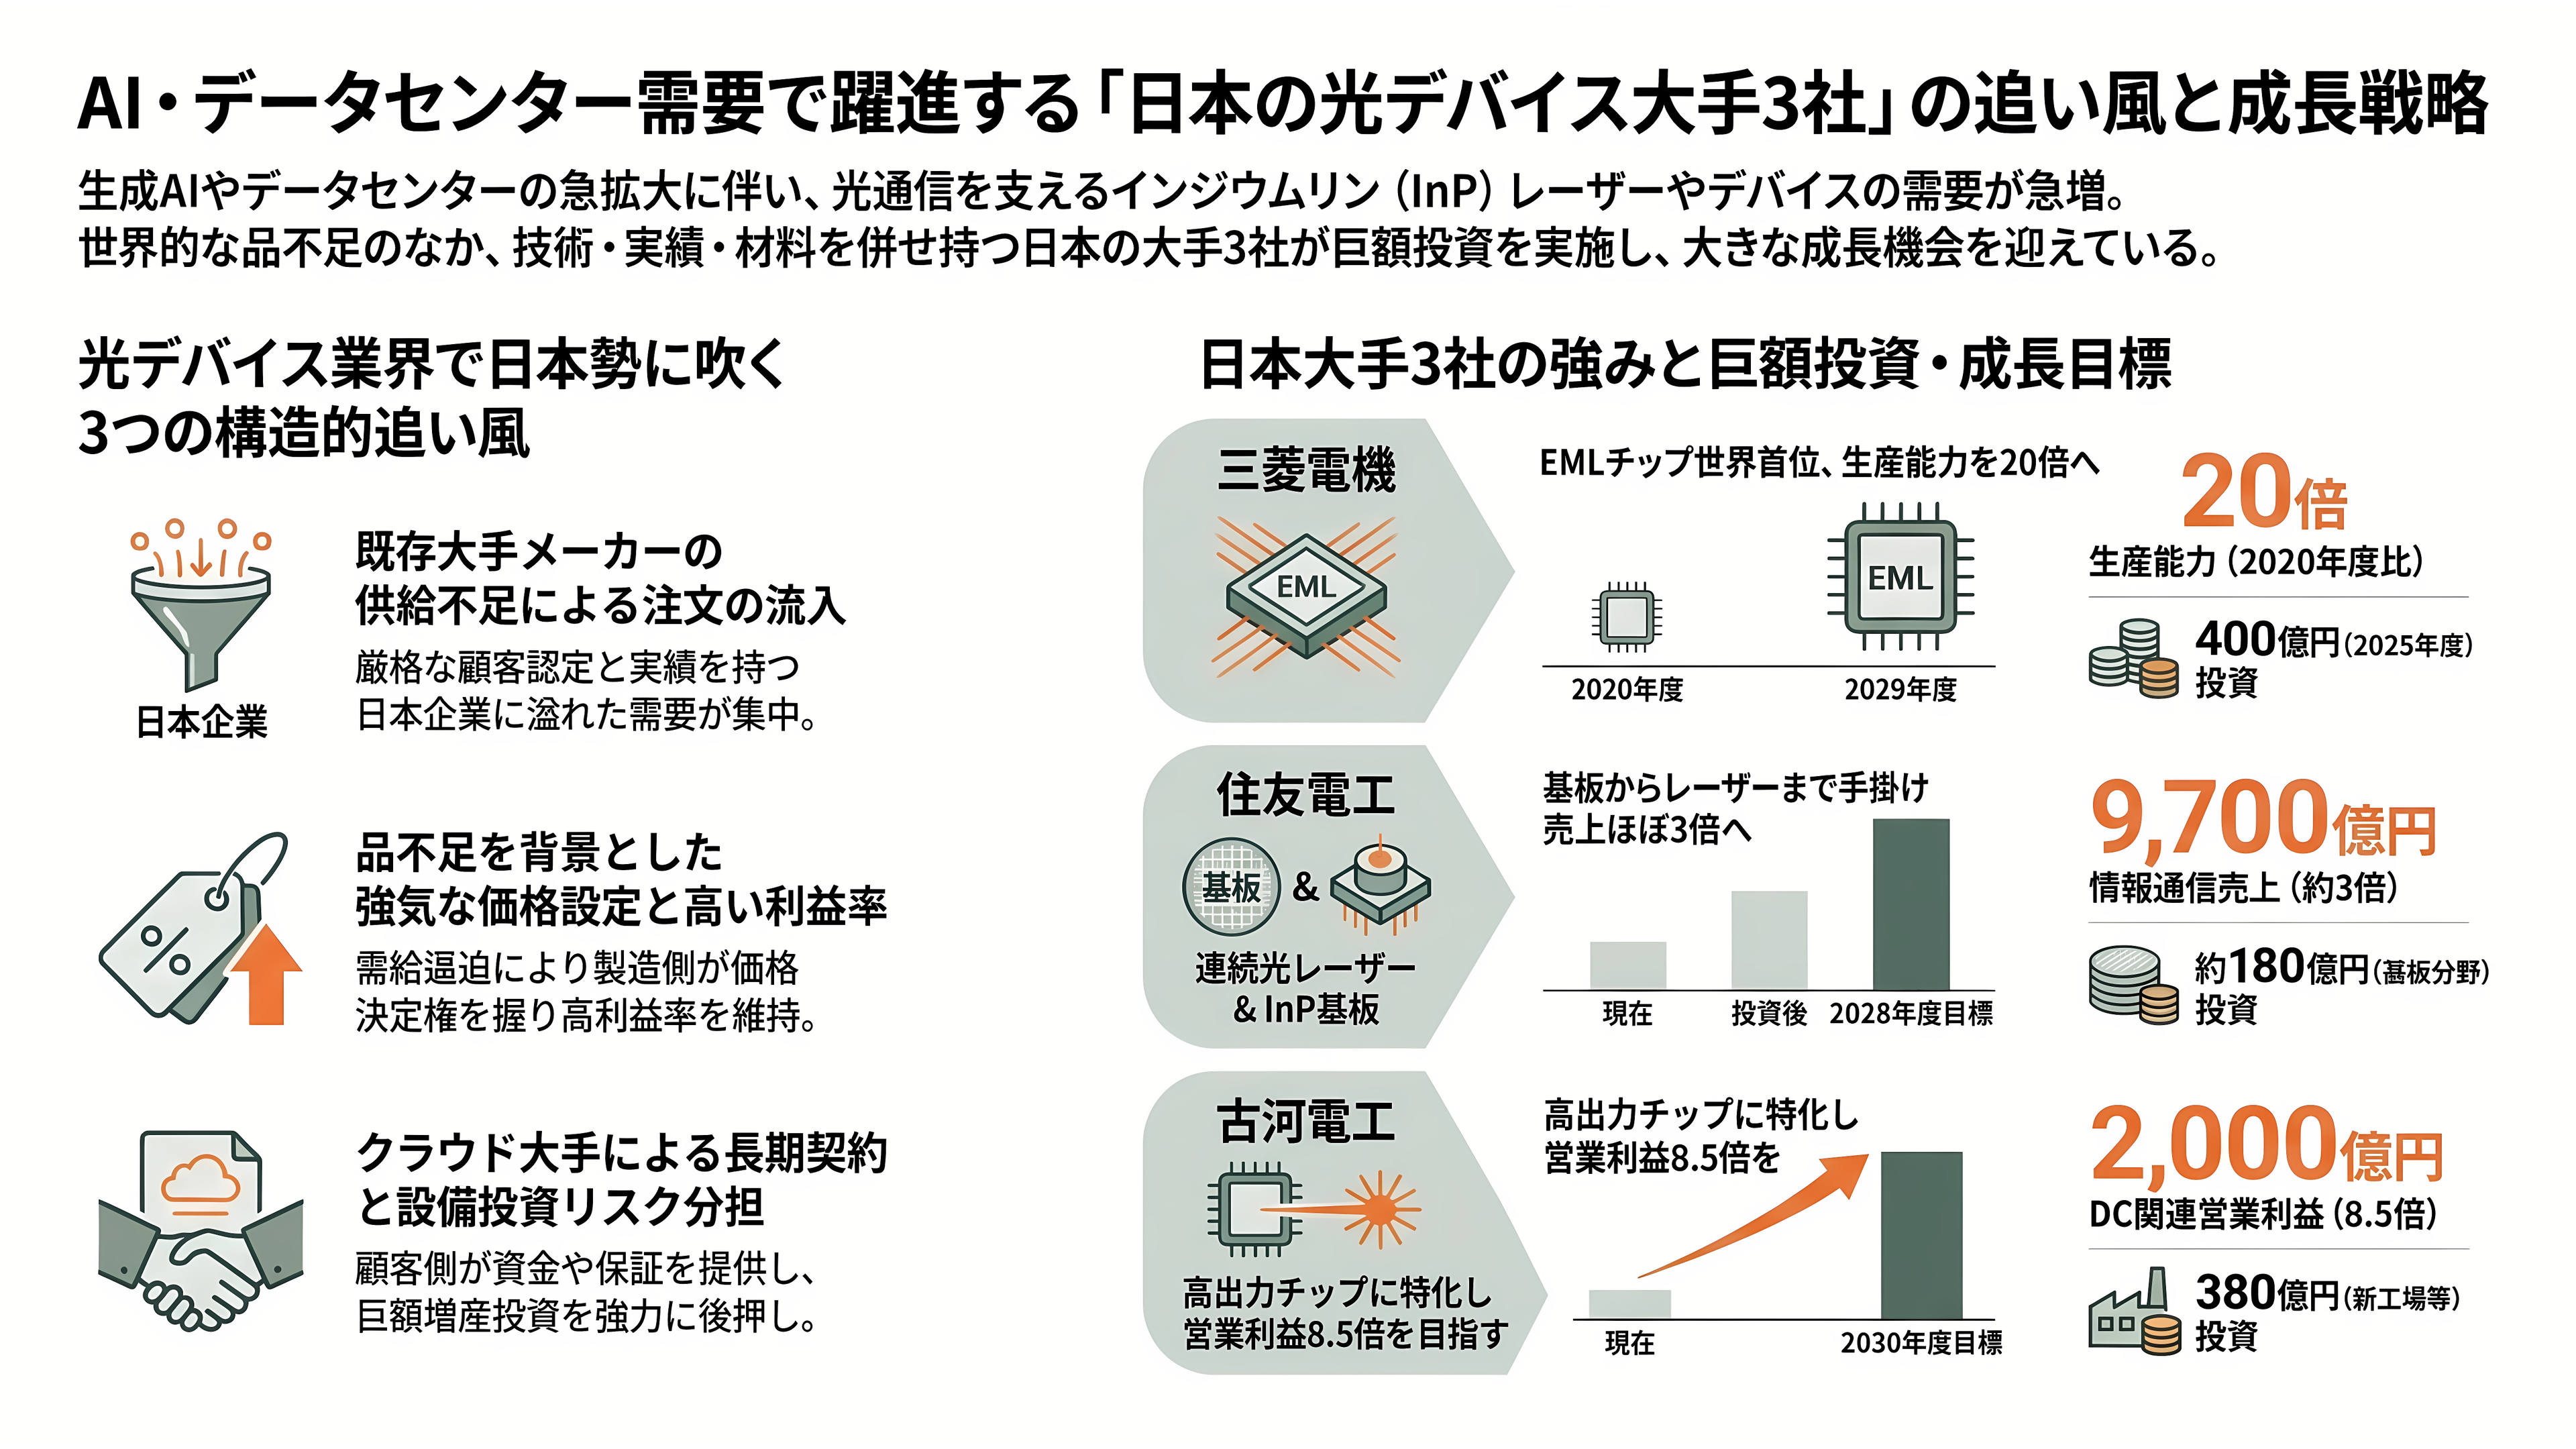
1つめは、あふれた需要の受け皿になれることだ。インジウムリンのレーザーは、作り手の細かなノウハウが品質を左右し、顧客の認定にも時間がかかる。ルメンタムやコヒレントが応えきれない注文は、すでに実績と認定を持つ数少ない作り手に回りやすい。2つめは、値段だ。ルメンタムは8月の決算で、一部の製品の値上げが利益率の改善に効いたと説明した。品不足が続く限り、作り手は強気の値付けがしやすい。3つめは、長期契約だ。ブルームバーグによると、クラウド大手は設備投資のリスクの一部を負い、長期契約に保証をつけることにも応じている。買い手が先にお金を出して作り手の増産を支える動きが広がれば、作り手は巨額の投資に踏み切りやすくなる。
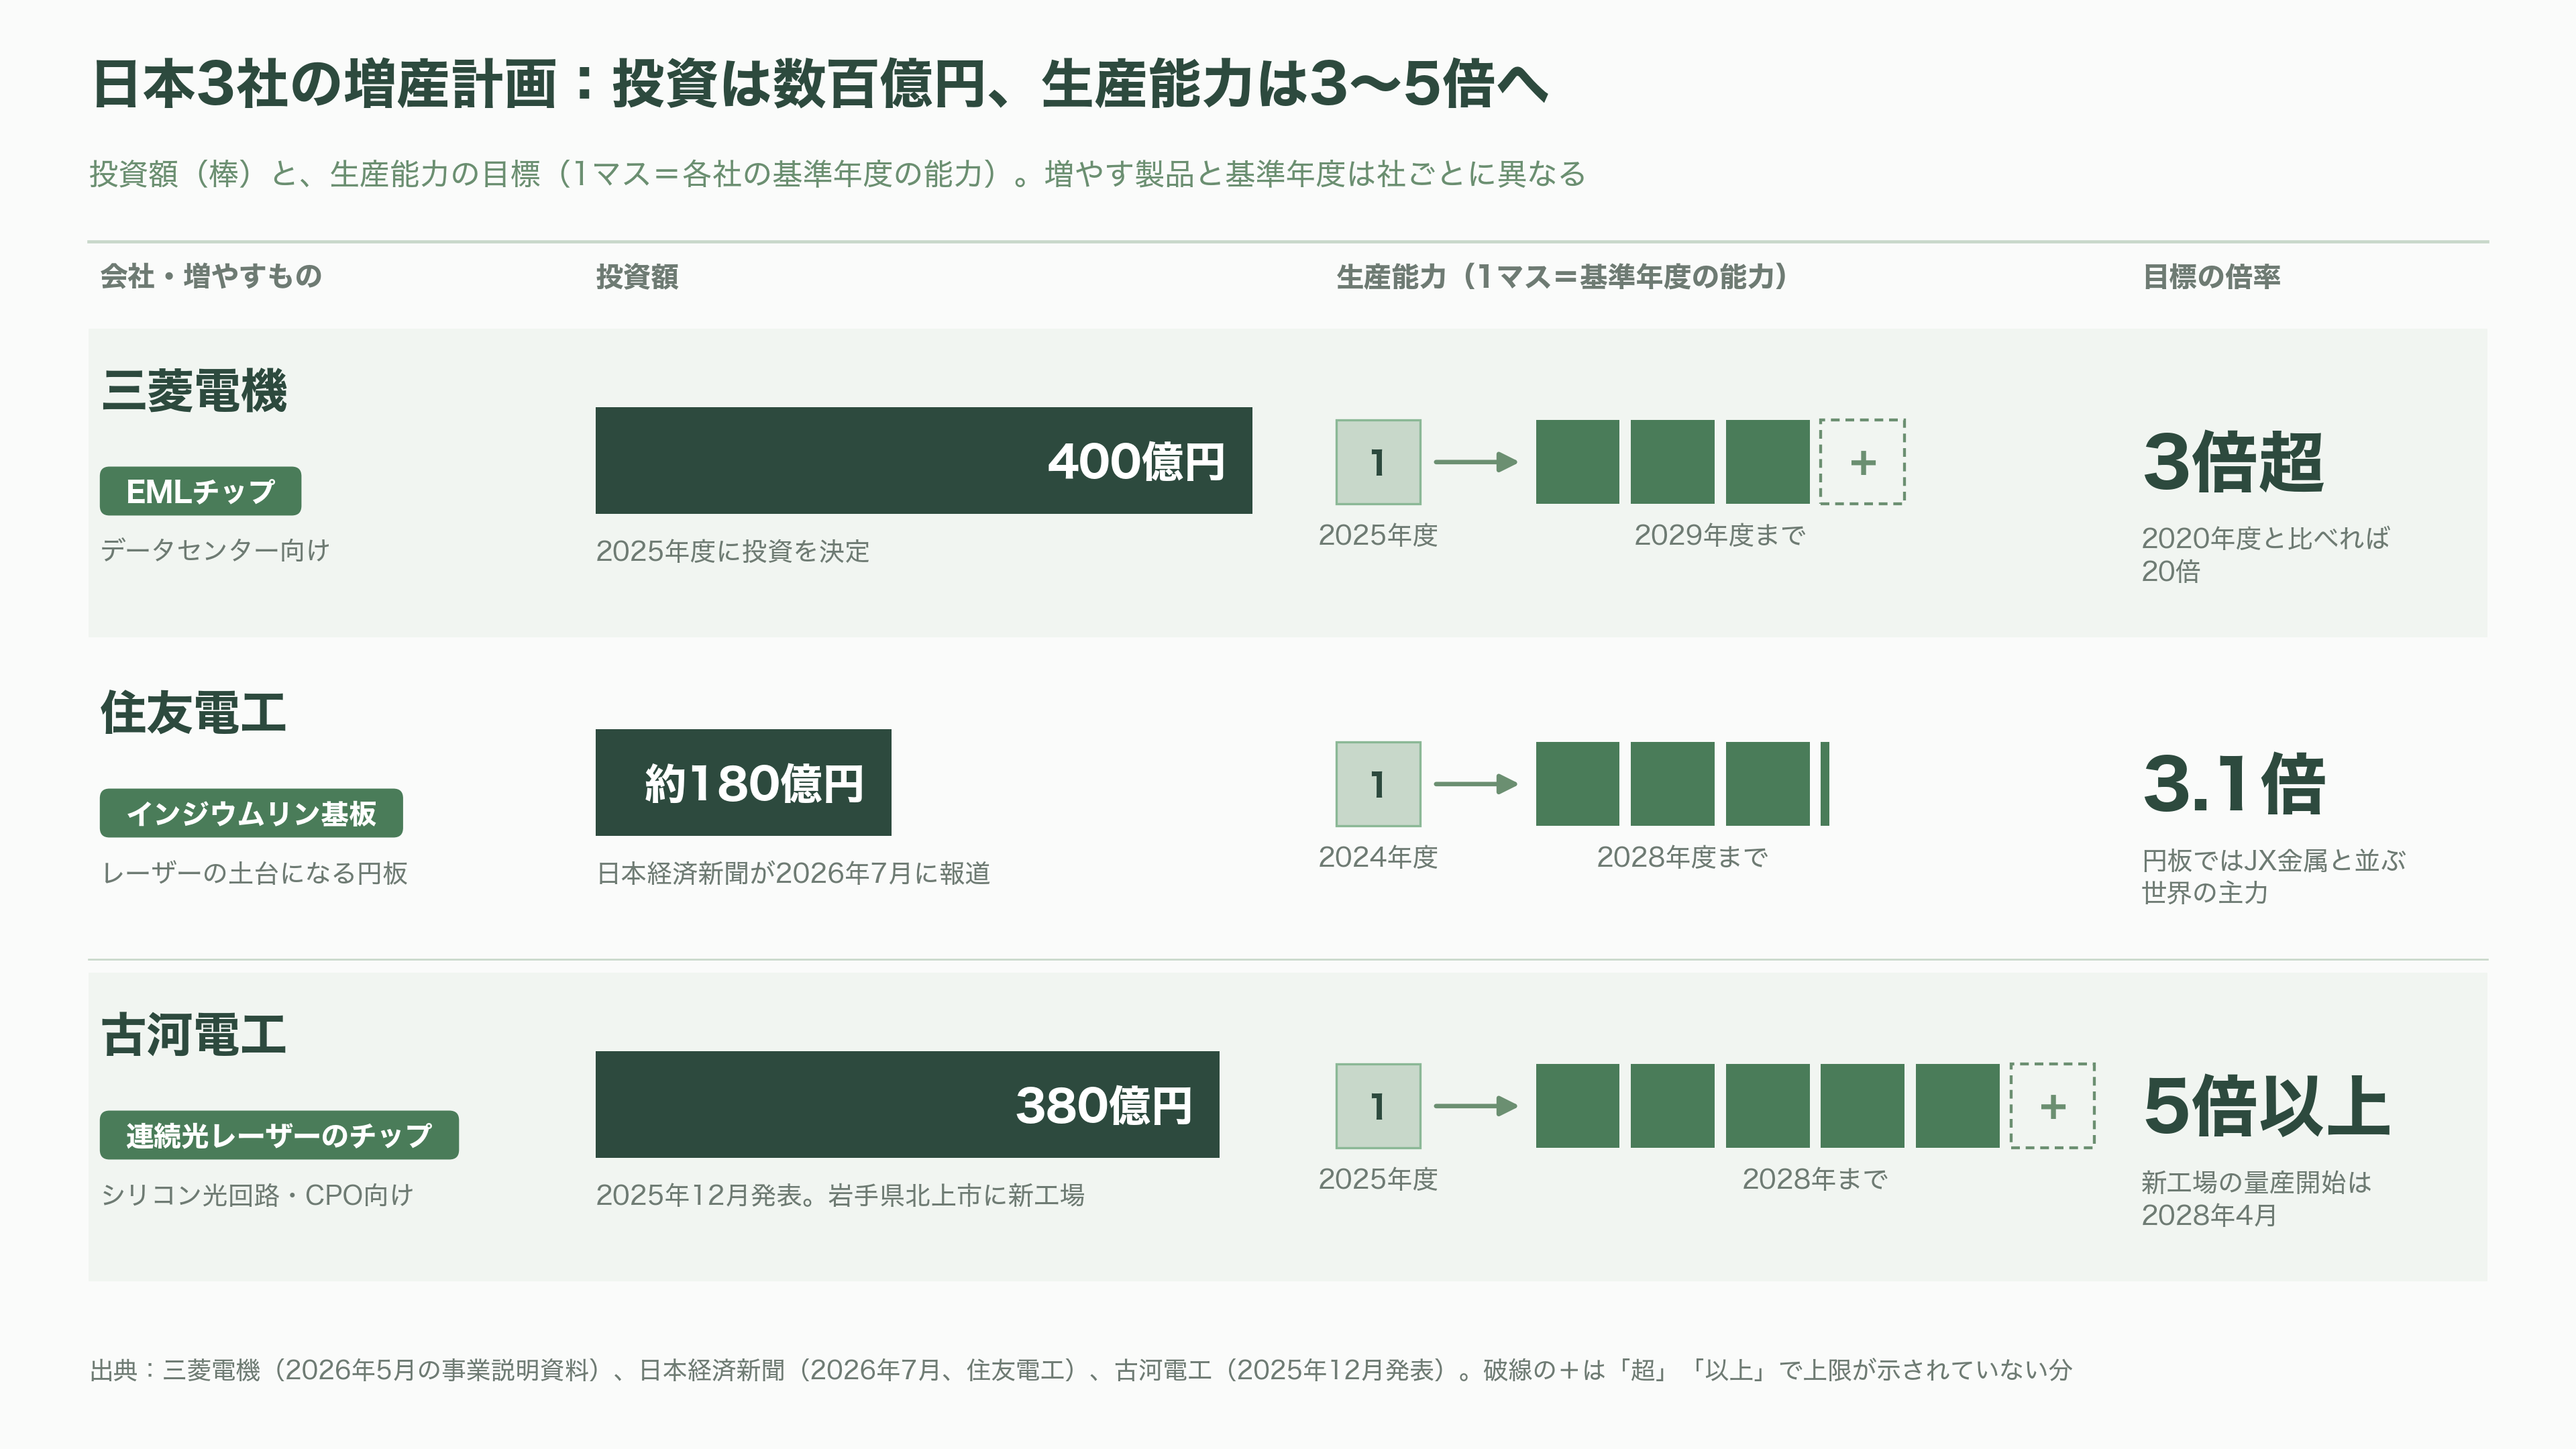
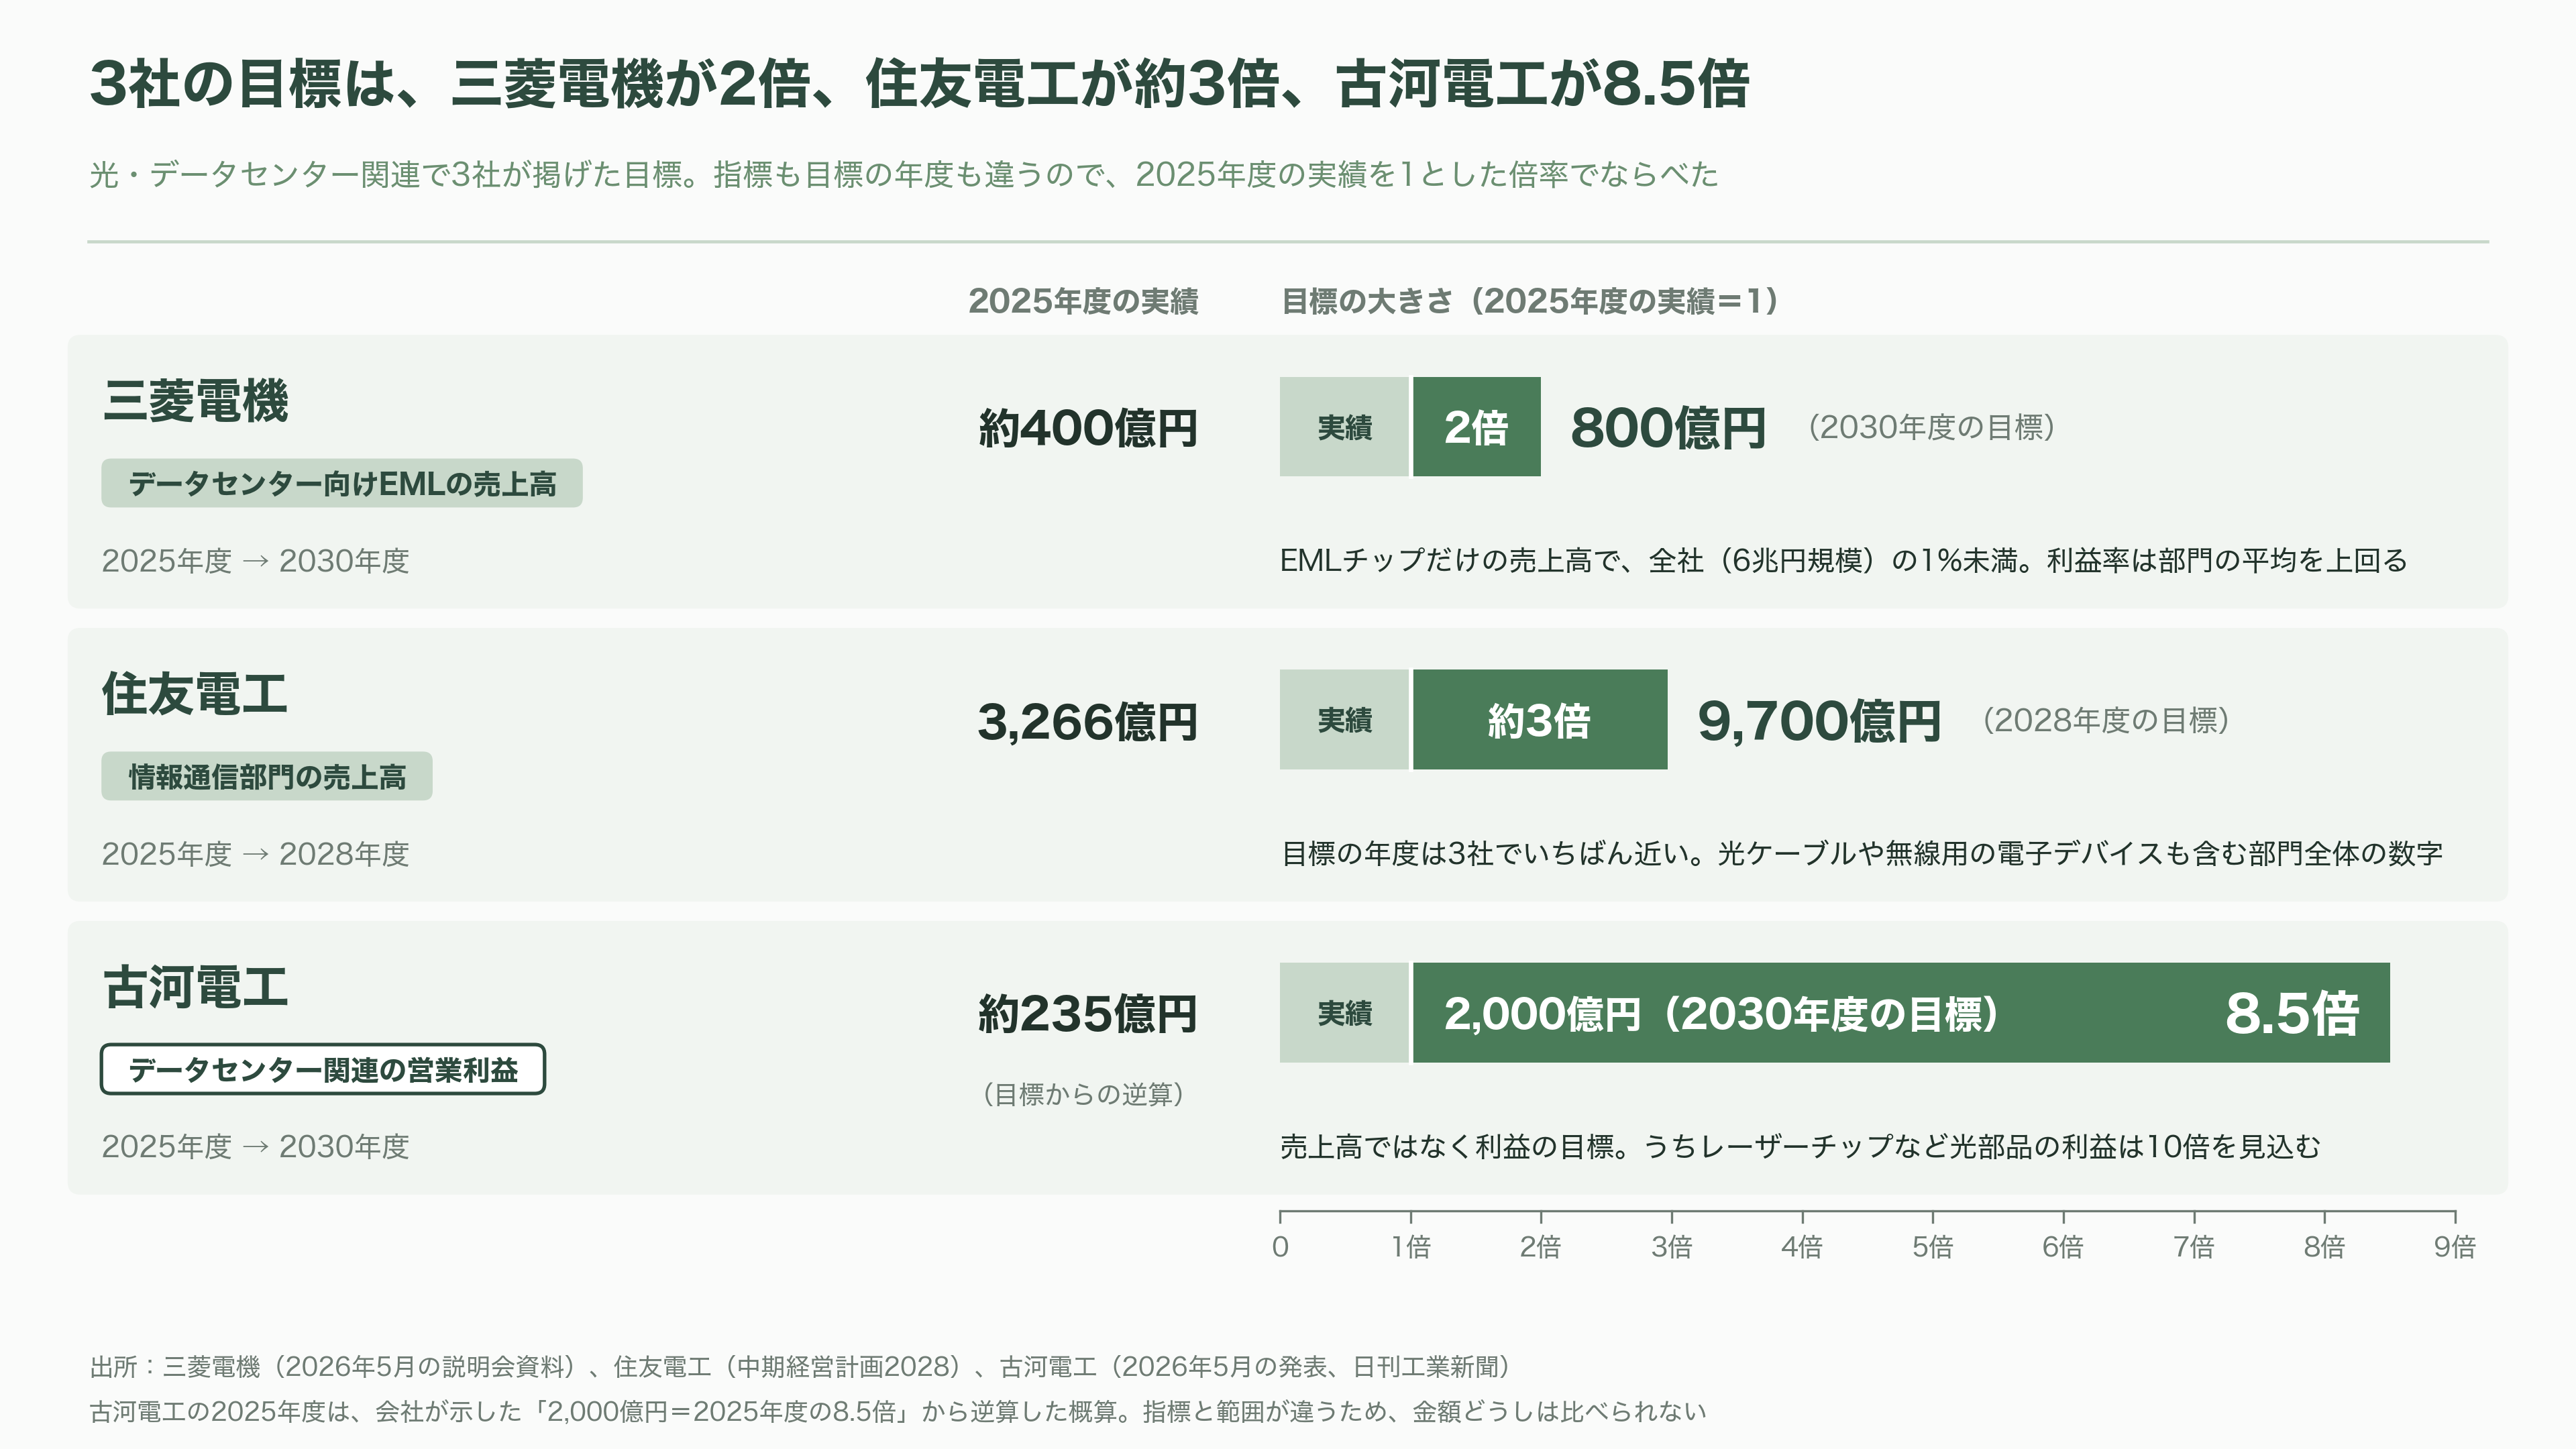
三菱電機は、EMLの「完成品」で世界の頂点に立つ。データセンター向けのEMLチップで世界シェア首位だと同社はしており、2025年度までの累計出荷は1億個に達した。2025年度に400億円の投資を決め、EMLチップの生産能力を2029年度までに2025年度の3倍超、2020年度と比べれば20倍に引き上げる。データセンター向けEMLの売上高は、2025年度の約400億円から、2030年度に800億円へと倍増させる計画だ。足元でも、4〜6月期は半導体・デバイス部門の受注が前の年より53%増え、データセンター向けの通信用光デバイスが堅調だった。
ただ、三菱電機の強みはあくまでEMLにある。CPO向けの連続光レーザーは、まだ開発の途中だ。半導体・デバイス事業本部長の竹見政義常務執行役は、5月のIR説明会で、CPOを「現時点では未成熟な技術」と評し、市場の立ち上がりは2028年度から2029年度ごろ、本格的な拡大は2030年代と予測した。EMLはサーバー同士、CPOはラックの中と、使う場所を分け合いながらともに伸びるという読みだ。値段についても、値上げを前提にはしないと話している。売上高が6兆円規模の三菱電機にとって、データセンター向けEMLの400億円は1%にも満たない。それでも、部門の平均を上回る利益率を稼ぐ事業だ。
住友電工の強みは、連続光レーザーと、その材料の両方を持っていることだ。トレンドフォースによれば、連続光レーザーの生産能力でブロードコムと並ぶ首位にいて、EMLも手がける。NVIDIAが2025年3月にCPOを使ったスイッチを発表した際には、協業する企業の一社として名を連ねた。材料の面でも、レーザーの土台となるインジウムリンの円板で、JX金属と並ぶ世界の主力だ。日本経済新聞が7月に報じたところでは、約180億円を投じ、2028年度までに円板の生産能力を2024年度の3.1倍に増やす。5月に発表した中期経営計画では、データセンター向けを柱とする情報通信部門の売上高を、2025年度の3,266億円から2028年度に9,700億円へと、ほぼ3倍に伸ばす目標を掲げた。
古河電工が賭けるのは、シリコンの光回路と組み合わせて使う、高出力の連続光レーザーのチップだ。2000年からこのチップを作り続け、出力100ミリワットという業界最高水準の製品を、光トランシーバーのメーカーなどに納めている。CPO用の外部光源にも採用される見込みだという。2025年12月には、380億円を投じて、岩手県北上市にある東芝グループの半導体工場の敷地内に新工場を設けると発表した。量産開始は2028年4月で、タイの工場の増強と合わせて、2028年の生産能力を2025年度の5倍以上にする。5月には、データセンター関連の営業利益を2030年度に2025年度の8.5倍となる2,000億円へ増やす目標を示し、レーザーチップなどの光部品の利益は10倍を見込んだ。森平英也社長は「絵空事や理想というより、現実的な到達レベルという認識でいる」と語る。通期の営業利益の予想は1,230億円と、前の期のほぼ2倍に引き上げている。
もっとも、株式市場は、この追い風をまだ素直には映していない。ハールストン氏の発言が流れた10月9日の東京市場で、三菱電機の株価は1.8%上がったが、住友電工は1.6%、古河電工は2.9%下がった。3連休明けの13日には、住友電工と古河電工がさらに3〜5%下げている。両社の株価は、5月末から6月初めにつけた年初来の高値から、4割近く低い水準にある。レーザーの品不足が、日本勢の利益にどれだけ早く、どれだけ大きく表れるのか。投資家はそれを、これからの決算で確かめようとしている。
創業から現在まで:バブル崩壊から甦ったレーザーの名門
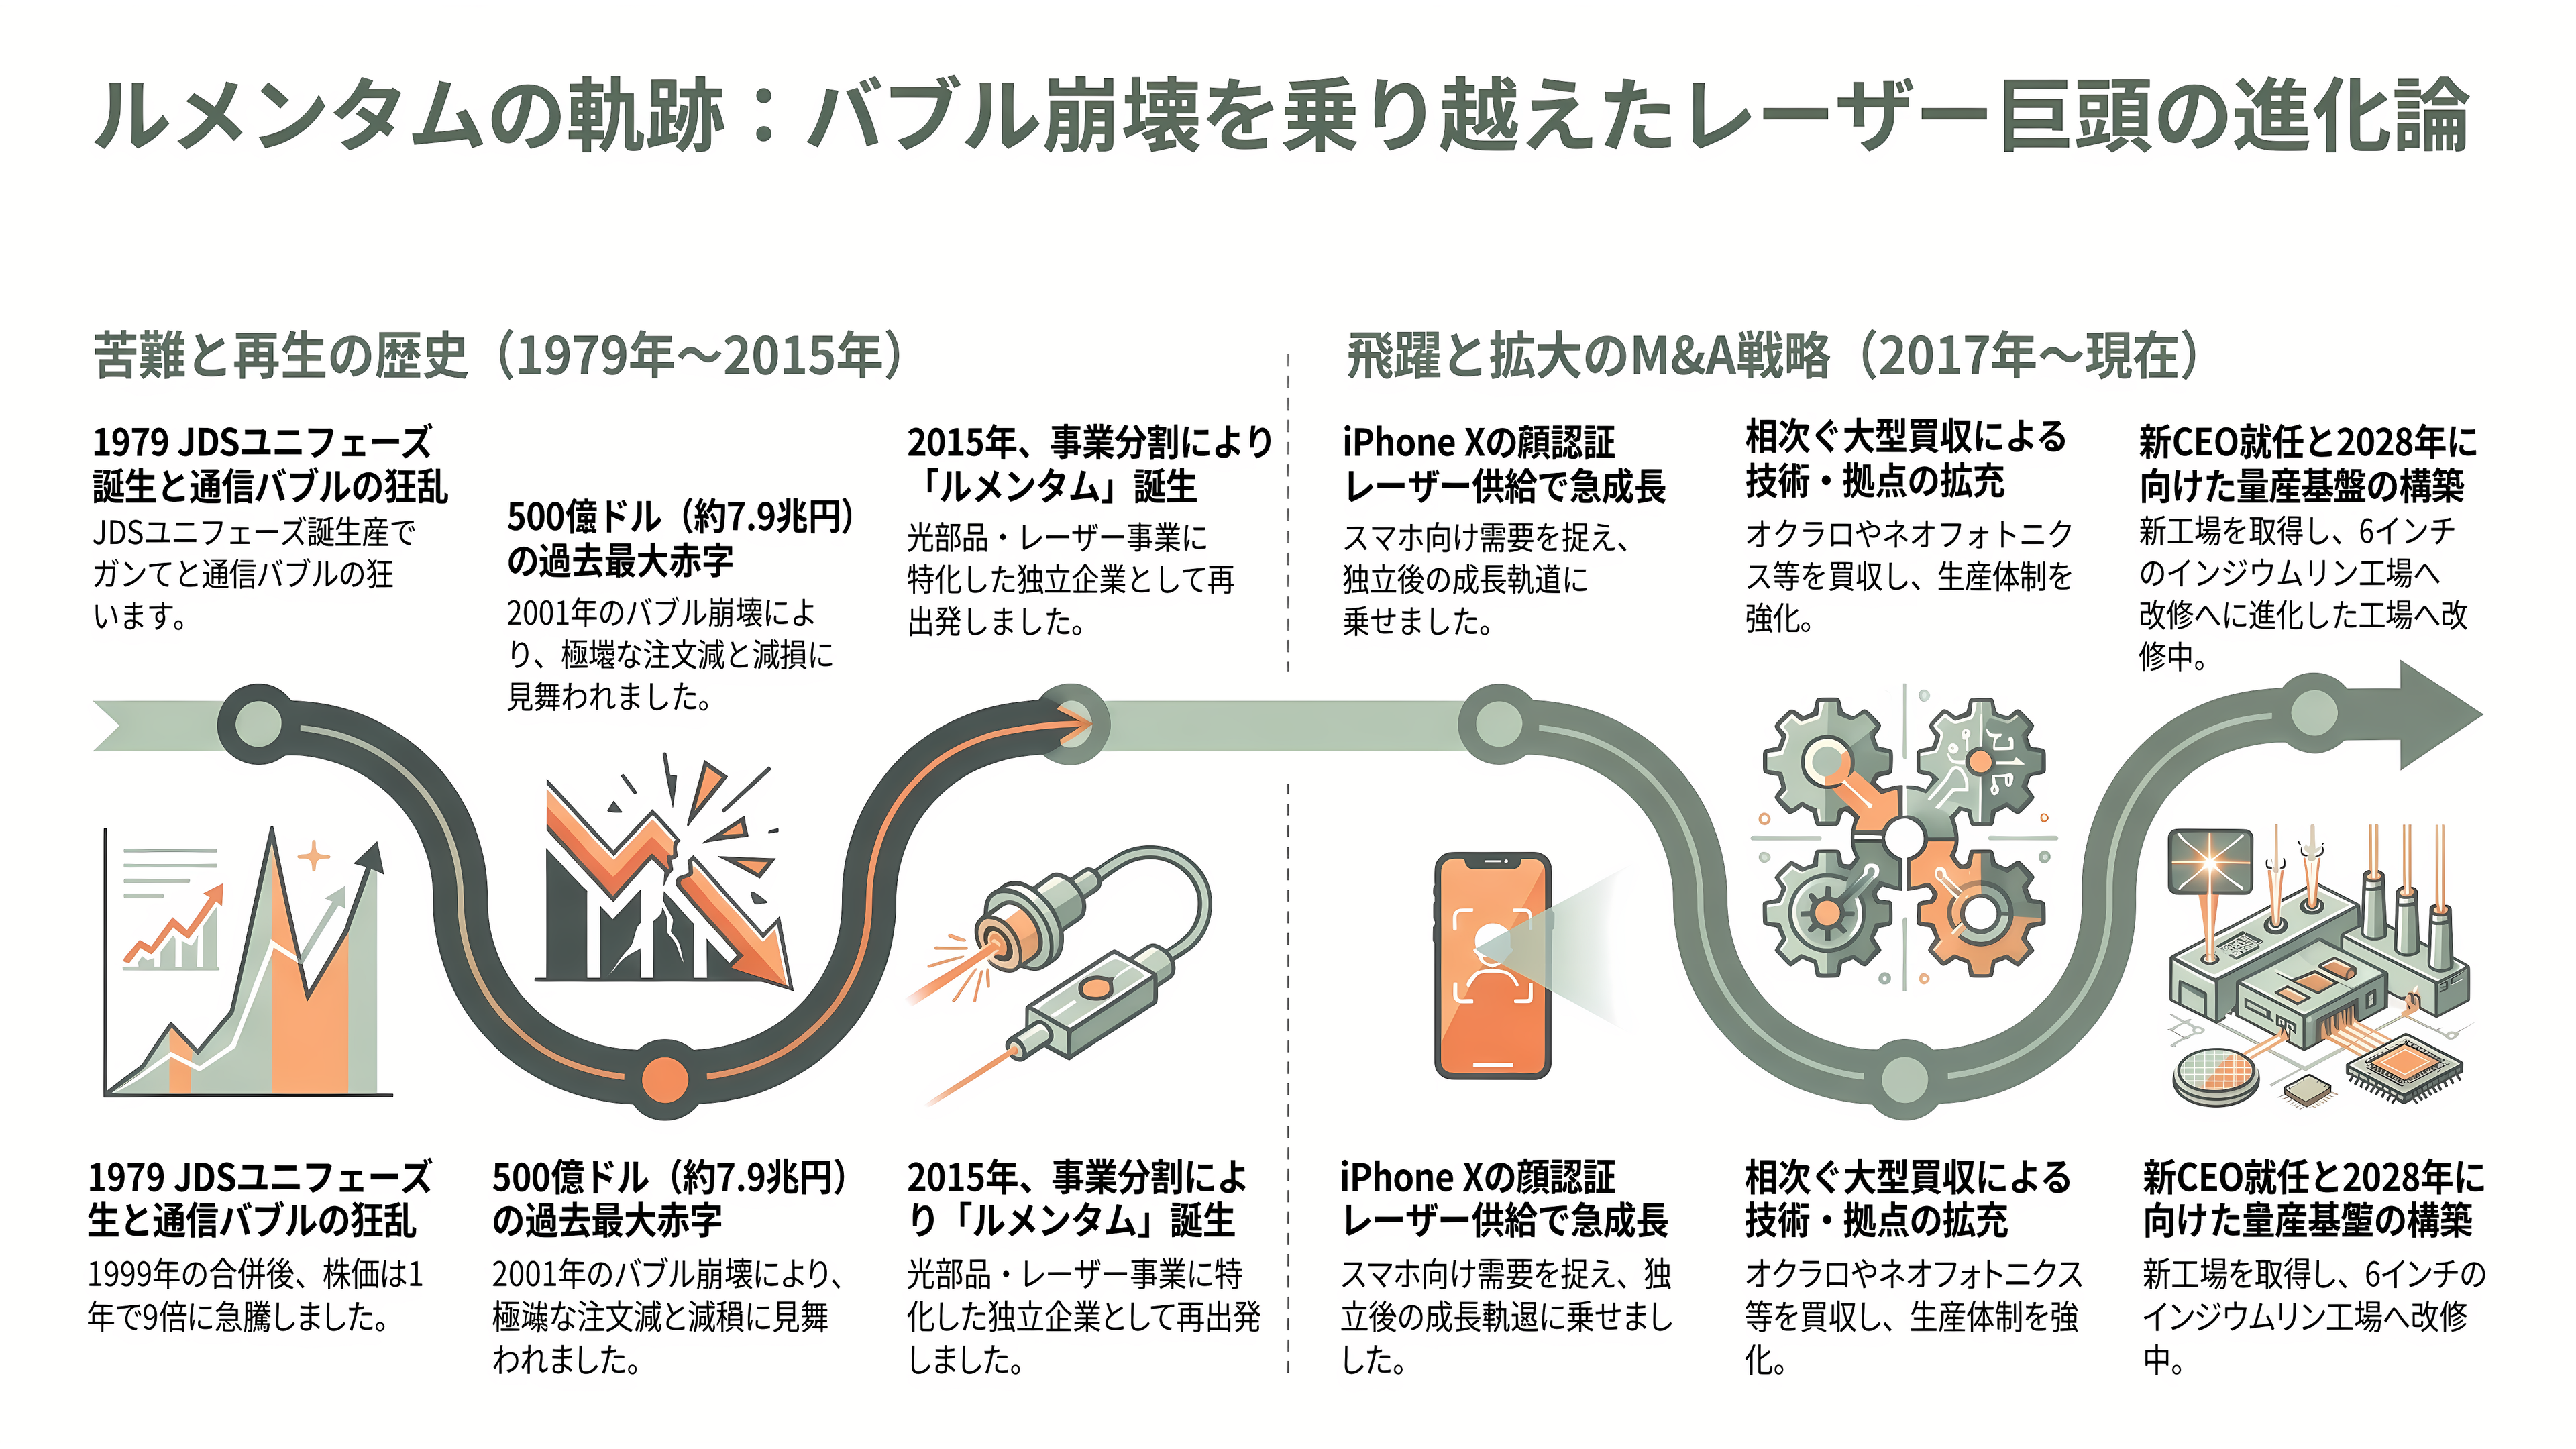
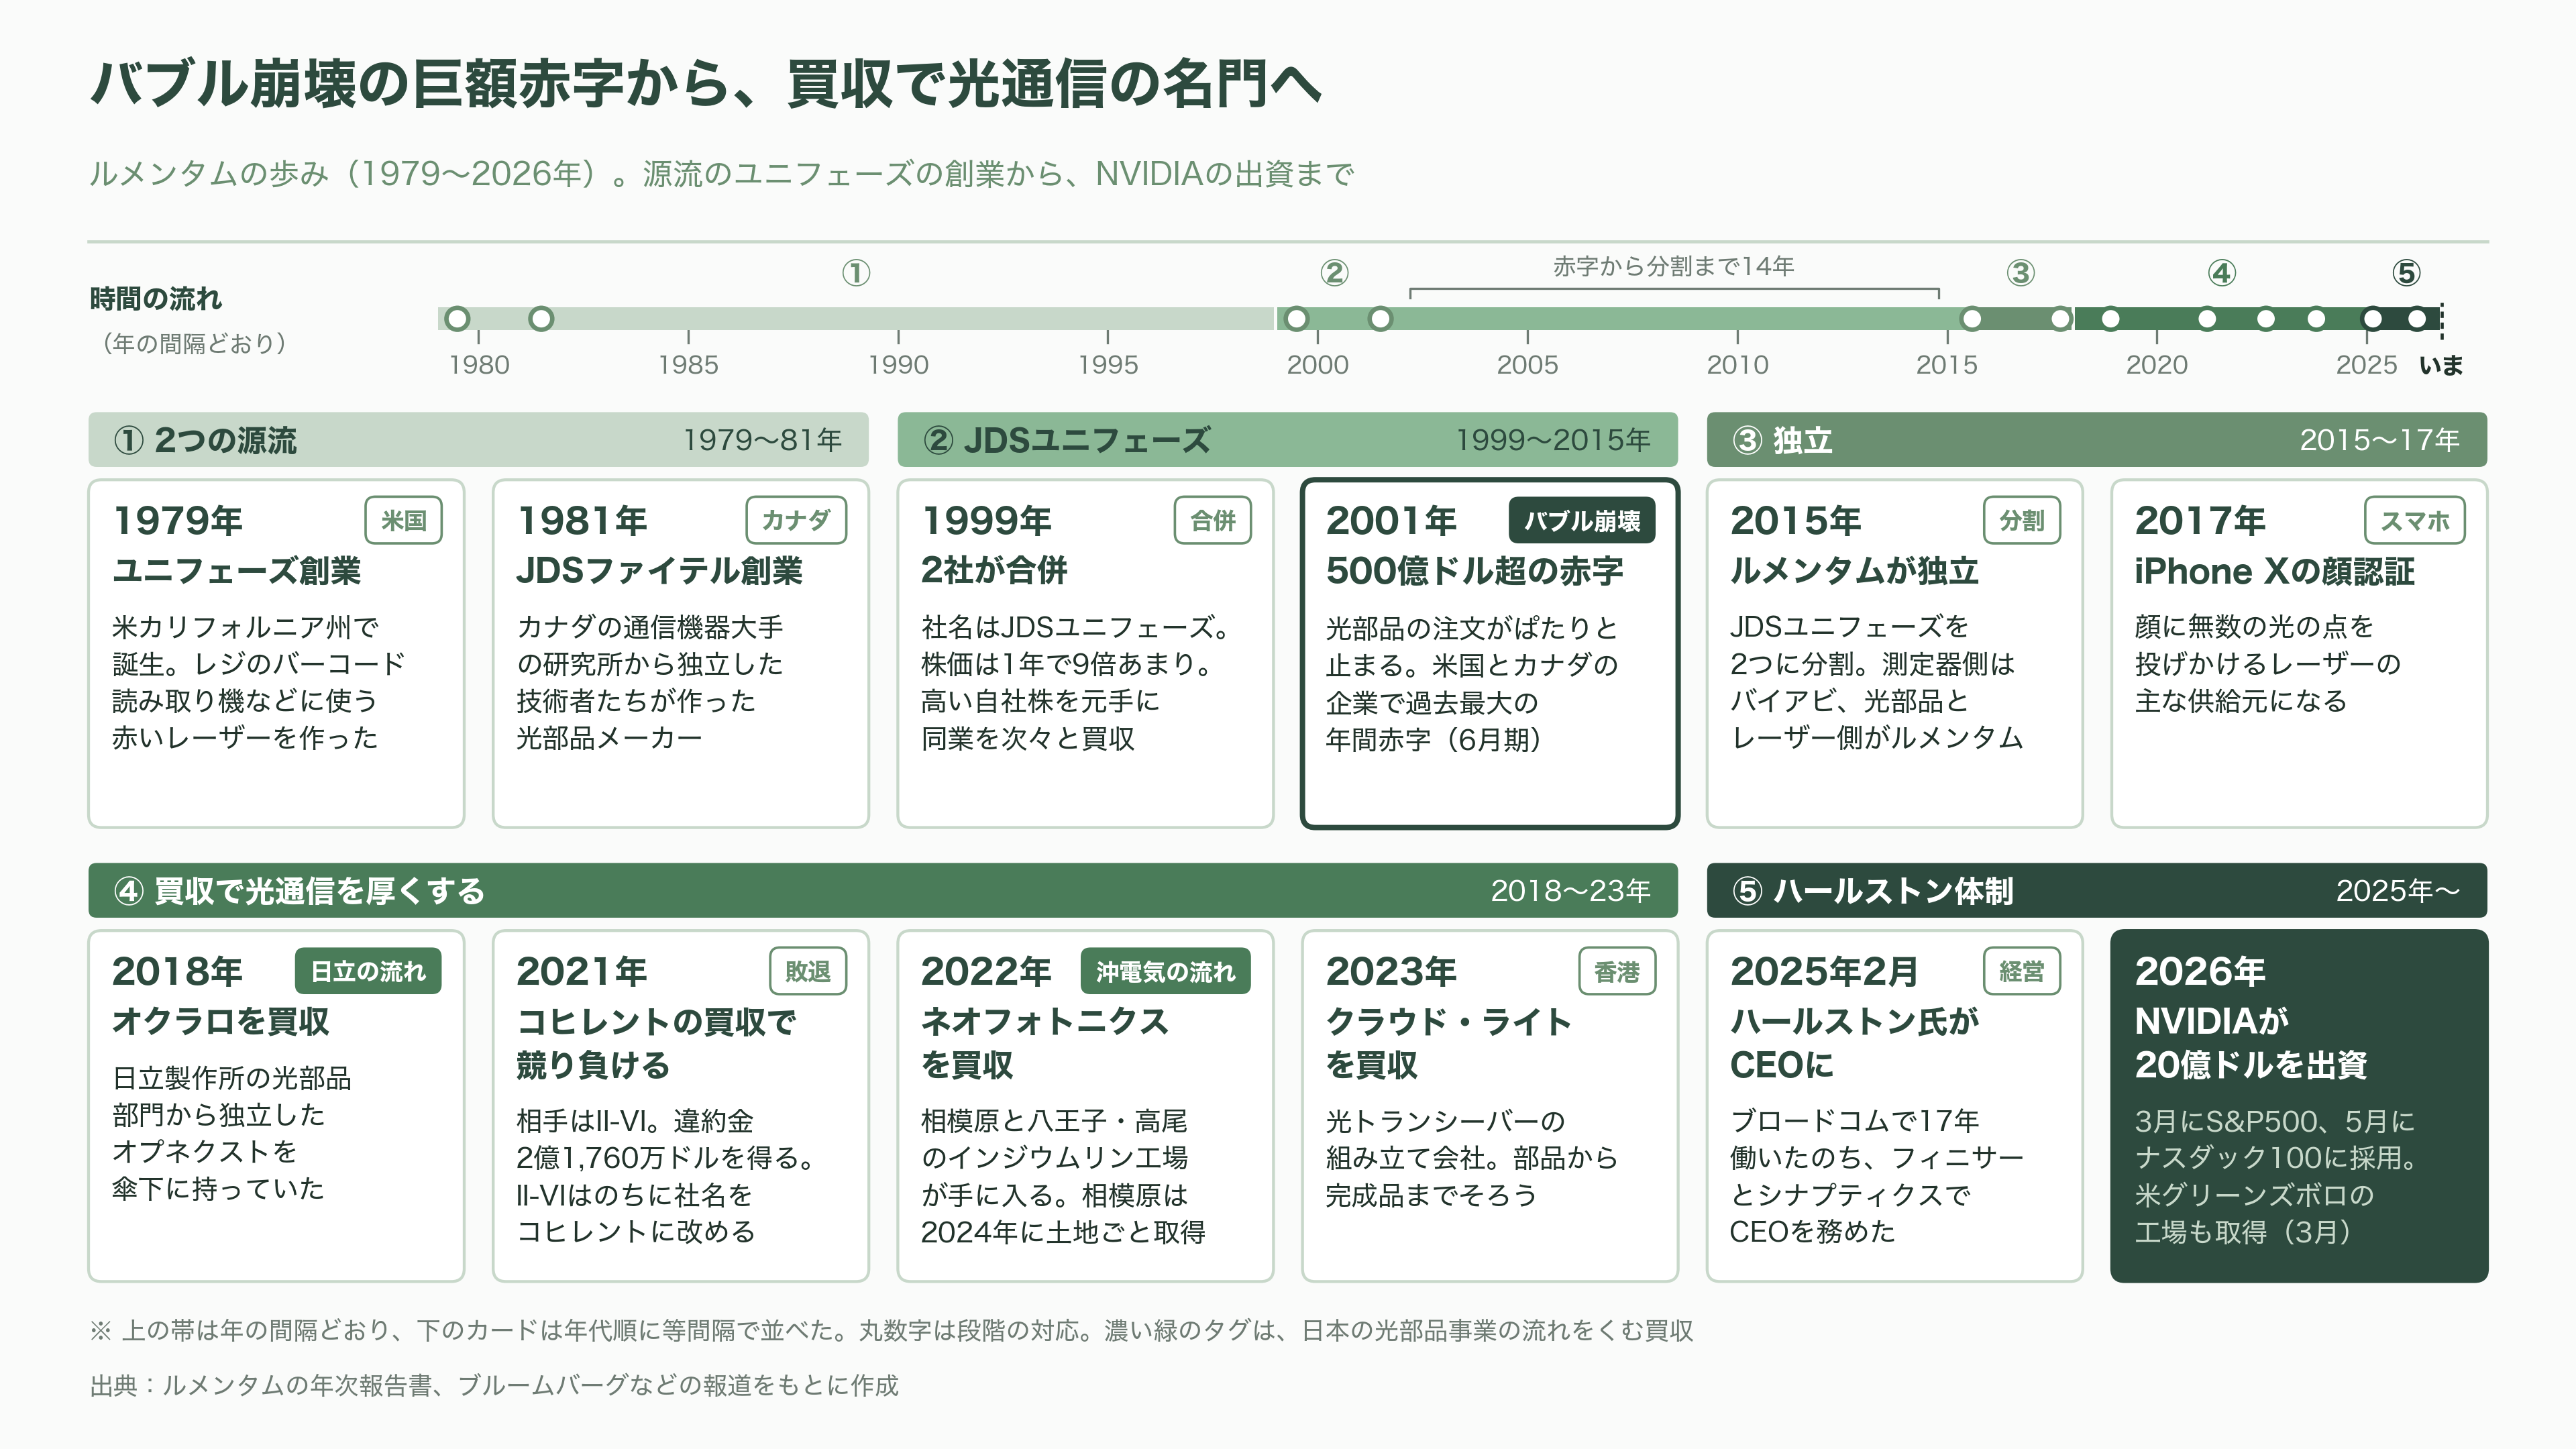
ルメンタムの源流は、1979年に米カリフォルニア州で生まれたレーザーの会社、ユニフェーズにさかのぼる。スーパーのレジでバーコードを読み取る機械などに使われた、赤い光のレーザーを作っていた会社だ。
1999年、ユニフェーズはカナダの光部品メーカー、JDSファイテルと合併し、JDSユニフェーズとなった。JDSファイテルは、カナダの通信機器大手の研究所から独立した技術者たちが、1981年に作った会社だ。折しもインターネットの爆発期で、通信会社は光ファイバー網を競って敷いていた。JDSユニフェーズの株価は1999年の1年で9倍あまりに跳ね上がり、会社は高い株価を元手に、自社株を使って同業を次々と買い集めた。
宴は長く続かなかった。通信バブルがはじけると、光部品の注文はぱたりと止まった。JDSユニフェーズは買収した会社の価値を大幅に切り下げ、2001年6月期に500億ドル(約7兆9,000億円)を超える赤字を計上した。米国とカナダの企業として、過去最大の年間赤字だった。好況のさなかには、品不足を恐れた買い手が必要以上に注文を出し、需要が実際より大きく見えていたとされる。
それから14年後の2015年、JDSユニフェーズは2つに分かれた。通信の測定器などを手がける側がバイアビ・ソリューションズとなり、光部品とレーザーの側が独立して生まれたのがルメンタムだ。
独立したルメンタムを最初に押し上げたのは、スマートフォンだった。2017年発売のiPhone Xの顔認証で、顔に無数の光の点を投げかけるレーザーの主な供給元になった。その後は、買収で光通信の力を蓄えていく。2018年には光部品大手のオクラロを買収した。オクラロは、日立製作所の光部品部門から独立したオプネクストを傘下に収めていた会社だ。2022年には、沖電気工業の光部品事業の流れをくむ部門を持つネオフォトニクスを買った。こうしてルメンタムは、神奈川県相模原市と東京都八王子市の高尾に、インジウムリンの工場を持つことになった。ブルームバーグは、相模原の工場を世界でも最先端のインジウムリン素子の生産拠点の一つと伝えている。ルメンタムは2024年、この工場の土地と建物を買い取った。
回り道もあった。2021年には、レーザー大手だった米コヒレントの買収でいったん合意しながら、米II-VI(ツーシックス)に競り負けた。違約金として2億1,760万ドル(約340億円)を受け取ったが、このとき買収に成功したII-VIこそ、のちに社名をコヒレントに改め、いまルメンタムと光源の首位を争う最大のライバルだ。2023年には、光トランシーバーを組み立てる香港のクラウド・ライトを買収し、部品から完成品までをそろえた。
2025年2月、マイケル・ハールストン氏がCEOに就いた。米ブロードコムで17年働いたのち、光通信部品の米フィニサーと、半導体の米シナプティクスでCEOを務めた人物だ。就任から1年あまりで、NVIDIAからの出資、S&P500への採用、そして米ノースカロライナ州グリーンズボロでの新工場の取得が続いた。グリーンズボロの工場は、米半導体メーカーのコルボから買い取った別の化合物半導体の工場で、これを6インチのインジウムリンのレーザー工場に作り替え、2028年半ばに量産を始める。
投資家と各紙はどう見ているか
今回の発言を、米国の投資情報サイトのインベストペディアは「NVIDIAが出資するルメンタム、AIの需要に追いつけず」という見出しで伝えた。ブルームバーグの日本語版は、日本への3億5,000万ドルの投資を見出しに据えている。
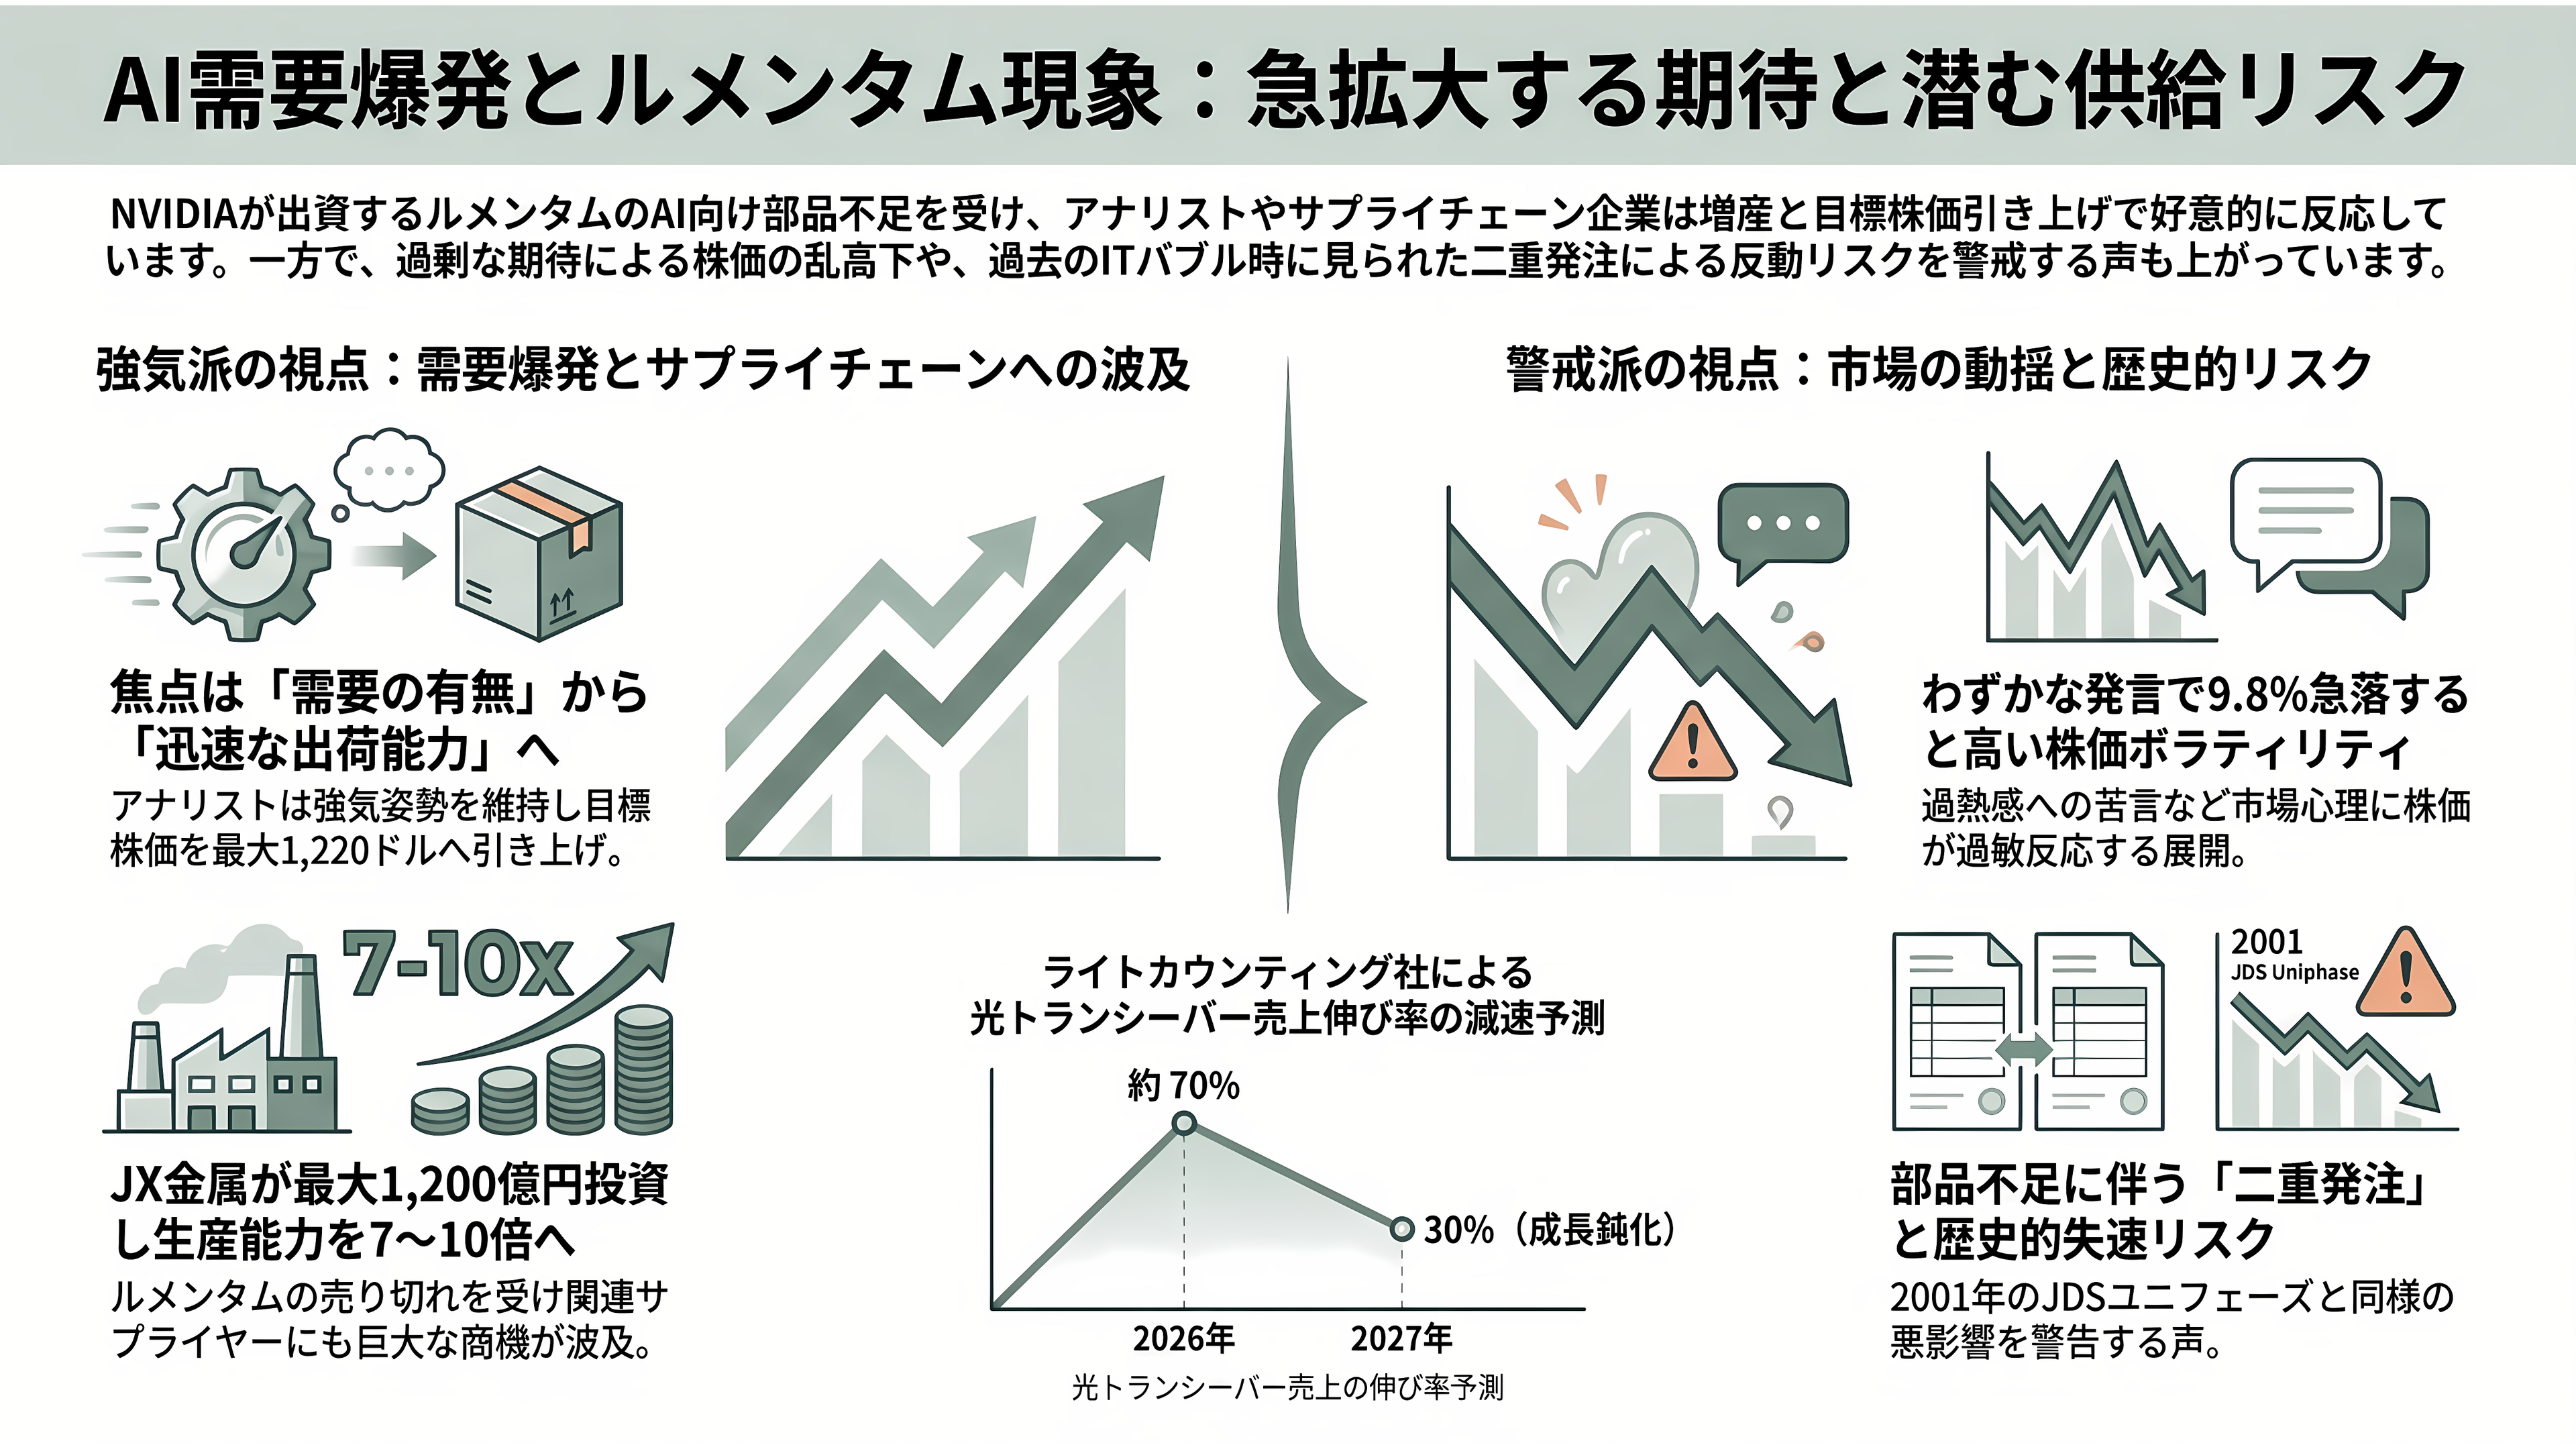
ウォール街のアナリストの評価は、おおむね強気だ。エバーコアISIのアミット・ダリャナニ氏は、インタビューを受けて「アウトパフォーム」の評価と1,100ドル(約17万円)の目標株価を据え置き、焦点はもはや需要があるかどうかではなく、需要をどれだけ早く出荷に変えられるかだと指摘した。9月末に調査を始めたバーンスタインも、目標株価を1,220ドル(約19万円)とする強気の評価だ。一方でモルガン・スタンレーは8月、目標株価を1,000ドル(約16万円)に引き上げつつ、評価は中立の「イコールウェイト」に据え置いている。
恩恵が周りに広がるとみる声もある。米ウェドブッシュ証券のマット・ブライソン氏は顧客向けのリポートで、ルメンタムの売り切れは、インジウムリンの円板を作る米AXTや日本のJX金属、シリコンの光回路の受託生産を担うタワー・セミコンダクターやグローバルファウンドリーズにとって、強気の材料だと書いた。そのJX金属は6月、円板の増産に今後4年で最大1,200億円を投じ、生産能力を2025年度の7〜10倍に広げると発表している。
株価は、期待と不安の間で大きく揺れている。ルメンタムは発言の前日の8日に5.6%下げ、発言を受けた9日に5.2%上げた。ところが週明けの12日には、9.8%急落した。米モトリーフールによれば、ブロードコムのホック・タンCEOがシンガポールでの業界の会議で、AIに投資する人の多くは自分が何に投資しているのか分かっておらず、まるでカジノにいるようだ、と苦言を呈したことが響いた。ルメンタムの株価は1年前の6倍を超える水準にあり、わずかな発言にも大きく反応する。
冷静な見方もある。ライトカウンティングは7月のリポートで、部品不足が二重発注と過去最高の受注残を生んでいると指摘し、こうしたパターンは歴史的に悪い結末を迎えてきたと警告した。2001年のJDSユニフェーズの経験は、まさにその典型だった。同社は、インジウムリンのレーザー不足は2027年半ばまで続くとみる一方、光トランシーバーの売上の伸びは、2026年の約70%から、2027年には30%へ鈍ると予想する。売り切れが2029年まで続くとするルメンタムの見立てとは、時間軸がかなり違う。
VCの視点:3年待ちが開けた窓
ベンチャーキャピタルは、この品不足を別の角度から見ている。
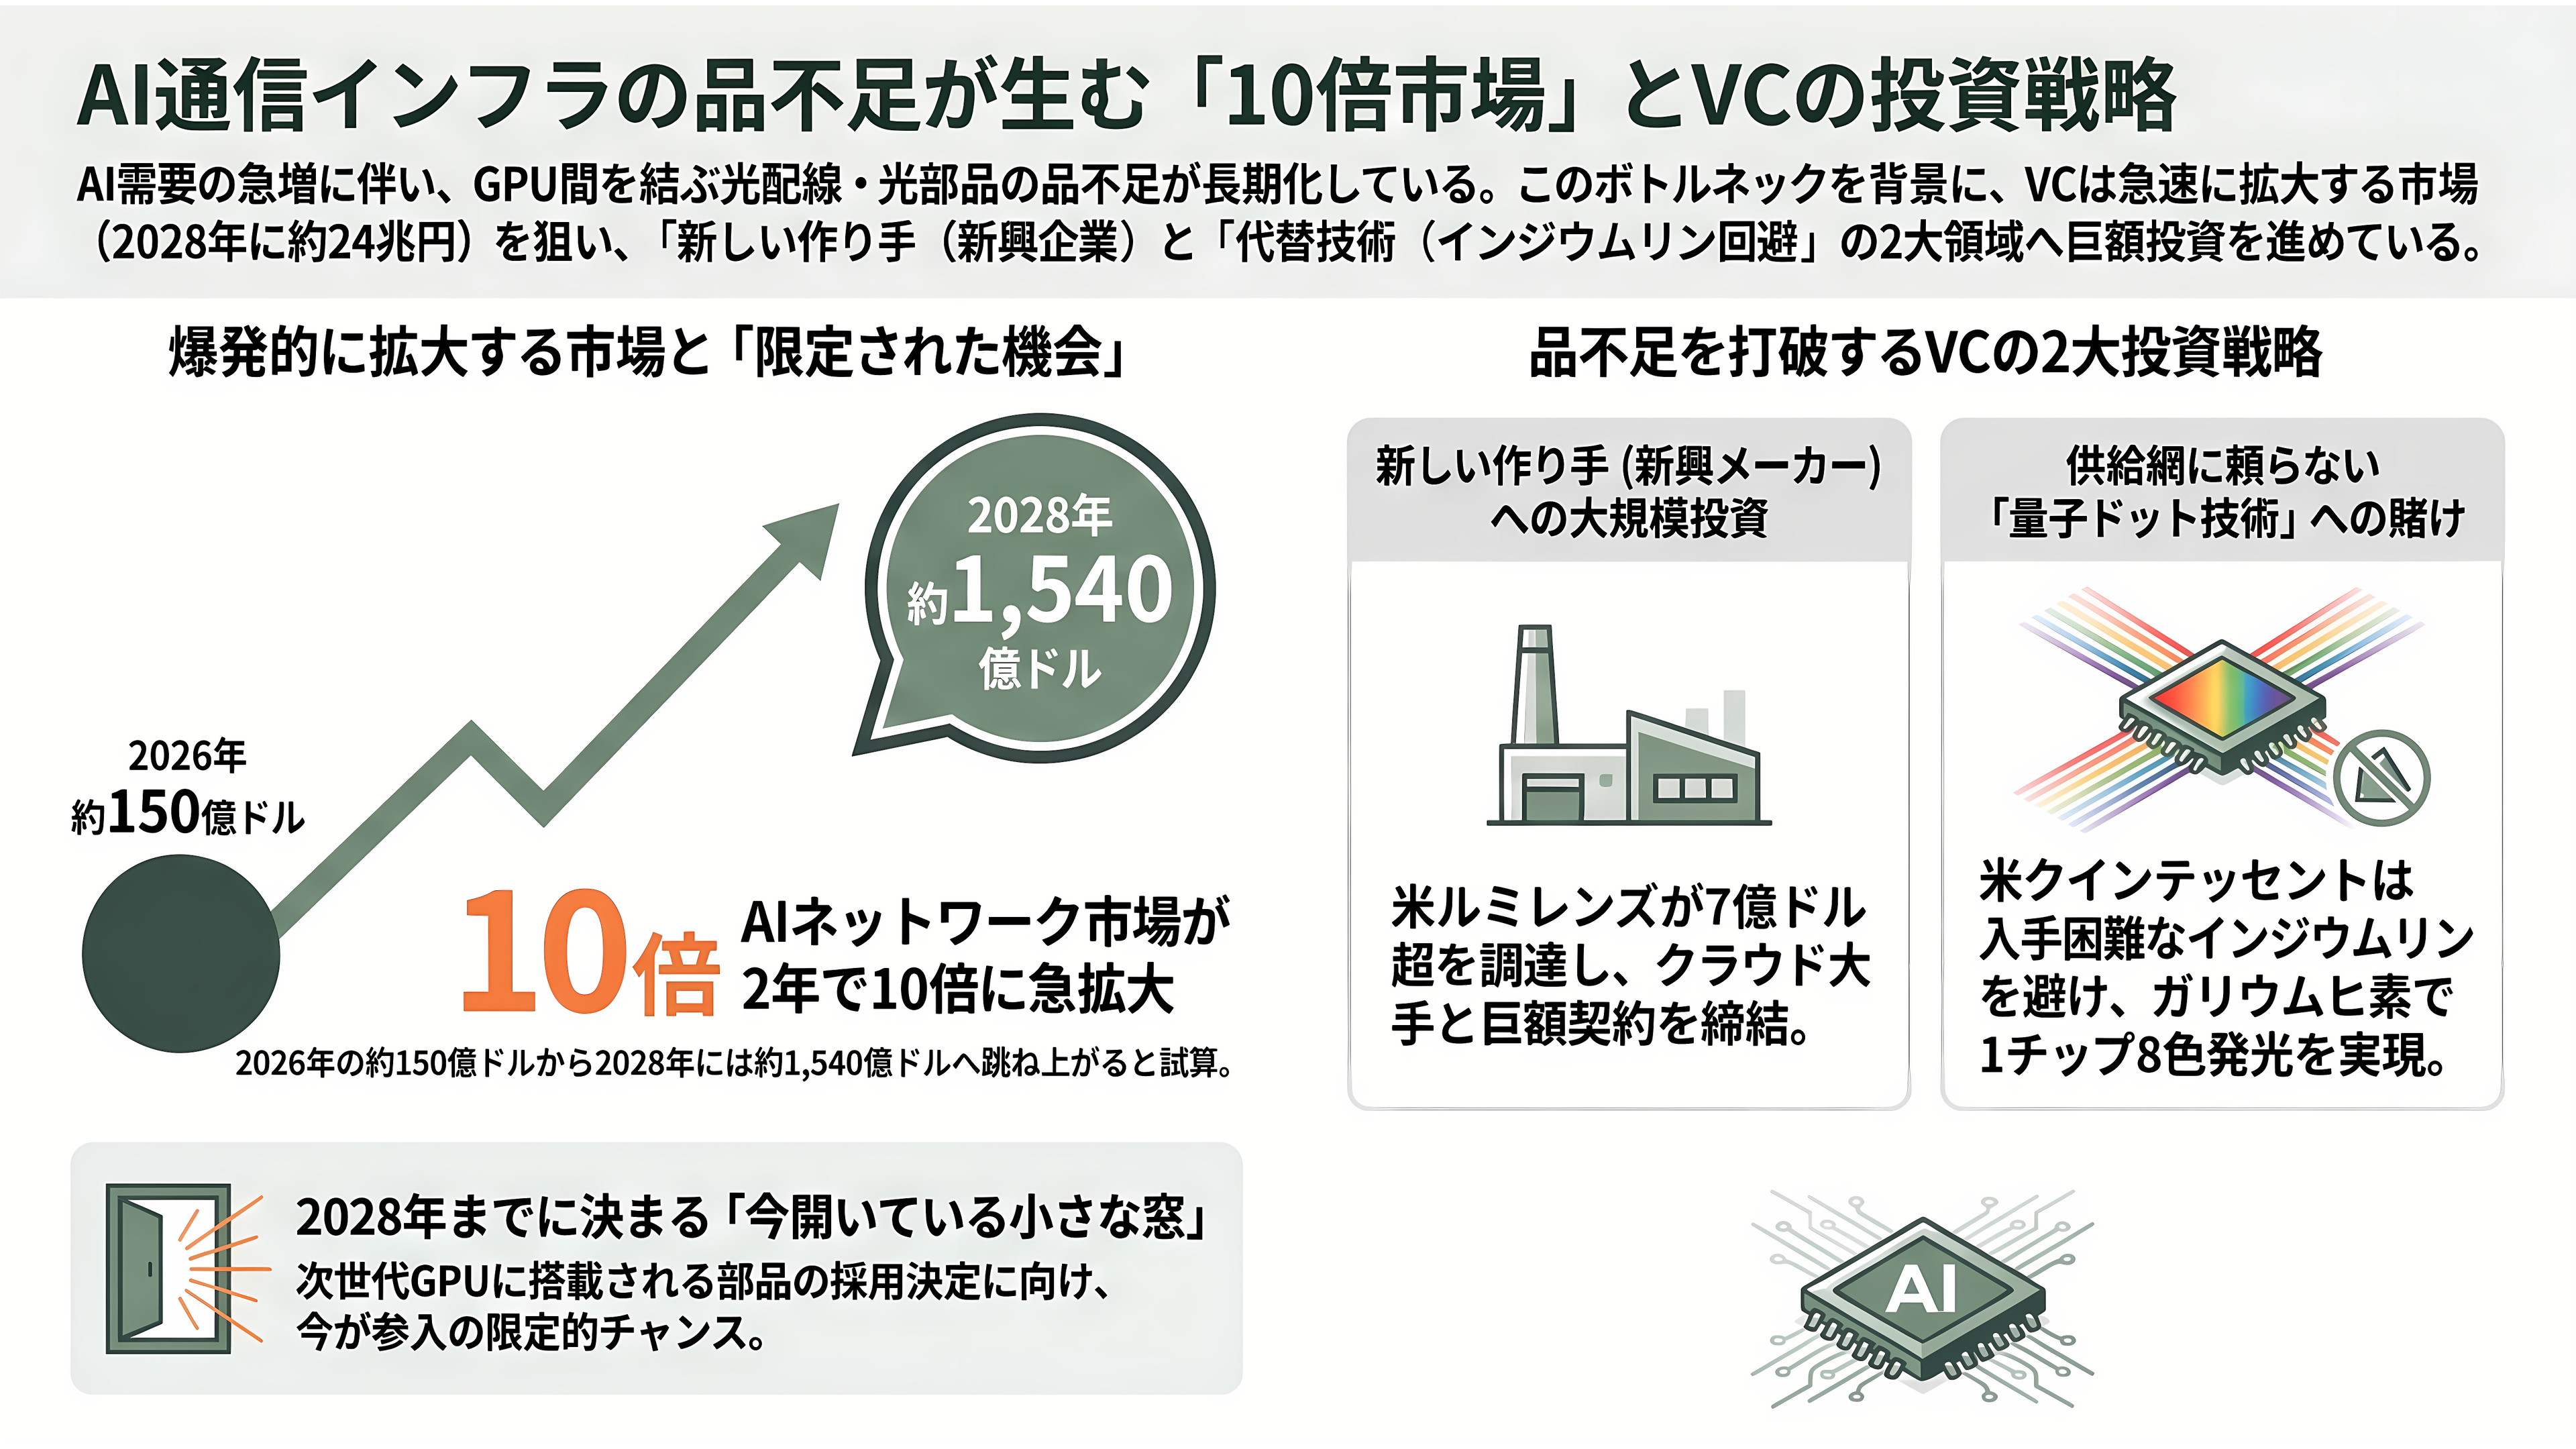
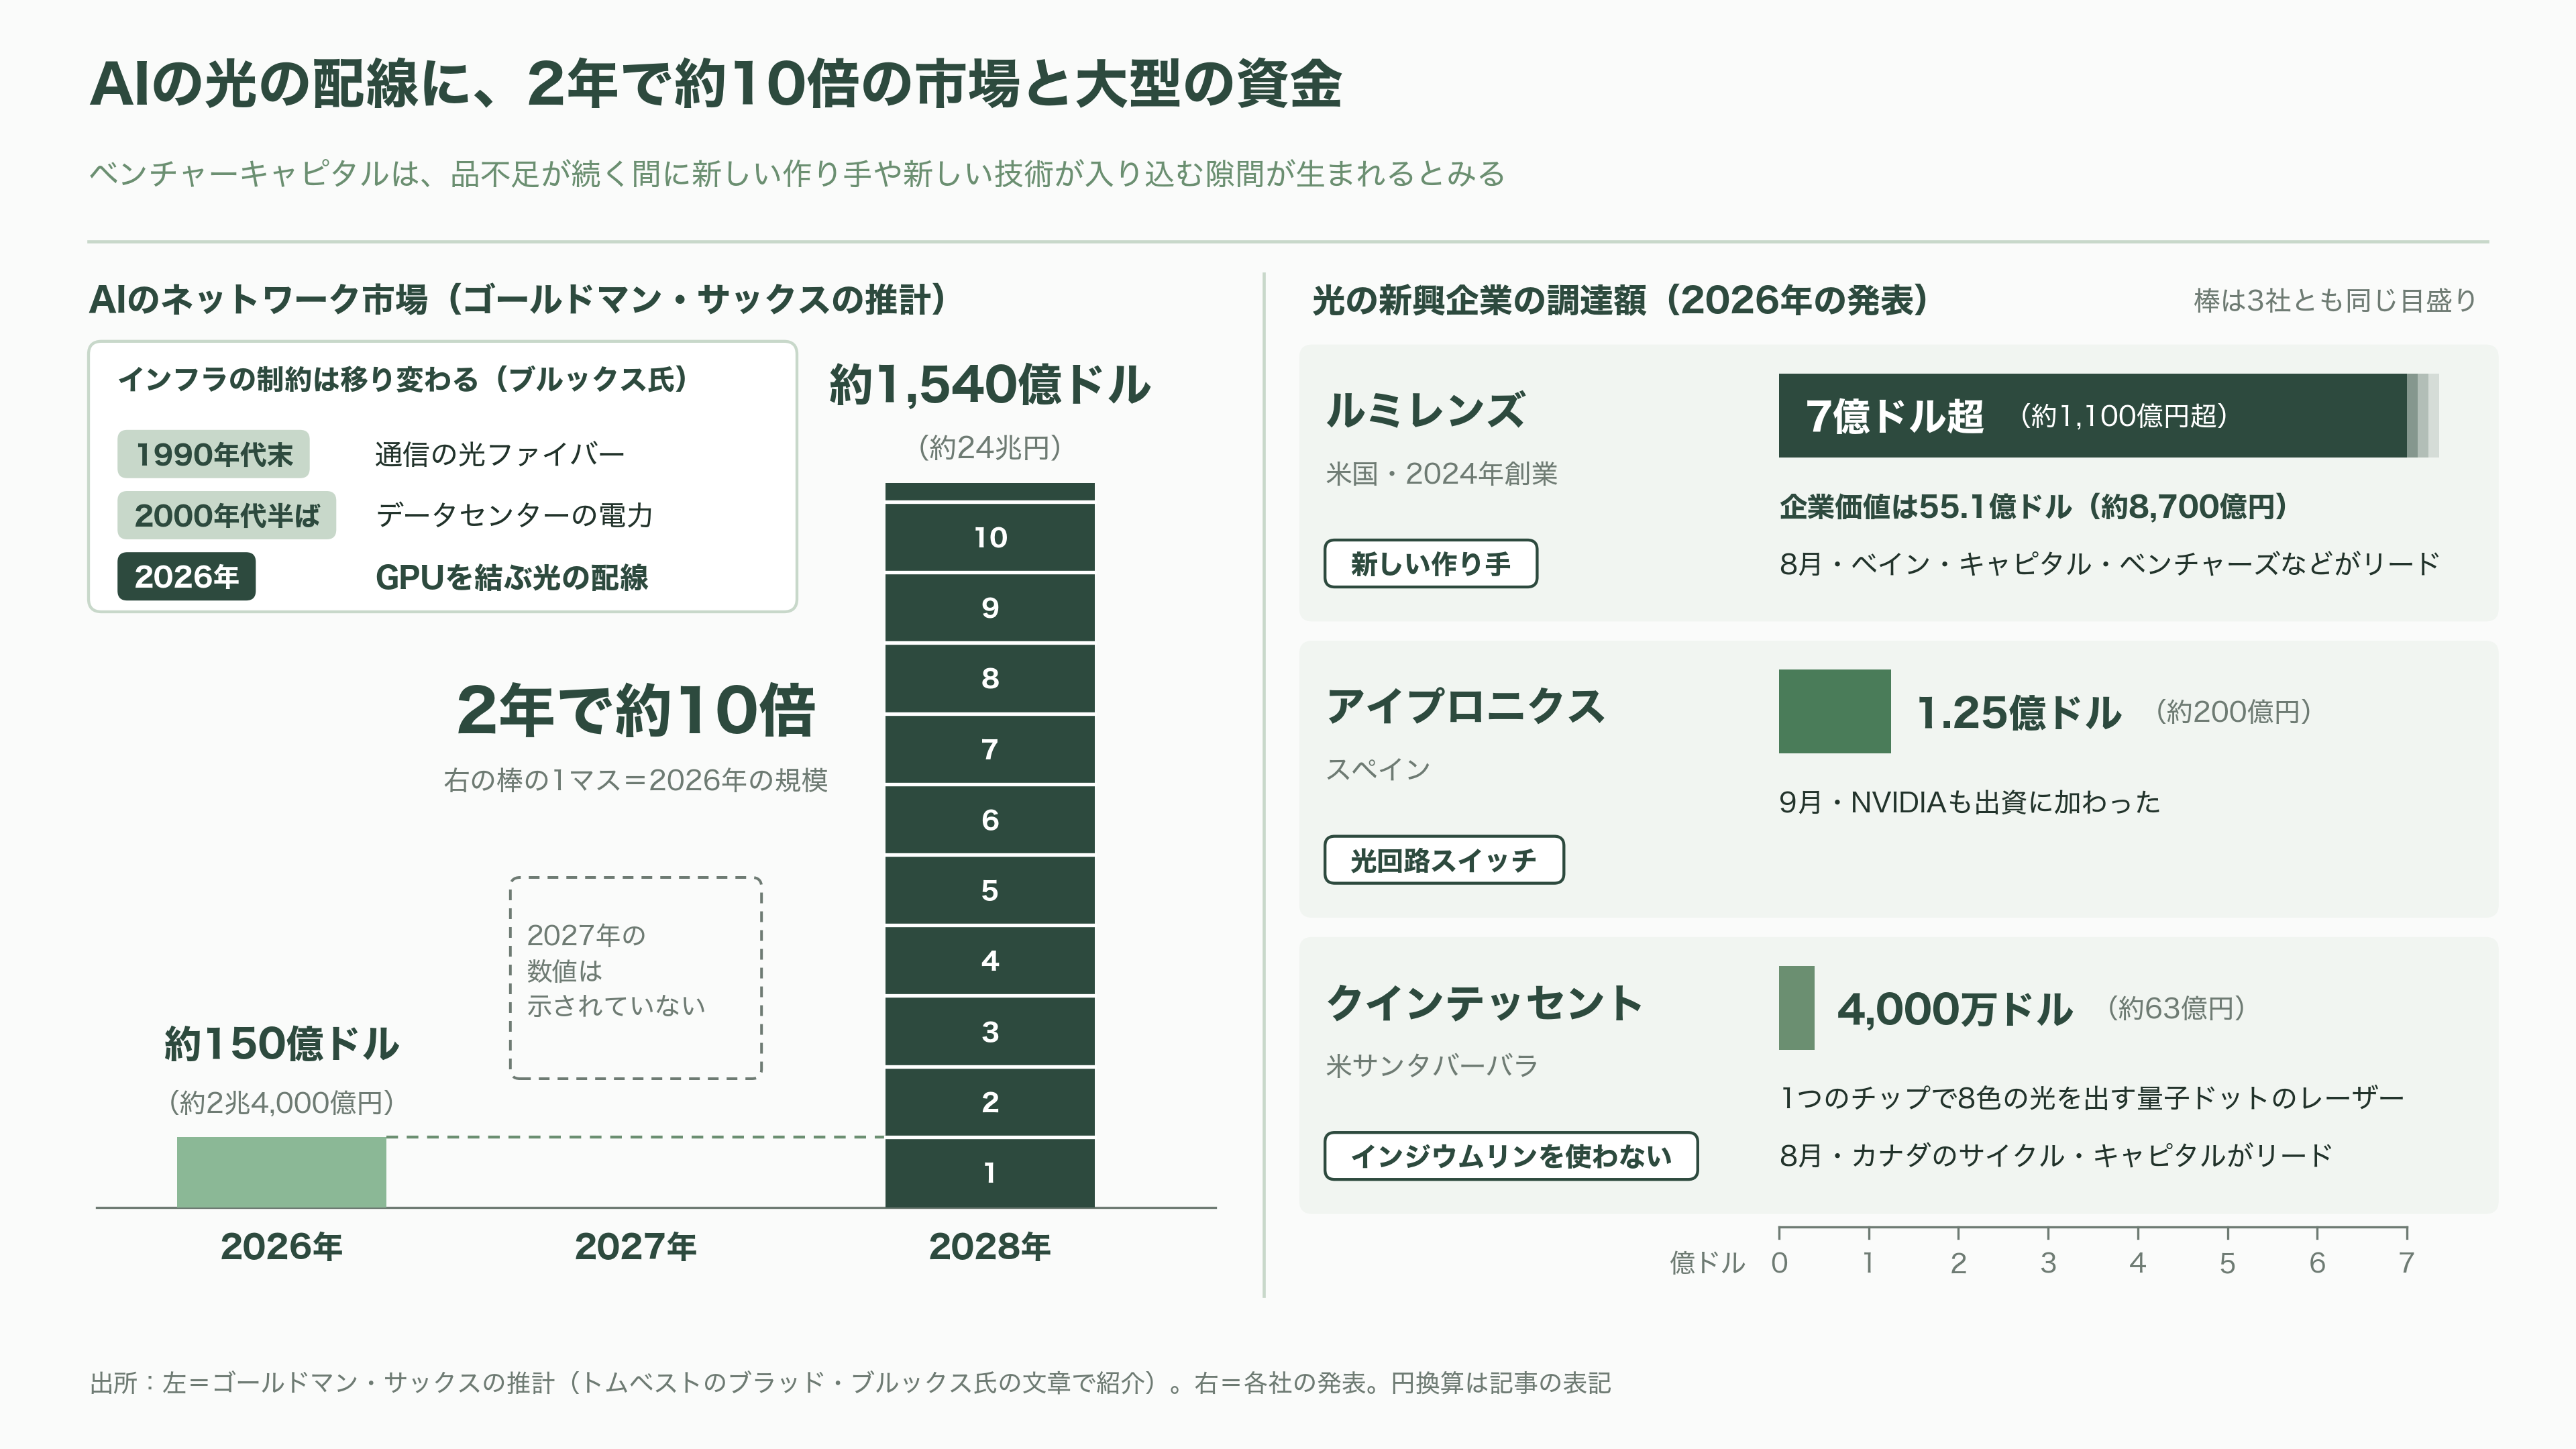
一つは、新しい作り手への賭けだ。米国のルミレンズは、2024年初めに創業した光通信の新興企業で、8月に7億ドル(約1,100億円)を超える資金調達を発表し、企業価値は55億1,000万ドル(約8,700億円)と評価された。ベイン・キャピタル・ベンチャーズやスパーク・キャピタルなどが共同でリードし、米クアルコムの投資部門なども加わった。CEOのアンカー・シングラ氏は、ネットワークの新興企業を2度起こし、米ジュニパー・ネットワークスと米F5に売った経験を持つ。社員にはルメンタムやコヒレントの出身者もいる。名前を明かさないクラウド大手と数十億ドル規模の契約を結び、最初の製品の出荷を始めたという。
出資したVCの一つ、トムベストのブルックス氏は、投資の理由をつづった文章で、インフラの制約は数年ごとに移り変わってきたと書いた。1990年代の終わりは通信の光ファイバー、2000年代半ばはデータセンターの電力、そして2026年のいまは、GPUの集団を結ぶ光の配線だという。同氏はゴールドマン・サックスの推計として、AIのネットワーク市場が2026年の約150億ドル(約2兆4,000億円)から、2028年には約1,540億ドル(約24兆円)へと、2年で10倍に膨らむと紹介した。そのうえで、次の世代のGPUに載る部品の採用は2028年までに決まってしまうとして、「窓は小さいが、いま開いている」と結んでいる。
もう一つは、インジウムリンに頼らない技術への賭けだ。米カリフォルニア州サンタバーバラのクインテッセントは8月、カナダのサイクル・キャピタルがリードする4,000万ドル(約63億円)の資金調達を発表した。ゴールドマン・サックスの投資部門や、光通信機器の米シエナも加わっている。同社のレーザーは、インジウムリンではなく、量産の実績が豊富なガリウムヒ素の上に「量子ドット」と呼ばれる微細な構造を作り、1つのチップから8色の光を同時に出す。8つのレーザーが要るところを1つで済ませる発想で、品不足のインジウムリンの供給網に頼らずに済むのが売りだ。欧州では、光回路スイッチを手がけるスペインのアイプロニクスが9月、1億2,500万ドル(約200億円)を調達し、NVIDIAも出資に加わった。
VCの目で見ると、構図ははっきりしている。いま利益を手にしているのは、インジウムリンの工場と量産の実績を持つ既存のメーカーで、日本の3社もそこに入る。ただ、品不足が3年続くなら、その間に新しい生産能力を持ち込む会社や、レーザーの数そのものを減らす技術を持つ会社にも、入り込む隙間が生まれる。ハールストン氏が来年中の買収に言及したのも、自前の工場だけでは追いつかないからだ。日本勢にとって、この品不足は追い風であると同時に、新しい技術が育つまでの猶予期間でもある。
今後:いつ、何が見えてくるか
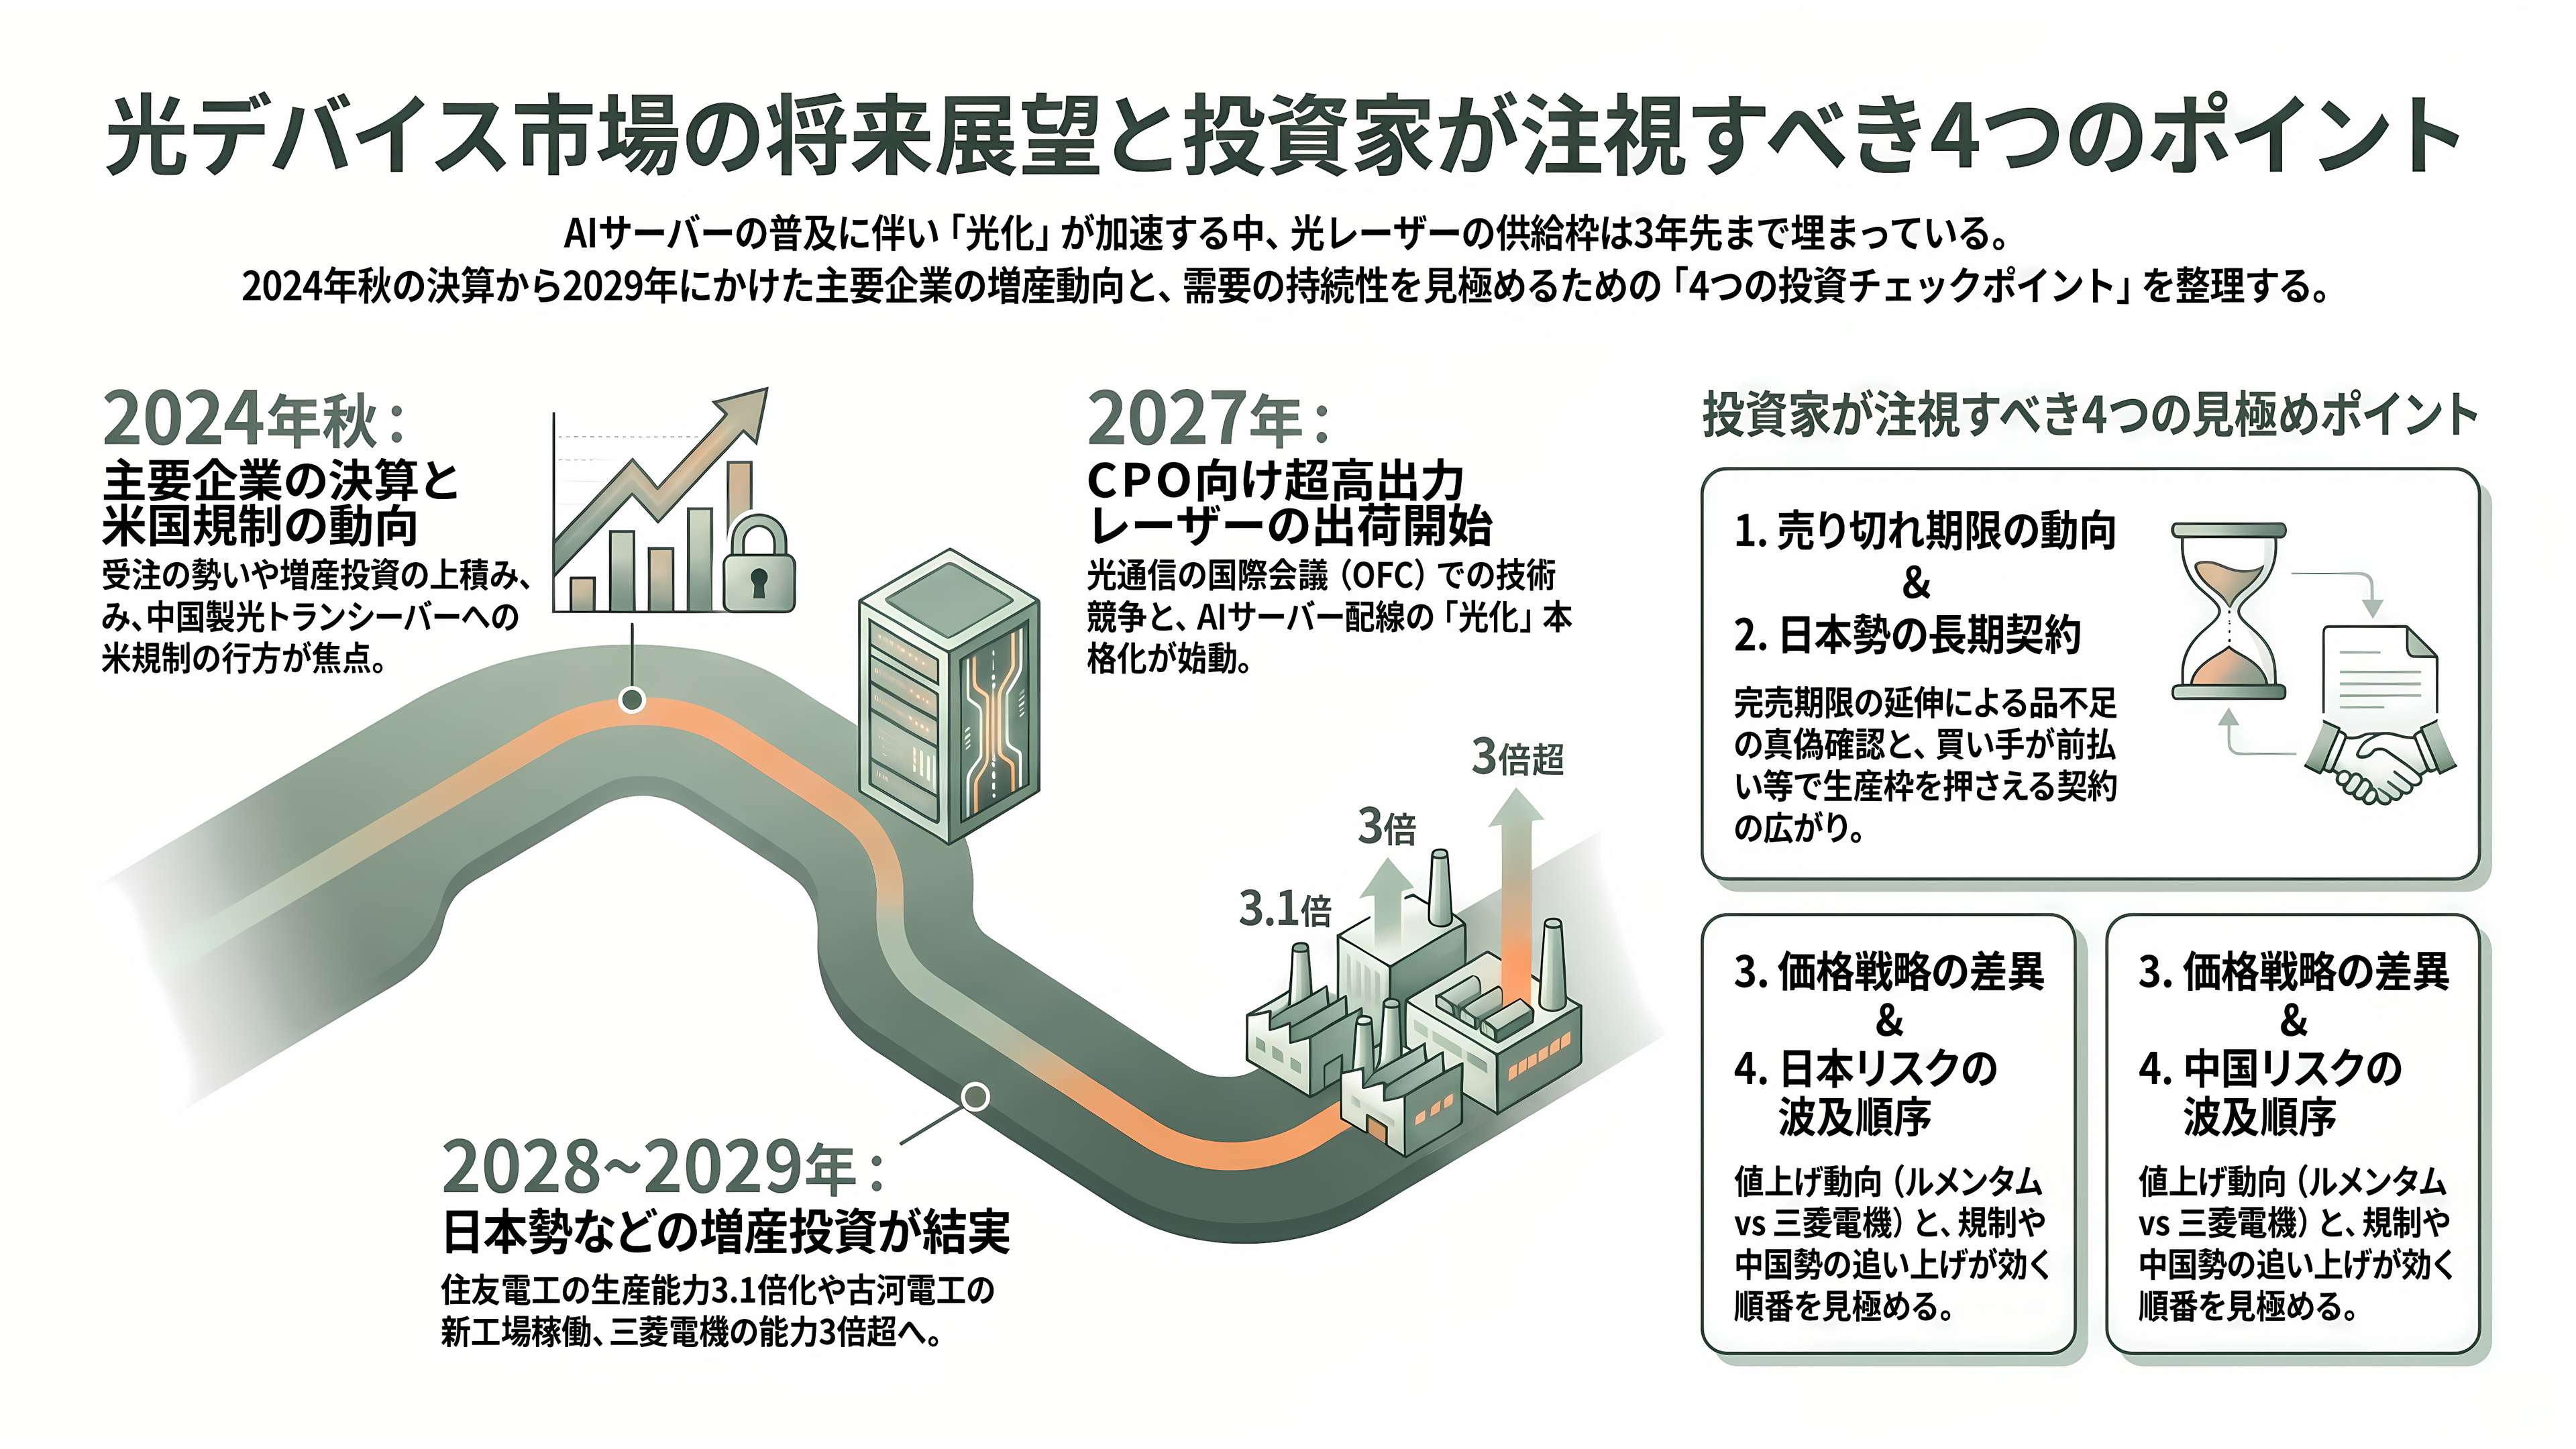
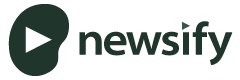
最初の山場は、この秋の決算だ。10月30日には三菱電機と住友電工が、11月9日には古河電工が、4〜9月期の決算を発表する。光デバイスの受注の勢いと、増産投資の上積みがあるかどうかが焦点になる。11月5日にはルメンタムが7〜9月期の決算を発表する。会社の見通しは売上高12億5,000万ドル(約2,000億円)前後で、光回路スイッチの売上が初めて1億ドル(約160億円)を超える見込みだ。11月中旬から下旬には、光部品の最大の買い手の一つであるNVIDIAの決算も控える。年内には、米連邦通信委員会が中国製の光トランシーバーの規制に踏み切るかどうかも焦点になる。ロイターによれば、当局者は年内の公表と実施を目指している。
2027年に入ると、製品の出荷が節目になる。3月7日から11日には米ロサンゼルスで光通信の国際会議OFCが開かれ、各社が次の世代のレーザーを競う。後半には、ルメンタムがCPO向けの超高出力レーザーの大量出荷を始め、初めて受注した外部光源モジュールも納める。ライトカウンティングがレーザー不足の解消を見込む2027年半ばを過ぎても、売り切れの期限が延び続けるのか。それが、品不足の本当の深さを測る物差しになる。
2028年は、増産の答え合わせの年だ。ルメンタムのグリーンズボロ工場が年の半ばに量産に入り、日本での3億5,000万ドルの投資も2028年半ばまでに投じ終える。古河電工の岩手の新工場は4月に量産を始め、住友電工のインジウムリンの円板の生産能力は2024年度の3.1倍になる。三菱電機がCPO市場の立ち上がりとみるのも、2028年度からだ。その先の2029年度には、三菱電機のEMLの生産能力が3倍超になる。ブルームバーグによると、ハールストン氏は、AIサーバーの配線が光に置き換わる「光化」が2027年から2029年にかけて加速するとみている。ルメンタムが日本で今から積み増す能力が実を結ぶのも、ちょうどその頃だ。
投資家が見ておきたい点は4つある。1つめは、売り切れの期限だ。ルメンタムの見通しがさらに先へ延びるなら品不足は本物で、逆に縮み始めれば、二重発注がほどけ始めた合図かもしれない。2つめは、日本勢の増産の上積みと、大口顧客との長期契約だ。ルメンタムがAXTに前払いしたように、買い手がお金を出して生産枠を押さえる契約が日本勢にも広がれば、追い風は利益として確かなものになる。3つめは値段で、ルメンタムが値上げに動く一方、三菱電機は値上げを前提にしないと話している。4つめは中国で、インジウムリンの輸出規制、中国のレーザーメーカーの追い上げ、米国による中国製品の締め出しが、どの順番で効いてくるかだ。
米粒より小さなレーザーの生産枠は、いまや3年先まで予約で埋まっている。その枠を広げられる数少ない会社が、日本に3社ある。追い風を利益に変えられるかどうかは、これからの3年の工場づくりにかかっている。