紙の半分の薄さに削る会社が、過去最高益
生成AIを動かす半導体のすぐ隣に、コピー用紙の半分ほどの薄さまで削ったチップが12枚、ぴたりと積み重なっている。「HBM」と呼ばれる、AI向けのメモリーだ。12枚を重ねても、高さは1ミリに届かない。
チップをこの薄さまで削る工程と、円盤状のウエハーを碁盤の目のように切り分ける工程。その両方で、世界の装置の大半を押さえる日本企業がある。東京・大田区に本社を置くディスコだ。
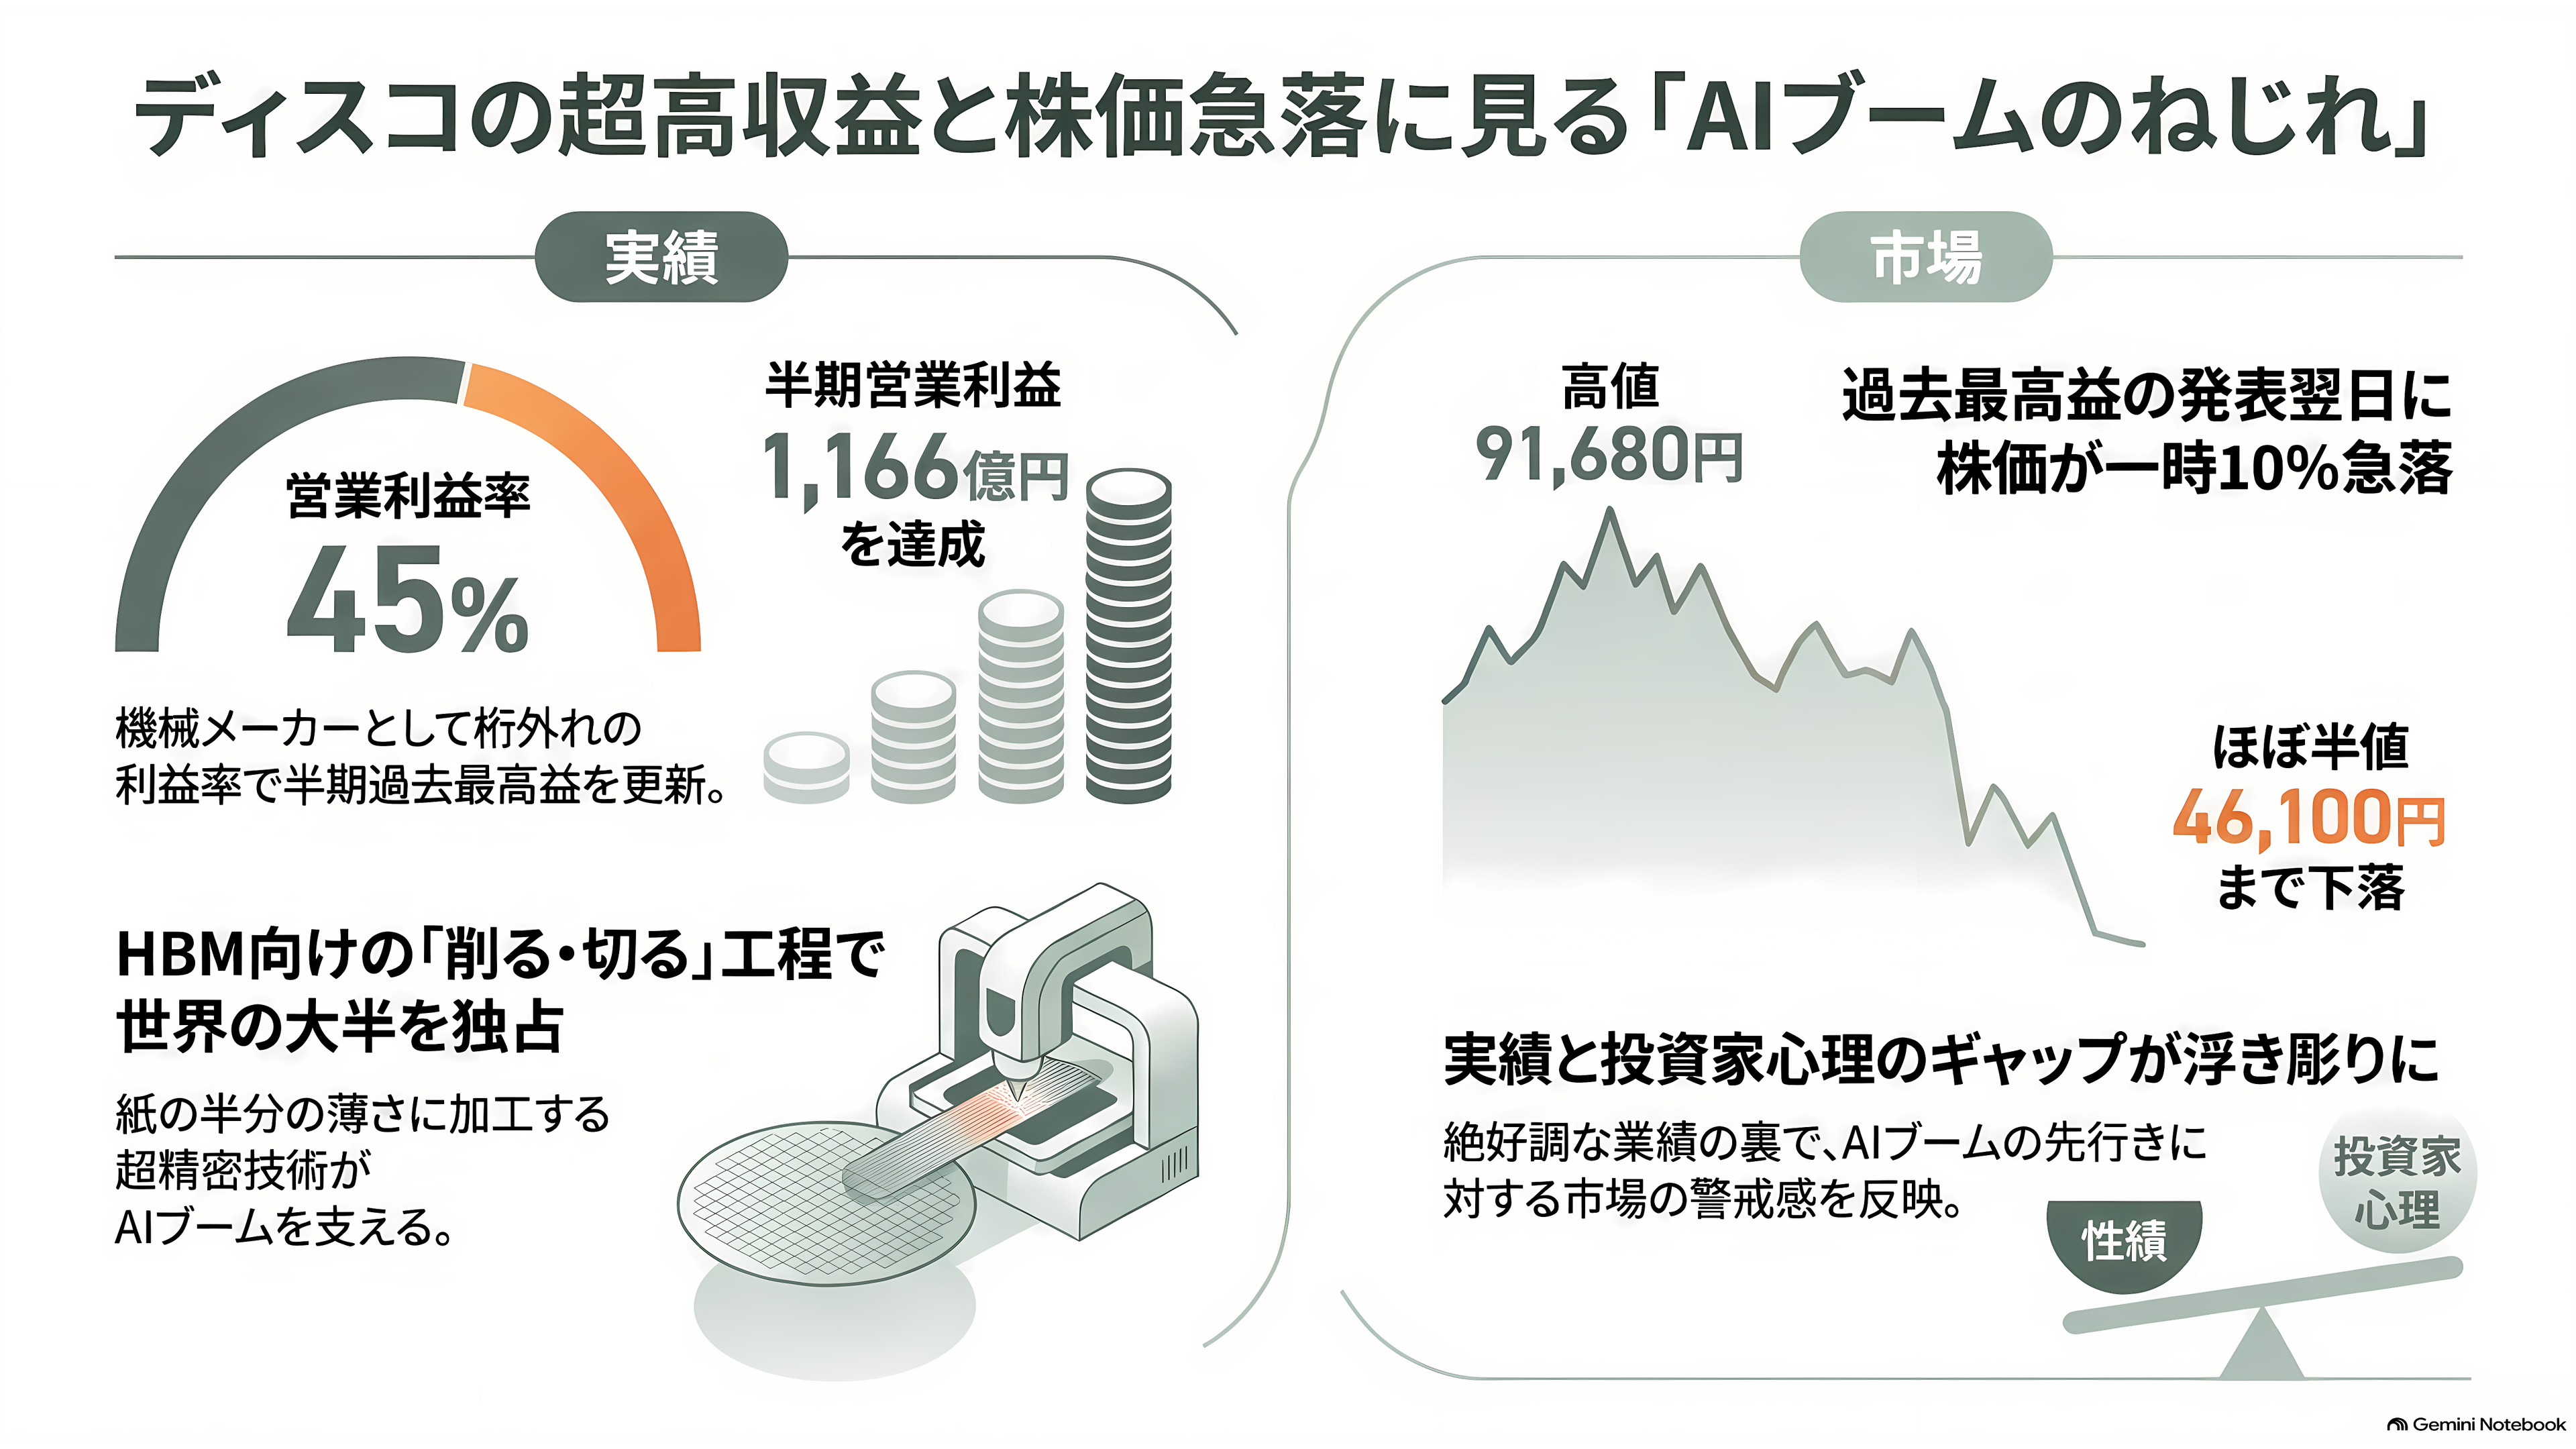
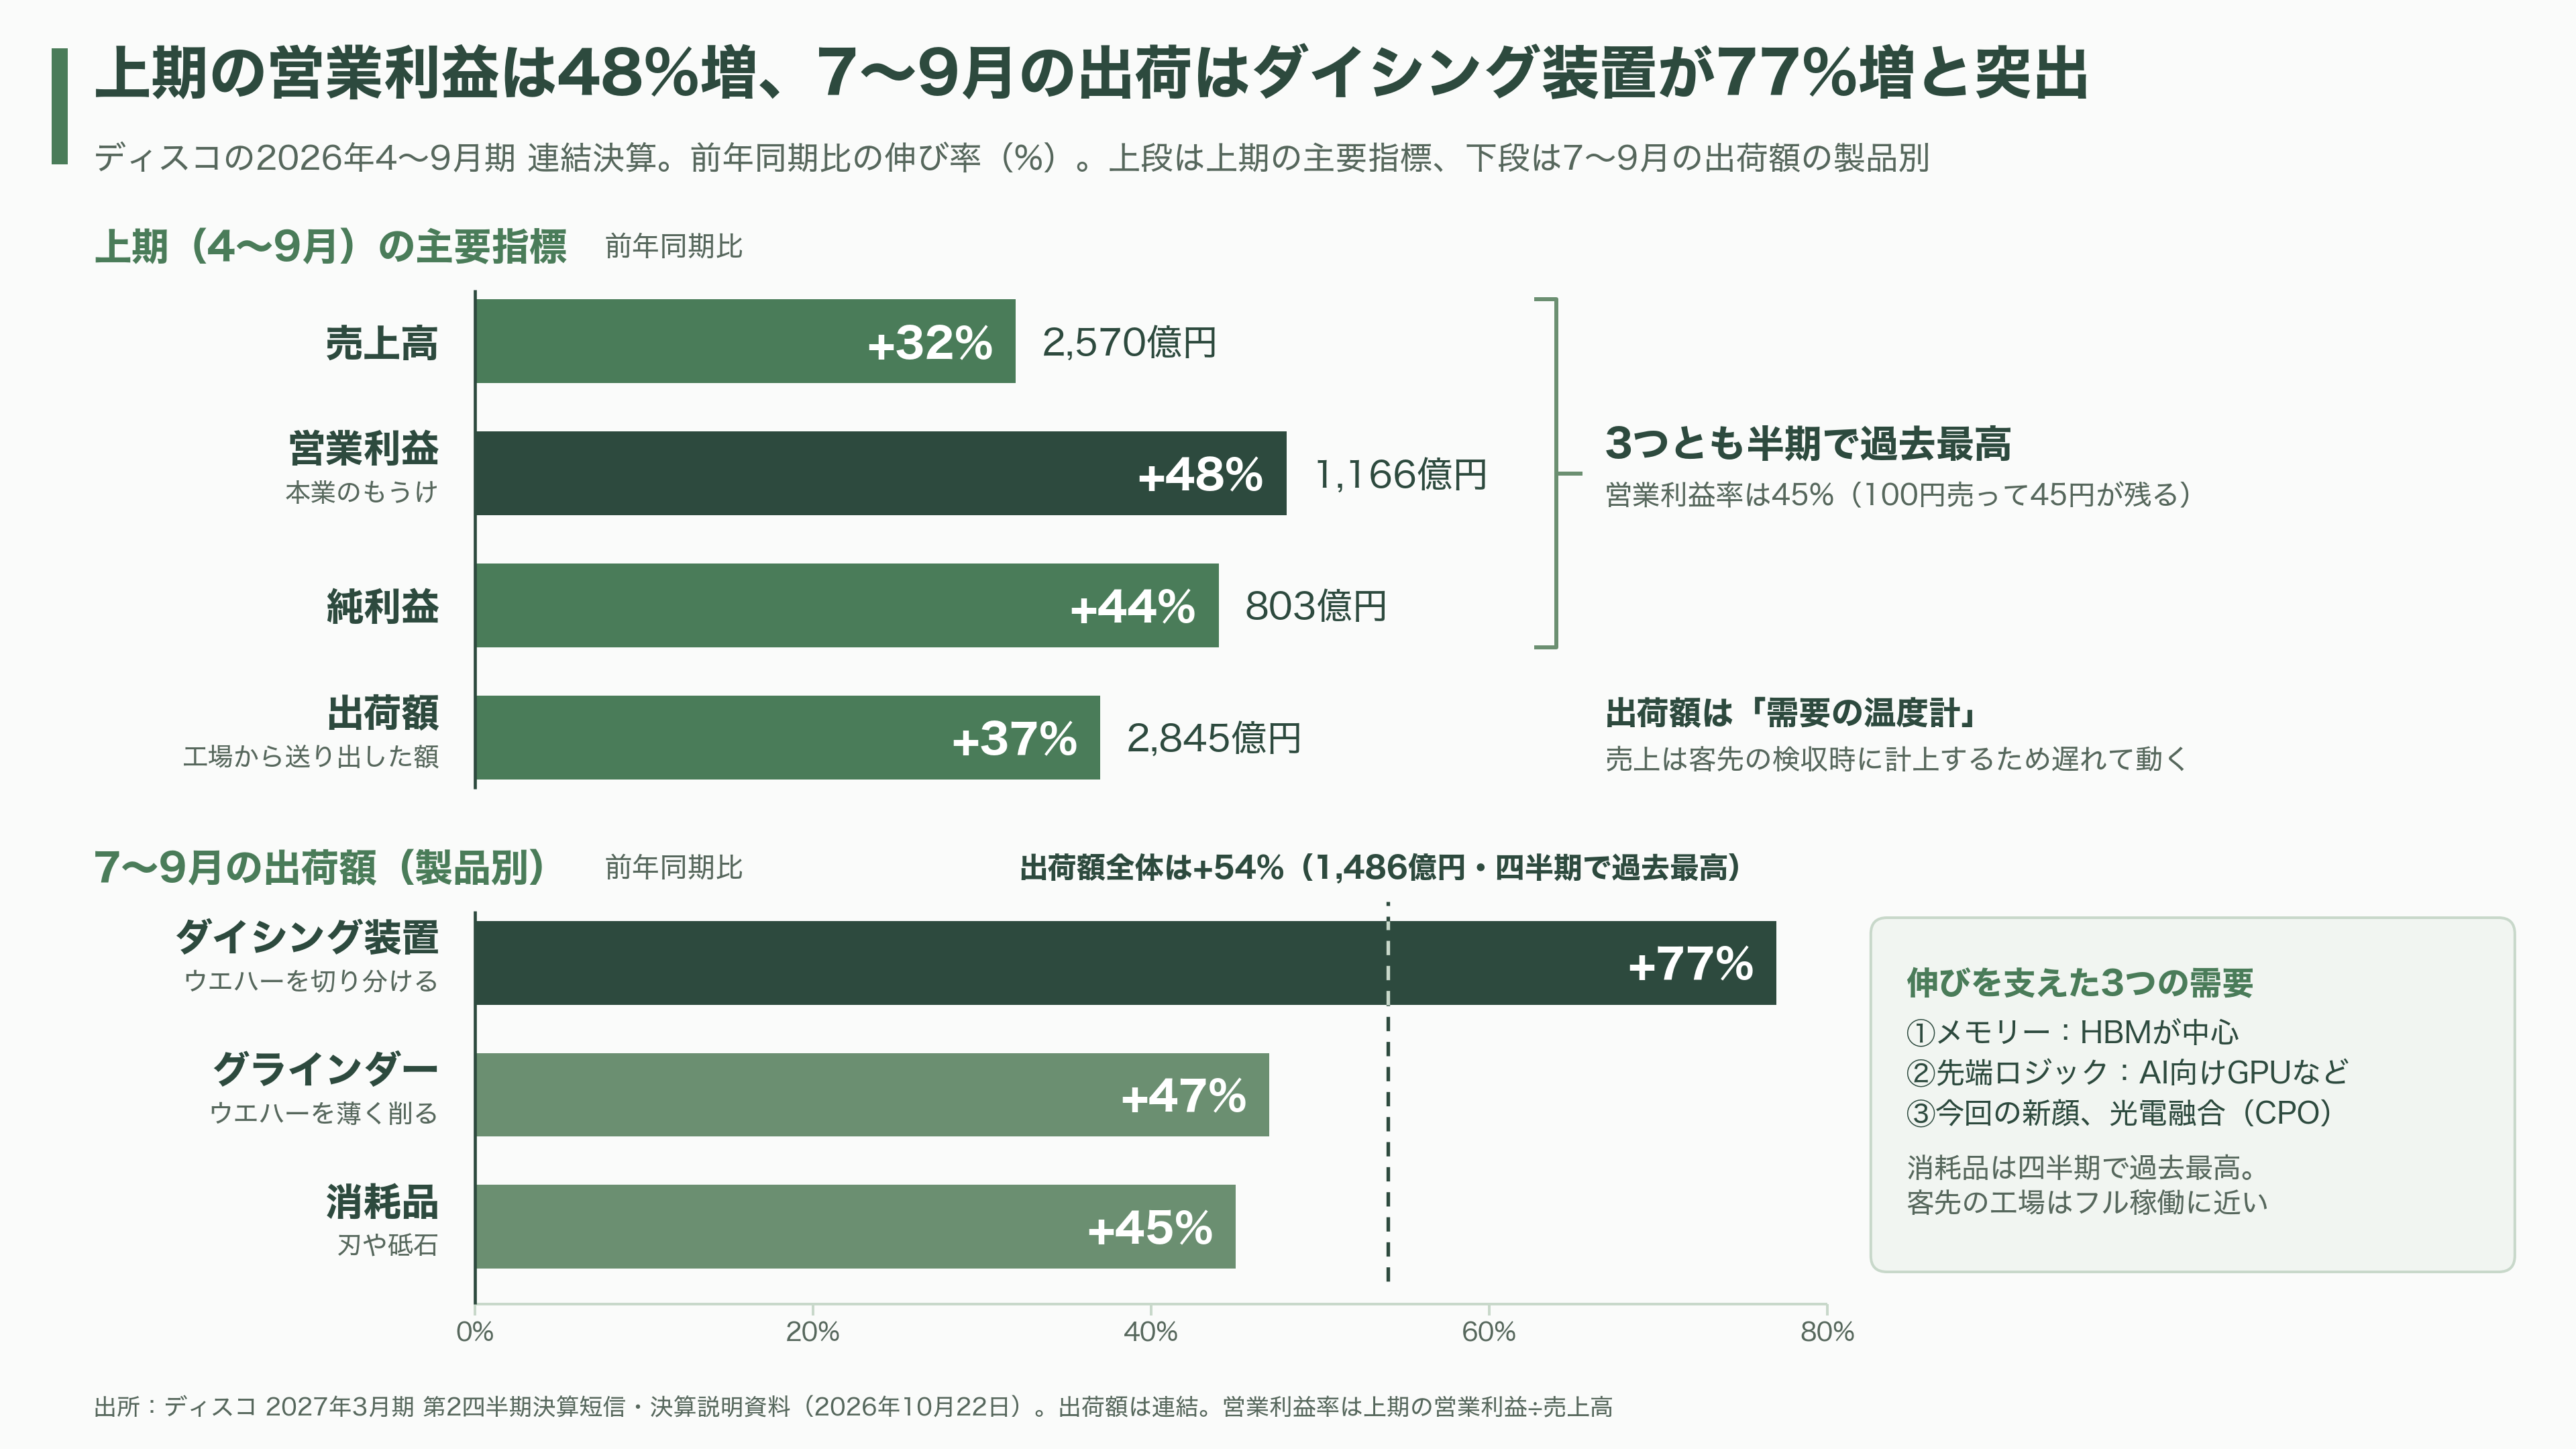
ディスコが10月22日に発表した2026年4〜9月期の連結決算は、本業のもうけを示す営業利益が前年同期比48%増の1,166億円となり、半期として過去最高を更新した。7〜9月の3カ月に工場から送り出した装置と消耗品の金額、つまり出荷額は1,486億円で、こちらも四半期として過去最高だった。売上高に占める営業利益の割合は45%。100円売るたびに45円が利益として残る計算で、機械メーカーとしては桁外れの水準だ。
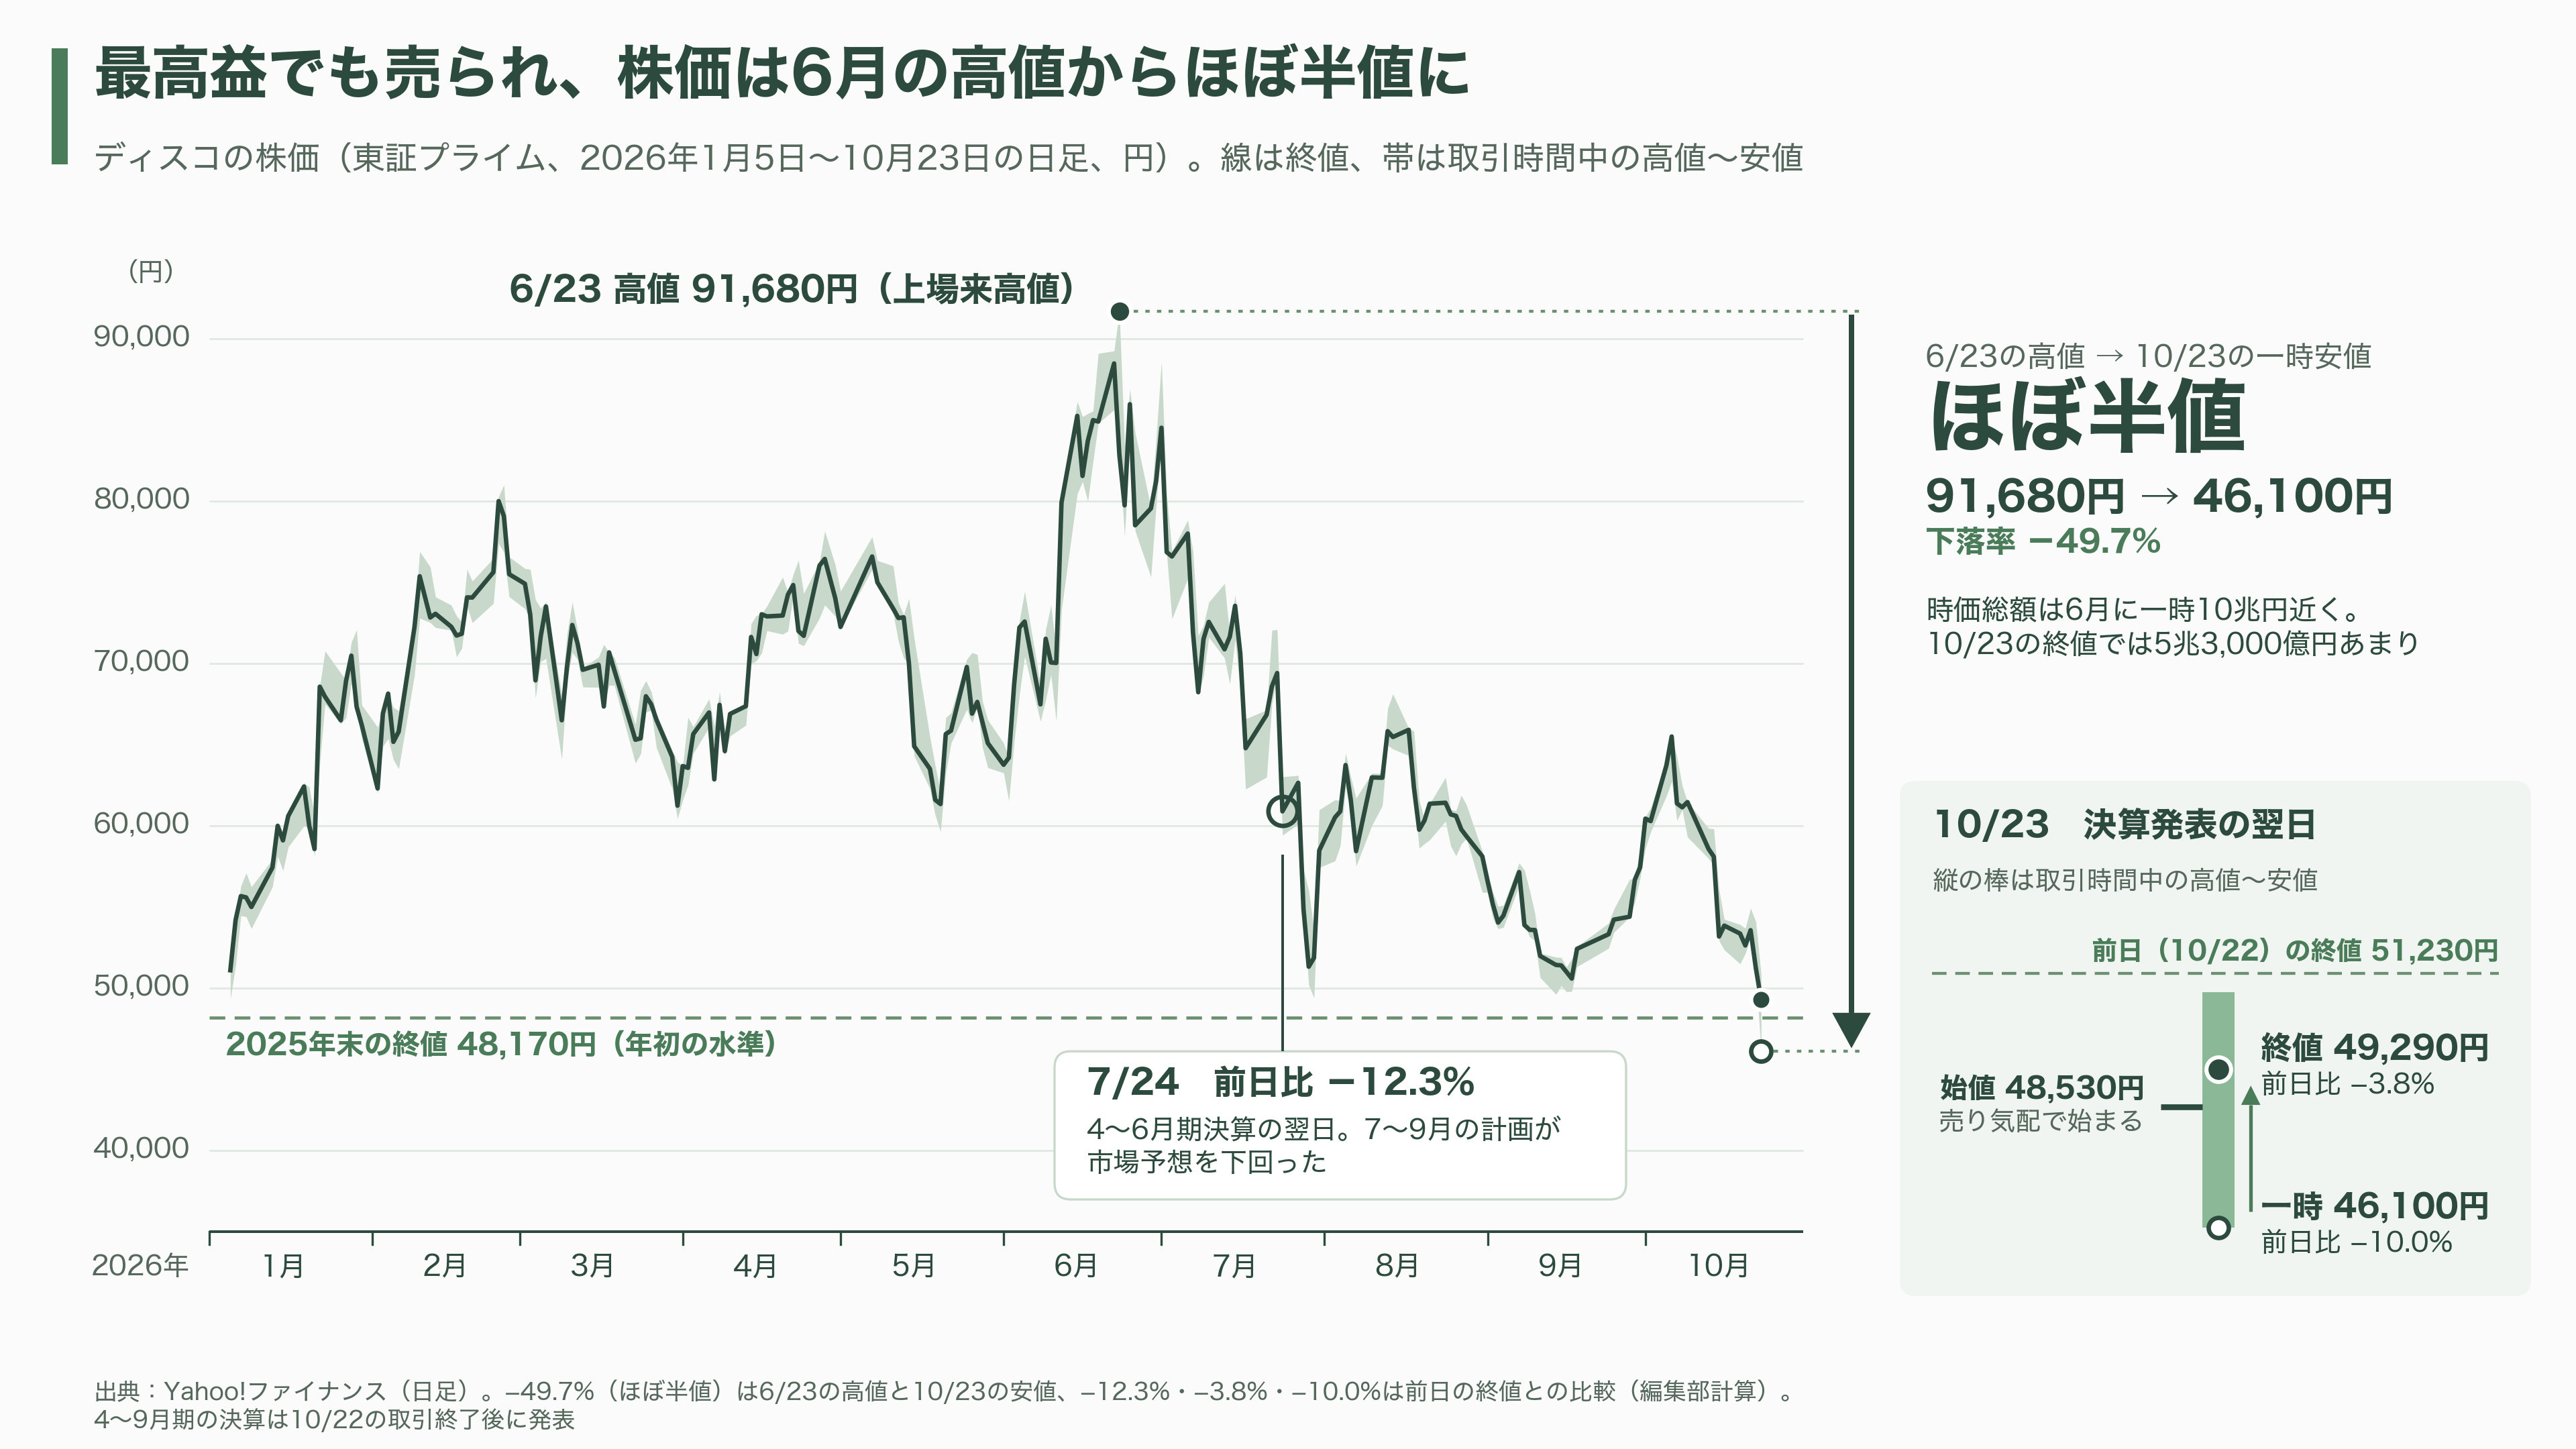
ところが翌23日、ディスコ株は売り気配で始まり、一時は10%安の4万6,100円まで下げた。約10カ月ぶりの安値で、6月につけた高値9万1,680円からはほぼ半値になる。過去最高の決算と、株価の急落。このねじれに、いまのAIブームと、それを見つめる投資家の心理がそのまま映っている。
ディスコとは――「切る・削る・磨く」と、すり減る砥石
半導体は、直径30センチ、厚さ0.8ミリ弱のシリコンの円盤、ウエハーの上に、数百個から数千個のチップをまとめて作り込む。回路ができあがっても、そのままでは製品にならない。裏側を削って薄くし、一つひとつのチップに切り分け、表面を磨いて、ようやくスマートフォンや自動車、データセンターのサーバーに載る部品になる。
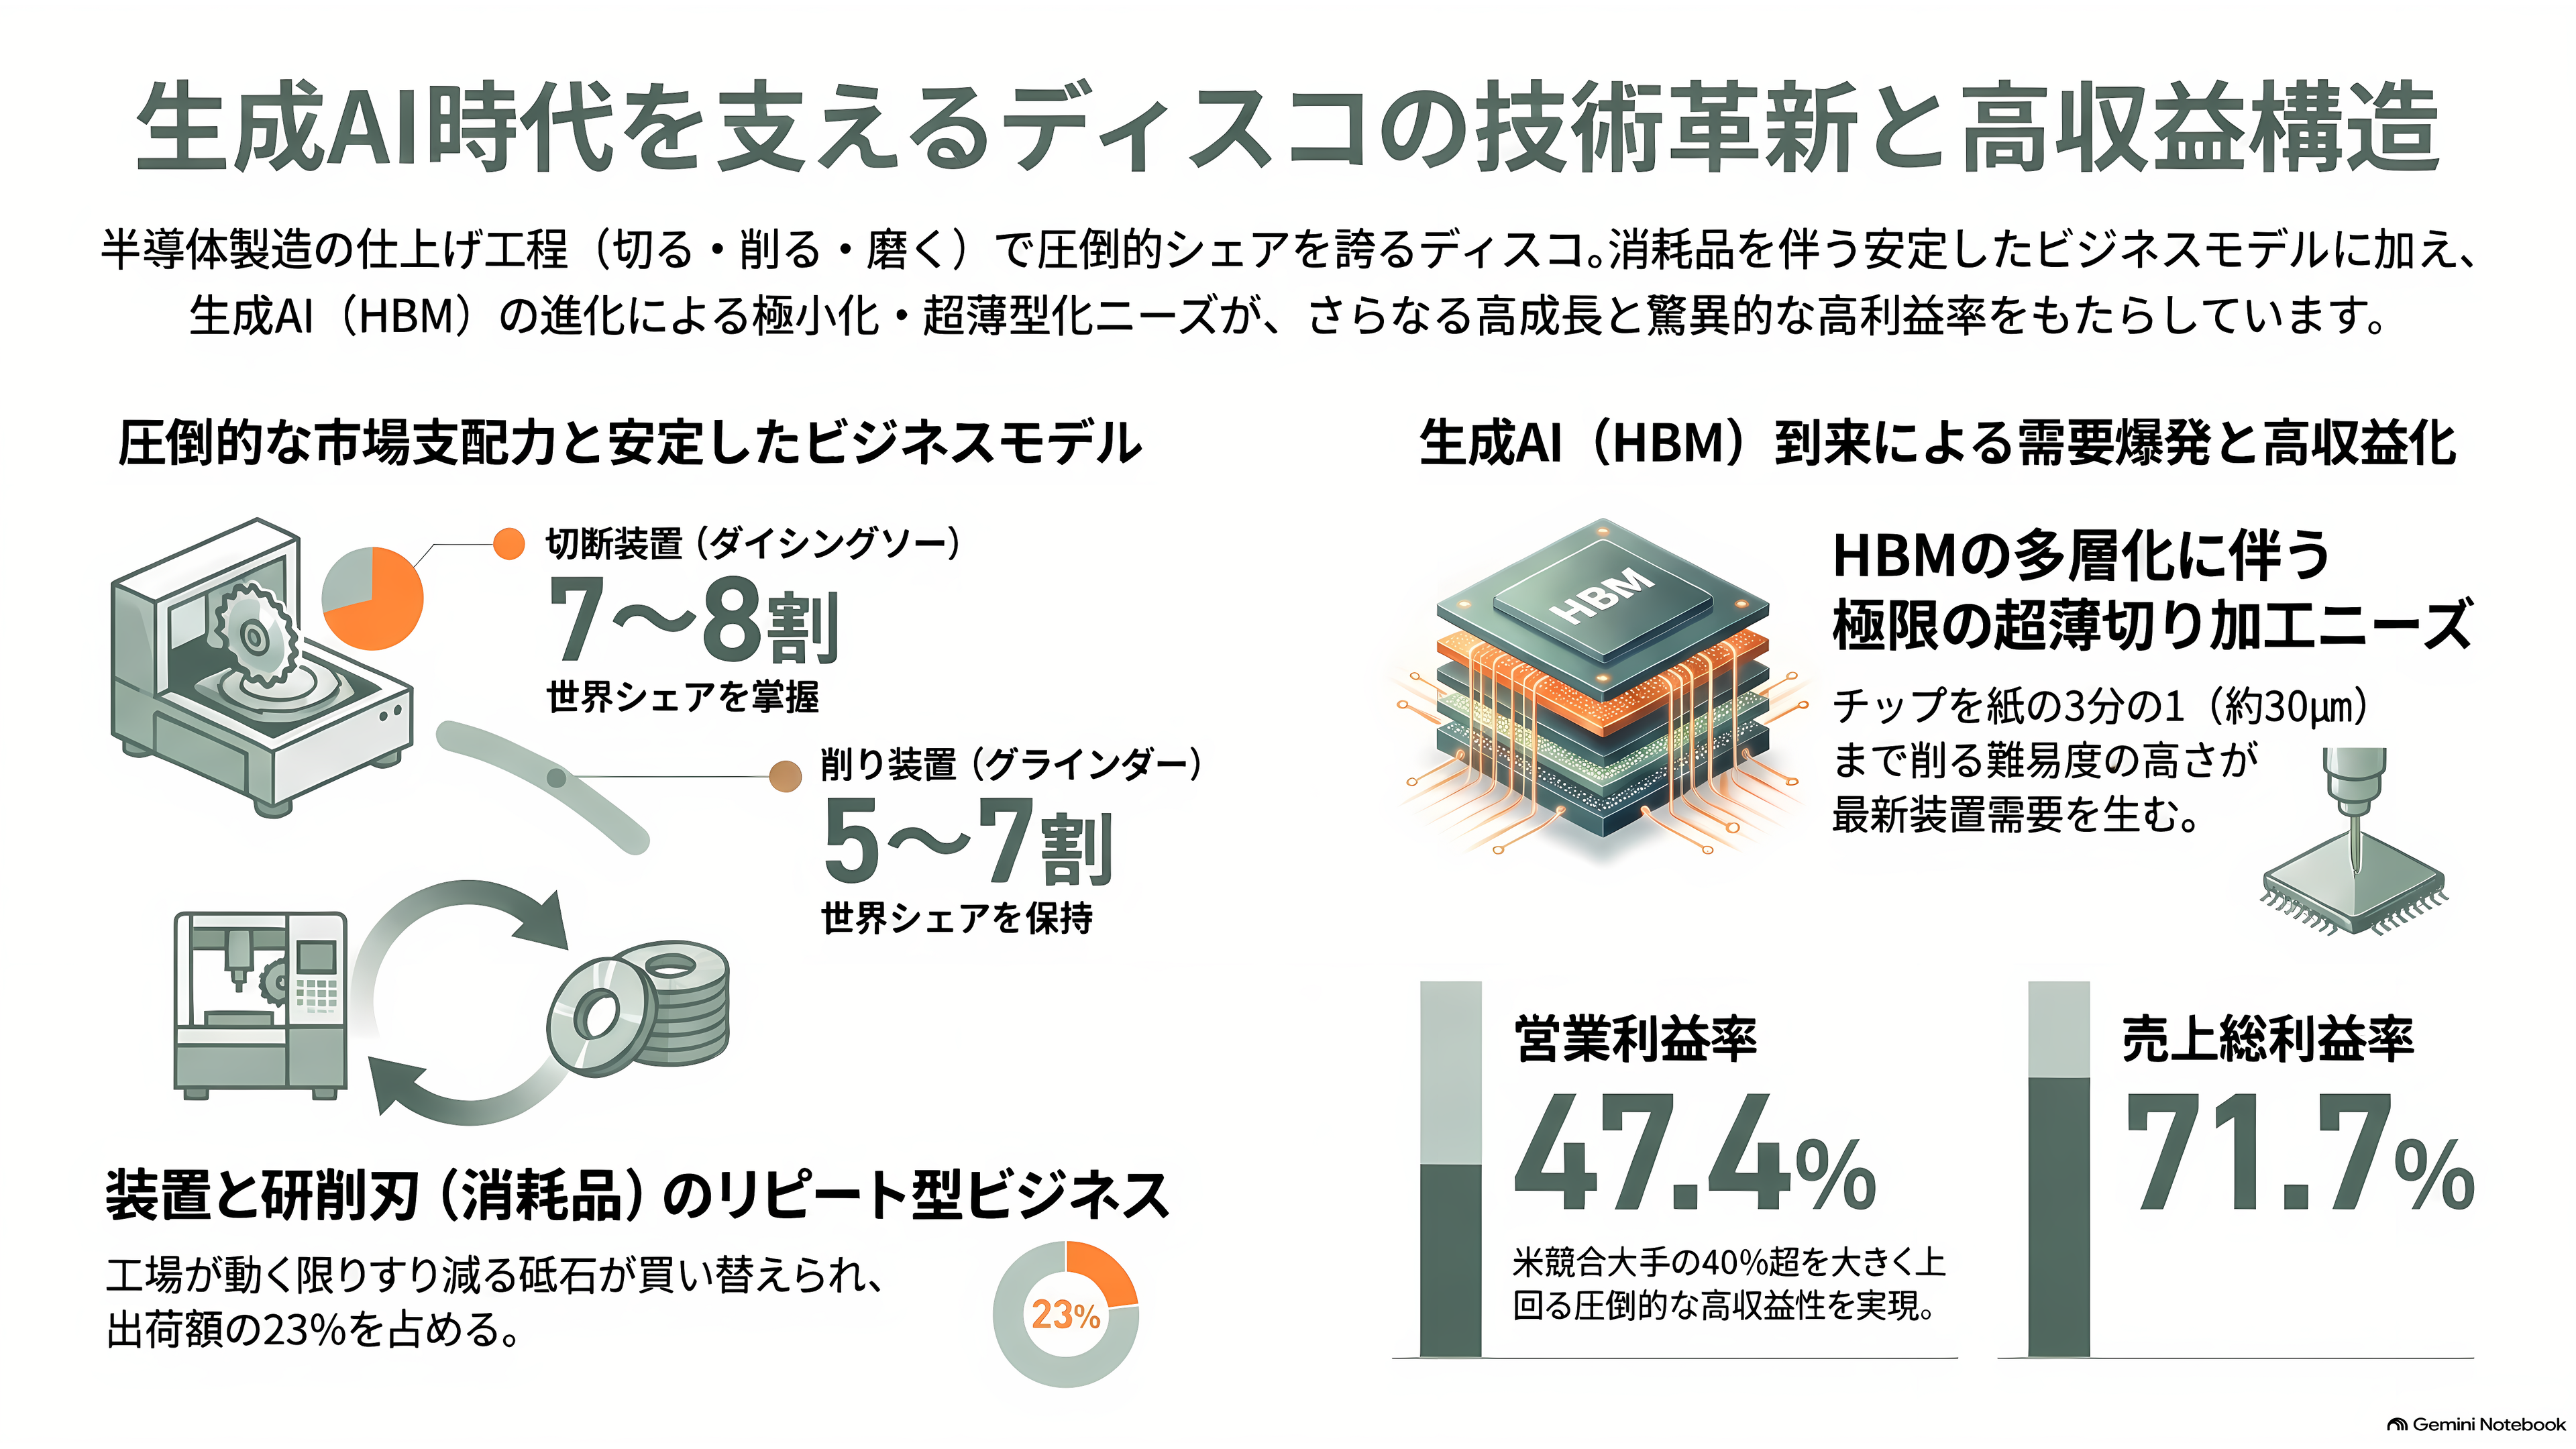
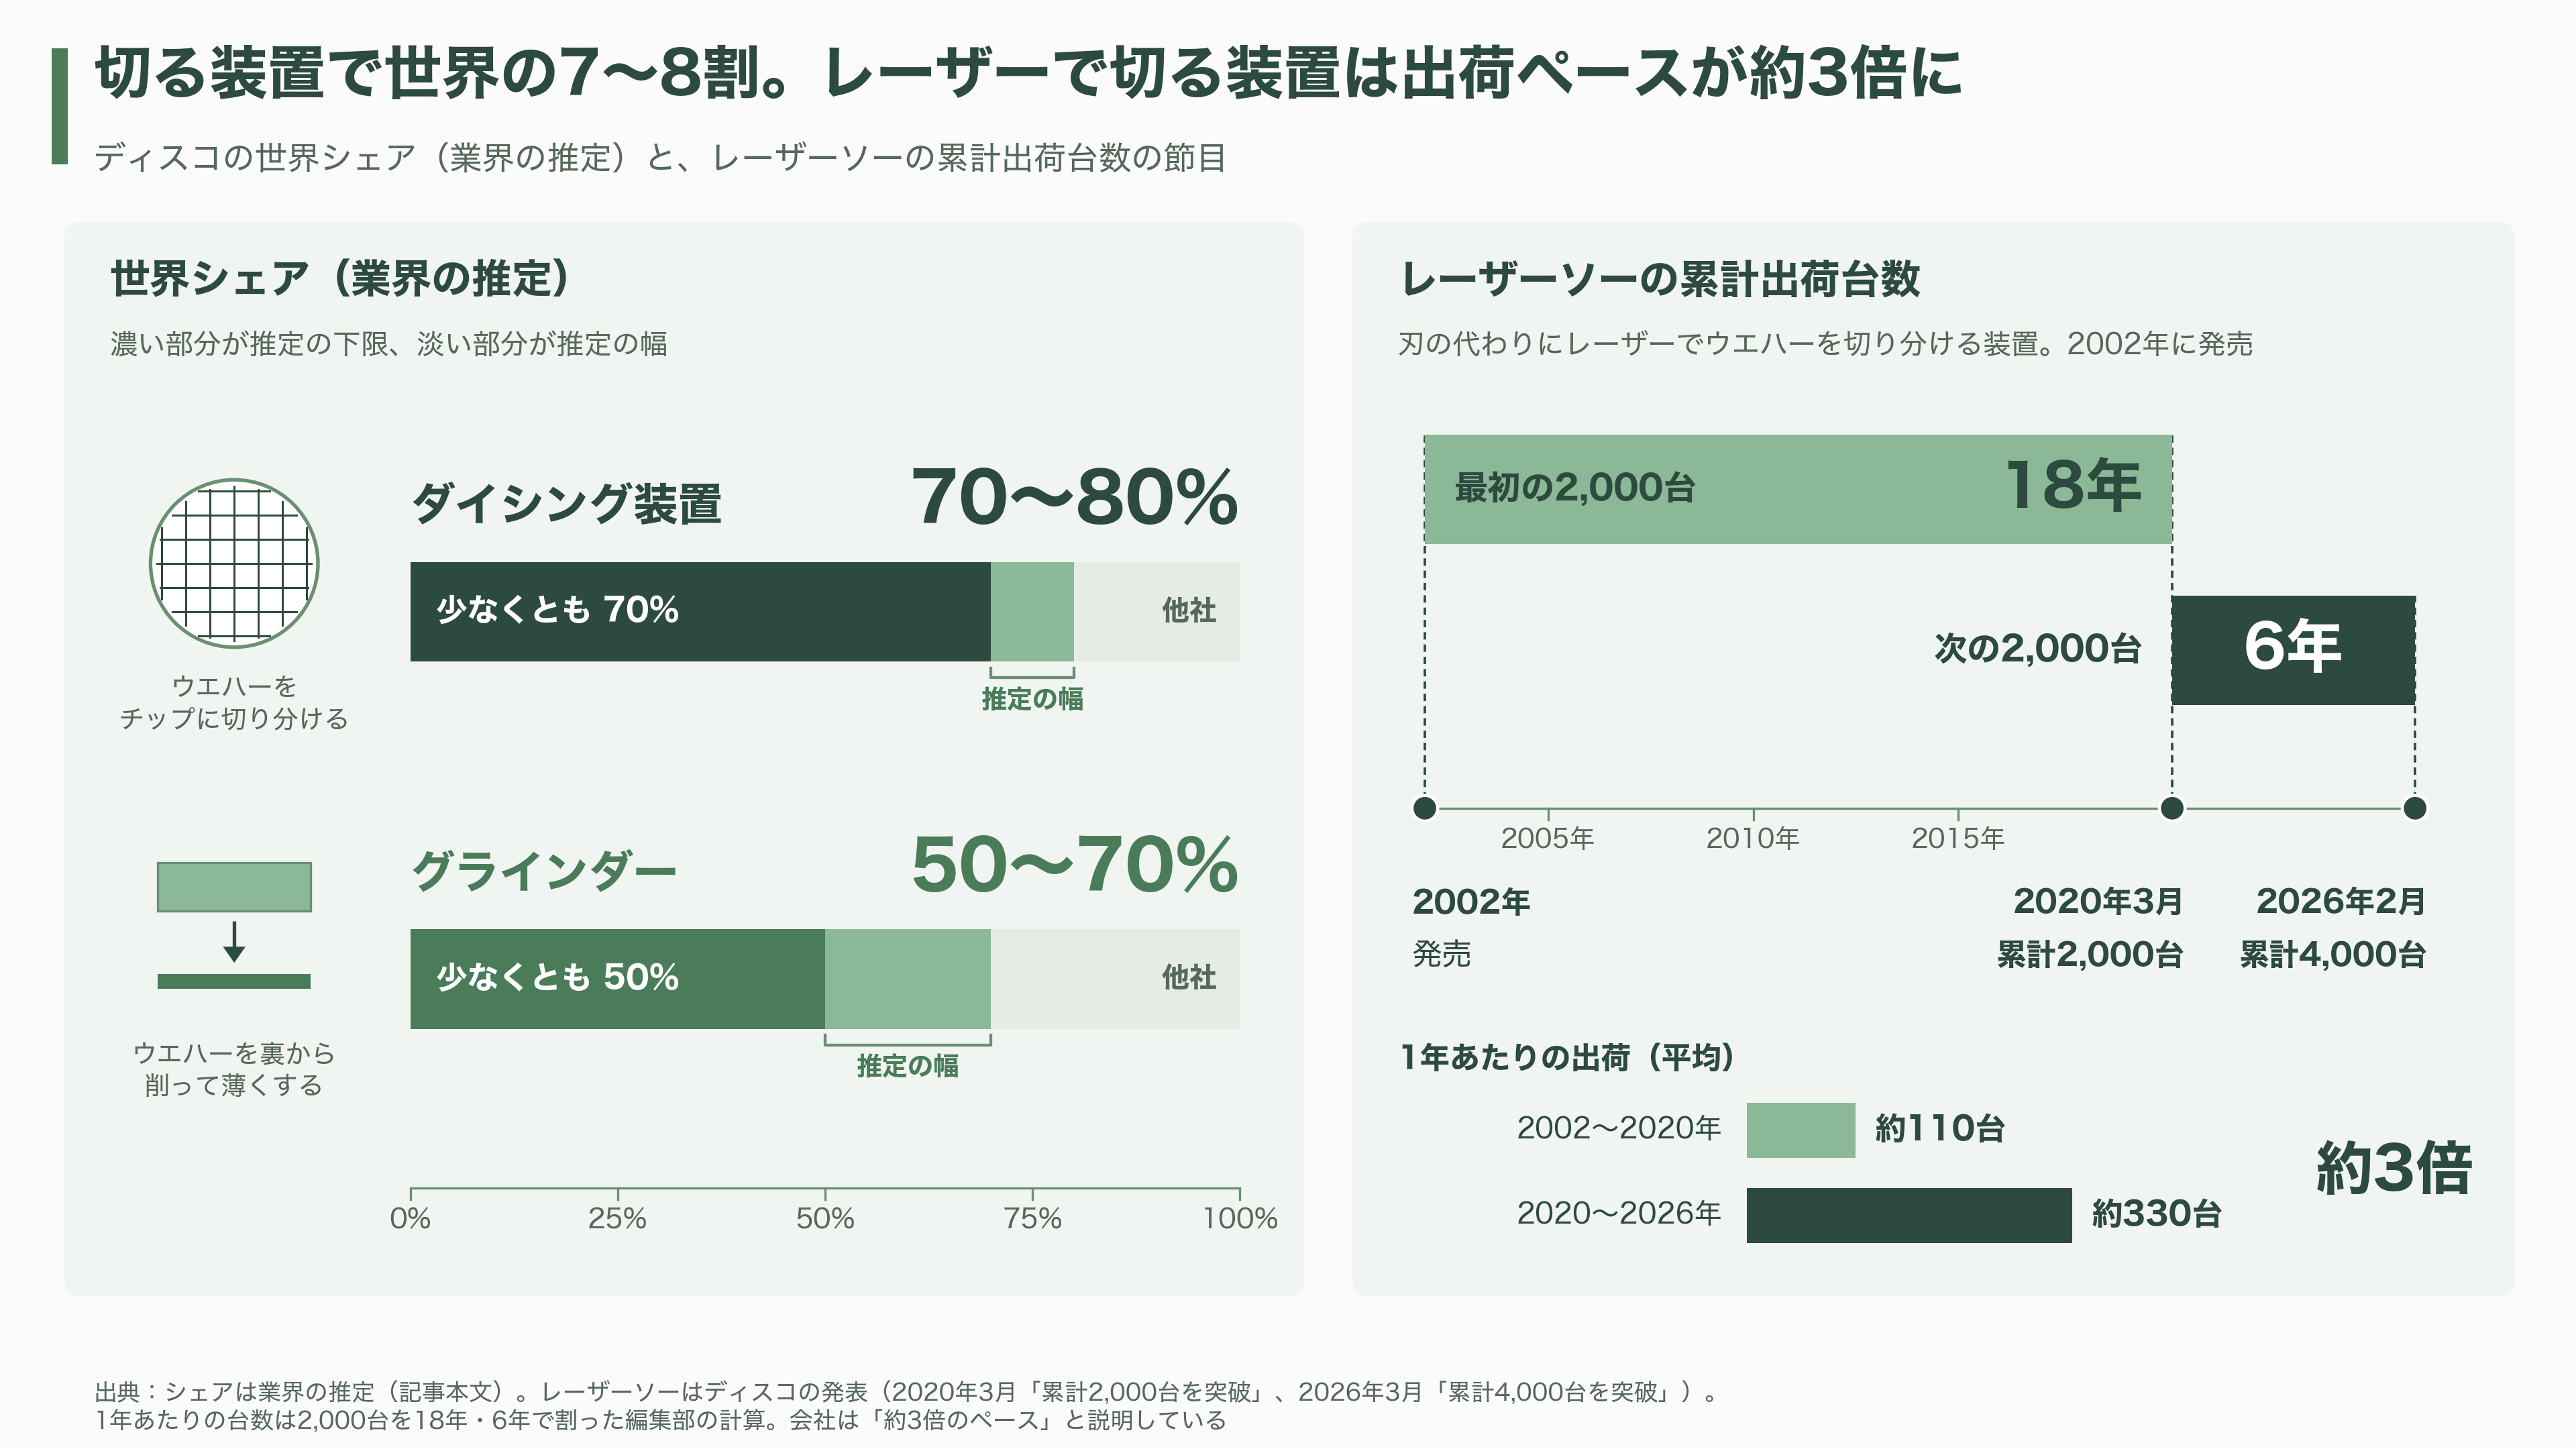
この仕上げの工程を担うのがディスコの装置で、会社はそれを「切る・削る・磨く」と呼んでいる。主役は2つ。ウエハーをチップに切り分ける「ダイシングソー」と、ウエハーを裏から削って薄くする「グラインダー」だ。ダイシングソーは、ダイヤモンドの粒を固めた、髪の毛より薄い円盤状の刃を毎分数万回転で回し、ウエハーに細い切れ目を入れていく。刃の代わりにレーザーを使い、ウエハーの内部に目に見えない割れ目を作って分割する装置もある。業界の推定では、ディスコはダイシング装置で世界の7〜8割、グラインダーでも5〜7割を握っている。
もう一つの柱が、装置に取り付ける刃や砥石だ。使うほどすり減るため、客先の工場が動いている限り、定期的な買い替えが続く。ひげそりの本体と替え刃、プリンターとインクの関係に近い。ディスコはもともと砥石メーカーとして生まれた会社で、装置と消耗品の両方を自社で作る。7〜9月の出荷額のうち、こうした消耗品は23%を占めた。
生成AIでディスコの出番が急に増えた理由は、HBMにある。HBMは、薄く削ったメモリーチップを何層も積み、縦に貫く無数の配線でつないだ部品で、AI向けの画像処理半導体、GPUのすぐ横に置かれる。積む枚数を増やしながら高さを抑えるには、1枚1枚を極限まで薄くするしかない。韓国のSKハイニックスは2024年、12層のHBMを8層品と同じ高さに収めるため、チップを従来より40%薄くしたと発表した。次の16層品では、1枚の厚さを30マイクロメートル前後、紙の3分の1ほどまで削る必要があると韓国メディアは報じている。薄くなるほどチップは割れやすく、削るのも切るのも難しくなる。だから高価な最新鋭の装置が売れる。
GPUとHBMを1枚の土台の上に並べ、1つの部品にまとめる「先端パッケージ」でも、土台を薄く削り、完成品を切り出す工程が何度も出てくる。レーザーで切る装置の累計出荷は2026年2月に4,000台を超えた。最初の2,000台に18年かかったのに対し、次の2,000台はわずか6年で出荷している。AI半導体は、作る工程そのものが「削る・切る」を大量に必要とする構造なのだ。
その強さは利益率に表れる。7〜9月期の売上総利益率は71.7%、営業利益率は47.4%だった。半導体製造装置の世界大手、米ラムリサーチは同じ7〜9月期に営業利益率が「史上初めて40%を超えた」と発表したばかりだが、ディスコはそれをさらに上回っている。
上期決算の中身――AIのメモリーと「光」が押し上げた
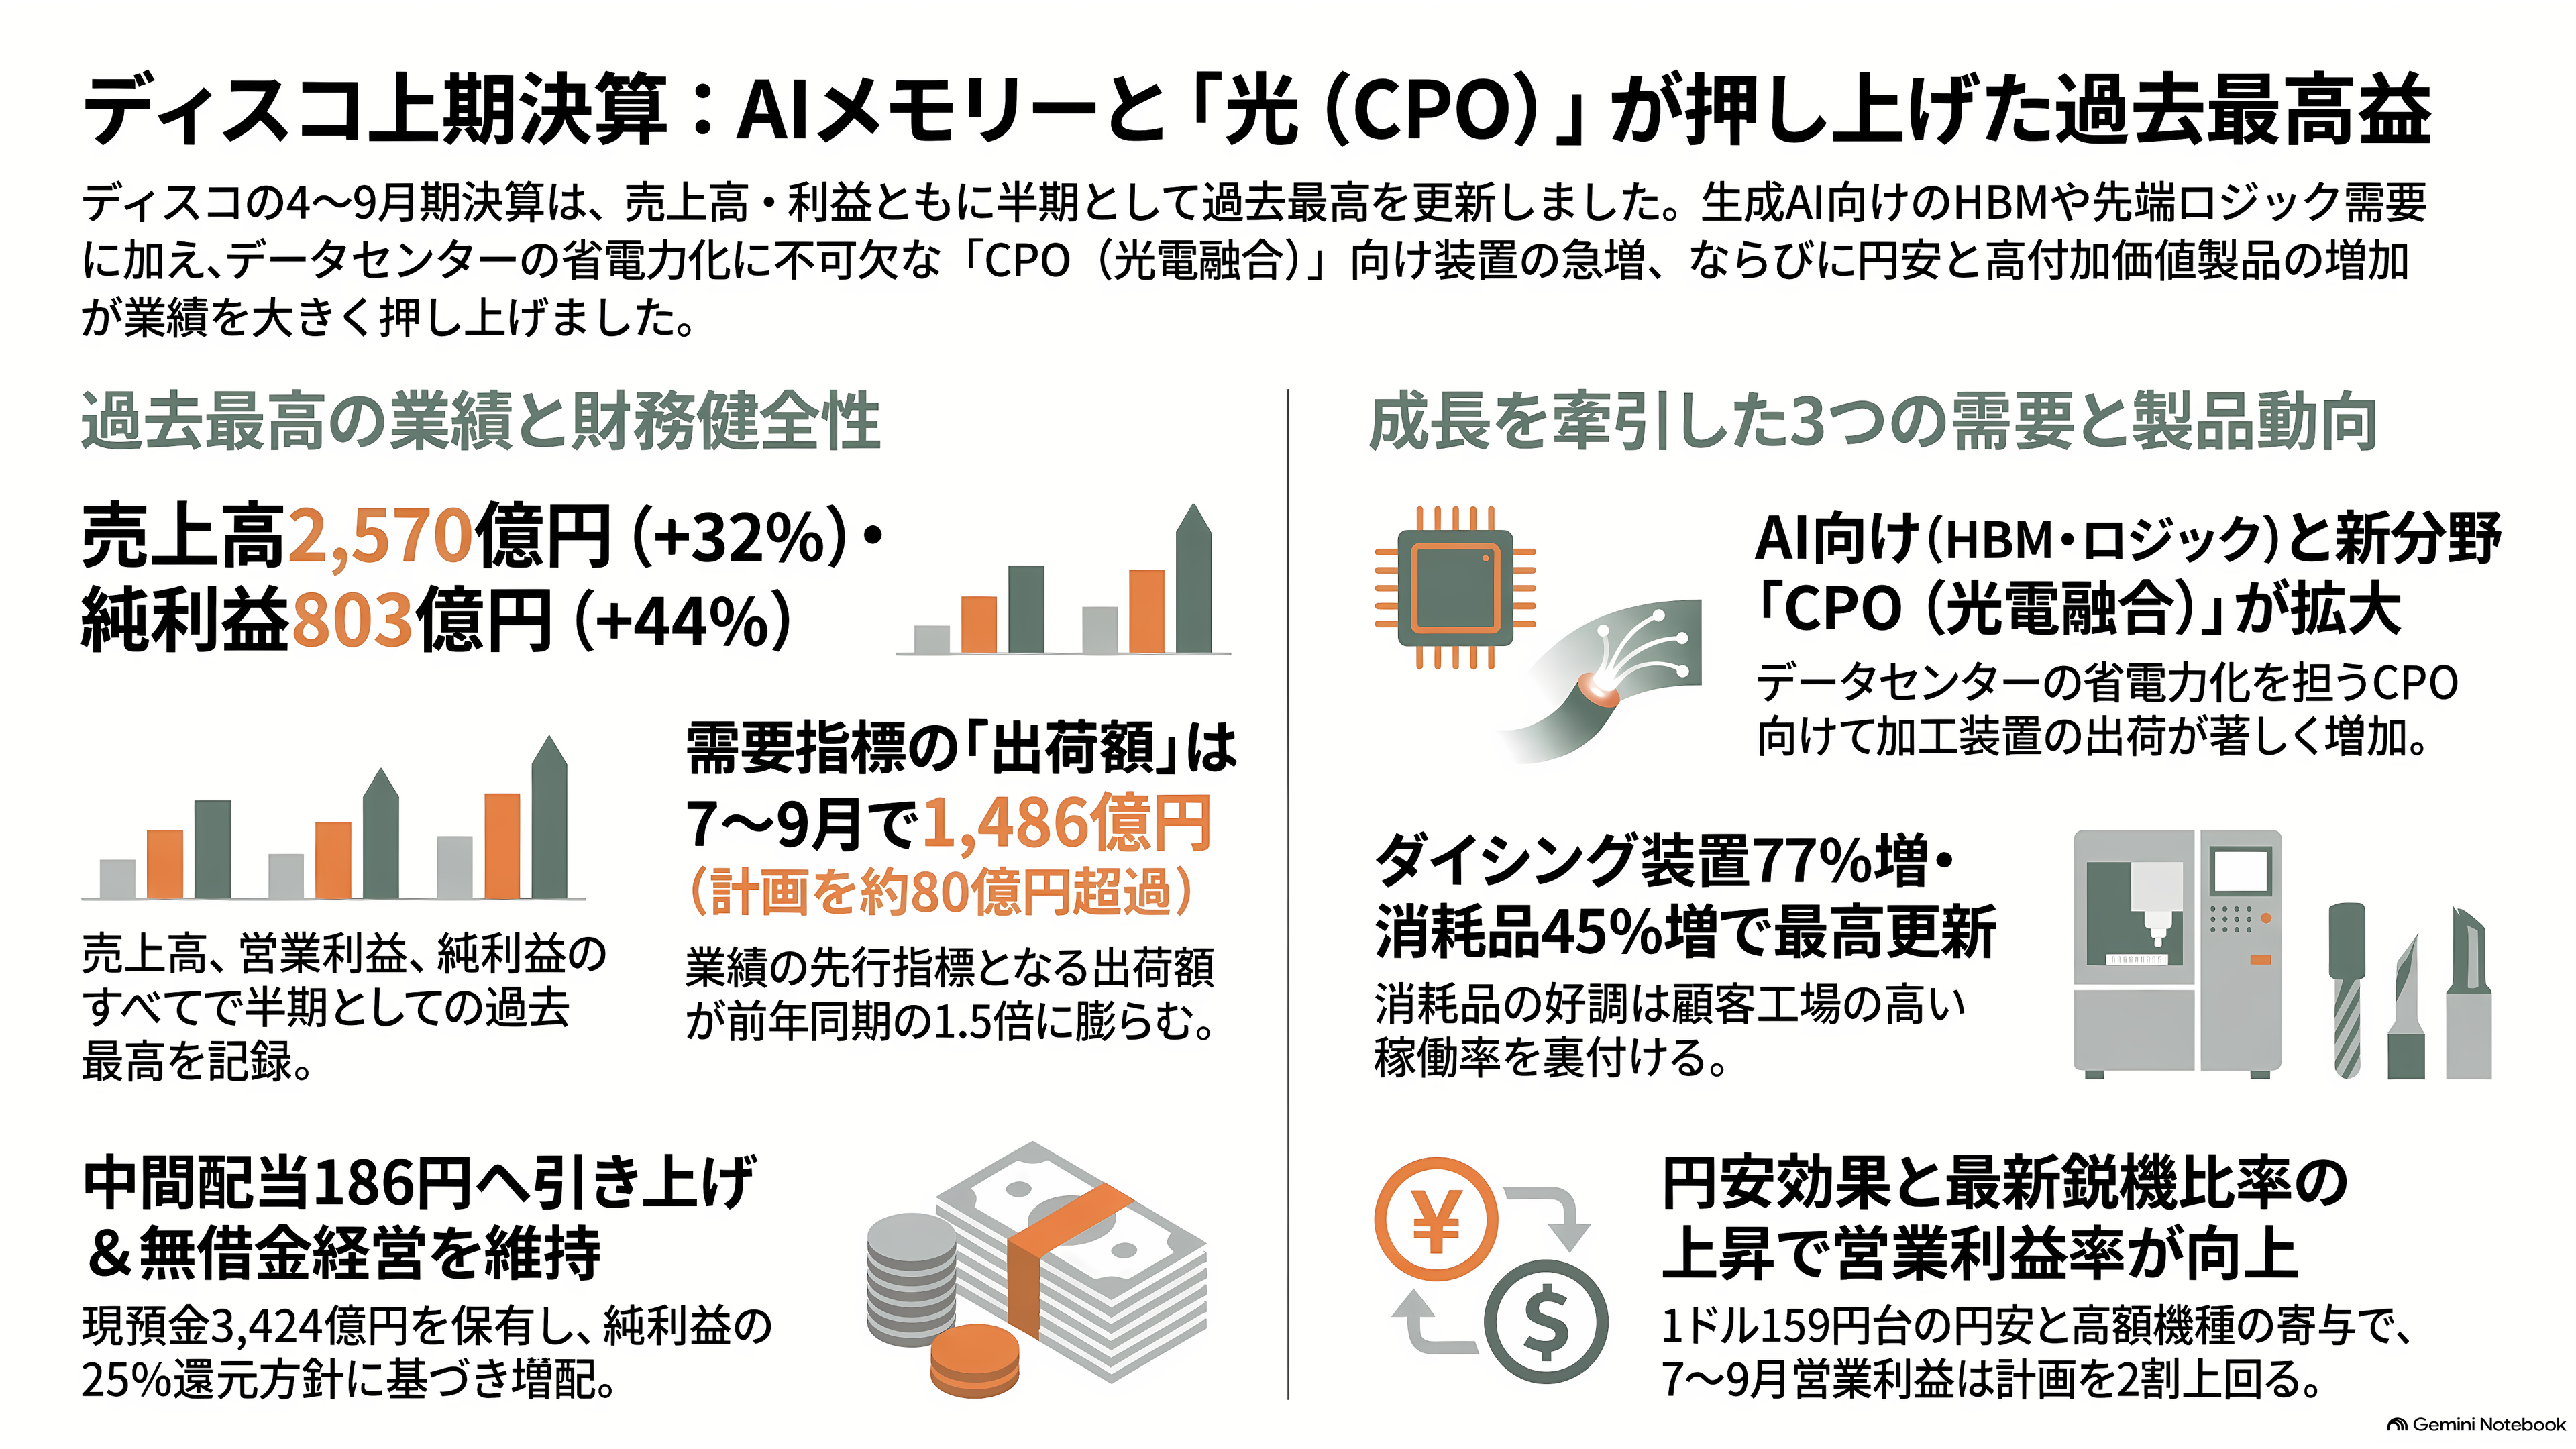
4〜9月期の売上高は前年同期比32%増の2,570億円、純利益は44%増の803億円で、売上高、営業利益、純利益のいずれも半期として過去最高だった。
ディスコは、装置を客先に納め、検収を受けた時点で売上を計上する。そのため売上は、実際の需要より遅れて動く。会社が需要の温度計として重視するのは、工場から送り出した金額、出荷額のほうだ。その出荷額は4〜9月で2,845億円と前年同期から37%増え、7〜9月だけでは1,486億円と前年同期の1.5倍に膨らんだ。会社が7月に示していた計画は1,410億円で、これを80億円近く上回った。
伸びを支えたのは3つの需要だ。1つ目は、HBMを中心とするメモリー向け。2つ目は、AI向けのGPUや独自設計のAI半導体といった先端ロジック向けで、高い水準が続いた。3つ目が、今回新しく目立った光電融合、CPOと呼ばれる分野である。CPOは、チップのすぐ隣で電気の信号を光に変えて送る技術で、データセンターの中を行き交う膨大なデータを、少ない電力で運ぶ切り札とされる。ディスコは、このCPO向けに半導体レーザーや光部品を加工する装置の出荷が増えたと説明している。
製品別では、7〜9月の出荷額はダイシング装置が前年同期より77%、グラインダーが47%増えた。消耗品も45%増え、四半期として最高を記録した。消耗品がこれだけ売れるのは、客先の工場がフル稼働に近い状態にあることを示している。
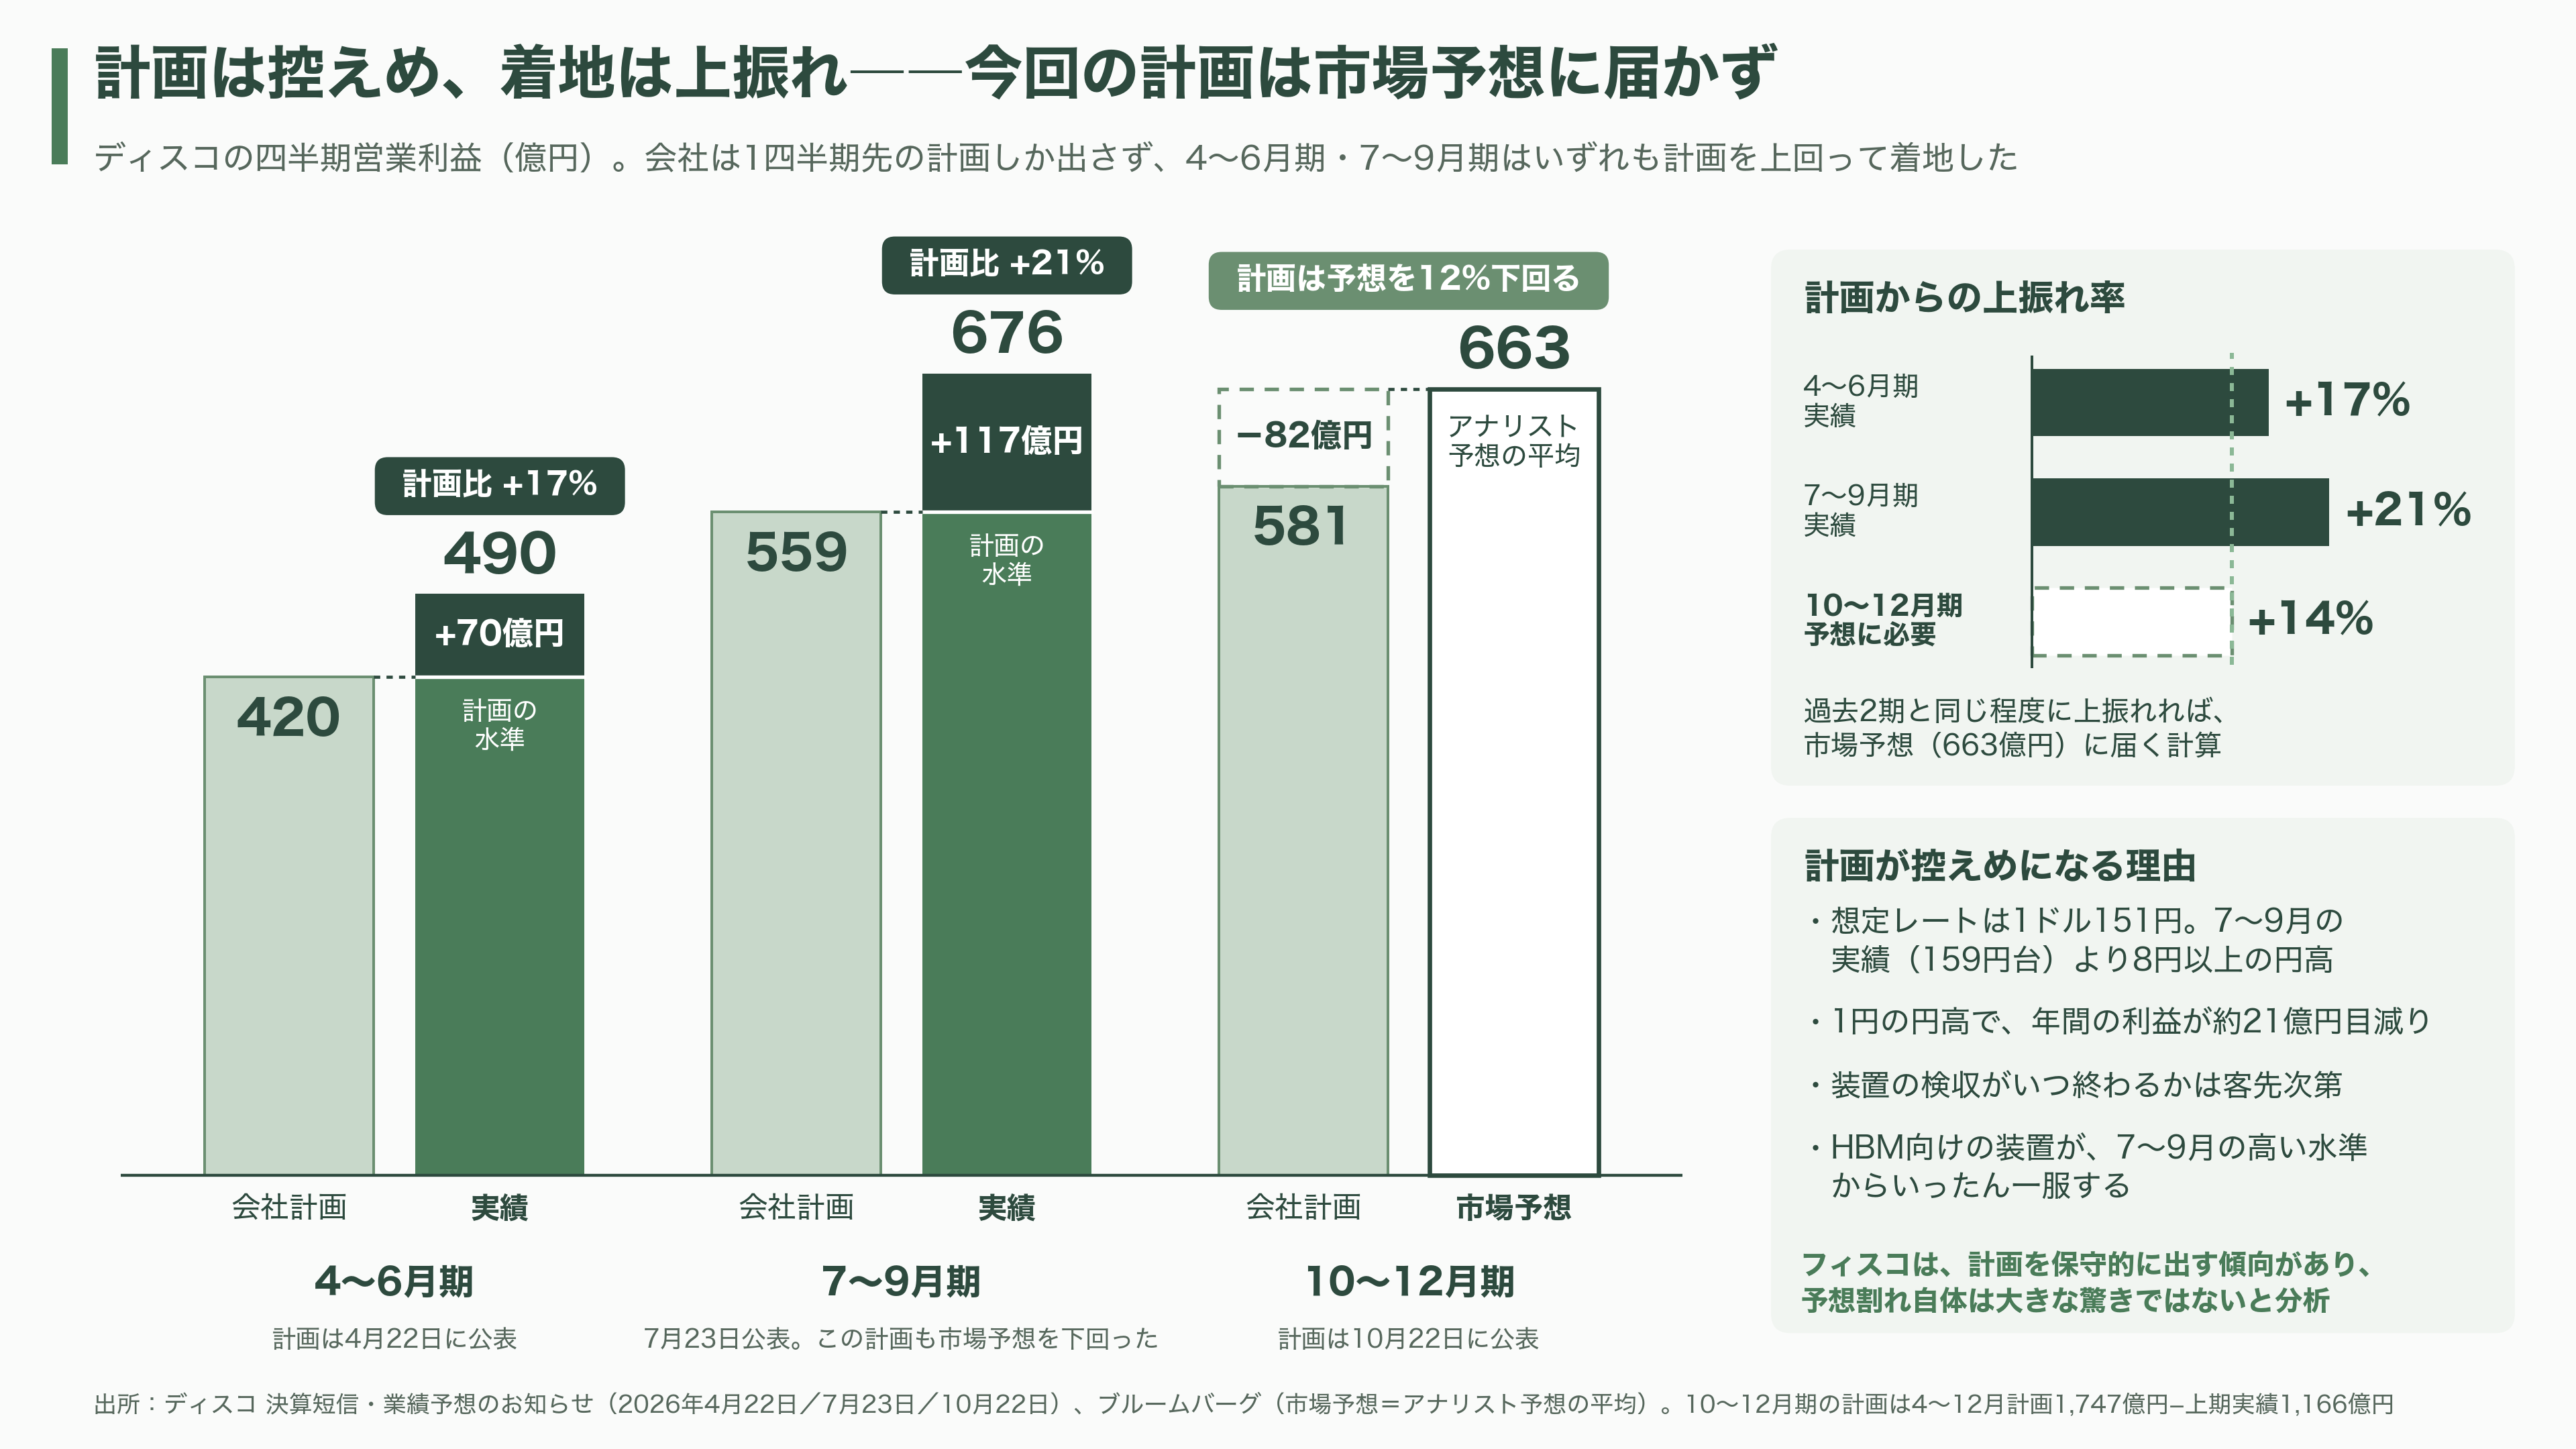
利益率が上がったのは、前年より円安が進んだことと、高価な最新鋭機や消耗品の比率が高まったためだ。7〜9月の平均レートは1ドル159円台で、前年同期より11円ほど円安だった。会社が7月に示した7〜9月の営業利益計画は559億円だったが、実際は676億円と2割上回った。
中間配当は1株186円とし、7月時点の予想171円から引き上げた。前年同期は129円だった。ディスコは半期ごとの純利益の25%を配当に回す方針で、利益が増えれば配当も自動的に増える。9月末の現金と預金は3,424億円で、借入金はない。
最高益でも売られた理由――各紙はこう報じた
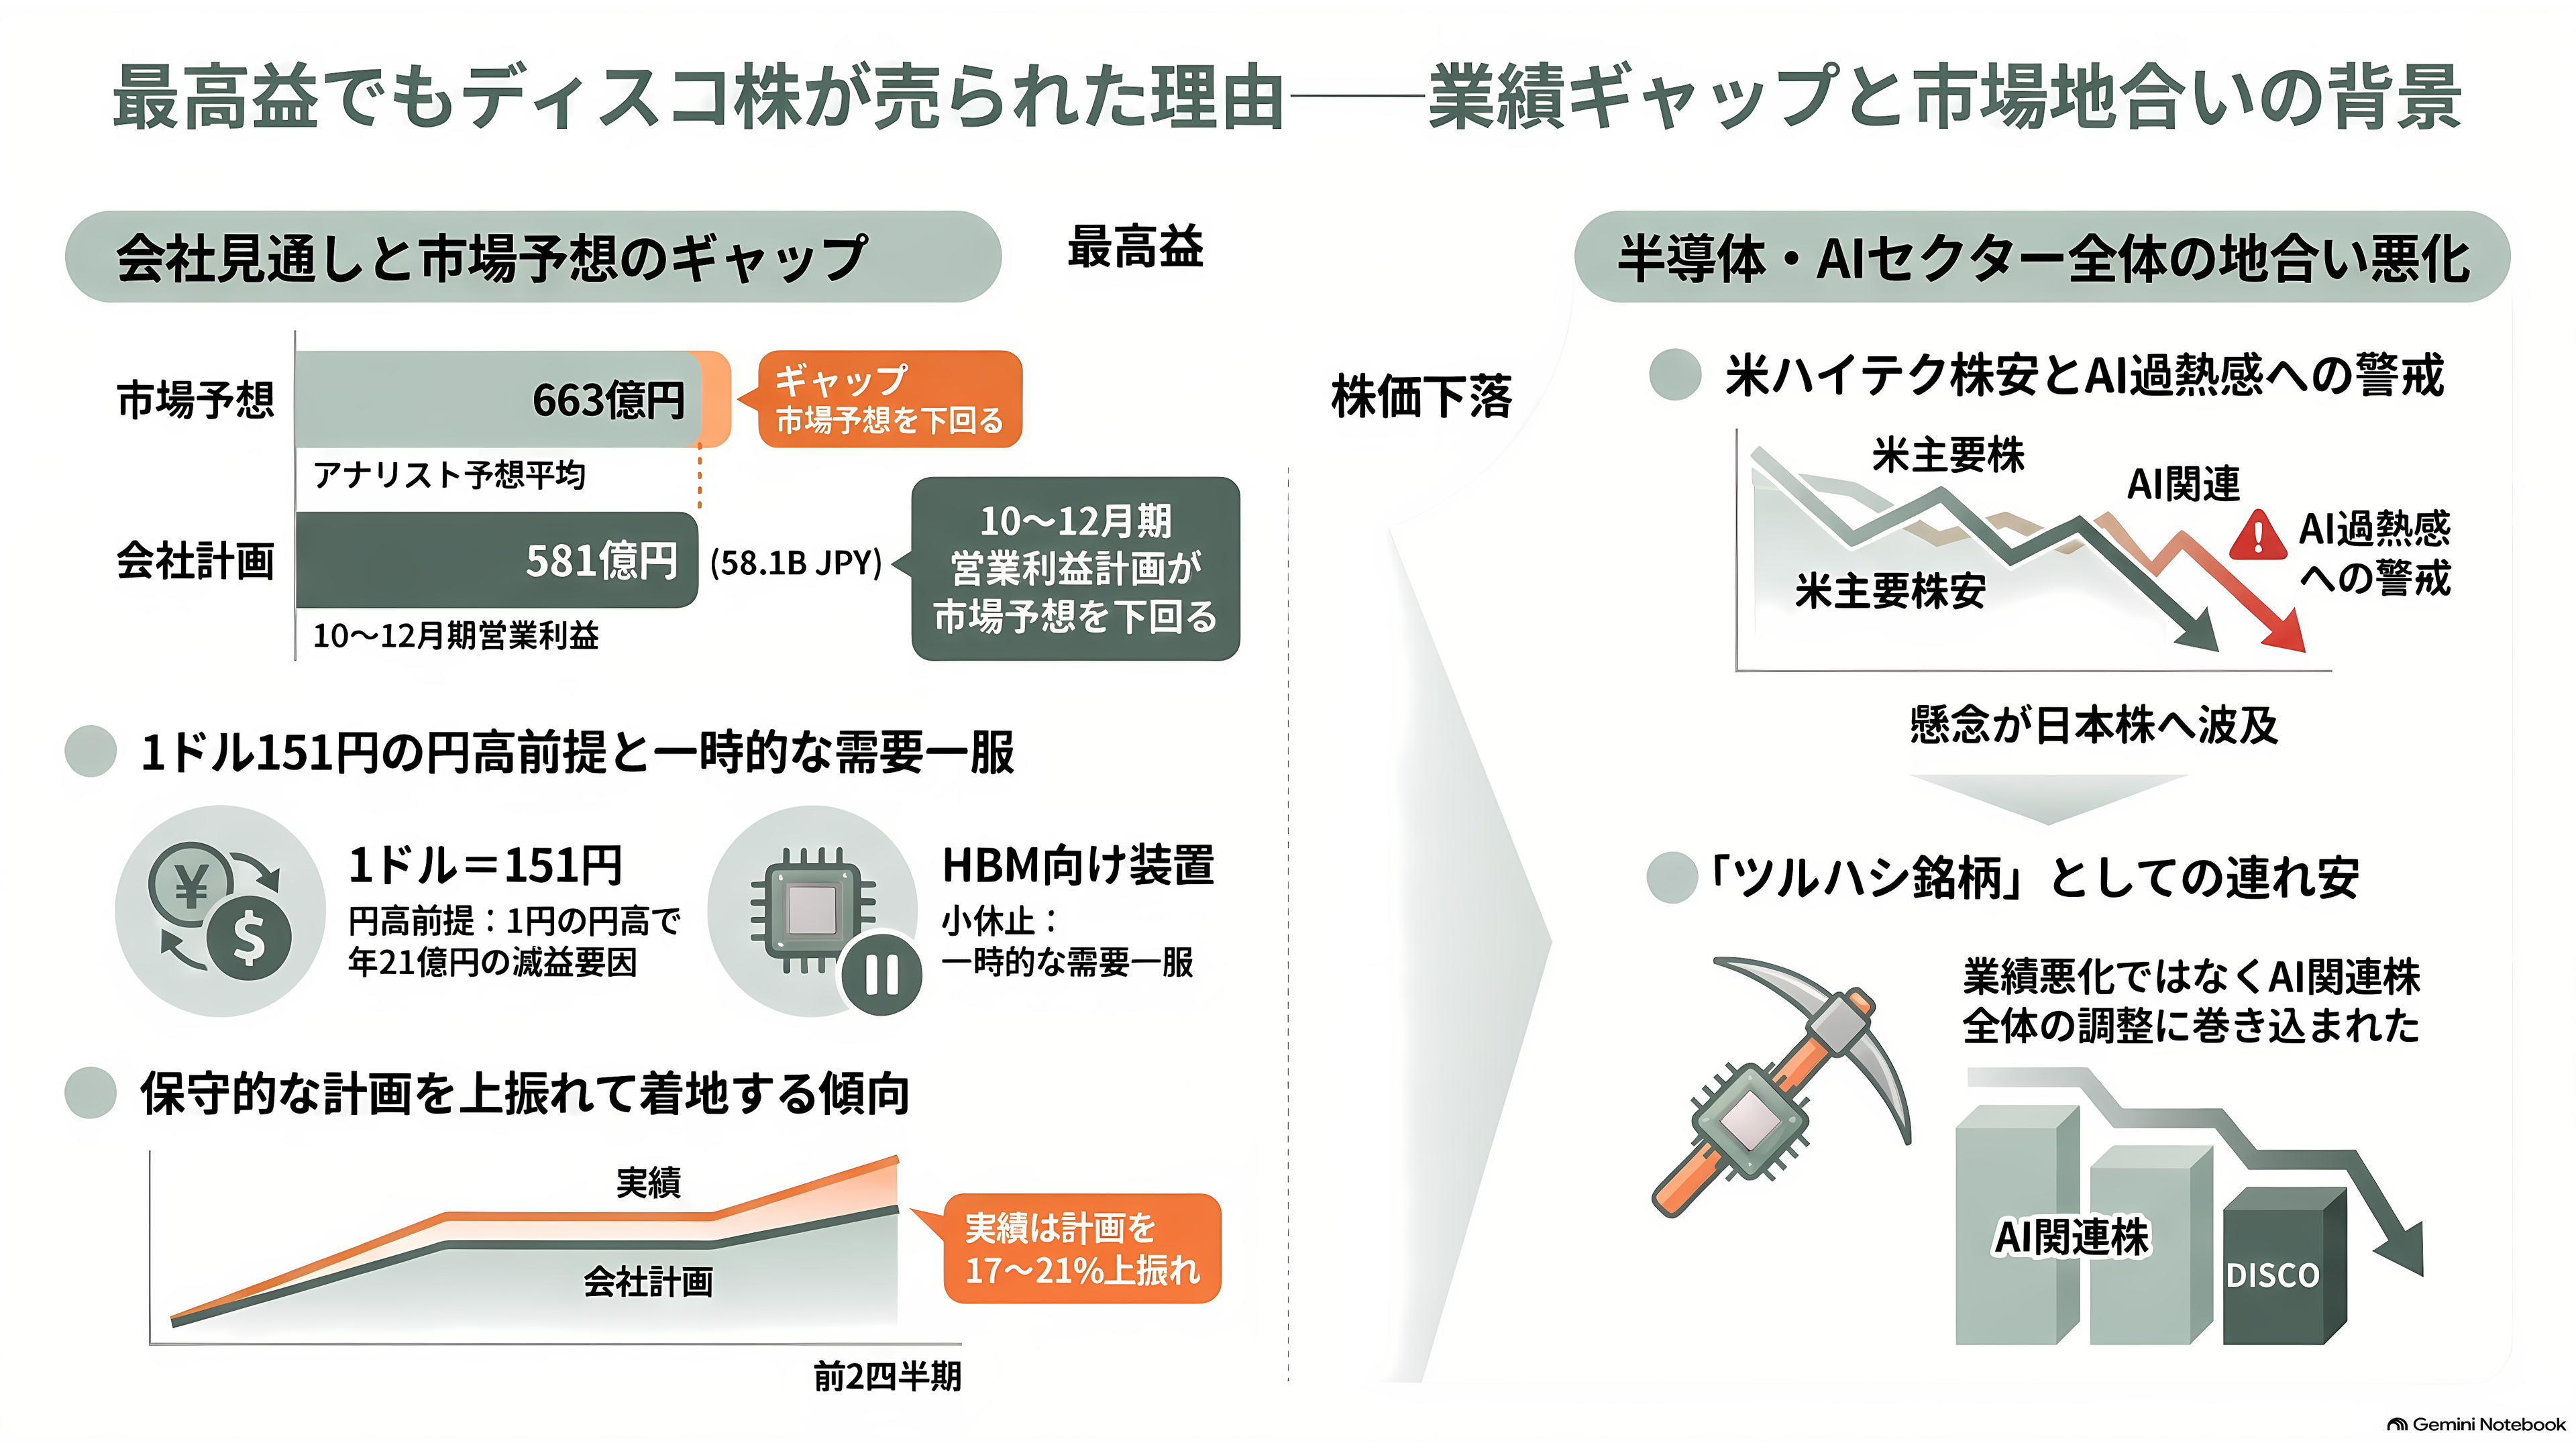
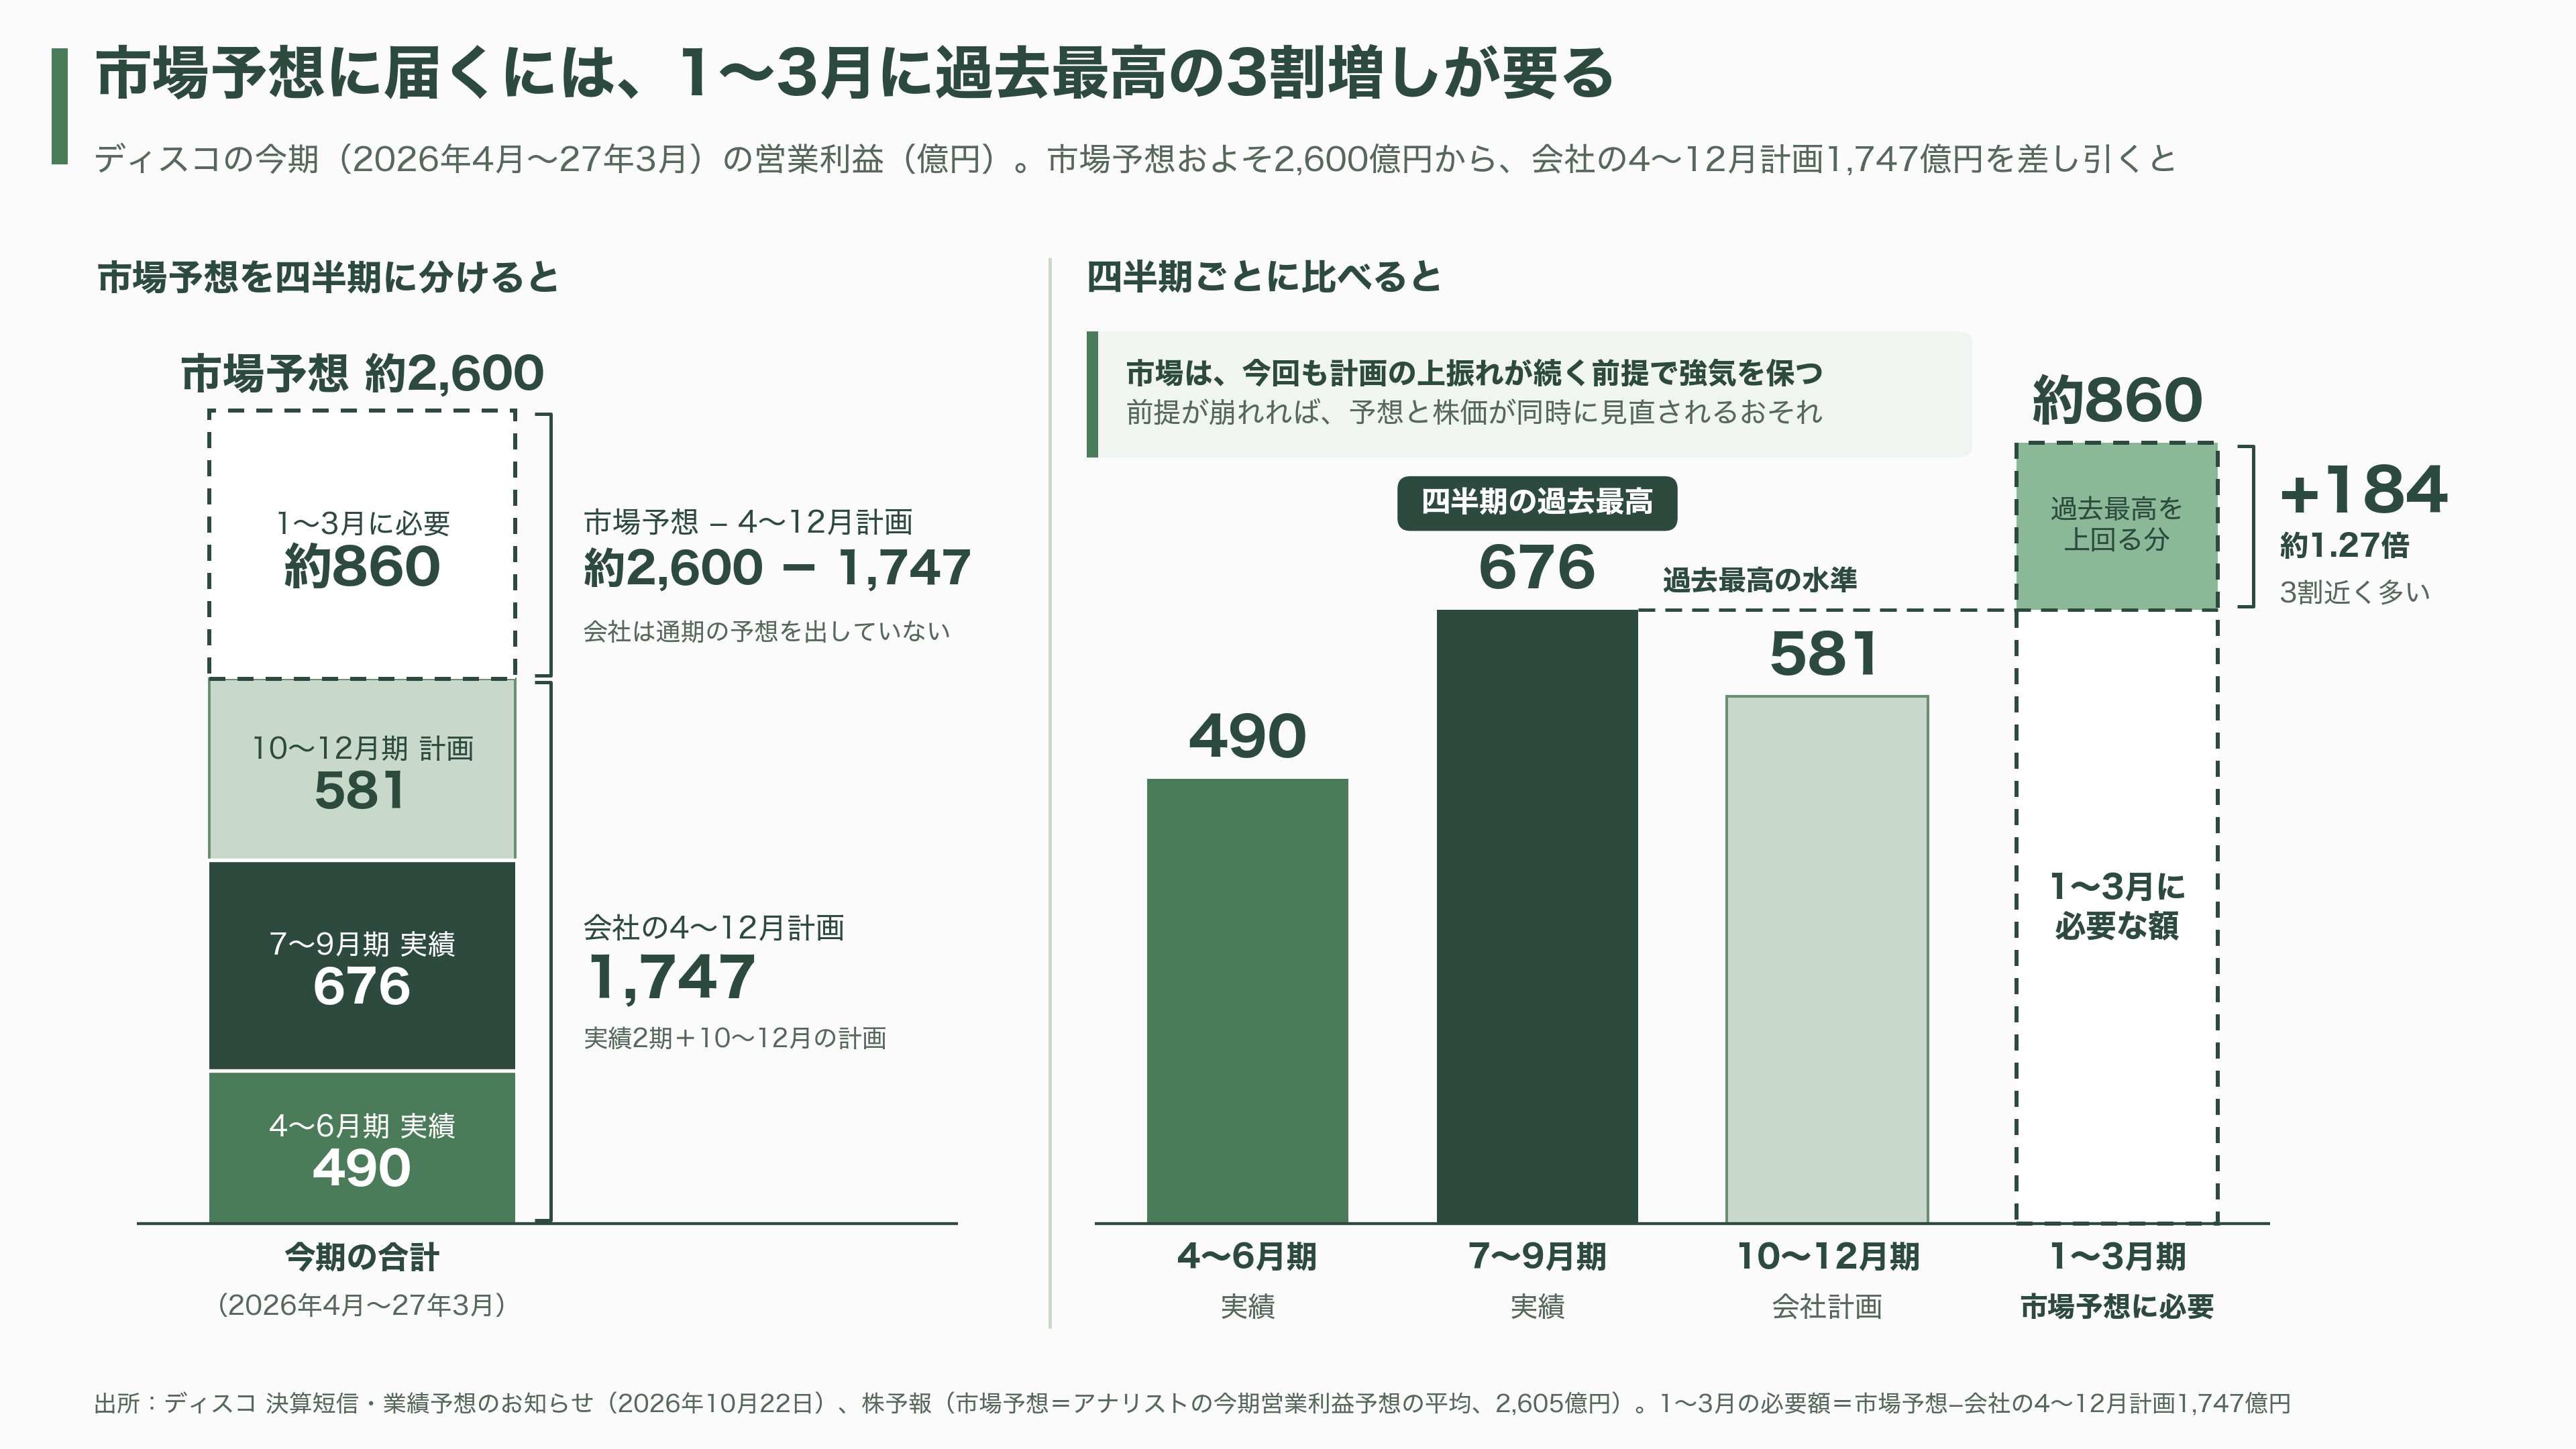
焦点は、決算と同時に初めて示した10〜12月期の見通しだった。ディスコは、顧客の投資意欲が短期間で激しく変わるとして、1四半期先までの業績しか予想を出さない。その10〜12月期の計画は、売上高が前年同期比21%増の1,324億円、営業利益が23%増の581億円。前年よりは大きく増えるものの、過去最高だった7〜9月の676億円からは14%減る形になった。
ブルームバーグは、この営業利益計画がアナリスト予想の平均663億円を下回ったと報じた。日本経済新聞は、10〜12月期の純利益計画415億円がQUICKコンセンサスの510億円に届かなかったと伝え、23日朝に株価が10%安まで売られたと報じている。四季報オンラインは、4〜12月の純利益計画1,219億円がアナリスト予想の平均1,350億円程度を下回ったことが売り材料となり、海外勢を中心に利益確定の売りが出たと分析した。ロイターは、決算を受けて売りが先行したものの、一巡した後は下げ渋ったと伝えている。23日の終値は前日比3.8%安の4万9,290円だった。
好業績そのものは、すでに織り込まれていた。日本経済新聞は16日の時点で「ディスコ営業最高益 4〜9月4割増」と報じていたが、週明けの株価は反落し、同紙は「報道でも市場予想近辺」と伝えていた。投資家の目は、もう次の四半期に向いていたのだ。
では、なぜ計画は控えめなのか。最大の理由は為替だ。ディスコは10〜12月の想定レートを1ドル151円と置いた。7〜9月の実績は159円台で、8円以上の円高を前提にしている。会社の試算では、ドルに対して1円円高になるごとに、年間で約21億円の利益が目減りする。さらに、装置の検収がいつ終わるかは客先次第で読みにくい。決算説明会では、HBM向けの装置が7〜9月の高い水準からいったん一服するとの説明もあった。説明会の内容を伝えたBigGoファイナンスによると、会社側は「需給の変化ではなく、四半期ごとのばらつき」だと強調したという。
それでも、10〜12月の出荷額は7〜9月をわずかに上回る見通しだ。会社は決算資料で、生成AI向けを中心に「工場の繁忙が継続」していると説明し、ブルームバーグに対しても生成AI向けの需要に減速感はないとした。
市場全体の空気も重かった。決算発表当日の22日、日経平均株価は1,713円安と大きく下げた。前日の米国で、米ラムリサーチが過去最高の決算を出しながら、供給制約や中国向けの減速見通しを嫌気されて時間外取引で急落し、日本の半導体株に売りが波及した。22日の米国市場ではさらに、米メタが2026年の設備投資見通しの下限を1,350億ドル(約21兆円)に引き上げたことをきっかけに株価が7%近く下げ、ハイテク株の多いナスダック総合指数は2%超、半導体株指数は5%超下落した。AIへの巨額投資と、その資金を借金でまかなう動きへの警戒が広がり、AI向けクラウドの米コアウィーブをめぐる信用不安もくすぶっていた。ビジネス+ITは、日本では「AIのツルハシ銘柄」と呼ばれる関連株がまとめて売られたと伝えている。ゴールドラッシュで本当にもうけたのは、金を掘る人ではなくツルハシを売る人だった、という故事にちなむ呼び名で、ディスコはその代表格だ。
株価の流れを長く見ると、下げは今回の決算の前から始まっていた。ディスコ株は6月23日に9万1,680円をつけ、時価総額は一時10兆円近くに達した。7月の4〜6月期決算では、7〜9月の計画が市場予想を下回って翌日に12%下げ、その後もAI関連株の調整とともに値を下げてきた。23日の終値で計算した時価総額は5兆3,000億円あまりで、年初とほぼ同じ水準に戻った。10月16日時点の信用買い残は売り残の11倍あり、値下がりが続くと追加の売りが出やすい状態でもある。
ただし、別の見方もある。フィスコは、ディスコには計画を保守的に出す傾向があり、計画が予想に届かなかったこと自体は大きなサプライズではないと指摘し、売りの主因はAI・半導体株全体の地合いの悪さだとした。実際、4〜6月期の営業利益は計画を17%、7〜9月期は21%上回って着地している。10〜12月期も同じ程度上振れれば、市場予想の水準に届く計算になる。
業界の状況と競合――独走の理由と、すき間を突く挑戦者
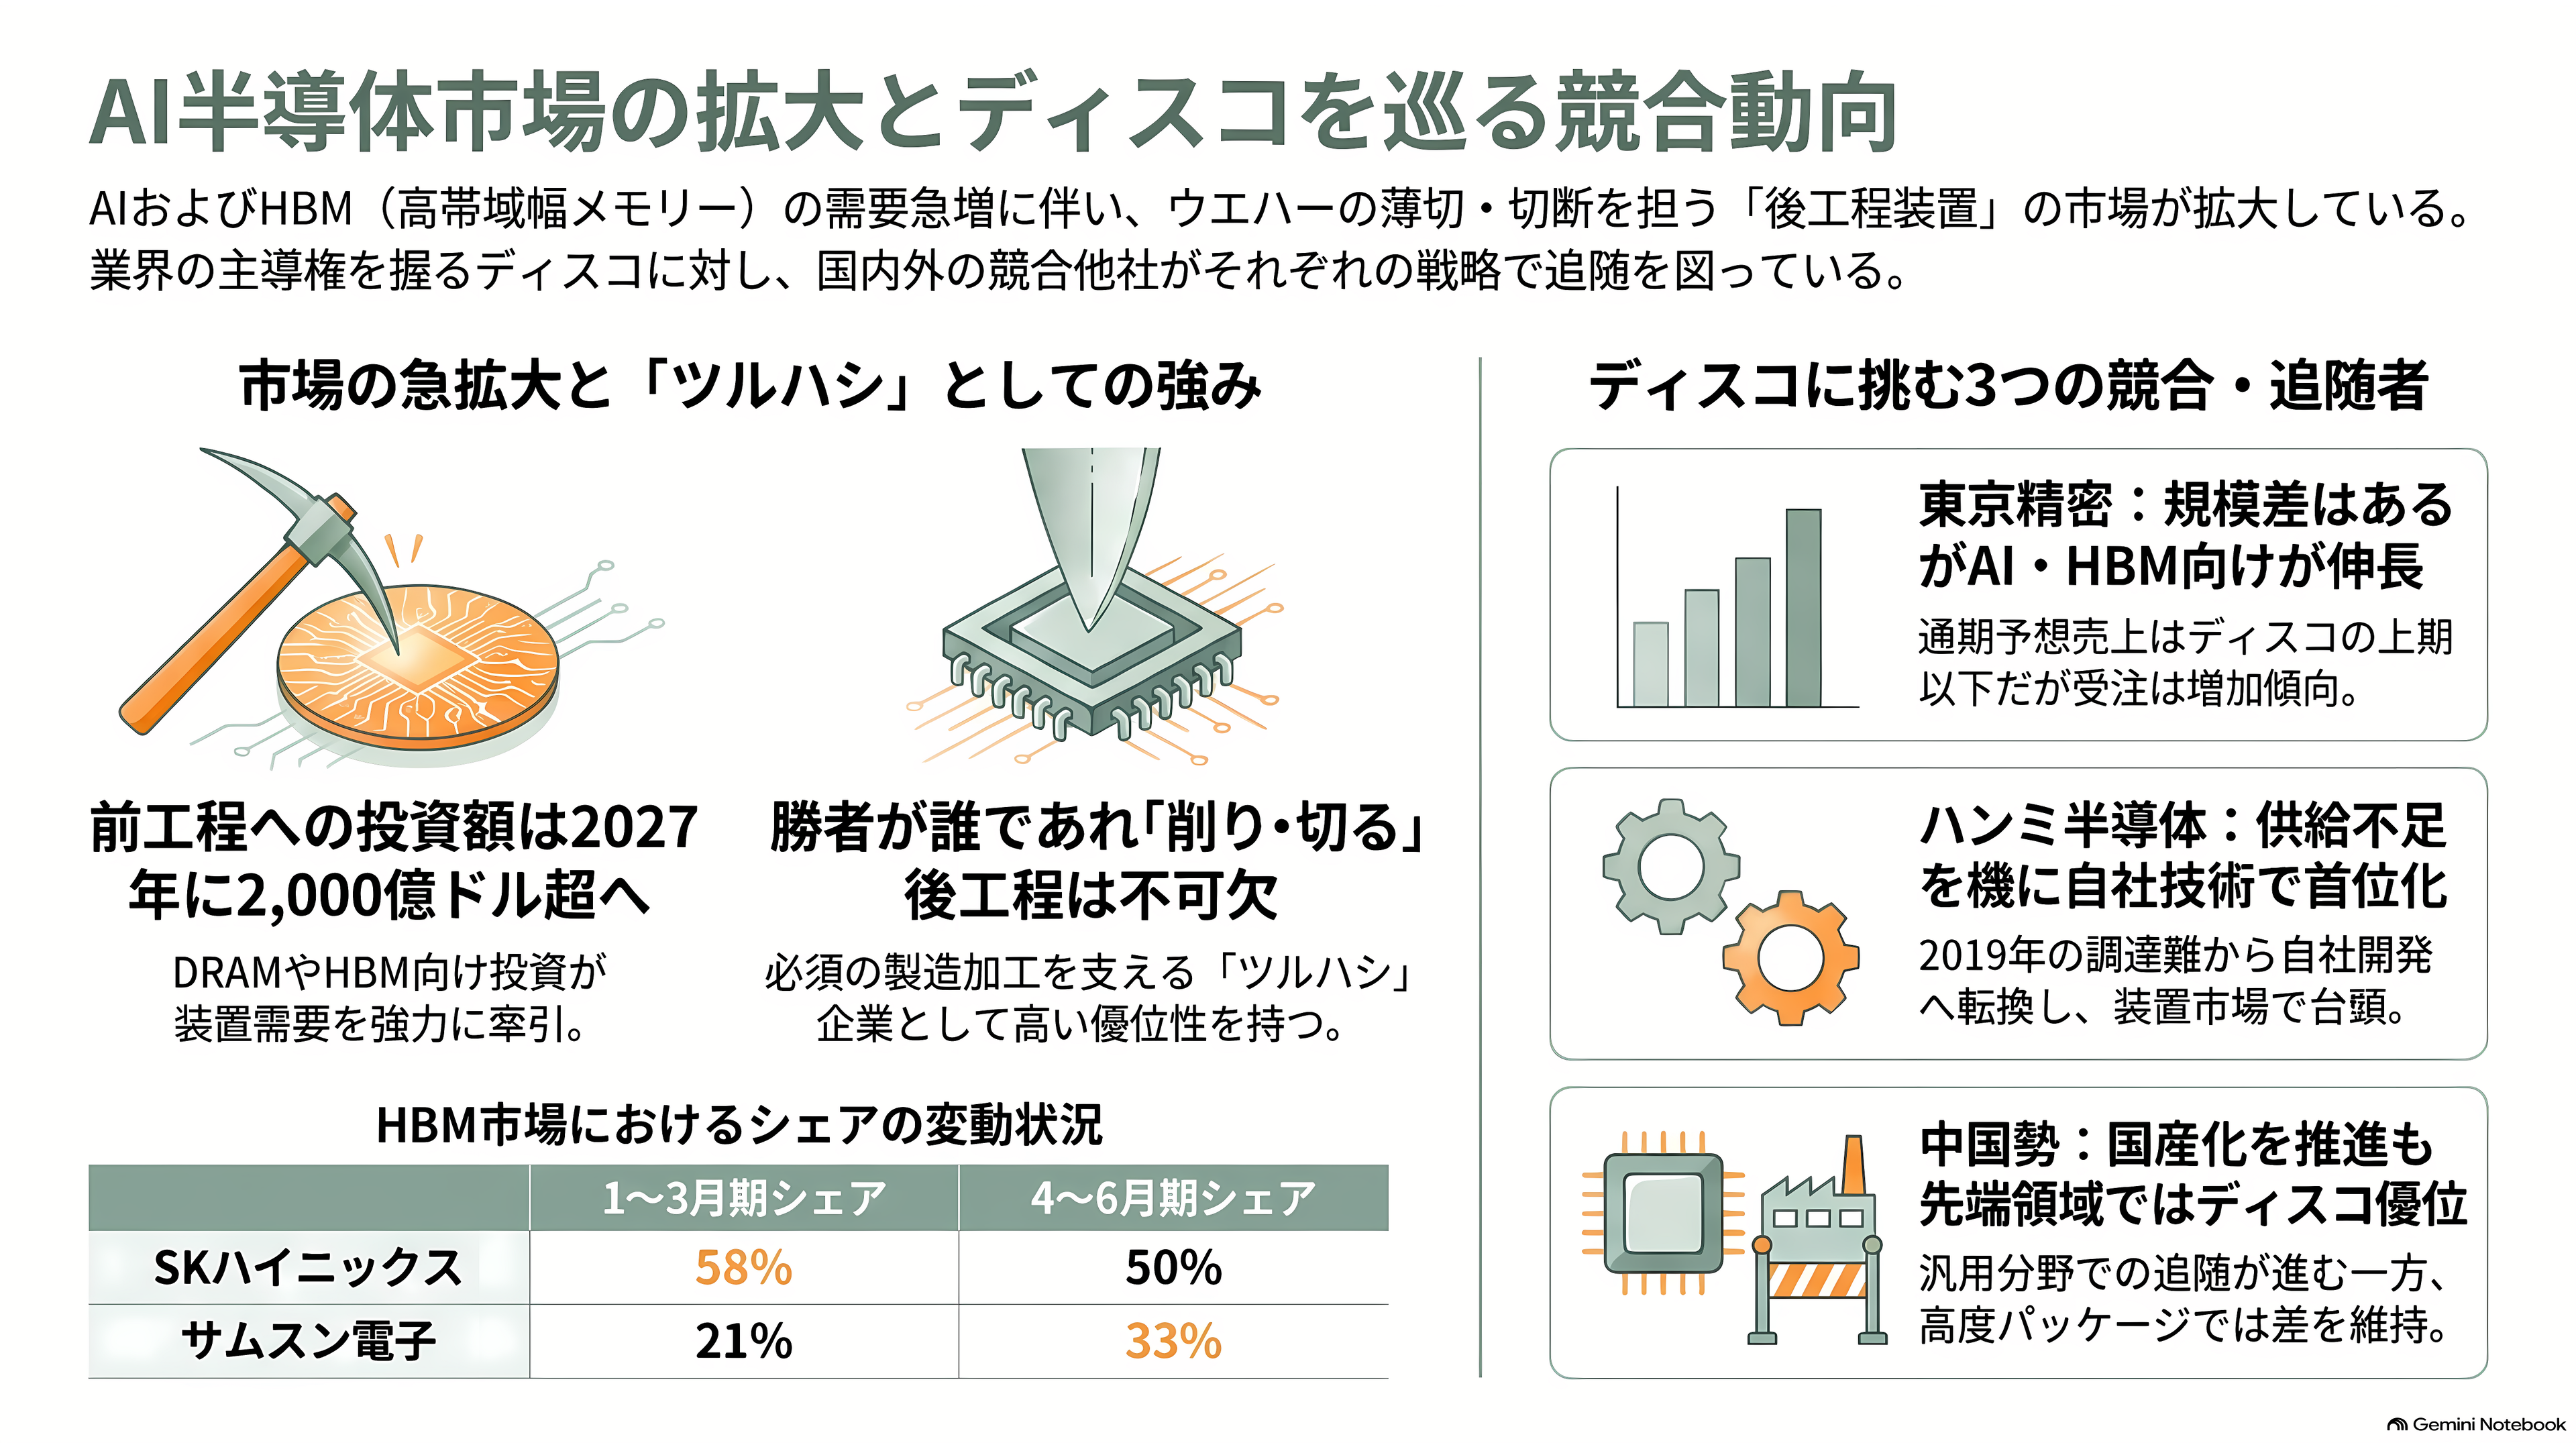
業界全体を見ると、AI向けの投資はまだ拡大の途中にある。ラムリサーチは、ウエハーに回路を作り込む前工程の装置への世界の投資額が、2026年に1,500億ドル台半ば(約24兆円)、2027年には2,000億ドル(約31兆円)を超えるとの見通しを示し、その先頭にDRAMを挙げた。HBMはDRAMの一種で、メモリー各社の投資が装置需要をけん引する構図が続く。
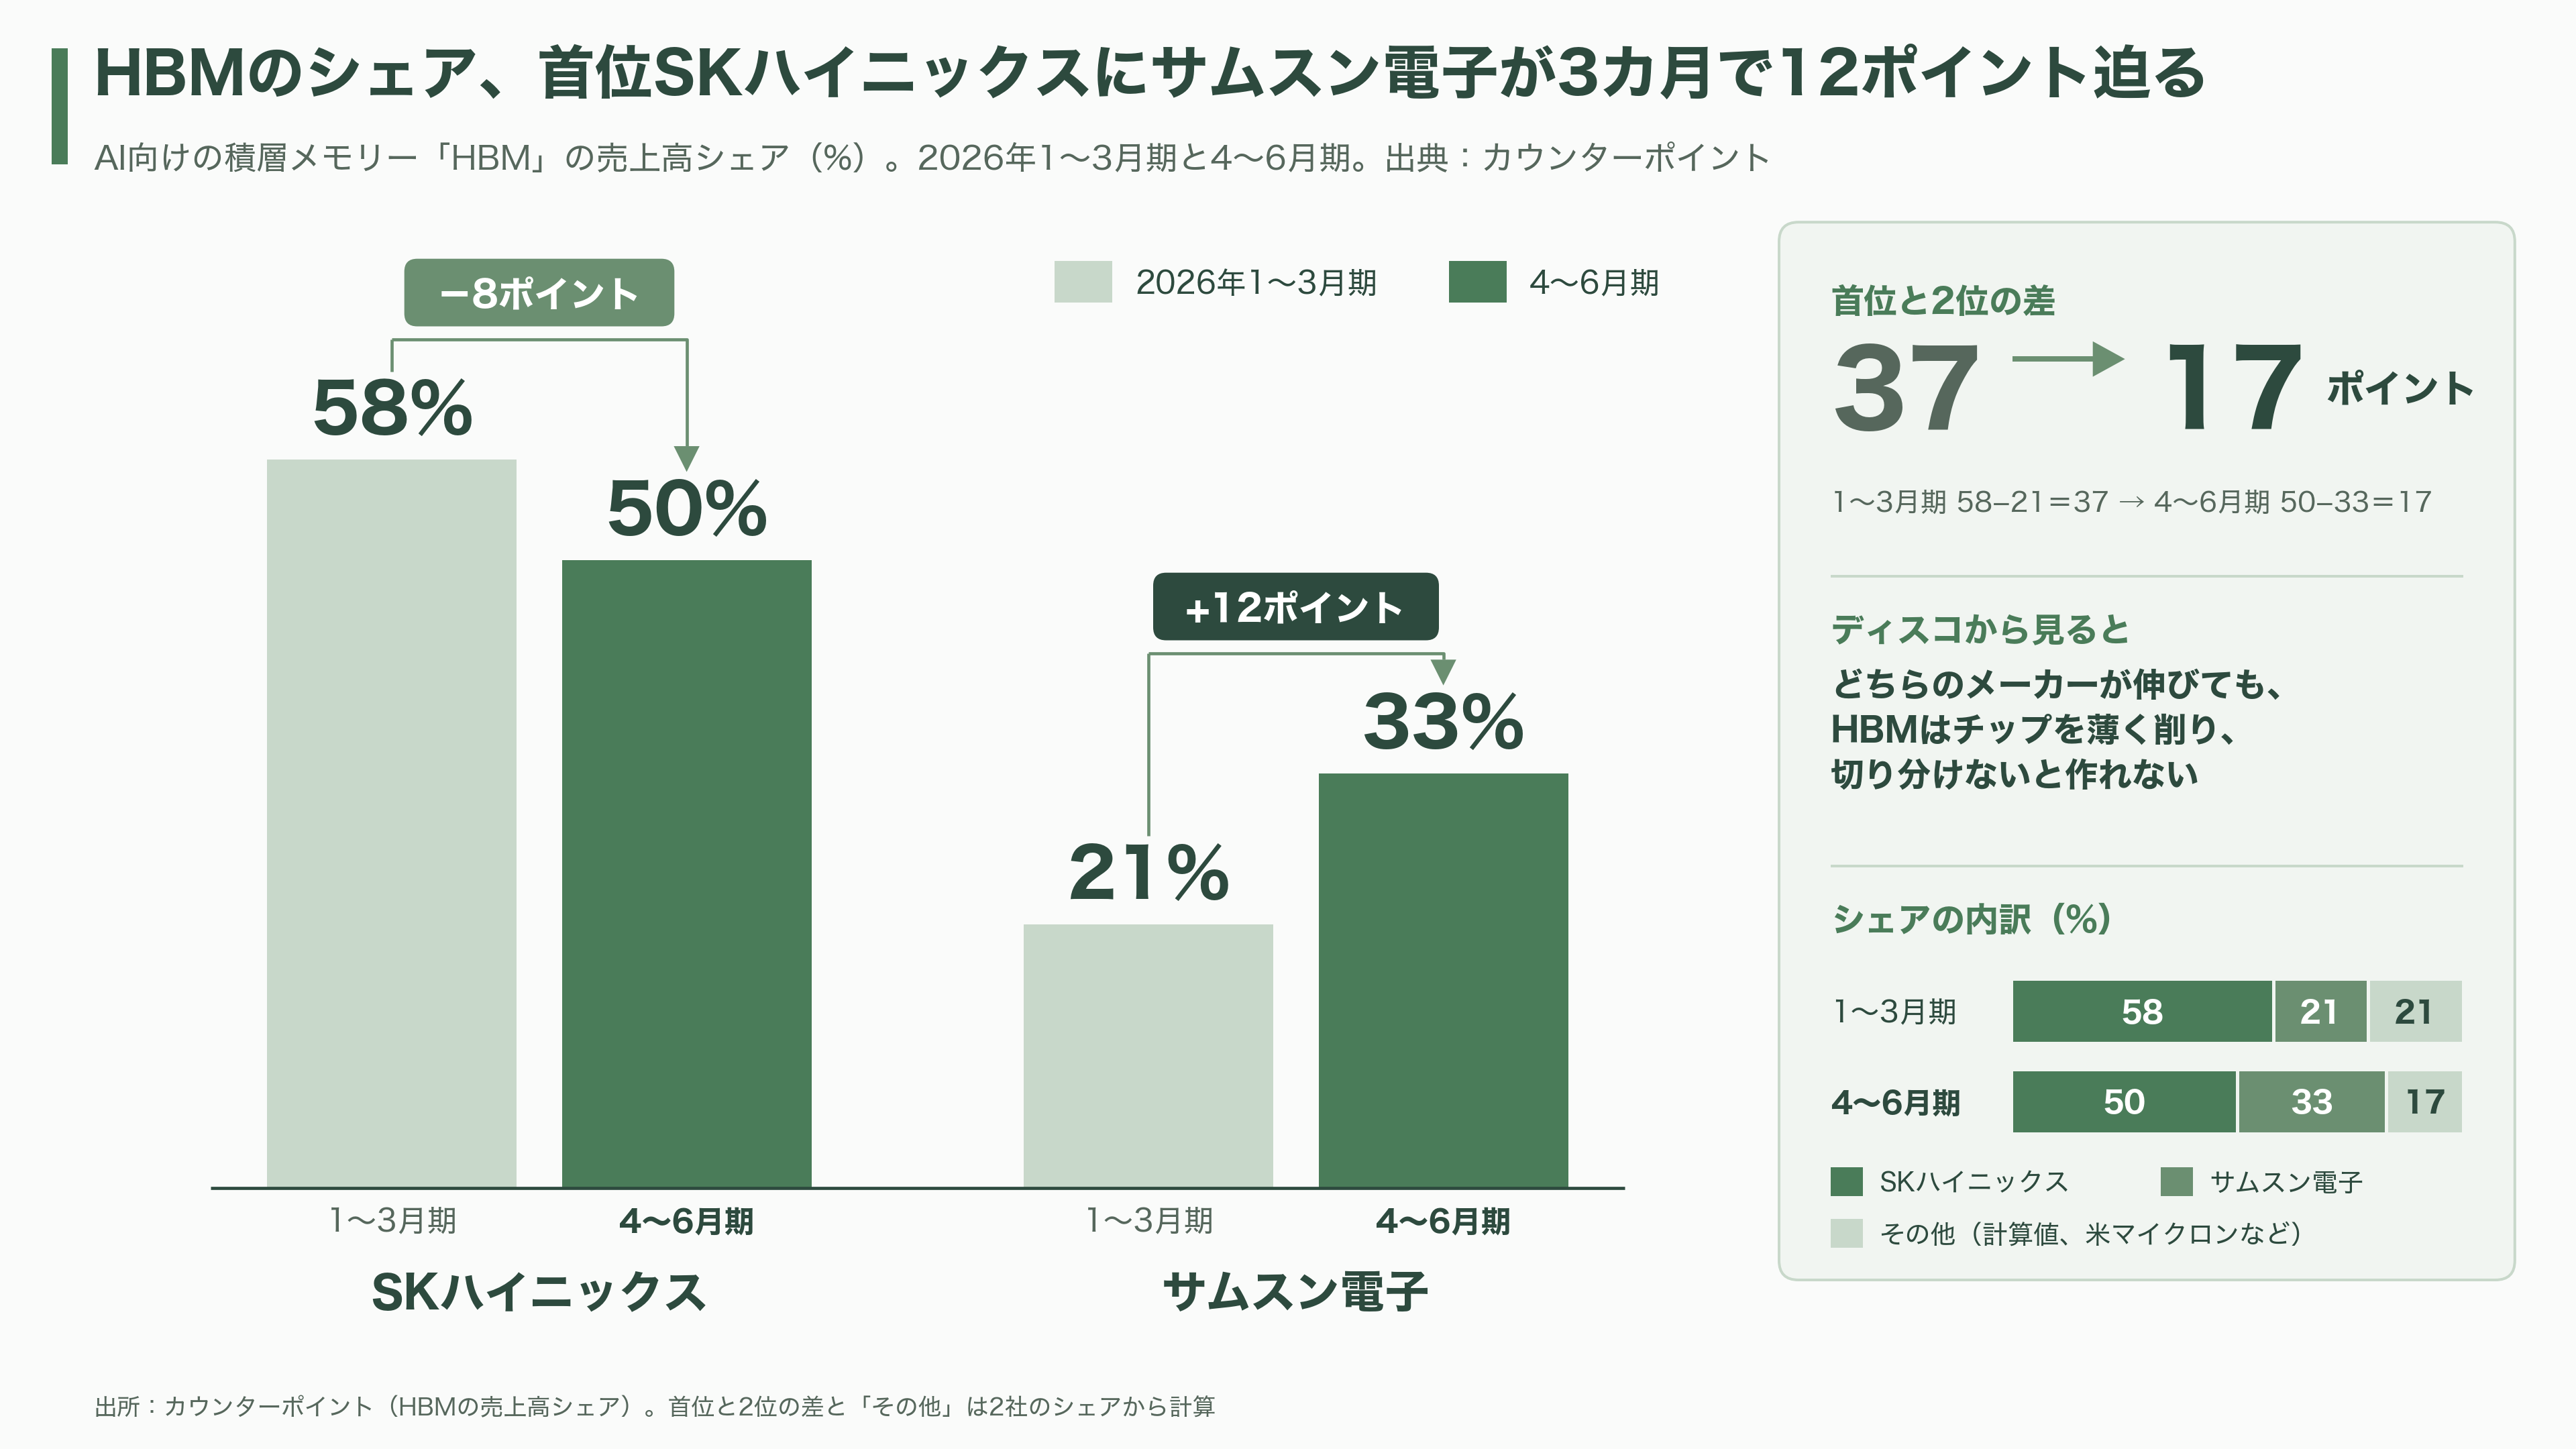
HBMの世界では、主役の入れ替わりも起きている。調査会社カウンターポイントによると、4〜6月期のHBM売上高シェアはSKハイニックスが50%で首位を守ったものの、1〜3月期の58%から下がり、サムスン電子が21%から33%へ急伸した。ただ、どのメーカーが勝っても、チップを薄く削って切り分ける工程は避けて通れない。ツルハシを売る側の強みは、まさにここにある。
ディスコの競合は、大きく3つに分けられる。1つ目は、国内最大のライバルである東京精密だ。ダイシング装置とグラインダーを手がけるが、会社全体の今期の売上高予想は1,890億円で、ディスコの上期だけの売上高にも届かない。それでも生成AI向けの受注は伸びており、4〜6月期の受注のうち、AIを含む高性能計算向けは200億円台半ばで、その4分の1がHBM向けだった。
2つ目は韓国勢だ。ハンミ半導体は、半導体パッケージを切断し、検査や選別まで1台でこなす装置を手がける。かつては切断部分をディスコから調達していたが、2019年の好況期にディスコの装置が不足し、必要な台数を確保できなかった。これをきっかけに切断技術を自社で開発し、2021年に自社ブランドの装置を発売した。韓国メディアによると、この装置の2026年の販売台数は200台を超えて前年の2倍以上となり、同社はこの分野で世界首位に立ったという。ディスコの供給が追いつかなかった瞬間が、挑戦者に扉を開けた例だ。
3つ目は中国勢である。中国は装置の国産化を国策として進めており、ディスコの売上高の約3割は中国向けだ。ディスコ自身も1月の決算説明会で「後工程は前工程に比べ、技術的なキャッチアップが進んでいる部分がある」と認めた。電子部品やLEDのように差がつきにくい分野では価格競争が避けられないとしつつ、高度なパッケージ向けでは優位を保てるとの見方を示し、「現時点で中国で大きなシェア変動が起きているわけではない」と述べている。8月には、日本政府の新たな輸出規制でディスコ製品が対象になったという情報がSNSで広がり、会社が経済産業省に照会したうえで「そのような事実はない」と否定する一幕もあった。中国をめぐる話題に、市場がそれだけ敏感になっている。
競争ばかりではない。レーザーでウエハーの内部に割れ目を作る「ステルスダイシング」は浜松ホトニクスが生み出した技術で、ディスコは2007年、同社と提携したレーザー装置を製品化した。日本企業同士の組み合わせが、世界標準の加工法を支えている。
強みと課題
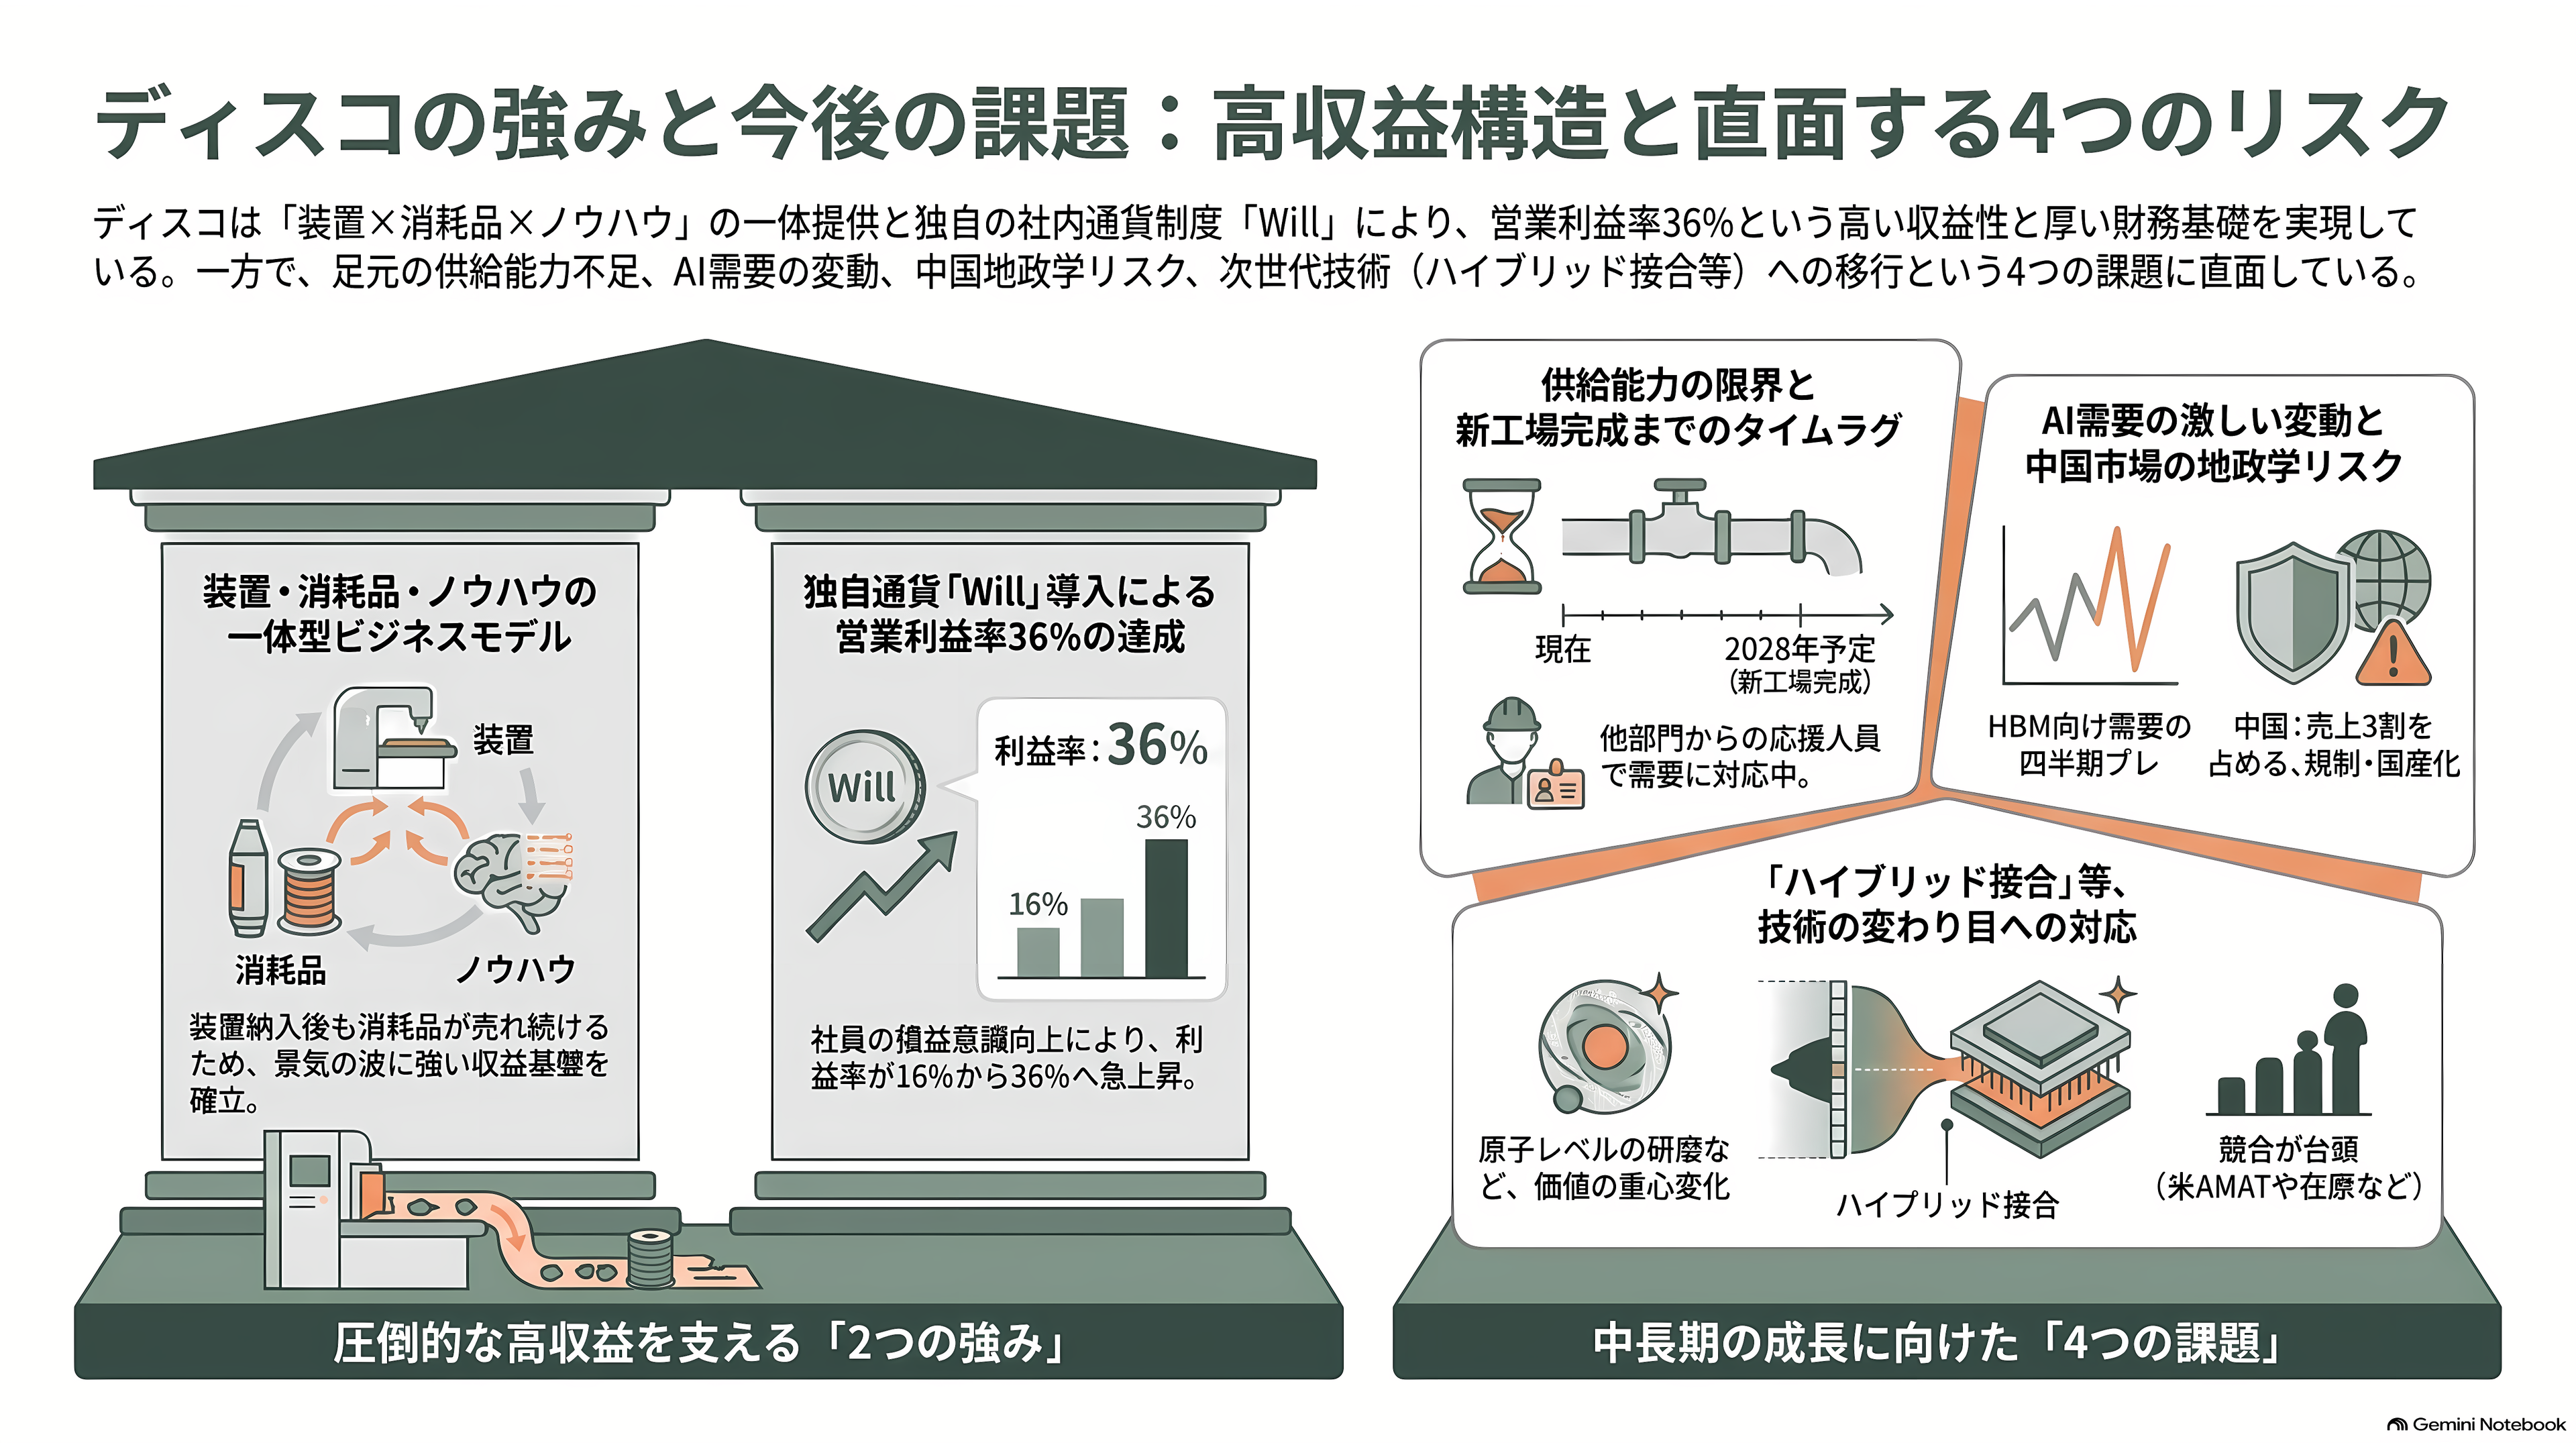
ディスコの強みは、装置と消耗品、そして使いこなしのノウハウを一体で提供できることにある。会社は創業期から「利用技術」を重んじ、客先の材料を実際に切ってみせ、最適な刃や条件を提案する。装置を納めた後も消耗品が売れ続けるため、景気の波が来ても収益の土台が崩れにくい。
もう一つの強みが、社内の独特な仕組みだ。ディスコには「Will(ウィル)」という社内通貨がある。社員は社内のオークションに出された仕事を自分の意思で落札し、こなすとWillを稼ぐ。自分の人件費や設備の使用料は支出として差し引かれ、その収支が賞与に反映される。部門単位では2003年に、個人単位では2011年に全社へ広げた。米調査会社セミアナリシスは2022年のリポートで、制度の導入前に16%だった営業利益率が36%まで上がったと紹介している。社員一人ひとりが自分の持ち場の損益を意識し続ける文化が、高い利益率を下支えしている。財務も厚く、自己資本比率は76%に達する。
課題は4つある。1つ目は供給力だ。決算資料には「工場の繁忙が継続」とある。装置が足りなければ、ハンミ半導体の例のように、顧客は代わりを探し始める。消耗品の新しい生産拠点となる広島県呉市の郷原工場は、第1期だけで建築費330億円をかけ、2026年2月に着工したが、完成は2028年4月の予定だ。BigGoファイナンスによると、会社は本社などから生産の応援に回る人員を、年度末までに約100人増やす計画だという。
2つ目は、AI需要の振れの大きさだ。HBM向けの装置は四半期ごとの増減が激しく、10〜12月はいったん一服する。BigGoファイナンスが伝えた説明会の内容では、7〜9月に4割弱だったメモリー向けの比率は、10〜12月に3割程度へ下がる見込みだという。AIへの投資そのものが減速すれば、ディスコは真っ先に影響を受ける立場にある。
3つ目は中国と地政学だ。売上の約3割を占める中国では国産化が進み、米中対立に伴う規制の行方も読めない。
4つ目は、技術の変わり目である。HBMの次の世代では、チップ同士を銅で直接つなぐ「ハイブリッド接合」の導入が議論されている。台湾の調査会社トレンドフォースは韓国メディアの報道として、採用は早くても16層のHBM4Eからで、さらに遅れる可能性もあると伝えた。この接合では表面を原子のレベルで平らに磨く工程が重みを増すが、その研磨装置の分野では米アプライド・マテリアルズや荏原製作所が強い。削る・切る工程そのものは残るとしても、価値の重心がどこへ移るかは見極めが要る。大きな四角いパネルの上でチップを封止する「パネルレベルパッケージ」や、ガラス製の基板についても、ディスコは説明会で、評価は進んでいるものの業績に効くほどの量産にはまだ至っていないと説明した。新しい技術がディスコの出番を増やすのか、別の会社に仕事を渡すのか。ここが中長期の分かれ道になる。
創業から現在まで――呉の砥石屋が世界標準になるまで
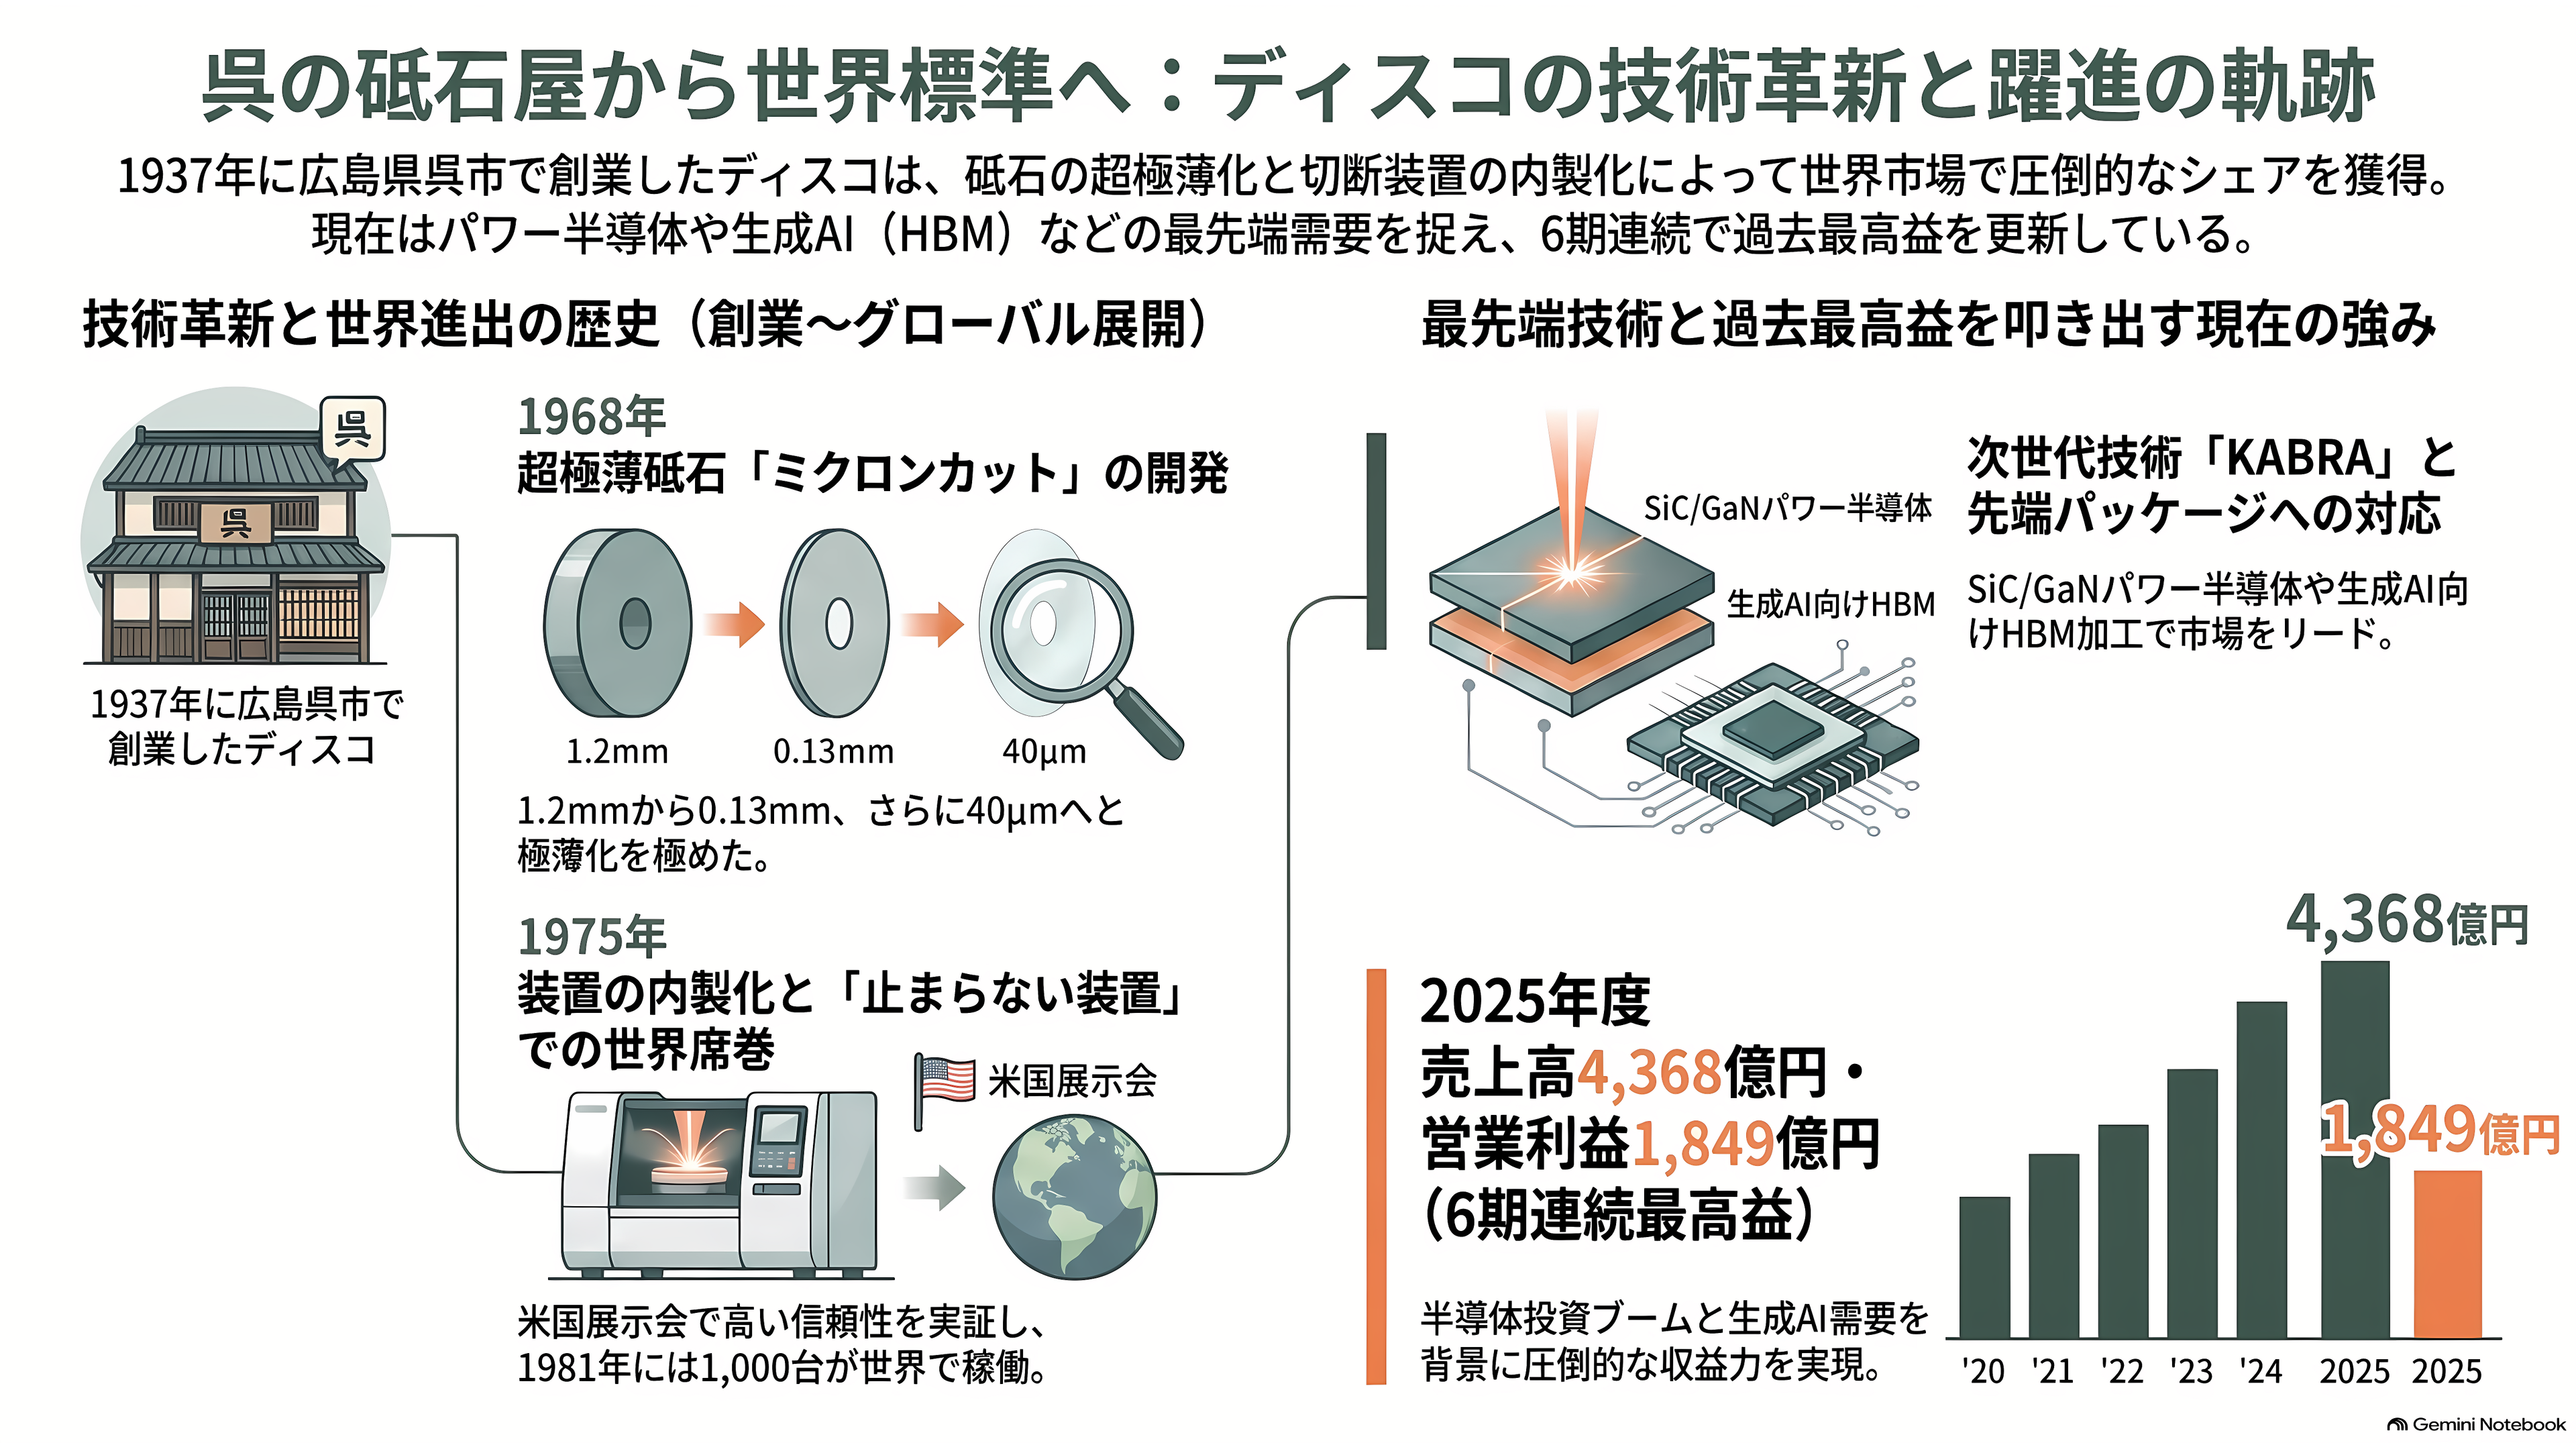
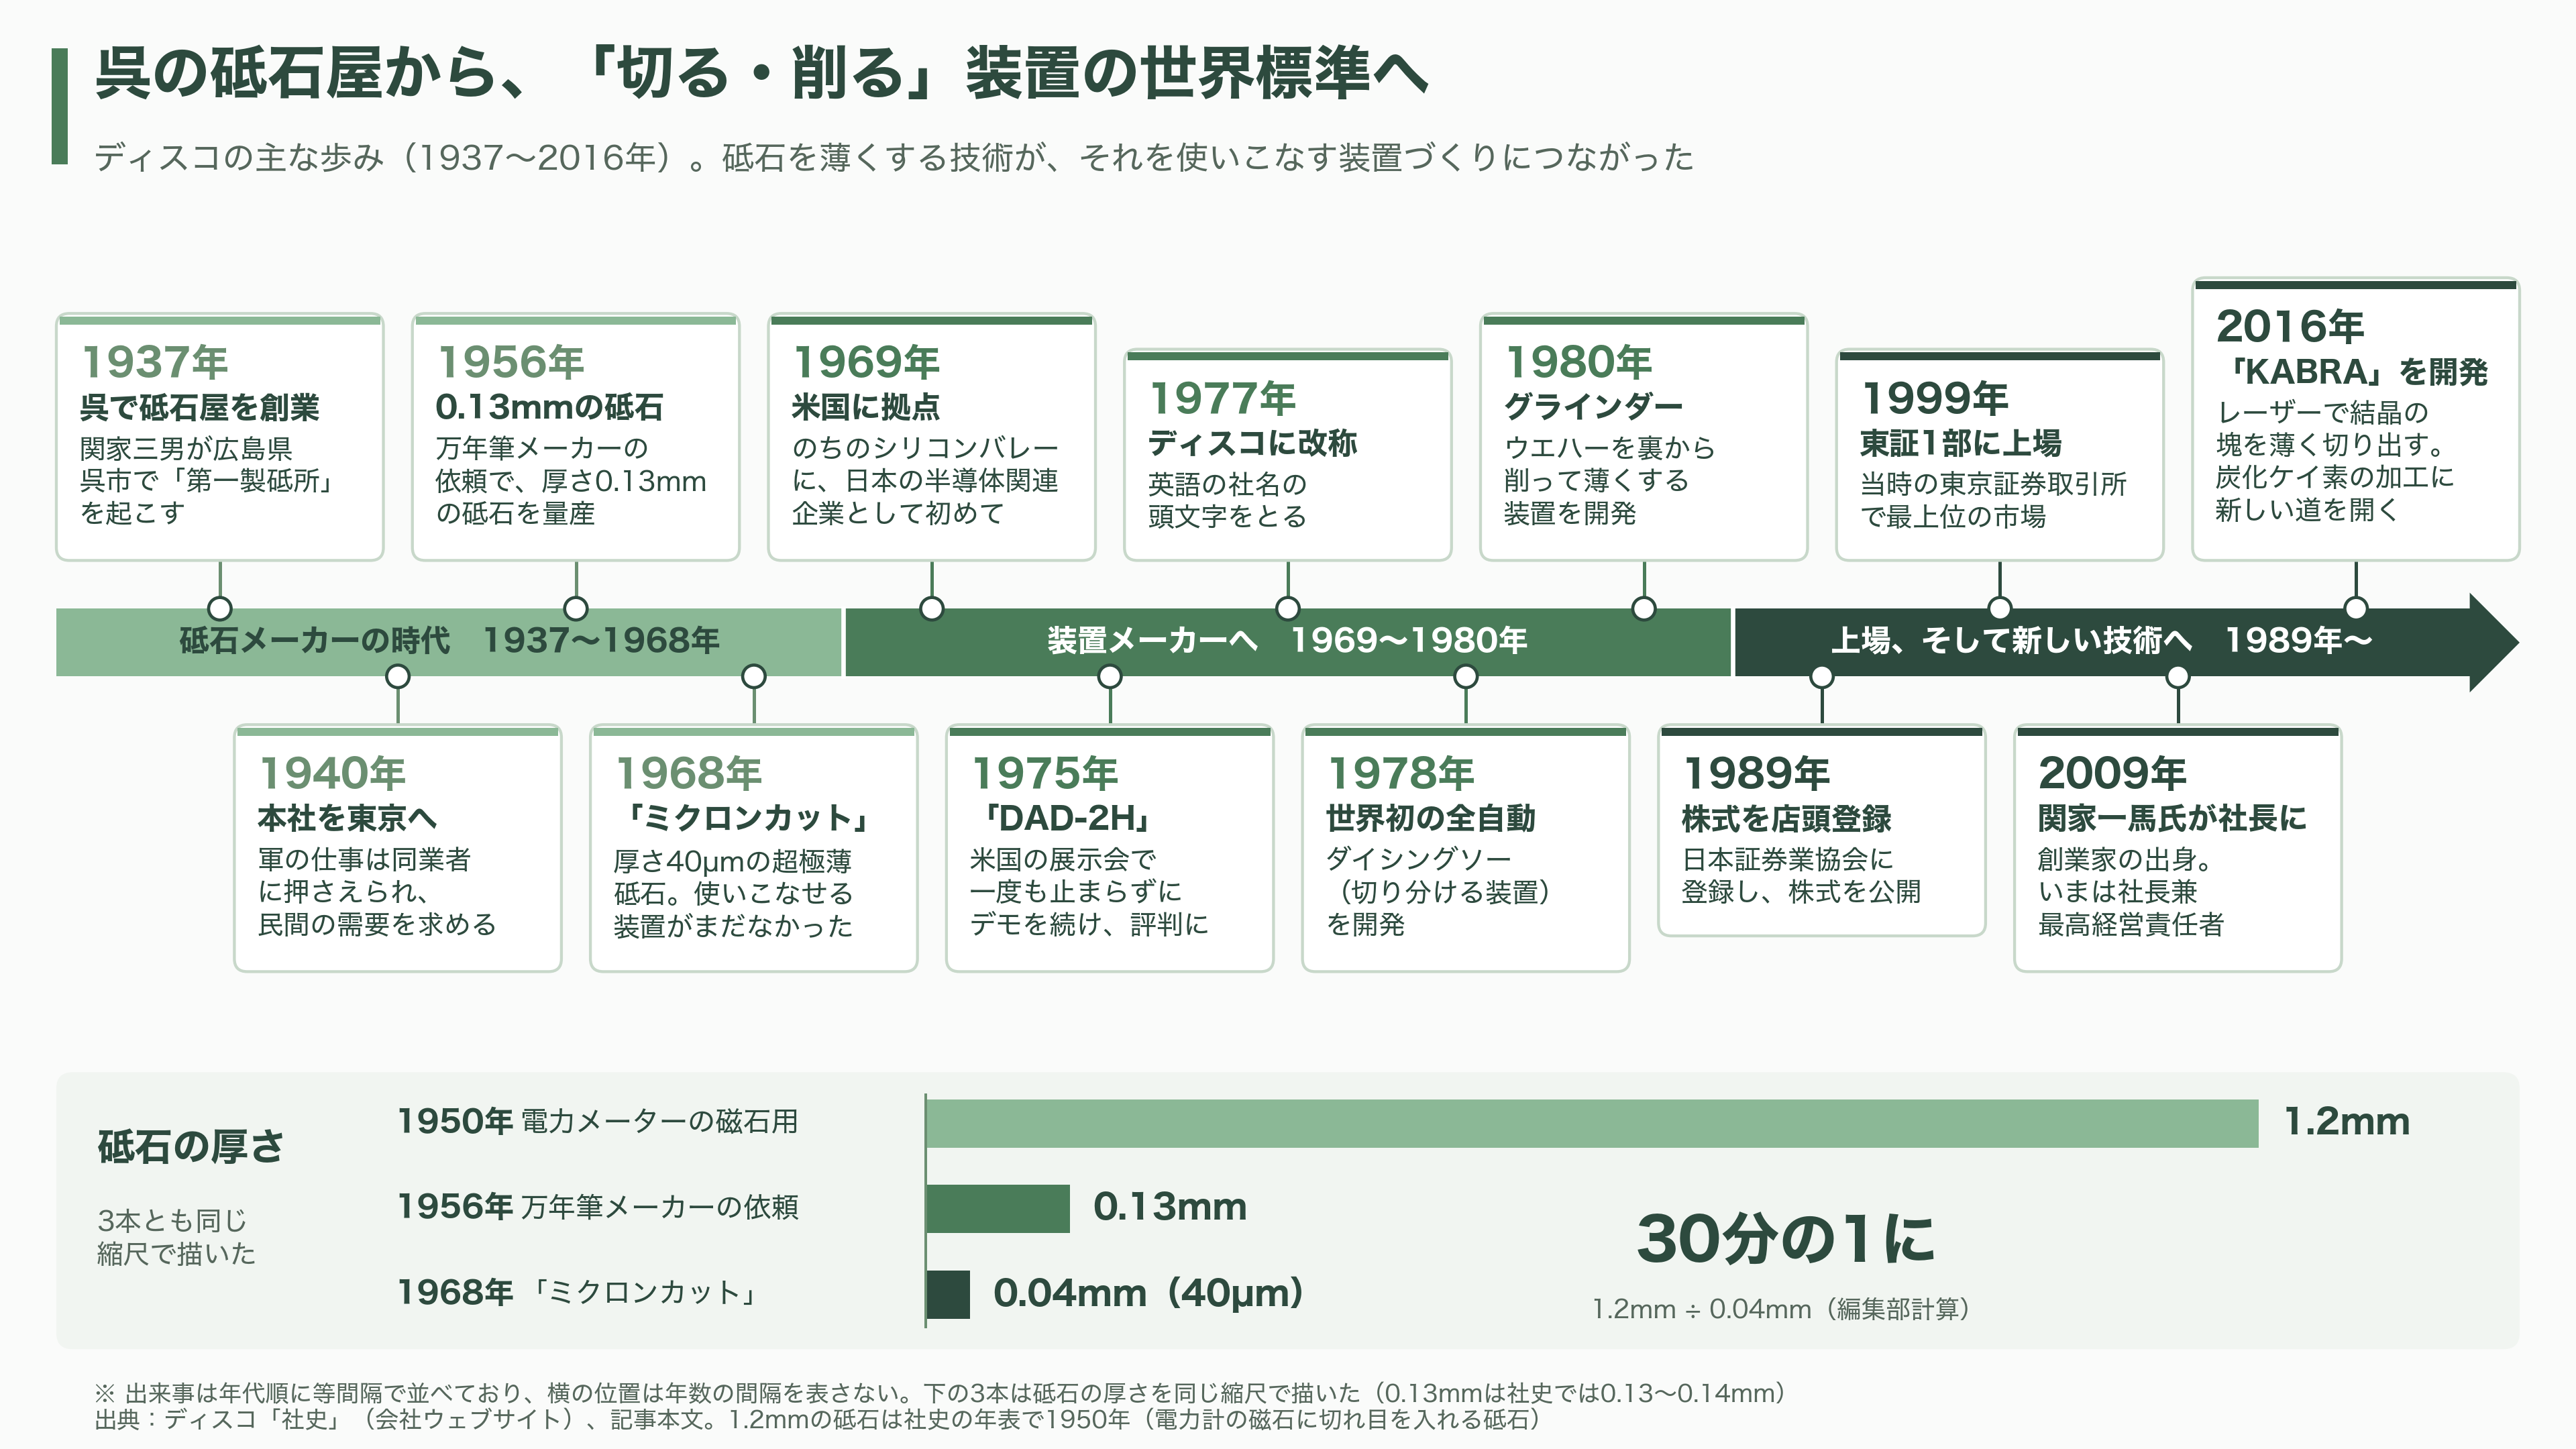
ディスコの歴史は、戦艦大和を生んだ造船の町、広島県呉市から始まる。1937年、関家三男が砥石メーカー「第一製砥所」を創業した。軍の仕事は先に地盤を築いた同業者に押さえられていたため、民間の需要を求めて1940年に本社を東京へ移した。
転機は戦後に訪れる。電気の使用量を測るメーターの中にある、C字型の磁石に切れ目を入れたいという相談を受け、当時としては驚異的な厚さ1.2ミリの薄い砥石を開発した。1956年には万年筆メーカーの依頼で、厚さ0.13ミリの砥石の量産に入る。そして1968年、厚さわずか40マイクロメートルの超極薄砥石「ミクロンカット」を完成させた。
ところが、ここで壁にぶつかる。加工中に砥石が割れると、客は「砥石が悪い」と言う。極薄の砥石の性能を生かせる切断装置が、世の中になかったからだ。そこでディスコは、自ら装置を作る道を選んだ。1969年には、のちにシリコンバレーと呼ばれる土地に、日本の半導体関連企業として初めて拠点を構えた。1974年には、アポロ11号が持ち帰った「月の石」を切ってほしいという依頼が、東京大学から舞い込んでいる。
1975年、ディスコは米国の展示会「セミコン・ウエスト」に自動ダイシングソー「DAD-2H」を出した。当時の装置は切断中に刃が壊れて止まることが多かったが、DAD-2Hは会期中、一度も止まらずにデモを続け、「止まらない装置」として評判を呼んだ。1977年には、英語の社名の頭文字をとってディスコに改称し、翌78年に世界初の全自動ダイシングソーを、80年にはグラインダーを開発した。81年には国内外で1,000台のダイシングソーが稼働し、早くも圧倒的なシェアを築いている。
その後、1989年に株式を店頭登録し、99年に東証1部へ上場した。2009年に創業家の関家一馬氏が社長に就き、現在は社長兼最高経営責任者を務める。技術の面では、2016年にレーザーで結晶の塊を薄く切り出す「KABRA(カブラ)」を開発し、電気自動車などに使うパワー半導体の材料、炭化ケイ素の加工に新しい道を開いた。同じ技術で、窒化ガリウムの結晶1本から取れるウエハーを8枚から11枚に増やせるとも発表している。
会社は決算説明会で、ここ5年の収益力を押し上げた要因として、コロナ禍で装置の納期そのものが価値を持った時期、炭化ケイ素のパワー半導体への投資ブーム、そして生成AIによるHBMと先端パッケージの需要を挙げた。2025年度の売上高は4,368億円、営業利益は1,849億円で、6期連続の最高益だった。今期は上期だけで、前期1年分の営業利益の6割強を稼いだことになる。
投資家とVCの視点で読む
アナリストの見方は、なお強気が多い。ロイターによると、アナリスト21人の今期純利益予想の平均は1,893億円で、前期より4割多い。株予報がまとめた平均目標株価は8万円台で、23日の株価より6割高い水準にある。決算後、SBI証券は目標株価を9万7,400円から10万2,400円へ引き上げ、マッコーリーは8万9,000円から7万3,000円へ引き下げた。判断はどちらも強気のまま据え置いた。8月以降は、国内外の大手証券も強気の判断を保ちつつ、目標株価を相次いで下げてきた。
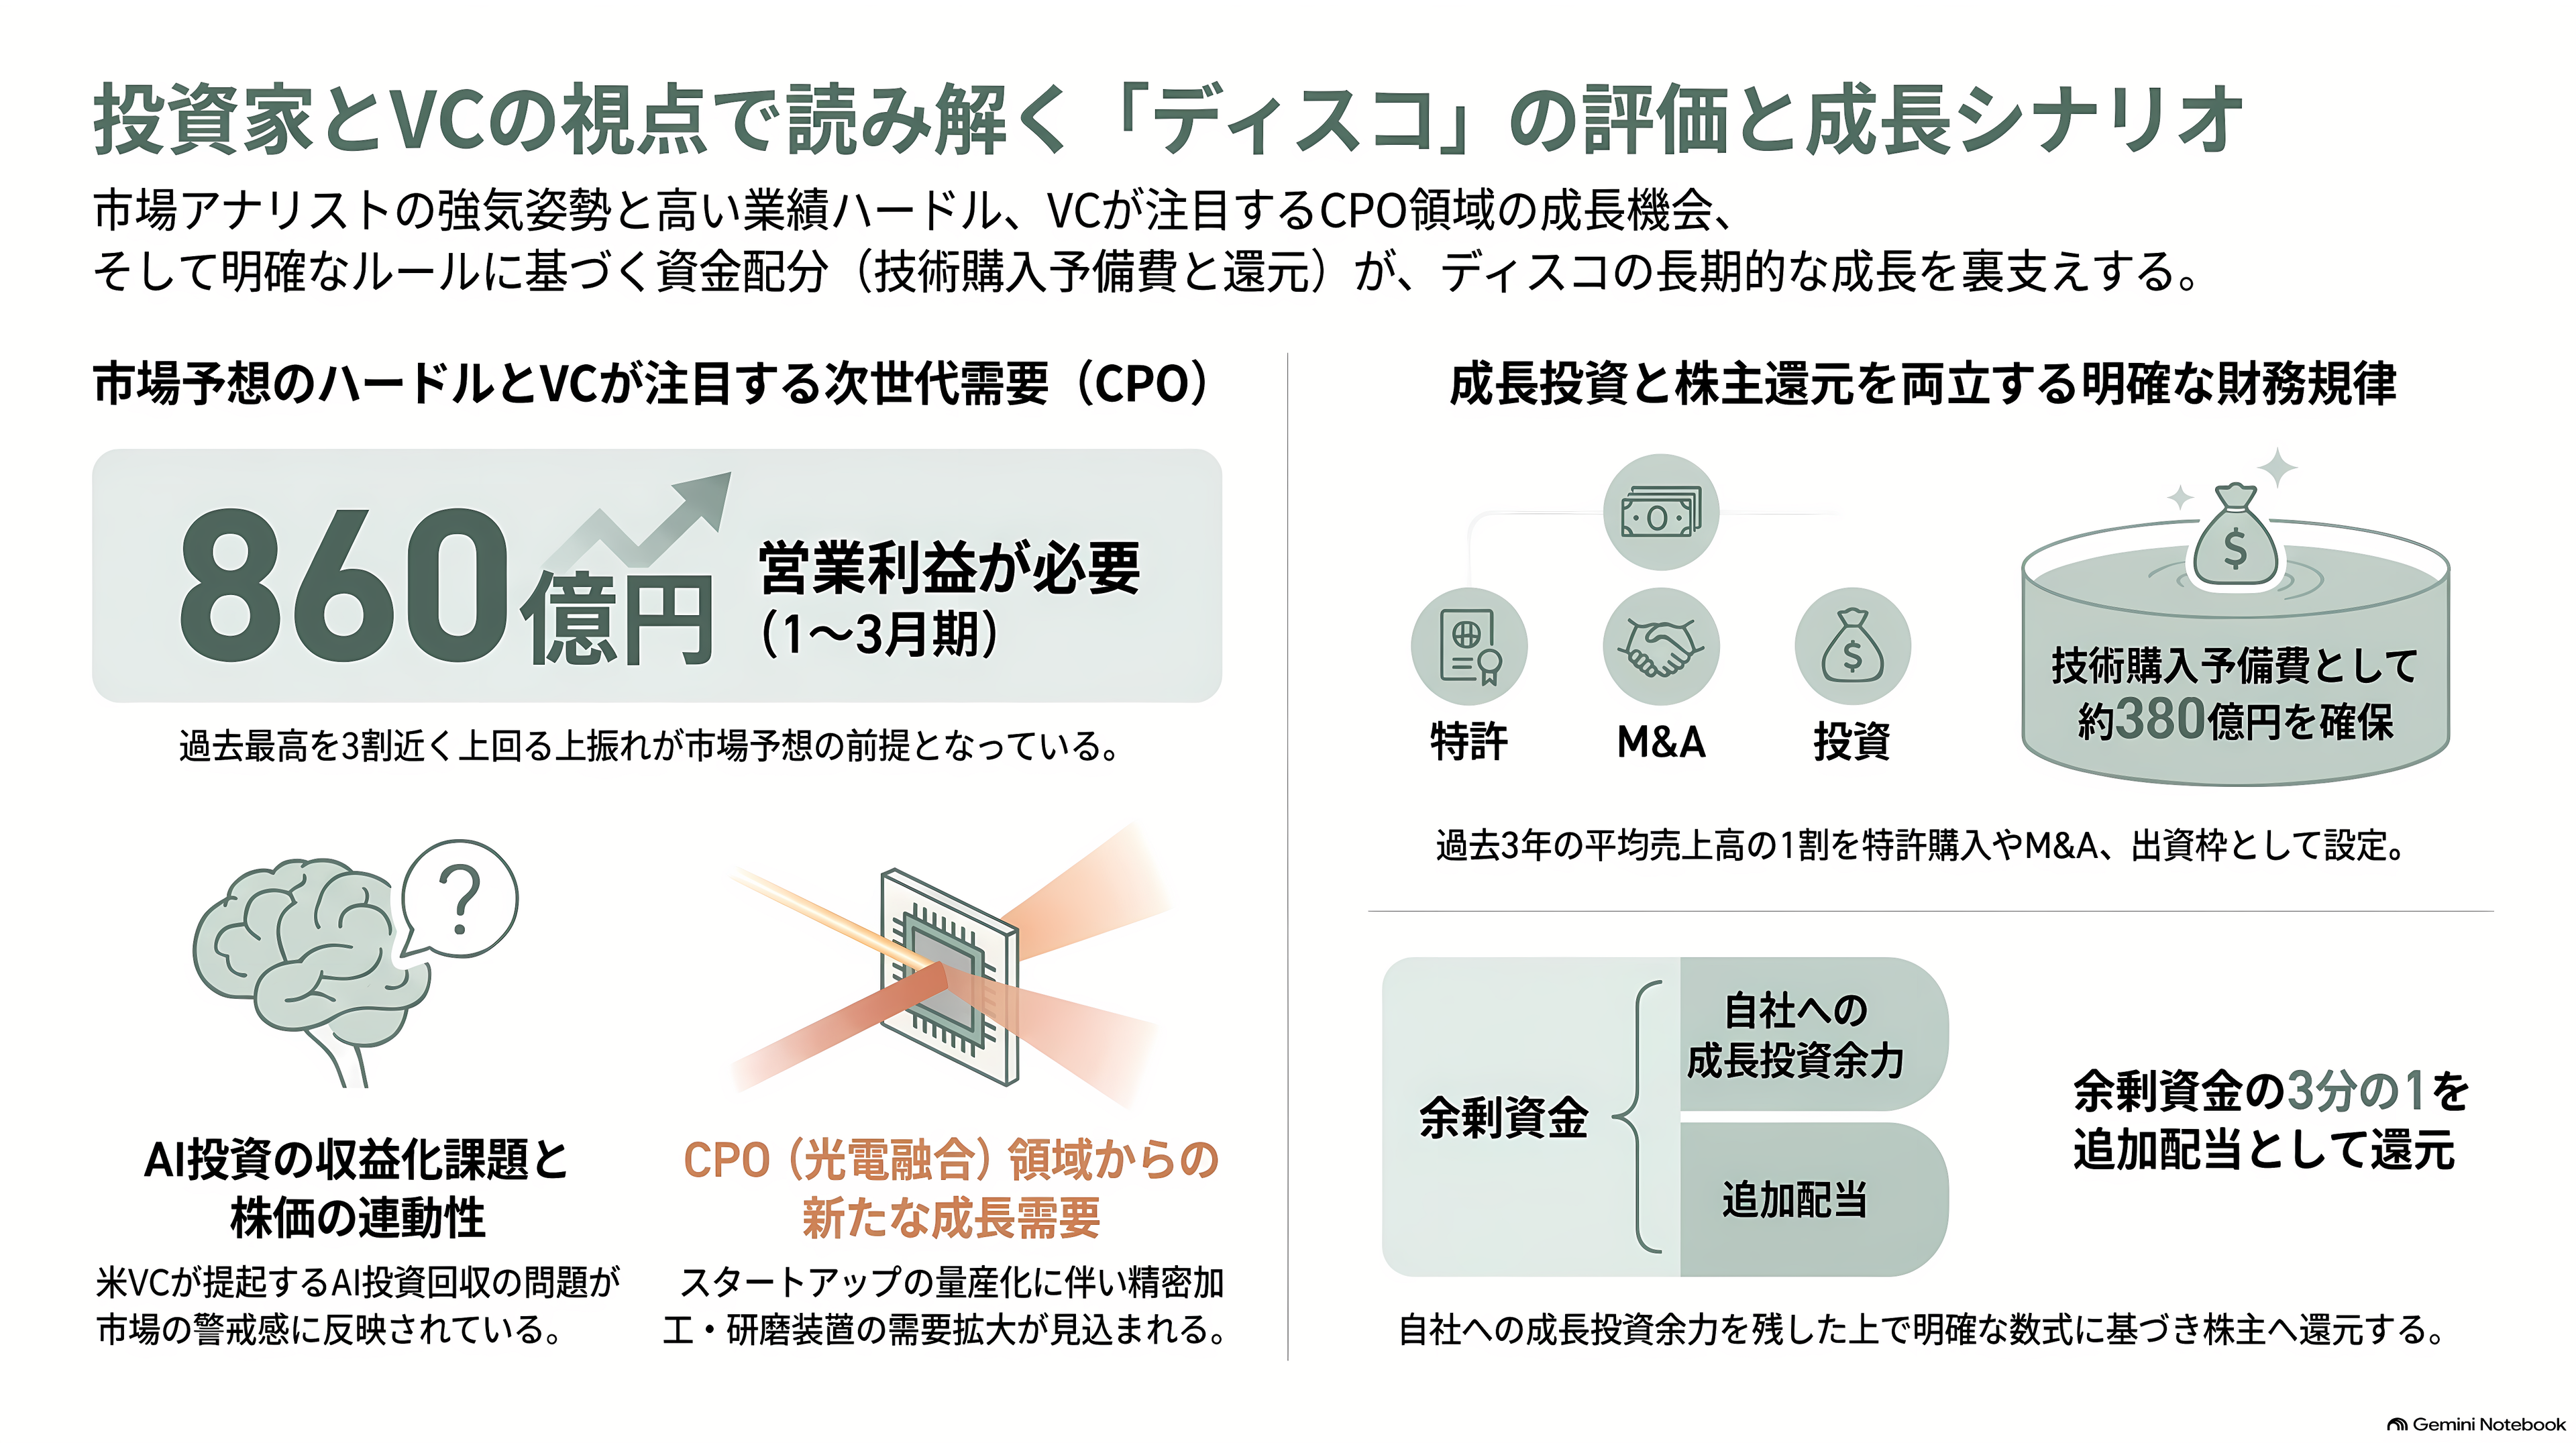
ただ、ここには一つ計算上の緊張がある。市場予想の今期営業利益はおよそ2,600億円。会社の4〜12月計画1,747億円を差し引くと、1〜3月だけで約860億円が必要になる。過去最高だった7〜9月の676億円を3割近く上回る数字だ。市場は、ディスコが今回も計画を上振れさせることを前提に、強気を保っていることになる。1月の決算でその前提が崩れれば、予想の引き下げと株価の見直しが同時に進むおそれがある。株価の物差しで見ても、時価総額は市場予想の純利益の約28倍で、成長への期待が剥がれれば下げ余地はまだ残る。
ベンチャーキャピタルの視点を重ねると、別の論点が見えてくる。米大手ベンチャーキャピタル、セコイア・キャピタルのデビッド・カーン氏は2024年、AIへの設備投資を回収するには年6,000億ドル(約94兆円)の売上が必要だと問題提起した。投資の規模に、AIが生む収入が本当に追いつくのか。10月の売り浴びせは、この問いが再び市場の前面に出てきたことを示している。ディスコの株価は、AIへの投資がどこまで続くかを測る温度計になっている。
一方で、新しい需要の芽もベンチャーの世界から見えてくる。ディスコが今回名指ししたCPOは、ベンチャー投資が集中する分野だ。光でチップ同士をつなぐ技術を開発する米Ayar Labs(エイヤー・ラボ)は、2026年3月に5億ドル(約790億円)を調達し、9月の追加分と合わせて年内の調達額は6.5億ドル(約1,000億円)に達した。こうした新興企業の部品が量産段階に入れば、半導体レーザーや光部品を精密に切り、磨く工程は、既存の装置メーカーの仕事になる。ベンチャーの資金が集まる場所は、数年後にディスコの出荷先になりうる。7〜9月期のCPO向けの伸びは、その入り口と読める。
ディスコ自身の資金の使い方にも、投資家の目線が表れている。ディスコは配当を決める際、手元に残すべき資金として「技術購入予備費」を計算に入れる。特許の購入やベンチャーへの出資、M&Aに備える枠で、過去3年の平均売上高の1割と定めており、いまの売上規模ならおよそ380億円になる。新しい技術に自ら賭ける余力を確保したうえで、余った資金はその3分の1を目安に追加の配当として株主に返す。成長への投資と株主還元を数式で切り分けるこの規律も、長期の投資家がディスコを評価してきた理由の一つだ。
今後――いつ、何が見えてくるか
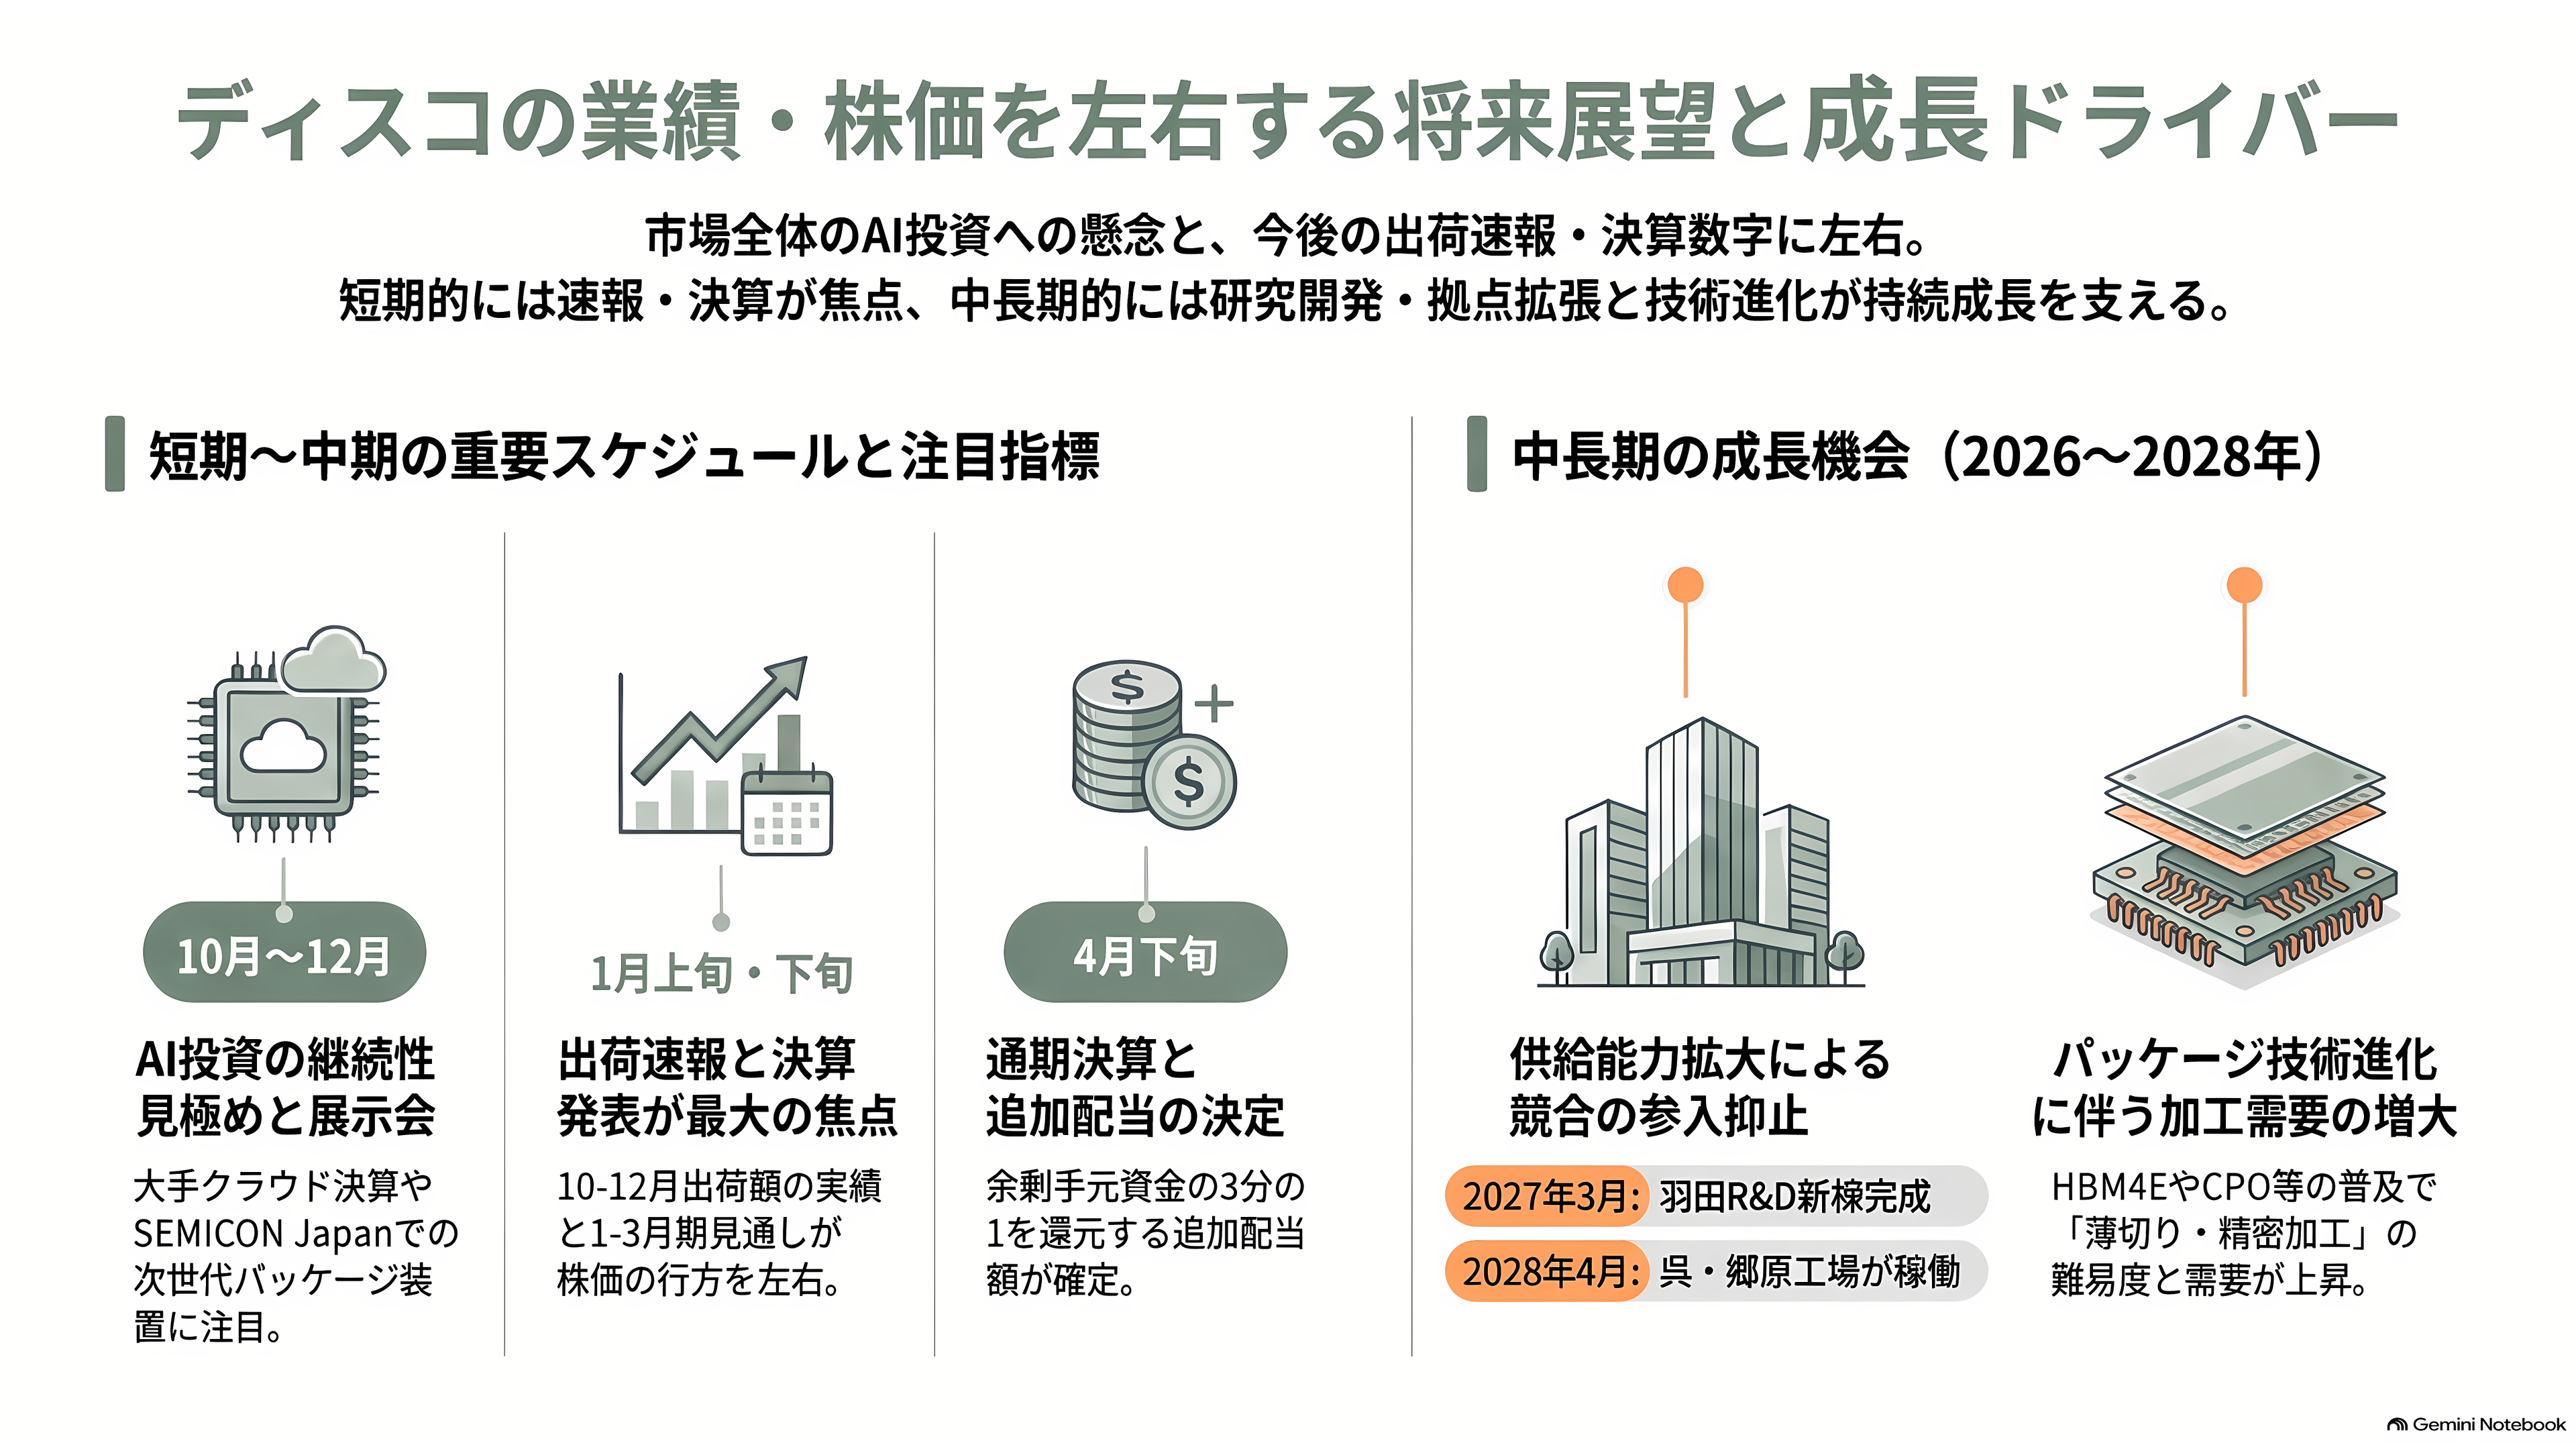
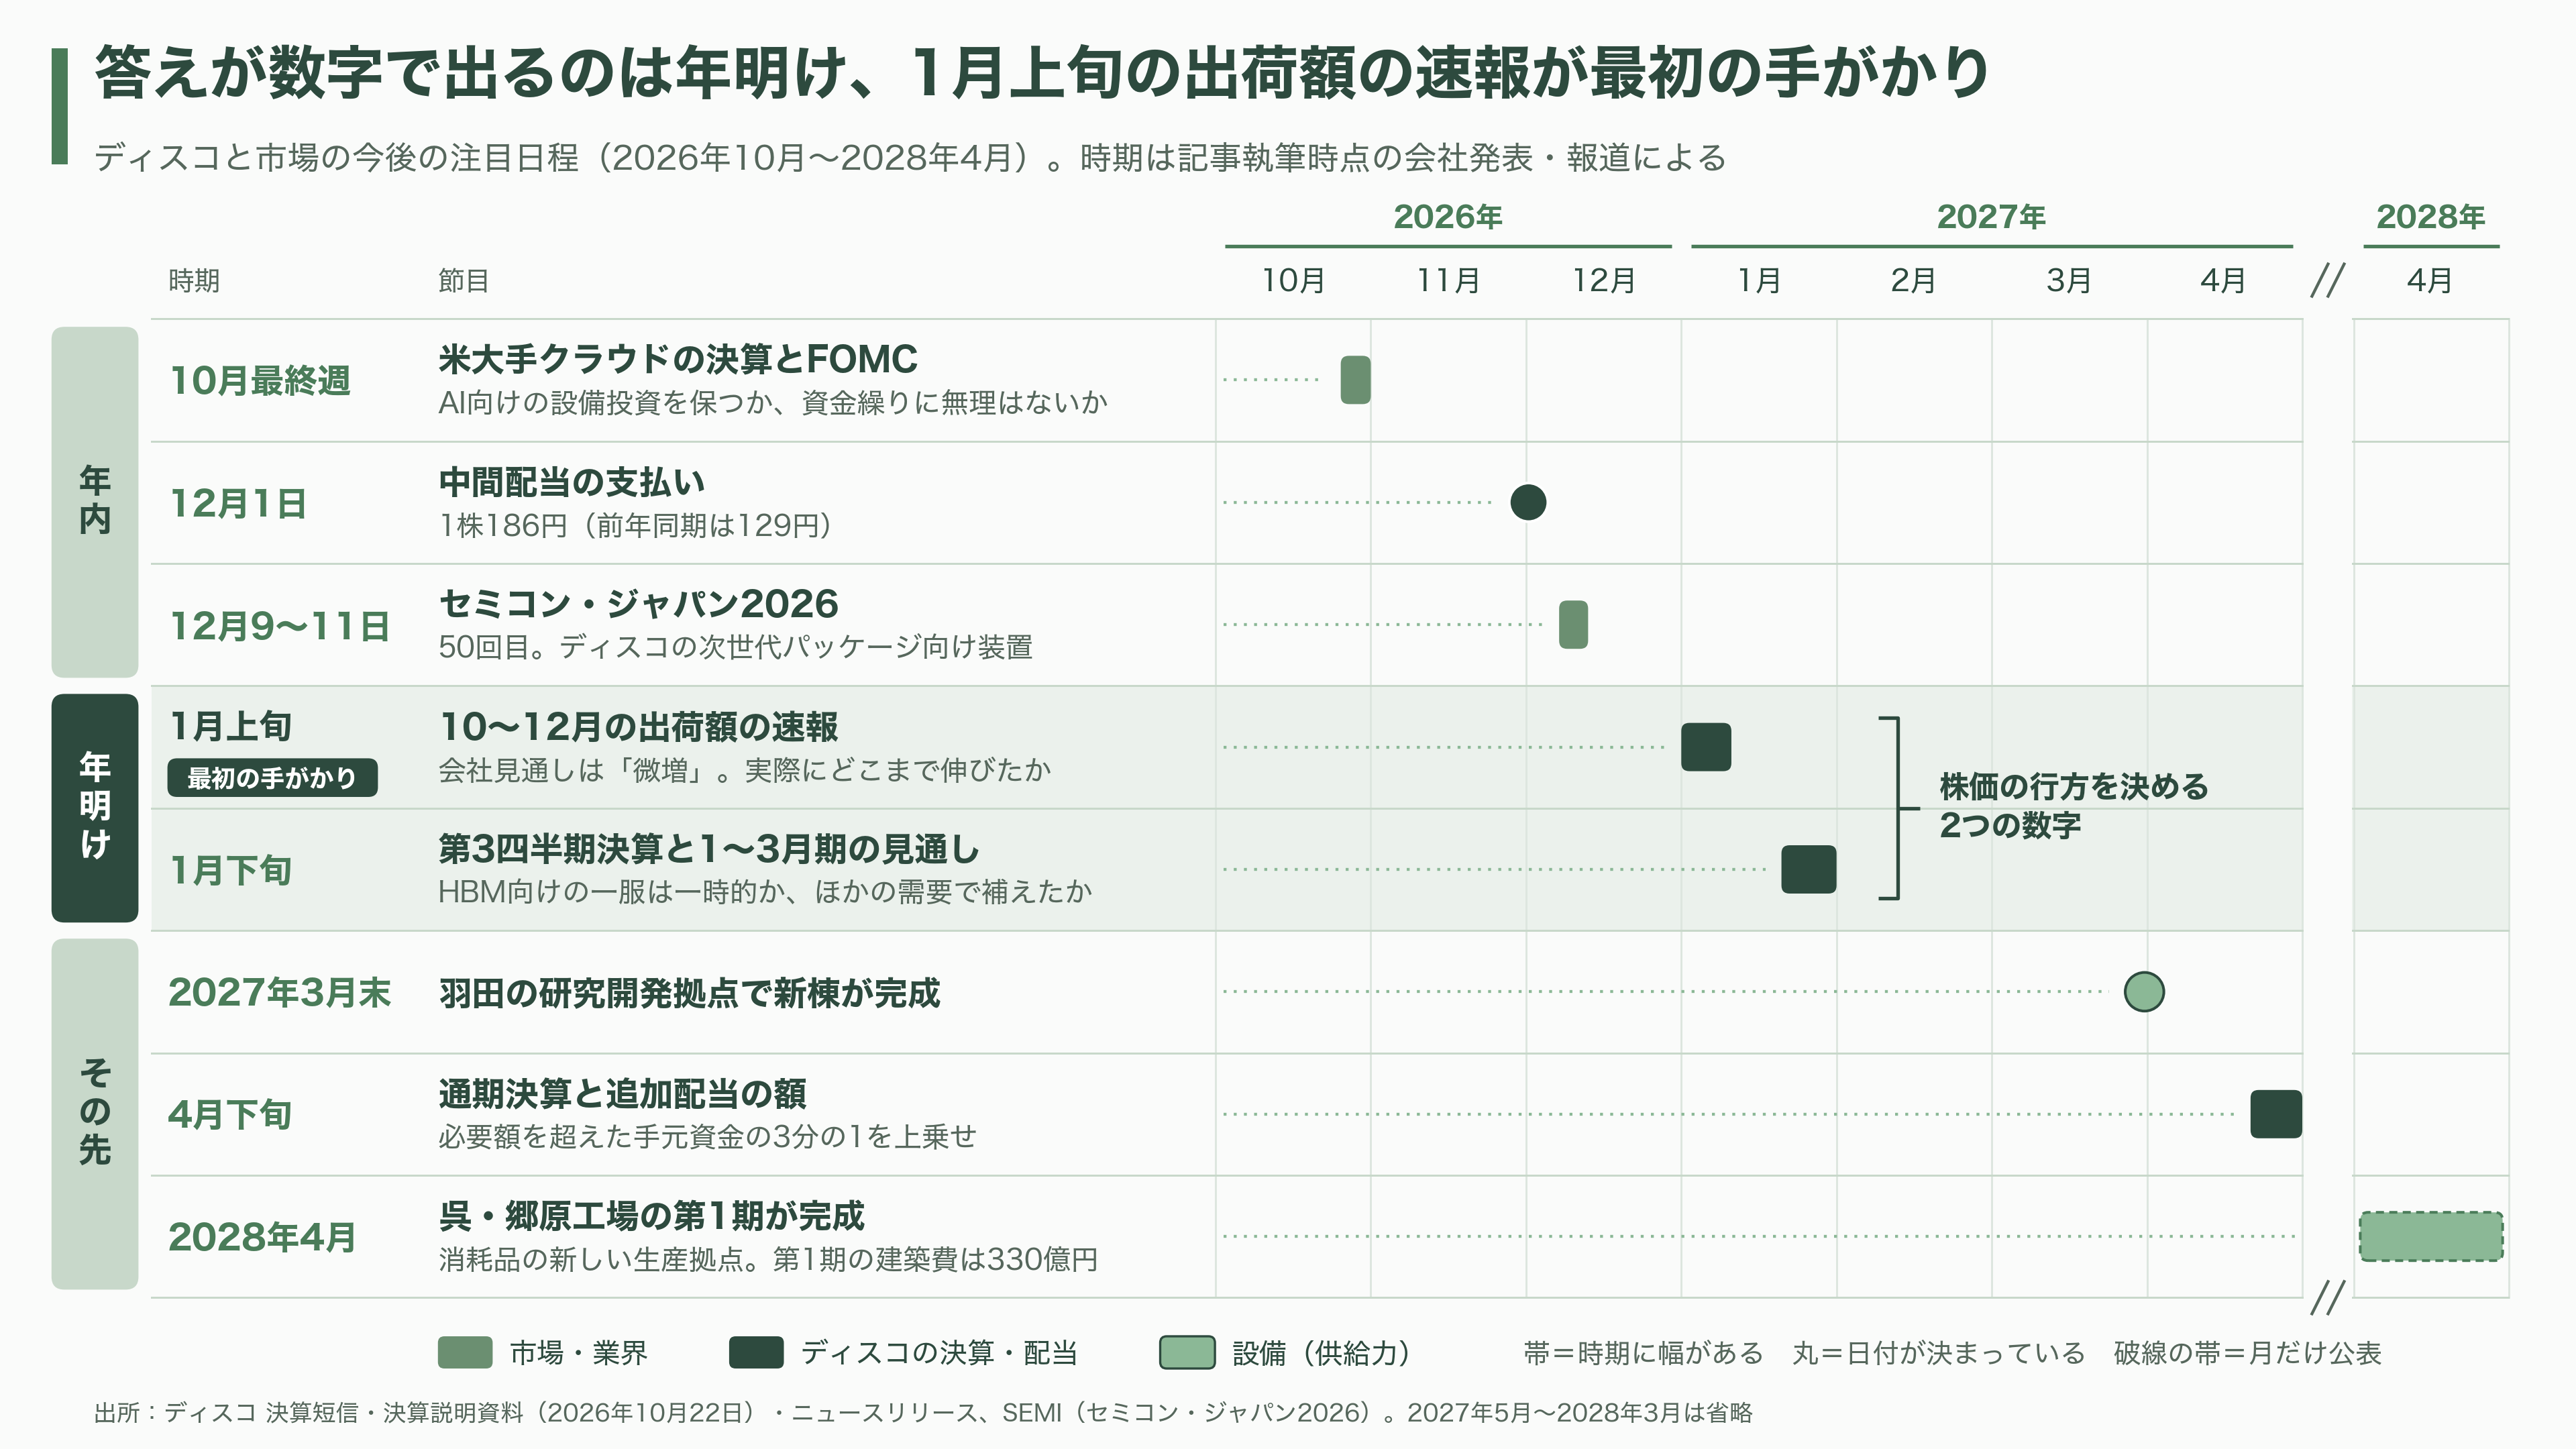
当面の焦点は、AI投資への不安が和らぐかどうかだ。10月の最終週には、米国の大手クラウド企業の決算と、米連邦公開市場委員会、FOMCが控える。各社がAI向けの設備投資を維持するのか、その資金繰りに無理はないのか。その答えが、ディスコ株の地合いを左右する。
12月1日には、1株186円の中間配当が支払われる。12月9日から11日には、東京ビッグサイトで半導体の国際展示会「セミコン・ジャパン2026」が開かれる。50回目の節目となる今回、ディスコが次世代の先端パッケージに向けてどんな装置を見せるかが注目点だ。同社はすでに、最大400ミリ角の大きなパッケージを切断できるダイシングソーを開発し、2026年下期に販売を始めるとしている。
数字で答えが出るのは年明けだ。ディスコは毎四半期、決算に先立って単体の出荷額の速報を出している。10月6日に出た7〜9月の速報は前年同期比6割増と強かった。1月上旬に出る10〜12月の速報で、会社が「微増」とした出荷が実際にどこまで伸びたかが分かる。続く1月下旬の決算では、1〜3月期の見通しが示される。HBM向けの一服が本当に一時的だったのか、メモリー以外の需要がそれを補えたのか。株価の行方を決めるのは、この2つの数字だ。
その先には、4月下旬の通期決算がある。手元資金のうち必要額を超えた分の3分の1を上乗せする追加配当の額も、このとき決まる。設備の面では、2027年3月末に東京・羽田の研究開発拠点の新棟が完成し、2028年4月には呉の郷原工場の第1期が立ち上がる。供給力の天井が上がれば、ハンミ半導体のような挑戦者にすき間を与えずに済む。
技術の面では、16層のHBM4Eとハイブリッド接合の採用時期、CPOの量産規模、パネルレベルパッケージの立ち上がりが、2027年から2028年にかけての焦点になる。いずれも、チップをより薄く、より細かく、より多様な材料で加工することを求める技術だ。ディスコ自身も決算資料で、パッケージ技術の進化に伴う「加工量の増加、加工難易度の上昇、加工対象の拡大」が中長期の成長機会になると書いている。
紙の半分の薄さに削り、髪の毛より薄い刃で切る。その地味な工程が、AI時代の利益の最も厚い部分を生んでいることを、ディスコの決算は改めて示した。一方の株価は、AIへの投資がいつまで続くのかという市場全体の不安を、一身に背負っている。どちらが先に答えを出すのか。最初の手がかりは、年明けに出る出荷額の速報になる。