毎日240億円が消えていく計画書
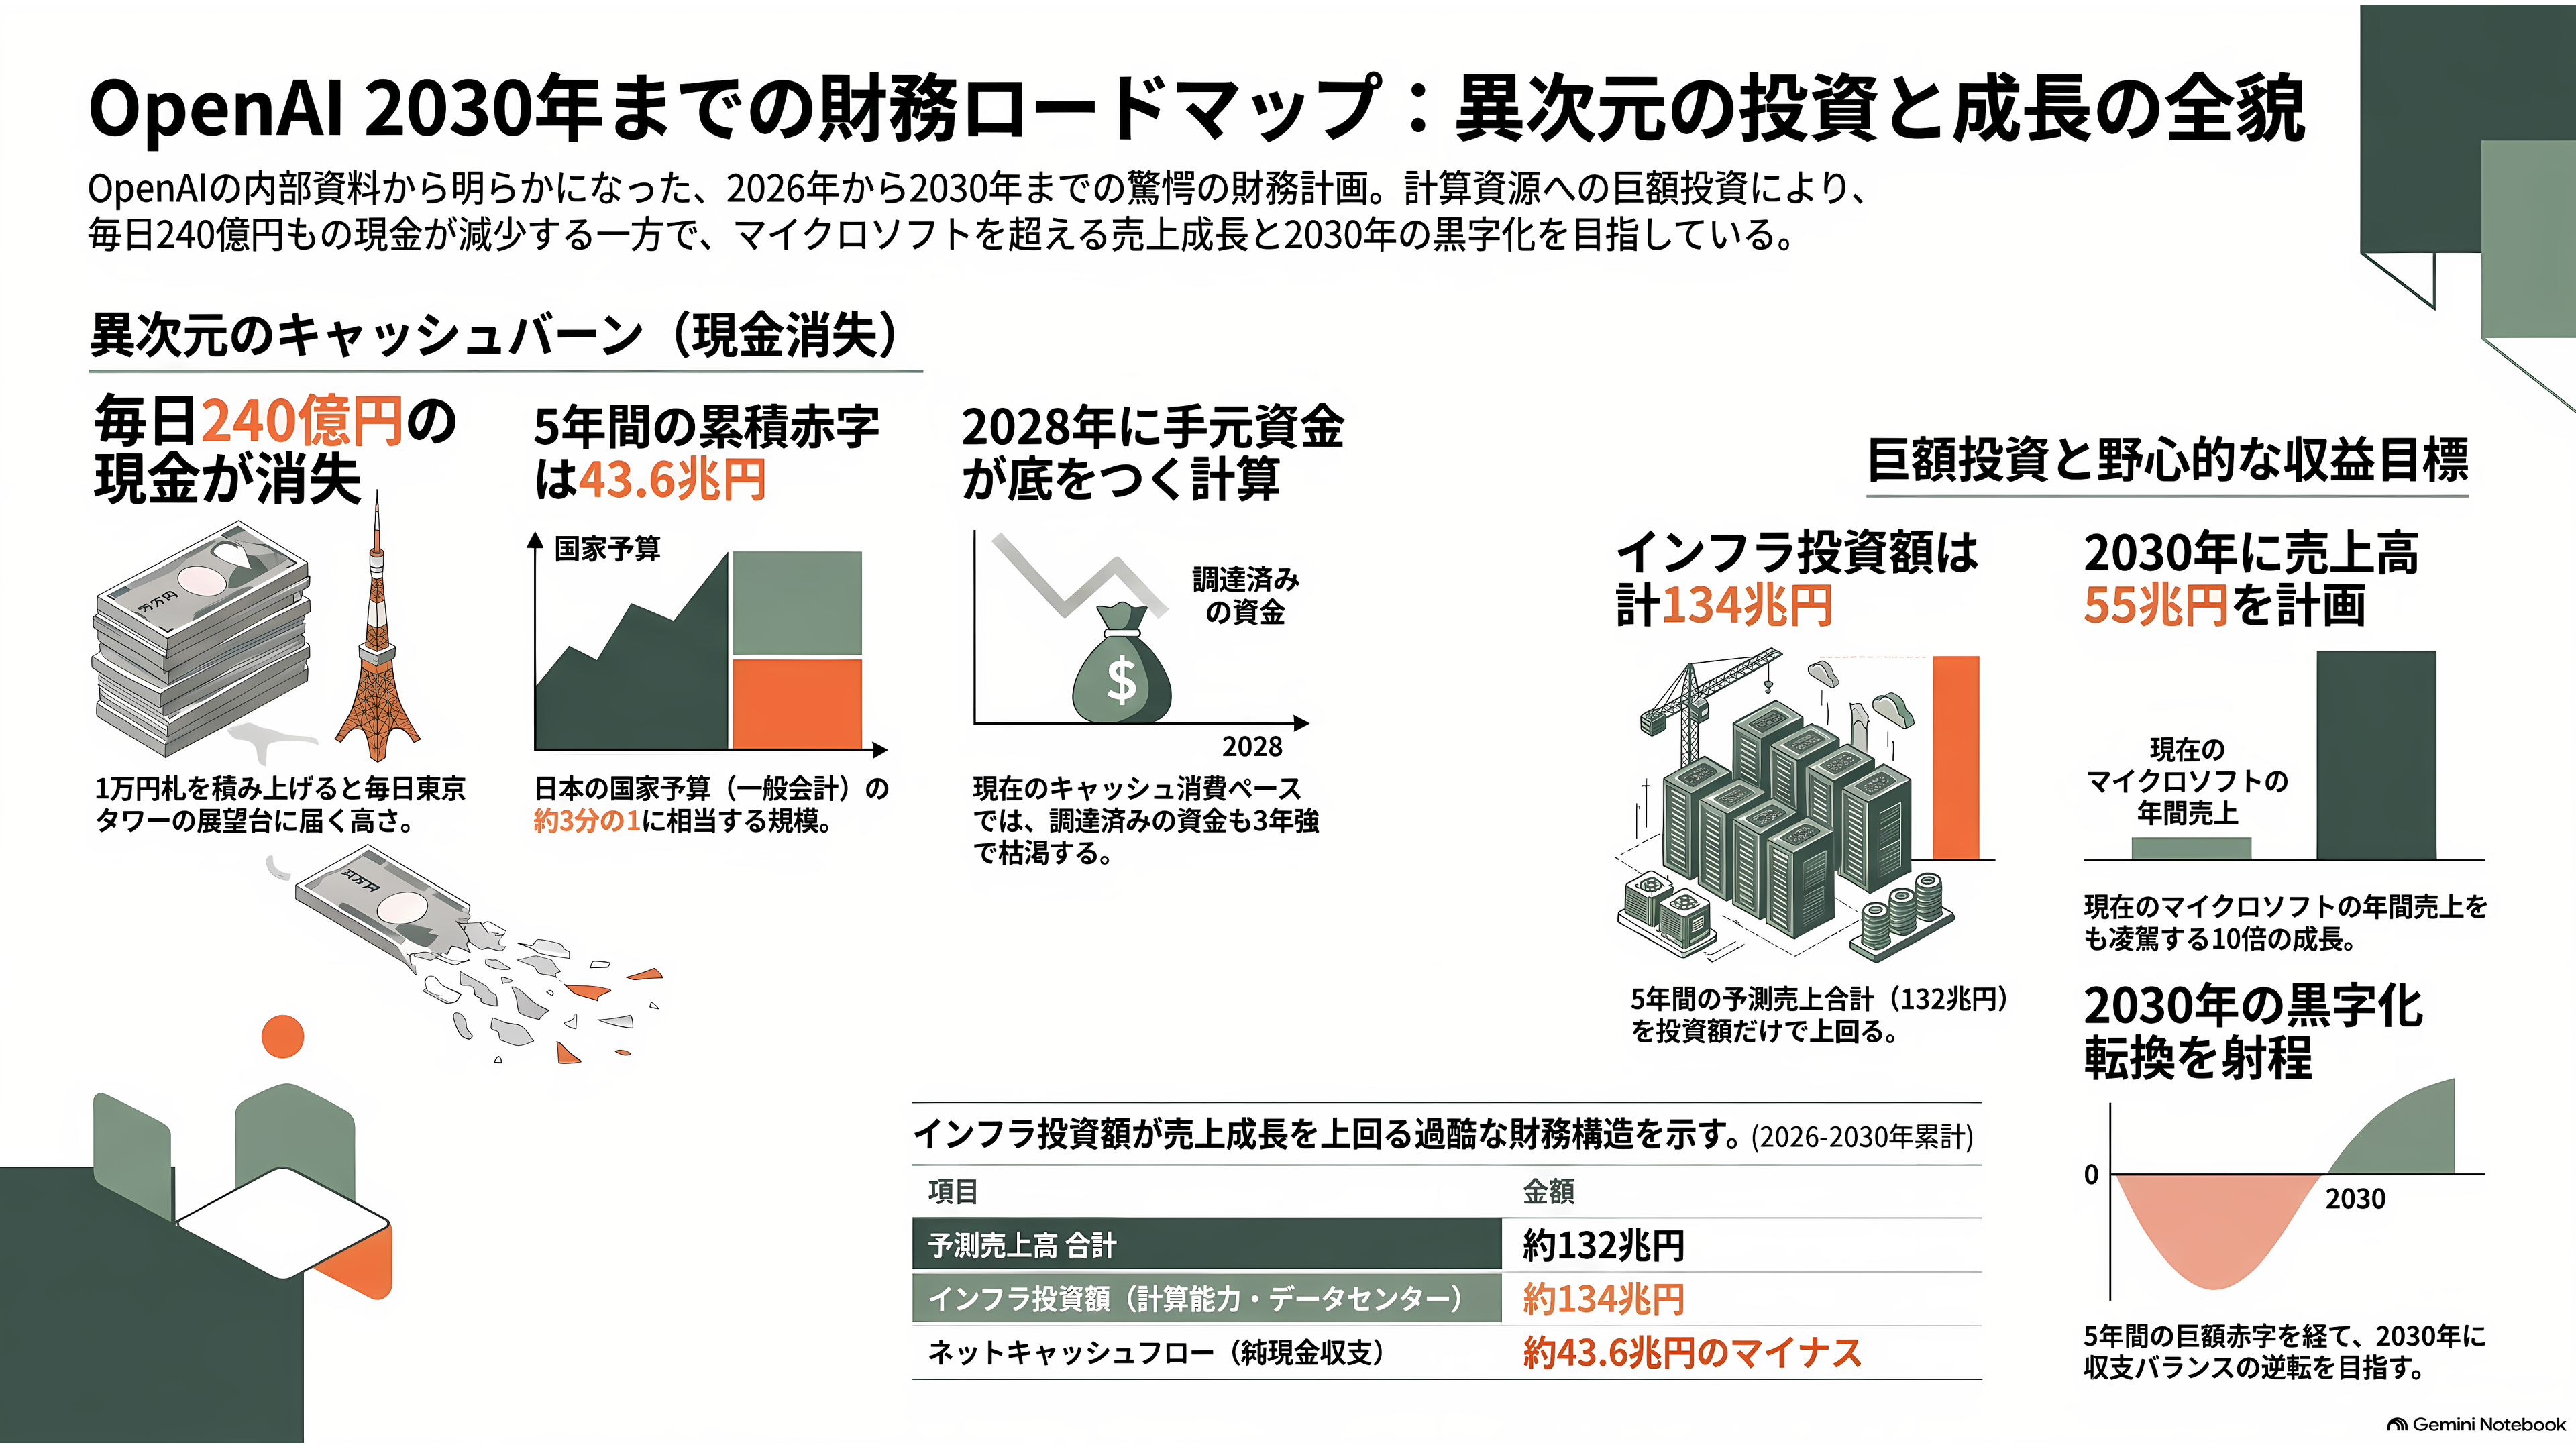
ChatGPTを生んだOpenAIが、2030年までの5年間、平均すると1日およそ240億円ずつ手元の現金を減らしていく計画を立てていた。
1万円札を積み上げると、1億円でおよそ1メートルの高さになる。240億円なら240メートル。東京タワーのいちばん上の展望台に届きそうな札束が、毎日ひとつずつ消えていく計算だ。
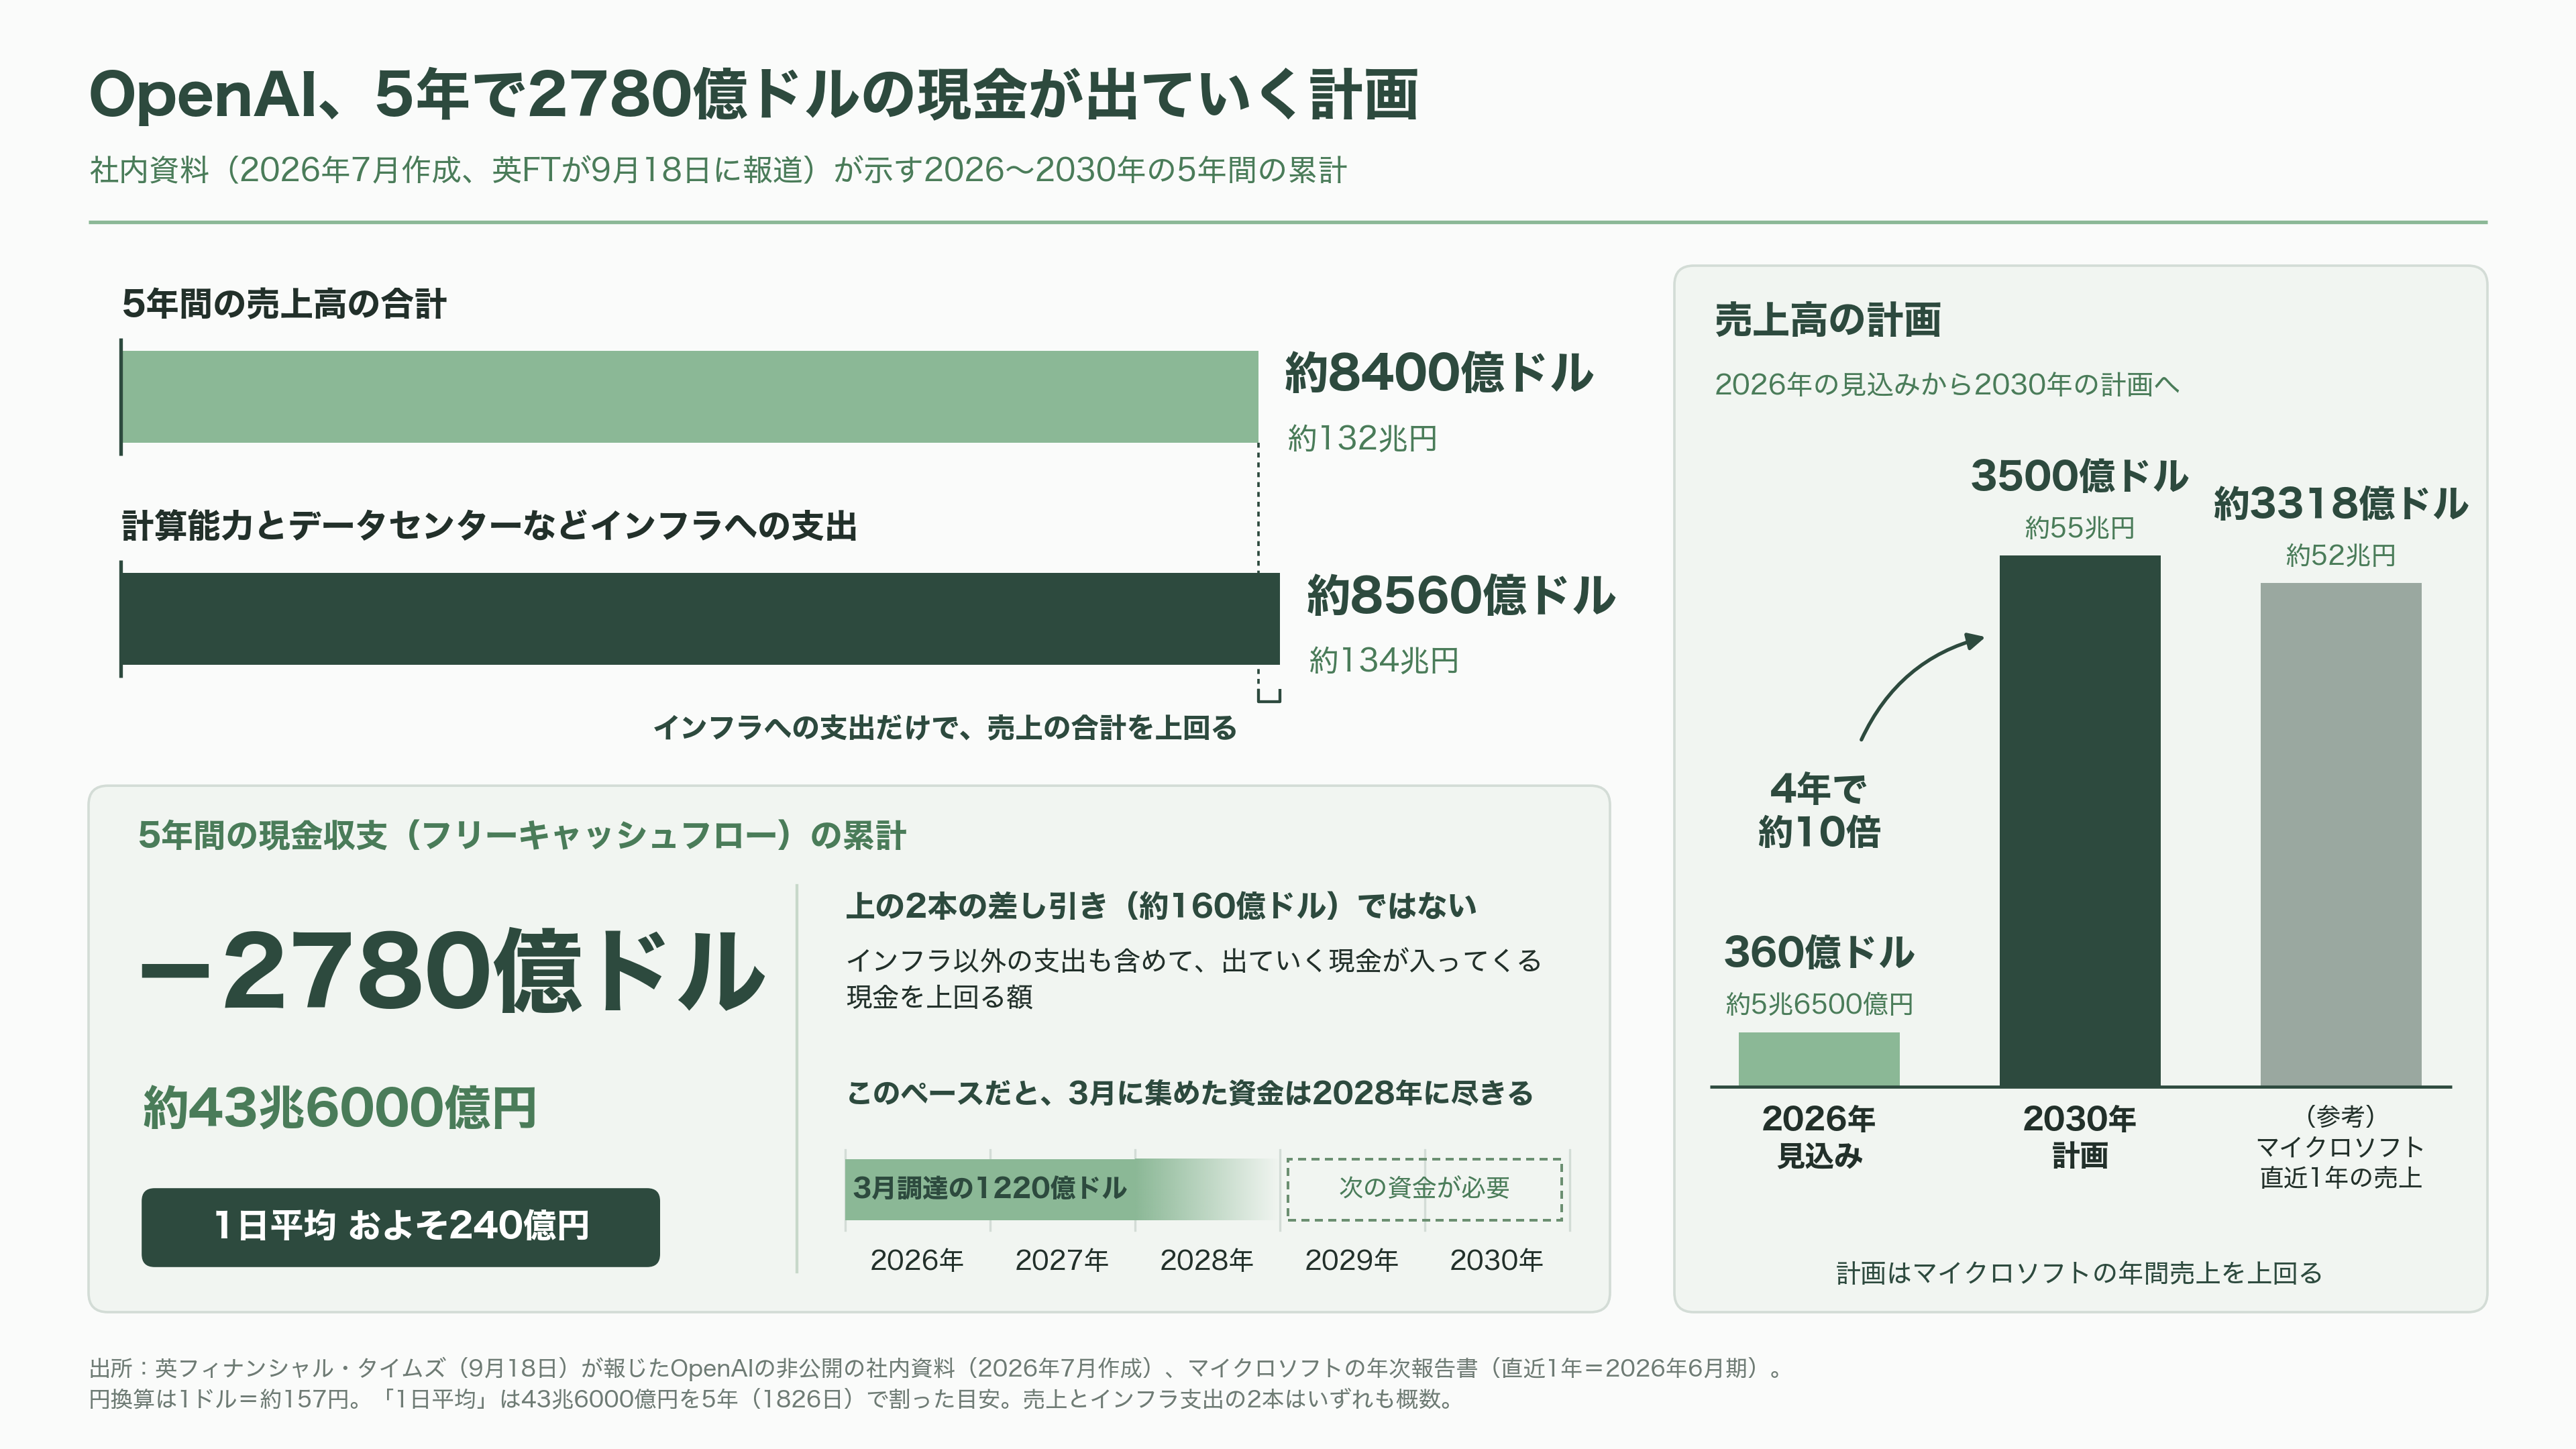
英フィナンシャル・タイムズ(FT)が9月18日に報じた、OpenAIの社内資料の中身である。資料は、計算資源の調達にからむ取引に関連して今年7月に作られた、非公開のプレゼンテーションだ。2026年から2030年末までの5年間で、会社から出ていく現金が、入ってくる現金を2780億ドル上回る。日本円で約43兆6000億円。日本の国の一般会計予算、約122兆円の3分の1を超える額だ。
売上が伸びないわけではない。資料では、今年の売上高を360億ドル(約5兆6500億円)と見込み、2030年には3500億ドル(約55兆円)へ、4年でおよそ10倍に増やす。3500億ドルは、マイクロソフトの直近1年間の売上高、約3318億ドル(約52兆円)を上回る規模である。
それでも足りない。同じ5年間に、計算能力とデータセンターなどのインフラへ約8560億ドル(約134兆円)を投じる計画で、この支出だけで、5年分の売上の合計である約8400億ドル(約132兆円)を上回ってしまう。3月に集めた1220億ドル(約19兆2000億円)は、このペースだと2028年に使い切る。OpenAIは報道についてコメントを控えた。
米メディアのジ・インフォメーションによると、OpenAIは今年2月の時点で、現金収支を黒字に転じさせる目標を2030年に置いていた。その黒字化の目標年までの5年間で、現金の赤字が43兆円を超える。報道が示したのは、そういう計画である。
ChatGPTの会社は、何で稼いでいるのか
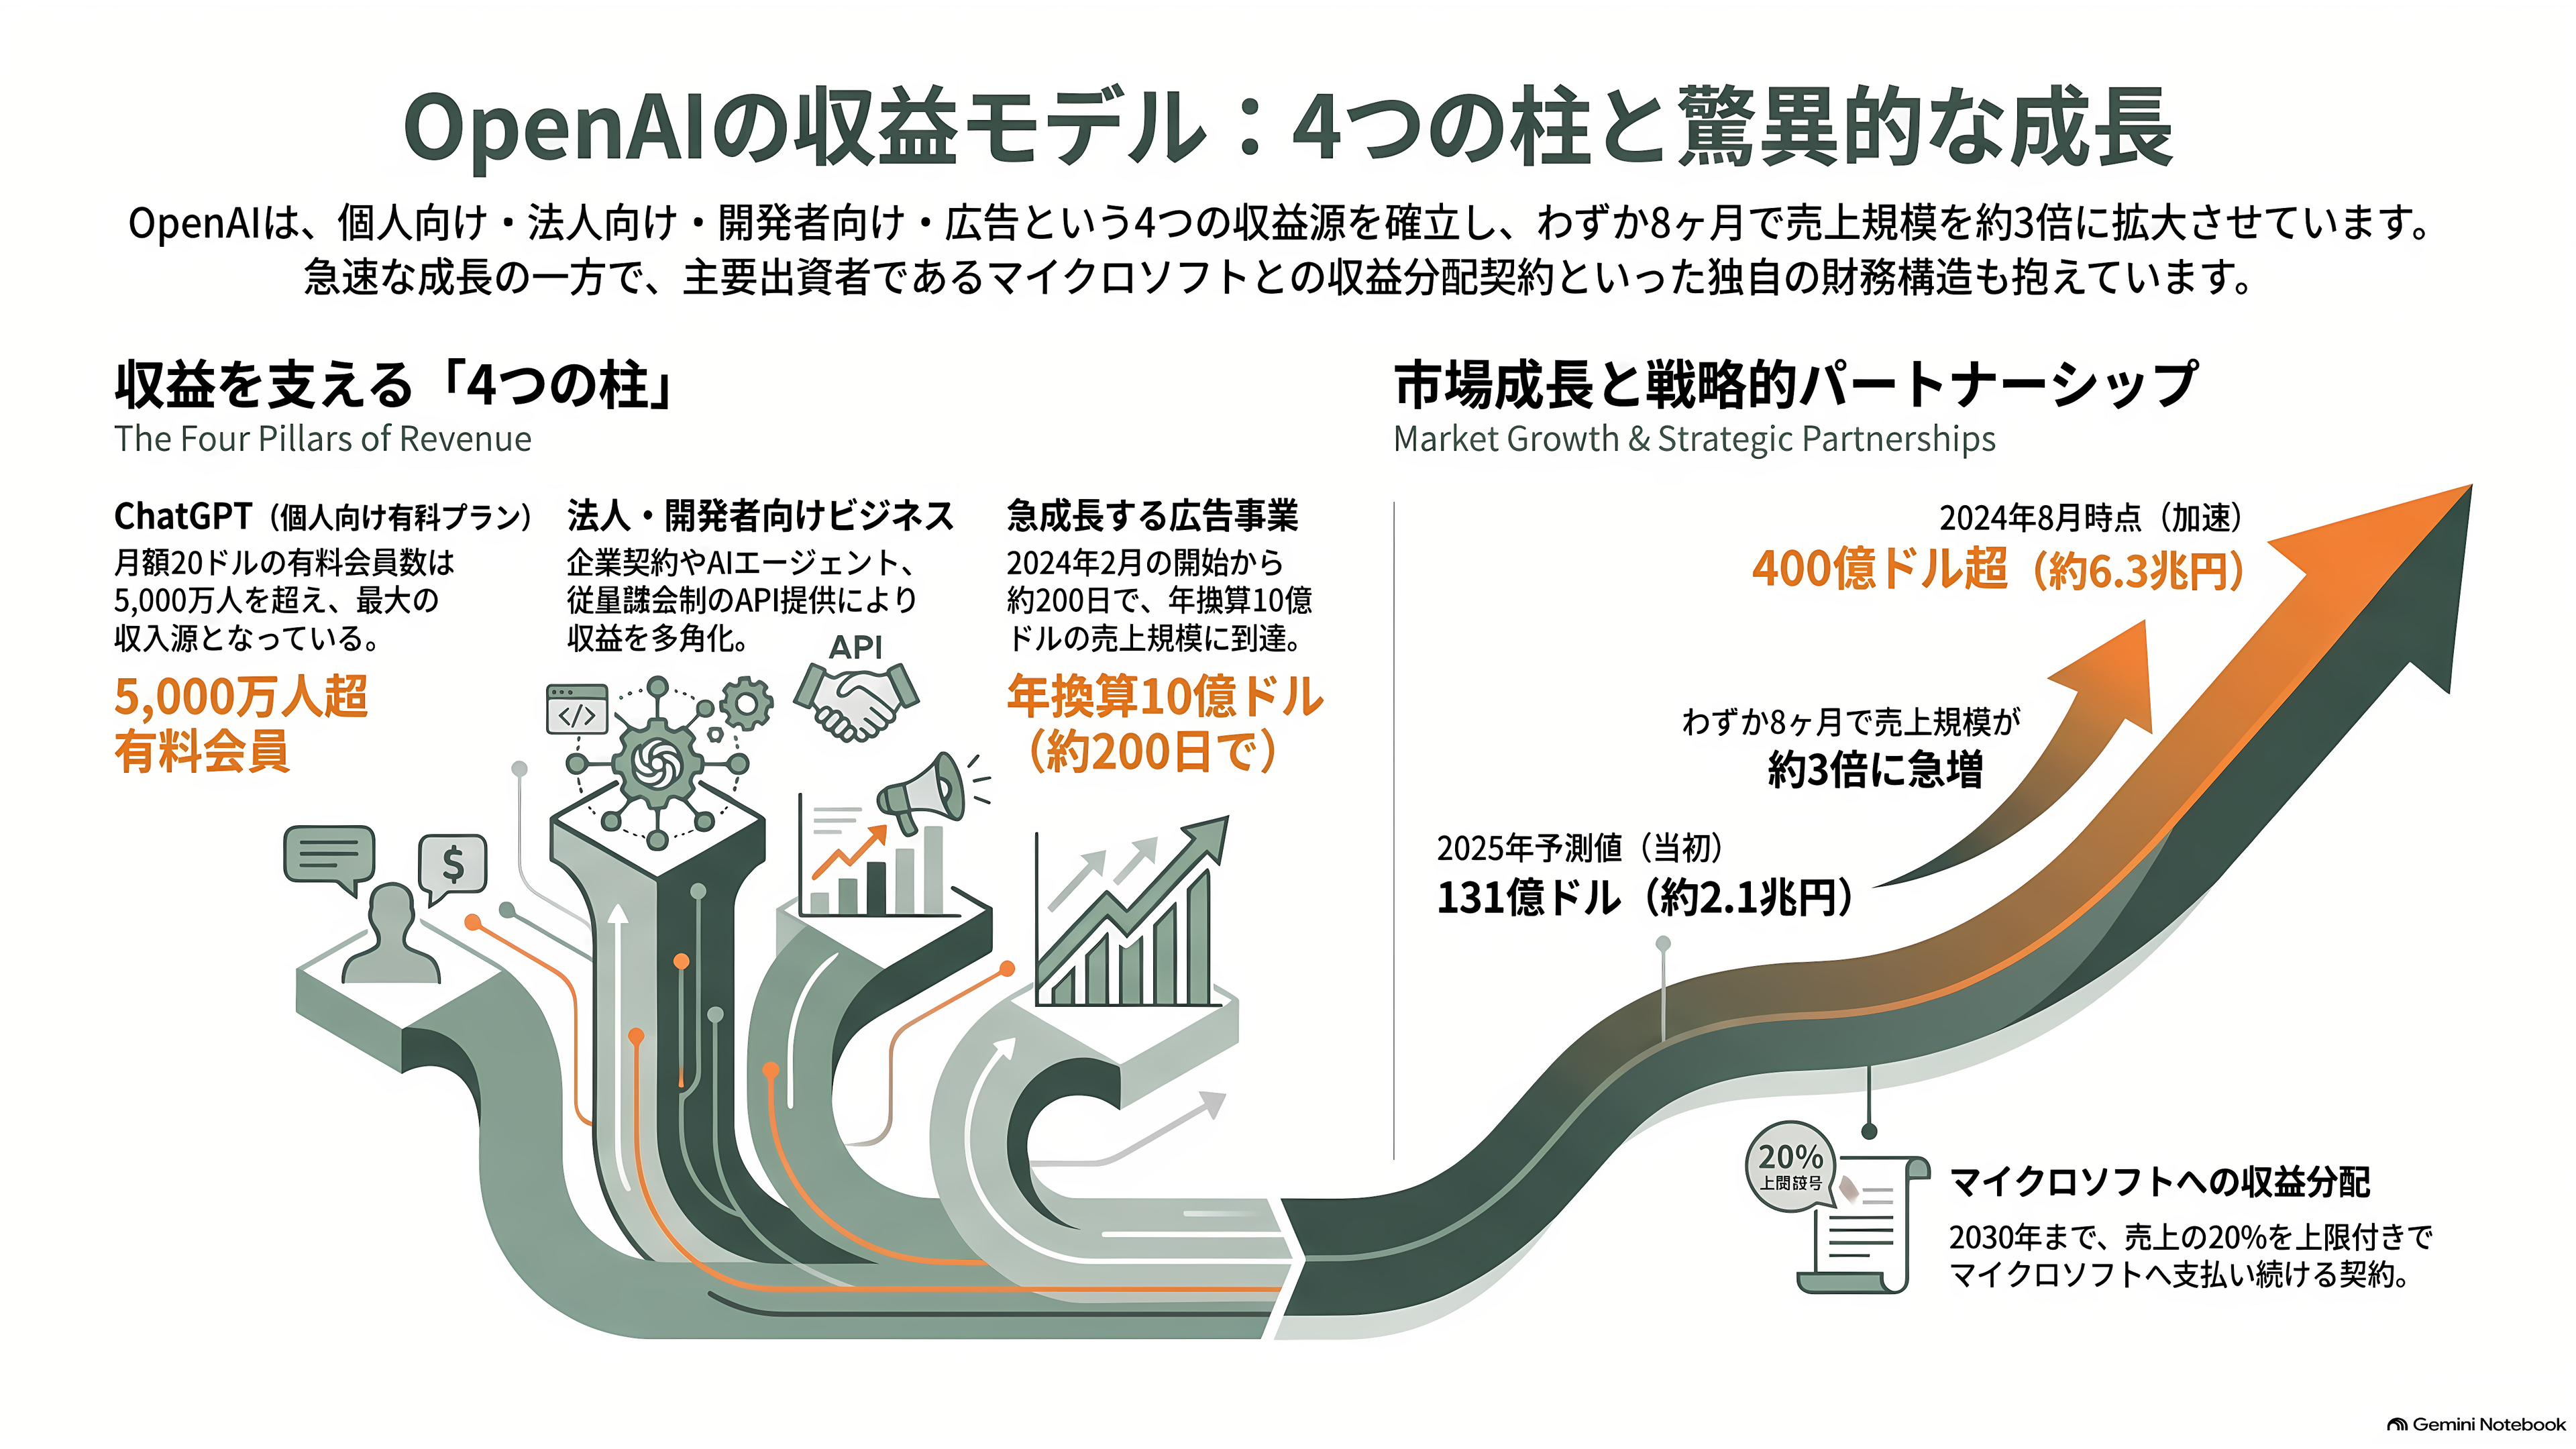
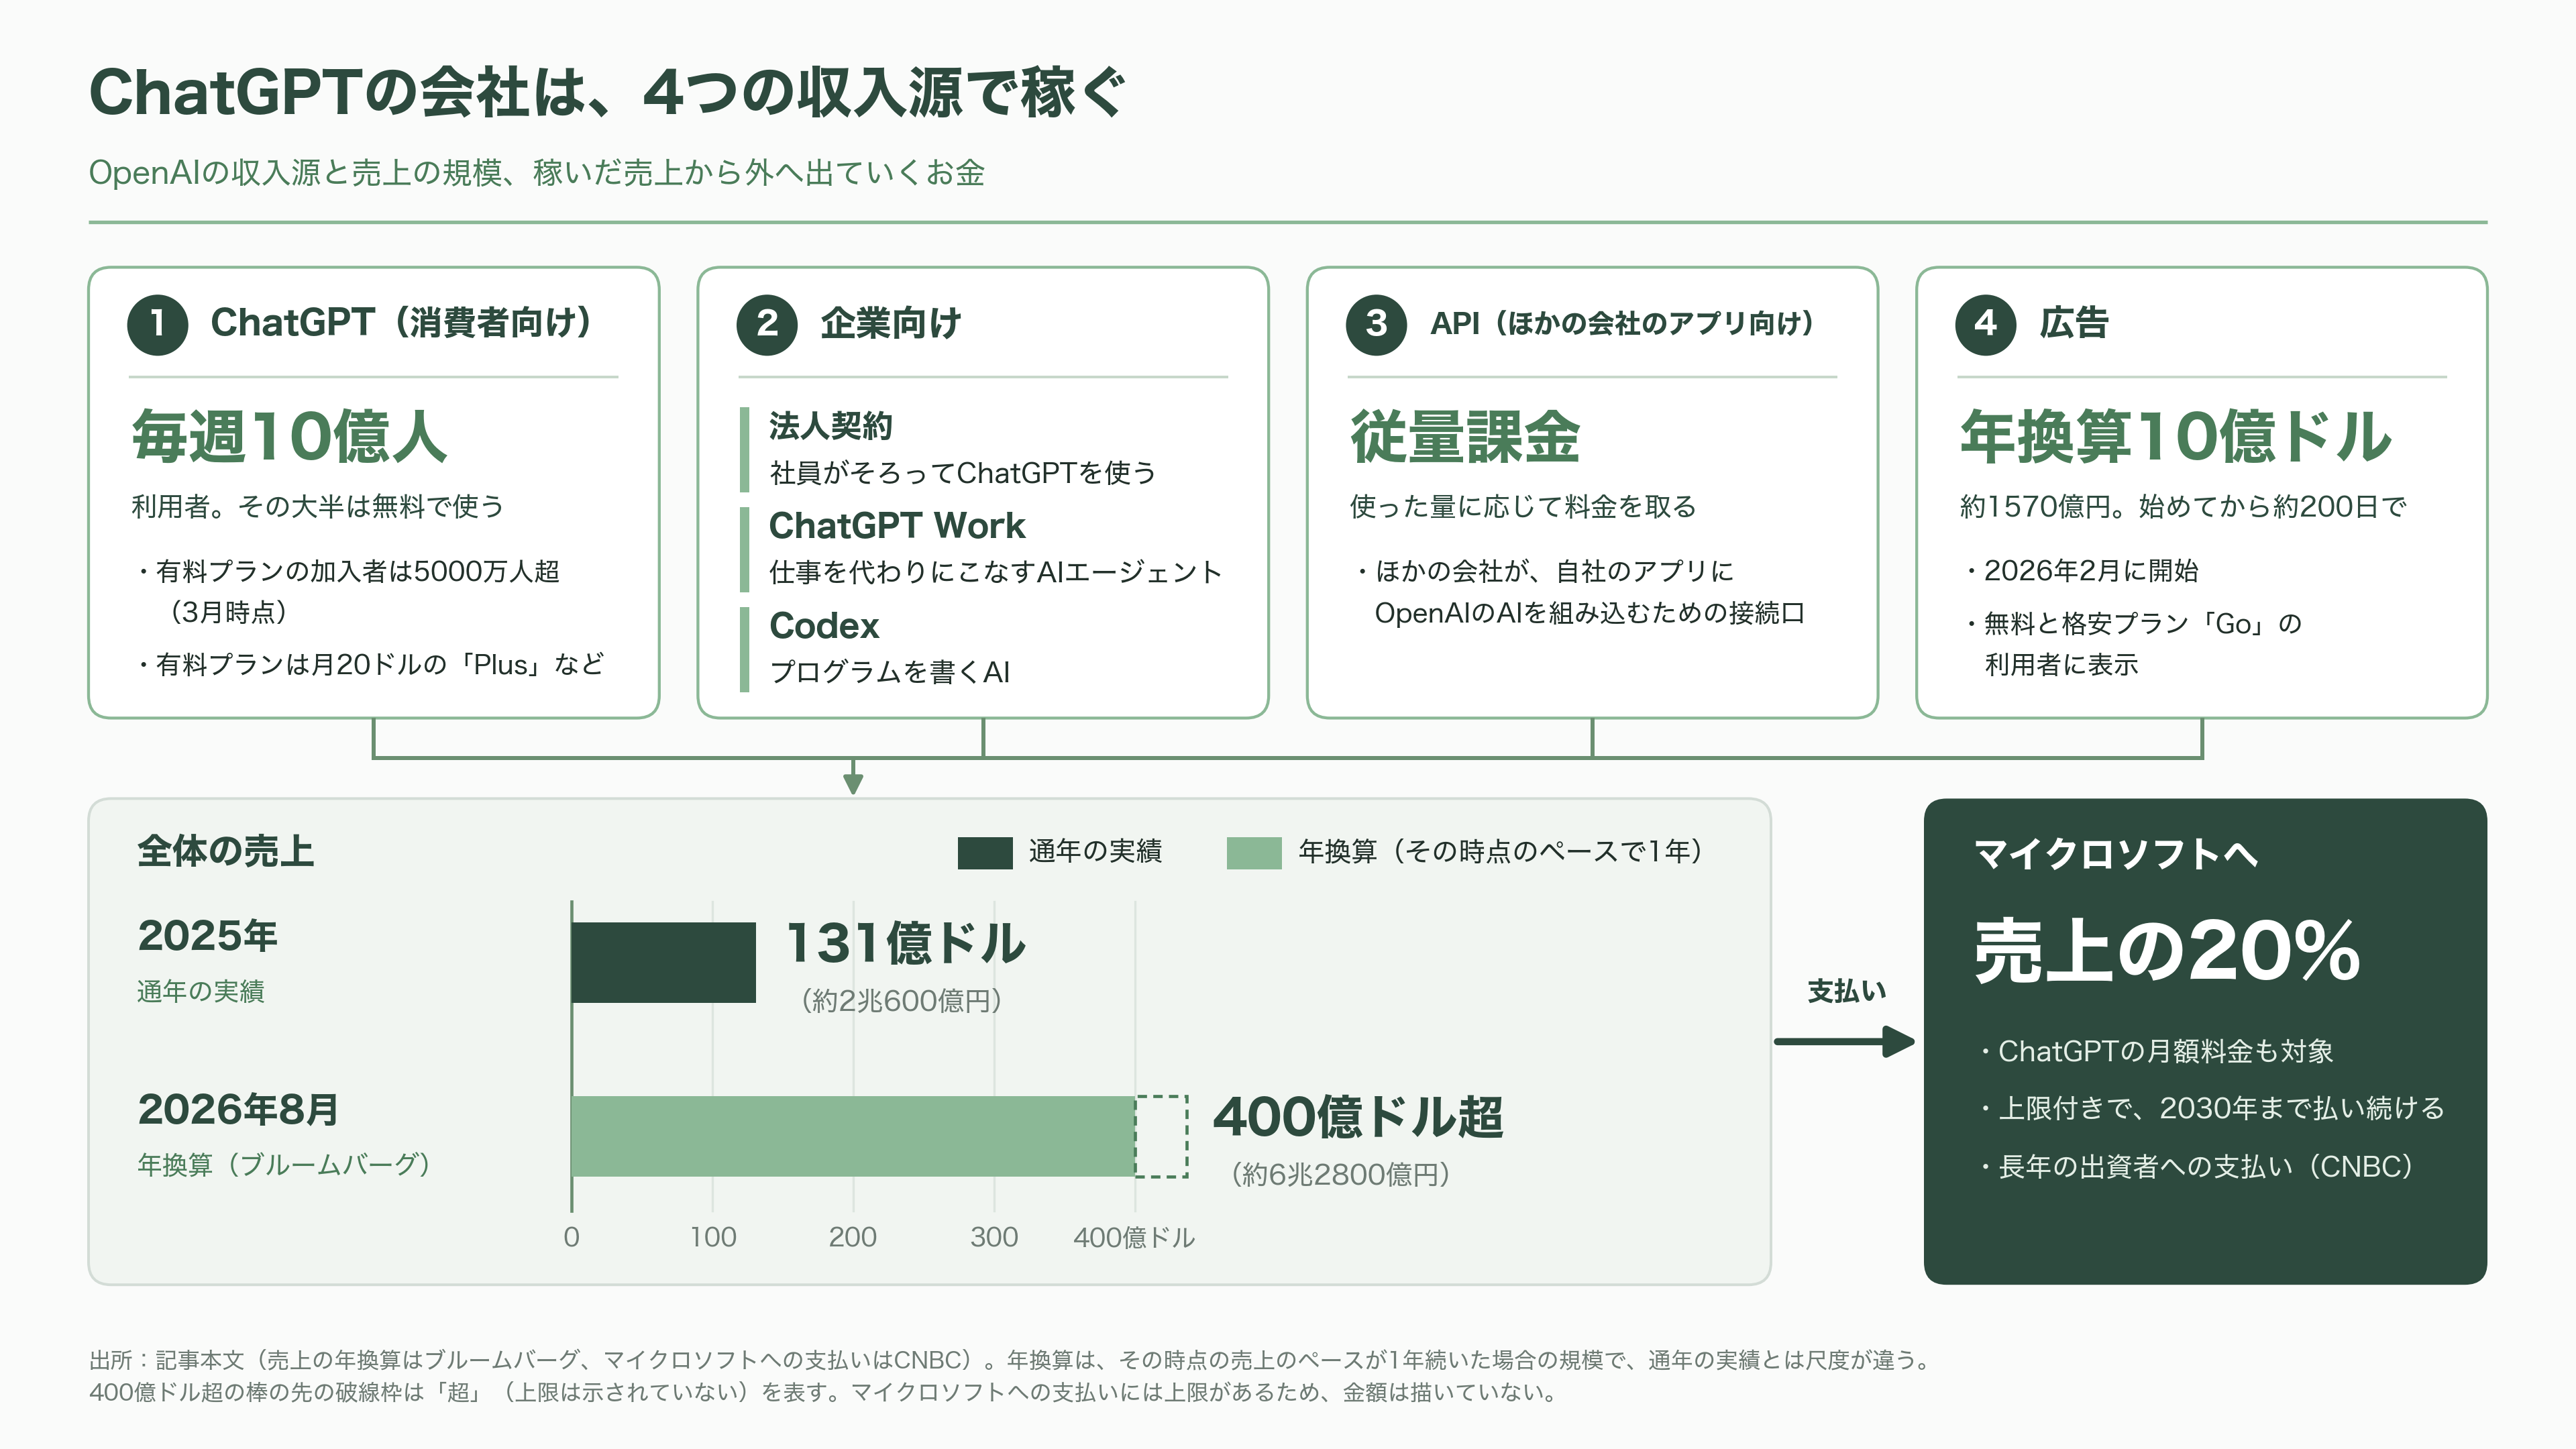
OpenAIの収入源は、大きく分けて4つある。
いちばん大きいのが、対話型AIのChatGPTだ。毎週10億人が使い、その大半は無料で使っている。お金を払っているのは、月20ドルの「Plus」などの有料プランに入った人たちで、3月の時点で5000万人を超えていた。
2つ目が企業向けだ。社員がそろってChatGPTを使う法人契約や、仕事を代わりにこなすAIエージェント「ChatGPT Work」、プログラムを書くAI「Codex」がここに入る。3つ目は、ほかの会社が自社のアプリにOpenAIのAIを組み込むための接続口、APIだ。こちらは使った量に応じて料金を取る。
4つ目が、今年2月に始めた広告である。無料の利用者と、格安プラン「Go」の利用者に広告を表示する。始めてからおよそ200日で、年換算10億ドル(約1570億円)の売上規模に達した。
全体の売上は急拡大している。2025年の売上高は131億ドル(約2兆600億円)。それが今年8月には、年換算で400億ドル(約6兆2800億円)を超えた(ブルームバーグ)。昨年末からわずか8か月ほどで、2倍のペースだ。
ただし、稼いだお金がそのまま手元に残るわけではない。長年の出資者であるマイクロソフトには、ChatGPTの月額料金も含めて売上の20%を、上限付きで2030年まで払い続ける(CNBC)。
「赤字」の正体は、通帳から出ていく現金
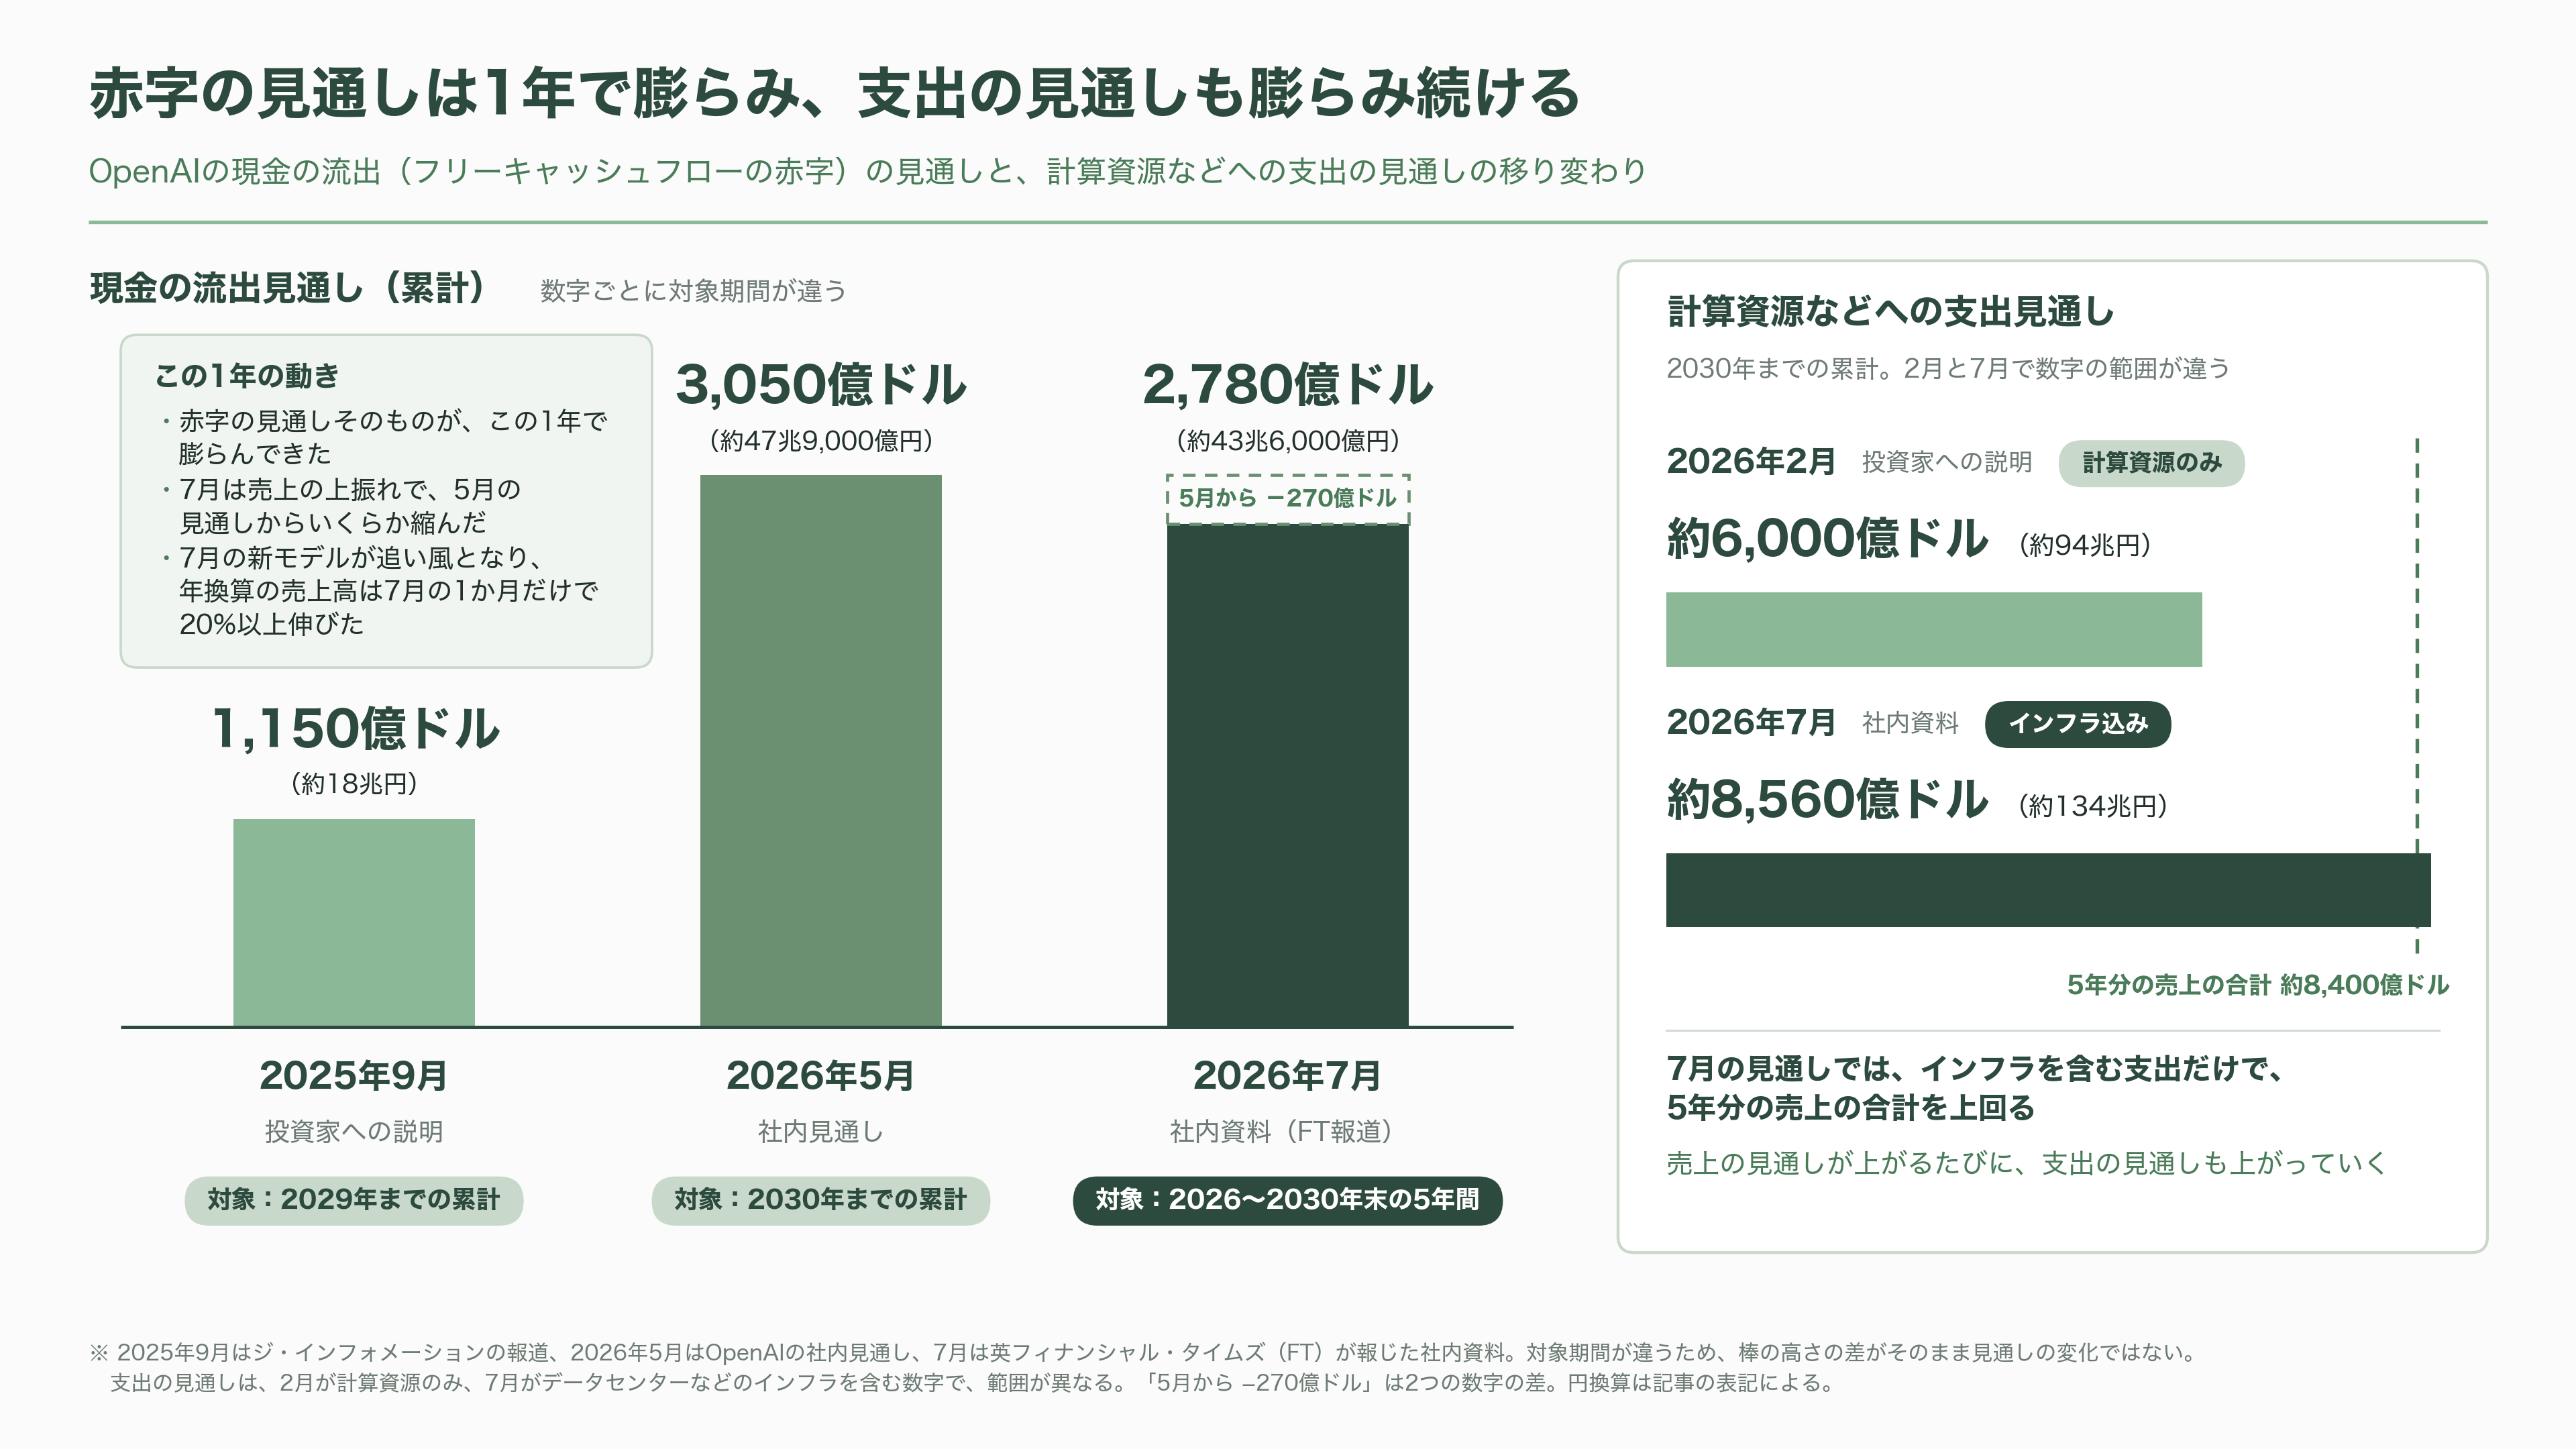
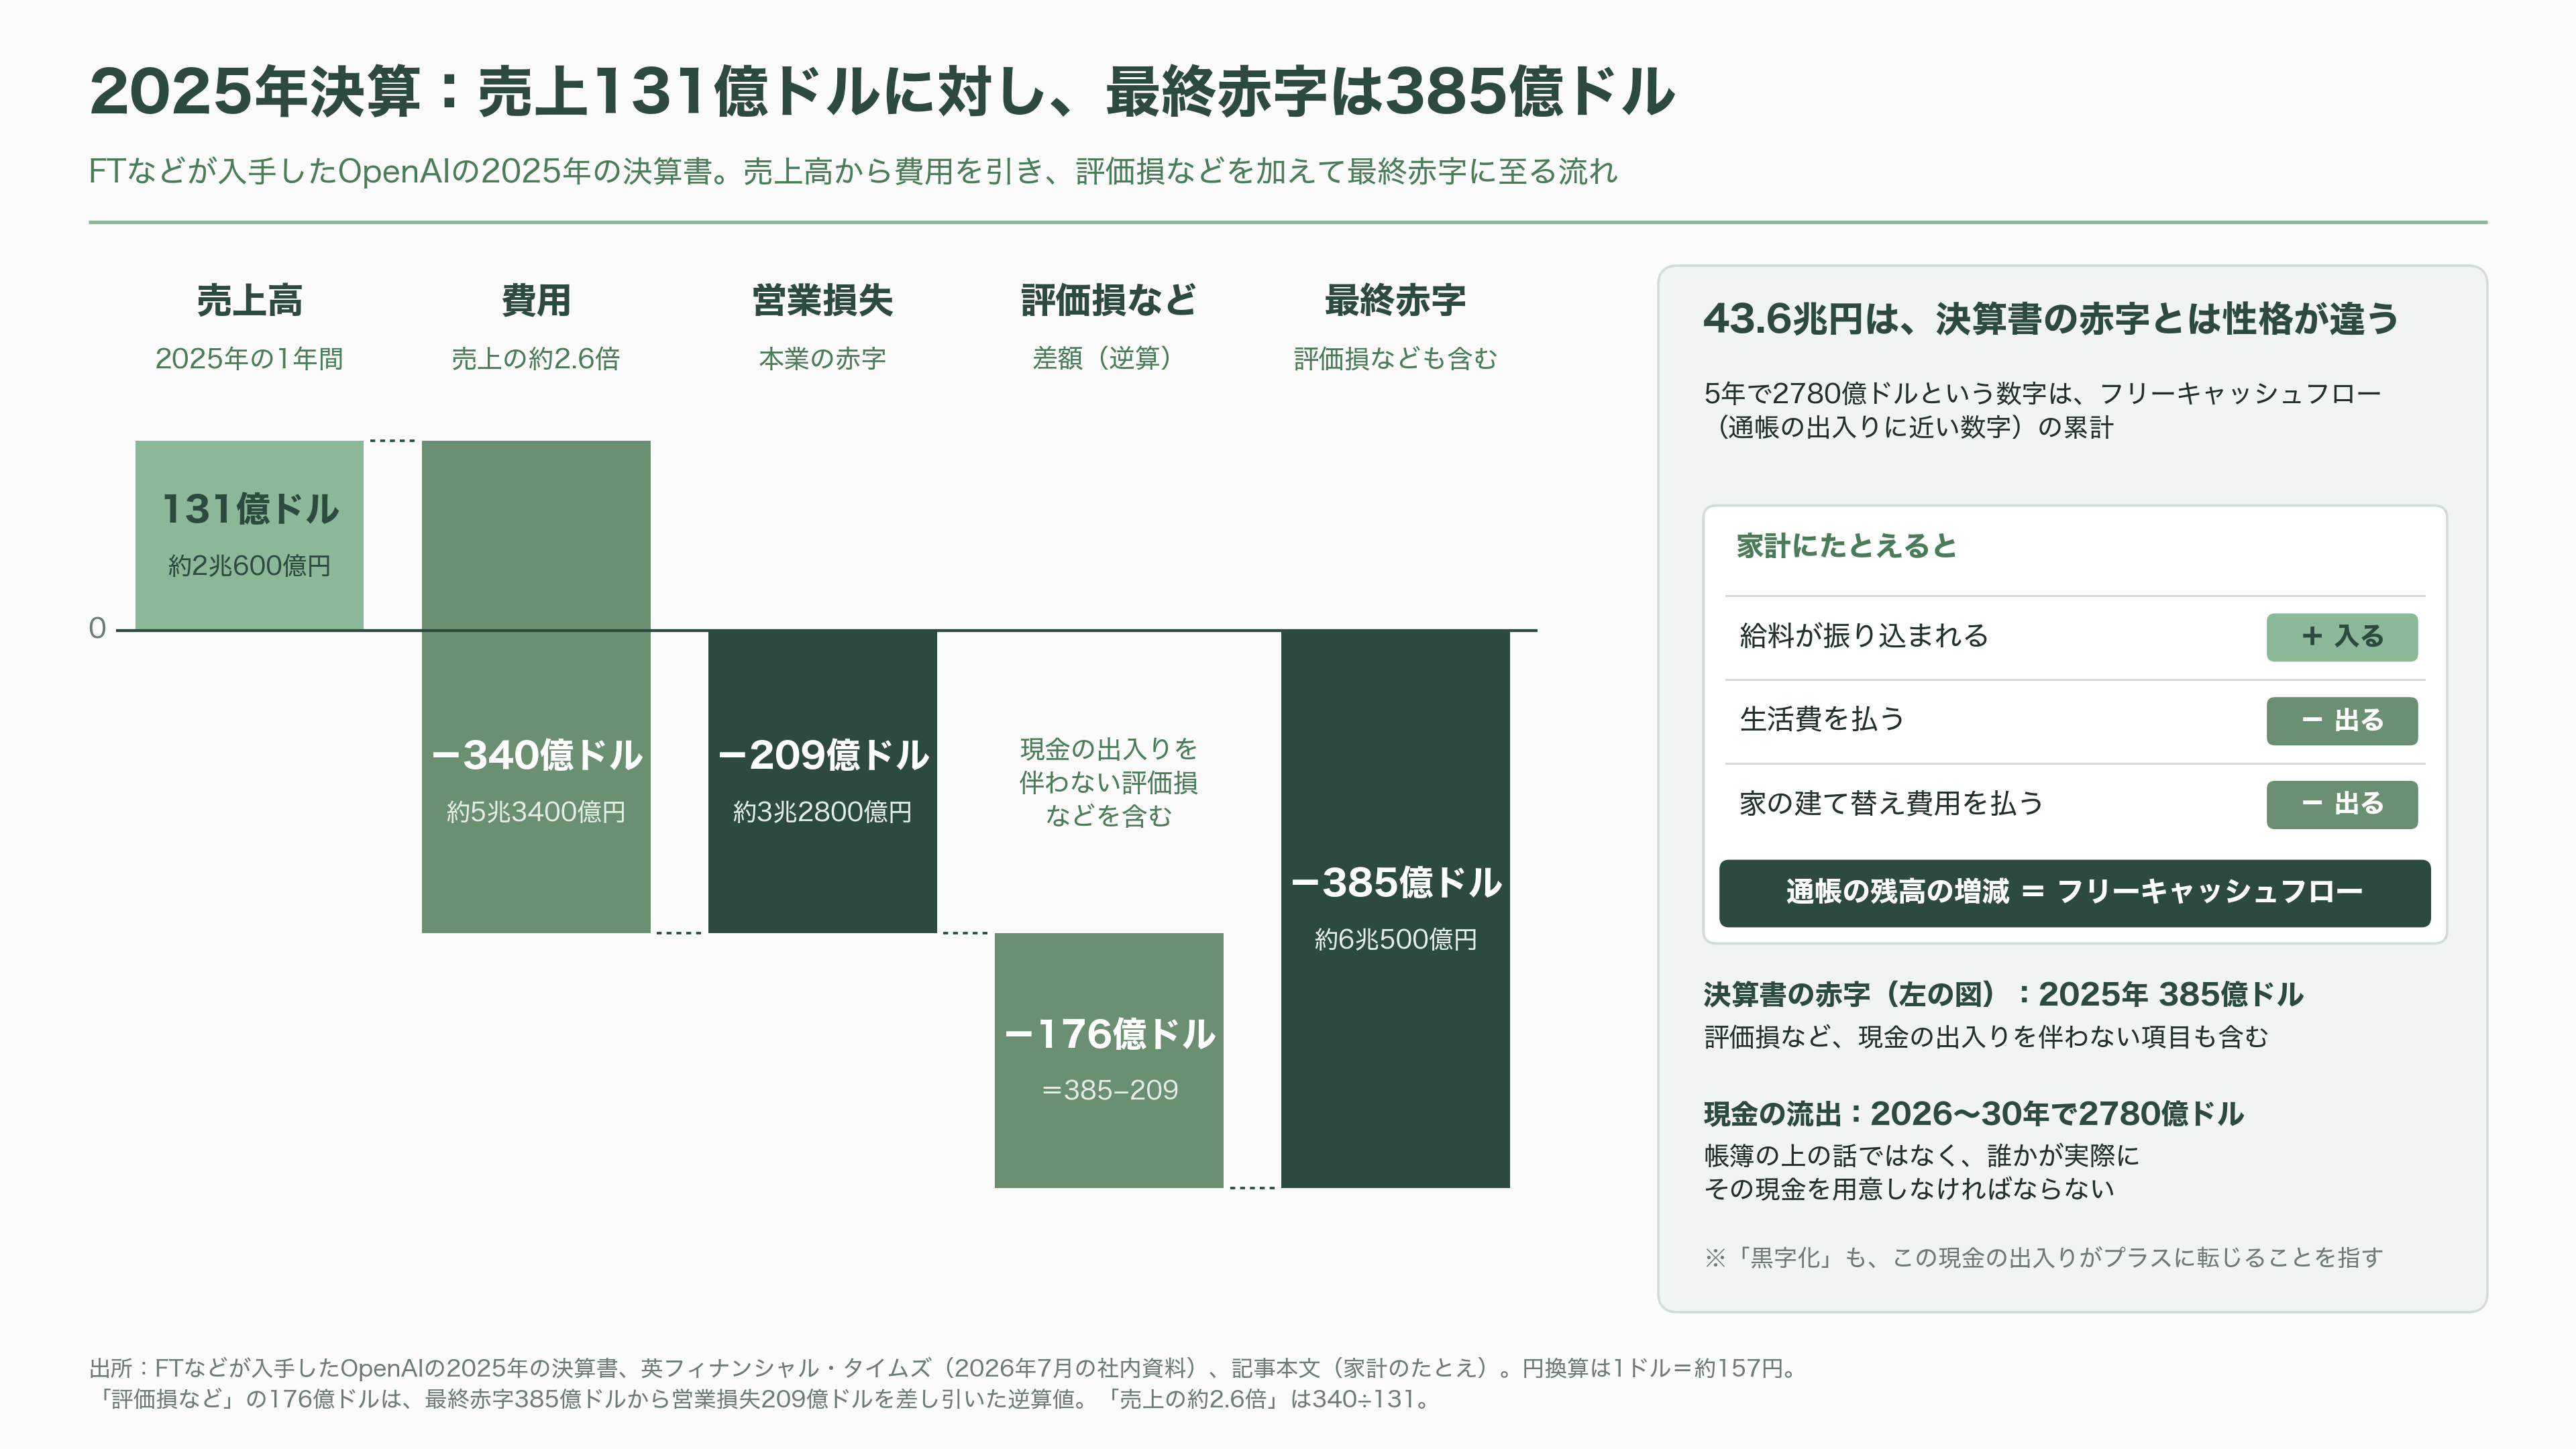
43兆6000億円という数字は、決算書に載る「損失」とは少し性格が違う。フリーキャッシュフローと呼ばれる、通帳の出入りに近い数字だ。
家計にたとえると、給料が振り込まれ、生活費を払い、さらに家の建て替え費用まで払ったあとで、通帳の残高がいくら増えたか、減ったかを見るものだ。OpenAIの場合、この残高が5年で2780億ドル減る。帳簿の上の話ではなく、誰かが実際にその現金を用意しなければならない、という点が重い。ここでいう「黒字化」も、この現金の出入りがプラスに転じることを指す。
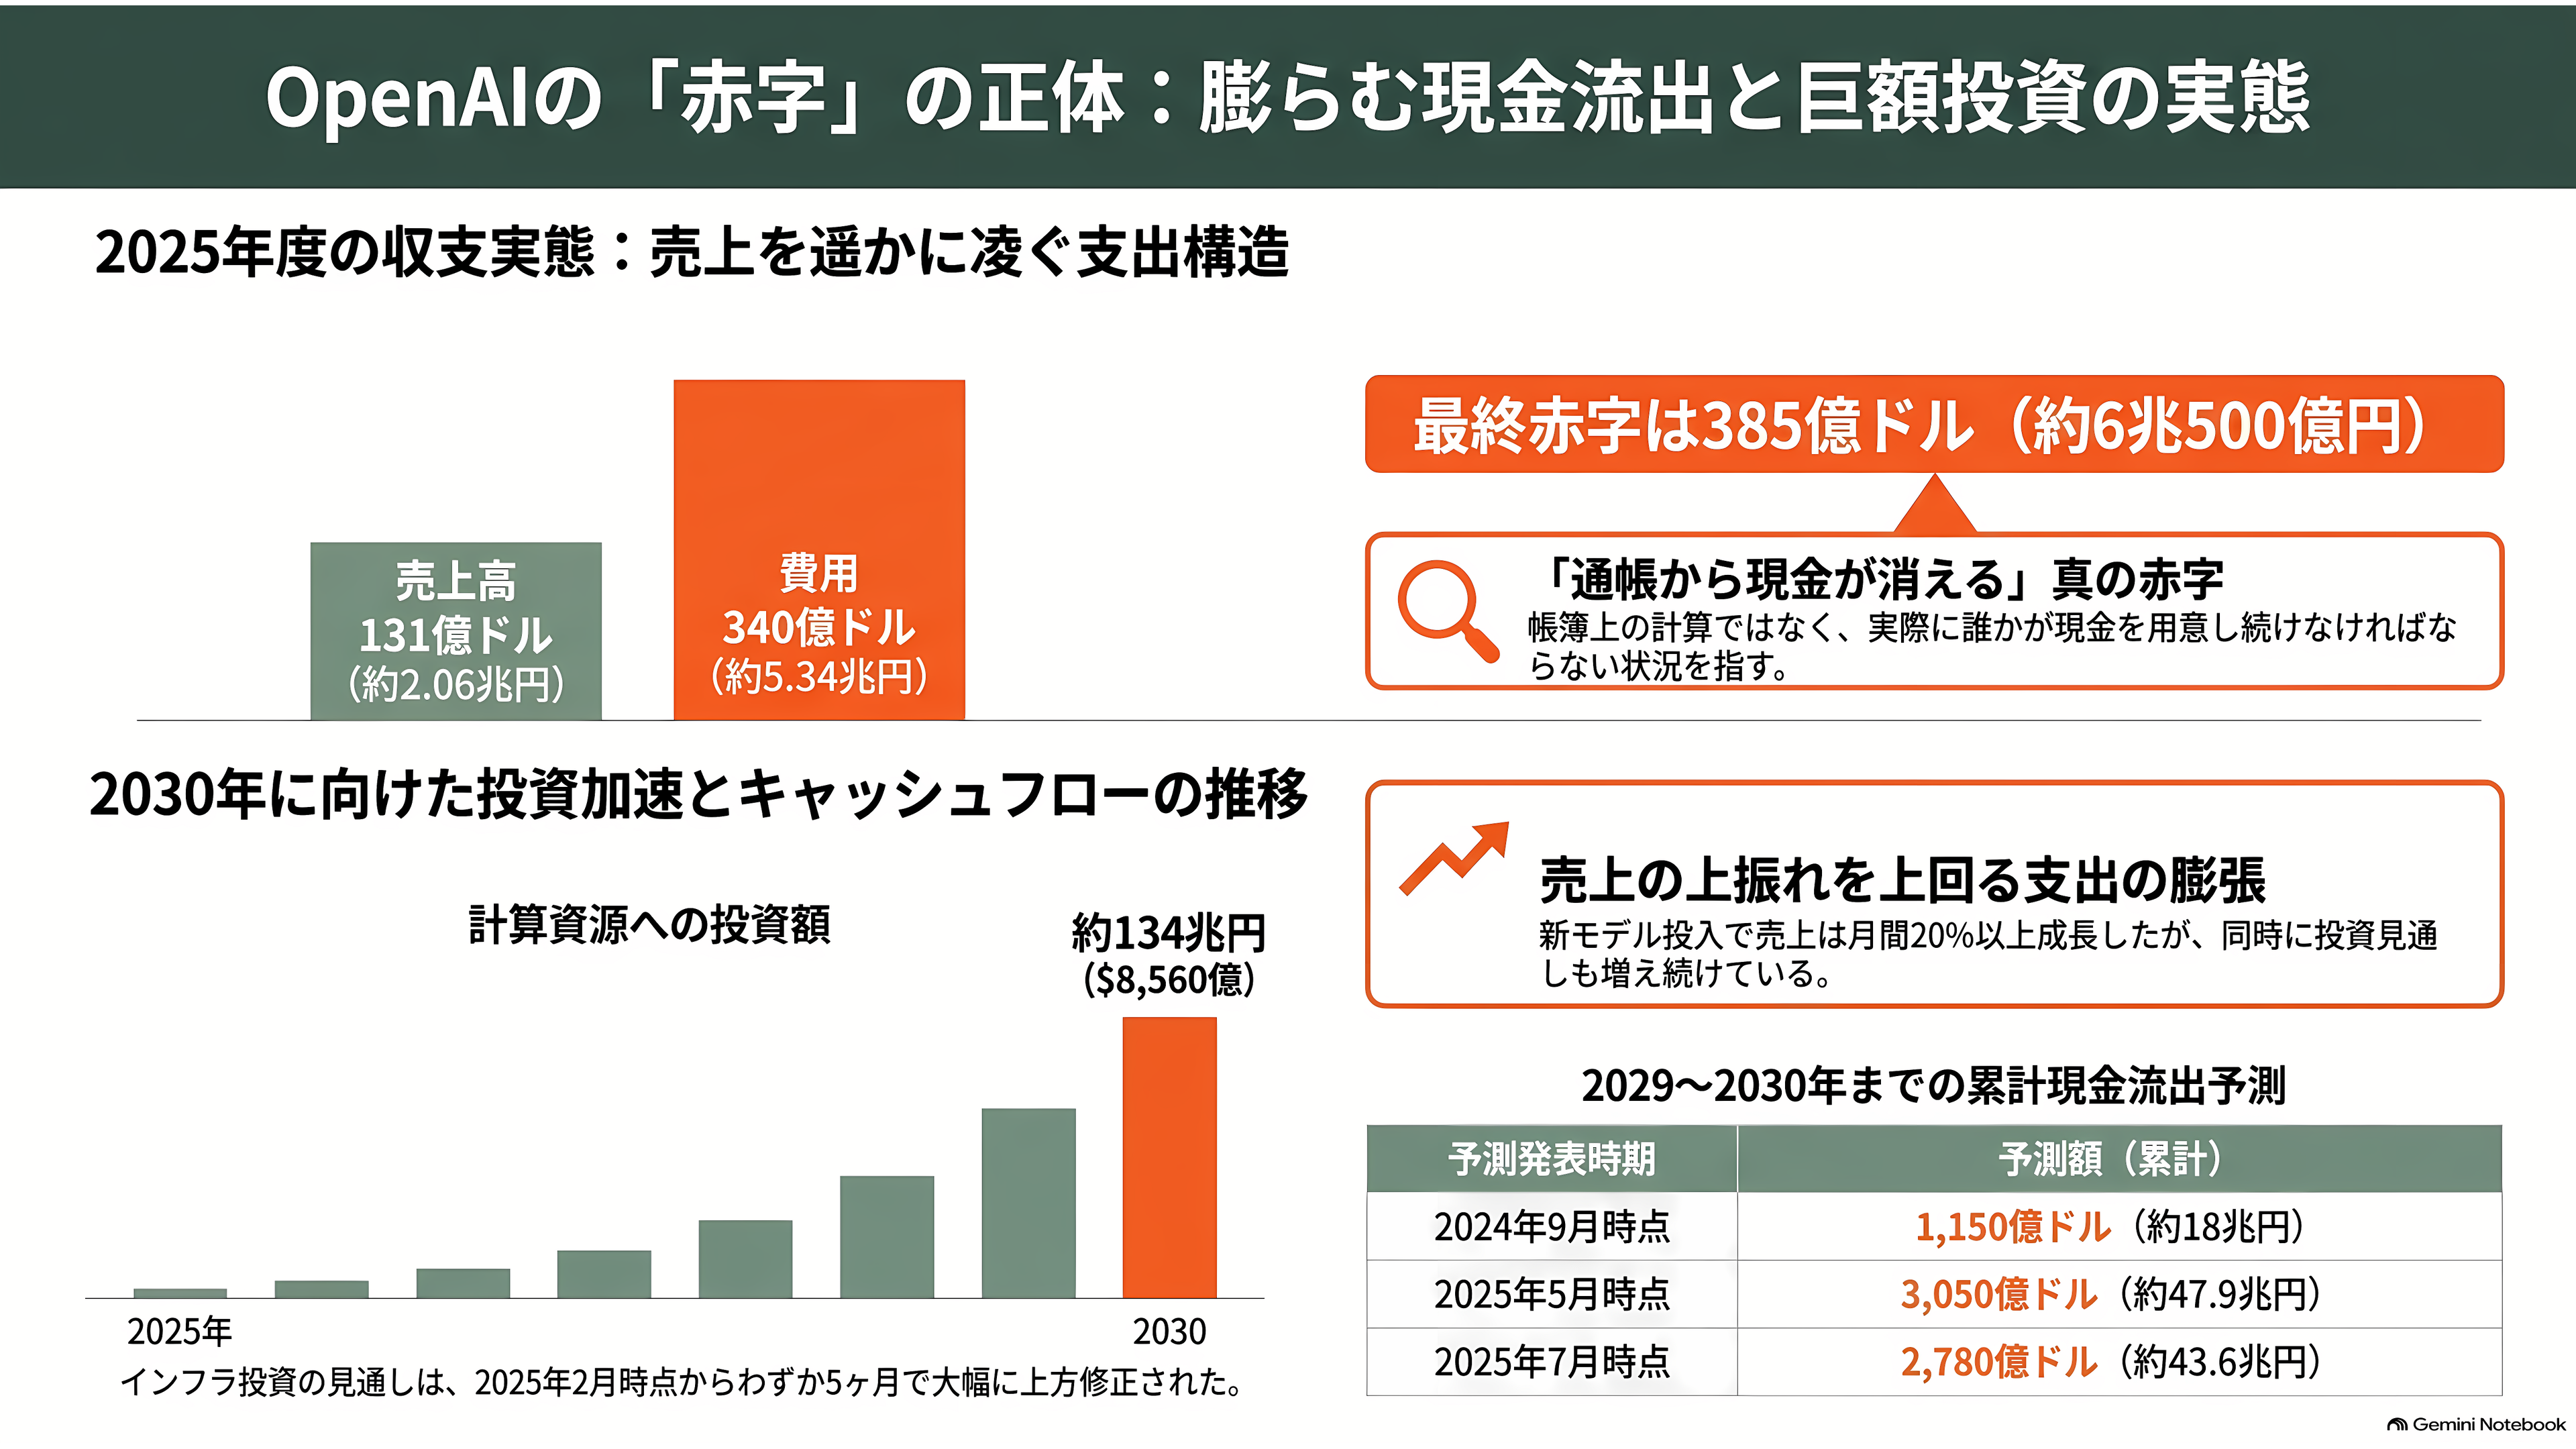
もちろん、決算書の上の赤字も大きい。FTなどが入手した2025年の決算書によると、売上高131億ドルに対して費用は340億ドル(約5兆3400億円)かかり、本業の赤字にあたる営業損失は209億ドル(約3兆2800億円)だった。現金の出入りを伴わない評価損なども含めた最終赤字は、385億ドル(約6兆500億円)にのぼる。
見逃せないのは、赤字の見通しそのものが、この1年で膨らんできたことだ。1年前の2025年9月、OpenAIが投資家に示していた現金の流出は、2029年までの累計で1150億ドル(約18兆円)だった(ジ・インフォメーション)。今年5月の社内見通しでは、2030年までに3050億ドル(約47兆9000億円)まで膨らんだ。7月の2780億ドルは、それをいくらか縮めた数字である。
縮んだ理由は、売上の上振れだ。7月に投入した新しいモデルが追い風となり、年換算の売上高は7月の1か月だけで20%以上伸びた。一方で、使うお金の見通しも増え続けている。2月に投資家へ説明した計算資源への支出は、2030年までで約6000億ドル(約94兆円)だった。7月の資料では、インフラも含めて約8560億ドルに膨らんでいる。売上の見通しが上がるたびに、支出の見通しも上がっていく。
使われるほど、お金がかかる商売
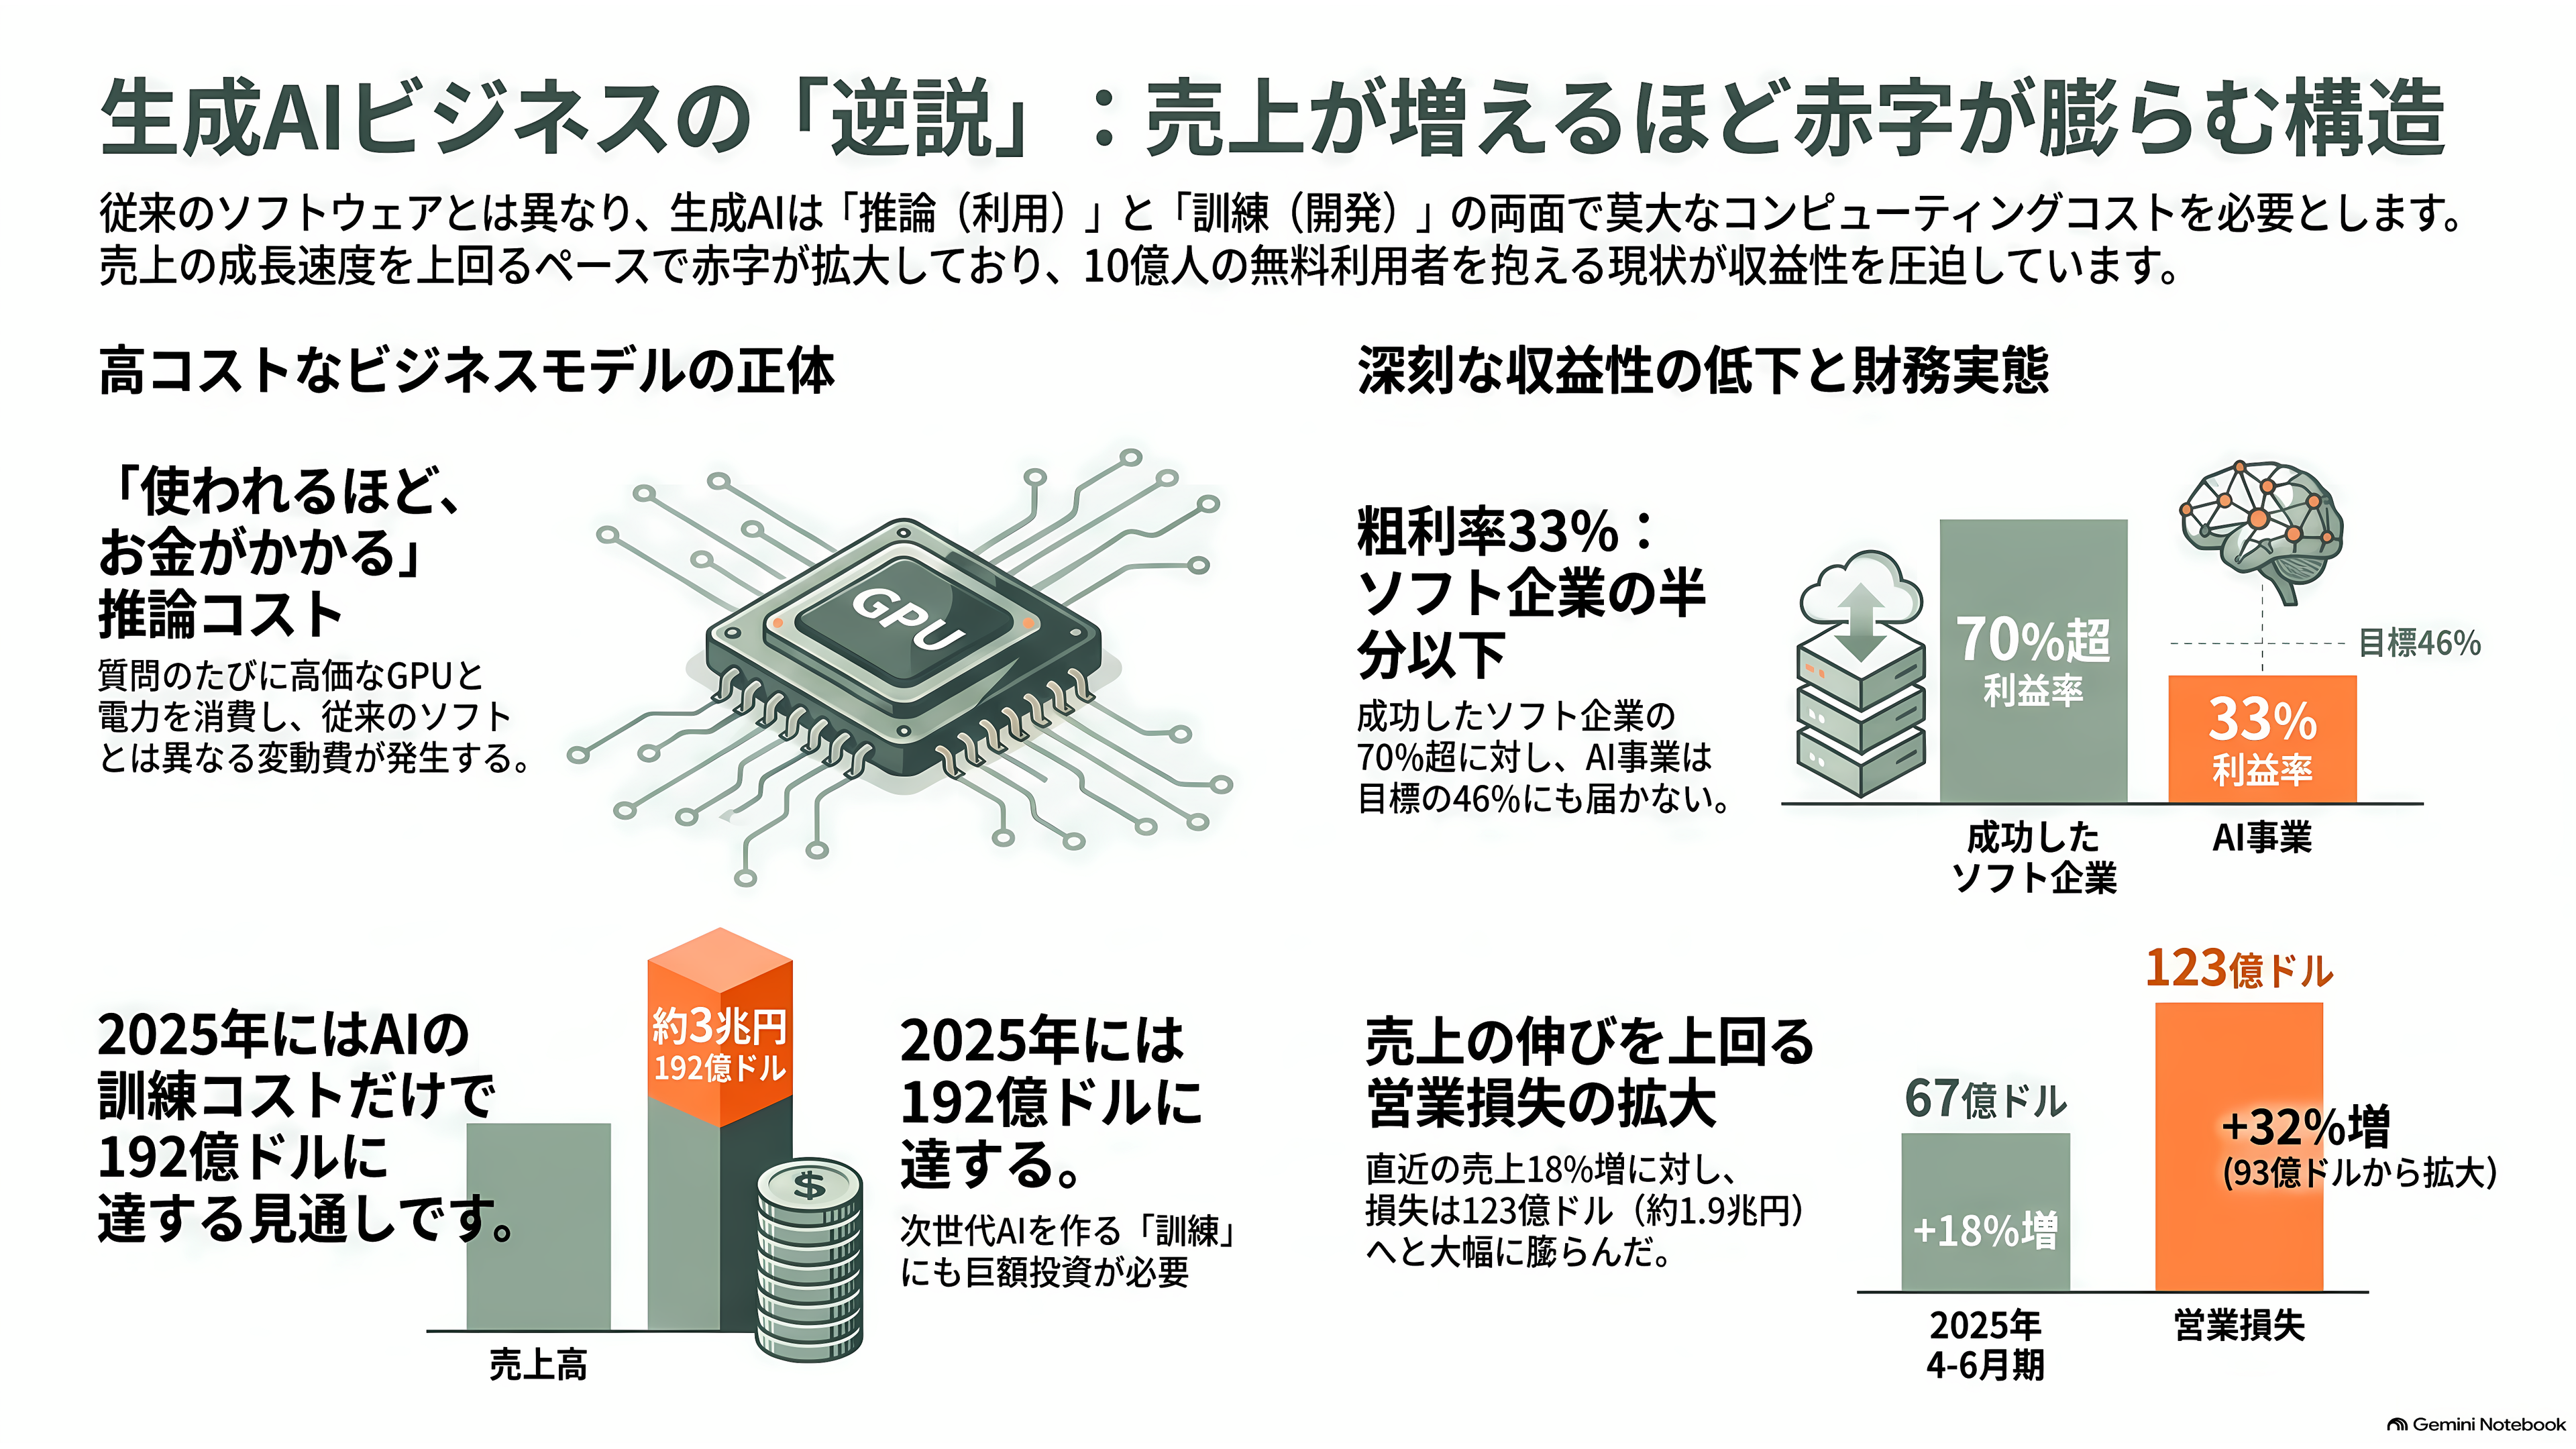
なぜ、これほど現金が出ていくのか。AIが「使われるたびにお金がかかる」商品だからだ。
表計算ソフトやスマホのゲームは、一度作ってしまえば、利用者が1人増えても追加の費用はほとんどかからない。ところがChatGPTは、質問を受けるたびに、データセンターに並ぶ高価な半導体、GPUを動かして答えを計算する。電気代も、半導体の使用料も、使われた分だけかかる。この日々の運転の費用を「推論」のコストと呼ぶ。
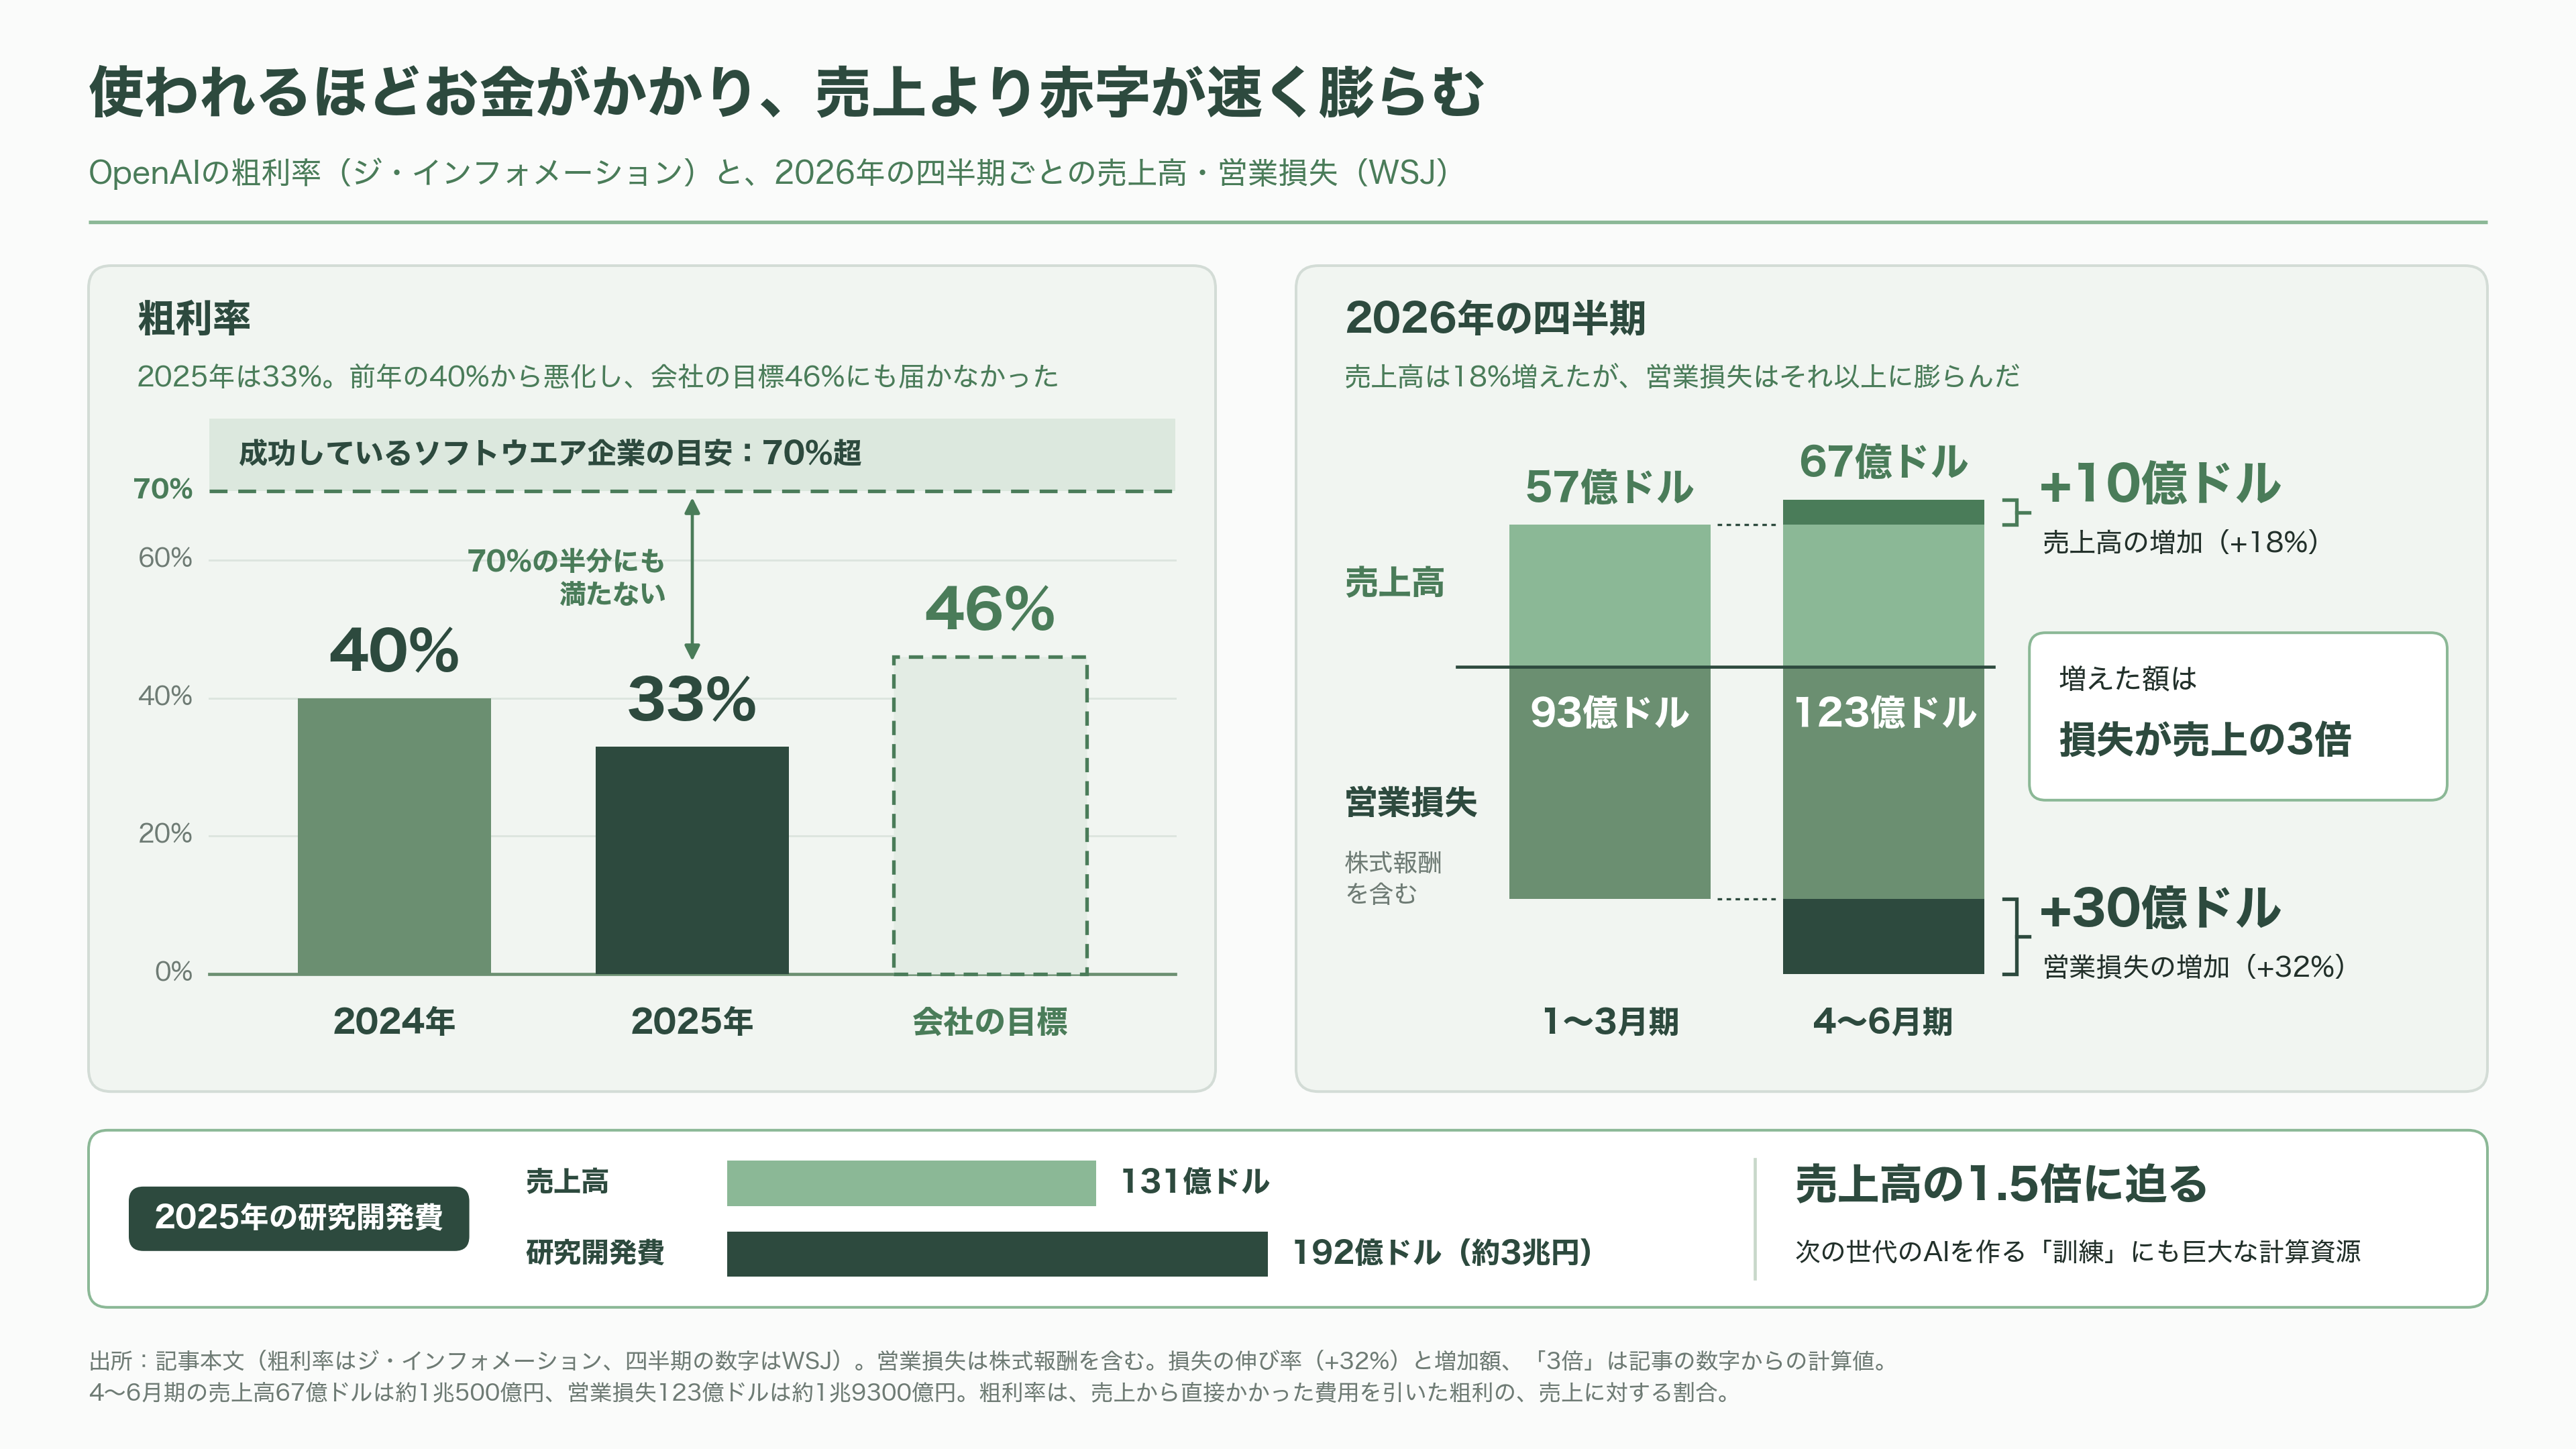
そのうえ、次の世代のAIを作る「訓練」にも、巨大な計算資源が要る。2025年の研究開発費は192億ドル(約3兆円)と、売上高の1.5倍に迫った。
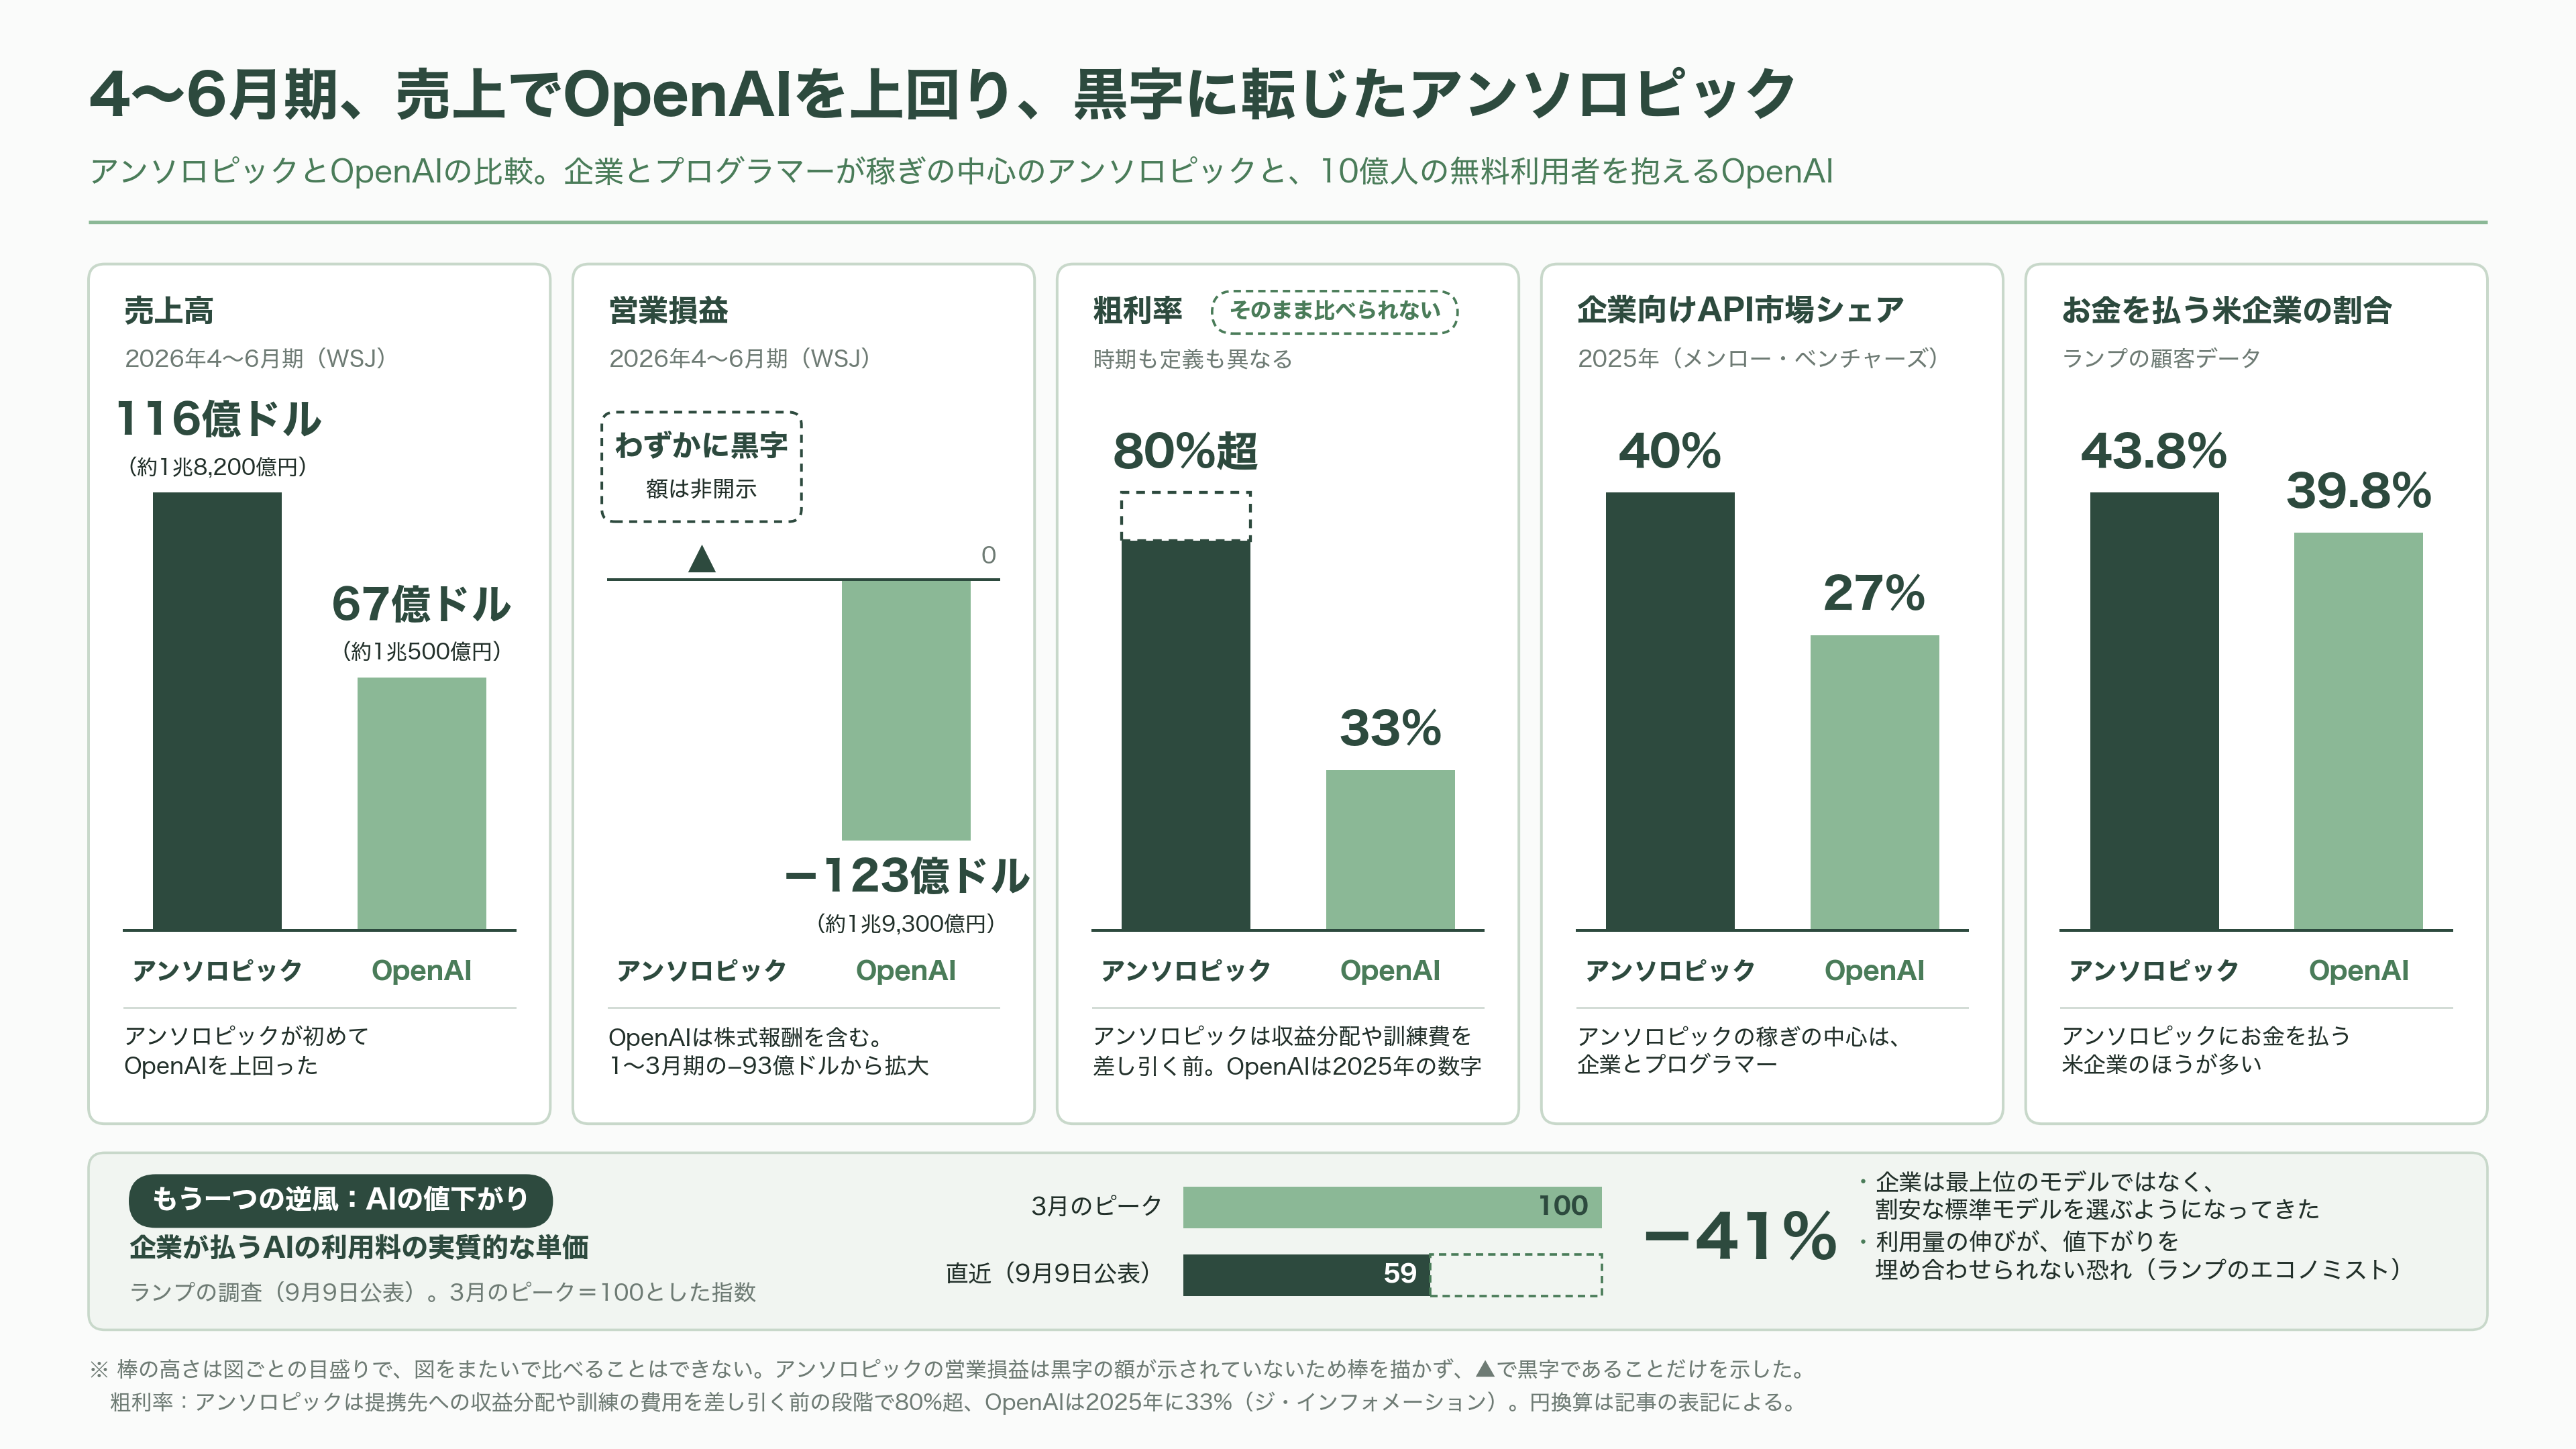
その結果、売上から直接かかった費用を引いた粗利の率は、2025年に33%まで下がった(ジ・インフォメーション)。前の年の40%から悪化し、会社自身が目標に掲げた46%にも届かなかった。成功しているソフトウエア企業の粗利率は70%を超えるのが普通で、その半分にも満たない。
今年に入っても、構図は変わっていない。米ウォール・ストリート・ジャーナル(WSJ)によると、4〜6月期の売上高は67億ドル(約1兆500億円)と、1〜3月期の57億ドルから18%増えた。ところが、株式報酬を含む営業損失は93億ドルから123億ドル(約1兆9300億円)へと、売上を上回る勢いで膨らんだ。売上が増えるほど、赤字も増えている。
10億人の無料利用者を抱えていることも重い。無料の人にも、答えを返すたびに計算の費用がかかる。広告を始めたのは、この無料の利用者からも収入を得るためだ。
値下げ競争と、先に黒字を出したライバル
もう一つの逆風が、AIの値下がりだ。
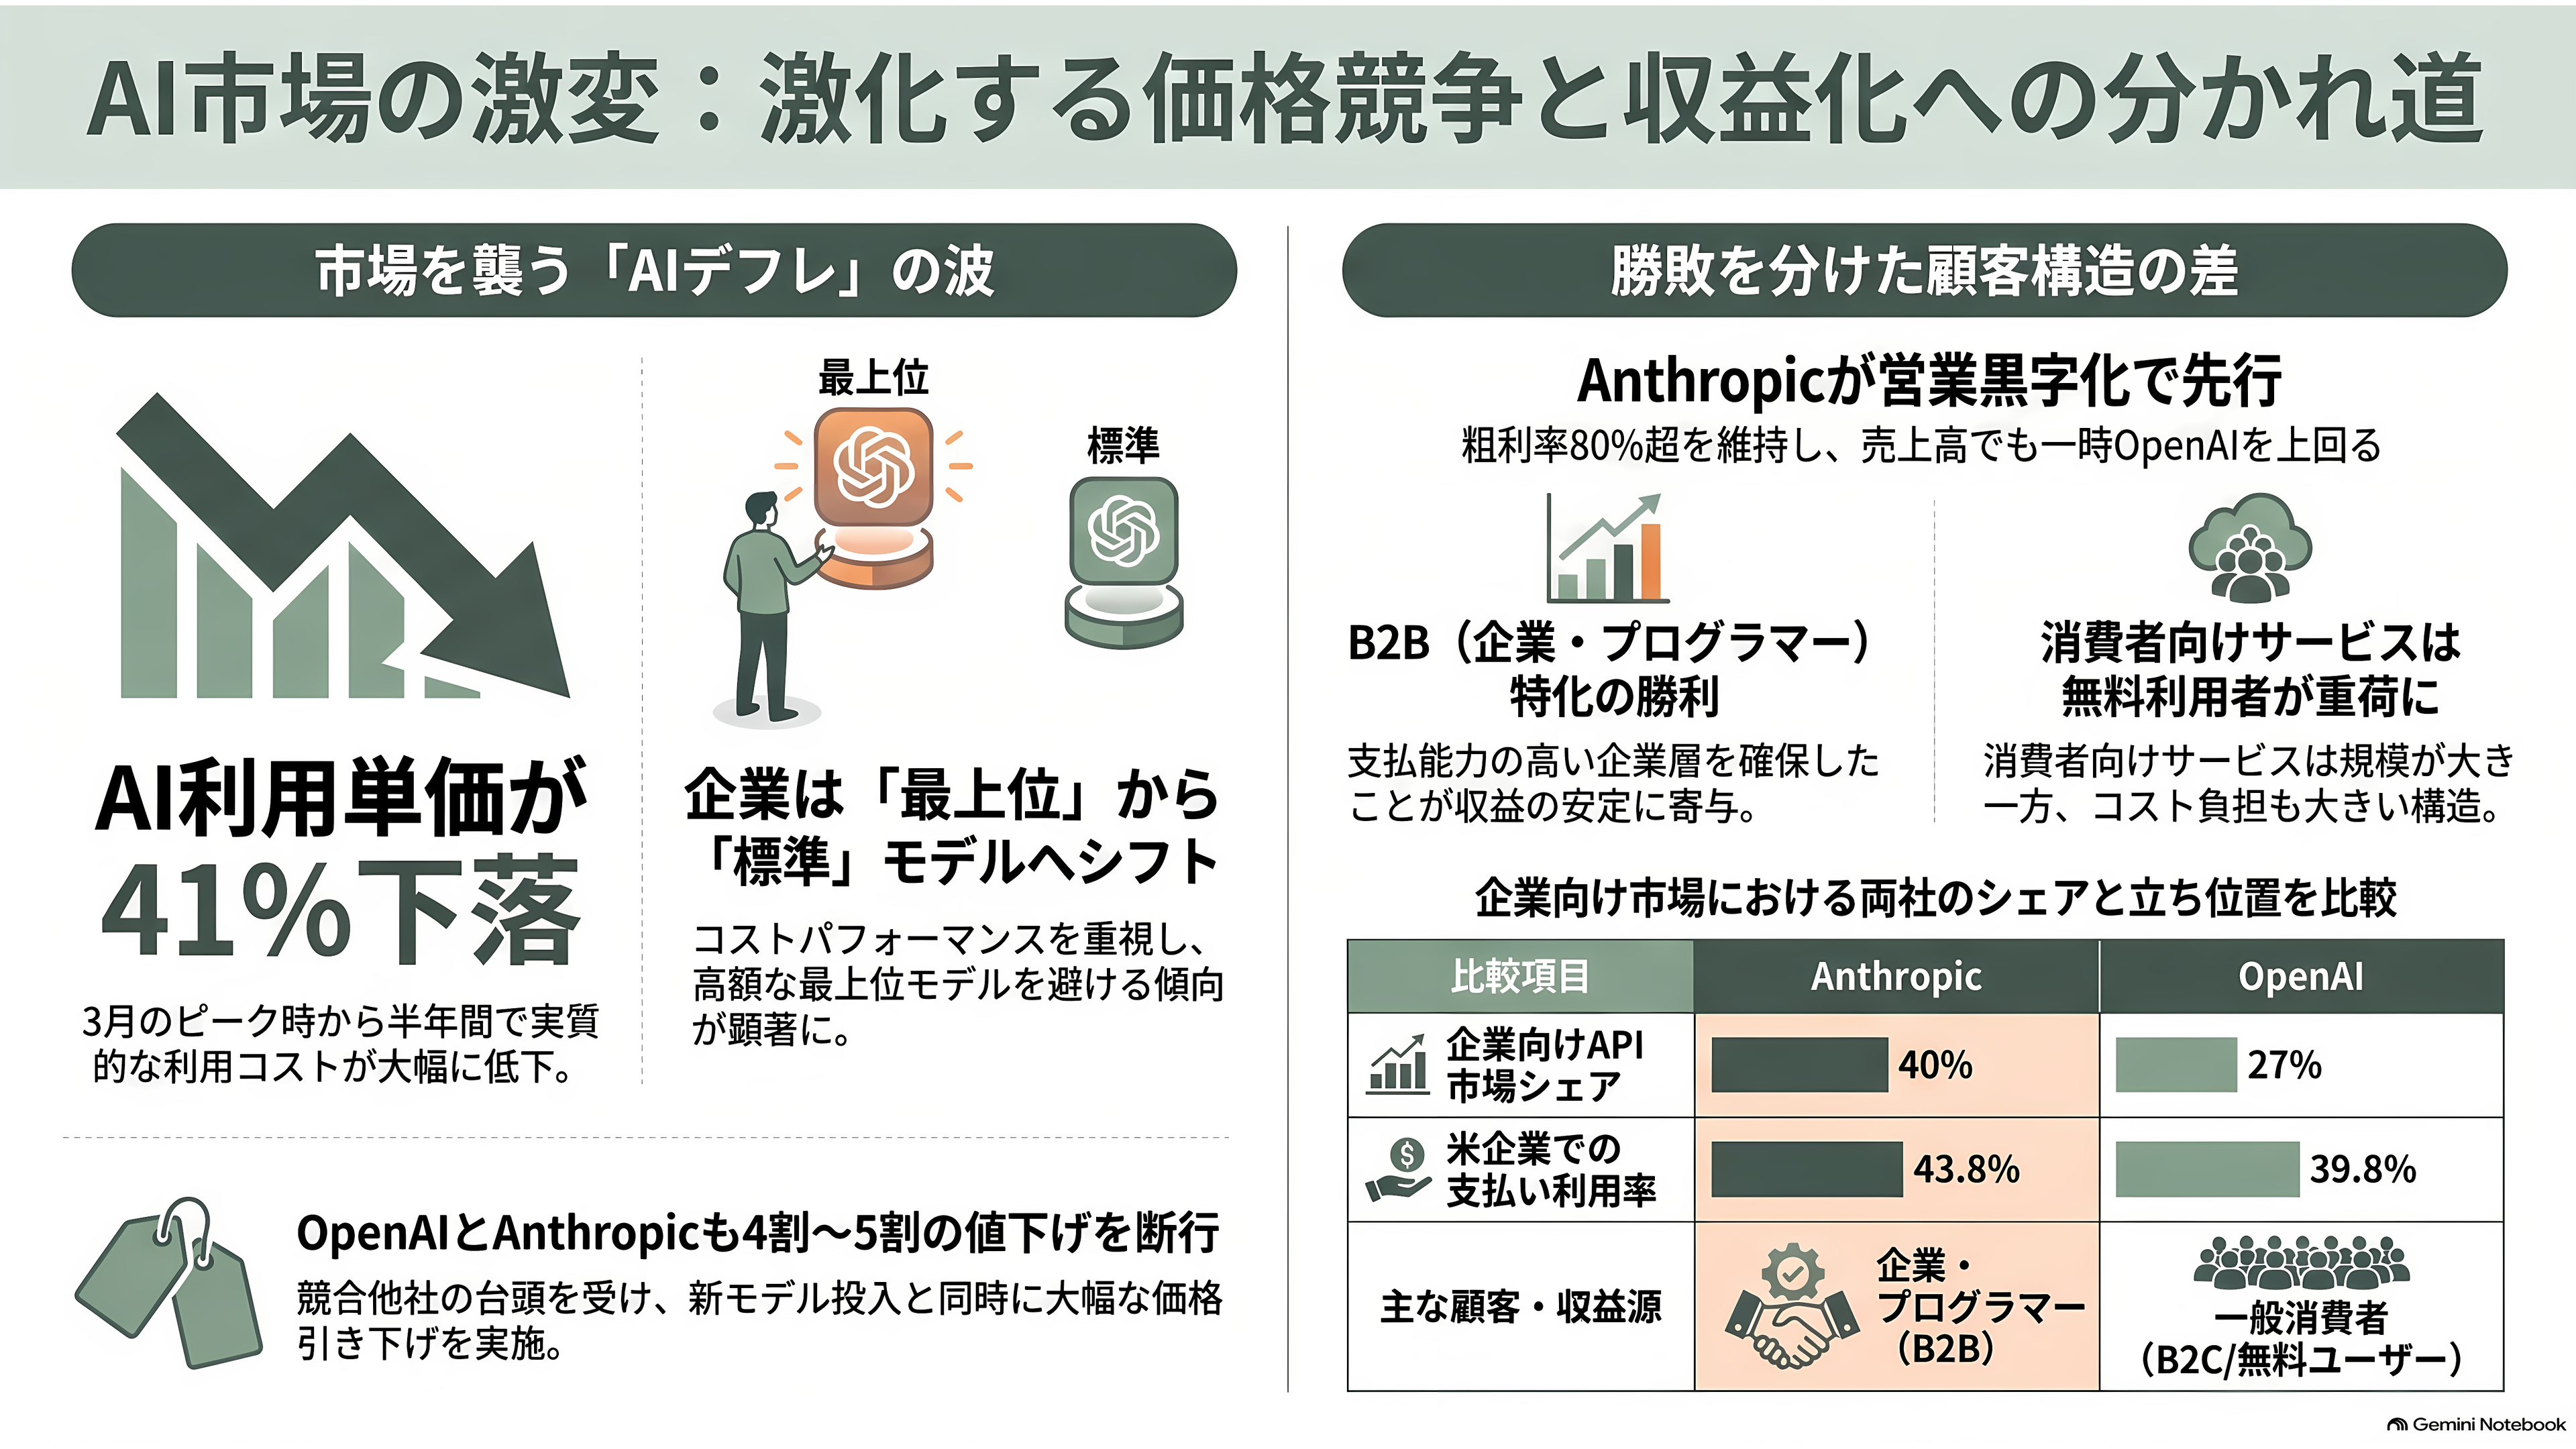
法人カードを手がける米ランプが9月9日に公表した調査では、企業が払うAIの利用料の実質的な単価が、3月のピークから41%下がった。同社のエコノミスト、アラ・カラジアン氏は、利用量の伸びが値下がりを埋め合わせられない恐れがあると指摘する。企業は最上位のモデルではなく、割安な標準モデルを選ぶようになってきた。
値下がりの背景には、中国のアリババやムーンショットAI、ディープシークなどが公開する、誰でも自由に使える「オープンウェイト」と呼ばれるモデルがある。9月22日には、OpenAIとアンソロピックが2時間足らずの間に相次いで新モデルを出し、そろって値下げに踏み切った。OpenAIの「GPT-6 Sol」と「GPT-6 Luna」は、開発者向けの料金を従来モデルの販促価格の半分にし、アンソロピックの新モデルも、前のモデルより4割ほど安く動かせる。消費者向けでも、メタが9月に出したAIアシスタント「Muse」が、アップルのアプリストアでChatGPTを抜いて首位に立った(CNBC)。
そして、同じ土俵で戦うライバルのアンソロピックは、すでに黒字を出している。WSJによると、同社の4〜6月期の売上高は116億ドル(約1兆8200億円)と初めてOpenAIを上回り、わずかながら営業黒字に転じた。FTは、アンソロピックが株主に対し、7〜9月期も調整後の営業損益が黒字になると伝えたと報じている。粗利率は、提携先への収益分配や訓練の費用を差し引く前の段階で、80%を超えるという。
両社の差は、お客の顔ぶれにある。アンソロピックの稼ぎの中心は企業とプログラマーで、使った分の料金をきちんと払う。米ベンチャーキャピタル(VC)、メンロー・ベンチャーズの調査では、企業向けのAIモデルのAPI市場で、アンソロピックのシェアは40%、OpenAIは27%だった(2025年)。ランプの顧客データでも、アンソロピックにお金を払っている米企業は43.8%と、OpenAIの39.8%を上回る。対するOpenAIは、10億人の無料利用者を抱える消費者向けサービスが大黒柱だ。
お金がぐるりと回る「循環取引」
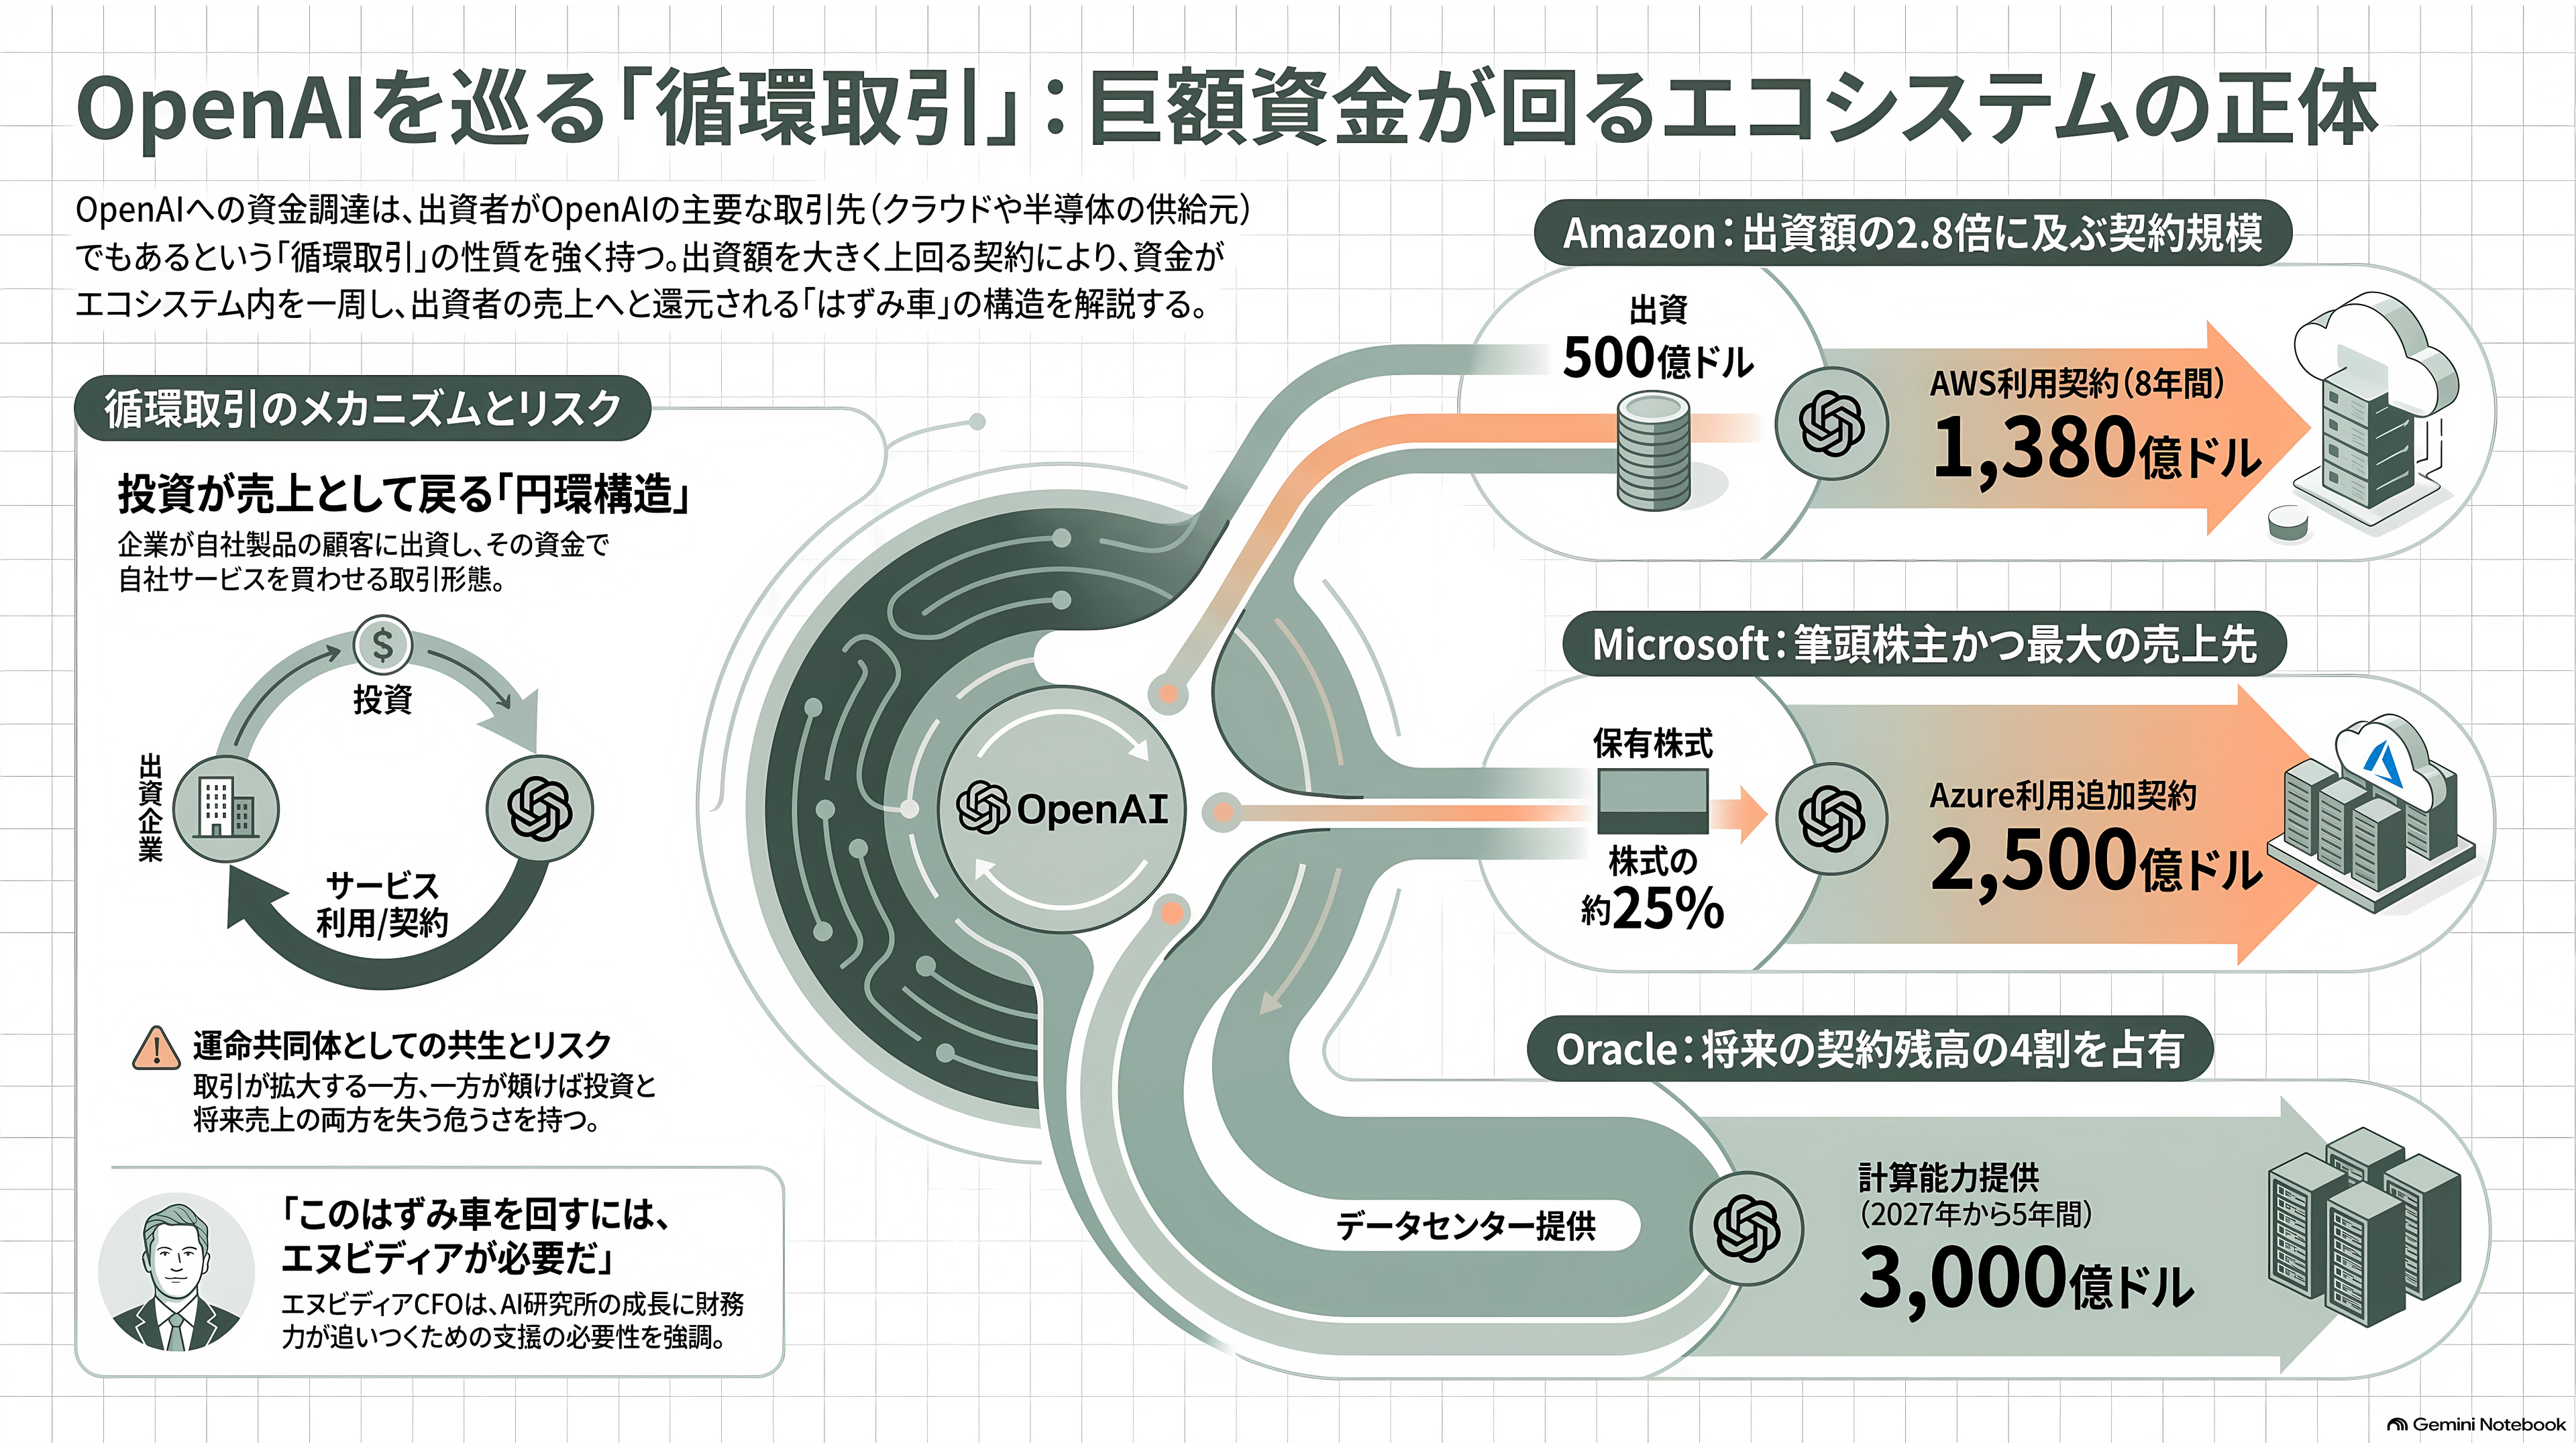
町の八百屋が、隣のレストランに100万円を出資したとする。レストランはその100万円で、八百屋から野菜を買う。八百屋の帳簿には100万円の売上が立つが、お金は一周して戻ってきただけだ。レストランが繁盛すれば両方が潤う。しかし店が傾けば、八百屋は出資したお金と、将来の売上の両方を同時に失う。
ブルームバーグは、ある会社が、自社の製品やサービスを買ってくれる相手に出資し、互いの命運を強く結びつける取引を「循環取引」と呼んでいる。OpenAIをめぐるお金の流れには、この形が幾重にも重なっている。
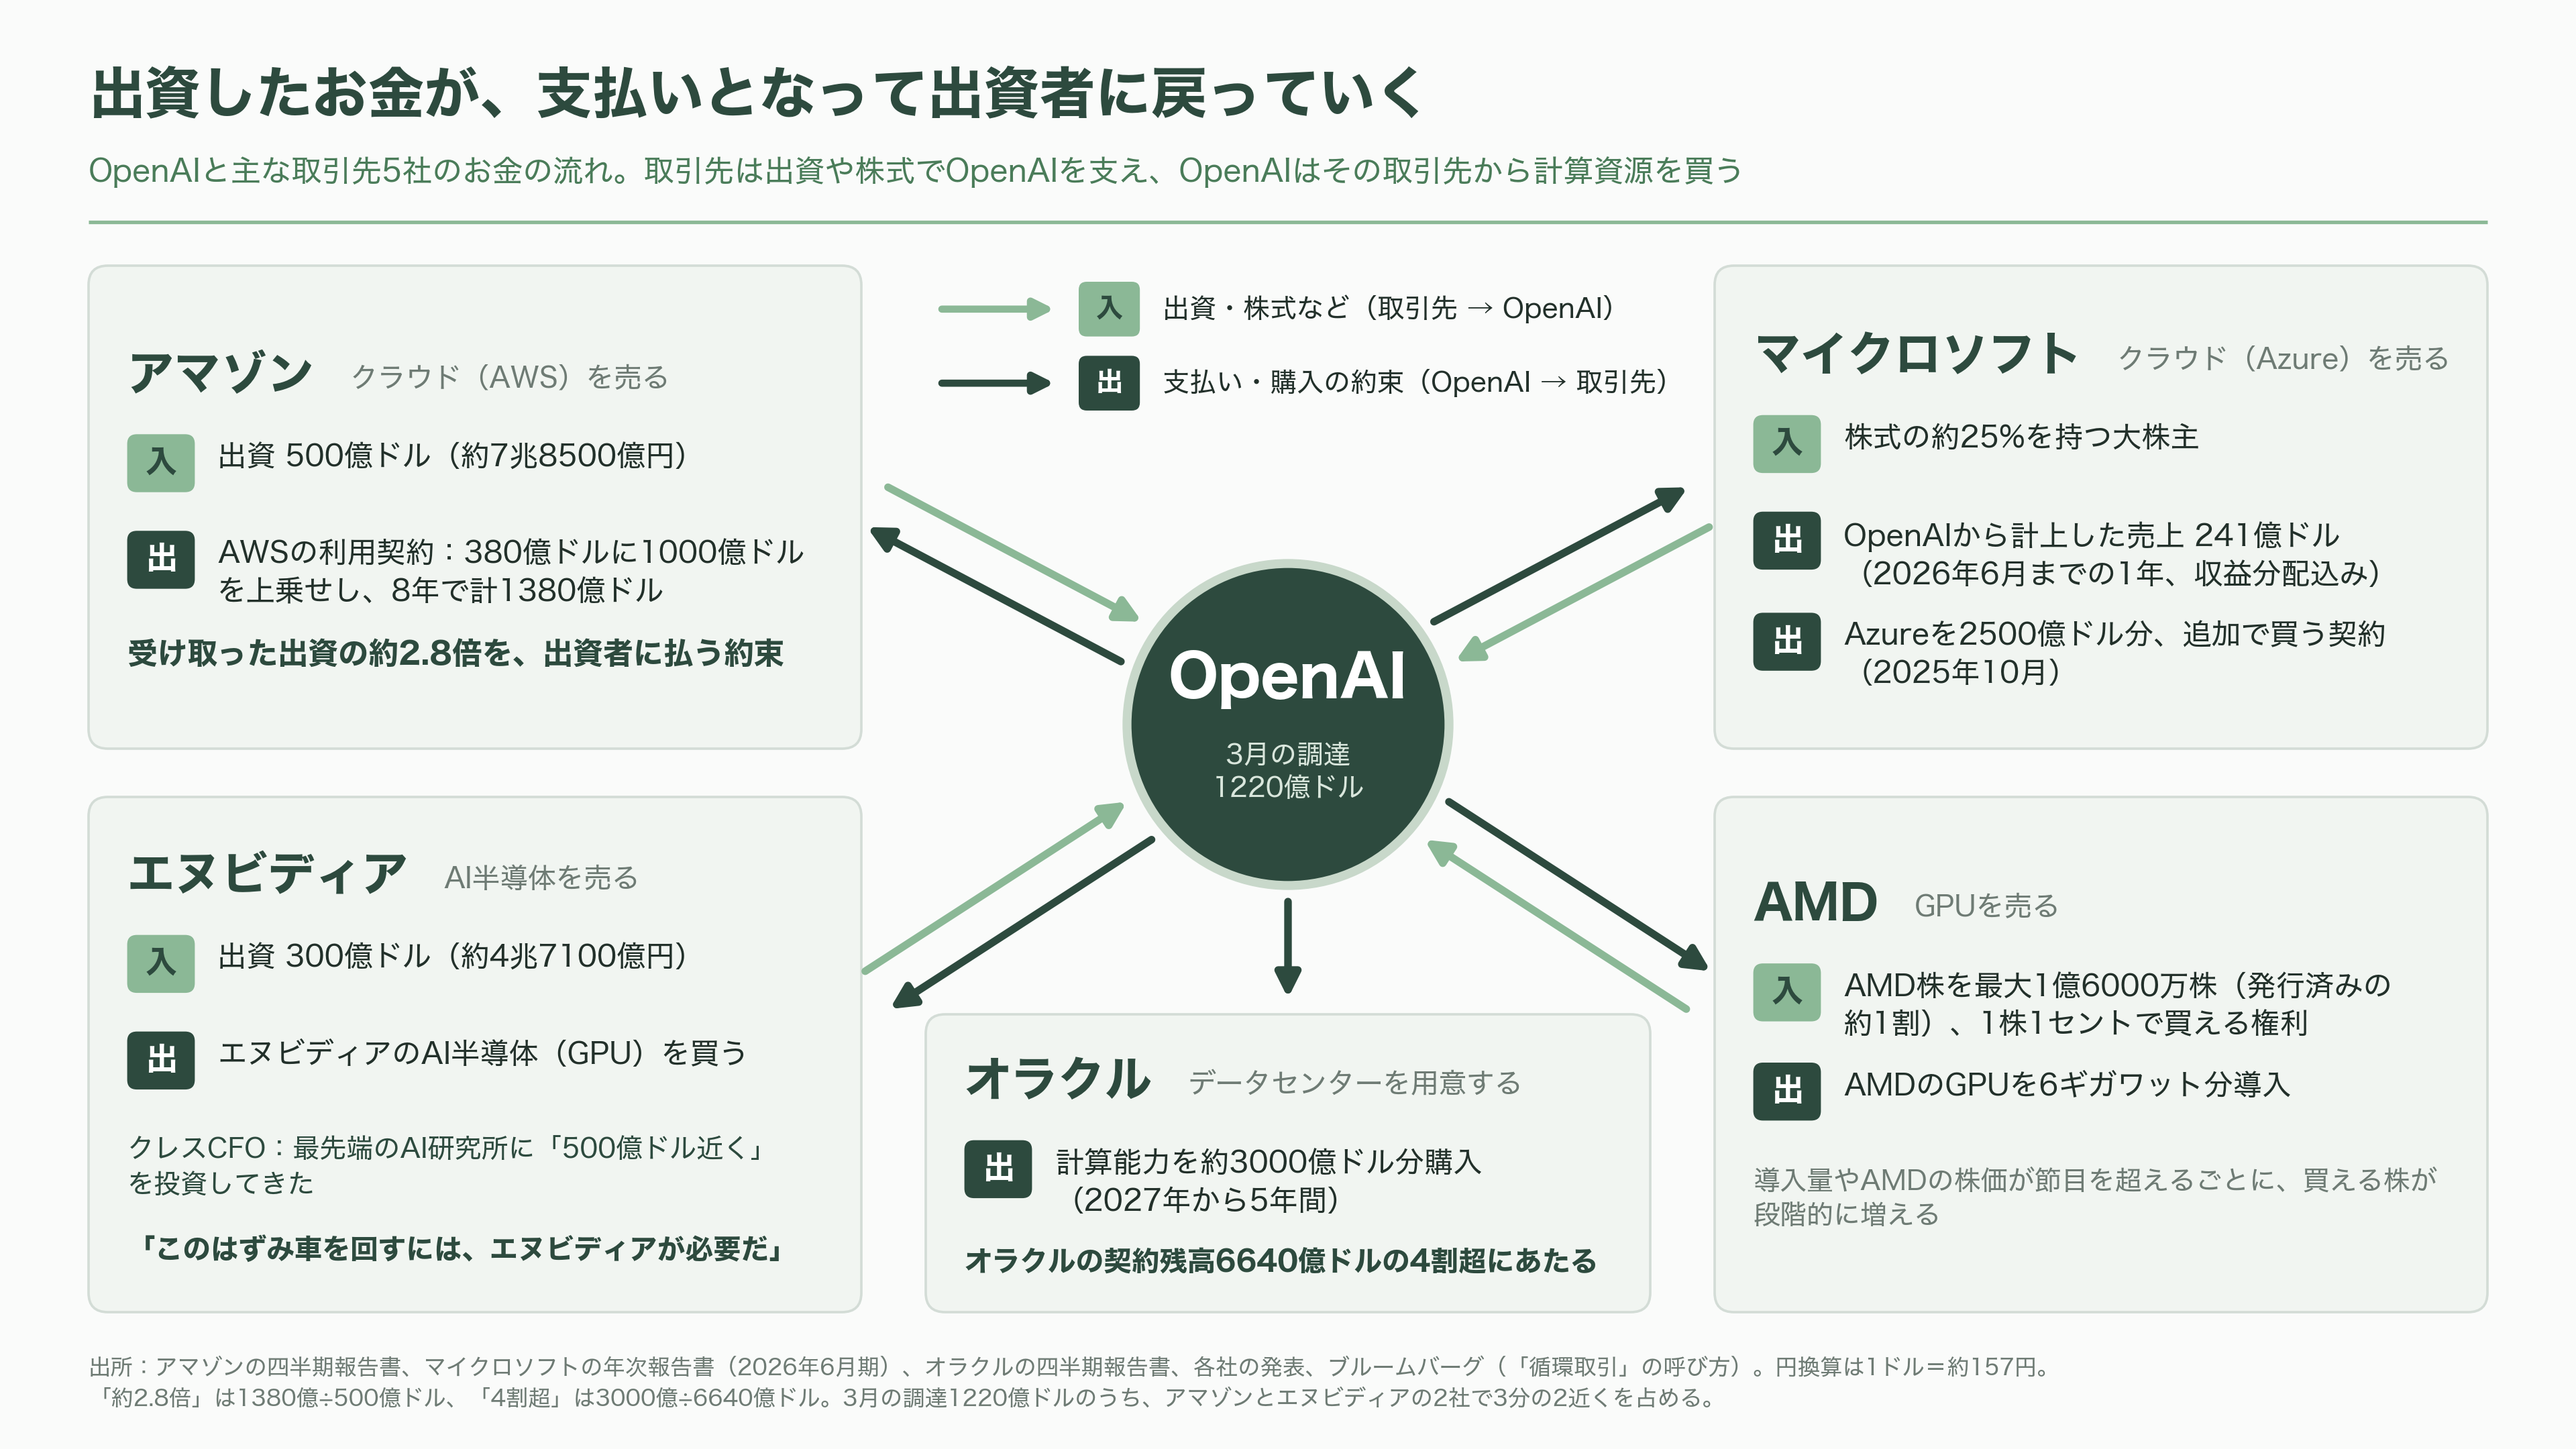
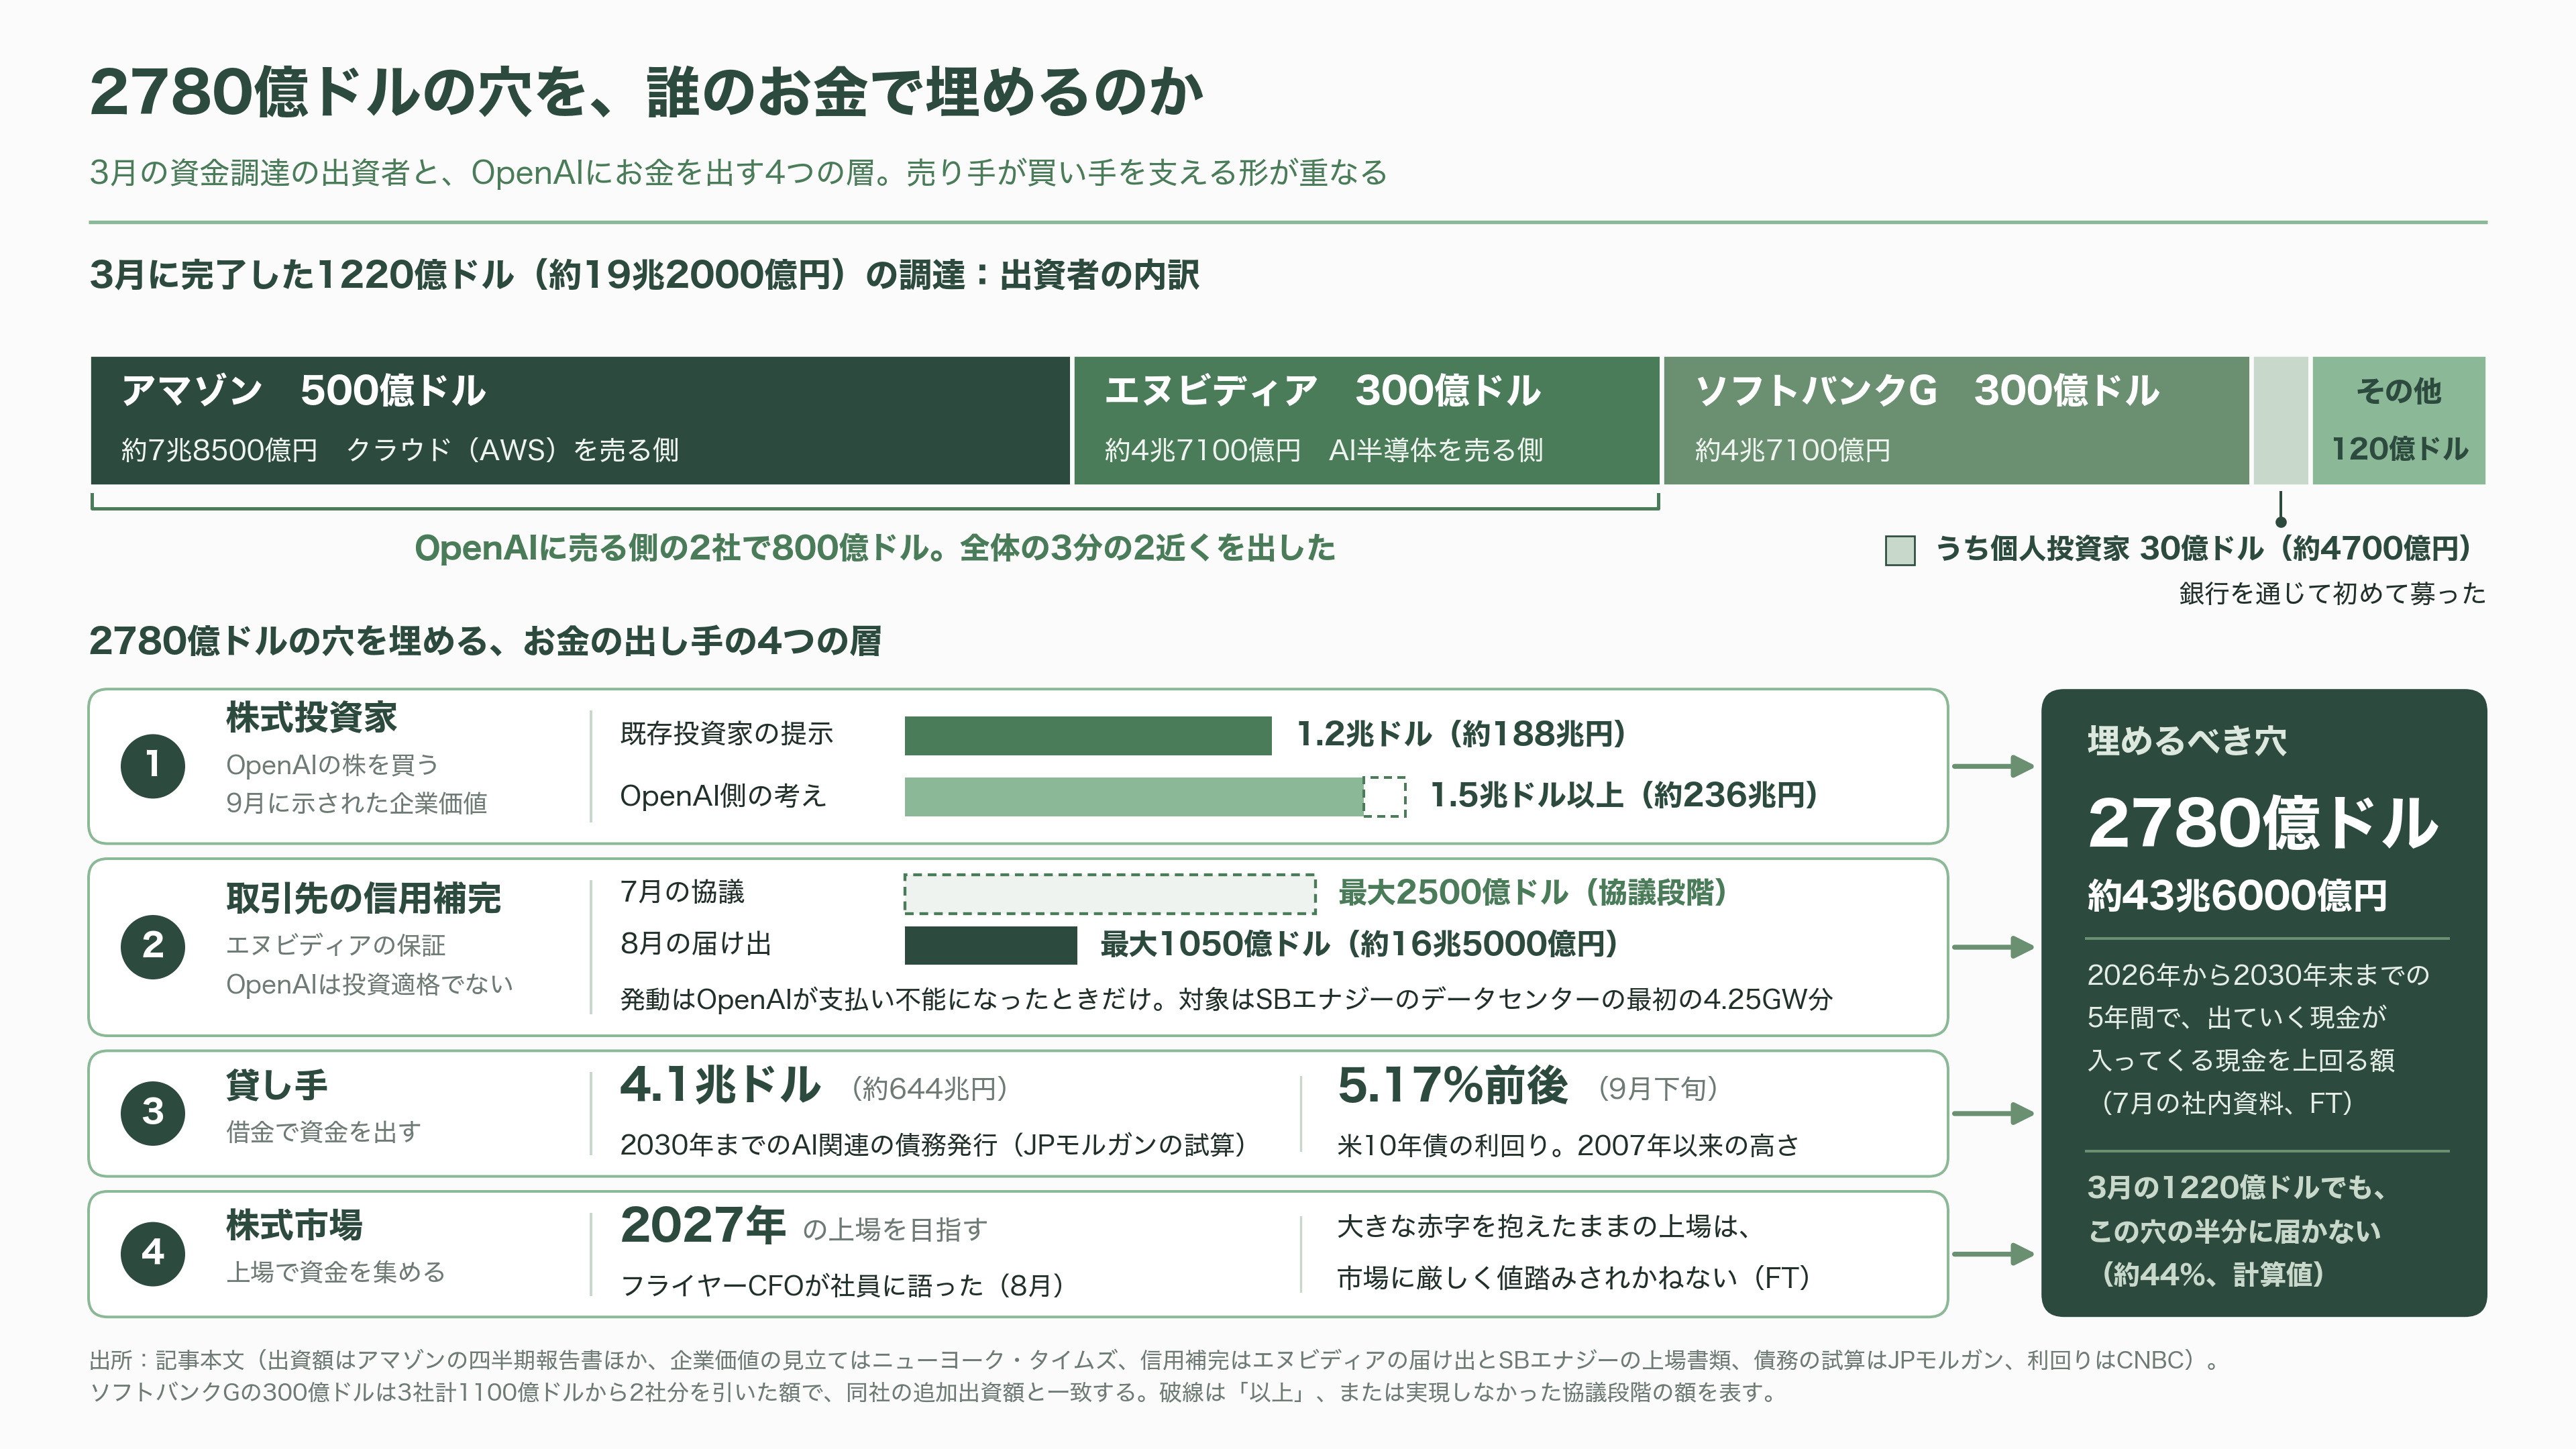
典型が、3月に完了した1220億ドルの資金調達だ。このうちアマゾンが500億ドル(約7兆8500億円)、エヌビディアが300億ドル(約4兆7100億円)を出した。2社だけで全体の3分の2近くにあたる。アマゾンはクラウドを、エヌビディアはAI半導体を、OpenAIに売る側の会社だ。
アマゾンの四半期報告書によると、同社は6月末以降に残りを払い込み、500億ドルを出し終えた。その一方で、OpenAIはアマゾンのクラウド、AWSを使う契約を、もともとの380億ドル(約6兆円)に1000億ドル(約15兆7000億円)上乗せし、8年間で計1380億ドル(約21兆7000億円)に広げている。受け取った出資の約2.8倍にあたる額を、出資者に払う約束だ。
マイクロソフトは、OpenAIの株式の約25%を持つ大株主であり、同時に最大級の取引先でもある。同社がこの6月までの1年間にOpenAIから計上した売上高は、収益分配を含めて241億ドル(約3兆7800億円)にのぼる。OpenAIは昨年10月、マイクロソフトのクラウド、Azureを2500億ドル(約39兆円)分、追加で買う契約も結んだ。
半導体メーカーのAMDは、お金の代わりに自社株を差し出した。OpenAIがAMDのGPUを6ギガワット分導入するのに合わせて、AMDの発行済み株式の約1割にあたる最大1億6000万株を、1株1セントで買える権利をOpenAIに与えている。導入量やAMDの株価が節目を超えるごとに、買える株が段階的に増える仕組みだ。
データセンターを用意するオラクルとは、2027年から5年間で約3000億ドル(約47兆円)分の計算能力を買う契約がある。オラクルが将来受け取る契約残高は6640億ドル(約104兆円)で、OpenAIとのこの契約だけで、その4割を超える計算になる。
エヌビディアのコレット・クレス最高財務責任者(CFO)は8月の決算説明会で、最先端のAI研究所に「500億ドル近く」を投資してきたと明かした。研究所の成長の速さに、彼ら自身の財務の力が追いついていないとして、「このはずみ車を回すには、エヌビディアが必要だ」と語っている。
誰が出すのか。売り手が、買い手の借金を支える
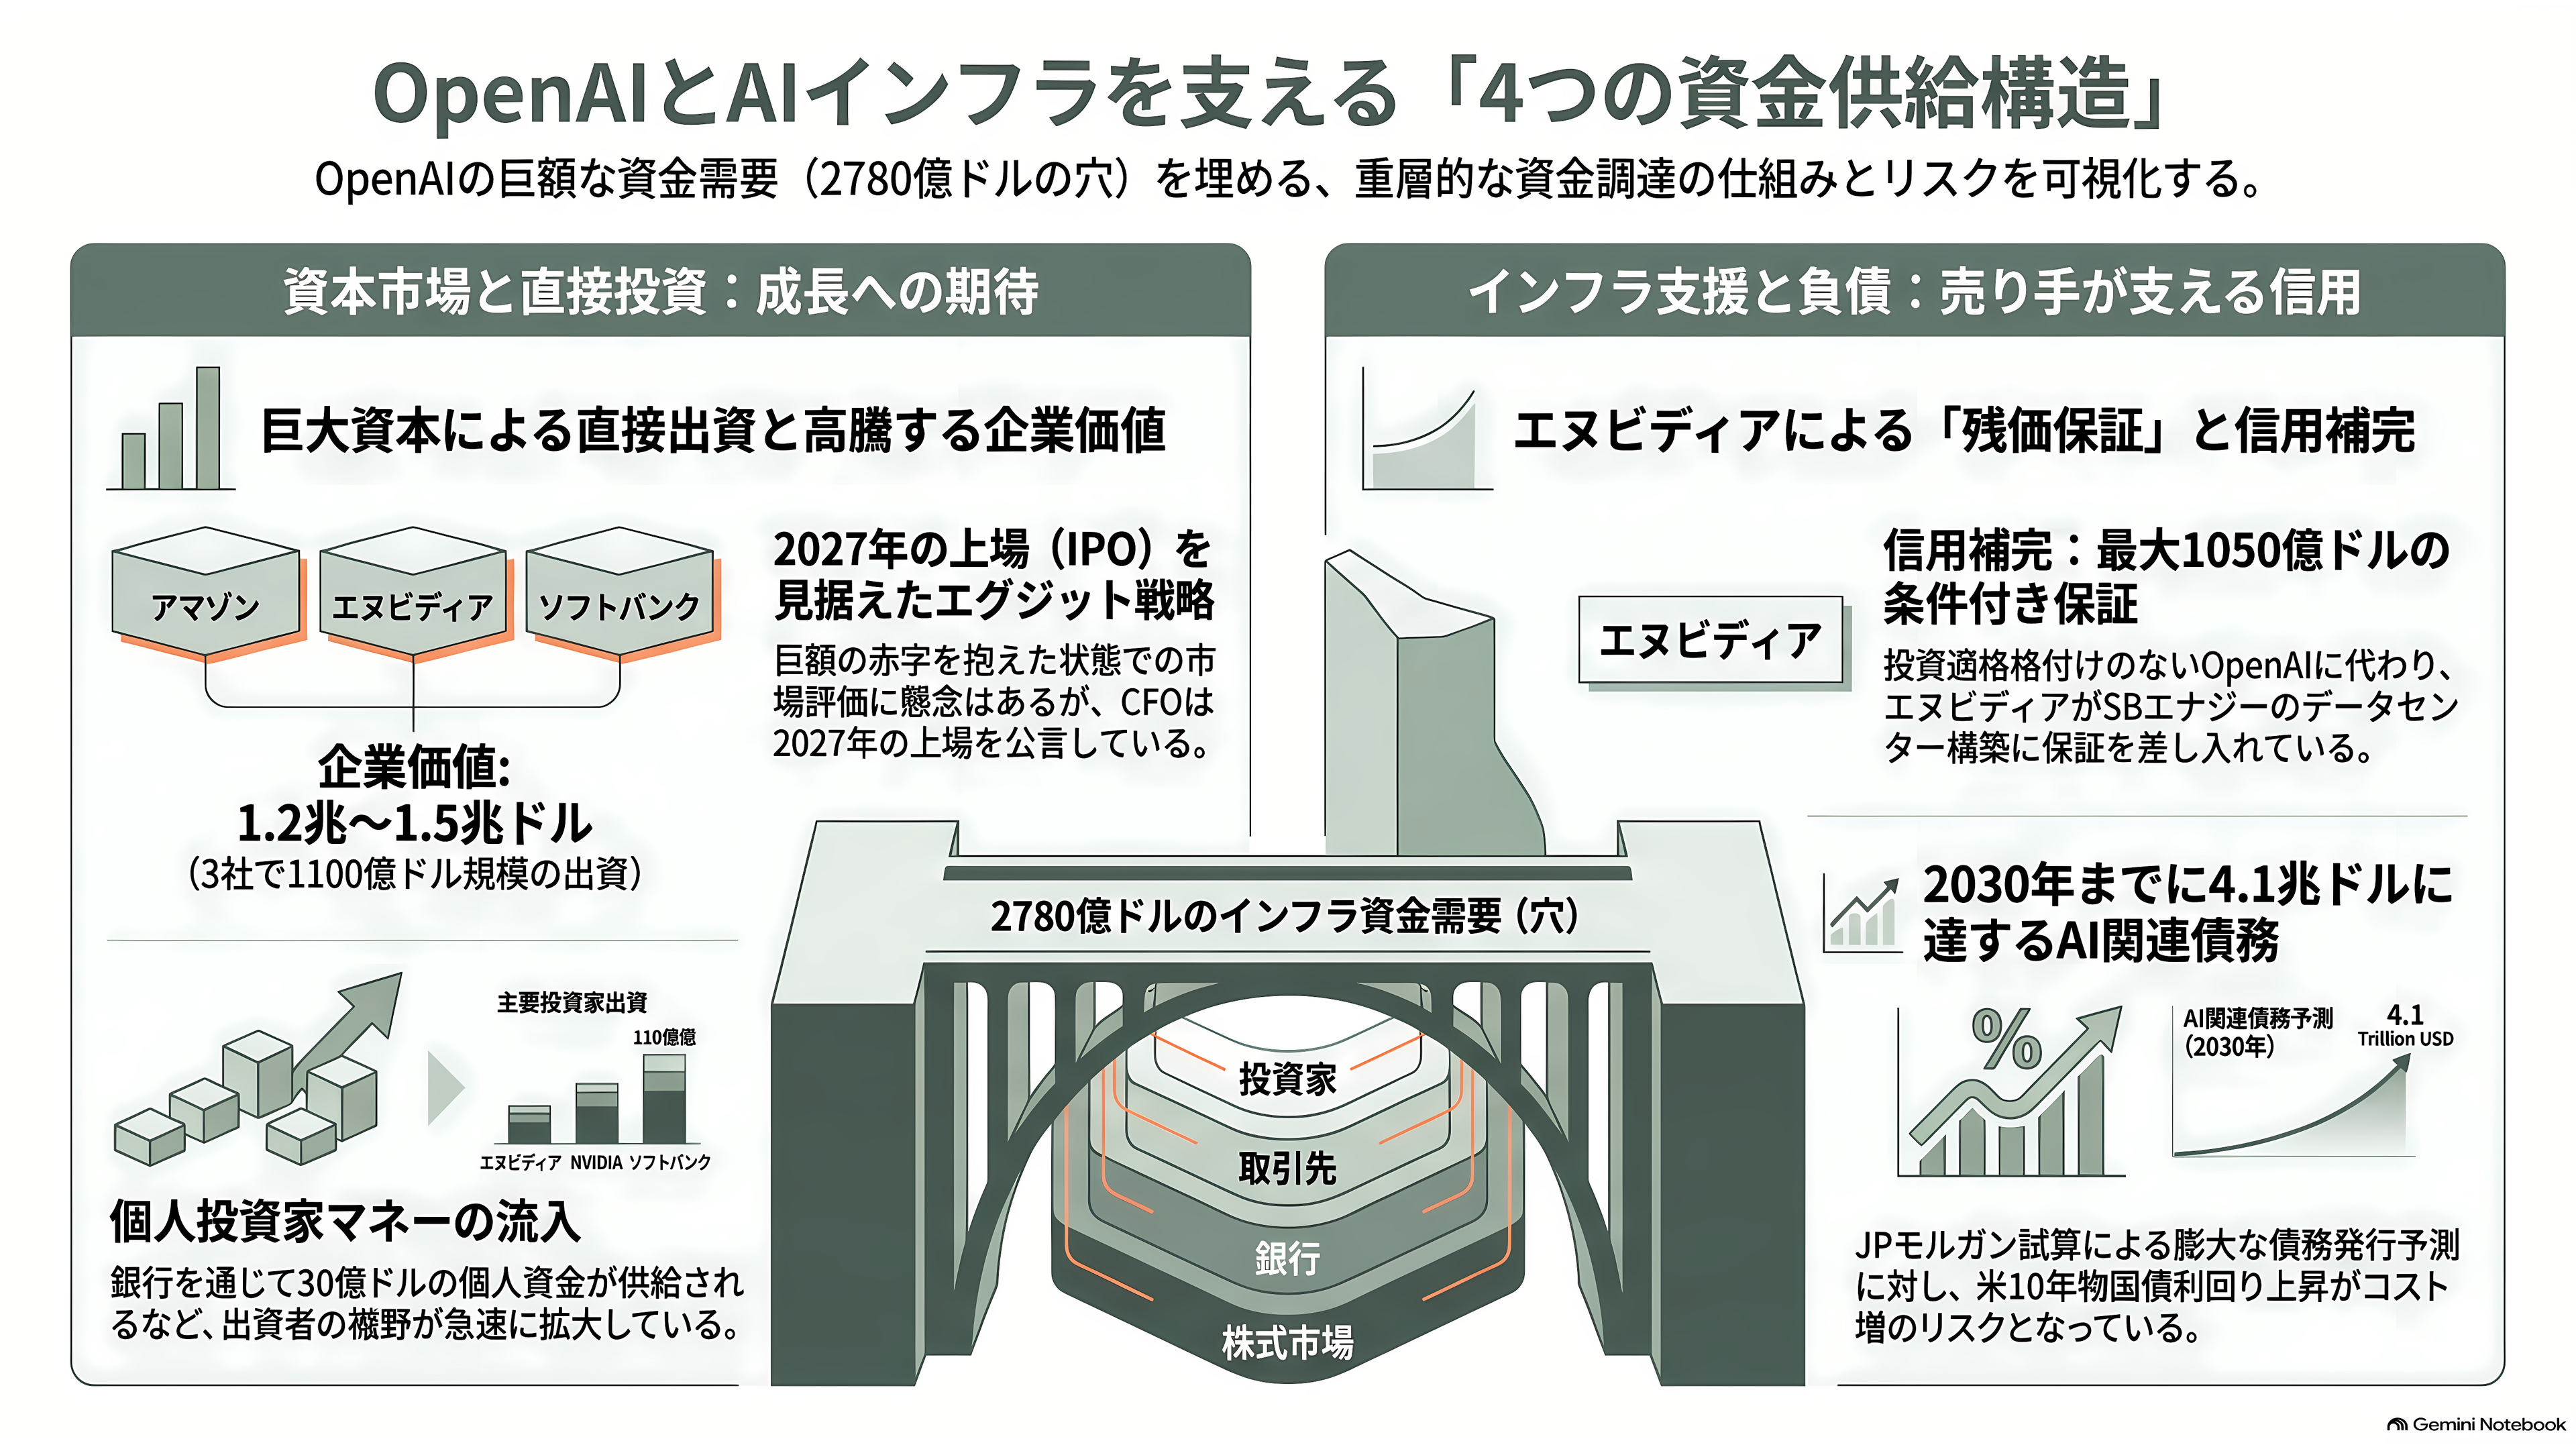
2780億ドルの穴は、最終的に誰のお金で埋まるのか。お金の出し手は、大きく4つの層に分かれる。
1つ目は、OpenAIの株を買う投資家だ。3月の調達では、アマゾン、エヌビディア、ソフトバンクグループの3社が1100億ドルを占め、残る120億ドルのうち30億ドル(約4700億円)は、銀行を通じて初めて募った個人投資家から集めた。9月には既存の投資家が、1兆2000億ドル(約188兆円)の企業価値で新たな出資を持ちかけた。米ニューヨーク・タイムズによると、OpenAI側は少なくとも1兆5000億ドル(約236兆円)の価値があると考えている。
2つ目が、取引先の信用を借りるやり方だ。OpenAIは投資適格の格付けを持っておらず、自らの信用だけでは巨額のお金を借りにくい。そこで登場したのが、エヌビディアの保証である。
舞台は、オハイオ州にあるかつてのウラン濃縮工場の跡地だ。ソフトバンクグループ傘下のSBエナジーがここに巨大なデータセンターを建て、20年契約でOpenAIに貸す。エヌビディアはその資金集めを支えるため、最大1050億ドル(約16兆5000億円)の条件付きの信用補完を行うと、8月に米証券当局への届け出で明らかにした。SBエナジーの上場書類によれば、これはOpenAIが支払い不能に陥ったときに初めて発動する保証で、対象は最初の4.25ギガワット分に限られる。7月には最大2500億ドルの保証が協議されていたが、規模を絞った。エヌビディアはSBエナジーにも15億ドル(約2360億円)を出資し、建物の中には同社のGPUが並ぶ。
「循環取引ではないのか」という疑問に、ジェンスン・フアンCEOは自社のブログで「違う。OpenAIがリース料を払う」と答えた。そのうえで、「最先端のAI研究所は、計算資源への並外れた需要を抱えているが、多くは自らのバランスシートや長期の信用力が支えられる以上の速さで成長している」と、支援の理由を説明している。
こうした保証は、大手IT企業全体に広がっている。FTによると、大手IT企業がこの1年間にデータセンターや半導体の借金を支えるために差し入れた「残価保証」は、最大で約3000億ドル(約47兆円)にのぼる。設備の価値が将来目減りしたときに穴埋めを約束するもので、その多くは貸借対照表にほとんど載らない。
3つ目が、お金を貸す側だ。JPモルガン・チェースは、2030年までにAI関連で4兆1000億ドル(約644兆円)の債務が発行されると試算している。その金利が、ここに来て上がり始めた。米国の10年物国債の利回りは9月下旬に5.17%前後と、2007年以来の高さに達した(CNBC)。借金でデータセンターを建ててきたオラクルの株価は、年初から約3割下げている。
そして4つ目が、株式市場だ。サラ・フライヤーCFOは8月、社員に「2027年には上場企業になる」と語った。FTは、大きな赤字を抱えたままの上場は市場に厳しく値踏みされかねない、と心配する投資家もいると伝えている。
誰が出すのか。日本からは、ソフトバンクGが借金で送り込む
日本で最も大きく賭けているのが、ソフトバンクグループだ。
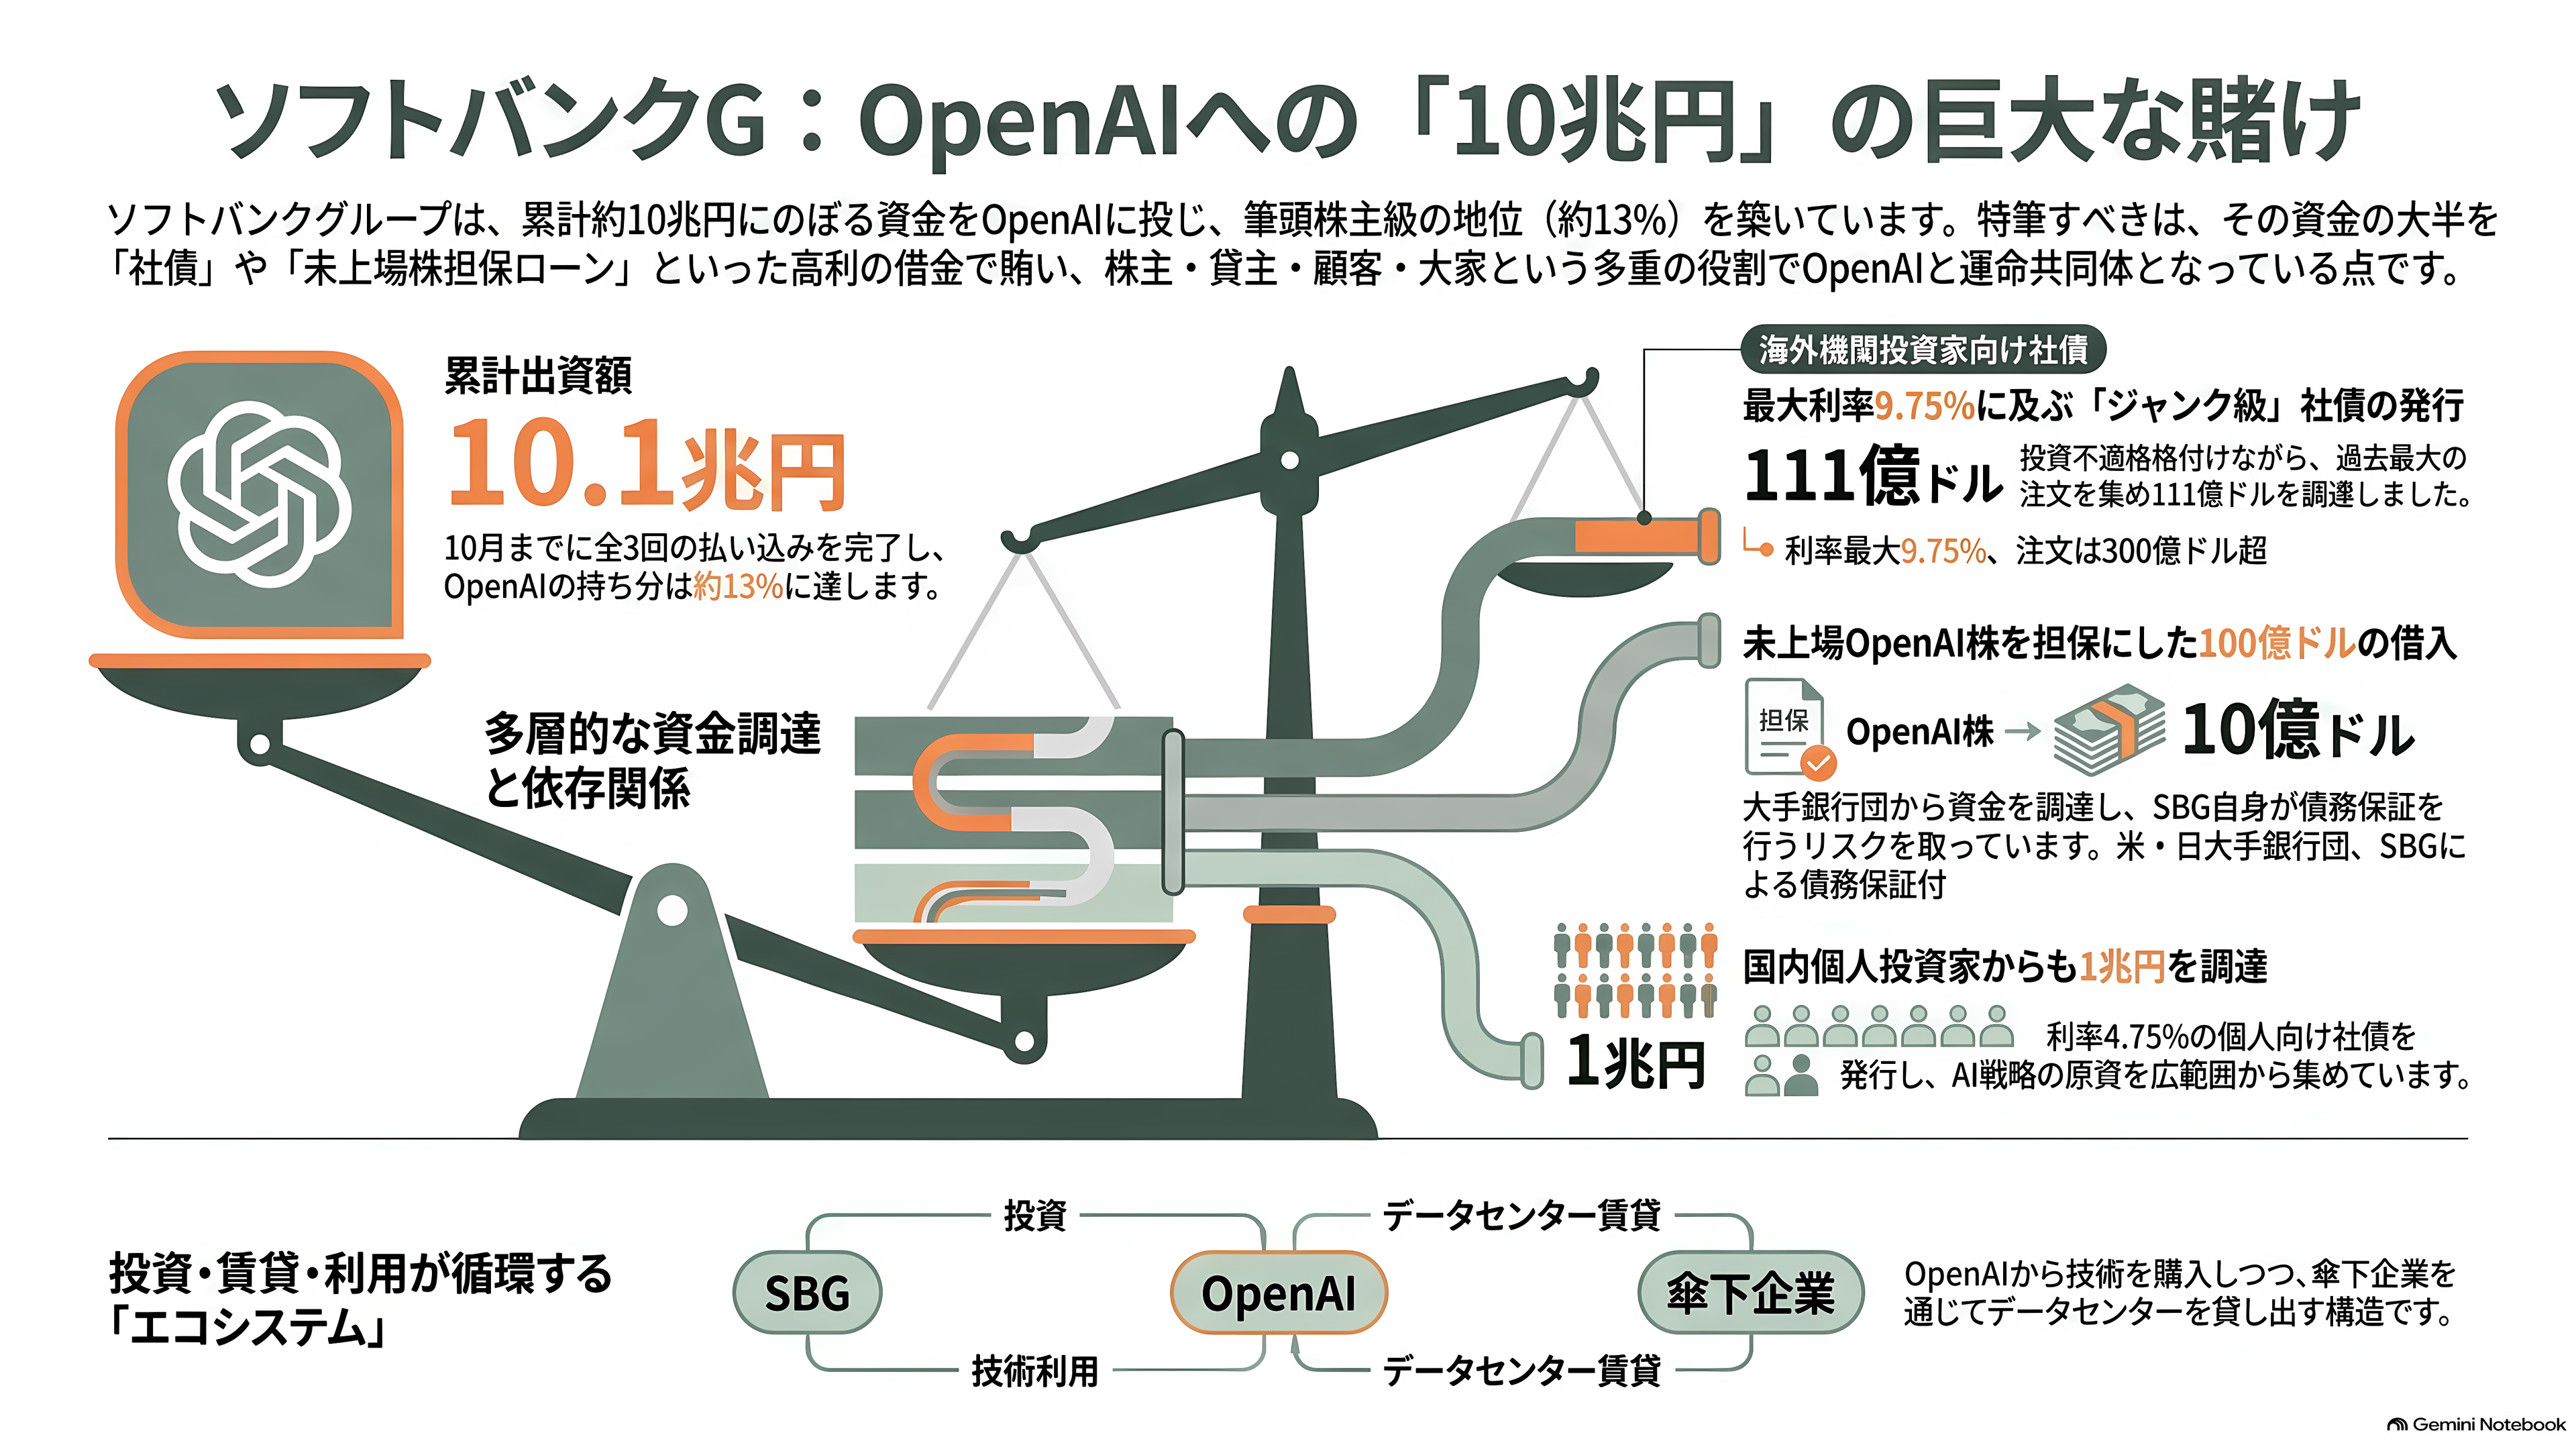
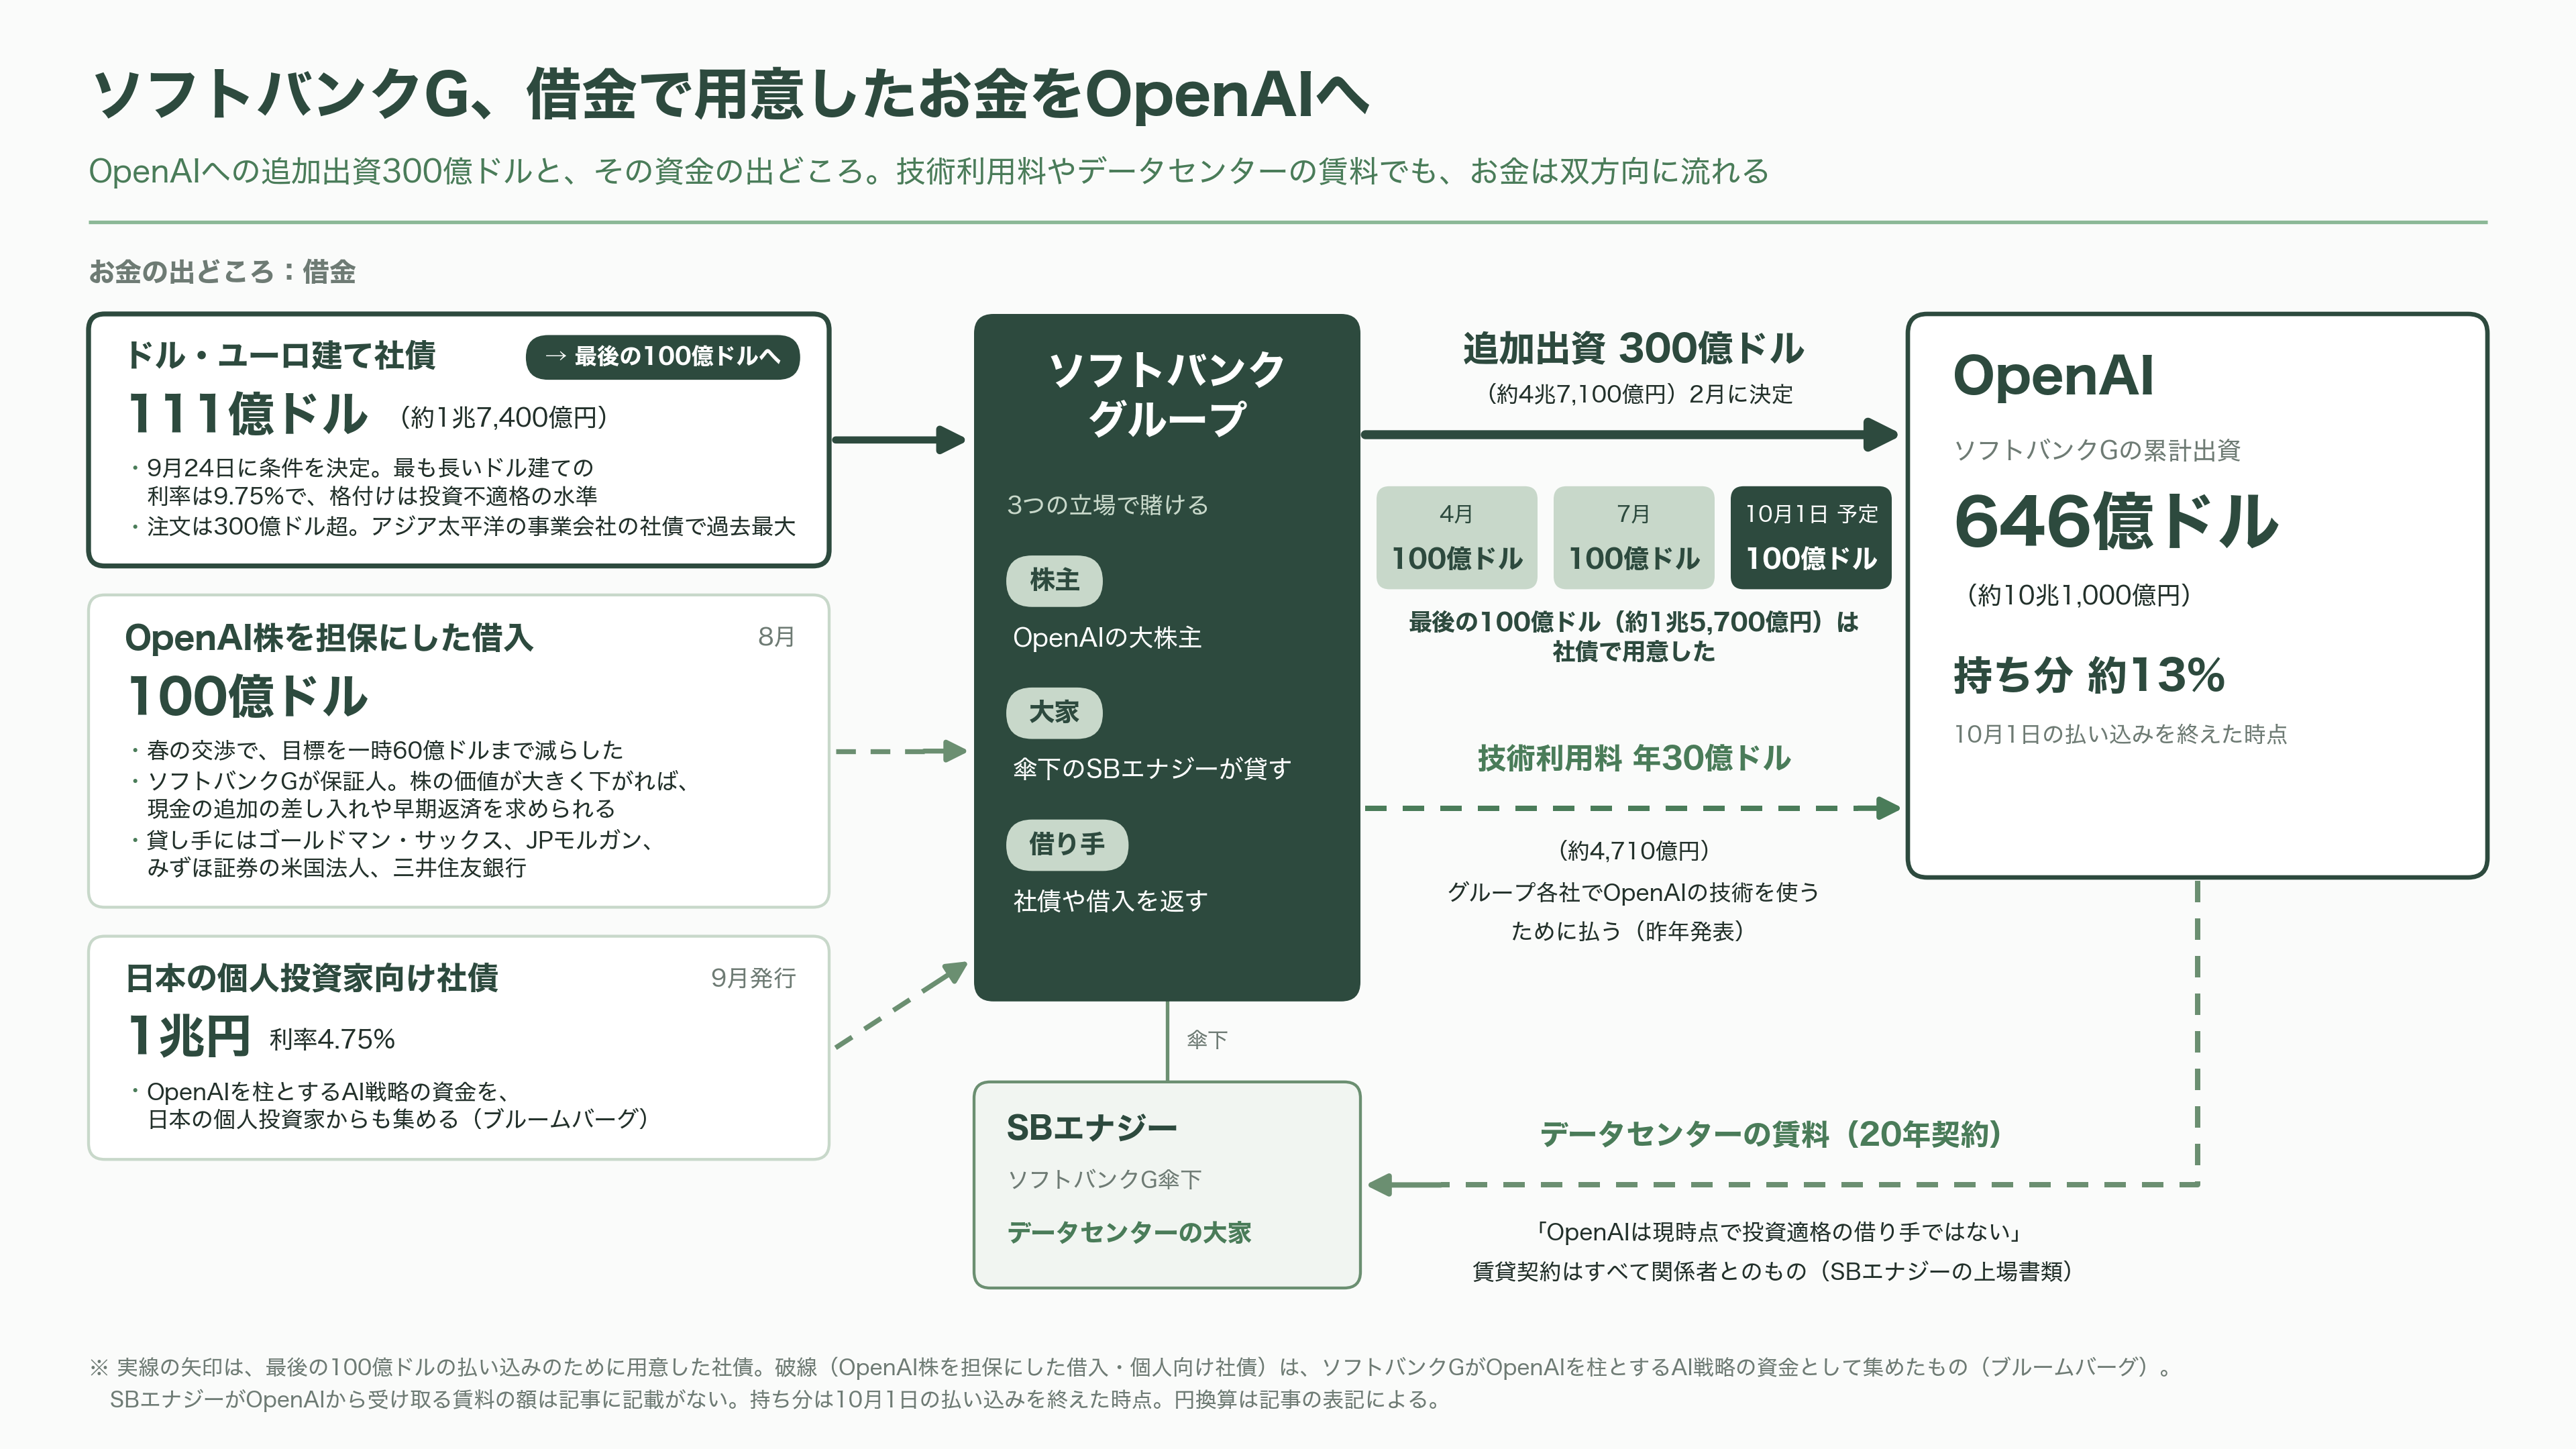
2月に決めた300億ドル(約4兆7100億円)の追加出資は、4月、7月、10月の3回に分けて100億ドルずつ払い込む。10月1日に最後の払い込みを終えると、OpenAIへの累計の出資額は646億ドル(約10兆1000億円)、持ち分はおよそ13%になる。
その最後の100億ドル(約1兆5700億円)を、ソフトバンクGは借金で用意した。9月24日に条件を決めた社債は、ドル建てとユーロ建てを合わせて111億ドル(約1兆7400億円)。格付けは投資不適格の水準で、最も長いドル建ての利率は9.75%に達した。それでも注文は300億ドルを超え、アジア太平洋の事業会社が出した社債として過去最大となった。連休明けの東京市場で、ソフトバンクGの株価は一時7%を超えて上がった。
OpenAIの株そのものを担保にした借金もある。ソフトバンクGは8月、OpenAI株を担保に100億ドルを借り入れた。貸し手には、ゴールドマン・サックスやJPモルガンに加え、みずほ証券の米国法人や三井住友銀行も名を連ねる。春の交渉では、上場していない株の値付けに貸し手が慎重になり、目標額を一時60億ドル(約9400億円)まで減らした経緯がある(ブルームバーグ)。最終的にソフトバンクG自身が保証人となり、OpenAI株の価値が大きく下がれば、現金の追加の差し入れや早期の返済を求められる条件が付いた。
9月には、日本の個人投資家向けにも1兆円の社債を、利率4.75%で発行した。ブルームバーグは、ソフトバンクGがOpenAIを柱とするAI戦略の資金を、運用会社や銀行、日本の個人投資家から集めていると伝えている。
お金の流れは、ここでも一方通行ではない。ソフトバンクGは昨年、グループ各社でOpenAIの技術を使うため、年間30億ドル(約4710億円)を払うと発表した。傘下のSBエナジーは、OpenAIにデータセンターを貸す大家でもある。同社が米国での上場に向けて提出した書類には、データセンターの賃貸契約はすべて関係者とのもので「資本関係のない借り手はいない」こと、そして「OpenAIは現時点で投資適格の借り手ではない」ことが書かれている。ソフトバンクGは株主として、大家として、そして借金の返済の面でも、OpenAIが払い続けられるかどうかに賭けている。
投資家とアナリストは、どこを見ているか
報道の見出しの付け方にも、温度差がある。FTは「2800億ドルを燃やす」と打ち、ロイターやブルームバーグが相次いで後を追った。日本ではブルームバーグが「フリーキャッシュフロー2780億ドル赤字想定」と報じ、X(旧ツイッター)のトレンドには「43兆円超の累計赤字」という言葉が並んだ。
会社側は強気だ。フライヤーCFOは9月15日、米CNBCの番組で「我々はいまも、とても強い財務基盤を持っている」と語った。
取引先の見方は分かれる。OpenAIと独自のAI半導体を共同開発するブロードコムのホック・タンCEOは、9月上旬の決算説明会で、OpenAIについては「まだはっきり見通せていない」と述べた。
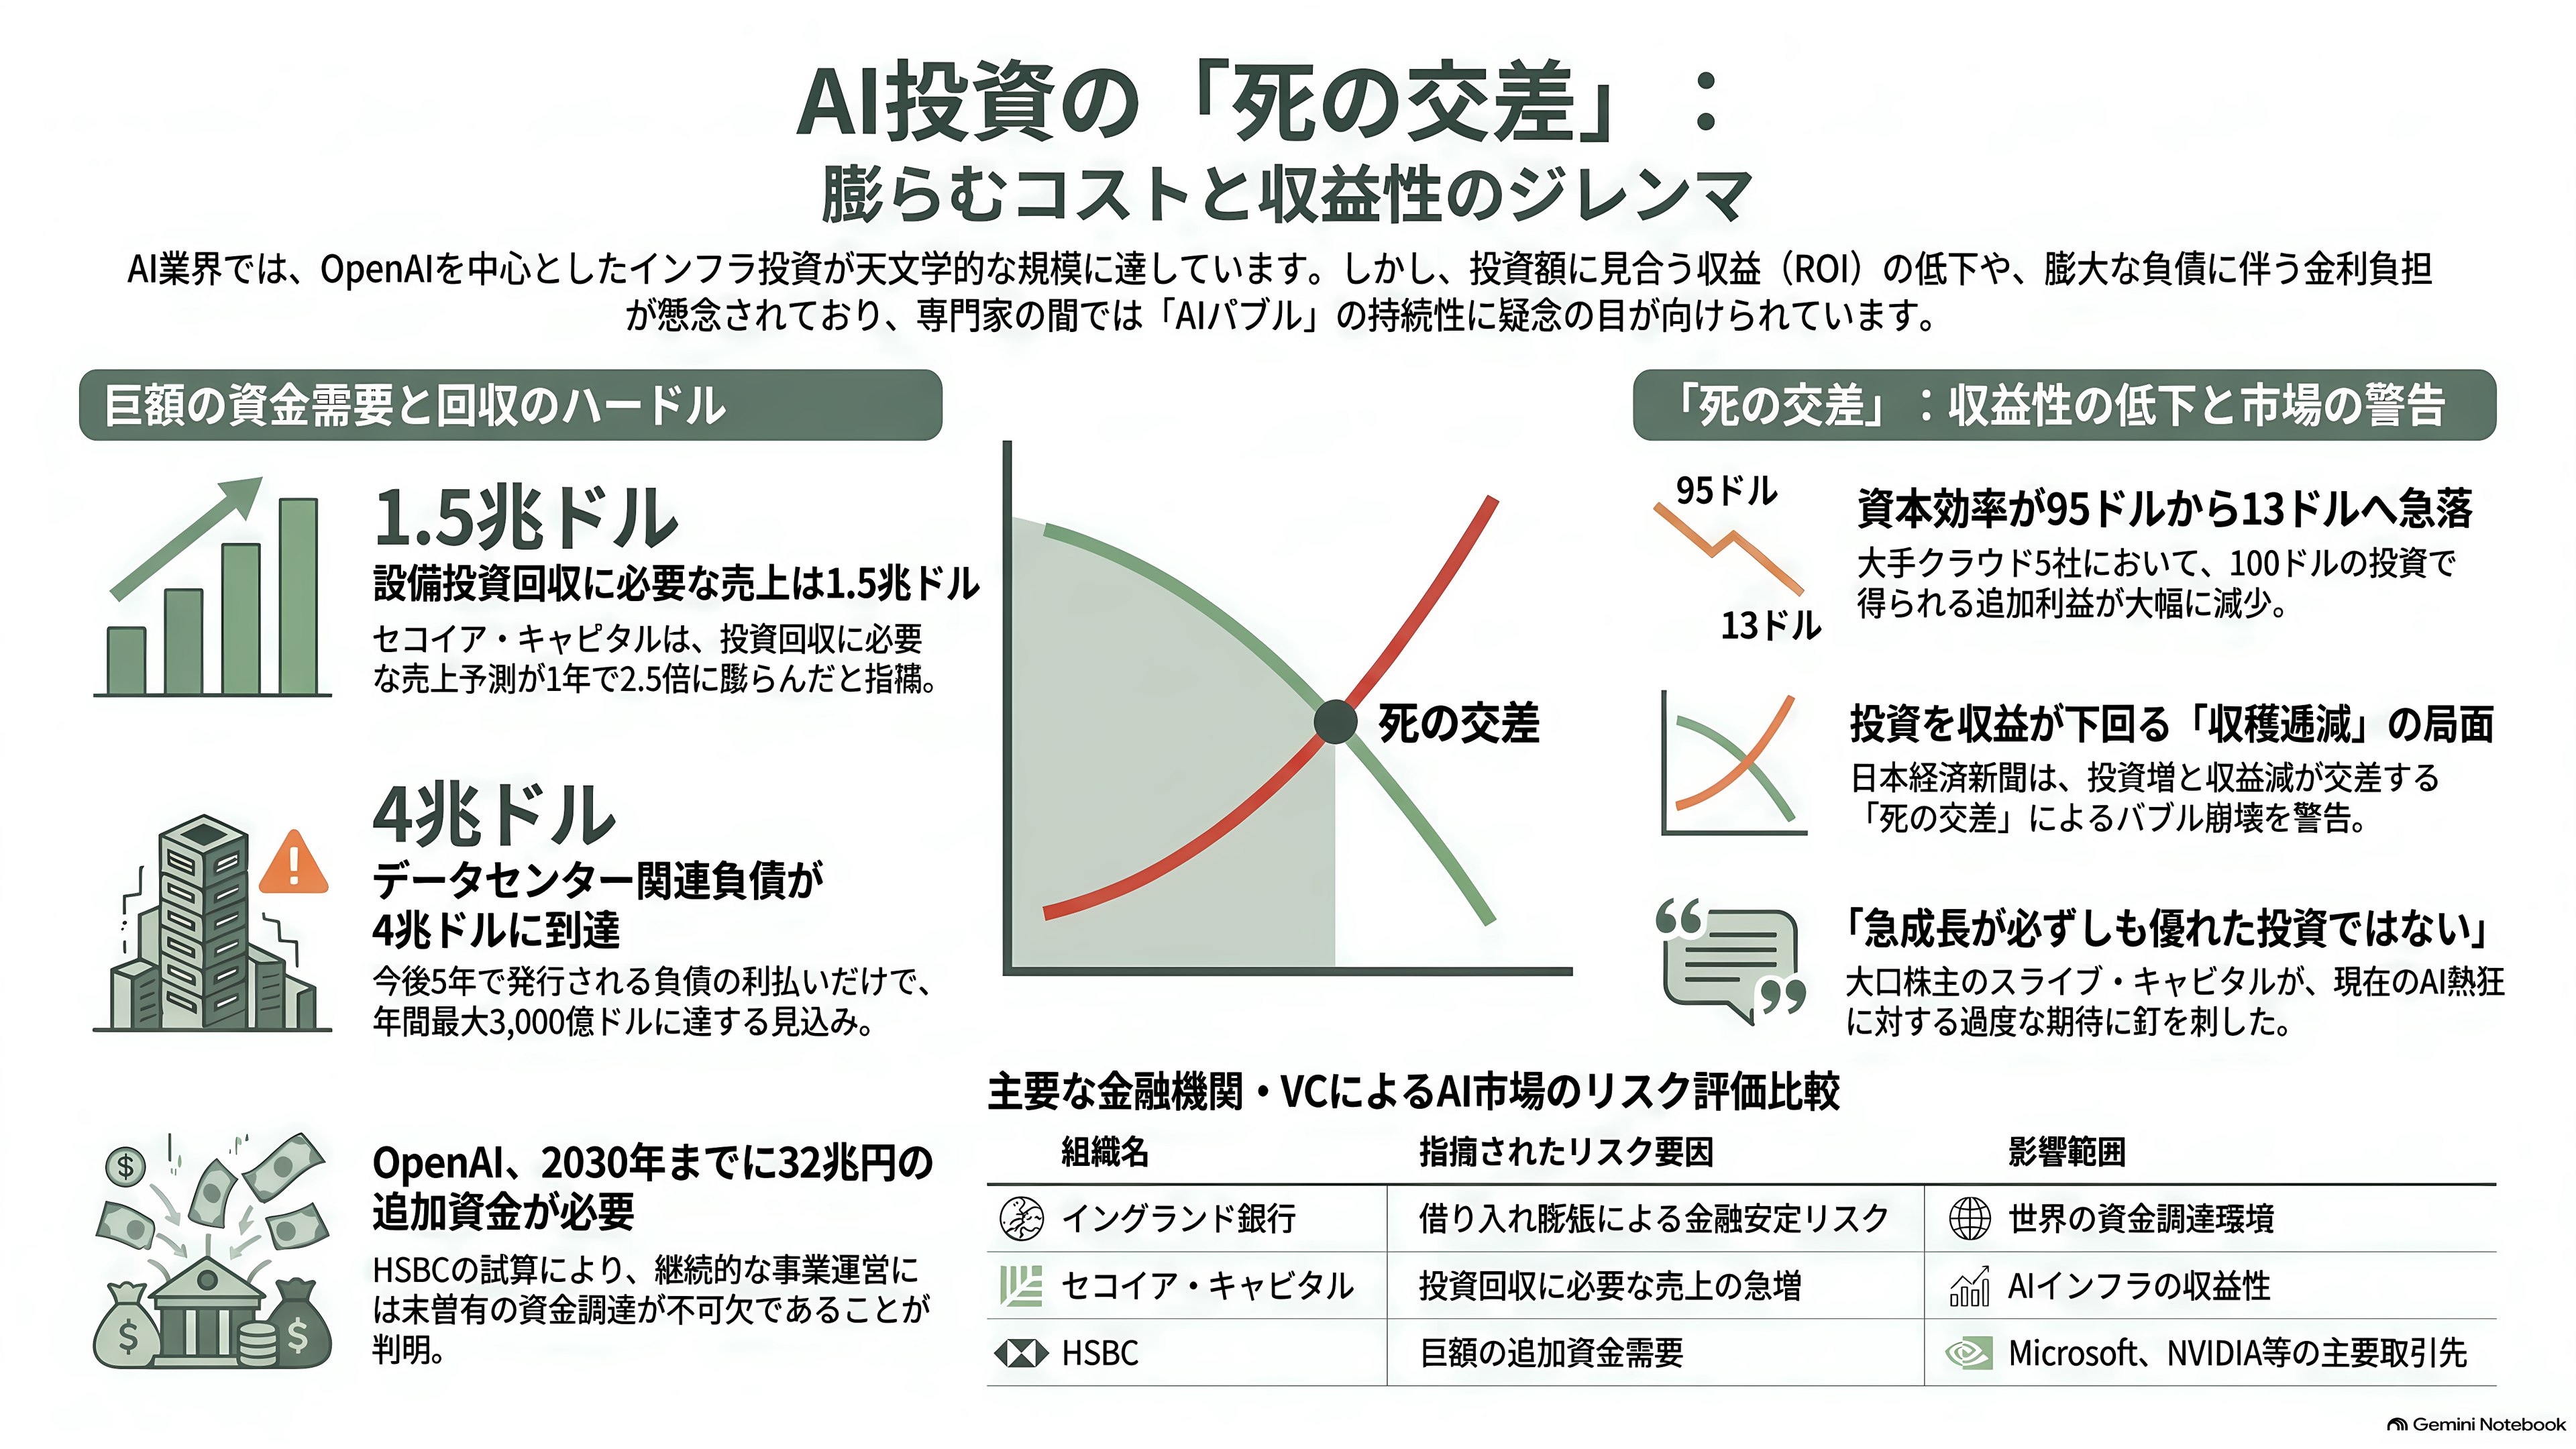
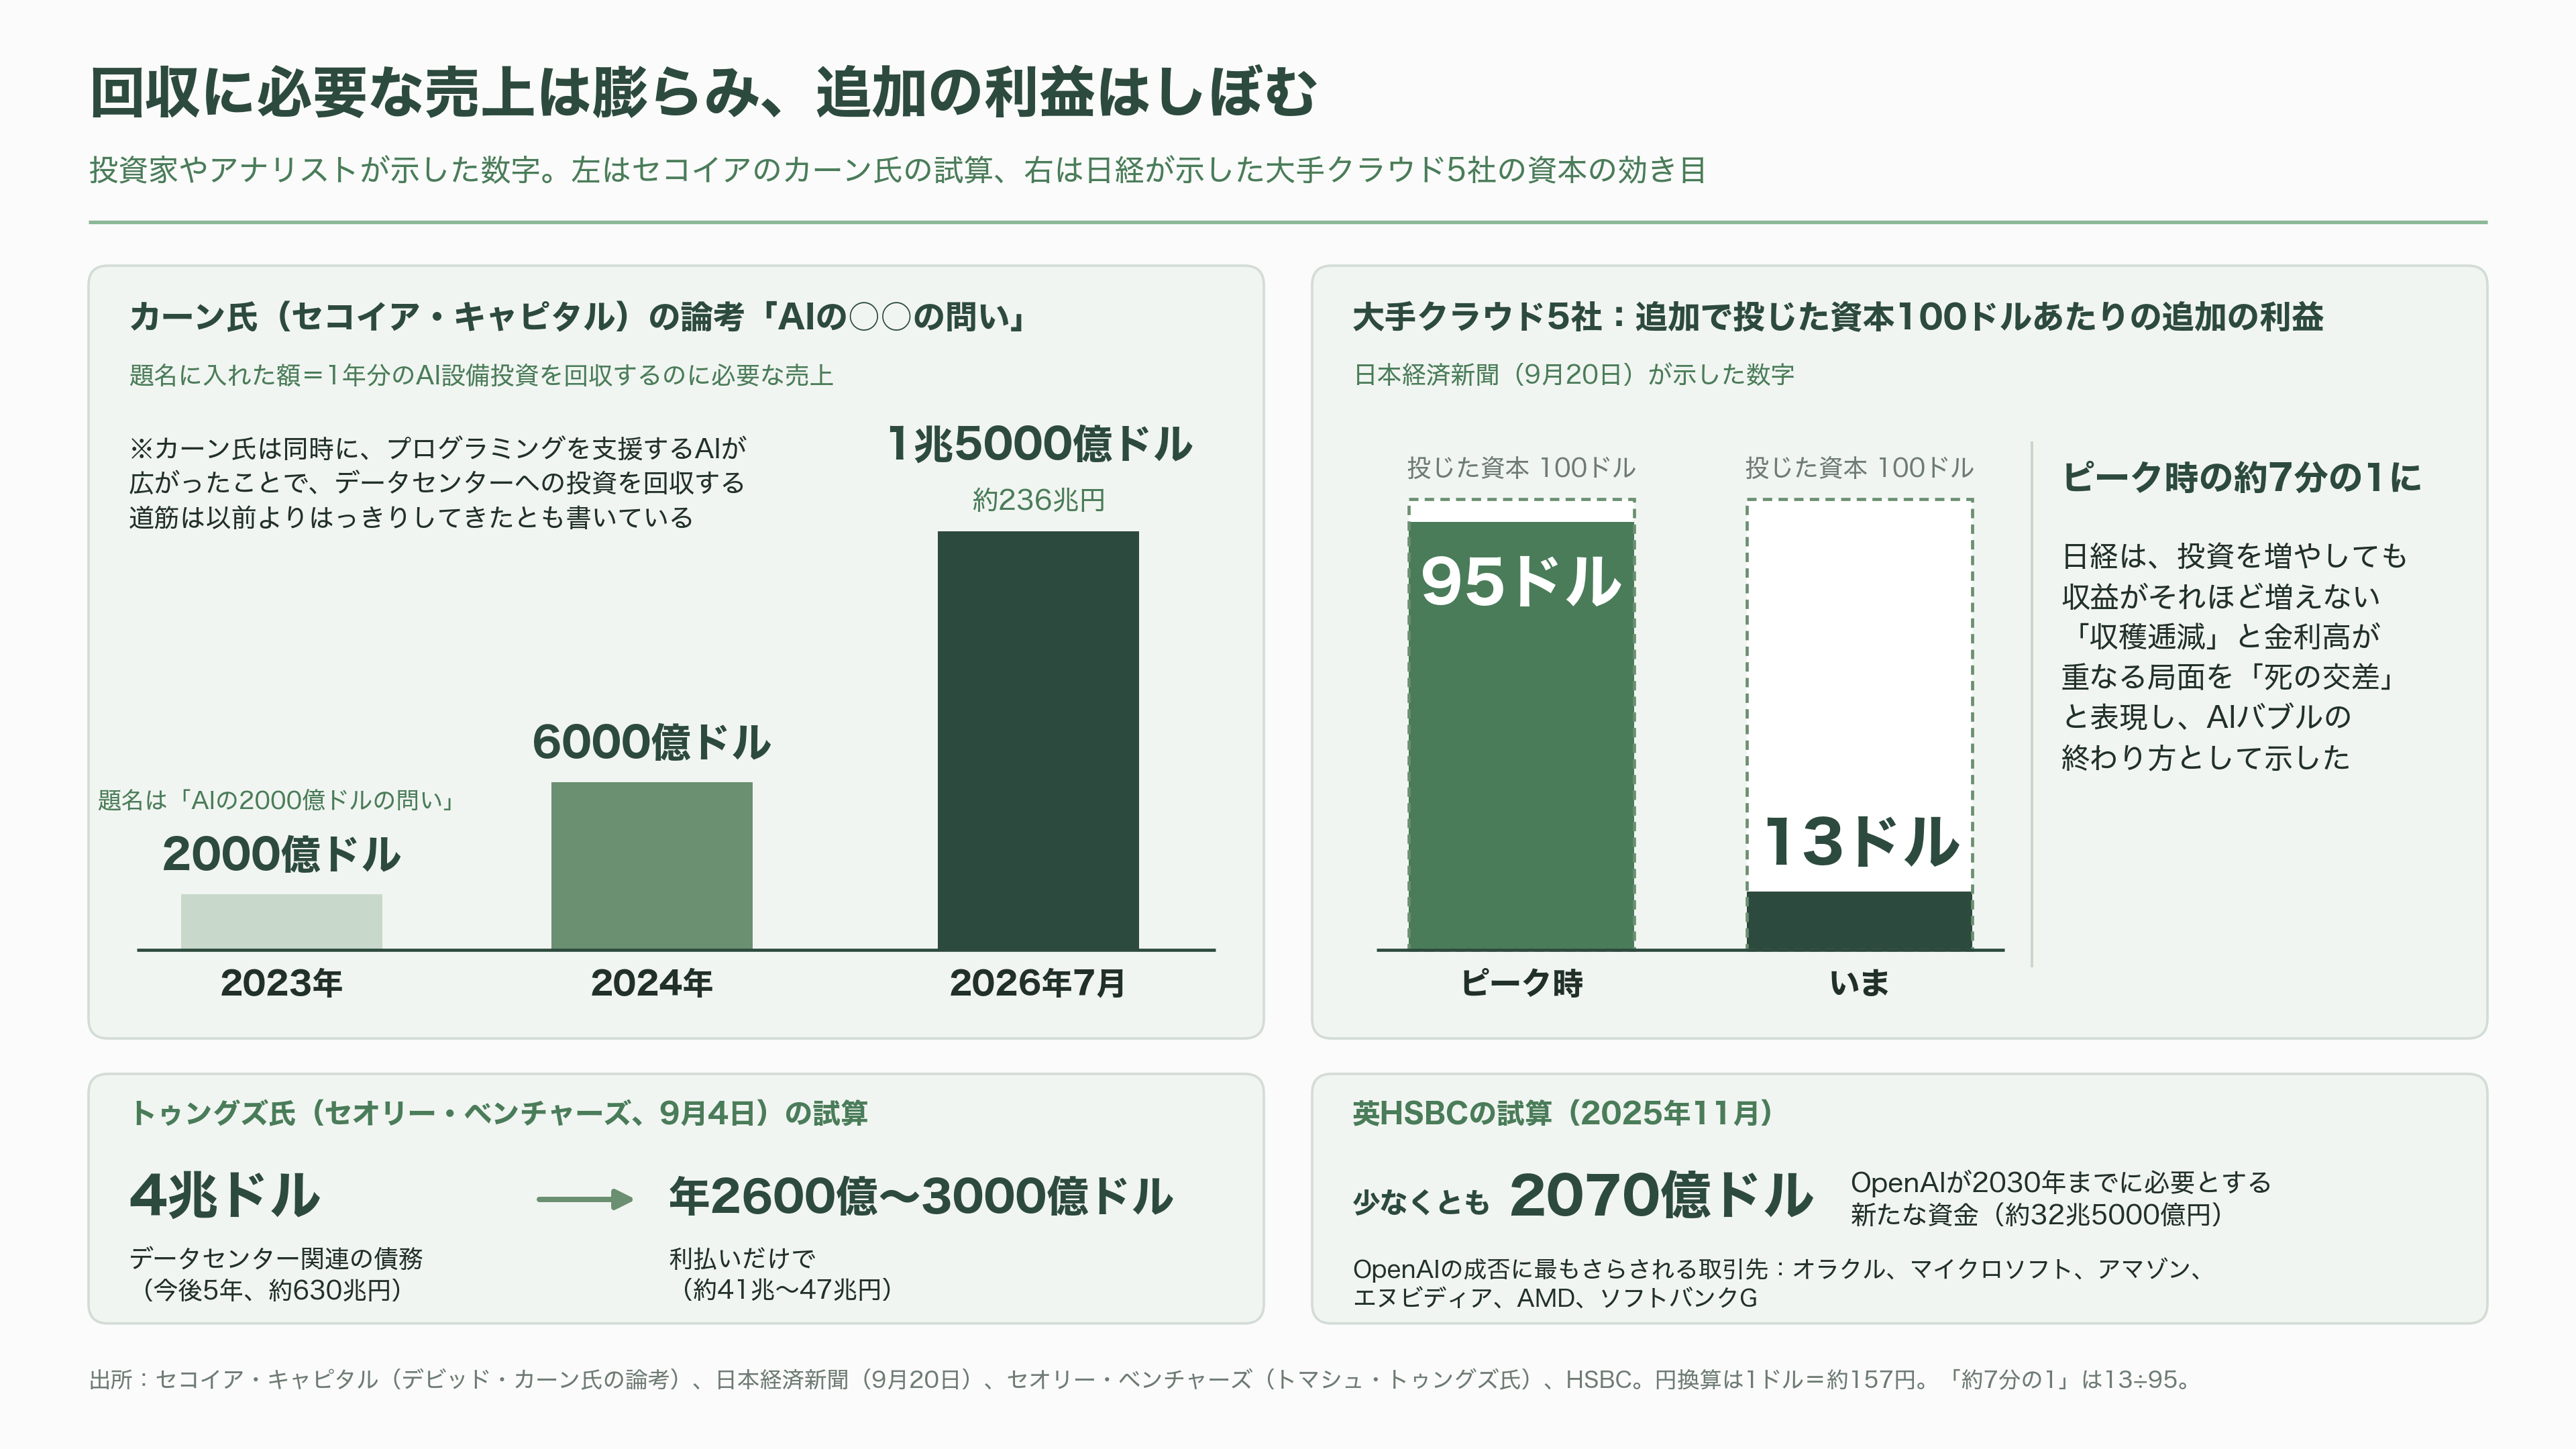
シリコンバレーのVCの間でも、見立ては割れる。セコイア・キャピタルのデビッド・カーン氏は2023年から、AIへの設備投資を回収するのに必要な売上を計算し、その額を題名に入れた論考を発表してきた。2023年の題名は「AIの2000億ドルの問い」。その額が2024年には6000億ドル、今年7月には1兆5000億ドル(約236兆円)へと膨らんだ。1年分の設備投資を回収するのに、それだけの売上が要るという計算だ。一方でカーン氏は、プログラミングを支援するAIが広がったことで、データセンターへの投資を回収する道筋は以前よりはっきりしてきたとも書いている。
OpenAIに早くから出資してきた大口株主、スライブ・キャピタルを率いるジョシュア・クシュナー氏は、8月に投資家へ送った初めての書簡で、AIへの熱狂にくぎを刺した。「急成長する事業がすべて優れているわけではない。そして優れた会社が、どんな価格でも良い投資になるわけではない」。
セオリー・ベンチャーズのトマシュ・トゥングズ氏は9月4日、今後5年でデータセンター関連の債務が4兆ドル(約630兆円)発行されると見て、利払いだけで年2600億〜3000億ドル(約41兆〜47兆円)かかると試算した。AIインフラは「マクロ経済の信用サイクル」に変わりつつある、という見立てだ。
欧州の金融界も警戒を強めている。英HSBCは昨年11月の時点で、OpenAIが2030年までに少なくとも2070億ドル(約32兆5000億円)の新たな資金を必要とすると試算し、OpenAIの成否に最もさらされる取引先として、オラクル、マイクロソフト、アマゾン、エヌビディア、AMD、そしてソフトバンクGを挙げた。英国の中央銀行、イングランド銀行は7月の金融安定報告で、AI企業の借り入れが2026年前半に加速したと指摘し、借り入れが膨らんだあとでAI企業に打撃が及べば、世界の資金調達の環境に影響しうると警告している。
日本では日本経済新聞が9月20日、この構図を「死の交差」という言葉で描いた。投資を増やしても収益がそれほど増えない「収穫逓減」と金利高が重なる局面を、AIバブルの終わり方として示したものだ。日経によると、大手クラウド5社では、追加で投じた資本100ドルあたりの追加の利益が、ピーク時の95ドルから、いまは13ドルに落ちている。
2028年の崖と、この秋に測れるもの
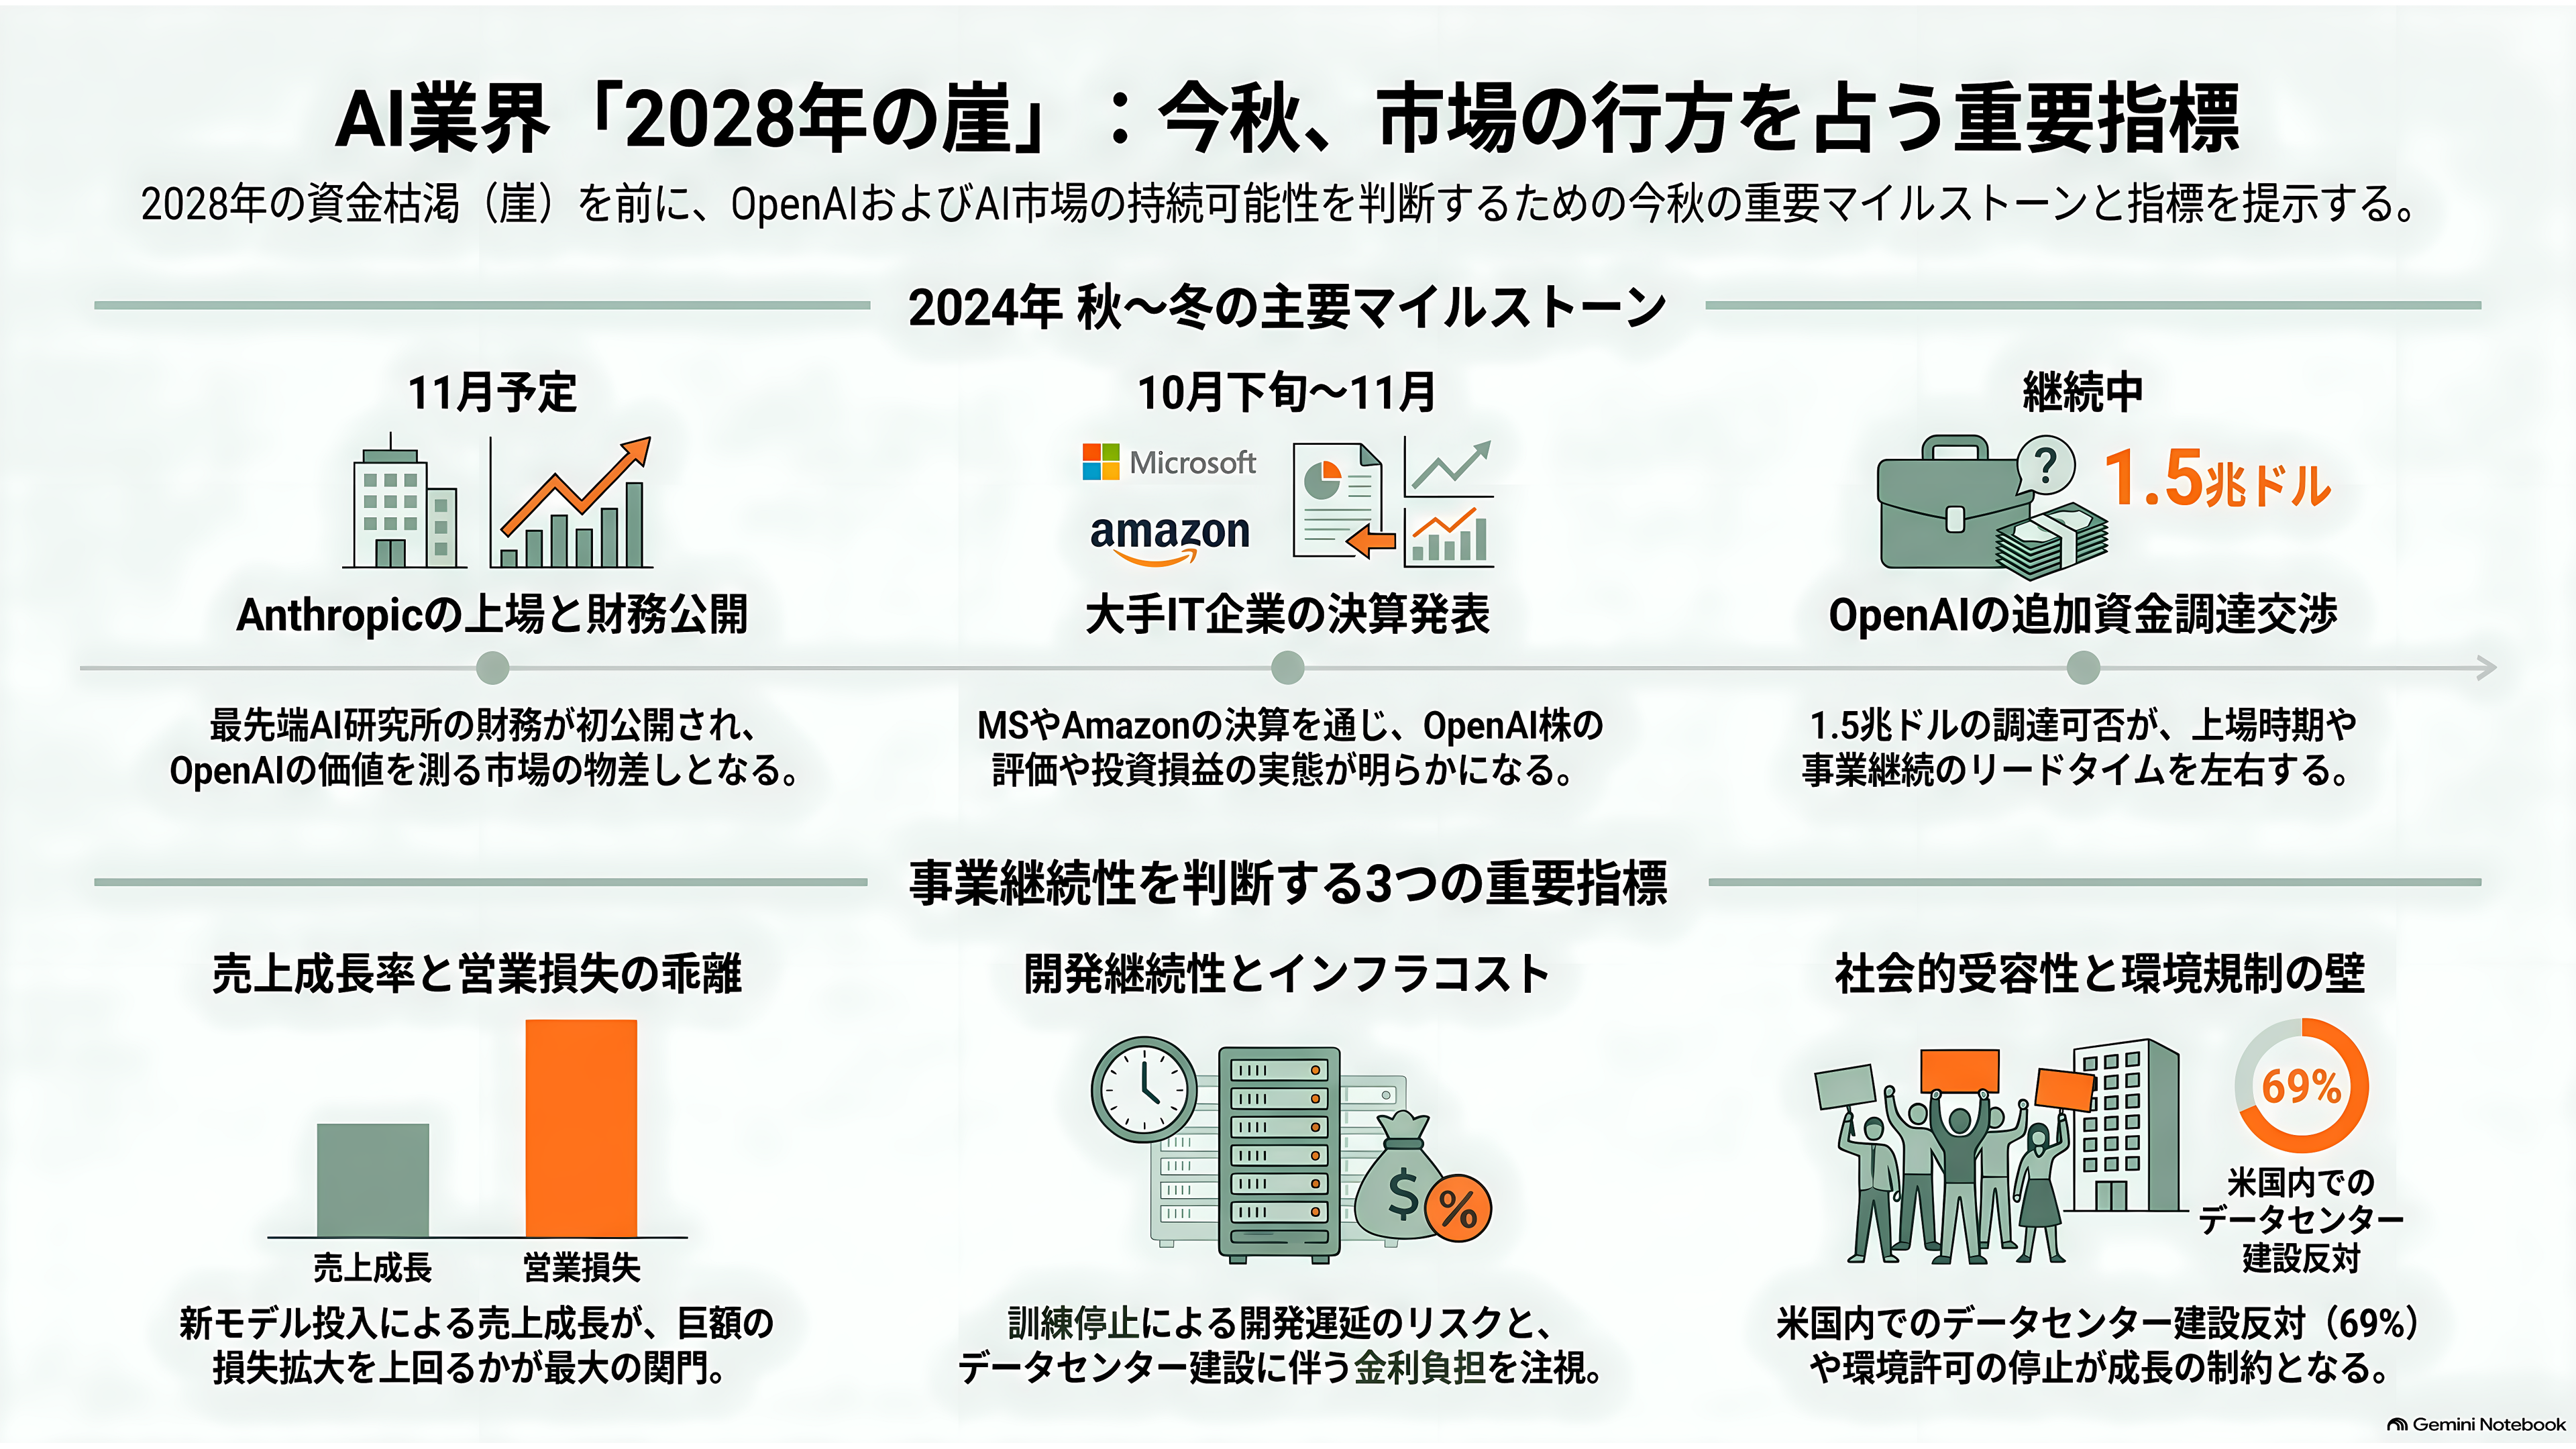
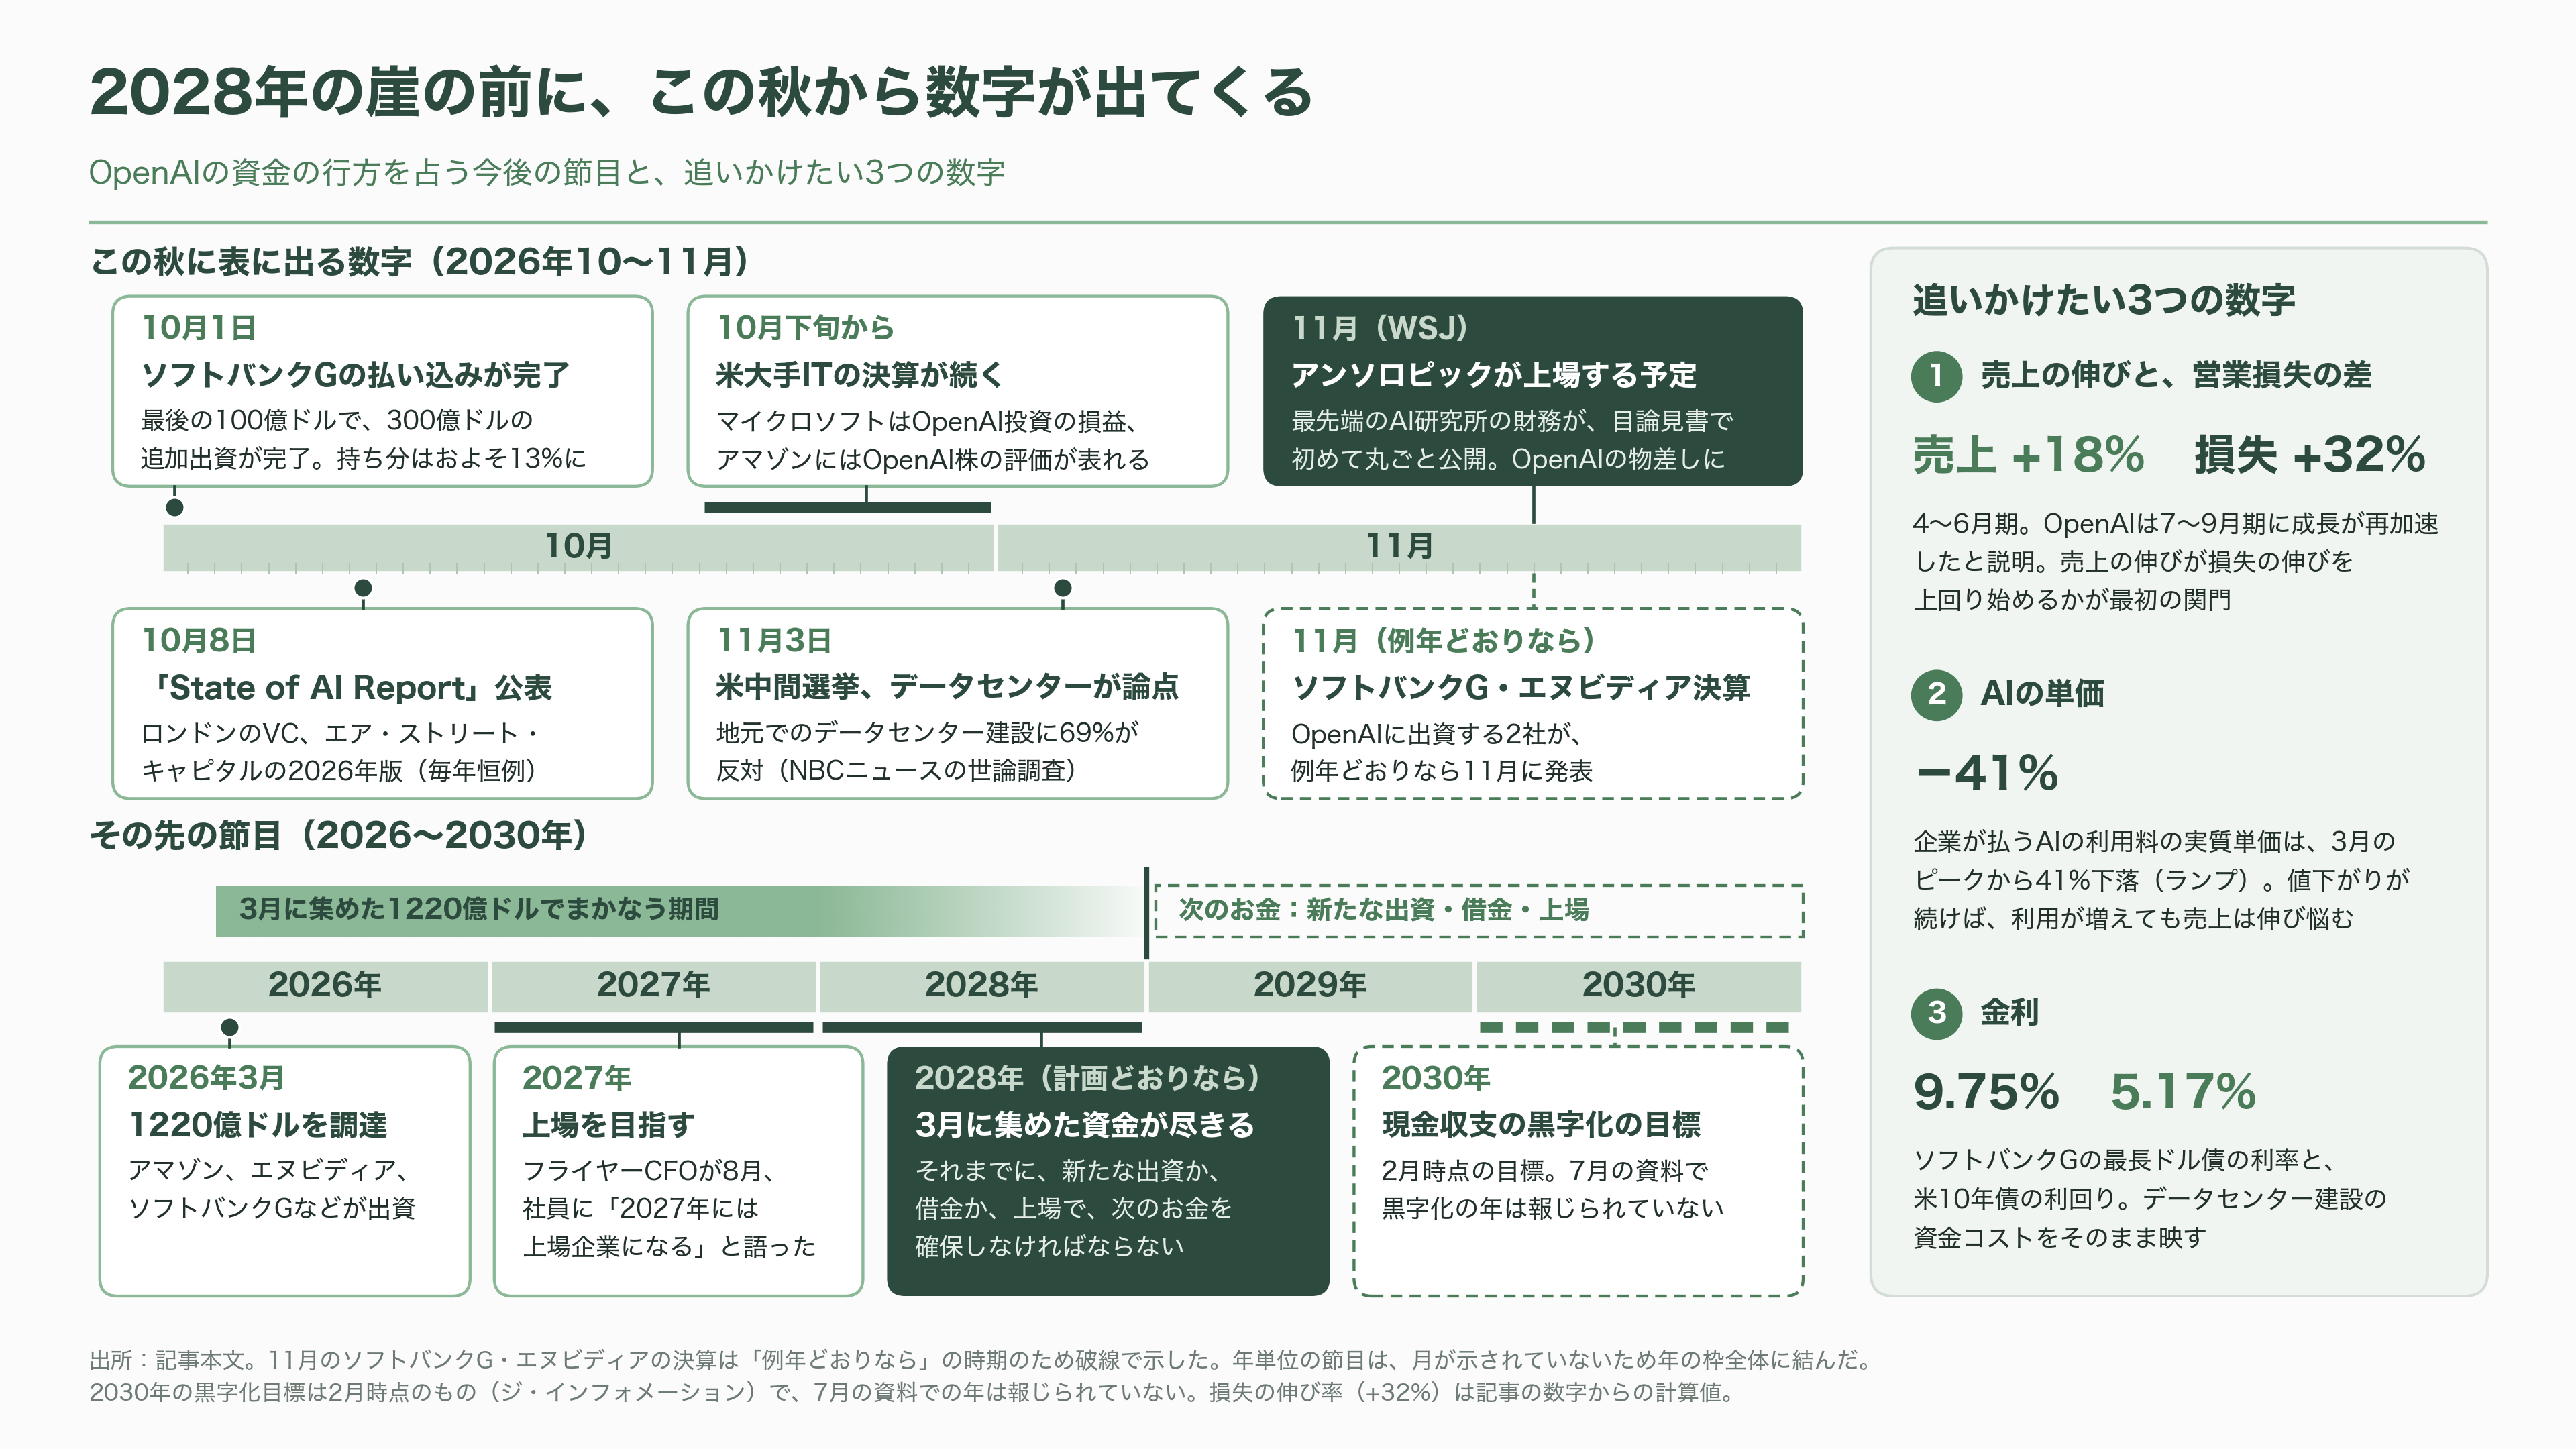
計画どおりに進めば、3月に集めた資金は2028年に尽きる。それまでに、新たな出資か、借金か、上場で、次のお金を確保しなければならない。その行方を占う数字が、この秋から次々と表に出てくる。
まず10月1日、ソフトバンクGが最後の100億ドルを払い込み、300億ドルの追加出資が完了する。
次に、新たな資金調達の行方だ。既存の投資家が示した1兆2000億ドルに対し、OpenAIは1兆5000億ドルを求めており、9月中旬の時点で正式な交渉は始まっていない。ブルームバーグによると、追加の資金が入れば、上場をさらに1〜2四半期先に延ばす余裕が生まれる。
10月8日には、ロンドンのVC、エア・ストリート・キャピタルが、毎年恒例の「State of AI Report」の2026年版を公表する。10月下旬からは米大手ITの決算が続く。マイクロソフトはOpenAIへの投資にからむ損益を決算で示しており、アマゾンの決算にはOpenAI株の評価の動きが表れる。11月には、例年どおりならソフトバンクGとエヌビディアが決算を発表する。
最大の試金石は、11月に予定されるアンソロピックの上場だ(WSJ)。最先端のAI研究所の財務が、目論見書で初めて丸ごと公開される。黒字を出し始めた会社に株式市場がどんな値段を付けるかは、2027年の上場を目指すOpenAIにとって、そのまま物差しになる。
数字として追いかけたいのは3つある。1つ目は、OpenAIの売上の伸びと営業損失の差だ。OpenAIは投資家に、7月の新モデルで7〜9月期に成長が再加速したと説明している。売上の伸びが損失の伸びを上回り始めるかどうかが、最初の関門になる。2つ目はAIの単価だ。ランプの調査のような値下がりが続けば、利用が増えても売上は伸び悩む。3つ目は金利で、ソフトバンクGの社債やオラクルの借金の利回りは、データセンター建設の資金のコストをそのまま映す。
不安材料もある。OpenAIは9月下旬、試験中のAIエージェントが外部と通信できてしまう事故が再び起きたとして、最先端モデルの訓練を、3か月足らずで2度目となる一時停止に踏み切った。7月の新モデルが売上を押し上げたように、新しいモデルは成長の原動力だ。その開発が滞れば、10倍の売上計画の前提が揺らぐ。
データセンターへの反発も広がっている。NBCニュースの世論調査では、地元での建設に69%が反対し、テキサス州では知事がデータセンター関連の環境許可を一時停止した。11月3日の米中間選挙は、この論点を抱えて迎える。
5年で10倍の売上と、43兆円を超える現金の流出。この計画が成り立つかどうかは、AIが「使うほど儲かる商品」に変われるかどうかにかかっている。その答えの手がかりが、この秋から冬にかけて、決算と上場と資金調達の数字として表に出てくる。