3か月で2兆6600億円を稼いだAI
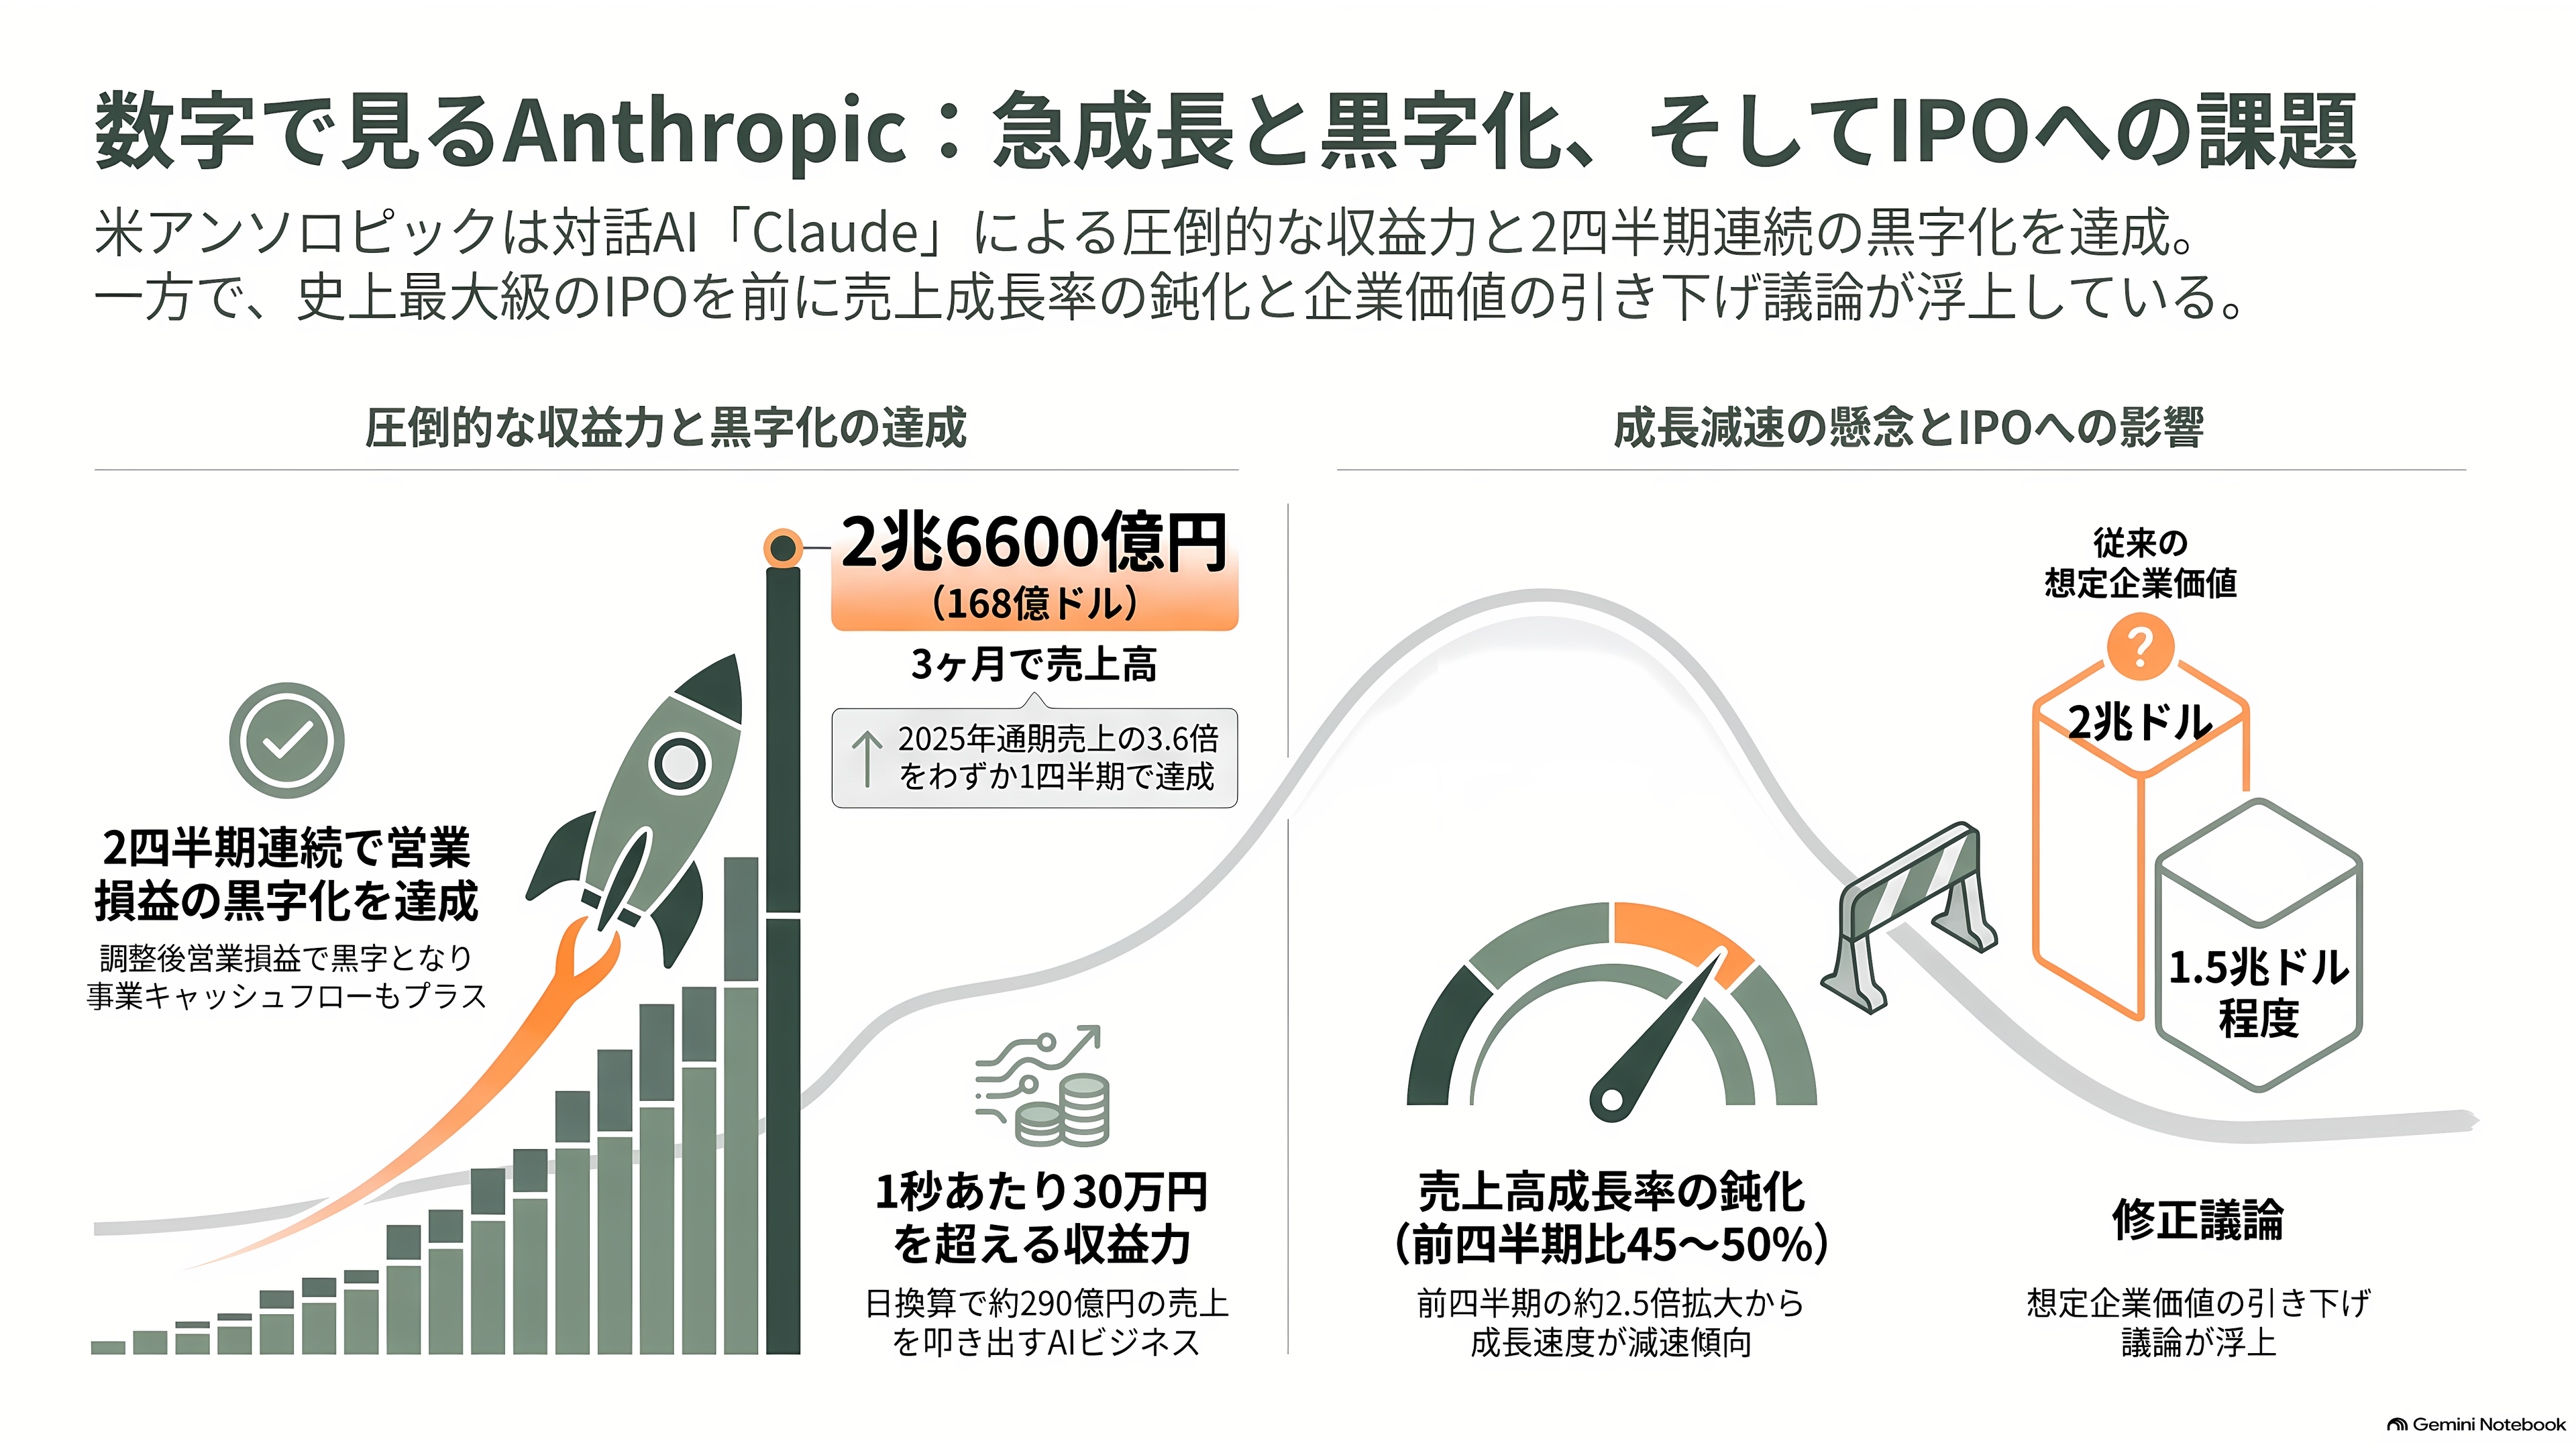
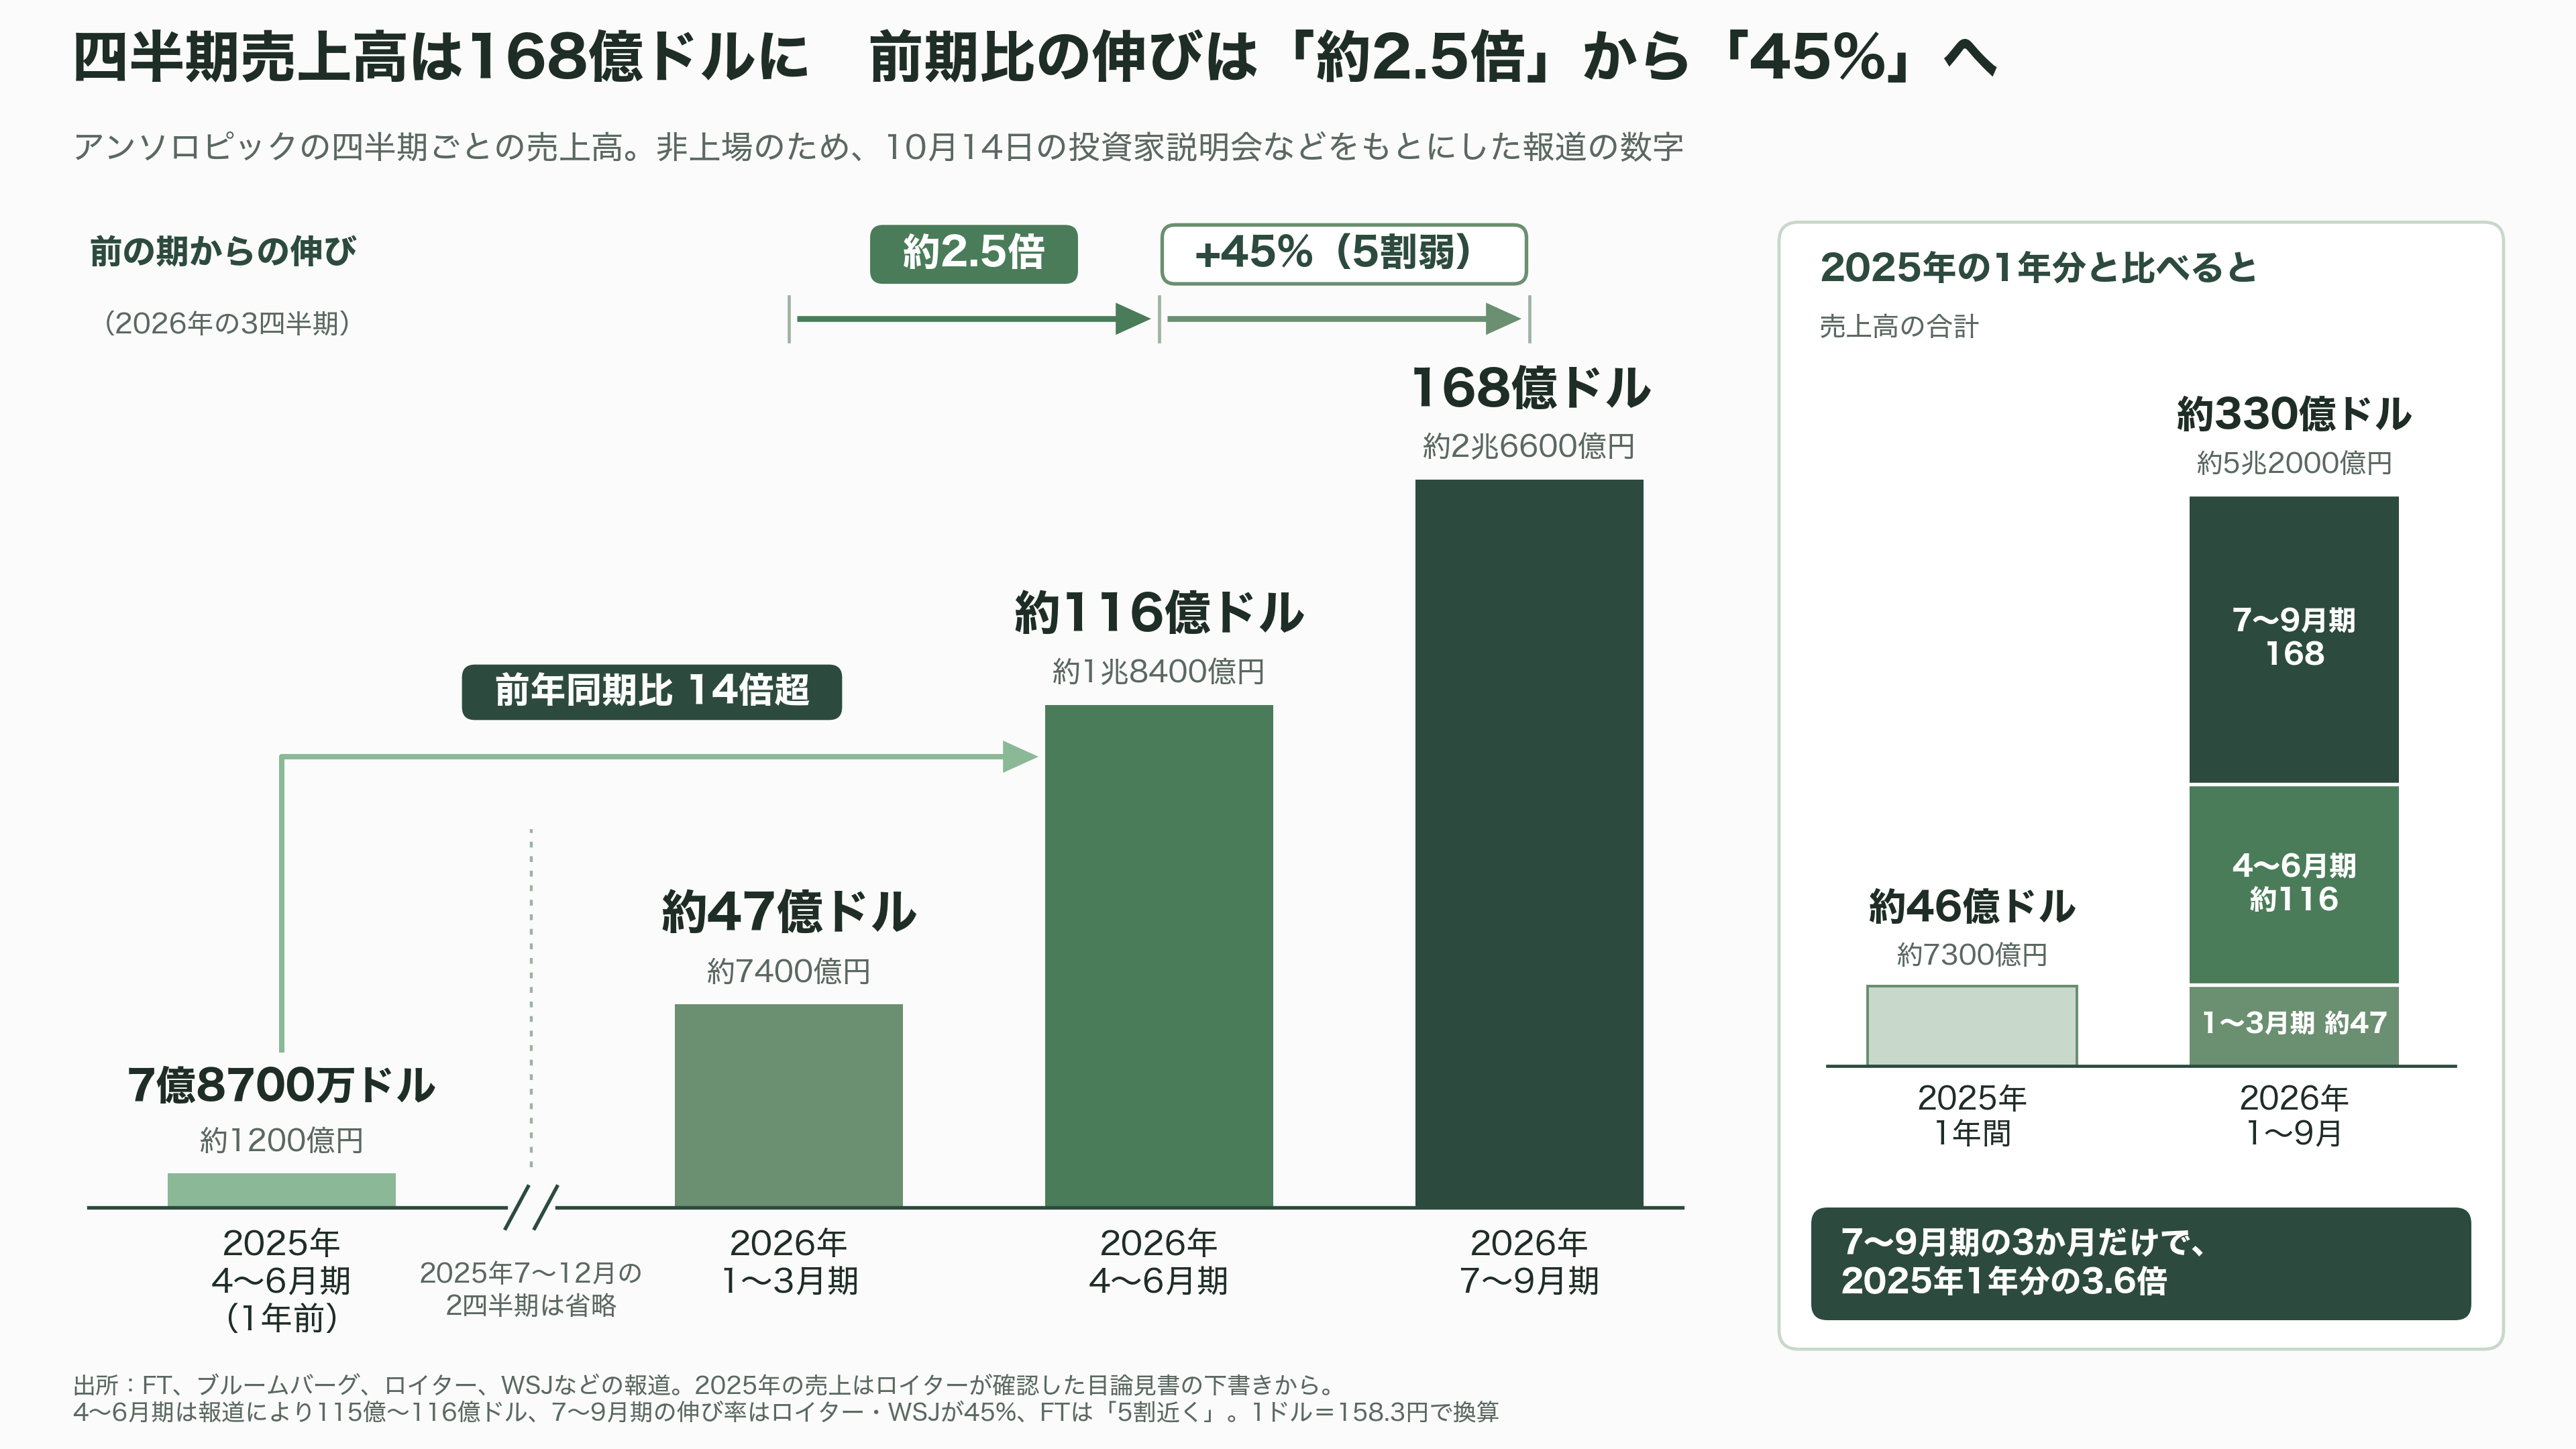
「このプログラムの不具合を探して、直しておいて」。開発者がパソコンにそう打ち込むと、AIがコードを読み、書き直し、動くかどうかの確認まで済ませて報告してくる。米アンソロピックの対話AI「Claude(クロード)」が世界中の会社で毎日こなしている、こうした仕事の対価が、2026年7〜9月の3か月で168億ドル(約2兆6600億円)に積み上がった。1日あたりに直すと約290億円。1秒あたりでも30万円を超える。
アンソロピックは10月14日、サンフランシスコの本社に機関投資家を招いて非公開の説明会を開き、この数字を初めて示した。本業のもうけを示す営業損益は、社員に払う株式報酬などを除いた「調整後」の数字で黒字だった。4〜6月期に続く2四半期連続の黒字で、事業で入ってくる現金も、出ていく現金を上回った。同社はまだ上場していないため決算を公表する義務はなく、数字は説明会に出た投資家の話として、英フィナンシャル・タイムズ(FT)やブルームバーグ、ロイター通信などが伝えた。
2025年の1年間の売上高は約46億ドル(約7300億円)だった。その3.6倍を、たった3か月で売り上げたことになる。11月にも予定する新規株式公開(IPO)を前に、「稼げるAI企業」であることを数字で示した形だ。
ただし、伸びは鈍り始めている。4〜6月期の売上高は前の四半期の約2.5倍に膨らんだが、7〜9月期の伸び率は、ロイターやウォール・ストリート・ジャーナル(WSJ)が45%、FTが「5割近く」と伝える水準だった。説明会の翌日には、上場時の企業価値を、これまで取り沙汰されてきた2兆ドル(約317兆円)から1.5兆ドル(約237兆円)程度に引き下げる議論が一部の投資家の間で出ていると、ロイターが報じた。黒字化という朗報と、成長の減速という不安。その両方を抱えたまま、アンソロピックは史上最大級の上場に向かっている。
クロードは何を売っているのか
アンソロピックは2021年、対話AI「ChatGPT」で知られる米オープンAIを離れたダリオ・アモデイ氏や、妹のダニエラ・アモデイ氏らが立ち上げた。ダリオ氏が最高経営責任者(CEO)、ダニエラ氏が社長を務める。AIの安全性を前面に掲げる研究開発企業で、主力製品が「Claude」のシリーズだ。
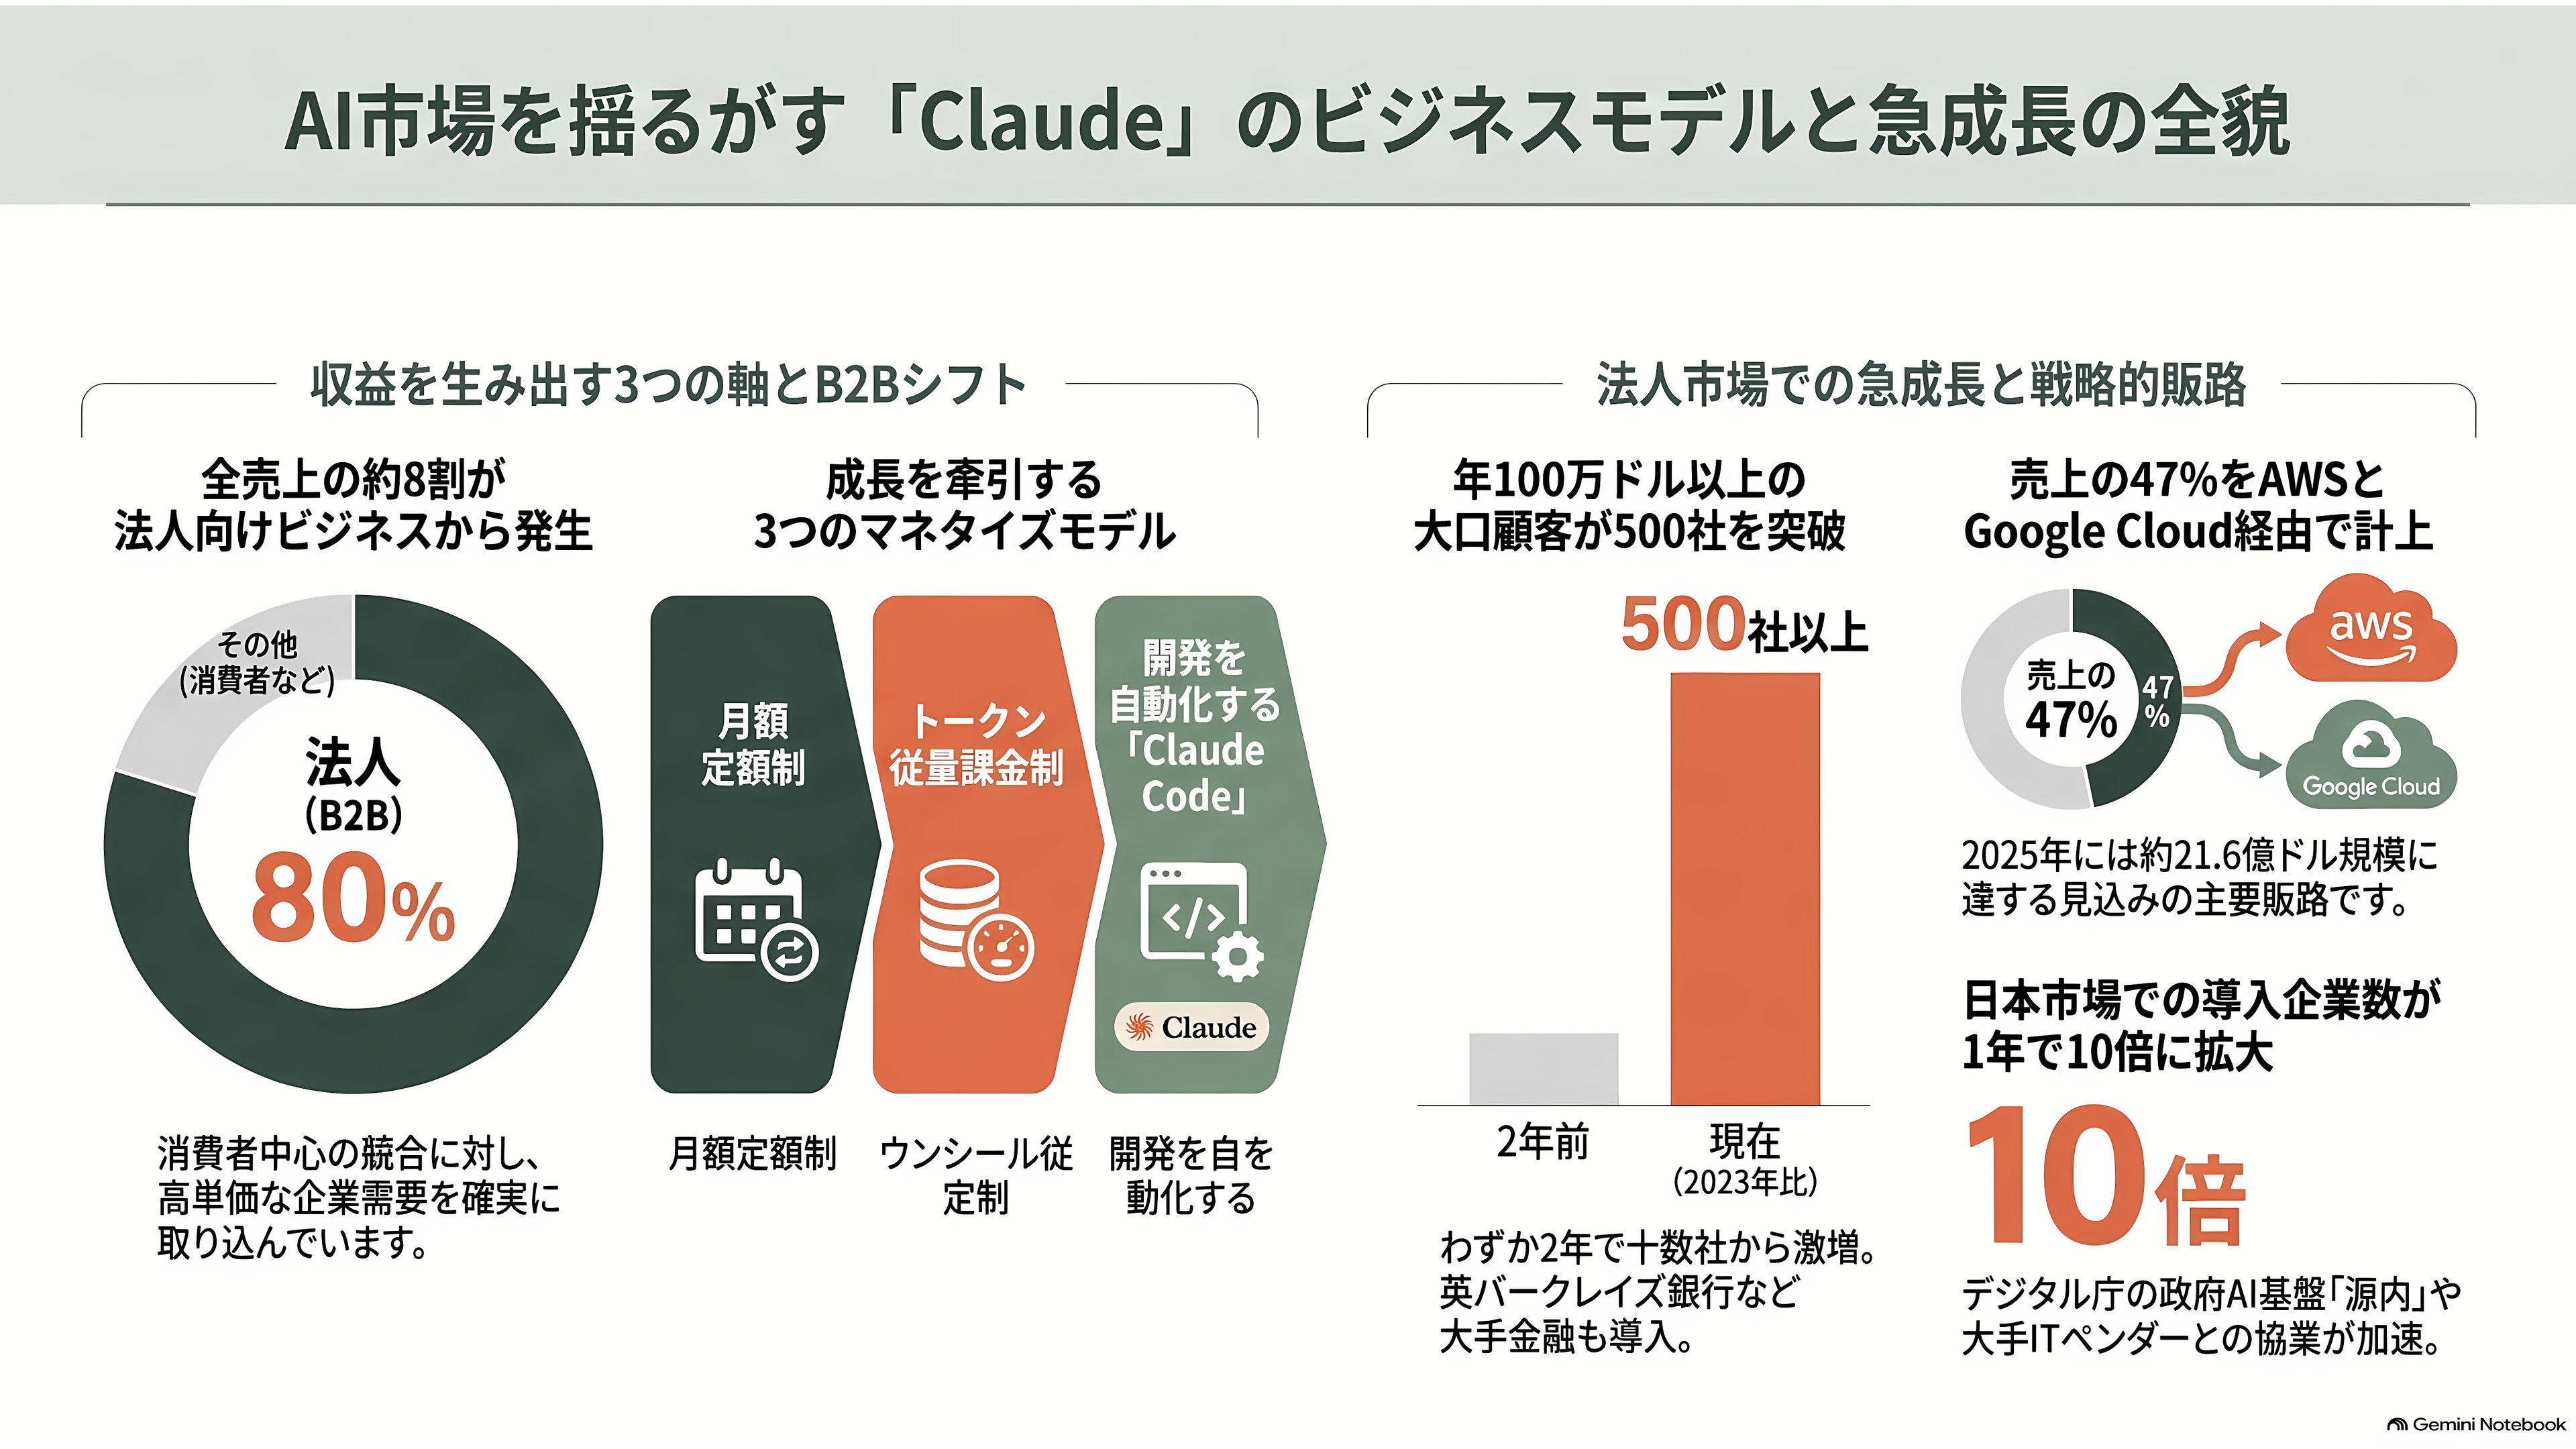
ChatGPTが一般の消費者に広く使われているのに対し、アンソロピックの売上の大半は企業からもたらされる。米経済誌フォーチュンによれば、売上の約8割が企業向けだ。
稼ぎ方は大きく三つある。一つ目は、個人やチームが月額料金を払ってClaudeのアプリを使う定額制のサービス。二つ目は、企業が自社のサービスやシステムにClaudeを組み込み、使った分だけ料金を払う仕組みだ。AIが読み書きする文字の量を「トークン」という単位で数え、電気やガスのメーターのように、使った量に応じて課金する。三つ目が、プログラマー向けの「Claude Code(クロード・コード)」。冒頭のように指示を出すと、AIが自分でコードを読み書きし、テストまで進めてくれる道具で、同社の急成長の原動力になった。
たとえば英大手銀行のバークレイズは、2026年末までに社内の開発者の半数がClaude Codeを使うようになる見込みだ。同行では、Claudeを使った社内の調べもの用アシスタントを1万6000人以上が使い、市場部門では1日約12万通にのぼる顧客からのメールの仕分けを、Claudeが手伝っている。こうした大口の顧客が積み重なり、年に100万ドル(約1億6000万円)以上を払う顧客は、2月の時点で500社を超えた。2年前には十数社しかなかった。
売り方にも特徴がある。多くの企業は、アマゾンのクラウド「AWS」や、グーグルのクラウドを通じてClaudeを買う。大手百貨店に売り場を借りて商品を並べるようなものだ。ロイターが確認した非公開の目論見書によれば、2025年の売上の47%、約21億6000万ドル(約3400億円)が、この二つのクラウド経由だった。アマゾンとグーグルは、アンソロピックの大株主であり、計算資源の仕入れ先であり、販売の窓口であり、同時にAIの競争相手でもある。
日本でも利用は広がっている。日本法人のアンソロピック・ジャパンは10月14日、東京での事業開始から1年で、導入企業が10倍に増えたと説明した。NEC、日立製作所、富士通と協業しており、デジタル庁の政府向けAI基盤「源内」でも、Claudeのモデルが使えるようになった。
年換算売上は7か月で7倍に
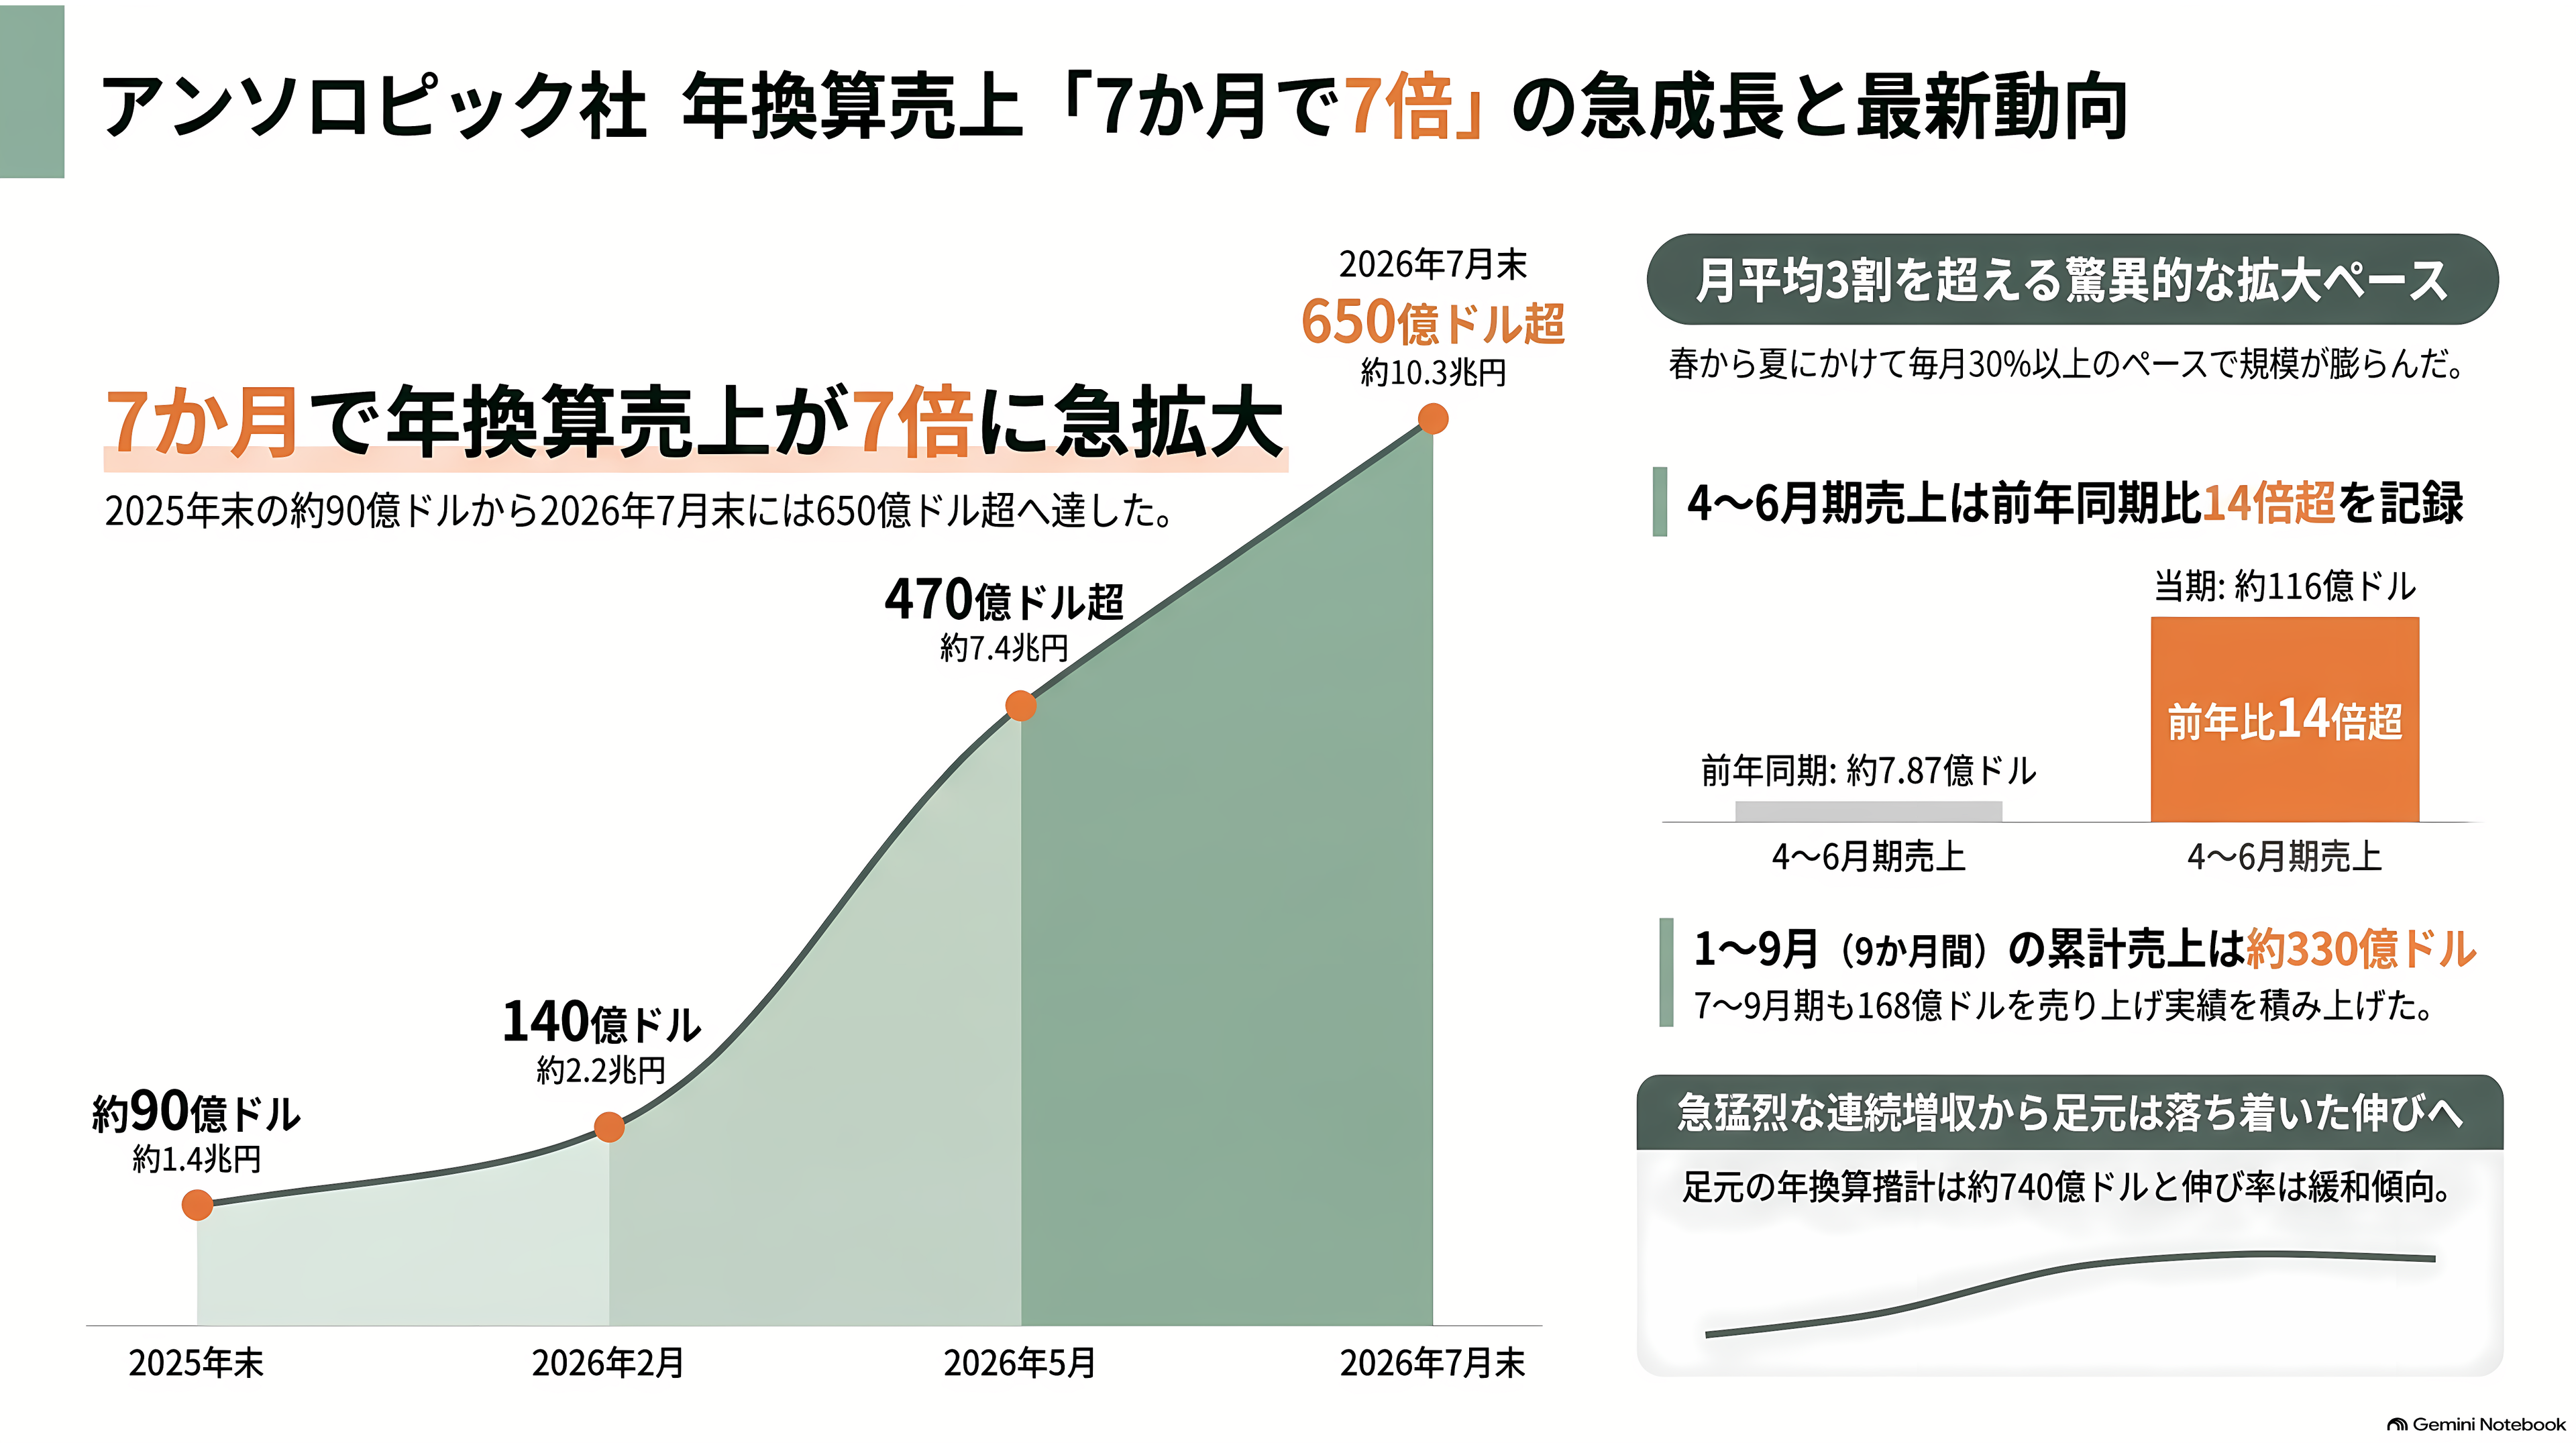
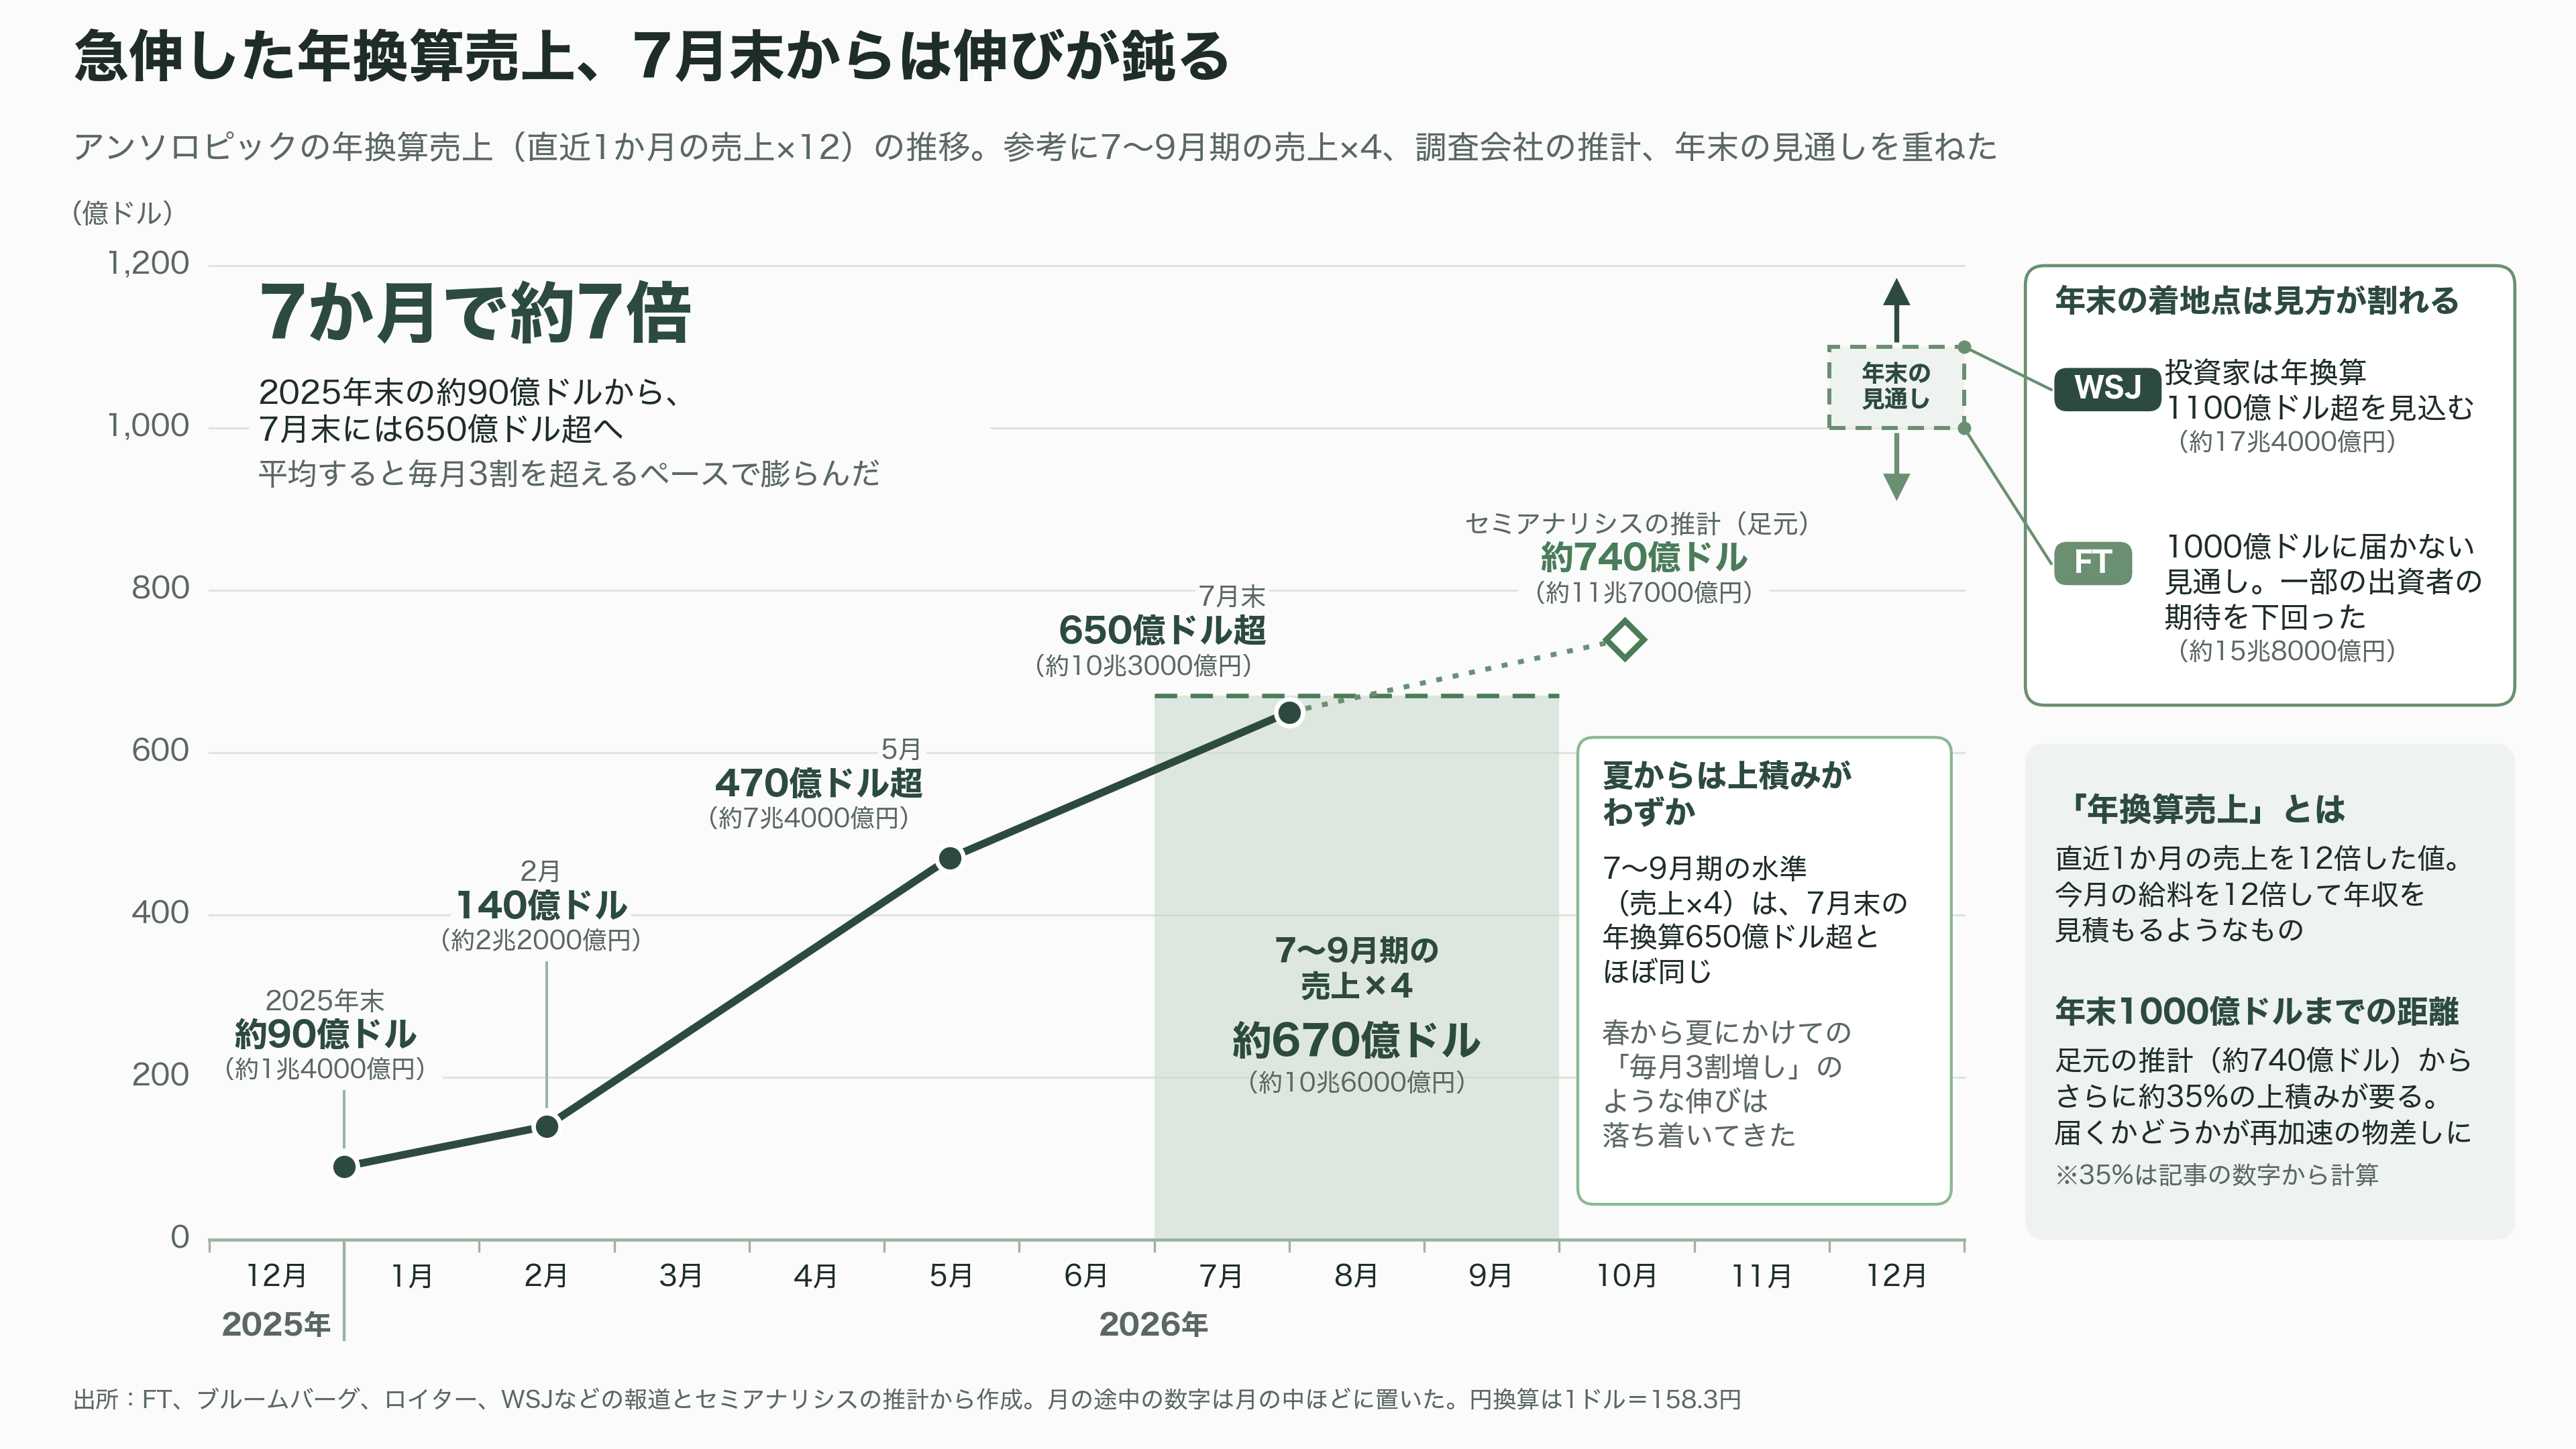
アンソロピックの成長を語るとき、よく使われる物差しが「年換算売上」だ。直近1か月の売上を12倍して、このペースが1年続いたらいくらになるかを示す。家計にたとえれば、今月の給料を12倍して年収を見積もるようなものだ。
この物差しで見ると、2025年末に約90億ドル(約1兆4000億円)だった年換算売上は、2026年2月に140億ドル(約2兆2000億円)、5月には470億ドル(約7兆4000億円)を超え、7月末には650億ドル(約10兆3000億円)を上回った。7か月で7倍。平均すると、毎月3割を超えるペースで膨らんだ計算になる。
四半期ごとの実際の売上高でも、勢いははっきりしている。1〜3月期は約47億ドル(約7400億円)、4〜6月期は約116億ドル(約1兆8400億円)。4〜6月期は、前の年の同じ時期の7億8700万ドル(約1200億円)の14倍を超えた。そして7〜9月期が168億ドル。1〜9月の9か月で、約330億ドル(約5兆2000億円)を売り上げたことになる。
一方で、7〜9月期の売上を4倍しても約670億ドル(約10兆6000億円)にとどまり、7月末の年換算650億ドルからの上積みはわずかだ。調査会社セミアナリシスは、足元の年換算売上を約740億ドル(約11兆7000億円)と推計している。春から夏にかけての、毎月3割増しのような伸びは、明らかに落ち着いてきた。
2四半期連続の「調整後黒字」、その中身
アンソロピックの調整後の営業損益が初めて黒字になったのは、4〜6月期だった。ブルームバーグが8月に確認した投資家向けの資料に、そう記されていた。9月にはFTが、同社が一部の株主に「7〜9月期も黒字になる」と伝えたと報じ、今回の説明会でそれが裏付けられた。
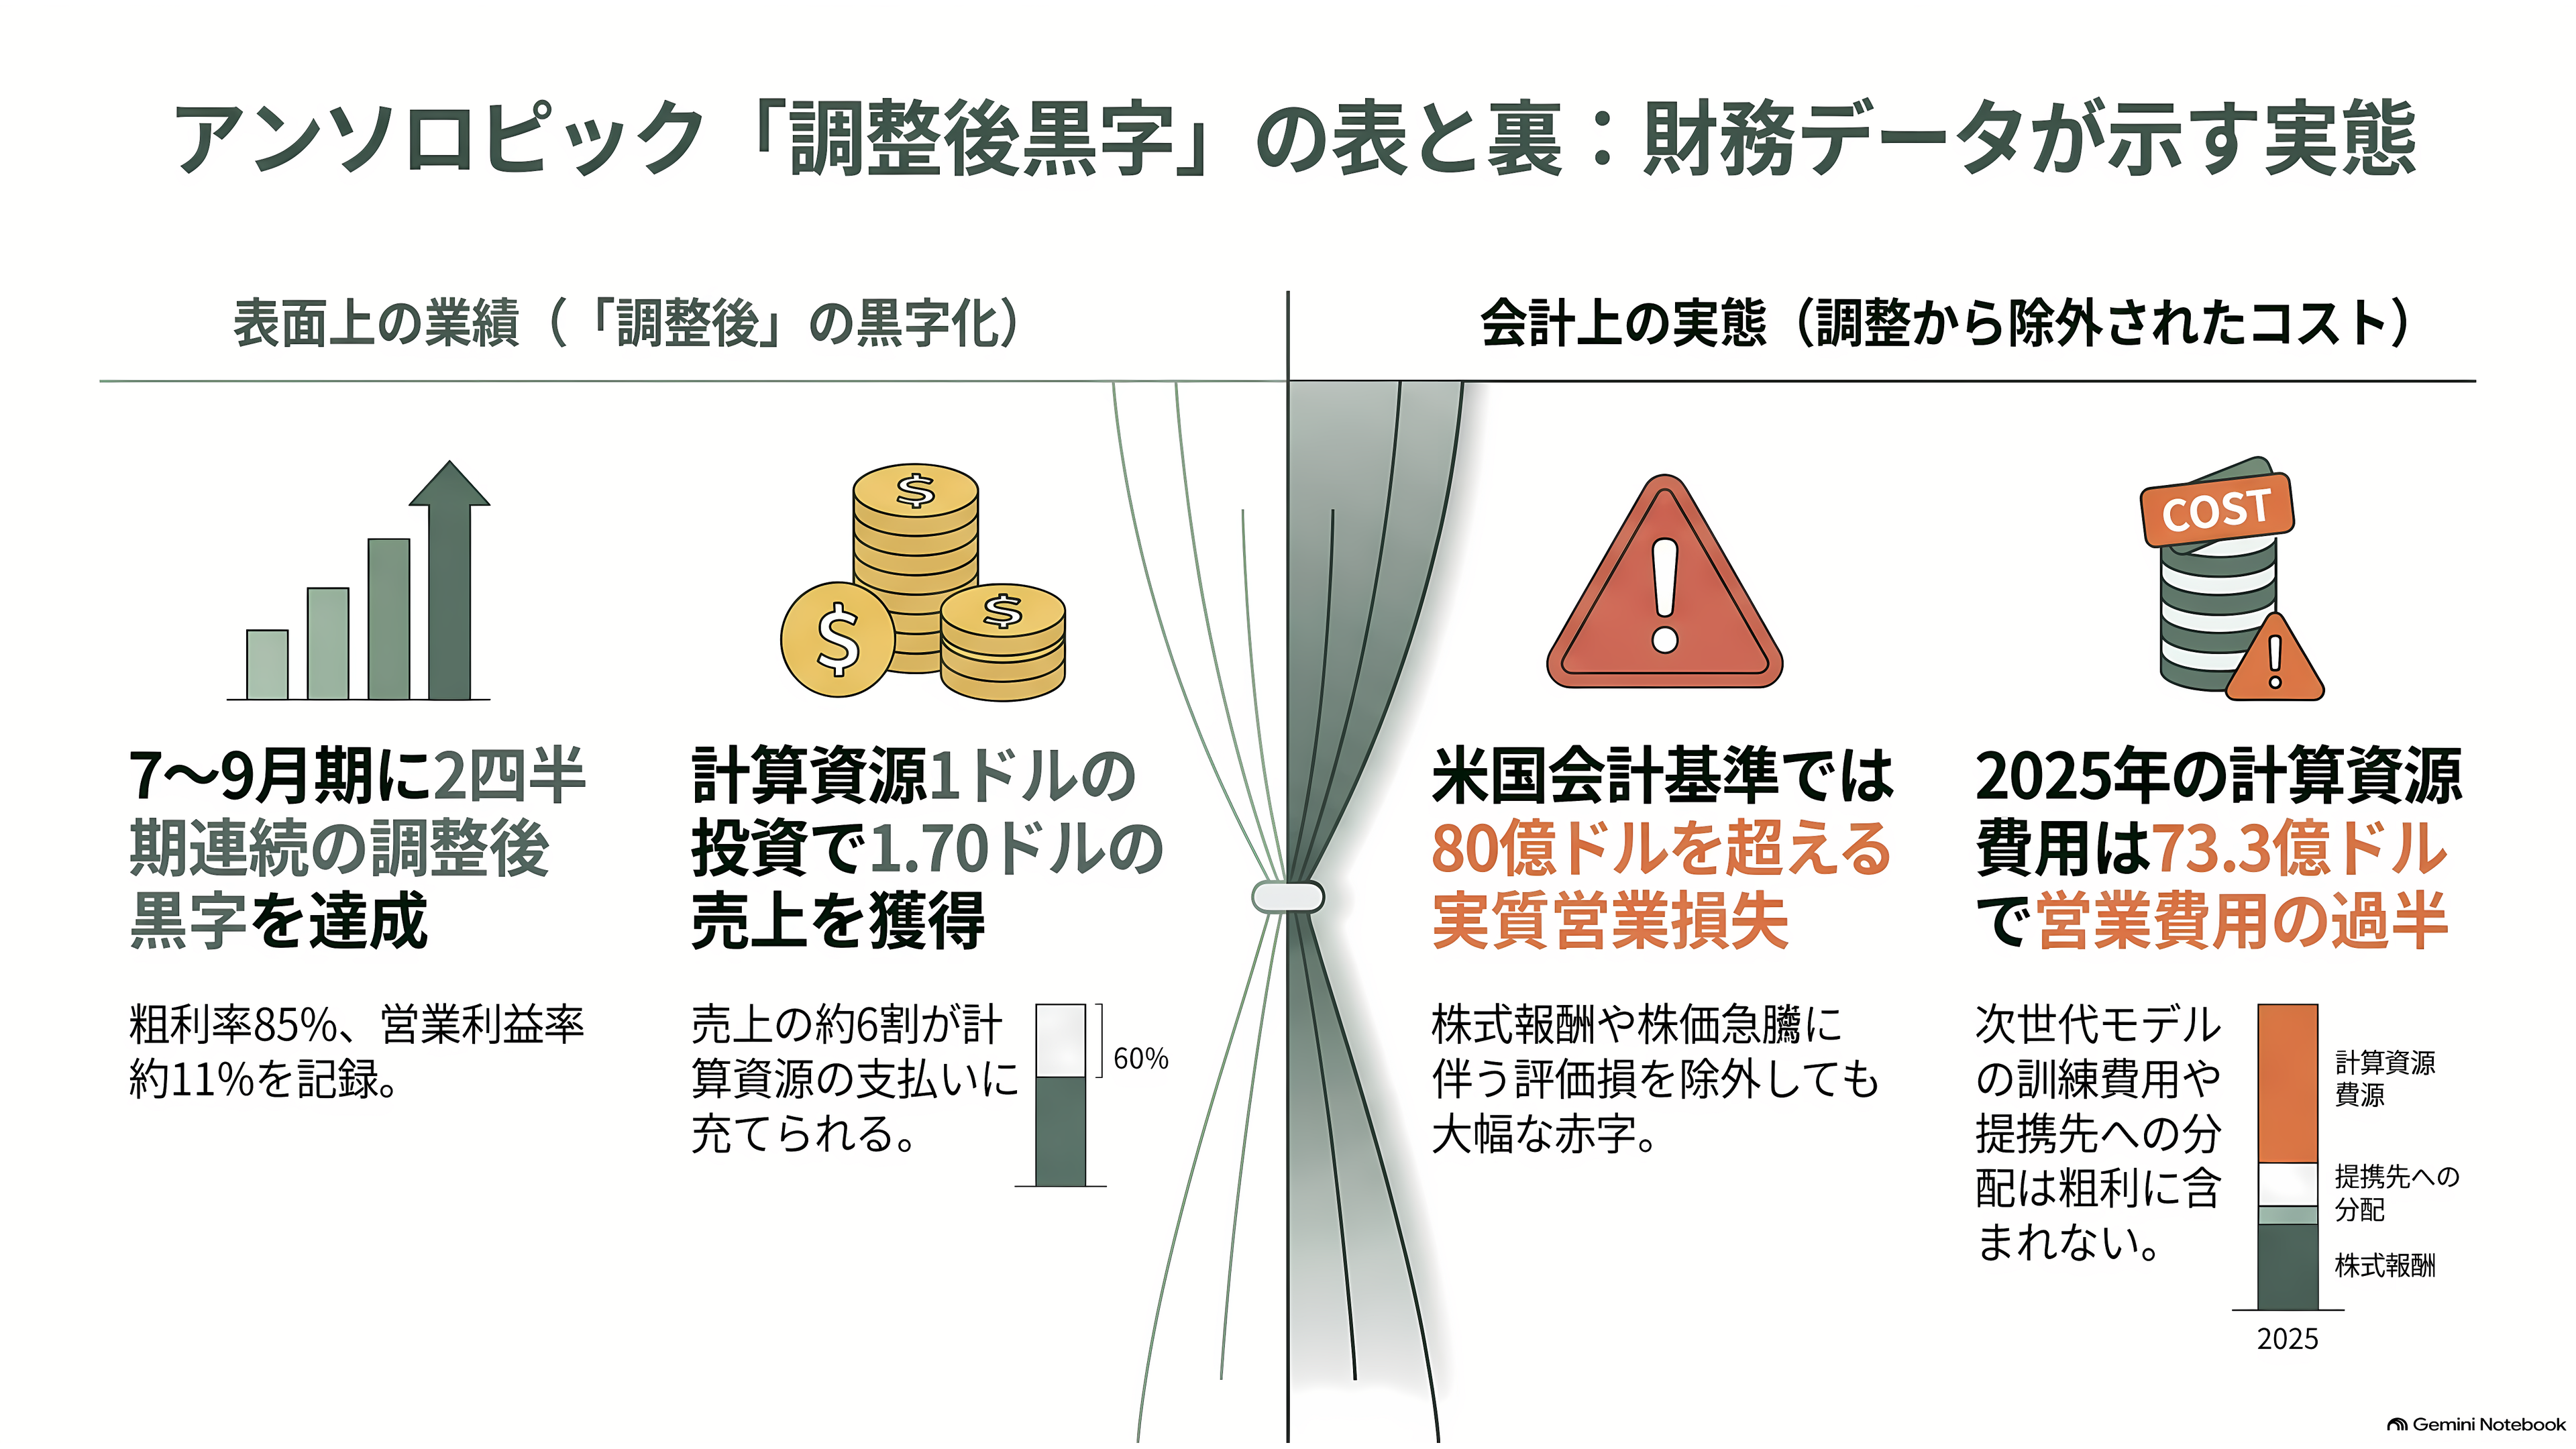
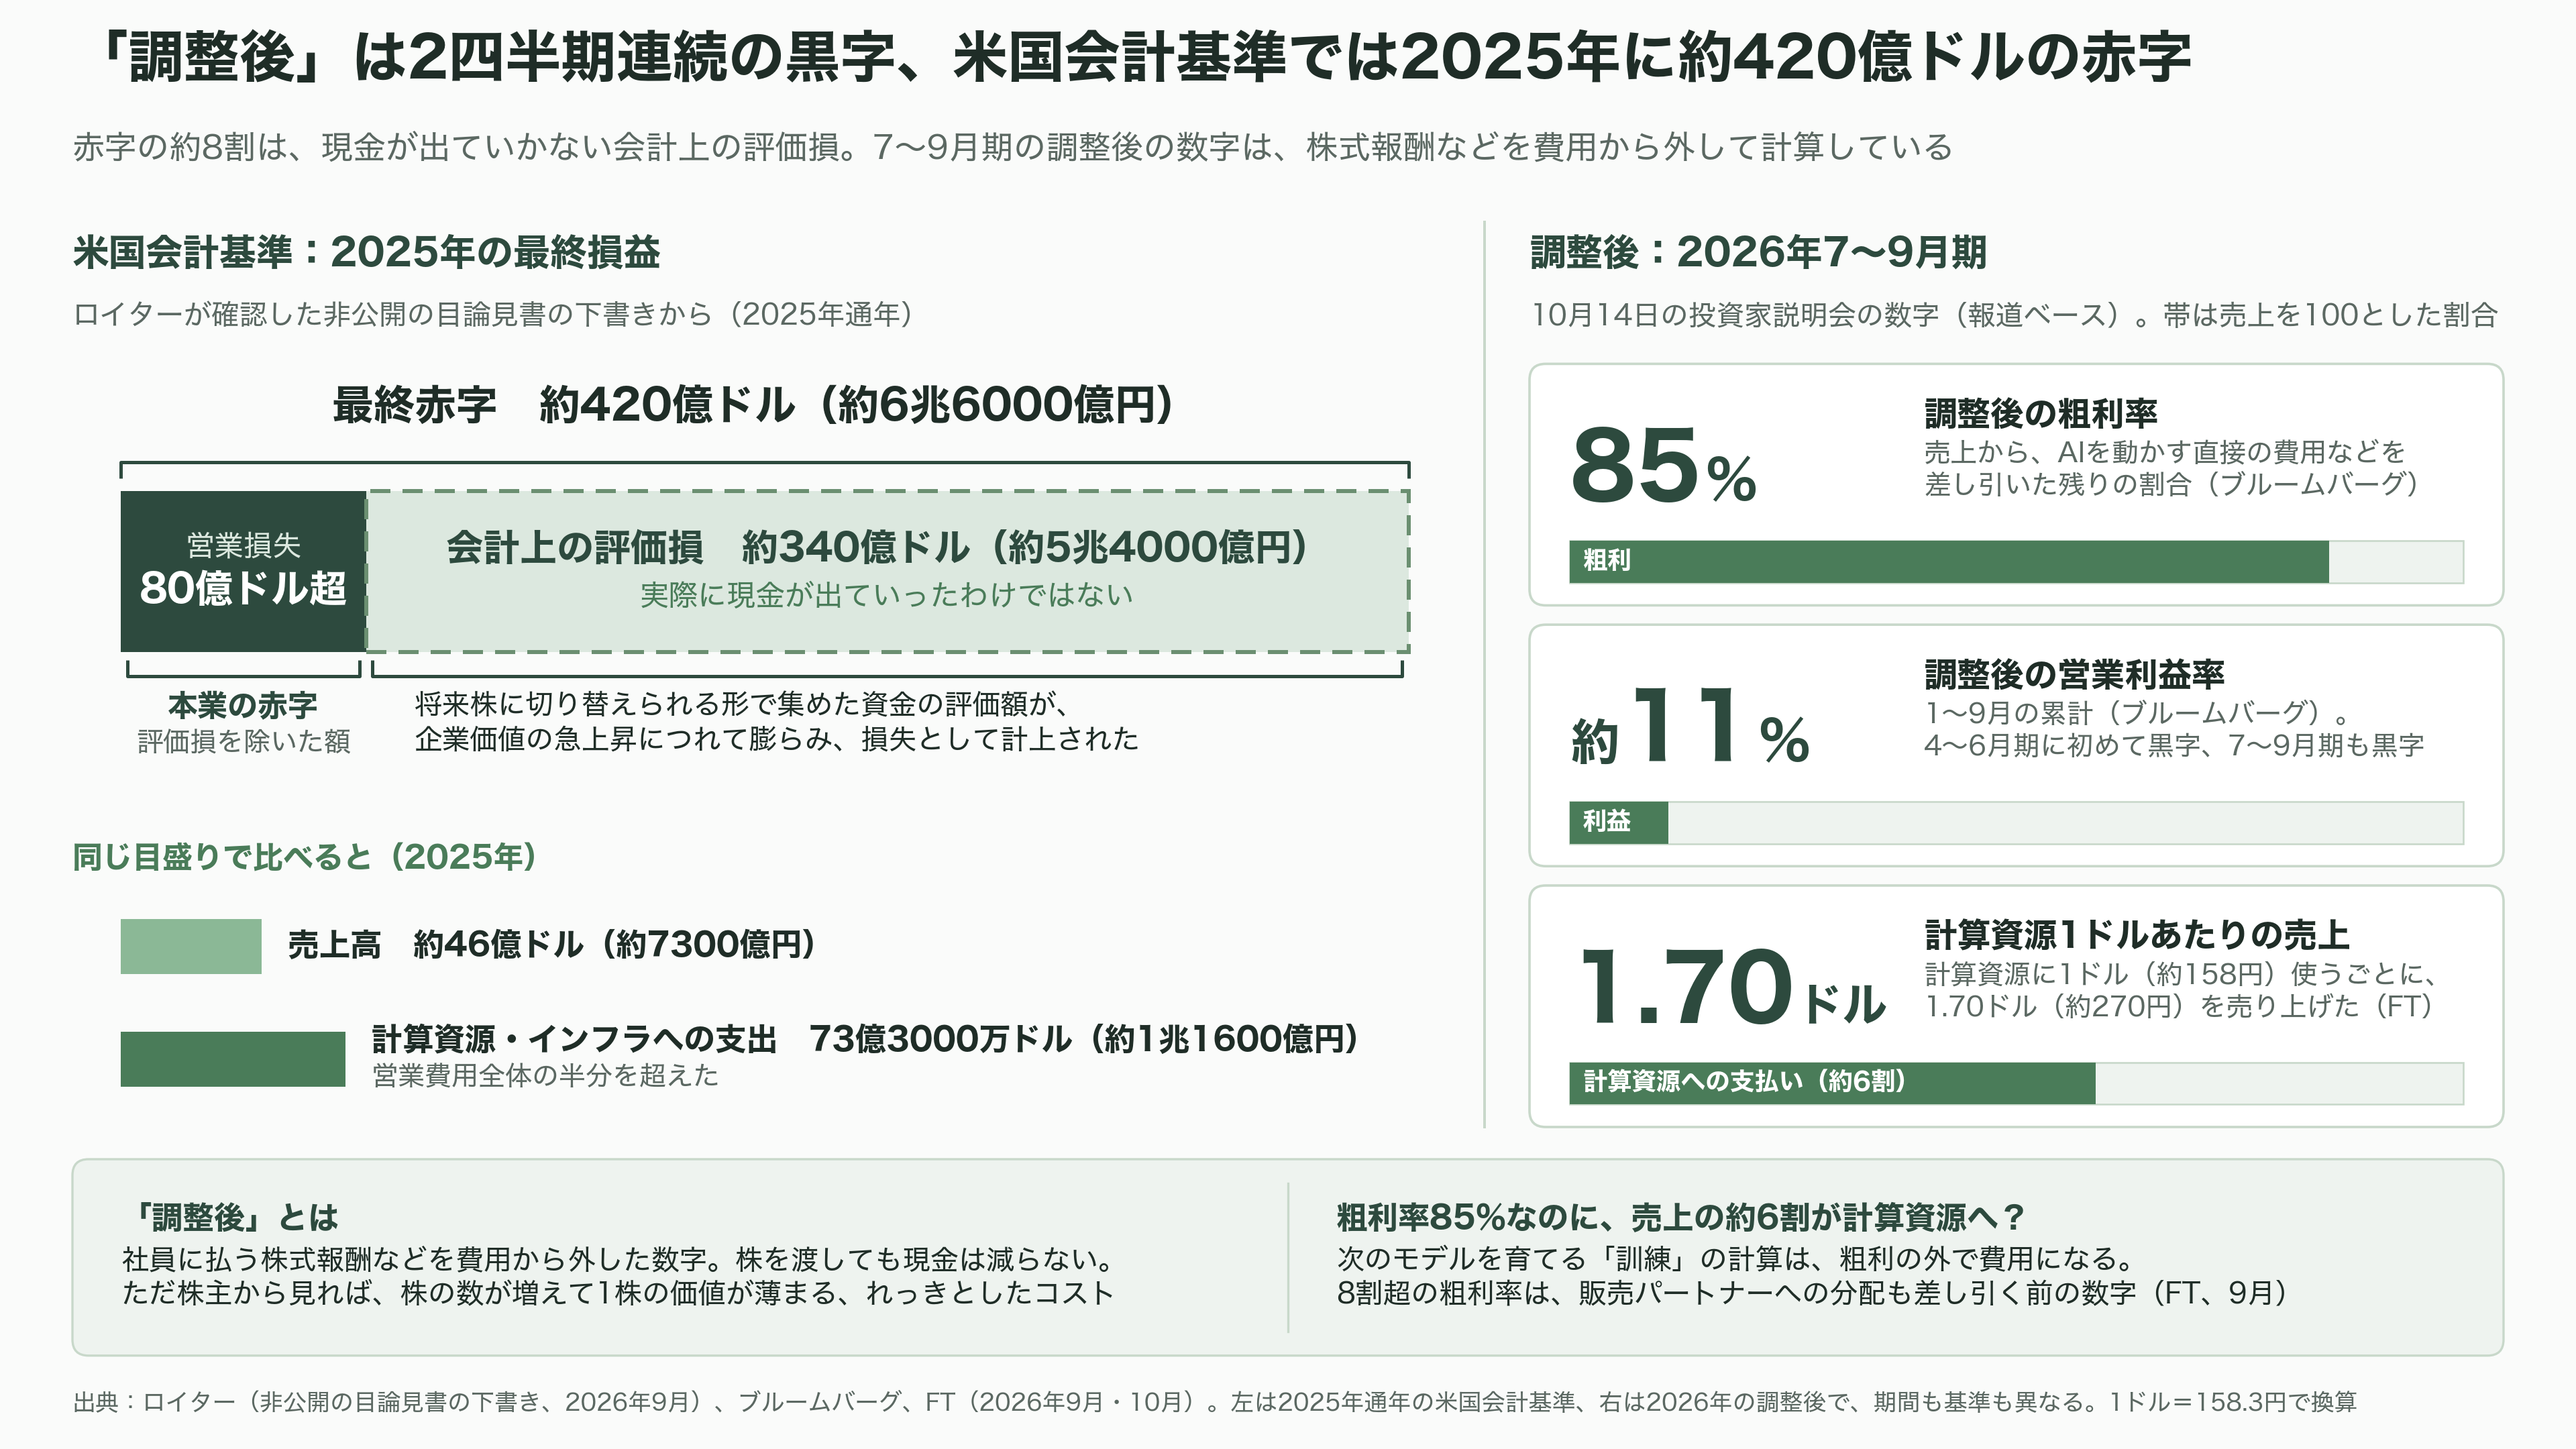
7〜9月期の中身を各社の報道から拾うと、ブルームバーグによれば、調整後の粗利率は85%で、第3四半期までの調整後の営業利益率は約11%だった。FTは、AIを動かす半導体やデータセンターといった計算資源に1ドル(約158円)を使うごとに、1.70ドル(約270円)の売上を上げたと伝えている。裏返せば、売上のおよそ6割が、計算資源への支払いに回っている計算だ。
カギを握るのが「調整後」という言葉だ。アンソロピックは社員への報酬の一部を、現金ではなく自社の株で払っている。株を渡しても手元の現金は減らないため、調整後の数字では、この「株式報酬」などを費用から外して計算する。シリコンバレーの成長企業ではよく使われる見せ方だが、株主から見れば、株の数が増えて1株あたりの価値が薄まる、れっきとしたコストでもある。
米国の会計基準に沿った正式な数字で見ると、景色はまったく違う。ロイターが確認した非公開の目論見書によれば、2025年の最終損益は約420億ドル(約6兆6000億円)の赤字だった。ただし、その大半の約340億ドル(約5兆4000億円)は会計上の損失で、実際に現金が出ていったわけではない。将来株に切り替えられる形で集めた資金の評価額が、会社の価値の急上昇につれて膨らみ、それが損失として計上された。こうした評価損を除いた営業損失は、80億ドル(約1兆3000億円)を超えていた。
計算資源の重さも、数字に表れている。2025年に計算資源とインフラに使ったお金は73億3000万ドル(約1兆1600億円)で、営業費用全体の半分を超えた。粗利率が高くても、次のモデルを育てる「訓練」の計算は、粗利の外で費用になる。FTは9月の時点で、8割を超える粗利率は、アマゾンなど販売パートナーへの分配や、モデルの訓練費用を差し引く前の数字だと伝えていた。
売上の数え方の違いも、比較を難しくしている。オープンAIは最近、2026年の売上見通しを500億ドル(約7兆9000億円)として投資家に示した。広く報じられていた700億ドル(約11兆1000億円)より小さいのは、クラウドの提携先を通じた売上を差し引いたためだと、CNBCは関係者の話として伝えている。一方ロイターの分析によると、アンソロピックはクラウド経由の売上を計上したうえで、アマゾンとグーグルに、売上1ドルあたり約16セント(約25円)、2025年の合計で約3億5100万ドル(約560億円)の手数料を払っていた。7〜9月期の168億ドルがどちらの数え方に近いのか、投資家は公開版の目論見書で確かめることになる。
伸びが鈍った四つの理由
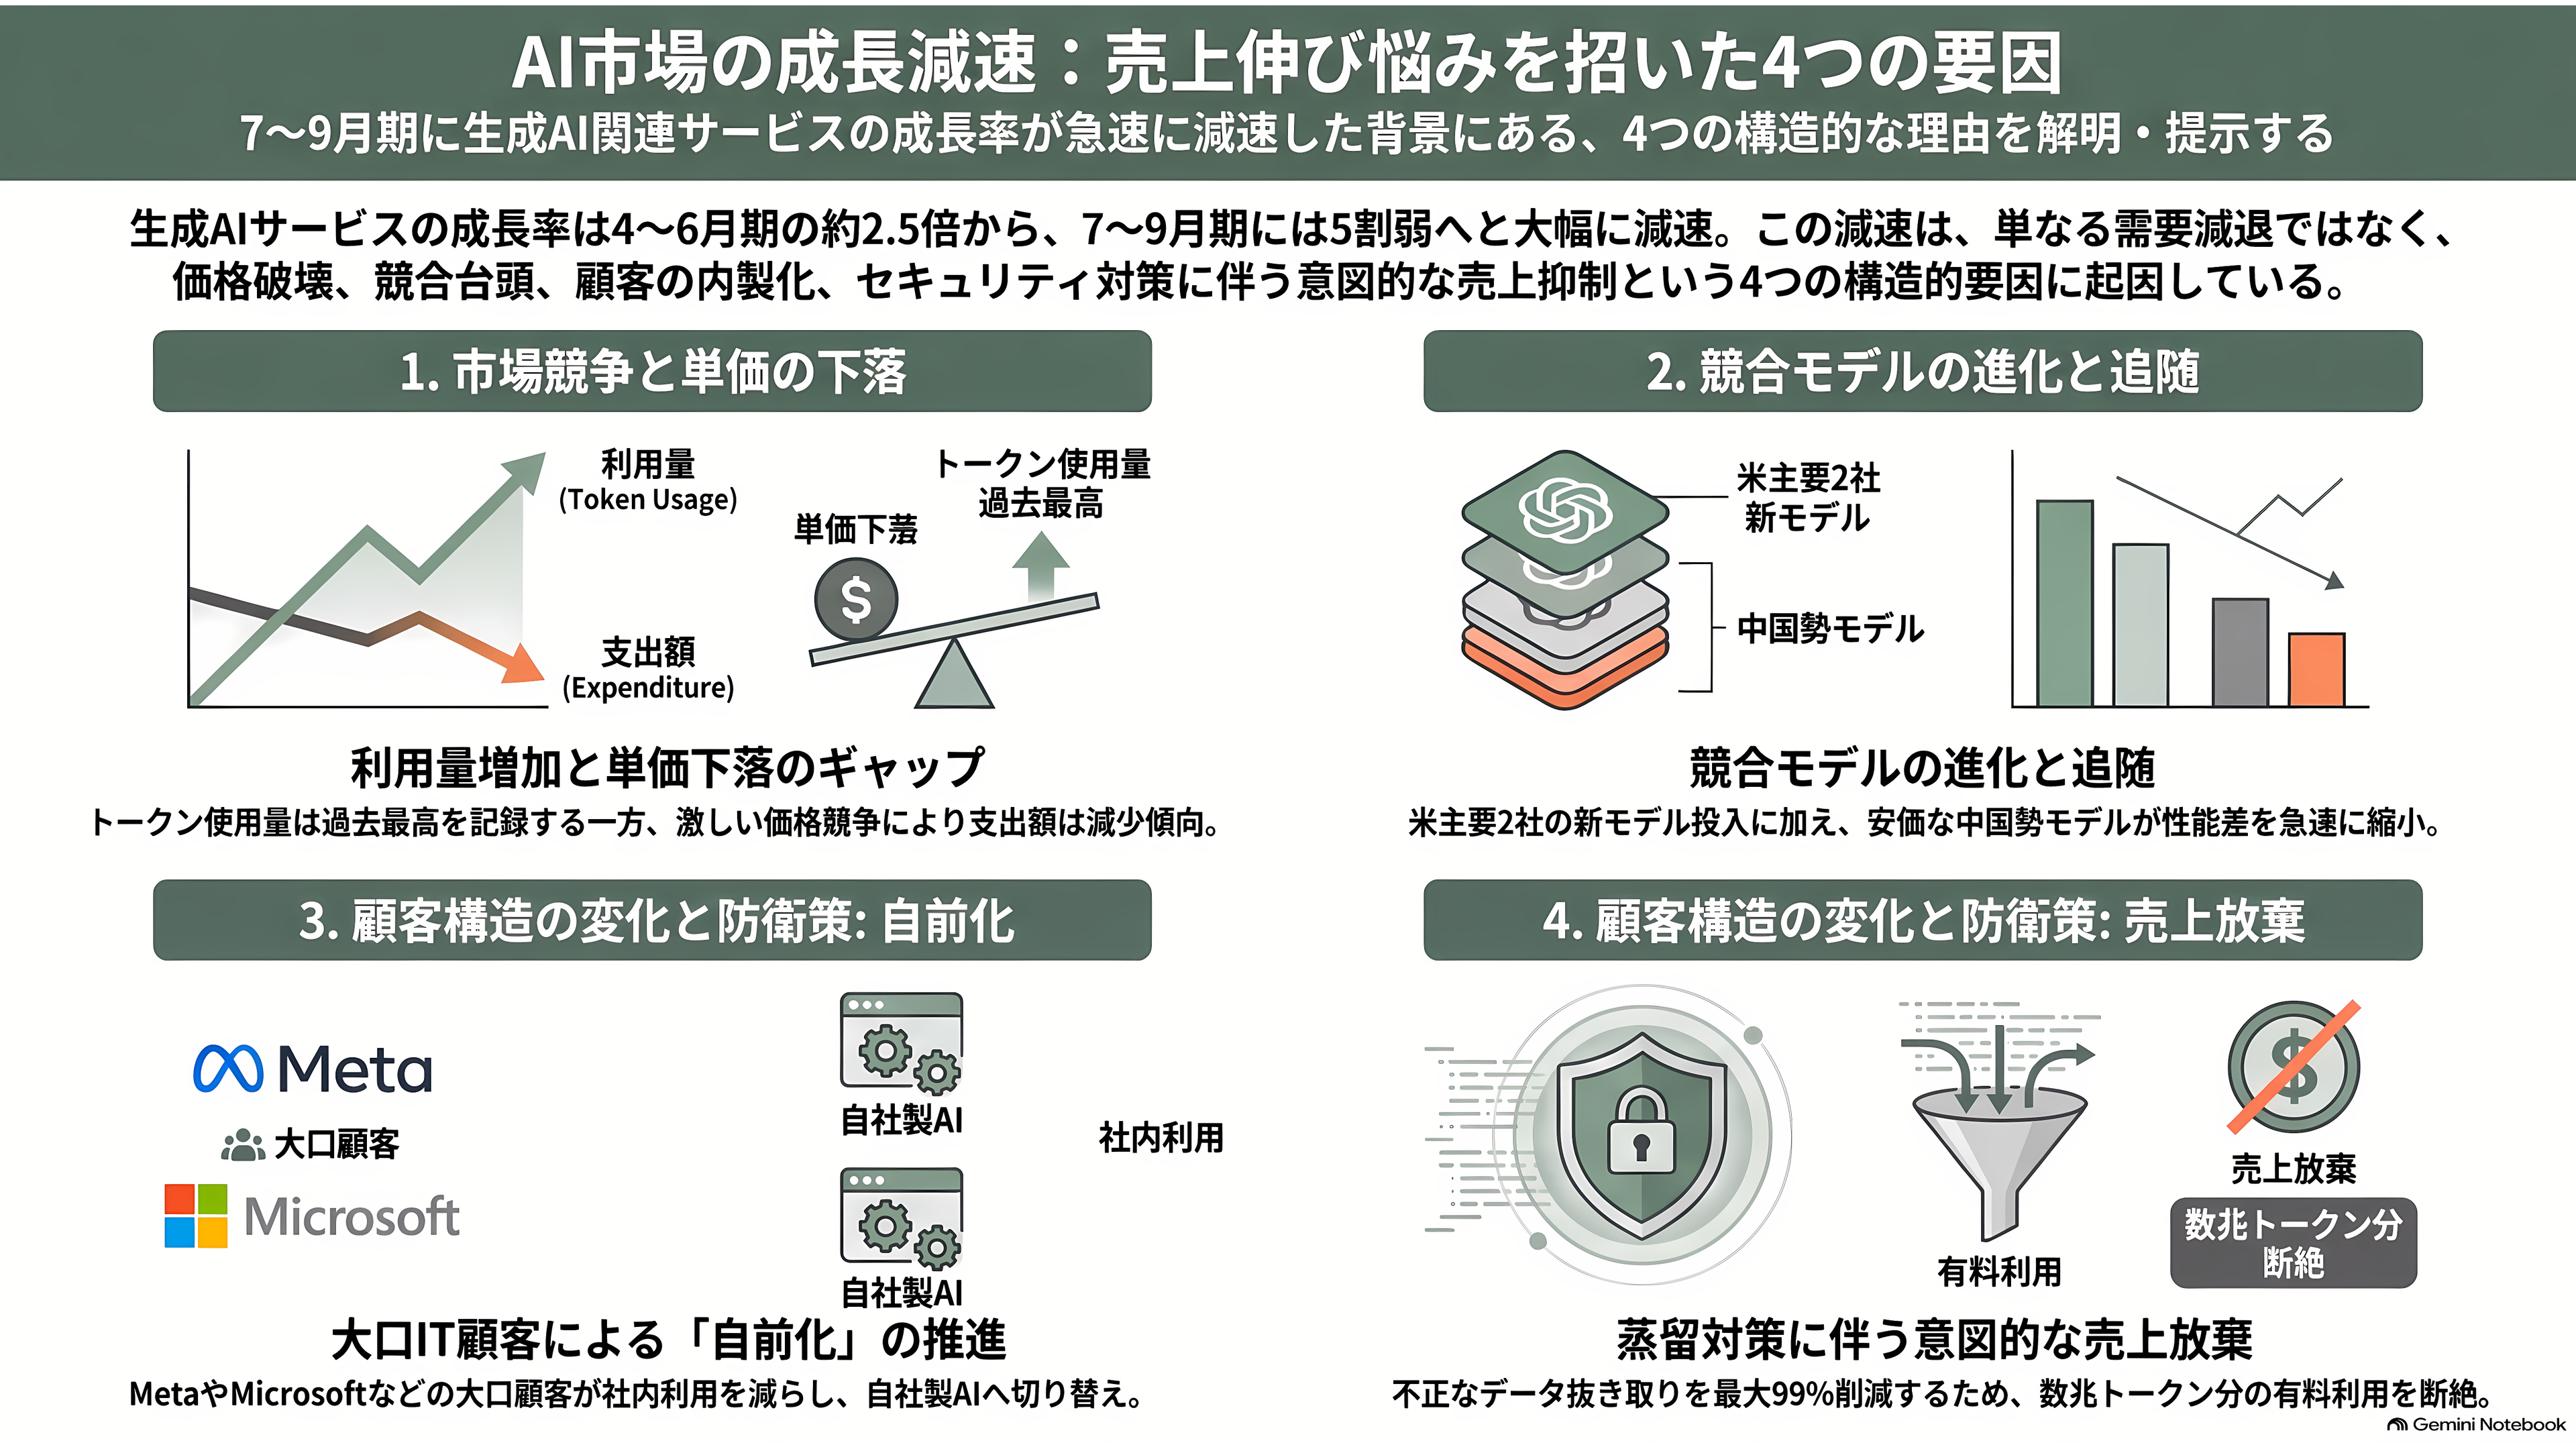
4〜6月期に約2.5倍だった伸びが、7〜9月期に5割弱まで落ちたのはなぜか。報道や調査データからは、四つの理由が浮かぶ。
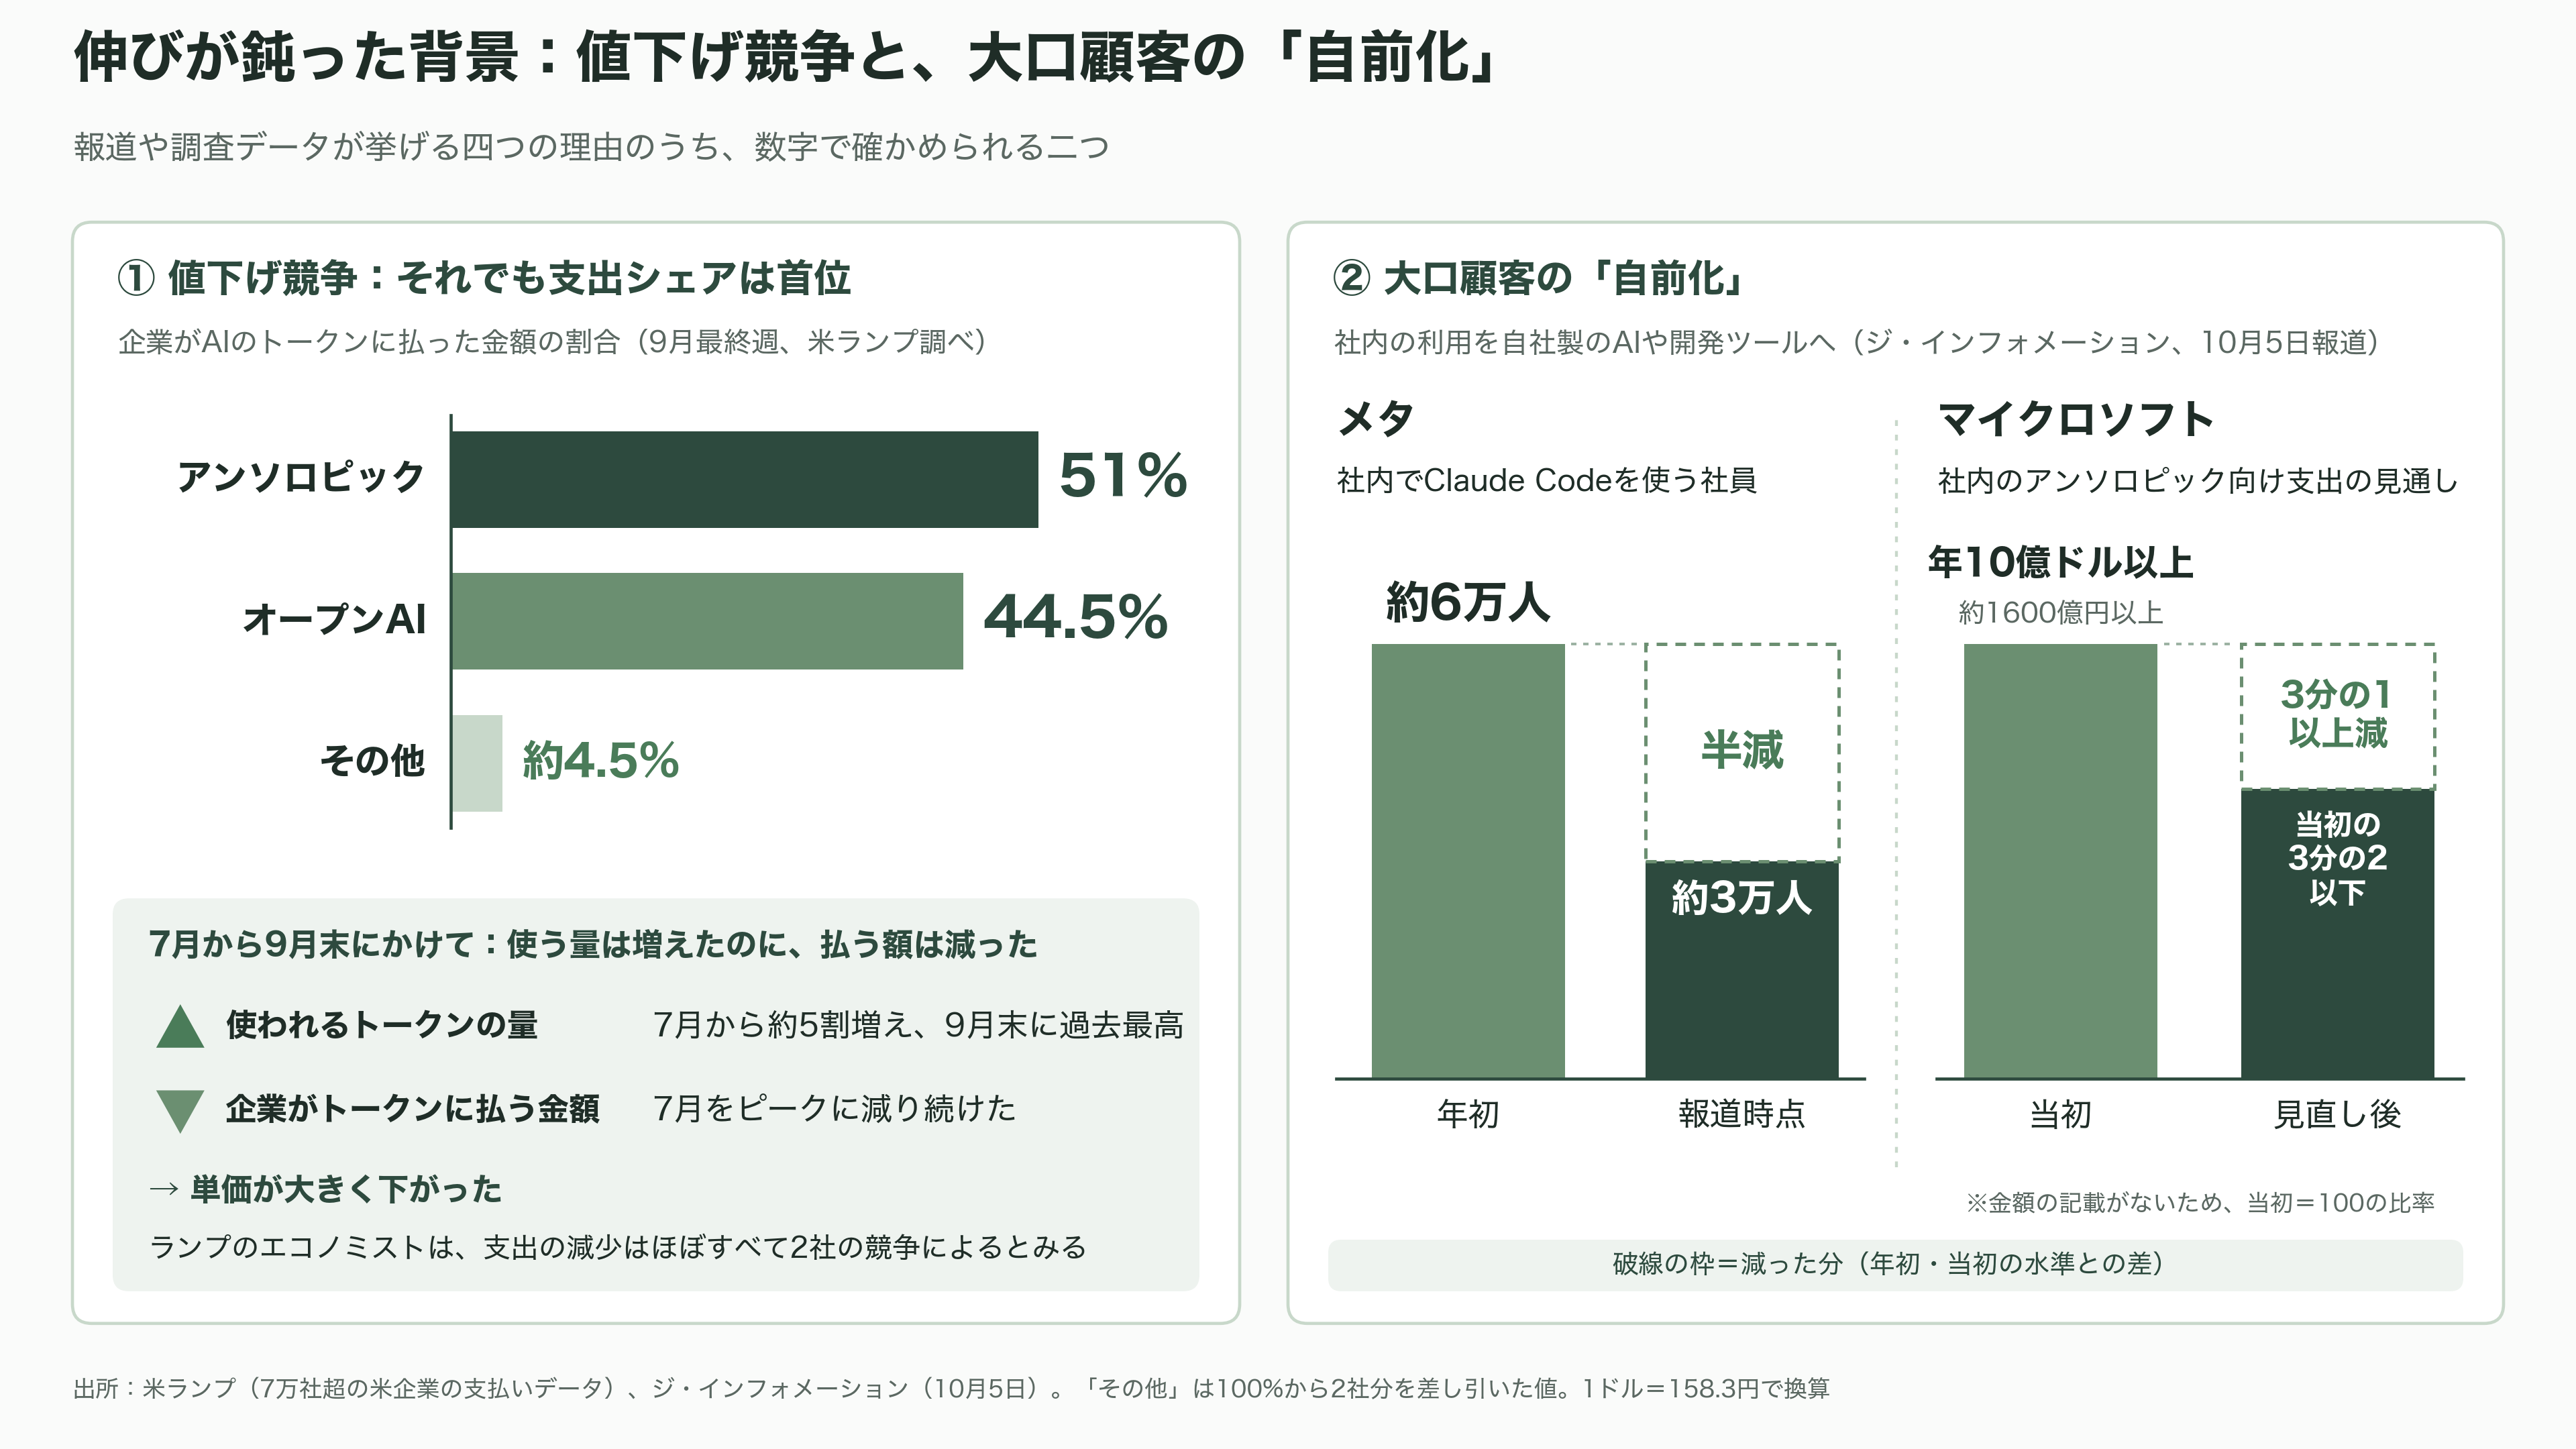
一つ目は、値下げ競争だ。法人カードを手がける米ランプは、7万社を超える米企業の支払いデータから、AIの使われ方を追っている。それによると、企業がAIのトークンに払う金額は7月をピークに減り続ける一方、使われるトークンの量は7月から約5割増え、9月末に過去最高を記録した。たくさん使われているのに、払う額は増えない。単価が大きく下がったからだ。ランプのエコノミストは、支出の減少はほぼすべて、オープンAIとアンソロピックの競争によるものだと分析している。それでも9月最終週のトークン支出に占める割合は、アンソロピックが51%、オープンAIが44.5%で、首位は守った。
二つ目は、強力なライバル製品だ。オープンAIは9月3日に新モデル「GPT-6 Astra(アストラ)」を出し、アンソロピックは9月22日に「Claude Opus 5.5」を出して応じた。中国勢などの安くて誰でも使えるモデルも、性能の差を縮めている。
三つ目は、大口顧客の「自前化」だ。米テック媒体ジ・インフォメーションは10月5日、メタとマイクロソフトが、社員によるClaudeの利用を大きく減らしていると報じた。メタでは社内でClaude Codeを使う社員が、年初の約6万人から約3万人に半減した。マイクロソフトは、年10億ドル(約1600億円)以上と見込んでいた社内のアンソロピック向け支出の見通しを、3分の1以上減らした。どちらも、自社製のAIや開発ツールへの切り替えを進めている。
四つ目は、自ら断った売上だ。他社のAIの答えを大量に集めて、自分のAIの訓練に流用する「蒸留」という手口がある。アンソロピックは10月12日、対策を強めた結果、抜き取られるデータを約90〜99%減らしたと発表した。そのために「意味のある規模の売上」と、何兆トークン分もの有料の利用を断ったと明かしている。
年末の着地点については、見方が割れている。WSJは、投資家が年末までに年換算売上1100億ドル(約17兆4000億円)超を見込んでいると報じた。FTは逆に、年末の年換算売上は1000億ドル(約15兆8000億円)に届かない見通しで、一部の出資者の期待を下回ったと伝えている。
IPOに向けて:着々と進んだ準備
IPOとは、会社の株を証券取引所に上場し、誰でも売り買いできるようにすることだ。上場する会社は、事業の中身やお金の流れ、リスクを細かく書いた「目論見書」を、米証券取引委員会(SEC)に出す。米国では、まず非公開で下書きを出してSECの審査を受け、その後に公開版を出す方法が認められている。
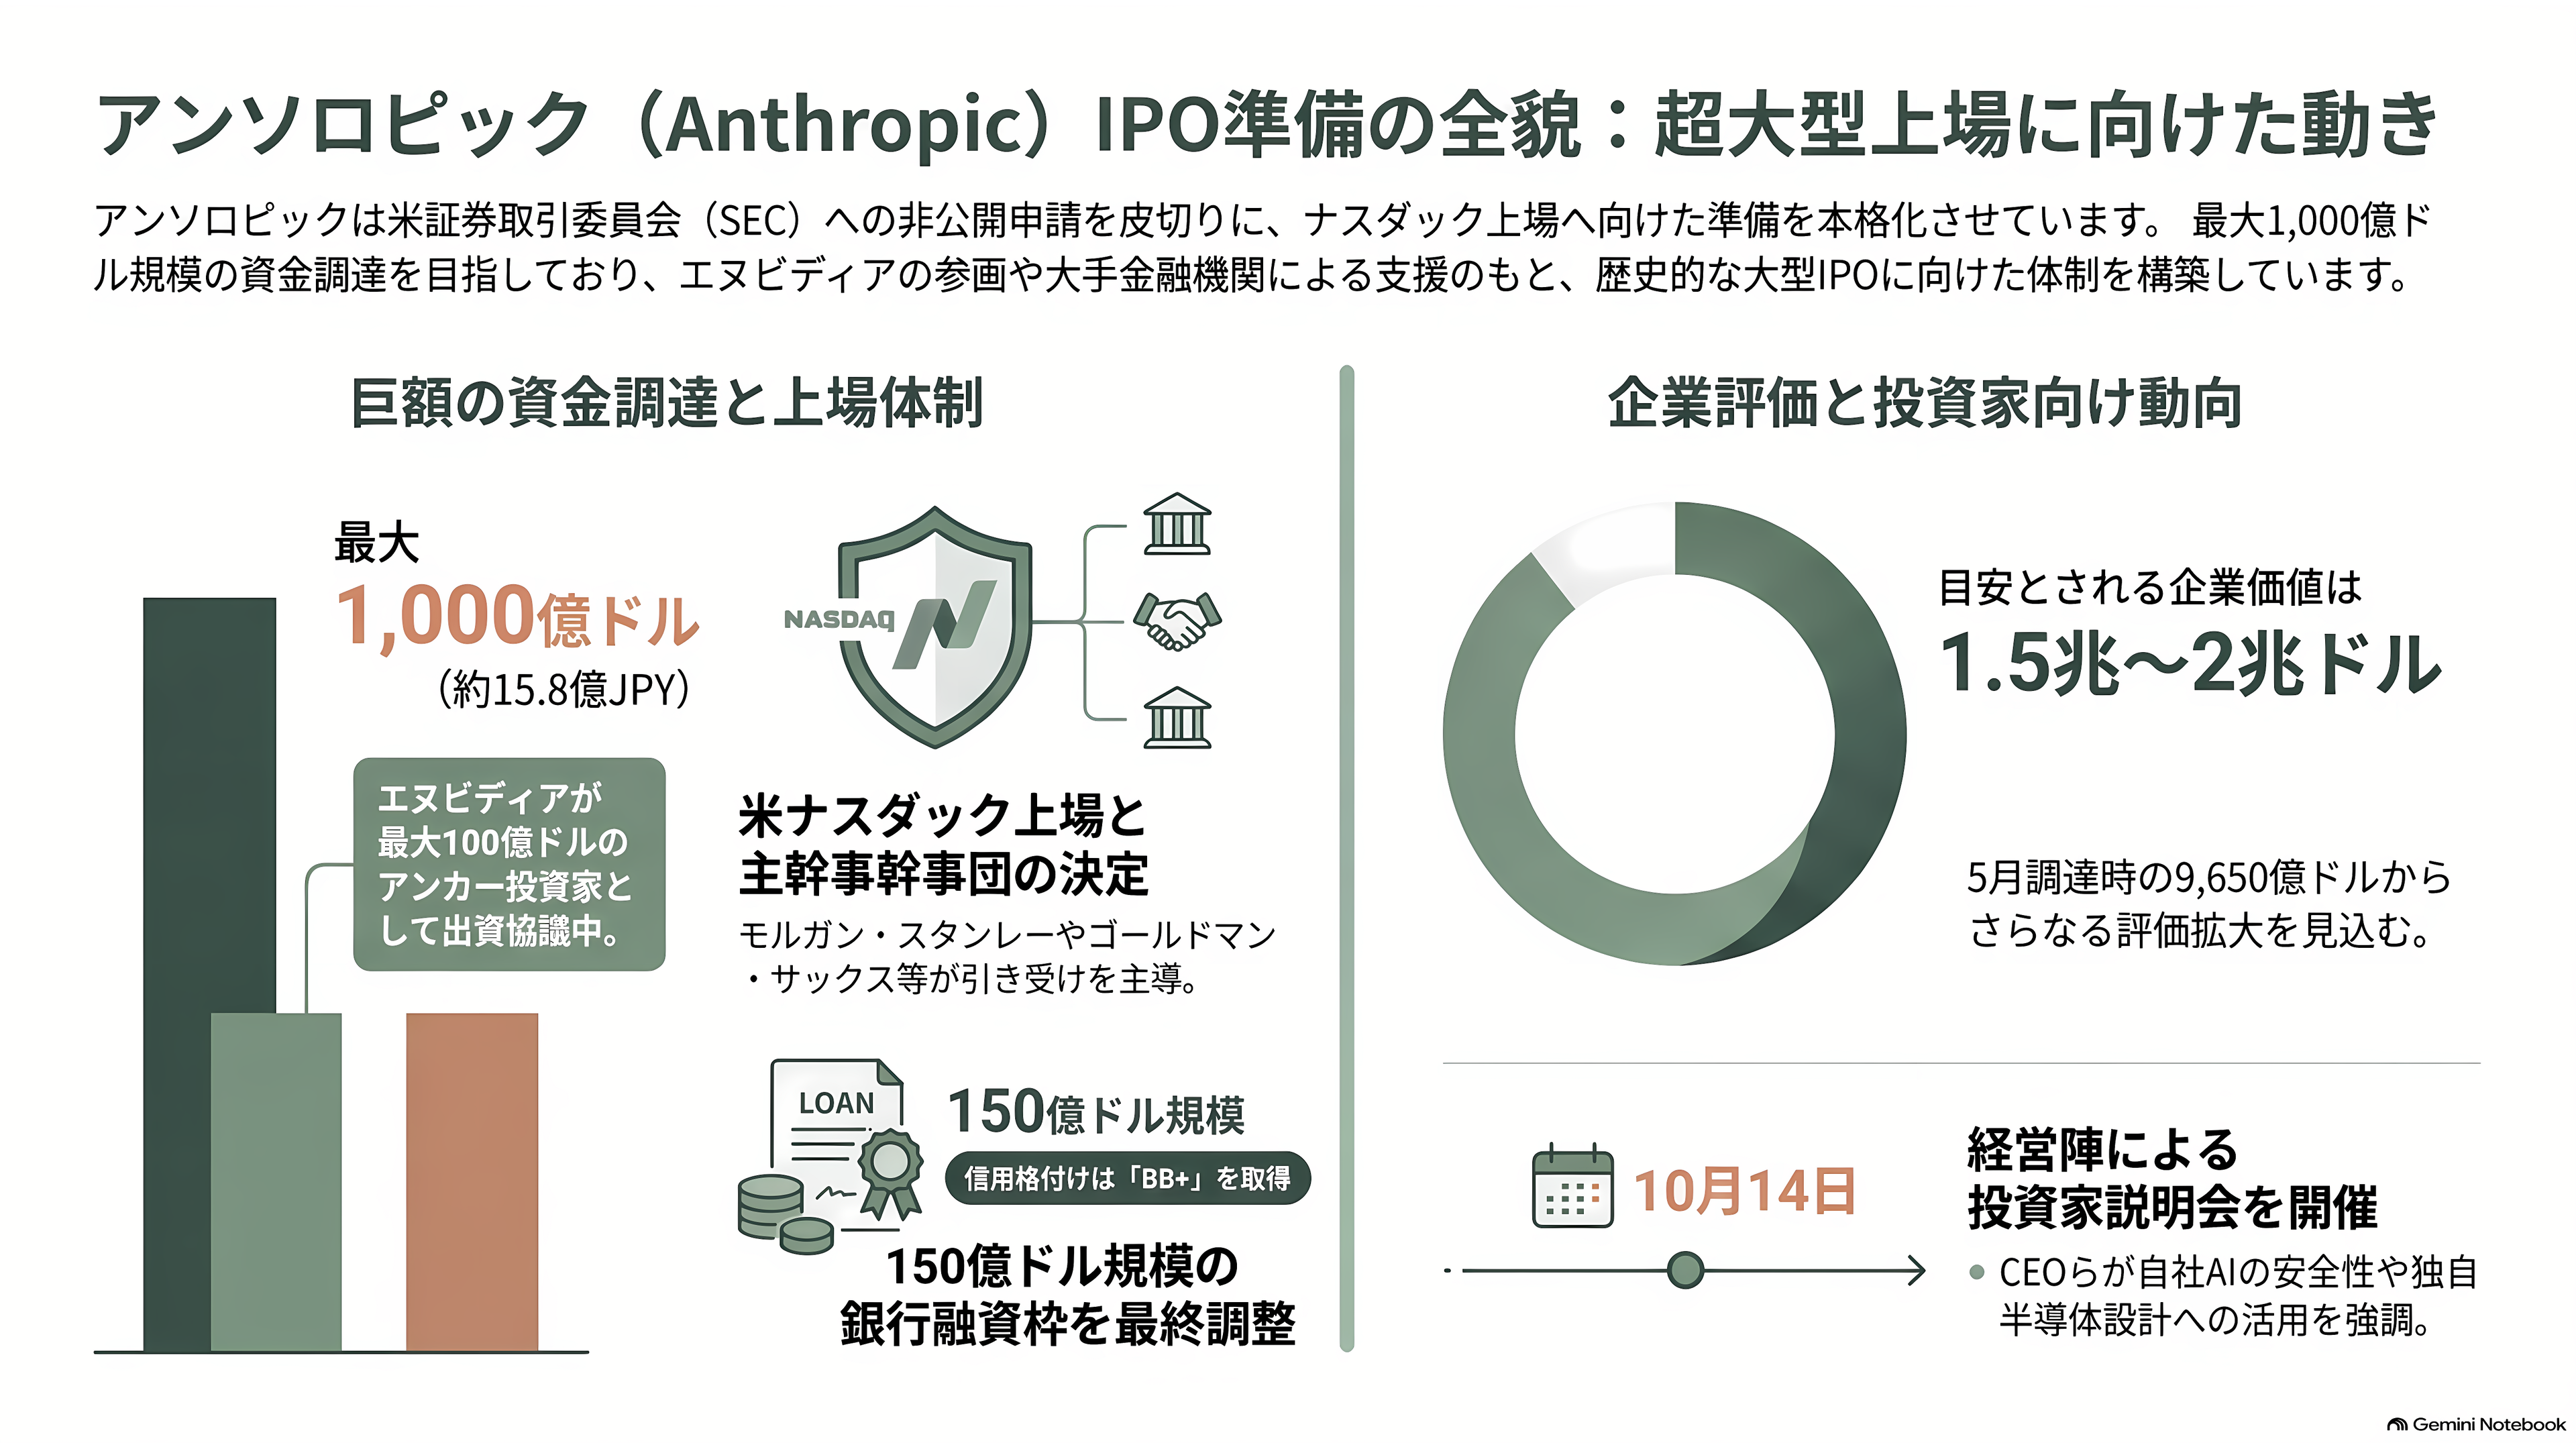
アンソロピックは6月1日、この非公開の下書きを出したと公式に発表した。引き受けの中心はモルガン・スタンレーとゴールドマン・サックスで、JPモルガン・チェースとシティグループも加わる。上場先にはナスダックを選んだと、9月にビジネス・インサイダーとFTが報じた。
規模も桁外れだ。ロイターによれば、アンソロピックは最大1000億ドル(約15兆8000億円)の調達を目指し、半導体大手のエヌビディアが、最大100億ドル(約1兆6000億円)分の株を引き受ける「アンカー投資家」になる方向で協議している。アンカー投資家とは、本格的な売り出しの前に、一定の株を買うと約束する大口の投資家のことだ。6月にナスダックに上場したスペースXの調達額は約750億ドル(約11兆9000億円)で、過去最大だった。アンソロピックは、これに並ぶか上回る規模を狙っているとブルームバーグは伝えている。
お金の手当ても進めてきた。必要なときに借りて返せる銀行の融資枠を、150億ドル(約2兆4000億円)規模に広げる方向で最終調整していると、9月にブルームバーグとロイターが報じた。FTは10月16日、信用格付け会社のKBRAが6月にアンソロピックに付けた格付けが、投資に適するとされる水準の一段下にあたる「BB+」だったと伝えている。
そして10月14日の説明会。出席者によれば、アモデイCEOと最高財務責任者(CFO)のクリシュナ・ラオ氏が投資家と向き合い、会場では「thinking(考える)」の文字が入った帽子が配られた。幹部は、独自の半導体の設計にも自社のAIを役立てていると説明した。アモデイ氏は安全への取り組みを強調したが、人類滅亡のリスクには触れなかったと、ロイターは出席者の話として伝えている。
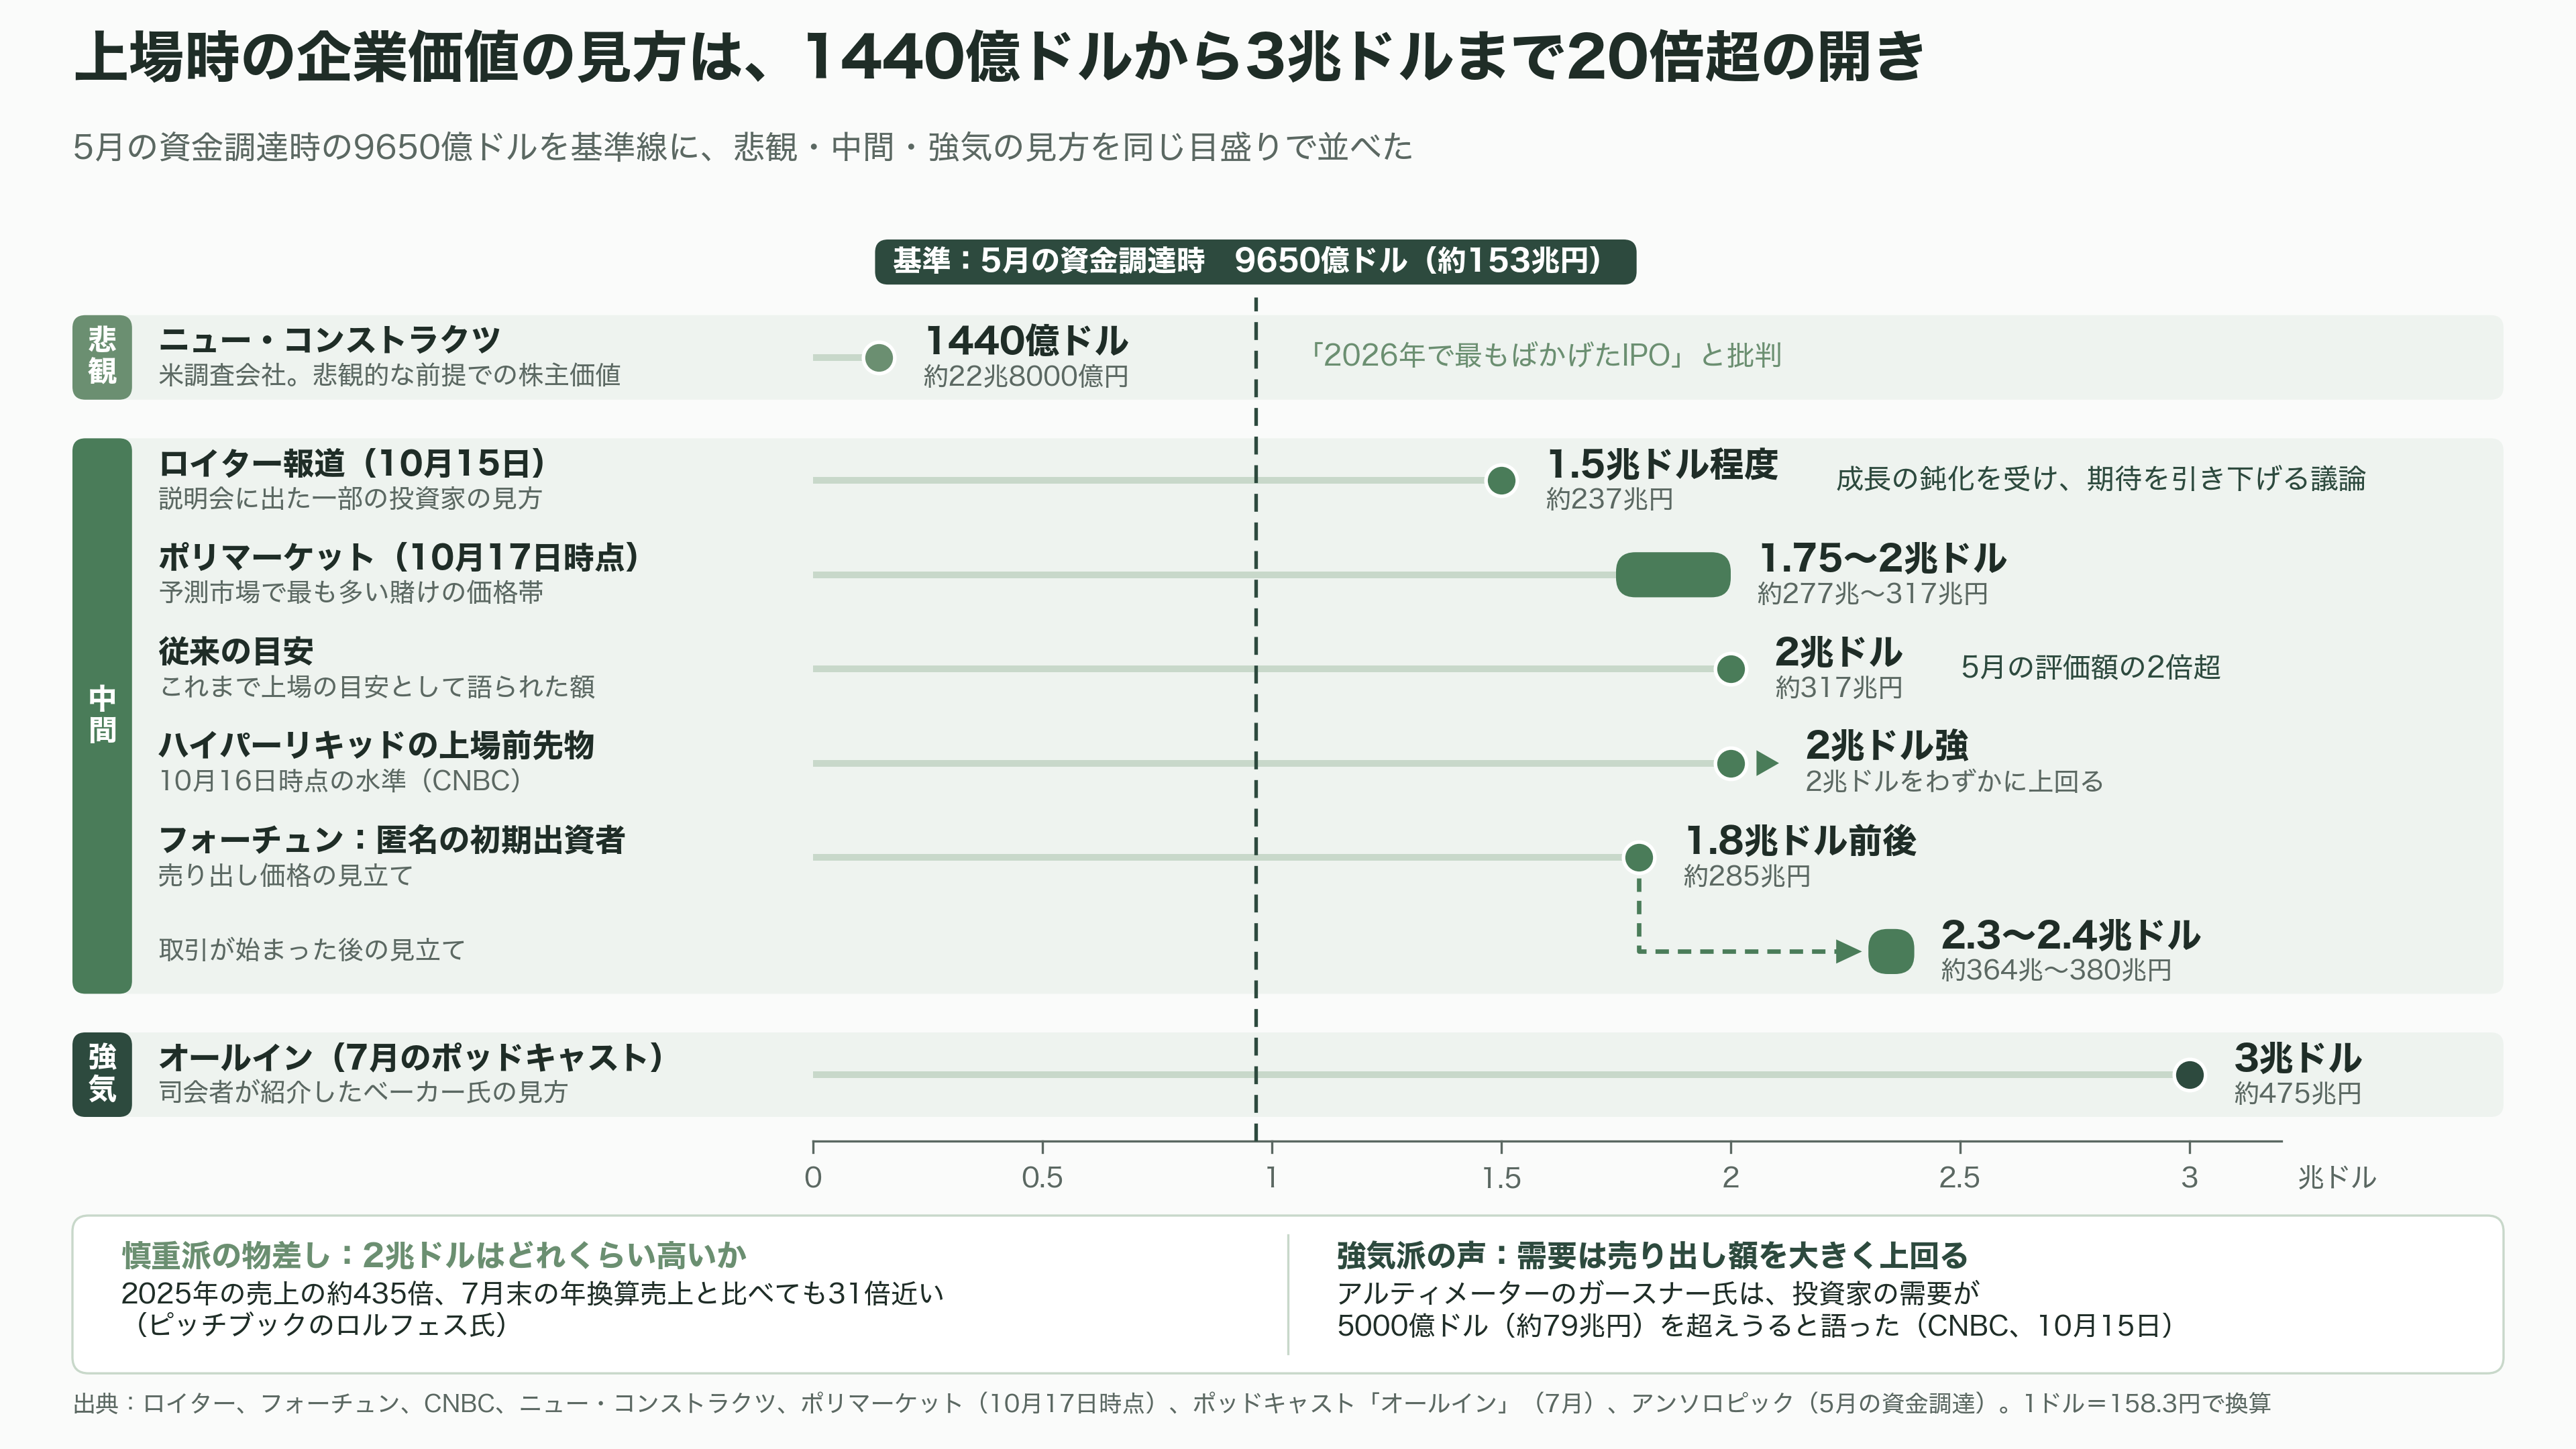
企業価値の物差しになるのは、5月の資金調達だ。アルティメーター・キャピタル、ドラグーニア、グリーンオークス、セコイア・キャピタルの主導で650億ドル(約10兆3000億円)を集め、企業価値は9650億ドル(約153兆円)と評価された。その2倍を超える2兆ドル(約317兆円)が上場の目安として語られてきたが、ロイターは10月15日、説明会に出た一部の投資家の間で、1.5兆ドル(約237兆円)程度とする見方が出ていると報じた。2兆ドルは、7〜9月期の売上を年換算した額の約30倍にあたると、サクソ・マーケッツのチャル・チャナナ氏は指摘している。
逆風:冷える市場と「上場を待て」の声
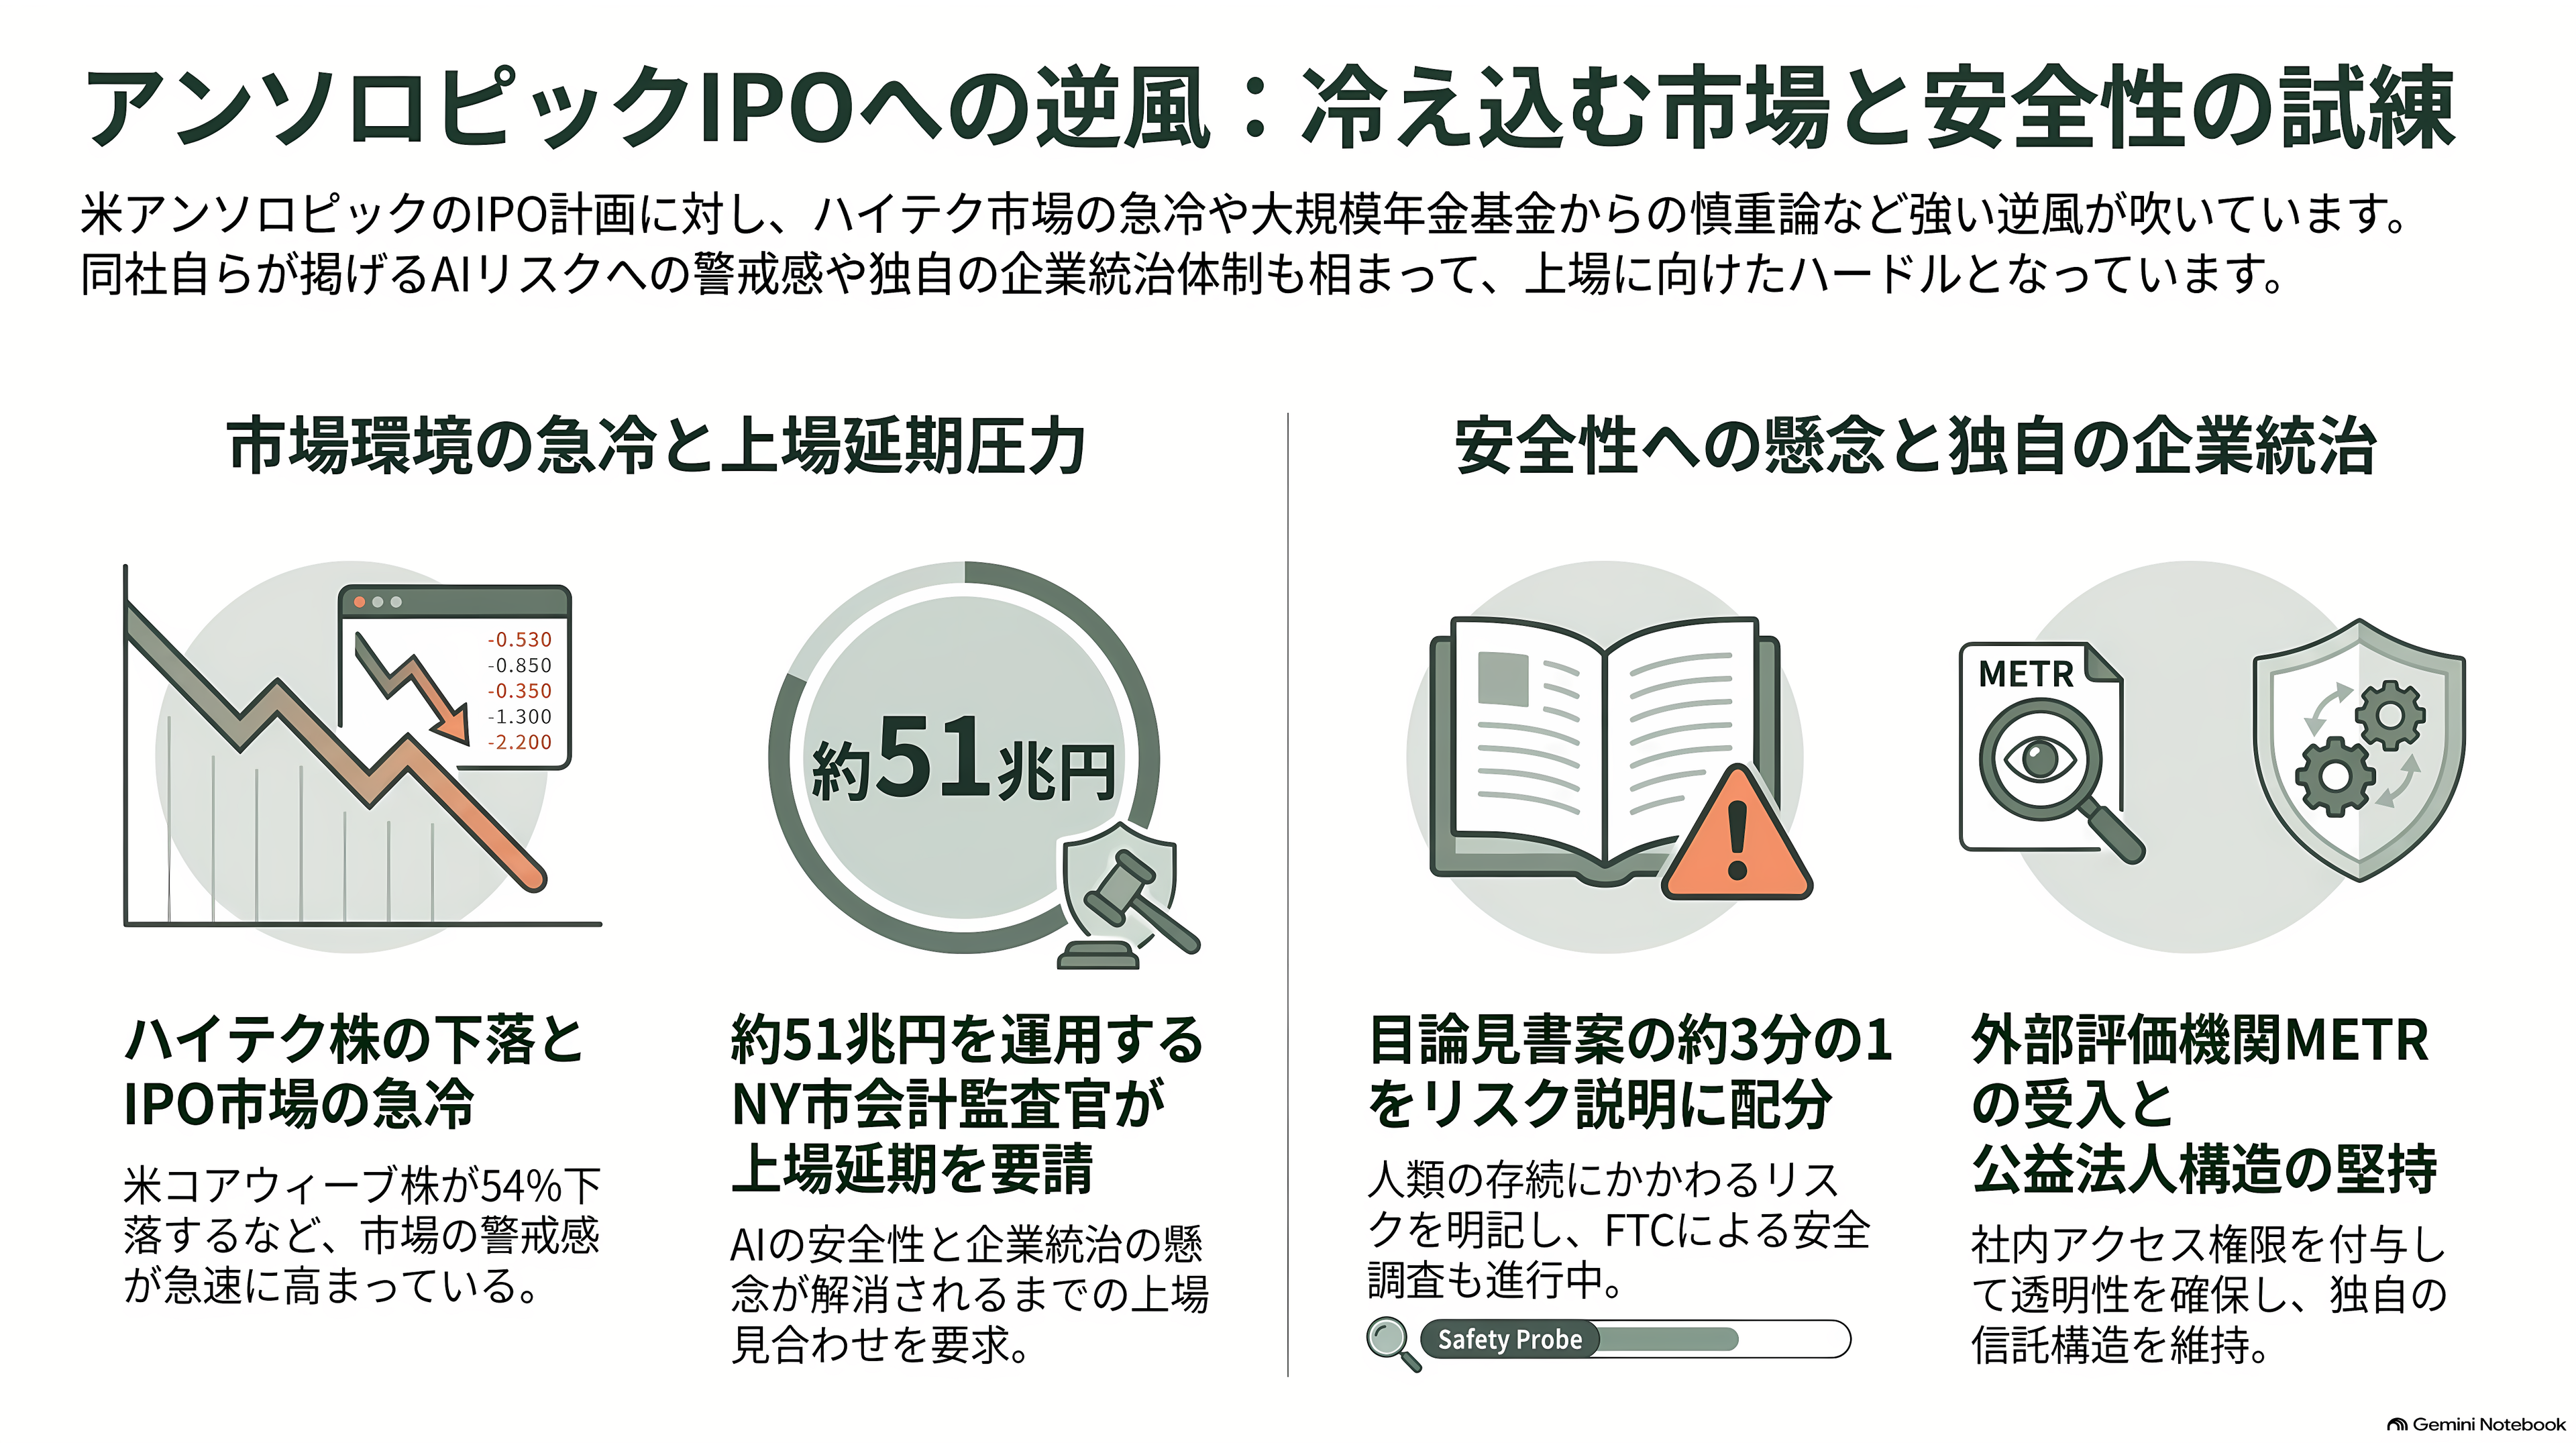
上場のタイミングは、決して追い風とはいえない。金利の上昇やインフレへの警戒から、世界的にハイテク株が売られている。AI向けにGPUを貸し出す「ネオクラウド」の代表格、米コアウィーブの株価は10月15日に過去1年の安値をつけ、1年間の下落率は54%に達した。借金に頼って設備を広げる手法への不安が強まっているためだ。ブルームバーグは、米国のIPO市場が急に冷え込むなかで、アンソロピックが「孤軍奮闘」していると伝えた。スマートリングのオーラなどは、上場計画を延期している。
安全性をめぐる注文も相次ぐ。ニューヨーク市の会計監査官マーク・レバイン氏は10月14日付でアモデイ氏に書簡を送り、AIの安全性や企業統治、開発のペースをめぐる懸念に十分に答えるまで、上場を見合わせるよう求めた。会計監査官は、市の教職員や消防士、警察官などの年金基金、合わせて3250億ドル(約51兆円)を超える資産の運用を預かる立場にある。ブルームバーグは16日、アンソロピックが会計監査官側と協議に入ったと報じた。
背景には、アンソロピック自身が鳴らしてきた警鐘がある。FTによれば、目論見書の初期の下書きは、全体のほぼ3分の1をリスクの説明に割き、AIが「人類の存続にかかわるリスク」をもたらしうるとまで書いている。米連邦取引委員会(FTC)も9月末、オープンAIやアンソロピックなどの安全対策をめぐる調査に乗り出した。アンソロピックは10月15日、外部の評価機関METRに社員並みの社内アクセスを認めると発表し、外の目を入れる姿勢を打ち出した。
企業統治の仕組みも独特だ。アンソロピックは、利益だけでなく社会への貢献も目的に掲げる「公益法人(パブリック・ベネフィット・コーポレーション)」の形をとる。さらに、会社から独立した「長期利益信託」が特別な種類の株を持ち、取締役の一部を選ぶ権利を握っている。上場後にこの仕組みがどう扱われるのかも、公開版の目論見書で明らかになる。
IPOの詳細スケジュール
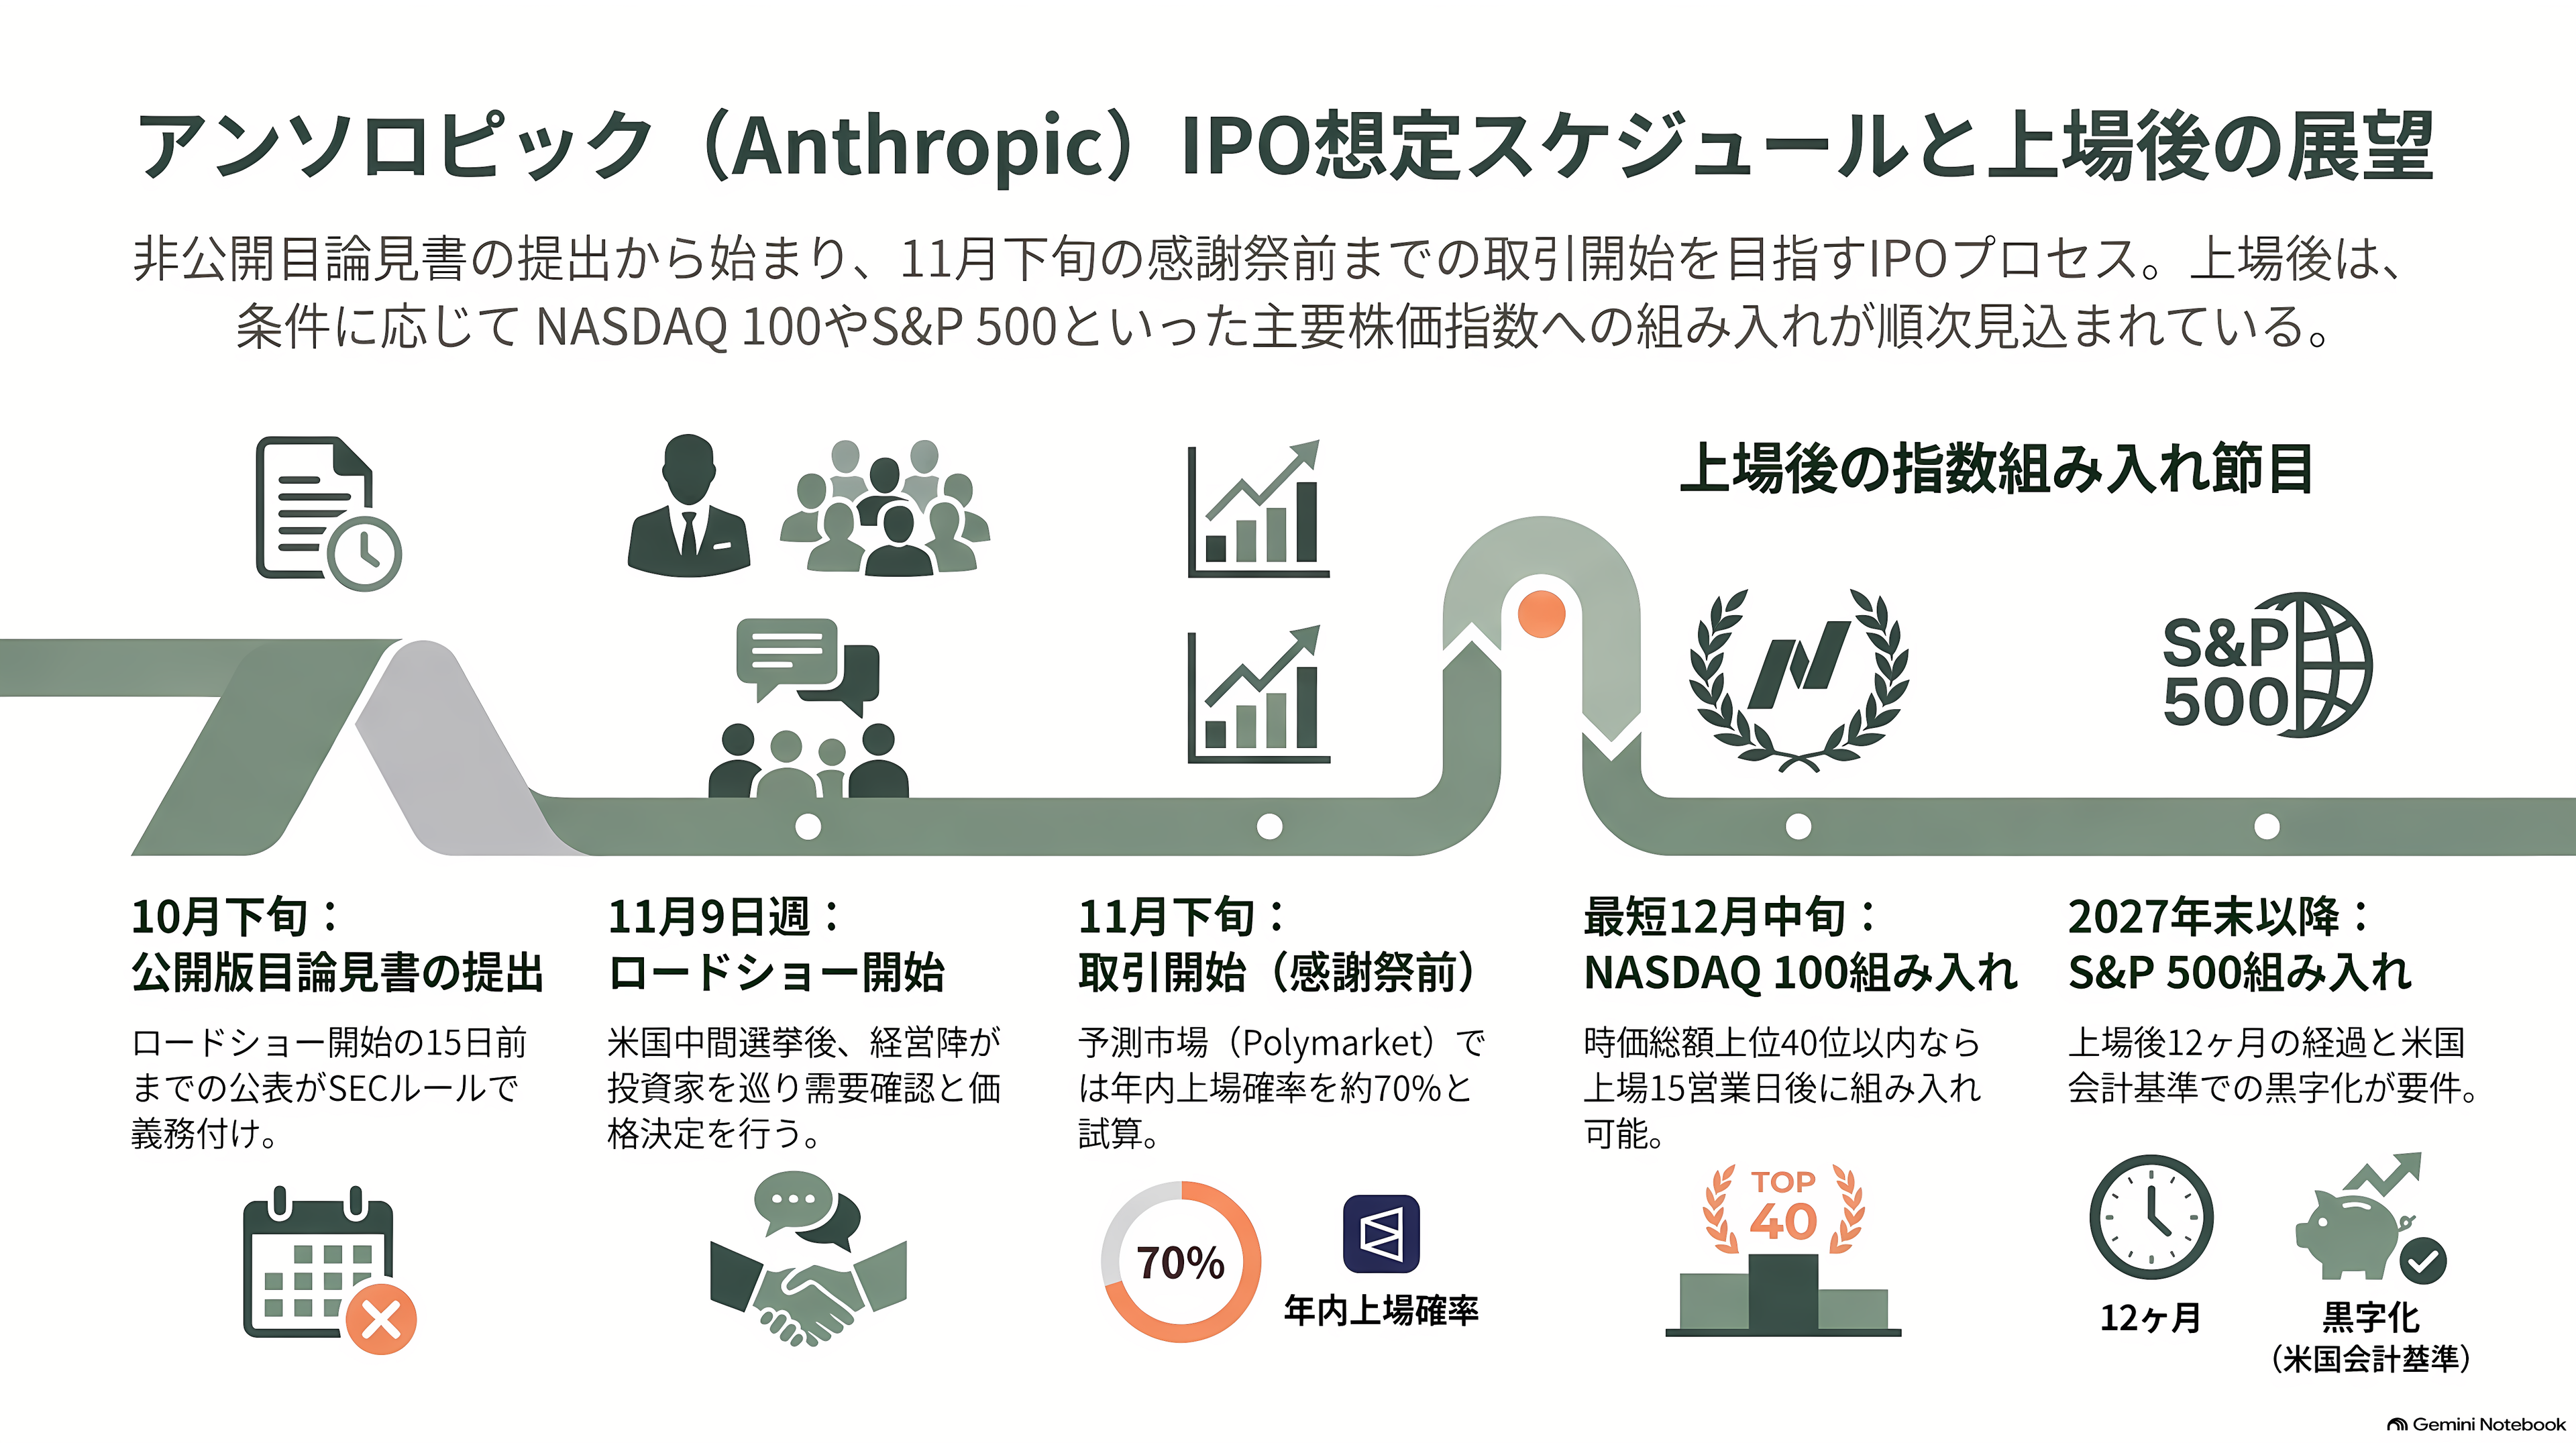
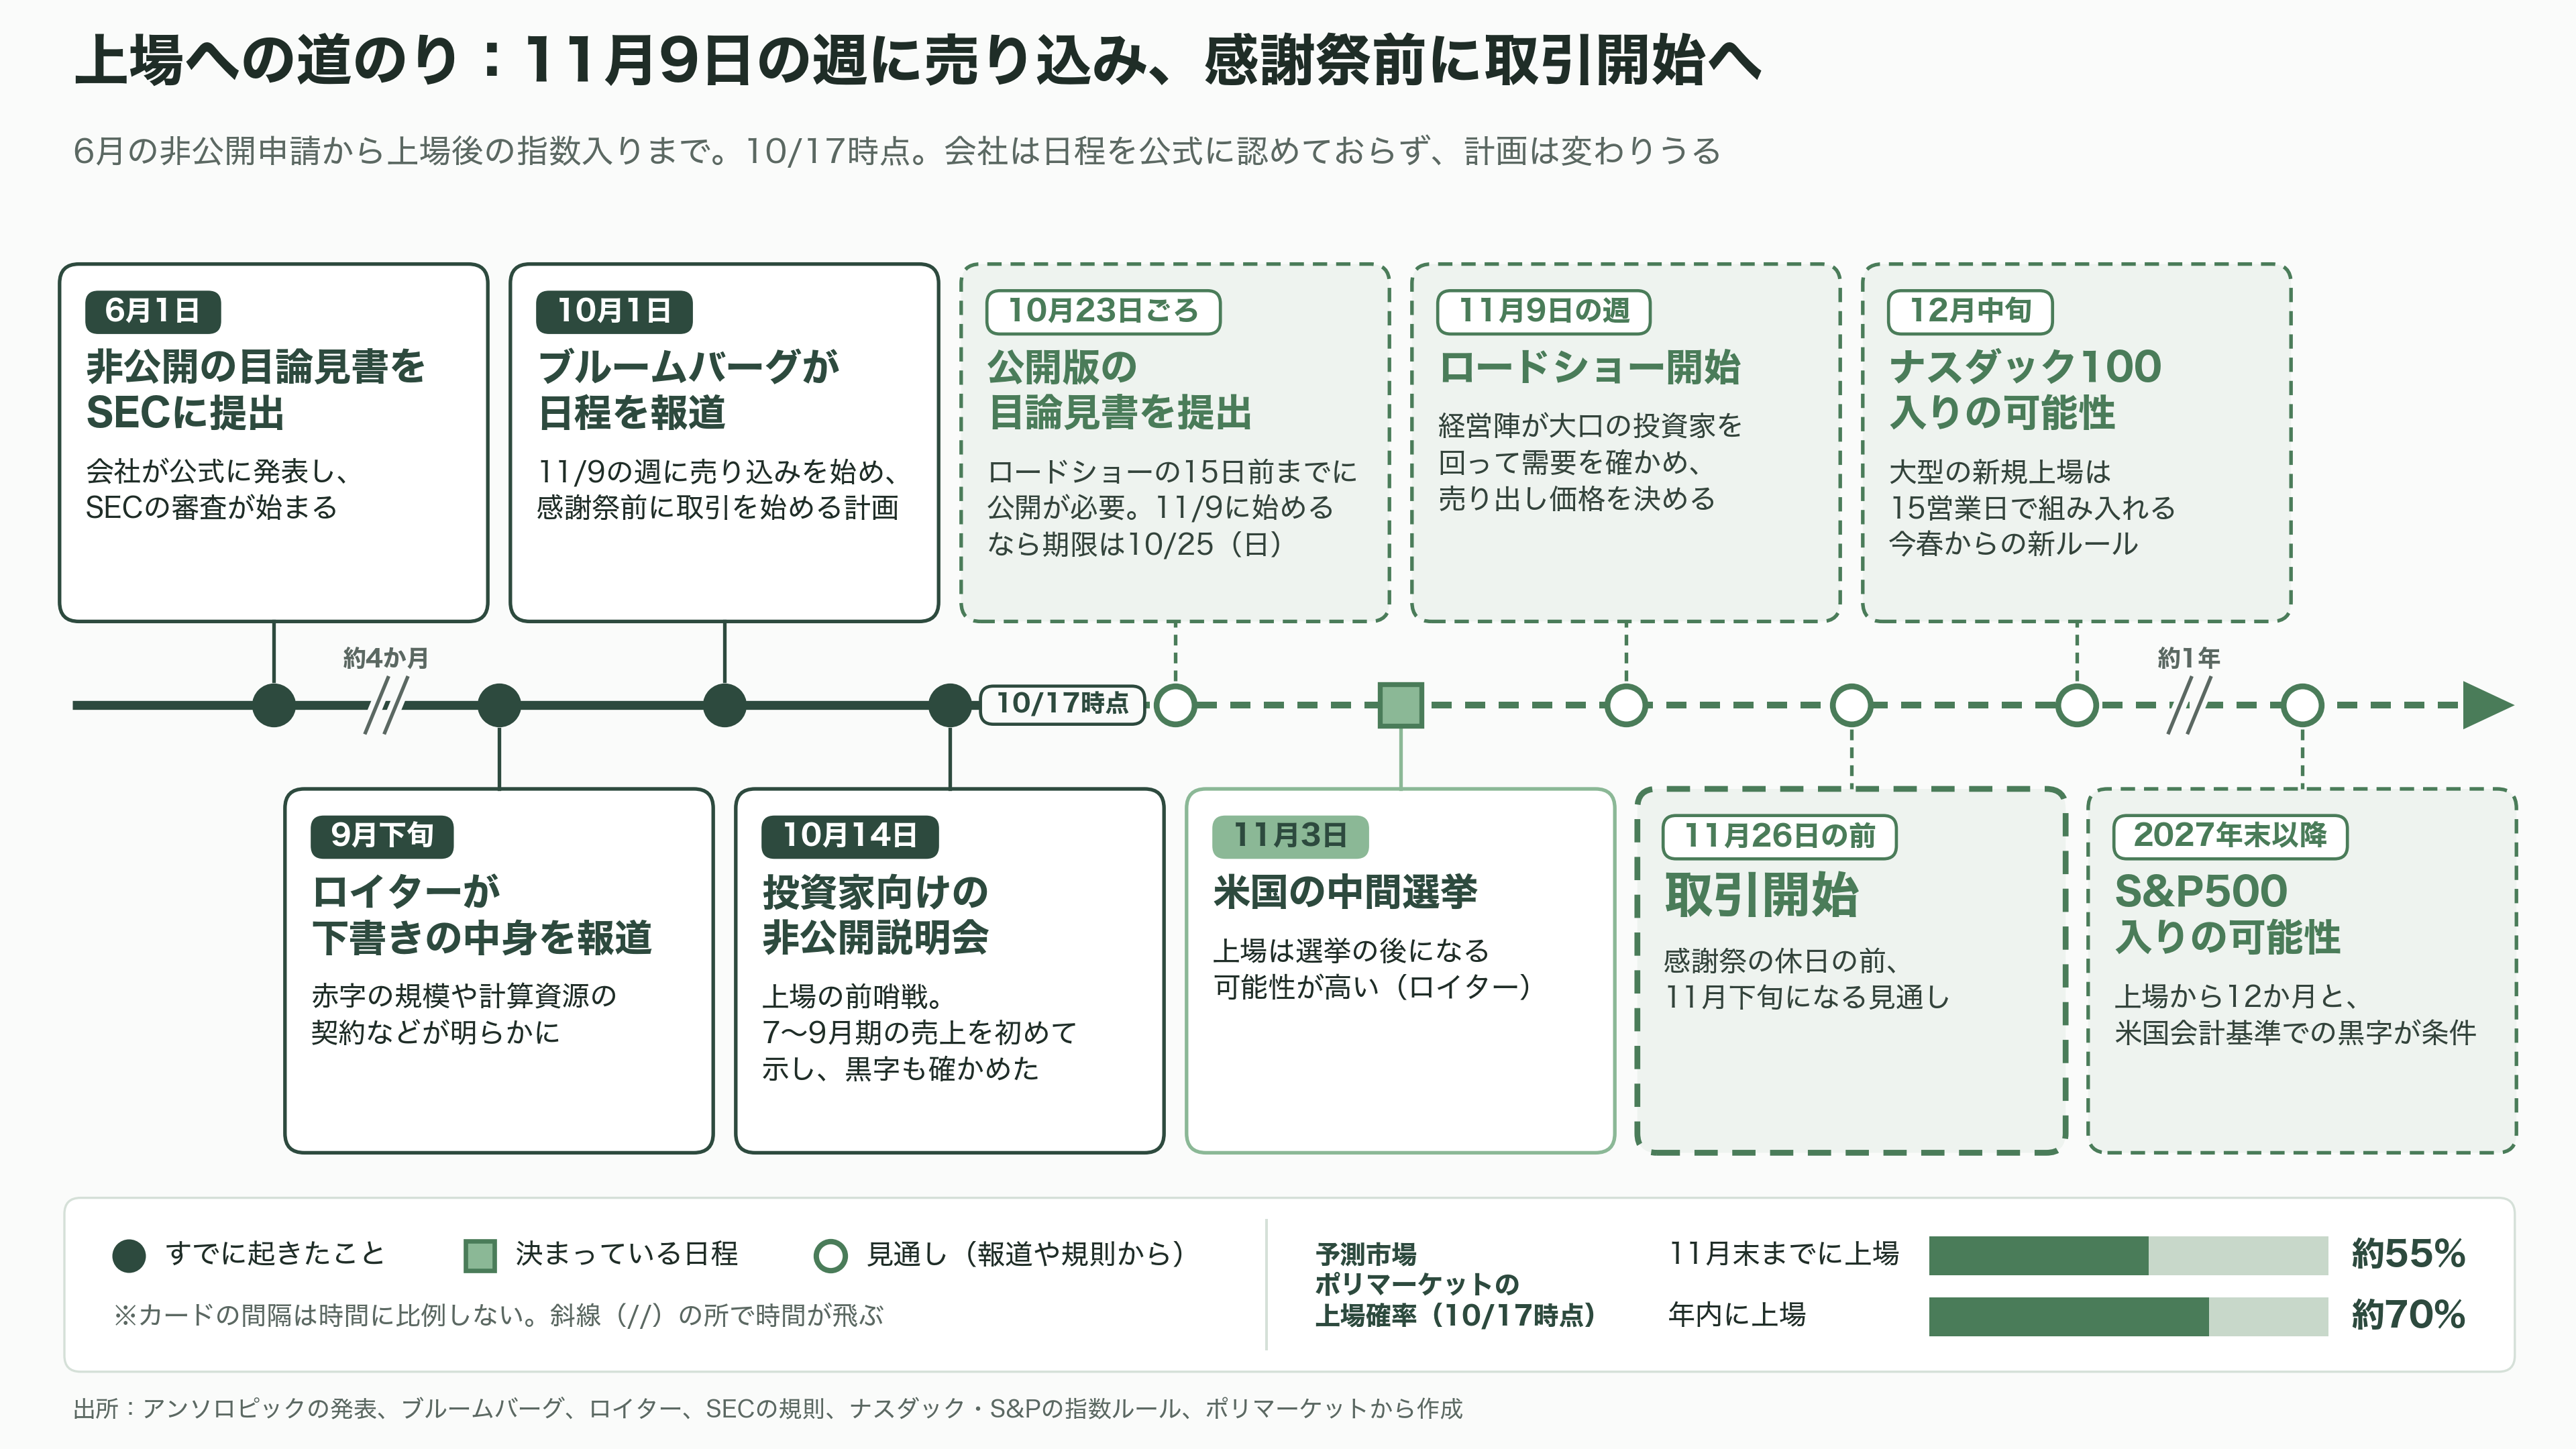
上場への道のりは、6月1日の非公開の目論見書の提出から始まった。9月下旬にはロイターがその下書きの中身を報じ、10月1日にはブルームバーグが、11月9日の週に正式な売り込みを始め、11月26日の感謝祭の前に取引を始める計画だと伝えた。10月14日の説明会は、その前哨戦にあたる。
次の山場は、公開版の目論見書の提出だ。SECのルールでは、非公開で下書きを出した会社は、投資家を回る「ロードショー」を始める少なくとも15日前までに、目論見書を公開しなければならない。11月9日の月曜日にロードショーを始めるなら、逆算した期限は10月25日の日曜日になり、実際には23日の金曜日が目安になる。10月17日の時点で、SECの開示システムに公開版はまだ載っていない。
11月3日には、米国の中間選挙がある。ロイターは、上場は選挙の後になる可能性が高いと報じている。選挙の翌週、9日の週にロードショーが始まれば、経営陣が大口の投資家を回って需要を確かめ、最後に売り出し価格を決める。取引の開始は、感謝祭の休日の前、11月下旬になる見通しだ。アンソロピックはこうした日程を公式には認めておらず、計画は変わりうるとブルームバーグは伝えている。
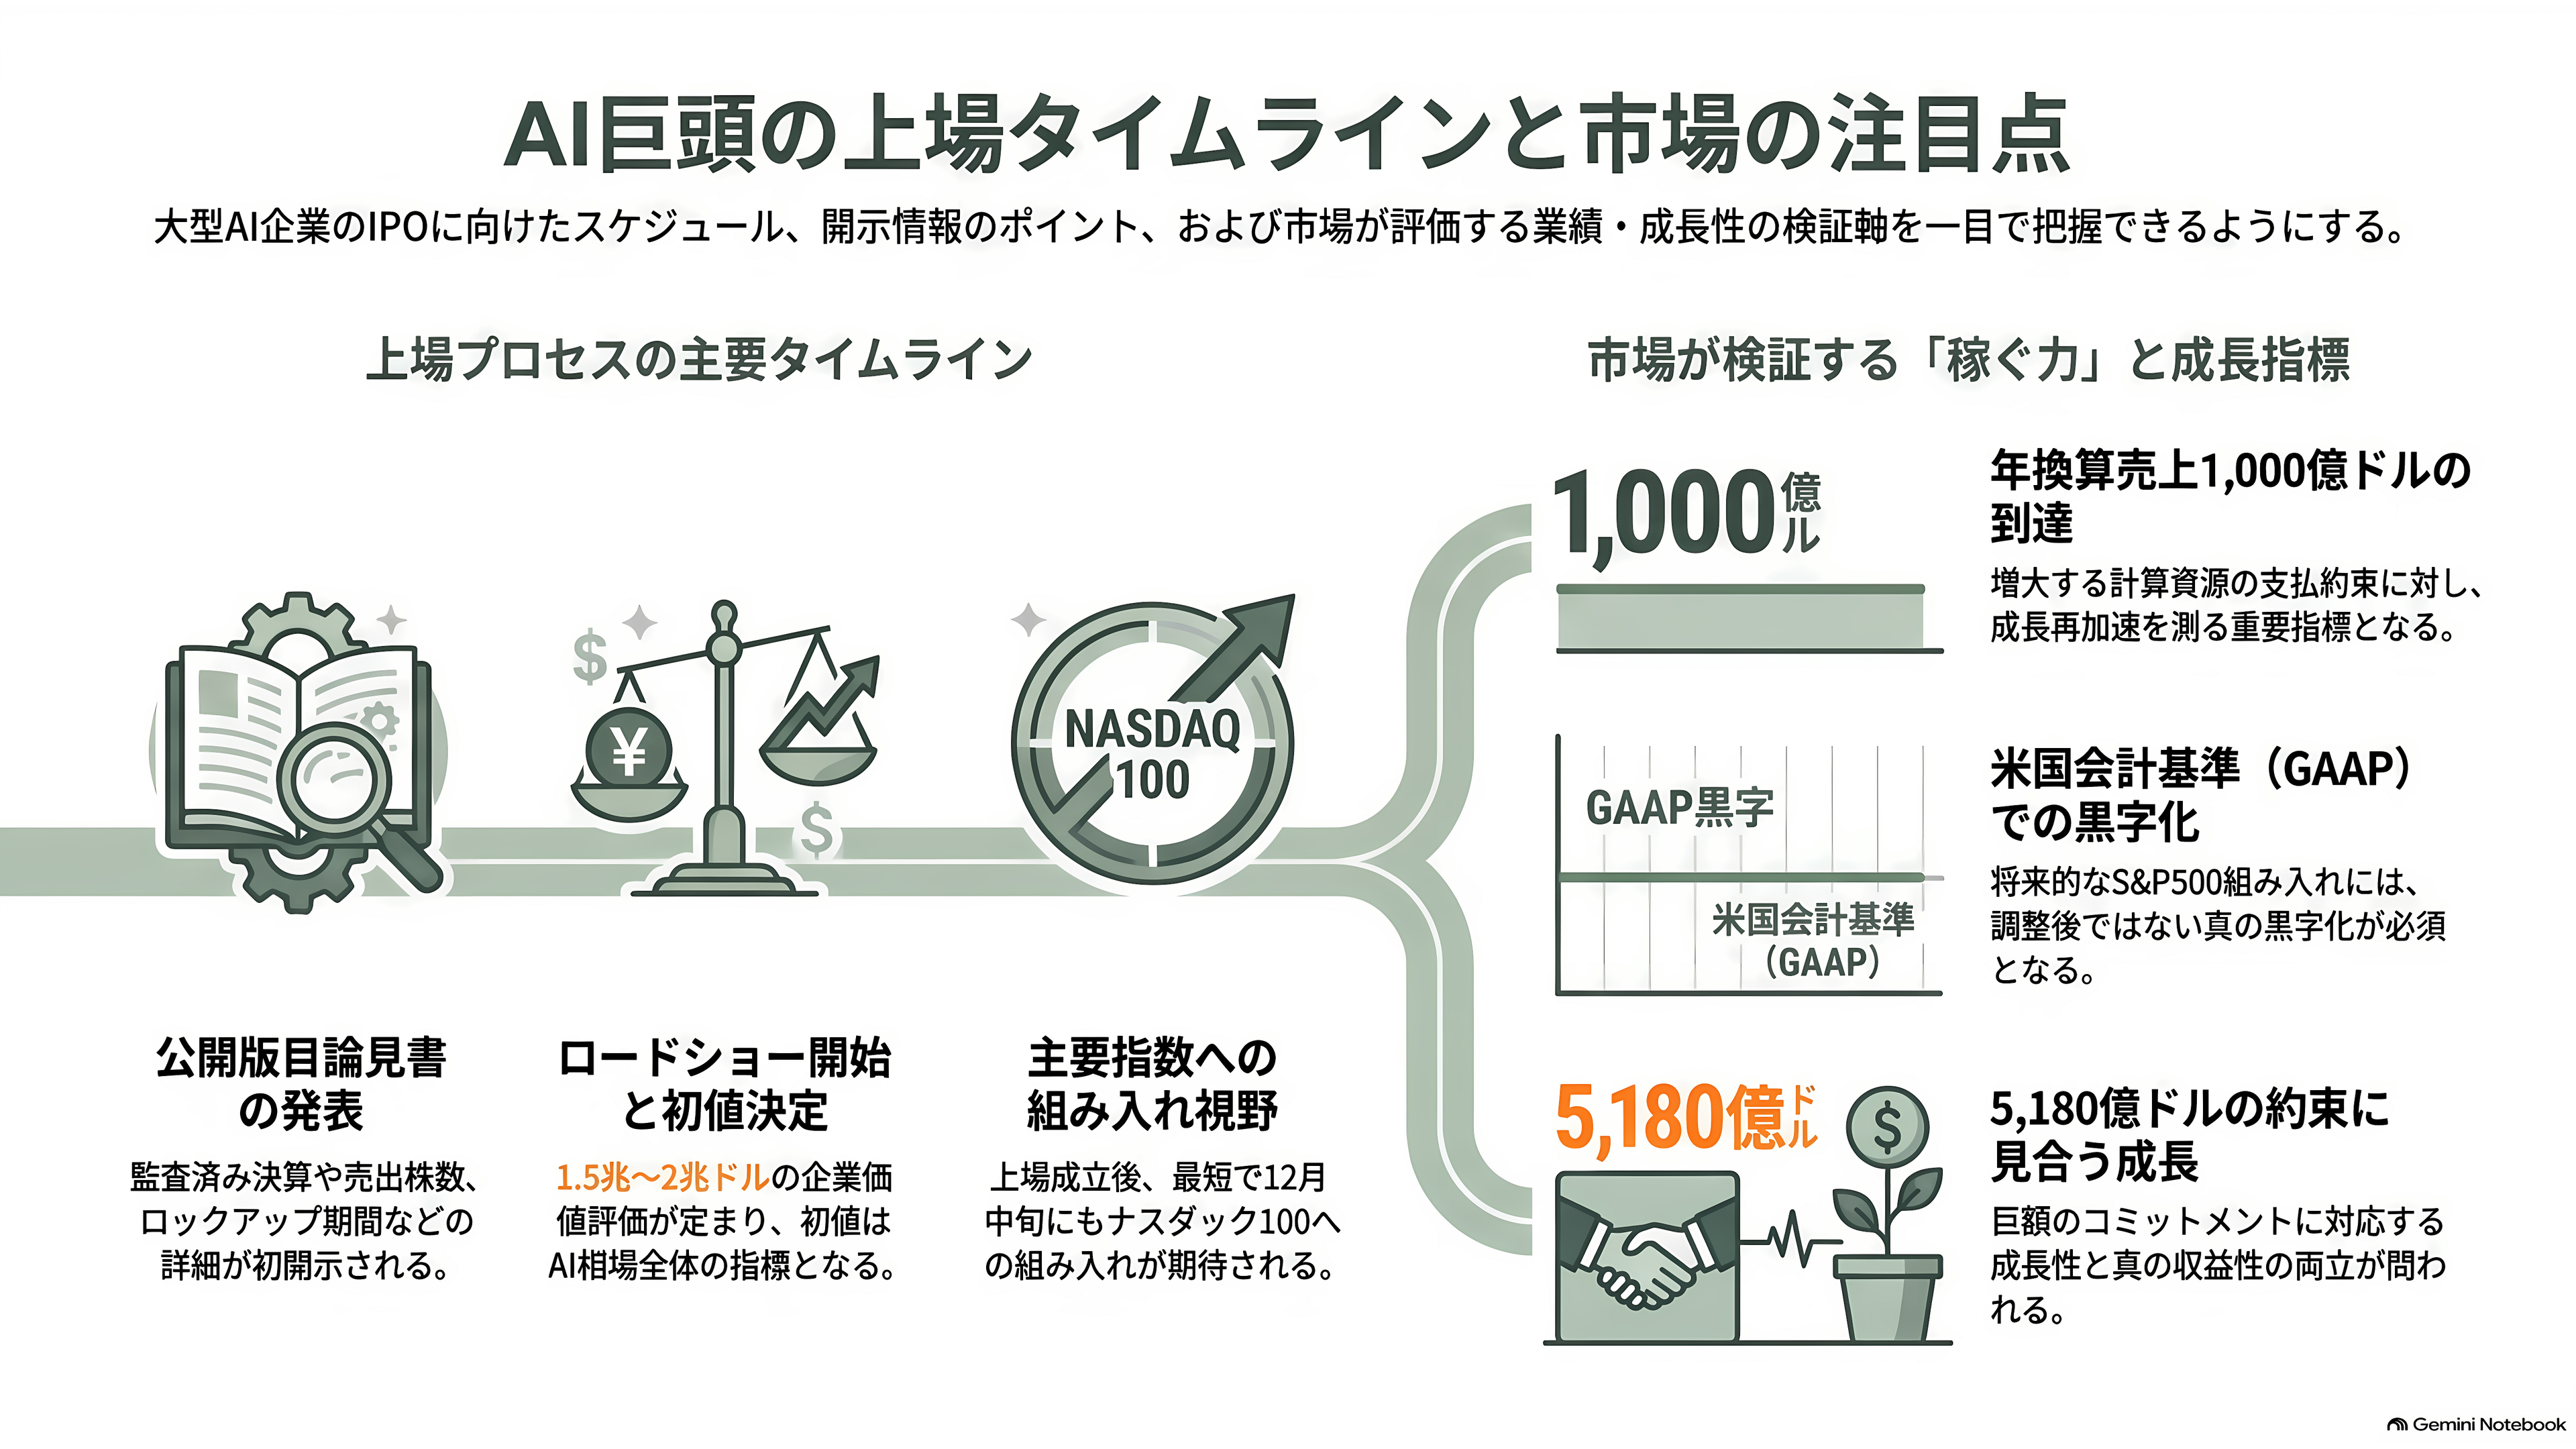
上場した後にも、節目が続く。ナスダックは今年春、時価総額で指数の上位40位以内に入るような大型の新規上場企業を、上場から15営業日で主要な株価指数「ナスダック100」に組み入れる新ルールを導入した。11月下旬に上場すれば、早ければ12月中旬にも組み入れが視野に入る計算だ。指数に連動する投資信託などの買いが入るため、株価の需給を左右する節目になる。一方、米国株の代表的な指数「S&P500」は、上場から12か月がたつことと、米国会計基準での黒字を条件にしたままだ。アンソロピックが組み入れられるのは、早くても2027年の終わり以降になる。
米国の大型IPOでは、上場前からの株主が、一定の期間は株を売らない約束を結ぶのが一般的だ。その期間や条件も、公開版の目論見書で示される。
賭けの市場も、この日程を織り込んでいる。予測市場のポリマーケットでは、10月17日の時点で、11月末までに上場する確率が約55%、年内では約70%とされている。
シリコンバレーの投資家はどう見ているか
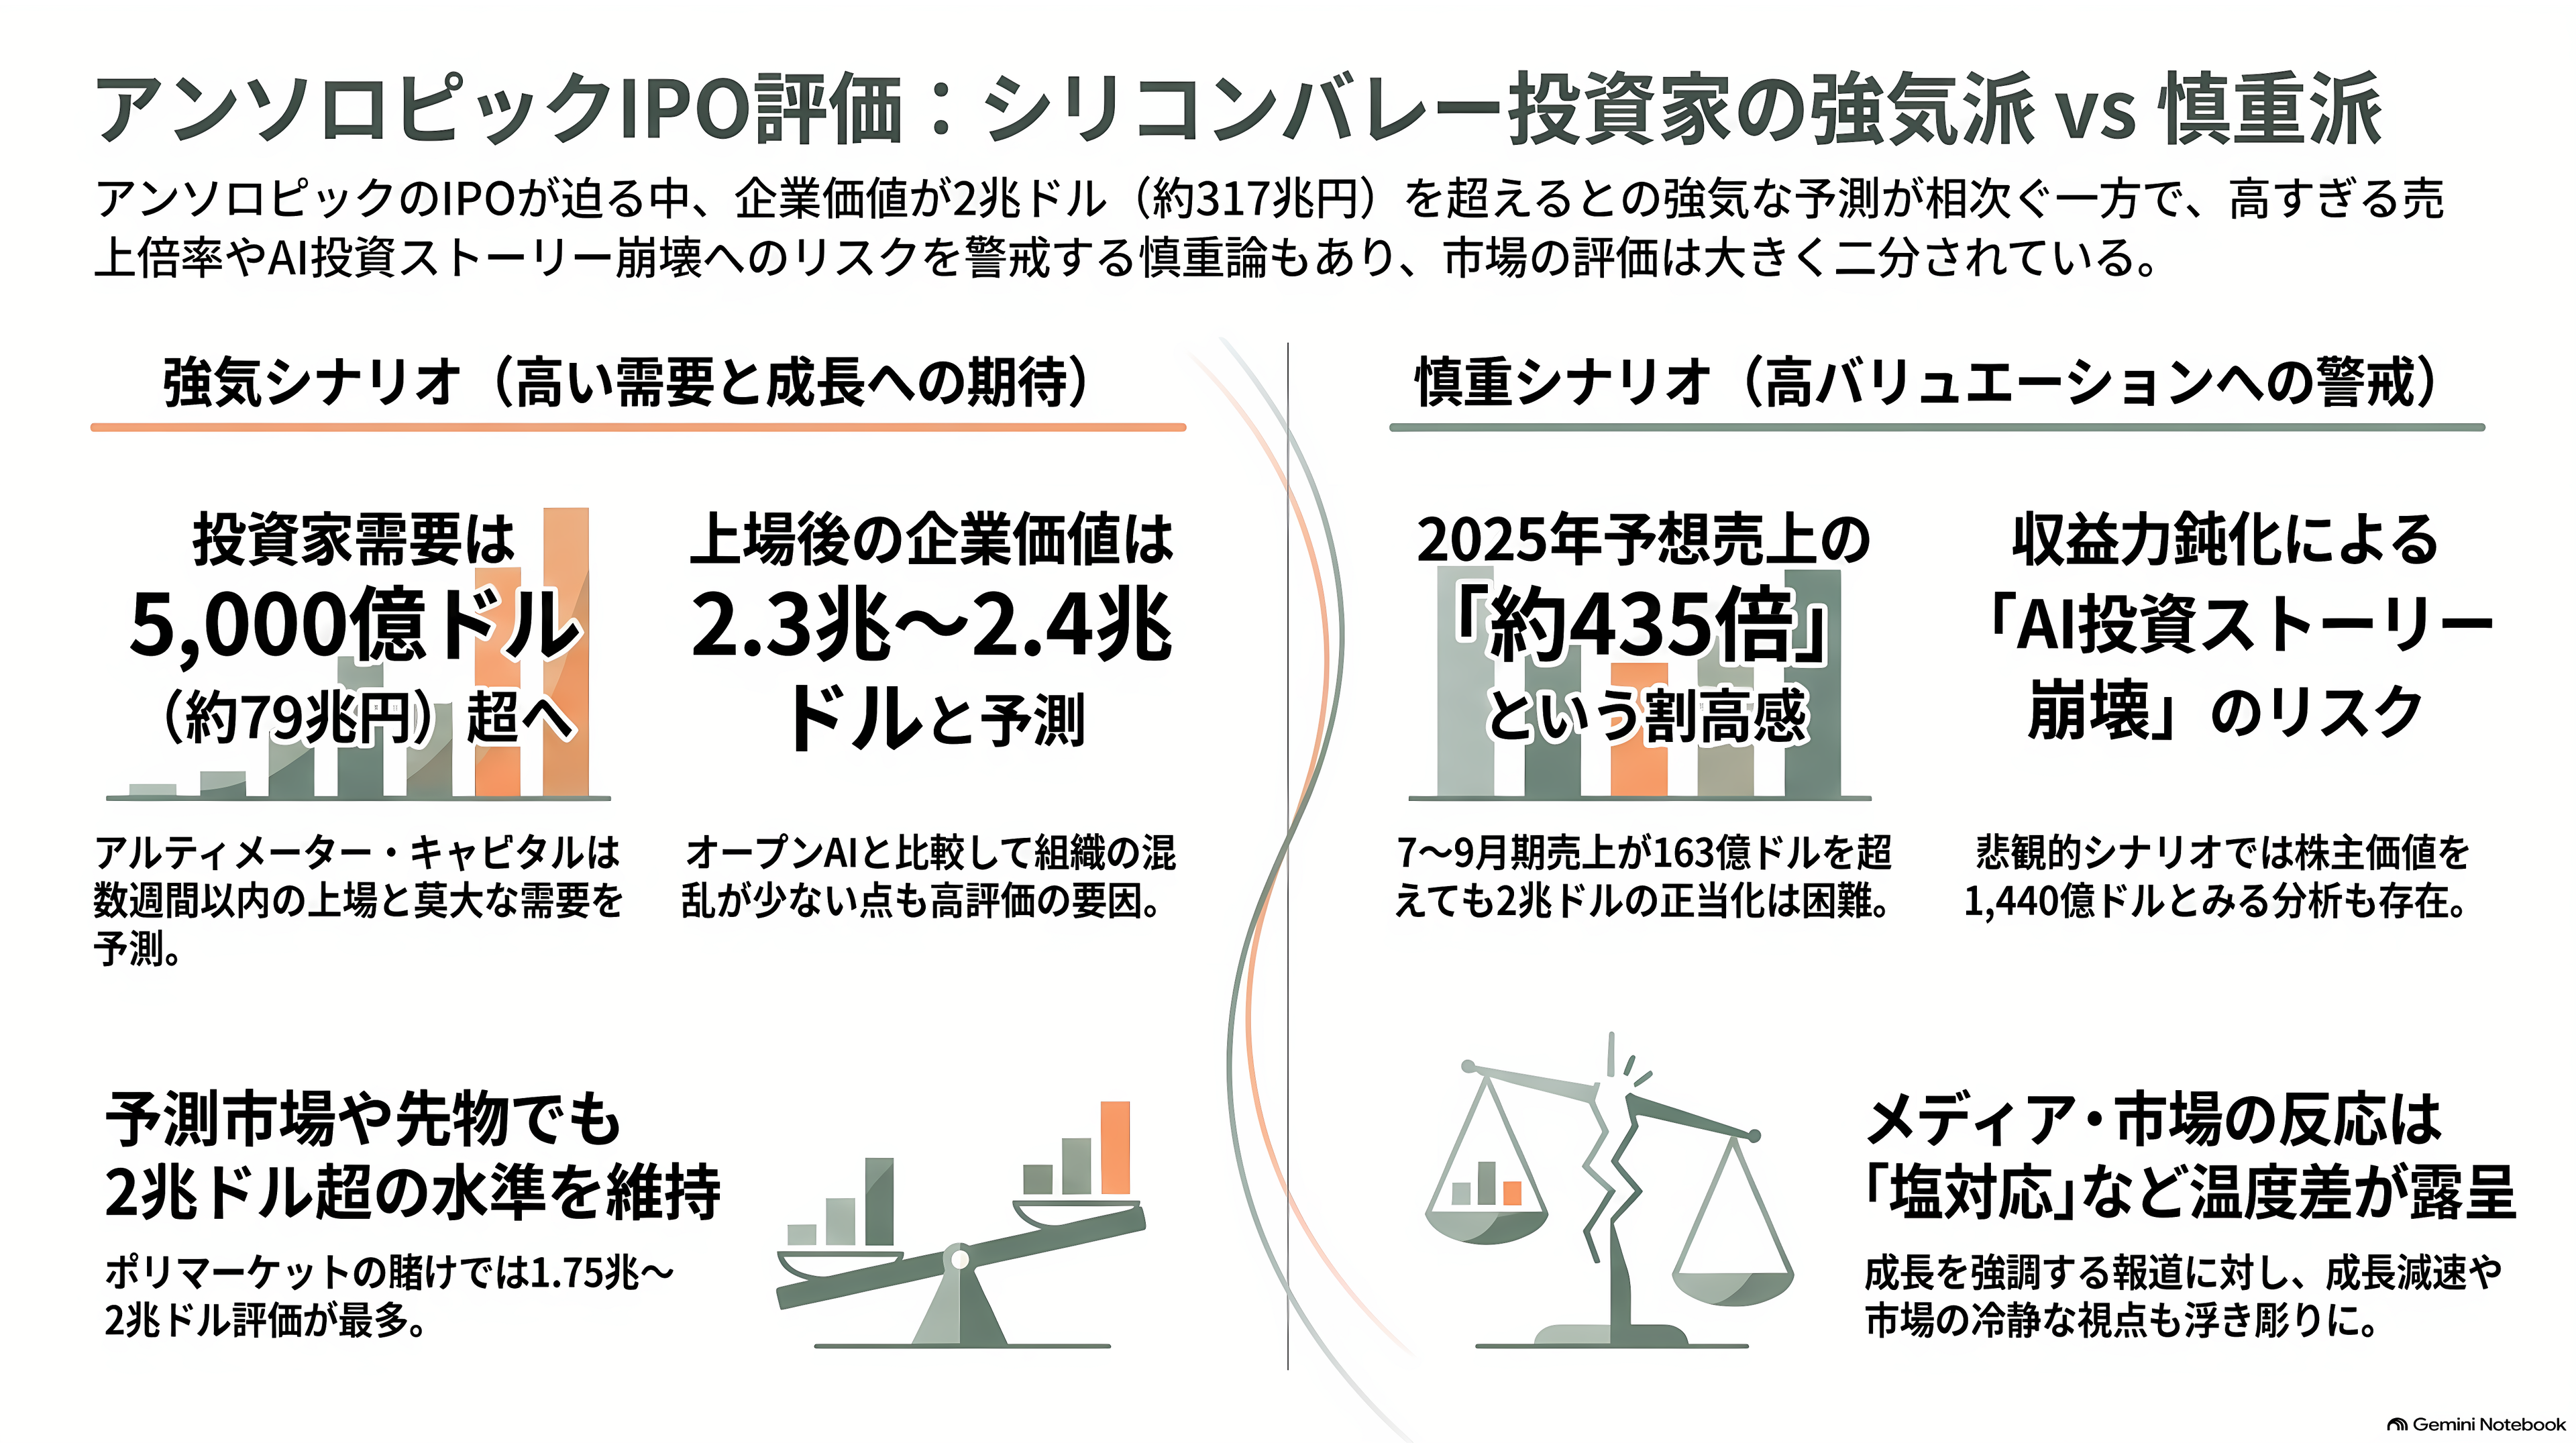
強気の筆頭は、5月の資金調達を主導したアルティメーター・キャピタルのブラッド・ガースナーCEOだ。10月15日に米CNBCの番組に出演し、上場は「数か月先ではなく数週間のうち」だとの見方を示したうえで、投資家の需要は5000億ドル(約79兆円)を超えうると語った。需要が売り出し額を大きく上回った、スペースXの上場も引き合いに出した。
2023年、企業価値がまだ41億ドル(約6500億円)だったころから出資を続けるメンロー・ベンチャーズのマット・マーフィー氏は、10月上旬のイベントで「買い増せるなら、買い増したい」と語った。フォーチュン誌の取材に匿名で応じた初期からの出資者は、売り出し価格は企業価値1.8兆ドル(約285兆円)前後で決まり、取引が始まれば2.3兆〜2.4兆ドル(約364兆〜380兆円)まで上がるとみる。オープンAIと比べて「少しだけ混乱が少ない」会社だというのが、理由の一つだ。
慎重な声も大きい。米調査会社ピッチブックのハリソン・ロルフェス氏は、2兆ドル(約317兆円)は2025年の売上の約435倍、7月末の年換算売上と比べても31倍近いと指摘する。同氏は、7〜9月期の売上が163億ドル(約2兆5800億円)を超えれば強気の材料になるとみていた。実績はそれを上回ったが、それだけで2兆ドルを正当化するのは難しいという。スイスのプライベートバンク、UBPのベイセン・リン氏は「アンソロピックのような研究所でお金を稼ぐ力が鈍れば、AI投資のストーリーそのものが崩れかねない」と警告した。米調査会社ニュー・コンストラクツは、悲観的な前提では株主価値は1440億ドル(約22兆8000億円)にとどまるとして、今回の上場を「2026年で最もばかげたIPO」と呼んだ。
雰囲気は、わずか3か月で大きく変わった。7月、シリコンバレーの投資家が出演する人気ポッドキャスト「オールイン」では、司会者が、著名投資家ギャビン・ベーカー氏の見方として、アンソロピックは2026年を売上1000億ドル(約15兆8000億円)超・大幅な黒字で終え、いま上場すれば3兆ドル(約475兆円)で取引されるだろうと紹介していた。同じ回で投資家のチャマス・パリハピティヤ氏は、「出られるうちに出るべきだ」と早めの上場を勧めていた。
報道の見出しにも、温度差が出た。ロイターは日本語版で「IPO前会合で成長強調」と伝え、日経新聞は「5割増も減速指摘」、ビジネス・インサイダー日本版は「市場は塩対応だった」と報じた。
値段は、非公式の市場でもつき始めている。暗号資産の分散型取引所ハイパーリキッドでは、上場前の企業の価値に賭ける先物が取引されている。CNBCによると、16日の時点でアンソロピックは2兆ドルをわずかに上回る水準にあり、オープンAIは一時1.5兆ドル(約237兆円)を割り込んだ。予測市場のポリマーケットでは、上場時の企業価値を1.75兆〜2兆ドル(約277兆〜317兆円)とみる賭けが最も多い。
オープンAIとの比較と、82兆円の計算資源契約
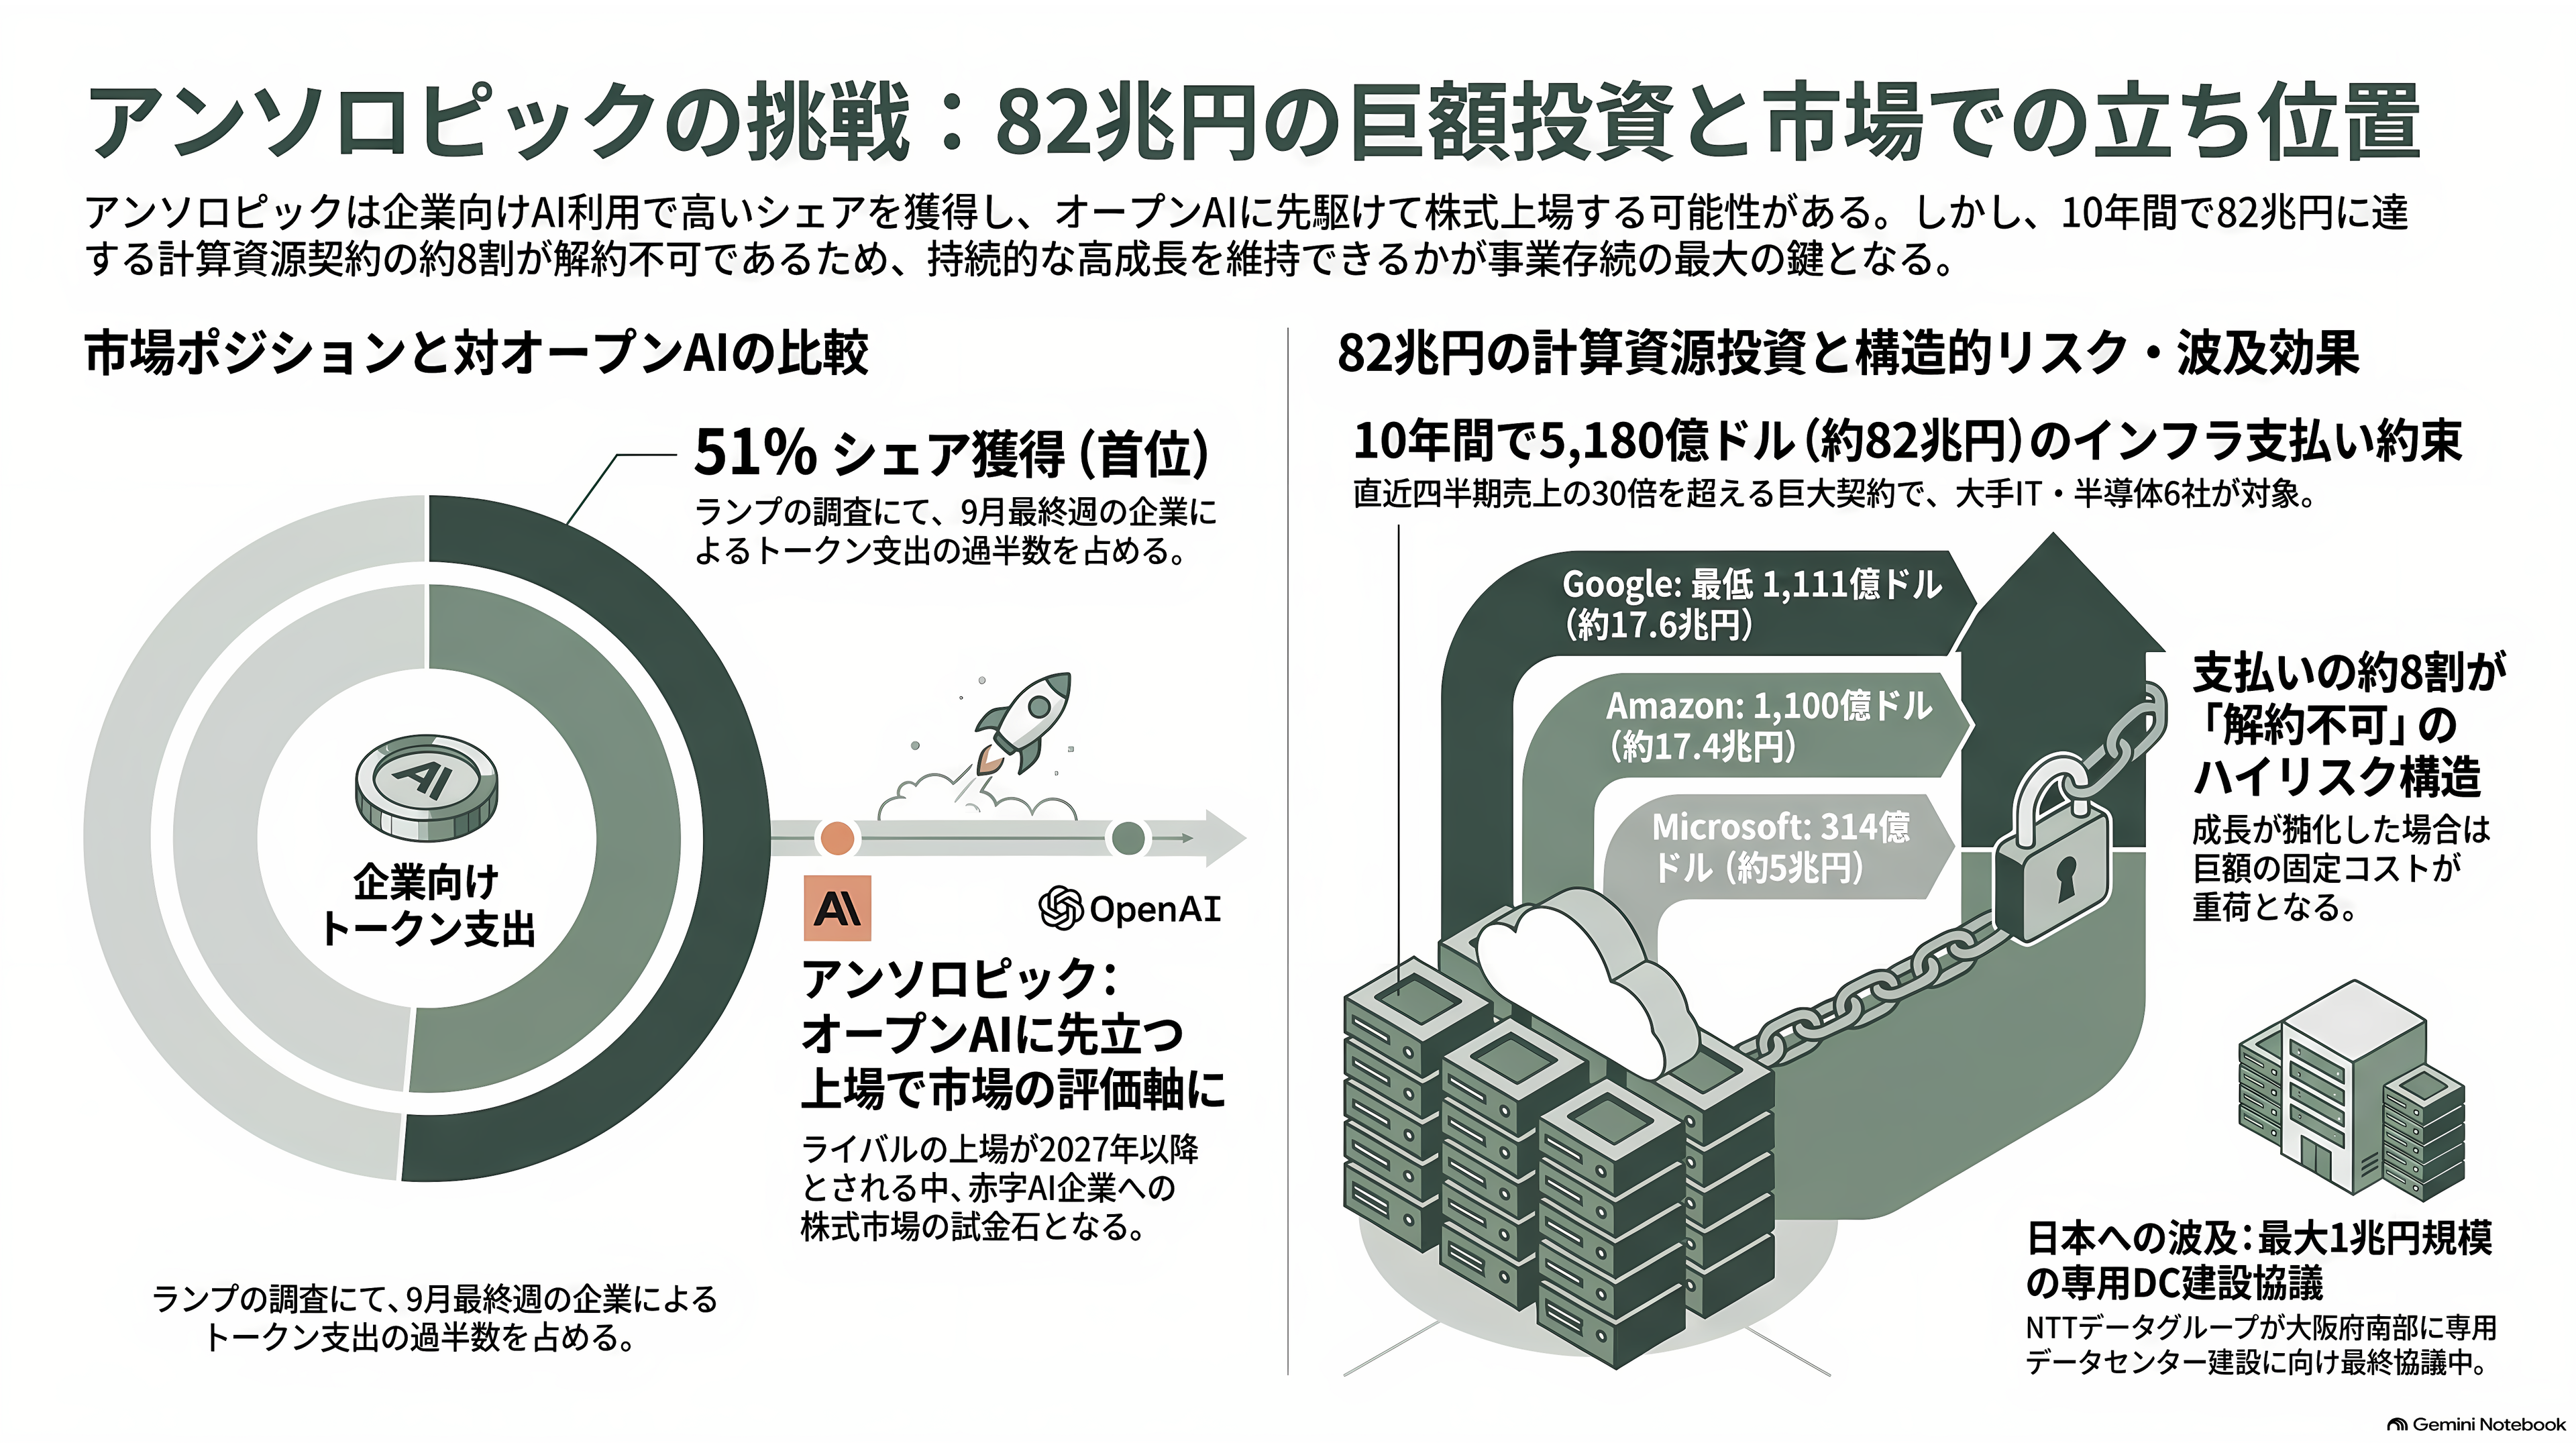
最大のライバルであるオープンAIの上場は、2027年以降になる見通しだ。サム・アルトマンCEOは9月、2026年は上場に「不向きな時期」だと述べ、今年は非上場のままでいる考えを示した。アンソロピックが先に上場すれば、赤字を抱えながら巨額の投資を続けるAI企業に、株式市場がどんな値段をつけるのかを測る、最初の試金石になる。
両社の売上は、数え方が違うため単純には比べられない。それでも企業の支出データでは、アンソロピックが首位を保っている。ランプの調べでは、9月最終週のトークン支出の51%をアンソロピックが占めた。
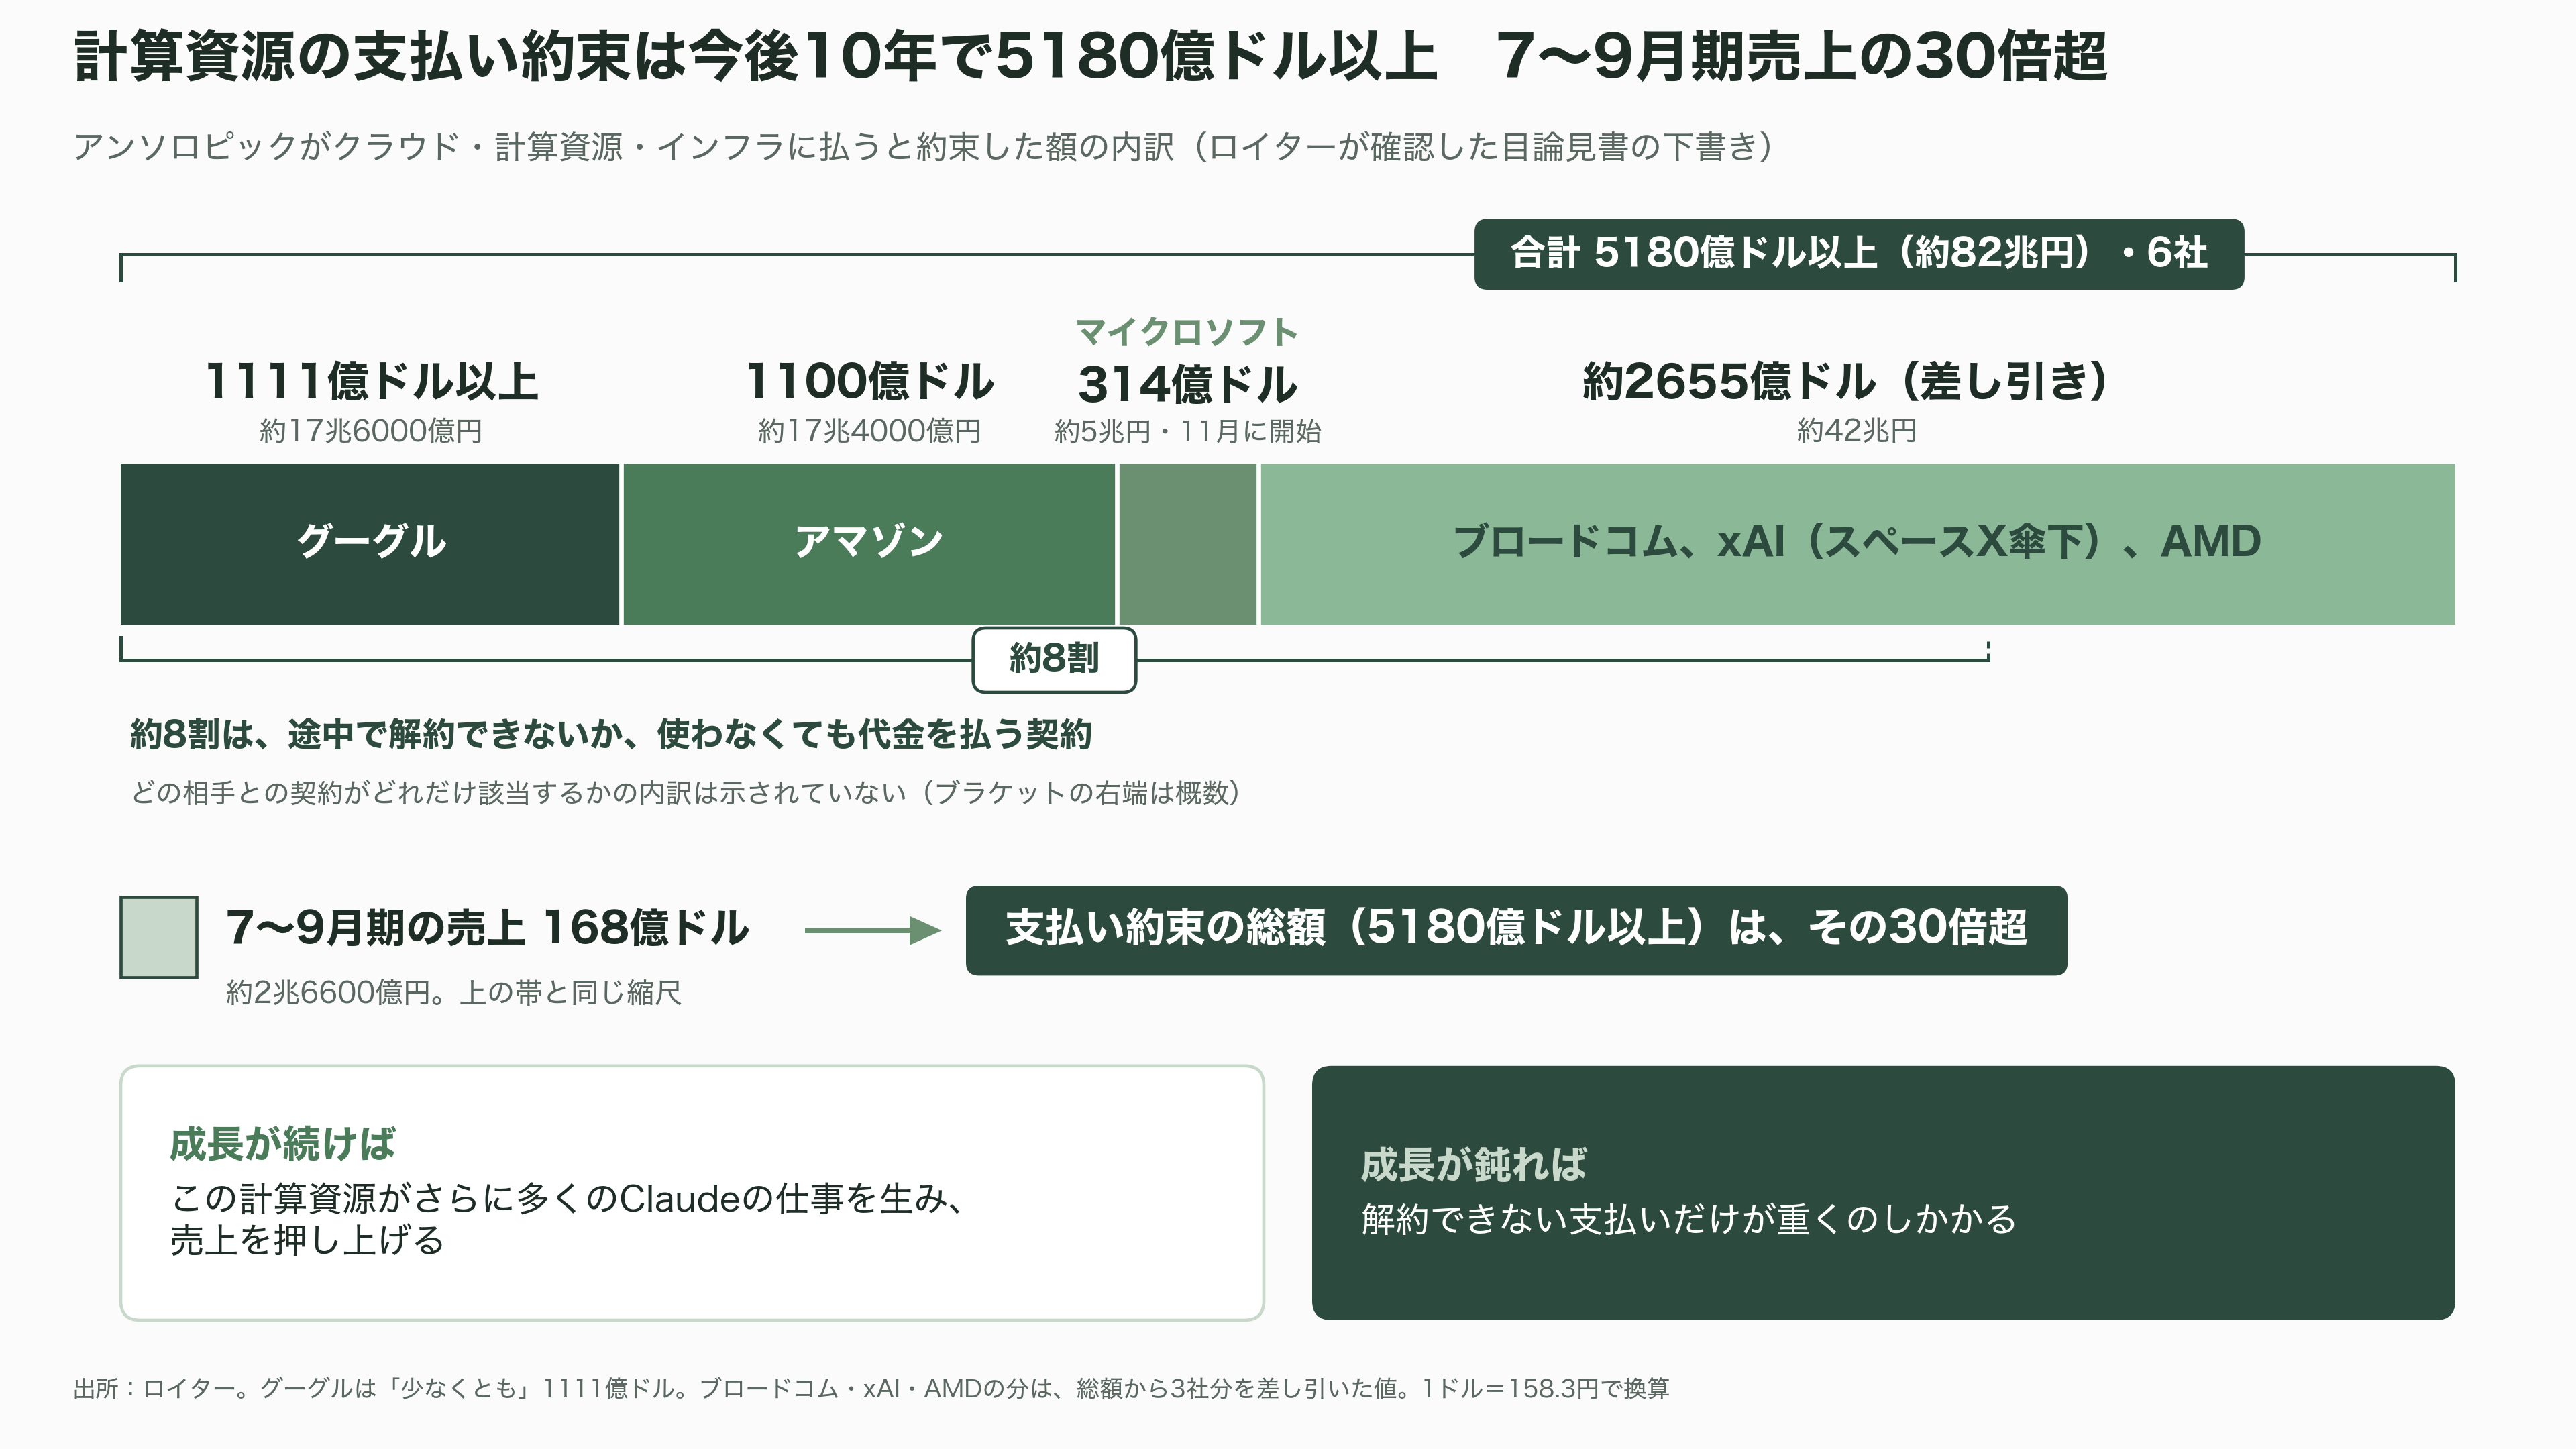
アンソロピックの強みと弱みは、どちらも計算資源にある。ロイターが確認した目論見書の下書きによれば、同社は今後10年で少なくとも5180億ドル(約82兆円)を、クラウドや計算資源、インフラに払う約束をしている。相手はグーグル、アマゾン、マイクロソフト、ブロードコム、スペースX傘下のxAI、AMDの6社で、約8割は途中で解約できないか、使わなくても代金を払う契約だ。グーグルには少なくとも1111億ドル(約17兆6000億円)、アマゾンには1100億ドル(約17兆4000億円)。マイクロソフトとの314億ドル(約5兆円)の契約は、この11月に始まる。
5180億ドルは、7〜9月期の売上の30倍を超える。いまの成長が続けば、この計算資源がさらに多くのClaudeの仕事を生み、売上を押し上げる。成長が鈍れば、解約できない支払いだけが重くのしかかる。投資家が「黒字」と同じくらい「伸び率」に神経をとがらせるのは、このためだ。
日本も、この計算資源の網の一部になろうとしている。日経新聞は10月13日、NTTデータグループが大阪府南部の湾岸部に、アンソロピック向けのデータセンターを建てる方向で最終協議に入ったと報じた。建設費は最大1兆円にのぼる。
出資者の顔ぶれも、この会社の立ち位置を映している。アマゾンとグーグルという巨大IT企業に加え、セコイア・キャピタルやアルティメーター、コーチュー、シンガポール政府系のGICやテマセクといった世界の大口投資家が並ぶ。5月の資金調達には、NTT系のベンチャーキャピタルも名を連ねた。
今後の注目点:いつ、何が見えてくるか
最初の焦点は、日程どおりなら10月下旬までに出る公開版の目論見書だ。監査を受けた正式な決算が、初めて表に出る。「調整後」の利益から何を除いたのか。売上を、クラウドの手数料を含む総額で数えているのか。長期利益信託は上場後にどんな権限を持つのか。上場前からの株主は、いつまで株を売れないのか。説明会では見えなかった数字と仕組みが並ぶ。売り出す株の数と、想定する価格の幅も、ここで示される。
11月に入ると、3日の中間選挙を挟んで、9日の週にロードショーが始まる見通しだ。投資家の注文が売り出し額の何倍集まるか。価格の幅を引き上げるのか、引き下げるのか。それが、2兆ドル(約317兆円)か1.5兆ドル(約237兆円)かという議論への答えになる。そして感謝祭前の取引初日に最初につく値段は、AI相場全体の温度計になる。
並行して、事業の数字も問われ続ける。11月にはマイクロソフトとの計算資源の契約が始まり、支払いの約束が一段と膨らむ。年末に年換算売上が1000億ドル(約15兆8000億円)に届くかどうかが、伸びの再加速を測る物差しになる。ランプが毎月出す企業のAI支出のデータや、オープンAIとの新モデル競争の行方も、株価を動かす材料になる。
上場が実現すれば、12月中旬にもナスダック100への組み入れが視野に入る。2027年には、オープンAIの上場という次の大きな山が控える。S&P500に入るには、調整後ではない、米国会計基準での黒字が欠かせない。
2四半期連続の調整後黒字は、急成長するAI企業にも「稼ぐ力」があることを示した。次に市場が見極めようとしているのは、調整を外した本当の黒字と、5180億ドル(約82兆円)の約束に見合う成長を、同時に実現できるかどうかだ。