米粒より小さなレーザーに、NVIDIAが6,000億円超を投じた
米粒よりずっと小さなレーザーのチップが、いまAIの世界で、もっとも激しく取り合われている部品の一つになっている。
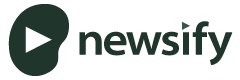
NVIDIAは2026年3月2日、このレーザーを作る米国の2社、ルメンタムとコヒレントに、それぞれ20億ドル(約3,200億円)、合わせて40億ドル(約6,300億円)を出資すると発表した。お金と引き換えに手に入れたのは、数十億ドル(数千億円)規模の購入契約と、将来の生産能力を優先して使える権利だ。時価総額で世界最大の半導体企業が、部品メーカー2社の株主になってまで押さえにいったのが、この小さな光の粒の作り手だった。
理由は、NVIDIAがいま量産している新しいネットワーク・スイッチの中にある。
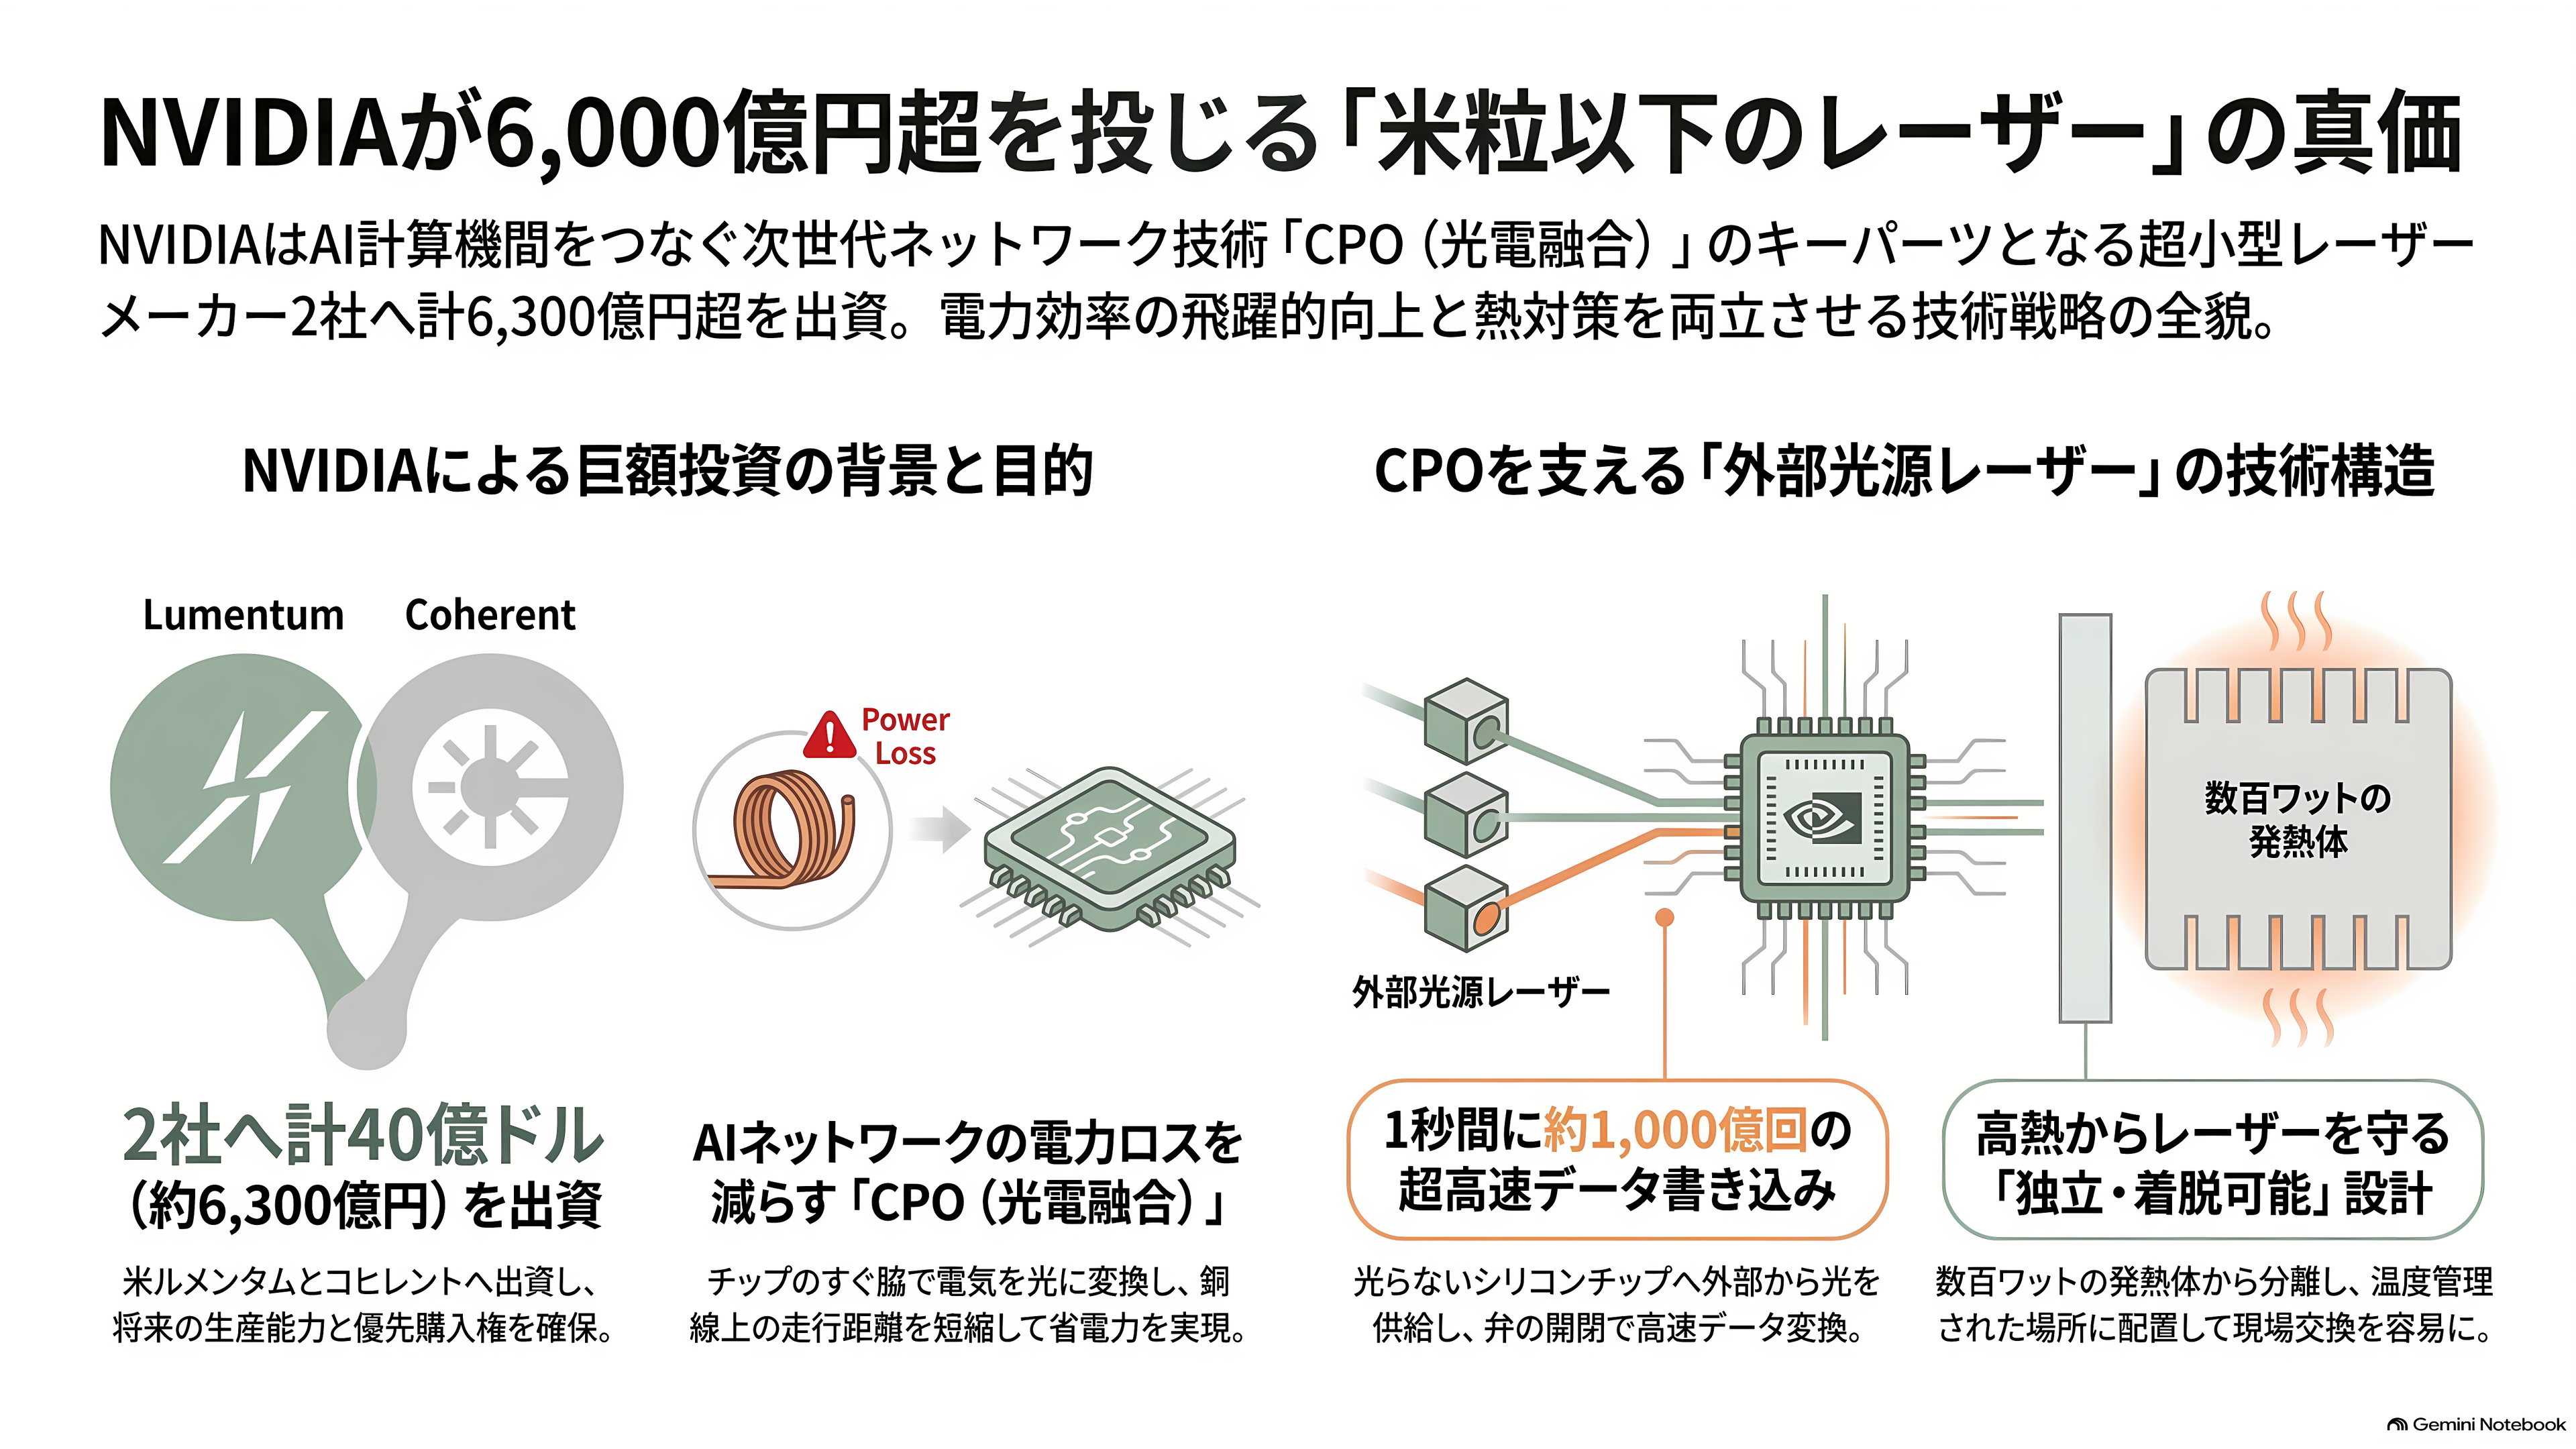
AIの計算機を何万台もつなぐスイッチの中央には、大きな四角い半導体チップが座っている。これまで、このチップから出た電気の信号は基板の上を走り、機器の前面に差し込んだ「光トランシーバー」という部品にたどり着いて、はじめて光に変わっていた。CPO、共封止光学と呼ばれる新しい作り方では、この光への変換を、チップのすぐ脇でやってしまう。電気が銅の上を走る距離が短いほど、電力のむだが減るからだ。日本では「光電融合」の代表的な形として知られている。
ところが、チップの脇に並んだ光の部品は、自分では光を出せない。材料のシリコンが、電気を流してもほとんど光らない性質を持っているからだ。そこで光は、スイッチの前面に差し込んだ別の箱から、細い光ファイバーで送り込まれる。「外部光源」と呼ばれるこの箱の中に入っているのが、冒頭の小さなレーザーだ。
レーザーは、蛇口を開けっぱなしにした水道のようなものだ。途切れない光を流し続け、チップの脇にある小さな弁が、その光の強さを1秒間に1,000億回ほど切り替えて、0と1のデータを書き込んでいく。NVIDIAのCPOスイッチでは、光源の箱1つにレーザーが8個入り、その8個で32本の光の通り道をまかなう。レーザーは熱に弱く、部品の中で真っ先にくたびれやすい。そこでNVIDIAは、数百ワットの熱を出すチップの隣ではなく、温度を管理した別の場所に光源を置き、壊れたら現場で引き抜いて差し替えられるようにした。
CPO の光源争奪戦とは何か
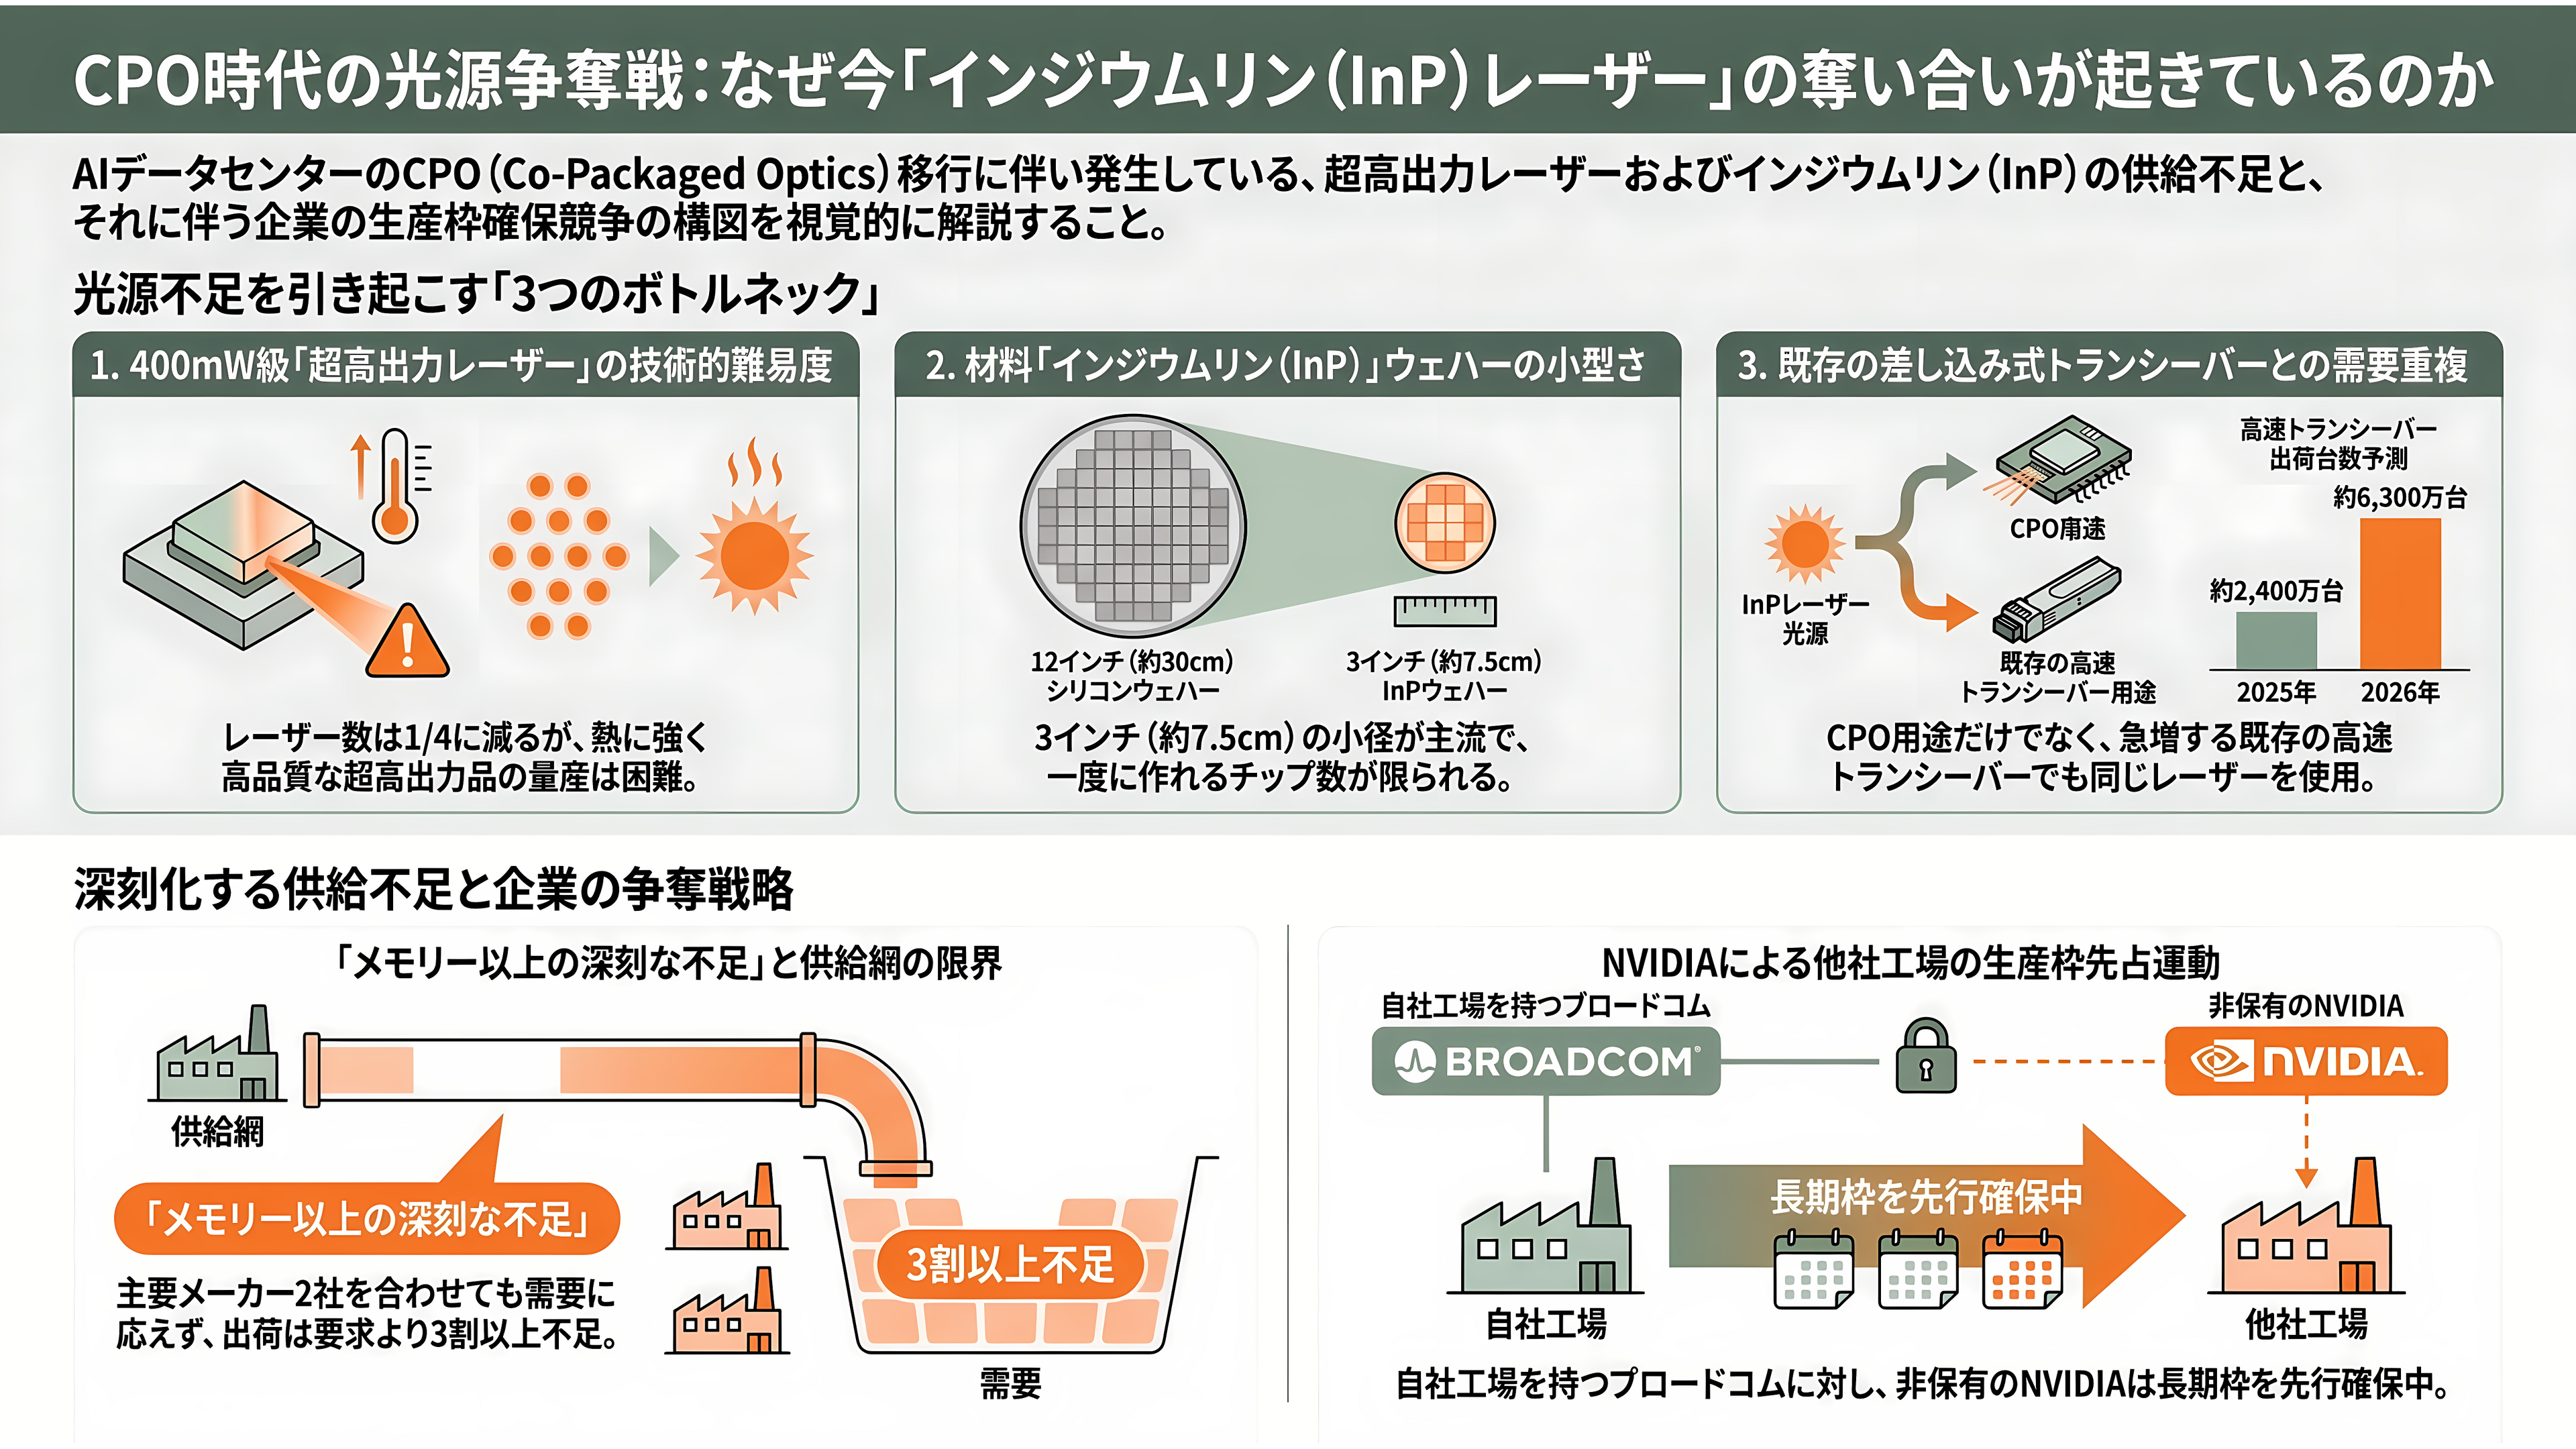
レーザーの数が減るなら、取り合いは起きないはずだ。そう考えるのが自然だが、実際には逆のことが起きている。
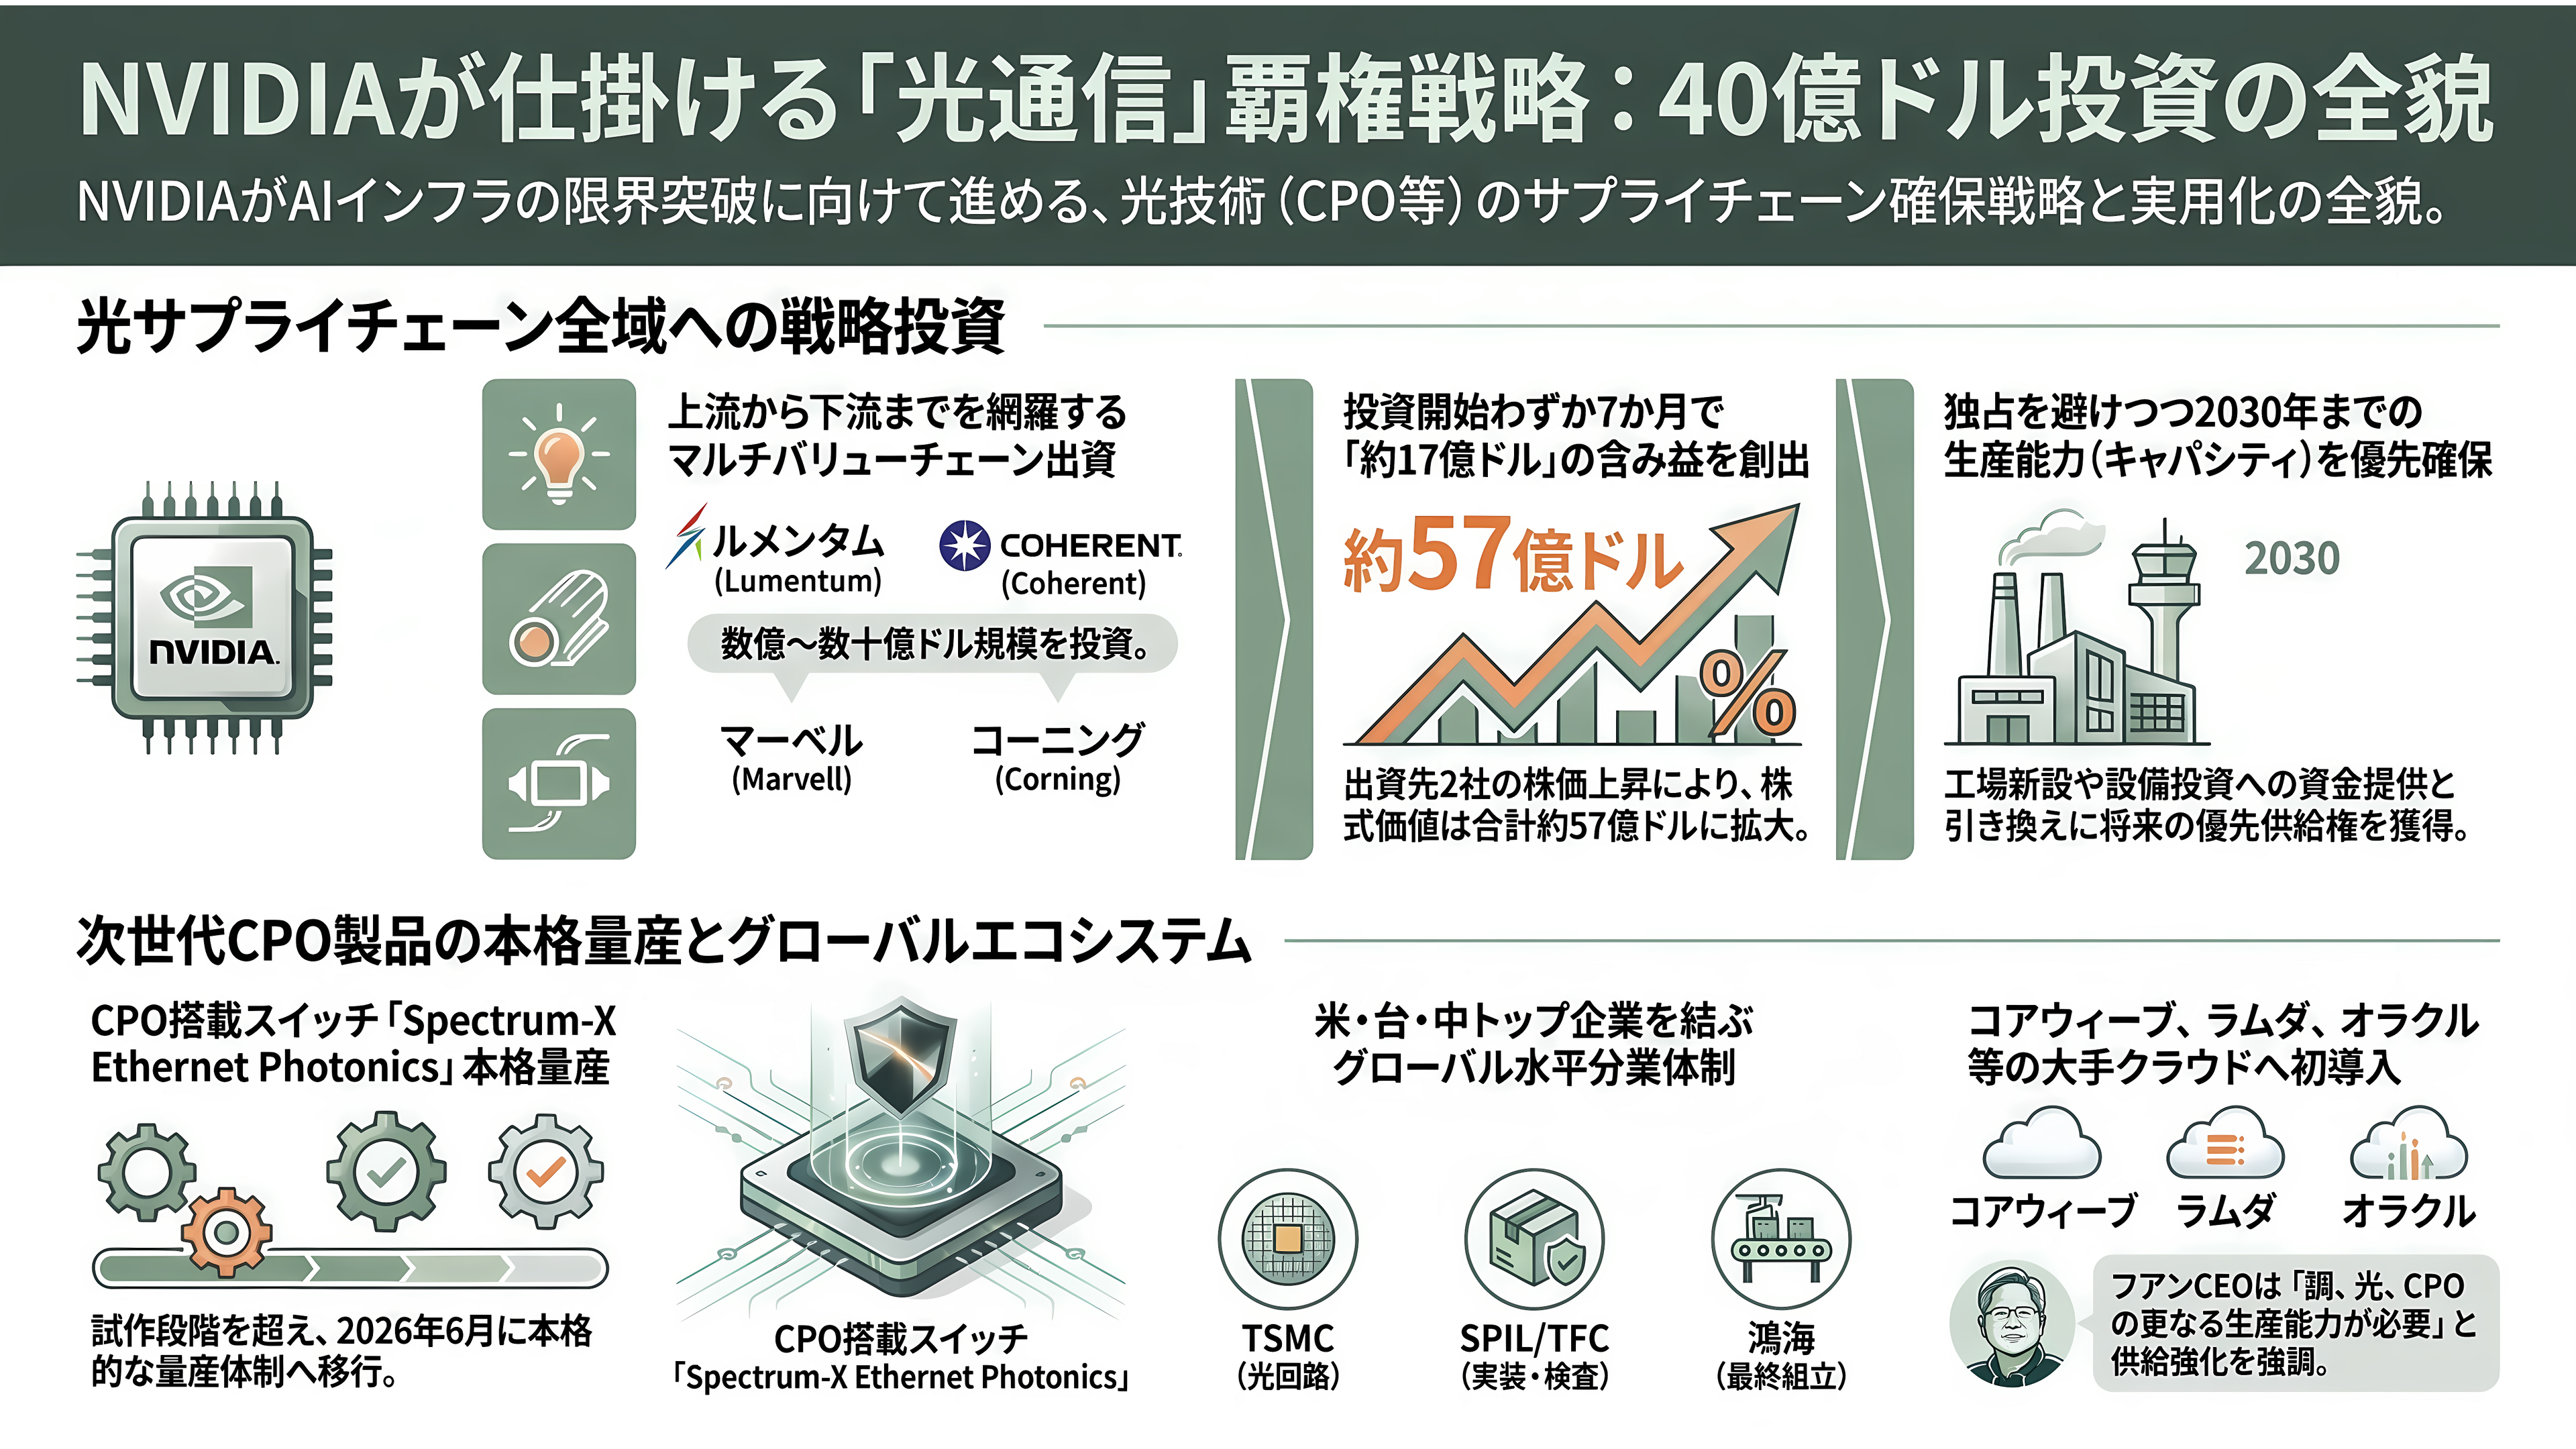
NVIDIAによると、光源を前面にまとめたことで、データセンター全体のレーザーの数は従来の4分の1になる。ただ、4分の1の数で同じだけの光を配るには、1個あたりのレーザーをはるかに強くしなければならない。これまで光トランシーバーに使われてきた連続光のレーザーは、出力が数十から100ミリワット程度だった。CPOが求めるのは、400ミリワット級の「超高出力」レーザーだ。英バークレイズは、NVIDIAの今回の契約の大部分が、この400ミリワット級の連続光レーザーを狙ったものだと分析している。強いレーザーほどチップは大きく、熱で傷みやすい。何年も休まず光り続ける品質で、それを大量に作れる会社は世界にほとんどない。
2つめの壁は、レーザーの材料だ。データセンター向けの通信用レーザーは、インジウムリンという化合物半導体の円板、つまりウェハーの上に作られる。シリコンのウェハーは直径30センチが当たり前なのに、インジウムリンは直径3インチ、約7.5センチ前後の小さな円板が中心で、6インチ、約15センチへの切り替えがようやく始まったところだ。円板が小さいほど、一度に作れるチップは少ない。しかも、こうした工場を持つ会社は限られている。
3つめは、同じレーザーをほかの用途とも取り合っていることだ。CPOが広がる前から、AIデータセンターでは差し込み式の光トランシーバーが爆発的に売れている。調査会社のトレンドフォースは、800ギガビット以上の高速トランシーバーの出荷が、2025年の約2,400万台から2026年には約6,300万台へ増えると予測した。その一つひとつにも、インジウムリンのレーザーが入っている。
ルメンタムのマイケル・ハールストンCEOは、2026年7月にパリで開かれたRAISEサミットで、インジウムリンの不足は「メモリー業界で起きているものよりも深刻になる」と語った。そのうえで、ライバルのコヒレントも含めて「2社を合わせても、NVIDIAやほかの顧客がいま求めている量には応えられないと思う」と認めている。ルメンタム自身、顧客が求める量より3割以上少ない量しか出荷できていない。
NVIDIAが急ぐ理由は、もう一つある。スイッチ市場の最大のライバルであるブロードコムは、自前のレーザー工場を持ち、高速通信用のレーザーを年5,000万個以上出荷している。NVIDIAはGPUもスイッチも自ら設計するが、レーザーは作れない。トレンドフォースは2025年12月の時点で、NVIDIAが高速通信用レーザーの生産能力の大きな部分を先に押さえ、ほかの顧客の納期が2027年以降にまで延びていると分析していた。CPOの光源争奪戦とは、つまるところ、インジウムリンのレーザー工場の生産枠を、誰が、何年先まで押さえるかという争いだ。
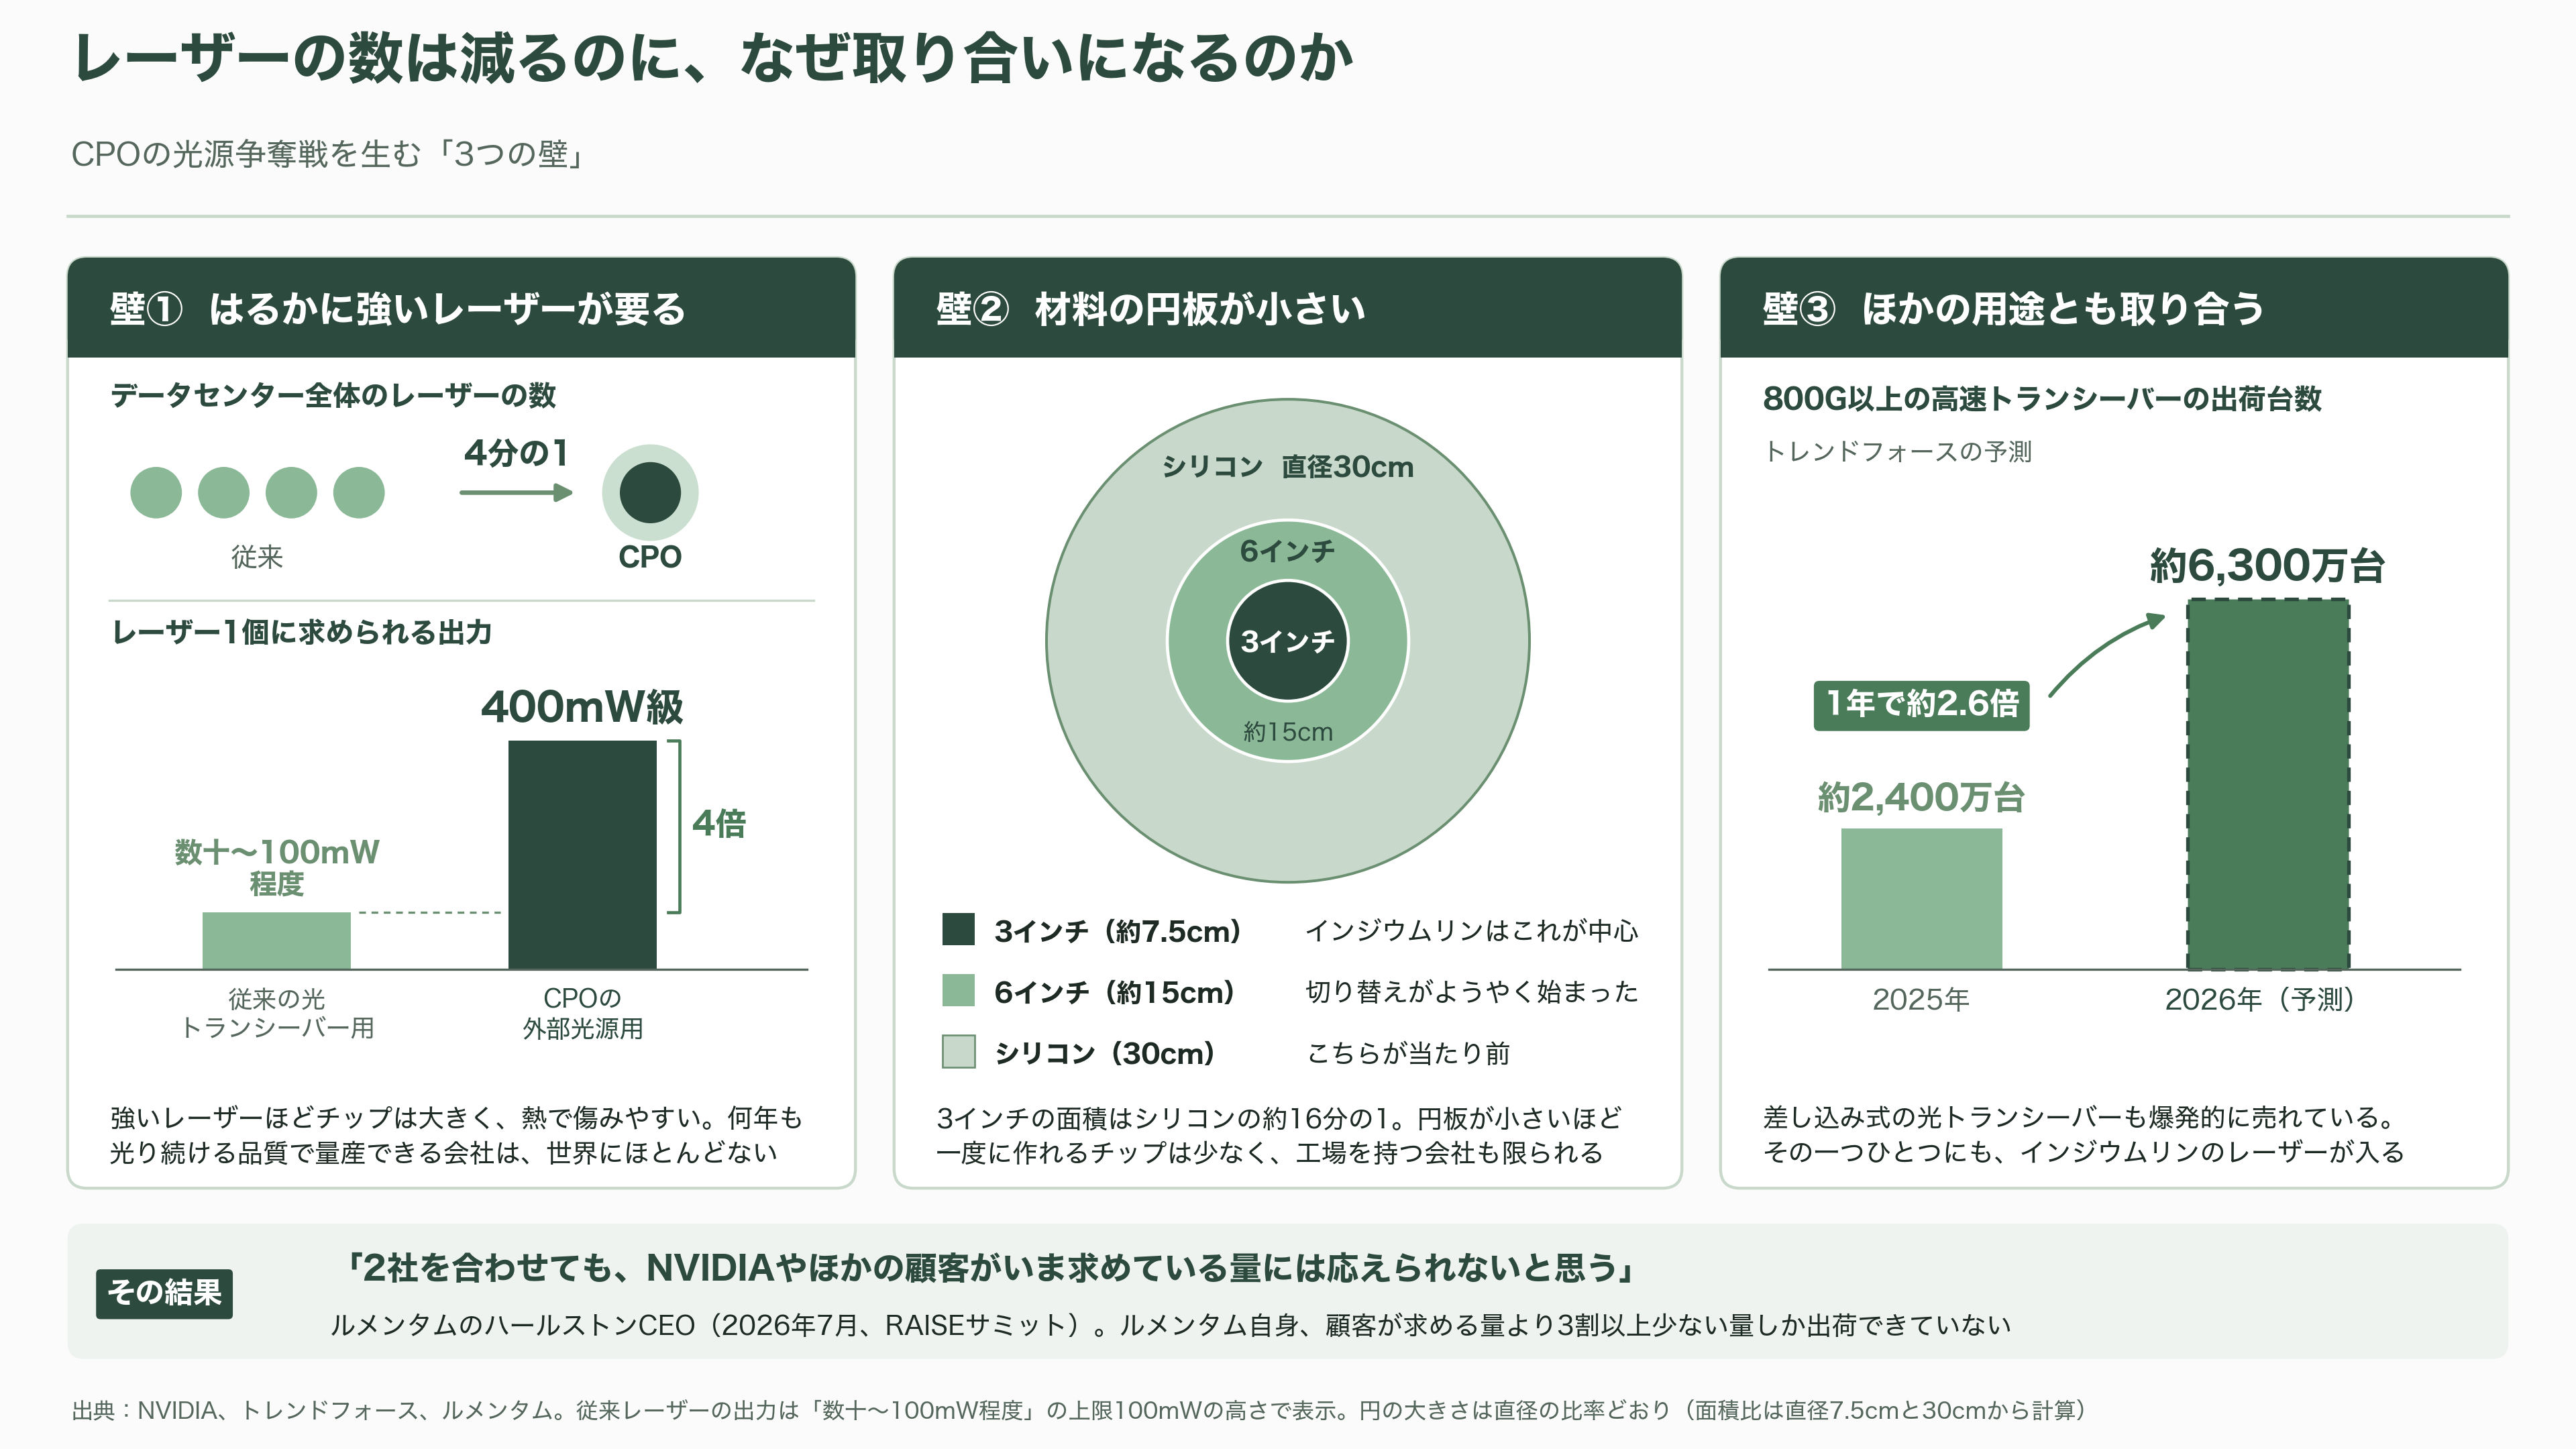
NVIDIA が 40 億ドルで手に入れたもの
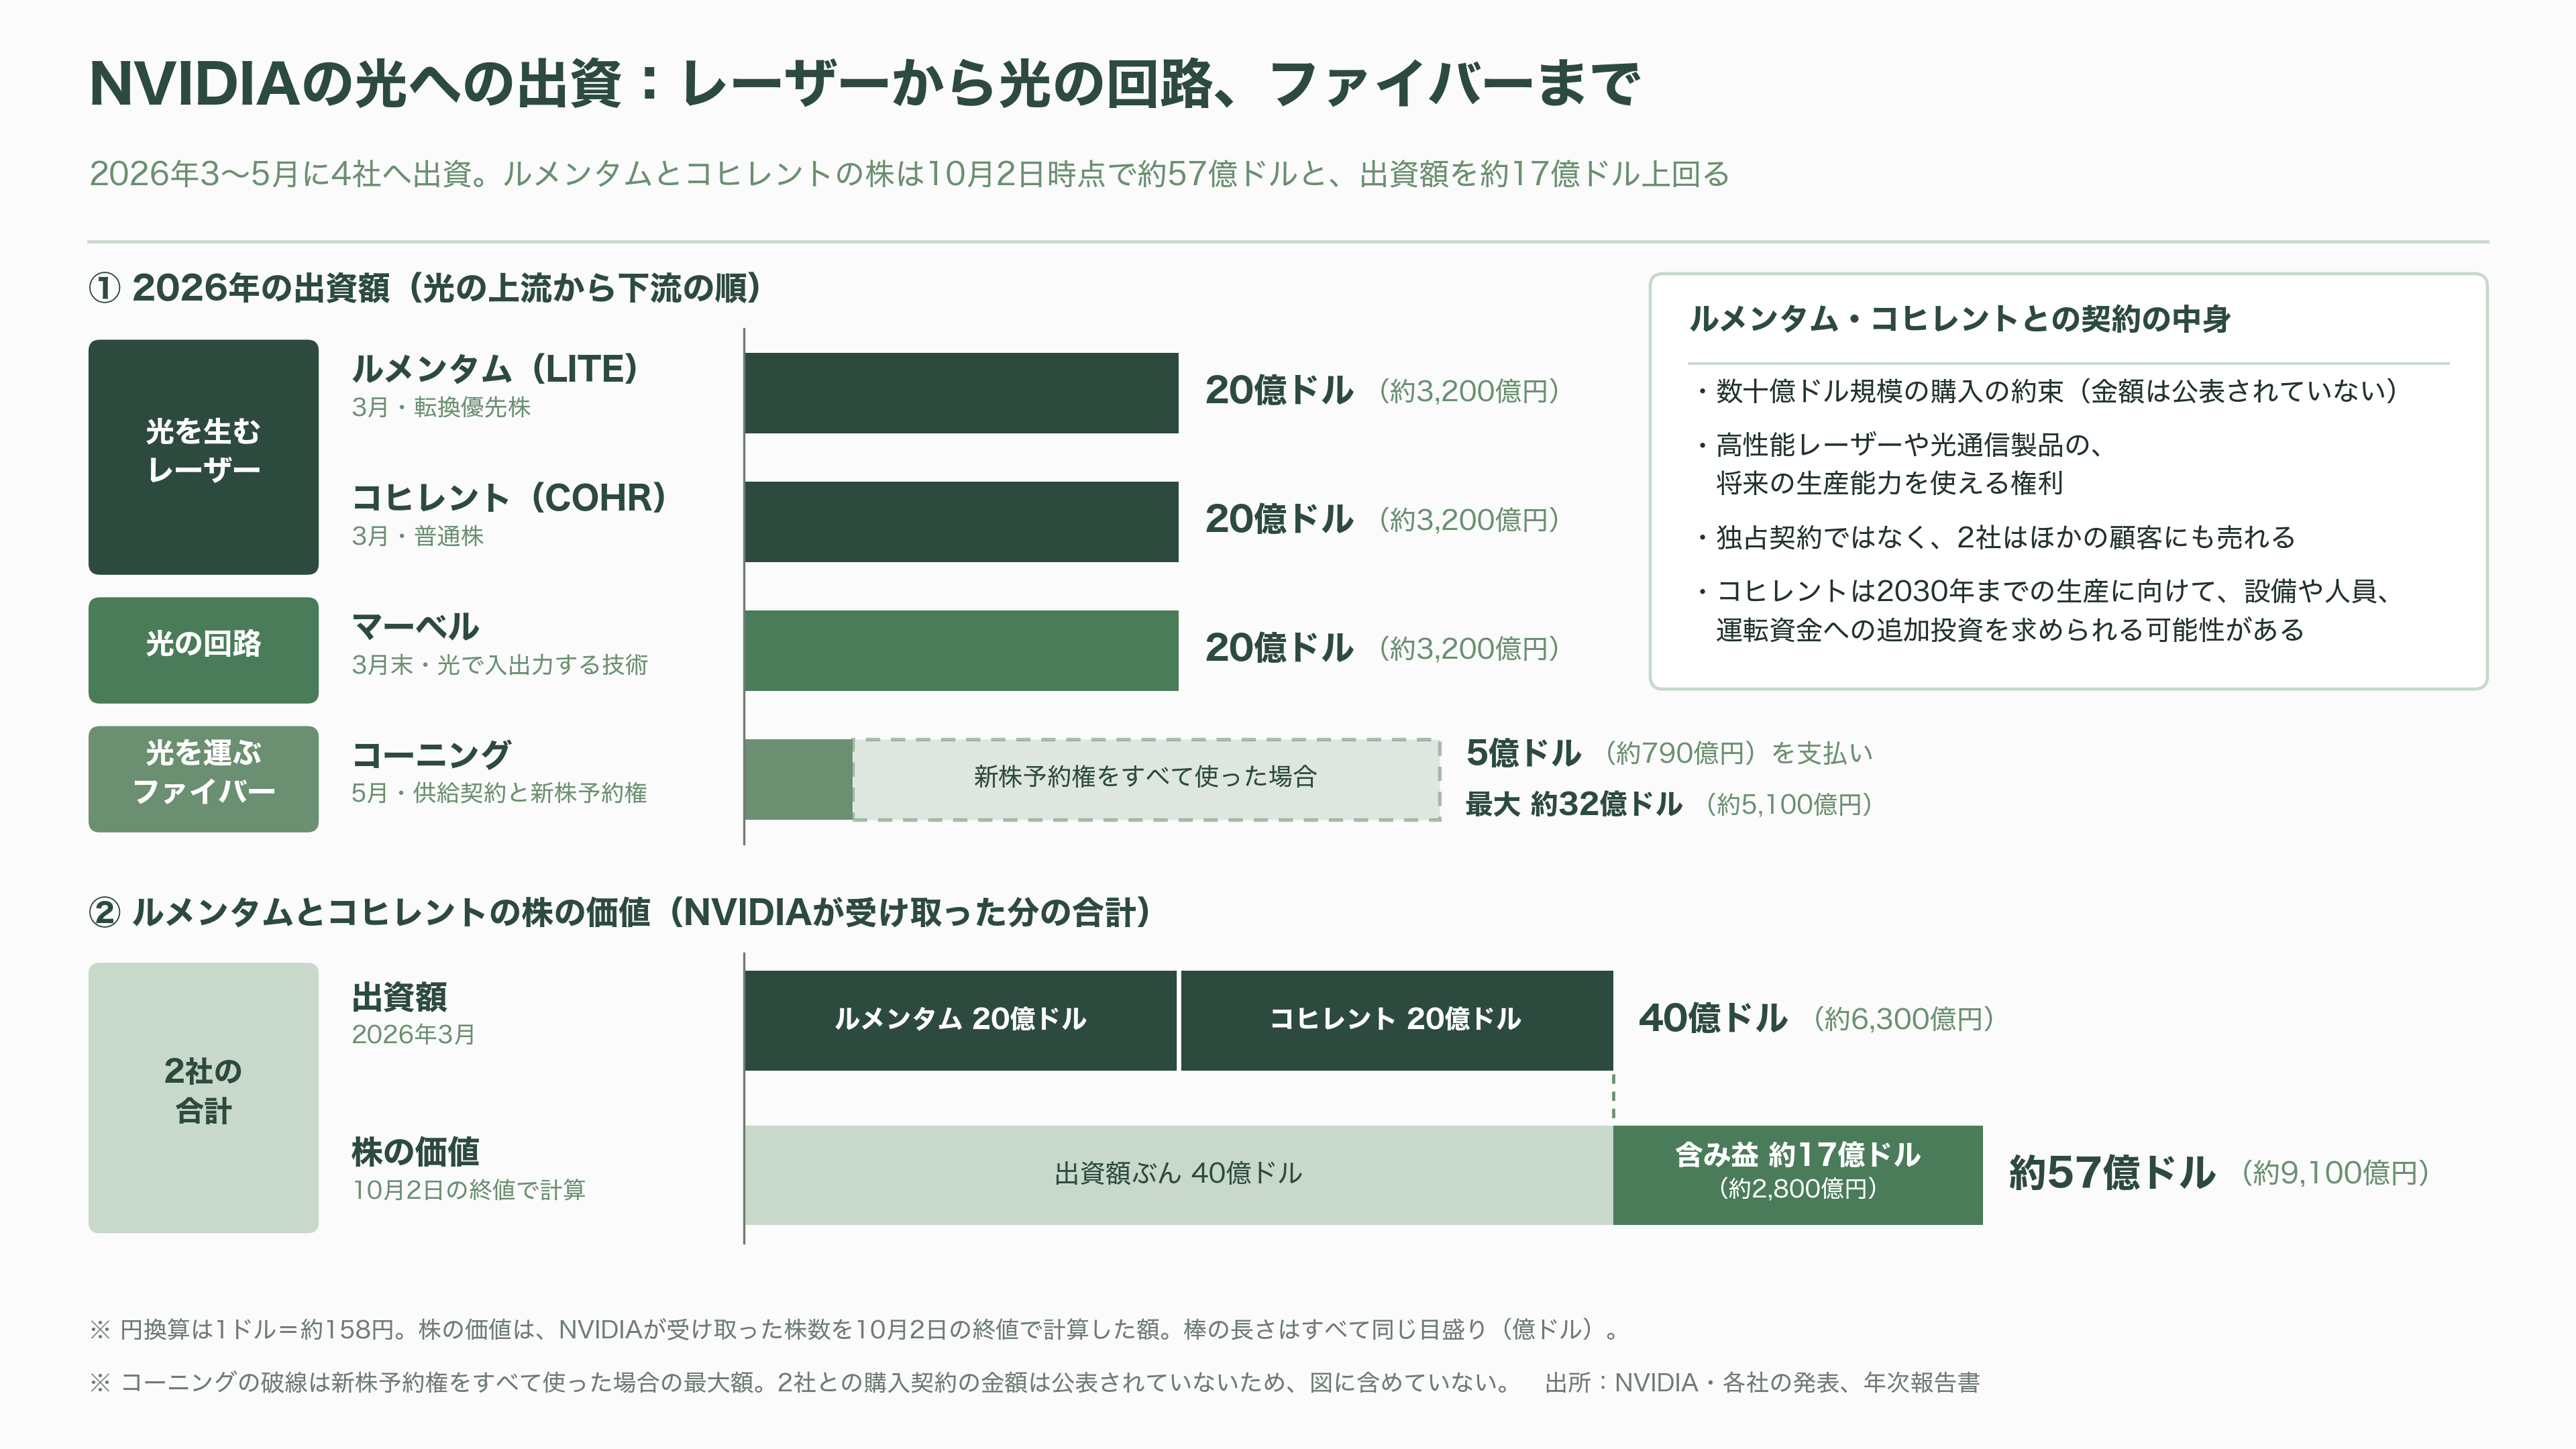
NVIDIAは、ルメンタムには普通株に転換できる優先株で、コヒレントには普通株で、それぞれ20億ドルを出資した。どちらの契約にも、NVIDIAによる数十億ドル規模の購入の約束と、高性能レーザーや光通信製品の将来の生産能力を使える権利がついている。独占契約ではないため、2社はほかの顧客にも売ることができる。購入契約の金額は公表されていない。コヒレントは年次報告書で、出資と同時に結んだ複数年の生産能力契約について、2030年までの生産に向けて、設備や人員、運転資金への追加投資を求められる可能性があると説明している。
出資金の行き先は、工場だ。ルメンタムは3月、米半導体メーカーのコルボから、ノースカロライナ州グリーンズボロの工場を取得した。もともとはガリウムヒ素という別の化合物半導体の工場で、これをインジウムリンのレーザー工場に作り替える。NVIDIAはこの工場の顧客になるが、売上が立ち始めるのは2028年だ。コヒレントは、テキサス州シャーマンのインジウムリン工場を軸に、米国での生産を広げる。
NVIDIAが押さえにいったのは、レーザーだけではない。3月末には、光で入出力する技術を持つ半導体メーカーのマーベルにも20億ドル(約3,200億円)を投じた。5月には光ファイバーのコーニングと複数年の供給契約を結び、5億ドル(約790億円)を払って新株予約権を取得した。権利をすべて使えば、出資は最大で約32億ドル(約5,100億円)に膨らむ。光を生むレーザー、光の回路、光を運ぶファイバーと、上流から順に手を打っている形だ。
その投資は、すでに大きな含み益を生んでいる。NVIDIAが受け取った株数を10月2日の終値で計算すると、2社の株の価値は合わせて約57億ドル(約9,100億円)。7か月で約17億ドル(約2,800億円)増えた計算になる。
CPOは、もう試作品ではない。NVIDIAは2026年6月、台北での発表で、CPOを使ったイーサネット・スイッチ「Spectrum-X Ethernet Photonics」が本格量産に入ったと明らかにした。シリコンの光回路はTSMCが作り、部品の実装と検査は台湾の後工程大手SPILが受け持つ。レーザーのチップを光源モジュールに組み立てて信頼性を確かめるのは中国の光部品メーカー、天孚通信(TFC)で、最後のスイッチの組み立ては鴻海精密工業が担う。米国の光学会Opticaの機関誌は、このスイッチにレーザーを供給しているのはルメンタムだと伝えている。最初の導入先には、コアウィーブ、ラムダ、オラクルのクラウドが名を連ねた。ジェンスン・フアンCEOは3月の開発者会議GTCで、取引先に向けてこう呼びかけている。「銅にも、光にも、CPOにも、もっと多くの生産能力が必要だ」。
Lumentum(LITE)、強みと課題
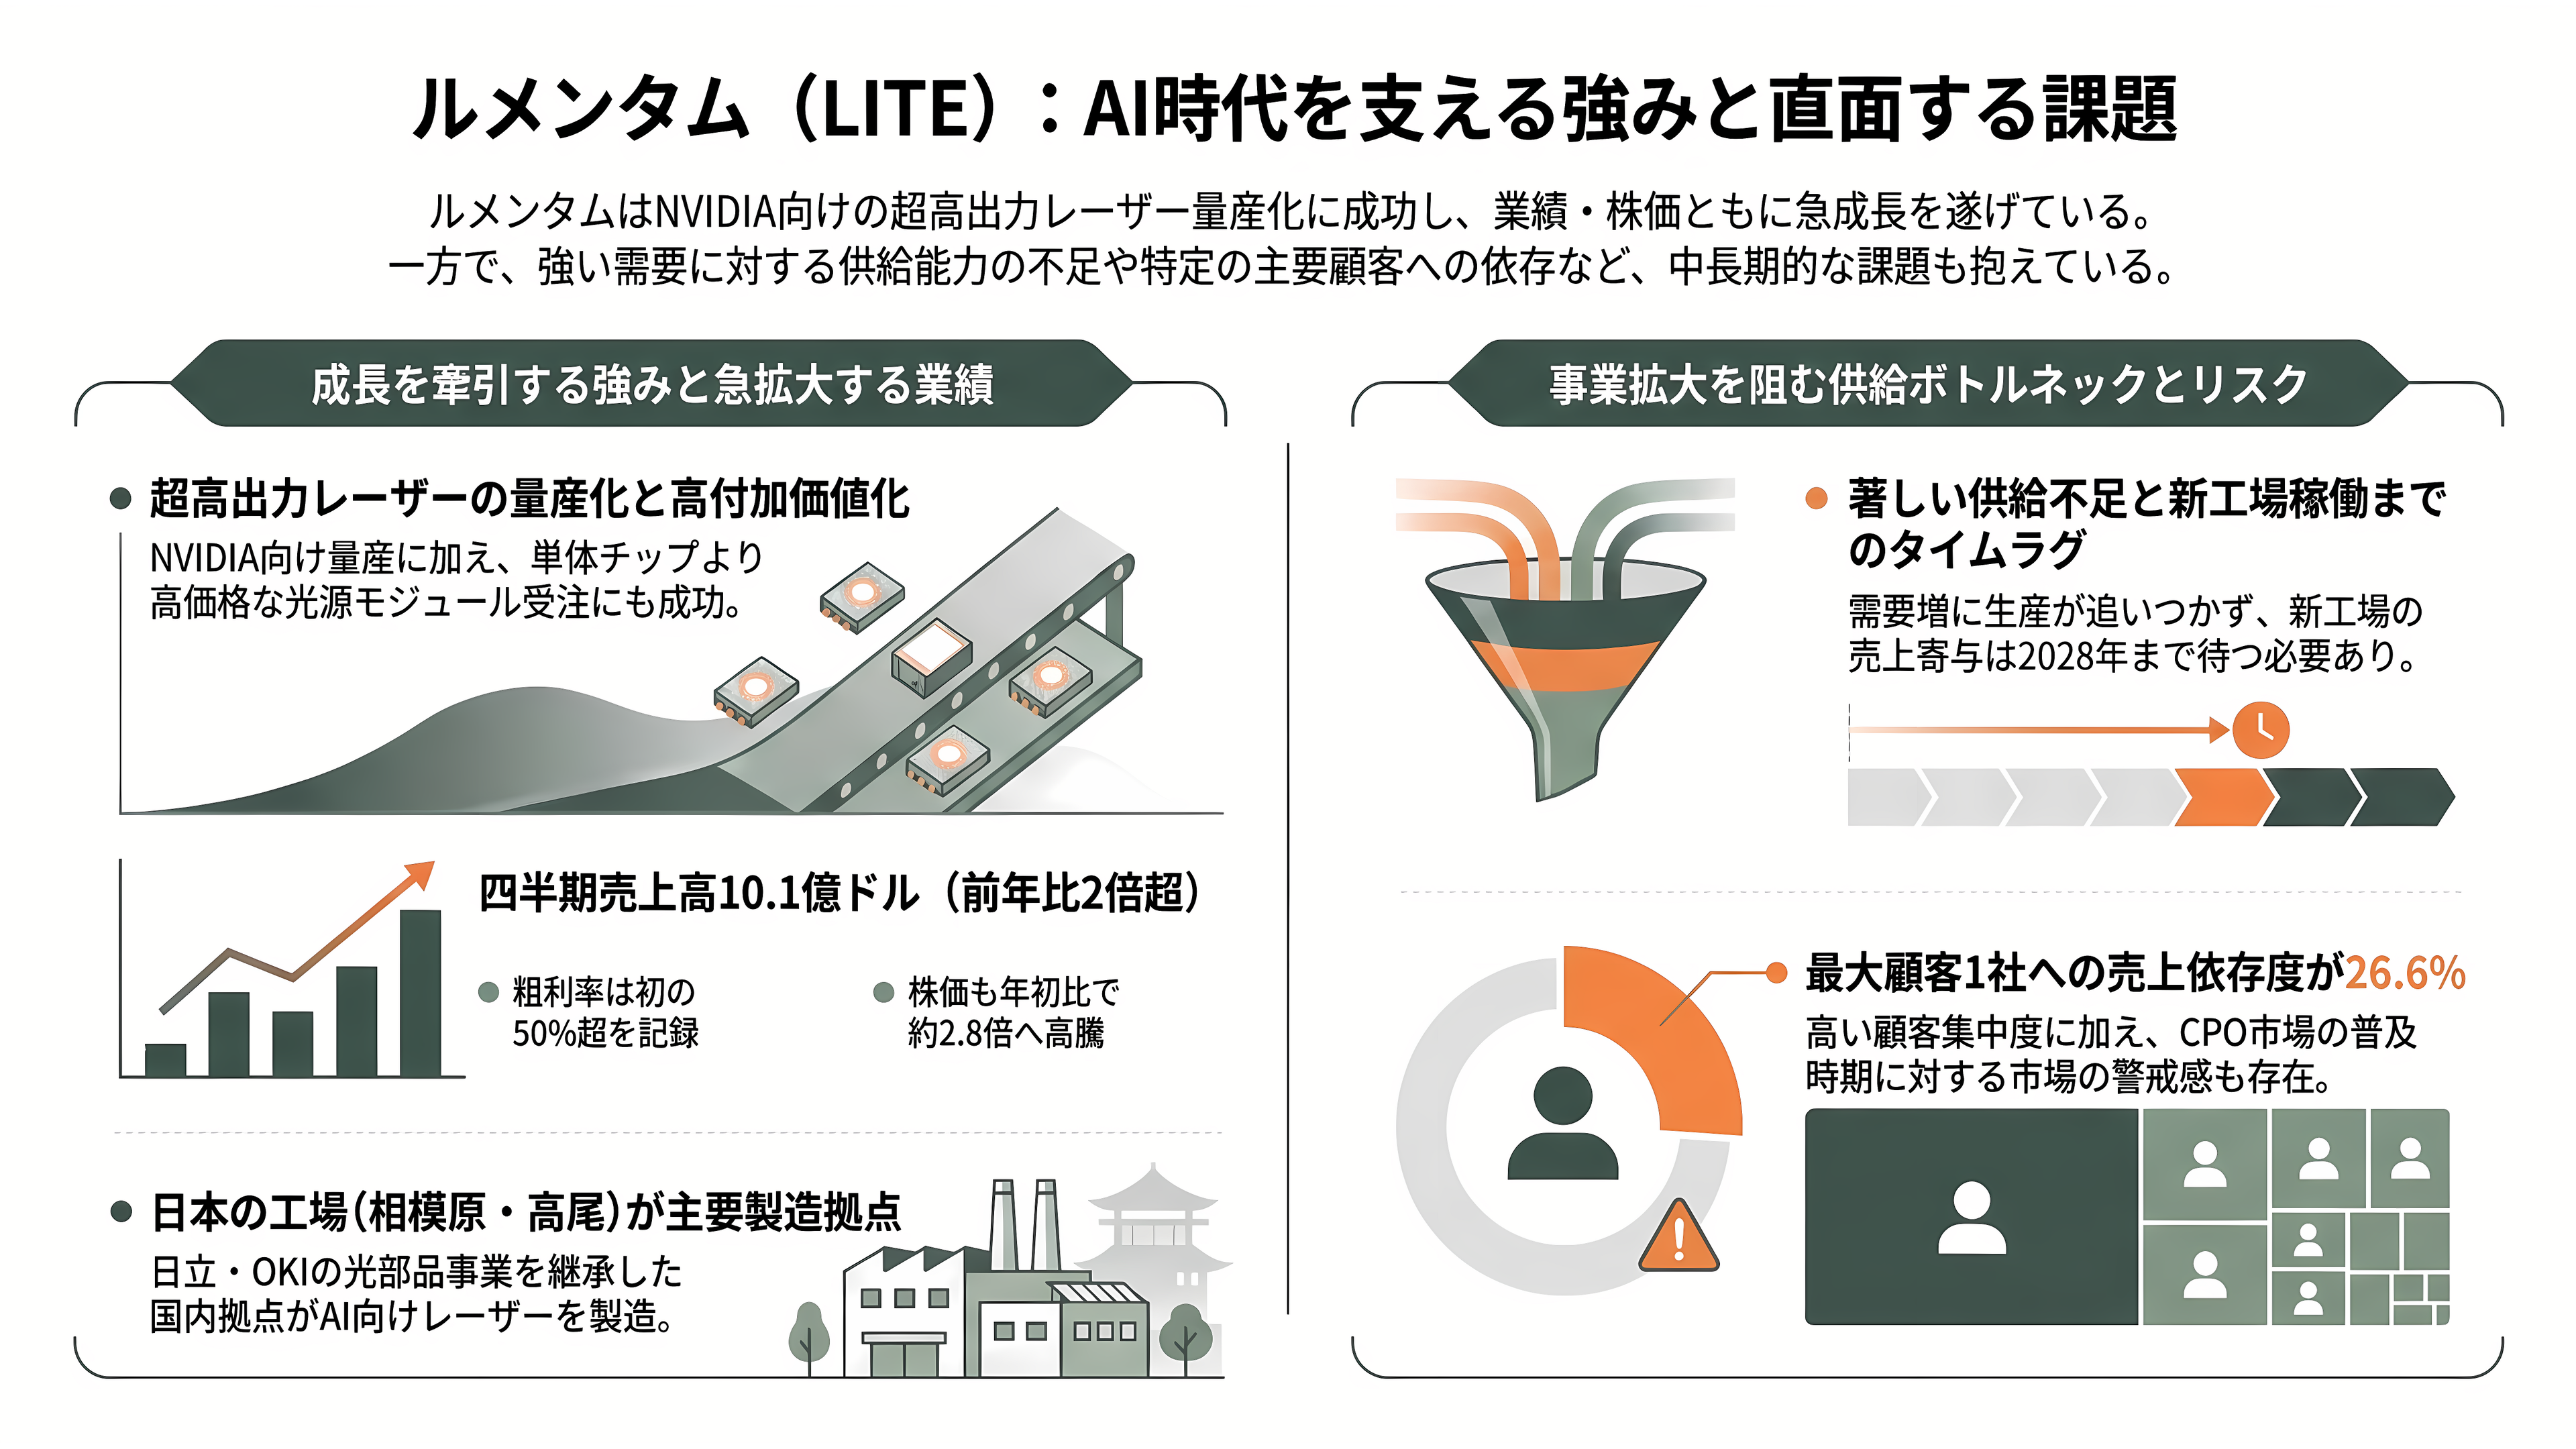
ルメンタムの強みは、NVIDIAがいちばん欲しい超高出力レーザーを、すでに量産品として出荷していることだ。
2026年2月には、ラック同士をつなぐCPO向けに、超高出力レーザーの追加注文を数億ドル(数百億円)規模で受けたと明かした。出荷は2027年前半だ。8月には、レーザーチップを箱に収めた外部光源モジュールでも、初めての注文を受けた。納入は2027年後半になる。ハールストンCEOによれば、モジュールの値段は、中に入っているレーザーチップのおよそ2倍だ。利益率はチップ単体よりやや低いものの、部品を売る会社から、光源そのものを売る会社へ、一段上がろうとしている。9月には、8色の波長の光を1つの差し込み式モジュールから同時に出す新製品も発表し、2027年前半の提供開始を予定する。
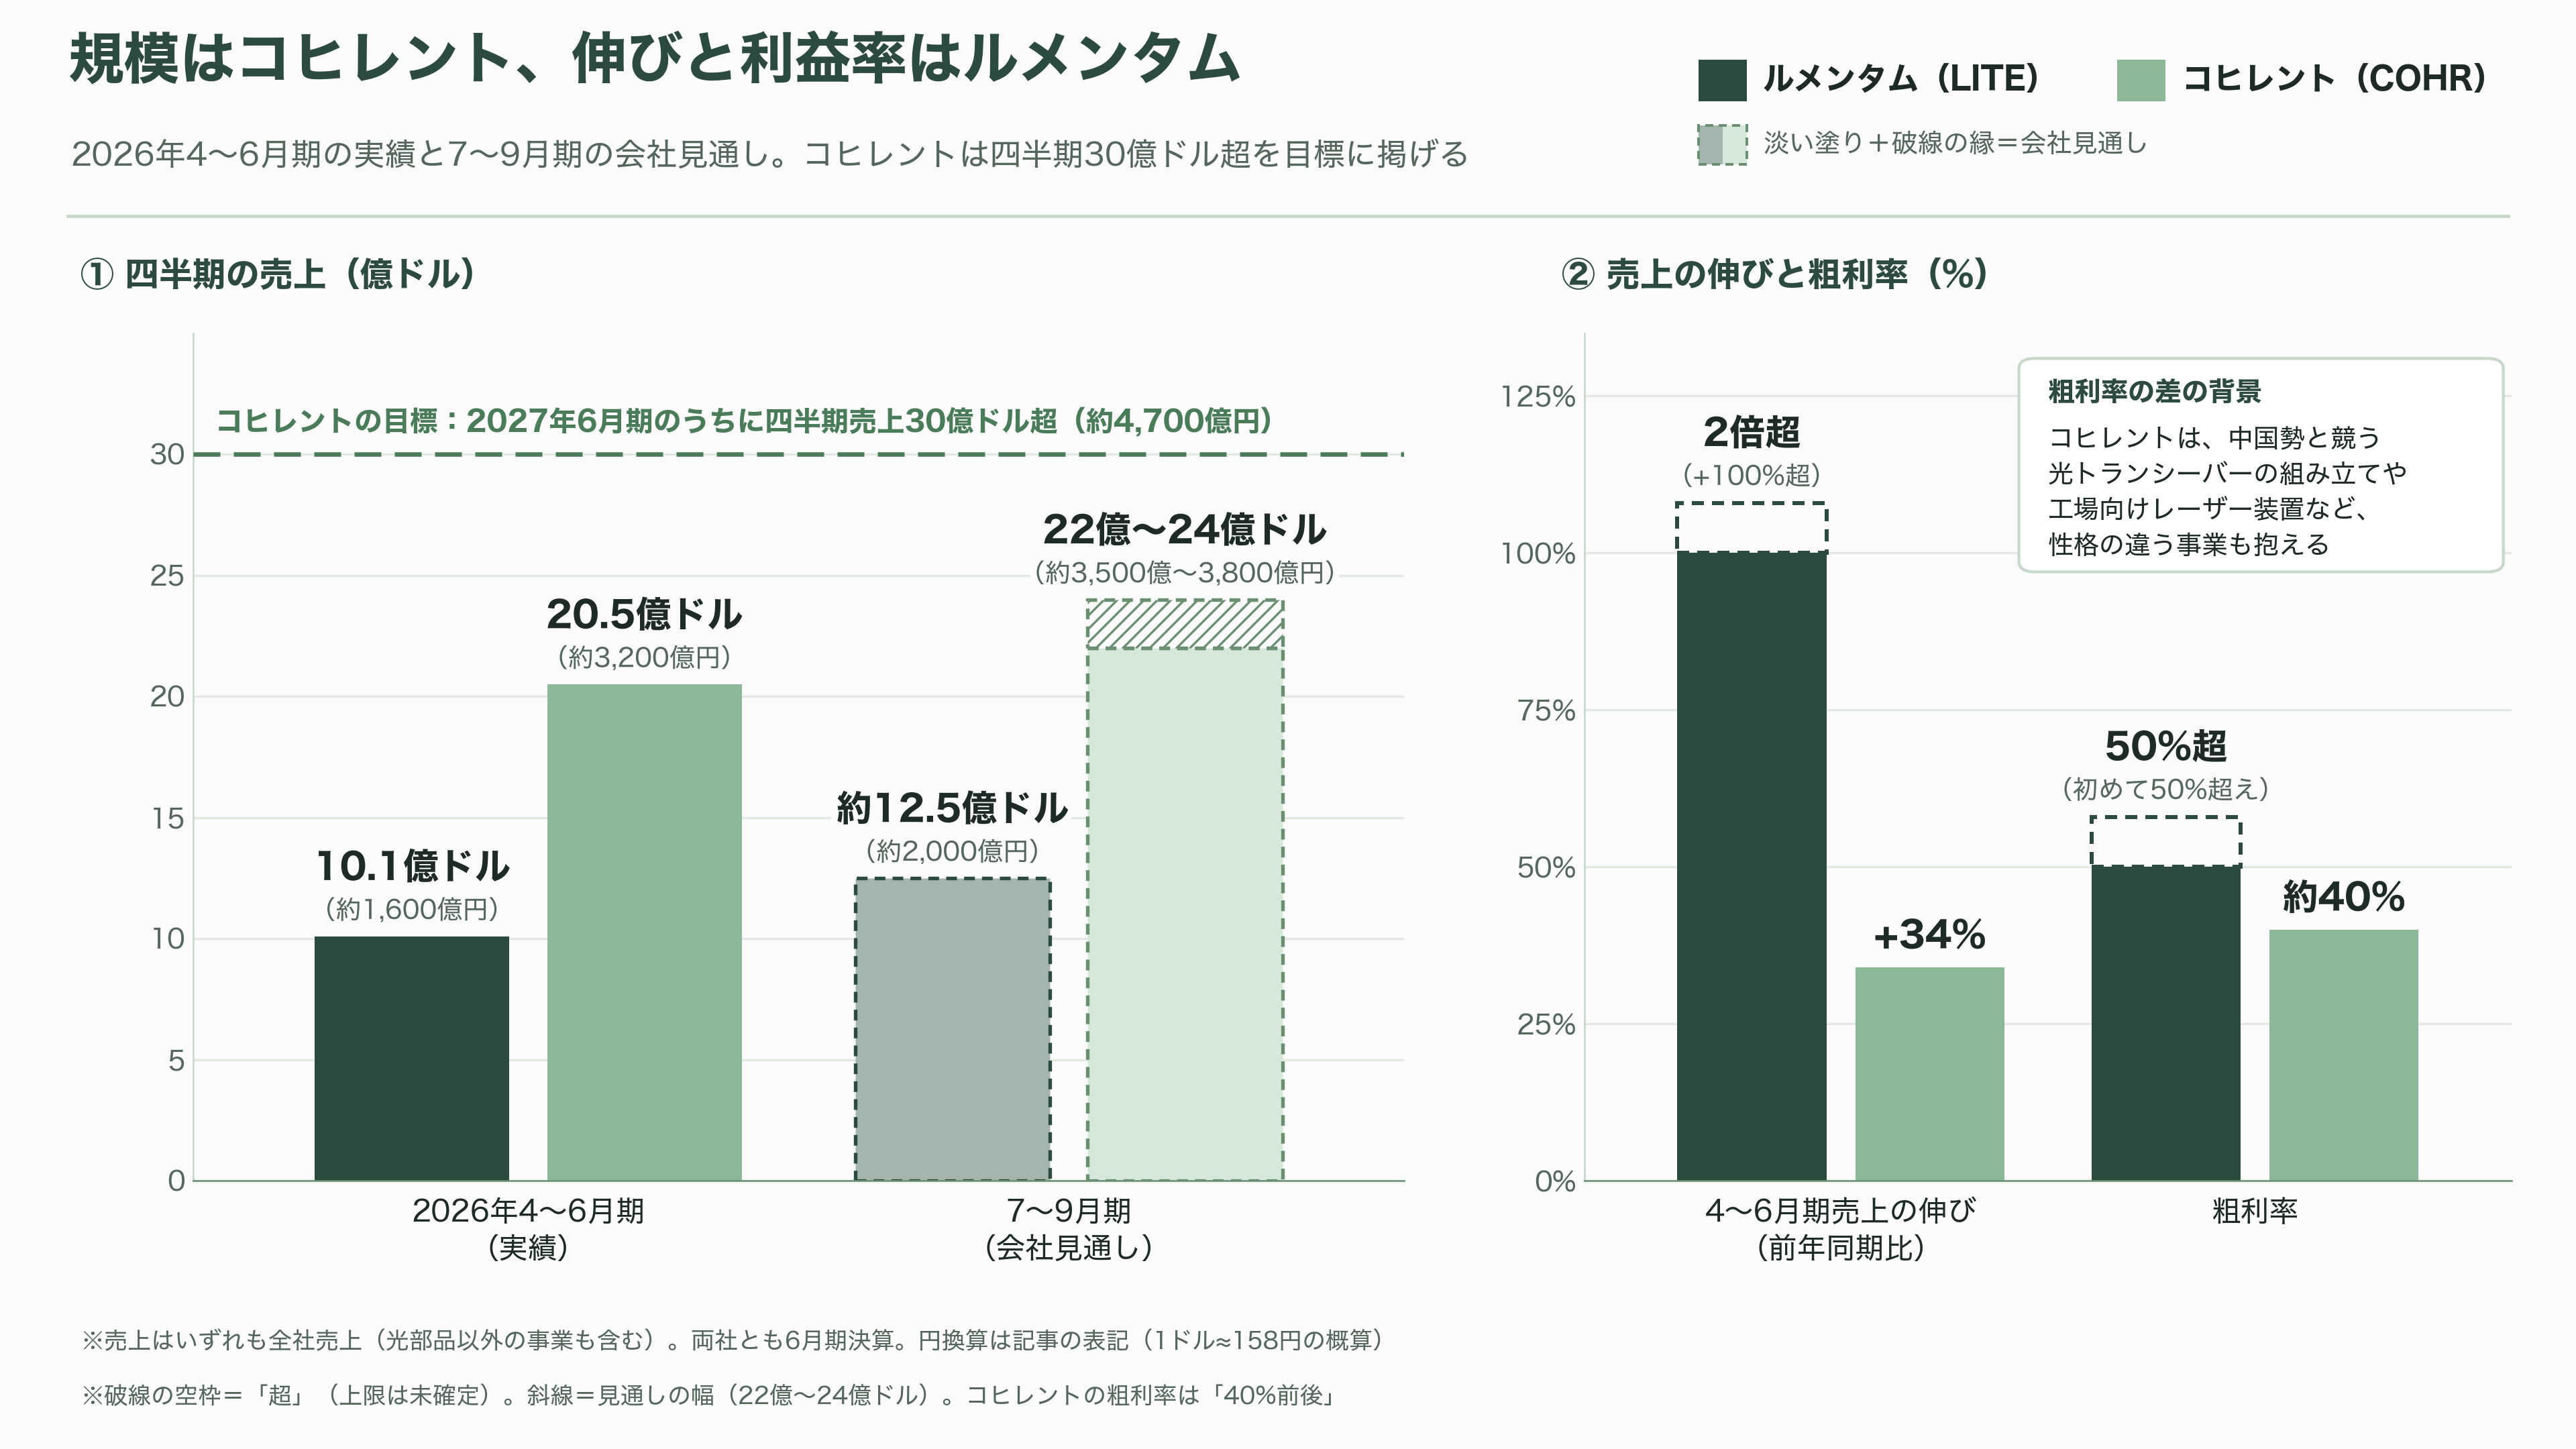
業績は、その勢いをそのまま映している。2026年4〜6月期の売上は10億1,000万ドル(約1,600億円)と、前の年の2倍を超えた。粗利率は初めて50%を超え、7〜9月期は12億5,000万ドル(約2,000億円)前後の売上を見込む。株価は年初のおよそ2.8倍になった。データセンターの中で光の行き先を切り替える「光回路スイッチ」という第2の成長事業も立ち上がり始めている。
日本との縁も深い。ルメンタムは買収を重ね、日立製作所の光部品部門から独立したオプネクストや、沖電気工業の光部品事業の流れをくむ会社を取り込んできた。いまも神奈川県相模原市と東京都八王子市の高尾に、インジウムリンの工場を持つ。AIデータセンター向けレーザーの一部は、日本の工場で作られている。
課題は、何より作る量が追いつかないことだ。ハールストン氏は8月の決算説明会で、CPO向けの高出力レーザーについて、需要のシグナルが強まり、供給能力に対する遅れがさらに広がっていると述べた。グリーンズボロの新工場が売上を生むのは2028年で、それまでは既存の工場をやりくりするしかない。材料のインジウムリン基板も、中国で生産する米AXTから追加で確保し、その多くを3年間の長期契約にした。
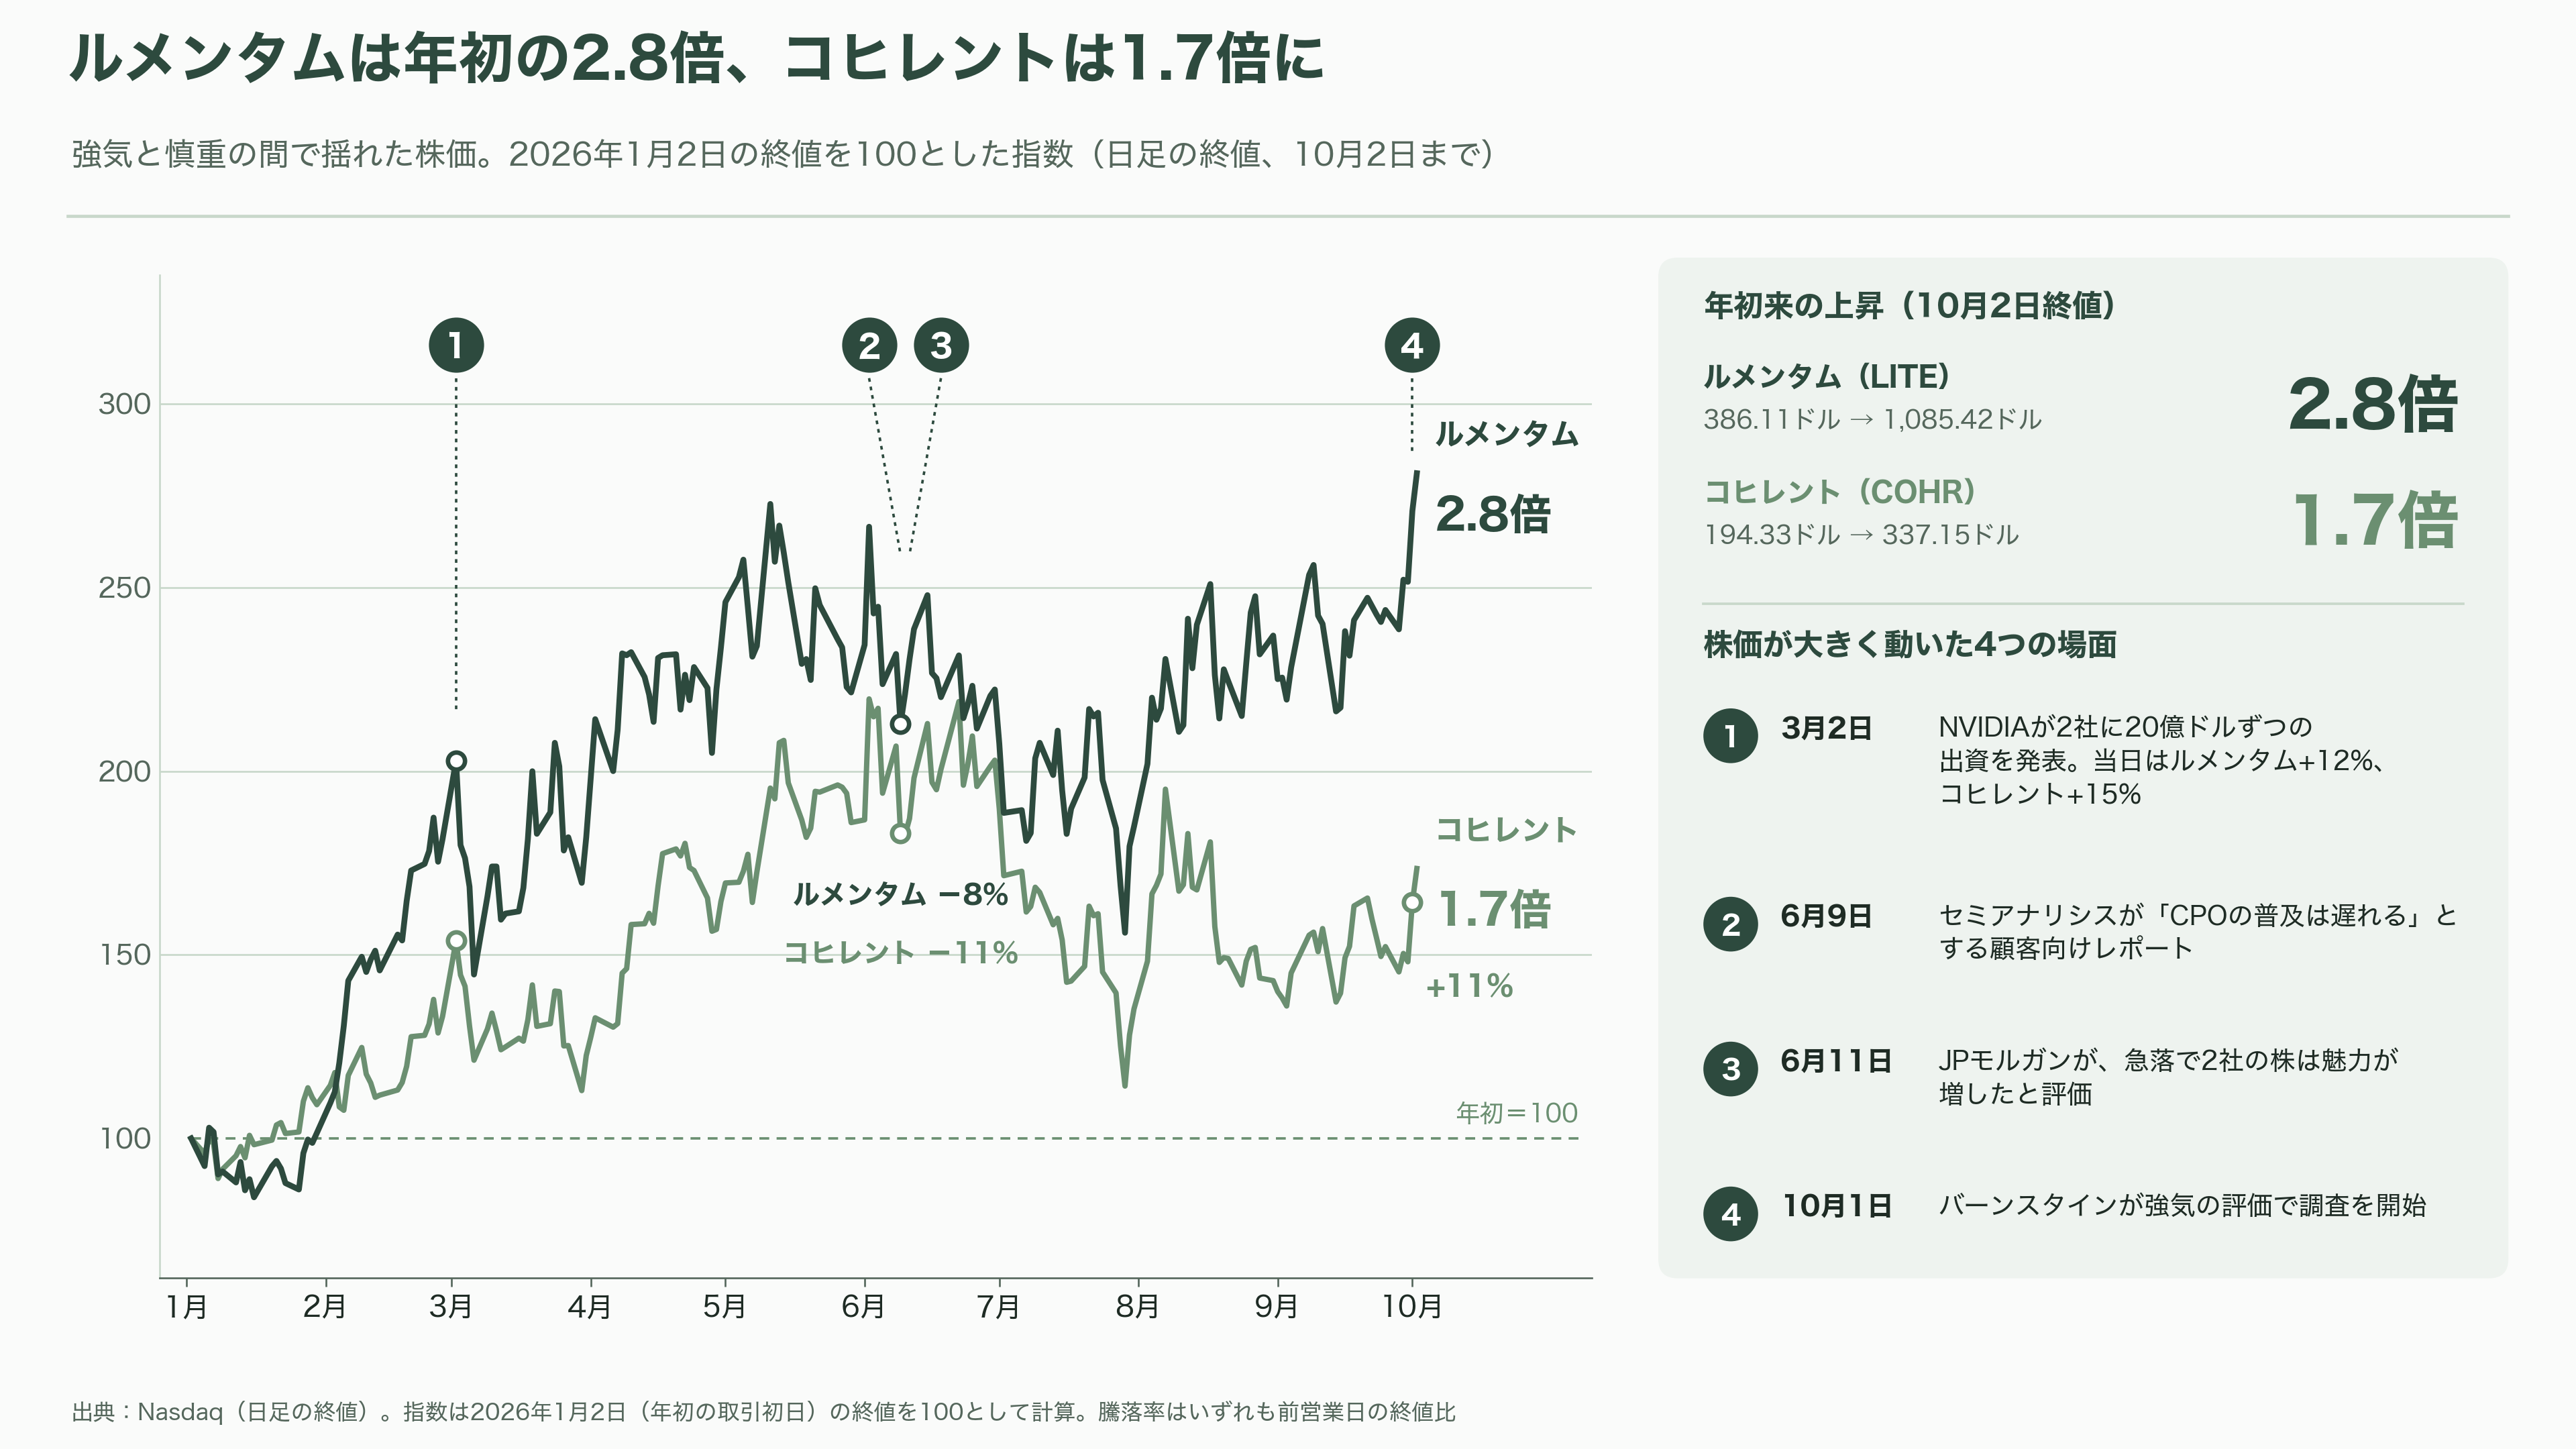
顧客の偏りも大きい。2026年6月期は、最大の顧客1社だけで売上の26.6%を占めた。そして、CPOが立ち上がる時期そのものに市場は神経質だ。調査会社セミアナリシスが6月9日に「CPOの普及は遅れる」とする顧客向けレポートを出すと、ルメンタム株は1日で8%下げた。追い上げる会社も現れている。米アプライド・オプトエレクトロニクスは3月の光通信の国際会議OFCで、400ミリワットのレーザーを載せた外部光源を披露した。
Coherent(COHR)、強みと課題
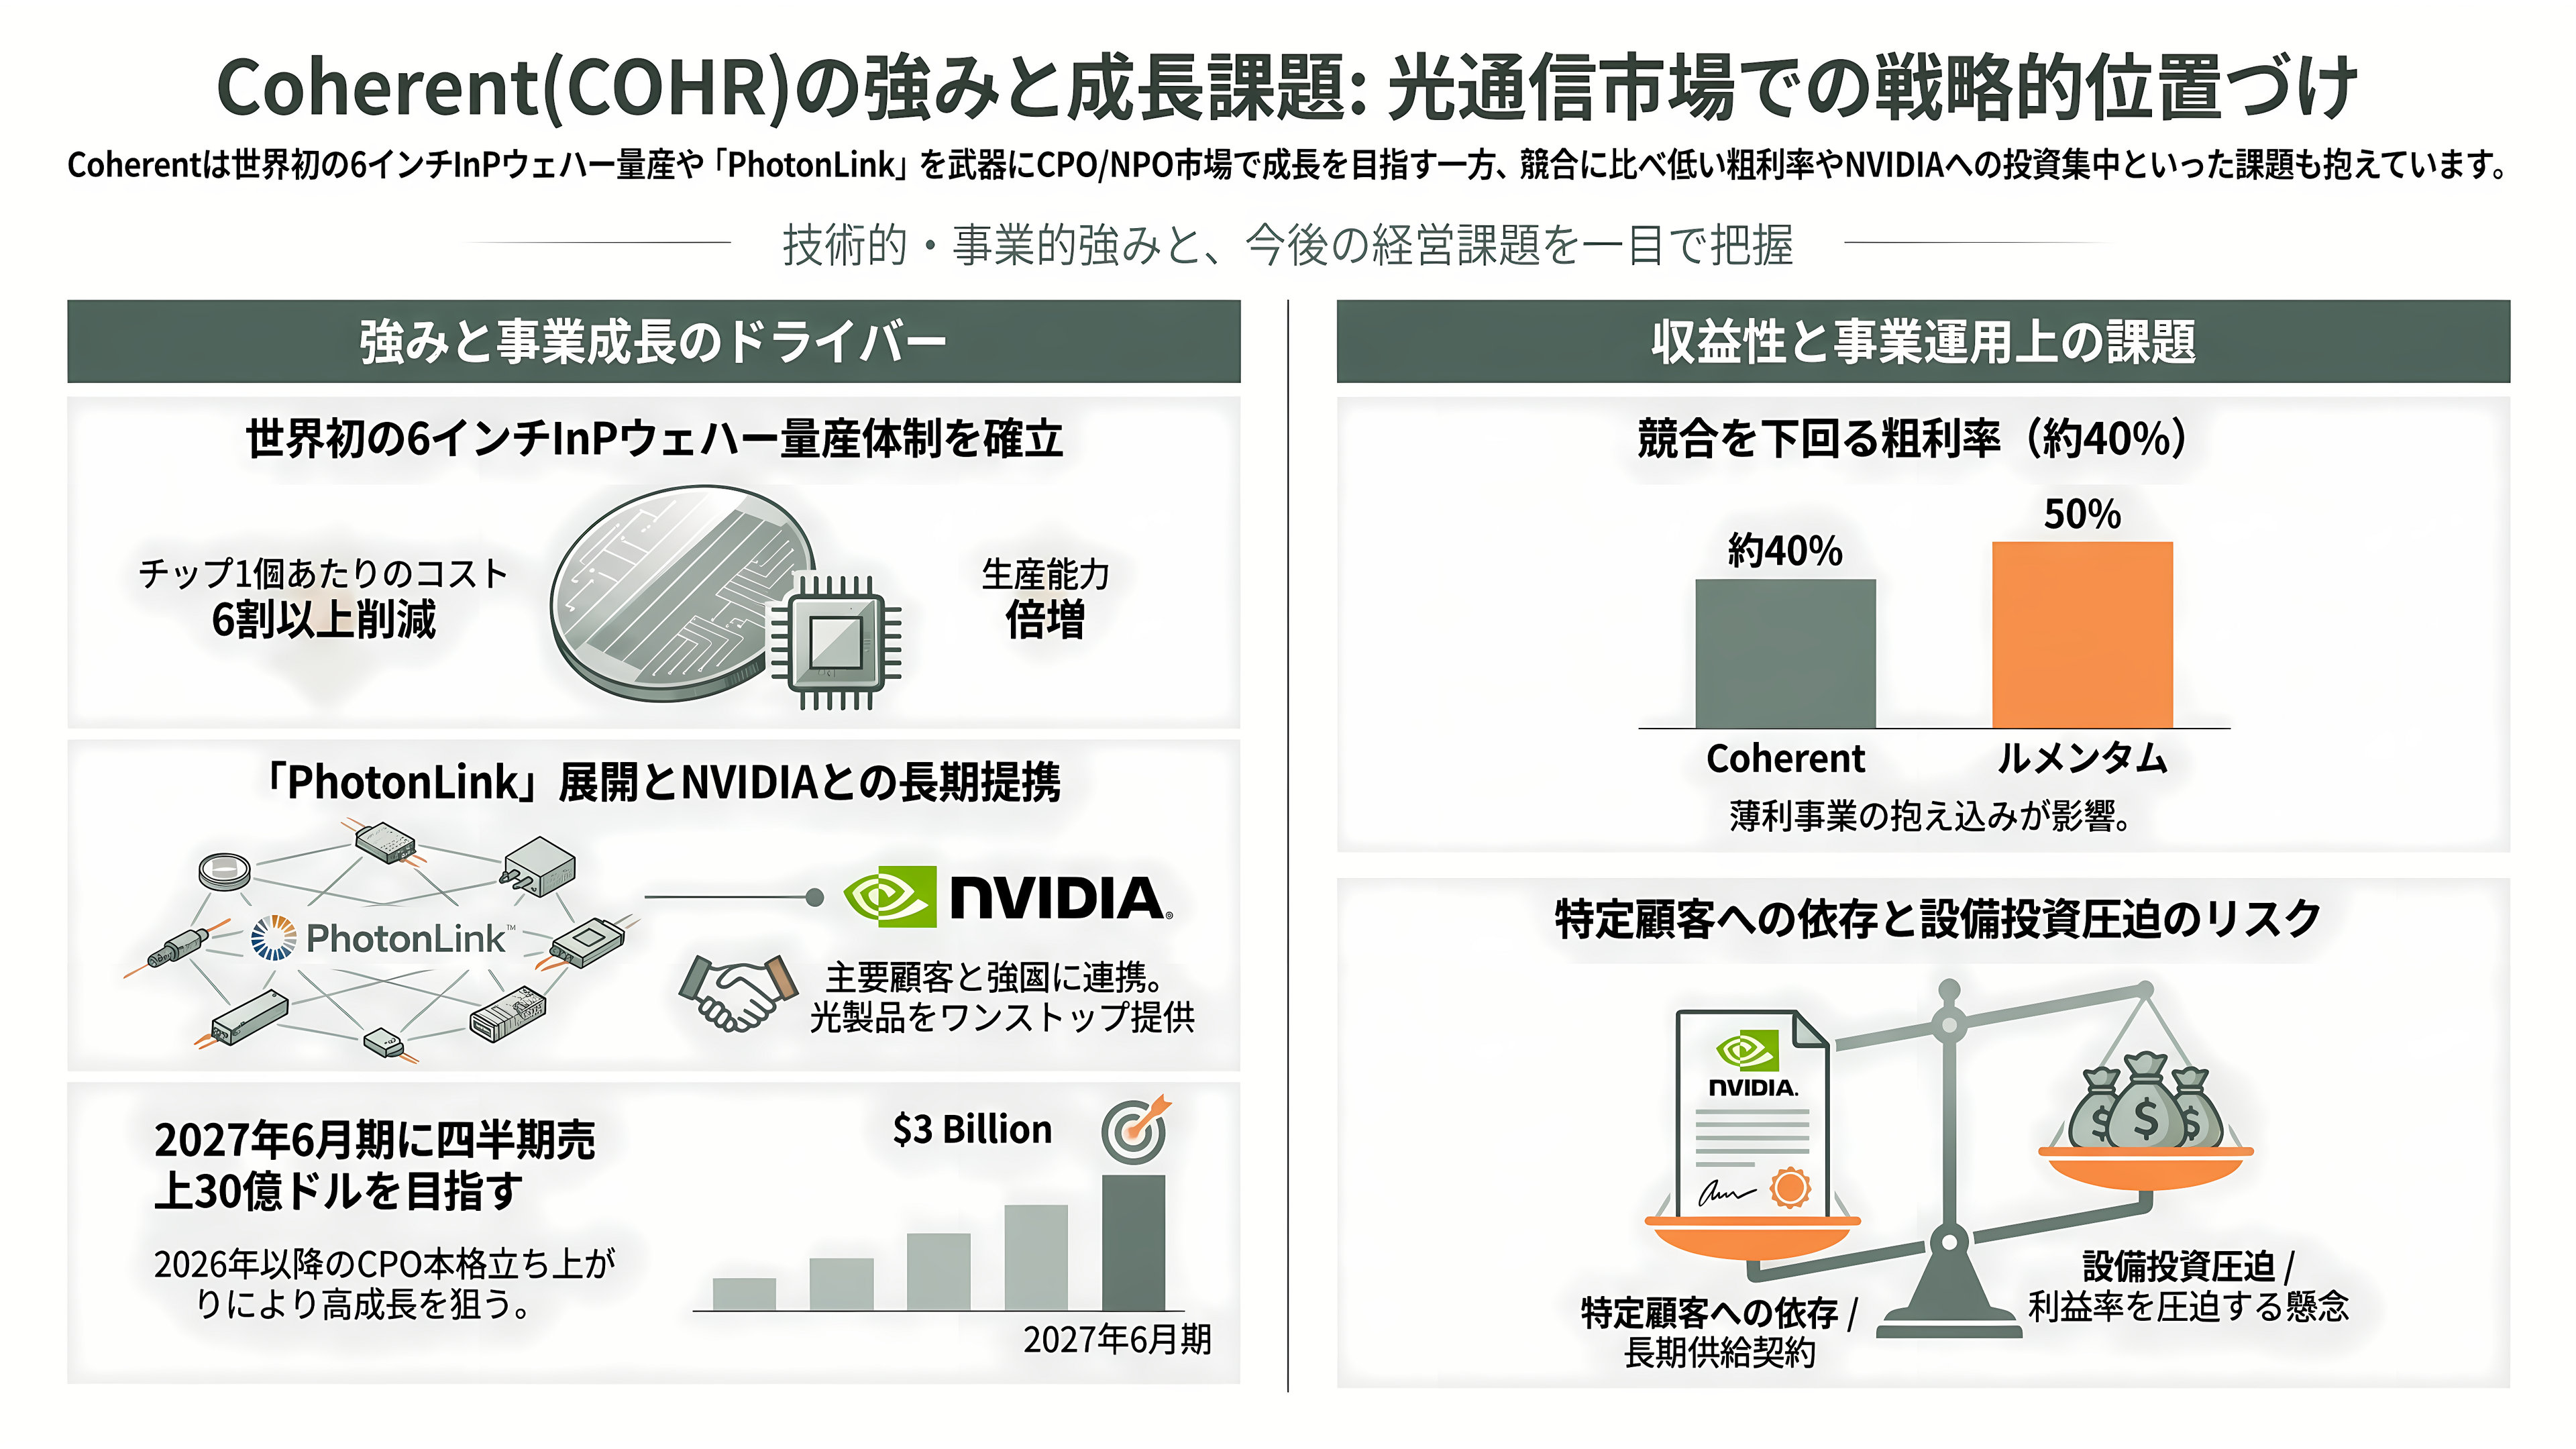
コヒレントの武器は、インジウムリンの円板を大きくする技術で先頭を走っていることだ。
同社は2024年3月、テキサス州シャーマンとスウェーデンの工場で、世界で初めて6インチのインジウムリン・ウェハーによる生産体制を整えたと発表した。円板が大きくなった分、1枚から取れるチップの数は4倍になり、チップ1個あたりのコストは6割以上下がる。ジム・アンダーソンCEOは8月の決算説明会で、社内のインジウムリンの生産能力が9月末までに前年の2倍に達する見通しだと説明した。当初の計画より1四半期早く、2027年末までにはさらに2倍以上に増やす。スイスのチューリッヒ工場でも、2027年前半に6インチでの生産を始める。
もう一つの強みは、品ぞろえの広さだ。コヒレントはレーザーだけでなく、外部光源モジュール、光の逆流を防ぐアイソレーター、光の振動の向きをそろえたまま運ぶ特殊な光ファイバー、そしてシリコンの光回路まで、光の入り口から出口までをひと通り作れる。9月にスペインのマラガで開かれた欧州光通信会議ECOCでは、これらを一つにまとめた「PhotonLink」を発表し、NVIDIAを、長期契約を結んだ中核顧客として名指しした。CPOでも、その一歩手前の方式で光の部品をチップの近くに置く「NPO」でも、それぞれ10社を超える顧客と話が進んでいるという。100テラビット級のスイッチ1台につき、同社の取り分は約1万5,000ドル(約240万円)になる計算だ。
時期も見えてきた。ラック同士をつなぐCPOは2026年10〜12月期に立ち上がり、ラックの中のGPU同士をつなぐCPOは2027年後半から始まる。テキサスの工場ではCPO向けの超高出力レーザーの量産が立ち上がり、10〜12月期から売上に乗る。2026年4〜6月期の売上は20億5,000万ドル(約3,200億円)と前の年より34%増え、データセンター向けは66%伸びた。会社は2027年6月期のうちに、四半期の売上で初めて30億ドル(約4,700億円)を超えることを目指す。10月1日に米投資銀行のバーンスタインが「アウトパフォーム」の評価で調査を始めると、株価は1日で11%上がった。
課題は利益率だ。コヒレントの粗利率は40%前後で、ルメンタムの50%に届かない。中国勢と激しく競う光トランシーバーの組み立てや、工場向けのレーザー装置など、性格の違う事業を抱えているためだ。NVIDIAとの関係も、良いことばかりではない。同社は年次報告書で、2030年までの生産能力契約が将来まとまった資金を必要とする可能性があり、それが特定顧客への売上の集中や、利益率、設備投資に影響しうると説明している。CPO関連の売上の大部分はまだこれからで、6月のセミアナリシスのレポートが出た日には、株価が11%下げた。
古河電工(5801)、強みと課題
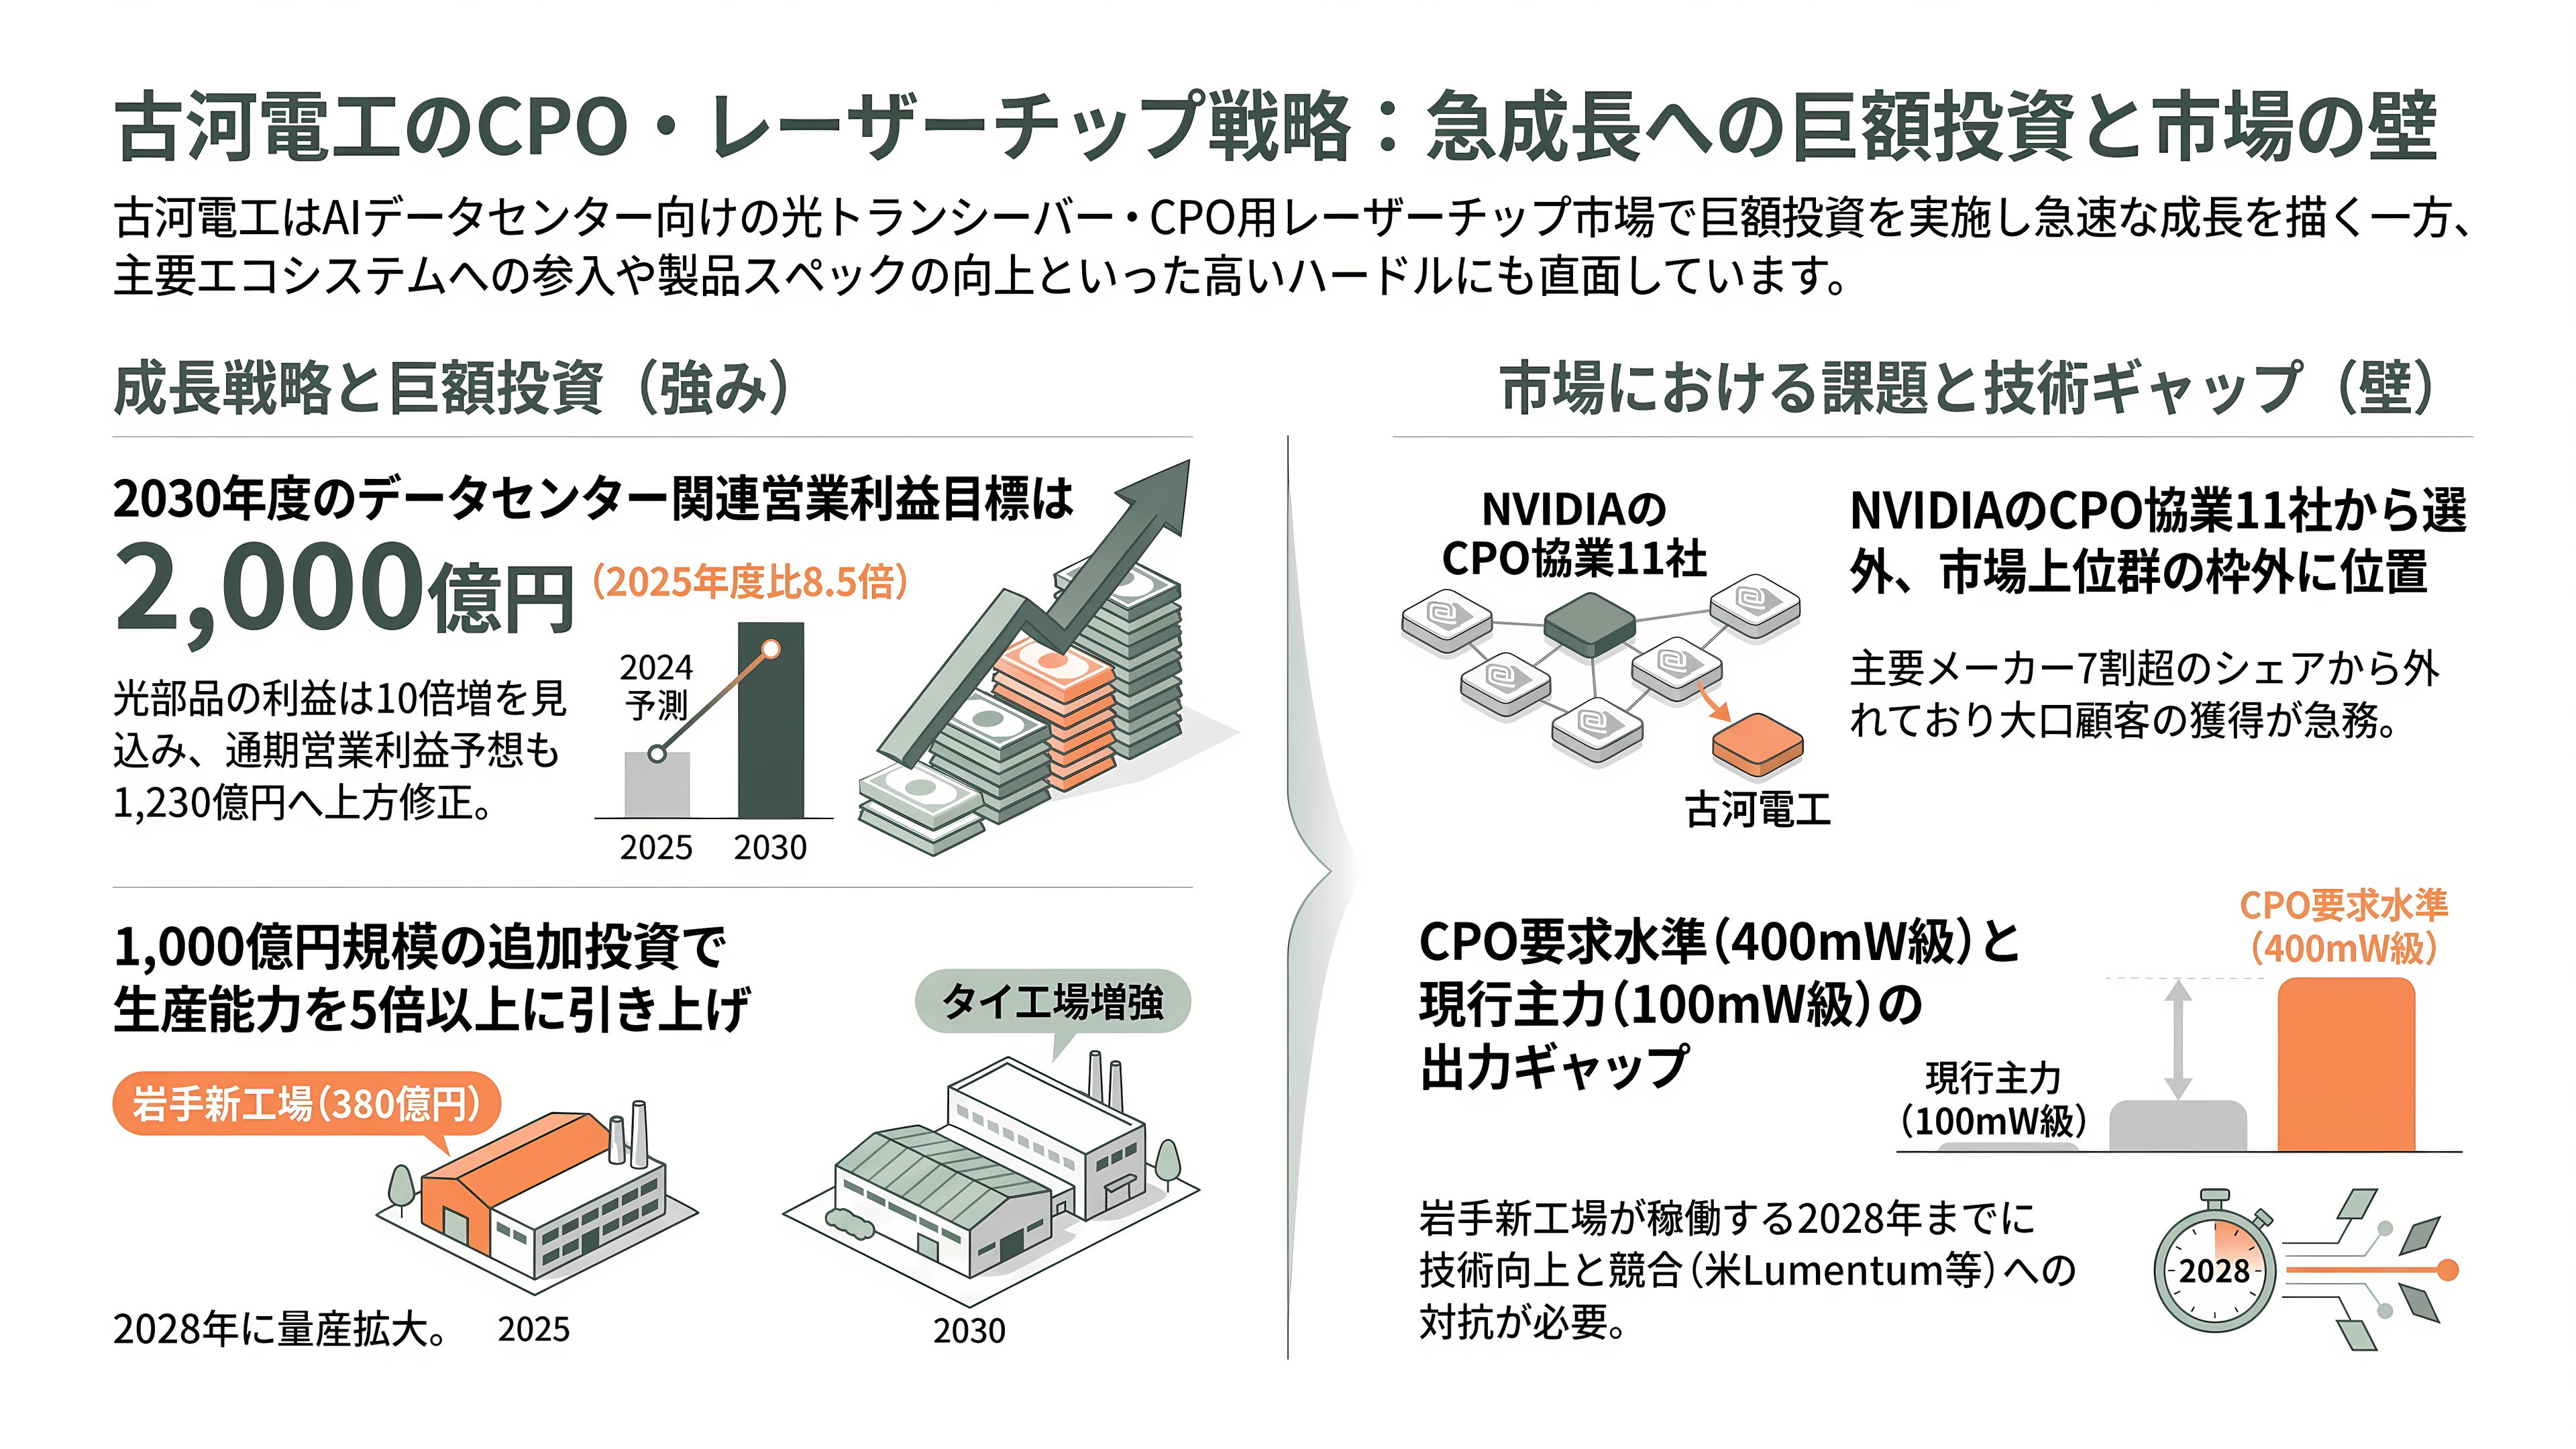
日本勢で、この争奪戦にいちばん早く名乗りを上げたのは古河電工だった。
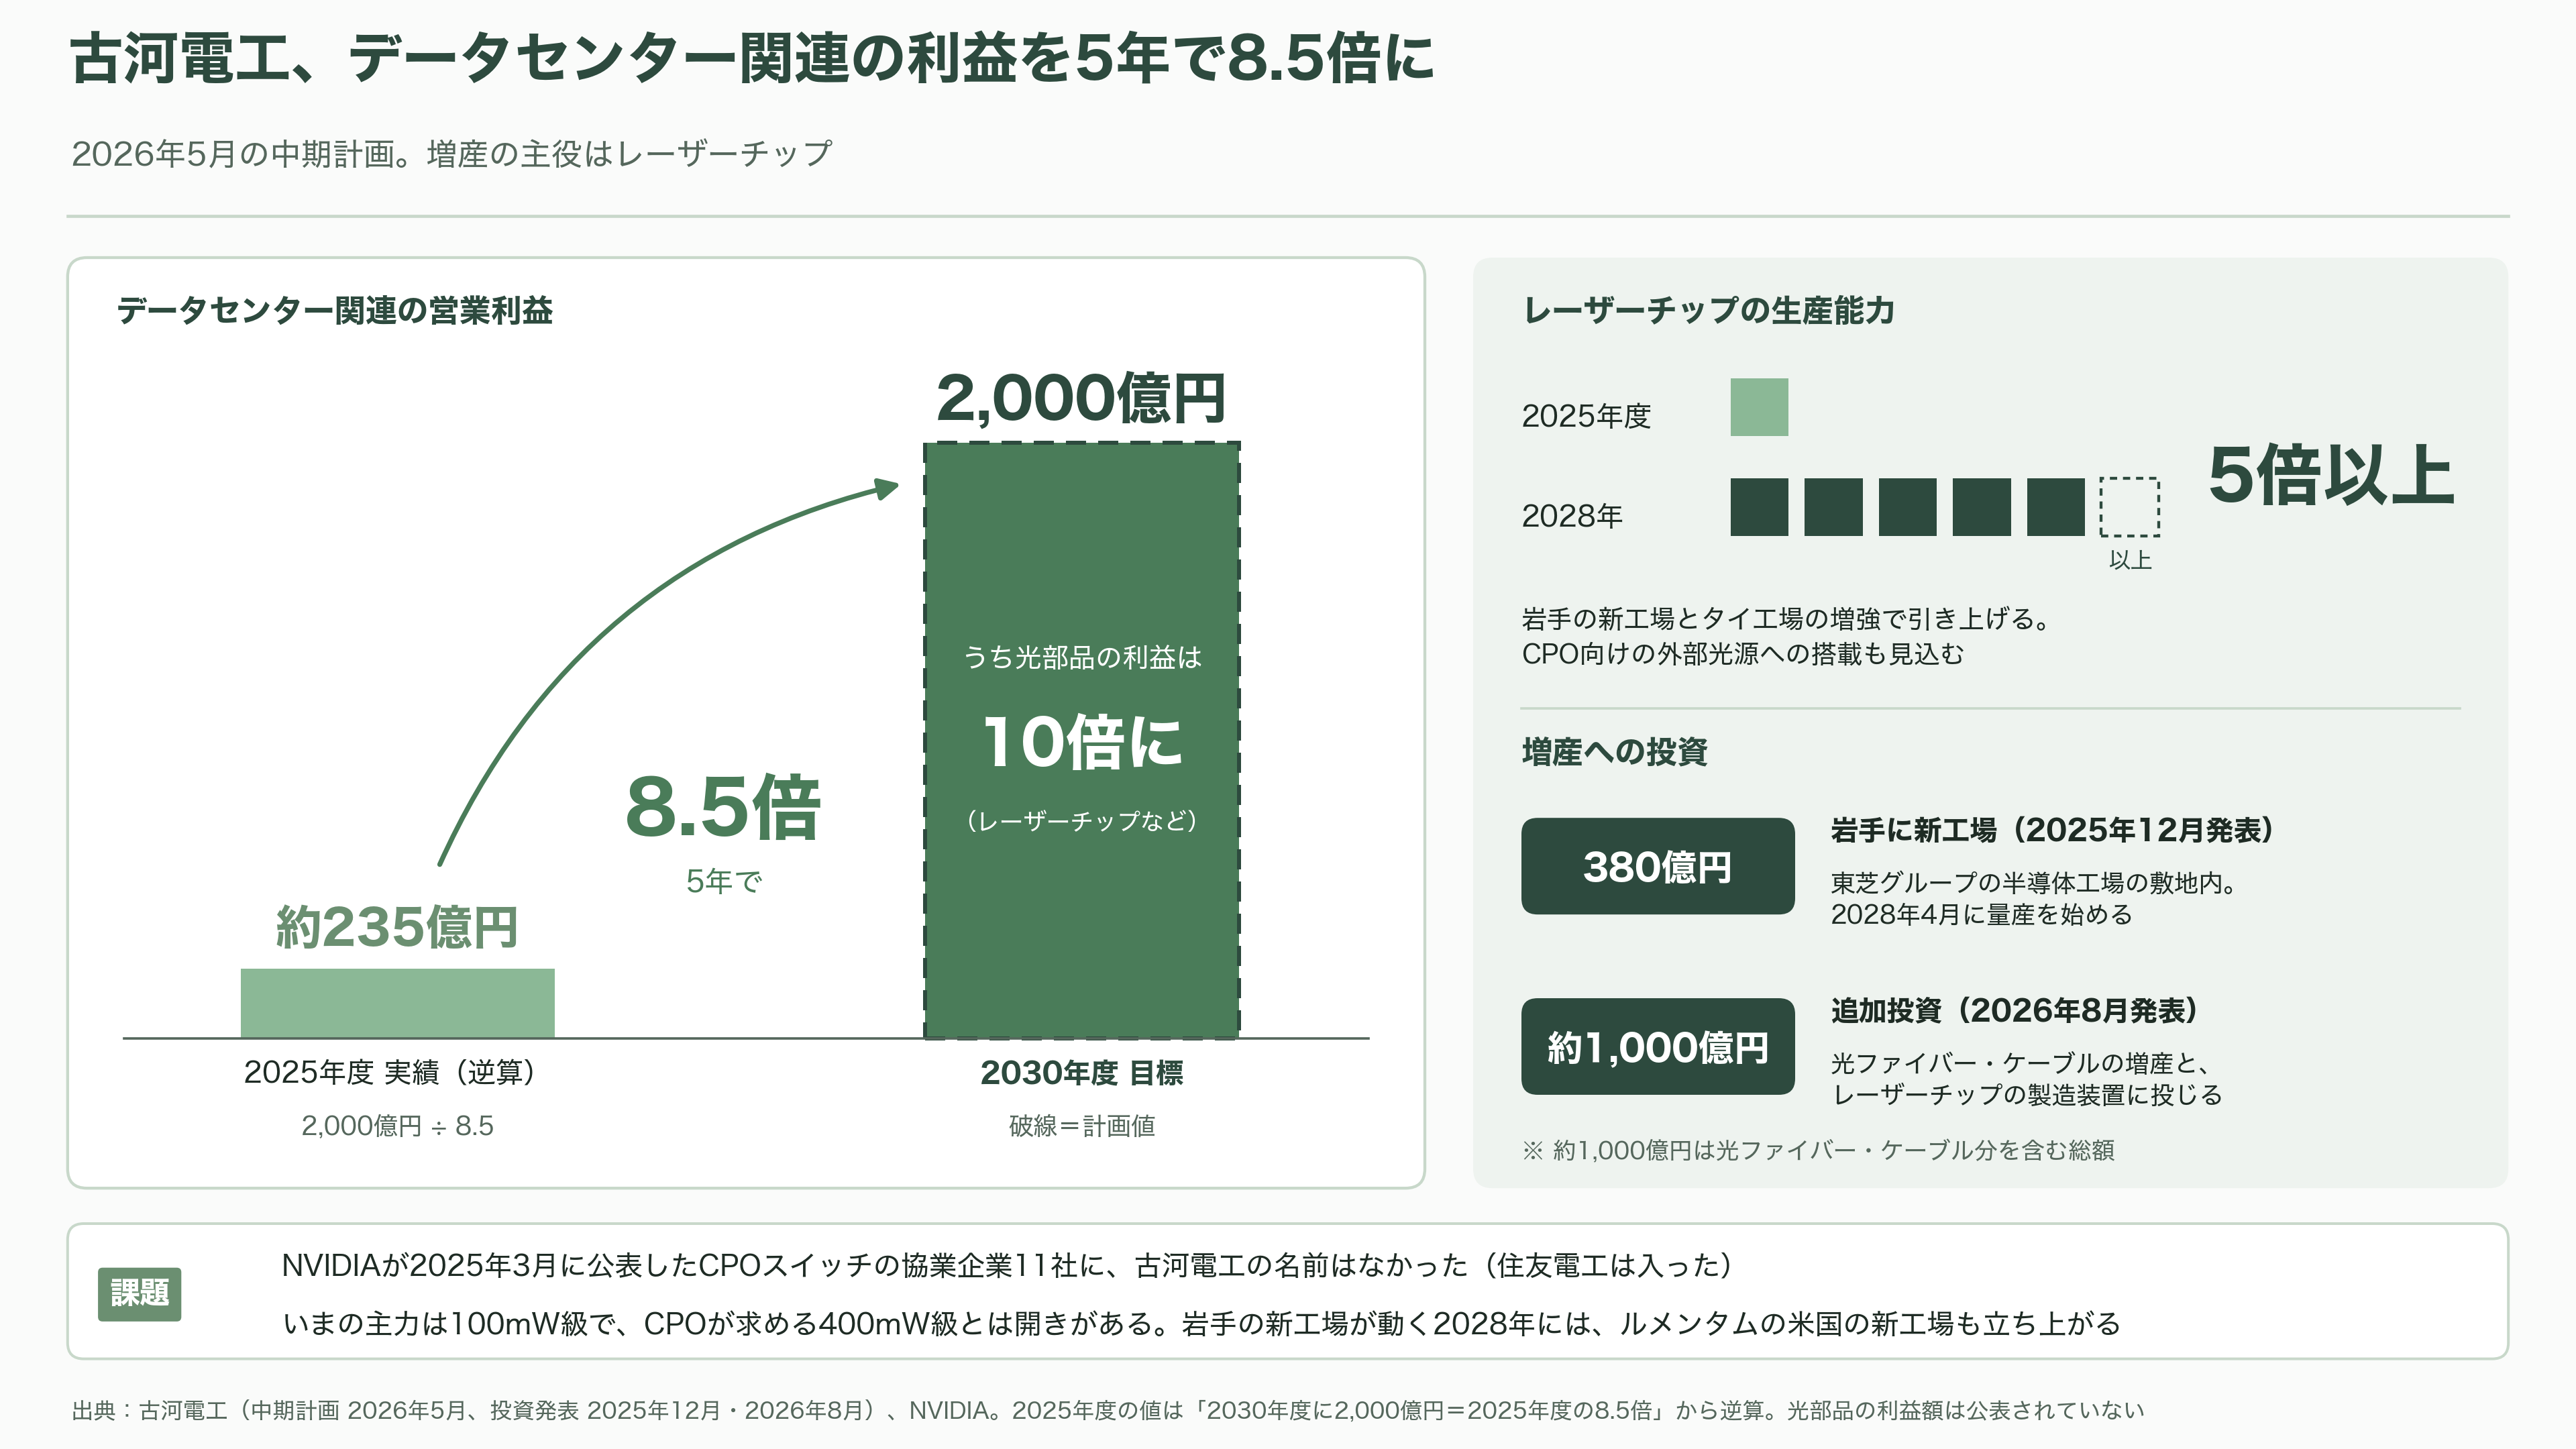
同社は2022年3月、差し込み式の小さな箱から8チャネル分の光を出す、CPO向けの外部光源を「世界初」として発表した。NVIDIAやブロードコムがCPOスイッチを量産するずっと前のことだ。いまの主力は、シリコンの光回路と組み合わせて使う高出力のレーザーチップで、データセンターの光トランシーバーに使われている。トレンドフォースによれば、高価なEMLと呼ばれるレーザーが足りない中、このシリコンと連続光レーザーの組み合わせが、クラウド各社にとって代わりの本命になっている。
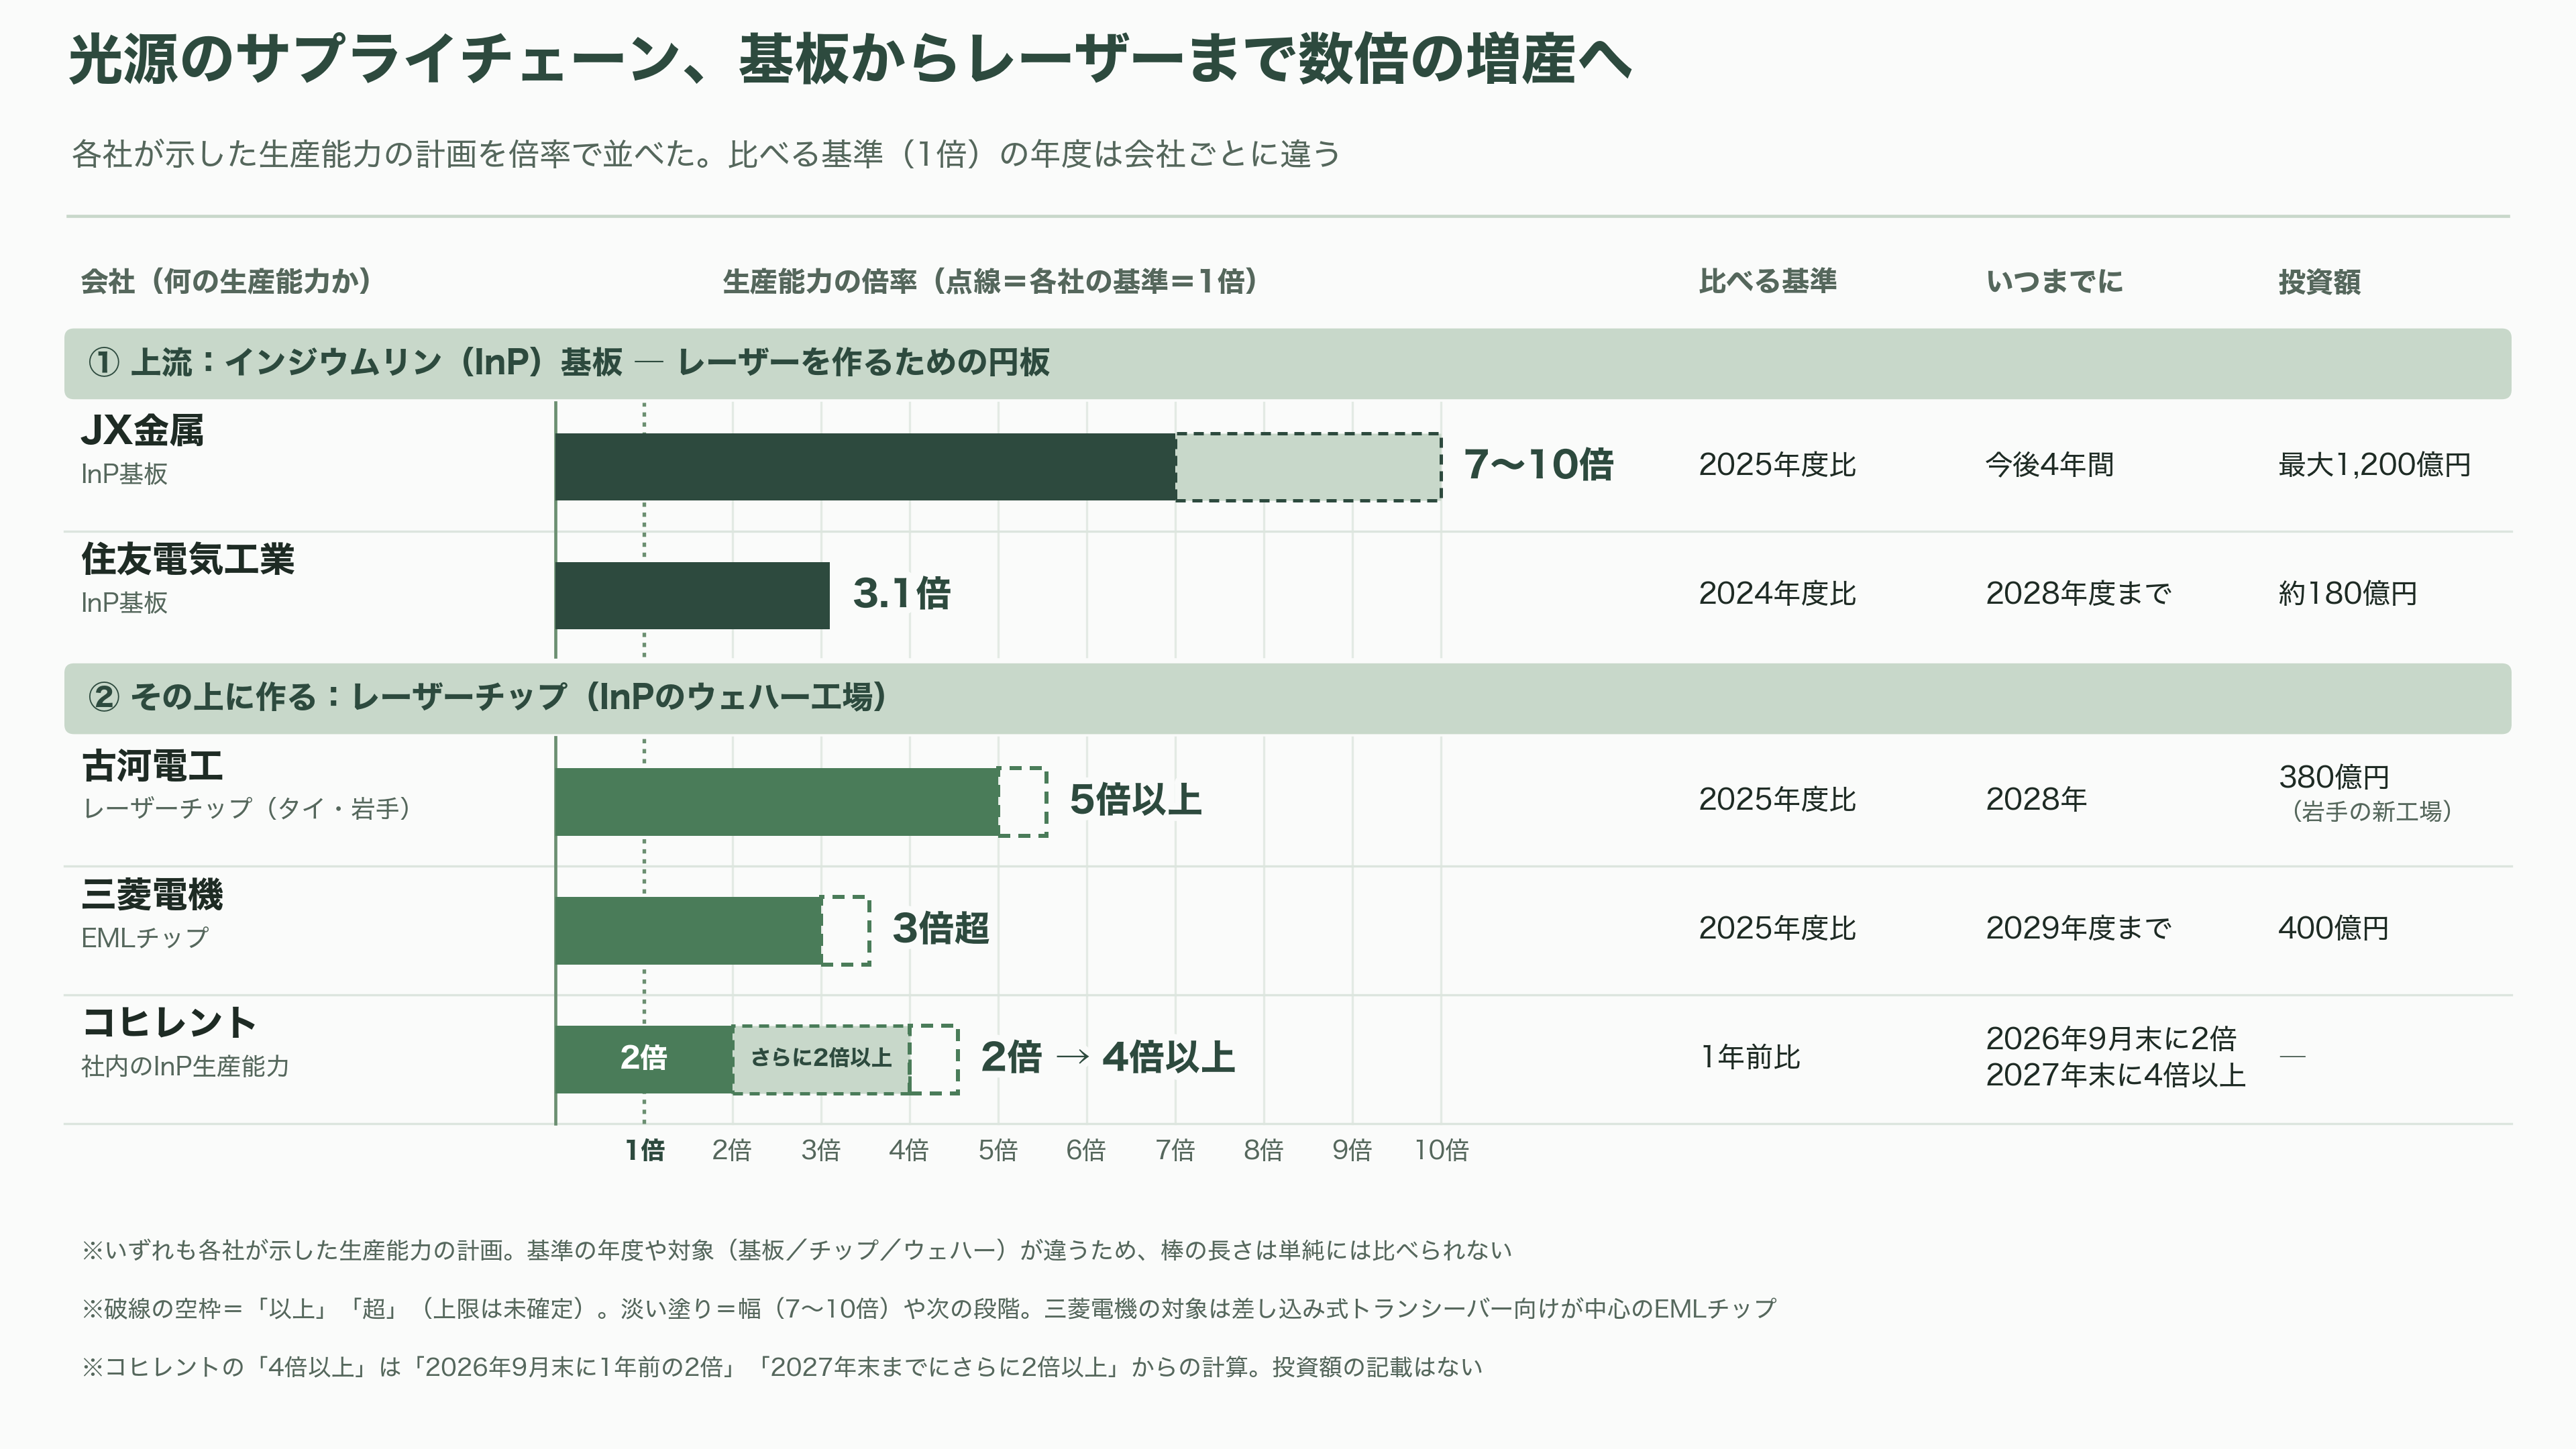
増産にも踏み切った。2025年12月には、380億円を投じてレーザーチップの新工場を岩手県に建てると発表した。東芝グループの半導体工場の敷地内に建て、2028年4月に量産を始める。タイの工場も増強し、2028年のレーザーチップの生産能力を2025年度の5倍以上に引き上げる。このチップは、CPO向けの外部光源への搭載も見込む。2026年8月には、光ファイバーやケーブルの増産とあわせて、レーザーチップの製造装置にも投じる約1,000億円の追加投資を発表した。
5月に発表した計画では、2030年度にデータセンター関連の営業利益を2025年度の8.5倍の2,000億円に増やし、そのうちレーザーチップなどの光部品の利益は10倍を見込む。森平英也社長は「絵空事や理想というより、現実的な到達レベルという認識でいる」と語った。2026年4〜6月期の営業利益は前の年の3倍に増え、通期の営業利益予想は950億円から1,230億円へ引き上げた。株価はこの1年でおよそ5倍になった。
課題は、本命の舞台にまだ名前がないことだ。NVIDIAが2025年3月に公表したCPOスイッチの協業企業11社には、日本から住友電気工業などが入ったが、古河電工の名前はなかった。出力も、いまの主力は100ミリワット級で、CPOが求める400ミリワット級とは開きがある。トレンドフォースによると、連続光レーザーの生産能力は、ブロードコム、住友電工、コヒレント、それに台湾勢を合わせた上位で7割以上を占め、古河電工はその外にいる。岩手の新工場が動き出す2028年には、ルメンタムの米国の新工場も立ち上がる。それまでに大口の顧客にどこまで食い込めるかが問われる。
三菱電機(6503)、強みと課題
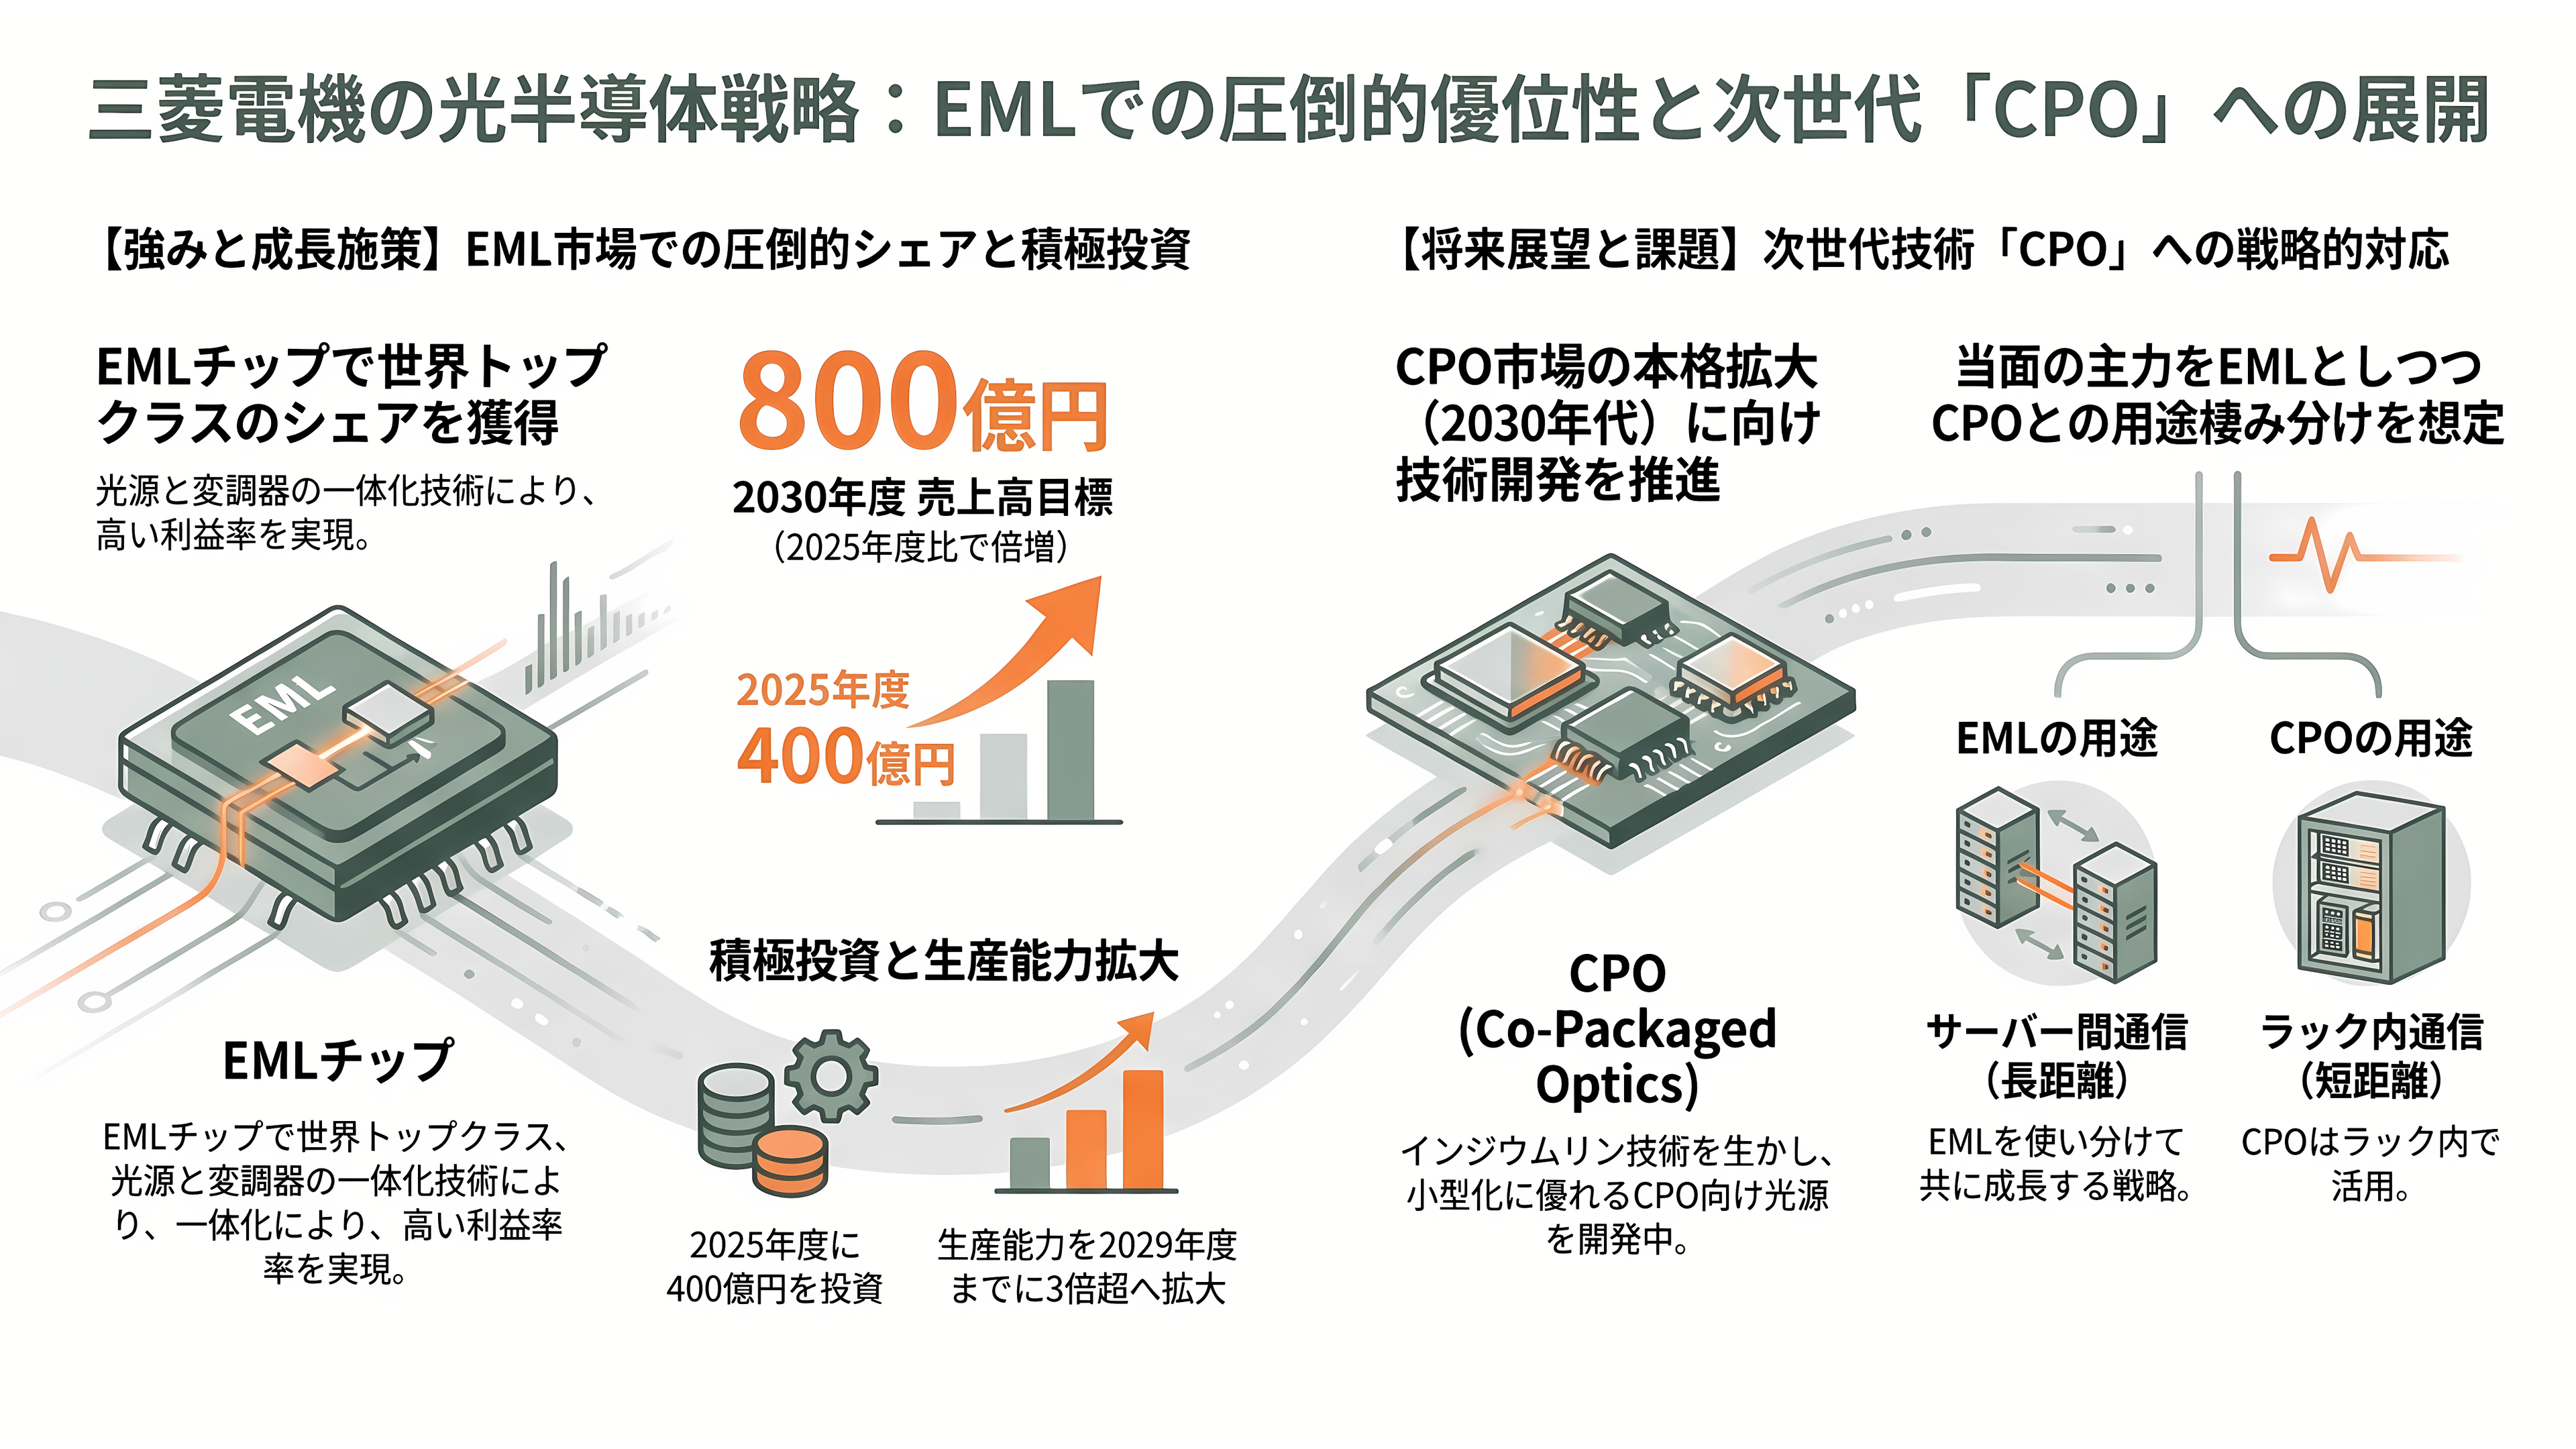
三菱電機の強みは、高速通信用レーザーの「完成品」で、世界の頂点にいることだ。
同社が得意とするのは、EMLと呼ばれるレーザーだ。光を出すレーザーと、その光を高速で点滅させる変調器を、1つのチップにまとめてある。水道のたとえで言えば、元栓と蛇口が一体になった部品だ。データセンター向けのEMLチップで世界シェア首位を占め、2025年度までの累計出荷は1億個に達した。トレンドフォースによれば、EMLの世界市場は、ルメンタム、ブロードコム、三菱電機の3社で約72%を握る。
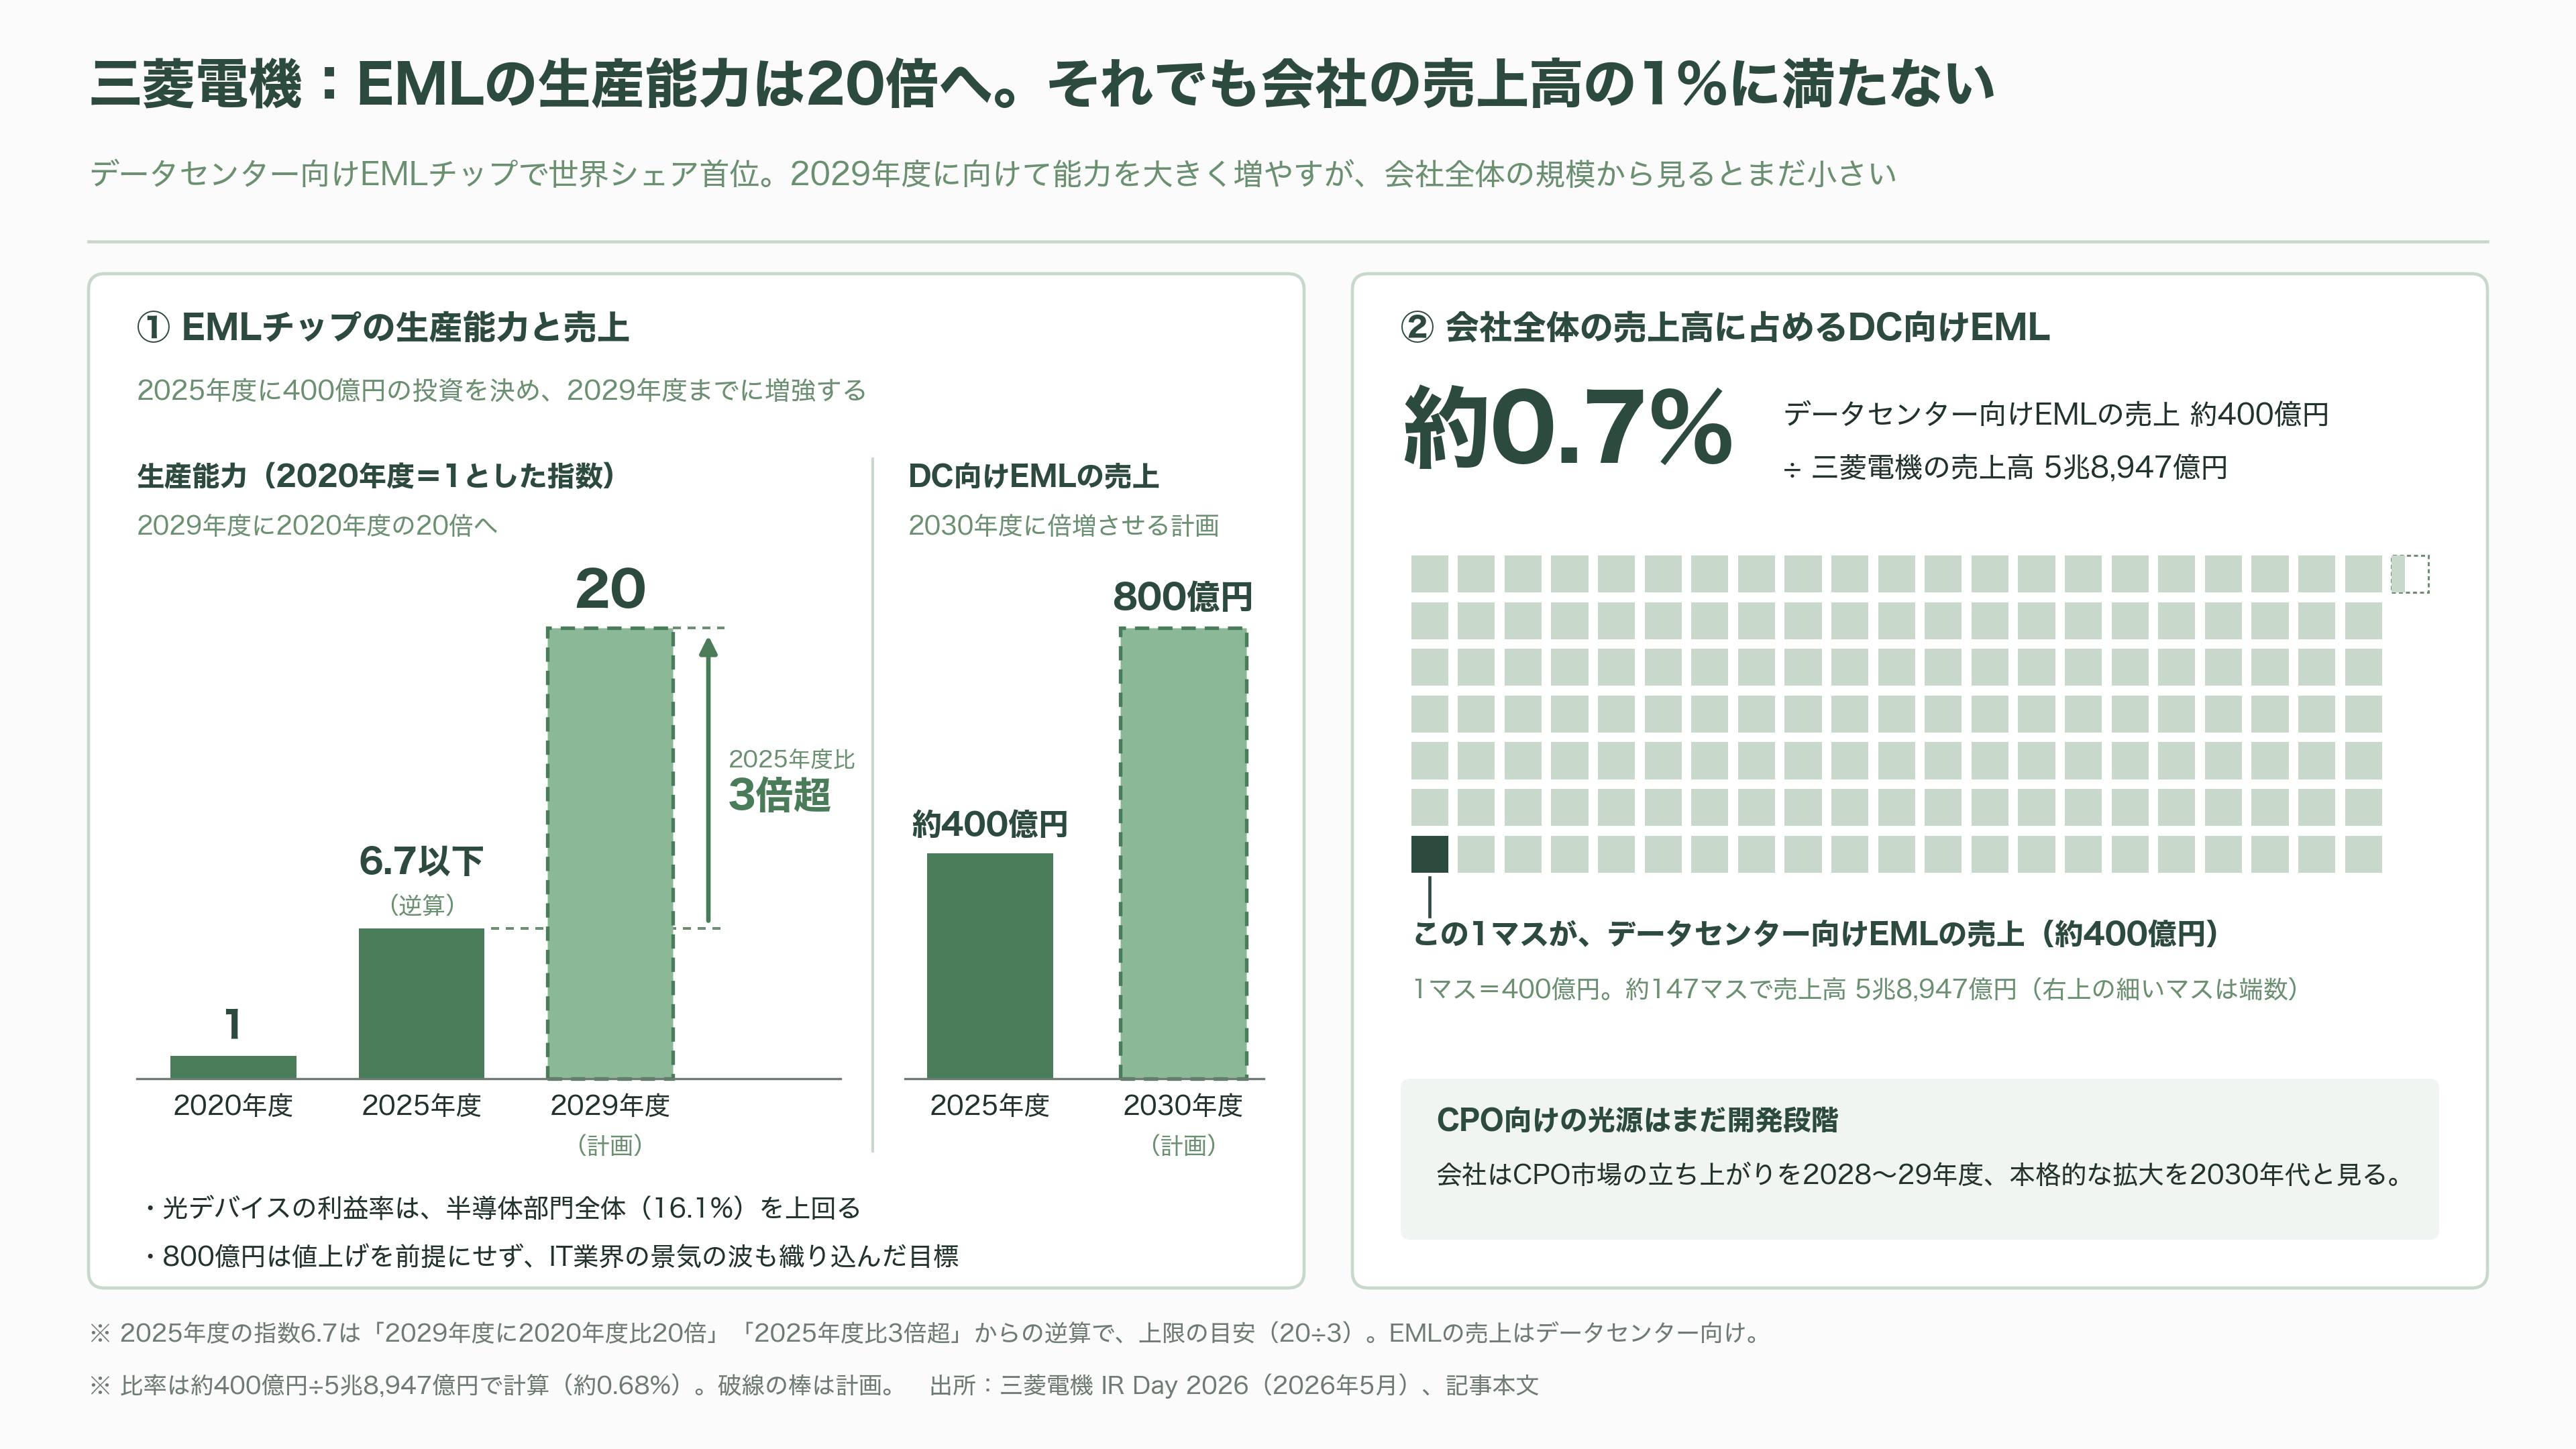
三菱電機は2025年度に400億円の投資を決め、EMLチップの生産能力を2029年度までに2025年度の3倍超、2020年度と比べれば20倍に引き上げる。データセンター向けEMLの売上は、2025年度の約400億円から2030年度に800億円へと倍増させる計画だ。光デバイスの利益率は、半導体部門全体の16.1%を上回る。さらに先の世代として、1本の光で毎秒300ギガビット、400ギガビットを送るEMLの開発も進めている。
課題は、CPOの世界では、この一体型の強みが生きにくいことだ。CPOでは、元栓にあたる連続光レーザーは外部光源の箱に、蛇口にあたる変調器はTSMCが作るシリコンの光回路の側に、別々に置かれる。三菱電機のCPO向け光源は、まだ開発段階にある。同社は5月のIR説明会で、インジウムリンの技術を生かしたCPO向けの連続光レーザーと変調器を開発していると説明した。変調器の材料として注目される薄膜ニオブ酸リチウムは部品が大きくなるが、インジウムリンなら小さく作れる、というのが同社の主張だ。
ただ、同じ説明会で、半導体・デバイス事業本部長の竹見政義常務執行役は、CPOを「現時点では未成熟な技術」と評し、市場の立ち上がりは2028年度から2029年度ごろ、本格的な規模拡大は2030年代に入ってからとの見方を示した。CPOはラックの中、EMLはサーバー同士と、使う場所を分け合ってともに伸びる、というのが三菱電機の読みだ。当面の稼ぎ頭は、あくまで差し込み式トランシーバー向けのEMLになる。
規模の問題もある。売上高が5兆8,947億円の三菱電機にとって、データセンター向けEMLの約400億円は1%にも満たない。光源争奪戦がどれほど過熱しても、会社全体の業績を動かす力は限られる。同社は800億円という目標について、値上げを前提にせず、IT業界の景気の波も織り込んだ数字だと説明している。
争奪戦の上流、インジウムリン基板は日本勢が握る
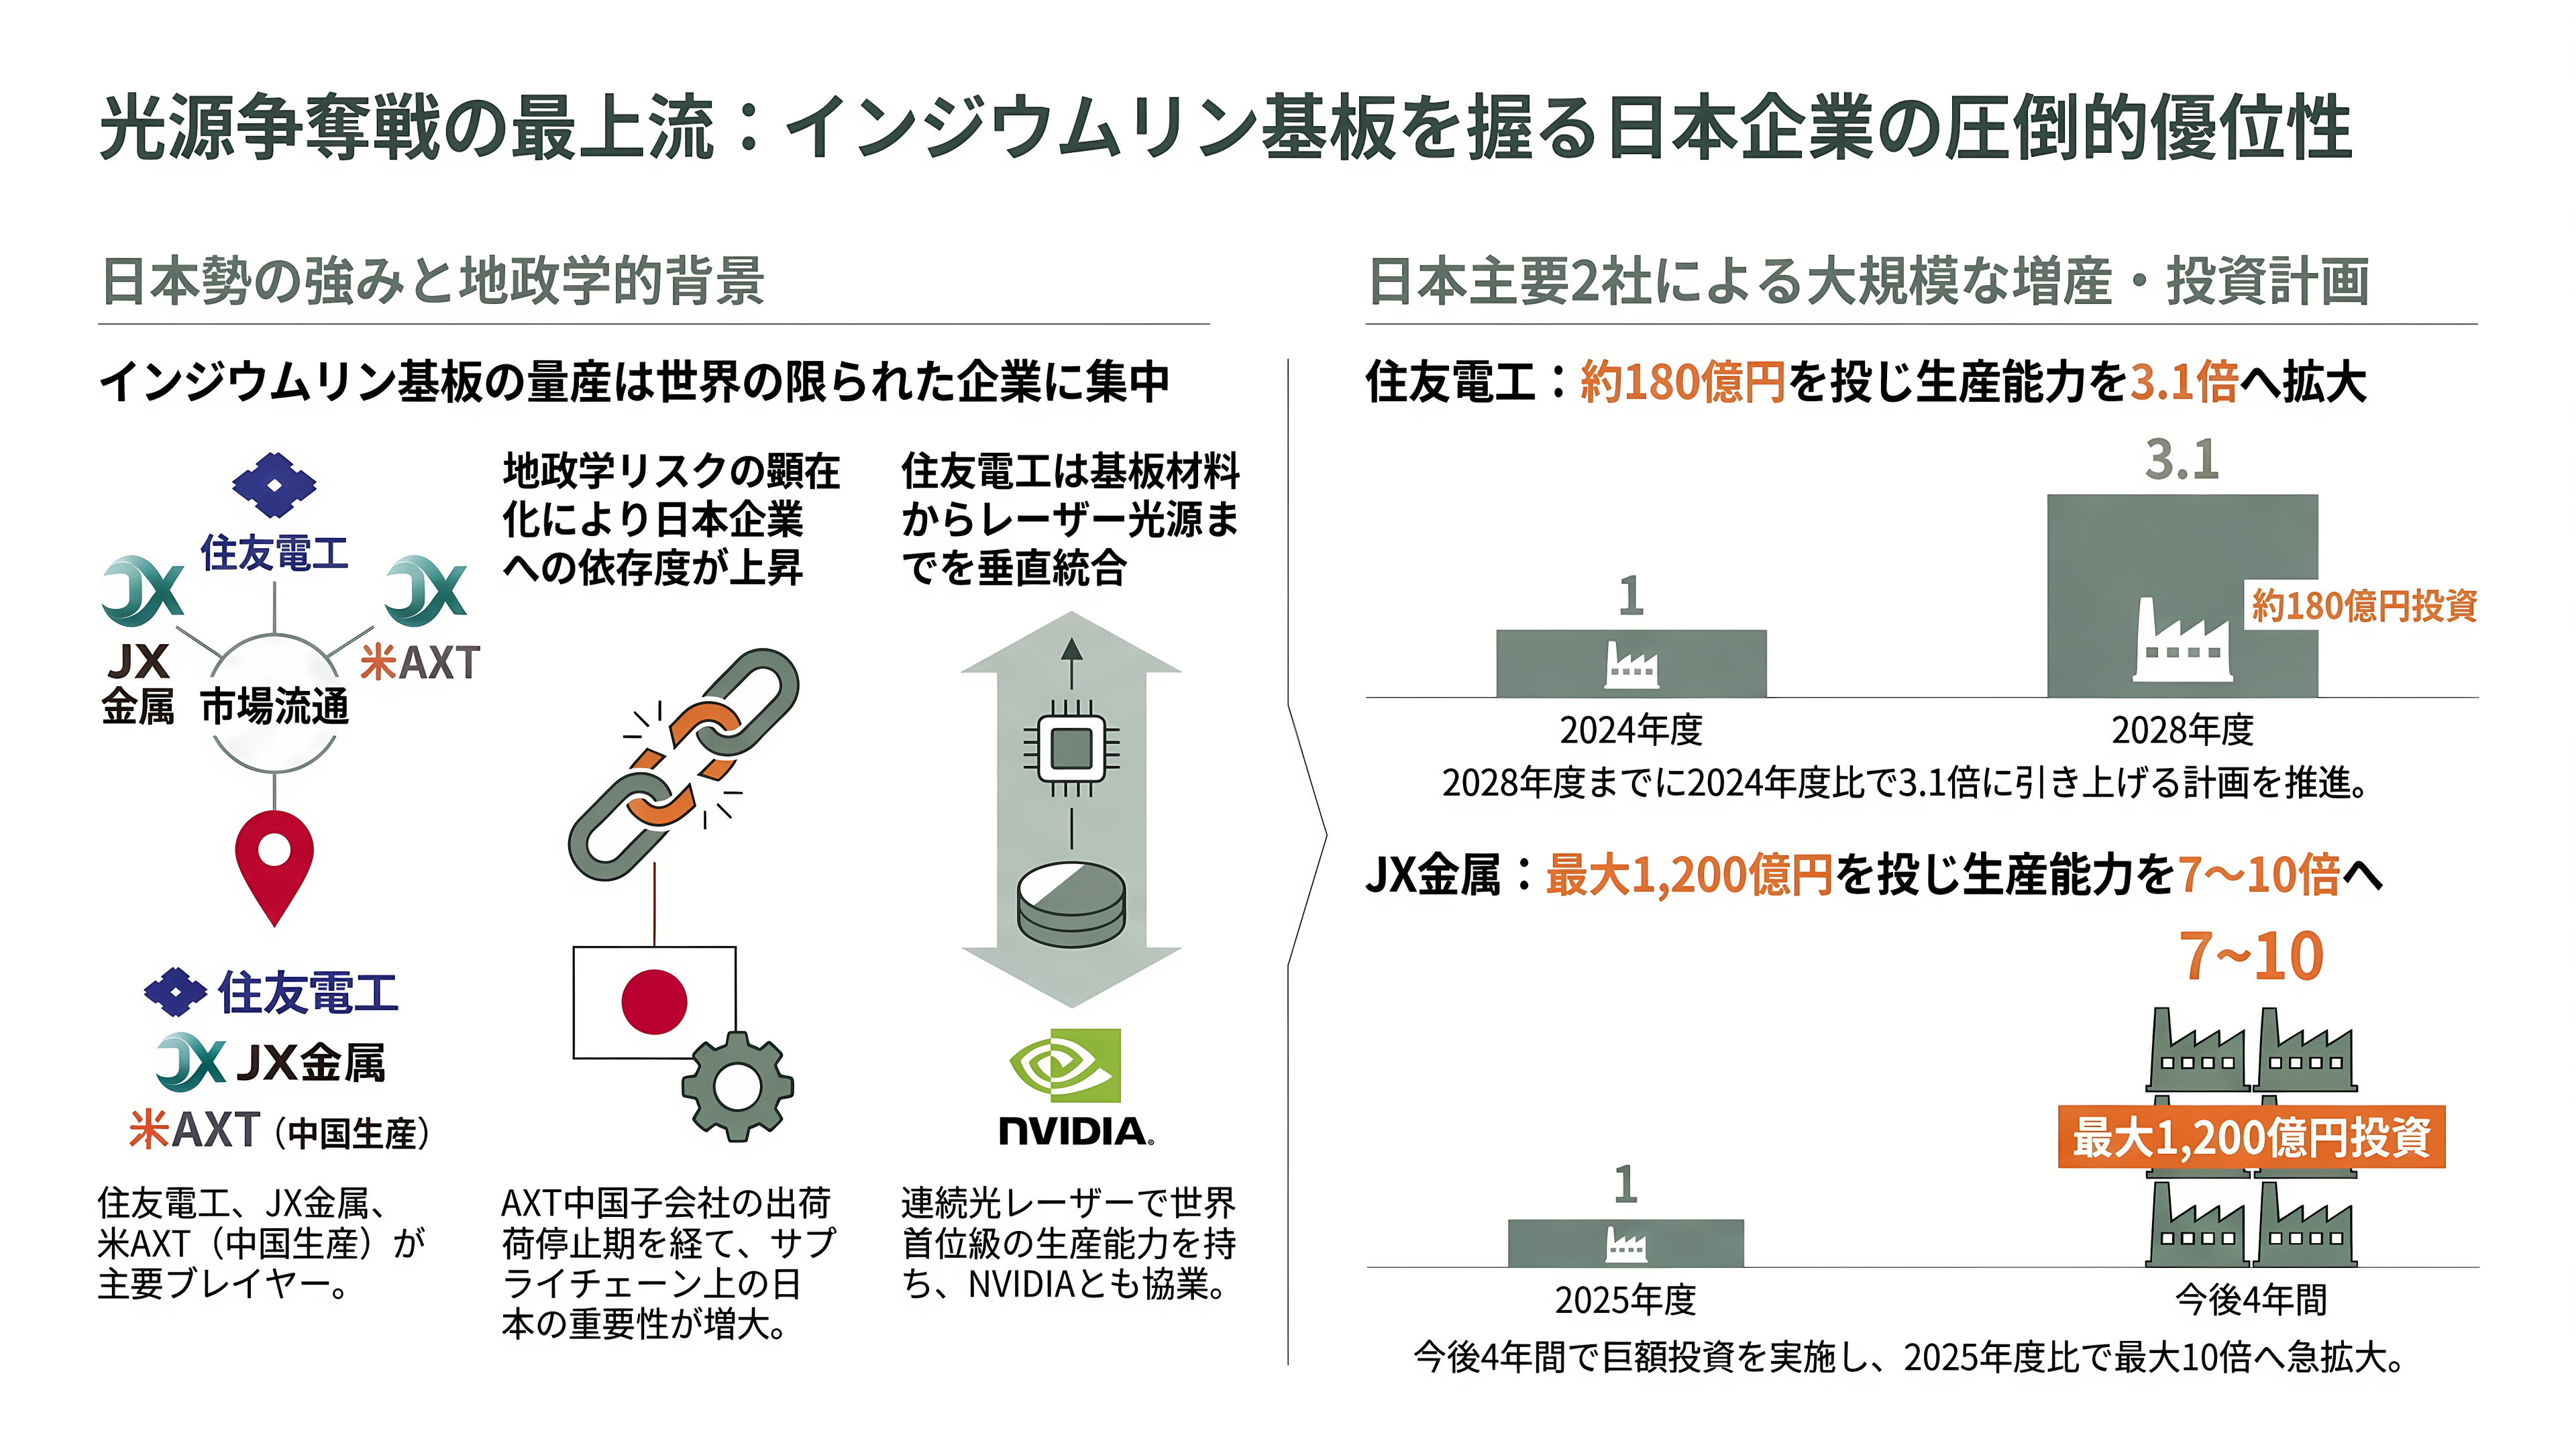
光源争奪戦を一段さかのぼると、日本企業がさらに強い場所がある。レーザーを作るための材料、インジウムリンの基板だ。
レーザーチップは、インジウムリンの結晶を薄く切った円板の上に作られる。この基板を量産できる会社は世界でもわずかで、住友電気工業、JX金属、そして中国で生産する米AXTが中心だ。AXTの中国子会社は、2025年に中国商務省の輸出許可が下りるまで、基板を出荷できない時期があった。地政学のリスクを避けたいレーザーメーカーにとって、日本の2社の存在感は大きい。
2社とも大きく動いた。住友電工は、インジウムリン基板の生産能力を2028年度までに2024年度の3.1倍へ増やす。投資額は約180億円で、以前の計画を需要の伸びに合わせて上積みした。JX金属は2026年6月、今後4年間で最大1,200億円を投じ、生産能力を2025年度の7倍から10倍に広げると発表した。
住友電工は、基板だけでなくレーザーそのものでも強い。トレンドフォースによれば、連続光レーザーの生産能力では、ブロードコムと住友電工が先頭に立つ。NVIDIAが2025年3月に挙げたCPOの協業企業にも名を連ねた。投資家の目で日本の「光源」関連を見渡すなら、題名の古河電工と三菱電機に加えて、すでにNVIDIAの輪の中にいる住友電工と、材料を握るJX金属を並べると、争奪戦の全体像がつかみやすい。
シリコンバレーとウォール街はどう見ているか
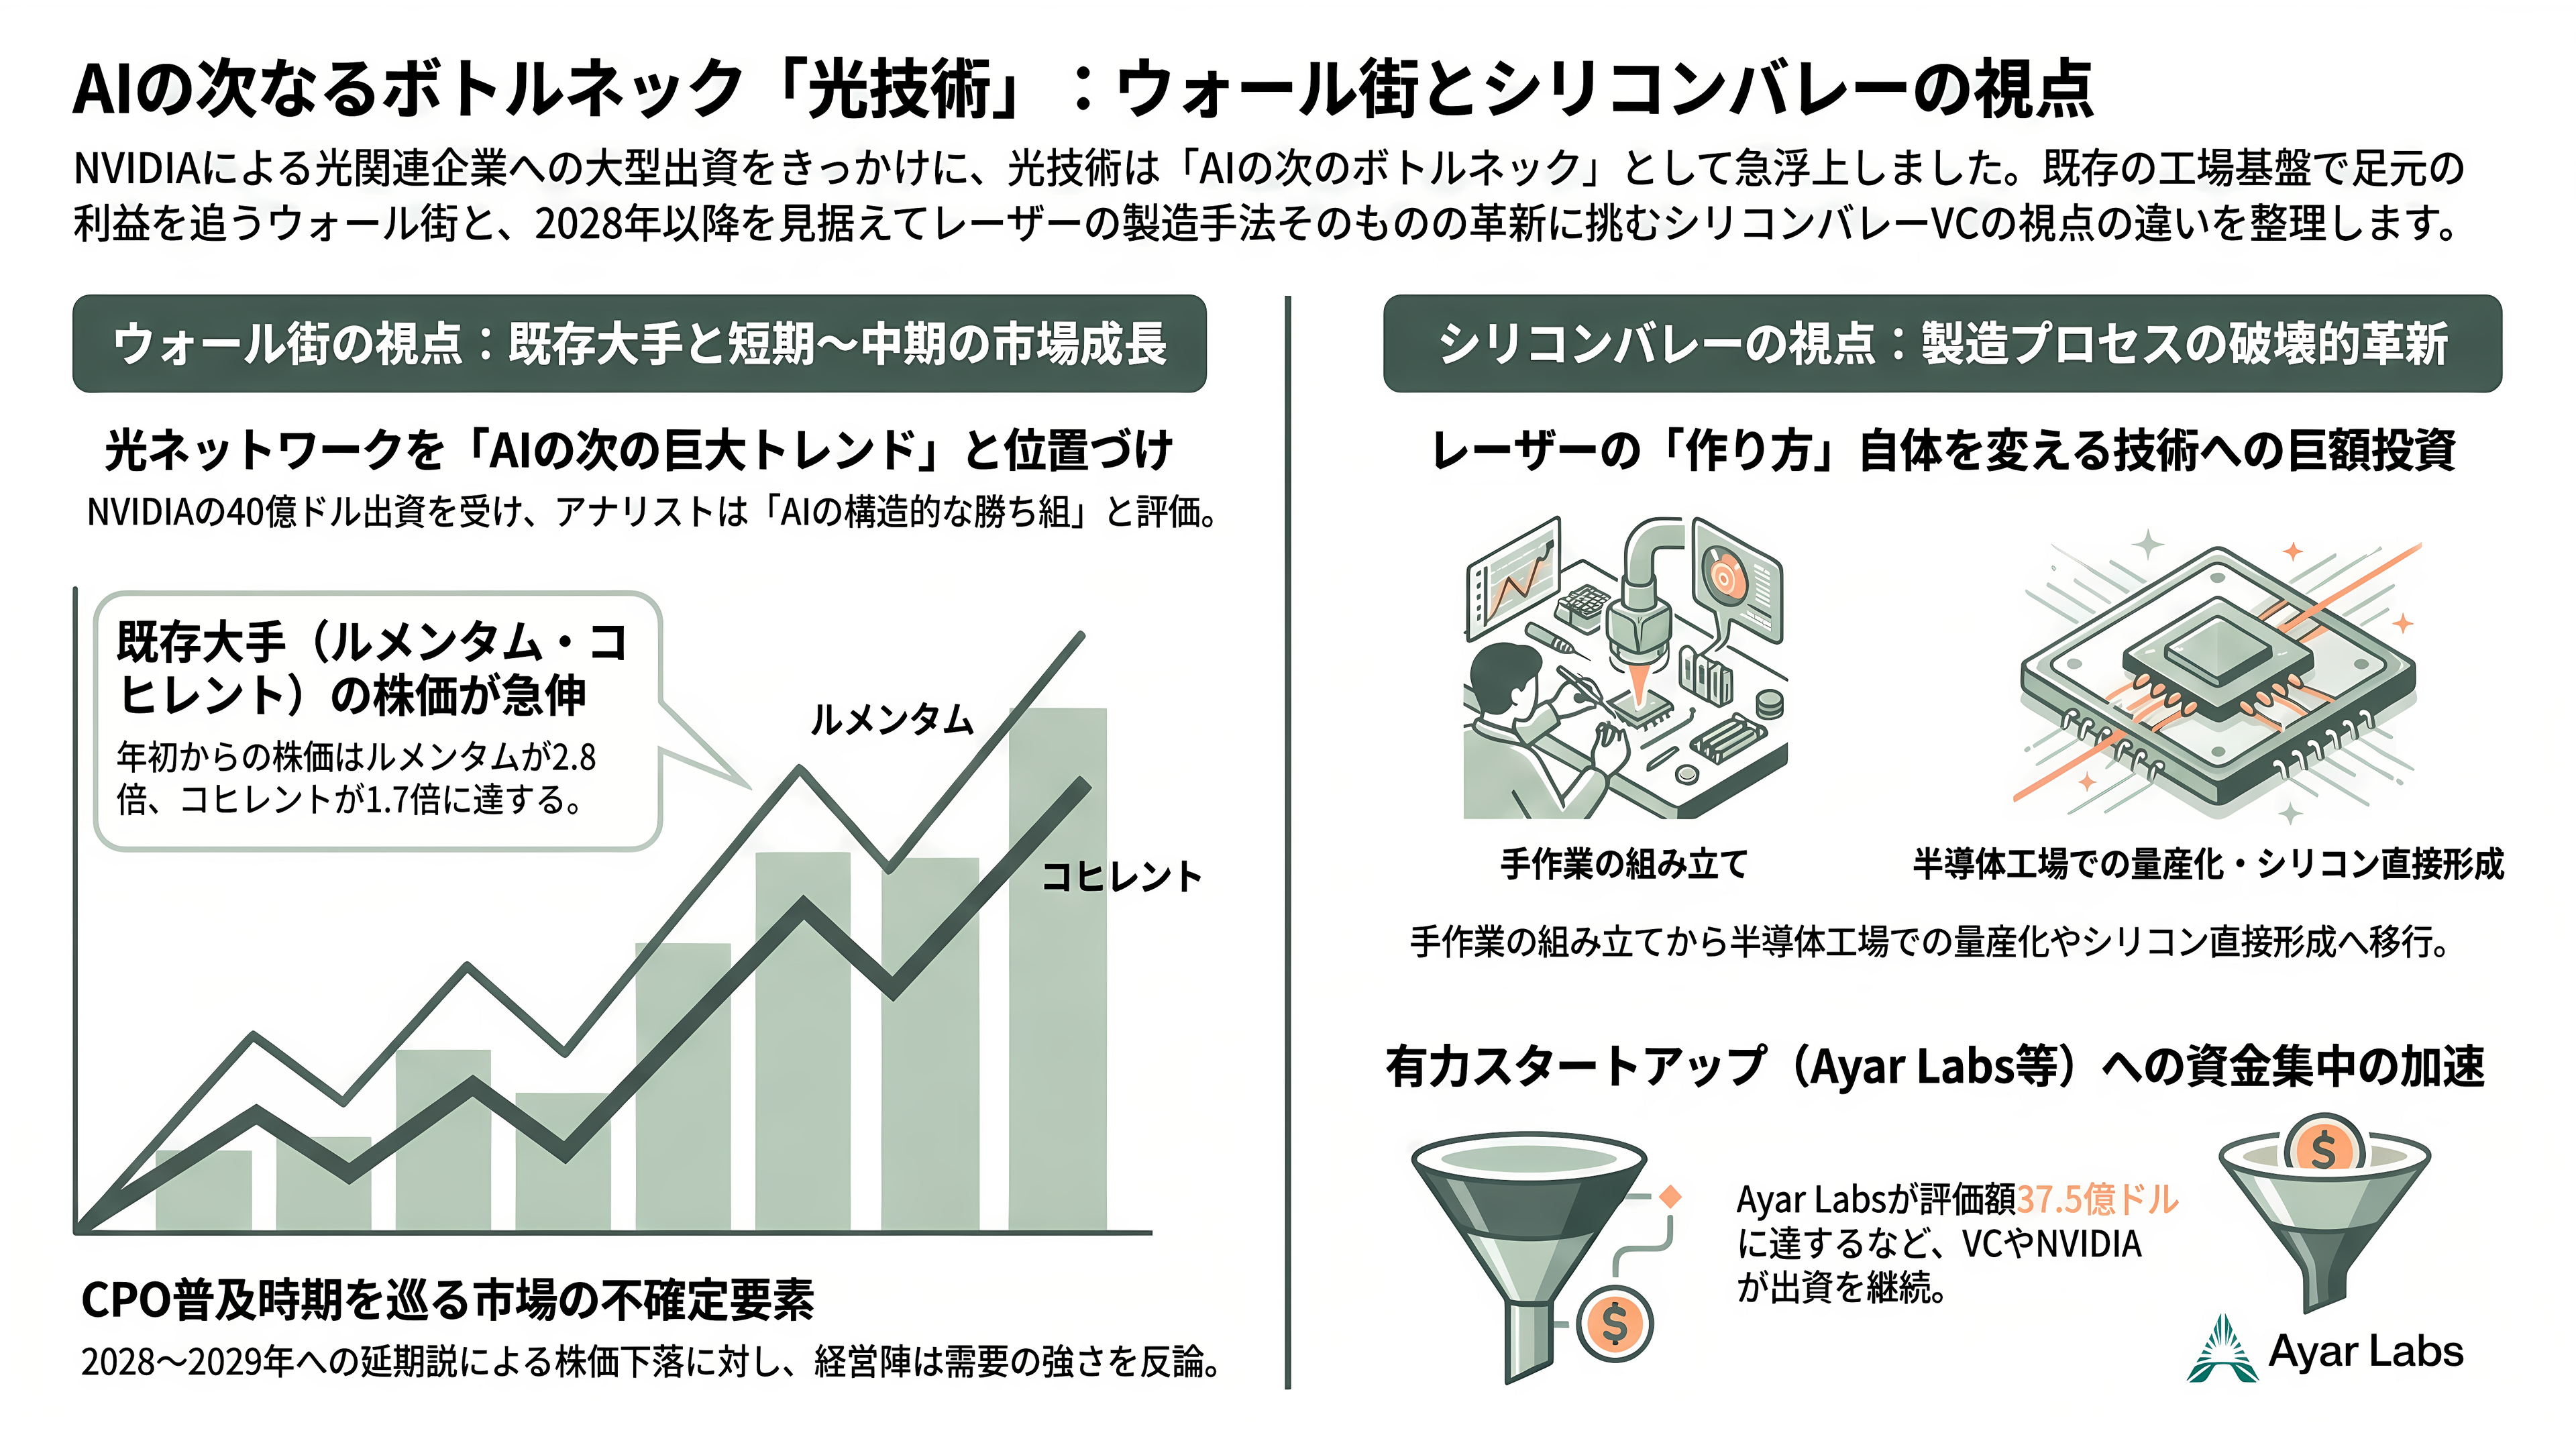
3月の出資を、ブルームバーグやCNBCなど米国の主要メディアは「NVIDIAが光の会社2社に40億ドルを投じる」という見出しで一斉に伝えた。米調査会社フューチュラム・グループは、この出資を「光がAIの次のボトルネックになった合図」と位置づけた。
ウォール街の見方は、強気と慎重の間で揺れてきた。ゴールドマン・サックスは4月、光ネットワークを「AIの次の巨大トレンド」と呼んだ。一方、6月9日には調査会社セミアナリシスが「Power Down」と題した顧客向けレポートで、800ボルト直流の給電とCPOの立ち上がりがどちらも市場の期待より遅れると指摘し、光通信株は軒並み売られた。大規模なCPOの普及は、2028年から2029年にずれ込む可能性があるという見立てだ。
会社側は反論している。コヒレントのアンダーソンCEOは8月、「CPOの需要が後ろ倒しになったことはまったくない」と述べ、ルメンタムのハールストンCEOも「主要なCPO顧客の生産計画は予定どおりで、需要のシグナルはむしろ強まっている」と語った。JPモルガンは急落の直後に、2社の株は魅力が増したと評価した。10月1日にはバーンスタインが、光の会社を「AIの構造的な勝ち組」と位置づけて強気の評価で調査を始めた。年初からの株価は、ルメンタムが2.8倍、コヒレントが1.7倍に達している。
シリコンバレーのベンチャー投資家は、少し違うところに賭けている。レーザーの「作り方」そのものを変える会社だ。
光源の専業スタートアップ、Xscape Photonicsは2026年3月、3,700万ドル(約58億円)を追加で調達し、シリーズAの累計を8,100万ドル(約128億円)とした。リードしたのはベンチャーキャピタルのアディションで、NVIDIAも出資を続けている。同社の「FalconX」は、1つの差し込み式モジュールから8色の光を同時に出し、一部が壊れても予備に切り替わる。光でチップ同士をつなぐ技術の有力スタートアップ、Ayar Labsは3月にニューバーガー・バーマンのリードで5億ドル(約790億円)を調達し、評価額は37億5,000万ドル(約5,900億円)になった。NVIDIAやAMDも出資する同社は、「SuperNova」という自前の光源を持つ。光コンピューティングのLightmatterは1月、レーザーの製造を手作業の組み立てラインから半導体工場での量産に移す「Guide」を発表した。100テラビット級のスイッチに必要な光を、従来の外部光源モジュール約18個分から、薄い箱1台にまとめられるという。
欧州では、フランス・グルノーブルのScintil Photonicsが2025年9月に5,800万ドル(約92億円)のシリーズBを調達した。リードはヨッタ・キャピタル・パートナーズとNGPキャピタルで、NVIDIAも加わった。レーザーをシリコンの光回路の上に直接作り込む技術を持つ。日本にも、富士通研究所から生まれた上場ベンチャーのQDレーザがあり、熱に強い量子ドットレーザーを、シリコンの光回路を使う光配線向けに量産している。
つまり、いま利益を上げているのはインジウムリンの工場を持つ会社だ。一方でベンチャー投資家は、レーザーを一つずつ作って箱に詰める今のやり方そのものが、2028年以降に変わる可能性に賭けている。既存の工場の増強が先か、新しい作り方の台頭が先か。それが、この先の数年で光源の関連株を見るときの分かれ目になる。
今後:いつ、何が見えてくるか
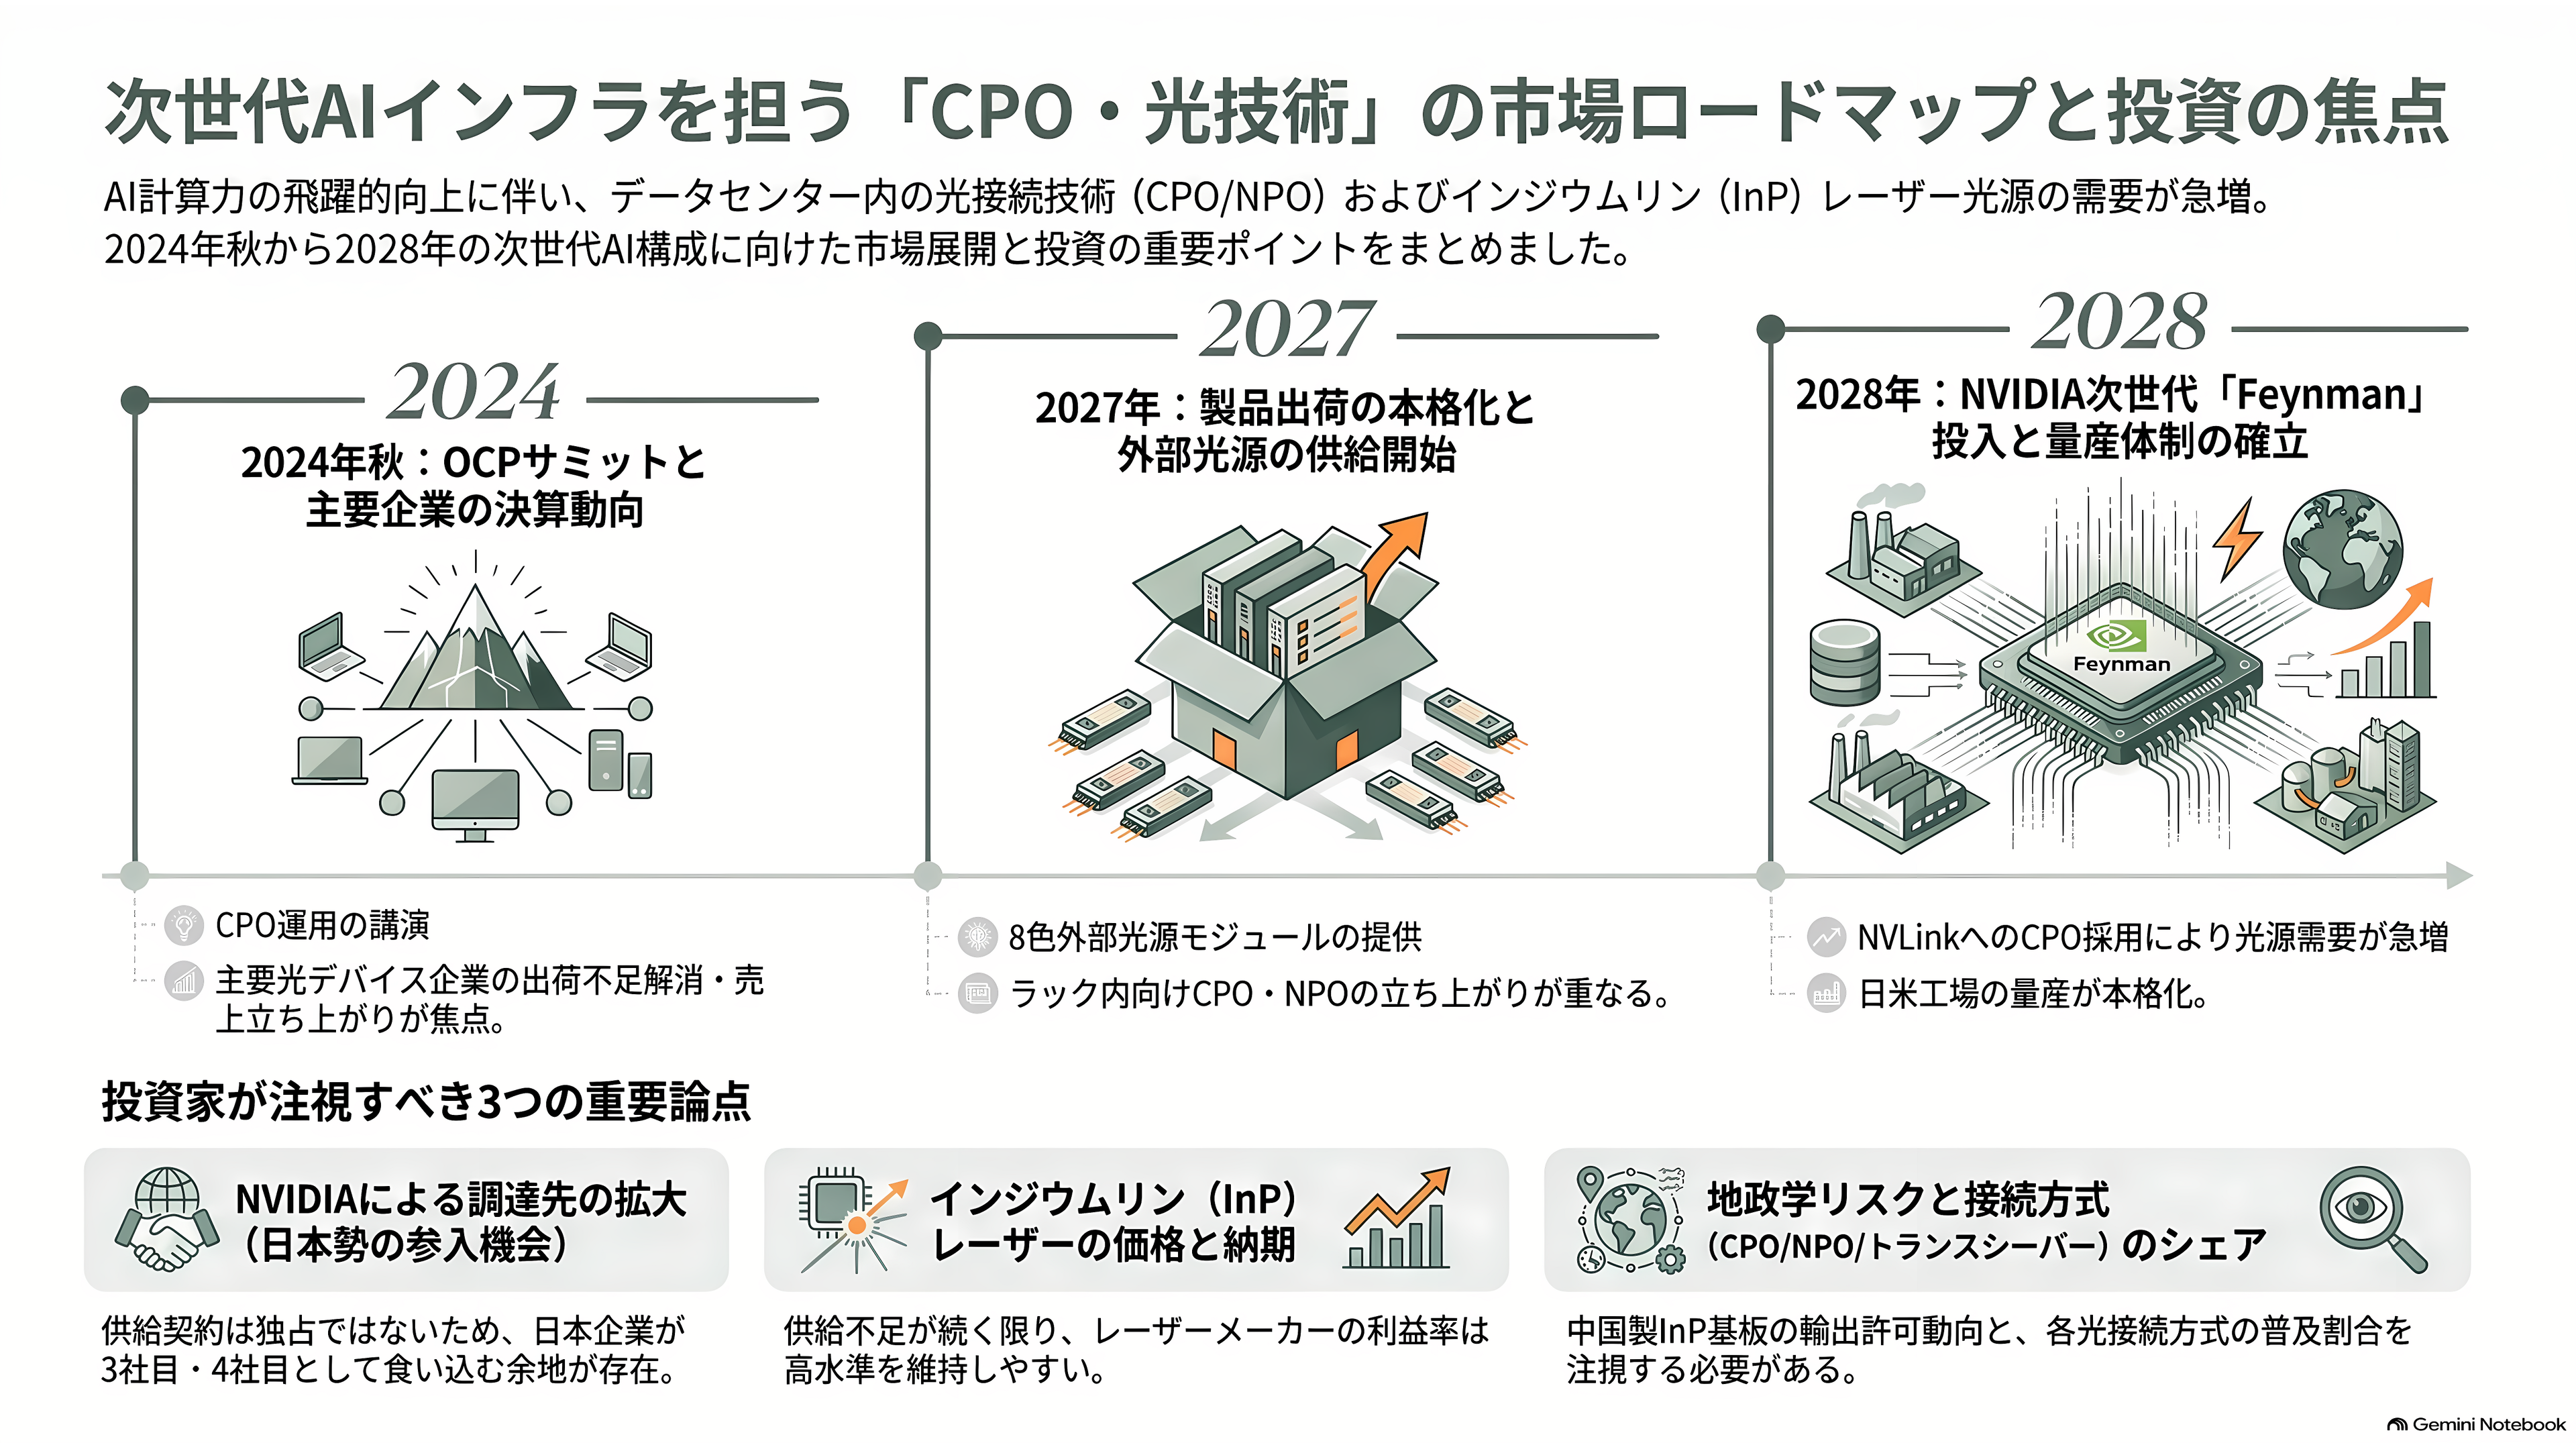
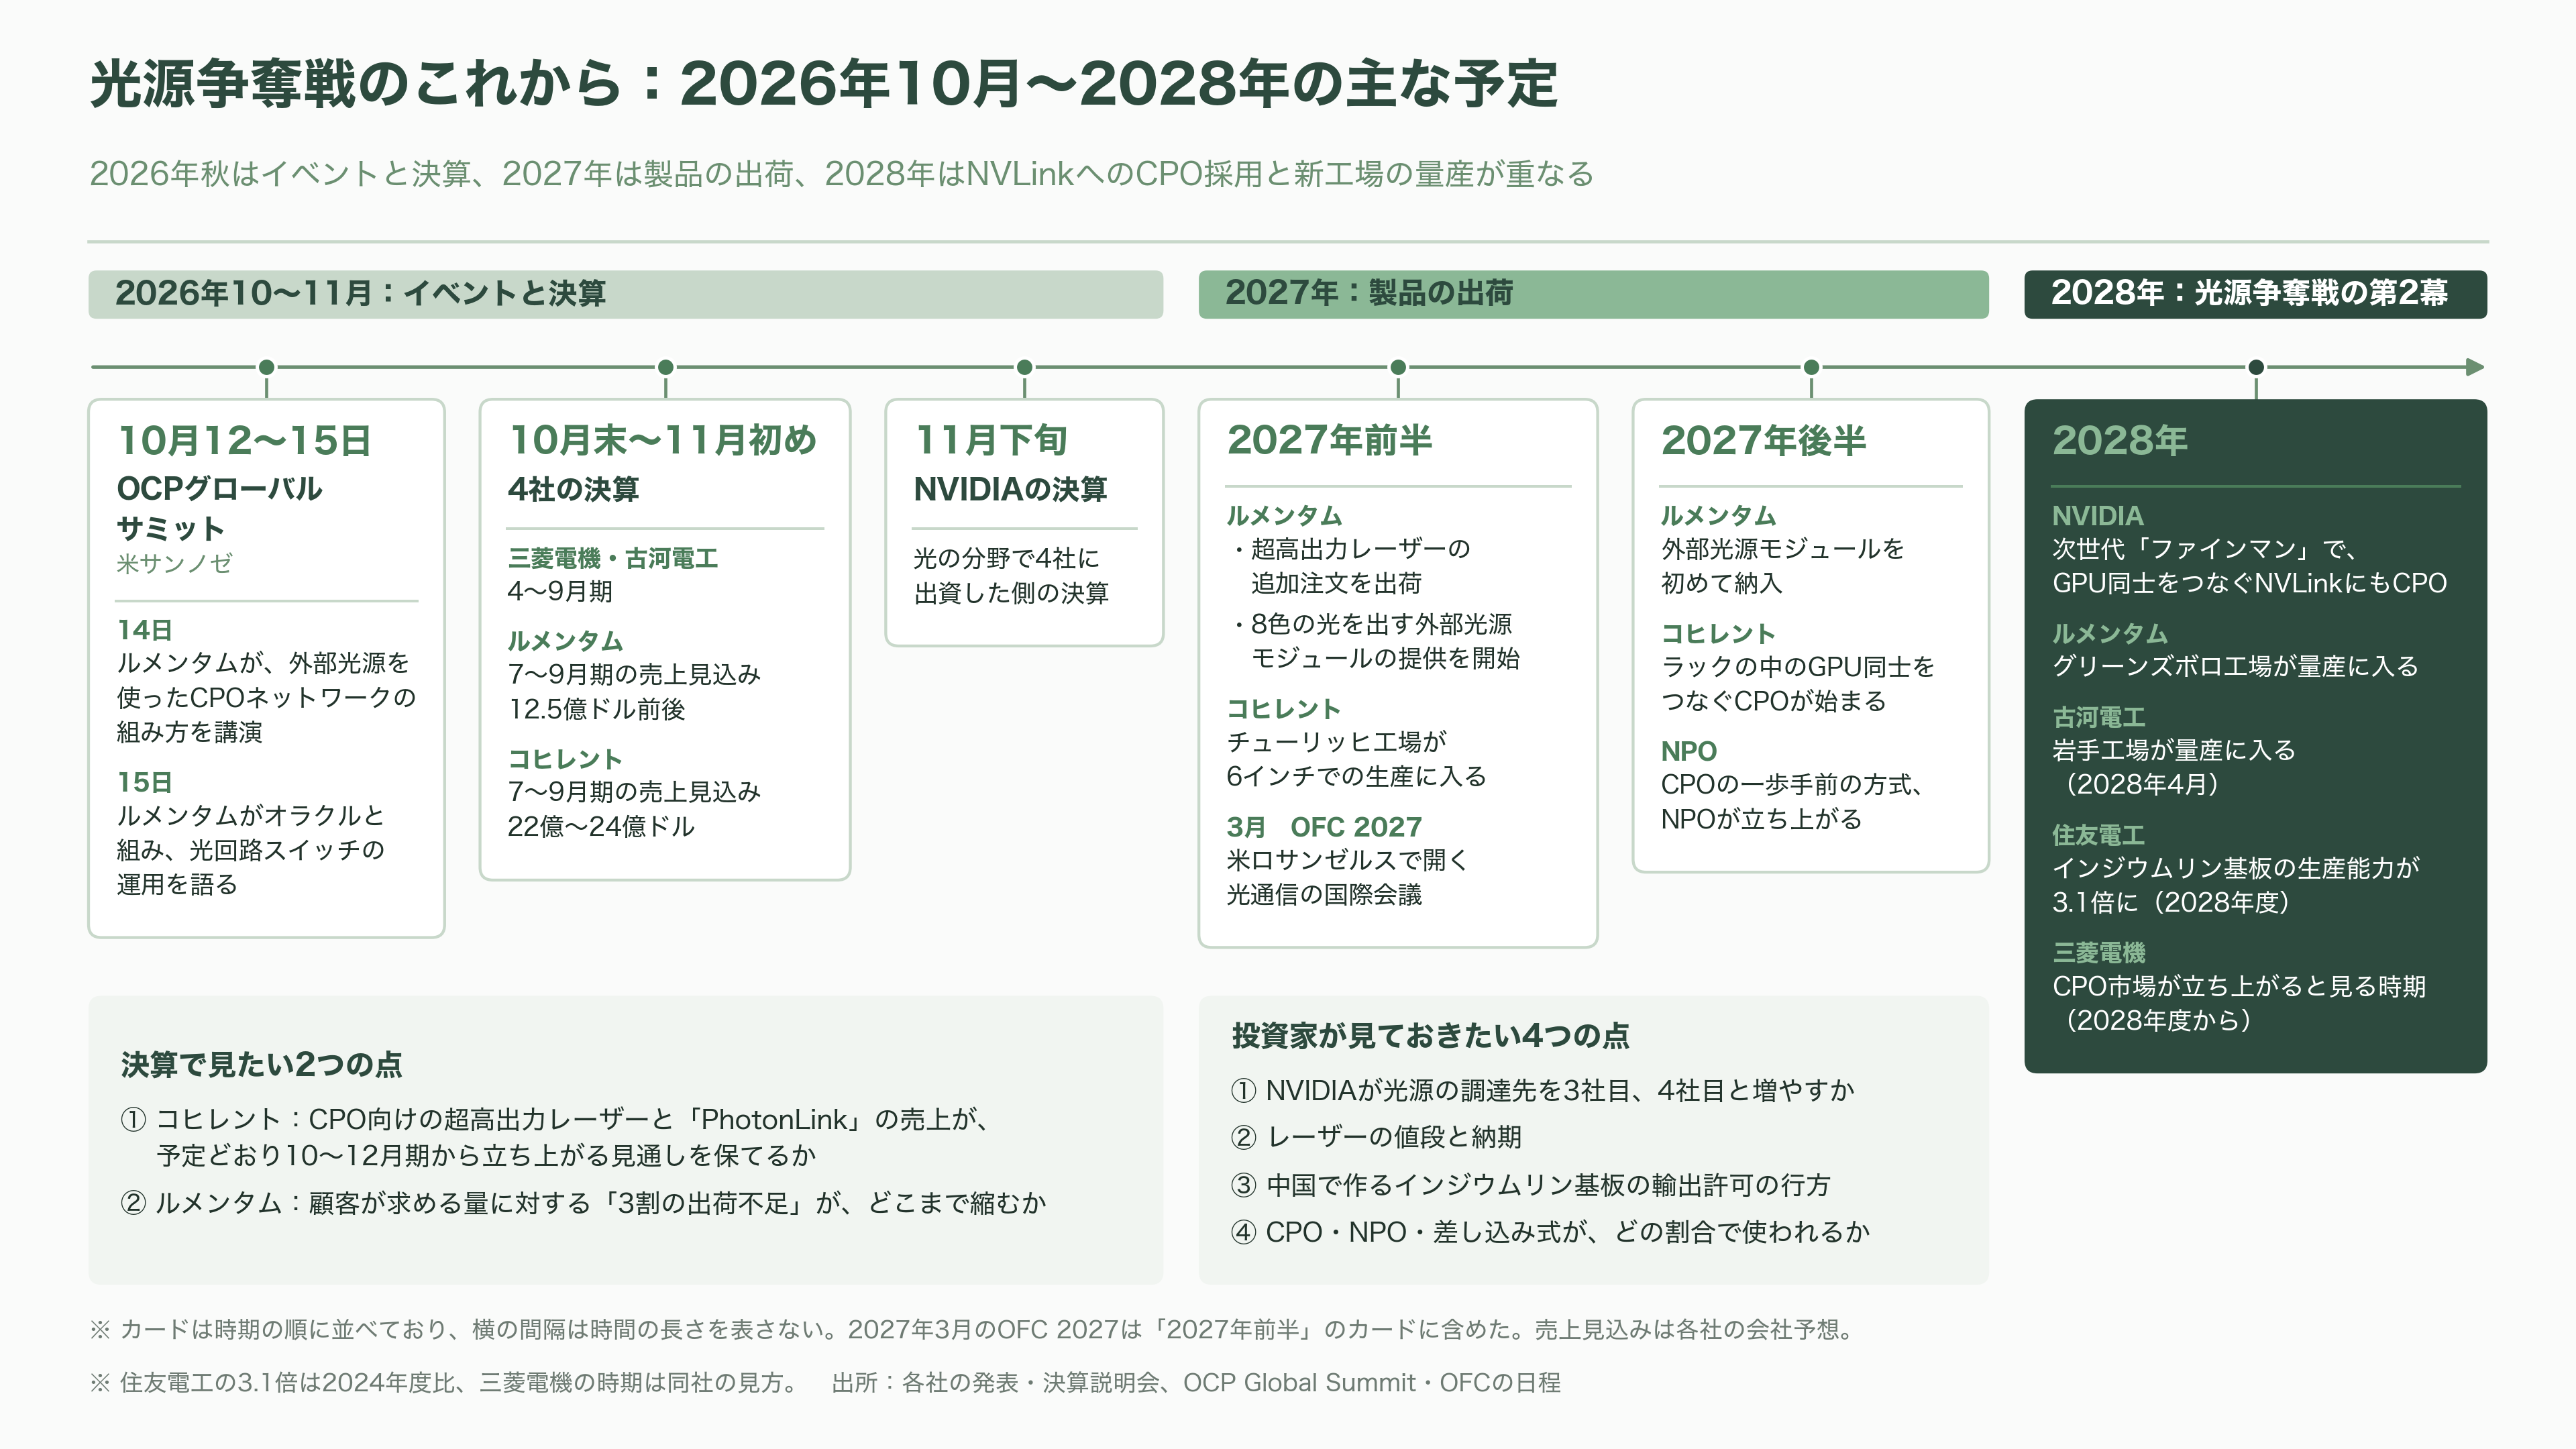
最初の山場は、10月12日から15日まで米サンノゼで開かれるOCPグローバルサミットだ。データセンターの設計を持ち寄るこの会議で、ルメンタムは14日に、外部光源を使ったCPOネットワークの組み方について講演する。翌15日にはオラクルと組んで、光回路スイッチの運用についても話す。
10月末から11月初めにかけては、決算が続く。三菱電機と古河電工の4〜9月期、ルメンタムとコヒレントの7〜9月期だ。7〜9月期の売上を、ルメンタムは12億5,000万ドル(約2,000億円)前後、コヒレントは22億〜24億ドル(約3,500億〜3,800億円)と見込んでいる。注目点は、コヒレントのCPO向け超高出力レーザーと「PhotonLink」の売上が、予定どおり10〜12月期から立ち上がる見通しを保てるか。そして、ルメンタムの「3割の出荷不足」がどこまで縮むかだ。11月下旬には、NVIDIA自身の決算も控える。
2027年に入ると、焦点は製品の出荷に移る。前半には、ルメンタムが受けた超高出力レーザーの追加注文の出荷と、8色の光を出す外部光源モジュールの提供が始まり、コヒレントのチューリッヒ工場も6インチでの生産に入る。3月には米ロサンゼルスで、光通信の国際会議OFC 2027が開かれる。後半には、ルメンタムの外部光源モジュールの初納入、コヒレントのラック内向けCPO、そしてNPOの立ち上がりが重なる。
2028年は、光源争奪戦の第2幕になる。NVIDIAは次の世代「ファインマン」で、GPU同士をつなぐNVLinkにもCPOを使う計画だ。光源の需要は、ラックとラックの間から、ラックの中へと一気に広がる。同じ年、ルメンタムのグリーンズボロ工場と古河電工の岩手工場が量産に入り、住友電工の基板の生産能力は3.1倍になる。三菱電機がCPO市場の立ち上がりと見るのも、2028年度からだ。
投資家が見ておきたい点は、4つある。1つめは、NVIDIAが3社目、4社目の光源の調達先を加えるかどうかだ。契約は独占ではなく、日本勢が食い込む余地は残っている。2つめは、レーザーの値段と納期だ。不足が続くかぎり、作り手の利益率は上がりやすい。3つめは、中国で作られるインジウムリン基板の輸出許可の行方。4つめは、CPOとNPO、そして差し込み式のトランシーバーが、どの割合で使われていくかだ。どの方式が勝っても、シリコンの光回路に光を注ぐのは、当面インジウムリンのレーザーである。米粒より小さなその部品の生産枠をめぐる争いは、AIの計算力そのものをめぐる争いと地続きになった。