ロボタクシーのトランクを開けると
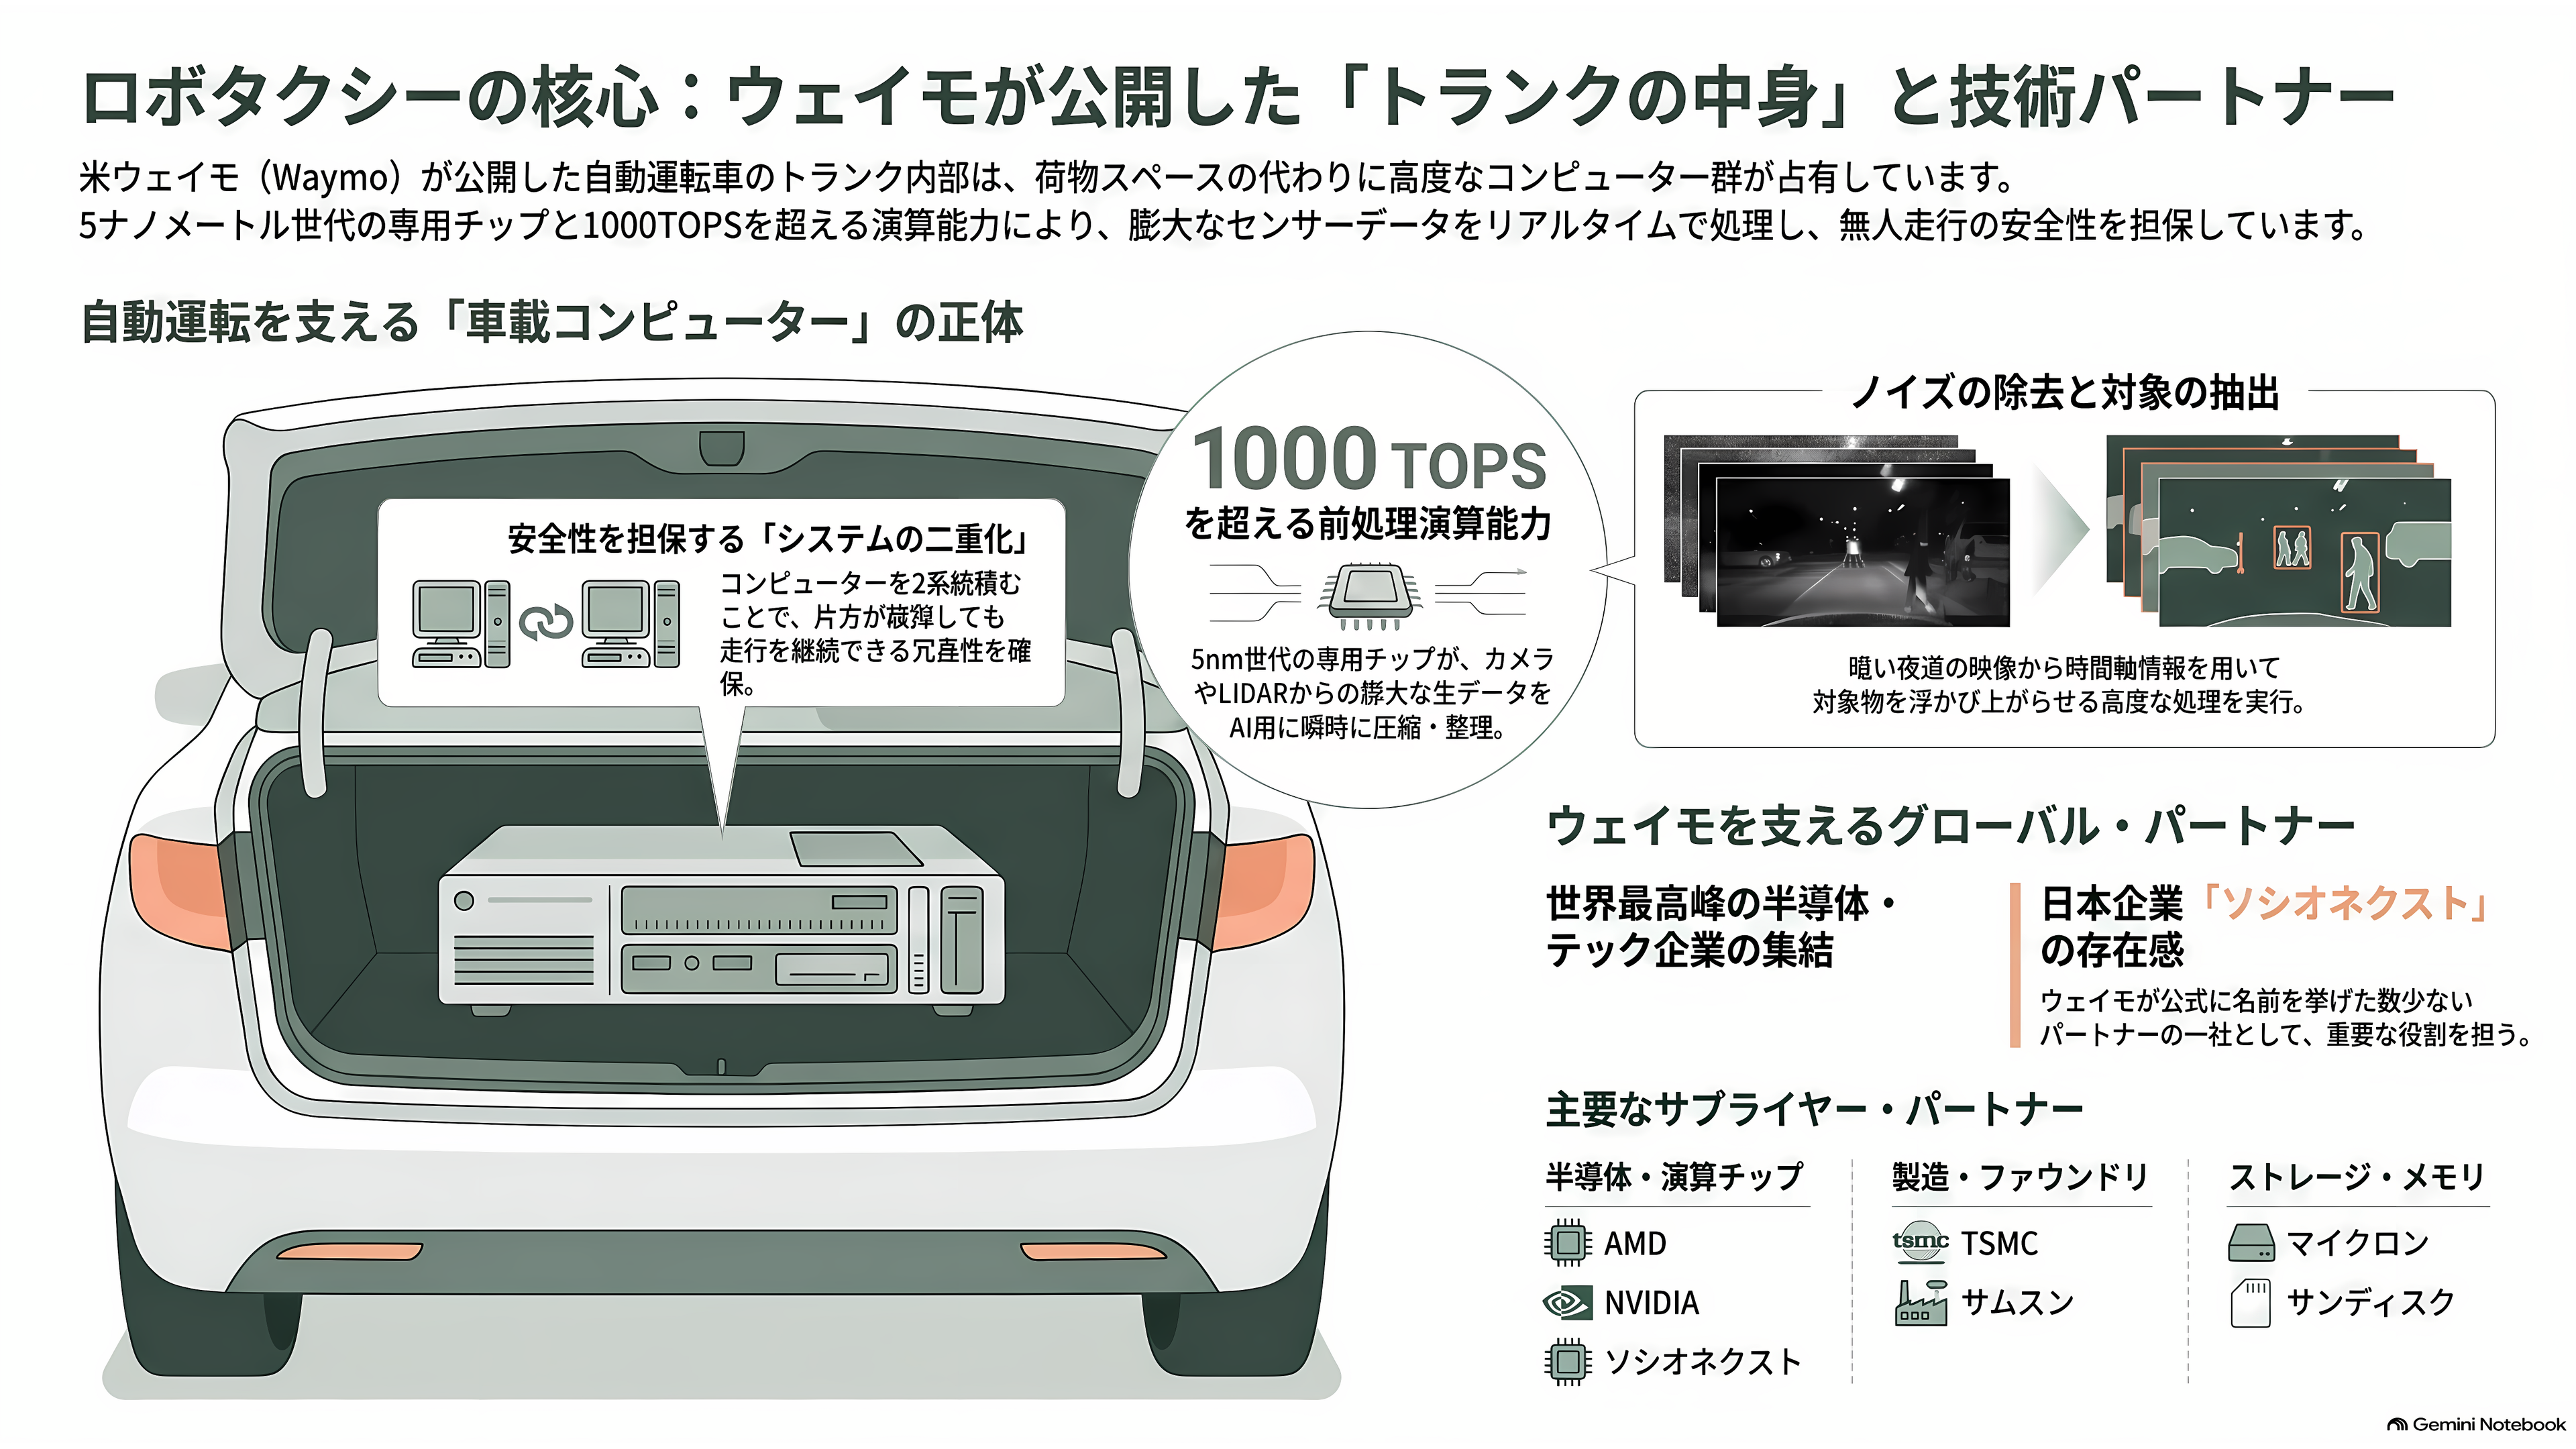
車の後ろのトランクを開ける。そこに荷物を積む空間はない。代わりに詰まっているのは、金属の箱に収まった二重化されたコンピューターの塊だ。片方が壊れても、もう片方がそのまま走り続ける。人間が乗っていない車を公道で走らせるというのは、こういうことである。
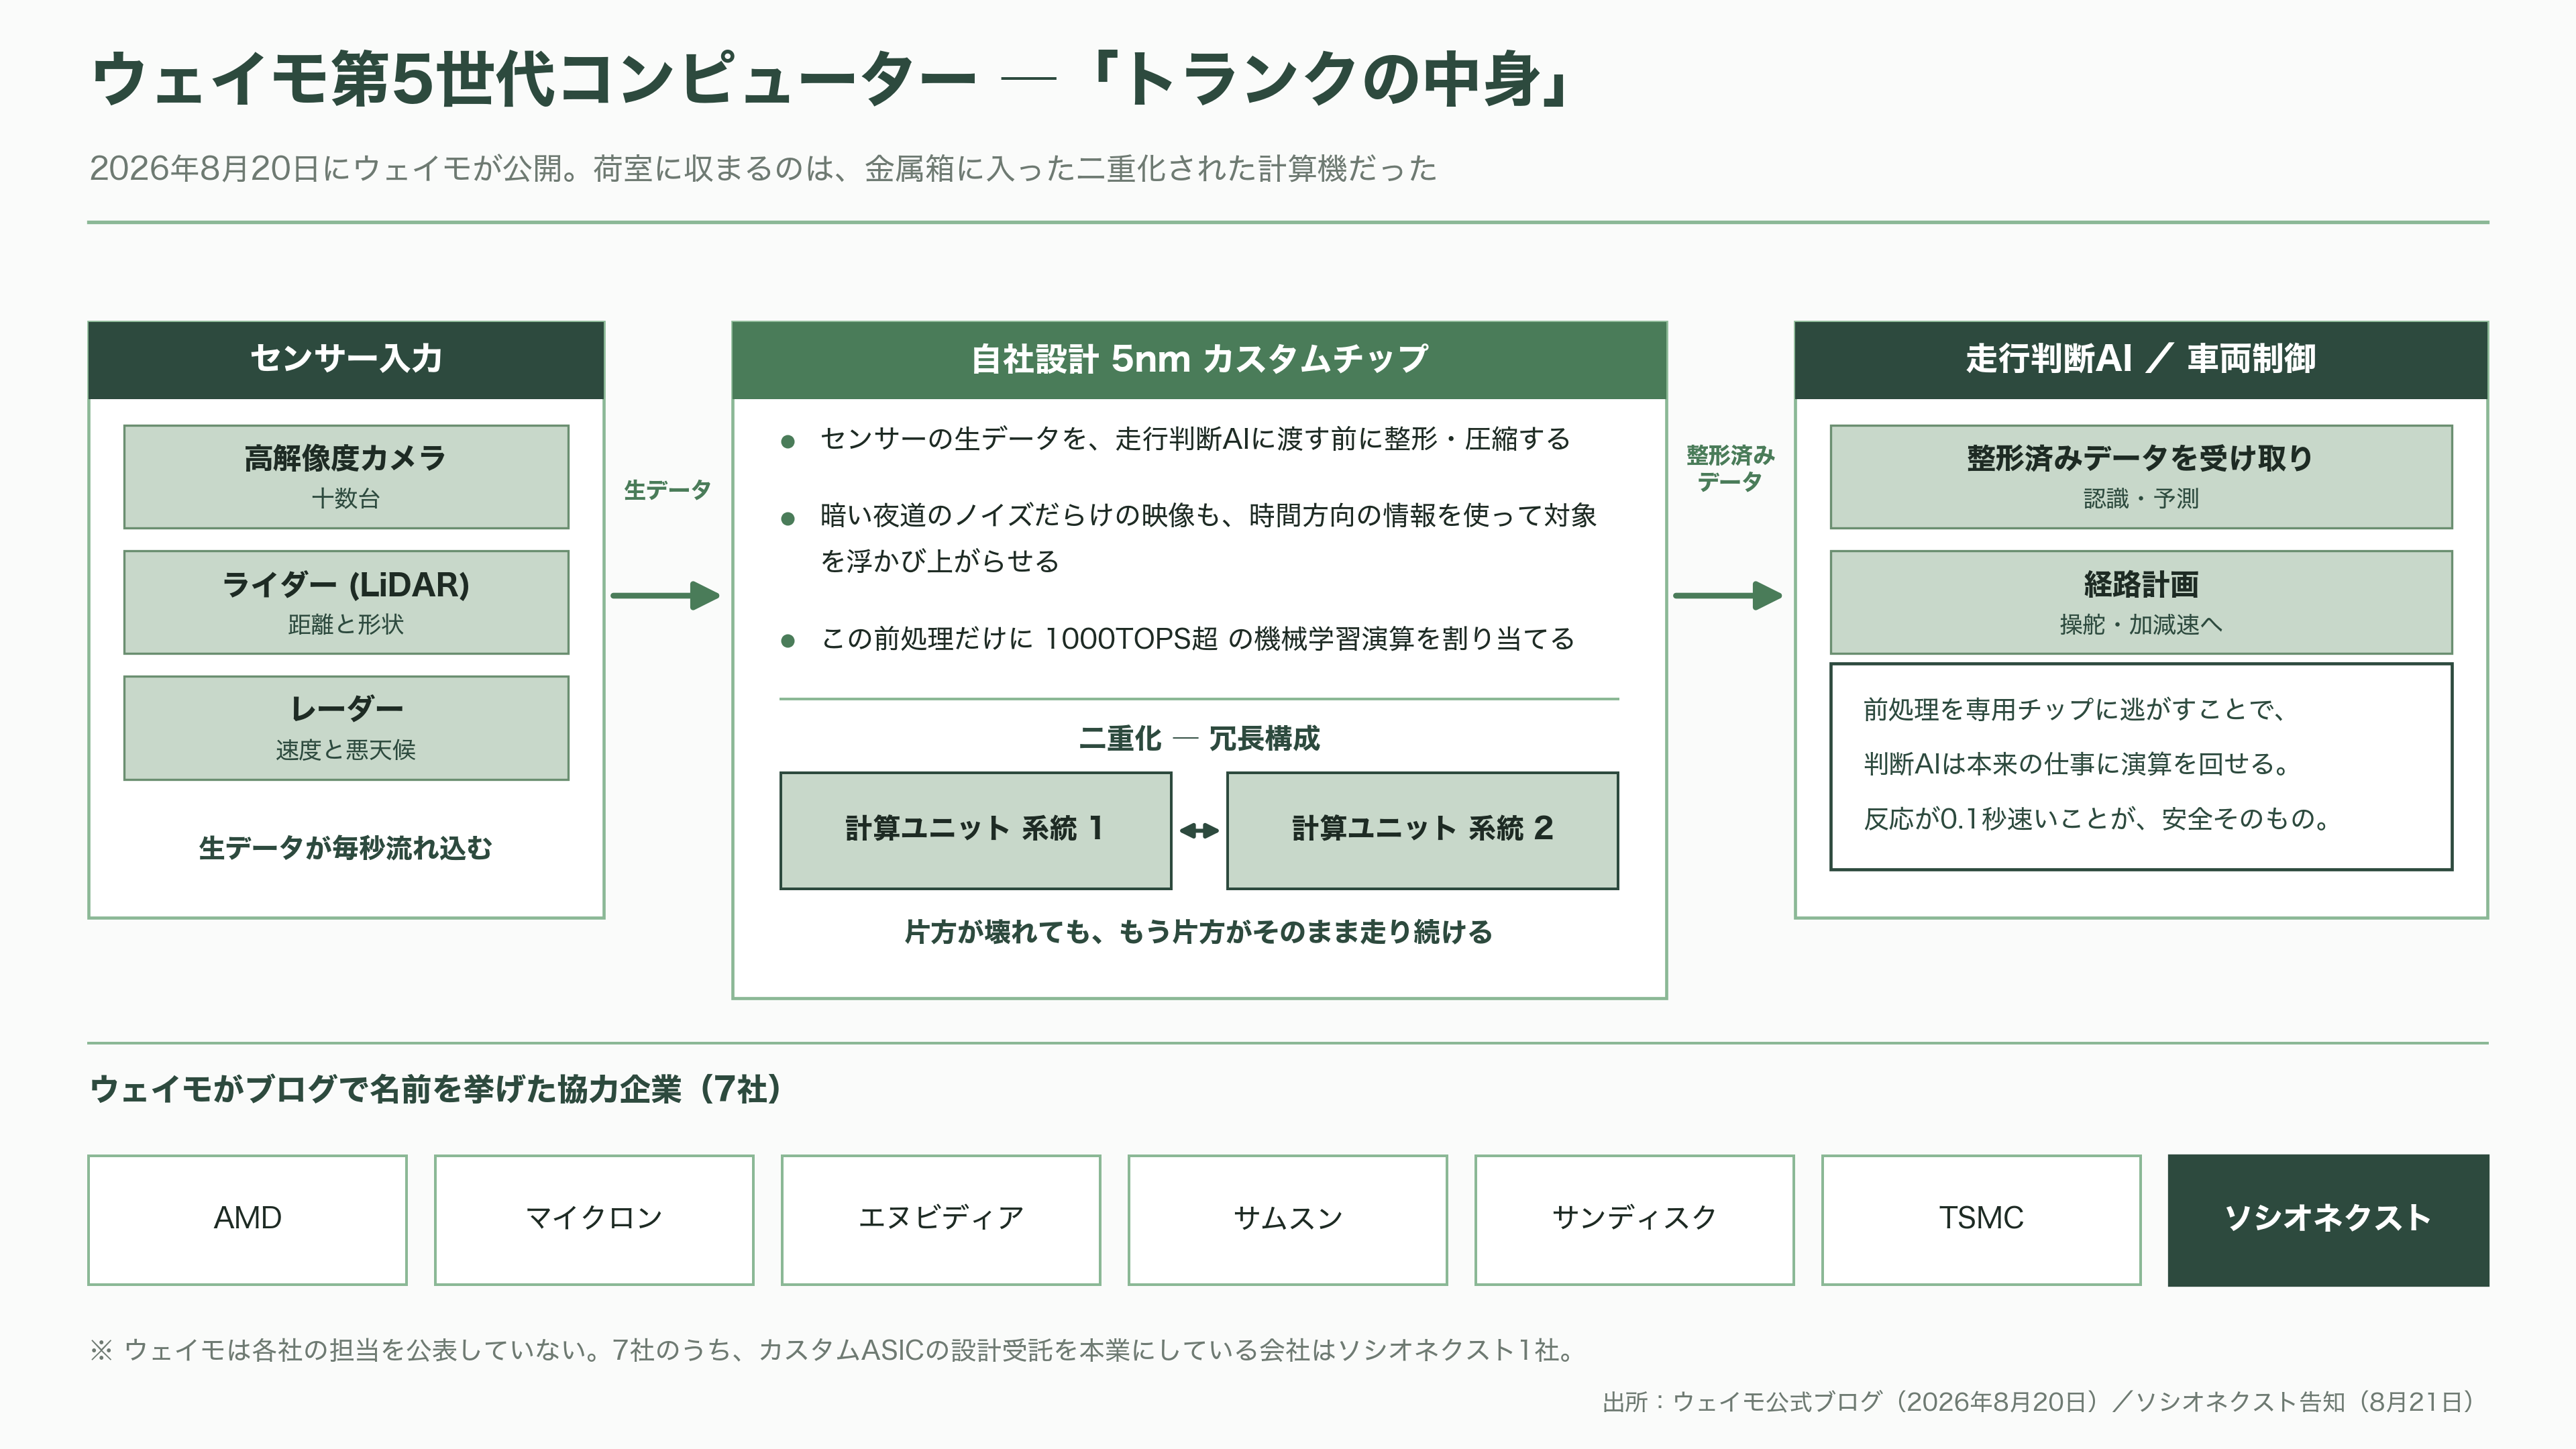
グーグル系の自動運転企業ウェイモが2026年8月20日、この「トランクの中身」をブログで公開した。心臓部にあるのは、自分たちのために作らせた5ナノメートル世代の専用チップだ。十数台の高解像度カメラと、ライダー、レーダーから流れ込んでくる生データを、走行判断のAIに渡す前にきれいに整えて圧縮する。この前処理だけに、1000TOPSを超える機械学習の演算能力を割り当てている。暗い夜道でノイズだらけになった映像から、時間方向の情報を使って対象を浮かび上がらせる処理も、このチップが担う。
そのブログには、協力企業の名前が並んでいた。AMD、マイクロン、エヌビディア、サムスン、サンディスク、TSMC。そしてもう一社、日本企業の名前がある。ソシオネクストだ。
翌8月21日、ソシオネクストは自社サイトに「ウェイモ社ブログで当社がパートナー企業として紹介されました」と一行の告知を出した。それだけである。何をやったのかは書いていない。この会社は、いつもそうなのだ。
自分の名前が付いた製品を売らない半導体会社
ソシオネクストの製品は、家電量販店にも、通販サイトにも並んでいない。型番を調べても出てこない。この会社が作る半導体には、顧客の名前が付いて、顧客の製品の中に入っていくからだ。
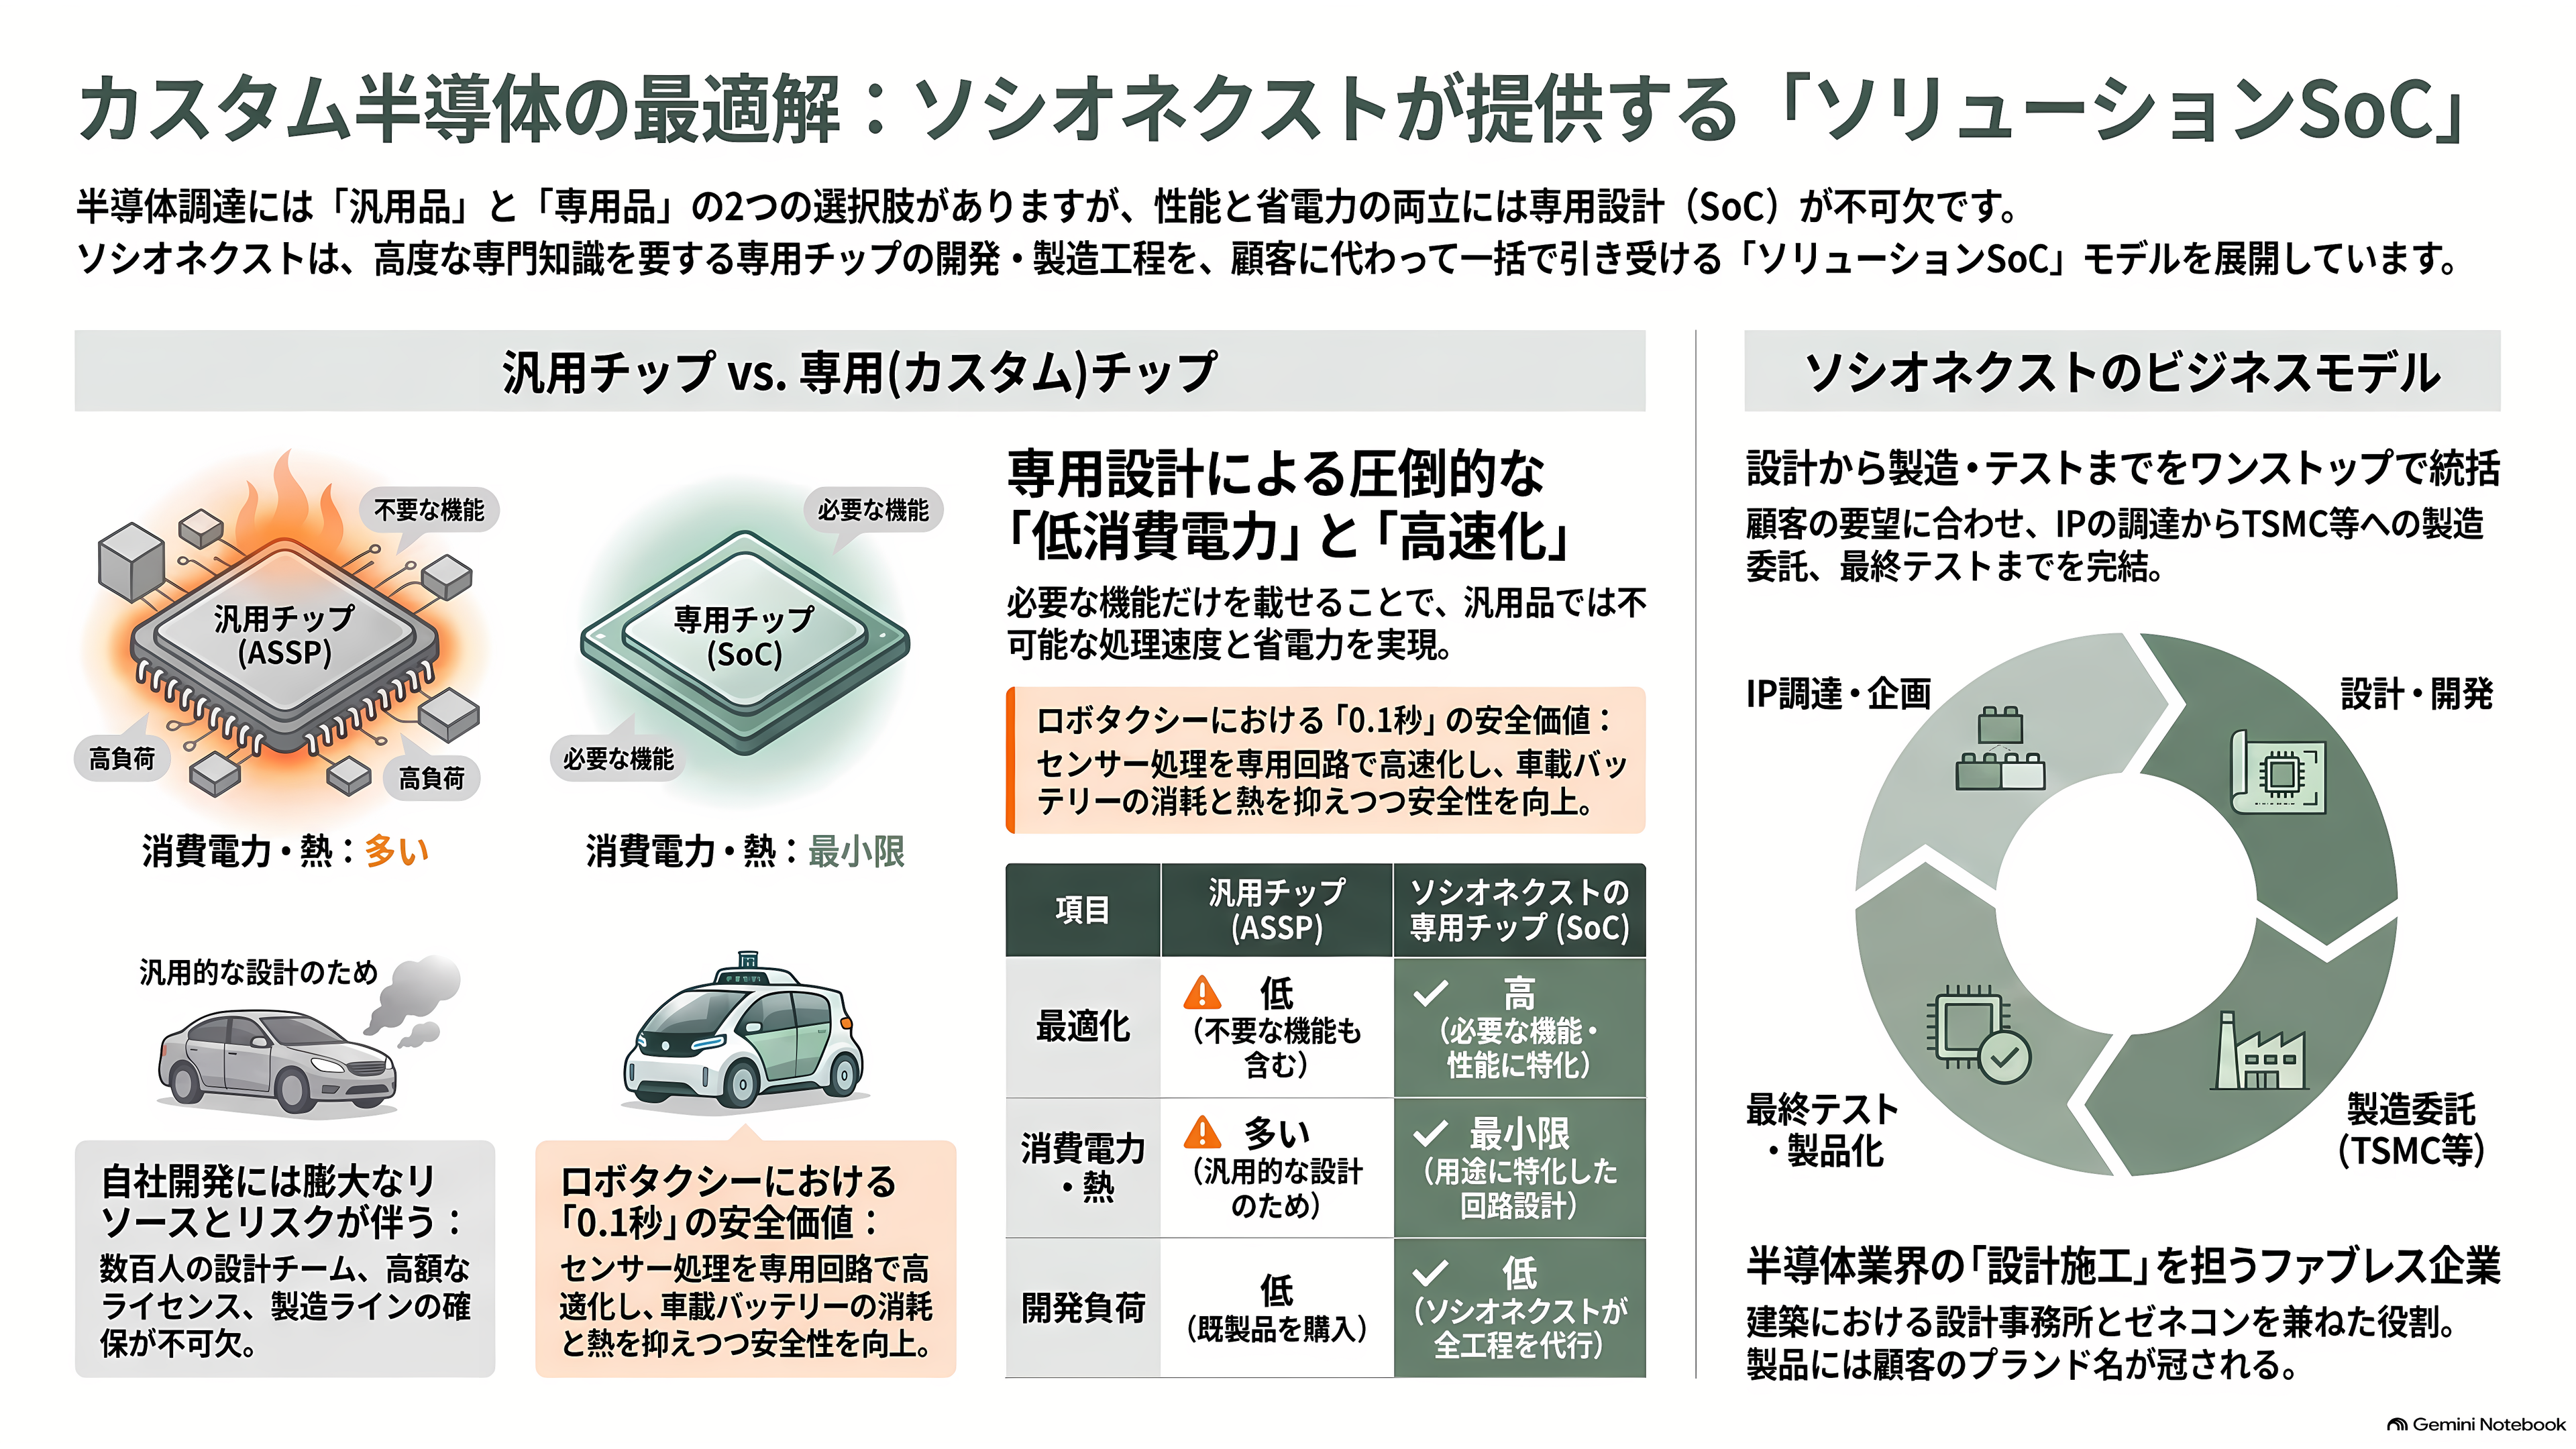
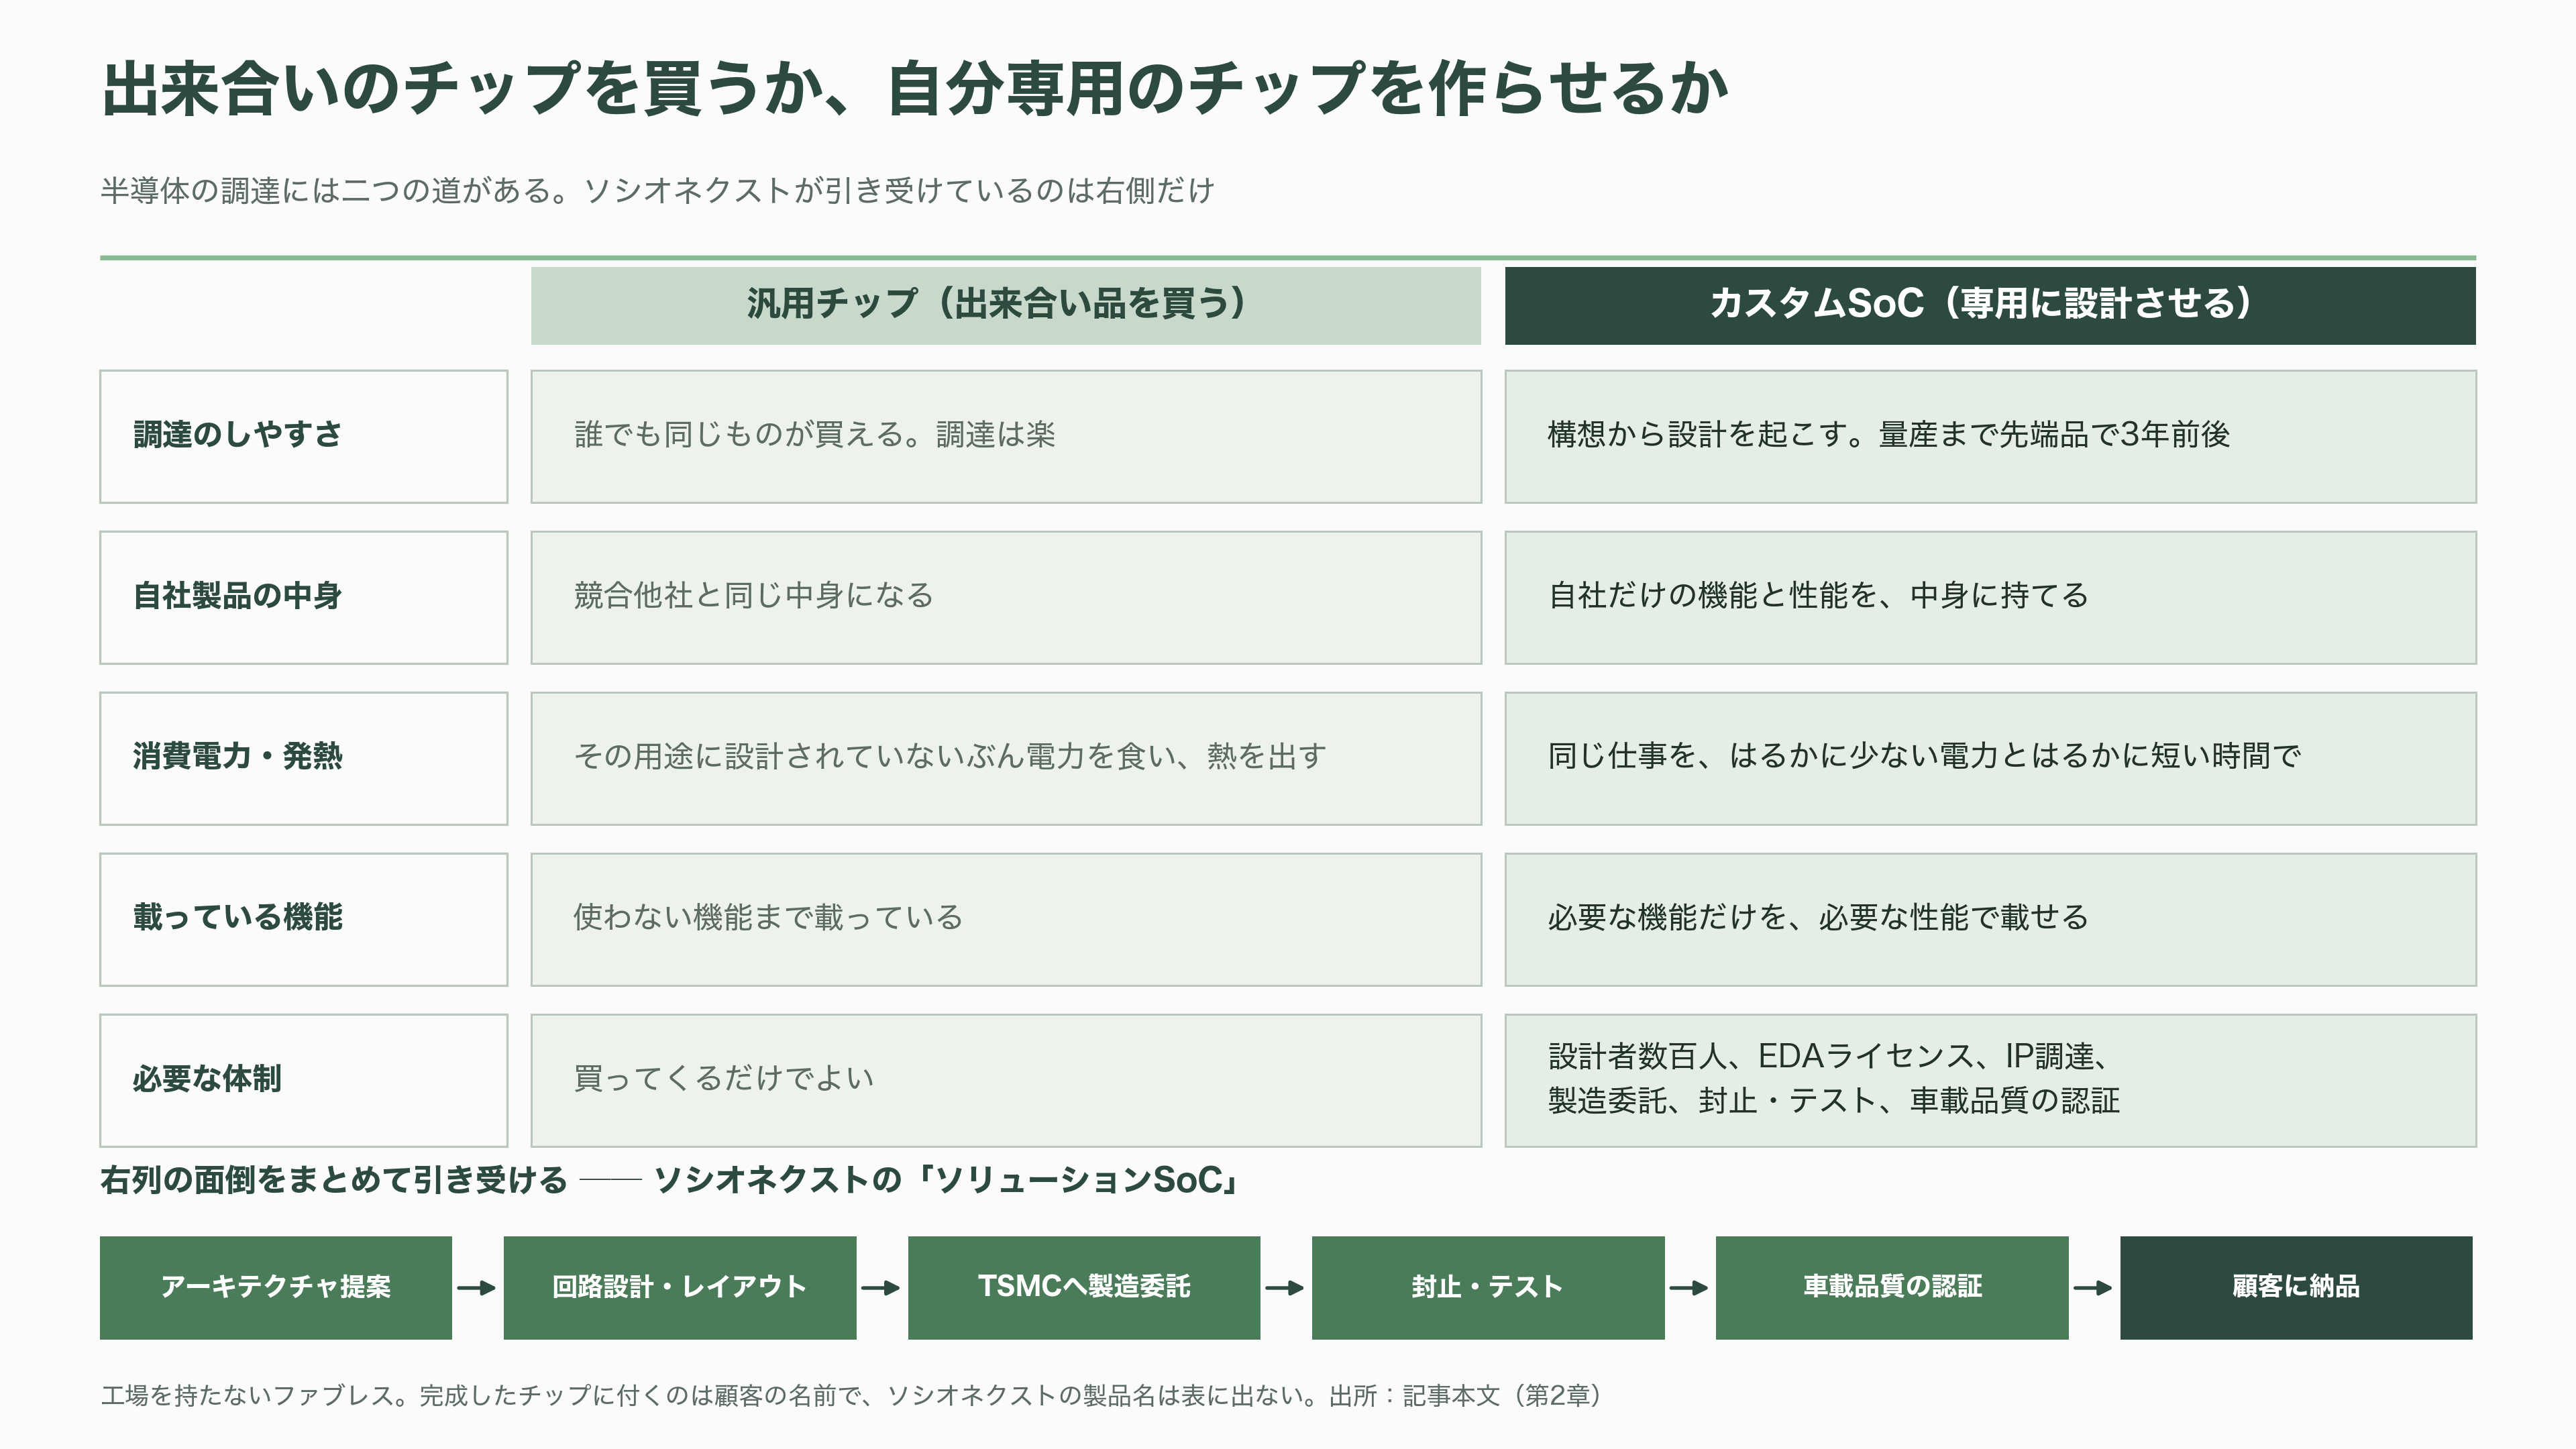
半導体の買い方には、大きく二つある。ひとつは、出来合いのチップを買ってくるやり方だ。誰でも同じものが買えるので調達は楽だが、自社製品の中身は競合と同じになる。使わない機能まで載っているぶん、電気も無駄に食う。
もうひとつが、自分たちのためだけのチップを作らせるやり方である。必要な機能だけを、必要な性能で載せる。ウェイモの例が分かりやすい。カメラとライダーの映像をきれいにするだけなら、汎用のGPUでも計算はできる。だが汎用品は、その用途のために設計されていないぶん電力を食い、車載バッテリーを削り、熱を出す。センサーの前処理だけを徹底的に速くする回路を専用に起こせば、同じ仕事をはるかに少ない電力で、はるかに短い時間でこなせる。ロボタクシーにとって、反応が0.1秒速いことは安全そのものだ。
ただし、自分専用のチップを作るのは簡単ではない。設計チームを何百人も抱え、EDAと呼ばれる設計ソフトのライセンスを買い、回路の部品にあたるIPを世界中から集め、台湾の製造工場に発注し、パッケージに封止して、テストして、車載品質の認証を取る。自動車会社やクラウド事業者が、これを一から社内に作るのは現実的ではない。
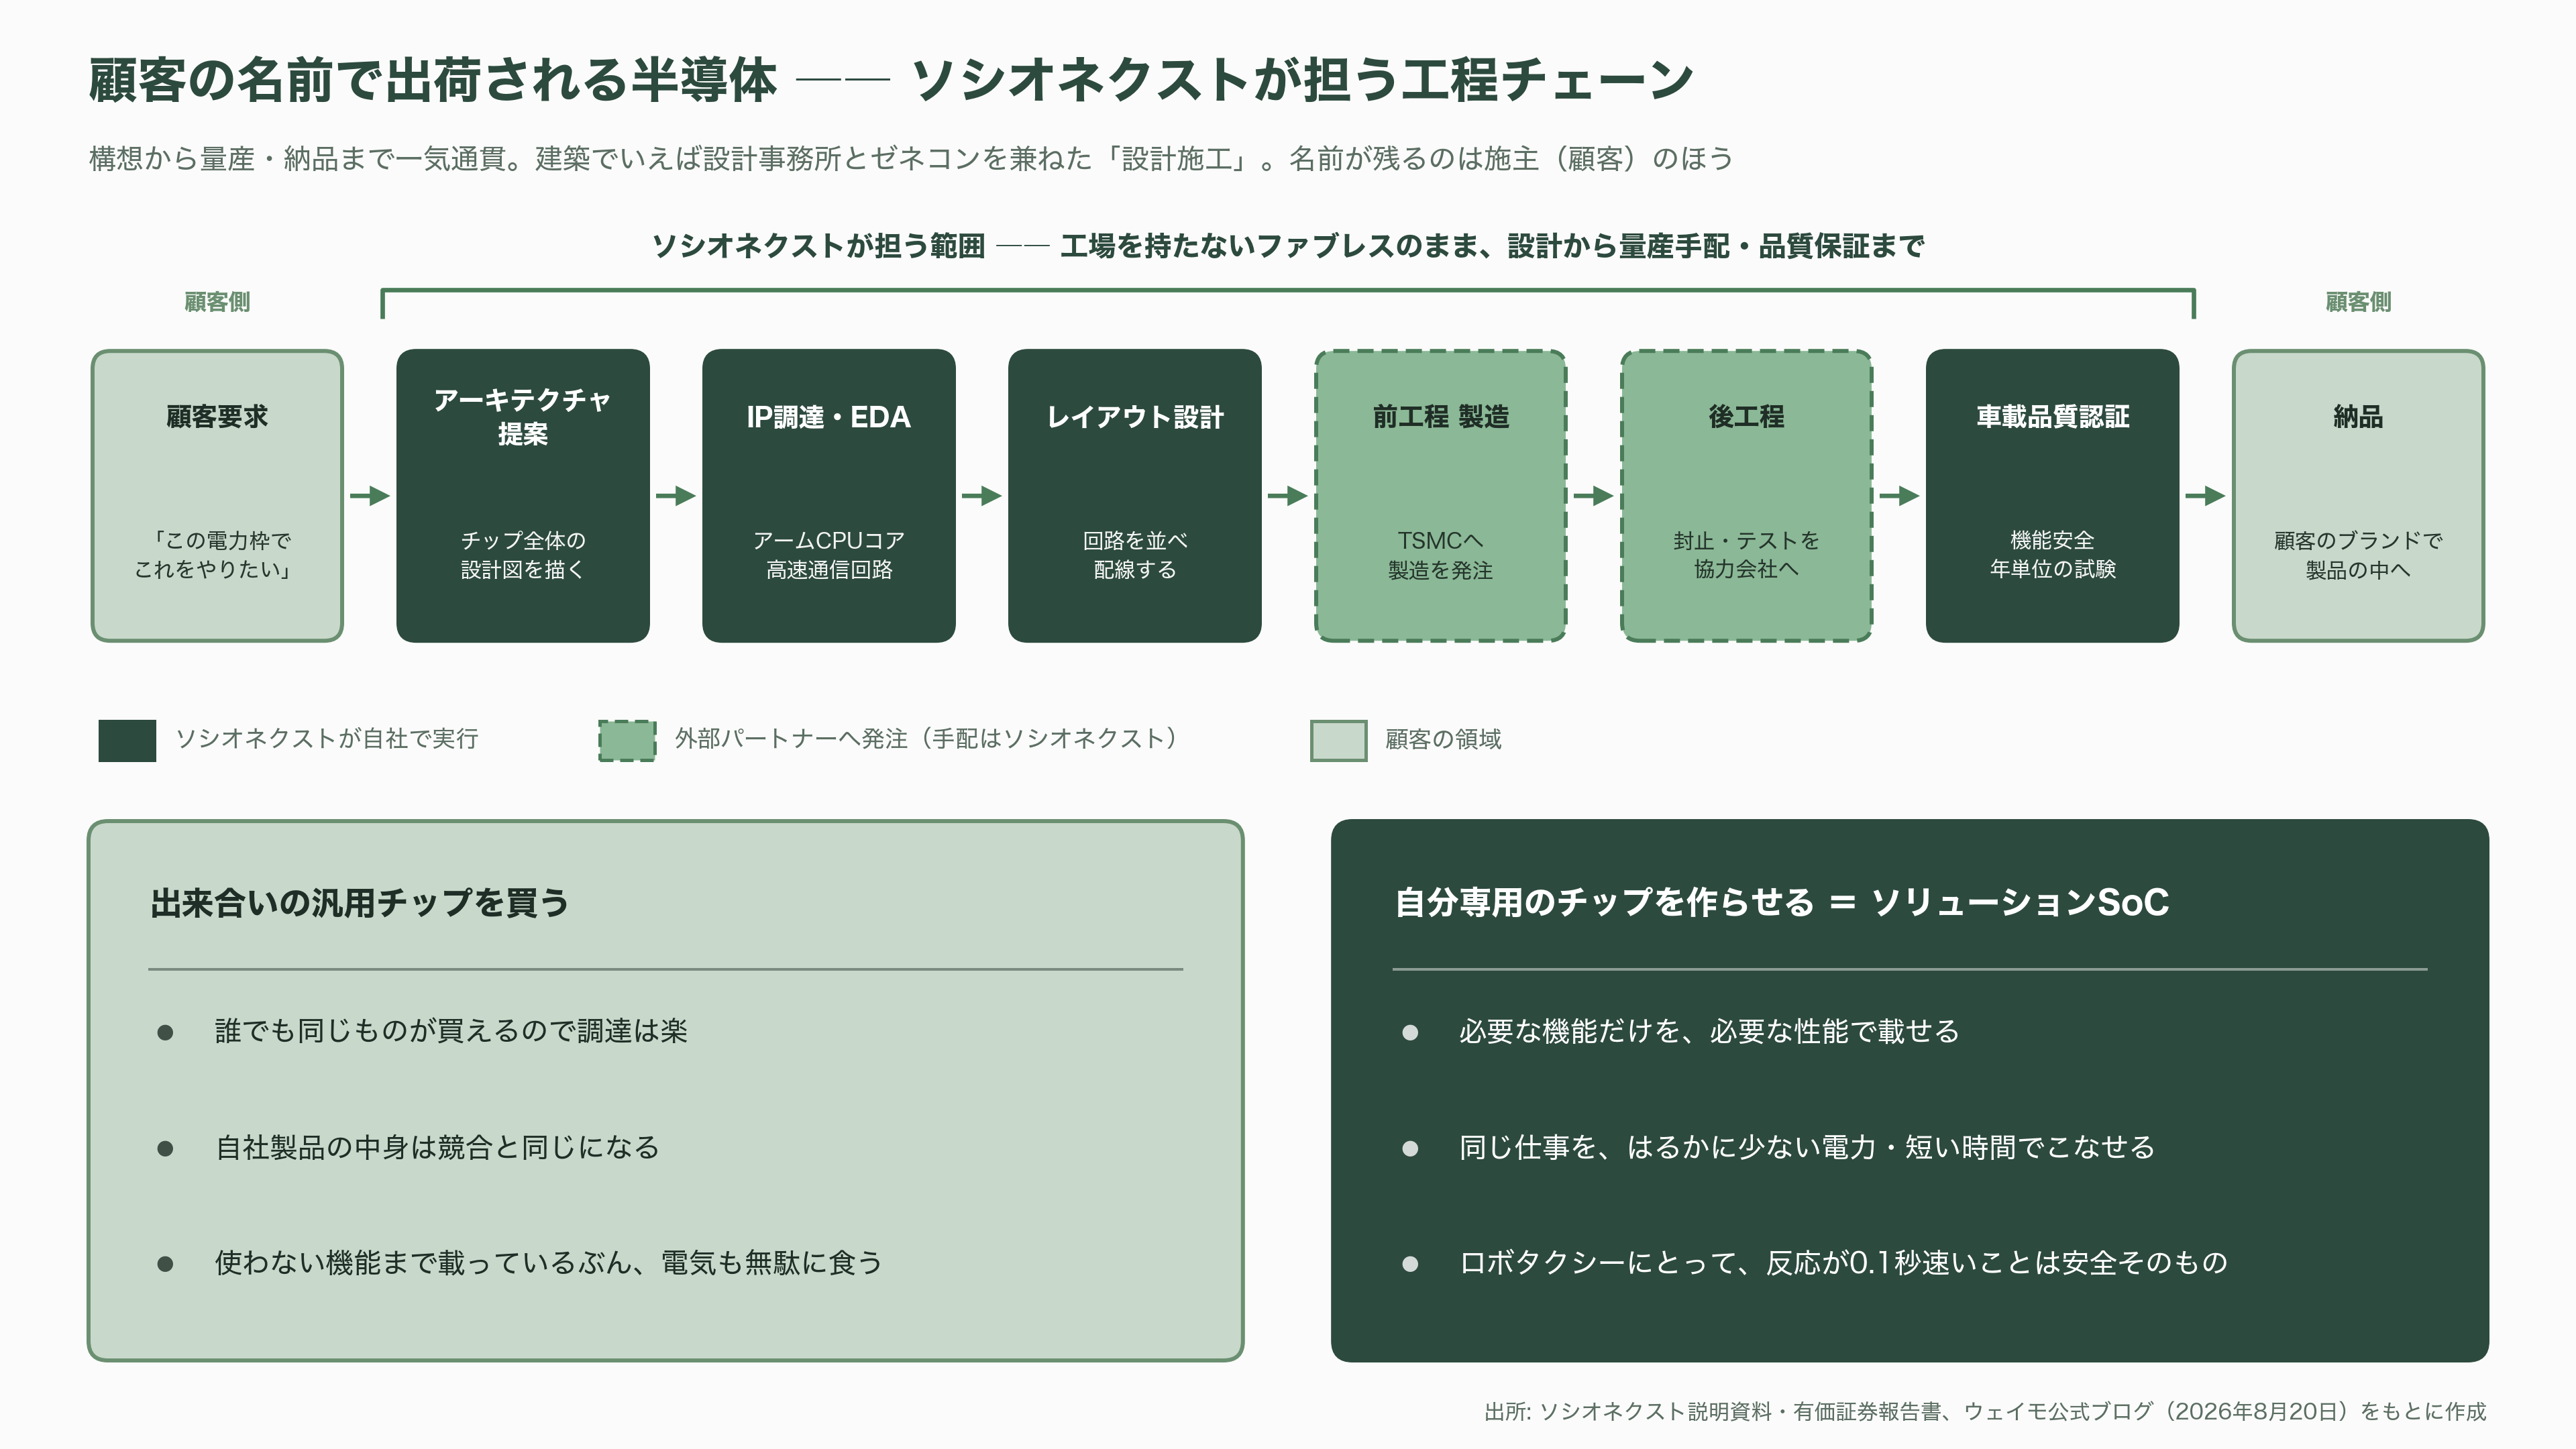
そこを引き受けるのがソシオネクストである。顧客が「こういうことを、この消費電力の枠内でやりたい」と言ってくる。同社はチップ全体の設計図を提案し、アームのCPUコアや高速通信の回路を組み合わせ、レイアウトを引き、TSMCに製造を発注し、後工程の会社に封止とテストを回し、完成したチップを箱に詰めて顧客に納める。同社はこれを「ソリューションSoC」と呼び、工場を持たないファブレスの形態で回している。
建築でいえば、設計事務所とゼネコンを兼ねた設計施工である。施主の要望を聞いて図面を引き、工務店や資材メーカーを手配し、建物を引き渡す。名前が残るのは施主のほうだ。
二度お金をもらう商売
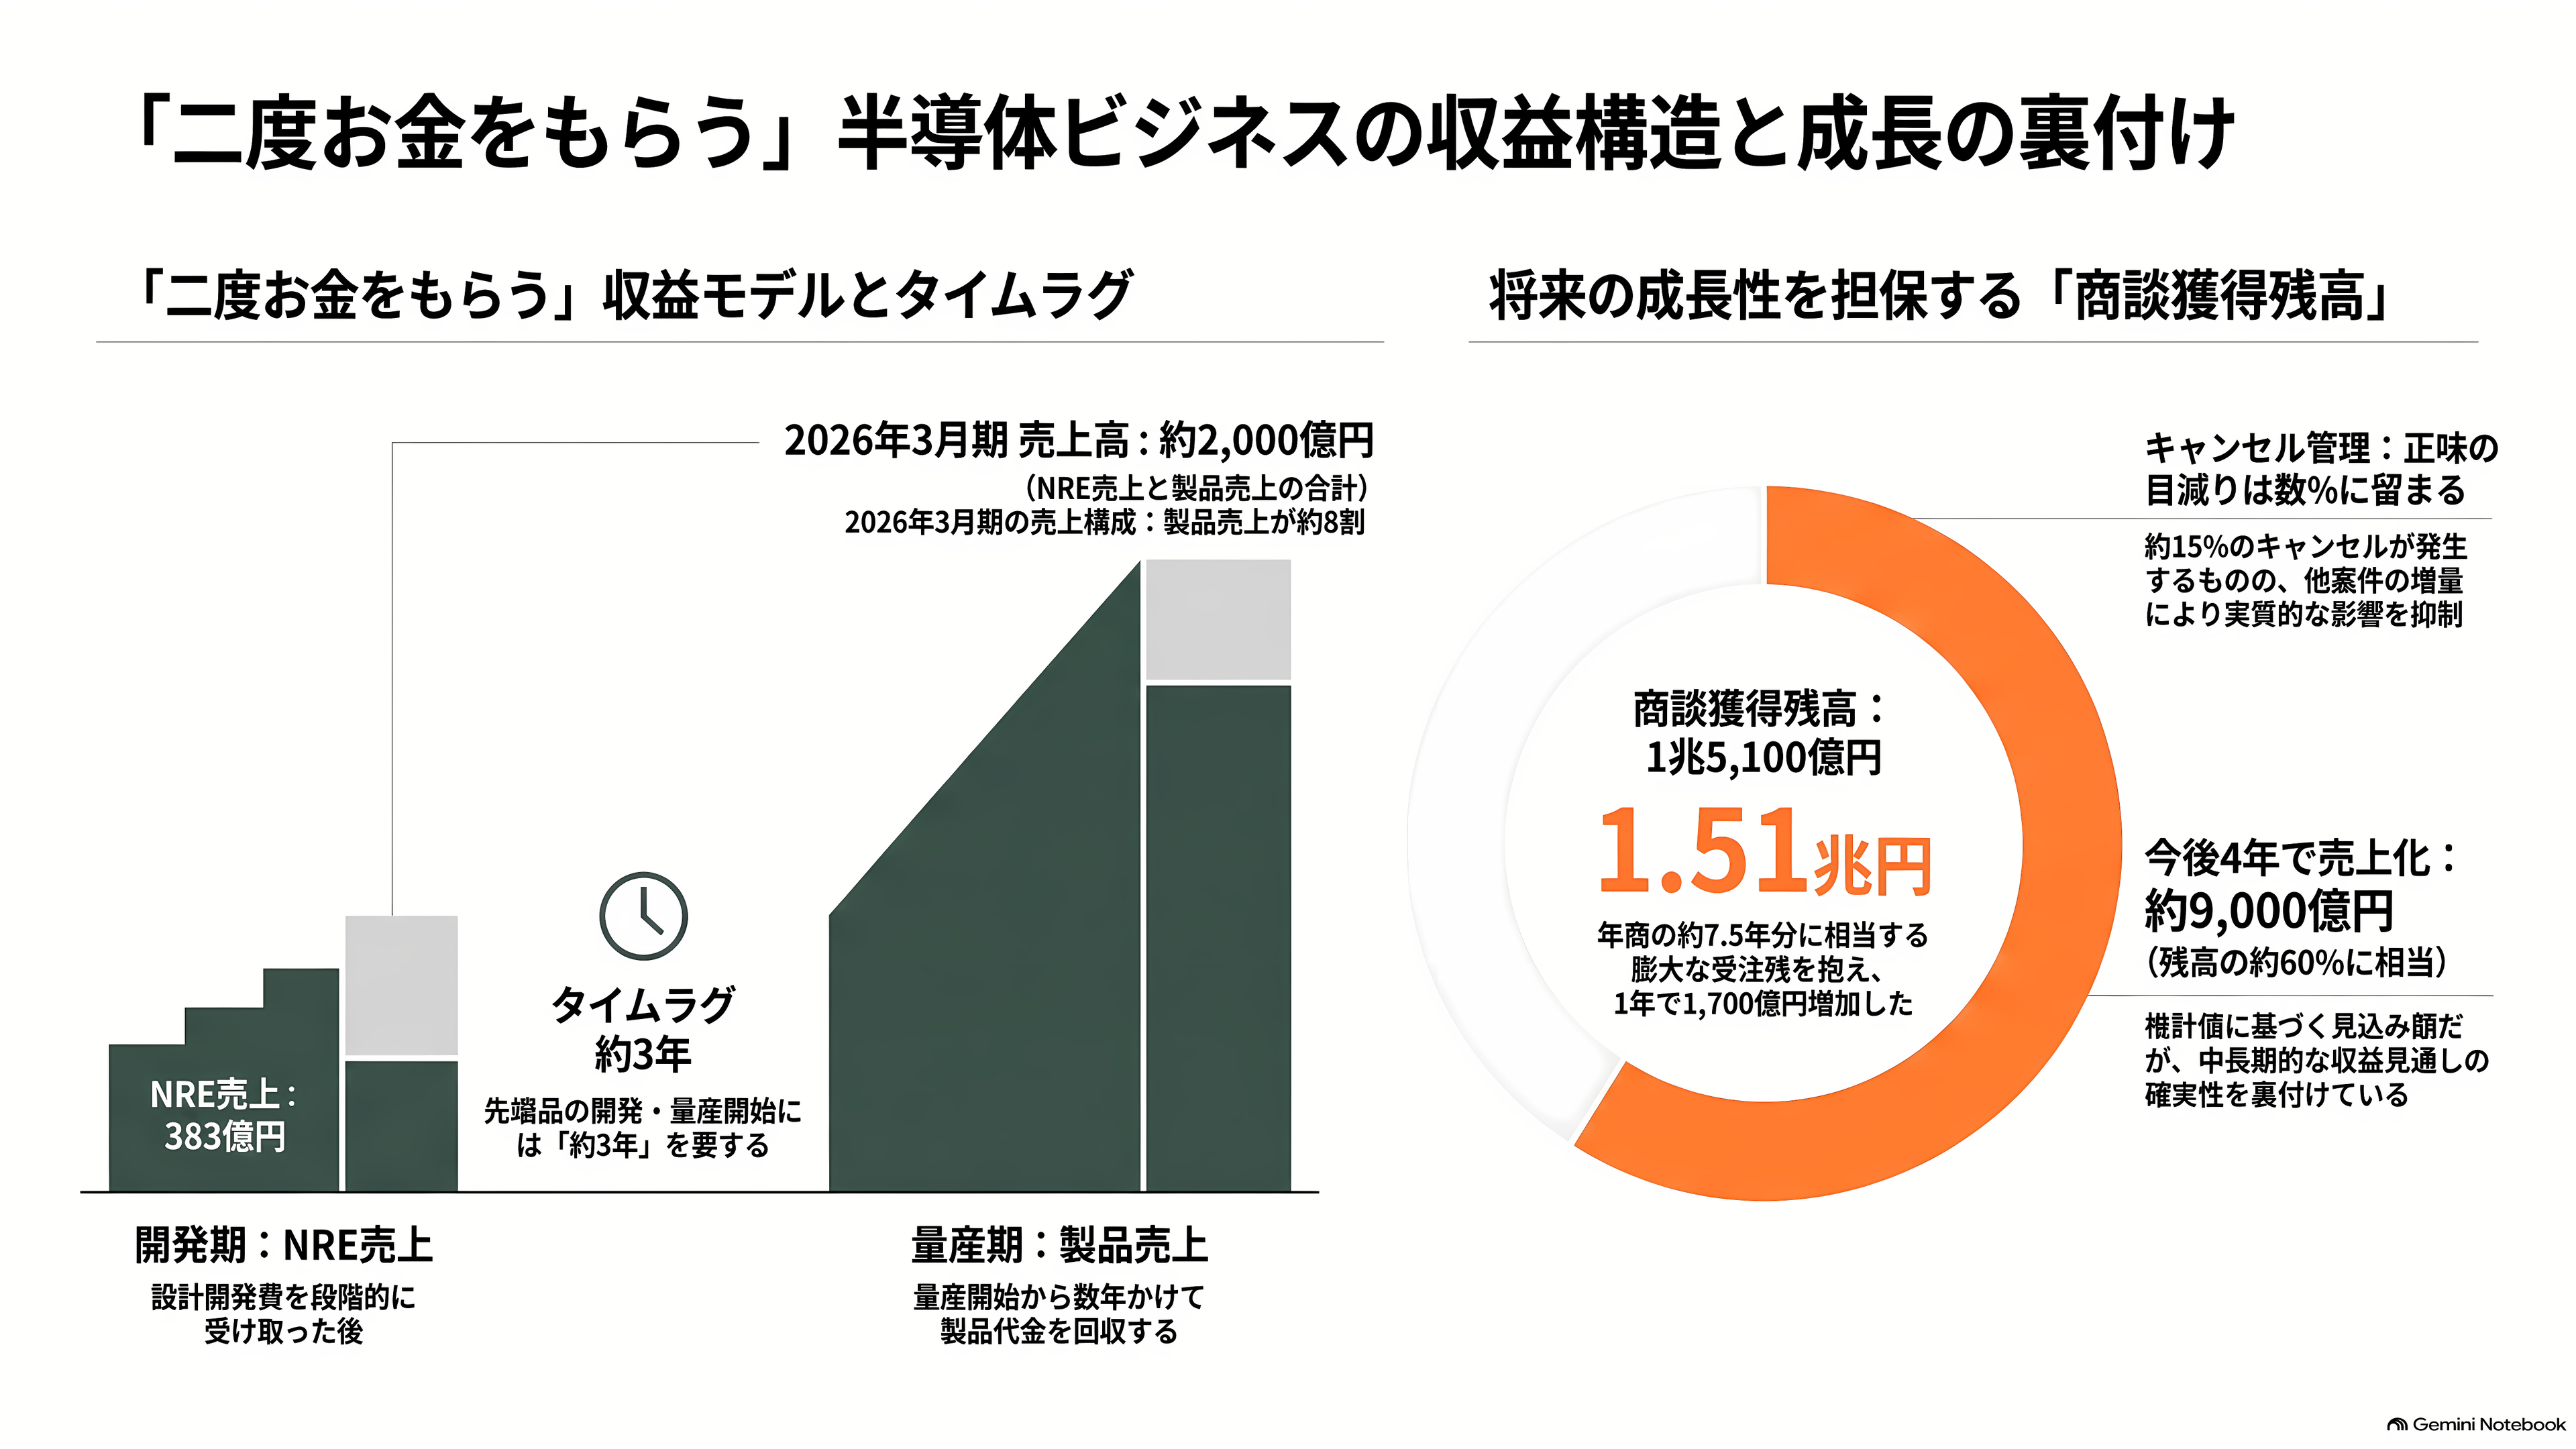
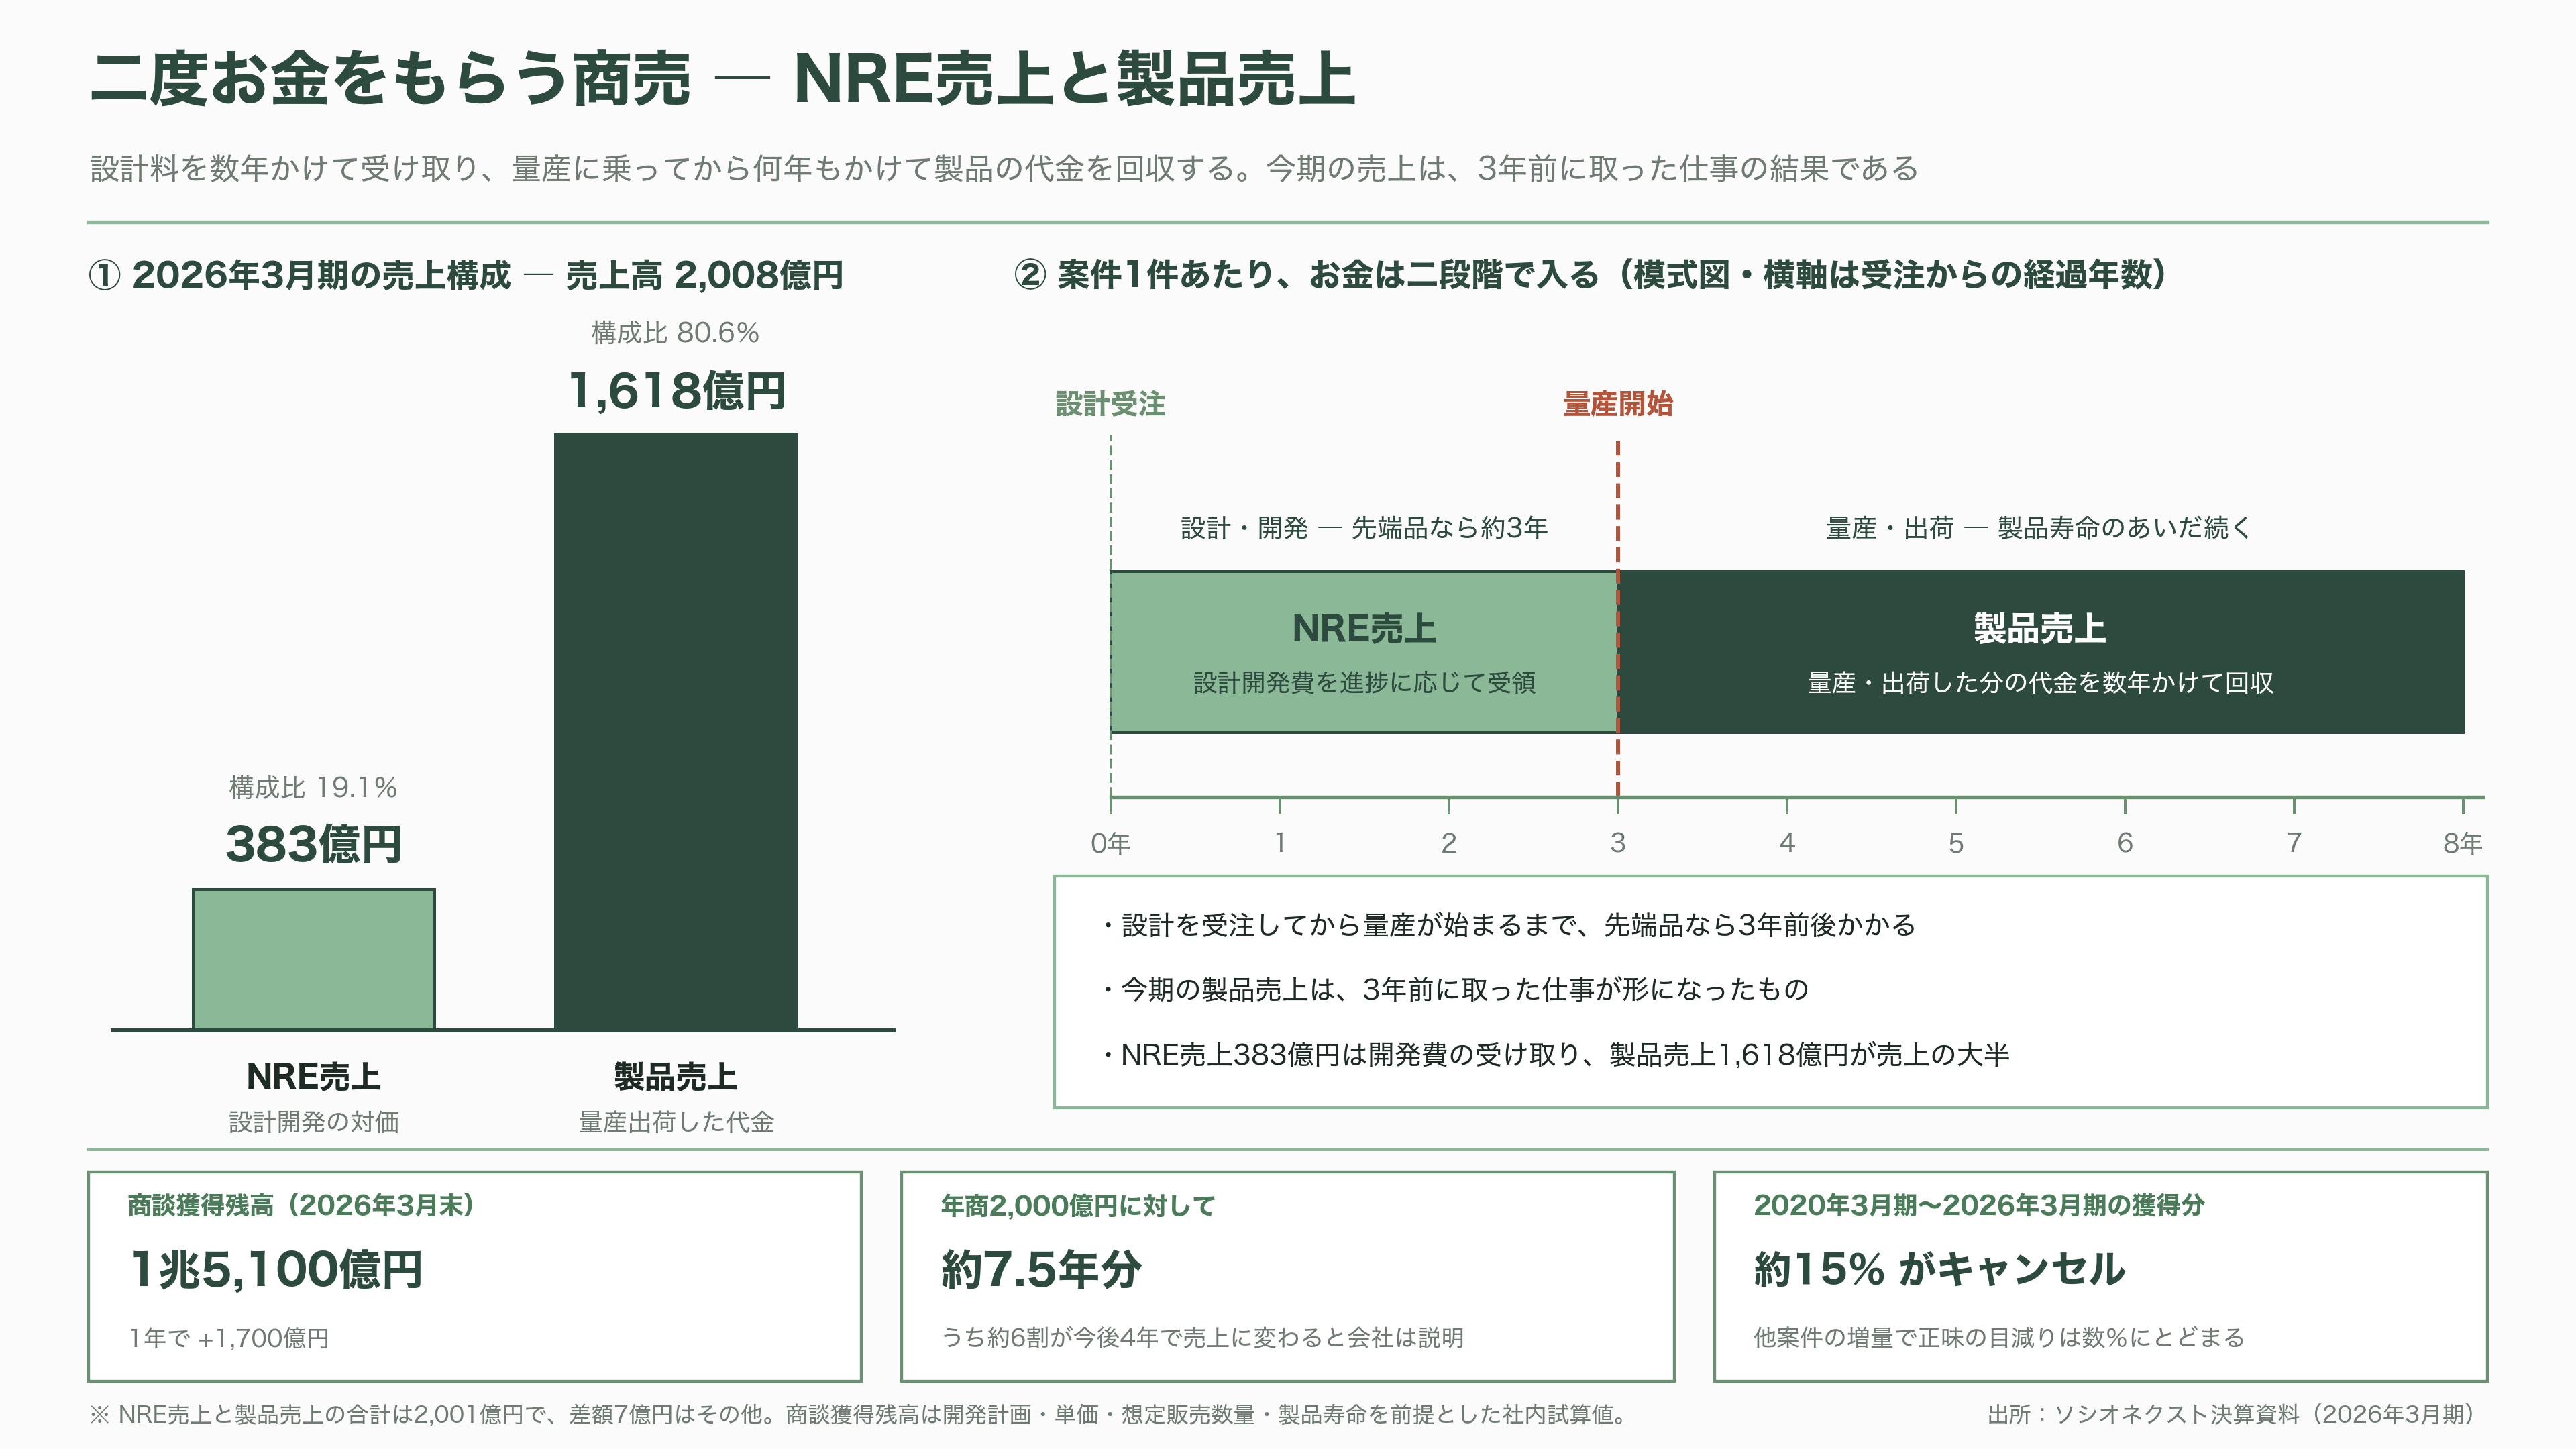
この商売の売上は、二つに分かれている。
ひとつは「NRE売上」。設計開発にかかる費用を、開発の進み具合に応じて顧客から段階的に受け取るものだ。2026年3月期は383億円だった。もうひとつが「製品売上」。設計したチップが量産に入り、顧客に出荷した分の代金である。こちらは1618億円で、売上の大半を占める。
つまり、まず数年かけて設計料をもらいながら開発し、それが量産に乗ってから、何年もかけて製品の代金を回収する。半導体の設計から量産開始まで、先端品なら3年前後かかる。今期の売上は、3年前に取った仕事の結果である。
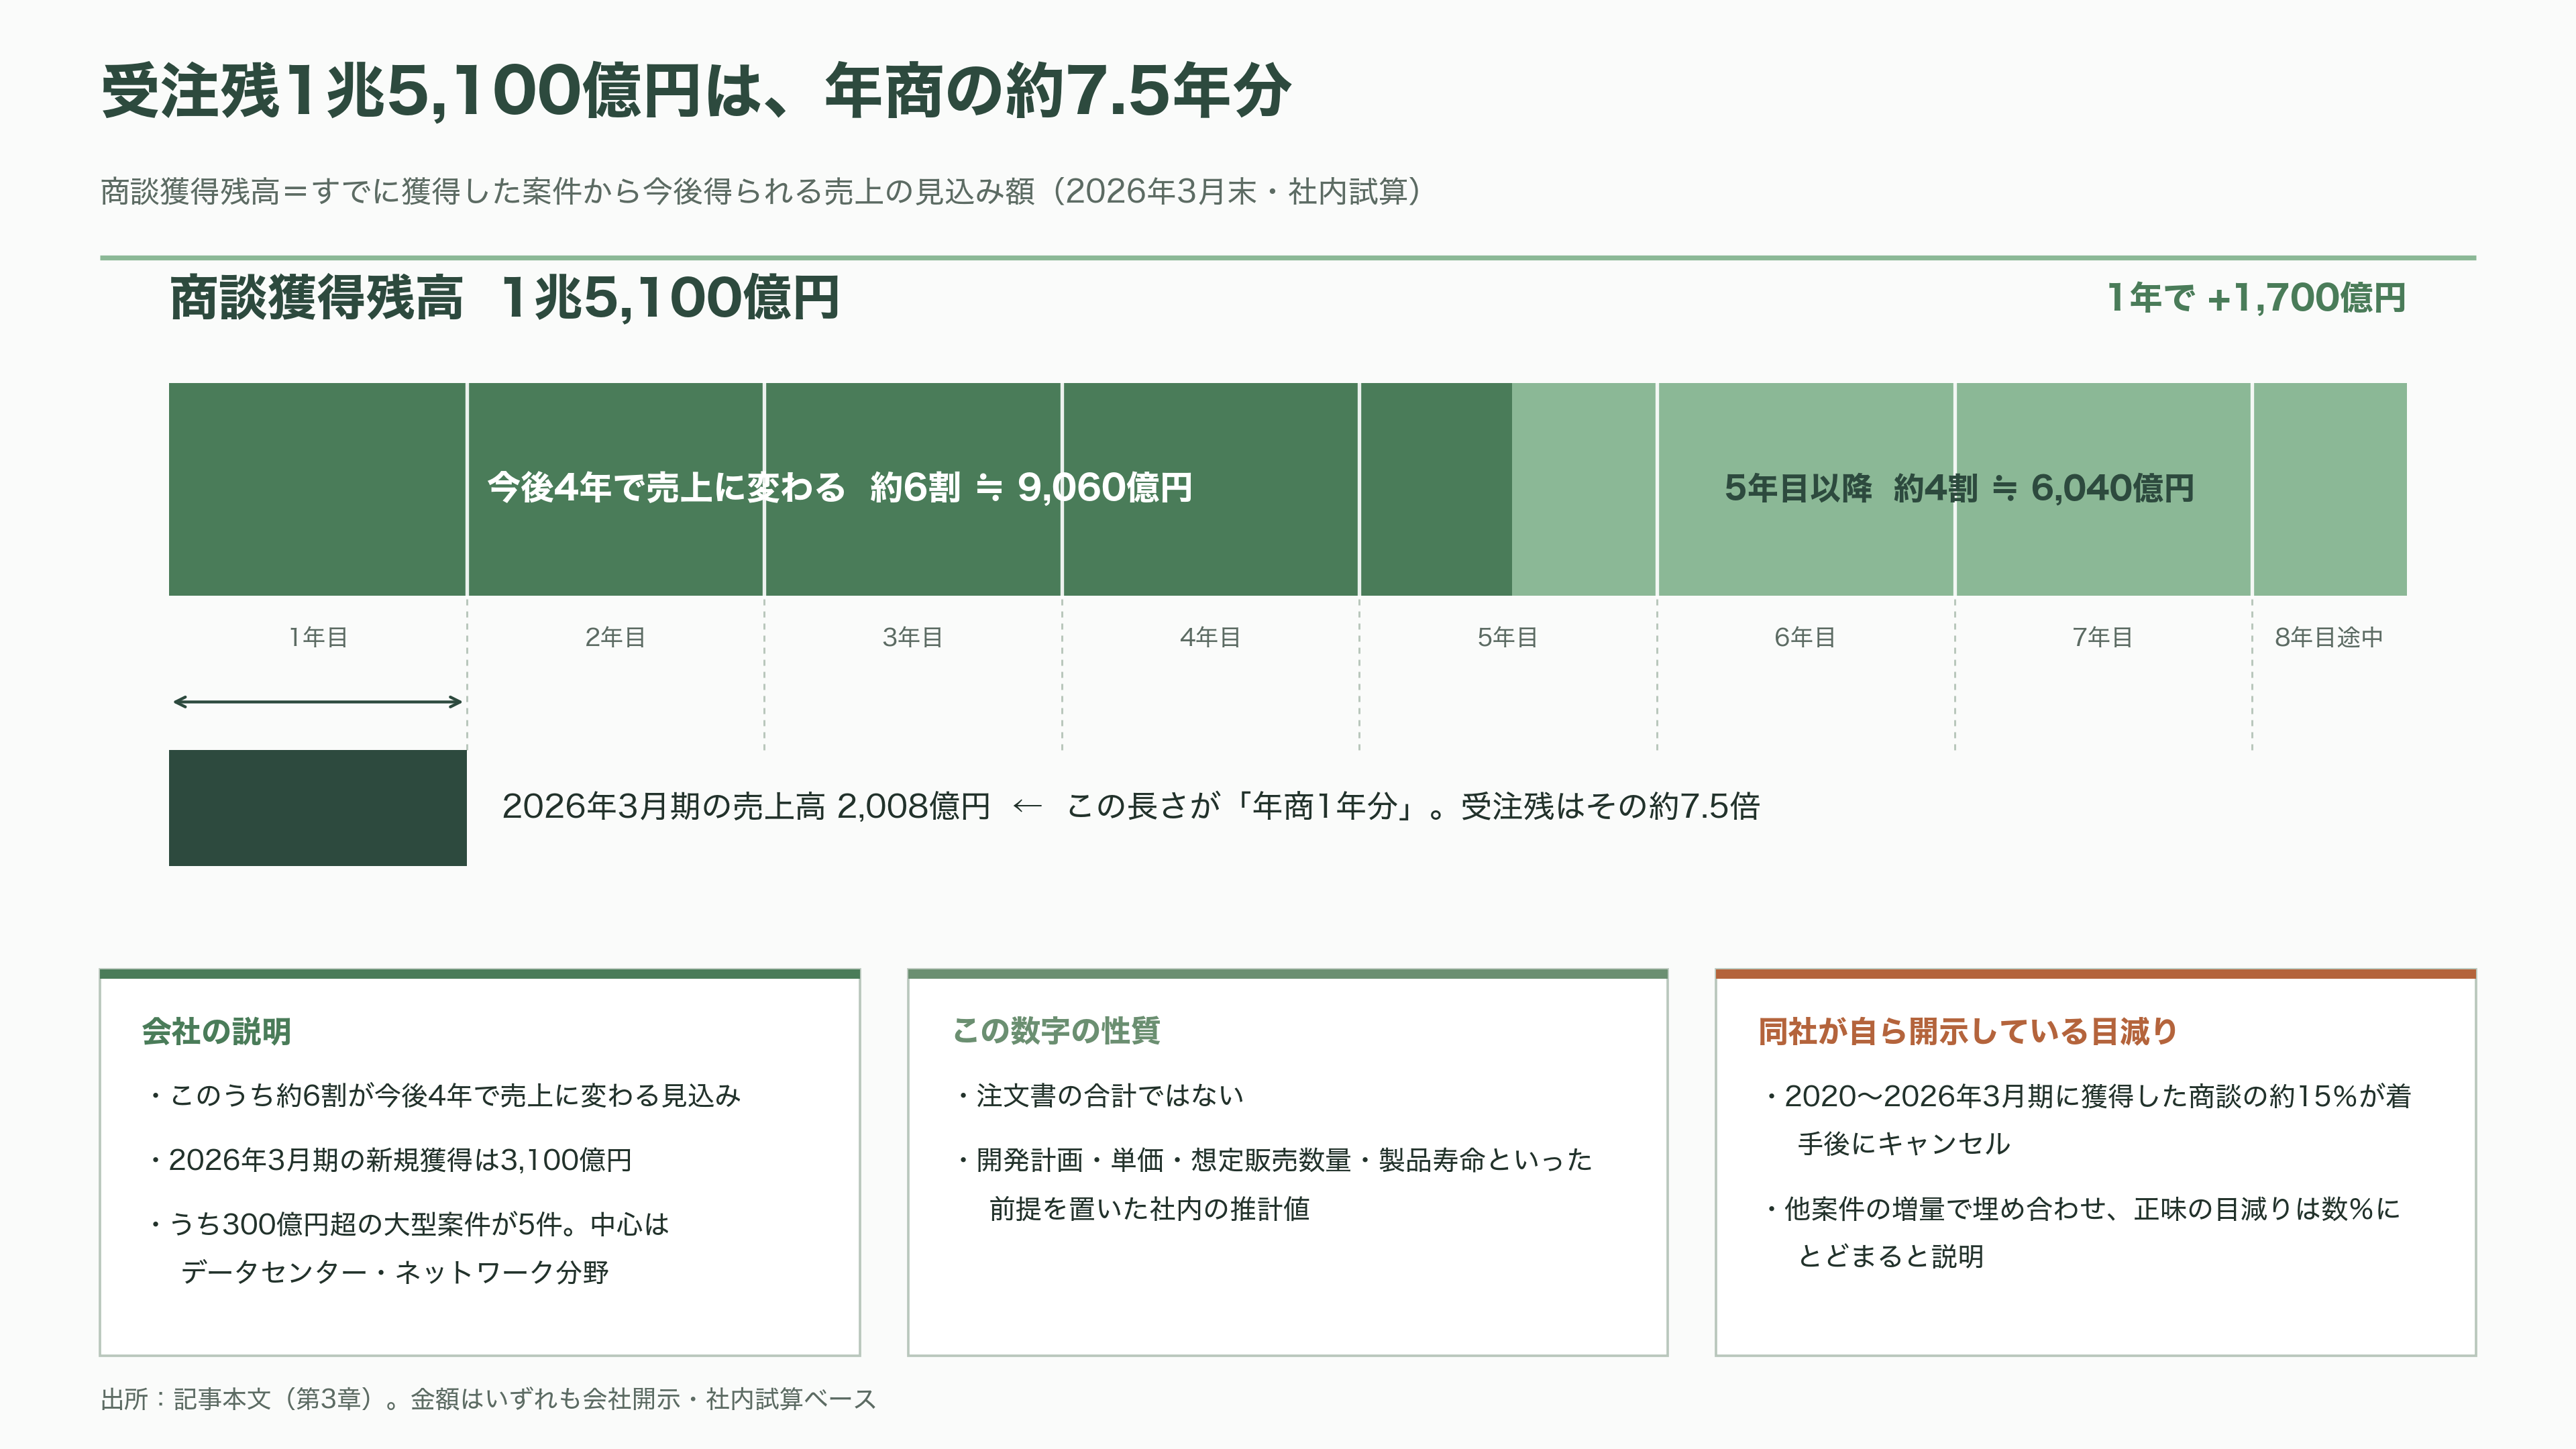
そこで同社が最重要指標として開示しているのが「商談獲得残高」だ。すでに獲得した案件から今後得られる売上の見込み額を、社内の試算で積み上げたもので、2026年3月末で1兆5100億円に達した。1年で1700億円増えている。年商2000億円の会社が、7年半分の受注残を抱えている計算になる。会社側は、このうち約6割が今後4年で売上に変わると説明している。
ただしこれは、注文書の合計ではない。開発計画、単価、想定販売数量、製品の寿命といった前提を置いた推計値だ。同社自身が資料に、2020年3月期から2026年3月期に獲得した商談のうち、およそ15%が着手後にキャンセルされたと書いている。他の案件の増量で埋め合わせた結果、正味の目減りは数%にとどまったとも書いている。この数字をどこまで信じるかが、この銘柄を見るうえでの最初の分岐点になる。
富士通とパナソニックが手放した事業の11年
ソシオネクストの生まれ方は、日本の半導体産業の縮図のようなところがある。
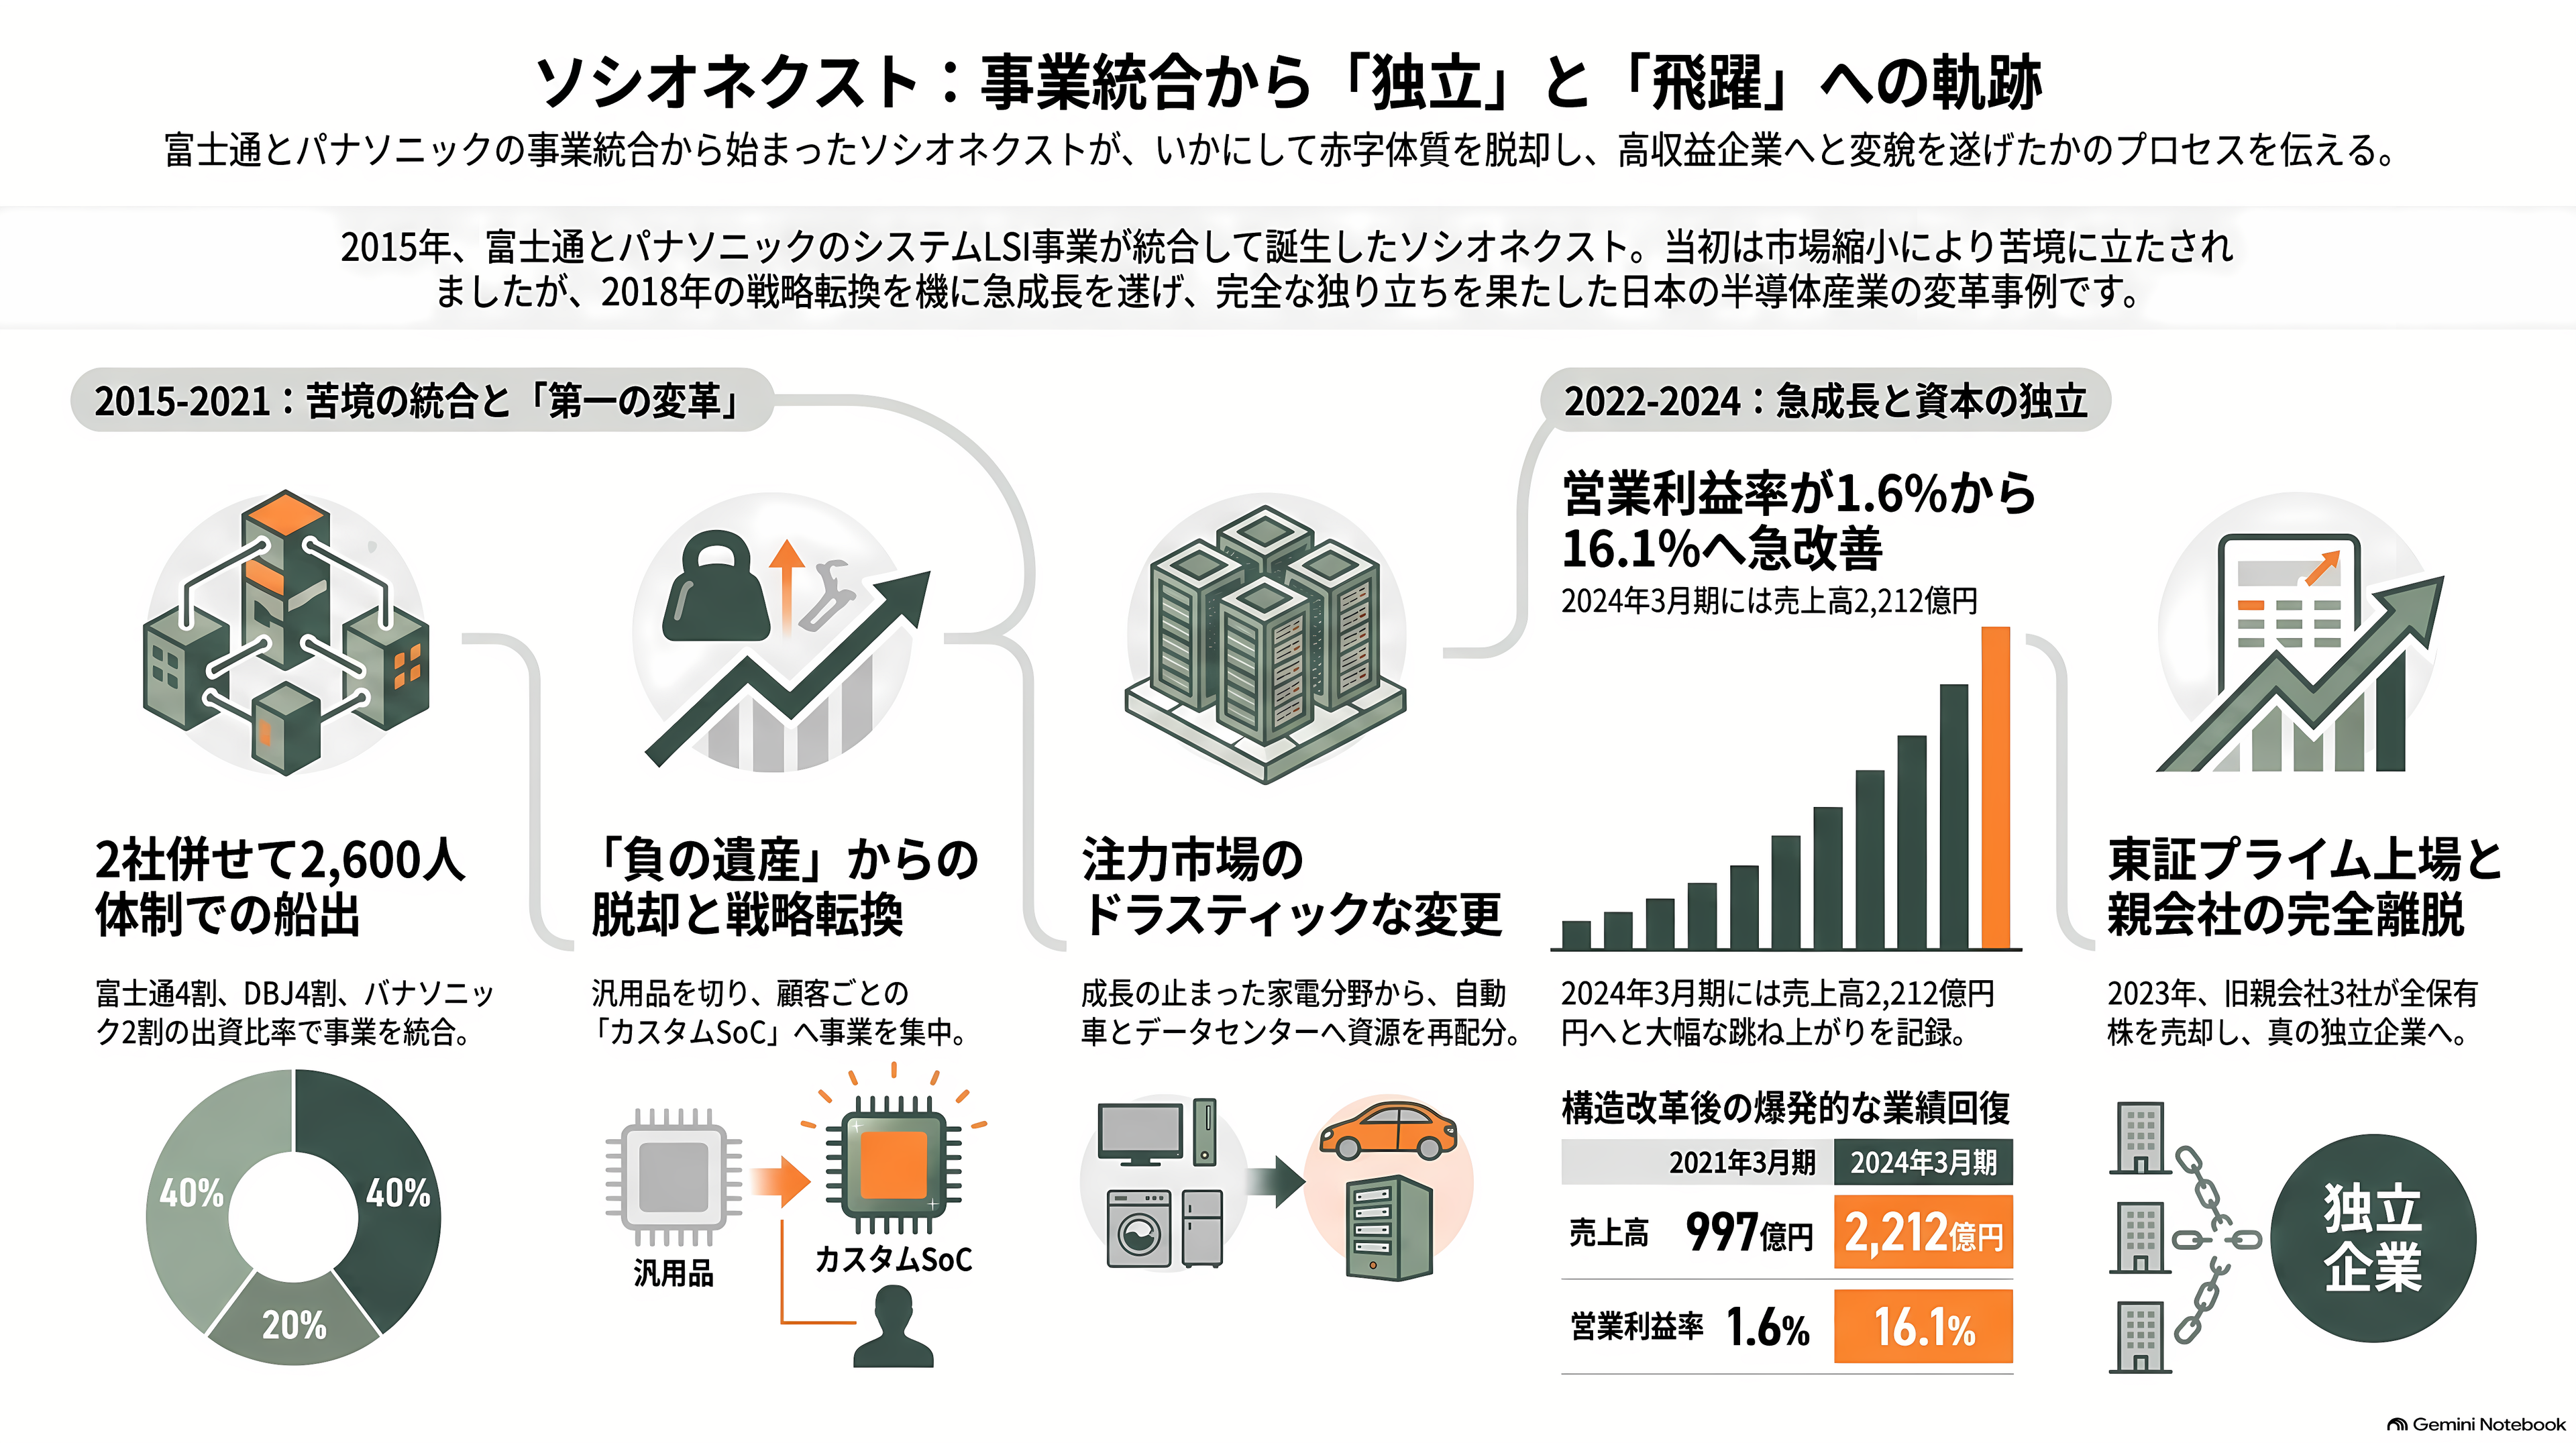
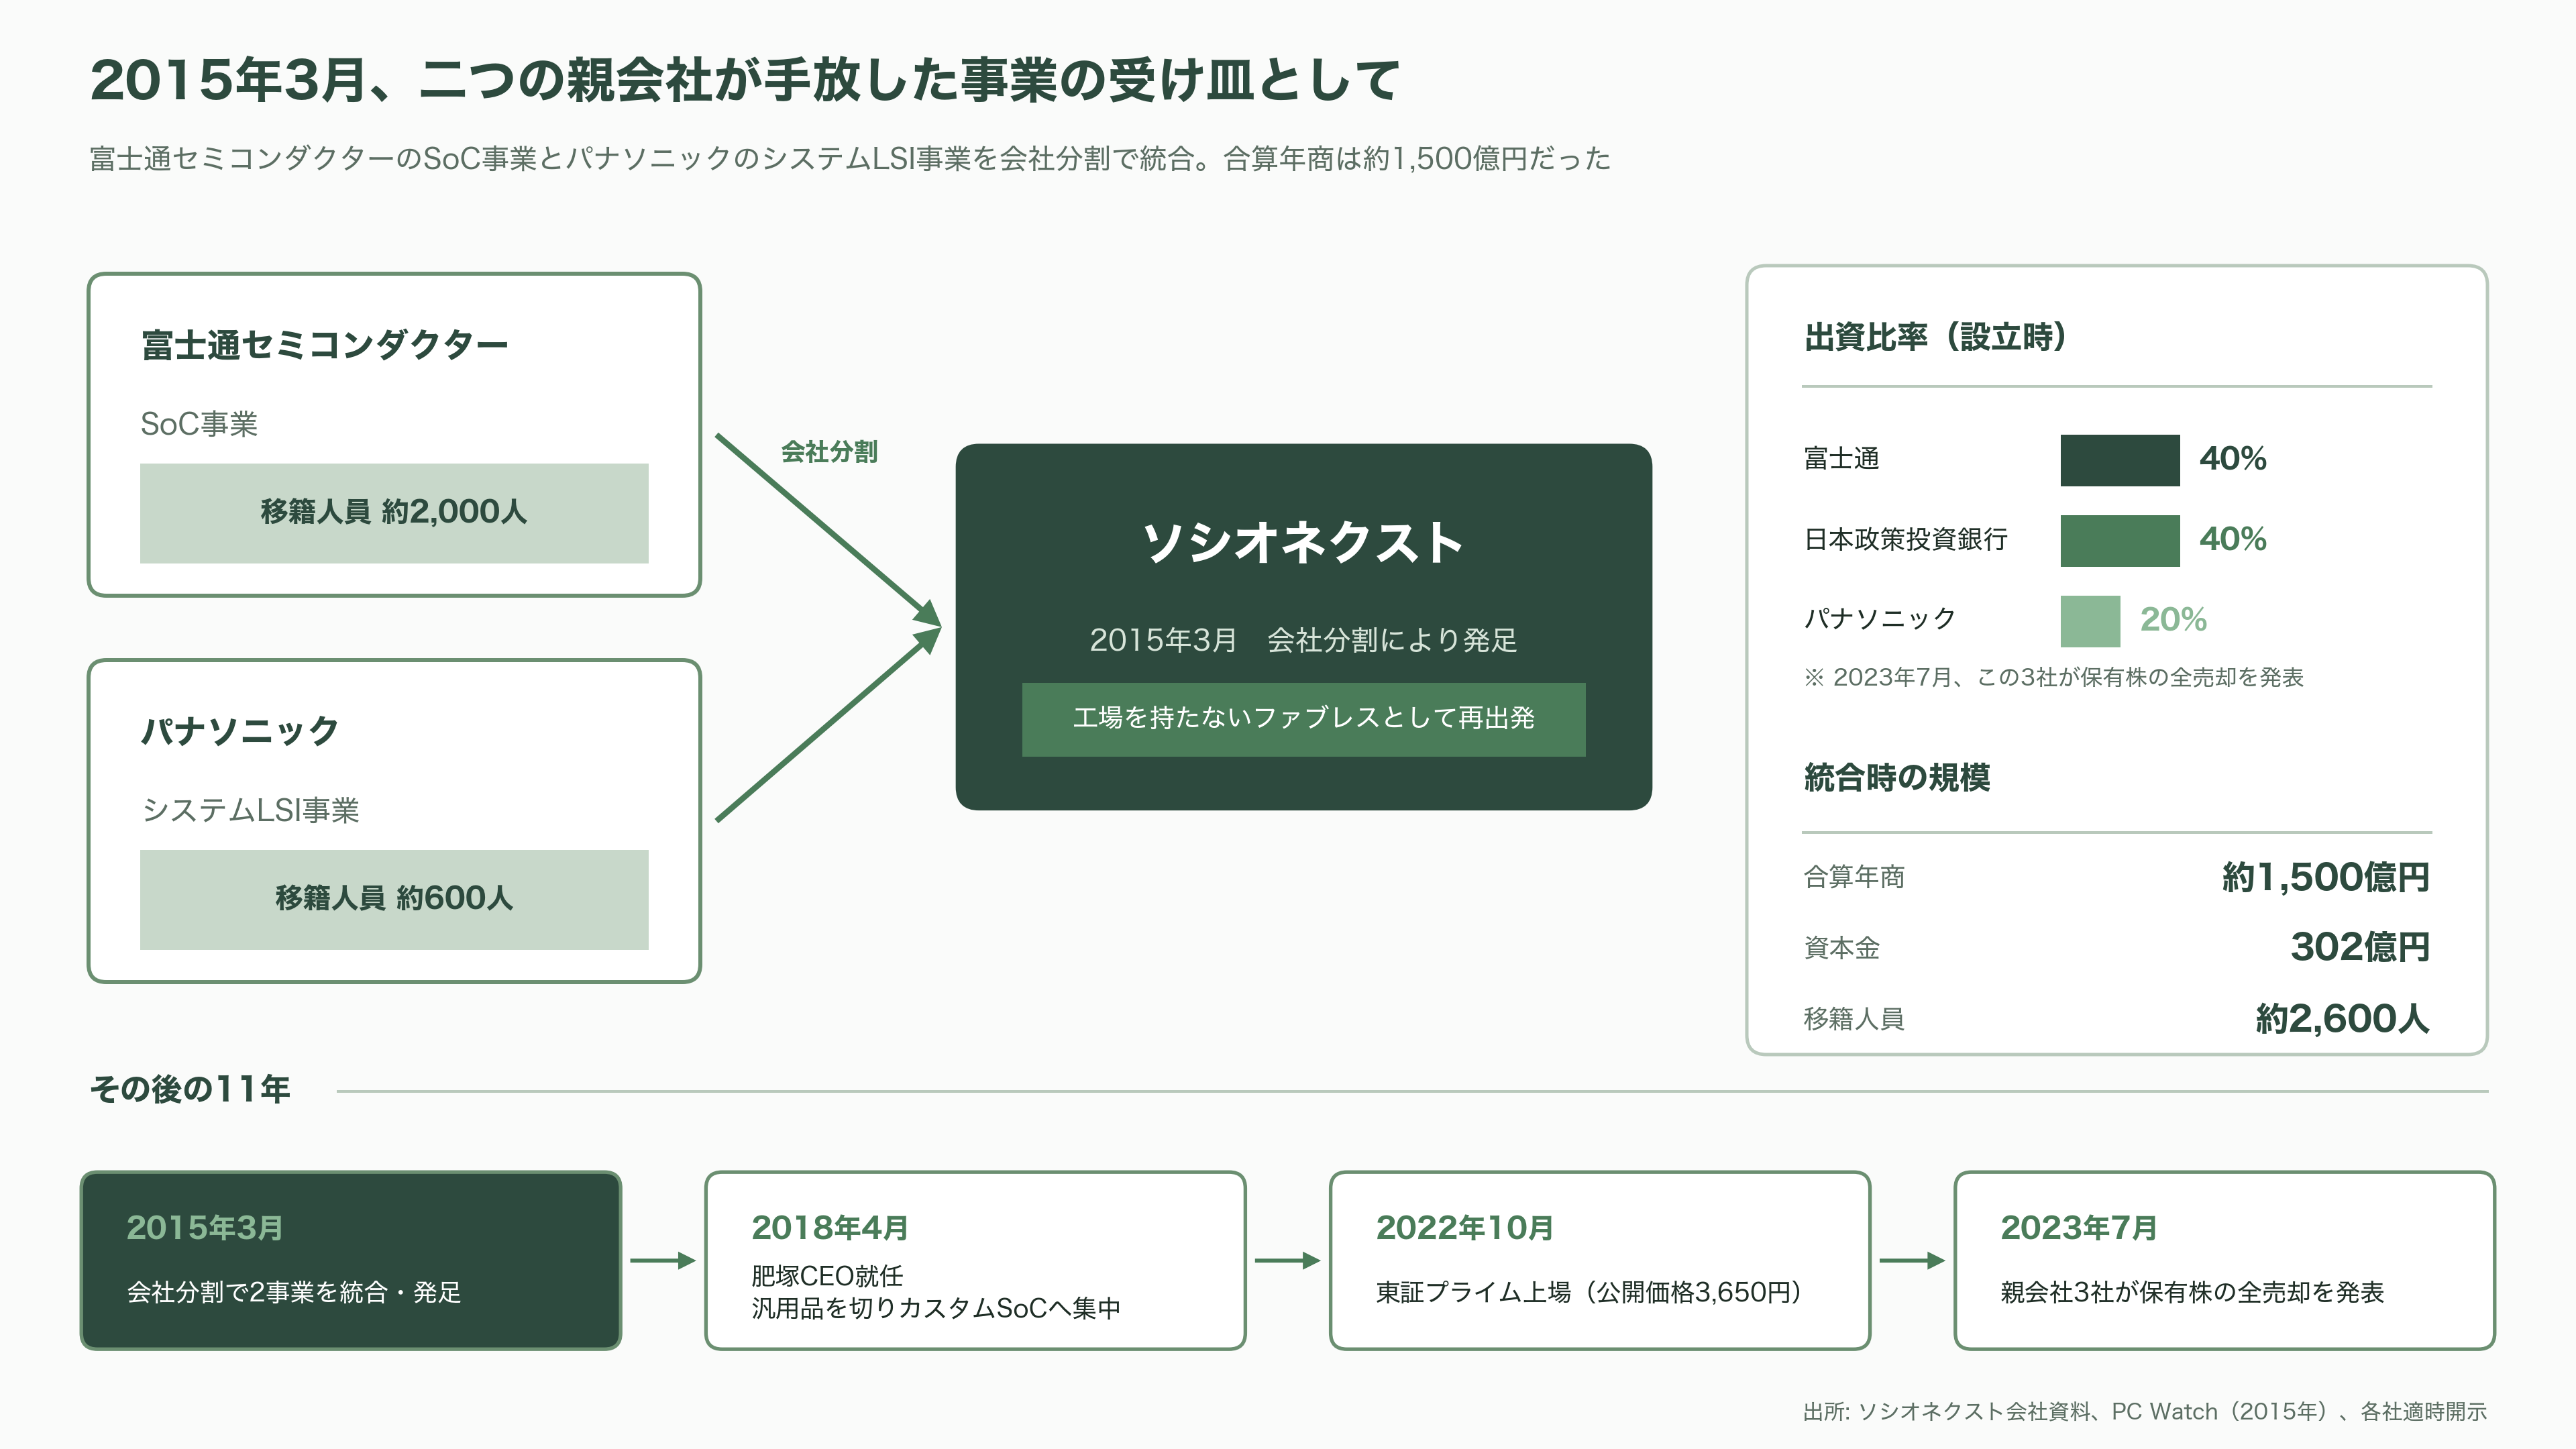
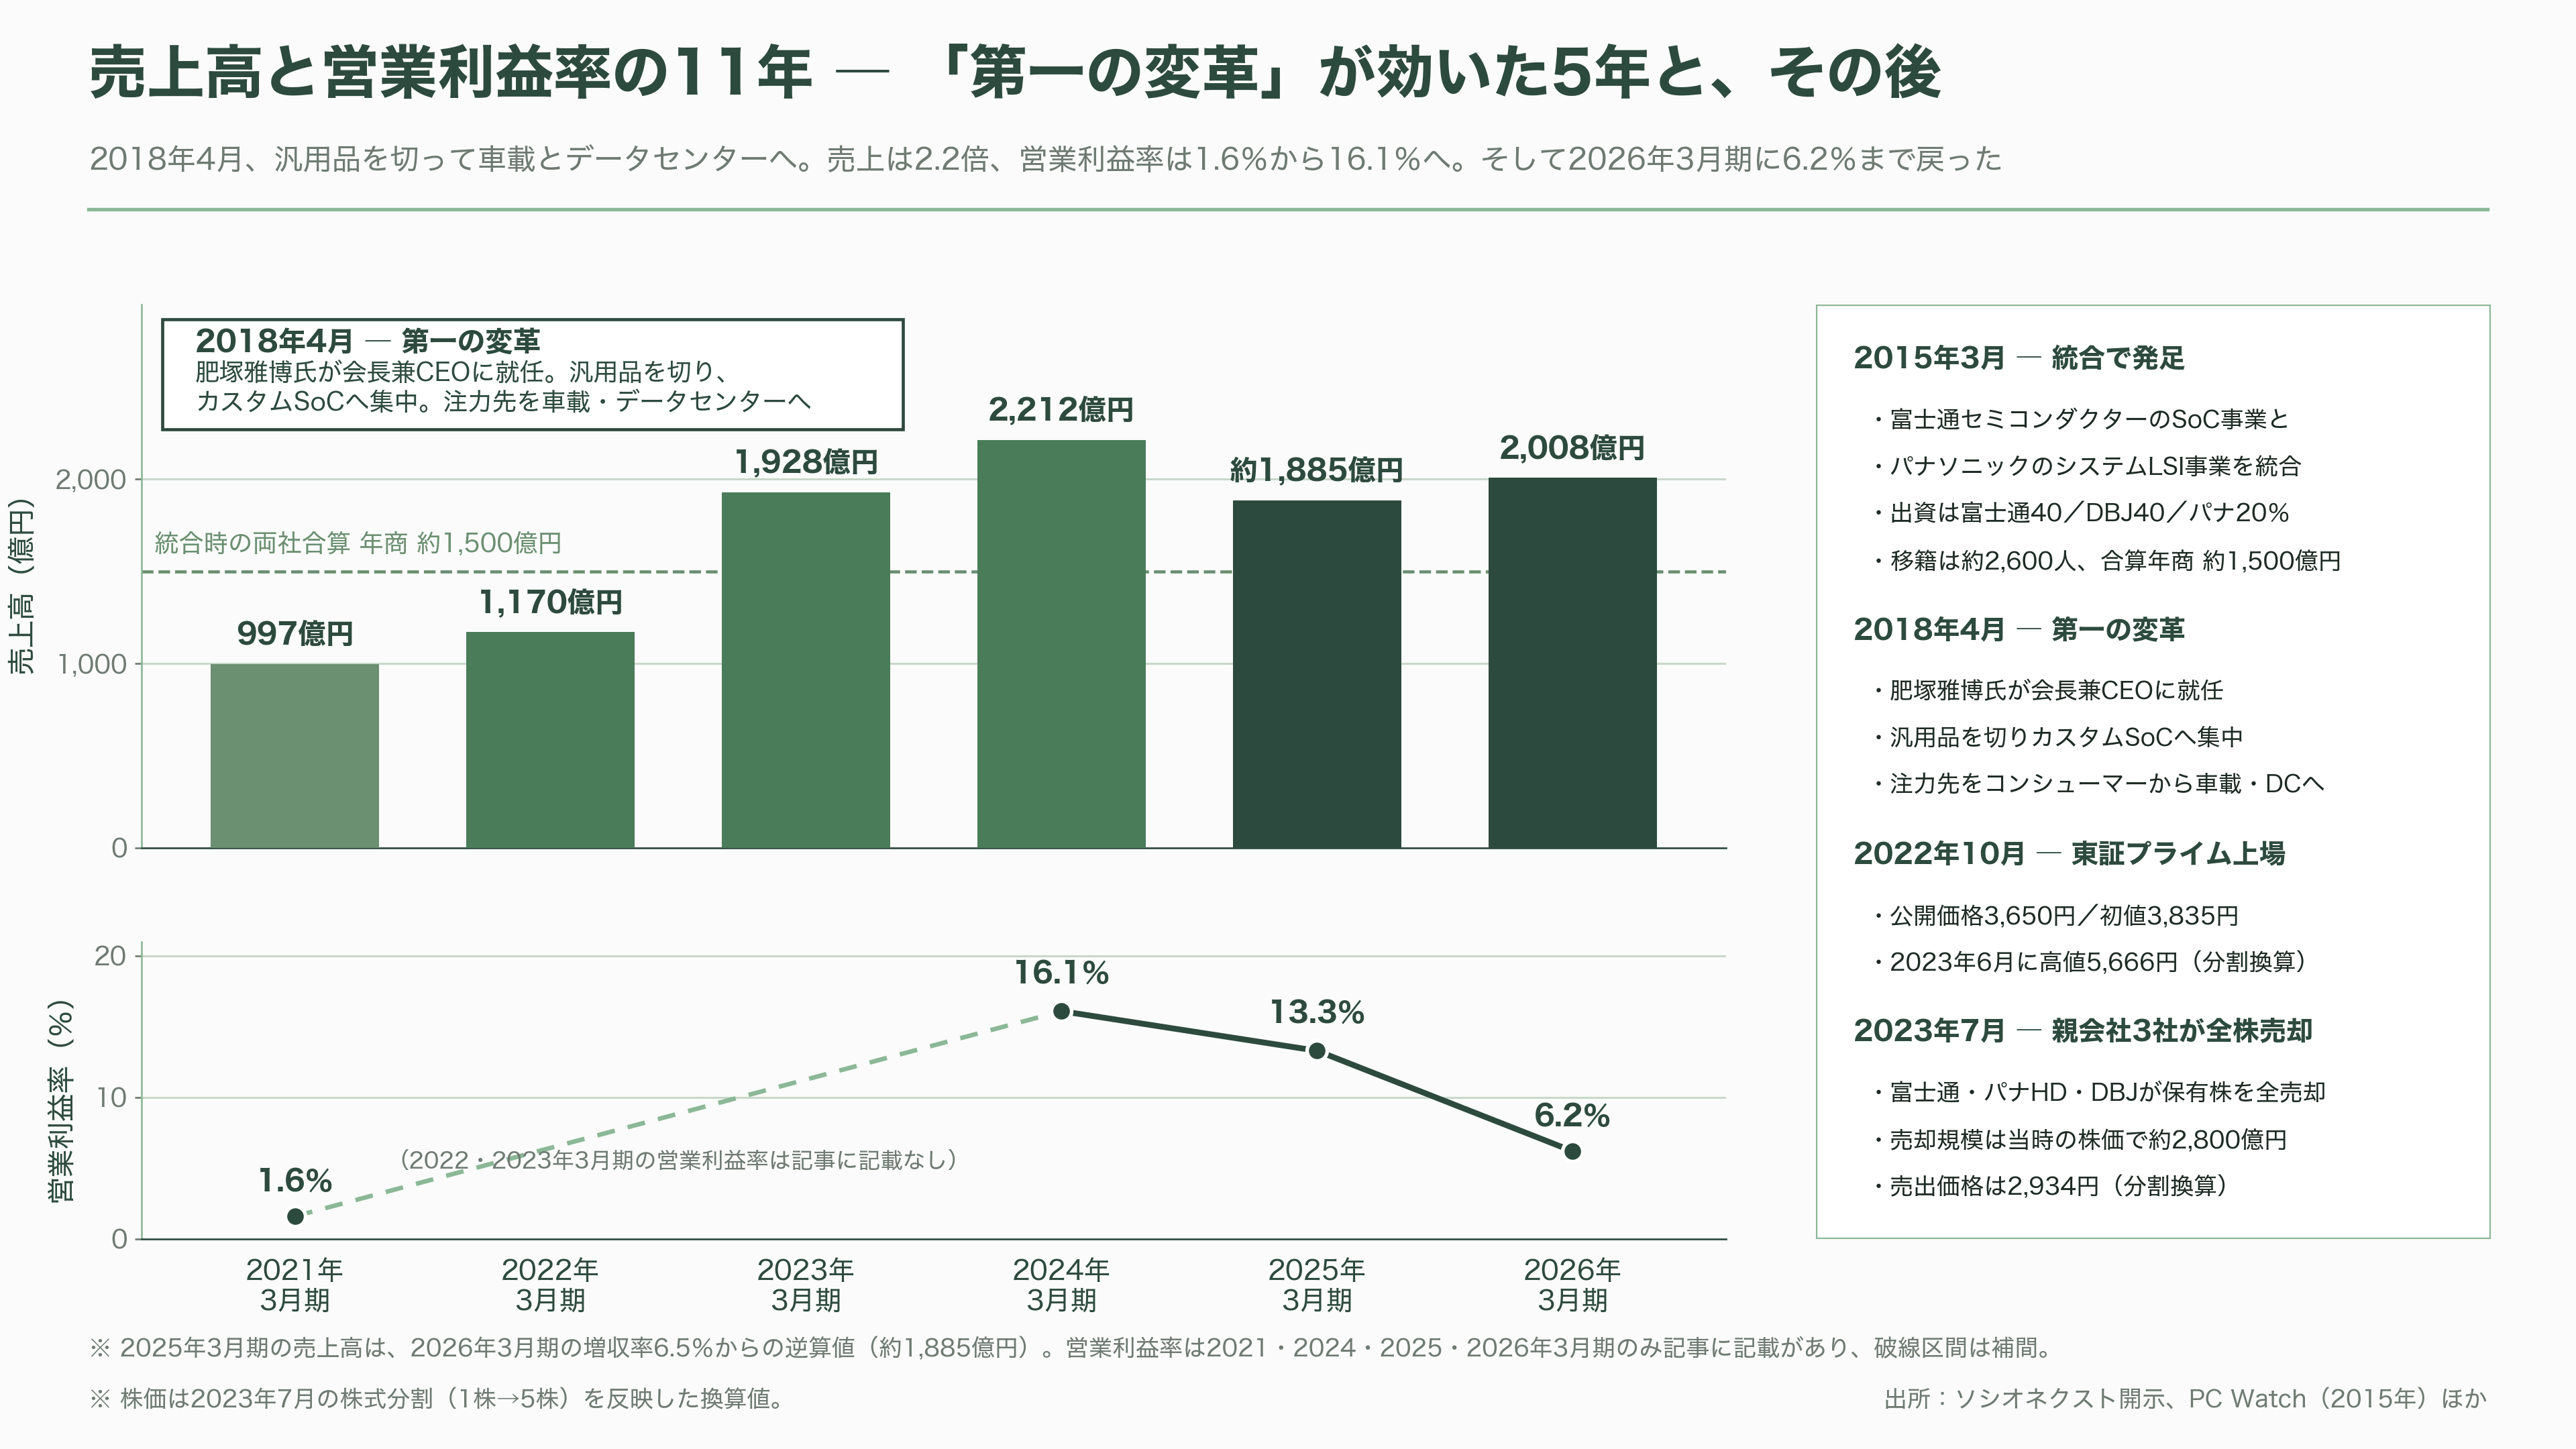
2015年3月、富士通セミコンダクターのSoC事業と、パナソニックのシステムLSI事業が、会社分割によって一つに統合された。出資比率は富士通が4割、日本政策投資銀行が4割、パナソニックが2割。資本金は増資を経て302億円になった。当時のPC Watchの解説によれば、両社のシステムLSI事業を合わせた年商はおよそ1500億円、移ってきた社員は富士通側が約2000人、パナソニック側が約600人だった。
要するに、親会社が二社とも「これ以上は自前で抱えられない」と判断した事業の受け皿だったのである。テレビやデジタルカメラ向けの汎用チップが主力で、市場は縮み、赤字体質が続いた。統合から6年後の2021年3月期、売上高は997億円まで落ちている。営業利益率は1.6%だった。統合時の1500億円規模から、3分の2に縮んだ計算になる。
転機は2018年4月である。通商産業省から富士通に移り、統合交渉を仕切っていた肥塚雅博氏が会長兼CEOに就いた。同氏は汎用品を切り、顧客ごとに一品一様で設計するカスタムSoCに事業を絞る決断をする。同時に、注力する市場を、成長の止まったコンシューマーから、自動車とデータセンターへ振り替えた。会社が後に「第一の変革」と呼ぶものだ。
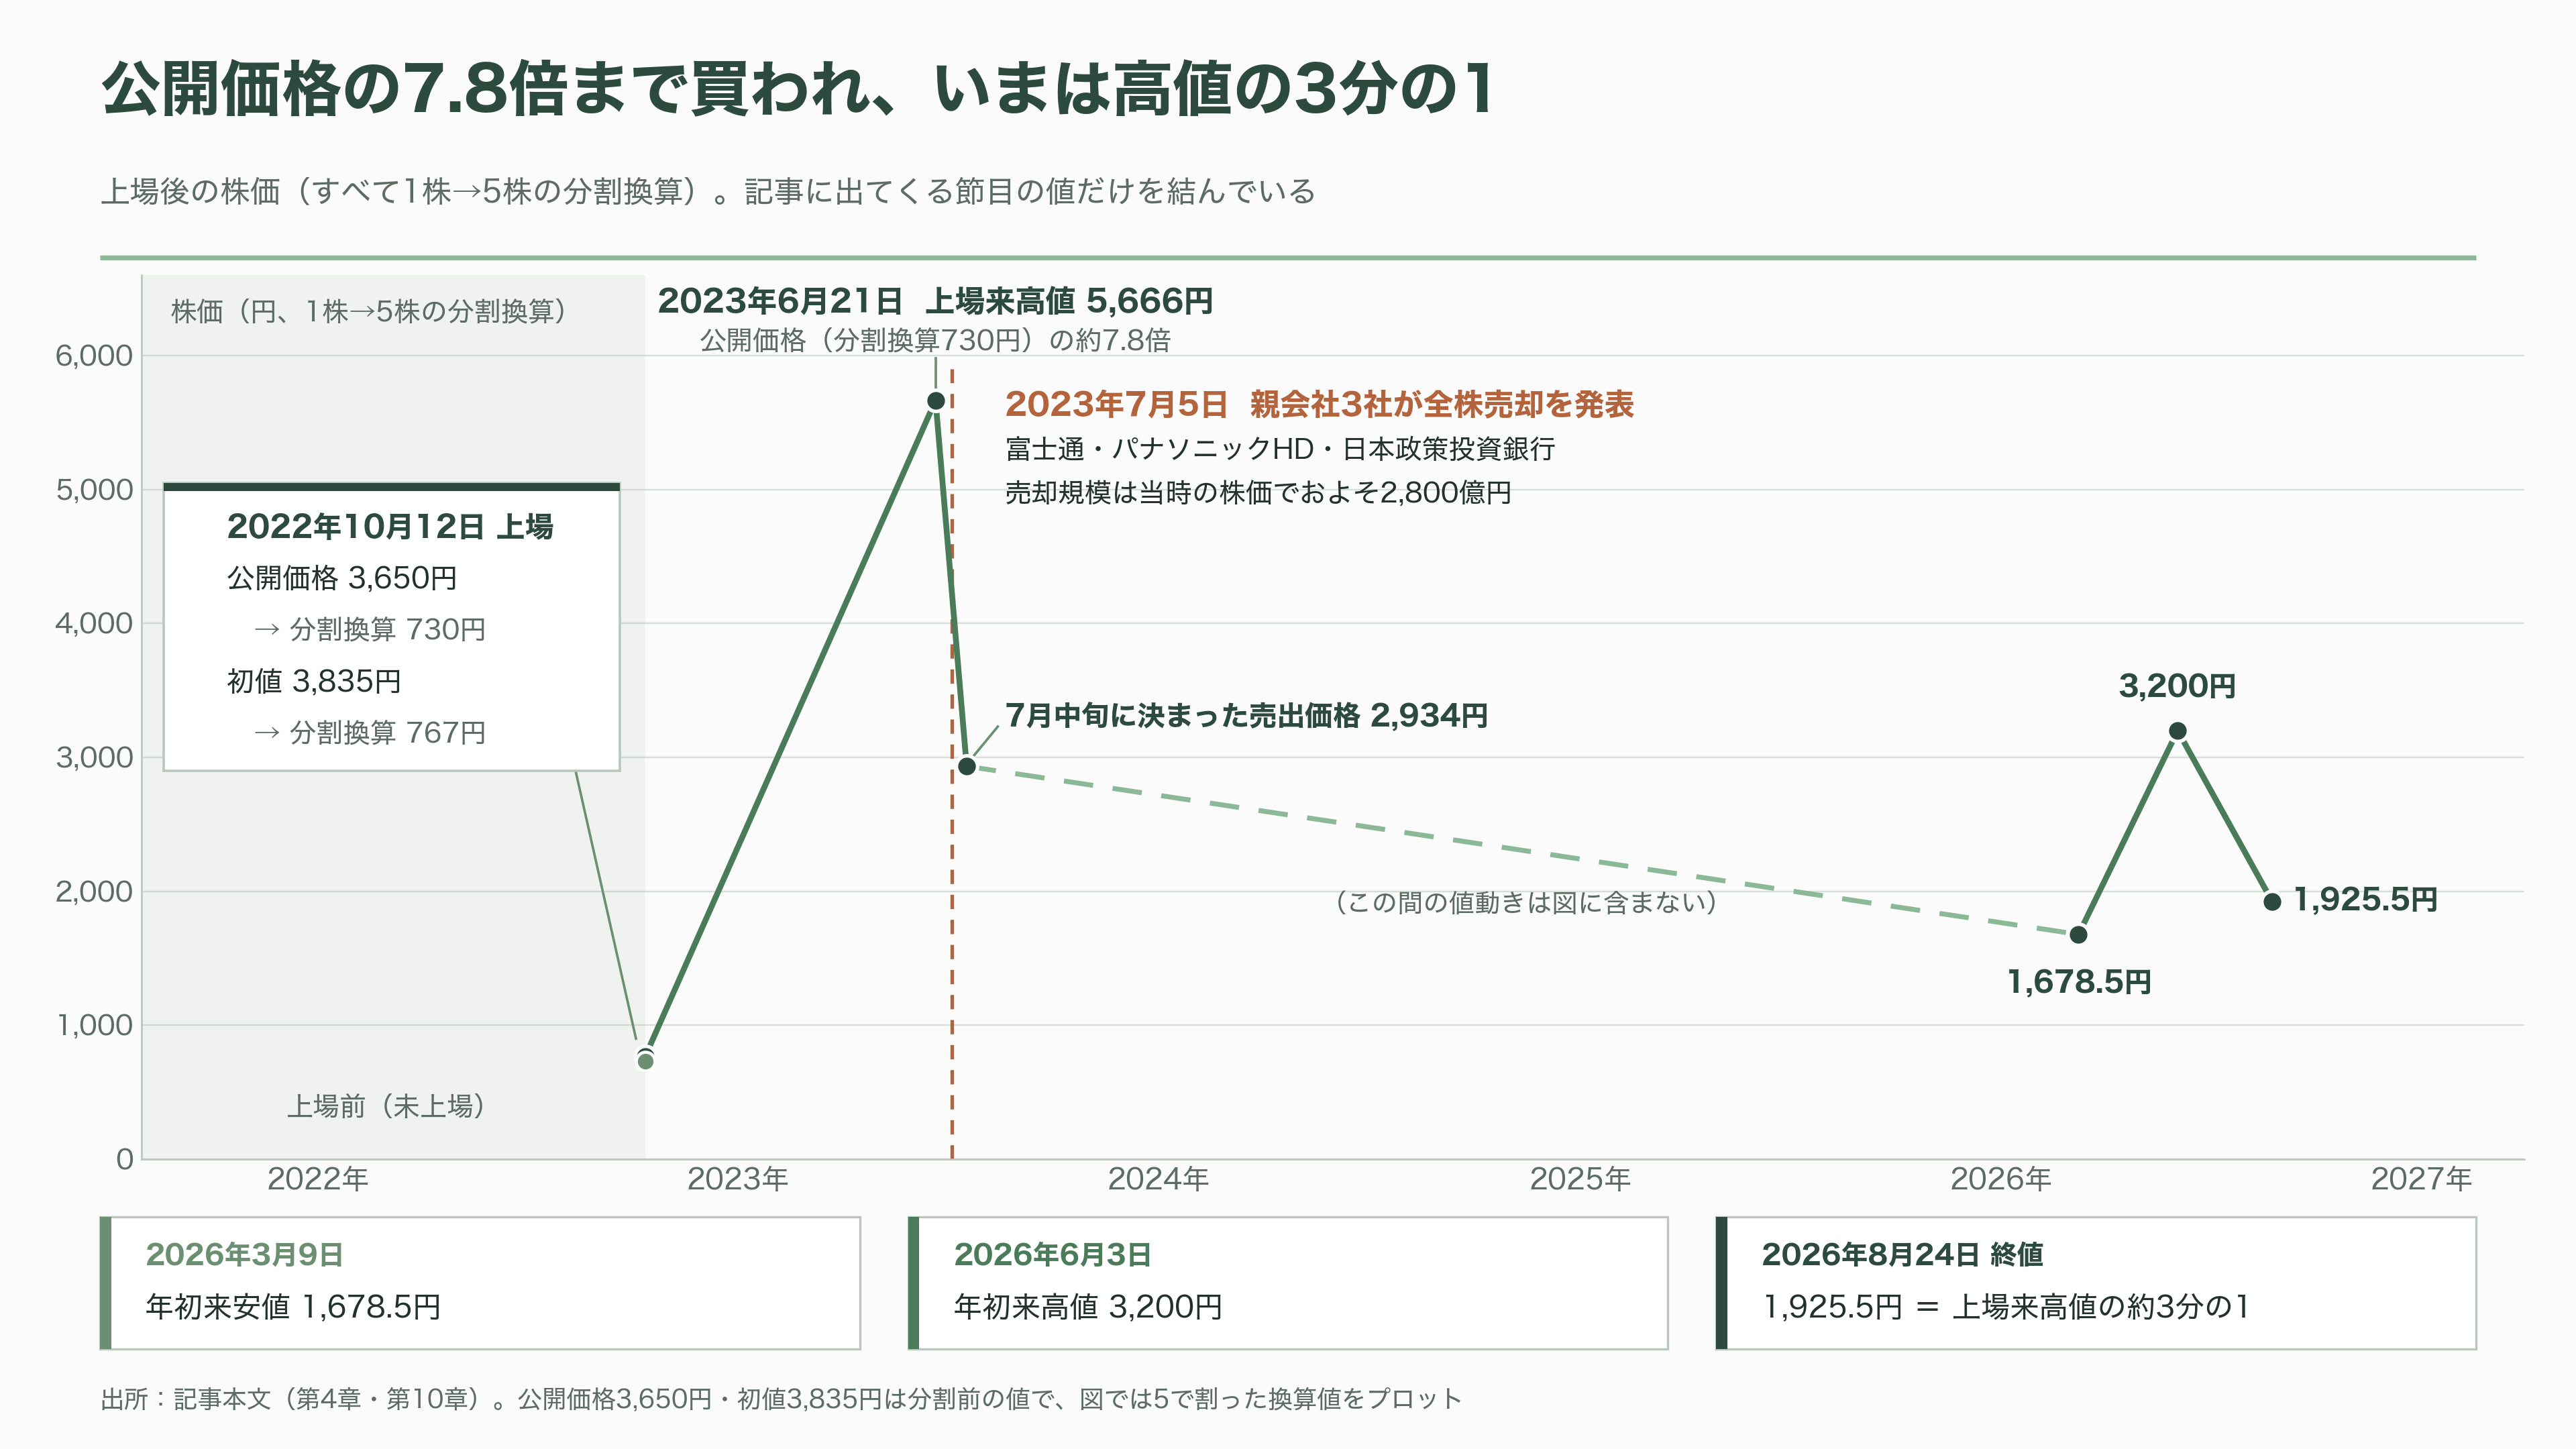
数字はきれいに反応した。2021年3月期に997億円だった売上は、2022年3月期1170億円、2023年3月期1928億円、2024年3月期2212億円へ跳ね上がる。営業利益率は1.6%から16.1%へ。2022年10月12日には東証プライムに上場した。公開価格は3650円、初値は3835円。その後1株を5株に分割しているので、いまの株価と並べるにはこれを5で割る必要がある。
上場後の株価は、日本市場でも屈指の乱高下を見せた。2023年6月21日には、後の株式分割を織り込んだ換算で5666円まで買われている。公開価格のおよそ7.8倍である。ところが同年7月5日、富士通、パナソニックホールディングス、日本政策投資銀行の三社が、保有株を全て売却すると発表した。売却規模は当時の株価でおよそ2800億円。株価は急落し、7月中旬に決まった売出価格は、分割換算で2934円だった。
親会社は消えた。8年前に手放した事業は、独り立ちしたというより、投資家の海に放り出されたというほうが実態に近い。
吉田久人社長が引き継いだもの
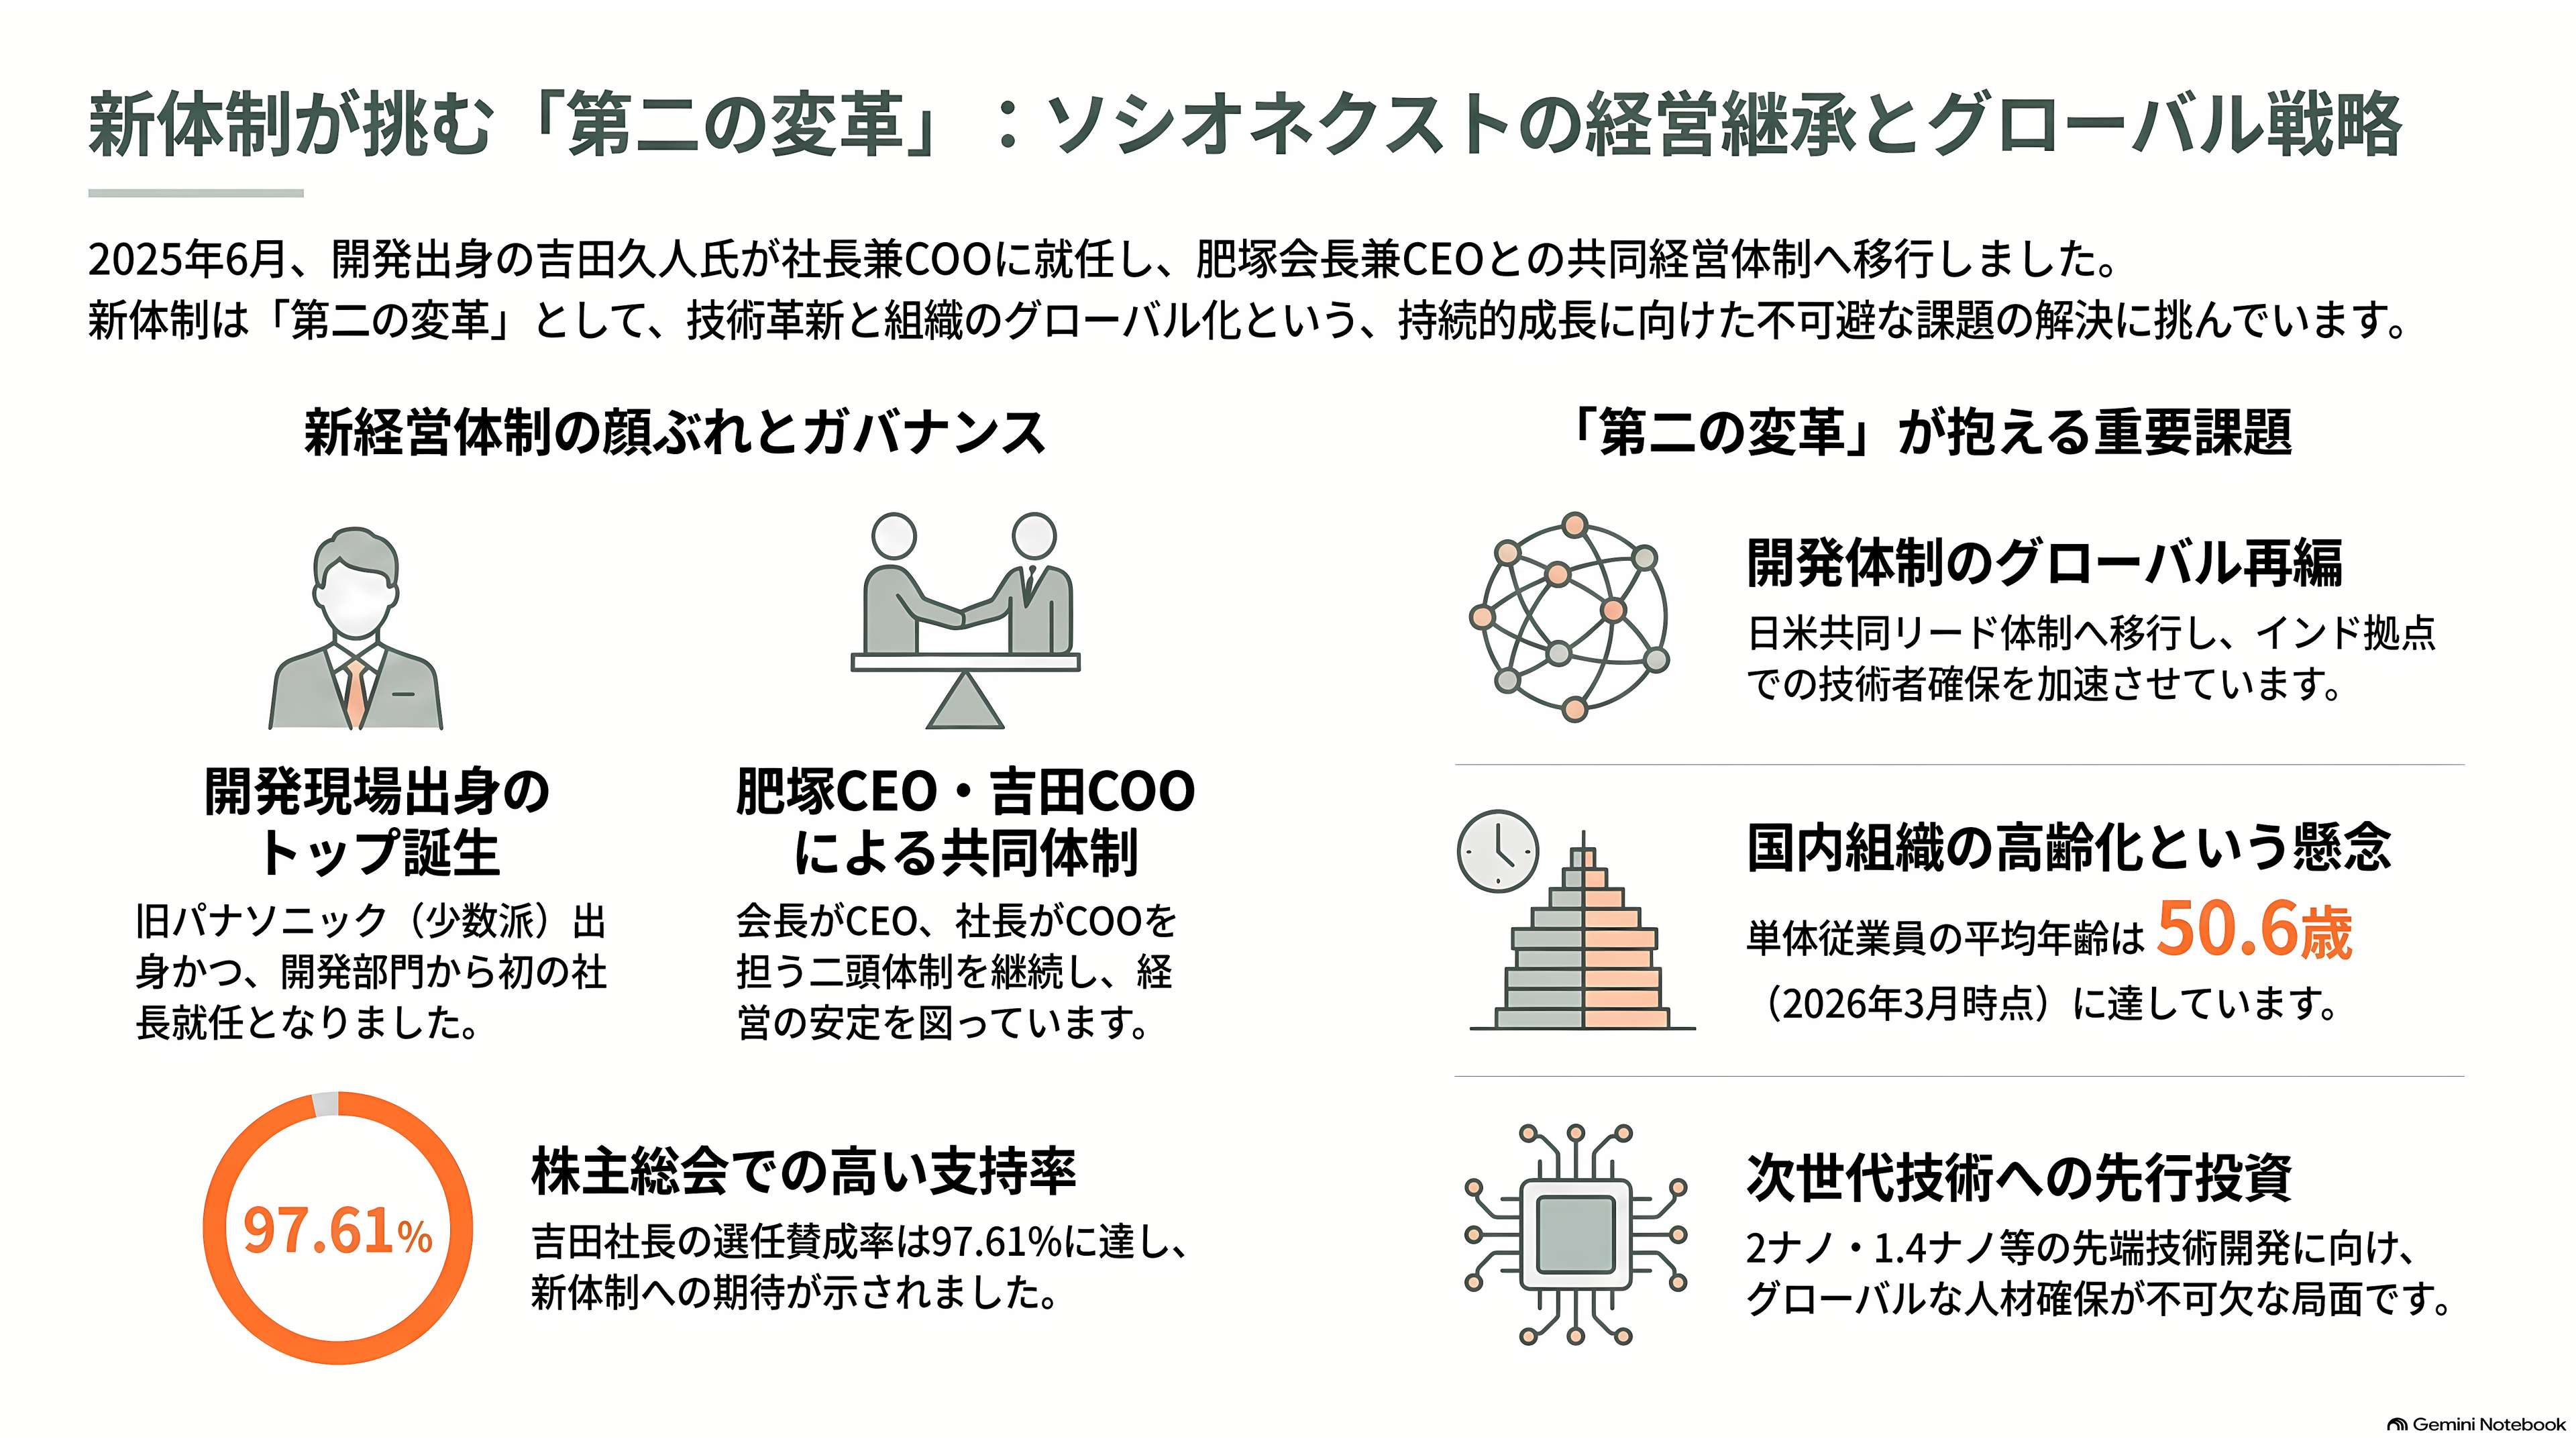
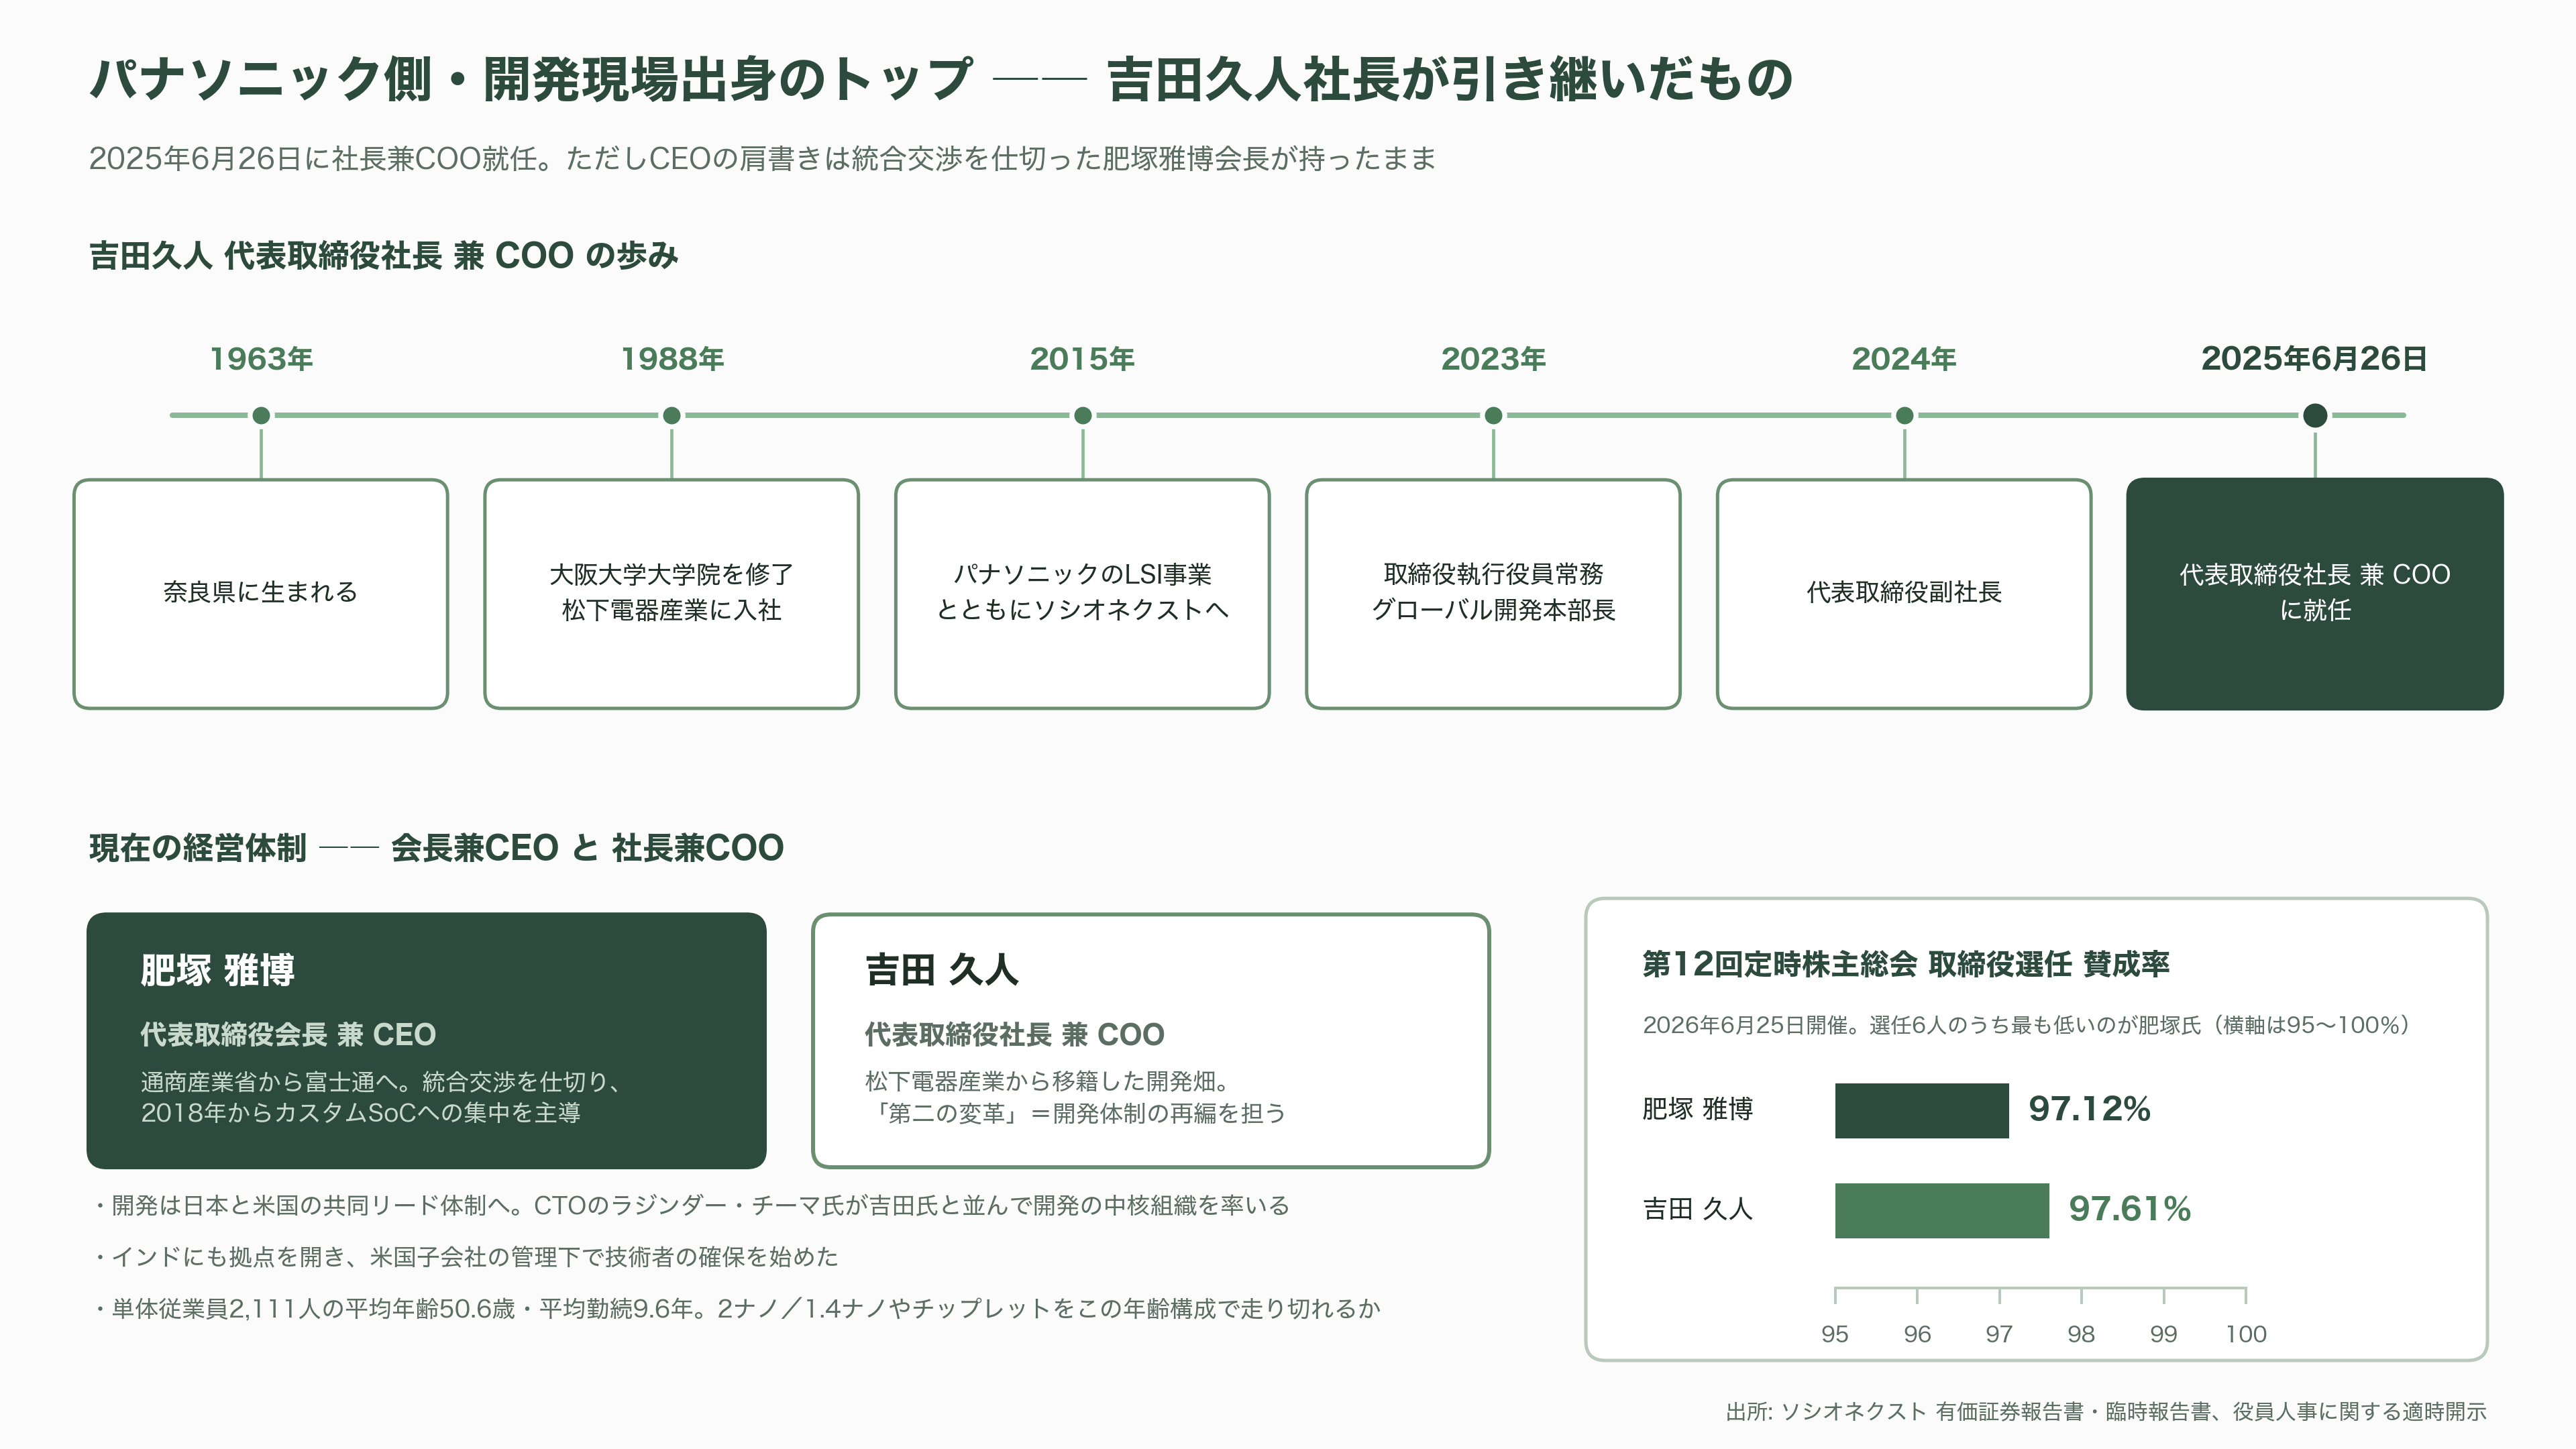
2025年6月26日、社長が交代した。開発担当の副社長だった吉田久人氏が代表取締役社長兼COOに就任し、肥塚氏は代表取締役会長兼CEOとして残った。
吉田氏は1963年生まれ、奈良県の出身である。1988年に大阪大学大学院を修了して松下電器産業に入り、パナソニックのLSI事業とともにソシオネクストへ移ってきた。2023年に取締役執行役員常務としてグローバル開発本部長、2024年に副社長、そして社長になった。統合の際に人数でも売上でも「少数派」だったパナソニック側から、しかも営業や管理ではなく開発の現場から、トップが出たことになる。
ただし、CEOの肩書きは今も肥塚氏が持っている。2026年2月17日の役員人事発表でも、5月19日の取締役候補者の公表でも、6月25日の第12回定時株主総会でも、肥塚会長兼CEO、吉田社長兼COOの体制はそのままだ。この総会での取締役選任の賛成率を見ると、肥塚氏が97.12%で、選任された6人のうち最も低い。吉田氏は97.61%だった。大きな反対があったわけではないが、業績が崩れている局面でトップの続投に対する温度差は、わずかながら数字に出ている。
吉田氏が引き継いだのは、「第二の変革」と会社が呼ぶ課題である。開発体制の再編、先端技術への先行投資、そして経営のグローバル化。開発部門は日本と米国の共同リード体制に組み替えられ、CTOのラジンダー・チーマ氏が吉田氏と並んで開発の中核組織を率いている。インドにも拠点を開き、米国子会社の管理下で技術者を確保し始めた。
この動きの背景は、有価証券報告書の一行に表れている。2026年3月末時点の単体従業員2111人の平均年齢は50.6歳、平均勤続年数は9.6年だ。2ナノや1.4ナノ、チップレット、光と電気を同じパッケージに載せる技術を、この年齢構成の国内組織だけで走り切るのは難しい。人をどこで採るかという問題は、この会社にとって技術の問題と同じ重さを持っている。
1兆5100億円の商談残高と、6.2%の営業利益率
2026年3月期の決算は、この会社が抱える矛盾をそのまま映している。
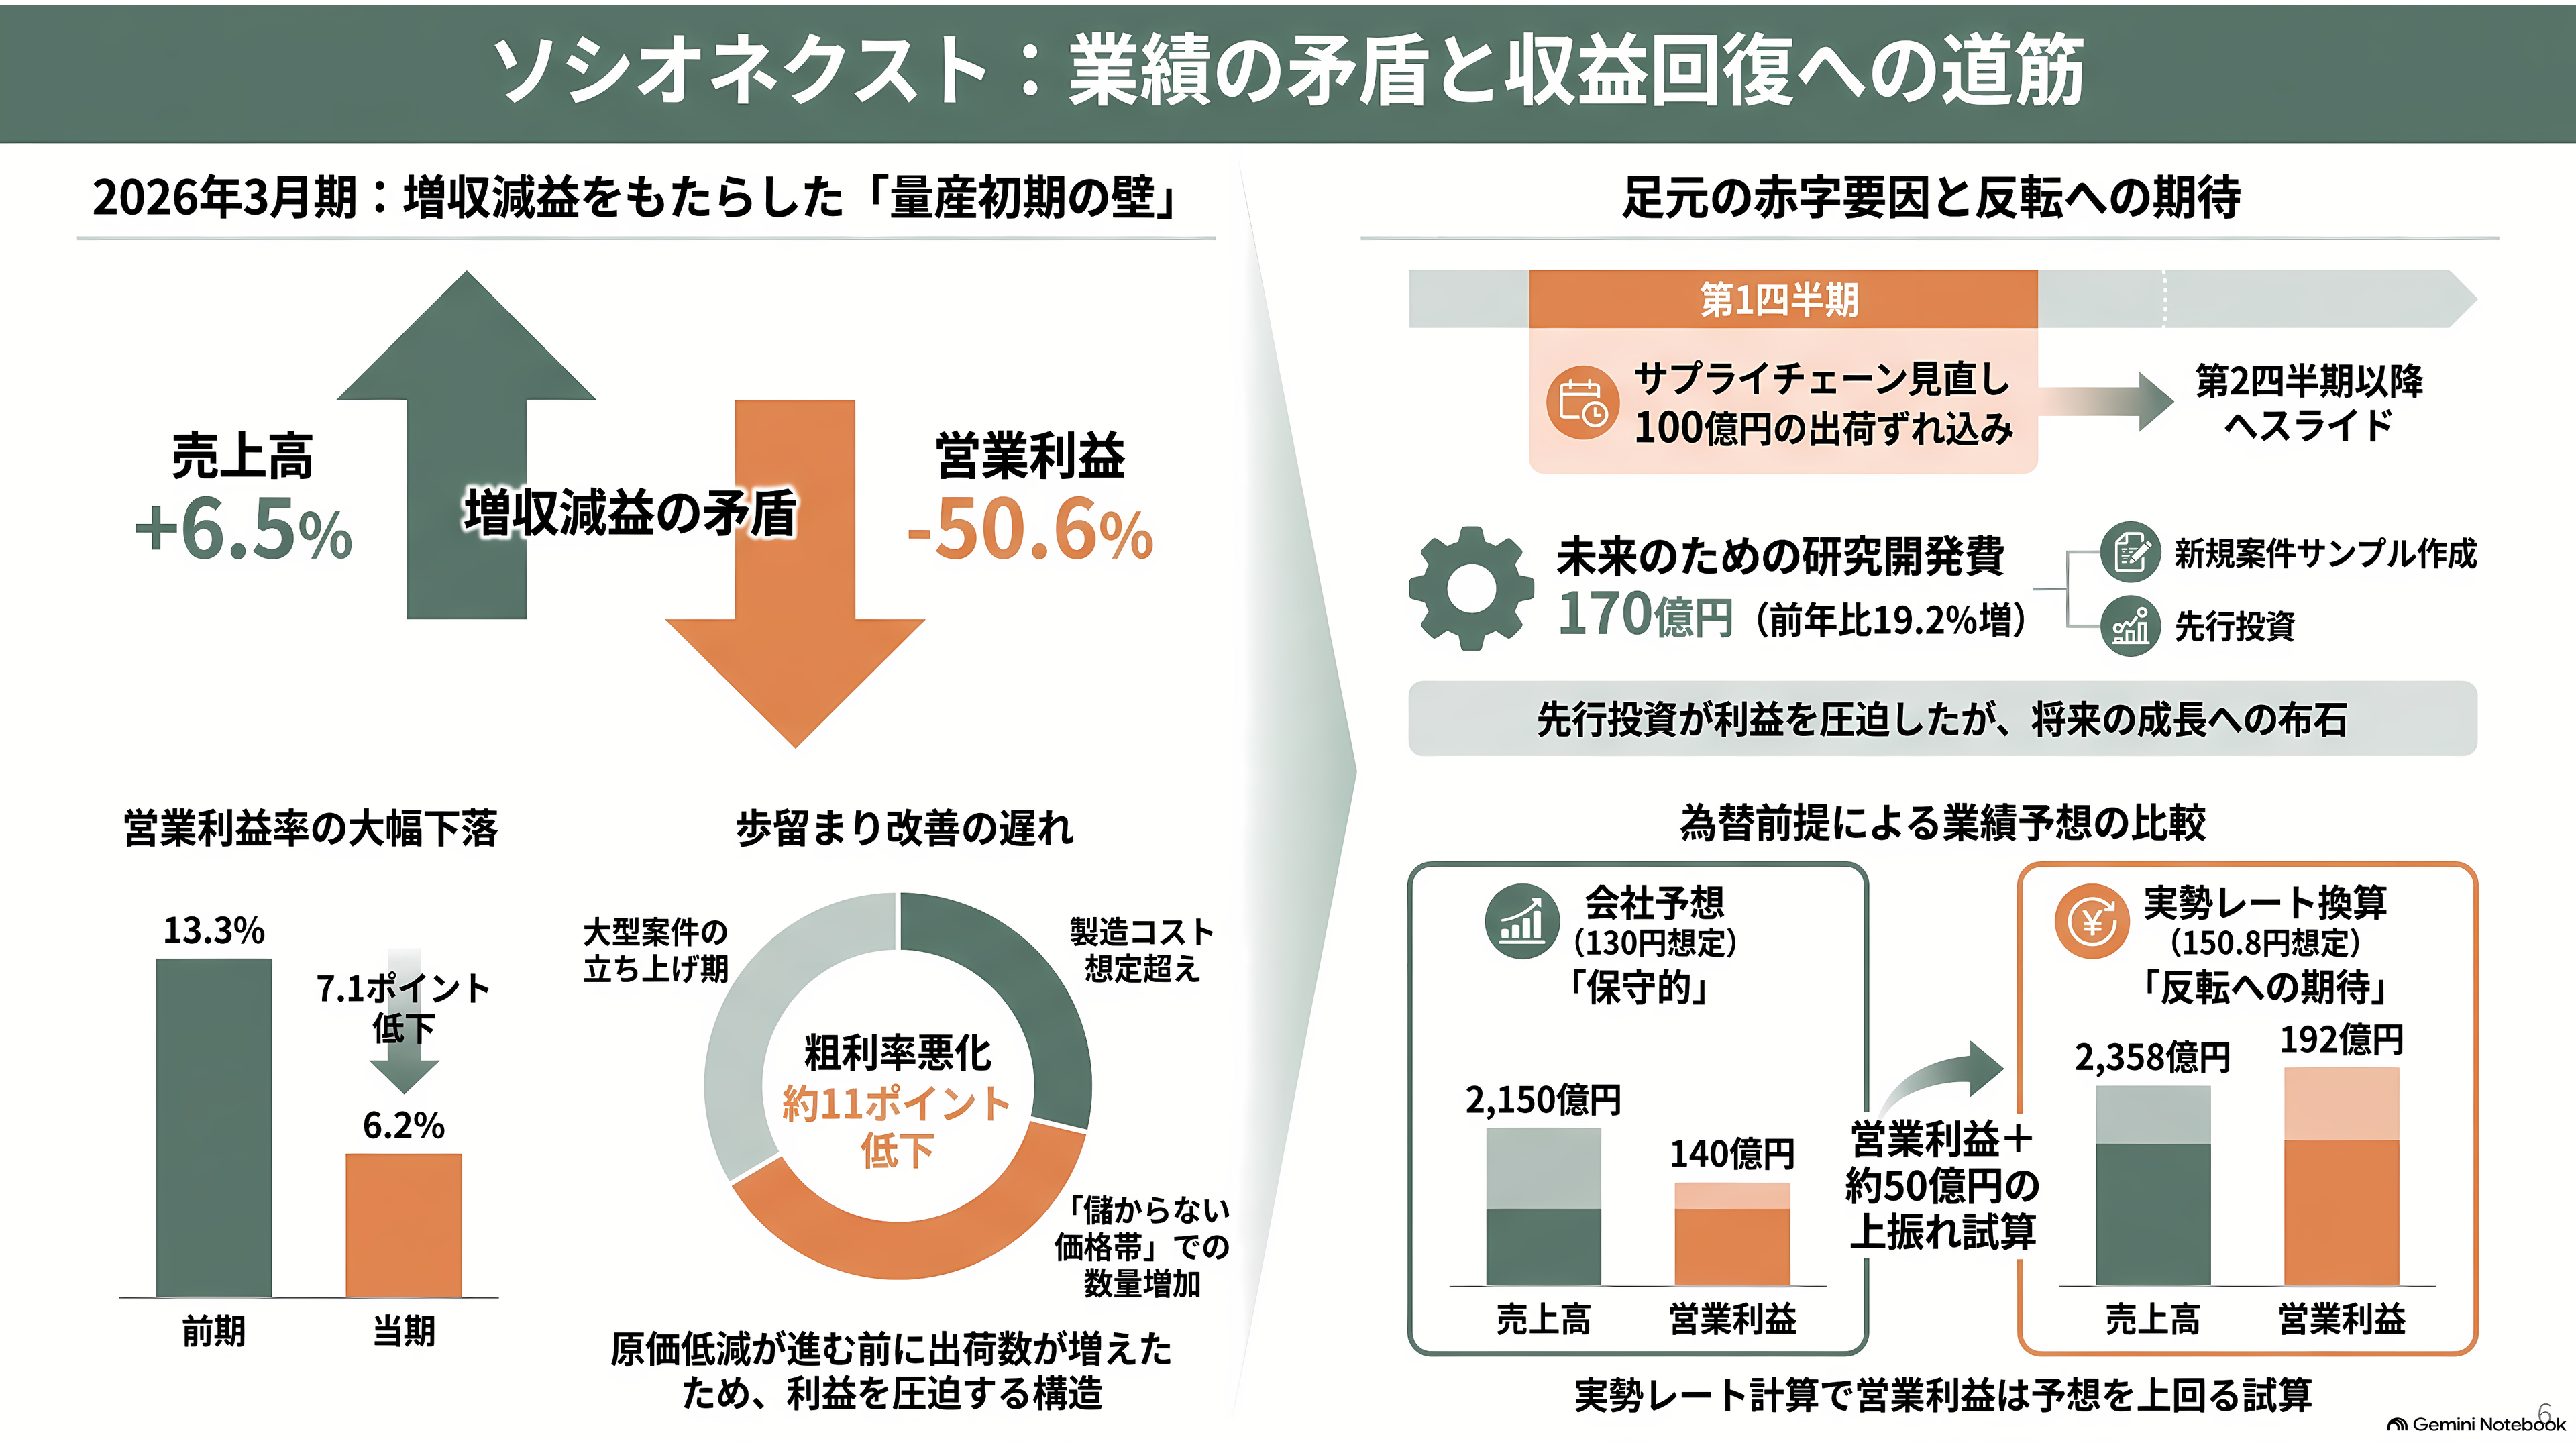
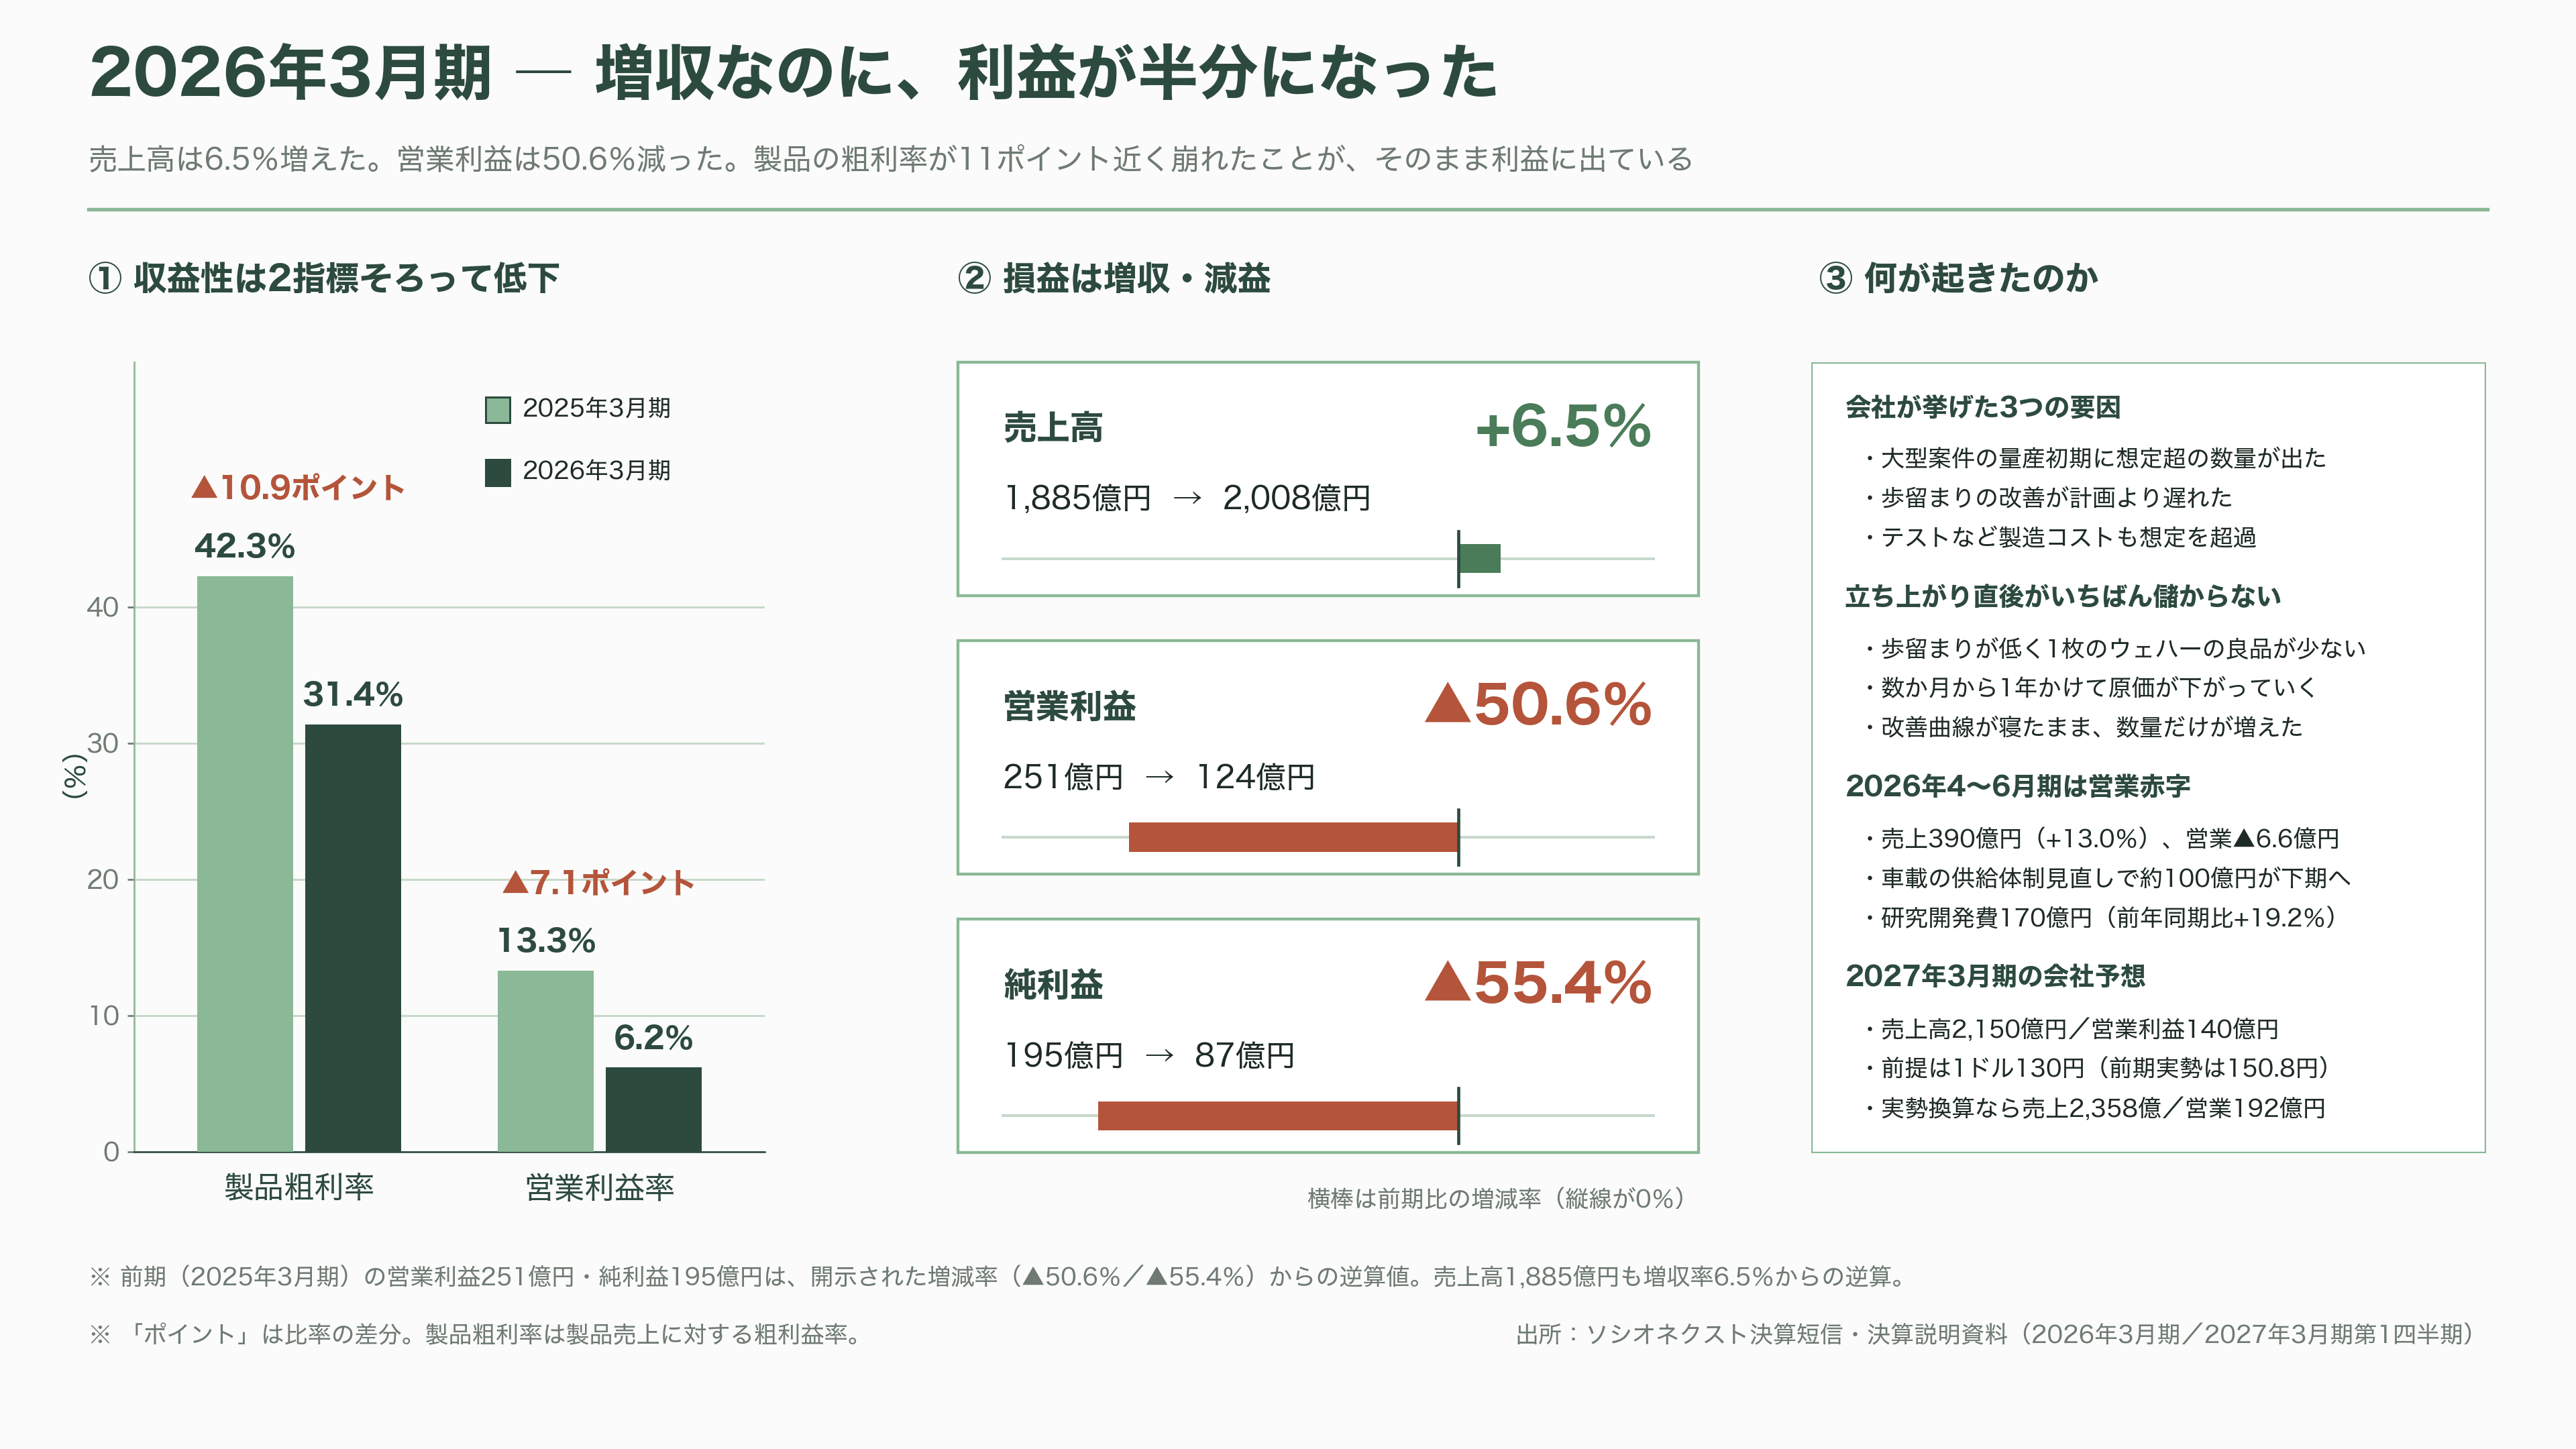
売上高は2008億円で6.5%の増収。ところが営業利益は124億円と、前の期から50.6%減った。純利益は87億円で55.4%減。営業利益率は13.3%から6.2%へ、7ポイント落ちている。
原因ははっきりしている。製品の粗利率が42.3%から31.4%へ、11ポイント近く崩れた。会社の説明はこうだ。大型案件の量産初期段階で、想定を上回る数量が出た。歩留まりの改善、つまり不良品を減らしていく工程が計画より遅れた。テストなどの製造コストも想定を超えた。
半導体の量産では、立ち上げ直後がいちばん儲からない。歩留まりが低く、1枚のウェハーから取れる良品が少ない。それが数か月から1年かけて改善し、原価が下がっていく。ソシオネクストはその改善曲線が寝てしまった。しかも量が出てしまったので、儲からない価格帯のまま数だけが増えた。
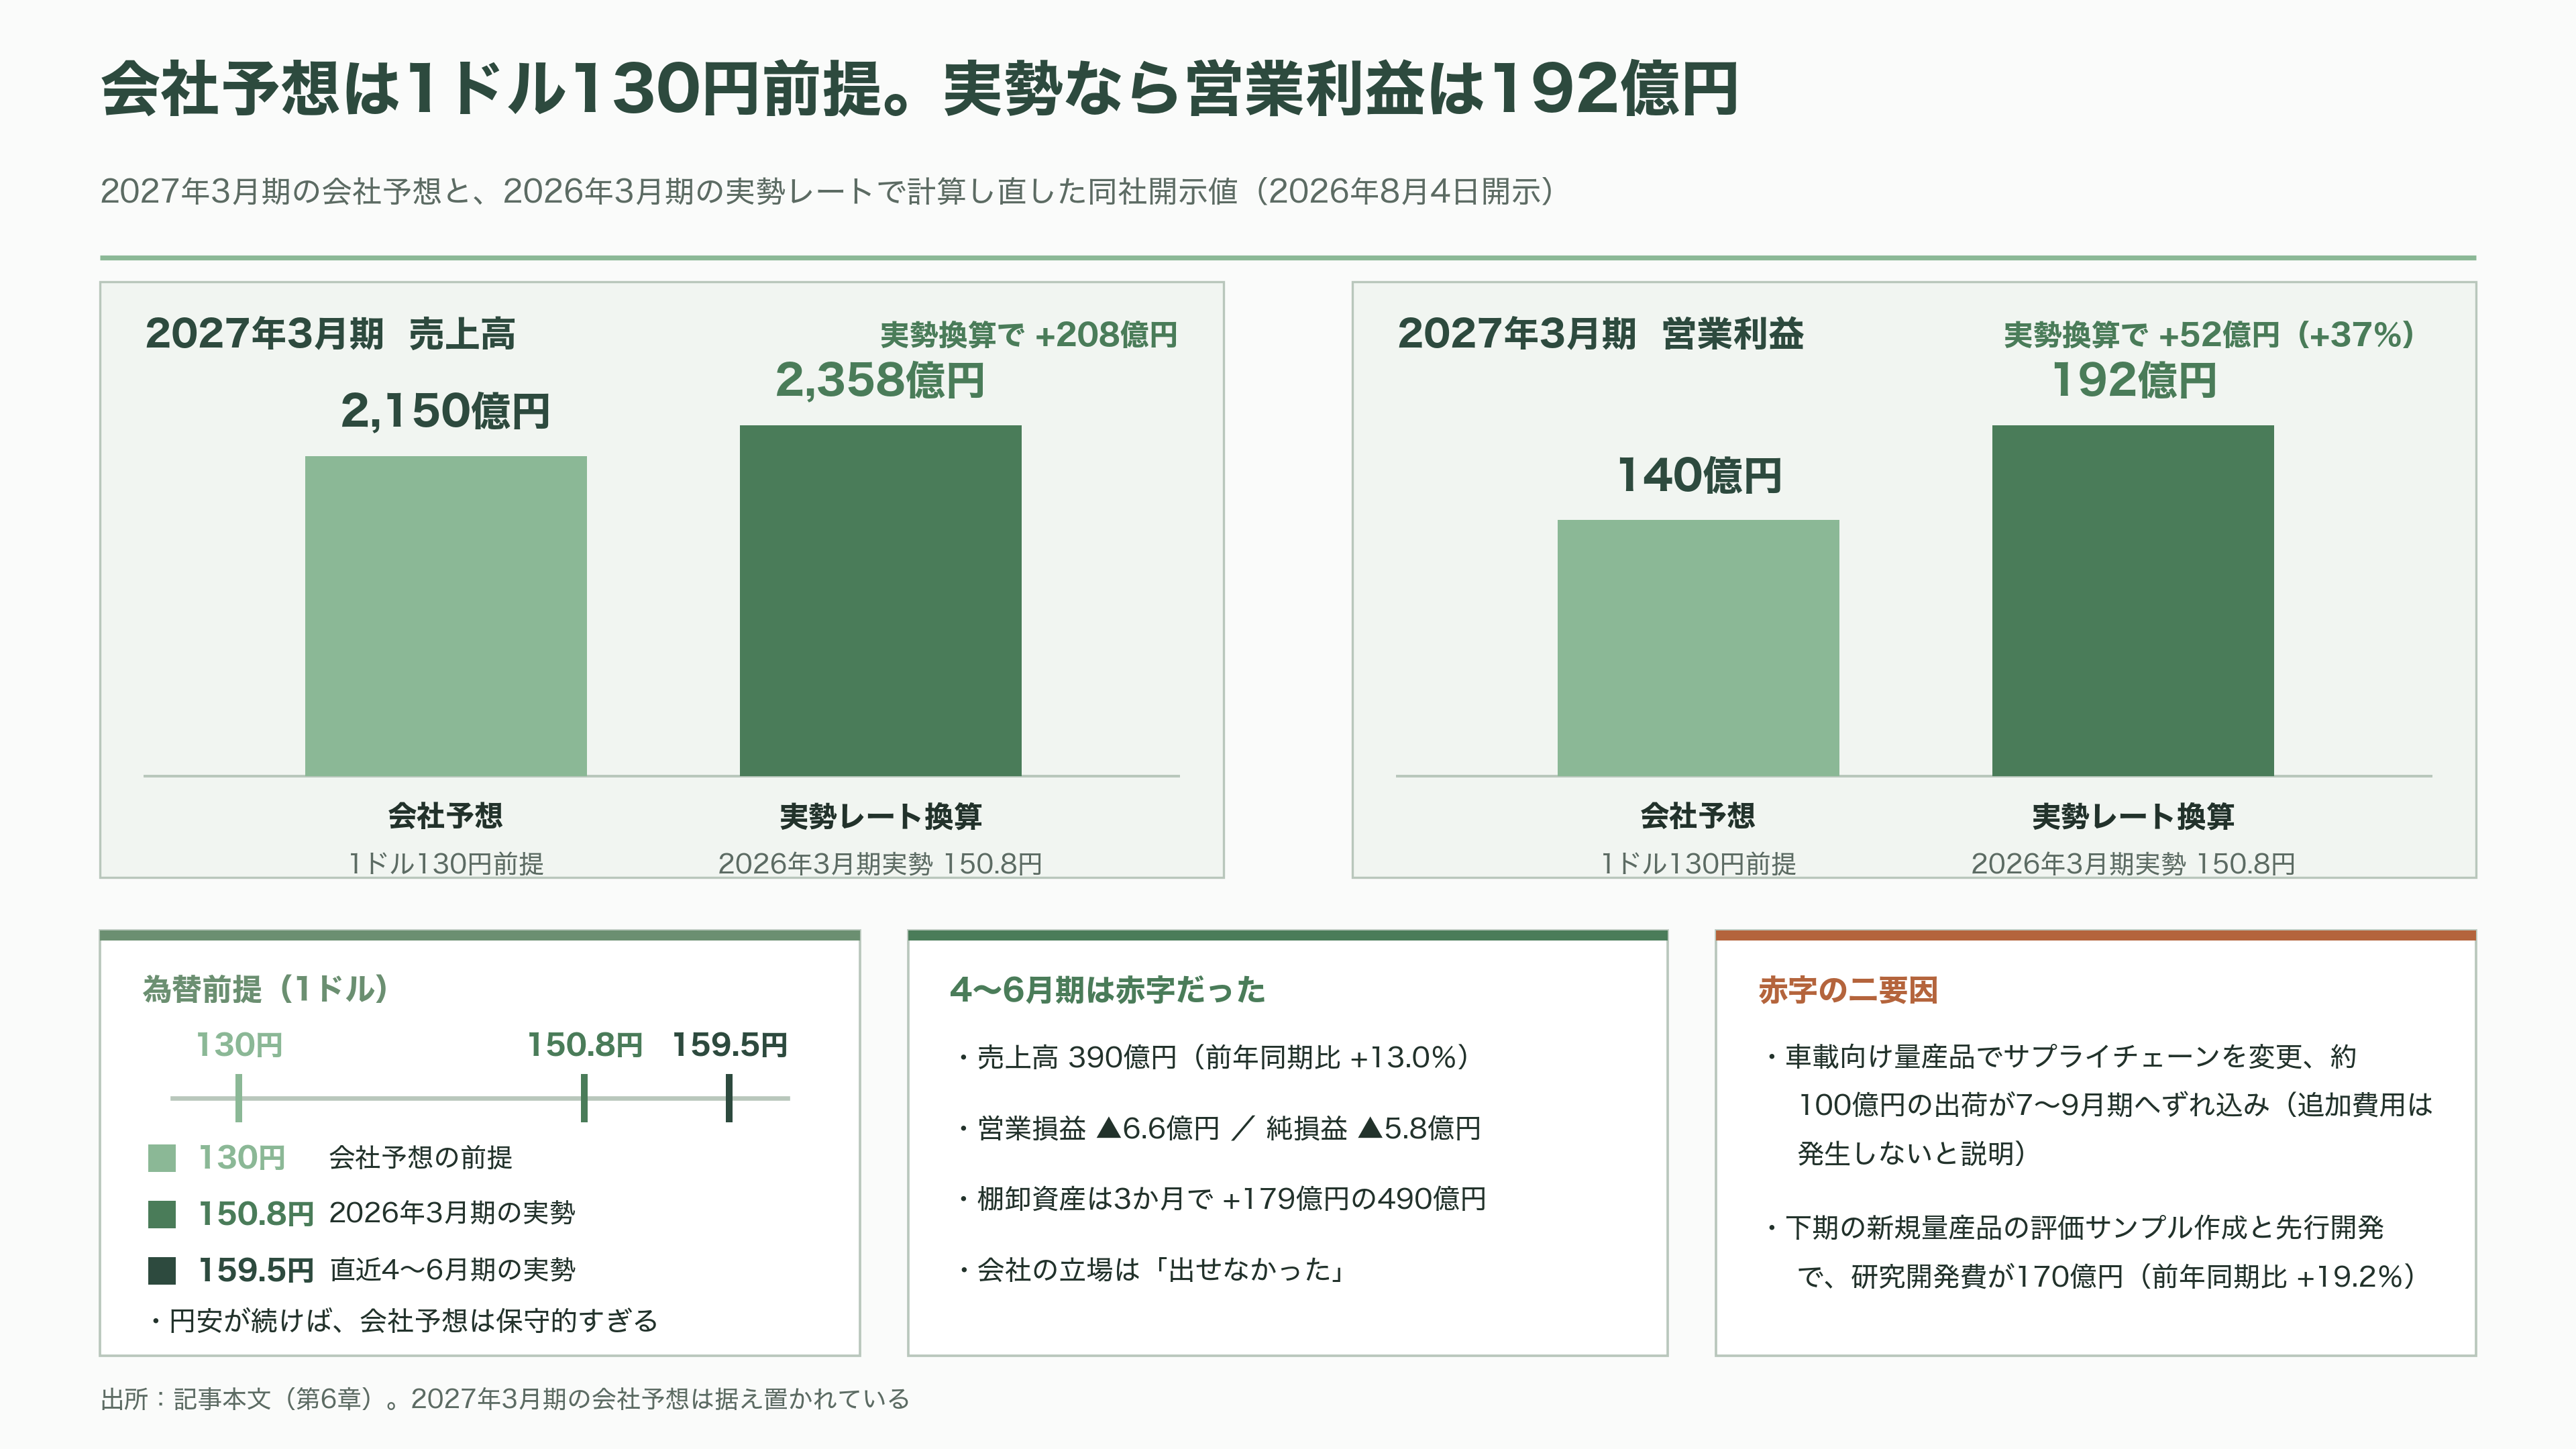
2027年3月期の会社予想は、売上高2150億円、営業利益140億円である。ただしこの前提は1ドル130円だ。2026年3月期の実勢は150.8円、直近の4〜6月期は159.5円である。同社は資料の中で、2026年3月期の実勢レートで計算し直せば売上2358億円、営業利益192億円になると自ら開示している。円安がこのまま続けば、会社予想は保守的すぎるということになる。
その4〜6月期は、しかし赤字だった。売上高は390億円と13.0%増えたのに、営業損益は6.6億円の赤字、純損益は5.8億円の赤字である。理由は二つ。ひとつは、車載向け量産品でサプライチェーンを変更した際の手続きに時間がかかり、100億円近い出荷が7〜9月期にずれ込んだこと。もうひとつは、下期に始まる新規量産品の評価サンプル作成と先行開発で、研究開発費が170億円、前年同期比19.2%増に膨らんだことだ。
決算説明会の質疑応答で、この変更が何だったのかが問われている。会社の回答は、車載向けの一部製品について生産能力の強化と供給体制の最適化を目的に、生産・出荷体制の一部を見直したというもので、追加費用は発生しないと説明している。棚卸資産は3か月で179億円増えて490億円になった。売れなかったのではなく、出せなかった、というのが会社の立場である。
顧客は誰か
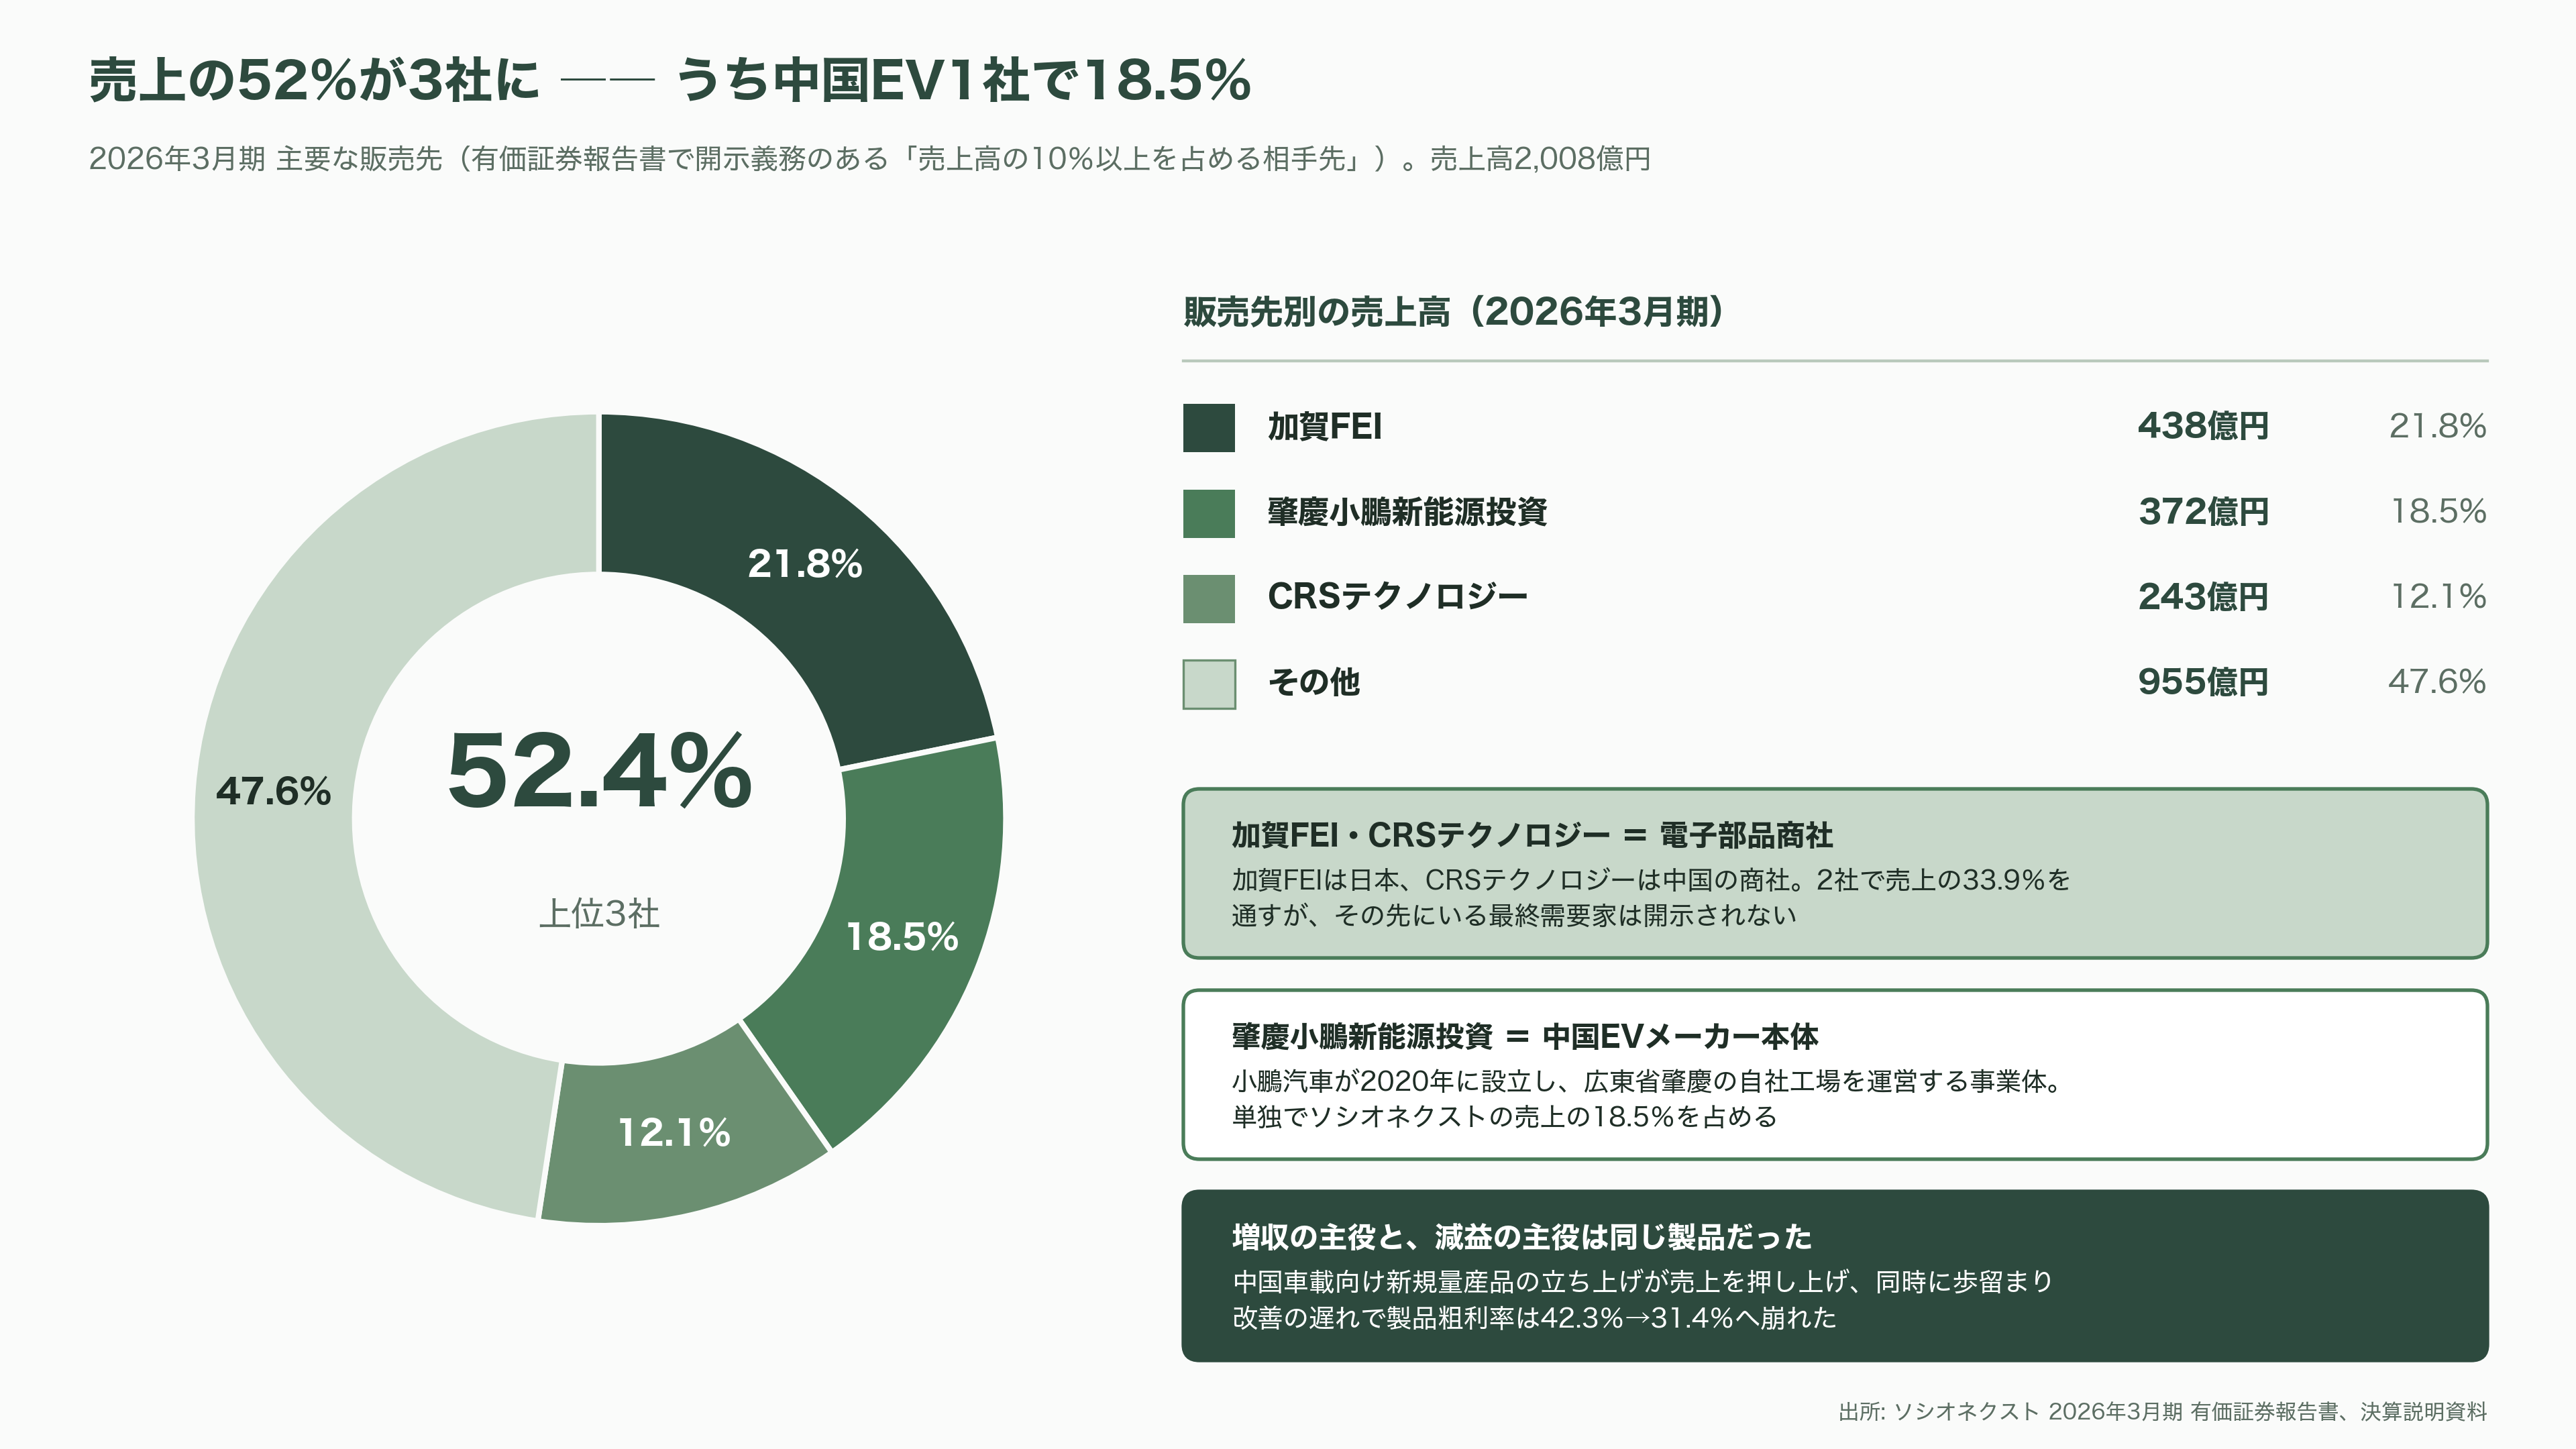
ソシオネクストは顧客名を言わない。だが有価証券報告書には、売上の1割を超える取引先を書く義務がある。2026年3月期の記載はこうだ。
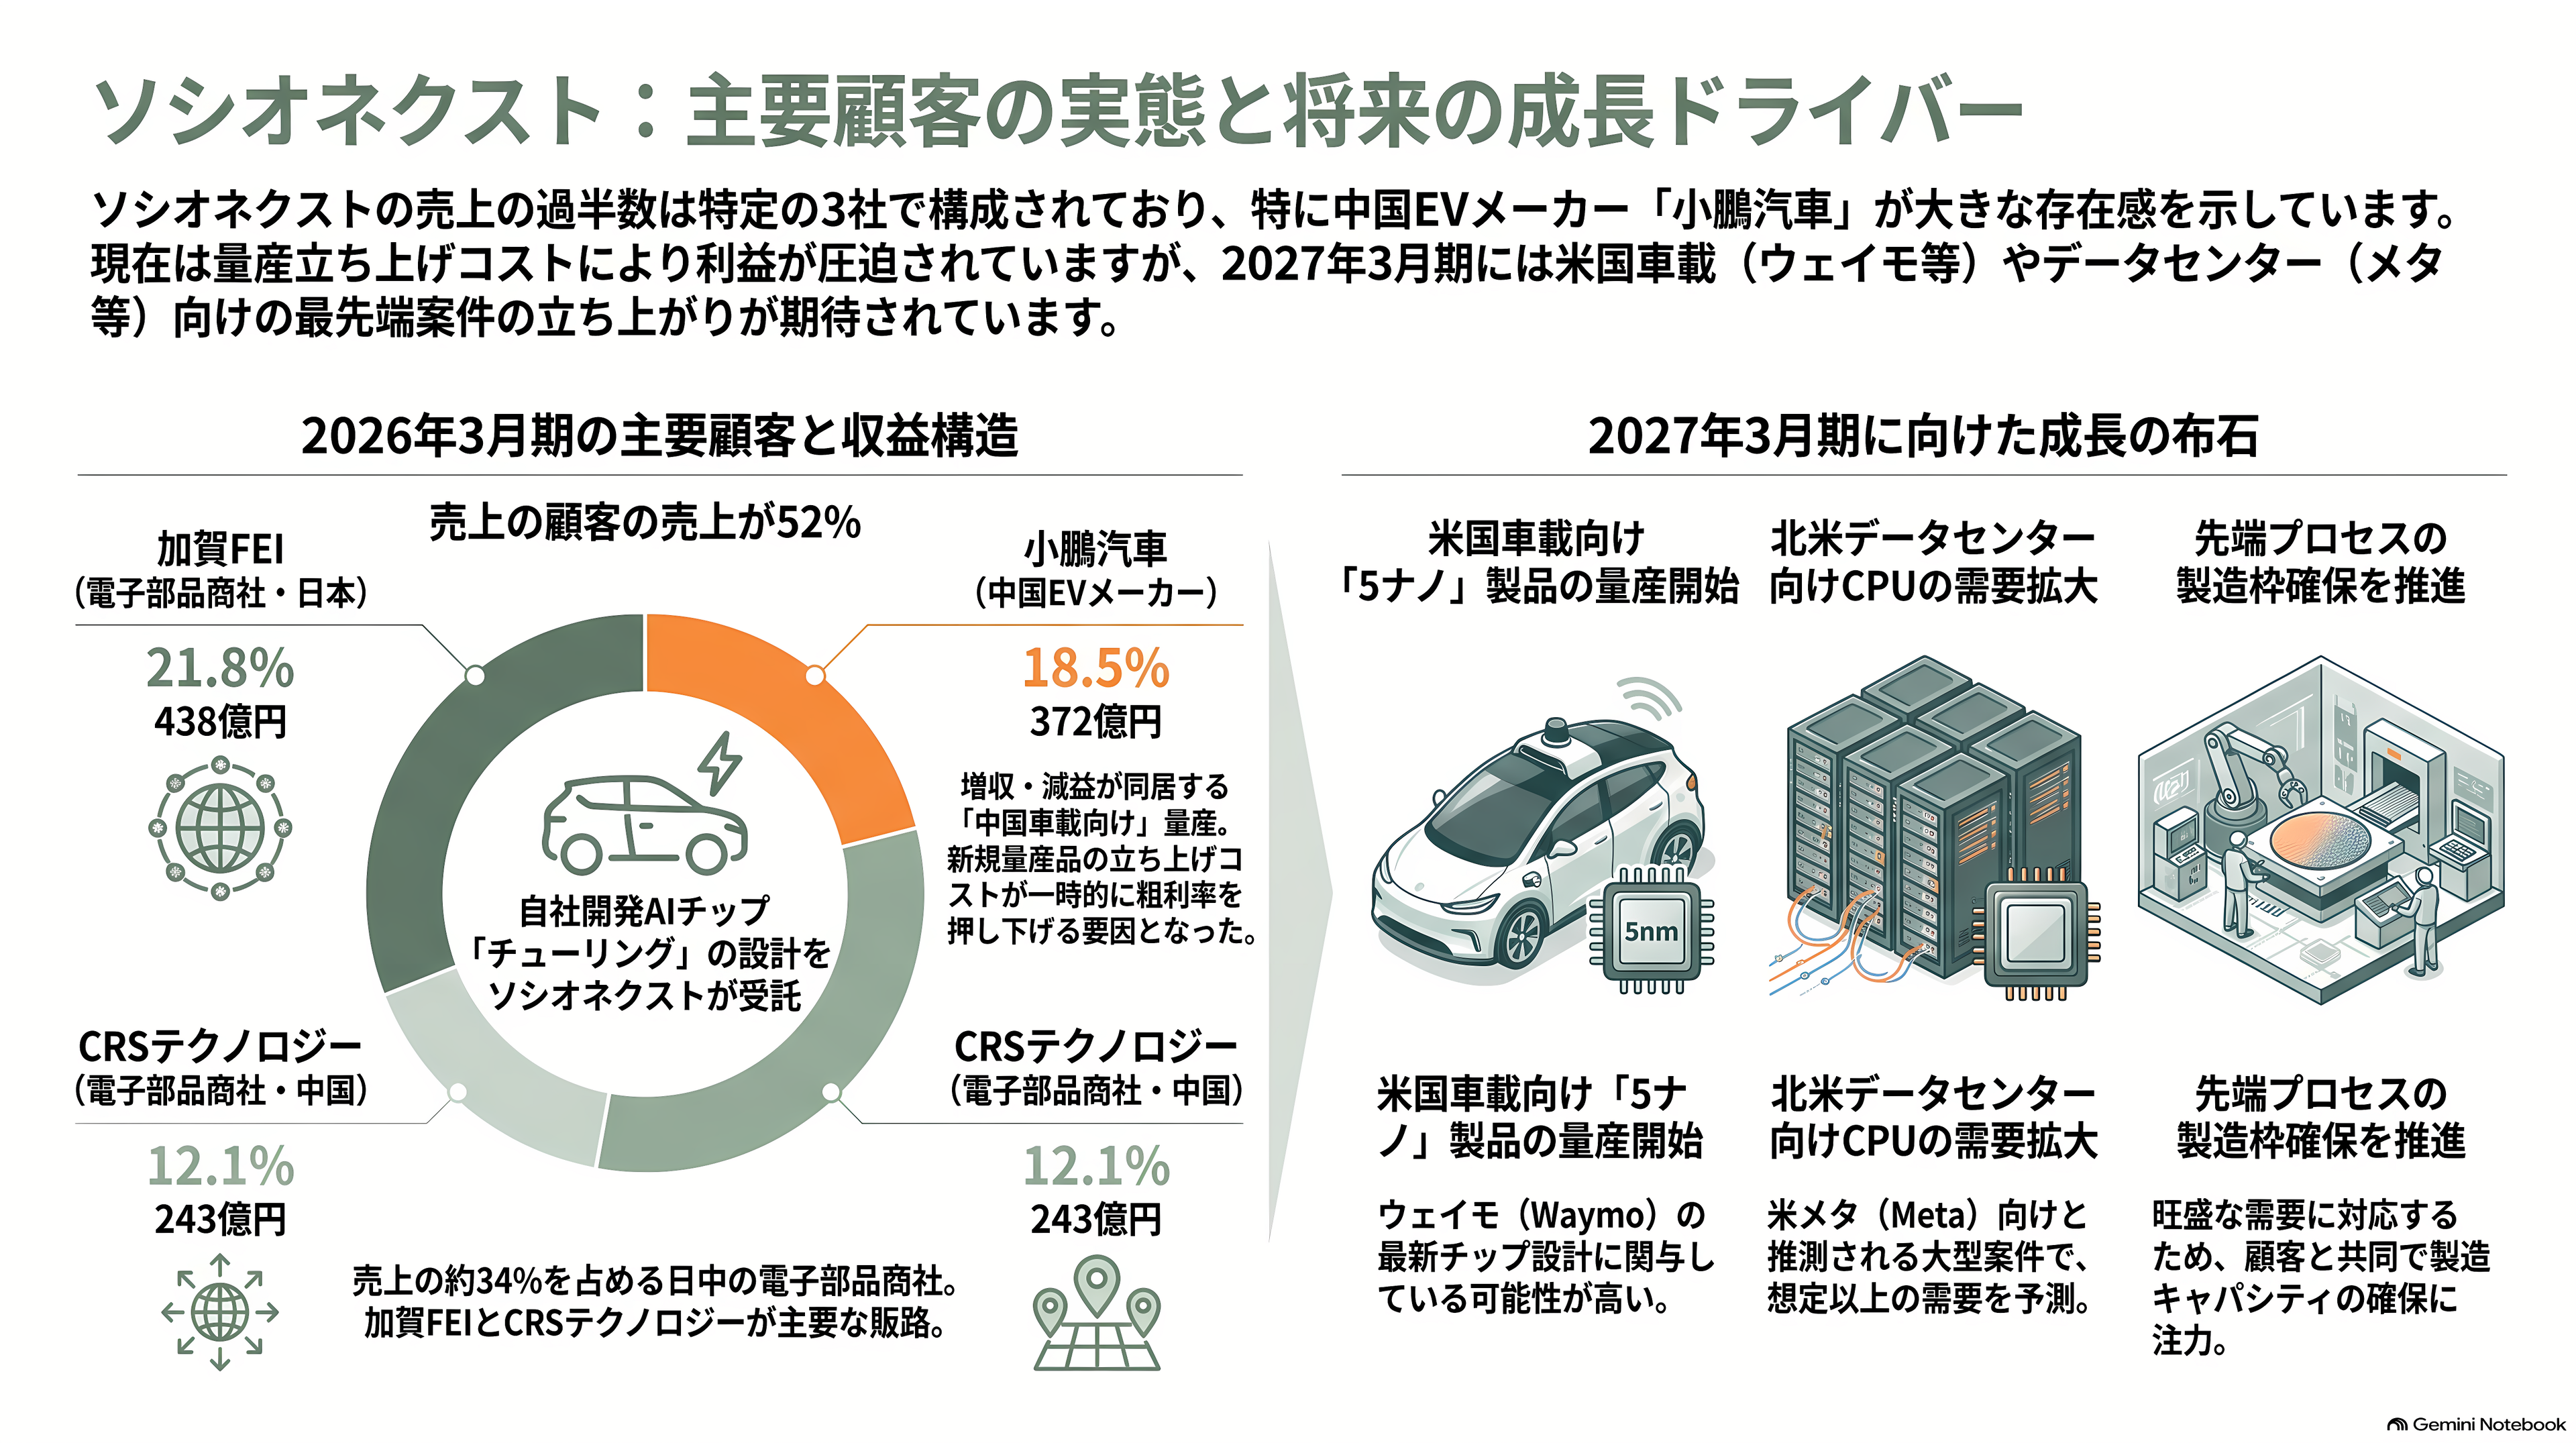
加賀FEIが438億円で21.8%。肇慶小鵬新能源投資が372億円で18.5%。CRSテクノロジーが243億円で12.1%。この三社で売上の52%を占める。
一社目と三社目は、日本と中国の電子部品商社である。問題は二社目だ。肇慶小鵬新能源投資は、中国のEVメーカー小鵬汽車が2020年に設立し、広東省肇慶の自社工場を運営している事業体である。つまり小鵬汽車が、単独でソシオネクストの売上の2割近くを占めている。
小鵬汽車は「チューリング」と名付けた自動運転用AIチップを自社開発し、2025年に量産へ入れた。40のコアを積み、1個で700TOPS超をうたう。同社のG7などに搭載されている。中国メディアの36Krなどの報道によれば、小鵬汽車は当初この設計を米マーベルに委託していたが折り合わず、多額の違約金を払って解約し、2022年にバックエンド設計をソシオネクストに切り替えたとされる。
2026年3月期に「中国車載向け新規量産品」が立ち上がり、その立ち上げコストで粗利率が崩れた、という会社の説明と、この開示は一直線につながる。増収の主役と、減益の主役は、同じ製品だったということになる。
そして2027年3月期の下期に立ち上がるとされているのが、「米国車載向け」と「データセンター向け」の新規量産品である。前者について、同社は4月の説明資料で、車載は現在7ナノが量産中で、5ナノの量産が2027年3月期に始まると書いている。ウェイモが8月に公開したチップは5ナノだ。ウェイモはどのパートナーが何を担当したかを書いていないが、7社のうちカスタムASICの設計受託を本業にしている会社は、ソシオネクスト1社しかない。
後者、北米データセンター向けについては、日本経済新聞が2025年6月の記事で、大型案件は米メタ向けとみられると報じている。会社は認めていない。ただ8月4日に公開された質疑応答で、下期に量産が立ち上がるデータセンター向けCPUについて、顧客の需要は堅調で当初想定した数量より増える見込みであり、先端プロセスの製造枠を顧客と共同で確保に努めている、と回答している。数量が増えて困る話ではない。
ブロードコムと台湾勢のあいだで
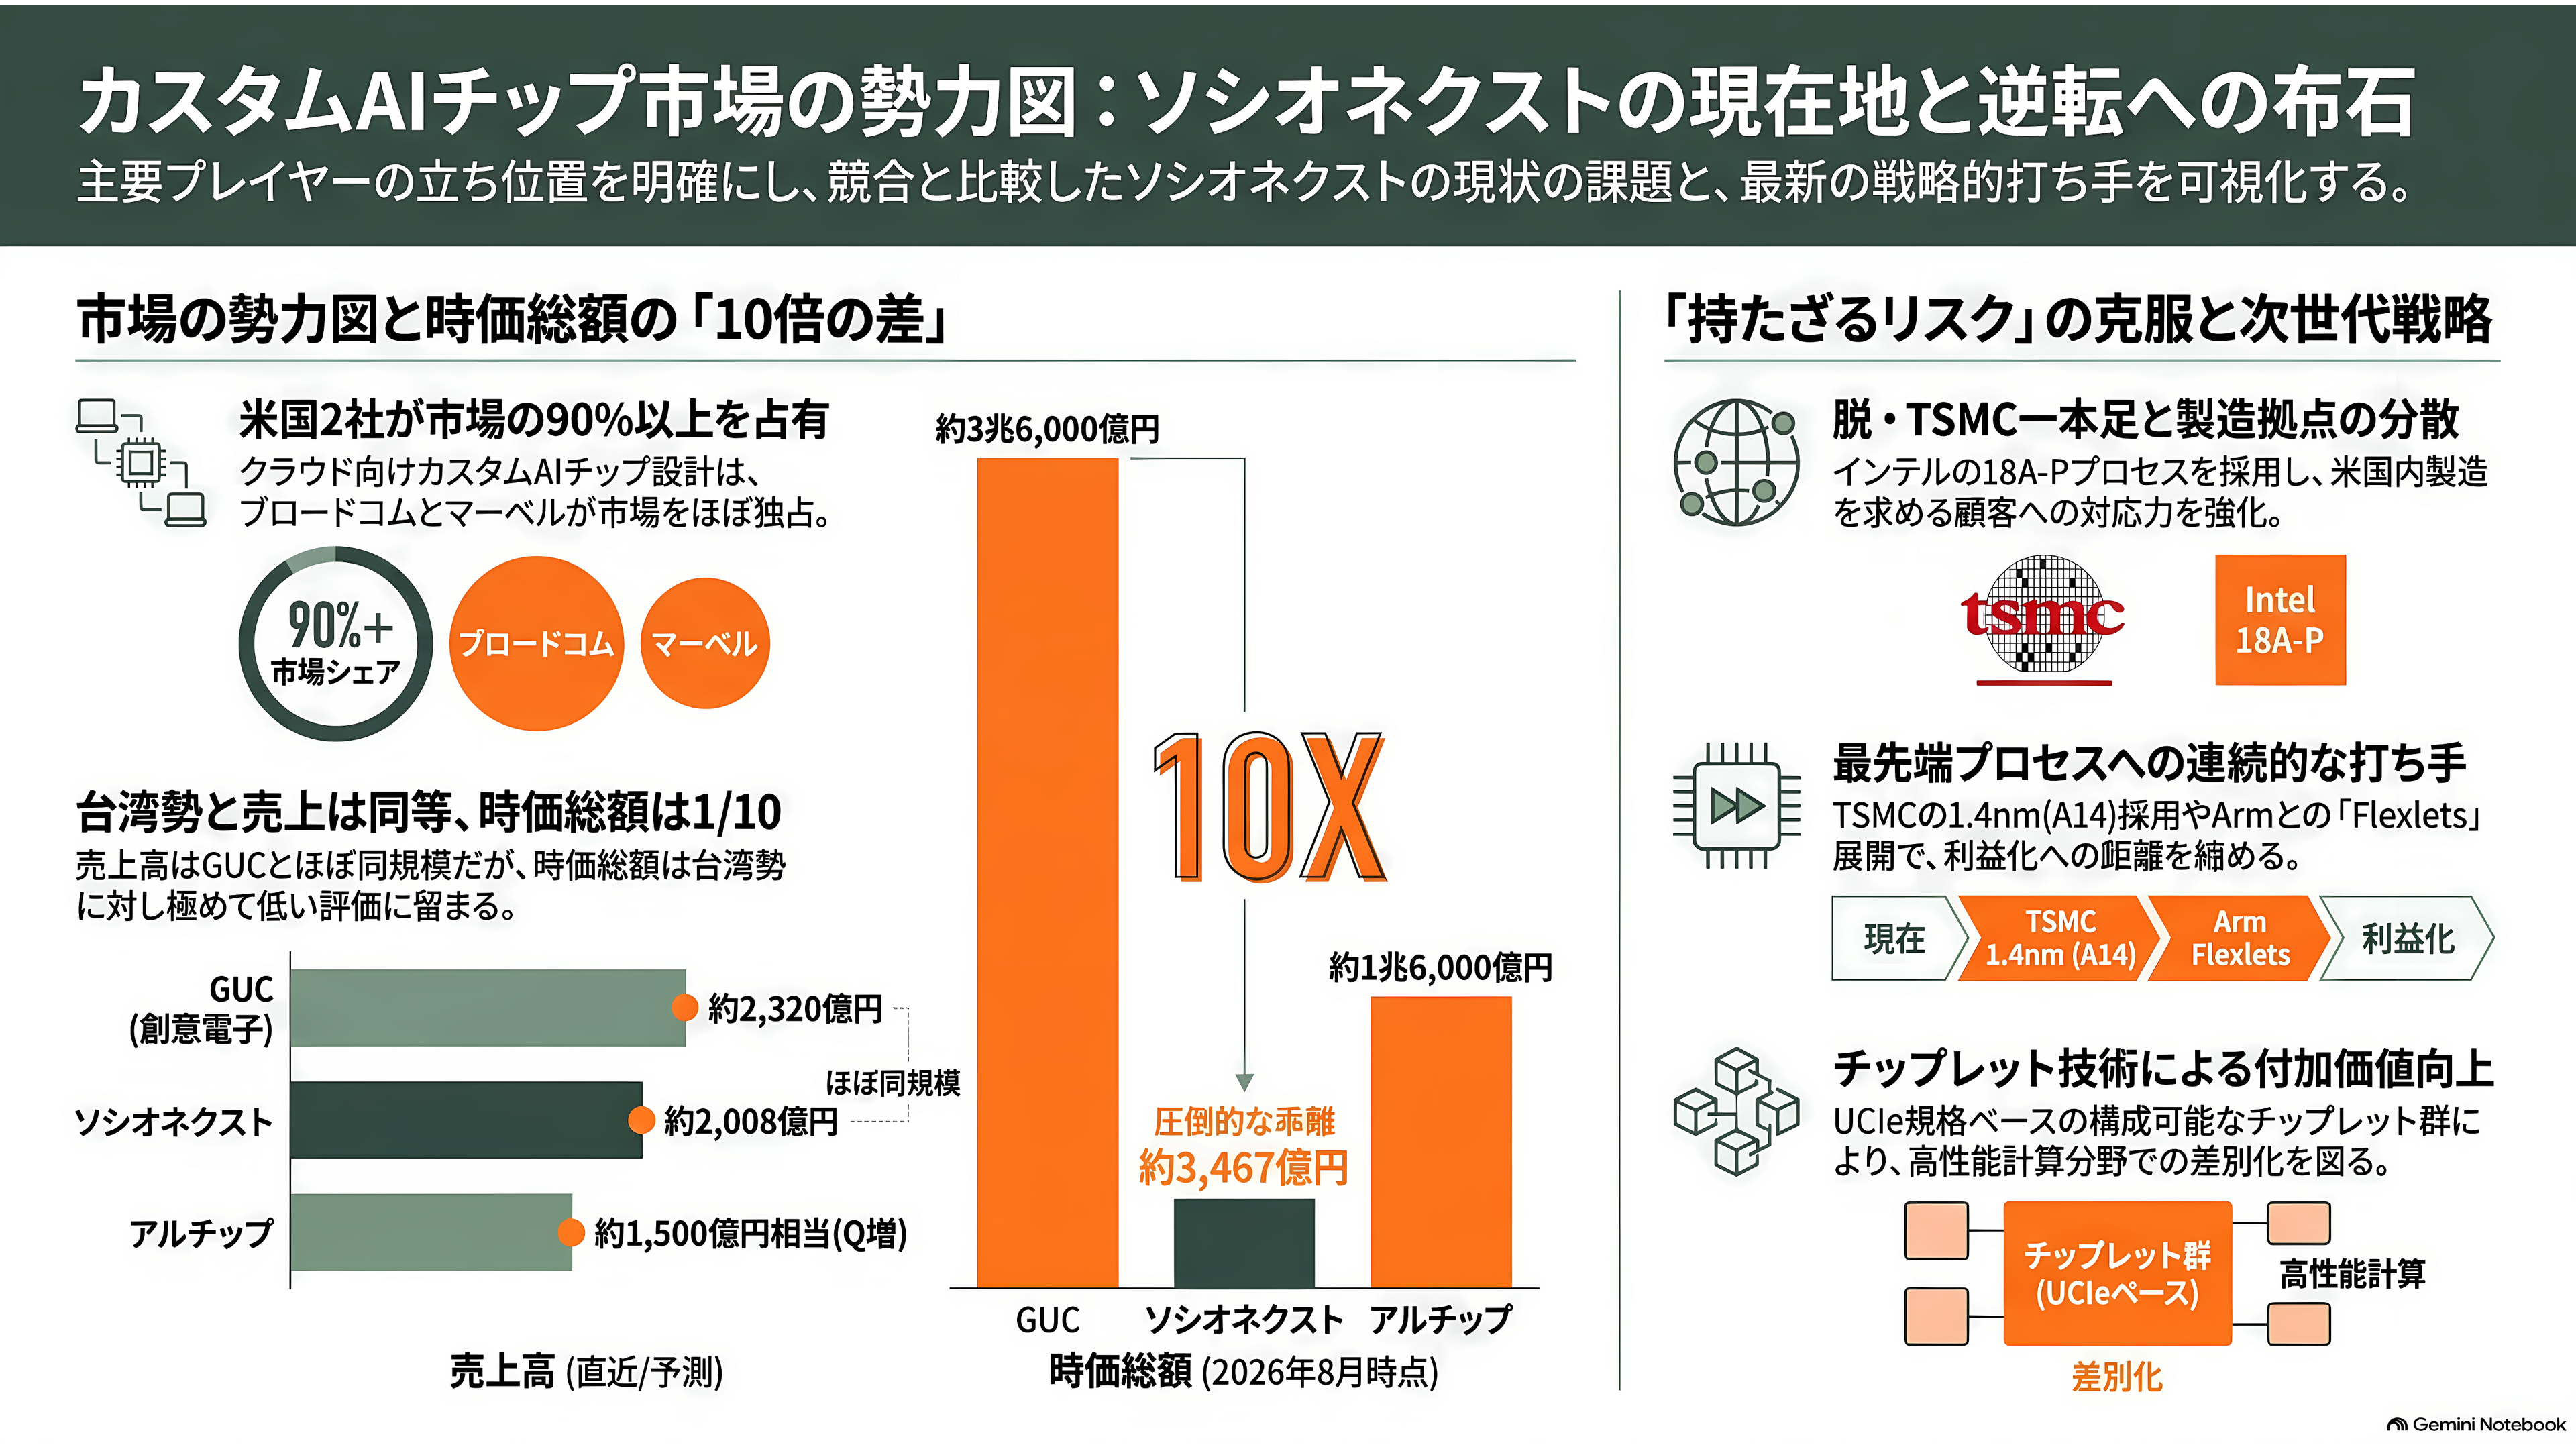
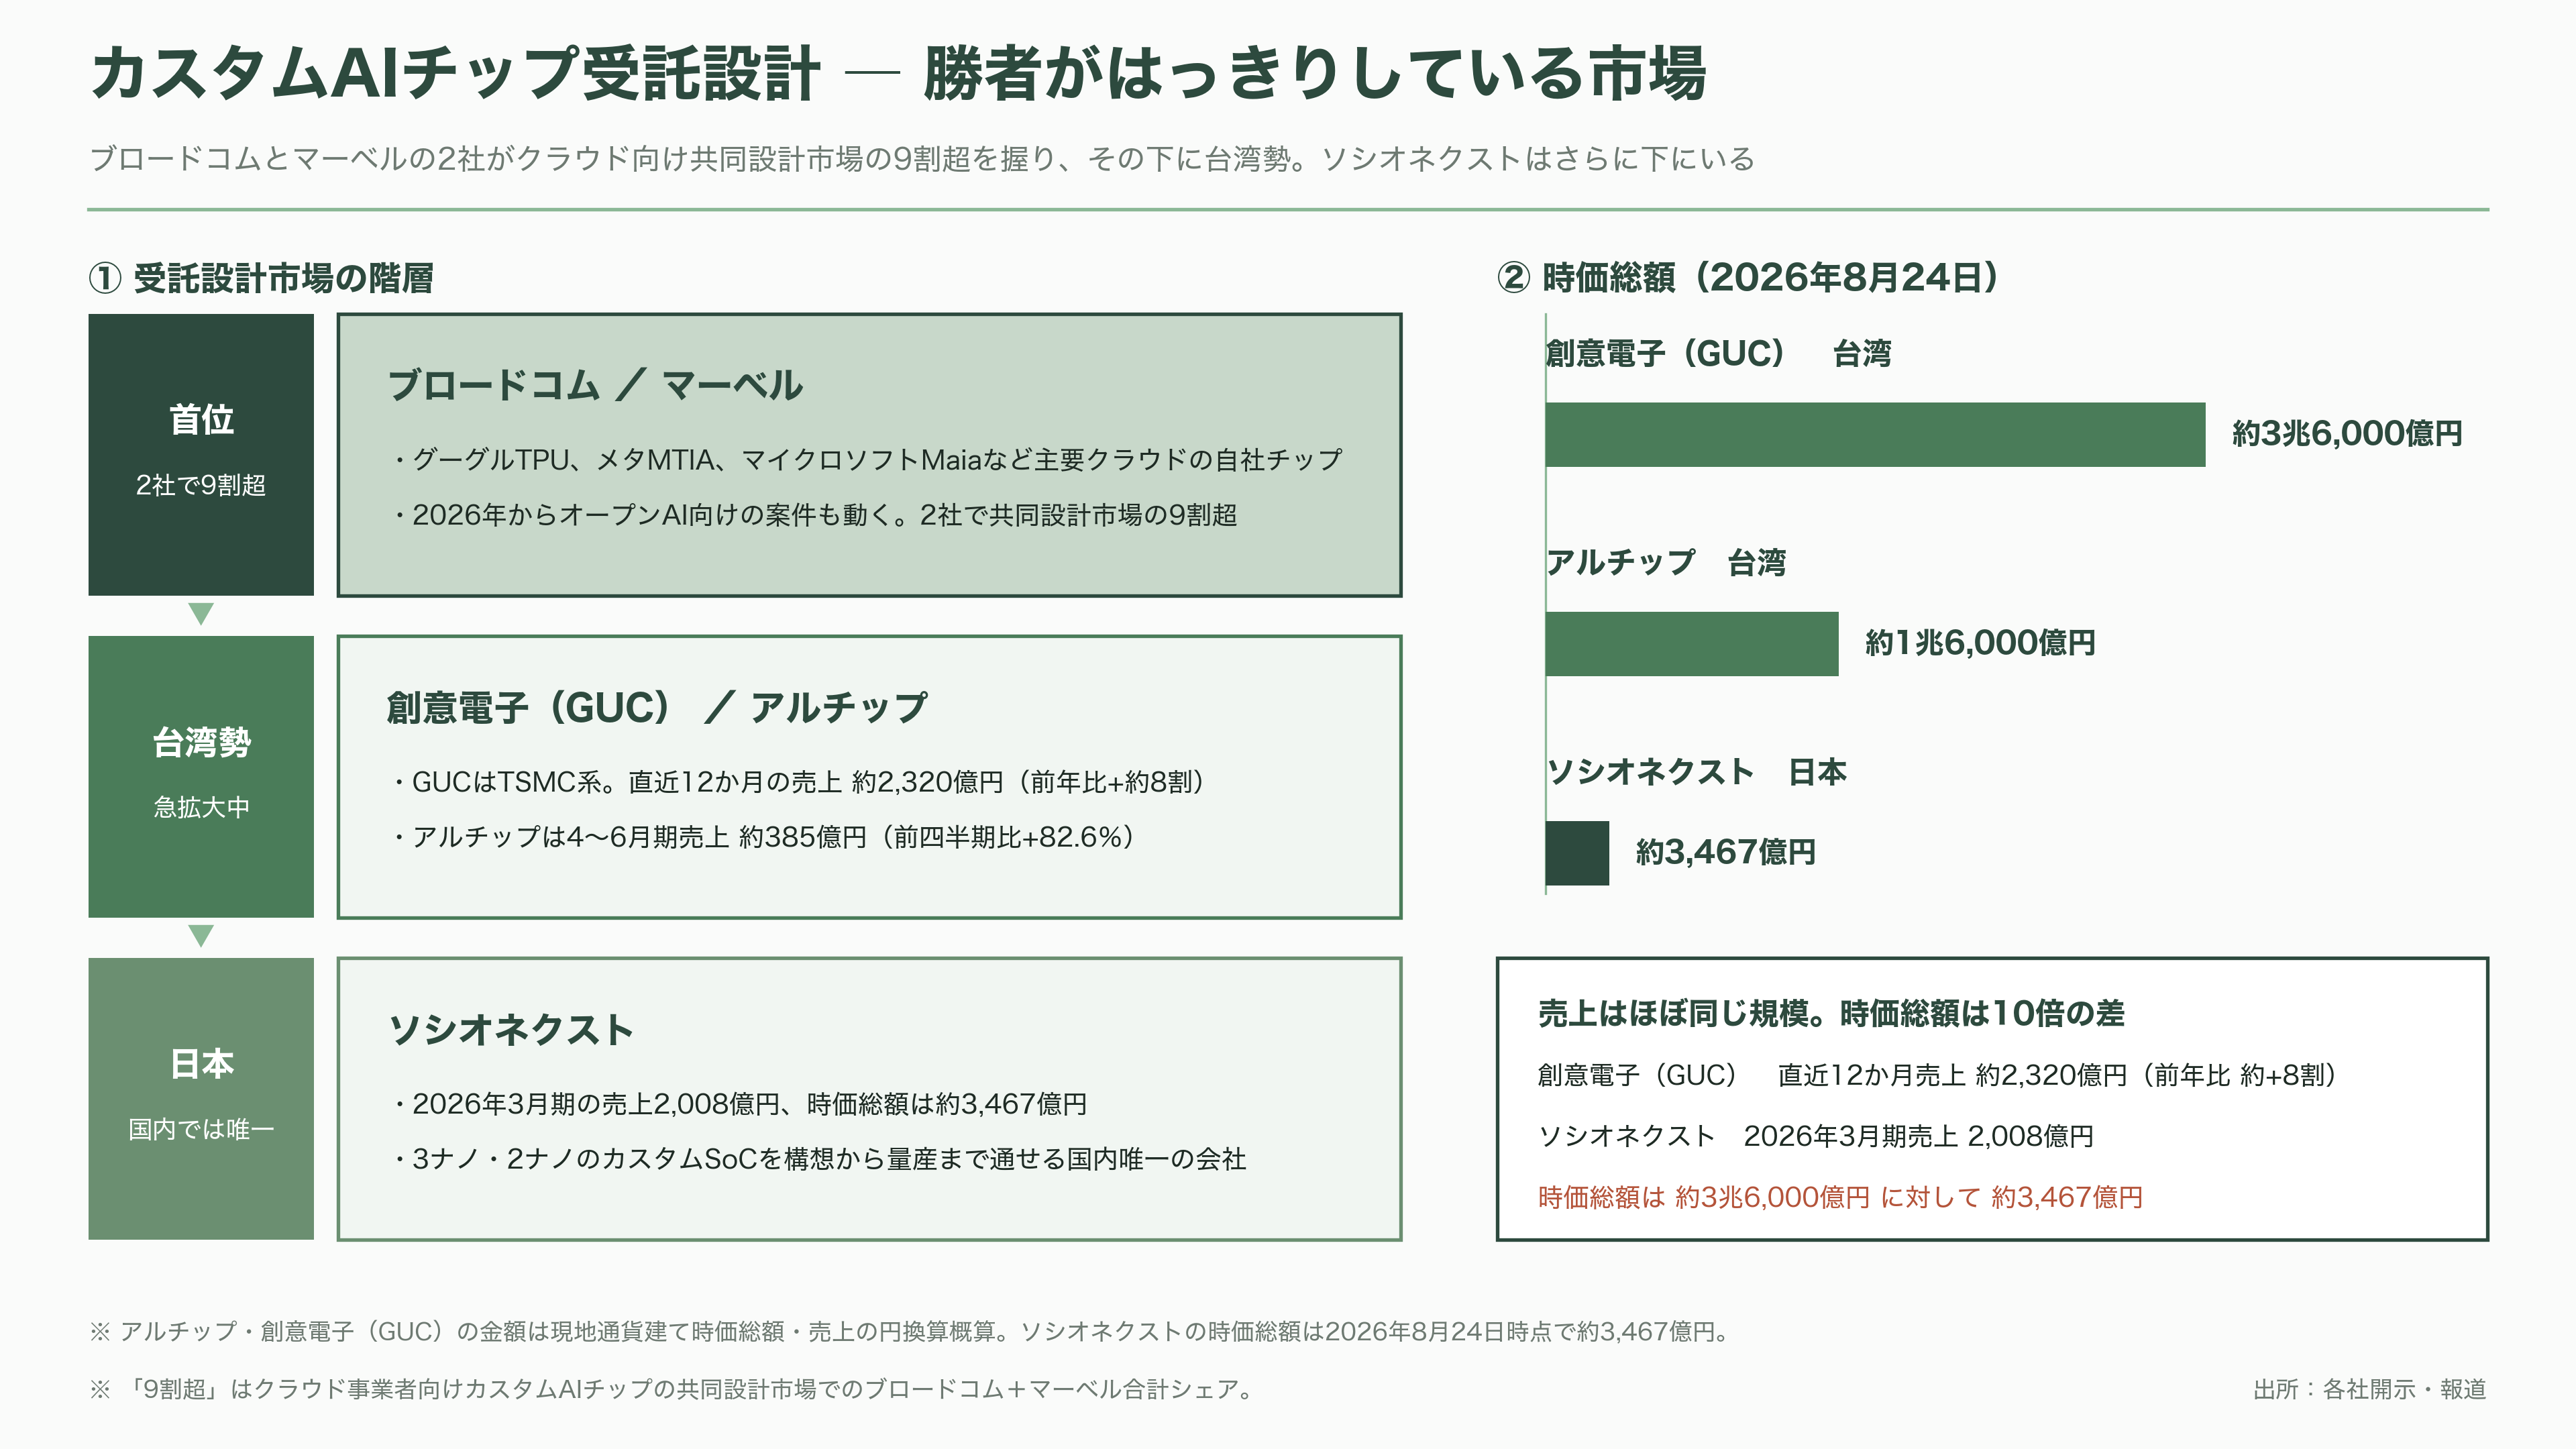
カスタムAIチップの受託設計という市場は、いま半導体でもっとも景気のいい場所のひとつである。同時に、勝者がはっきりしている場所でもある。
首位はブロードコムだ。グーグルのTPU、メタのMTIA、マイクロソフトのMaiaといった主要なクラウド事業者の自社チップは、ほぼこの会社が設計パートナーとして関わっている。2026年に入ってからは、オープンAI向けの案件も動いている。次がマーベル。この2社で、クラウド向けカスタムAIチップの共同設計市場の9割以上を握っているとされる。
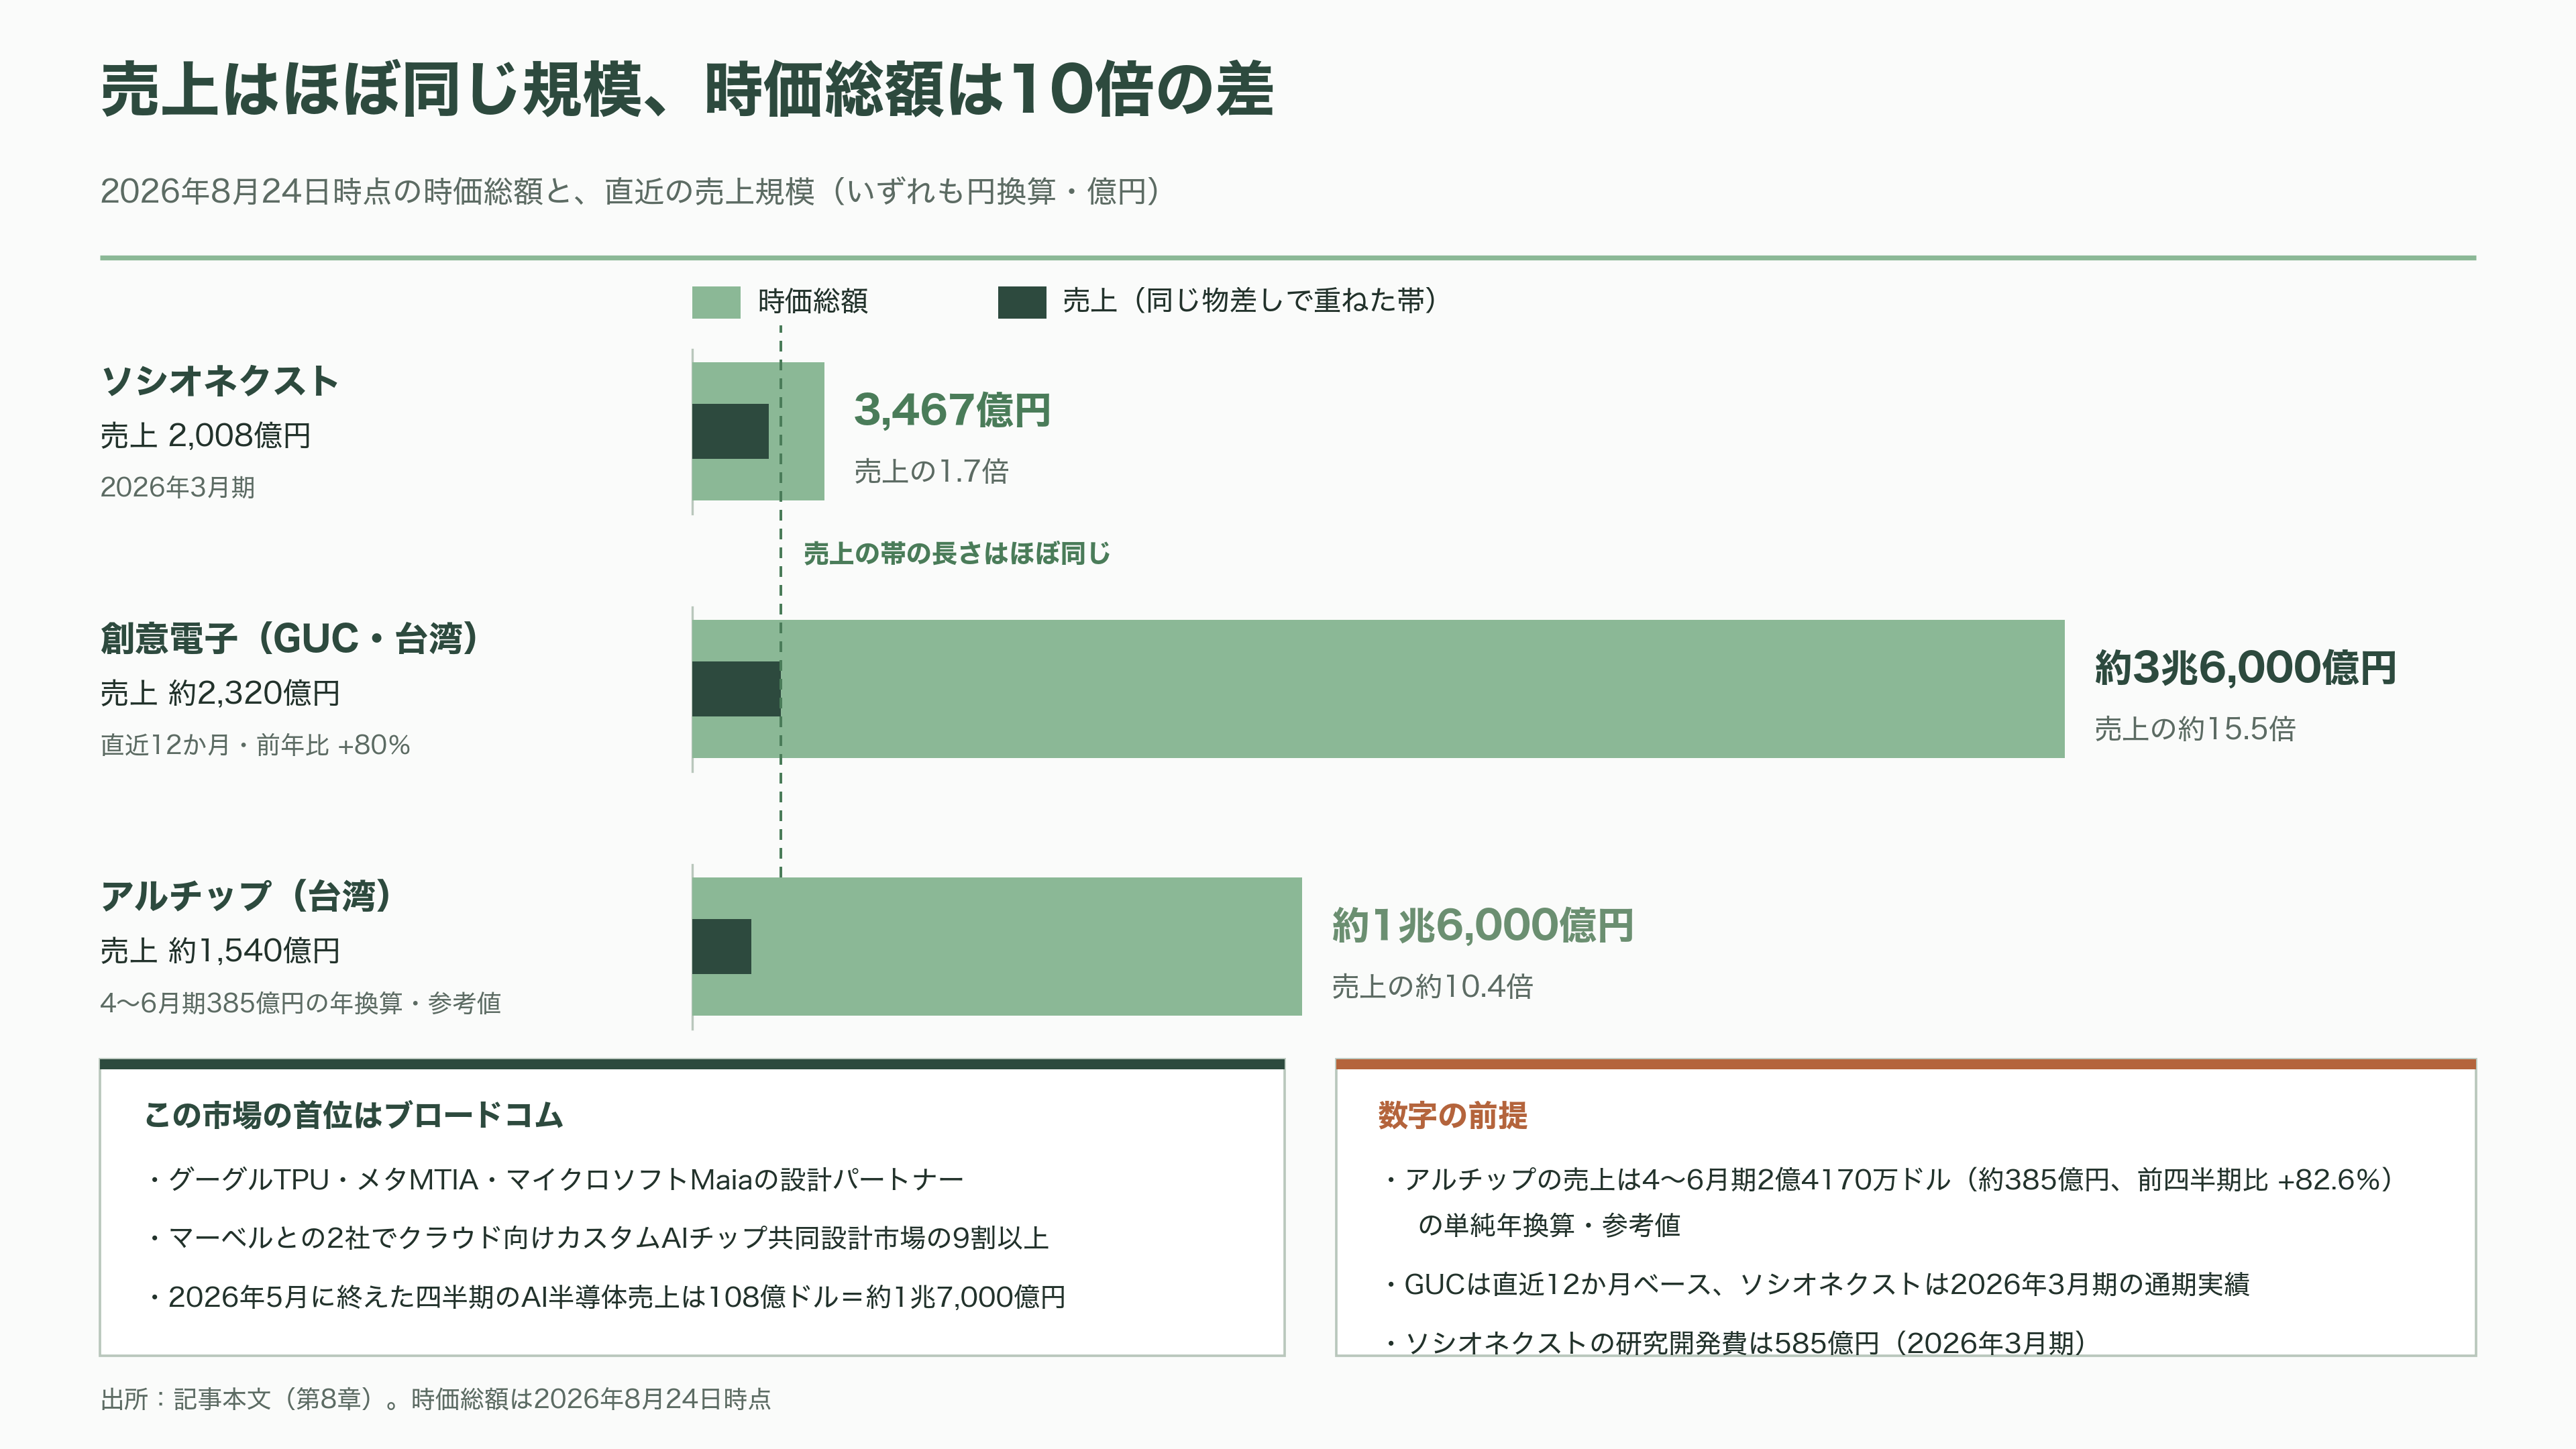
その下に、台湾のASIC設計サービス会社が並ぶ。TSMC系の創意電子、英語名GUCと、アルチップだ。この2社は、米国クラウド事業者の自社チップ案件を取り込んで急拡大している。アルチップの2026年4〜6月期の売上は2億4170万ドル、日本円でおよそ385億円で、前の四半期から82.6%増えた。AWSのTrainium3の量産が効いている。
ここでソシオネクストの立ち位置を、数字で見てみる。2026年8月24日時点で、ソシオネクストの時価総額は約3467億円だ。同じ日、アルチップは日本円にしておよそ1兆6000億円、GUCはおよそ3兆6000億円である。
そのGUCの直近12か月の売上は、円換算でおよそ2320億円。前年比で8割伸びている。ソシオネクストの2026年3月期の売上2008億円と、ほぼ同じ規模だ。売上がほぼ同じ会社の時価総額に、10倍の差がついている。
サプライチェーンの側も見ておく。ソシオネクストはファブレスなので、製造は外に出す。有価証券報告書は、特に先端プロセスと車載品の前工程はTSMCへの委託が多く、代替先を適時に合理的な条件で確保できる保証はない、とリスクとして書いている。回路の部品にあたるIPはアームなどから調達し、設計ツールはシノプシスやケイデンスに依存する。要するに、この会社は前も後ろも他社に挟まれている。
その構図を少し動かしたのが、2026年8月18日の発表である。同社はインテルの18A-Pプロセスを採用し、まず高性能コンピュート向けのチップレットを開発すると明らかにした。18A-Pは同年6月にリスク生産へ入った世代で、同じ電力なら18Aより9%速く、同じ性能なら電力を18%減らせるとされる。TSMC一本足からの分散であり、米国内での製造を求める顧客への回答でもある。
その1か月半前の7月1日には、TSMCの1.4ナノ世代にあたるA14を使った高性能コンピュートチップレットの開発を発表している。マルチコアの試作品を2026年9月にテープアウト、つまり設計を確定して製造工程に流す予定だと明記された。まさに今月である。3月27日にはアームとの協業で、UCIe規格をベースにした構成可能なチップレット群「Flexlets」を打ち出した。8月3日にはimecの自律エッジ向けチップレット研究プログラムにも参画している。
打ち手は途切れていない。問題は、それが利益になるまでの距離だ。
この会社にしかないもの
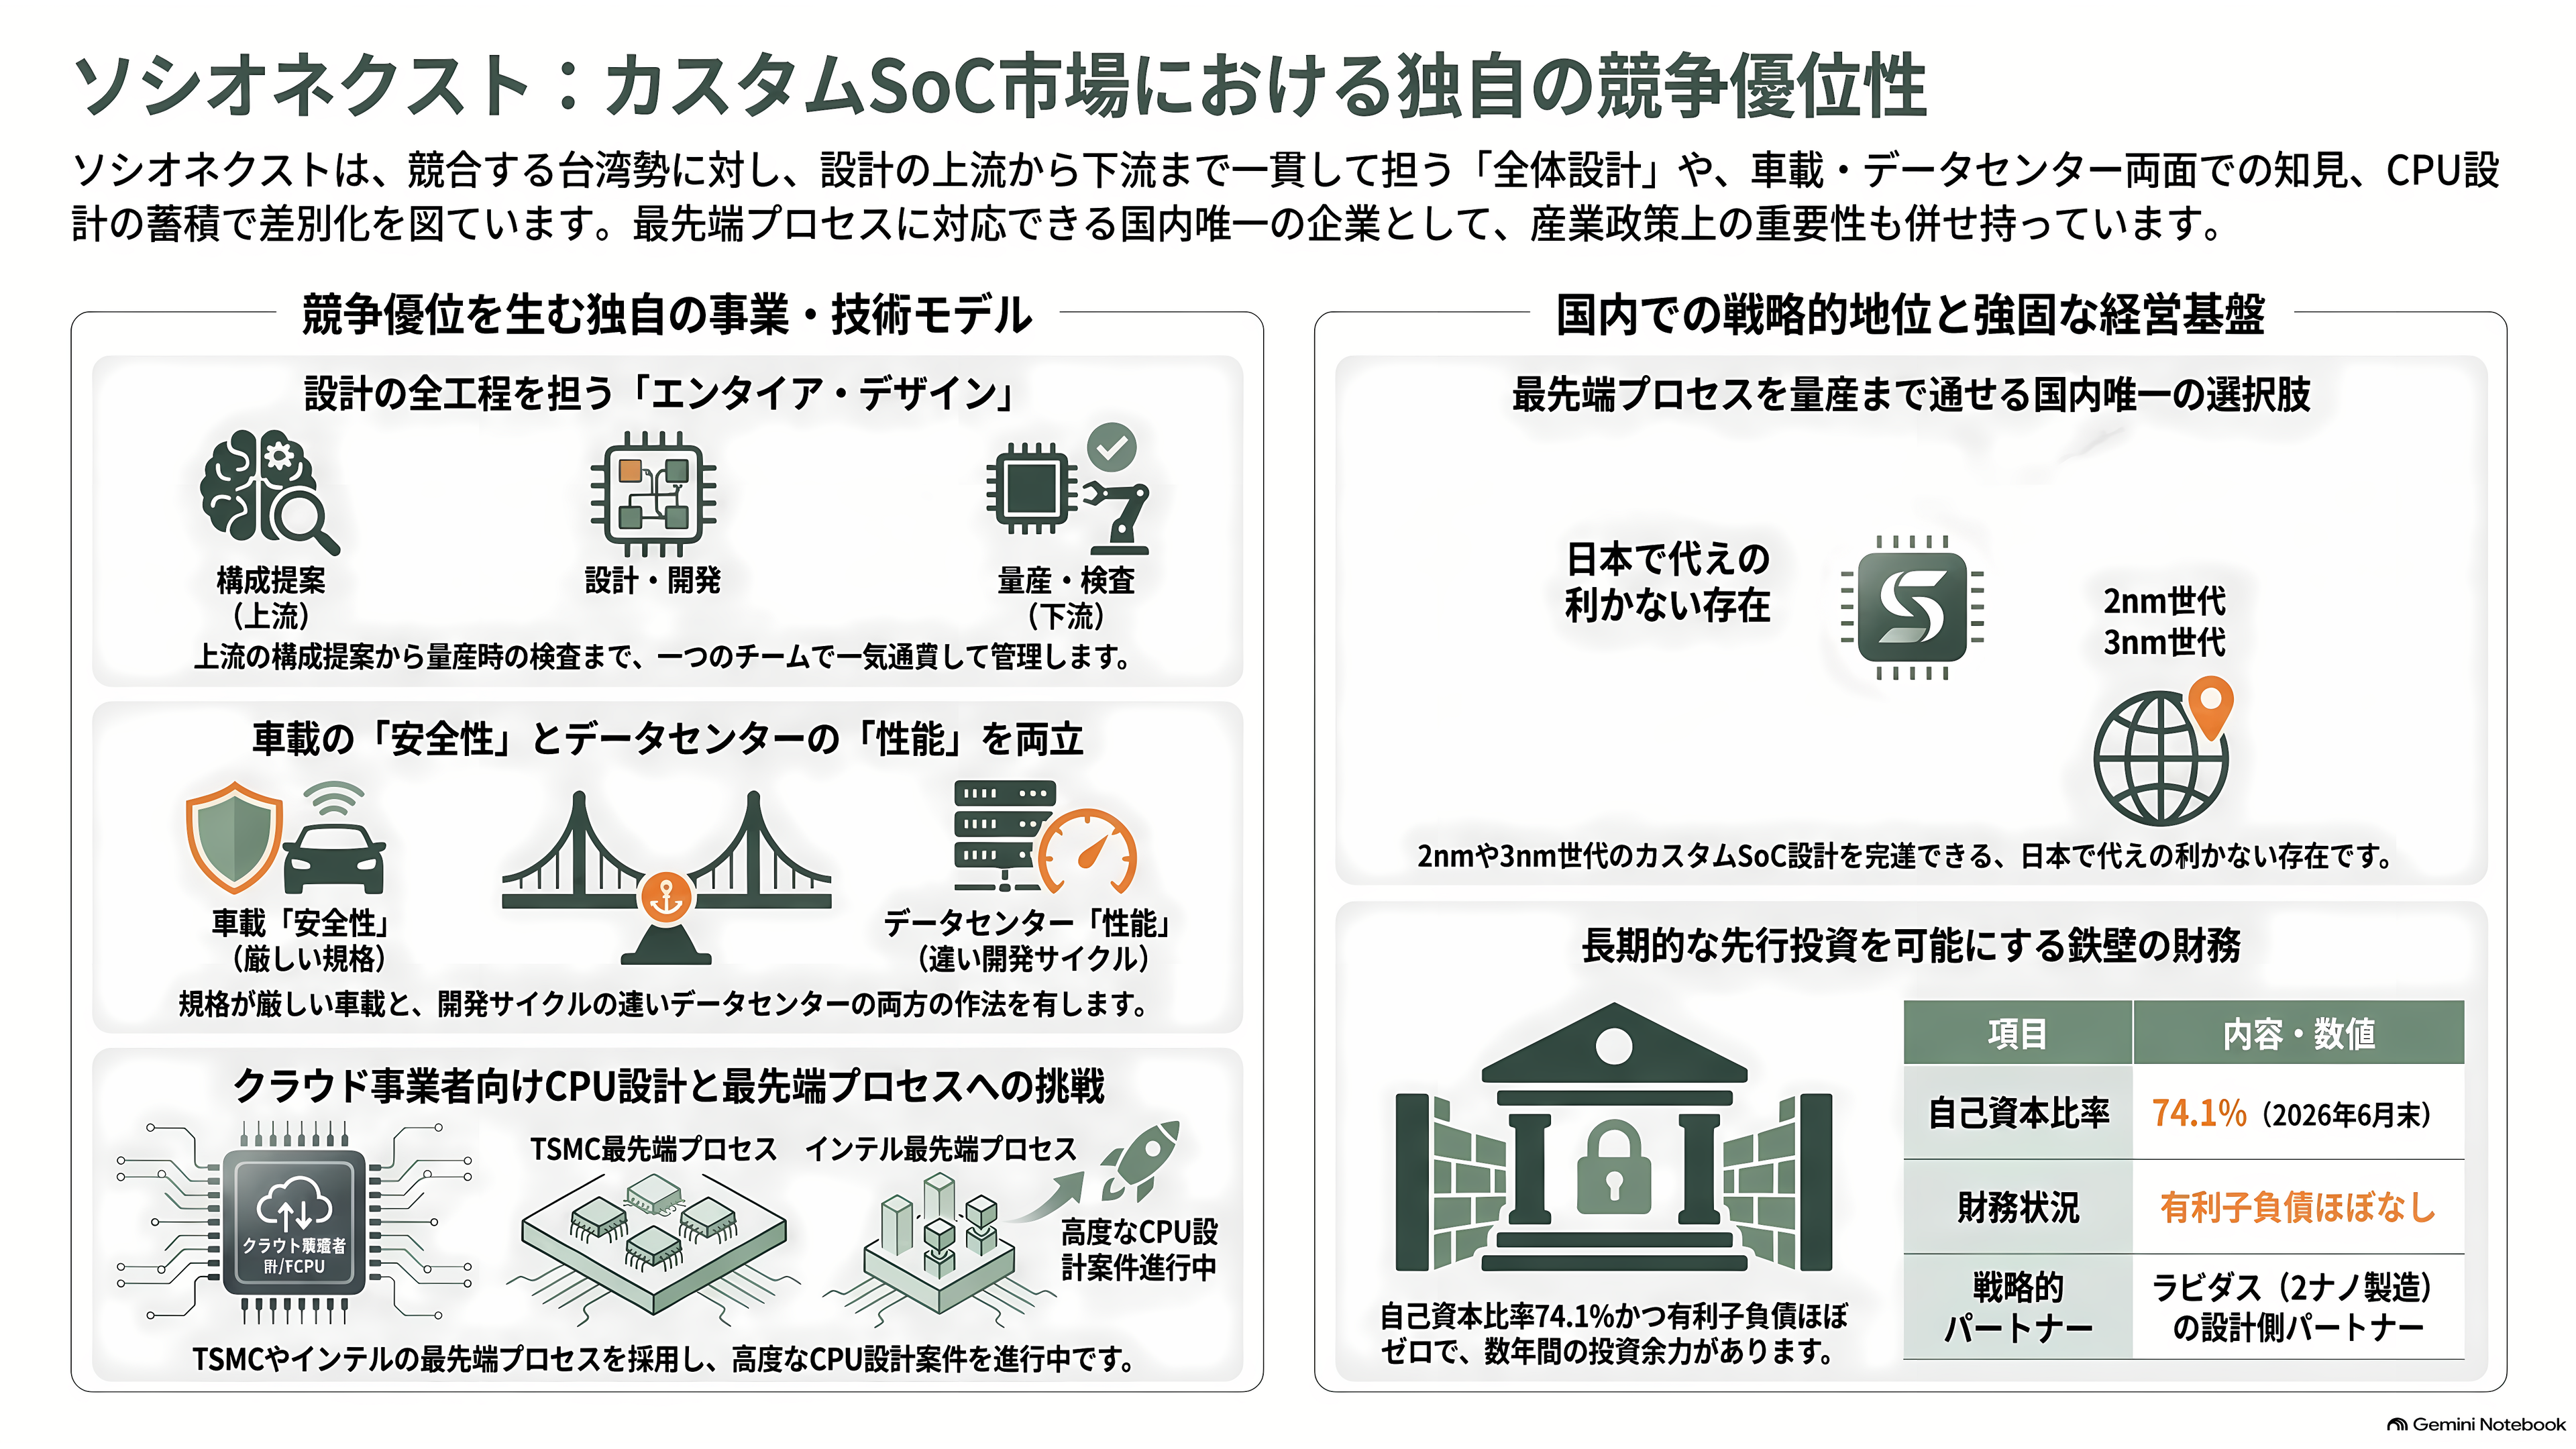
では、台湾勢が総取りしそうなこの市場で、ソシオネクストは何を売り物にしているのか。
同社が繰り返し使う言葉が「エンタイア・デザイン」、全体設計である。チップの設計には、大きく分けて、どんな構成にするかを決める上流と、実際に回路を並べて配線する下流がある。設計サービス会社の多くは下流を請け負う。上流の構成は顧客が決め、そこから先を任される。
ソシオネクストは、そこに入る前と、その後ろまで持つと言っている。どんな計算機の形にするかというアーキテクチャの提案。チップが出す熱をどう逃がすかという設計。複数の小さなチップを積み重ねるときの接続と信頼性。量産に入ってからの検査方法。この全部を一つのチームで見る、というのが売り文句だ。前期の粗利率崩壊は、まさにこの「後ろ側」でつまずいた結果でもあり、会社はそこで得た知見を逆に武器にすると説明している。
もうひとつが、自動車とデータセンターを同時にやれることだ。この二つは、要求される能力がまったく違う。車載は機能安全の規格に合わせて、故障したときの振る舞いまで設計で保証しなければならない。認証には年単位の時間がかかり、いったん採用されれば10年近く供給が続く。データセンターは逆に、性能と電力効率の限界を毎年更新する世界で、開発サイクルが短い。両方の作法を持っている会社は多くない。データセンターに寄った台湾勢と比べると、需要の波の受け方が違う。
三つ目は、CPUそのものを設計してきた蓄積である。同社はクラウド事業者向けのCPU案件が進行中だと開示している。AIアクセラレータの周りに置くCPUを、顧客の要求に合わせて設計できる会社は限られる。8月にインテルの18A-Pを、7月にTSMCのA14を、それぞれ高性能コンピュート用チップレットの実験台に選んだのも、この領域に賭けているからだ。
四つ目は、日本にほかに選択肢がないという事実そのものだ。3ナノや2ナノといった最先端プロセスで、カスタムSoCを構想から量産まで通せる会社は、国内にソシオネクスト以外に見当たらない。ラピダスが2ナノの製造を立ち上げようとしているが、設計を引き受ける側がいなければ工場は埋まらない。産業政策の文脈でも、この会社の存在は代えが利かない。
財務も傷んでいない。2026年6月末の自己資本比率は74.1%、有利子負債はほぼない。利益が薄くても、数年は先行投資を続けられる体力はある。
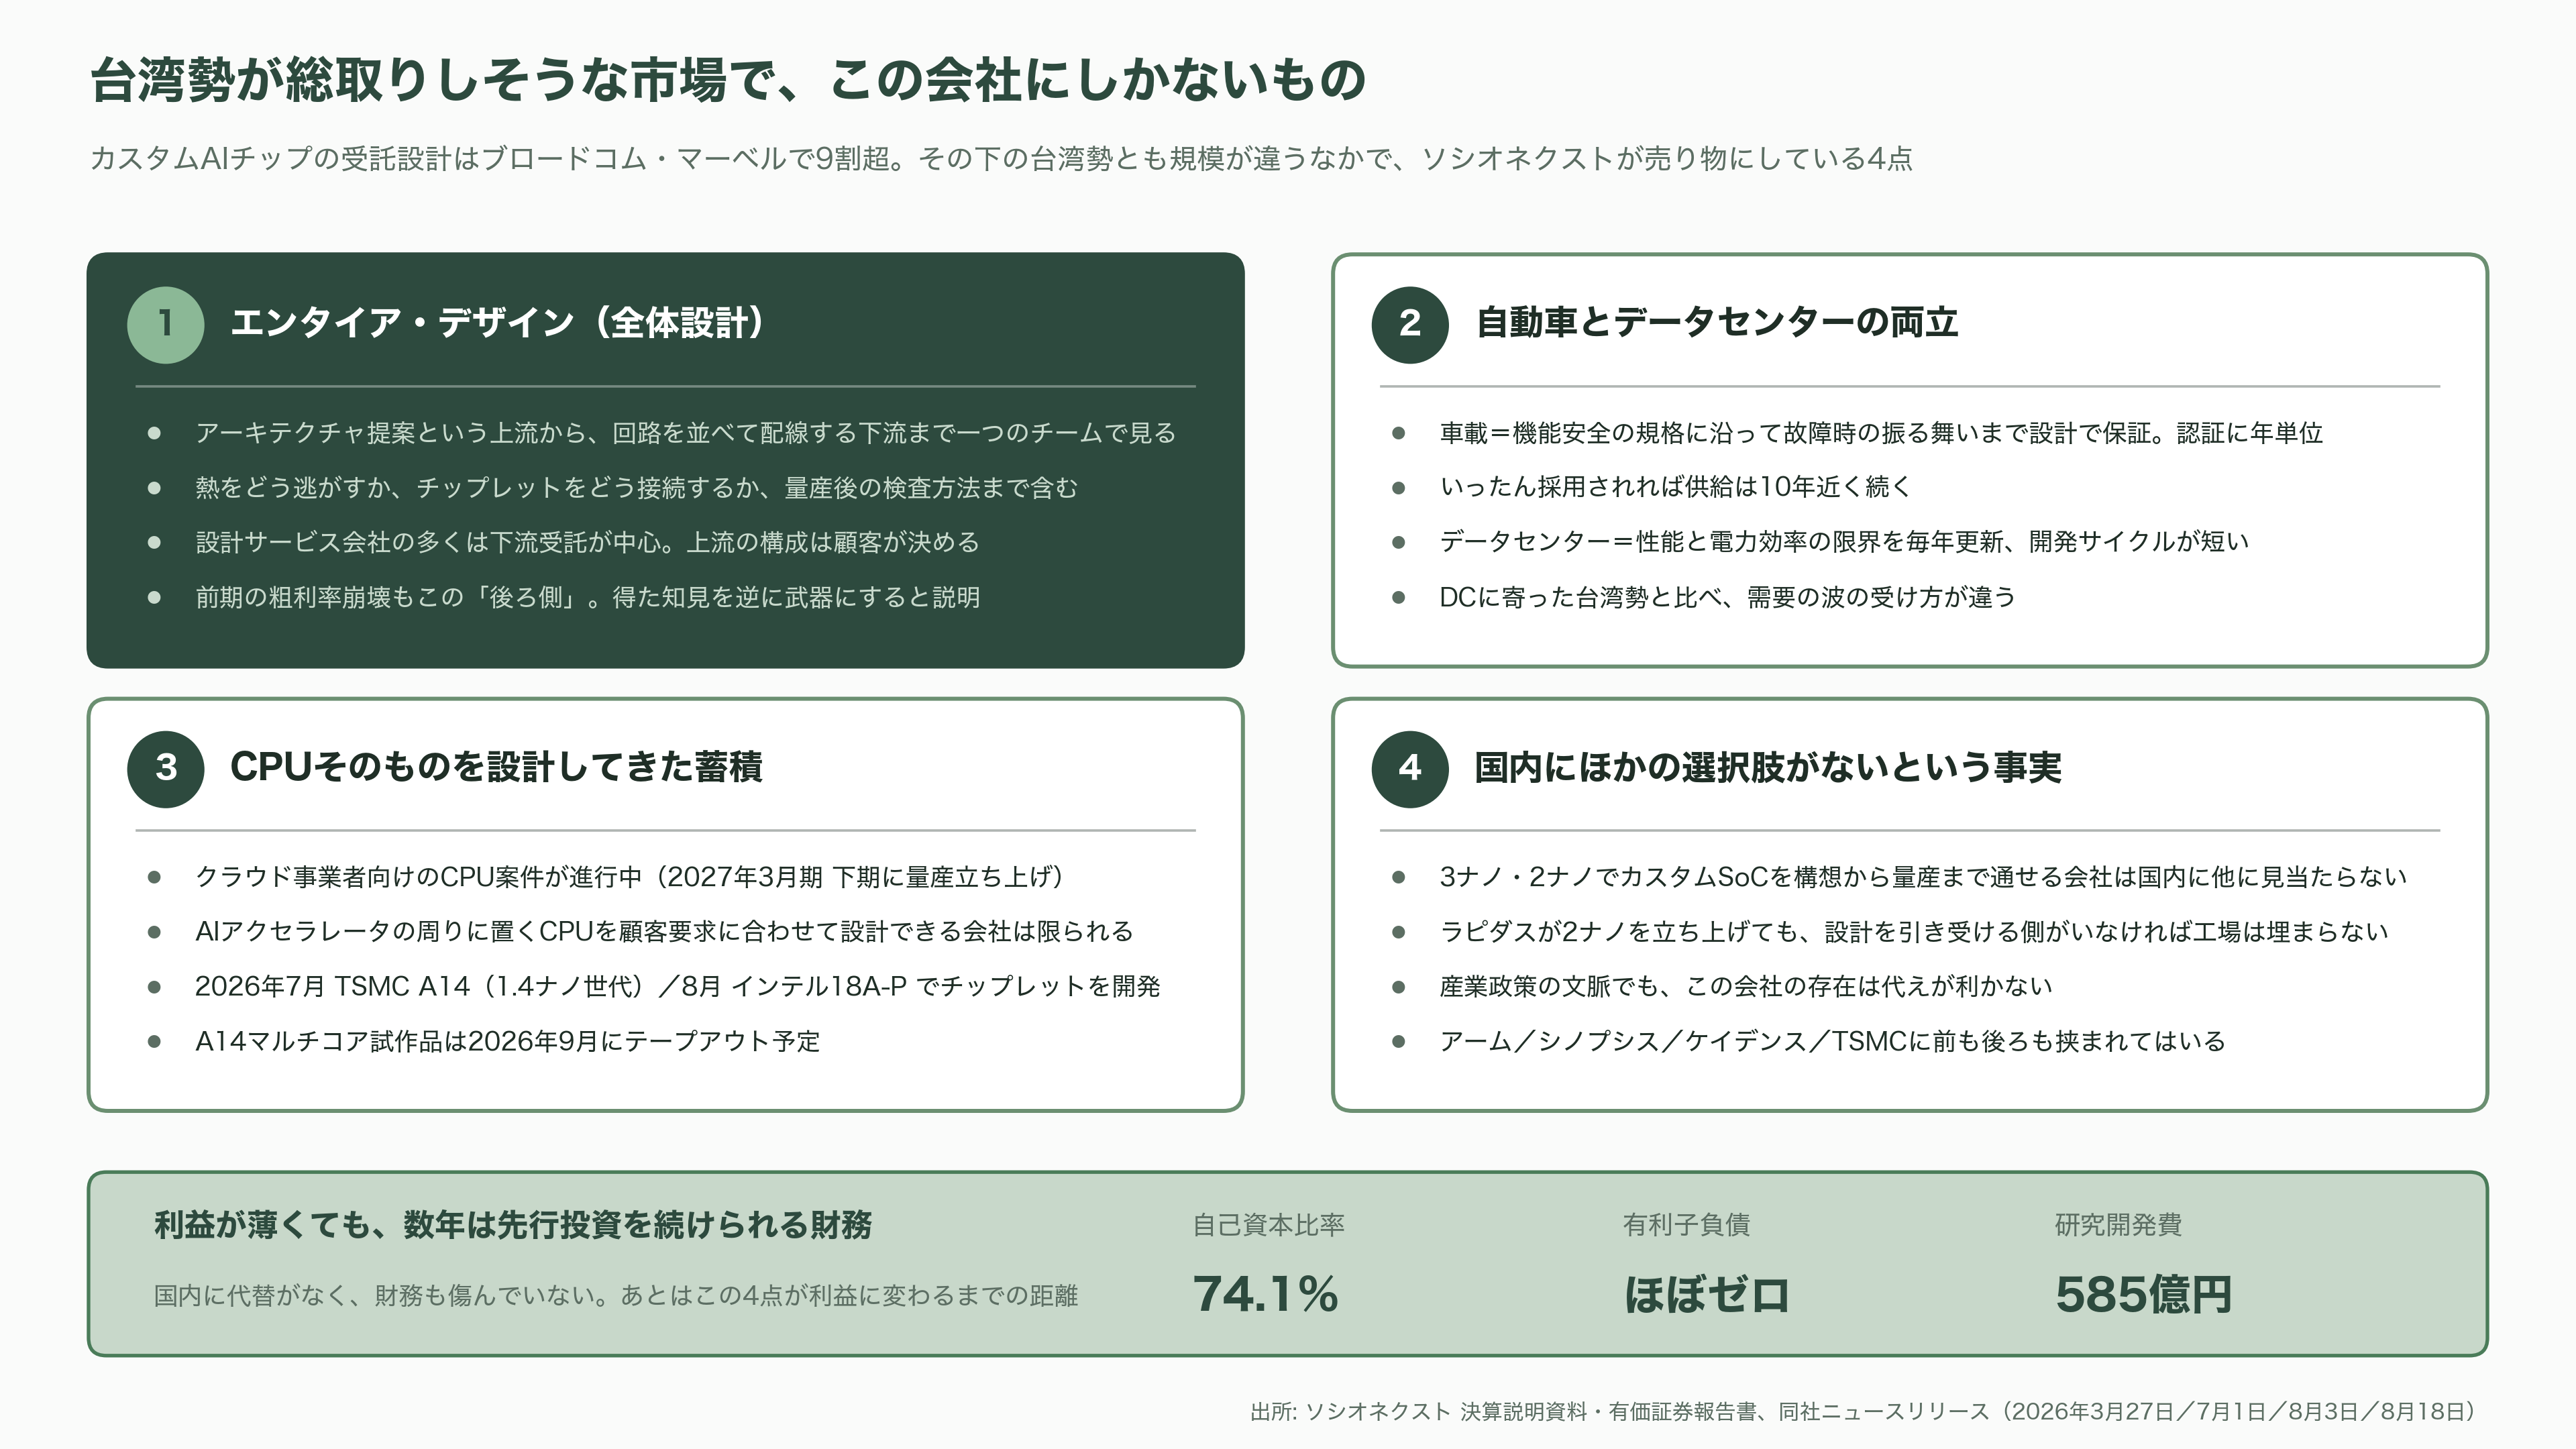
投資家はなぜ割り引くのか
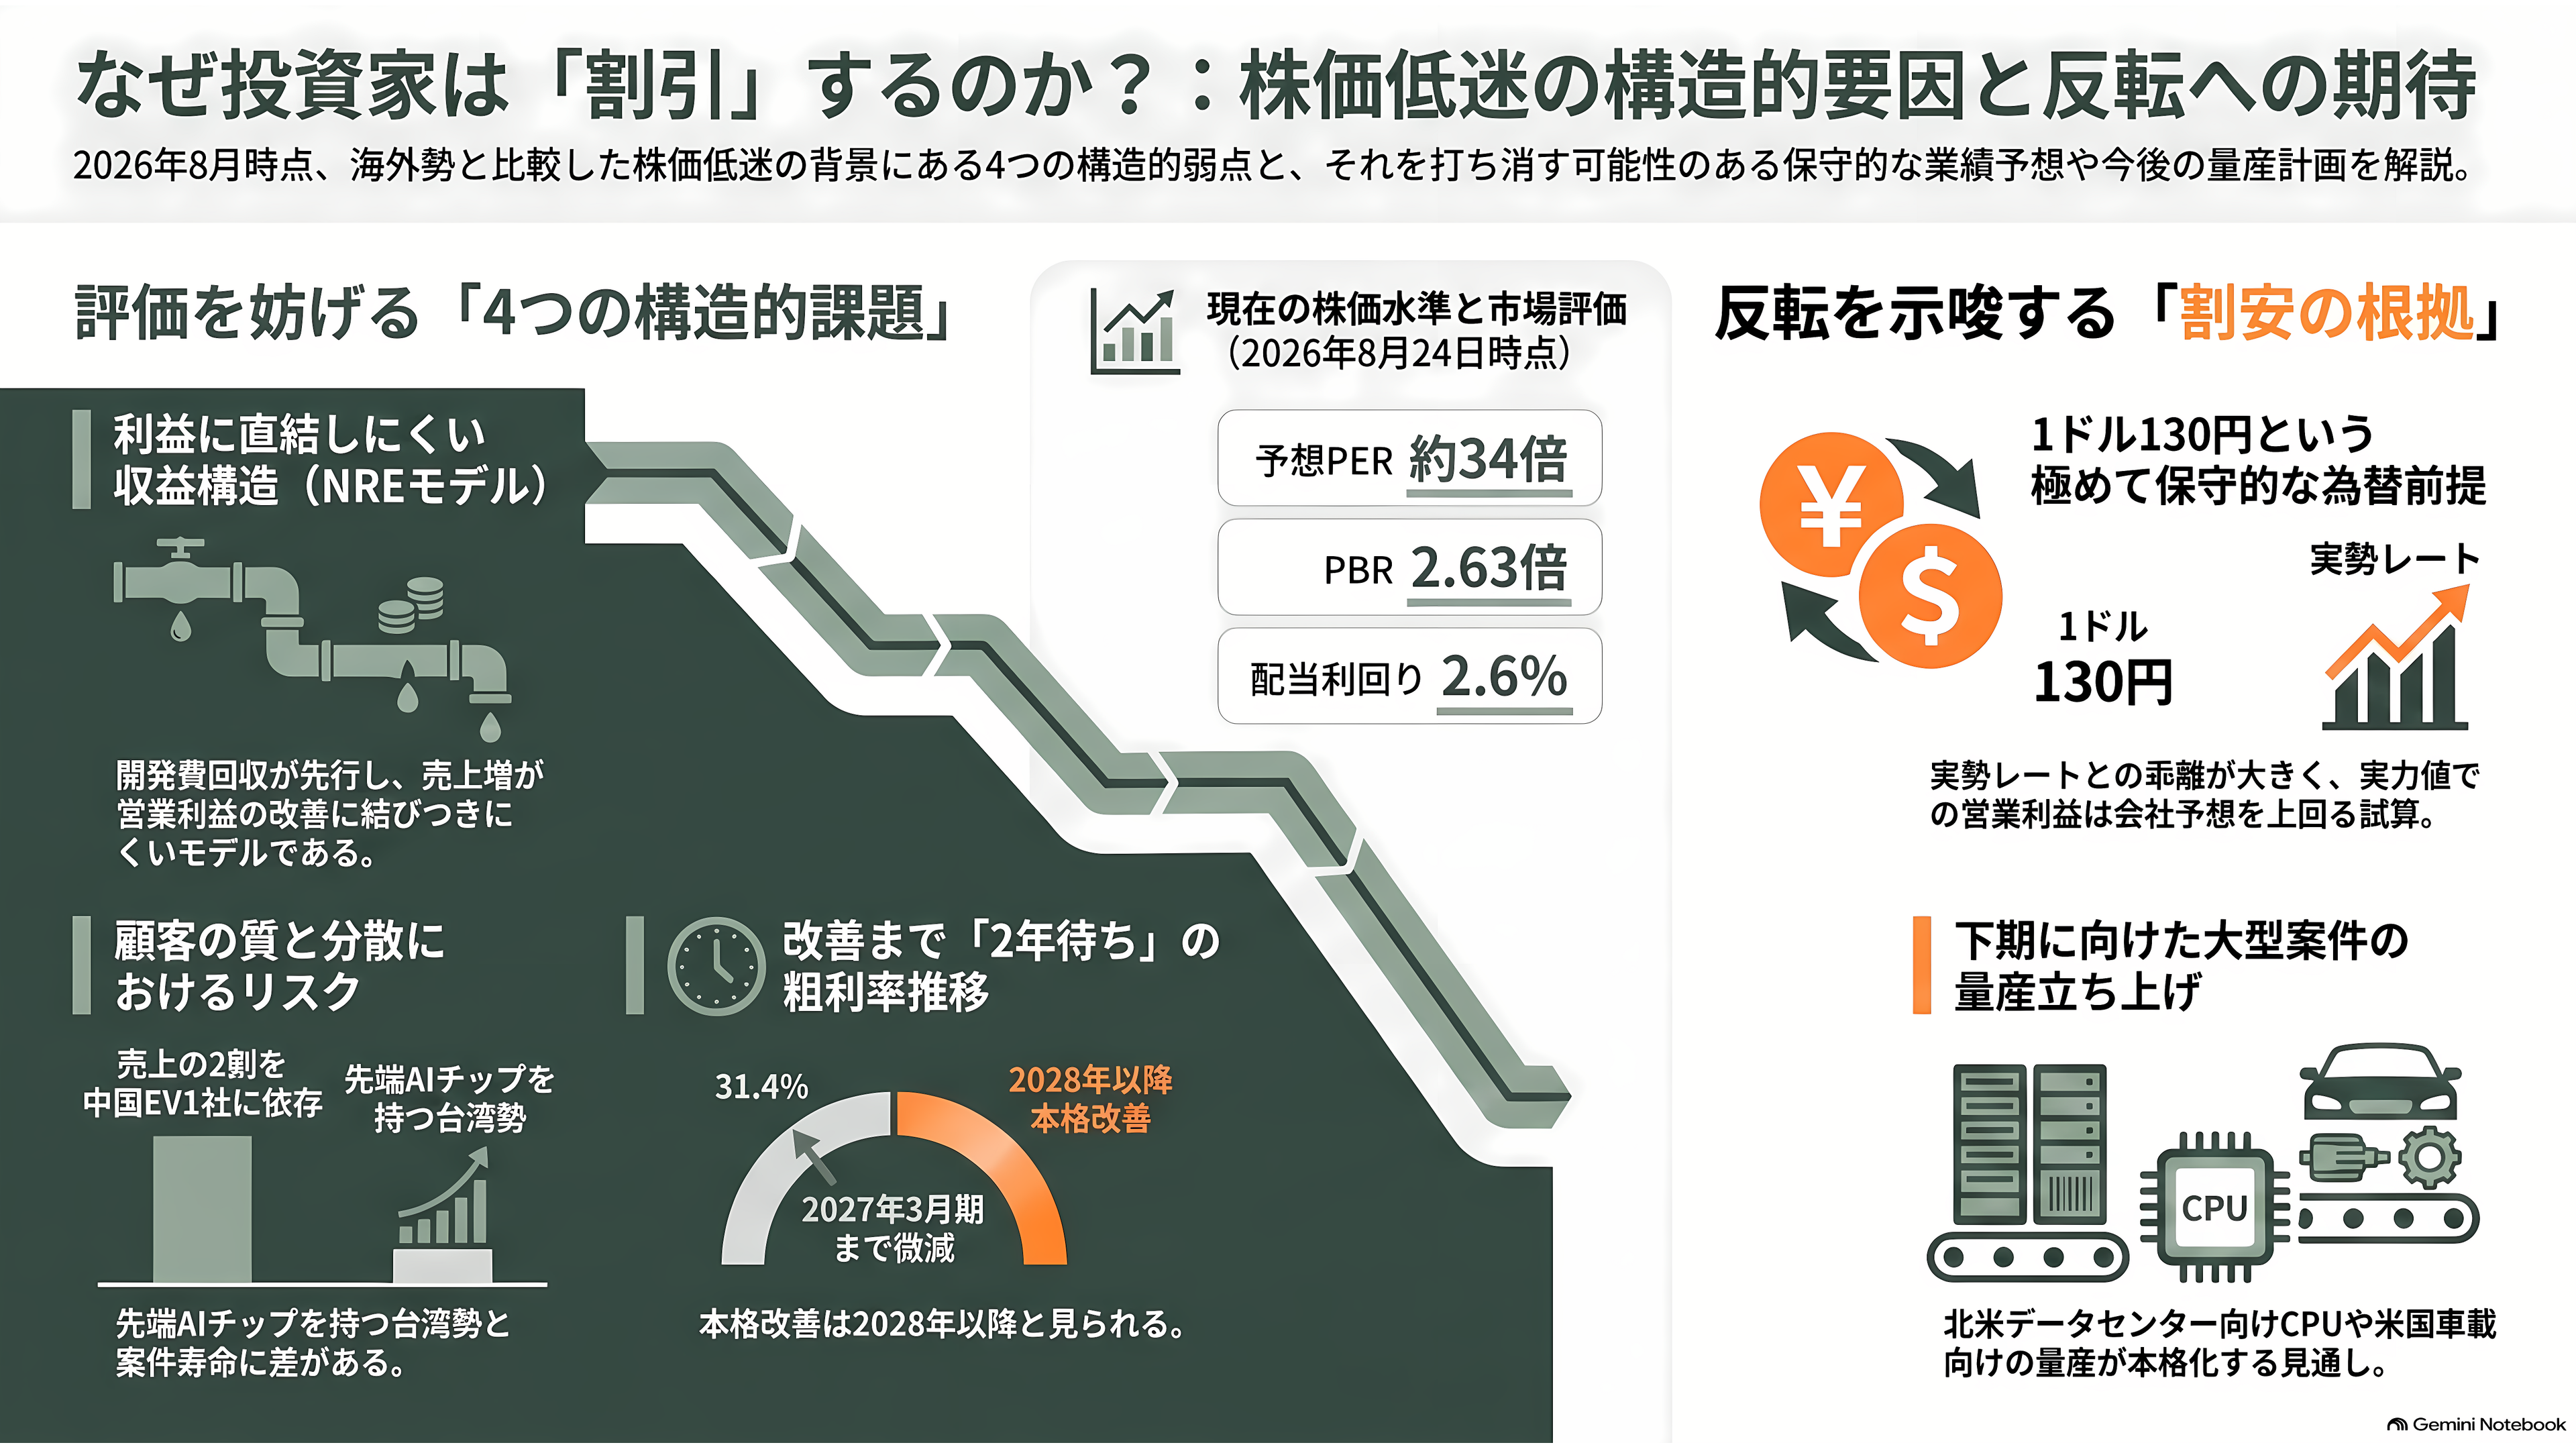
株価は2026年8月24日の終値で1925.5円。予想PERは約34倍、PBRは2.63倍、配当利回りは2.6%である。年初来では3月9日に1678.5円の安値、6月3日に3200円の高値を付けた。上場来の最高値は、分割換算で2023年6月の5666円だ。今はその3分の1近辺にいる。
この銘柄は、日本市場では「ブロードコムの連想買い銘柄」として扱われている。2026年6月18日には、前日の米国市場でブロードコムが4%超上げたことを材料に、11.4%高の2763.5円まで買われた。中身ではなくテーマで動く局面が多い。
一方で、決算のたびに売られてきた。2025年10月末には通期予想を下方修正し、2026年4月末の決算発表では2027年3月期の営業利益がアナリスト予想に届かず、株価は一時8.8%安の1831.5円まで下げた。7月末の1四半期赤字でも3か月ぶりの安値を付けている。アナリストの平均目標株価は2300円前後で、米系証券が2000円から1700円へ、欧州系が中立へ格下げして2000円、日系が中立で2200円というように、目標株価の引き下げが続いている。
では、なぜGUCと10倍の差がつくのか。投資家の目線で分解すると、理由は四つに整理できる。
第一に、利益の構造である。この会社は開発費を先に費用計上する。NRE売上は開発費の回収であって、儲けではない。2027年3月期の第1四半期は、NRE売上が37.1%伸びたのに営業赤字だった。売上の伸びが利益に直結しないモデルは、成長株として買いにくい。
第二に、粗利率の位置だ。製品粗利率31.4%というのは、設計を請け負ってウェハーを買って売る商売としては悪い数字ではないが、上向く証拠がまだ出ていない。会社自身、2027年3月期は前期からさらに小幅に下がると見ている。改善は2028年3月期以降、売上の増加で吸収するという説明だ。投資家は「あと2年待て」と言われている。
第三に、顧客の質と分散である。売上の2割弱を中国EV1社が占めている。中国のEV市場は価格競争が激しく、車種の入れ替わりも速い。米国のクラウド事業者の自社AIチップ案件を持つ台湾勢と比べると、案件の寿命と単価の期待値が違う。同社が中期的に自動車、データセンター、その他の三分野でバランスの取れた構成を目指すと繰り返し書いているのは、この弱点を自覚しているからだろう。
第四に、規模である。2026年3月期の研究開発費は585億円。2ナノ、1.8ナノ、1.4ナノの先端プロセス対応、チップレット、3D/5.5D実装、高速インターフェース、光電融合パッケージを、この予算で同時に走らせている。かたやブロードコムは、2026年5月に終えた四半期だけでAI半導体を108億ドル、日本円でおよそ1兆7000億円売っている。同じ土俵で殴り合う話ではない。
裏を返せば、割安に見える材料もある。会社予想は1ドル130円という、実勢から30円近く離れた前提で作られている。同社の開示に従えば、実勢レートなら営業利益は192億円だ。下期に北米データセンター向けCPUと米国車載向けの量産が立ち上がり、その立ち上げコストを織り込んだうえで会社が通期予想を据え置いているという事実も、いまのところ動いていない。
次に何が動くのか
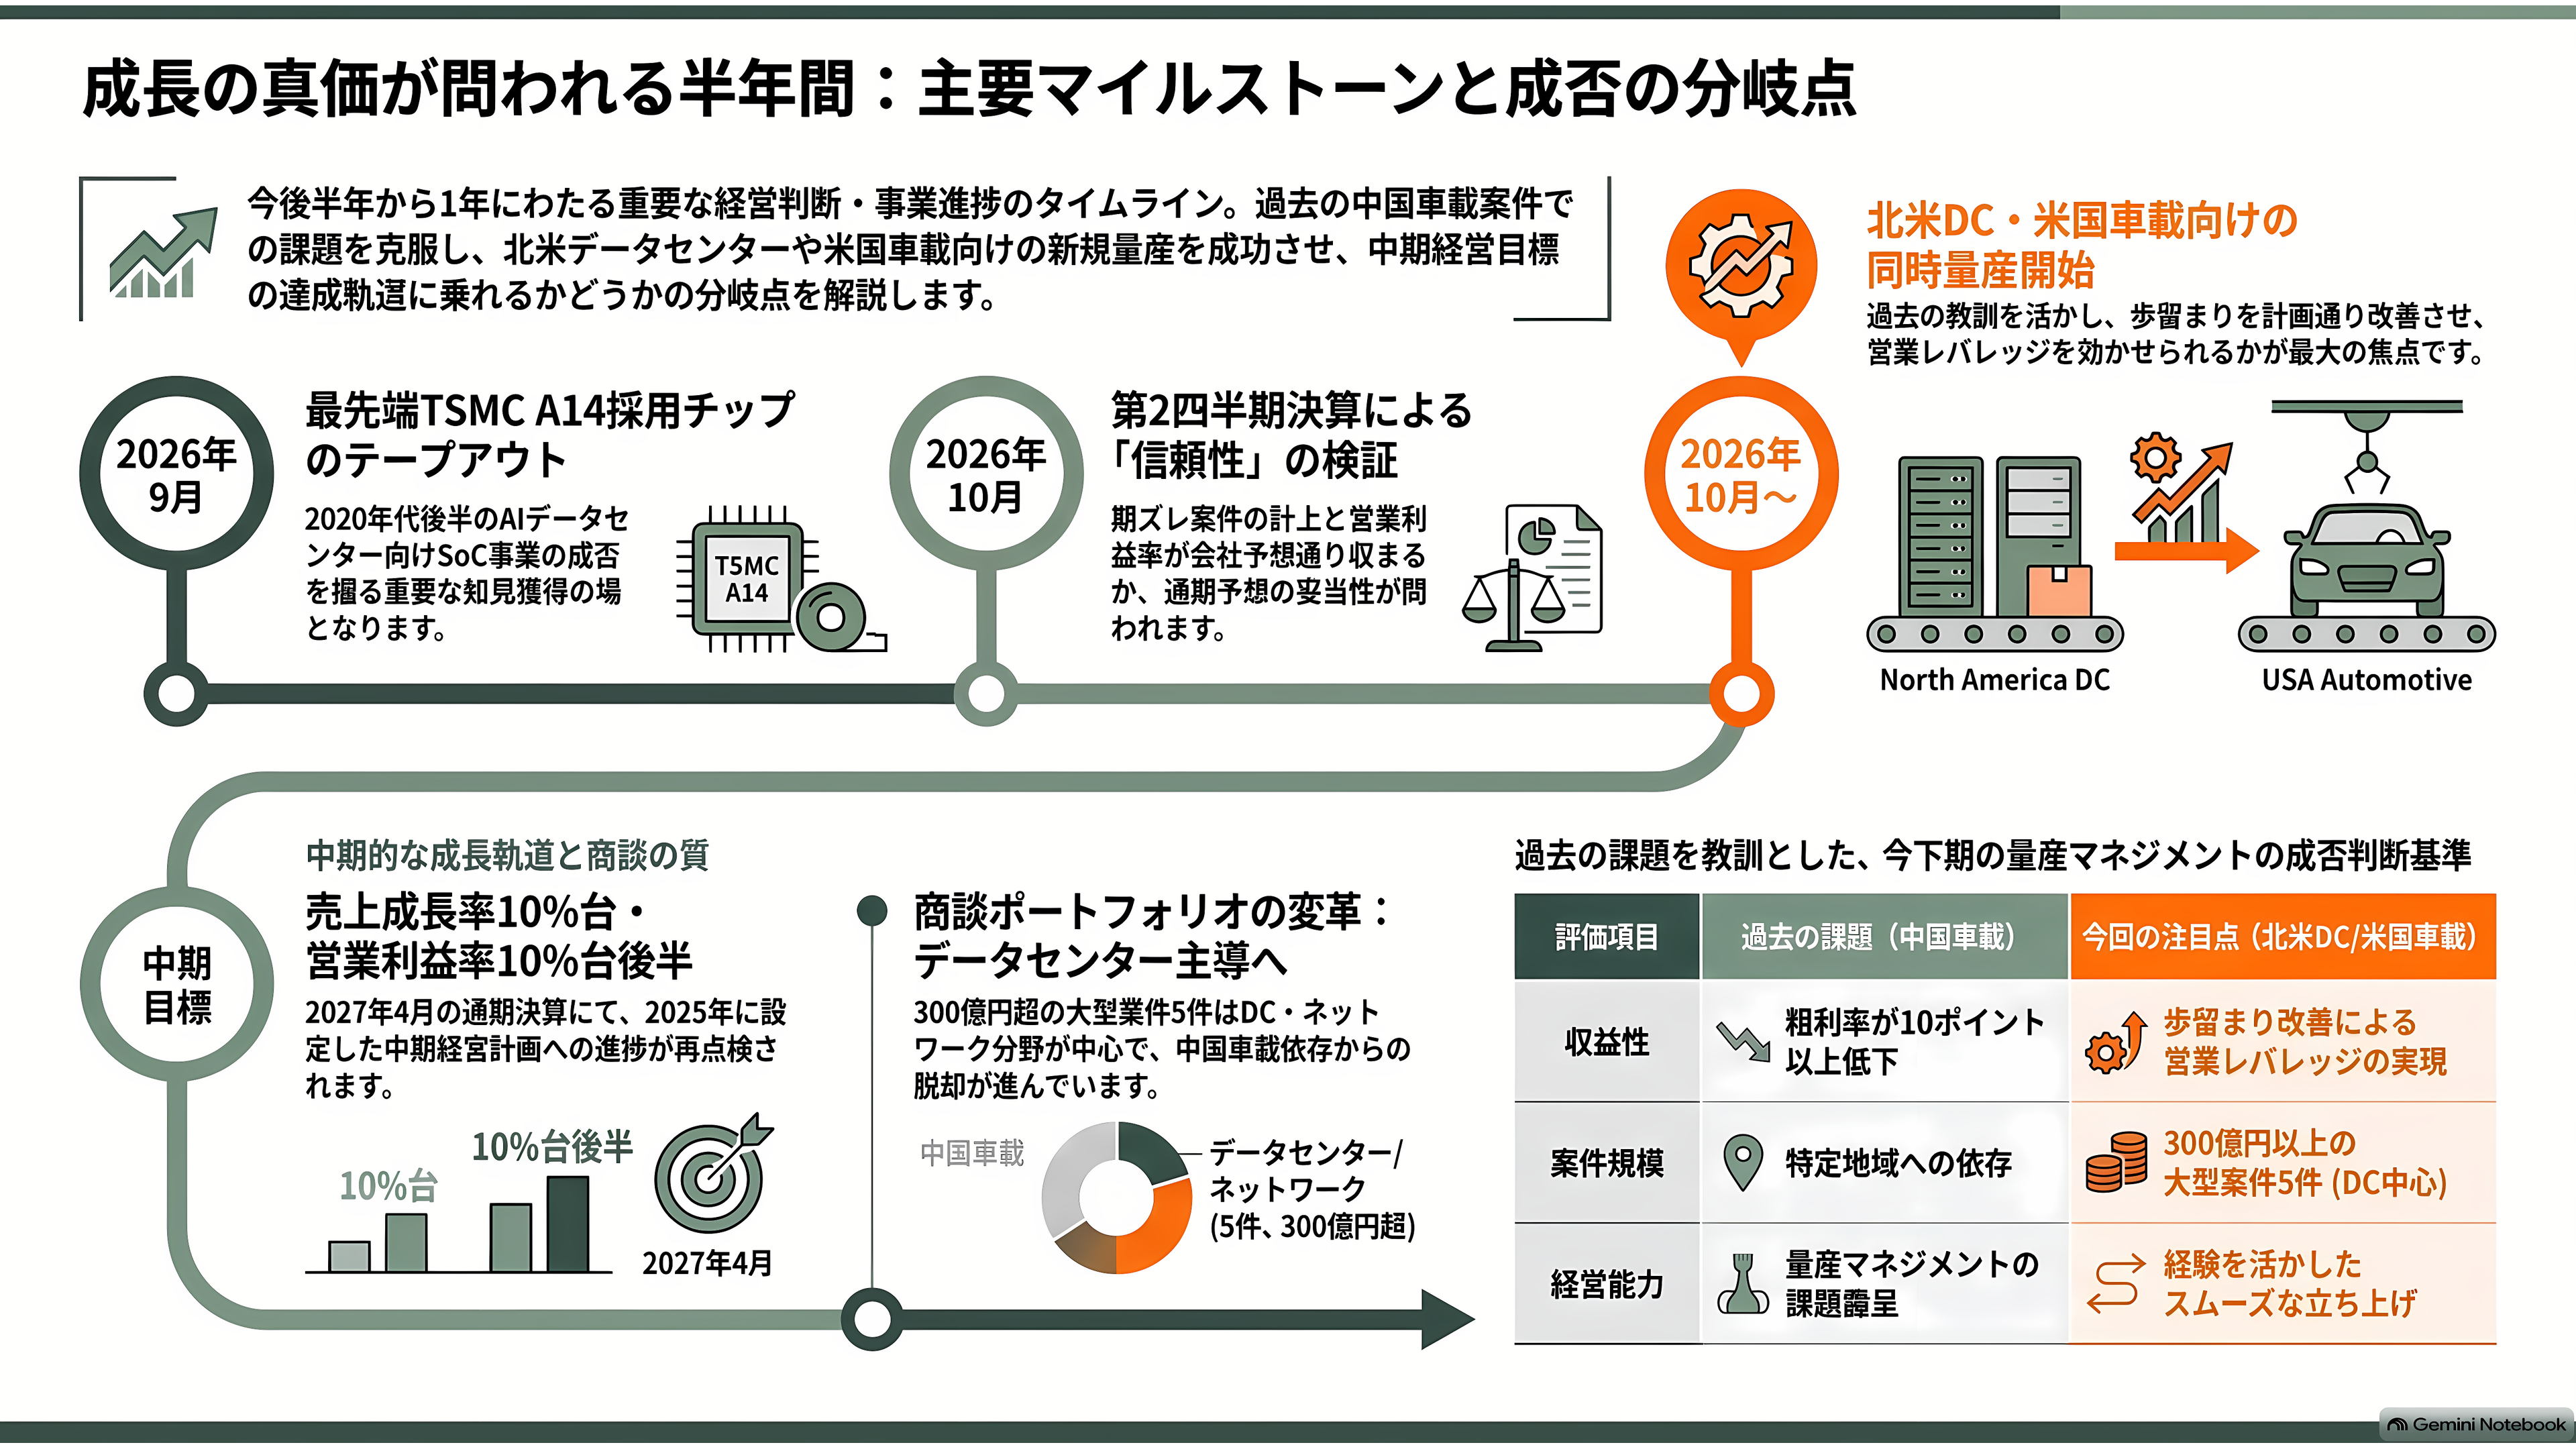
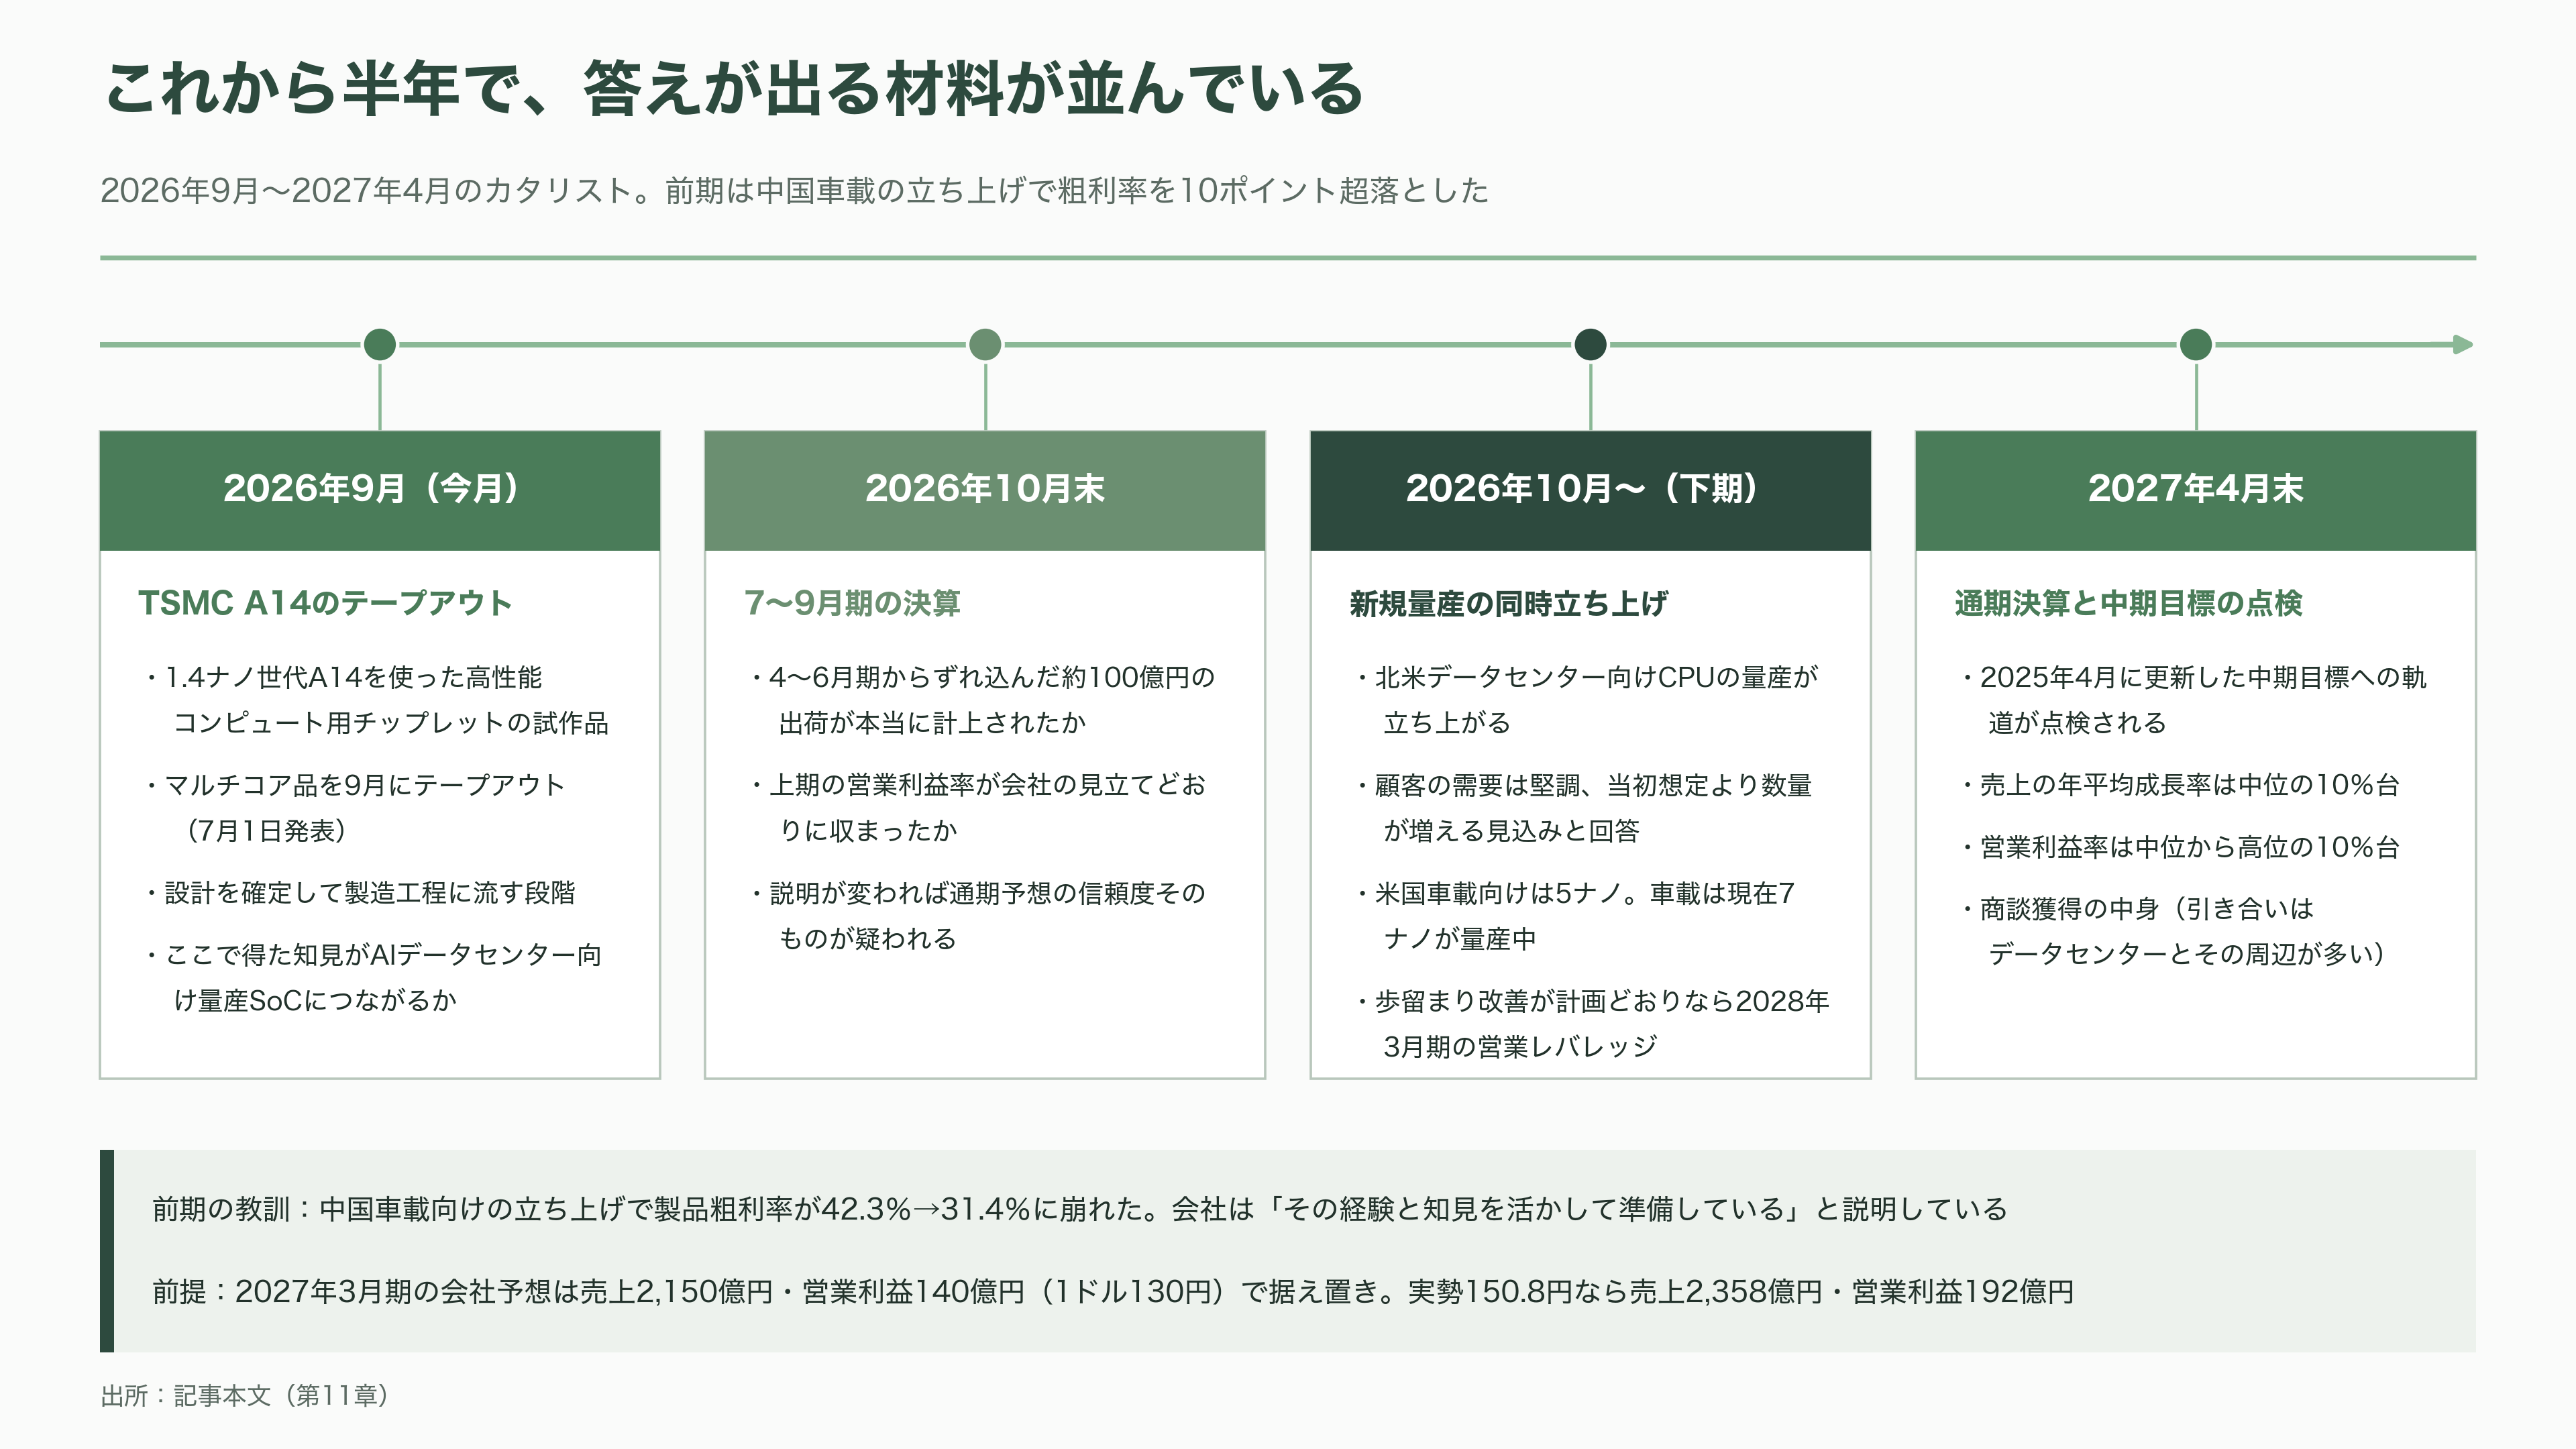
これから半年ほどのあいだに、答えが出る材料が並んでいる。
まず今月、2026年9月。TSMCのA14を使ったマルチコアチップレットのテープアウトが予定されている。ここで得られる知見が、AIデータセンター向けの量産SoCにつながるかどうかが、2020年代後半のこの会社の姿を決める。
10月末には7〜9月期の決算が出る。4〜6月期からずれ込んだ100億円近い出荷が本当に計上されたか、上期の営業利益率が会社の見立てどおりに収まったか、が問われる。ここで説明が変われば、通期予想の信頼度そのものが疑われることになる。
そして本番は、2026年10月からの下期だ。北米データセンター向けCPUと米国車載向けの新規量産が同時に立ち上がる。前期は、中国車載向けの立ち上げで粗利率を10ポイント以上落とした。会社は「その経験と知見を活かして準備している」と説明している。同じことを繰り返せば、この会社の量産マネジメント能力そのものが疑問符を付けられる。逆に、歩留まりの改善曲線が計画どおりに立てば、2028年3月期に向けた営業レバレッジの話が現実味を帯びる。
2027年4月末の通期決算では、2025年4月に更新した中期目標——売上の年平均成長率が中位の10%台、営業利益率が中位から高位の10%台——に対する軌道が、あらためて点検されることになる。
商談獲得の中身も見どころだ。会社は2027年3月期の獲得状況について、まだ具体的には話せないとしつつ、引き合いはデータセンターとその周辺が多いと述べている。2026年3月期に獲得した3100億円のうち、300億円以上の大型案件が5件あり、その中心はデータセンター・ネットワーク分野だった。この傾向が続けば、中国車載への依存は自然に薄まっていく。
富士通とパナソニックが持て余した事業が、11年かけてロボタクシーのトランクの中に入った。そこまでは事実として起きた。次に問われるのは、そのチップを何個作れば、この会社がきちんと儲かるのか、という話である。