基板の上の「黒い四角」は、実は鎧である
スマートフォンやパソコンの中を開けると、緑色の基板の上に黒い長方形の部品がいくつも並んでいる。あれを「半導体チップそのもの」だと思っている人は多いが、実は違う。
本体であるシリコンの薄片は、大きいものでも爪の先ほど。厚さは紙一枚より薄いこともある。その表面には、髪の毛の何十分の一という細さの配線が走っていて、外の世界とつなぐための金属の線が何百本も伸びている。この状態のまま基板にハンダ付けしたら、指で触れただけで割れるし、空気中の水分が入り込めば数か月で腐食する。
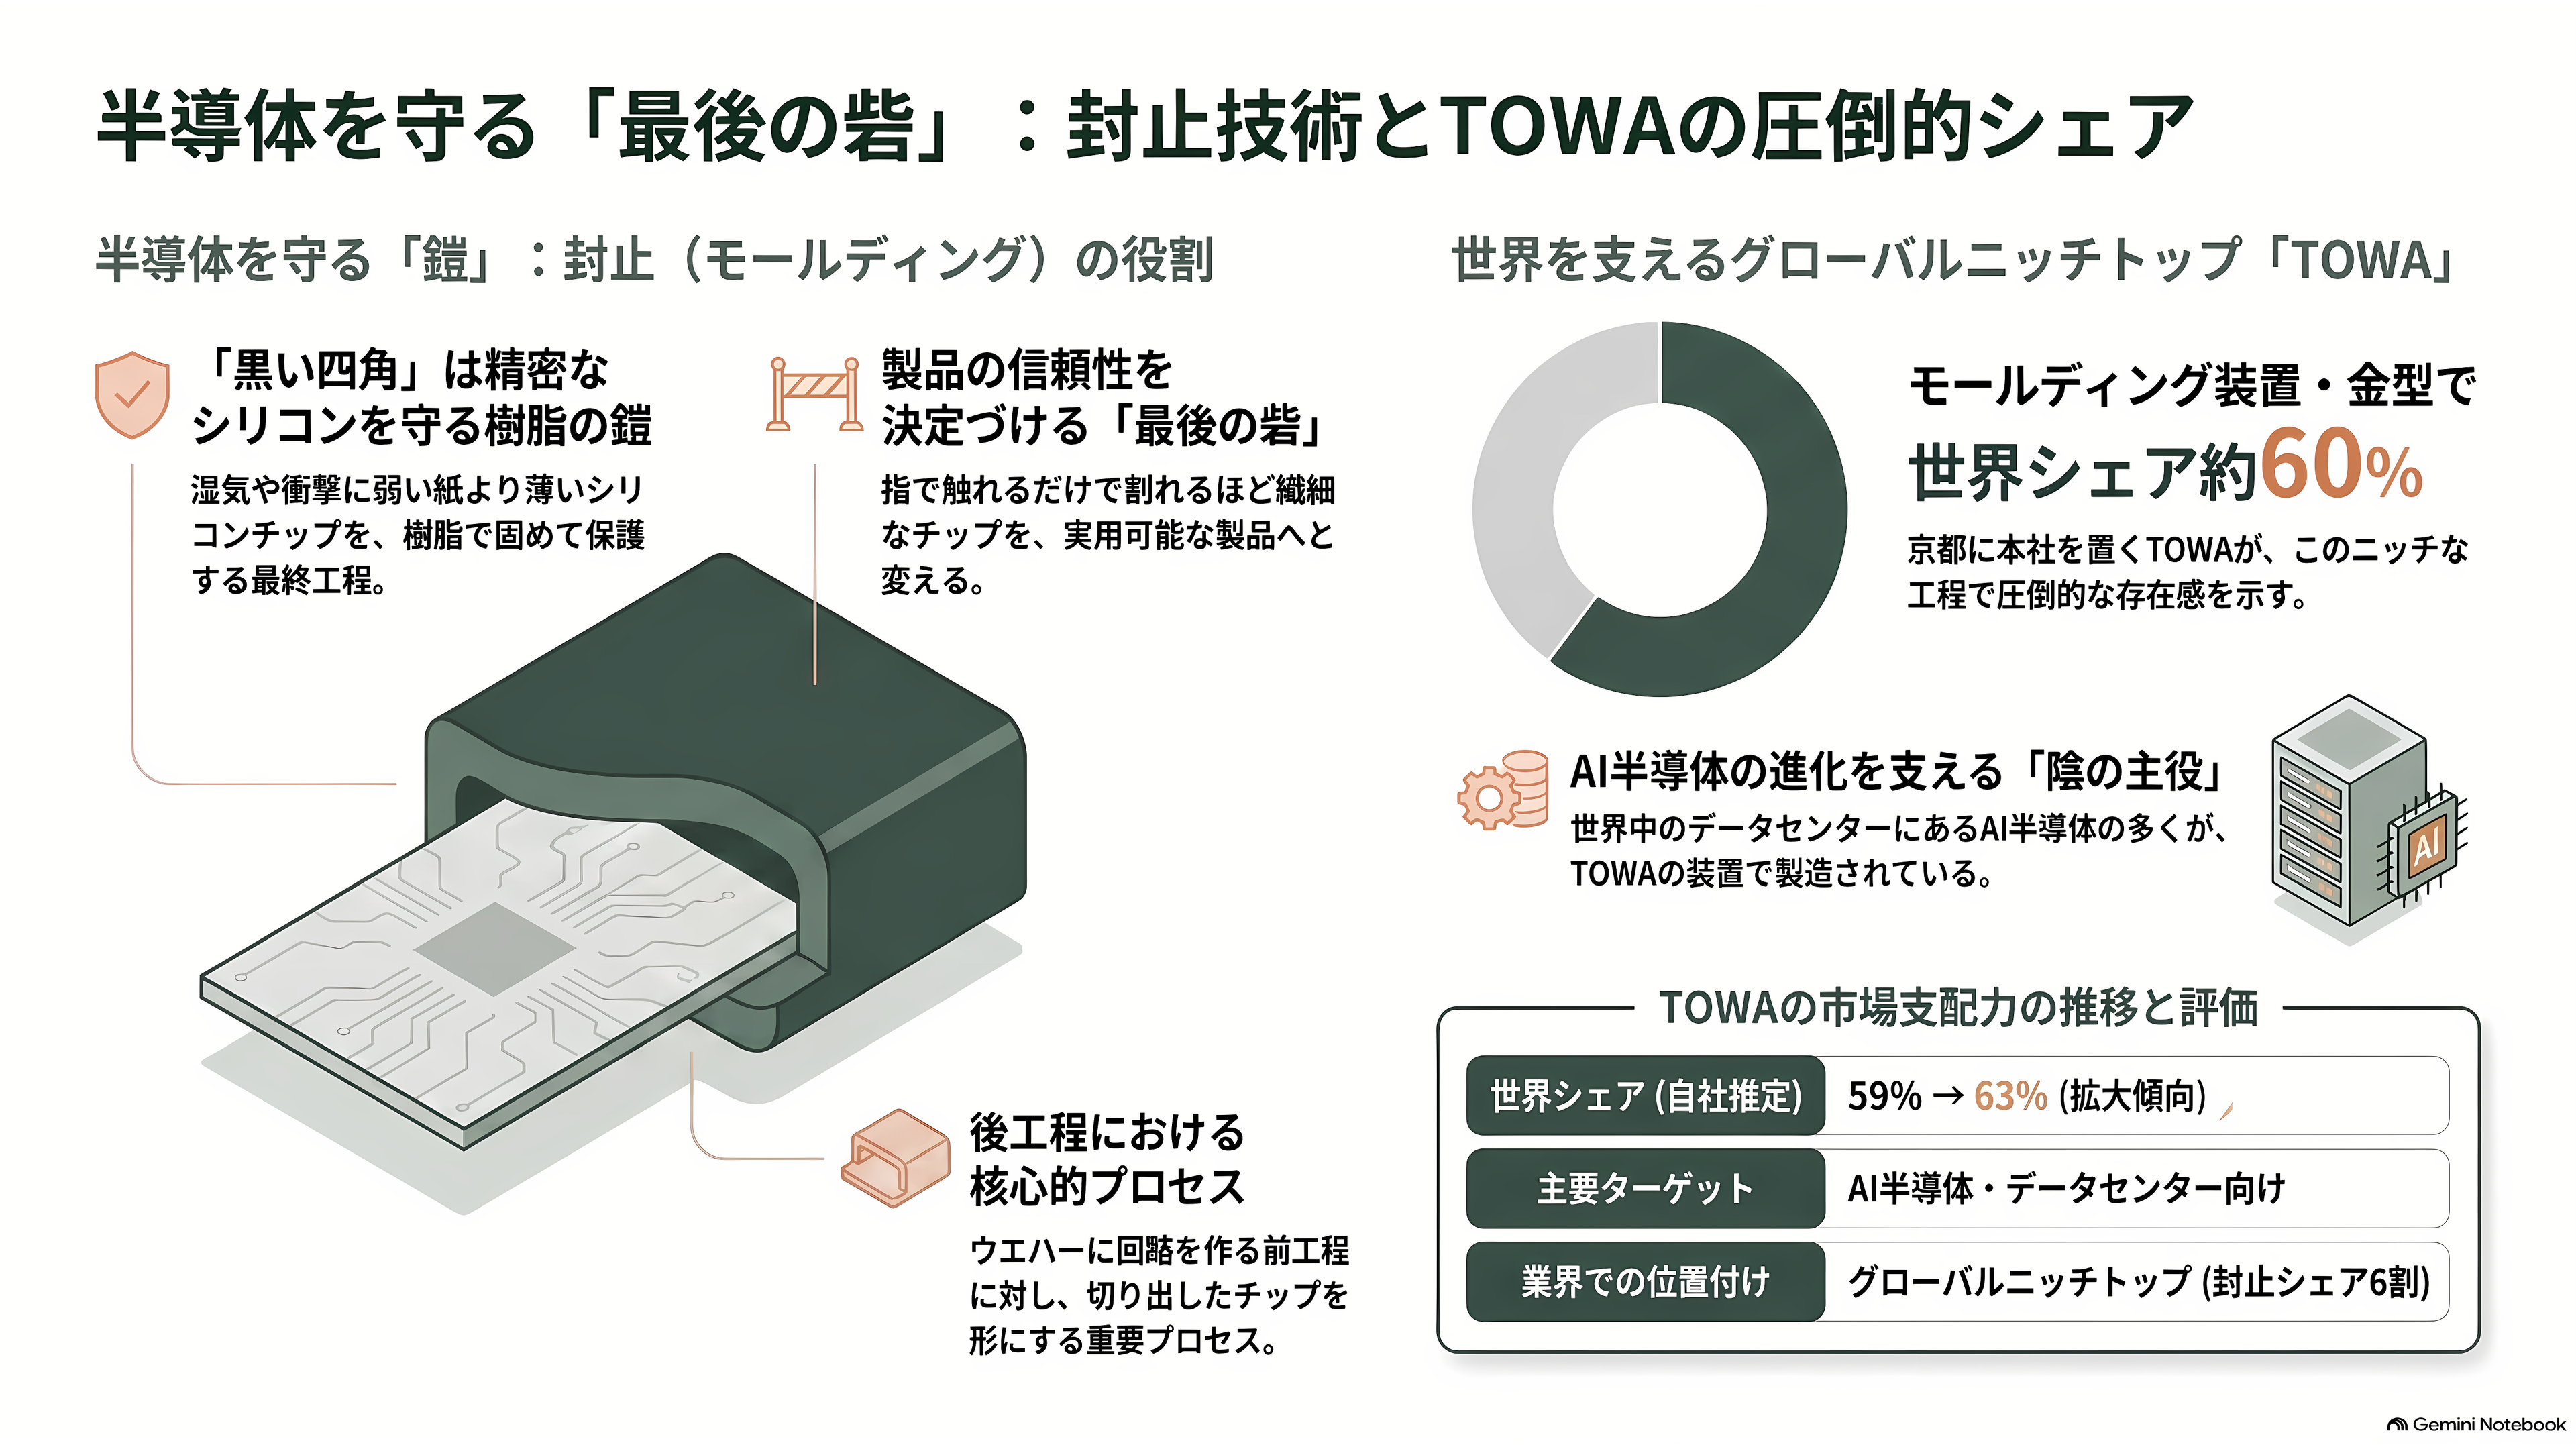
だから、シリコンを黒い樹脂で丸ごと固めて封じ込める。あの黒い四角は、中身を守る鎧なのだ。この工程を業界では「封止」あるいは「モールディング」と呼ぶ。半導体の製造工程は、シリコンウエハーに回路を焼き付ける「前工程」と、それを切り出して形にする「後工程」に分かれるが、封止は後工程の中でも、製品の信頼性を決定づける最後の砦にあたる。
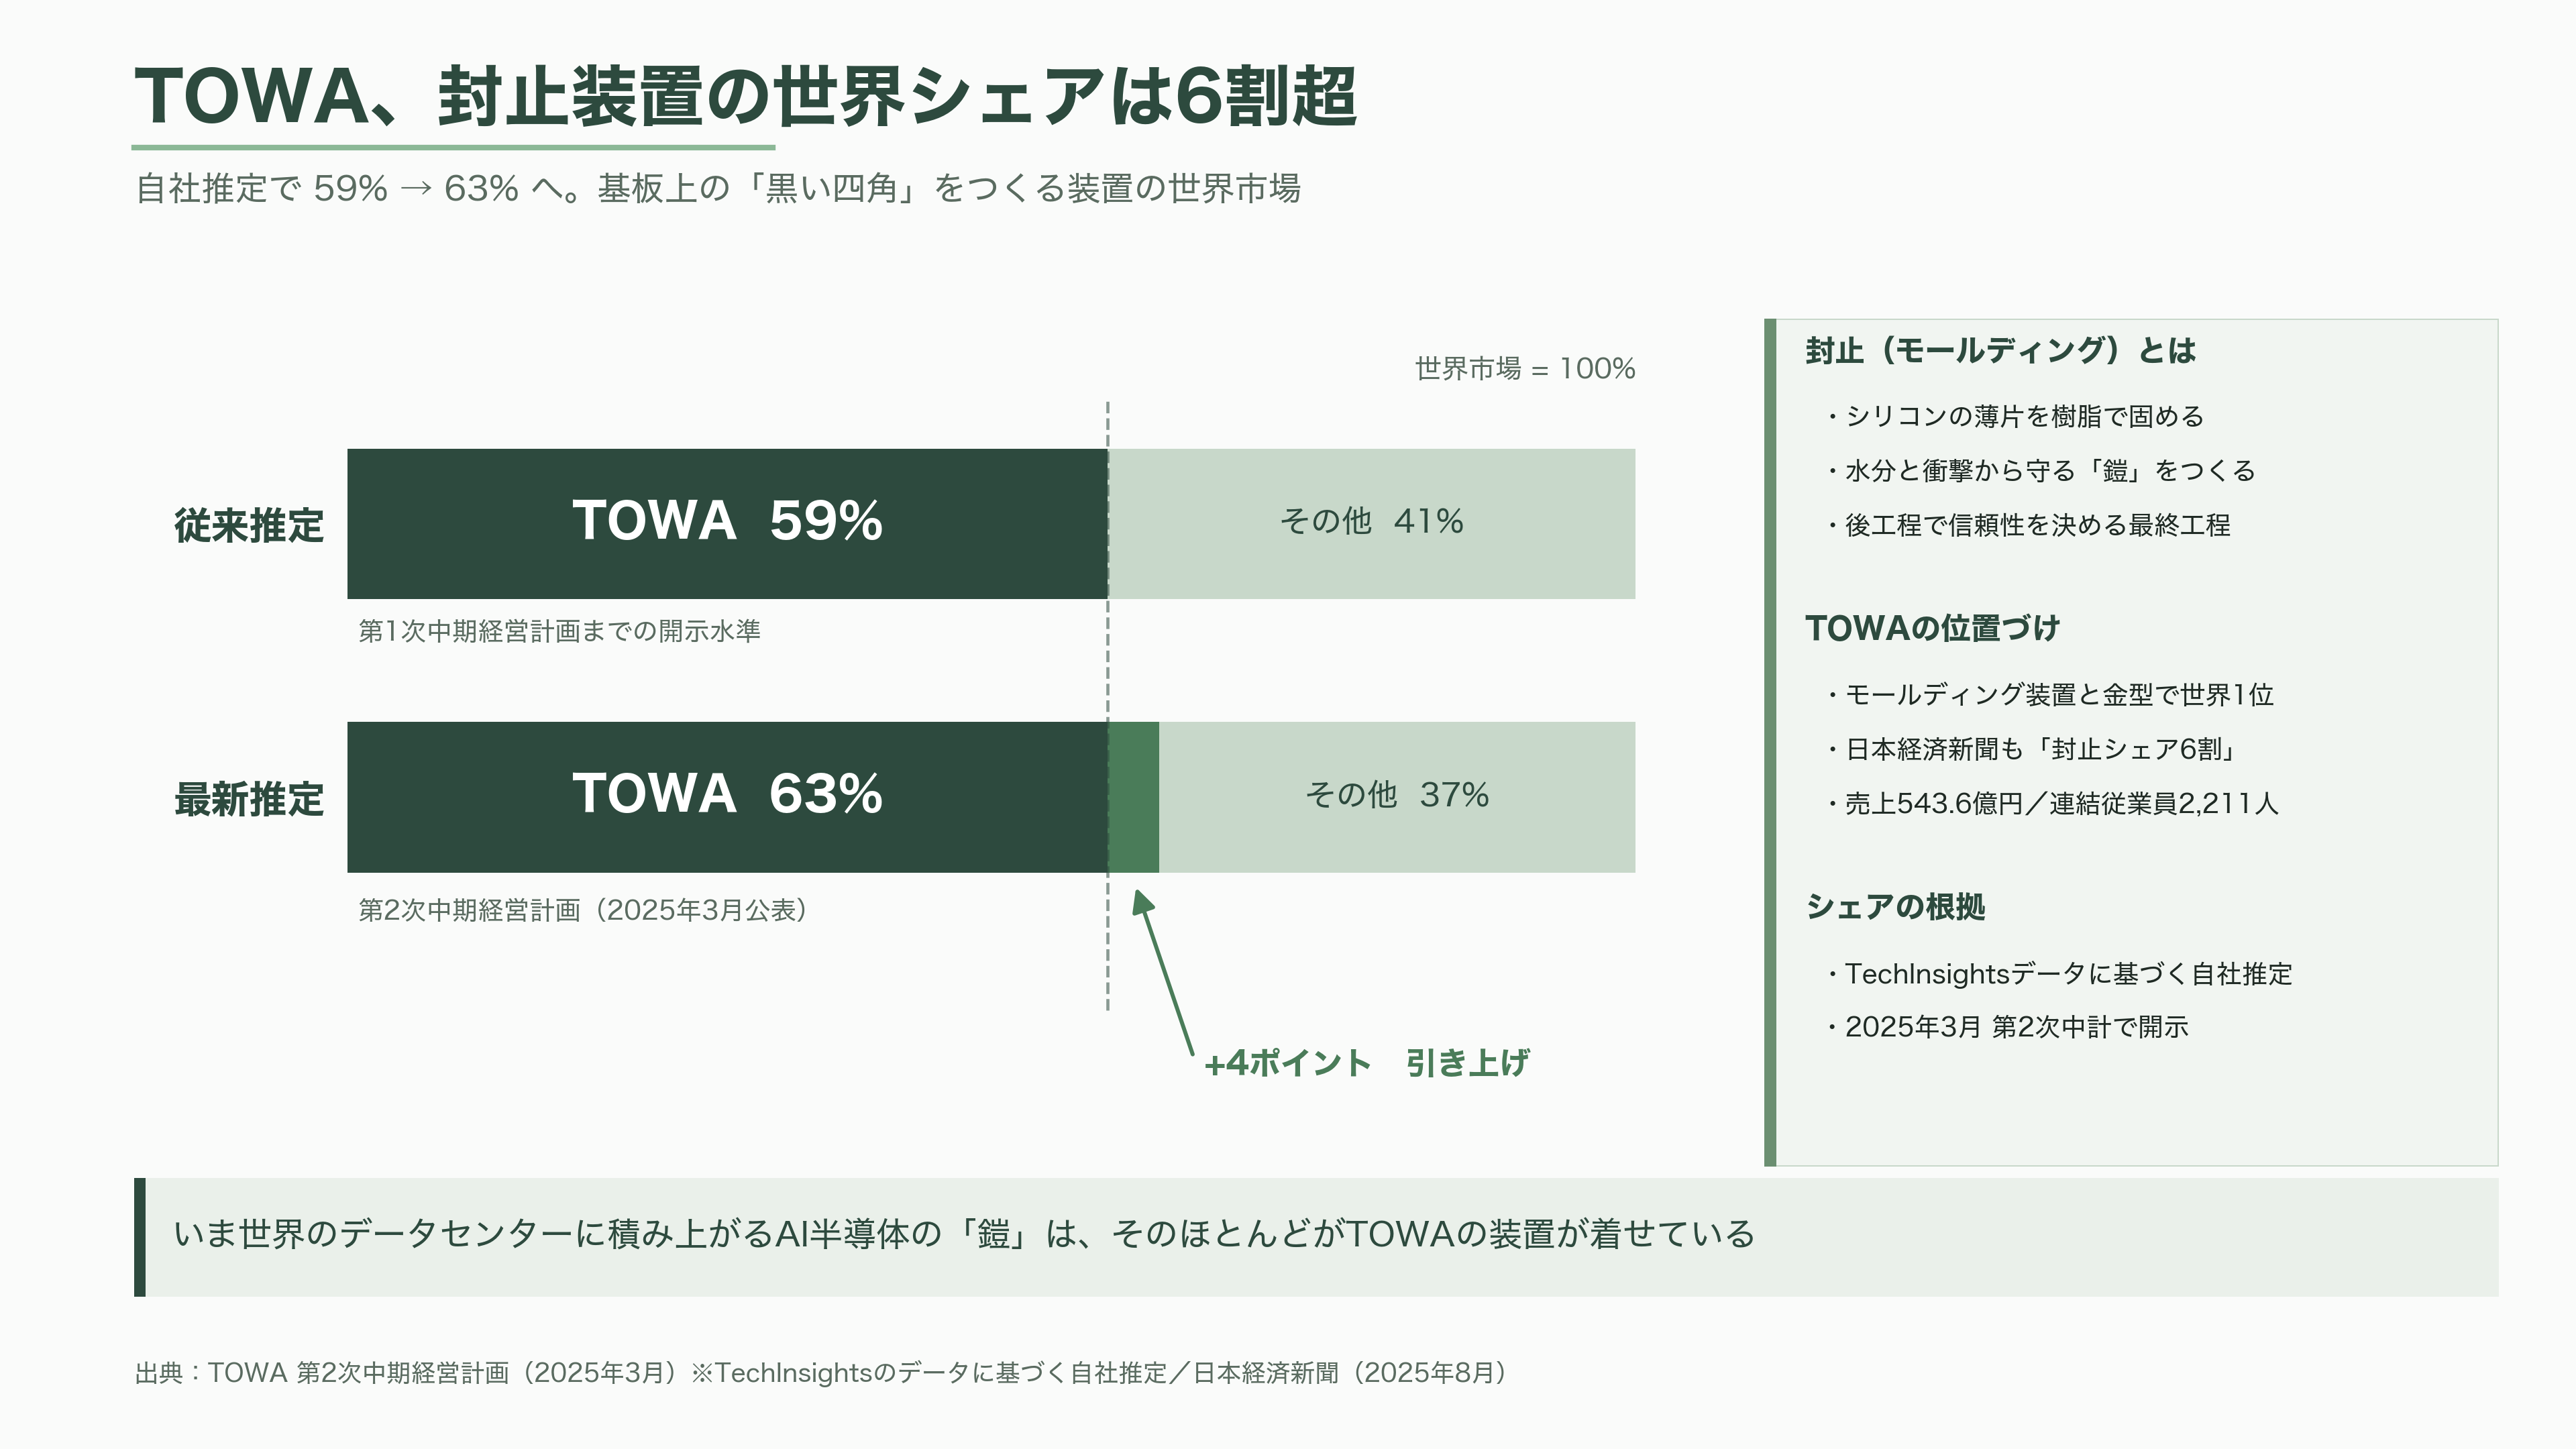
そして、この工程で使う装置と金型で世界の6割以上を握っているのが、京都に本社を置くTOWAである。同社は自社を「モールディング装置・金型で世界シェアNo.1」と位置づけており、2025年3月に公表した中期経営計画では、調査会社TechInsightsのデータをもとにした自社推定として、半導体モールディング装置の世界シェアを59%から63%へ引き上げたと説明している。日本経済新聞も2025年8月の記事で、TOWAを封止シェア6割のグローバルニッチトップと紹介した。
装置メーカーとしての知名度は東京エレクトロンやアドバンテストに遠く及ばない。しかし、いま世界中のデータセンターに積み上がっているAI半導体の、ほぼすべての「鎧」は、TOWAの装置が着せている。そう言っても、それほど大げさではない位置にいる。
流し込む成形から、押し固める成形へ
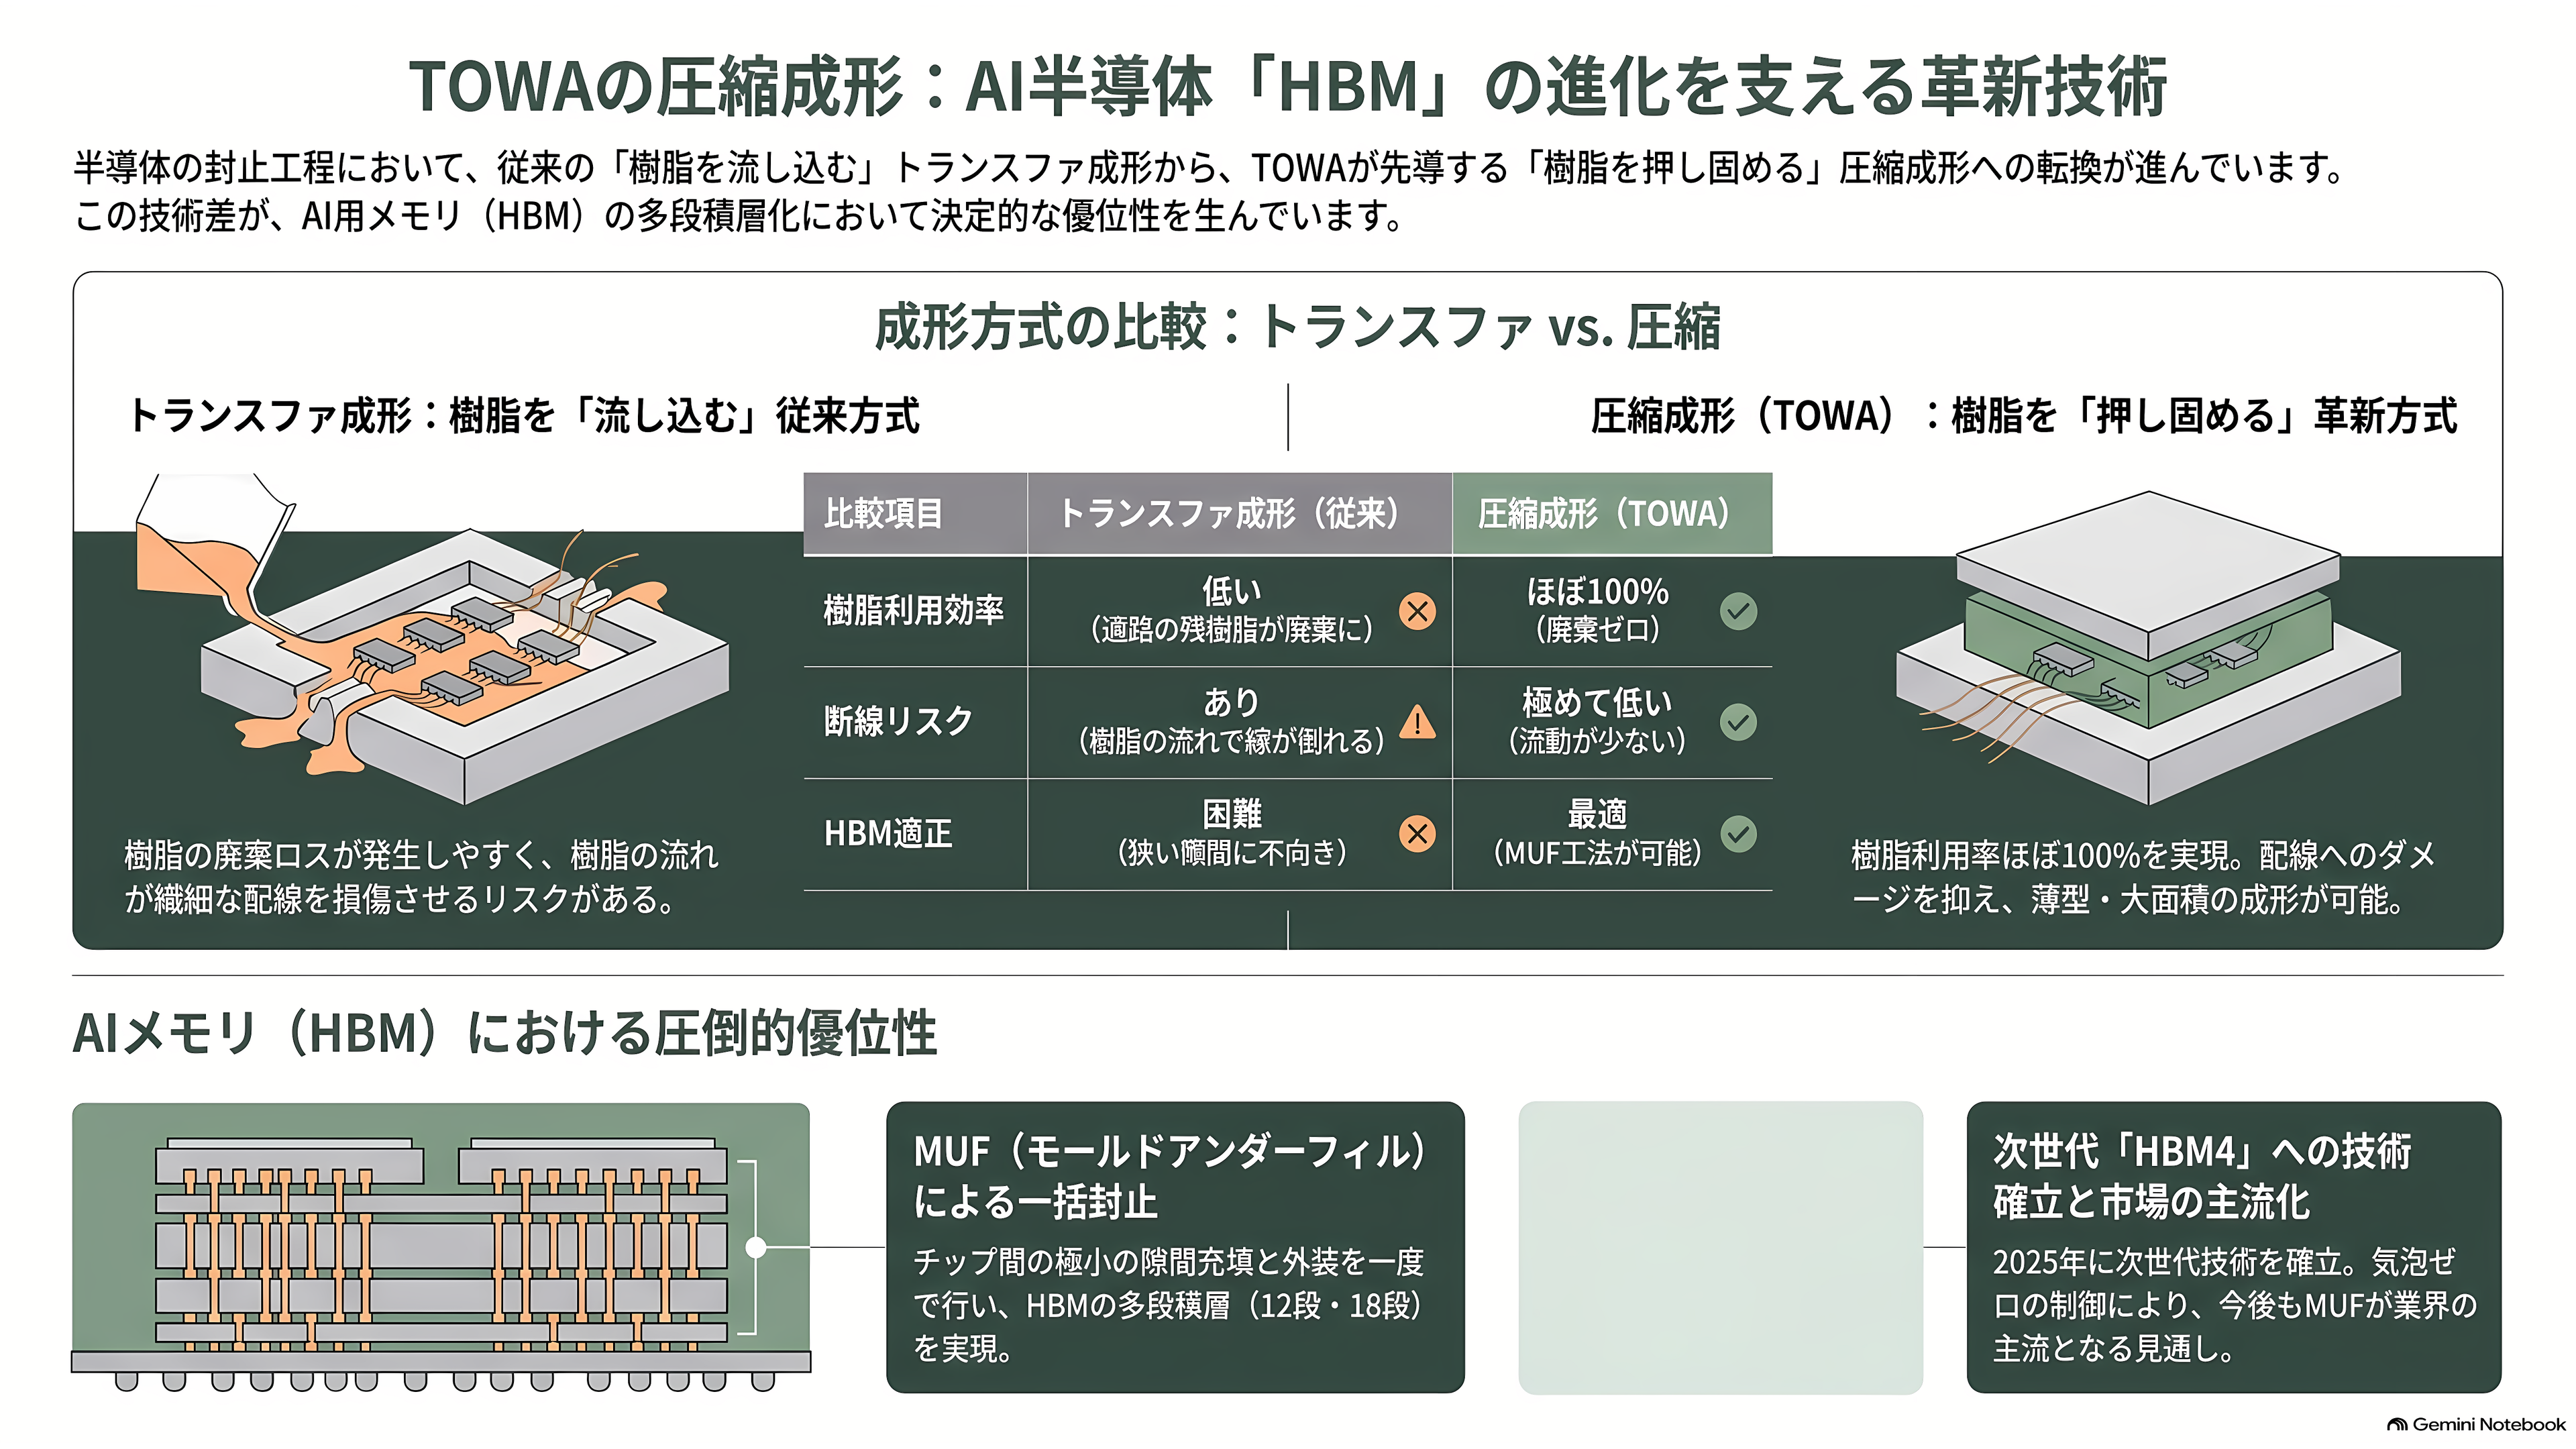
TOWAが強いのは、封止の中でも「圧縮成形(コンプレッションモールド)」と呼ばれる方式だ。ここが同社を理解する一番の勘所なので、少し丁寧に説明する。
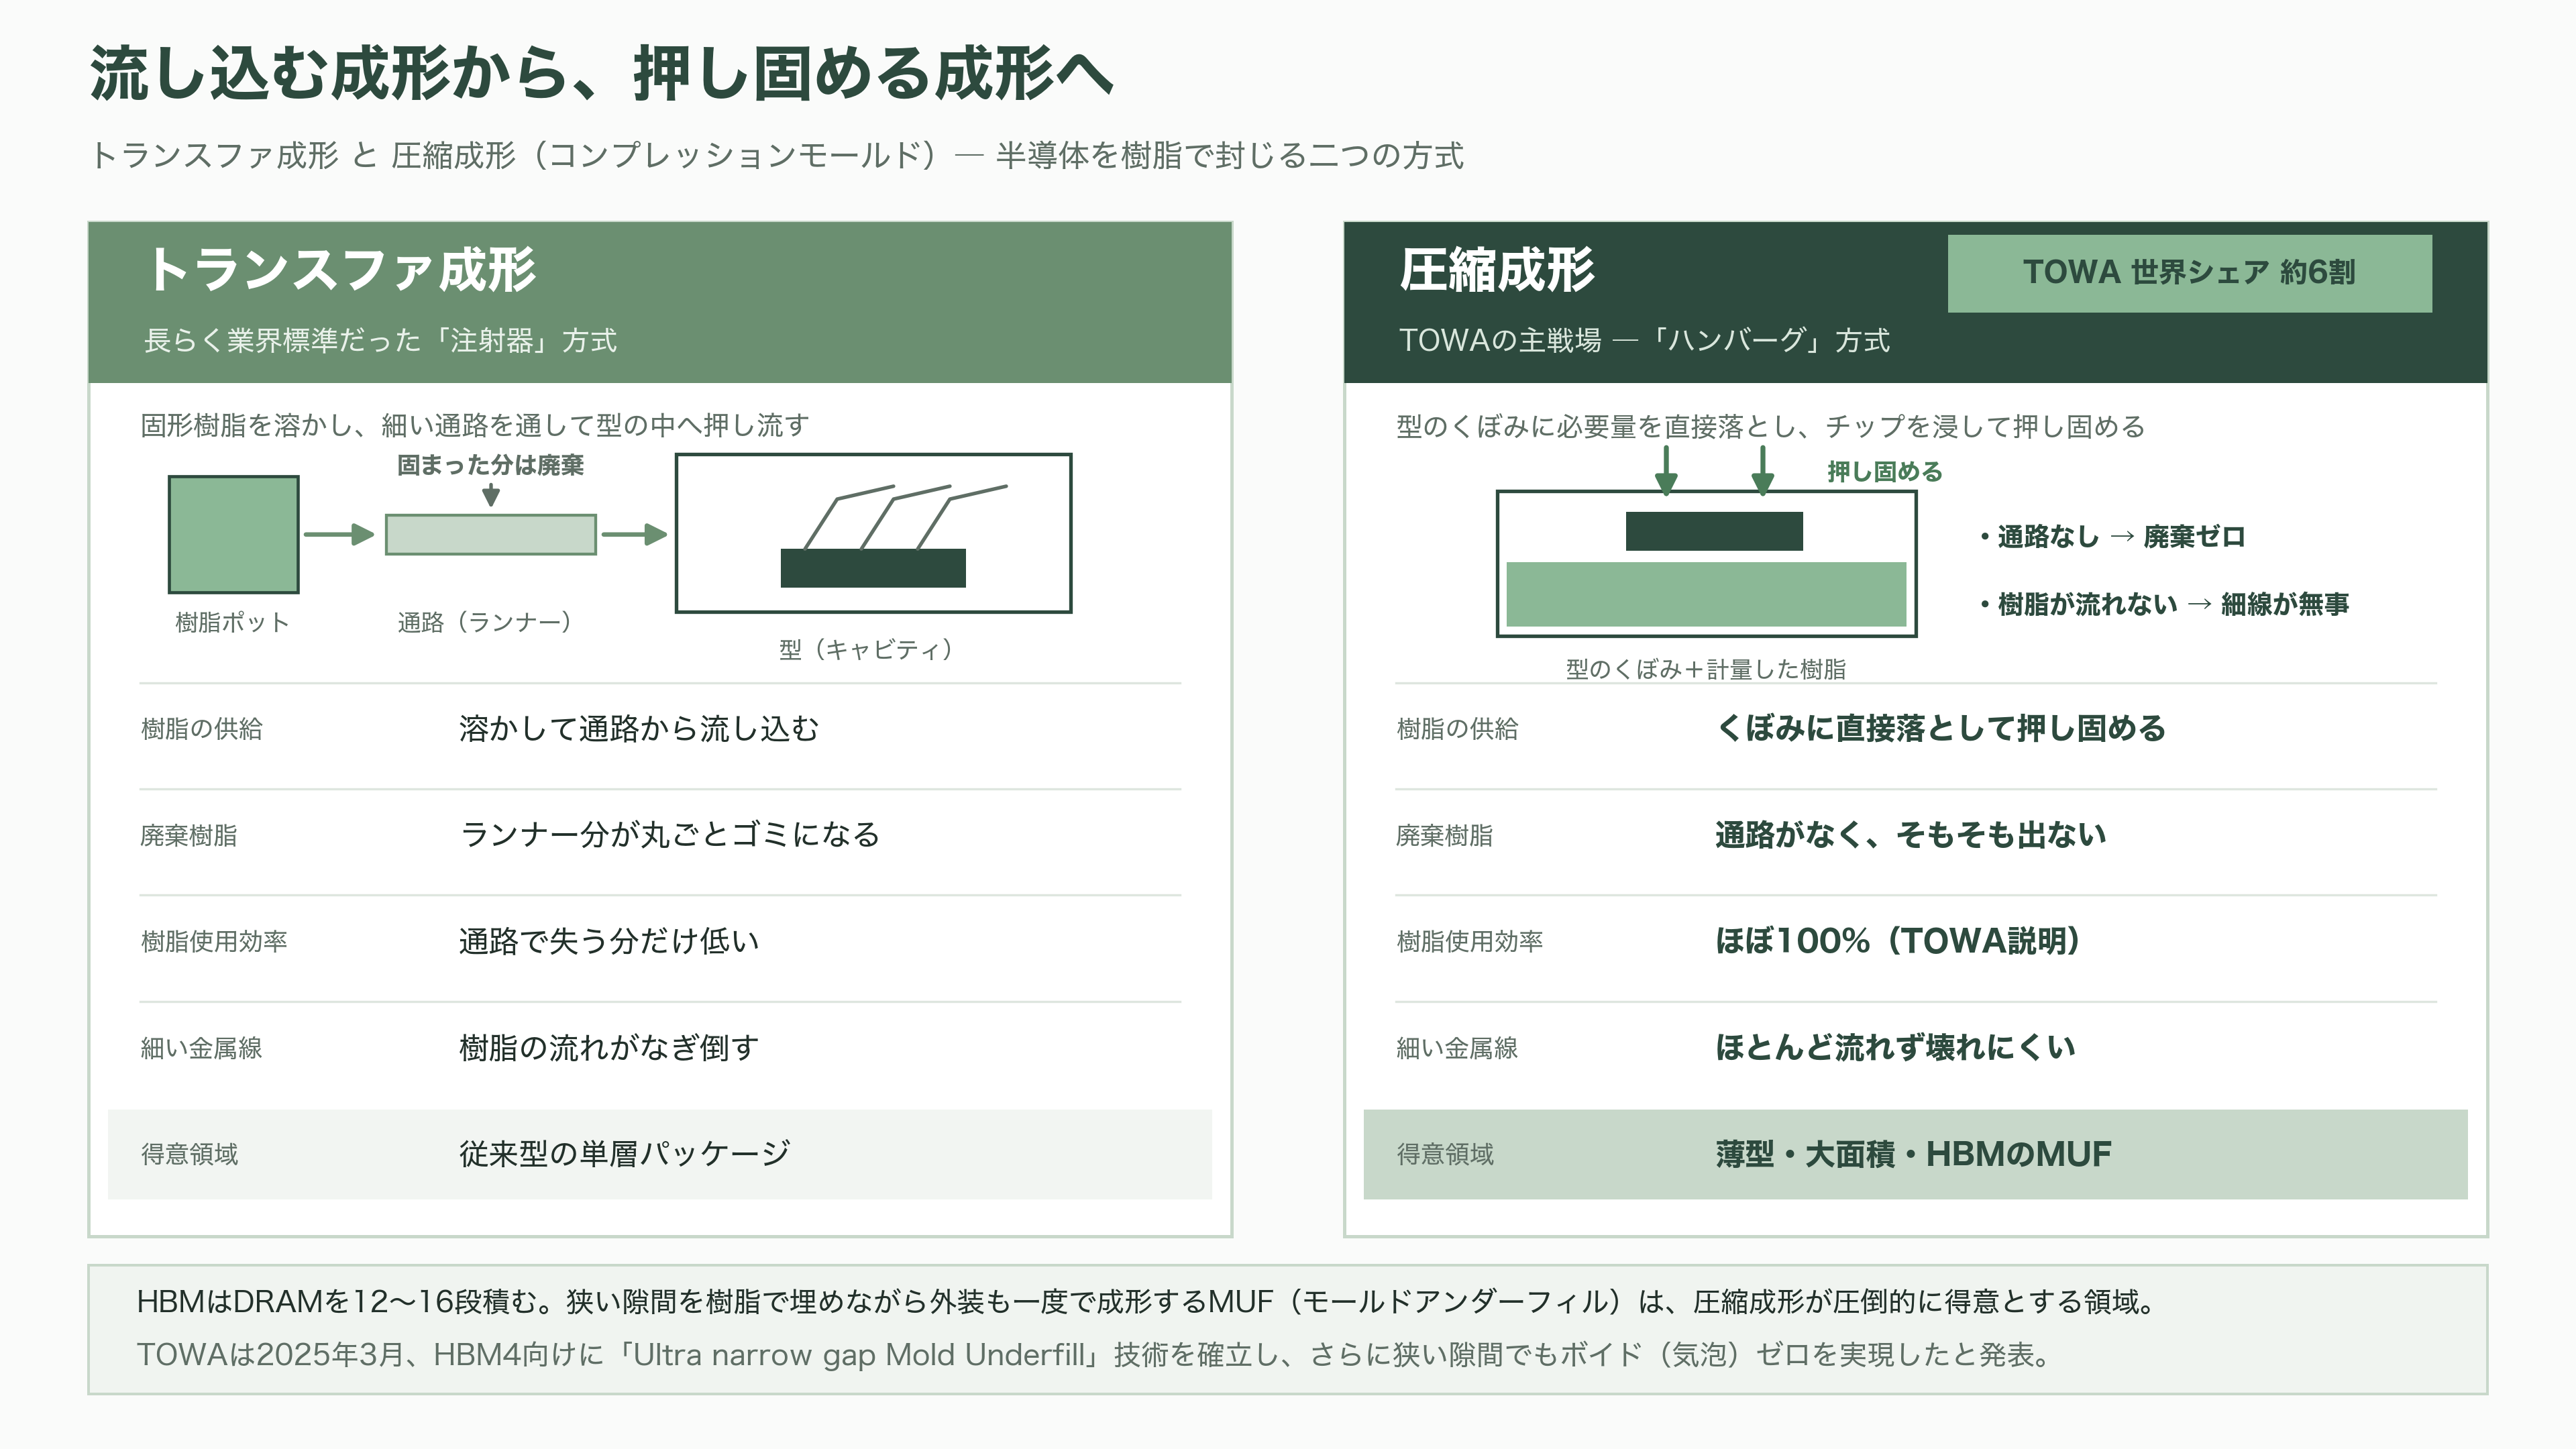
長らく業界の標準だったのは「トランスファ成形」である。イメージとしては注射器に近い。固形の樹脂を別の場所で溶かし、細い通路を通して、チップの入った型の中へ押し流す。作り方としては合理的なのだが、二つ弱点がある。ひとつは、通路の中で固まった樹脂が丸ごとゴミになること。もうひとつは、樹脂が「流れる」ときに、髪の毛より細い金属線をなぎ倒してしまうことだ。
圧縮成形はまったく発想が違う。ハンバーグを作るときのように、型のくぼみに必要な量の樹脂を直接落とし込み、そこへチップを浸すようにして押し固める。通路がないので捨てる樹脂が出ず、TOWAは樹脂の使用効率がほぼ100%になると説明している。樹脂がほとんど流れないので、細い線も壊れない。結果として、より薄く、より大きな面積を、より繊細な中身のまま固められる。
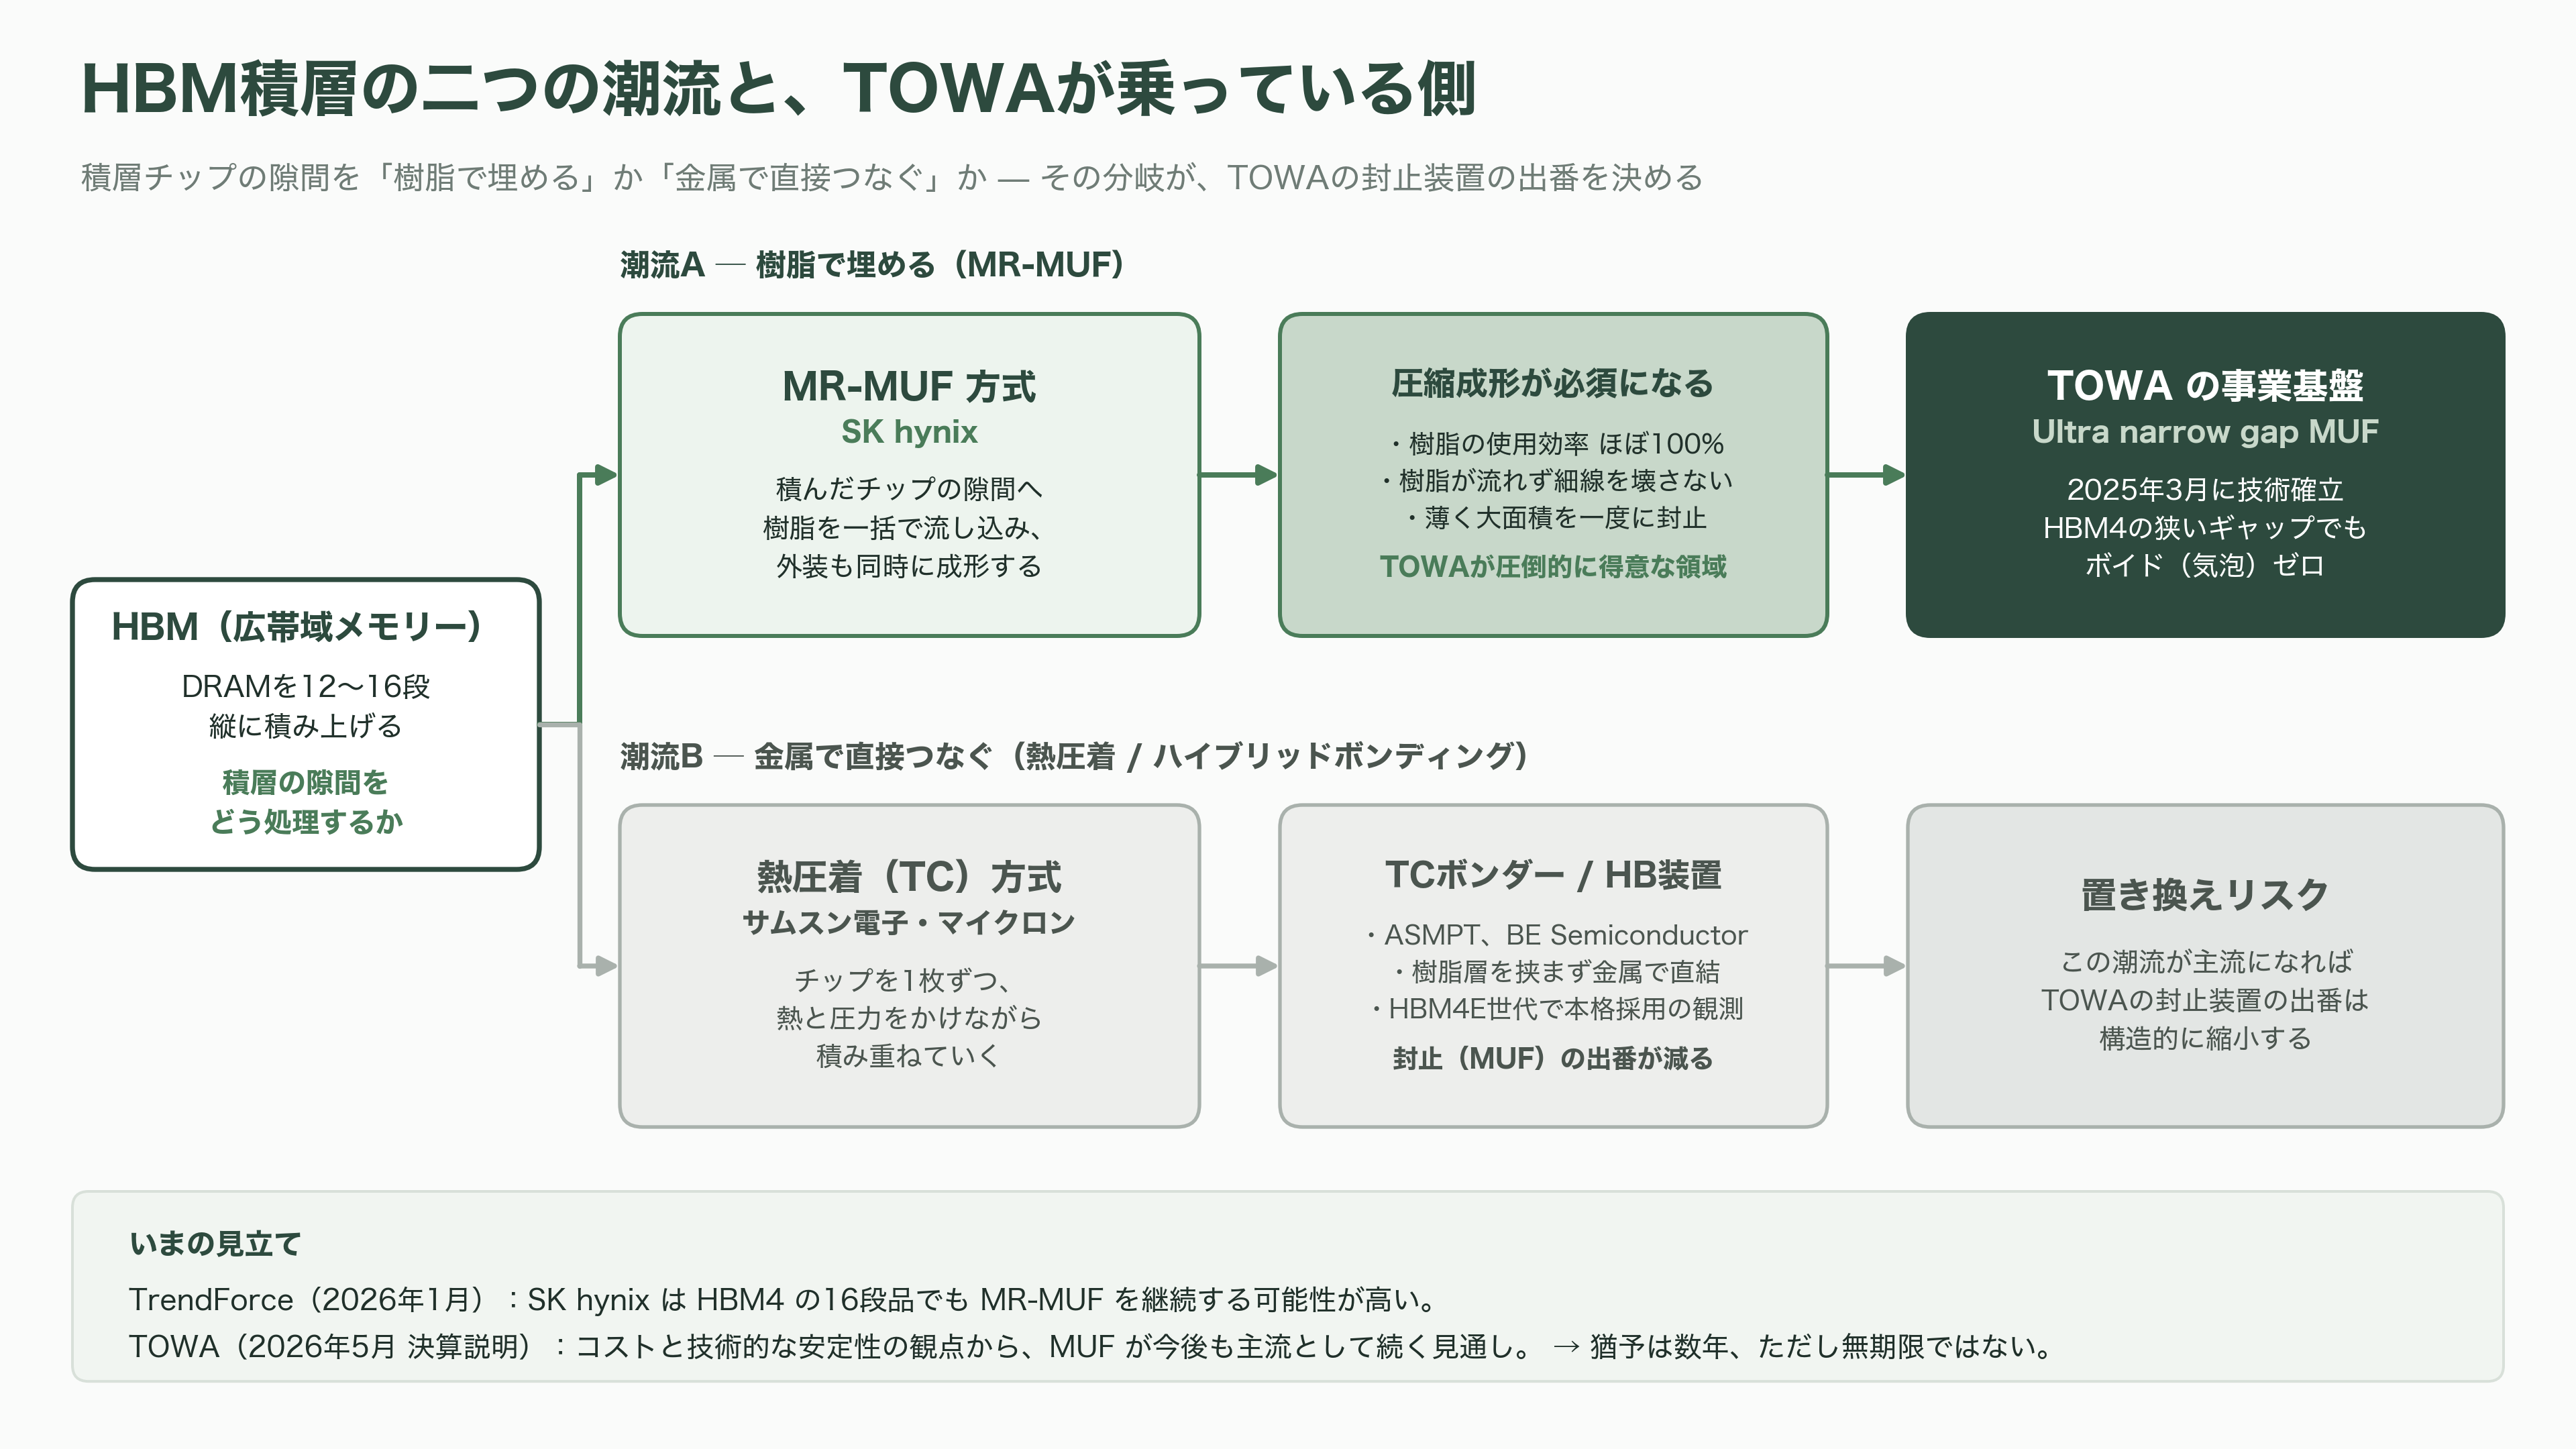
この差が決定的な意味を持ったのが、AI用メモリーであるHBM(広帯域メモリー)だった。HBMは、DRAMのチップを12段、16段と縦に積み上げて一つの部品にする。積み重ねたチップとチップの隙間は極めて狭く、そこに樹脂を泡ひとつ残さず行き渡らせながら、同時に外側も包む必要がある。この「隙間充填と外装を一度でやる」工法をMUF(モールドアンダーフィル)と呼び、圧縮成形が圧倒的に得意とする領域だ。
TOWAは2025年3月、次世代のHBM4に対応する「Ultra narrow gap Mold Underfill」技術を確立したと発表した。HBM4は入出力の端子数が前世代の倍に増え、チップ間の隙間はさらに狭くなる。従来の圧縮成形でも埋めにくい狭さに対して、樹脂の流れ方を極限まで制御してボイド、つまり気泡をゼロにしたという内容である。
ここで押さえておきたいのは、HBMの積層方式には二つの潮流があるということだ。SK hynixが採用するMR-MUFは、まさにこのモールドアンダーフィルを使う方式。一方、サムスン電子とマイクロンは、チップを一枚ずつ熱圧着していく別方式を主軸にしてきた。調査会社TrendForceは2026年1月、SK hynixがHBM4の16段品でもMR-MUFを継続する可能性が高いと報じている。TOWA自身も2026年5月の決算説明で、コストと技術的な安定性の観点からMUFが今後も主流として続く見通しだと述べた。つまり、TOWAのHBM事業は、この方式選択の上に成り立っている。
京都の30人から、世界シェア6割へ
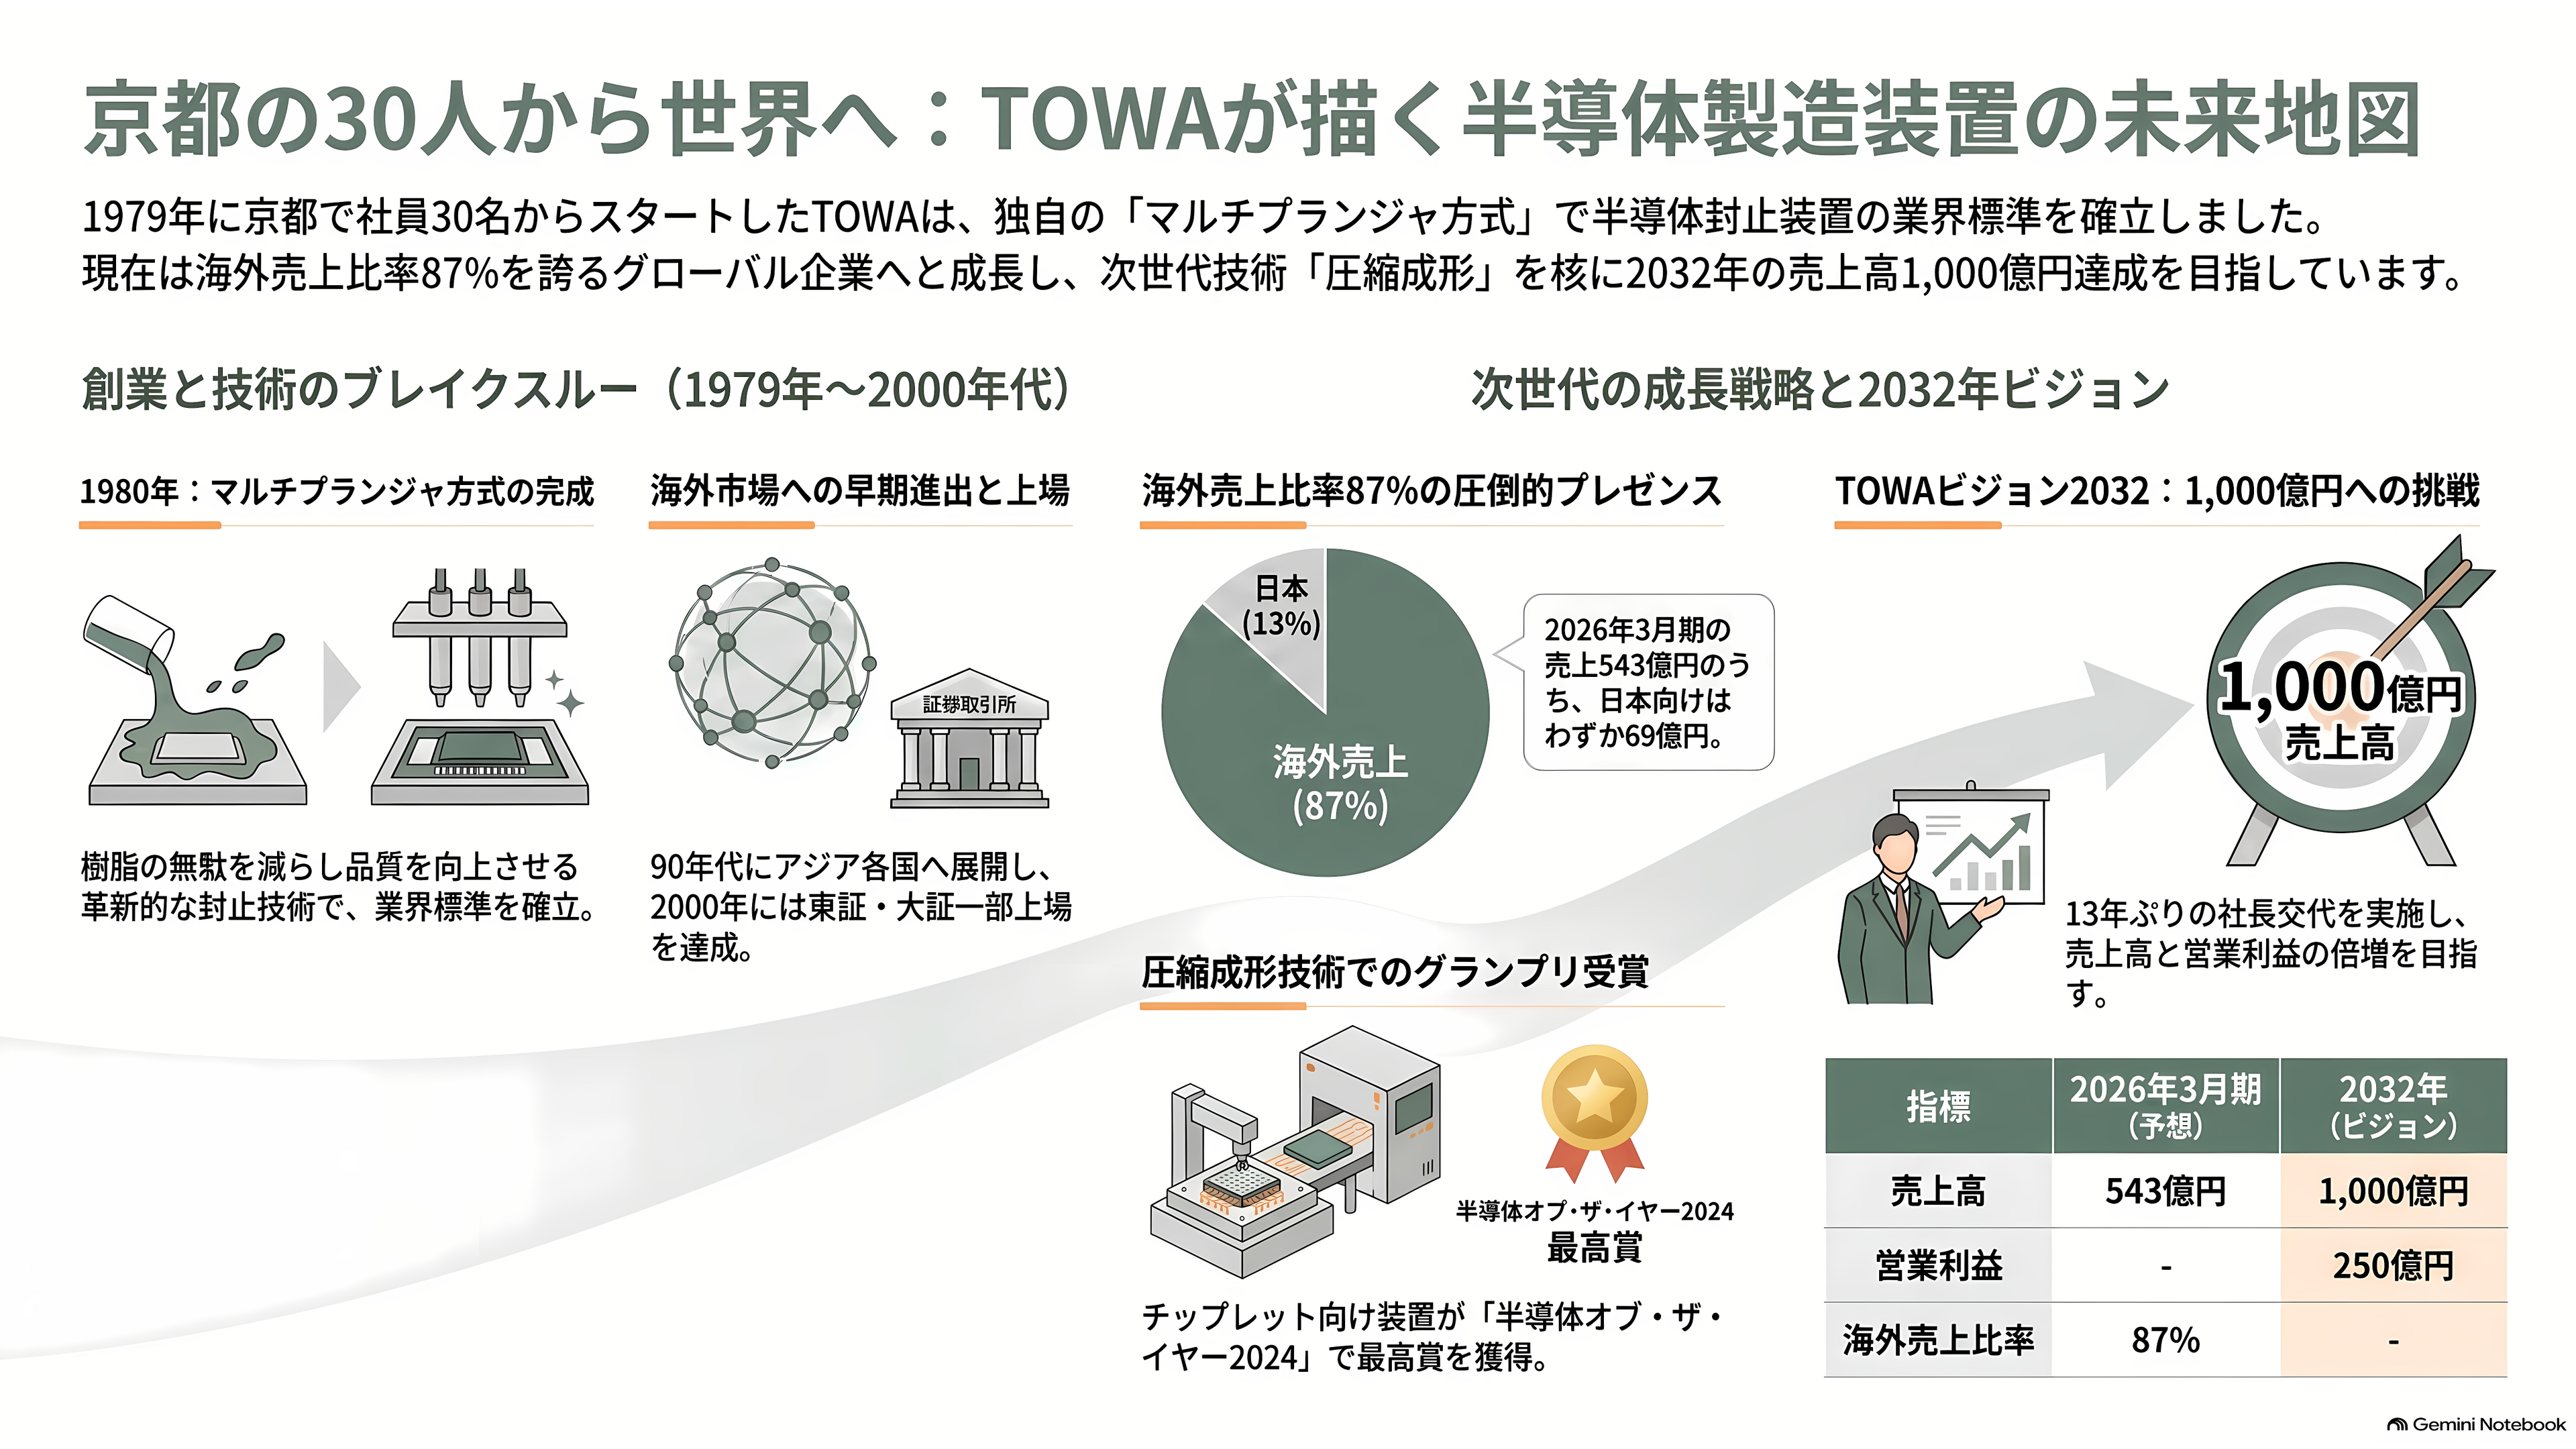
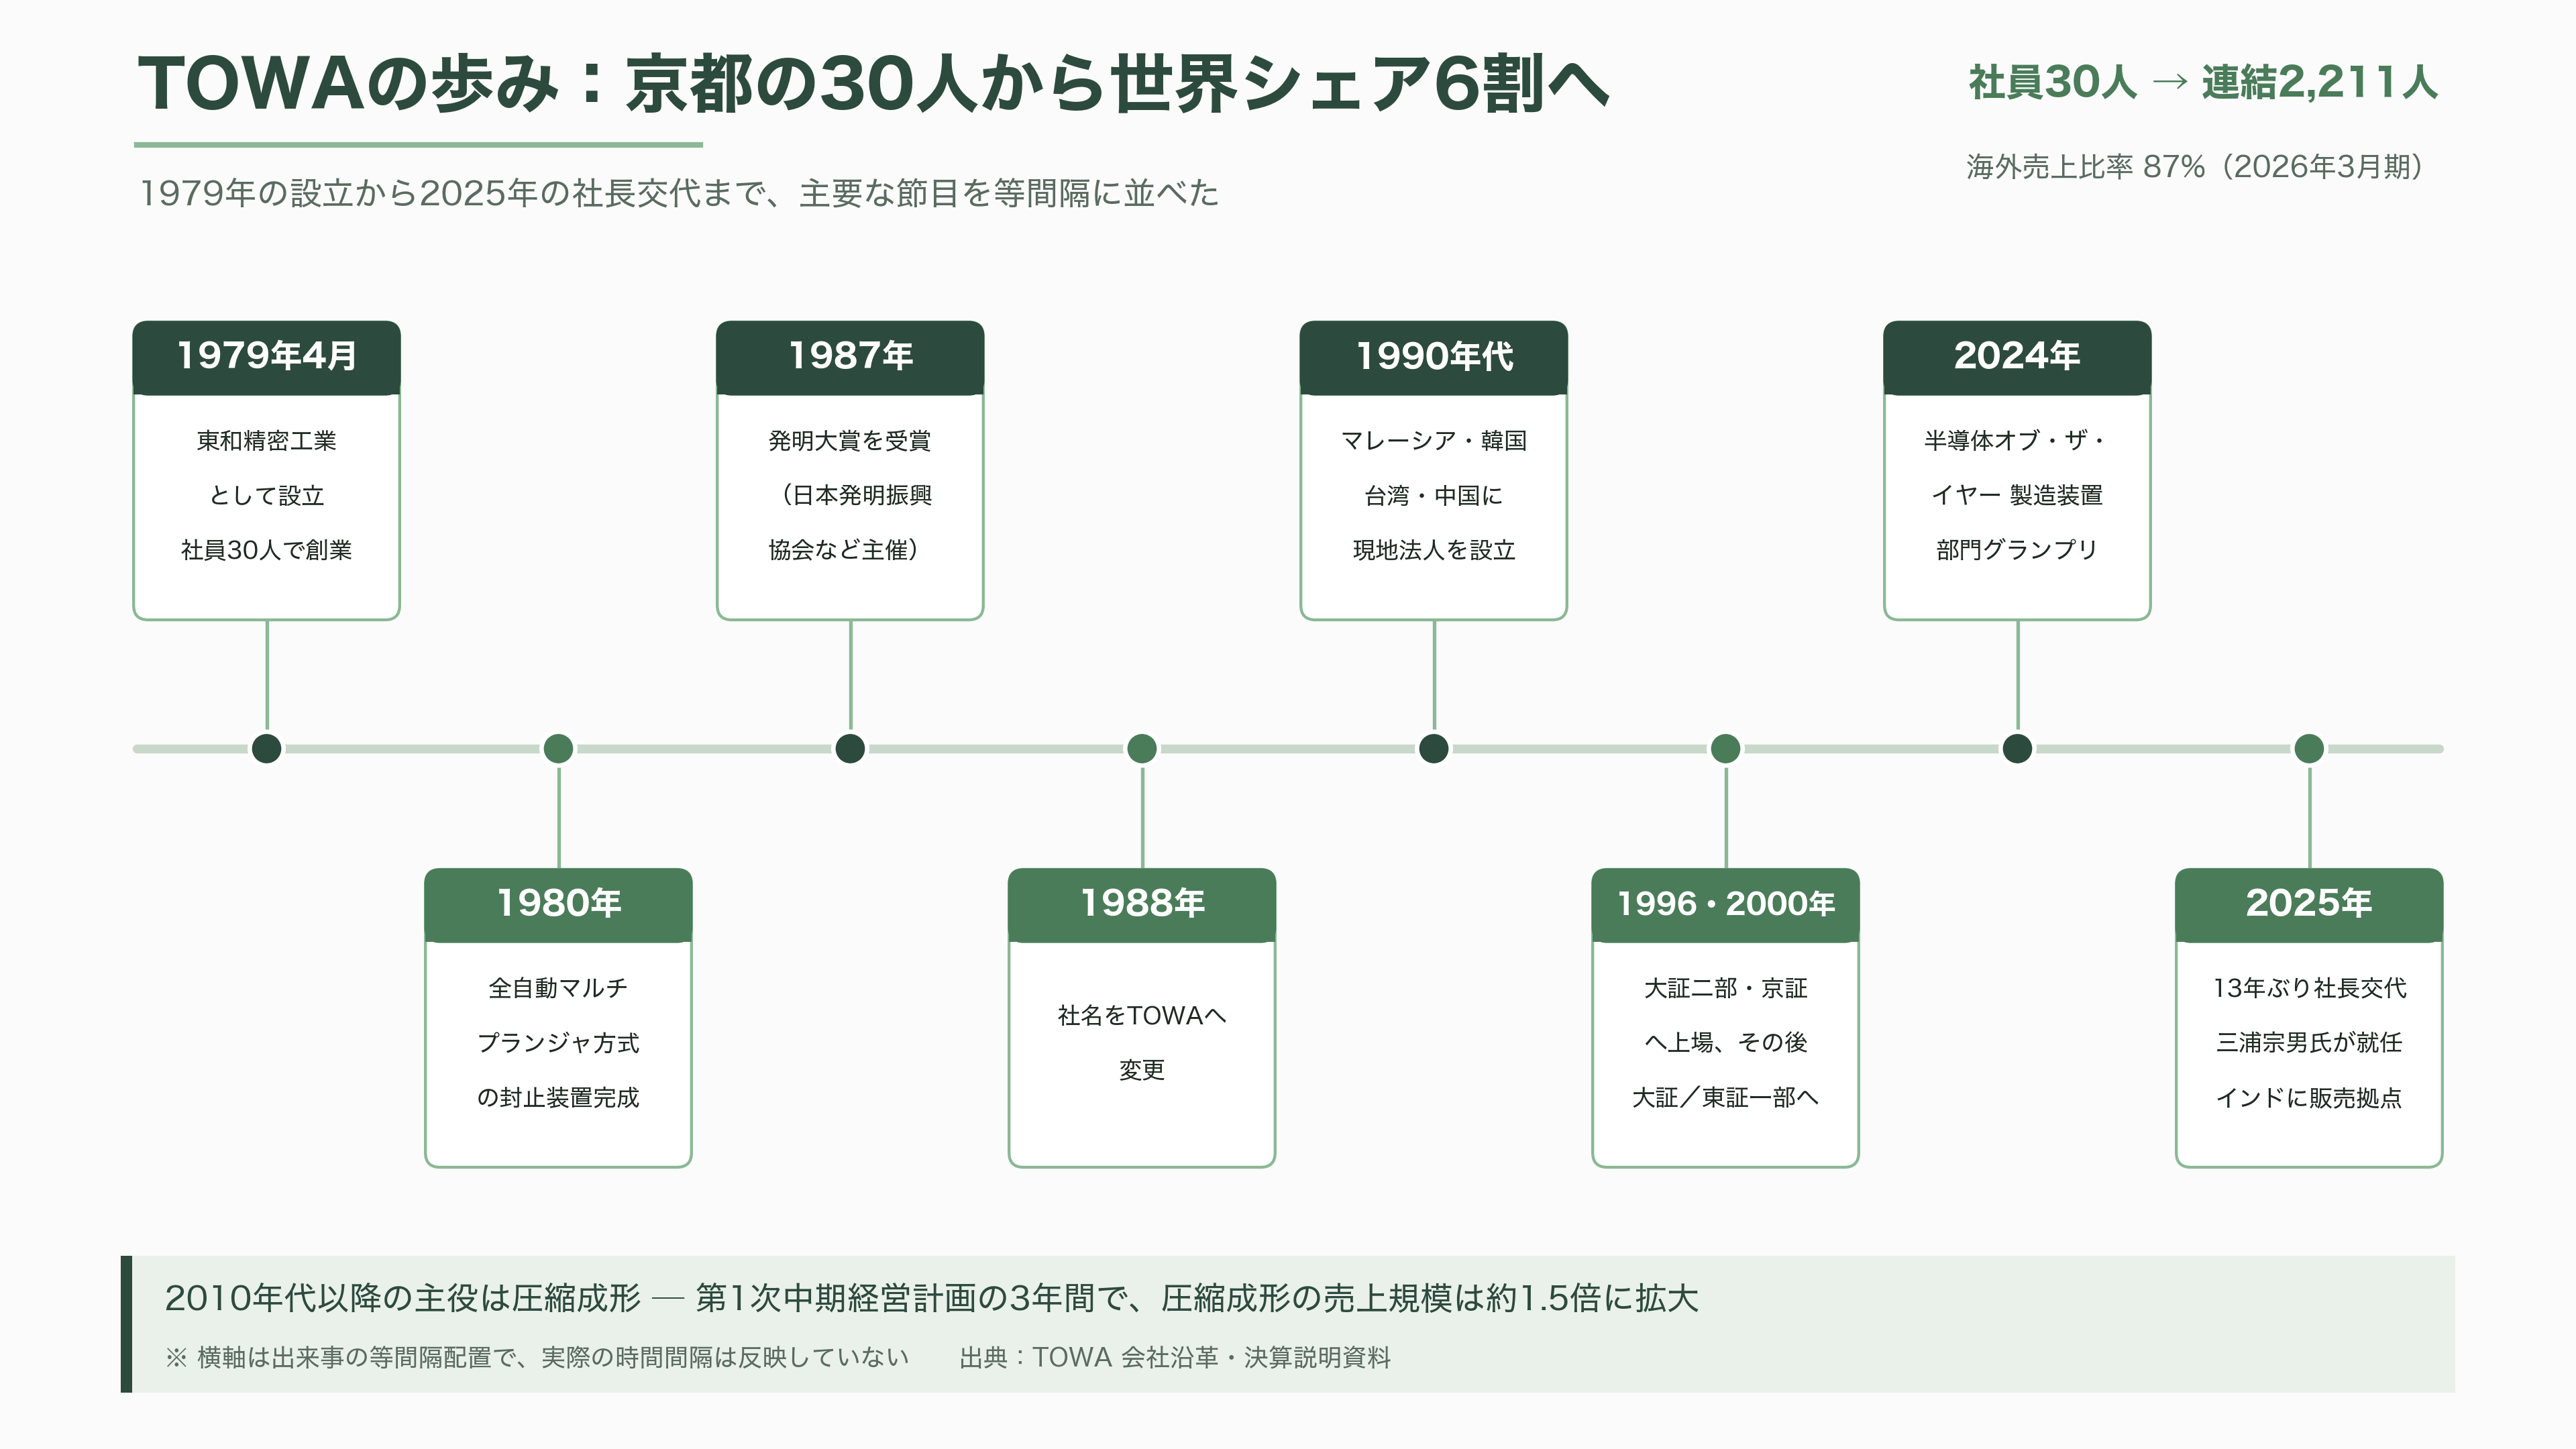
TOWAの始まりは1979年4月。創業者の坂東和彦氏が、超精密金型と半導体製造装置を事業目的に、社員30人で「東和精密工業」として設立した。
翌1980年、同社は全自動のマルチプランジャ方式という封止装置を完成させる。それまで一つの大きな樹脂の塊から多数の製品へ流し込んでいたものを、小分けにした複数のプランジャで押し出す。単純な発想の転換だが、樹脂の無駄が減り、品質が上がり、成形時間が短くなった。この方式は業界標準となり、1987年には日本発明振興協会などが主催する発明大賞を受賞している。創業者はのちに科学技術庁長官賞や黄綬褒章も受けた。
1988年に社名をTOWAへ変更。1990年代前半にマレーシア、韓国、台湾、中国と相次いで現地法人を設け、1996年に大阪証券取引所の第二部と京都証券取引所へ上場、2000年には大阪と東京の第一部へ進む。海外偏重の体質はこの頃に固まった。2026年3月期の売上高543億円のうち、日本向けは69億円。海外比率は87%に達する。
2010年代以降の主役が圧縮成形だ。第一次中期経営計画の3年間で、半導体事業の中の圧縮成形の売上規模は約1.5倍に拡大した。同時に、チップレット向けに開発した装置が「半導体オブ・ザ・イヤー2024」の製造装置部門でグランプリを獲得。マレーシアでは金型製造事業を譲り受けて装置と金型の一貫生産体制を築き、2025年にはインドにも販売拠点を開いた。インドでは、ルネサスやタタが関わる後工程工場が2026年から2027年にかけて立ち上がる計画で、TOWAはその立ち上がりを取りに行っている。
そして2025年4月、13年ぶりの社長交代があった。前任の岡田博和氏は会長へ退き、当時55歳の三浦宗男氏が社長に就任。岡田氏の在任中に売上高は170億円から500億円台へ伸びたが、掲げている長期目標「TOWAビジョン2032」は売上高1,000億円、営業利益250億円である。倍にするための世代交代、という位置づけだった。
従業員は連結で2,211人。装置メーカーとしては小柄で、その分、一つの技術に賭けている会社だと言える。
受注は過去最高、しかし利益は減った
さて、本題である。
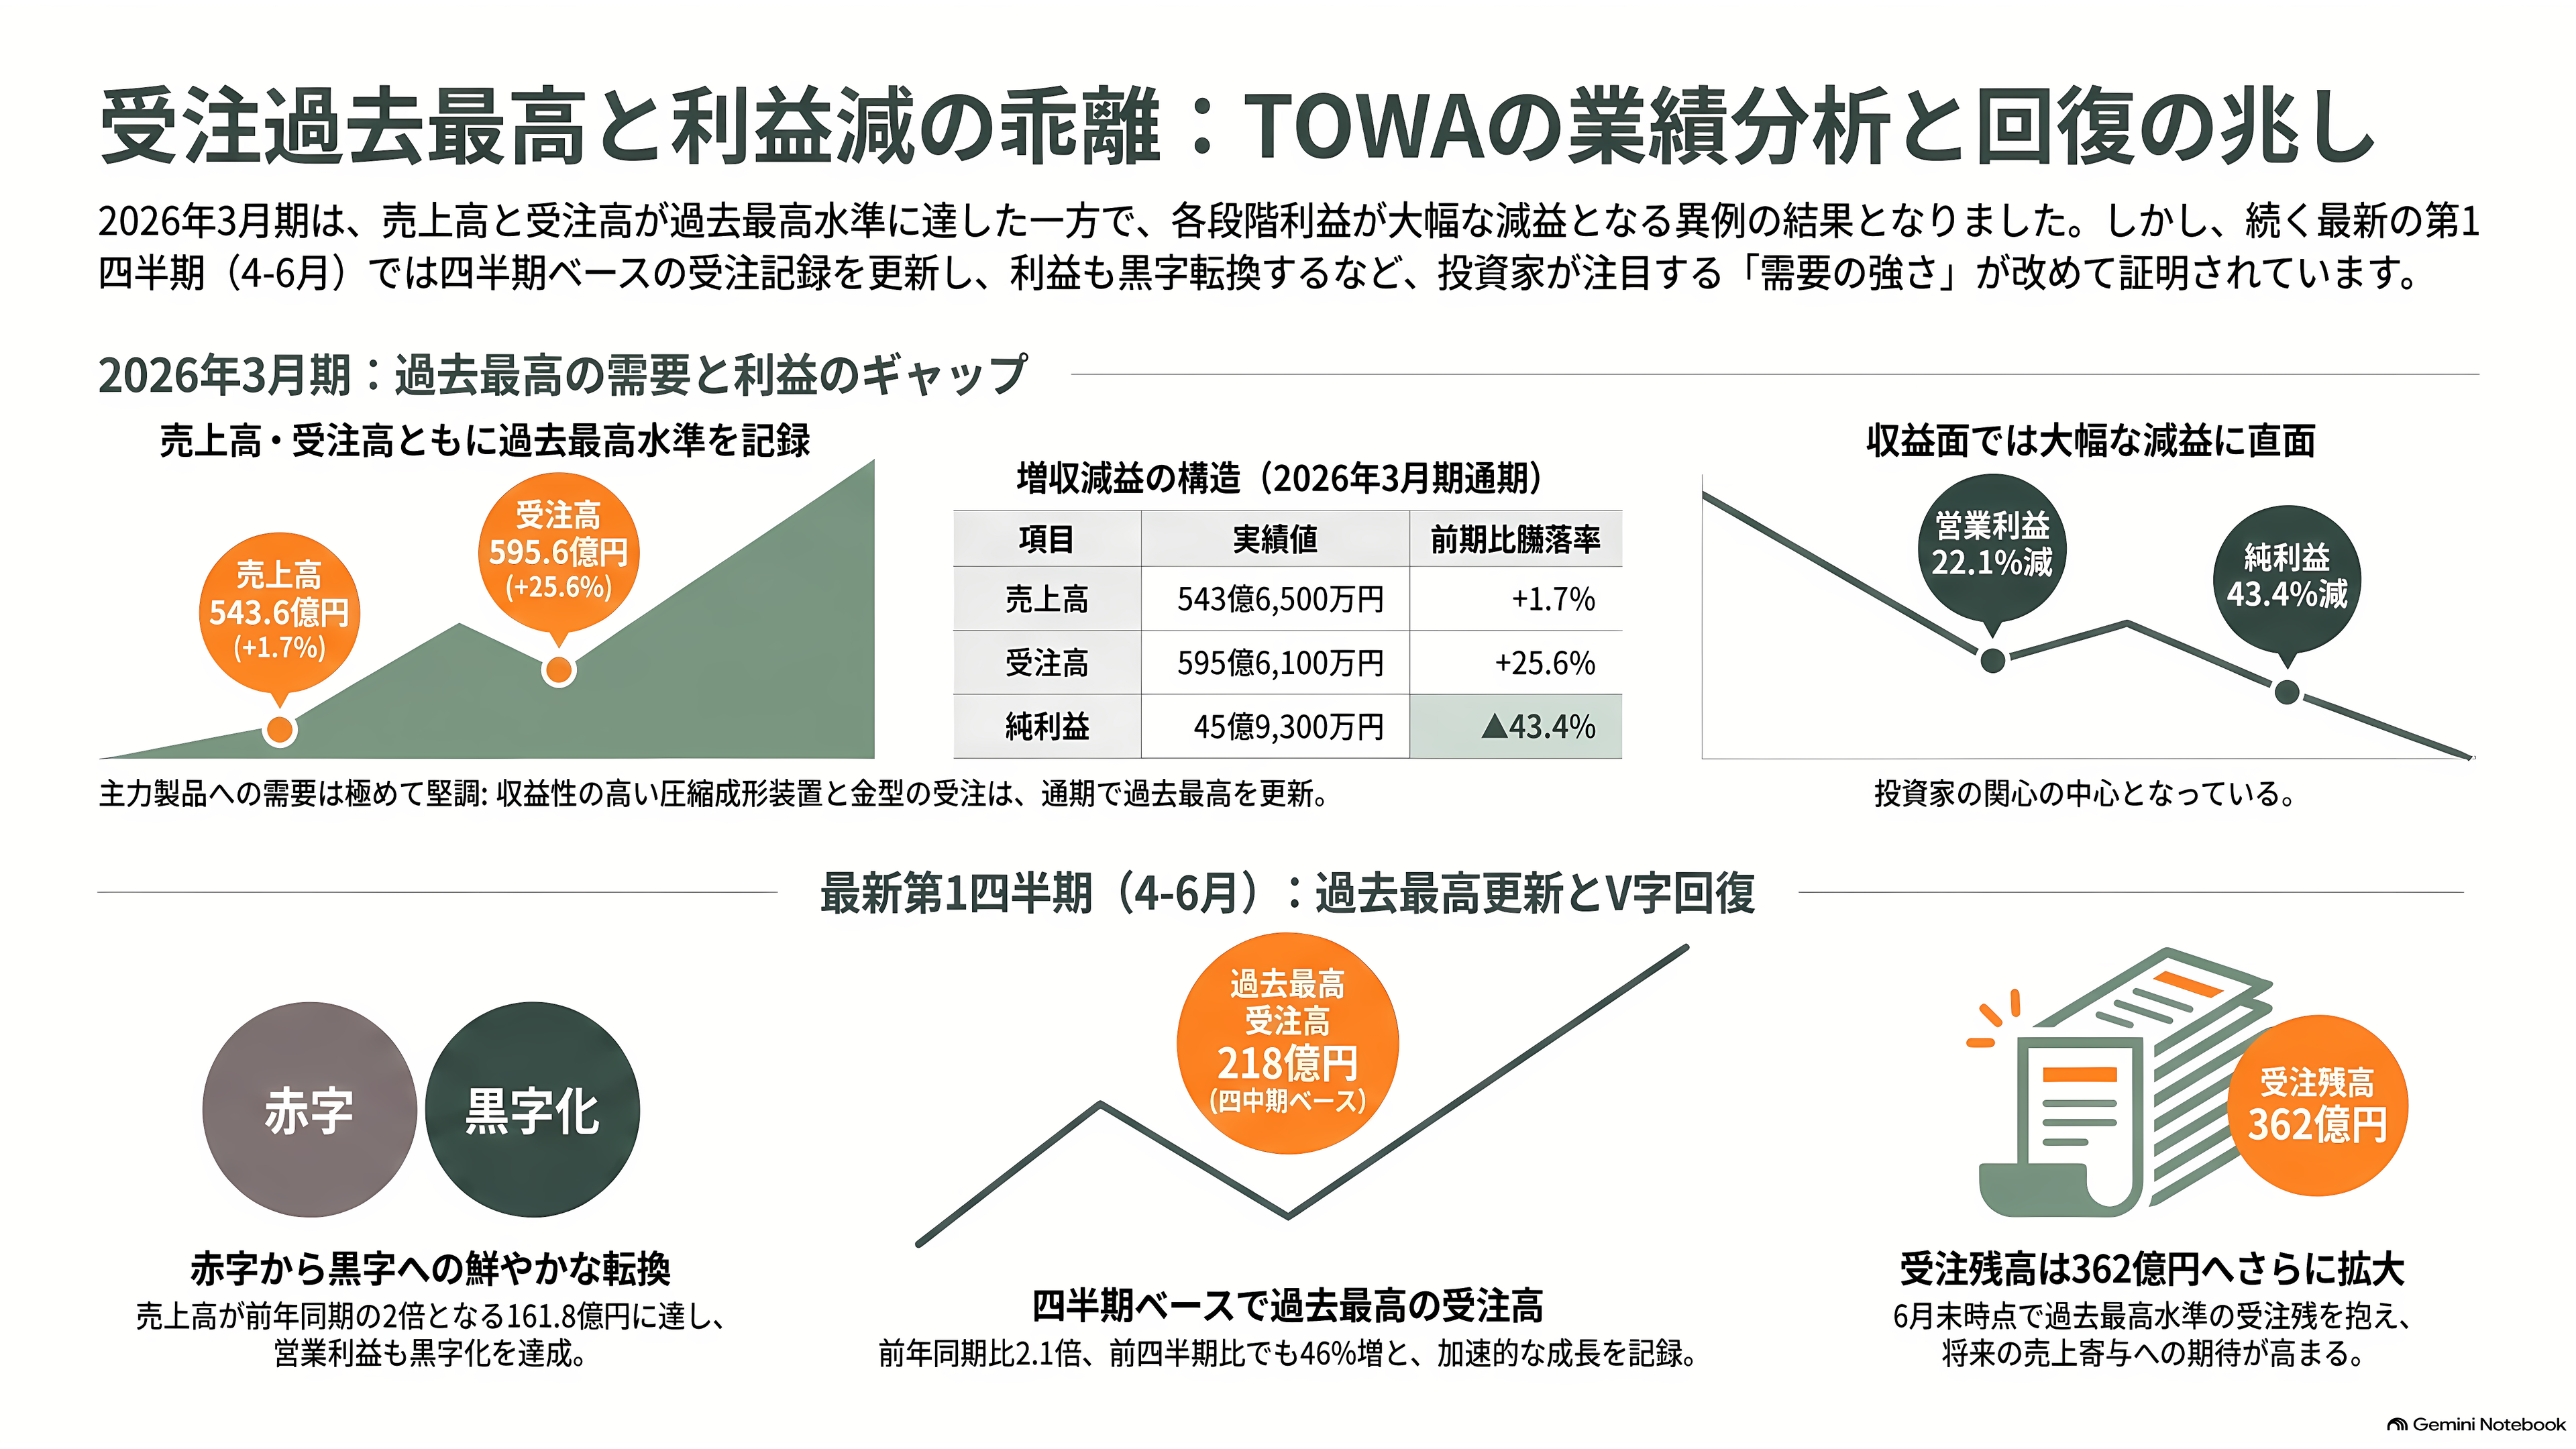
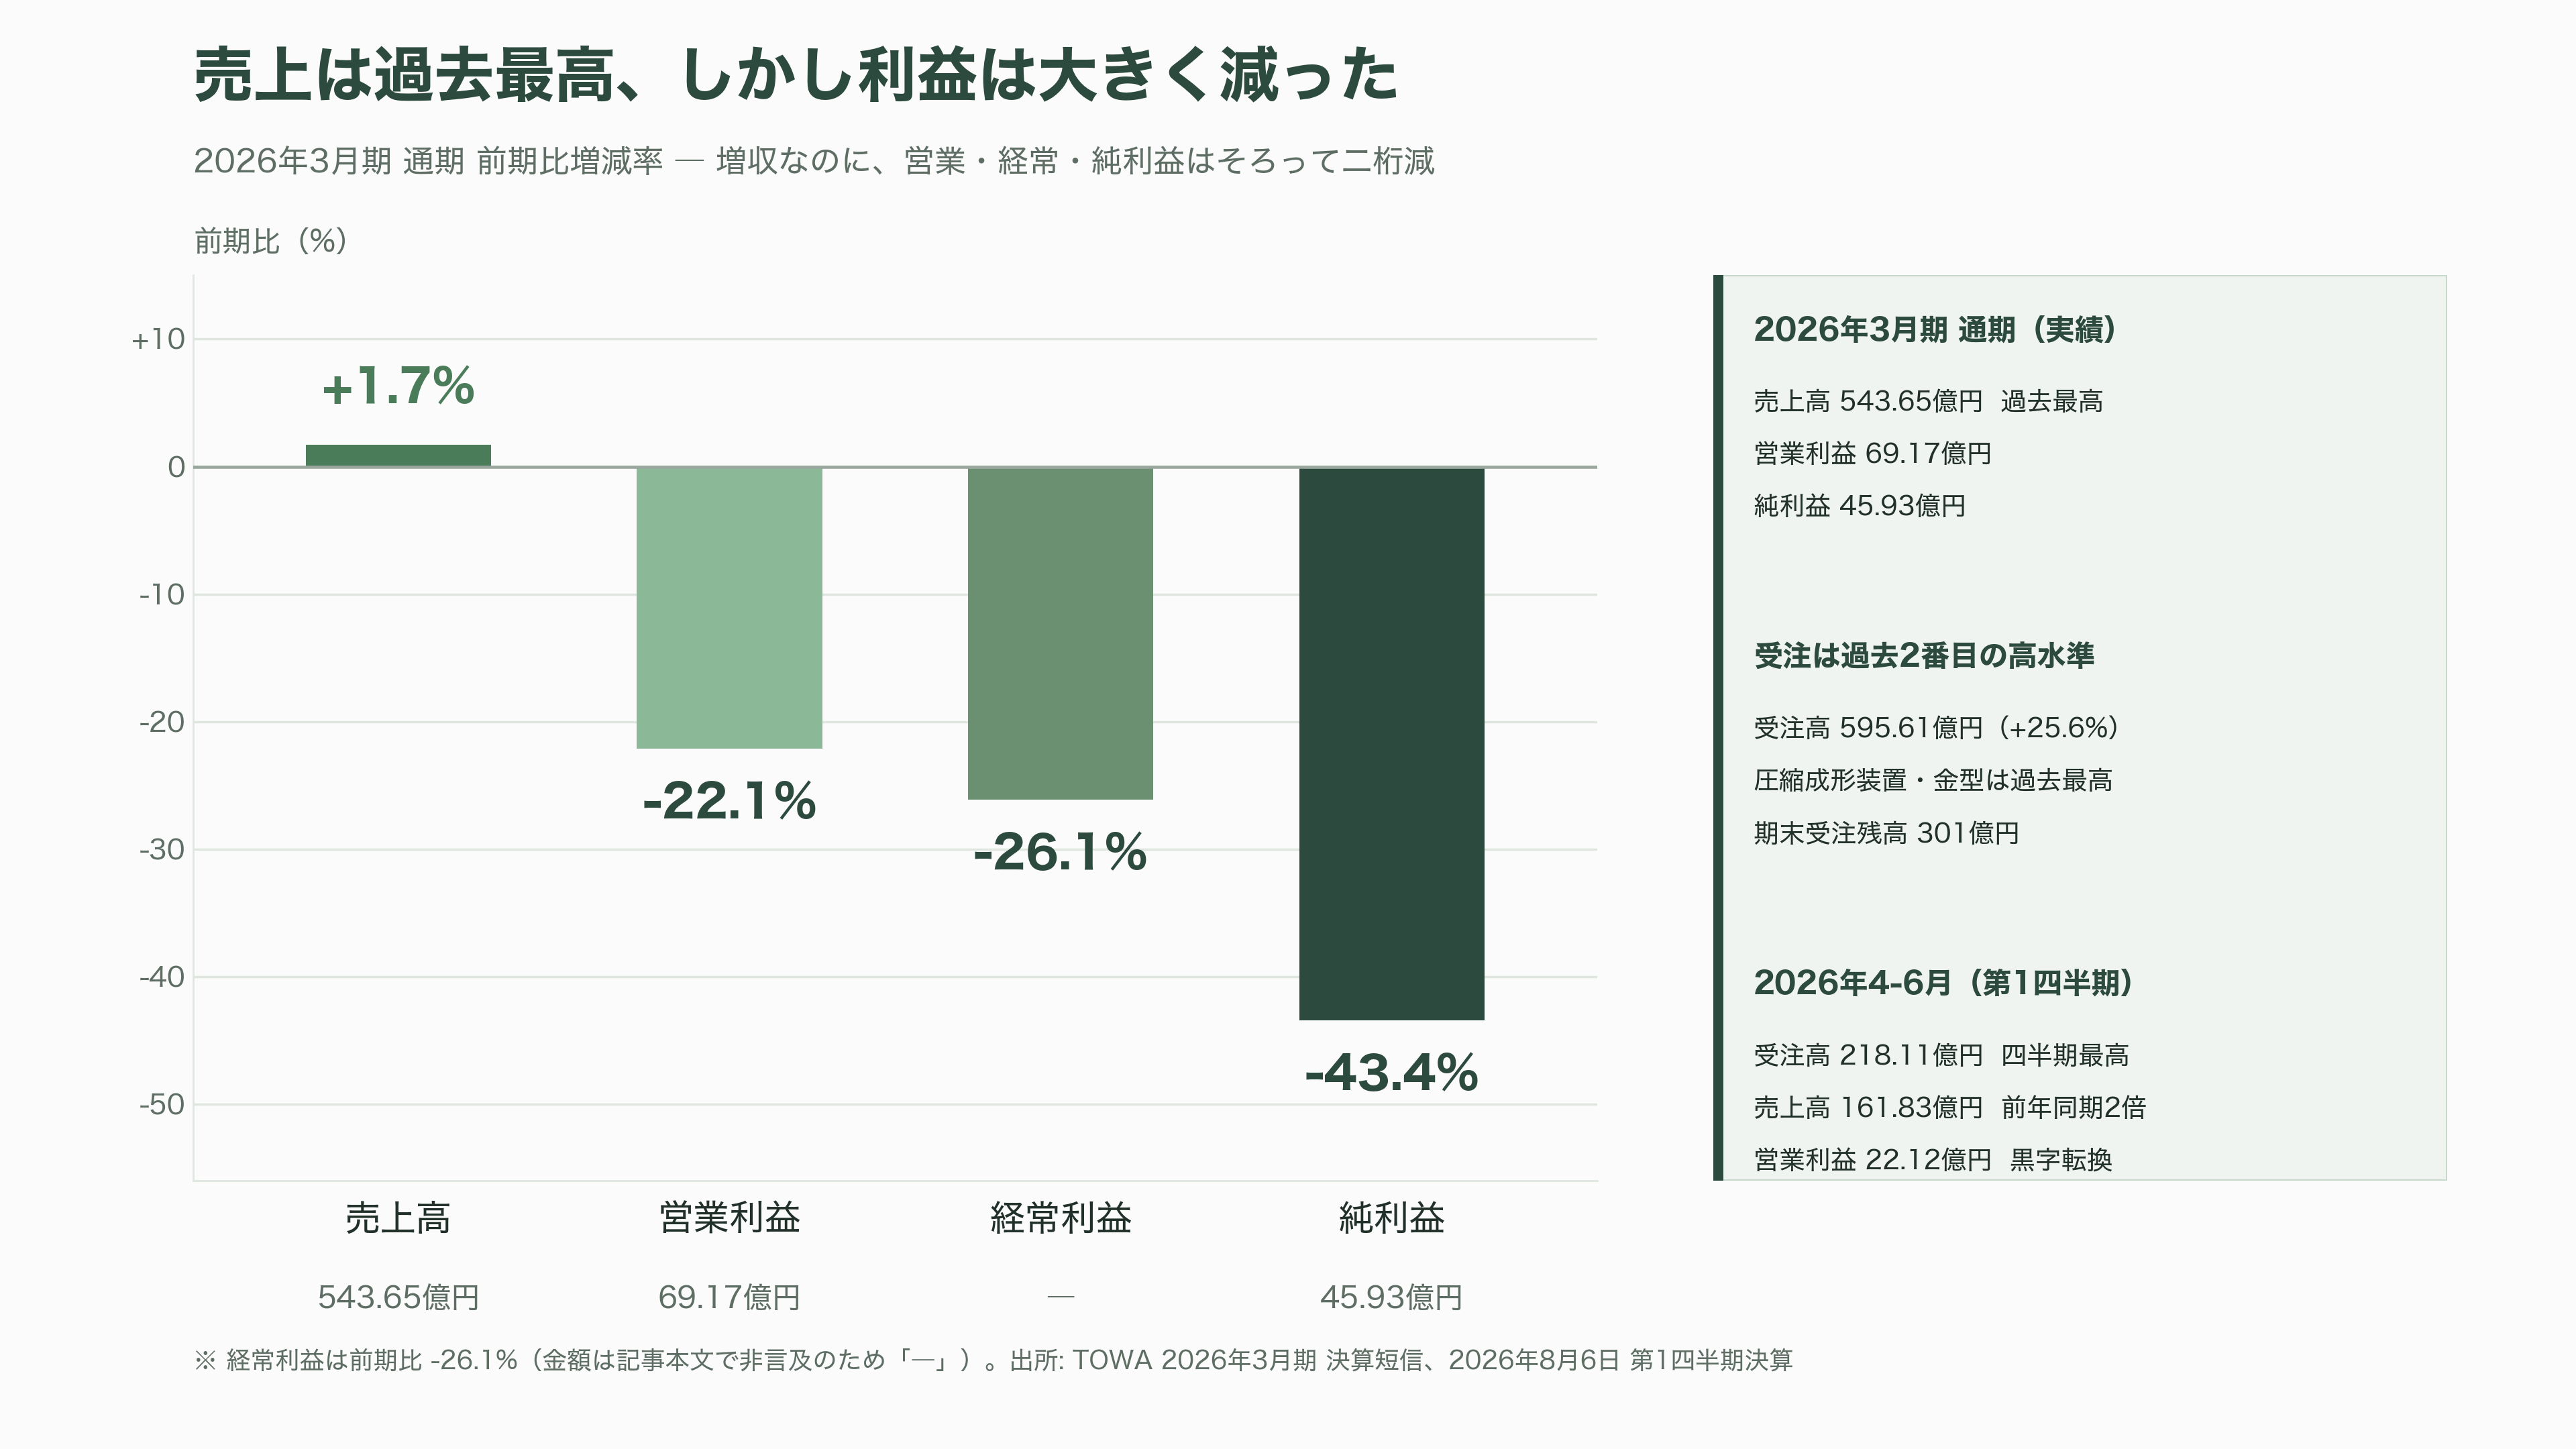
2026年3月期、つまり2025年4月から2026年3月までの通期決算は、売上高543億6,500万円で過去最高を更新した。前期比では1.7%増。ところが営業利益は69億1,700万円で22.1%の減益、経常利益は26.1%減、純利益にいたっては43.4%減の45億9,300万円まで落ち込んだ。
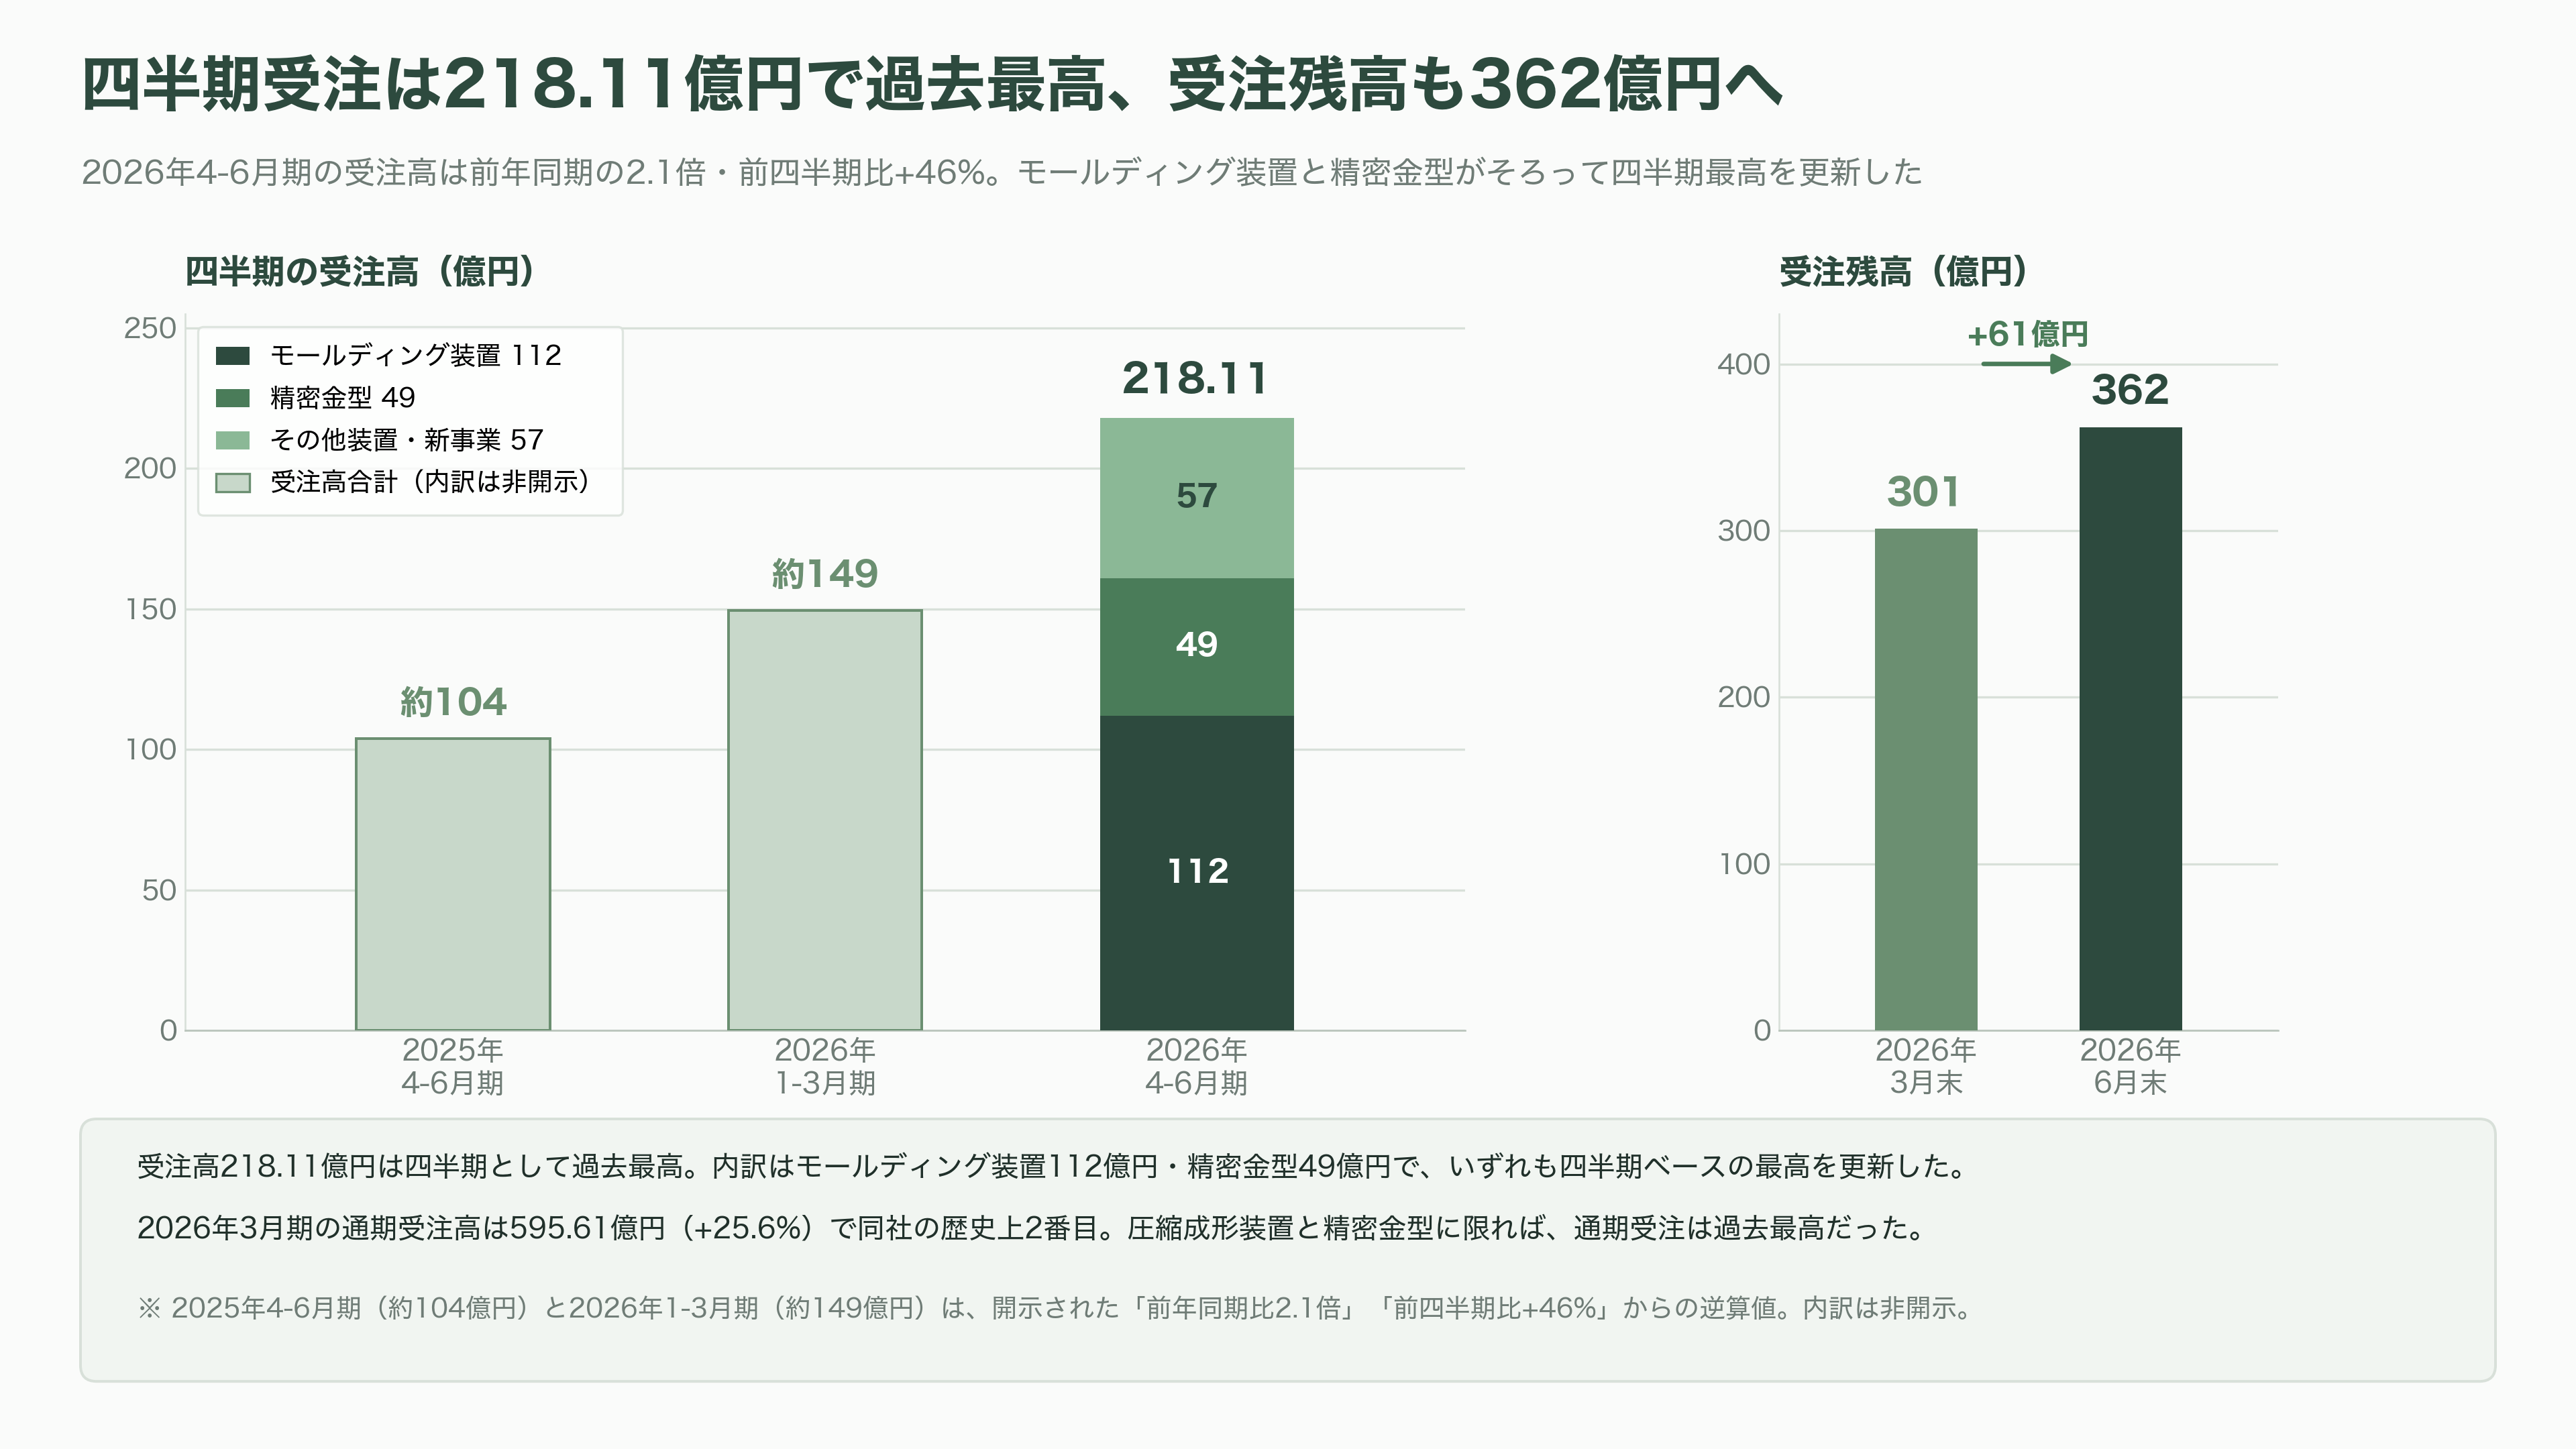
一方で受注は好調だった。年間の受注高は595億6,100万円で25.6%増。これは同社の歴史で2番目に高い水準である。しかも、TOWAが最も収益性を期待している圧縮成形装置と金型に限れば、受注は過去最高を記録した。期末の受注残高は301億円に積み上がっている。
そして2026年8月6日に発表された第1四半期、4月から6月の3か月では、受注高が218億1,100万円に達した。四半期として過去最高だ。前年同期の2.1倍、前の四半期と比べても46%増。内訳を見ると、主力のモールディング装置が112億円、精密金型が49億円で、いずれも四半期ベースの過去最高を更新している。売上高も161億8,300万円と前年同期の2倍、営業利益は22億1,200万円で赤字から黒字へ転換した。6月末の受注残高は362億円へさらに増えている。
つまり、需要そのものは疑いようがない。にもかかわらず、直前の本決算は減益だった。ここが投資家の関心の中心にある。
なぜ「AIブームなのに減益」だったのか
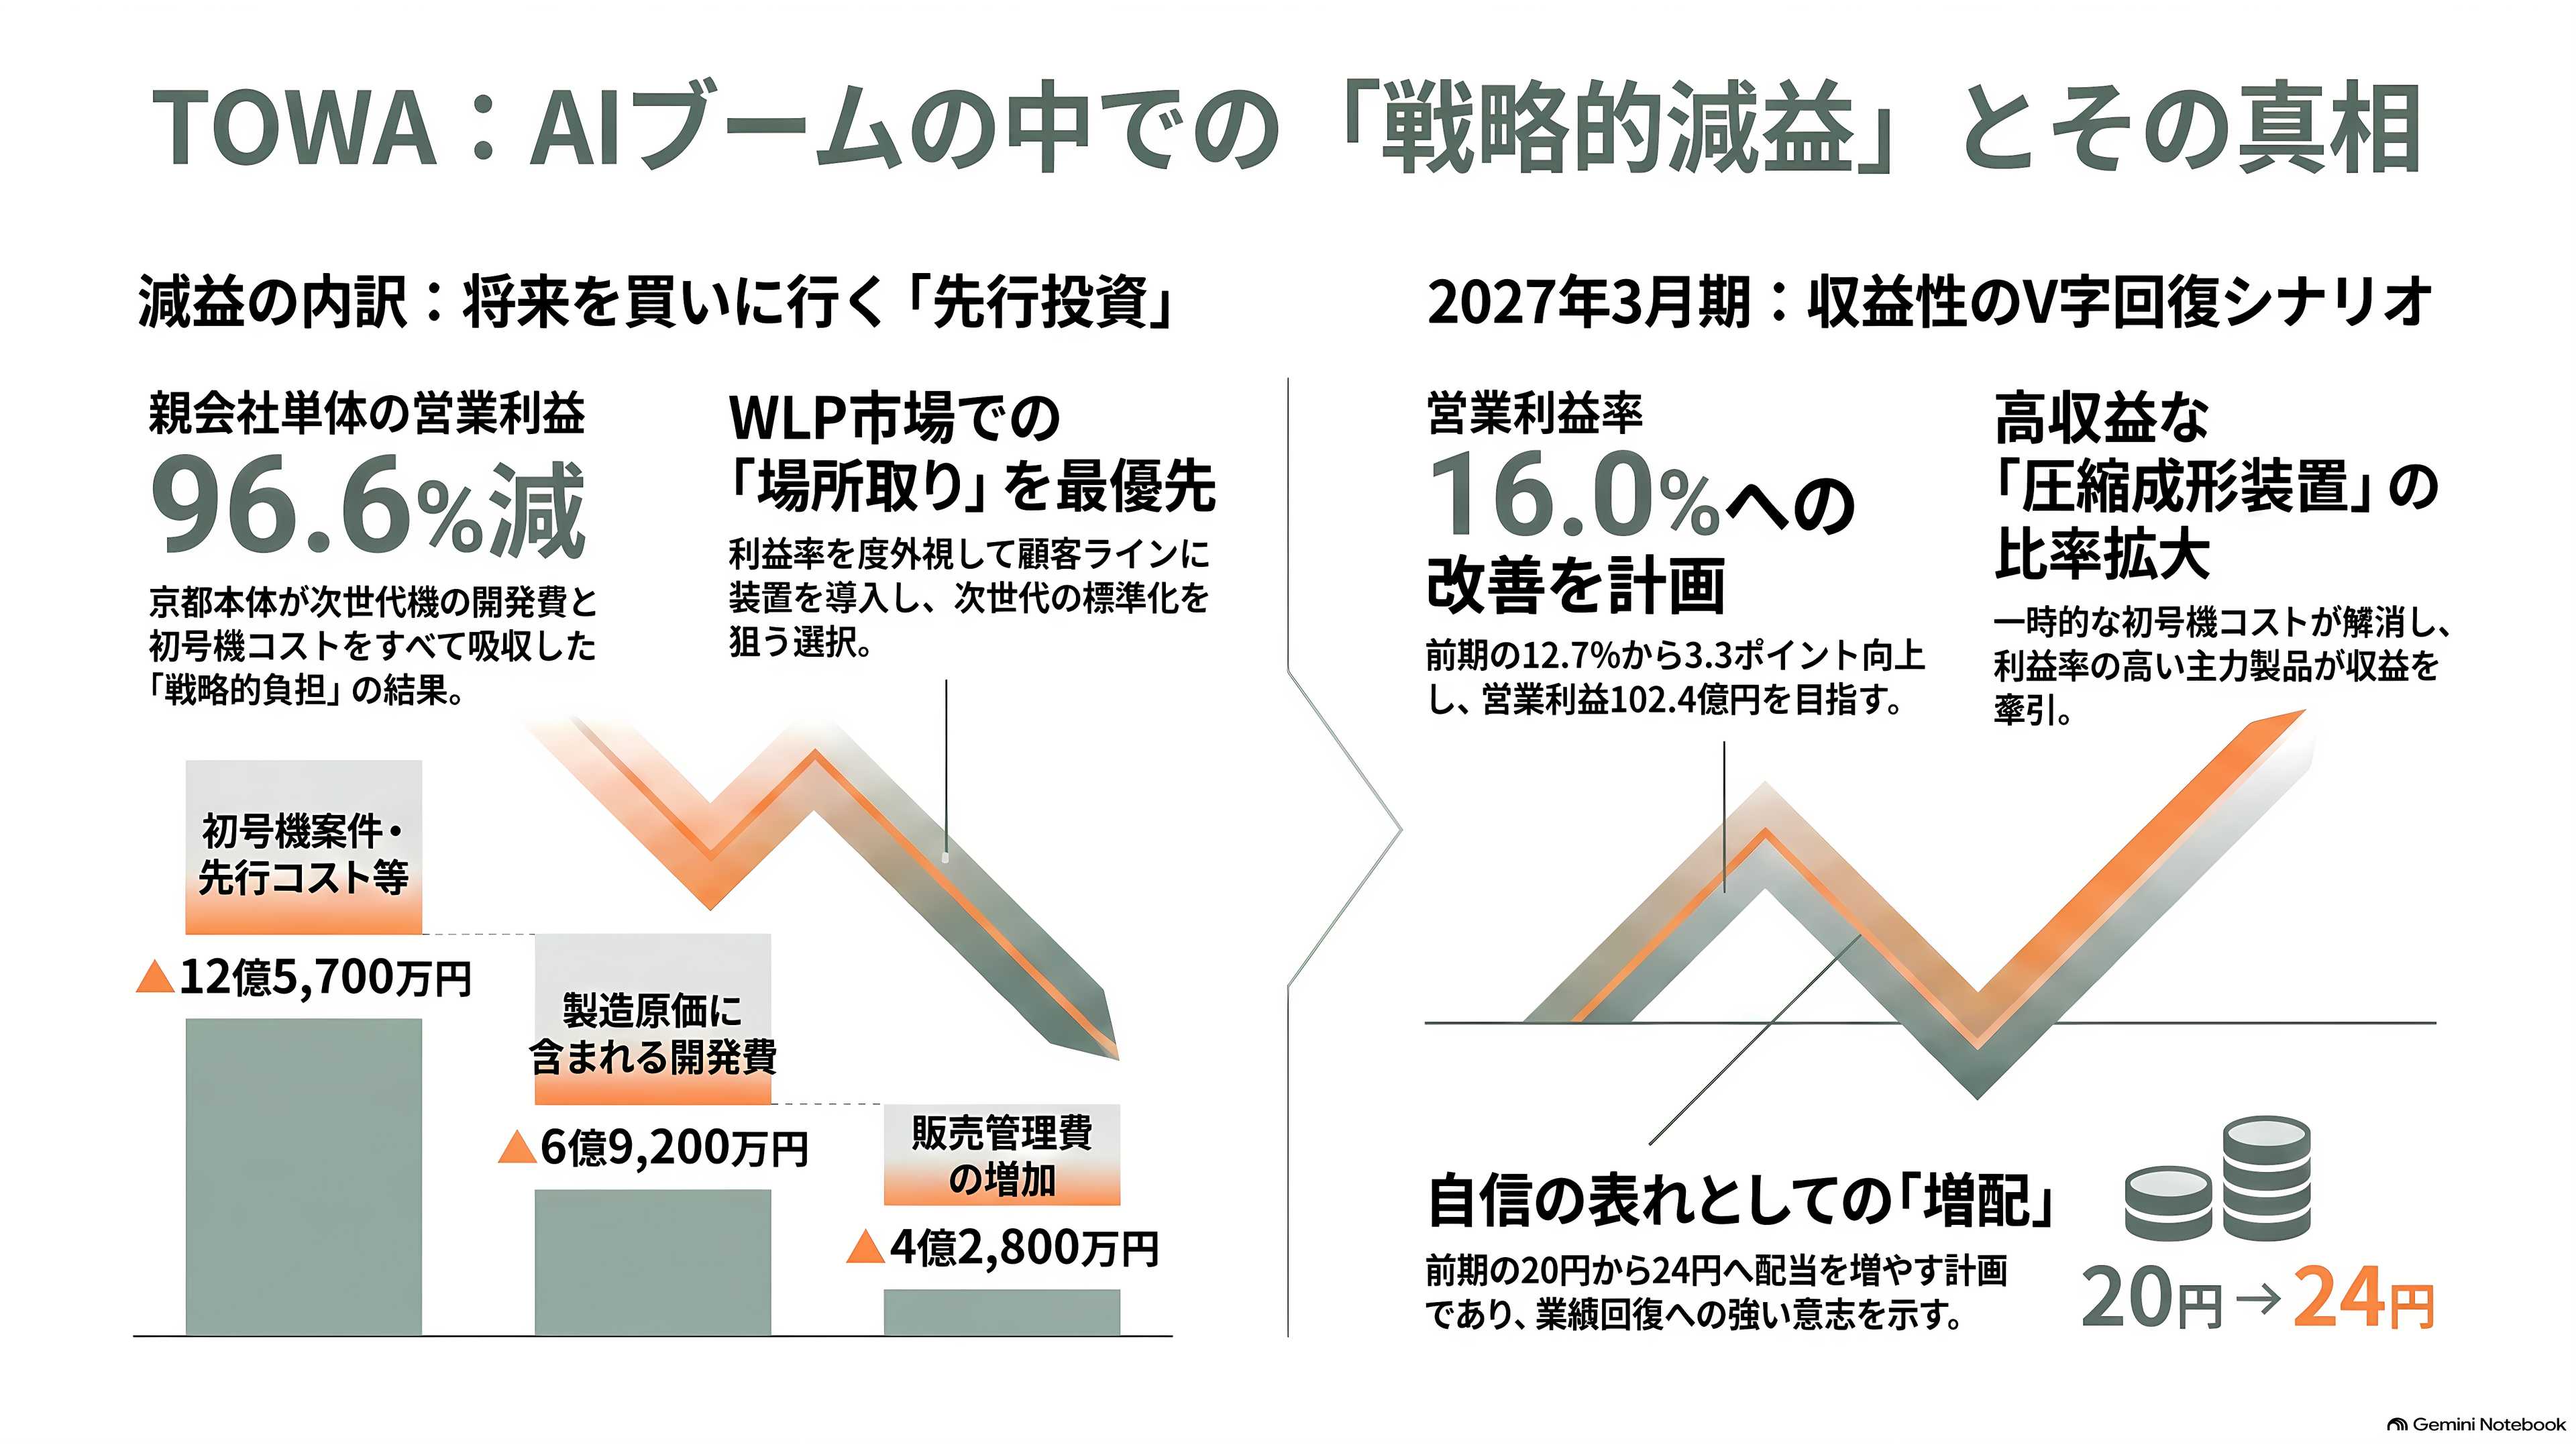
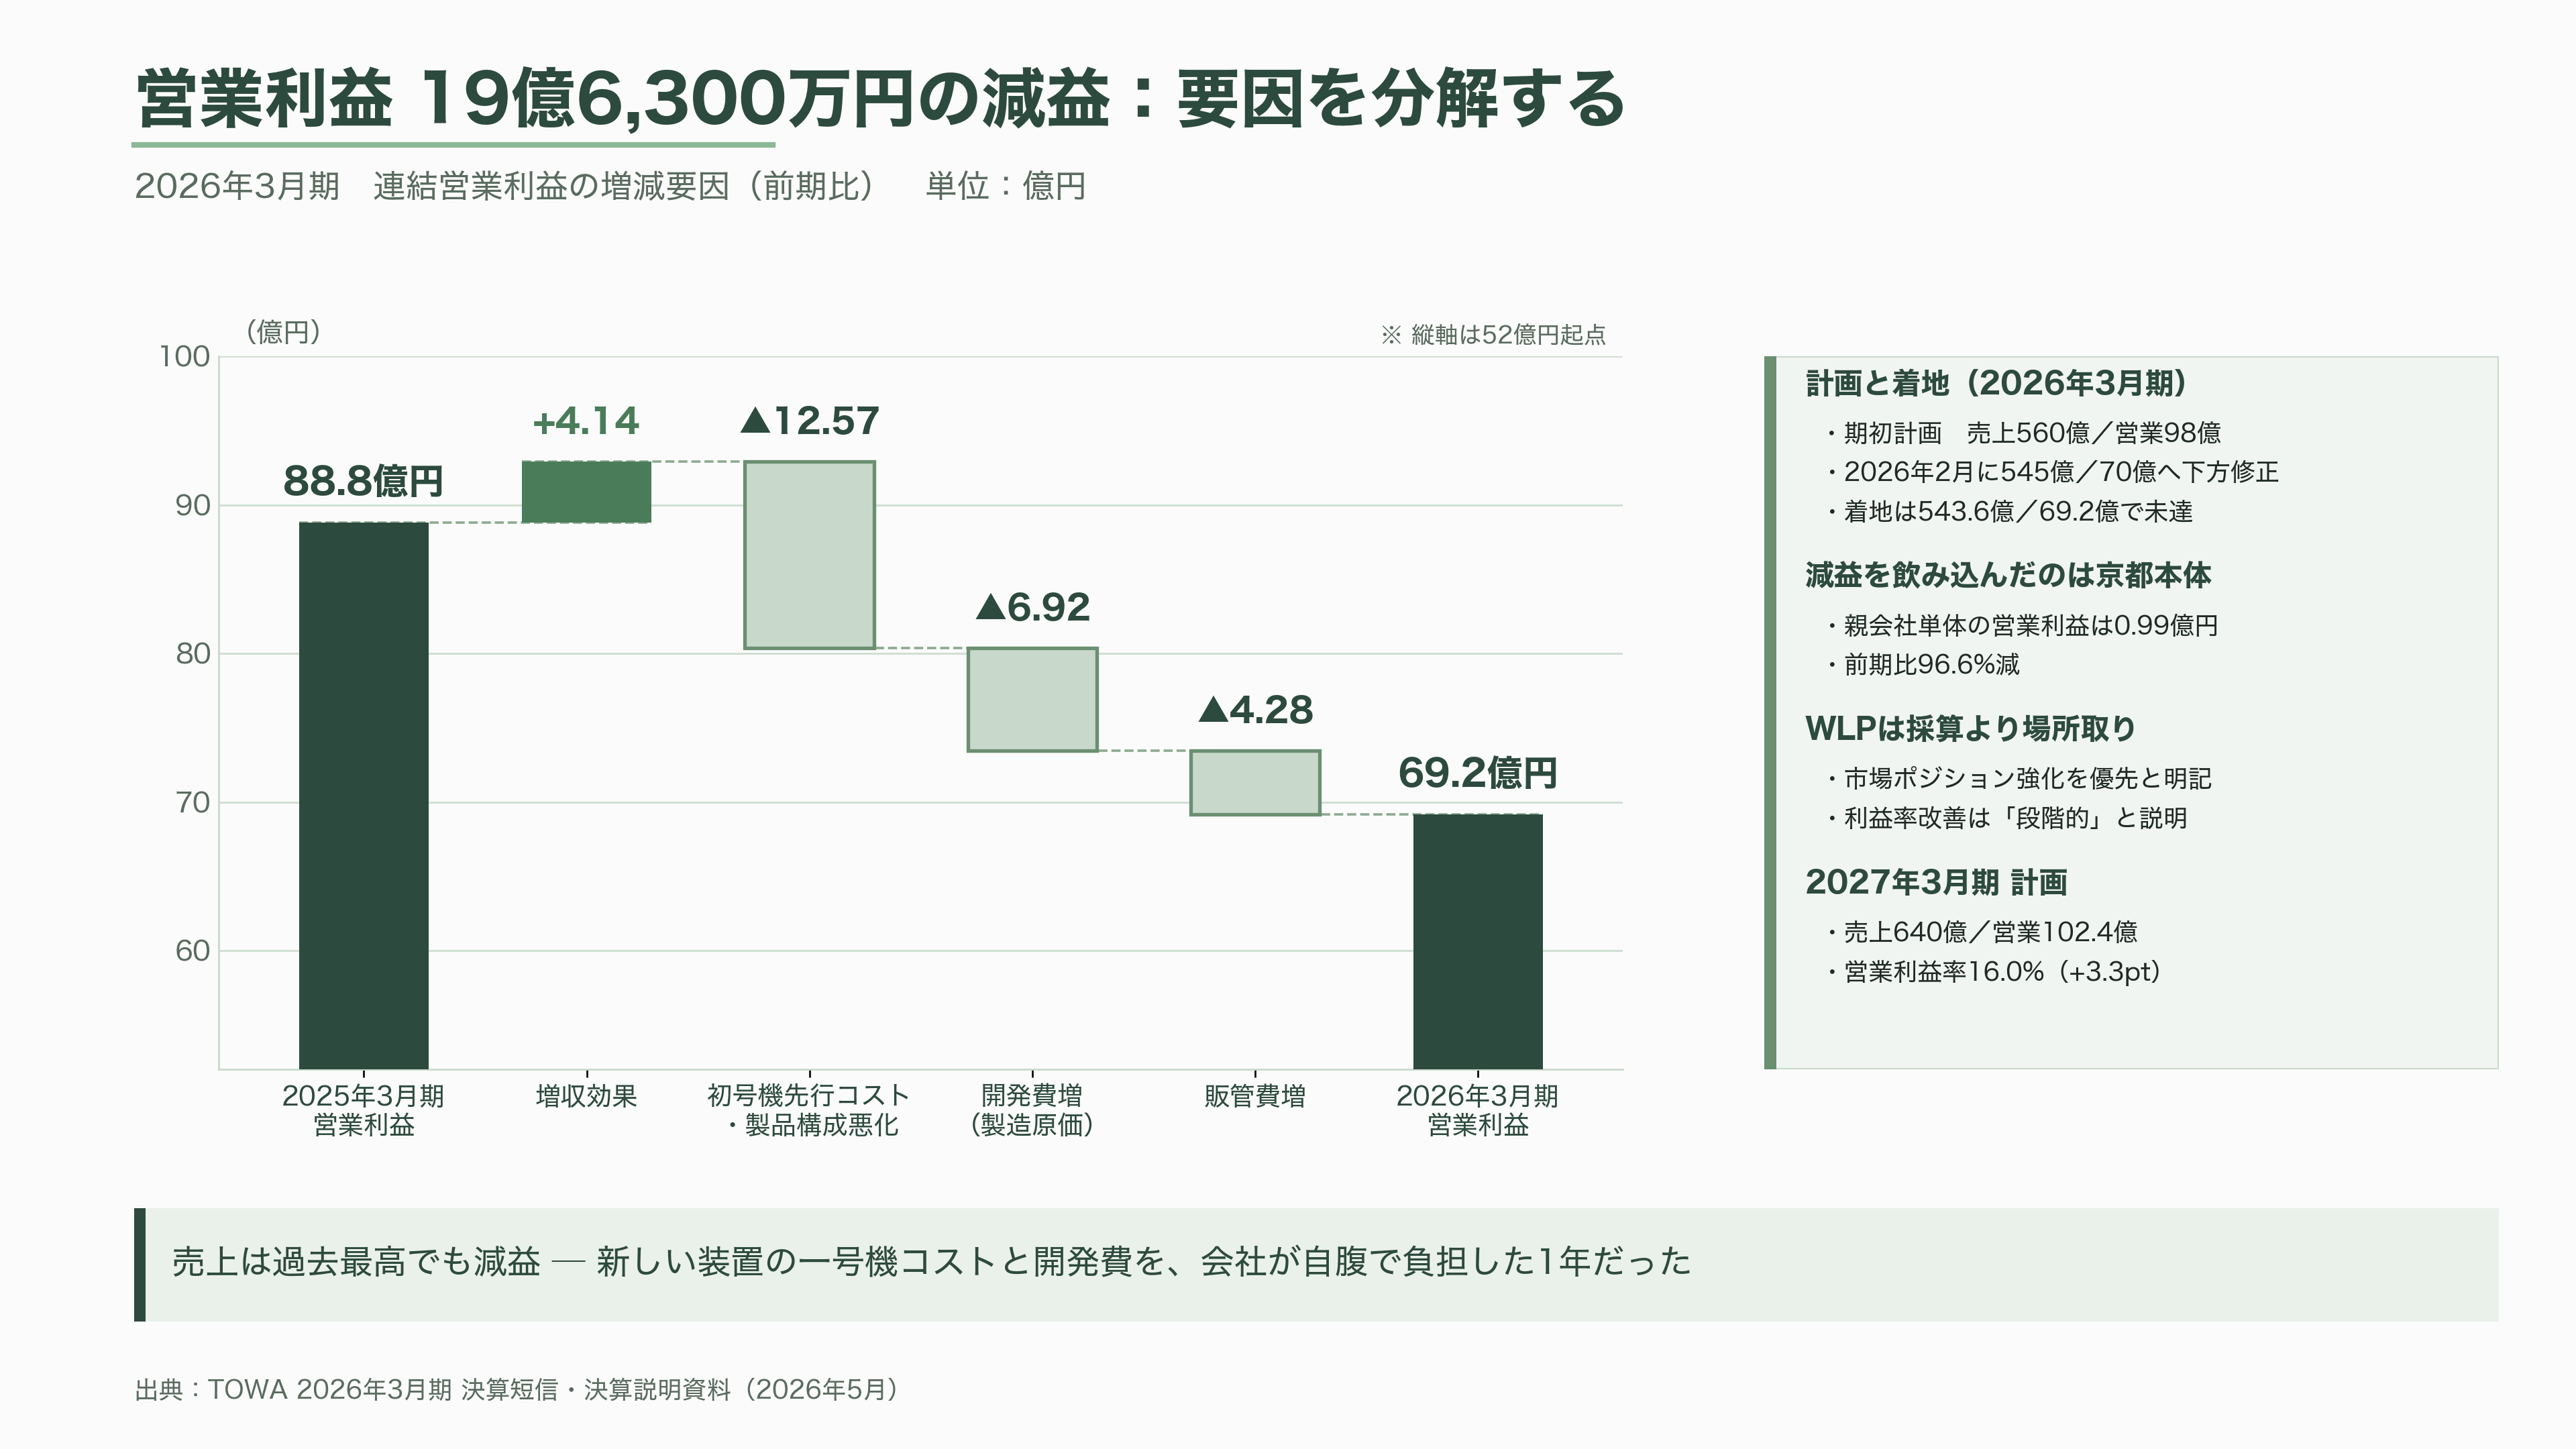
TOWAは減益の要因を、金額で分解して開示している。売上高が増えたことによるプラスが4億1,400万円。これに対し、開発要素の高い初号機案件にともなう先行コストの増加と、高利益率製品の比率低下・低利益率案件の増加でマイナス12億5,700万円。製造原価に含まれる開発費の増加でマイナス6億9,200万円。販売管理費の増加でマイナス4億2,800万円。差し引き19億6,300万円の減益、という構図である。
要するに、「新しい装置の一号機を作るコストを、会社が自腹で負担した」年だった。
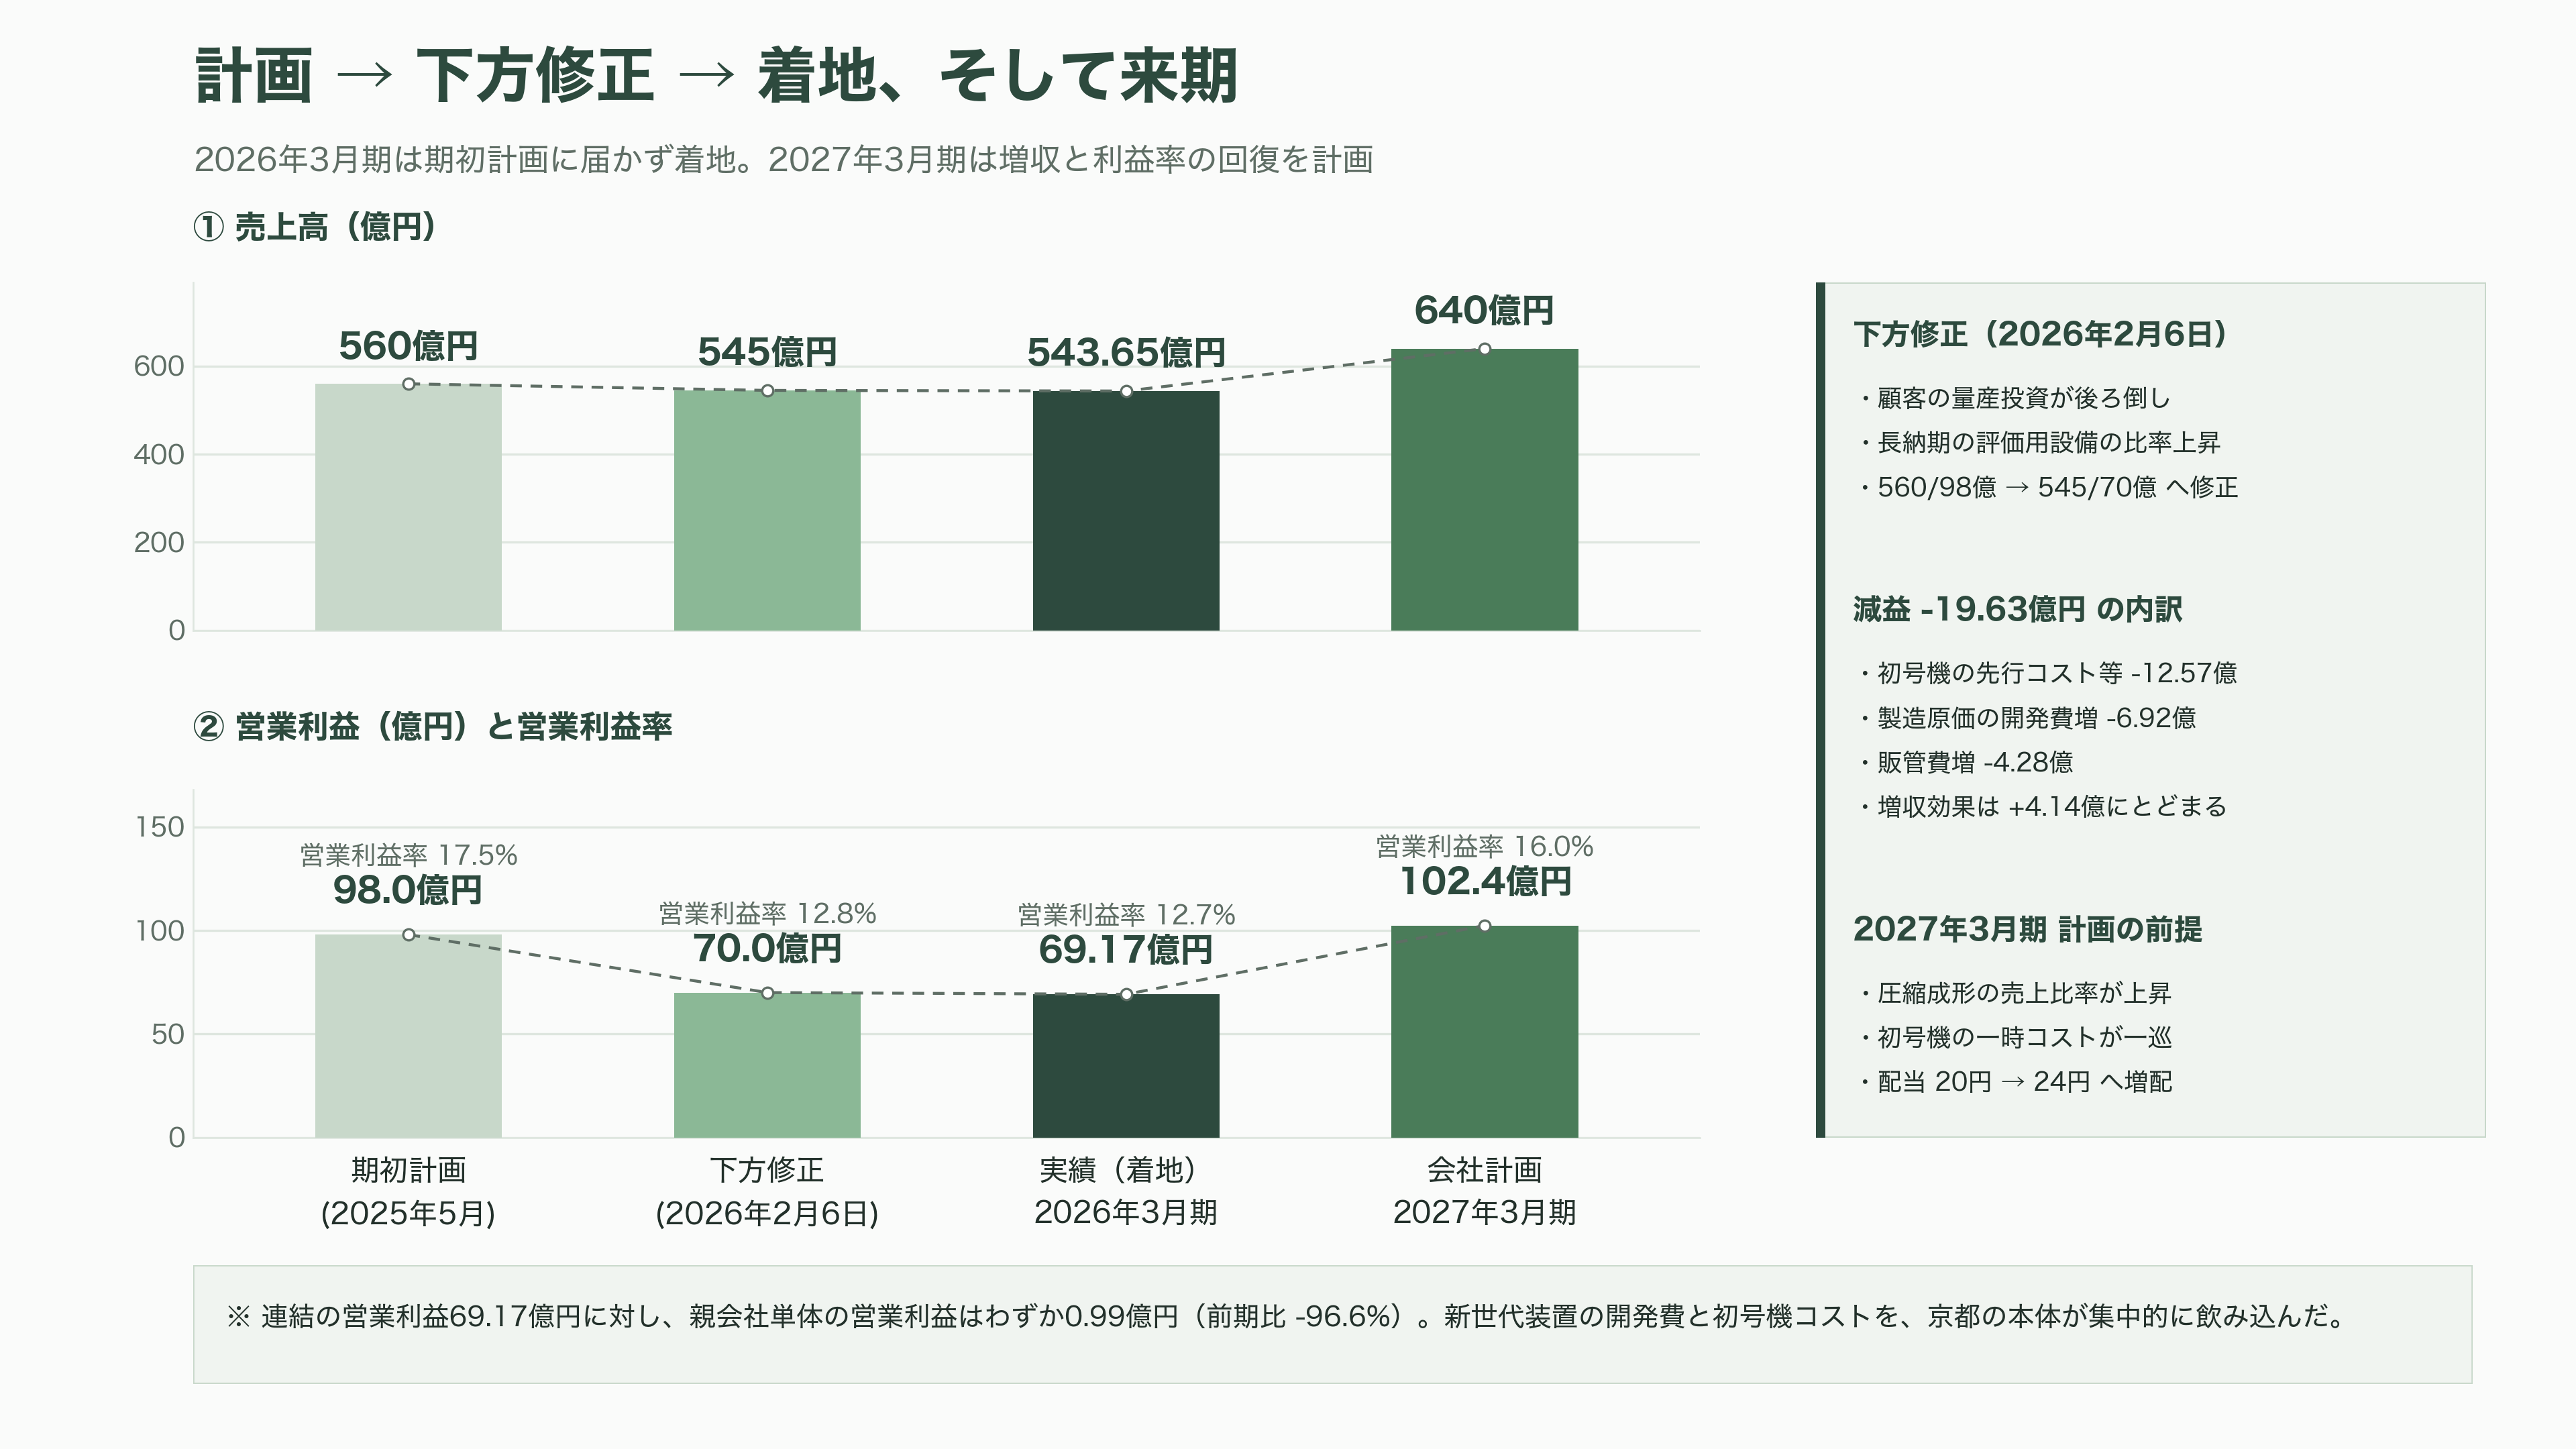
もう少し文脈を補うと、2026年3月期の期初に会社が示していた計画は、売上高560億円・営業利益98億円だった。それを2026年2月6日に545億円・70億円へ下方修正している。理由として挙げられたのは、顧客が見込んでいた量産投資の時期が後ろ倒しになったこと、そして評価用設備のようにリードタイムの長い製品の受注比率が高まり、売上に計上される時期が期初計画から後ろへずれたこと。着地は543億円・69億円で、修正後の数字にもわずかに届かなかった。
ここで見落とされがちなのが、単体決算だ。連結の営業利益が69億円だったのに対し、親会社単体の営業利益はわずか9,900万円、前期比96.6%減だった。新しい世代の装置を立ち上げるための開発費と初号機コストを、京都の本体が集中的に飲み込んだ姿がここに出ている。
そしてもう一つ、会社は自ら「利益率を優先しない」と宣言している領域がある。ウエハーレベルパッケージ、いわゆるWLPだ。2026年5月の説明資料で、TOWAはWLPにおける市場ポジションの強化を優先し、利益率の改善は段階的になると明記した。これは失敗ではなく、選択である。先端パッケージの量産方式がまだ固まっていない今の局面で、価格を抑えてでも顧客のラインに自社の装置を入れておく。装置産業では、一度採用された方式は次の世代でも踏襲されやすいので、いま採算を削って場所取りをすることには合理性がある。ただし投資家から見れば、それは「将来の粗利益を前借りして今払っている」ことでもある。回収できるかどうかは、これから数年の粗利率で判定される。
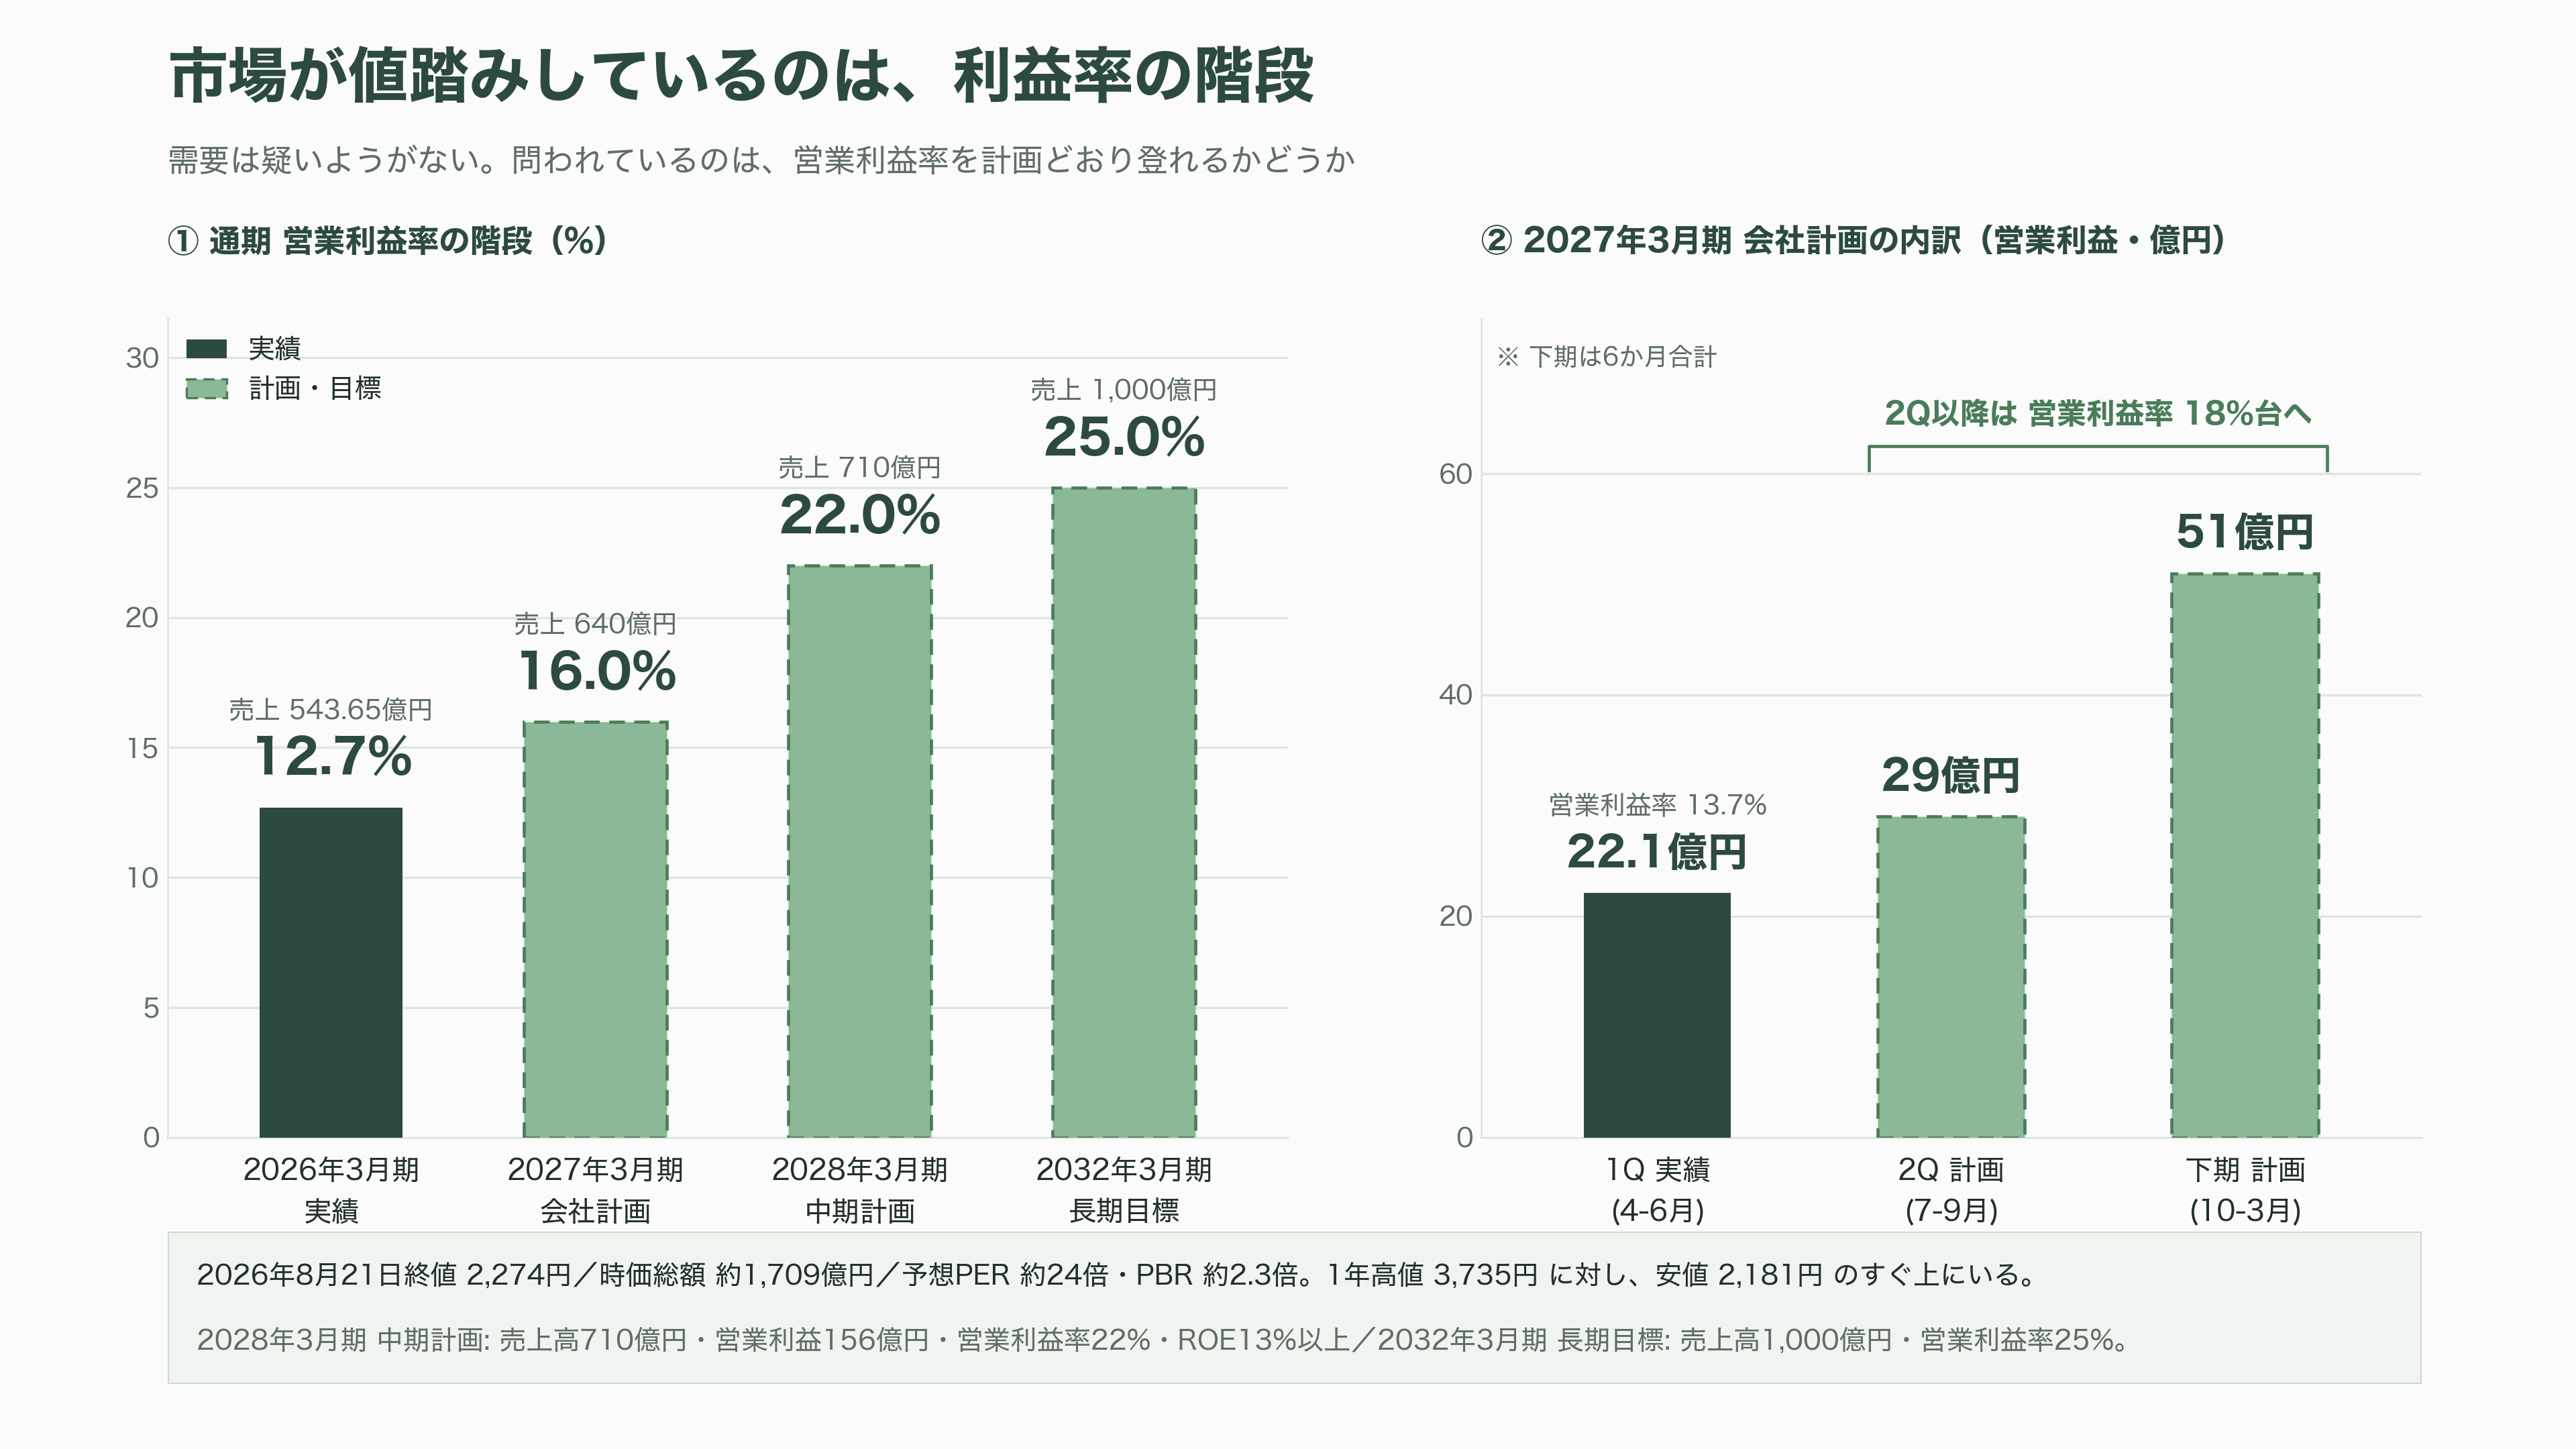
会社は2027年3月期の通期見通しとして、売上高640億円、営業利益102億4,000万円、営業利益率16.0%を掲げている。前期の12.7%から3.3ポイントの改善である。改善の根拠は、収益性の高い圧縮成形装置の売上比率が上がることと、初号機にともなう一時コストが薄まること。配当は前期の20円から24円へ増やす計画だ。
競合とサプライチェーン——「隣の技術」が最大のリスク
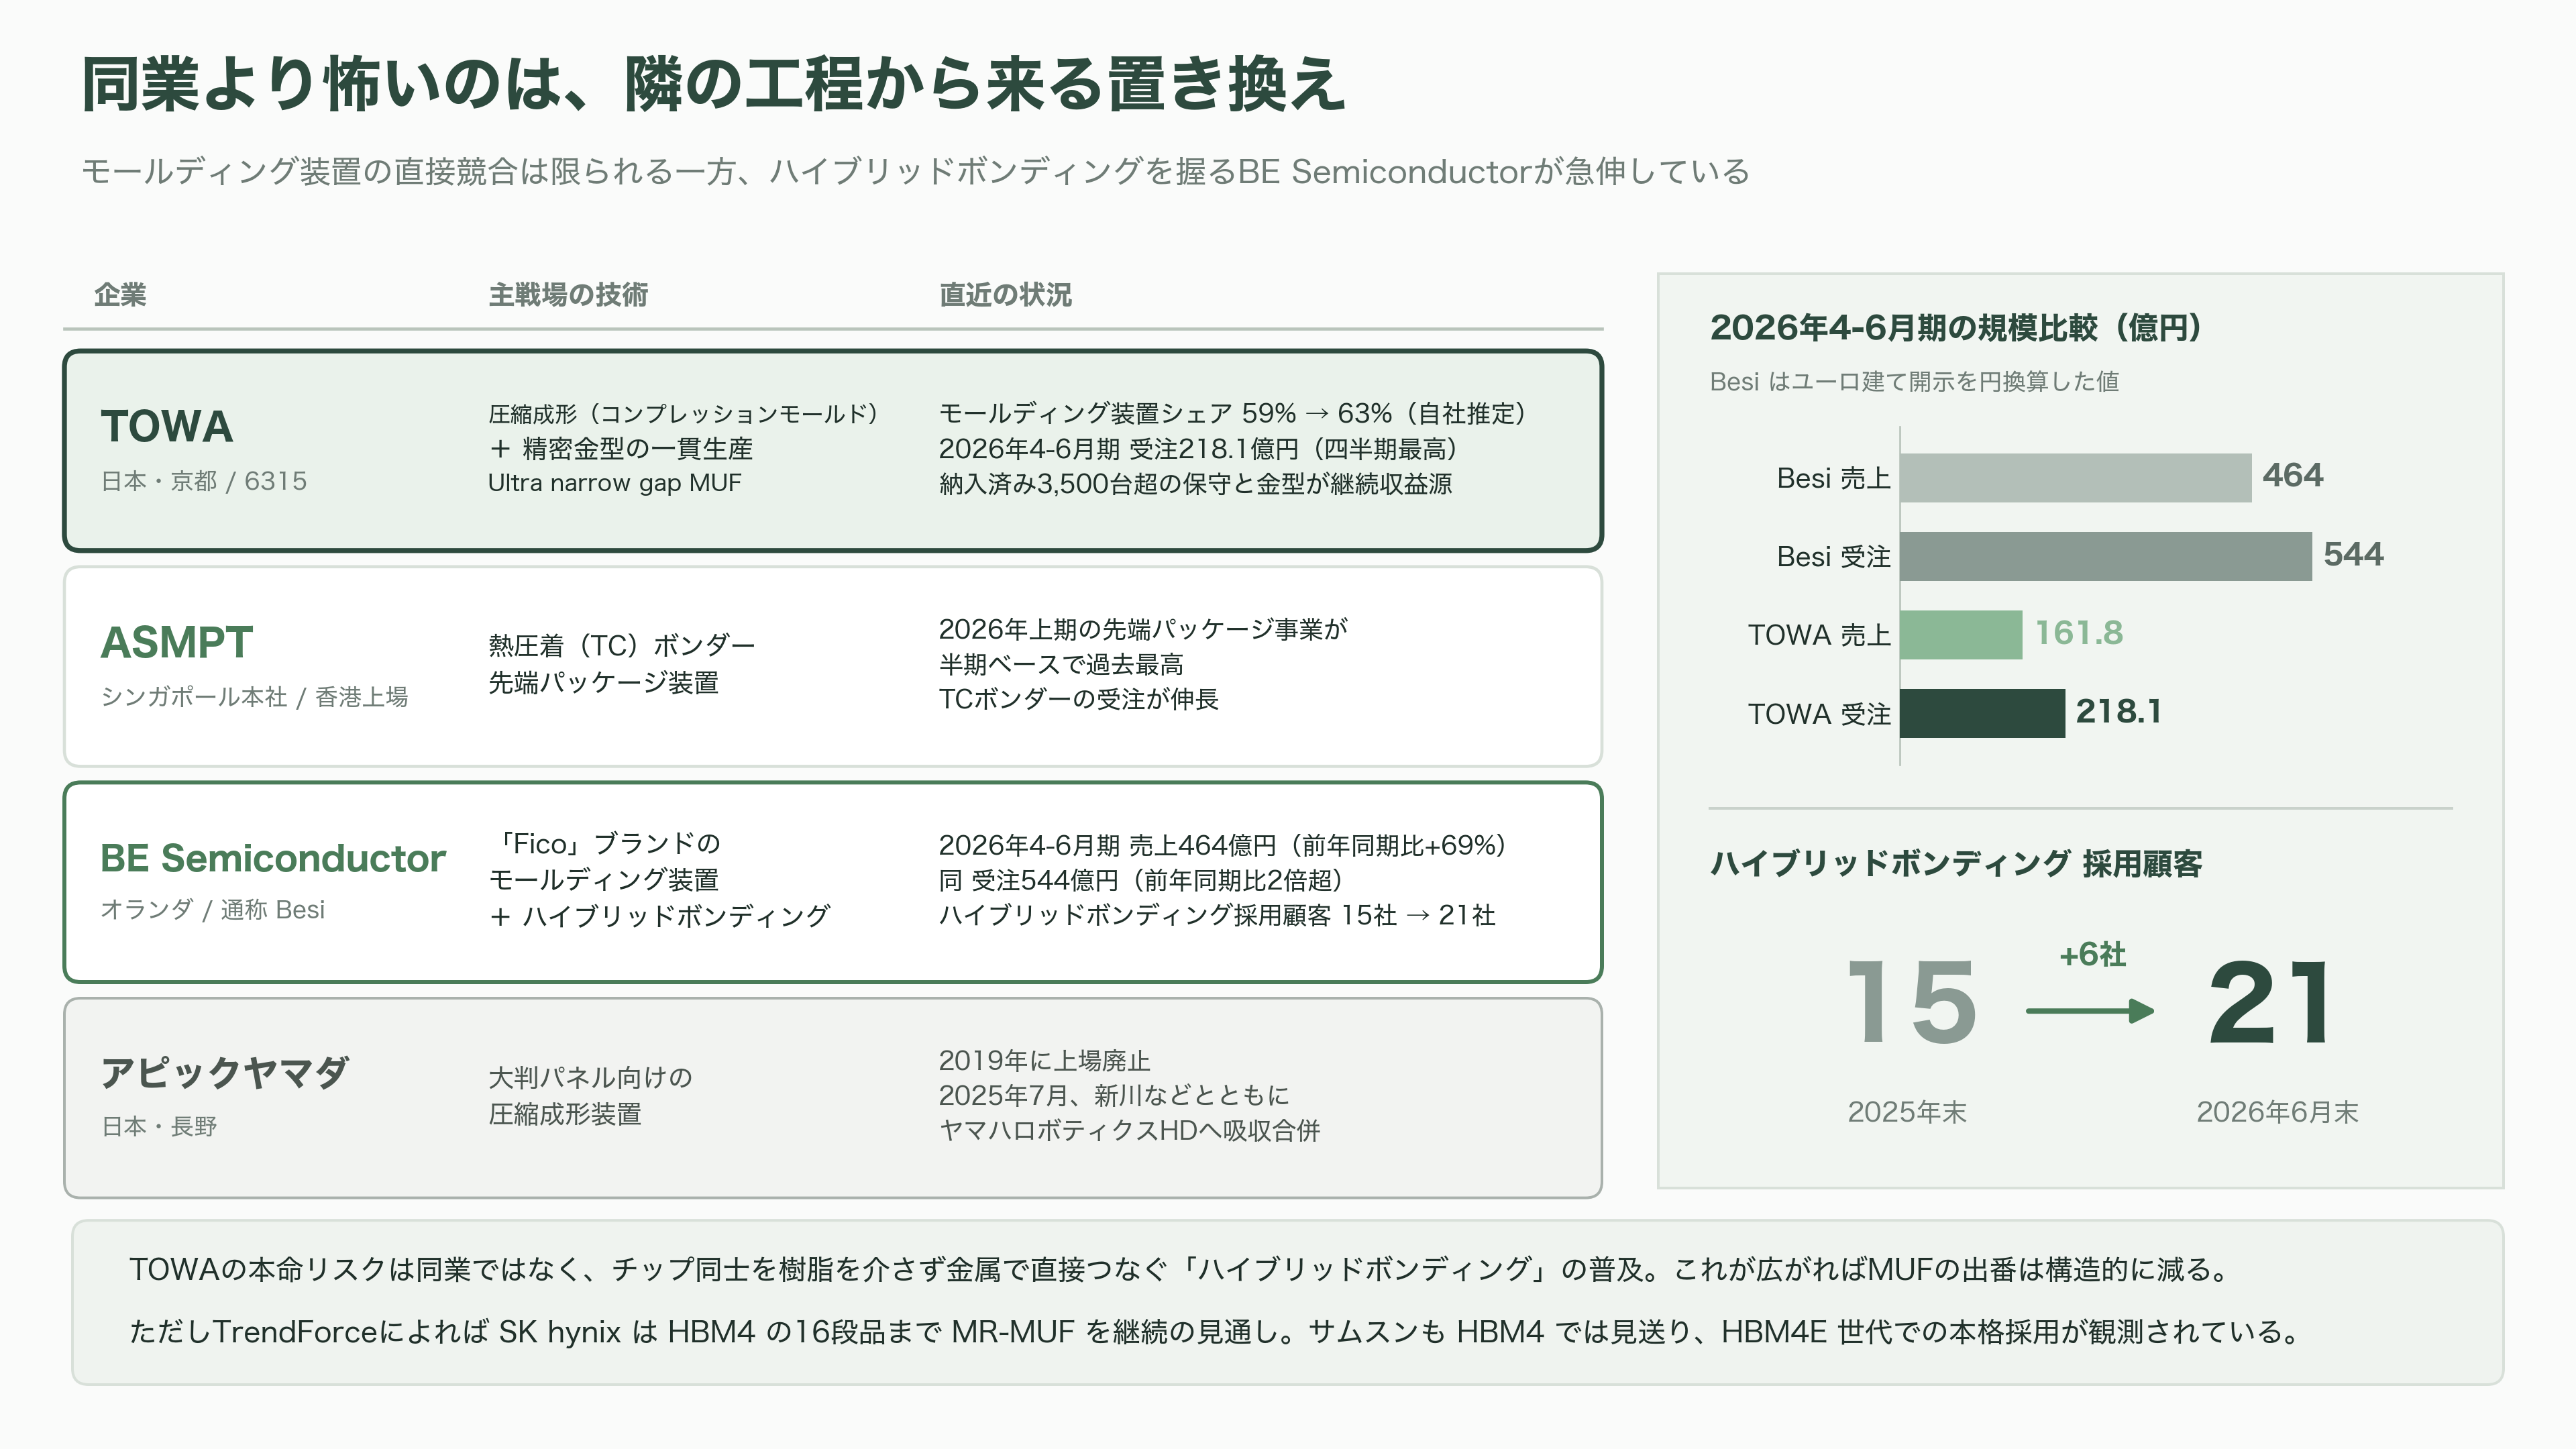
封止装置の世界で、TOWAと正面からぶつかる相手は多くない。市場調査資料に並ぶのは、シンガポールに本社を置き香港に上場するASMPT、オランダのBE Semiconductor Industries、そしてヤマハロボティクスホールディングス傘下のアピックヤマダあたりだ。BE Semiconductorは「Fico」というブランドでモールディング装置を持ち、アピックヤマダも大判パネル向けの圧縮成形装置を手がけている。アピックヤマダは2019年に上場廃止となり、2025年7月に新川などとともに親会社へ吸収合併された。
ただし、TOWAにとって本当に警戒すべきなのは、同じ土俵の競合よりも、隣の工程から来る技術の置き換えである。
BE Semiconductorは2026年4月から6月の四半期で、売上高2億4,990万ユーロ、日本円でおよそ464億円、受注高2億9,290万ユーロ、およそ544億円を計上した。前年同期比で売上は69%増、受注は倍増以上である。牽引しているのは「ハイブリッドボンディング」という接合技術で、採用顧客は2025年末の15社から2026年6月末には21社へ増えた。ASMPTも2026年上期の先端パッケージ事業が半期ベースで過去最高となり、熱圧着ボンダーの受注が伸びている。
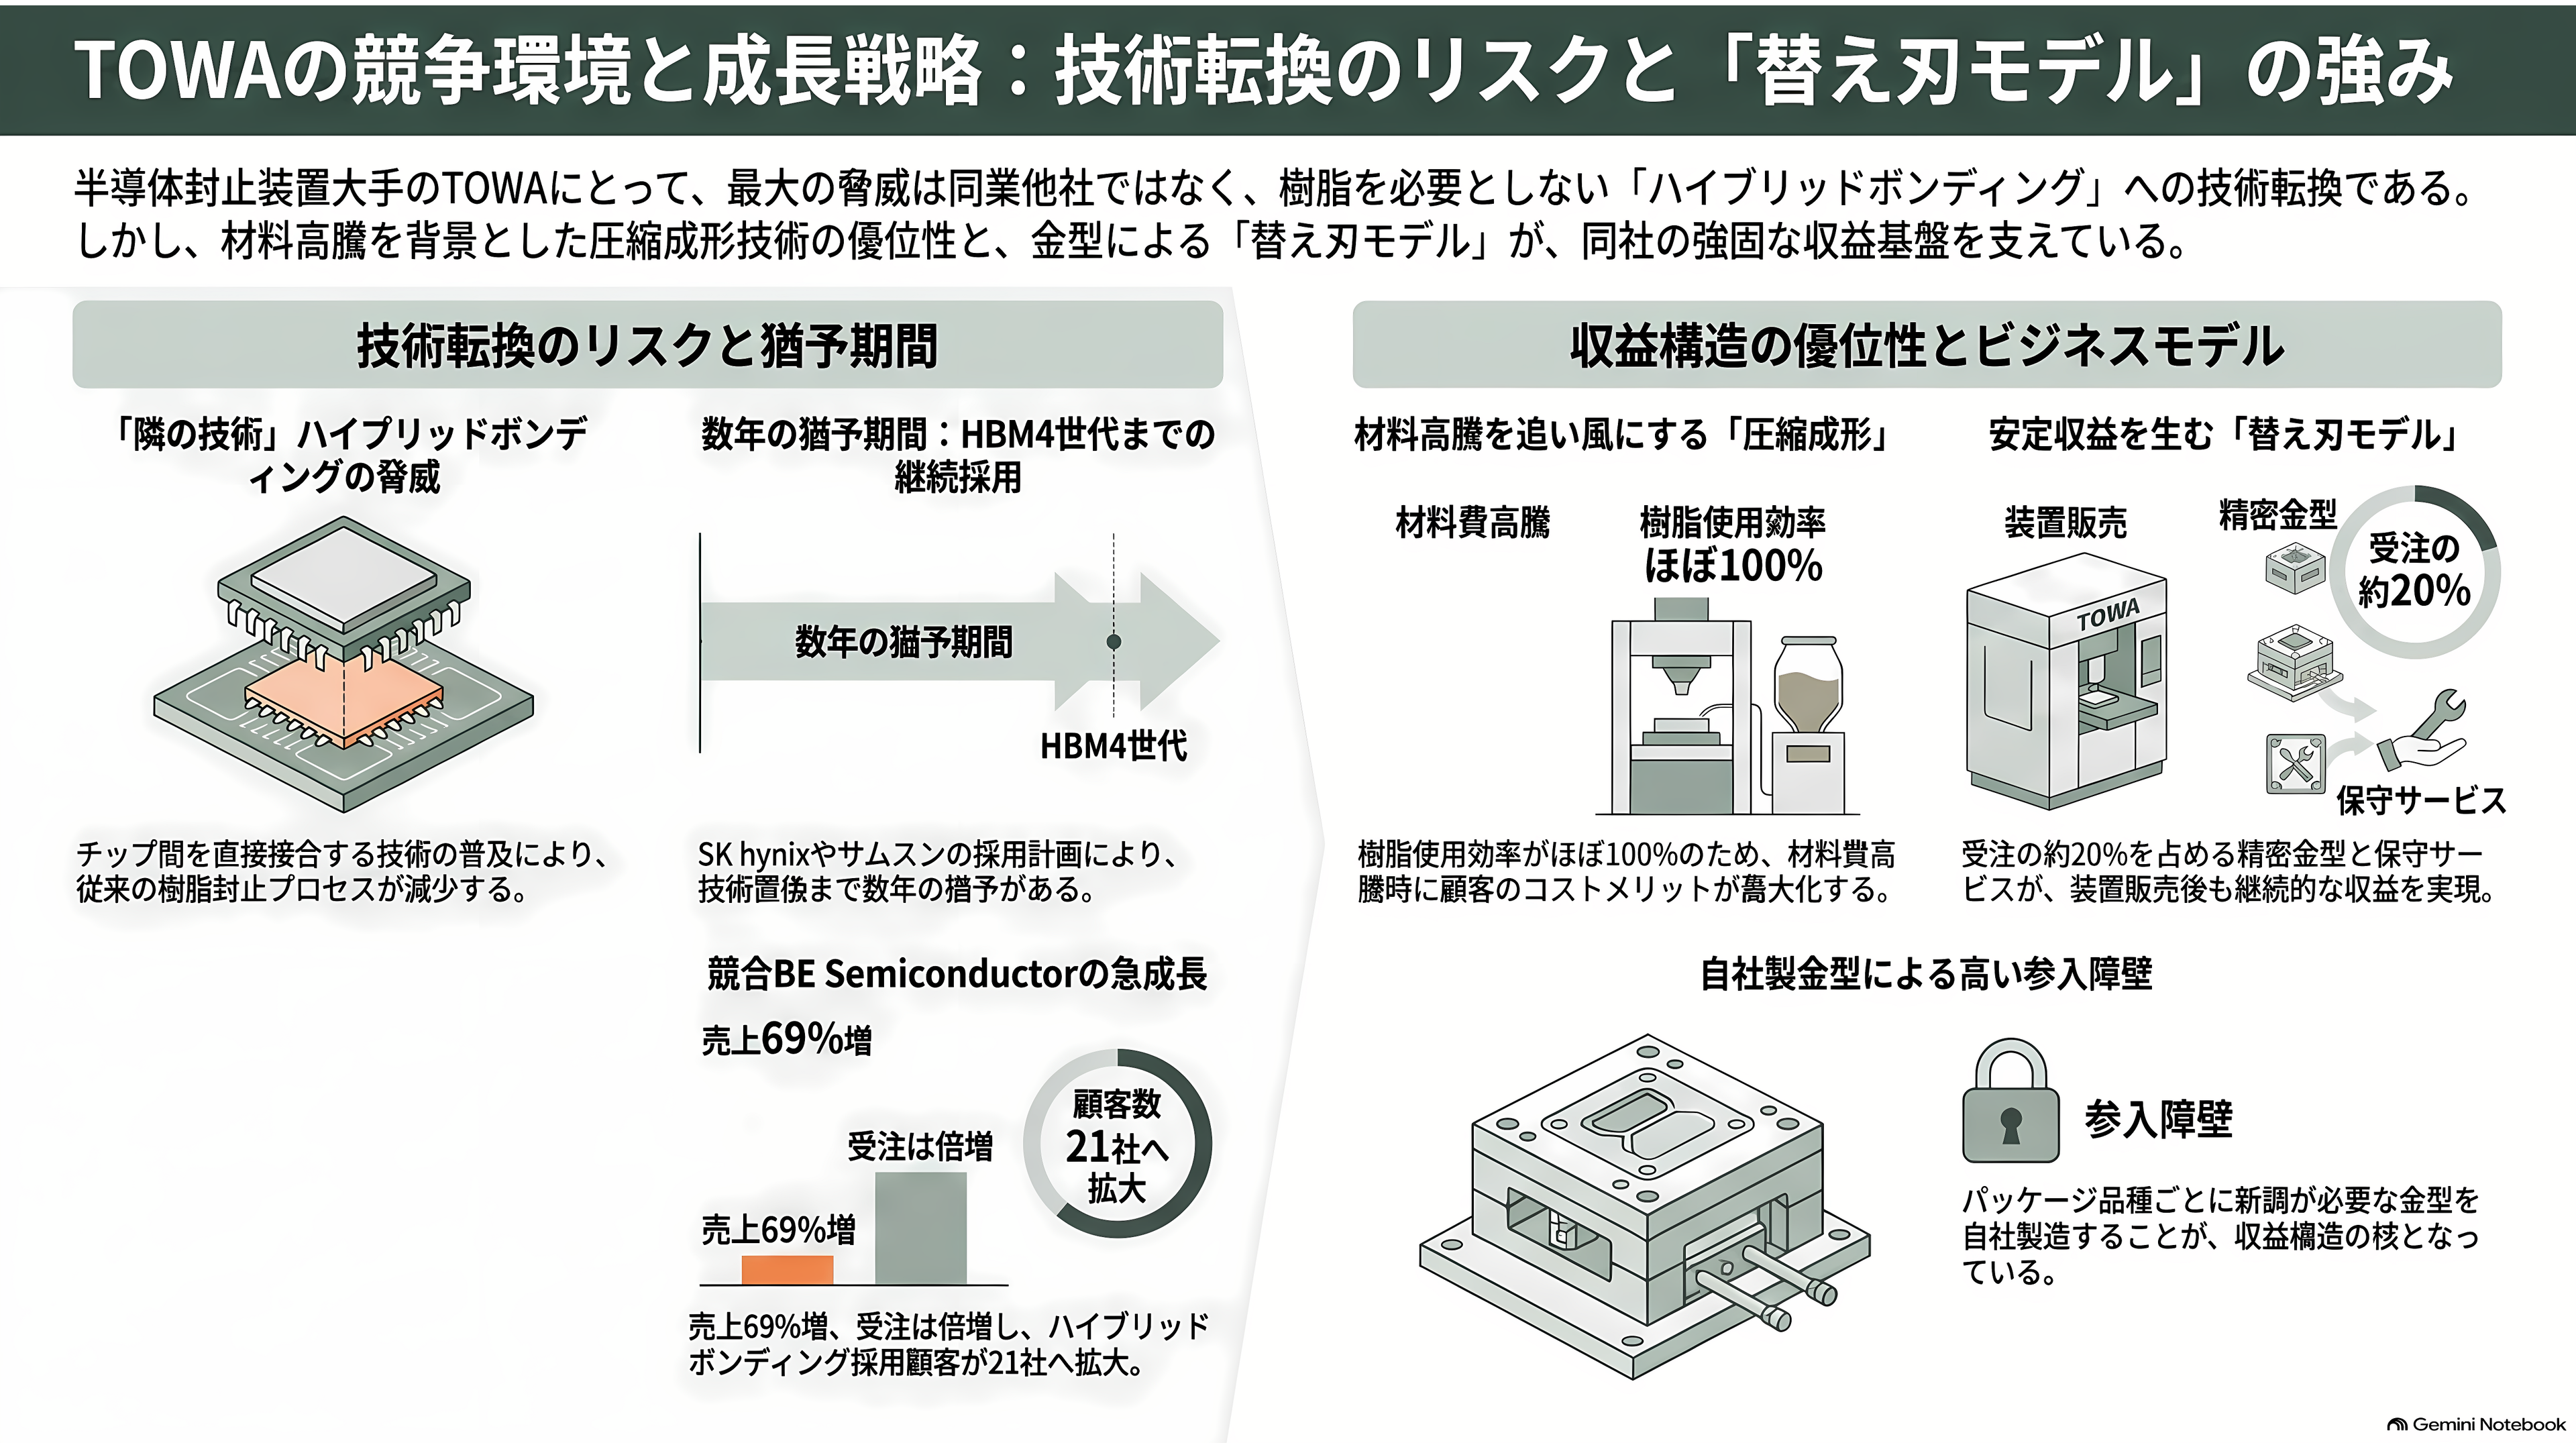
ハイブリッドボンディングは、チップとチップの間に樹脂の層を挟まず、金属と絶縁膜を直接くっつけてしまう技術だ。これが本格的に普及すると、積層の隙間を樹脂で埋めるMUFの出番は構造的に減る。いまのところ、TrendForceの報道ではSK hynixはHBM4の16段品までMR-MUFを続ける見通しで、サムスンもHBM4では見送り、次のHBM4E世代で本格採用に踏み切る観測が出ている。TOWAには数年の猶予がある。しかし、無期限ではない。
サプライチェーン側にも見ておくべき変化がある。装置に流し込む樹脂そのもの、エポキシ封止材の世界首位は住友ベークライトで、日本経済新聞は同社のシェアを4割と報じている。この封止材が、2026年5月に10〜20%の値上げを打ち出し、6月にはAIデータセンター向けの需要増を受けて中国での生産能力を3割増やすと発表した。材料が値上がりし、かつ足りない。この環境は、実はTOWAに追い風だ。樹脂の使用効率がほぼ100%という圧縮成形の経済的な意味が、材料が高くなるほど大きくなるからである。捨てる樹脂の量が、そのまま顧客のコストとして跳ね返る時代になった、ということでもある。
もうひとつ、TOWAが金型を自社で作っている点は軽く扱われがちだが、収益構造の芯にある。金型は装置と違って、パッケージの品種が変わるたびに新調が必要な消耗財である。2026年3月期の受注595億円のうち、精密金型が125億円を占め、4月から6月の四半期だけで49億円が入った。装置が売れた後も、金型と、3,500台を超える納入済み装置に対する保守サービスが継続的に収益を生む。いわゆる「替え刃モデル」だ。会社はこの領域を「新事業」というセグメントにまとめており、保守サービスに加えて、金型加工技術から派生した超硬工具の販売も伸ばそうとしている。
投資家が見ているのは、需要ではなく採算だ
ここからは、市場がTOWAをどう値付けしているかを見る。
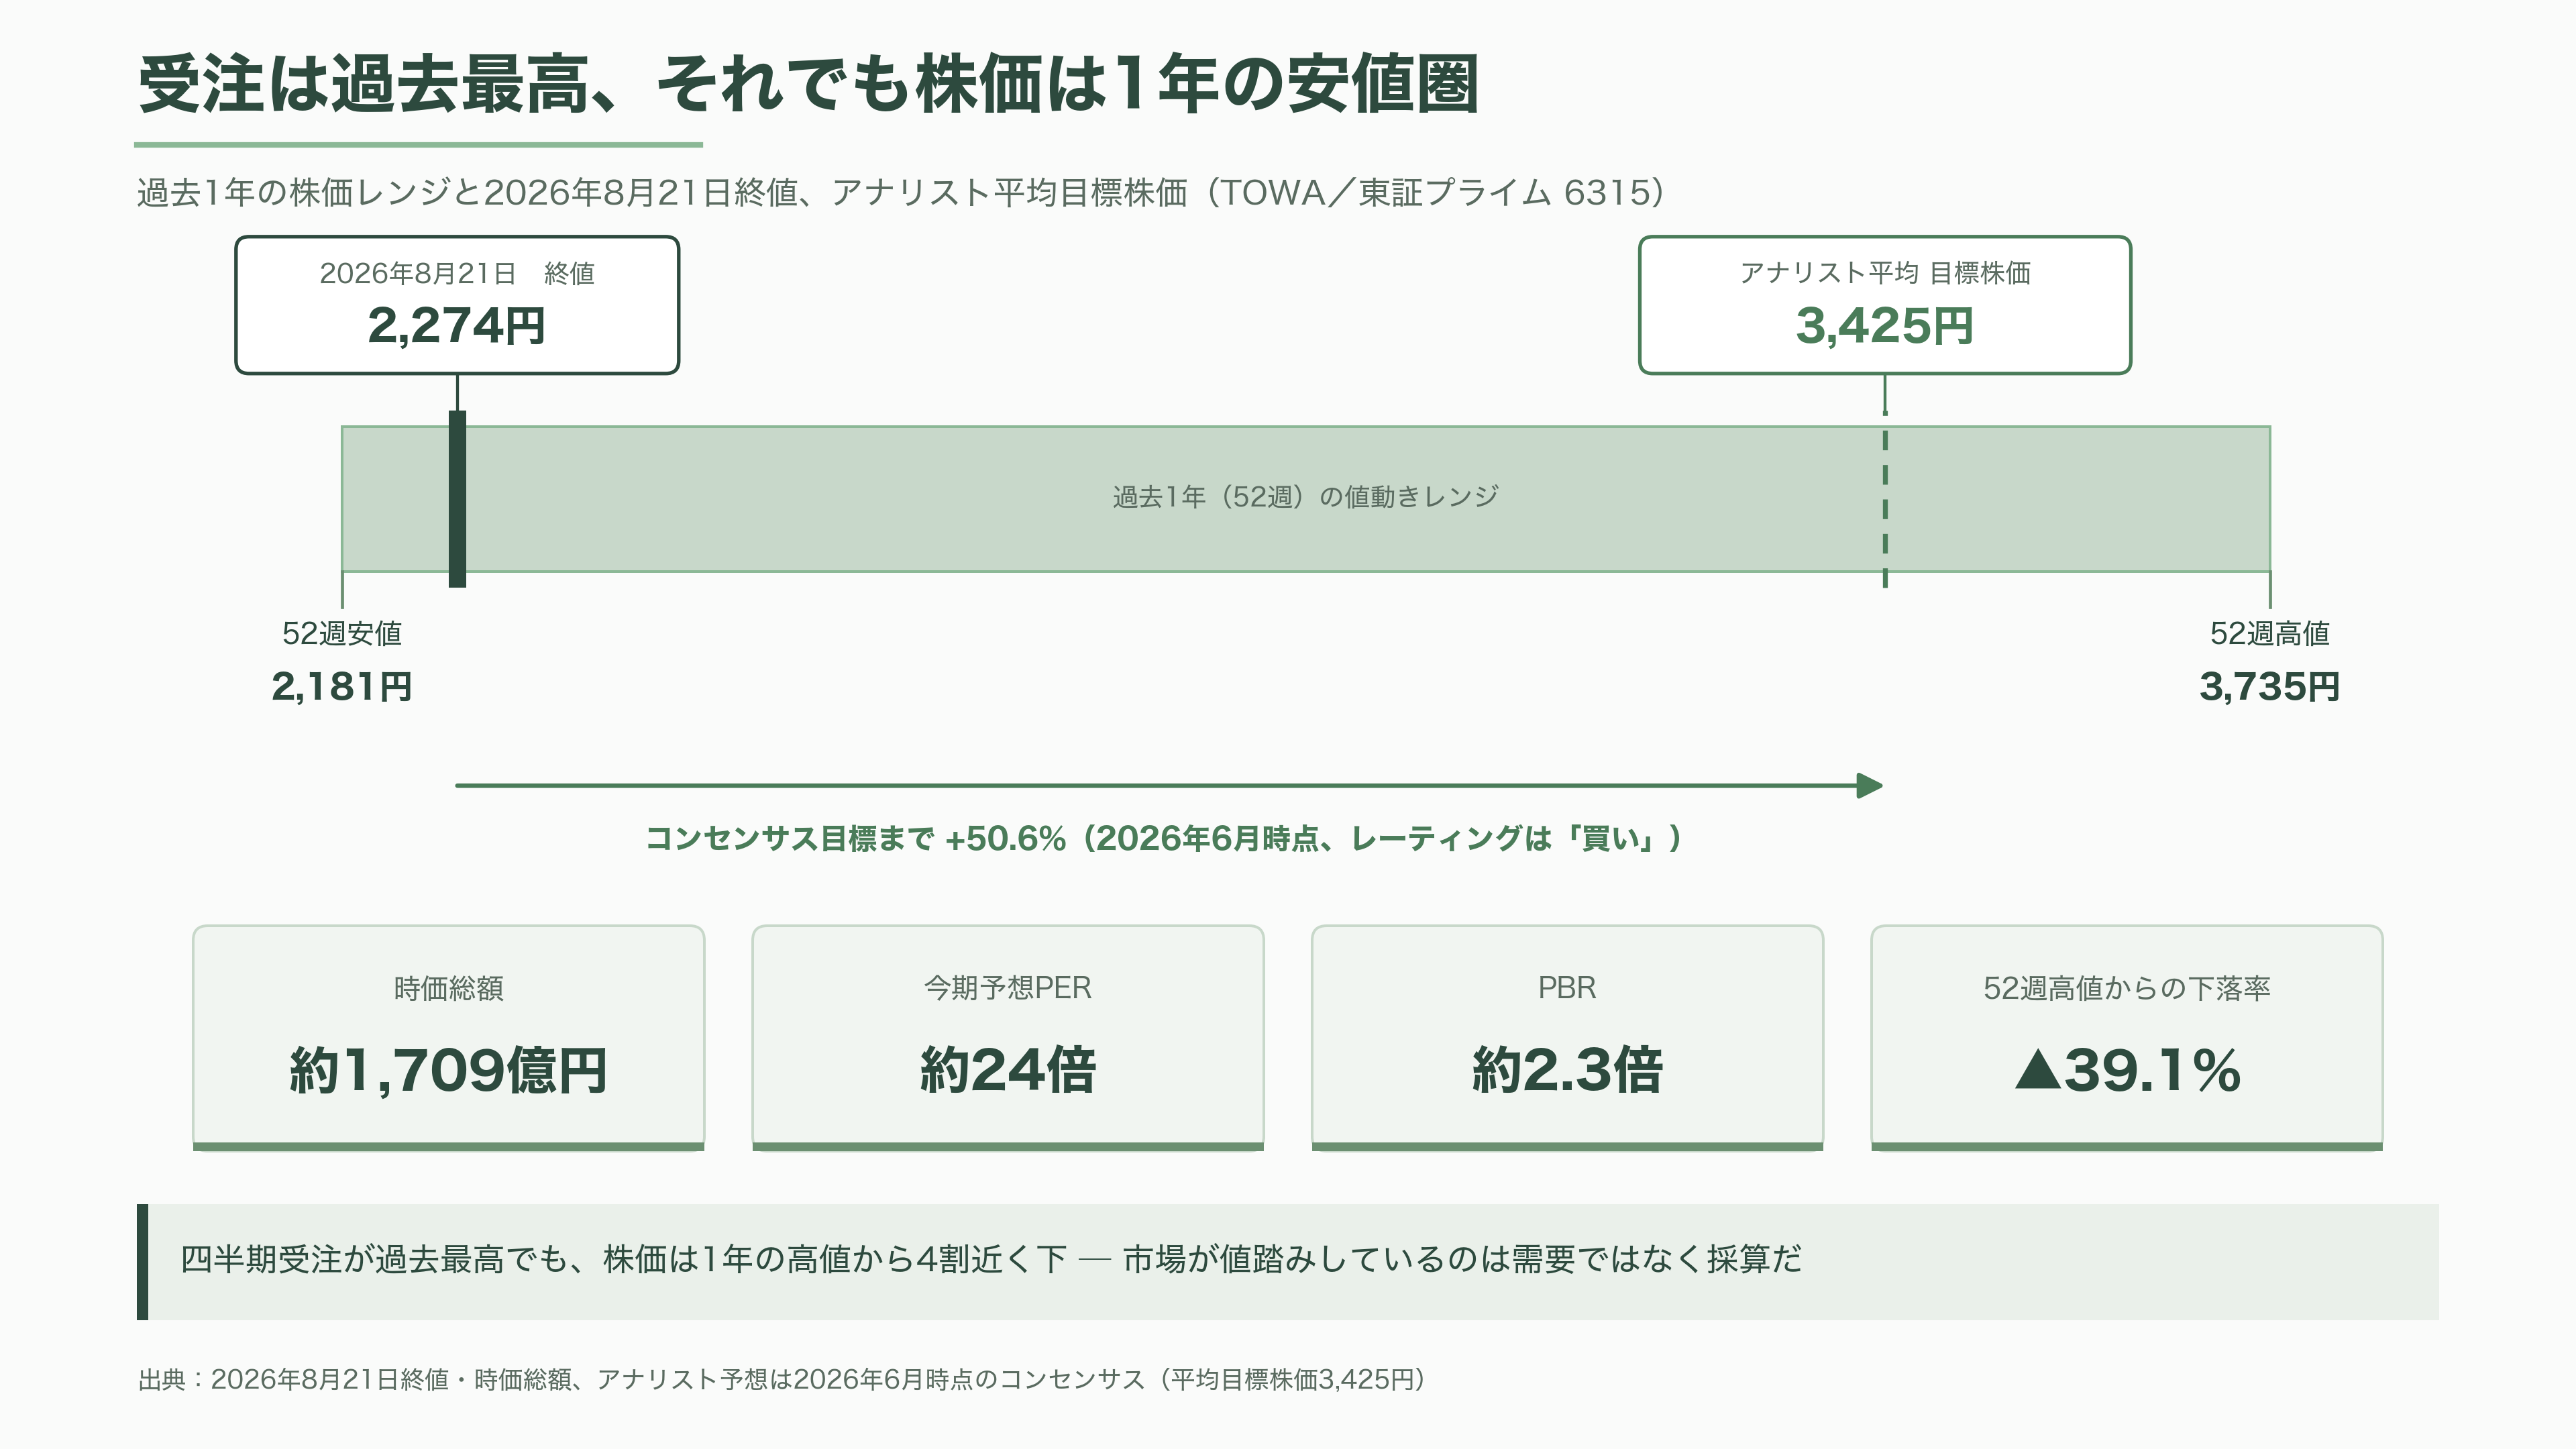
2026年8月21日の終値は2,274円、時価総額はおよそ1,709億円だった。今期予想ベースのPERは約24倍、PBRは約2.3倍。この1年の高値は3,735円、安値は2,181円だから、四半期受注が過去最高を記録した直後にもかかわらず、株価は1年の高値から4割近く下、安値のすぐ上にいる。証券アナリストのコンセンサスは2026年6月時点で「買い」、平均目標株価は3,425円と、株価を大きく上回っていた。
需要への疑いではない。市場が値踏みしているのは採算だ。
その視点で三つ、数字を並べておく。
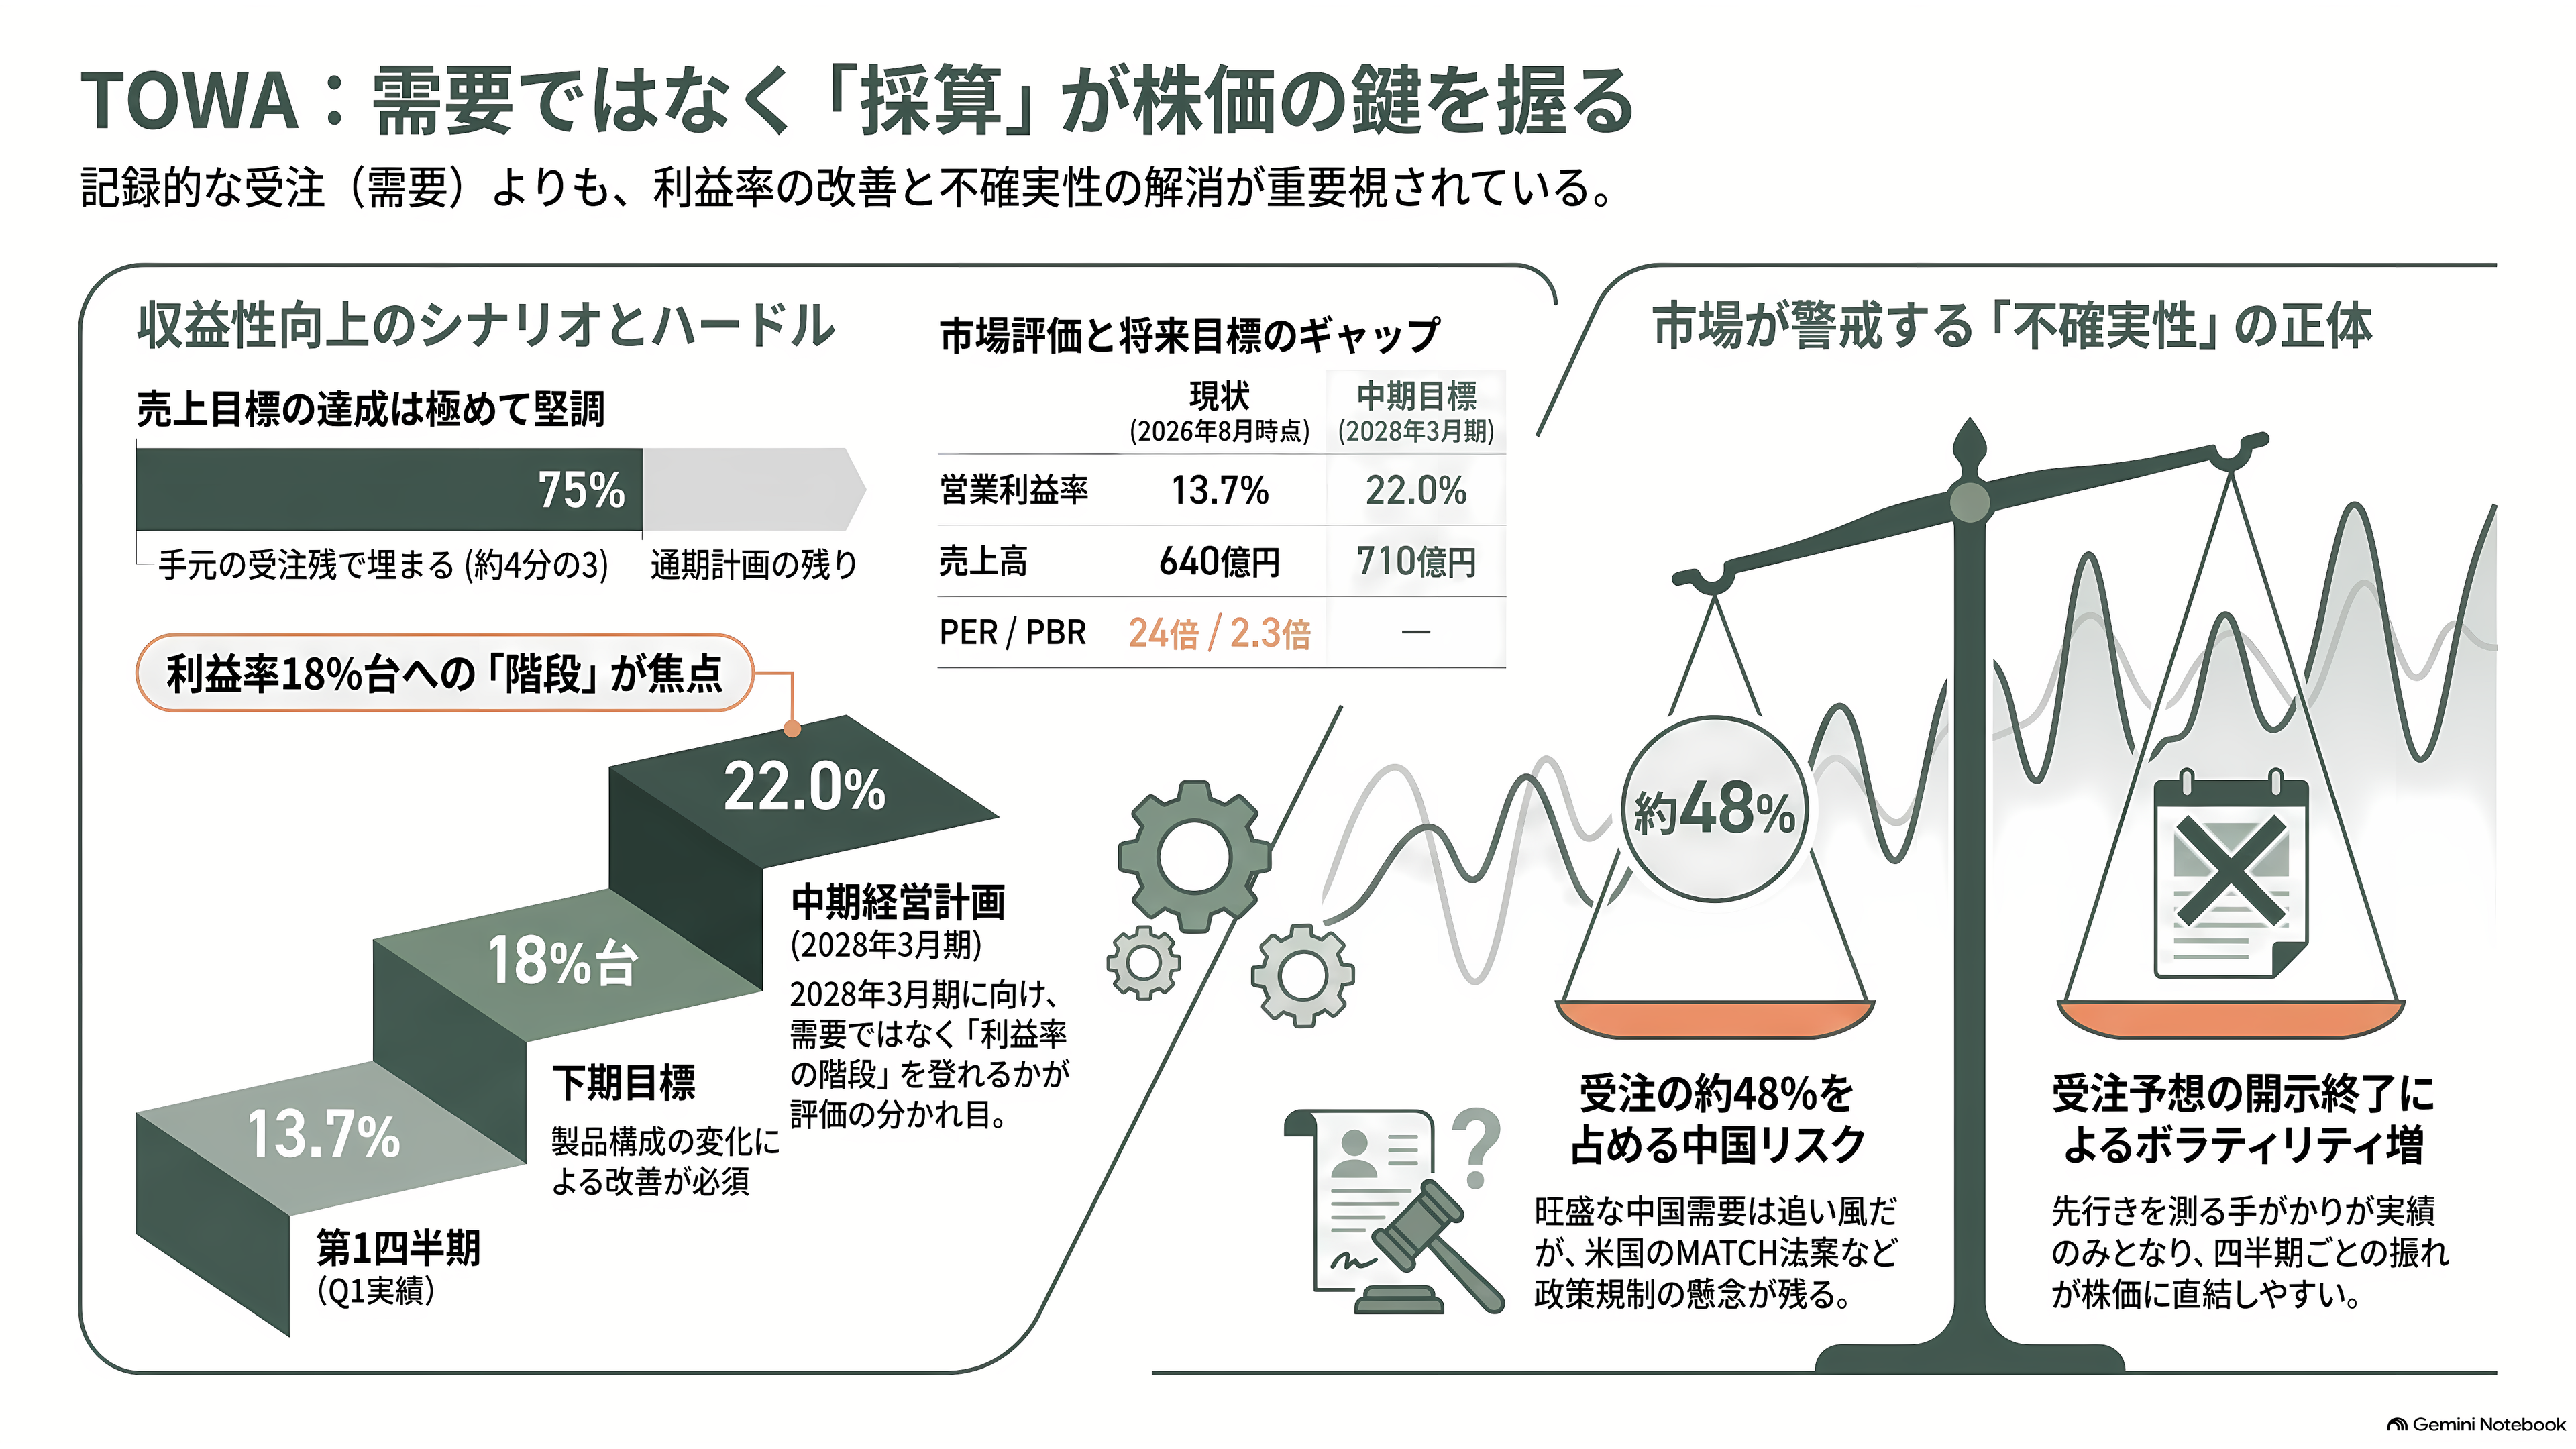
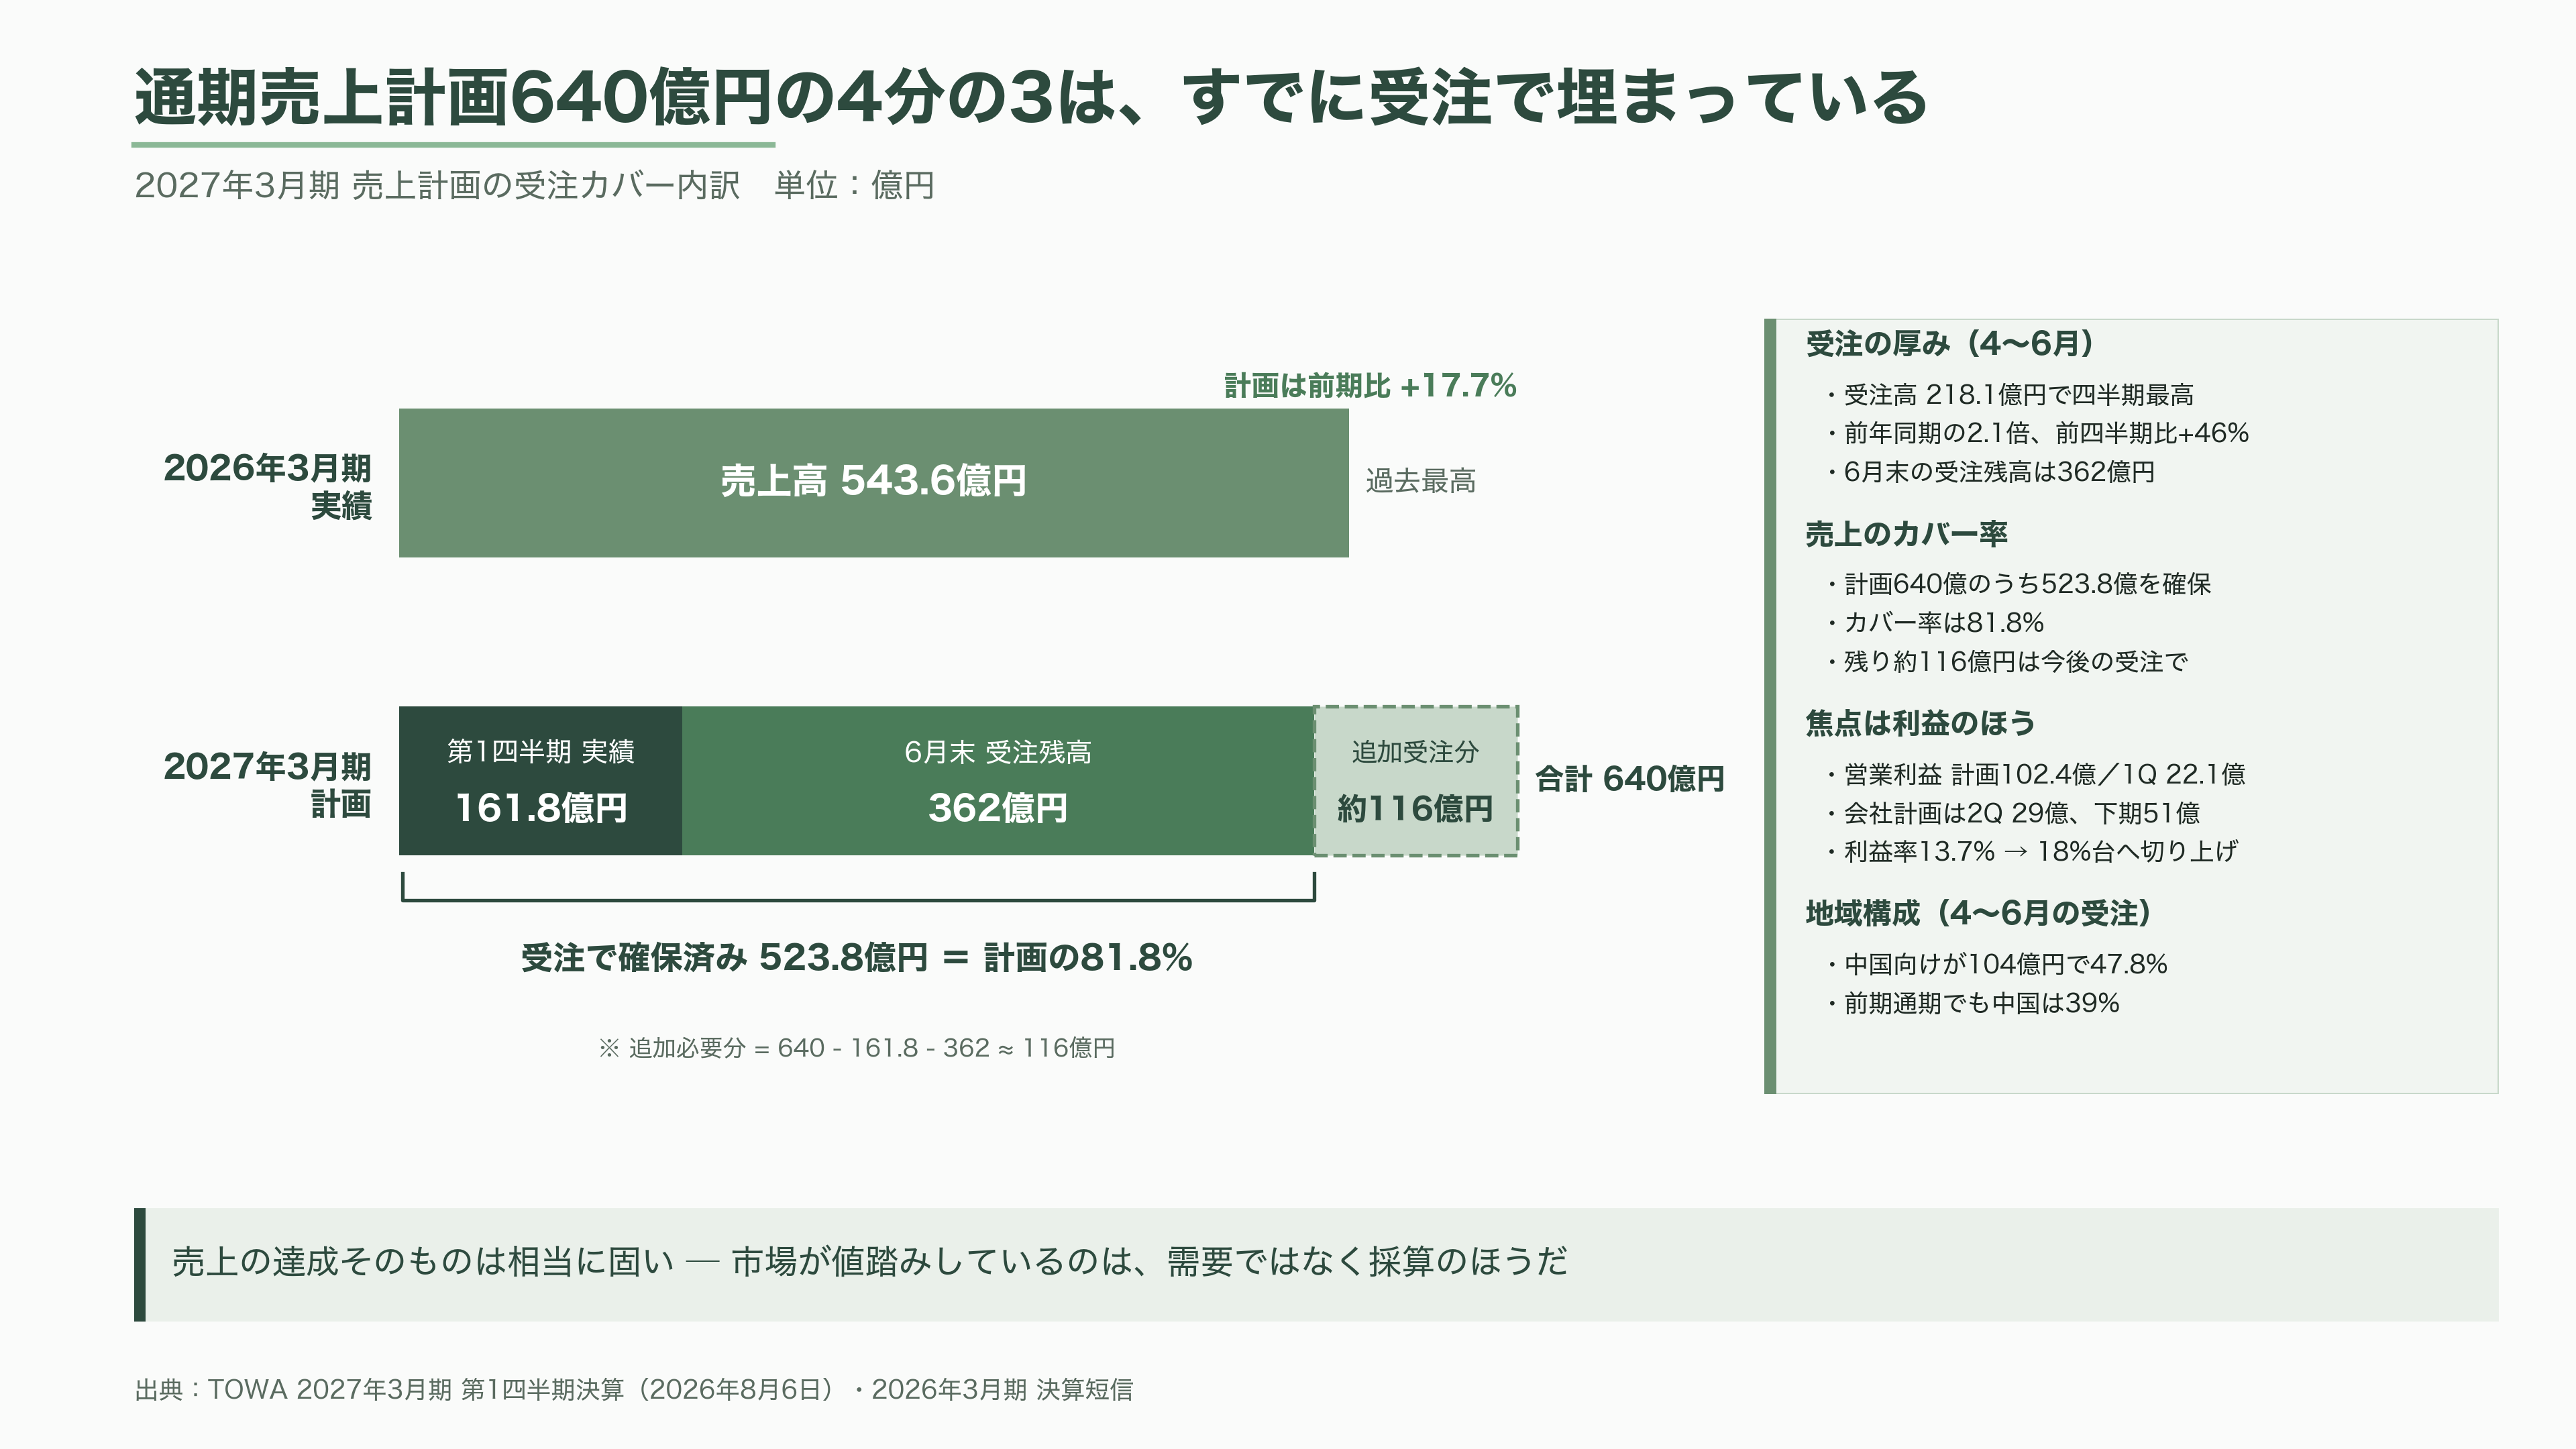
第一に、業績の下支えは想像以上に厚い。通期売上計画640億円に対し、第1四半期で161億円を計上済み。残り478億円に対して、6月末の受注残高が362億円ある。つまり残りの4分の3はすでに手元の受注で埋まっている計算で、追加で必要なのは115億円ほど。四半期だけで218億円を受注している現状からすれば、売上の達成そのものは相当に固い。
第二に、それでも達成が難しいのは利益のほうだ。通期営業利益102億円に対し、第1四半期は22億円。会社は第2四半期に29億円、下期に51億円を見込んでおり、利益率は13.7%から18%台へ切り上がる計画である。この切り上がりは、圧縮成形の比率上昇と初号機コストの一巡が前提になっている。11月に出る中間決算が、その仮説の最初の答え合わせになる。
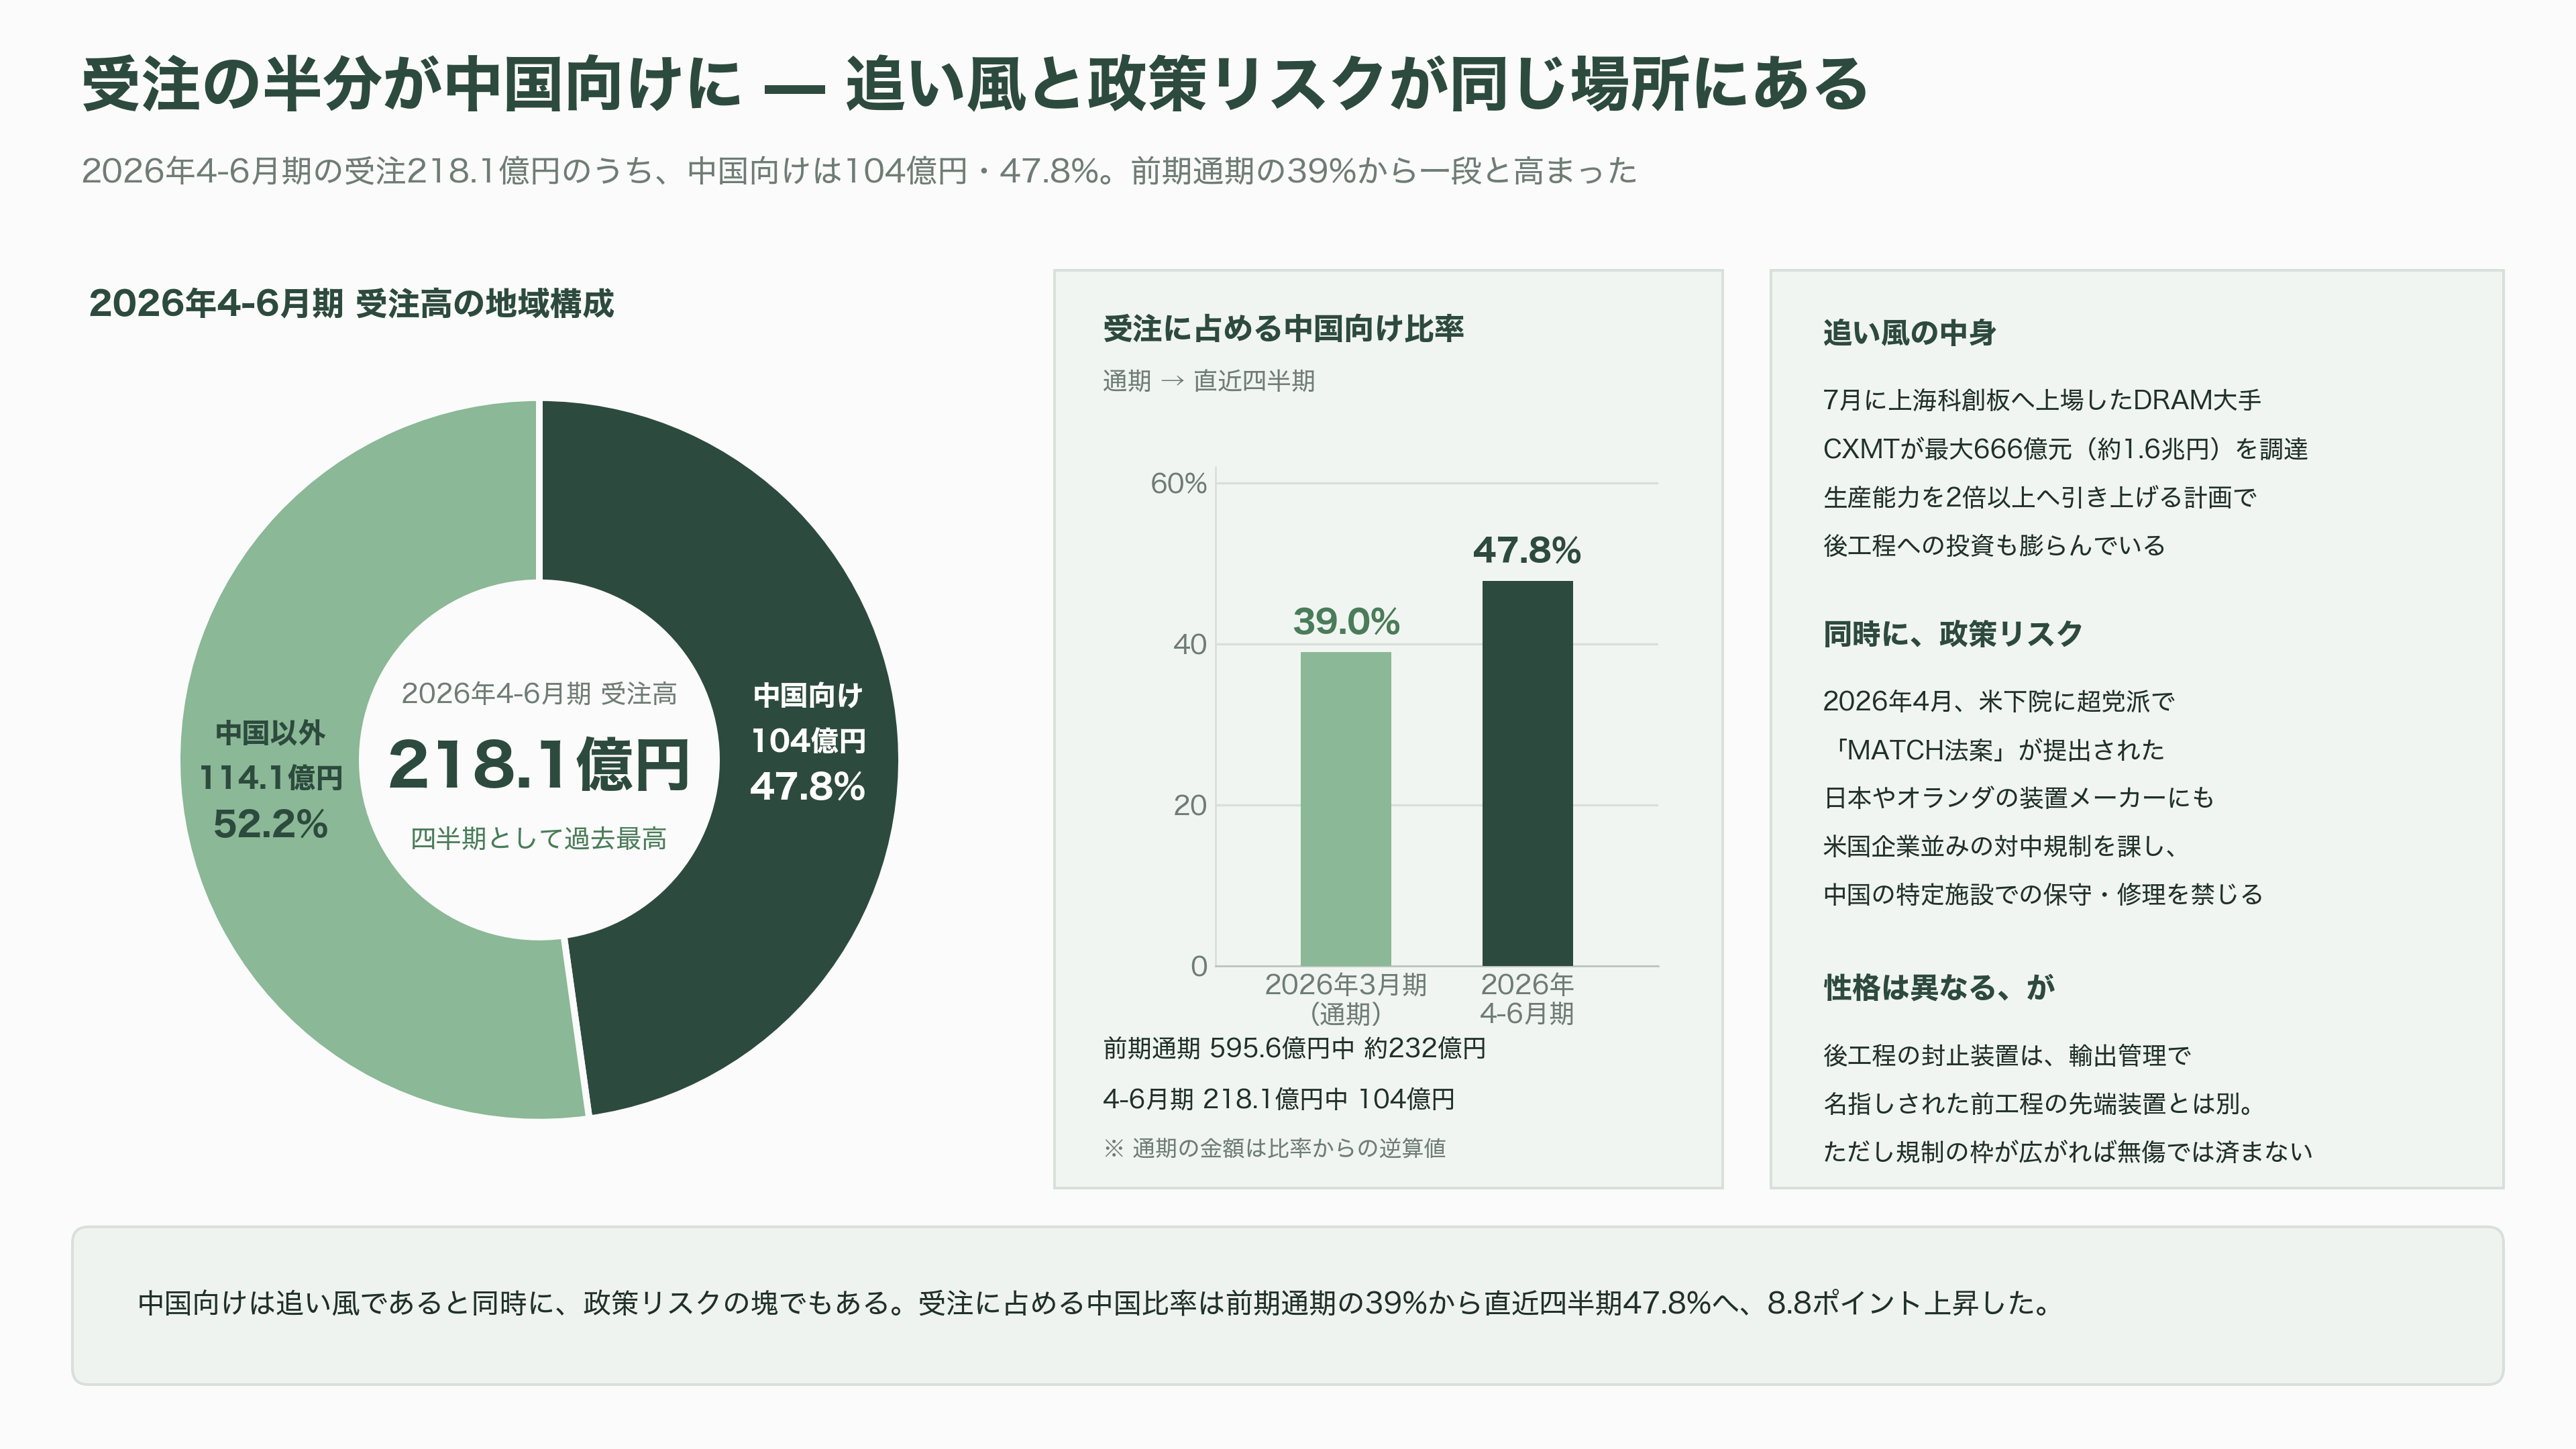
第三に、地域構成だ。4月から6月の受注218億円のうち、中国向けが104億円、全体の47.8%を占めた。前期通期でも中国は39%である。中国では、7月に上海科創板へ上場したDRAM大手CXMTが最大666億元、日本円で約1.6兆円を調達して生産能力を2倍以上に引き上げる計画で、後工程の投資も膨らんでいる。追い風であると同時に、政策リスクの塊でもある。2026年4月、米下院に超党派で「MATCH法案」が提出された。日本やオランダの装置メーカーにも米国企業並みの対中規制を課し、中国の特定施設での保守・修理を禁じる内容だ。後工程の封止装置は、これまで日本の輸出管理で名指しされてきた前工程の先端装置とは性格が異なるが、規制の枠が広がれば無傷では済まない。
そして、投資家にとって地味に重いのが情報開示の変更である。TOWAは第1四半期の説明資料で、受注環境の変動性が高く合理的な算定が困難だとして、受注予想の開示を終了すると明記した。これまで四半期ごとに「150〜170億円」といったレンジを示していたものを取りやめたわけだ。会社側の説明は誠実だが、結果として市場が先行きを測る手がかりは、実績の受注高だけになる。四半期ごとの受注の振れが、そのまま株価の振れに変換されやすくなる。今年の株価が受注最高でも上がらなかった背景には、この不確実性の増加もある。
会社が2025年3月に示した第二次中期経営計画は、2028年3月期に売上高710億円、営業利益156億円、営業利益率22%、ROE13%以上という設定だ。今期見通しの16%から22%へ、2年で6ポイント上げる計算になる。長期目標の2032年3月期は売上高1,000億円、営業利益率25%。裏を返せば、この会社の株価が動くかどうかは、需要ではなく、この利益率の階段を実際に登れるかどうかにかかっている。
これから何が起きるか
最後に、今後1年から2年で確認できる節目を整理しておく。
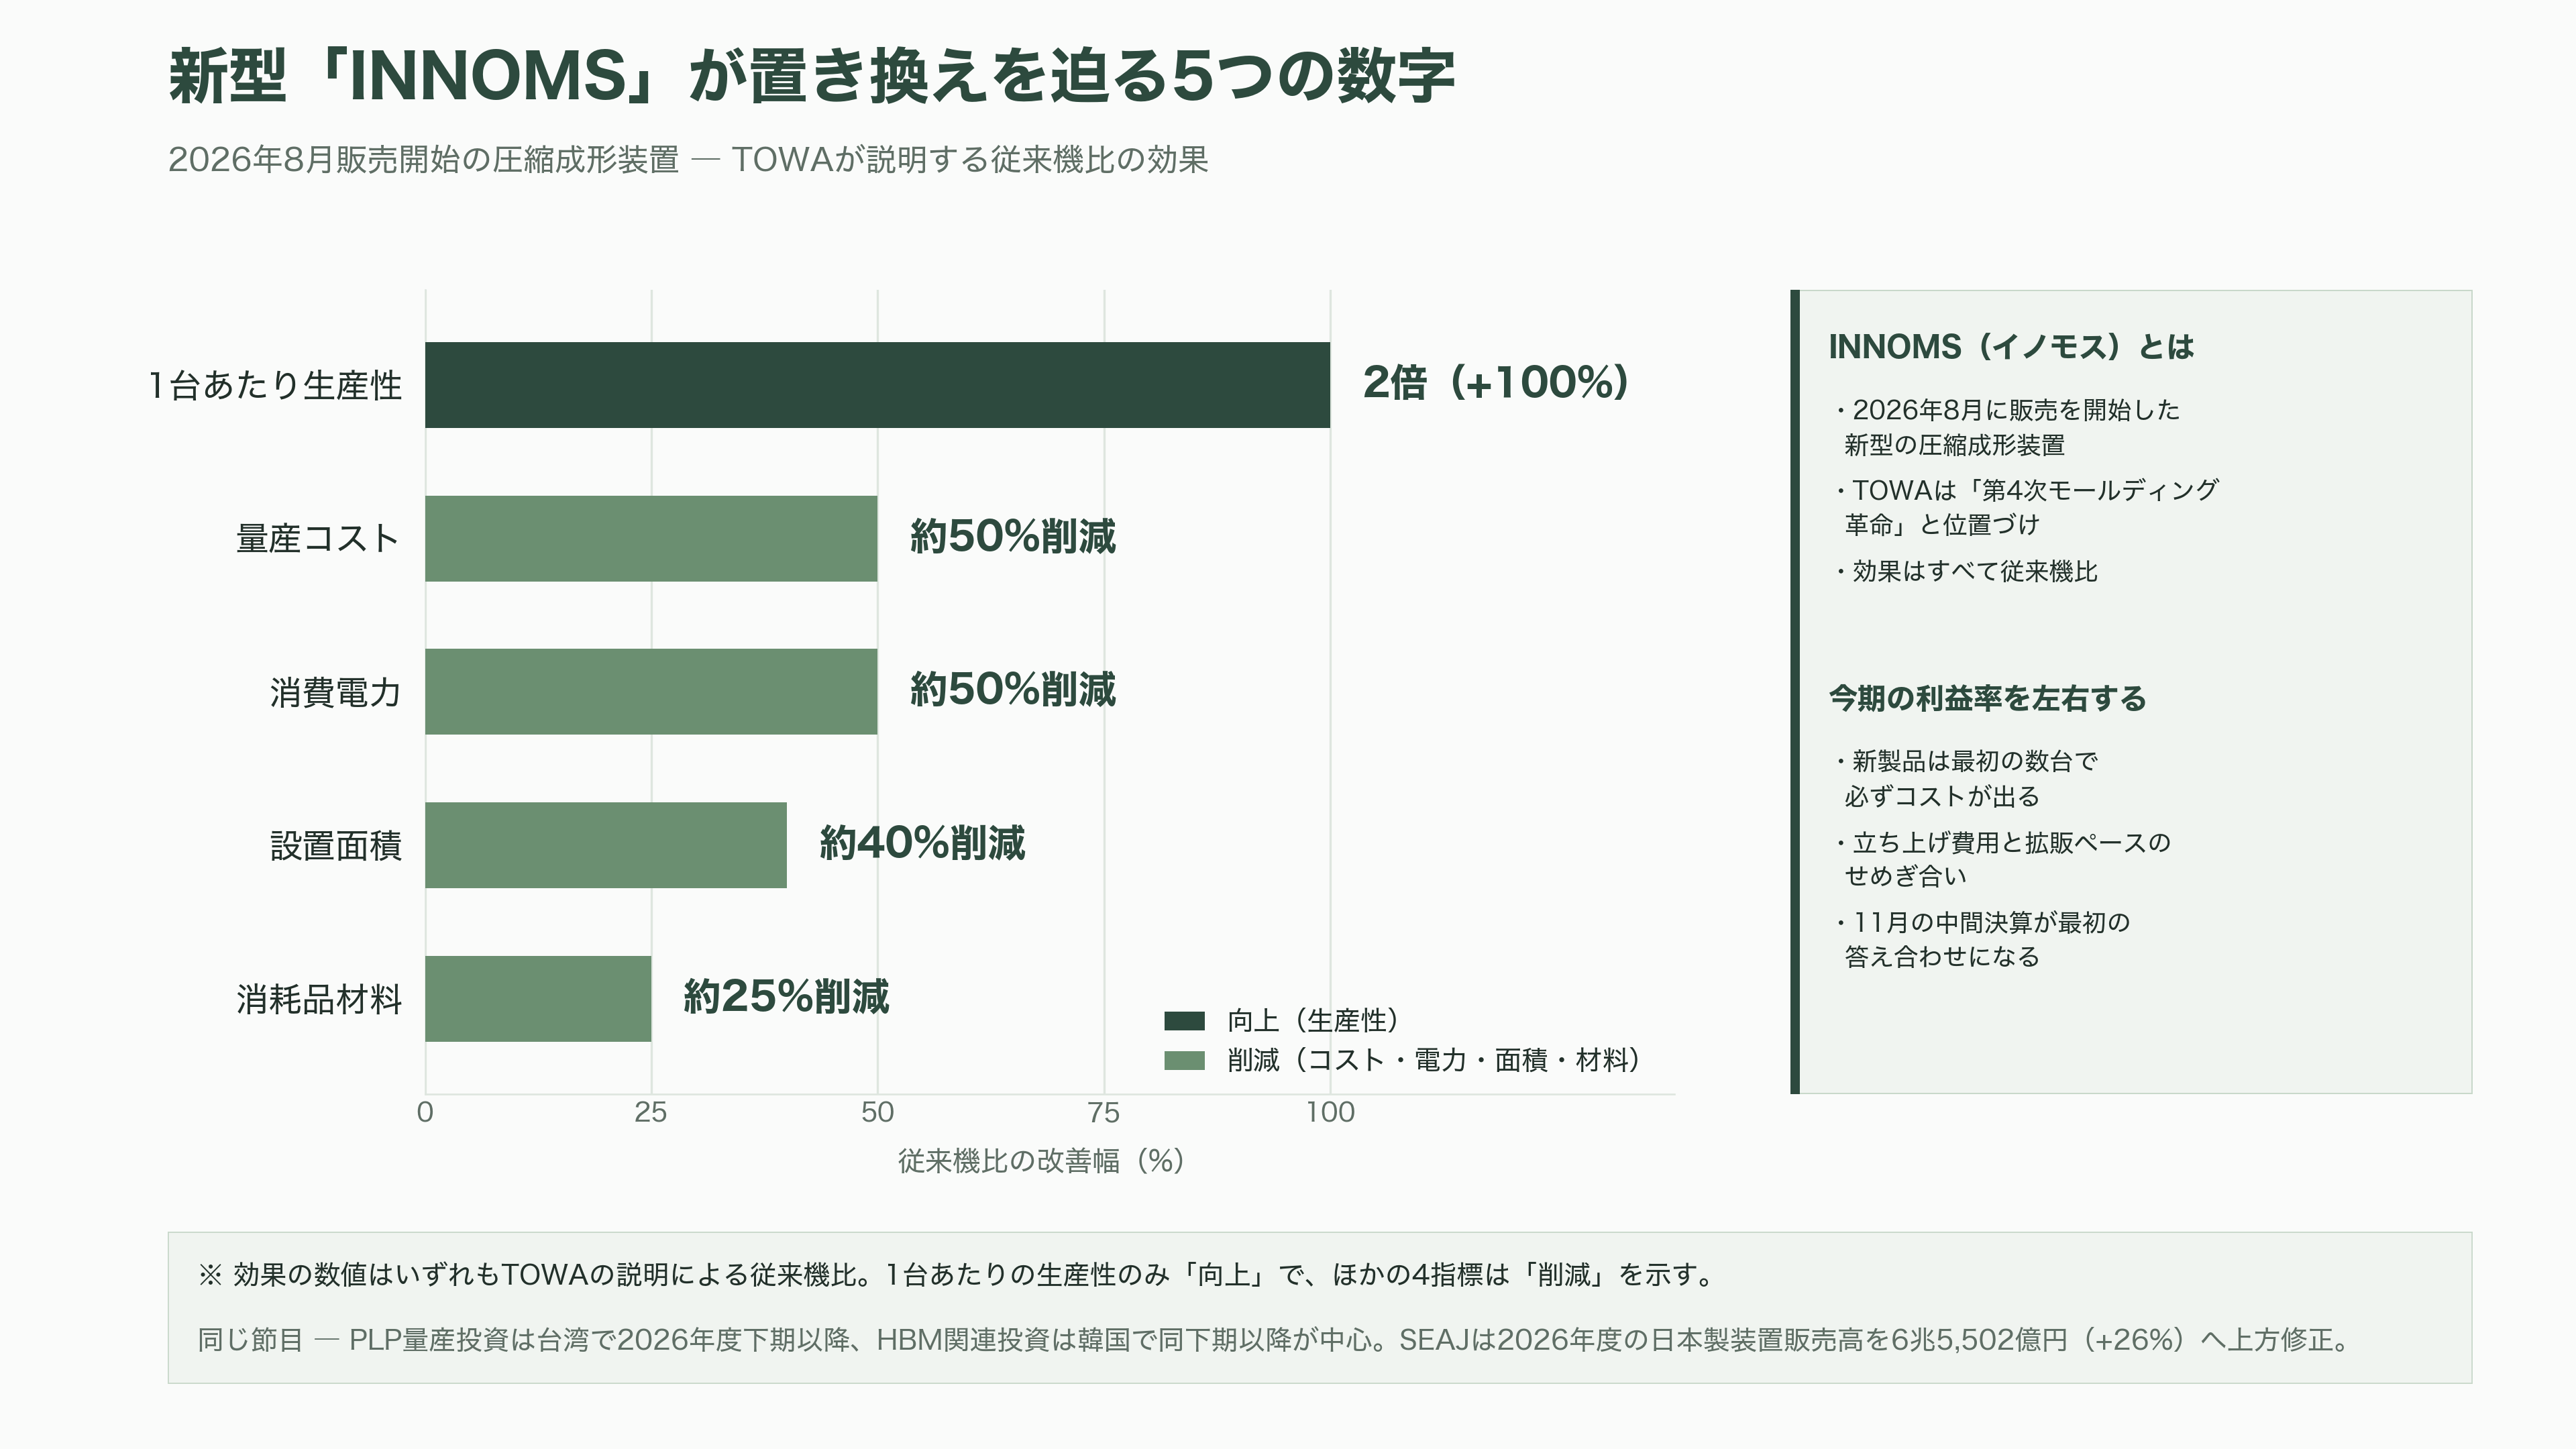
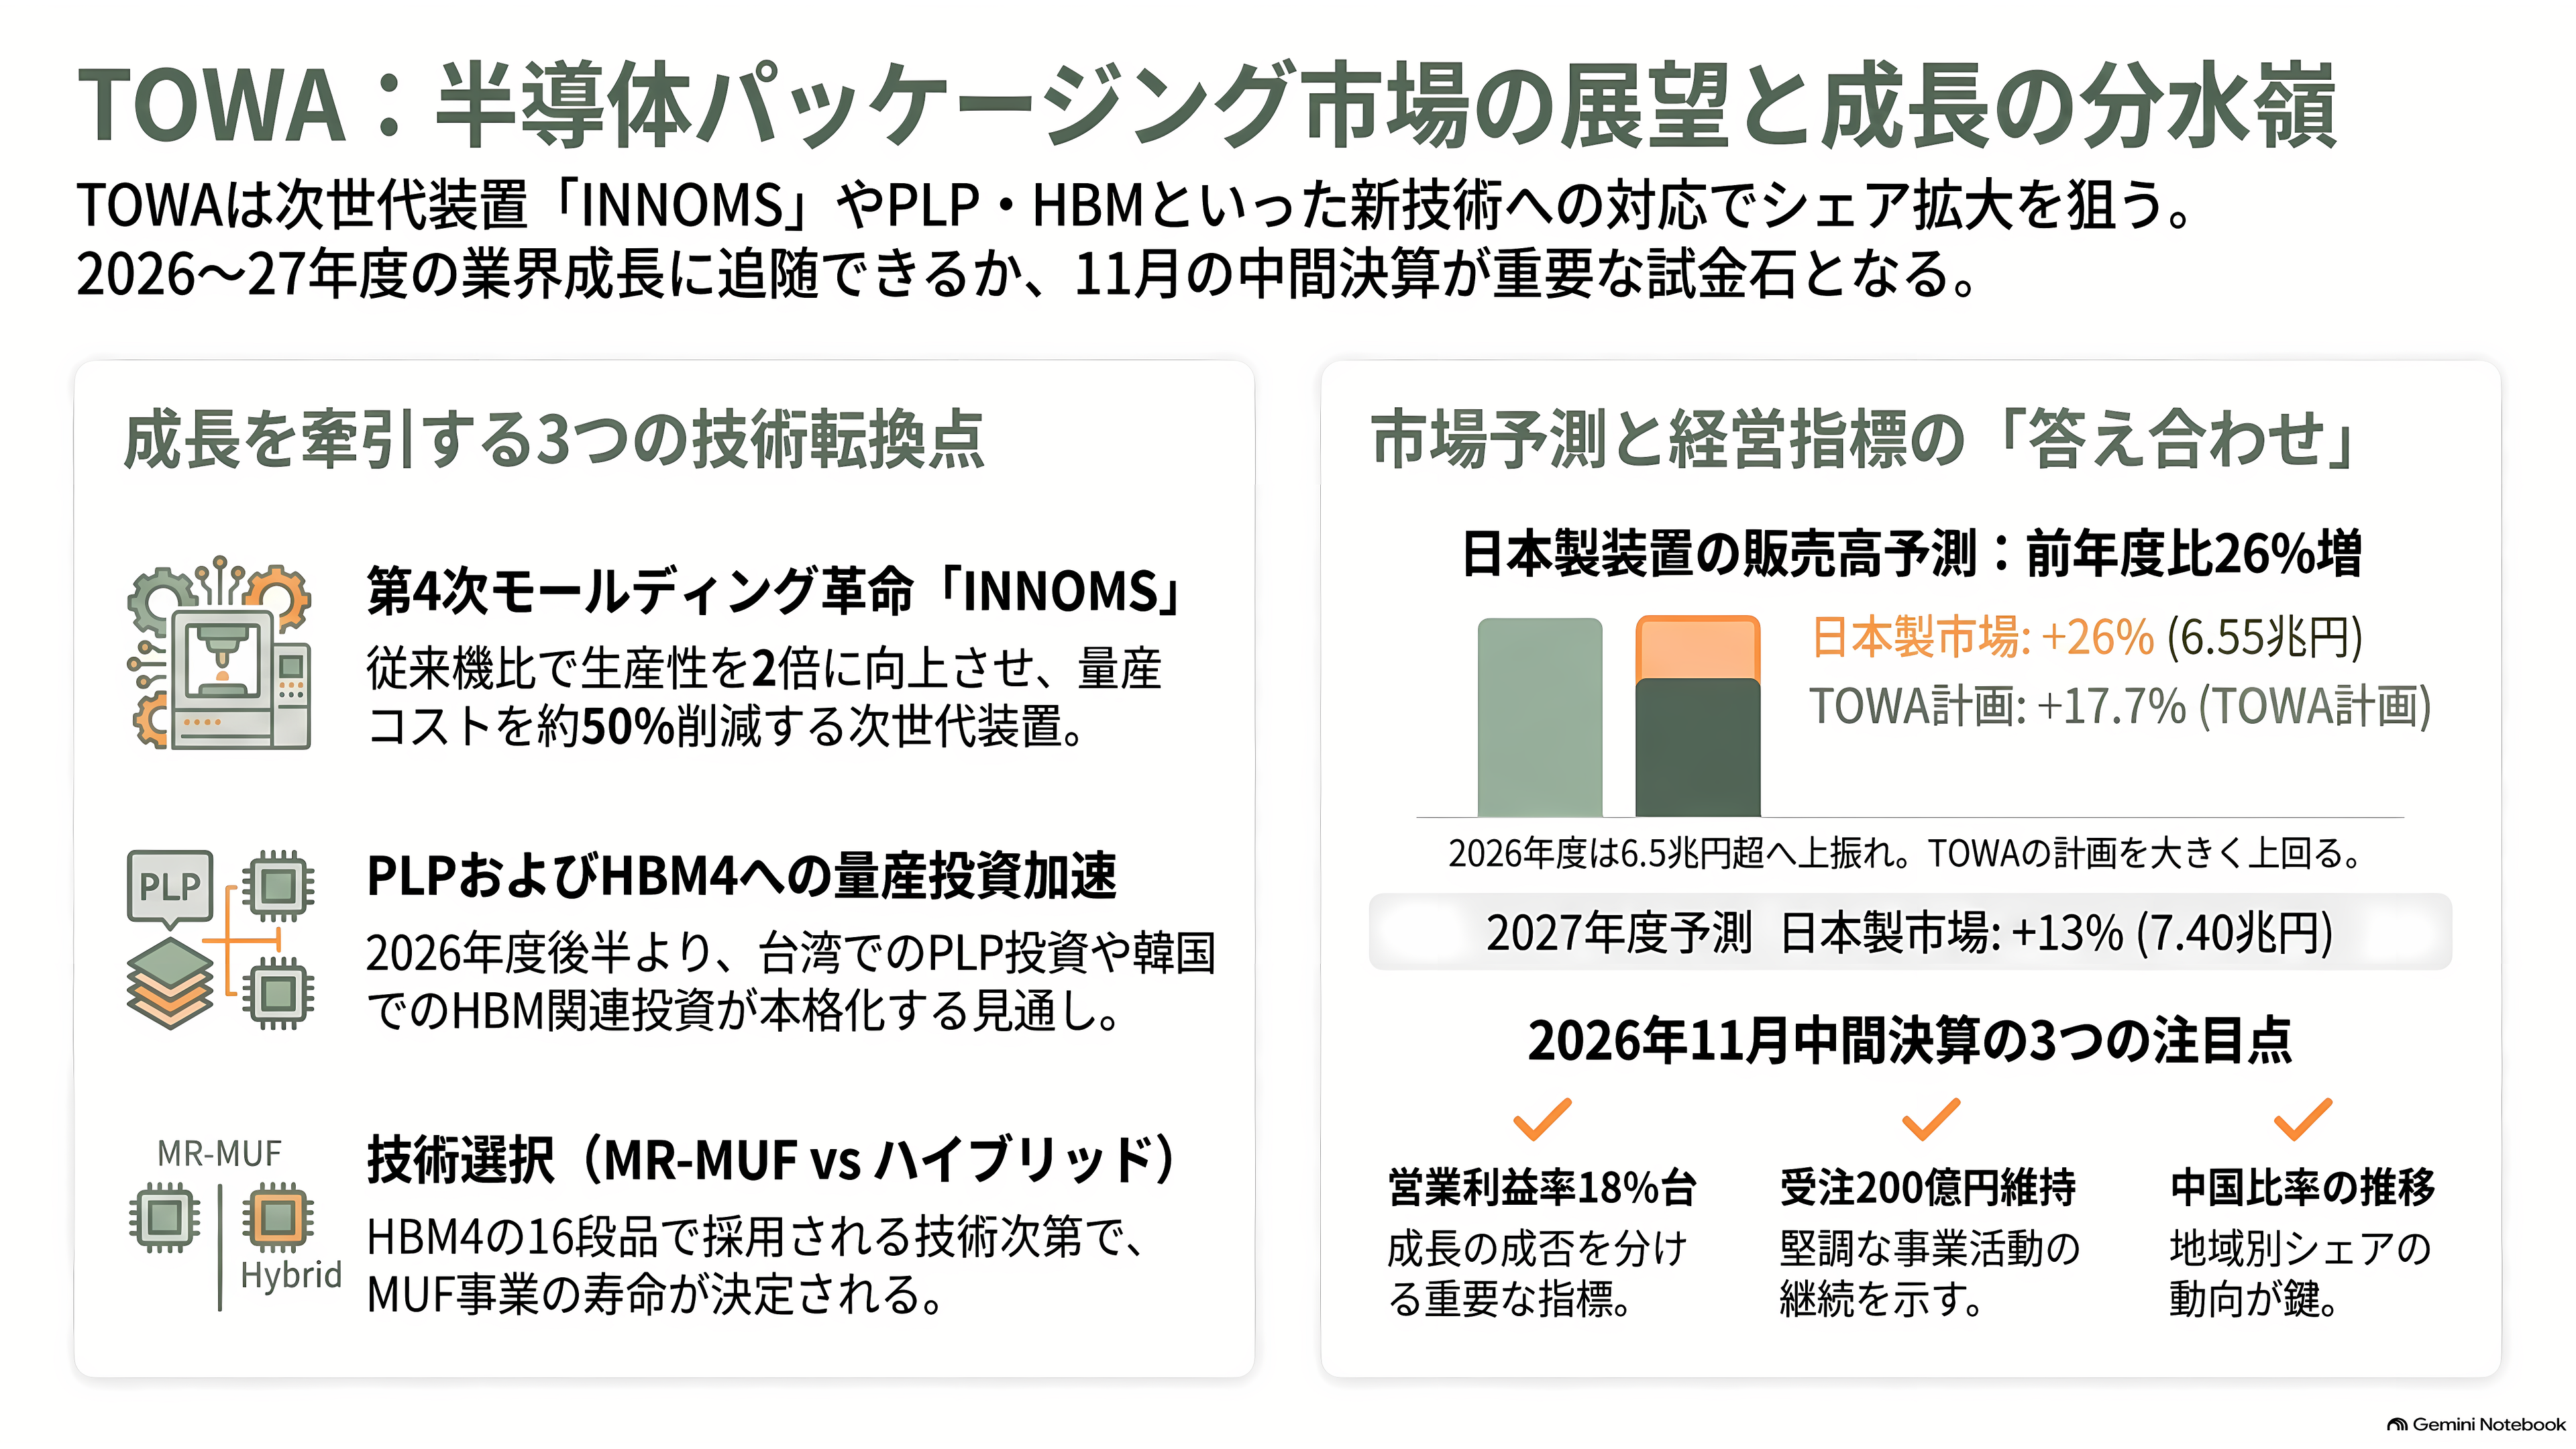
まず、2026年8月から販売が始まった新型の圧縮成形装置「INNOMS(イノモス)」だ。TOWAはこれを「第4次モールディング革命」と位置づけ、顧客の量産コストを従来機比で約50%削減し、1台あたりの生産性を2倍、設置面積を約40%削減、消費電力を約50%、消耗品材料を約25%減らすと説明している。数字が本当なら、顧客にとっては置き換える理由が明確な装置である。ただし新製品は最初の数台で必ずコストが出る。今期の利益率が上がるか下がるかは、INNOMSの立ち上げ費用と拡販ペースのせめぎ合いになる。
次に、パネルレベルパッケージ、PLPの量産投資だ。丸いウエハーではなく四角い大判パネルの上でチップを並べて封止する方式で、面積の使い方が効率的になる分だけ、同じ設備で作れる個数が数倍に増える。TOWAは台湾でのPLP量産投資が2026年度の下期以降に本格化すると見ている。TSMCは「CoPoS」の名前でパネル方式のパイロットラインを整備中で、量産開始の目標は2027年初頭と報じられている。サムスンが先行し、TSMCが追う構図で、装置の発注は先行して出る。TOWAの大判対応の圧縮成形装置が、ここでどれだけ採用されるかが中期の分水嶺である。
三つ目はHBMだ。韓国では顧客の工場スペースの制約から、HBM関連の設備投資は2026年度の下期以降が中心になるとTOWAは見ている。焦点は、いま立ち上がりつつあるHBM4、そしてその16段品で、MR-MUFが継続されるのか、ハイブリッドボンディングへ舵が切られるのか。TOWAのMUF事業の寿命は、この選択で決まる。
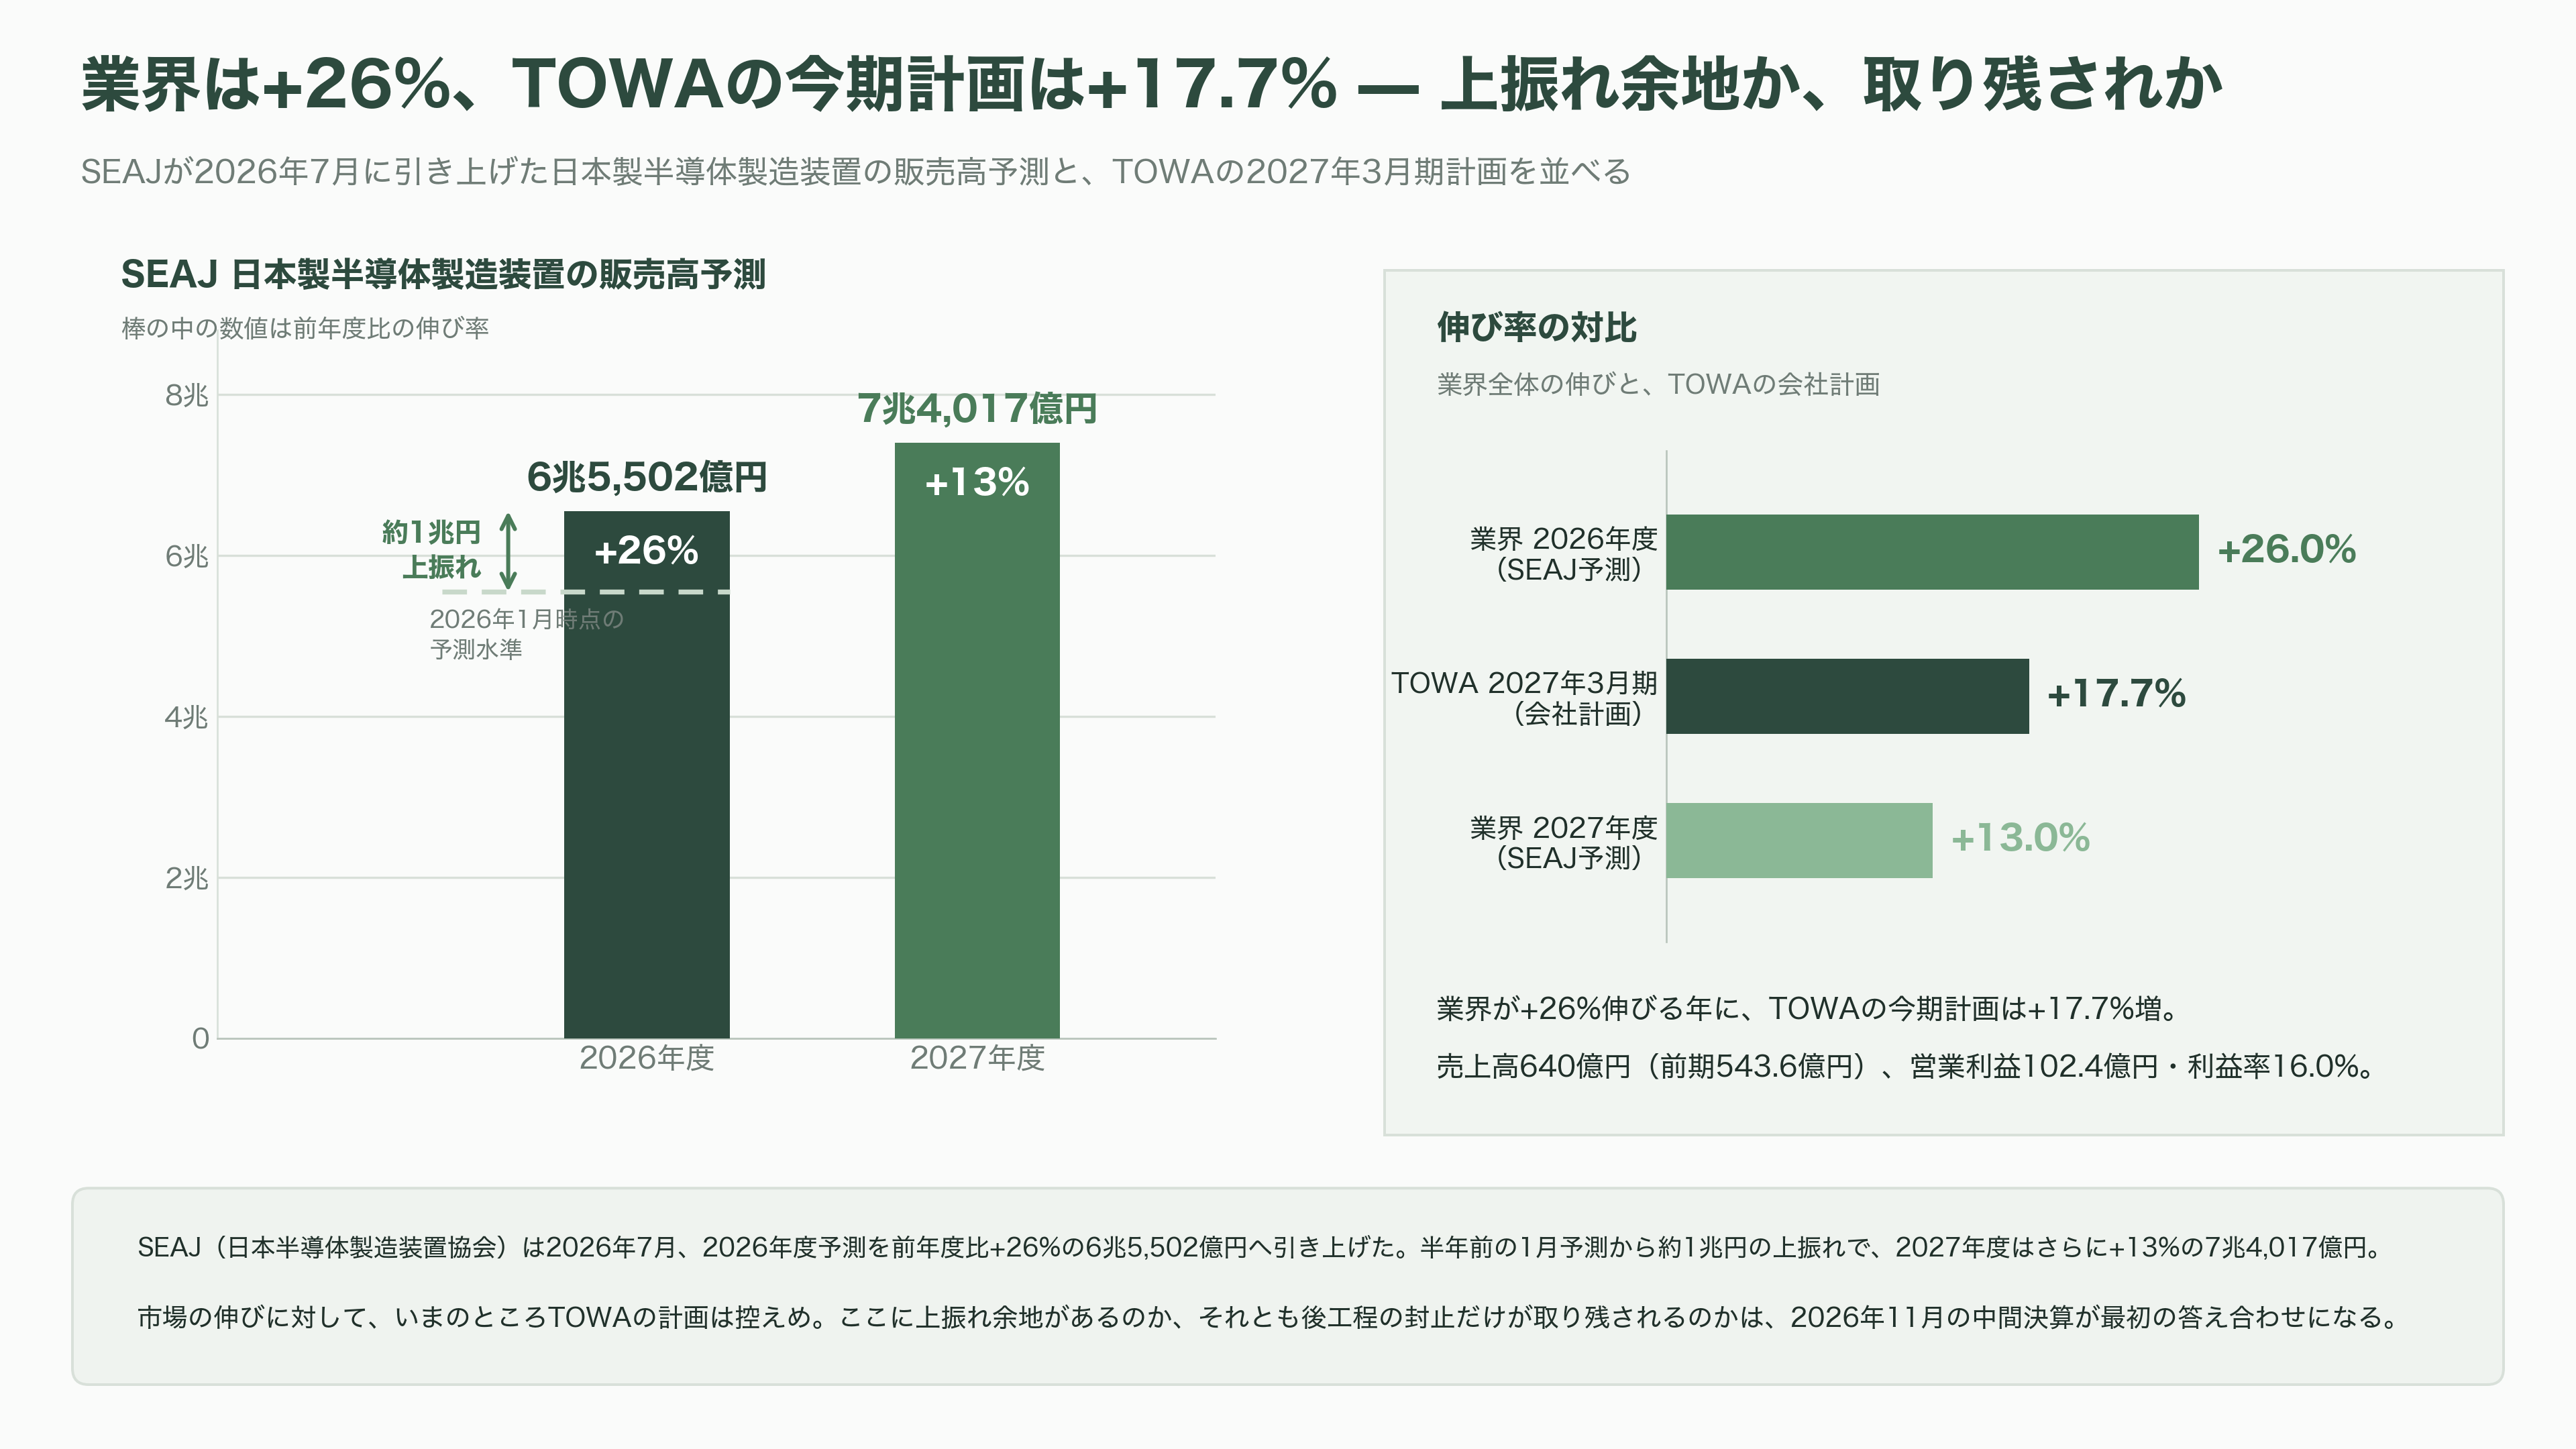
四つ目は、業界全体の追い風の強さだ。日本半導体製造装置協会は2026年7月、2026年度の日本製半導体製造装置の販売高予測を6兆5,502億円へ引き上げた。前年度比26%増で、半年前の1月時点の予測から約1兆円の上振れである。2027年度はさらに13%増の7兆4,017億円を見込んでいる。業界が26%伸びる年に、TOWAの今期計画は17.7%増。市場の伸びに対して、いまのところ会社の計画は控えめだ。ここに上振れ余地があるのか、それとも後工程の封止だけが取り残されるのか。
直近で答え合わせが行われるのは、2026年11月に出る中間決算である。第2四半期の営業利益率が18%台に乗るか、受注が200億円台を維持するか、そして中国向けの比率がどう動くか。この三つが揃えば、市場は「一過性の減益だった」という解釈に傾くだろう。逆に、利益率の改善が下期送りになるようなら、2028年3月期の営業利益率22%という目標そのものが問い直されることになる。
黒い樹脂の四角は、これからも増え続ける。AIサーバーが増えるかぎり、鎧は必要だからだ。問題は、その鎧を着せる会社が、着せた分だけ稼げる構造をいつ取り戻すかにある。