ガラスは割れる、という常識が崩れた
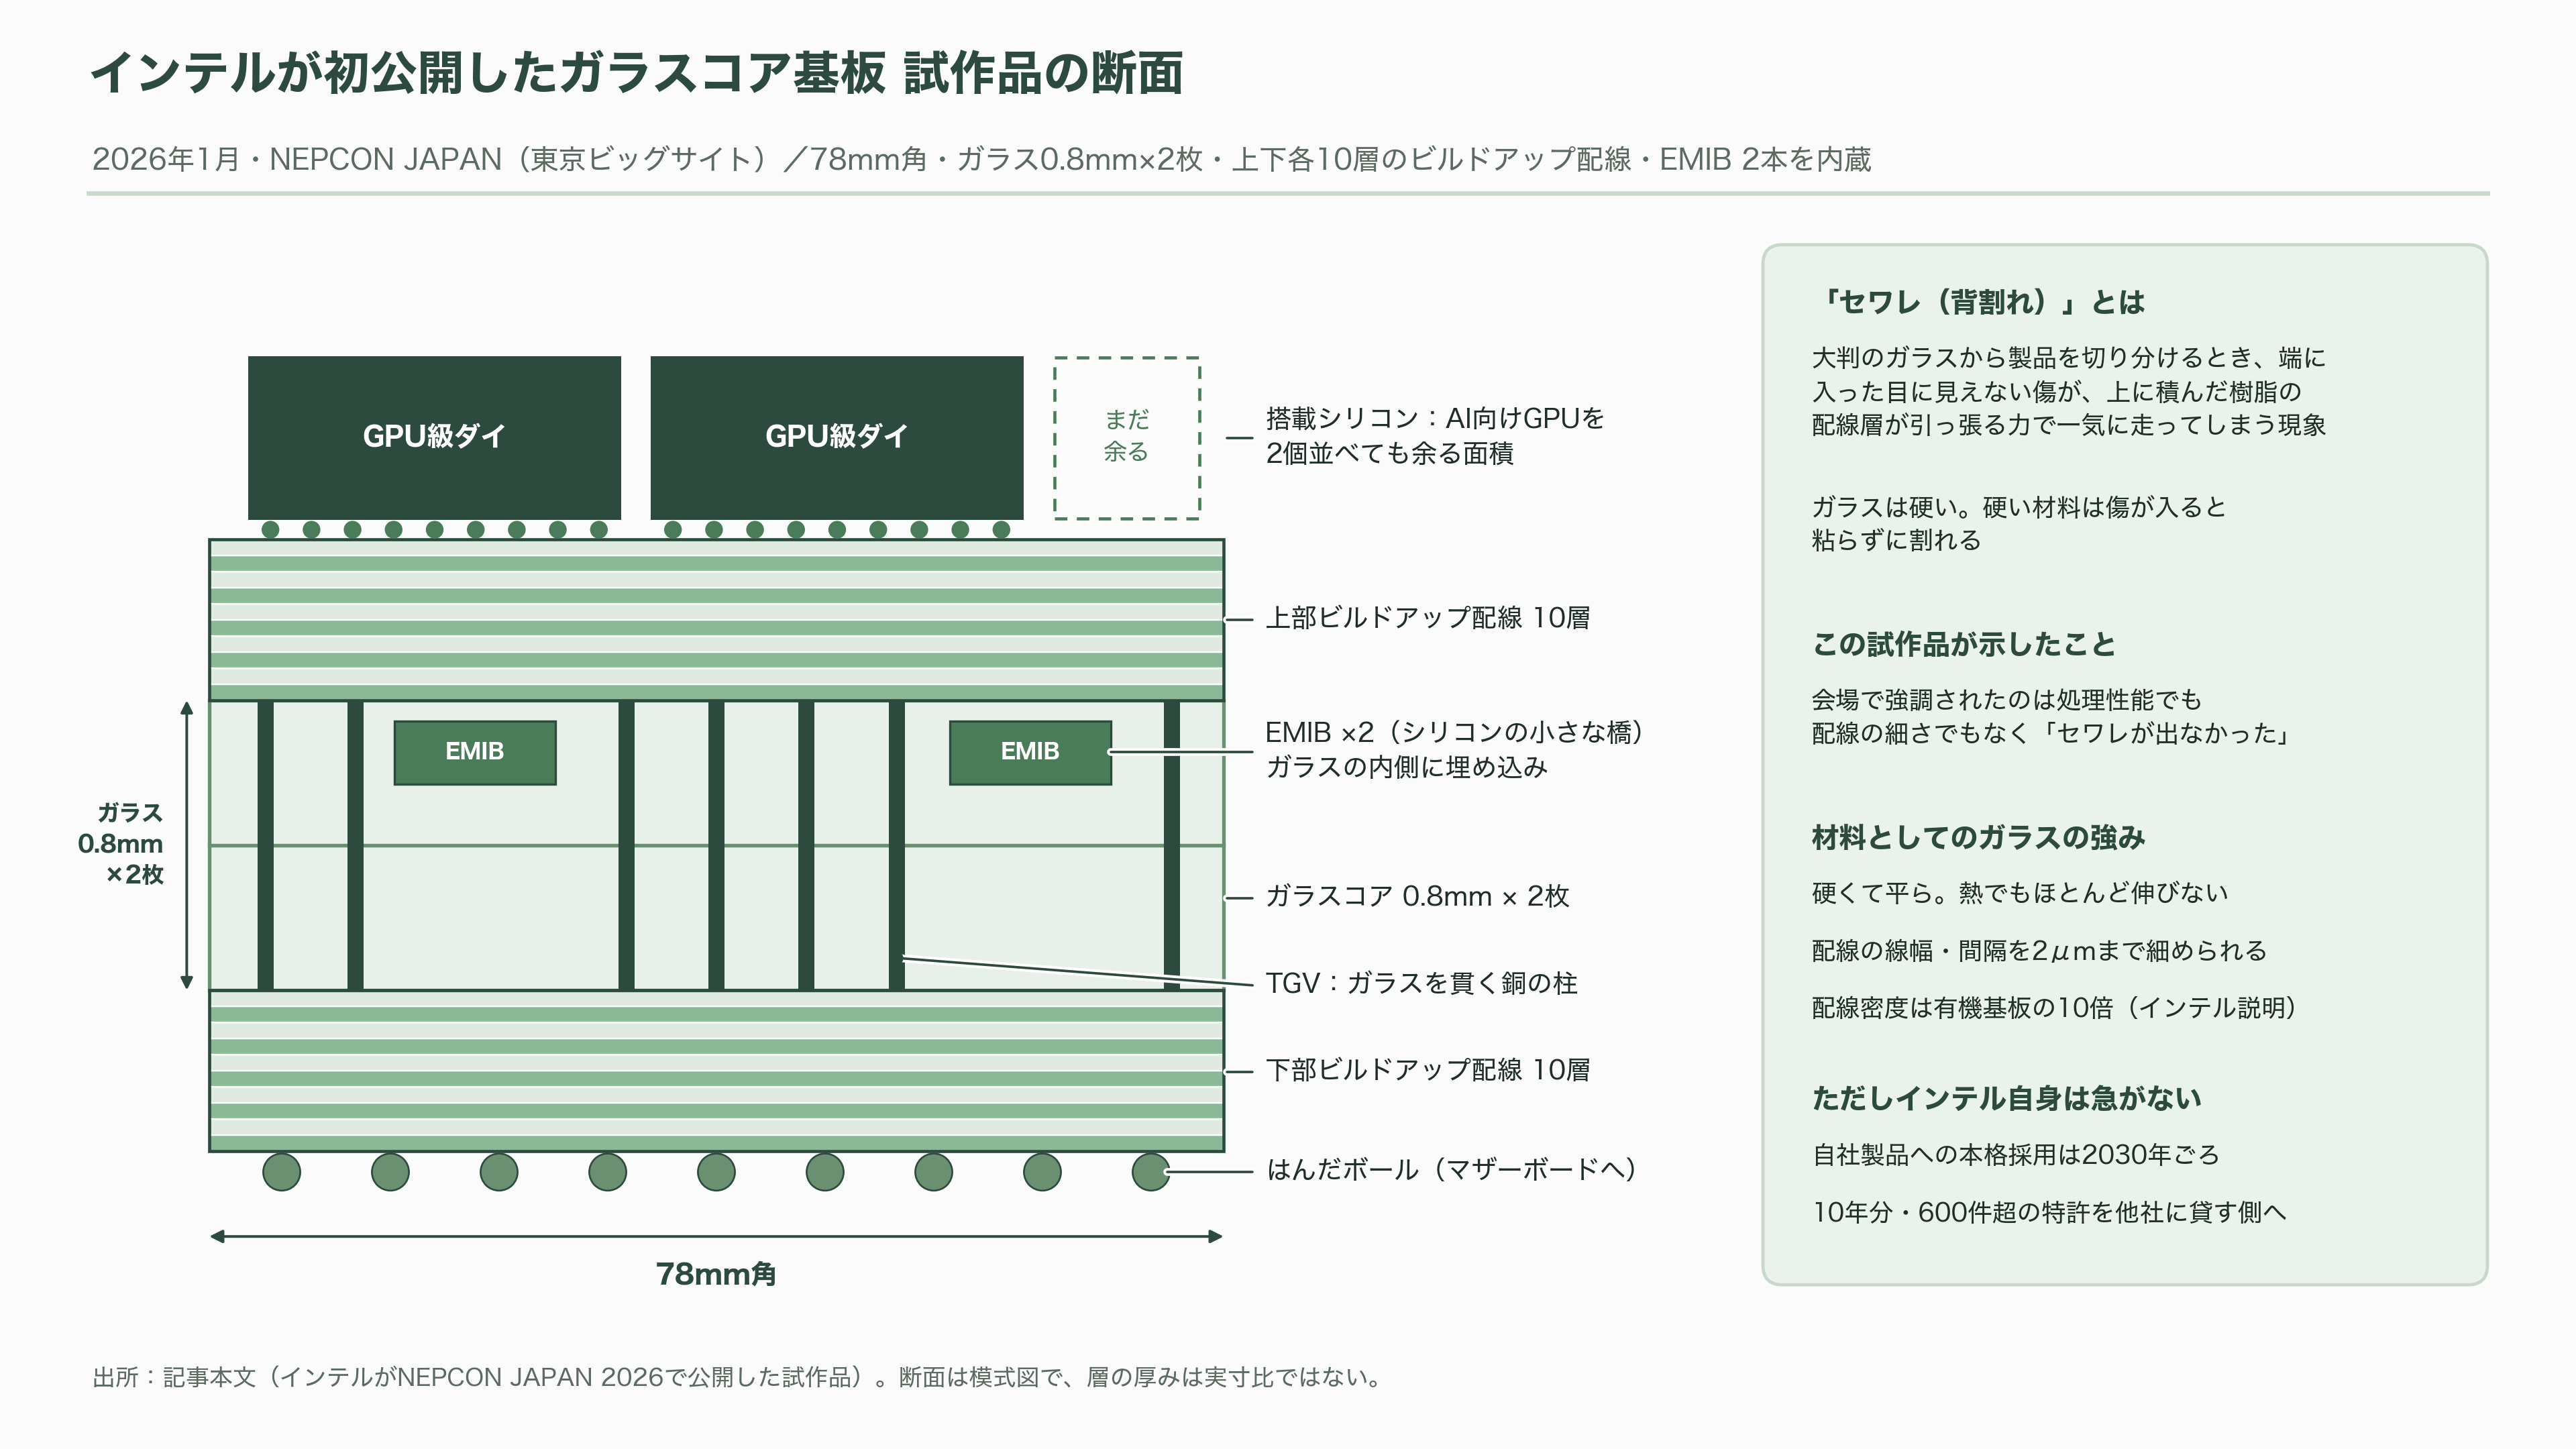
厚さ0.8ミリのガラス板を2枚重ね、その表と裏に10層ずつ配線を積み上げた、78ミリ角ほどの部品がある。板の中は髪の毛よりはるかに細い銅の柱が垂直に貫き、ガラスの内側には「EMIB」と呼ばれるシリコンの小さな橋が2本埋め込まれている。この上には、いまのAI向けGPUを2個並べても余るだけのシリコンを載せられる。インテルが2026年1月、東京ビッグサイトのNEPCON JAPANで初めて外に出した試作品だ。
会場で強調されたのは、処理性能でも配線の細さでもなかった。「セワレが出なかった」。この一点だった。
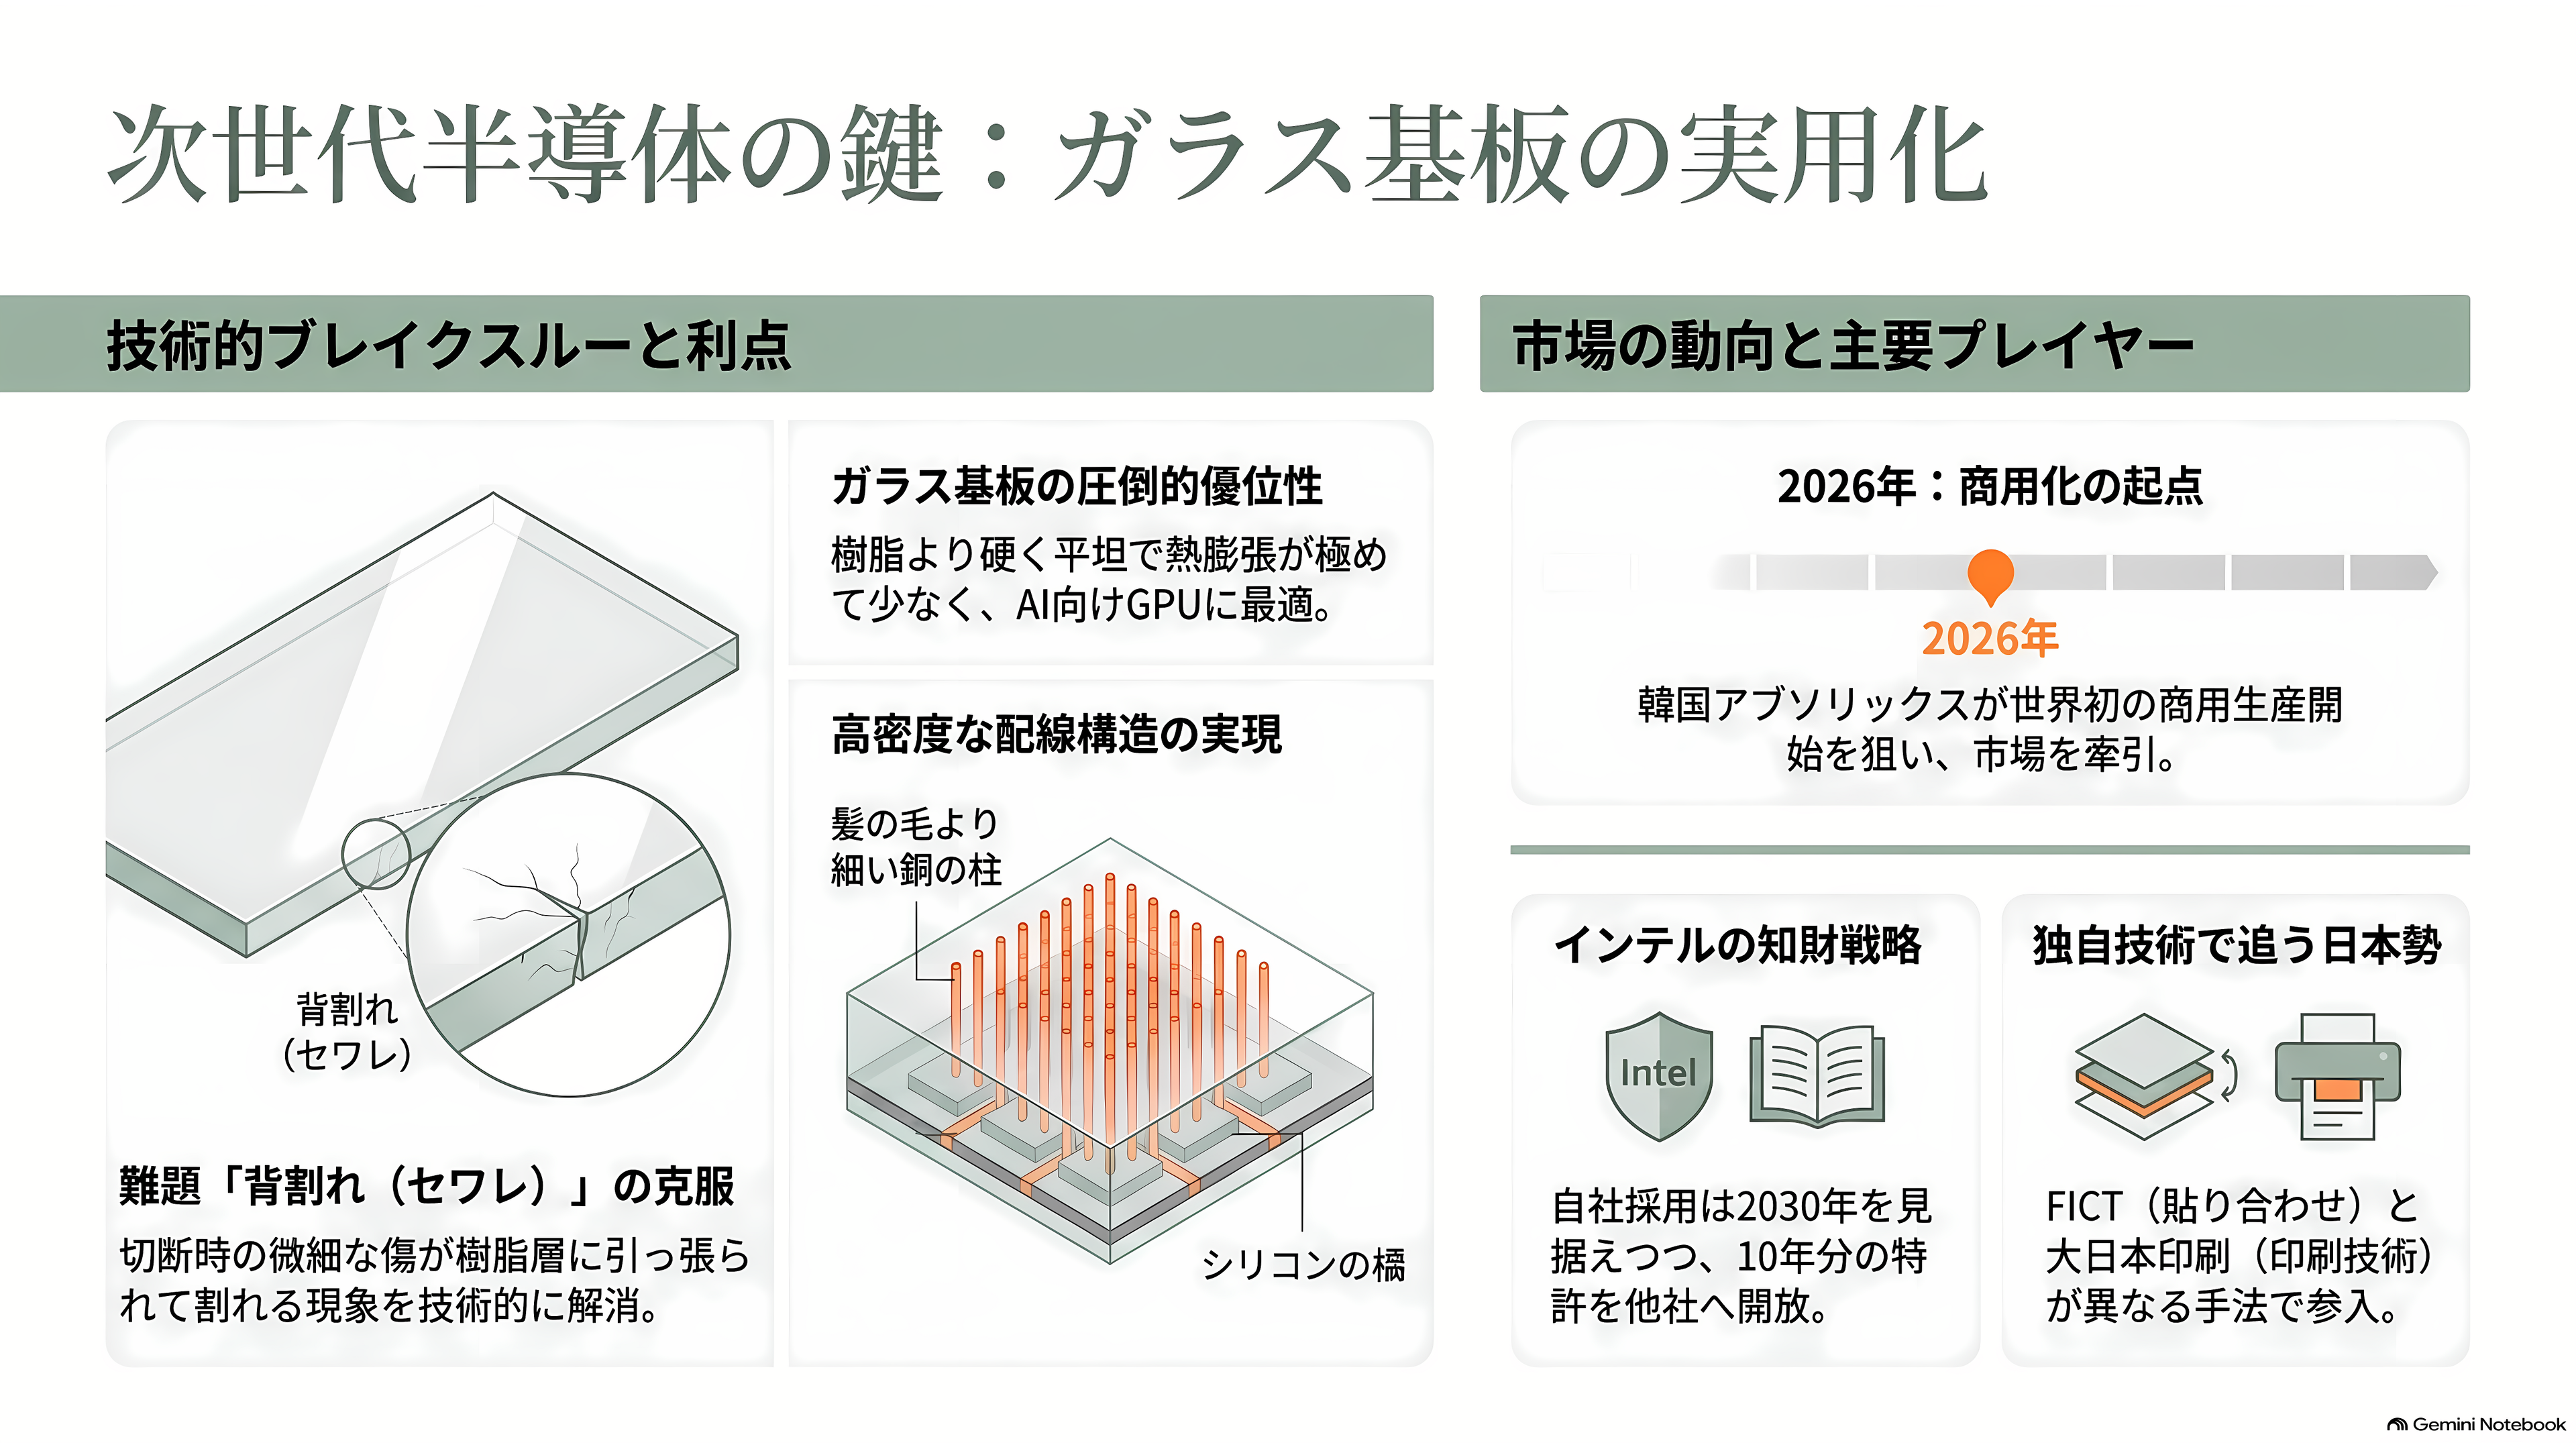
セワレ、漢字で書けば背割れ。大きなガラスのパネルから製品を一枚ずつ切り分けるとき、端に入った目に見えない傷が、上に積んだ樹脂の配線層が引っ張る力で一気に走ってしまう現象を指す。ガラスは硬い。硬いから平らで、熱でもほとんど伸びない。ところが硬い材料は、いったん傷が入ると粘らずに割れる。この性質ひとつが、ガラスをチップの土台に使うという10年来のアイデアを「有望だが実用にならない技術」の棚に置き続けてきた。
その棚から降りてくる年が、2026年だった。韓国SKグループ傘下のアブソリックスは、米ジョージア州の工場で年内の商用生産開始を狙っている。実現すれば世界初になる。一方のインテルは、自社製品への本格採用を2030年ごろに置き、代わりに10年分の特許を他社に貸し出す側へ回った。日本からは、ガラスを何枚も貼り合わせるという誰もやらなかった方法で追うFICTと、印刷で培った技術でガラスに穴を開ける大日本印刷が、それぞれ違う入り口から参入している。
チップとマザーボードをつなぐ「変換アダプター」
指の爪ほどのシリコンチップの裏側には、数万から十万を超える電極が並んでいる。間隔は数十マイクロメートル、髪の毛の太さの半分以下だ。一方で、サーバーの緑色の基板に走る配線は、その何十倍も太い。この二つは、そのままでは物理的につながらない。
間に挟まって、細かい電極を少しずつ広げながらマザーボードの寸法まで橋渡しする部品がある。それがパッケージ基板だ。チップを載せる座布団であり、同時に電気の変換アダプターでもある。地味な部品だが、ここが詰まると最先端のGPUは一個も出荷できない。
いまの主役は樹脂でできている。芯になる板の上下に、味の素ファインテクノの絶縁フィルム、いわゆるABFを何十層も積み上げていく。芯材にはガラス繊維を織った布が仕込まれていて、これが樹脂の伸び縮みを抑える。日東紡が世界シェアの大半を握る「Tガラス」がその布だ。この構成は20年以上、半導体パッケージの事実上の標準だった。
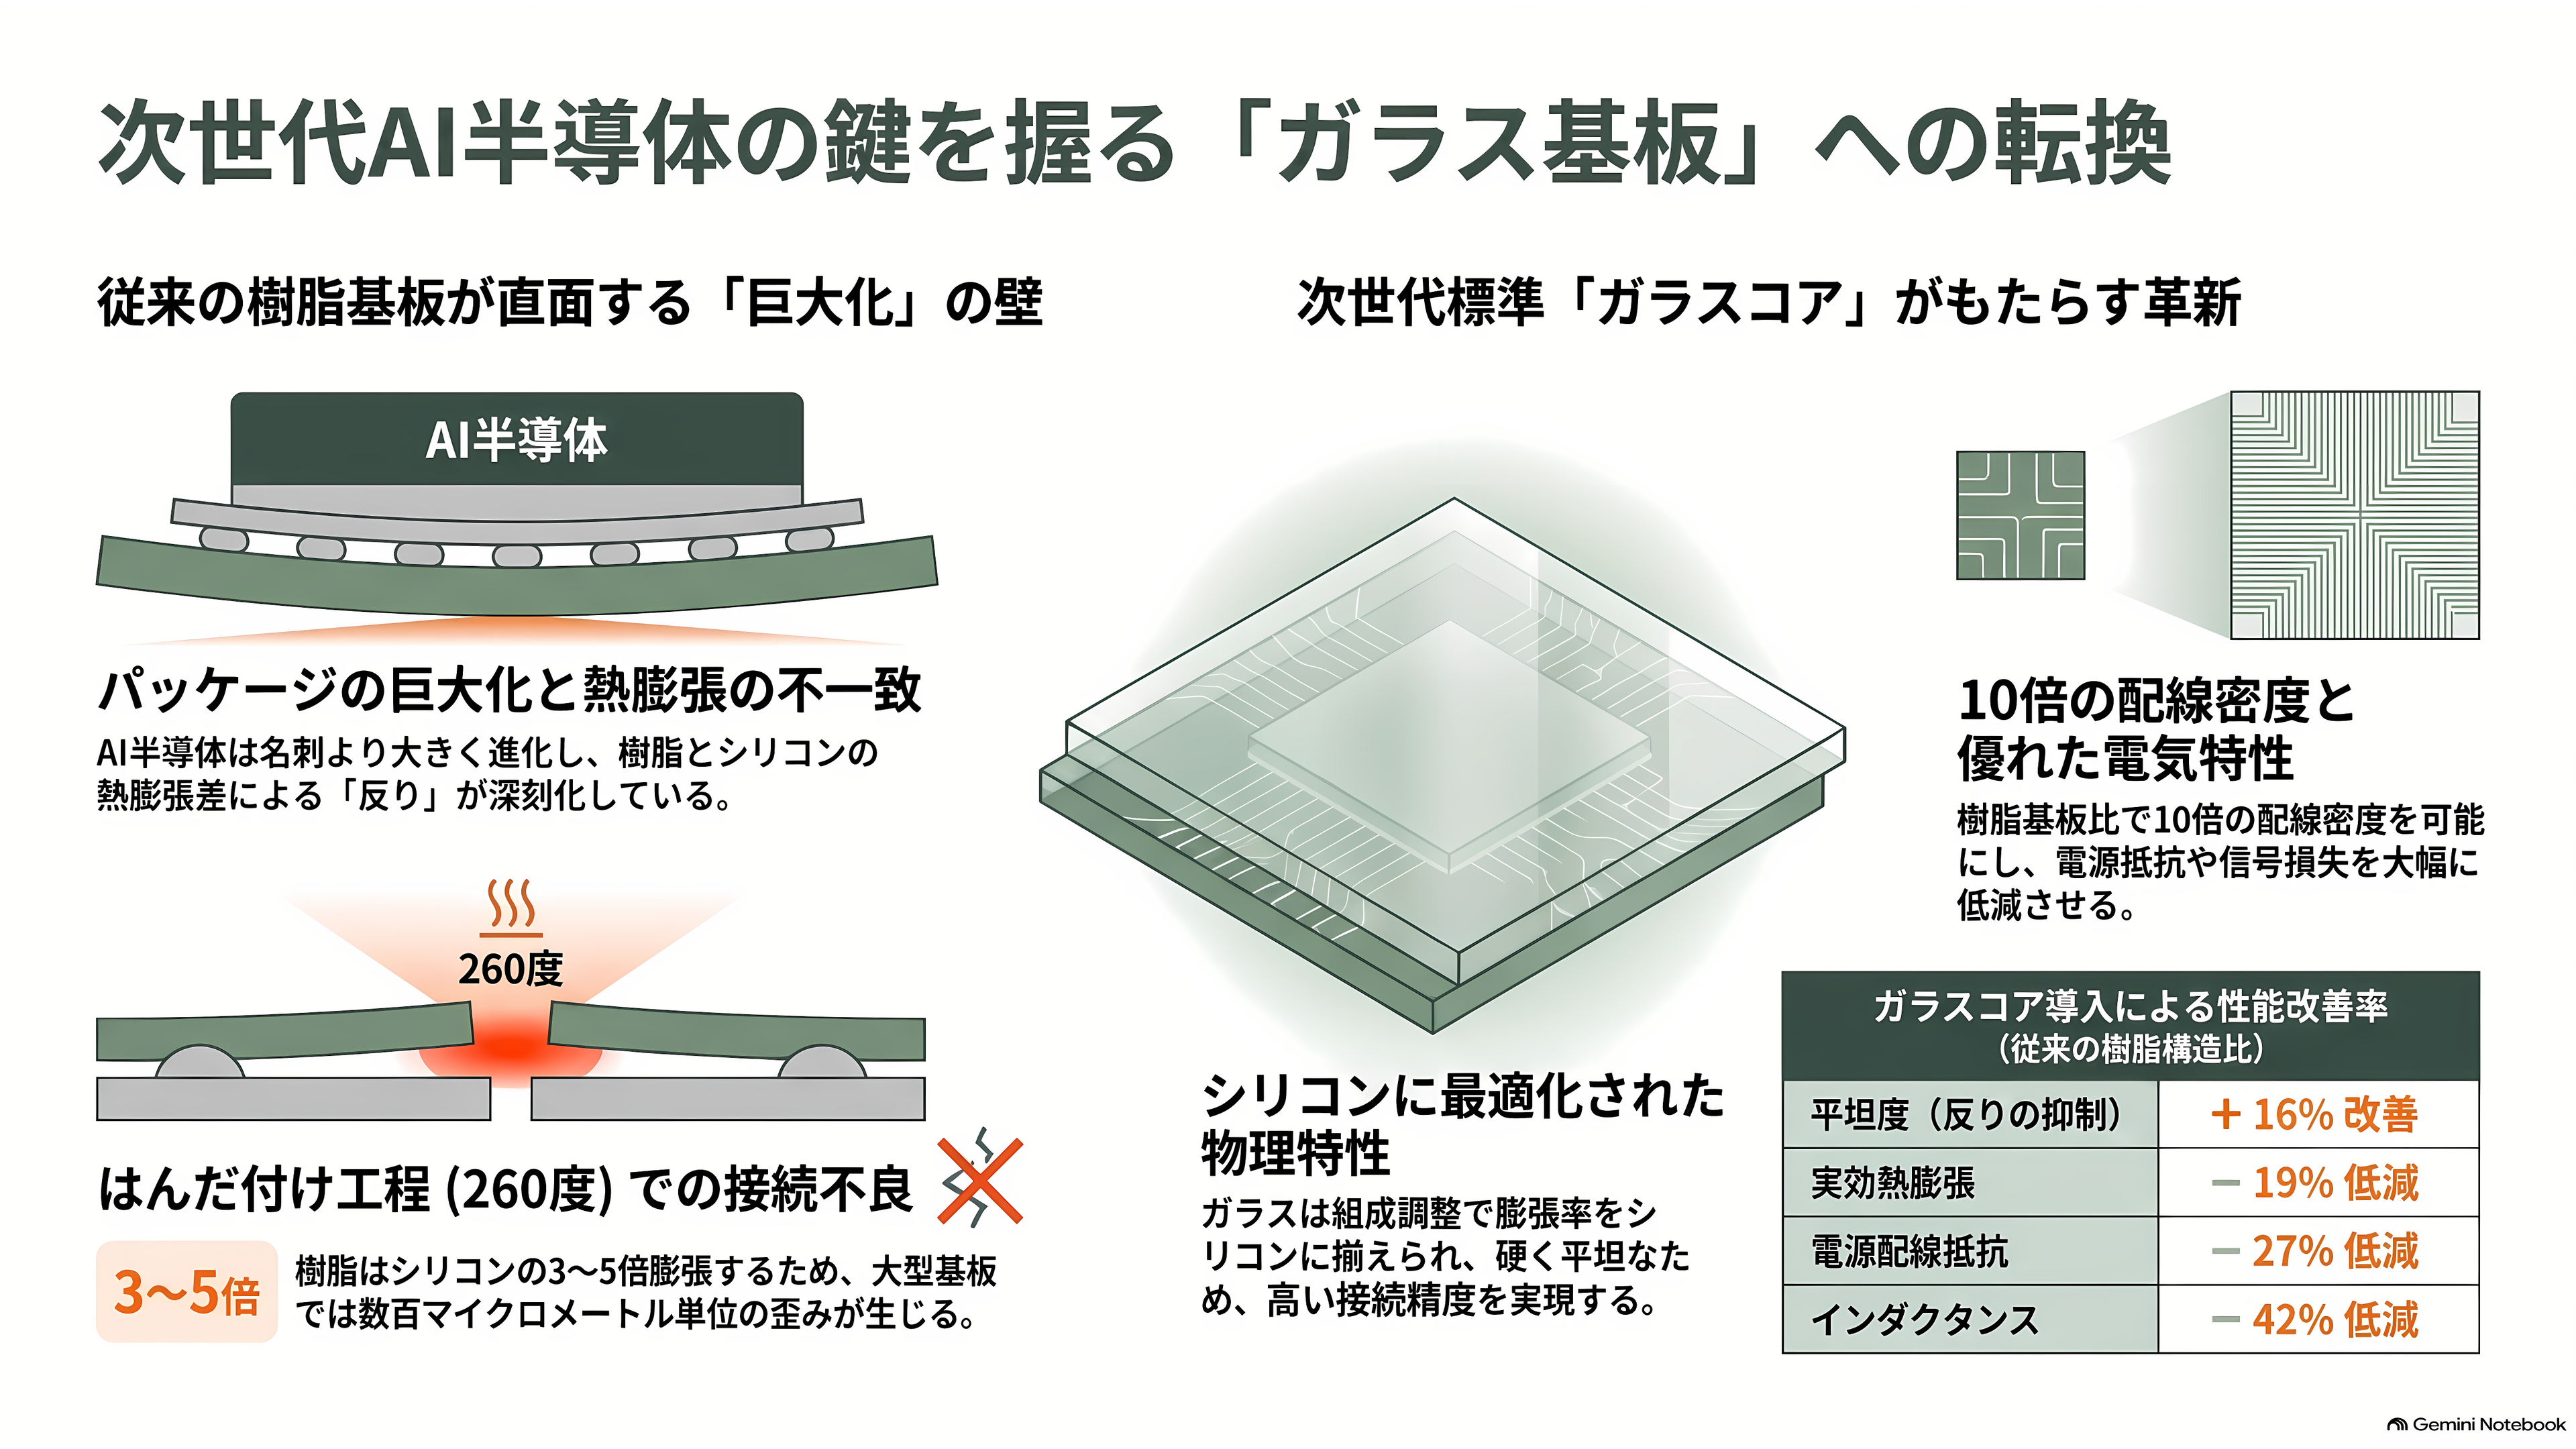
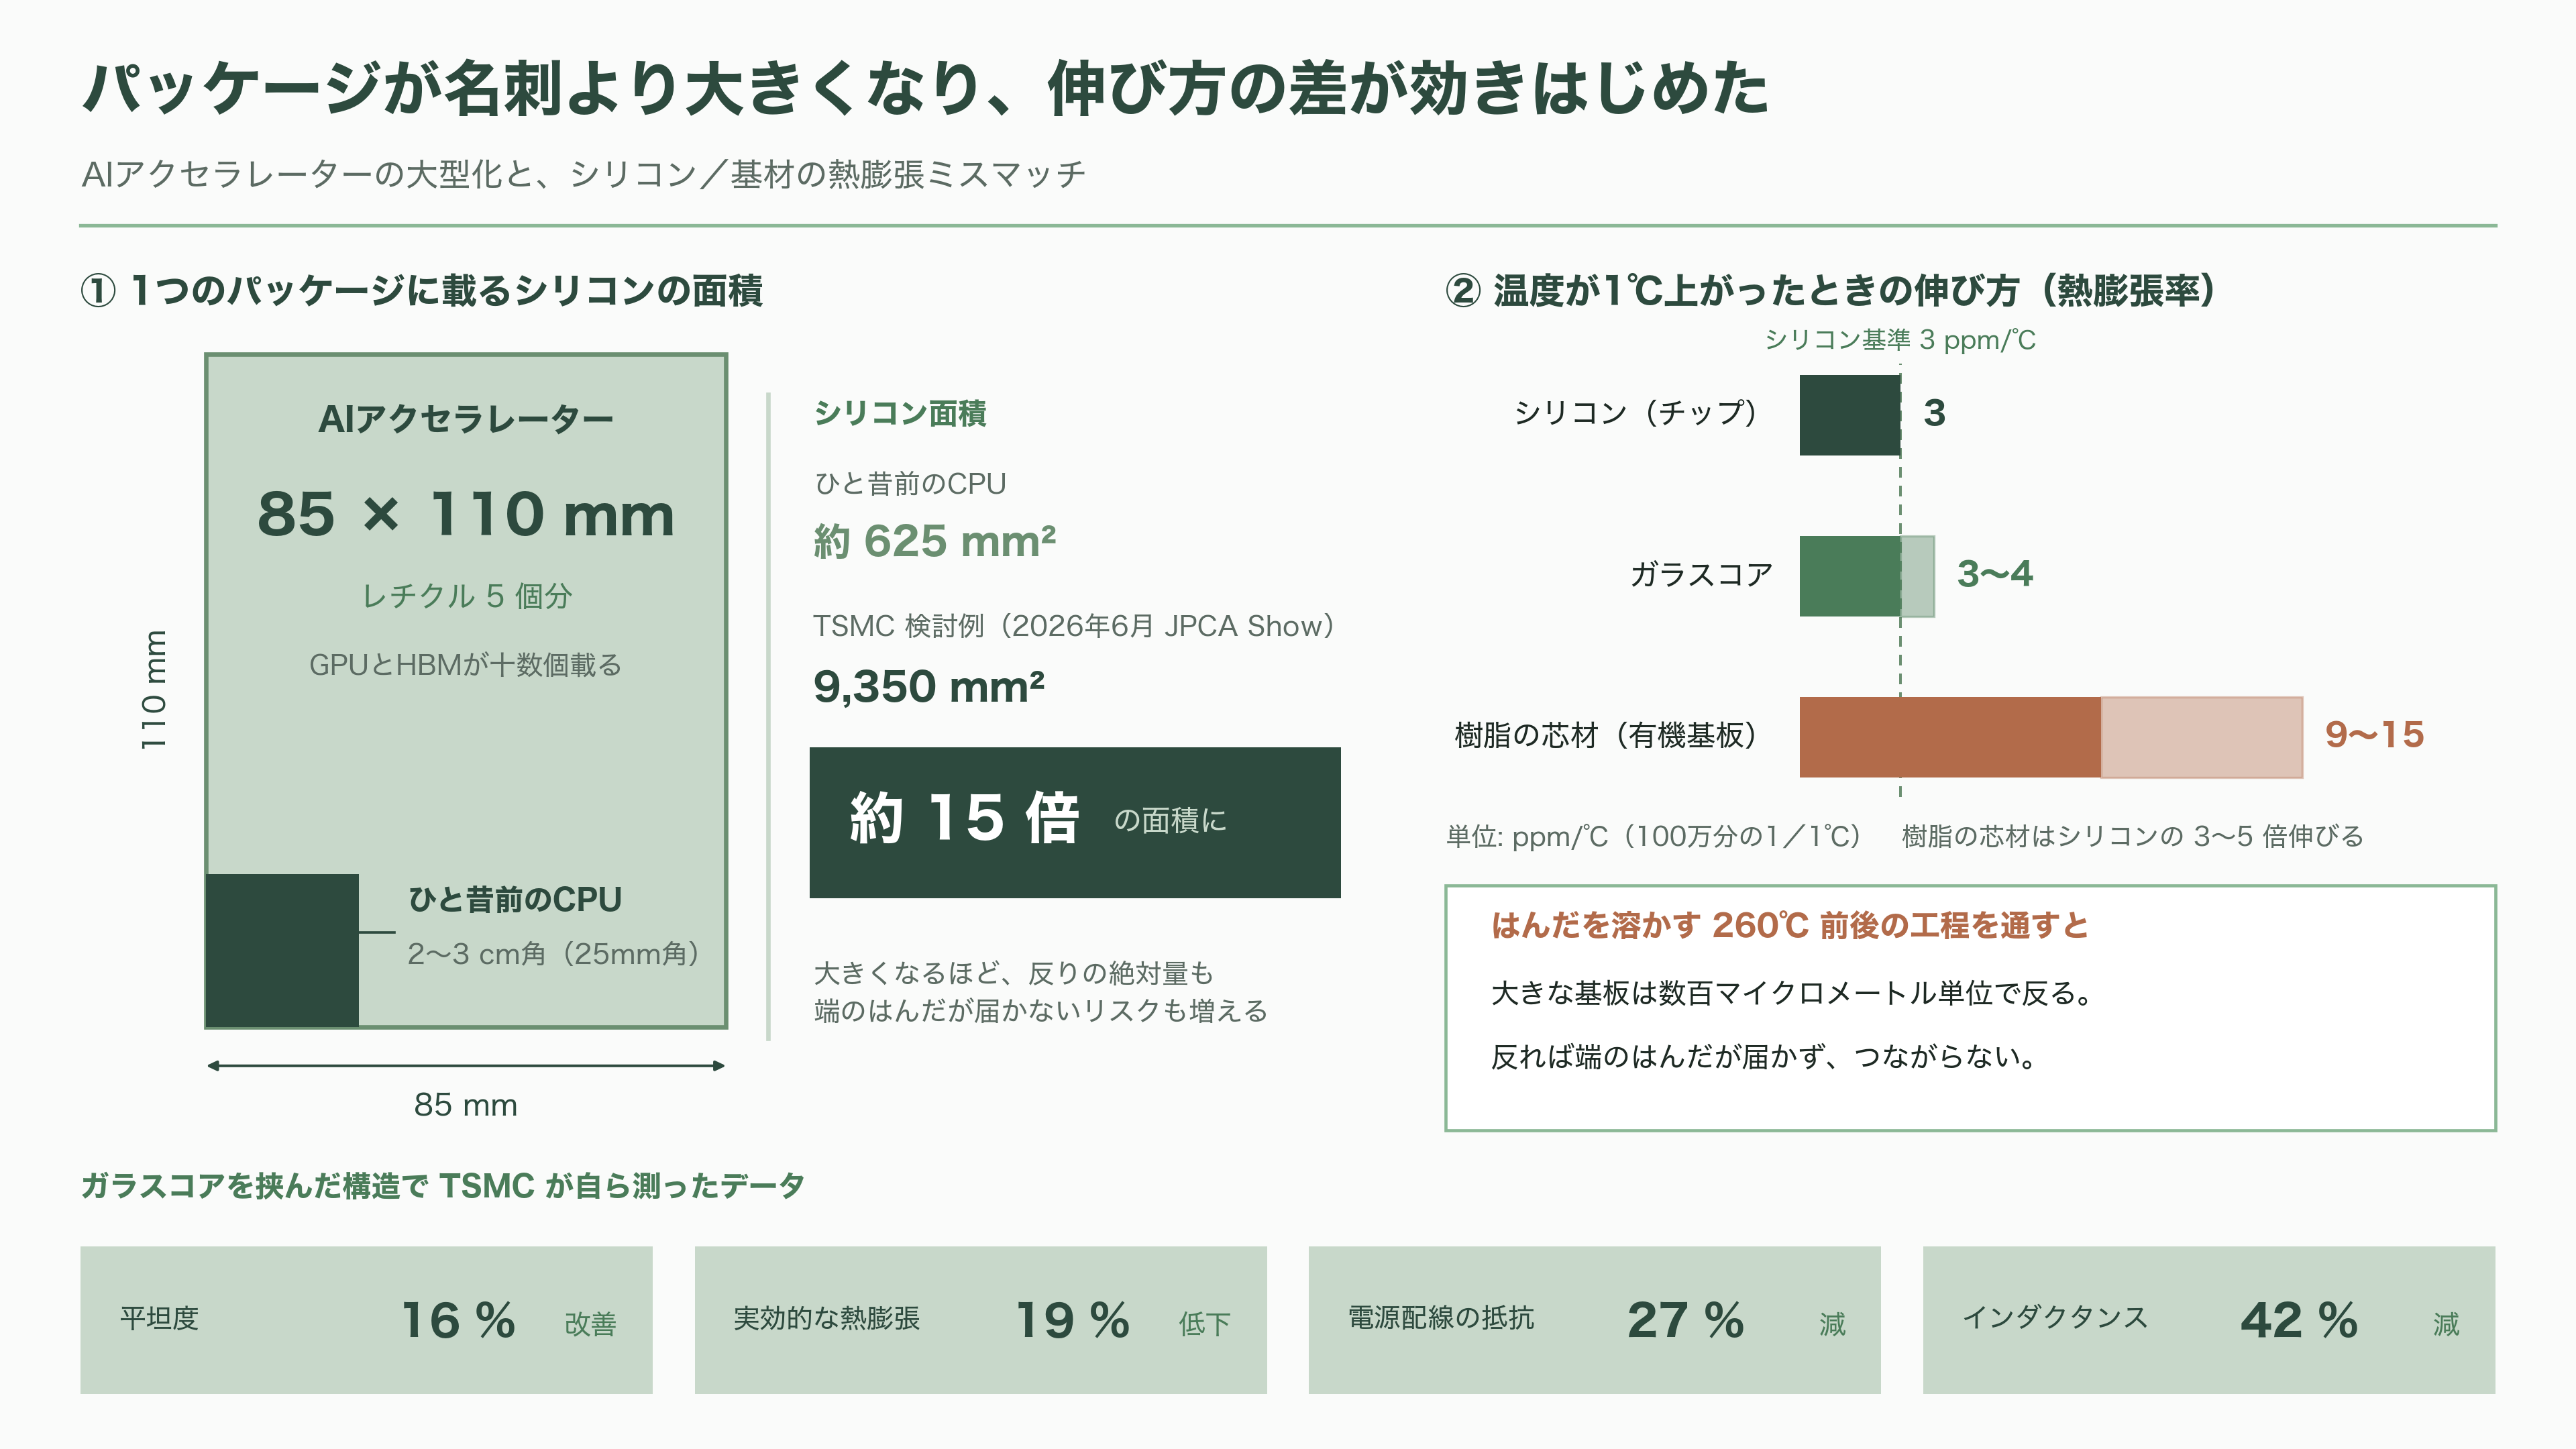
崩れ始めたのは、パッケージが巨大化したからだ。ひと昔前のCPUなら2〜3センチ角で済んでいた。ところがAIアクセラレーターは、露光装置が一度に焼ける範囲、いわゆるレチクルの3倍、5倍という面積のシリコンを1つのパッケージに詰め込むようになった。TSMCが2026年6月のJPCA Showで示した検討例は、85ミリ×110ミリ。レチクル5個分である。名刺よりひと回り大きい部品の上に、GPUとHBMメモリーが十数個載る。
ここで効いてくるのが熱膨張だ。シリコンは温度が1度上がるごとに100万分の3ほど伸びる。樹脂の芯材はその3倍から5倍伸びる。はんだを溶かす260度前後の工程を通すと、大きな基板は数百マイクロメートル単位で反る。反れば端のはんだが届かず、つながらない。パッケージを大きくすればするほど、この差が効いてくる。
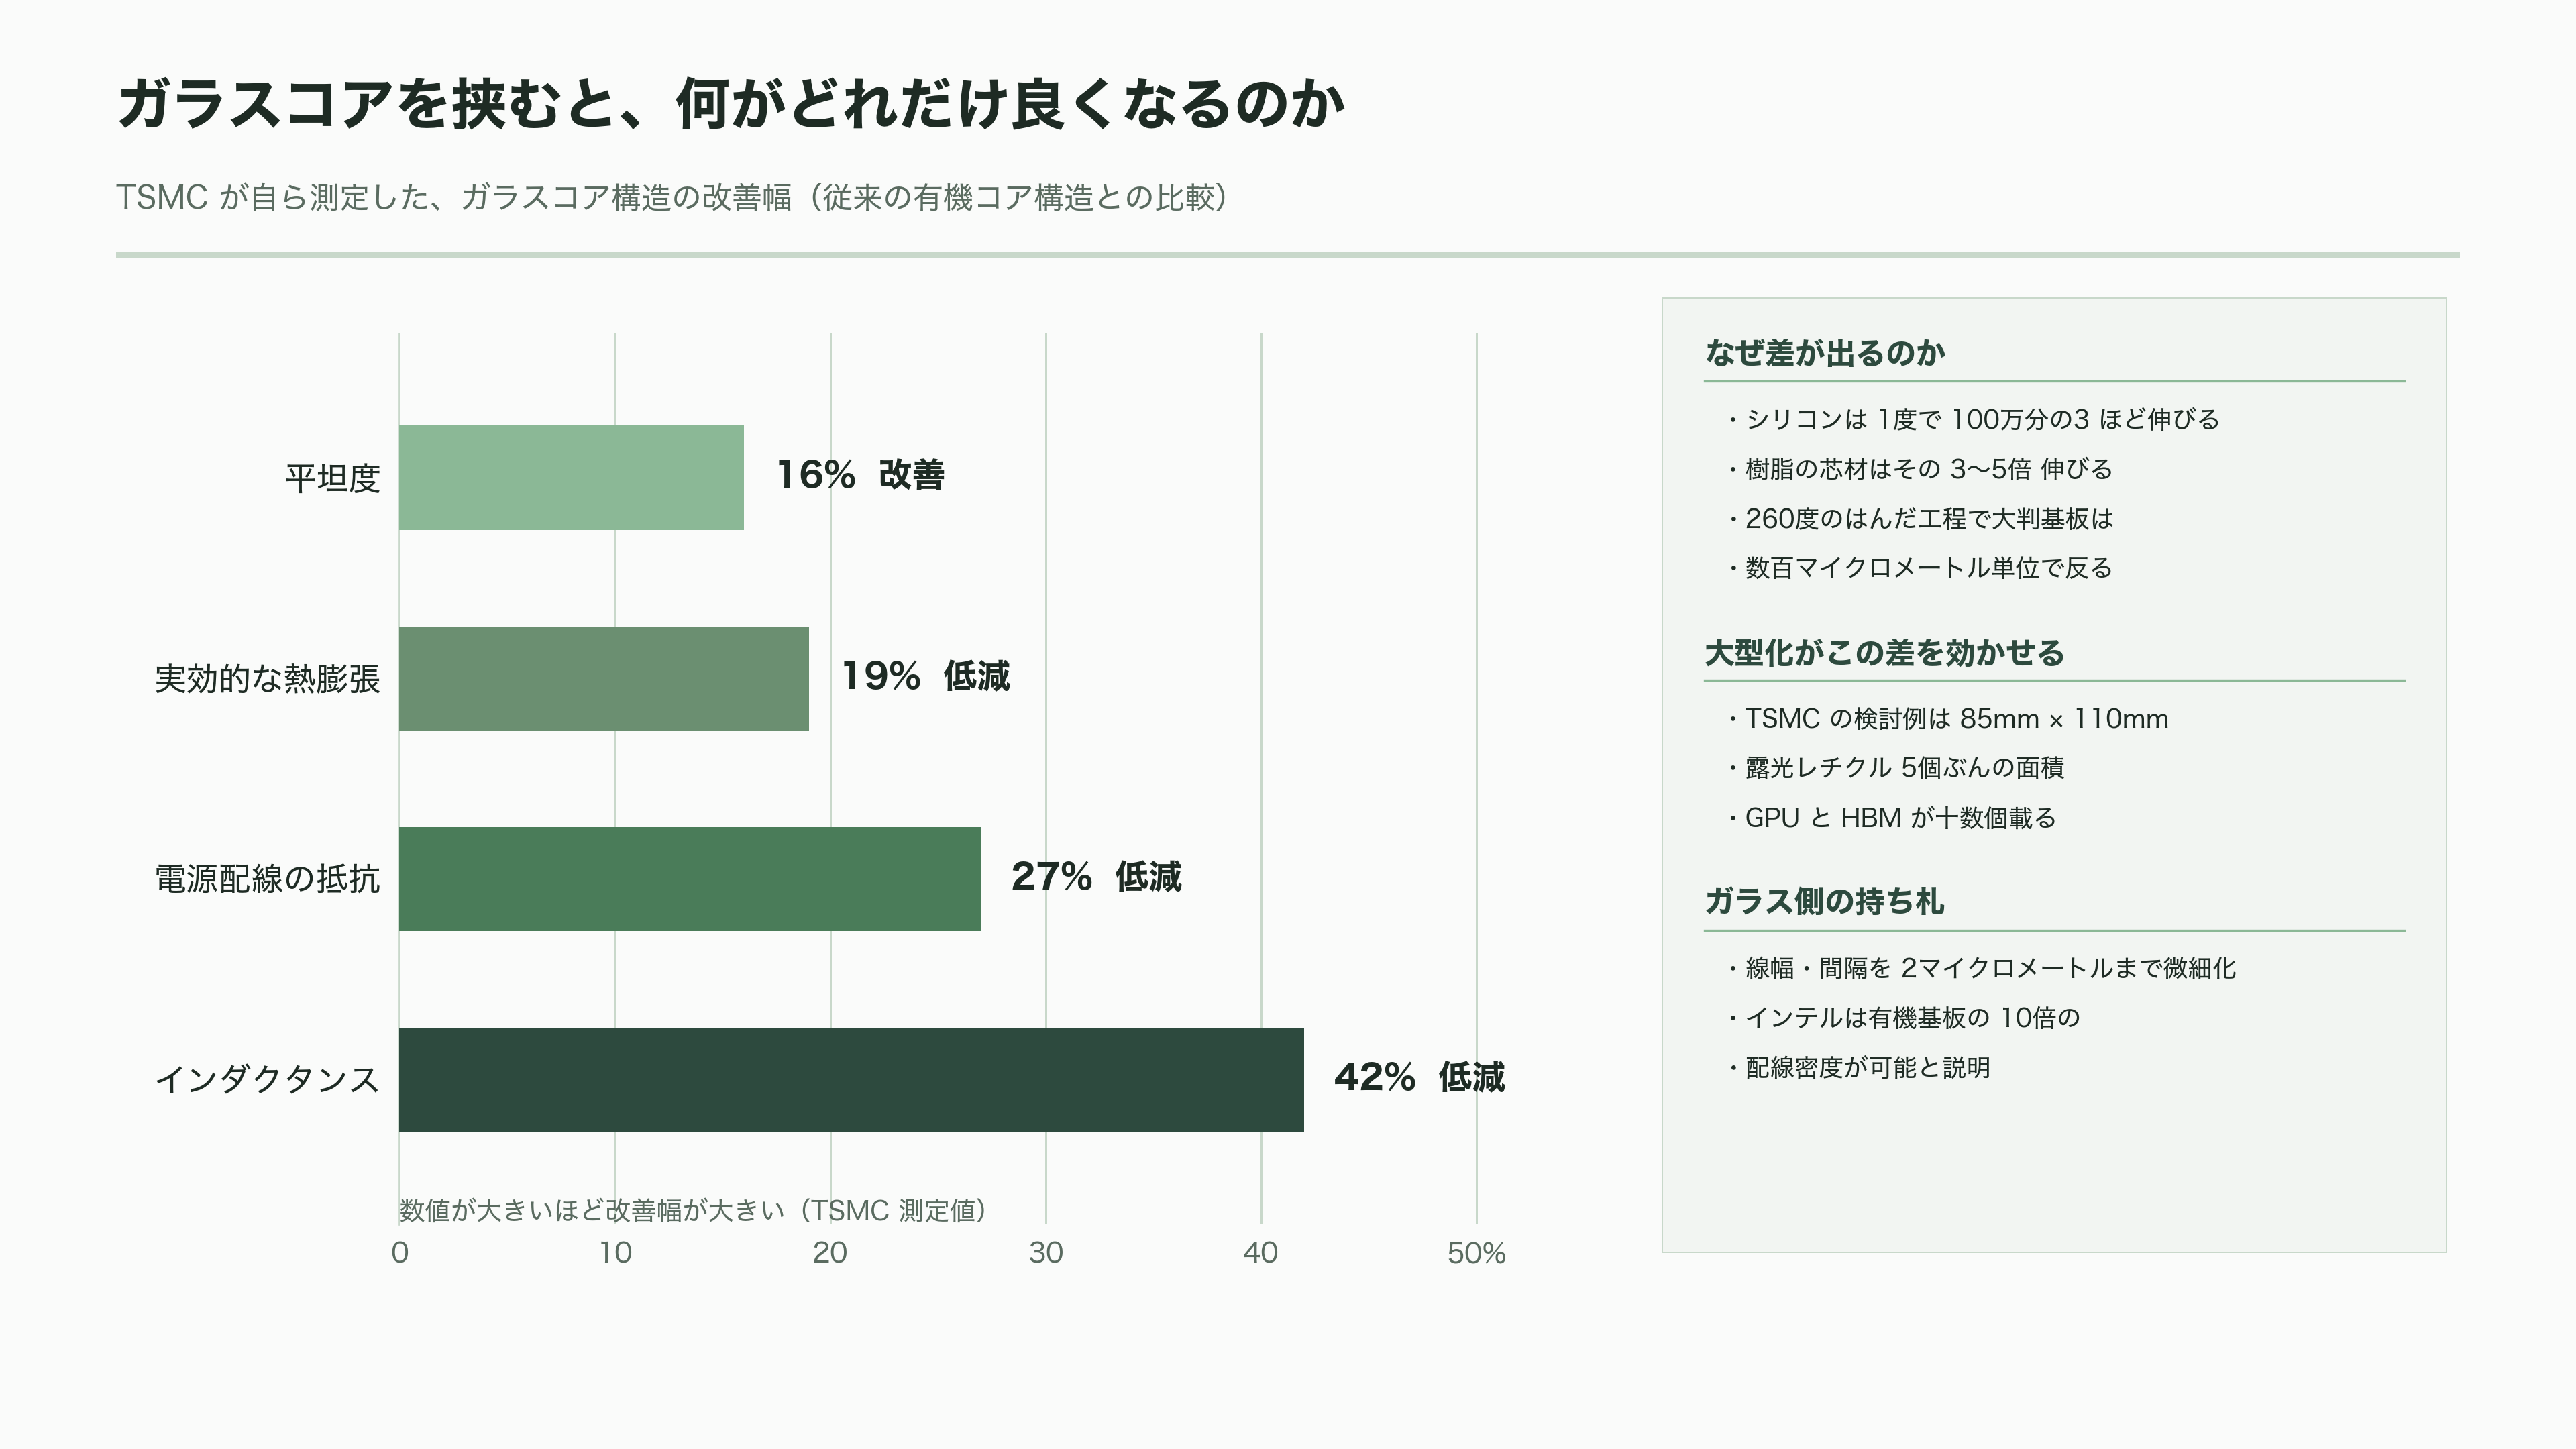
ガラスなら、組成を調整して伸び方をシリコンにほぼ揃えられる。硬くて平らで、高い周波数の信号を通しても損失が小さい。配線の線幅と間隔を2マイクロメートルまで細められ、インテルは有機基板の10倍の配線密度が可能だと説明している。TSMCが自ら測ったデータでも、ガラスコアを挟んだ構造では平坦度が16%改善し、実効的な熱膨張が19%下がり、電源配線の抵抗が27%、インダクタンスが42%減った。
つまり、材料としてのガラスは20年前から答えだった。問題は、割らずに、安く、大量に作れるかだけだったのである。
「ガラス」と呼ばれている4つの別物
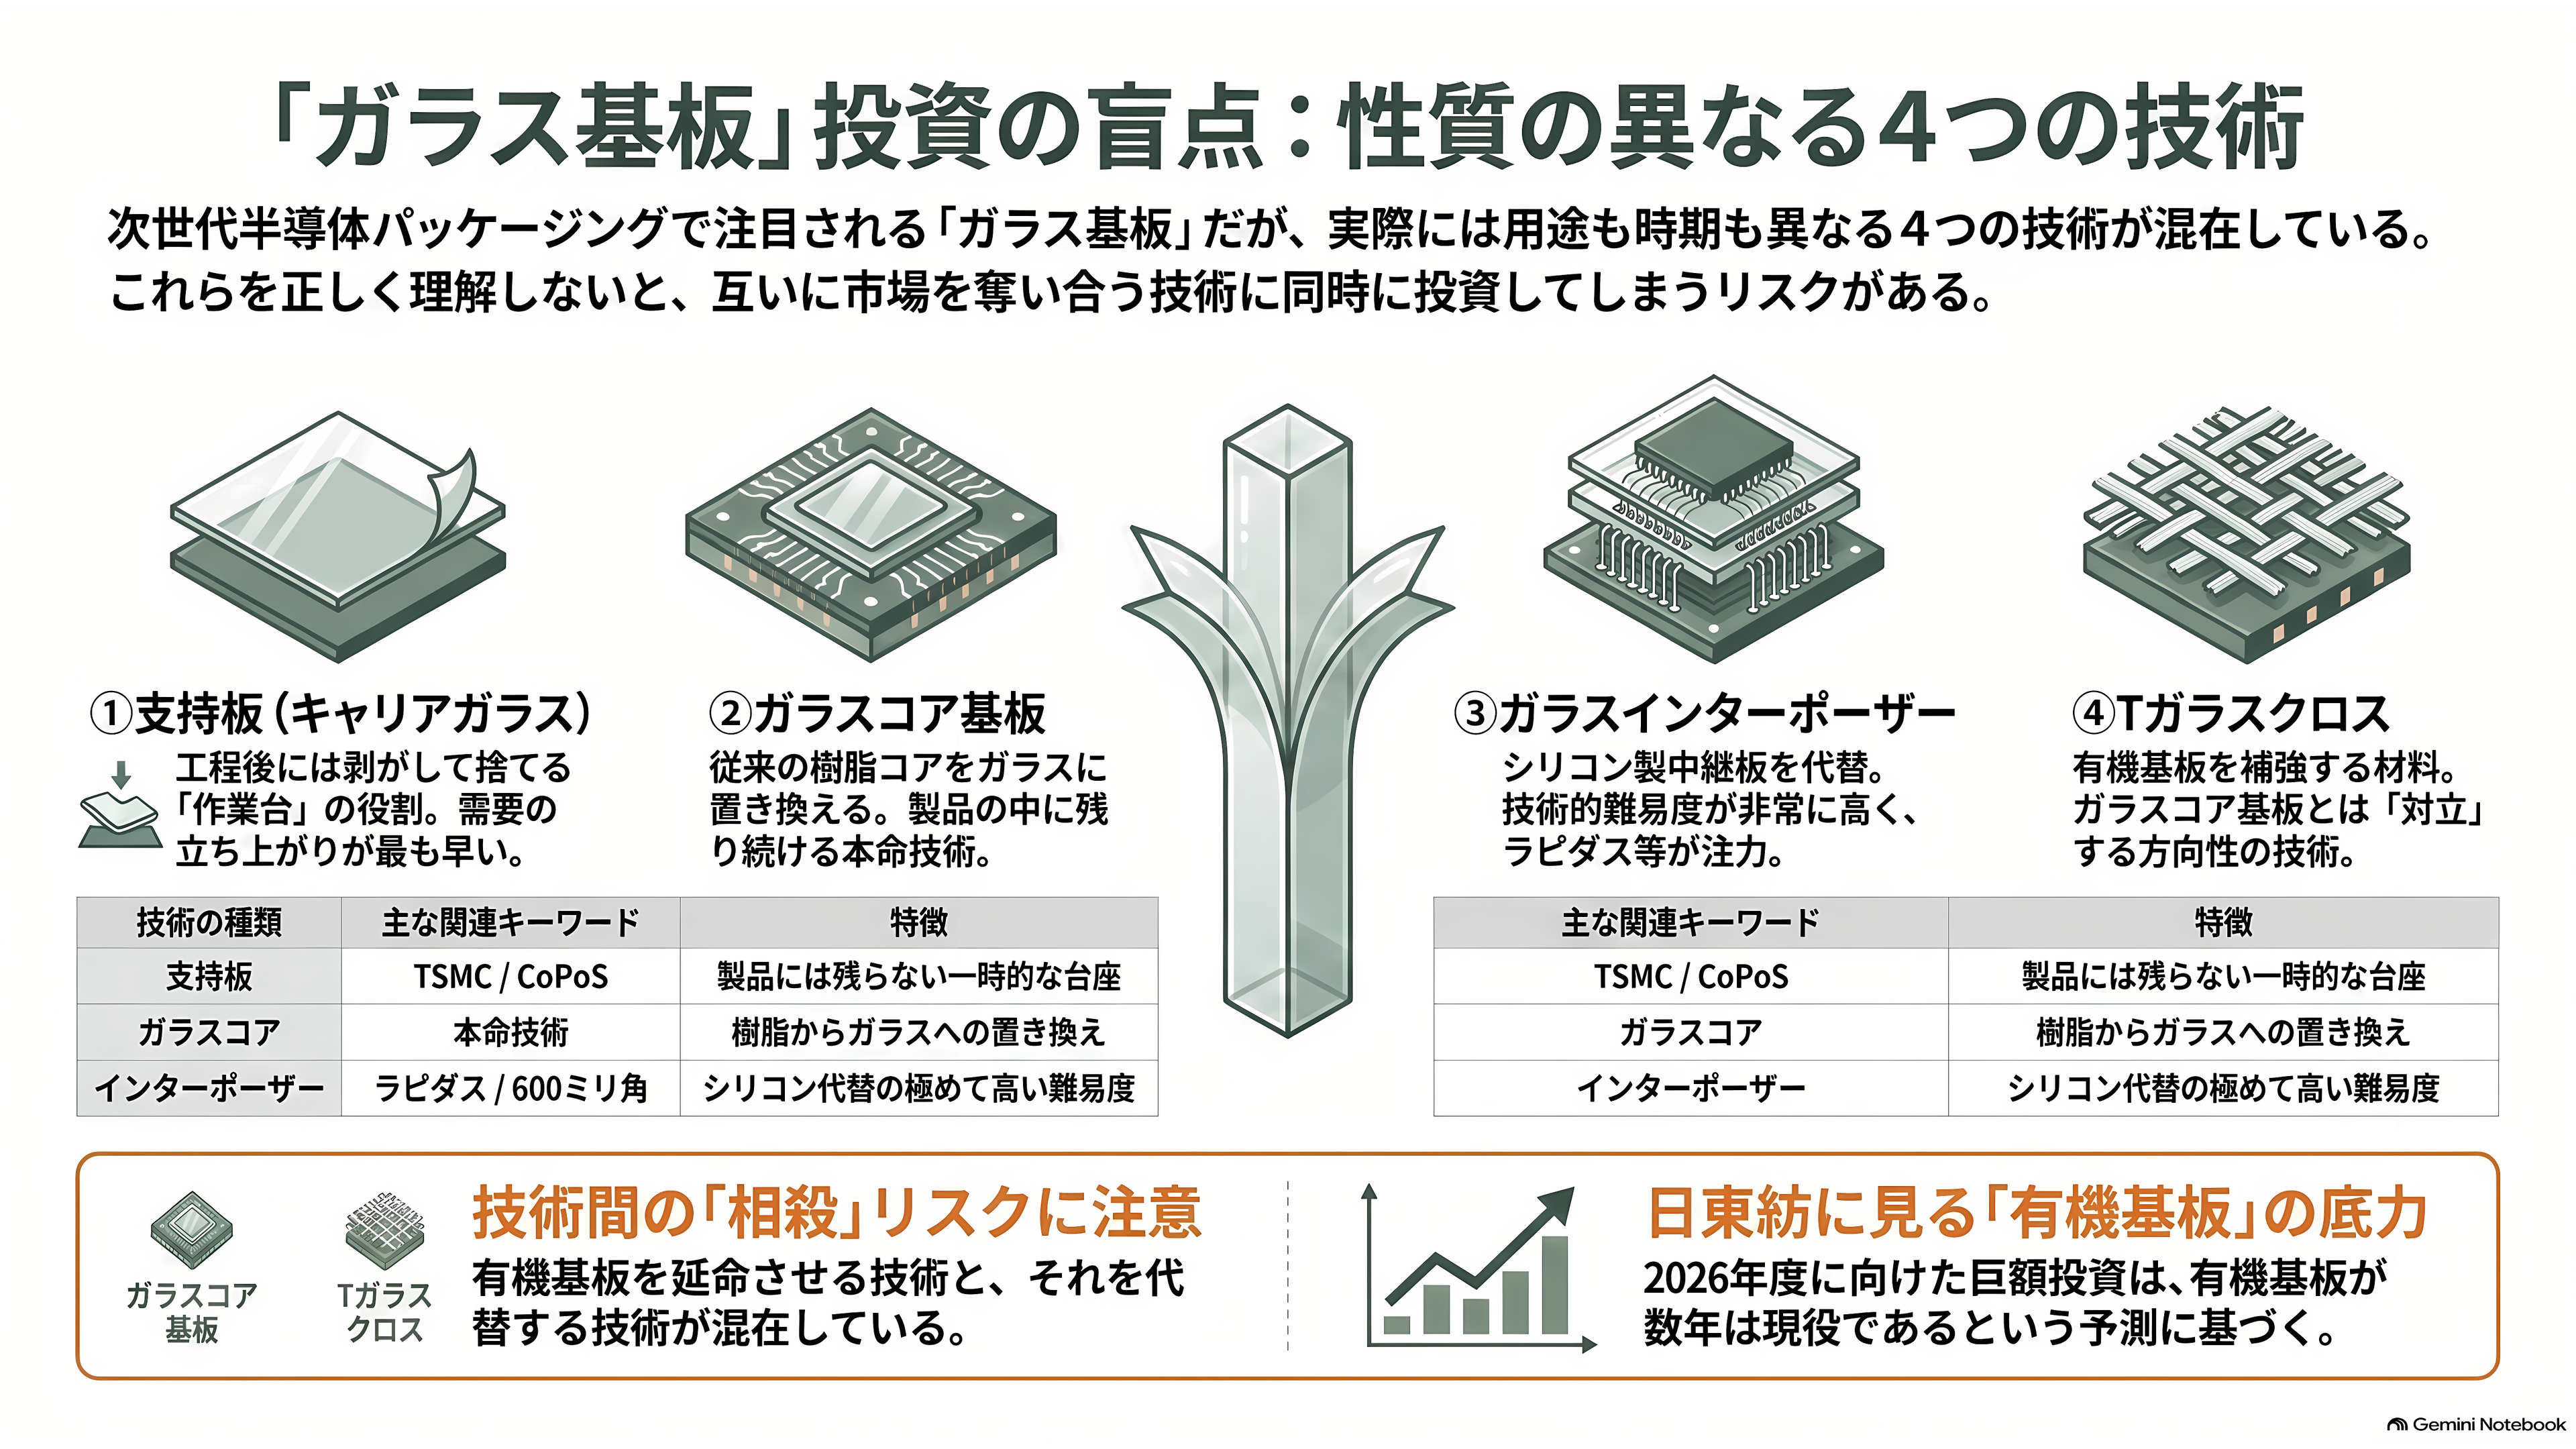
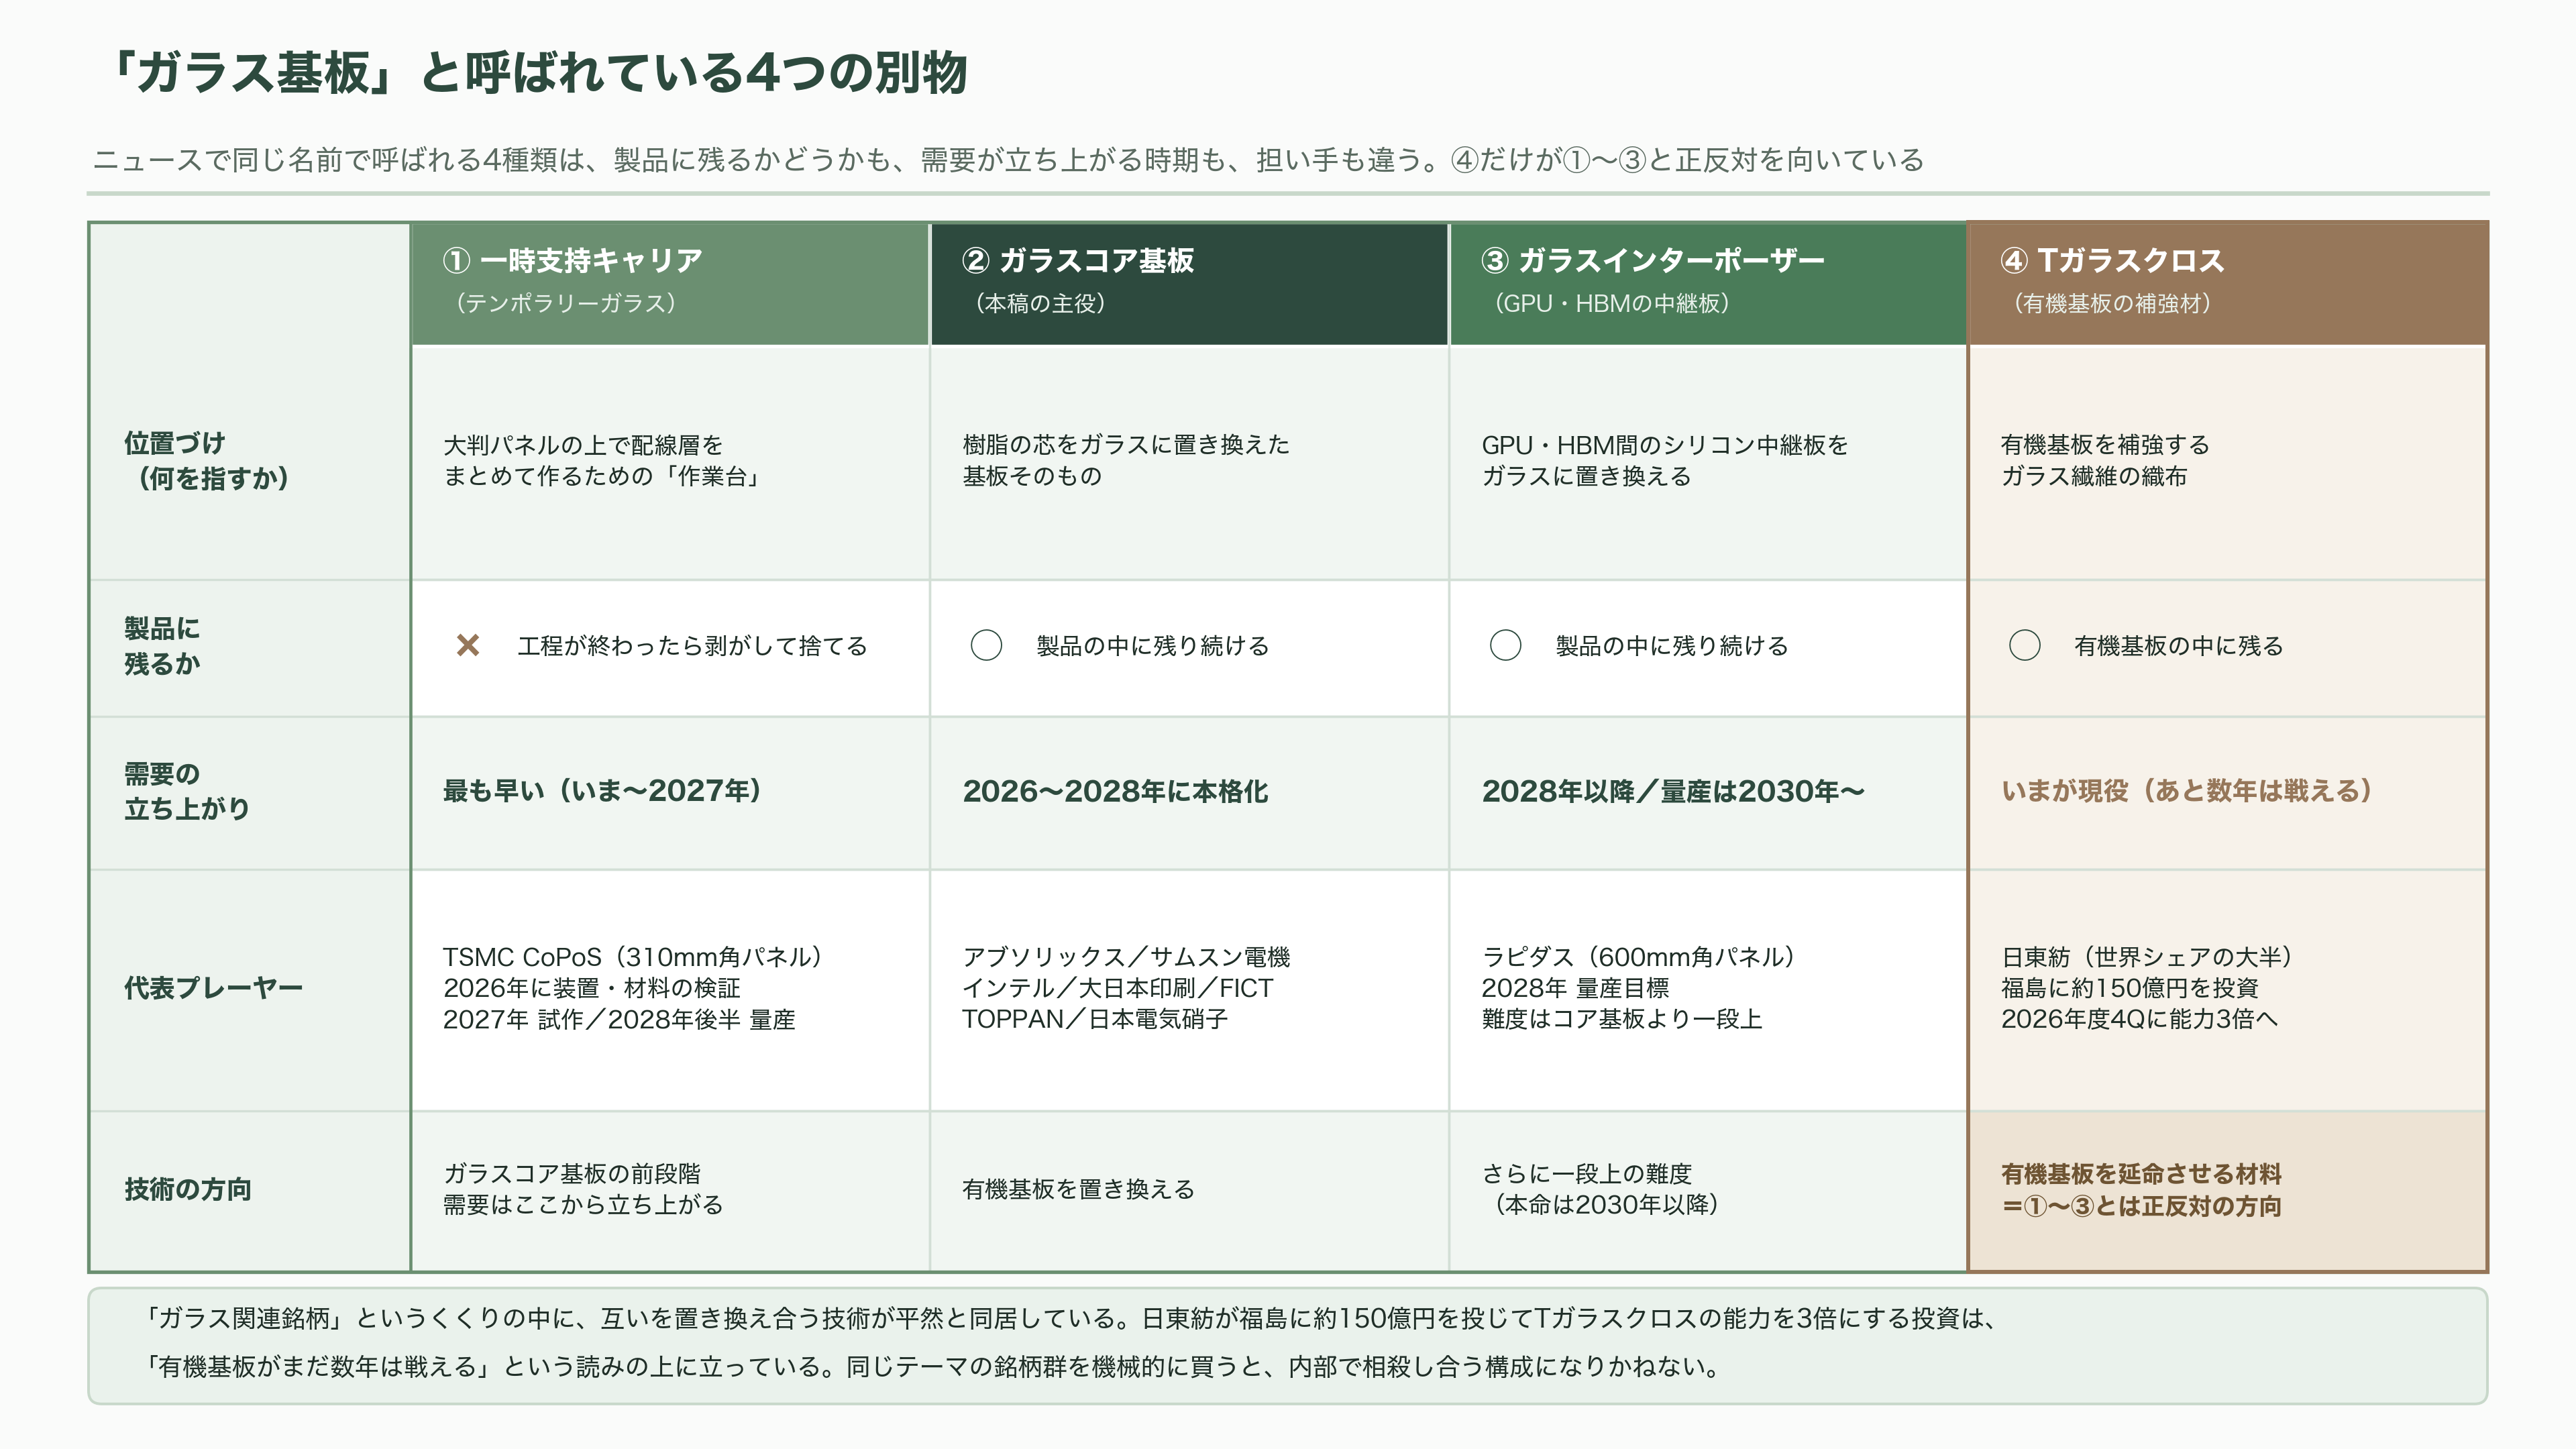
ここで投資家がいちばん間違えるところを先に整理しておきたい。ニュースで「ガラス基板」と呼ばれているものは、実は用途も時期もまったく違う4種類が混ざっている。
1つ目は、一時的な支持板としてのガラスだ。大きな四角いパネルの上で配線層をまとめて作り、工程が終わったら剥がして捨てる。TSMCが進めるCoPoSという実装方式は310ミリ角のパネルを使うが、そこでガラスは「作業台」として使われるだけで、製品には残らない。需要がいちばん早く立ち上がるのはここである。
2つ目が、本稿の主役であるガラスコア基板。樹脂の芯をガラスに置き換え、そのガラスは製品の中に残り続ける。
3つ目がガラスインターポーザー。GPUとHBMの間に挟まっているシリコン製の中継板をガラスに置き換えるもので、技術的な難易度はコア基板よりさらに一段上がる。ラピダスが600ミリ角のパネルで狙っているのはこれだ。
そして4つ目が、さきほど触れたTガラスのクロスである。これは有機基板を補強してその寿命を延ばす材料で、方向としてはガラスコア基板と正反対を向いている。
「ガラス関連銘柄」というくくりの中に、互いを置き換え合う技術が平然と同居している。日東紡が福島の事業所に約150億円を投じ、2026年度第4四半期の生産開始を目指して最先端ロジック向けTガラスクロスの能力を3倍にするという投資は、有機基板がまだ数年戦えるという読みの上に立っている。同じテーマの銘柄群を機械的に買うと、内部で相殺し合う構成になりかねない。
ガラスに穴を開けて銅を詰める、という難所
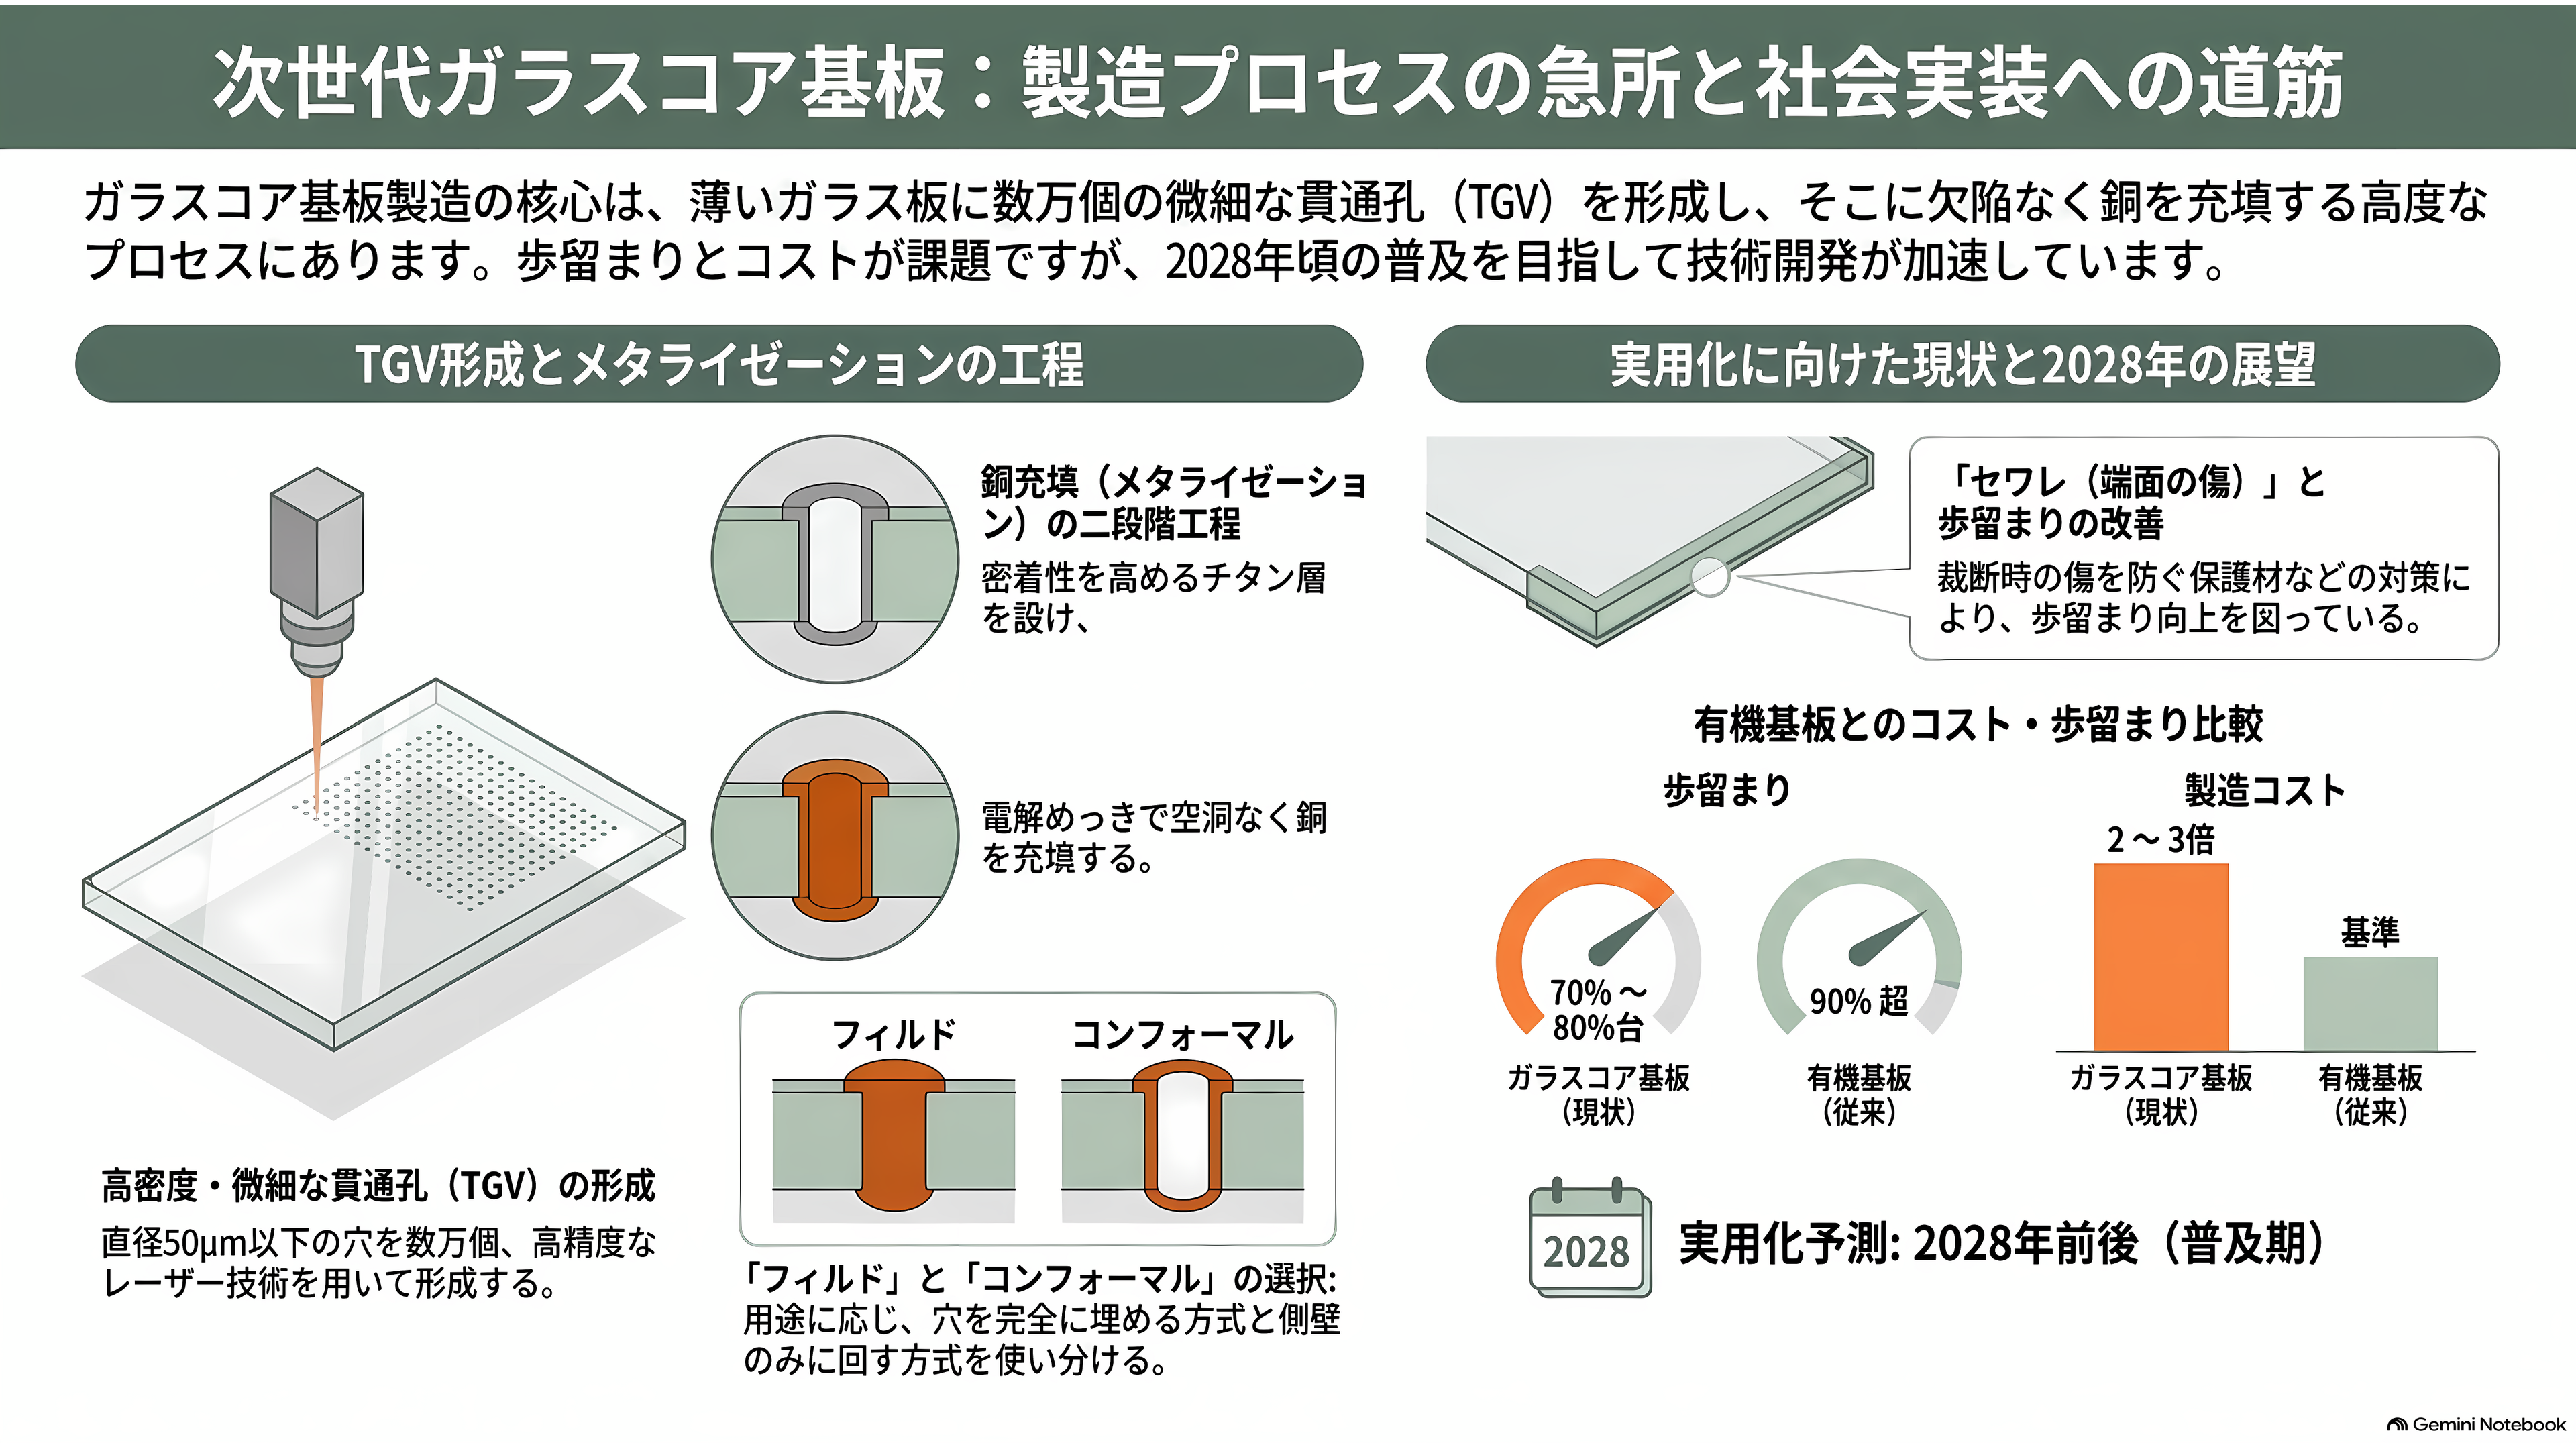
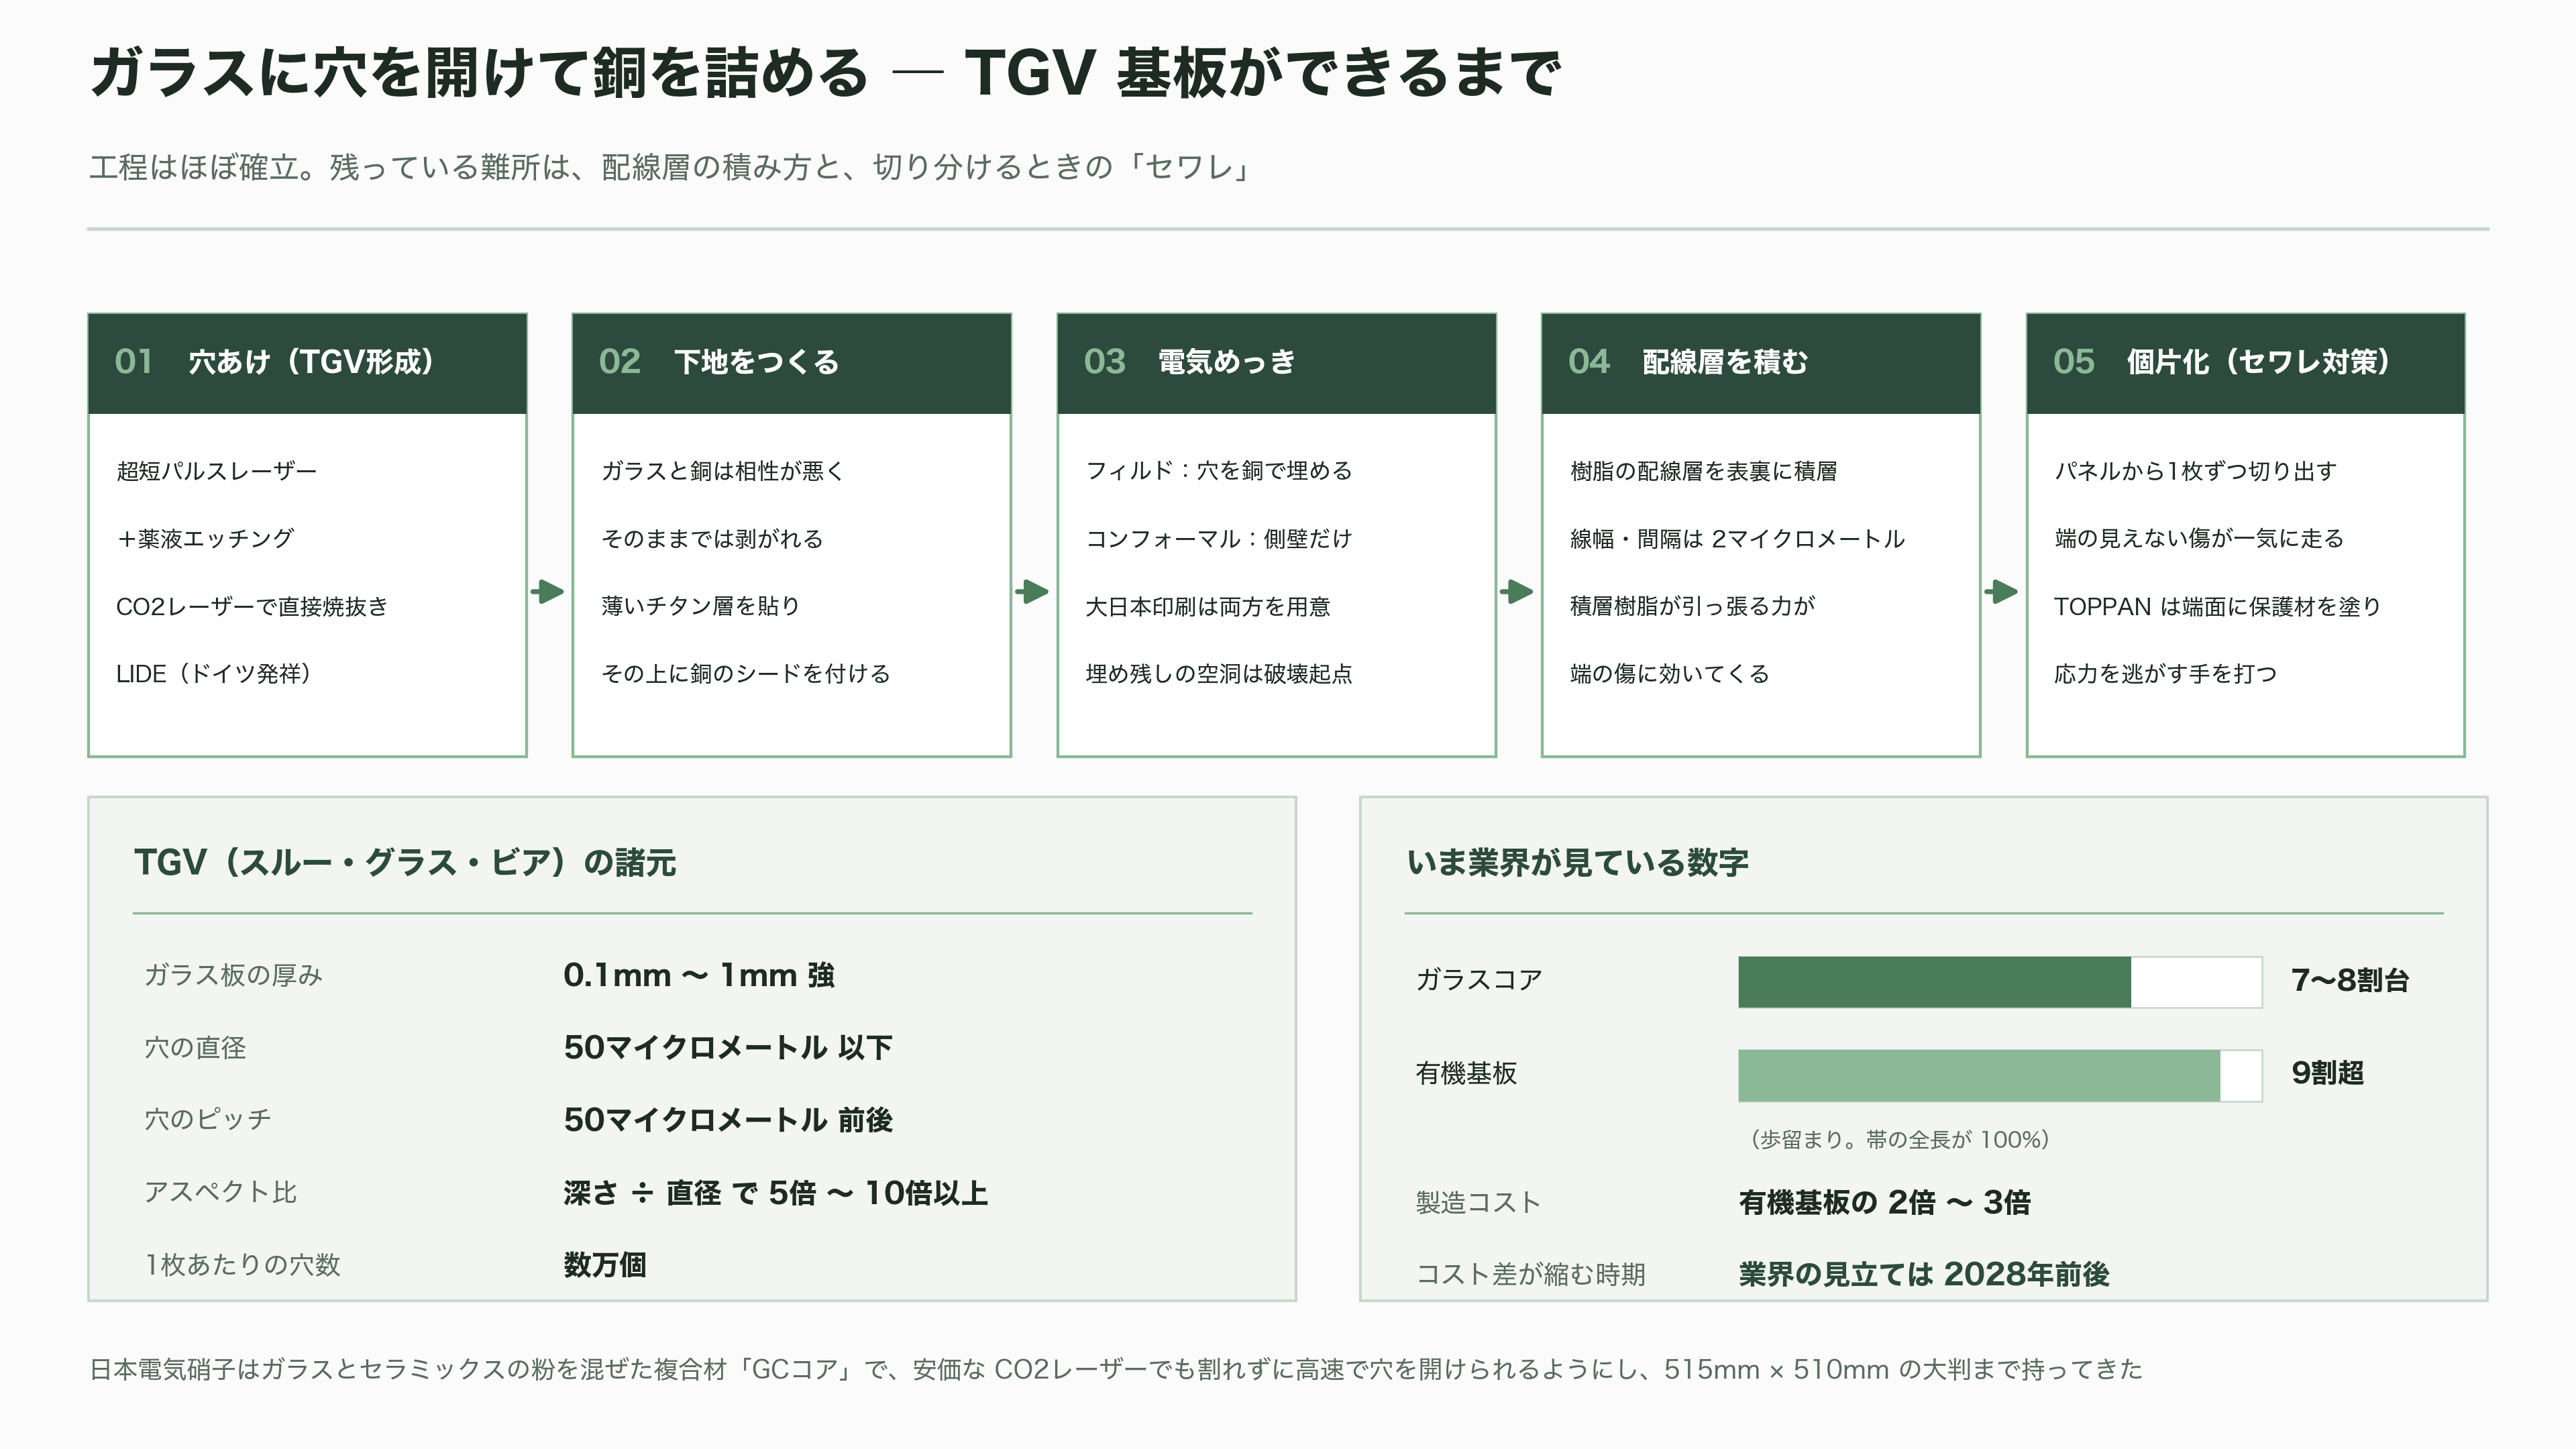
ガラスコア基板の中身をもう少し具体的に見ておく。板の厚みは0.1ミリから1ミリ強。そこに直径50マイクロメートル以下の穴を、50マイクロメートル前後の間隔で数万個開ける。深さは直径の5倍から10倍以上。この貫通孔をTGV、スルー・グラス・ビアと呼ぶ。
穴の開け方は大きく分かれている。超短パルスレーザーでガラスの内部を変質させ、そこだけを薬液で溶かして抜く方式。二酸化炭素レーザーで直接焼き抜く方式。ドイツ発祥のLIDEと呼ばれる手法もある。日本電気硝子は、ガラスとセラミックスの粉を混ぜた複合材を使うことで、工場に普及している安価な二酸化炭素レーザーでも割れずに高速で穴が開けられる「GCコア」を開発し、515ミリ×510ミリという大判で作れるところまで持ってきた。この会社はビアメカニクスと共同開発契約を結び、レーザー装置側との擦り合わせも進めている。
穴が開いても終わりではない。次は銅を詰める。ガラスと銅はもともと相性が悪く、そのままでは剥がれる。まず薄いチタンの層を貼り、その上に銅の種を付け、電気めっきで育てる。穴を銅で完全に埋める「フィルド」と、側壁にだけ銅を回す「コンフォーマル」の2つの流儀があり、大日本印刷は両方を用意している。埋め方が甘いと中に空洞が残り、熱をかけた瞬間にそこから壊れる。
そして最後に待っているのが、冒頭のセワレだ。業界の関心はすでに穴あけそのものより、配線層をどう積むか、切り分けるときの端の傷をどう封じるかに移っている。TOPPANは端面に保護材を塗って応力を逃がす手を打っている。
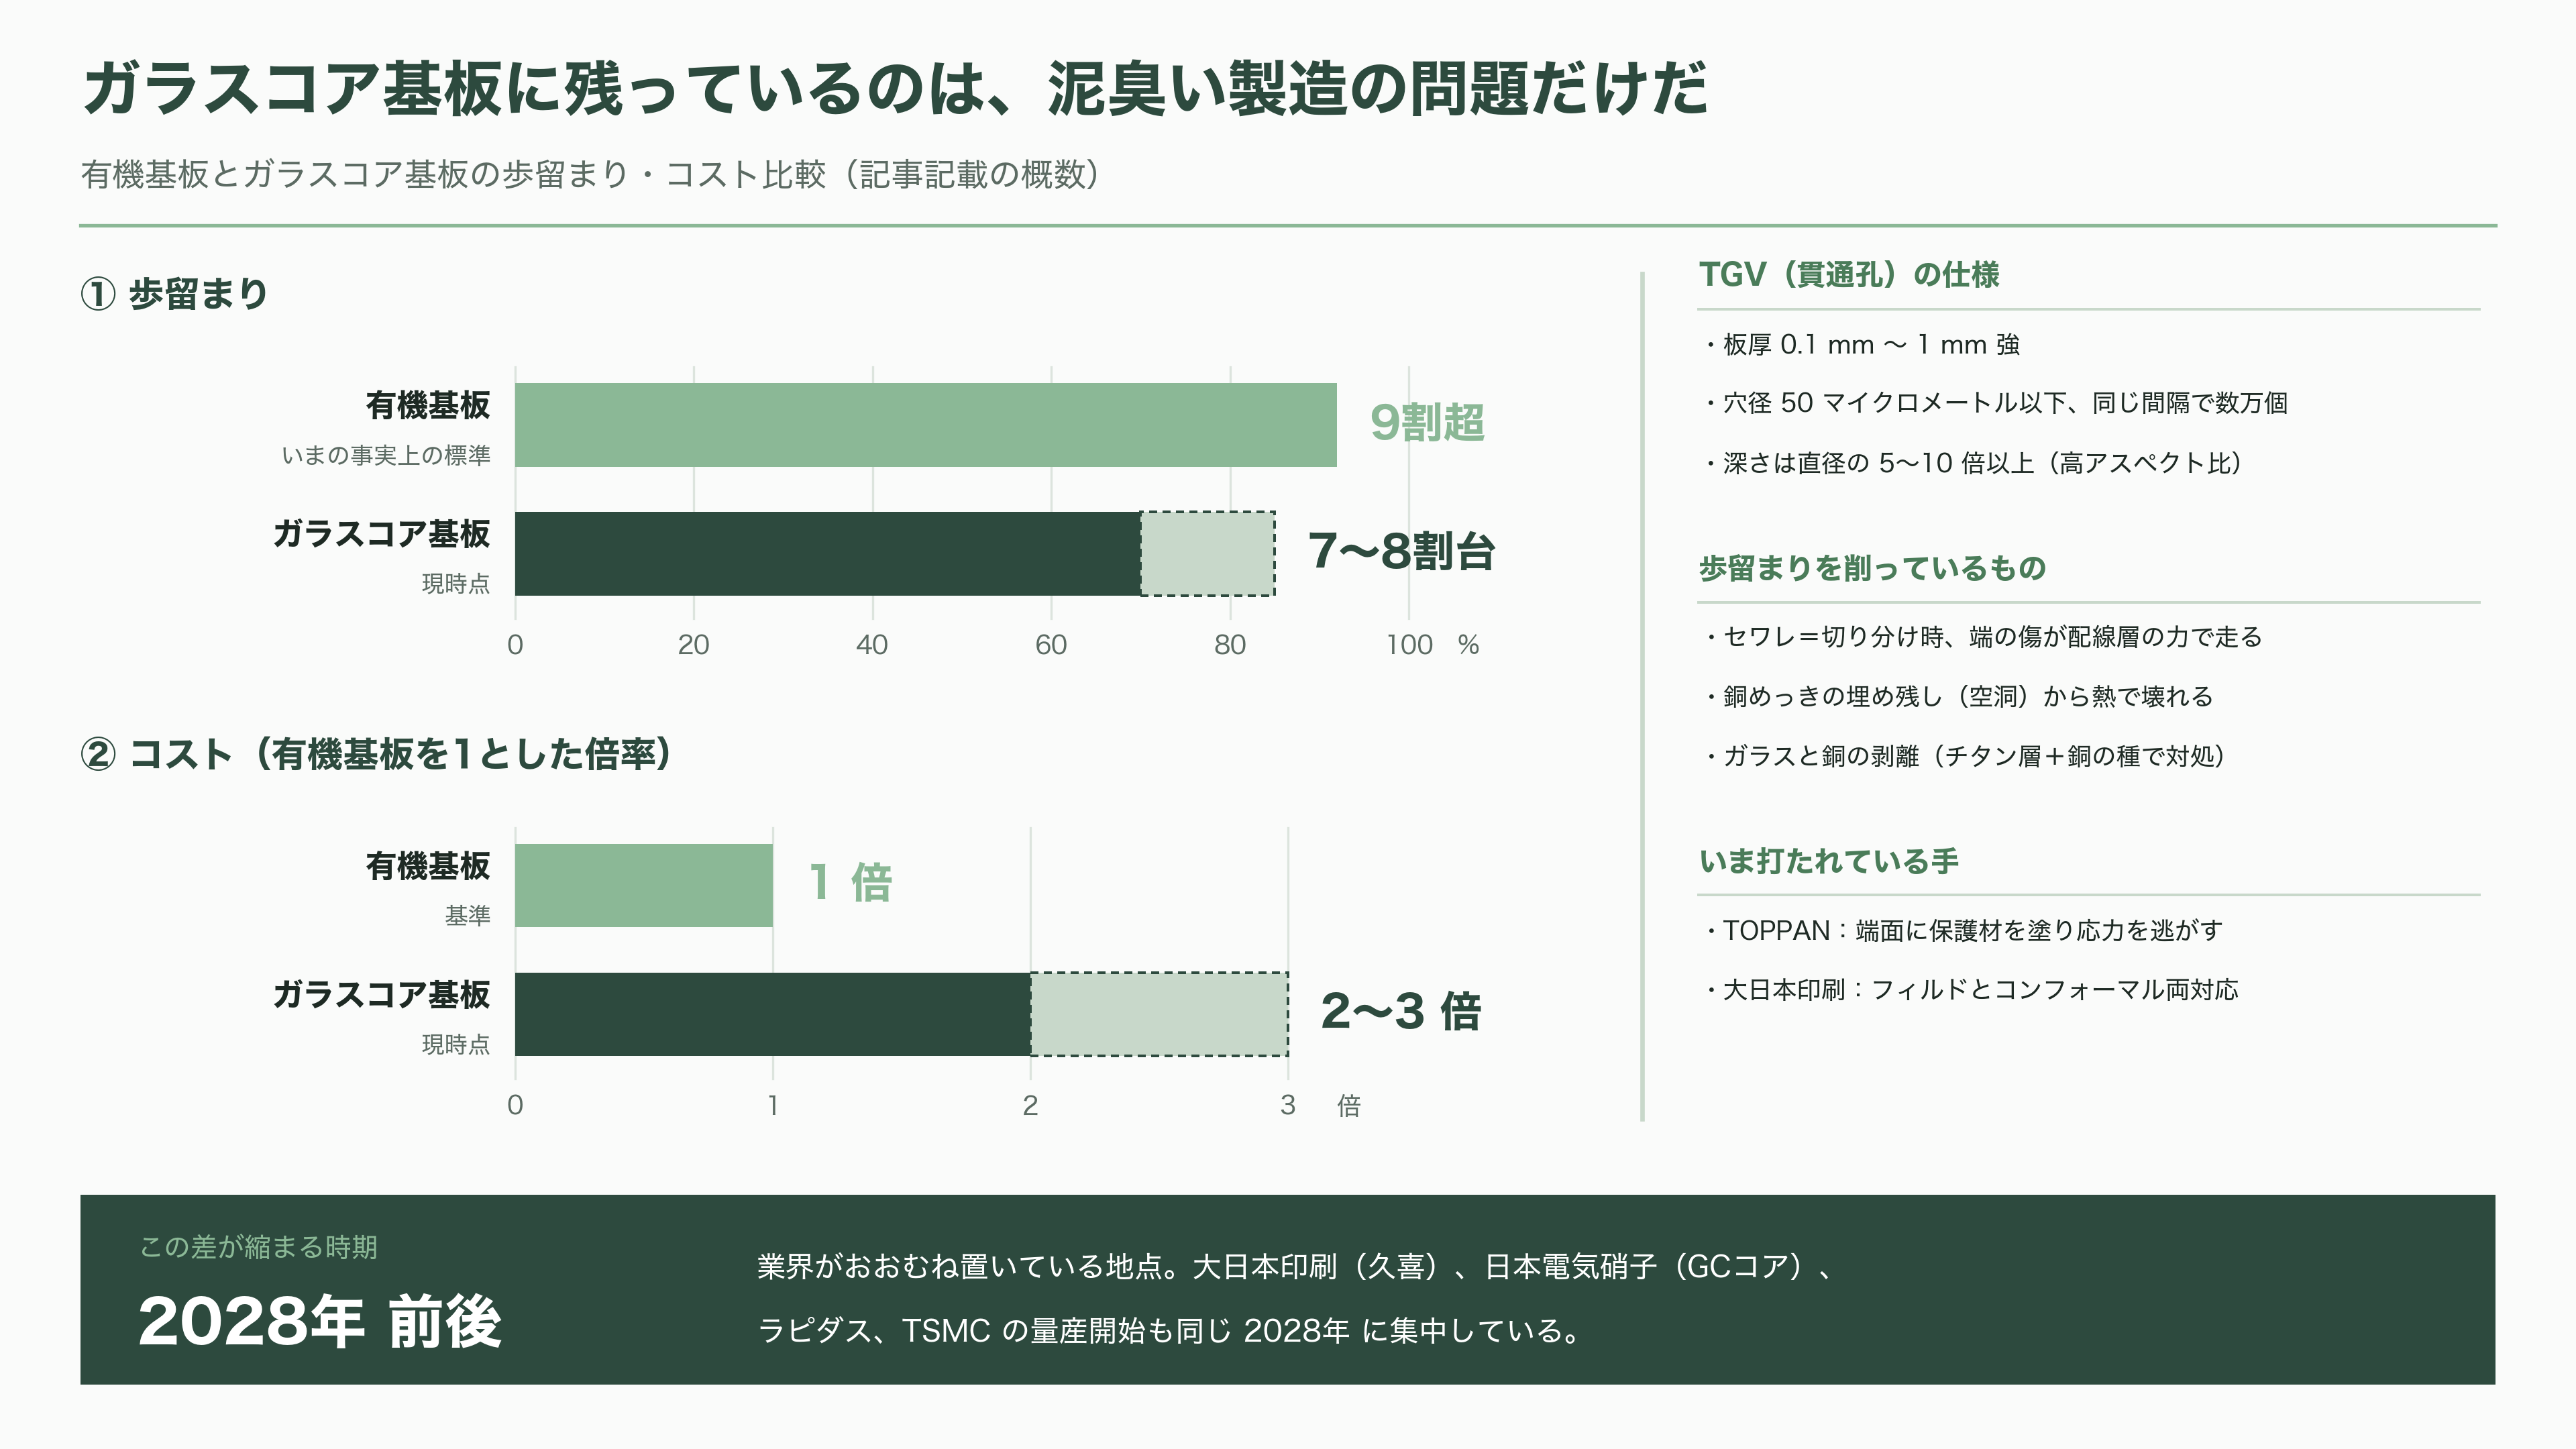
現時点で歩留まりは7割から8割台。有機基板の9割超には届かない。コストは2倍から3倍。この差が縮まる時期を、業界はおおむね2028年前後に置いている。
アブソリックス、世界初の商用生産に最も近い会社
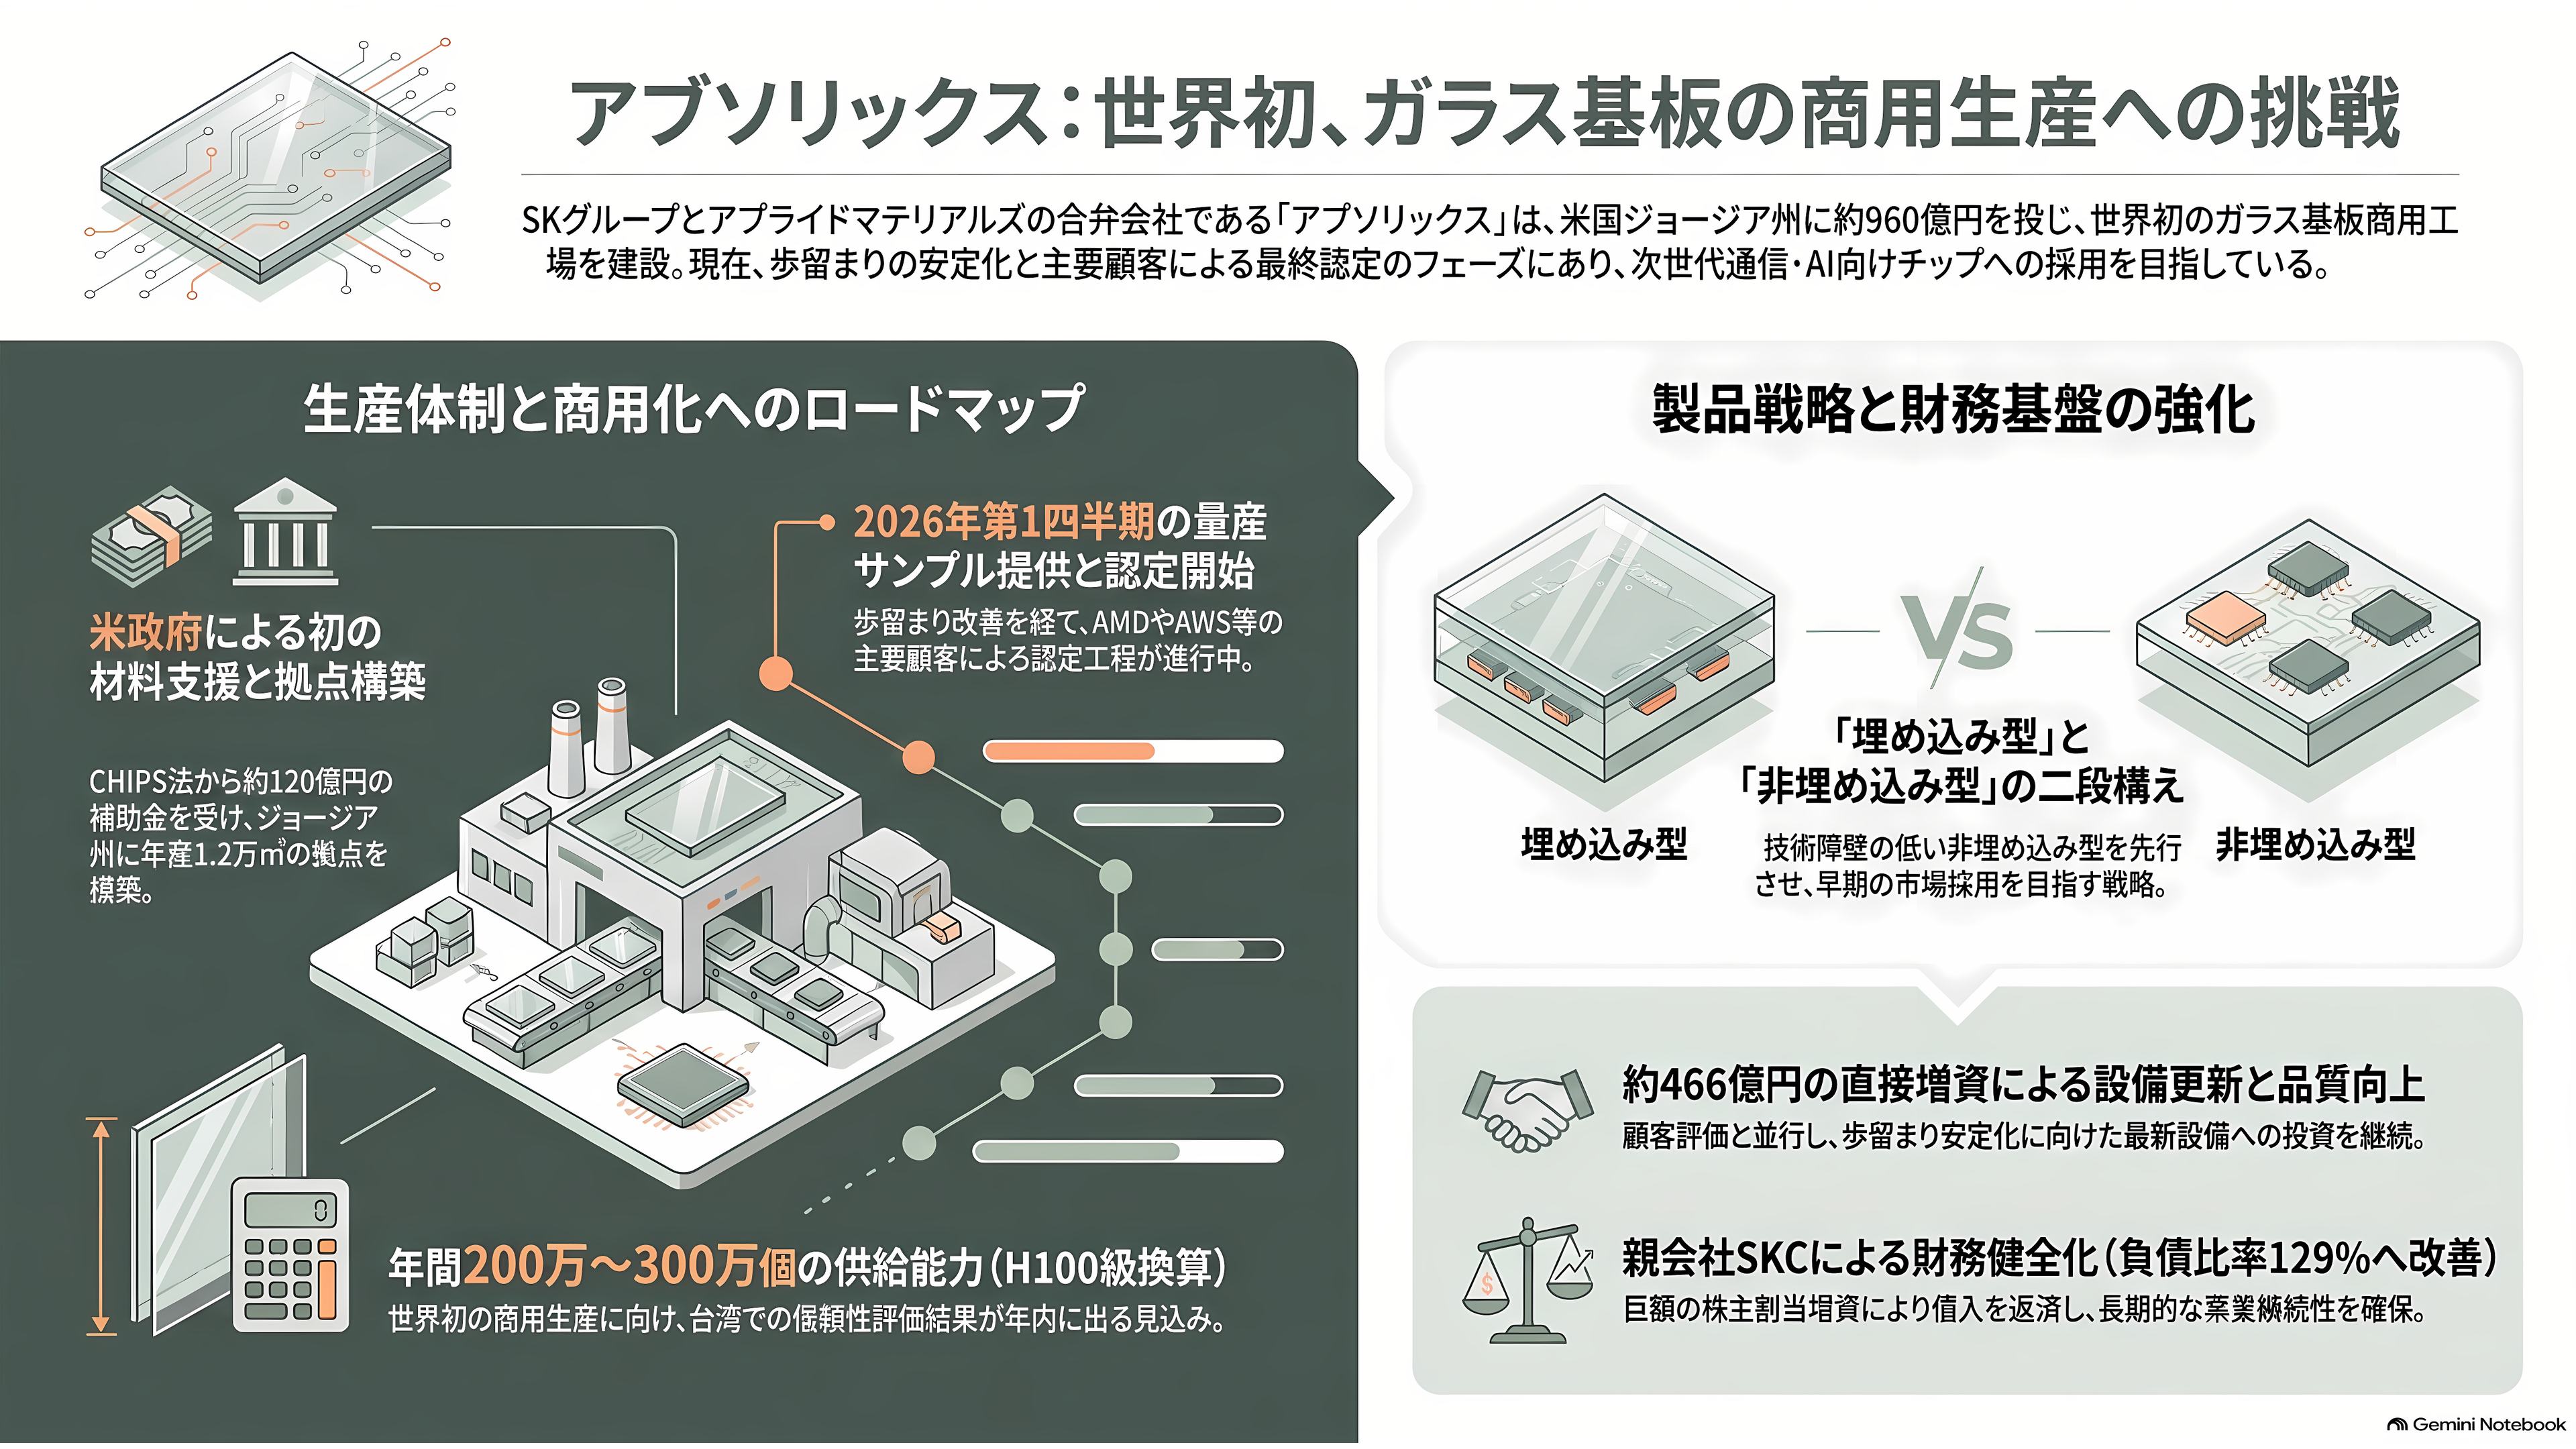
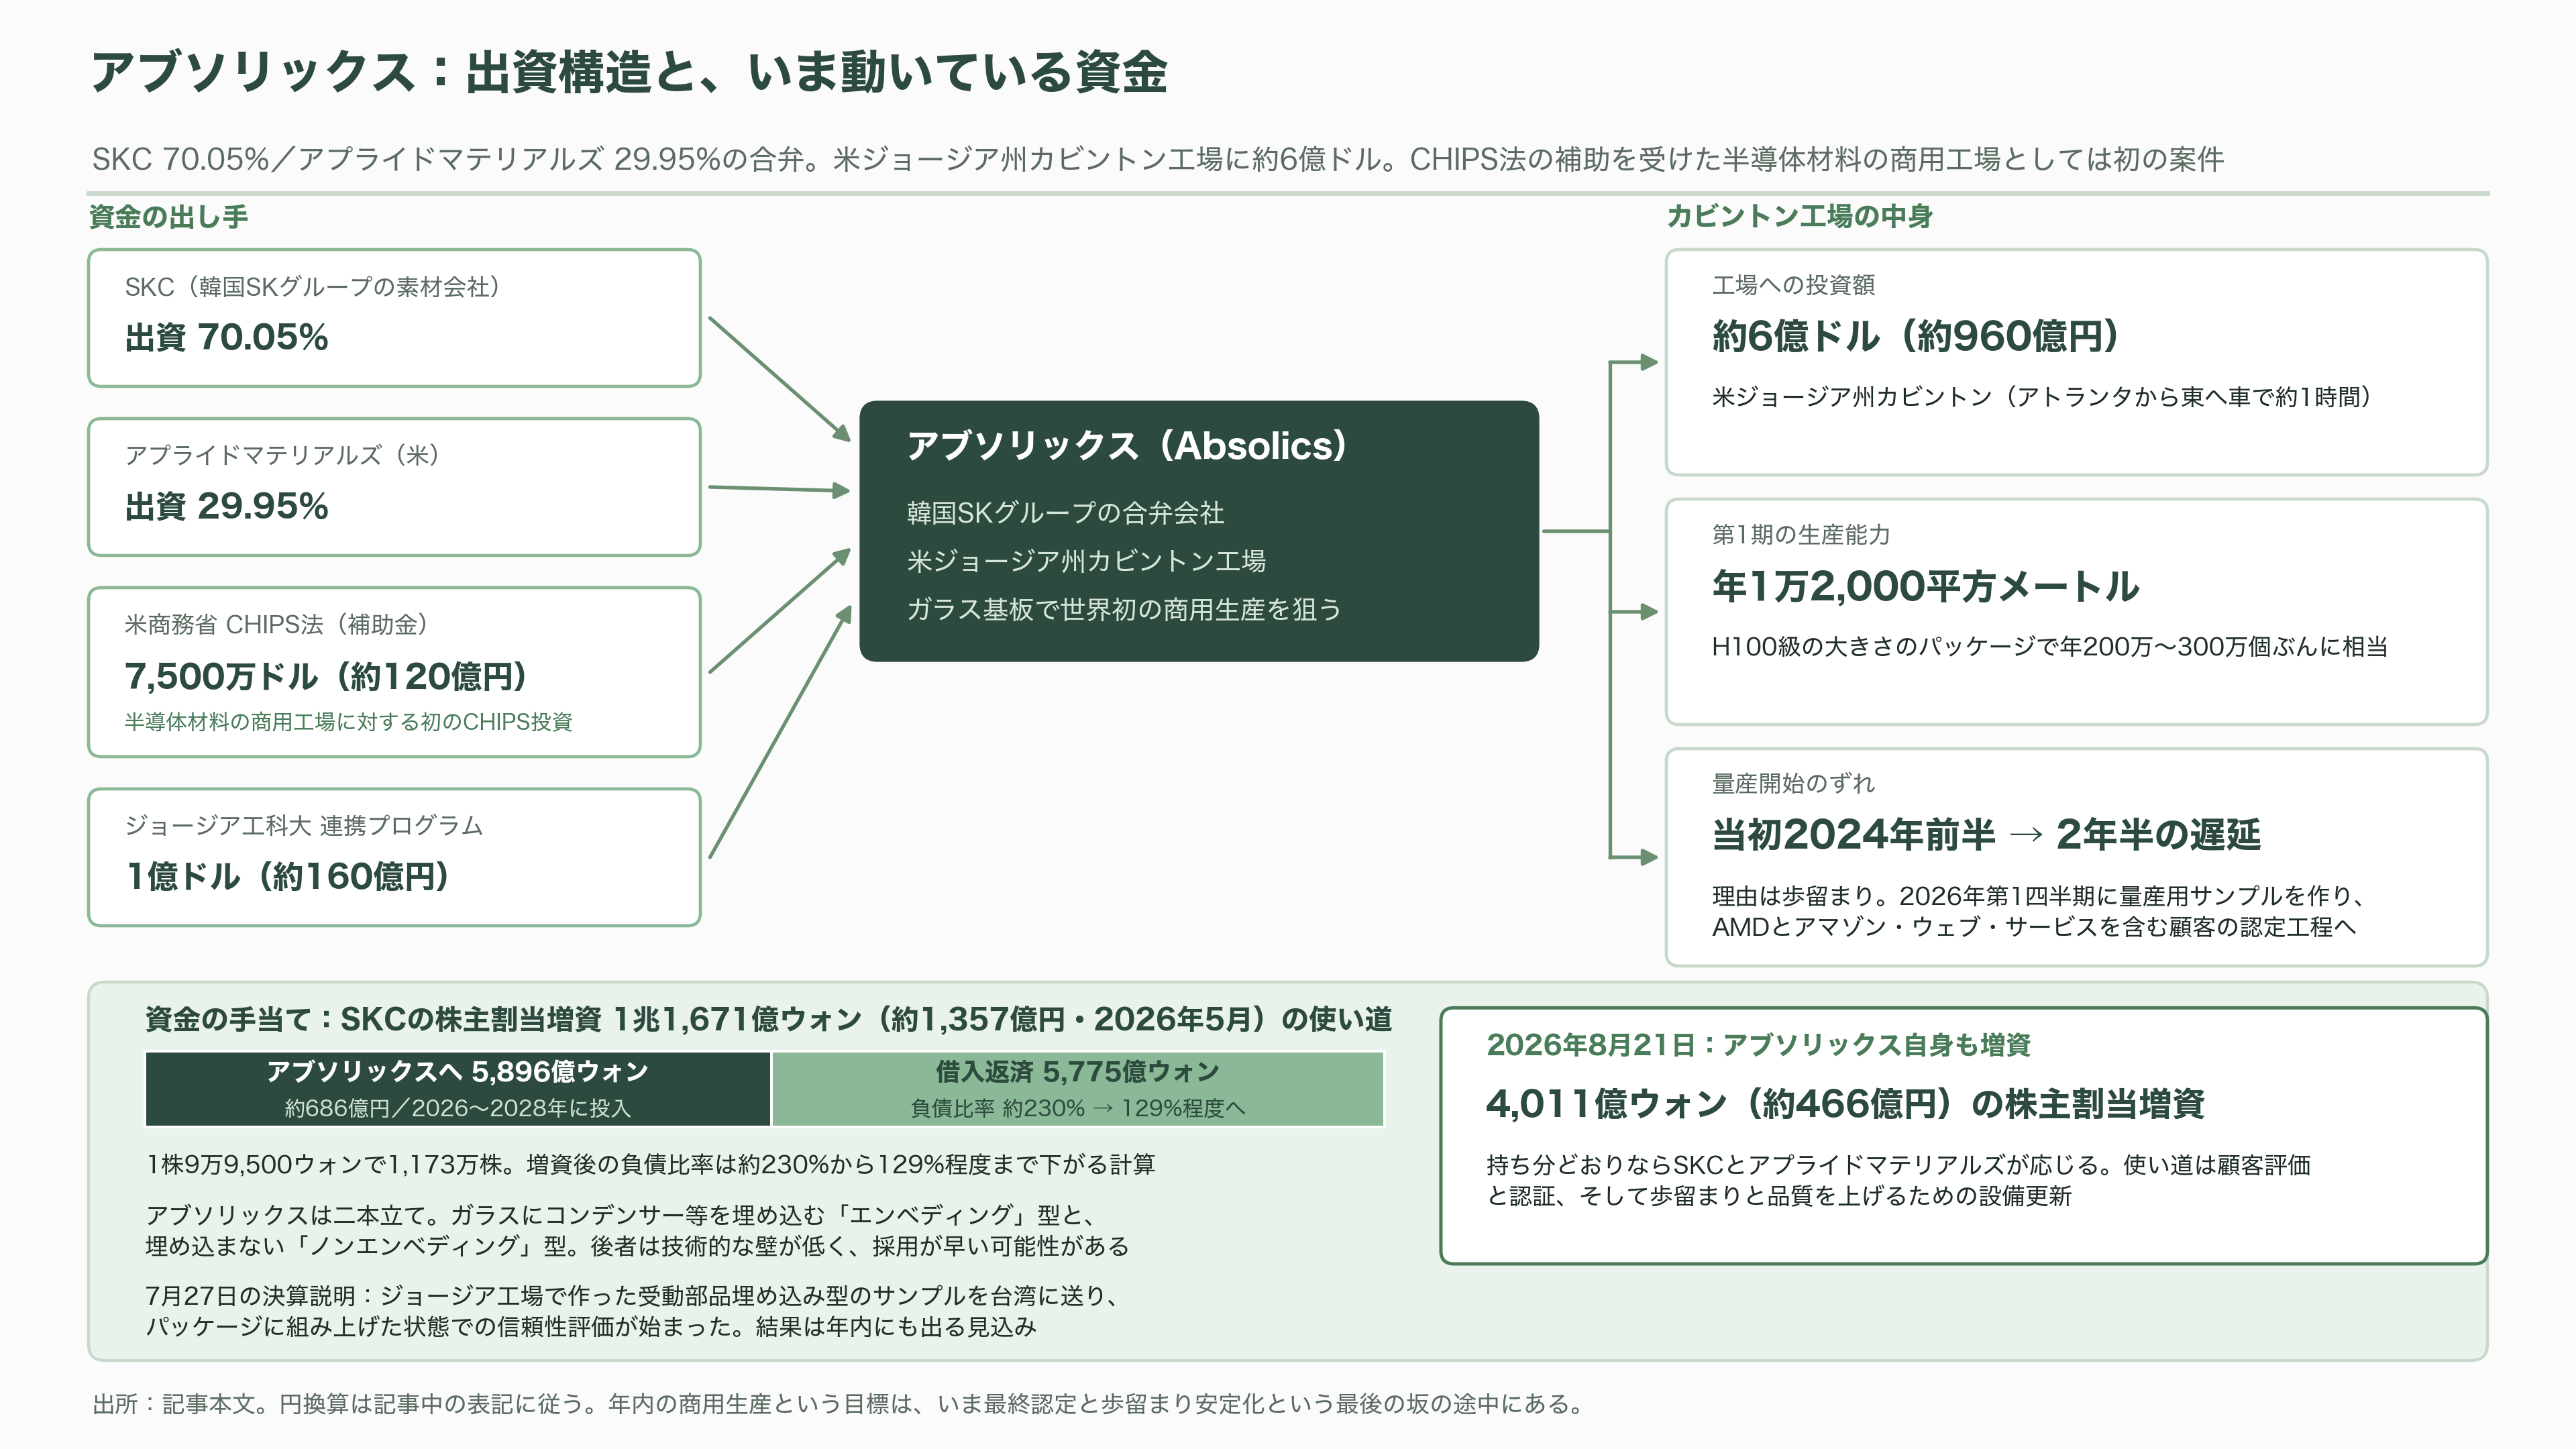
米ジョージア州カビントン。アトランタから東へ車で1時間ほどの町に、約6億ドル(約960億円)を投じた工場がある。運営するアブソリックスは、韓国SKグループの素材会社SKCが70.05%、米アプライドマテリアルズが29.95%を持つ合弁だ。米商務省のCHIPS法から7,500万ドル(約120億円)の補助を受けており、これは半導体材料の商用工場に対する初のCHIPS投資だった。ジョージア工科大学と組んだ先端パッケージの研究プログラムを通じてさらに1億ドル(約160億円)が付いている。
第1期の生産能力は年間1万2,000平方メートル。H100級の大きさのパッケージに換算して、年200万〜300万個ぶんに相当する。
もともとの計画では2024年前半に量産へ入るはずだった。それが2年半ずれ込んでいる。理由は歩留まりだ。2026年に入って第1四半期に量産用サンプルを作り、AMDとアマゾン・ウェブ・サービスを含む顧客の認定工程に入ったと報じられている。7月27日の決算説明で同社は、ジョージア工場で作った受動部品埋め込み型のサンプルを台湾に送り、パッケージに組み上げた状態での信頼性評価が始まったと説明した。結果は年内にも出る見込みだ。
アブソリックスは二本立てで攻めている。ガラスの中にコンデンサーなどを埋め込む「エンベディング」型と、埋め込まない「ノンエンベディング」型だ。後者は技術的な壁が低い分、採用が早い可能性がある。米半導体大手の次世代通信向けチップ向けにノンエンベディング型の試作を供給しており、サプライヤー選定が2026年後半、選ばれれば年内に実証(PoC)へ進む。
資金は綱渡りに見える。SKCは2026年5月、約1兆1,671億ウォン(約1,357億円)の株主割当増資を実施した。1株9万9,500ウォンで1,173万株。うち5,896億ウォン(約686億円)を2026年から2028年にかけてアブソリックスへ投じ、5,775億ウォンを借入返済に充てる。負債比率は約230%から129%程度まで下がる計算だ。そして8月21日、アブソリックス自身が4,011億ウォン(約466億円)の株主割当増資を決めた。持ち分どおりならSKCとアプライドマテリアルズが応じることになる。使い道は顧客評価と認証、そして歩留まりと品質を上げるための設備更新である。
年内の商用生産という目標は、いま最終認定と歩留まり安定化という最後の坂の途中にある。
インテル、自分で作らず特許で稼ぐ側へ回った
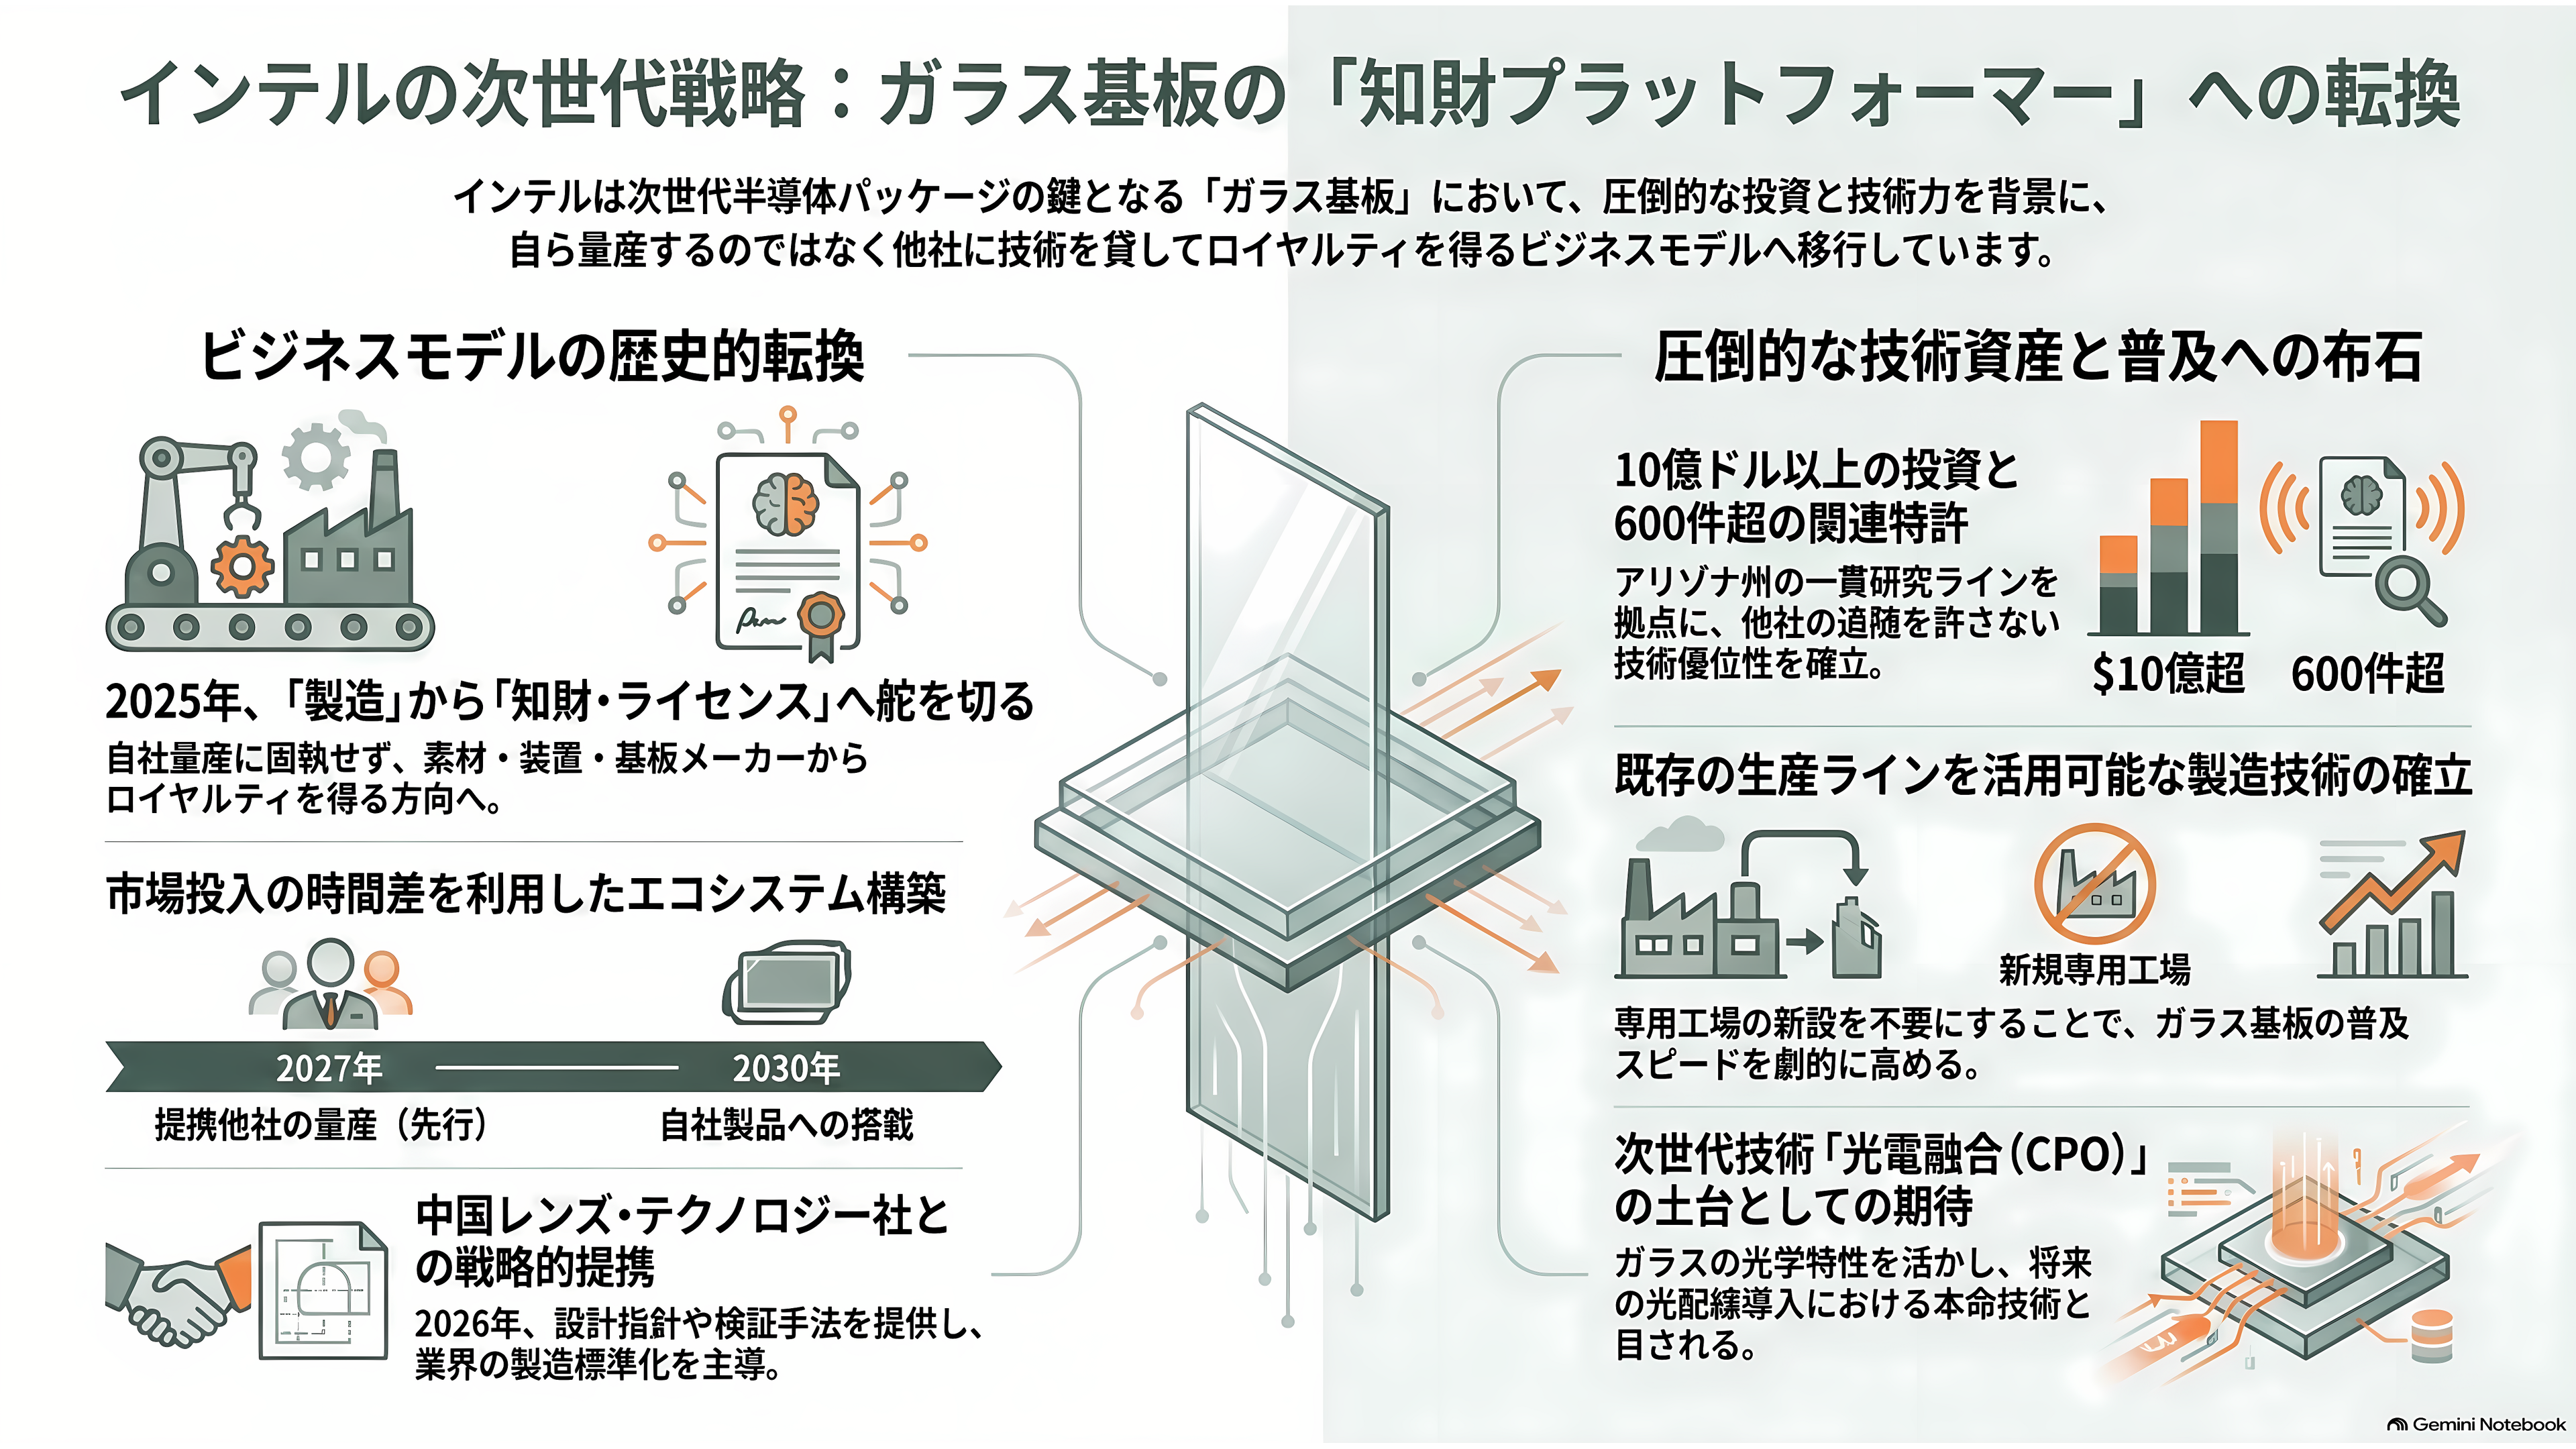
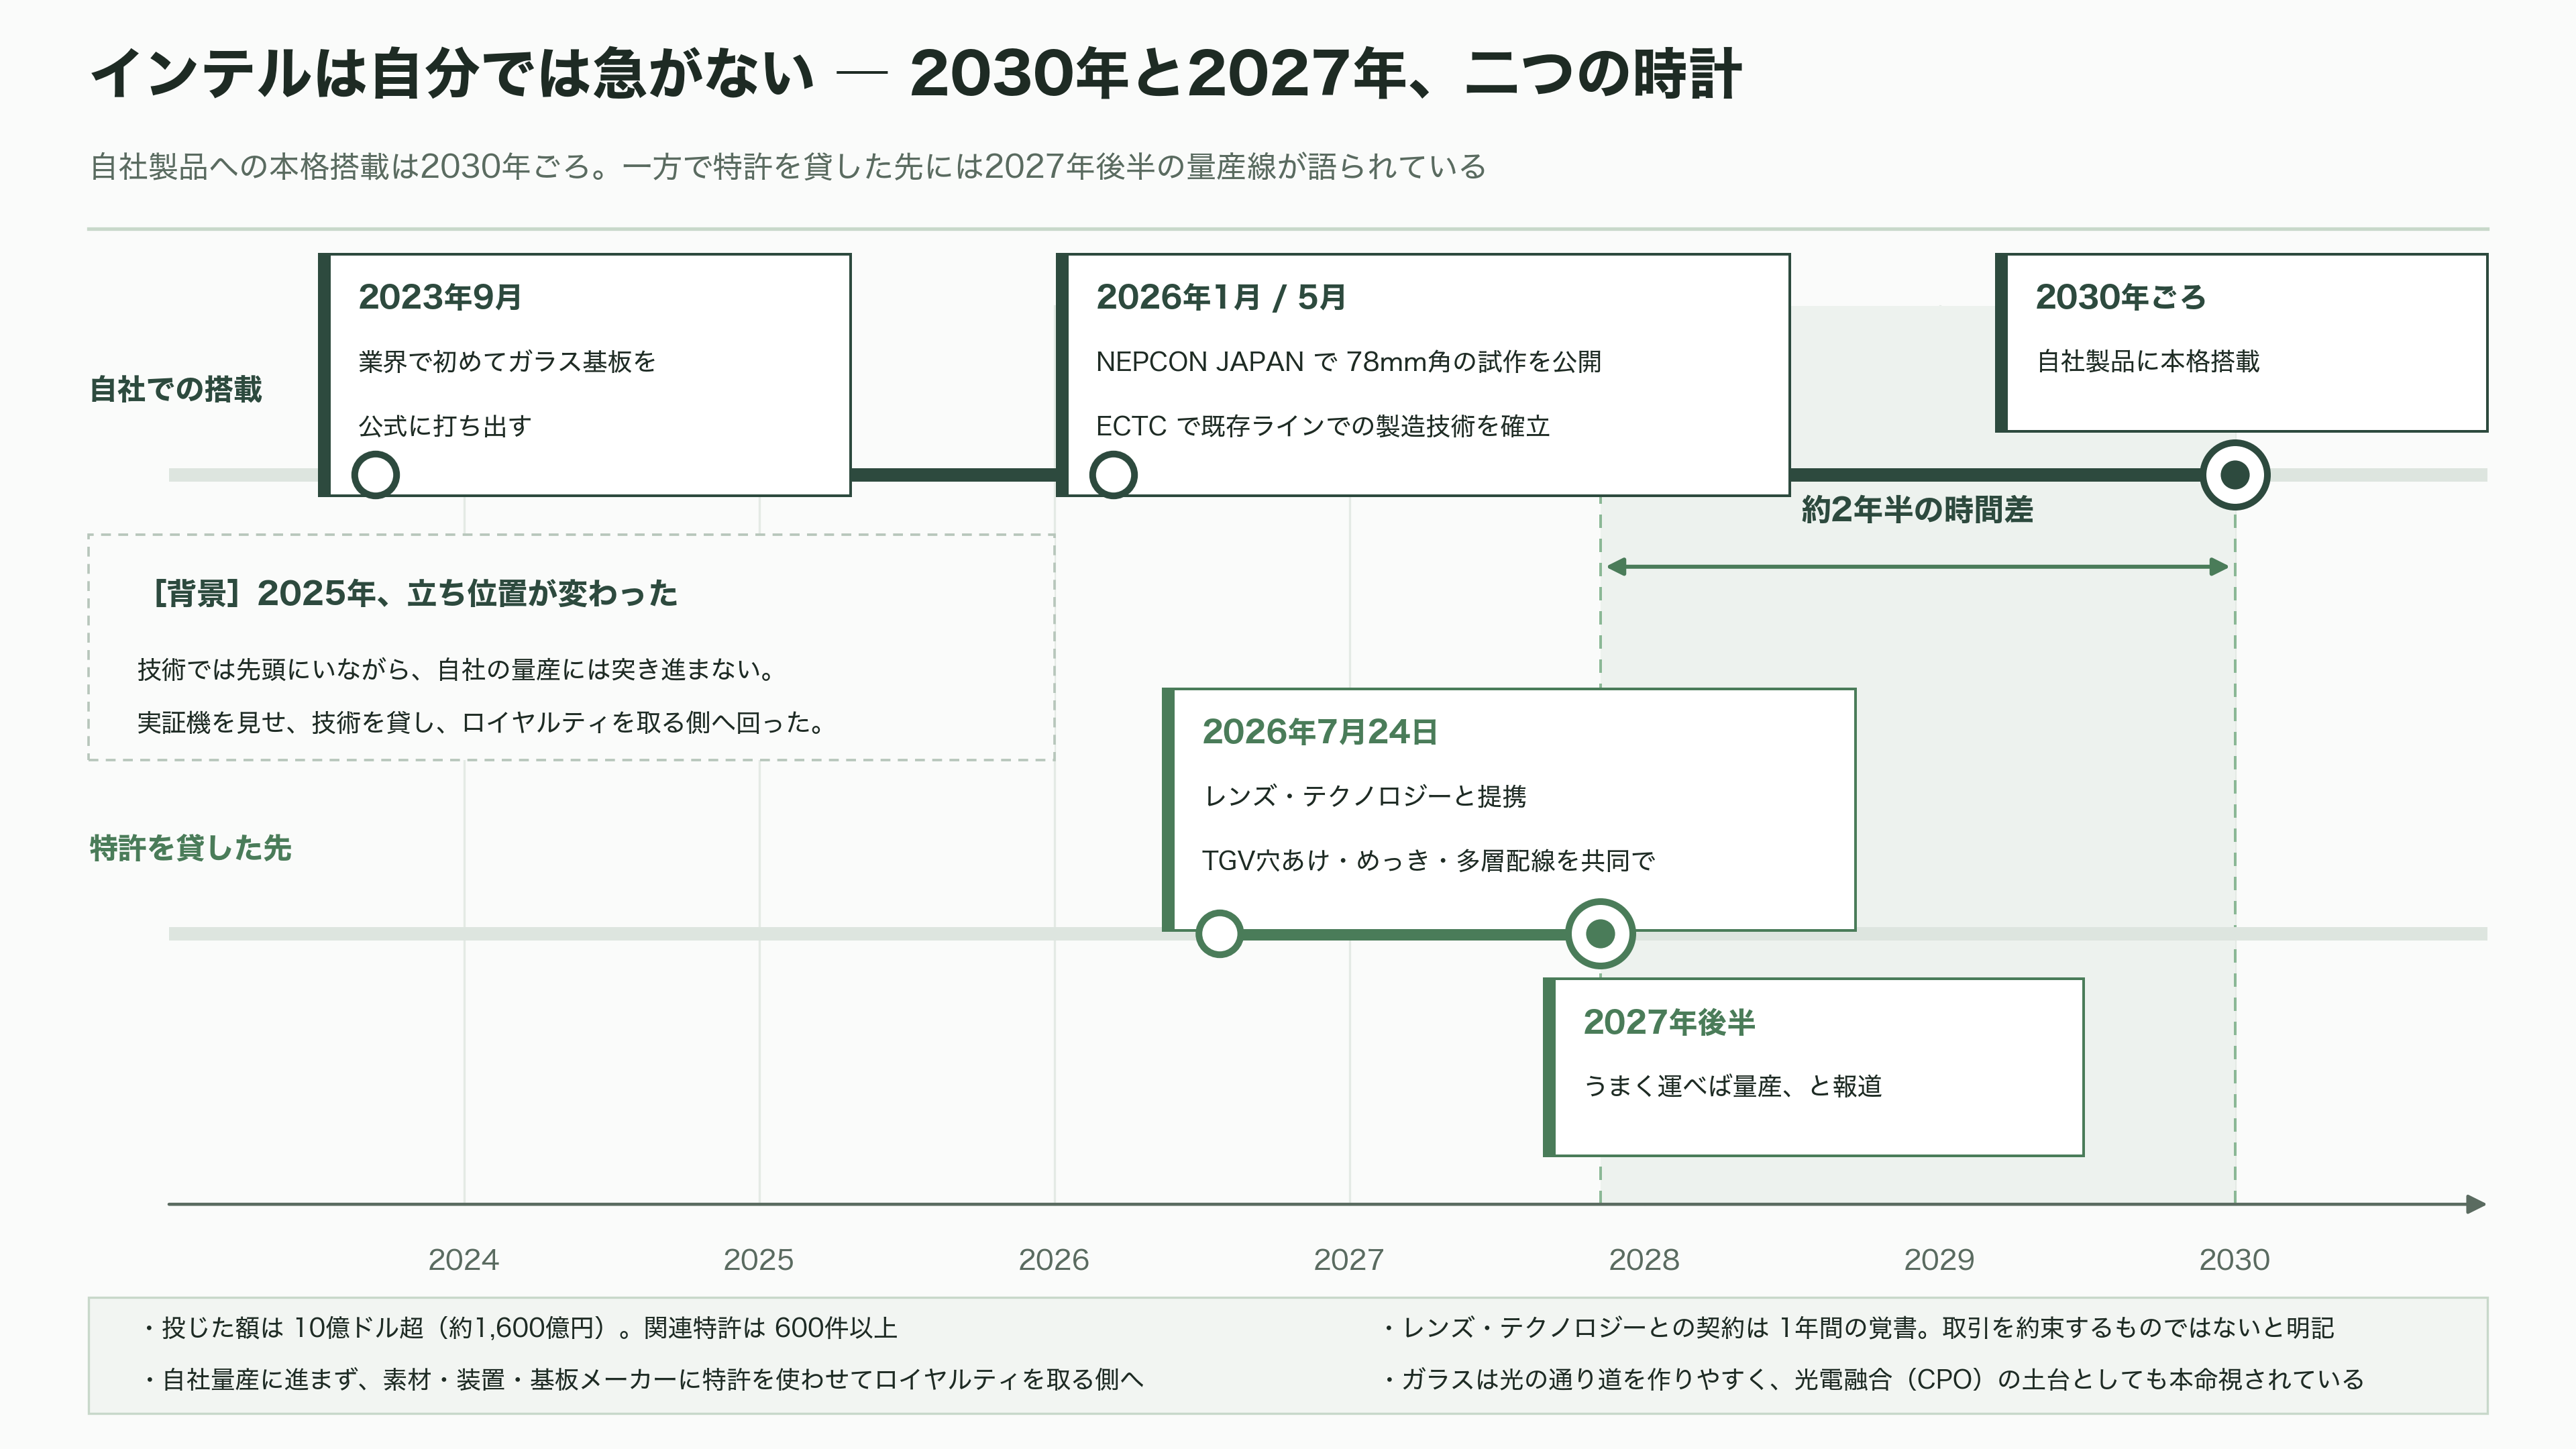
インテルは2023年9月、ガラス基板を業界で初めて公式に打ち出した会社だ。アリゾナ州チャンドラーに一貫した研究ラインを構え、投じた額は10億ドル(約1,600億円)を超える。関連特許は600件以上。技術で先頭にいることは誰も疑っていない。
にもかかわらず、この会社の立ち位置は2025年から静かに変わった。自社での量産に突き進むのではなく、ガラス基板の特許を素材メーカーや装置メーカー、基板メーカーに使わせてロイヤルティを取る方向へ舵を切ったのである。自社製品への本格搭載は2030年ごろ。それまでは実証機を見せ、技術を貸す。
象徴的なのが2026年7月24日、中国のカバーガラス大手レンズ・テクノロジーと結んだ提携だ。TGVの穴あけ、レーザー加工、めっき、多層配線を共同で詰める内容だが、契約は1年間の覚書にすぎず、インテル側が提供するのは製造しやすい設計の指針や検証手法である。量産に進むには別途契約が要り、取引を約束するものではないと明記されている。それでも報道では、うまく運べば2027年後半に量産という線が語られている。自社では2030年、他社には2027年という時間差が、いまのインテルの戦い方をよく表している。
技術面では前進が続く。2026年5月の国際学会ECTCで、インテルはガラスコア基板を使うパッケージを既存の生産ラインで作れる技術を確立したと明らかにした。ここは地味だが重要で、専用の新工場を建てなくてよいなら普及の速度がまったく変わる。ガラスは光の通り道を作りやすいという性質もあり、電気の配線を光に置き換える光電融合、いわゆるCPOの土台としても本命視されている。
韓国勢の総力戦と、TSMCの慎重な距離感
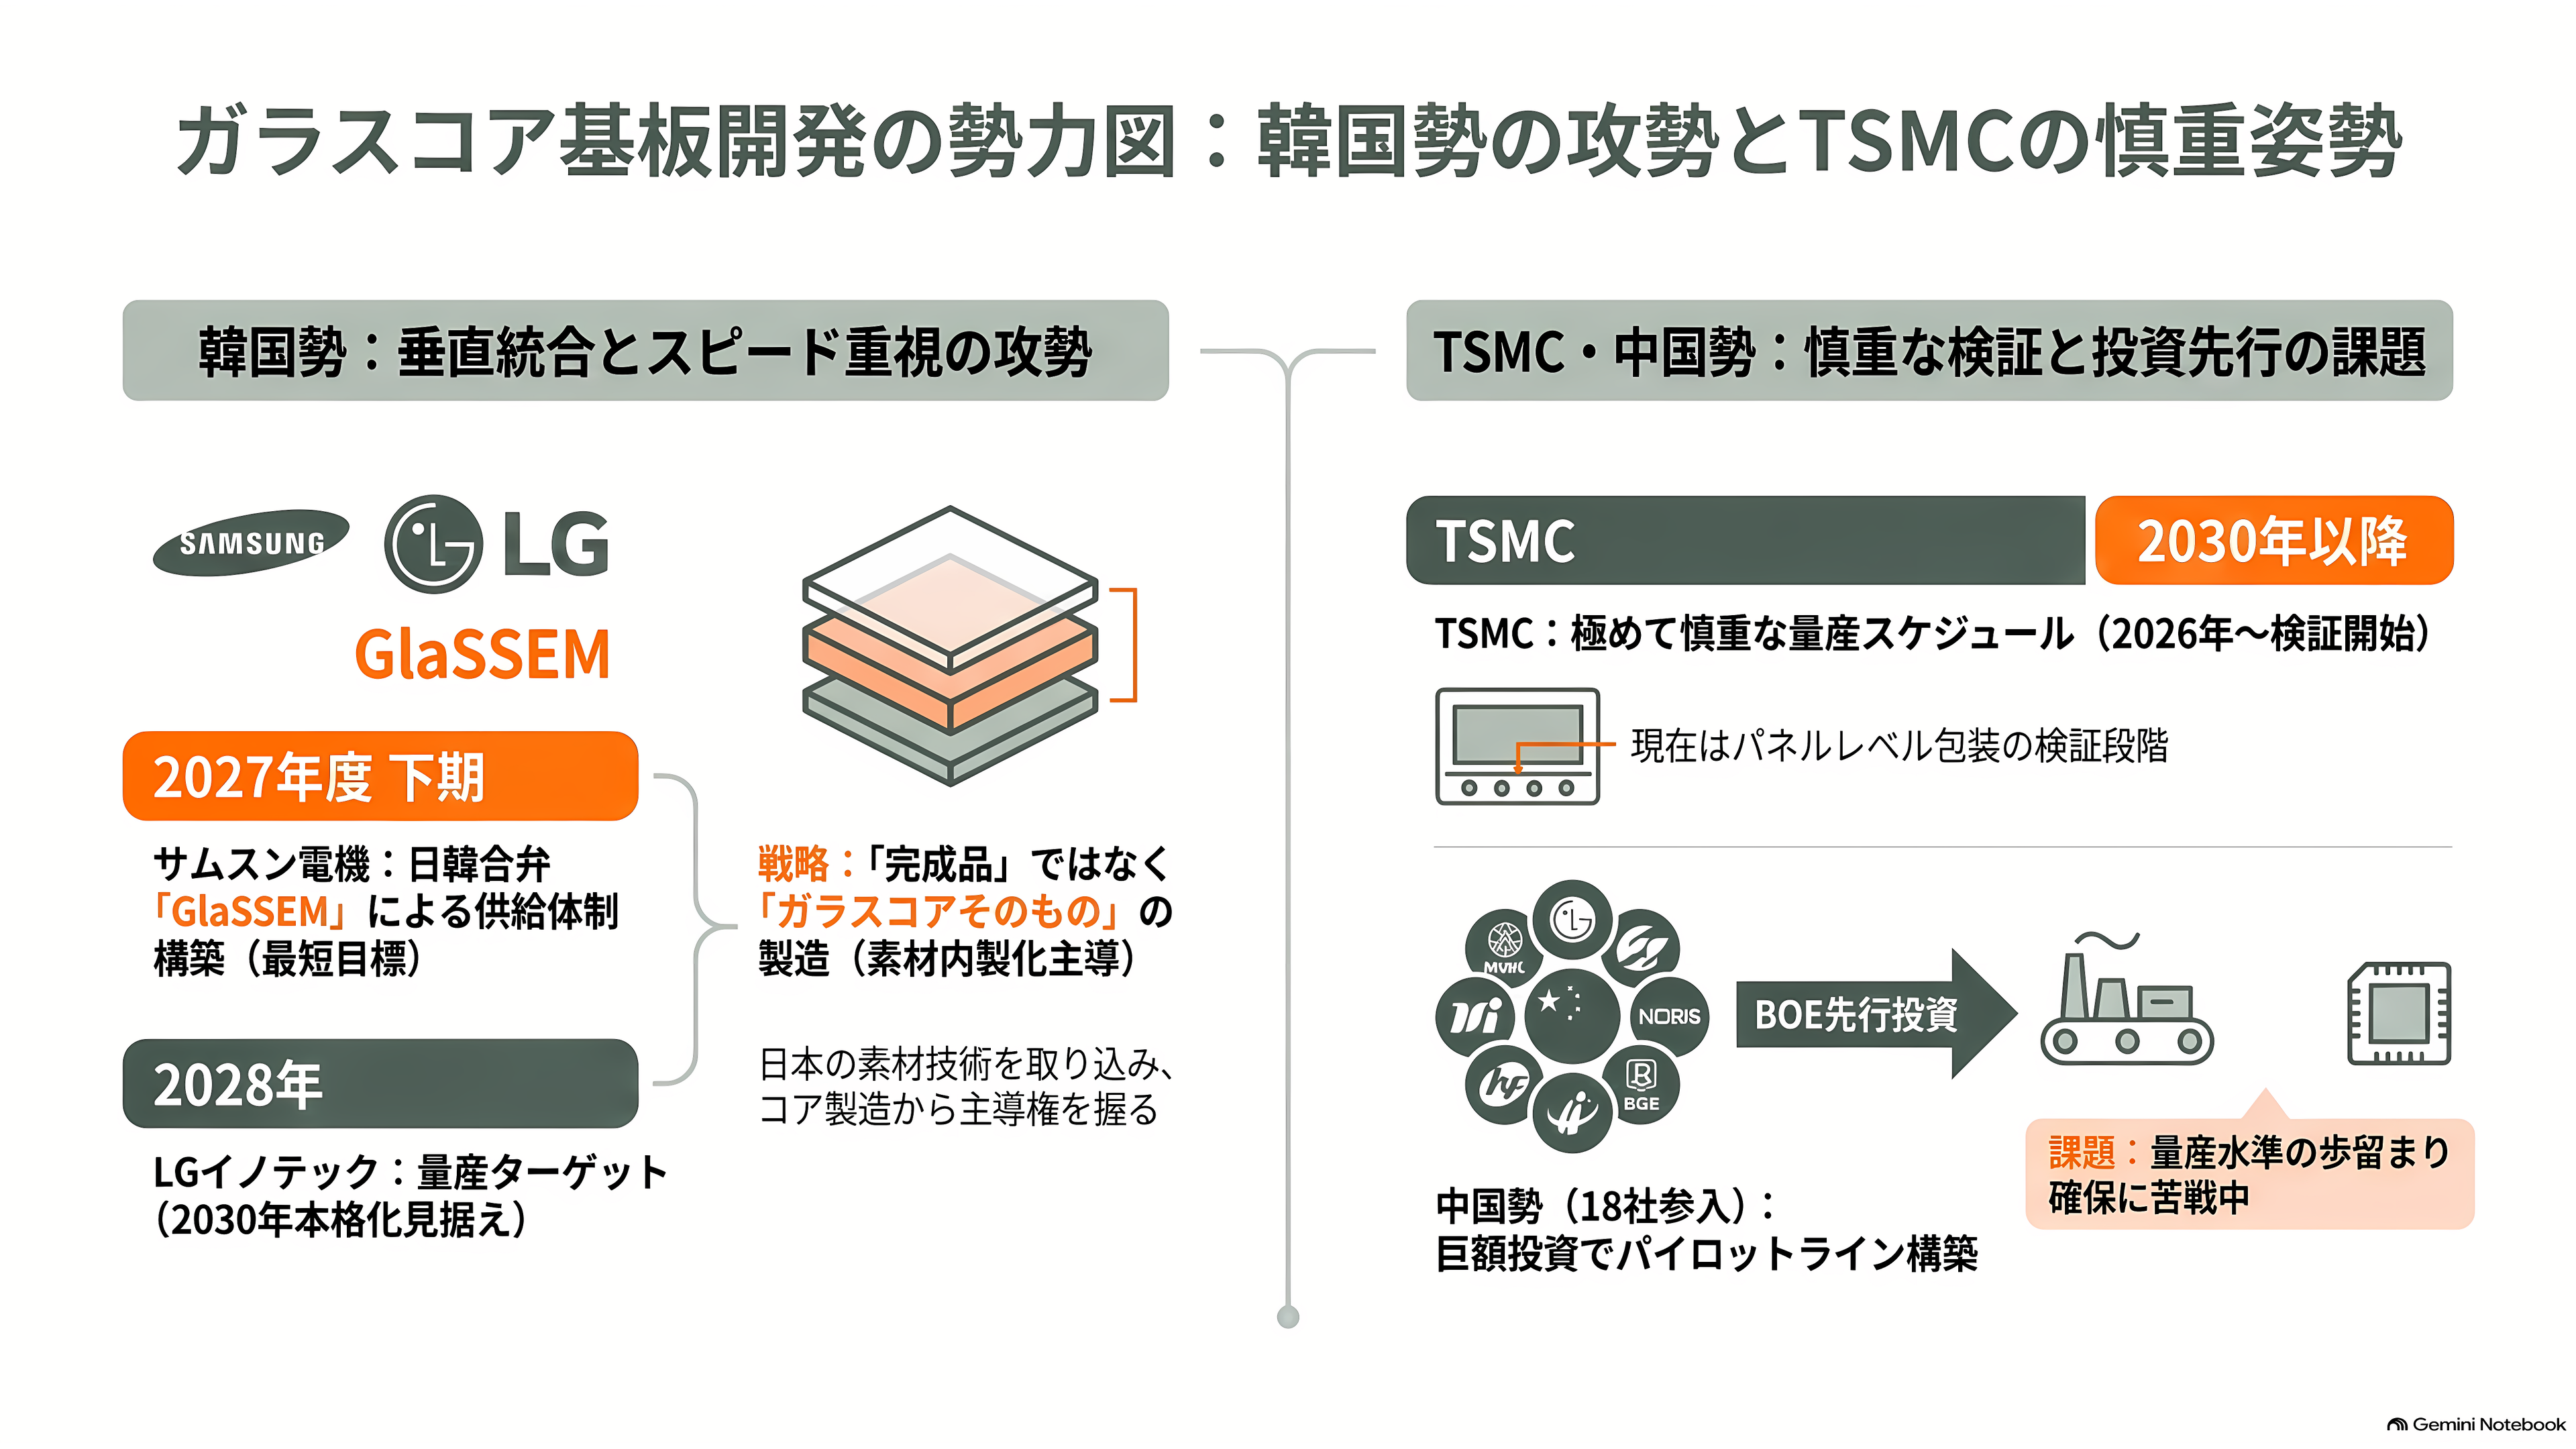
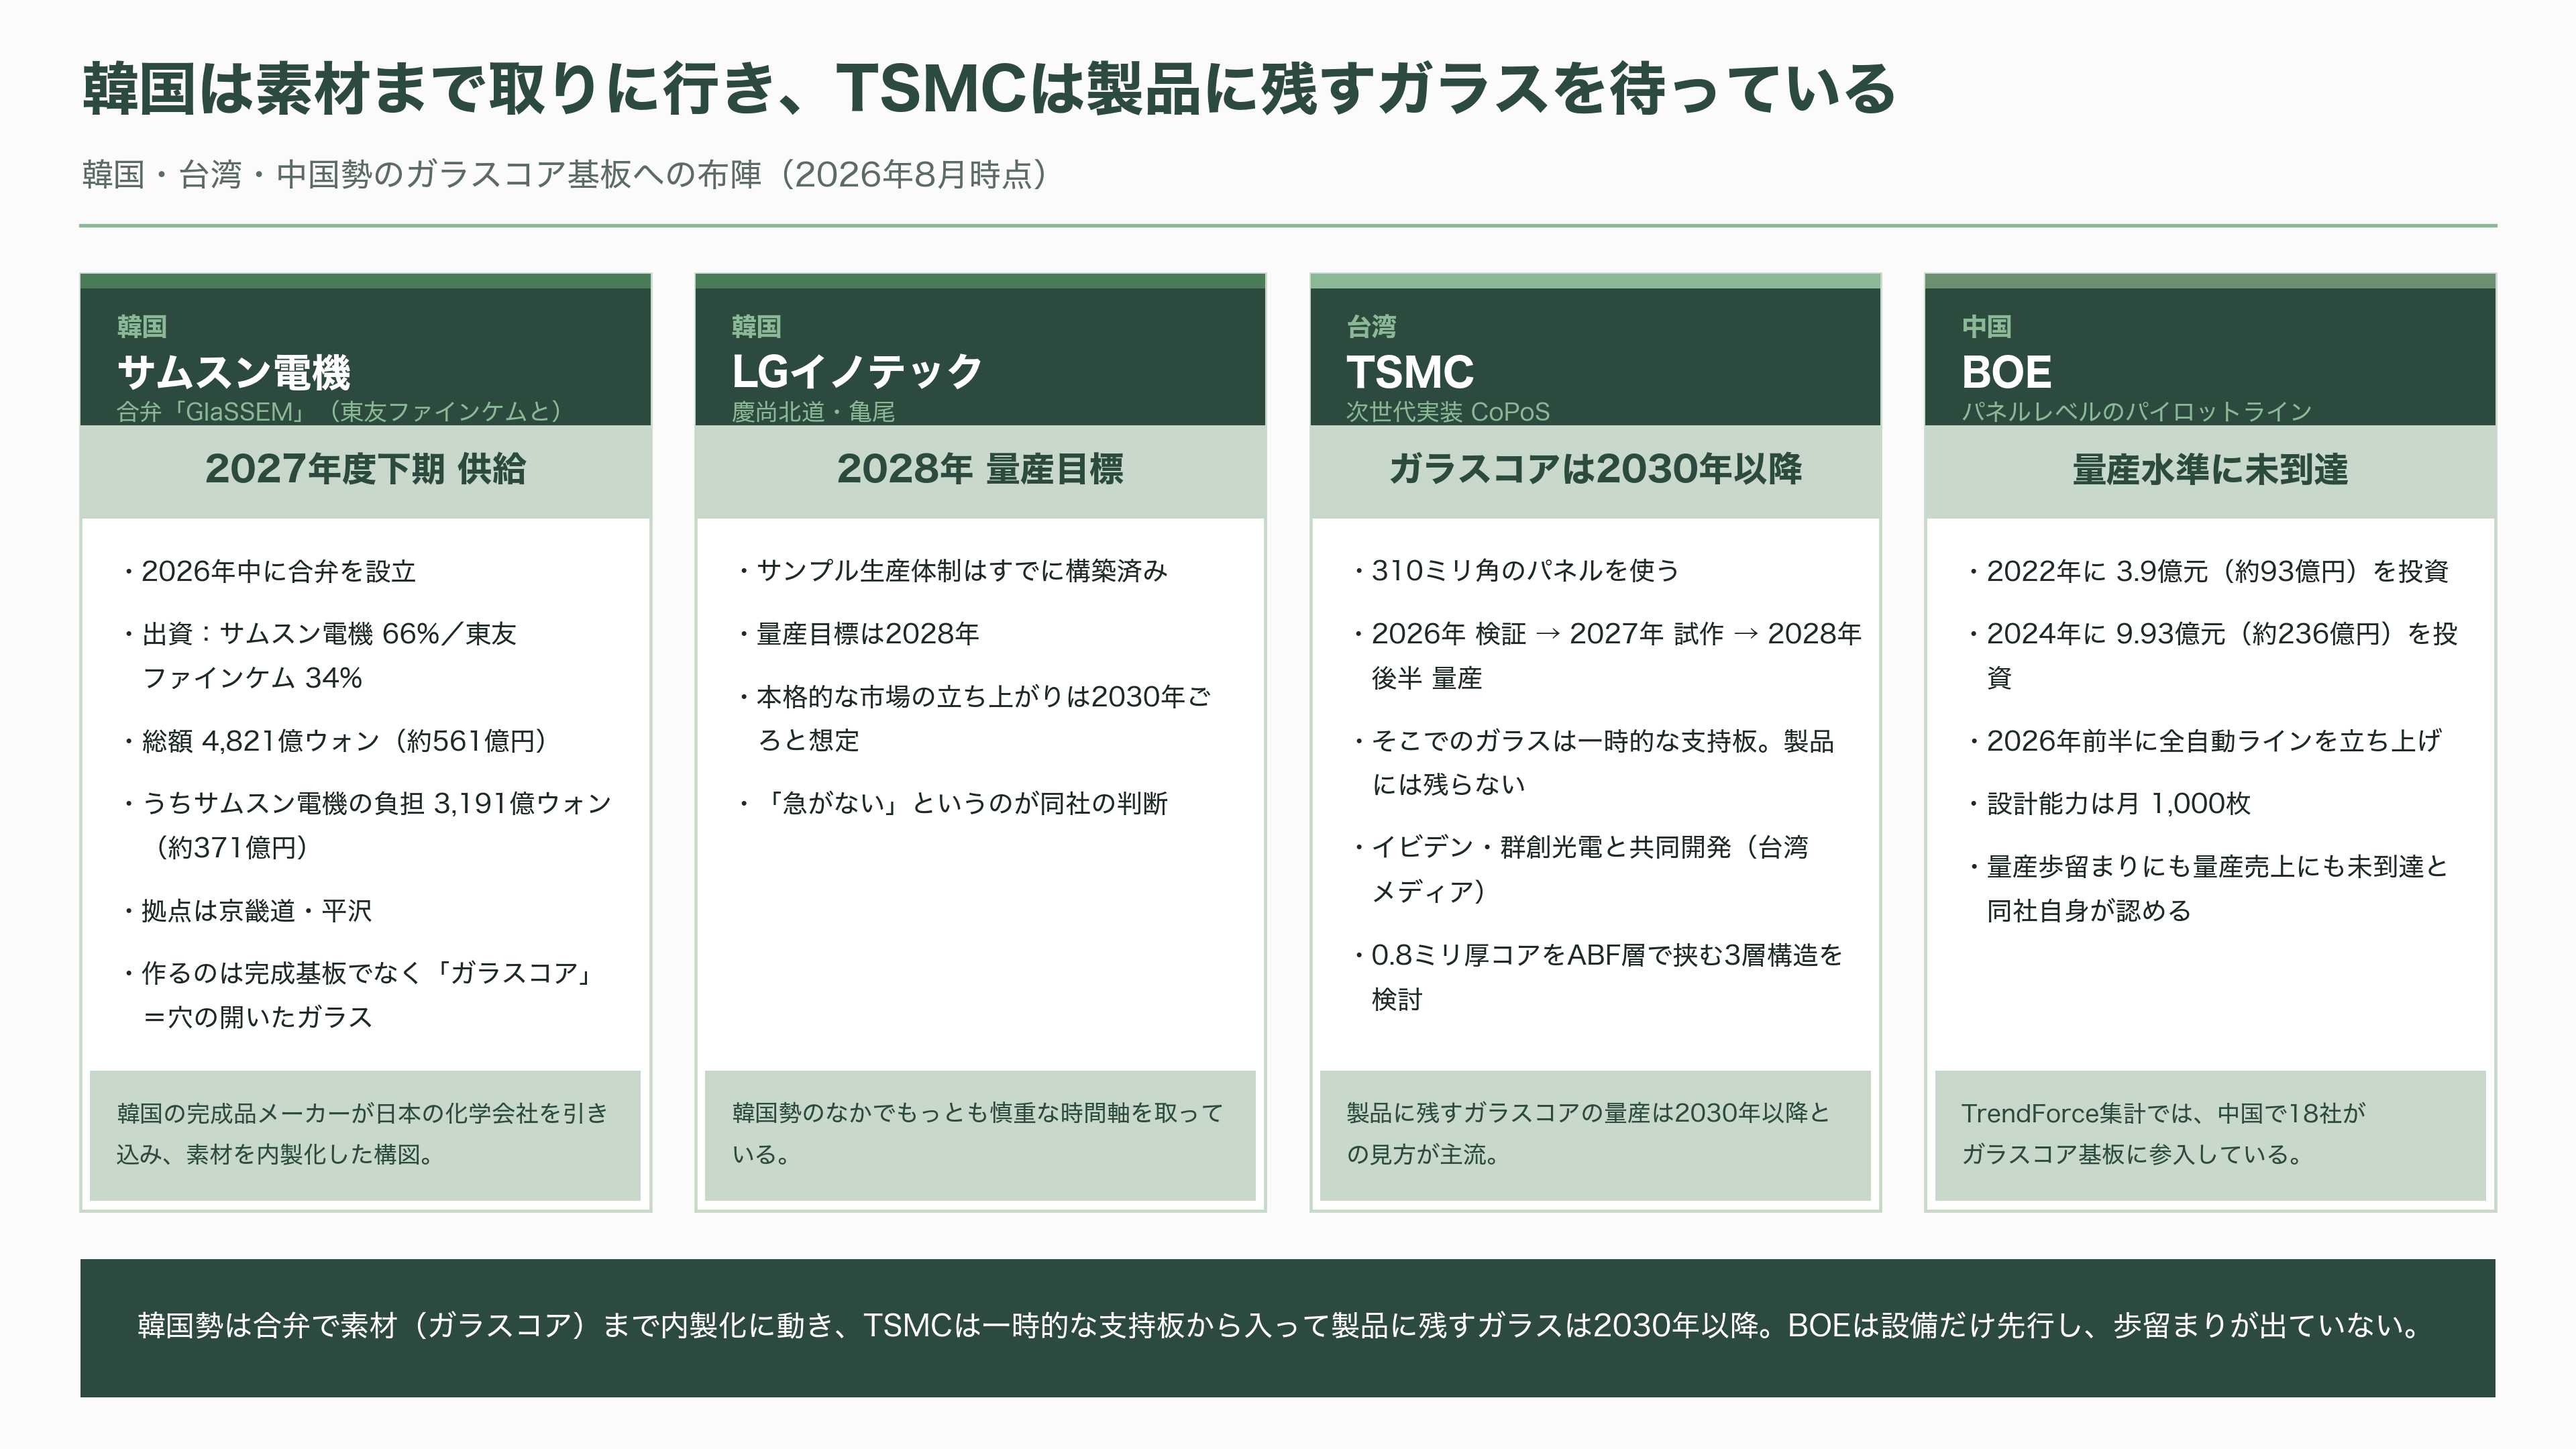
サムスン電機は2024年後半から世宗のパイロットラインで試作を続け、AMDやブロードコム、さらにアップルにもサンプルを出したと報じられている。2026年7月2日には、住友化学の完全子会社である韓国・東友ファインケムとの合弁「GlaSSEM」の設立契約を結んだ。出資はサムスン電機66%、東友ファインケム34%。総額は約4,821億ウォン(約561億円)で、サムスン電機の負担は3,191億ウォン(約371億円)。京畿道平沢の東友ファインケムの事業所内に本社と生産拠点を置き、2026年中に会社を設立して2027年度下期の供給体制を目指す。
注目すべきは、この合弁が作るのが完成した基板ではなく「ガラスコア」、つまり穴の開いたガラスそのものだという点だ。韓国の完成品メーカーが、日本の化学会社を引き込んで素材の内製化に動いた構図である。
LGイノテックは慶尚北道・亀尾でサンプル生産体制を組んだが、量産目標は2028年、本格的な市場の立ち上がりは2030年ごろと見ている。急がない、というのが同社の判断だ。
そして、この分野でいちばん慎重なのがTSMCである。同社の次世代実装CoPoSは310ミリ角のパネルを使い、2026年に装置と材料の検証、2027年に試作、2028年後半に量産という段取りが語られている。ただしそこでガラスが使われるのは、あくまで一時的な支持板としてだ。製品に残るガラスコア基板については、DIGITIMESもTrendForceも「商用規模の量産は2030年以降」と見ている。台湾メディアはTSMCがイビデン、群創光電(イノラックス)と組んでCoPoS向けガラスコア基板の共同開発を進めていると報じており、0.8ミリ厚のガラスコアを上下のABF層で挟む3層構造が検討されている。
中国勢も動いている。BOEは2022年に3.9億元(約93億円)、2024年に9.93億元(約236億円)を投じてパネルレベルのパイロットラインを整え、2026年前半に全自動ラインを立ち上げた。設計能力は月1,000枚。ただし同社自身が、量産水準の歩留まりにも量産売上にも到達していないと認めている。TrendForceの集計では、中国で18社がガラスコア基板に参入している。
FICT、ガラスを「積層する」という逆張り
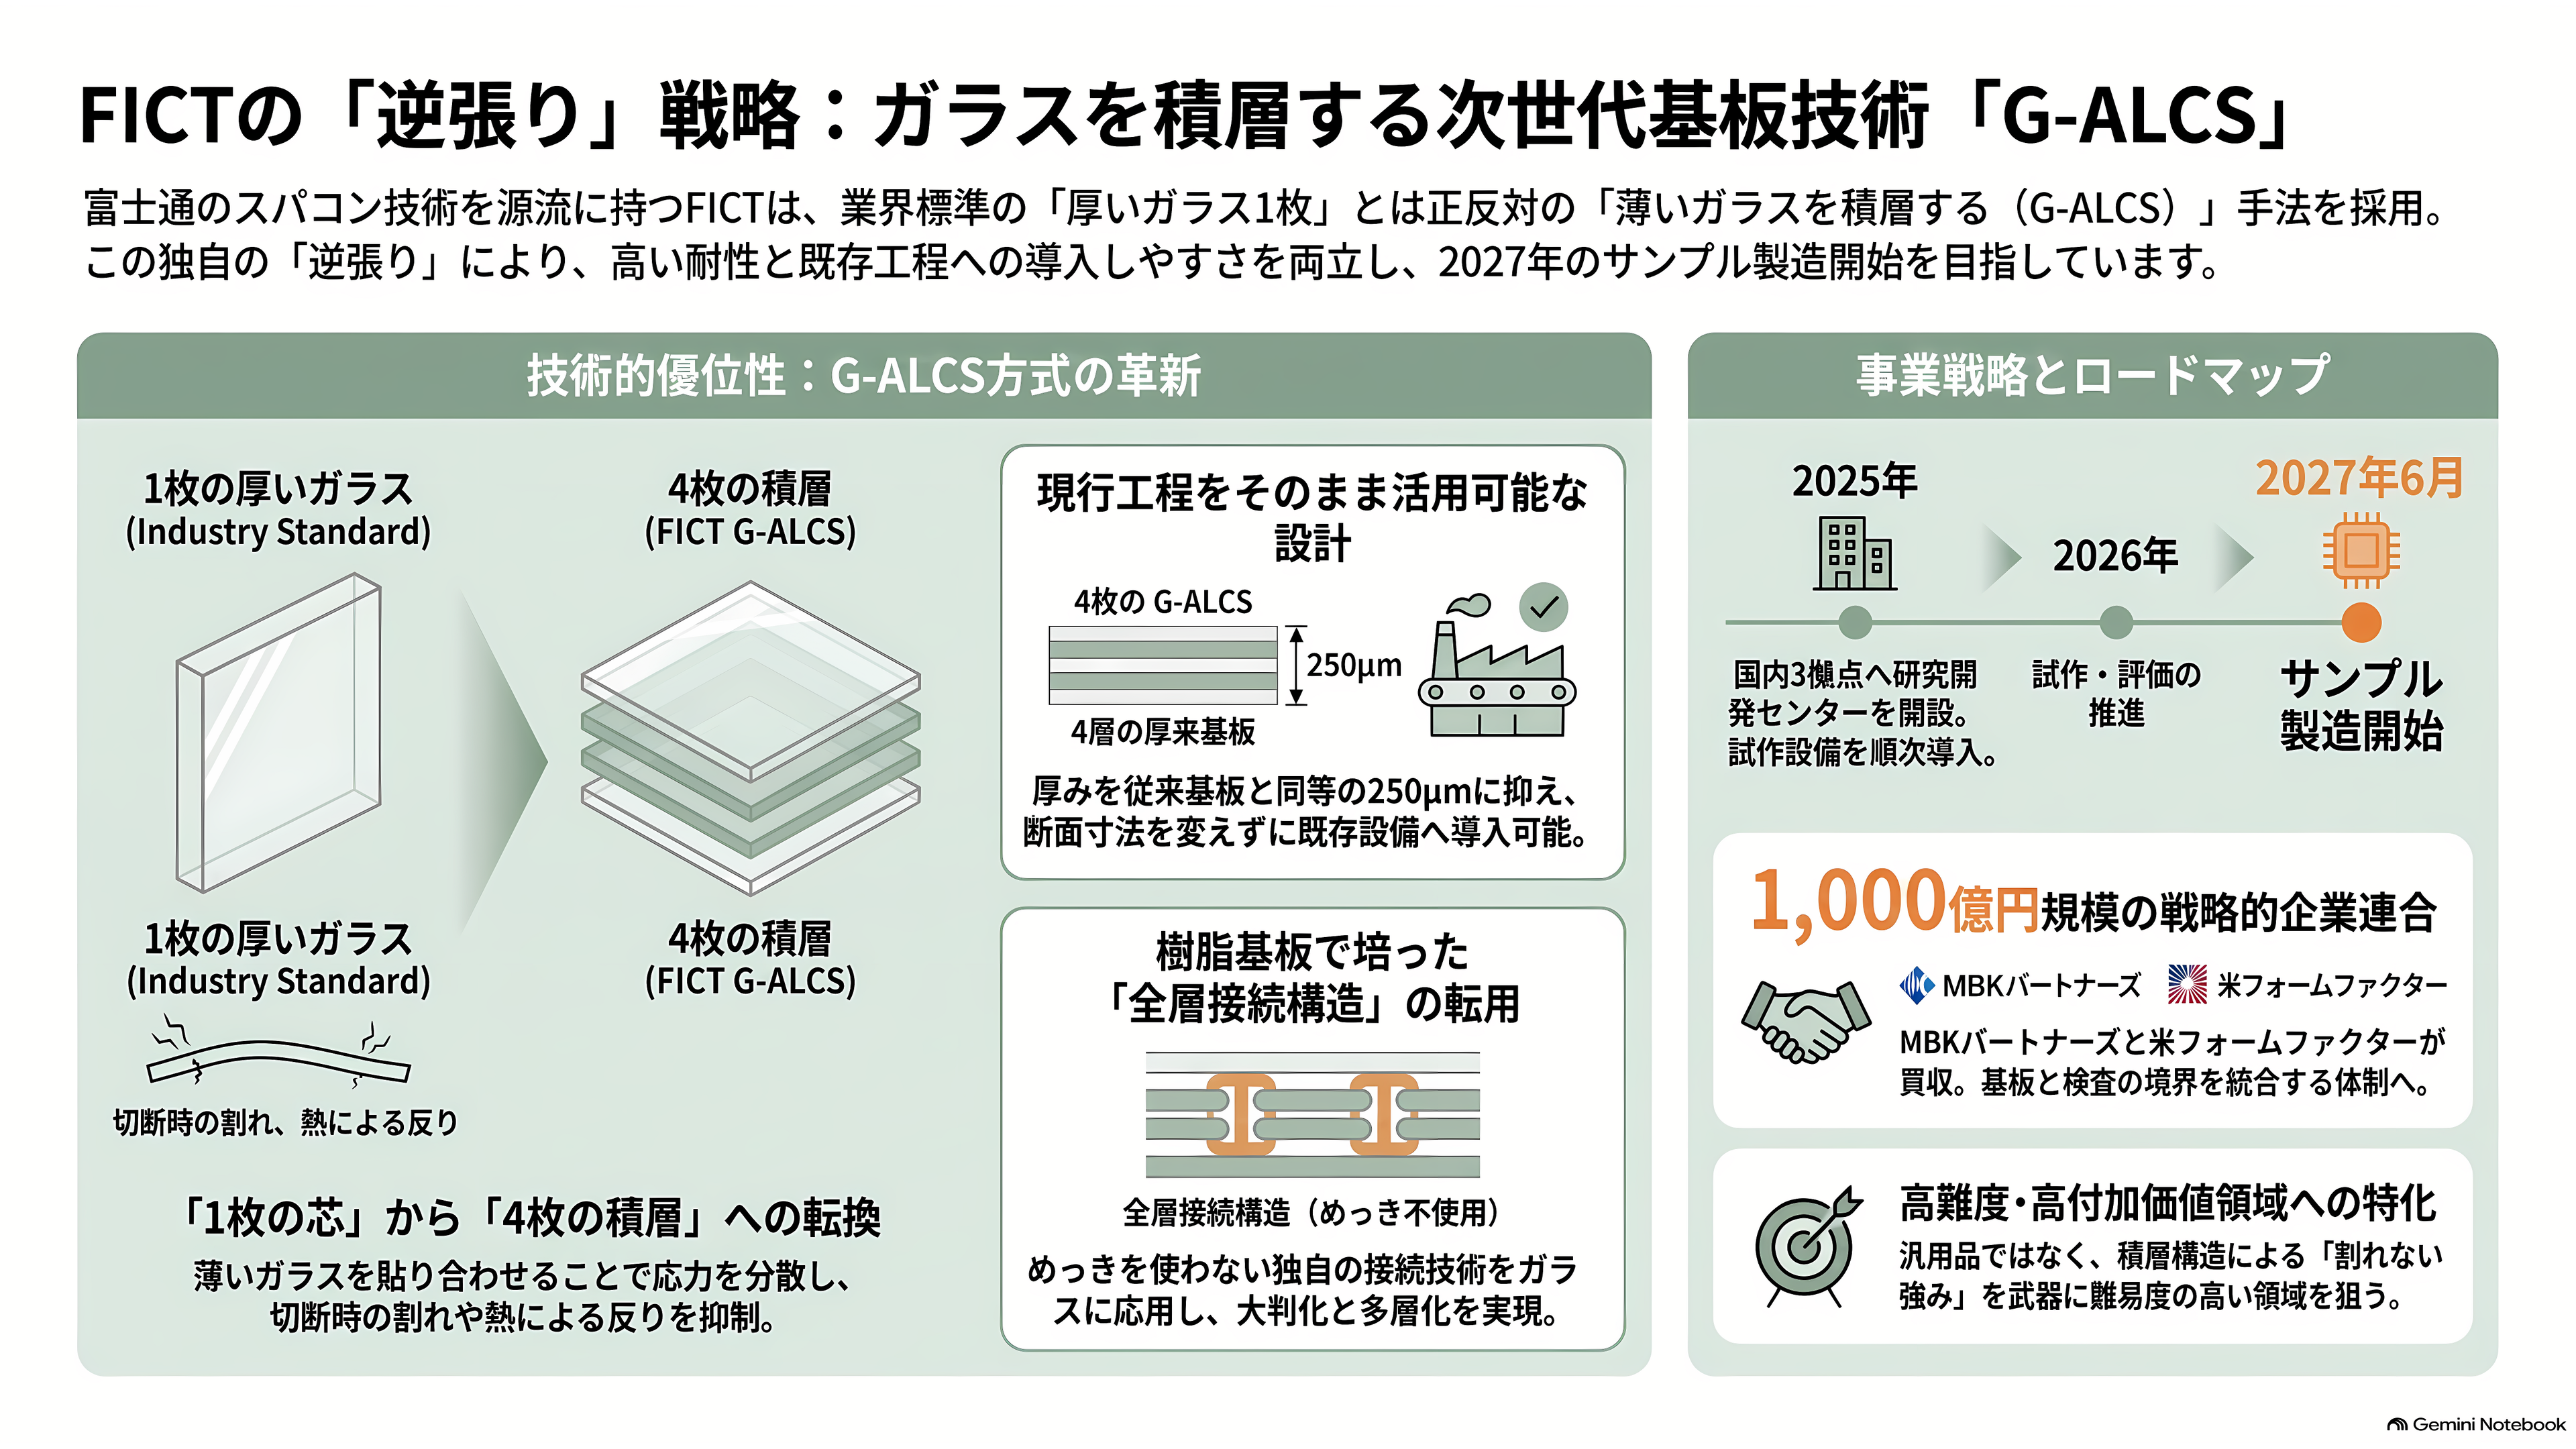
日本勢でもっとも異質な解き方をしているのがFICTだ。富士通のプリント基板事業を源流に持ち、スーパーコンピューター「富岳」の基板を作った会社である。超多層のプリント基板では世界でも数えるほどしかない技術を持つ。
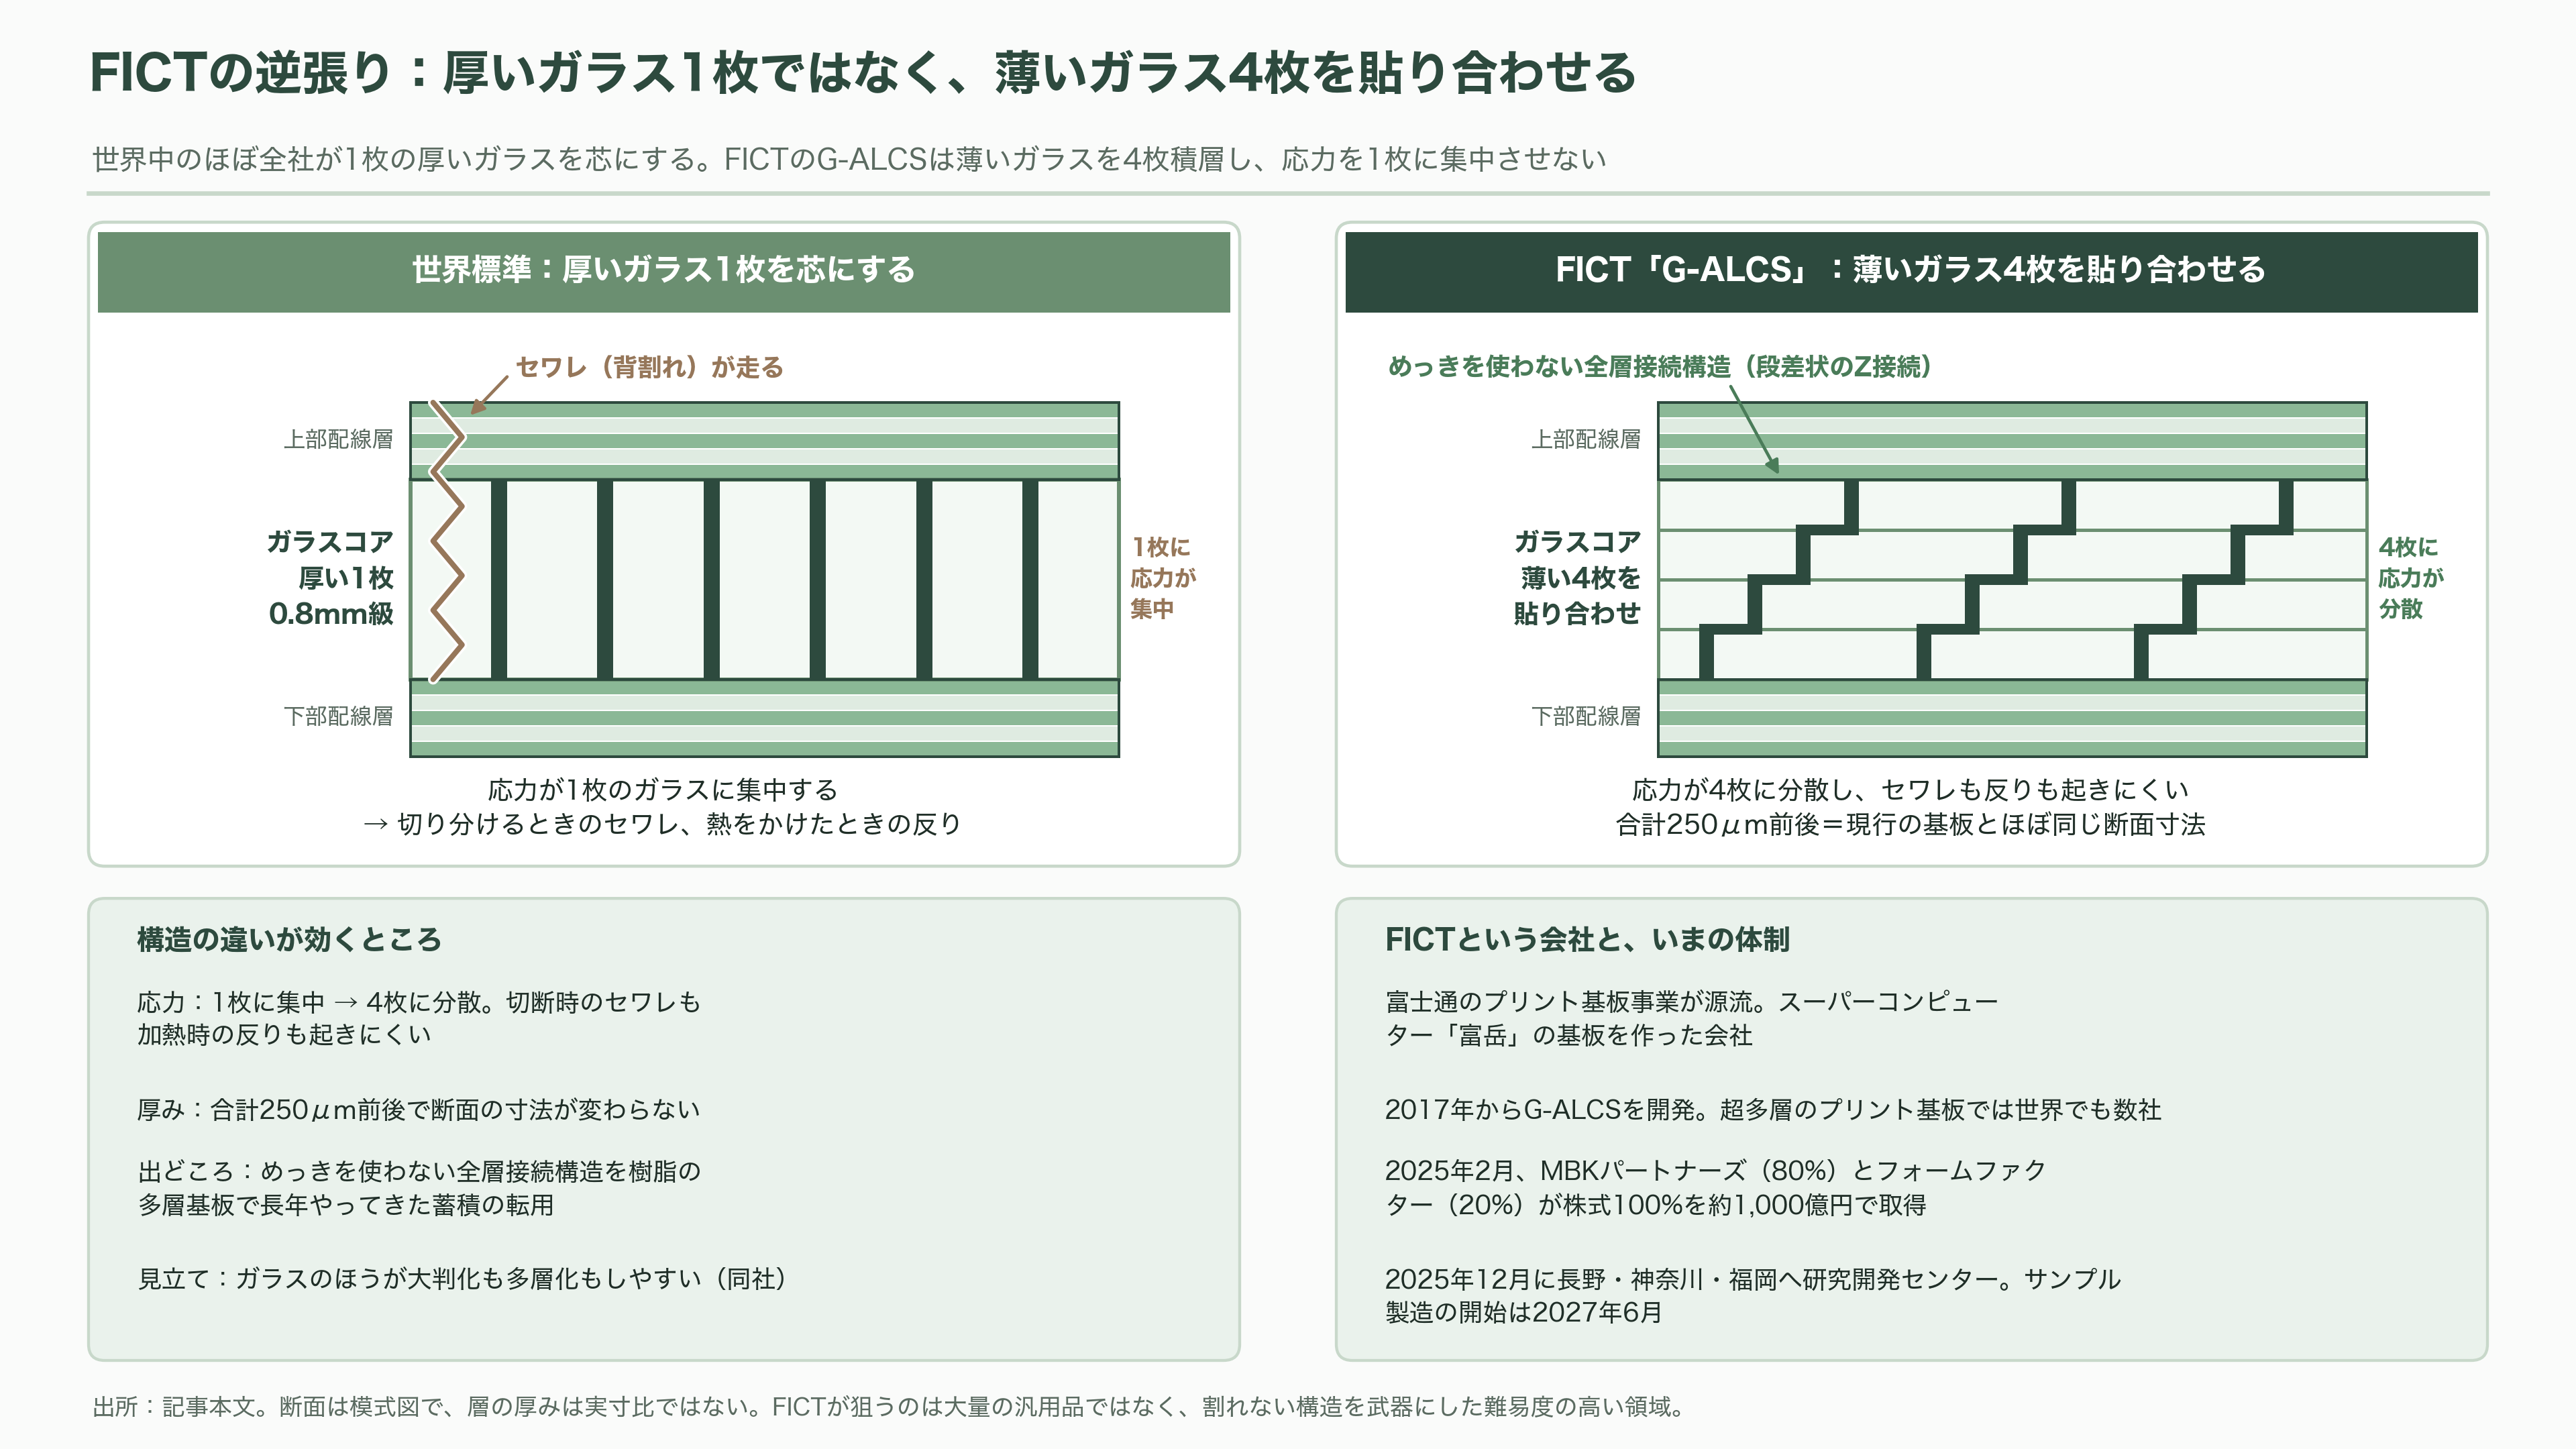
同社が2017年から開発しているのがG-ALCS、グラス・オールレイヤー・Z・コネクション・ストラクチャーという方式だ。世界中のほぼ全社が、1枚の厚いガラス板を芯にする。FICTは逆に、薄いガラスを4枚貼り合わせて多層にする。応力が1枚に集中しないので、切り分けるときのセワレも、熱をかけたときの反りも分散する。厚みは合計250マイクロメートル前後と、いまの基板とほぼ変わらない。断面の寸法を変えずに済むから、既存の工程に入れやすい。
樹脂の多層基板でめっきを使わない全層接続構造を長年やってきた蓄積が、そのままガラスに転用されている。ガラスのほうがむしろ大判化も多層化もしやすい、というのが同社の見立てだ。
体制も動いた。2025年2月、投資ファンドのMBKパートナーズが米プローブカード大手フォームファクターと組んだ企業連合が、アドバンテッジパートナーズからFICTの株式100%を約1,000億円で取得した。MBKが80%、フォームファクターが20%を持つ。半導体の検査に使うプローブカードの会社が2割を握っているという構図は、基板と検査の境界が溶けつつあることを示している。
2025年12月には、長野県、神奈川県、福岡県の3カ所に研究開発センターを開設した。ここにG-ALCSの試作設備を入れ、サンプル製造の開始を2027年6月に置いている。2026年7月には持株会社体制へ移行し、米国法人も立ち上げた。
アブソリックスより1年半ほど遅い。ただしFICTが狙っているのは、大量の汎用品ではなく、割れない構造を武器にした難易度の高い領域である。
大日本印刷、印刷の技術でガラスに穴を開ける
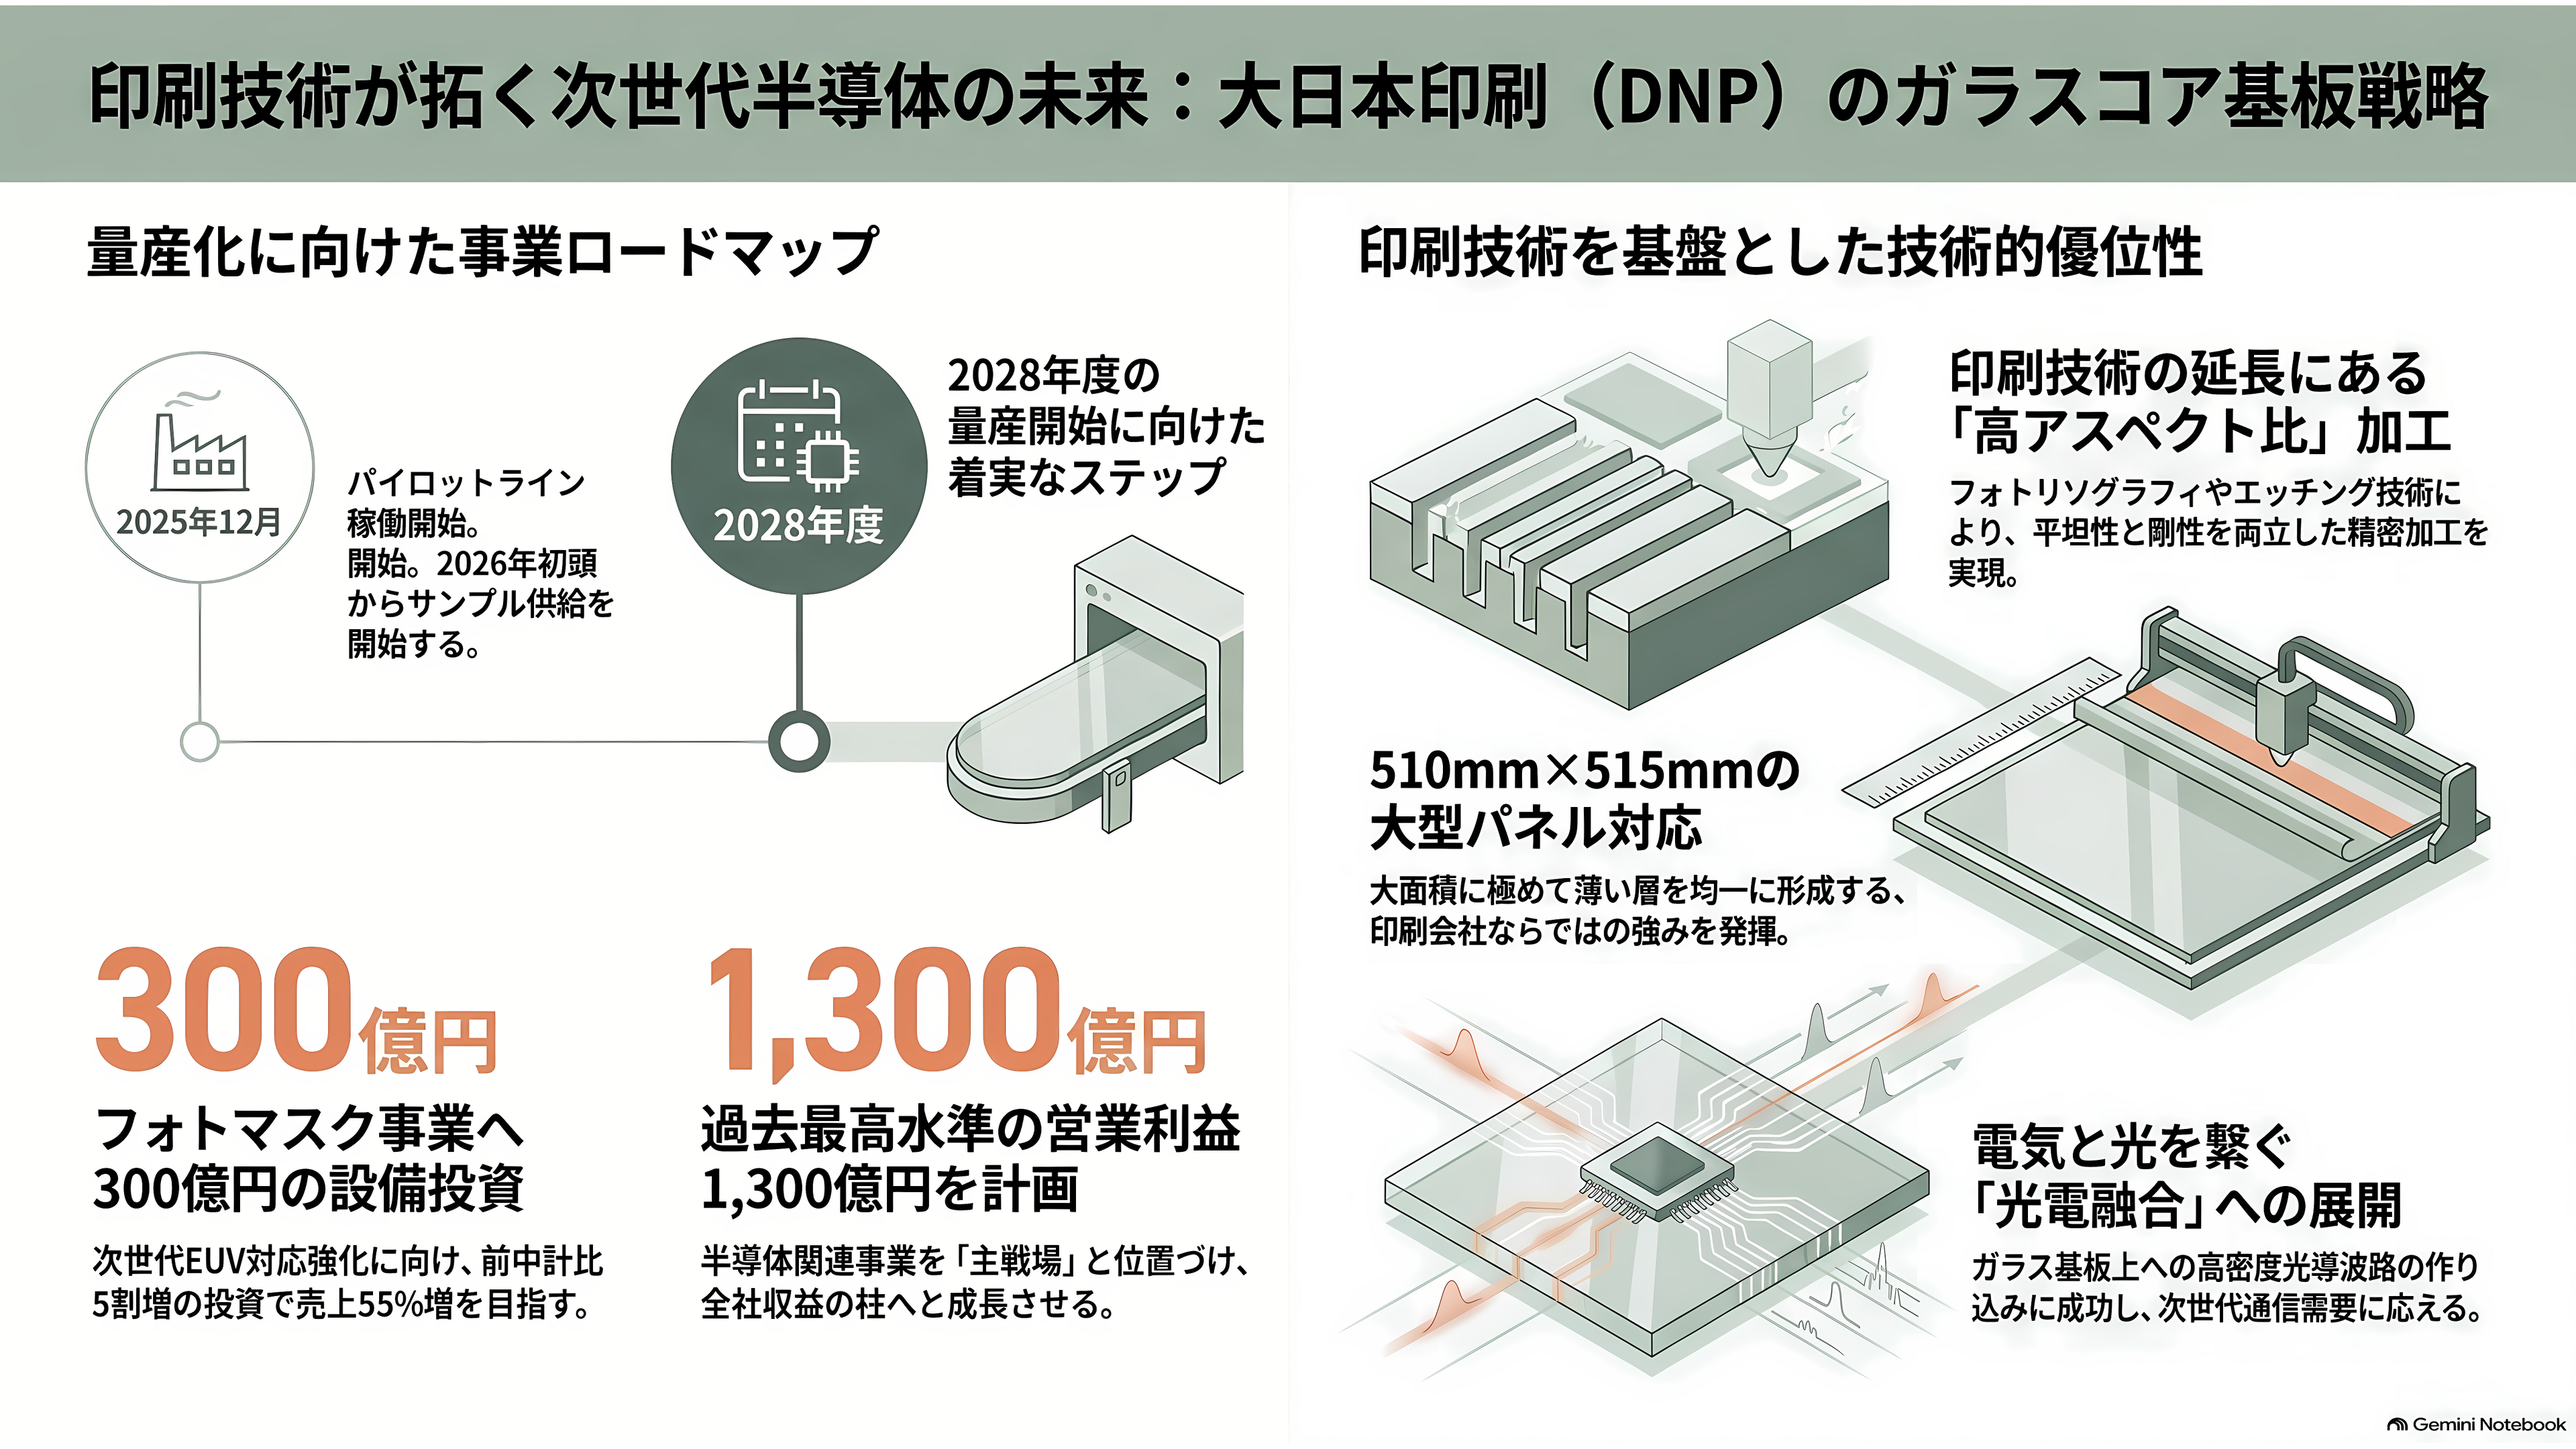
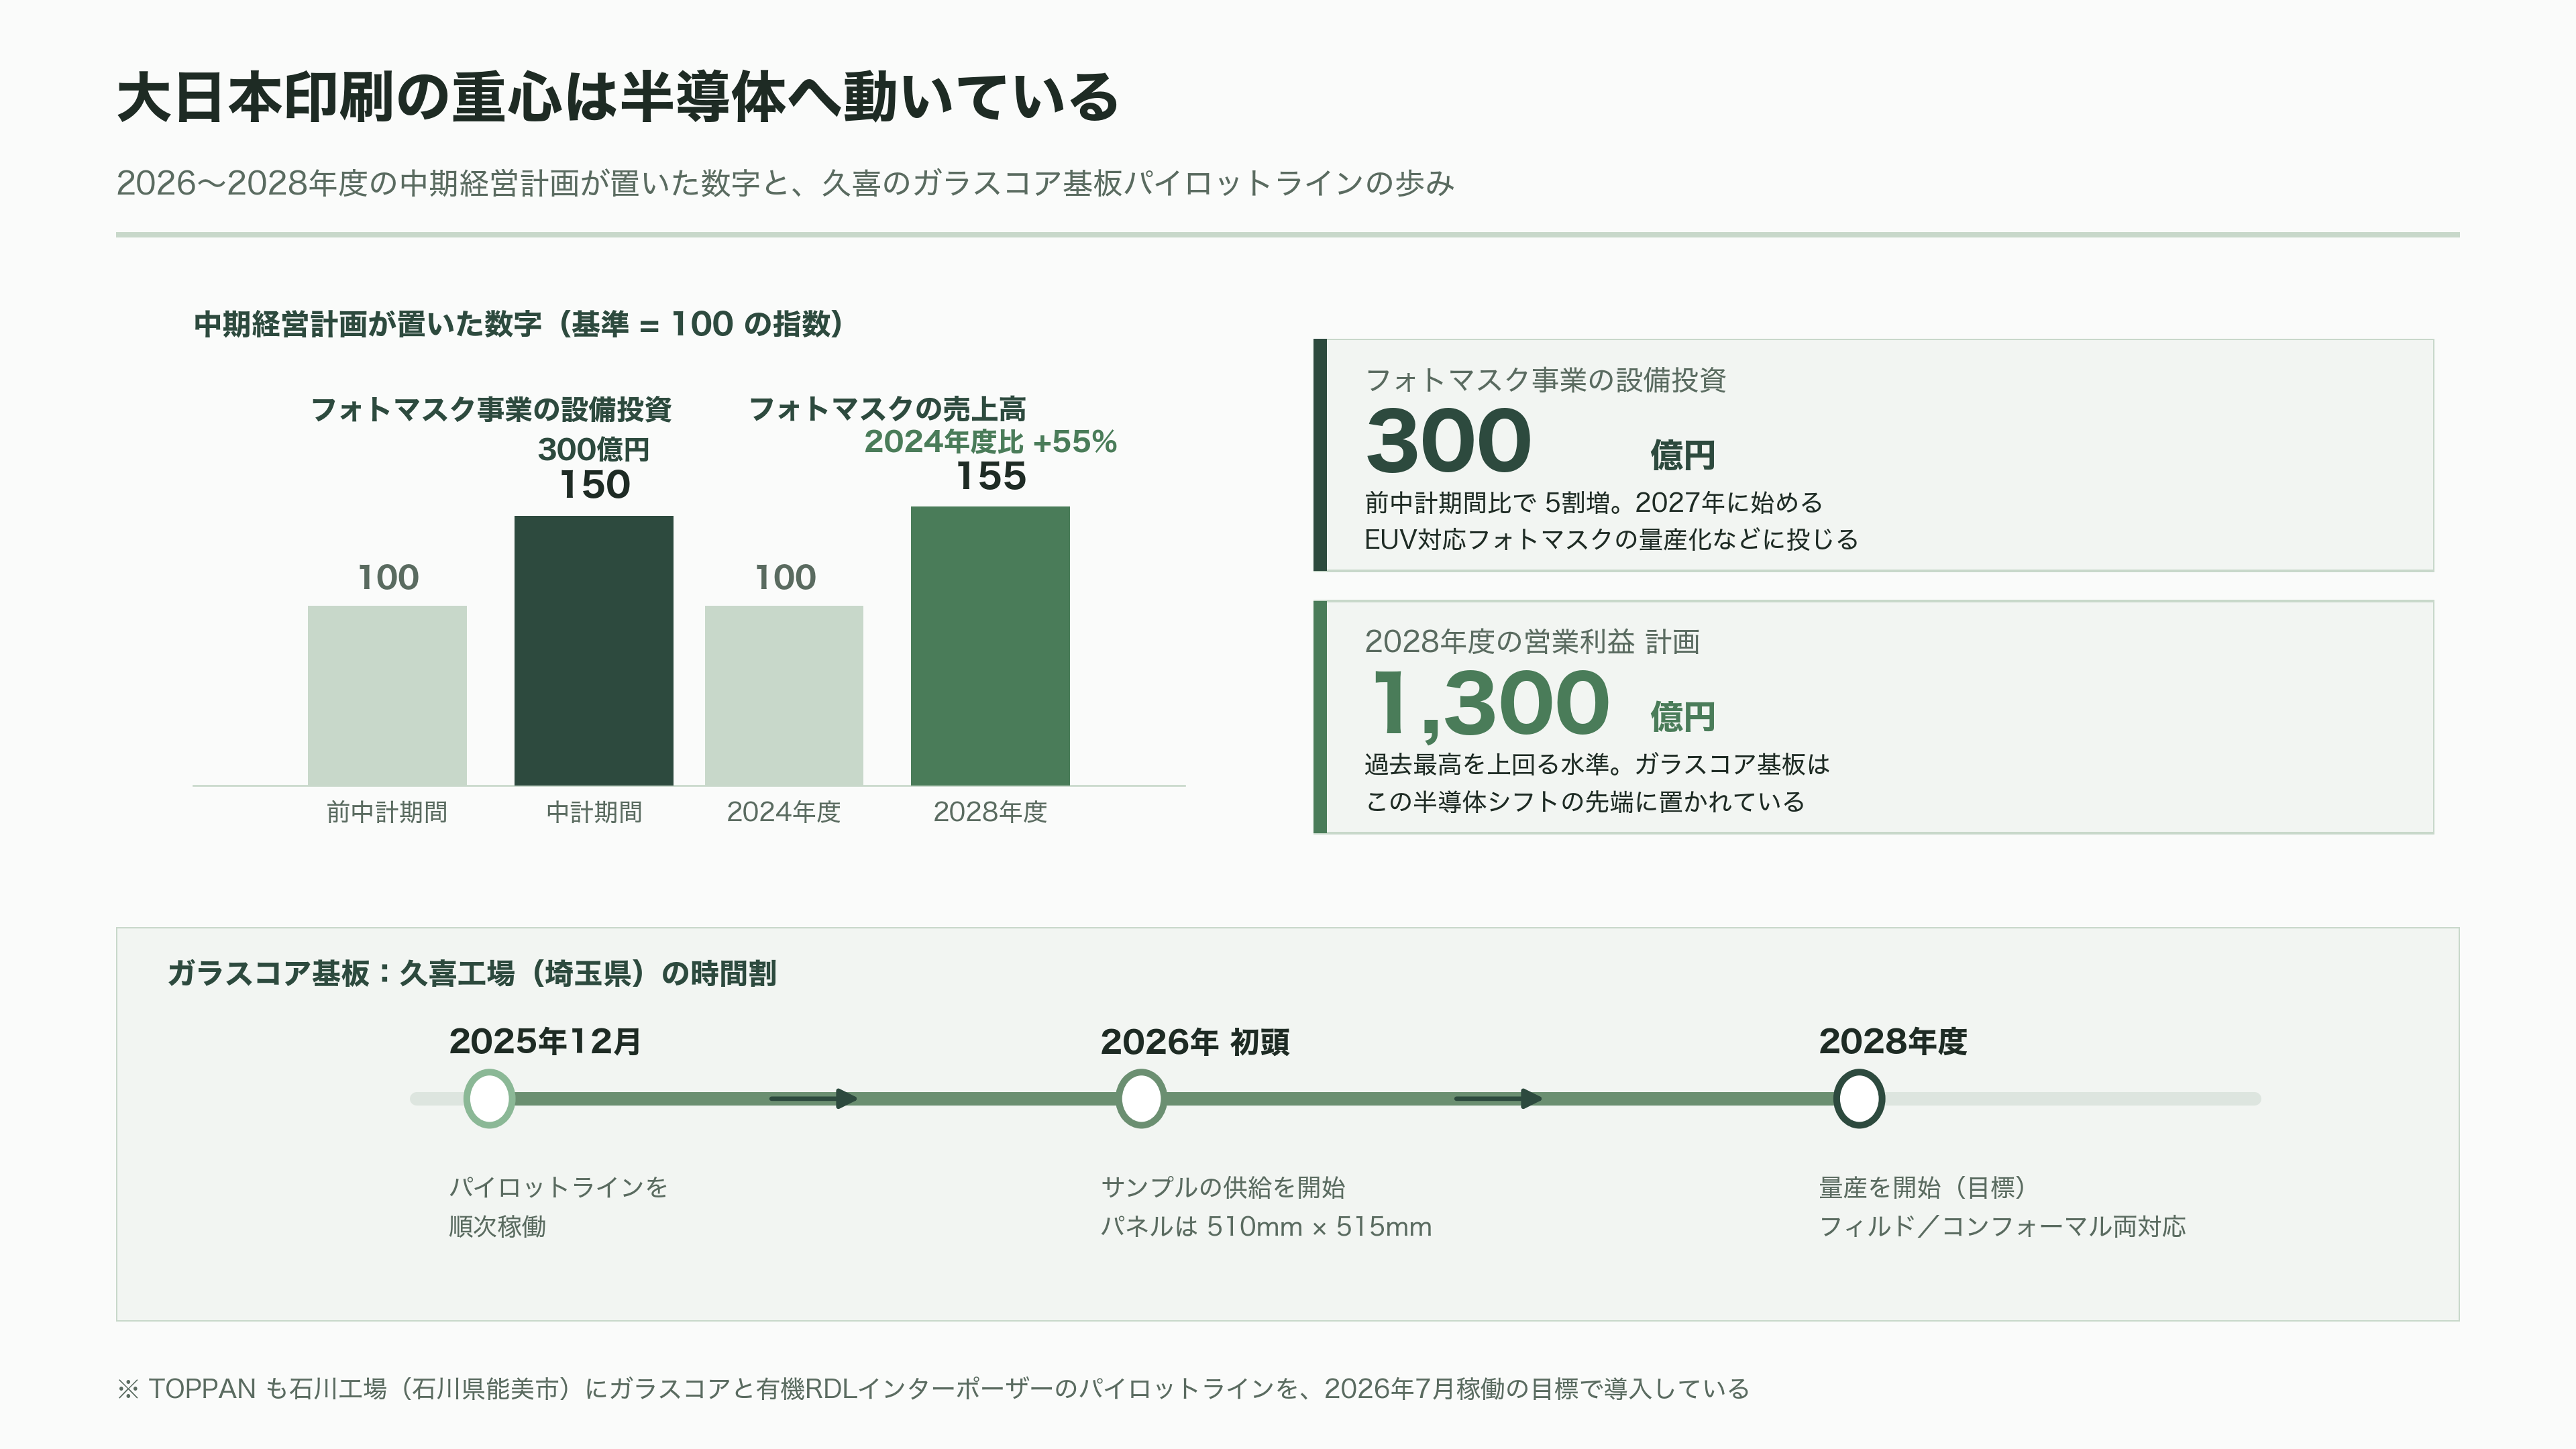
大日本印刷(7912)は2023年にTGVガラスコア基板を開発し、2025年12月から埼玉県の久喜工場でパイロットラインを順次稼働させた。2026年初頭からサンプルの供給を始め、2028年度の量産開始を目指している。
パネルサイズは510ミリ×515ミリ。この大きさで、次世代パッケージが求める平坦性と、反らない剛性を両立させたという。穴を銅で満たすフィルドタイプと、側壁に金属層を密着させるコンフォーマルタイプの両方を用意し、ガラスの厚みに対して穴の直径が小さい高アスペクト比の領域に強みがあると位置づけている。
この会社が持っているのは、写真製版の延長にあるフォトリソグラフィと、めっき、エッチング、表面処理の技術だ。印刷会社が半導体材料で強いのは偶然ではない。極めて薄い層を、極めて大きな面積に、極めて均一に作るという仕事の構造が、印刷とほぼ同じだからである。同社は2026年5月のECTCで、ガラス基板の上に高密度の光導波路を作り込む光電融合向けの技術も発表しており、電気と光の両方でガラスを使う道を探っている。
会社全体で見ると、半導体は完全に主戦場になっている。2026年度から2028年度の中期経営計画では、フォトマスク事業の設備投資に300億円を充てる。前の中計期間比で5割増だ。2027年に始めるEUV対応フォトマスクの量産化などに投じ、フォトマスクの売上高は2028年度に2024年度比55%増を掲げる。最終年度の営業利益計画は1,300億円で、過去最高を上回る水準である。ガラスコア基板はこの半導体シフトの先端に置かれている。
TOPPANも動いている。石川県能美市の石川工場に、ガラスコアと有機RDLインターポーザーを開発するパイロットラインを2026年7月稼働の目標で導入した。有機RDLインターポーザーの研究開発はNEDOのポスト5G事業に採択されており、大阪公立大学、富山県立大学、信州大学との共同研究も走っている。
シリコンバレーの投資家はこの相場をどう読んでいるか
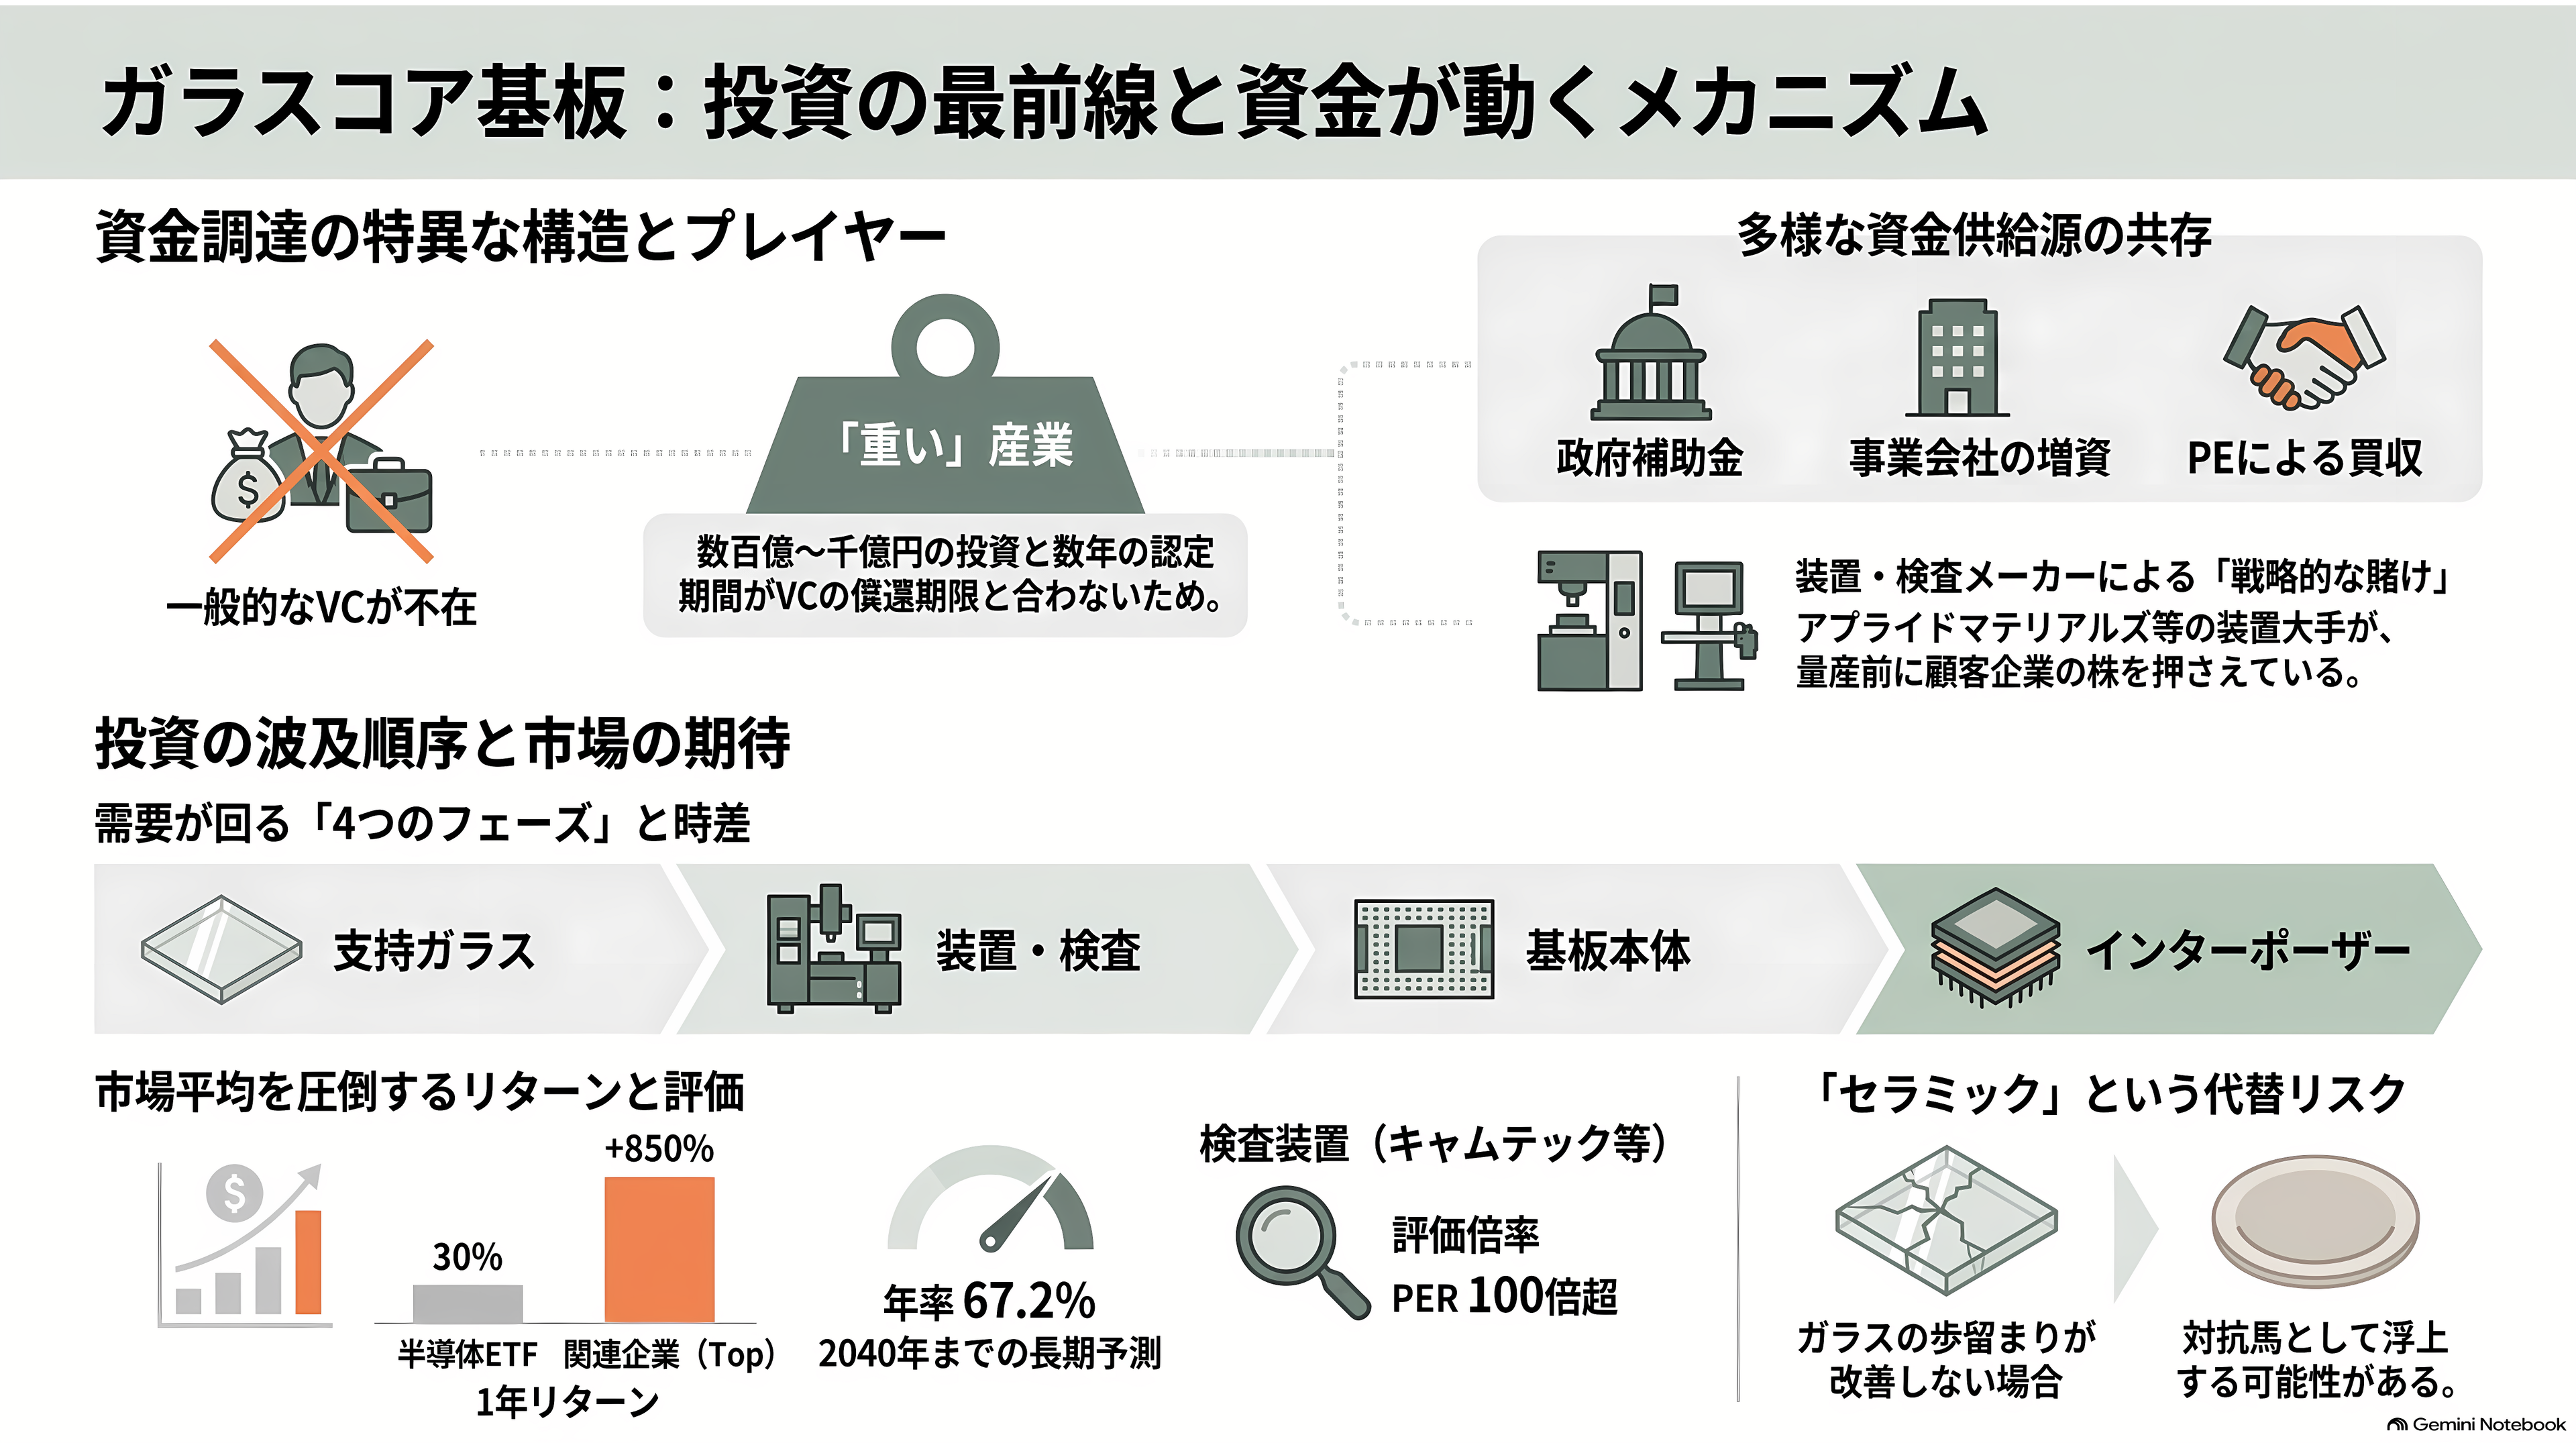
ここが、この分野でいちばん誤解されているところだ。ガラスコア基板には、シリコンバレーのベンチャーキャピタルがほとんど入っていない。
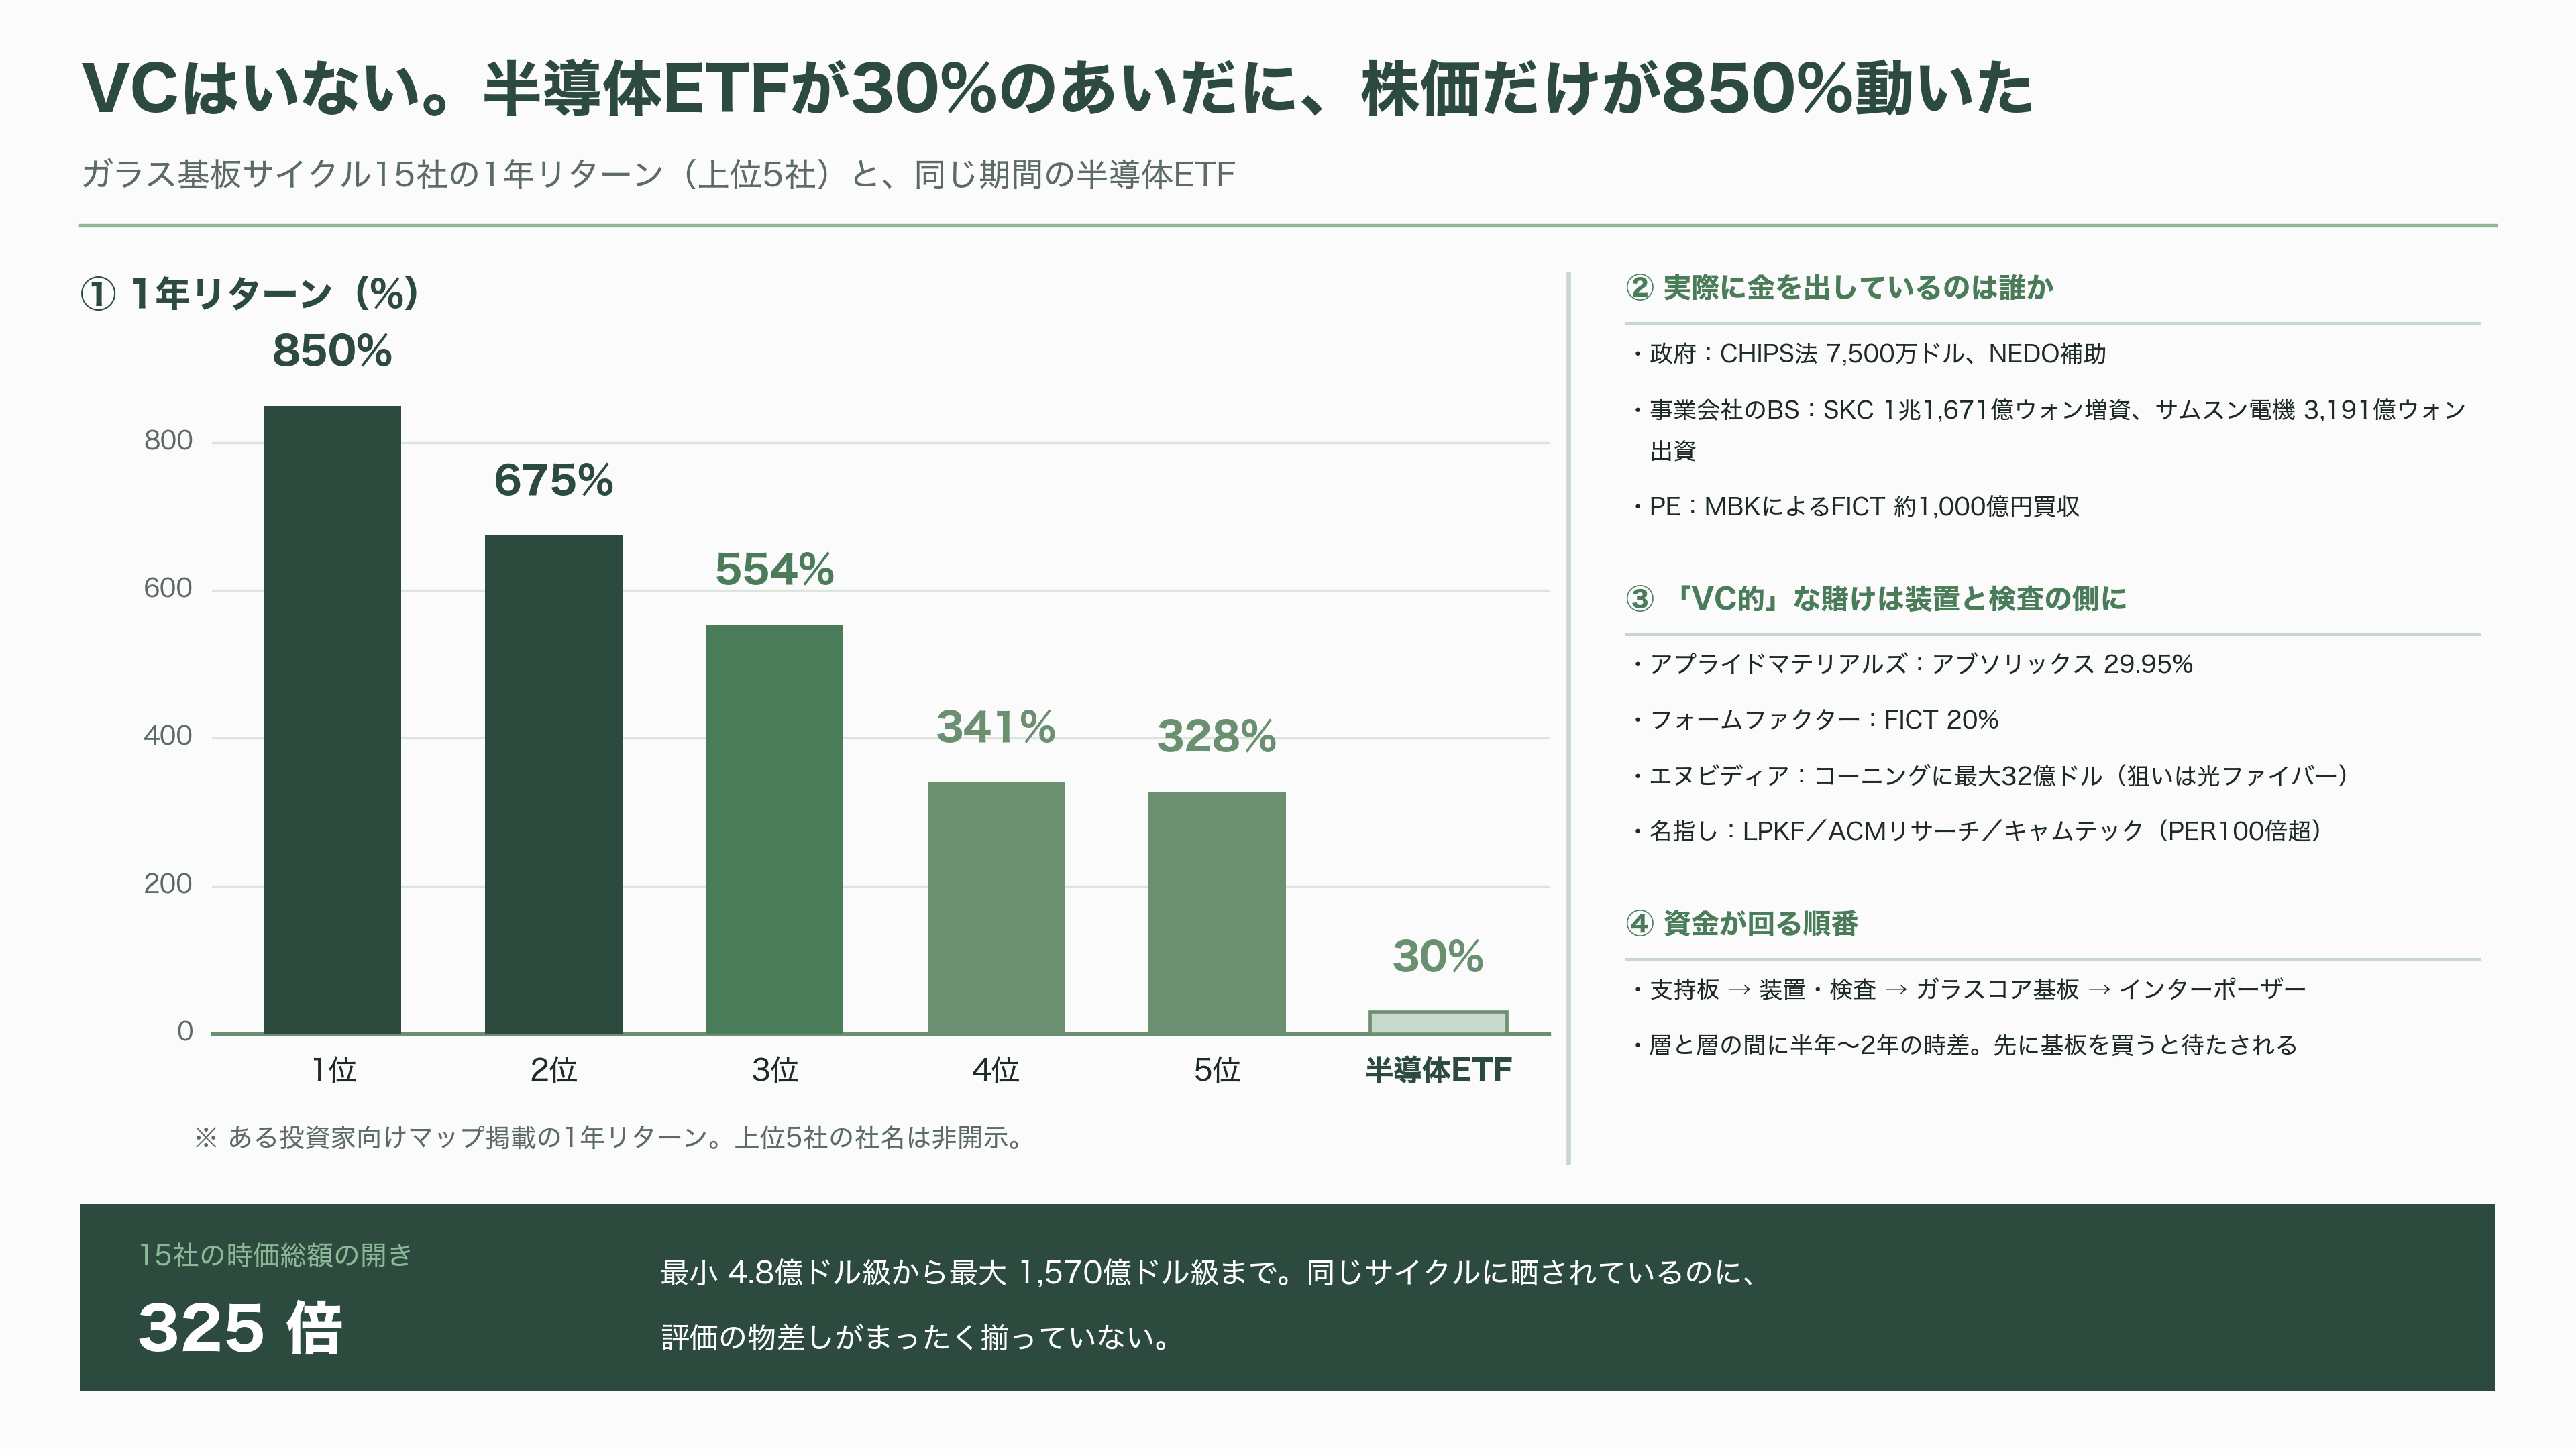
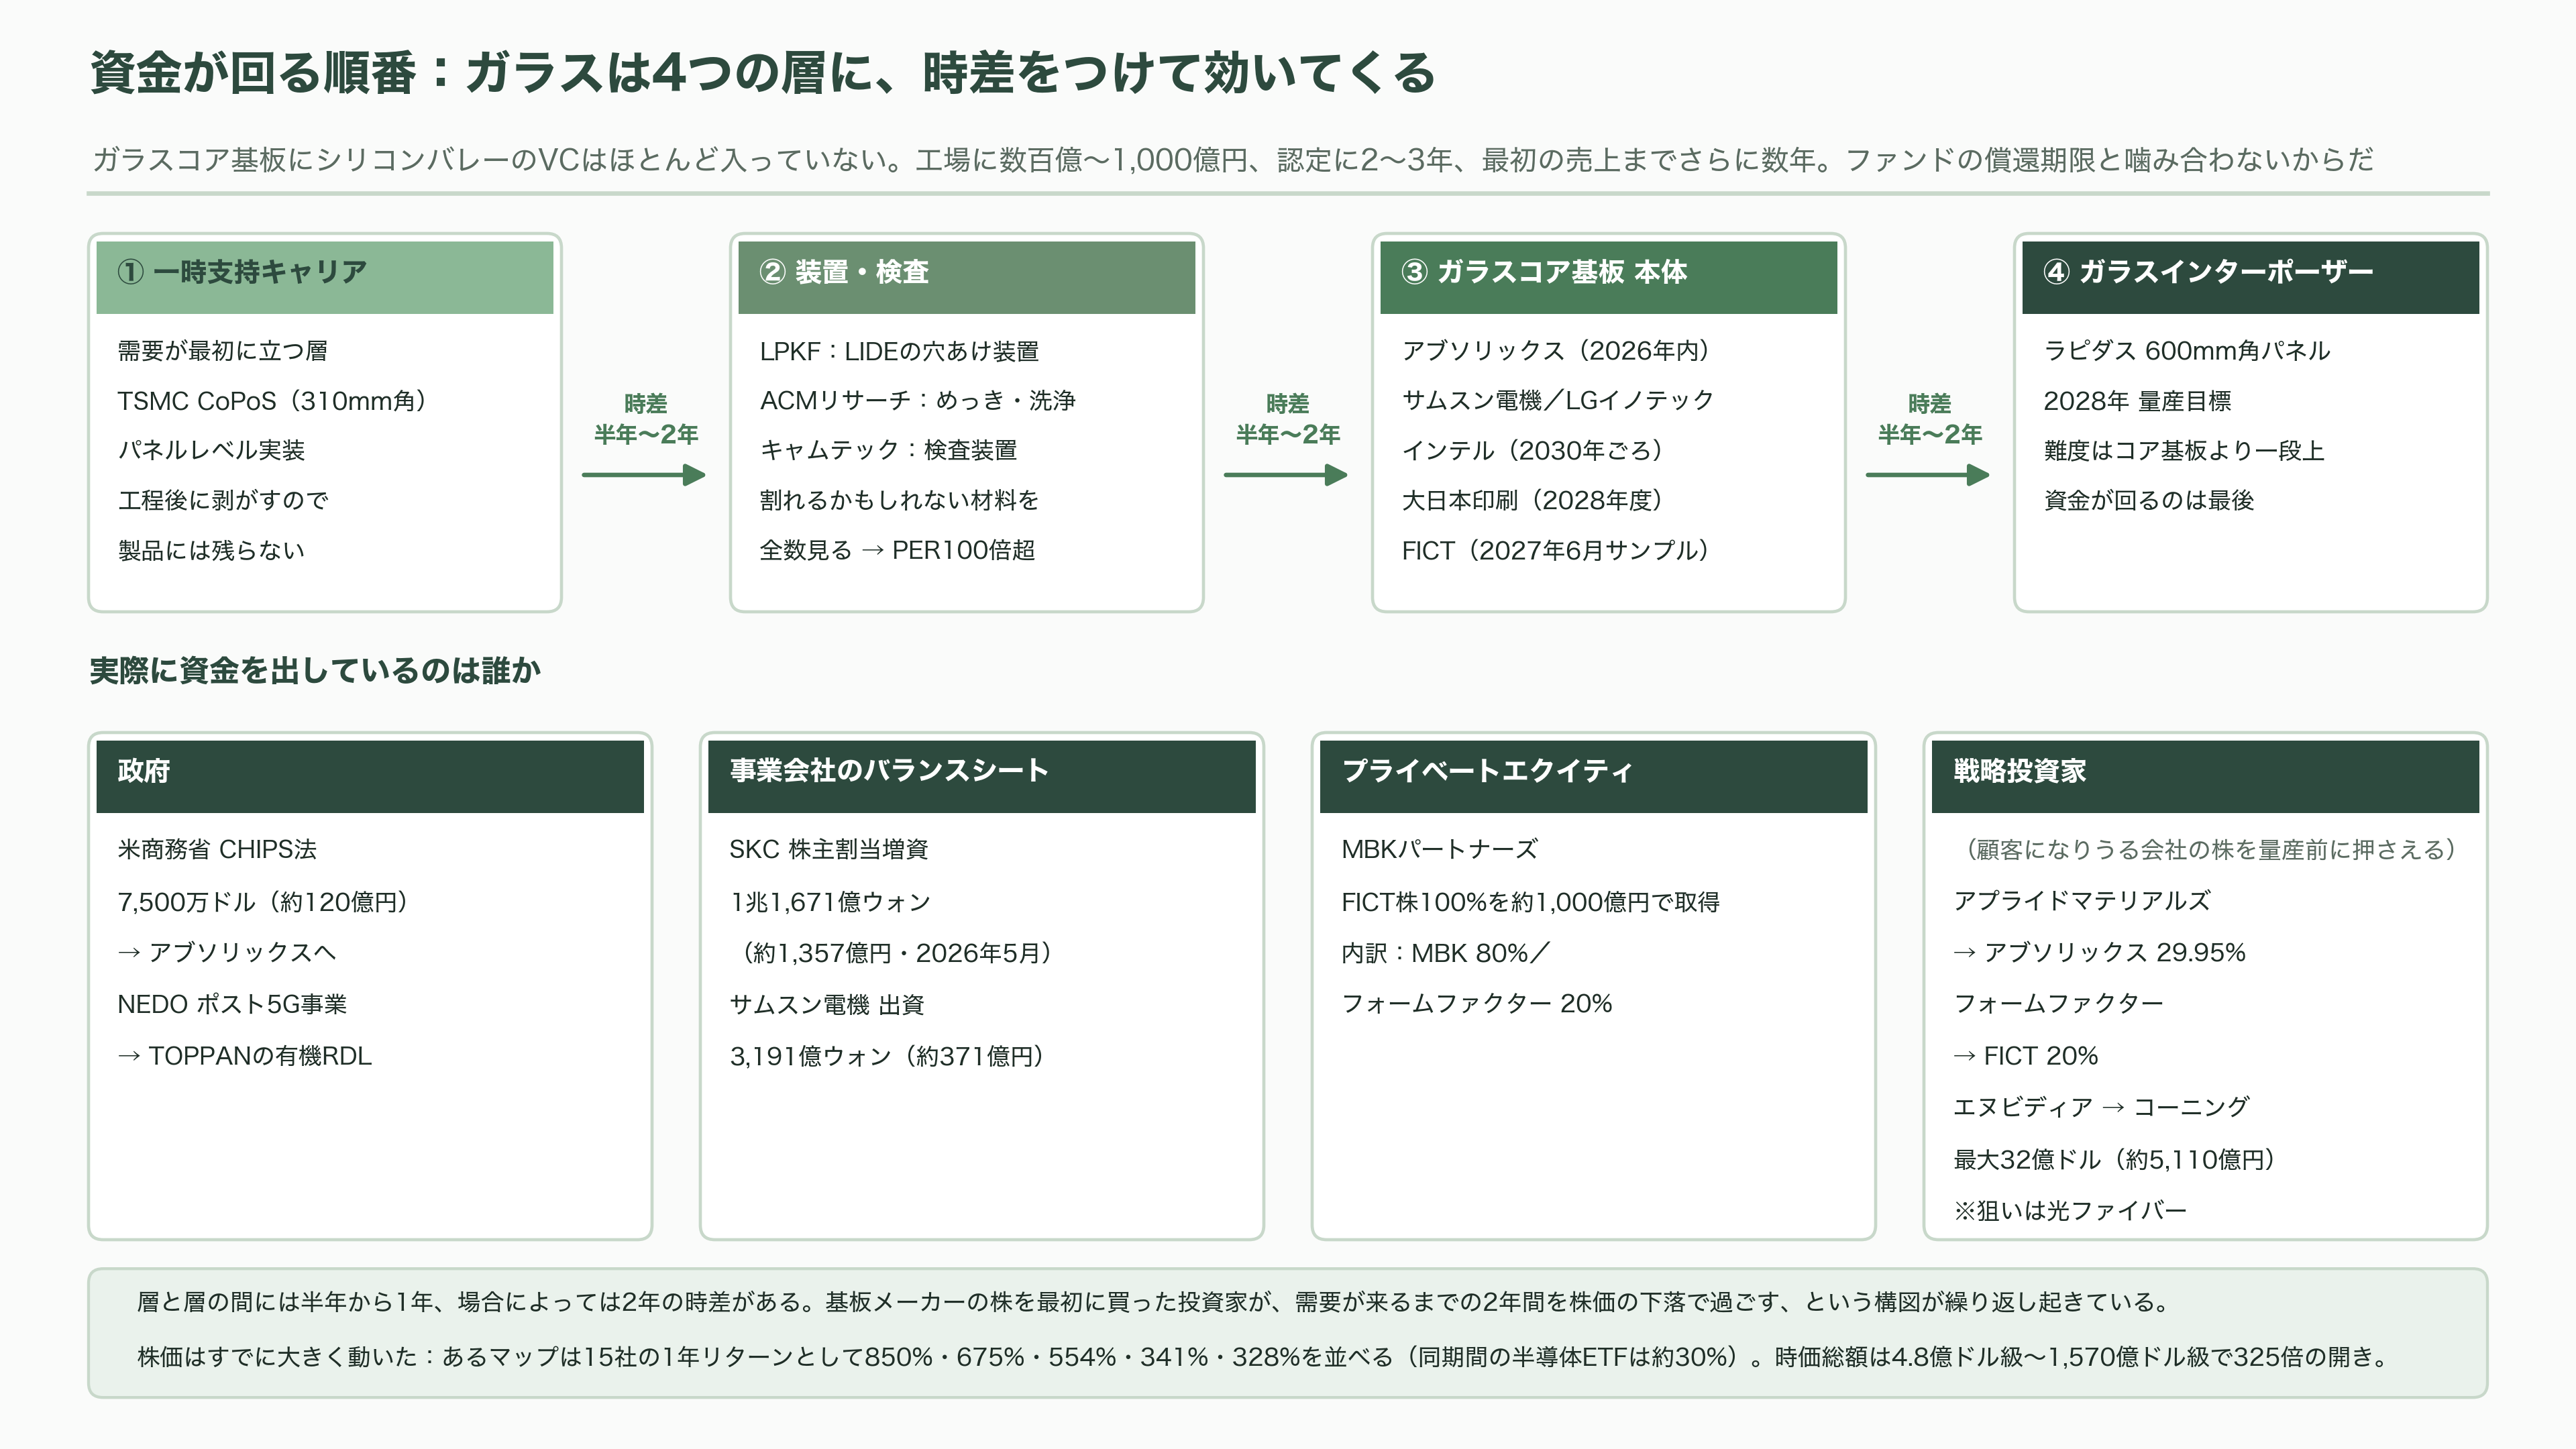
理由は単純で、この産業がVCの投資対象になる形をしていないからである。工場に数百億円から1,000億円、認定に2年から3年、最初の売上が立つまでにさらに数年。ファンドの償還期限と噛み合わない。実際に資金を出しているのは、政府(CHIPS法の7,500万ドル、NEDOの補助)、事業会社のバランスシート(SKCの1兆1,671億ウォン増資、サムスン電機の3,191億ウォン出資)、プライベートエクイティ(MBKによるFICTの約1,000億円買収)、そして戦略投資家である。
そのうえで「VC的」な賭けをしているのは、装置と検査の側にいる会社だ。アプライドマテリアルズがアブソリックスの29.95%を握り、フォームファクターがFICTの20%を持つ。どちらも顧客になりうる会社の株を、量産が始まる前に押さえている。エヌビディアが2026年5月にコーニングへ最大32億ドル(約5,110億円)を投じ、1株180ドルで1,500万株を買えるワラントを取得したのも同じ発想だ。ただしこちらの狙いはガラスコア基板ではなく、チップ間を光でつなぐ光ファイバーである。同じ「ガラス」でも、押さえに行った層が違う。
投資家向けのリサーチが繰り返し指摘しているのは、資金が回る順番だ。まず一時的な支持板としてのガラスに需要が立ち、次に装置と検査、その後にガラスコア基板本体、最後にインターポーザーが来る。層と層の間には半年から1年、場合によっては2年の時差がある。基板メーカーの株を最初に買った投資家が、需要が来るまでの2年間を株価の下落で過ごす、という構図が繰り返し起きている。
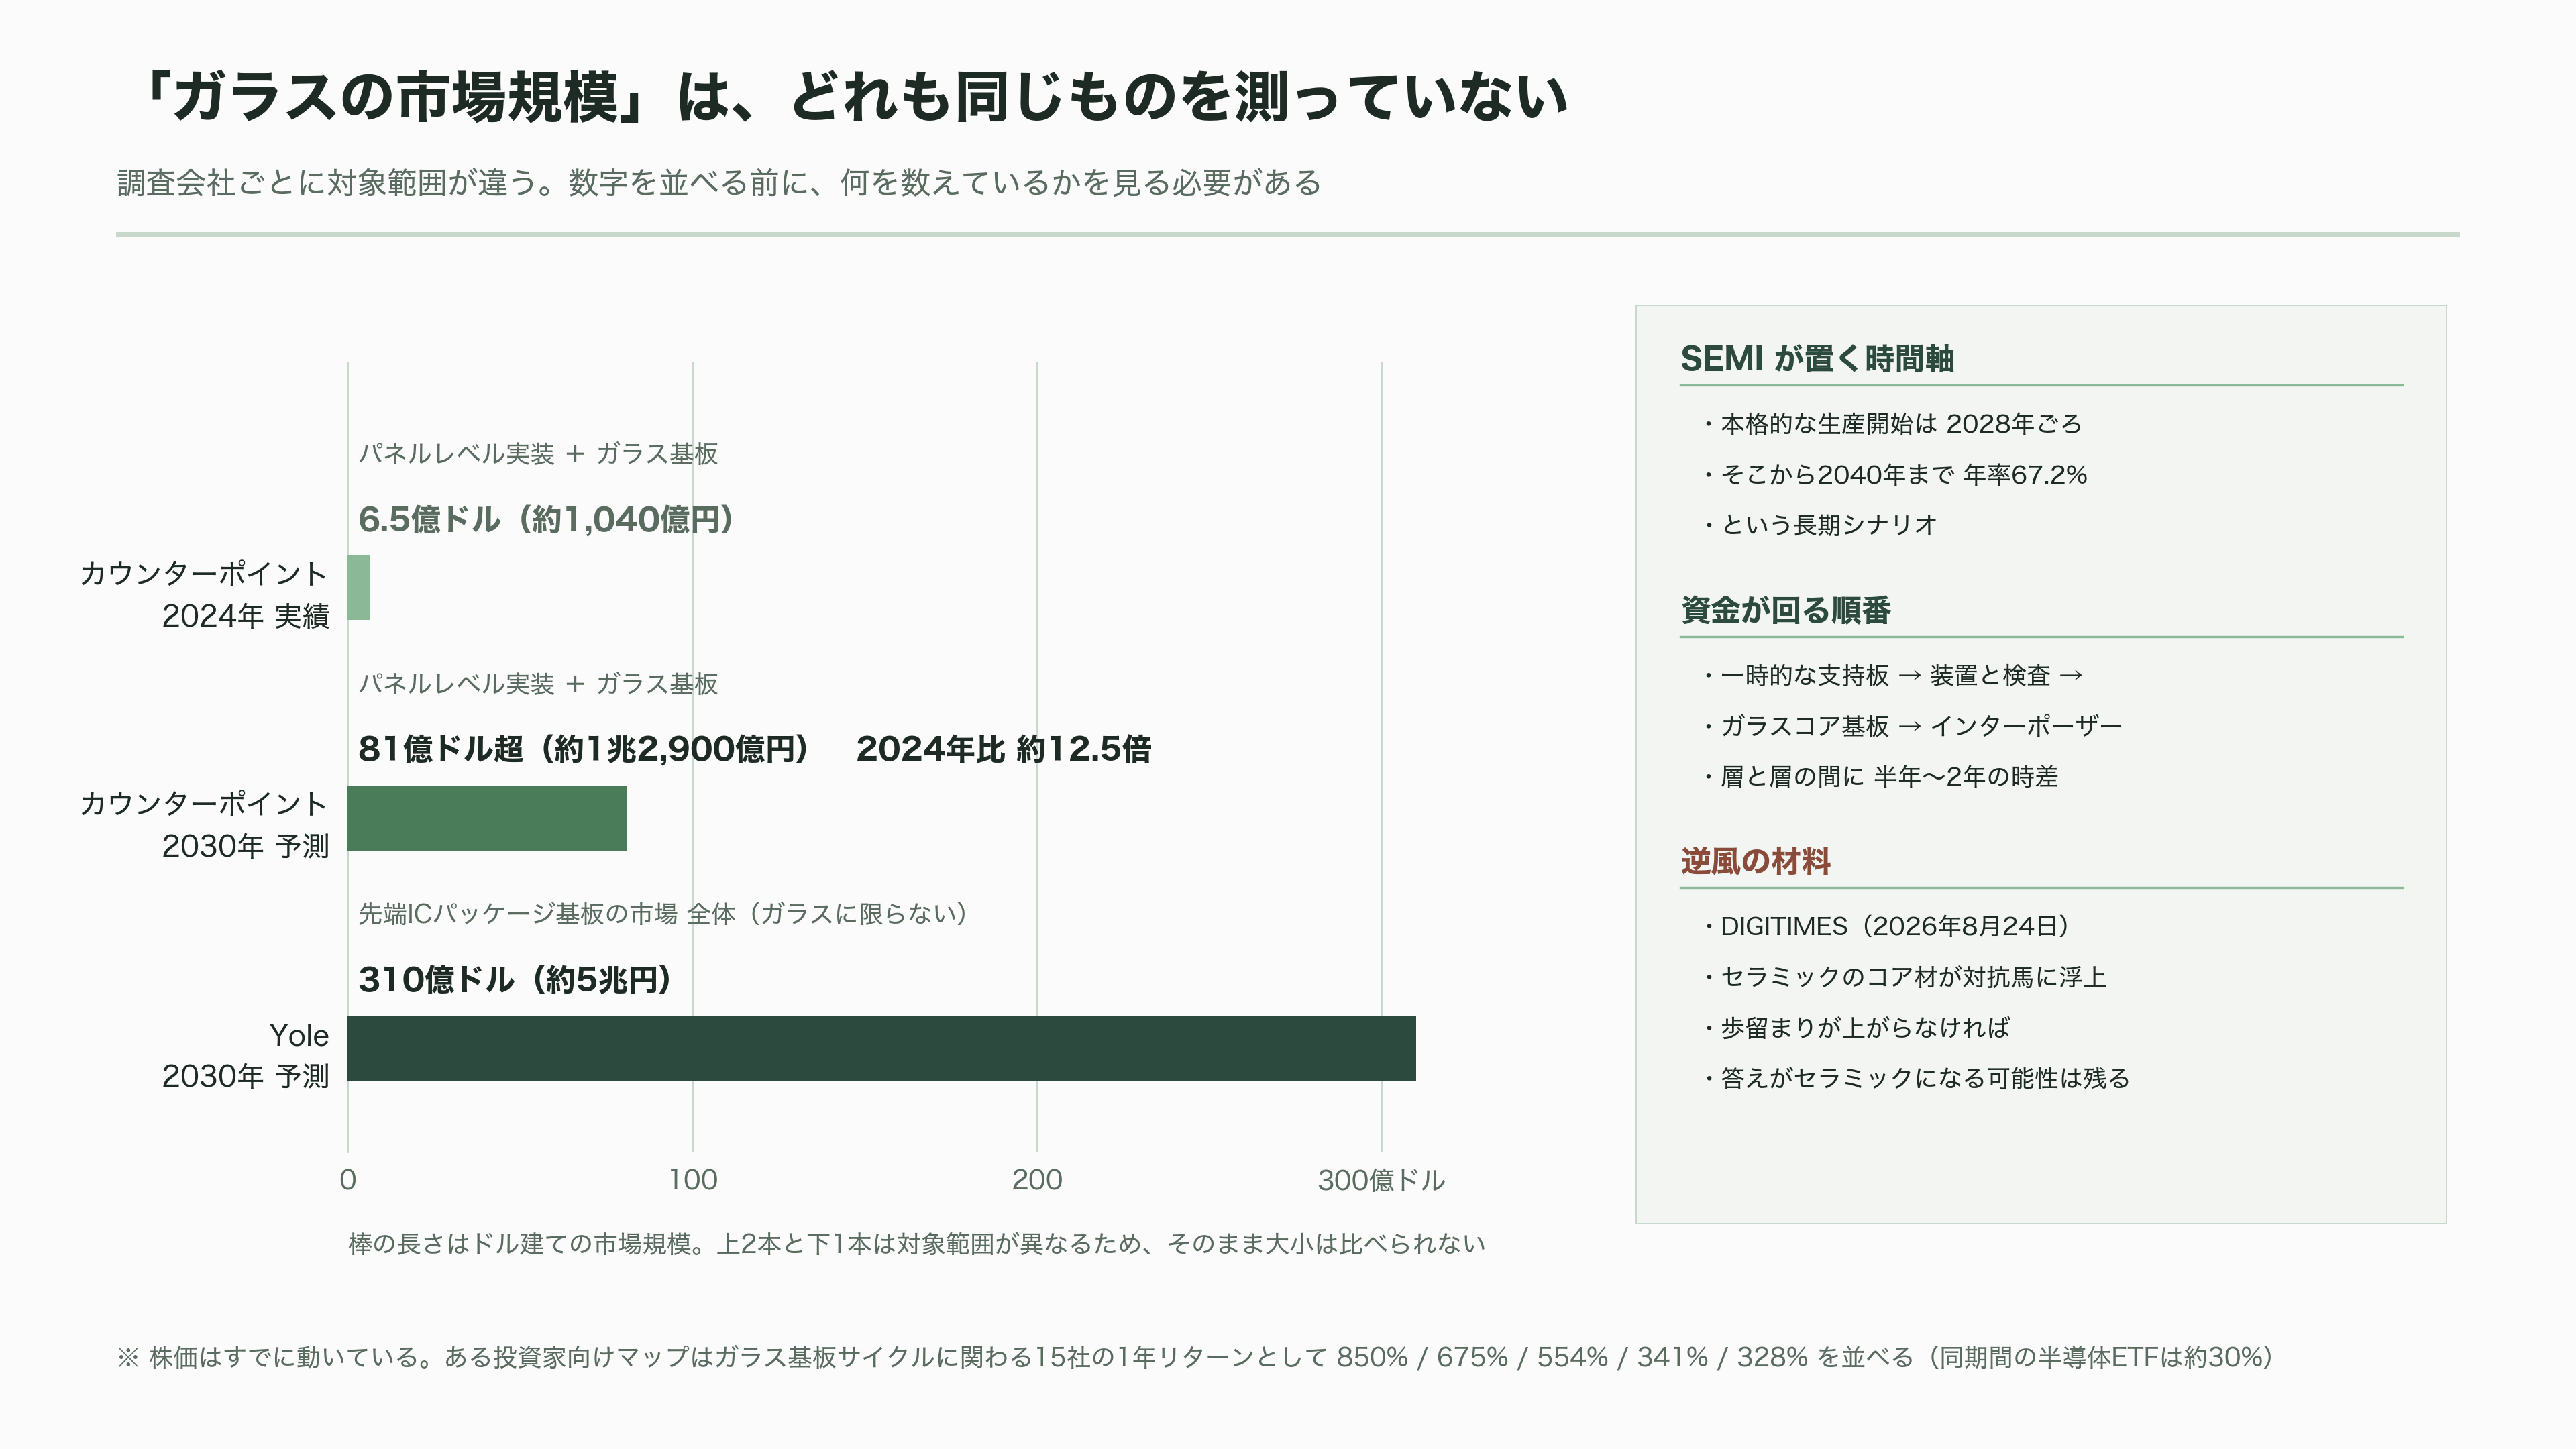
株価はすでに大きく動いている。ある投資家向けのマップは、ガラス基板サイクルに関わる15社の1年リターンとして850%、675%、554%、341%、328%といった数字を並べている。同じ期間の半導体ETFはおよそ30%だ。時価総額は最小4.8億ドル級から最大1,570億ドル級まで325倍の開きがあり、同じサイクルに晒されているのに評価の物差しがまったく揃っていない。
装置と材料に賭ける論者の名指しは具体的だ。ガラスに穴を開けるLIDE装置のLPKF、めっきと洗浄のACMリサーチ、そして検査装置のキャムテック。とくに検査には、割れるかもしれない材料を全数見なければならないという理由だけで、株価収益率100倍超という評価が付いている。中国側でも、ガラス基板を手がける巡林科技(Xunlin Technology)が半年で3度目となる約2億元(約48億円)のシリーズBを完了しており、機関投資家の資金は途切れていない。
市場規模の見立ては幅がある。カウンターポイントはパネルレベル実装とガラス基板を合わせた市場が2024年の約6.5億ドル(約1,040億円)から2030年に81億ドル超(約1兆2,900億円)へ、Yoleは先端ICパッケージ基板市場全体が2030年に310億ドル(約5兆円)に達すると見る。SEMIは本格的な生産開始を2028年ごろと置き、そこから2040年まで年率67.2%で伸びるという長期シナリオを示している。
逆風の材料もある。DIGITIMESは2026年8月24日、ガラスに代わってセラミックのコア材が有力な対抗馬として浮上していると報じた。ガラスの歩留まりが上がらなければ、答えがセラミックになる可能性は消えていない。
いつ、何が動くのか
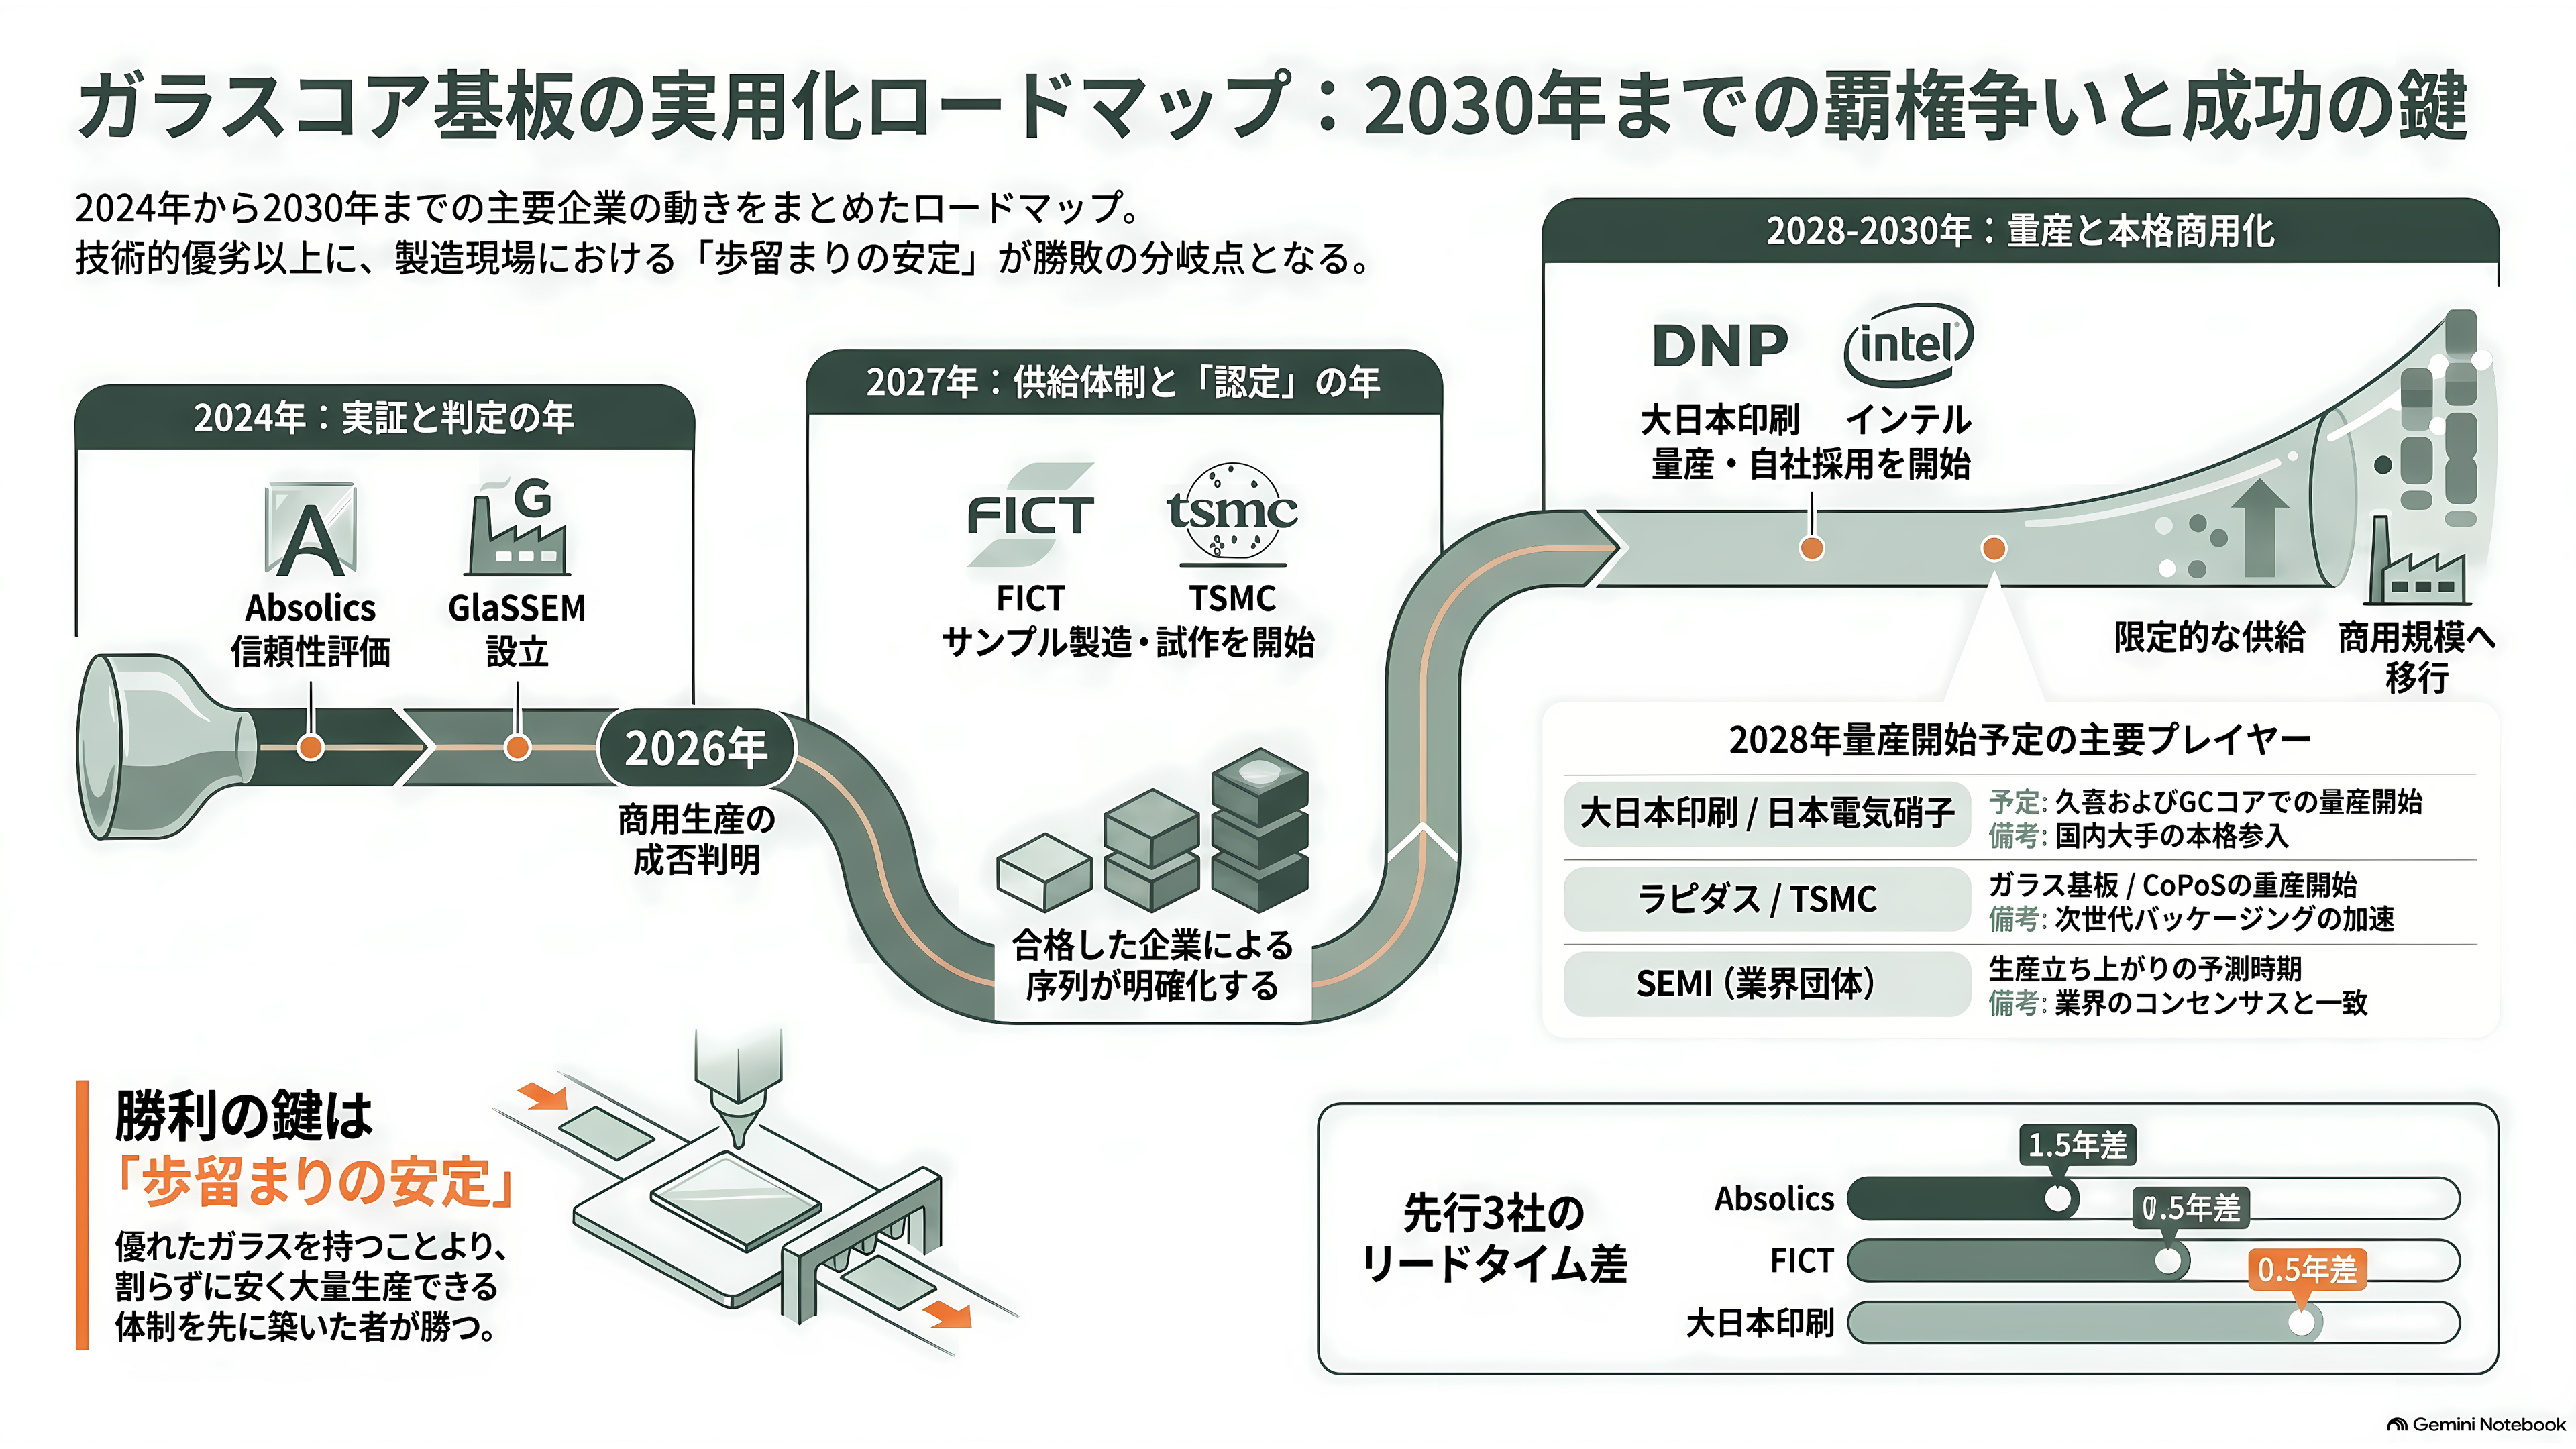
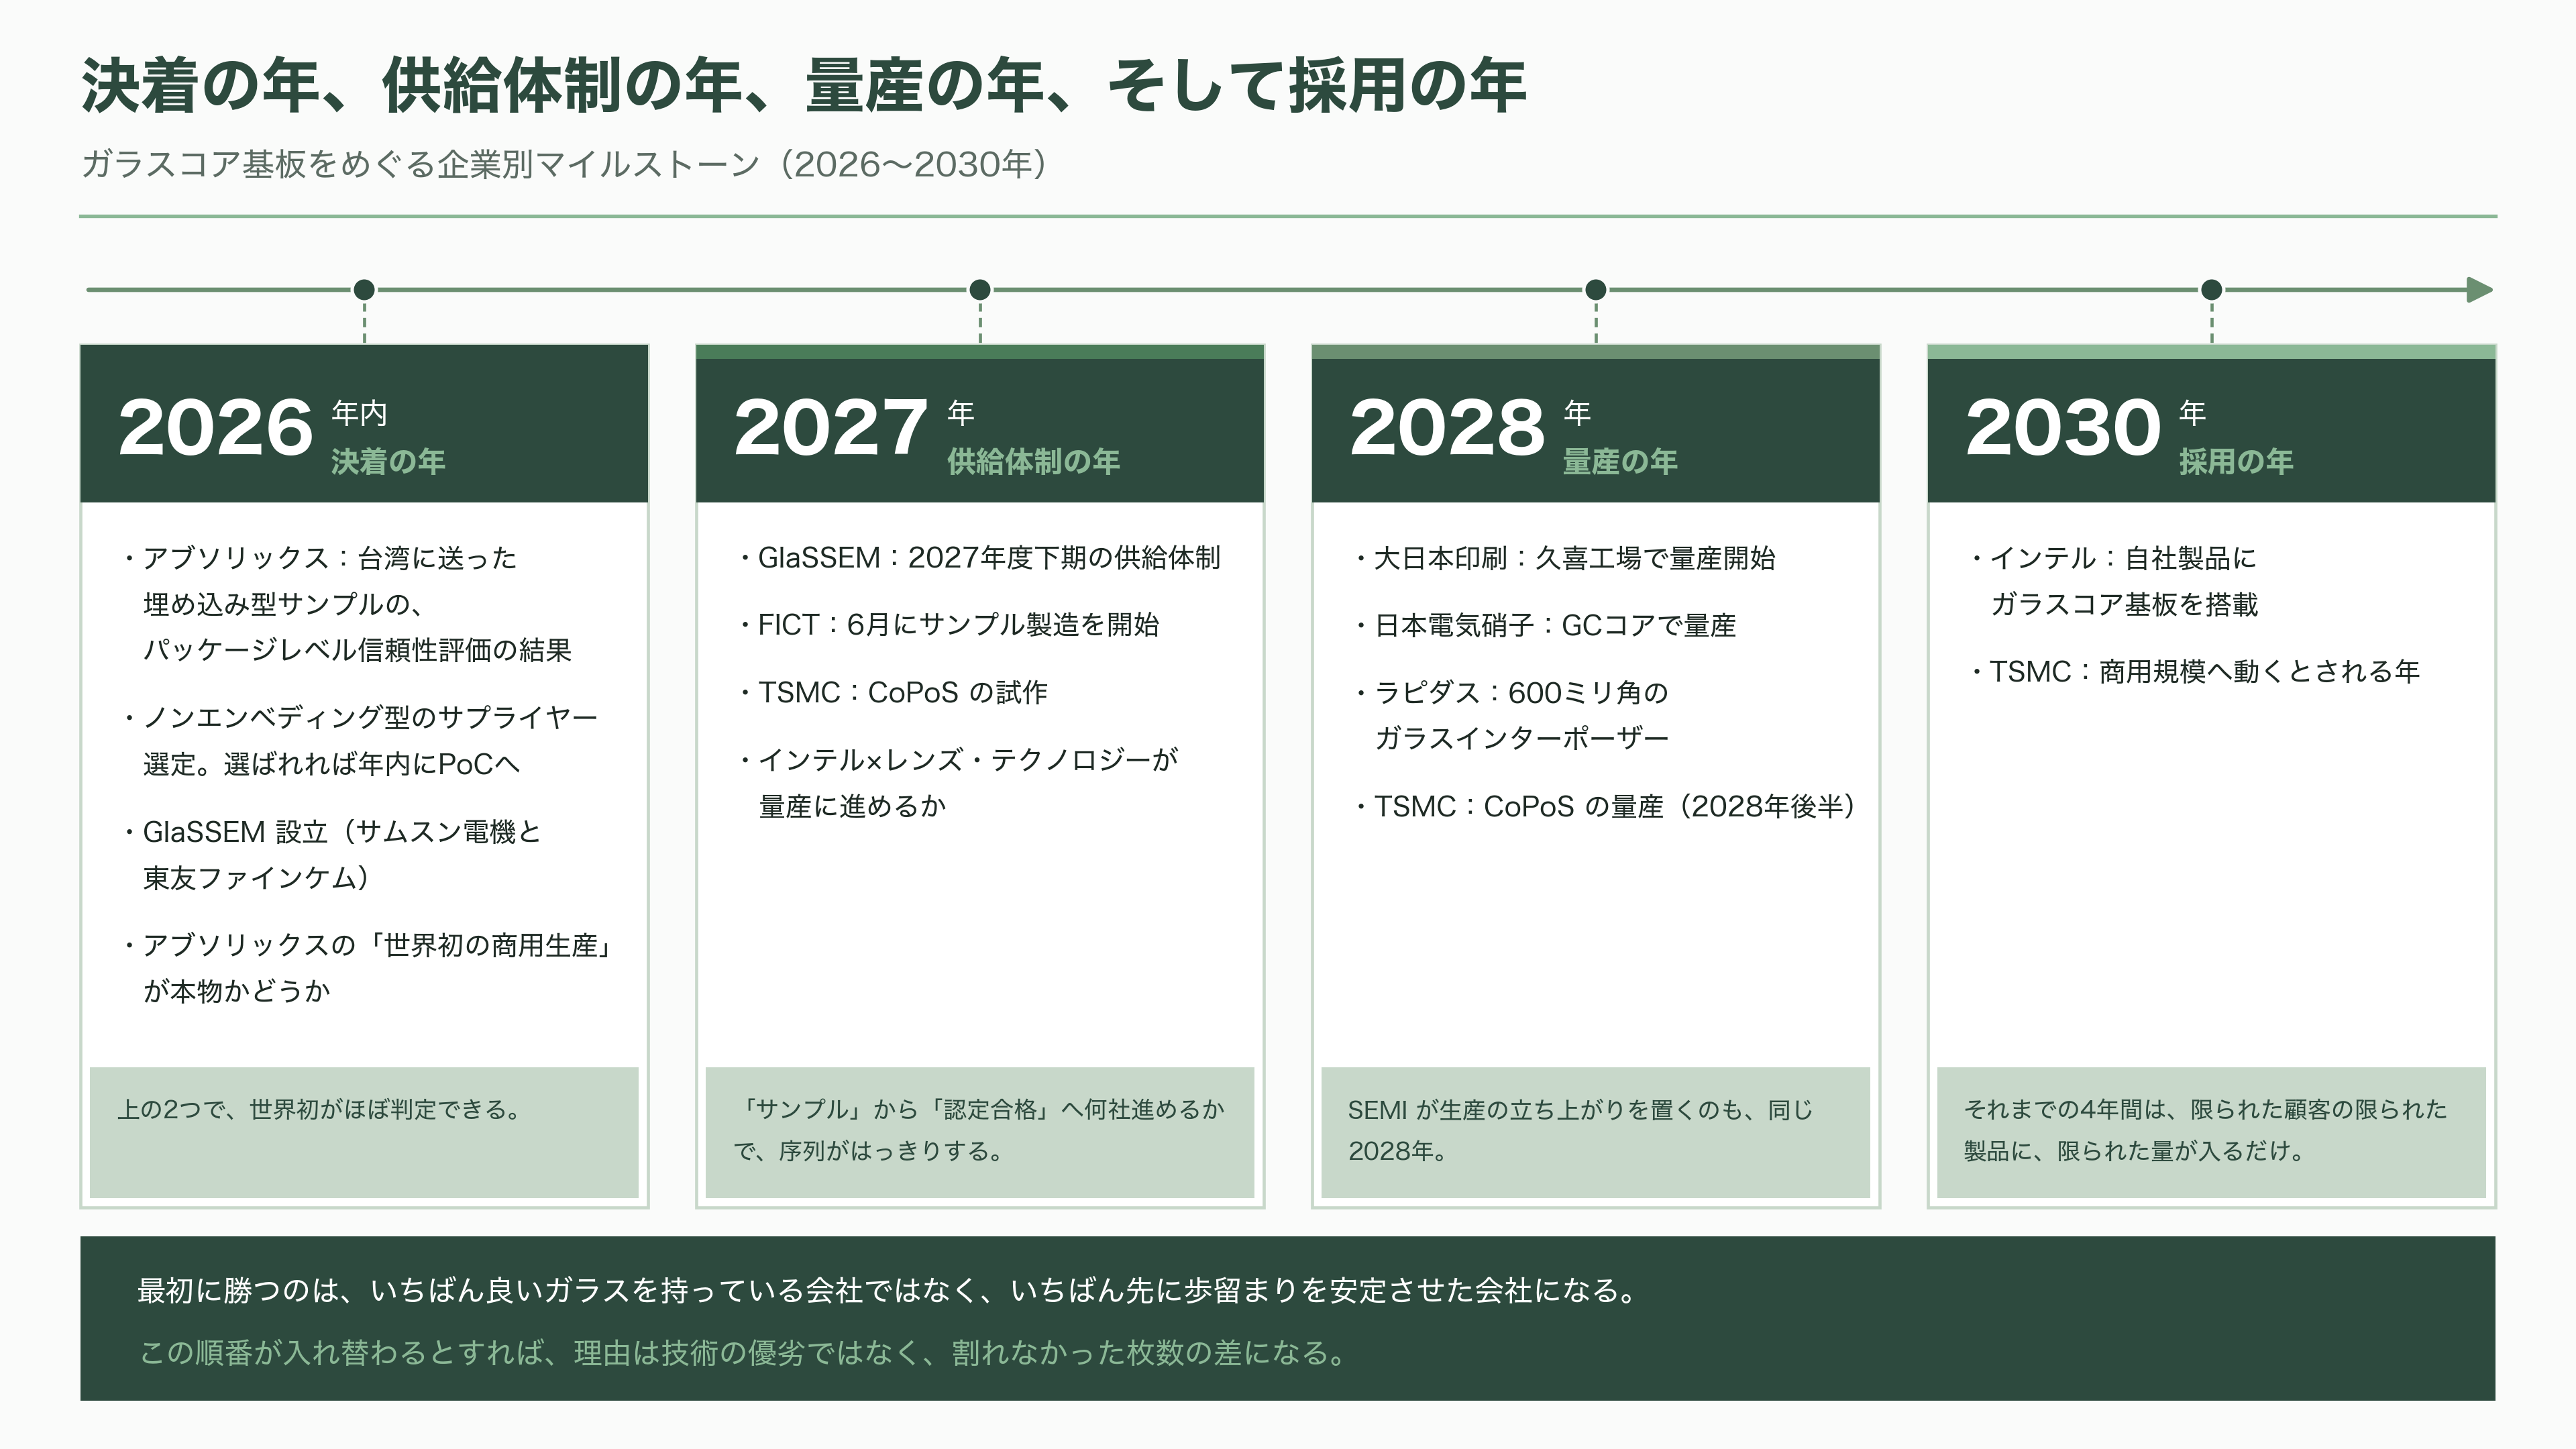
年内に決着がつくものが3つある。台湾で進んでいるアブソリックスの埋め込み型サンプルのパッケージレベル信頼性評価の結果。ノンエンベディング型のサプライヤー選定と、選ばれた場合の実証開始。そしてサムスン電機と東友ファインケムの合弁GlaSSEMの設立だ。アブソリックスの「2026年内に世界初の商用生産」が本物かどうかは、この3つのうち最初の2つでほぼ判定できる。
2027年は供給体制の年になる。GlaSSEMが2027年度下期の供給を、FICTが6月のサンプル製造開始を、TSMCがCoPoSの試作を、インテルとレンズ・テクノロジーの提携が量産の可否をそれぞれ迎える。この年に何社が「サンプル」から「認定合格」へ進めるかで、序列がはっきりする。
2028年が量産の年だ。大日本印刷が久喜で、日本電気硝子がGCコアで、ラピダスが600ミリ角のガラスインターポーザーで、TSMCがCoPoSで、それぞれ量産開始を置いている。SEMIが生産の立ち上がりを2028年と見るのも同じ地点だ。
そして2030年。インテルが自社製品にガラスコア基板を載せ、TSMCも商用規模へ動くとされる年である。逆に言えば、それまでの4年間は、限られた顧客の限られた製品に、限られた量が入るだけの期間になる。
ガラスコア基板は、材料としてはとっくに答えが出ている技術だ。残っているのは、割らずに、安く、大量に作れるかという、まったく泥臭い製造の問題である。だからこそ最初に勝つのは、いちばん良いガラスを持っている会社ではなく、いちばん先に歩留まりを安定させた会社になる。いま最終認定の坂を登っているアブソリックスと、その後ろを1年半差で追うFICT、2年差で追う大日本印刷。この順番が入れ替わるとすれば、理由は技術の優劣ではなく、割れなかった枚数の差になる。