担保は、土地でもビルでもない
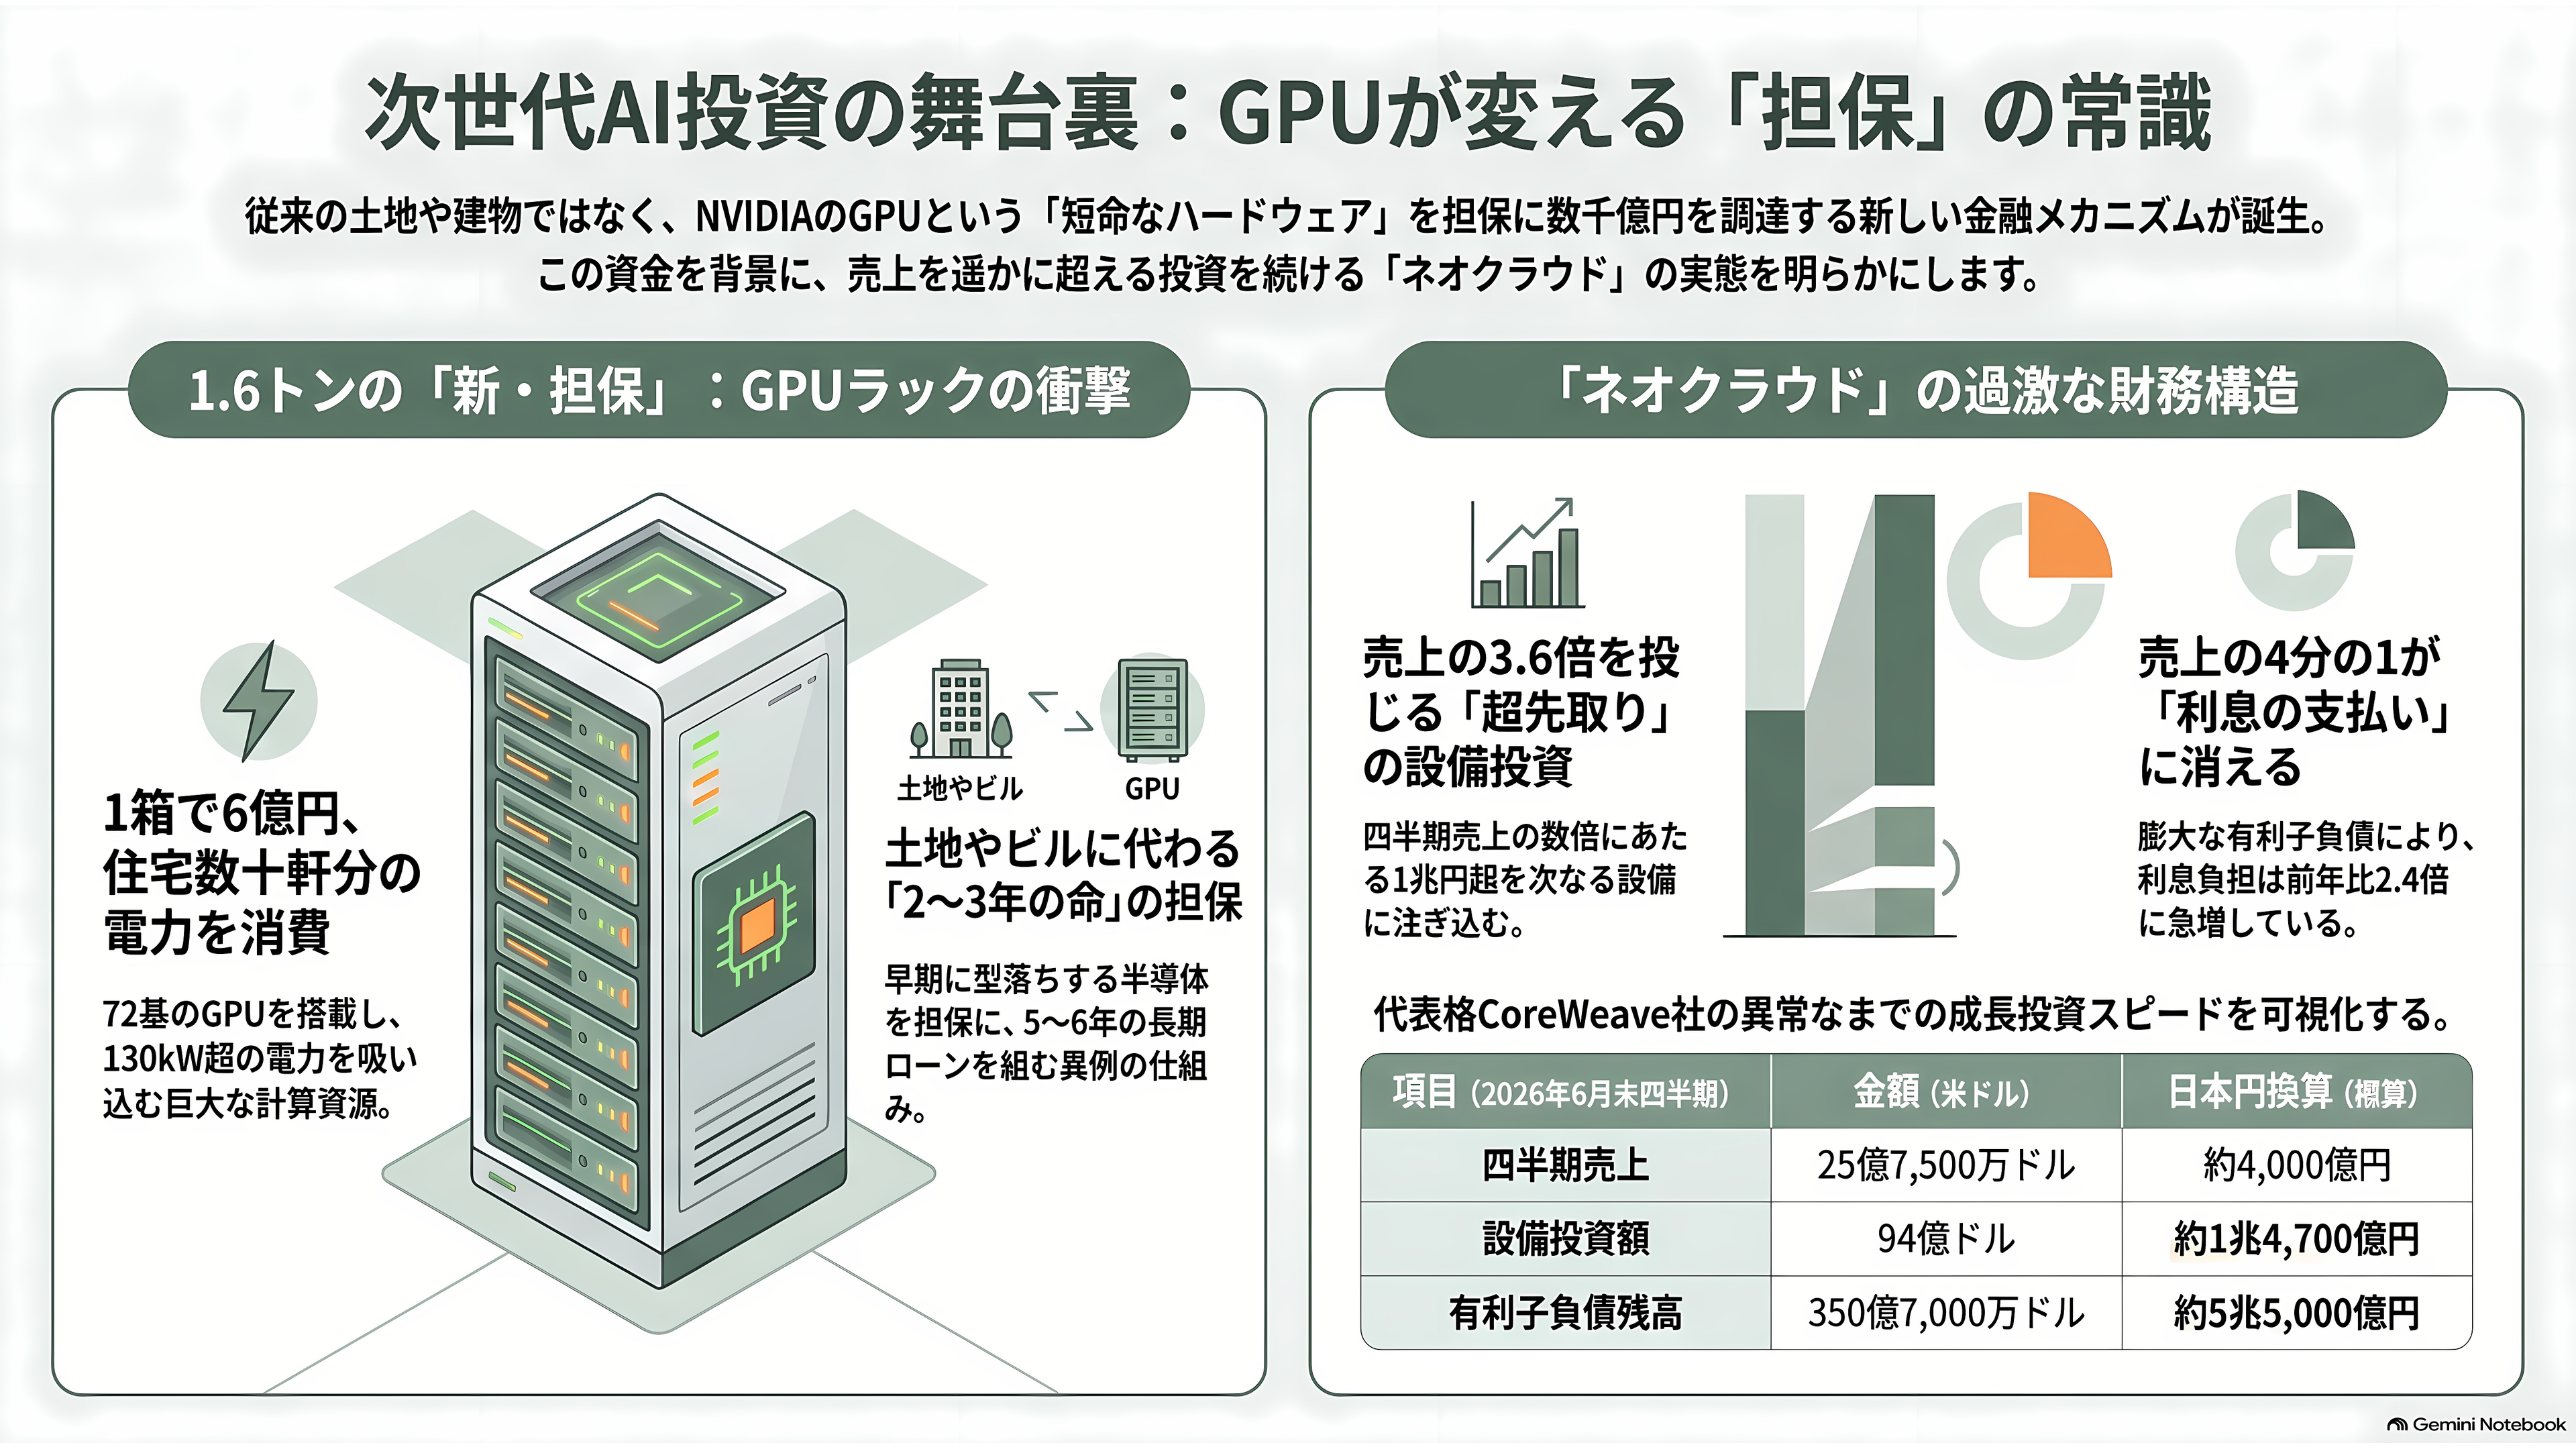
高さ2メートル強、重さ1.6トン。黒い金属のキャビネットがトラックから下ろされ、フォークリフトでデータセンターの床に据えられる。中身はNVIDIAのGPUが72基。消費電力は1本で130キロワットを超える。一般家庭の契約容量が3〜5キロワットだから、幅60センチの箱ひとつが住宅数十軒分の電気を吸い込む計算になる。値段は投資銀行の推計で400万ドル前後、日本円にして6億円あまり。空冷では冷やしきれないので、水を循環させる配管がラックの背面に直結される。
そして、この箱そのものが、銀行から数千億円を借りるときの担保になる。
土地でもビルでもない。工場の設備でもない。2年から3年で新型に置き換わっていく半導体の塊を担保に、5年から6年のローンを組む。これが2026年のAI業界を回している資金の仕組みで、その借り手が「ネオクラウド」と呼ばれる会社群だ。
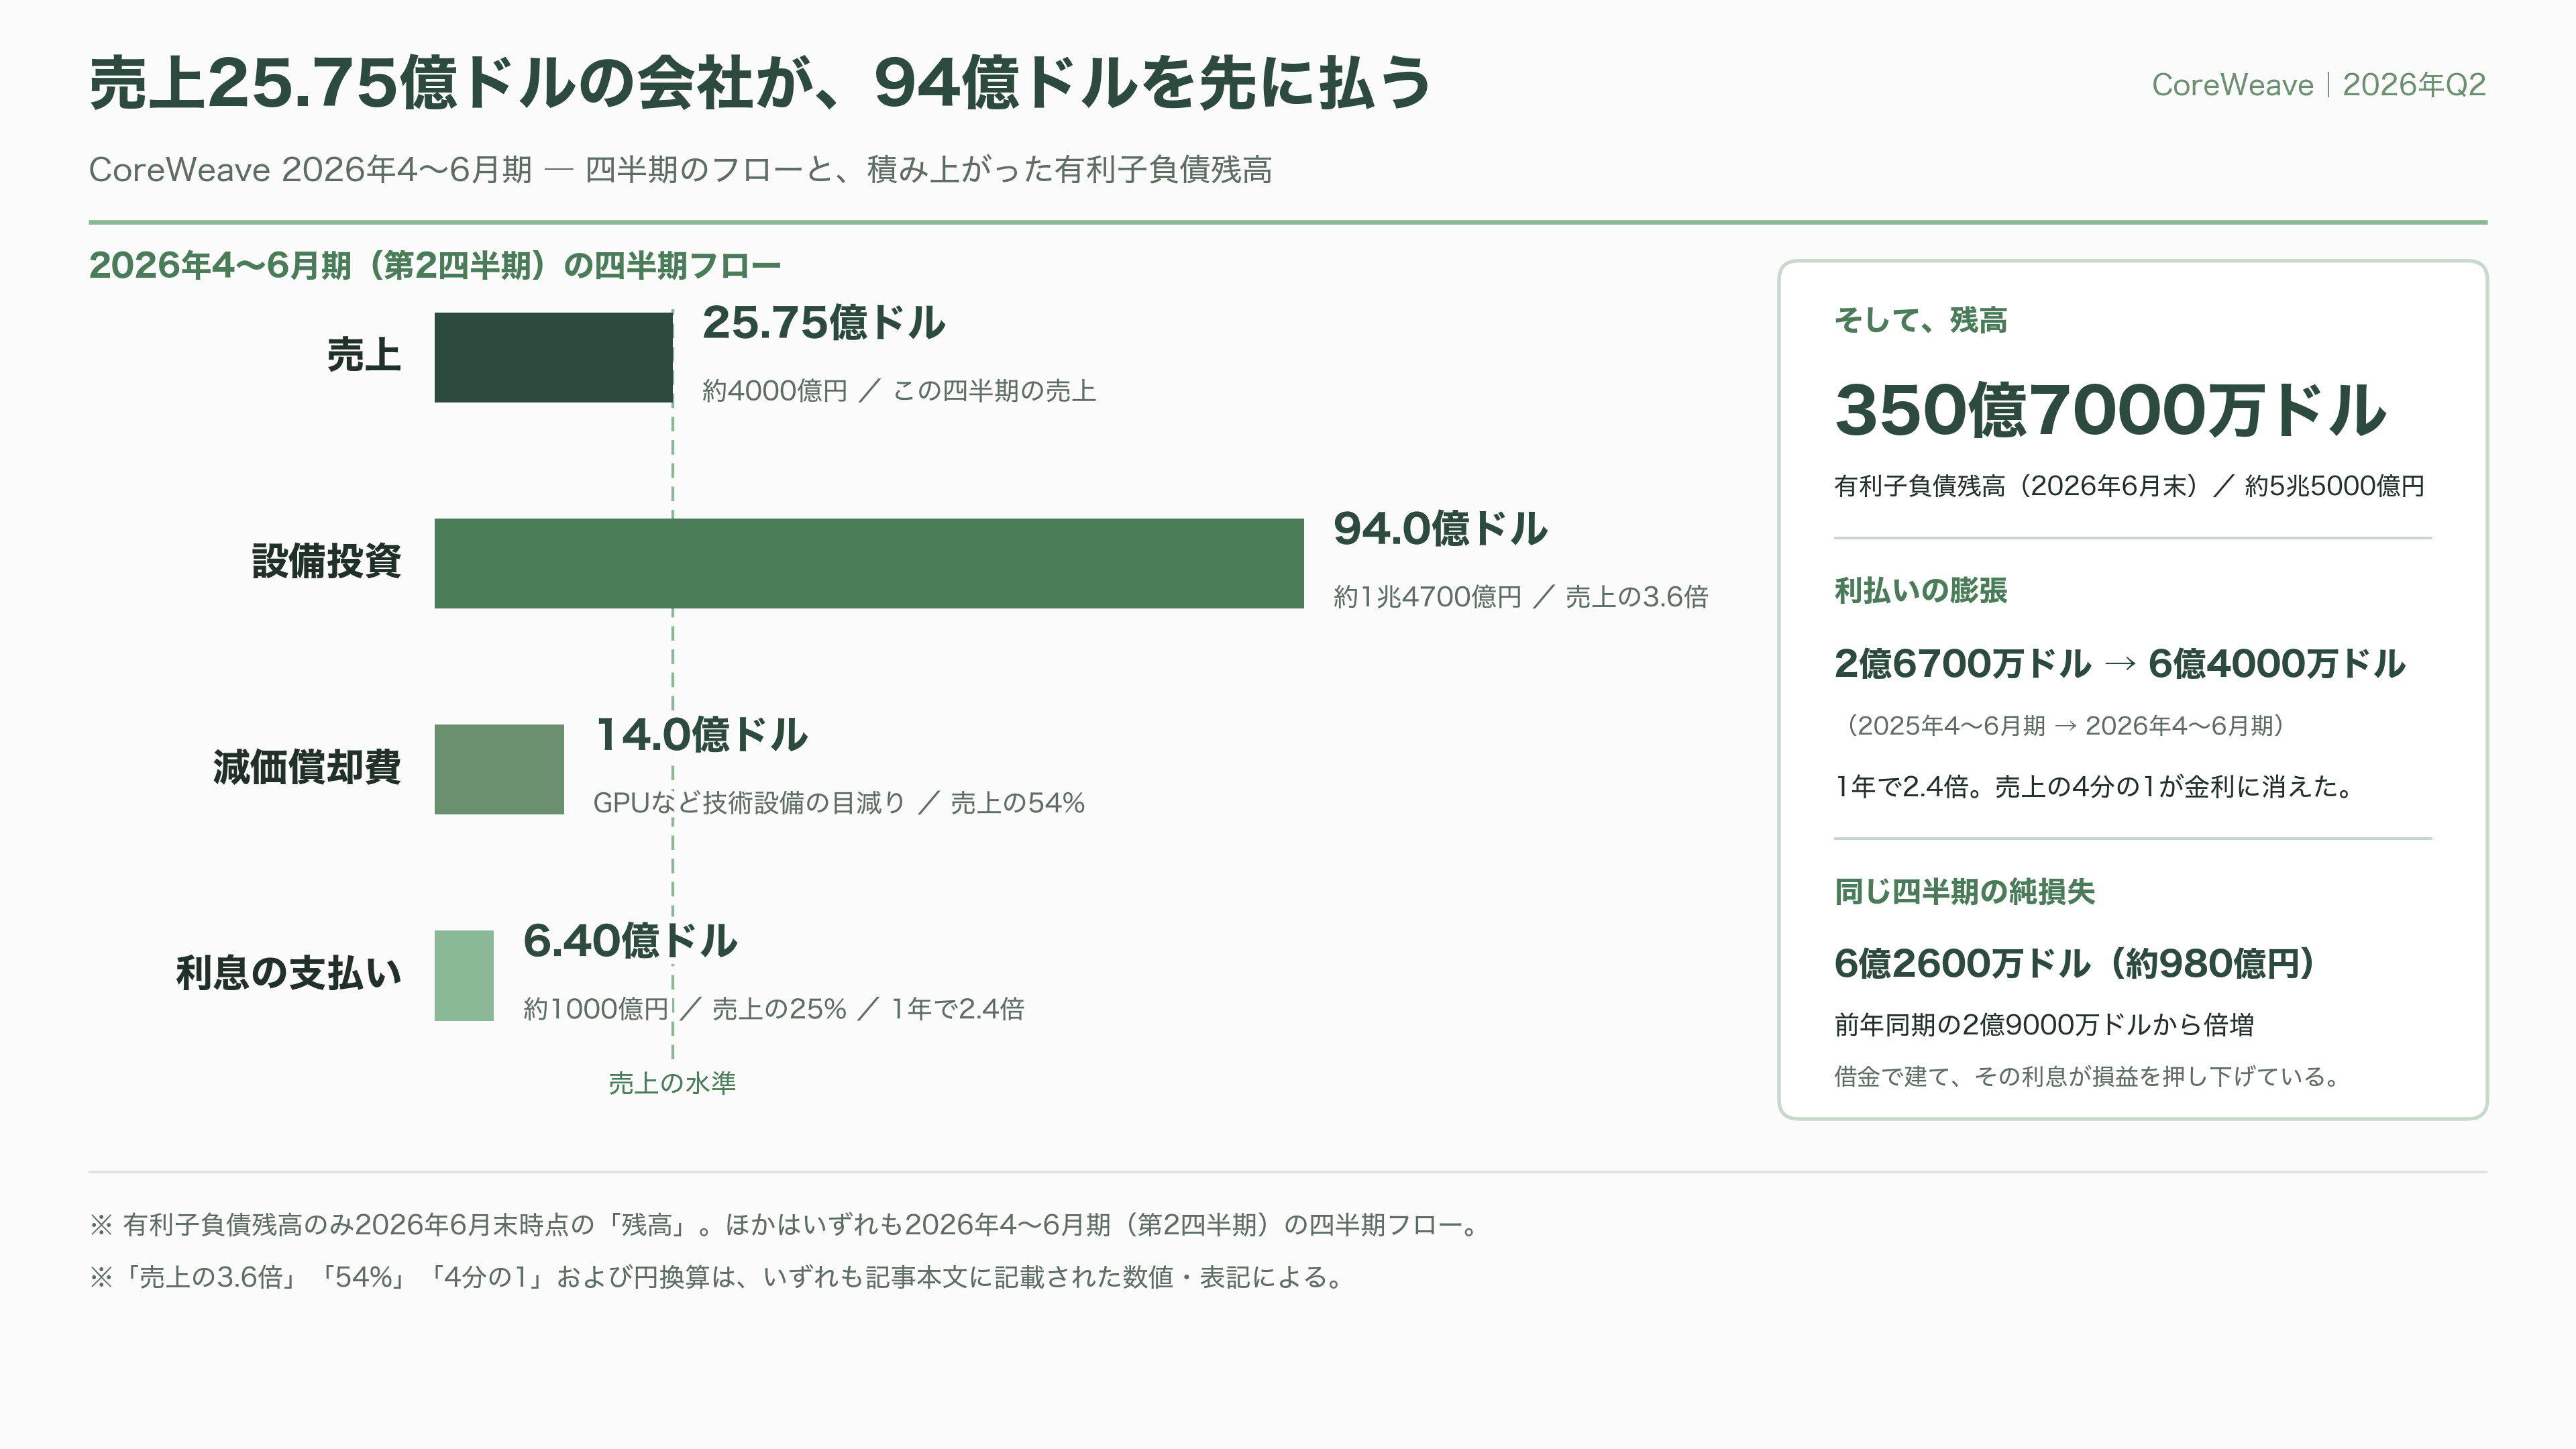
代表格のCoreWeaveは、2026年6月末時点で有利子負債が350億7000万ドル(約5兆5000億円)ある。この四半期の売上は25億7500万ドル(約4000億円)で、そのうち6億4000万ドル(約1000億円)が利息の支払いに消えた。売上の4分の1が金利だ。1年前の利息は2億6700万ドルだったから、2.4倍に膨らんでいる。
それでも同社は、この四半期だけで94億ドル(約1兆4700億円)を設備投資に注ぎ込んだ。売上の3.6倍を、先に払っている。
ネオクラウドとは何か——GPUの大家業
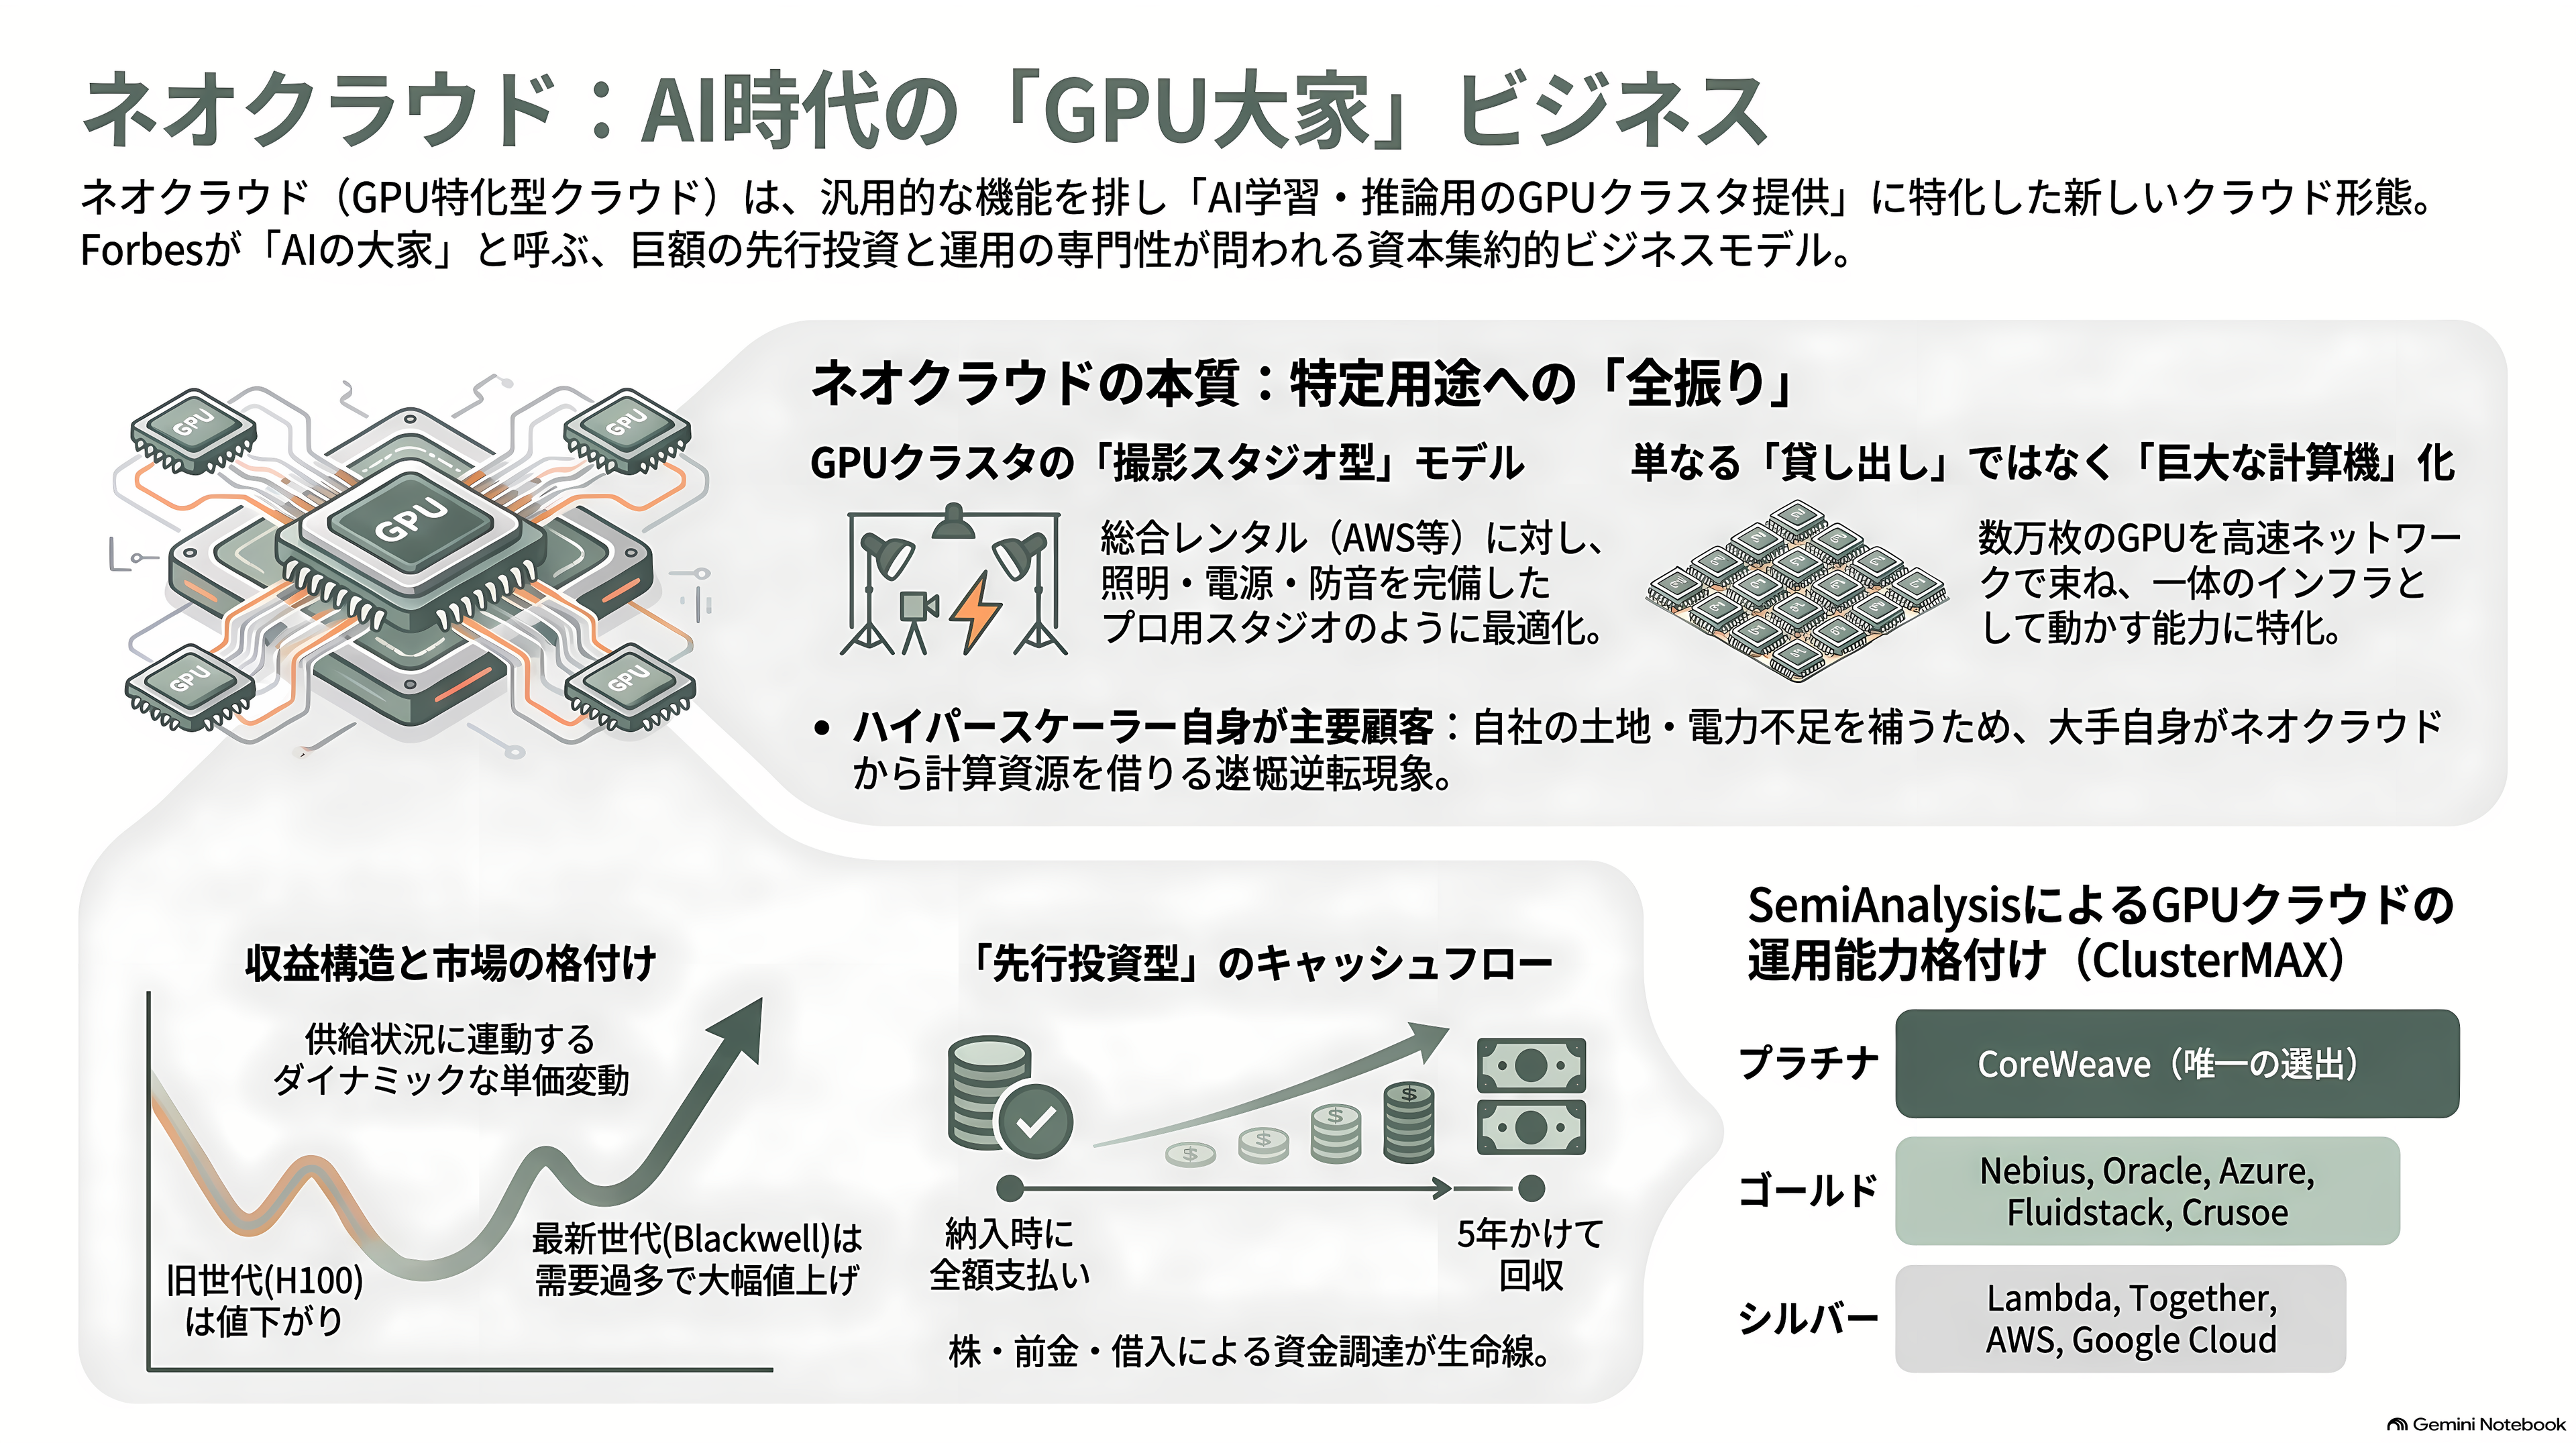
普通のクラウド、たとえばAWSやMicrosoft Azureは、何でも屋だ。ウェブサイトのホスティングも、データベースも、社内システムも、決済処理も、ひととおり揃っている。ネオクラウドはそこから一点だけを切り出した。AIの学習と推論に使うGPUクラスタを、時間貸しする。それだけをやる。
たとえるなら、総合レンタル会社と、撮影スタジオ専門業者の違いに近い。総合レンタル会社は机も椅子も工具も貸すが、本格的な撮影をしたい客にとっては設備が中途半端になる。専門業者は照明も防音も電源も撮影のためだけに組んであり、その代わり撮影以外には使えない。ネオクラウドの設備は、数千枚から数万枚のGPUを一つの高速ネットワークで束ね、一体の巨大な計算機として動かすことに全振りしてある。Forbesはこの商売を「AIの大家」と呼んだ。
借り手は、AIモデルを作る会社だ。OpenAI、Anthropic、Meta、Microsoft。そして意外に思えるかもしれないが、ハイパースケーラー自身が最大級の顧客になっている。自社でデータセンターを建てるには土地も電力も許認可も足りないので、間に合わない分をネオクラウドから借りる。CoreWeaveの2026年上半期の売上は、上位2社だけで63%を占めた。1社目が40%、2社目が23%である。
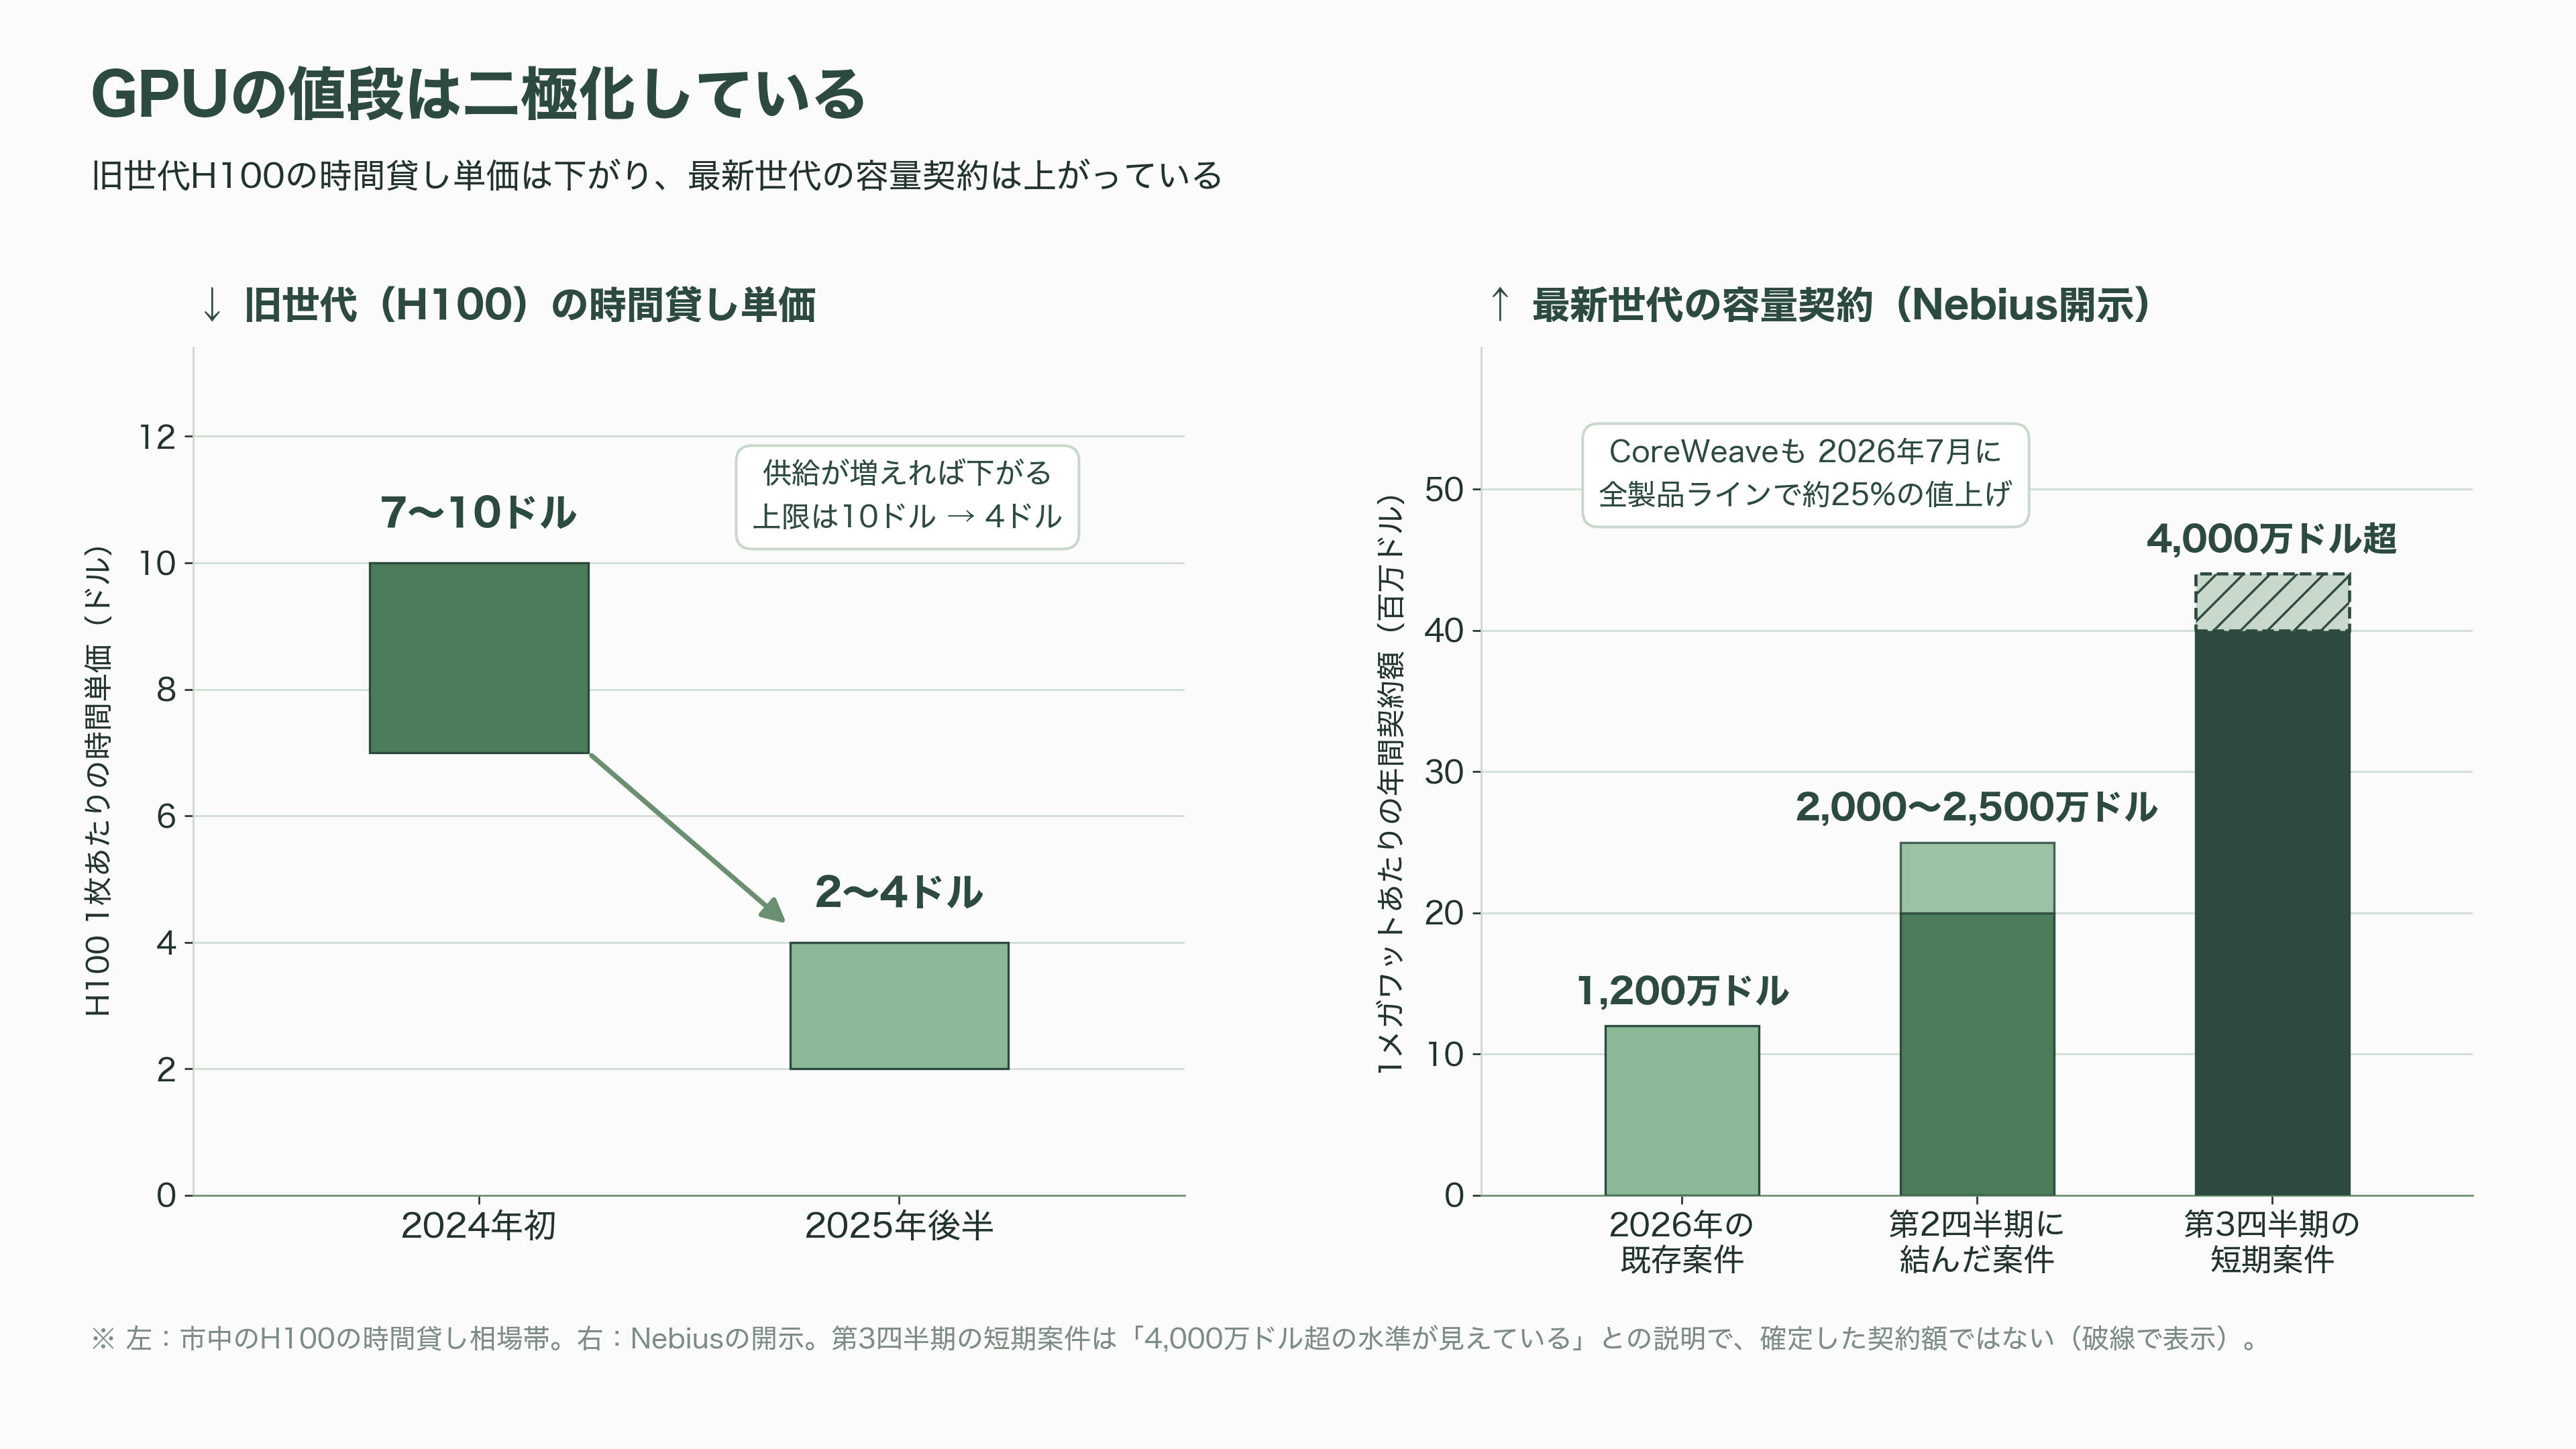
儲け方は単純で、GPU1枚を1時間貸していくらを積み上げる。ただしこの単価は動く。H100という世代のGPUは、2024年初めには1時間7ドルから10ドルで貸せていたが、2025年後半には2ドルから4ドルまで落ちた。供給が増えれば下がる。一方で、最新のBlackwellやVera Rubin世代は供給が追いつかず、価格が上がっている。CoreWeaveは2026年7月、全製品ラインで約25%の値上げを実施した。Nebiusは1メガワットあたりの年間契約額が、2026年の既存案件の1200万ドルに対し、第2四半期に結んだ案件では2000万〜2500万ドルに上がったと開示している。第3四半期の短期案件では4000万ドル超の水準が見えているという。
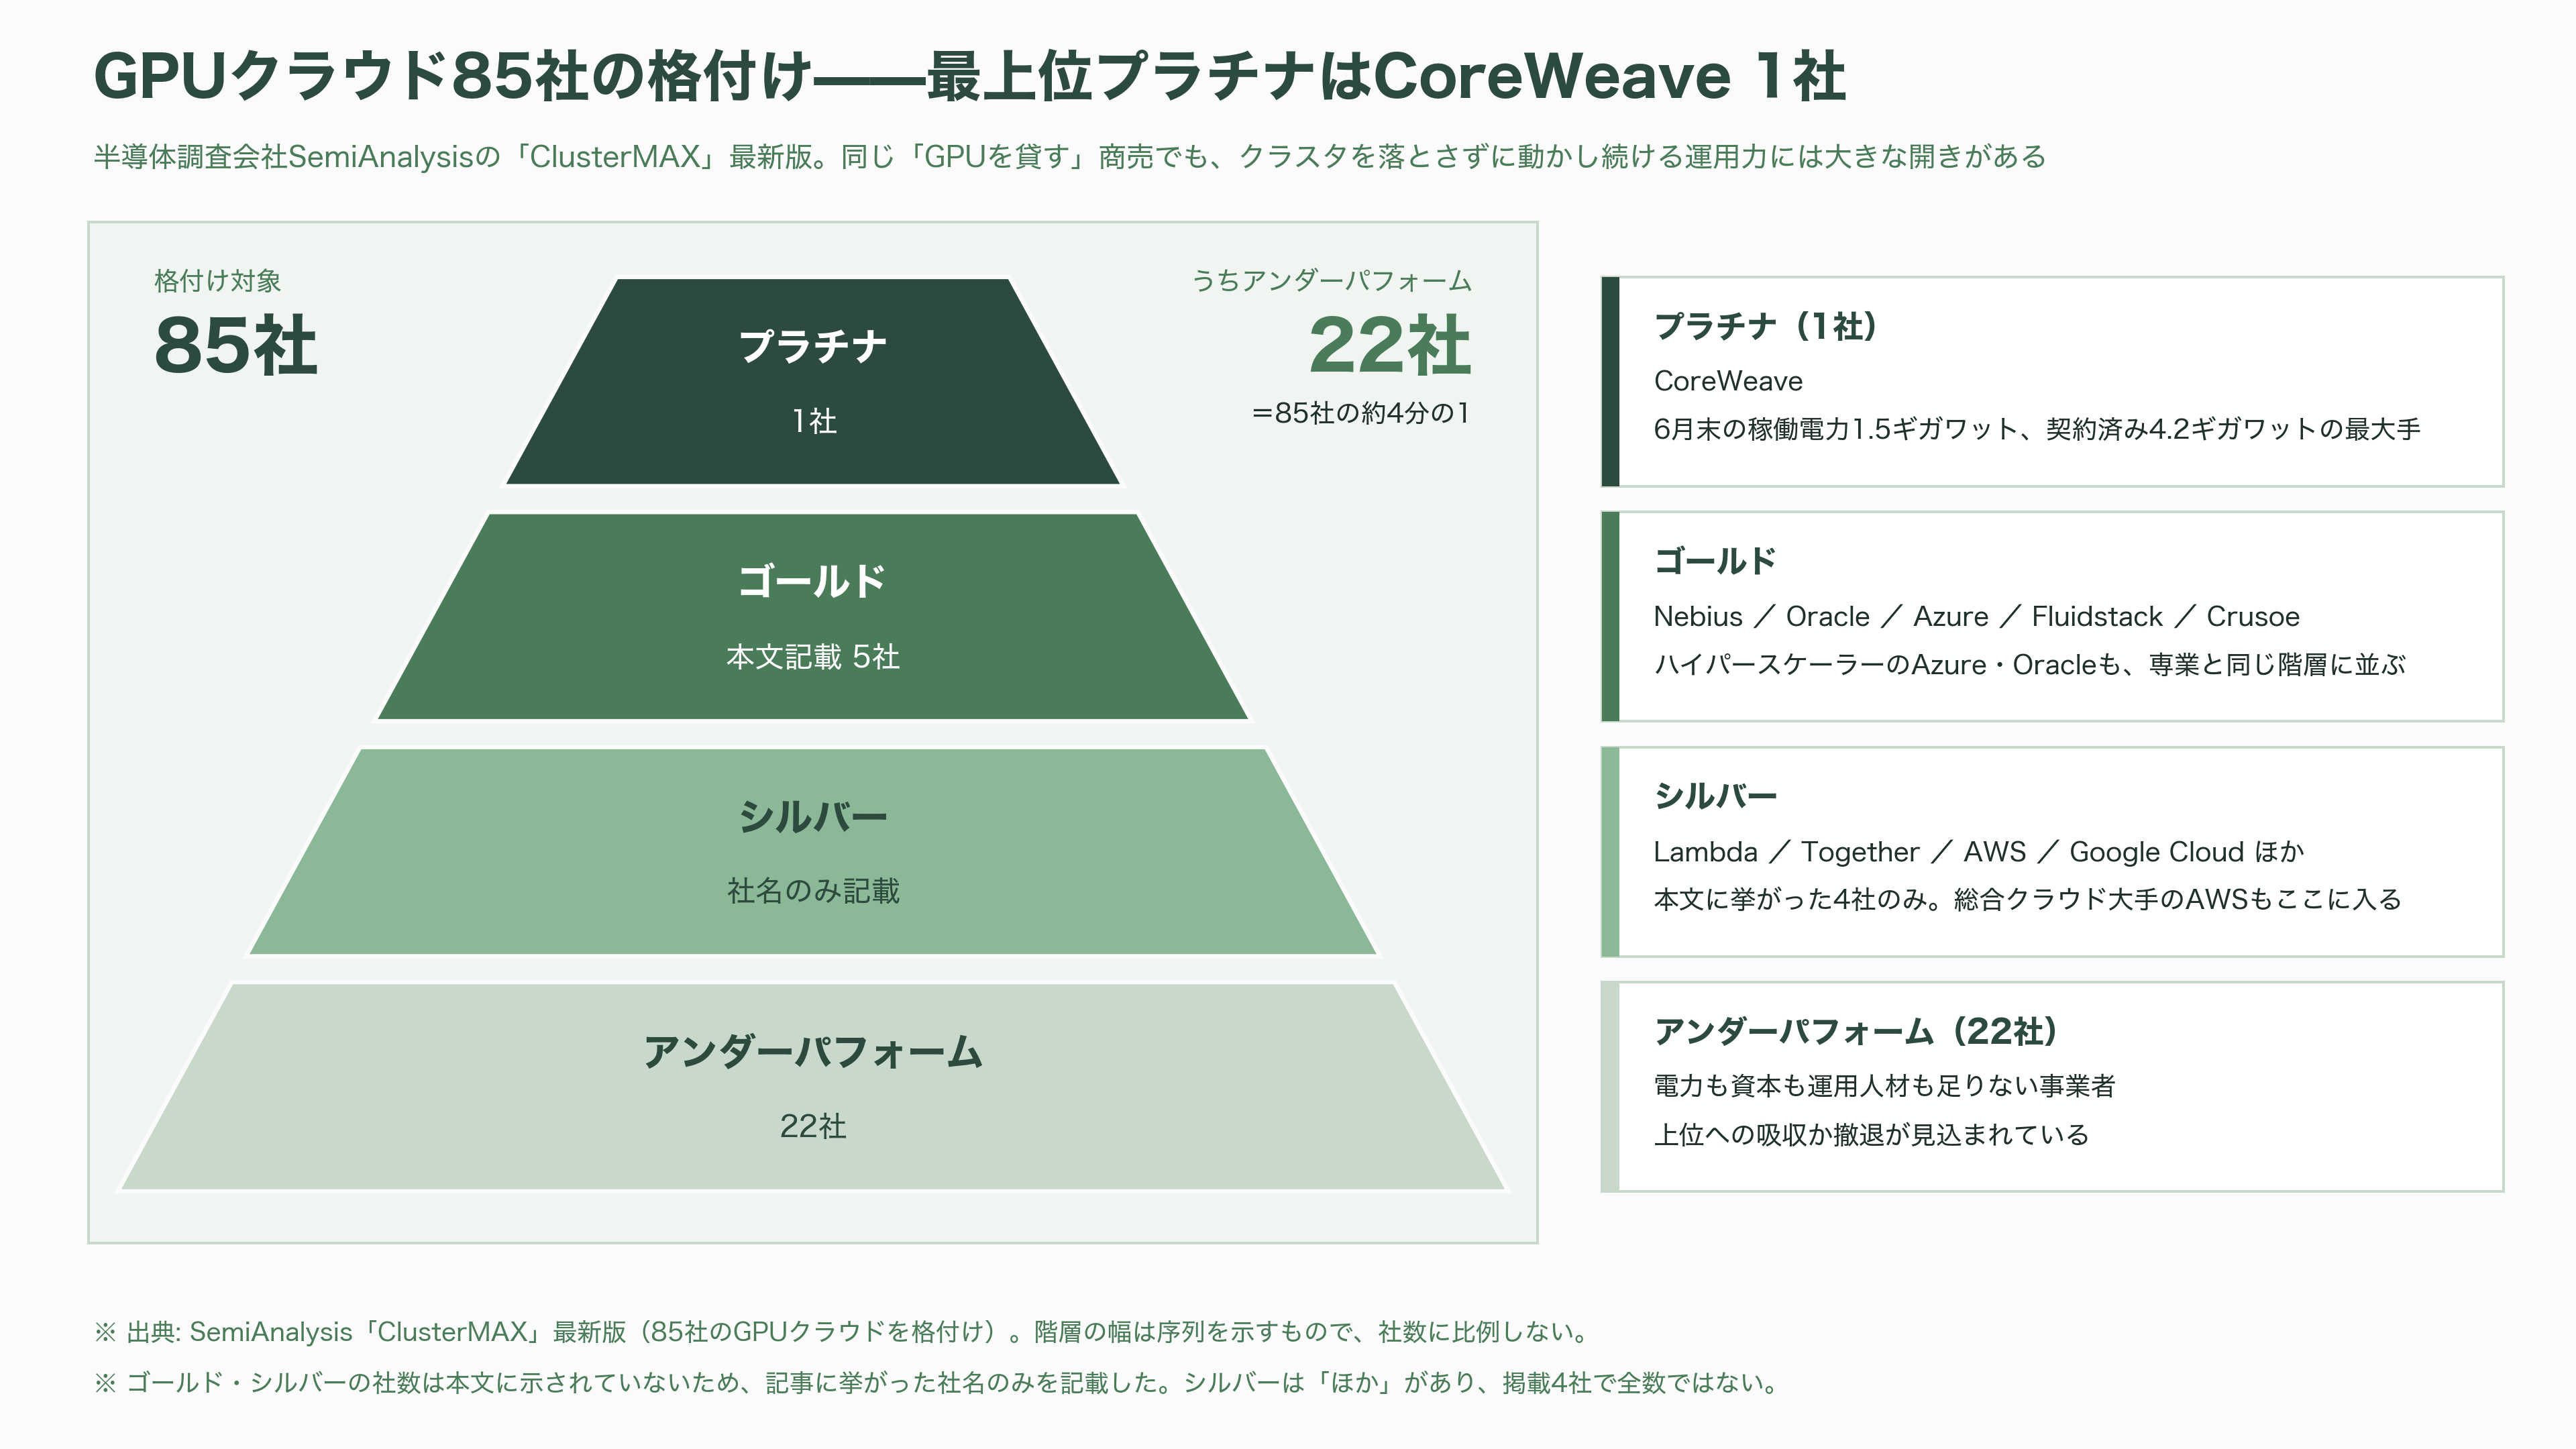
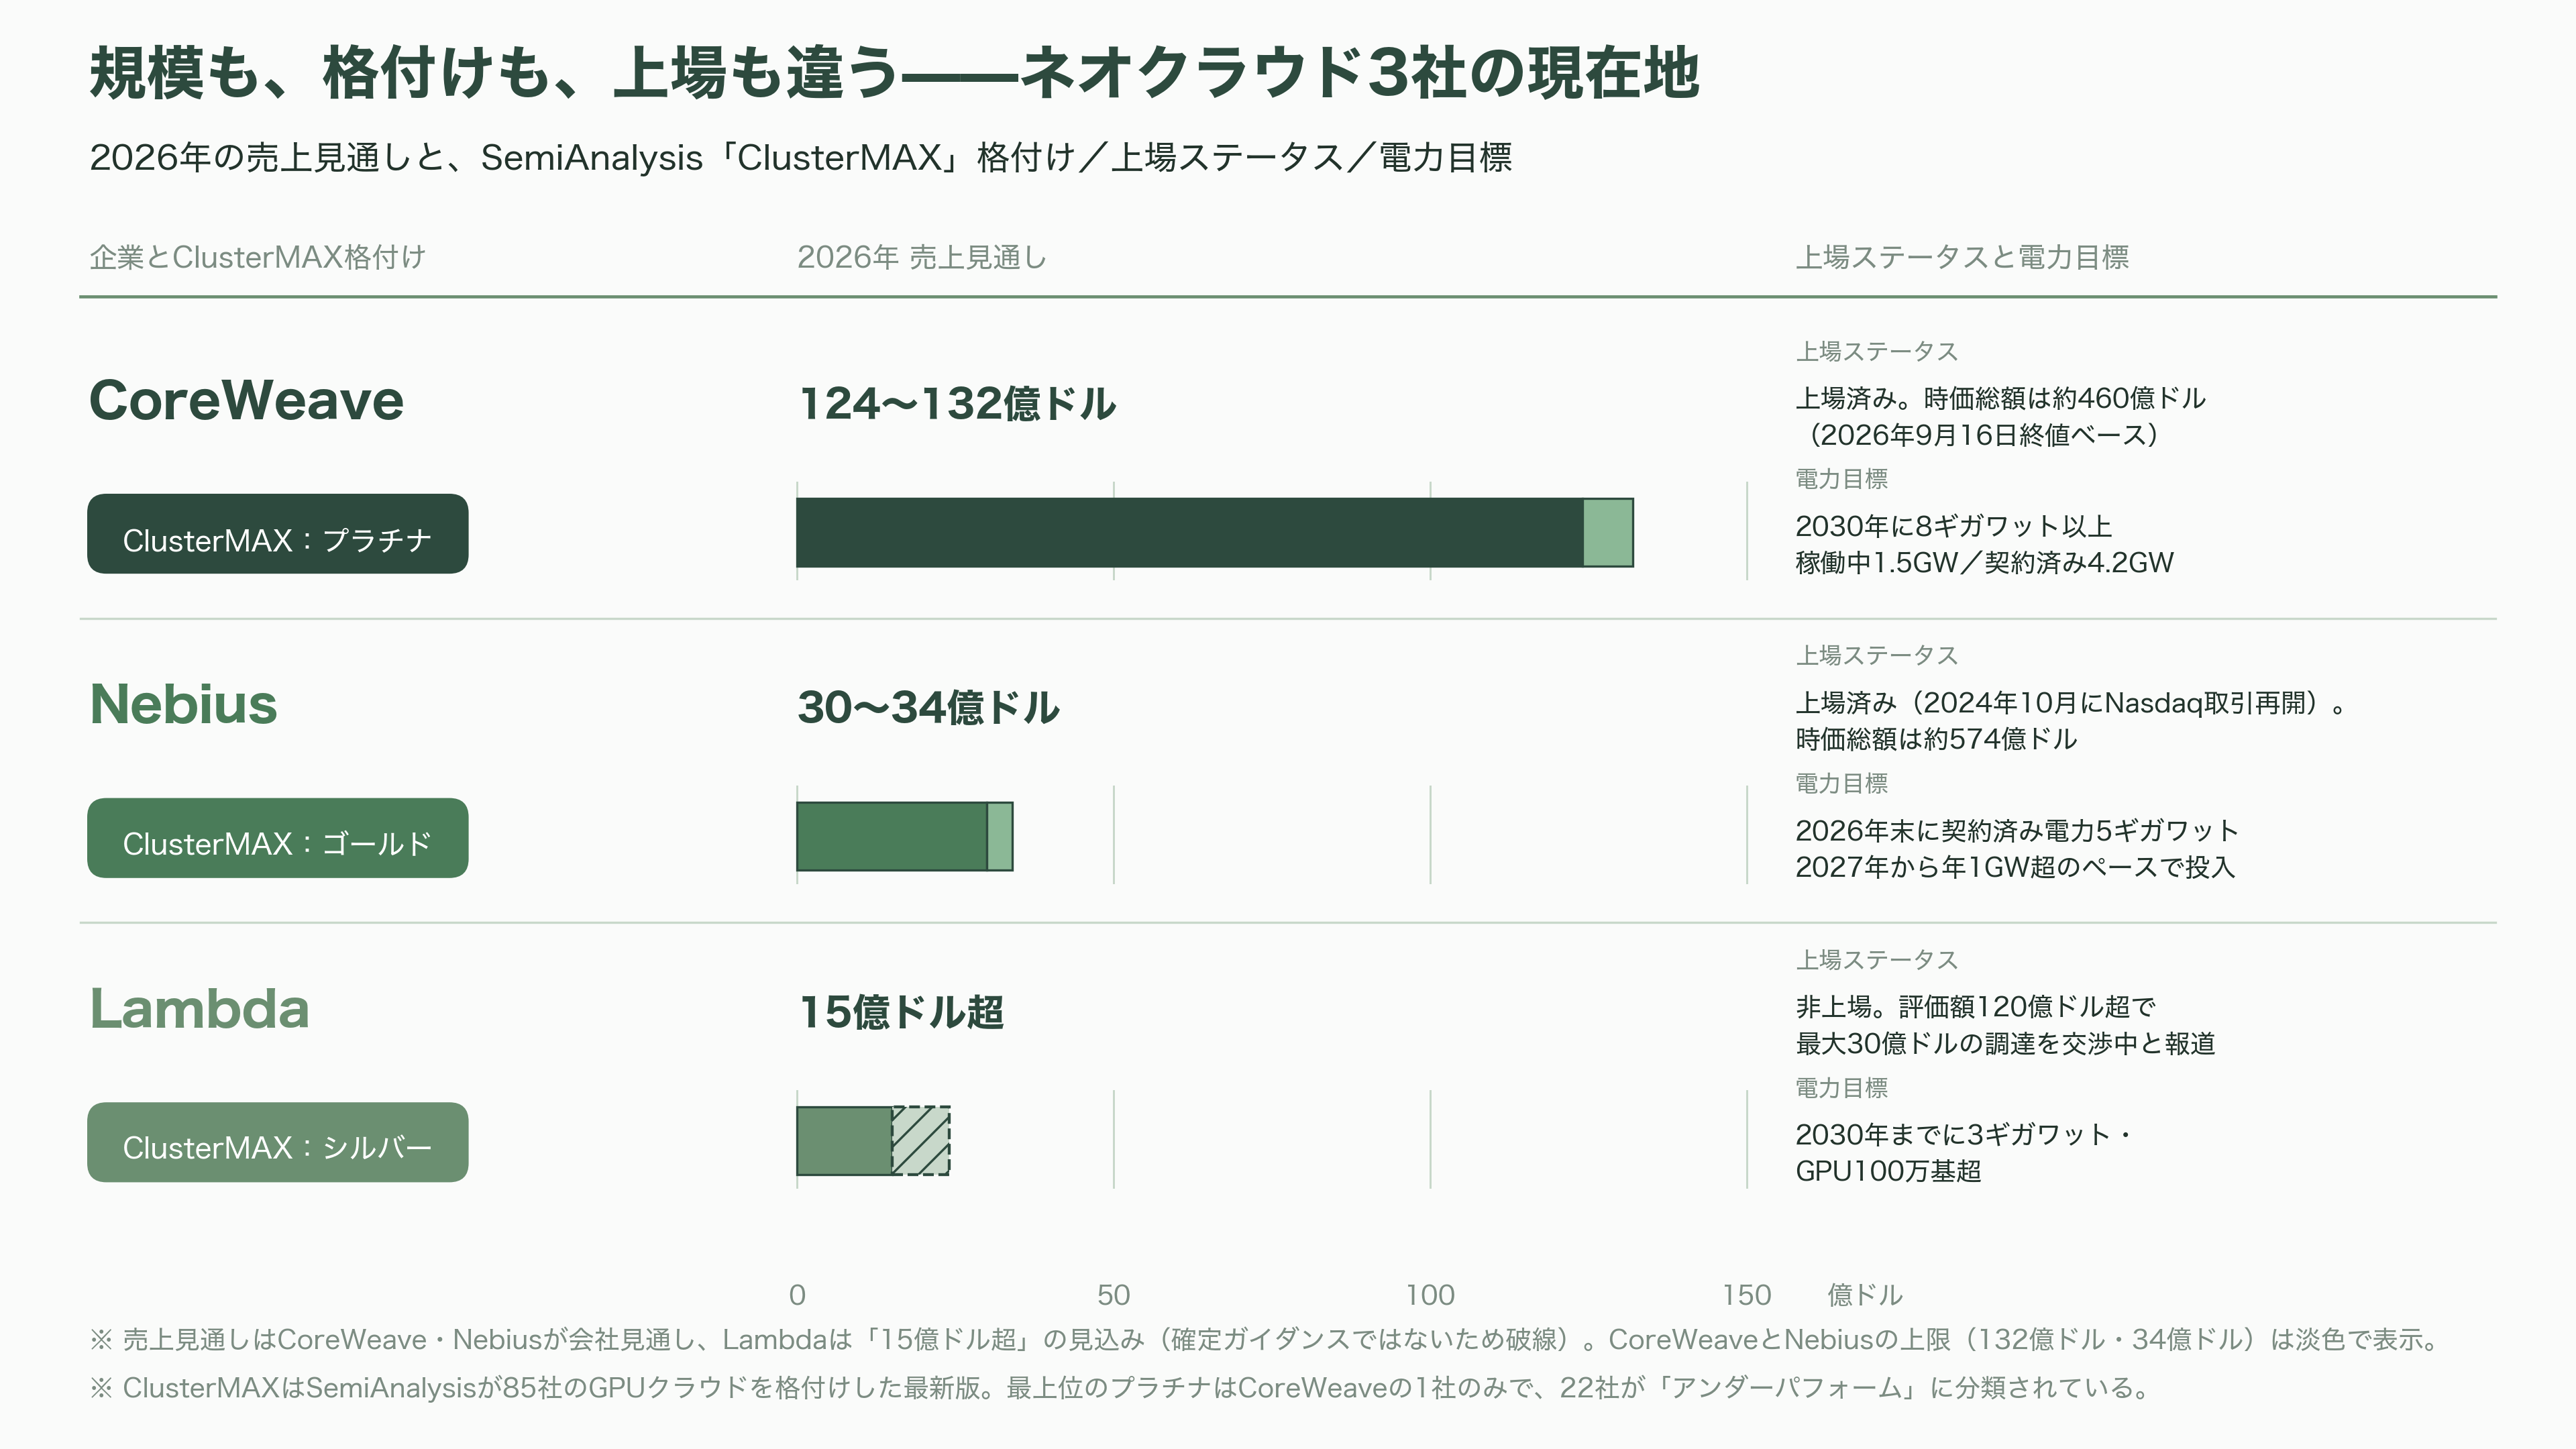
品質にも明確な差がつく。半導体調査会社SemiAnalysisが85社のGPUクラウドを格付けした「ClusterMAX」の最新版で、最上位のプラチナに入ったのはCoreWeaveただ1社だ。ゴールドにNebius、Oracle、Azure、Fluidstack、Crusoe。シルバーにLambda、Together、AWS、Google Cloudなどが並ぶ。一方で22社が「アンダーパフォーム」に分類されている。同じ「GPUを貸す」商売でも、クラスタを落とさずに動かし続ける運用力には、大きな開きがある。
そして、この商売には構造的な癖がある。GPUは納入時に全額を払う。収入は契約期間の5年をかけて少しずつ入ってくる。つまり最初に巨大な穴が空き、それを埋める手段が要る。埋め方は三つしかない。株を売るか、客から前金をもらうか、借りるか。この三つの配分の違いが、そのままCoreWeave、Nebius、Lambdaの性格の違いになっている。
借金の設計図——契約書を担保に変える技術
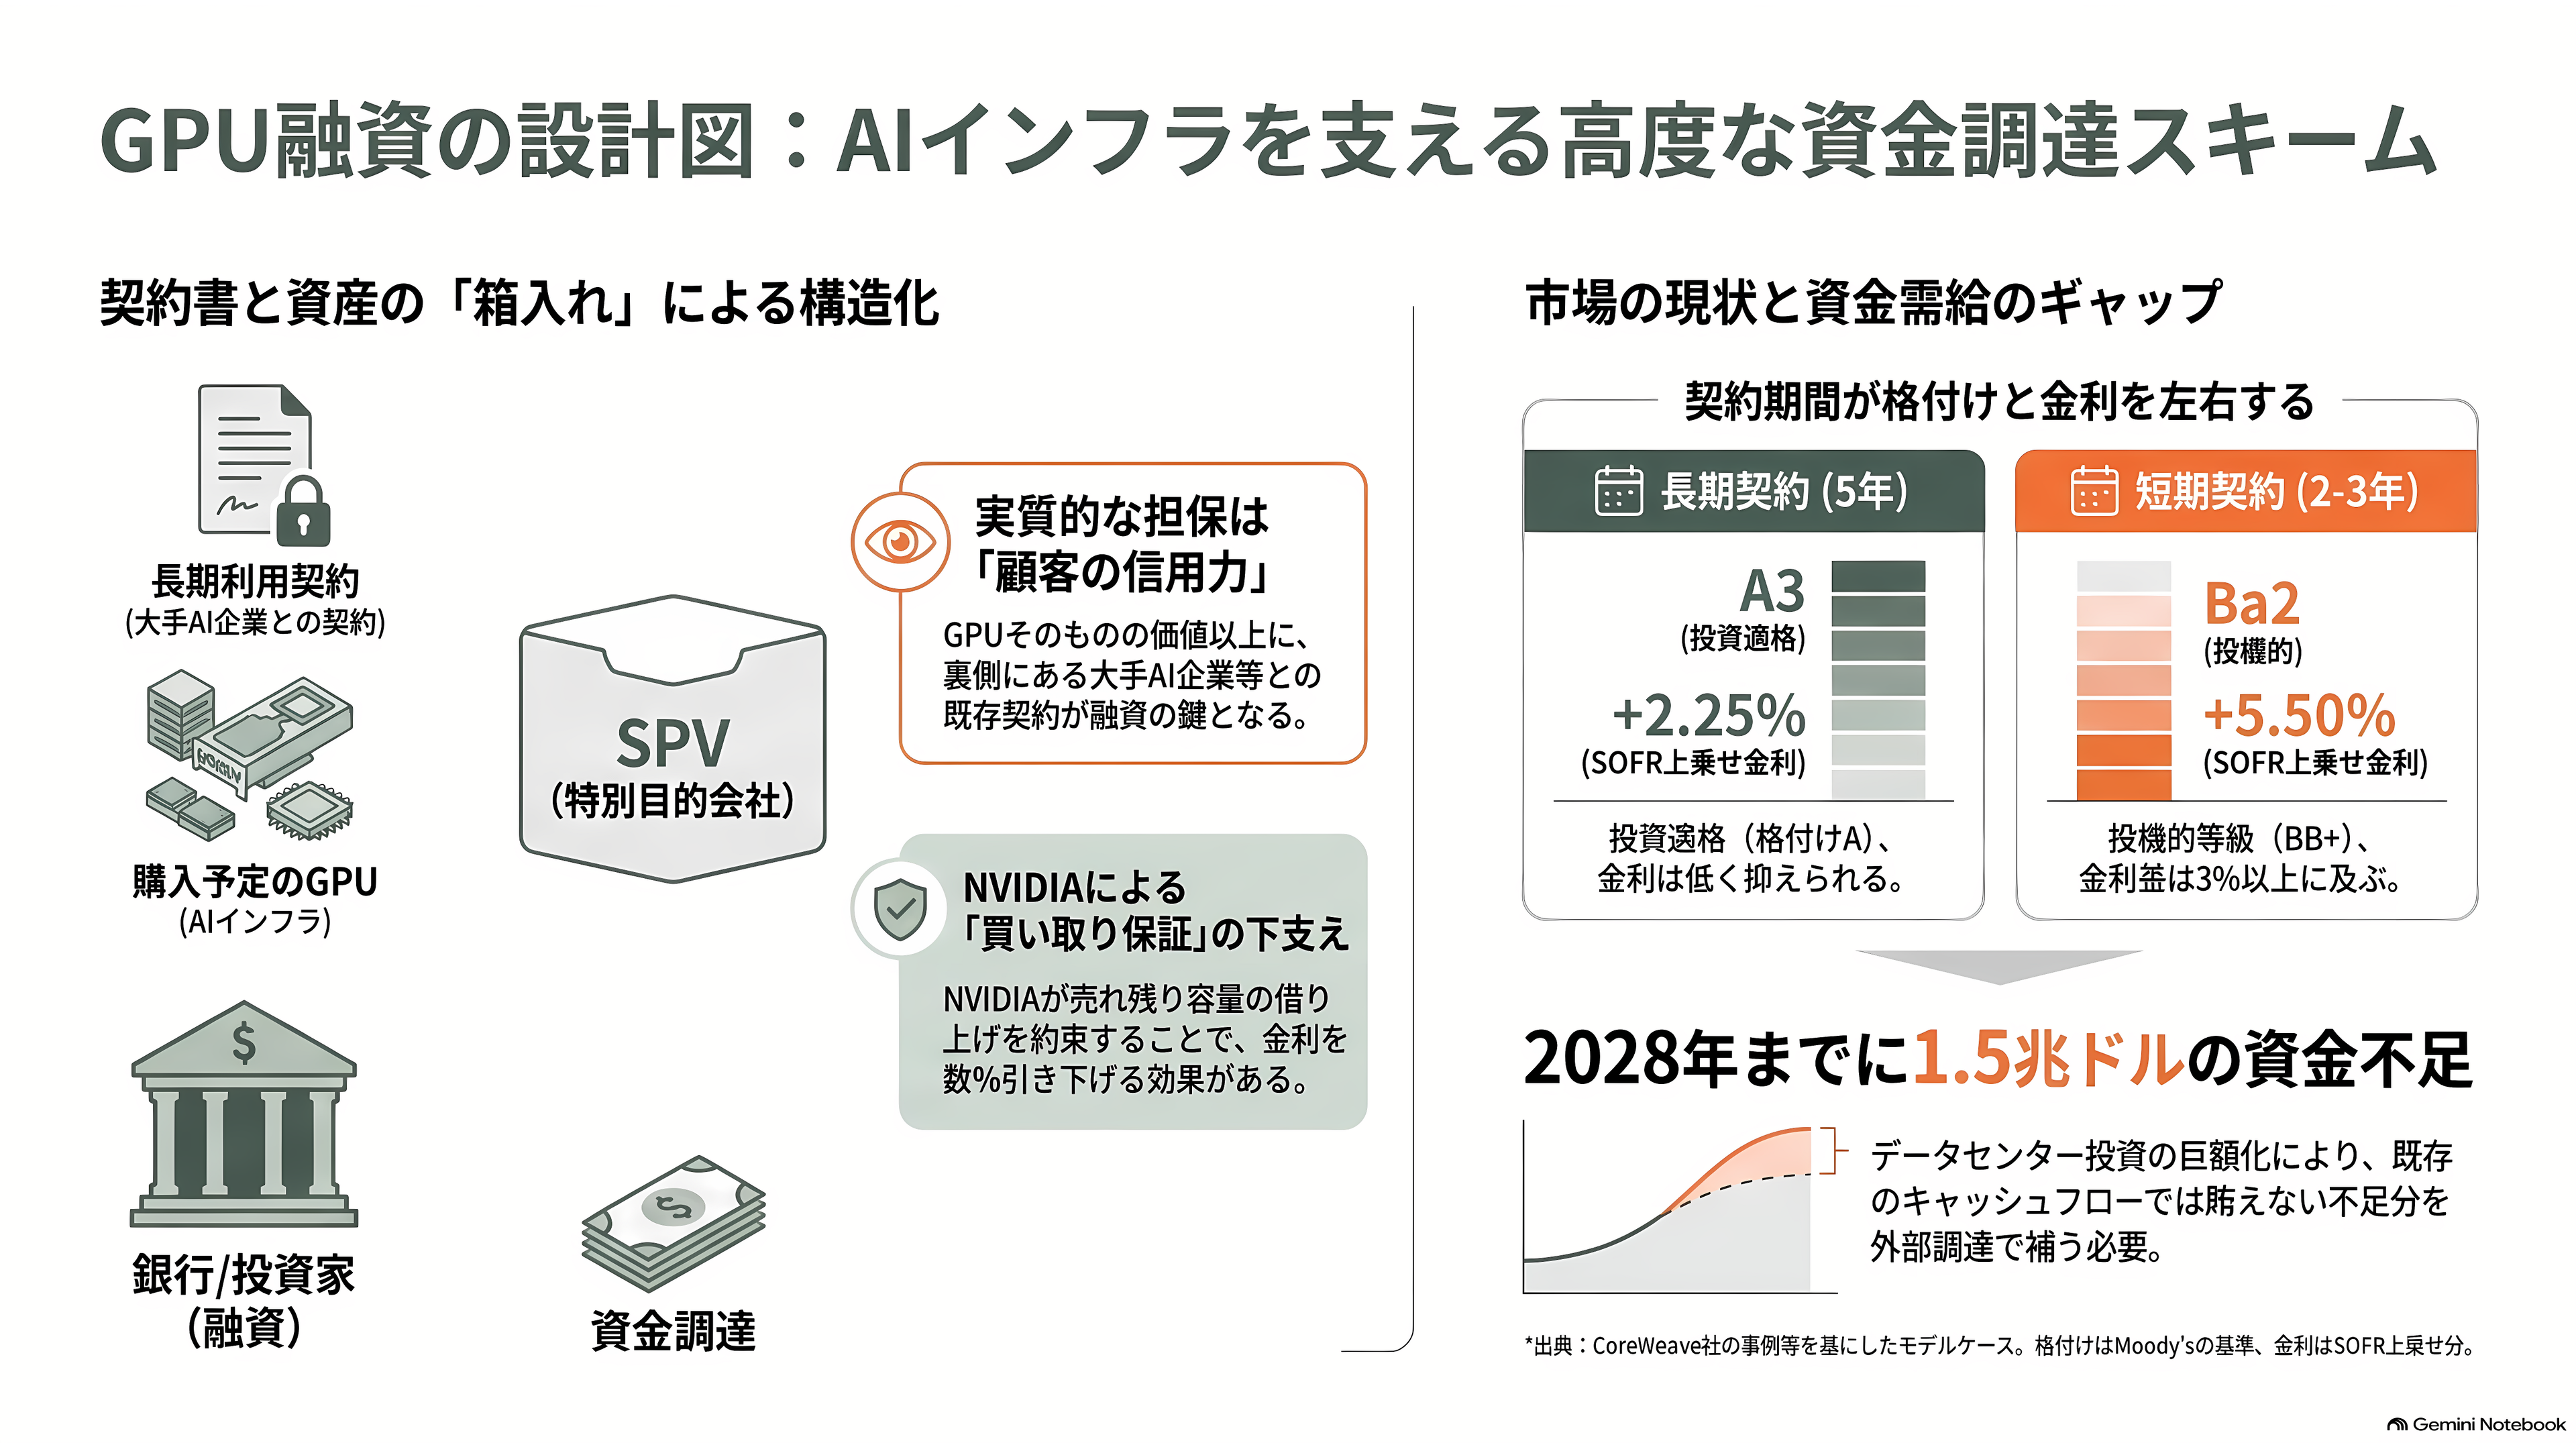
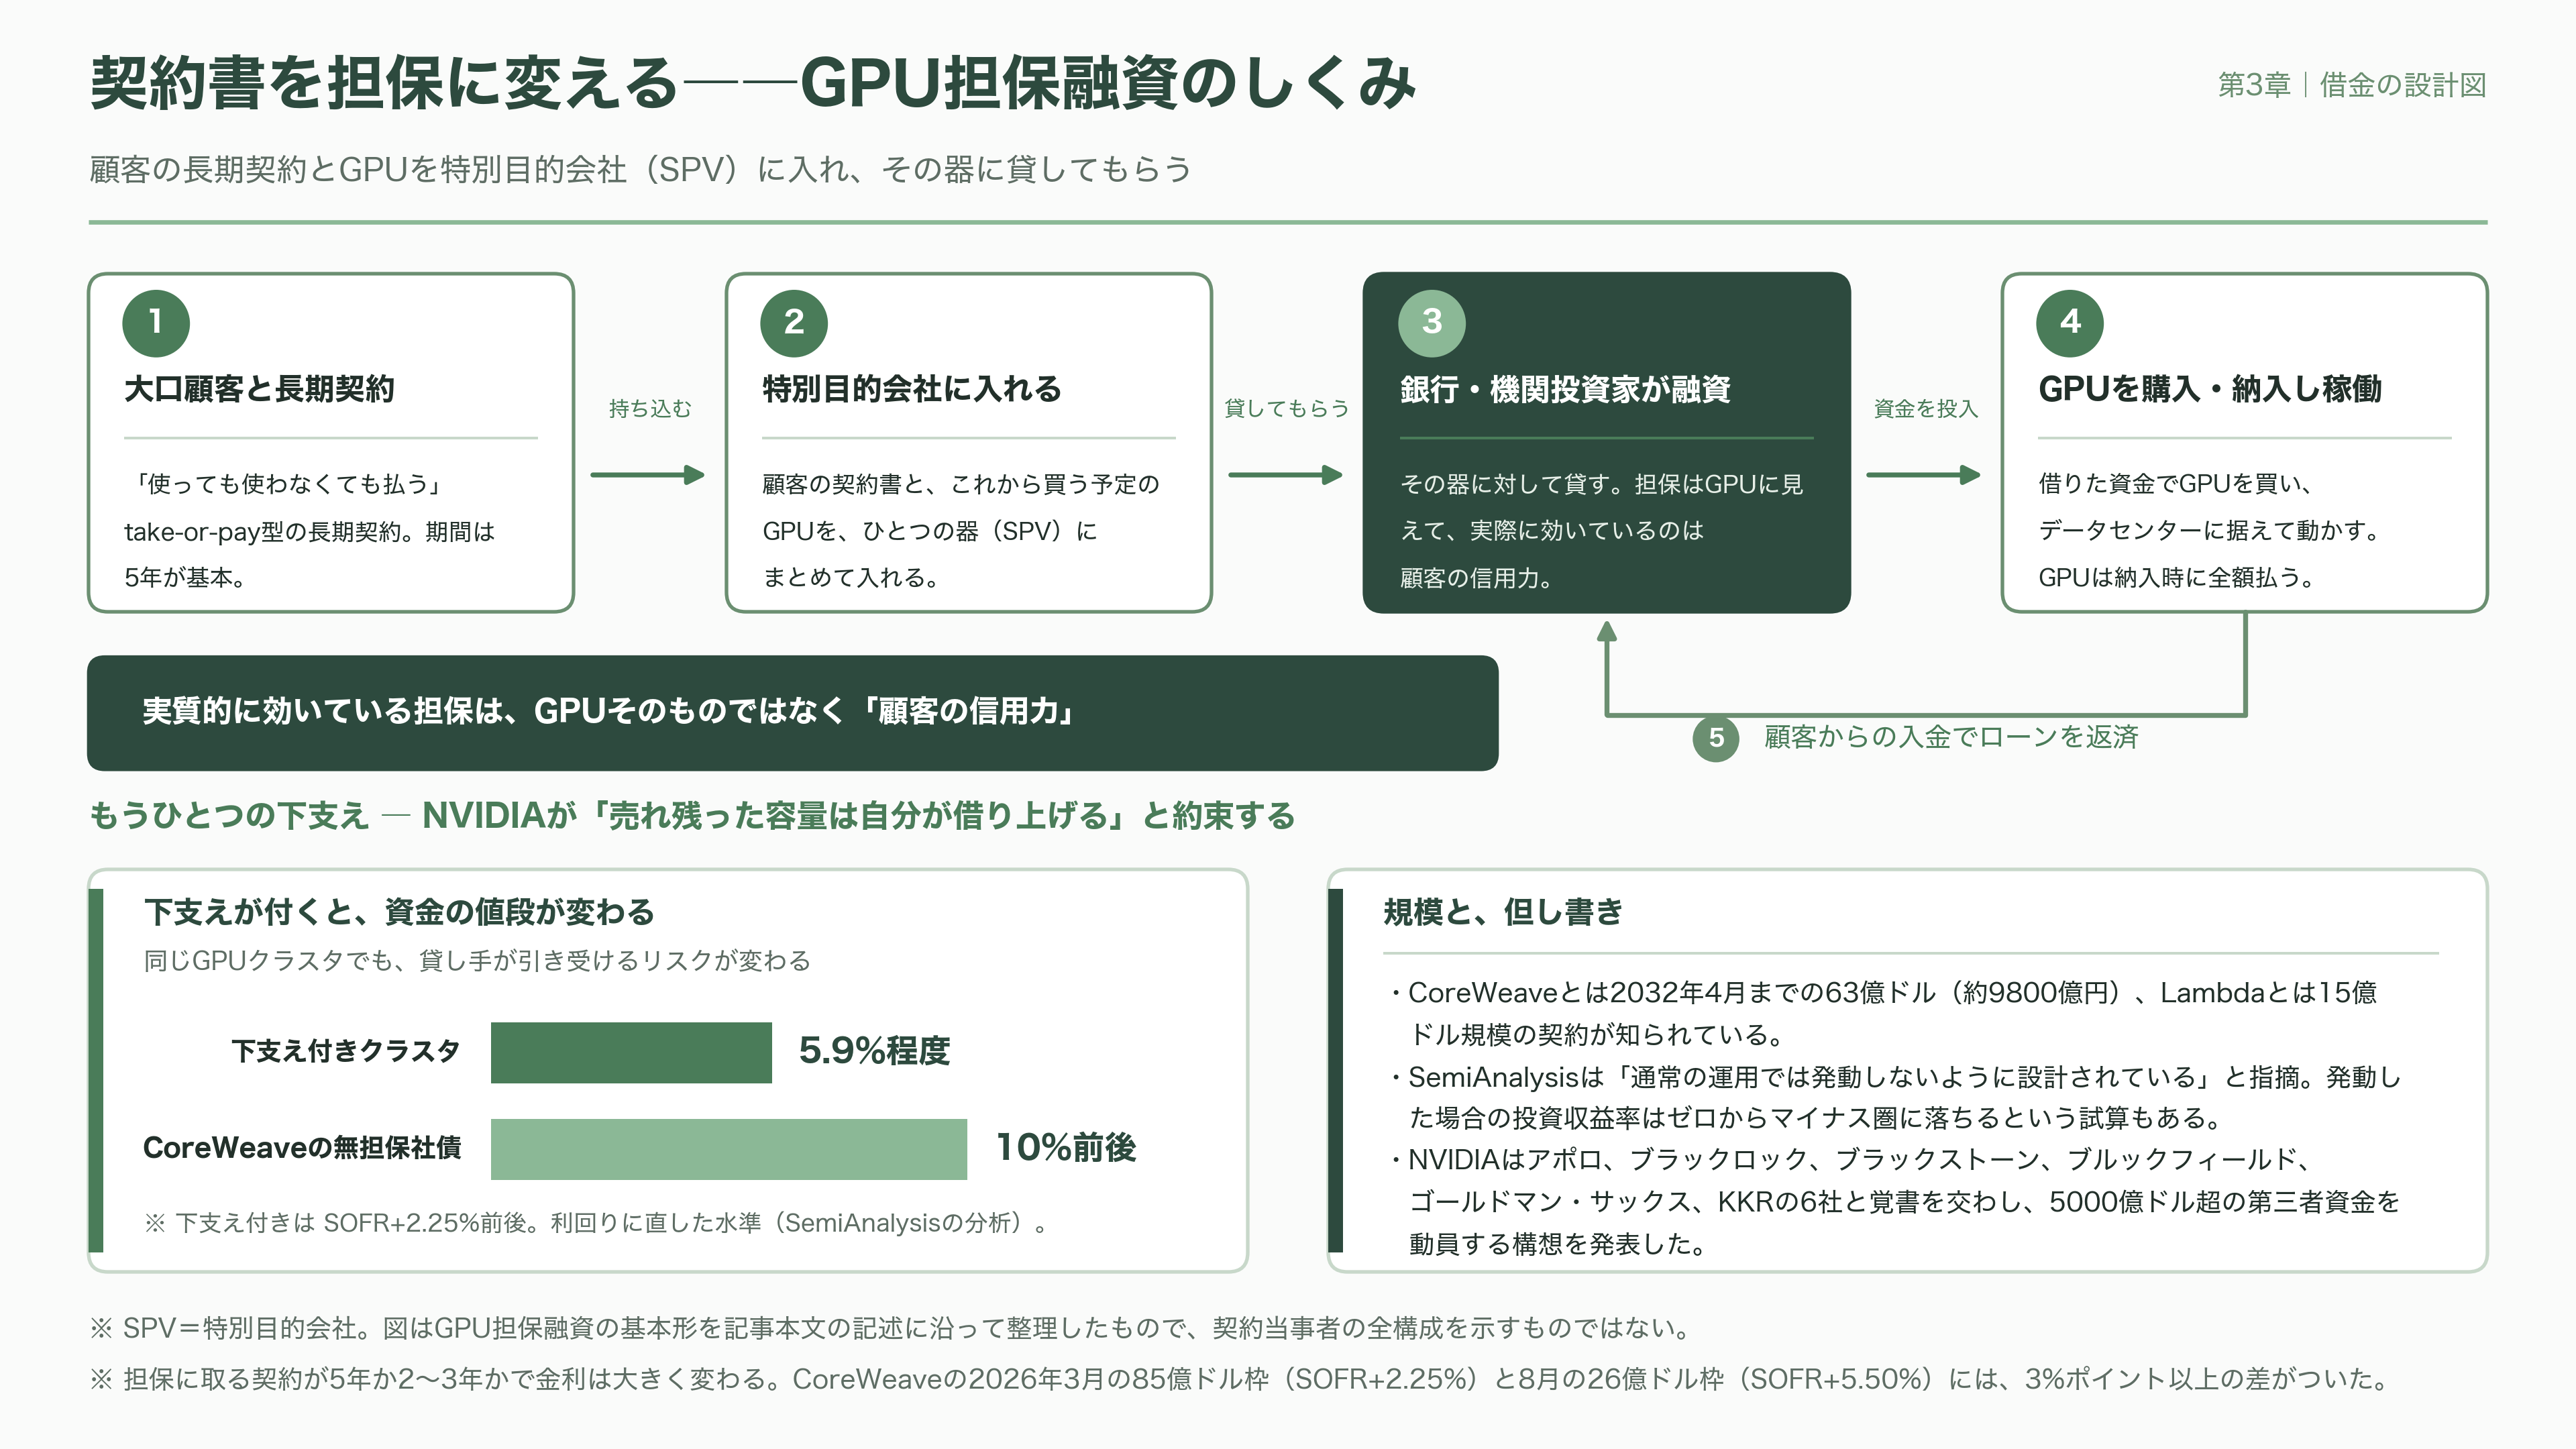
GPU担保融資の基本形は、こうだ。まず大口顧客と「使っても使わなくても払う」タイプの長期契約を結ぶ。次にその契約書と、これから買うGPUをまとめて特別目的会社に入れる。その器に対して銀行や機関投資家が貸す。借りた金でGPUを買い、納入し、顧客からの入金でローンを返す。GPUを引き当てにしているように見えて、実質的に効いているのは顧客の信用力だ。
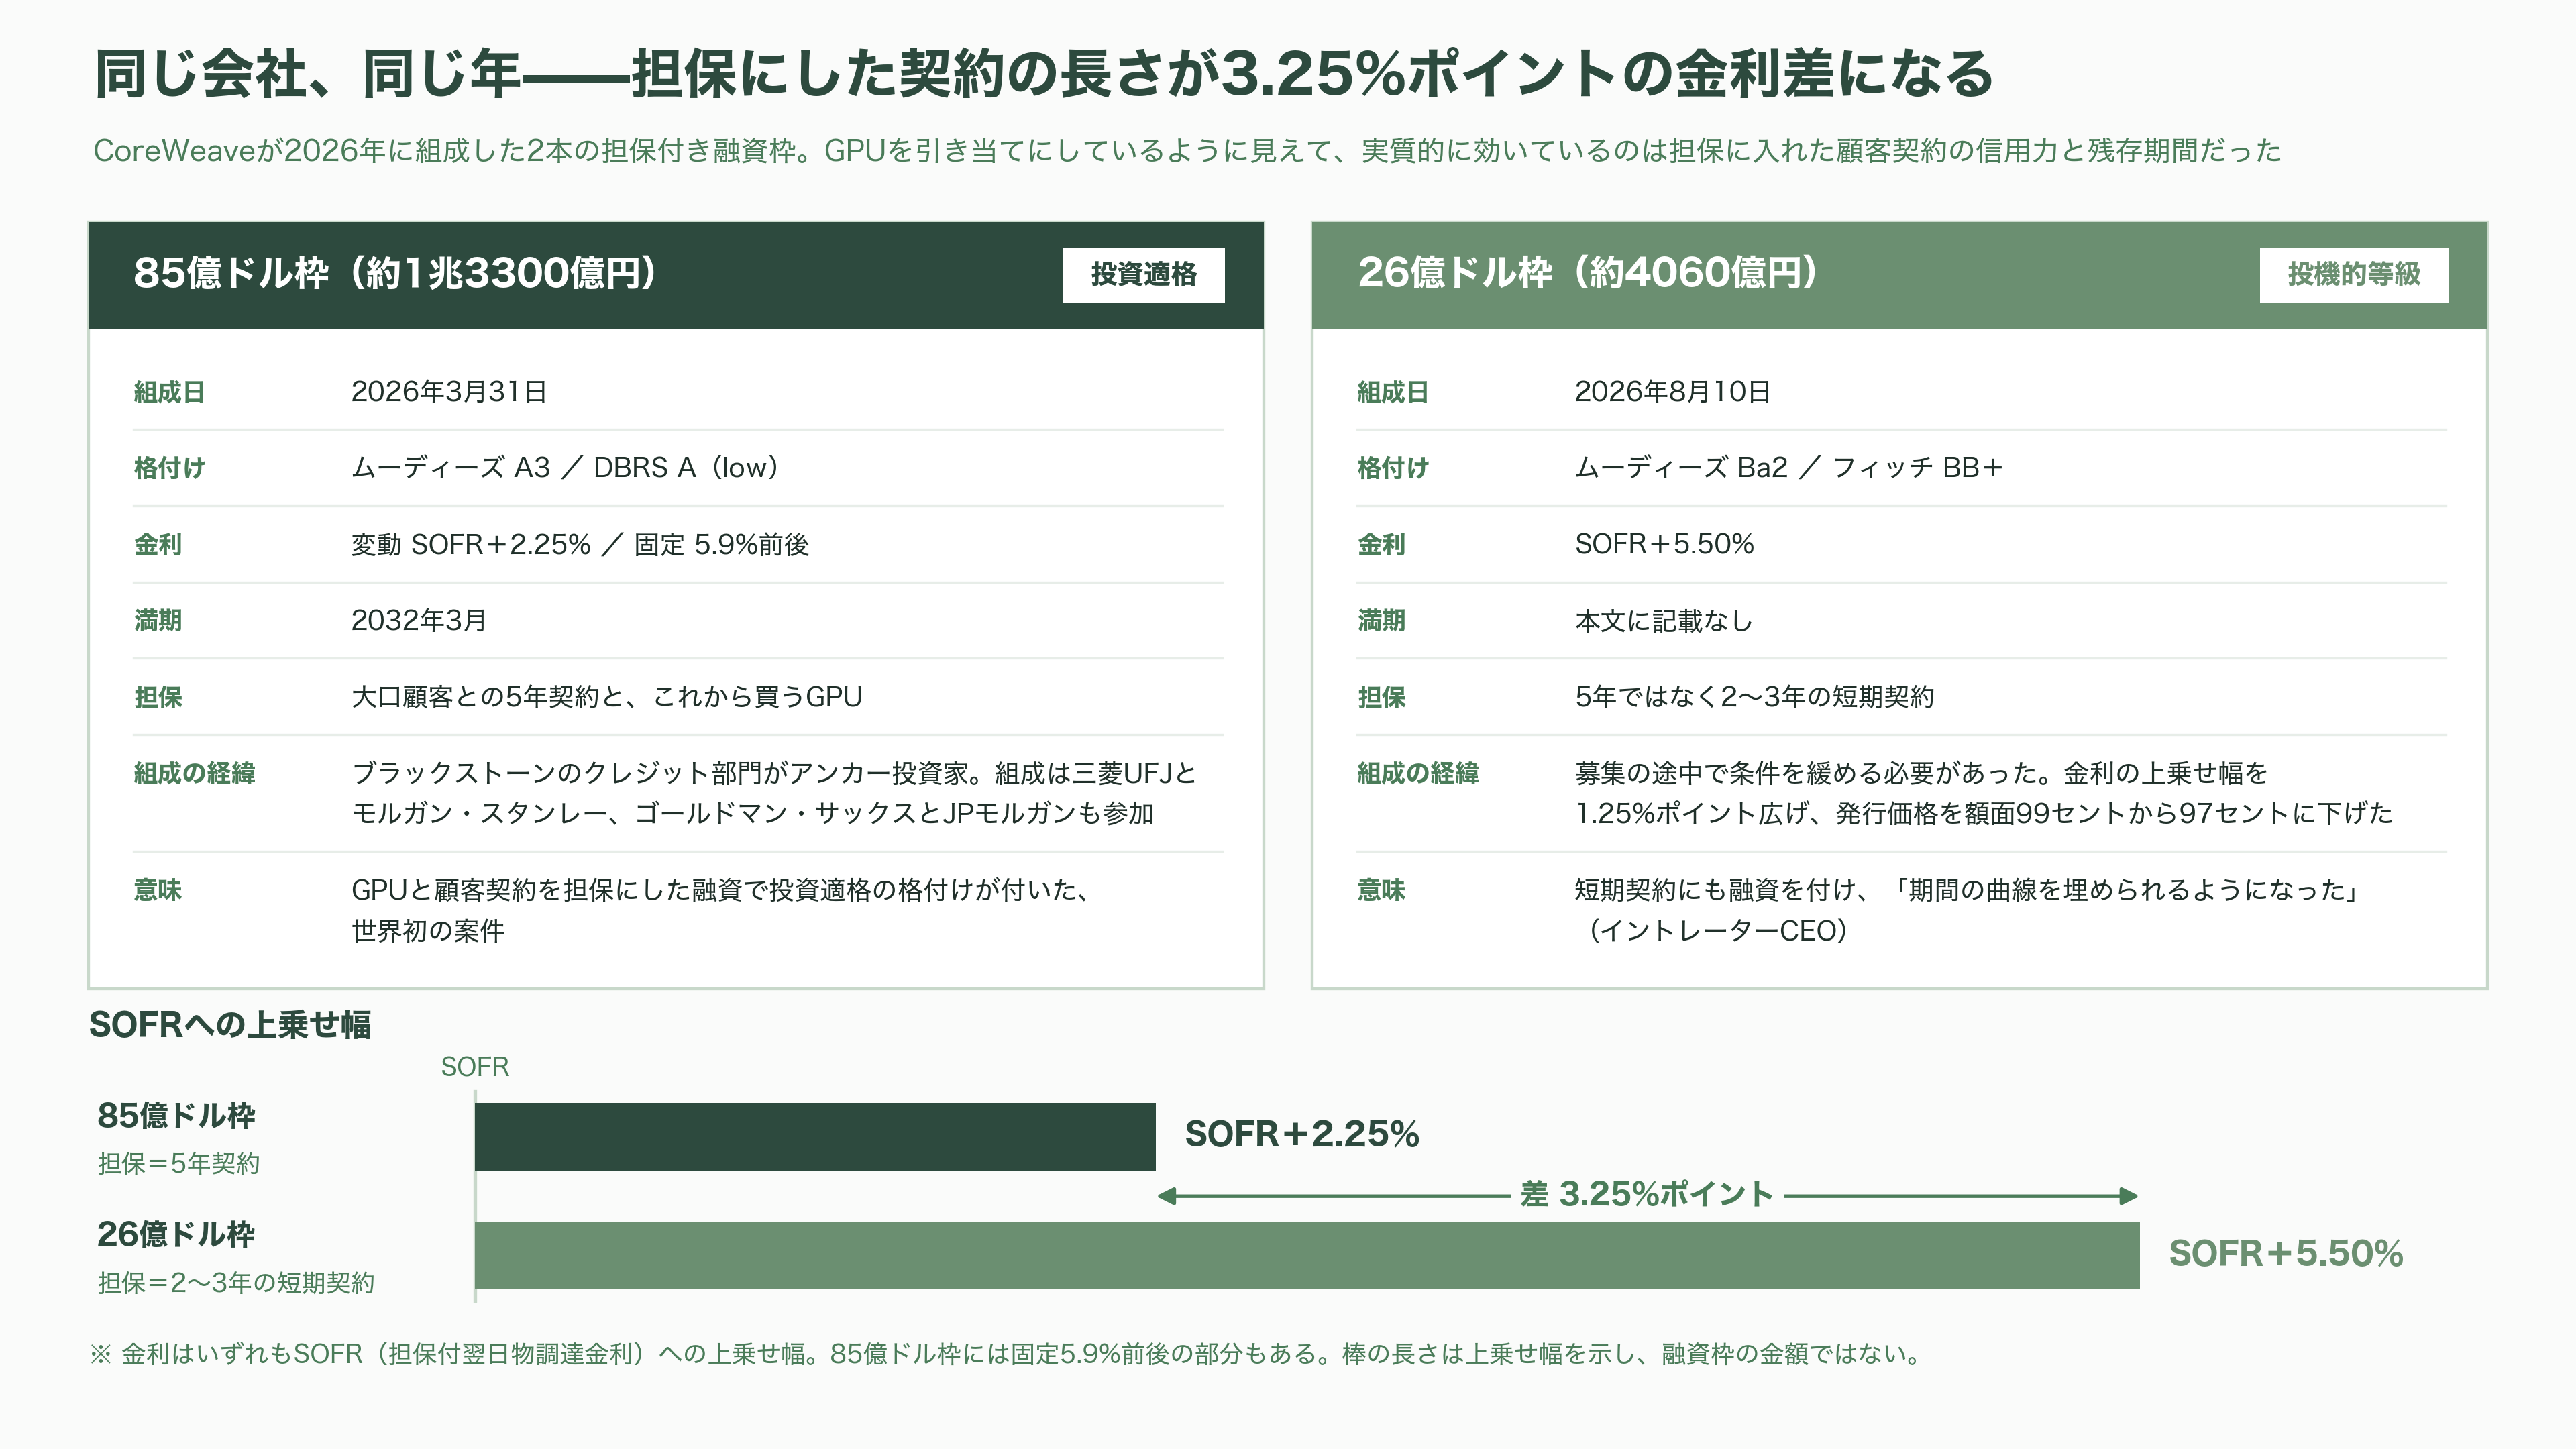
この構造がどこまで洗練されたかを示すのが、CoreWeaveが2026年3月31日に組成した85億ドル(約1兆3300億円)の融資枠である。ムーディーズがA3、DBRSがA(low)を付けた。GPUと顧客契約を担保にした融資で、投資適格の格付けが付いたのは世界で初めてだった。金利は変動部分がSOFR+2.25%、固定部分が5.9%前後。満期は2032年3月。ブラックストーンのクレジット部門がアンカー投資家に入り、三菱UFJとモルガン・スタンレーが組成、ゴールドマン・サックスとJPモルガンが加わった。裏にあるのは「大手AI企業」との既存契約だと同社は説明しているが、顧客名は開示していない。
同じ会社が、同じ年の8月10日には別の顔を見せている。26億ドル(約4060億円)の融資枠を、SOFR+5.50%で調達した。格付けはムーディーズがBa2、フィッチがBB+。投機的等級である。金利差は実に3%ポイント以上ある。何が違うのか。この枠が担保にしているのは、5年契約ではなく2年から3年の短期契約だからだ。
CEOのマイケル・イントレーターは決算説明会で、この違いを率直に語っている。企業顧客は5年も先まで約束したがらない。2年か3年で考える。従来はその需要に応えられなかった。短期契約では融資が付かなかったからだ。この枠組みを作ったことで「期間の曲線を埋められるようになった」――つまり長期契約で安定を、短期契約で高い単価を取りに行けるようになった、と。
ただしこの調達は簡単ではなかった。ブルームバーグによれば、募集の途中で条件を緩める必要があった。金利の上乗せ幅を1.25%ポイント広げ、発行価格を額面99セントから97セントに下げた。同じ時期、CoreWeaveの債務を5年間デフォルトから守る保険料は、月間で50%以上跳ね上がり、前年12月以来の高さに達していた。イントレーターはこの取引を「今年もっとも荒れた1週間に値付けした」と表現し、それでも規模を縮小せず完遂したと述べている。
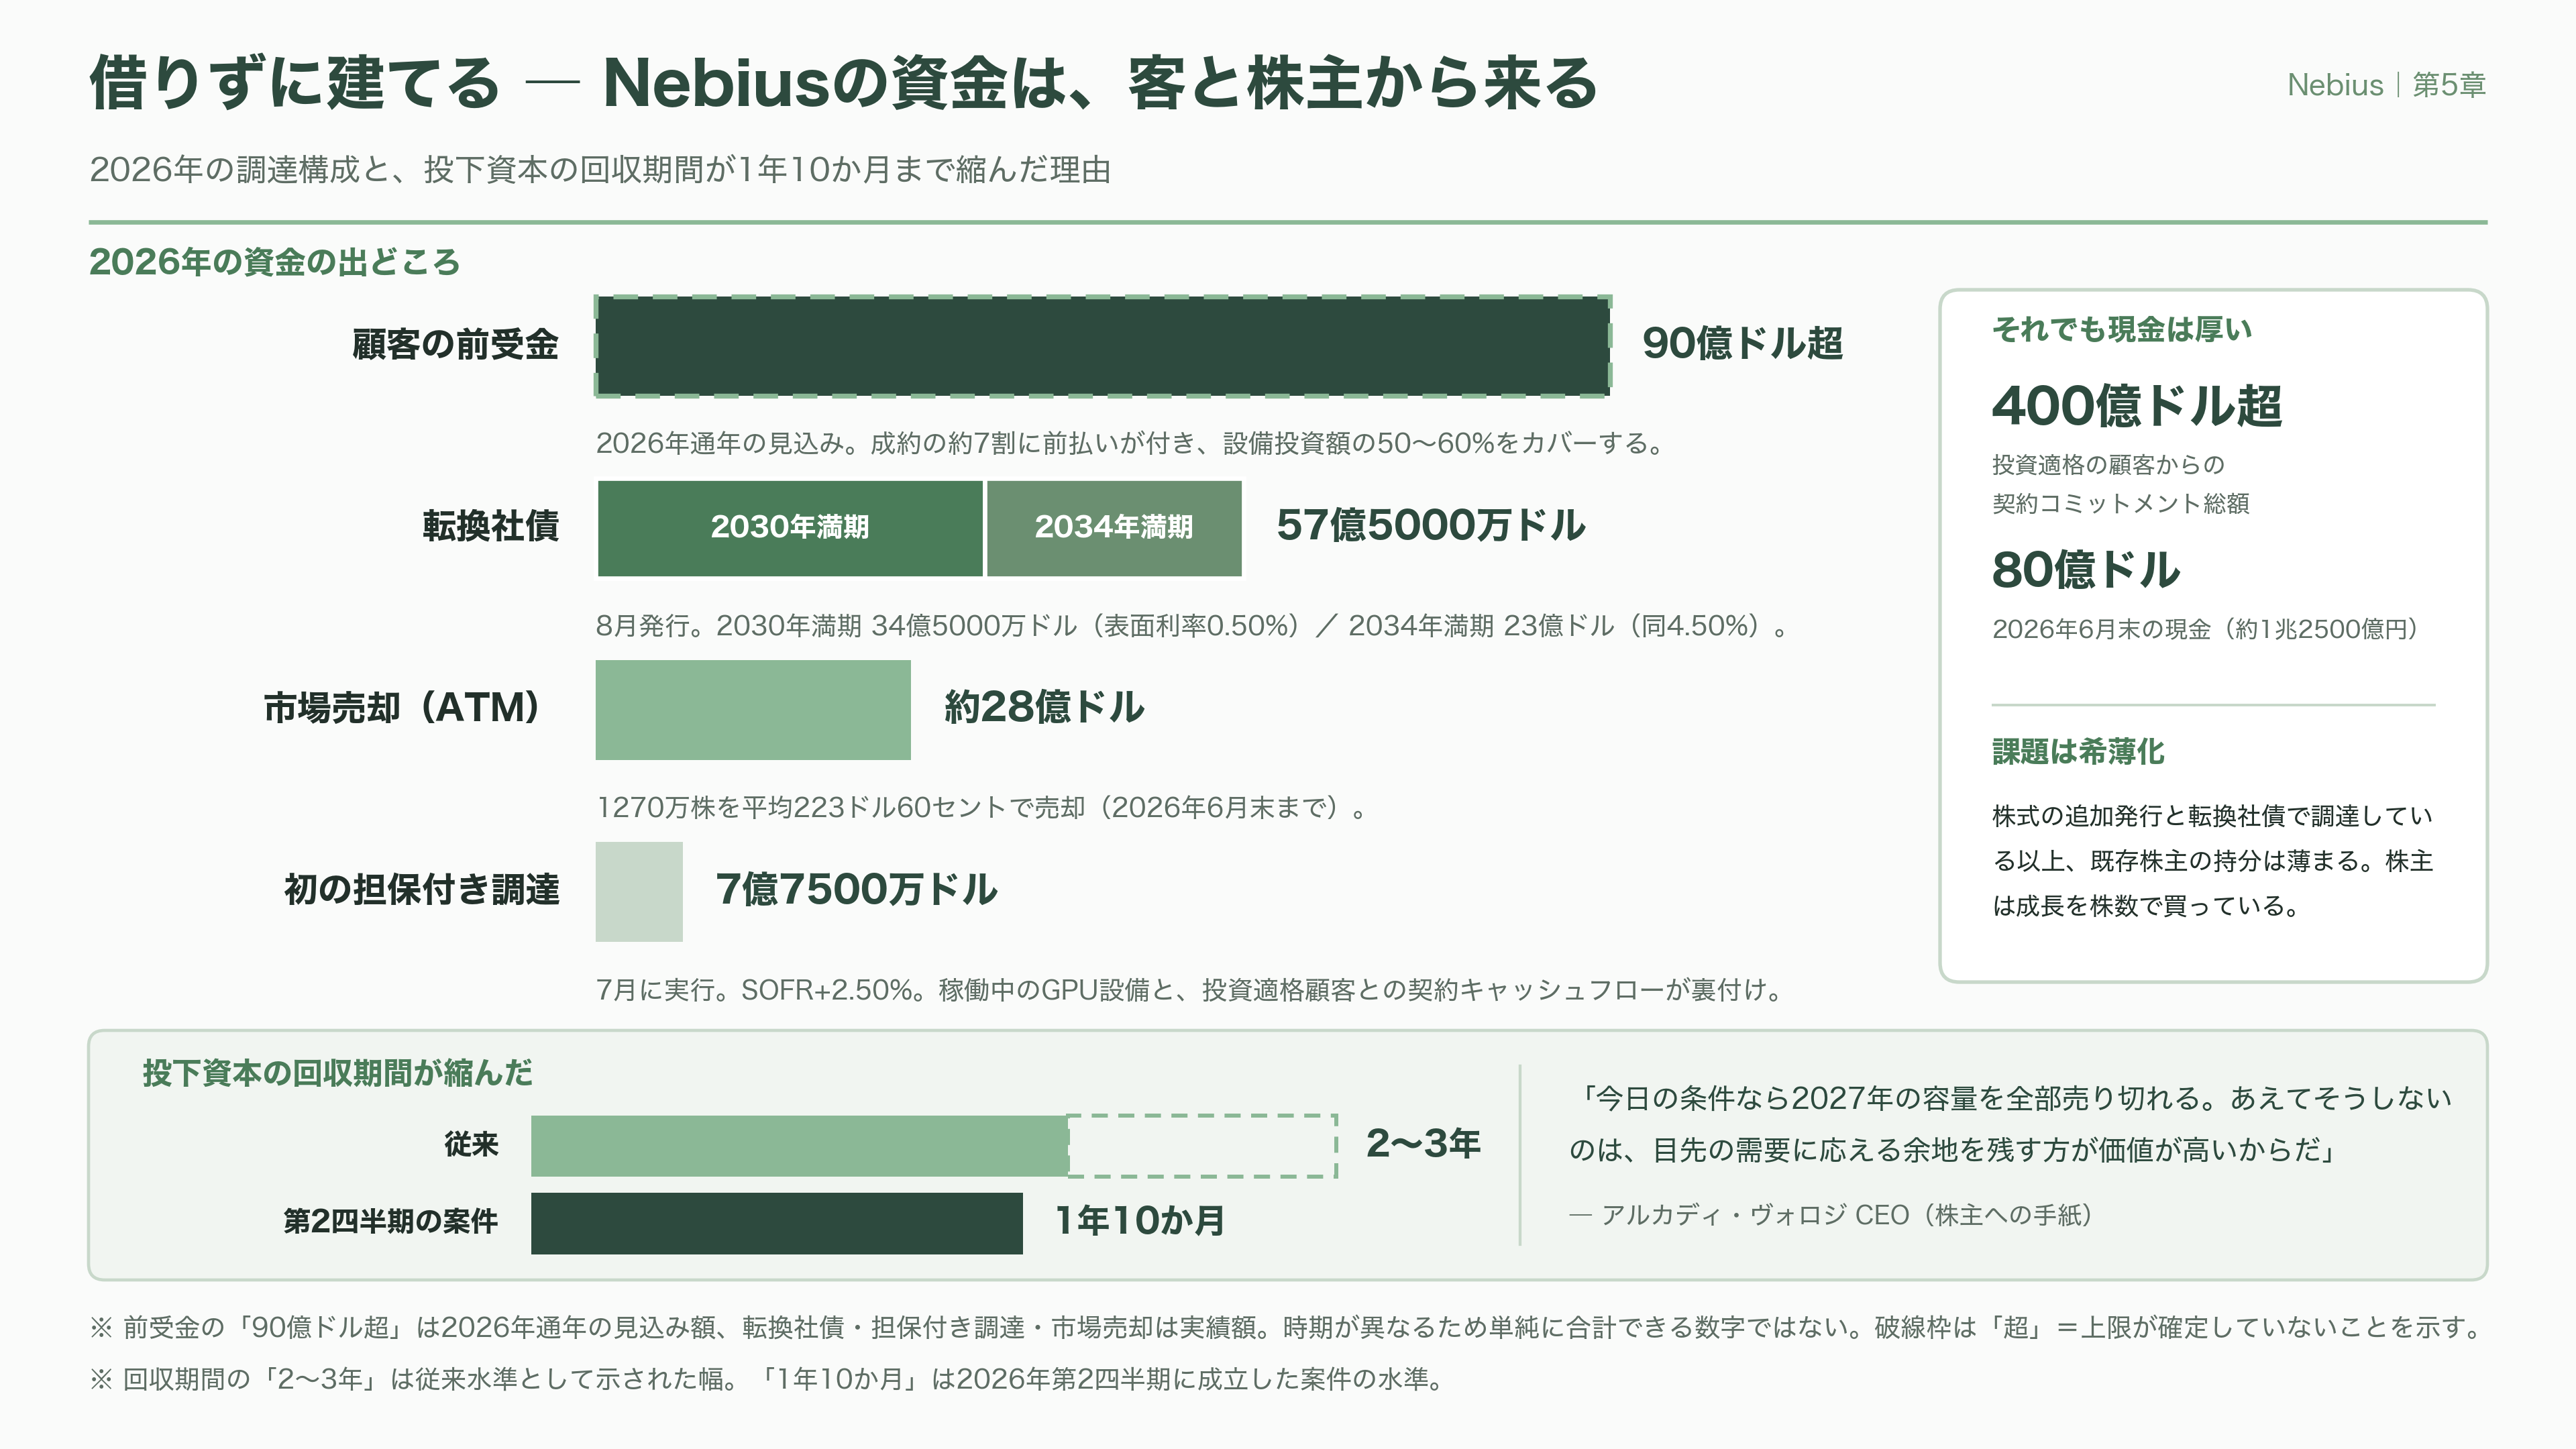
借りる以外の道もある。Nebiusが選んだのは、顧客に先払いさせる道だ。第2四半期に成立した契約の約7割に前払いが付き、その前払いが設備投資額の50〜60%をカバーしている。2026年通年で90億ドル(約1兆4000億円)超の前受金を見込む。創業者兼CEOのアルカディ・ヴォロジは、前払いが「供給が逼迫した市場で容量を押さえるための標準」になったと書いている。結果として、第2四半期案件の投下資本回収期間は1年10か月まで縮んだ。従来は2年から3年だった。
そしてもう一つ、この業界固有の仕掛けがある。NVIDIAによる下支えだ。GPUの買い手が借りやすくなるよう、NVIDIA自身が「売れ残った容量は自分が借り上げる」と約束する。CoreWeaveとは2032年4月までの63億ドル(約9800億円)、Lambdaとは15億ドル規模の契約が知られている。SemiAnalysisの分析によれば、この下支えが付いたクラスタはSOFR+2.25%前後、利回りにして5.9%程度で資金を集められる。下支えのないCoreWeaveの無担保社債が10%前後で取引されているのと比べると、差は歴然だ。ただしSemiAnalysisは、この仕組みが「通常の運用では発動しないように設計されている」とも指摘する。試算では、下支えが実際に発動した場合の投資収益率はゼロからマイナス圏に落ちる。借金の返済を賄うだけの水準に設計されているからだ。
NVIDIAはこの枠組みをさらに広げた。アポロ、ブラックロック、ブラックストーン、ブルックフィールド、ゴールドマン・サックス、KKRの6社と覚書を交わし、5000億ドル(約78兆円)超の第三者資金を動員する構想を発表している。
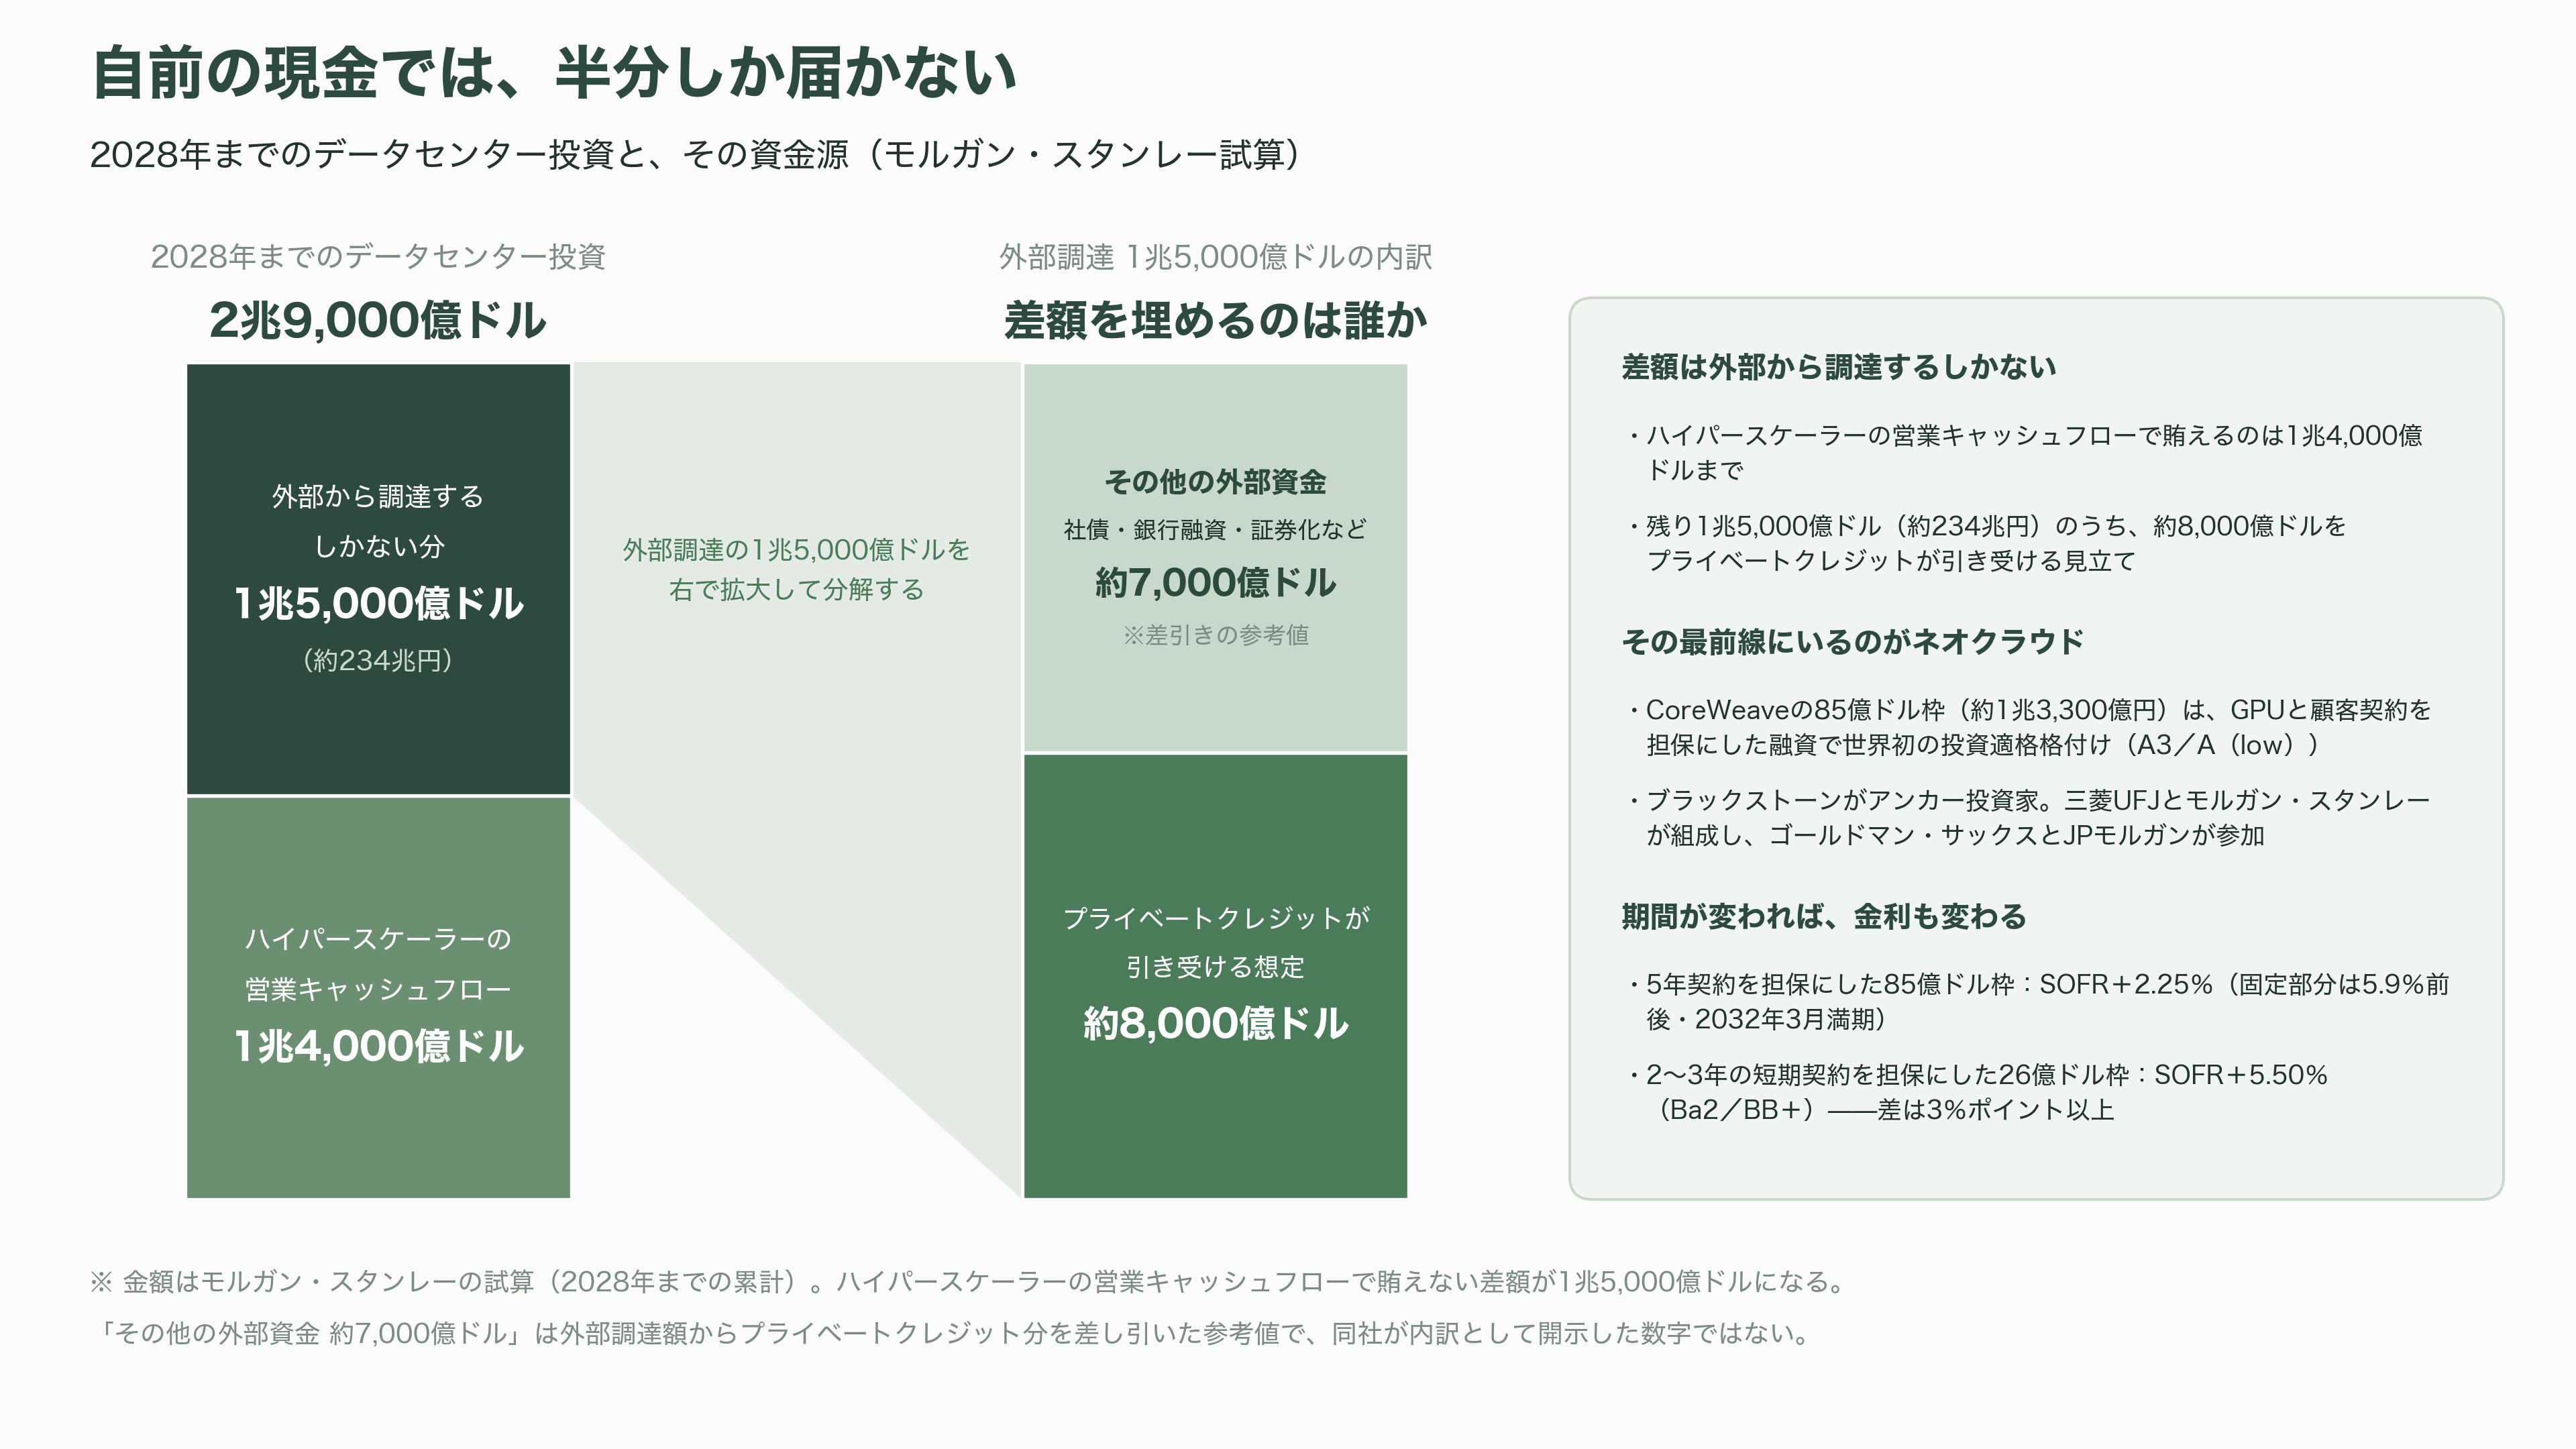
背景にある数字も押さえておきたい。モルガン・スタンレーの試算では、2028年までのデータセンター投資は2兆9000億ドル規模になる一方、ハイパースケーラーの営業キャッシュフローで賄えるのは1兆4000億ドルにとどまる。差額の1兆5000億ドル(約234兆円)は外部から調達するしかない。そのうち約8000億ドルをプライベートクレジットが引き受けるというのが、同社の見立てだ。ネオクラウドの借金は、この巨大な流れの最前線にある。
CoreWeave、強みと課題
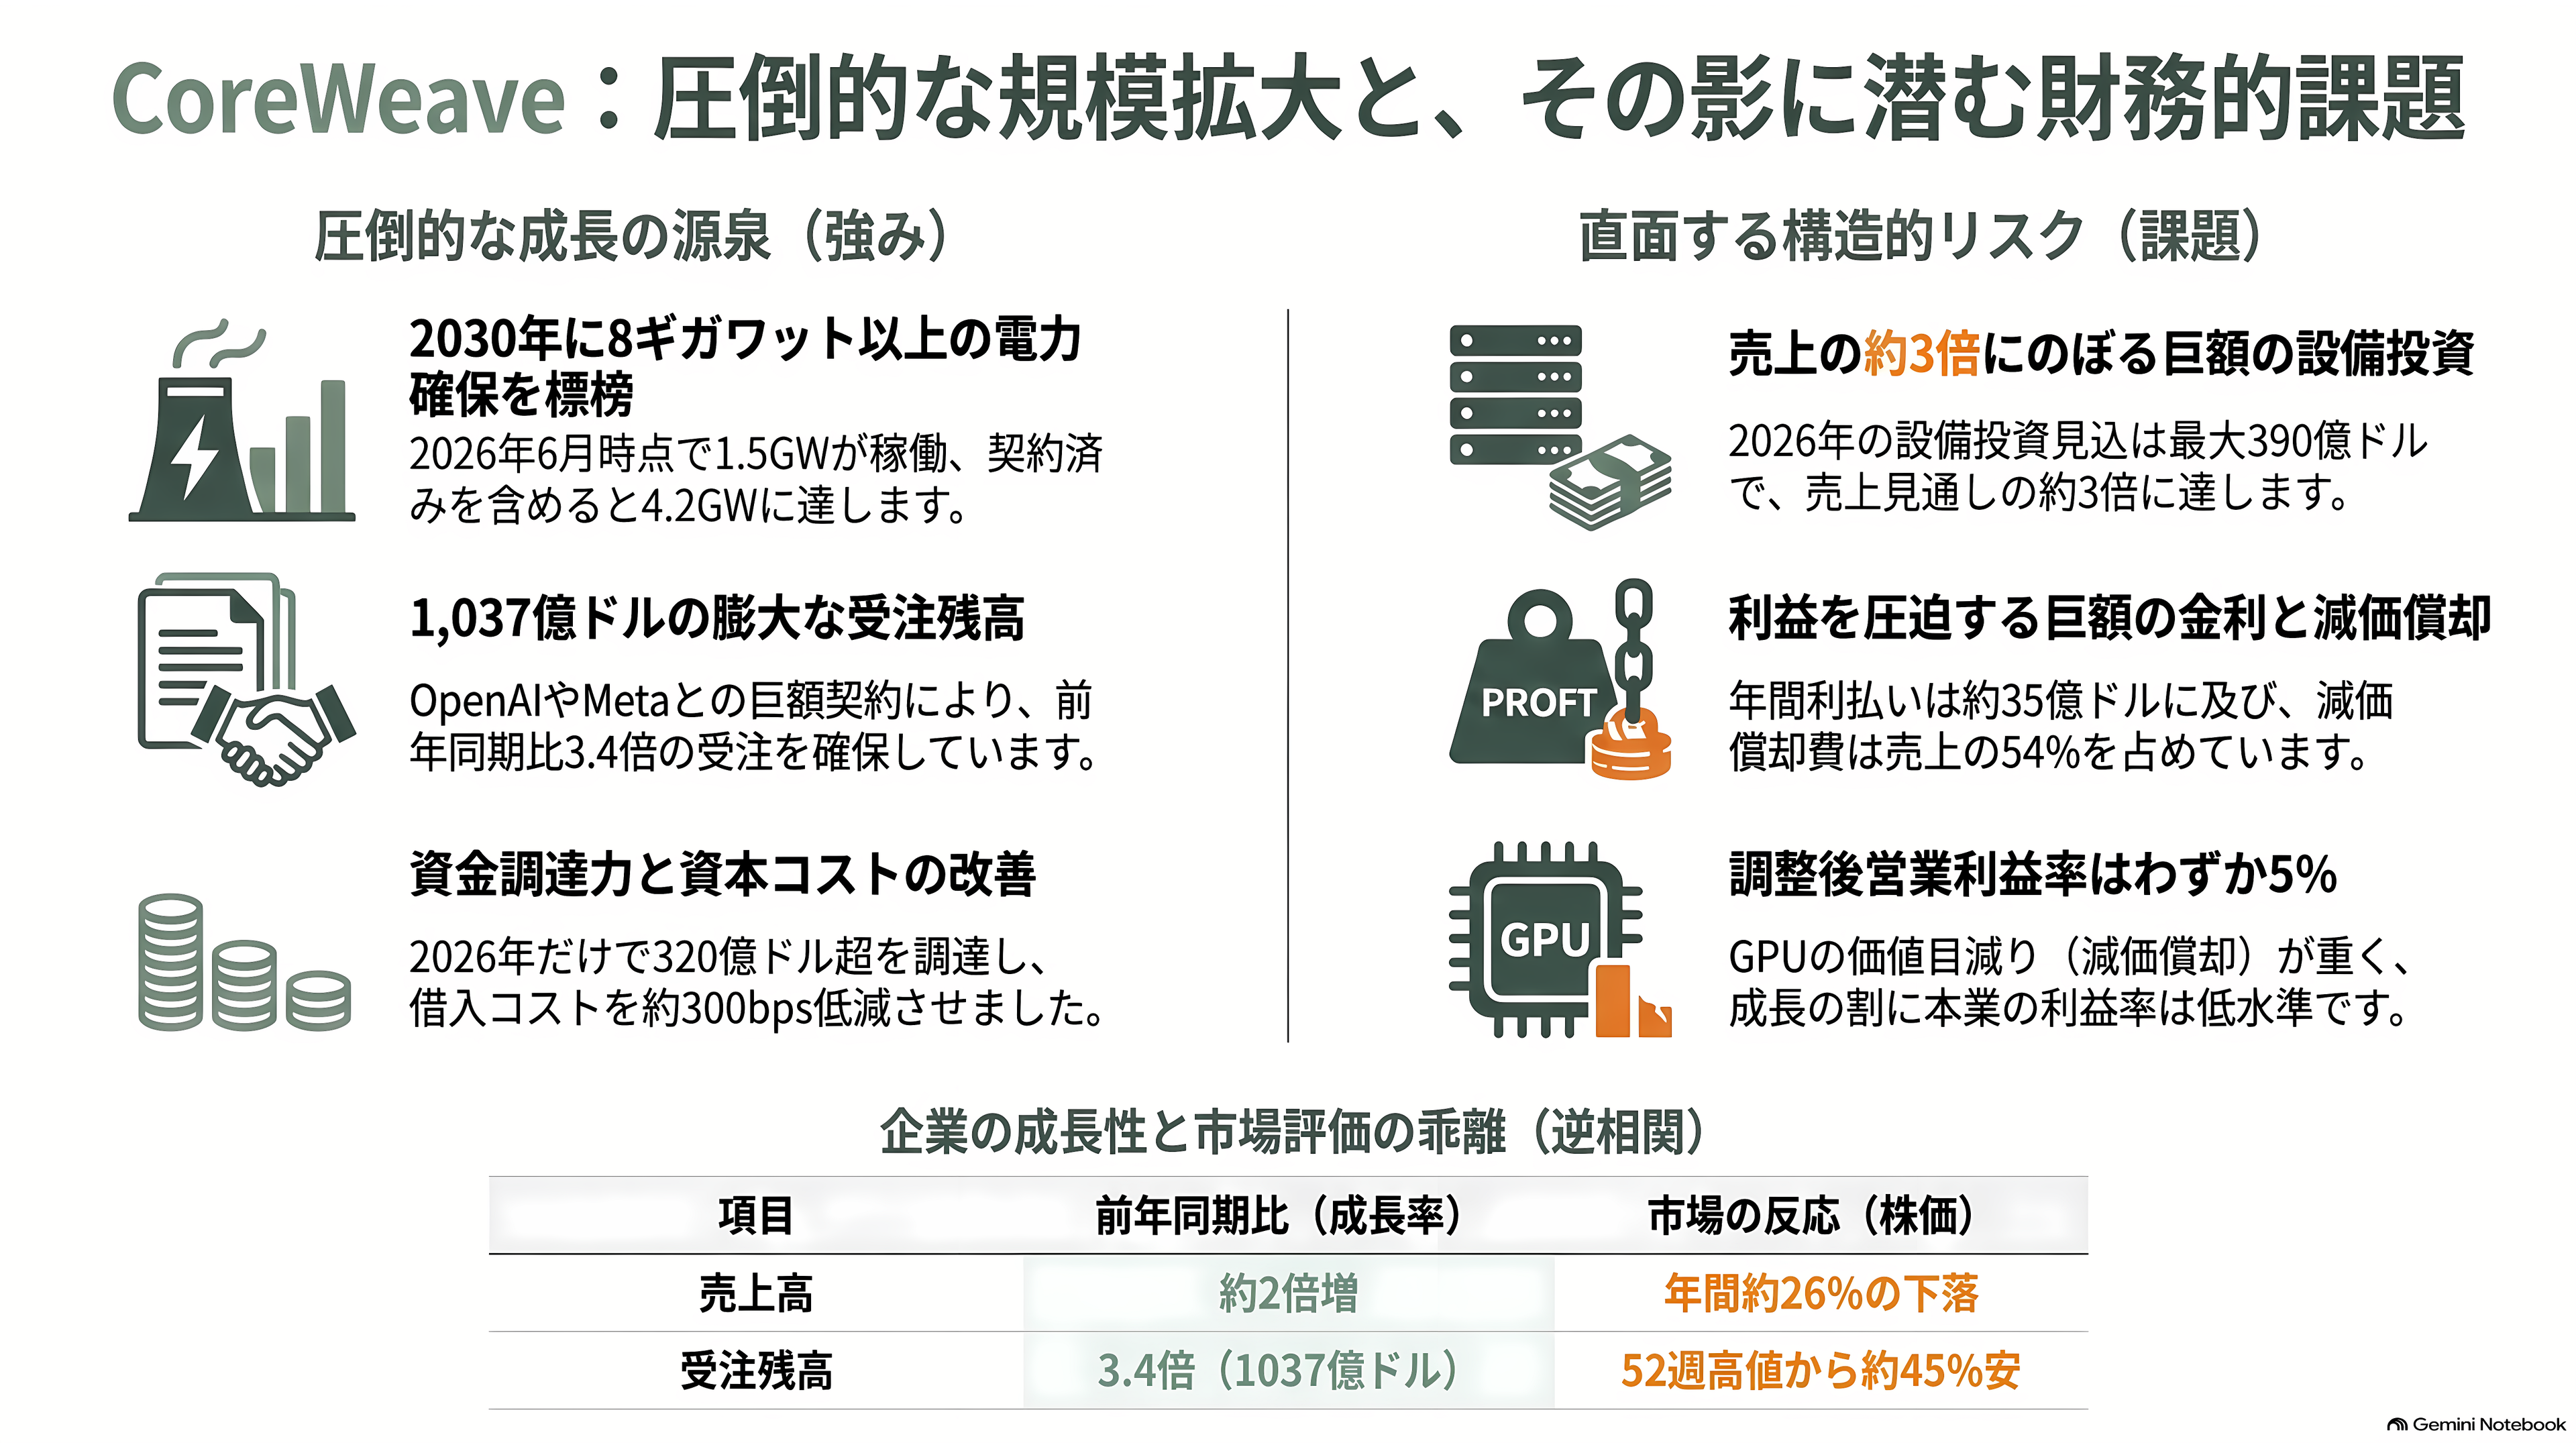
強みは、単純に規模である。2026年6月末時点で稼働中の電力は1.5ギガワット。第2四半期だけで約500メガワットを積み増した。イントレーターは「この四半期にわれわれが追加した電力は、第三者の推計によれば、他のどのネオクラウド1社の総量よりも大きい」と述べている。6月の1か月だけで300メガワット超を立ち上げ、その1か月が過去のどの四半期よりも大きかった。契約済みの電力は8月11日時点で4.2ギガワット、取得済みの電力付き用地や意向表明を含めれば約6ギガワットが視野に入る。2030年に8ギガワット以上という目標を掲げる。
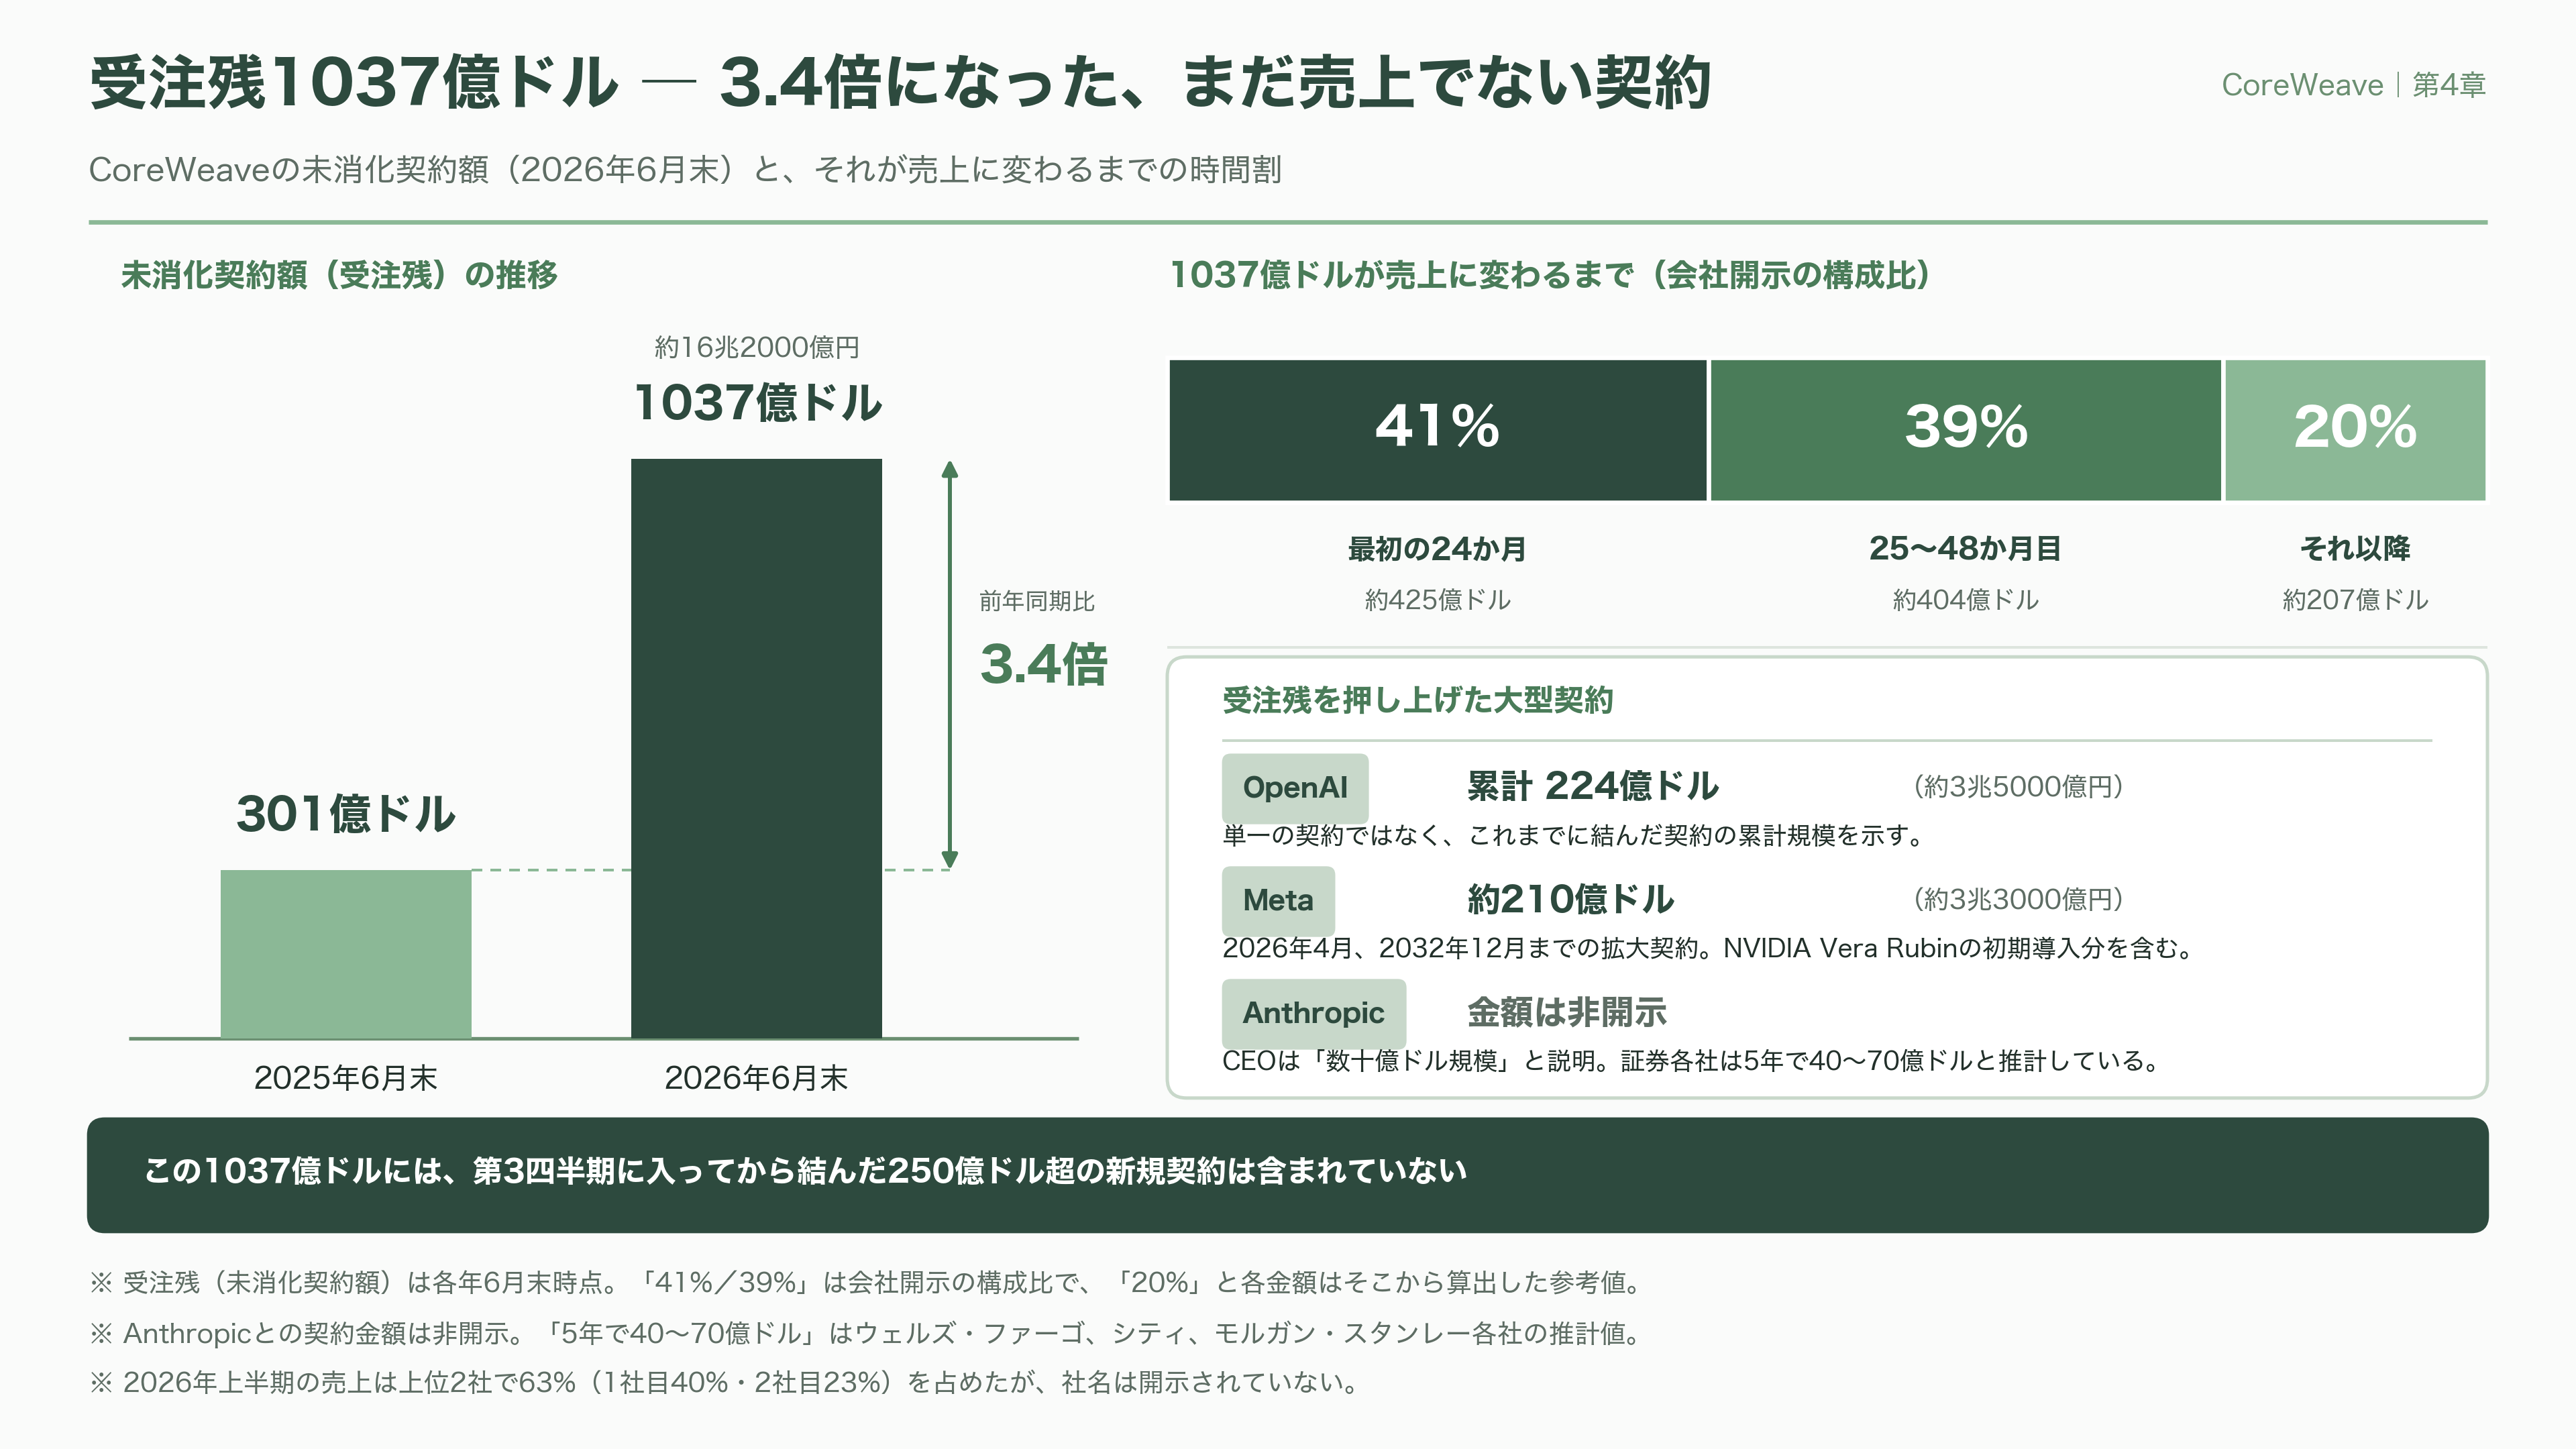
受注残も桁違いだ。6月末の未消化契約額は1037億ドル(約16兆2000億円)。前年同期の301億ドルから3.4倍になった。しかもこの数字には、第3四半期に入ってからの250億ドル超の新規契約が含まれていない。内訳を見ると、41%が最初の24か月で売上に変わり、39%が25か月目から48か月目、残りがそれ以降に認識される。
顧客の顔ぶれも変わった。OpenAIとは累計で224億ドル(約3兆5000億円)規模。2026年4月にはMetaと2032年12月までの約210億ドル(約3兆3000億円)の拡大契約を結び、NVIDIAのVera Rubinプラットフォームの初期導入分を含めた。同じ月、Anthropicとも複数年契約を締結している。金額は非開示だが、イントレーターはブルームバーグに「数十億ドル規模の契約」と語り、ウェルズ・ファーゴ、シティ、モルガン・スタンレーの各社は5年で40億〜70億ドルと見積もった。Metaとの拡大契約が入ったことで、単一顧客が契約済み売上に占める比率は35%を超えなくなったと同社は説明する。
資本コストの改善も進んだ。この1年で加重平均の借入コストを約300ベーシスポイント下げた。6月末の債務残高で計算すると、年間約11億ドル(約1700億円)の利払い削減にあたる。2026年に入ってから調達した資金は、負債と株式を合わせて320億ドルを超えた。
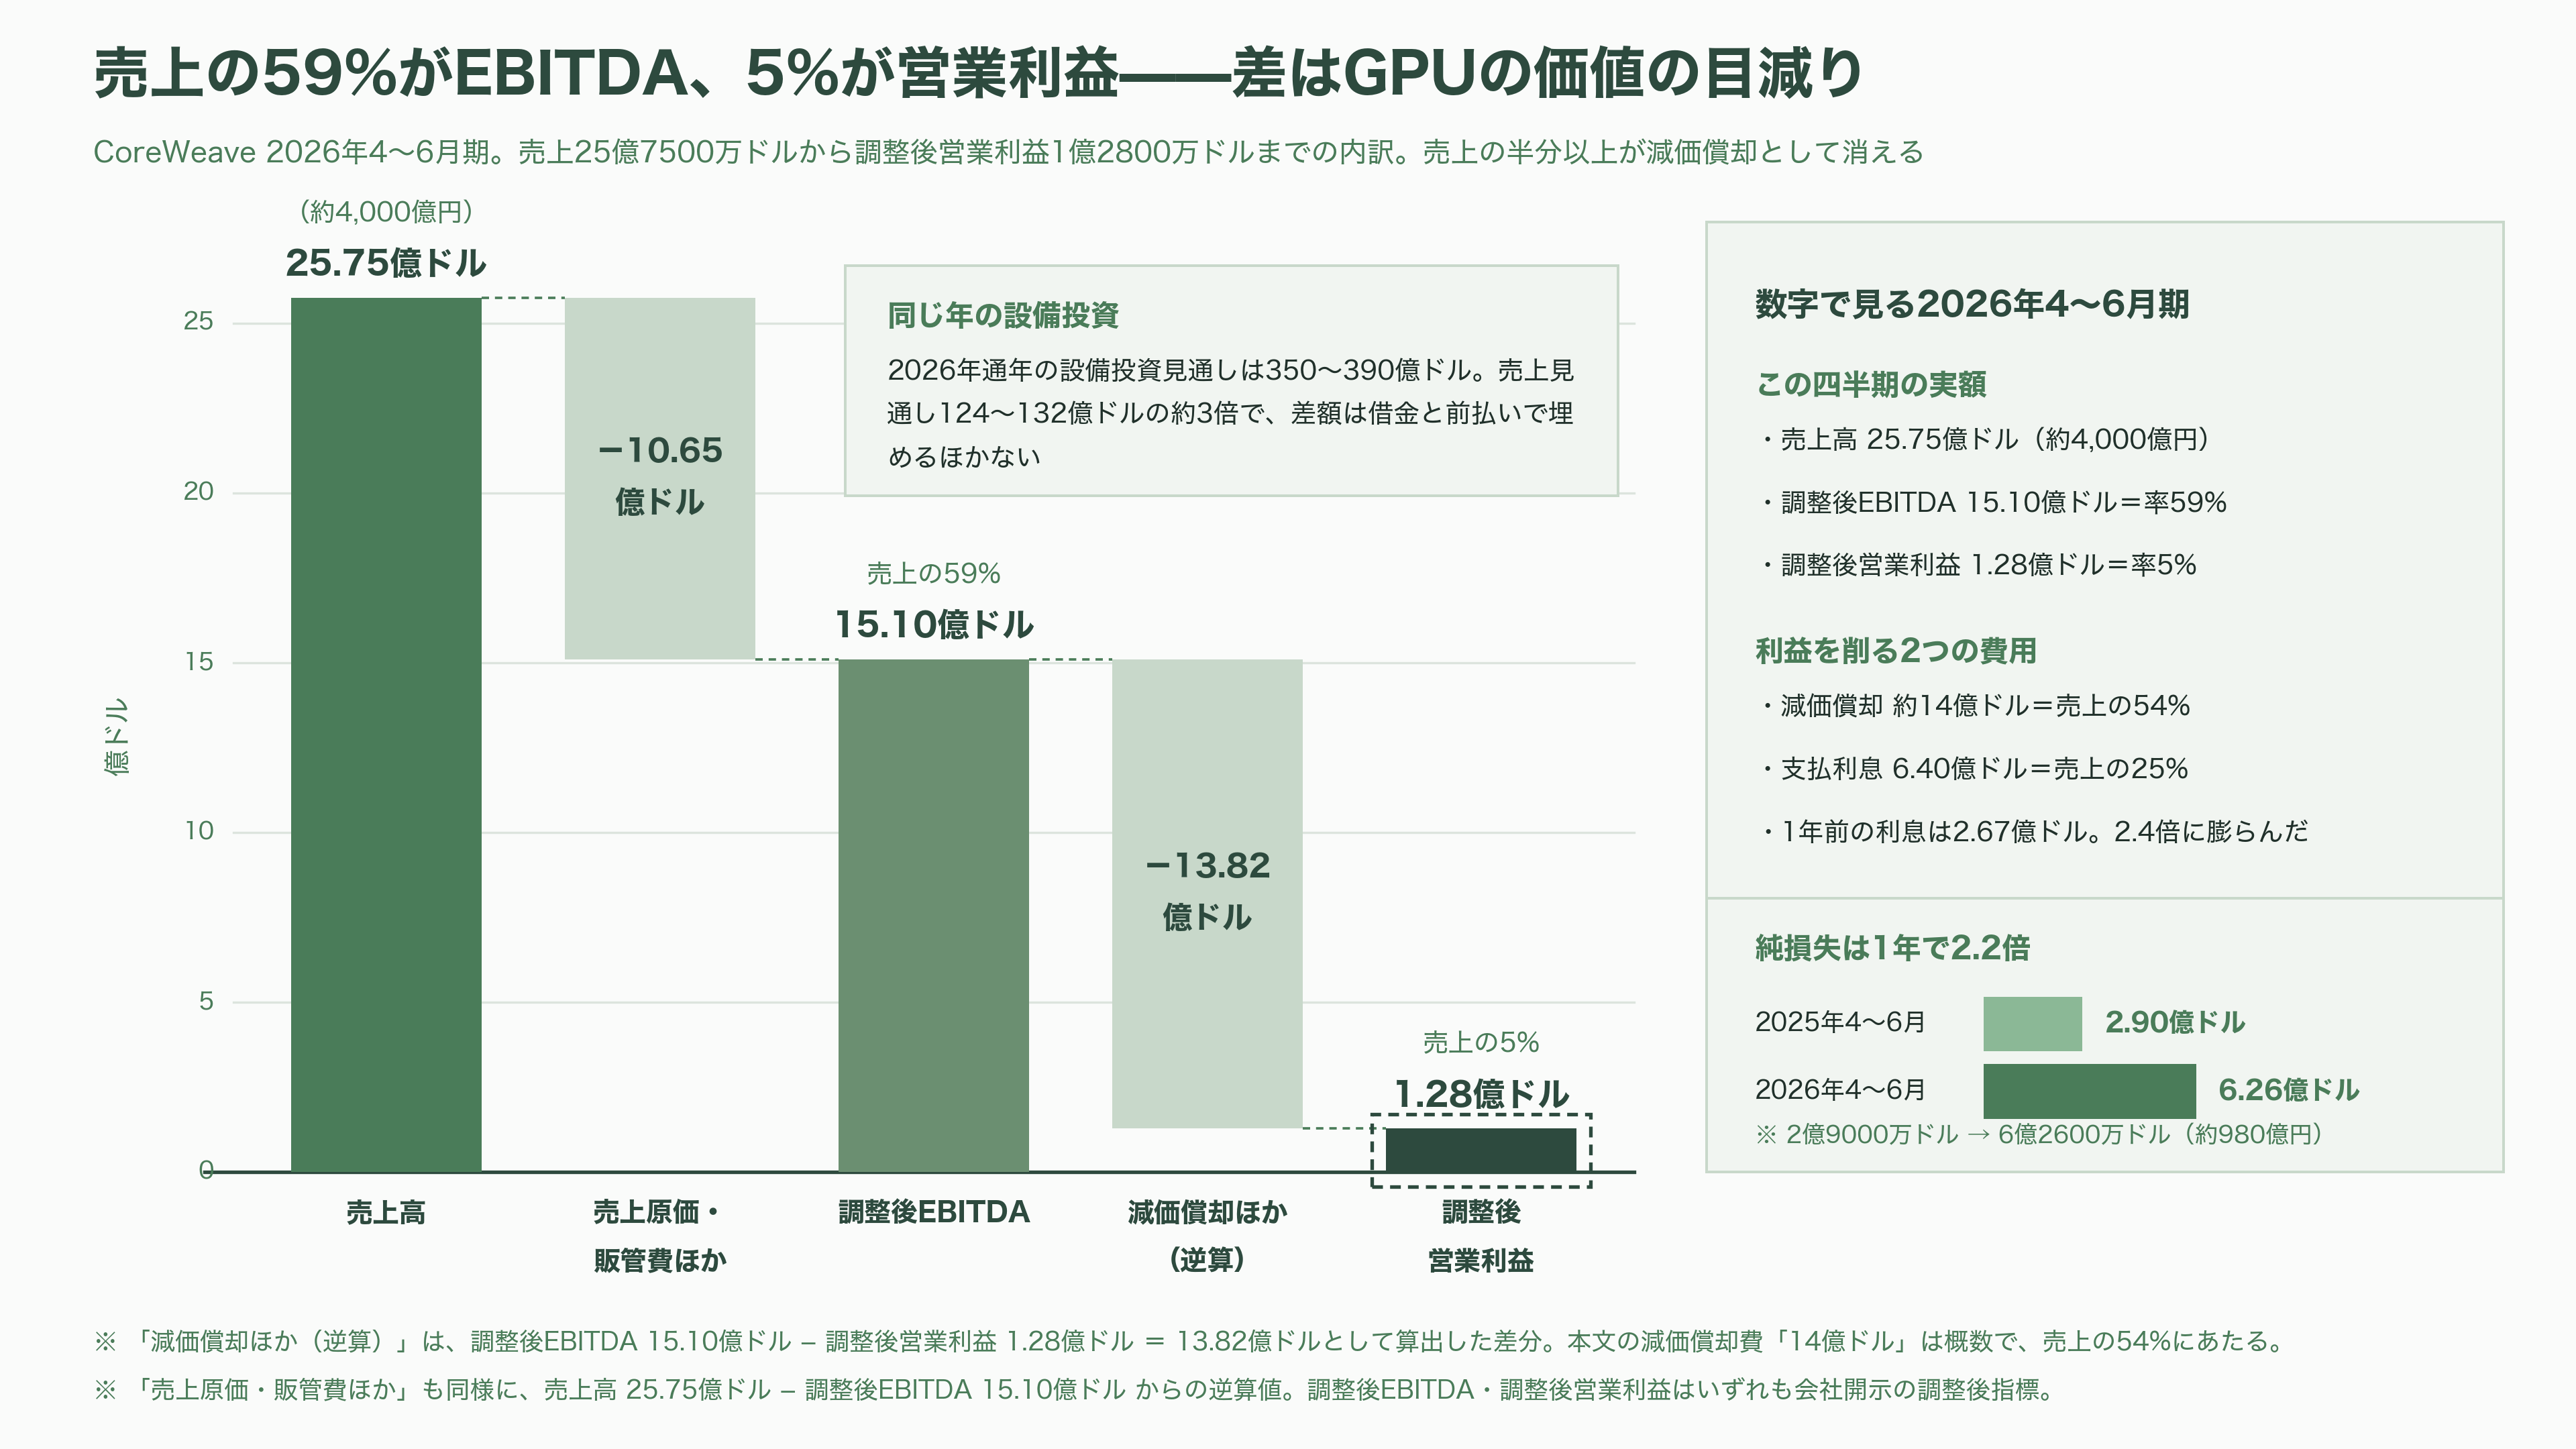
課題は、その裏返しだ。350億ドルの借金は、四半期ごとに膨らむ利払いを生む。第3四半期の利息は8億6000万〜9億4000万ドルと会社自身が見込んでいる。年間で35億ドル規模、3兆円企業でもないのに利払いだけで5000億円を超える水準に近づく。純損失は第2四半期で6億2600万ドル(約980億円)、前年同期の2億9000万ドルから倍増した。
もう一つ重い数字が減価償却だ。第2四半期の減価償却費は14億ドル。売上25億7500万ドルの54%にあたる。調整後EBITDAは15億1000万ドル、率にして59%と立派に見えるが、そこから減価償却を引いた調整後営業利益は1億2800万ドル、率にして5%まで落ちる。差の大部分がGPUの価値の目減りである。
設備投資は2026年通年で350億〜390億ドル(約5兆5000億〜6兆1000億円)を見込む。同じ年の売上見通しが124億〜132億ドル(約1兆9000億〜2兆600億円)だから、投資額は売上の約3倍だ。差額は借金と前払いで埋めるほかない。
電力の自前化でも一度つまずいた。2025年7月に発表したCore Scientificの買収は、株式交換比率をめぐって対象会社の株主に否決され、10月30日に契約が解除された。1.3ギガワットのデータセンター資産を一気に手に入れる計画は消えた。両社の商業関係は続いており、Core Scientificは年末までに250メガワット、2027年初めまでに590メガワットをCoreWeaveに引き渡す予定で、12年間で100億ドル超の売上機会があるとしている。だが「借りる側」であり続ける構図は変わらなかった。CoreWeaveはその後、電力付き用地の取得と自社建設に舵を切り、ペンシルベニア州ランカスターの60億ドル規模の案件を進め、初の自社建設サイトを年内に立ち上げる計画だ。
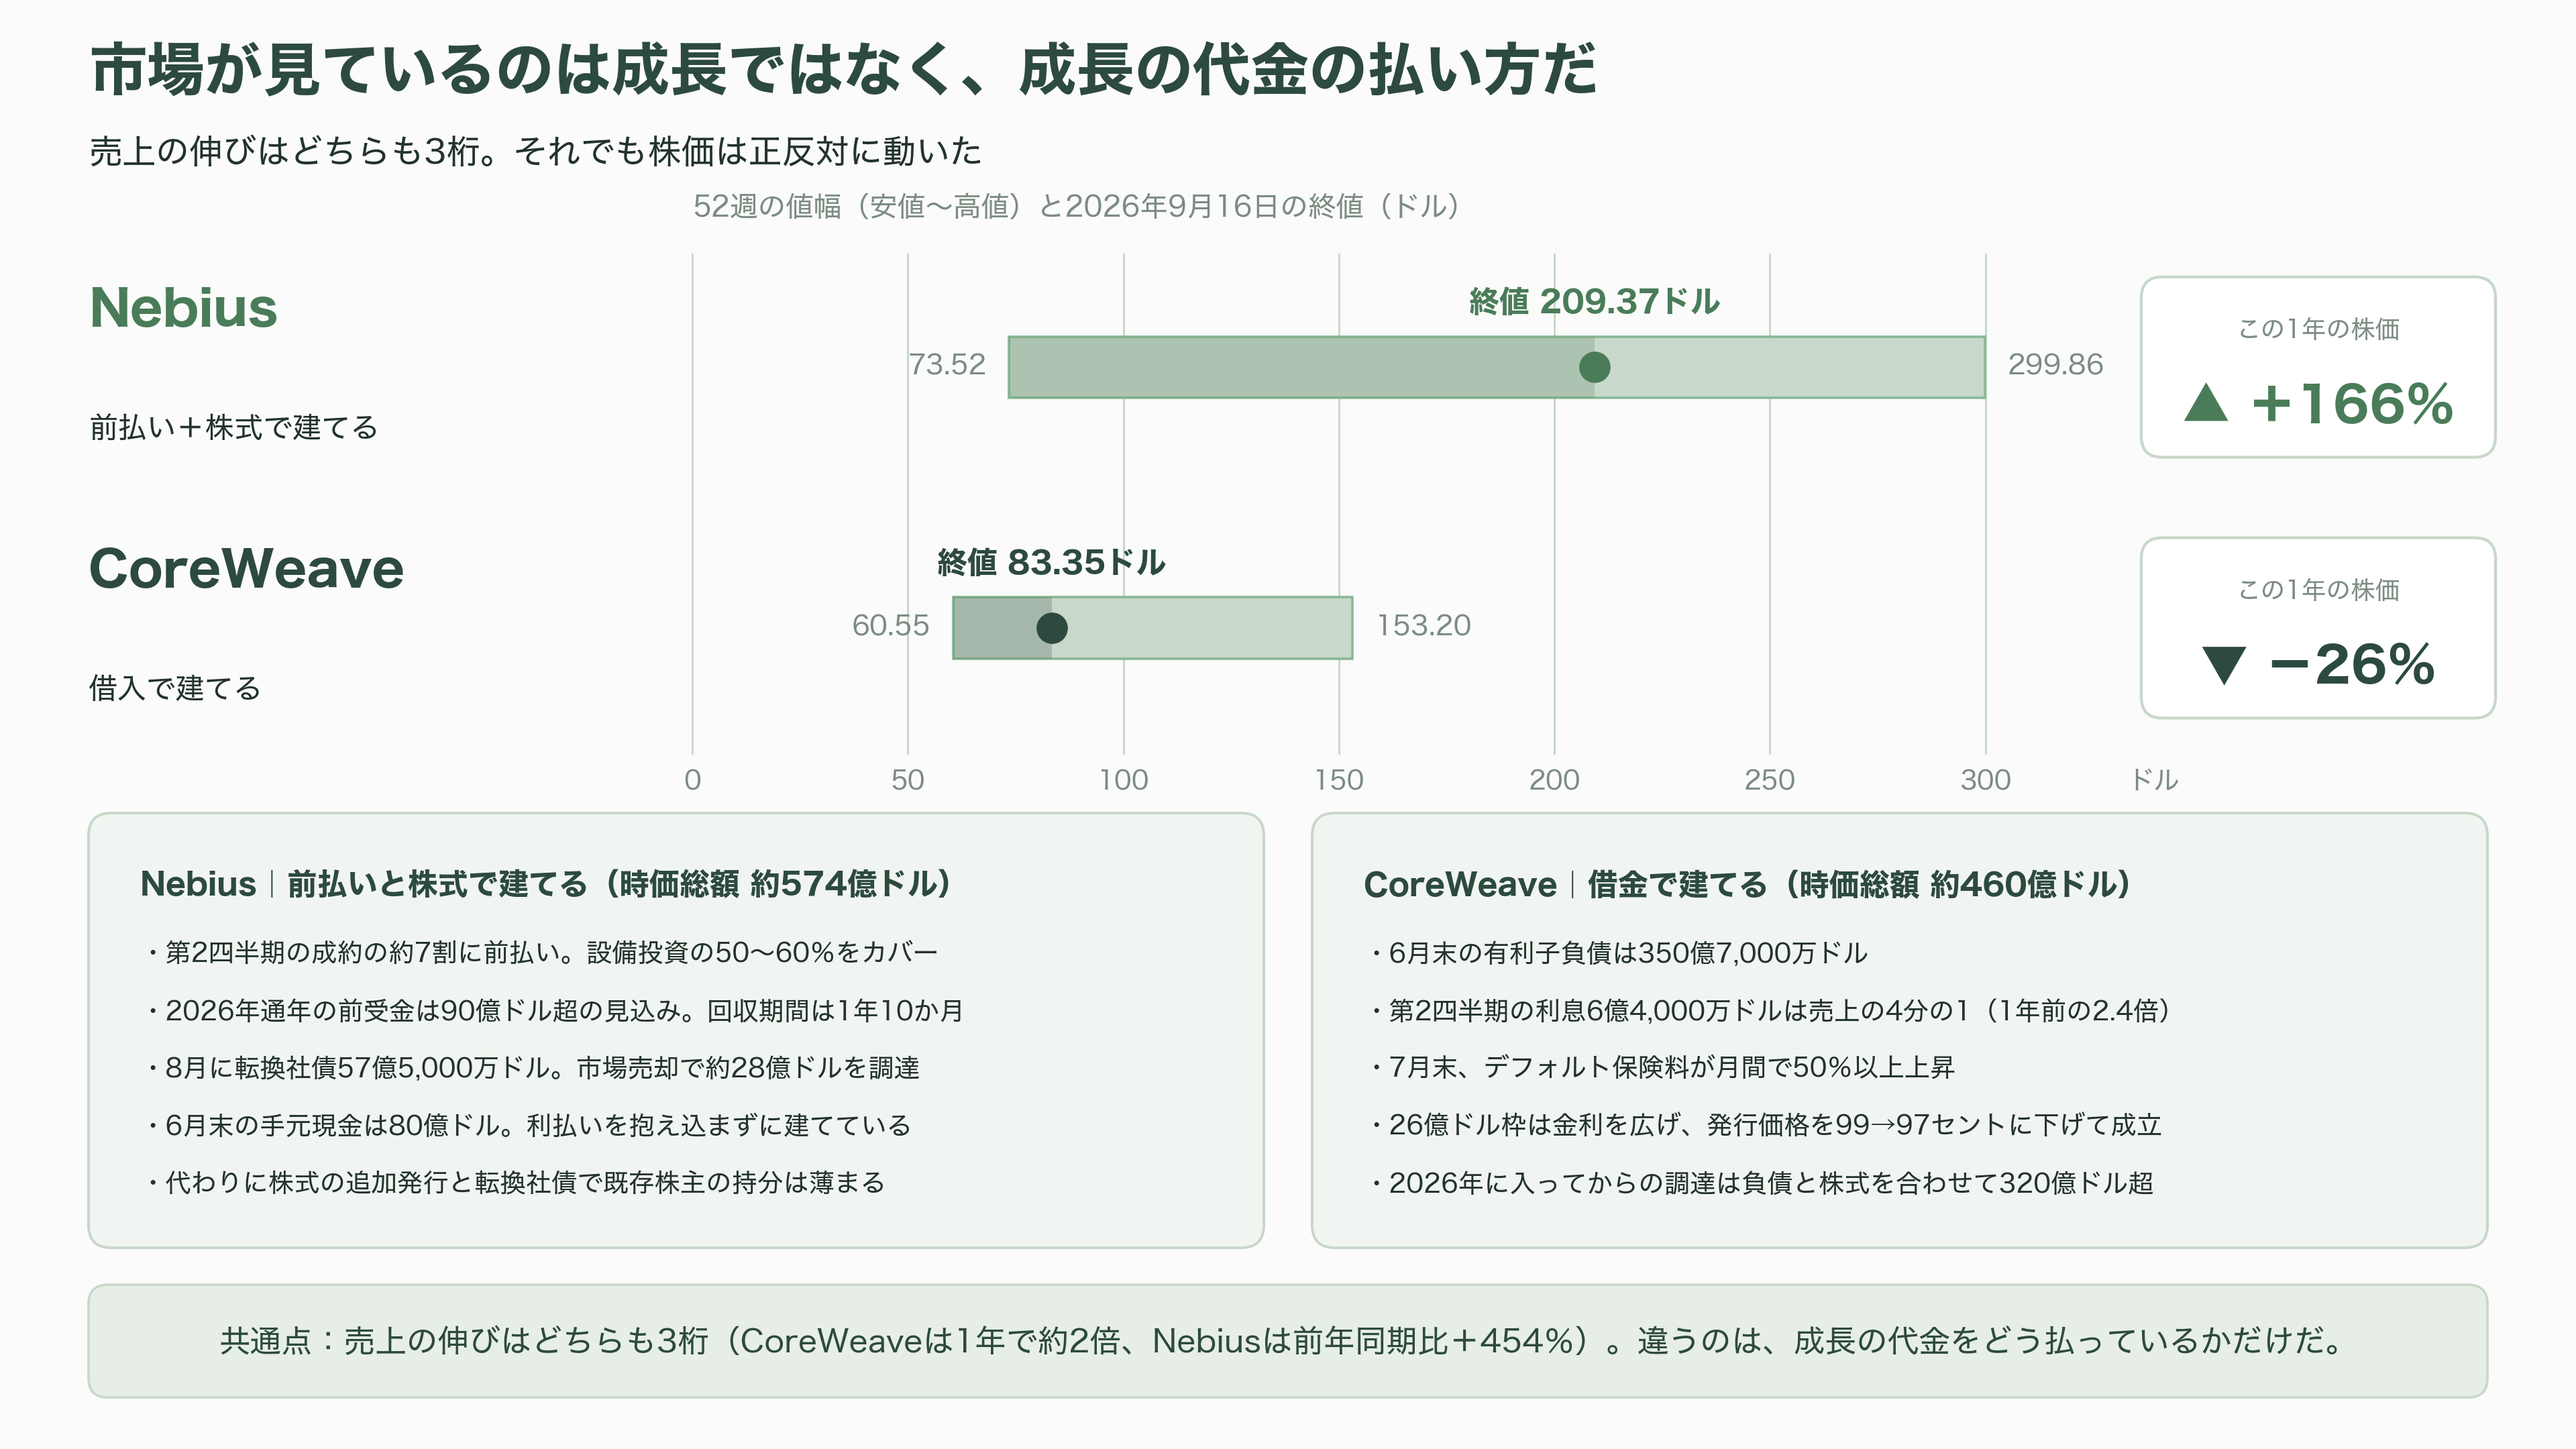
市場の評価は厳しい。9月16日の終値は83ドル35セント、時価総額は約460億ドル(約7兆2000億円)。52週の値幅は60ドル55セントから153ドル20セント。売上が2倍になった1年で、株価は約26%下げた。
Nebius、強みと課題
Nebiusは出自が独特だ。前身は「ロシアのGoogle」と呼ばれたYandexのオランダ法人で、2024年7月にロシア国内資産を54億ドルで売却し、8月にNebius Groupへ改称、10月にNasdaqでの取引を再開した。創業者のアルカディ・ヴォロジがそのままCEOを務める。ロシア事業を切り離して残ったのは、欧州のエンジニアリング部隊とデータセンター運営のノウハウだった。
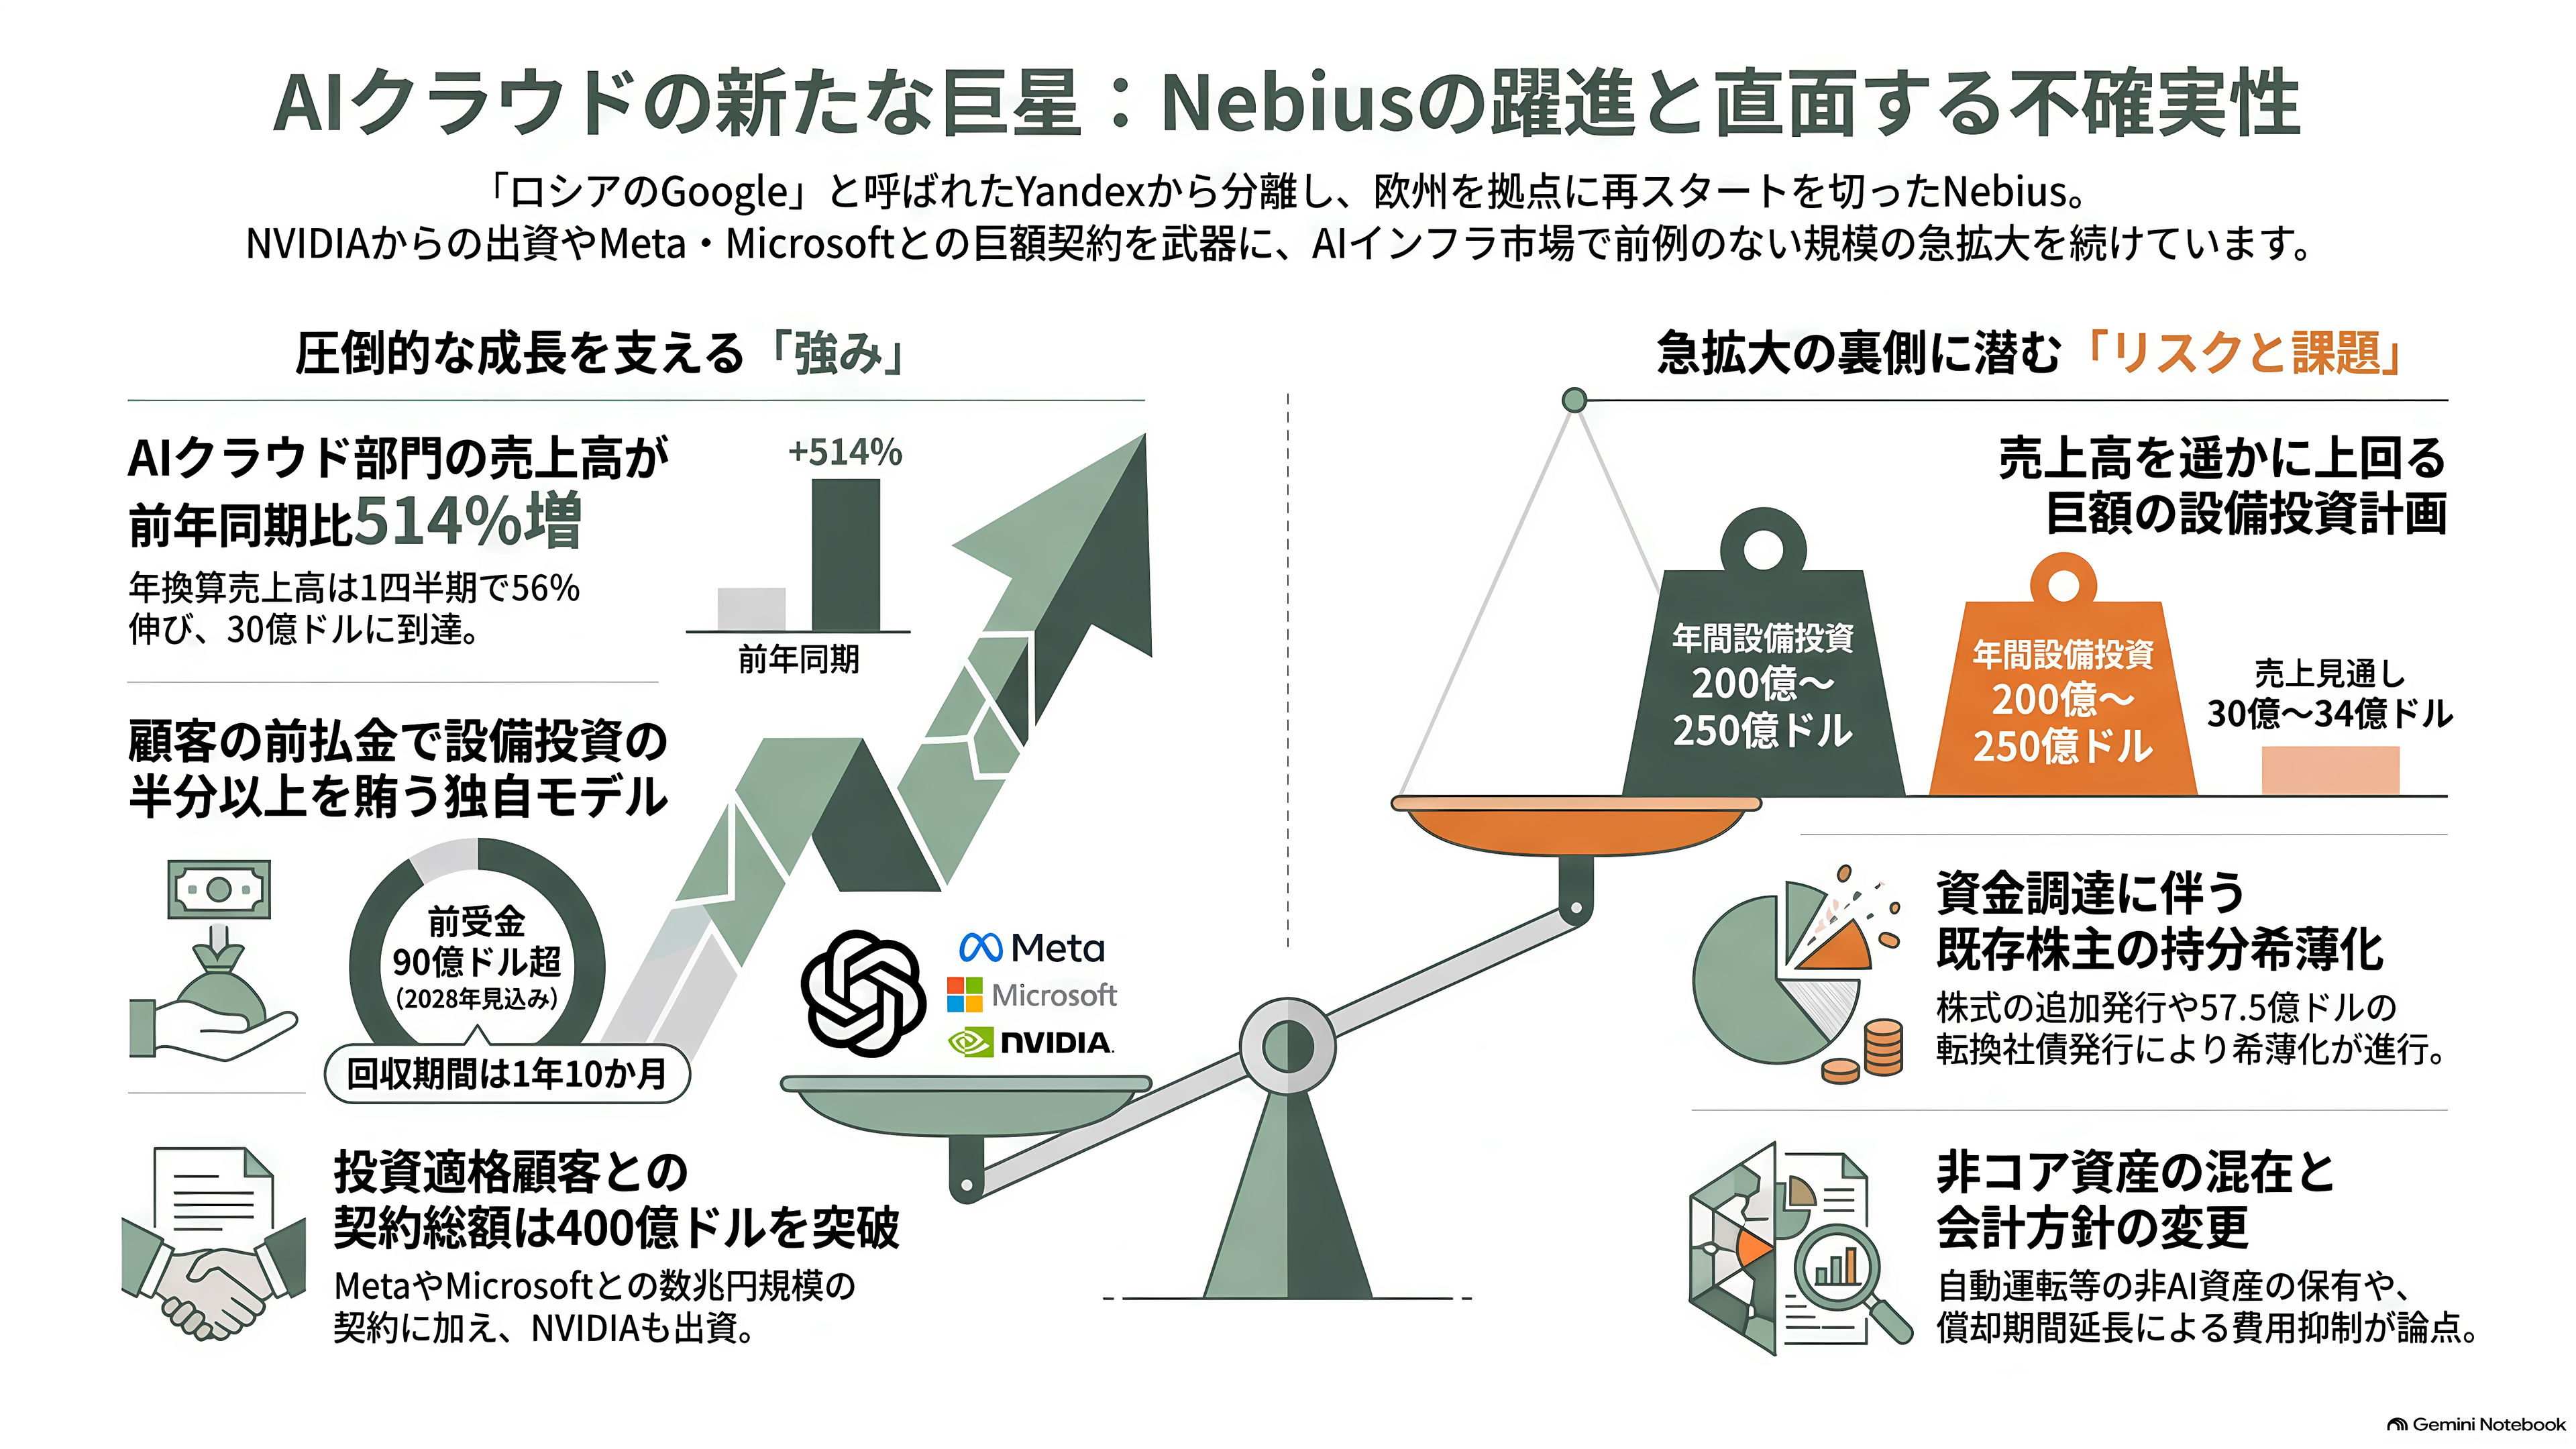
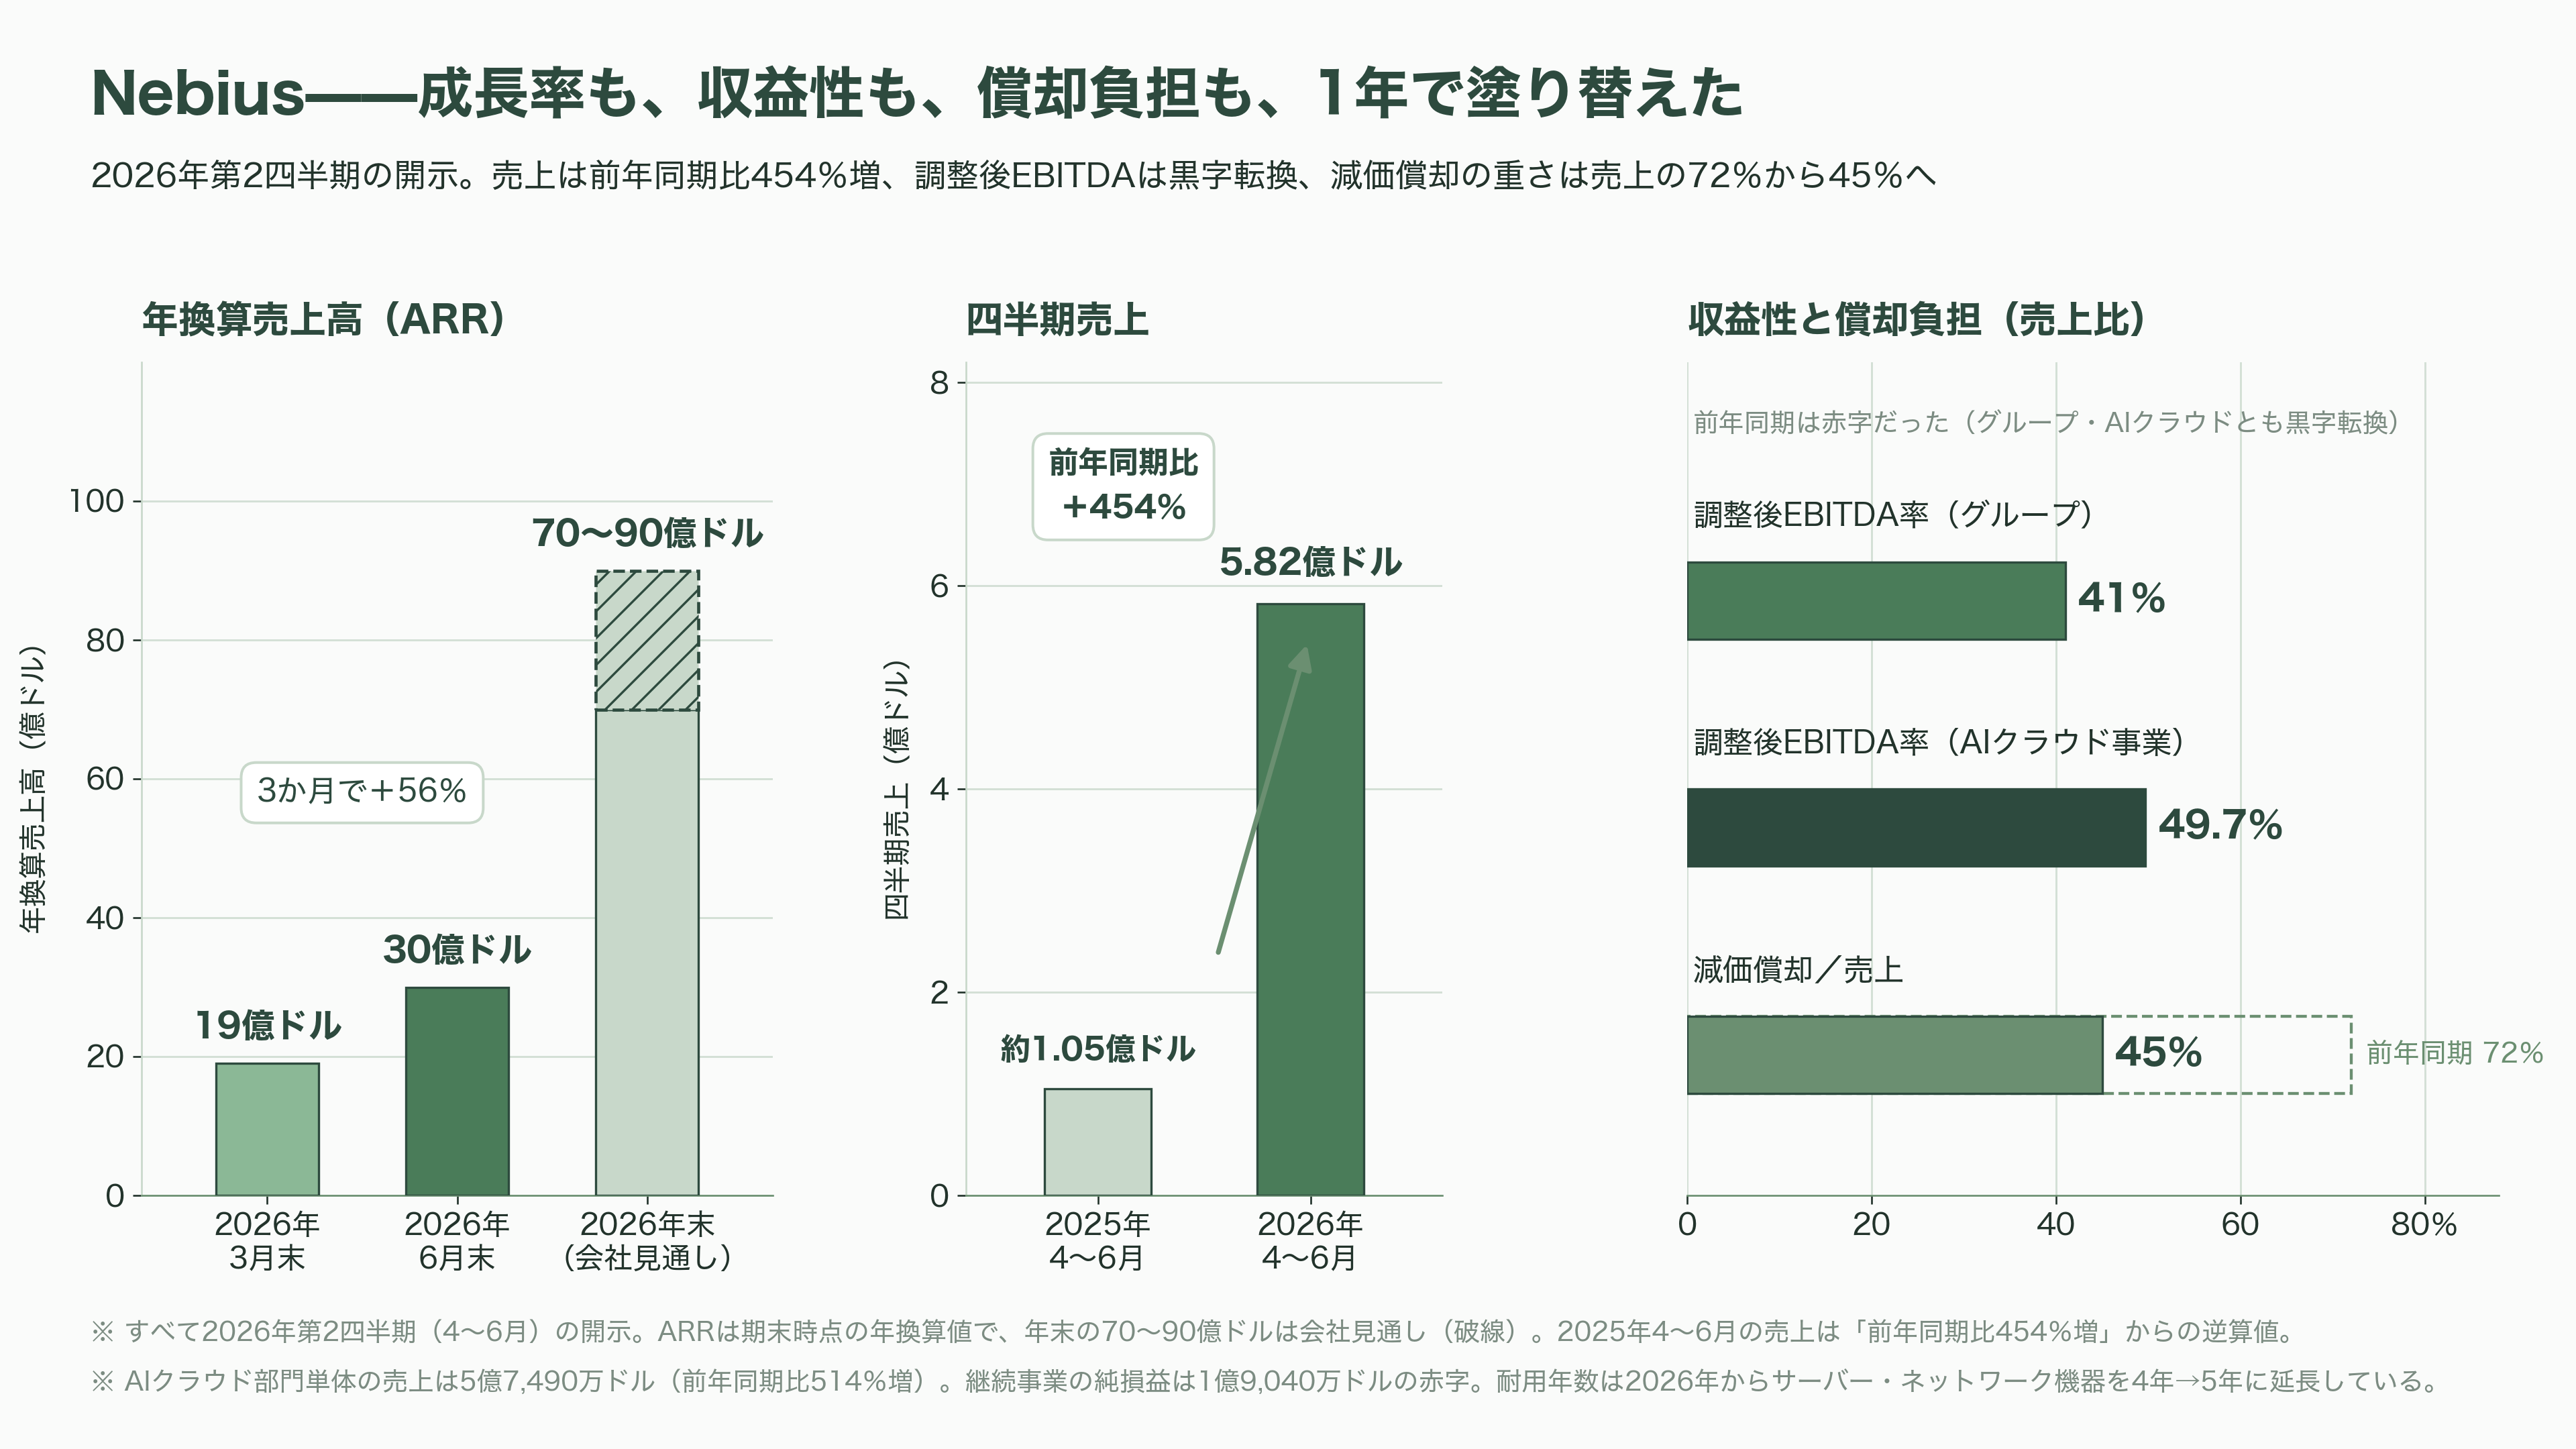
成長率は業界でも突出している。第2四半期の売上は5億8230万ドル(約910億円)で前年同期比454%増。AIクラウド部門だけで5億7490万ドル、514%増。6月末の年換算売上高は30億ドル(約4680億円)に達し、3月末の19億ドルから1四半期で56%伸びた。
注目すべきは収益性だ。グループの調整後EBITDAは2億3620万ドル、率にして41%。AIクラウド事業だけで見れば49.7%ある。前年同期は赤字だった。売上に対する減価償却の比率は45%まで下がり、前年の72%から大きく改善した。
そして資金の集め方が違う。前述のとおり、成約の約7割に顧客の前払いが付き、設備投資の半分以上を客の金で賄っている。2026年の前受金は90億ドル超の見込み。回収期間は1年10か月。ヴォロジは株主への手紙で「今日の条件なら2027年の容量を全部売り切れる。あえてそうしないのは、目先の需要に応える余地を残す方が価値が高いからだ」と書いている。
契約の中身も厚い。Microsoftとはニュージャージー州ヴァインランドの新設データセンターから専用容量を供給する契約で、基本の174億ドルに追加オプションを含めて最大194億ドル(約3兆円)。Metaとは2度契約しており、2度目は2026年3月16日に発表された最大約270億ドル(約4兆2000億円)の5年契約だ。120億ドル分の専用容量を2027年初めから納入し、Metaは他社に売れ残った容量を最大150億ドル分まで買い取る義務を負う。この容量はNVIDIAのVera Rubinプラットフォームの大規模導入の第1弾になる。投資適格の顧客からの契約コミットメントは総額400億ドル(約6兆2000億円)を超えた。
第2四半期には10億ドル超の大型契約を4本まとめた。うち2本はReflectionとCohereで、残りは米国のAI研究会社と、米国の大手クオンツ運用会社だ。金融機関が大規模にAI計算を外部から買い始めたという意味で、後者は象徴的だった。9月8日にはPalantirがNebiusを「ソブリンAIインフラの優先パートナー」に指名し、Palantirの企業顧客が自社の管理領域内でオープンモデルを動かせる構成を共同提供すると発表している。
NVIDIAとの関係も深い。2026年3月11日、NVIDIAは1株94ドル94セントで20億ドル(約3120億円)を出資し、約8.3%の持分を得た。7月時点の保有比率は9.3%、時価にして50億ドルを超える。
資金調達は株式と転換社債が中心だ。8月に転換社債を57億5000万ドル(約9000億円)発行した。2030年満期が34億5000万ドル分で表面利率0.50%、2034年満期が23億ドル分で4.50%。7月には初の担保付き調達として7億7500万ドル(約1210億円)をSOFR+2.50%で実行した。裏付けは稼働中のGPU設備と、投資適格顧客との契約キャッシュフローで、必要な設備投資額の100%超をカバーするという。さらに市場売却プログラムで6月末までに1270万株を平均223ドル60セントで売り、約28億ドルを調達している。6月末の現金は80億ドル(約1兆2500億円)。
課題もはっきりしている。まず希薄化だ。株式の追加発行と転換社債で調達している以上、既存株主の持分は薄まる。株主は成長を株数で買っている。
次に規模の飛躍に伴うリスク。第2四半期の設備投資は57億ドルで、通年では200億〜250億ドルを計画する。2026年の売上見通しは30億〜34億ドル、年末の年換算売上高で70億〜90億ドルだから、投資額は売上の数倍だ。契約済み電力の目標は2025年8月の「1ギガワット超」から4度引き上げられ、現在は2026年末に5ギガワット。2027年からは年1ギガワット超のペースで立ち上げるという。この実行速度は、これまでの実績からの外挿では説明しにくい水準にある。
会計面では、2026年からサーバーとネットワーク機器の耐用年数を4年から5年に延長した。利用実態と稼働コミットに基づく変更だと説明しているが、償却期間を伸ばせば当期の費用は減る。後述する論争の当事者になったということでもある。
継続事業の純損益は第2四半期で1億9040万ドルの赤字だった。前年同期は5億250万ドルの黒字だが、これはロシア資産売却の影響を含む数字である。
そして本業から離れた資産が残っている。自動運転のAvride、教育事業のTripleTen、データ整備のToloka、そしてClickHouseの持分だ。Avrideは5月に車両200台を超え、Uber経由の商用配車が6万件を突破した。Tolokaはベゾス・エクスペディションズの出資を受け、Nebiusは議決権を手放している。ClickHouseは2026年1月に4億ドルを調達し、評価額150億ドルと報じられた。悪い資産ではないが、AIクラウドの純粋な指標を見たい投資家には雑音になる。
市場の評価は、CoreWeaveとは対照的だ。9月16日の終値は209ドル37セント、時価総額は約574億ドル(約9兆円)。52週の値幅は73ドル52セントから299ドル86セント。この1年で約166%上昇した。
Lambda、強みと課題
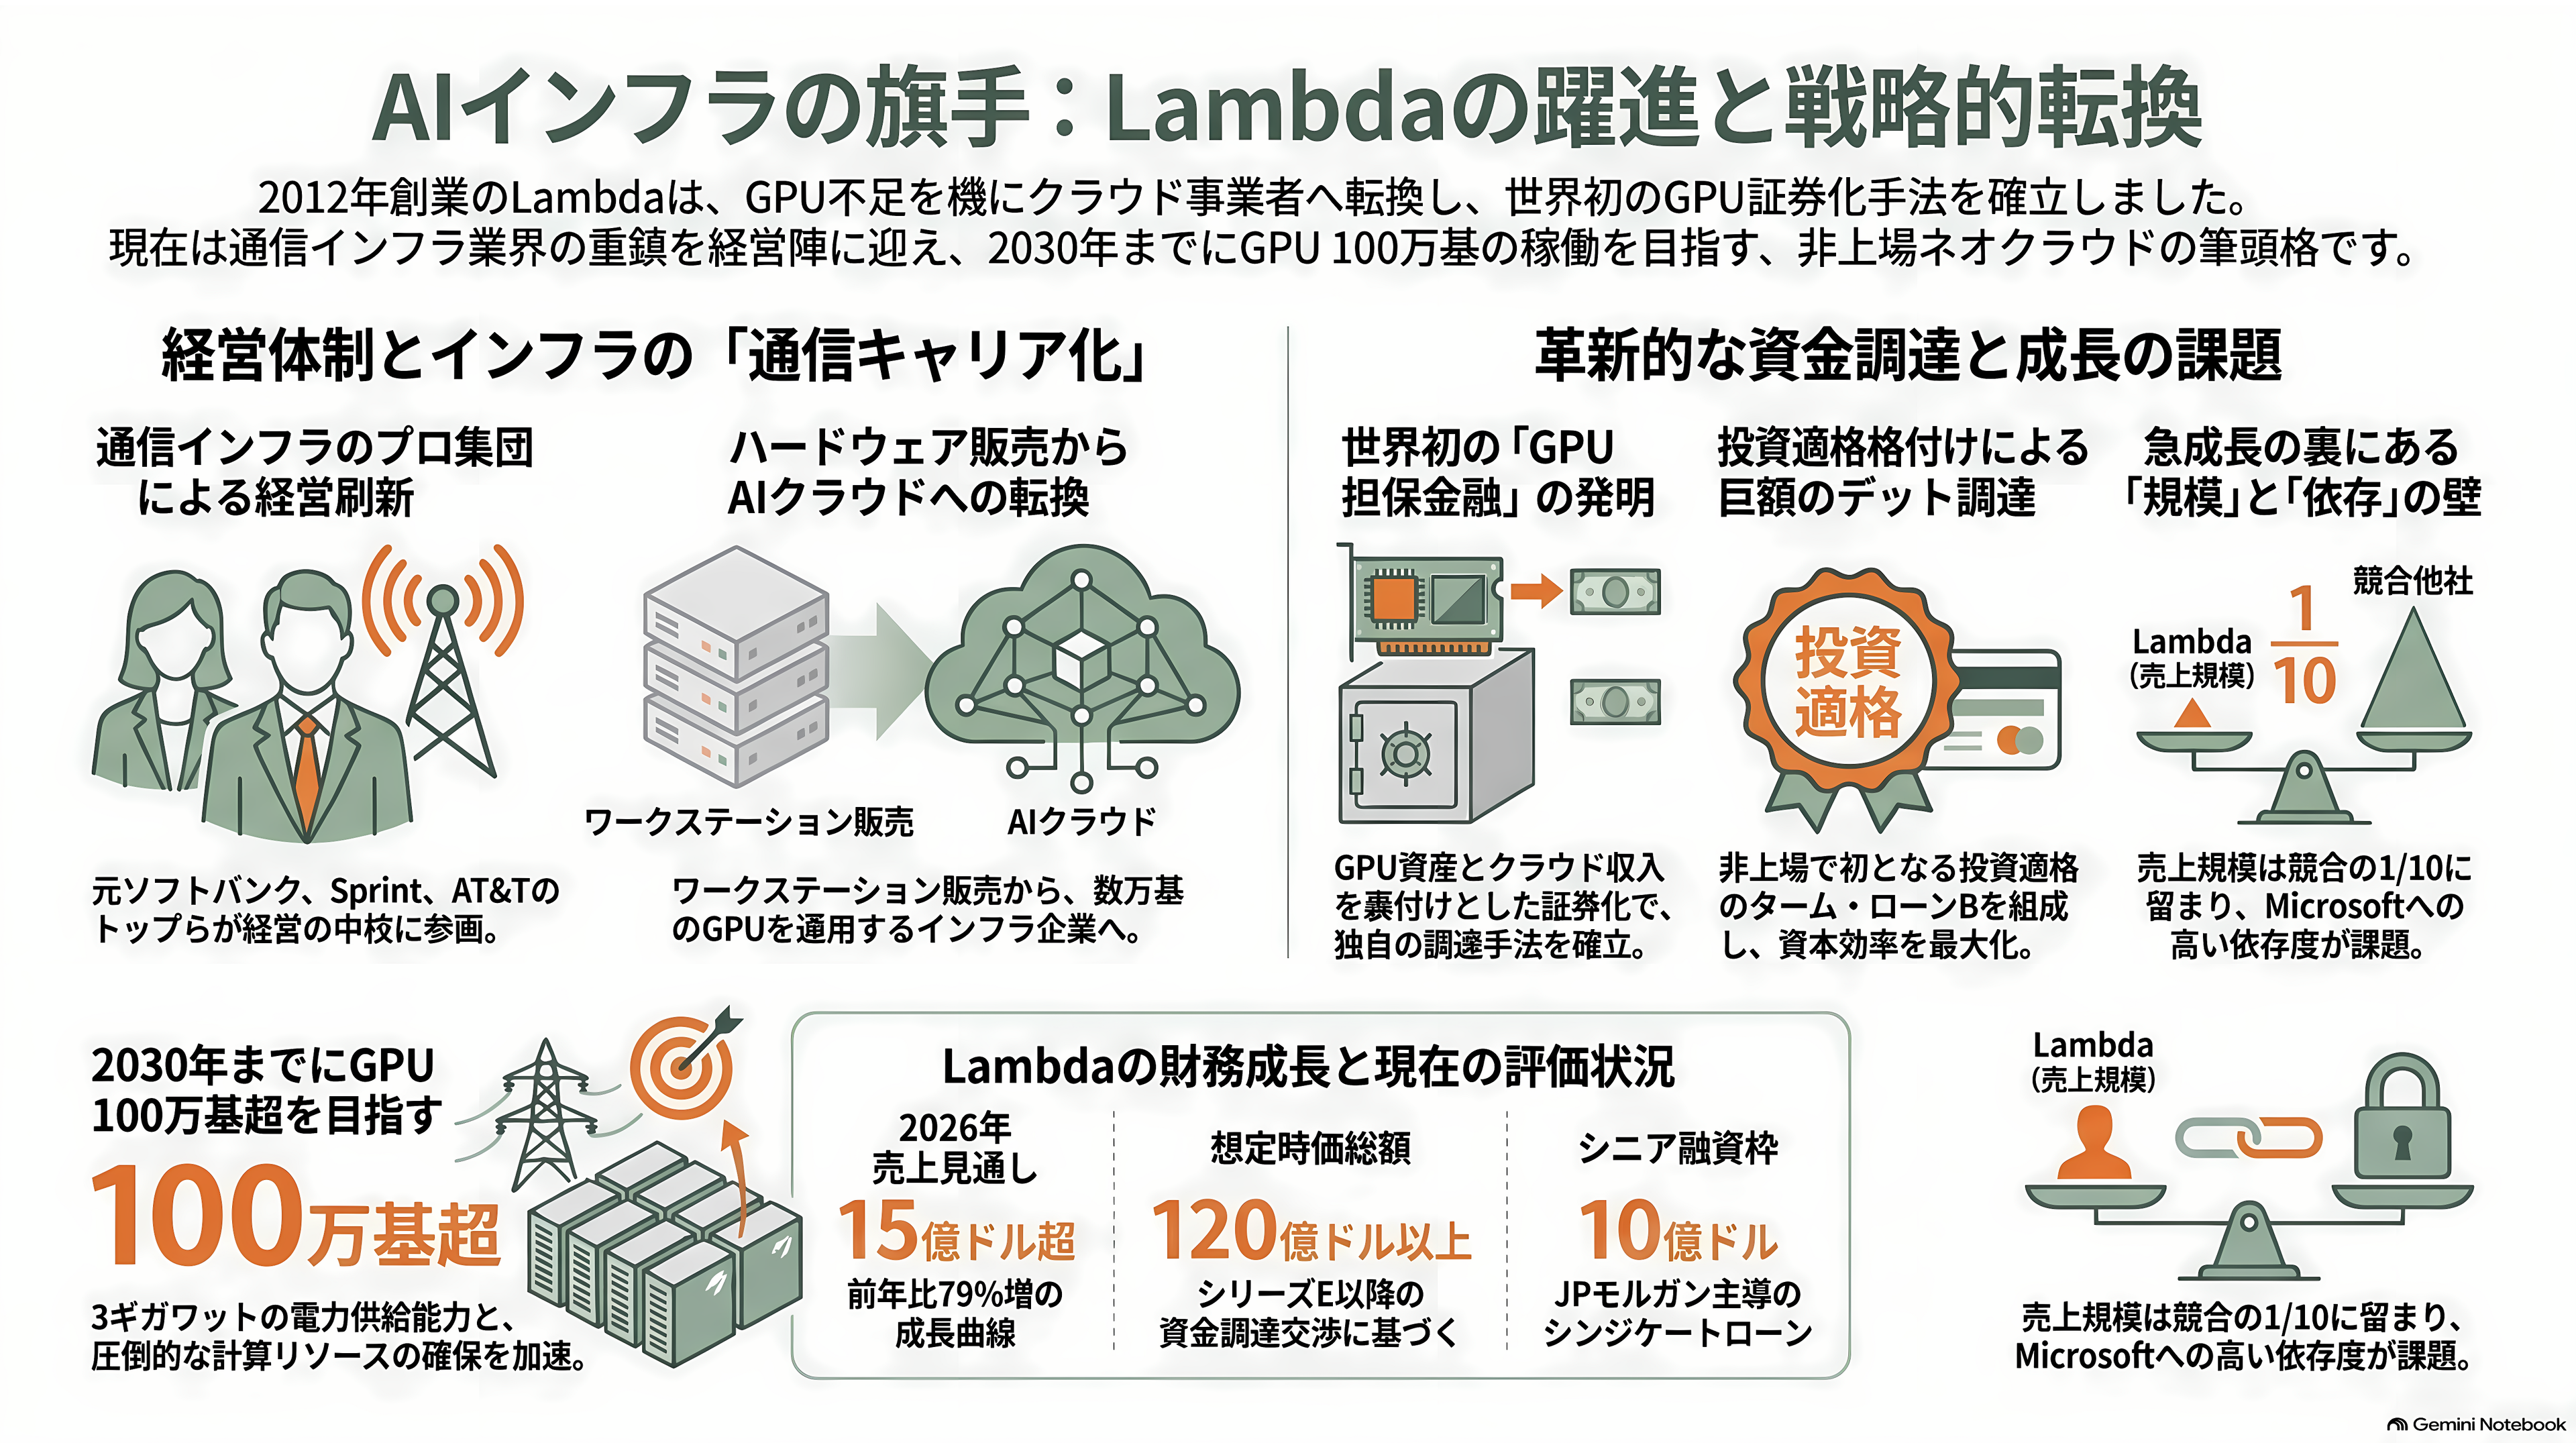
Lambdaは2012年創業で、もともとはディープラーニング用のワークステーションを売る会社だった。研究者のデスクの下に置く、GPUを4枚挿した箱を作っていた。その顧客基盤が数万社に膨らみ、ChatGPT以降のGPU不足で一気にクラウド事業者に転じた。
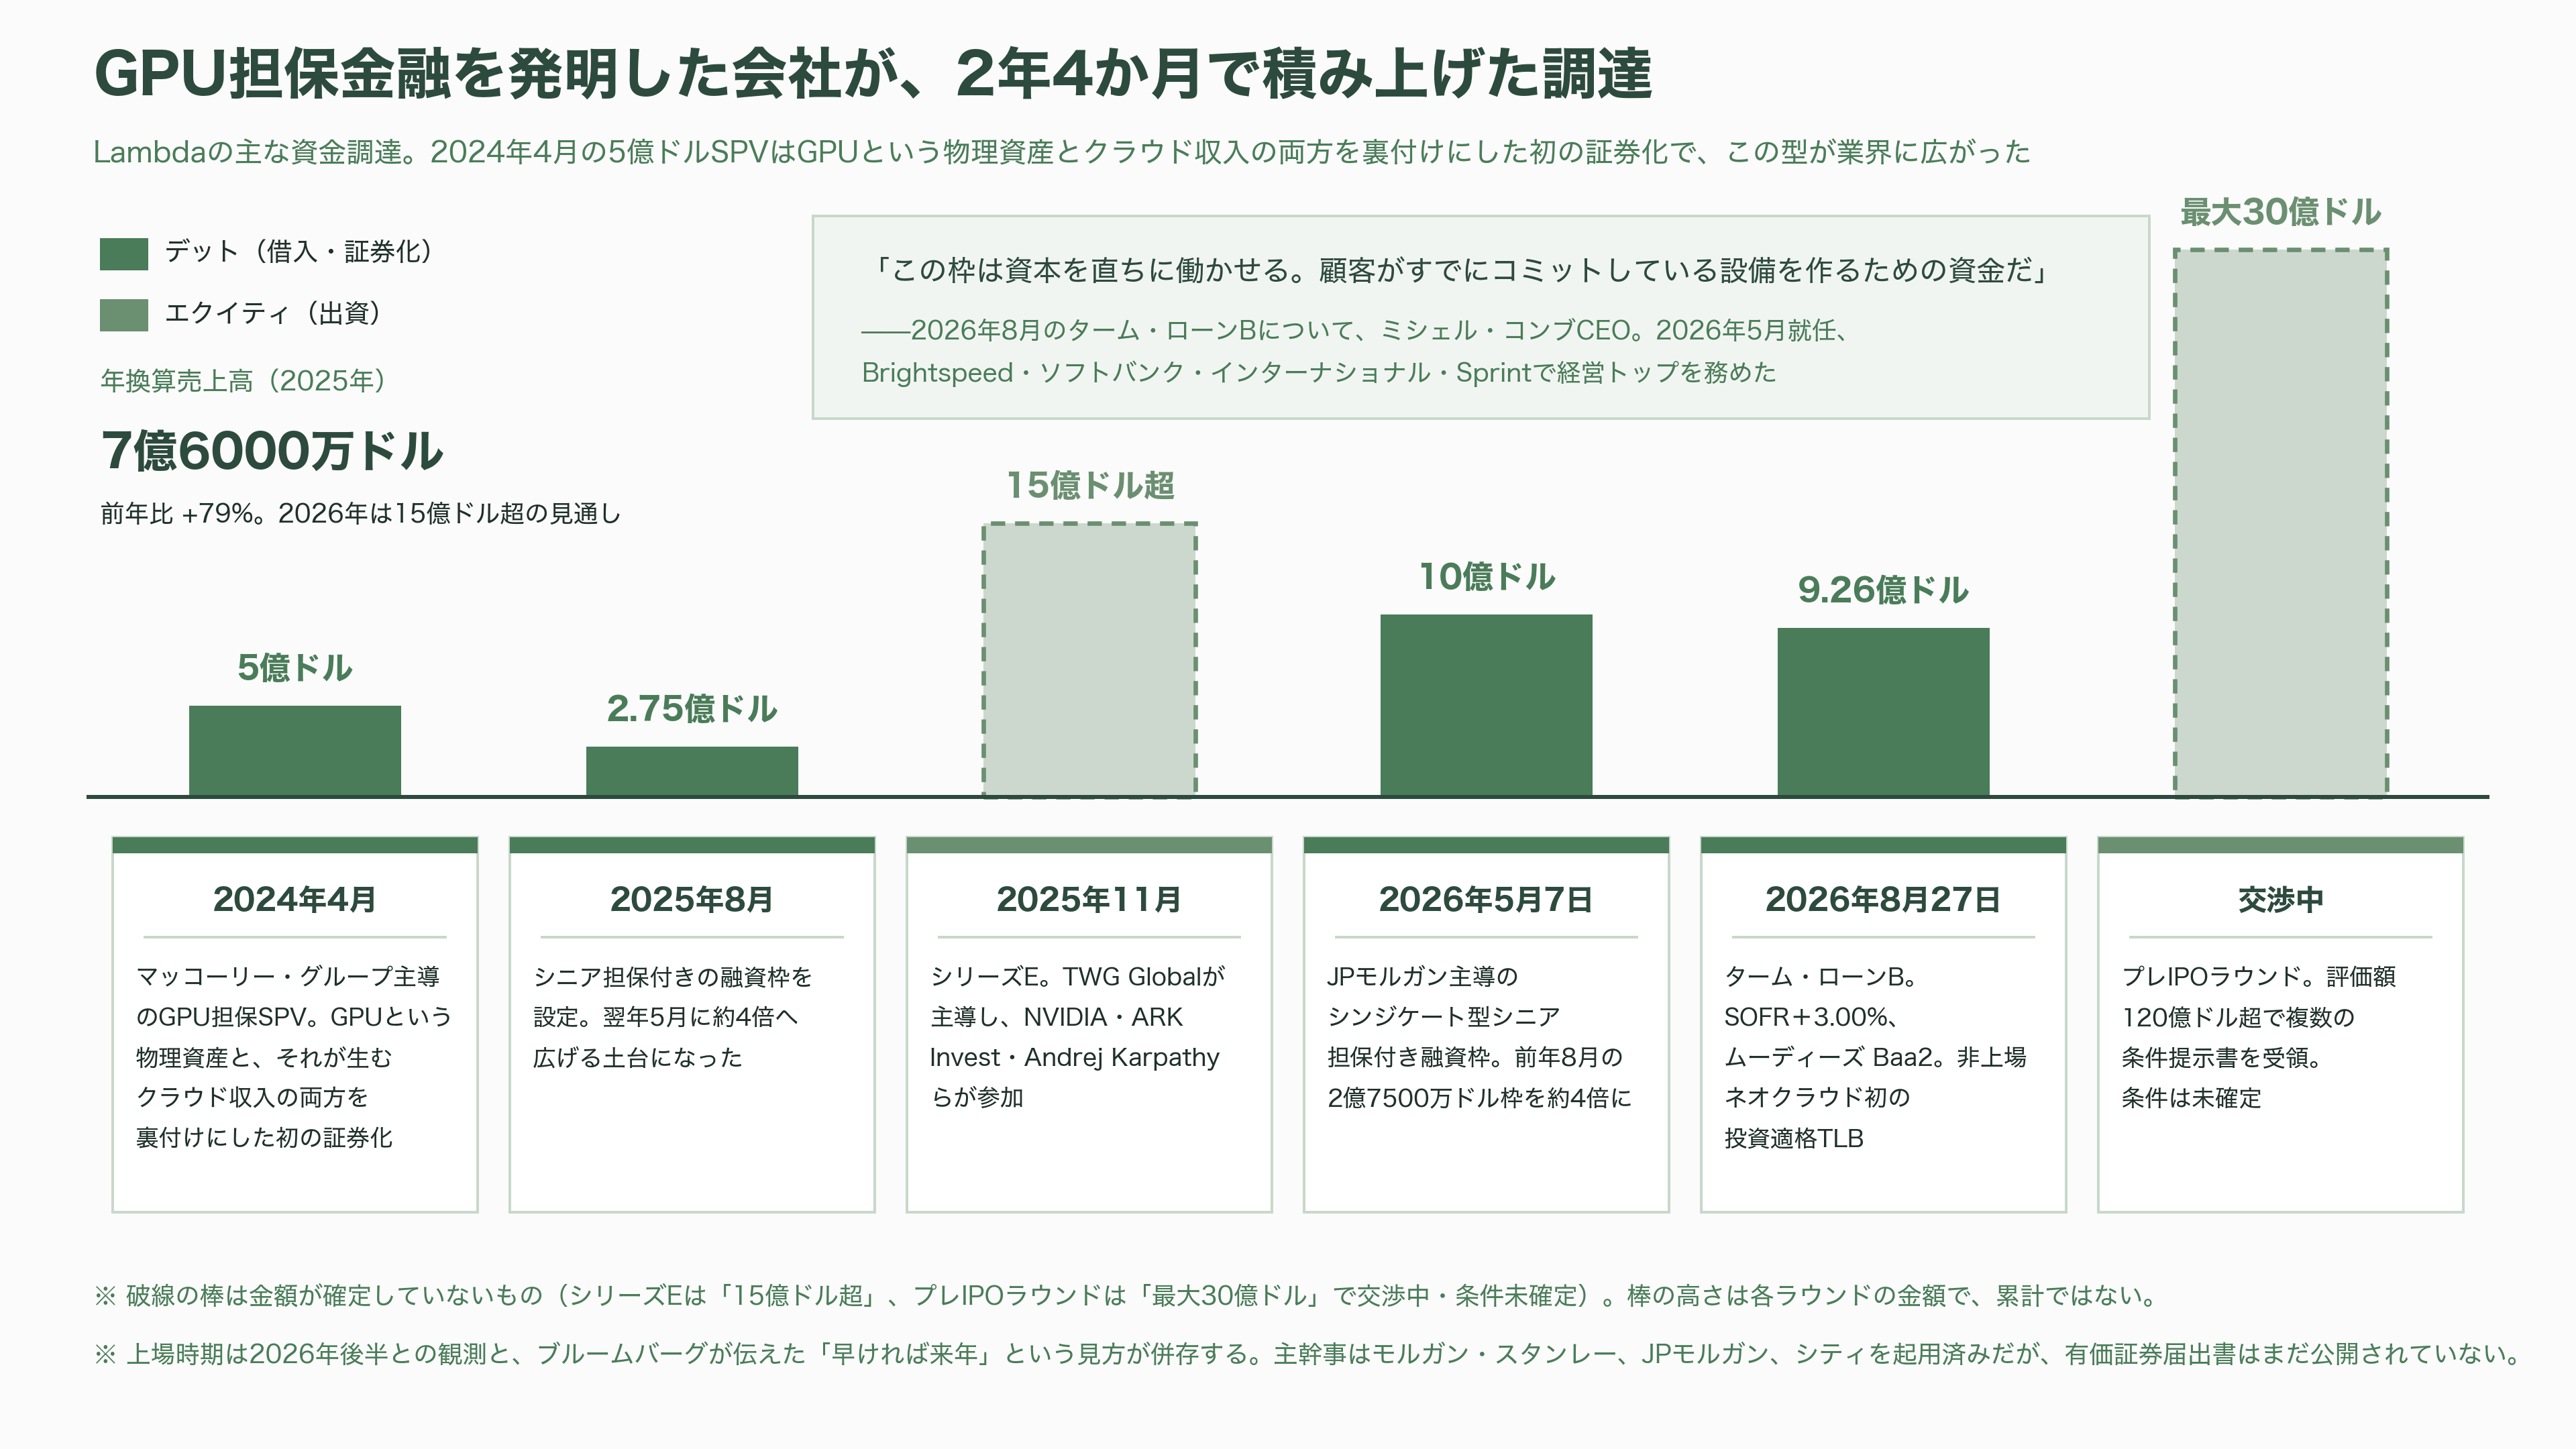
この会社の歴史的な功績は、GPU担保金融そのものを発明したことだ。2024年4月、マッコーリー・グループが主導し、5億ドル(約780億円)の特別目的会社を組成した。GPUという物理資産と、それが生むクラウド収入の両方を裏付けにした初めての証券化案件である。長期契約がなくてもNVIDIAのハードを買える構造を作った。この型が業界に広がり、CrusoeやFluidstackがそれぞれ同様の枠組みで資金を集めていく。
顧客面での転機は2025年11月だった。Microsoftと複数年・数十億ドル規模の契約を結び、GB300 NVL72システムを含む数万基のGPUを自社の液冷データセンターに展開すると発表した。直後にTWG Globalが主導するシリーズEで15億ドル超(約2340億円)を調達している。TWGはトーマス・タルとマーク・ウォルターが率いる持株会社で、ラウンドにはNVIDIA、Andra Capital、Scott HassanのSGW、Andrej Karpathy、ARK Investも名を連ねた。NVIDIAとは15億ドル規模の容量下支え契約もある。
デットの調達力も伸びている。2026年5月7日、JPモルガンが主導するシンジケート型のシニア担保付き融資枠を10億ドル(約1560億円)で閉じた。2025年8月に設定した2億7500万ドルの枠を約4倍にした形だ。さらに8月27日には、9億2600万ドル(約1445億円)のターム・ローンBを実行した。金利はSOFR+3.00%、発行価格は額面の99.5%、2030年12月満期の全額償還型で、ムーディーズの格付けはBaa2。非上場のネオクラウドが組成した投資適格格付けのターム・ローンBとしては初めてで、裏付けは投資適格の大口顧客がすでに確約している設備だ。CEOのミシェル・コンブは「この枠は資本を直ちに働かせる。顧客がすでにコミットしている設備を作るための資金だ」とコメントしている。
その経営体制の刷新こそ、Lambdaという会社の現在地を最もよく表している。2026年5月、CEOに就いたのがミシェル・コンブだった。Brightspeed、ソフトバンク・インターナショナル、Sprint、アルカテル・ルーセントで経営トップを務めた通信インフラの人物である。会長にはAT&T Communicationsの元CEOジョン・ドノヴァン。Snapの元COOでAWS初期のインフラを率いたジェリー・ハンターが「コンピュート供給担当の副会長」という役職で加わった。CFOは2月に着任したチャールズ・フィッシャーで、Turoの前はCharter Communicationsの財務幹部だった。創業者のスティーブン・バラバンはCTOに、弟のマイケル・バラバンは最高製品責任者に回った。
GPUを売っていたスタートアップが、通信会社の経営陣に入れ替わった。掲げる目標は2030年までに3ギガワット、GPU100万基超。ミズーリ州カンザスシティでは、2009年築の空き施設を約5億ドルかけて24メガワットのAIファクトリーに改装し、100メガワット超まで拡張できる構成にした。
課題は、まず規模だ。2025年の年換算売上高は7億6000万ドルで前年比79%増、2026年の売上は15億ドル超が見込まれている。CoreWeaveの今年の売上見通しの、およそ10分の1である。ClusterMAXの格付けもシルバーで、CoreWeaveのプラチナ、Nebiusのゴールドより下に位置する。
そして非上場であることが資本調達の天井になっている。ブルームバーグは8月24日、Lambdaが最大30億ドル(約4680億円)を評価額120億ドル(約1兆8700億円)以上で調達する交渉に入り、複数の条件提示書を受け取っていると報じた。条件は未確定だとしている。上場の時期についても、2026年後半という観測と、ブルームバーグが伝えた「早ければ来年」という見方が併存する。モルガン・スタンレー、JPモルガン、シティを主幹事に起用済みだが、有価証券届出書はまだ公開されていない。
Microsoftという1社への依存度が高いことも、上場時には必ず問われる論点になる。
6年か、5年か、2年か——減価償却という一点
この業界の評価が真っ二つに割れる理由は、突き詰めると一つの数字に行き着く。GPUを何年で償却するか、である。
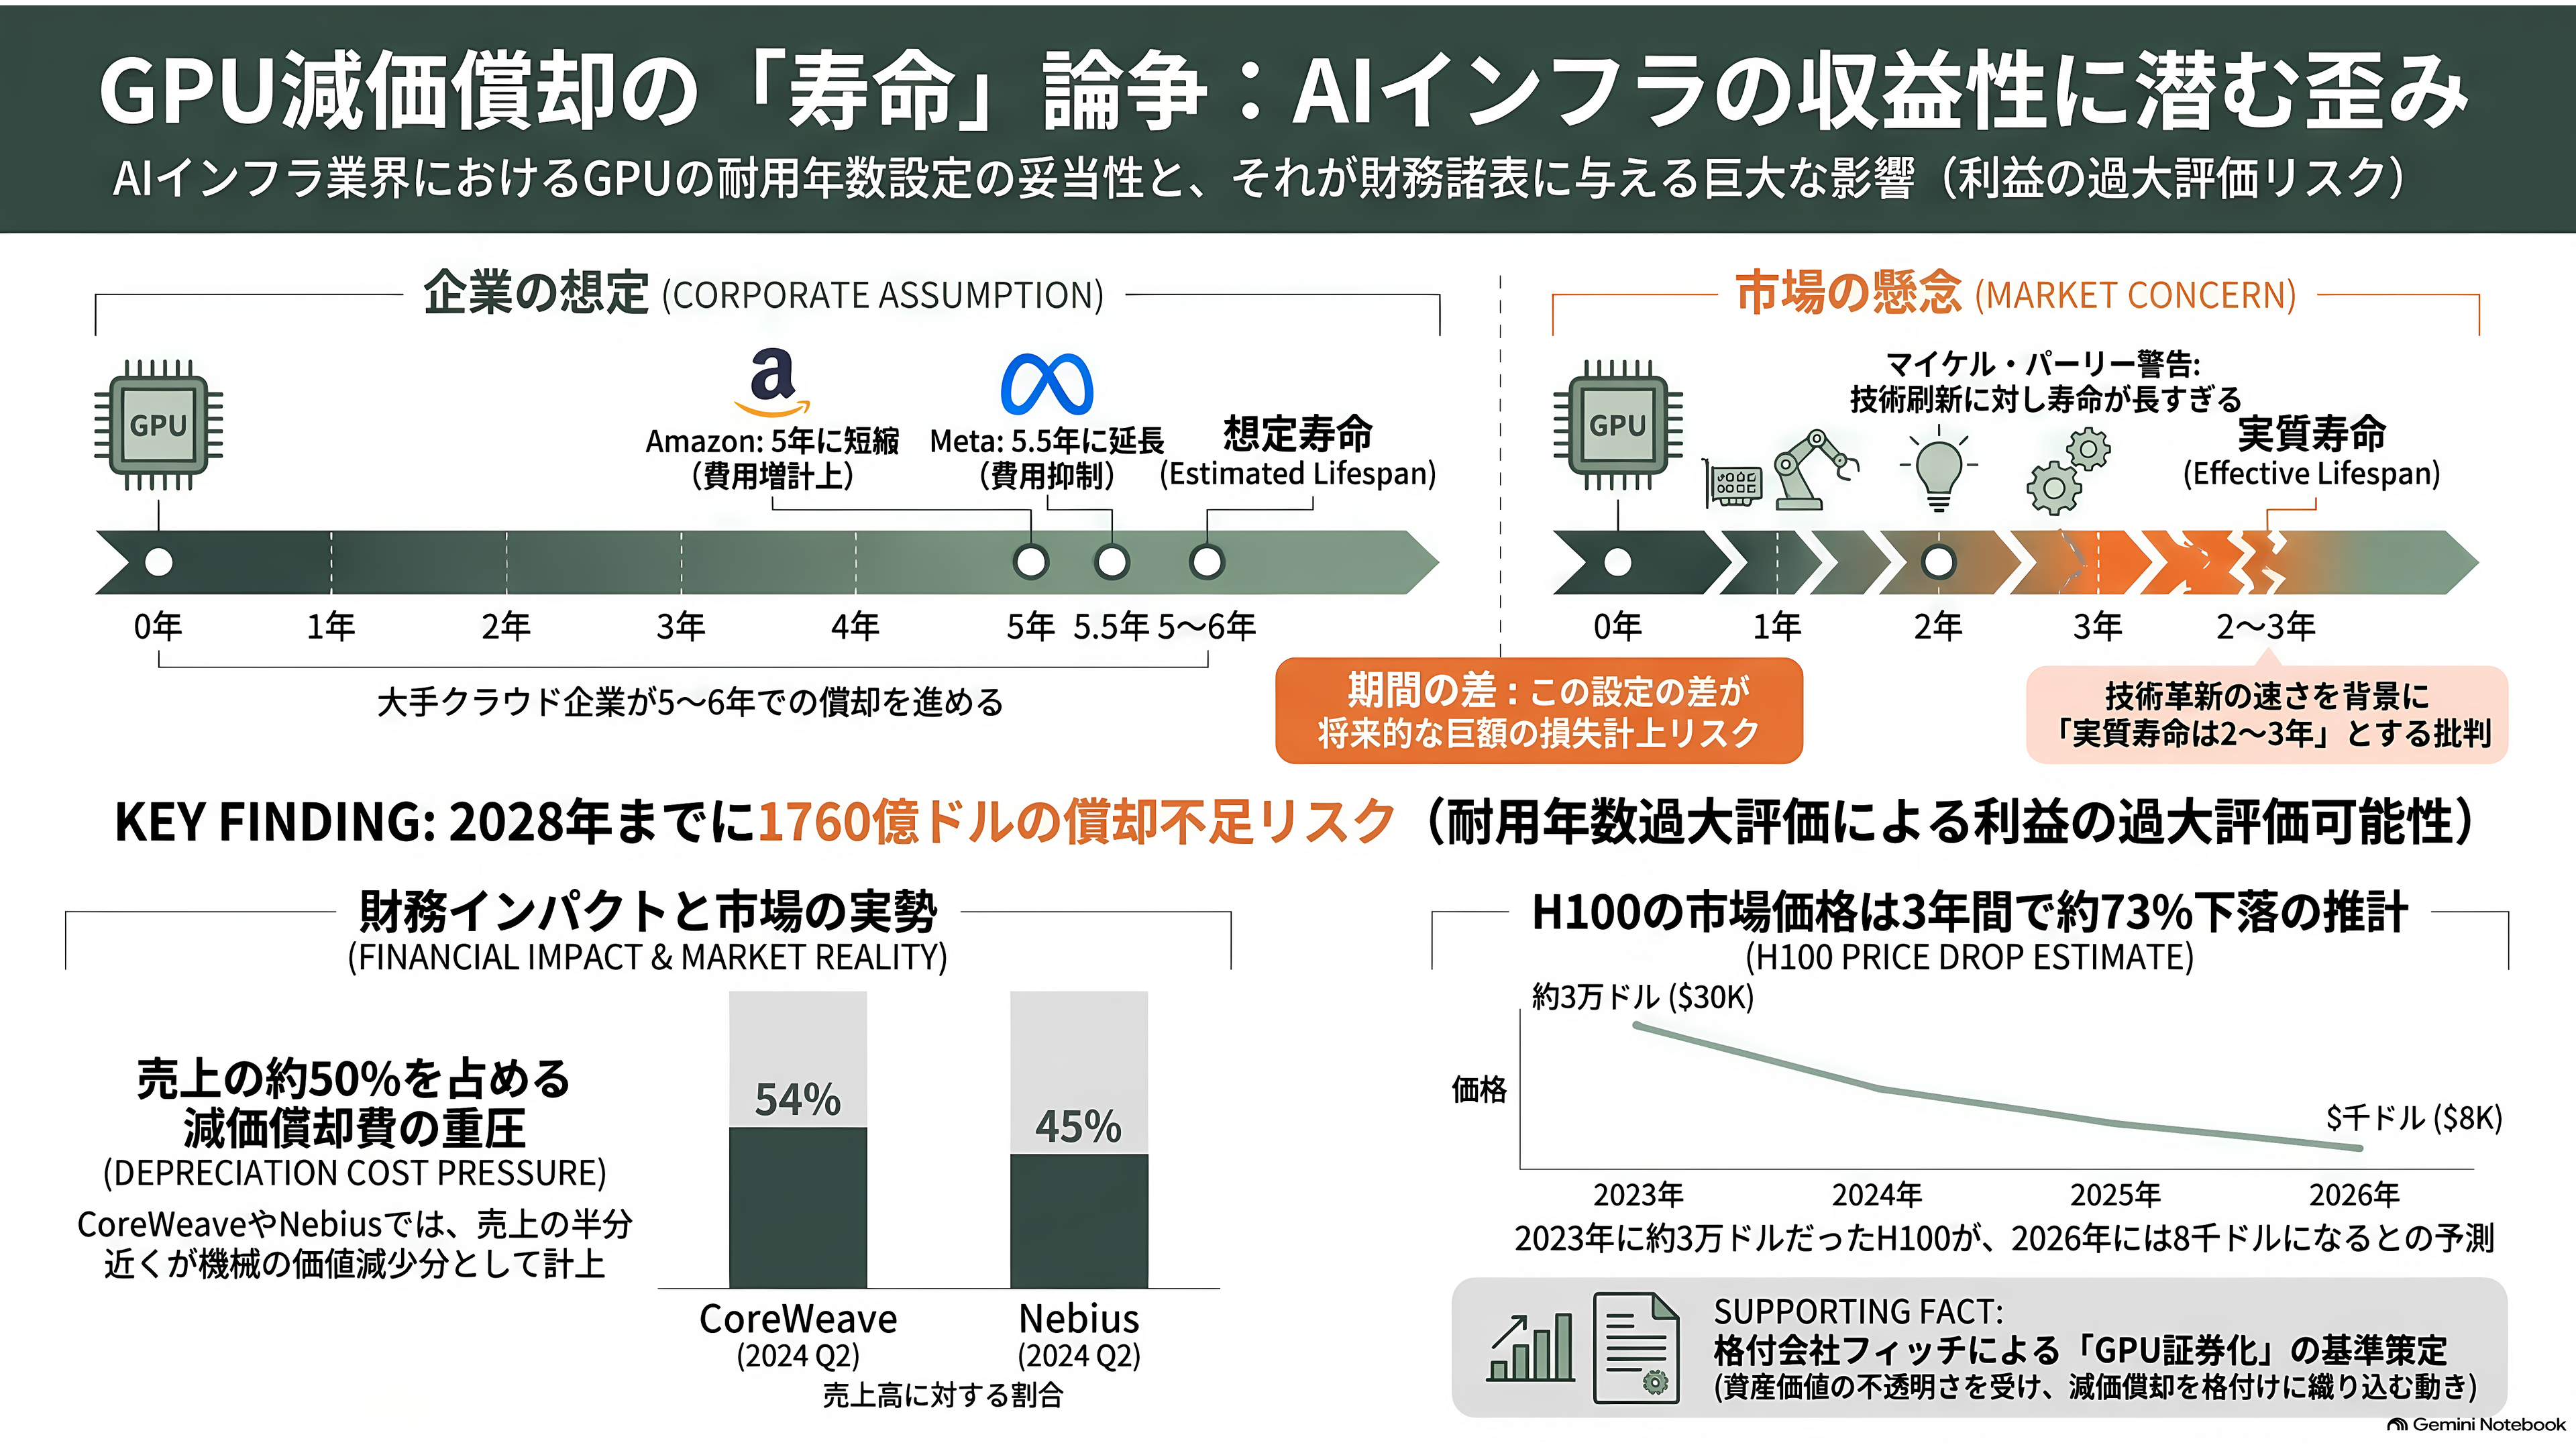
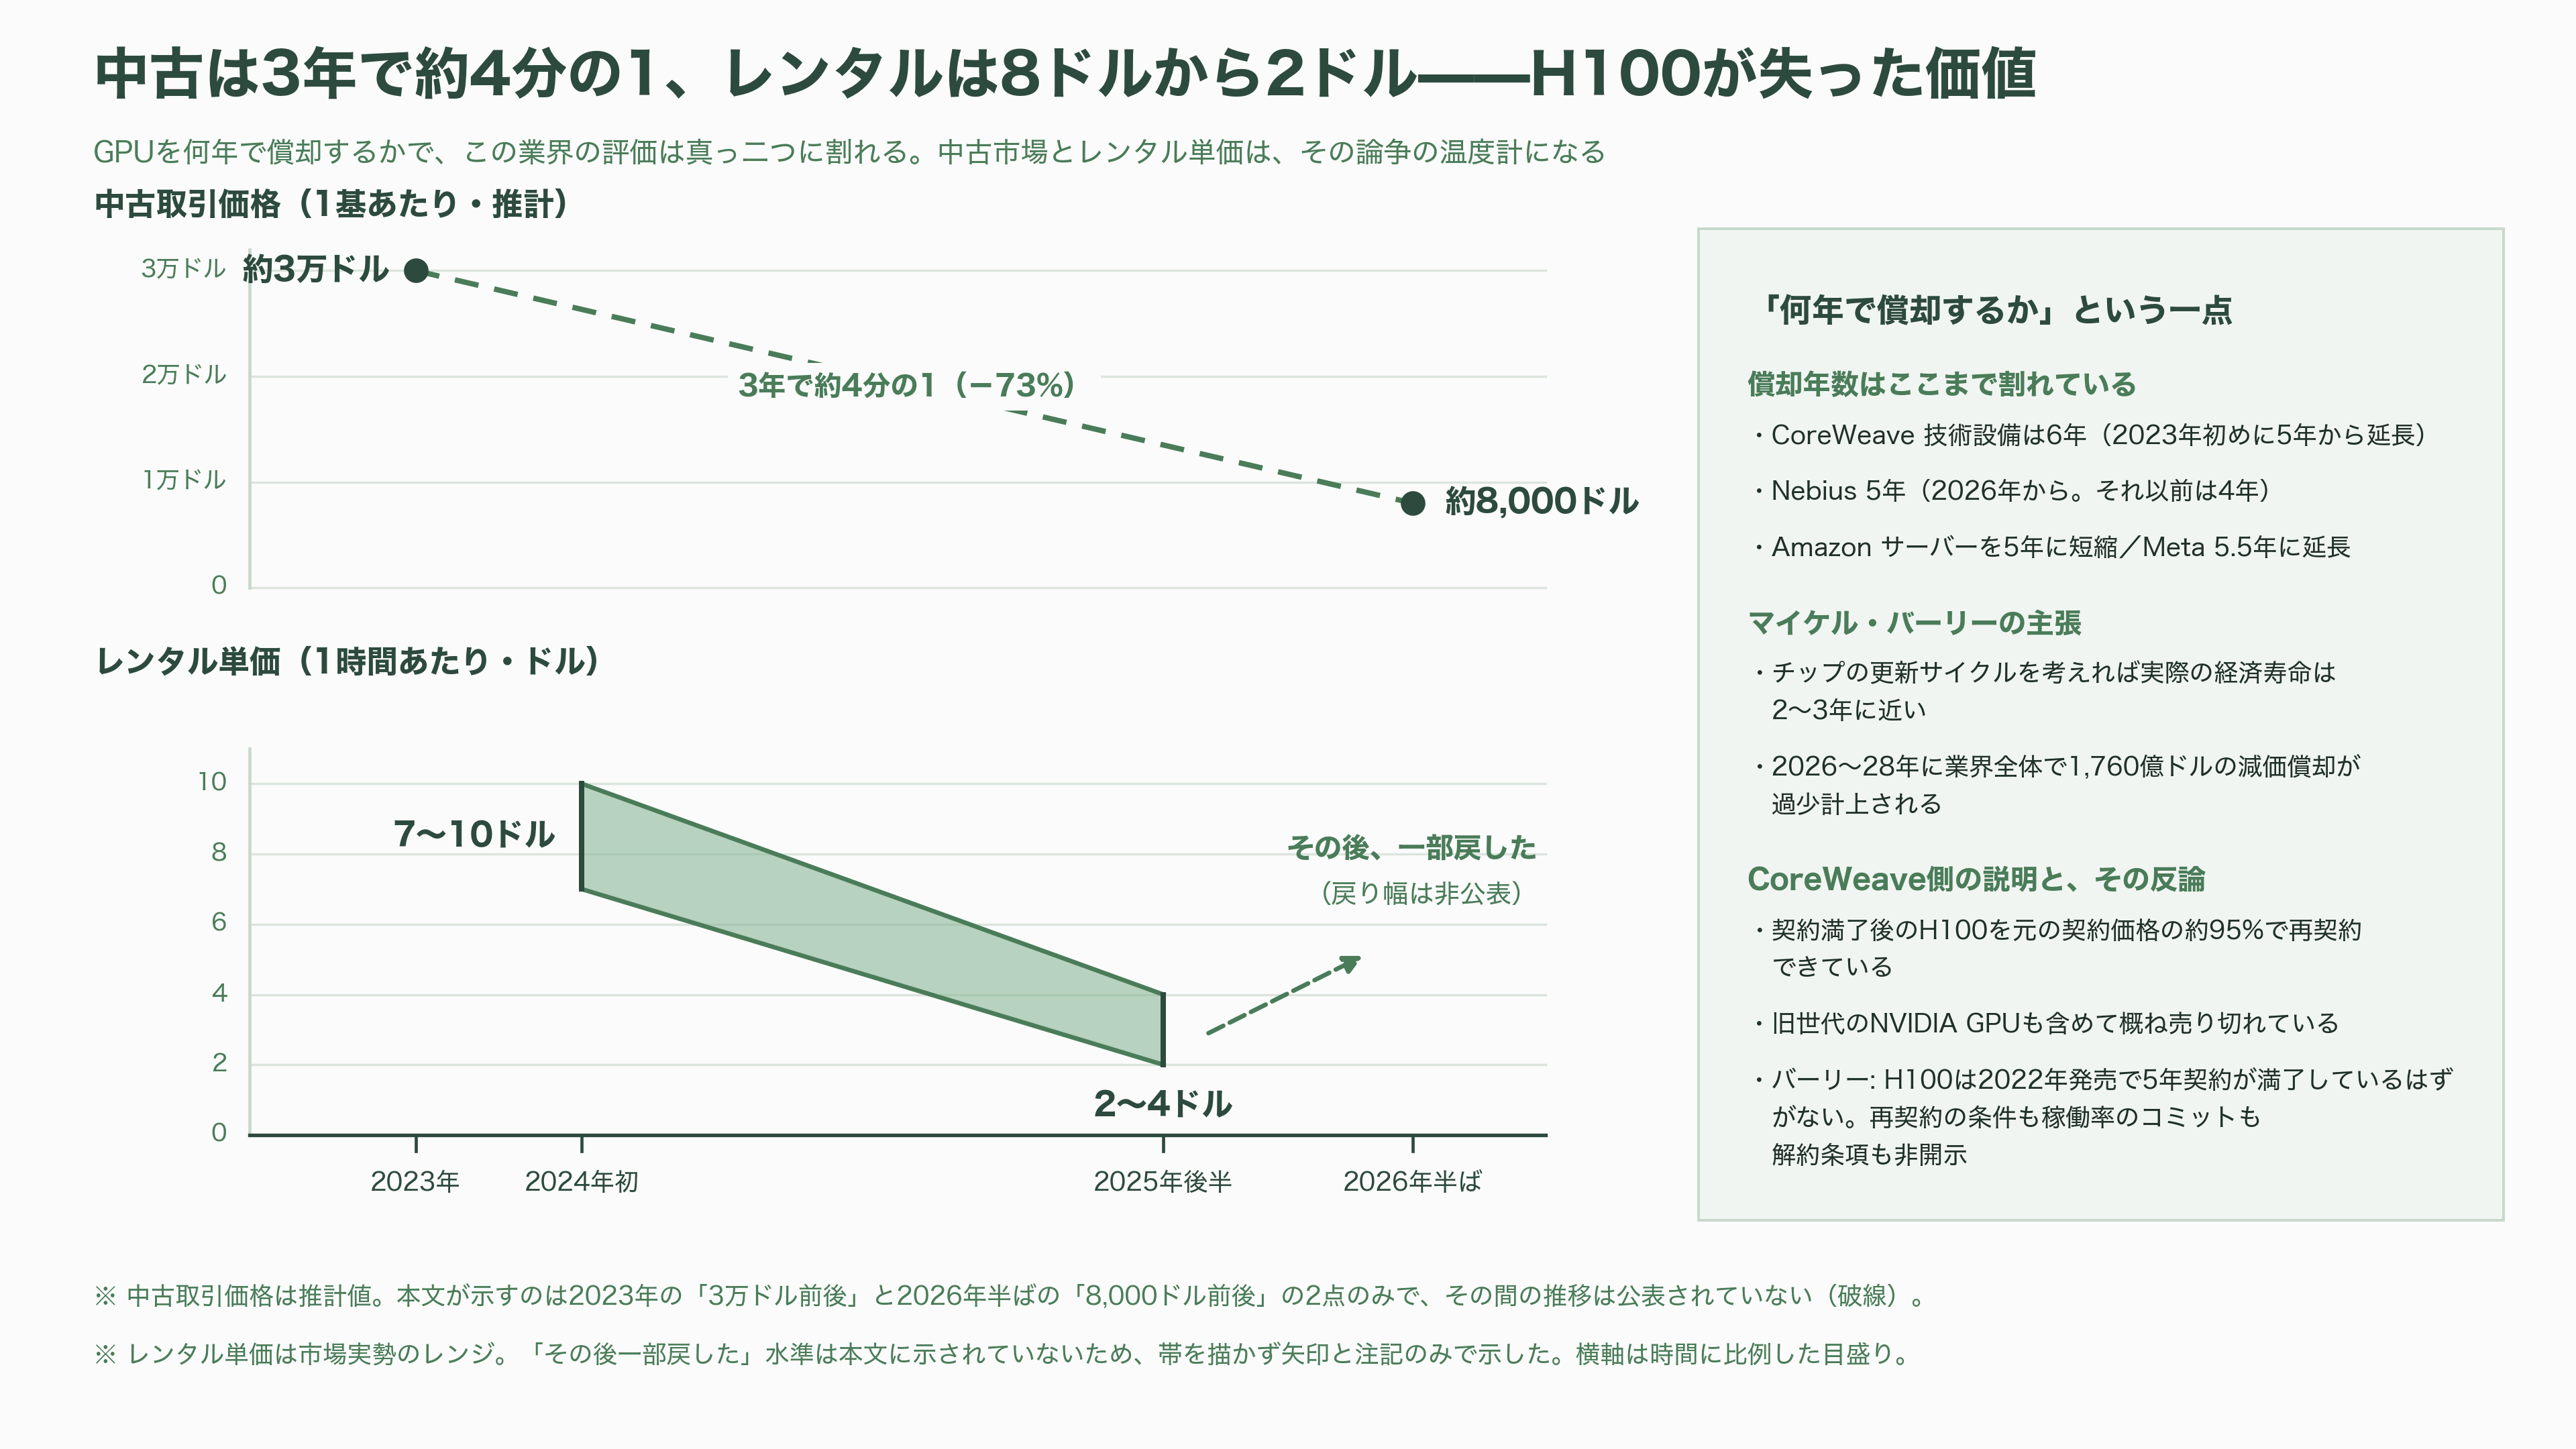
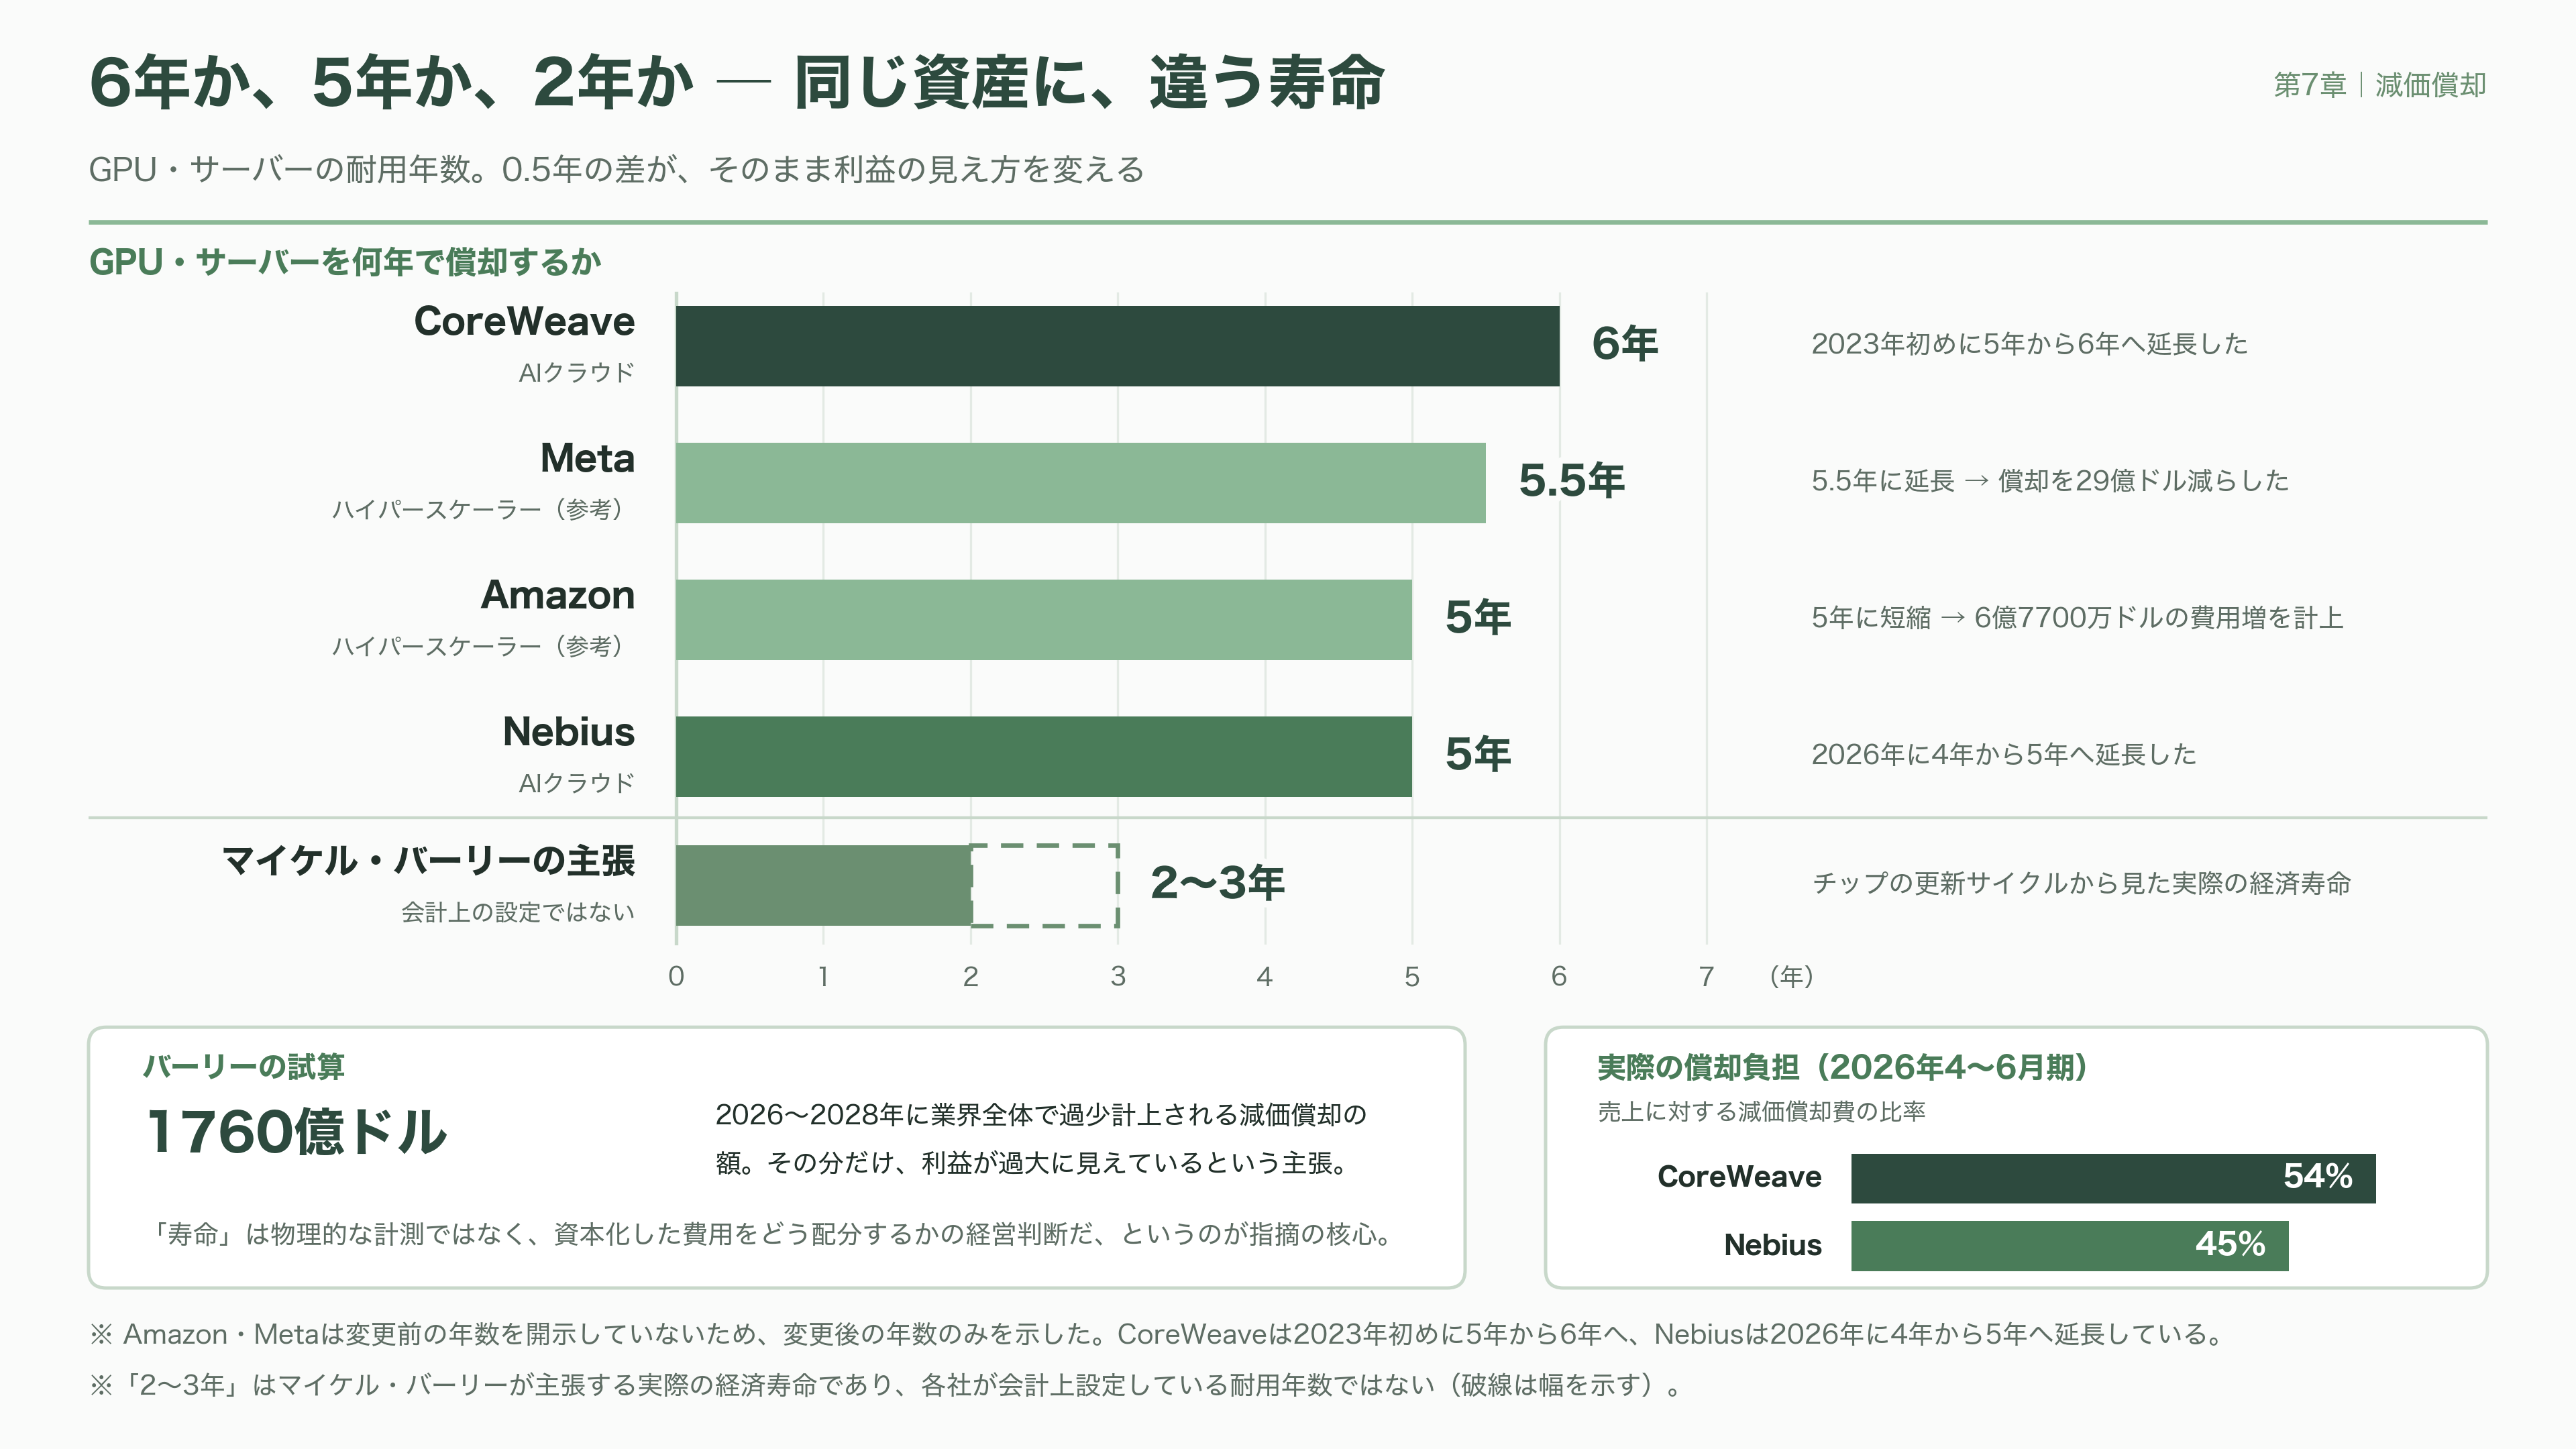
マイケル・バーリーは、大手クラウド各社がNVIDIAのハードを5年から6年で償却しているが、チップの更新サイクルを考えれば実際の経済寿命は2年から3年に近いと主張する。その差により、2026年から2028年にかけて業界全体で1760億ドルの減価償却が過少計上され、利益が過大に見えていると試算した。
各社の選択は割れている。CoreWeaveは技術設備の耐用年数を6年とする。2023年初めに5年から延長した。Nebiusは2026年から5年に変更した。それ以前は4年だった。この業界の外でも、Amazonはサーバーの耐用年数を5年に短縮して6億7700万ドルの費用増を計上し、逆にMetaは5.5年に延長して29億ドルの償却を減らしている。同じ資産に、企業ごとに違う寿命が割り当てられている。
バーリーの指摘は、この「寿命」が物理的な計測ではなく、資本化した費用をどう配分するかの経営判断だという点にある。彼はCoreWeaveのイントレーターの反論も名指しで批判した。イントレーターは、契約満了後のH100が元の契約価格の約95%で再契約できていると述べ、NVIDIAのジェンスン・フアンも2020年発売のA100を2029年まで借りる契約がCoreWeaveにあると強調した。これに対しバーリーは、H100は2022年発売だから5年契約が満了しているはずがなく、再契約の条件も稼働率のコミットも解約条項も開示されていない、供給不足に直面した買い手の囲い込みを長期需要の証拠と読むことはできない、と反論している。
実際の数字を見ると、論争の重みがわかる。CoreWeaveの第2四半期の減価償却費は14億ドルで、売上の54%。Nebiusは45%。どちらも売上の半分近くが、機械の価値の目減りとして計上されている。ここが伸び縮みすれば、損益の姿は大きく変わる。
中古市場の実勢も参考になる。2023年に3万ドル前後だったH100が、2026年半ばには8000ドル前後で取引されているという推計がある。レンタル価格も1時間8ドルから2ドルまで落ちたのち、一部戻した。一方でCoreWeaveは「旧世代のNVIDIA GPUも含めて概ね売り切れている」と説明し、契約満了で空いた設備を、長期契約に戻すか、単価の高い短期契約で回すかを都度判断していると述べる。
決着をつける立場にある機関も動き始めた。格付会社のフィッチは、AIインフラを裏付けとする証券化の格付けに、GPUの減価償却を正式に織り込むべきかどうかを公開協議にかけている。基準がまだ存在しないということであり、その基準が固まる前に巨額の証券化商品が市場に出ていくということでもある。
シリコンバレーはどう見ているか
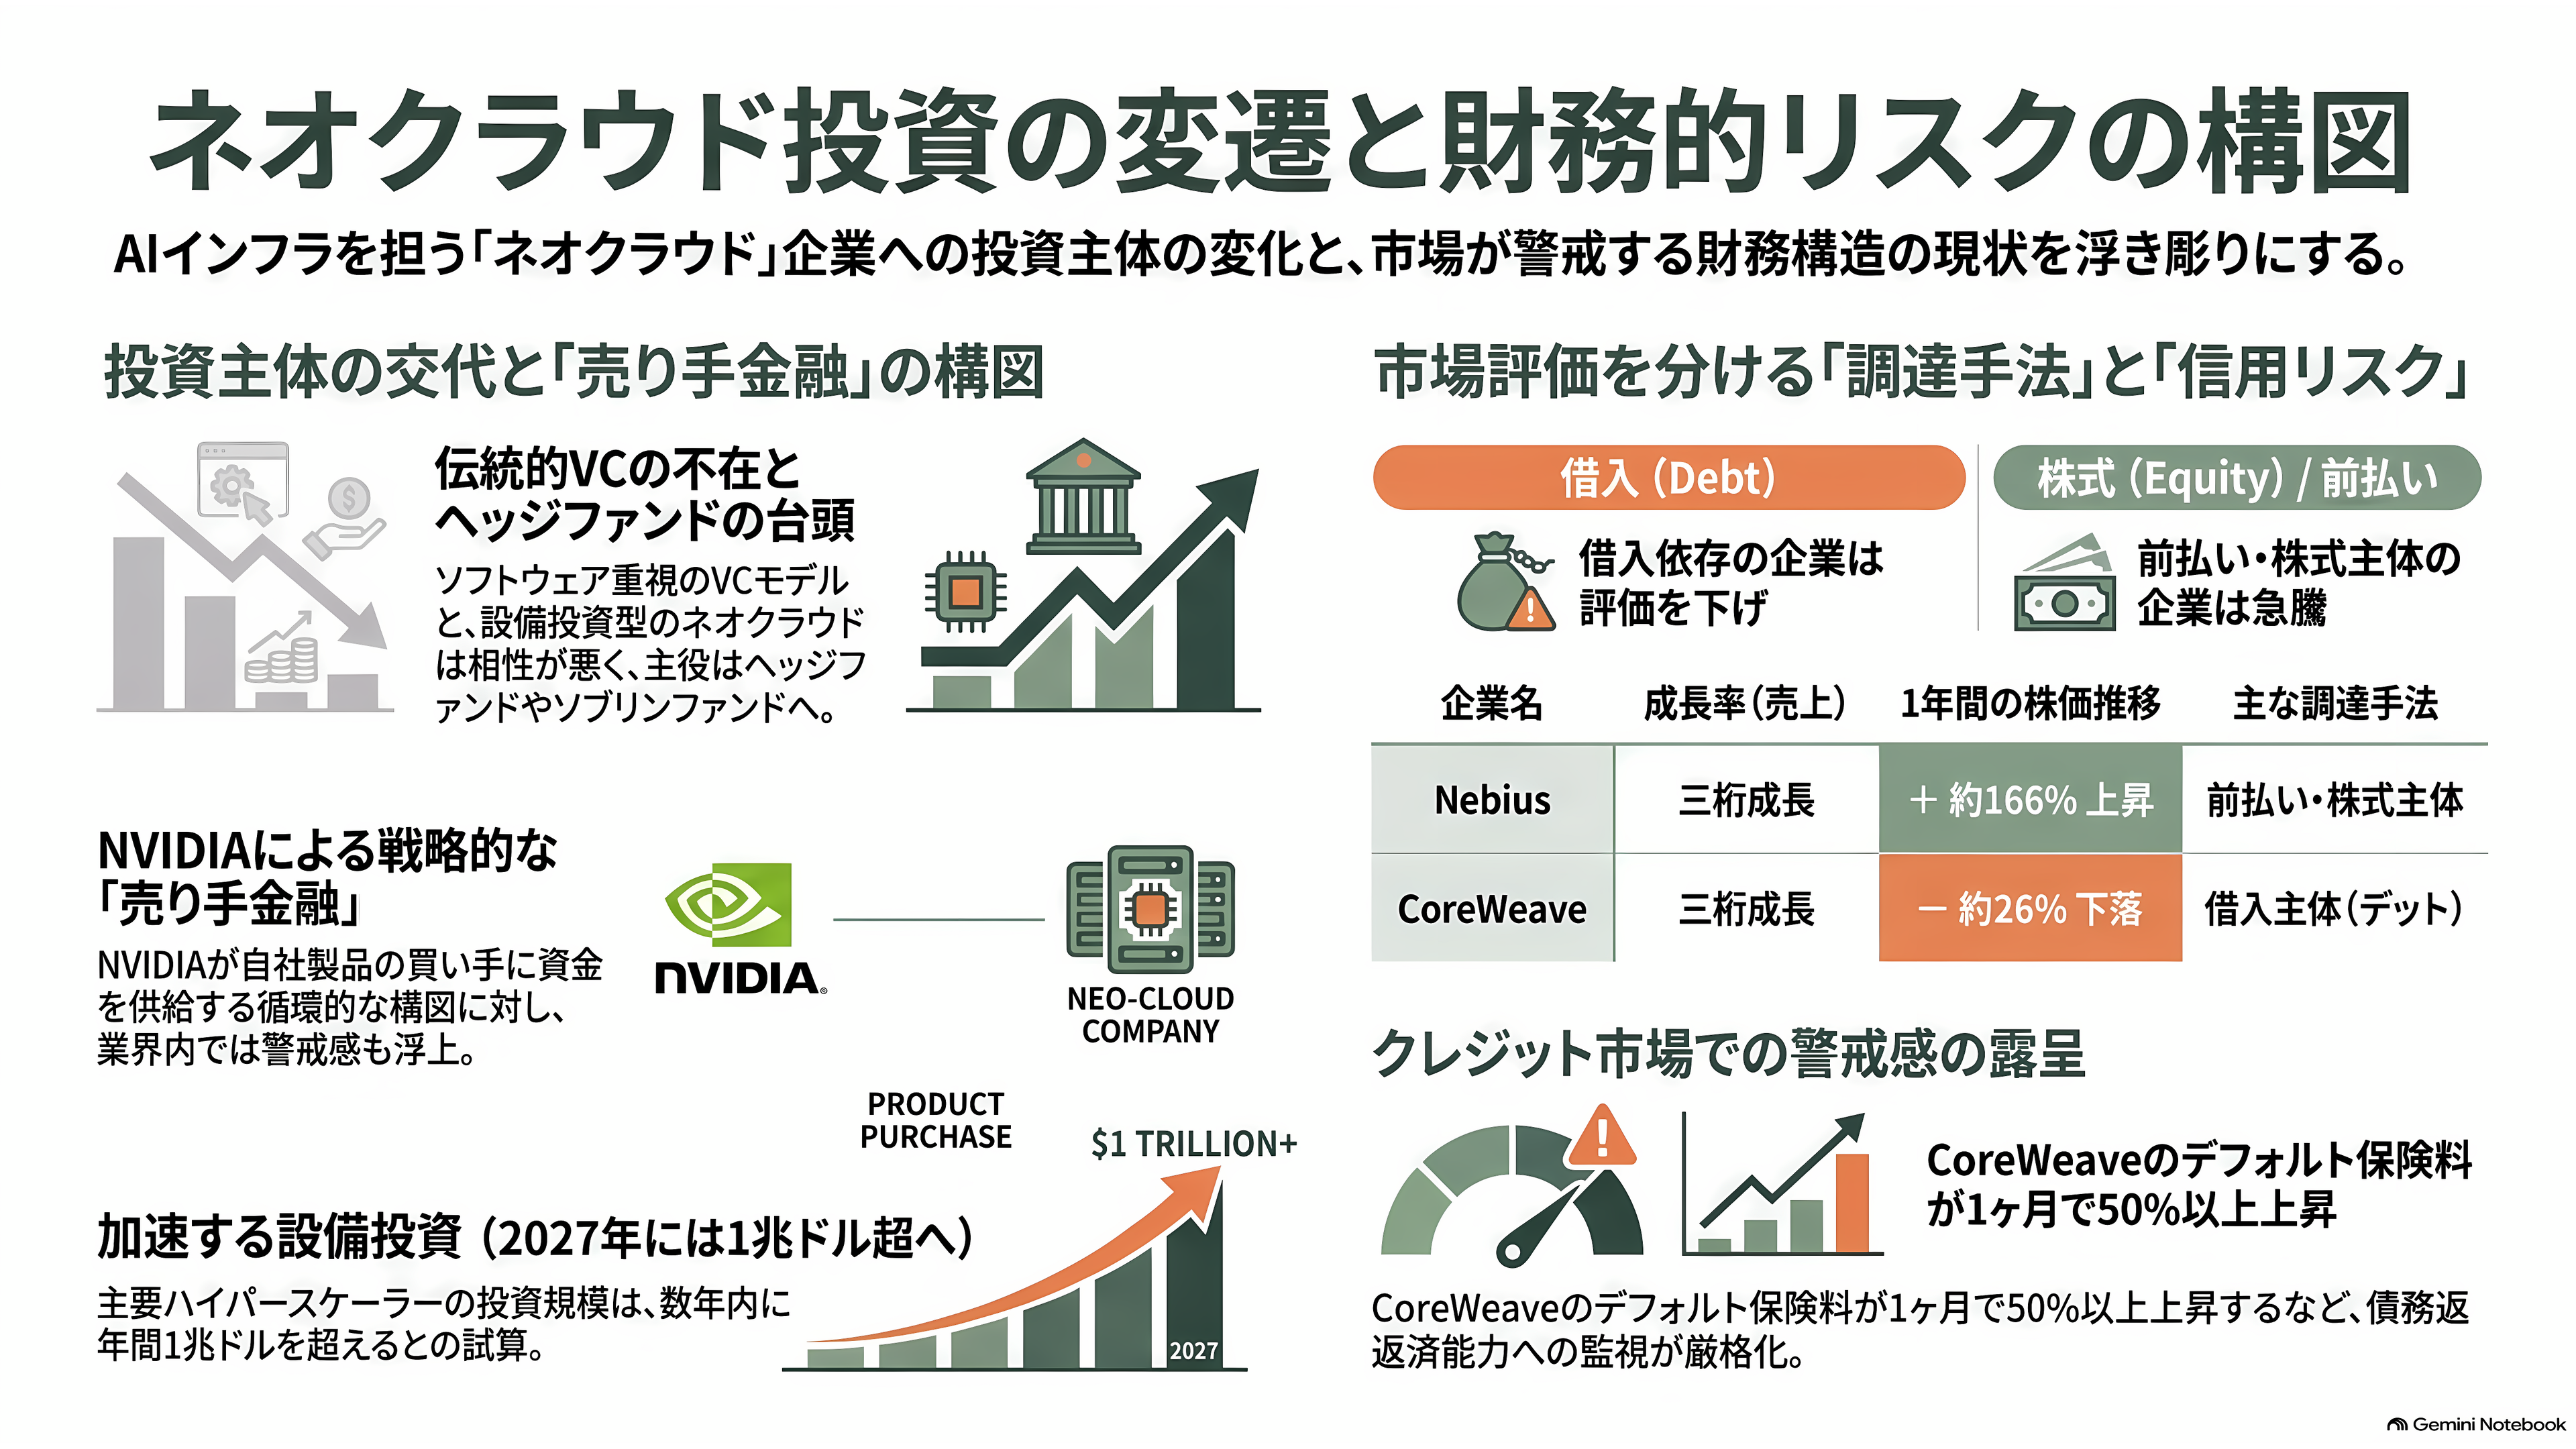
意外なことに、この分野で最も儲けたのは伝統的なベンチャーキャピタルではない。
テック業界の内幕を追うニュースレター「Newcomer」は、あるAI企業の幹部の言葉として「VCは投資しなかったことを激しく後悔している」と伝えている。懐疑派の言い分はこうだ。ネオクラウドはそもそもテック企業ではない。AIの物語をまとった不動産と電力のプレーであり、NVIDIAとの関係が良いだけだ、と。ソフトウェアの高い粗利率と、資本をほとんど使わない成長を前提に組み立てられてきたVCのモデルとは、確かに相性が悪い。
では誰が入っているのか。CoreWeaveの筆頭株主はイリノイ州エバンストンのヘッジファンド、マグネター・キャピタルで、2026年5月時点でクラスA株の14.9%を保有する。NVIDIAは2026年1月に1株87ドル20セントで20億ドルを追加出資し、持分を倍近くに増やした。CoatueやAltimeter、Fidelityも名を連ねる。Fluidstackが評価額180億ドル(約2兆8000億円)で15億ドルを調達したラウンドを主導したのは、クオンツ取引会社のジェーン・ストリートと、レオポルド・アッシェンブレナーが率いるSituational Awarenessだった。Crusoeは30億ドルのシリーズFをAtreides ManagementとValor Equity Partnersが共同主導し、評価額は300億ドル(約4兆7000億円)に達した。Mubadala Capitalも入っている。LambdaのシリーズEを主導したのは持株会社のTWG Globalだ。
並べてみるとわかる。ヘッジファンド、プライベートクレジット、ソブリンファンド、そしてチップメーカー自身。従来のVCが得意とする領域ではない。a16zはこの構造を認めたうえで、周辺に張っている。2026年6月、ネオクラウドの立ち上げを速めるネットワーク自動化のスタートアップNetrisに1500万ドルのシリーズAを主導した。設備そのものではなく、設備を動かすソフトウェアに賭ける形だ。
著名投資家からは警戒の声も上がっている。ベンチマークのビル・ガーリーは、NVIDIAが自社製品の買い手に資金を回す構図について「これほどのレベルの売り手金融を、われわれ全員が平然と受け入れているのが信じられない」と述べた。ブラッド・ガースナーとの対談で語ったこの一言は、循環的な資金の流れに対する業界内の違和感を代弁している。
そして実際に値踏みをしているのは、株式市場よりもクレジット市場だ。7月末、CoreWeaveのデフォルト保険料は月間で50%以上上昇した。26億ドルの融資枠は条件を緩めて成立させる必要があり、投資家は元本を全額返済させる仕組みと、債務返済カバー率の維持条項を求めた。一方で、市況が良いときには逆の現象も起きる。Applied Digitalの子会社は、ノースダコタ州でCoreWeave向けの設備を建てるための資金15億9000万ドルをハイイールド債市場から利回り7%で調達した。数か月前には投資家が10%を要求していた水準である。
株式市場の評価は、資金調達のやり方をそのまま映している。前払いと株式で建てるNebiusは1年で約166%上昇し、借金で建てるCoreWeaveは約26%下げた。売上の伸び率はどちらも三桁だ。市場が見ているのは成長ではなく、成長の代金をどう払っているかである。
全体の規模も押さえておく。ハイパースケーラー各社の2026年の設備投資は合計7000億ドル規模に達し、JPモルガンとゴールドマン・サックスは2027年に1兆ドル超を見込む。S&Pグローバルは主要6社で1兆3000億ドルと試算した。NVIDIAの直近四半期の売上は962億ドル、うちデータセンター部門が890億ドルで前年同期比117%増。フアンは「AIは変曲点に達した。トークンは生産的で、利益を生んでいる。いまや計算力が売上だ」と述べている。ネオクラウドは、この途方もない流れの下流にいて、上流のリスクをバランスシートで引き受けている存在だ。
今後——何が、いつ測れるか
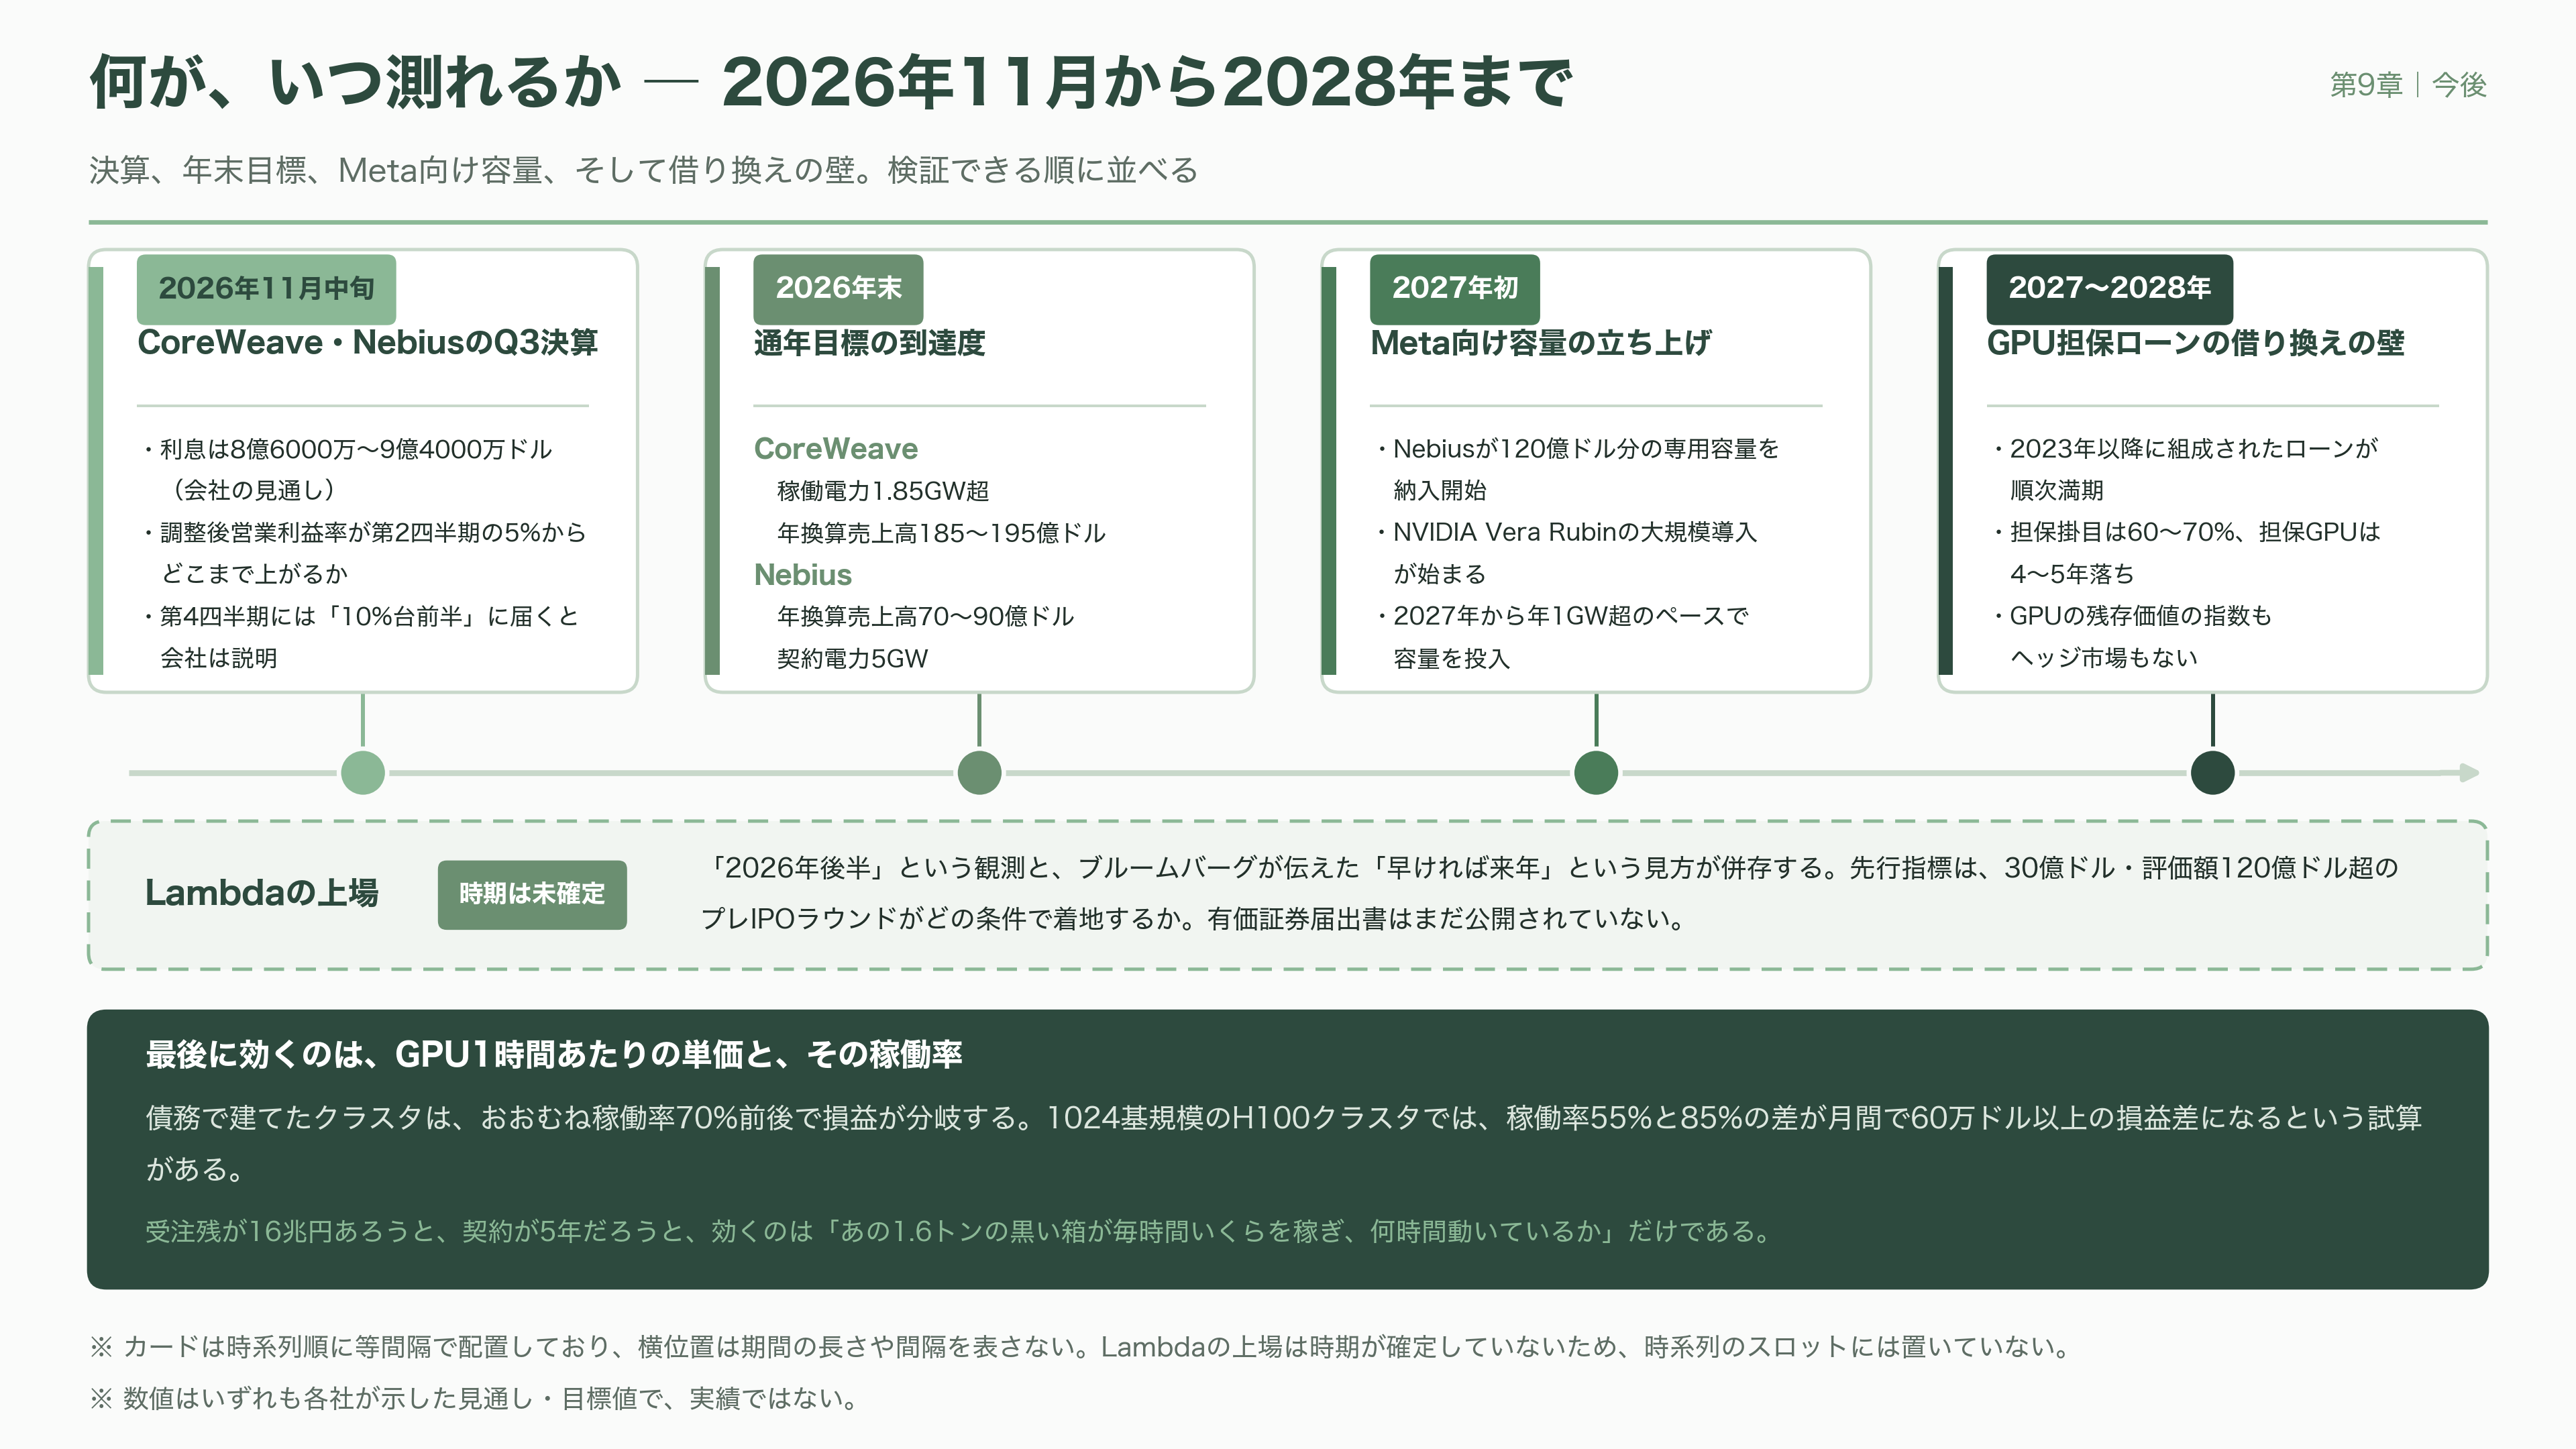
11月中旬に、CoreWeaveとNebiusが第3四半期決算を出す。ここが最初の検証点になる。
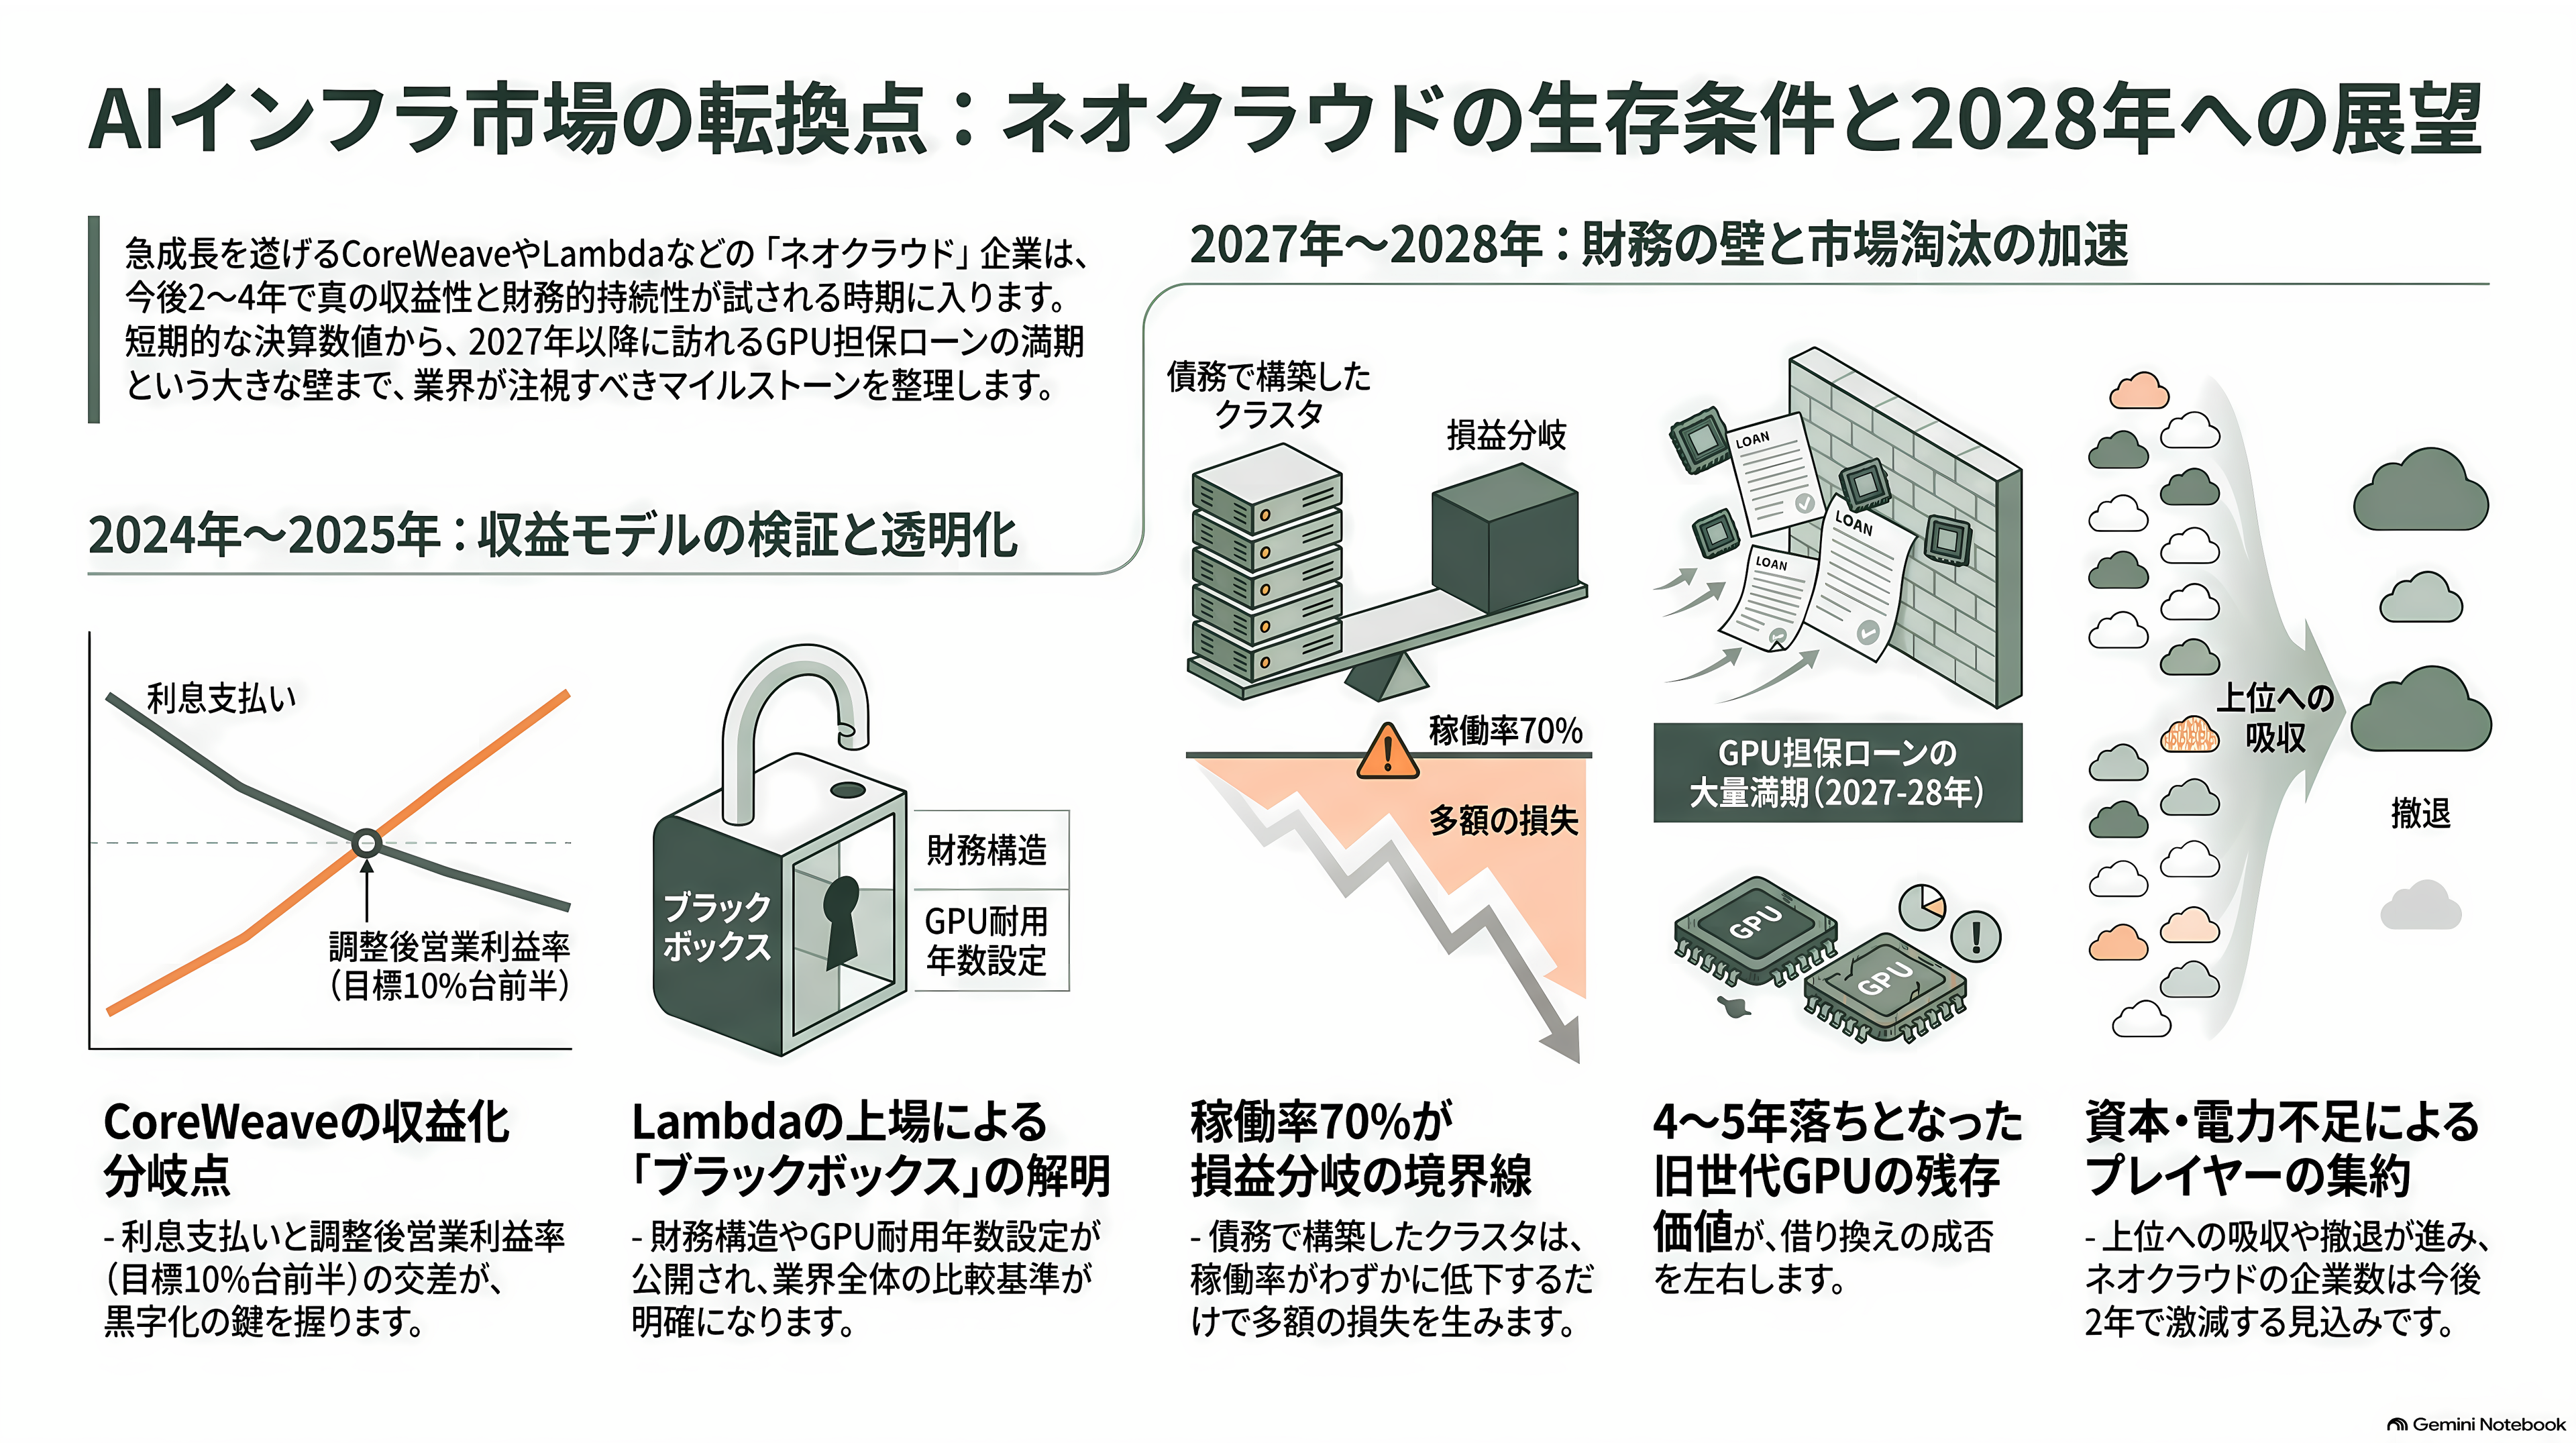
CoreWeaveで見るべきは二つだ。一つは利息の絶対額。会社自身が8億6000万〜9億4000万ドルと見込んでいる。もう一つは調整後営業利益率で、第2四半期の5%から第3、第4と順に上げ、第4四半期には「10%台前半」に届くと説明している。この二本の線が交わる位置が、この会社が利益を出せる企業になるかどうかを決める。年末の目標は、稼働電力1.85ギガワット超、年換算売上高185億〜195億ドル、そして初の自社建設サイトの稼働だ。マネージド推論サービスの年換算売上は数か月で100万ドルから1億ドル超に伸びており、年末に2億5000万ドルを目指す。旧世代GPUの受け皿としてこれが機能するかは、減価償却論争への実務的な回答になる。
Nebiusで見るべきは、70億〜90億ドルという年末の年換算売上高の達成度と、契約電力5ギガワットの到達だ。そして2027年初めに、Metaとの2度目の契約に基づく容量が立ち上がる。同社は2027年から年1ギガワット超のペースで容量を投入すると宣言しており、この最初の証拠が出るのが2027年前半になる。1メガワットあたり4000万ドル超という第3四半期の短期案件の価格が続くのかどうかも、需給の温度計として見ておきたい。
Lambdaは上場が最大の節目だ。ブルームバーグが報じた30億ドル・評価額120億ドル超のプレIPOラウンドが、どの条件で着地するかが先行指標になる。有価証券届出書が公開されれば、この業界で唯一ベールに包まれていた非上場ネオクラウドの損益構造が丸見えになる。Microsoftへの依存度、契約の期間構成、そしてGPUの耐用年数を何年に設定しているか。開示された瞬間に、業界全体の比較軸が一段細かくなる。
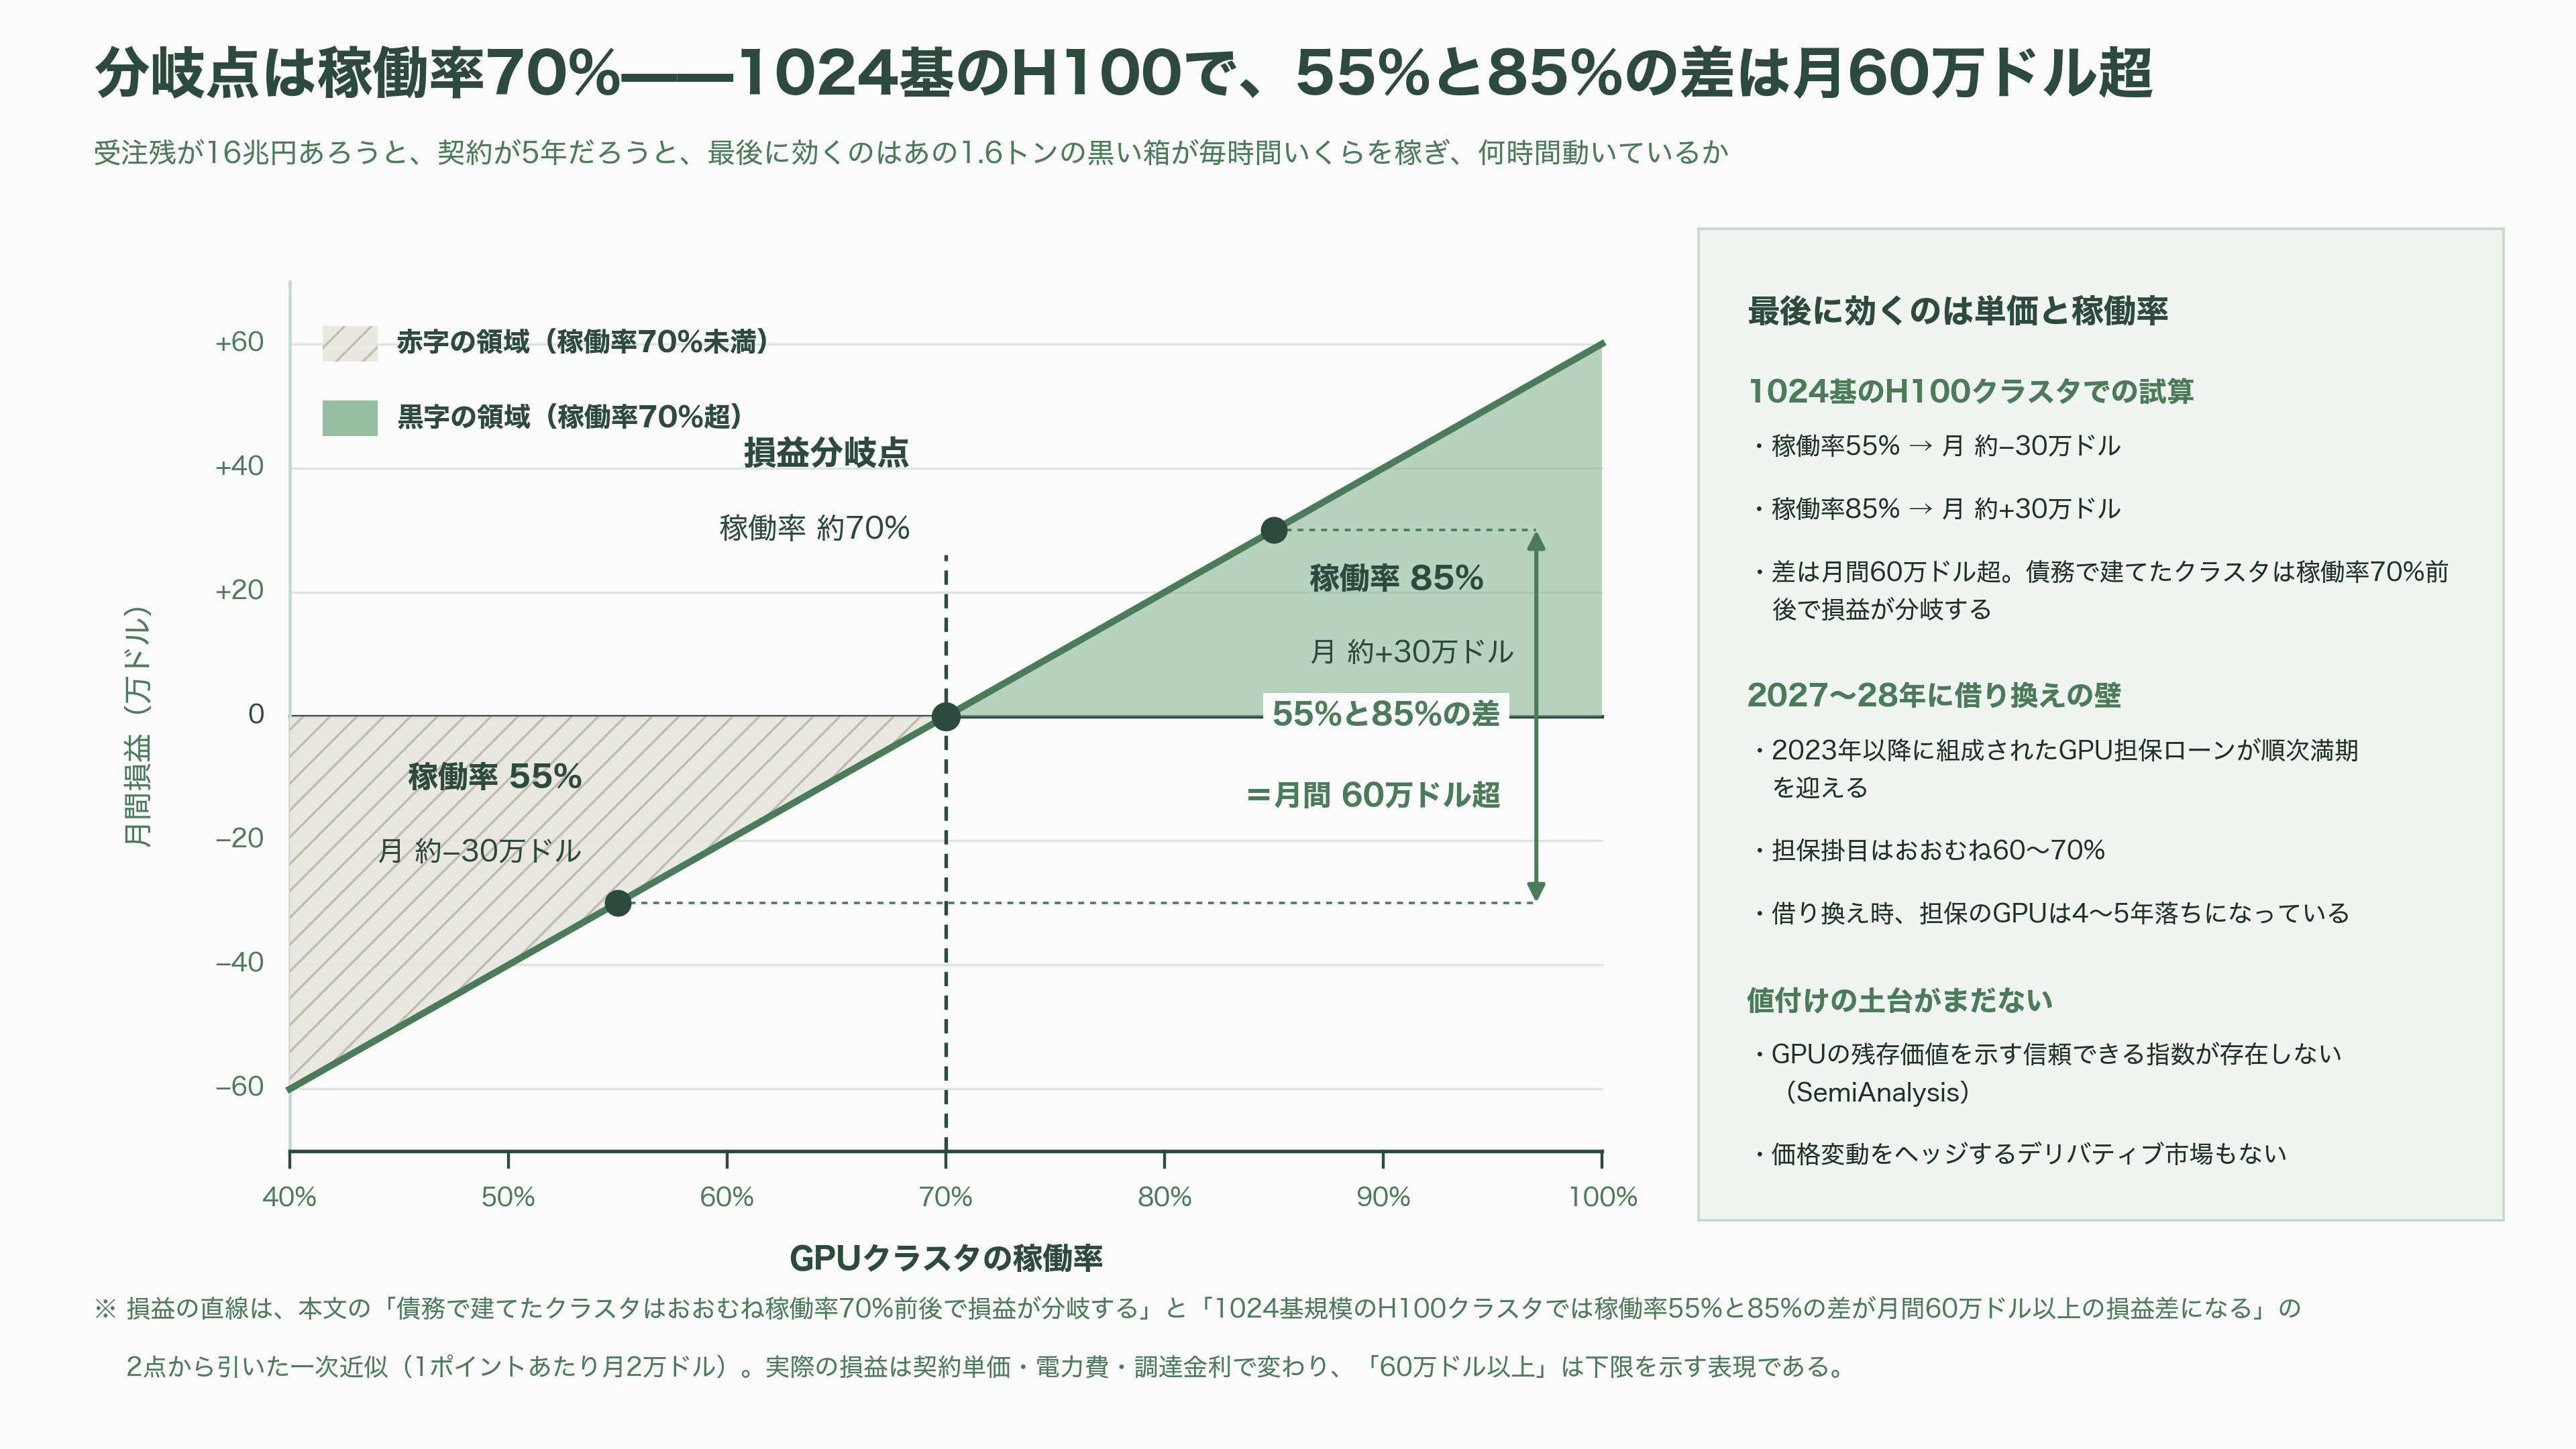
そして2027年から2028年にかけて、本丸が来る。2023年以降に組成されたGPU担保ローンが、次々と満期を迎える。担保掛目はおおむね60〜70%。借り換えが必要になる時期に、担保となっているGPUは4年から5年落ちになっている。SemiAnalysisは、GPUの残存価値を示す信頼できる指数がまだ存在せず、価格変動をヘッジするデリバティブ市場もないと指摘する。貸し手は指標のない資産を格付けし、値付けしている。フィッチの公開協議がどう決着するかは、この壁の高さを左右する。
供給側では、NVIDIAのVera Rubinが本格的に立ち上がる。同社は直近の四半期に200億ドル規模を販売する見込みで、社史上最も速いランプになると説明している。新世代が大量に入るということは、旧世代の相対価値が試されるということでもある。
もう一つ、静かに進むのが集約だ。ClusterMAXが評価した85社のうち、22社がすでに「アンダーパフォーム」に分類されている。電力も資本も運用人材も足りない事業者が、上位に吸収されるか、撤退するか。ネオクラウドという言葉が指す会社の数は、この先2年でかなり減るとみられている。
最後に、一番わかりやすい指標を挙げておく。GPU1時間あたりの単価と、その稼働率だ。債務で建てたクラスタは、おおむね稼働率70%前後で損益が分岐する。1024基規模のH100クラスタでは、稼働率55%と85%の差が月間で60万ドル以上の損益差になるという試算がある。受注残が16兆円あろうと、契約が5年だろうと、最後に効くのは、あの1.6トンの黒い箱が毎時間いくらを稼ぎ、何時間動いているか、それだけである。