紙コップの中の、輪切りのレモン
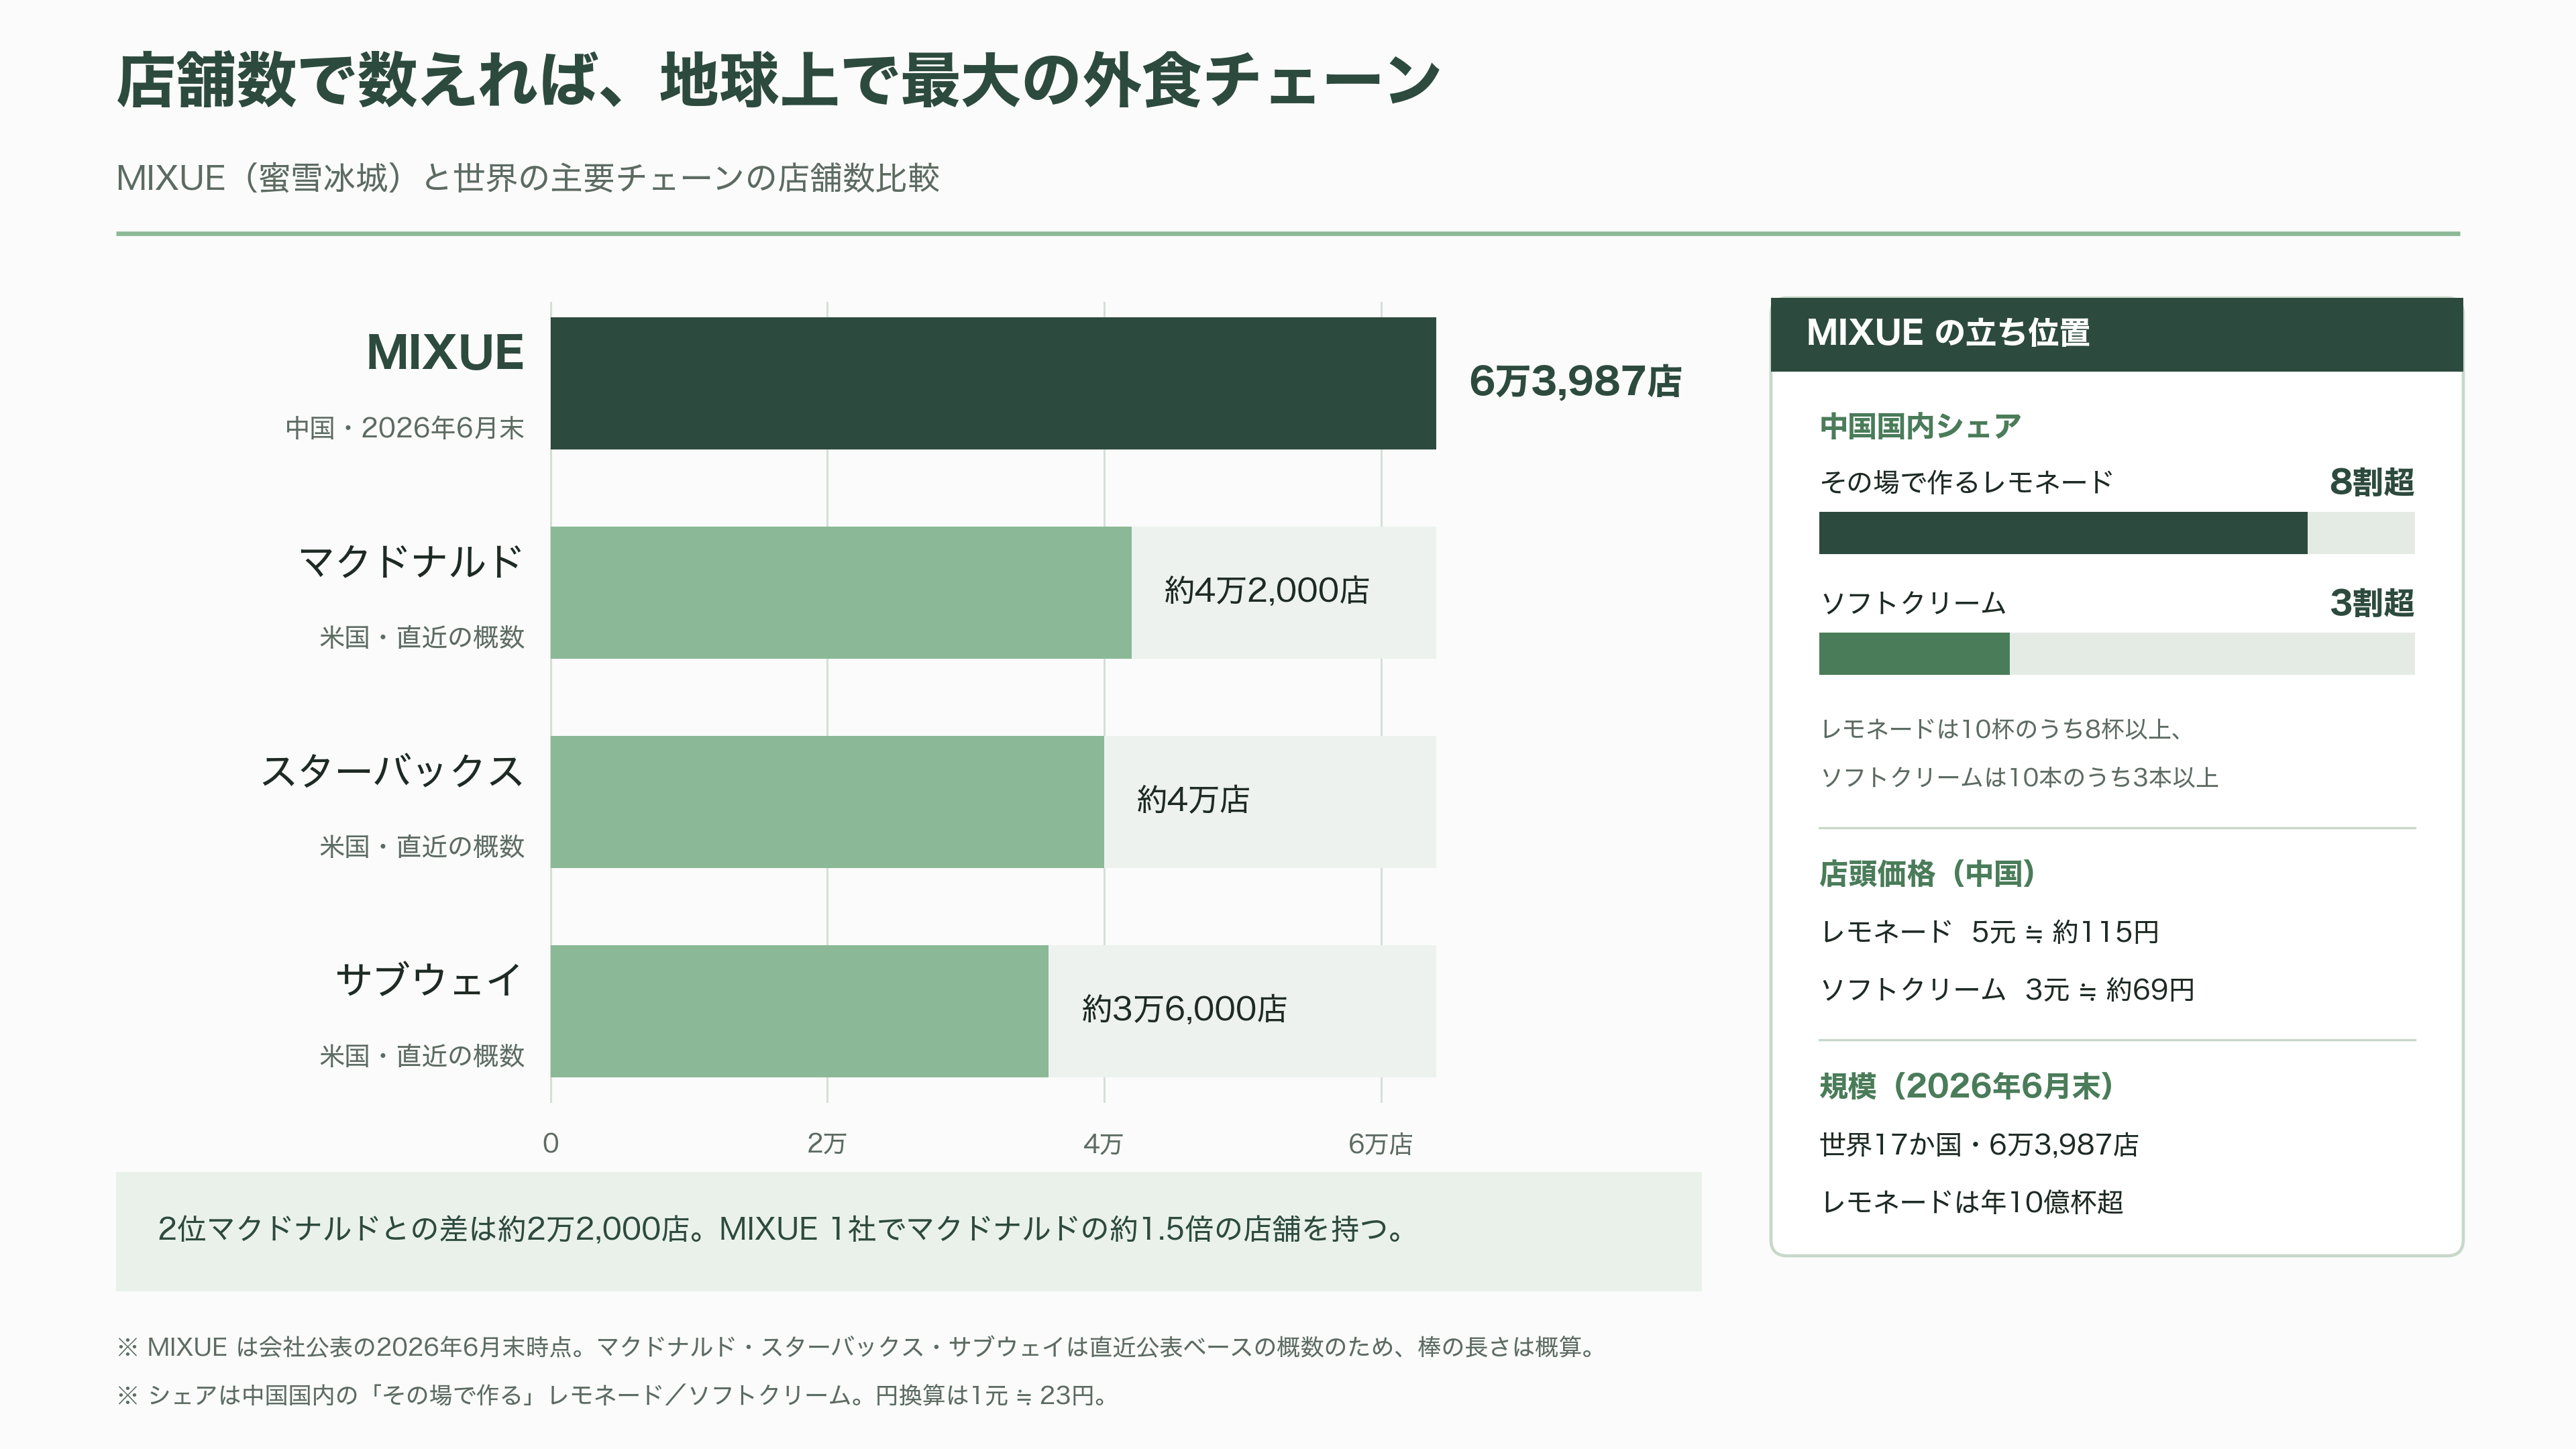
紙コップの底に、輪切りのレモンが数枚沈んでいる。店員がふたをして、両手で十数回、上下に振る。出てくるのは、1杯5元、日本円で約115円のレモネードだ。
この1杯が、1年で10億杯を超えて売れる。
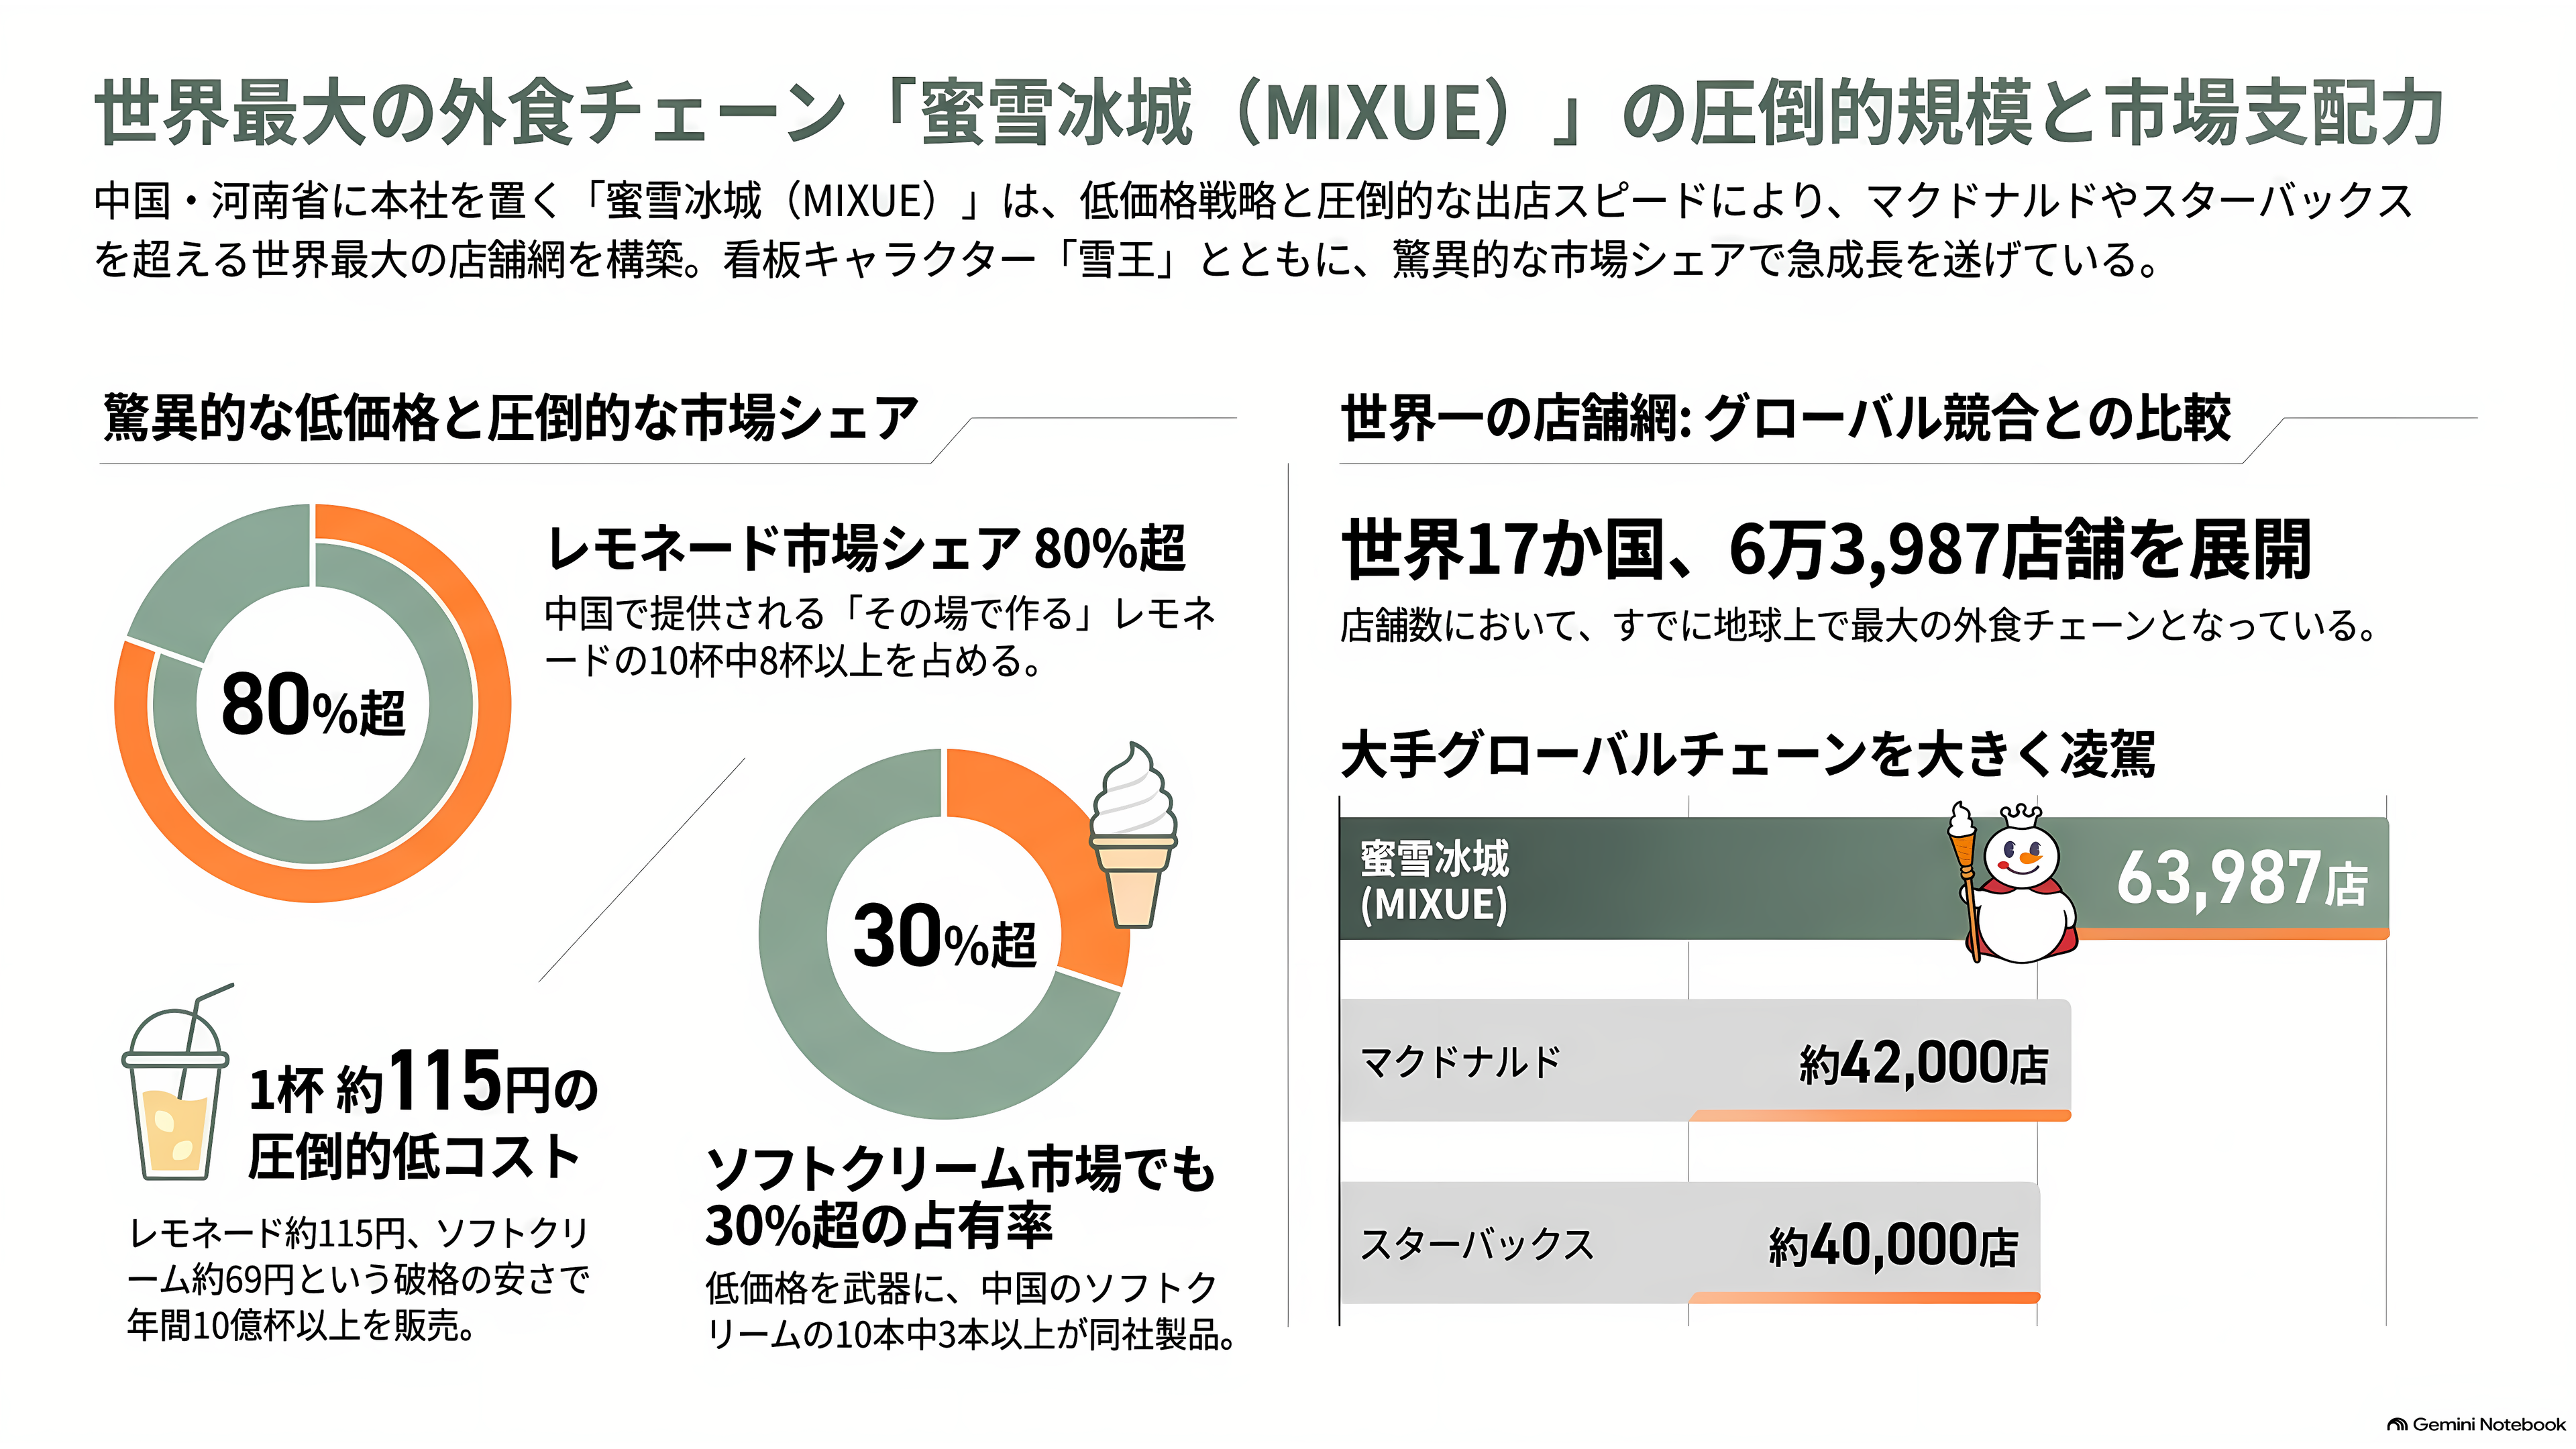
中国で作られる「その場で作る」レモネードの10杯のうち8杯以上が、この1つのチェーンから出ている。同じ店で売っているコーン入りのソフトクリームは3元、約69円。こちらも中国のソフトクリーム10本のうち3本以上を占める。
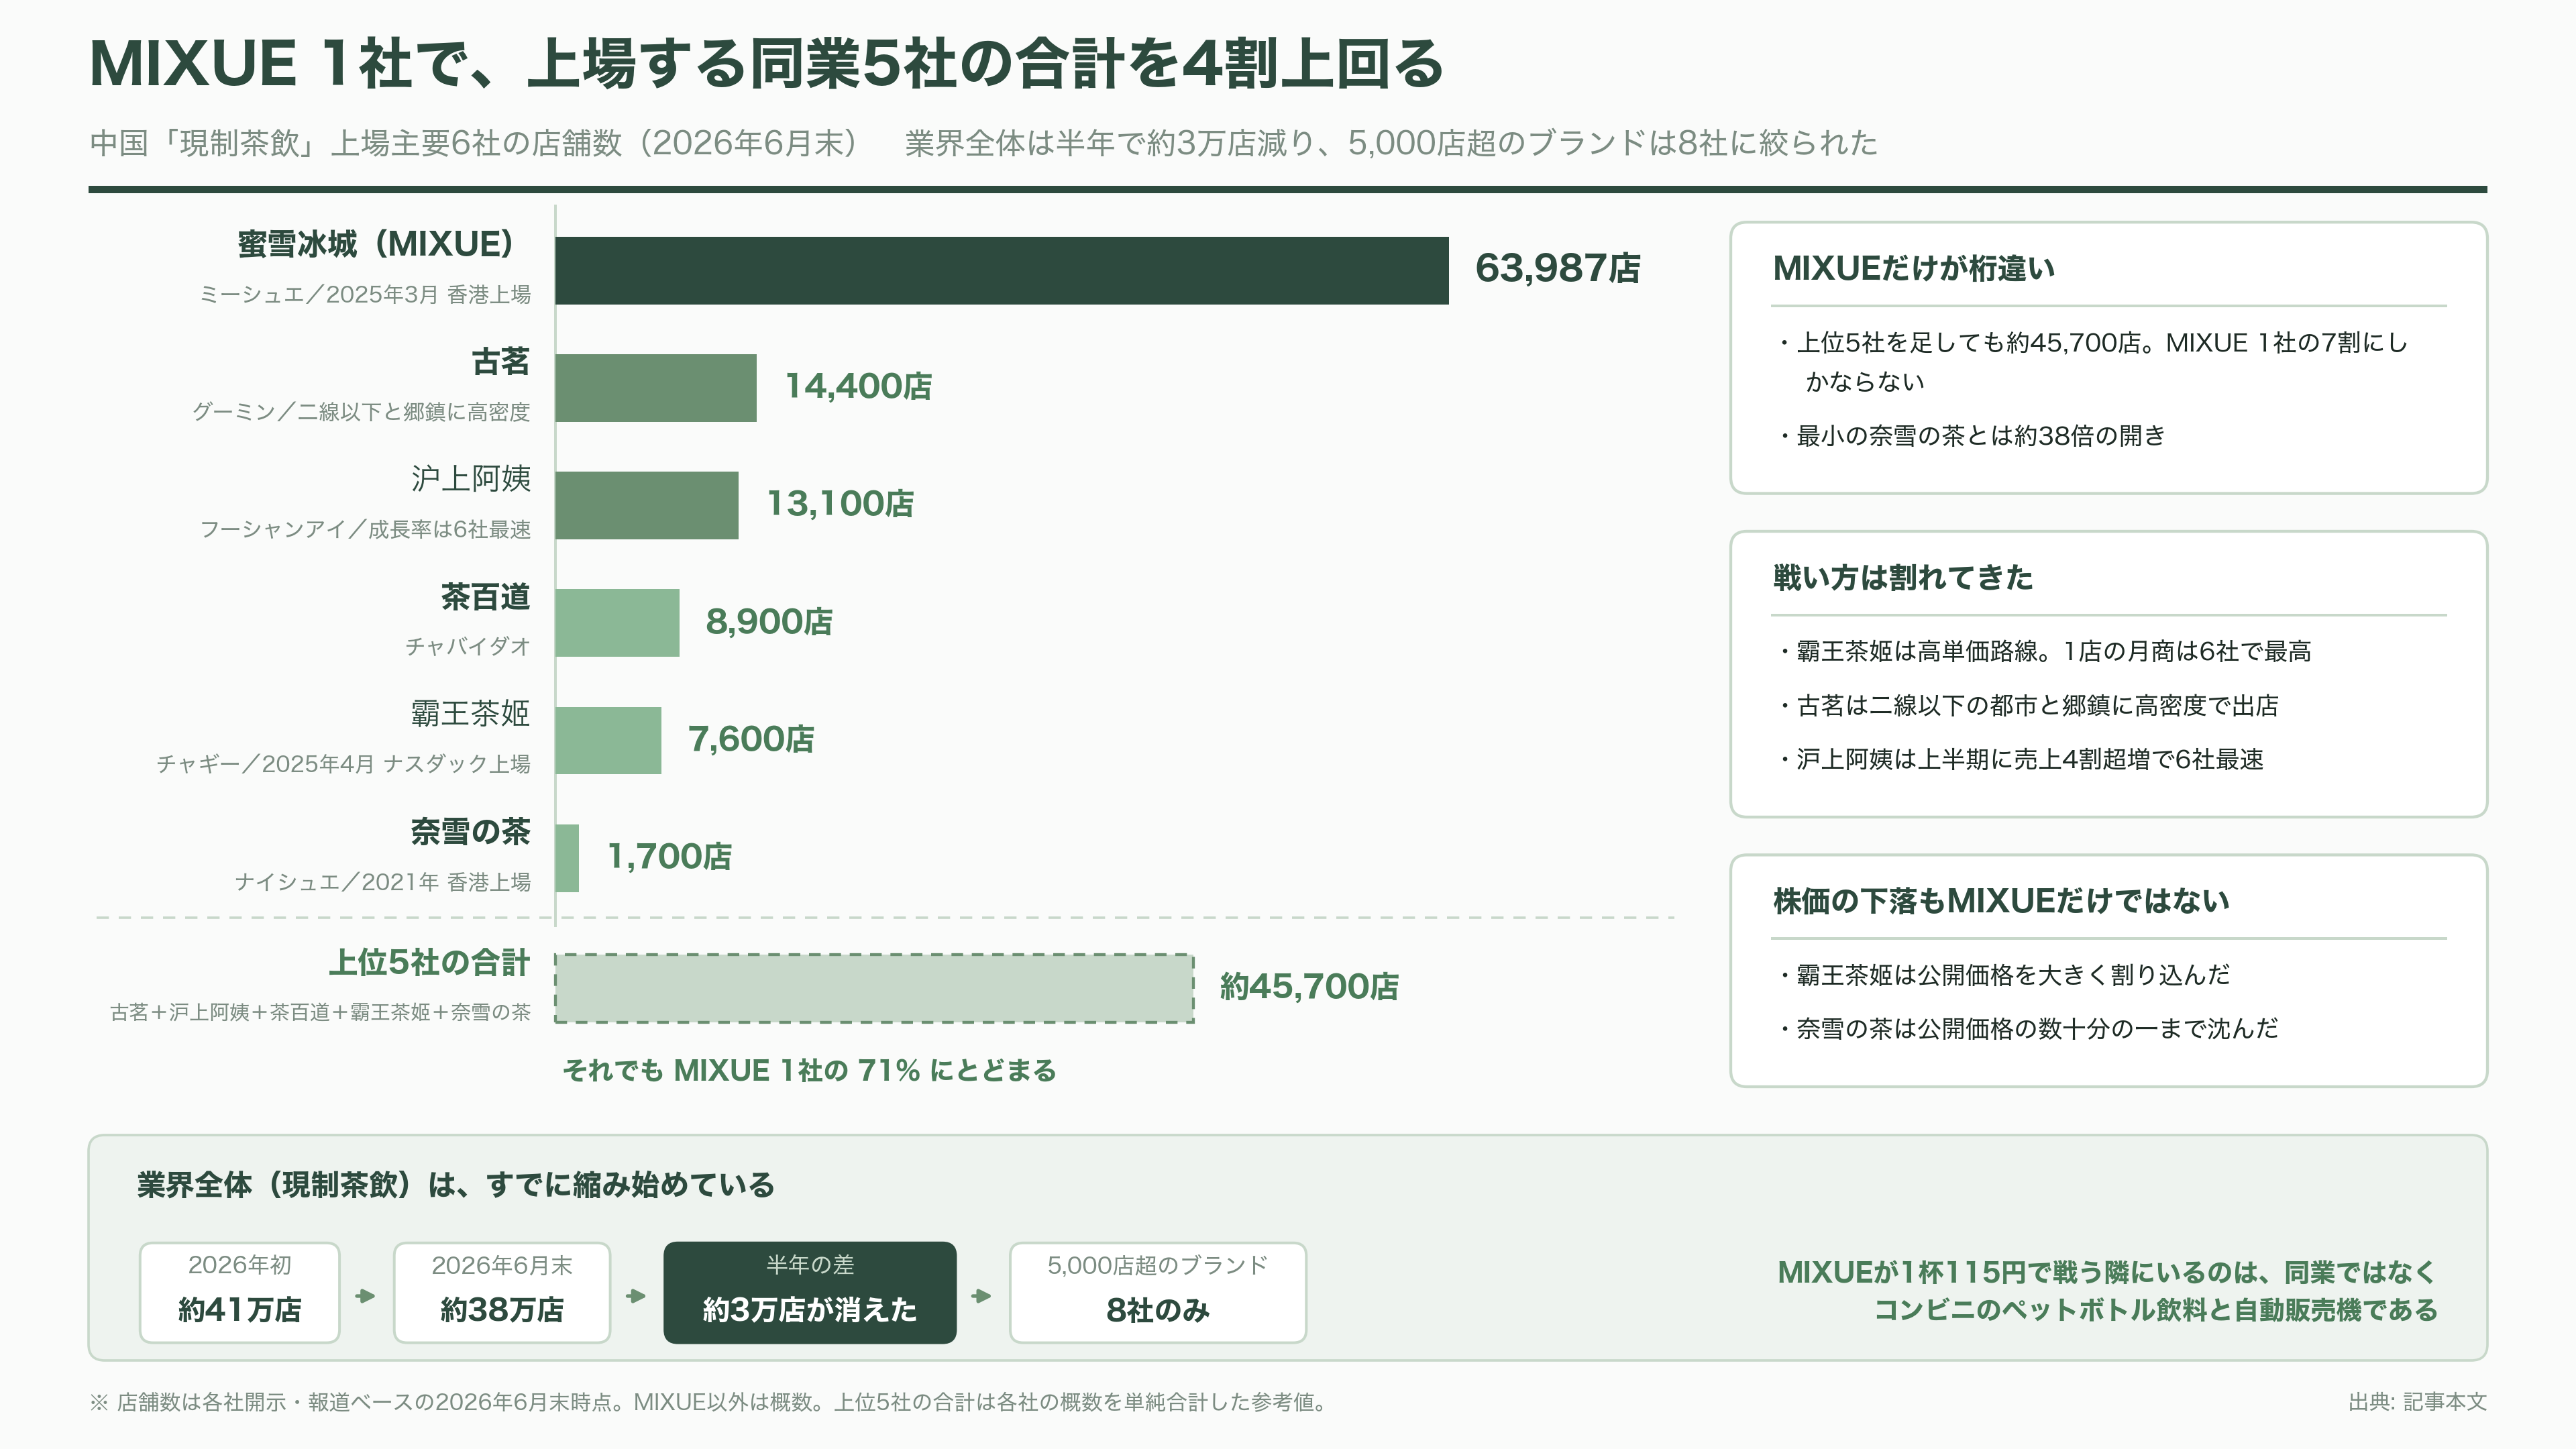
作っているのは、中国・河南省鄭州に本社を置く蜜雪冰城(ミーシュエビンチョン)。海外では英語名のMIXUE、日本ではミーシューやミーシュエと呼ばれる。2026年6月末時点の店舗数は世界17か国で6万3,987店。マクドナルドの約4万2,000店も、スターバックスの約4万店も、サブウェイの約3万6,000店も、すでに大きく引き離している。店舗数で数えるかぎり、これが地球上で最大の外食チェーンである。
店の看板には、王冠をかぶった雪だるまが立っている。名前は「雪王(スノーキング)」。右手に持っているのはアイスクリームの形をした杖だ。この雪だるまが、あとで会社の将来を左右する資産になる。
飲み物を売る会社ではなく、原料を売る会社
MIXUEの決算書を開くと、最初に違和感が来る。
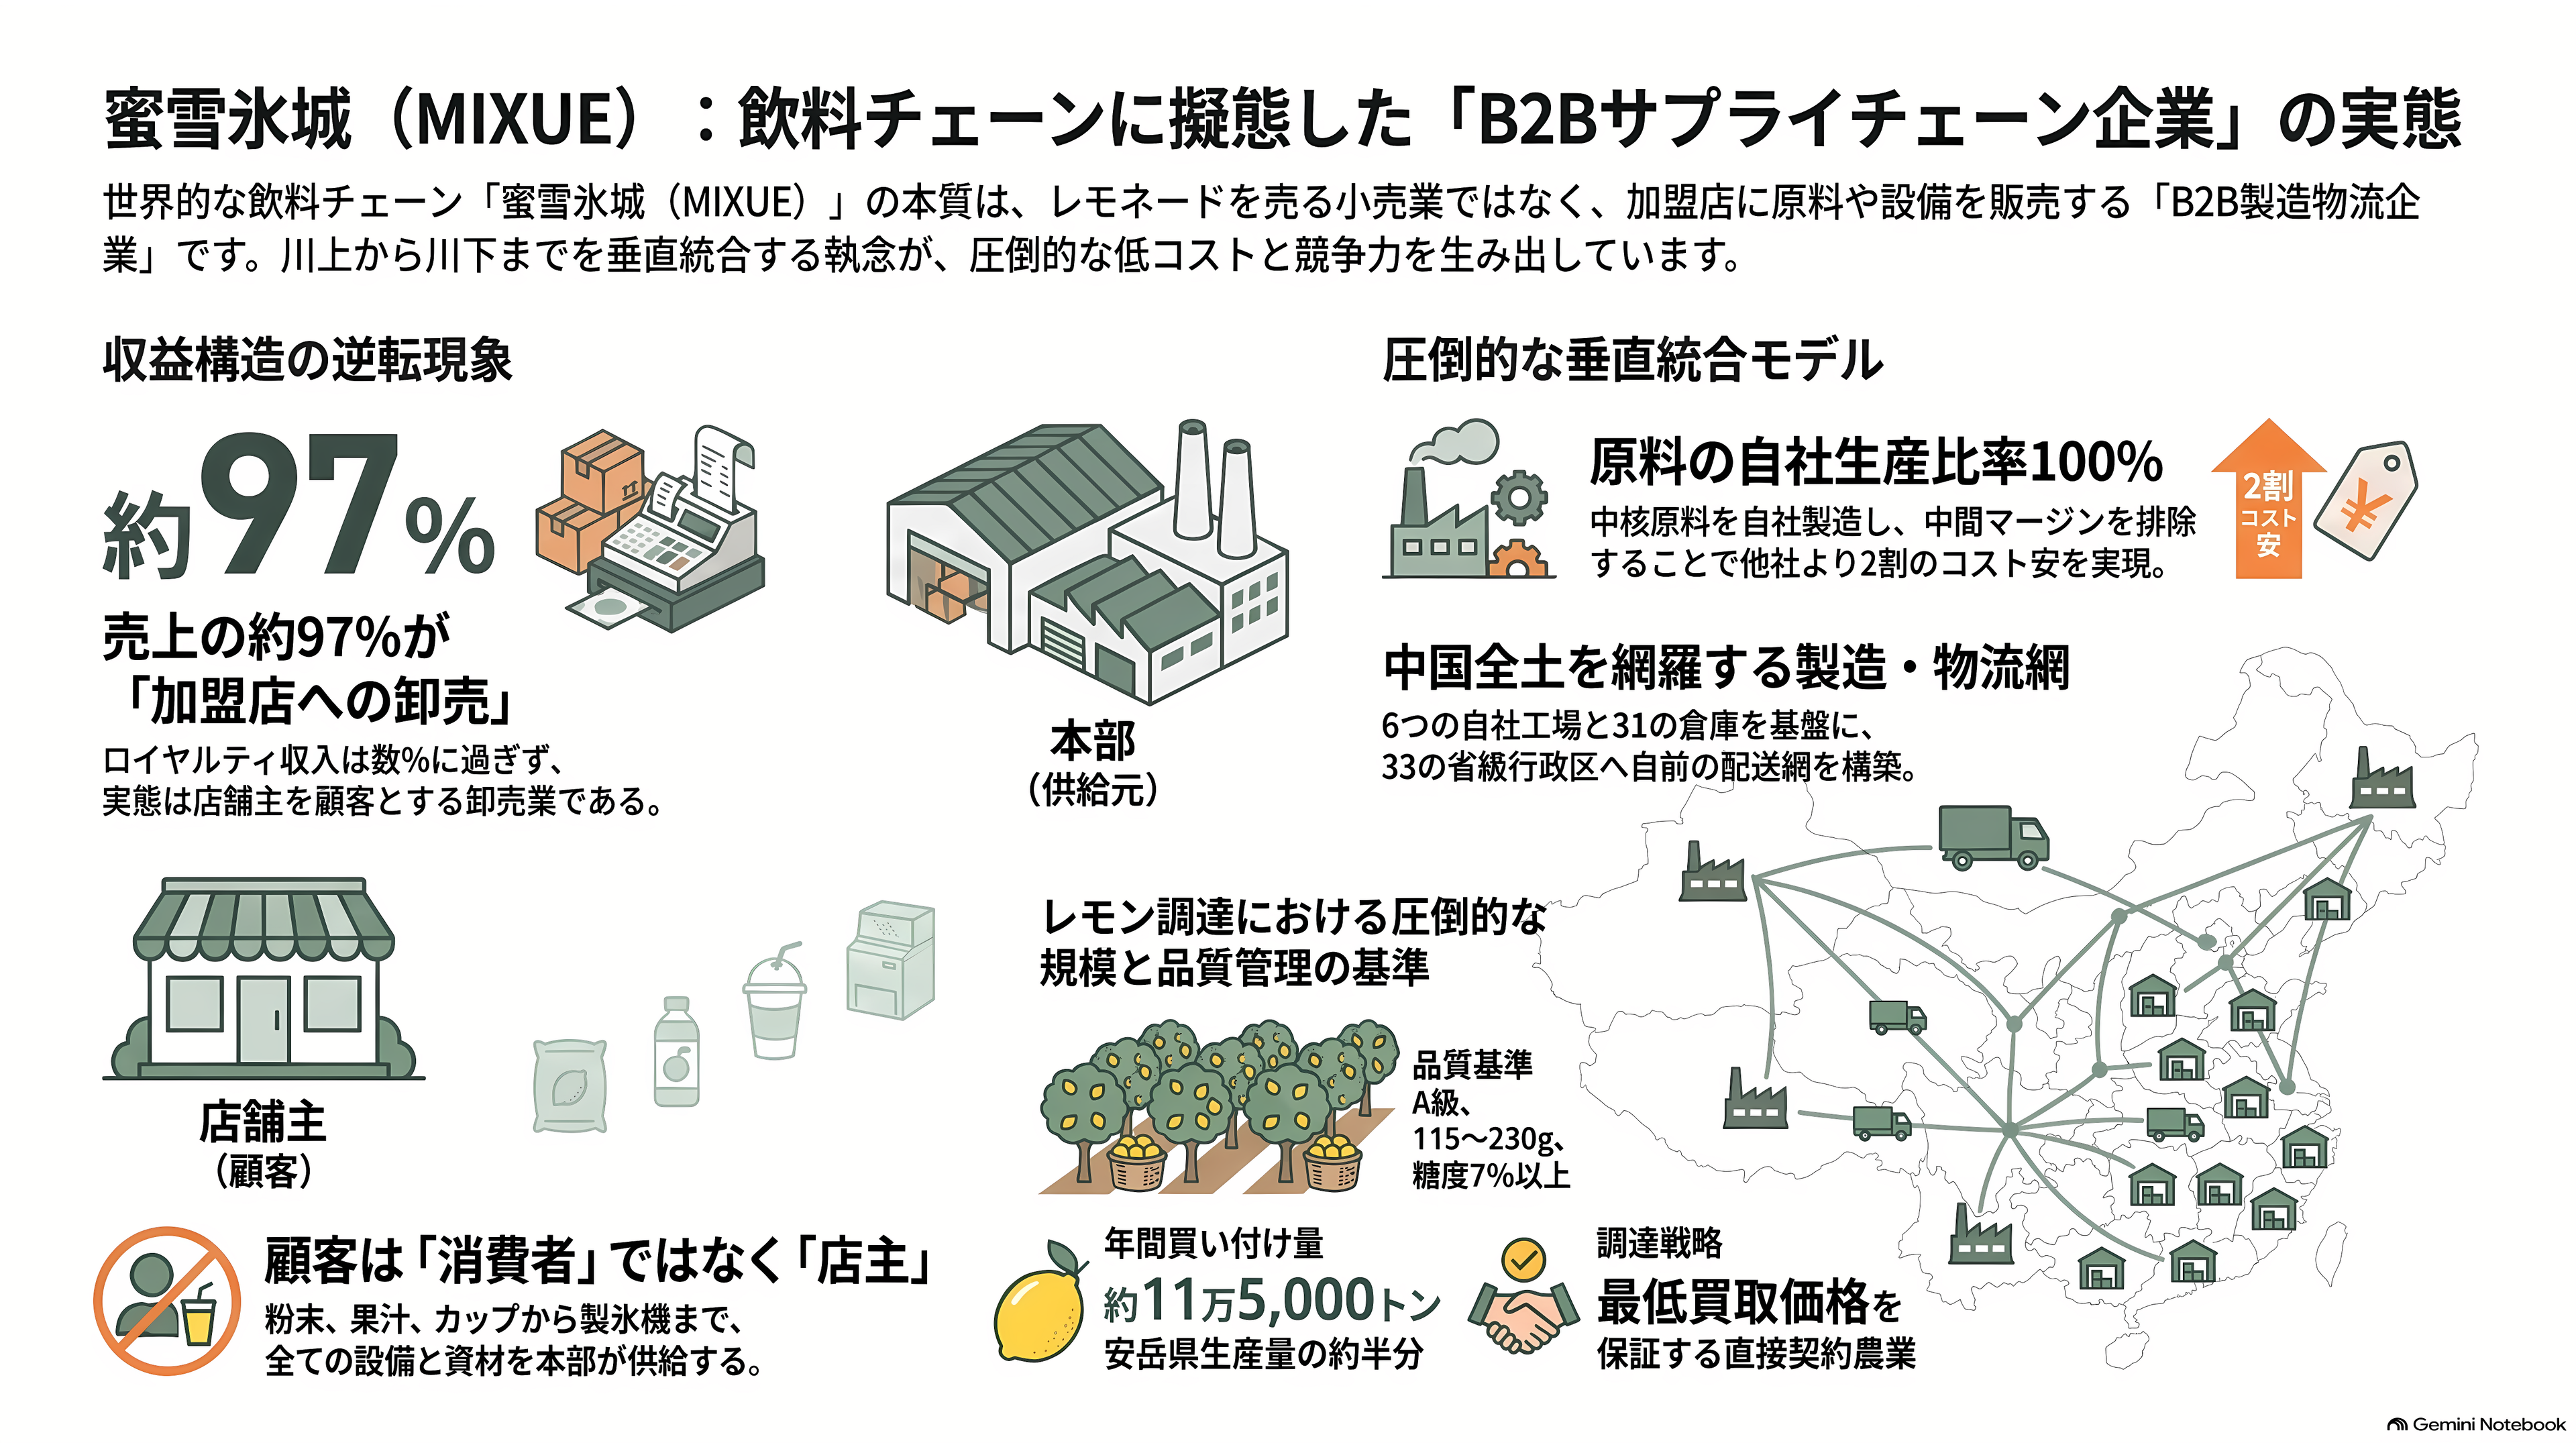
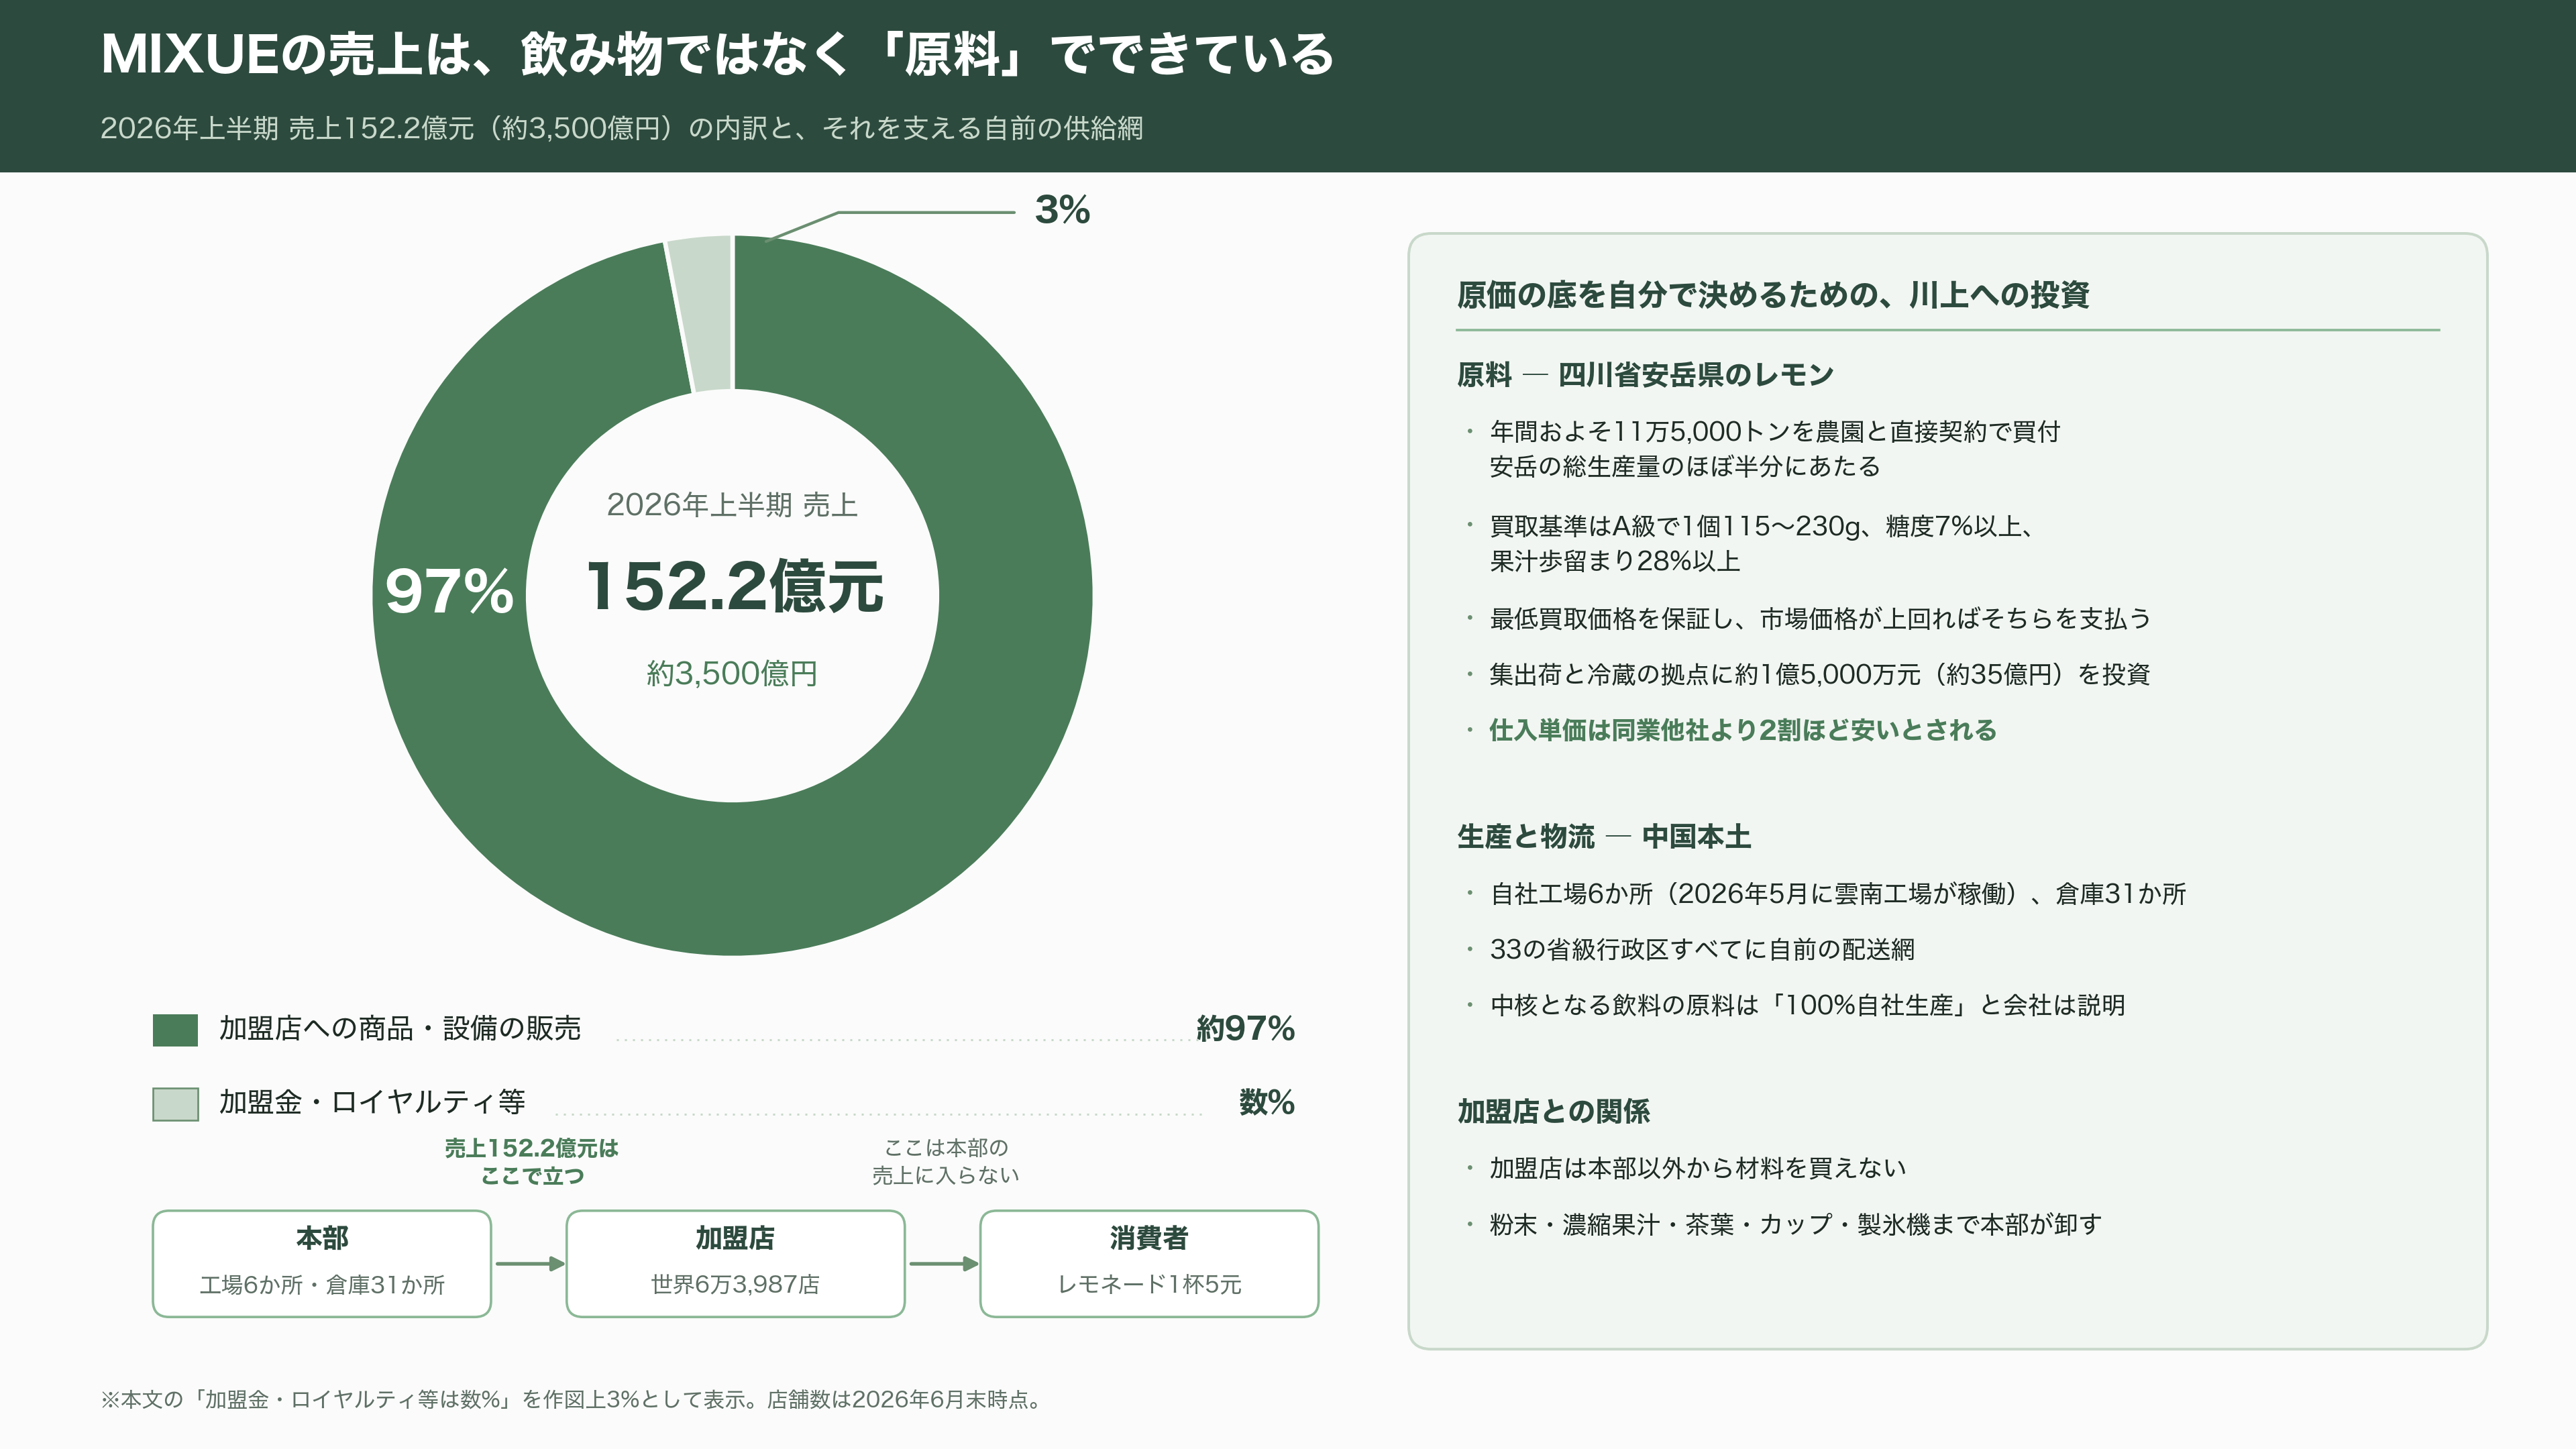
2026年上半期の売上は152億2,000万元、日本円で約3,500億円。そのうち、加盟店への商品と設備の販売が約97%を占める。加盟金やロイヤルティといった、一般にフランチャイズ本部の収入だと思われているものは、全体の数%しかない。
つまりMIXUEにとっての顧客は、レモネードを飲む人ではない。レモネードを作る店主のほうだ。粉末、濃縮果汁、茶葉、コーヒー豆、カップ、ふた、ストロー、製氷機、ソフトクリームマシン。そのすべてを本部が作り、あるいはまとめて仕入れ、加盟店に卸す。加盟店は本部以外から材料を買えない。
この構造を支えているのが、原料の川上まで降りていく執念である。
レモネードの主原料は、四川省安岳県で採れるユーレカ種のレモンだ。安岳は中国最大のレモン産地で、MIXUEは現地の農園と直接契約し、年間およそ11万5,000トンを買い付けている。これは安岳の総生産量の半分近くにあたる。買い取り基準は細かく、A級で1個115〜230グラム、糖度7%以上、果汁歩留まり28%以上。契約農業で最低買取価格を保証し、市場価格が上回ればそちらを払う。同社はここに約1億5,000万元、約35億円を投じて集出荷と冷蔵の拠点を整えた。結果として、同社が仕入れるレモンの単価は同業他社より2割ほど安いとされる。
ソフトクリームも同じ発想だ。ミックス粉を自社で作り、店舗には小分けにして届ける。中核となる飲料の原料は「100%自社生産」と会社は説明している。国内の生産拠点は2026年5月に雲南の工場が動き出して6か所になり、倉庫は31か所。中国本土の33の省級行政区に自前の配送網が伸びている。
投資家の目から見ると、MIXUEは飲食チェーンの衣を着たB2Bの製造物流企業である。ここが、この会社を理解する上で一番大事な一点だ。そして後で見るように、ここが弱点にもなる。
おばあちゃんの3,000元から始まった
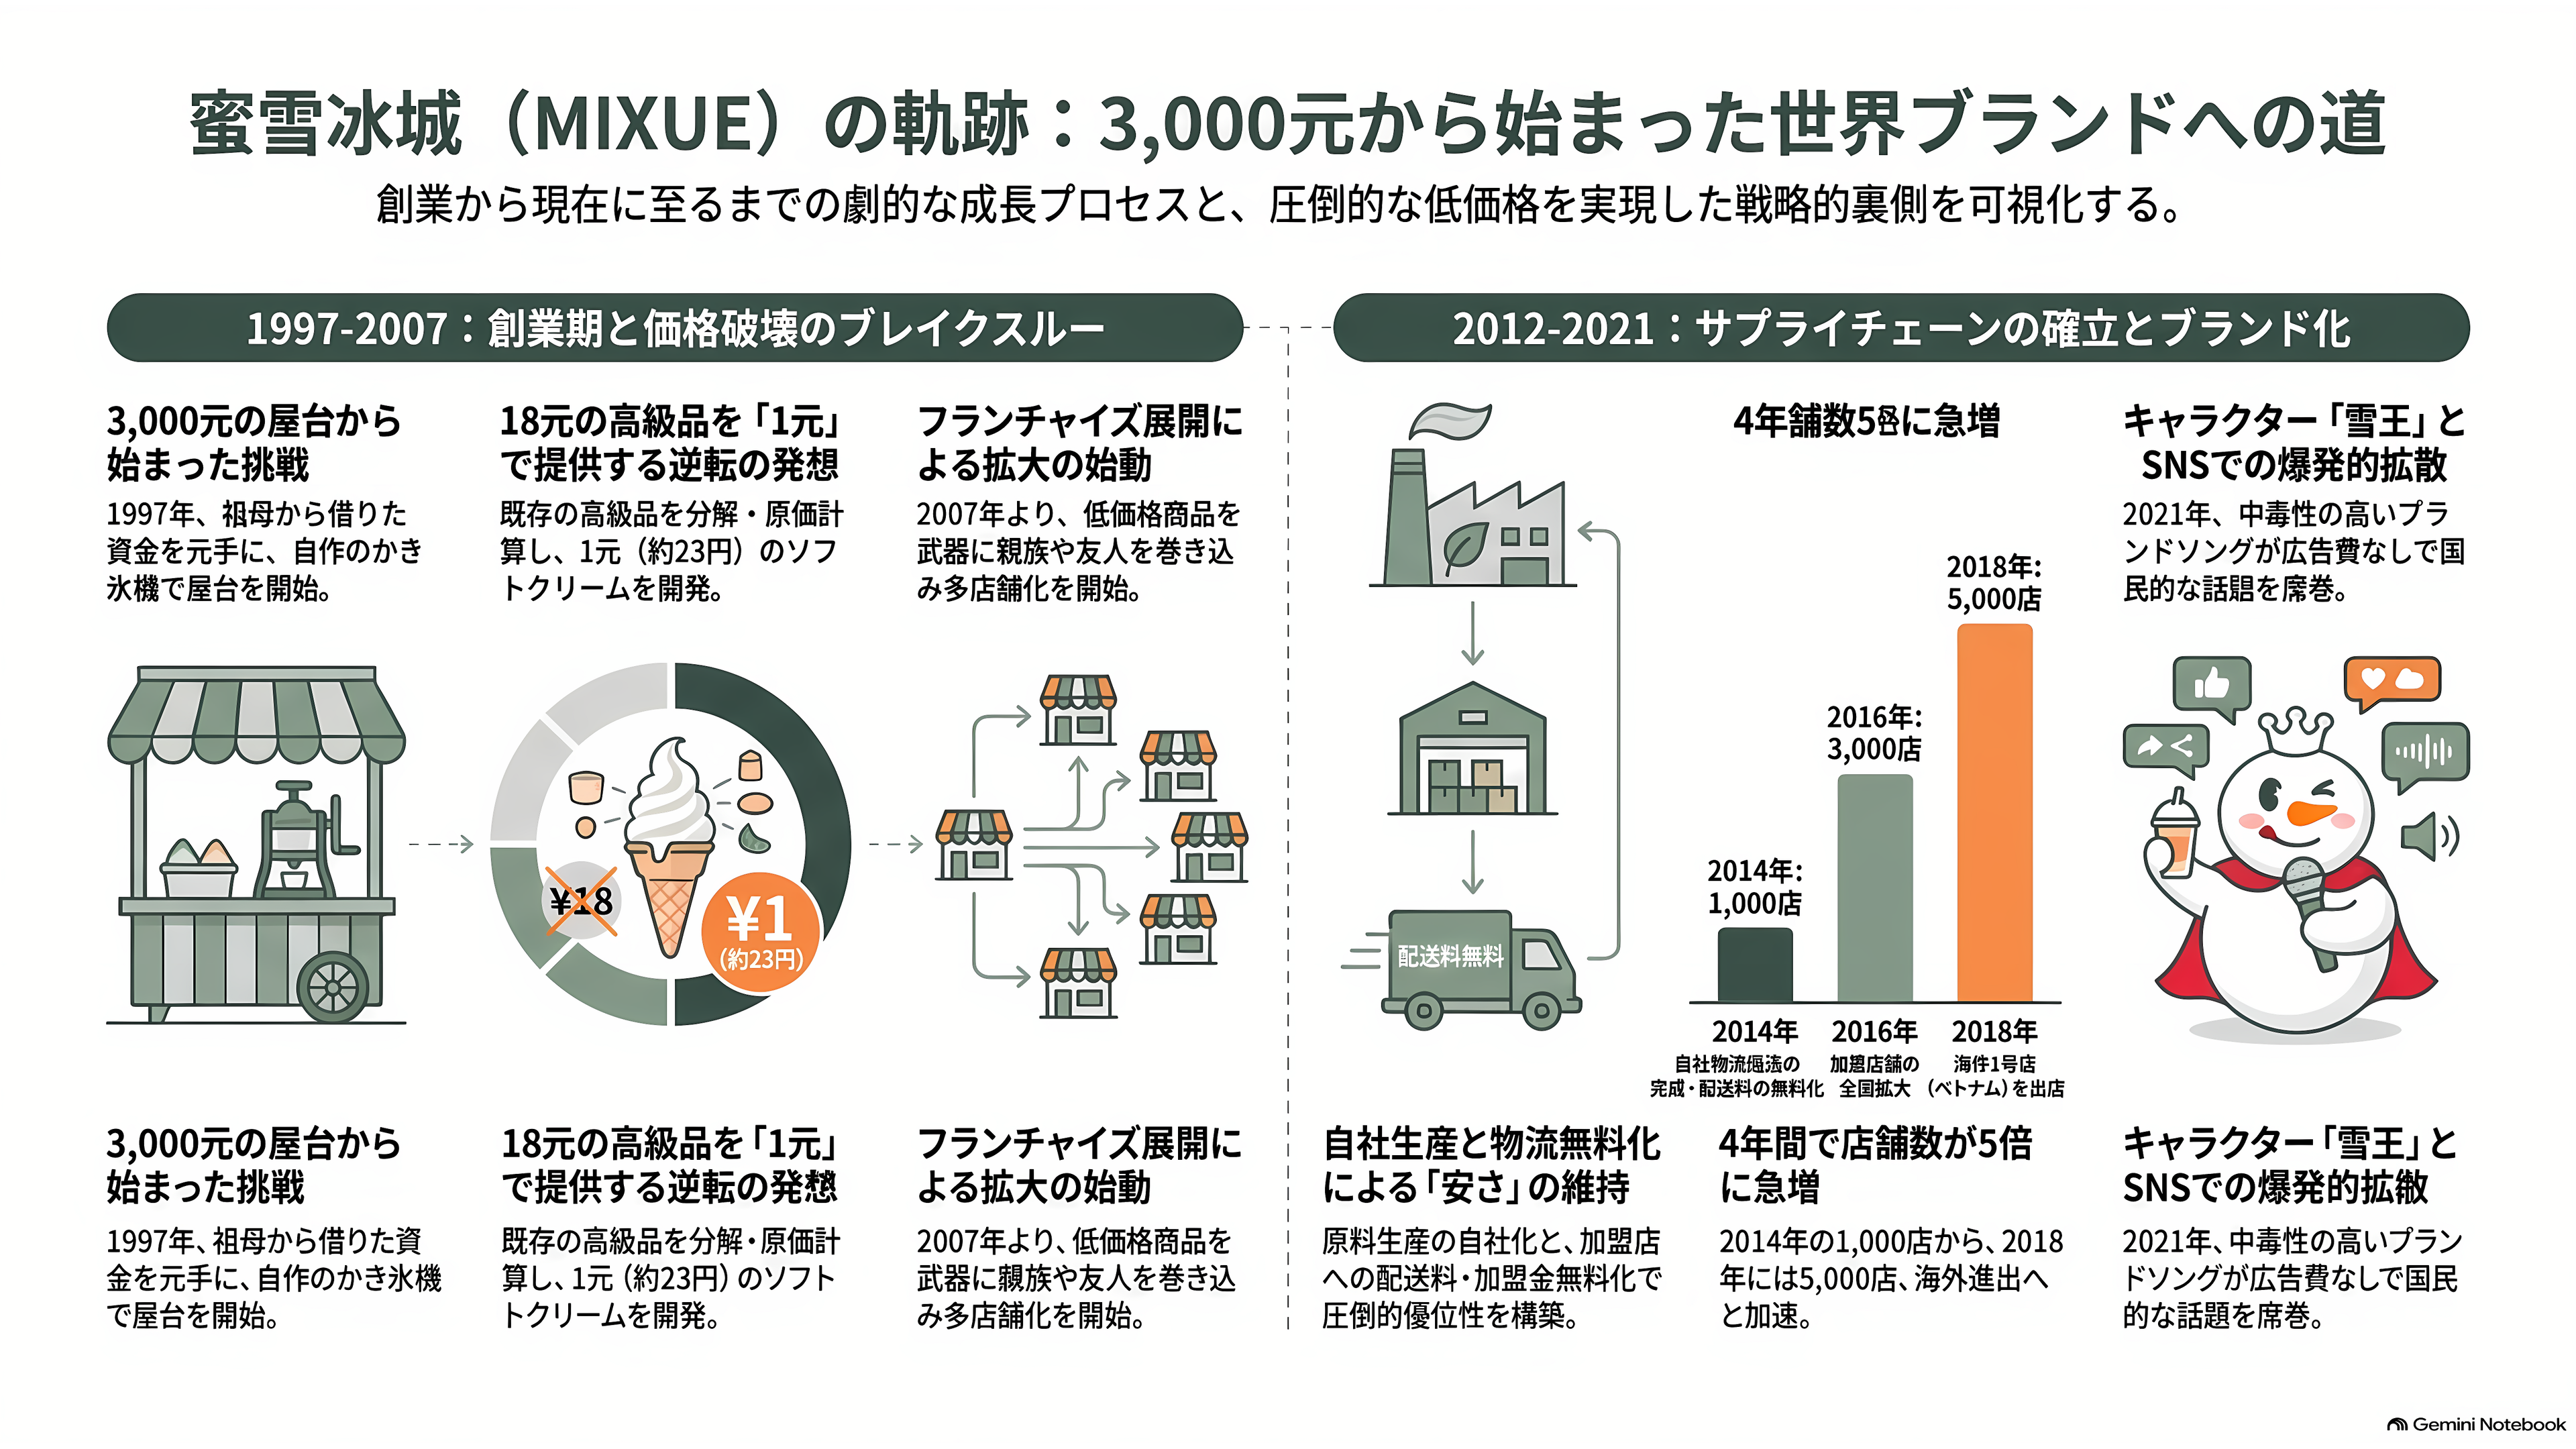
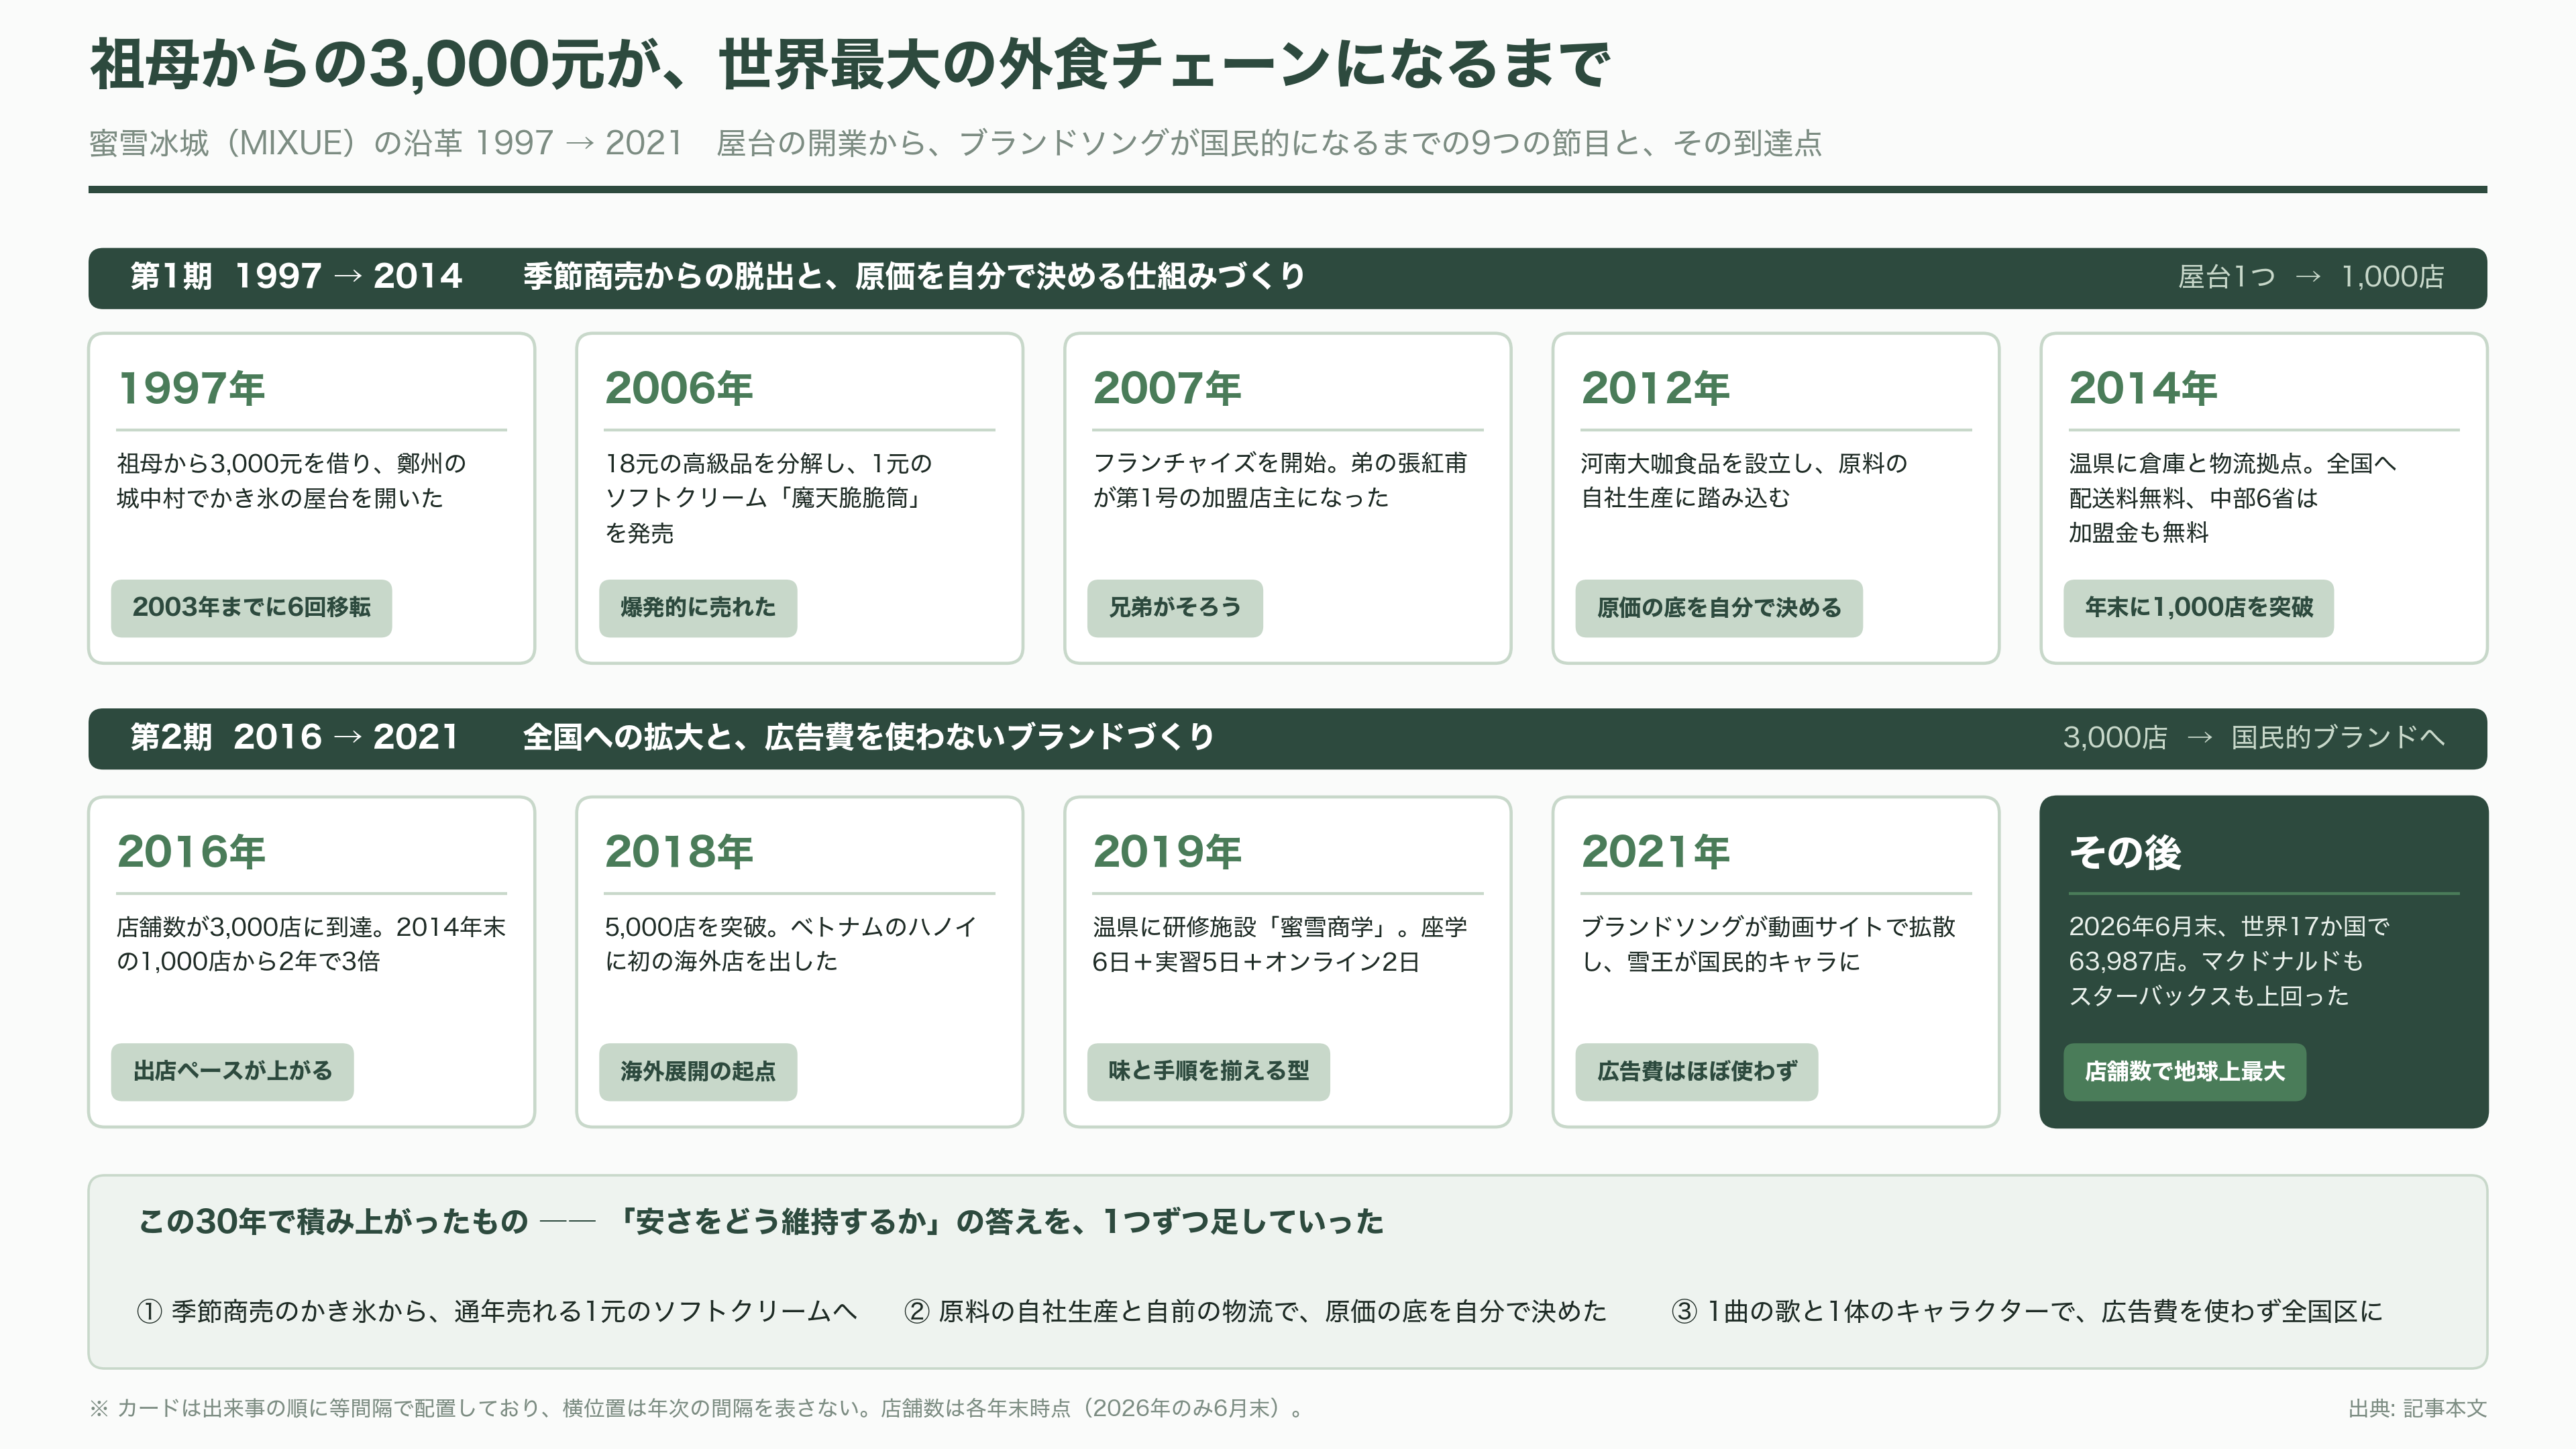
1997年、河南財経政法大学に入ったばかりの張紅超(ちょう・こうちょう)は、祖母から3,000元を借りた。今のレートに直せば7万円ほど。それを元手に、鄭州の燕庄という城中村の一角に、自作のかき氷機を置いた屋台を出した。屋号は「寒流刨冰(かんりゅうかき氷)」。これがMIXUEの出発点になる。
うまくいかなかった。1997年から2003年までの間に、店は少なくとも6回移転している。かき氷は季節商売で、冬になると客が消える。中華、洋食と手を広げても定着しなかった。
転機は2006年に来る。当時、鄭州の街では1本18元する高級ソフトクリームが人気を集めていた。張紅超はそれを分解し、原価から逆算して、同じものを1元で売る方法を探した。出てきたのが「魔天脆脆筒」、1本1元、今のレートで約23円のソフトクリームだ。これが爆発的に売れた。
売れすぎて、親戚や友人が「同じ店をやらせてくれ」と言い出した。2007年、フランチャイズが始まる。当時オーディオ機器の販売代理をしていた弟の張紅甫(ちょう・こうほ)は、妻に背中を押されて仕事を辞め、第一号の加盟店主になった。兄弟がそろったのはこの時点である。
ここからの歩みは、そのまま「安さをどう維持するか」の歴史になる。2012年、河南大咖食品を設立して原料の自社生産に踏み込む。2014年には焦作市温県に倉庫と物流の拠点を作り、全国の加盟店への配送料を無料にした。同じころ中部6省では加盟金も無料にしている。店舗数が1,000店を超えたのが2014年末、3,000店が2016年、5,000店が2018年。2018年には最初の海外店をベトナムのハノイに出した。
2019年には温県に「蜜雪商学」という研修施設を作った。加盟店主とスタッフを6日間ここに集め、そのあと全国の実習店で5日間、オンラインで2日間。この「6+5+2」の型を回し続けることで、数万店の味と手順を揃えている。
そして2021年、ブランドソングが中国のネットを飲み込んだ。「你爱我,我爱你,蜜雪冰城甜蜜蜜(あなたが好き、私も好き、蜜雪冰城は甘い甘い)」。単純すぎる歌詞と、耳から離れないメロディ。動画サイトで無数の替え歌が作られ、雪王というキャラクターが一気に国民的な存在になった。広告費をほとんど使わずに、これが起きた。
香港IPOの熱狂と、そのあとの1年半
MIXUEが外部資本を入れたのは、創業から20年以上経った2020年末から2021年初めにかけての一度きりである。美団(メイトゥアン)系の龍珠資本、高瓴(ヒルハウス)、CPE源峰の3社が、合計で約20億元、日本円で約460億円を出した。投資後の評価額は約200億元、約4,600億円。3社の持ち分は合わせて1割ほどだった。
このとき「乗れなかった」投資家は中国に山ほどいた。だから2025年3月3日の香港上場に、需要が一気に噴き出した。
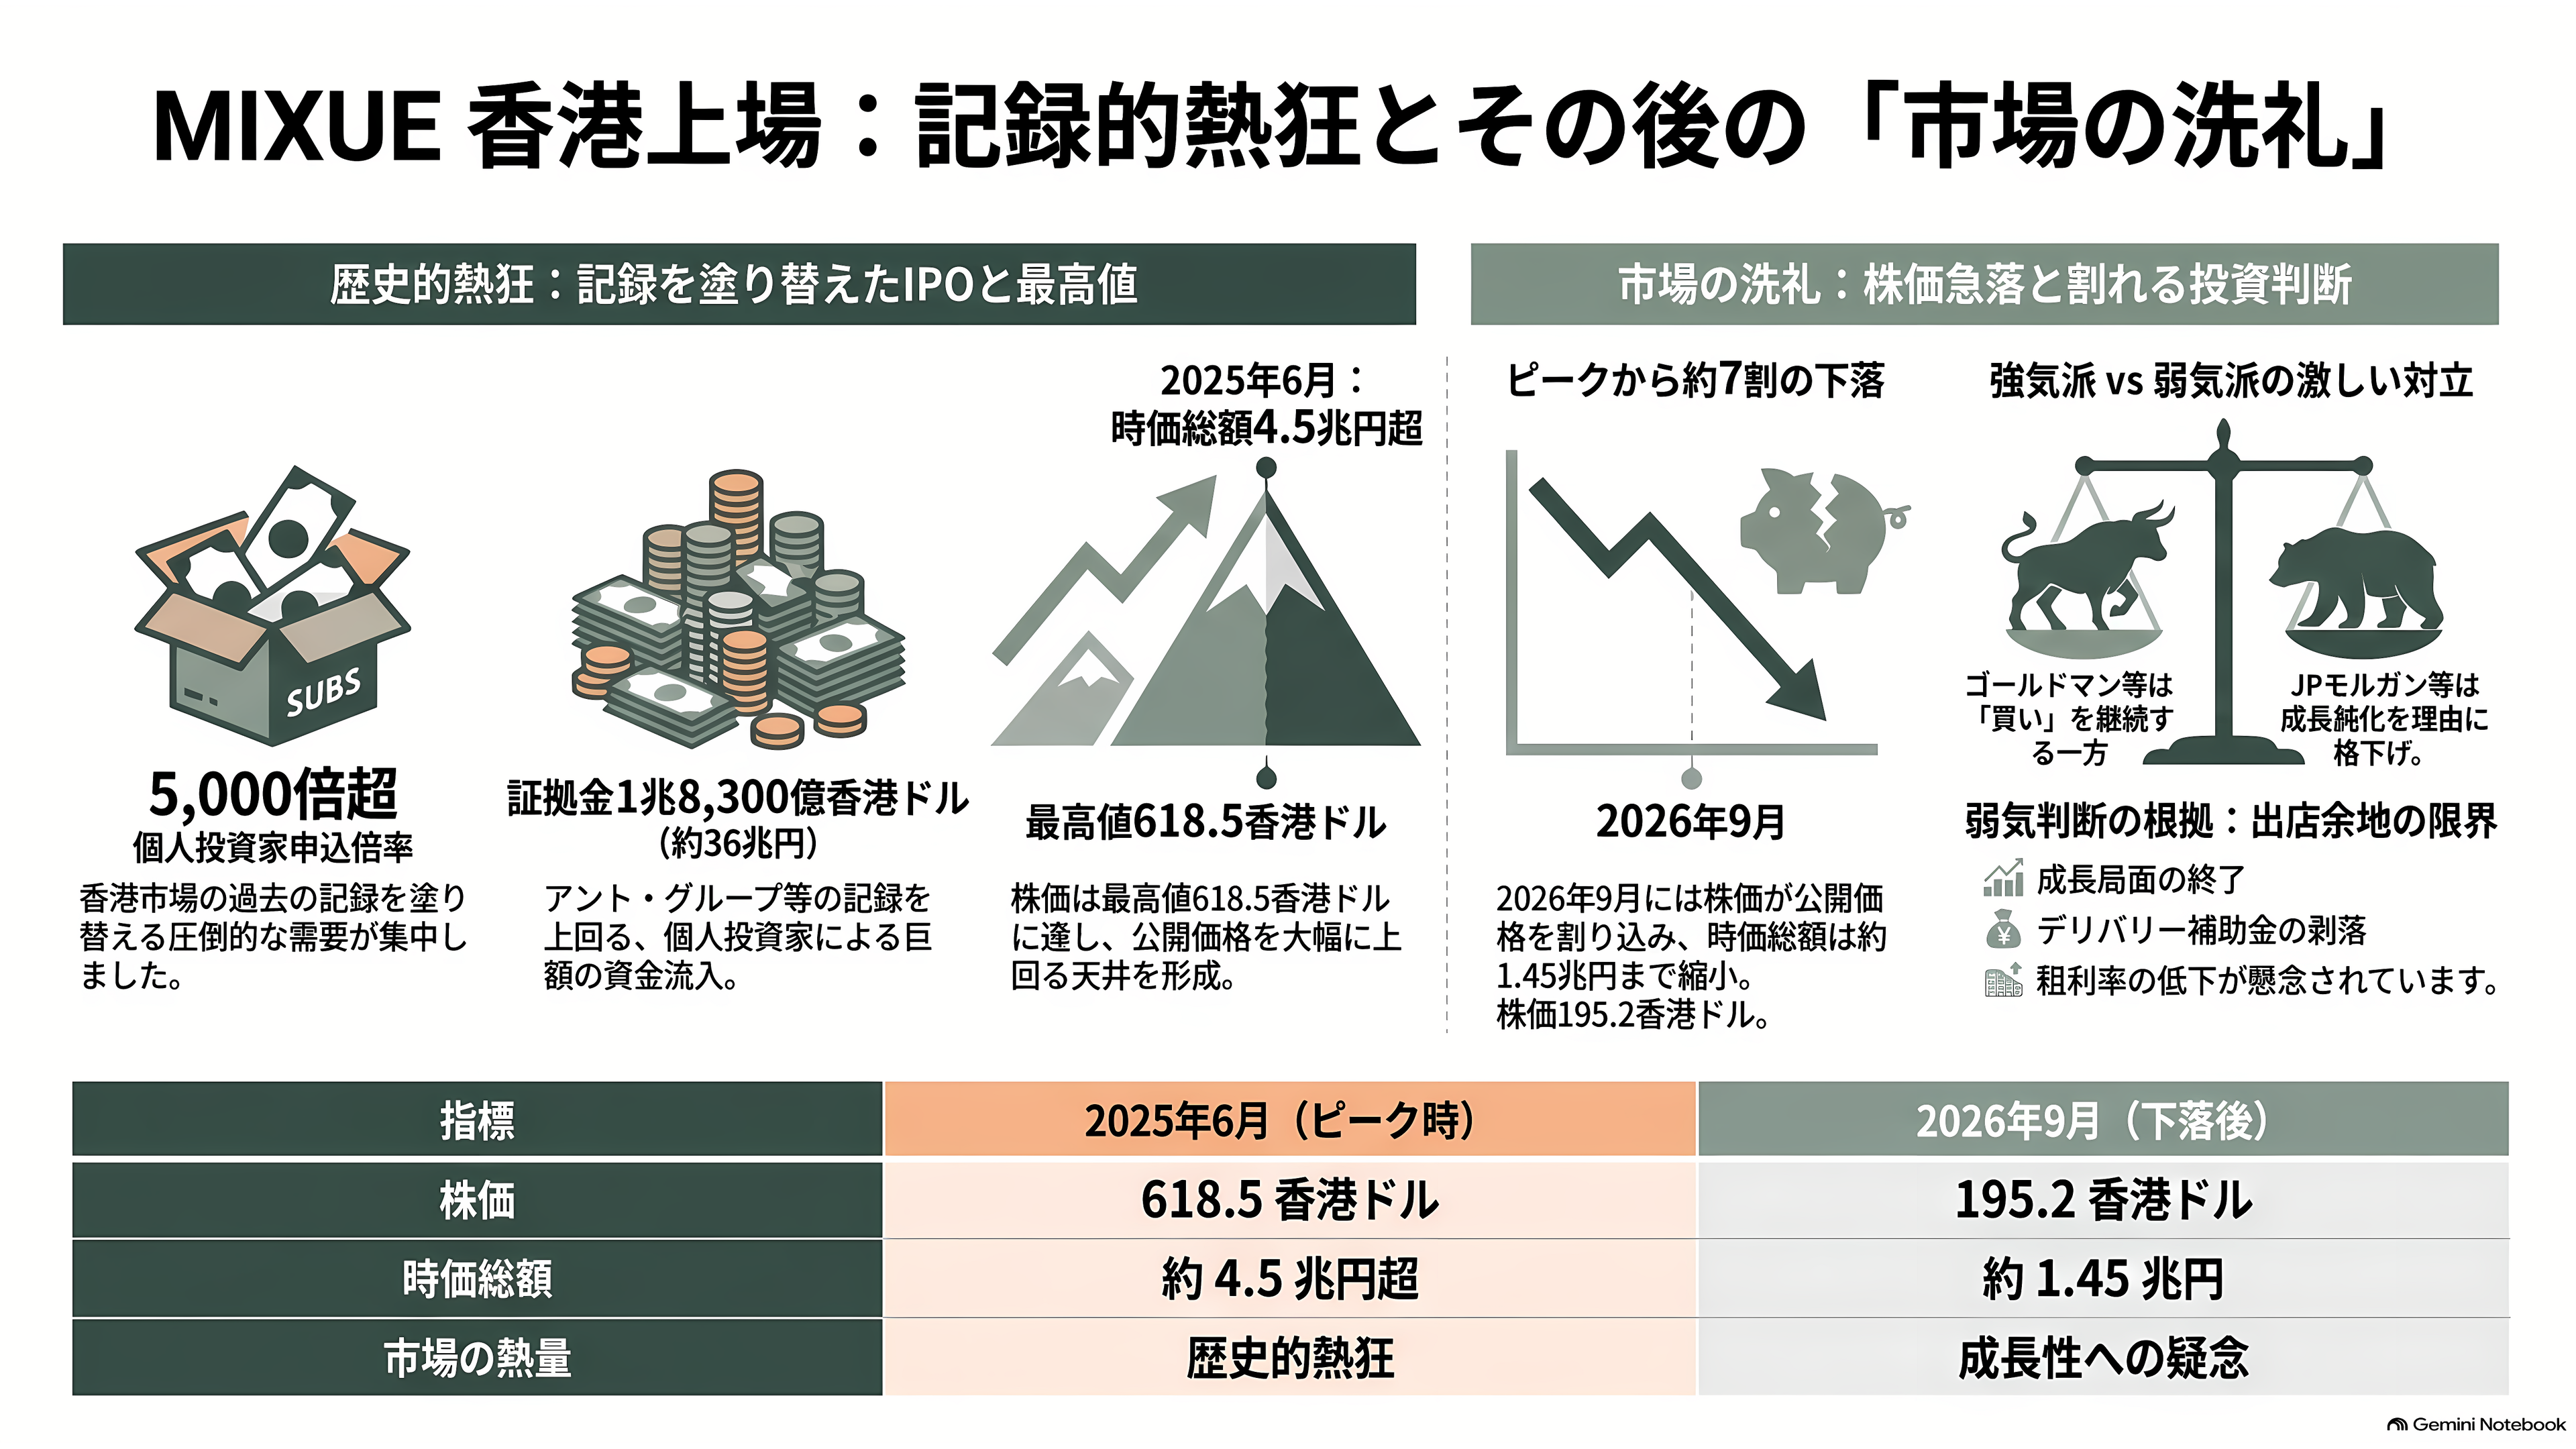
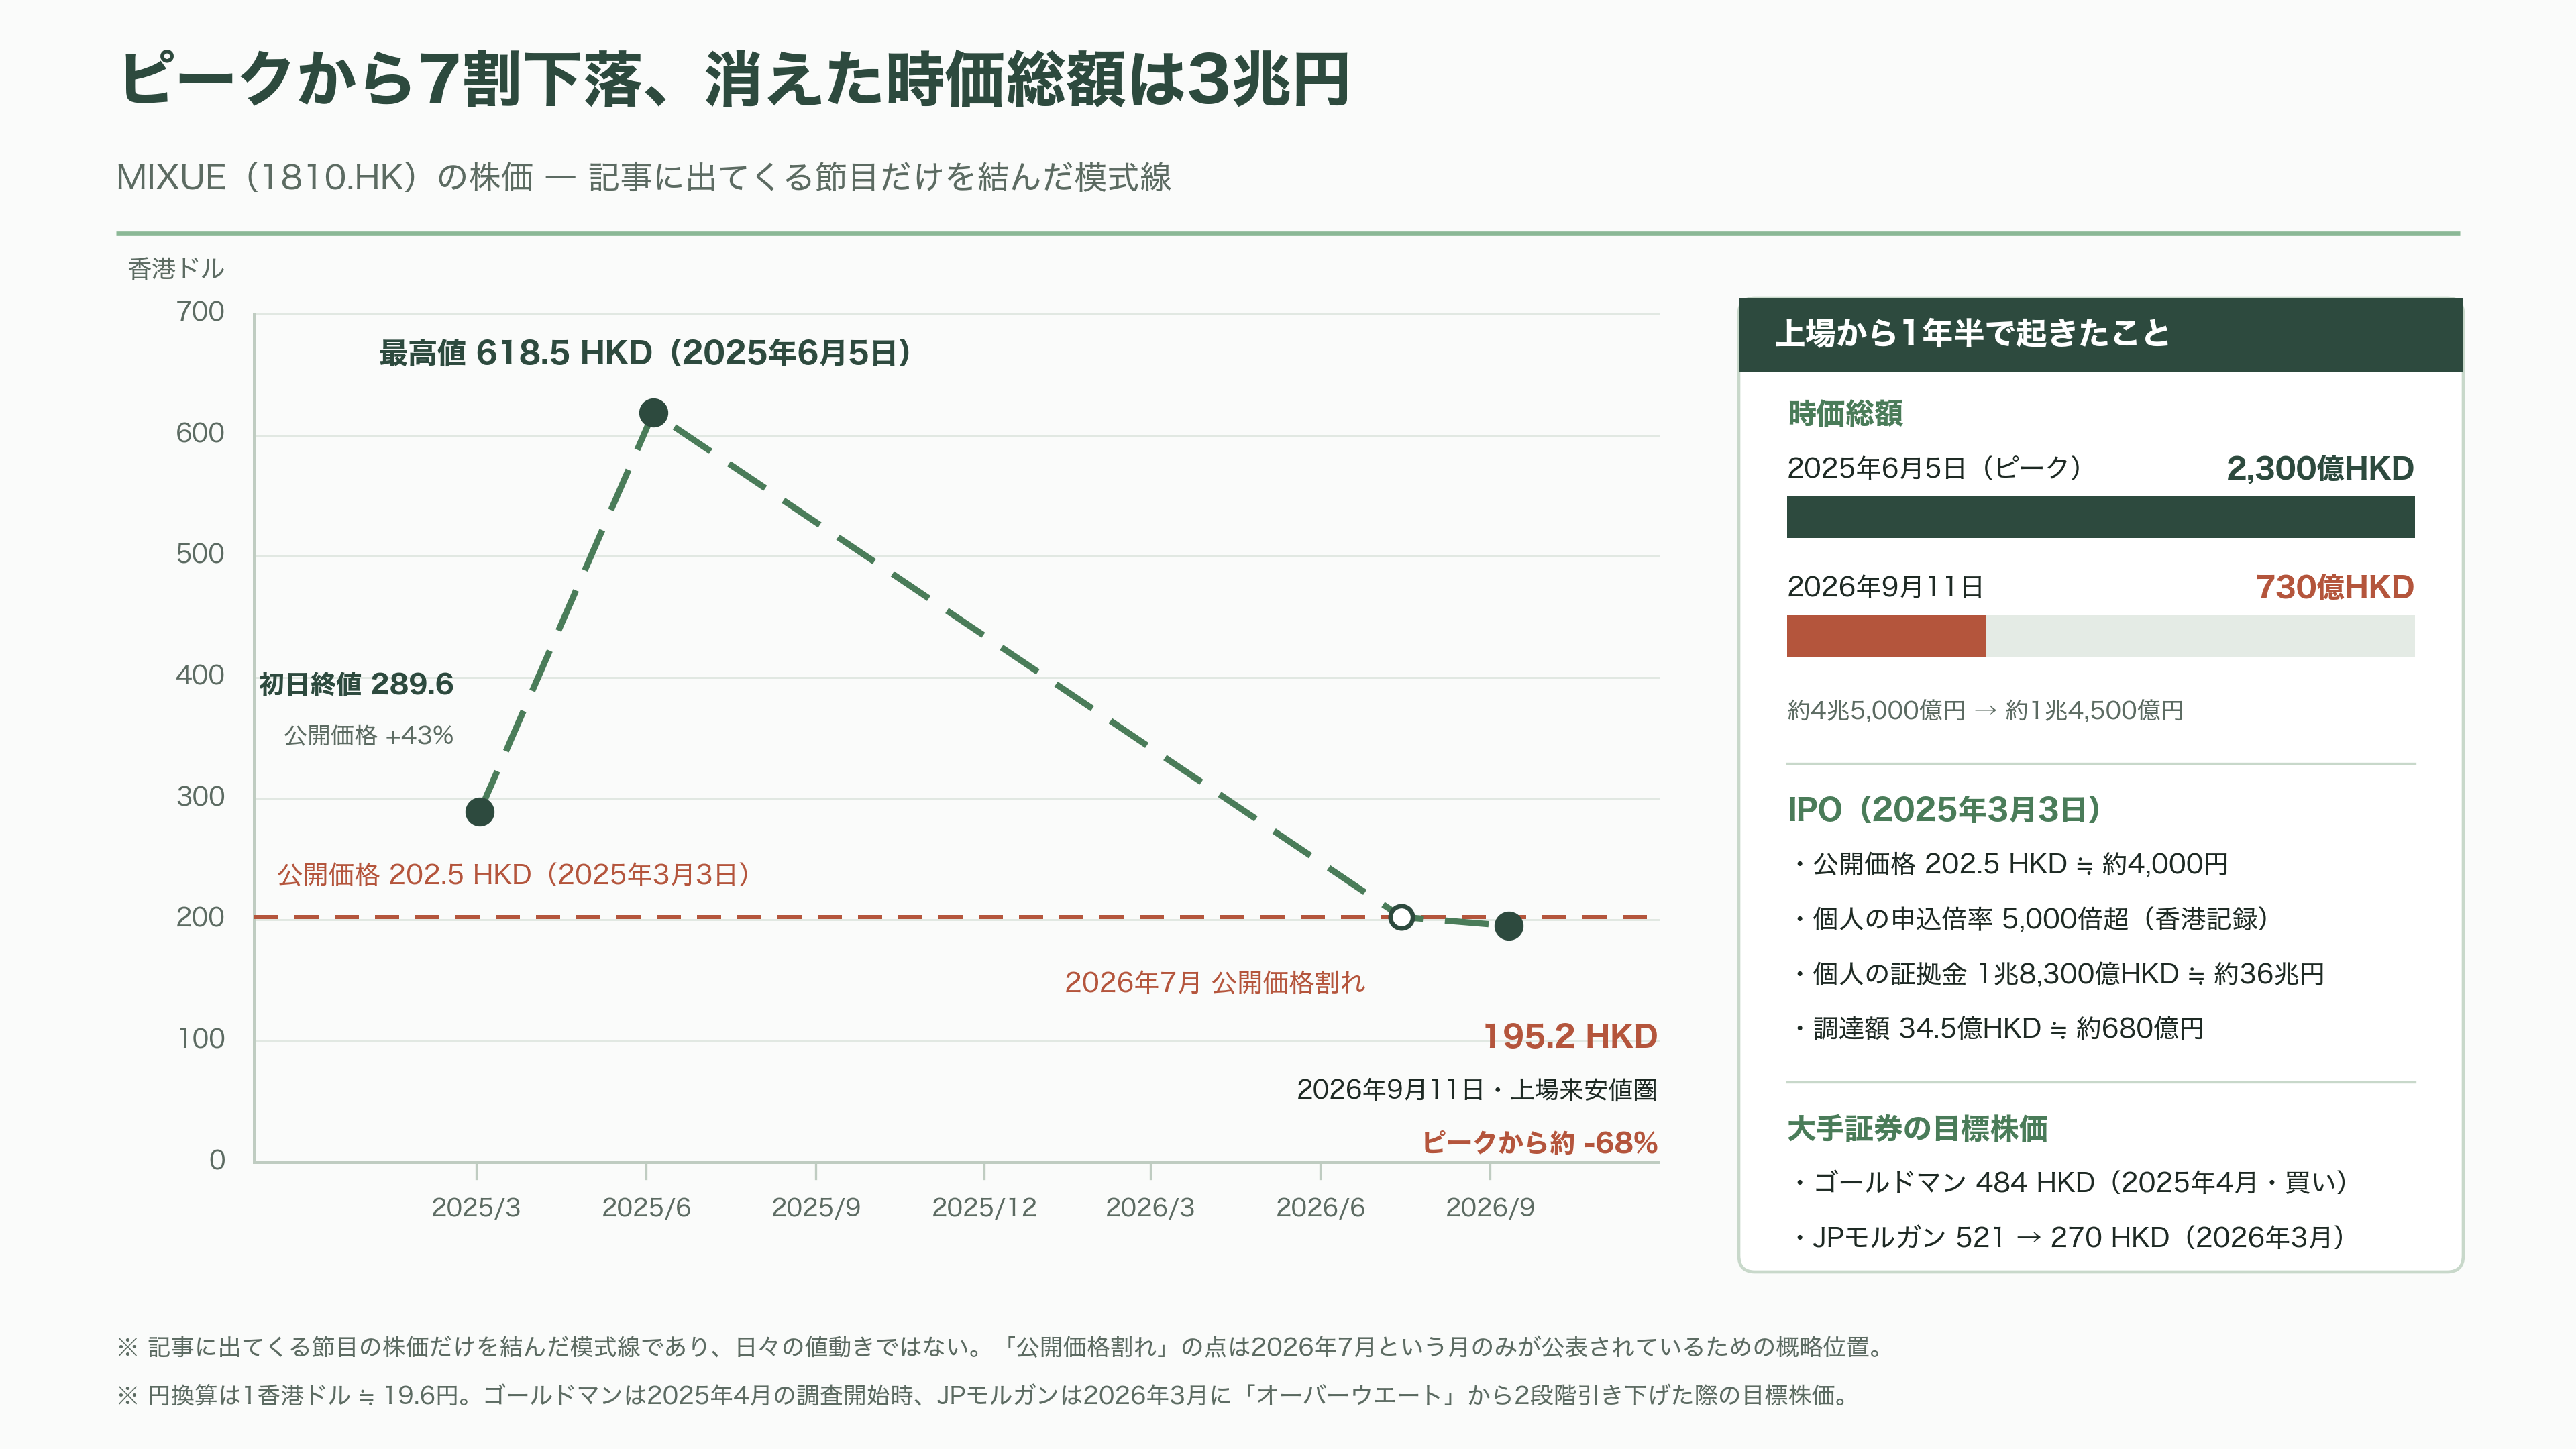
公開価格は1株202.5香港ドル、約4,000円。個人投資家向けの申込倍率は5,000倍を超え、香港市場の記録を塗り替えた。個人が証券会社から借りた証拠金は1兆8,300億香港ドル、日本円にして36兆円規模に達し、アント・グループやクアイショウが作った過去の記録を上回った。調達額は約34億5,000万香港ドル、約680億円。初日の終値は公開価格を43%上回った。
株価は上がり続けた。2025年6月5日には618.5香港ドルの最高値をつけ、時価総額は2,300億香港ドル、約4兆5,000億円を超えた。
そこが天井だった。
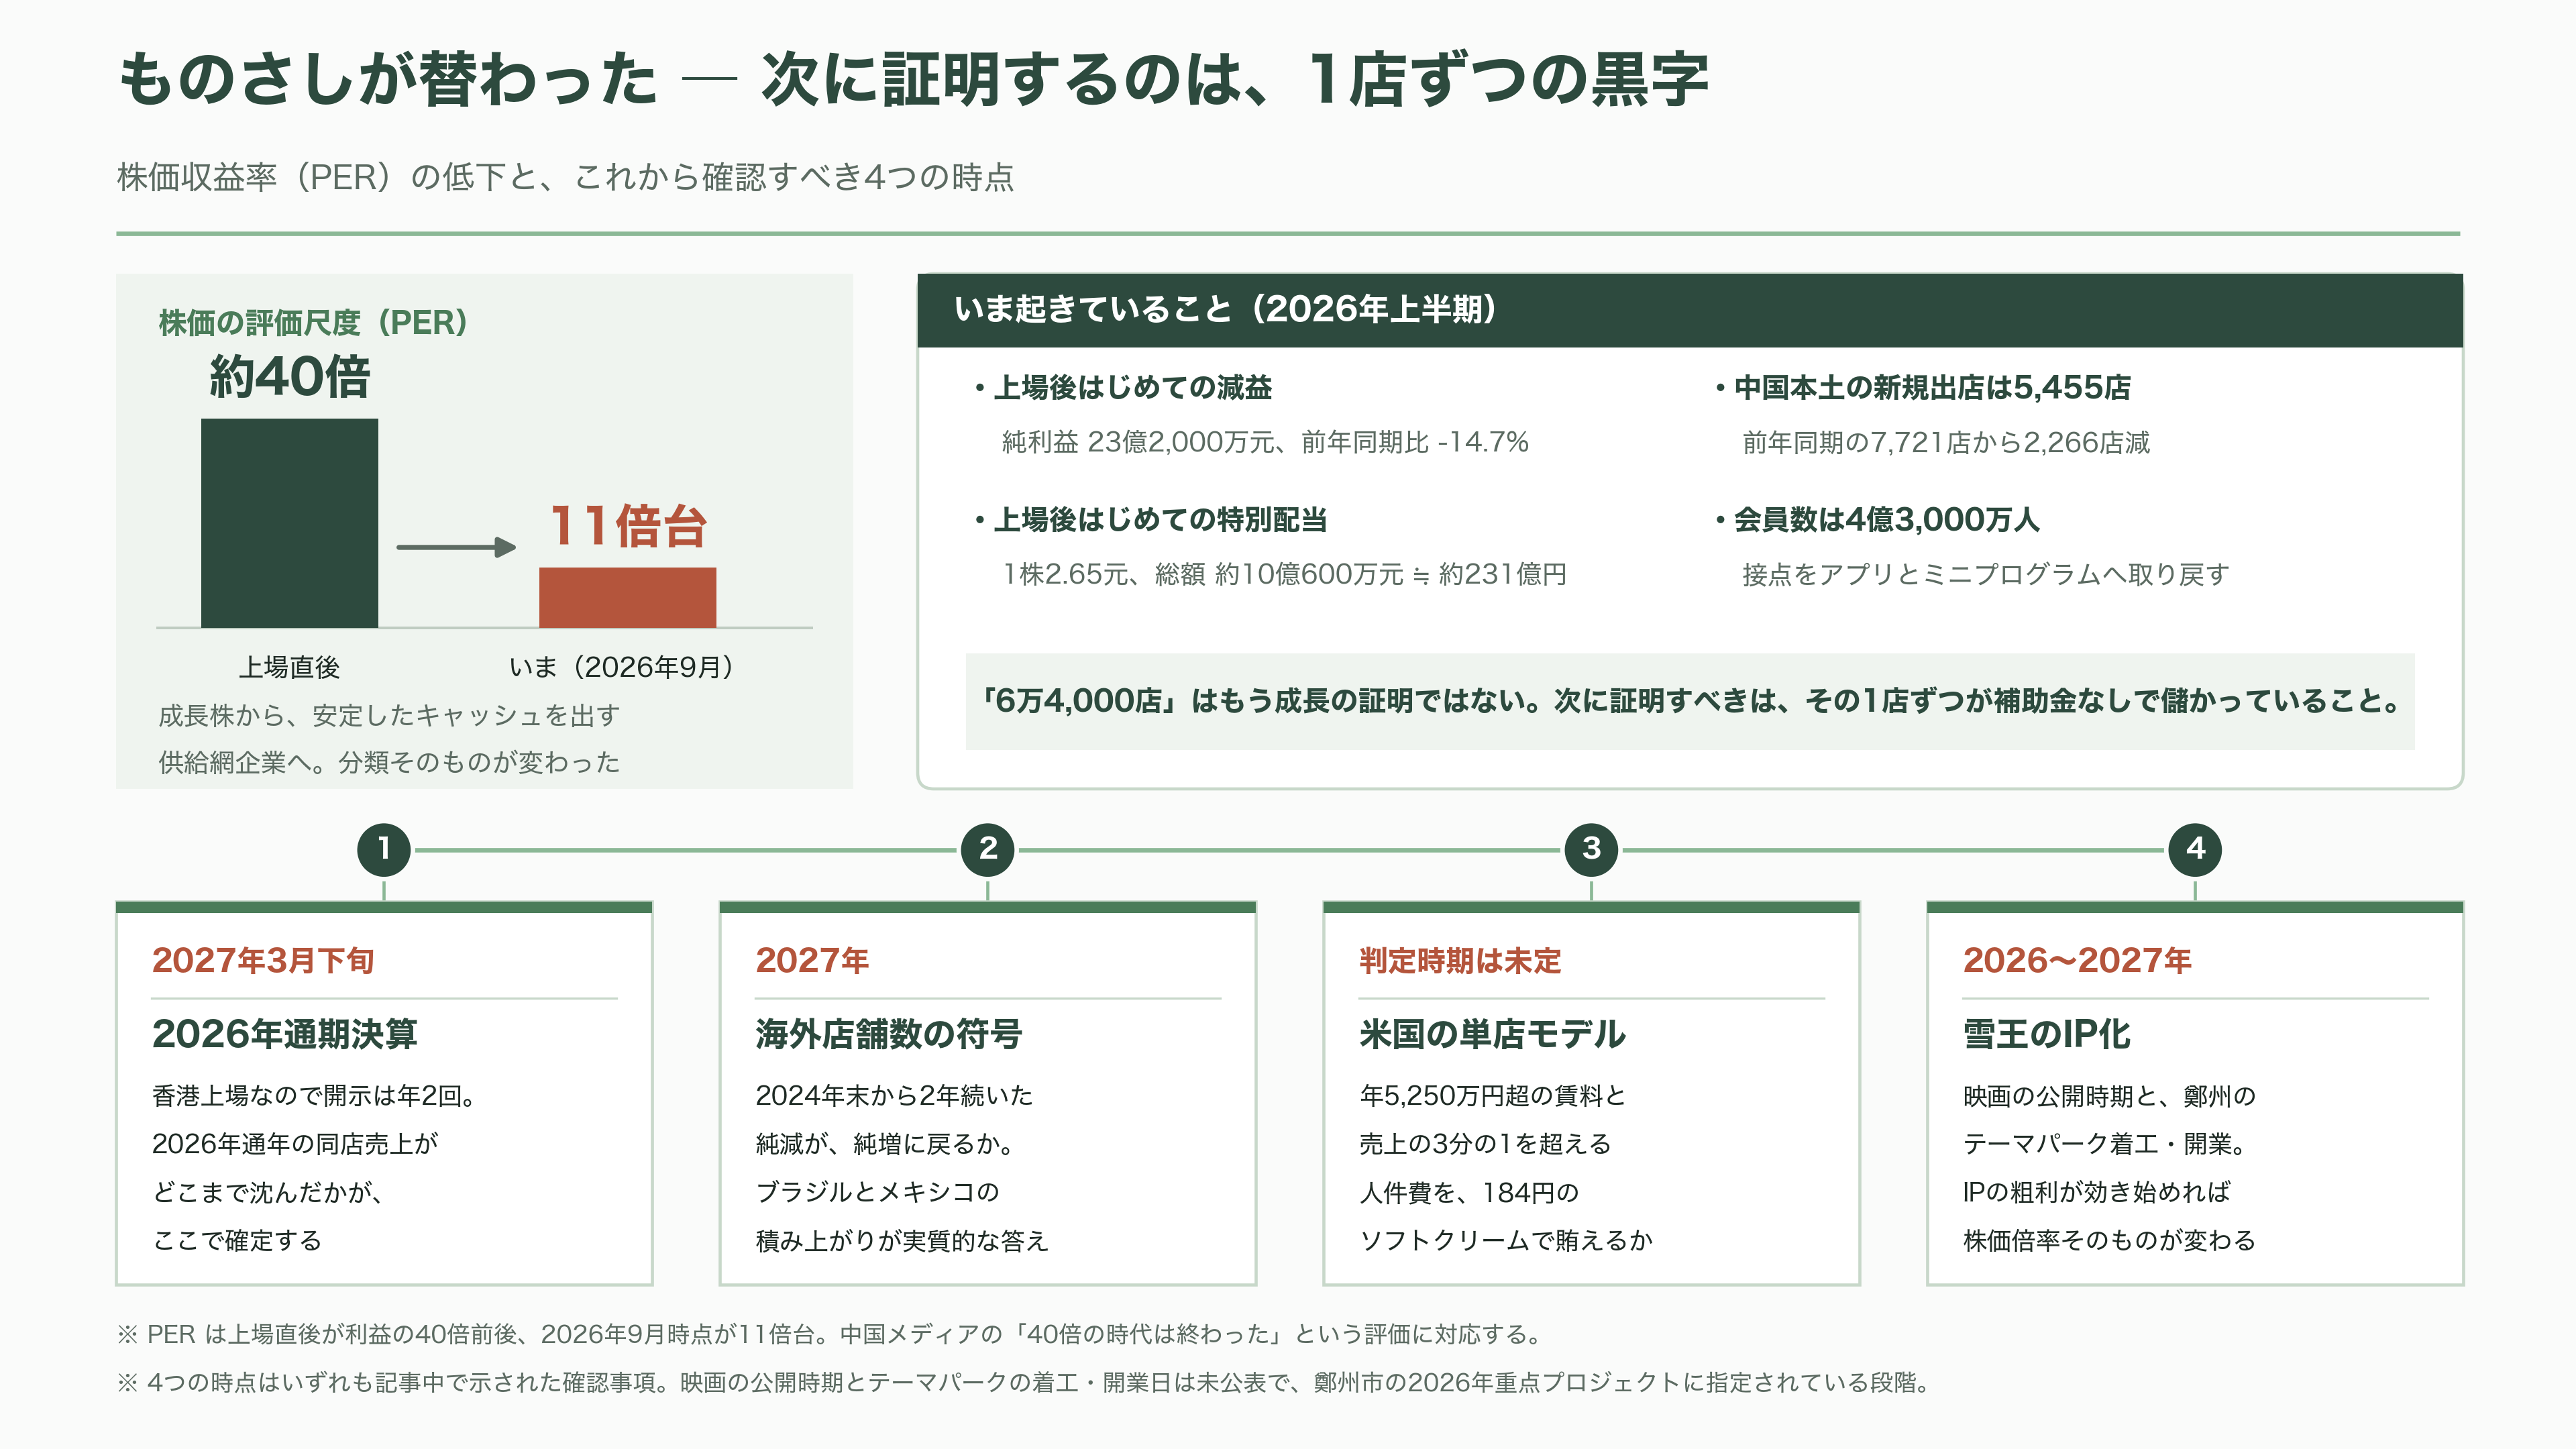
2026年7月、株価は公開価格の202.5香港ドルを割り込んだ。2026年9月11日の株価は195.2香港ドル。上場来の安値圏で、時価総額は約730億香港ドル、日本円で約1兆4,500億円まで縮んだ。ピークからは7割近い下落である。
大手証券の見方も割れた。ゴールドマン・サックスは2025年4月、「買い」で目標株価484香港ドル、約9,500円から調査を始めている。ところが2026年3月、JPモルガンが投資判断を「オーバーウエート」から「アンダーウエート」へ二段階引き下げ、目標株価を521香港ドルから270香港ドル、約5,300円へ切り下げた。理由は明快で、出店による成長の局面がほぼ終わりに近づいており、この先はデリバリー補助金の剥落と出店ペースの鈍化、粗利率の低下が続く、というものだ。UBSも同じころ判断を下げている。一方で里昂(CLSA)は目標株価を引き上げ、中国本土の東呉証券も2026年7月に「買い」で始めた。同じ会社を見て、強気と弱気がこれほど割れること自体が、いまのMIXUEの位置を表している。
上場以来はじめての減益
そして2026年8月27日、会社は上場後はじめての減益を発表した。
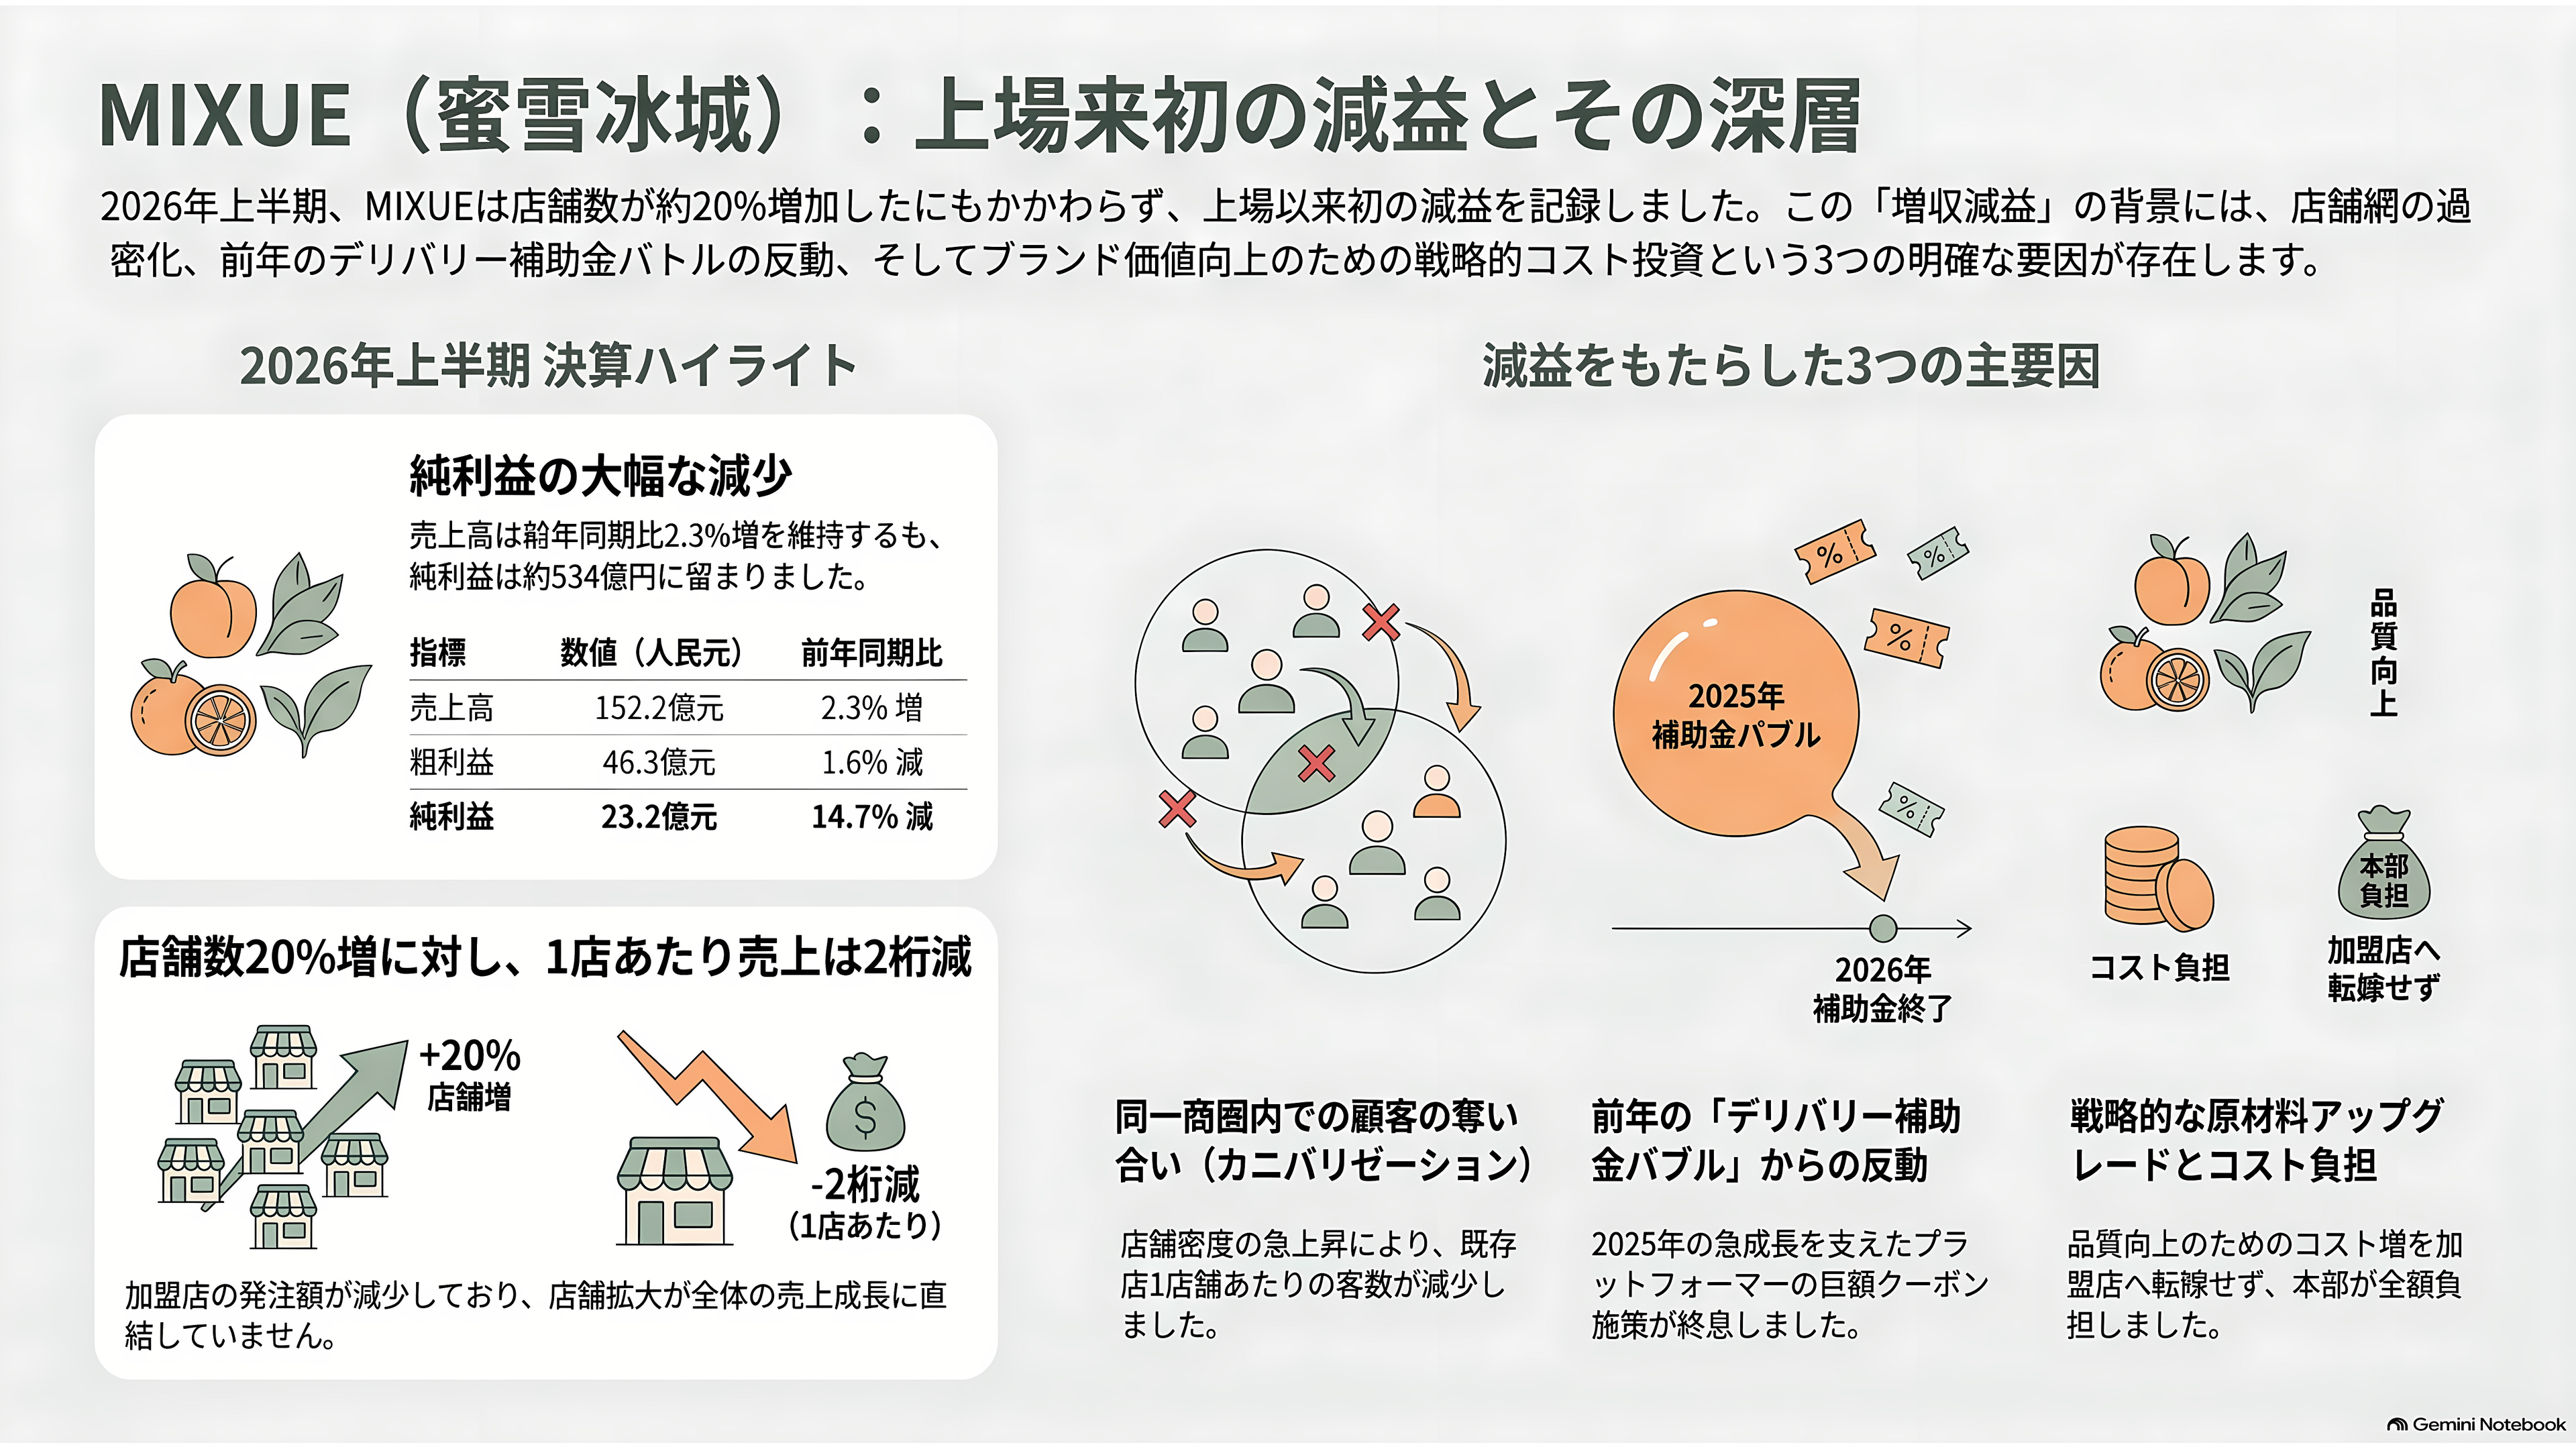
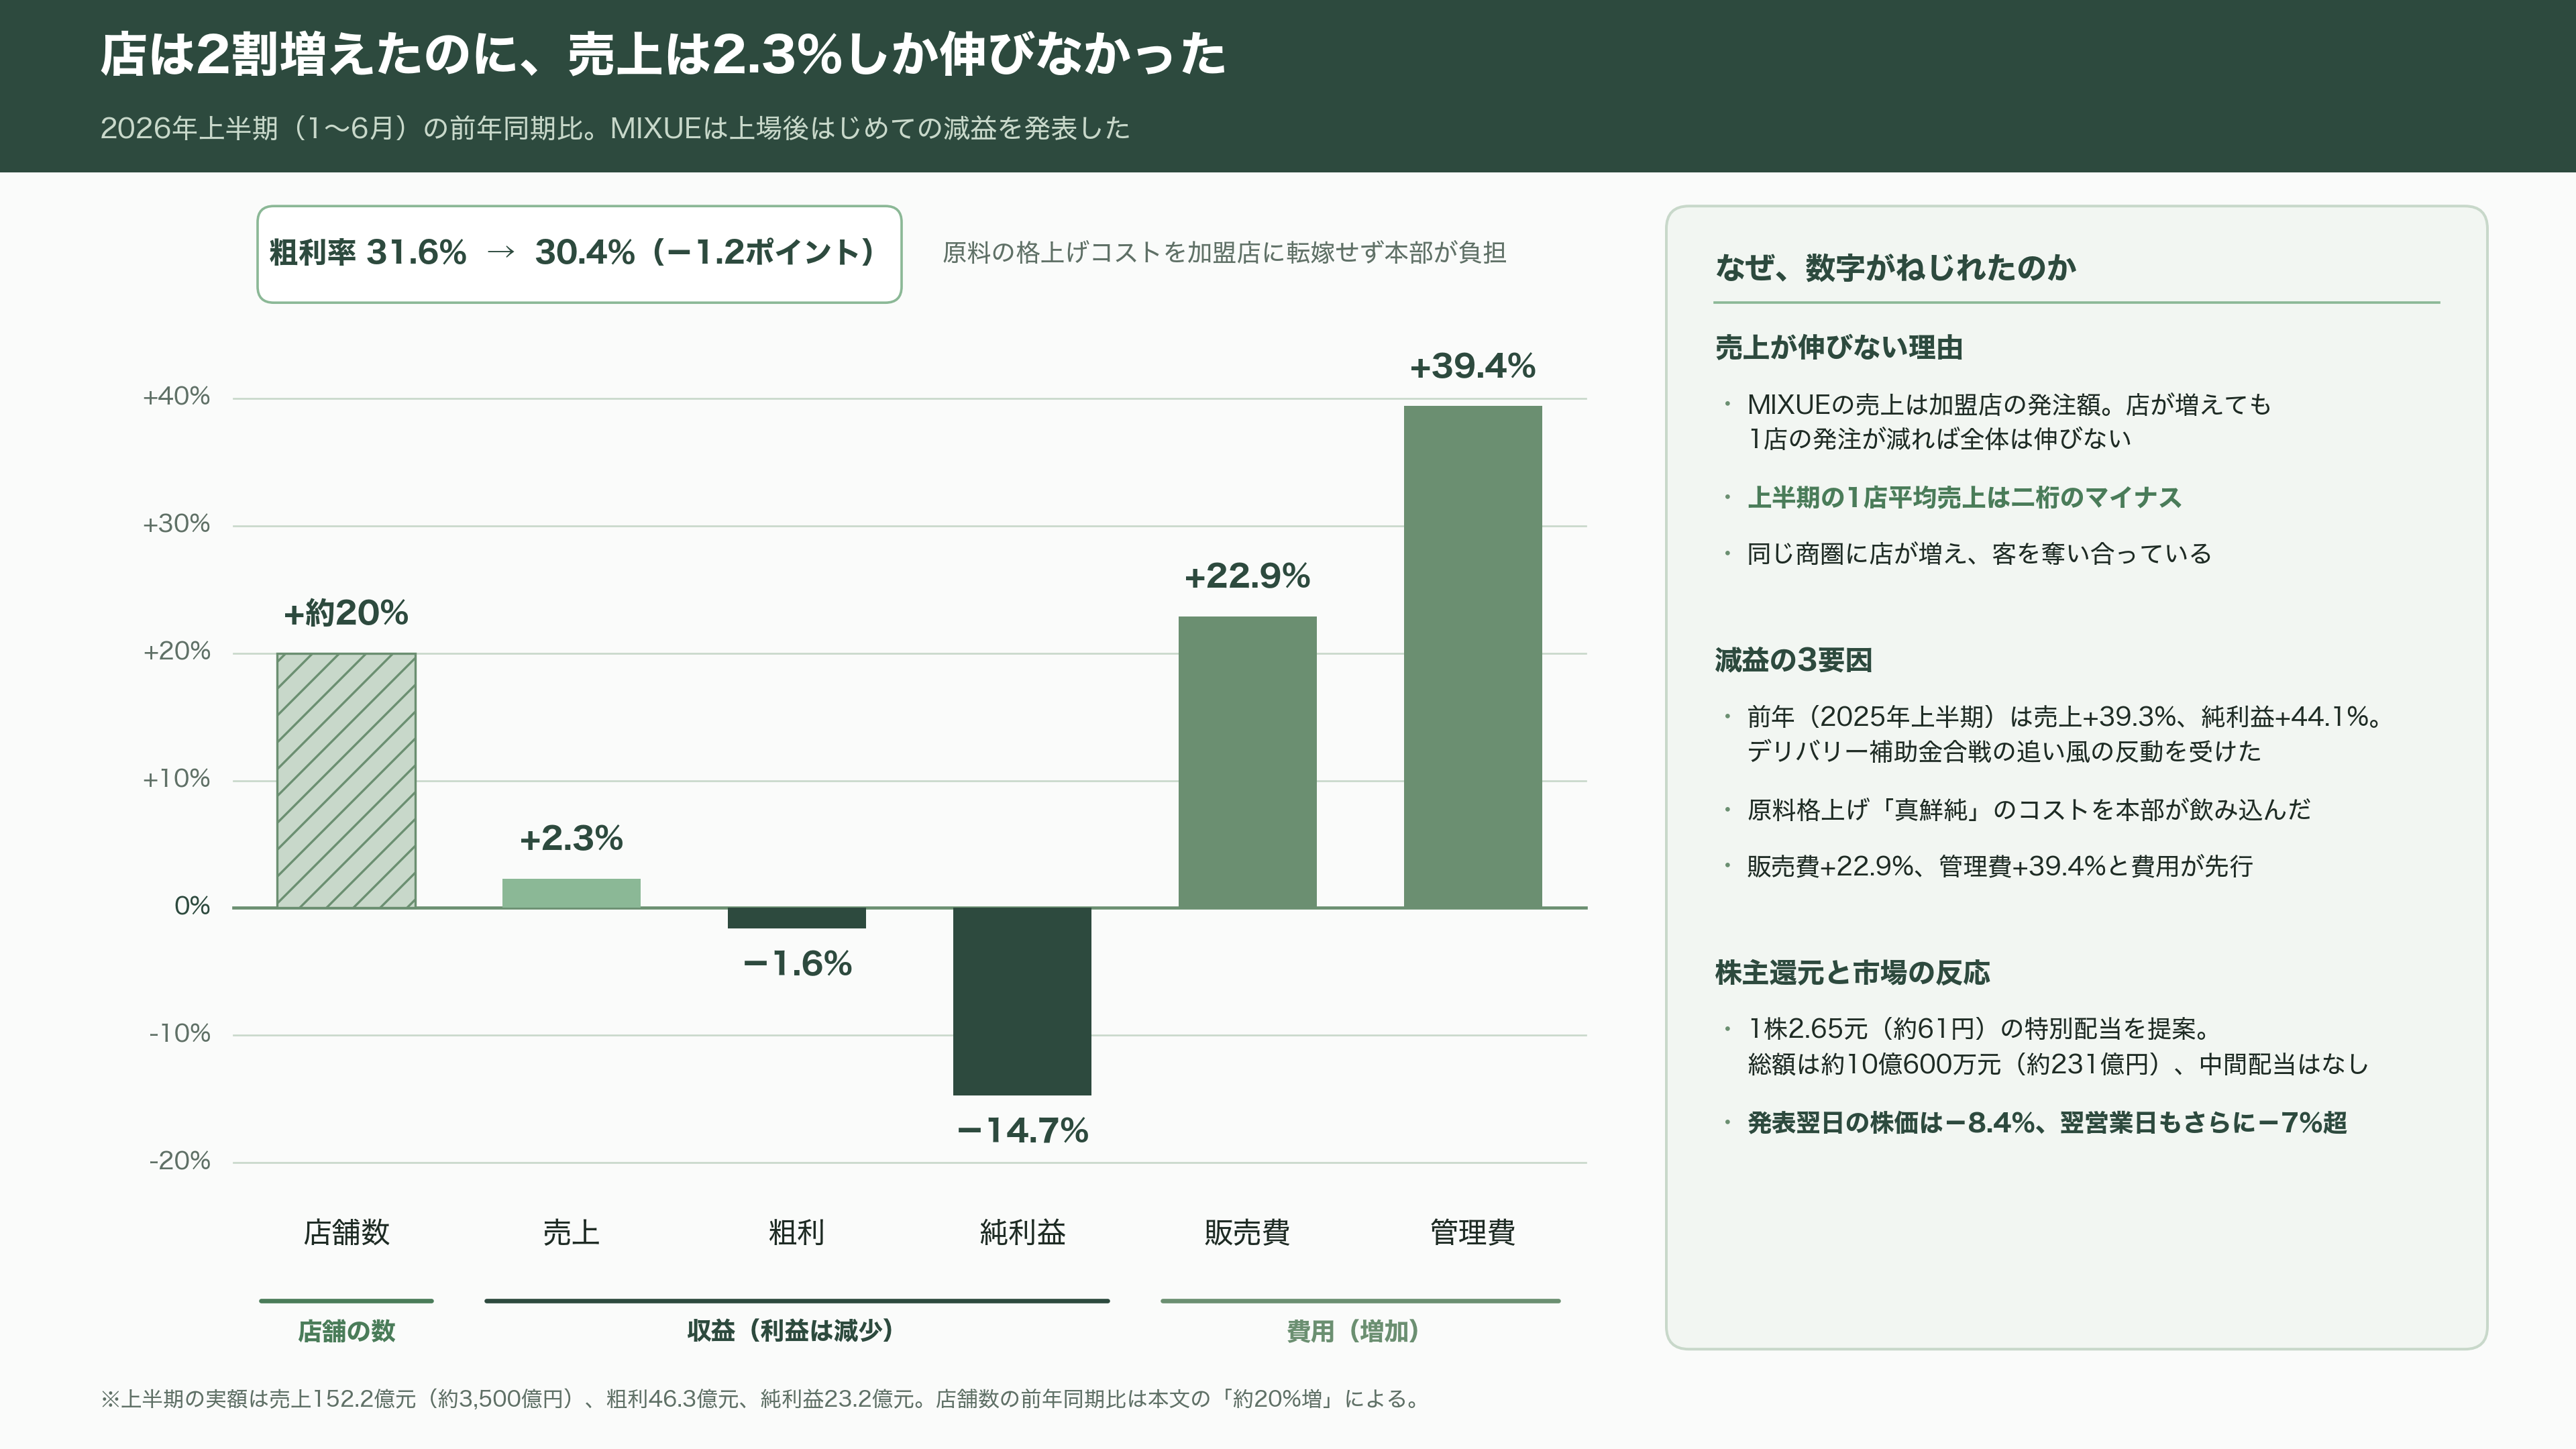
上半期の売上は152億2,000万元、約3,500億円で前年同期比2.3%増。粗利は46億3,000万元、約1,065億円で1.6%減。純利益は23億2,000万元、約534億円で14.7%減。株主帰属利益は22億9,600万元だった。
数字の並びが奇妙なことに気づく。店舗数は前年同期から約20%増えているのに、売上は2.3%しか伸びていない。
理由は1店あたりの仕入れが落ちたことにある。MIXUEの売上は加盟店の発注額なので、店が増えても1店の発注が減れば全体は伸びない。上半期の1店平均売上は二桁のマイナスだった。同じ商圏に店が増えて客を奪い合っている、というのが第一の要因だ。
第二の要因が、2025年の異常な比較対象である。2025年から2026年初めにかけて、中国では美団、アリババの淘宝閃購、京東の3社がデリバリー市場で巨額の補助金合戦を繰り広げた。安いお茶系ドリンクはその主戦場で、実質無料に近いクーポンが大量にばらまかれた。MIXUEの2025年上半期の売上が39.3%増、純利益が44.1%増という異様な伸びを示したのは、この追い風が大きい。2026年はその反動を受けている。
第三の要因は、会社が自ら選んだものだ。MIXUEは「真鮮純」と名付けた原料の格上げに踏み込んでいる。常温で扱っていた果醤やジュースを冷凍・冷蔵の濃縮果汁へ切り替え、コーヒーは粉末からその場で挽く方式へ。配送も「トラックの後ろで受け渡し」から「店内まで運び入れる」方式に変えた。これらのコスト増を加盟店に転嫁せず、本部が飲み込んでいる。粗利率は31.6%から30.4%へ下がった。販売費は22.9%増、管理費は39.4%増えている。
会社は同時に、1株2.65元、約61円の特別配当を提案した。総額は約10億600万元、約231億円になる。中間配当は出さない。
市場の反応は厳しかった。発表翌日に株価は8.4%下落し、その翌営業日もさらに7%超下げている。
中国のお茶屋は、いま減っている
苦しんでいるのはMIXUEだけではない。
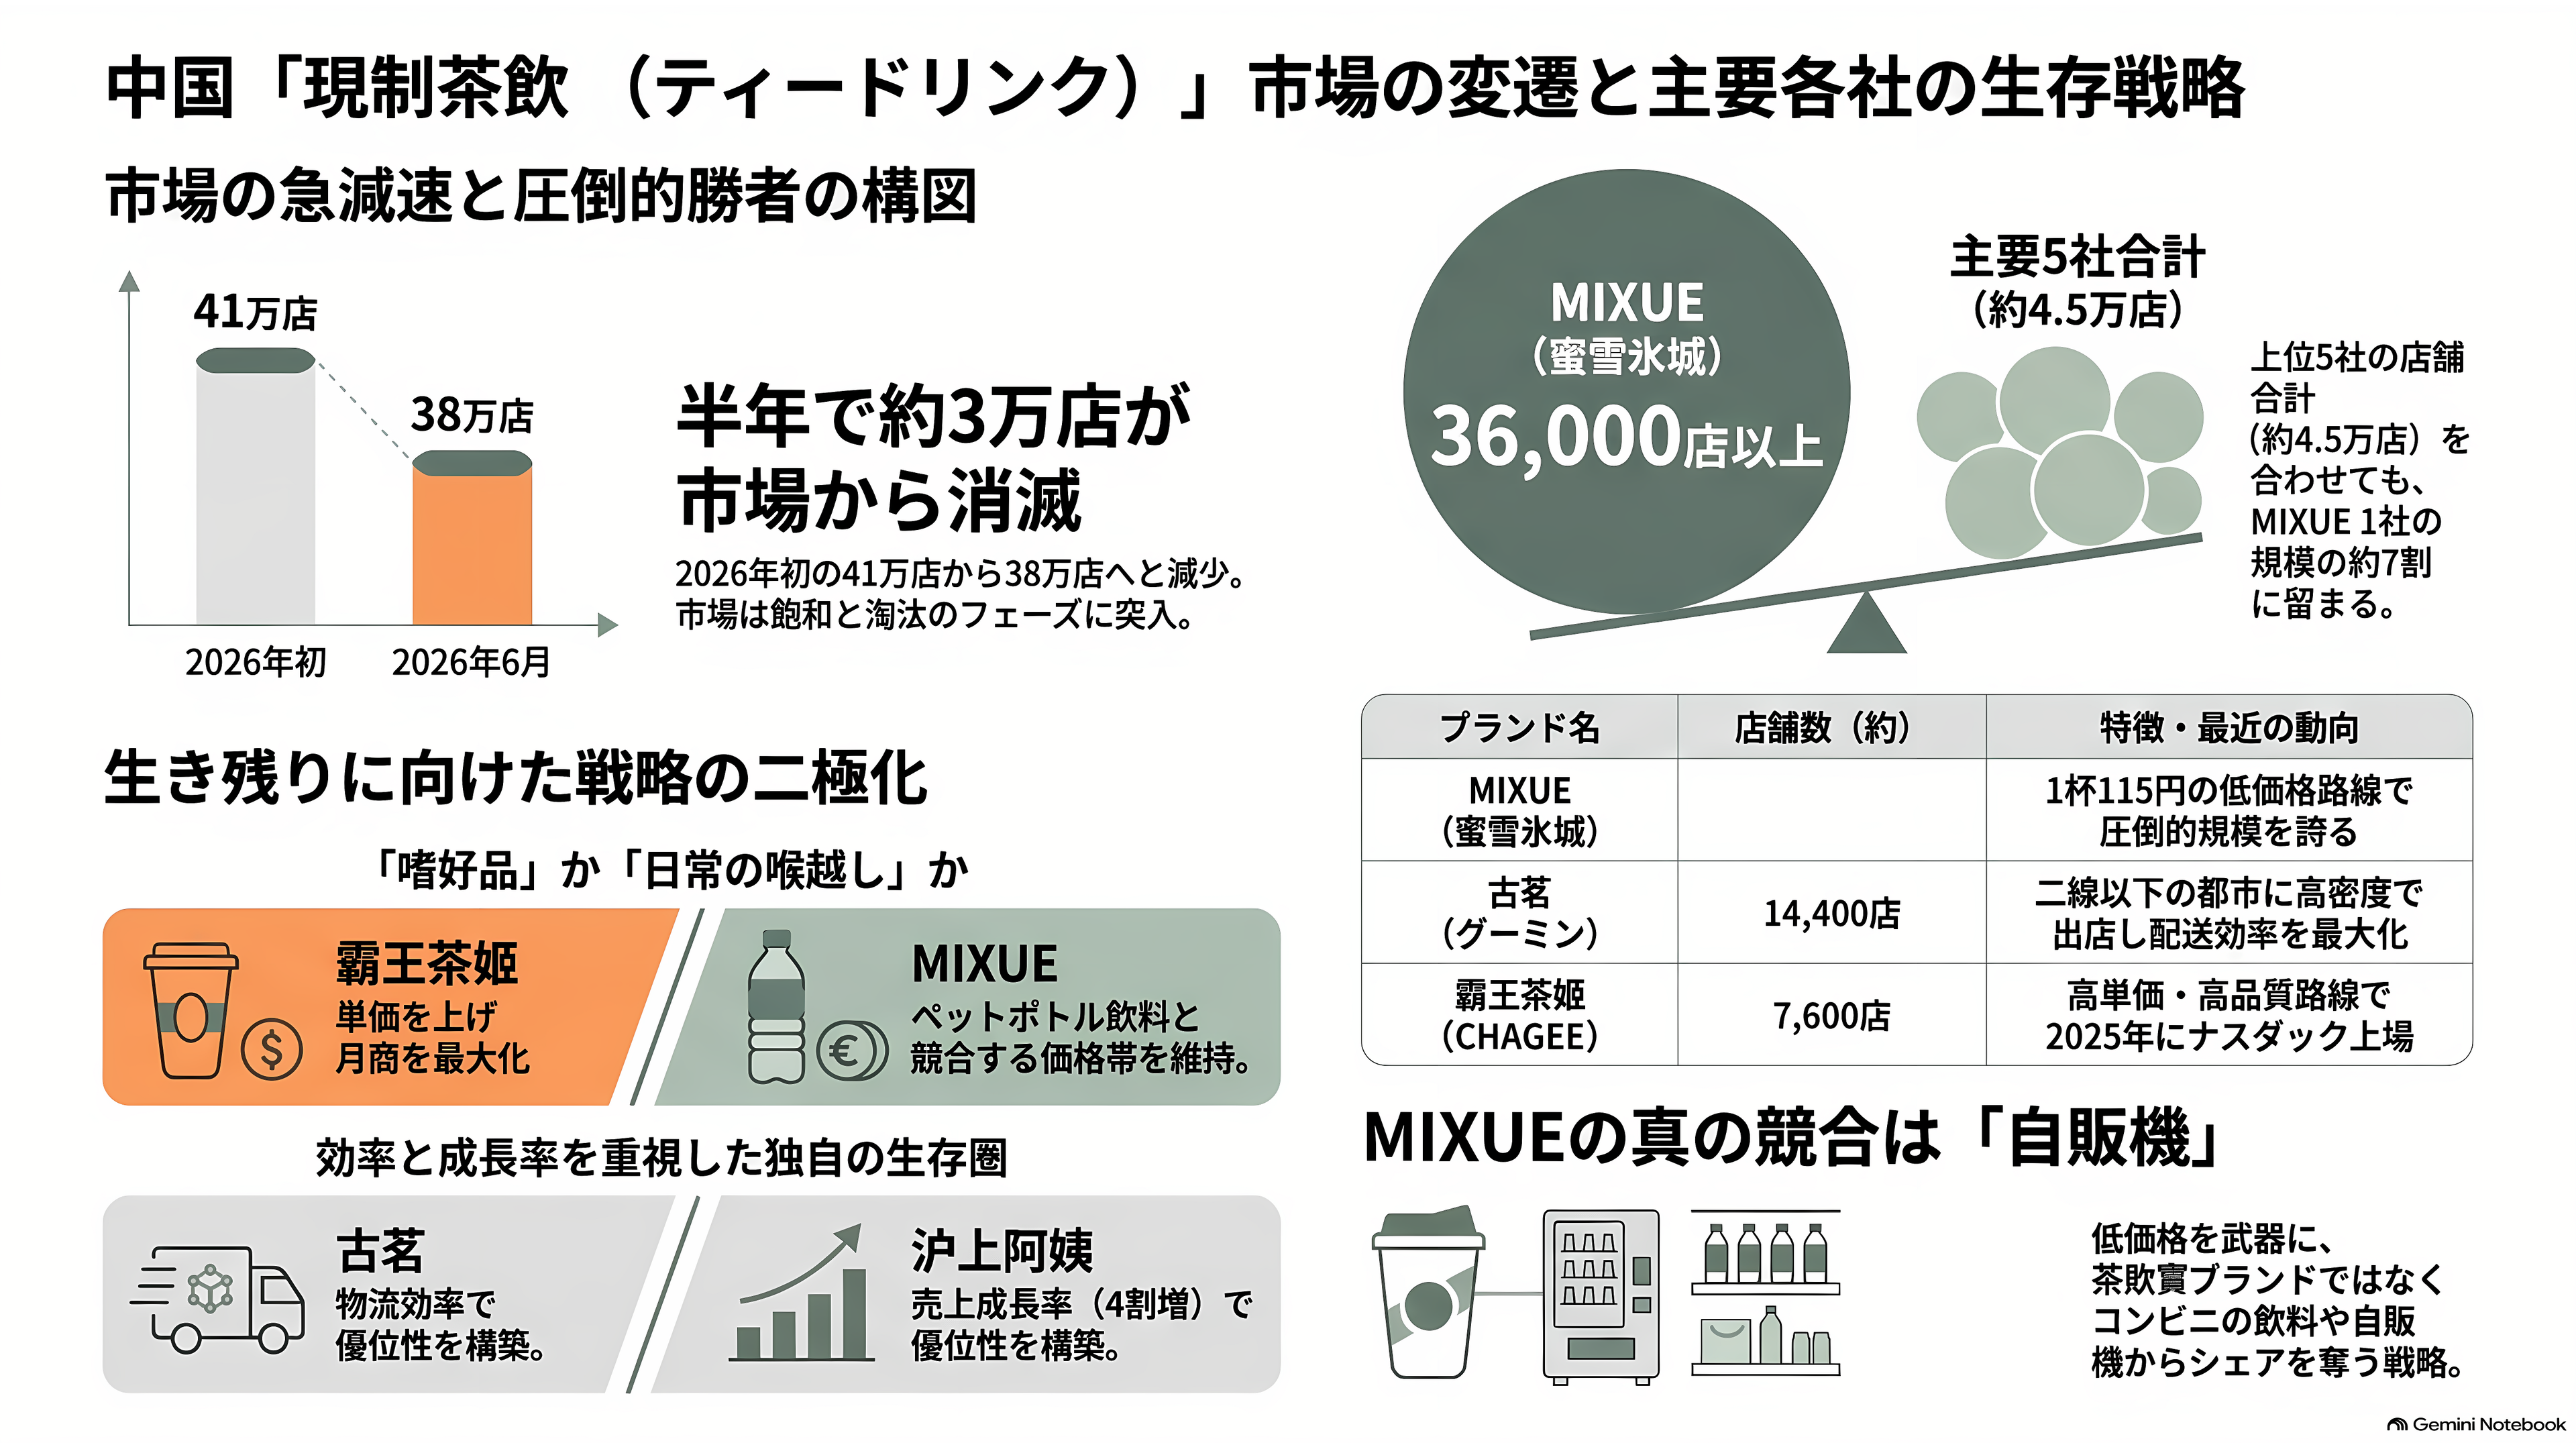
中国では「現制茶飲」と呼ばれる業態がここ10年で膨れ上がった。その場で氷とシロップと茶葉を混ぜて作る、持ち帰り前提の甘い飲み物のチェーンである。ピーク時には全国で40万店を超えた。ところが2026年上半期、業界全体の店舗数は年初の約41万店から約38万店へと減っている。3万店が、半年で消えた計算になる。5,000店を超えるブランドは、もう8社しかない。
上場している主要6社の顔ぶれを見ると、MIXUEの異常さがはっきりする。2026年6月末の店舗数は、古茗(グーミン)が約1万4,400店、沪上阿姨(フーシャンアイ)が約1万3,100店、茶百道が約8,900店、霸王茶姬(チャギー)が約7,600店、奈雪の茶が約1,700店。この5社を足しても4万5,000店ほどで、MIXUE1社の7割にしかならない。
戦い方も割れてきた。霸王茶姬は逆方向に振った。茶葉から淹れたミルクティーを前面に出し、1杯あたりの単価を上げる路線で、1店あたりの月商は6社で最も高い。2025年4月にはナスダックに上場している。古茗は二線以下の都市と郷鎮に店を高密度で敷き詰め、配送効率で戦っている。沪上阿姨は2026年上半期に売上を4割超伸ばし、6社で最も速い成長を見せた。
一方でMIXUEと霸王茶姬の売上成長は、同じ上半期に一桁台まで落ちた。株価の下落もMIXUEだけの話ではない。霸王茶姬は公開価格を大きく割り込み、2021年に上場した奈雪の茶に至っては公開価格の数十分の一まで沈んでいる。
ただ、MIXUEの本当の競争相手は、同業のお茶屋ではないのかもしれない。1杯115円という価格帯で戦っている以上、隣にいるのはコンビニのペットボトル飲料であり、自動販売機である。味で選ばれているというより、「冷たくて甘いものを、財布を気にせず買える」という一点で選ばれている。だからこそ、値上げが効く。そして、だからこそ他社が真似しにくい。
海外の店は、増えるどころか減っている
もう一つ、投資家が重く見ている数字がある。海外店舗の減少だ。
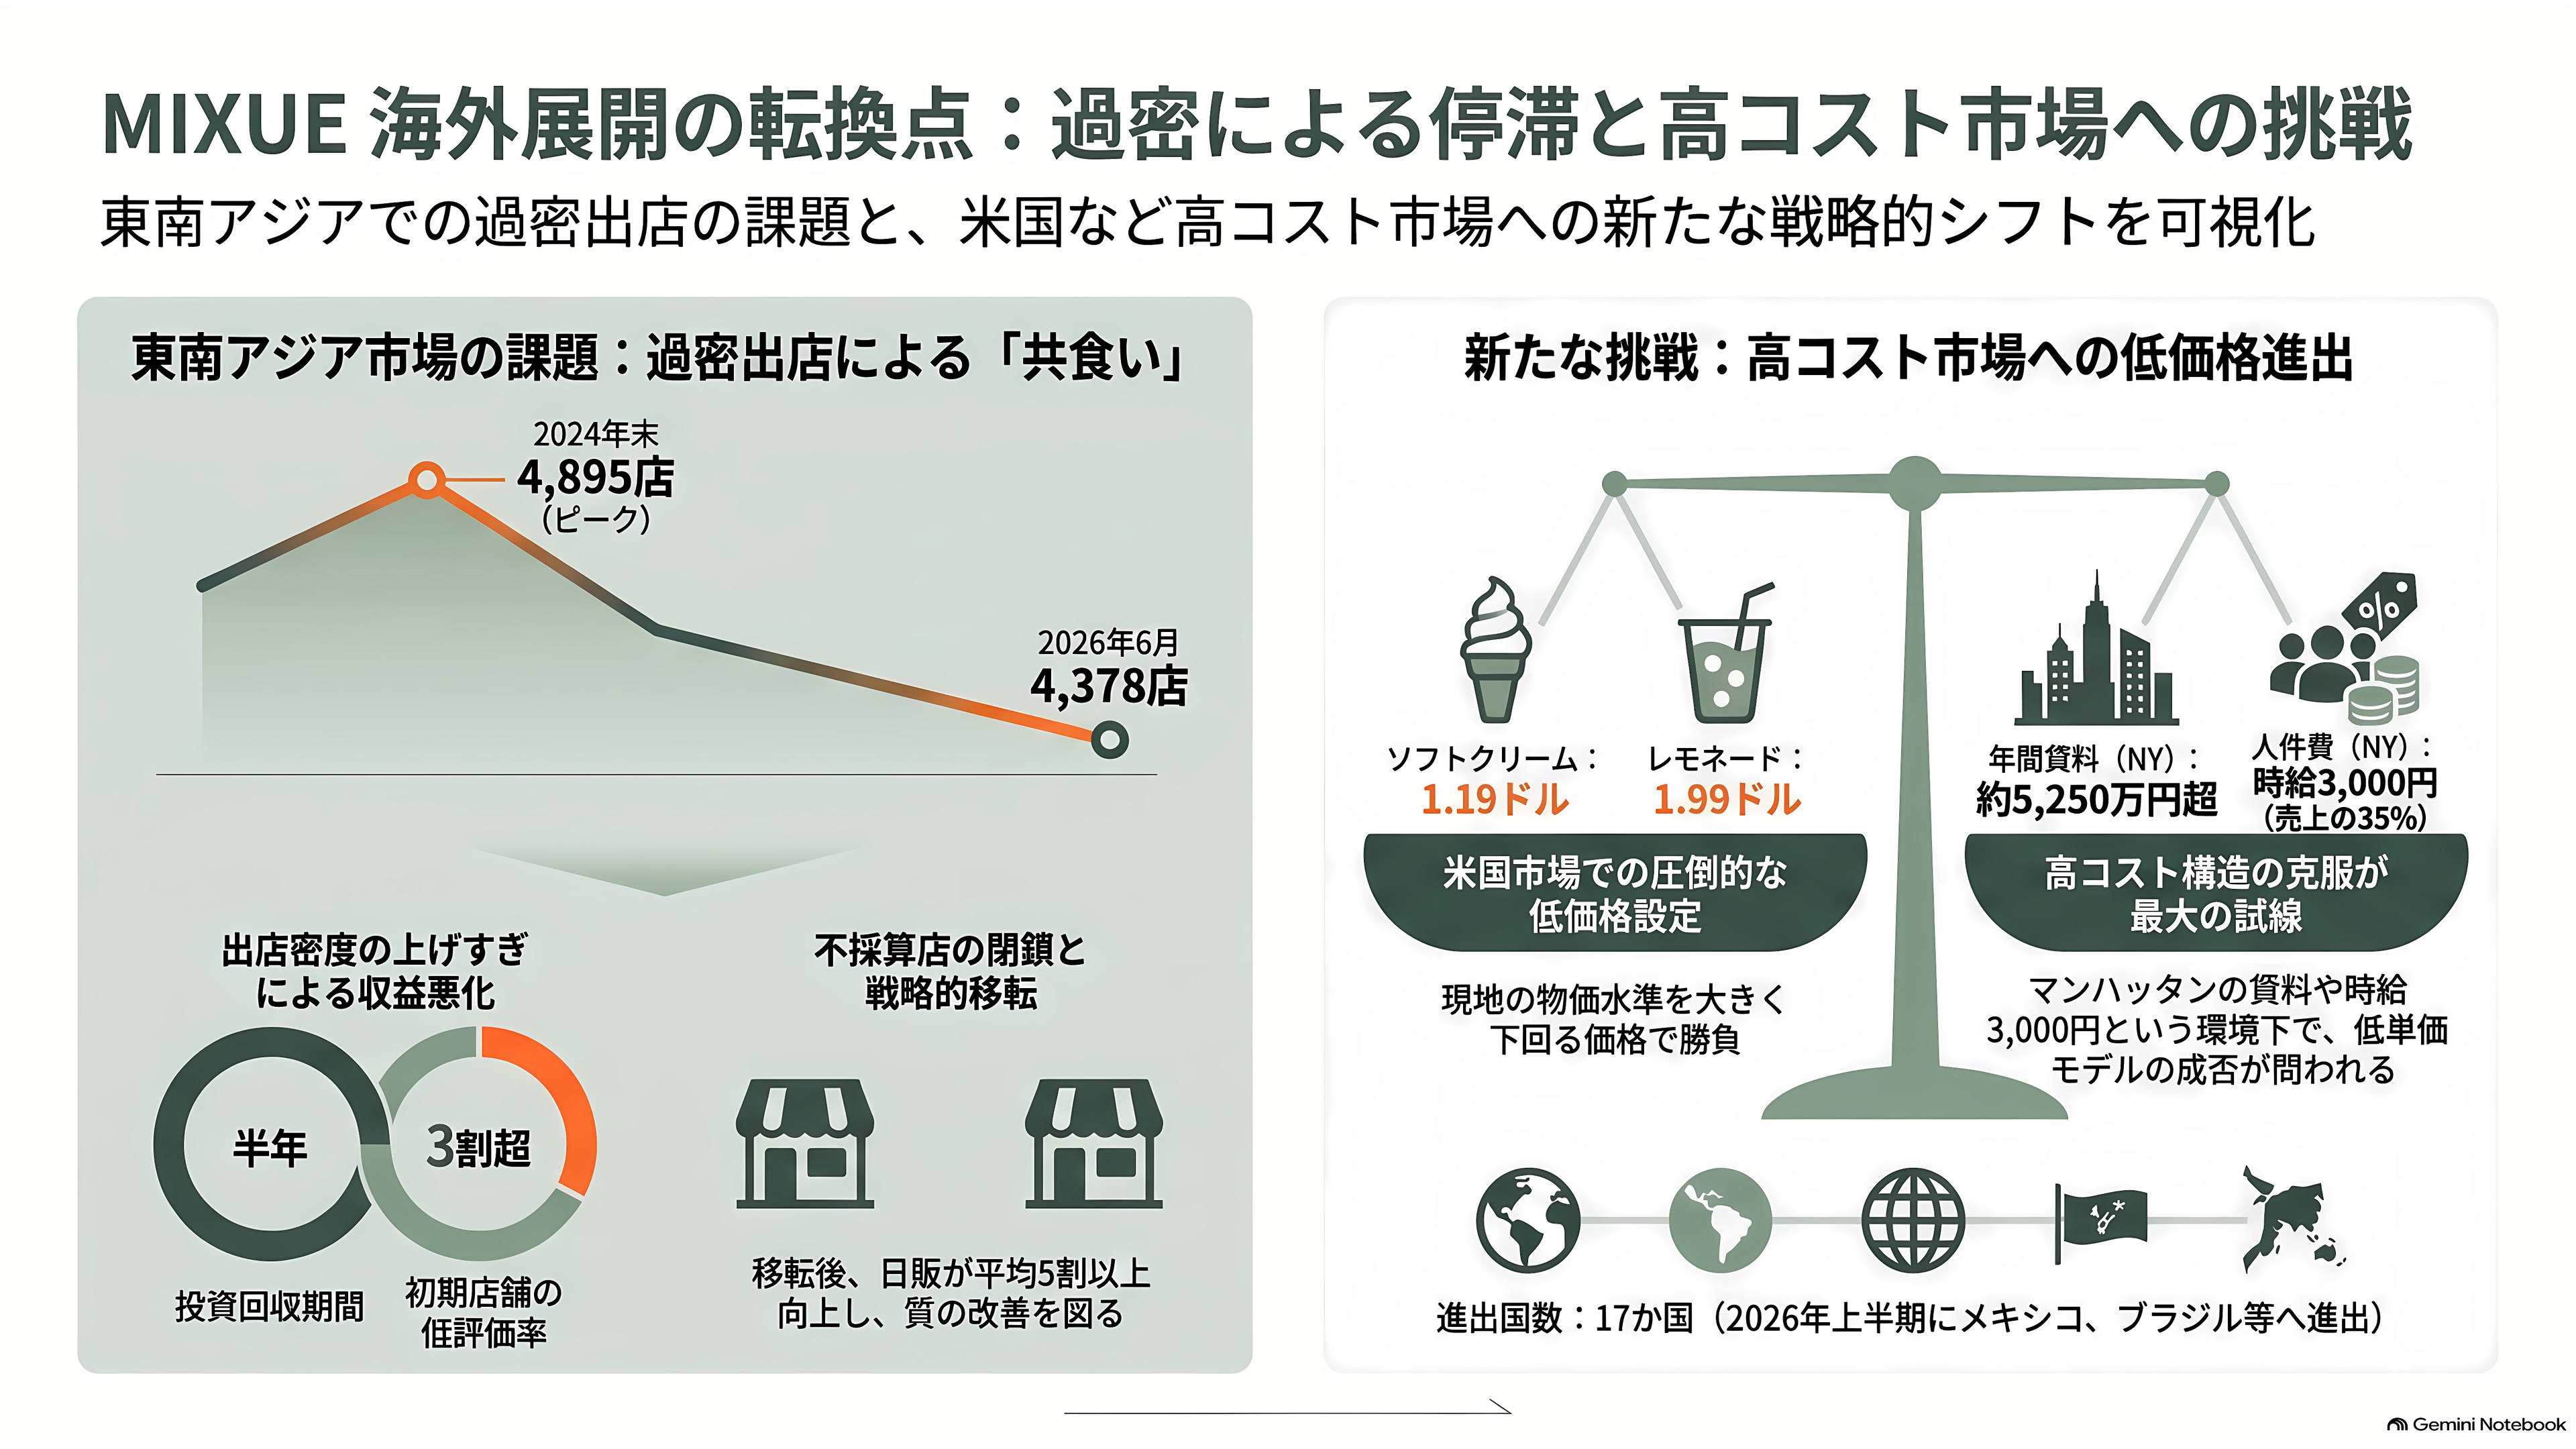
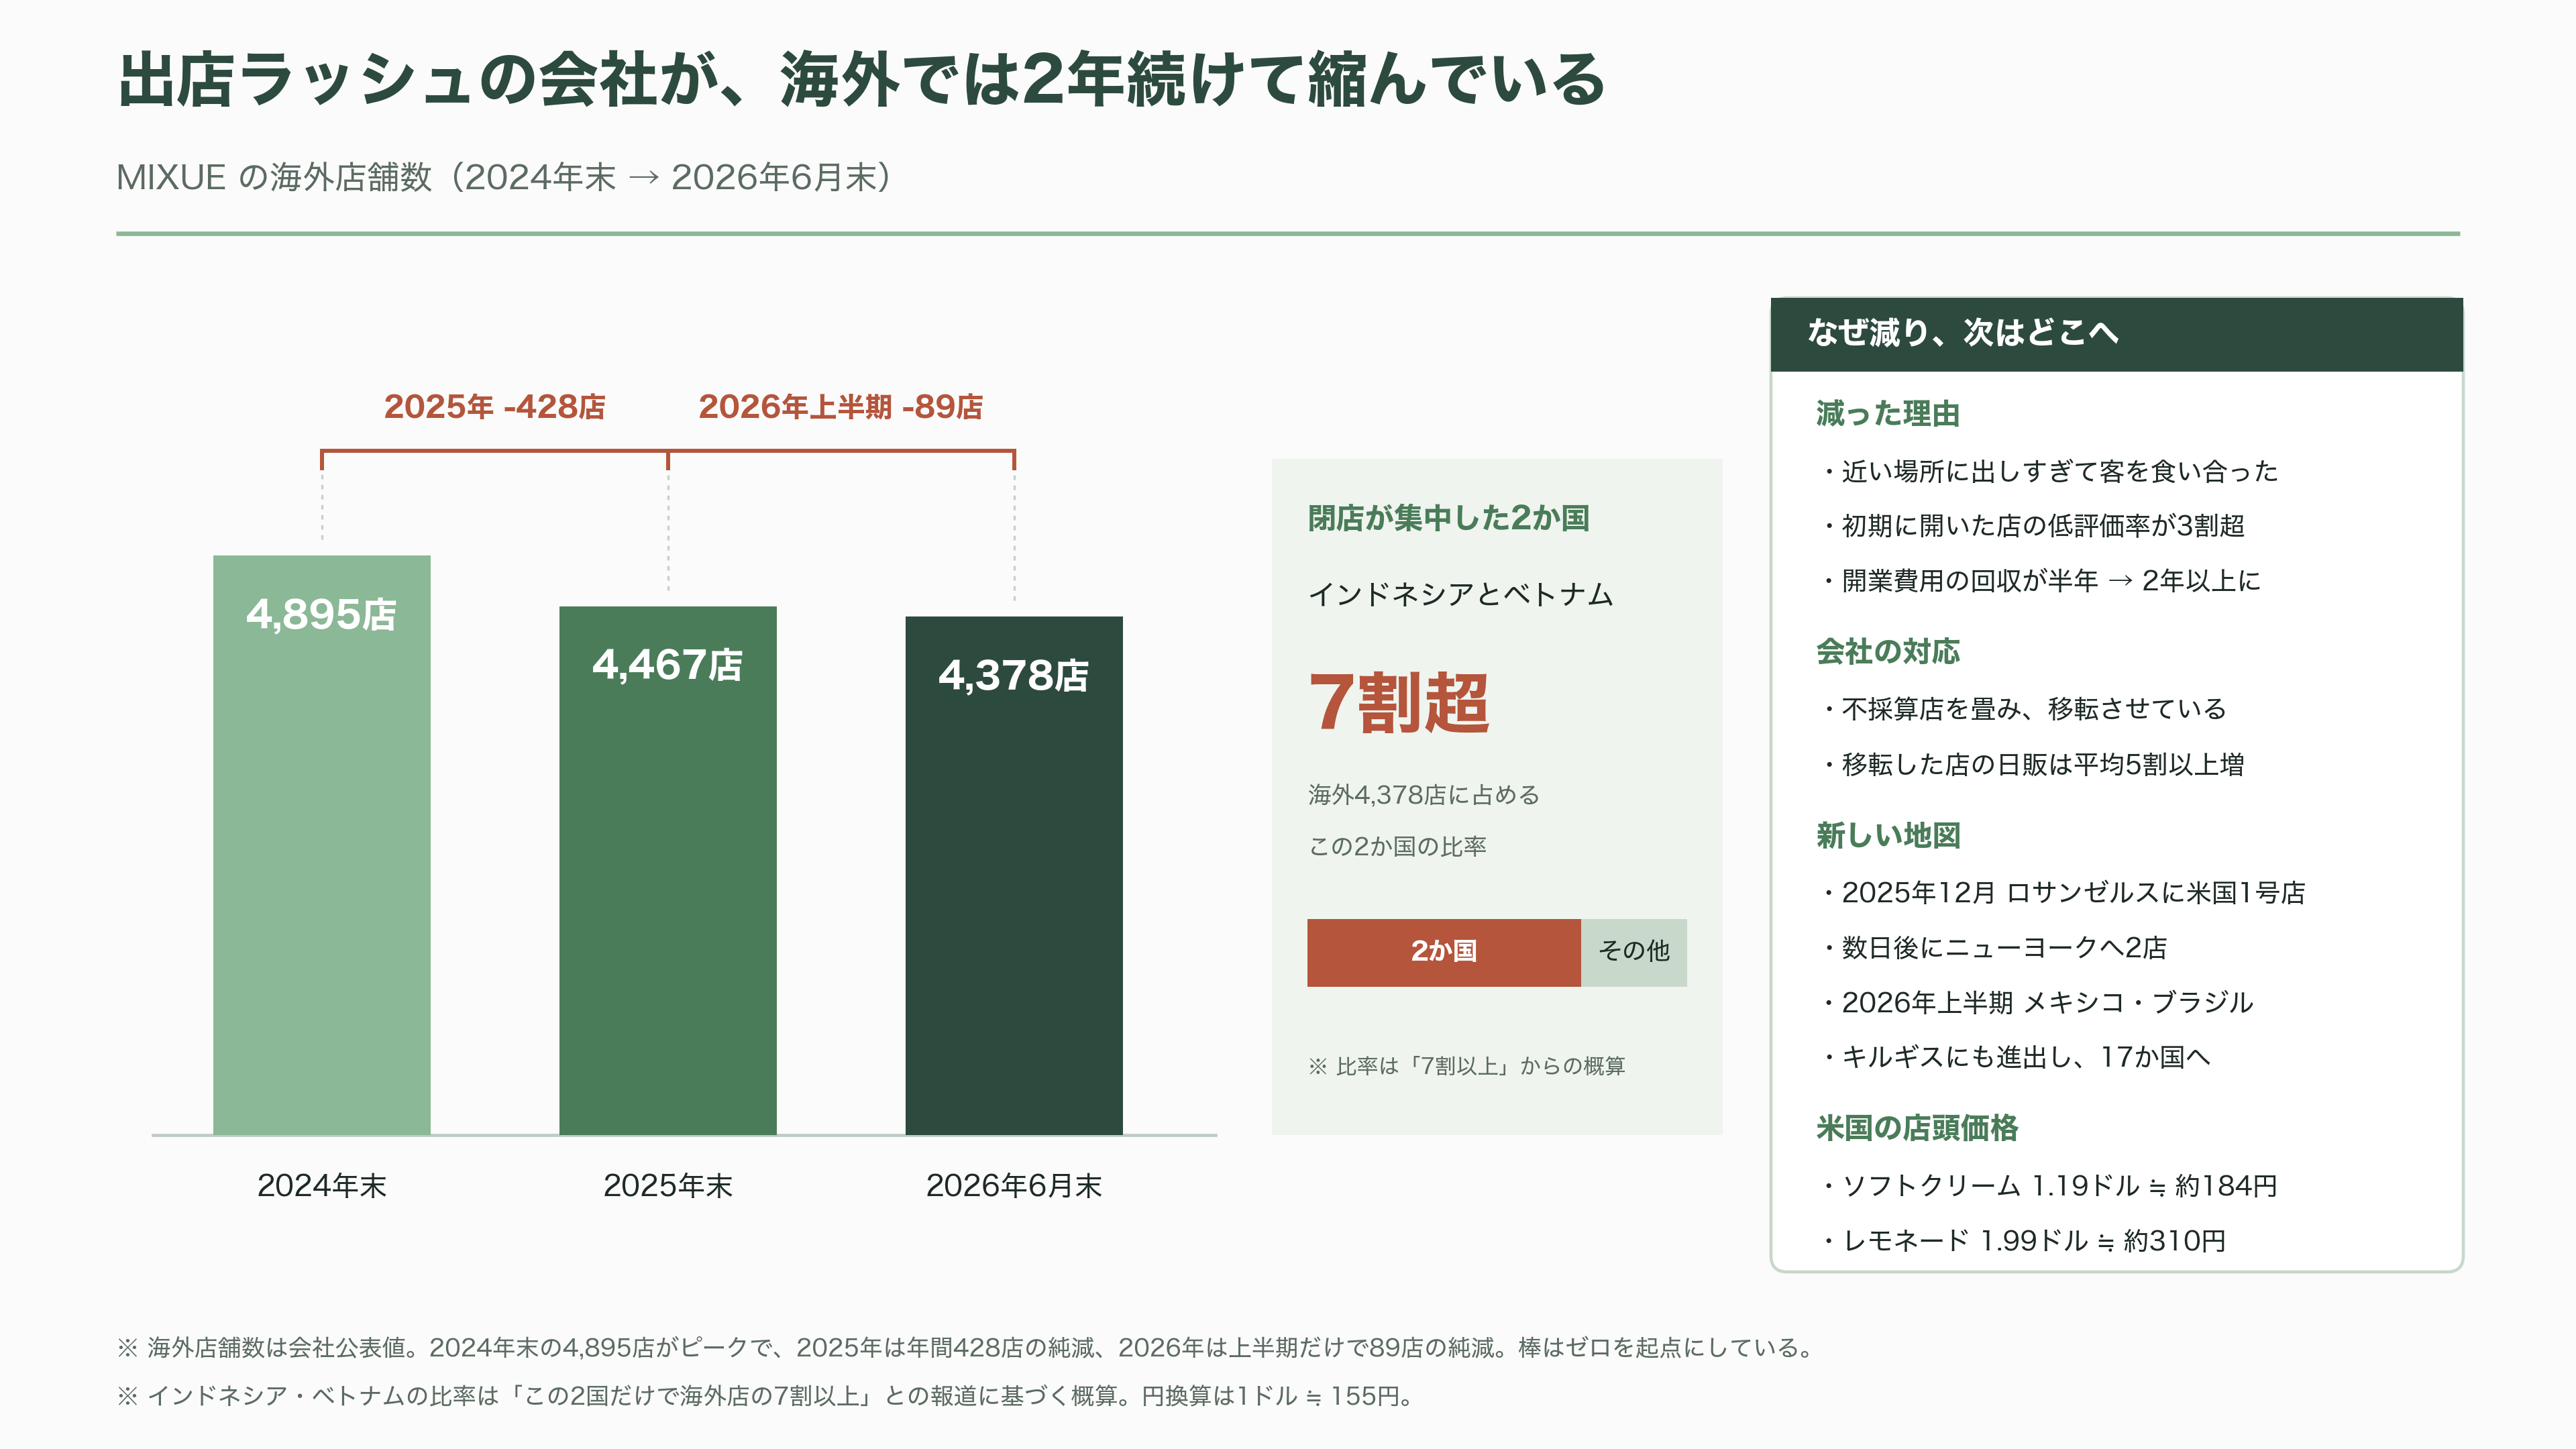
MIXUEの海外店は2024年末の4,895店がピークだった。2025年末は4,467店で、年間で428店の純減。2026年6月末は4,378店で、上半期にさらに89店減っている。出店ラッシュを続けてきた企業が、海外で2年続けて縮んでいる。
閉店が集中しているのはインドネシアとベトナムで、この2国だけで海外店の7割以上を占める。原因は密度の上げすぎだった。近い場所に店を出しすぎて客を食い合い、初期に開いた店の低評価率が3割を超える状態になっていた。現地の加盟店主の証言として、かつては半年で開業費用を回収できたのが、いまは2年以上かかると報じられている。会社は不採算店を畳み、移転させている。移転した店の日販は平均で5割以上伸びたという。
縮む一方で、新しい地図も描いている。2025年12月19日、ロサンゼルスのハリウッド大通りにアメリカ1号店が開いた。その数日後にはニューヨークのヘラルドスクエアとヘルズキッチンにも出している。価格はソフトクリームが1.19ドル、約184円。レモネードが1.99ドル、約310円。アメリカの水準では明らかに安い。
ただし採算は別問題だ。マンハッタンの店は年間賃料が34万ドル、約5,250万円を超え、時給は15〜20ドル、人件費が売上の35%に達すると報じられている。1杯100円台の原価で組み上げた仕組みが、時給3,000円の国で成立するかどうか。これはMIXUEにとって初めての本格的な試験になる。
2026年上半期には、メキシコ、ブラジル、キルギスにも進出した。進出国は17か国に増えている。
日本に来て3年、店は数店のまま
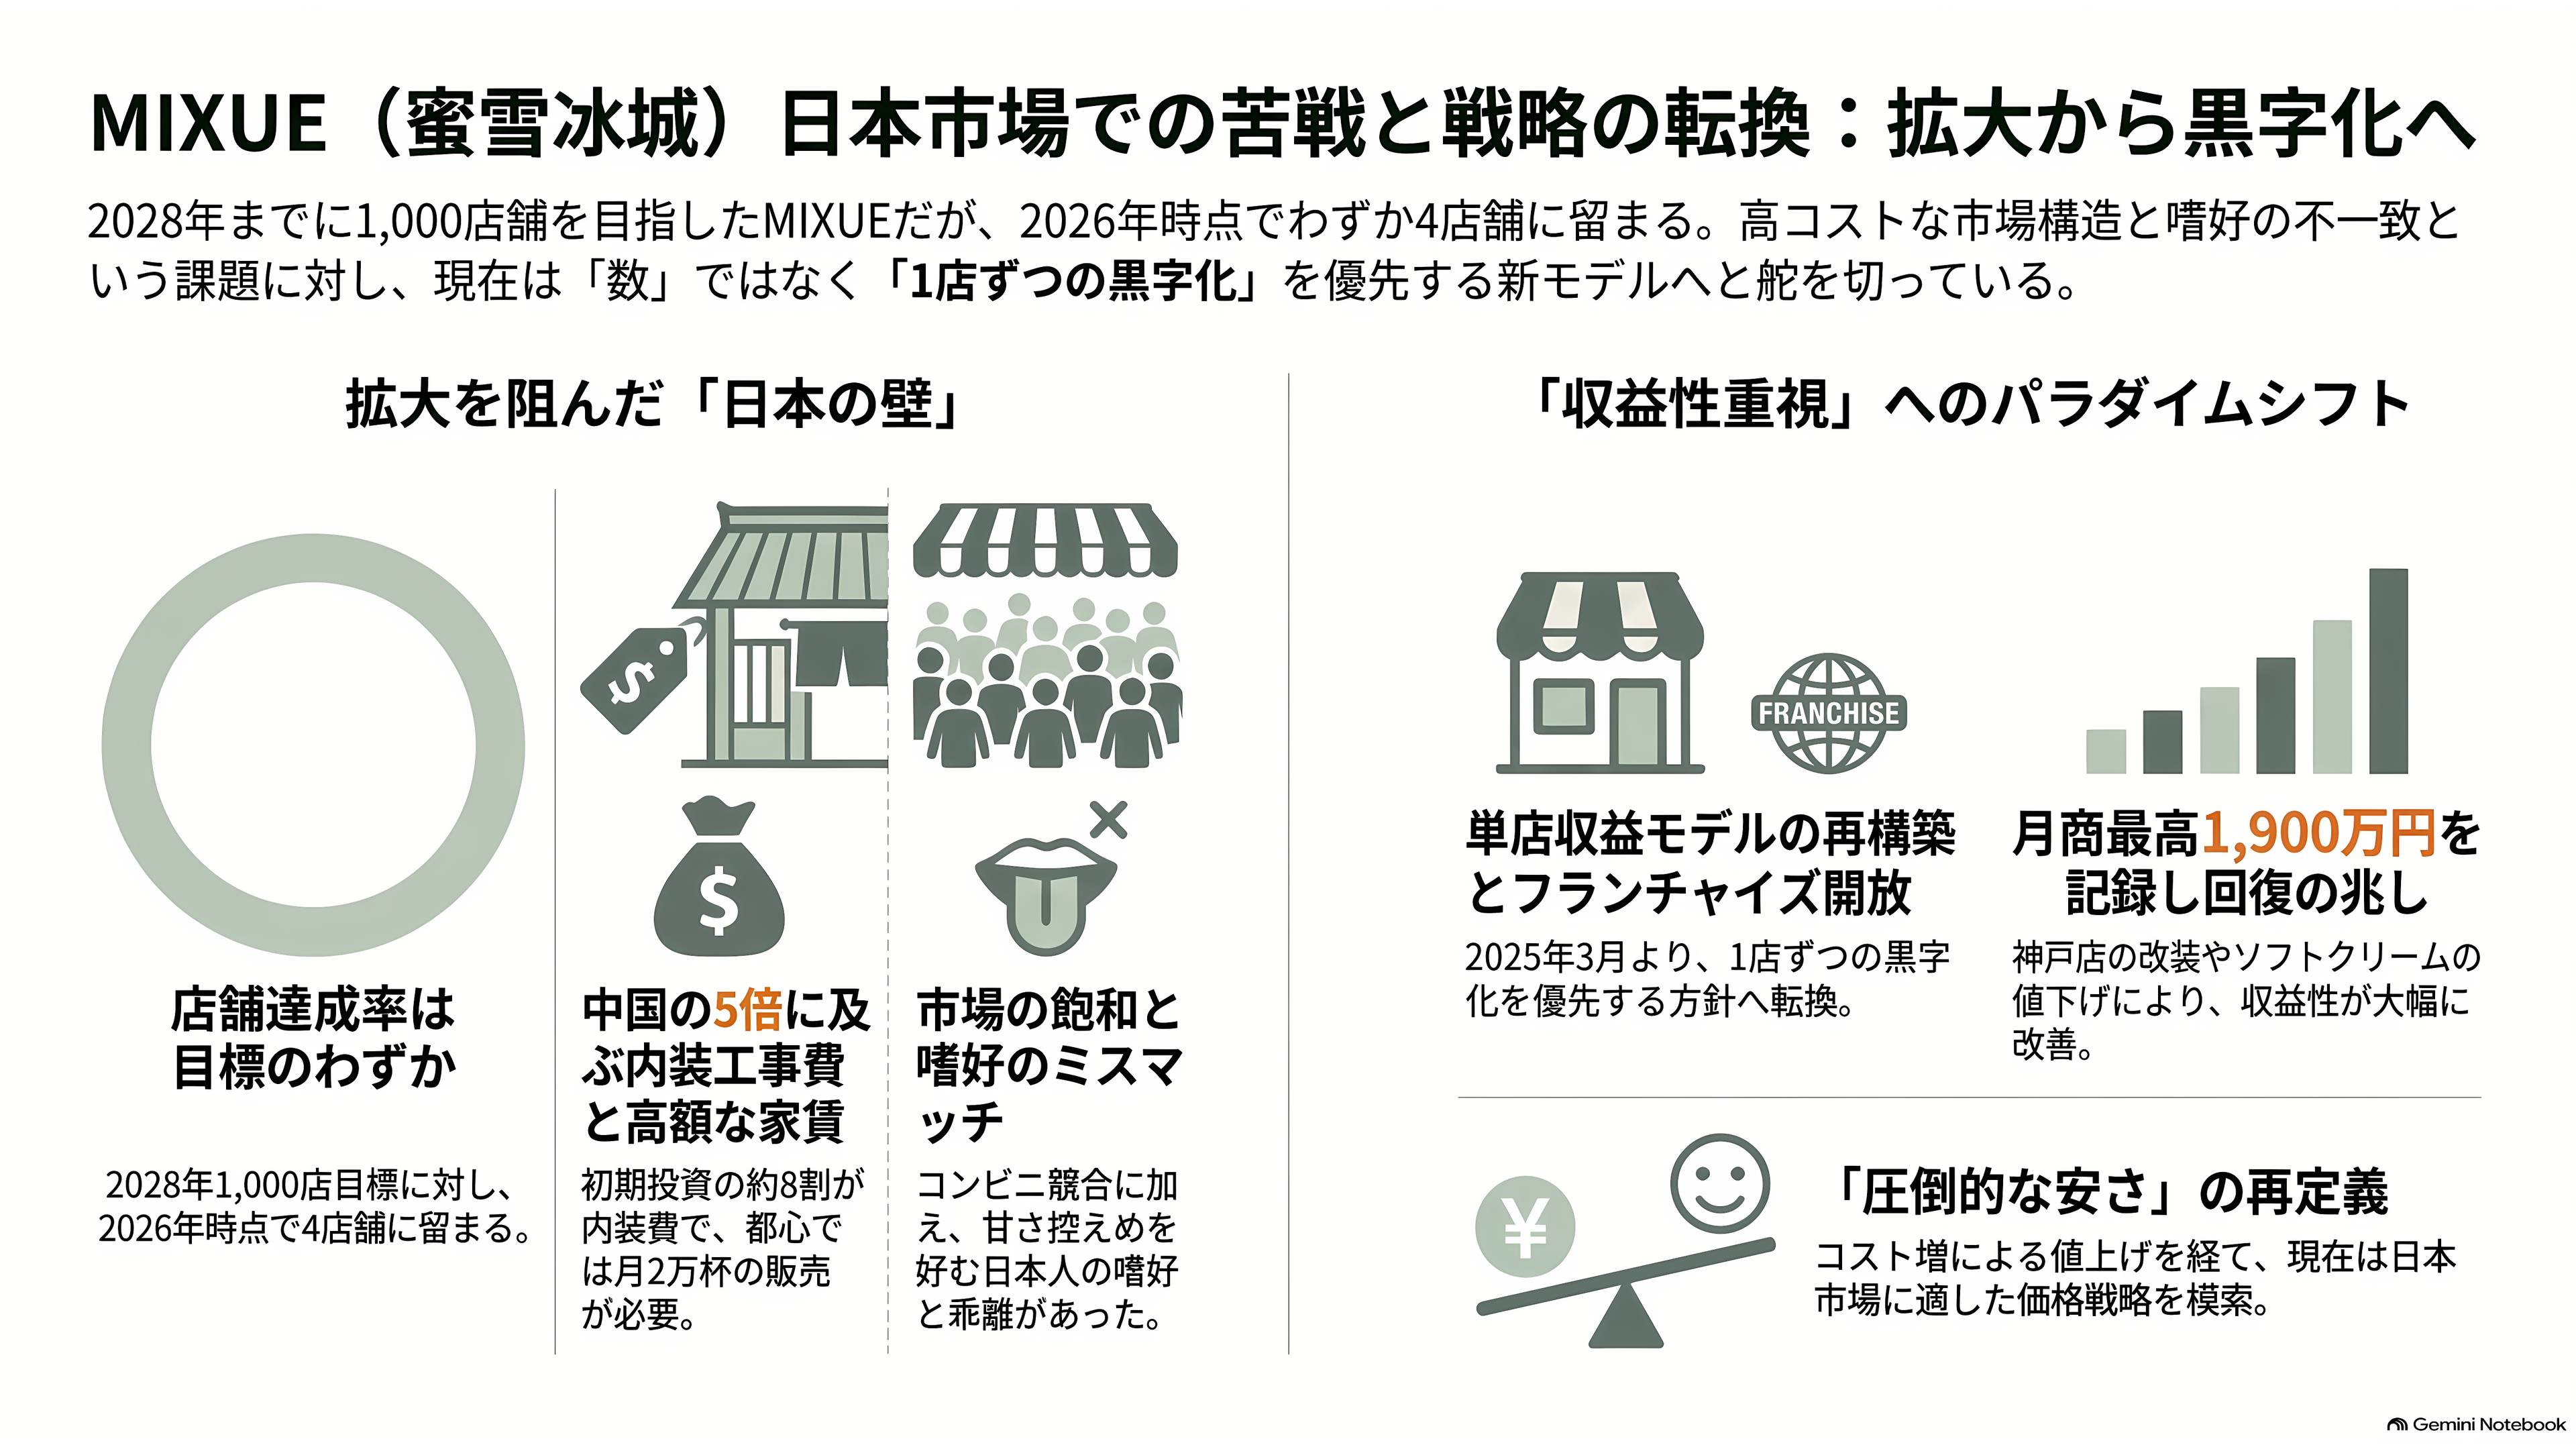
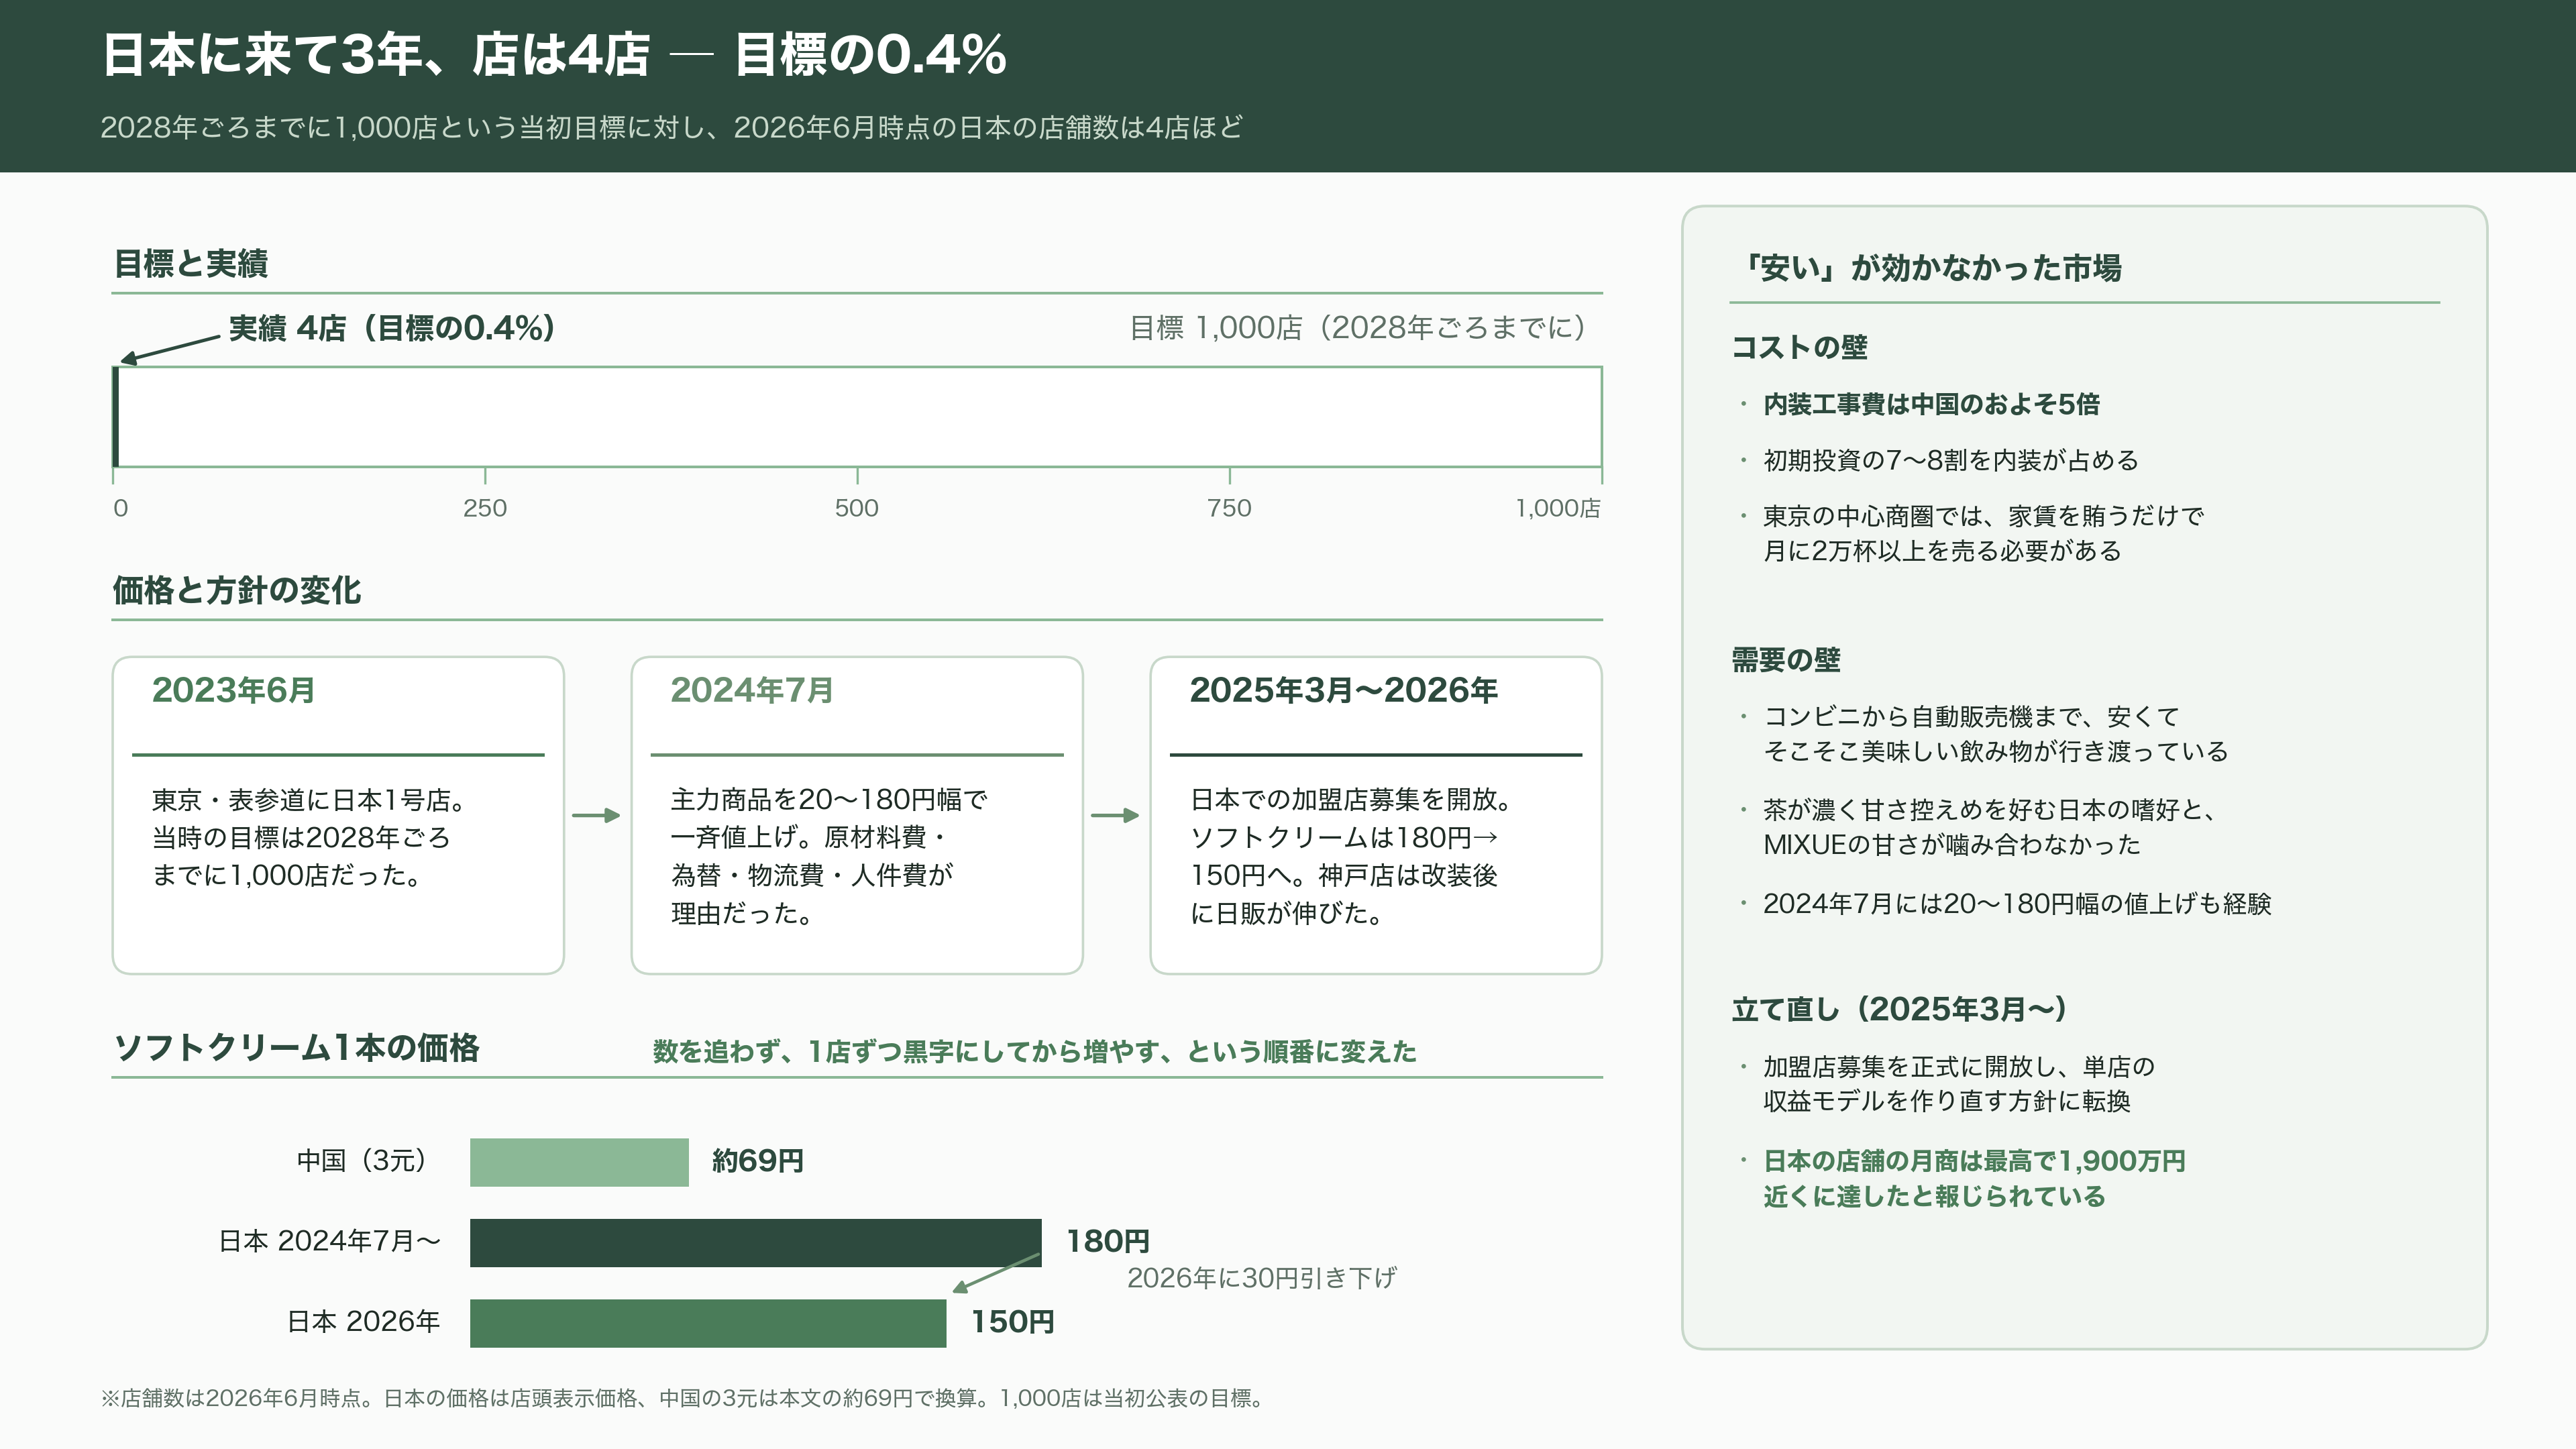
MIXUEの日本1号店は2023年6月、東京・表参道に開いた。当時の会社の目標は、2028年ごろまでに日本で1,000店だった。
2026年6月時点で、日本の店舗数は4店ほどにとどまっている。目標の0.4%である。
うまくいかなかった理由はいくつか重なっている。日本の内装工事費は中国のおよそ5倍で、初期投資の7〜8割を占める。東京の中心商圏では、家賃を賄うだけで月に2万杯以上を売らなければ計算が合わない。そして日本は、コンビニから自動販売機まで、安くてそこそこ美味しい飲み物が完全に行き渡った市場だ。「安い」だけでは刺さらない。味の好みも、日本の消費者は茶が濃く甘さが控えめなものを好む傾向があり、MIXUEの甘さとは噛み合わなかった。
実際、日本では値上げも経験している。2024年7月には主力商品を20円から180円幅で一斉に引き上げた。原材料費と為替、物流費、人件費が理由だった。中国での「圧倒的に安い」という立ち位置を、そのまま日本に持ち込めなかったわけである。
ただし2026年に入って、風向きは少し変わった。会社は2025年3月に日本での加盟店募集を正式に開放し、単店の収益モデルを作り直す方針に切り替えている。ソフトクリームは180円から150円に下げた。神戸の店は改装後に日販が伸び、日本の店舗の月商が最高で1,900万円近くに達したと報じられている。数を追わず、1店ずつ黒字にしてから増やす、という順番に変えたということだ。
強みと課題は、同じ一つの構造から出ている
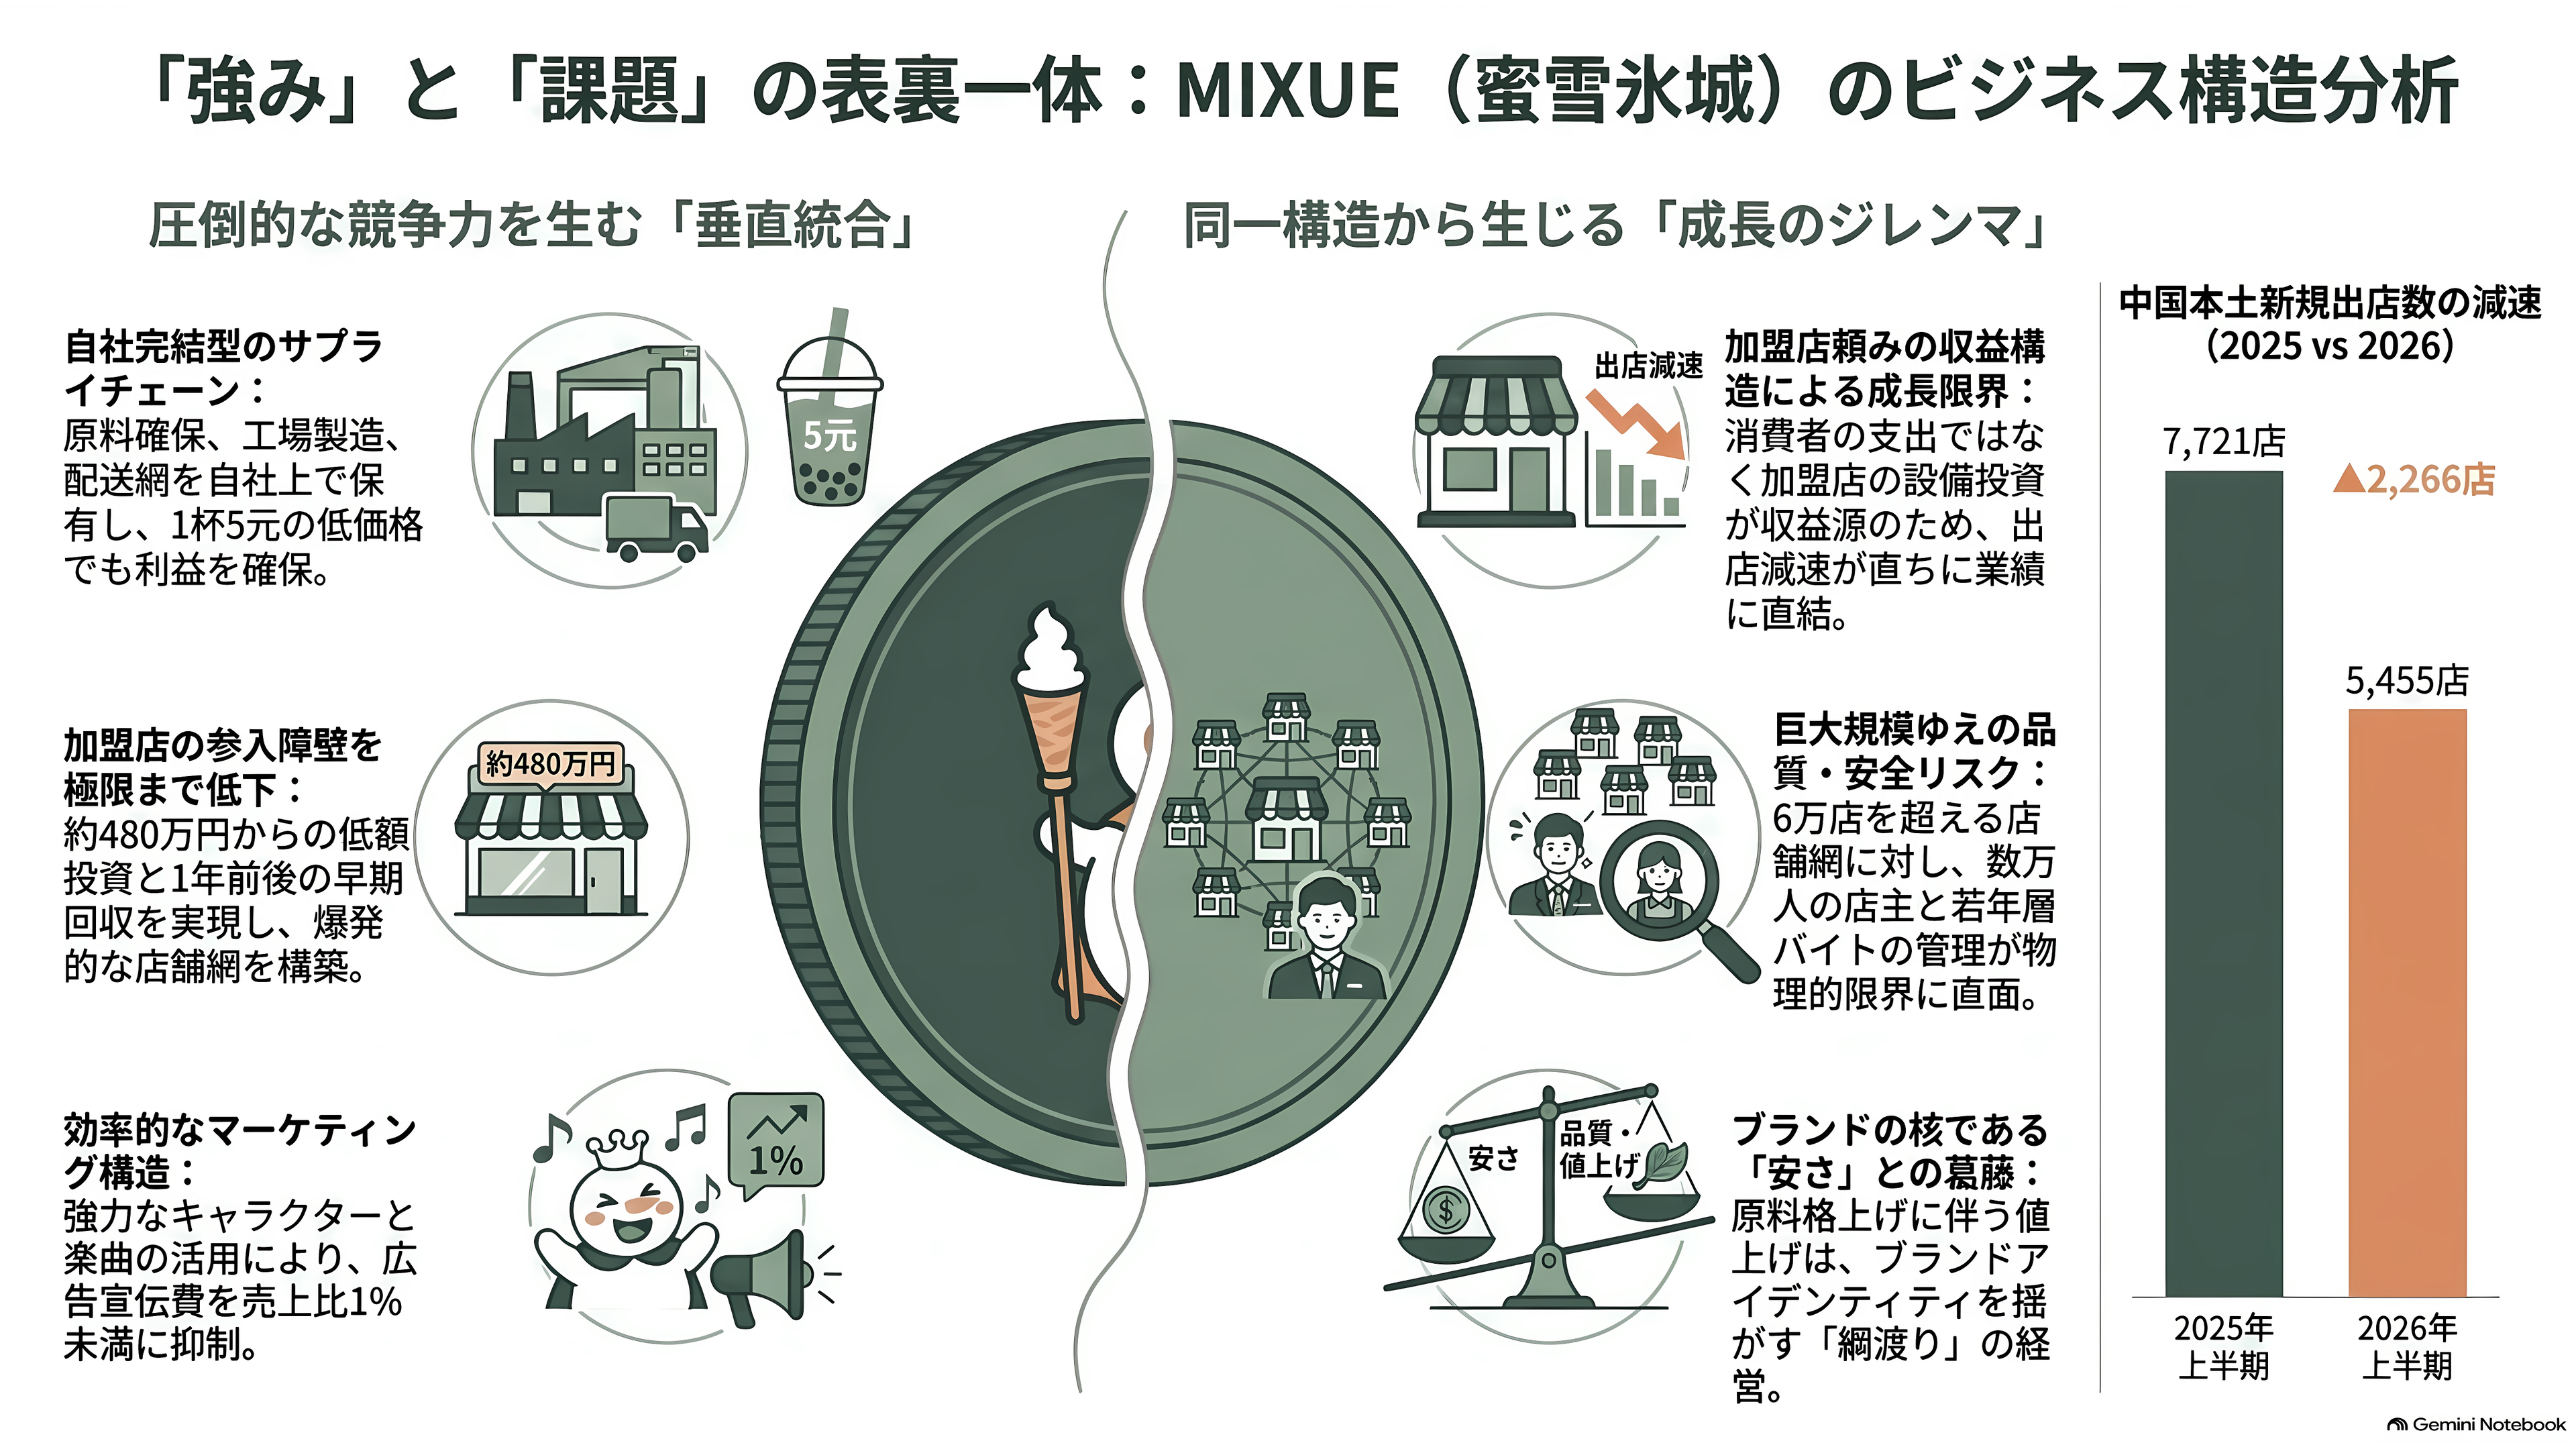
MIXUEの強みを一言でいえば、原価の底を自分で決められることだ。レモンを安岳で半分買い占め、ミックス粉を自分の工場で作り、配送網を自分で持っている。だから1杯5元でも粗利が残る。加盟店にとっては、21万元、約480万円ほどから開業できる。加盟の募集資料では、県レベルの街なら1年前後で投資を回収できるとされてきた。マーケティング費も、雪王というキャラクターと1曲の歌のおかげで、売上比1%に満たない水準で済んでいた。
課題は、まったく同じ構造から出てくる。
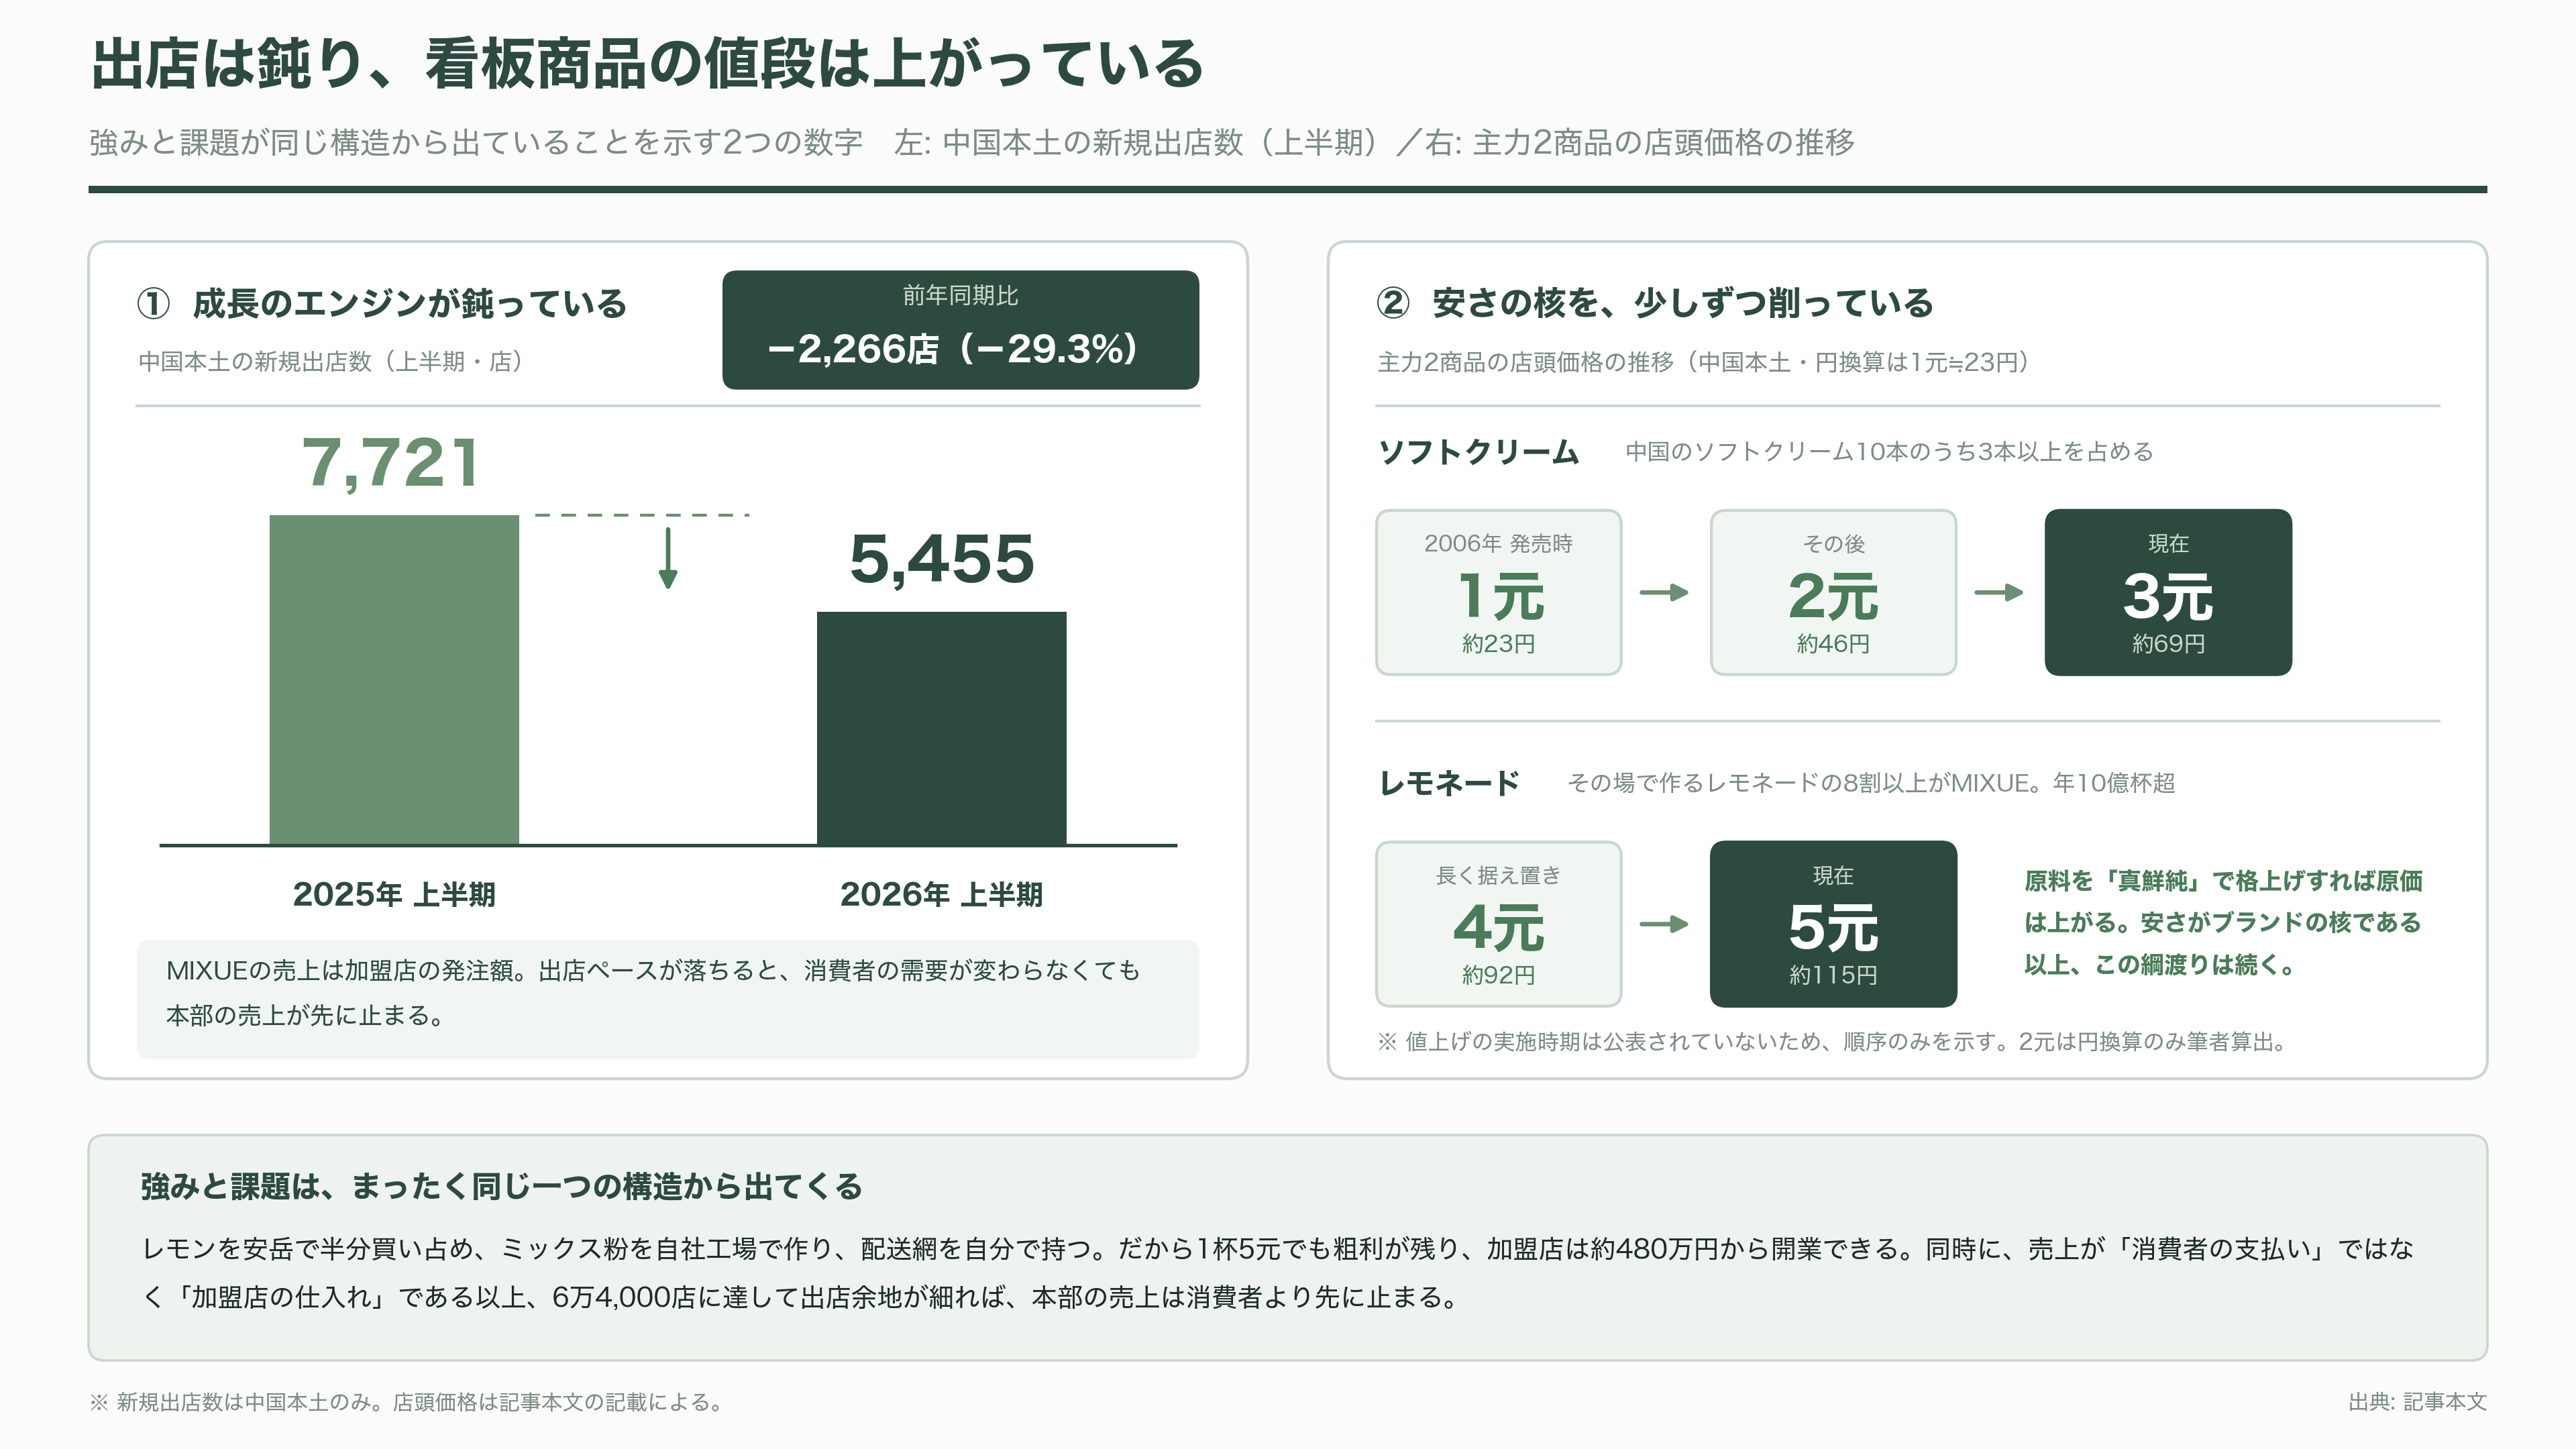
MIXUEの売上は加盟店の仕入れであって、消費者の支払いではない。新しい店が開くたびに、本部には製氷機やソフトクリームマシンといった設備の売上が一度に立ち、そのあと原料の継続発注が乗る。だから出店ペースが落ちると、消費者側の需要が変わっていなくても、本部の売上は先に止まる。6万4,000店という規模は、中国国内でこれ以上店を増やしにくいことも意味する。2026年上半期の中国本土の新規出店は5,455店で、前年同期の7,721店から2,266店減った。
食品安全も、店数がそのままリスクになる領域だ。2025年3月の消費者権益デーには、湖北のテレビ局が潜入取材で、前日に切ったレモンを翌日も使い回す店の様子を報じた。同年6月には香港の店舗の製品から基準超過が検出されたことが話題になり、過去には期限切れ原料の使用で行政処分を受けた例もある。数万人の加盟店主と、平均年齢20代前半のアルバイトで回る仕組みで、どこまで均質を保てるか。800人規模の巡回監督員と月次の自主点検、そして1万8,000台まで増やした自動抽出機が、その答えとして置かれている。
そして値上げだ。看板のレモネードは長く4元、約92円だったが、いまは5元になった。ソフトクリームも2元から3元へ上がっている。原料を格上げすれば原価は上がる。安さがブランドの核である以上、この綱渡りは続く。
雪王という、もう一つの資産
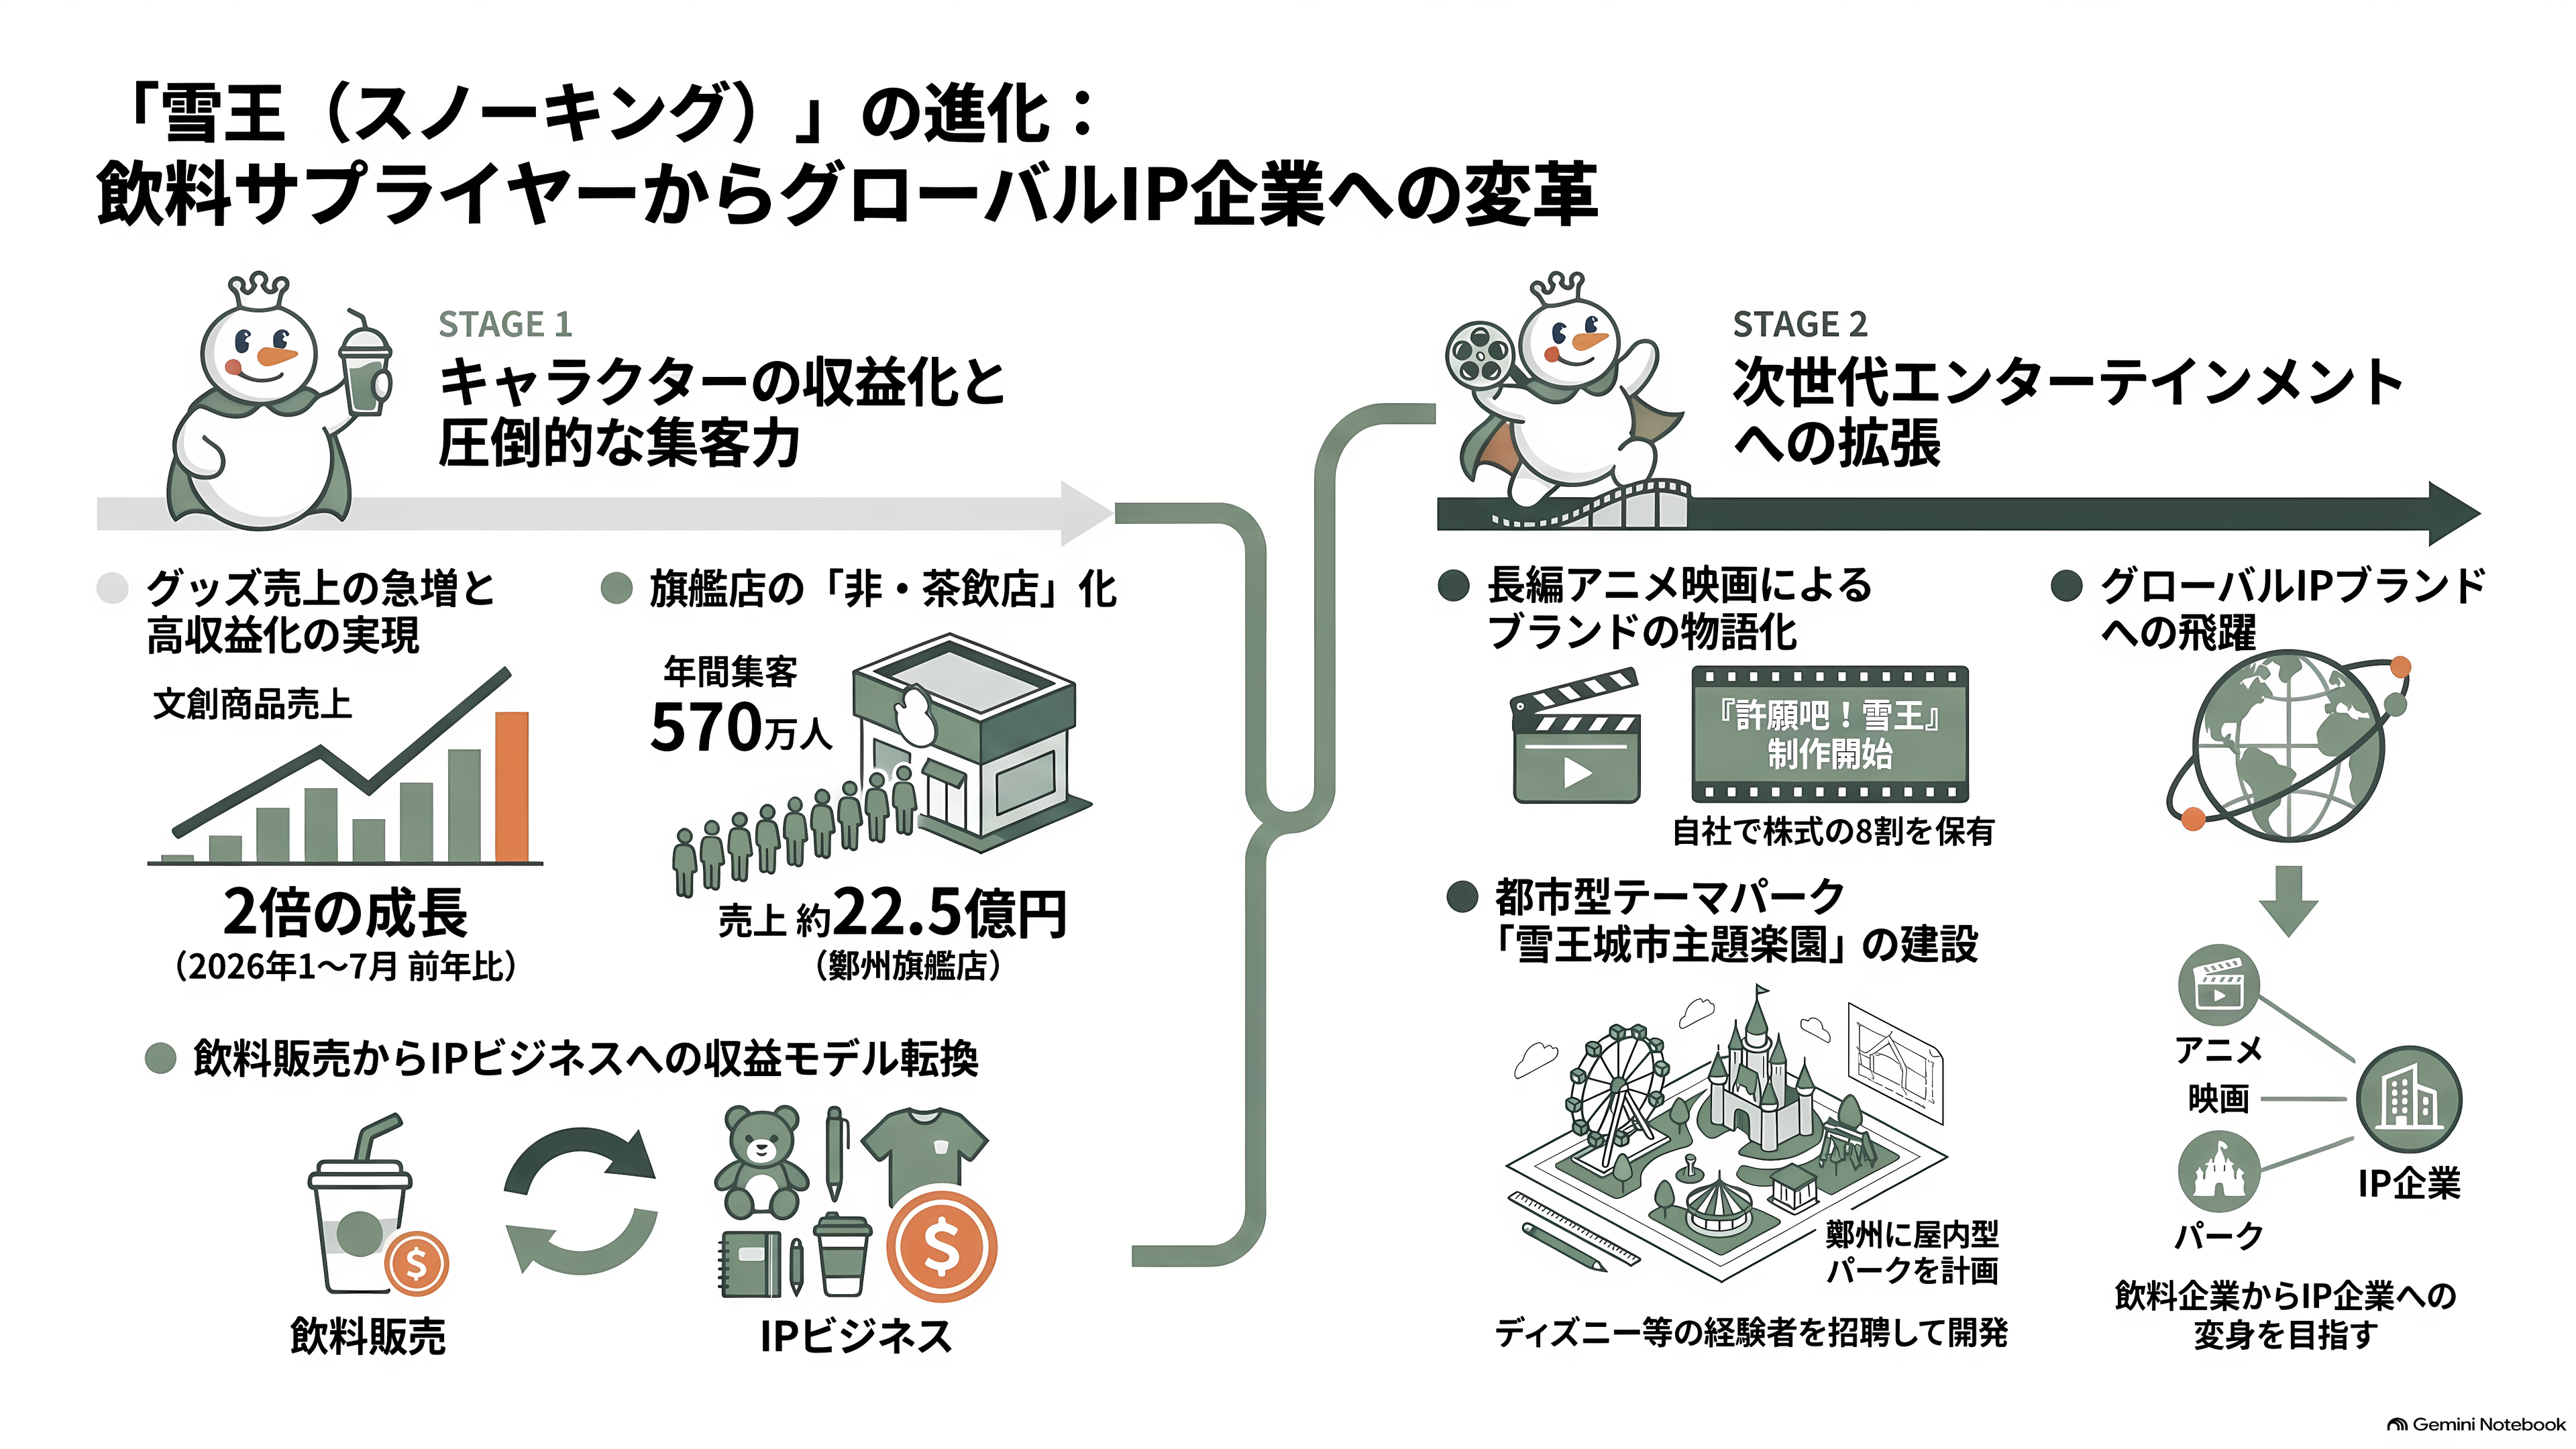
株価が下がるなかで、会社が力を入れているのがキャラクタービジネスである。
雪王は2018年に生まれた。2021年の主題歌で国民的になり、2023年にはアニメ『雪王駕到』が公開されて再生数2億回を超えた。中国郵政やゲームとのコラボも重ねている。
いま起きているのは、そのキャラクターを商品にすること自体が収益になり始めた、という変化だ。水筒、マグネット、菓子といったグッズが数百種類展開され、旗艦店の主力カテゴリーになっている。2026年1月から7月の文創商品の売上は前年比で2倍近く伸び、東南アジアとアメリカでも売り始めた。ドリンク1杯の利益と、グッズ1個の利益はまるで違う。
旗艦店は2026年6月末で26都市27店。鄭州の旗艦店は年間570万人が訪れ、売上はおよそ9,800万元、約22億5,000万円に達する。もはや茶飲店ではない。
さらに、2026年6月には初の長編アニメ映画『許願吧!雪王』が中国の映画当局の登記を通過した。制作会社の株式の8割をMIXUEが持つ。そして2026年2月、鄭州市は「雪王城市主題楽園」を市の2026年重点支援プロジェクトに指定した。場所は鄭州東駅の東広場、同社のグローバル本社と旗艦店に隣接する区画で、屋内型のテーマパークになる。求人票には、ディズニーやユニバーサルで5〜10年の経験を持つ人材を求める、と書かれている。
CNBCの取材に対し、経営陣は雪王をアニメ、漫画、映画、グッズ、テーマパークを通じてグローバルブランドに育てる考えを示している。飲料の供給網企業が、IP企業への変身を試みているということだ。
投資家が座っていた席から、経営者の椅子へ
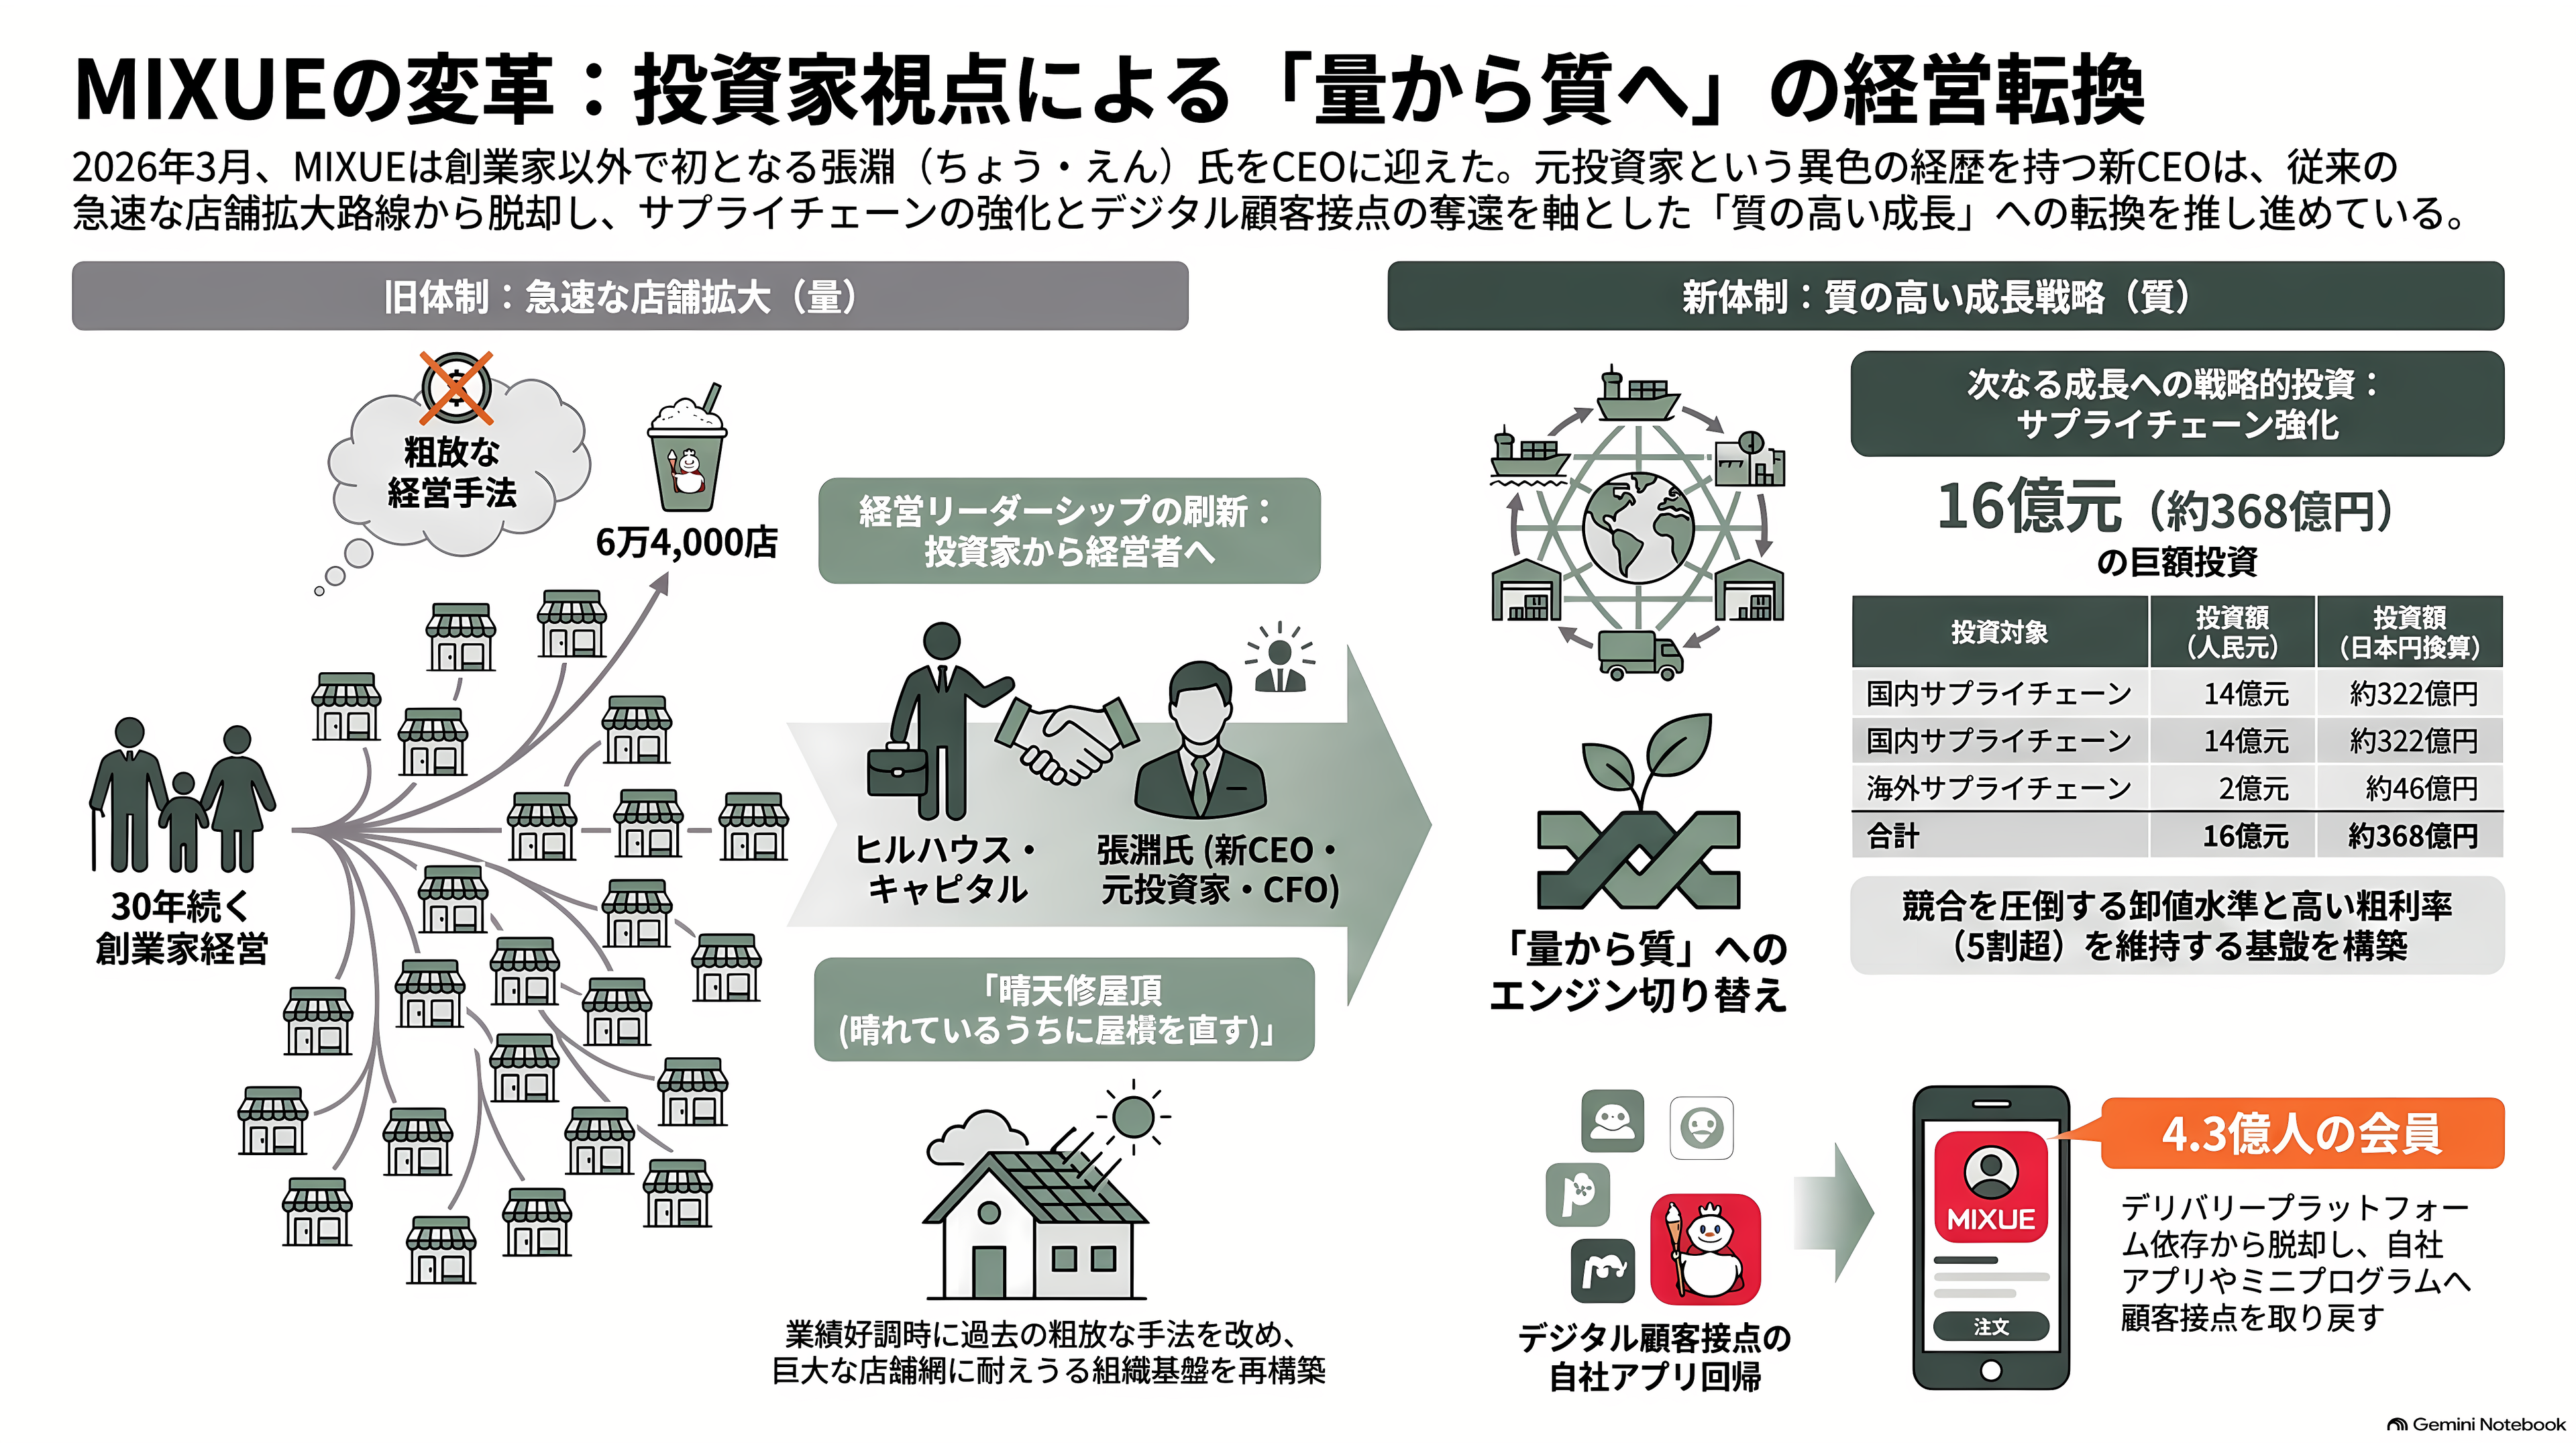
2026年3月24日、MIXUEは経営体制を変えた。
創業家の張紅甫がCEOを退き、共同会長に就く。後任のCEOは張淵(ちょう・えん)、35歳。清華大学で金融の修士を取り、バンク・オブ・アメリカ証券を経て高瓴(ヒルハウス)で消費・小売分野の投資と投資後支援を担当していた人物である。2023年にCFOとしてMIXUEに入り、2025年6月に執行副総裁、そして2026年3月にCEO。創業から30年近く、一族以外から出た初めてのCEOだ。
ここに、この会社を見るうえで最も面白い一点がある。張淵は、2020年に高瓴がMIXUEに出資したときの実務の中心にいた。つまり、かつて投資家として反対側の席に座っていた人物が、いま経営の椅子に移っている。
その張淵が最初に言ったのは、「過去の粗放なやり方は6万4,000店の規模では通用しない」という一言だった。彼が掲げる方針は「晴天修屋頂」、晴れているうちに屋根を直す、という中国のことわざである。成長のエンジンを「新しい店を開くこと」から「既存店を深く掘ること」に置き換える。そのために3年の投資サイクルを設定し、上半期には供給網に16億元、約368億円を投じた。国内に14億元、海外に2億元。
デリバリープラットフォームに握られた顧客接点を自社アプリとミニプログラムに取り戻す、というのも彼の課題設定だ。会員数は4億3,000万人に達している。
コーヒーの「幸運咖(ラッキーカップ)」は、2025年11月に1万店を超えた。アメリカーノ1杯5.9元、約136円で粗利率5割超という設計で、豆の卸値は競合が仕入れる水準の半分近い。ただし2026年に入って出店ペースは急減速しており、こちらも量から質への切り替えの途中にある。2025年10月に約2億9,700万元、約68億円で買収した生ビールの「鮮啤福鹿家」も、店舗数を伸ばす一方で加盟店の資金回転に課題が出ている。
これから何を、いつ見ればいいか
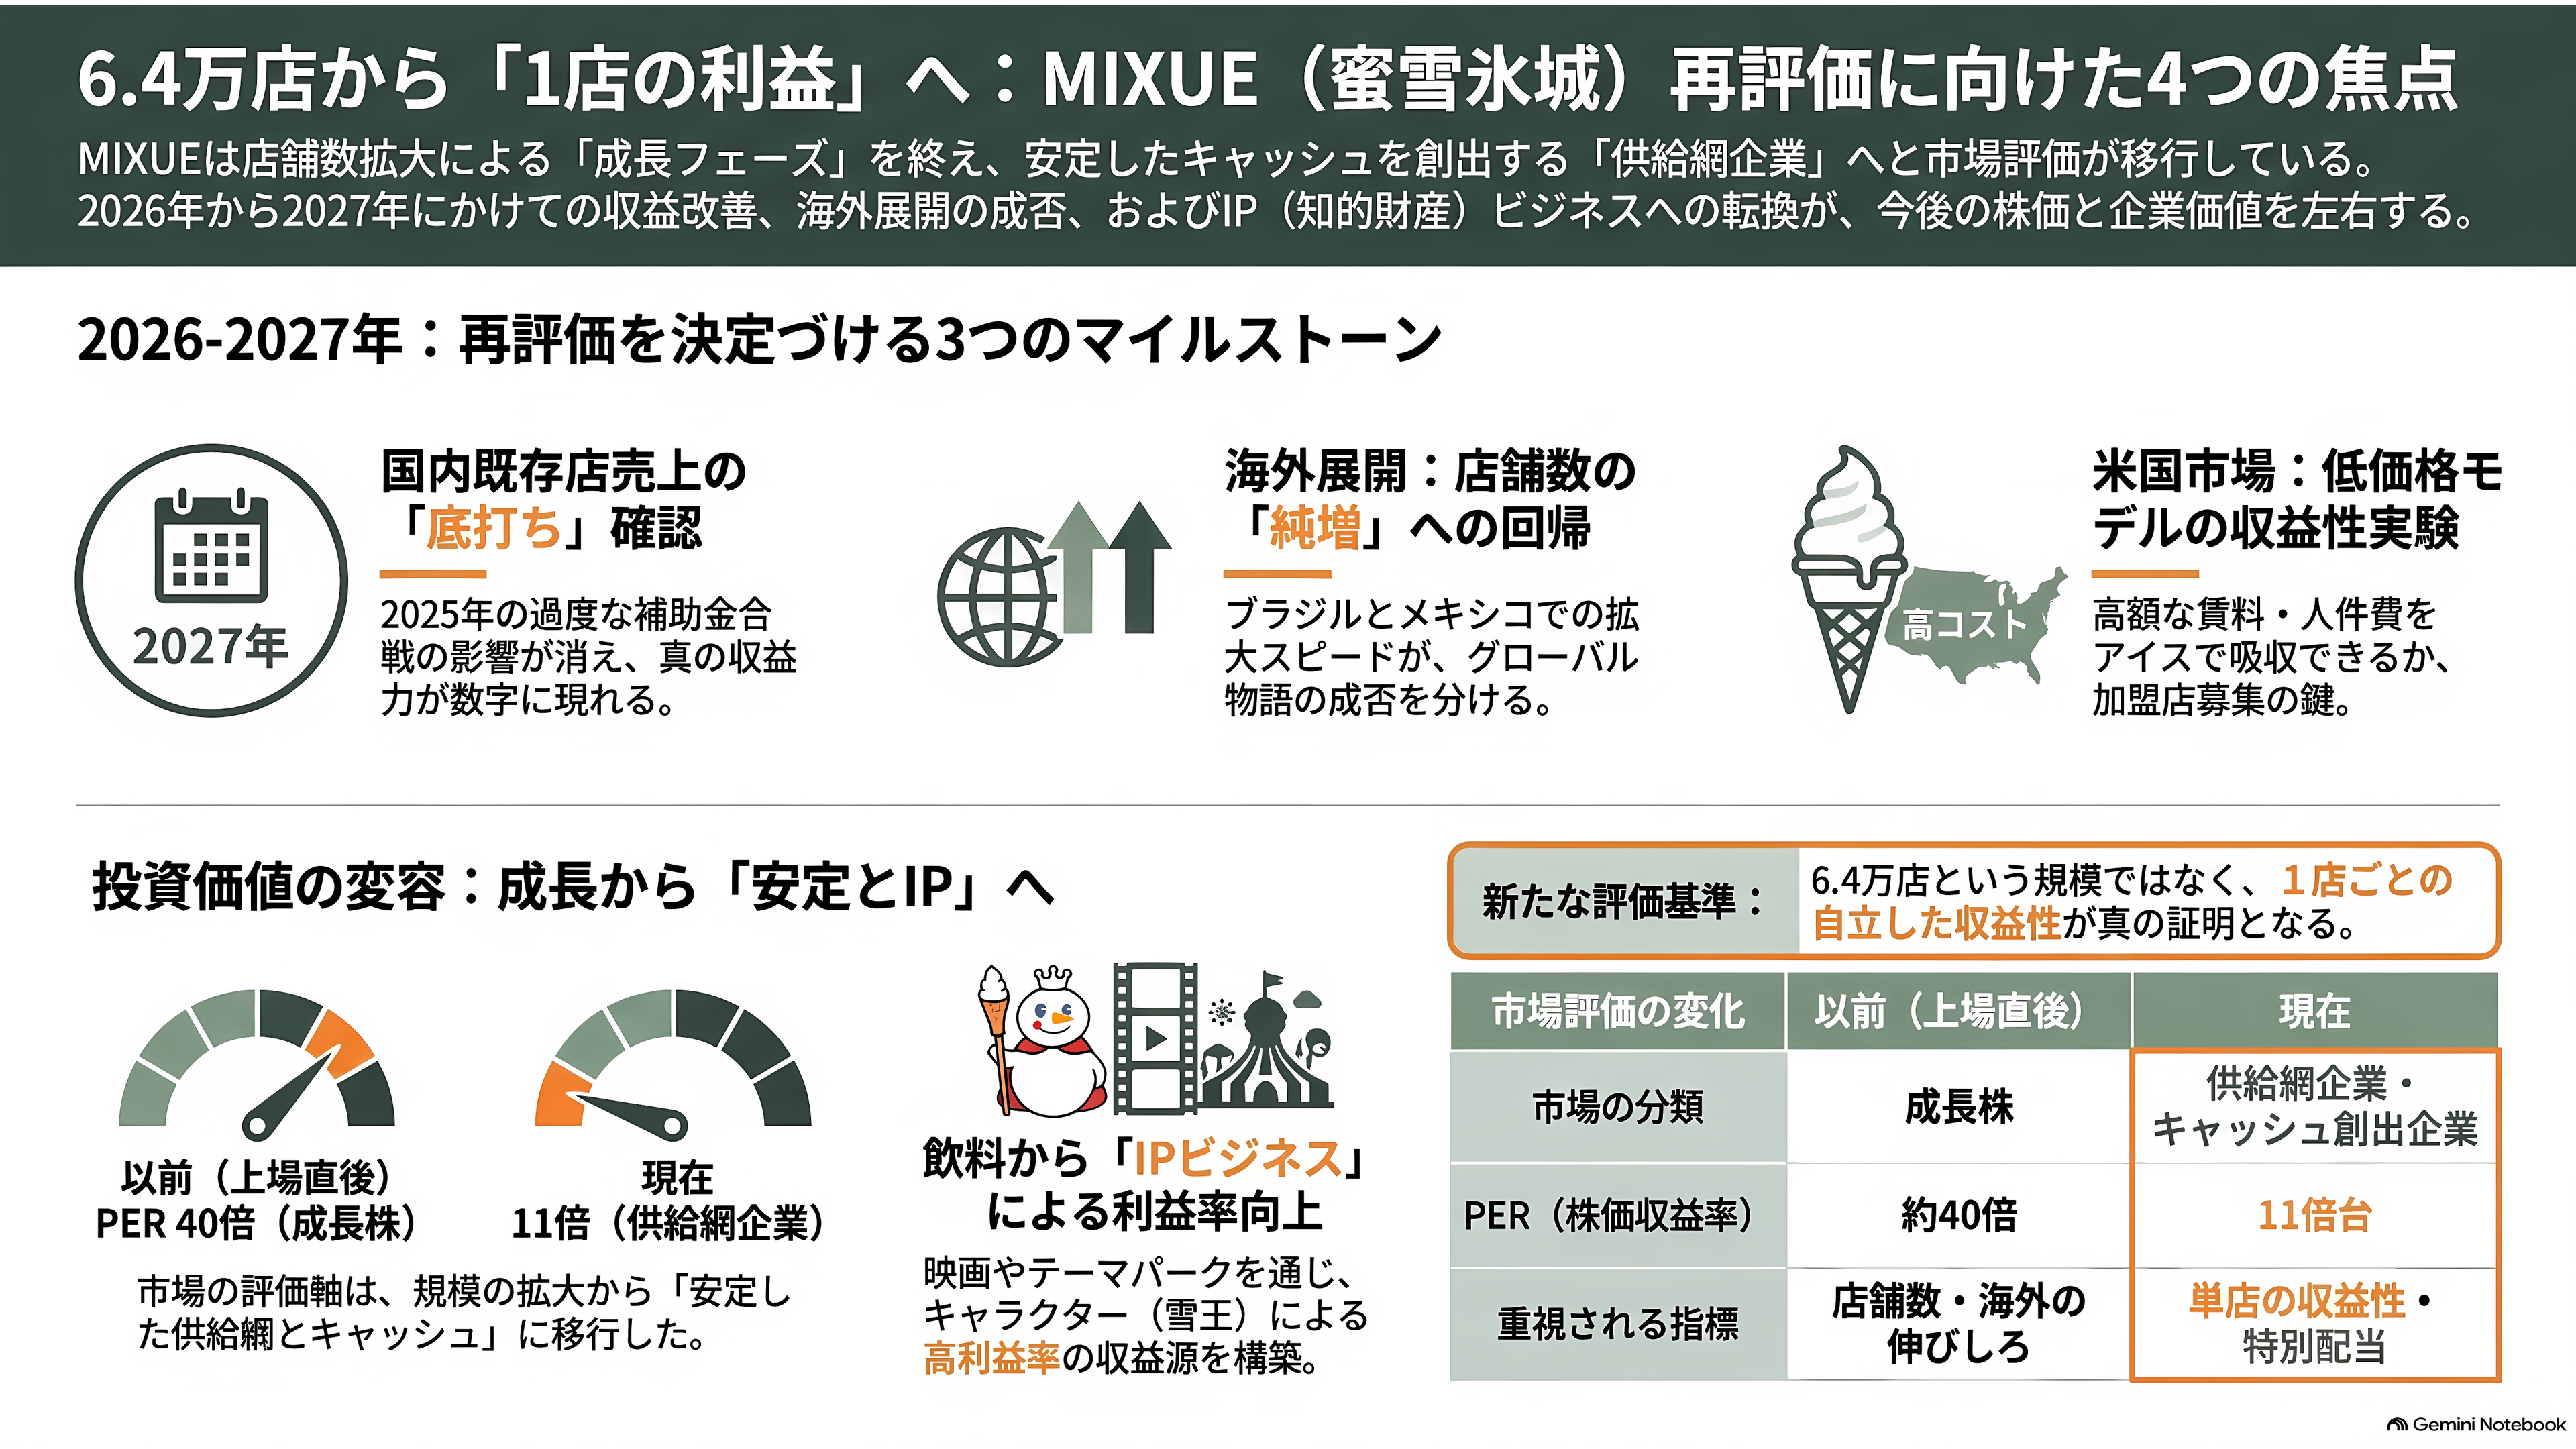
MIXUEの今後を判断する材料は、いくつかの時点に分かれて出てくる。
まず比較対象の正常化である。デリバリーの補助金合戦がもっとも激しかったのは2025年の春から年末にかけてだった。したがって2026年後半の数字も、まだ高い基準と比べられる。1店あたりの売上が本当に底を打ったのかが素直に読めるようになるのは、2027年に入ってからになる。会社は香港上場企業として年2回しか数字を出さないため、次の全体像は2027年3月下旬に発表される2026年通期決算だ。JPモルガンやUBSが指摘した「同店売上のマイナス」が2026年通年でどの程度に収まるかが、そこで確定する。
次に海外だ。見るべき数字は売上ではなく店舗数の符号である。2024年末から2年続いた純減が、2027年に純増へ戻るかどうか。ここが戻らなければ、「中国の外にもう一つの中国を作る」という上場時の物語は成立しない。インドネシアとベトナムの整理が終わったあと、ブラジルとメキシコがどれだけ速く積み上がるかが実質的な答えになる。
三つめはアメリカである。ロサンゼルスとニューヨークの数店は、まだ実験の段階にある。年間5,000万円超の賃料と、売上の3分の1を超える人件費を、1本184円のソフトクリームで吸収できるのか。この単店モデルが成り立つと会社が判断すれば、加盟店募集が一気に動く。成り立たなければ、アメリカは「旗艦店を置く市場」にとどまる。
四つめが雪王だ。映画の公開時期と、鄭州のテーマパークの着工と開業。これらはまだ日程が公表されていないが、鄭州市の2026年重点プロジェクトに入っている以上、2026年から2027年にかけて具体的な動きが出る。飲料の粗利ではなくIPの粗利が損益に効き始めるかどうかは、この会社の株価倍率そのものを変える論点である。
そして何より、ものさし自体が替わった。上場直後のMIXUEは、店舗数と海外の伸びしろで評価される成長株で、利益の40倍前後がついていた。いまの株価収益率は11倍台である。中国のメディアが「40倍の時代は終わった」と書いたのは、この会社が成長企業から、安定したキャッシュを出す供給網企業へと分類され直したことを意味する。上場後はじめての特別配当が同じタイミングで出たのは、偶然ではない。
6万4,000店という数字は、もう成長の証明ではなくなった。次にMIXUEが証明しなければならないのは、その1店ずつが、補助金なしで儲かっているということだ。