顧客の試験室で止まった一枚のガラス
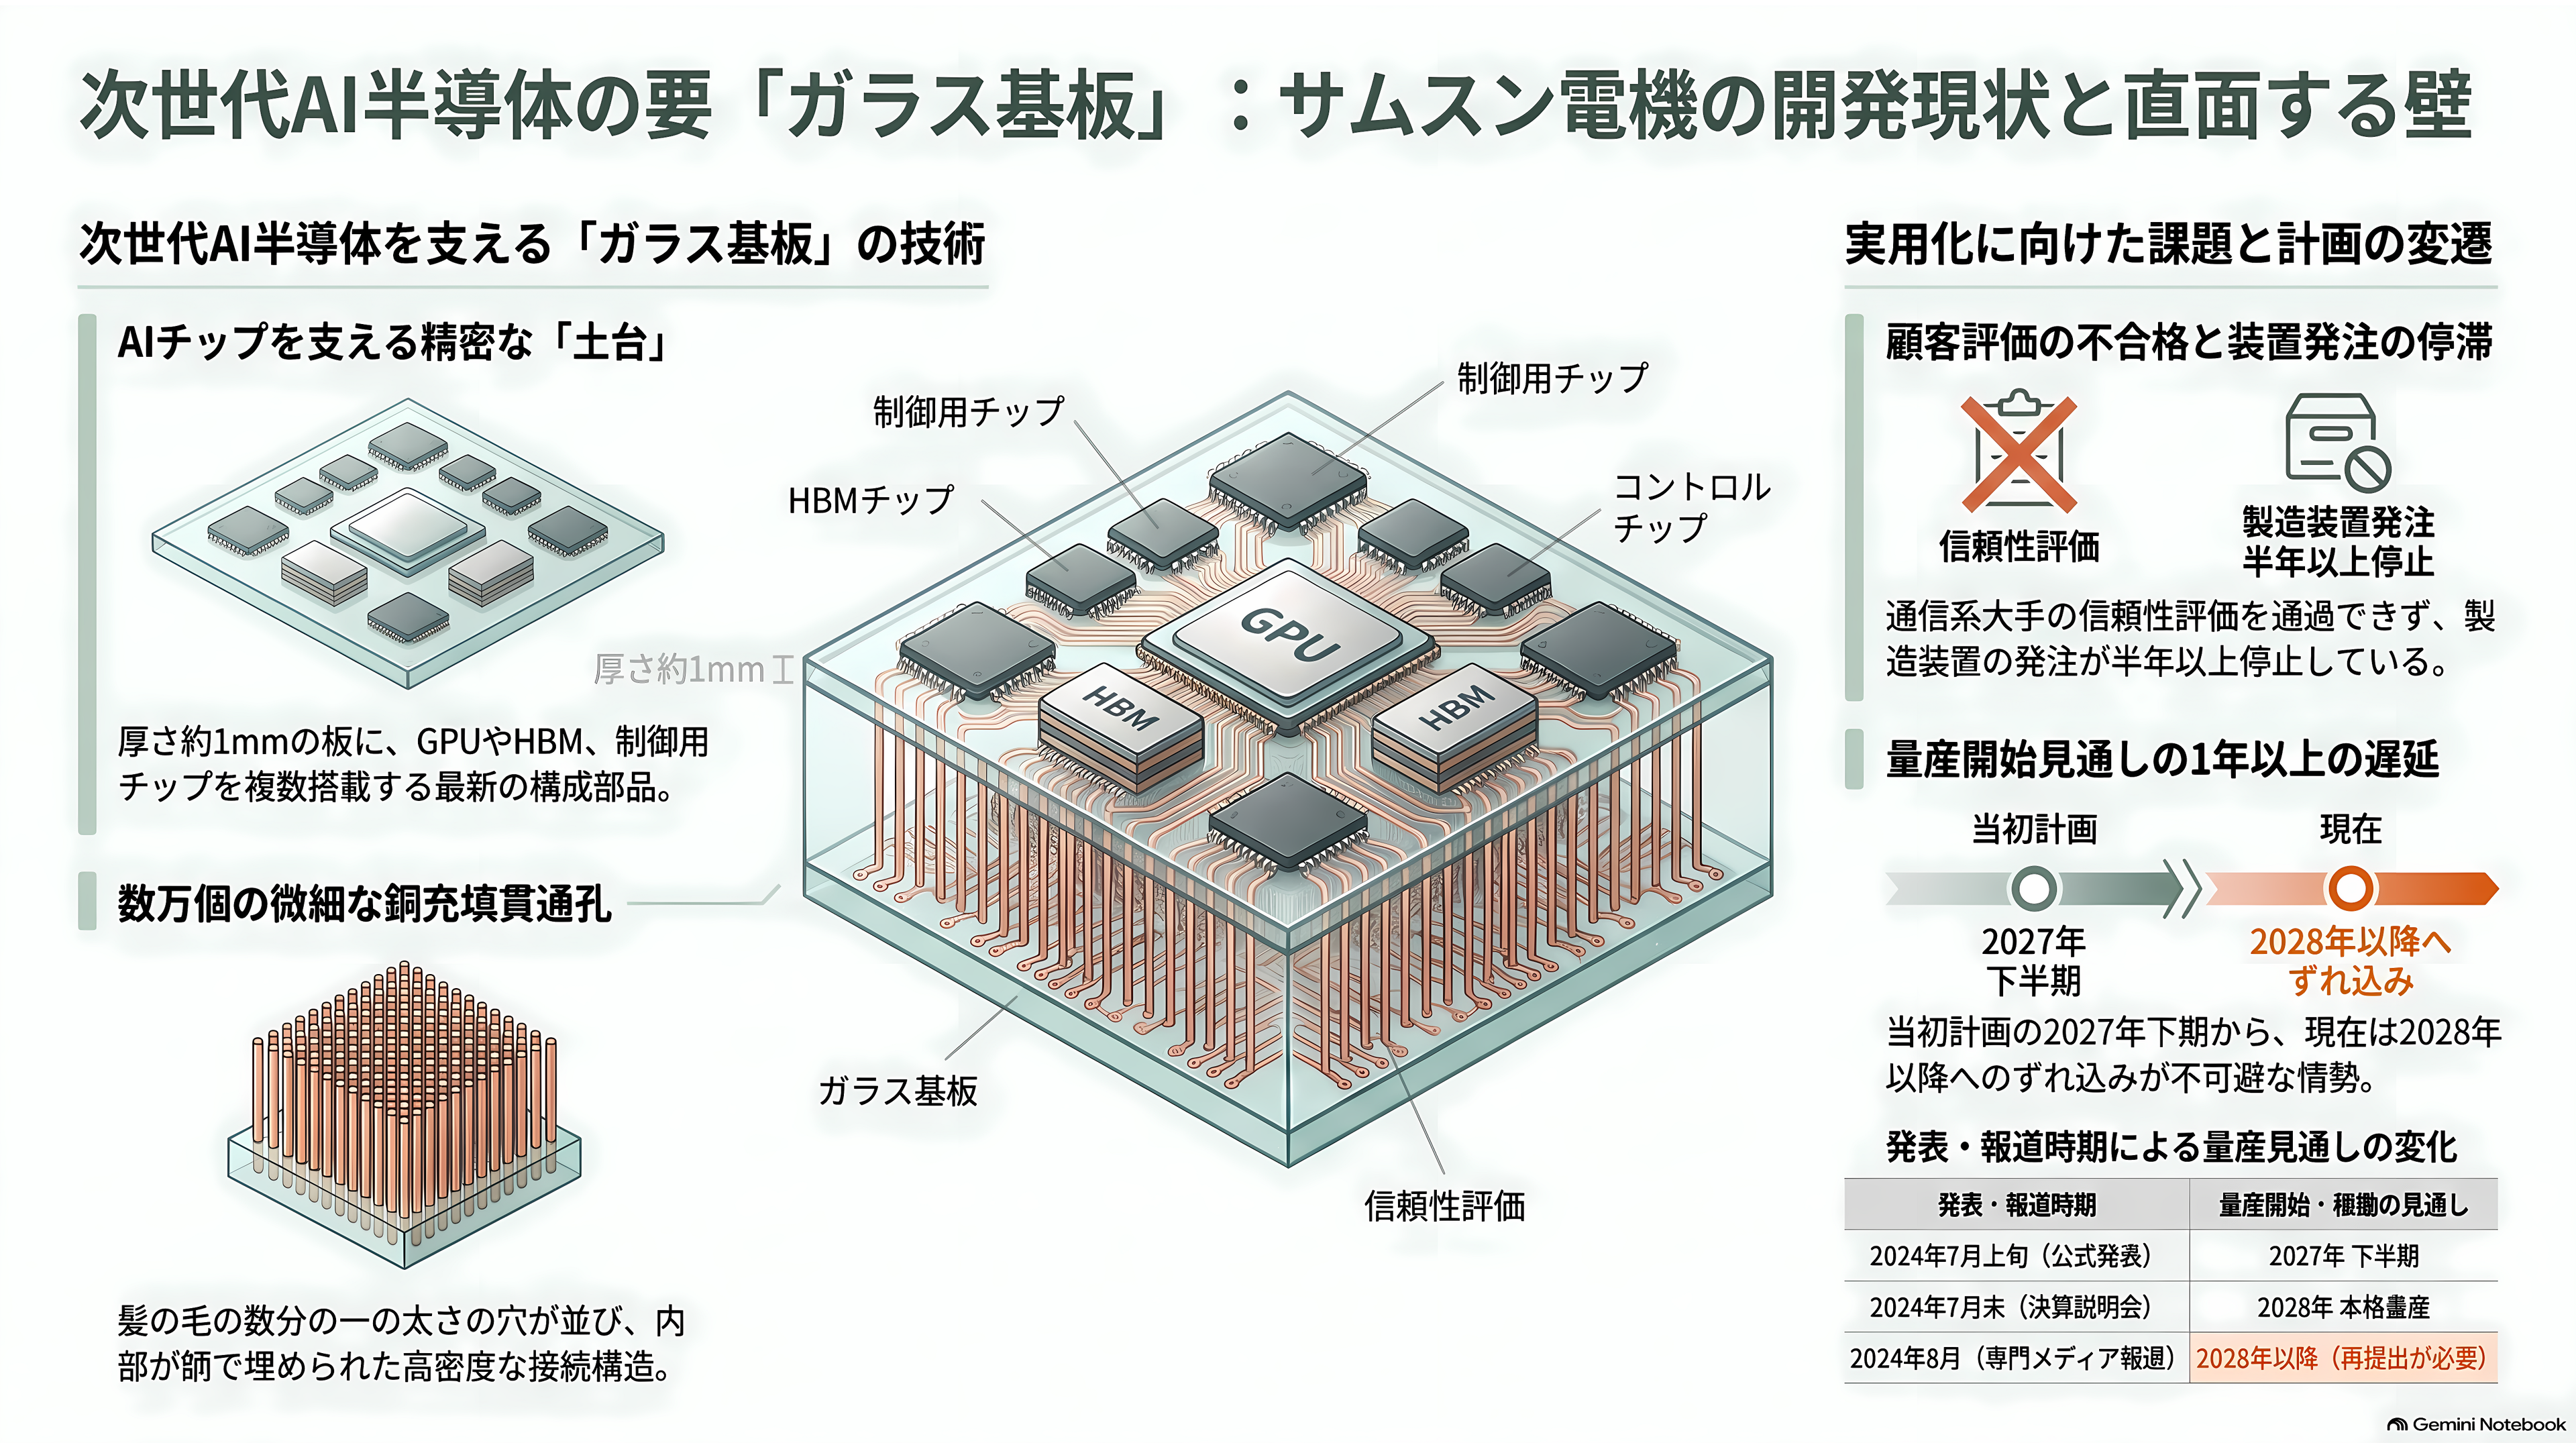
手のひらに乗る、15センチ角ほどの薄いガラスの板がある。厚さは1ミリ前後。透かして見ると、髪の毛の太さの数分の一しかない穴が数万個びっしりと並んでいて、その穴の内側は銅でぎっしり埋められている。この板の上に、GPUとHBMメモリと制御用のチップを何個も並べて載せる。AI半導体の「土台」になるはずの部品だ。
サムスン電機が試作したその板は、顧客の試験室から突き返された。
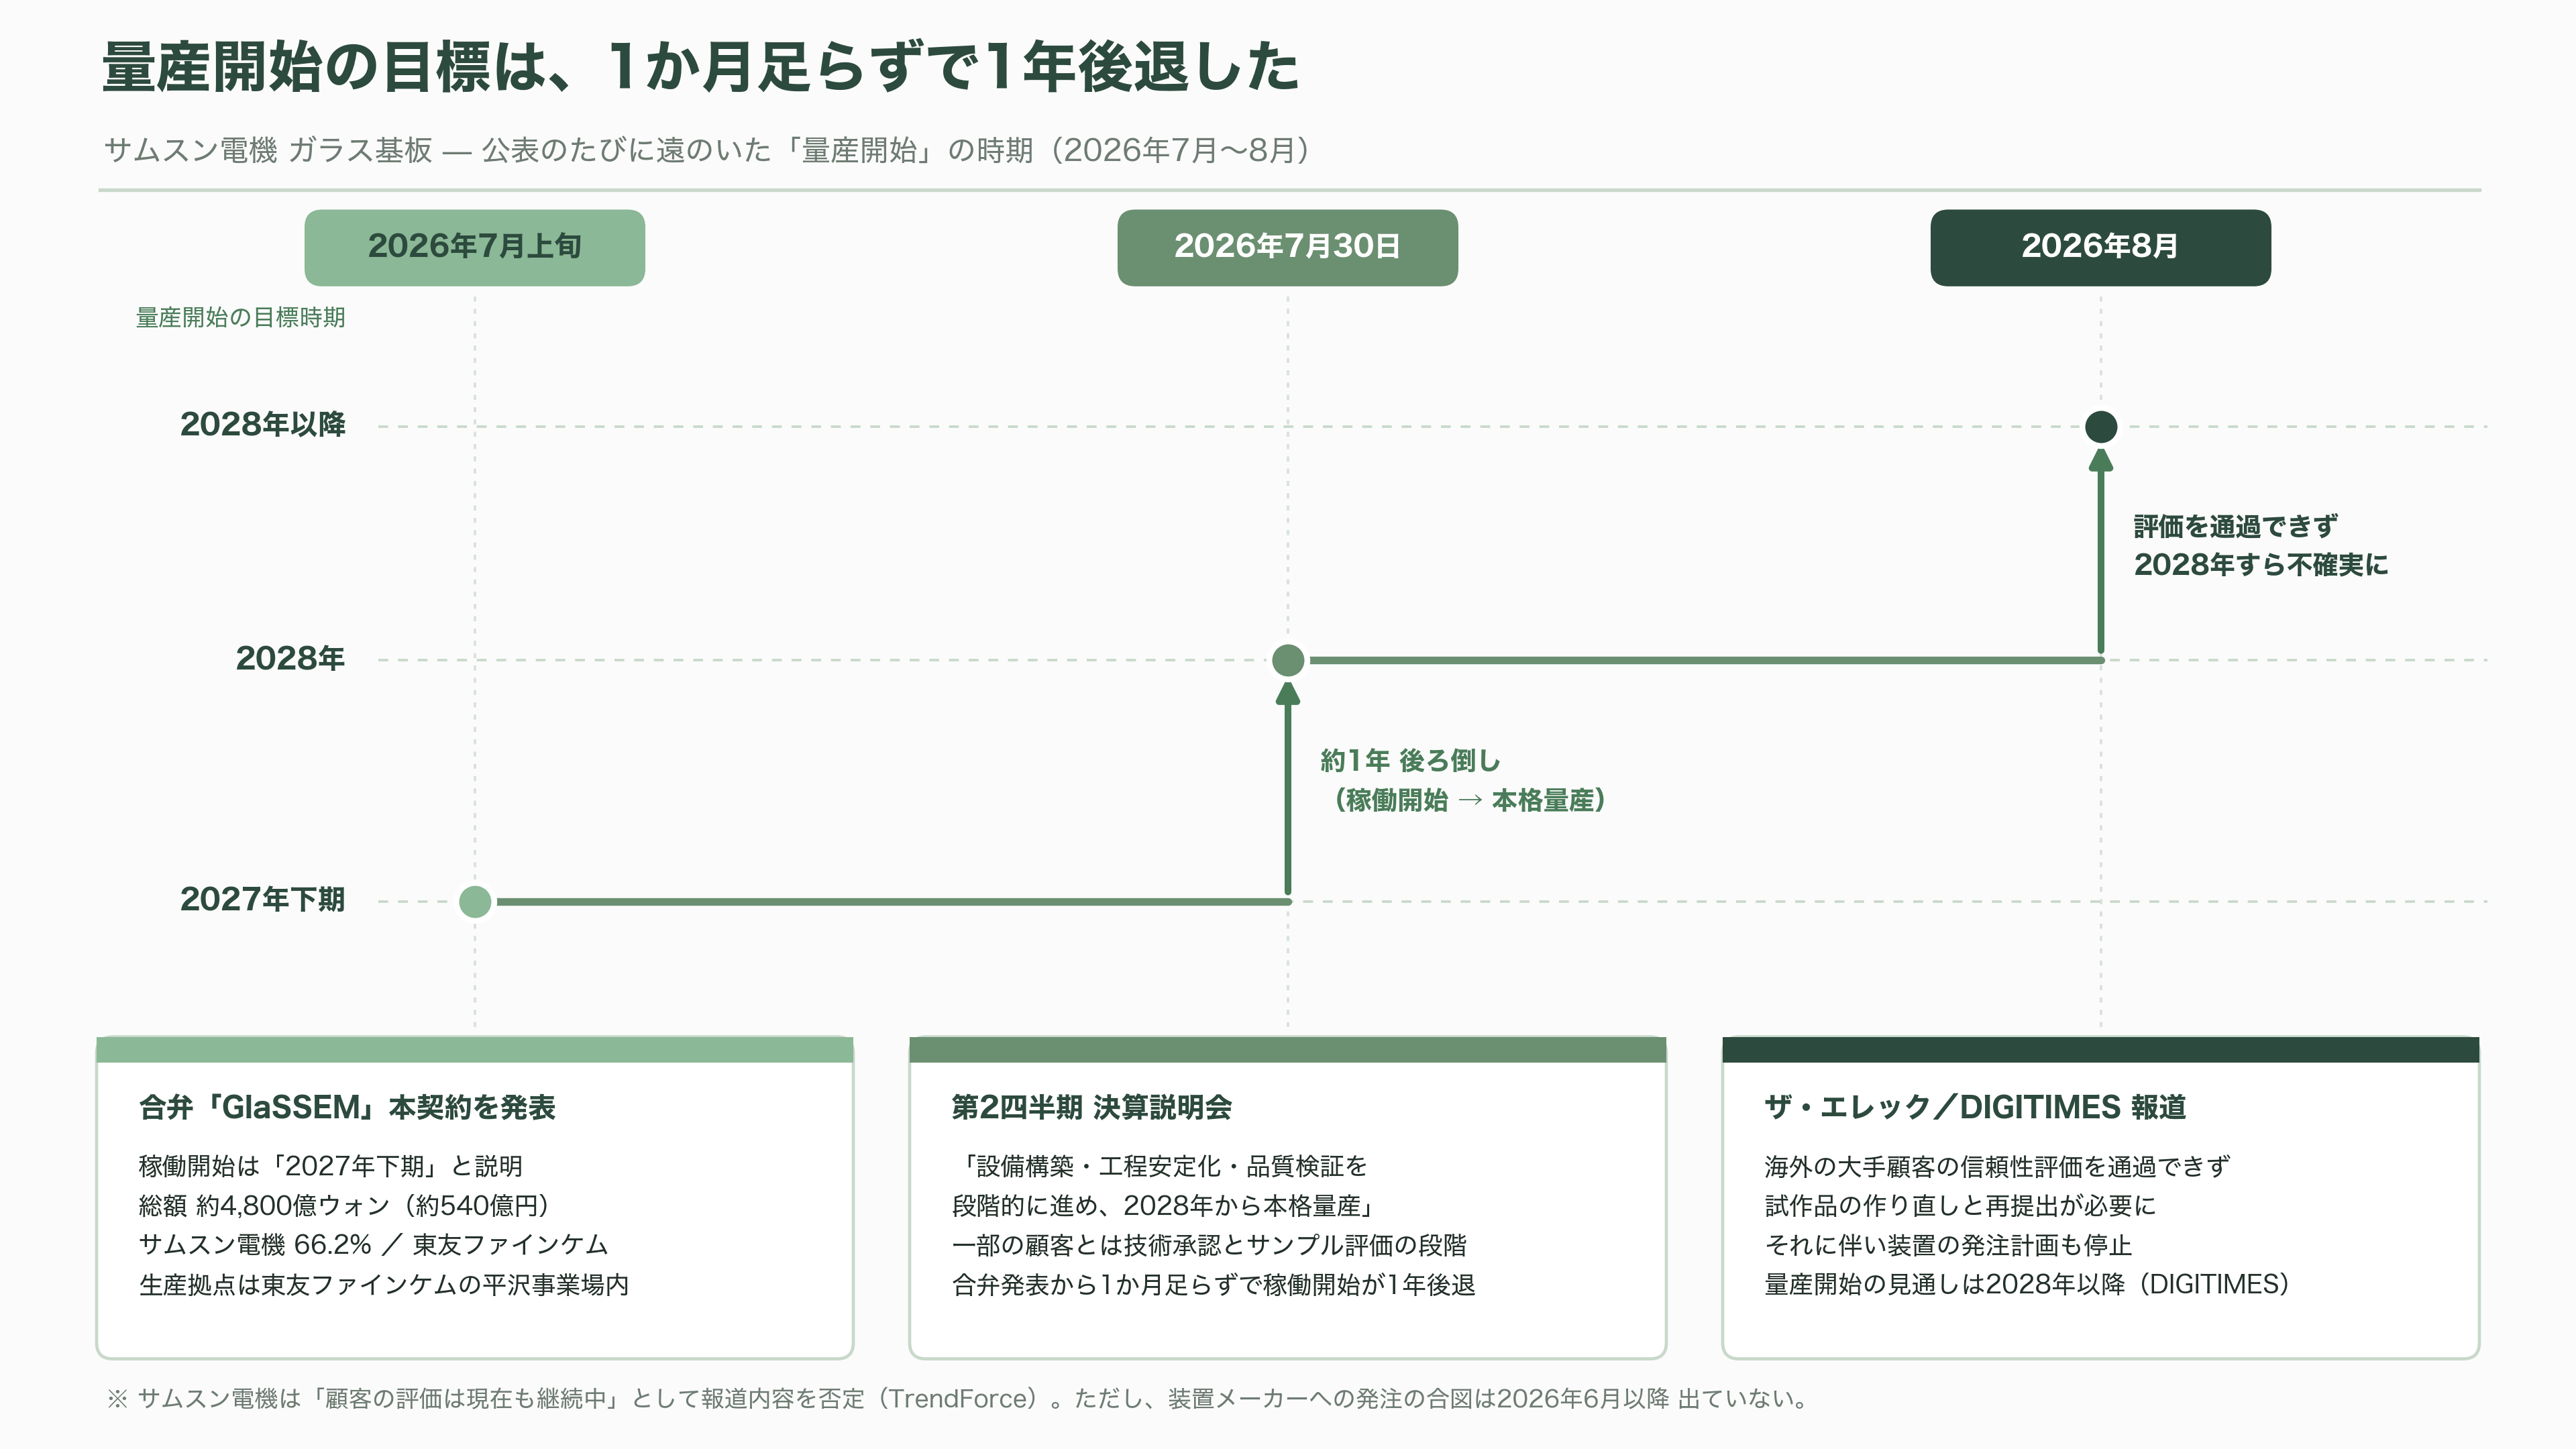
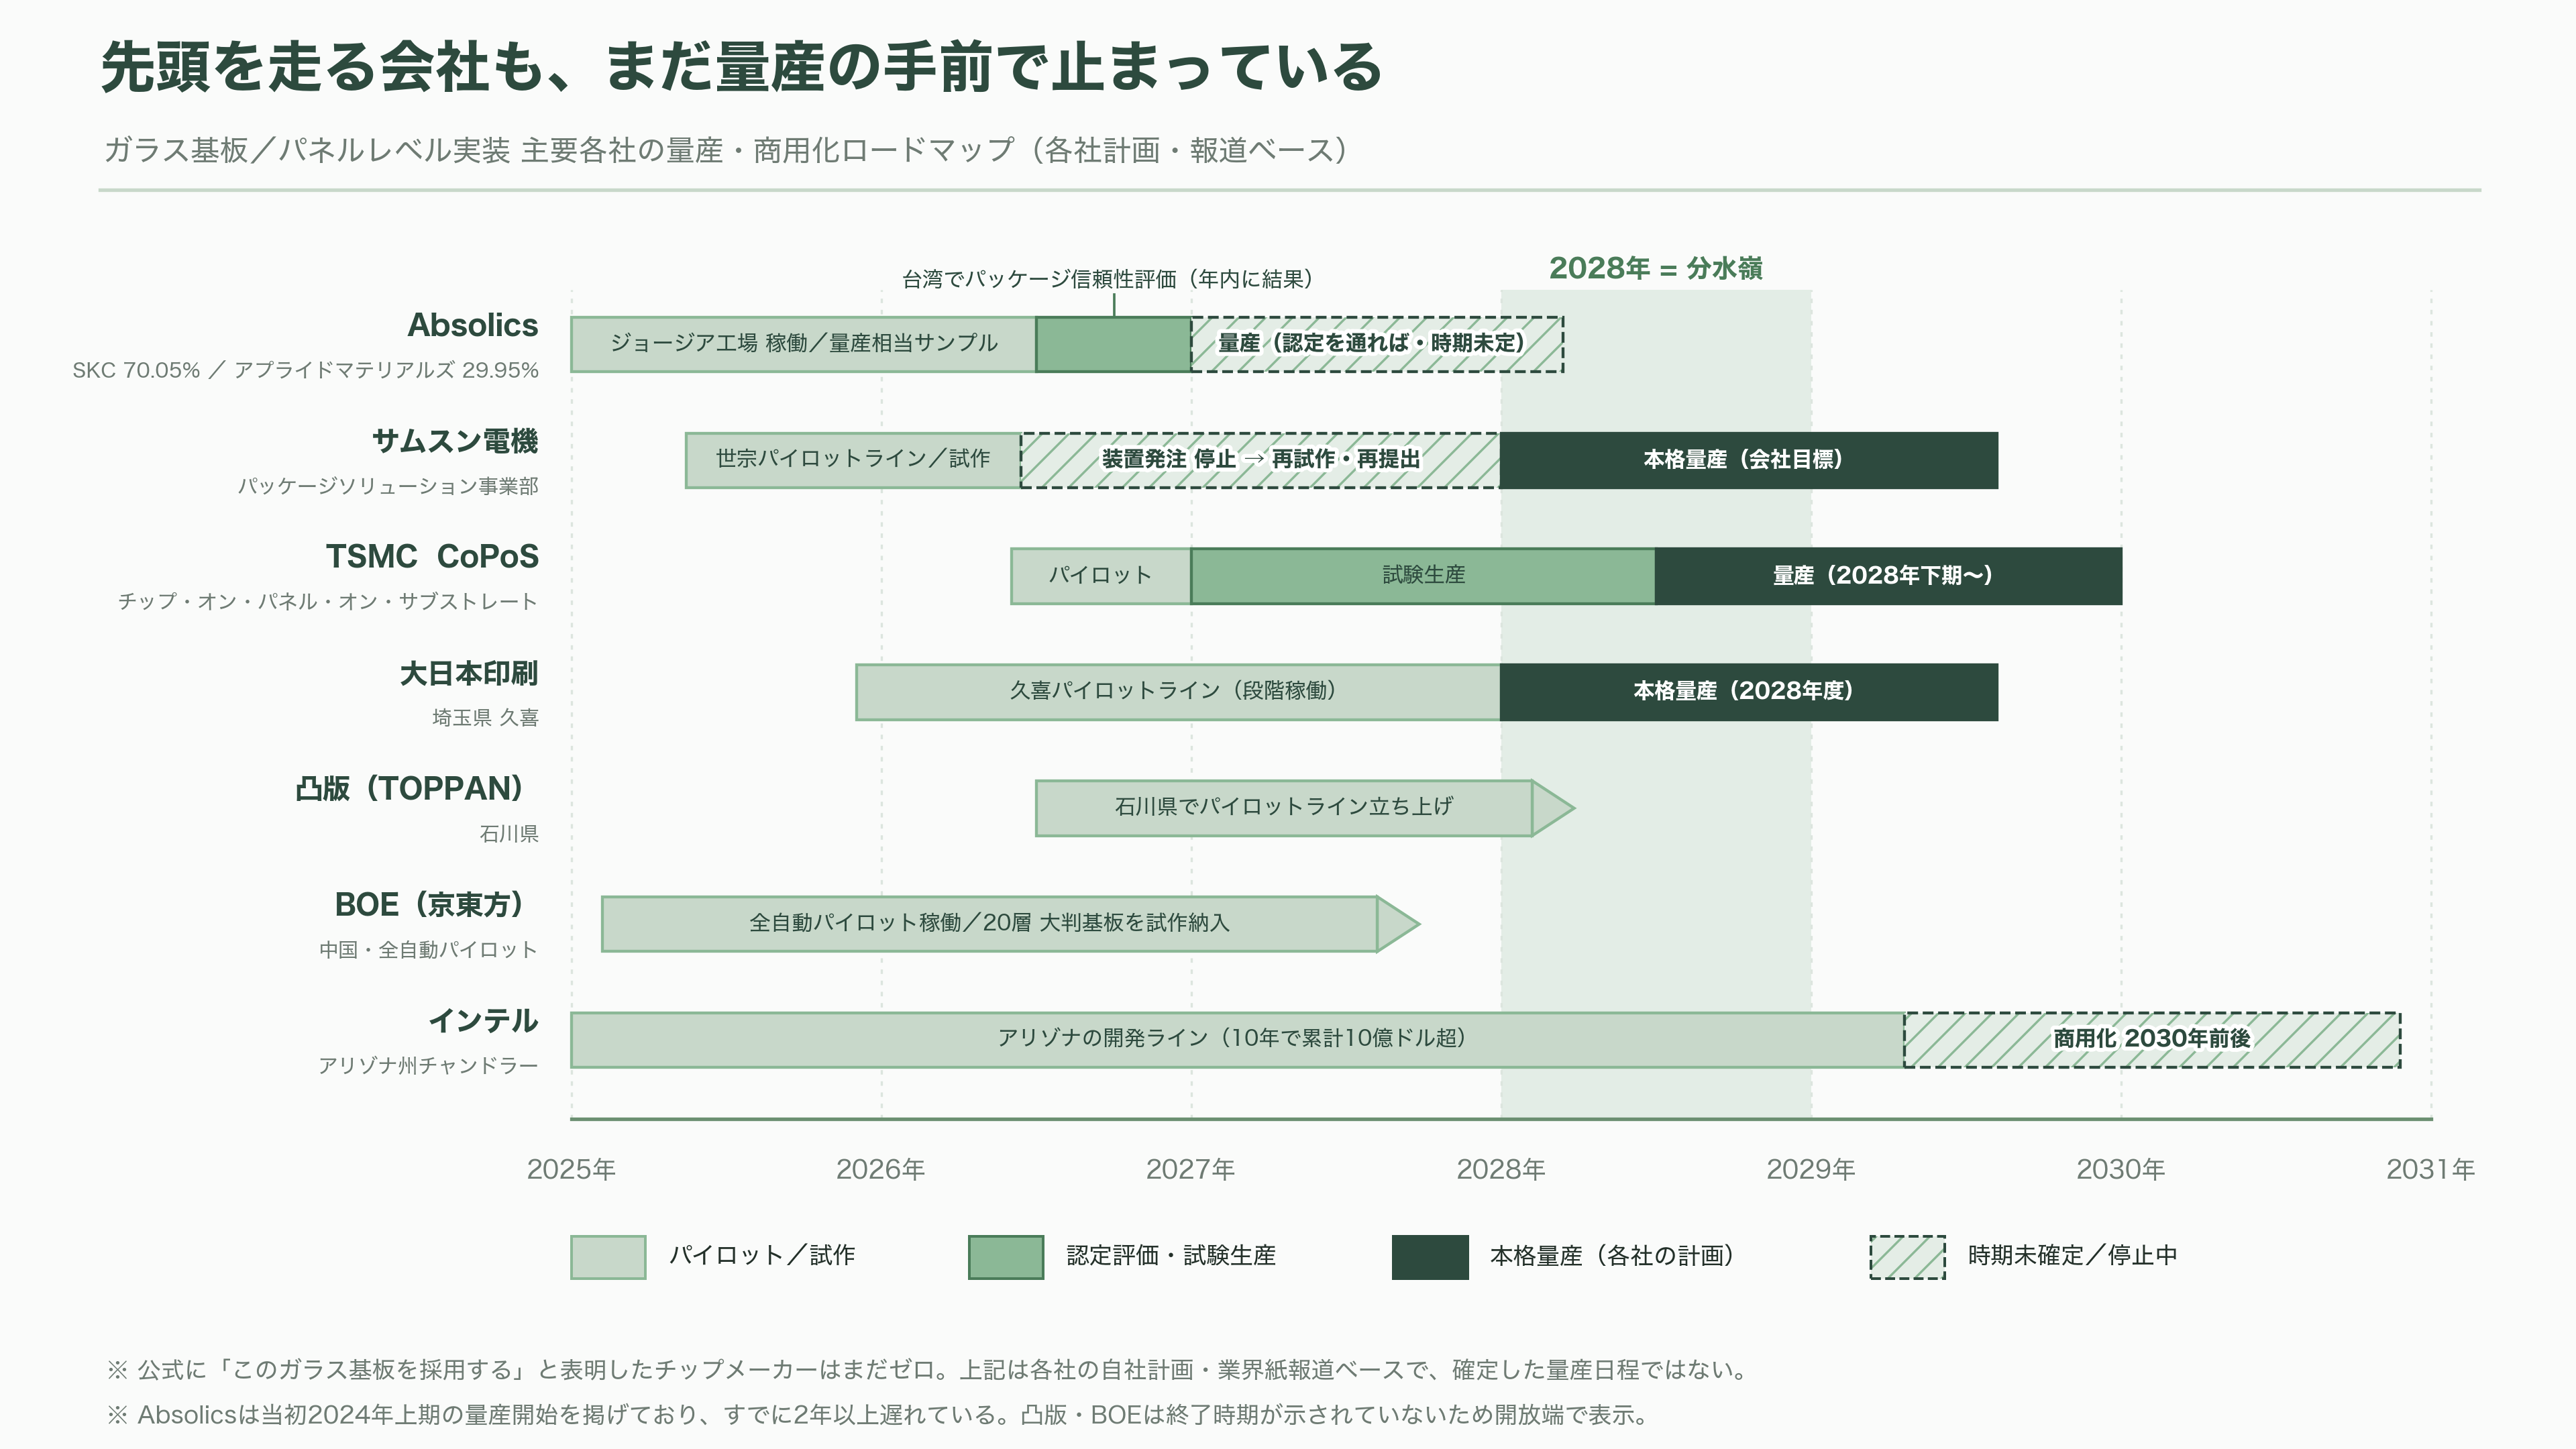
韓国の半導体専門メディア「ザ・エレック(The Elec)」が2026年8月に報じたところによると、同社のガラス基板の試作品は、通信系の半導体を手がける海外の大手顧客による信頼性評価を通過できなかった。試作品を作り直して再提出する必要があり、それに伴って製造装置の発注計画も止まった。DIGITIMESも同じ内容を追い、量産開始の見通しは2028年以降だと伝えている。
サムスン電機は2026年7月30日の第2四半期決算説明会で、ガラス基板の合弁会社について「設備構築、工程安定化、品質検証を段階的に進め、2028年から本格量産に入る」と説明していた。合弁設立を発表した7月上旬の時点では稼働開始を2027年下期としていたから、1か月足らずで1年ずれたことになる。そして8月には、その2028年すら守れるか怪しいという報道が出た。
同社は「顧客の評価は現在も継続中だ」としてこの見方を否定した、と台湾の調査会社TrendForceは伝えている。決算説明会でも「一部の顧客とは技術承認とサンプル評価の段階にある」と述べており、評価そのものが打ち切られたわけではない。ただ、装置メーカーに対する発注の合図が半年以上出ていないという事実は動かない。
ガラス基板とは、何を置き換えるものなのか
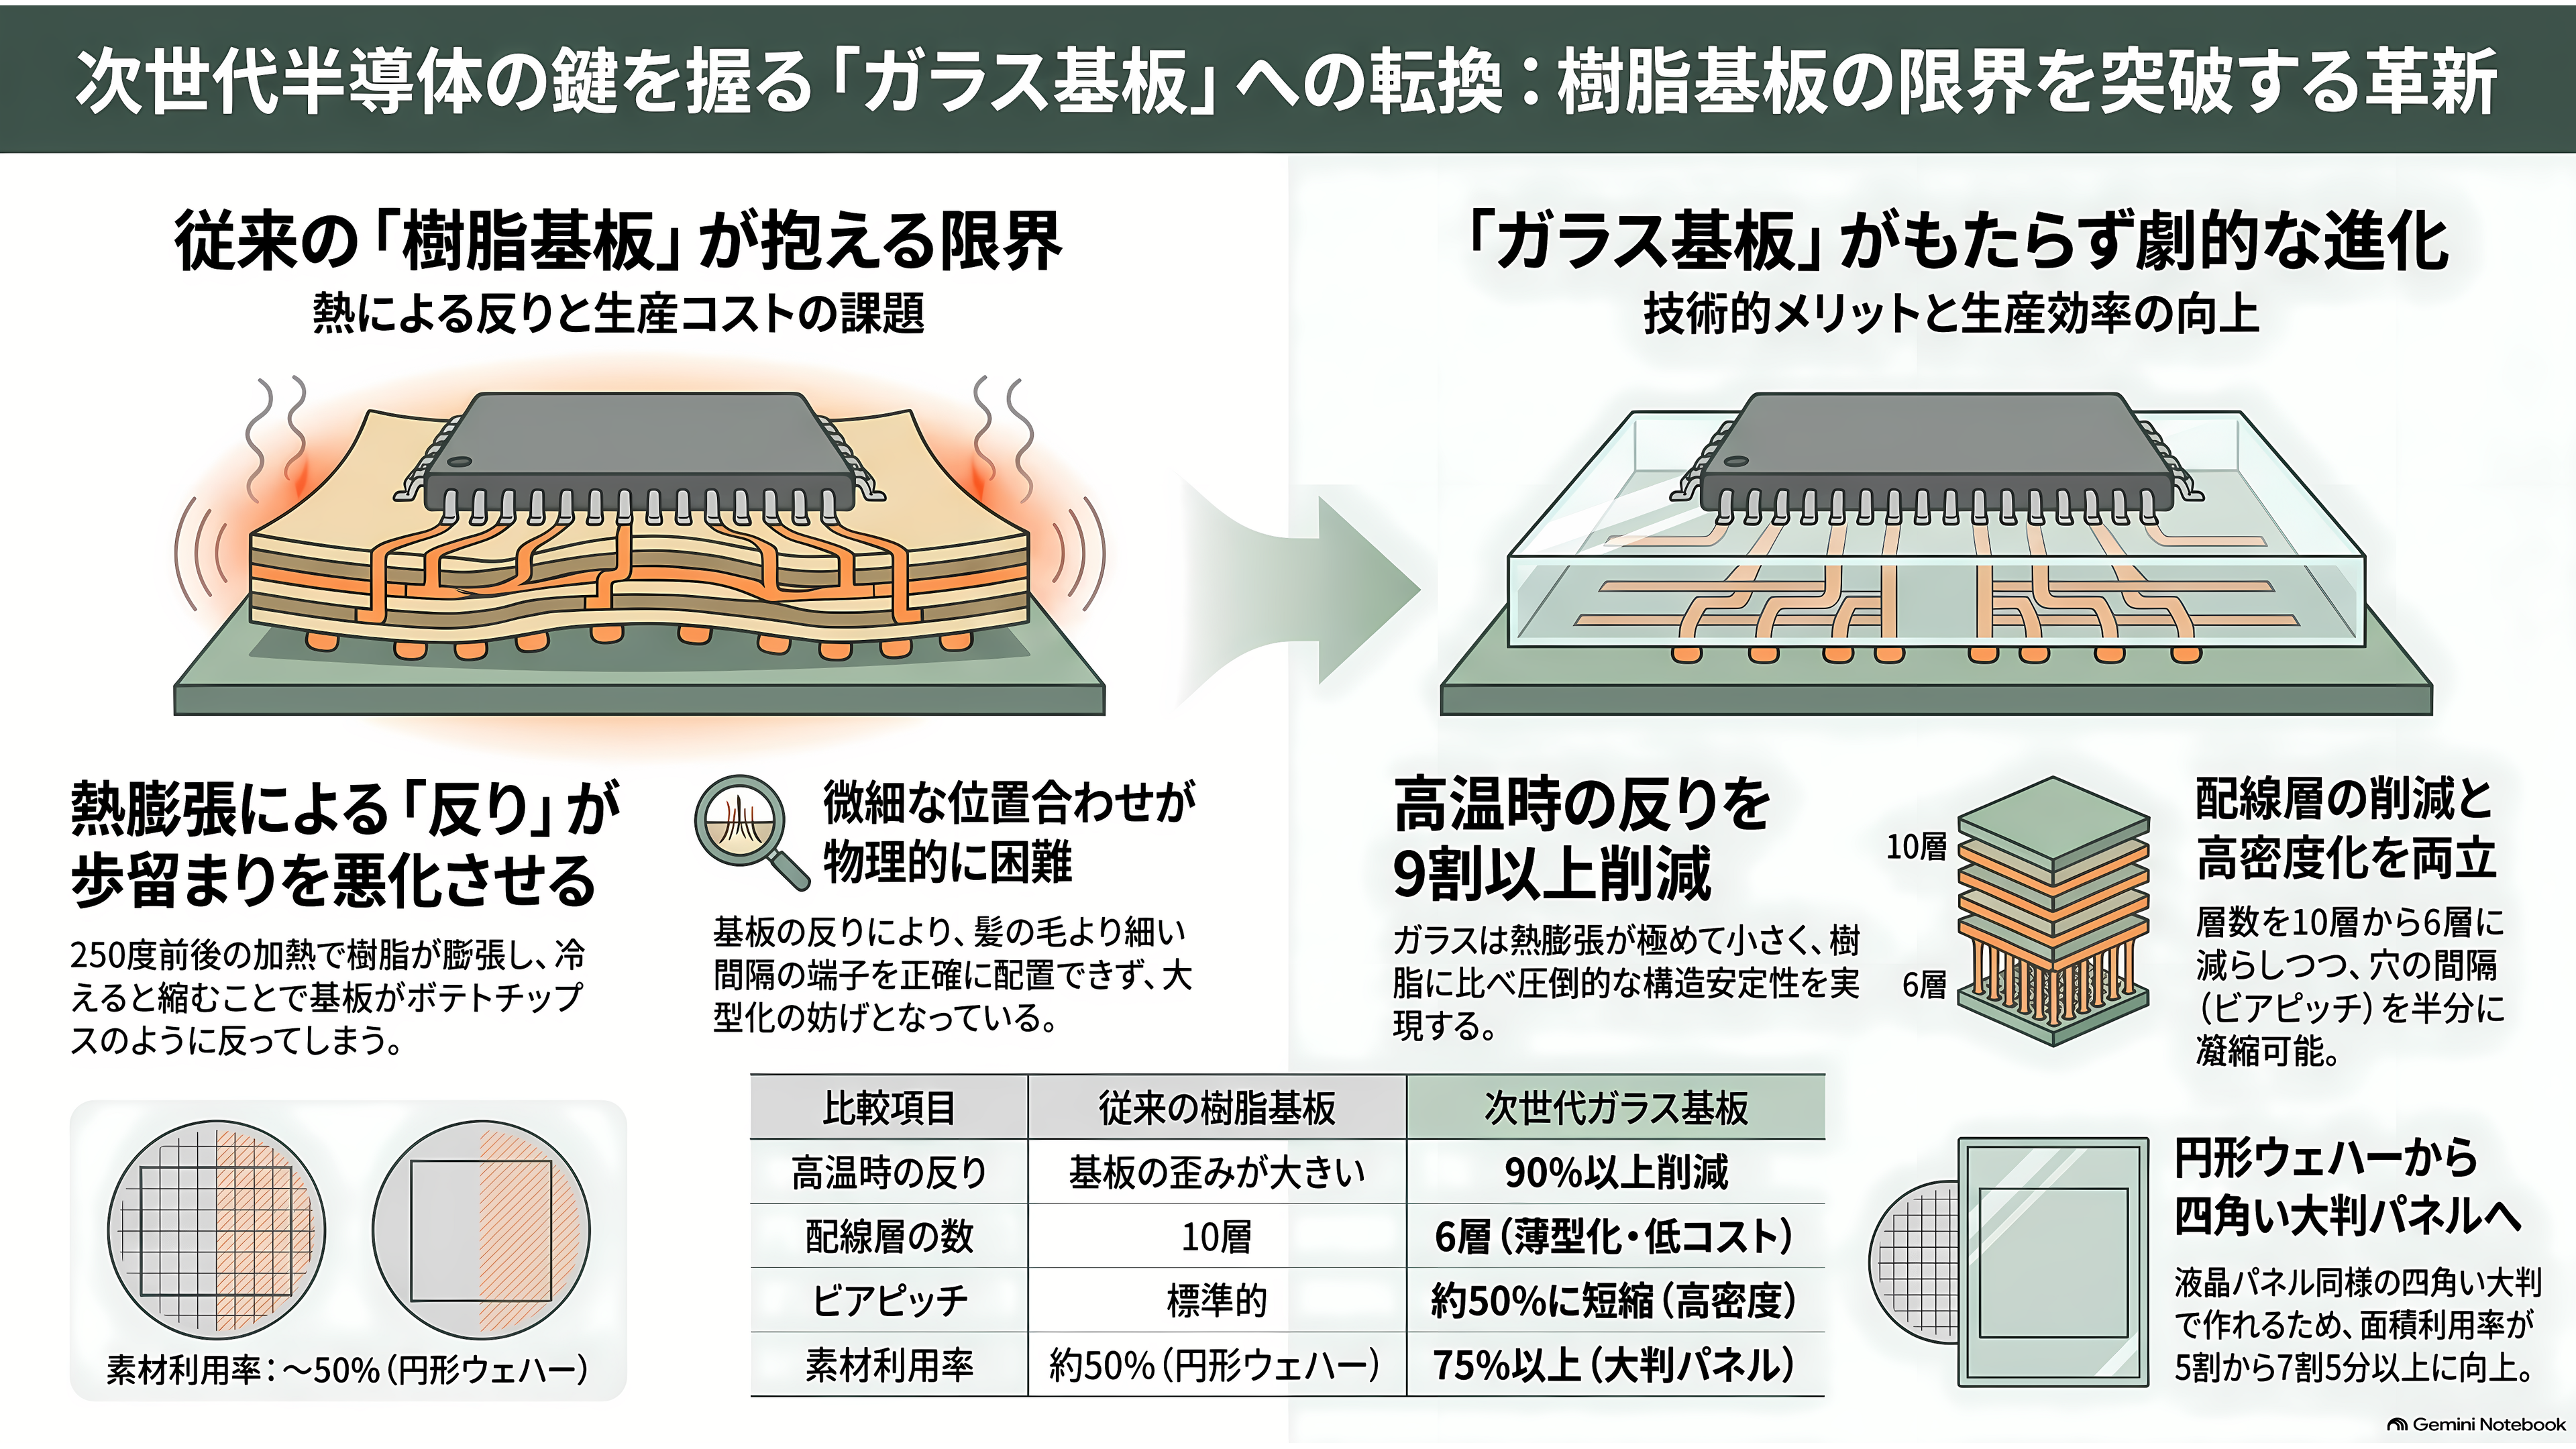
半導体のチップは、そのままでは基板に載せられない。爪の先ほどのシリコン片から、何千本、何万本という配線を引き出して、外の世界とつなぐ必要がある。その役目を果たしているのが「パッケージ基板」と呼ばれる板だ。座布団に例えると分かりやすい。チップという小さな座り手を、配線という細い糸を編み込んだ座布団の上に載せて、下からマザーボードにつなぐ。
今の座布団は樹脂でできている。中心に硬い樹脂の芯(コア)があり、その上下に絶縁フィルムと銅配線を交互に何層も積み上げる。このフィルムの代表格が、味の素が作っている「ABF」——味の素ビルドアップフィルムである。名古屋の調味料会社が世界のAI半導体の首根っこを押さえている、とよく言われるあれだ。
ガラス基板は、この中心の樹脂の芯をガラスに置き換える。ただそれだけの話に聞こえるが、置き換えると何が変わるのか。
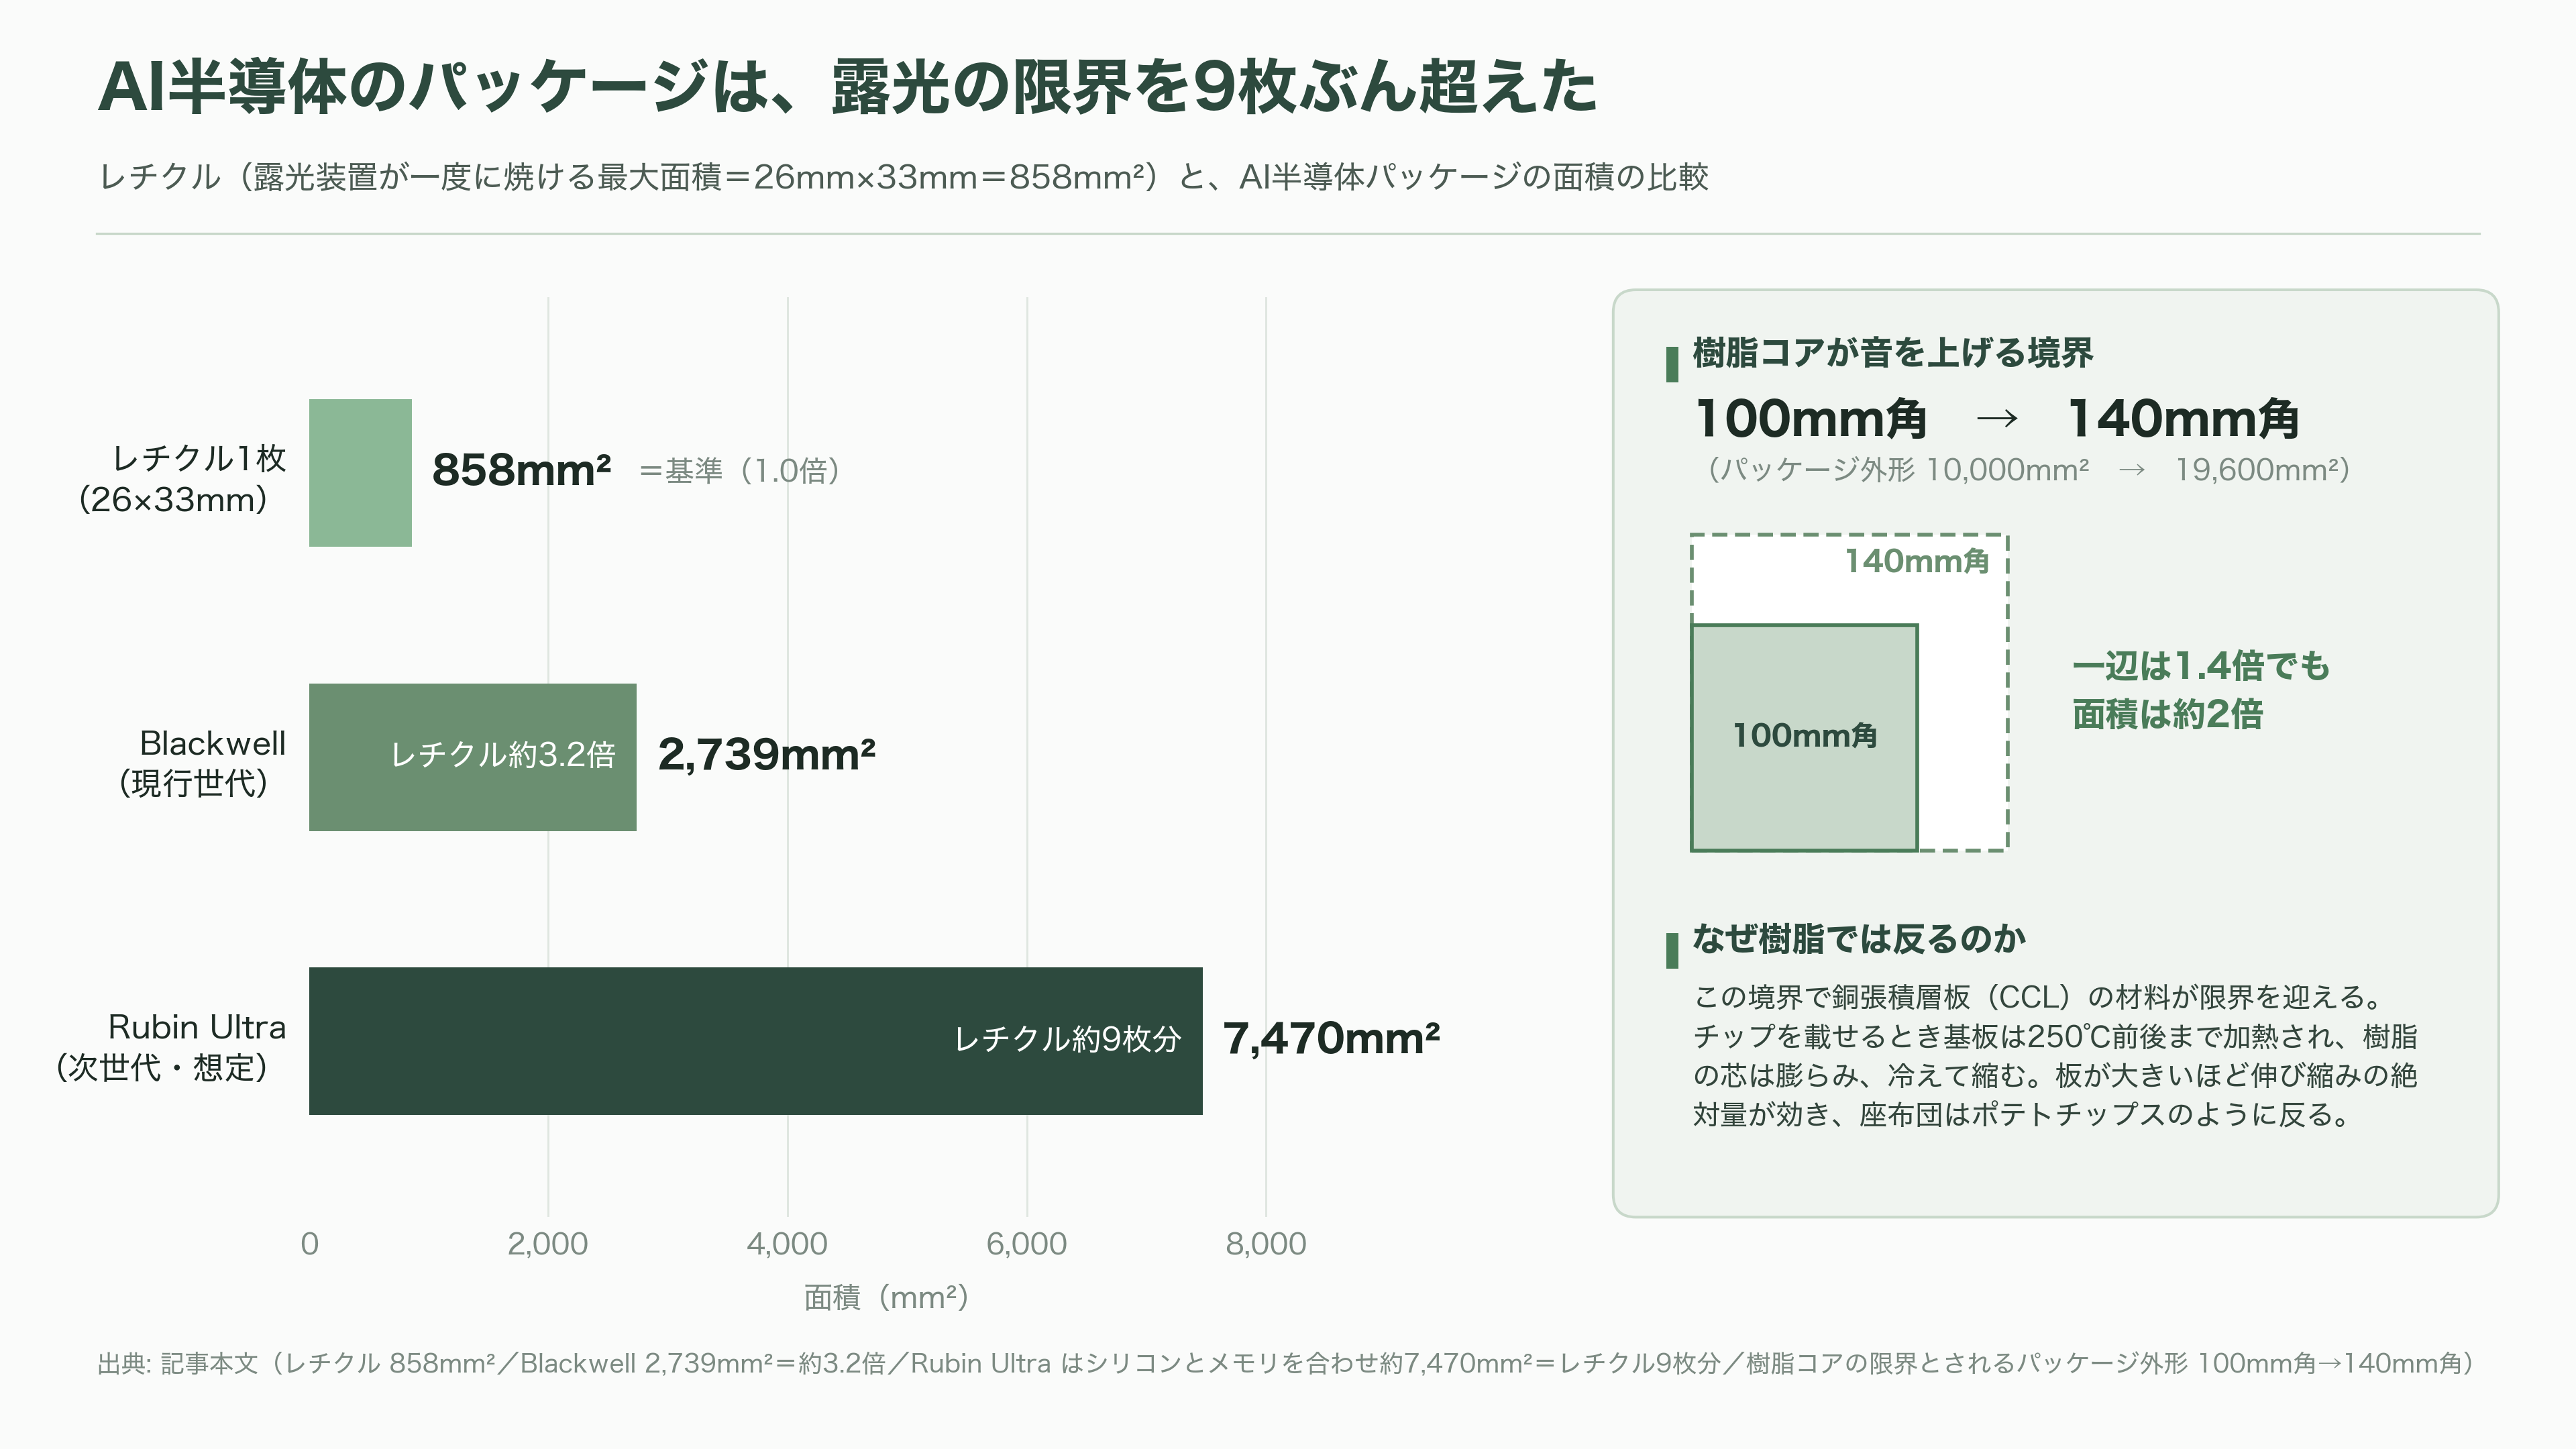
樹脂は熱で伸びる。チップを載せるとき、基板は250度前後まで加熱される。樹脂の芯は膨らみ、冷えると縮む。板が大きくなればなるほど、この伸び縮みの絶対量が効いてきて、座布団はポテトチップスのように反る。反った板の上に、髪の毛より細い間隔で並んだ端子を正確に位置合わせして、チップを載せることはできない。歩留まりが落ちる。
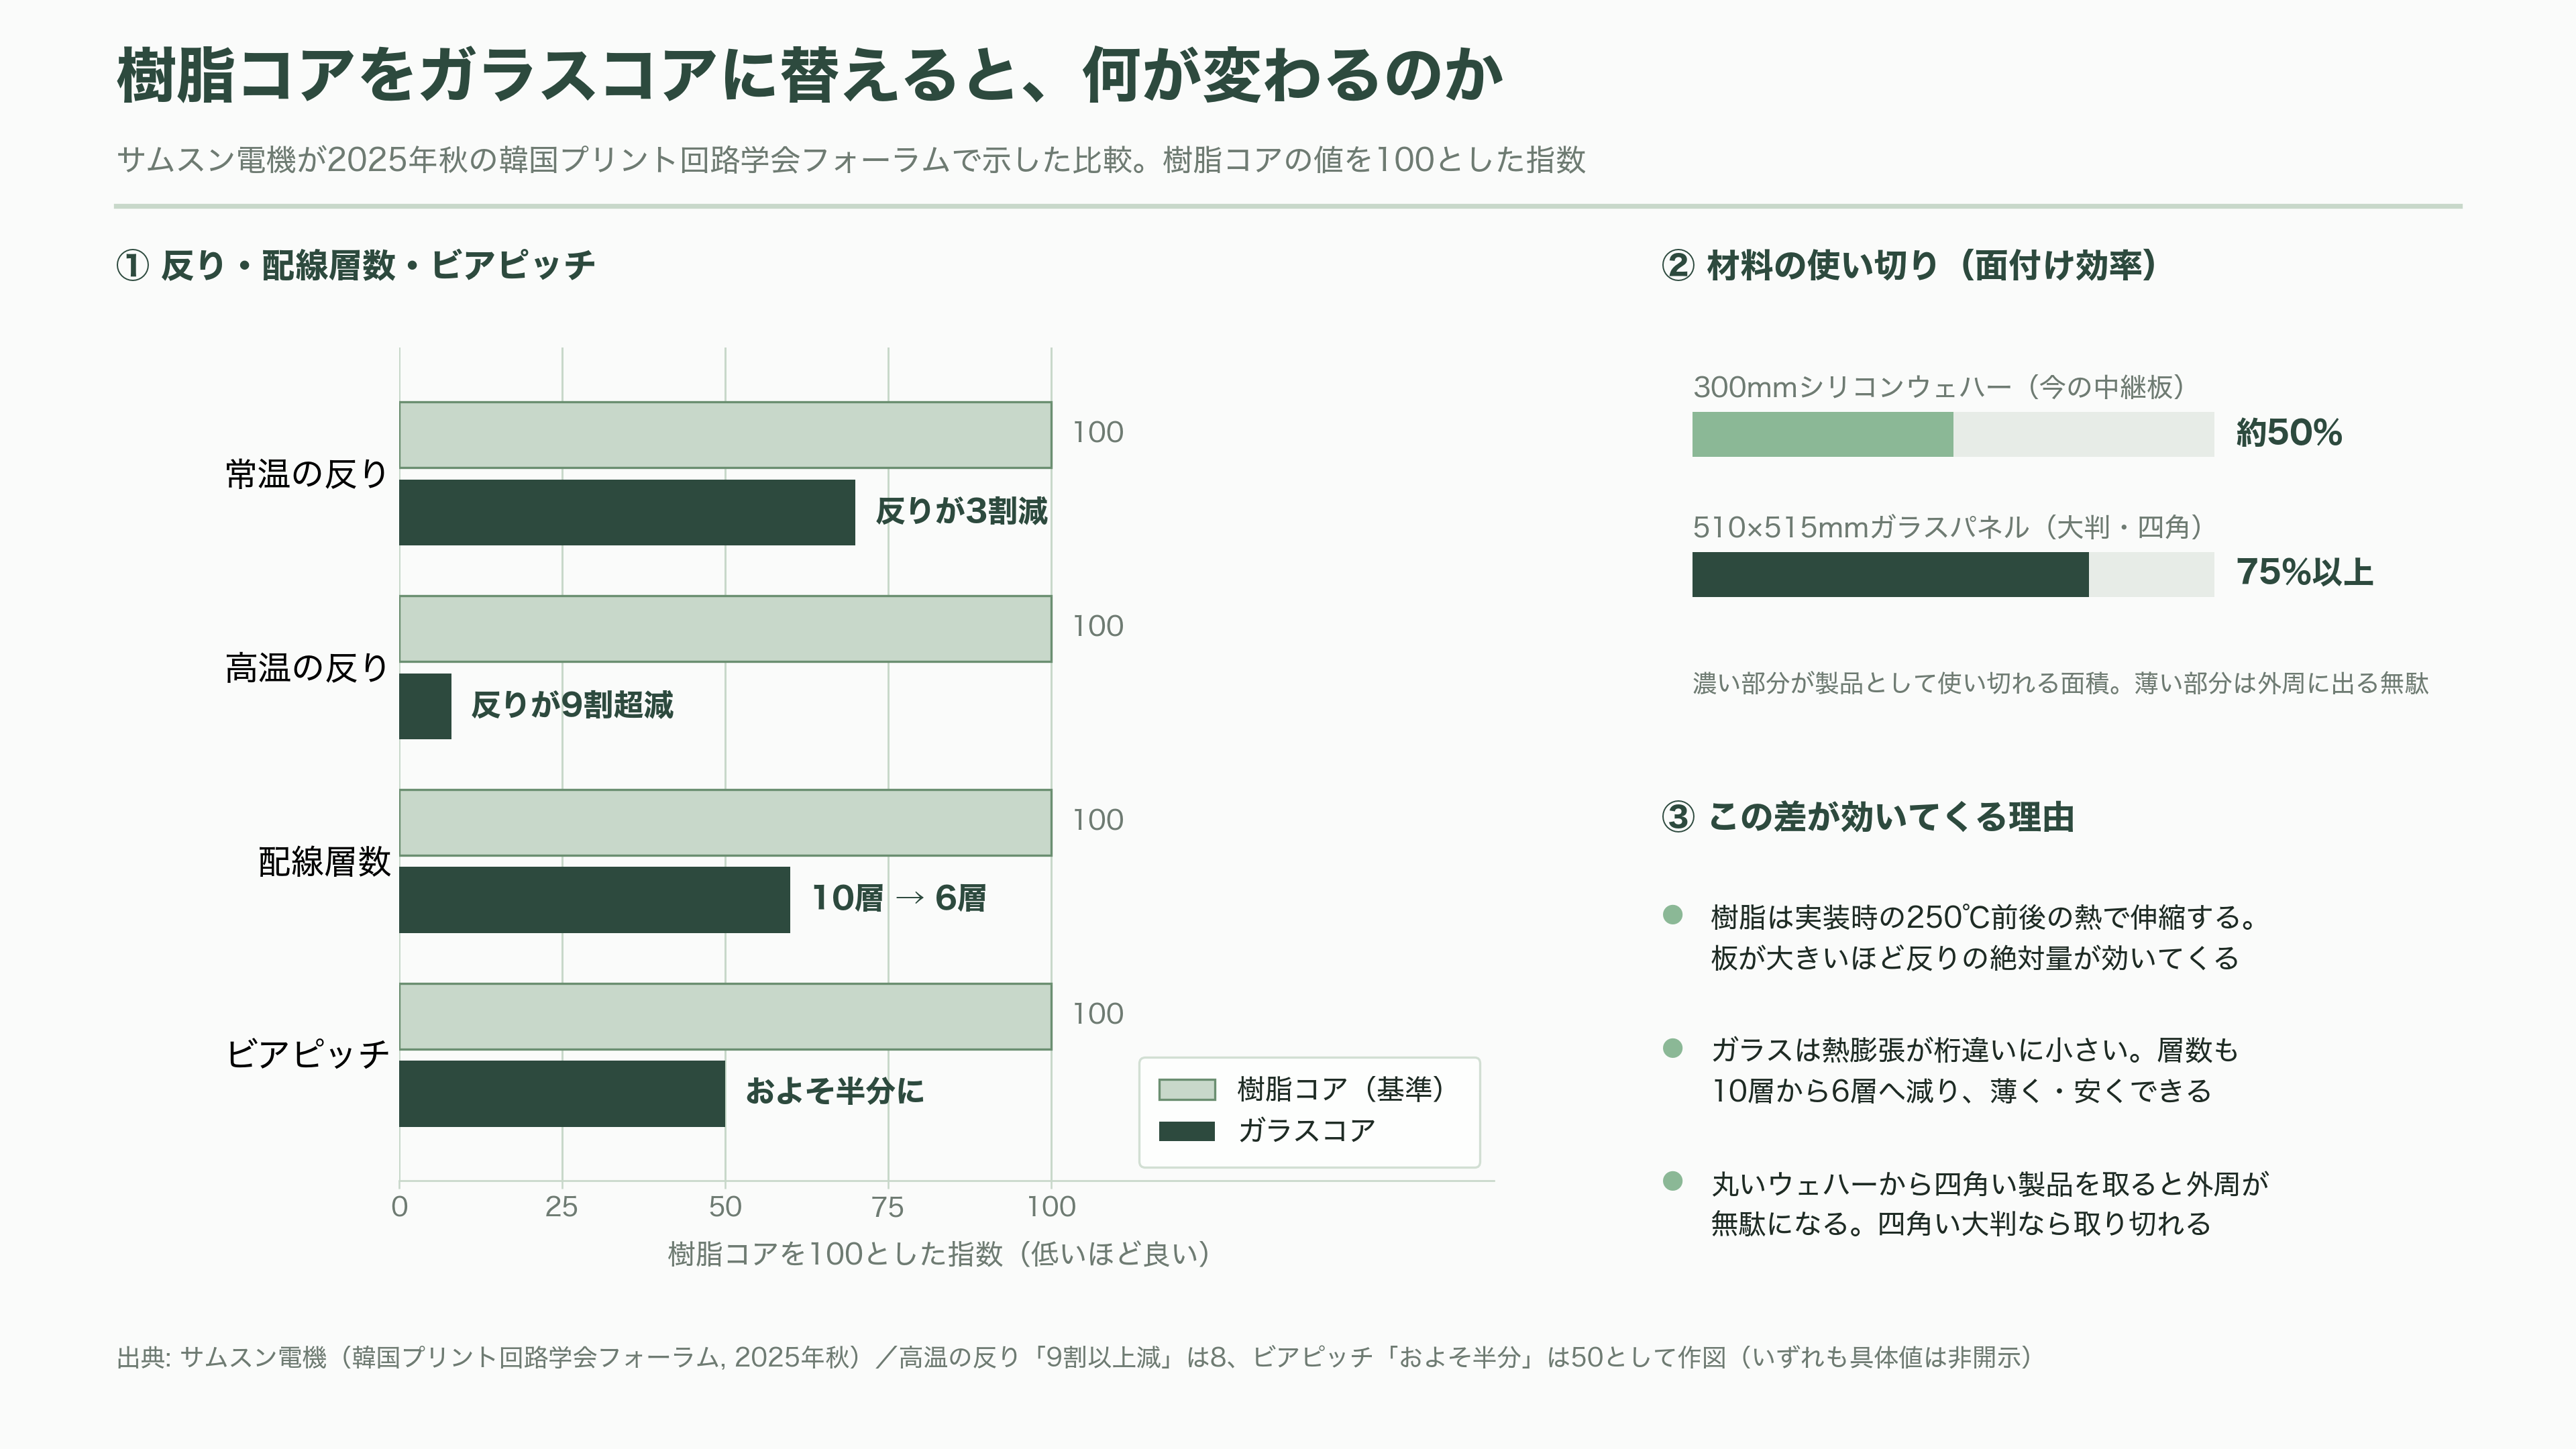
ガラスは、この熱膨張が桁違いに小さい。サムスン電機自身が2025年秋に韓国プリント回路学会のフォーラムで示したデータでは、樹脂コアをガラスコアに替えることで、常温での反りが3割減り、高温では9割以上減った。しかも配線層の数を10層から6層に減らせたうえ、穴と穴の間隔(ビアピッチ)はおよそ半分にできたという。層が減れば薄くなり、コストも下がる。ピッチが詰まれば、同じ面積により多くの信号を通せる。
もう一つの決定的な違いは、板を「面」で作れることだ。今のシリコン製の中継板(インターポーザ)は直径300ミリの丸いウェハーから切り出すので、四角い製品を並べると外周に無駄が出る。使えるのは面積の半分ほどだ。ガラスは液晶パネルと同じ四角い大判で作れる。510ミリ×515ミリのパネルなら、7割5分以上を製品として使い切れる。1枚あたりの処理コストは、同じ面積で比べればシリコンより大幅に安くなる。
なぜ今、ガラスでなければならないのか
AI半導体のパッケージが、物理的に大きくなりすぎたからだ。
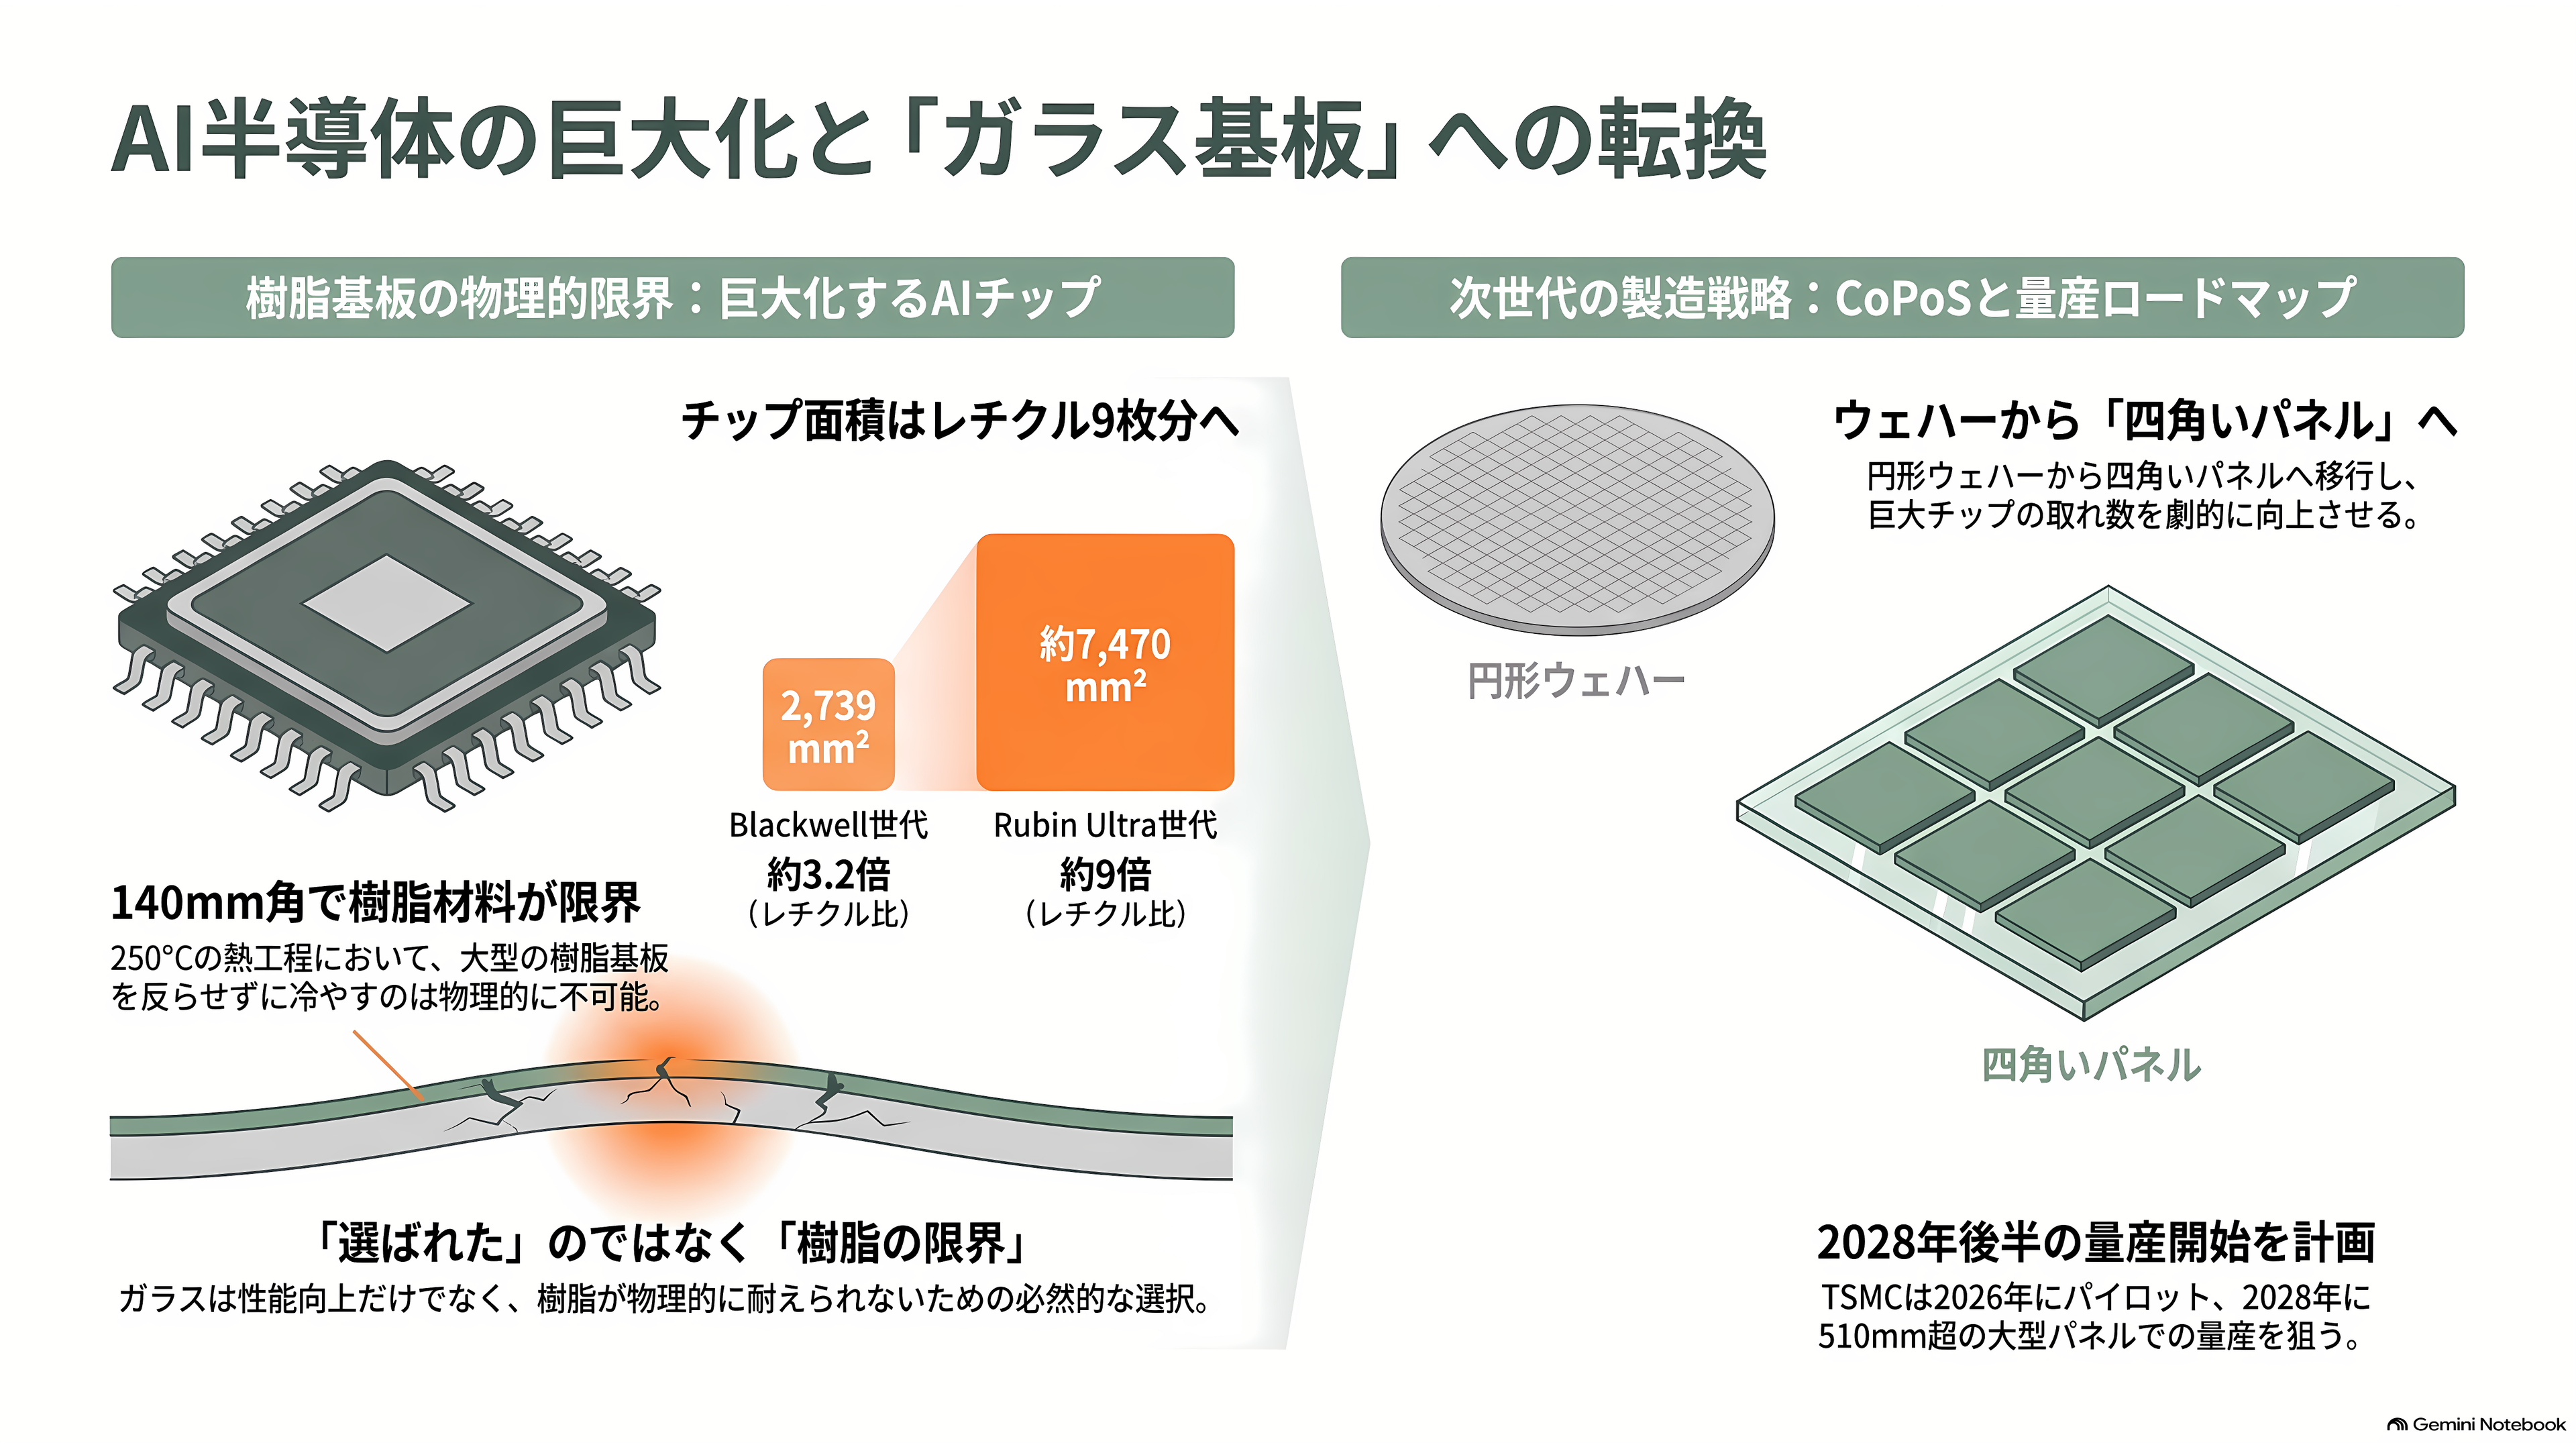
半導体の露光装置が一度に焼ける最大面積を「レチクル」と呼ぶ。おおよそ26ミリ×33ミリ、858平方ミリメートル。NVIDIAのBlackwell世代のパッケージは、すでにこの約3.2倍にあたる2,739平方ミリメートルある。次のRubin Ultra世代では、シリコンとメモリを合わせておよそ7,470平方ミリメートル、レチクル9枚分に達すると見られている。
一辺が10センチに迫る座布団の上で、樹脂の芯を250度まで熱して、反らせずに冷ますのは無理がある。サムスン電機の技術者は、パッケージが100ミリ角から140ミリ角へと大きくなると銅張り積層板の材料が限界を迎え、ガラスが選択肢になると説明している。ガラスは選ばれたのではなく、樹脂が先に音を上げたのだ。
TSMCが準備している次世代の「CoPoS」——チップ・オン・パネル・オン・サブストレート——も同じ理屈で動いている。丸いウェハーの上でチップを組む今のCoWoSでは、Rubin級の巨大なパッケージが12インチウェハー1枚から7個、条件によっては4個しか取れない。四角いパネルの上で組めば取り個数が跳ね上がる。TSMCは2026年6月にパイロットラインを立ち上げ、2027年に試験生産、2028年下期からの量産を狙っている。パイロットは310ミリ角のパネルで、量産時には510ミリ×515ミリへ拡大する計画だ。ガラスコアを採用するかどうかは、まだ「検討中」の扱いになっている。
つまりガラス基板は、AI半導体が今のペースで巨大化を続けるなら、いずれ通らざるを得ない関門として位置づけられている。問題は、その関門がいつ開くのかだ。
検証段階で何が起きたのか
時系列を追うと、この1年で何が詰まったのかがはっきりする。
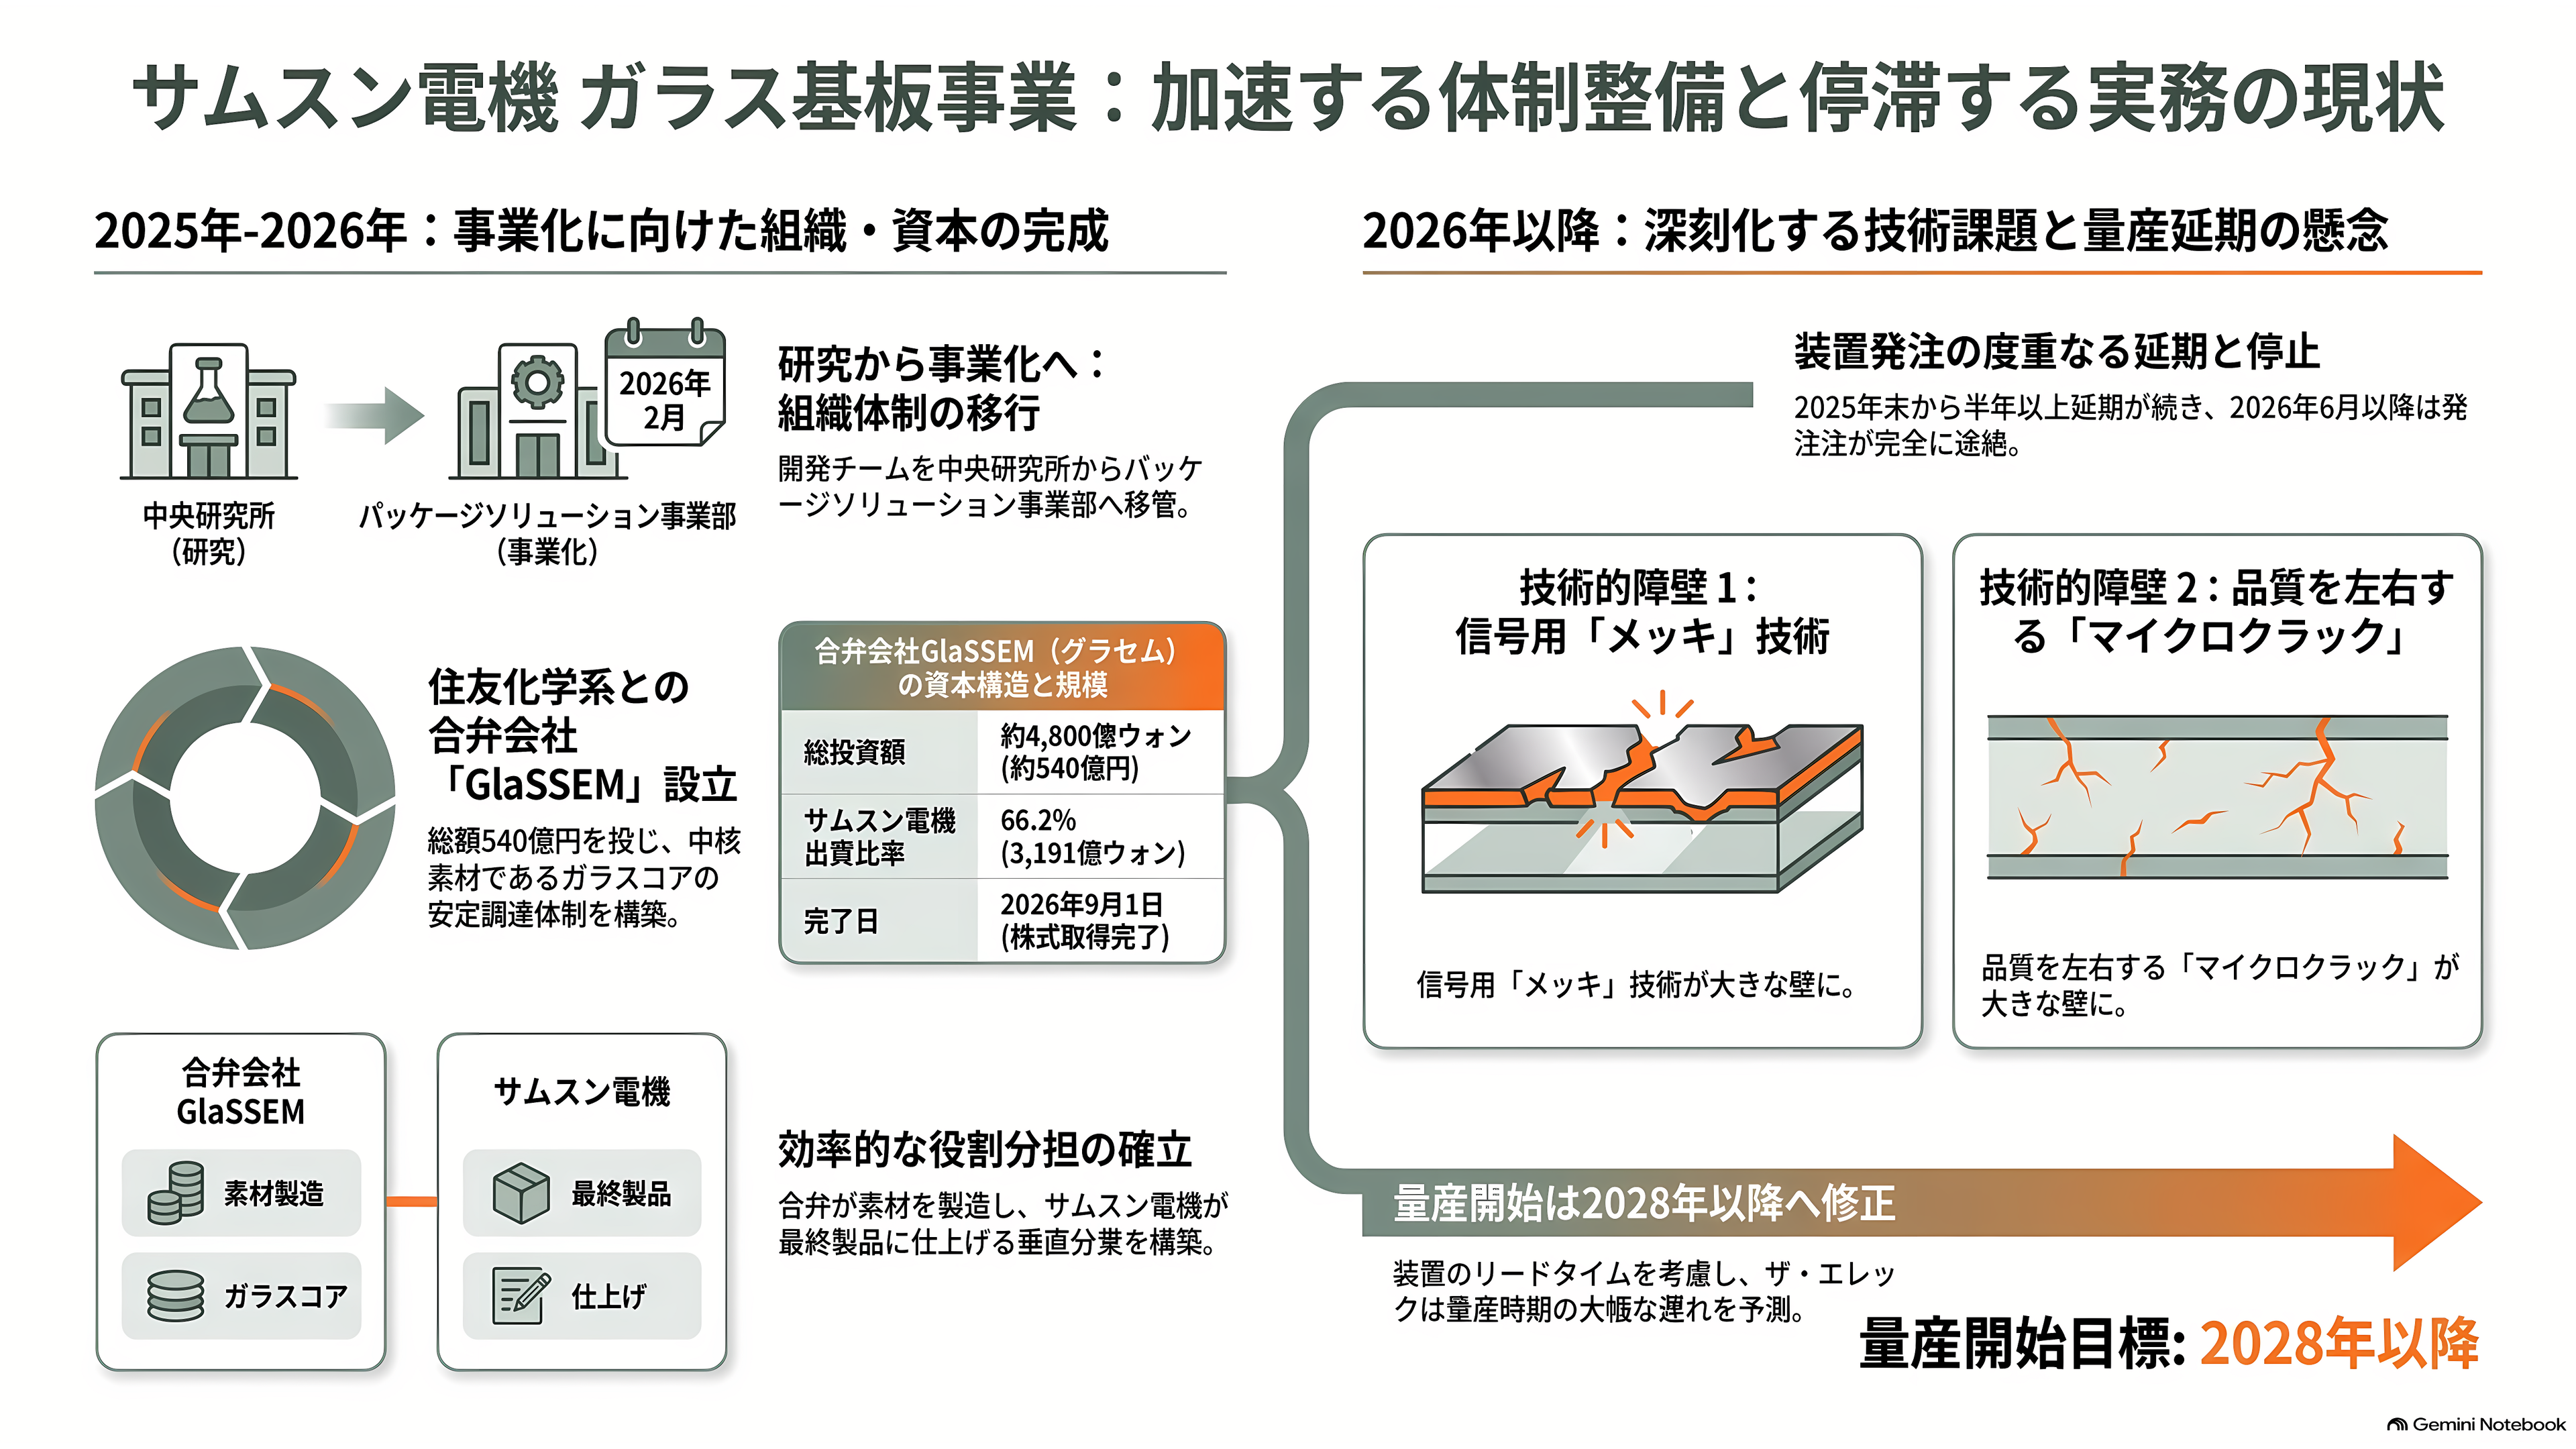
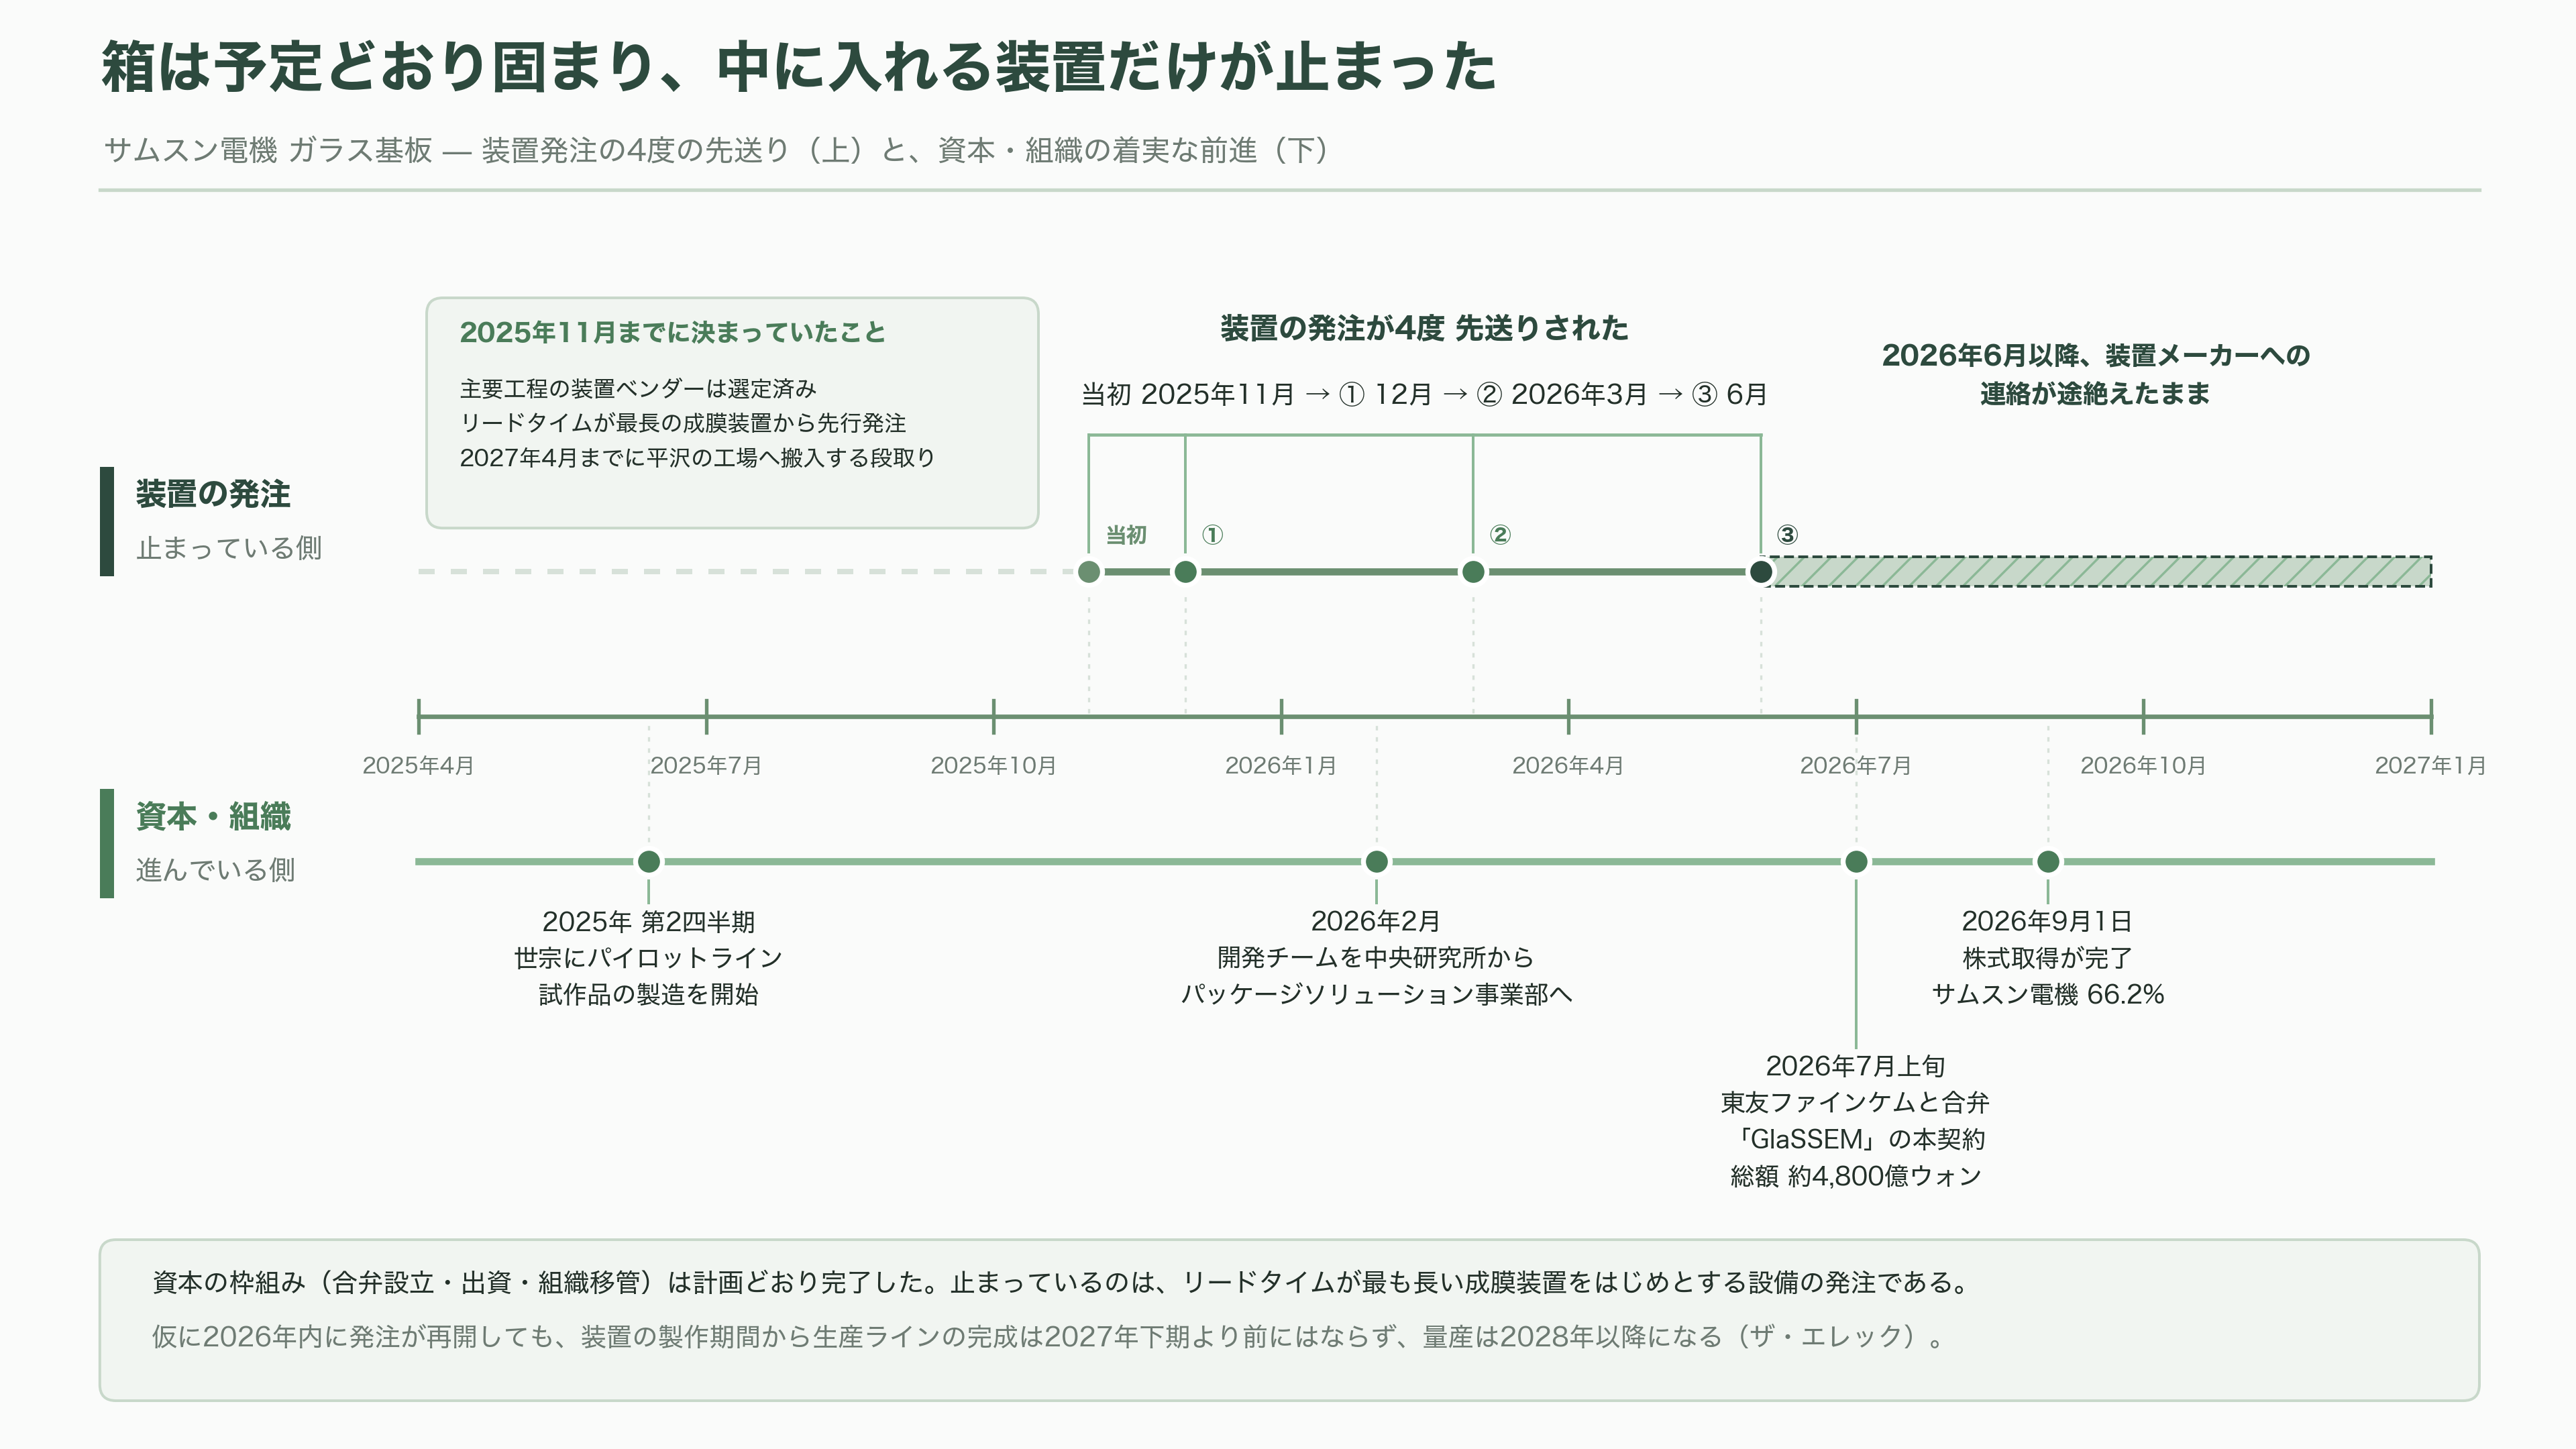
サムスン電機は2025年第2四半期、韓国・世宗(セジョン)の工場にパイロットラインを立ち上げ、試作品を作り始めた。2026年2月には、ガラス基板の開発チームを中央研究所からパッケージソリューション事業部へ移した。研究の段階から、商品として売る段階への組織的な移行である。
同じ2026年2月の電子新聞(韓国)の記事は、残る技術課題として二つを挙げている。ガラスの中を通る信号のための「メッキ」と、基板の耐久性と品質を左右する「マイクロクラック」だ。この二つが、半年後に現実の壁として立ち上がることになる。
装置メーカーへの発注の話が最初に出たのは2025年11月だった。成膜装置、エッチング装置、レーザードリル、検査装置——主要な工程の装置ベンダーはすでに選定を終えていた。リードタイムが最も長い成膜装置から先に発注し、2027年4月までに平沢(ピョンテク)の工場へ搬入する段取りだった。
ところが発注は2025年12月に延び、2026年3月に延び、6月に延びた。そして6月以降、装置メーカーには何の連絡も来なくなった。ある業界関係者はザ・エレックに対し、7月末の時点では発注が目前に見えたのに、今はいつ再開するのか予想がつかない、と語っている。
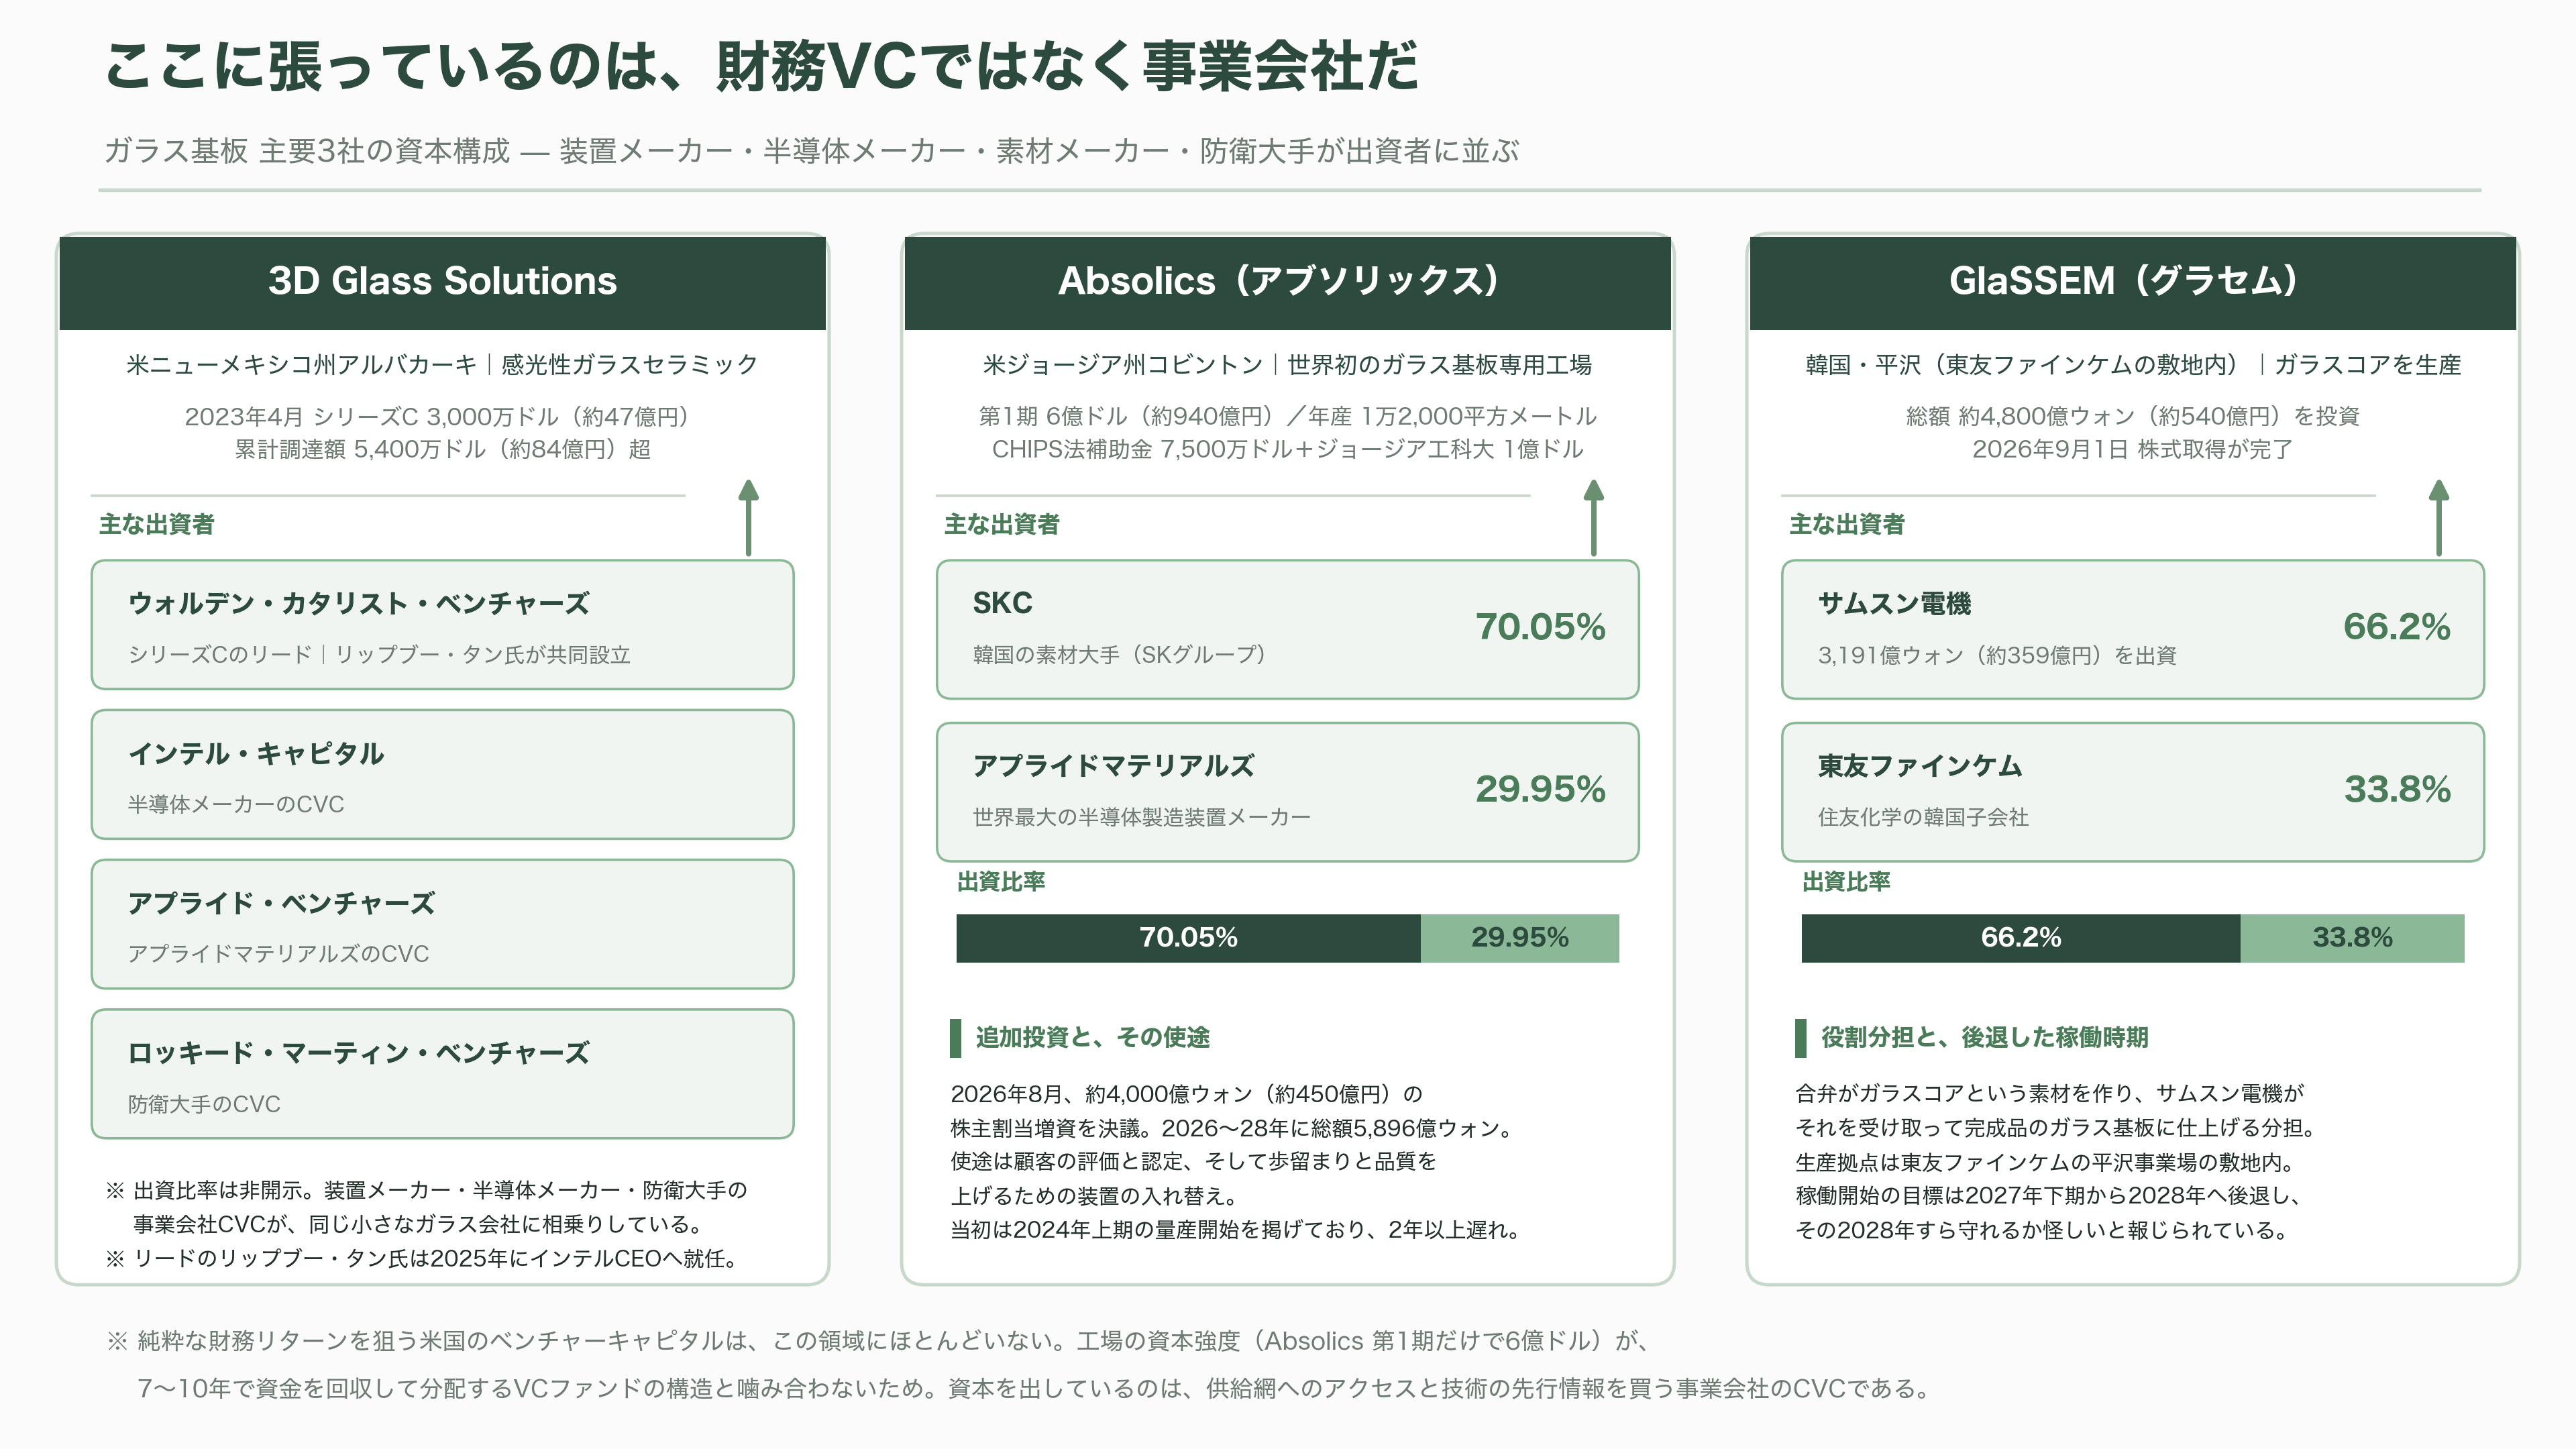
その間に、資本の枠組みだけは着々と固まった。サムスン電機は2026年7月上旬、住友化学の韓国子会社である東友ファインケム(ドンウ・ファインケム)と、ガラス基板の中核素材であるガラスコアを生産する合弁会社「GlaSSEM(グラセム)」の本契約を結んだ。総額はおよそ4,800億ウォン(約540億円)で、サムスン電機が3,191億ウォン(約359億円)を出して66.2%を握り、残りを東友ファインケムが持つ。生産拠点は東友ファインケムの平沢事業場の敷地内に置かれる。株式取得は2026年9月1日に完了した。合弁がガラスコアという素材を作り、サムスン電機がそれを受け取って完成品のガラス基板に仕上げる、という役割分担である。
箱はできた。中に入れる装置の発注が止まった。ザ・エレックは、仮に年内に発注が再開しても、装置の製作期間を考えると生産ラインの完成は2027年下期より前にはならず、量産は2028年以降になると結論づけている。
顧客が誰なのかは、報道では特定されていない。「通信系の半導体を手がける海外の大手顧客」という書かれ方だ。業界の取材記事ではブロードコムがサムスン電機にとって最大の潜在顧客として繰り返し名前が挙がっており、アップルやAMDへのサンプル供給も報じられているが、いずれも公式に確認されたものではない。
割れているのに、割れているとわからない
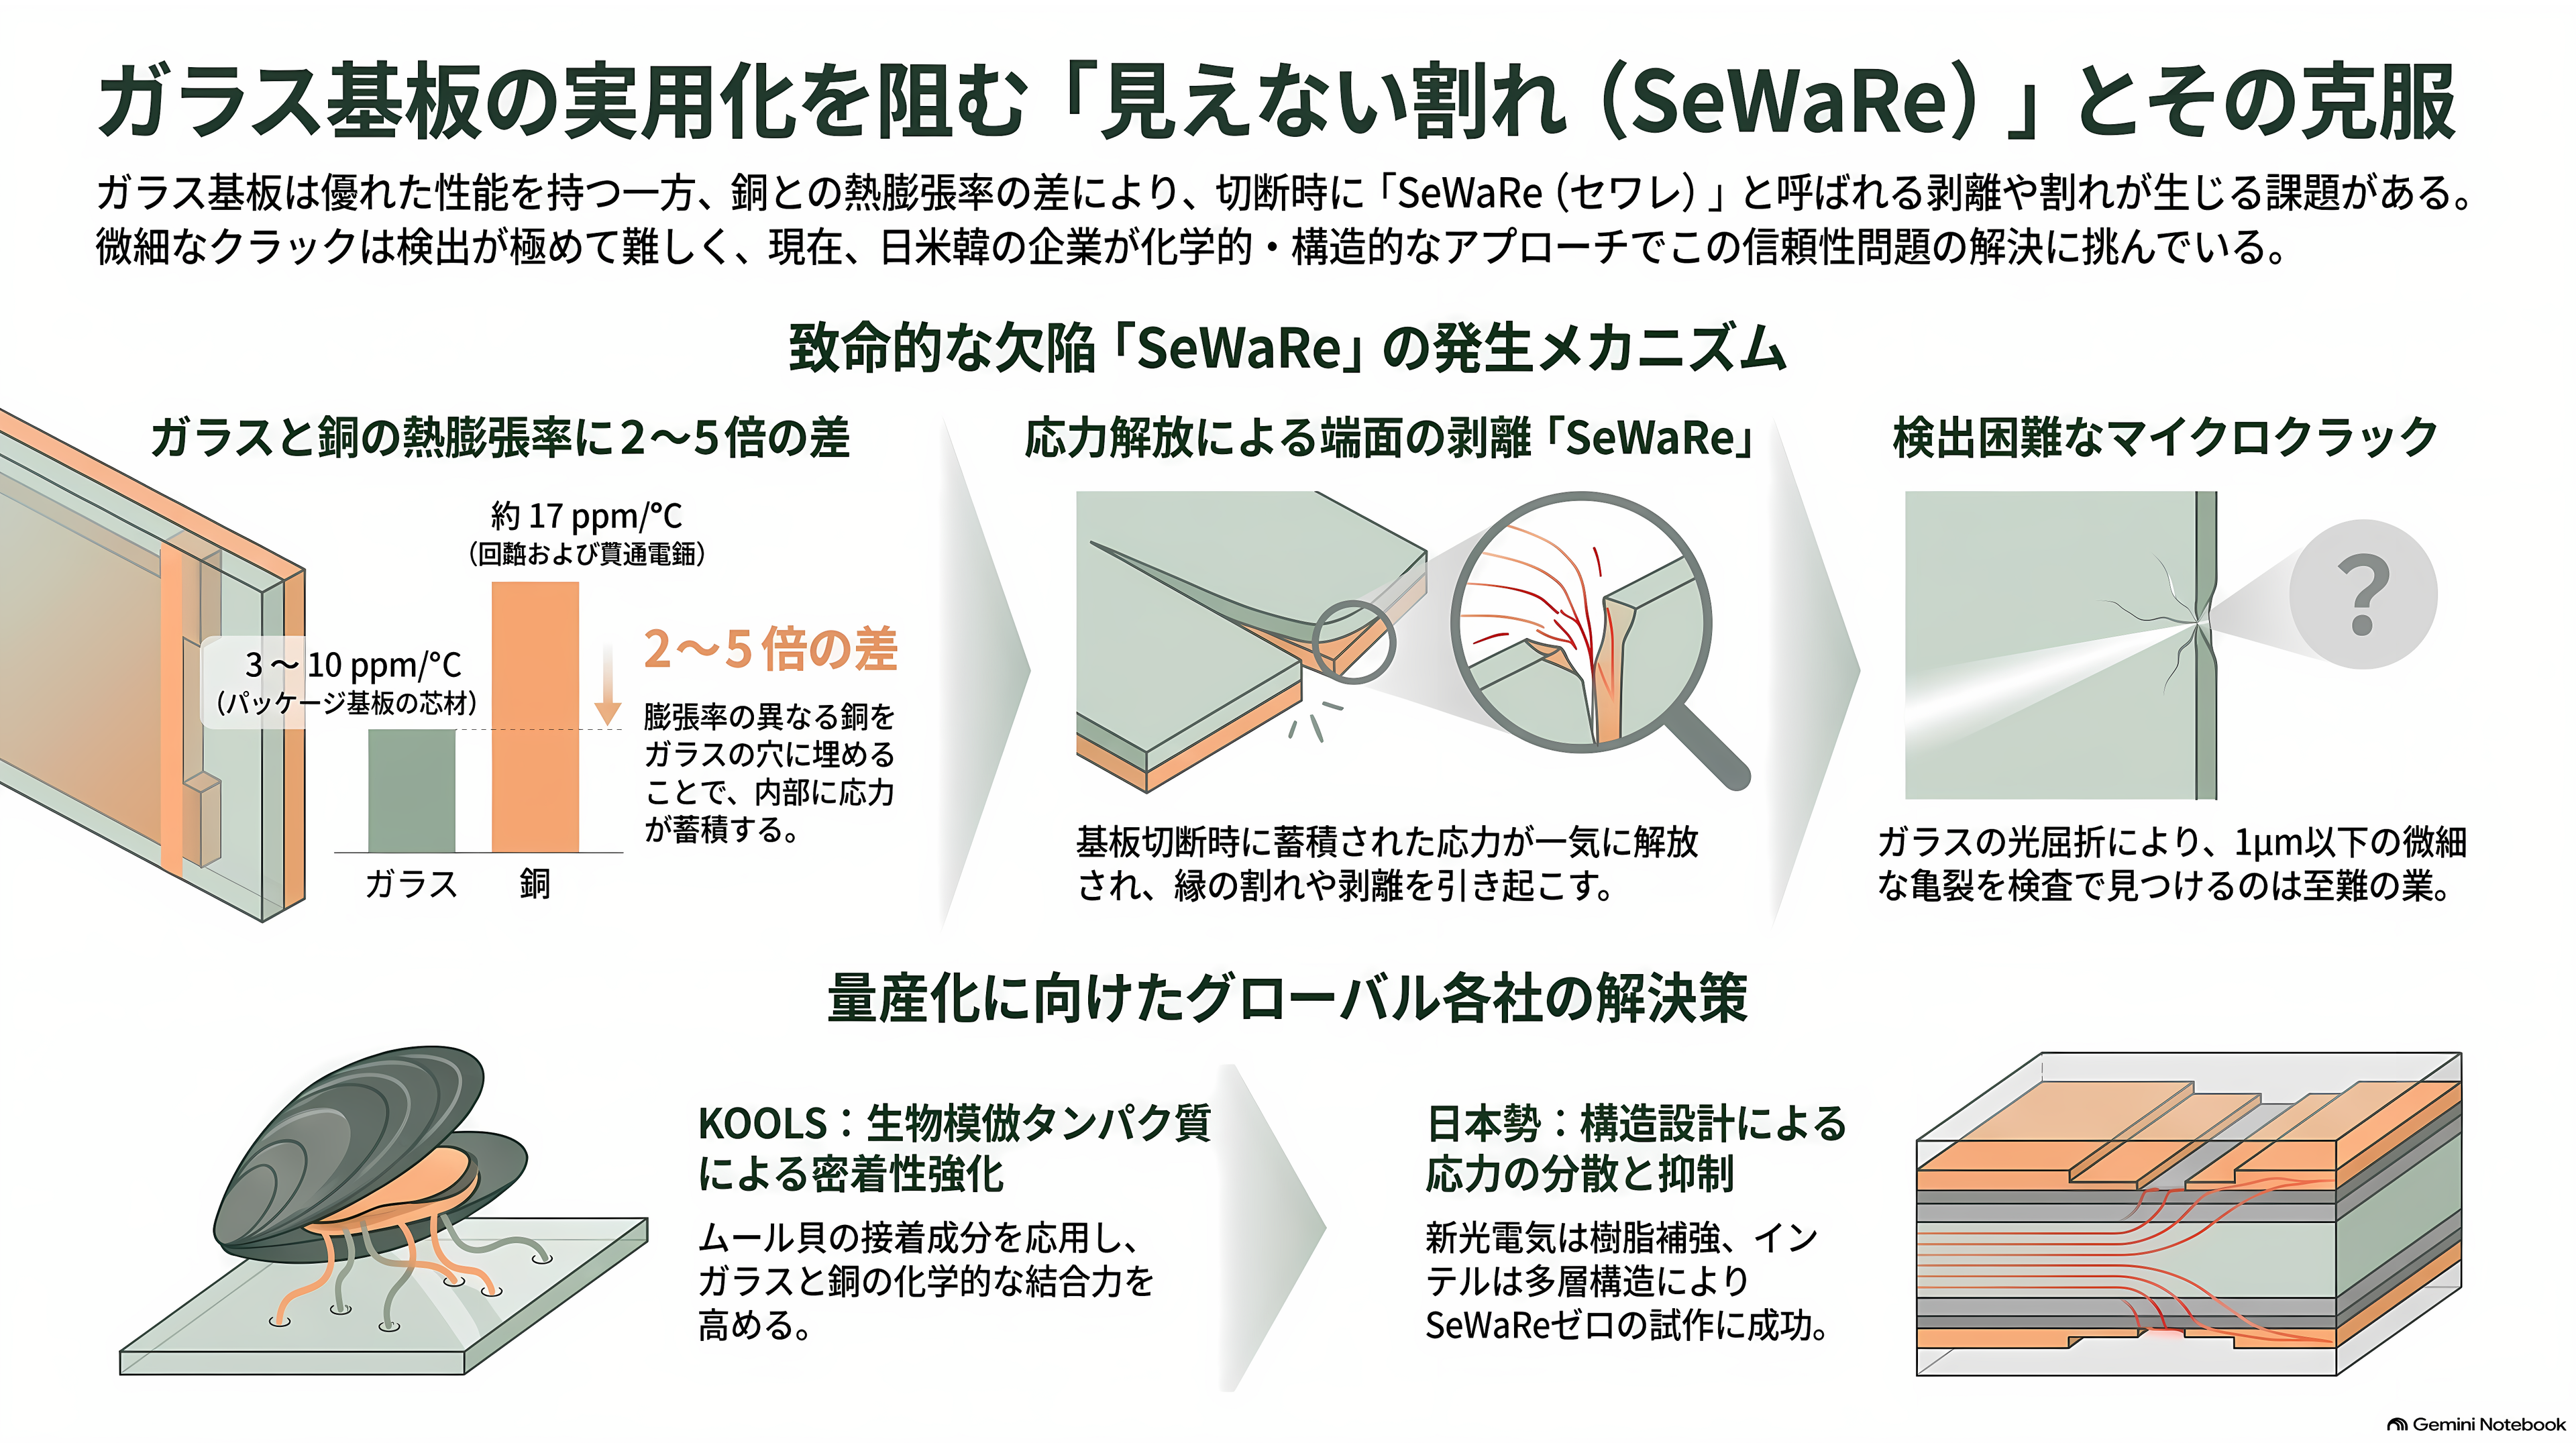
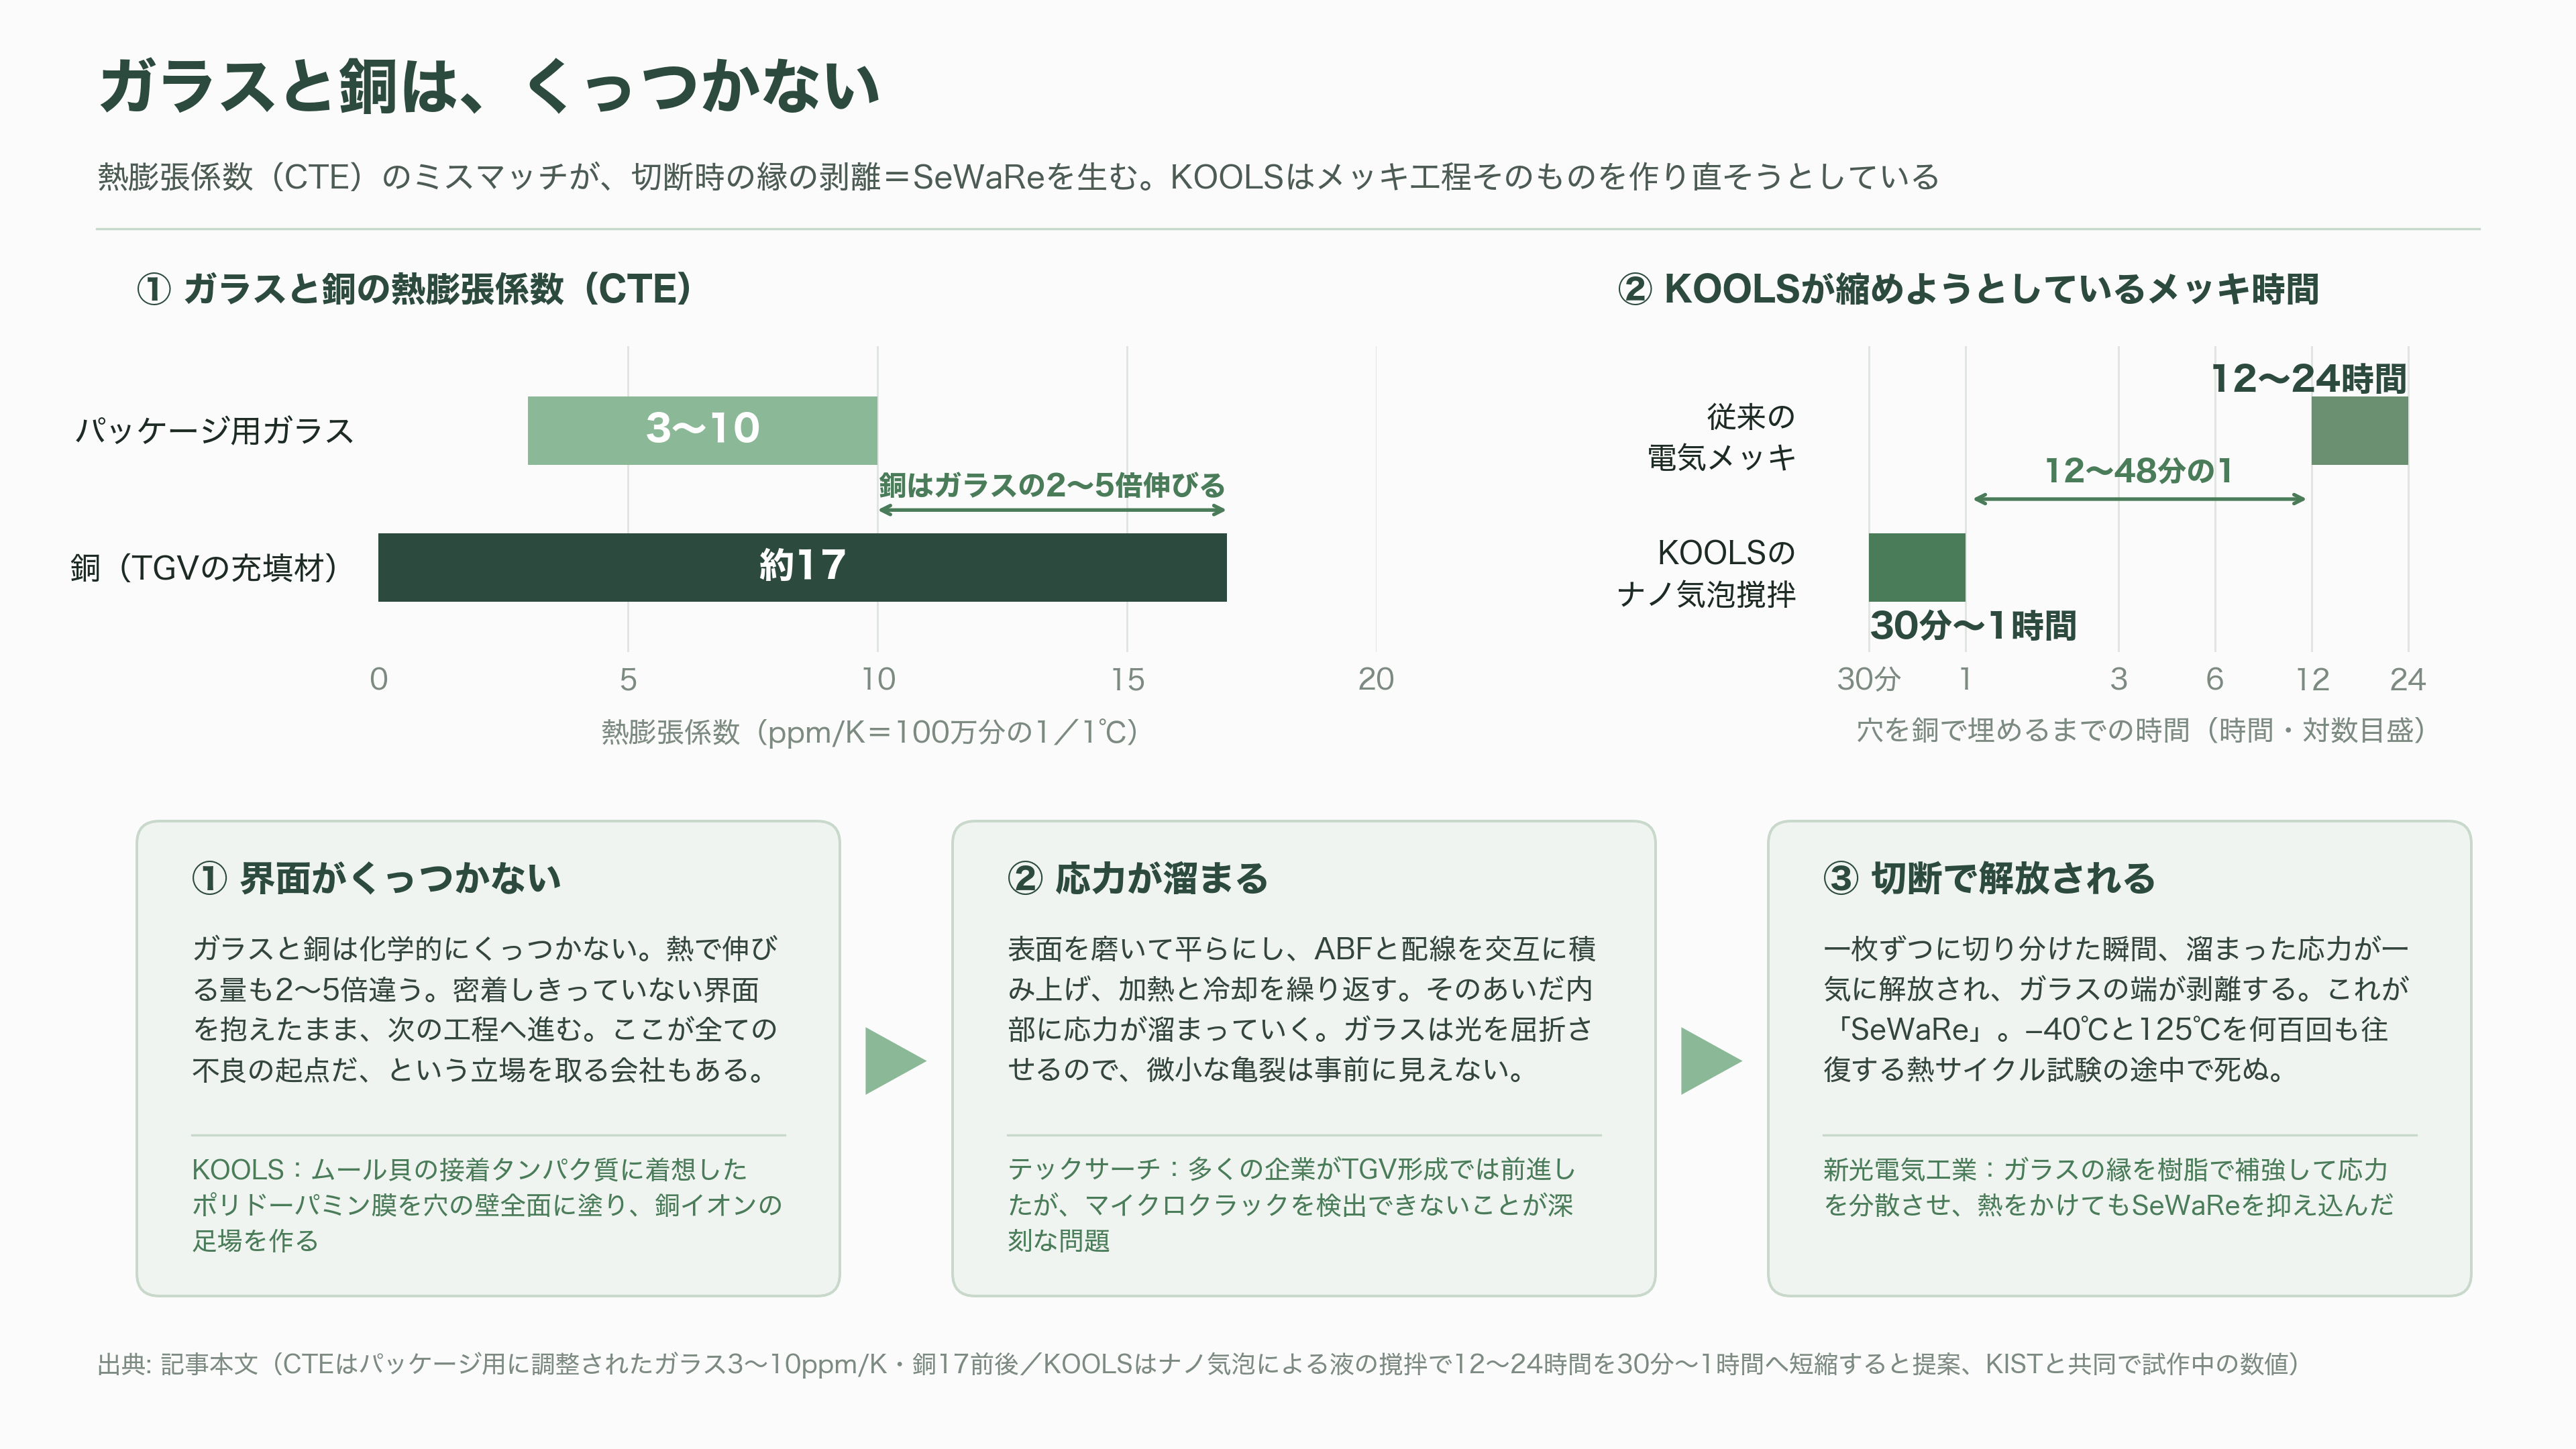
なぜガラスは、性能で優れているのに信頼性で落ちるのか。答えは、ガラスと銅という二つの材料の相性の悪さに集約される。
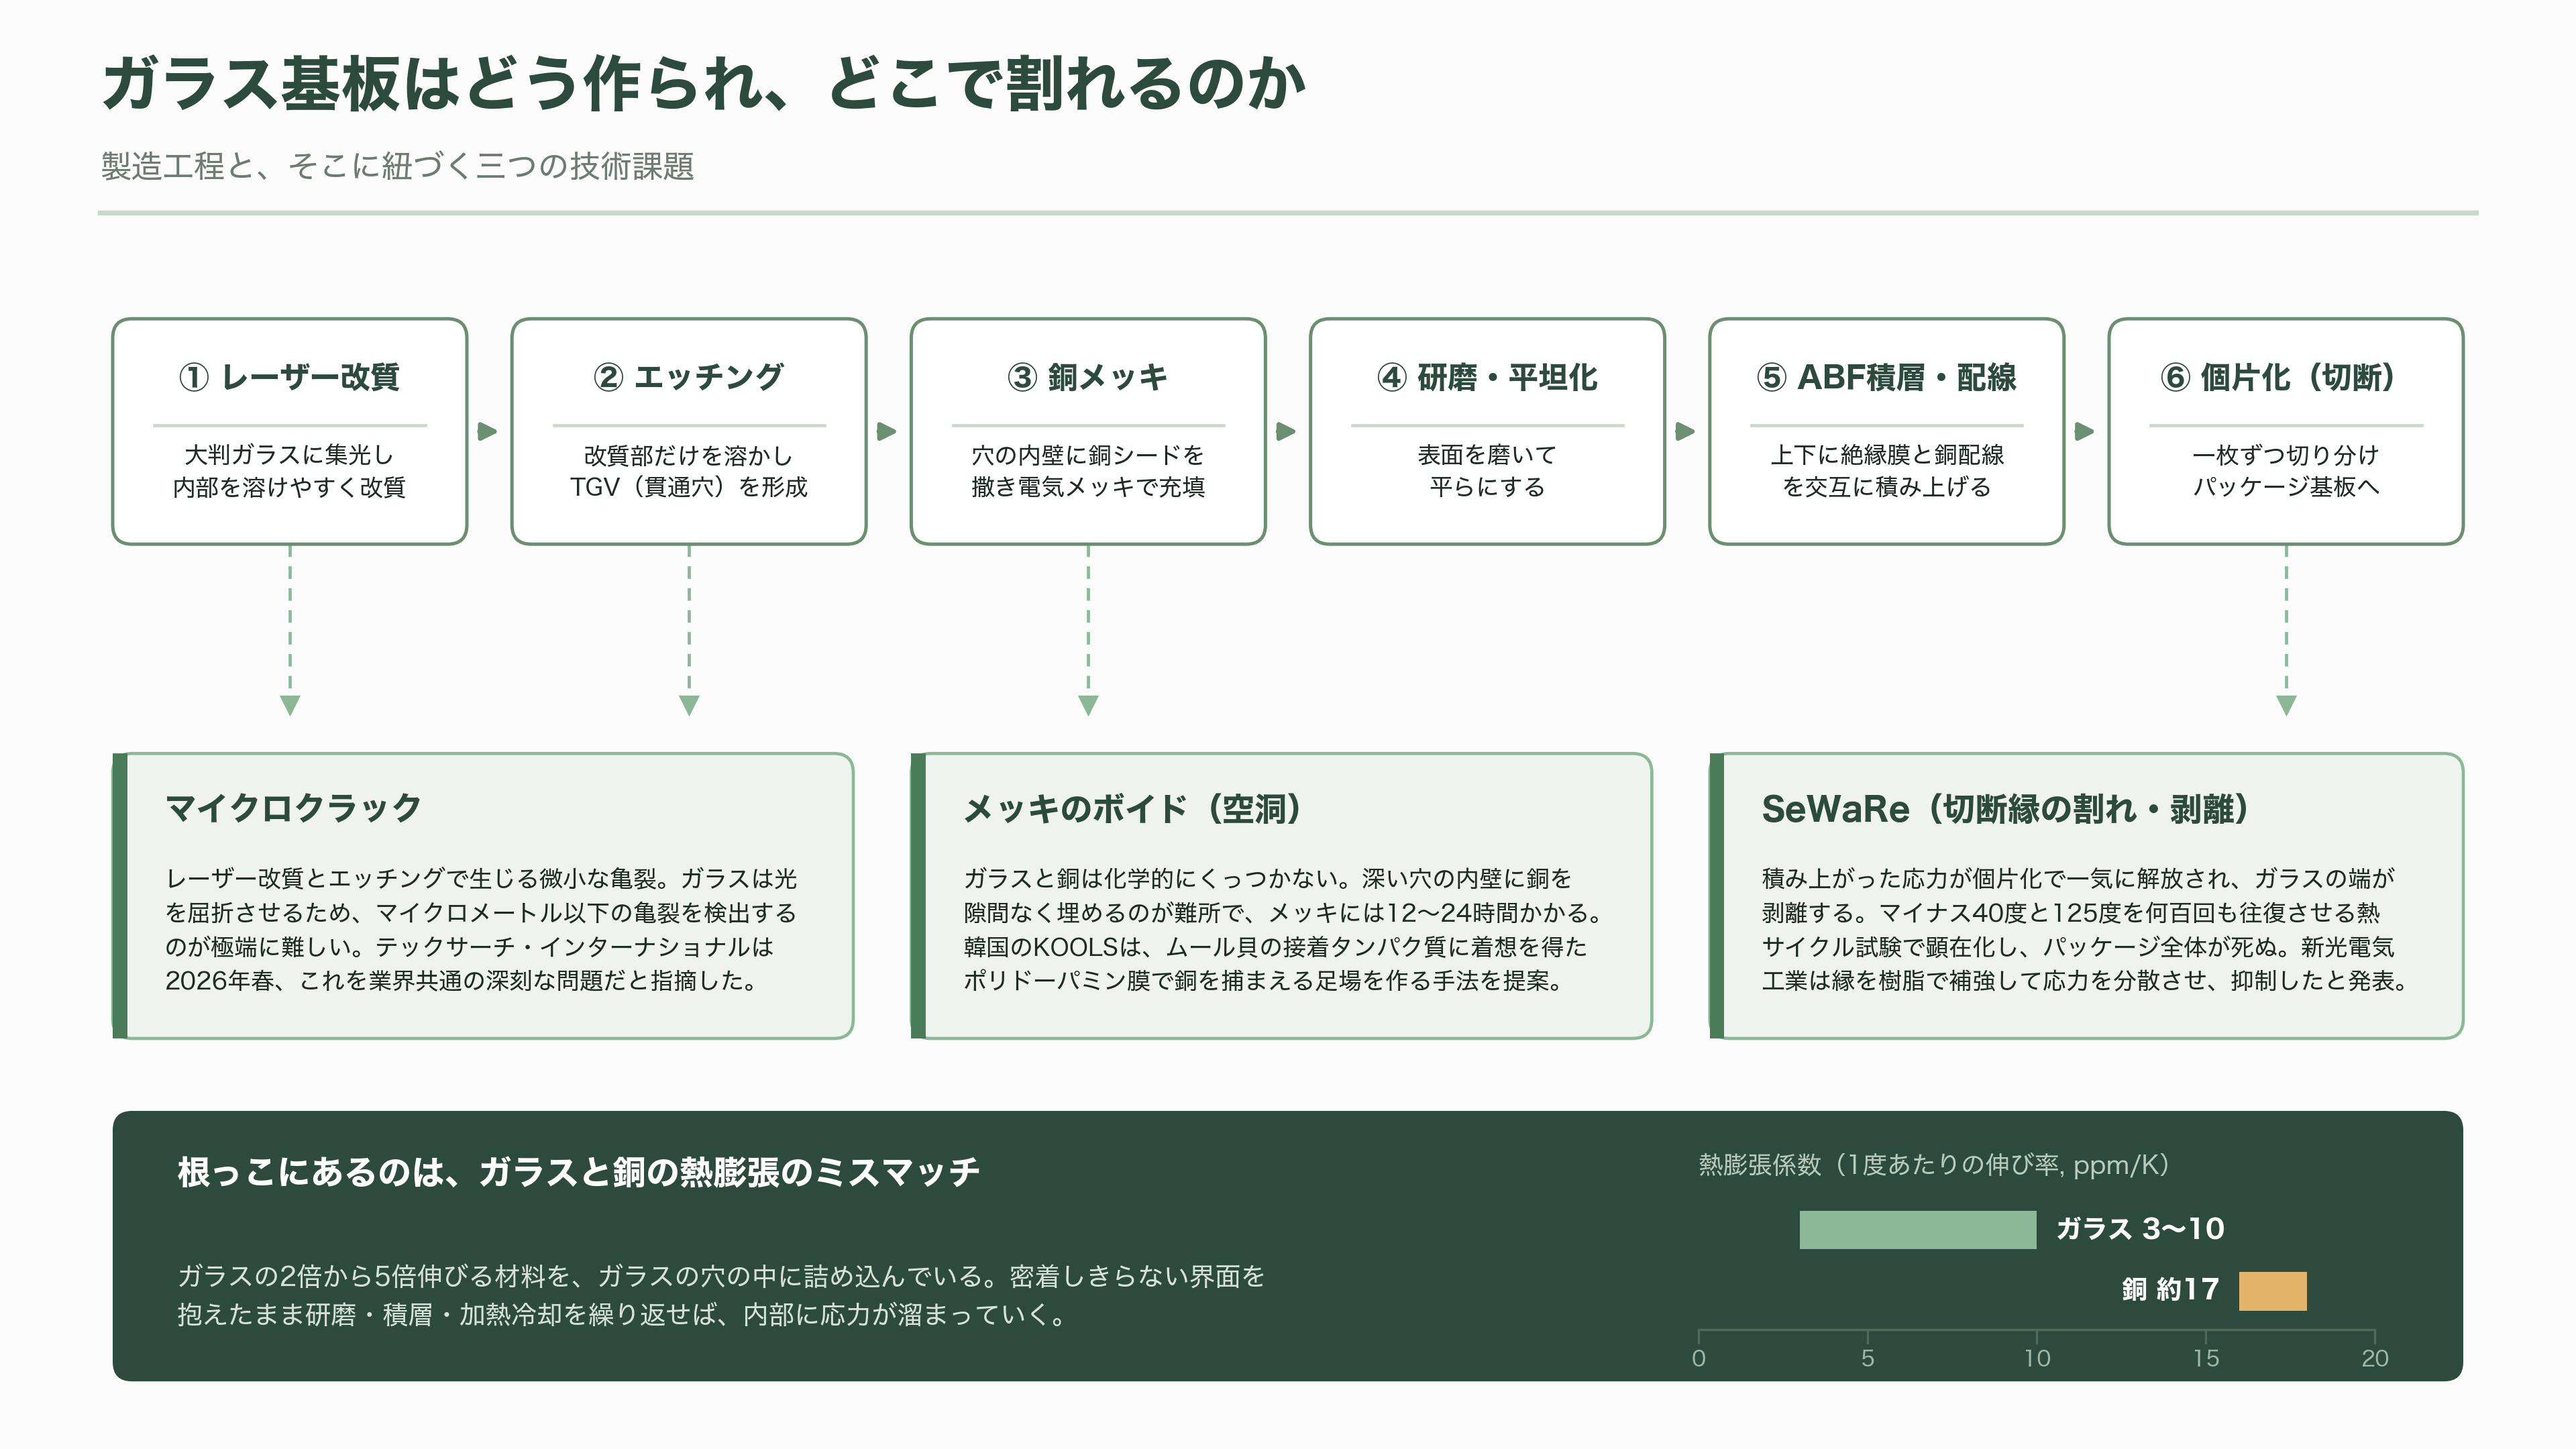
ガラス基板を作る工程は、大まかに言えばこうなる。まず大判のガラスにレーザーを当てて、後で溶けやすいように内部を改質する。次に薬液に浸けて、改質した部分だけを溶かし抜いて穴を開ける。これがTGV——スルー・グラス・ビア、ガラス貫通電極だ。その穴の内側に銅の種を撒き、電気メッキで銅を埋める。表面を磨いて平らにし、上下にABFと配線を交互に積み上げ、最後に一枚一枚に切り分ける。
問題は、ガラスと銅が化学的にくっつかないことにある。熱で伸びる量も違う。1度あたりの伸び率でいうと、パッケージ用に調整されたガラスは100万分の3から10程度に収まるのに対し、銅は17前後ある。ガラスの2倍から5倍伸びる材料を、ガラスの穴の中に詰め込んでいるわけだ。密着しきっていない界面を抱えたまま研磨し、フィルムを積み、加熱と冷却を繰り返せば、内部に応力が溜まっていく。
そして最後に、板を切る。溜まっていた応力が一気に解放され、ガラスの端が剥離する。業界では「SeWaRe(セワレ)」と呼ばれる不良で、切断時に生じる縁の割れ・剥離を指す。これが起きると、パッケージ全体が熱サイクル試験の途中で死ぬ。マイナス40度と125度を何百回も往復させる試験は、まさにこの手の潜在欠陥をあぶり出すために存在している。
厄介なのは、この割れが事前に見えないことだ。ガラスは光を屈折させるので、マイクロメートルより小さな亀裂を検出するのが極端に難しい。米国の実装技術調査会社テックサーチ・インターナショナルは2026年春のレポートで、インテル、BOE、イビデン、ユニマイクロン、大日本印刷、Absolics、サムスン電機、LGイノテックといった主要各社を分析したうえで、多くの企業がTGVの形成では前進したものの目標には届いておらず、とりわけマイクロクラックを検出できないことが深刻な問題だと指摘した。ある装置メーカーの担当者は、業界全体が穴を開けることばかりに気を取られていて、マイクロクラックの深刻さに気づくのが遅れた、と韓国メディアに語っている。
この根っこの部分に手を入れようとしている企業も現れた。2026年4月に韓国で設立されたスタートアップ「KOOLS(クールス)」は、ガラス基板の全ての不良はTGVの金属化でガラスと銅をきちんと接合できていないことに起因する、という立場を取る。サムスン電機でパッケージの熱と構造信頼性を長年研究してきた技術者が率いる会社で、ムール貝の接着タンパク質にヒントを得たポリドーパミンの膜を穴の壁全面に塗り、銅イオンを捕まえる足場を作る手法を提案している。穴の底から銅を成長させて空洞を作らずに埋める工夫や、ナノ気泡による液の撹拌でメッキ時間を12〜24時間から30分〜1時間へ短縮する技術も打ち出し、韓国科学技術研究院(KIST)と共同で試作を進めている。
日本勢はより実務的な対処を示した。新光電気工業は2026年7月のアドバンスト・パッケージング・サミットで、片面11層、両面で22層のガラスコア基板を披露し、ガラスの縁を樹脂で補強して応力を分散させることで、熱をかけてもSeWaReを抑え込んだと発表した。インテルも2026年1月のネプコンジャパンで、8センチ角ほどのパッケージにEMIBというチップ間接続の橋を2本、ガラスコアの中に埋め込んだ試作品を公開し、SeWaReがゼロだったと主張している。厚さ800マイクロメートルのガラスを2枚重ねた芯を、上下10層ずつの配線で挟んだ構造だ。
割れを止める方法は、少なくとも試作レベルでは見つかりつつある。それを何万枚という単位で、歩留まりを保ったまま再現できるかが、量産の分かれ目になる。
ライバルはどこまで来ているか
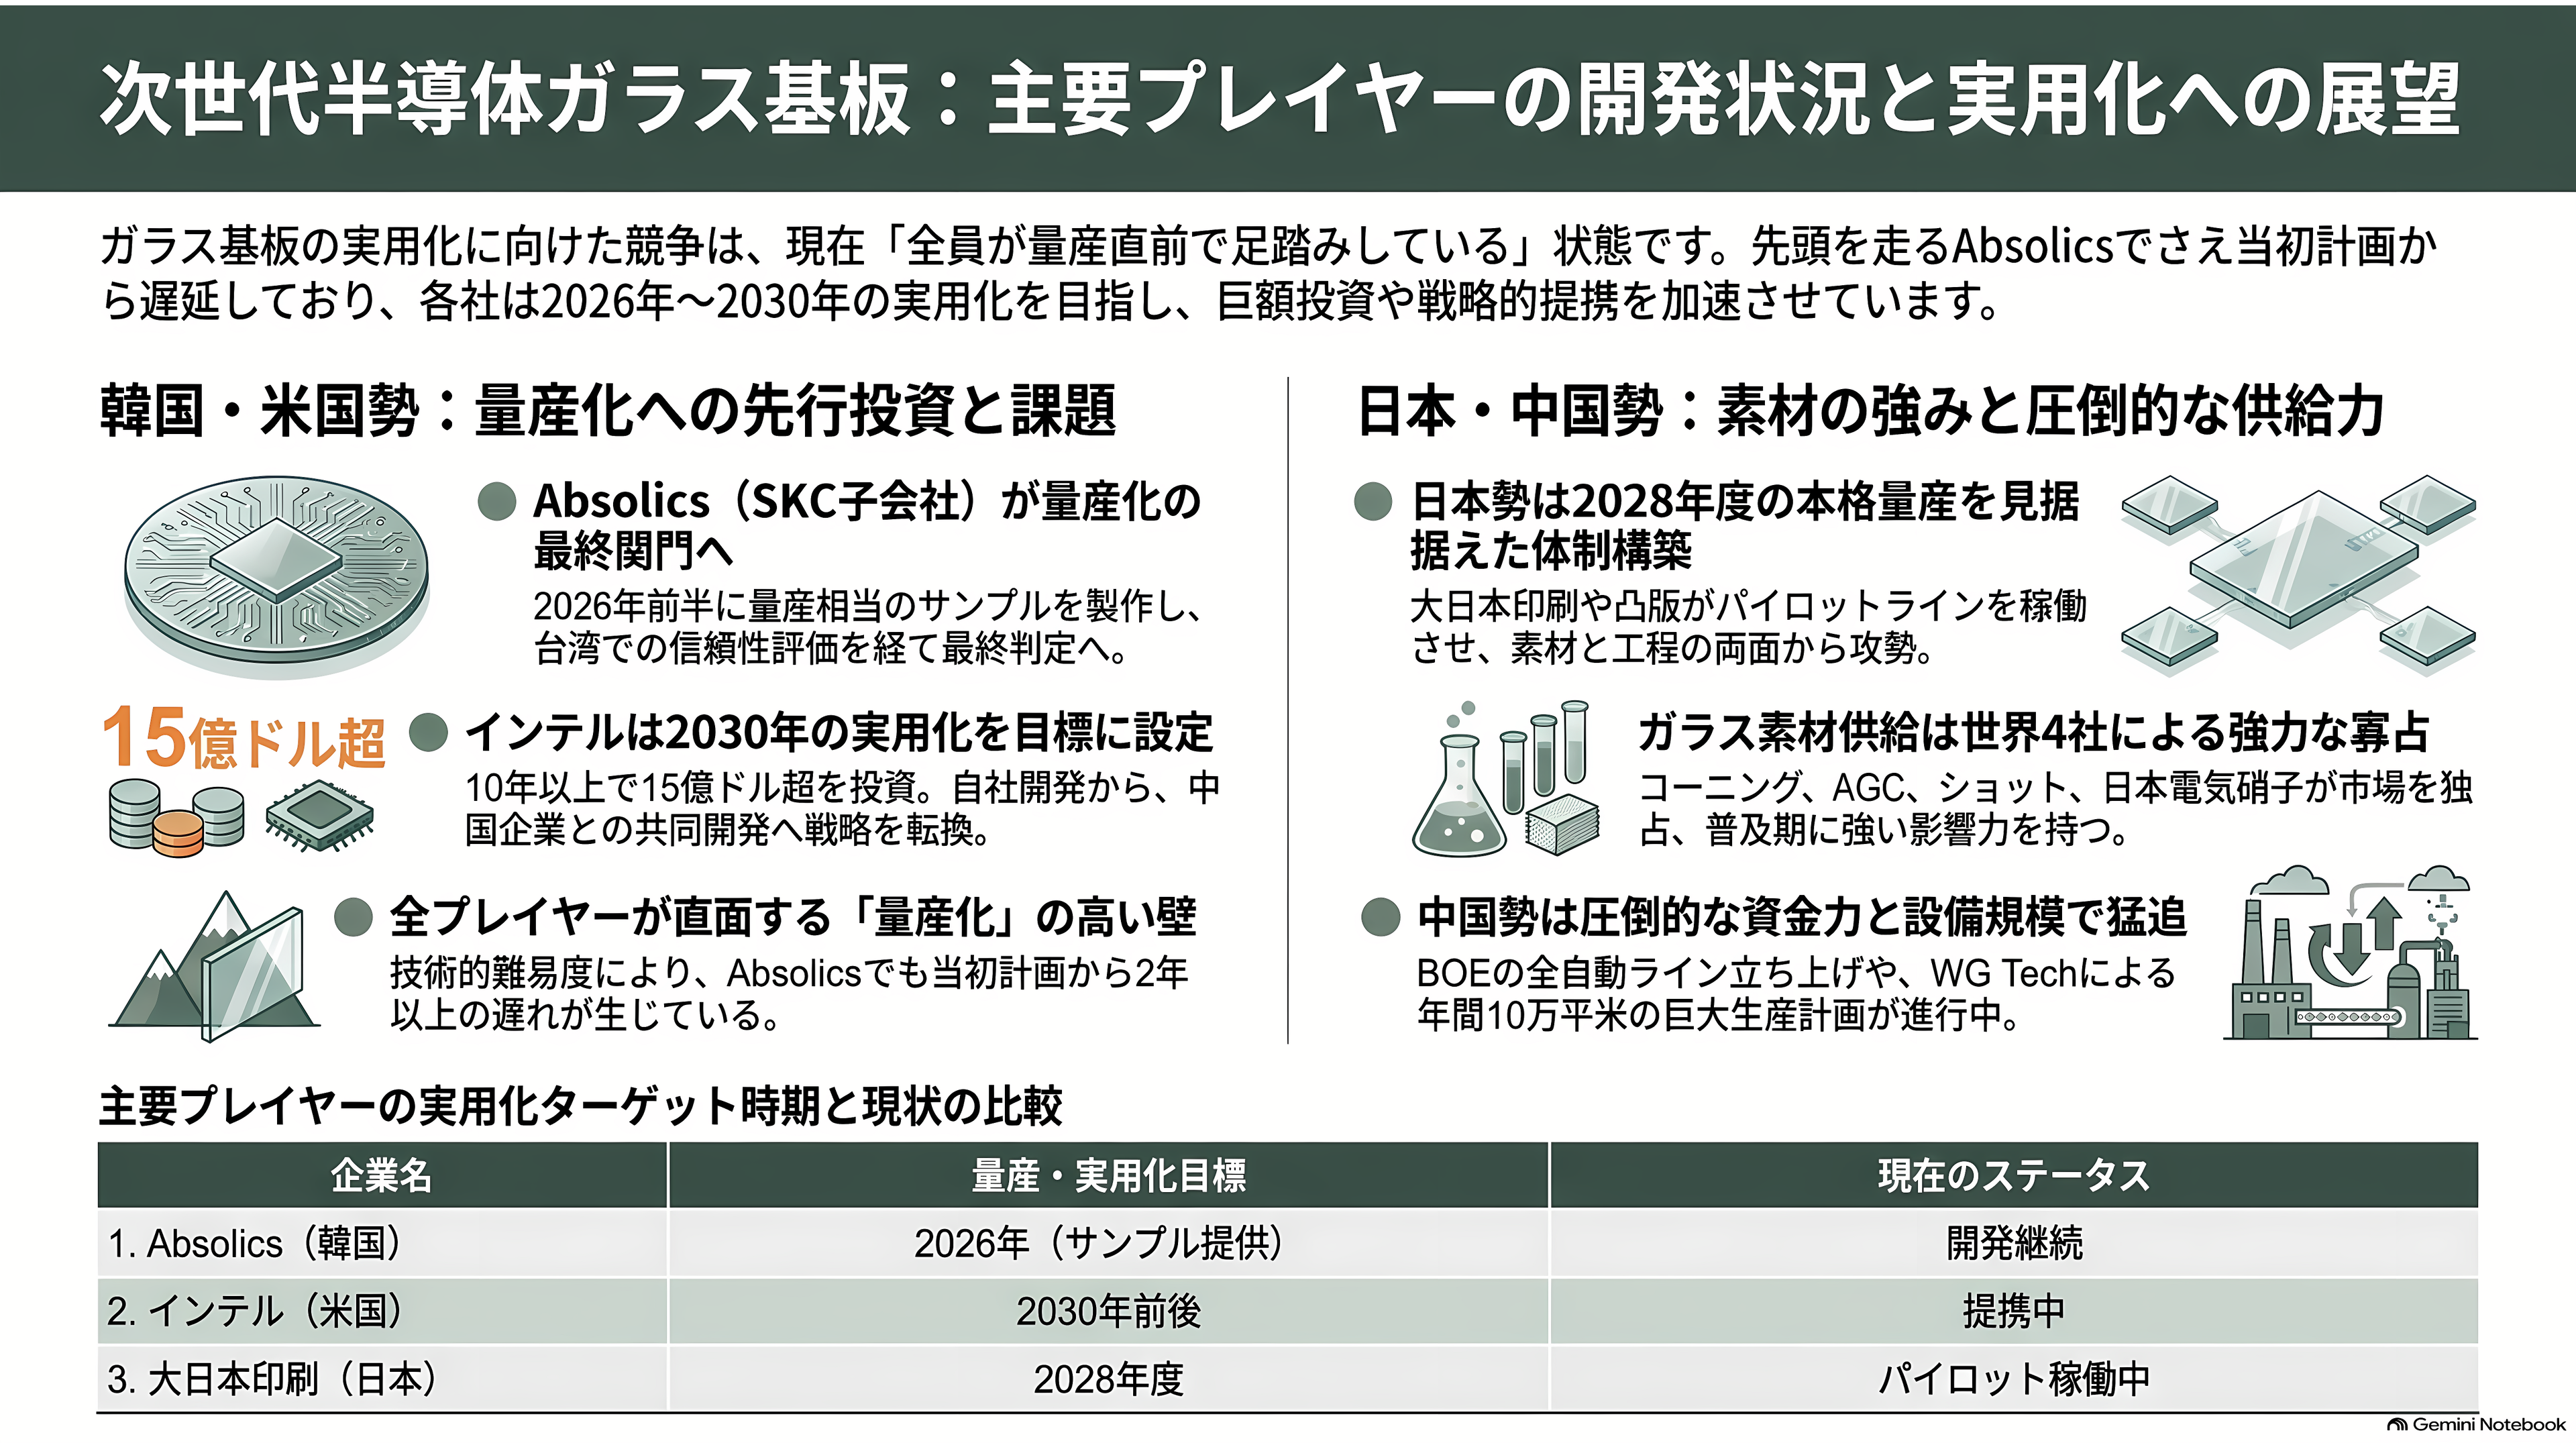
サムスン電機の躓きは、この分野で先頭を走っている企業が別にいることを意味しない。全員が同じところで足踏みしている。
最も前に出ているのはSKCの子会社Absolics(アブソリックス)だ。米ジョージア州コビントンに6億ドル(約940億円)を投じて世界初のガラス基板専用工場を建て、米国半導体法(CHIPS法)の補助金7,500万ドル(約117億円)に加え、ジョージア工科大学との先端パッケージング研究プログラムで1億ドル(約156億円)の支援を受けている。第1期の生産能力は年間1万2,000平方メートル。テニスコート50面弱の面積で、AI向けの部品としては決して大きくない。
Absolicsは2026年前半に量産相当のサンプルを作り、顧客の認定作業に入った。ジョージアで基板レベルの試験を終え、日本で電気特性の予備評価を通し、7月からは台湾でパッケージレベルの信頼性評価が始まっている。ここを通れば量産へ進む、という最終関門だ。結果は年内に出る見込みとされる。ただし、AMDとAWSが試験を進めていると報じられる一方で、AWSは認定試験を無期限に延期したとも伝えられている。当初は2024年上期の量産開始を掲げていたから、すでに2年以上遅れている。
同社は資金も追加投入する。SKCは2026年8月21日、Absolicsがおよそ4,000億ウォン(約450億円)の株主割当増資を行うと発表した。2026年から2028年にかけて総額5,896億ウォン(約663億円)を投じる計画の第1弾で、設備投資に4,726億ウォン、運営費に1,170億ウォンを充てる。使途として明記されているのが、顧客評価と認定、そして歩留まりと品質を上げるための装置の入れ替えである。Absolicsの株主構成はSKCが70.05%、アプライドマテリアルズが29.95%。世界最大の半導体製造装置メーカーが、素材メーカーの子会社に3割を出資している形だ。
インテルは2023年9月、ガラス基板を業界に先駆けて公開した。10年以上にわたり10億ドル超(約1,560億円)を投じ、アリゾナ州チャンドラーに製造ラインを構えている。2030年に1兆トランジスタのパッケージを実現するという目標の中核技術に位置づけているが、逆に言えば商用化の目標時期は2030年前後で、韓国勢より2年以上遅い。その代わりインテルは、自前で全部作るのをやめて技術を外に出す方向に舵を切った。2026年7月24日、中国のカバーガラス大手・藍思科技(レンズ・テクノロジー)の香港子会社と、TGV技術を軸とした先端パッケージングの共同開発について覚書を交わしている。インテルが設計と検証を担い、レンズ・テクノロジーが精密加工と量産を担う分担で、期間1年の法的拘束力のない覚書であり、金額や出資関係は公表されていない。
日本勢は素材と工程の両側から攻めている。大日本印刷は埼玉県久喜の拠点でTGVガラス基板のパイロットラインを2025年12月から段階稼働させ、2028年度の本格量産を目標に置く。凸版は石川県で2026年7月にパイロットラインの立ち上げに入った。日本電気硝子はセラミックで補強した「GC Core」を厚さ1ミリ、515ミリ×510ミリの大判まで大型化している。素材そのものであるガラス板は、コーニング、AGC、ショット、日本電気硝子の4社にほぼ集中しており、この寡占はガラス基板が普及するほど効いてくる。
中国は台数と資金で押している。BOEは9億9,300万元(約230億円)を投じた全自動パイロットラインを立ち上げ、20層の大判ガラスコア基板の試作をAI向け大手に納入したと発表した。2026年5月20日にはコーニングと3年間の覚書を結び、ガラス基板とCPO(共封止光学)で協業する。武漢では、WG Techの子会社がガラスTGV多層回路基板の専用ラインを立ち上げ、年間10万平方メートルの能力を計画している。装置側でも、Hymson LaserやDR Laserといった中国のレーザー加工メーカーが北米の大手に採用され始めた。
つまり、サムスン電機だけが遅れているのではない。この技術は誰にとっても、まだ量産の手前で止まっている。
シリコンバレーのVCは、この分野に直接は張っていない
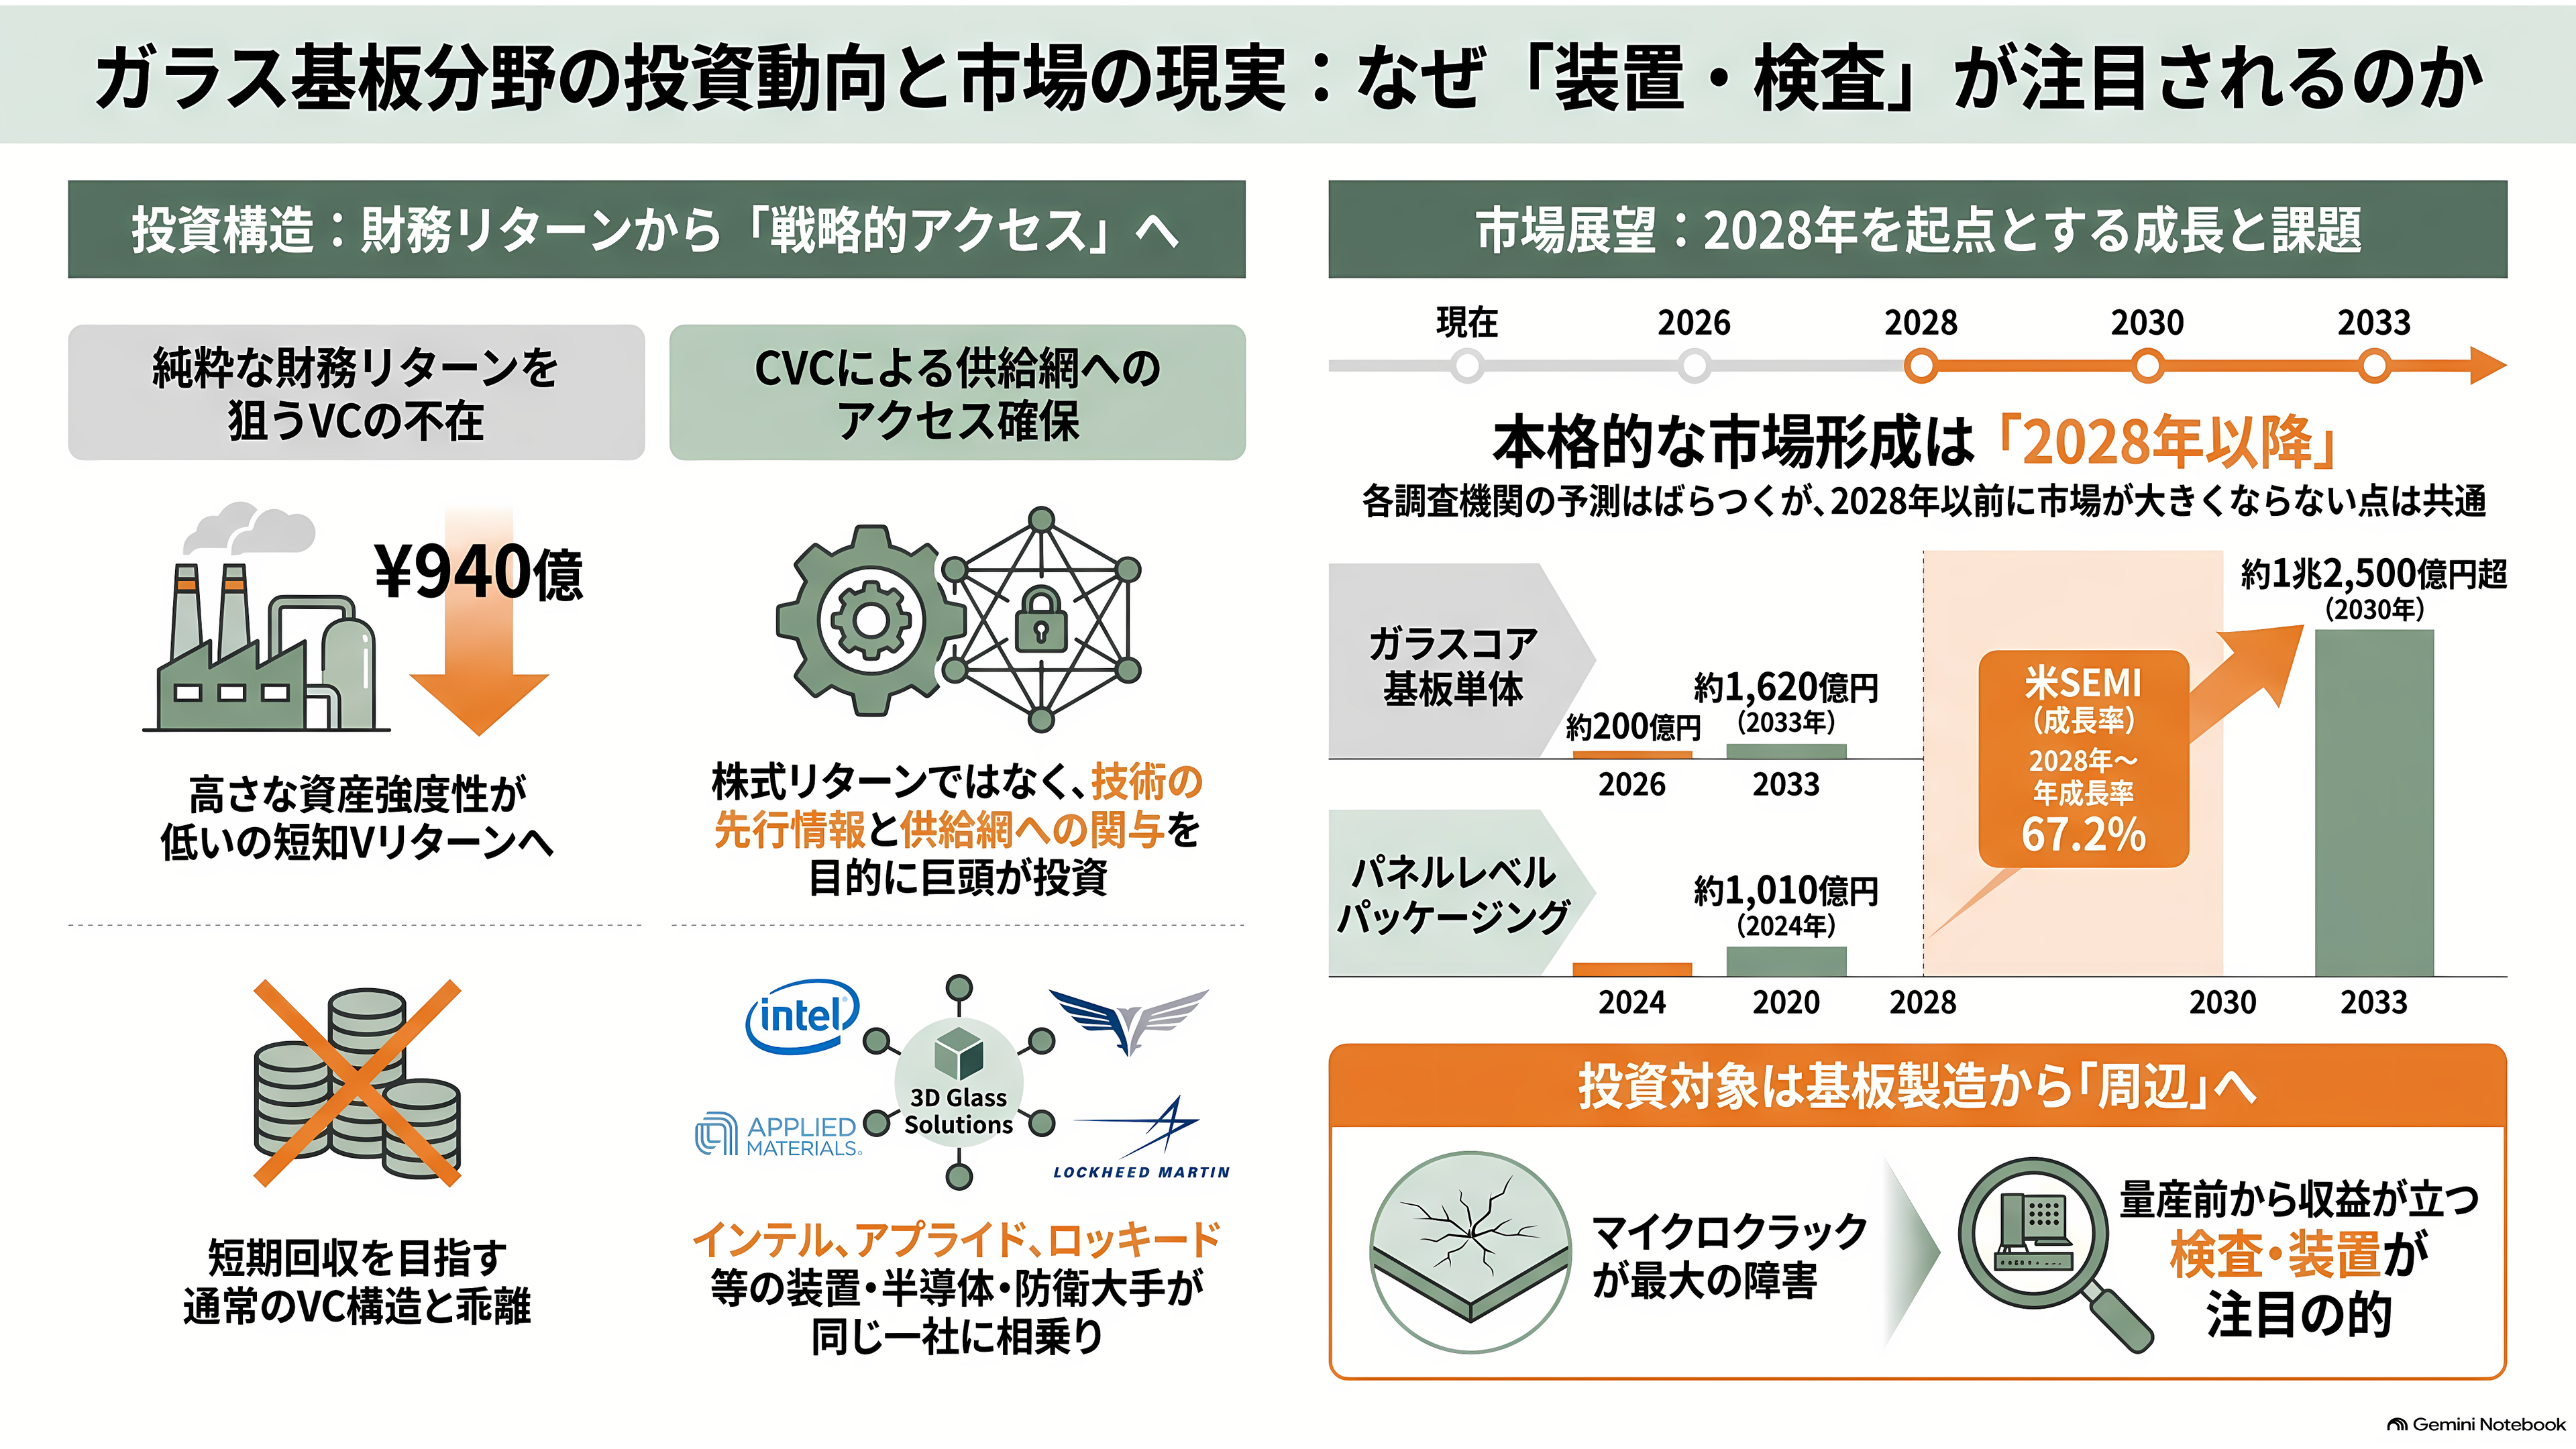
ガラス基板をめぐるベンチャー投資の地図を広げると、一つの事実が浮かび上がる。純粋な財務リターンを狙う米国のベンチャーキャピタルは、ほとんどこの領域にいない。いるのは事業会社のCVCと、素材・装置に張る一部のディープテック投資家だけだ。
理由は単純で、工場が高すぎる。Absolicsの第1期だけで6億ドル(約940億円)かかり、それでもテニスコート50面弱の能力しかない。7年から10年で資金を回収して分配しなければならない通常のVCファンドの構造と、この資本強度は噛み合わない。
その中で例外的に、シリコンバレーの主要プレイヤーが揃って名を連ねている会社がある。ニューメキシコ州アルバカーキの3D Glass Solutionsだ。感光性ガラスセラミックを使ってTGVや受動部品をガラスの中に作り込む技術を持ち、2023年4月に3,000万ドル(約47億円)のシリーズCを完了した。累計調達額は5,400万ドル(約84億円)を超える。
このシリーズCをリードしたのがウォルデン・カタリスト・ベンチャーズである。半導体投資の伝説的存在であるリップブー・タン氏が共同で立ち上げたファンドだ。そして同氏は2025年、インテルのCEOに就任した。同じラウンドにはインテル・キャピタル、アプライドマテリアルズのCVCであるアプライド・ベンチャーズ、そしてロッキード・マーティン・ベンチャーズが参加している。装置メーカー、半導体メーカー、防衛大手が、同じ小さなガラス会社に相乗りしている構図だ。
この顔ぶれは、投資の性格をそのまま語っている。彼らが買っているのは株式のリターンではなく、供給網へのアクセスと、技術の先行情報である。アプライドマテリアルズがAbsolicsに3割出資しているのも同じ理屈で、装置が売れるかどうかは顧客が量産に入れるかどうかで決まるから、顧客の側に資本を入れて成否を内側から見る。
一方で、財務リターンを狙う投資家がこの分野をどう見ているかは、Tom's Hardwareが2026年8月にまとめたロードマップ検証記事が身も蓋もなく書いている。インテルが10億ドルを投じると宣言してから3年が経つのに、市販された製品はまだ1つもない。AMD、ブロードコム、AWS、NVIDIAといった名前は業界紙の取材ベースで飛び交うが、公式に採用を認めた顧客はゼロである。同記事はサムスン電機のガラス基板の成熟度を「100点満点で40点」と評した業界の見立ても紹介している。
だから投資家の関心は、基板そのものを作る会社ではなく、その手前と横に向かう。レーザー穴あけ、メッキ薬液と装置、そして検査。特に検査は、マイクロクラックが最大の障害だと分かった今、はっきりとしたボトルネックだ。ボトルネックを握る会社は、量産が始まる前から売上が立つ。装置メーカーが最も近い将来の収益見通しを持っている、というのがTrendForceの見立てでもある。
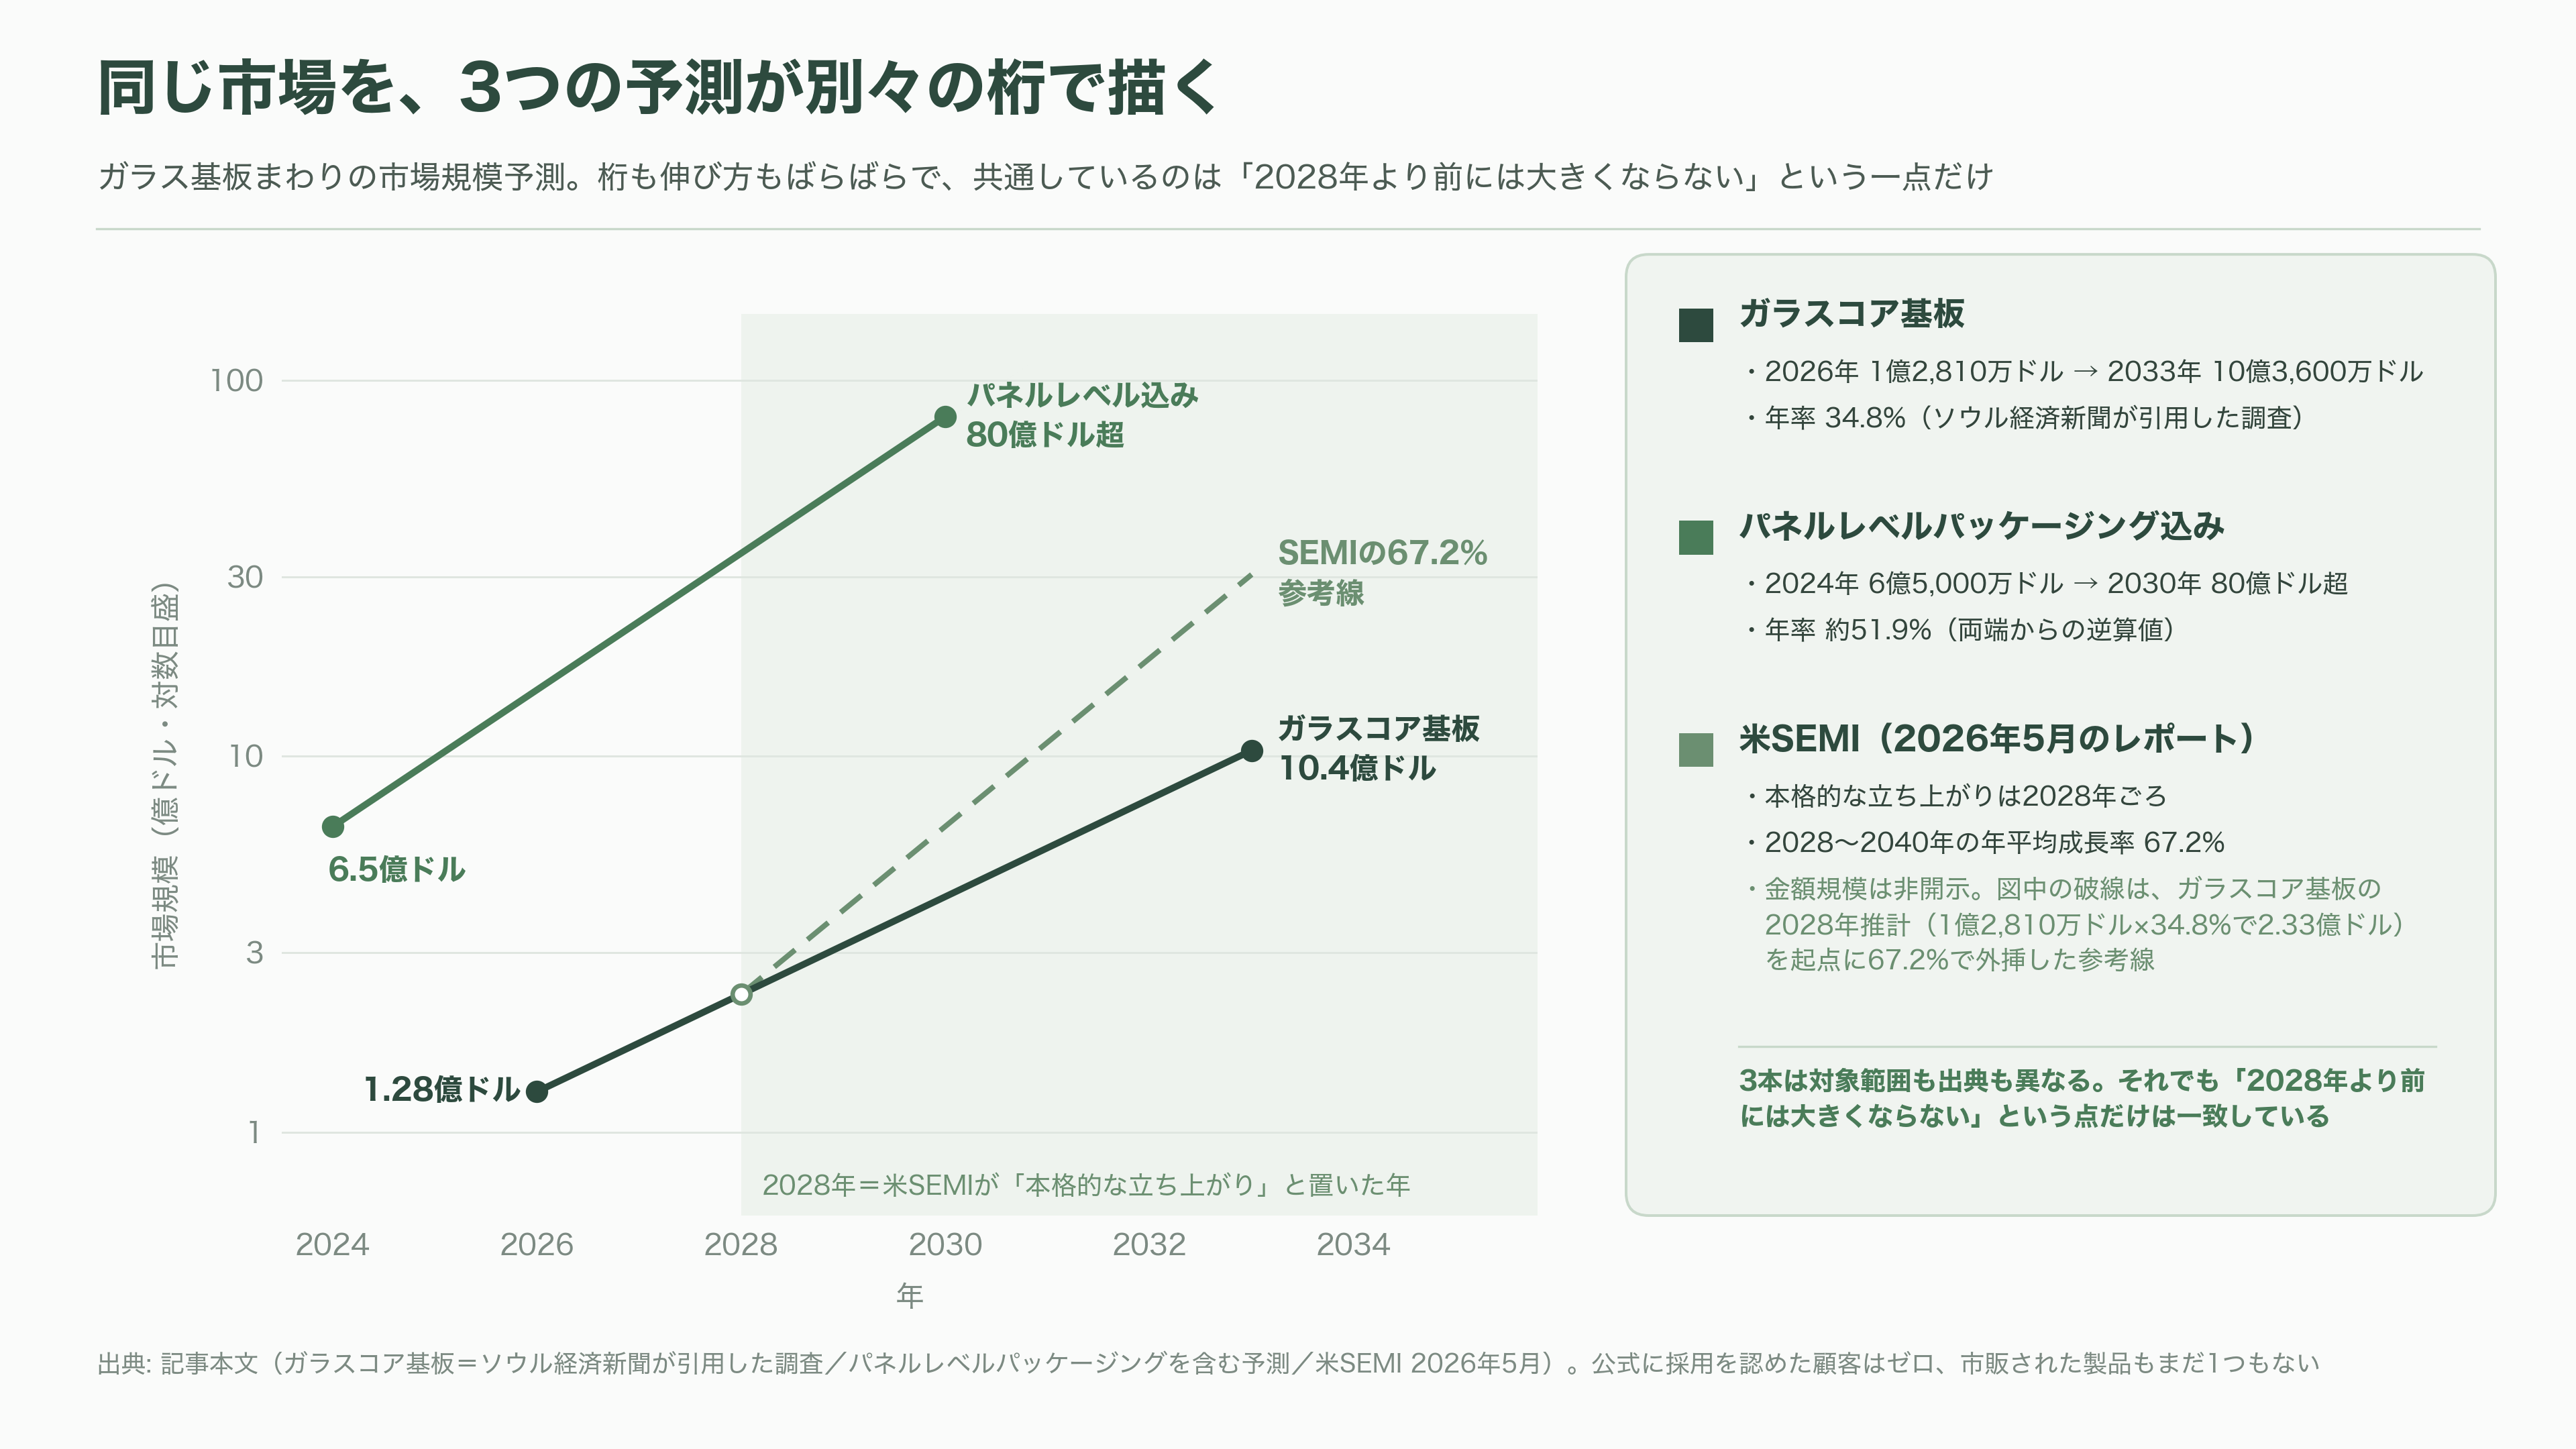
市場規模の予測は、この分野の不確かさをよく表している。ソウル経済新聞が引用した調査では、ガラスコア基板の市場は2026年の1億2,810万ドル(約200億円)から2033年に10億3,600万ドル(約1,620億円)へ、年率34.8%で伸びる。より広くパネルレベルパッケージングまで含めた予測では、2024年の6億5,000万ドル(約1,010億円)規模から2030年に80億ドル(約1兆2,500億円)超へ。米SEMIが2026年5月に出したレポートは、本格的な立ち上がりを2028年頃と置き、2028年から2040年にかけての年平均成長率を67.2%と見積もった。桁も伸び方もばらばらだが、共通しているのは「2028年より前には大きくならない」という一点である。
次に何が、いつ見えるか
ここから先、この件で観測できる具体的なシグナルは、時期がかなりはっきりしている。
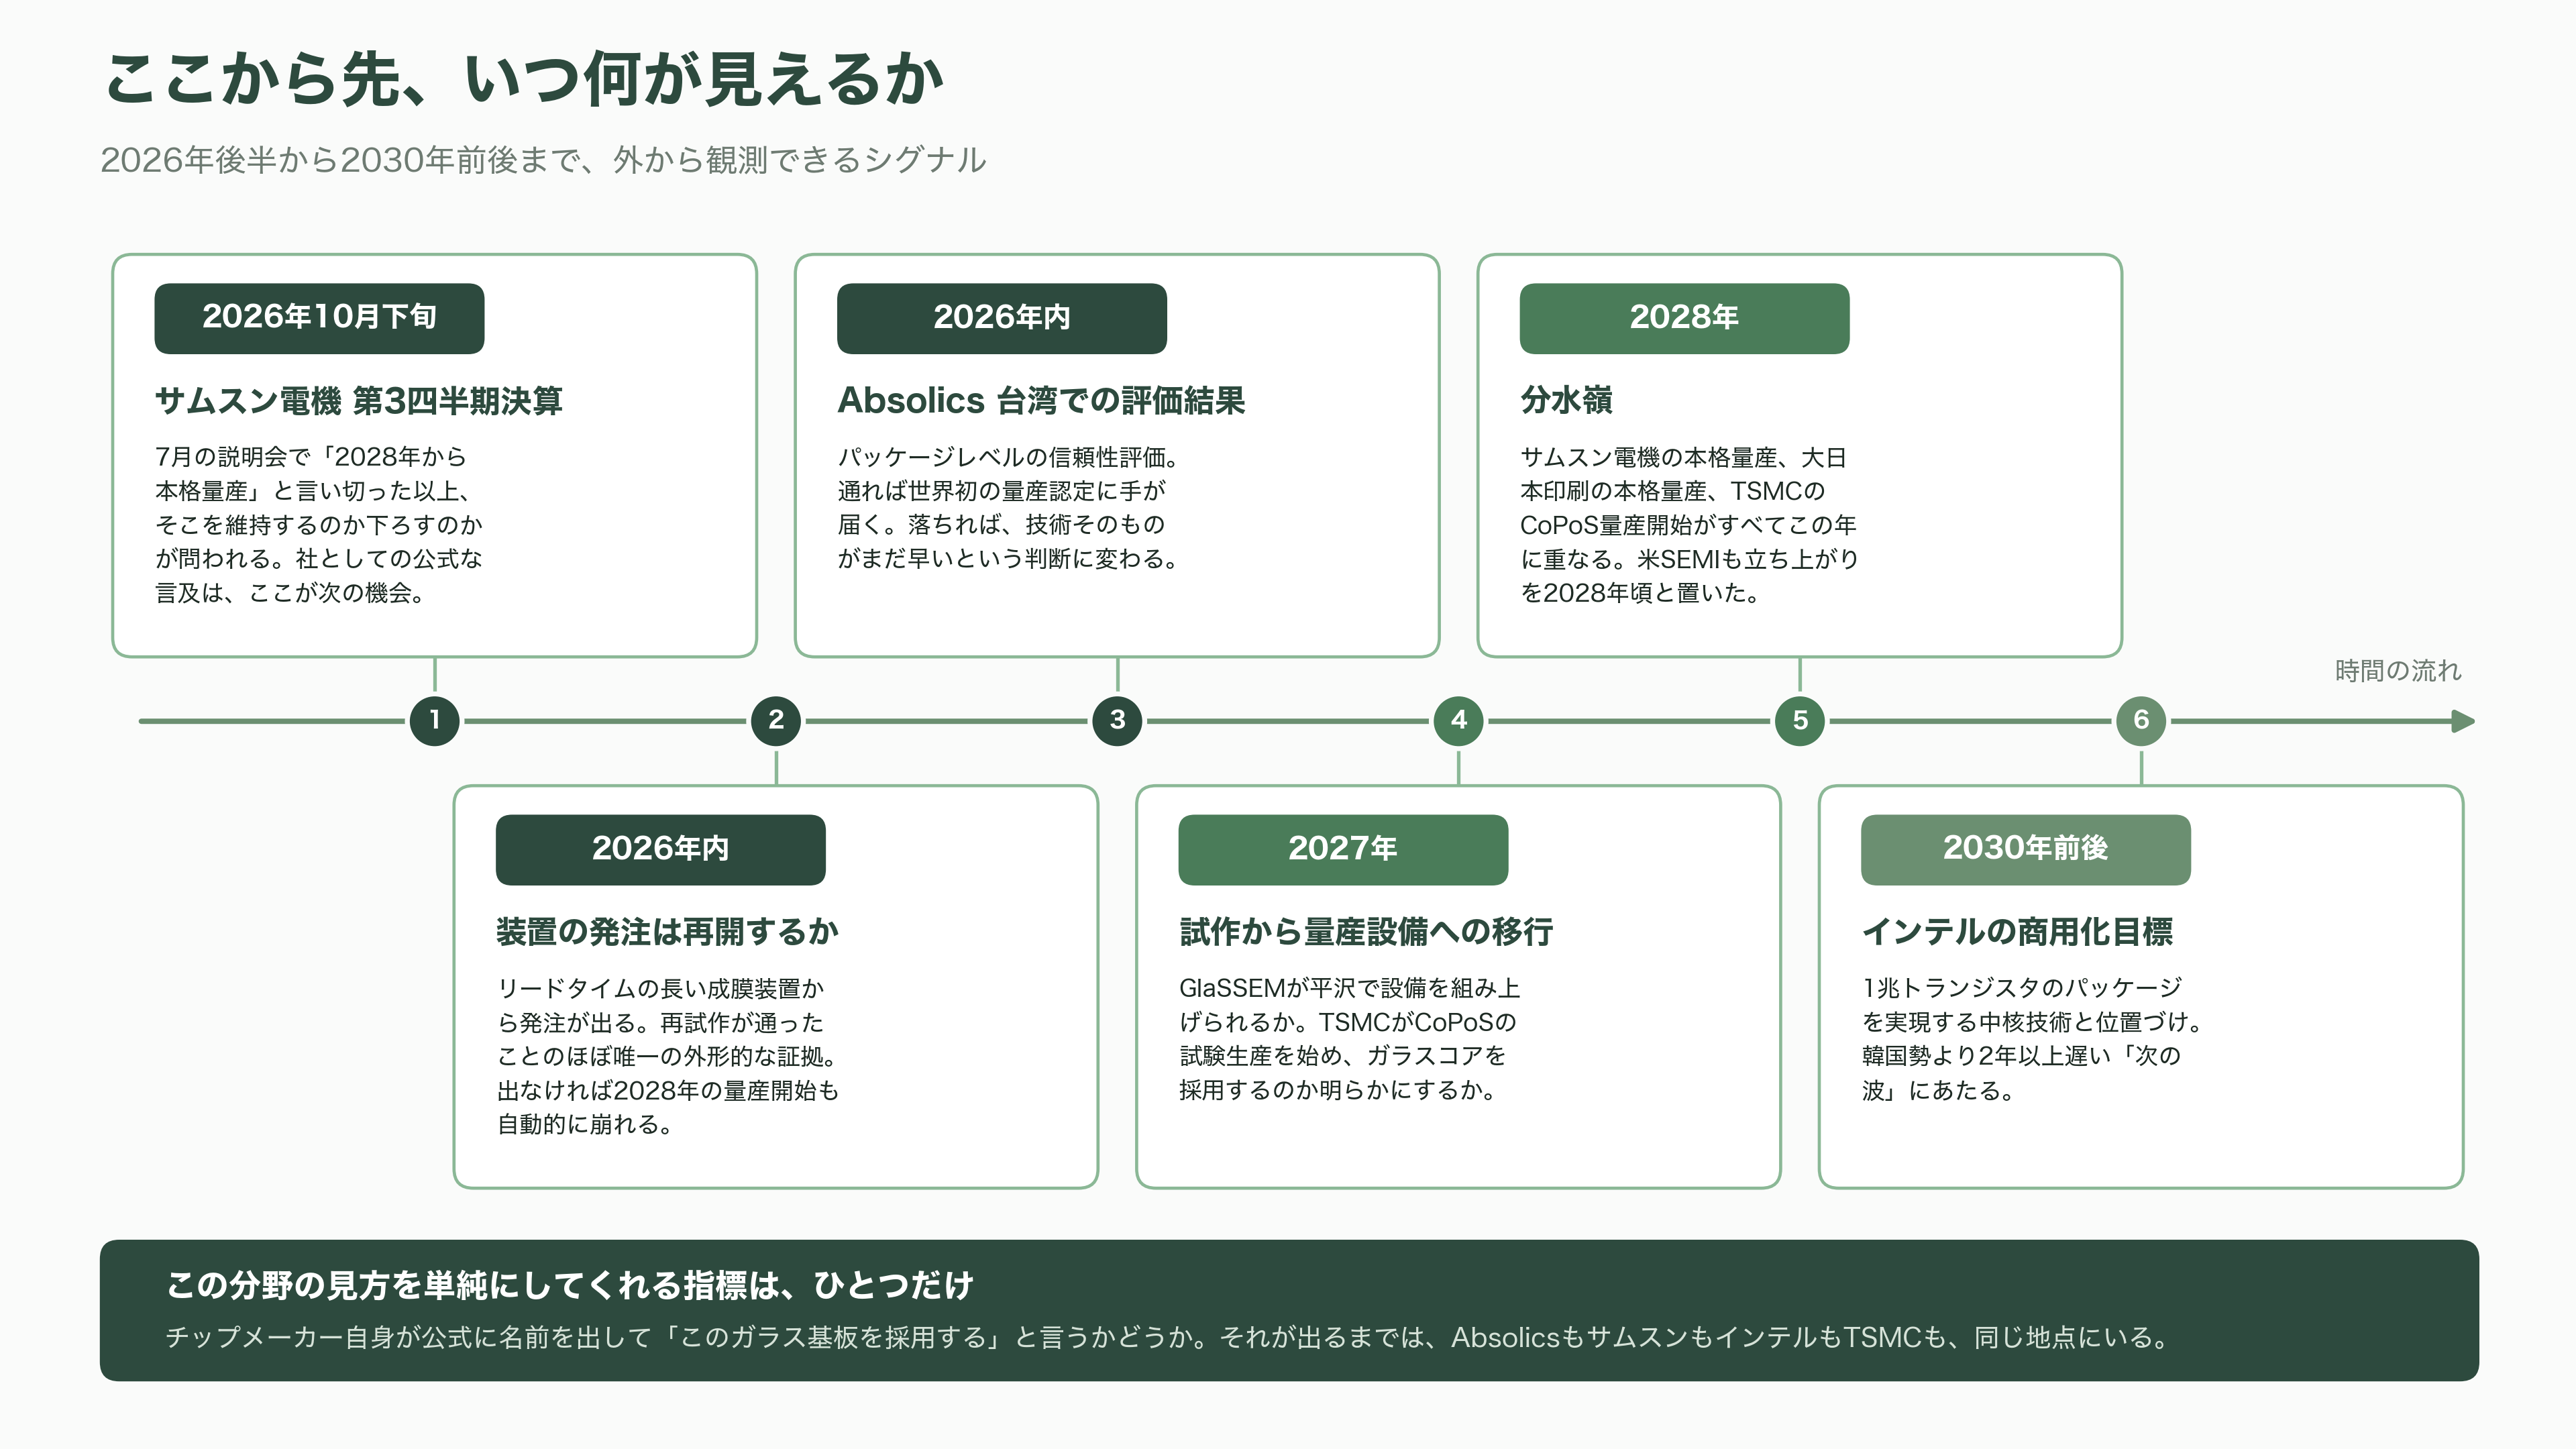
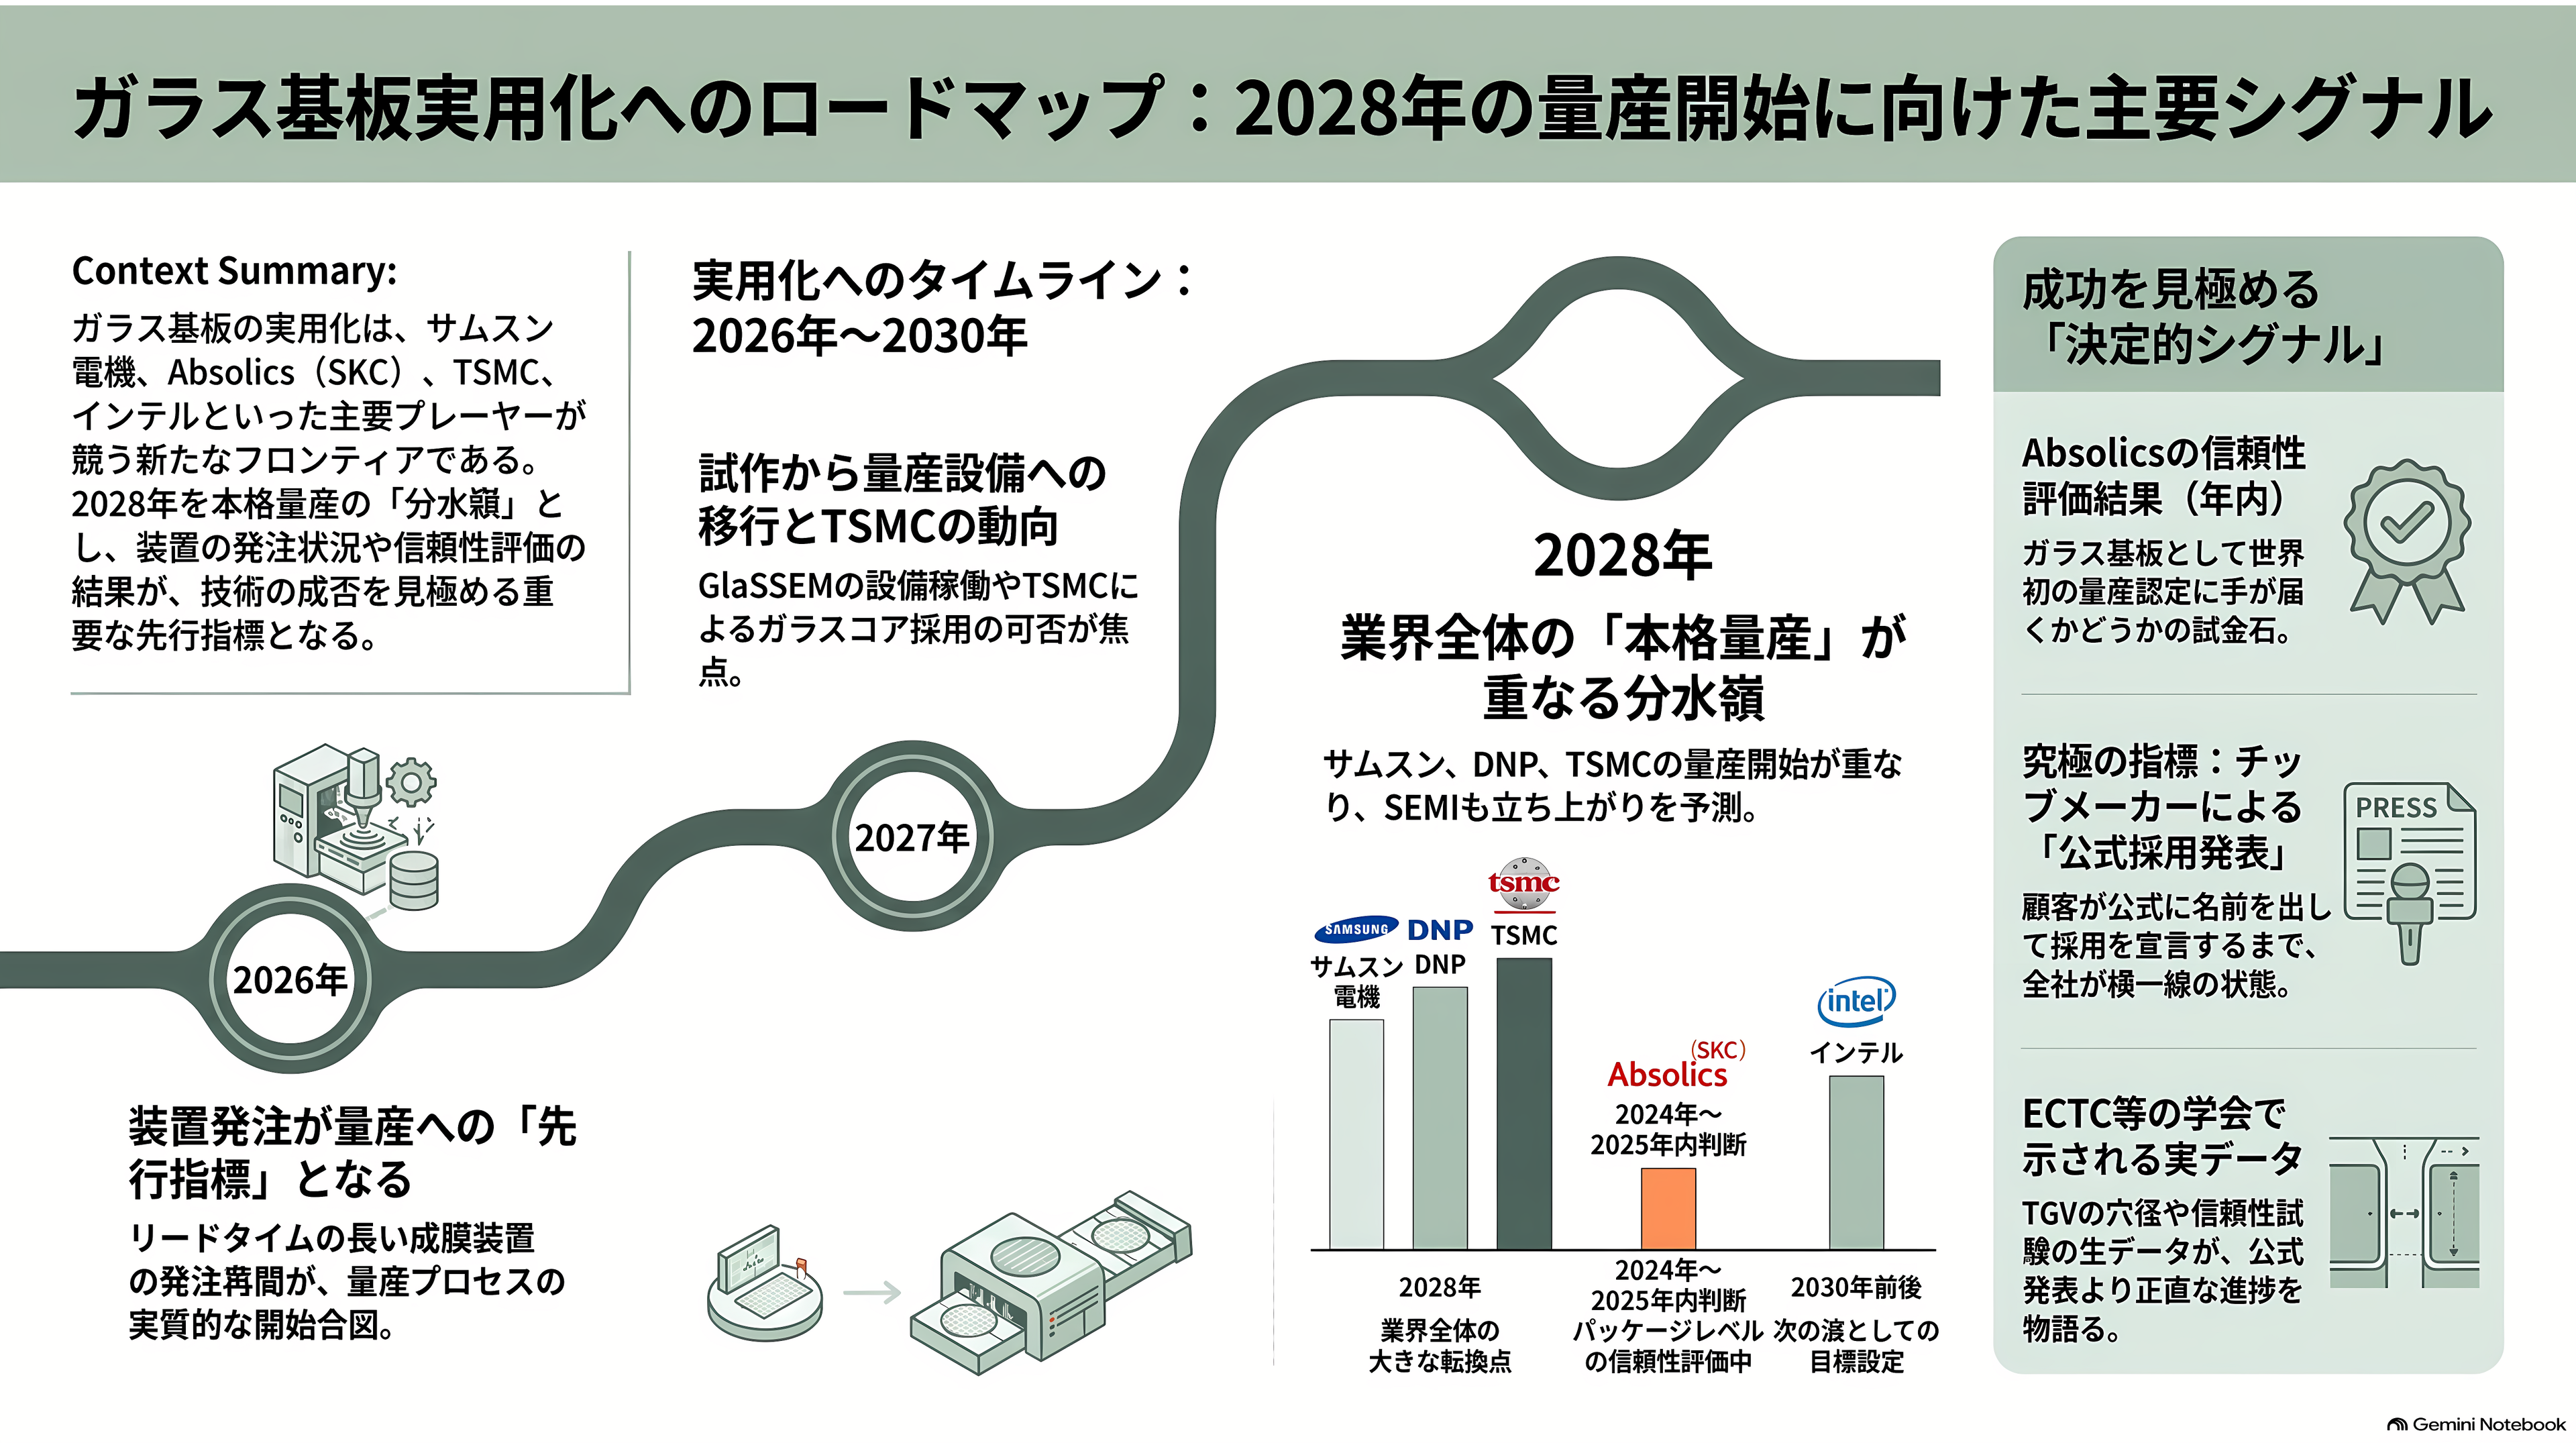
最初に動くのは装置の発注だ。サムスン電機がガラス基板の量産へ本気で進むなら、リードタイムの長い成膜装置から発注が出る。この発注の再開が報じられた瞬間が、再試作が通ったことのほぼ唯一の外形的な証拠になる。逆に2026年内に発注が出なければ、2028年の量産開始も自動的に崩れる。次に社としての公式な言及が出るのは、10月下旬に予定される第3四半期の決算説明会である。7月の説明会で「2028年から本格量産」と言い切った以上、そこを維持するのか下ろすのかが問われる。
ほぼ同時期に、業界全体にとってより重要な結果が出る。Absolicsが台湾で進めているパッケージレベルの信頼性評価だ。SKCは年内に結果が出ると説明している。ここを通れば、ガラス基板として世界初の量産認定に手が届く。落ちれば、サムスン電機の件は個社の躓きではなく、技術そのものがまだ早いという判断に変わる。非エンベデッド型の製品についても、2026年後半に顧客側のサプライヤー選定が予定されている。
2027年は、試作から量産設備への移行が試される年になる。GlaSSEMが平沢で設備を組み上げられるかどうか。TSMCがCoPoSの試験生産を始め、ガラスコアを採用するのかどうかを明らかにするかどうか。技術の細部は、1月のネプコンジャパン、2月のSEMICONコリア、初夏のECTC(エレクトロニック・コンポーネンツ・アンド・テクノロジー・カンファレンス)といった場で毎年更新される。とくにECTCは、TGVの穴径とアスペクト比、信頼性試験の実データが各社から出てくる場で、公式発表より正直な進捗が読める。
そして2028年が分水嶺になる。サムスン電機の本格量産、大日本印刷の本格量産、TSMCのCoPoS量産開始が、すべてこの年に重なっている。米SEMIが立ち上がりを2028年と置いたのも、各社の計画を積み上げた結果である。インテルの2030年前後という目標は、その次の波だ。
一つだけ、この分野の見方を単純にしてくれる指標がある。公式に名前を出して「このガラス基板を採用する」と言う顧客が現れるかどうかだ。技術者の学会発表でもなく、業界紙の関係者証言でもなく、チップメーカー自身のアナウンス。それが出るまでは、AbsolicsもサムスンもインテルもTSMCも、同じ地点にいる。ガラスは、まだ誰の製品にも入っていない。