秒間何億回の拍を刻むだけの部品を、利益率52%のまま手放した
サーバーの基板の上に、米粒をひとまわり大きくしたくらいの黒い四角が載っている。計算もしなければ、データを覚えてもいない。この部品がやっているのは、1秒間に何億回という速さで、狂いのない拍を打ち続けることだけだ。
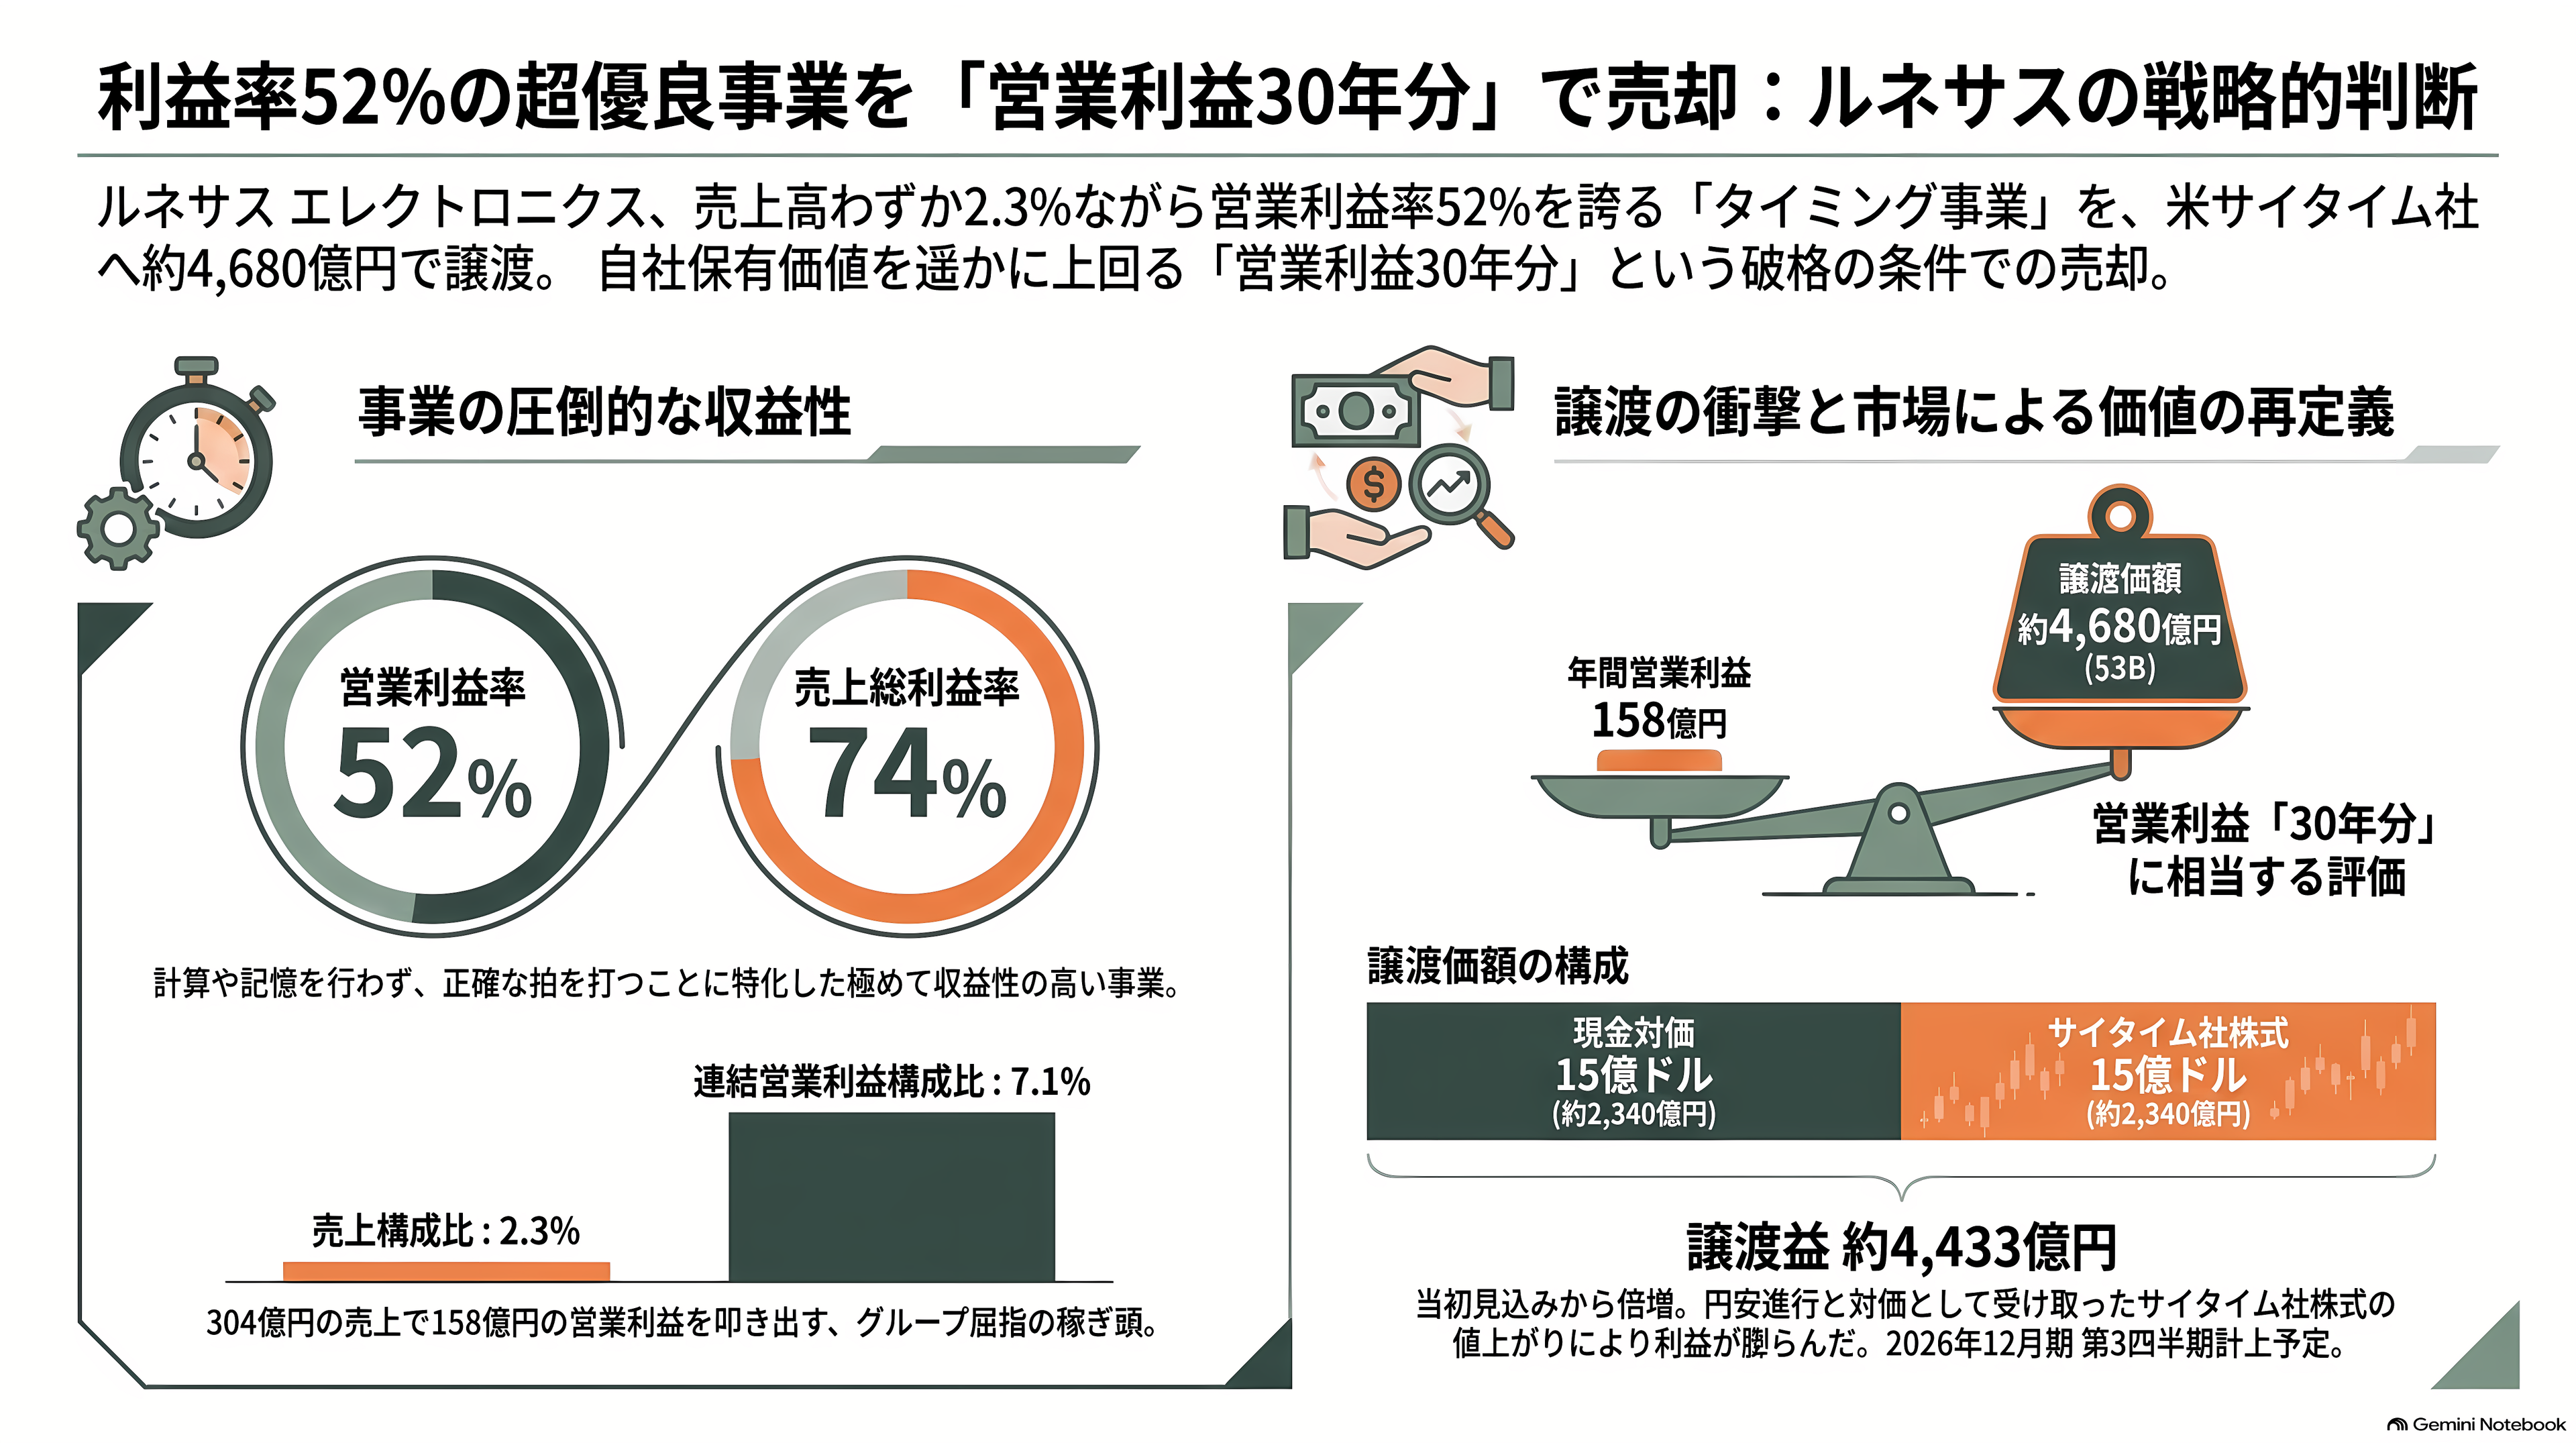
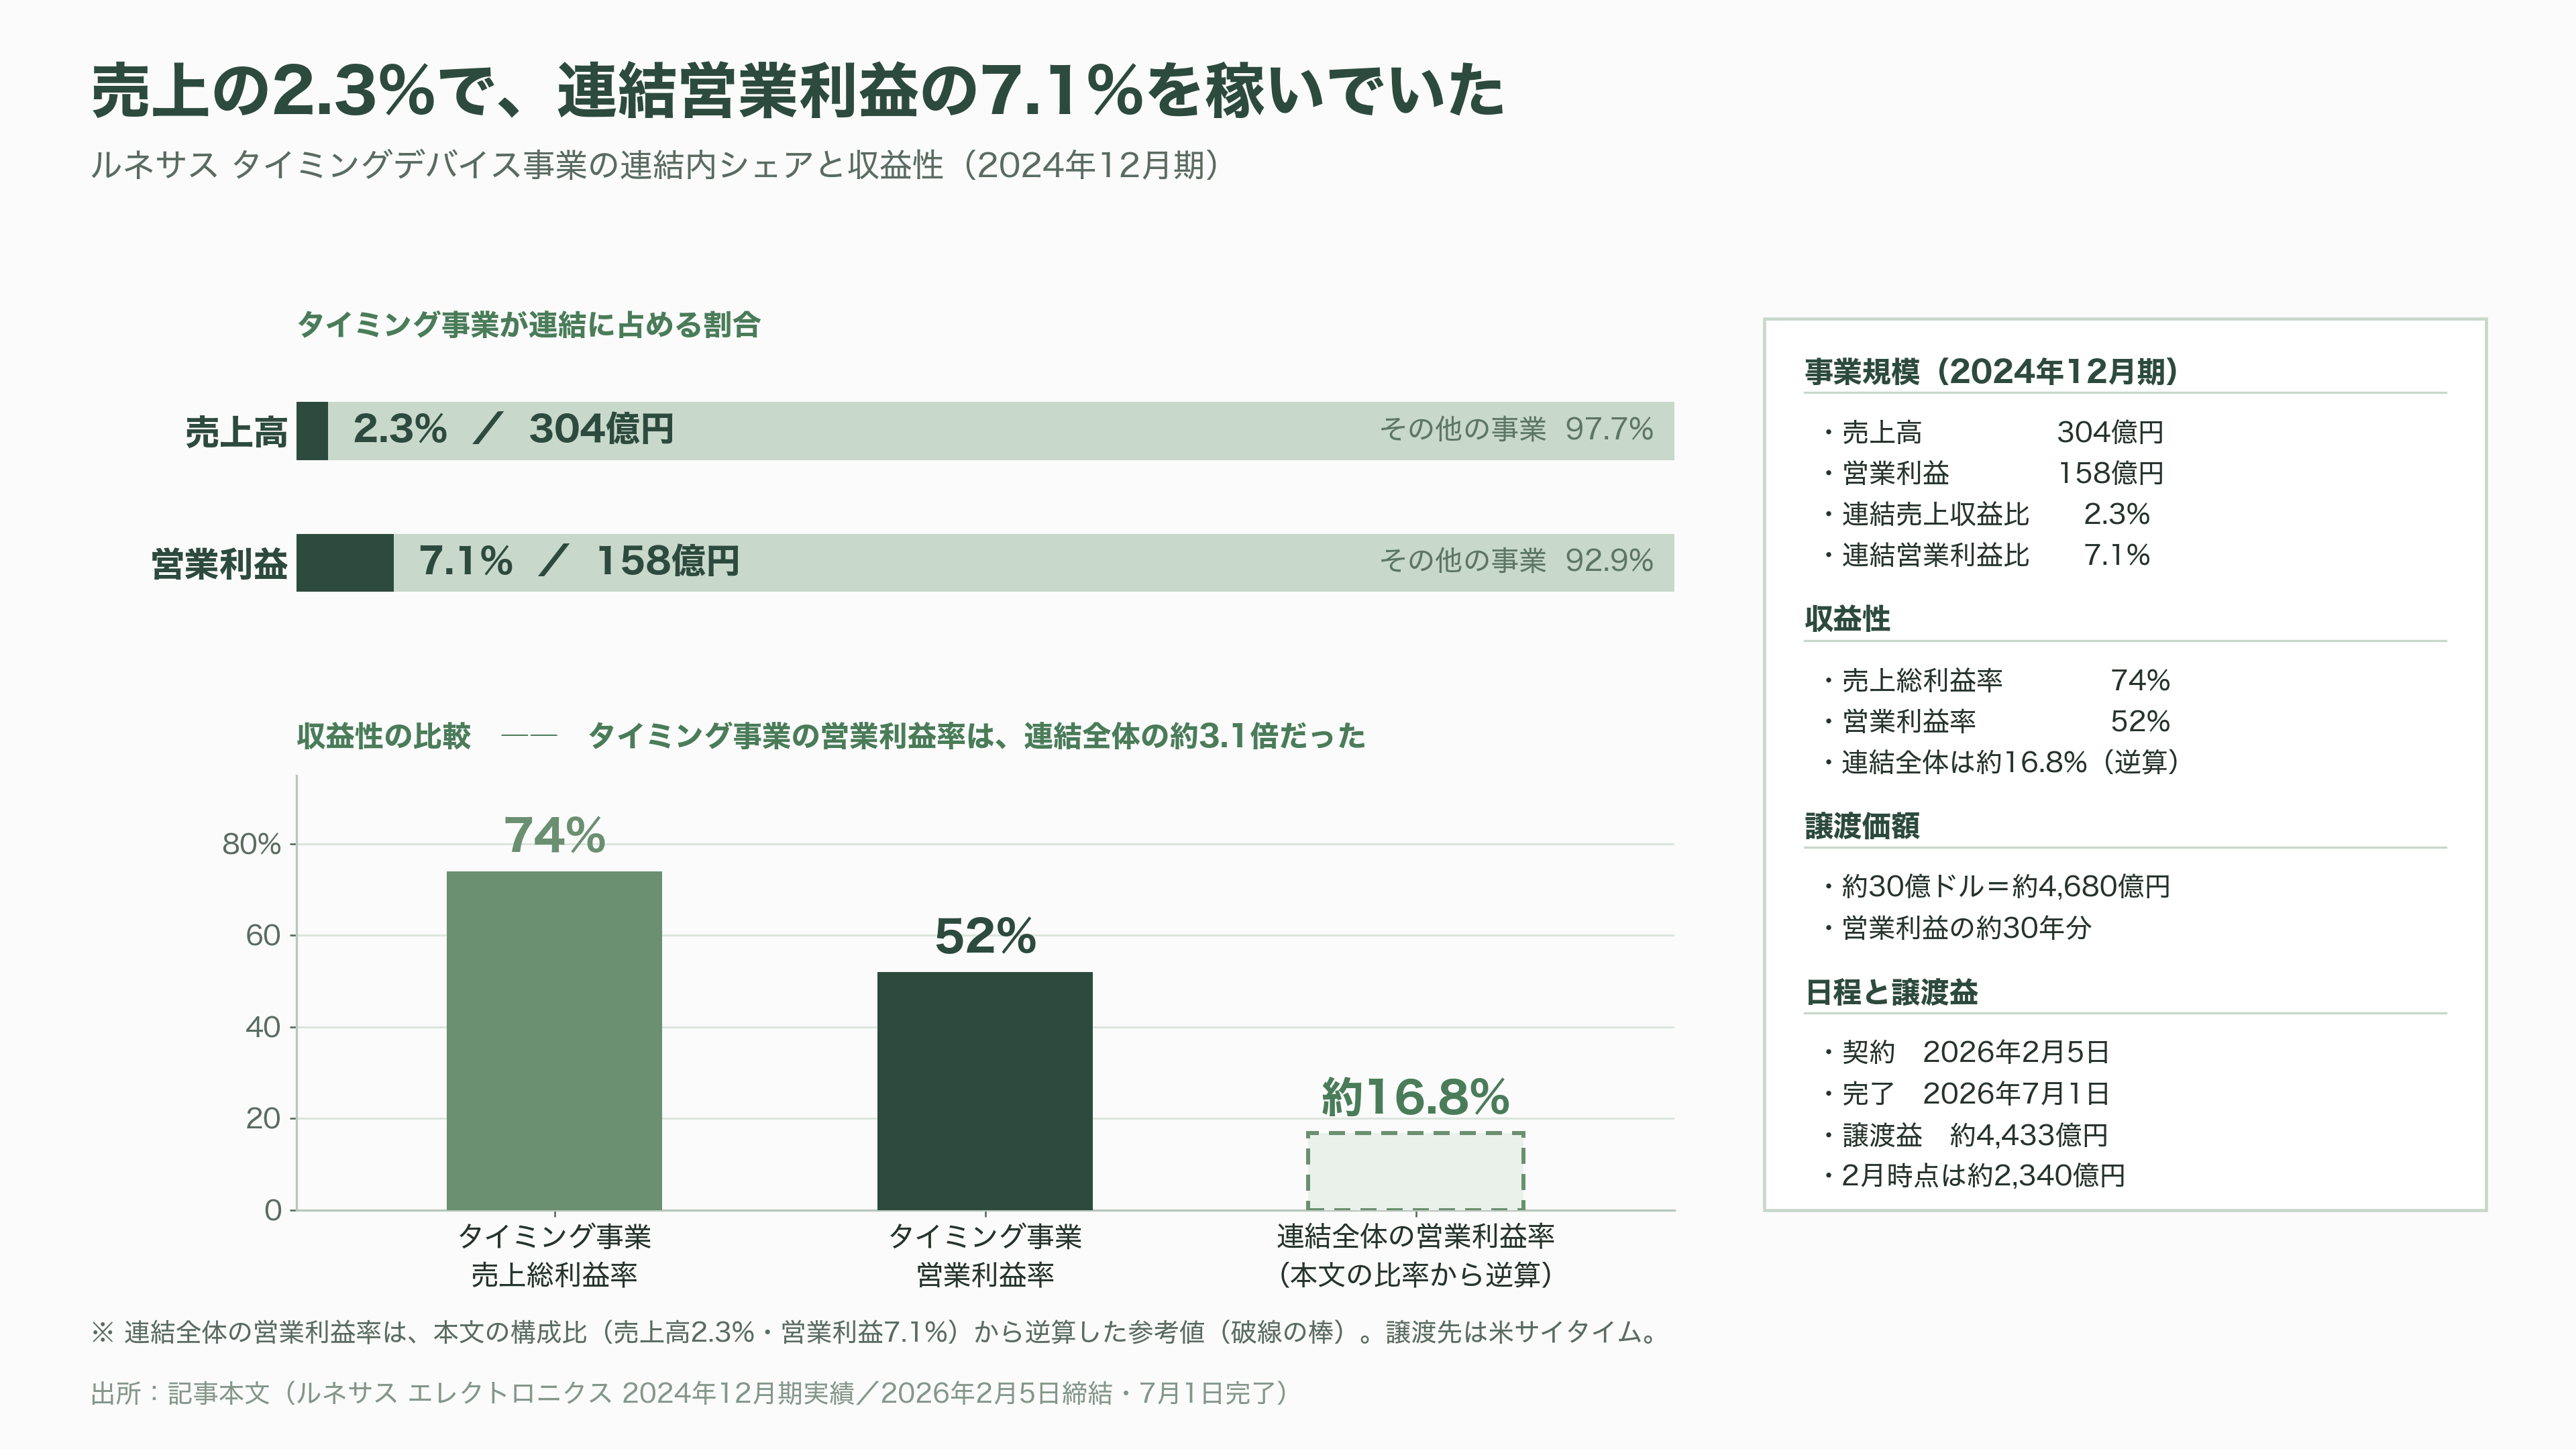
ルネサス エレクトロニクスは、この「拍を打つ」だけの製品群を丸ごと手放した。2024年12月期でみると、この事業の売上高は304億円しかない。連結売上収益のわずか2.3%である。ところが営業利益は158億円あった。営業利益率にして52%。売上総利益率は74%。連結の営業利益の7.1%を、売上の2.3%で叩き出していた事業だった。
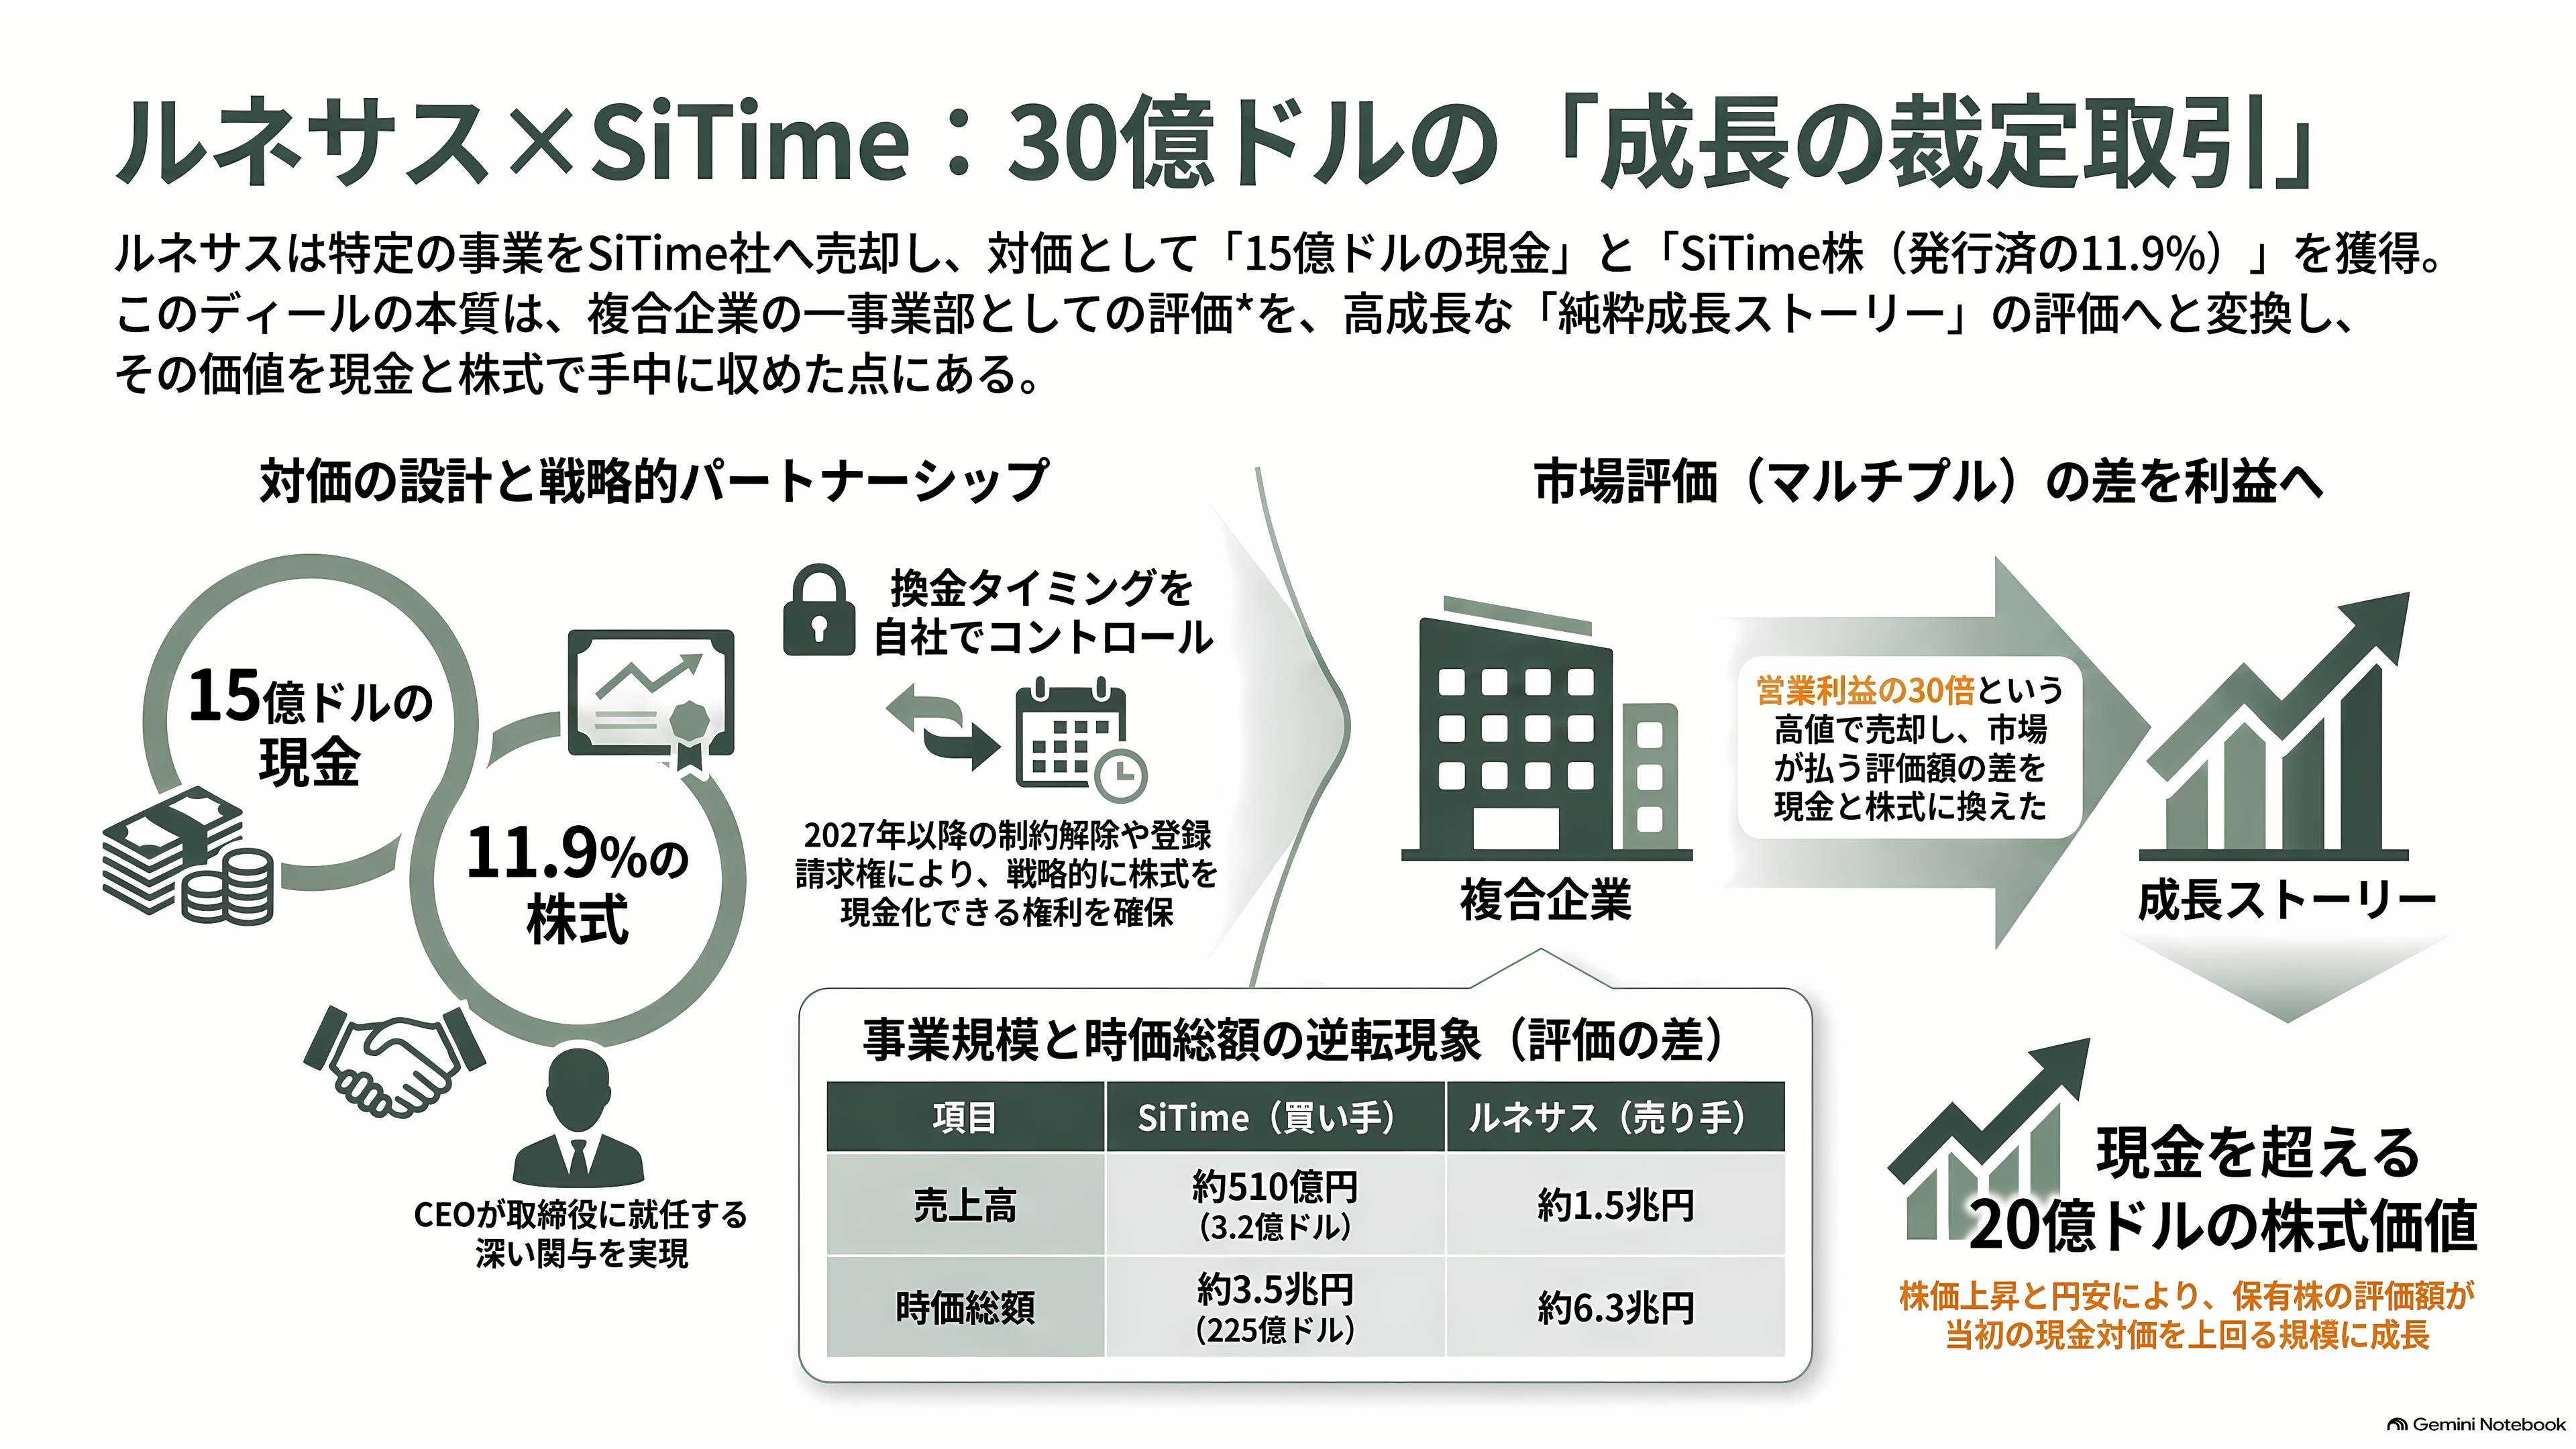
譲渡先は米カリフォルニアのサイタイム(SiTime)。譲渡価額は約30億ドル、日本円でおよそ4,680億円である。内訳は現金15億ドル(約2,340億円)と、サイタイムの普通株式。契約は2026年2月5日に締結され、独占禁止法の審査を経て7月1日に完了した。ルネサスはこの譲渡で、2026年12月期の第3四半期に約4,433億円の譲渡益を計上する。2月の発表時点で見込んでいた額は約2,340億円だったから、半年で見込みがほぼ倍に膨らんだことになる。円安と、対価として受け取るサイタイム株そのものの値上がりが理由だ。
年間158億円しか稼がない事業に、4,680億円。営業利益のおよそ30年分である。売り手が「高く売れた」と言い、買い手が「安く買った」と言う——そういう取引ではない。ここで起きているのは、同じ資産に対して市場が付ける値段が、持ち主によってまったく違うという現象だ。
そもそもタイミングデバイスとは何か
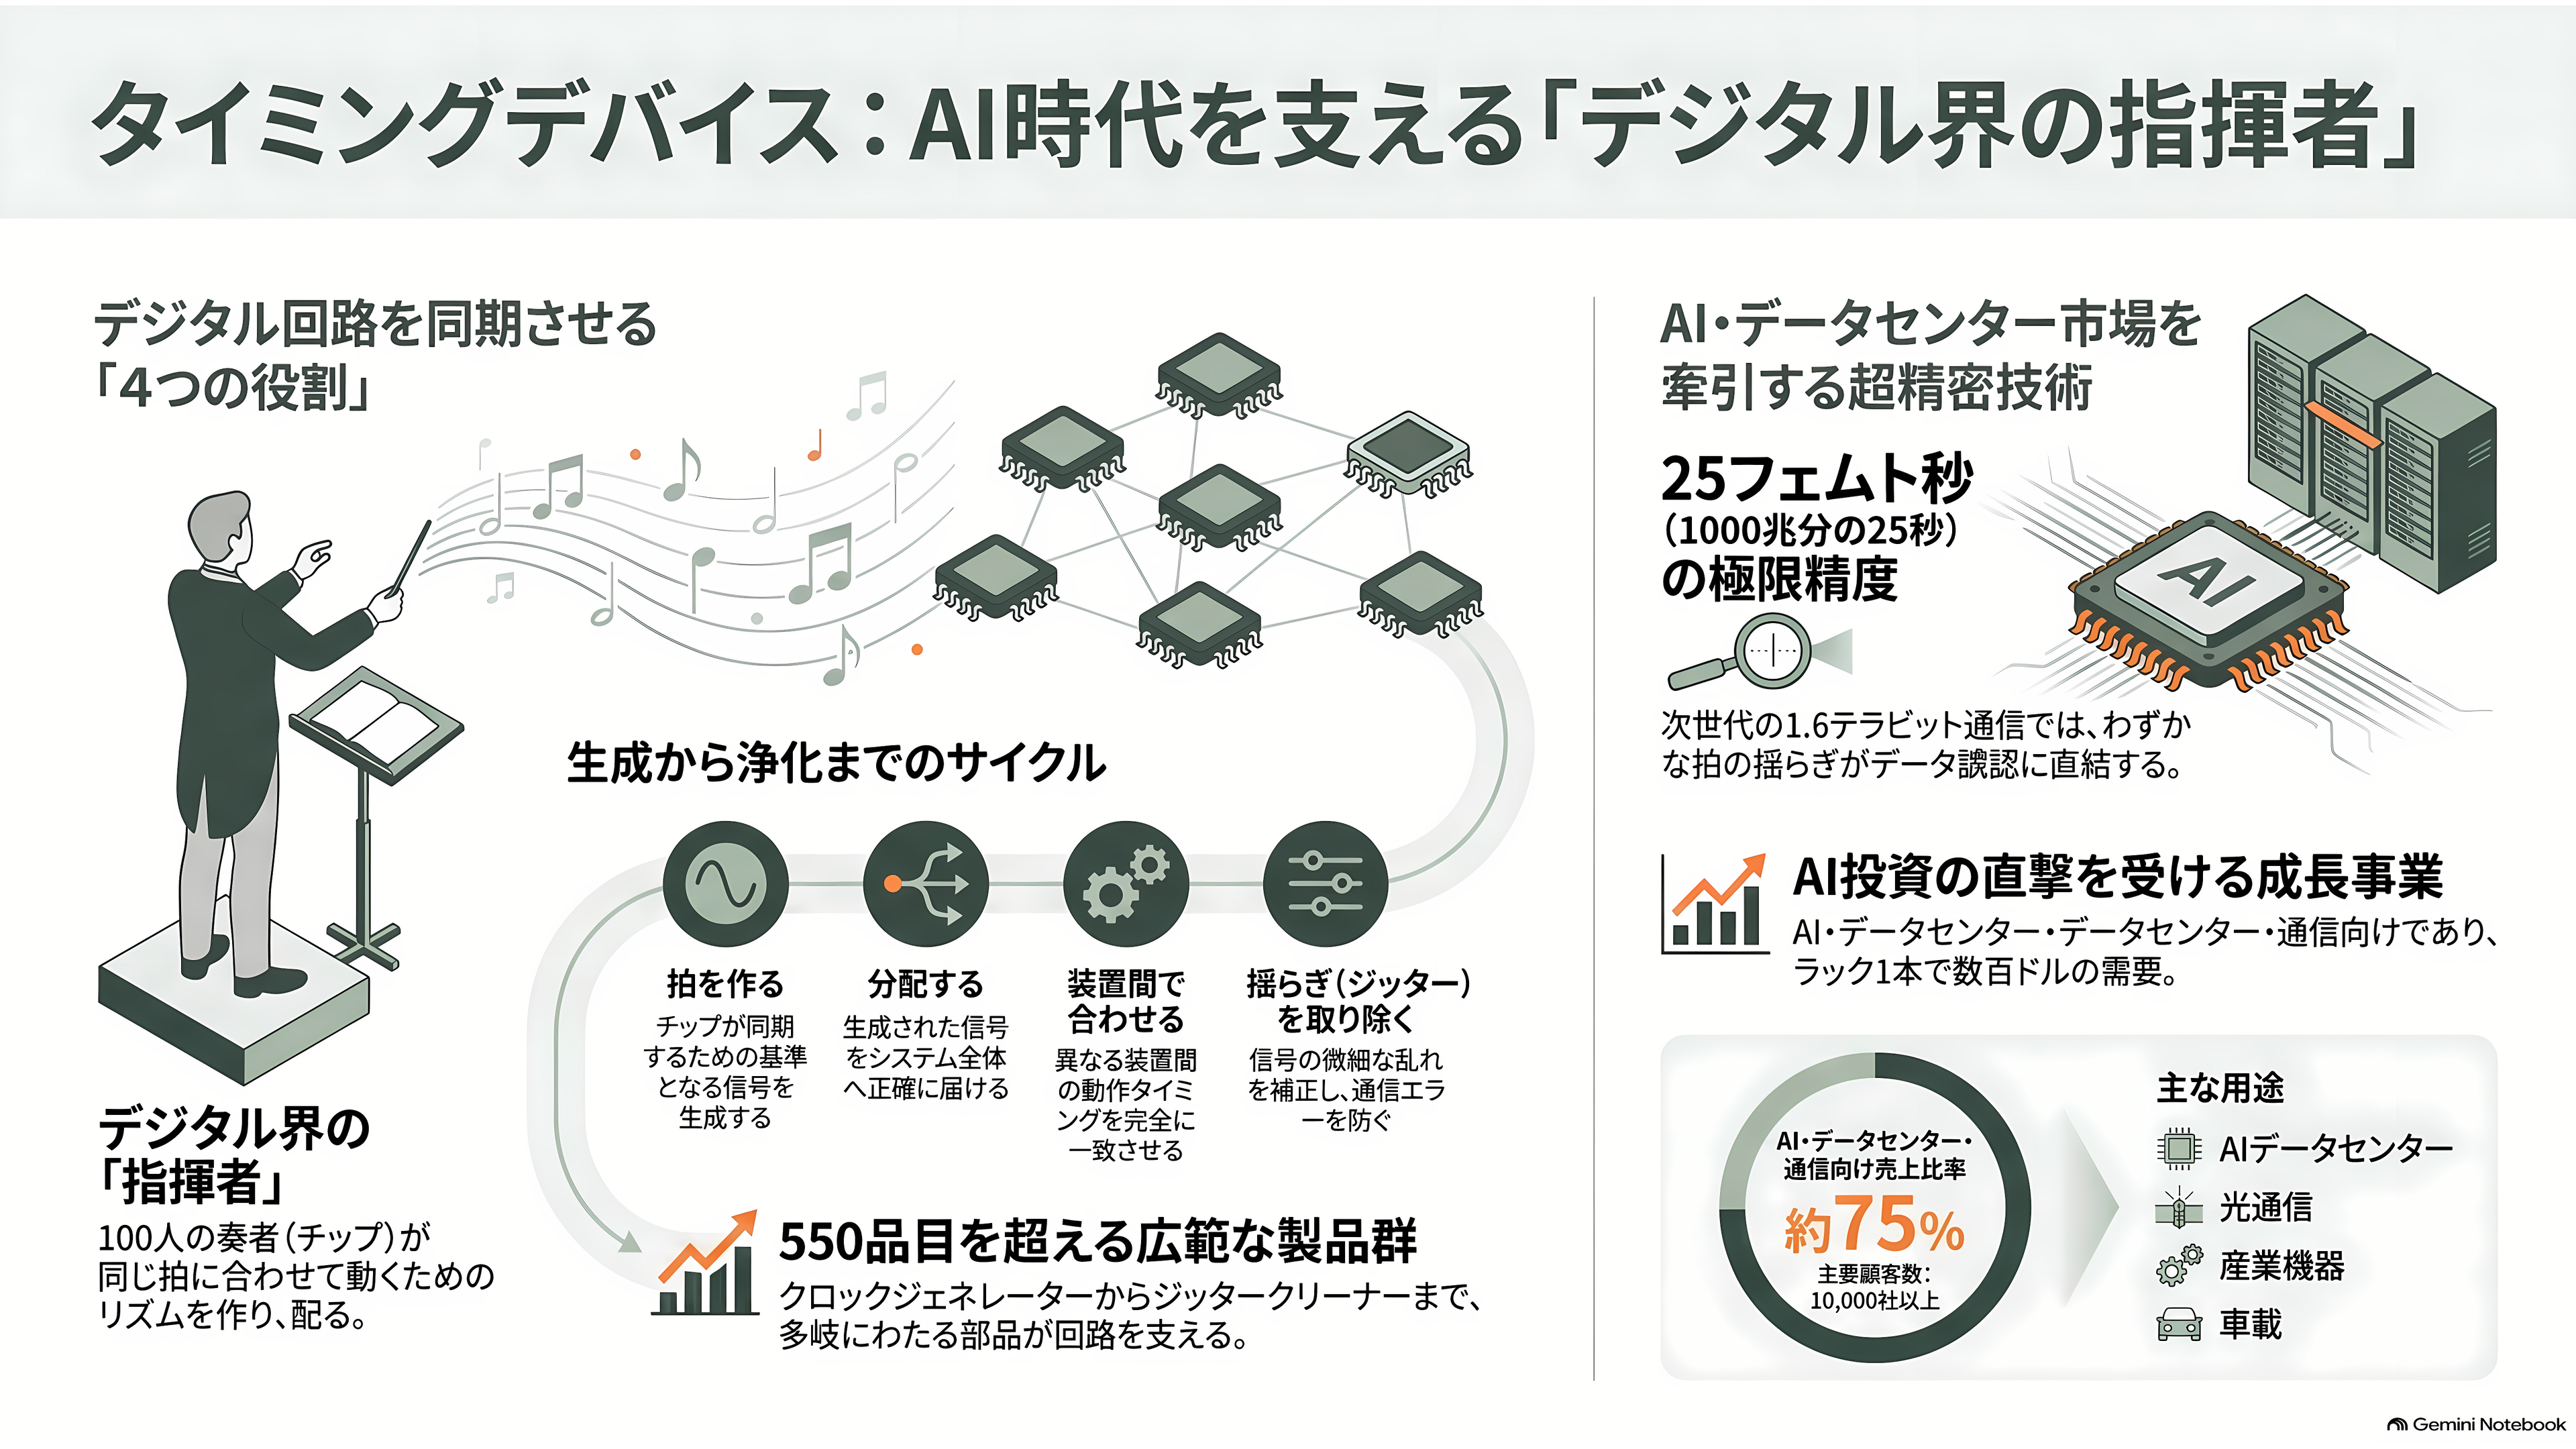
オーケストラを想像してほしい。100人の奏者がそれぞれ正しい音を出していても、指揮者がいなければ音楽にならない。デジタル回路もこれと同じで、CPUもメモリも通信チップも、全員が同じ拍に合わせて動いている。その拍を作り、配り、乱れを整える部品の総称がタイミングデバイスである。
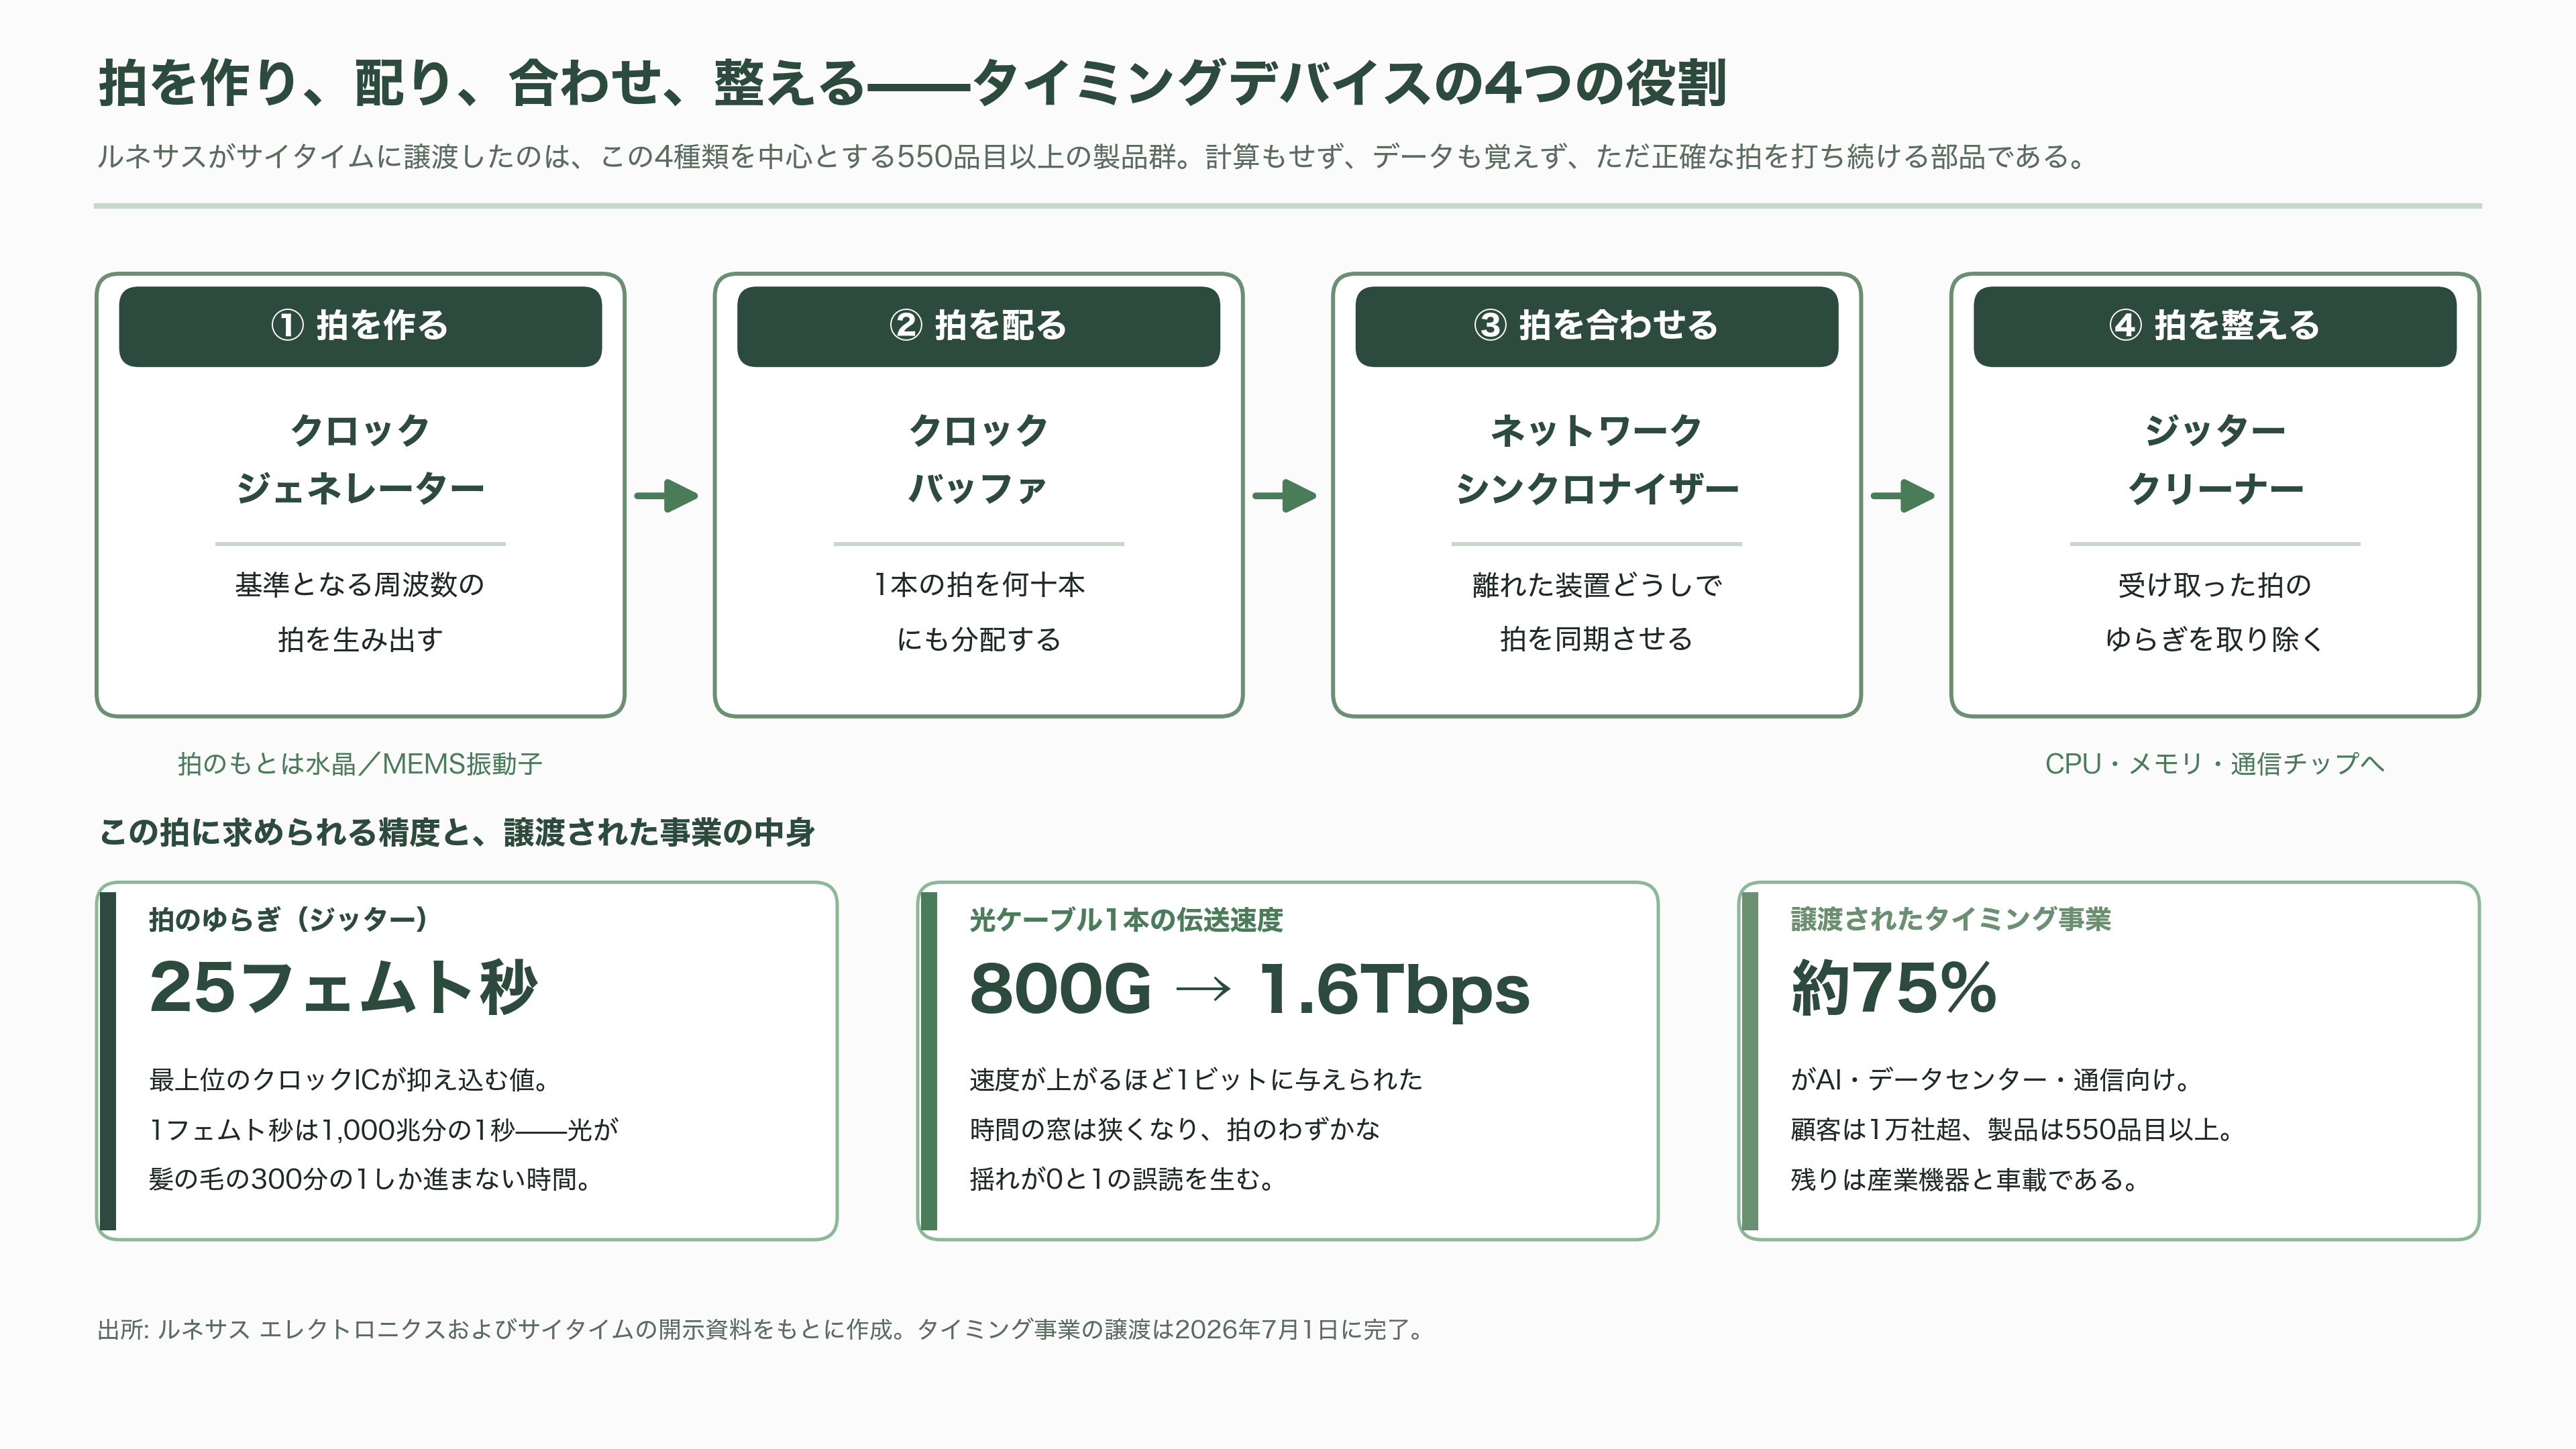
拍を生み出すのがクロックジェネレーター、それを何十本にも分配するのがクロックバッファ、離れた装置どうしで拍を合わせるのがネットワークシンクロナイザー、そして受け取った拍のゆらぎを取り除くのがジッタークリーナーだ。ルネサスがサイタイムに渡したのは、この4種類を中心とする550品目以上の製品群である。
「拍のゆらぎ」——ジッターの厳しさは、数字にすると実感しやすい。ルネサスが手掛けていた最上位のクロックICは、ゆらぎを25フェムト秒に抑え込んでいる。1フェムト秒は1,000兆分の1秒だ。光が0.3マイクロメートル、つまり髪の毛の太さの300分の1しか進まない時間である。なぜそこまで必要かというと、いま光ケーブル1本に毎秒800ギガビット、次の世代では1.6テラビットのデータを流し込もうとしているからだ。速度が上がるほど、1ビットに与えられた時間の窓は狭くなる。拍がわずかに揺れただけで、0と1の読み違いが起きる。
だからAIデータセンターは、この地味な部品を大量に食う。ラック1本あたりのタイミング部品の金額は数百ドル規模に達すると分析されている。ルネサスのタイミング事業も、顧客は1万社を超え、売上の約75%がAI・データセンター・通信向けだった。残りが産業機器と車載である。つまりこれは「枯れた古い事業」ではない。AI投資の直撃を受けて伸びていた事業を、伸びている最中に売ったのだ。
買い手のサイタイムは、水晶をシリコンに置き換えた会社
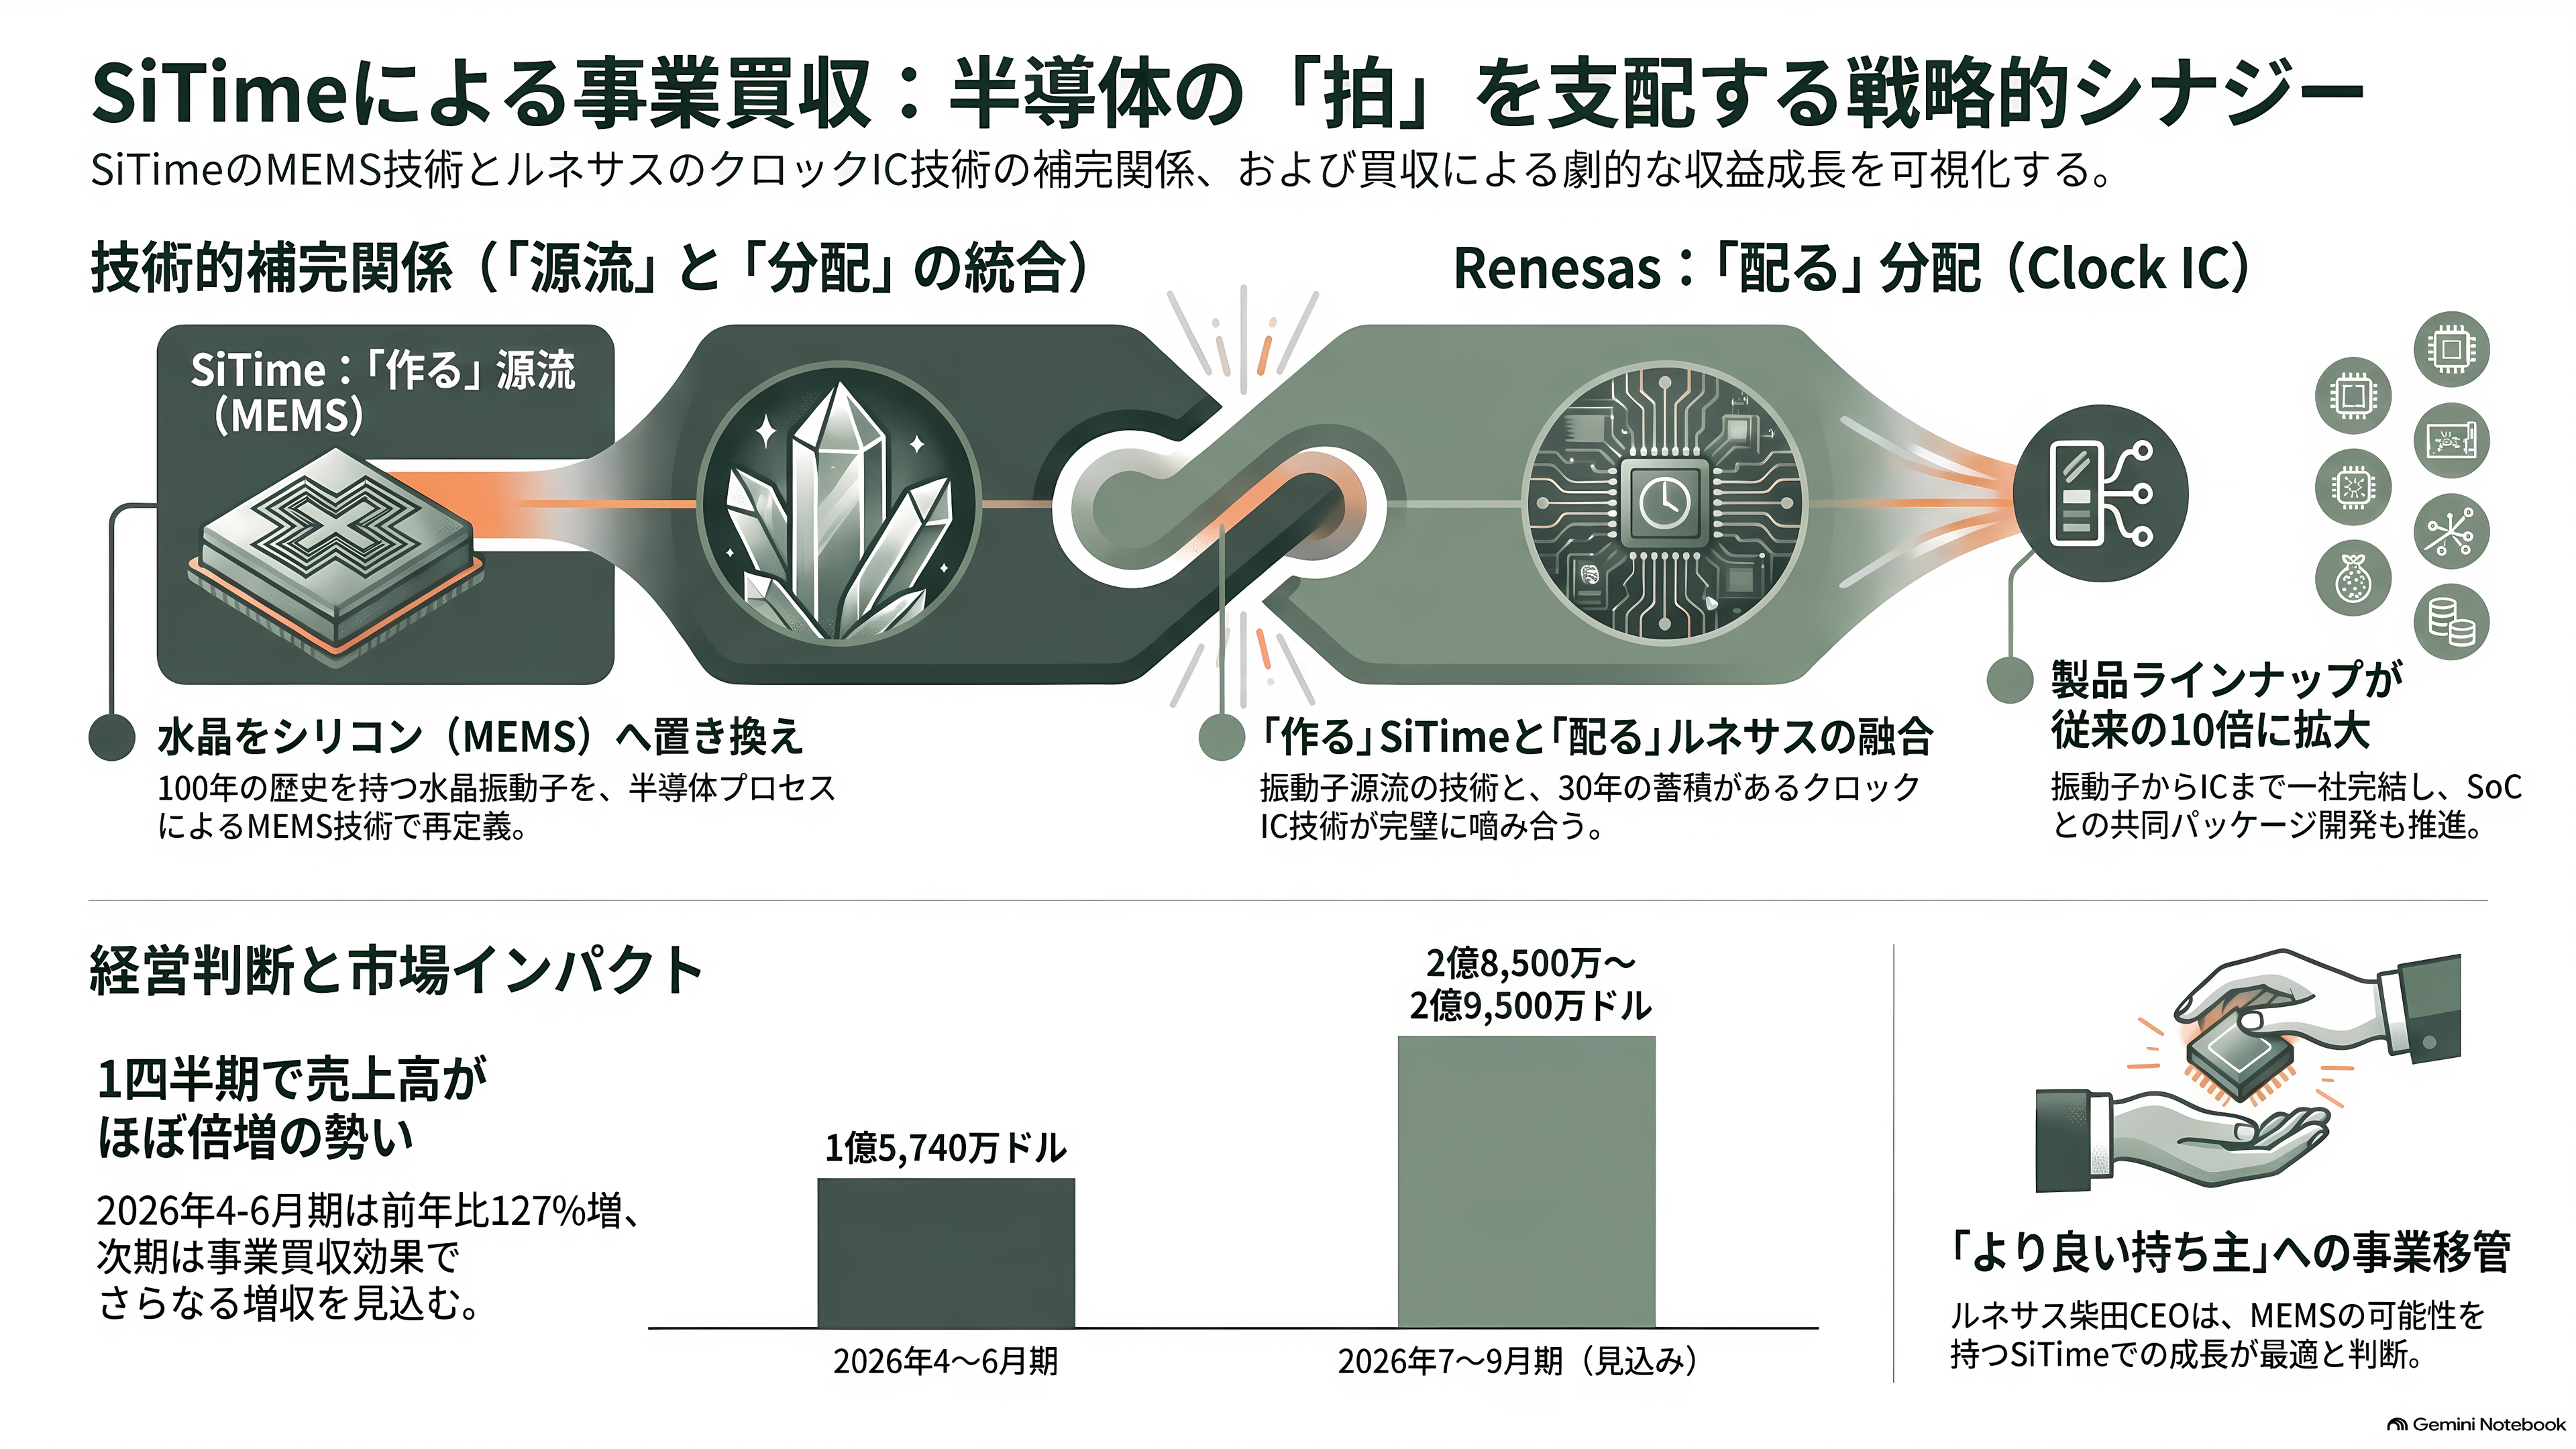
では、なぜサイタイムなら高く買えたのか。答えは、この会社が拍の「発生源」そのものを作り替えようとしているところにある。
拍のもとになるのは、電圧をかけると一定の周期で震える振動子だ。100年近く、その役割は水晶が担ってきた。腕時計の「クオーツ」と同じ原理である。サイタイムはこれをシリコンで作る。半導体の製造プロセスで、髪の毛より細い梁を削り出して震わせる。MEMS(微小電子機械システム)と呼ばれる技術だ。
起源はドイツのボッシュの研究所にある。そこでMEMS振動子を研究していた技術者たちが2005年に独立してサイタイムを立ち上げた。2014年には日本のファブレス半導体メーカーであるメガチップスが2億ドル(当時のレートで約200億円)で買収し、2019年にナスダックへ上場させて手放していった経緯を持つ。現在、MEMS発振器の世界シェアは9割を超え、累計出荷は40億個を突破している。
ここに、今回の取引の技術的な必然がある。サイタイムは振動子と発振器は圧倒的に強かったが、その拍を分配し整える「クロックIC」をほとんど持っていなかった。逆にルネサスはクロックICの30年の蓄積を持ちながら、振動子は外から買ってくるしかなかった。噛み合わせれば、拍を作るところから配るところまで一社で完結する。サイタイムのラジェシュ・ヴァシストCEOは、この買収でクロック製品の品揃えが10倍になったと表現している。
ルネサスの柴田英利CEOの説明も、この線に沿っている。タイミング事業は今後も成長が見込めるが、技術のトレンドとしてMEMSに大きな可能性があり、それを持つサイタイムのもとで伸ばしたほうがよい——つまり「より良い持ち主」に渡した、という論理だ。同時に両社は、サイタイムのMEMS振動子をルネサスのマイコンやSoCと同じパッケージに載せる共同開発の覚書も結んでいる。
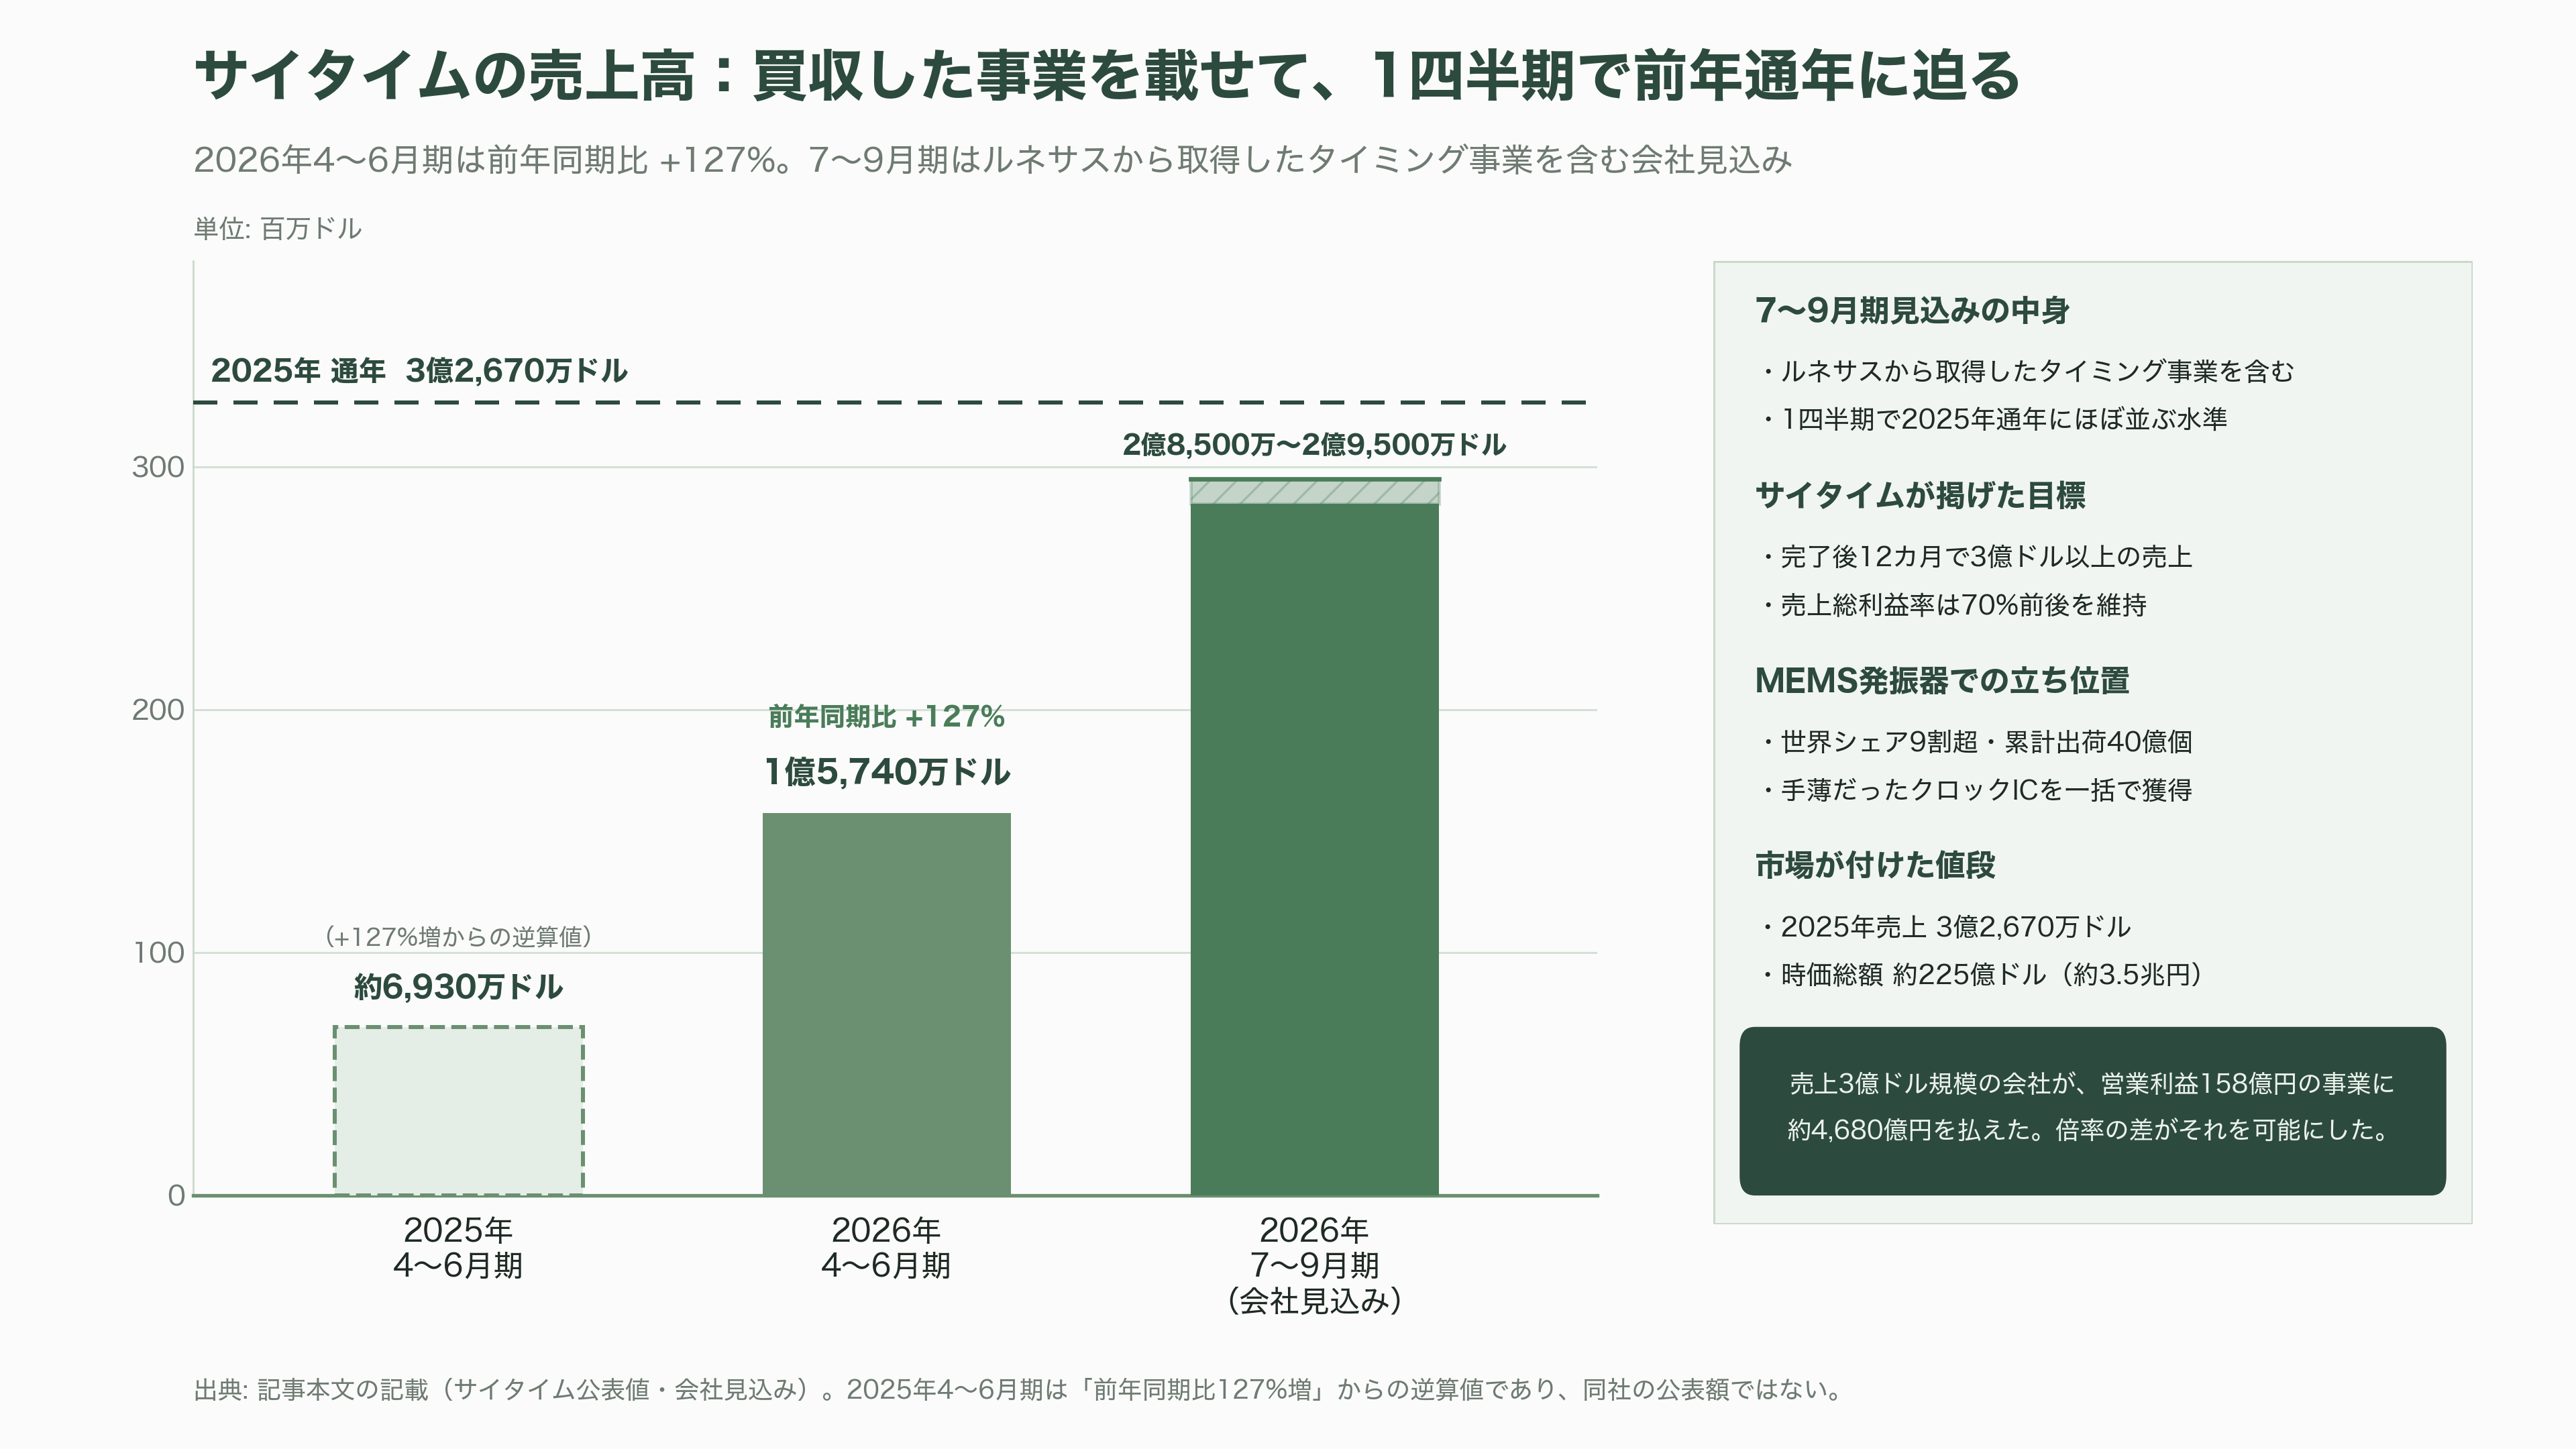
効果はすでに数字に出ている。サイタイムの2026年4〜6月期の売上高は1億5,740万ドル(約245億円)で前年同期比127%増。続く7〜9月期は、買収した事業を含めて2億8,500万〜2億9,500万ドル(約440億〜460億円)を見込む。1四半期でほぼ倍増する計算だ。
30億ドルの中身と、ルネサスがサイタイムの11.9%株主になった意味
対価の設計が、この取引をただの事業売却で終わらせていない。
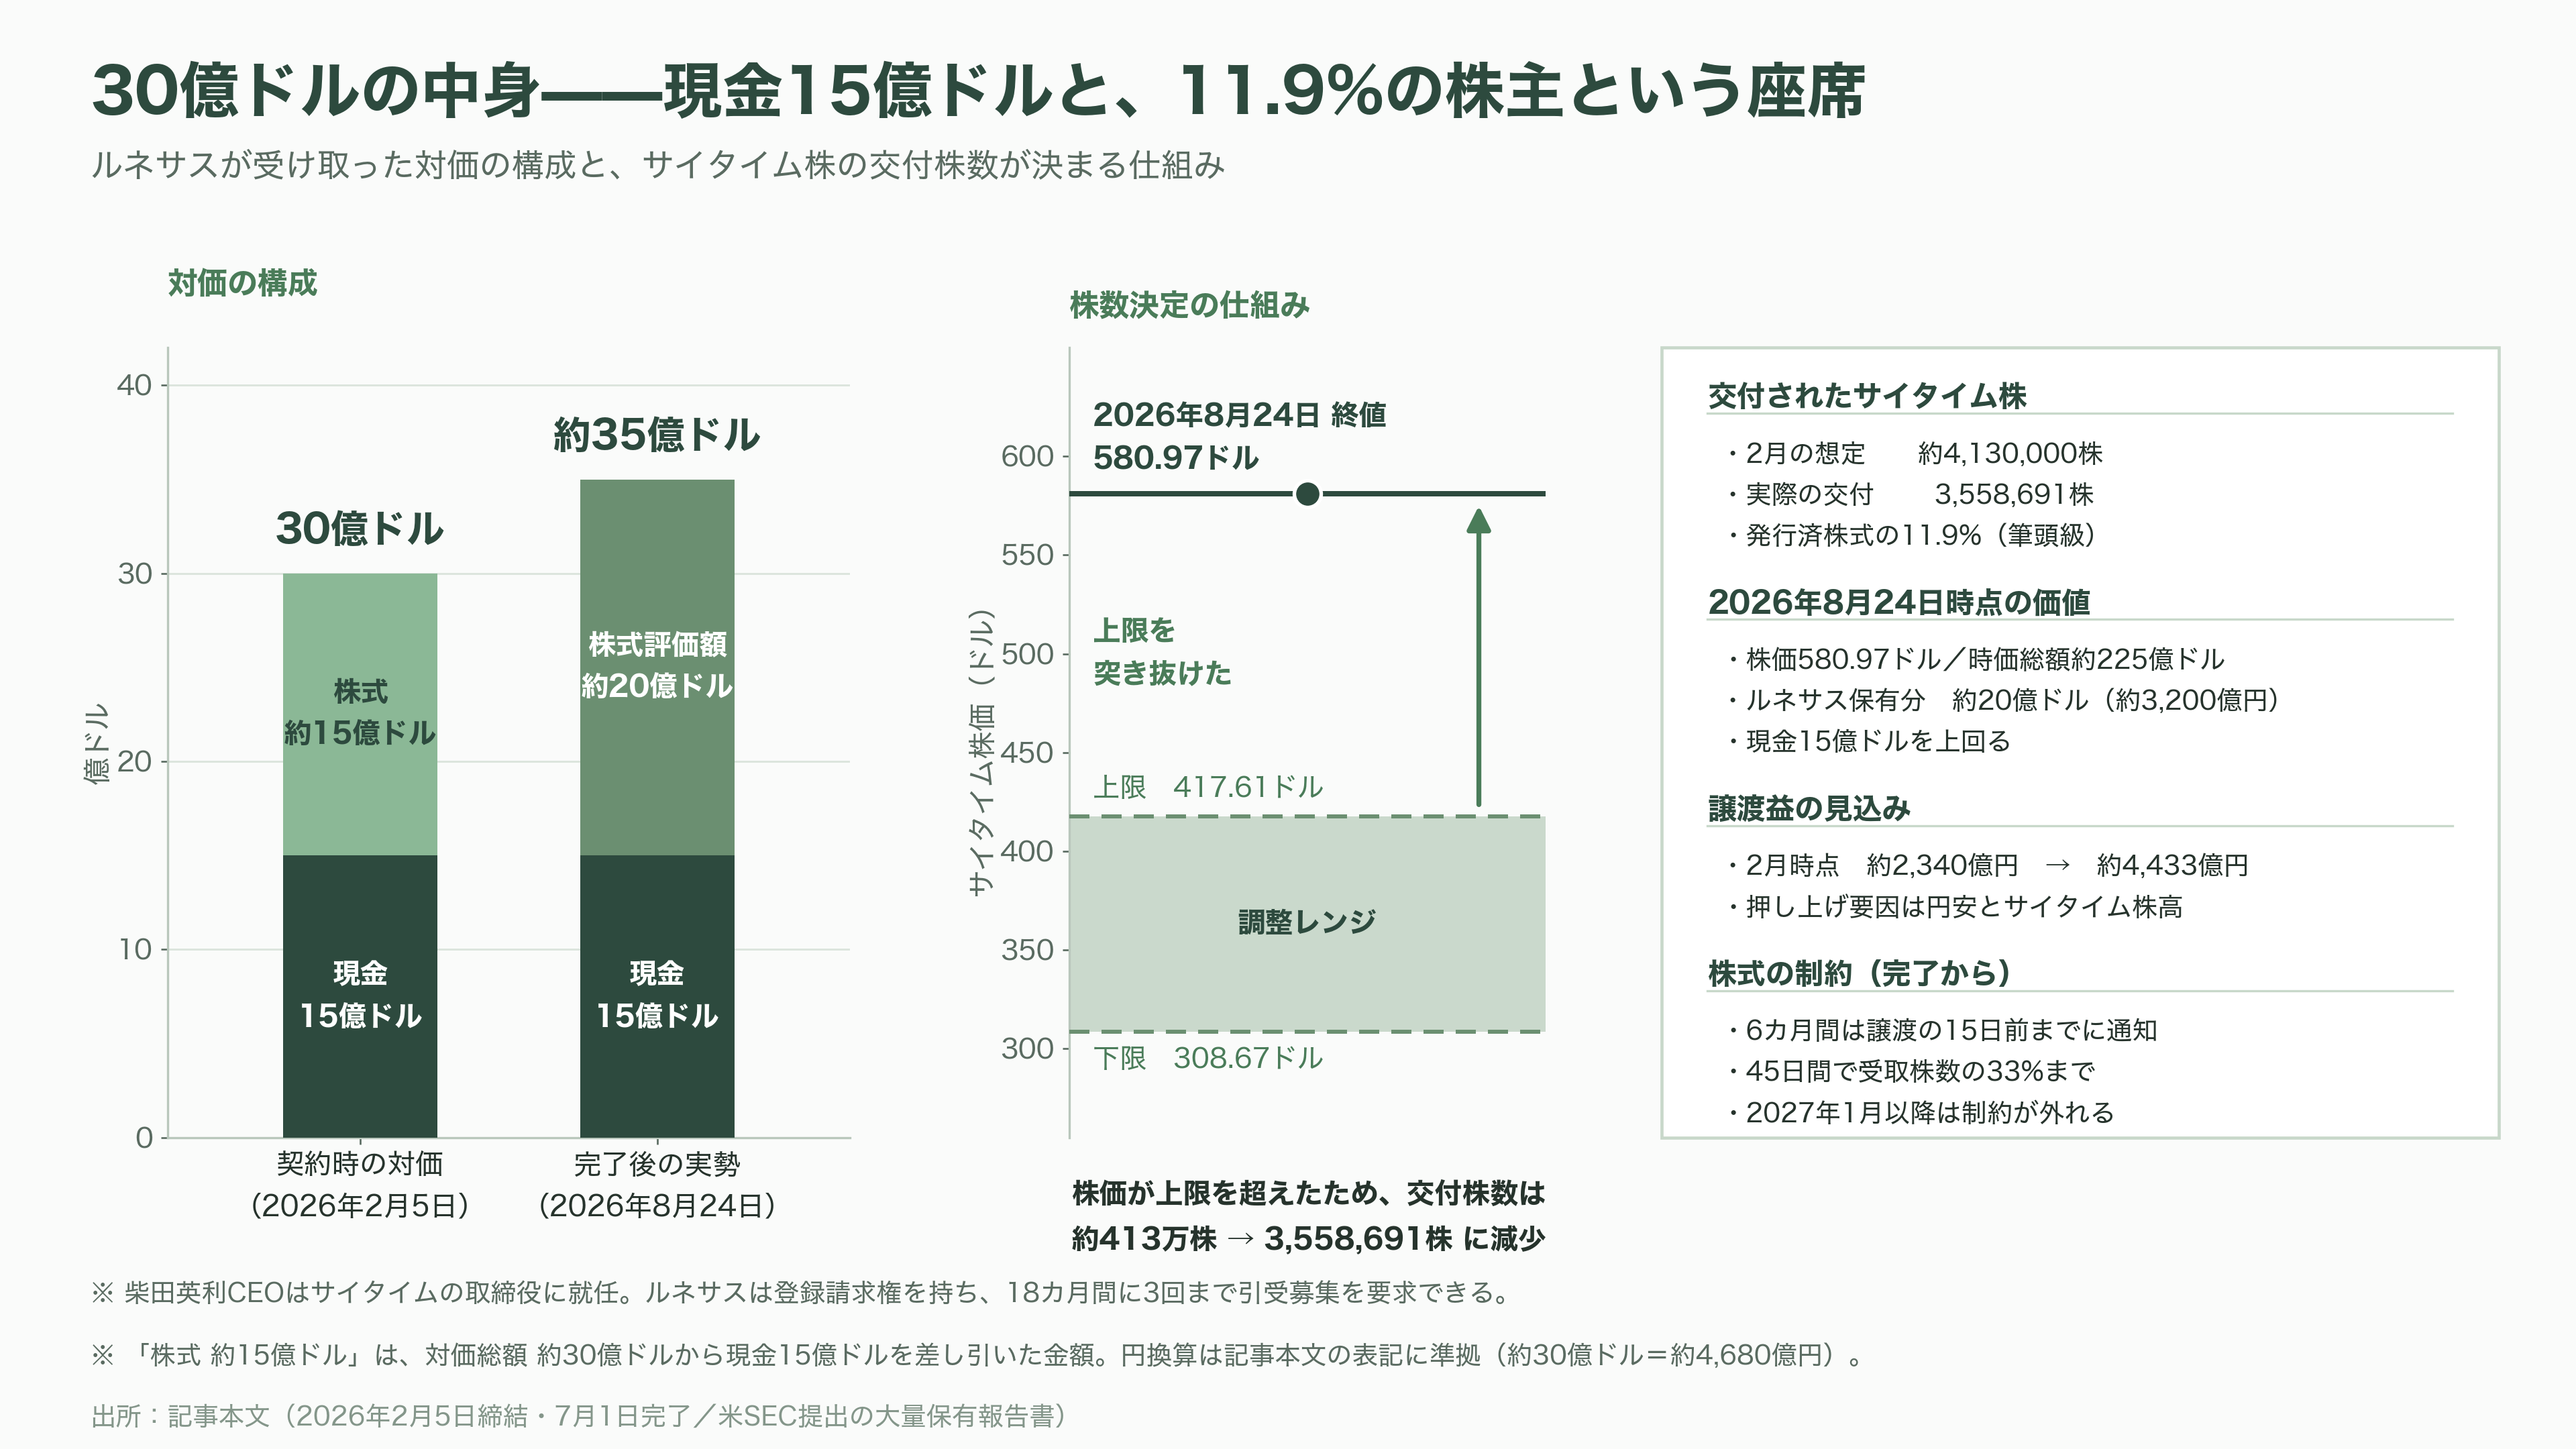
ルネサスが受け取ったのは現金15億ドルと、サイタイム株3,558,691株である。2月の発表時点では約413万株とされていたが、契約には上下15%の調整枠と、1株308.67ドルの下限・417.61ドルの上限が設定されていた。締結から完了までの5カ月でサイタイム株が上限を突き抜けたため、実際に交付された株数は減った。それでも発行済株式の11.9%にあたる。米証券取引委員会に提出された大量保有報告書によれば、ルネサスは筆頭級の株主としてサイタイムに座ったことになる。
さらに柴田CEO自身がサイタイムの取締役に就く。売った相手の経営に、売り手のトップが入る形だ。株式の扱いにも取り決めがあり、完了から6カ月間は譲渡の15日前までに通知が必要で、45日間で受取株数の33%を超えて売ることはできない。裏を返せば、2027年1月以降は制約が外れる。ルネサスは登録請求権も確保しており、18カ月間に3回まで引受募集を要求できる。売却代金の3分の1以上が、換金のタイミングを自社で選べる形で買い手の株式に置かれている、ということだ。
その株が、いま効いている。サイタイムの株価は2026年8月24日終値で580.97ドル、時価総額は約225億ドル(約3.5兆円)。ルネサス保有分の評価額はおよそ20億ドル(約3,200億円)に達する。現金15億ドルを上回る。譲渡益の見込みが2,340億円から4,433億円へ膨らんだのは、この値上がりと円安が効いたためである。
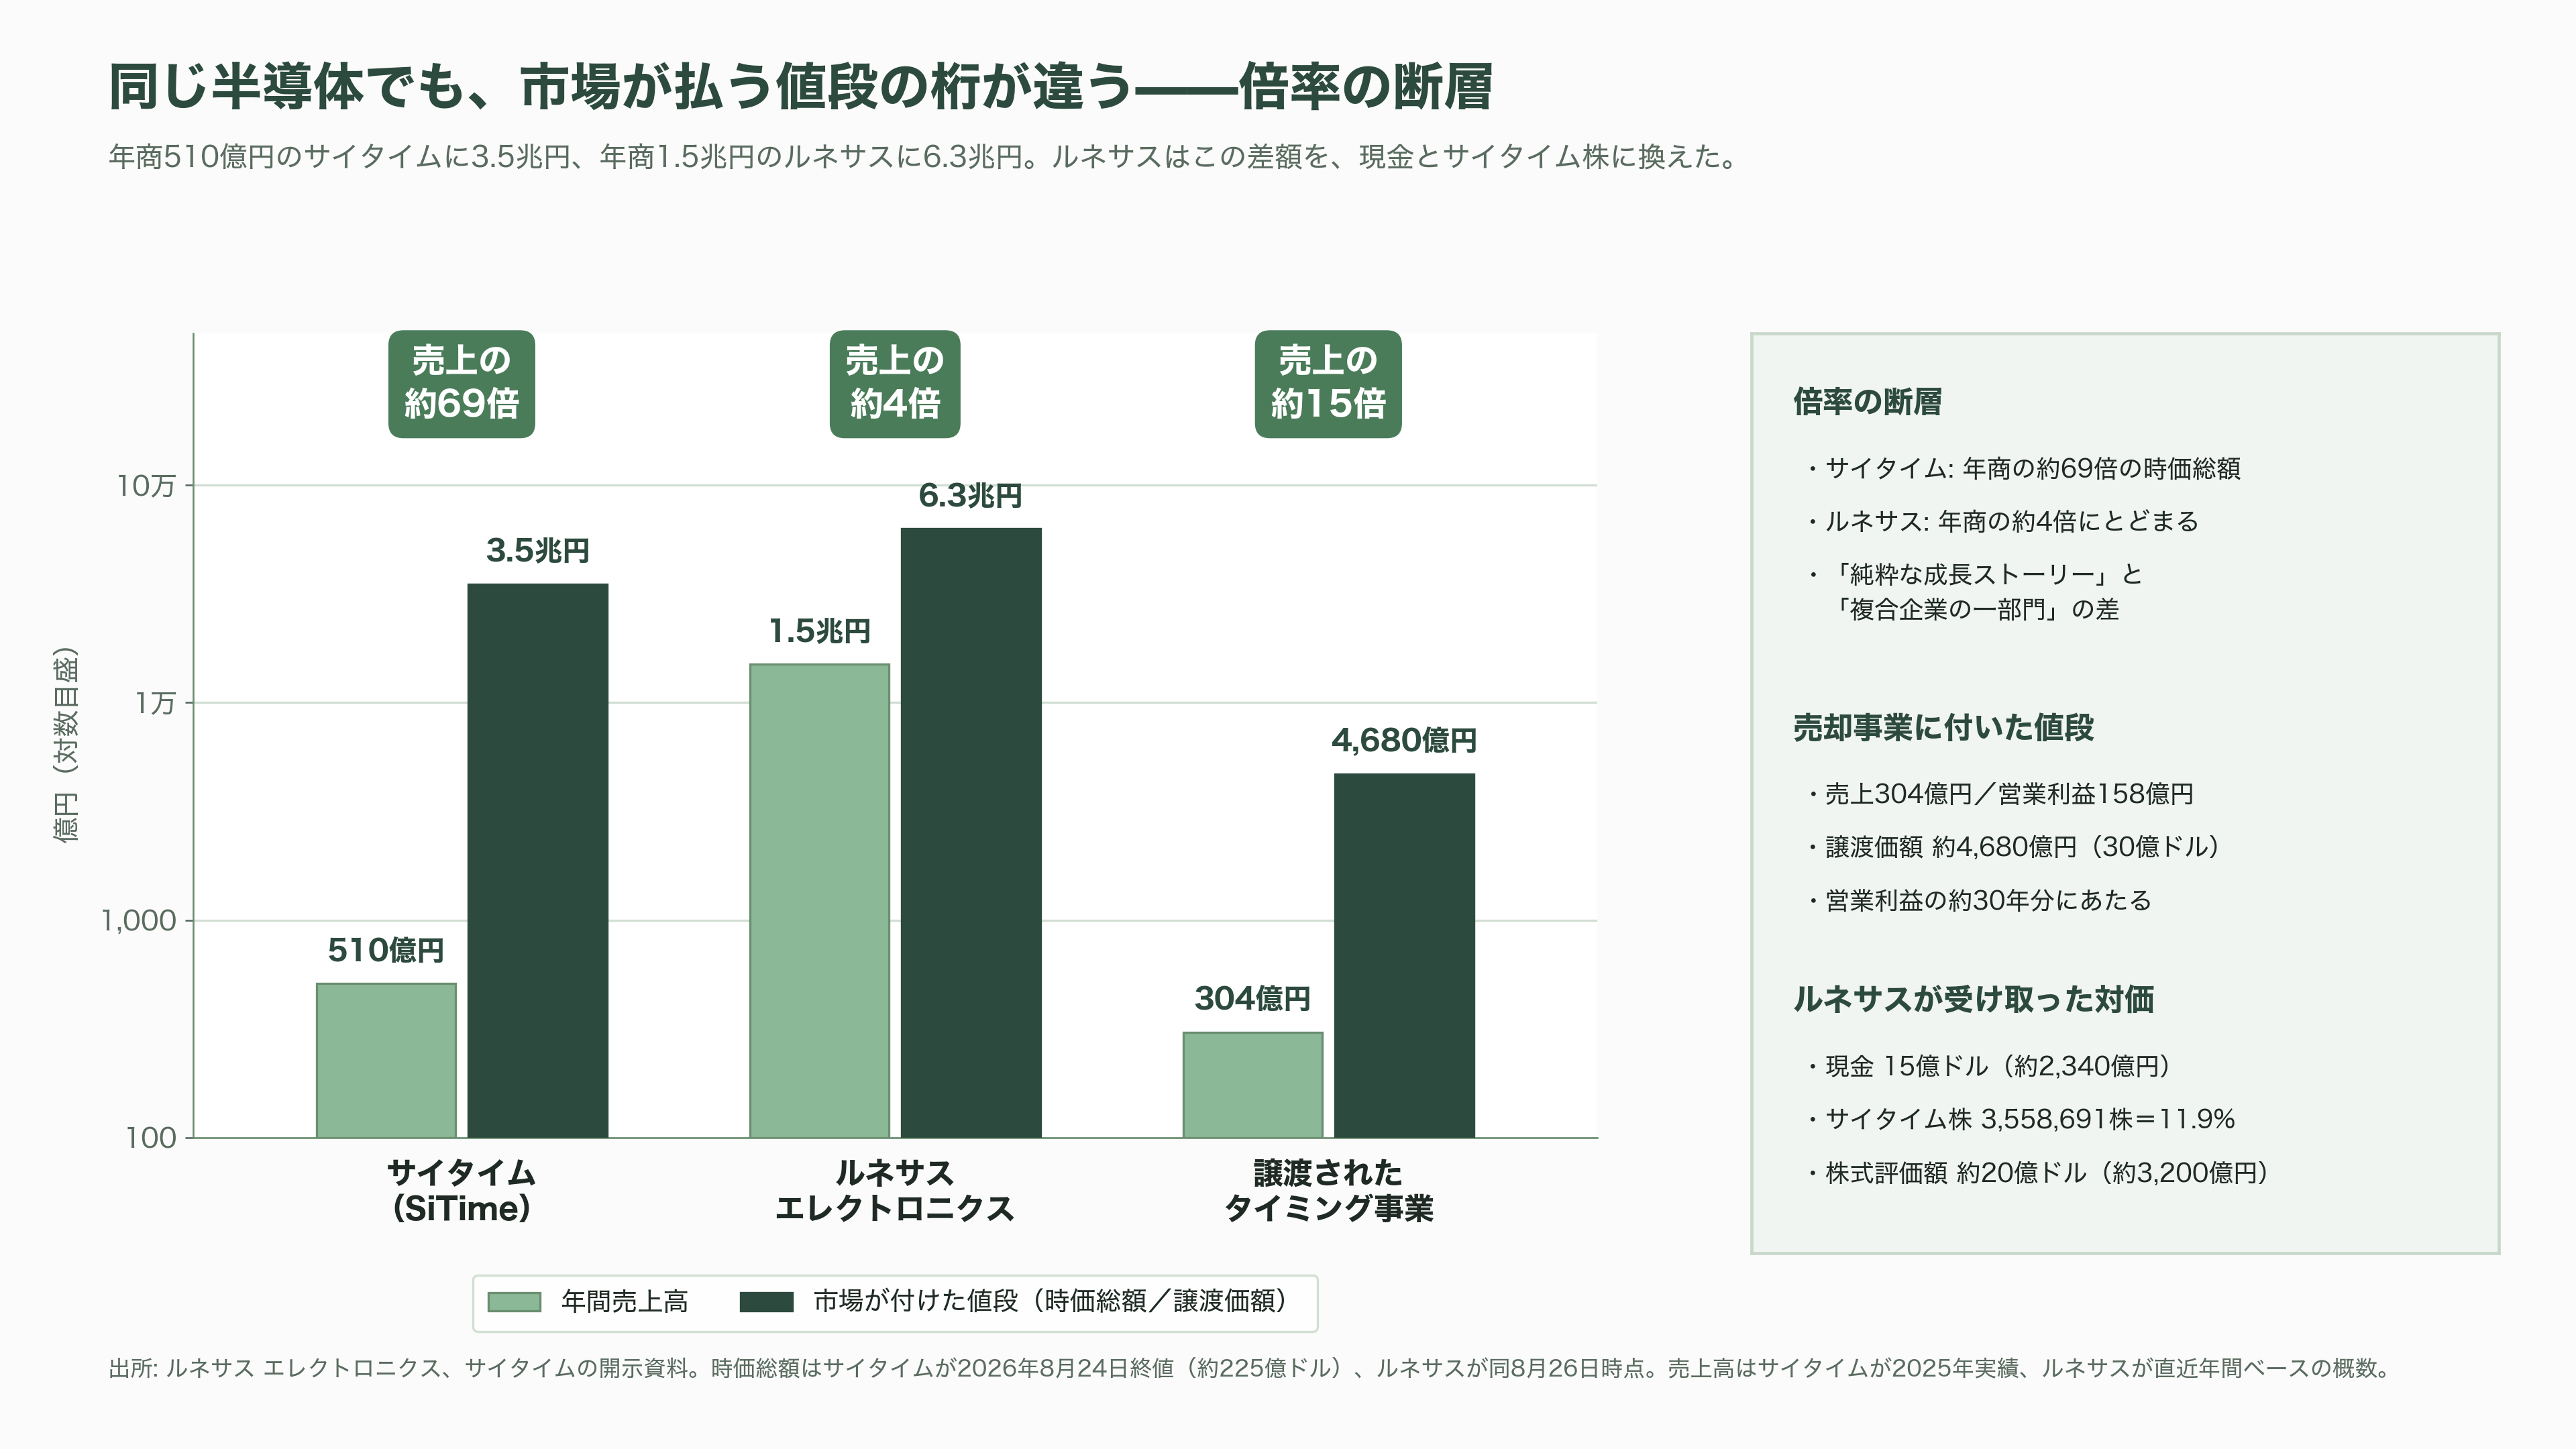
ここに、この取引の本質が透けて見える。売上304億円・営業利益158億円の事業に、市場は4,680億円を付けた。営業利益のおよそ30倍である。そしてサイタイムという会社そのものにも、2025年の売上高が3億2,670万ドル(約510億円)しかないところへ、いま3.5兆円の時価総額が付いている。一方、年間1.5兆円を売り上げるルネサスの時価総額は約6.3兆円にとどまる。同じ半導体でも、「純粋な成長ストーリー」に市場が払う値段と、「複合企業の一部門」に払う値段は桁が違う。ルネサスはその差額を現金と株式に換えた。
なぜ売れるものを売ったのか——IDT買収から7年の答え合わせ
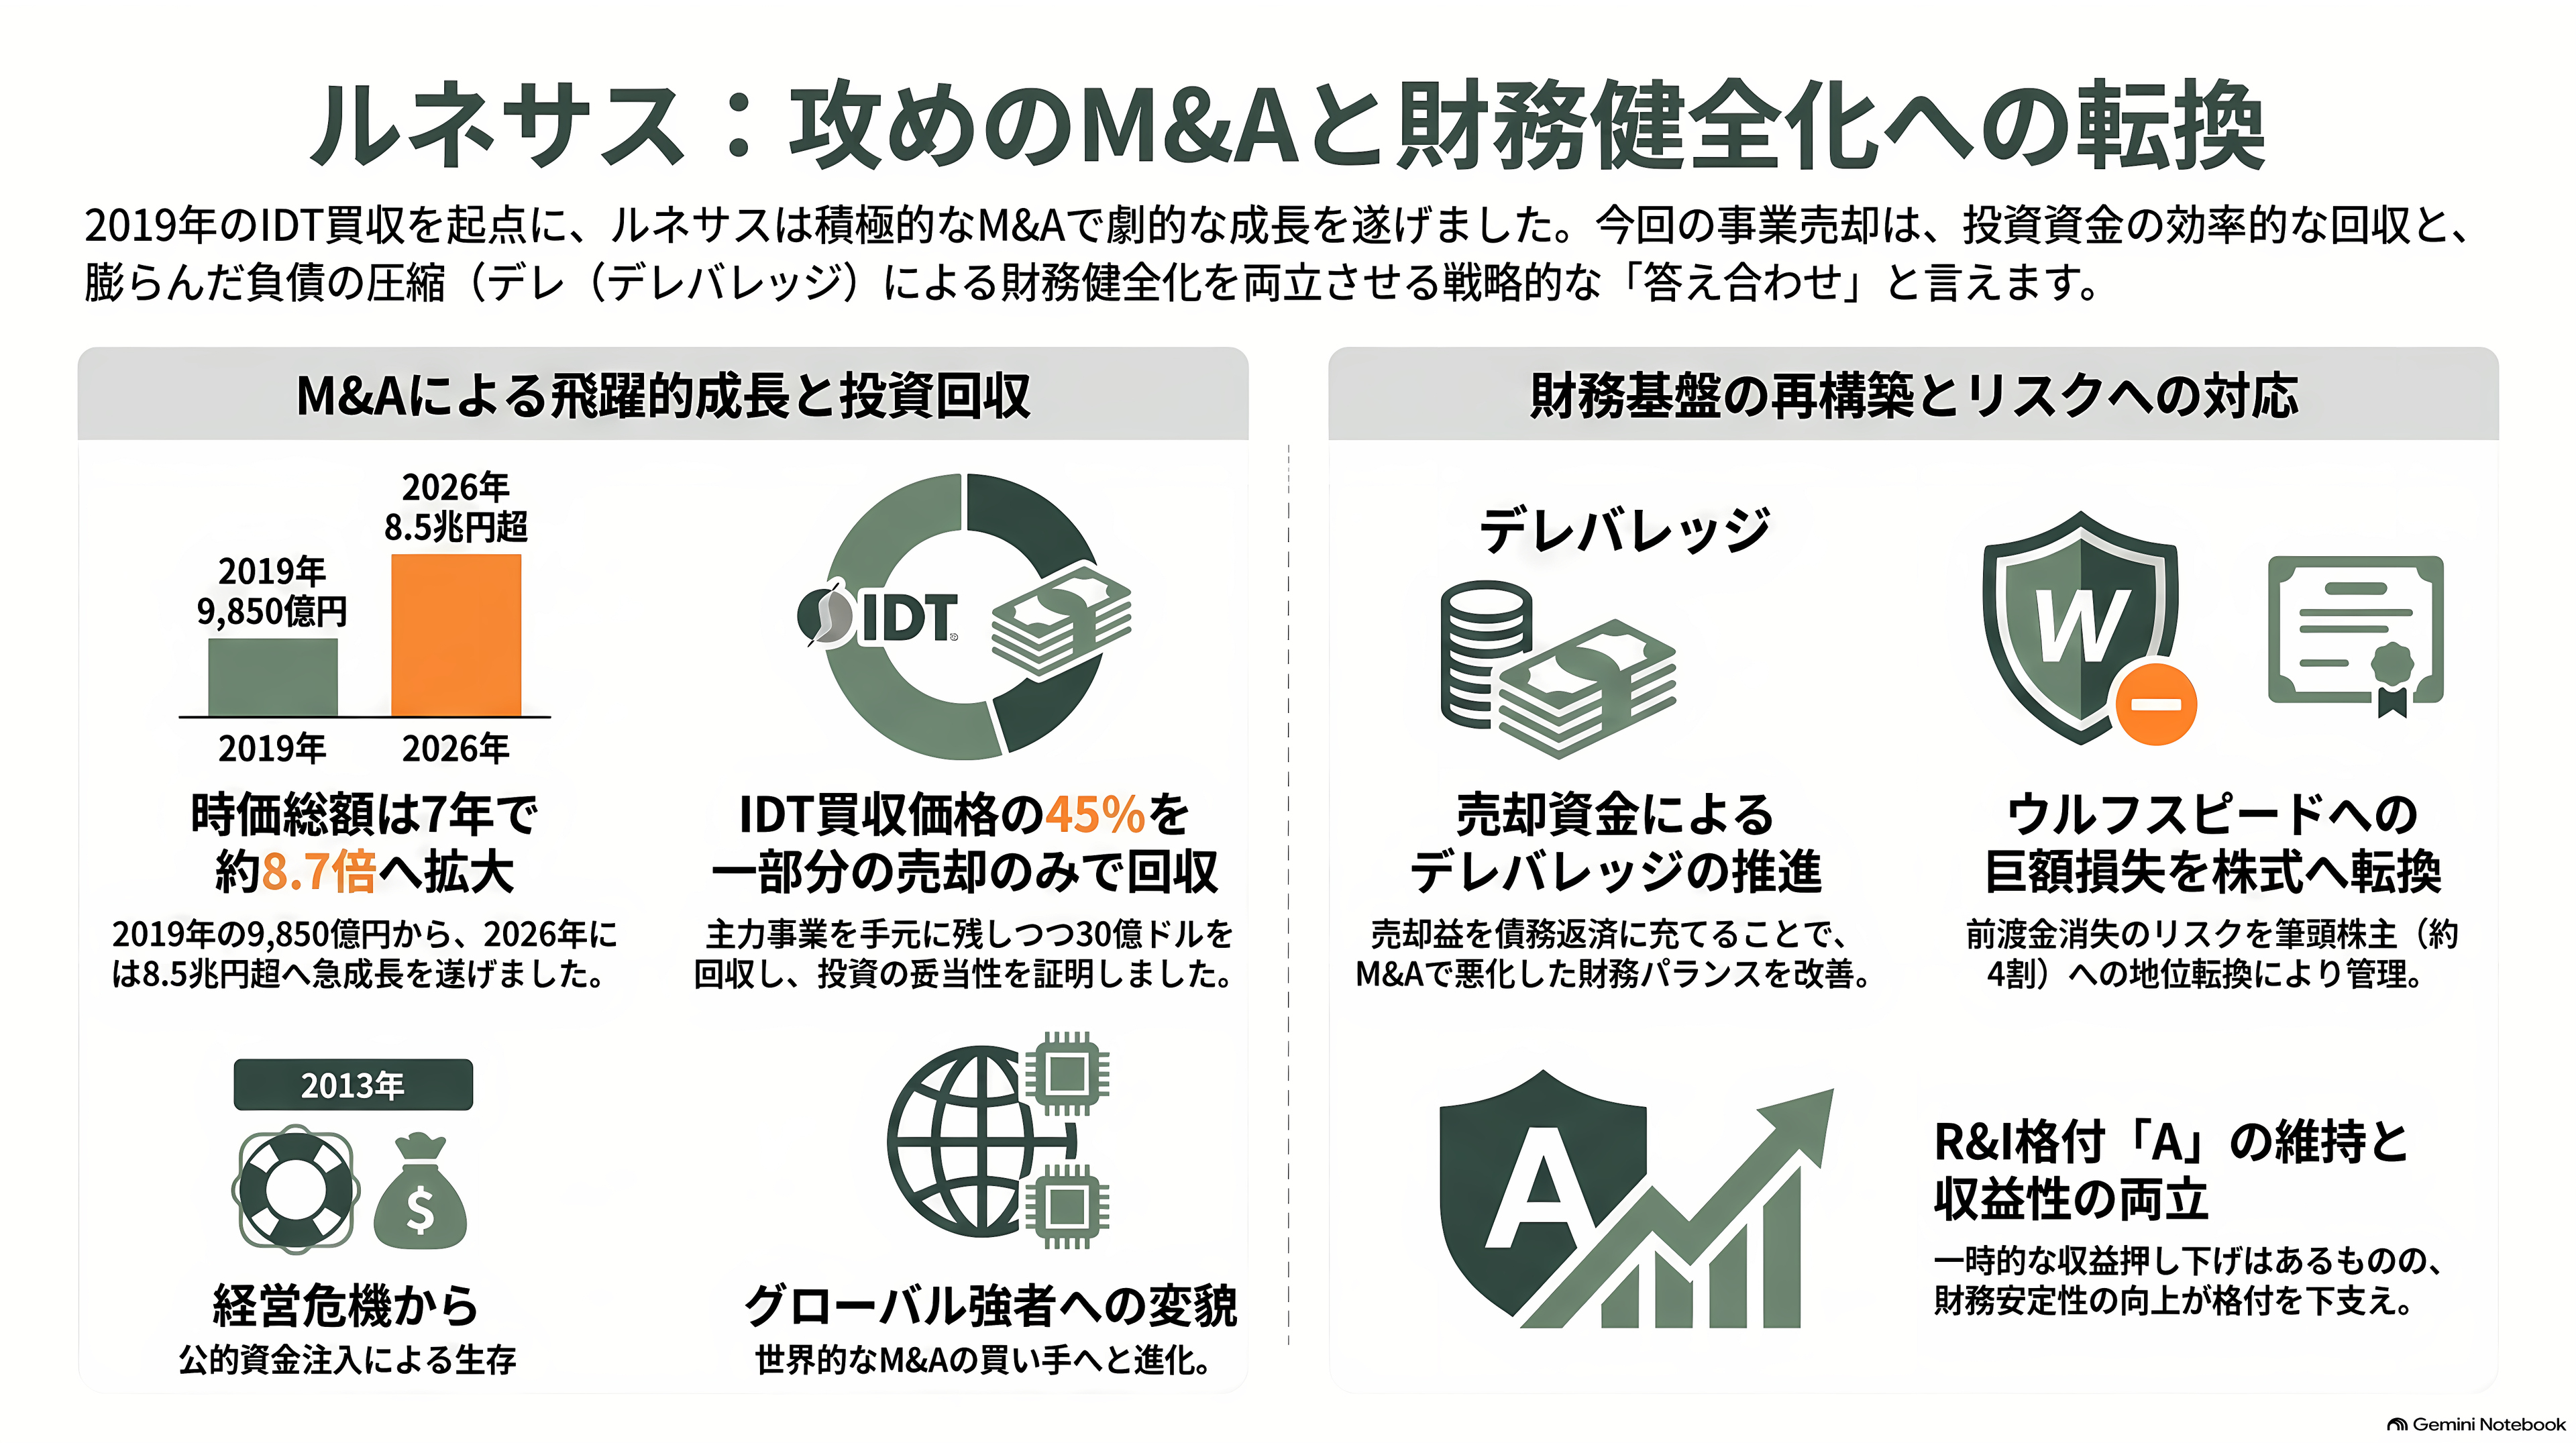
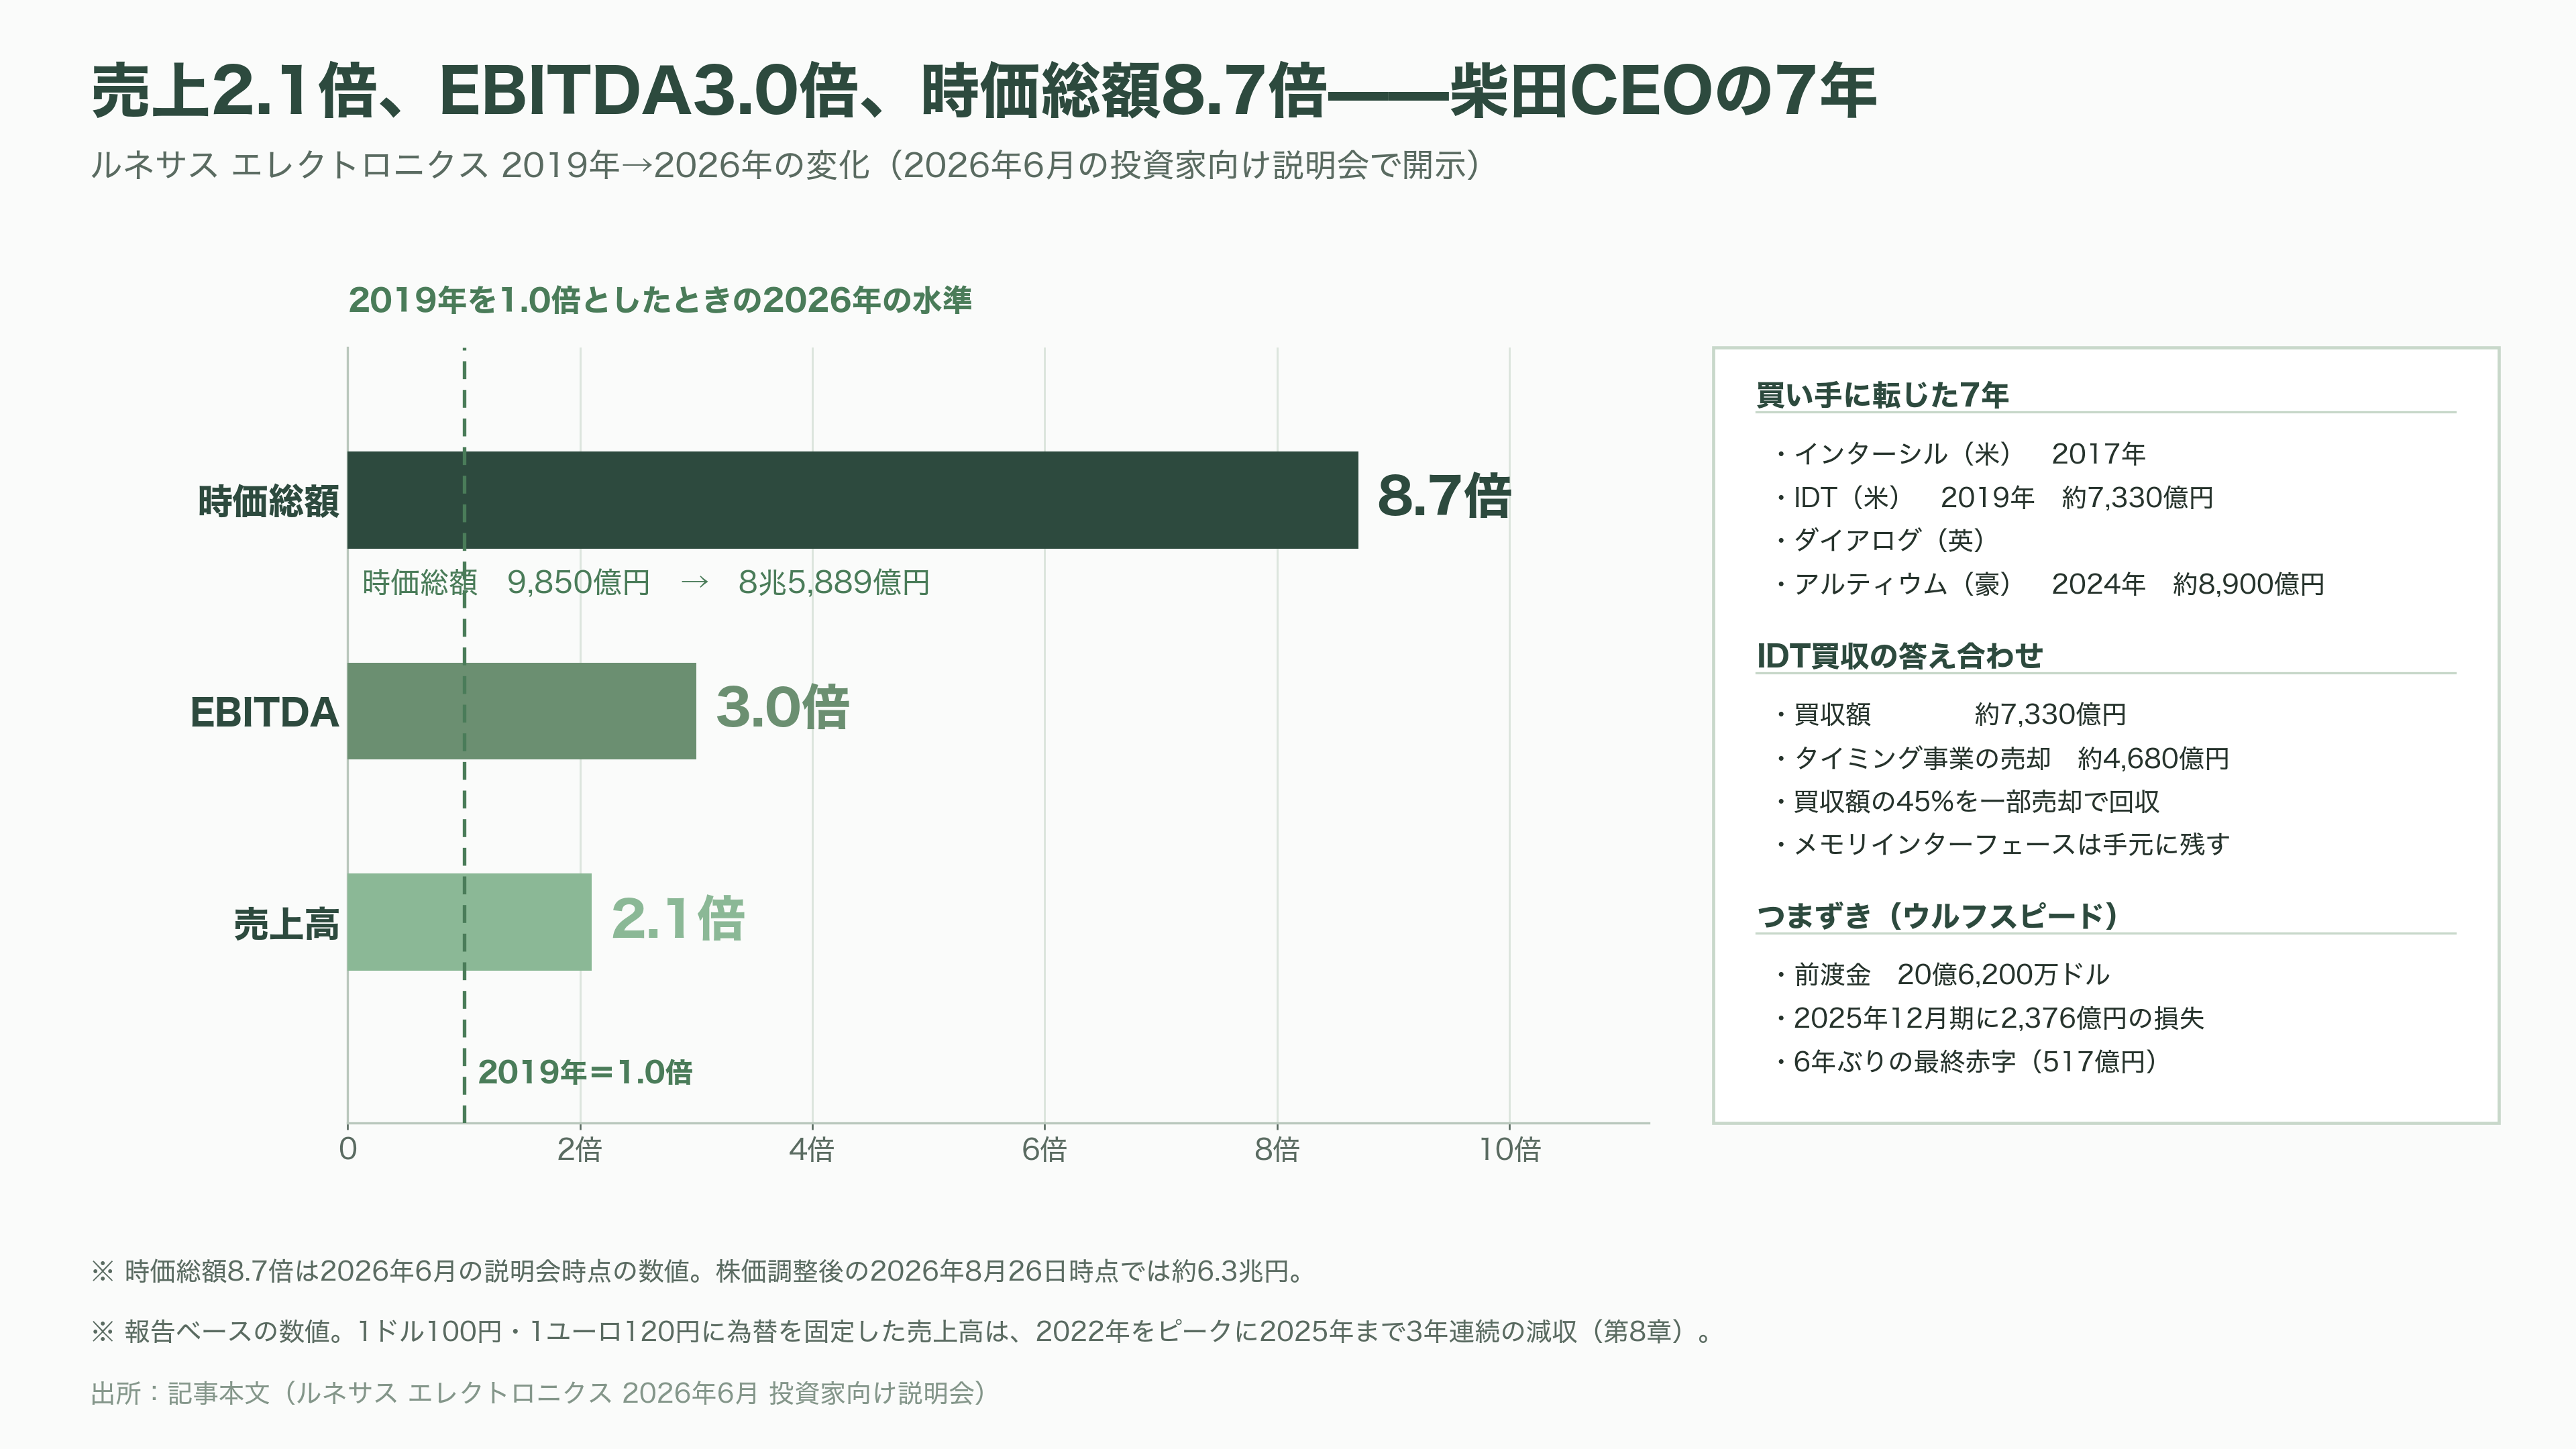
この事業は、もともと自社で育てたものではない。2019年3月、ルネサスが67億ドル(当時のレートで約7,330億円)を投じて買収した米インテグレーテッド・デバイス・テクノロジー(IDT)から来ている。買収時のIDTの年商は1,000億円に届かない規模で、ルネサスはその7倍以上を払った勘定になる。
7年後、その一部だけを30億ドルで売った。買収価格の45%を、事業の一部分の売却だけで回収した計算になる。しかもルネサスは、IDTのもうひとつの主力であるメモリインターフェースを手元に残している。この単体で見れば、悪い買い物ではなかった。
ルネサスという会社の歩みを振り返ると、この判断の位置づけが分かりやすい。もとは日立製作所と三菱電機の半導体部門が2003年に統合したルネサステクノロジと、NECエレクトロニクスが2010年に合併して生まれた会社だ。誕生直後から赤字が続き、2013年には産業革新機構と主要顧客からの1,500億円の出資でようやく生き延びた。大規模な人員削減が繰り返され、工場は次々に閉じられた。
そこから買い手に転じたのが、2019年に社長に就いた柴田CEOの時代である。米インターシル、IDT、英ダイアログ・セミコンダクター、そして2024年には基板設計ソフトのオーストラリア企業アルティウムを約59億ドル(当時のレートで約8,900億円)で買った。2026年6月の投資家向け説明会でルネサス自身が示した数字によれば、2019年から2026年にかけて売上高は2.1倍、EBITDAは3.0倍、時価総額は8.7倍——9,850億円から8兆5,889億円に増えた。
ただし、この7年は平坦ではなかった。最も高くついたのは炭化ケイ素ウエハーの調達である。ルネサスは米ウルフスピードに20億6,200万ドルの前渡金を差し入れていたが、同社が2025年に米連邦破産法11条の適用を申請。ルネサスは2025年12月期に2,376億円の損失を計上し、6年ぶりの最終赤字(517億円の純損失)に転落した。前渡金は転換社債と株式に振り替えられ、外国投資委員会の承認を経て、いまルネサスはウルフスピードの発行済株式の約4割を握る筆頭株主になっている。皮肉なことに、2026年4〜6月期にはウルフスピード株の値上がりで633億円の金融収益が戻ってきた。
大型買収で膨らんだ有利子負債、遅れたデレバレッジ、そして2024年の買収以降悪化していた財務バランス。格付投資情報センター(R&I)はルネサスの発行体格付をAとしたうえで、今回の売却について、収益性には下押し圧力が生じるものの、サイタイムとの協業で新たな収益機会も期待でき、収益基盤へのマイナスは小さいとみている。そして売却資金の一部を債務返済に充てるなら、遅れていた財務バランスの改善が進み、格付の安定感が増すとしている。
手放さなかったもの——メモリインターフェースとデジタル電源
ここを取り違えると、この売却の意味を読み違える。ルネサスはデータセンターから降りたわけではない。降りたどころか、残した部分に賭けている。
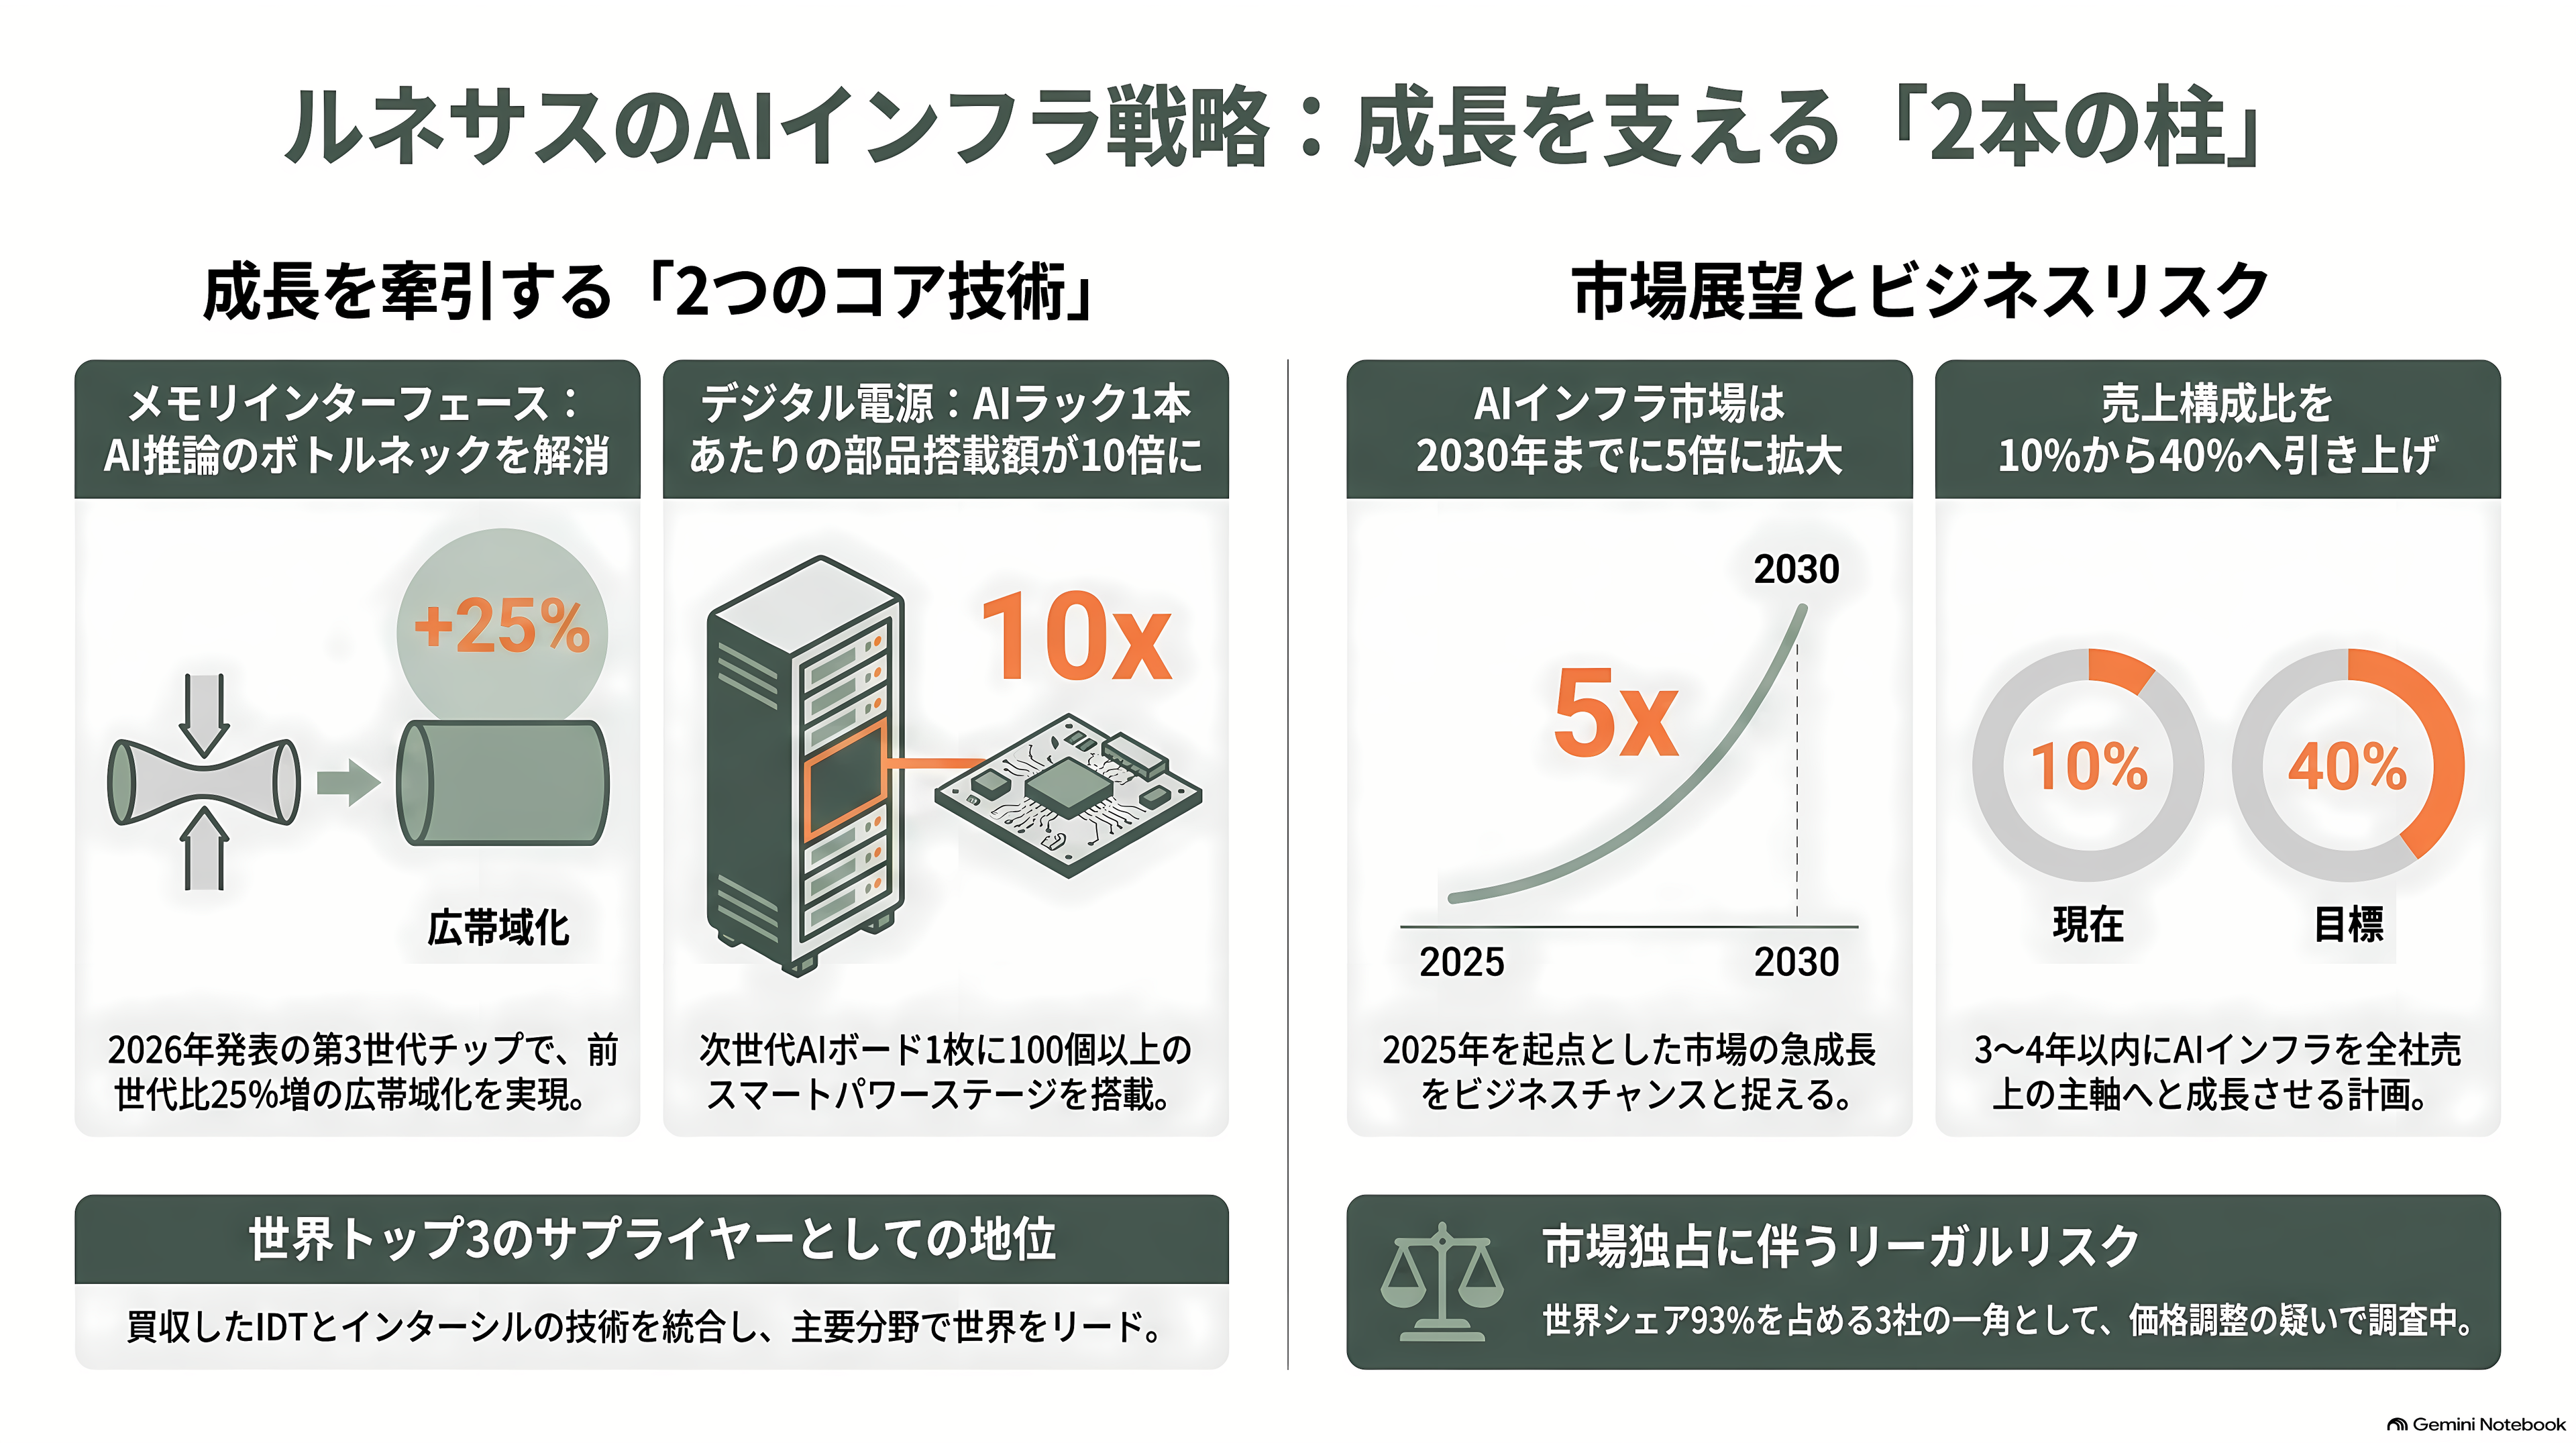
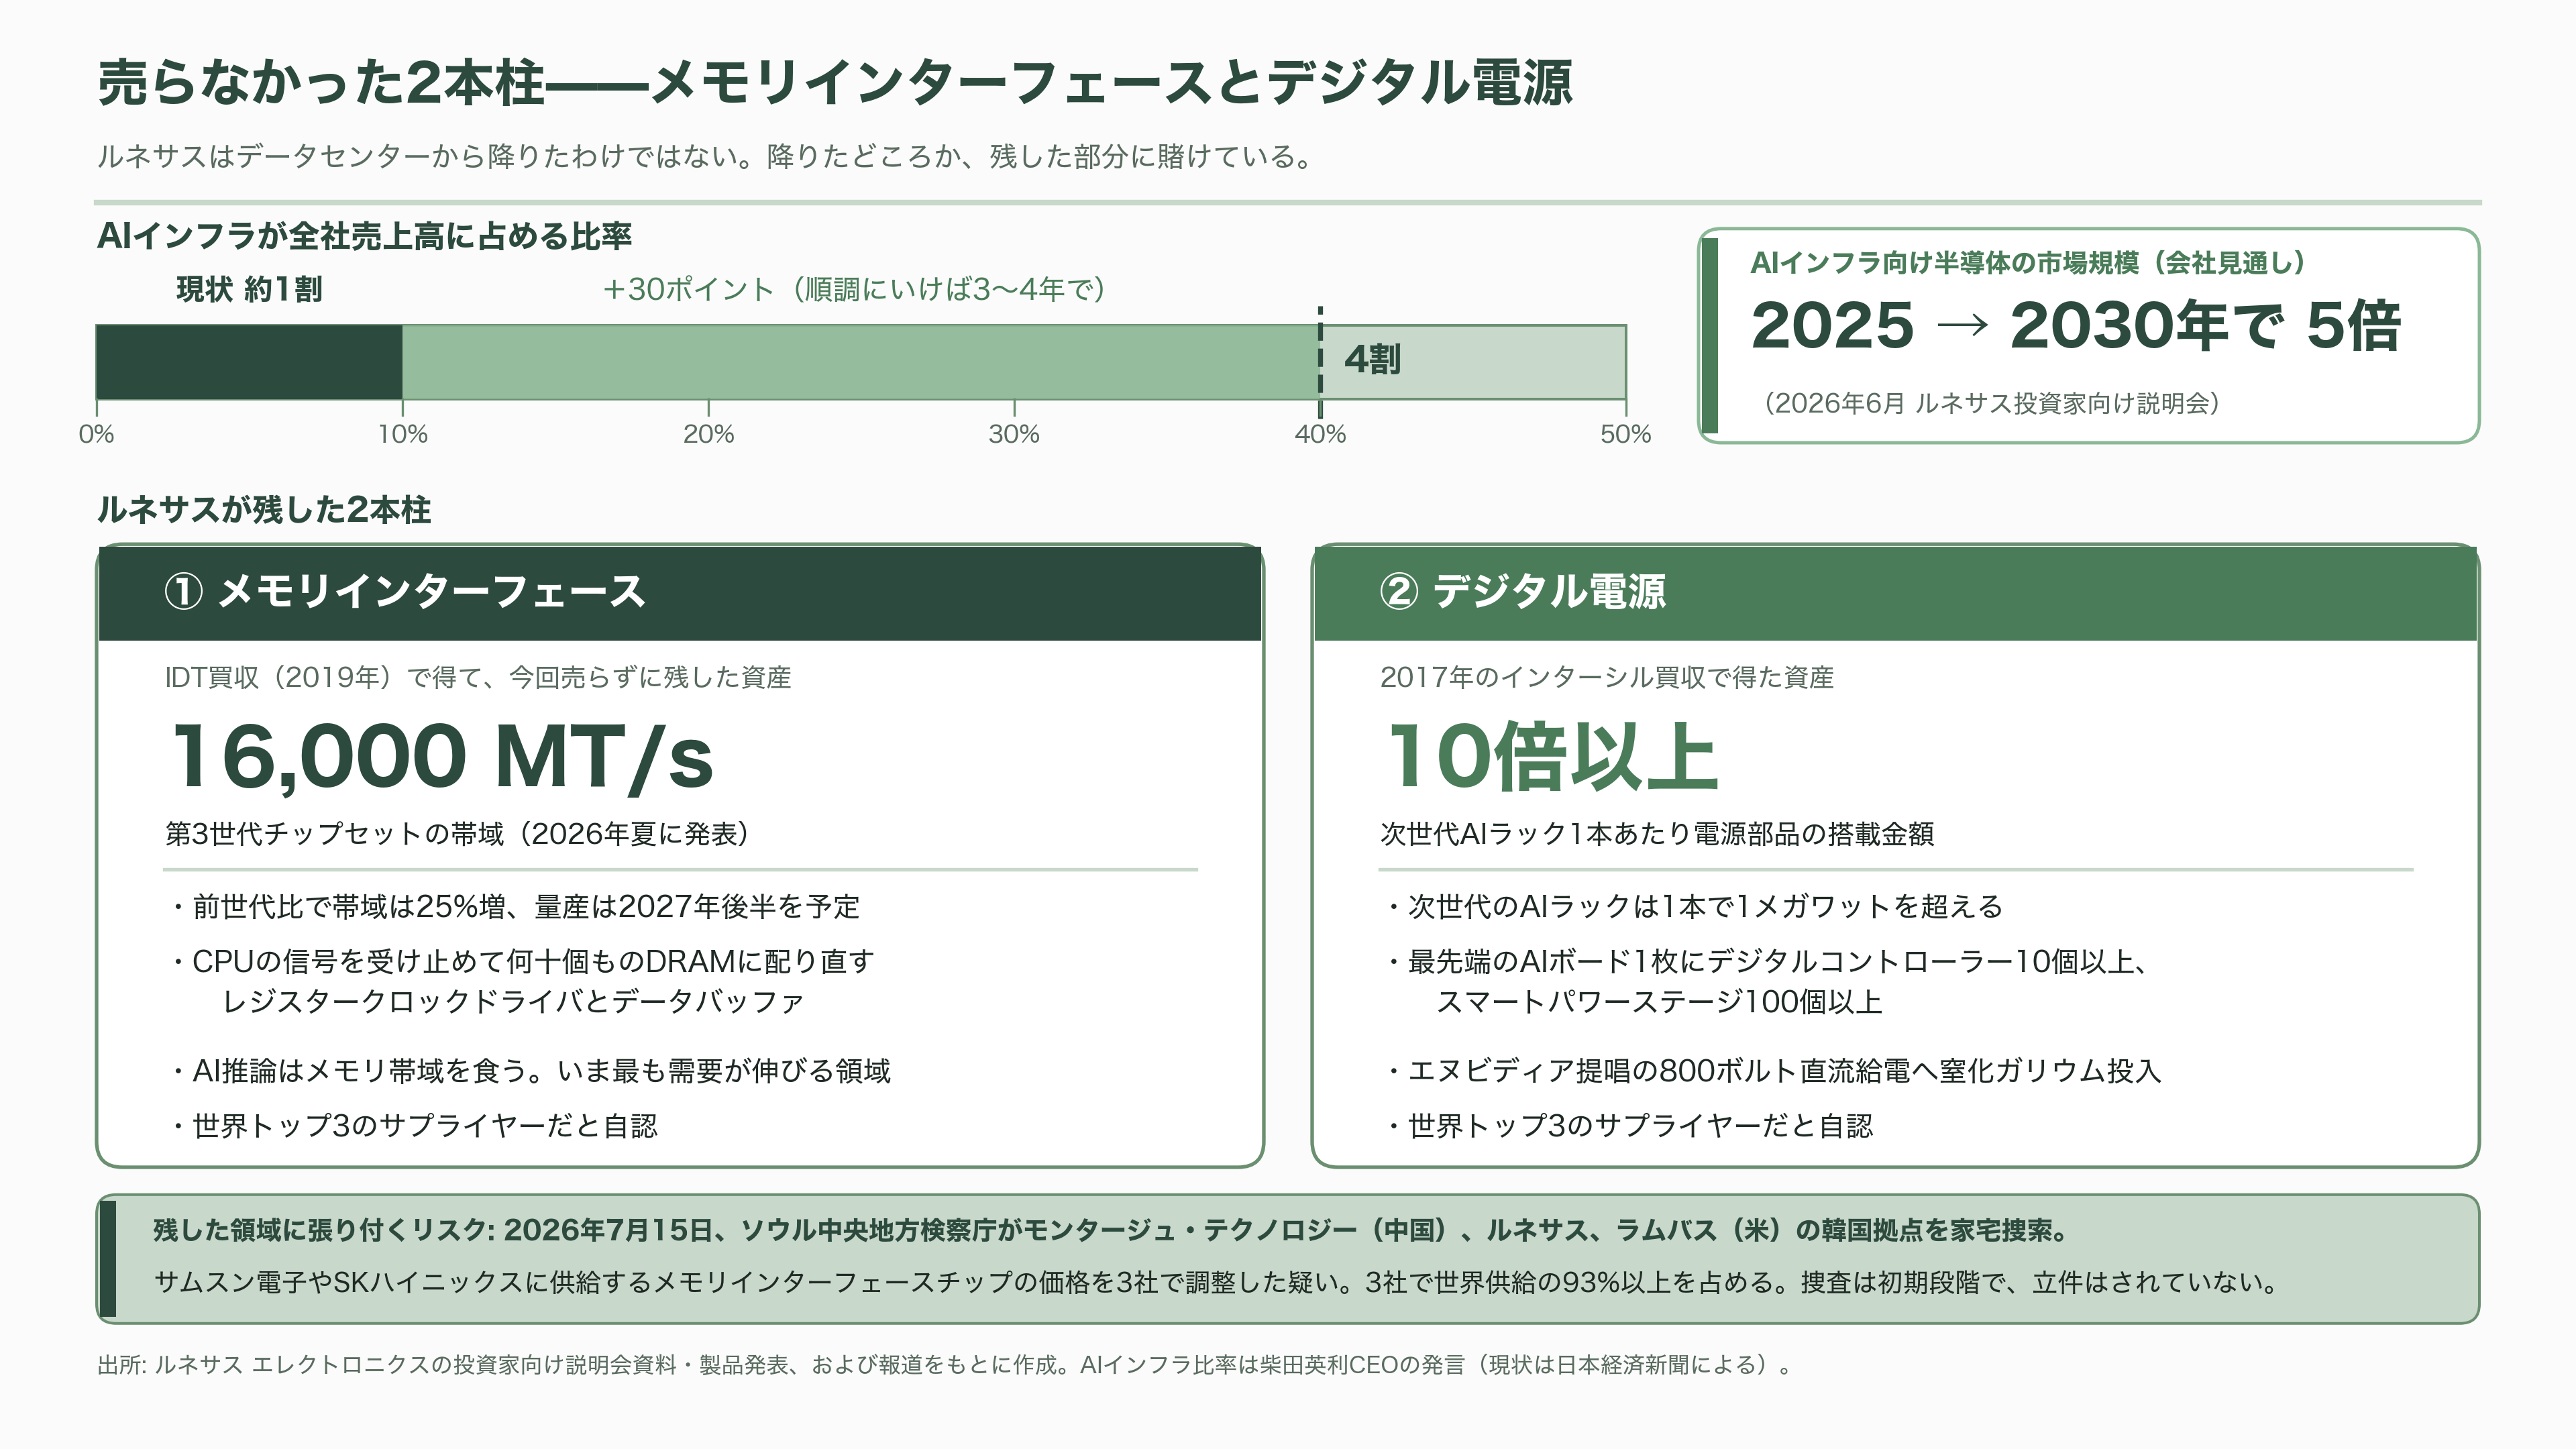
同じIDT由来の資産で、ルネサスが売らなかったのがメモリインターフェースである。サーバーのメモリモジュールには、CPUからの信号を受け止めて何十個ものDRAMに配り直す専用チップが載っている。レジスタークロックドライバとデータバッファと呼ばれるもので、これがないと大容量メモリは動かない。AI推論はメモリ帯域を食うため、この分野はいま最も需要が伸びている領域のひとつだ。ルネサスは2026年夏、帯域を毎秒16,000メガトランスファーまで引き上げる第3世代のチップセットを発表した。前世代比で25%の帯域増、量産は2027年後半を予定している。
もうひとつが、2017年に買収したインターシル由来のデジタル電源だ。ルネサスが投資家に示した数字は生々しい。次世代のAIラックは1本で1メガワットを超え、ラックあたりの電源部品の搭載金額は10倍以上に増える。最先端のAIボード1枚に、デジタルコントローラーが10個以上、電力を実際にGPUへ流し込むスマートパワーステージが100個以上載る。エヌビディアが提唱する800ボルト直流の給電方式に対応するため、ルネサスは窒化ガリウム素子の投入も進めている。
この2本柱で、ルネサスは電源供給とメモリインターフェースの両方において世界トップ3のサプライヤーだと自認する。同社の見立てでは、AIインフラ向け半導体の市場は2025年から2030年にかけて5倍になる。柴田CEOは、順調にいけば3〜4年でAIインフラ分野が全社売上高の4割程度を占めると語っている。日本経済新聞によれば、現状は1割程度だ。
ただし、この残した領域にはリスクも張り付いている。2026年7月15日、ソウル中央地方検察庁の公正取引調査部が、中国のモンタージュ・テクノロジー、ルネサス、米ラムバスの韓国拠点を家宅捜索した。サムスン電子やSKハイニックスに供給するメモリインターフェースチップの価格を3社が調整した疑いである。この3社で世界供給の93%以上を占める。捜査は初期段階で、立件はされていない。
業界の中の位置——マイコン3位、水晶陣営、そしてサプライチェーン
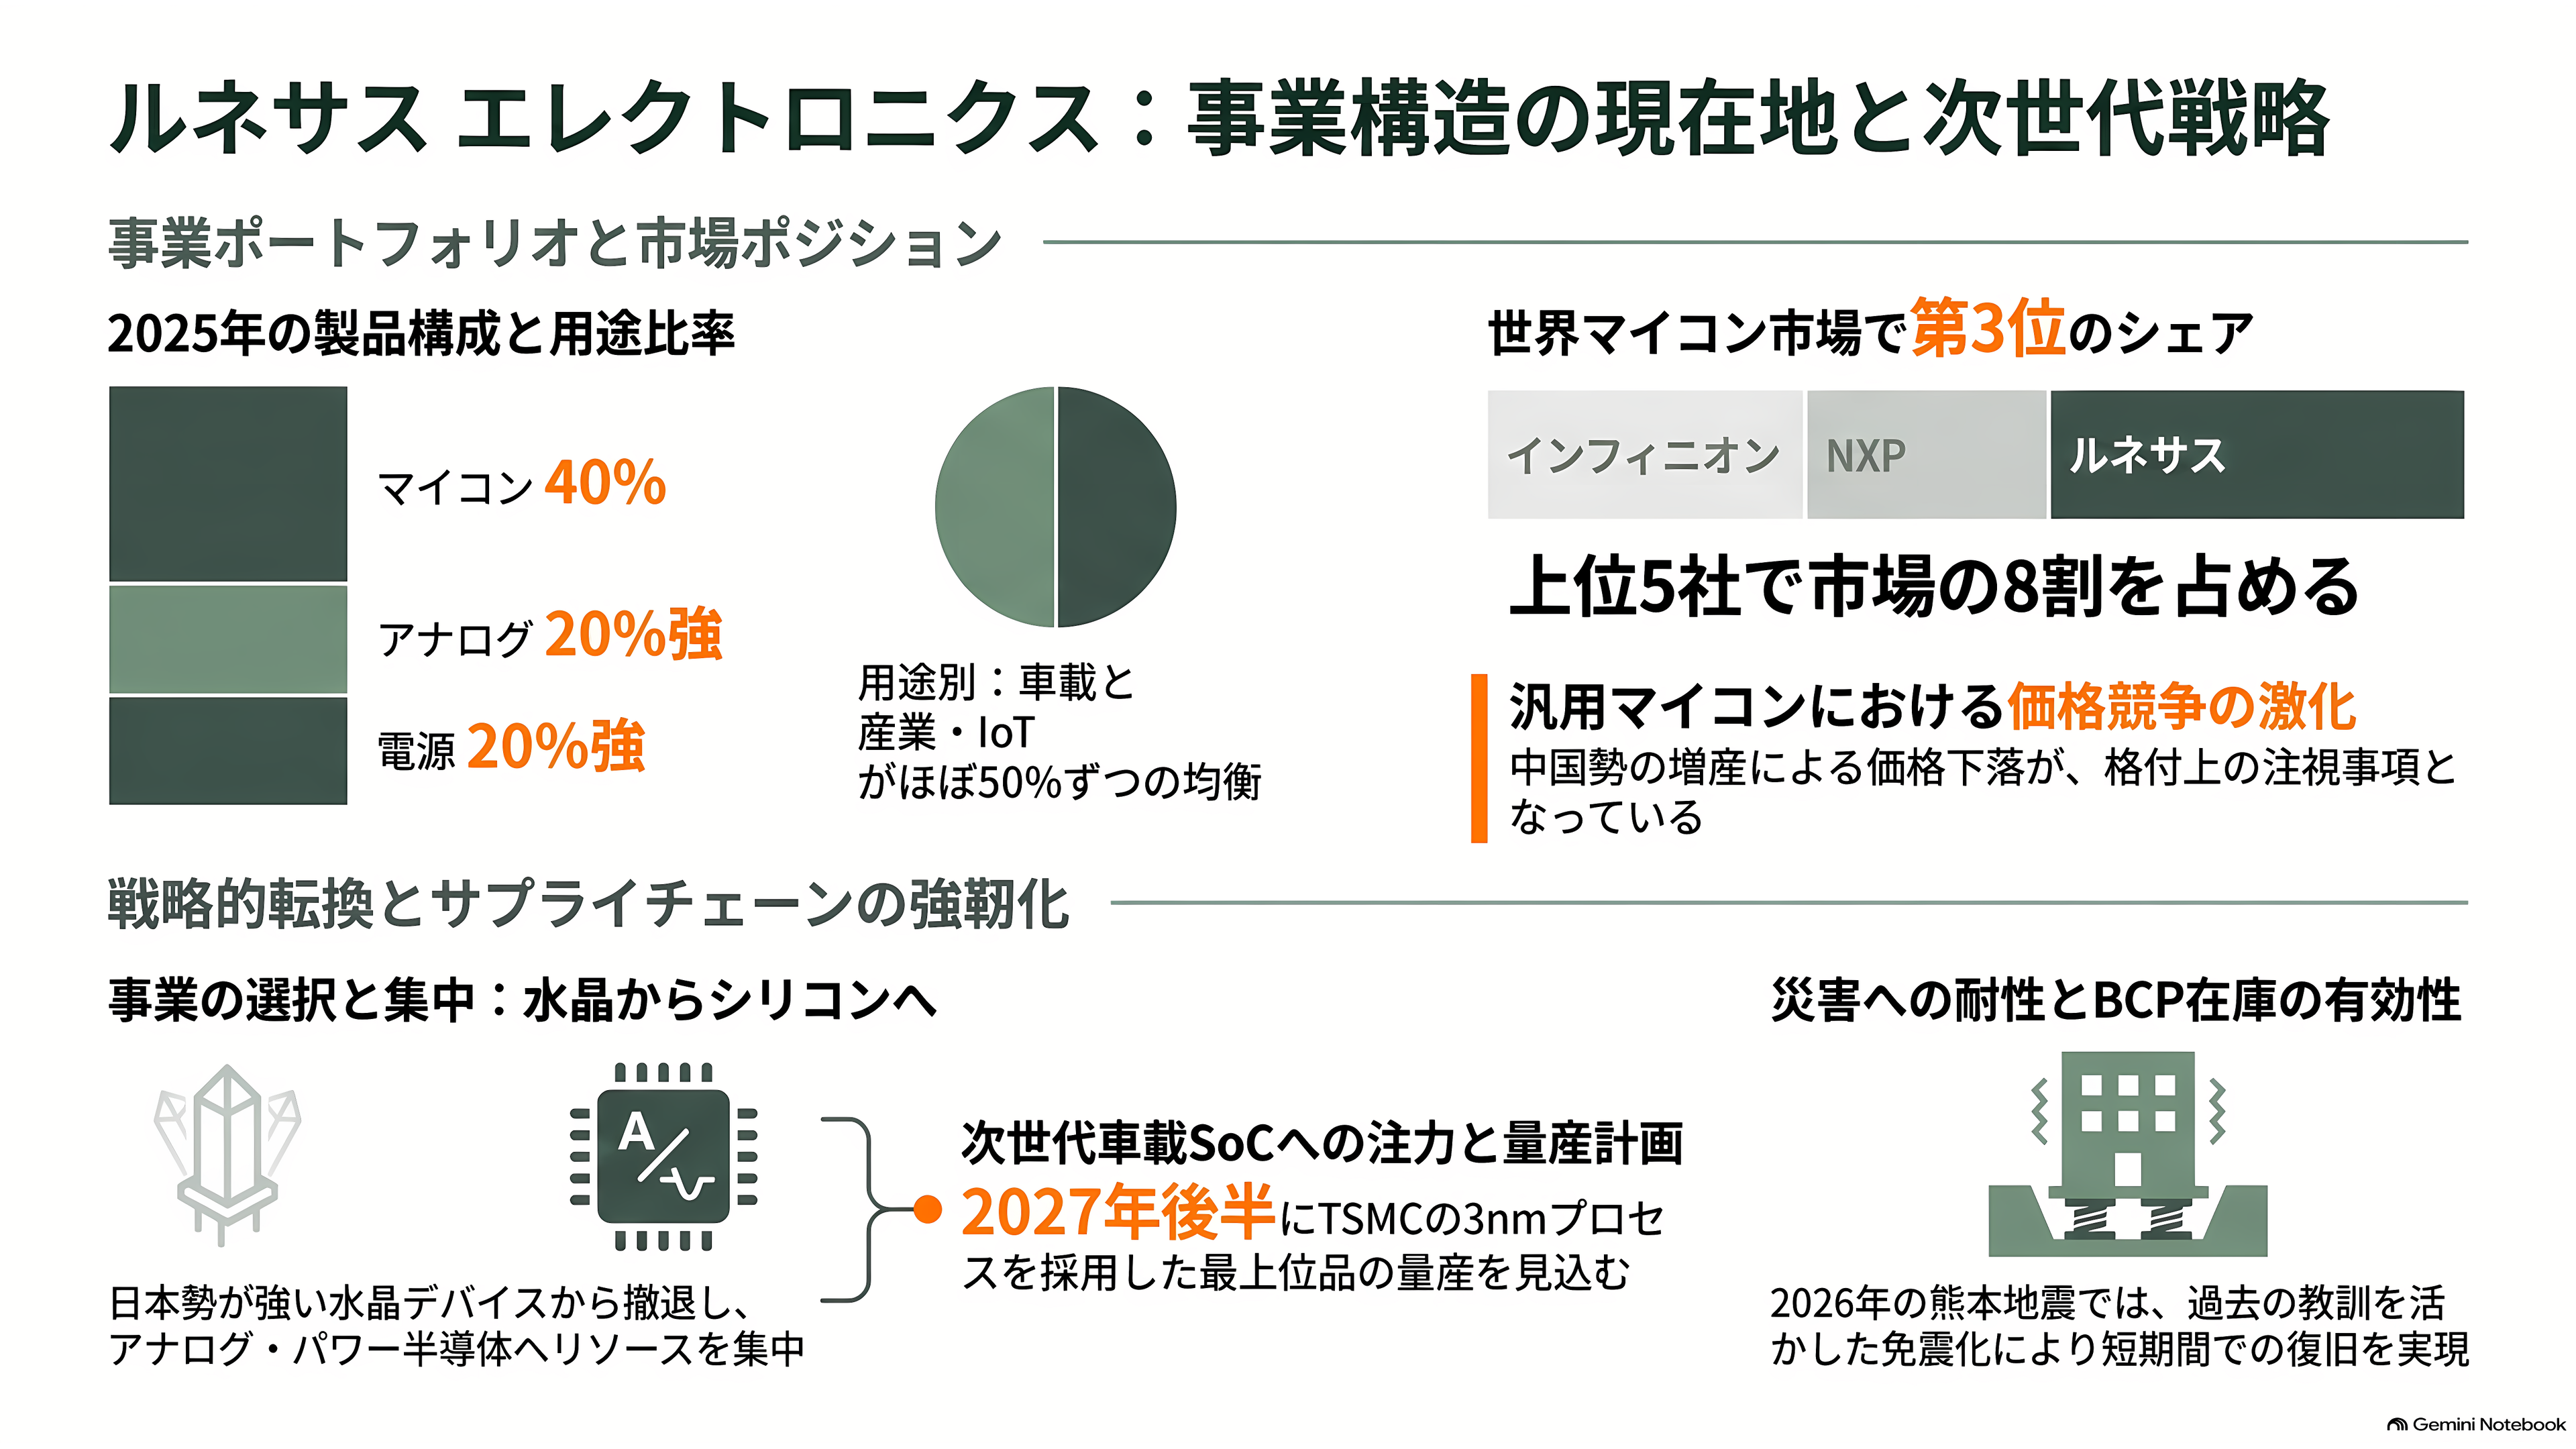
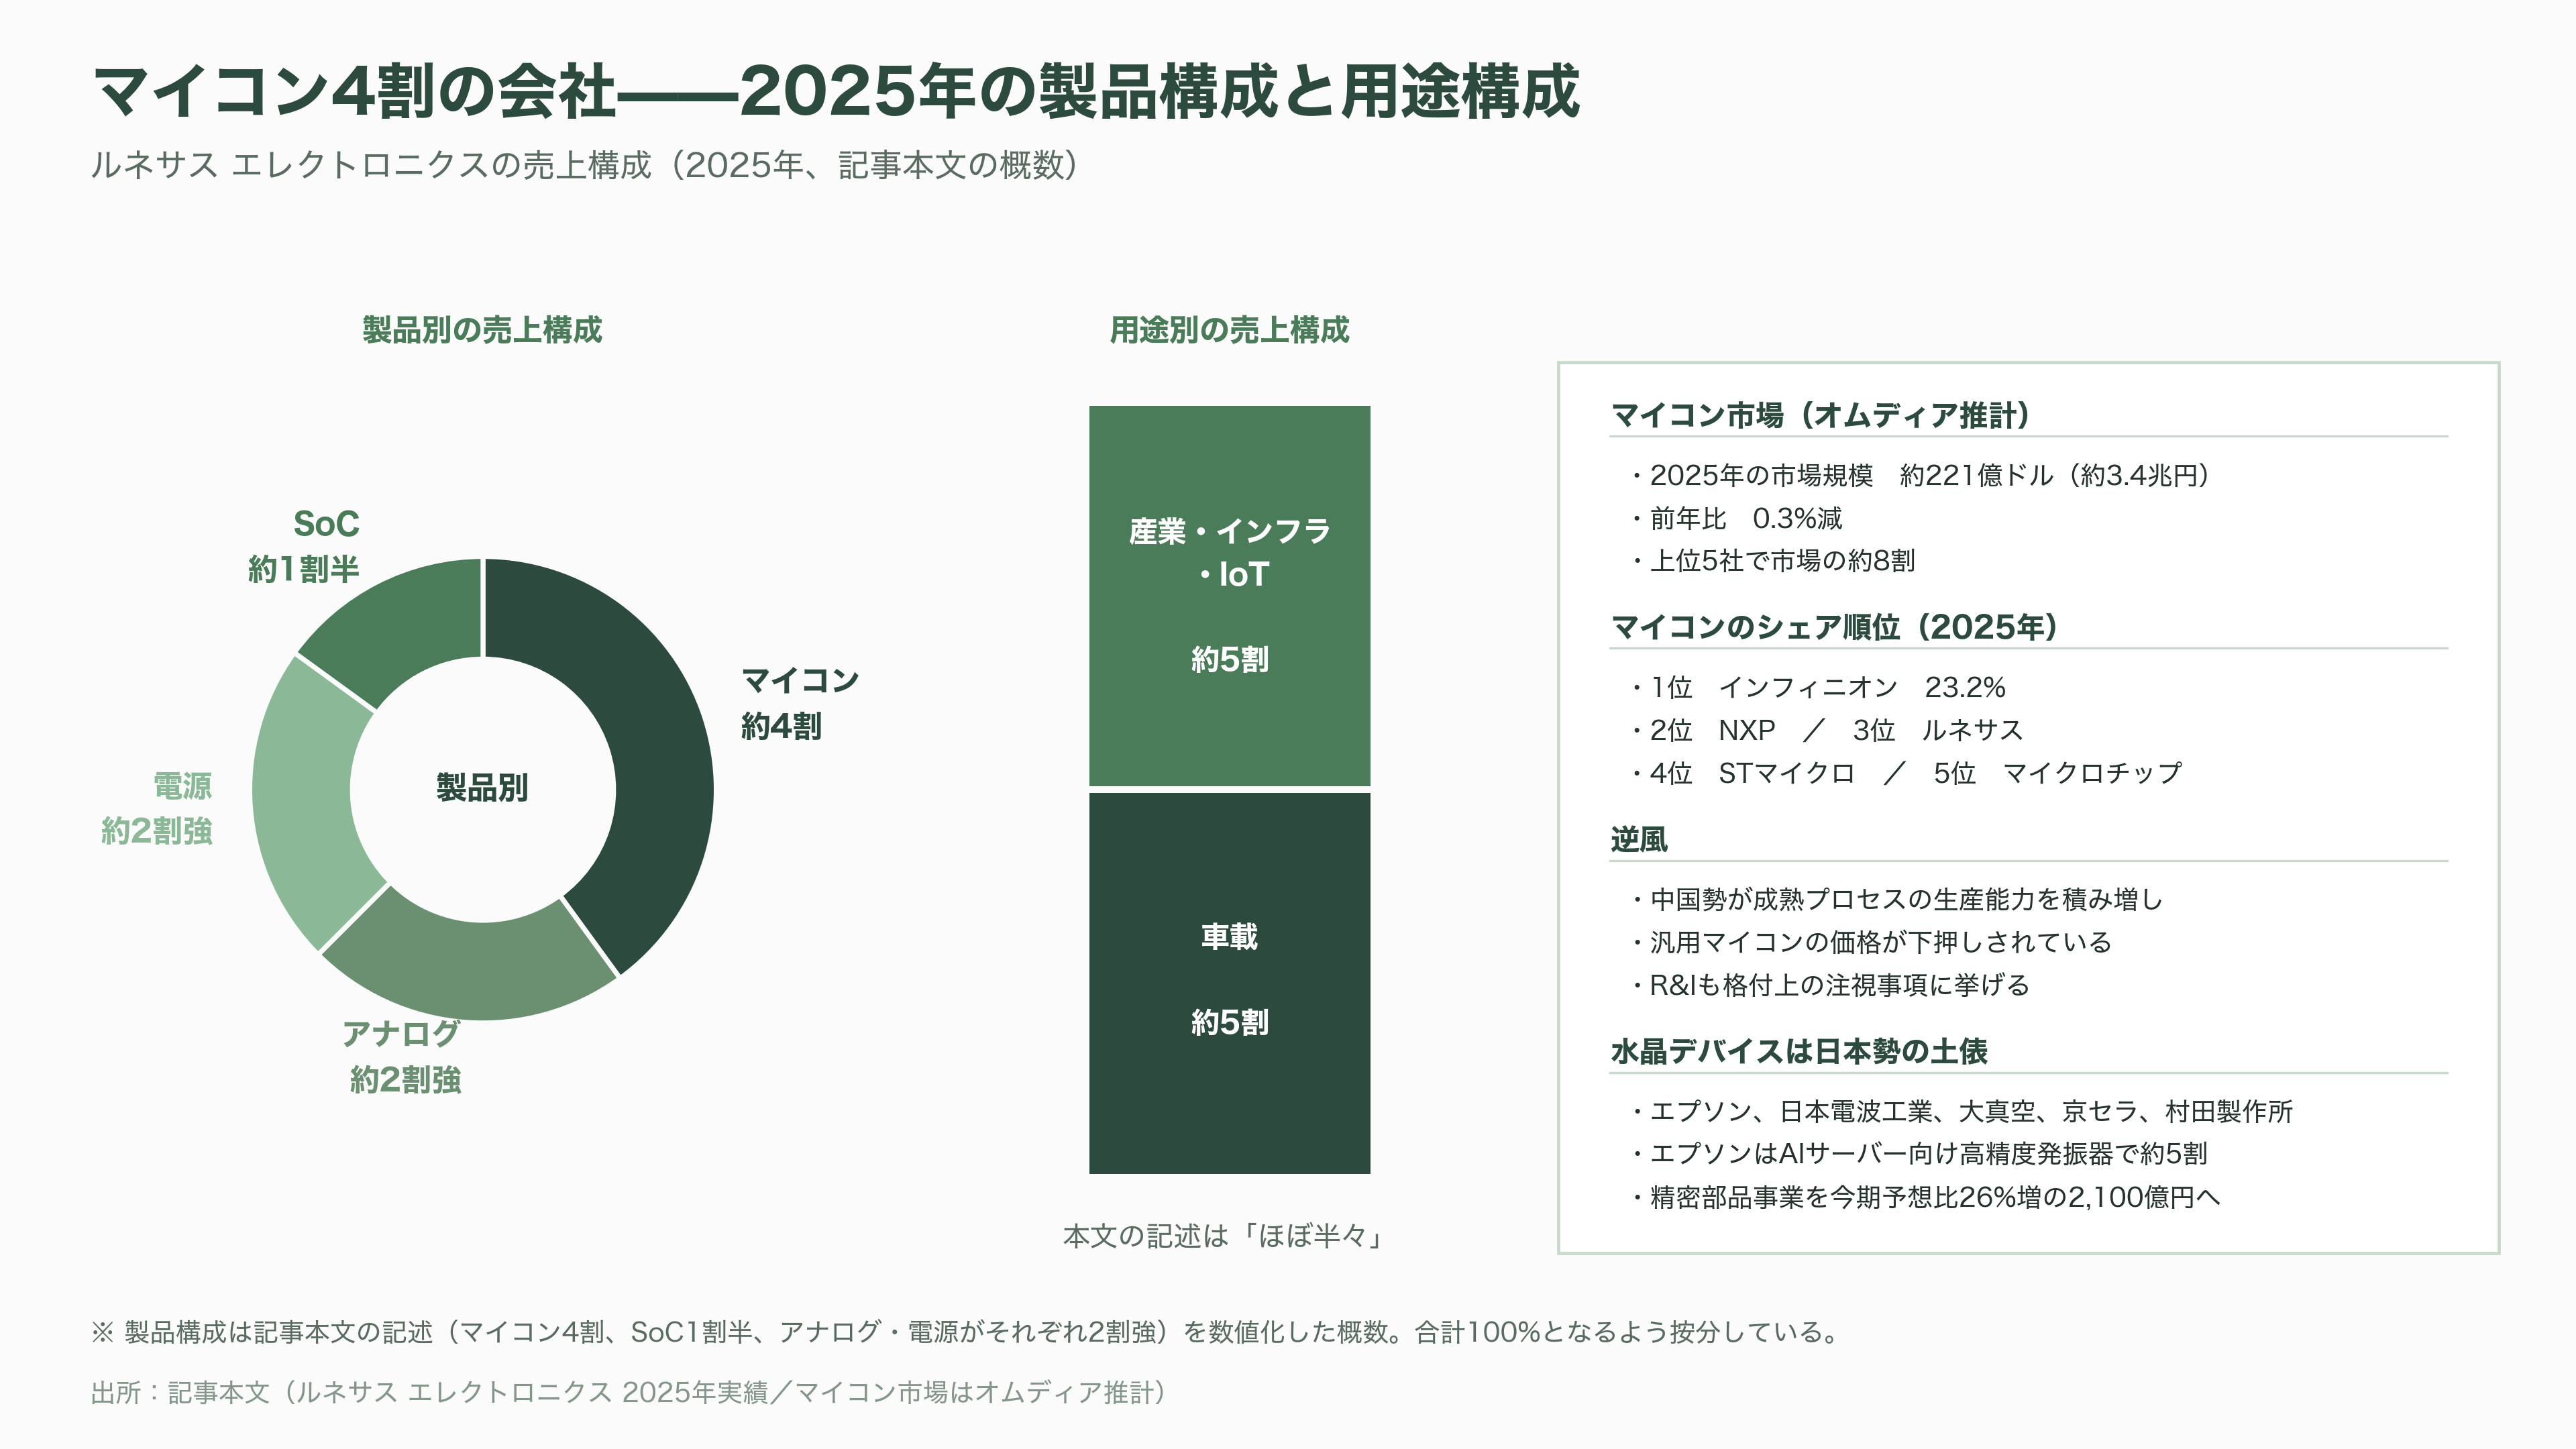
ルネサスの本業は、いまも組み込み用の半導体である。2025年の製品構成は、マイコンが4割、SoCが1割半、アナログと電源がそれぞれ2割強。用途別では車載と、産業・インフラ・IoTがほぼ半々だ。
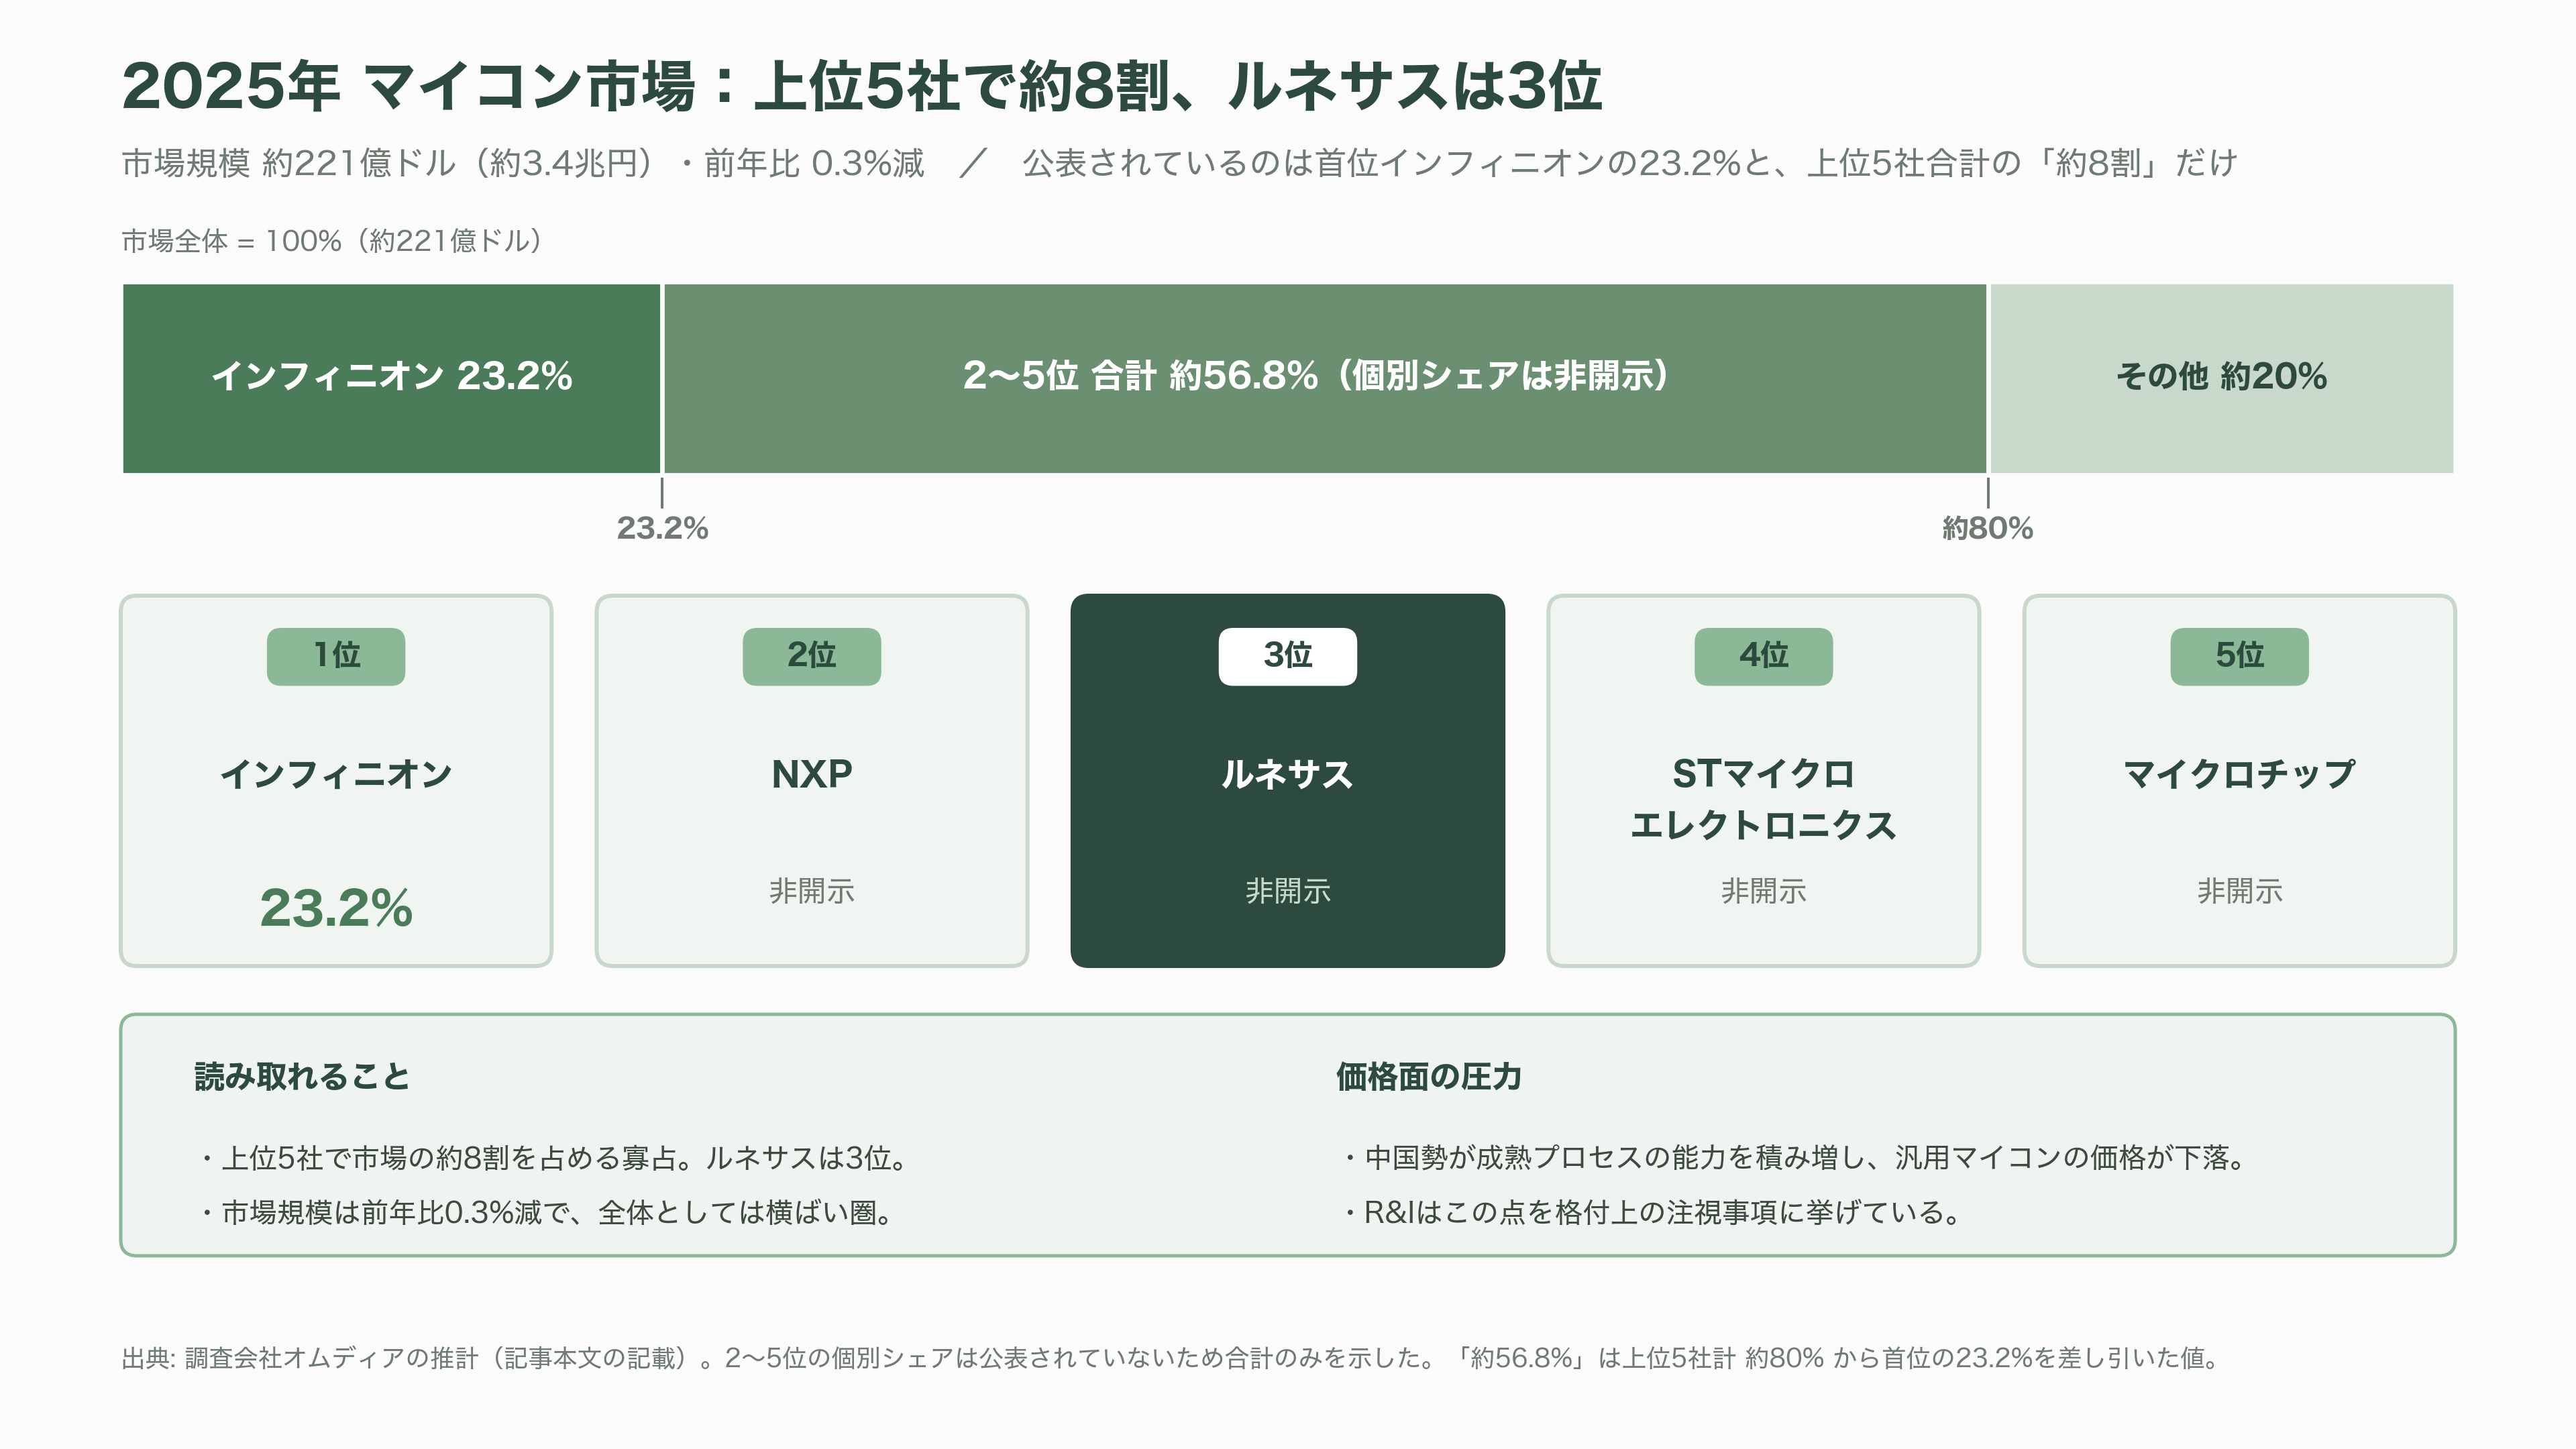
調査会社オムディアの推計では、2025年のマイコン市場は約221億ドル(約3.4兆円)で前年比0.3%減。首位はインフィニオンで23.2%、以下NXP、ルネサス、STマイクロエレクトロニクス、マイクロチップと続き、上位5社で市場の約8割を占める。ルネサスは3位だ。競争環境として厳しいのは、中国勢が成熟プロセスの生産能力を積み増して汎用マイコンの価格を押し下げていることで、R&Iもこの点を格付上の注視事項に挙げている。
車載SoCでは、第4世代のR-Carが立ち上がり局面にある。新型トヨタRAV4のデンソー製の運転支援ユニットには、ルネサスのADAS向けSoCが採用された。その次に控えるのが、台湾TSMCの3ナノメートル世代で作る統合ECU向けの最上位品で、量産は2027年後半を見込む。
一方、売却したタイミングの世界では、日本勢がむしろ主役だ。水晶デバイスはセイコーエプソン、日本電波工業、大真空、京セラ、村田製作所といった顔ぶれが握る。エプソンは2026年3月に公表した中期経営計画で、AIサーバー・データセンター向けの高精度発振器で約5割の世界シェアを持つとし、精密部品事業の売上高を今期予想比26%増の2,100億円に引き上げる目標を掲げた。つまりルネサスは、日本企業が強い土俵から静かに退場し、その土俵をシリコン側から切り崩そうとしている米国企業の株主になった、という構図になる。
製造面では「ハイブリッド生産」を掲げ、自社工場と外部ファウンドリを使い分ける。ここで2026年に2つの出来事があった。ひとつは群馬県の高崎工場である。6インチウエハーのラインで50年以上稼働してきたが、製造装置の保守も部材の供給も業界全体で細っており、品質を保てなくなる前に2〜3年以内に生産を終える。研究開発機能はデータセンター・車載向けのアナログICとパワー半導体に軸足を移して現地に残す。もうひとつは7月28日に発生したマグニチュード7.0の熊本地震だ。前工程の川尻工場と後工程の錦工場が停止したが、錦は翌29日から、川尻は予定を1日前倒しして8月4日に生産を再開し、8月下旬には生産能力が全面復旧した。10年前の地震の経験から進めていた設備の免震化とBCP在庫が効いた形で、業績への影響は限定的とされている。
投資家はどう見ているか——為替を止めると、売上は3年連続で縮んでいた
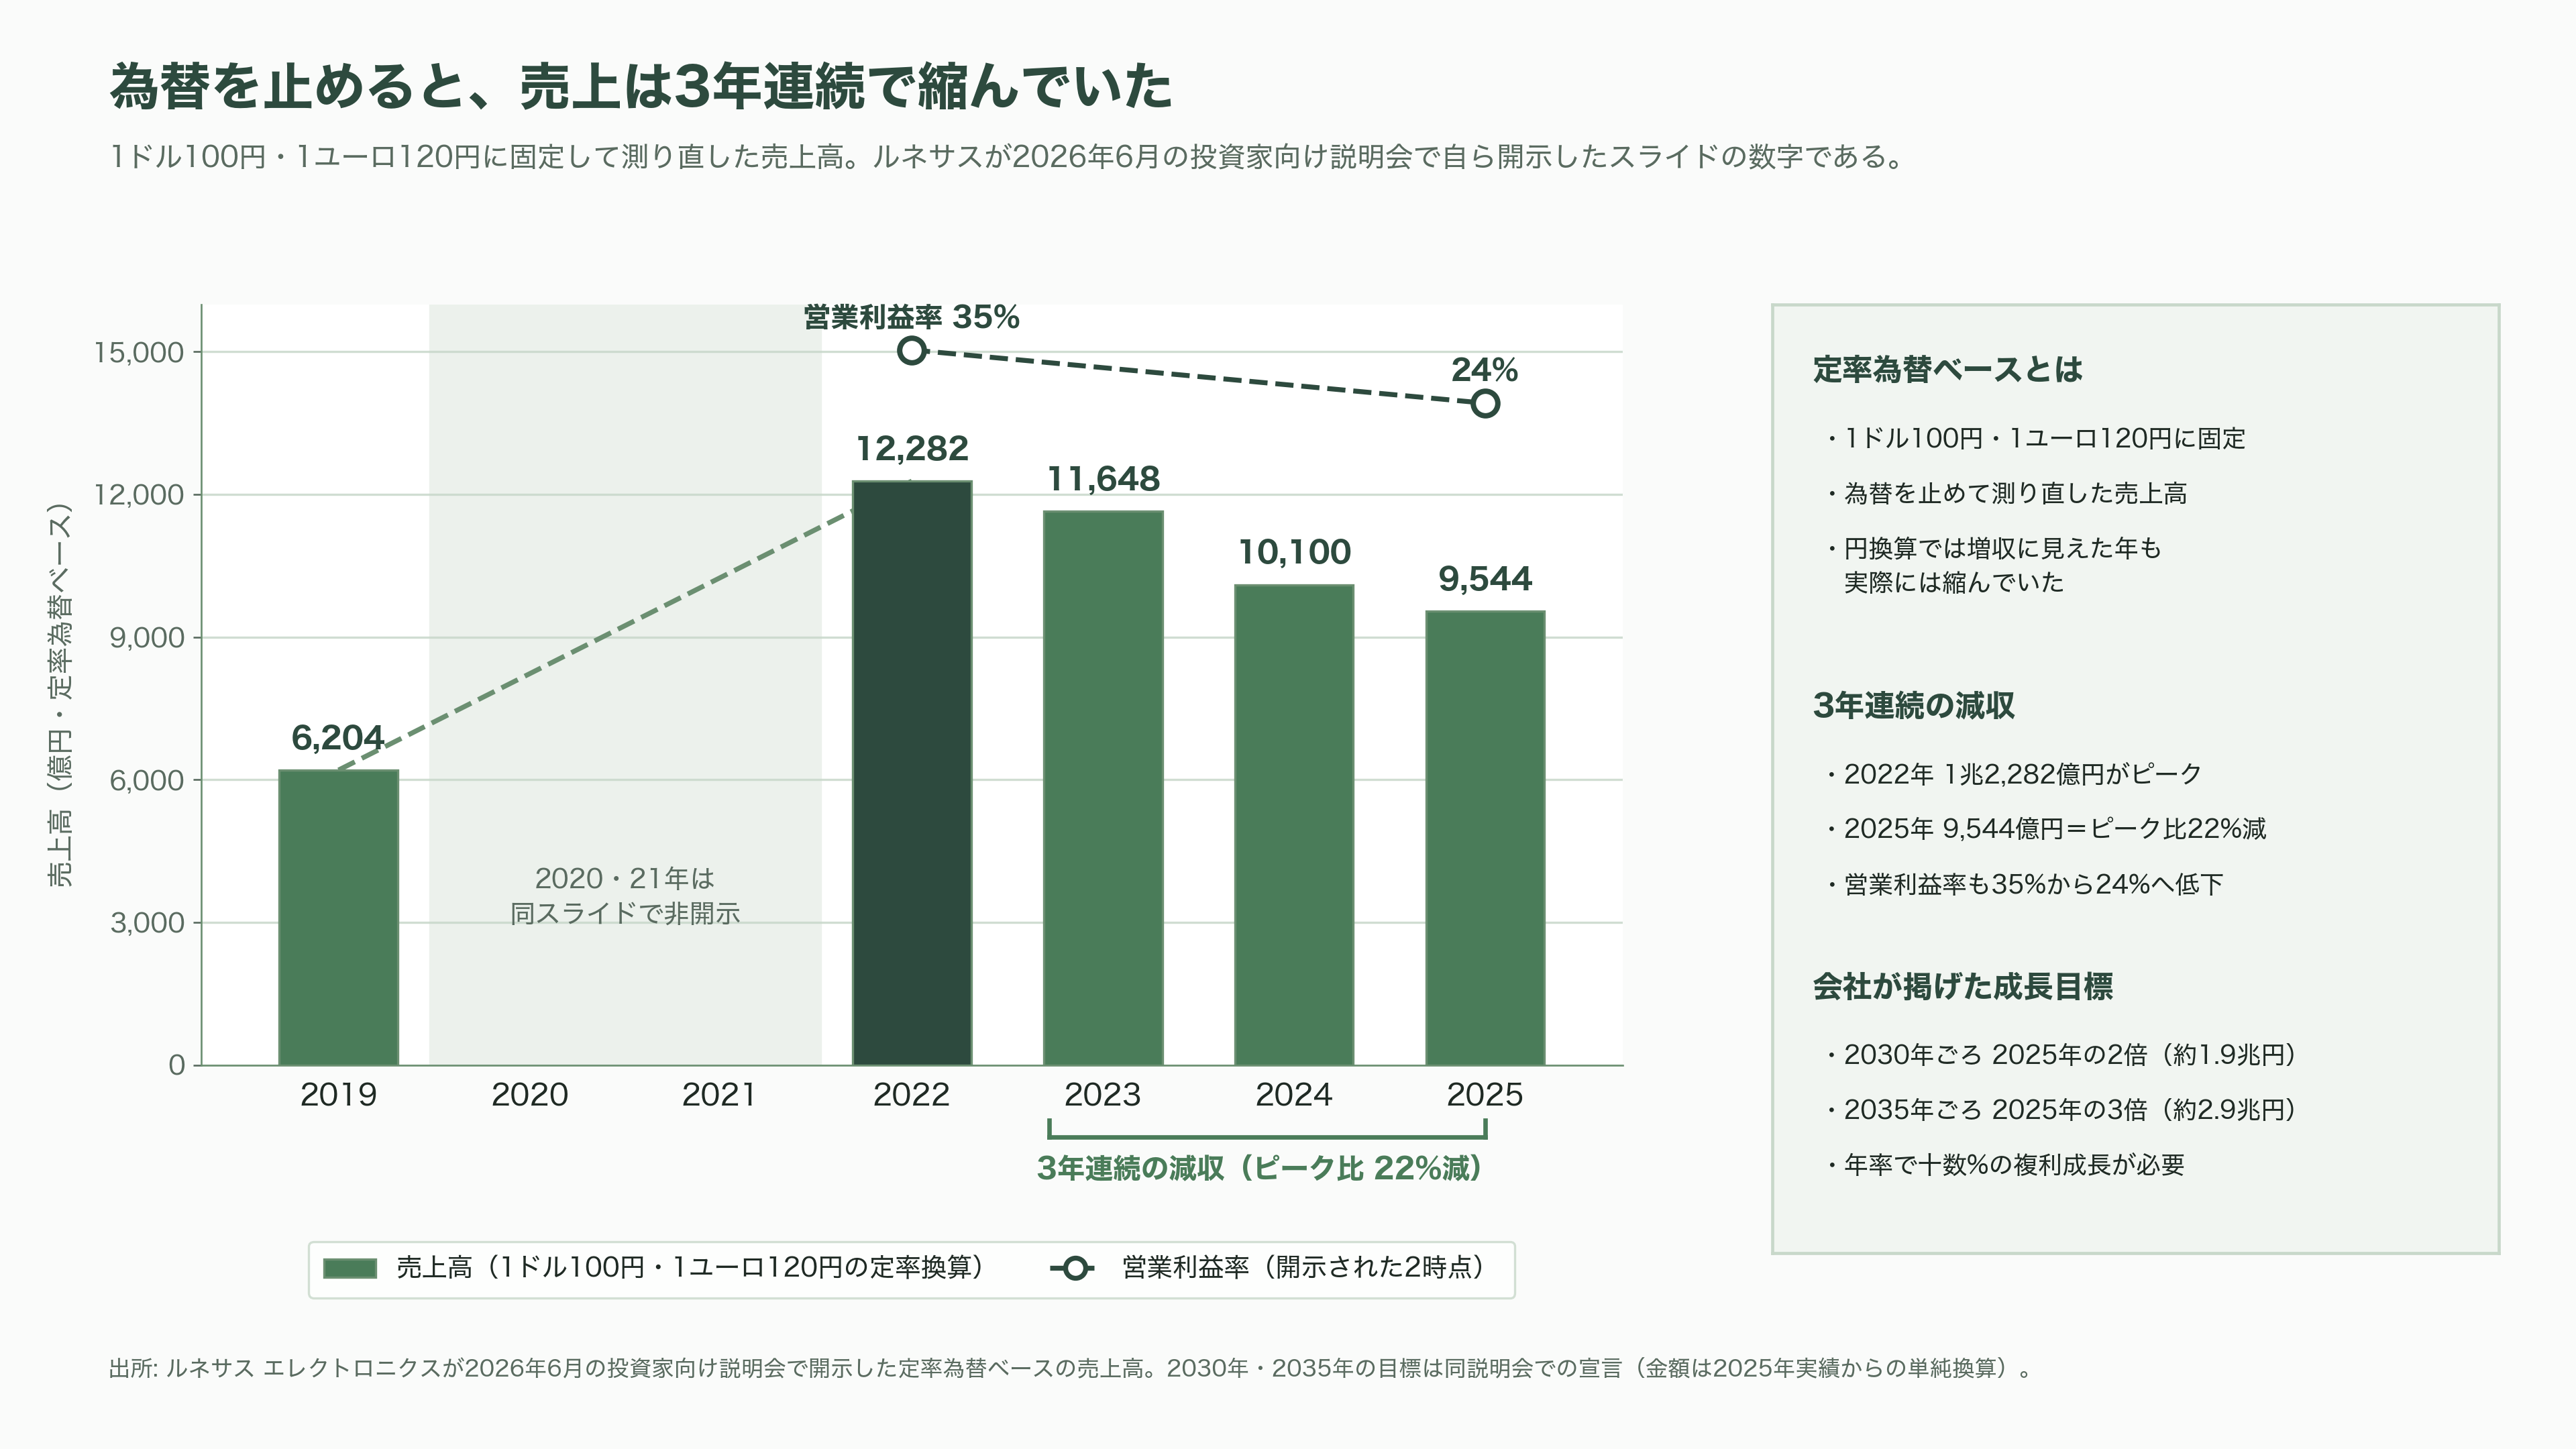
ルネサスが2026年6月の投資家向け説明会で開示した1枚のスライドが、この会社の実像を最も正直に示している。1ドル100円、1ユーロ120円に為替を固定して測り直した売上高の推移だ。
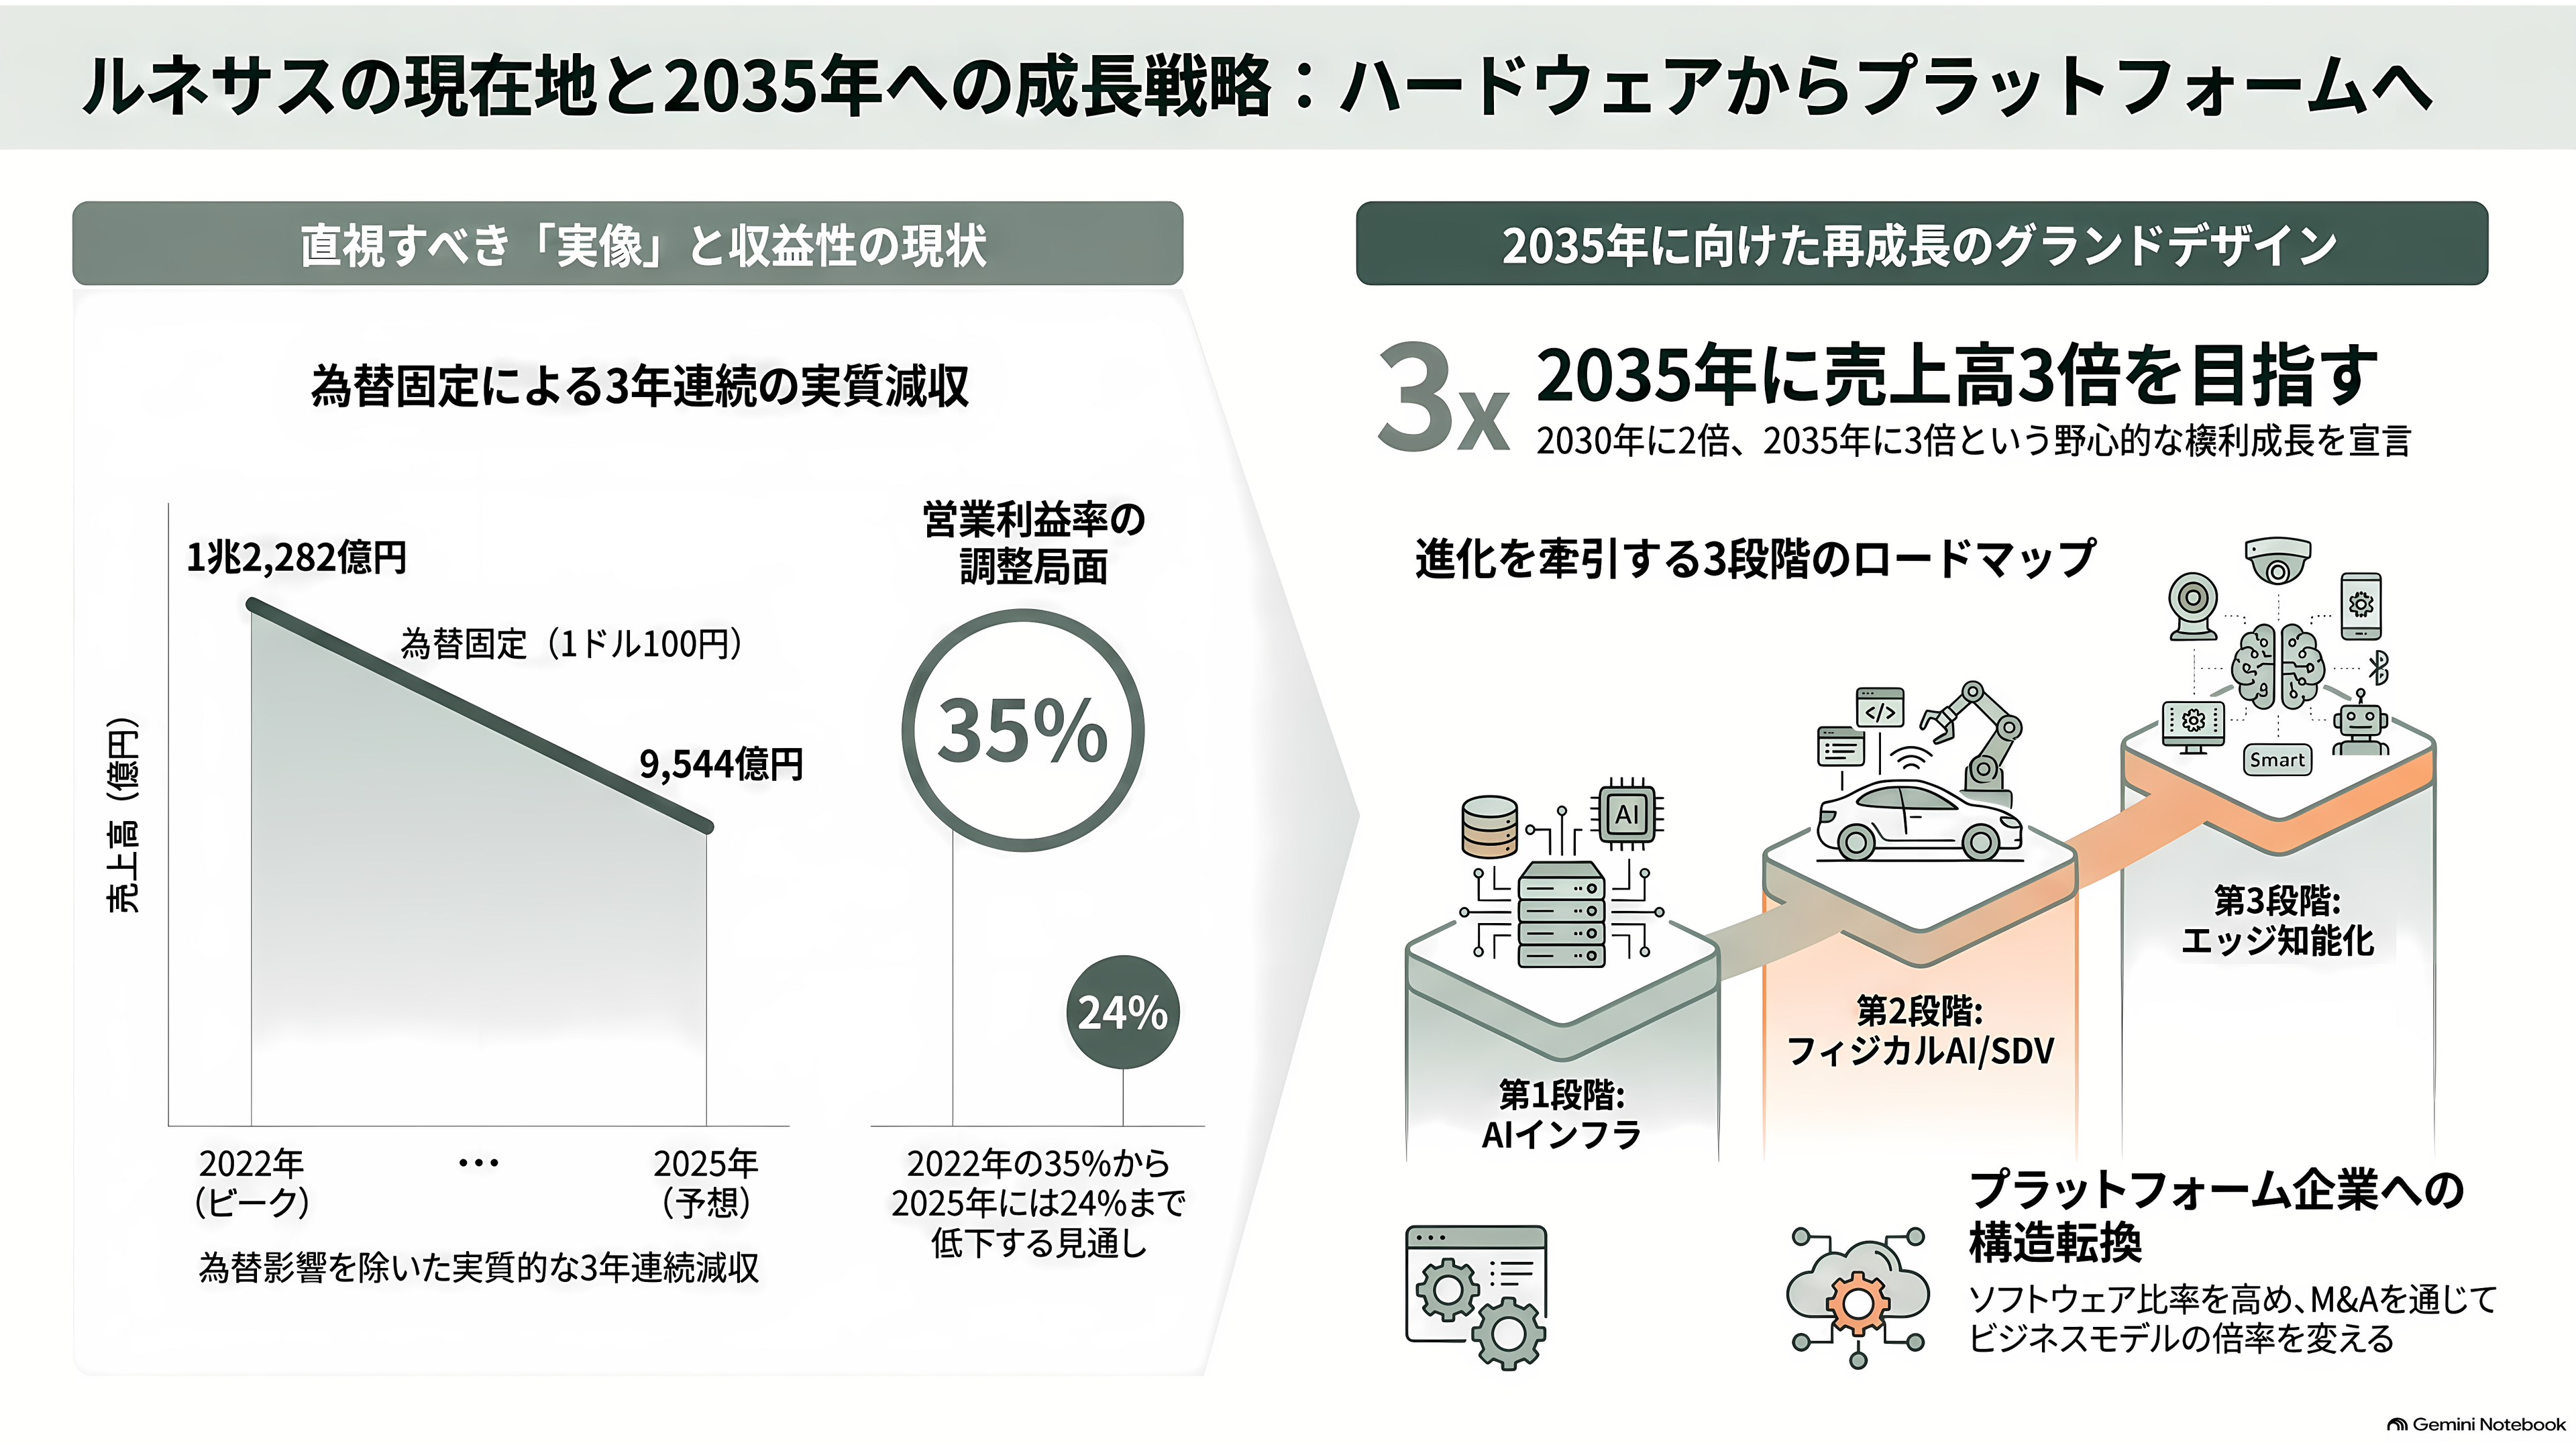
2019年は6,204億円。そこから伸びて2022年に1兆2,282億円のピークを打ち、2023年は1兆1,648億円、2024年は1兆100億円、2025年は9,544億円。3年連続の減収である。営業利益率も2022年の35%から2025年は24%まで落ちた。円換算の決算では増収に見える年も、為替を止めれば縮んでいた。この事実を自分から表に出したうえで、ルネサスは2030年ごろに売上高を2025年の2倍、2035年ごろに3倍にすると宣言した。年率で十数%の複利成長が必要になる。
その3段階の設計図が、AIインフラ、フィジカルAIとソフトウェア定義車両、そしてエッジでの知能化である。1本目はいま走っている電源とメモリインターフェース、2本目は2030年以降のロボットと自動車、3本目は2035年に向けた組み込み機器そのものの知能化。長期の売上構成としては、車載35%、産業・インフラ・IoT50%、ソフトウェアとデジタル15%を掲げる。ソフトウェアの器がアルティウムで、中長期に10億〜15億ドル(約1,600億〜2,300億円)の売上を目指す。2026年に入ってからも、ギリシャの画像認識AIソフト企業イリダラボと、ブラウザ上のブロック図から組み込みソフトを自動生成するピクトラスを相次いで買収した。ハードの会社からプラットフォームの会社へ、という言い方をしている。
株式市場の反応は激しく揺れた。ルネサス株は2026年3月31日に2,136円の安値をつけたあと、6月23日に5,284円の年初来高値まで駆け上がり、7月末にかけて半導体株全体の調整と地震で急落。7月31日の好決算を受けて8月3日には13%高となったが、8月26日時点では3,372円、時価総額は約6.3兆円である。アナリストの評価は8月中旬時点で「買い」が優勢、平均目標株価は5,000円弱にとどまる。
VCや投資家の目線でこの一連を眺めると、いちばん腑に落ちる説明は「事業を売った」ではなく「倍率を売った」である。営業利益率52%の事業を、複合企業の一部門として抱え続けても、市場はルネサス全体の倍率でしか評価しない。一方、精密タイミングの純粋専業会社に組み込めば、まったく別の倍率が付く。ルネサスはその差を現金と、値上がりする側の株式で受け取った。ウルフスピードで前渡金を株式に振り替えられたときは受け身だったが、今回は自ら仕掛けている。柴田CEOの7年間で市場が最も高く評価してきたのは、実は個々の製品ではなく、この買って売る操作の巧拙だったのかもしれない。
資本の使い道はまだ決まっていない。新開崇平CFOは6月の説明会で、譲渡代金は成長投資にも株主還元にも回すとしたうえで、「急いで決めるつもりはなく、慎重に時間をかけて考えたい」と述べている。中期の枠組みとしては、設備投資は売上高の5%、ネット有利子負債は自己資本の1倍未満、株主還元はフリーキャッシュフローの30%超へ段階的に引き上げる方針を示している。
強みと課題
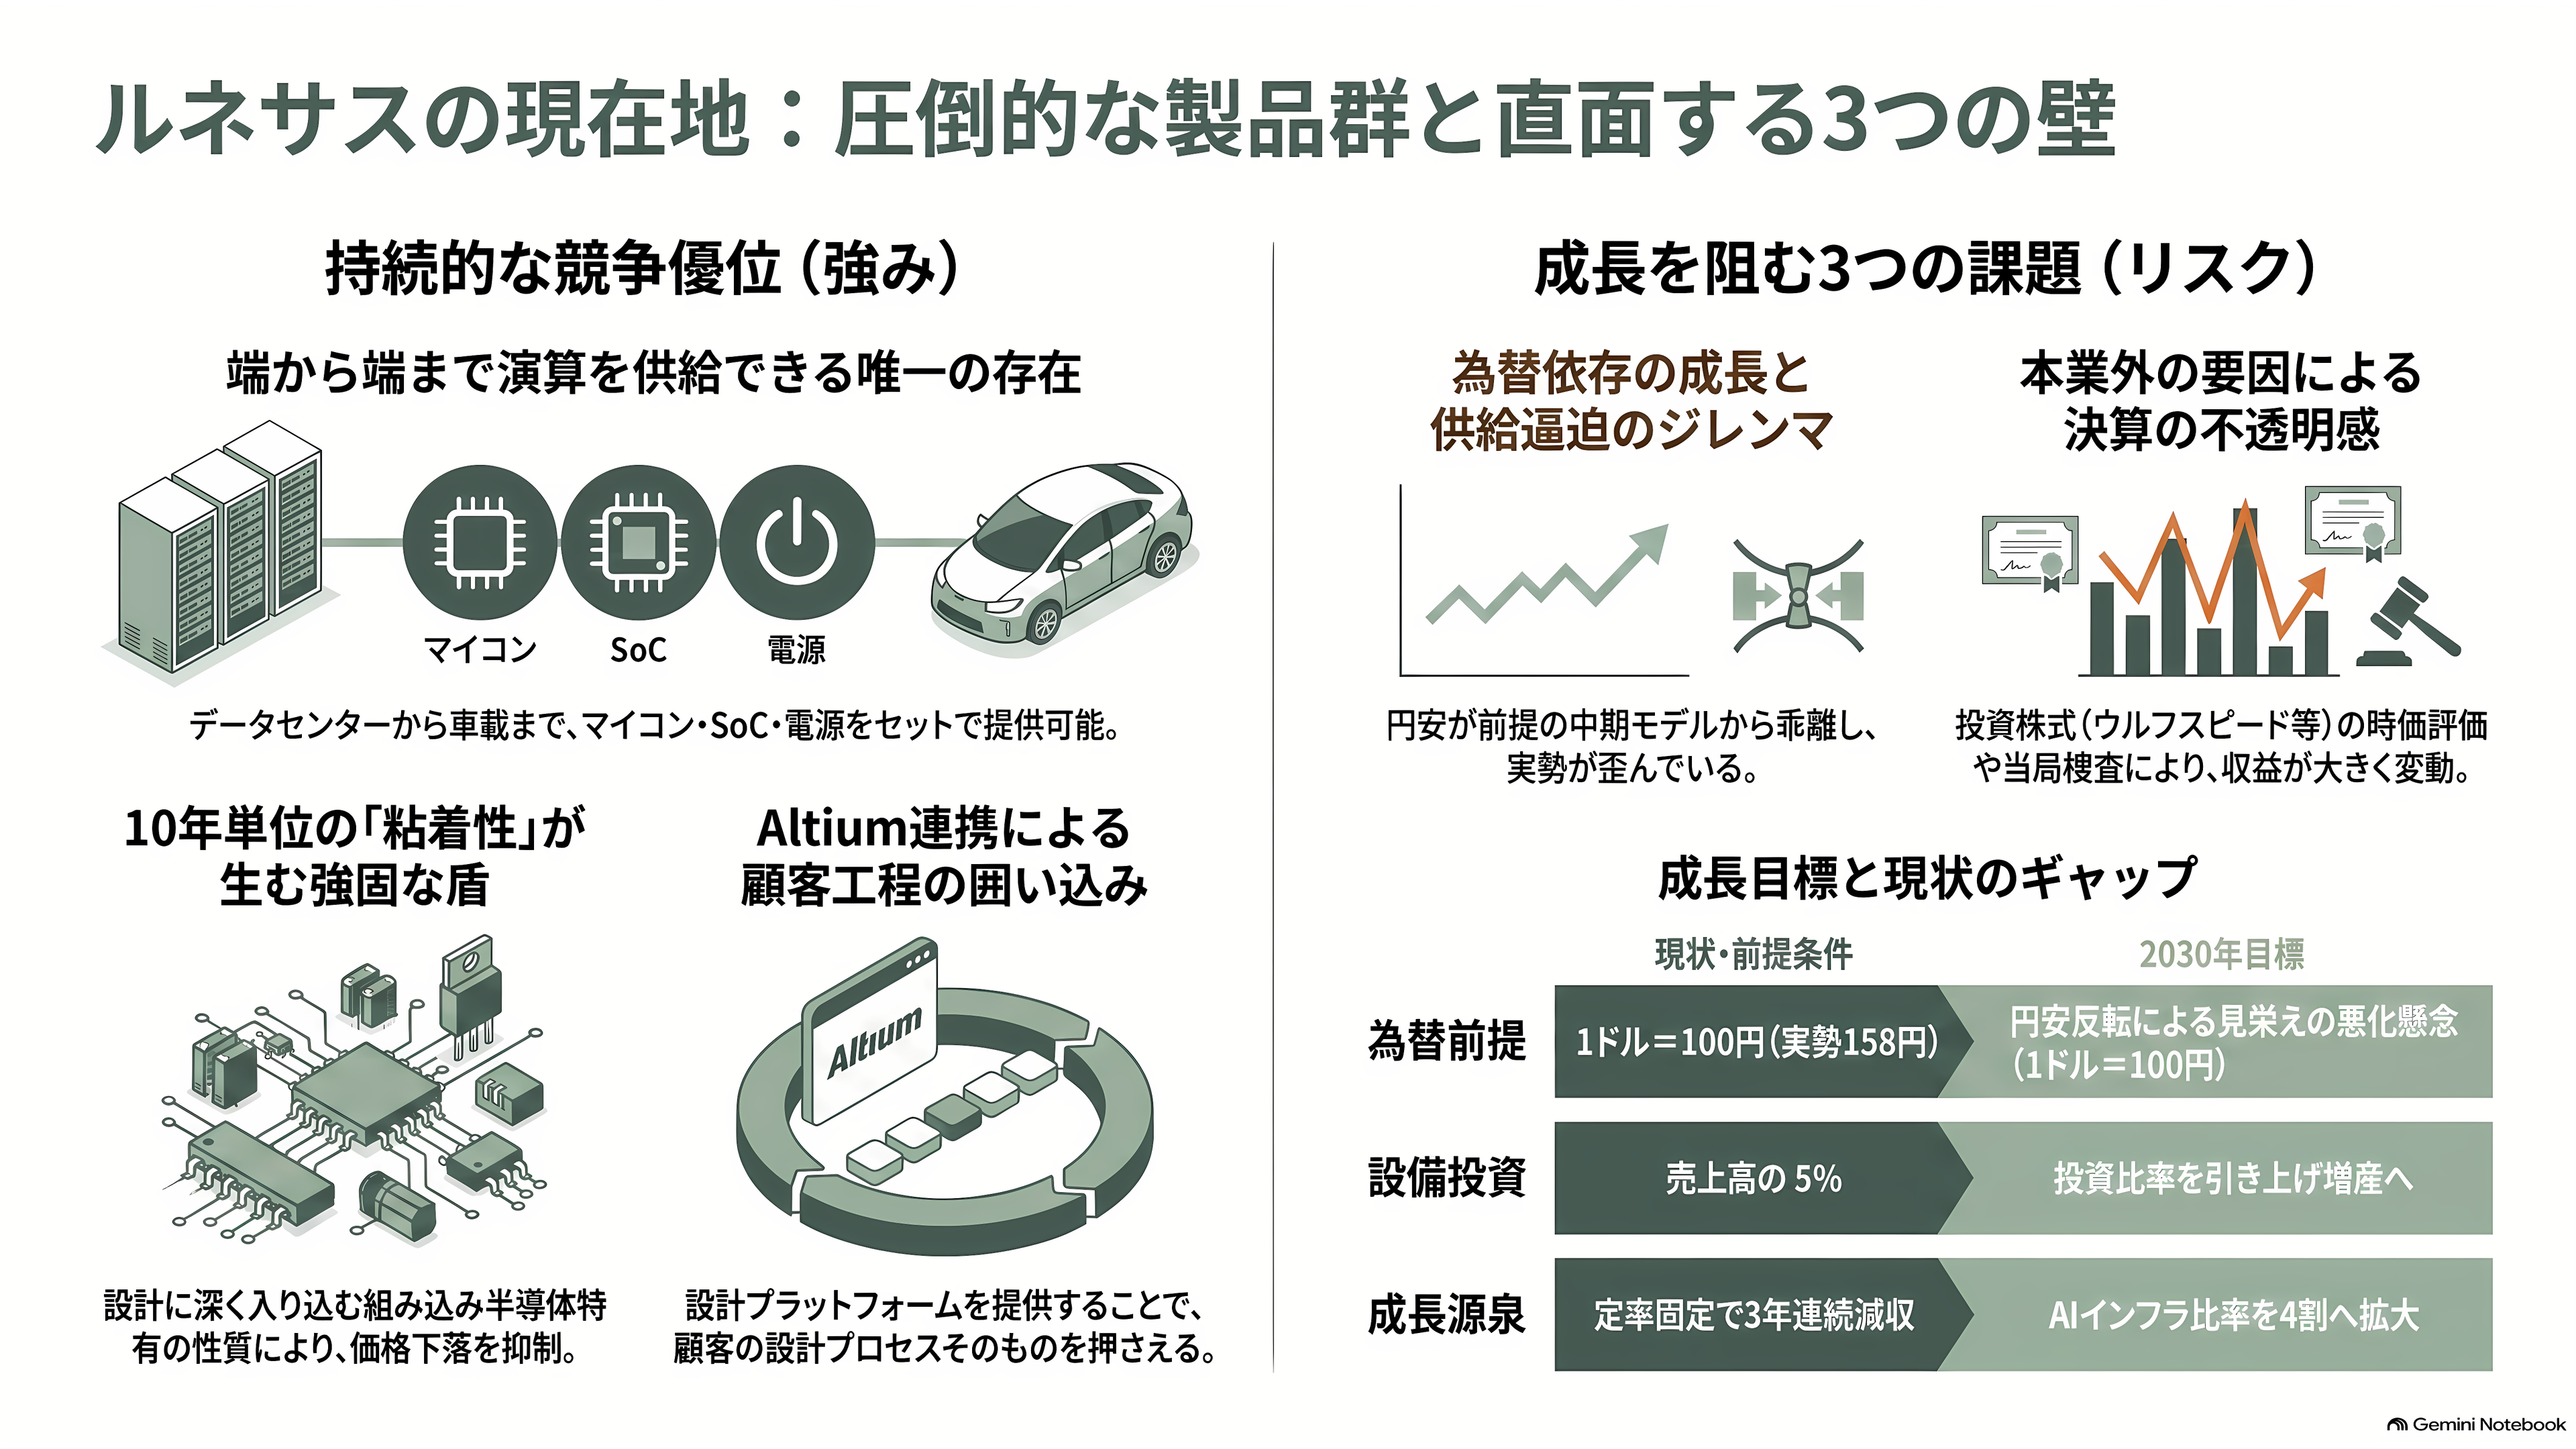
強みは、噛み合わせの豊富さにある。マイコンでもSoCでもアナログでも電源でも上位に食い込んでいる会社は世界に多くない。データセンターでは電源とメモリインターフェースの両方に食い込み、車ではマイコンからSoCまで一社で出せる。ルネサスは自社を「端から端まで演算を供給できる唯一のサプライヤー」と表現する。設計に一度入り込めば10年単位で使われる組み込み半導体の粘着性も、単価下落を吸収する盾になる。そこにアルティウムの設計プラットフォームが乗り、顧客の設計工程そのものを押さえにいく。
課題は3つに整理できる。
第1に、成長が為替に助けられてきた事実だ。中期の財務モデルは1ドル100円を前提に置いているが、直近の実勢は158円前後。円安が反転すれば、報告ベースの数字は一気に見栄えを失う。定率固定で3年連続減収という現実から、2030年に2倍へ折り返すには、AIインフラが本当に4割まで伸びるかどうかにかかっている。
第2に、供給が追いついていない。柴田CEOは4〜6月期の決算説明で、どこを見ても逼迫していると述べ、年内から来年にかけて段階的な増産に取り組んでいると説明した。需要があるのに出せない状態は、シェア争いの局面では致命傷になりうる。設備投資を売上高の5%から引き上げる方向に動いているのはこのためだ。
第3に、収益が「本業以外」の変動に晒されている。ウルフスピード株の時価評価は四半期で数百億円単位の損益を生む。今回のサイタイム株も同じ性格を持つ。加えて韓国当局の捜査、6インチ工場の閉鎖に伴う移管、車載マイコンでの中国勢との価格競争。稼ぐ力の中核はしっかりしているが、決算の見え方はしばらく荒れる。
これから何が計測されるか
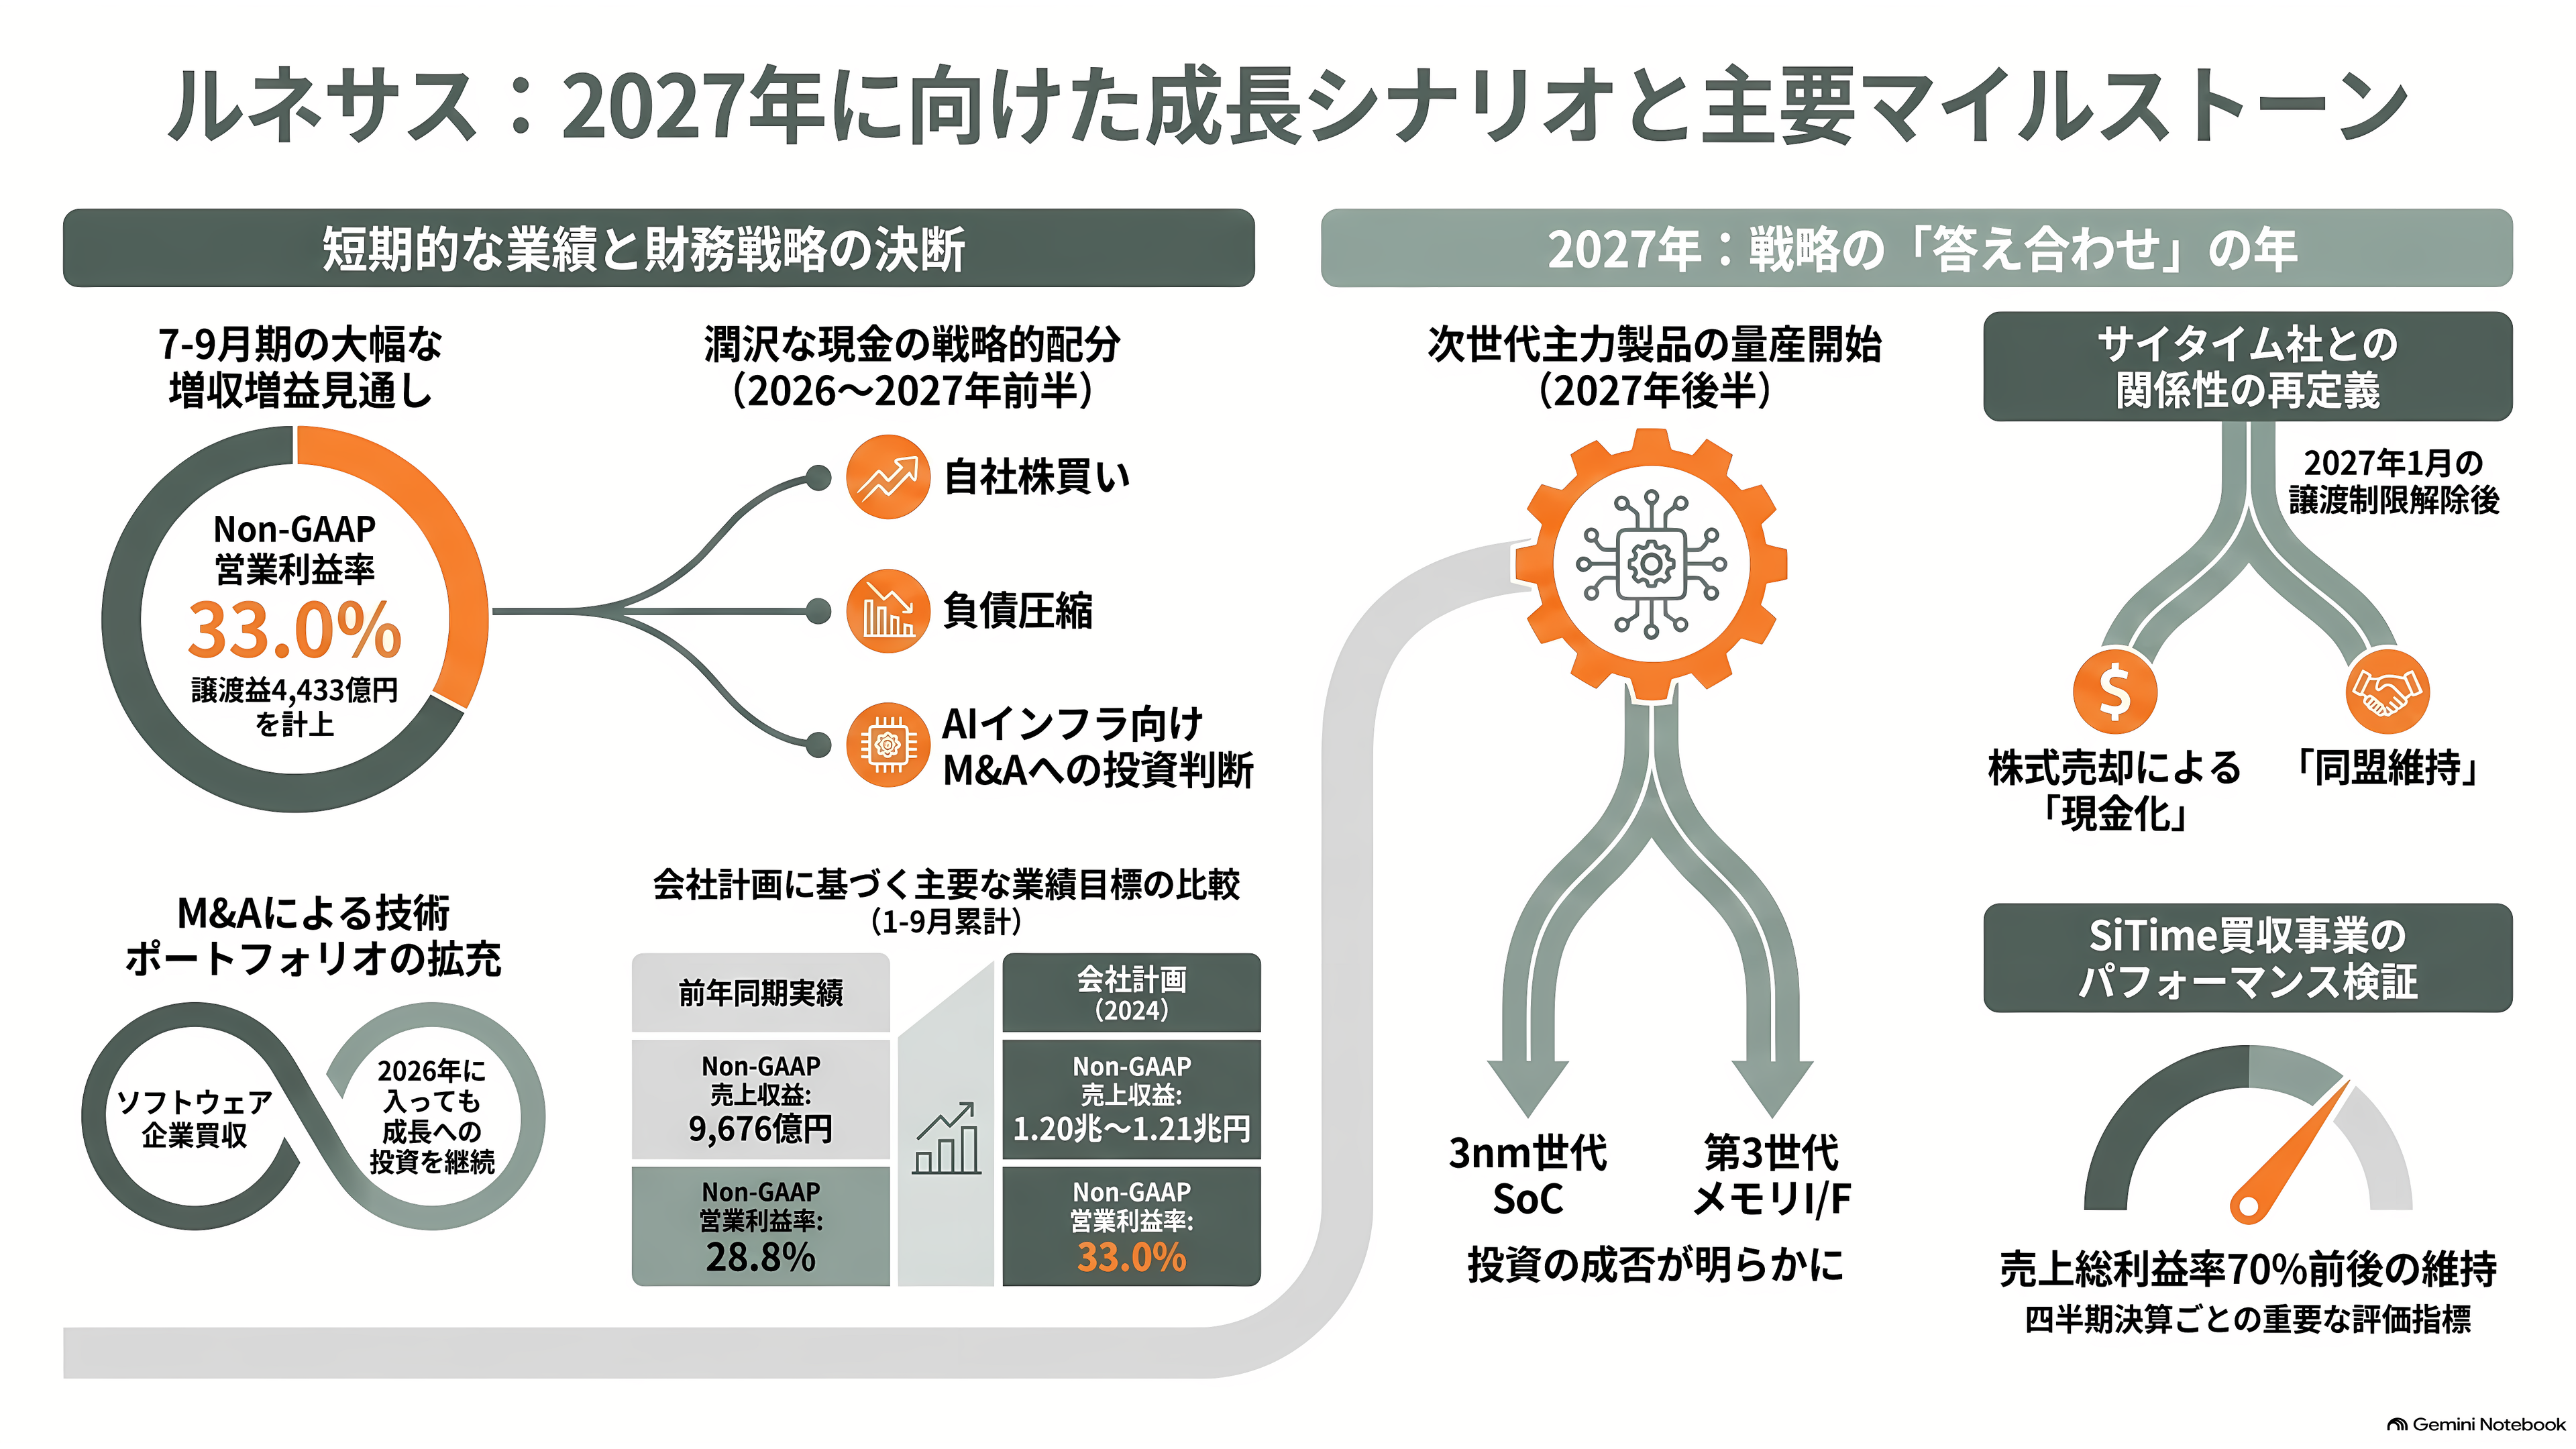
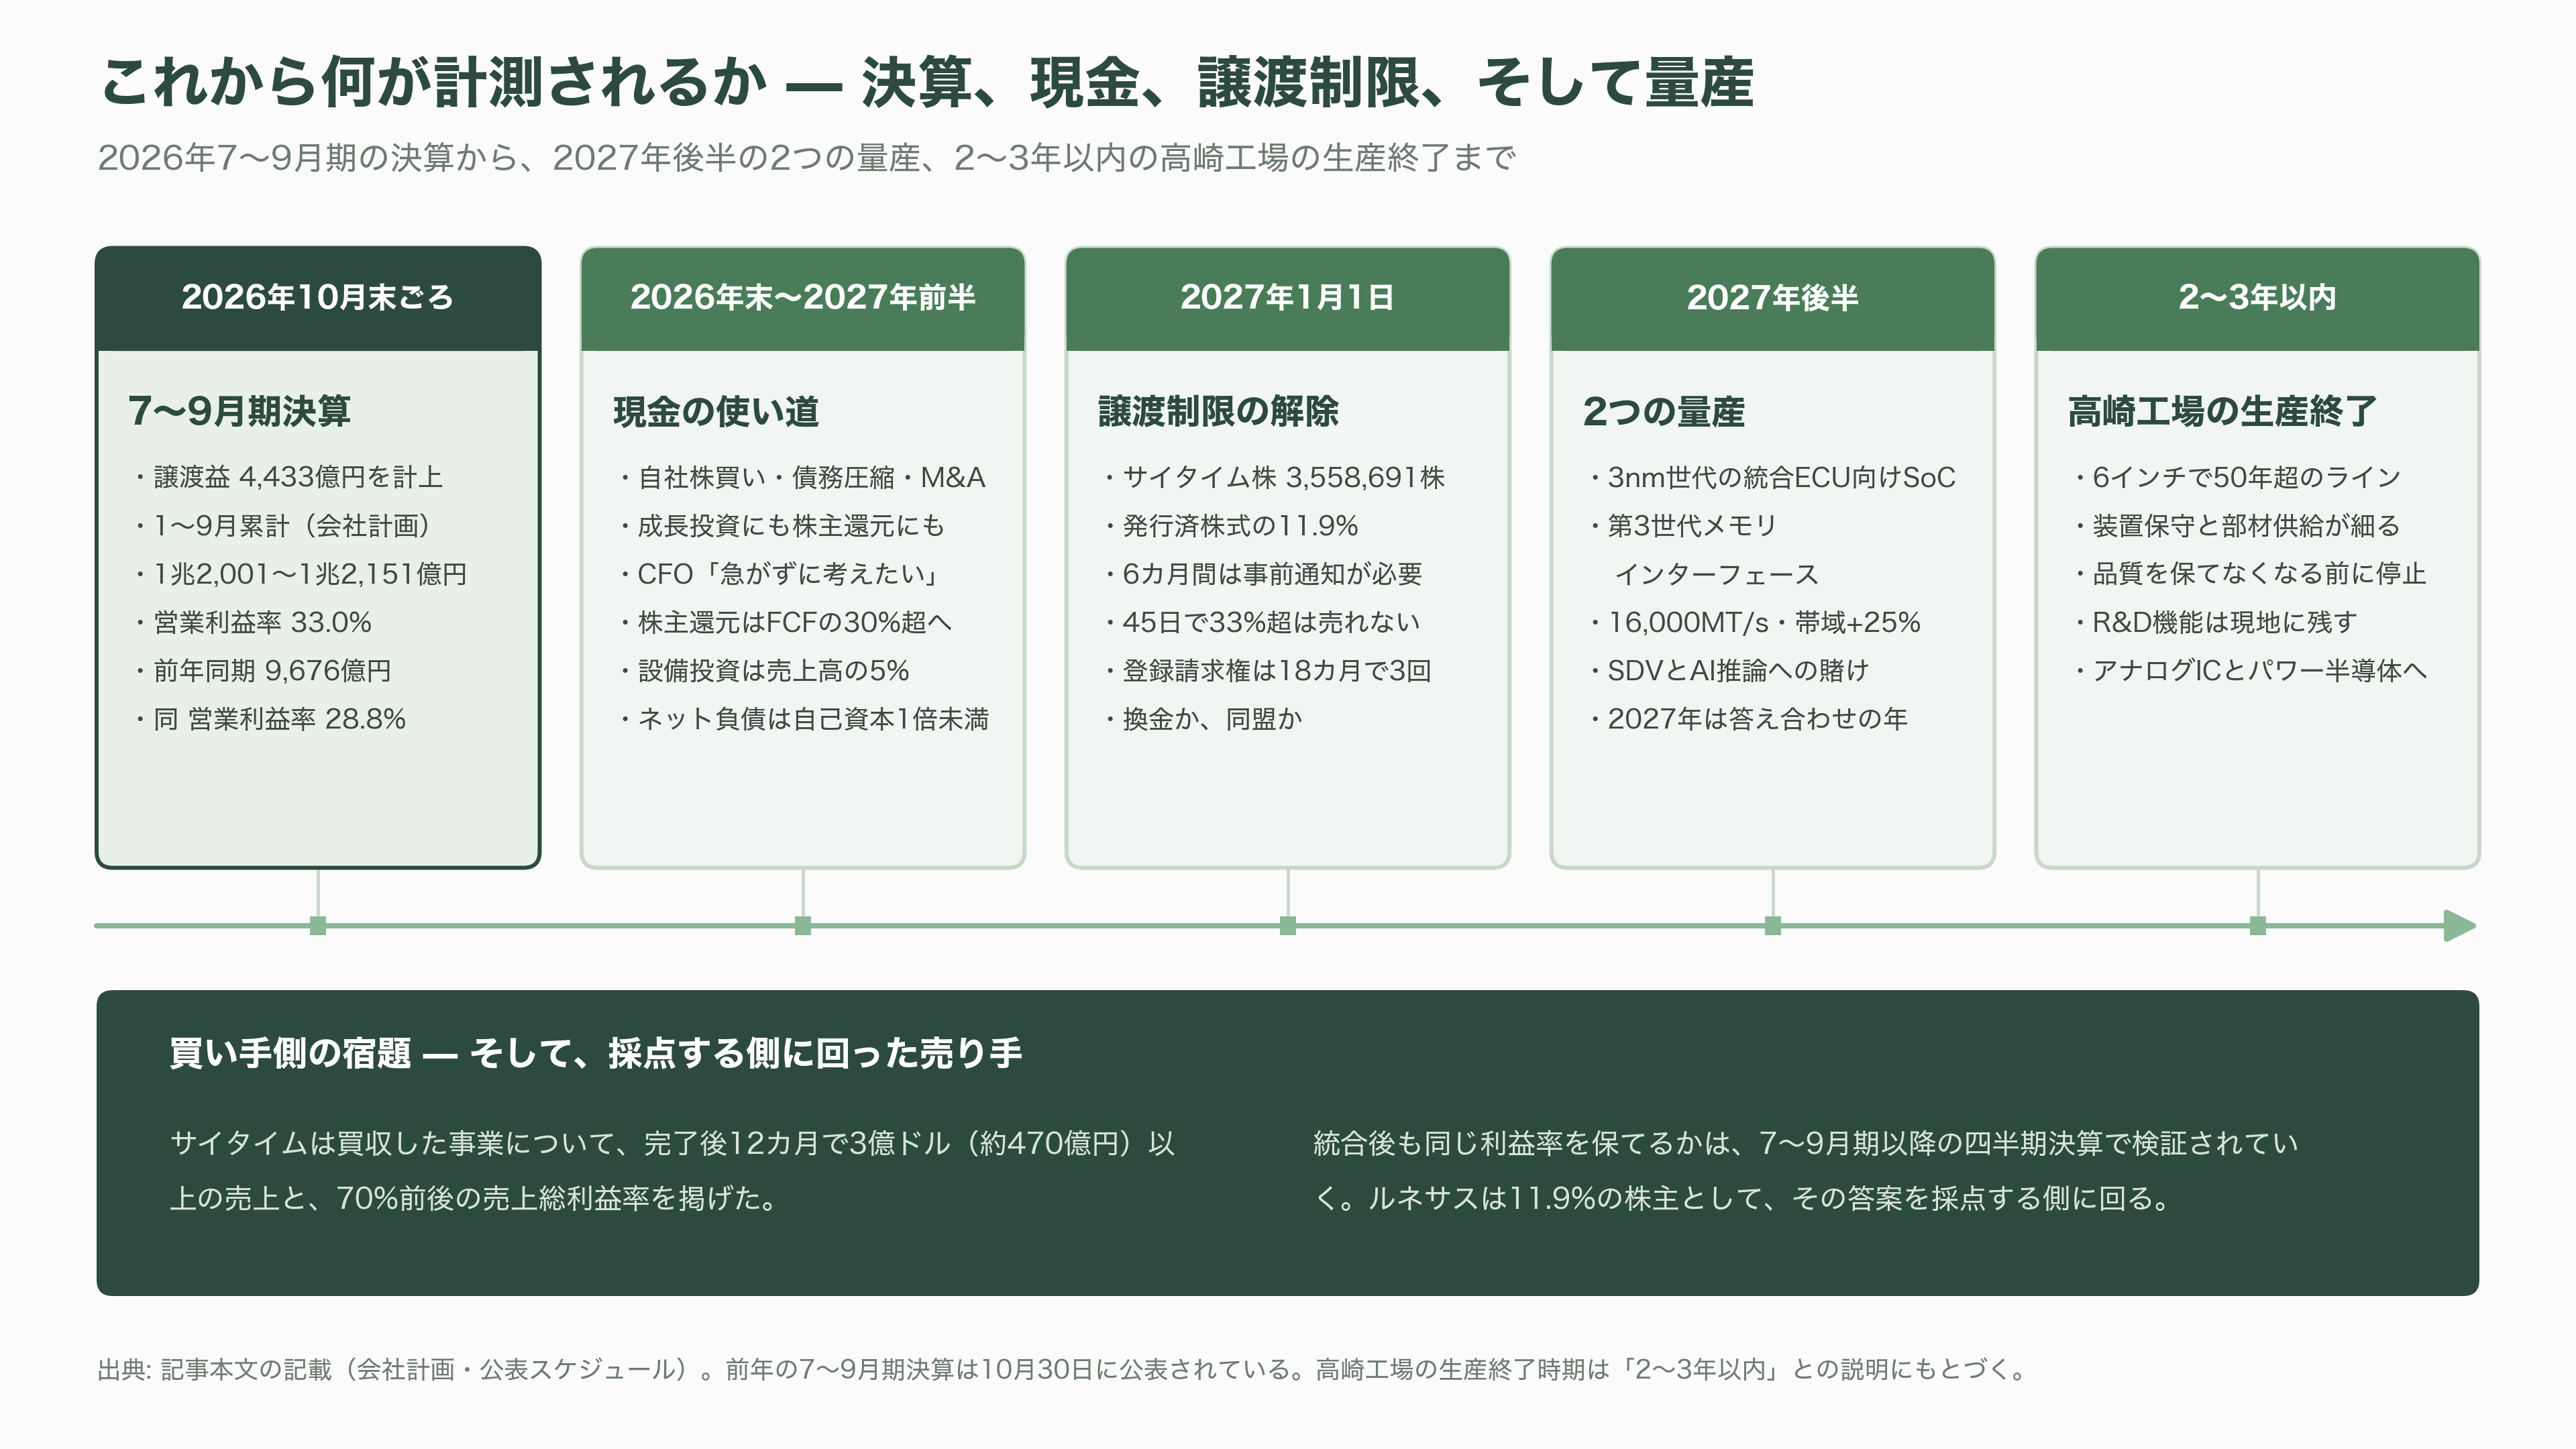
直近で最も大きいのは7〜9月期の決算である。前年は10月30日に公表している。ここで4,433億円の譲渡益が計上され、1〜9月累計のNon-GAAP売上収益は1兆2,001億〜1兆2,151億円、営業利益率33.0%という会社計画に対する着地が見える。前年同期は9,676億円・28.8%だったから、タイミング事業を除いてなお大幅な増収増益になる。
次が、その現金の使い道だ。CFOが「急がない」と言った以上、決断は年末から2027年前半にかけて出てくる。自社株買いに振るのか、負債の圧縮に充てるのか、それともAIインフラ向けの技術を買いに行くのか。ルネサスは2026年に入ってからもソフト企業を2社買っており、M&Aの手は止まっていない。
サイタイム株の扱いも見どころになる。譲渡制限が外れるのは2027年1月1日。ルネサスは登録請求権を持っているため、その気になれば市場で換金できる。逆に、柴田CEOが取締役として残り続け、MEMS振動子をマイコンに載せる共同開発が形になれば、保有し続ける理由が生まれる。どちらを選ぶかが、この売却が「現金化」だったのか「同盟」だったのかを事後的に決める。
製品では2027年後半が節目になる。3ナノメートル世代の統合ECU向けSoCの量産と、第3世代メモリインターフェースの量産が重なる。前者はソフトウェア定義車両の本格化に、後者はAI推論のメモリ需要にそれぞれ賭けた投資であり、2027年はこの2つの答え合わせの年になる。高崎工場の生産終了も2〜3年以内、つまり同じ時間軸に入る。
そして、買い手側の宿題もある。サイタイムは買収した事業について、完了後12カ月で3億ドル(約470億円)以上の売上と70%前後の売上総利益率を掲げた。統合後も同じ利益率を保てるかどうかは、7〜9月期以降の四半期決算で四半期ごとに検証されていく。売り手が11.9%の株主として、その答案を採点する側に回っているのが、この取引のいちばん面白いところだ。